Hongkong
 China




中国は企業向けの最大の税制優遇を、明確なルールと決まった「価格」で提供しています。恩恵を受けるのは技術に取り組む企業ではなく、それを数値と書類で証明できる企業です。
よくあるご相談 「杭州に独資企業(WFOE)があり、自社開発を行い、エンジニアも正社員で、製品は世界中で販売しています。それなのに、なぜ商社と同じ25%を納め、同じ工業団地の隣の会社は15%なのでしょうか。当社は技術企業として不十分なのでしょうか。」
業種だけで決まることはありません。決め手は基準値です。企業所得税(Corporate Income Tax、CIT)が軽減されるのは、6つの定量指標を満たし、高新技術企業(High and New Technology Enterprise、HNTE)の認定を受けた場合です。以下では、優遇の中身、取得にかかるコスト、そして認定が失われやすいポイントを順にご説明します。
HNTEの優遇パッケージ:税率15%とさらに3つの制度
認定を受けると、ハイテク企業だけに認められる2つの優遇、すなわち税率15%と欠損金の繰越期間延長を利用できます。残る2つ、研究開発費の加算控除と職工教育経費の控除は一般企業にも開かれていますが、認定と組み合わせることで効果が最大になります。 それぞれが効くのは計算の別の段階です。加算控除は課税所得を算定する最初の段階で、優遇税率は最後の段階で適用されます。
25%から15%へ:利益1,000万元で100万元の差
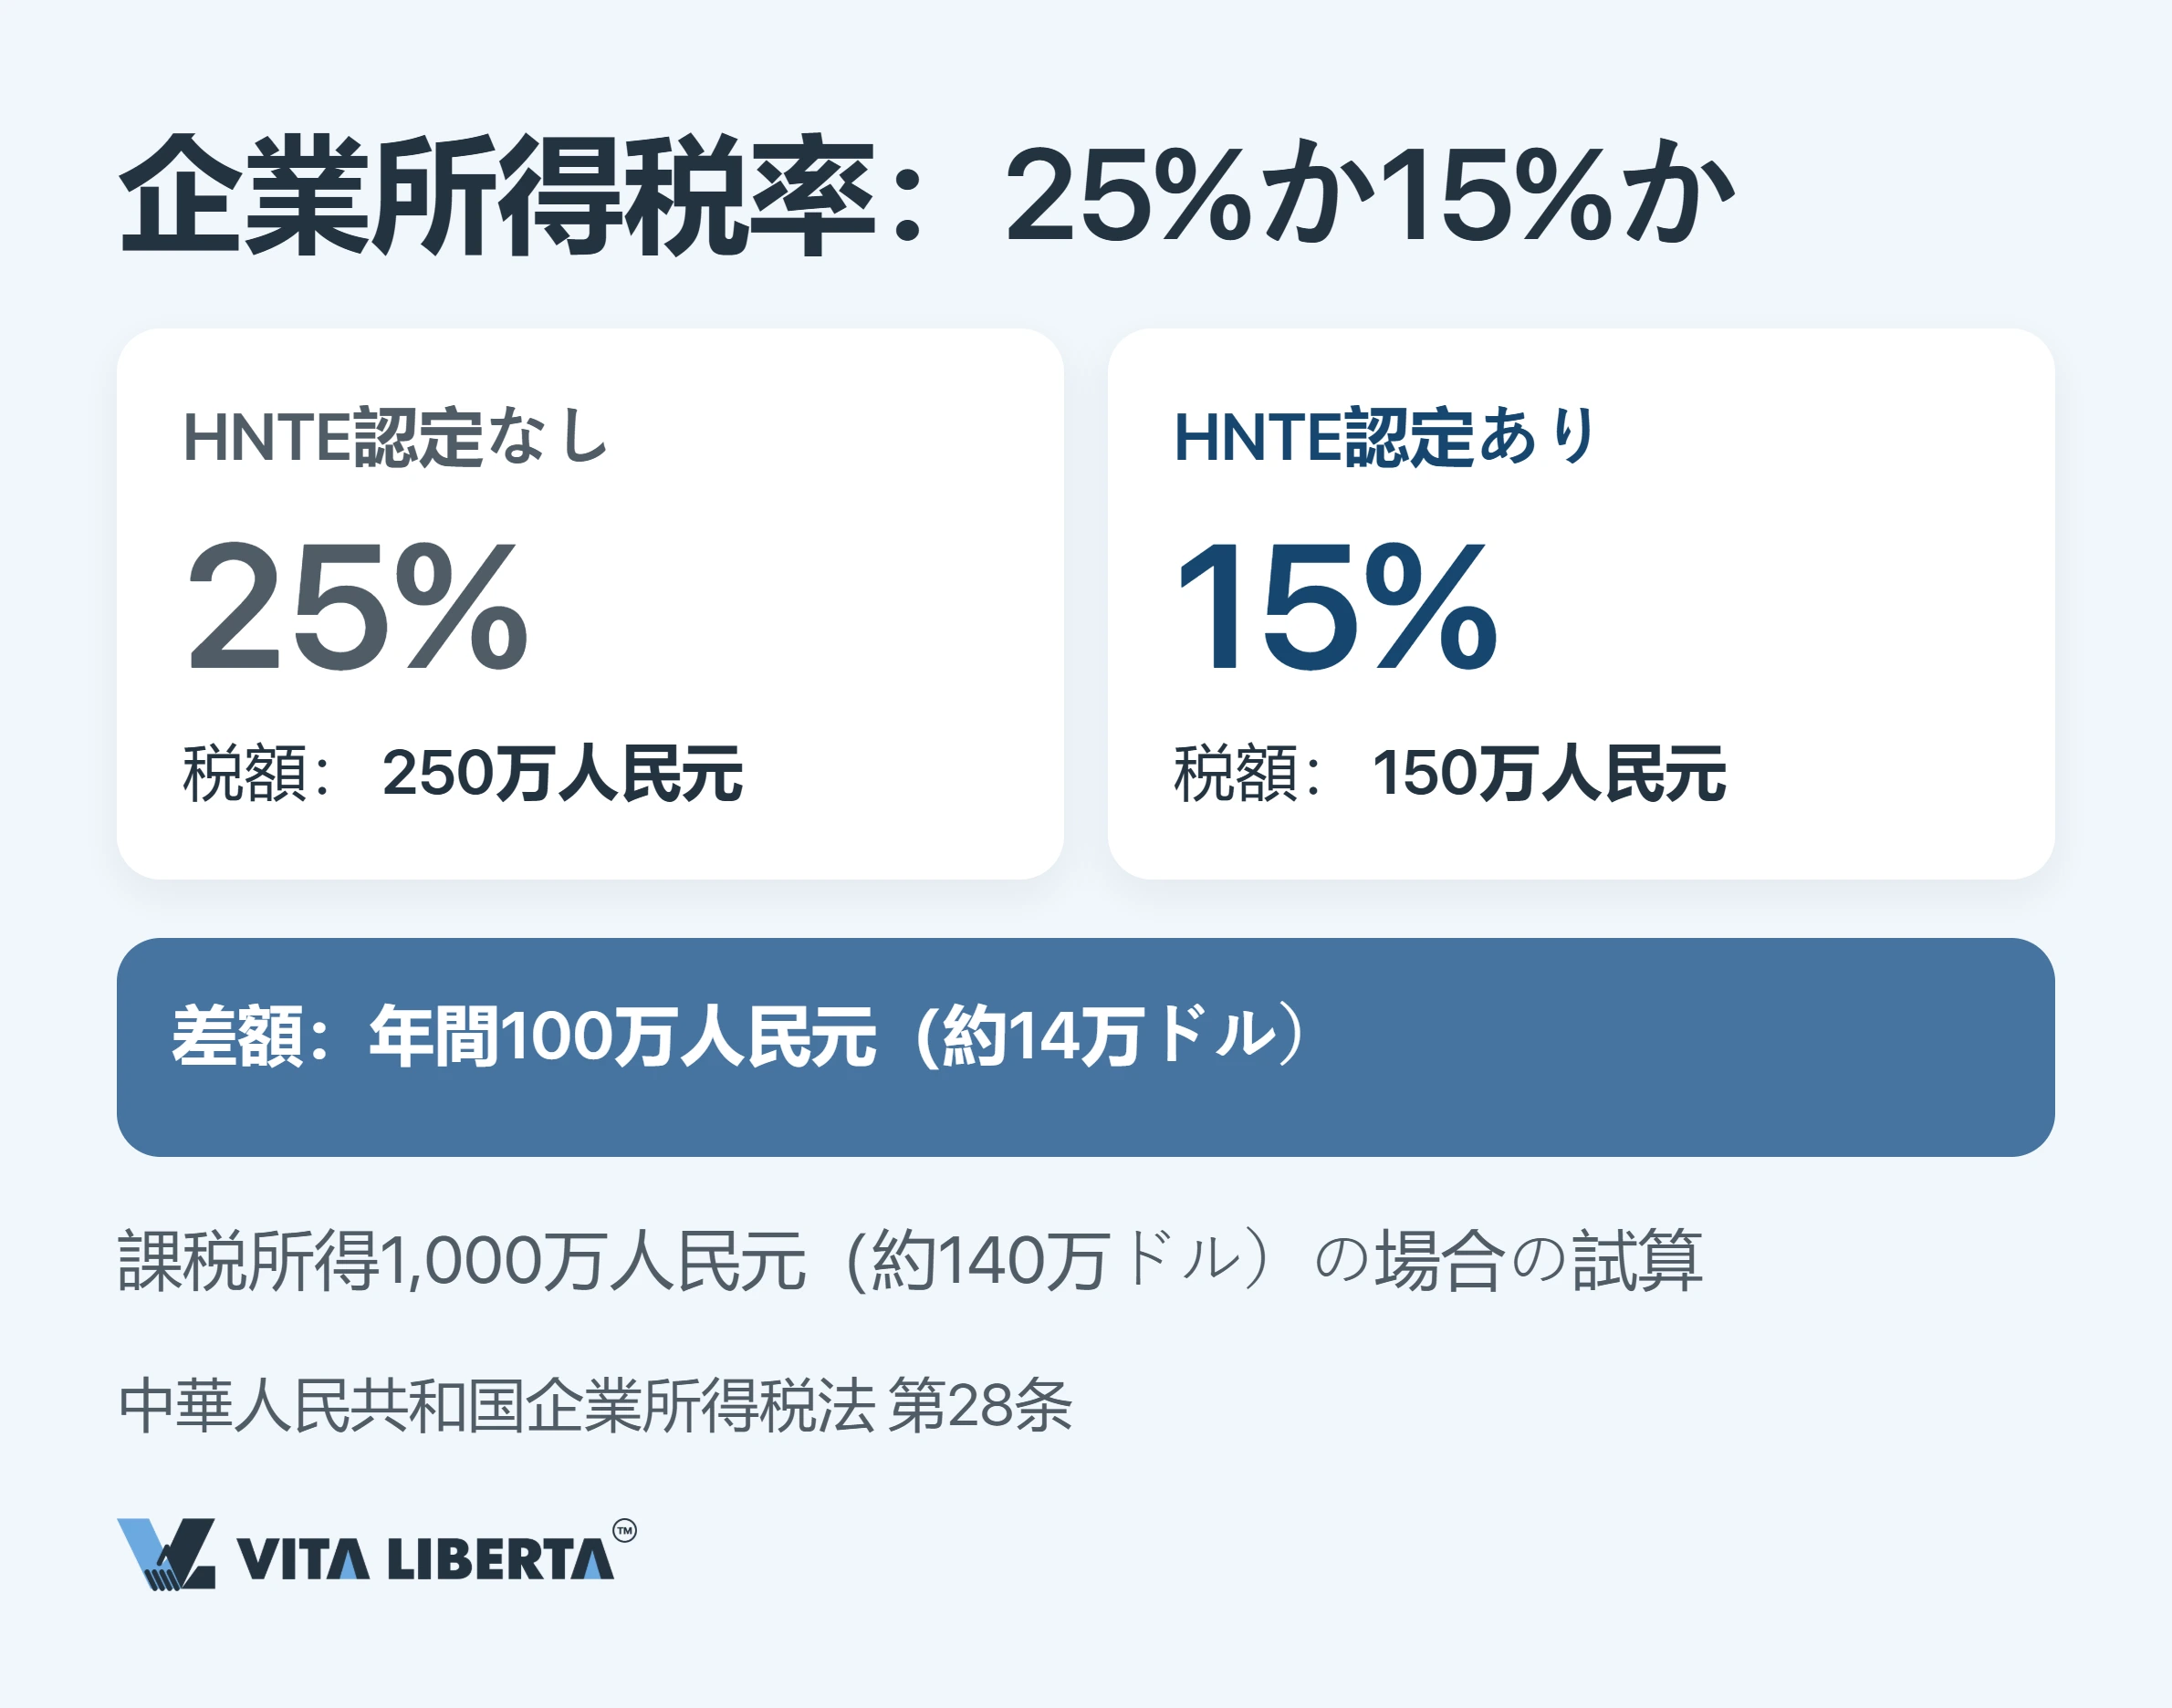
金額から見てみましょう。利益が1,000万元(約140万米ドル)の場合、通常の税率では税額は250万元です。認定を受ければ150万元で済みます。 この100万元(約14万米ドル)の差の根拠は、「中華人民共和国企業所得税法」(中华人民共和国企业所得税法)第28条です。同条は認定企業を基本税率25%の対象から外し、15%を定めています。 15%は認定証の発行日が属する事業年度から適用され、その年度の利益全体が対象となります(国家税務総局公告2017年第24号)。認定証が失効する年度は、再認定までの四半期予定納付を15%で行うことができます。ただし、年末までに新しい認定証を取得できなければ、その年度の税額は標準税率25%で追加納付となります。 優遇は企業自身が適用し、資料は調査に備えて社内で保管します。税務機関が適用要件を確認するのは申告書の提出後です。認定条件を満たしていなかったと判明した場合、認定は取り消され、要件を満たさなくなった年度から追徴課税されます。
研究開発費の加算控除:一般は200%、2業種は220%
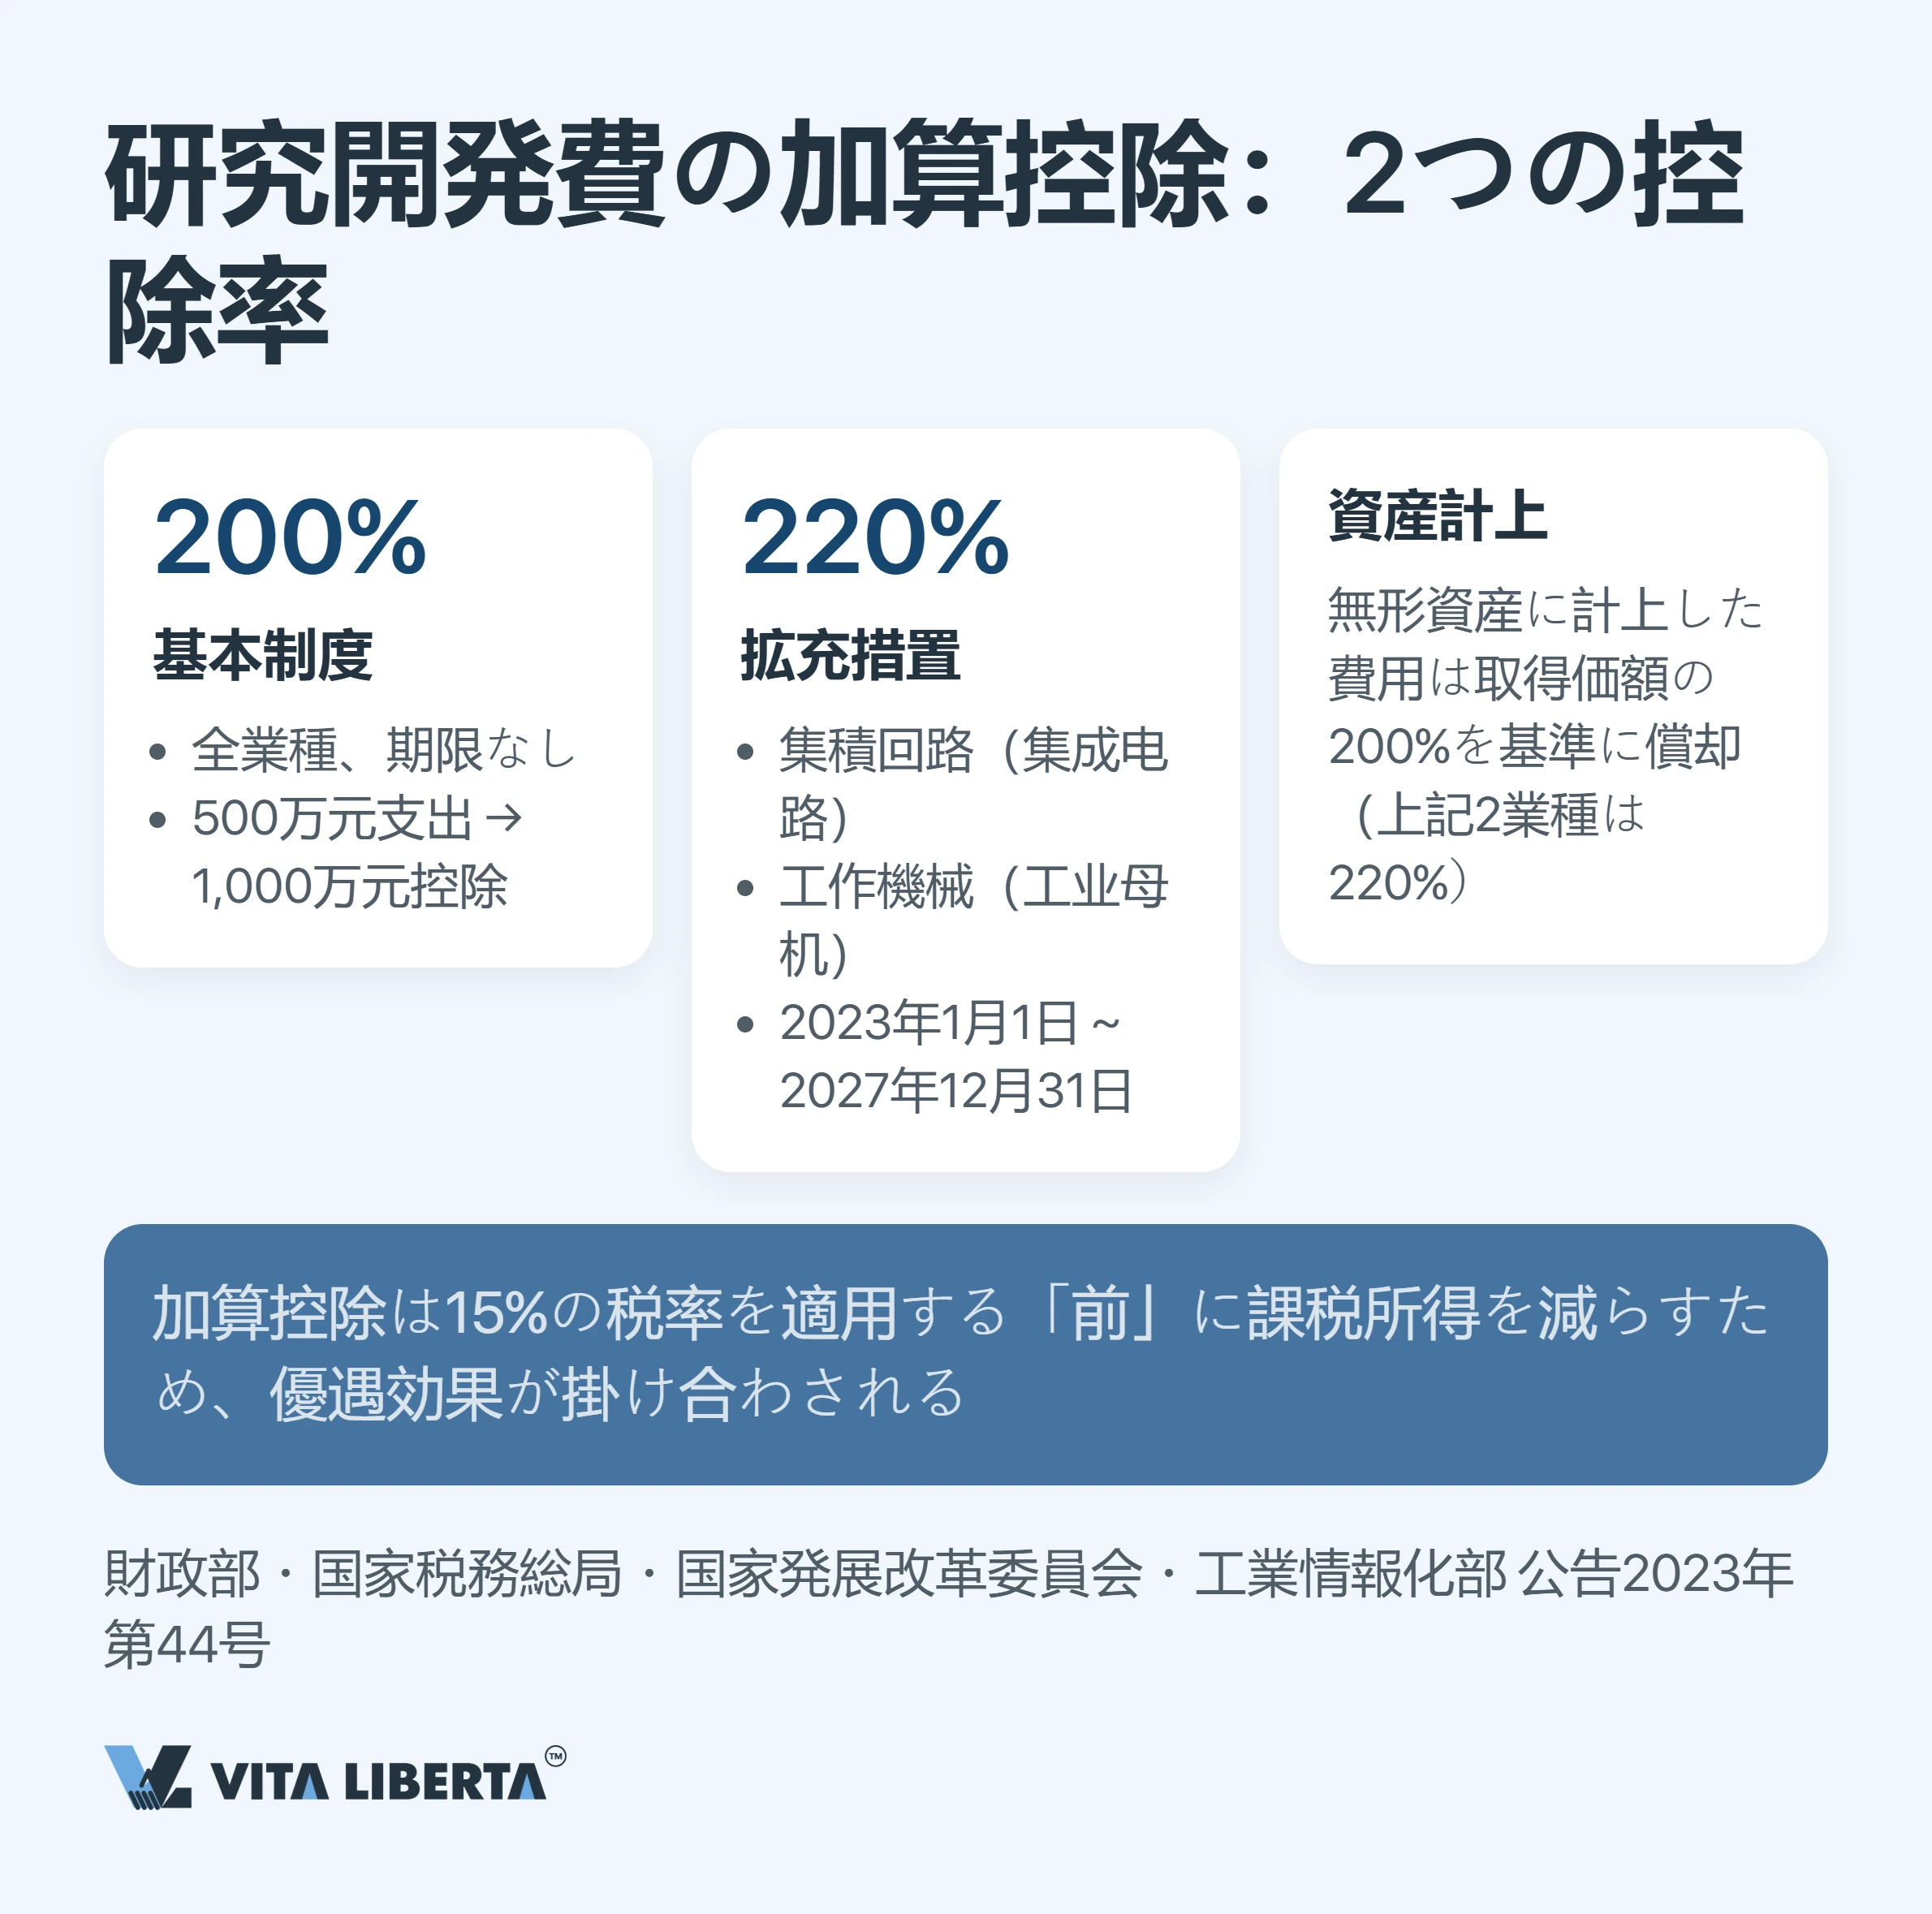
加算控除がまず課税ベースを縮小し、その残りに15%が適用されます。2つの優遇は掛け合わされる関係にあり、この相乗効果こそが認定を目指す本当の理由です。 基本は2倍控除です。研究開発(R&D)費は、実際の支出額に加えてさらに100%を上乗せし、2倍の金額を課税ベースから差し引けます。開発に500万元を投じれば、課税ベースは1,000万元減少します。これが200%という控除率です。 2023年1月1日から本制度は期限のない恒久措置となり(財政部 税務総局公告2023年第7号)、HNTE認定も必要ありません。ただし、たばこ製造業、宿泊・飲食業、卸売・小売業、不動産業、リース・ビジネスサービス業、娯楽業は対象外です。 220%は2業種限定、2027年末まで。財政部、税務総局、国家発展改革委員会(NDRC)、工業情報化部(MIIT)の共同公告(財政部 税務総局 国家発展改革委 工業和信息化部公告2023年第44号、以下「44号公告」)は、集積回路(集成电路)企業と工作機械(工业母机、industrial mother machines)企業に高い控除率を認めています。2023年1月1日から2027年12月31日まで、上乗せ分は100%ではなく120%です。リスト管理が適用される企業の場合、適用の可否はNDRCとMIITが毎年3月末までに財政部・税務総局へ提出するリストで確定します。 資産計上しても控除率は上がらず、適用方法が変わるだけです。無形資産を形成した研究開発費は一括控除されず、拡大された基礎額から償却されます。一般は資産原価の200%、集積回路と工作機械は220%です。それを超える「第3の」控除率はありません。 余裕を持つためのヒント: 加算控除は年度確定申告まで待つ必要はありません。7月に行う第2四半期の予定申告で上半期分を、10月の第3四半期の予定申告で9か月分を申告できます(国家税務総局 財政部公告2023年第11号)。条件は一つだけです。研究開発費の補助簿(区分経理)をプロジェクト初日から作成していることで、翌年3月にさかのぼって作るのでは間に合いません。
欠損金は10年、教育経費は賃金総額の8%まで
欠損金の繰越期間は通常5年です。ハイテク企業と科学技術型中小企業(科技型中小企业)では倍の10年となり、認定を有する年度の前5年度に生じた欠損金が対象です(財税〔2018〕76号)。 地味な規定に見えますが、開発サイクルの長いR&Dを支えるのはまさにこのルールです。4年間資金を投じ続け、7年目にようやく黒字化した開発を想像してください。繰越期間が5年なら、控除はすべて失われていたはずです。 従業員教育費は賃金総額の8%を上限に控除でき、超過分は翌年度以降に繰り越せます。2018年1月1日以降、この上限はハイテク企業に限らず全企業に適用されています(財税〔2018〕51号)。 全国的な措置に加え、地方独自の措置もあります。深圳から杭州までのハイテク産業開発区では、地方政府が補助金や助成金を上乗せします。その代わり、オフィス、人員、日常の経理といった実体のある事業活動が求められます。

6つの認定要件と100点中71点
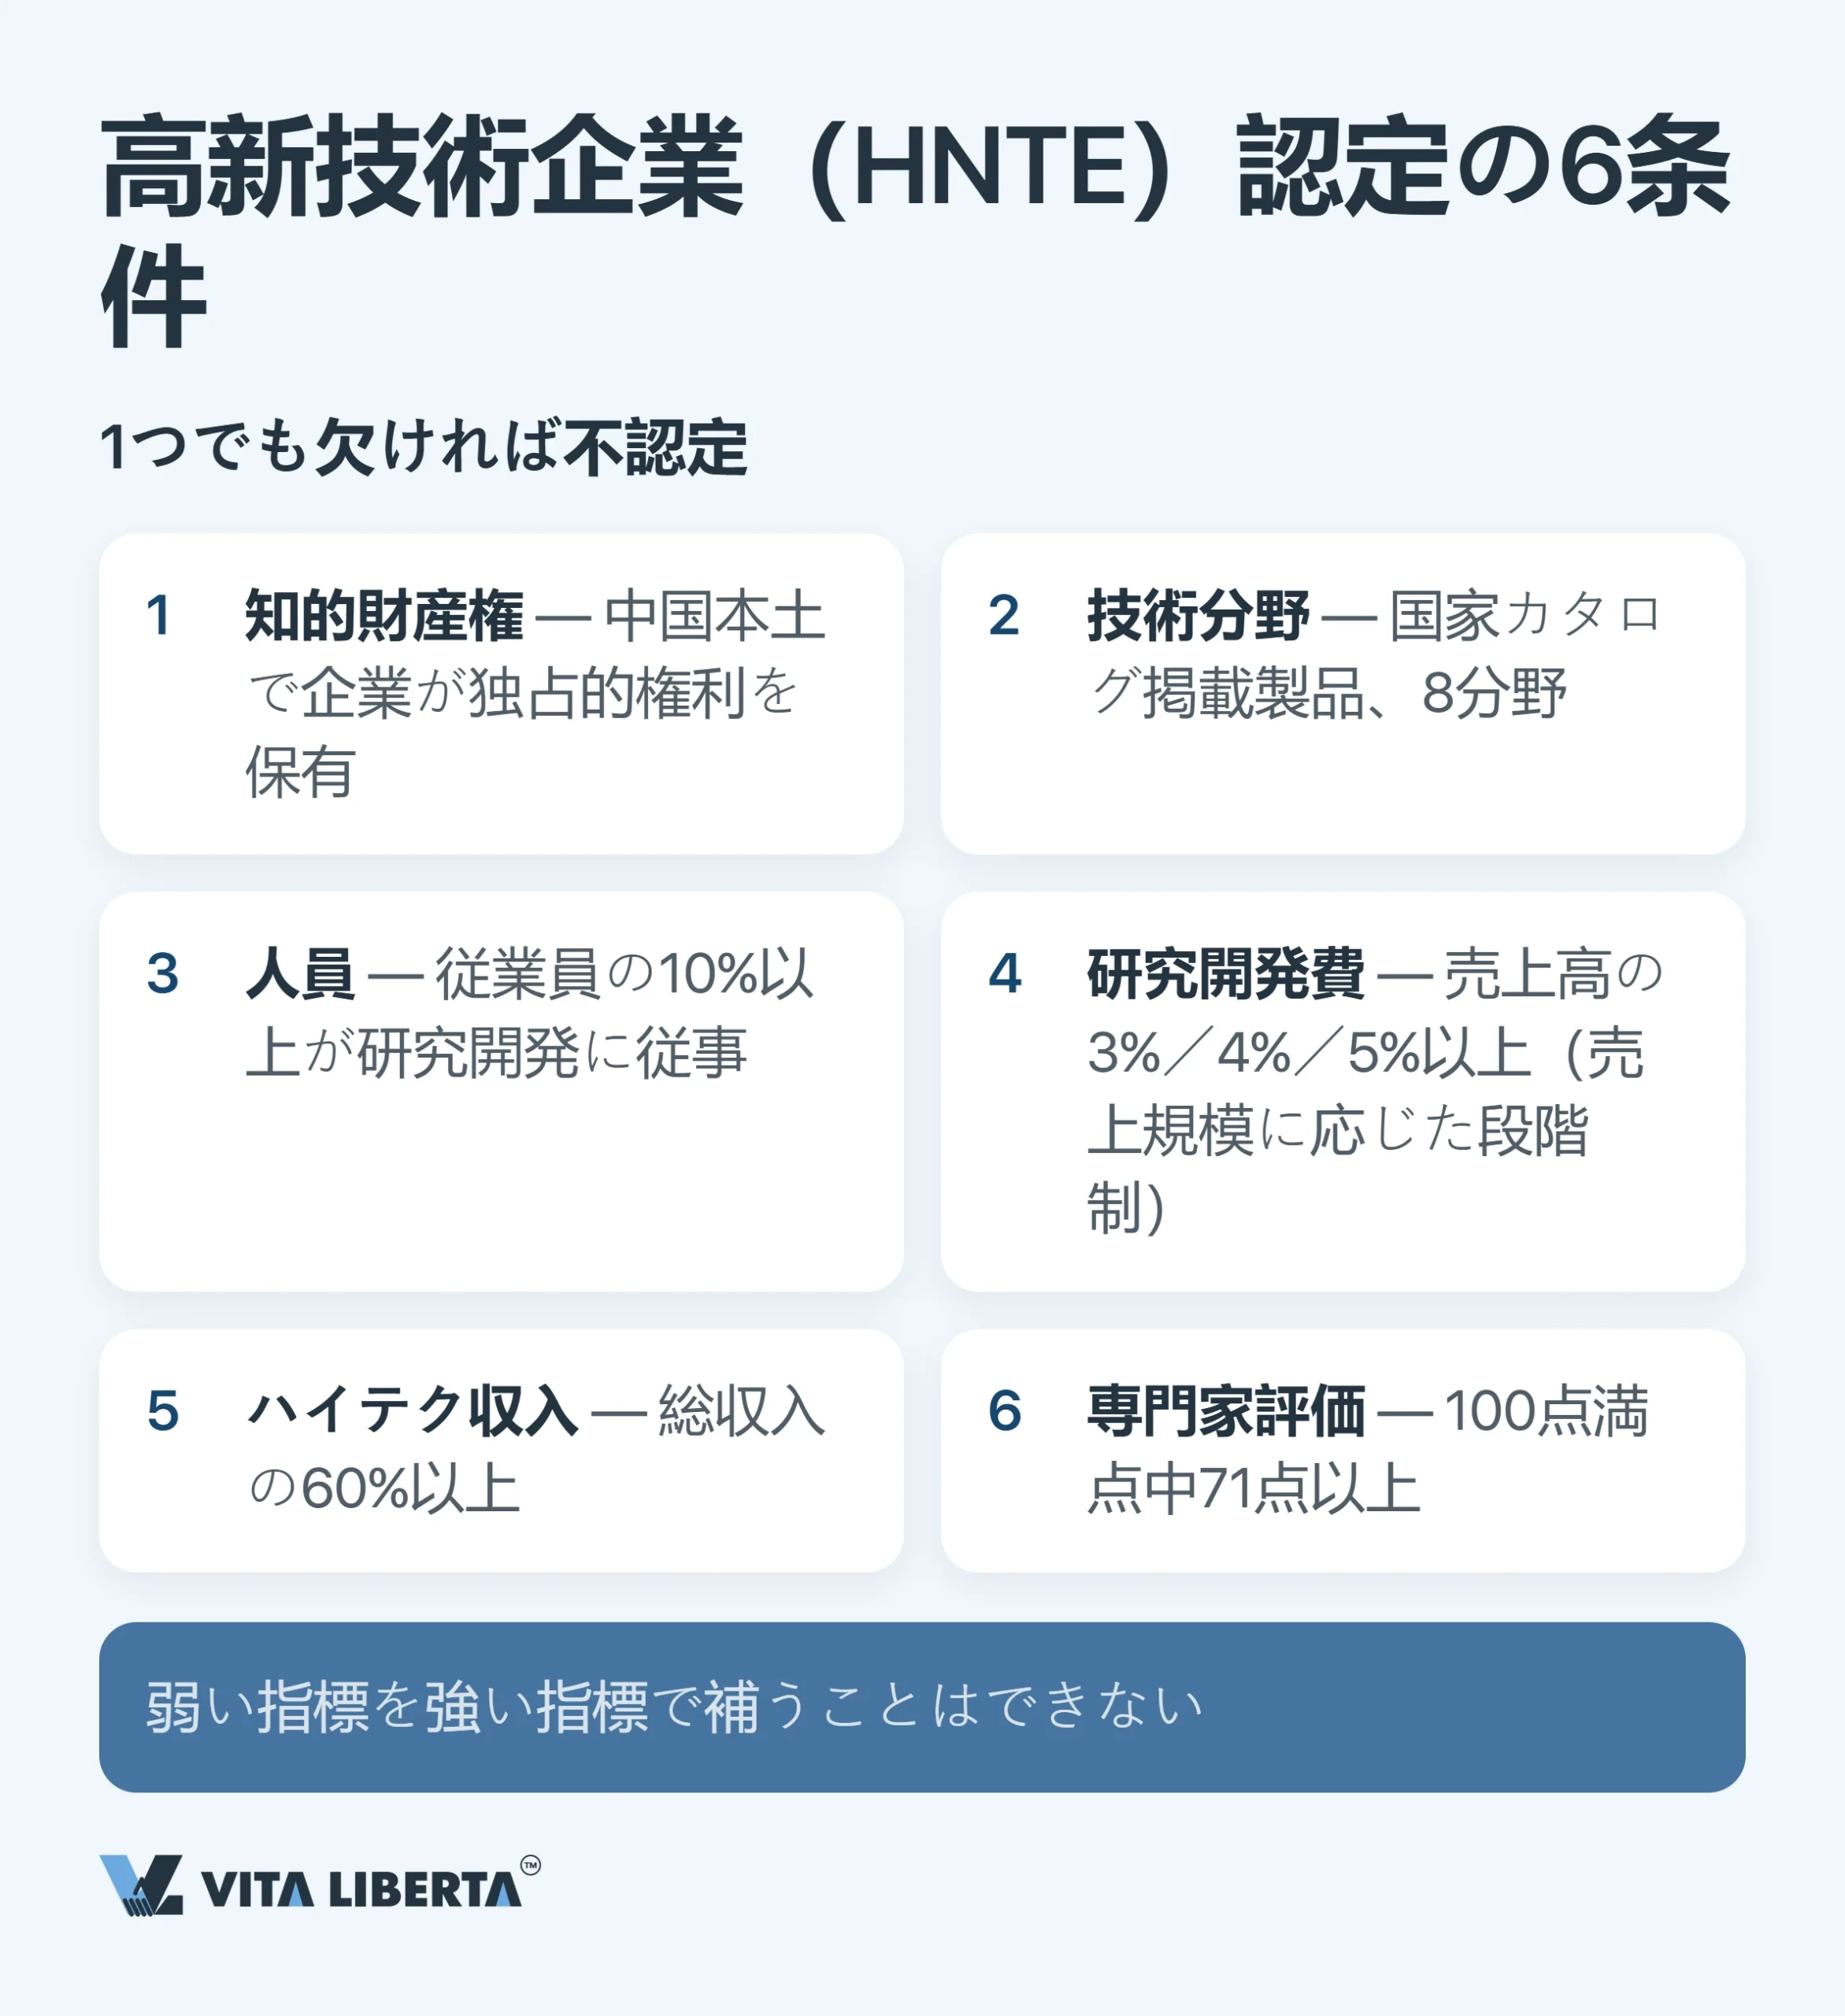
認定は「高新技術企業認定管理弁法」(高新技术企业认定管理办法、国科発火〔2016〕32号、以下「32号弁法」)第11条の限定列挙された条件に基づいて行われ、「高新技術企業認定管理業務ガイドライン」(国科発火〔2016〕195号)で詳細が定められています。 鍵となる基準は6つです。一つでも満たさなければ申請全体が不認定となり、強い指標で弱い指標を補うことはできません。 第11条にはさらに形式的な条件が2つあります。申請日時点で設立登記から1年以上経過していること、そして申請前1年以内に重大な安全事故、深刻な製品品質問題、重大な環境法令違反がないことです。 32号弁法は現在も2016年版のままです。改正の準備は2025年7月28日に公表されましたが、2026年10月時点で新しい弁法は公布されていません。
| 要件 | 基準 | 注意点 |
| 知的財産権 | 主要製品(サービス)の中核技術を支える知的財産権の所有権を企業自身が保有していること。取得方法は自社開発、譲受、受贈、合併買収 | 申請できるのは中国本土に登記した居民企業のみで、香港・マカオ・台湾の会社は対象外です。海外親会社の特許は算入されず、ライセンスは独占的なものでも所有権の代わりになりません。中国法人への権利移転が必要です。実用新案、意匠、ソフトウェア著作権(II類)は1回の申請にしか使えません |
| 技術分野 | 主要製品(サービス)の中核技術が「国家重点支援ハイテク分野」(国家重点支持的高新技术领域)に属すること | 8分野:電子情報、バイオ・新医薬、航空宇宙、新素材、ハイテクサービス、新エネルギー・省エネ、資源・環境、先端製造・オートメーション |
| 研究開発人員 | 研究開発および関連する技術革新に従事する科学技術人員が、当年度の従業員総数の10%以上であること | 「従業員の60%がR&Dに従事」という説明を見かけることがありますが、誤りです。60%は売上に関する基準で、人員の基準ではありません |
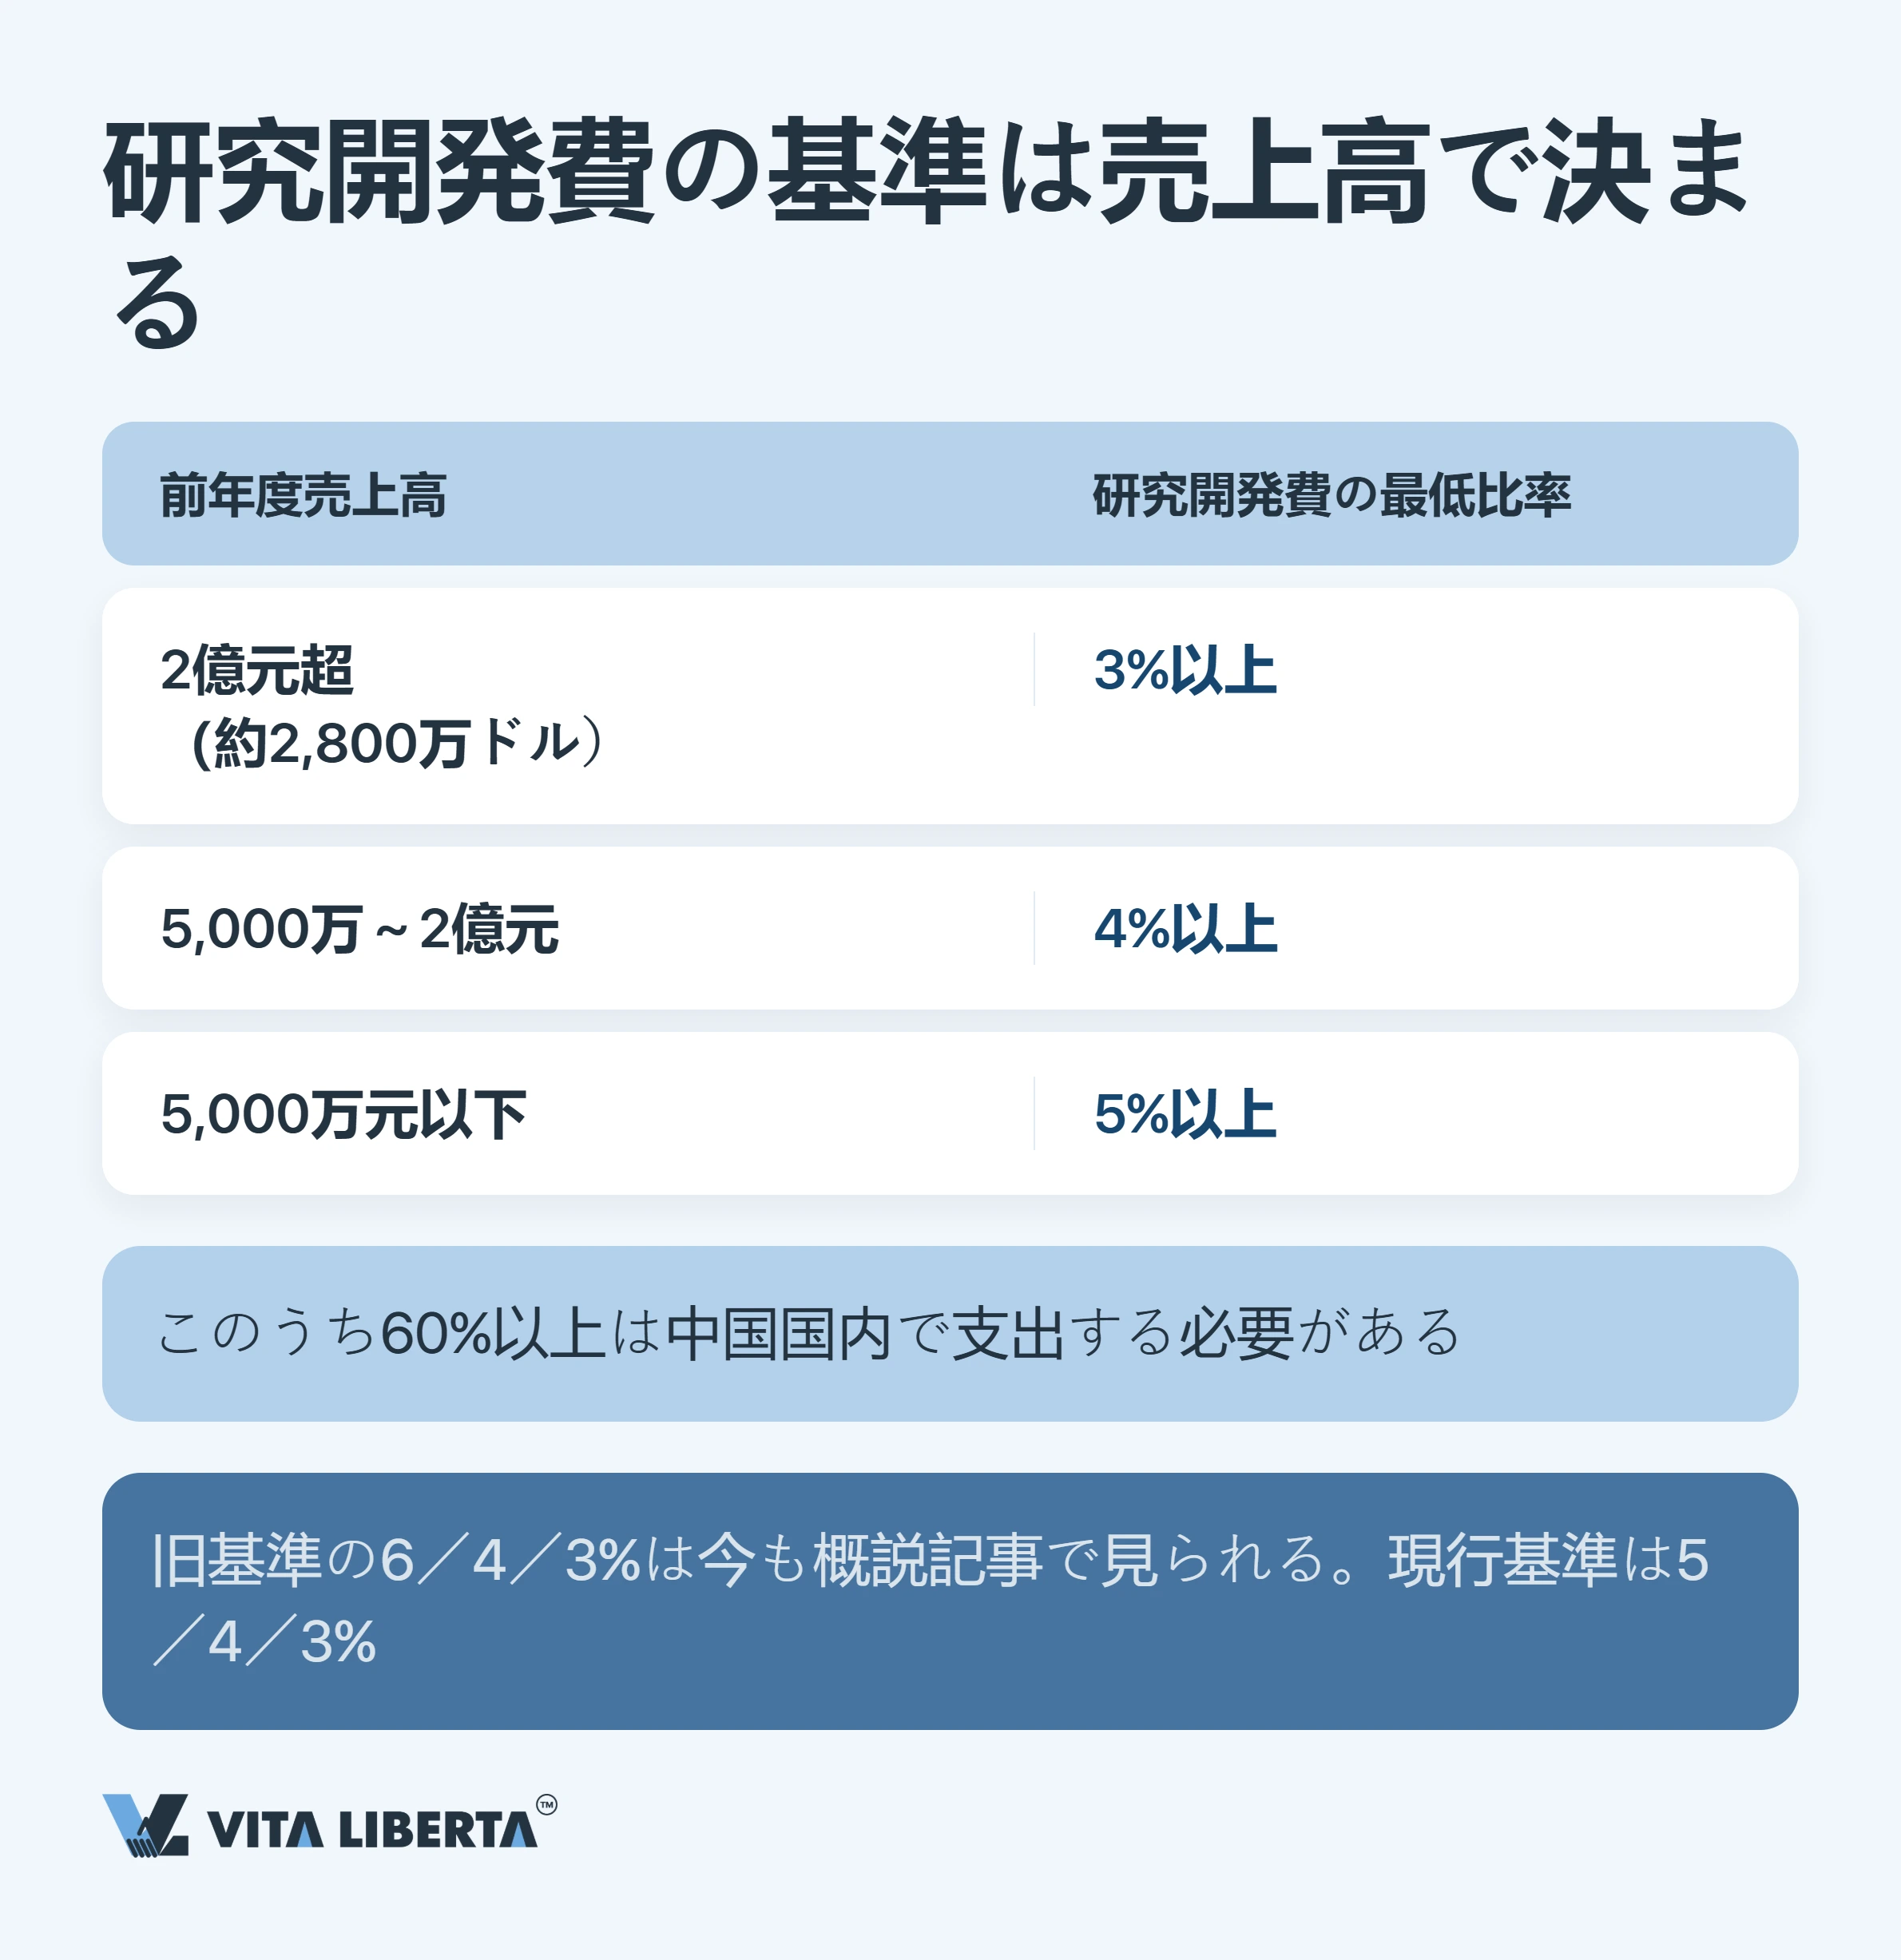
| 研究開発費の売上比率 | 直近3会計年度の研究開発費総額の同期売上高に対する比率:直近1年の売上高が5,000万元以下の場合5%以上、5,000万元超2億元以下は4%以上、2億元超は3%以上 | 研究開発費全体の60%以上を中国国内で支出する必要があります。グループの海外R&Dセンターではこの基準を満たせません |
| ハイテク製品収入 | 直近1年のハイテク製品(サービス)収入が同期の総収入の60%以上であること | 総収入は企業所得税の基準(収入総額から非課税収入を除いた額)で計算し、営業外収入も含みます。他社製設備の販売代理による収入は、製品がいかに先端的でも60%に算入されません |
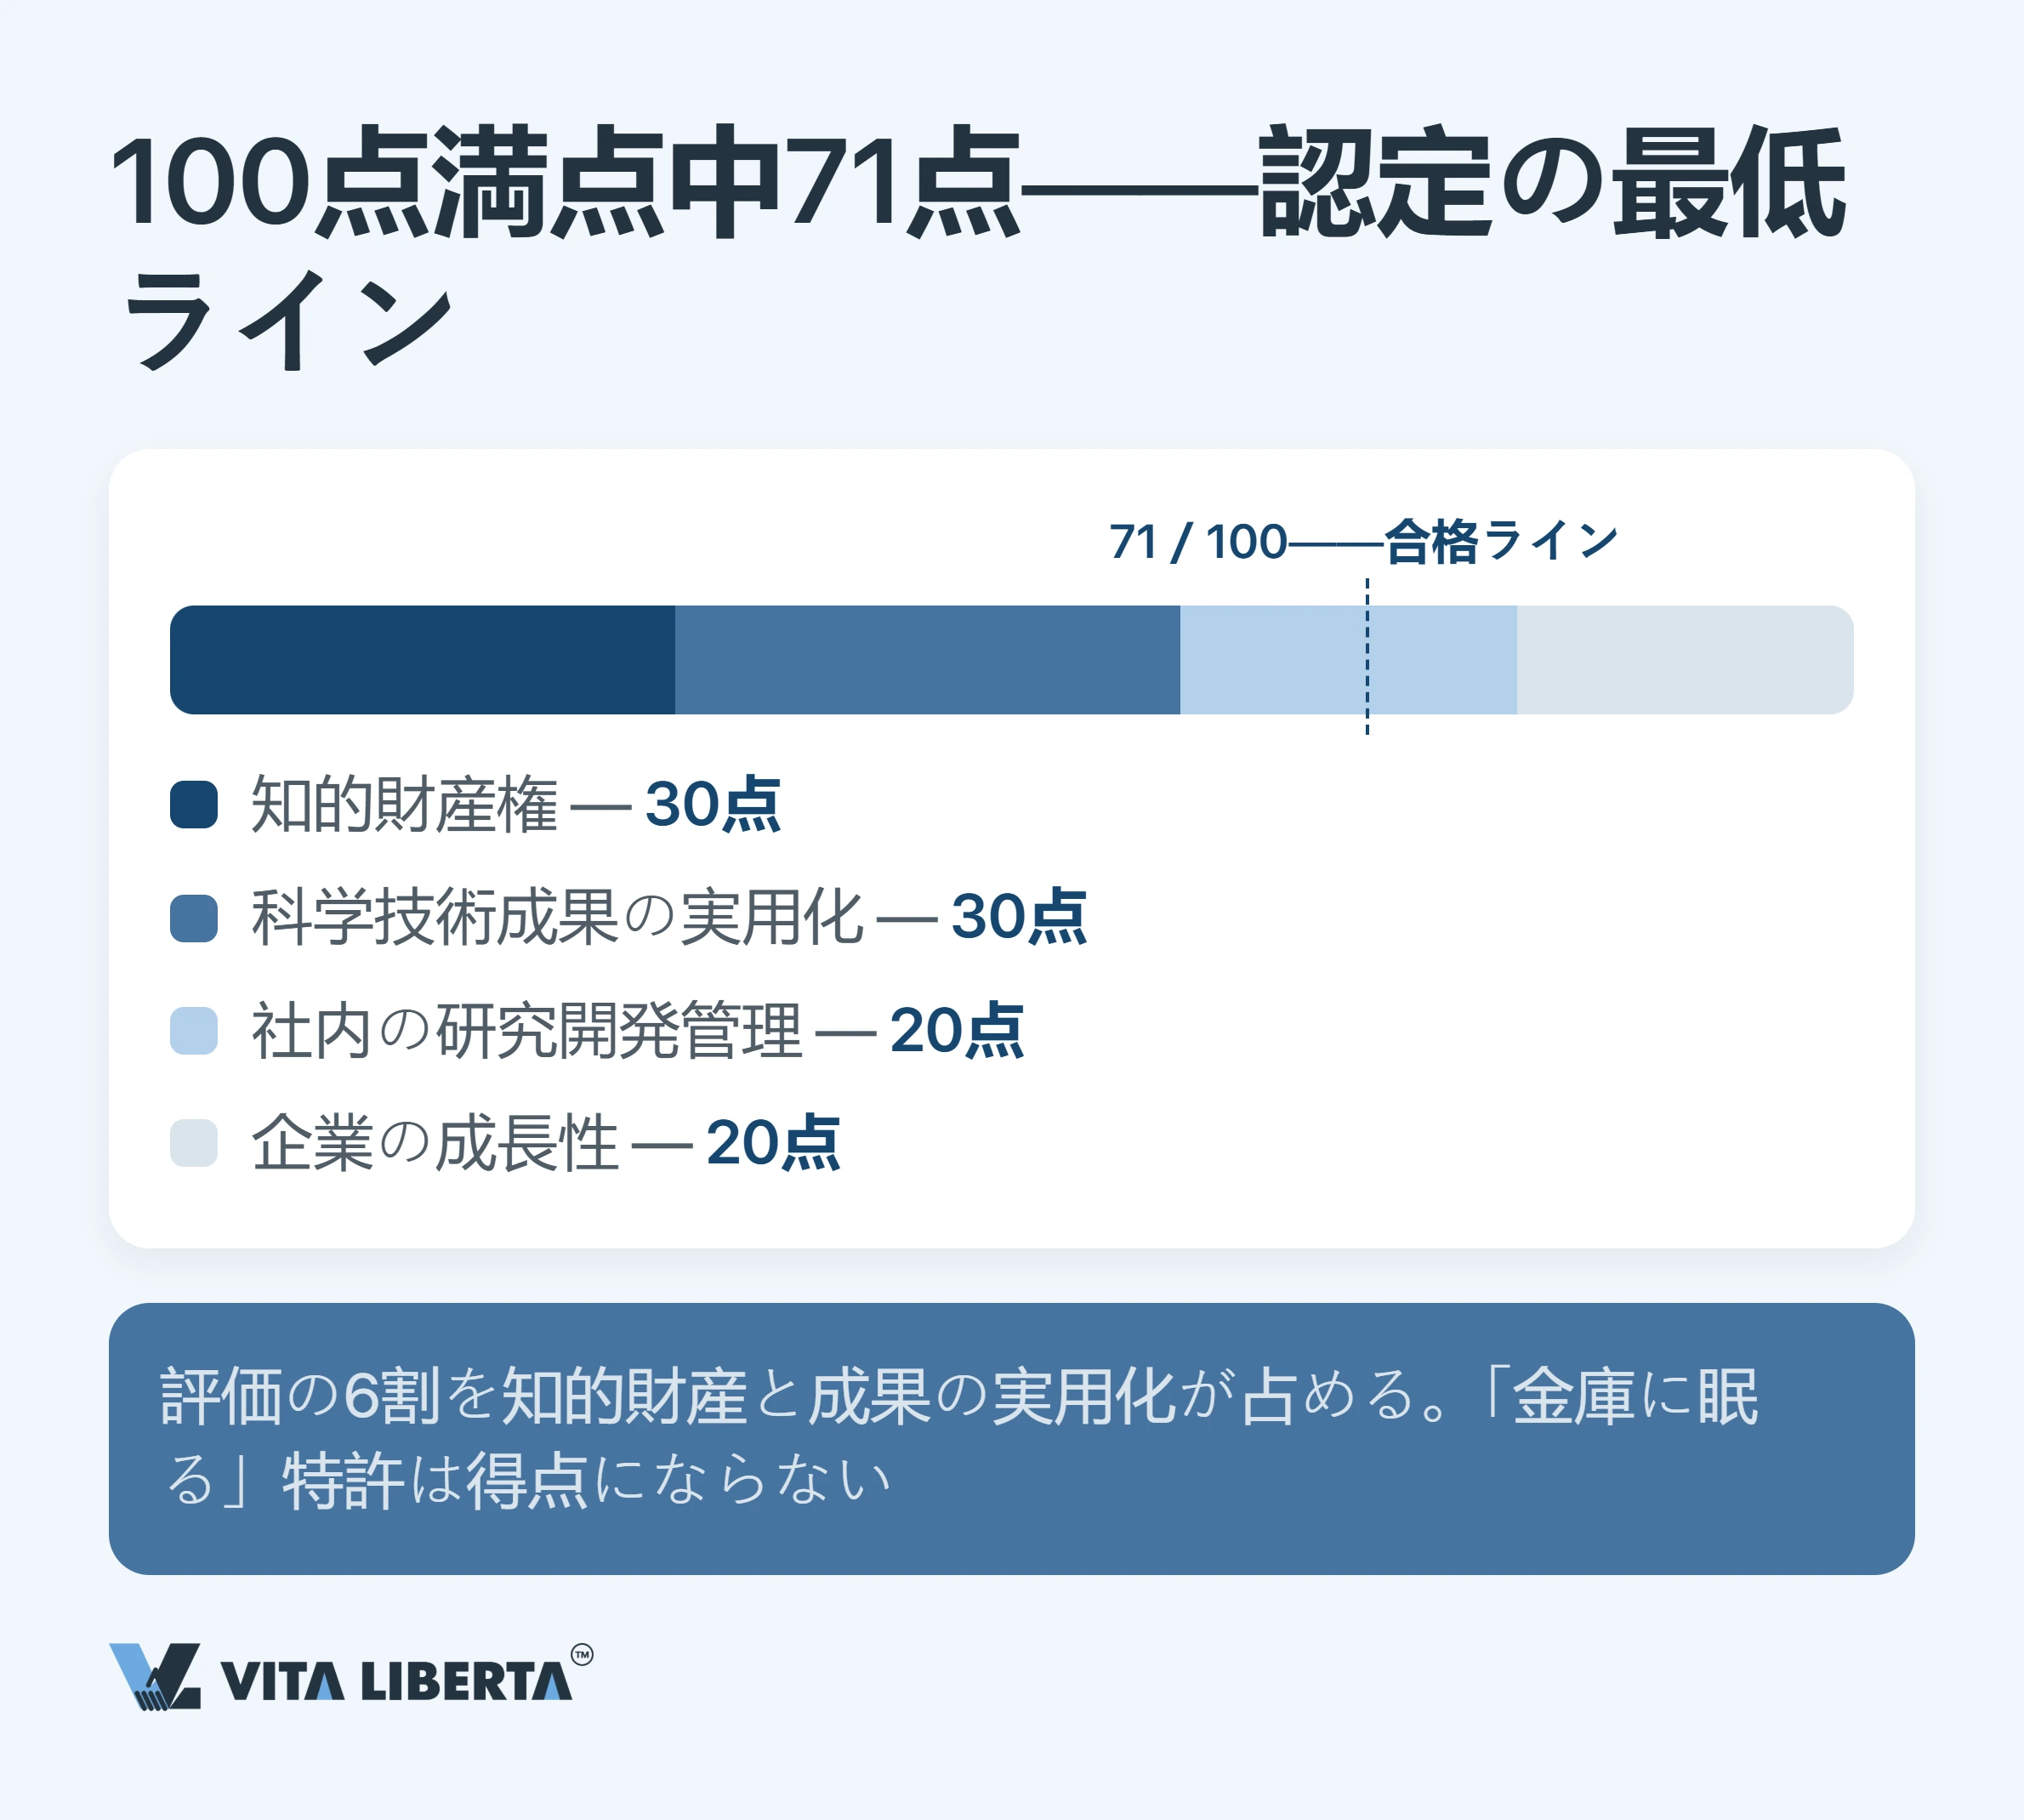
| 専門家評価 | イノベーション能力の評価が4項目の合計で100点中71点以上であること | 配点は均等ではありません。知的財産権と科学技術成果の転化能力が各30点、研究開発の組織管理水準と成長性が各20点です |
古い資料をもとに準備している場合は、もう一つの落とし穴にご注意ください。一部の資料は今も2008年の弁法(国科発火〔2008〕172号)の研究開発費比率6%/4%/3%を引用しています。現行の32号弁法では、売上高5,000万元以下の企業の基準が6%から5%に引き下げられ、5%/4%/3%となっています。売上高4,000万元であれば、この1ポイントの差は40万元分の開発予算を無駄に計画することを意味します。
HNTE認定証の取得方法:申請、審査、3つの官庁
認定は自動的には行われません。申請を出し、多段階の審査を経て初めて認定されます。 申請書類を審査するのは、省または計画単列市の認定機構(认定机构)です。認定機構は地元の科学技術、財政、税務の各部門が共同で組織します。国レベルでは、科学技術部(MOST)、財政部(MOF)、国家税務総局(STA)の3官庁が制度を所管しています。
どこに、いつ申請するか
申請時点で、中国本土での登記から1年以上経過している必要があります。申請は全国プラットフォーム「高新技術企業認定管理工作網」(高新技术企业认定管理工作网、www.innocom.gov.cn)を通じて行います。 受付期間は各省・市が設定し、日程は大きく異なります。2026年、北京は3回に分けて受け付け、締切は5月15日、7月17日、9月24日でした。上海は受付を1回のみとし、2026年10月10日に締め切りました。
| 段階 | 時期 | 提出内容と提出先 |
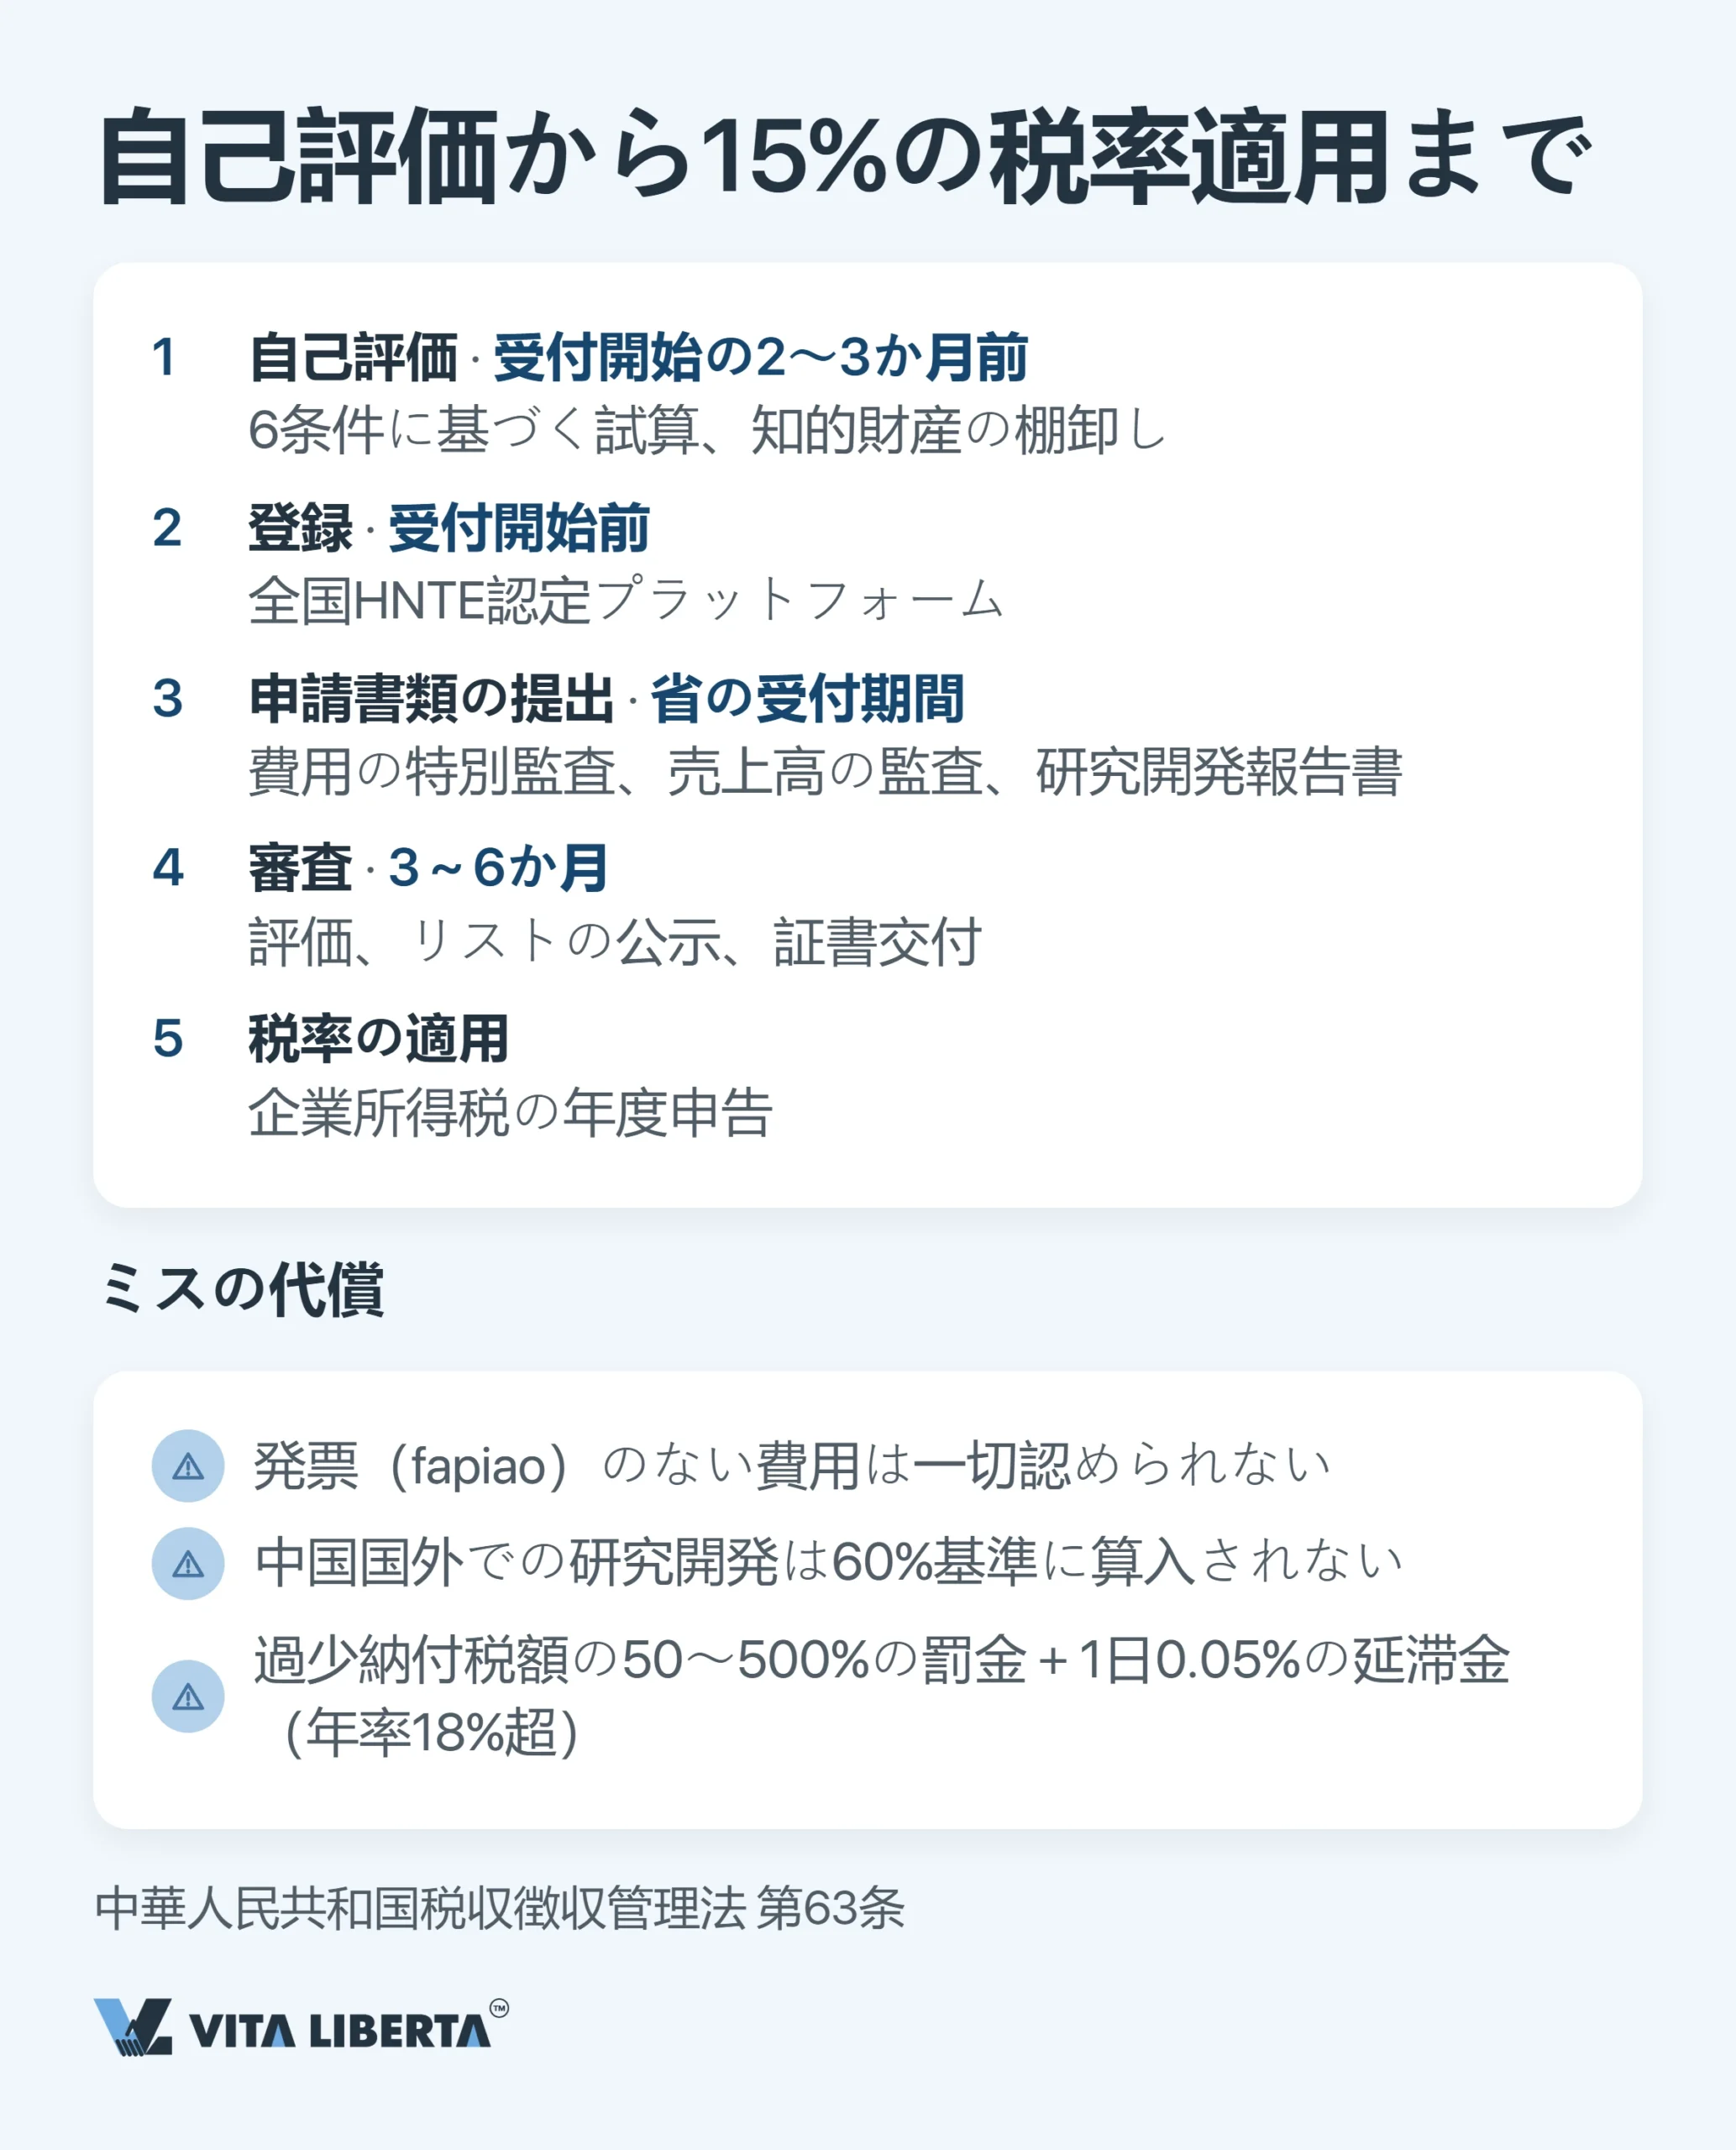
| 自己評価 | 受付開始の2〜3か月前 | 6要件の社内試算、特許・ソフトウェアの棚卸し |
| プラットフォーム登録 | 受付開始前 | 高新技術企業認定管理工作網(www.innocom.gov.cn)への企業登録情報 |
| 申請書類の提出 | 省の受付期間 | 知的財産権の証明、研究開発報告、研究開発費の専項監査、ハイテク収入の監査、人員データを省の認定機構へ |
| 審査・公示 | 3〜6か月 | 専門家評価、リスト公示、認定証の発行 |
| 税率の適用 | 年度確定申告 | 企業所得税申告書に優遇の内容を記載し、資料は調査に備え社内で保管 |
直近3年間の研究開発費と直近1年間のハイテク収入の専項監査は、資格を持つ中国の会計師事務所または税務師事務所が作成します。各支出には適正な証憑が必要で、中国国内の購入であれば通常は発票(fapiao、電子発票「数電票」を含む)です。証憑のない支出は基礎額に含まれず、加算控除にも認定基準にも使えません。
有効期間3年:認定が失われやすいポイント
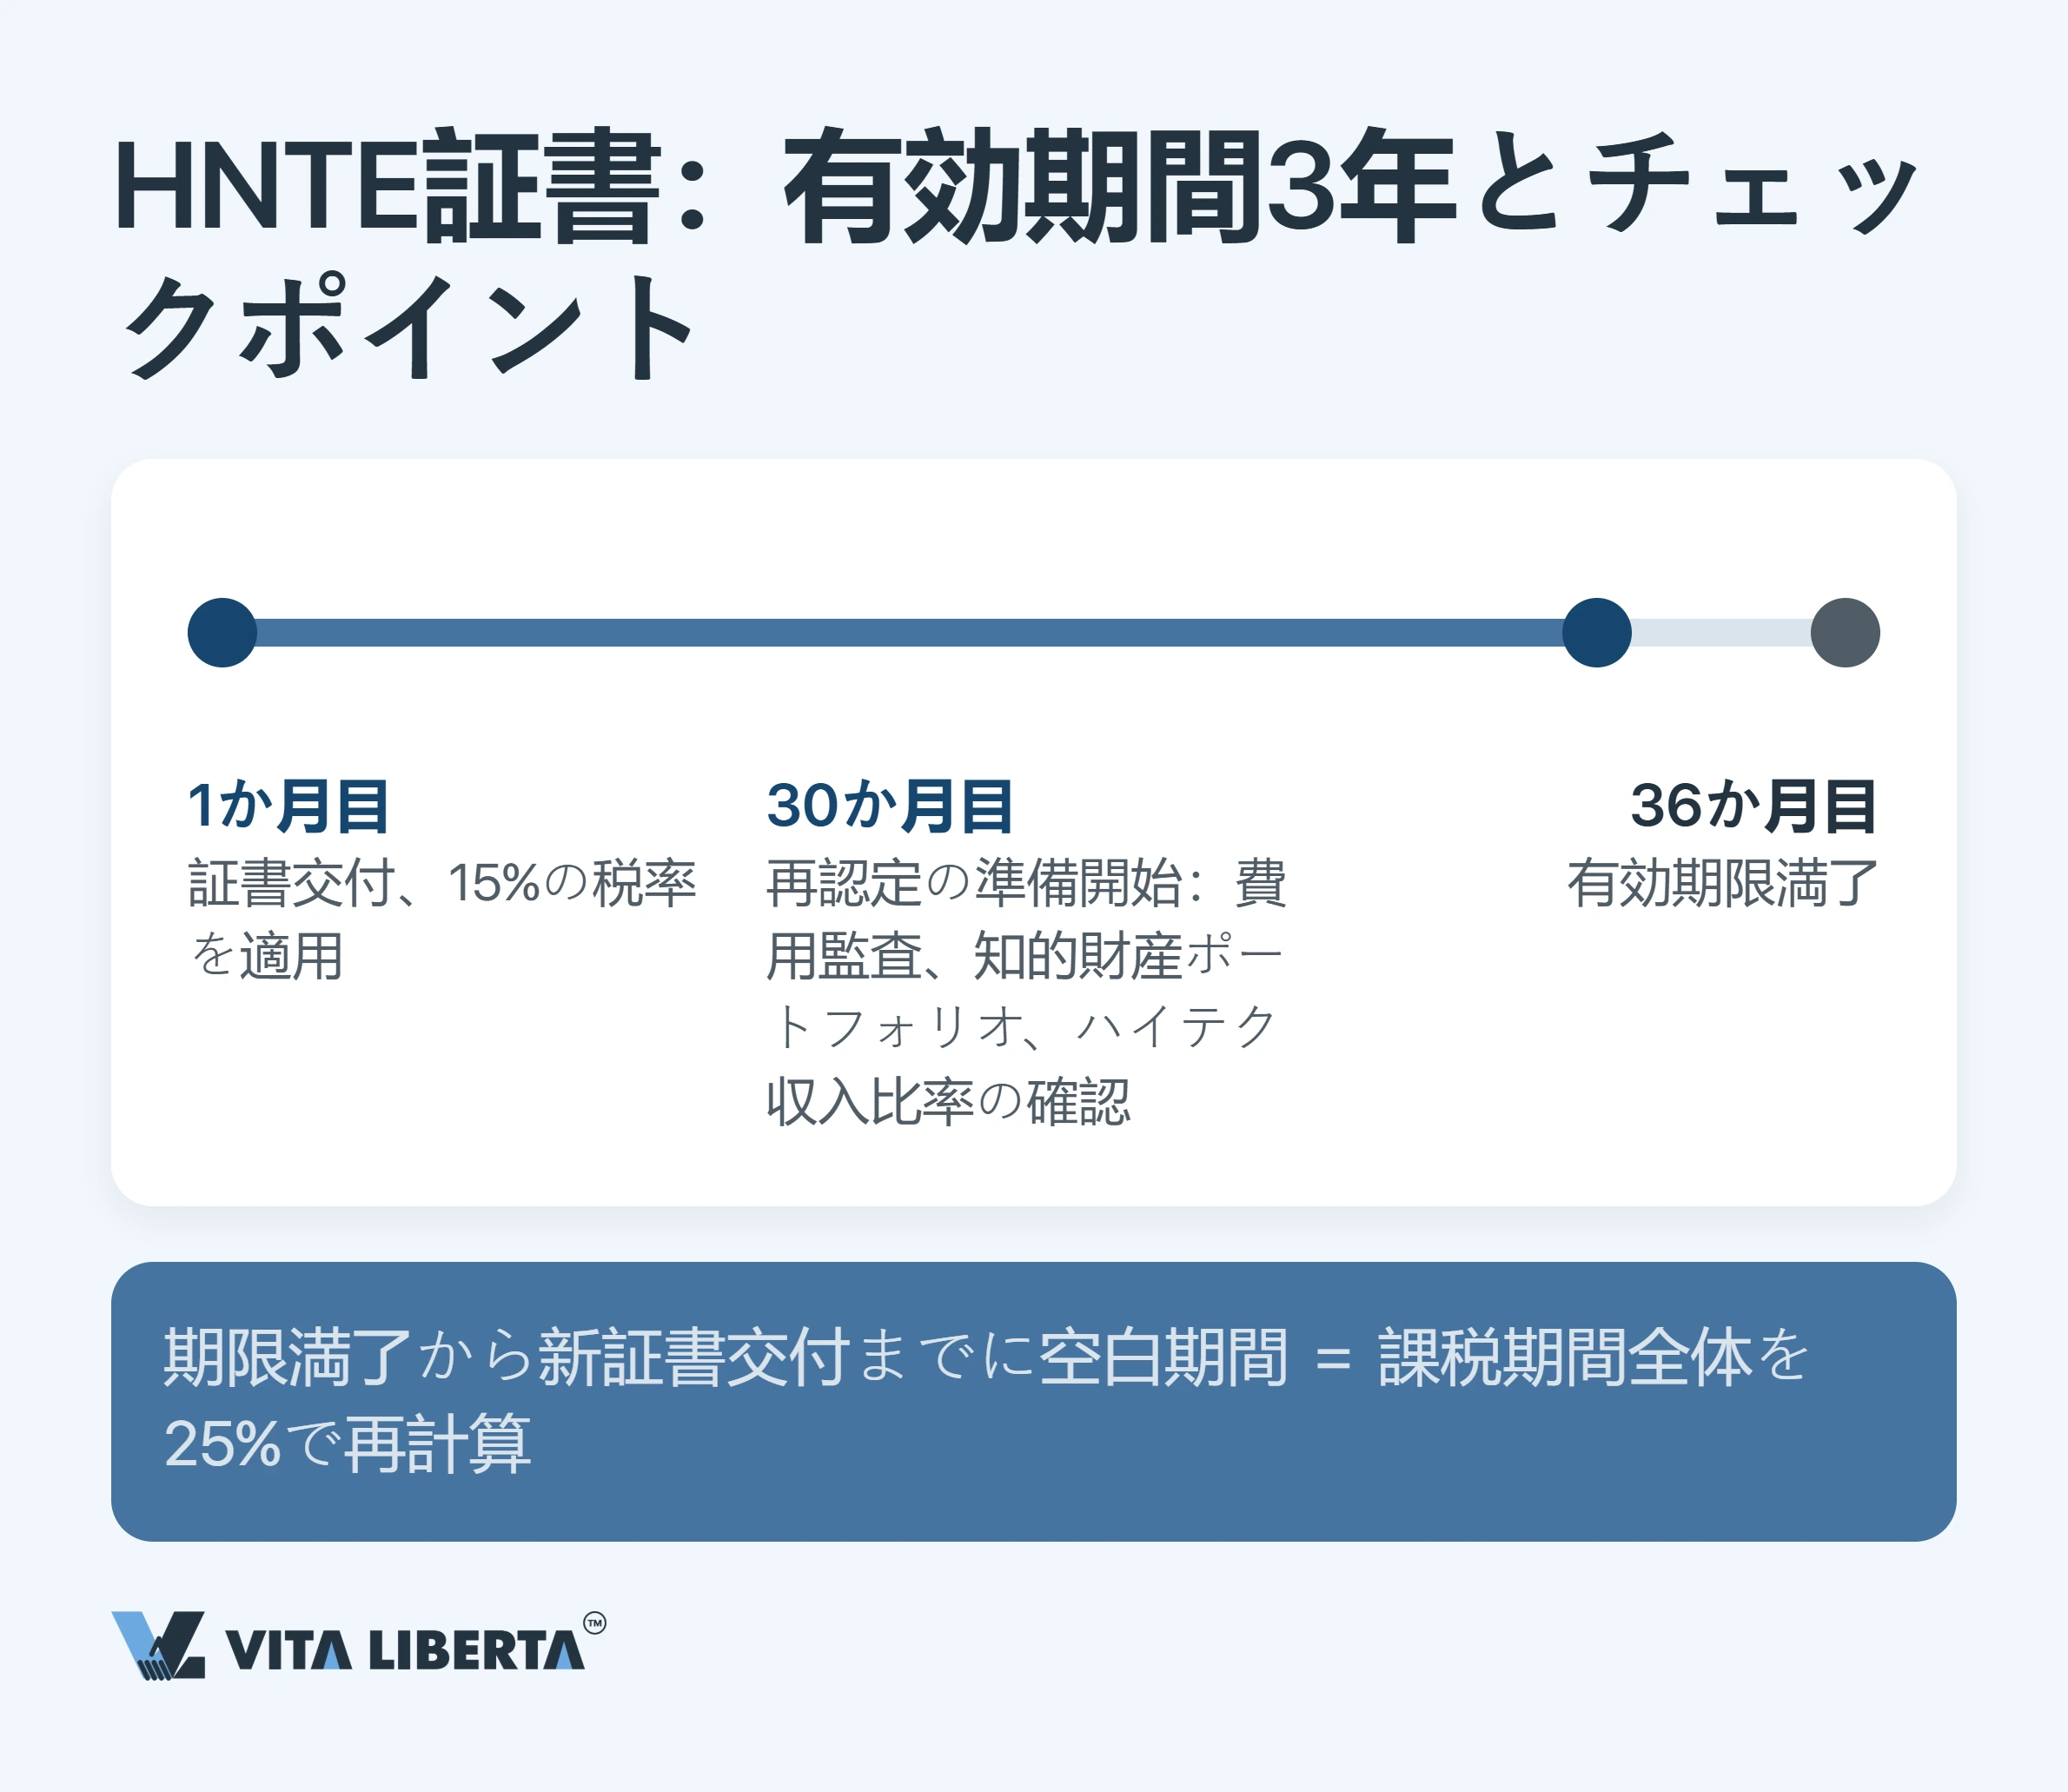
1日の空白が、税率25%の1年分につながります。認定証の有効期間は発行日から3年です。再認定は失効する年度に申請し、作業量は初回申請とほぼ同等です。 失効年度の年末までに新しい認定証が出なければ、予定納付を15%で行っていても、その年度全体の税額が標準税率25%で再計算されます。 「期限に気をつける」だけでは不十分です。失効の6か月前に明確なチェックポイントを設けてください。その時点で、最新の研究開発費監査、更新された知的財産権ポートフォリオ、そして販売代理事業の好調でハイテク製品収入の比率が60%を割り込んでいないことの確認、この3つが揃っている必要があります。 再認定の合間にも報告義務があります。毎年、高新技術企業認定管理工作網で年度発展状況報告(年度发展情况报表)を提出します。社名変更や、認定条件にかかわる重大な変更(分割、合併、組織再編、事業内容の変更)があれば、3か月以内に認定機構へ届け出ます。変更後に条件を満たさなくなった場合、変更があった年度から認定は取り消されます。 まとめ: 認定は名簿上の登録ではありません。6つの指標を3年連続で基準内に保つという約束です。
優遇を失う3つの誤り:税務調査のチェックリスト
調査が見るポイントは3つです。いずれも、業務プロセスを中国の実務に合わせていない外資系企業によく見られ、しかも代償の大きい誤りです。 適正な証憑のない支出は、存在しないものとみなされます。中国国内の購入では発票、海外からの物品・サービスの購入では、海外取引先の請求書または領収書と関連税金の納付証明が必要です(国家税務総局公告2018年第28号)。原始証憑のないグループ内の費用配分は費用として認められません。控除は適用されず、研究開発費比率の基準も満たせなくなります。 中国国外での開発。研究開発費の60%を国内で支出するという要件により、「研究開発は日本、生産は中国」という一般的な体制は成り立たなくなります。 HNTE認定と小型薄利企業の優遇を併用しようとすること。両者は併用できず、どちらか一方を選ぶことになります。 重要: 優遇の不当な適用が脱税(偷税)と判断された場合、「中華人民共和国税収徴収管理法」(中华人民共和国税收征收管理法)第63条が適用され、未納税額の50%以上500%以下の罰金が科されます。延滞金は同法第32条により別途、1日0.05%(年率換算で18%超)が課されます。 まとめ: 優遇は入口ではなく出口、つまり申告時と調査時に検証されます。その段階では、経理をやり直すにはもう手遅れです。

中国のHNTE優遇:戦略的な結論
この制度の逆説は、国が最も手厚い税率で報いているのがイノベーションそのものではなく、その「形式化」だという点にあります。金庫に眠る特許は1点にもなりません。一方、平凡な開発でも、完璧な区分経理、監査、発票が揃っていれば、税率15%と200%の加算控除が得られます。 採用と予算策定の前に、基準を試算してください。研究開発費比率とハイテク製品収入比率は管理可能な指標ですが、管理すべきタイミングは年度計画の段階であり、申告直前の3月ではありません。 開発と並行して書類を整えてください。補助簿、発票、中国法人名義の知的財産権を整えるコストは、税率25%の1年分よりも小さく済みます。 30か月目にチェックポイントを設けてください。再認定は形式的な手続きではなく、6つの基準すべてを改めて立証する場です。 こうしてHNTE認定証は、申告書の一項目から戦略的な資産へと変わります。投資家、金融機関、省政府に対して、企業の技術力を国が公式に裏付ける証明として機能するのです。企業所得税の軽減はその評価に付随するボーナスであり、その逆ではありません。
よくある質問
使えません。中核となる知的財産権は、中国本土で設立された企業自身が保有している必要があり、香港・マカオ・台湾は対象範囲に含まれません。対応策: 申請受付の開始前に所有権を中国法人へ移転し、権利移転の登録にかかる期間も見込んでおきましょう。ライセンスは独占的なものであっても認定には算入されません。
基準を満たせなくなります。研究開発費の60%以上を中国国内で支出し、適正な証憑で裏付ける必要があります。中国国内の購入であれば通常は発票です。対応策: 少なくとも、60%要件と売上比率(売上規模に応じて5%/4%/3%)を同時に満たすだけの業務量を中国国内に移してください。
利益1,000万元の場合、25%から15%への移行で年間100万元の節税となります。200%の加算控除は課税ベースそのものを縮小するため、さらに節税効果が上乗せされます。満たすべき要件は6つです。中国法人による知的財産権の保有、国の重点分野への該当、研究開発人員10%以上、5%/4%/3%の研究開発費比率、ハイテク製品収入60%以上、専門家評価71点以上。対応策: 申請前に6項目すべてについて自己評価を行ってください。
1年分を税率25%で納めることになります。認定証の有効期間は3年です。失効年度の年末までに新しい認定証が出なければ、予定納付を15%で行っていても年度全体が標準税率で再計算されます。さらに税務機関は申告後に適用要件を確認できます。対応策: 失効の6か月前から、研究開発費の監査、ハイテク製品収入比率の確認、知的財産権ポートフォリオの更新に着手してください。
できません。2つの優遇税率は合算されず、適用されるのは一方のみです。研究開発費の加算控除はどちらの場合も利用できます。小型薄利企業(小型微利企业)の優遇は2027年12月31日まで適用され(財政部 税務総局公告2023年第12号)、課税所得の25%に20%の税率を課すため、実効税率は5%です。条件は、年間課税所得300万元以下、従業員300人以下、資産総額5,000万元以下(四半期平均値)です。HNTEは利益全体に規模の制限なく15%を適用し、欠損金も10年繰り越せます。対応策: 予測利益で両方のシナリオを試算してください。3つの上限をすべて満たしている間は小型薄利企業の税率のほうが低くなります。課税所得が300万元を超えるとこの優遇は使えなくなり、HNTEのほうが有利です。