Hongkong
 China




会社設立の登記を終えても、それは最初の扉を開けたにすぎません。すぐ後ろに二つ目の扉があり、その先では申告業務が途切れることなく続きます。多くの外国投資家がつまずくのは、まさにこの敷居です。
問題の核心: 「寧波でWFOE(外商独資企業)を設立し、営業開始から4か月目に入りました。経理担当者が休暇に入ったところで、基本的なことさえ分かっていないと気づいたのです。増値税の申告は毎月なのか、四半期ごとなのか。年次報告書はいつまでに出せばよいのか。従うべきカレンダーは、いったいどこにあるのでしょうか」 こうしたご相談は、日々寄せられています。中国の税務カレンダーを設立後の一度きりの手続きと考えていると、思わぬところで足をすくわれます。実態は固定された日付の格子であり、一つでも逃せば延滞金が発生し、税務当局の目も向けられます。ここでは三つの時間軸に分けて整理します。
中国の税務申告期限:三つの時間軸
中国本土で設立した会社は、一つのスケジュールではなく、三つのスケジュールに同時に沿って申告します。中国の企業所得税法(中华人民共和国企业所得税法)上、こうした会社は「居民企業」(居住者企業)に区分されます。どのリズムであっても、申告はすべて同じ窓口、すなわち国家税務総局(国家税务总局、STA)のプラットフォームに集約されます。
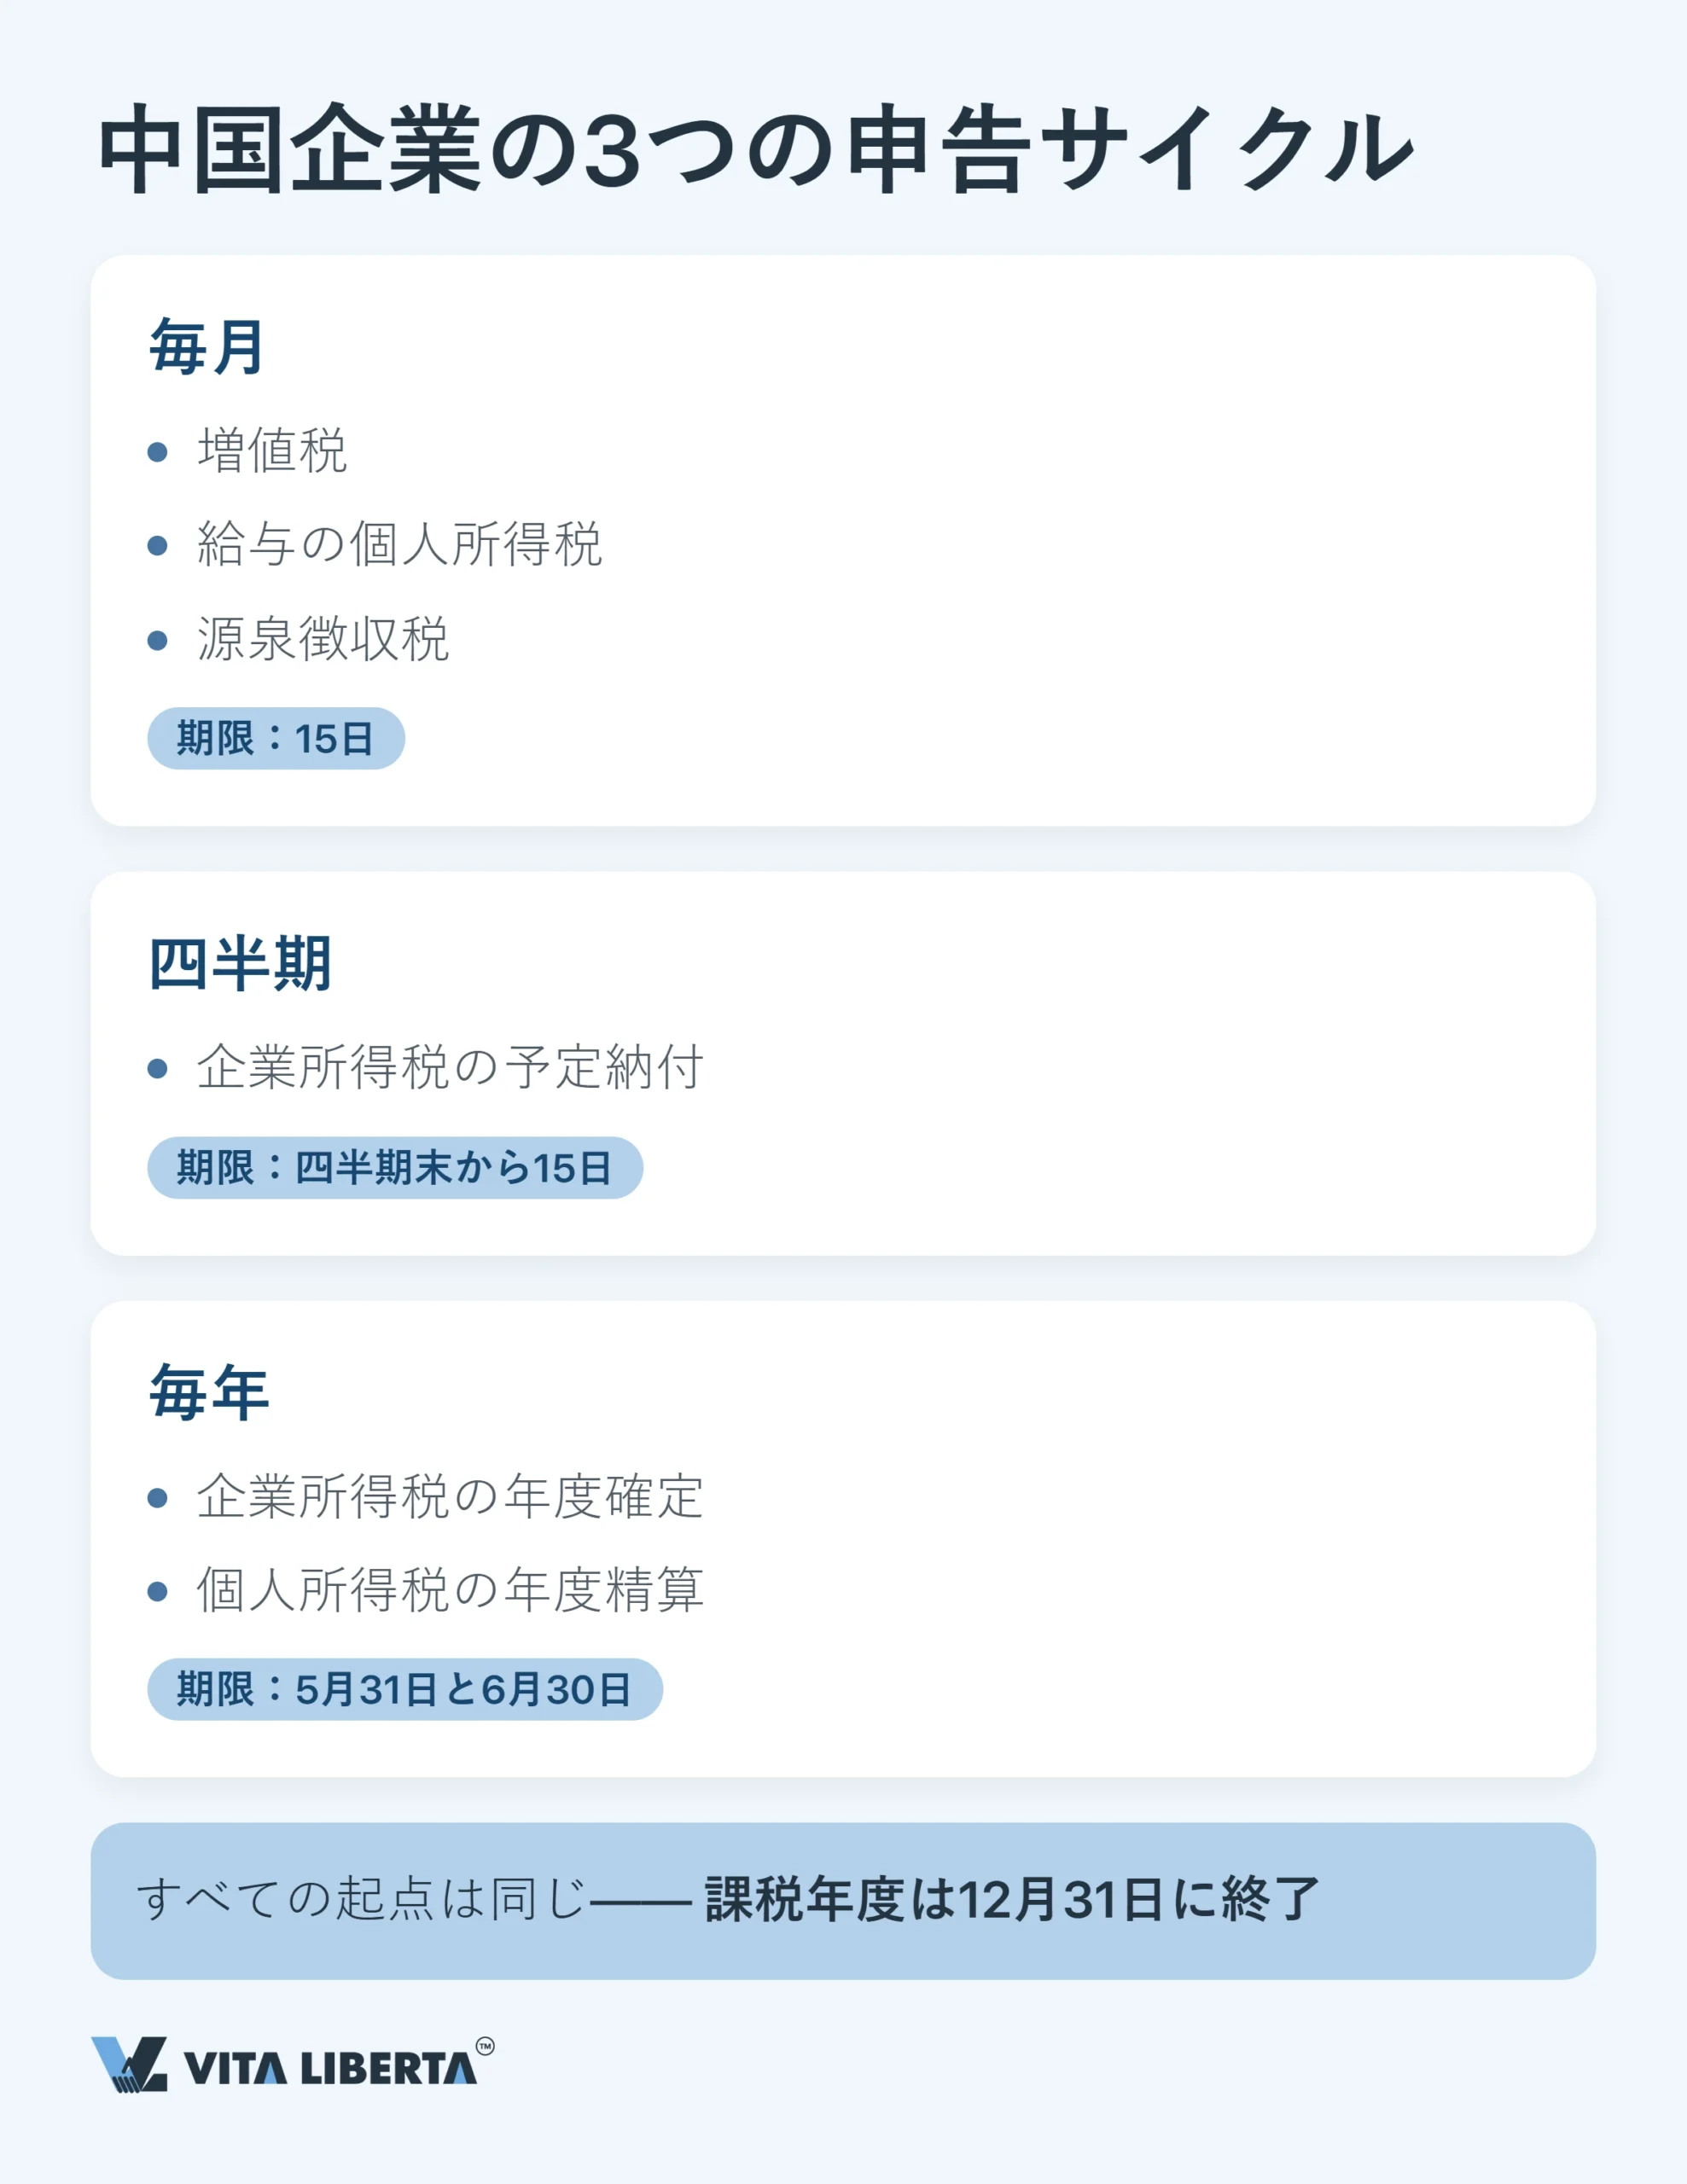
毎月・四半期・年次:税目ごとにリズムが異なる理由
三つの時計を思い浮かべてください。増値税と給与からの源泉徴収は月単位で、利益に対する予定納税は四半期単位で進みます。年に一度、会社は企業所得税を確定させ、個人は個人所得税の年度精算を行います。どの時計も起点は同じ12月31日、課税年度が締まる日です。全体像は次のとおりです。
| 申告するもの | 期限 | つまずきやすい点 |
| 増値税 | 税務機関が月次か四半期かを指定。申告書はその期間終了後の15日までに提出 | 税関・銀行などの機関からも、増値税のデータが税務当局に共有されます |
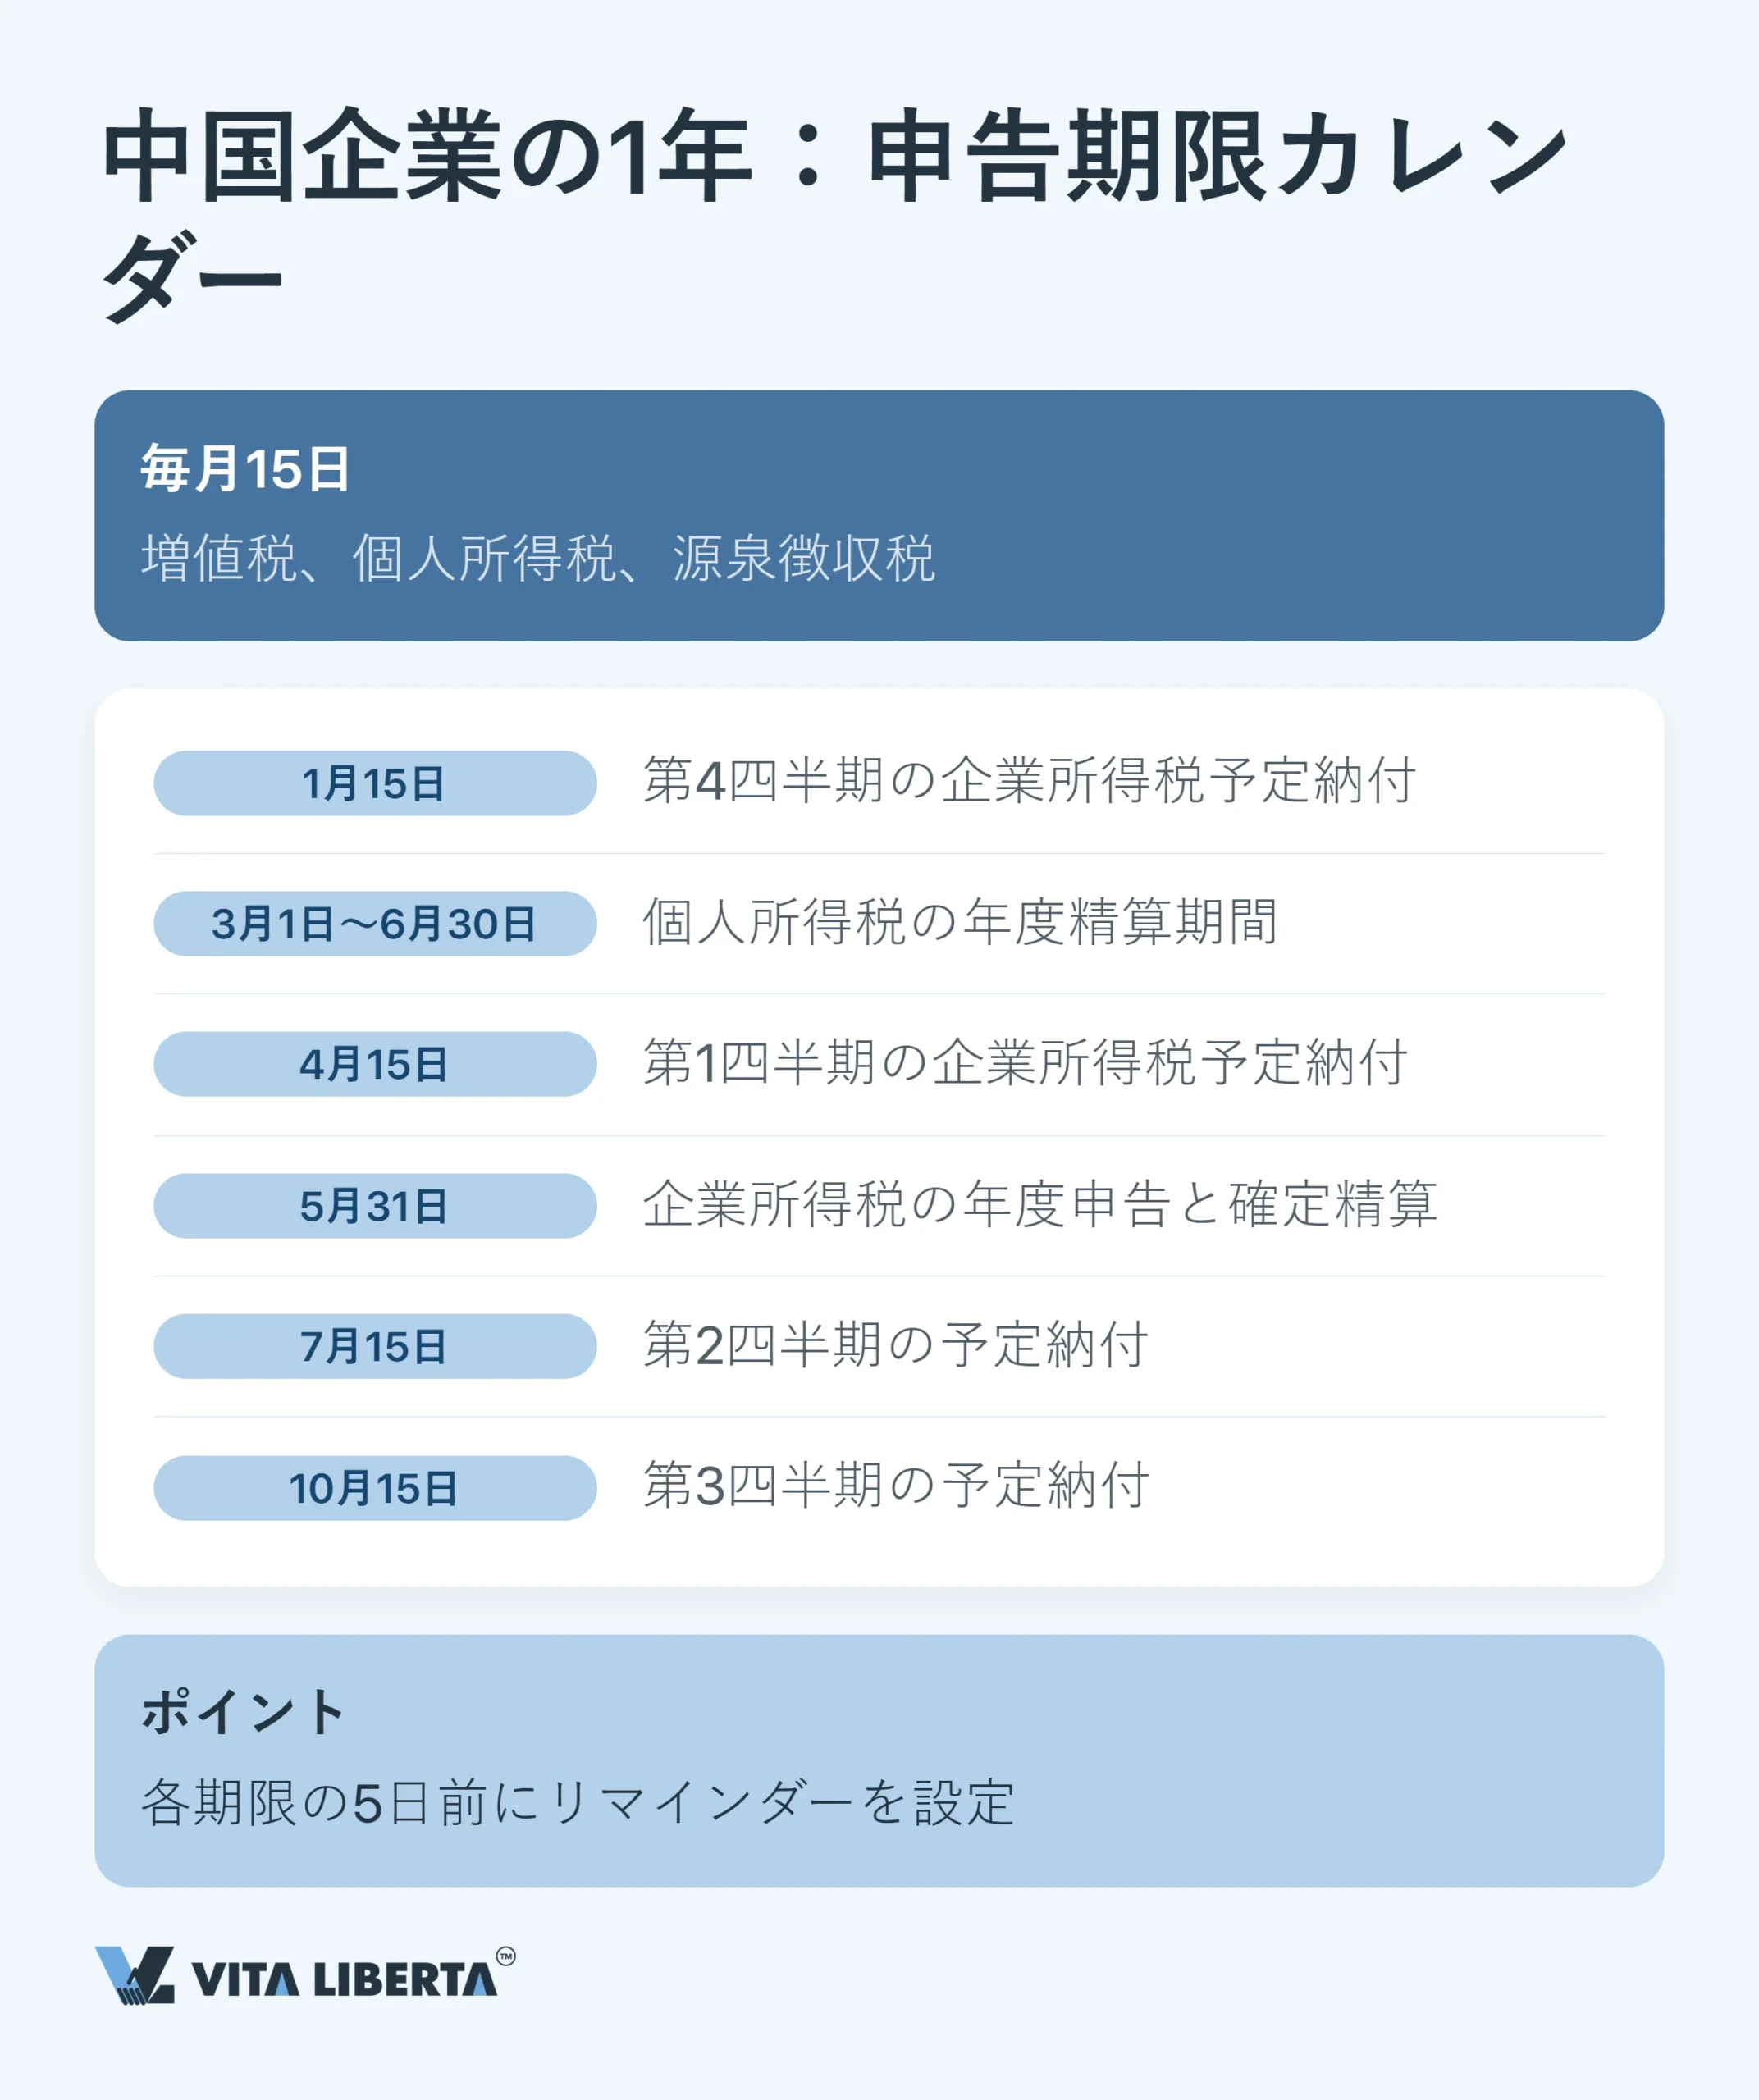
| 企業所得税の予定納税 | 四半期ごと。四半期終了後の15日までに納付 | 第1四半期は4月中旬が期限(2026年は4月20日)。最も忘れられやすい日付です |
| 企業所得税の確定申告(匯算清繳) | 年1回。12月31日から5か月後の5月31日まで | 優遇措置の要件を先に立証し、それから申告します |
| 給与から源泉徴収した個人所得税 | 毎月。徴収額は翌月15日までに会社口座から納付 | 納付し責任を負うのは会社であり、従業員ではありません |
| 個人所得税の年度精算 | 年1回、3月から6月の期間内(3月1日〜6月30日) | 二つのケースで義務となります:還付を請求する場合、または年間所得が12万元を超え、かつ追加納付額が400元を超える場合 |
| 企業年度報告(年報) | 年1回、1月1日〜6月30日に「国家企業信用信息公示システム」(国家企业信用信息公示系统)で提出 | 未提出の場合、「経営異常名簿」(经营异常名录)に掲載されます |
15日が週末や祝日に当たる場合は、期限が後ろにずれます。国家税務総局は毎年この延長スケジュールを公表しており、2026年分は税总办征科函〔2025〕64号で示されました。4月は20日、10月は26日、11月は16日にそれぞれ延びています。
電子税務局と金税四期:期限を「こっそり」ずらせない理由
会社の申告はほぼすべてオンラインで行い、電子税務局(电子税务局、E-Tax)のアカウントから手続きします。法律上は税務署の窓口への持参や郵送も認められていますが、実務で企業がそれを選ぶことはほとんどありません。 重要なのは、データがその後どう扱われるかです。税務当局は第4世代の金税システム(金税四期)でデジタル照合を行います。その法的根拠は増値税法にあり、税務機関は税関、市場監督管理部門、中国人民銀行、金融監督当局とデータを交換します。さらに、すべての取引の裏には発票(fapiao)があります。 そのため、「後で目立たないように払えばいい」という発想は通用しません。二つの機関が異なる数字を把握していれば、照合の段階で浮かび上がります。本国の業務プロセスを手直しせずに中国へ持ち込んだ企業ほど、ここで痛い目に遭いやすく、その代償は小さくありません。
増値税:毎月15日で前月分を締める
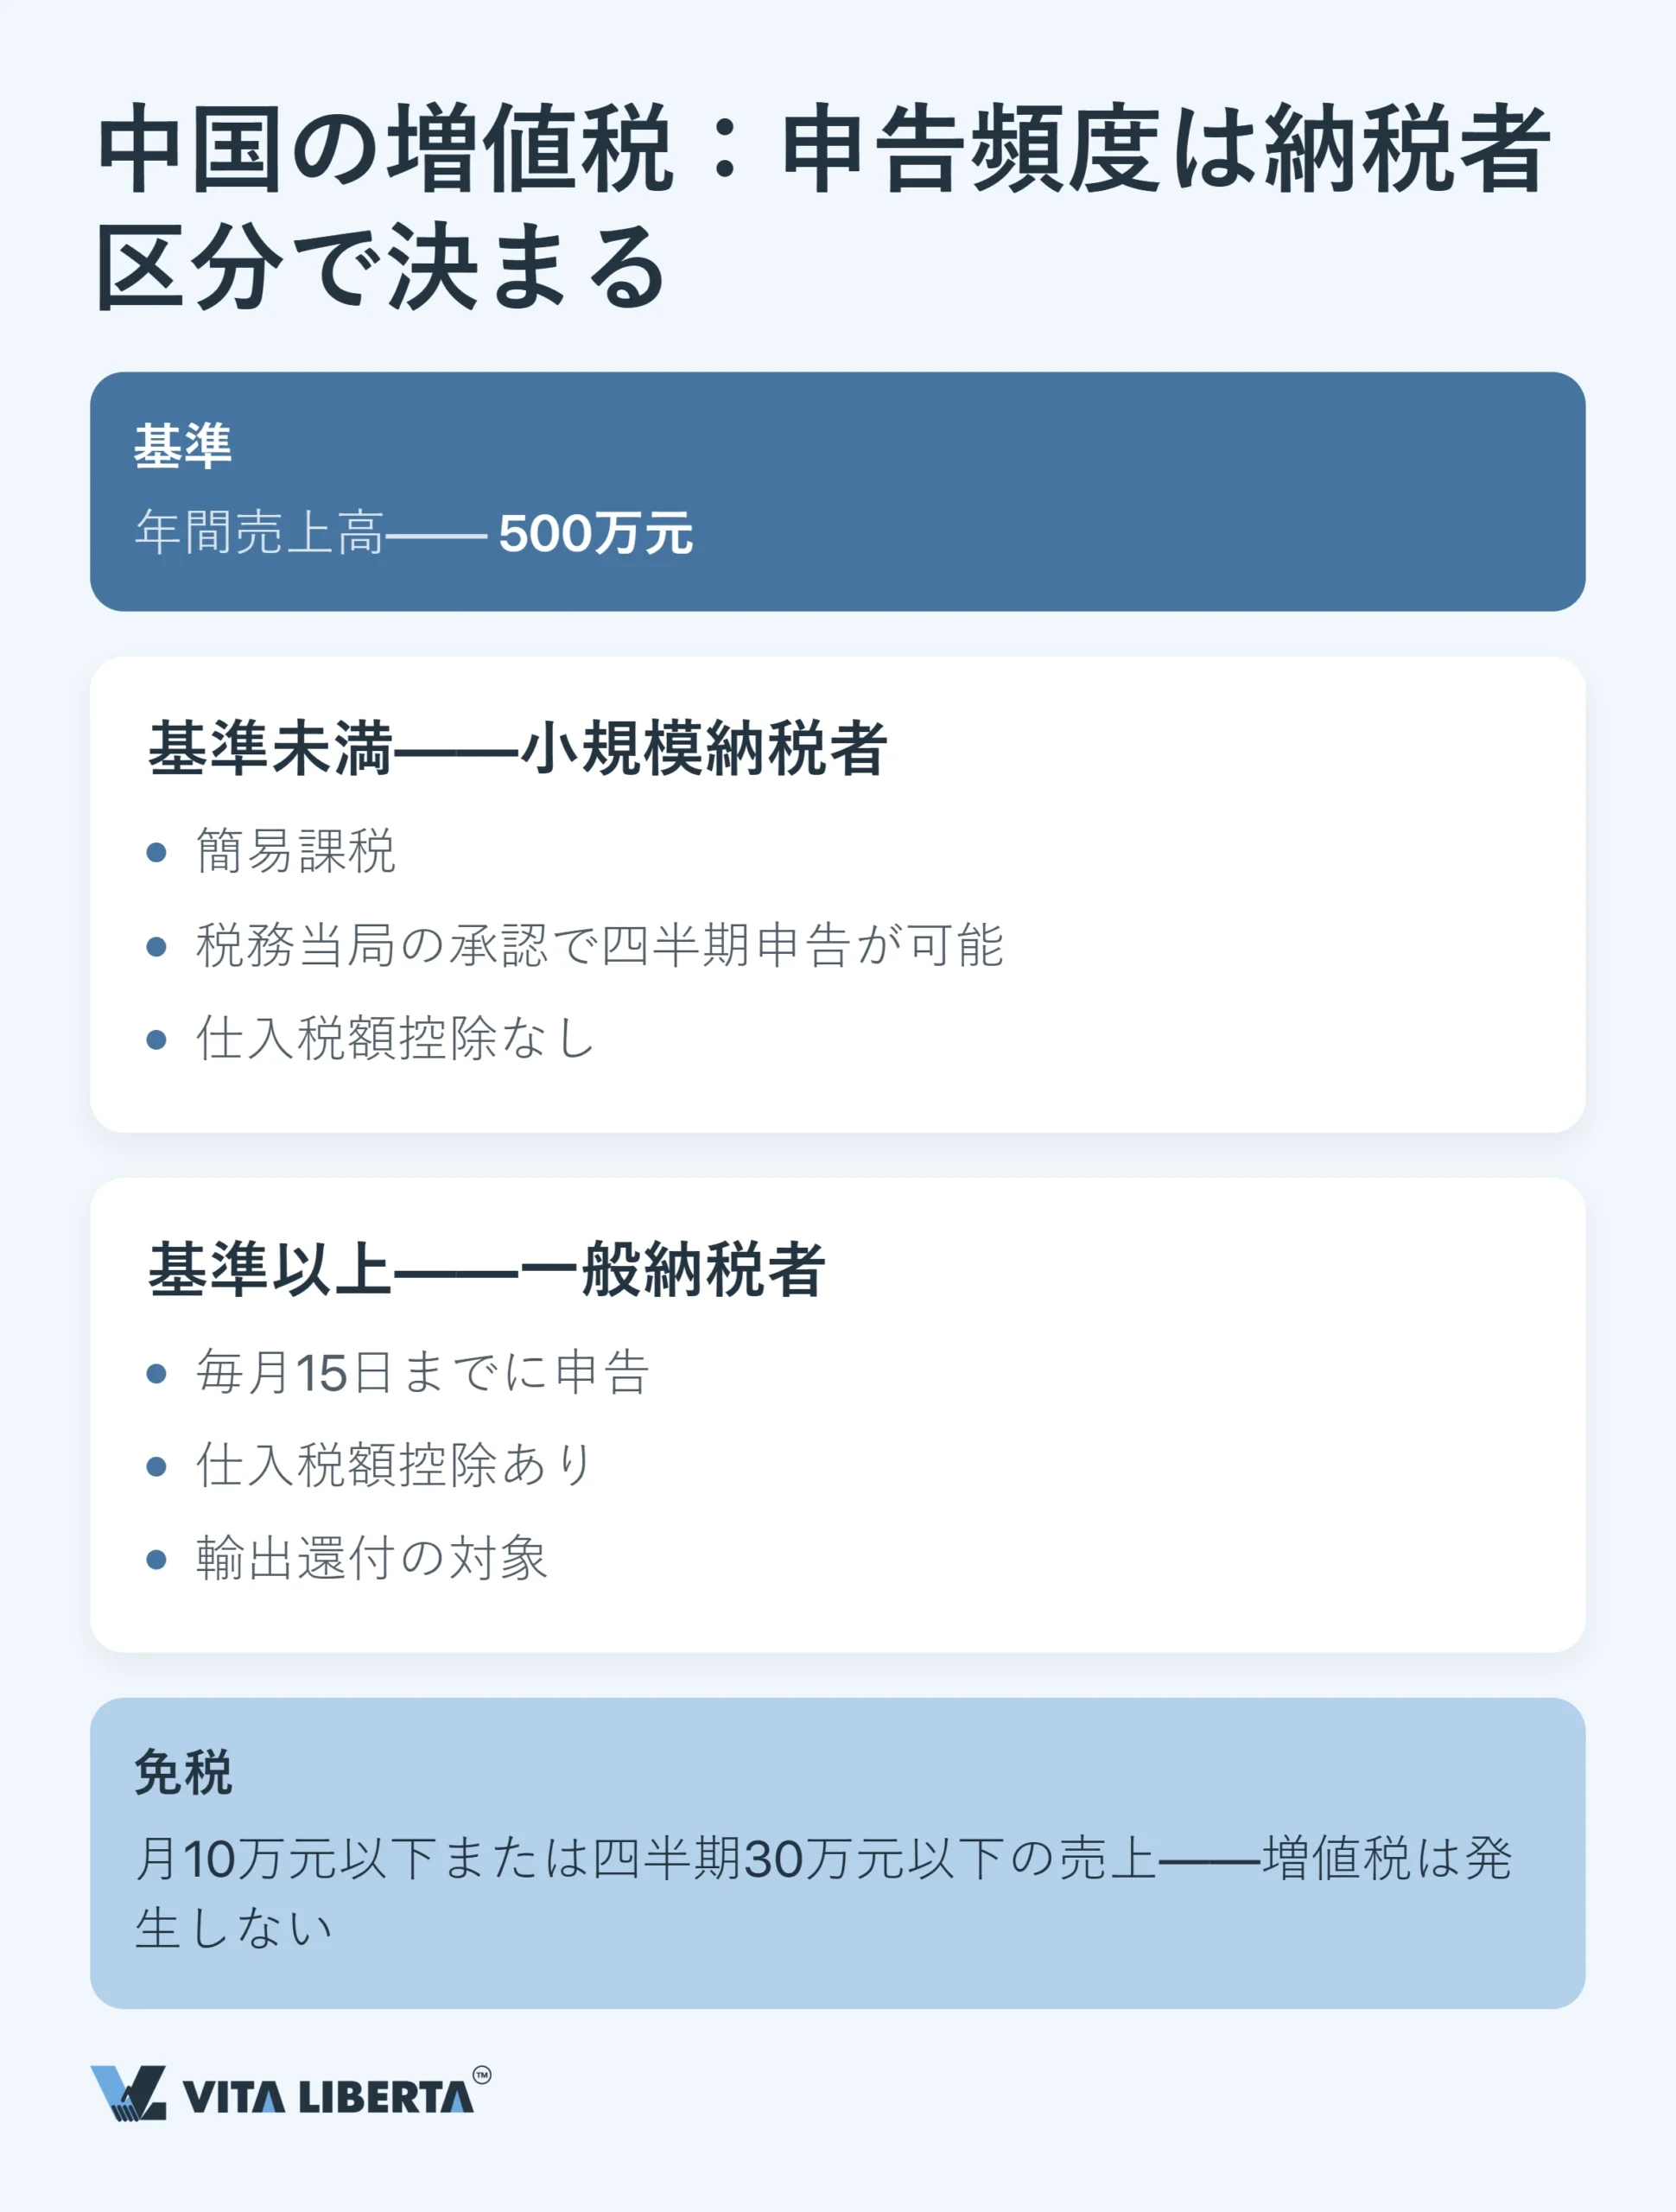
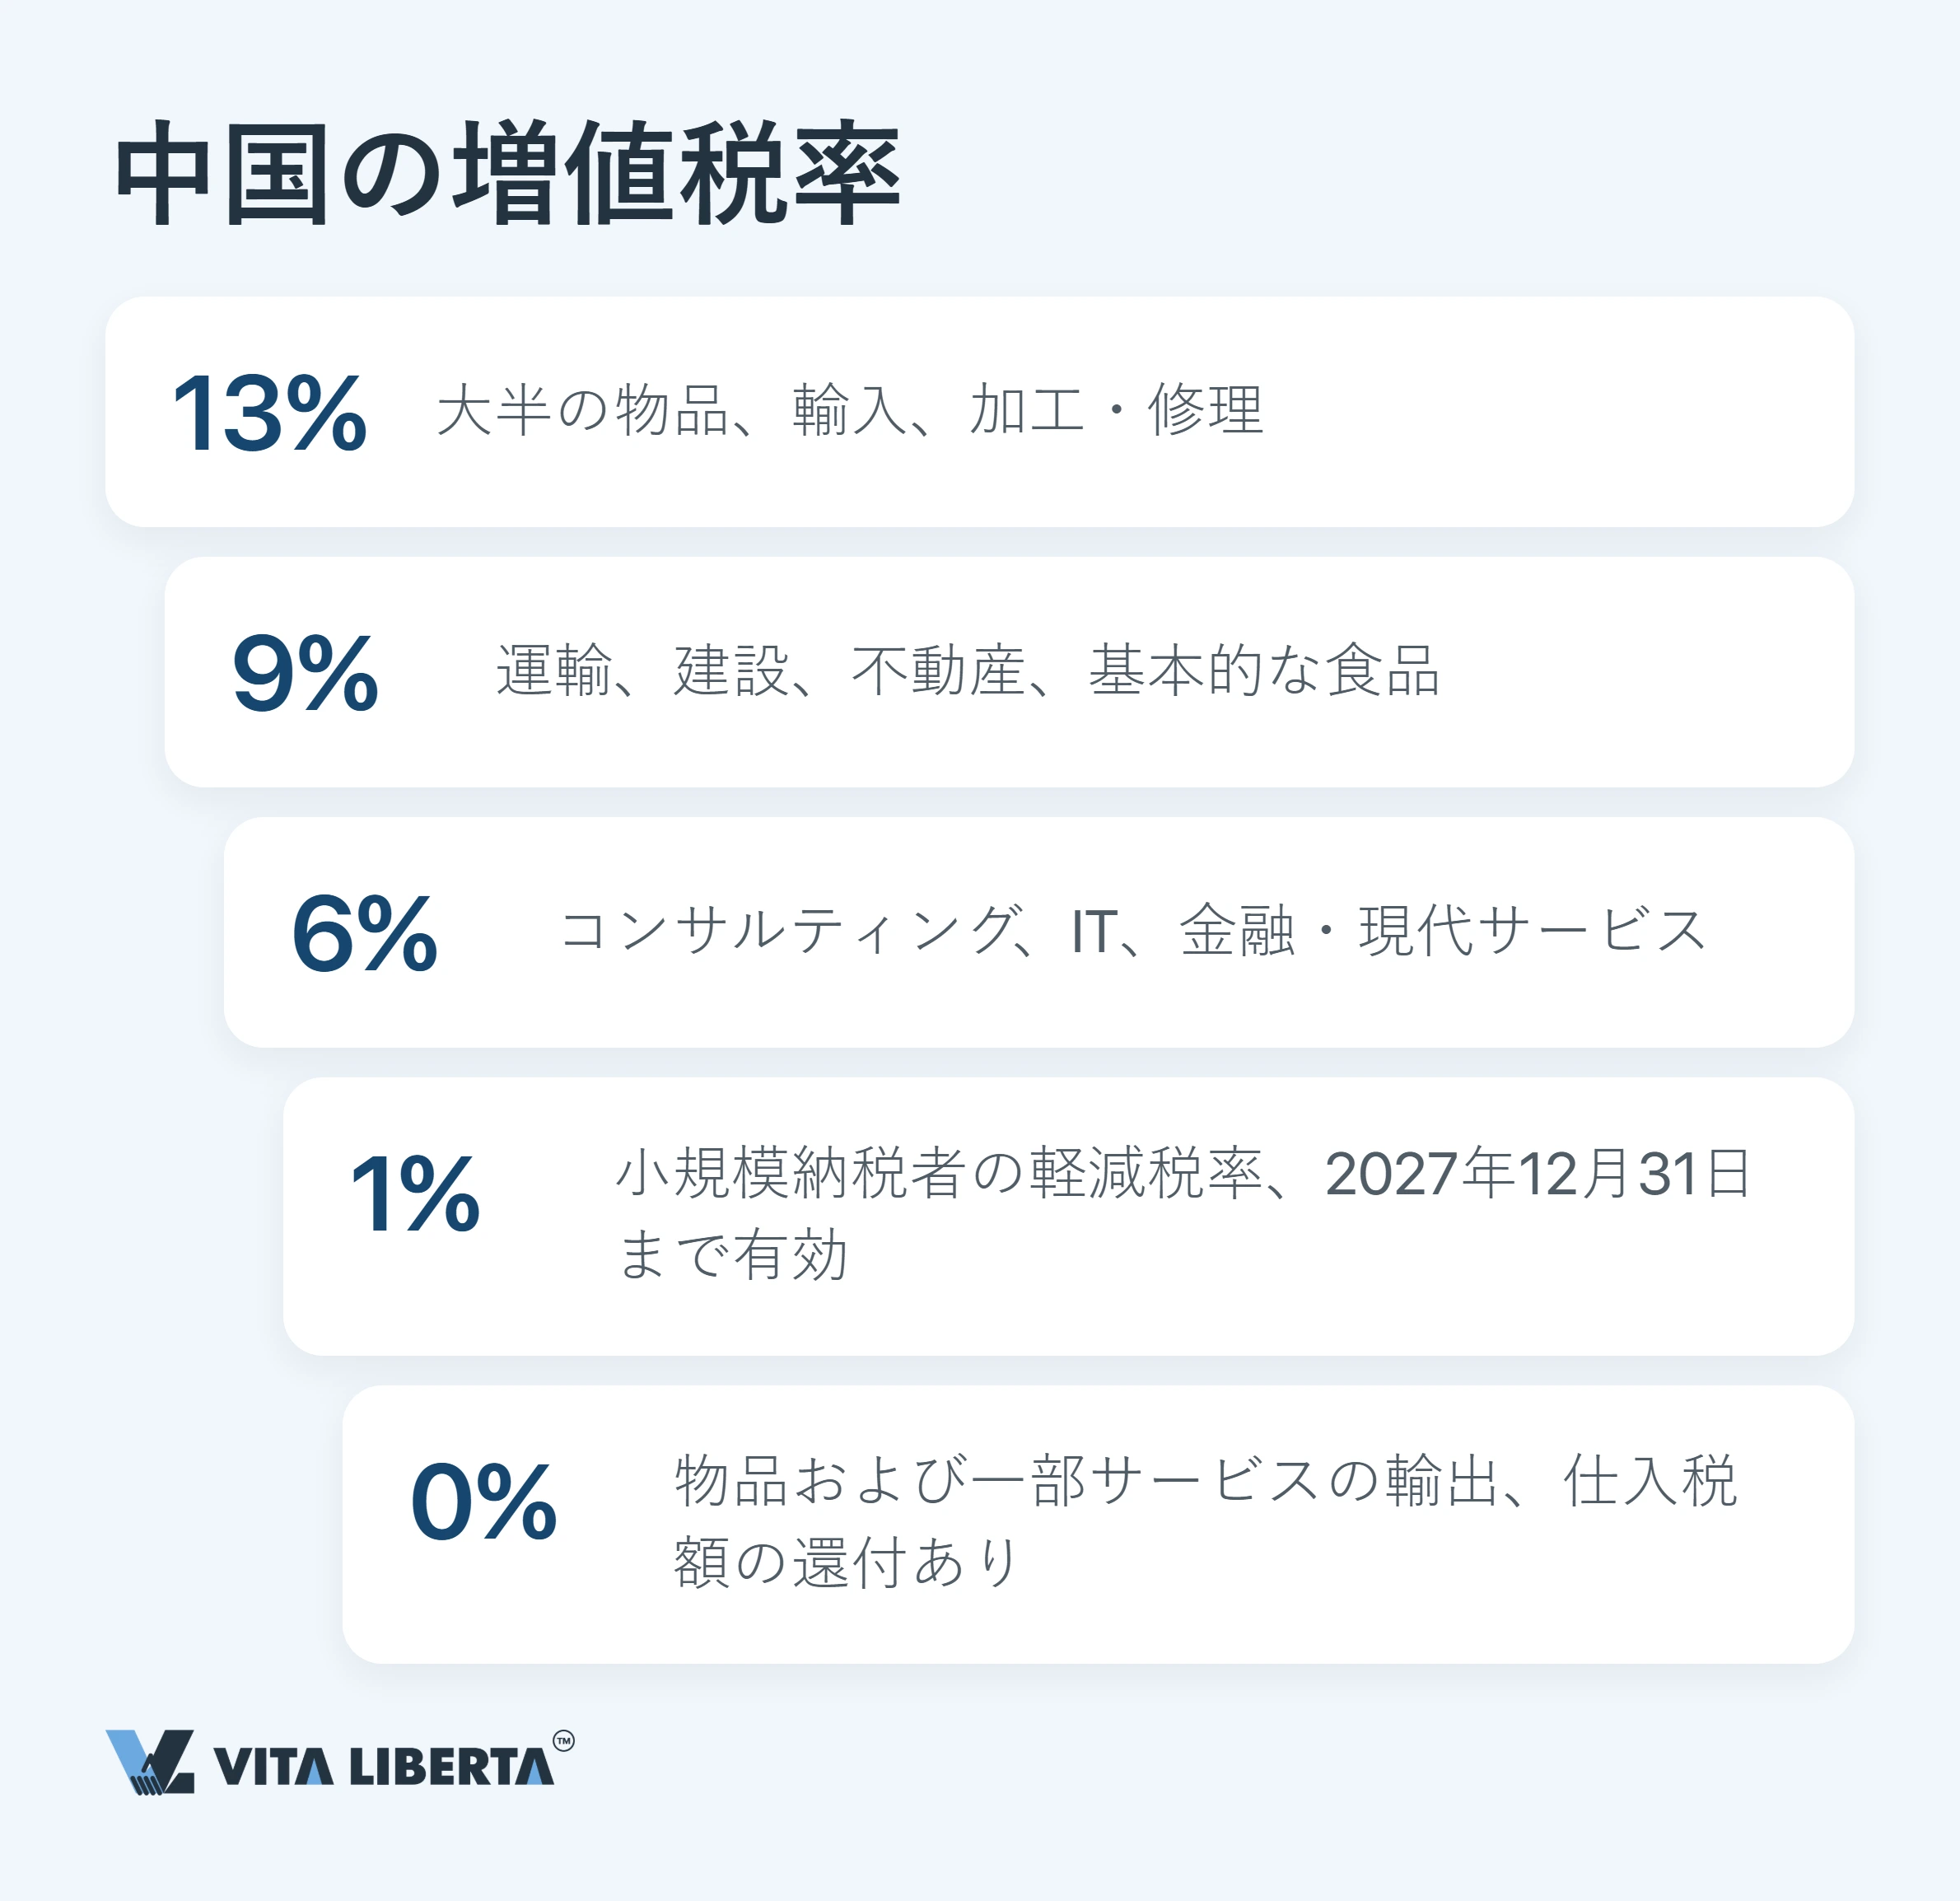
15日を一本の線と考えてください。その線を越えれば、前月の課税売上は締めくくられます。2026年1月1日から、増値税には独立した法律があります。中华人民共和国增值税法(国家主席令第41号)と、国務院令第826号として公布された実施条例です。 一般納税人であれば、15日は差額を申告・納付する日です。売上にかかる増値税から、仕入にかかる増値税を差し引いた額を納めます。税率は13%、9%、6%の3段階で、輸出貨物にはゼロ税率が適用されます。 小規模納税人はもっと簡単で、3%の簡易徴収率で計算します。しかも2026年1月1日から2027年12月31日までは、わずか1%で済みます。対象外は不動産の販売・賃貸と土地使用権の譲渡だけです。根拠は财政部 税务总局公告2026年第10号です。
一般納税人か小規模納税人か:区分が申告頻度を決める
区分がリズムを決めます。境目は年間課税売上500万元です。これを下回れば小規模納税人、上回れば一般納税人の制度に移り、仕入にかかる増値税の控除が可能になります。境目を待つ必要もありません。帳簿が適切に整っていれば、早い段階で一般納税人を選択することもできます。 毎月申告か四半期申告かは、ご自身では選べません。税務機関が税額の大きさを見て期間を指定します。小規模納税人には課税最低限(起征点)もあり、2026〜2027年は月10万元、または四半期30万元です。売上がこれに届かなければ増値税の納付はありませんが、申告書の提出は必要です。届いた場合は、売上全額が課税対象になります。 深圳のスタートアップを例にとりましょう。年間売上が500万元を超えた時点で一般納税人の制度に移り、仕入税額の控除を始めます。その後の申告頻度は、税務機関が決定します。
企業所得税:四半期の予定納税から5月31日の確定申告まで
中国の法律では企業所得税(企业所得税)と呼ばれ、日本の法人税に相当します。英語の資料ではCITと表記されるのが一般的です。納付は二段階で、年度中は四半期ごとの予定納税、年度終了後に確定申告で精算します。
四半期の予定納税:四半期終了後15日以内

四半期が終わると、15日までに予定納税の申告書を提出し、納付する必要があります。第1四半期は通常4月15日ですが、2026年は祝日の影響で4月20日に延びました。第2四半期は7月15日で、以降も同じ考え方です。予定納税額は、その四半期の実際の利益をもとに計算します。規模の大きい納税者は税務機関の判断で月次の予定納税に切り替えられることがありますが、一般的なWFOEは四半期のままです。
確定申告:監査、優遇措置、そして5月31日
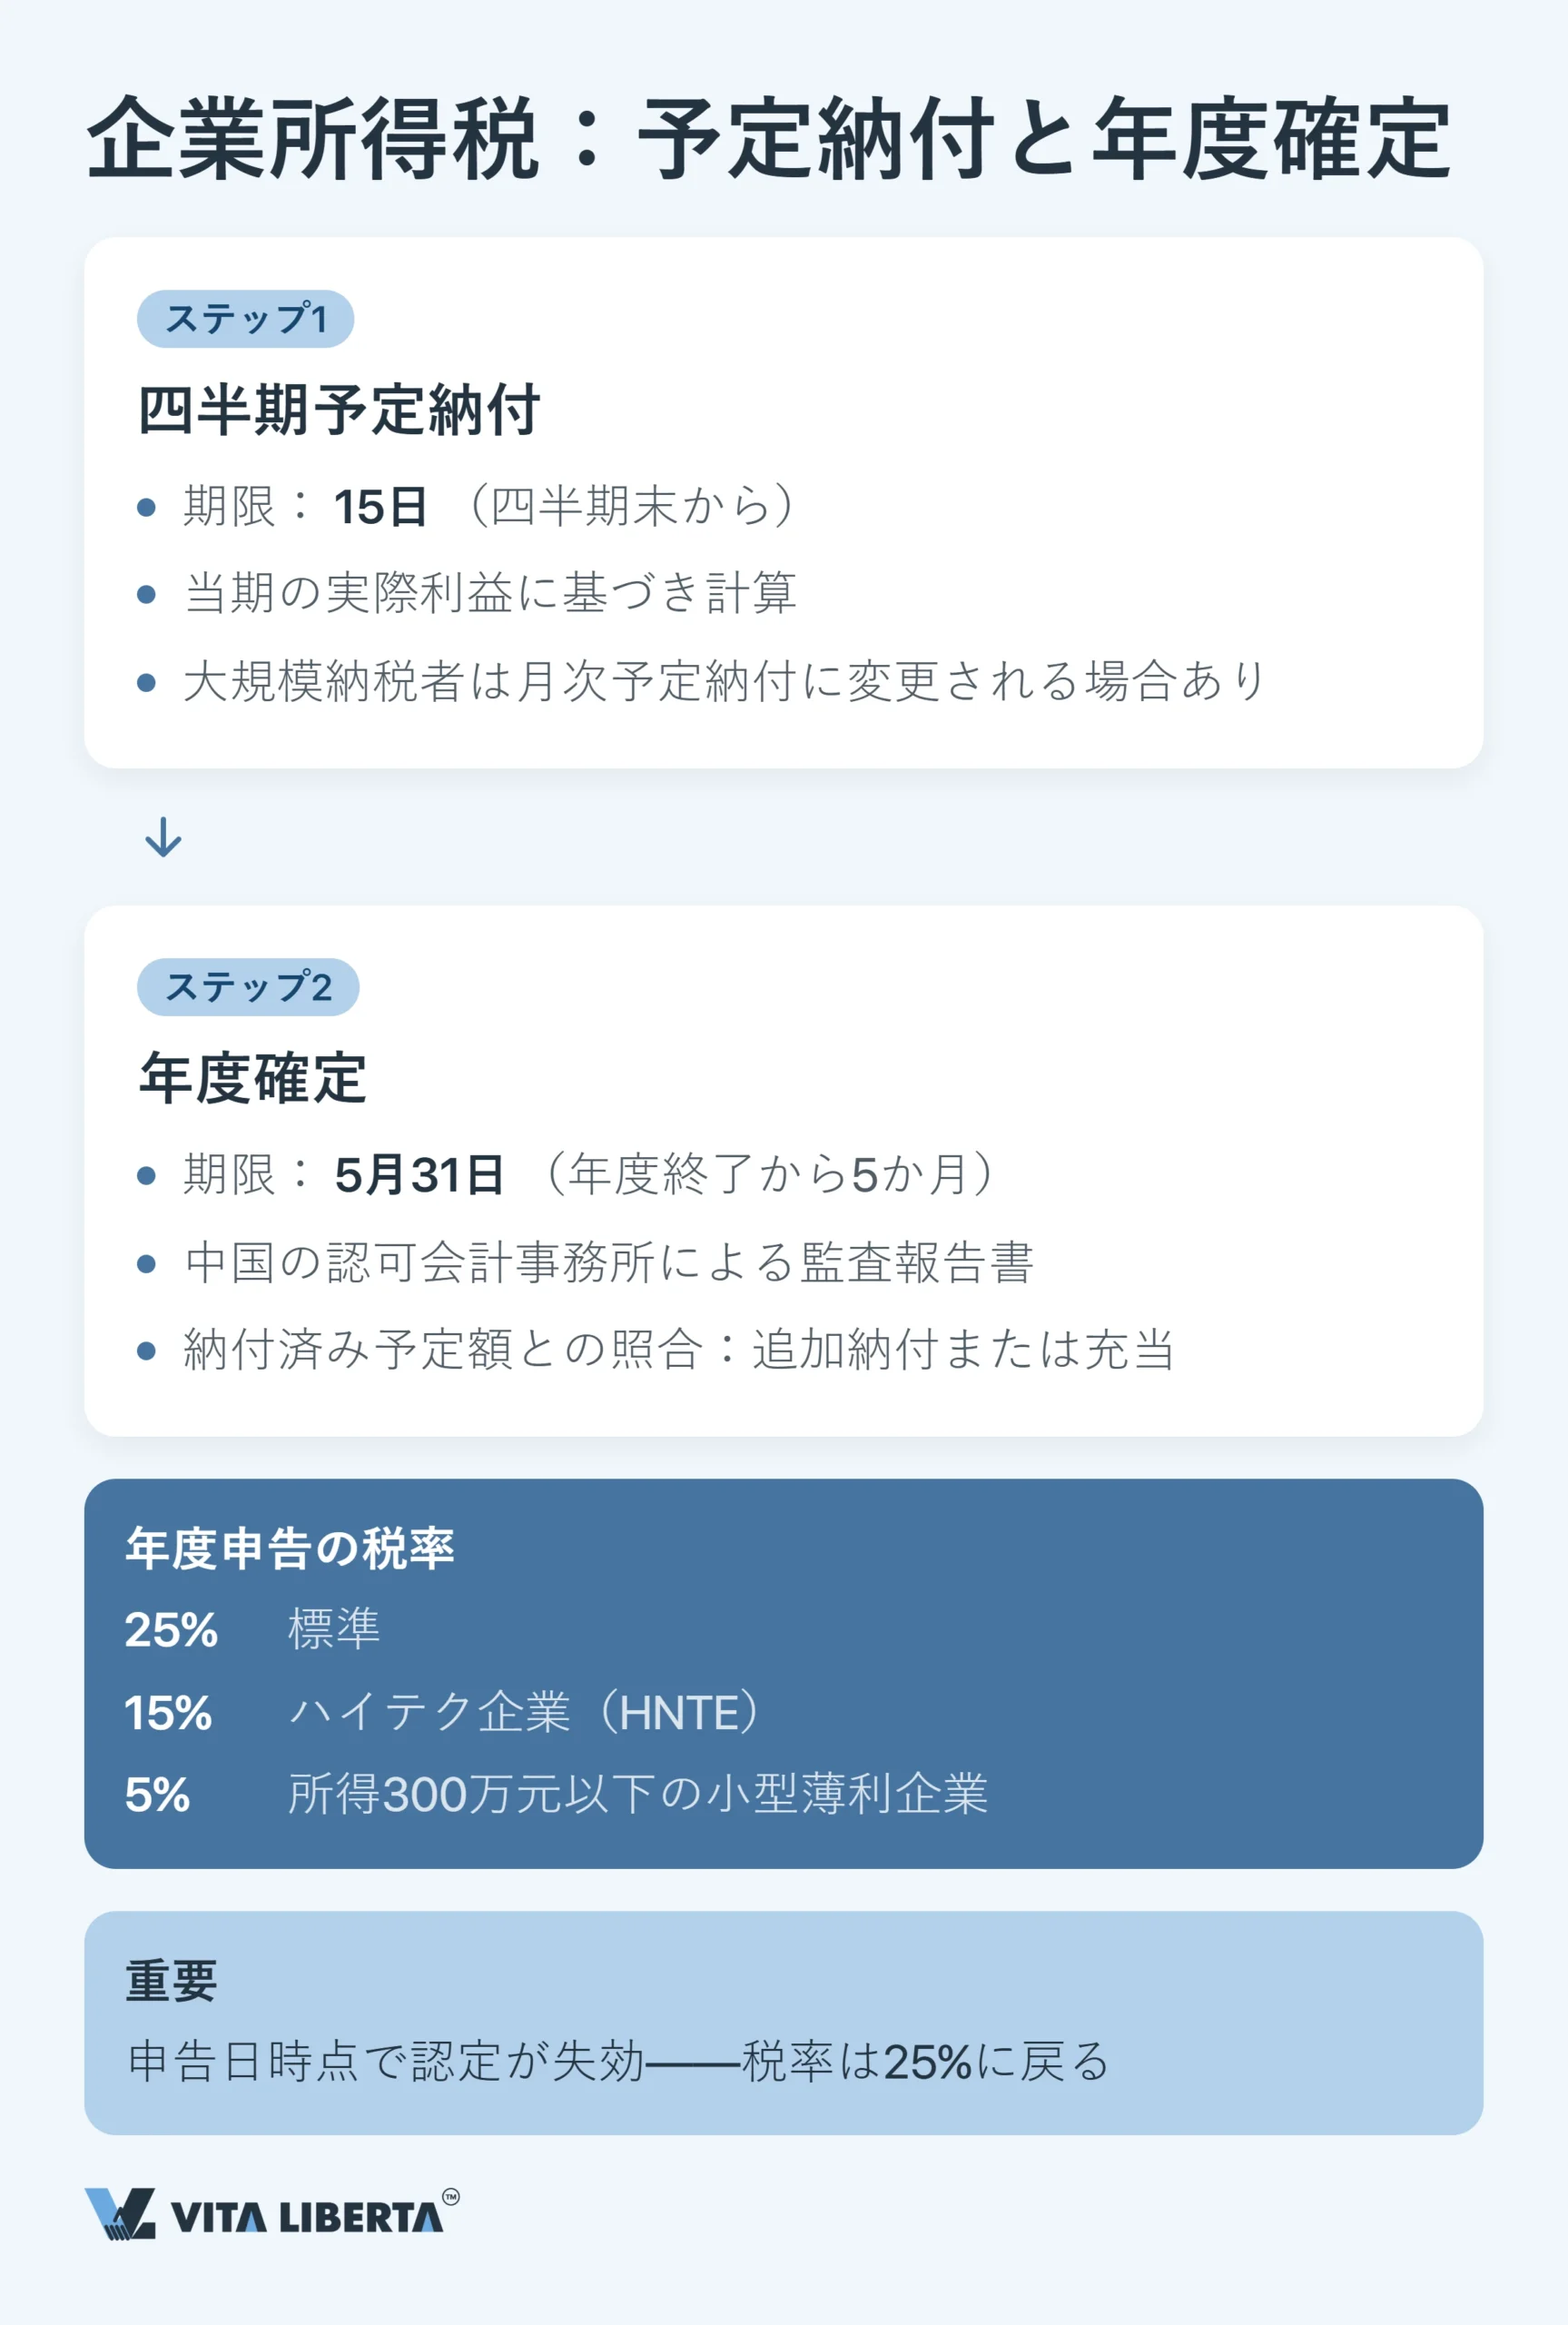
続いて確定申告です。年度終了から5か月、つまり5月31日までが期限となります。財務諸表は申告書と併せて提出します。監査済みである必要はあるのでしょうか。全国一律の規定はありませんが、地域によって運用が異なるため、管轄の税務機関に早めに確認してください。 確定申告は、優遇措置が検証される場でもあります。ハイテク企業(HNTE)の認定があれば、税率は15%に下がります。小規模で利益の少ない「小型微利企業」に該当すれば、财政部 税务总局公告2023年第12号により、2027年12月31日まで実質5%の負担で済みます。要件は次のとおりです。
- 課税所得が300万元以下
- 従業員数が300人以下
- 資産総額が5,000万元以下
- 制限・禁止業種に該当しないこと
落とし穴は単純です。年間を通じて要件を満たしていたことを証明できなければ——たとえばHNTE認定が失効していた場合——税務機関は標準税率25%で再計算します。追徴課税の多くは、まさにここから始まります。
給与と源泉徴収:個人所得税、社会保険、源泉税は毎月
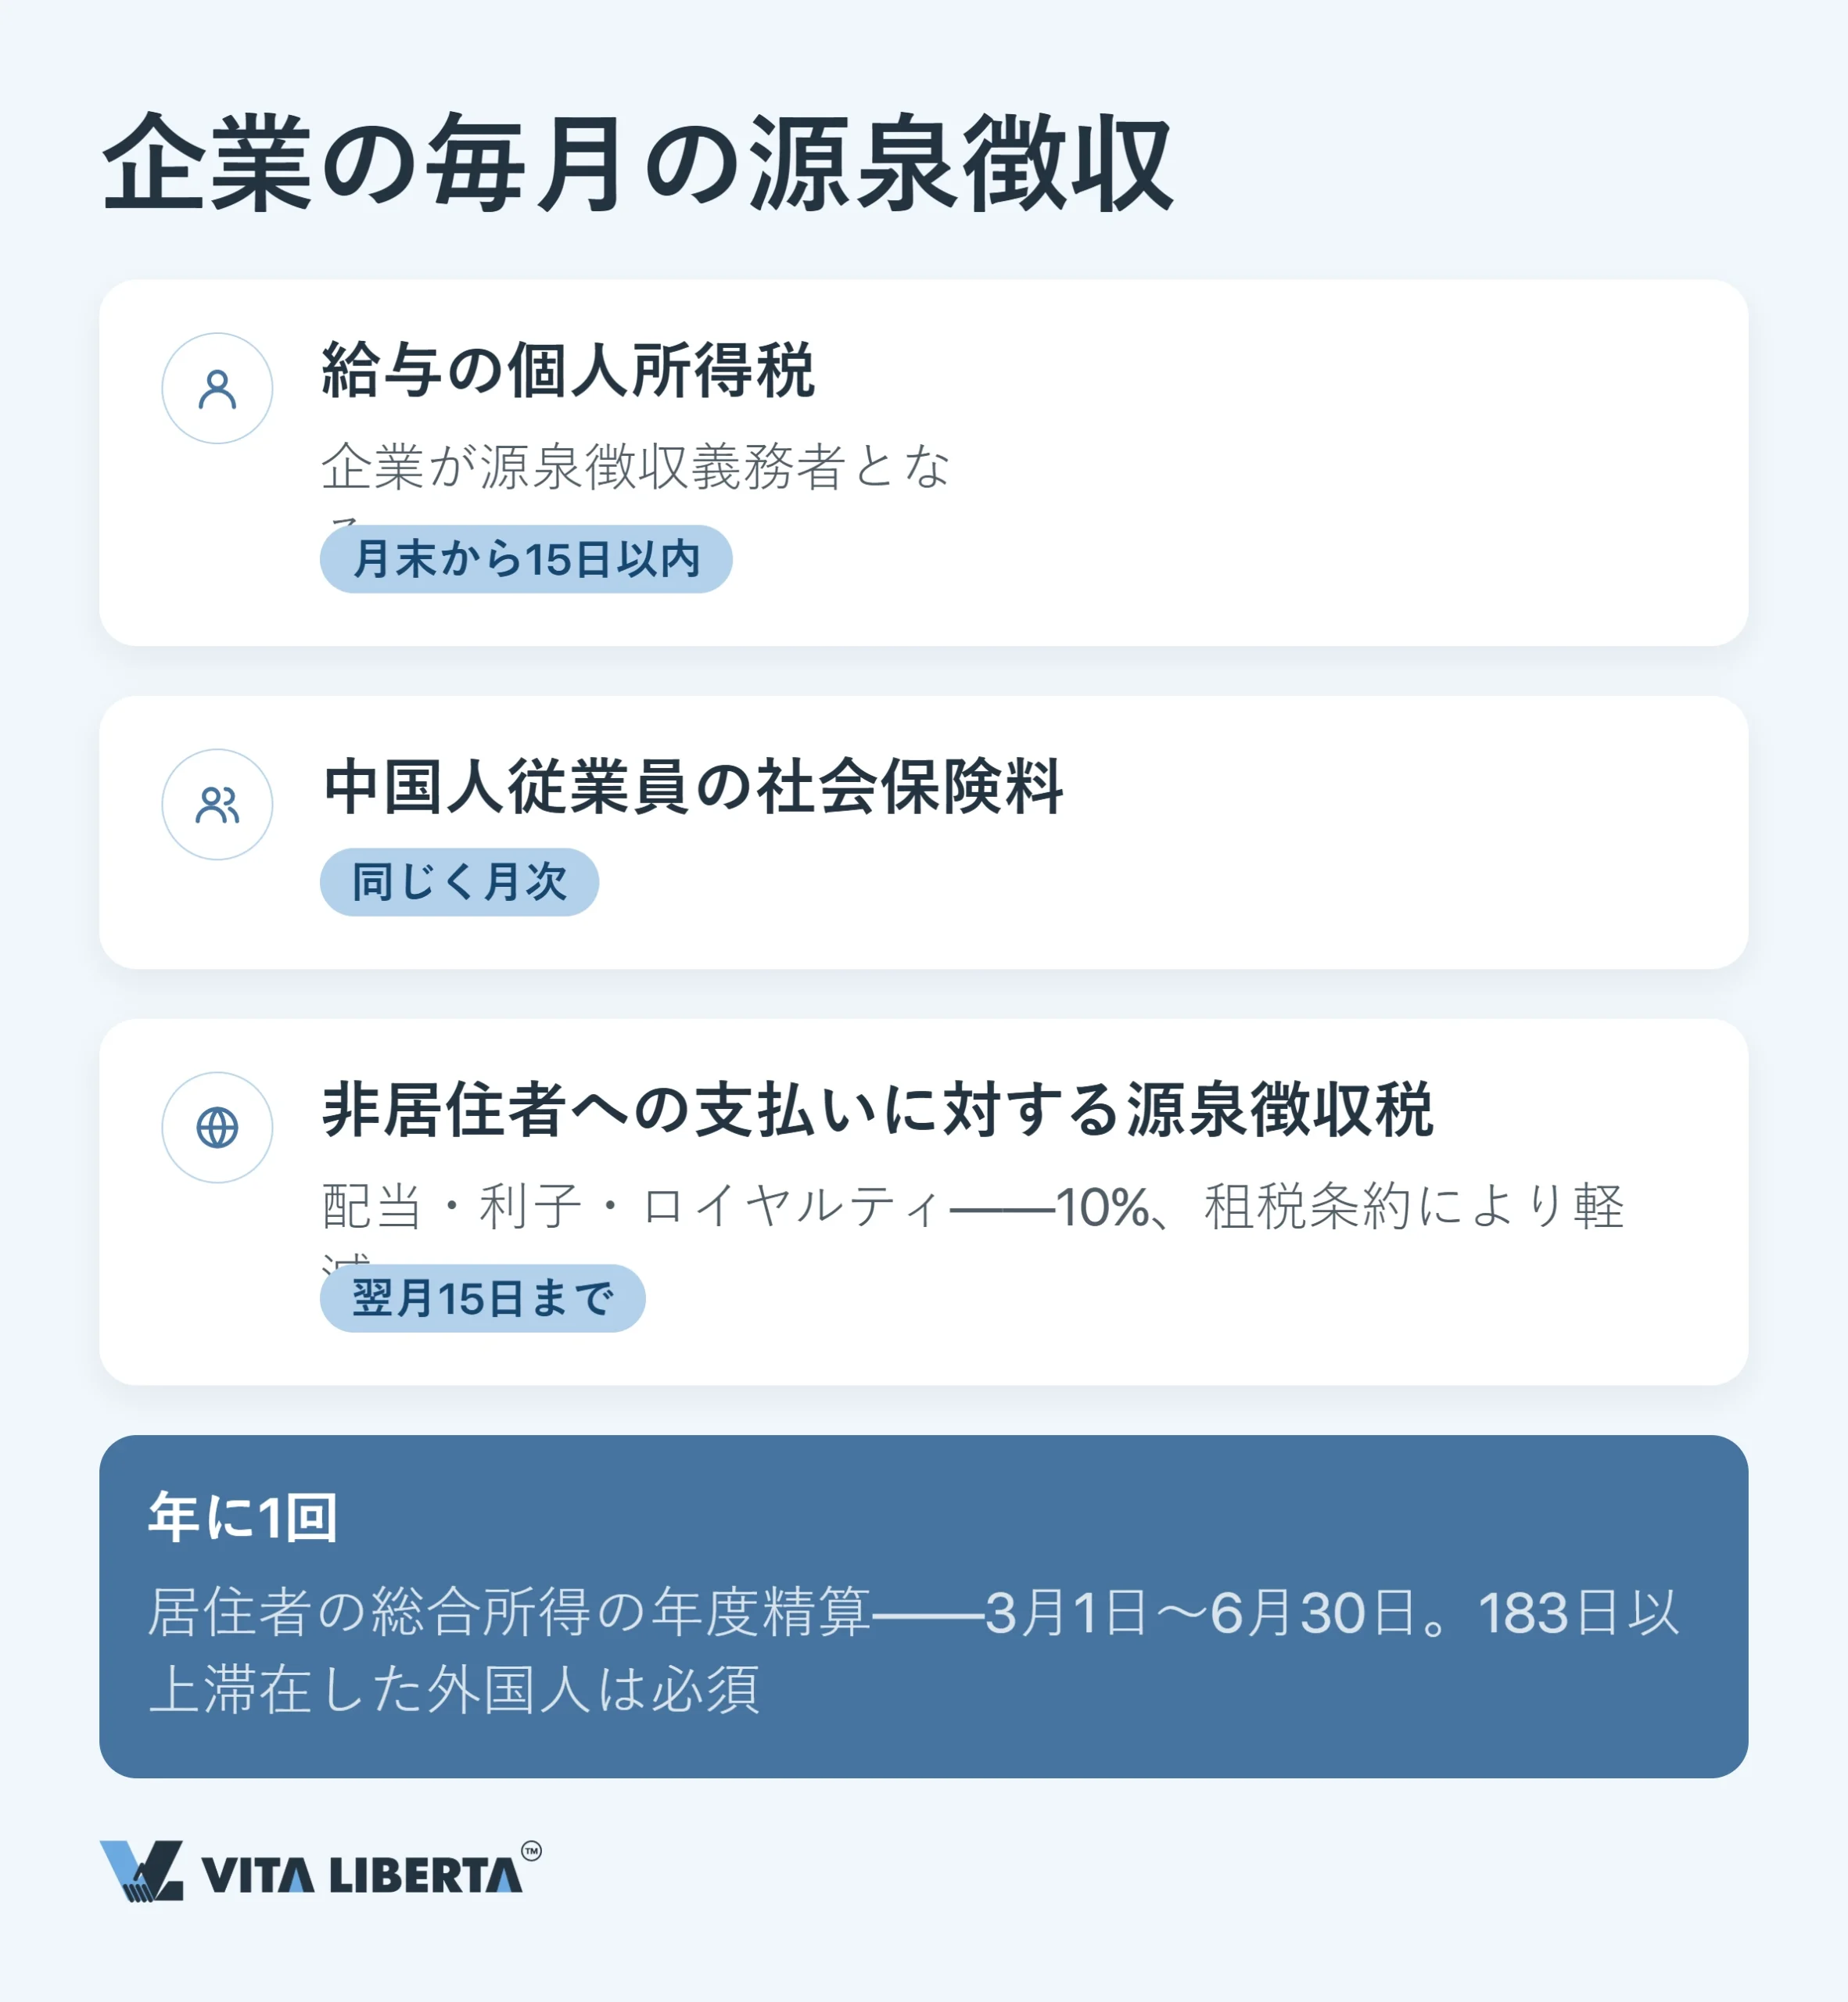
最初の給与を支払った瞬間から、会社には新しい役割が加わります。国に代わって税を徴収する役割です。給与から個人所得税(IIT)を源泉徴収するかどうかは選択の問題ではなく、法律が雇用主に課した義務です。徴収した税額は翌月15日までに納付します。中国人従業員の社会保険料も通常は同じ月次のリズムで納めますが、正確な期限や算定基礎は地域ごとに定められているため、所在都市のルールを確認してください。 中国から流出する資金もあります。海外の受取人に配当、利息、ロイヤルティを支払う際は、10%の源泉税(WHT)を差し引きます。租税条約が適用される場合は、さらに低くなることがあります。源泉徴収義務の発生日から7日以内に申告・納付しなければなりません。配当の場合、起算日は実際に支払った日です(国家税务总局公告2017年第37号)。海外のサプライヤーにサービス料やロイヤルティを支払う場合は、買い手として増値税も源泉徴収義務者の立場で差し引きます。
個人所得税の年度精算:3月1日〜6月30日
年に一度、個人も税務当局と精算を行います。前年の総合所得(综合所得)について年度精算を行う期間は4か月で、3月1日に始まり6月30日に終わります。対象は中国籍の方に限りません。中国に183日以上滞在した外国人も居住者となり、同じルールが適用されます。 全員が手続きを要するわけではありません。還付を請求する場合は必要です。また、年間所得が12万元を超え、かつ追加で納める税額が400元を超えるという二つの条件がそろった場合も必要です。法的には個人の義務であり会社の義務ではありませんが、雇用主が従業員に代わって手続きすることもできます。 よくある見落としは、この期間を企業所得税の確定申告と混同することです。個人所得税の年度精算は3月から6月、企業所得税の確定申告は5月31日の一点です。予定表では別々の行に書き分けてください。
期限遅れのペナルティ:1日0.05%、罰金は最大5倍
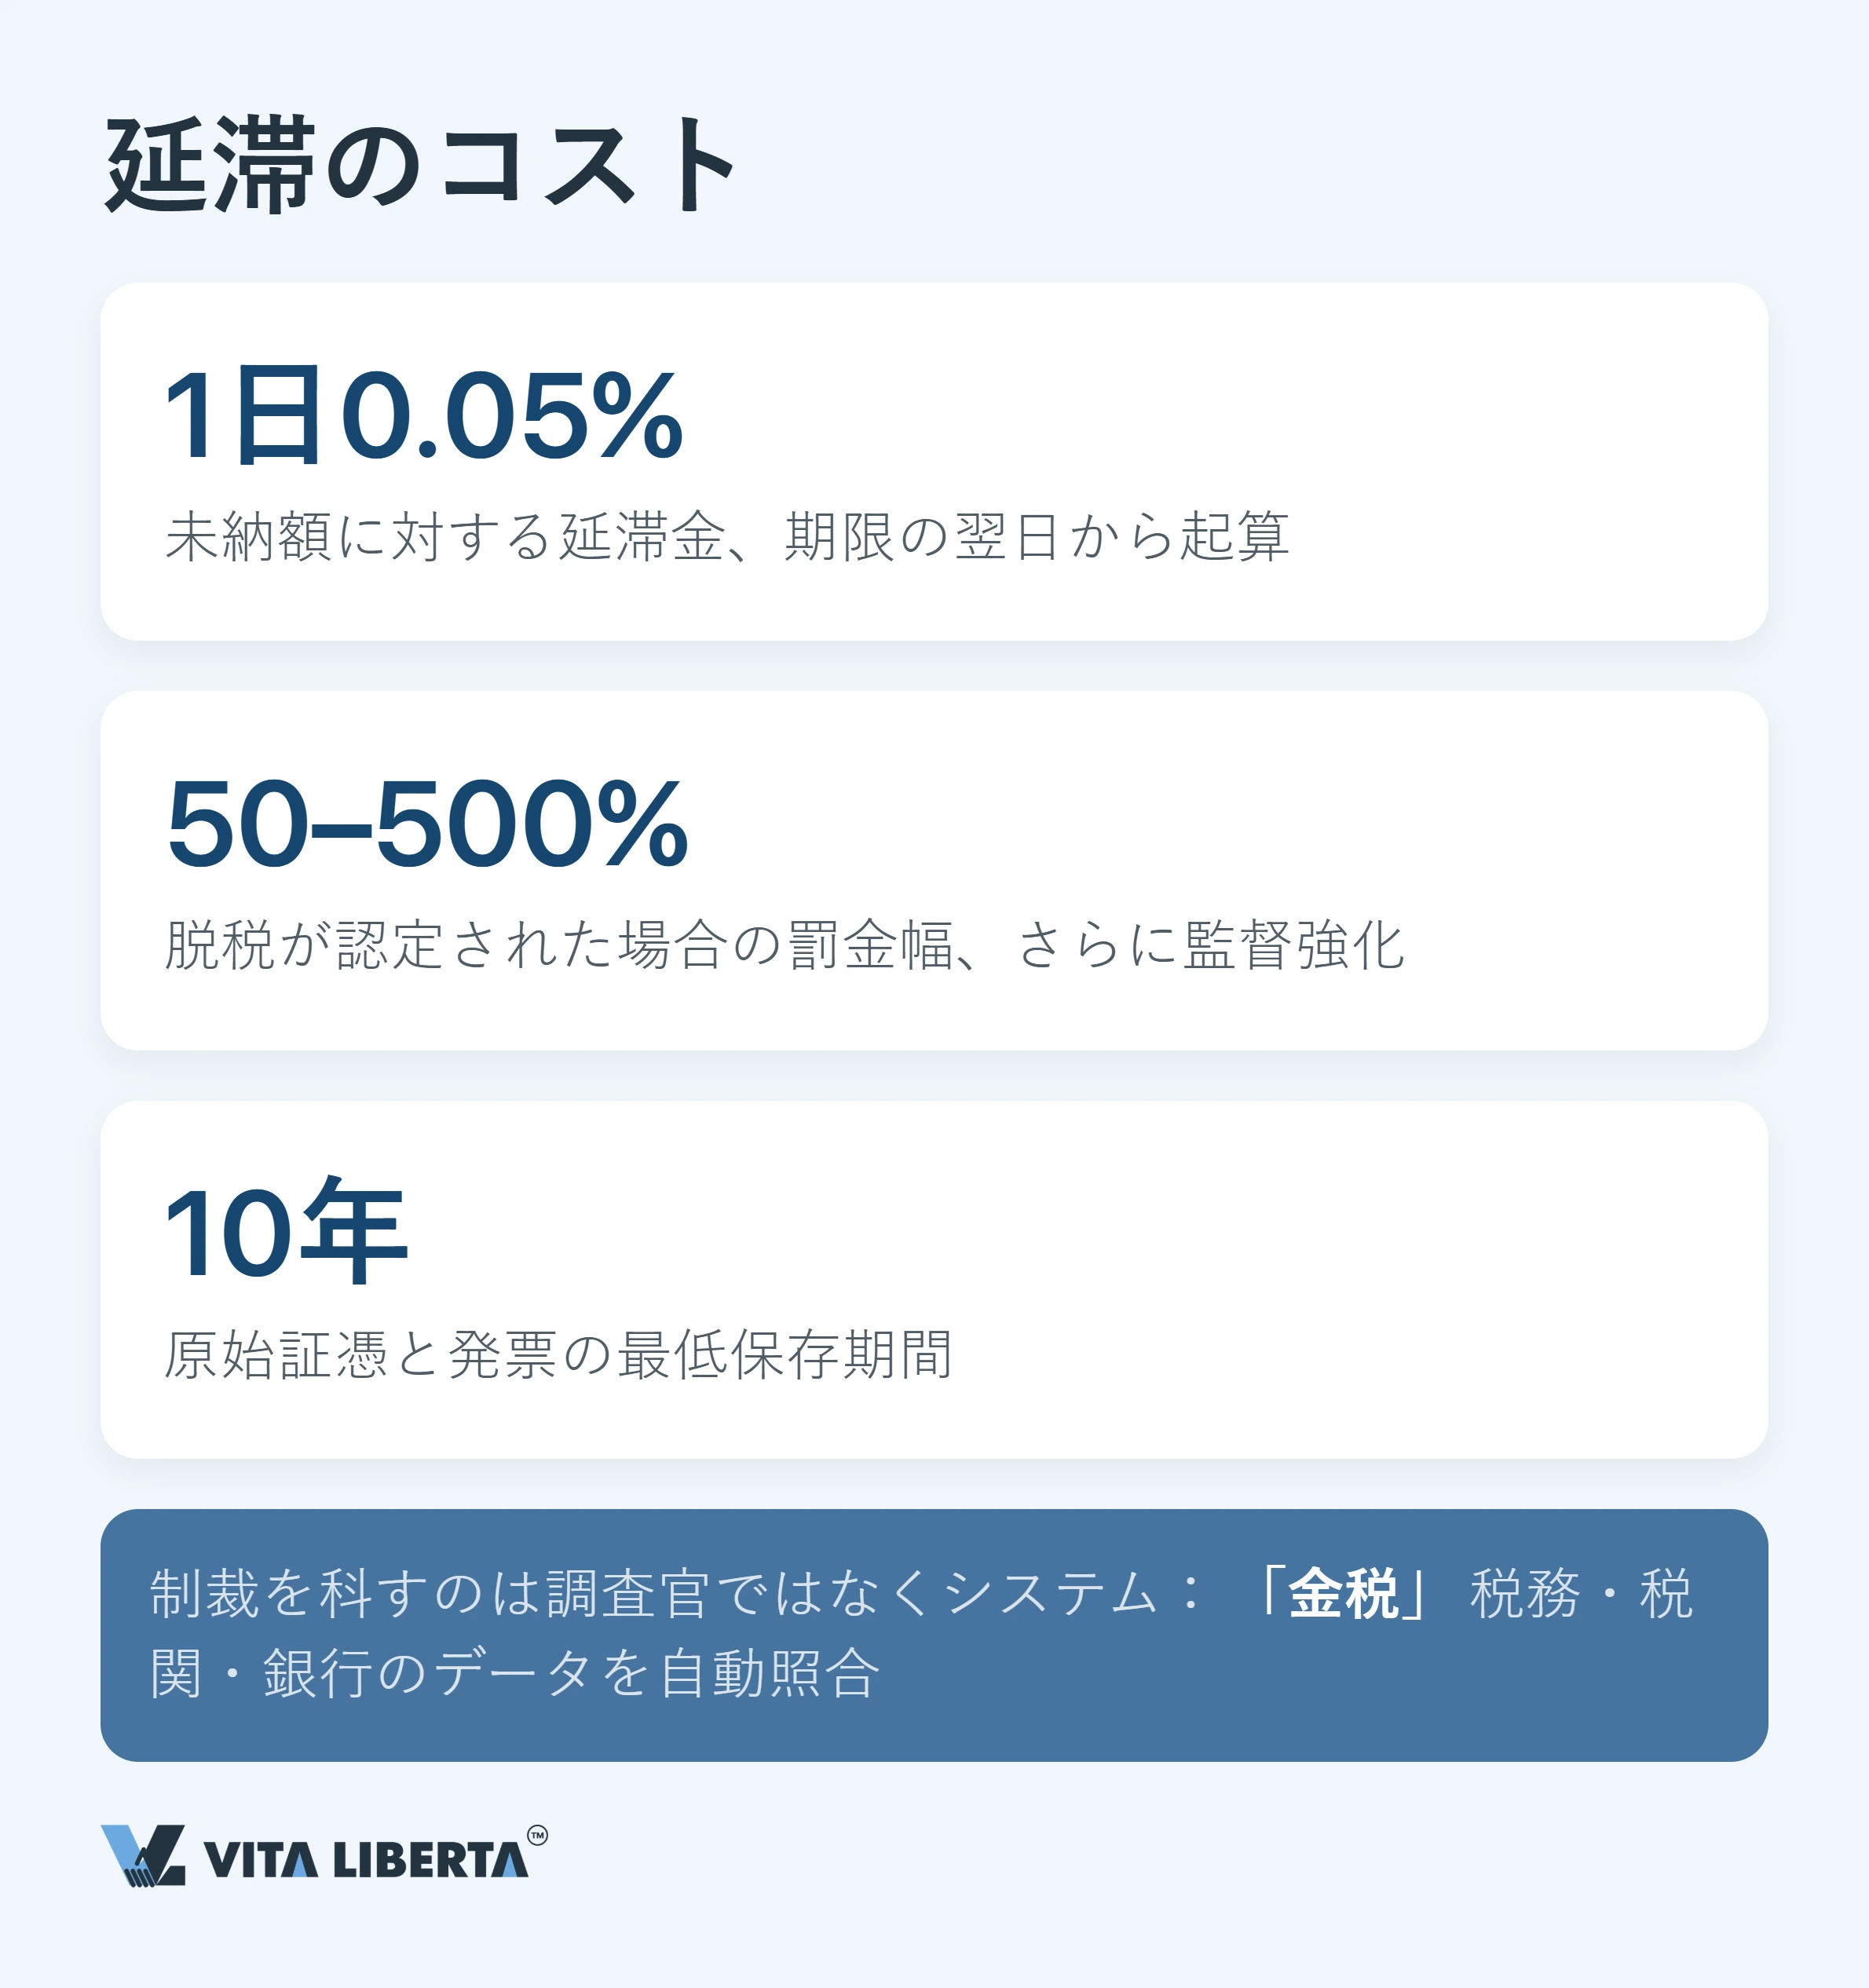
延滞金を誰かが手で計算するわけではありません。システムが自動で算出します。期限の翌日から、未納税額に対して1日0.05%の延滞金が加算され、日々積み上がります(中华人民共和国税收征收管理法第32条)。 意図的な脱税となると、次元が変わります。税務当局が立証すれば、罰金は逃れた税額の半分から5倍、すなわち50%〜500%に達し(同法第63条)、会社は重点的な監視下に置かれます。申告書の提出遅れは別の違反として扱われ、罰金は最大2,000元、悪質な場合は最大10,000元です。記録の保存も欠かせません。会計証憑と帳簿は30年、税務申告書は10年保存します。
| 何が起きたか | 代償 | 対処法 |
| 納付が遅れた | 未納額の0.05%が毎日加算 | 税額と延滞金をすぐに納付する。1日ごとに負担が増える |
| 申告が遅れた | 最大2,000元、悪質な場合は2,000〜10,000元 | 税務機関が指定する期日までに申告書を提出する |
| 脱税した | 税額の50〜500%の罰金 | 税務調査の前に自主的に申告を修正し納付する。罰金額の決定時に考慮される可能性がある |
| 書類管理が崩れた | 控除の否認と実地調査のリスク | 区分経理を行い、証憑と発票を30年間保管する |

ご注意:海外への支払いで源泉徴収を行わなかった場合、税務当局は海外の受取人から税を徴収します。それでも会社が免れるわけではなく、源泉徴収義務者として、徴収すべきだった金額の50〜300%の罰金が科されます(同法第69条)。
中国の税務カレンダー:戦略的なポイント
ここに中国の制度の逆説があります。徹底したデジタル化により、申告は電子税務局での数回のクリックにまで簡素化されました。しかし同じデジタルの仕組みは、遅れを一切見逃しません。機関同士がデータを照合すれば、どんな隙間も表に出ます。 時間軸で計画を立てる。増値税は毎月または四半期、個人所得税は毎月、企業所得税の予定納税は四半期ごと。年次では、企業所得税の確定申告が5月31日まで、個人所得税の年度精算と企業年度報告が6月30日までです。源泉税は別枠で、非居住者への支払いごとに7日以内です。 各期限の5日前にリマインダーを設定し、国家税務総局が毎年公表する延長スケジュールと照らし合わせる。期限を逃せば、日割りで代償を払うことになります。 HNTEや小型微利企業の要件は、確定申告の提出時ではなく、その前に確認する。 こうすれば、税務カレンダーは事務的な負担から資金繰りを管理する道具に変わります。資金が口座から出ていく時期を前もって把握できれば計画を立てられ、延滞金を後から払うこともありません。
よくある質問
ポイントは申告頻度です。年間売上が500万元を超えると一般納税人になり、小規模納税人も任意で早めに切り替えられます。月次か四半期かは税務機関が指定し、申告書はその期間終了後の15日までに提出します。おすすめの対応:設立当初に納税人区分を確定させ、チームが月次・四半期のどちらのサイクルで動くのかを明確にしておきましょう。
遅れれば延滞金が発生し始めます。確定申告の期限は年度終了から5か月後の5月31日です。おすすめの対応:申告書と併せて提出する財務諸表を早めに準備し、監査報告書の添付が必要かどうかを管轄の税務機関に確認しておきましょう。
会社が源泉徴収義務者として対応します。給与から個人所得税を差し引き、翌月15日までに納付します。おすすめの対応:居住者であれば、還付を請求する場合、または年間所得12万元超・追加納付400元超の二条件がそろう場合に、3月1日〜6月30日の間に年度精算を行ってください。
負担は日ごとに増えます。遅れた日数1日につき、未納税額の0.05%です。脱税が立証されると、罰金は税額の50〜500%に達します。おすすめの対応:税務調査が始まる前に自ら申告を修正して納付してください。罰金額を決める際に考慮される可能性があります。
源泉徴収を怠れば、追徴課税の対象になります。非居住者への配当、利息、ロイヤルティには10%の源泉税がかかり、租税条約で軽減される場合があります。納付期限は支払いから7日以内です。おすすめの対応:条約税率を適用できるよう、受取人から居住者証明書を事前に取り寄せておきましょう。