Hongkong
 China




通関書類のわずか数行の違いで、同じ商品が13%高くなることがあります。中国の増値税がどう機能し、企業がどこで損をし、どこで取り戻せるのかを整理します。
制度の仕組み
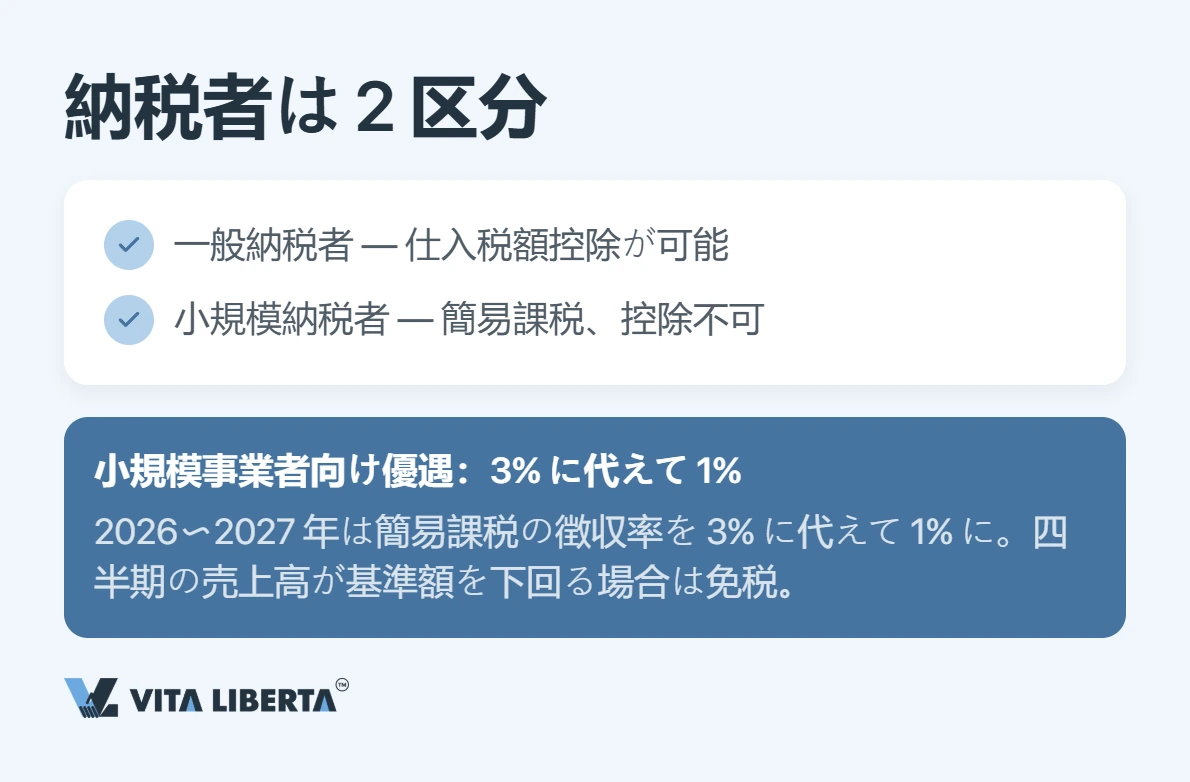
中国の増値税(増値税、VAT)は、生産・流通の各段階で生じた付加価値に課される間接税です。日本の消費税に相当する税目にあたります。企業は売上に係る売上税額から、仕入時に支払った仕入税額を控除し、その差額を納付します。納税者は、控除が認められる一般納税人と、簡易な計算方法が適用される小規模納税人の2区分に分かれます。
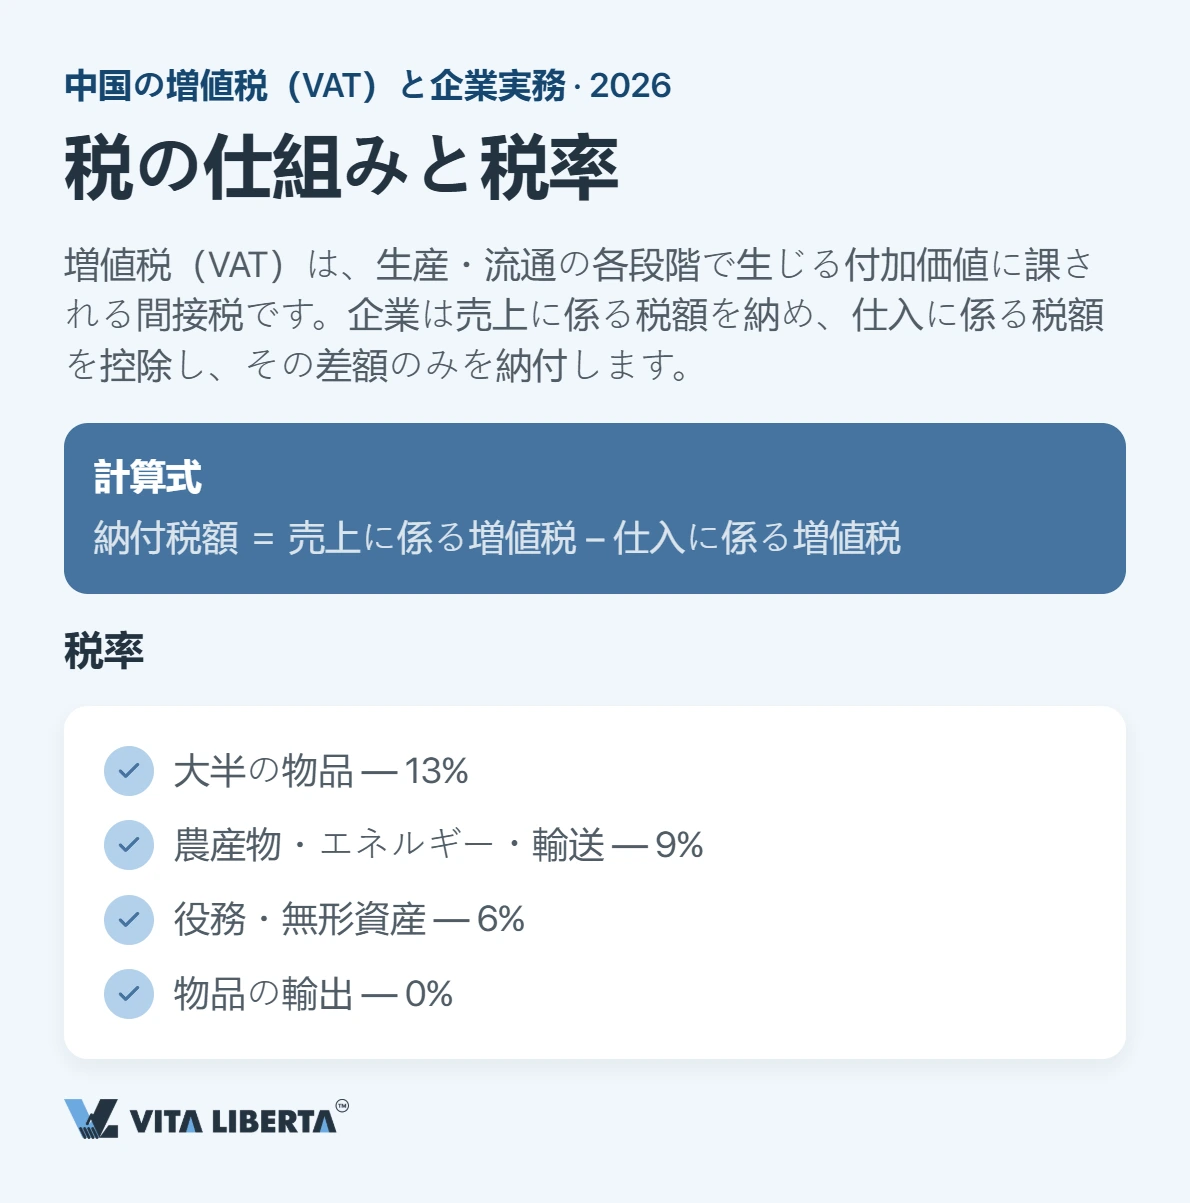
増値税の税率
| 区分 | 税率 |
|---|---|
| 大部分の貨物 | 13% |
| 農産品、エネルギー、運輸 | 9% |
| 役務、無形資産 | 6% |
| 貨物の輸出 | 0% |
小規模事業者への優遇
簡易課税による小規模納税人は、2026〜2027年について3%ではなく1%の徴収率が適用され、四半期の売上高が基準額を下回る場合には免税となることもあります。たとえばソフトウェア開発やコンサルティングは、6%の役務区分に該当します。
仕入税額と発票
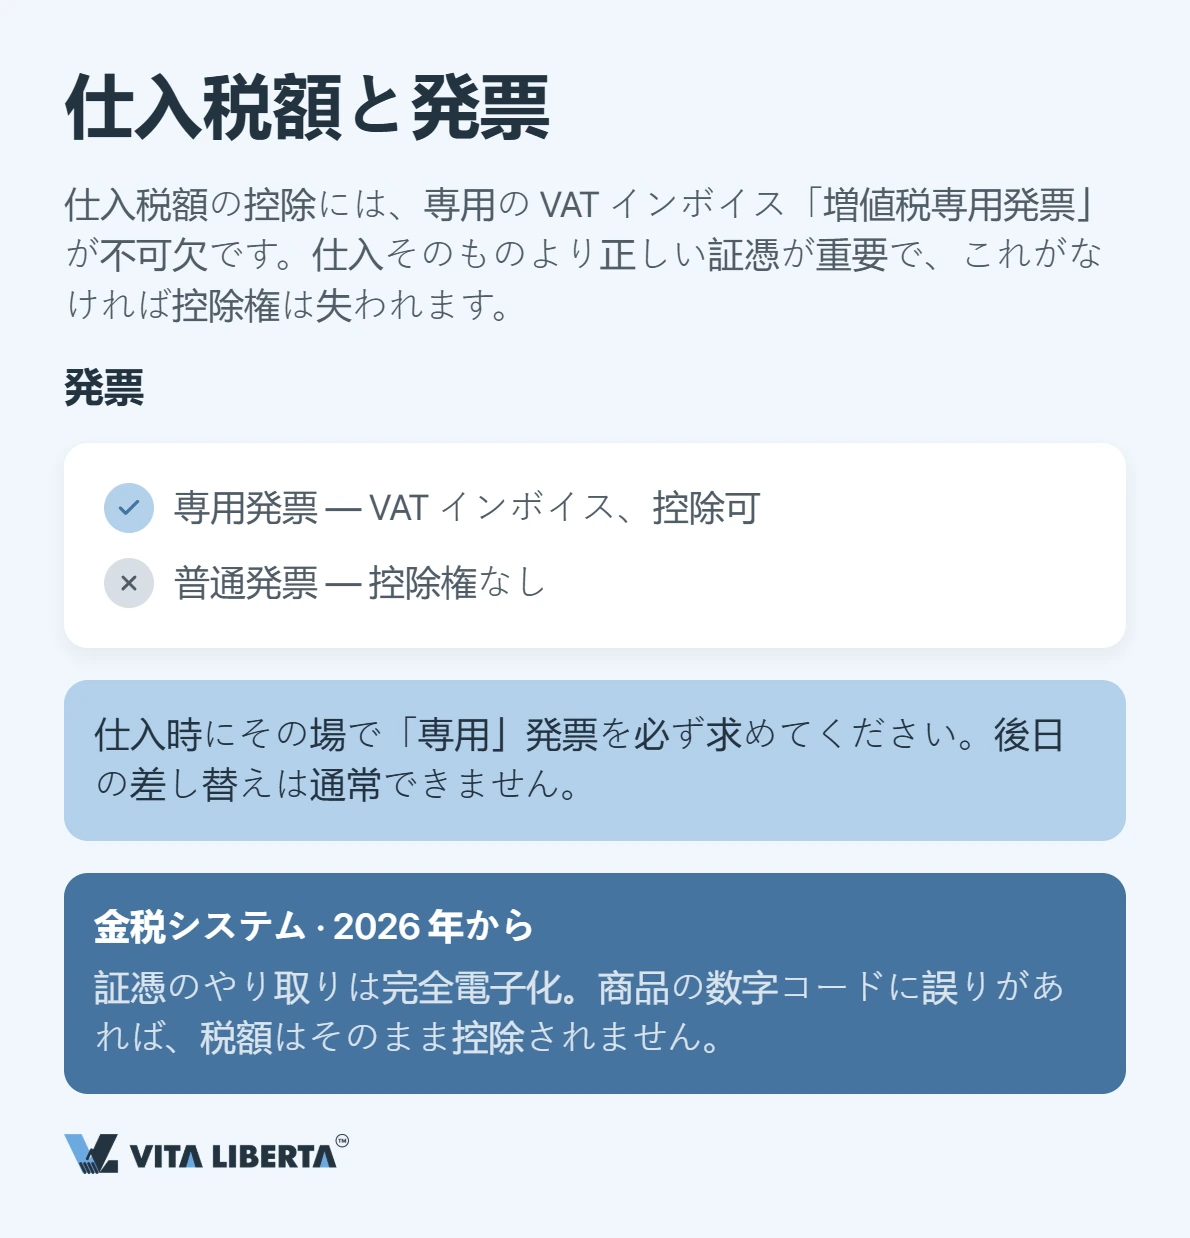
仕入税額の控除は、増値税専用発票がある場合に限って認められます。普通発票では控除権が生じないため、仕入の時点で「専用」の様式を明確に求める必要があります。2026年以降は発票が全面的に電子化され、ゴールデンタックス系統に接続されています。商品のデジタルコードを誤れば、税額はそもそも控除できません。
輸入時の増値税
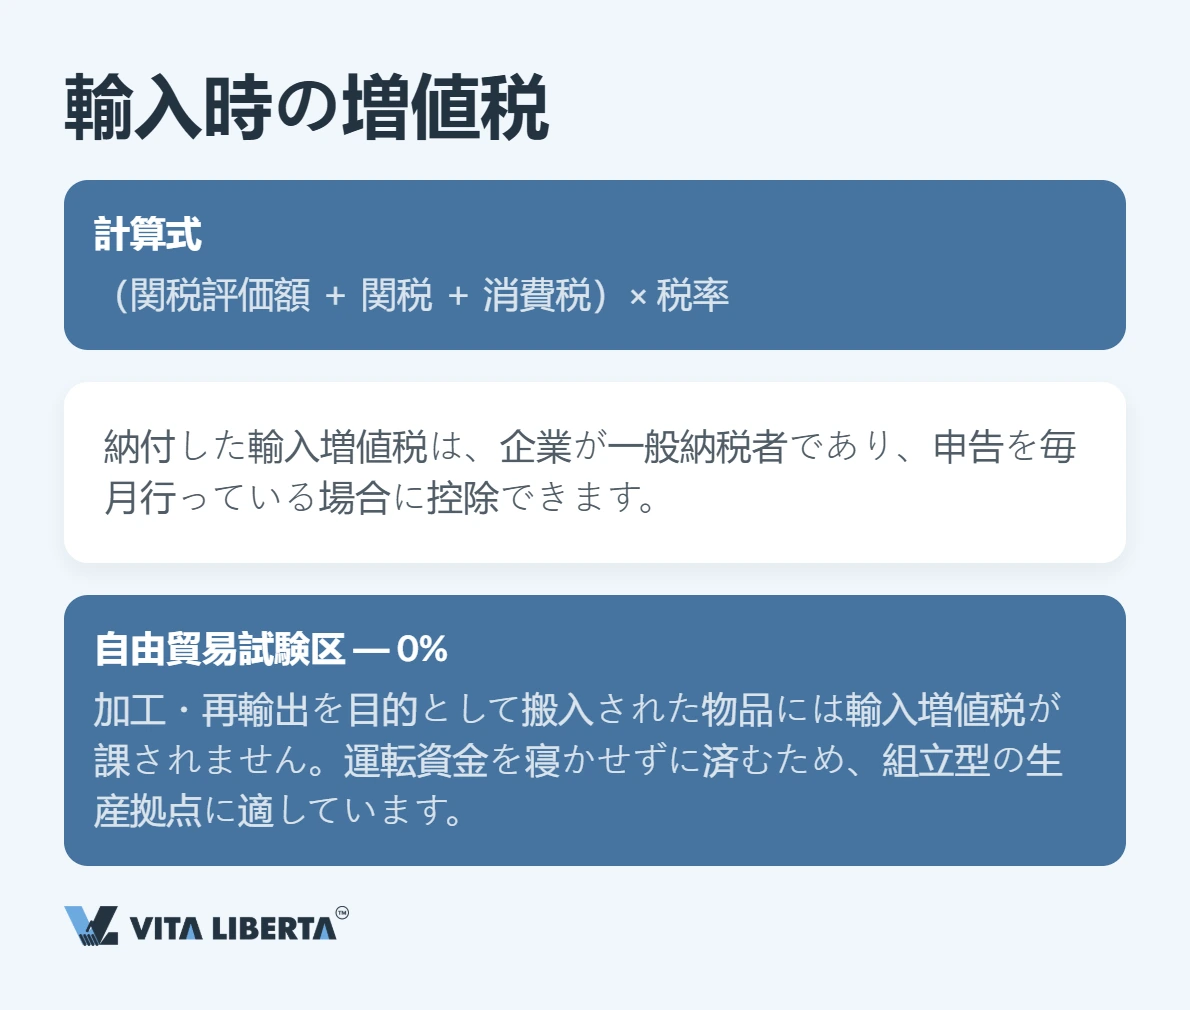
輸入増値税は次の算式で計算します。(関税課税価格 + 関税 + 消費税)× 税率。一般納税人であり月次で申告していれば、納付額は控除の対象となります。なお日本本社から中国子会社へ部品を輸出する場合、通関時に税関で納付した増値税の納税証明が、専用発票と同等の控除証憑として扱われます。保税区の活用も有効で、加工・再輸出を目的として搬入された貨物には輸入増値税が課されず、運転資金を寝かせたくない組立型の生産に適します。
輸出増値税の還付
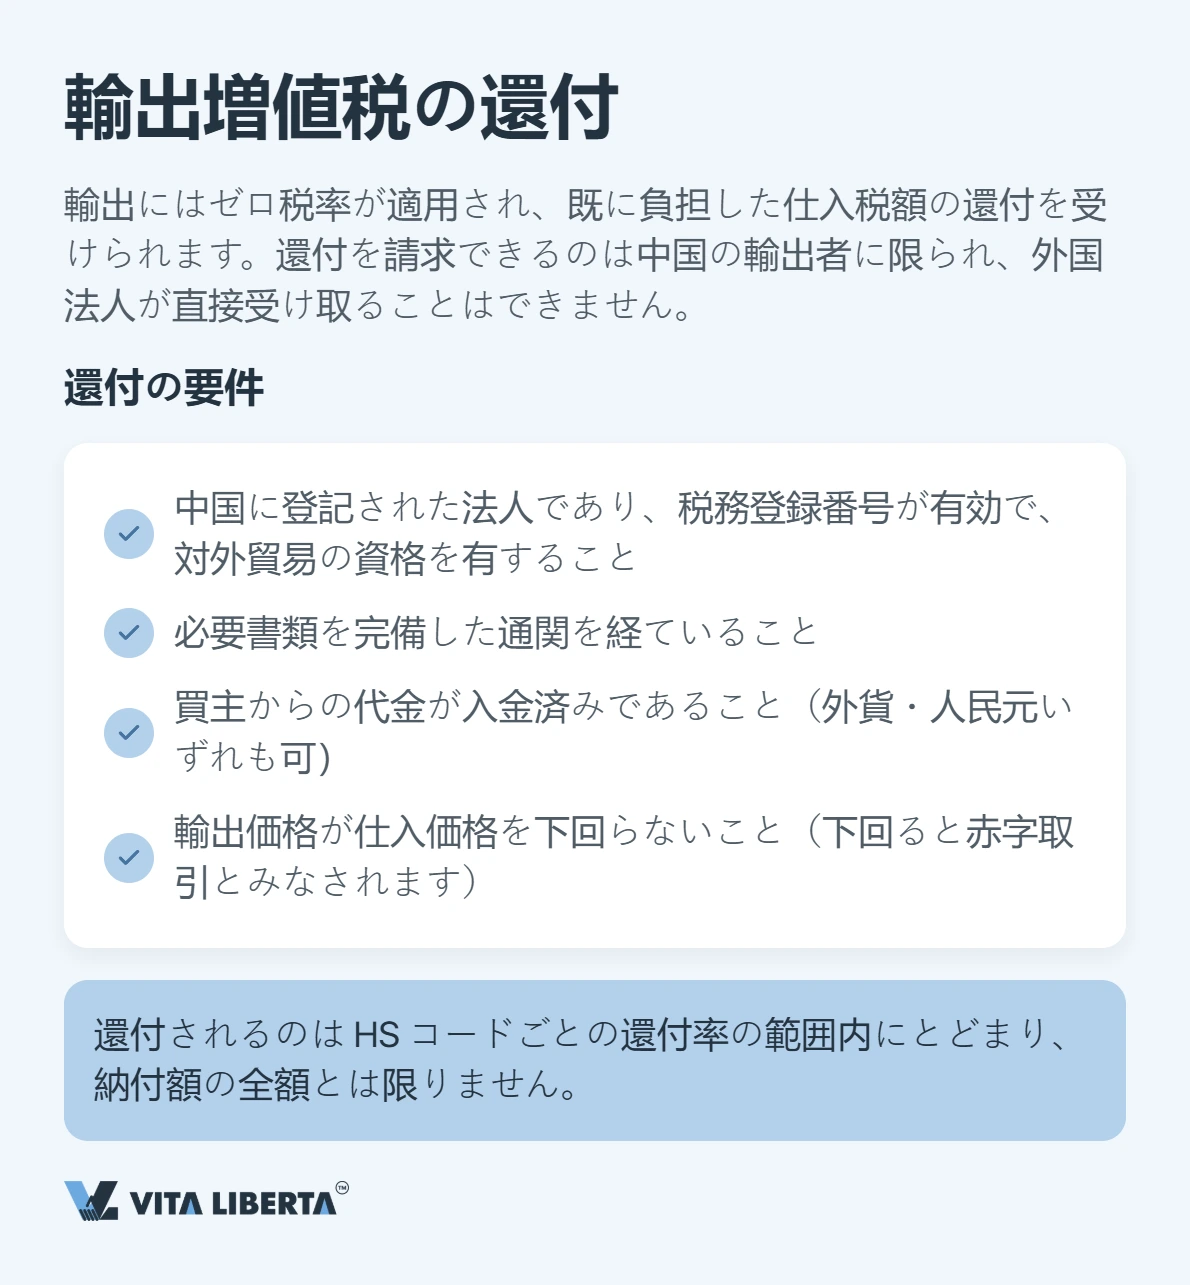
輸出にはゼロ税率が適用され、それ以前に負担した仕入税額の還付を受けられます。
対象となる企業と要件
還付を申請できるのは、中国に登記された輸出企業に限られます。必要となるのは次の要件です。
- 中国国内に籍を置く法人、有効な税務番号、対外貿易経営者としての資格;
- 貨物が必要書類をそろえて通関していること;
- 海外の買主からの入金があること(外貨・人民元いずれも可);
- 輸出価格が仕入価格を下回らないこと(下回る場合は赤字取引とみなされます)。
還付されるのは、当該貨物(HSコード別)に定められた還付率の範囲内にとどまり、支払った全額とは限りません。還付率と仕入税率の差額は、そのまま輸出製品のコスト増につながります。外国法人が直接還付を受けることはできず、中国法人を介する必要があります。小規模納税人については、輸出しても仕入時の増値税は還付・控除されません。
手続と期間
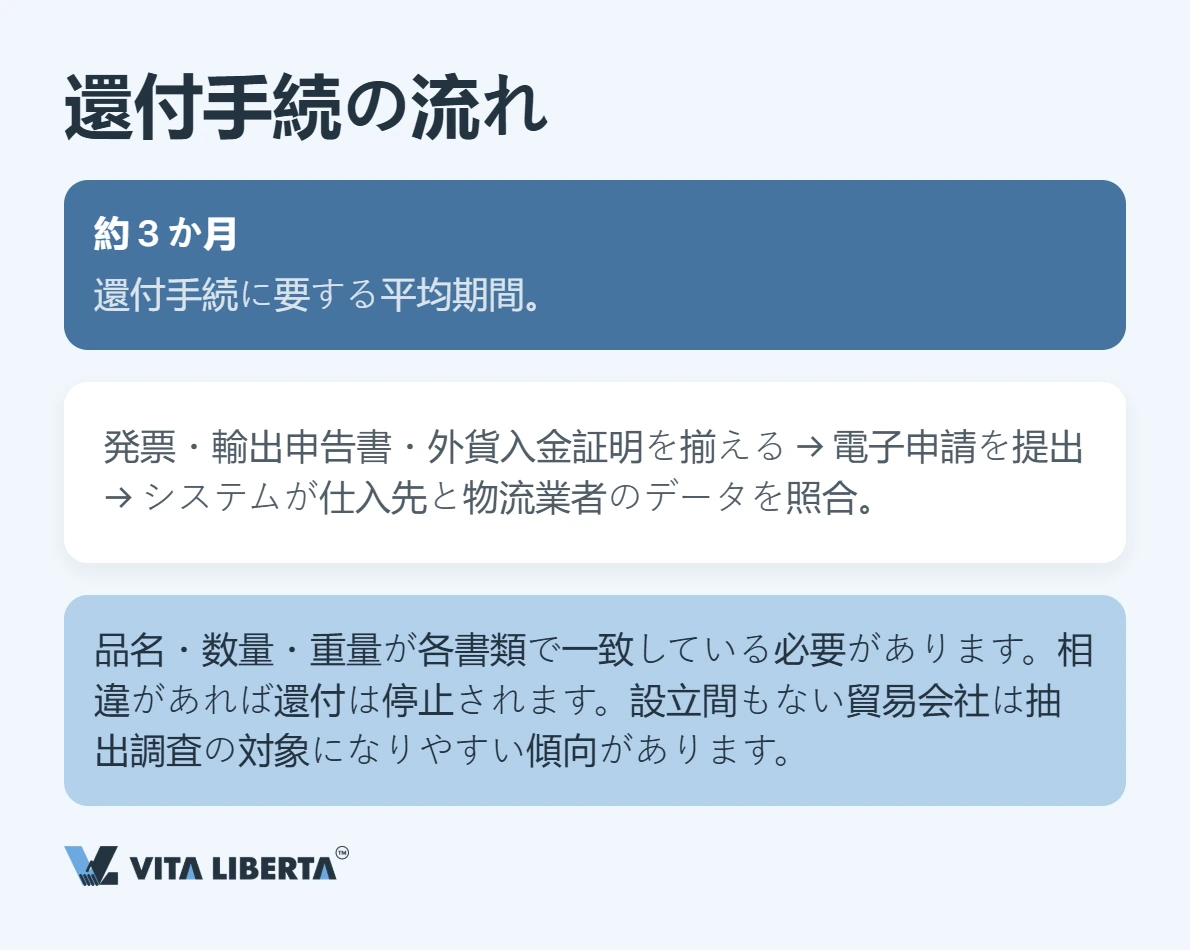
所要期間はおおむね3か月程度です。専用発票、輸出貨物報関単、外貨入金の証憑をそろえて電子申請を行い、その後、システムが仕入先および物流業者のデータと突合します。すべての書類は品名・数量・重量が一致していなければならず、相違があれば還付は保留されます。設立間もない貿易会社は、書面審査の対象となる頻度が高い傾向にあります。
中国の増値税率で混乱していますか?
- 事業に応じた税率を整理
- 還付の可否を確認
- 納税者区分を踏まえて対応

2026年の変更点
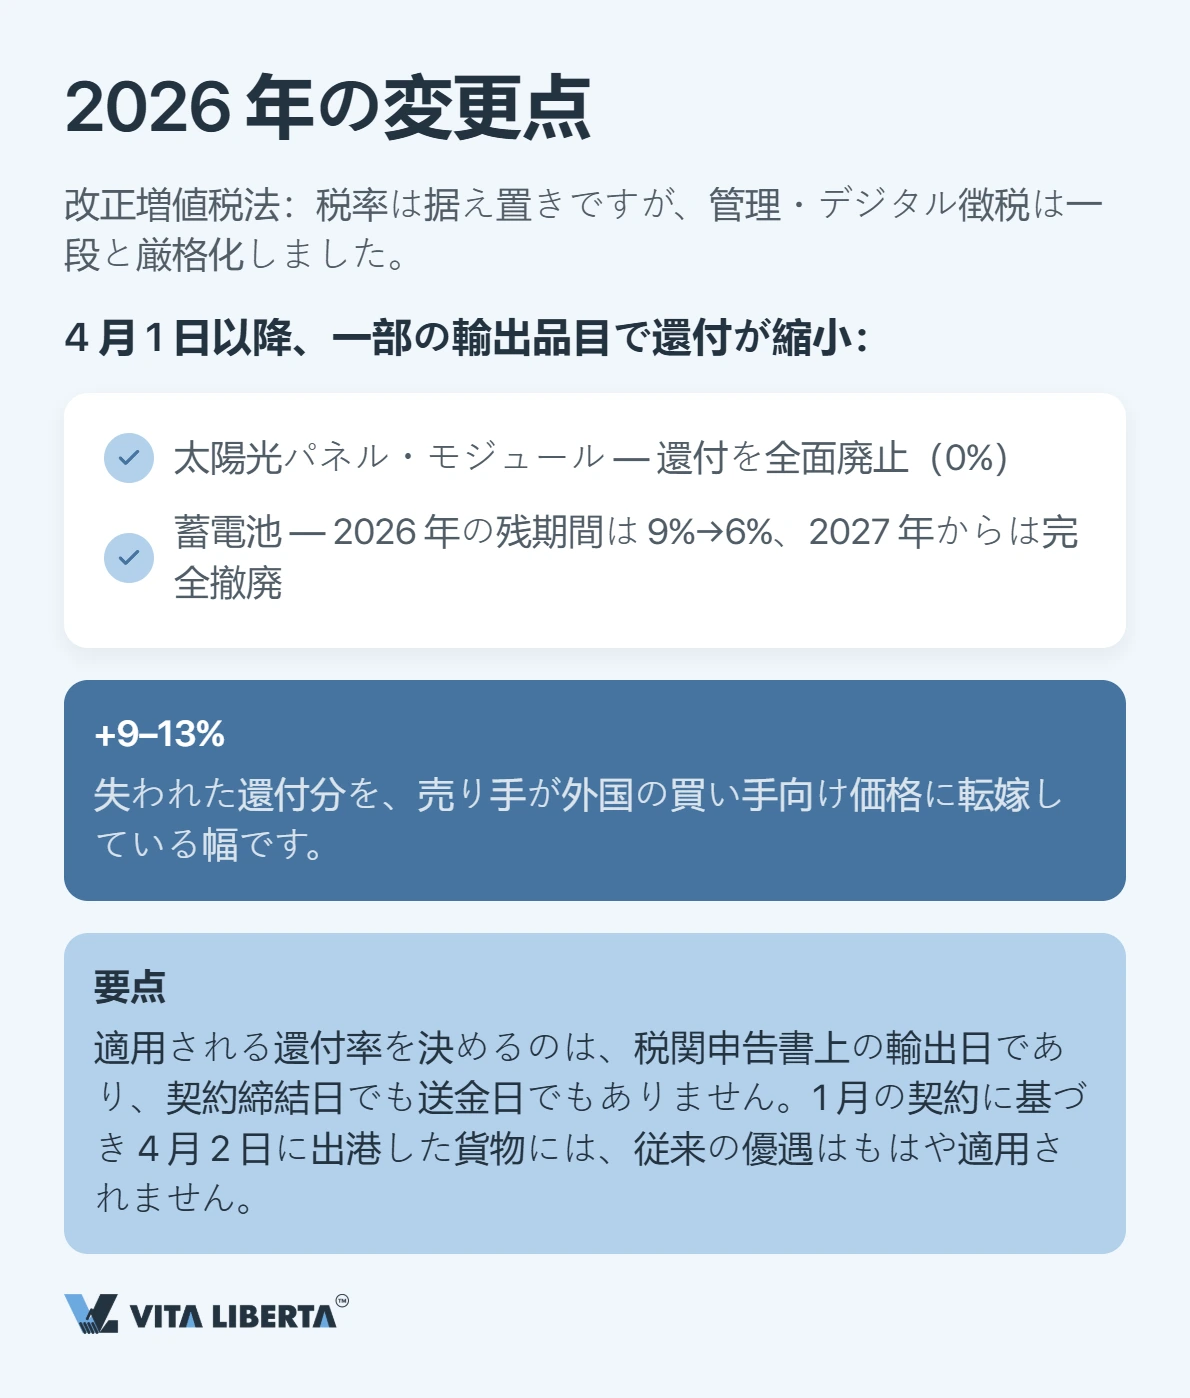
2026年初めから新しい増値税法および実施条例が施行されました。税率そのものは据え置かれる一方、クロスボーダー取引に関するルールが明確化され、租税回避防止規定が導入されるなど、管理と電子化は一段と厳格になっています。加えて4月1日以降、一部の輸出区分で還付が縮減されました。太陽光パネル・モジュールは還付が全廃され、電池は2026年の残期間について9%から6%へ引き下げられたうえ、2027年からは全廃されます。
⚠️ 最も注意すべき点: どの還付率が適用されるかは、輸出貨物報関単に記載された輸出日によって決まります。契約の締結日でも送金日でもありません。1月の契約に基づく貨物であっても、4月2日に出港していれば従前の還付は受けられません。
失われた還付分は販売価格に転嫁されるため、これらの品目では海外の買主の負担がおよそ9〜13%増加しています。
国外事業者による役務提供に係る増値税
中国企業が国外の事業者からコンサルティング、IT、エンジニアリングなどの役務を購入し、それが中国国内で消費される場合、当該中国企業が扣繳義務者として税を源泉徴収します。国外事業者が中国国内に登記された機構を有する場合には、その機構が計算と納付を担います。日本企業が中国の顧客にソフトウェアやコンサルティングを販売する際には、税が実質的に発注者側で差し引かれることになるため、契約段階で税込・税抜の建付けを明確にしておくことが実務上重要です。SaaSやデジタル製品については、新たな役務提供地の規定のもとで中国の課税対象となるかどうかの確認も必要です。
中国の増値税対応が必要ですか?
- 一般納税者の登記
- 輸出増値税の還付
- 申告業務をサポート

リスクと典型的な誤り
- 仕入先が輸出取引を国内販売として処理し、税を自社に留保してしまう(最大13%の損失);
- 中国の通関を経ずに香港・ベトナム・UAEを経由して搬出した場合、還付は受けられない;
- 専用発票と報関単の品名の不一致により還付が凍結される;
- 実質的支配者が国外にある企業は照会が多く、書類・入出金明細・住所証明の提出を求められる。
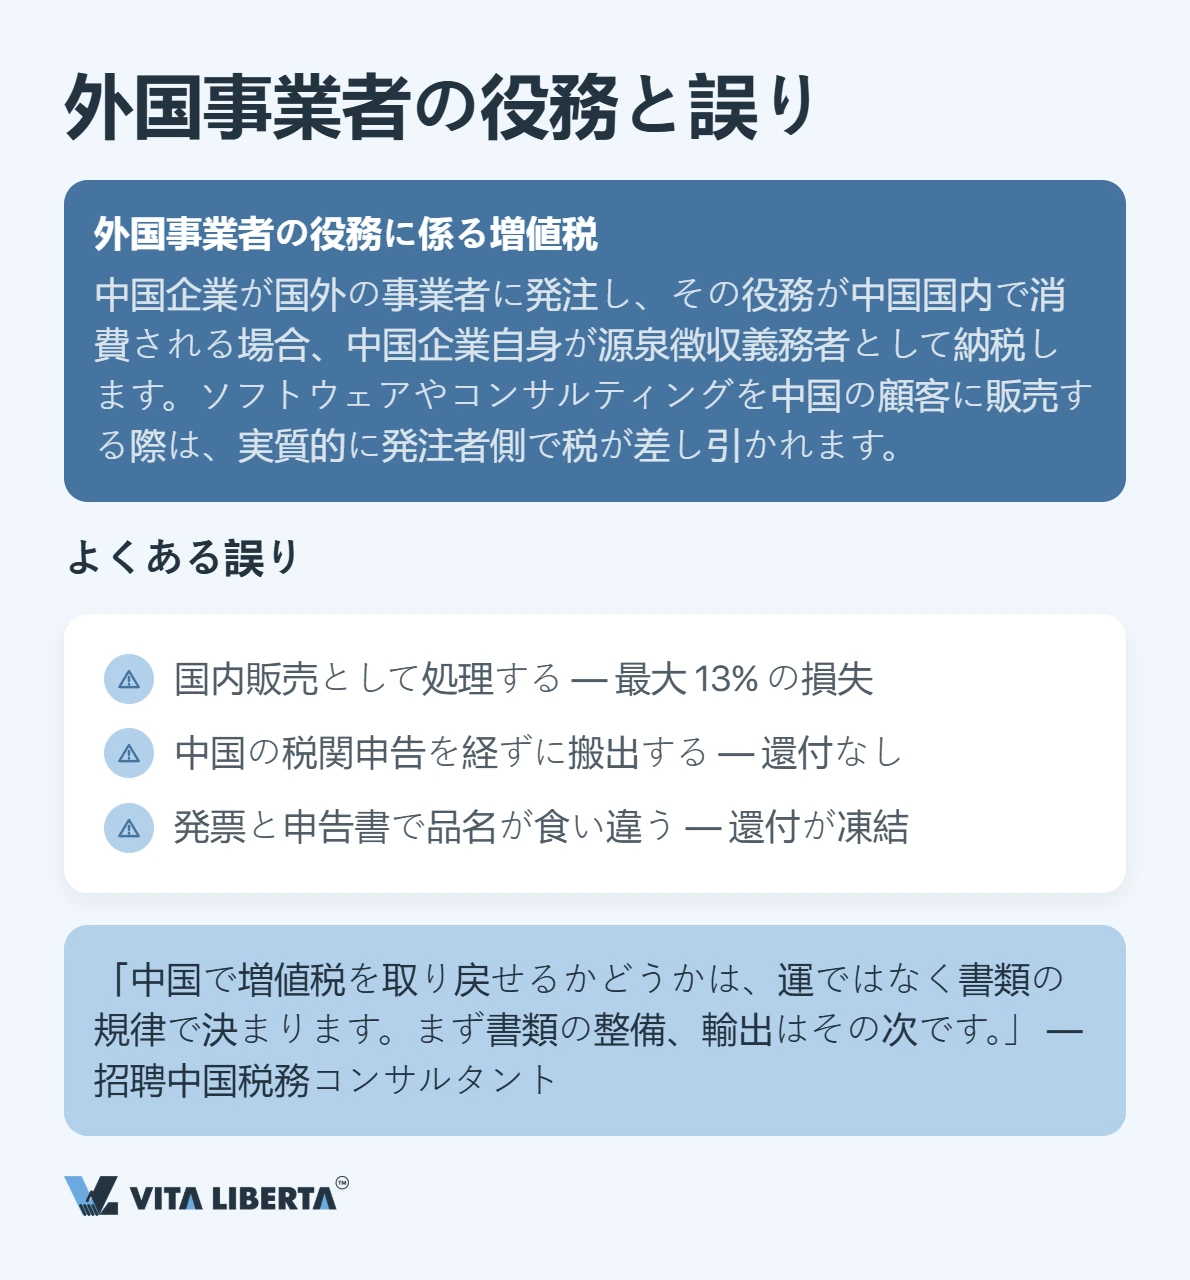
「中国で増値税を取り戻せるかどうかは、運ではなく書類の規律で決まります。否認の大半は書類の不一致や発票の誤りから生じるものであり、当局の厳しさが原因ではありません。まず書類、輸出はその次です。」
— セルゲイ・コノン(Sergey Konon)、中国税務コンサルタント
中国の増値税は、13/9/6/0%という税率と、2026年にいっそう厳格かつ完全に電子化された還付制度に集約されます。外国企業にとっては、中国法人を通じて取引し、専用発票を整え、輸出日を管理することが有利に働きます。まず自社製品の還付率を確認し、そのうえで出荷を設計する——そうすれば、税が見えない損失に変わることはありません。
ご留意ください: 中国本土の規定は香港およびマカオには適用されません。いずれも独立した税域です。
よくある質問
基本税率は大部分の貨物について13%です。9%は農産品・運輸・建材、6%は現代的役務に適用され、輸出はゼロ税率です。簡易課税の小規模納税人は、2026〜2027年について通常の3%に代えて1%の優遇徴収率が適用されます。
還付されます。輸出はゼロ税率が適用され、仕入税額の還付を受けられます。申請できるのは輸出企業として登記された一般納税人に限られ、還付額は製品ごとに定められた還付率によって決まります。この還付率は標準税率と異なることが少なくありません。
4月1日以降、複数の品目群で還付が縮減または廃止されました。太陽光パネルなどの光伏製品は還付が全廃されています。電池はまず引き下げられ、2027年から還付がなくなります。判断基準は報関単に記載された輸出日であり、契約日ではありません。
税関において、関税課税価格に関税(消費税の対象であればその額も)を加えた金額に、適用税率を乗じて計算します。13%・9%・6%のいずれになるかは製品の区分により決まります。
ありません。香港は独立した税域であり、本土とは異なり付加価値税そのものが存在しません。両法域の根本的な相違のひとつであり、出荷計画の際に踏まえておく必要があります。