Hongkong
 China




O dinheiro já caiu na sua conta em Xangai. Mesmo assim, você não pode usá-lo até que o sistema de controle cambial deixe passar. A China continental não é um porto livre para o capital. Lá, o yuan é conversível só em parte, e quem administra essa fronteira é o Estado. Operações comerciais circulam com liberdade; movimentos de capital são vigiados de perto. Esse regime é conduzido pela Administração Estatal de Câmbio (State Administration of Foreign Exchange, SAFE). E é o registro na SAFE que transforma uma empresa que só existe no papel em uma empresa que funciona de fato. O problema central: «Integralizei o capital social da minha WFOE. Um fornecedor europeu nos faturou um equipamento, o banco aceitou a transferência — e depois a travou e pediu o conhecimento de embarque. A empresa existe, o dinheiro existe, mas nada se move. O que eu deixei passar?» Poucas perguntas chegam com tanta frequência de empresários estrangeiros. O que eles subestimaram: na China, o circuito de câmbio se monta junto com a empresa, não depois dela.
A SAFE e a estrutura do controle cambial chinês
A SAFE atua sob o Banco Popular da China (People’s Bank of China, PBOC) e supervisiona toda operação em moeda estrangeira feita por residentes. O sistema se apoia em dois pilares. As operações são separadas em dois circuitos. E a verificação do dia a dia fica com os bancos comerciais.
Conta corrente e conta de capital: onde termina a conversibilidade
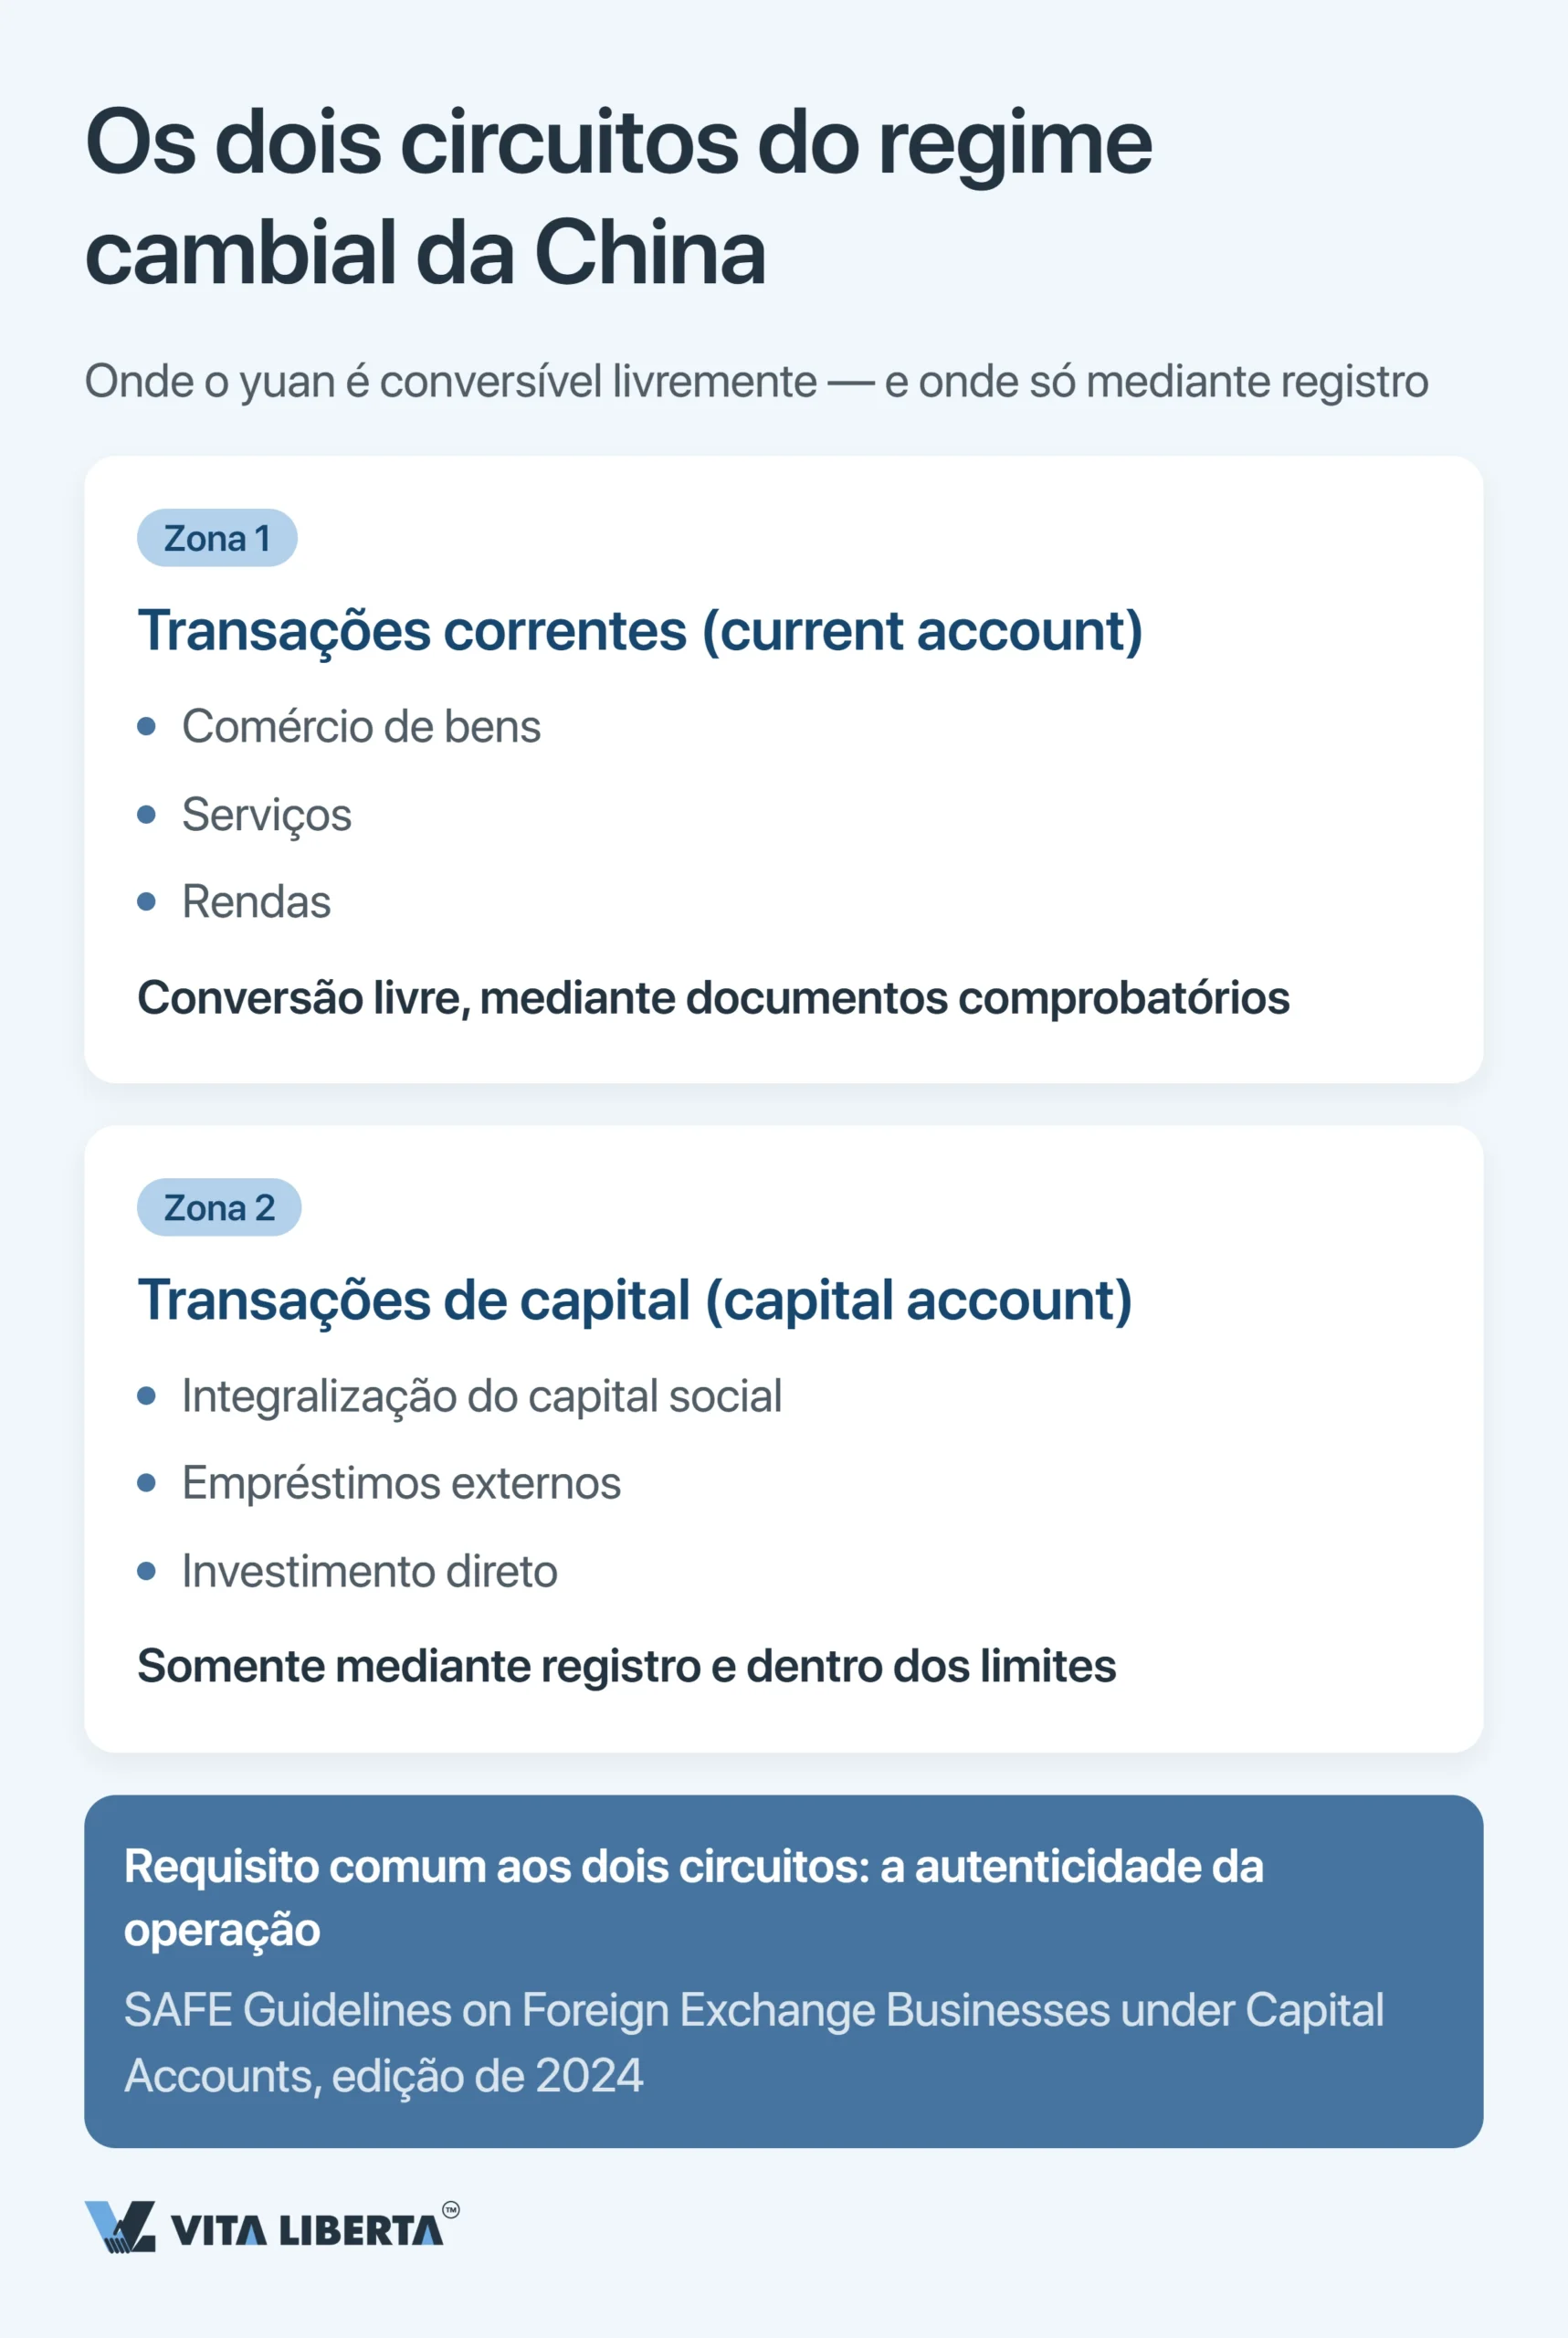
Essa divisão não é detalhe técnico. Ela responde à pergunta que mais importa para você: o que dá para tirar do país? Se o seu pagamento é por mercadorias, serviços ou rendimentos, ele pertence à conta corrente. Você converte livremente, desde que tenha documentos que o sustentem. Se você integraliza capital social, recebe um empréstimo do exterior ou faz investimento direto, isso é conta de capital. Aqui o dinheiro só se move depois do registro e dentro de limites. Essa liberdade é ilusória se você não consegue comprovar a operação. Os bancos precisam confirmar que existe uma transação comercial real por trás de cada pagamento internacional. Essa obrigação vem das regras da SAFE sobre como os bancos analisam clientes e operações (银行外汇展业管理办法(试行), Comunicado nº 1 de 2023 da SAFE). Os procedimentos da conta de capital estão detalhados nas diretrizes da SAFE (资本项目外汇业务指引(2024年版), 汇发〔2024〕12号), em vigor desde 6 de maio de 2024. Parte deles ficou mais simples a partir de 15 de setembro de 2025, com a 汇发〔2025〕43号 (Circular 43). O banco não quer saber para que você paga. Quer saber se a operação por trás do pagamento é real.
Quem faz o registro é o seu banco, não um guichê da SAFE
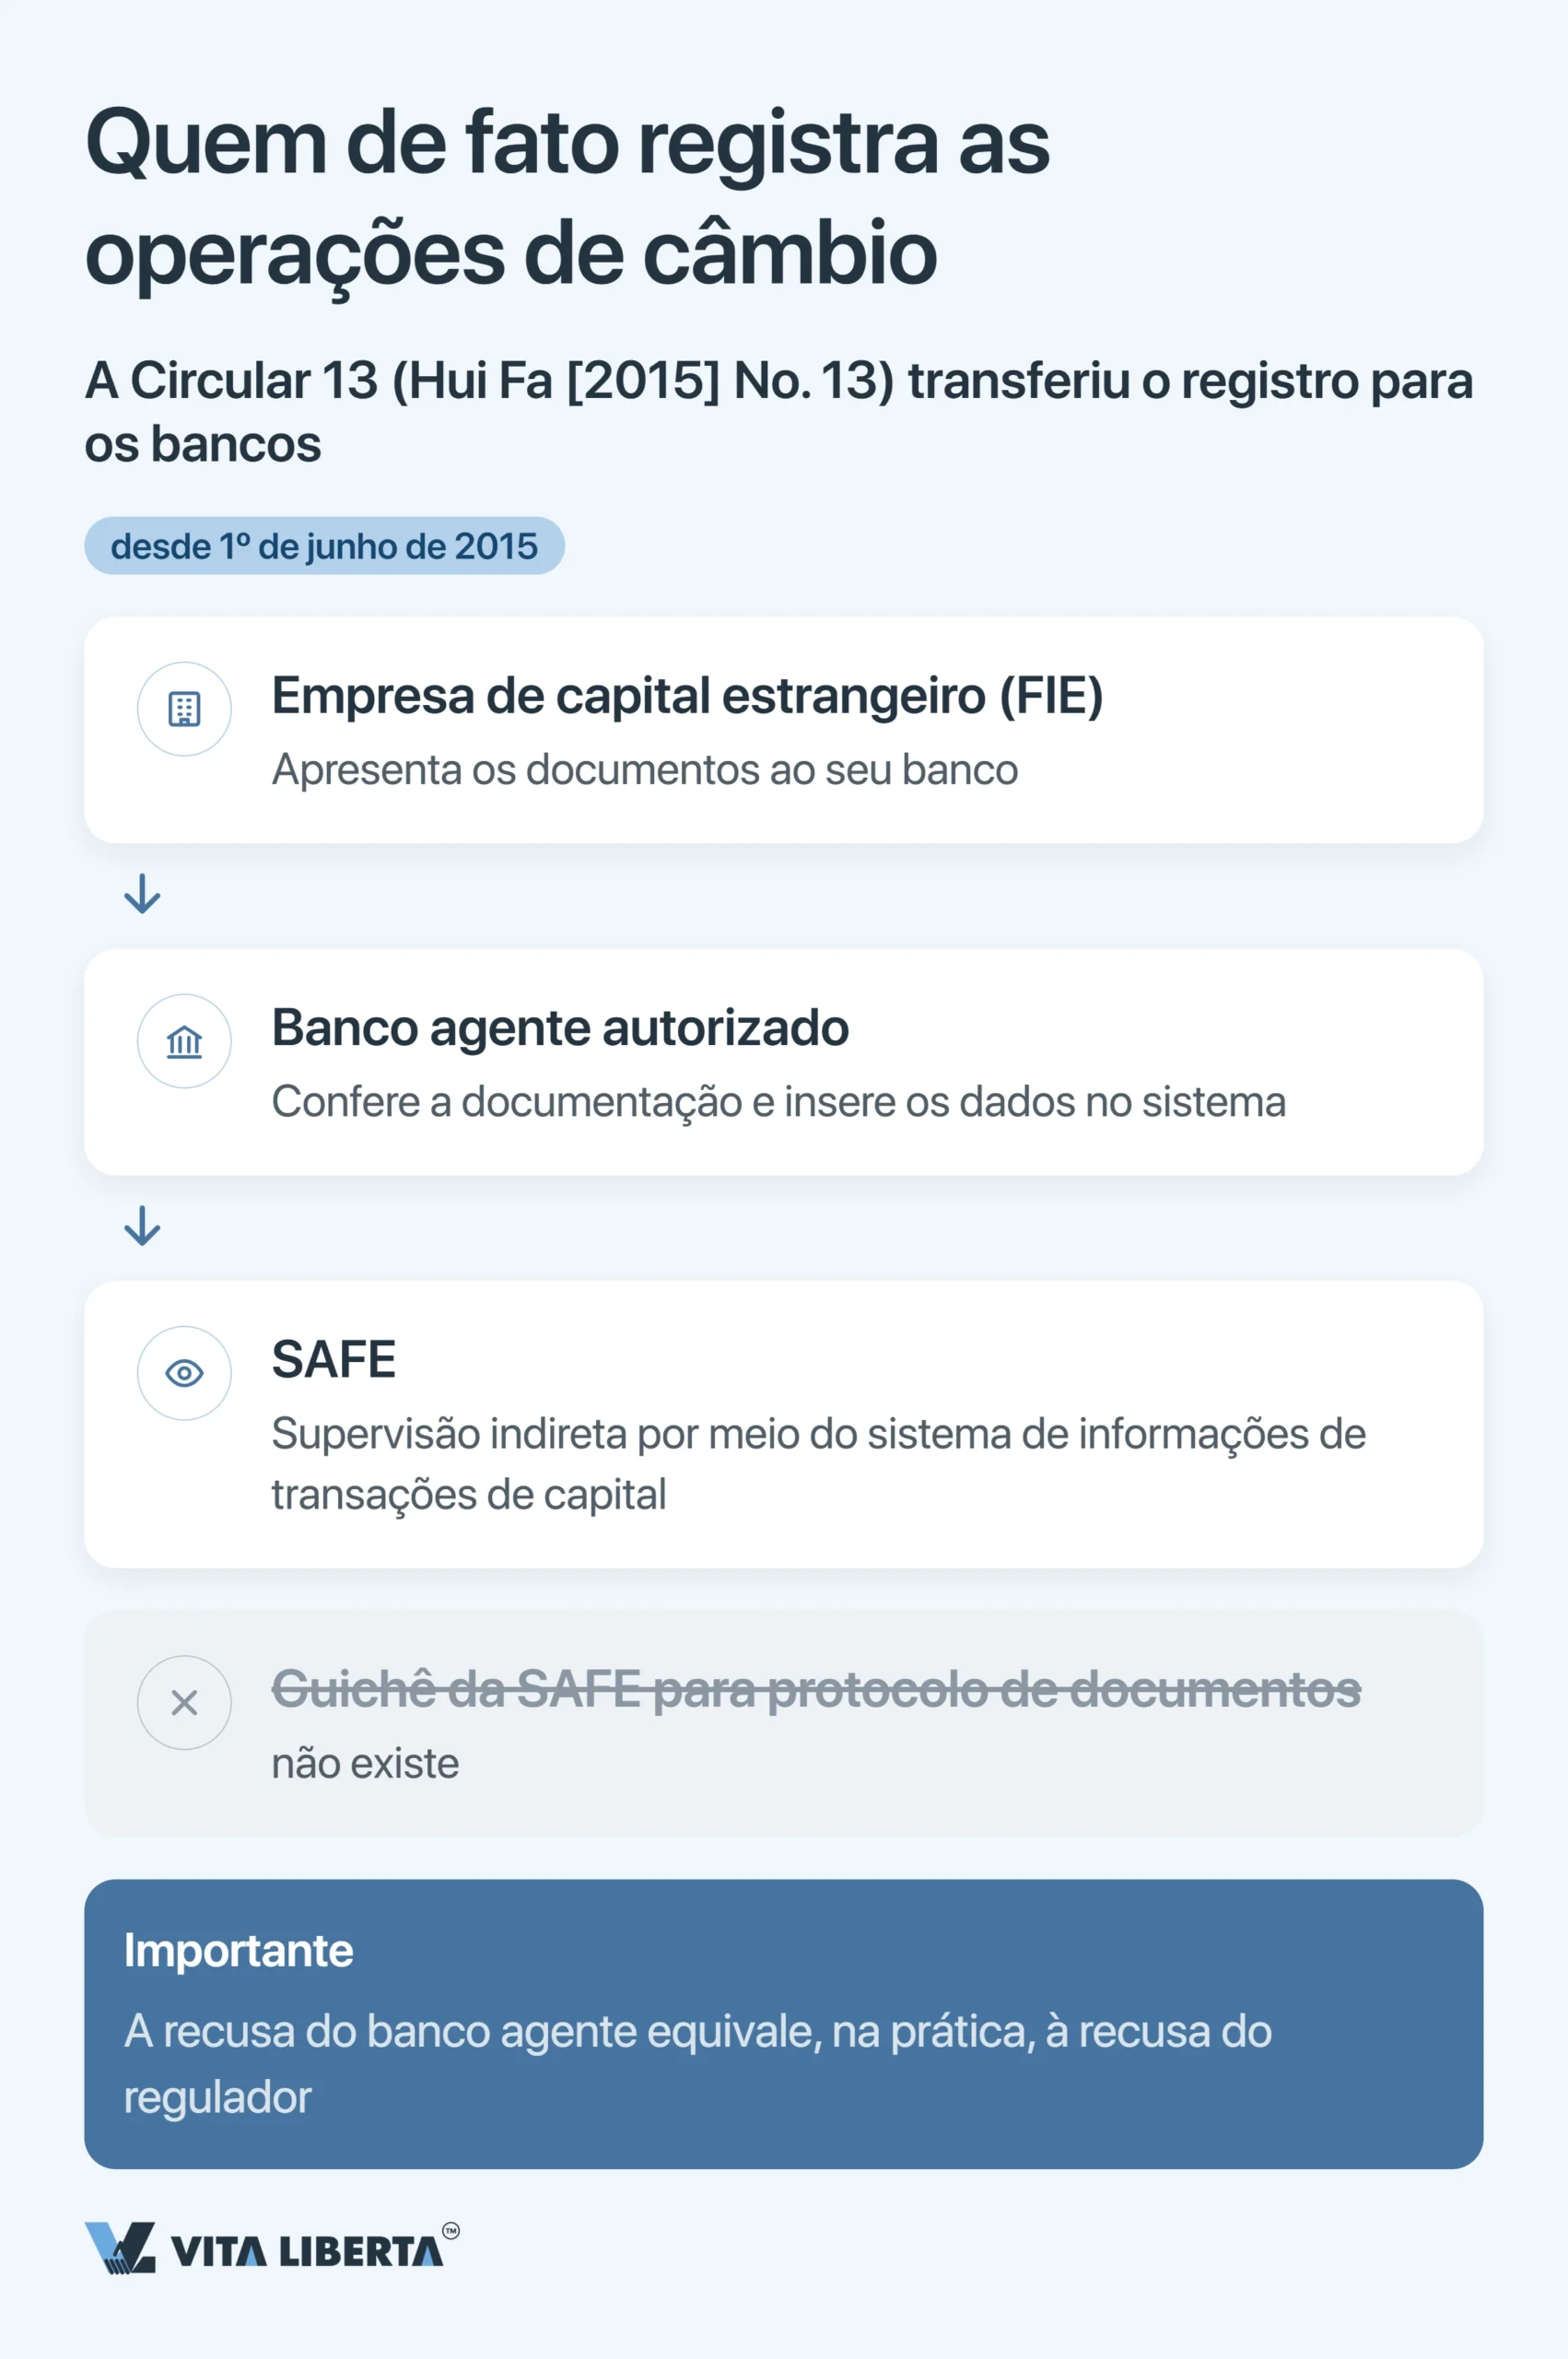
Quem está começando costuma procurar um balcão da SAFE para entregar os papéis do registro cambial. Esse balcão deixou de existir há muito tempo. A Circular 13 (国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知, 汇发〔2015〕13号) passou o registro cambial do investimento direto para os bancos autorizados a partir de 1º de junho de 2015. Desde então, a SAFE supervisiona de forma indireta, pelo seu sistema de informações da conta de capital. Na prática, isso muda tudo. Seu primeiro regulador cambial é um banco, não um órgão público. O banco lança seus dados no sistema da SAFE, confere seus documentos e decide o destino de cada pagamento. Importante: se o seu banco autorizado disser não, considere que o regulador disse não. Recorrer direto à SAFE não adianta — é bem mais simples alinhar a operação com o banco antes.
Registro na entrada: conta de capital e capital social
Seu primeiro registro cambial não acontece «mais para frente». Ele acontece quando você abre a conta de capital e integraliza o capital social (registered capital). Pela reforma da Lei das Sociedades da RPC (中华人民共和国公司法, versão de 2023, em vigor desde 1º de julho de 2024), você tem 5 anos a partir da constituição para integralizá-lo por completo. Se sua empresa foi registrada antes de 30 de junho de 2024 e o prazo restante passa de 5 anos, ele precisa ser reduzido para 5 até 30 de junho de 2027.
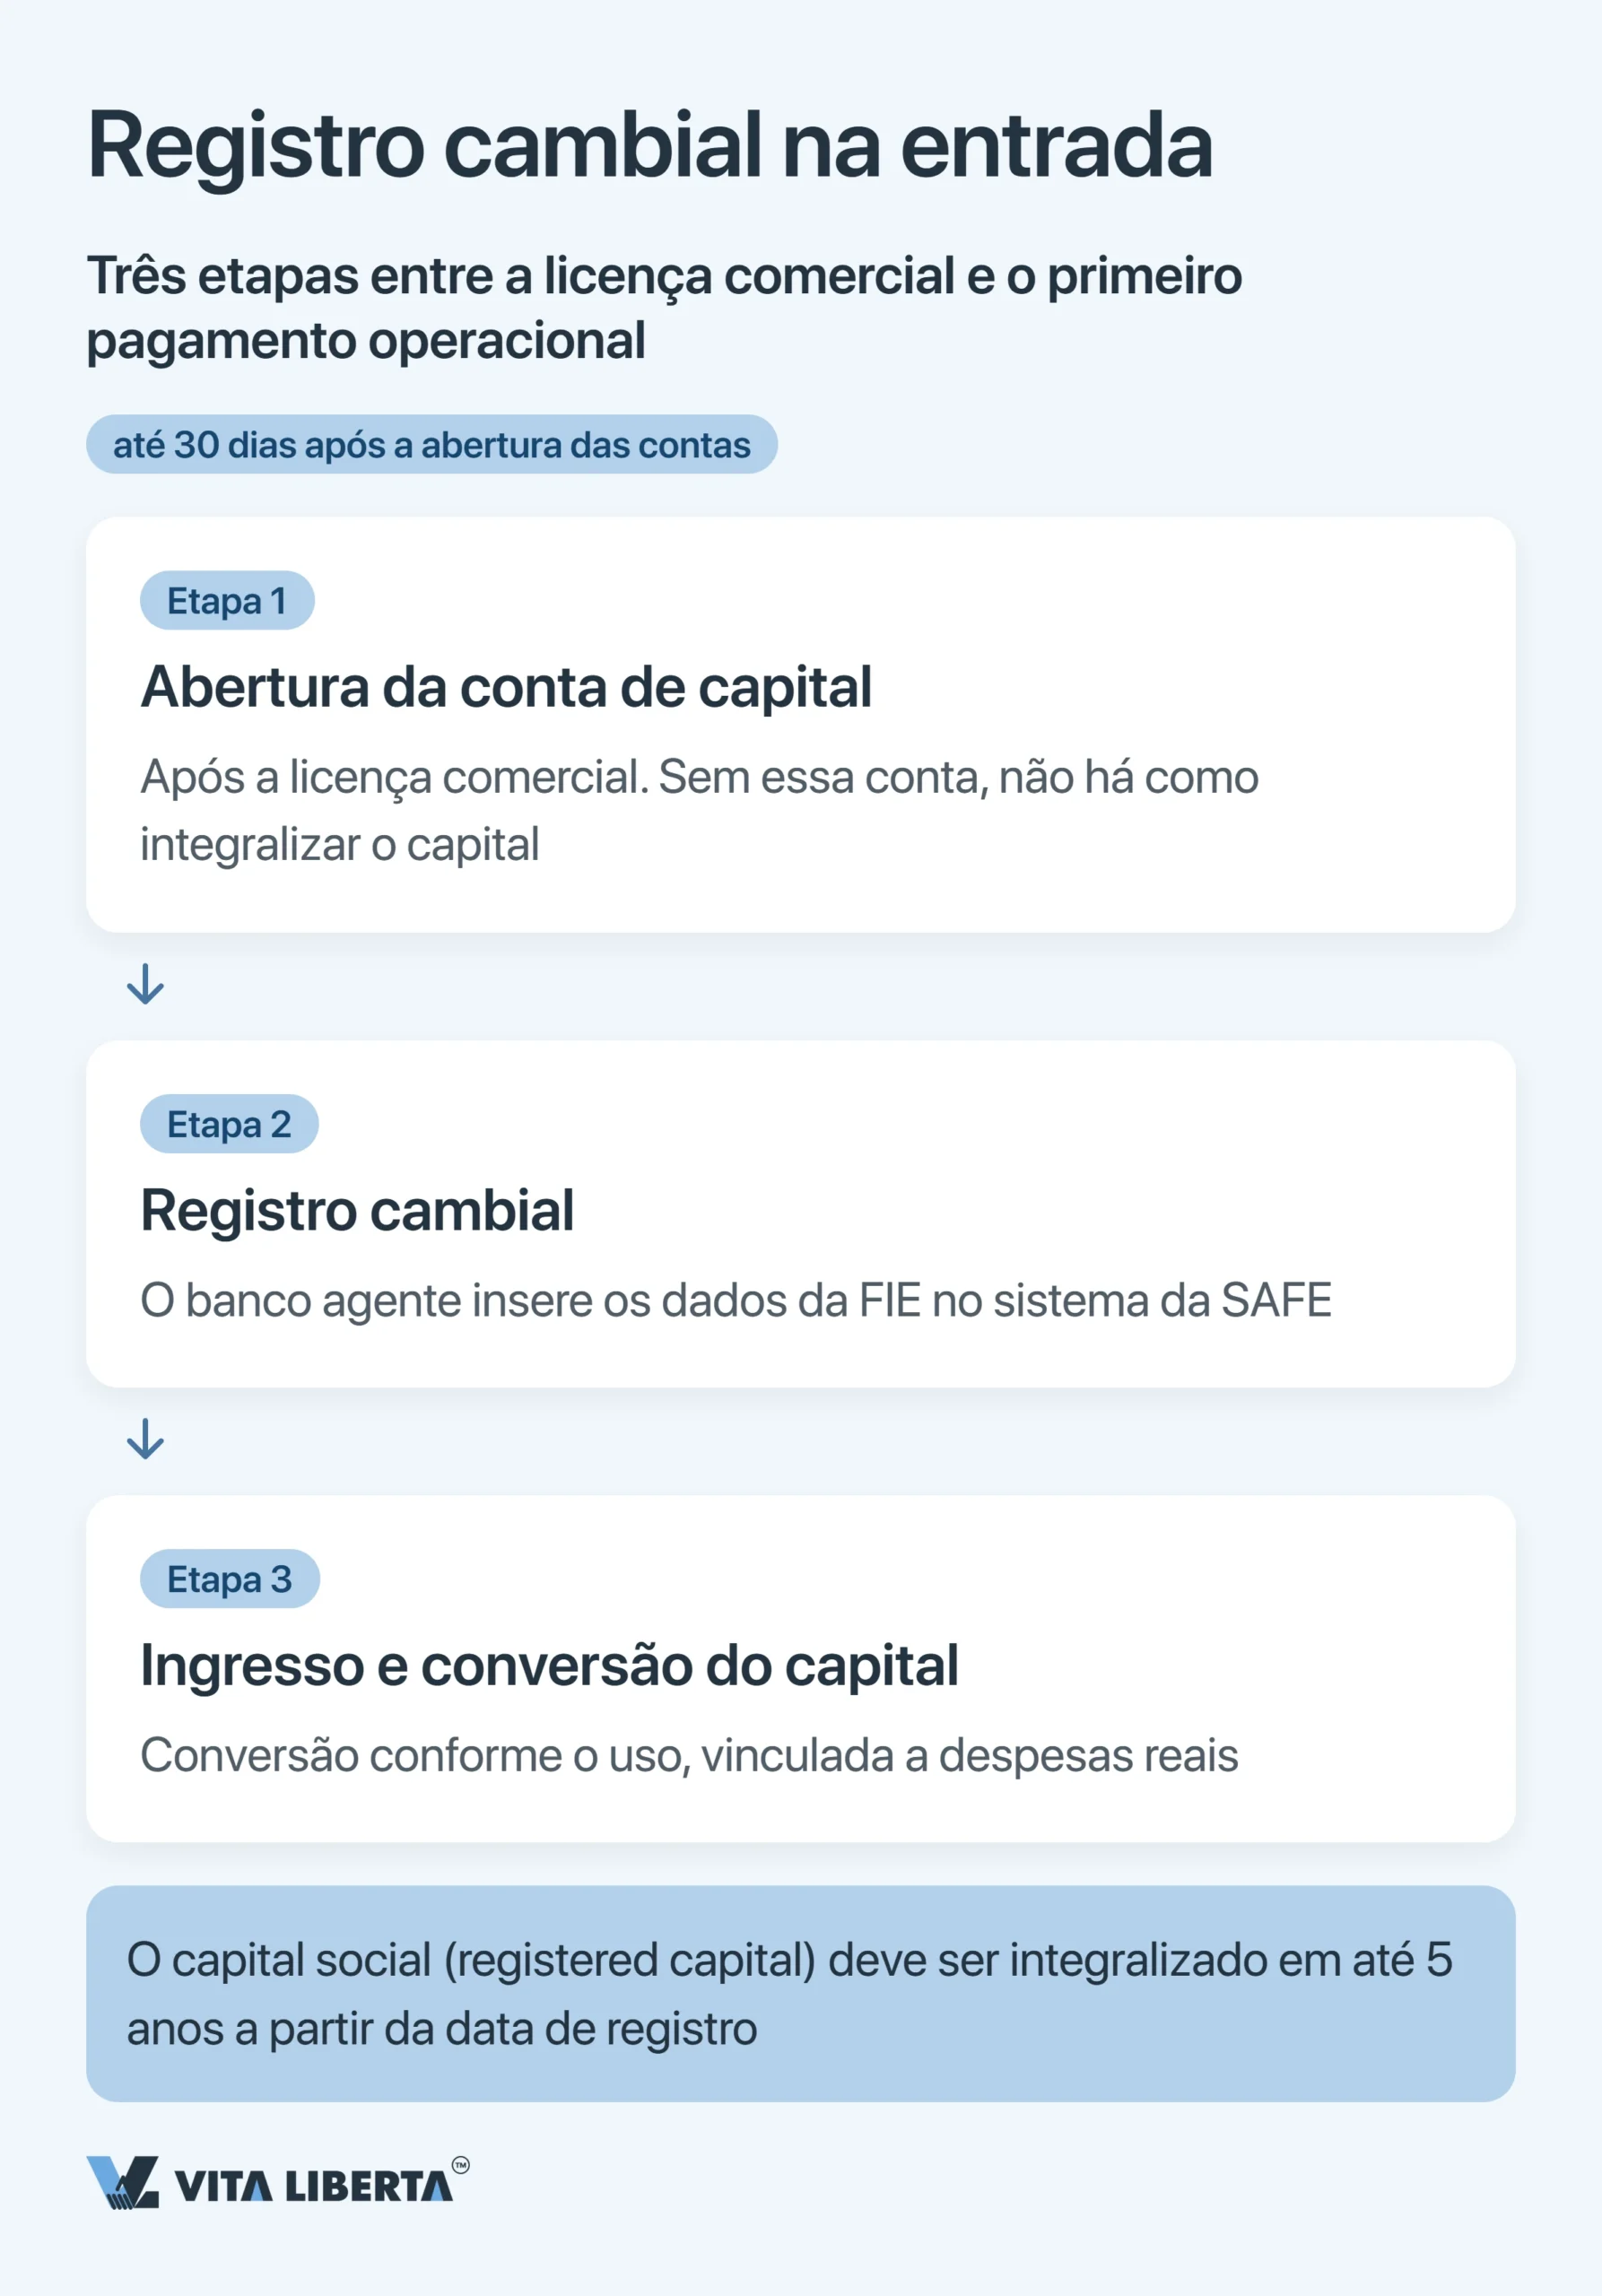
| Etapa | O que é registrado e onde | Prazo prático e risco |
| Registro da FIE no banco | O banco autorizado lança os dados básicos da empresa de investimento estrangeiro (FIE, 外商投资企业基本信息登记) no sistema da SAFE | Feito depois de obter a licença comercial e antes de abrir a conta de capital; sem ele, a conta não é aberta |
| Abertura da conta de capital | Conta específica em banco autorizado para receber o capital | Aberta com base no registro da FIE; sem ela, o capital não entra |
| Aporte e conversão do capital | A moeda estrangeira é creditada; desde 1º de junho de 2015 você pode convertê-la em yuan quando quiser (conversão discricionária, 意愿结汇, Circular 19 — 汇发〔2015〕19号), e os yuans ficam em conta separada até o pagamento | A liberdade vale só para a conversão: o banco confere com documentos cada gasto feito com o capital, e os usos proibidos estão em uma «lista negativa» (Circular 16 — 汇发〔2016〕16号, reduzida desde 15 de setembro de 2025 pela Circular 43) |
Empréstimo do sócio e limite de subcapitalização
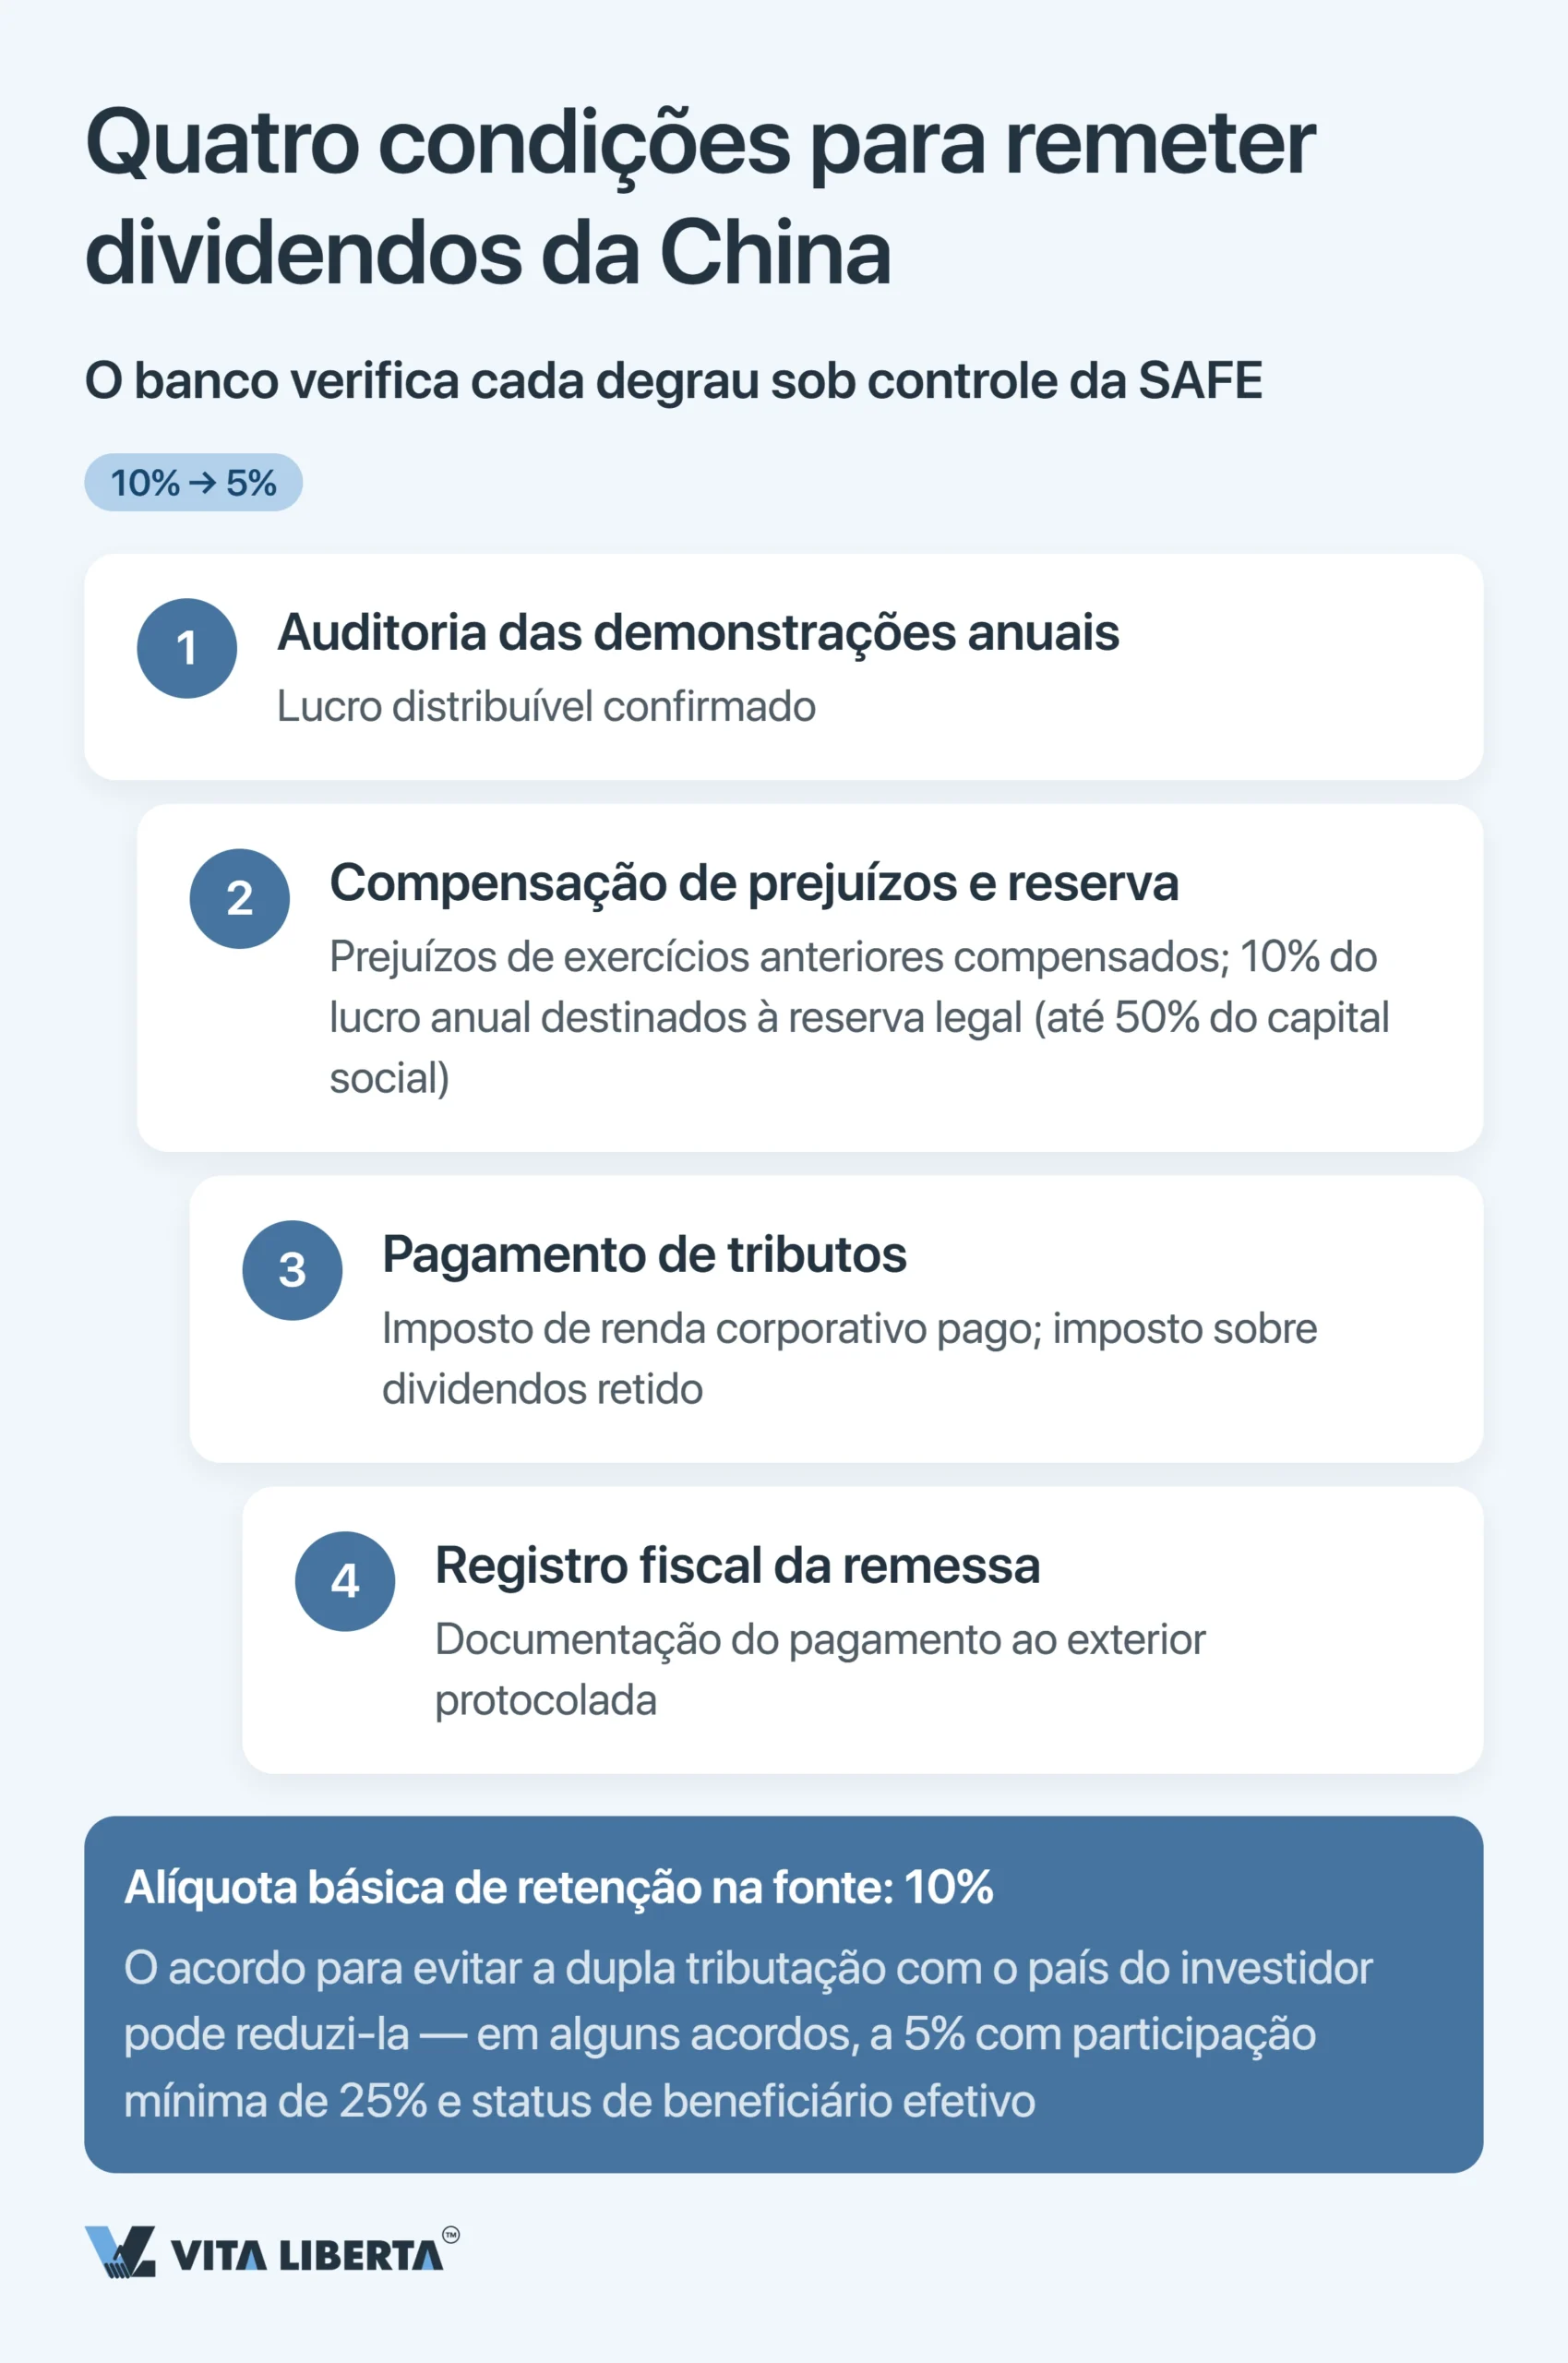
Você também pode financiar a empresa com um empréstimo do sócio. Mas isso não é uma transferência livre para a «sua própria» empresa. É dívida externa que precisa ser registrada e fica sujeita a uma cota cambial. Os juros, por sua vez, esbarram em um teto fiscal de subcapitalização. Relação dívida/capital (regra fiscal). Juros de empréstimos de partes relacionadas reduzem o imposto de renda da empresa apenas enquanto a dívida não passa de 2 vezes o capital, para empresas não financeiras, ou de 5 vezes, para financeiras (财税〔2008〕121号). Você pode tomar mais. Só que os juros sobre o excedente não reduzem o imposto. Quanto você pode tomar do exterior é outra questão, de natureza cambial. A FIE escolhe entre dois modelos: a «diferença de investimento total» (投注差 — investimento total menos capital social) ou o modelo macroprudencial (银发〔2017〕9号). Registro da dívida. O empréstimo é registrado como passivo externo (外债登记管理办法, 汇发〔2013〕19号). As regras da SAFE pedem isso no máximo 3 dias úteis antes de você receber os recursos; em algumas regiões, quem faz é o banco. Sem esse registro, o banco trava tanto a entrada do principal quanto a saída dos juros. Na prática. Consultores em Ningbo (província de Zhejiang) observam que o inspetor começa comparando a finalidade declarada do empréstimo com o que de fato circula na conta.
Faça o registro cambial na China sem pagamentos travados
- Abertura da conta de capital
- Registro na SAFE
- Alinhamento prévio da operação com o banco

Conta corrente: como são controlados pagamentos comerciais e de serviços
Na conta corrente, ter o dinheiro não basta. O banco libera o pagamento quando você mostra que a operação é real. Para mercadorias, ele pede documentos de embarque e comprovação da exportação: fatura (invoice), contrato e, quando necessário, conhecimento de embarque e declaração aduaneira. Para serviços, você justifica o valor. O primeiro pagamento a uma nova contraparte sempre recebe um olhar mais rigoroso: a verificação das receitas de exportação que entram leva 2–3 dias úteis a mais.
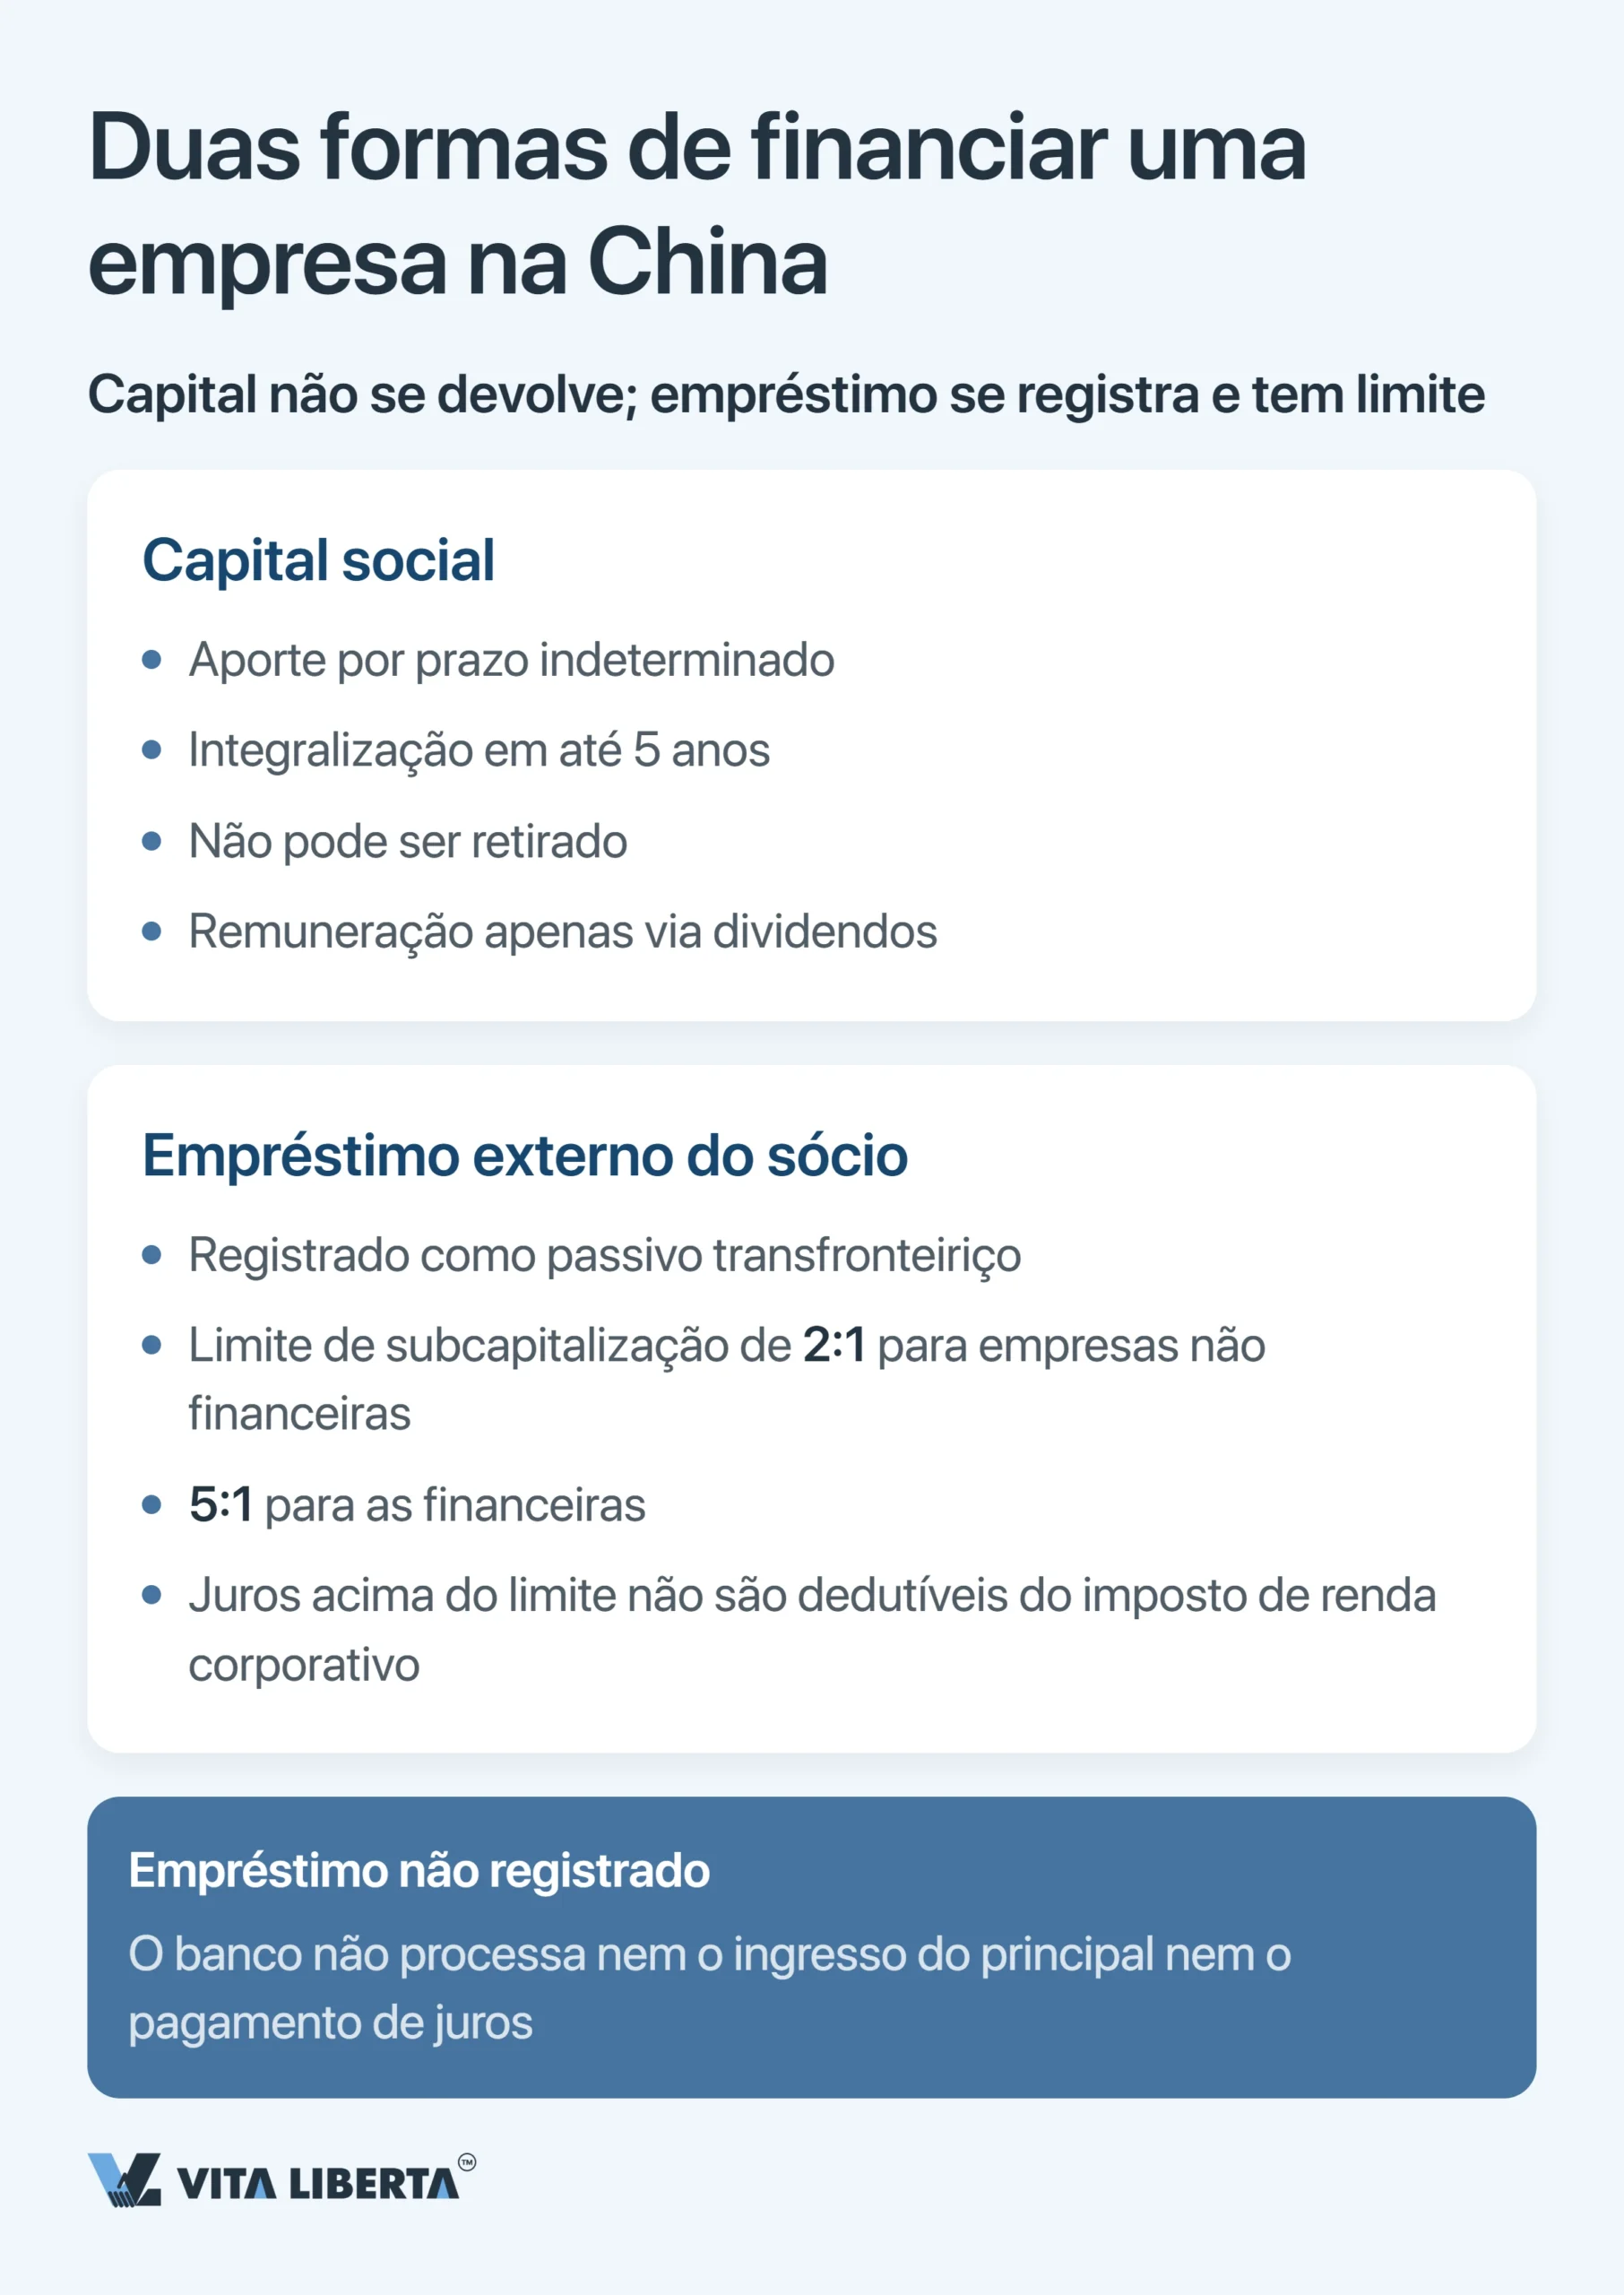
Pagamento de serviços: o pagador chinês retém os impostos
É aqui que perdem dinheiro os estrangeiros que não adaptaram o preço à realidade chinesa. Quando uma empresa chinesa paga um prestador de serviços estrangeiro, ela age como agente de retenção (withholding agent). Desconta os impostos do pagamento antes de enviá-lo. O principal imposto é o IVA chinês. Pela Lei do IVA da RPC (中华人民共和国增值税法, em vigor desde 1º de janeiro de 2026) e pelo seu regulamento (国务院令第826号), o serviço que um fornecedor estrangeiro vende a um comprador na China é considerado consumido na China. A única exceção é o serviço consumido integralmente no local, fora da China. Desde 1º de setembro de 2021, não incidem adicionais sobre esse IVA — nem o imposto de construção urbana, nem as contribuições para a educação (财政部 税务总局公告2021年第28号). O imposto de renda depende de onde o serviço é prestado. Se você presta o serviço inteiramente fora da China, ele não incide. Se seus especialistas trabalham na China, pode surgir um estabelecimento permanente, tributado por regras próprias. A retenção de 10% não atinge serviços. Ela vale para rendimentos passivos: royalties (inclusive licenças de software), juros, aluguéis e dividendos. Resumindo: se o contrato não diz quem arca com o imposto, o fornecedor recebe menos do que esperava — e só descobre quando o dinheiro chega.
Remessa de lucros: quatro condições para os dividendos saírem da China
Tirar o lucro da China é o ponto final de toda essa disciplina cambial. Você só pode pagar dividendos quando quatro condições estão cumpridas, e o banco verifica cada uma sob a supervisão da SAFE.
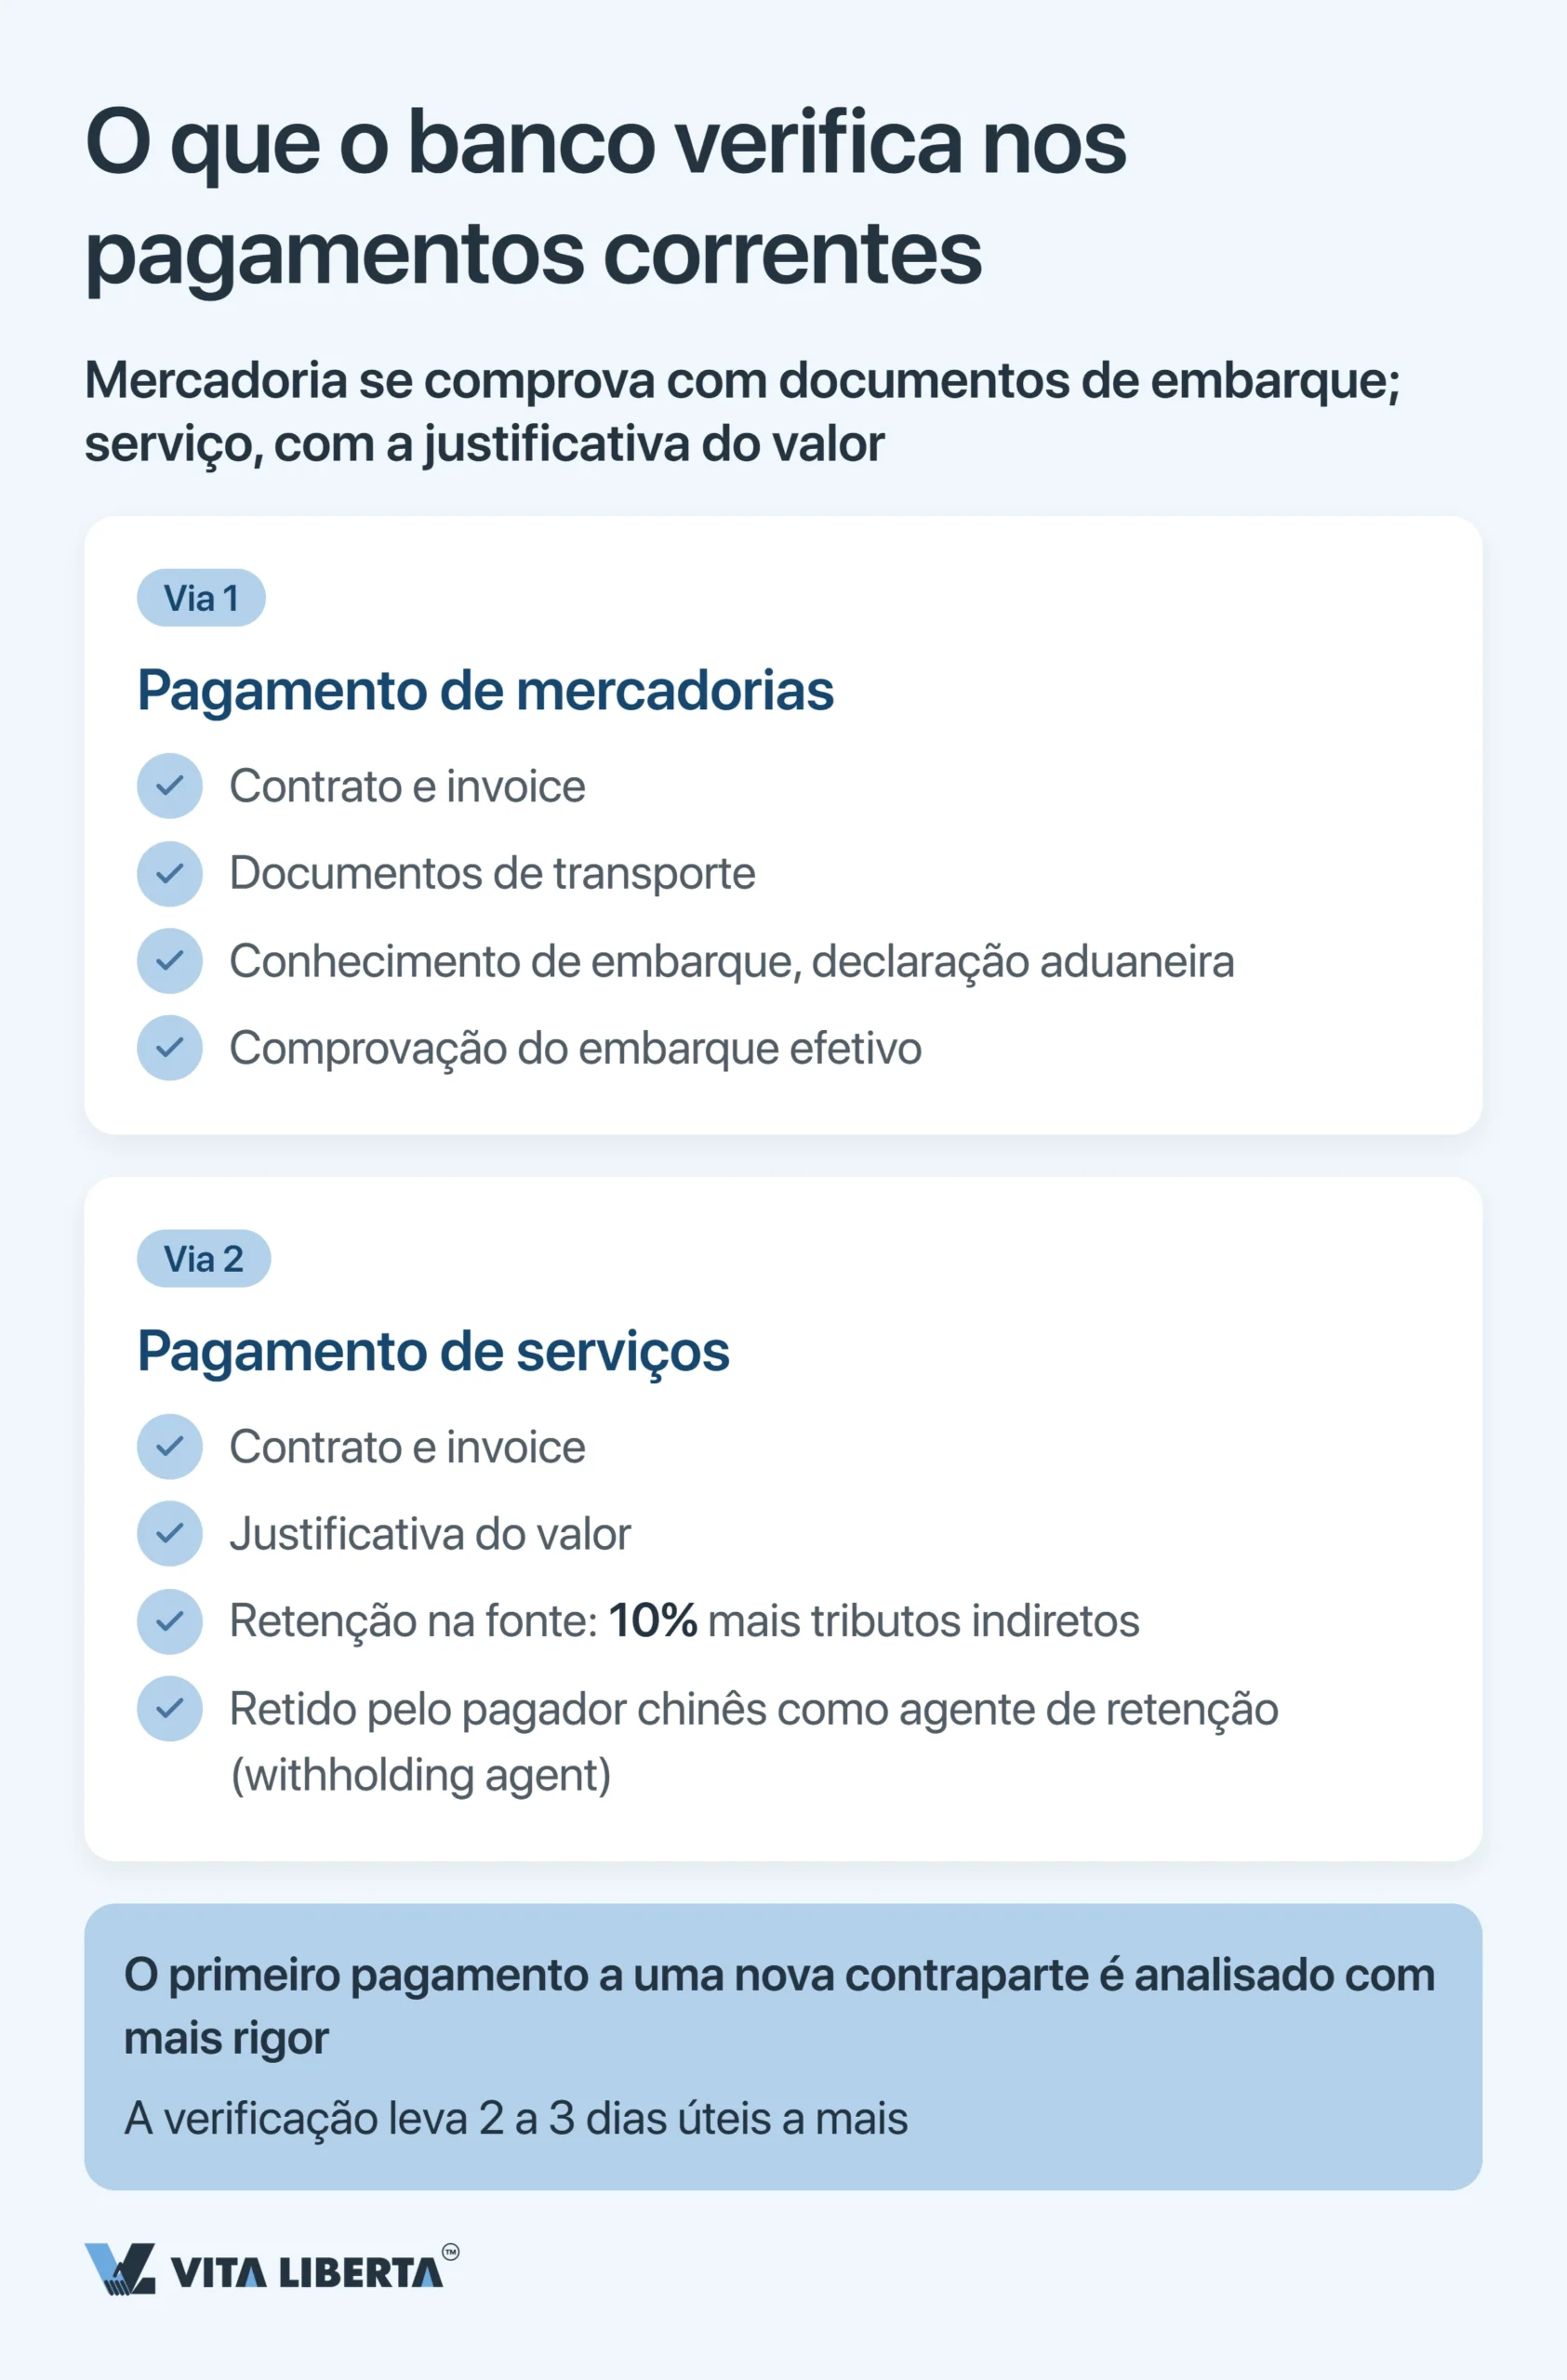
| Condição | O que você comprova | Quanto custa um erro |
| Auditoria anual | Que a auditoria mostra lucro distribuível; em transferências acima de USD 50.000 ou equivalente, o banco confere as demonstrações auditadas e a deliberação de distribuição de lucros (汇发〔2017〕3号) | Sem auditoria, o banco não aceita transferência acima do limite |
| Prejuízos cobertos e reserva constituída | Que os prejuízos de anos anteriores foram compensados e 10% do lucro anual foi para a reserva (até atingir 50% do capital social) | Distribuir com prejuízo em aberto é distribuição ilegal |
| Impostos pagos | Que o imposto de renda da empresa foi pago e o imposto sobre dividendos, retido | Sem a quitação fiscal, a transferência não sai |
| Registro fiscal do pagamento | Para pagamento único acima de USD 50.000 ou equivalente, o registro fiscal de pagamento ao exterior (对外支付税务备案, 国家税务总局 国家外汇管理局公告2013年第40号); uma vez por contrato, antes do primeiro pagamento | A primeira remessa atrasa semanas ou meses |
Resumindo: dividendo não é um caixa que você abre quando quer. Ele sai no fim de uma cadeia rigorosamente documentada.
Alíquota de retenção e redução por acordo de dupla tributação
10% é a alíquota básica de imposto retido na fonte sobre dividendos pagos a não residentes. Todo benefício é medido a partir desse número. Um acordo para evitar a dupla tributação entre a China e o seu país pode reduzi-la — em alguns tratados, para 5%. As condições usuais: o beneficiário é uma empresa, detém pelo menos uma participação mínima (muitas vezes 25%) e é o beneficiário efetivo (beneficial owner) do rendimento. Isso não é automático. O beneficiário avalia por conta própria se cumpre os requisitos do tratado. Depois, pede o benefício por meio do agente de retenção chinês, entregando a ele o formulário 《非居民纳税人享受协定待遇信息报告表》. As comprovações de residência fiscal e de beneficiário efetivo ficam com o beneficiário, para uma eventual verificação posterior do fisco (国家税务总局公告2019年第35号; critérios de beneficiário efetivo — 国家税务总局公告2018年第9号). A alíquota e o limite exatos dependem do seu tratado. Sem o formulário, o agente retém os 10% padrão. A alternativa a tirar o dinheiro é reinvesti-lo. Digamos que você aplique dividendos de uma empresa chinesa em investimento direto na China entre 1º de janeiro de 2025 e 31 de dezembro de 2028. Nesse caso, pode abater 10% do valor reinvestido do imposto retido sobre seus rendimentos chineses futuros, e a retenção sobre o lucro reinvestido fica diferida (财政部 税务总局 商务部公告2025年第2号). O lado cambial ficou mais simples a partir de 15 de setembro de 2025: você pode reinvestir lucro em moeda estrangeira diretamente dentro da China, creditando-o na conta de capital da empresa investida (Circular 43).
Remeta o lucro da China sem pagar imposto a mais
- Verificação das condições de remessa
- Dossiê para o imposto retido na fonte
- Comprovação de beneficiário efetivo para o acordo de dupla tributação

Controle cambial na China: conclusões estratégicas
O regime chinês carrega um paradoxo. Um controle rígido sobre o capital convive com conversão livre na conta corrente. O mesmo sistema que segura seus dividendos deixa passar sem obstáculo o pagamento de uma exportação real. Quem ganha não é quem tenta contorná-lo, mas quem estrutura o circuito cambial desde o início.
- Registre as operações cambiais junto com a abertura das contas, e não depois do primeiro pagamento travado.
- Separe na contabilidade os fluxos de capital e os correntes: a conversão e os impostos dependem disso.
- Prepare com antecedência o dossiê para a remessa de lucros: auditoria, reserva, impostos e comprovação de beneficiário efetivo.
Assim, o registro na SAFE não é uma barreira burocrática na entrada, e sim a estrutura de um fluxo de caixa previsível. A obrigação perante o regulador vira ferramenta de gestão do dinheiro da empresa, e o controle cambial deixa de ser obstáculo para se tornar um mapa de rotas seguras para os seus recursos.
Perguntas frequentes
Não é preciso visitar a SAFE. Desde 1º de junho de 2015 (Circular 13, 汇发〔2015〕13号), o registro cambial do investimento direto é feito por um banco autorizado, e a SAFE supervisiona de forma indireta pelo seu sistema. O que fazer: coloque o registro cambial na mesma etapa da abertura da conta de capital — isso economiza semanas.
Sim. Desde 1º de junho de 2015, uma FIE pode converter o capital em moeda estrangeira para yuan a qualquer momento (conversão discricionária, 意愿结汇, 汇发〔2015〕19号); os yuans ficam em uma conta especial até o pagamento. O controle passou para os gastos: o banco confere com documentos cada pagamento feito com o capital, e os usos proibidos estão na «lista negativa». O que fazer: escolha o momento da conversão de olho no câmbio e deixe prontos os documentos de cada despesa (aluguel, salários, compras).
Como agente de retenção, o pagador chinês desconta o IVA quando o serviço é consumido na China; sobre esse IVA não incidem adicionais. O imposto de renda só aparece se os serviços forem prestados na China e gerarem estabelecimento permanente. A retenção de 10% vale para royalties, juros e outros rendimentos passivos, não para pagamento de serviços. O que fazer: defina no contrato quem arca com o imposto e inclua-o no preço.
Os dividendos só saem depois da auditoria, da compensação de prejuízos, da destinação de 10% ao fundo de reserva e do pagamento dos impostos. Em transferências acima de USD 50.000 ou equivalente, o banco confere a deliberação de distribuição de lucros, as demonstrações auditadas e o comprovante do registro fiscal do pagamento. O que fazer: comece a montar o dossiê logo após o fechamento do exercício, sem esperar o momento da transferência.
Muitos acordos de dupla tributação firmados pela China permitem reduzir para 5% em vez dos 10% básicos, mas em geral só para uma empresa com participação de pelo menos 25% e com status de beneficiária efetiva do rendimento. O que fazer: confira o limite e a alíquota exatos no tratado do seu país e reúna com antecedência as comprovações de residência e de beneficiário efetivo. Esses documentos não são apresentados antes: ficam guardados para uma eventual fiscalização; o formulário para usar o benefício vai para o agente de retenção.