Hongkong
 China




Como o imposto é estruturado
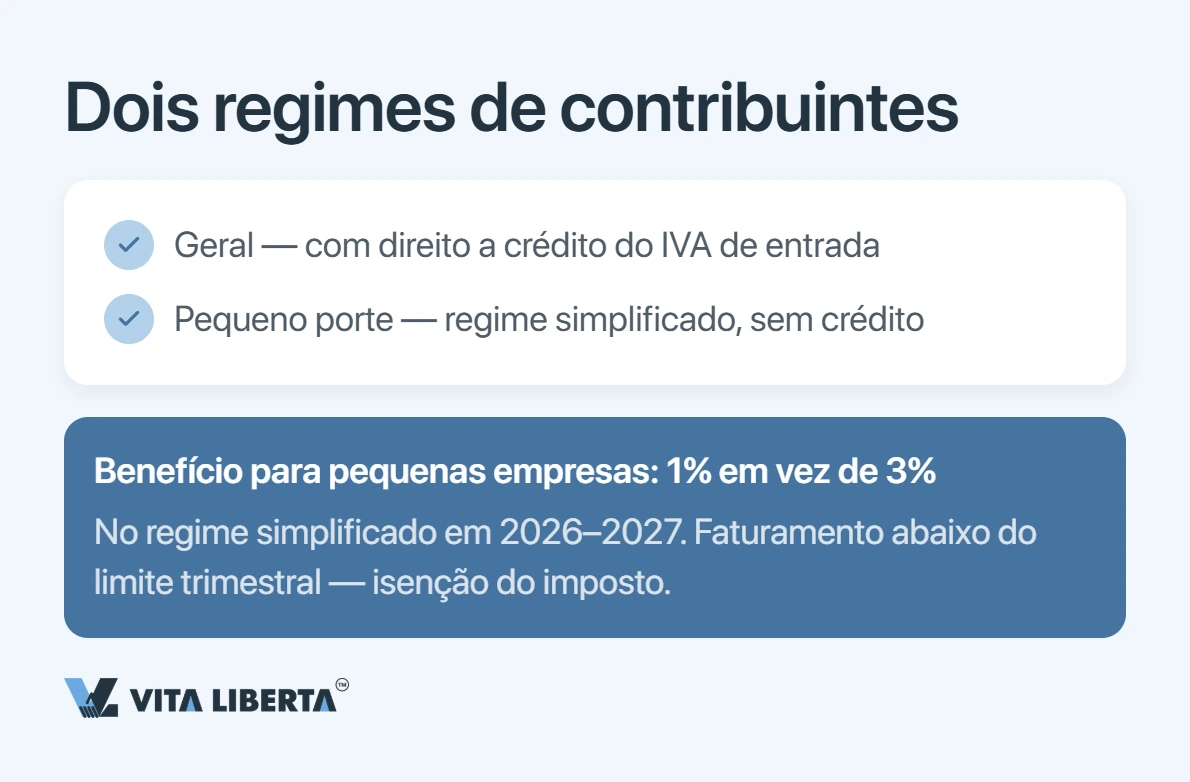
O VAT da China (增值税) é um imposto indireto que incide sobre o valor agregado em cada etapa de produção e circulação. A empresa apura o imposto sobre suas vendas e desconta o imposto pago nas compras; ao caixa do governo vai apenas a diferença. Os contribuintes se dividem em dois grupos: os contribuintes gerais, com direito ao crédito, e os de pequeno porte, sujeitos a um regime simplificado.
As alíquotas
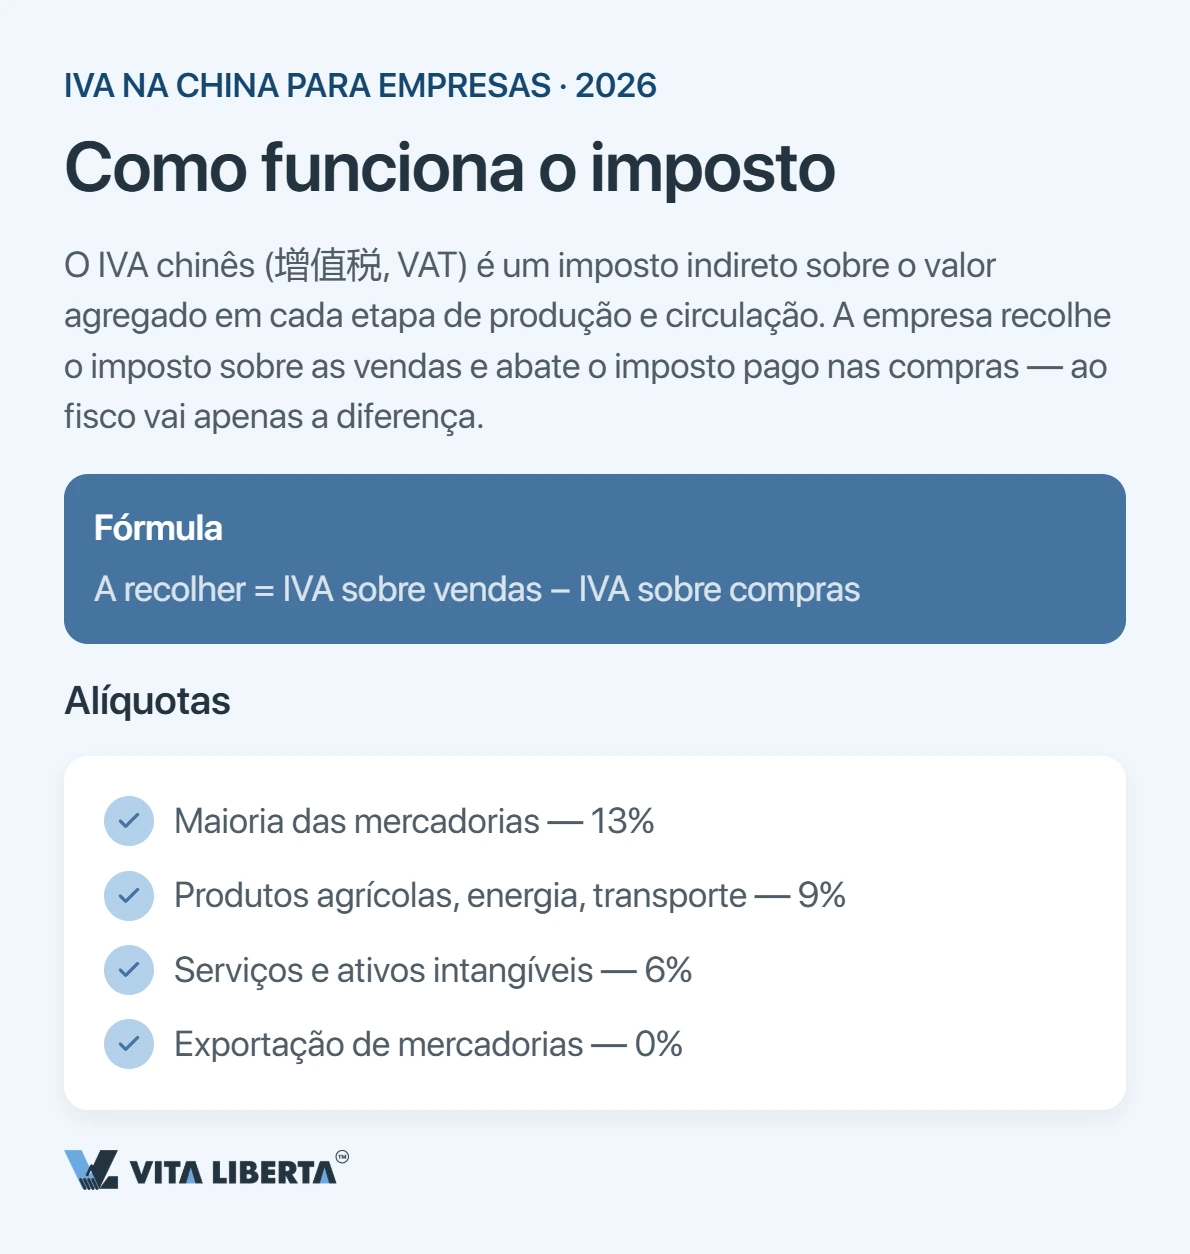
| Categoria | Alíquota |
|---|---|
| Maioria das mercadorias | 13% |
| Produtos agrícolas, energia, transporte | 9% |
| Serviços, ativos intangíveis | 6% |
| Exportação de mercadorias | 0% |
Benefício para o pequeno negócio
O contribuinte de pequeno porte no regime simplificado recolhe a 1% em vez de 3% em 2026–2027 e pode ficar isento se o faturamento ficar abaixo do limite trimestral. Desenvolvimento de software e consultoria, por exemplo, entram na faixa de serviços de 6%.
Crédito do imposto e a fapiao
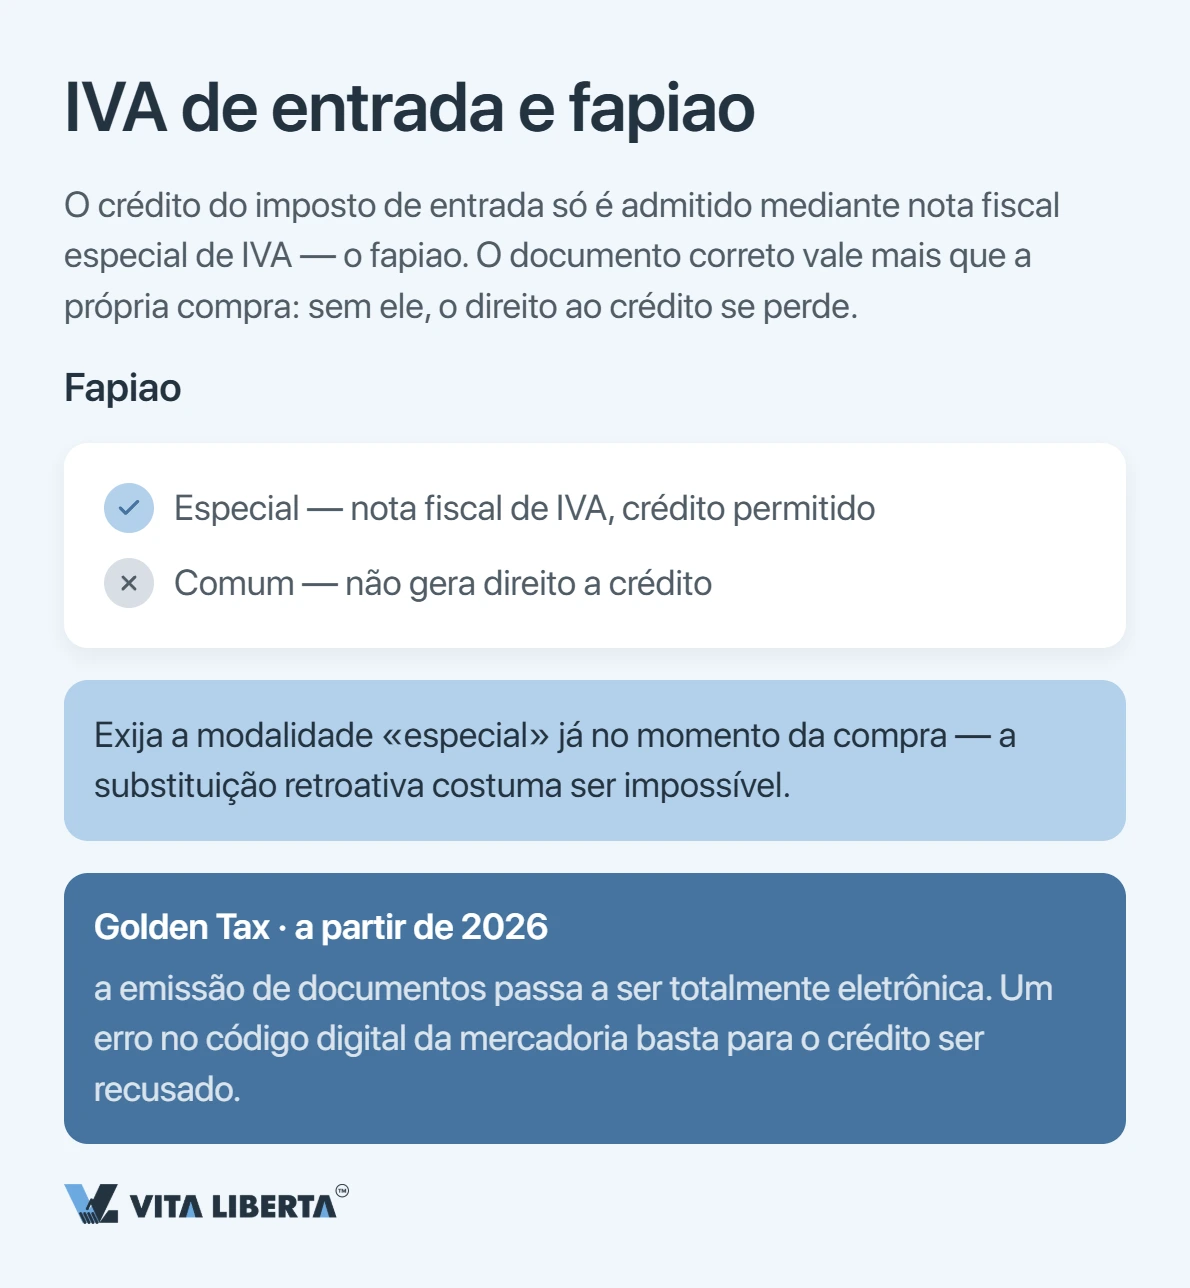
O crédito só existe com a fapiao especial de VAT. A nota comum não dá direito a crédito nenhum — por isso, na compra, exige-se desde o início a via “especial”. Desde 2026 todo o fluxo é eletrônico e integrado ao Golden Tax: um erro nos códigos digitais do produto e o imposto simplesmente não é aproveitado.
Por que isso importa para o importador brasileiro: um fornecedor que “não emite fapiao” está operando parcialmente fora do sistema tributário formal. Ele não consegue pedir restituição — o que significa que o preço FOB oferecido provavelmente não embute o desconto do imposto recuperado. Perguntar sobre a emissão de fapiao especial é um filtro barato na homologação de fornecedor.
VAT na importação (dentro da China)
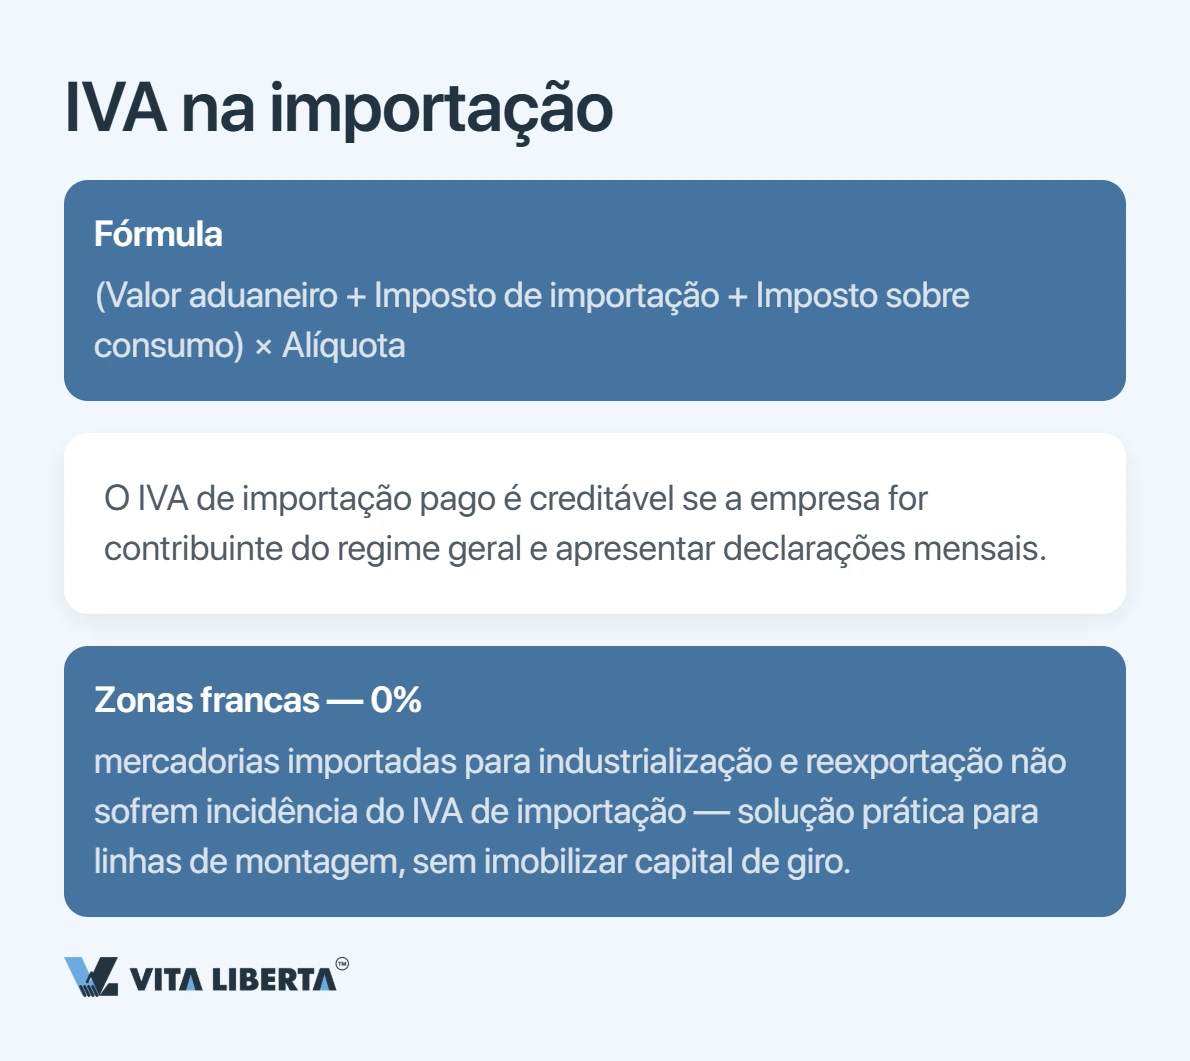
O VAT de importação é calculado assim: (valor aduaneiro + imposto de importação + imposto sobre consumo) × alíquota. O valor pago gera crédito se a empresa tiver status de contribuinte geral e apurar mensalmente. Há ainda a vantagem das zonas alfandegadas: mercadorias que entram para industrialização e reexportação não sofrem VAT de importação — prático para montagem sem imobilizar capital de giro.
A restituição do imposto na exportação
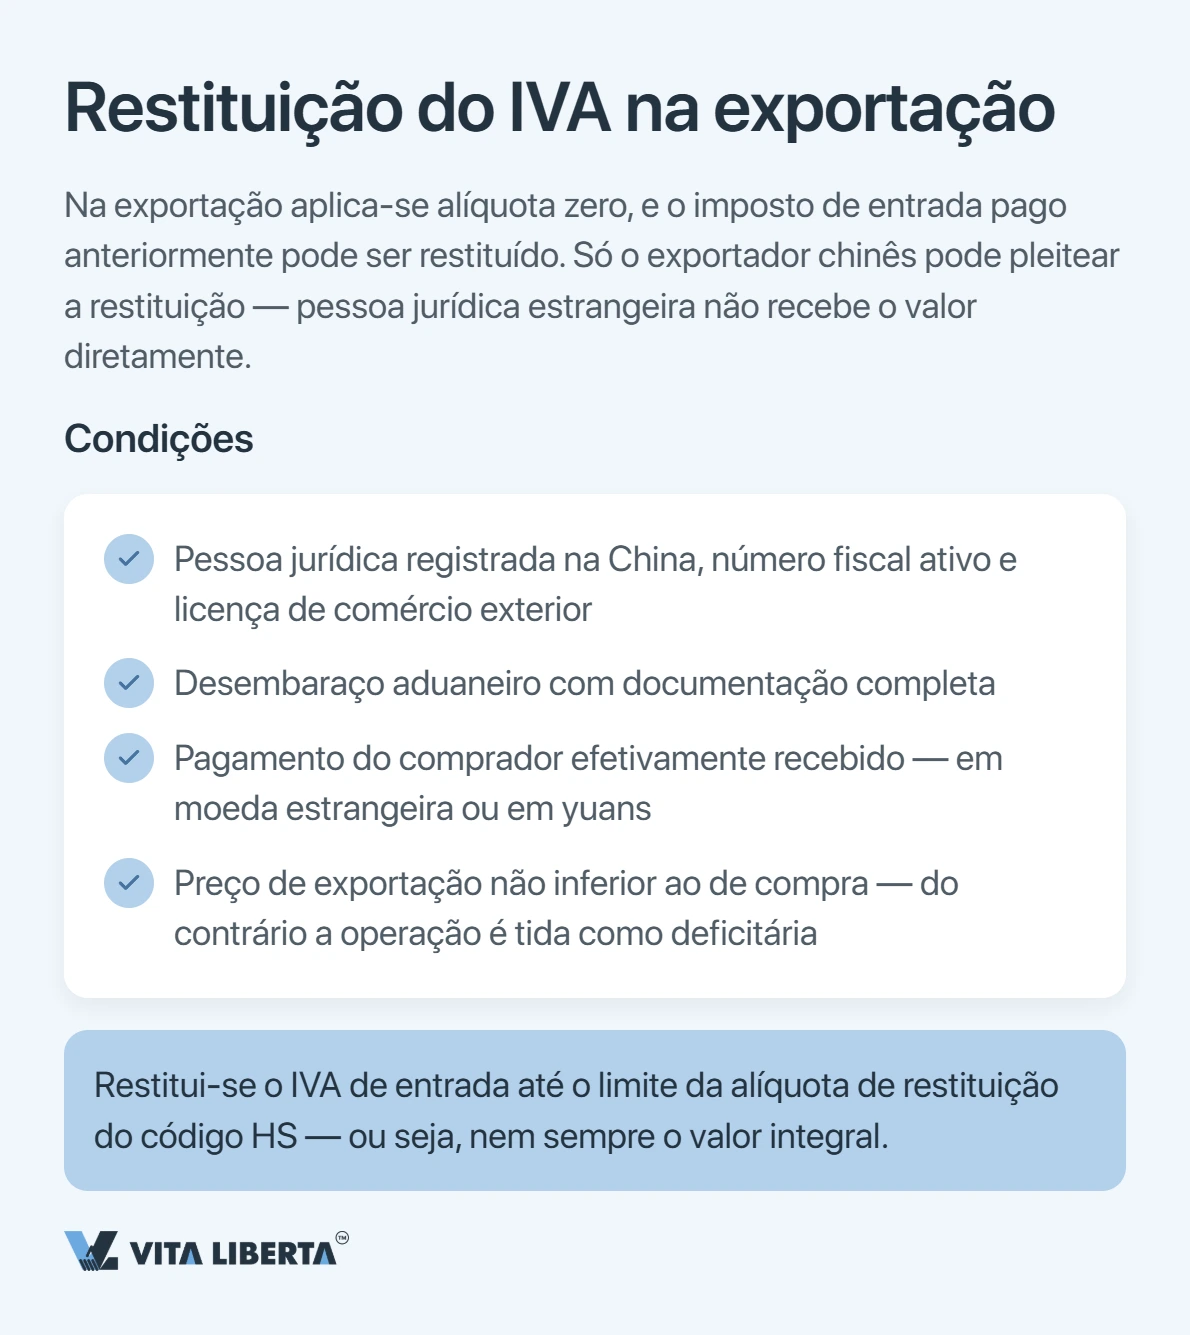
A exportação é tributada à alíquota zero e o imposto pago antes pode ser recuperado.
Quem pode pedir e sob quais condições
Só pode pleitear a restituição um exportador registrado na China. O que se exige:
- pessoa jurídica domiciliada na China, número fiscal ativo e habilitação para comércio exterior;
- mercadoria desembaraçada na aduana com a documentação completa;
- recebimento do comprador estrangeiro — em moeda estrangeira ou em yuan;
- preço de exportação não inferior ao de compra (caso contrário, a operação é lida como prejuízo).
O imposto volta apenas até a alíquota de restituição fixada para aquele produto pelo código HS — nem sempre o valor integral pago. Uma pessoa jurídica estrangeira não recebe a restituição diretamente: é preciso uma empresa chinesa no circuito.
Procedimento e prazos
O trâmite leva, em média, cerca de três meses: reúnem-se as fapiao, a declaração de exportação e o comprovante de fechamento de câmbio; envia-se o pedido eletrônico; e o sistema confronta os dados do fornecedor e do operador logístico. Todos os documentos precisam bater em descrição, quantidade e peso — qualquer divergência suspende a restituição. Tradings recém-abertas são as que mais caem em malha.
Perdido nas alíquotas de IVA da China?
- Alíquotas para o seu negócio
- Verificamos o direito à restituição
- Considerando seu regime tributário

O que mudou em 2026
Desde o início de 2026 vigora a nova Lei do VAT: as alíquotas seguem as mesmas, mas a fiscalização e a administração digital ficaram mais duras. E a partir de 1º de abril a restituição foi cortada em várias categorias de exportação — painéis e módulos solares perderam o benefício por completo, e as baterias caíram de 9% para 6% no restante de 2026, com extinção total a partir de 2027.
⚠️ O ponto que pega: a alíquota de restituição aplicável é definida pela data de exportação registrada na declaração aduaneira — não pela data de assinatura do contrato nem pela do pagamento. Um lote que saiu do país em 2 de abril sob um acordo de janeiro já não alcança o benefício anterior.
A restituição perdida é repassada ao preço pelos vendedores, de modo que, nessas famílias de produto, o custo para o comprador estrangeiro subiu cerca de 9% a 13%. Para quem importa da China — o principal parceiro comercial do Brasil —, isso entra antes mesmo do II, do IPI, do PIS/COFINS e do ICMS, ou seja, encarece a base sobre a qual toda a cascata brasileira é calculada.
VAT sobre serviços prestados por estrangeiros
Quando uma empresa chinesa contrata de um prestador estrangeiro serviços consumidos dentro do país — consultoria, TI, engenharia —, é ela própria que deve reter o imposto, na condição de responsável pela retenção. Se o estrangeiro tiver estabelecimento registrado na China, cabe a esse estabelecimento apurar e recolher. Para a empresa brasileira que vende software ou consultoria a um cliente chinês, isso é concreto: o imposto é descontado do lado do contratante.
Precisa de ajuda com o IVA chinês?
- Cadastro como contribuinte de IVA
- Restituição do IVA de exportação
- Suporte com as declarações

Riscos e erros frequentes
- o fornecedor registra a operação como venda interna em vez de exportação e fica com o imposto — até 13% a menos;
- tirar a mercadoria contornando a declaração chinesa via Hong Kong, Vietnã ou Emirados não gera direito à restituição;
- divergência de descrição entre a fapiao e a declaração congela o pedido;
- empresas com beneficiário final estrangeiro recebem mais exigências — documentos, extratos e comprovante de endereço.
“Recuperar o VAT na China é disciplina documental, não sorte. A maior parte das negativas nasce de divergência nos papéis ou de uma fapiao incorreta, e não de implicância do fiscal. Primeiro a ordem nos documentos; a exportação vem depois.”
— Sergey Konon, consultor tributário para a China
O VAT chinês se resume às alíquotas de 13/9/6/0% e a um mecanismo de restituição que em 2026 ficou mais rígido e totalmente digital. Para a empresa estrangeira, o caminho é operar por meio de uma pessoa jurídica chinesa, manter as fapiao especiais em ordem e vigiar a data de exportação. Confira primeiro a alíquota de restituição do seu produto e só depois monte o embarque — assim o imposto não vira prejuízo escondido.
Nota para o leitor brasileiro: as regras da China continental não se aplicam a Hong Kong nem a Macau, que são territórios fiscais separados. E não confunda os dois lados da operação — o VAT é imposto chinês, apurado antes do embarque; II, IPI, PIS/COFINS e ICMS incidem na entrada no Brasil, sobre o valor aduaneiro.
Perguntas frequentes
A base é 13% para a maioria das mercadorias; 9% cobre produtos agrícolas, transporte e materiais de construção; 6% recai sobre serviços modernos; e a exportação tem alíquota zero. O contribuinte de pequeno porte no regime simplificado usa 1% em 2026–2027, no lugar dos 3% habituais.
Sim. A exportação é tributada à alíquota zero, com direito a recuperar o imposto pago nas compras. Só podem pleitear os contribuintes gerais registrados como exportadores, e o valor é definido por alíquotas de restituição específicas de cada produto, muitas vezes diferentes da alíquota padrão.
Desde 1º de abril o benefício foi cortado ou extinto em vários grupos de produtos — a linha fotovoltaica, como os painéis solares, perdeu a restituição por completo. Nas baterias houve primeiro redução, com extinção a partir de 2027. O que define a alíquota é a data de exportação na declaração aduaneira, não a data do contrato.
É cobrado na aduana sobre o valor aduaneiro somado ao imposto de importação (e ao imposto sobre consumo, quando aplicável), multiplicado pela alíquota cabível. O tipo de produto determina se será 13%, 9% ou 6%.
Não. Hong Kong é um território fiscal separado e simplesmente não tem imposto sobre valor agregado, ao contrário da China continental. É uma das diferenças essenciais entre as duas jurisdições e pesa no planejamento dos embarques.