Гонконг
 Китай




Китай торгует своей главной корпоративной льготой честно и по фиксированному прейскуранту: платит не тот, кто занимается технологиями, а тот, кто умеет это доказать в цифрах и документах.
Ключевая проблема: «У нас WFOE в Ханчжоу, своя разработка, инженеры в штате, продукт продаётся по всему миру. Почему мы платим 25%, как торговая компания, а сосед по бизнес-парку — 15%? Мы что, недостаточно технологичные?»
Отрасль сама по себе не решает ничего. Решает порог. Налог на прибыль предприятий (Corporate Income Tax, CIT) снижается для того, кто подтвердил шесть количественных показателей и получил статус высокотехнологичного предприятия (High and New Technology Enterprise, HNTE). Дальше — из чего складывается пакет льгот, во сколько обходится вход и на чём статус срывается.
Пакет HNTE: ставка 15% и ещё три механизма
Признание даёт две льготы, доступные только высокотехнологичным предприятиям, — ставку 15% и удлинённый перенос убытков. Ещё два механизма — сверхвычет расходов на НИОКР и вычет расходов на обучение — доступны и обычным компаниям, но в связке со статусом дают максимальный эффект. Работают они в разных точках расчёта: сверхвычет — в начале, при формировании базы, льготная ставка — в самом конце.
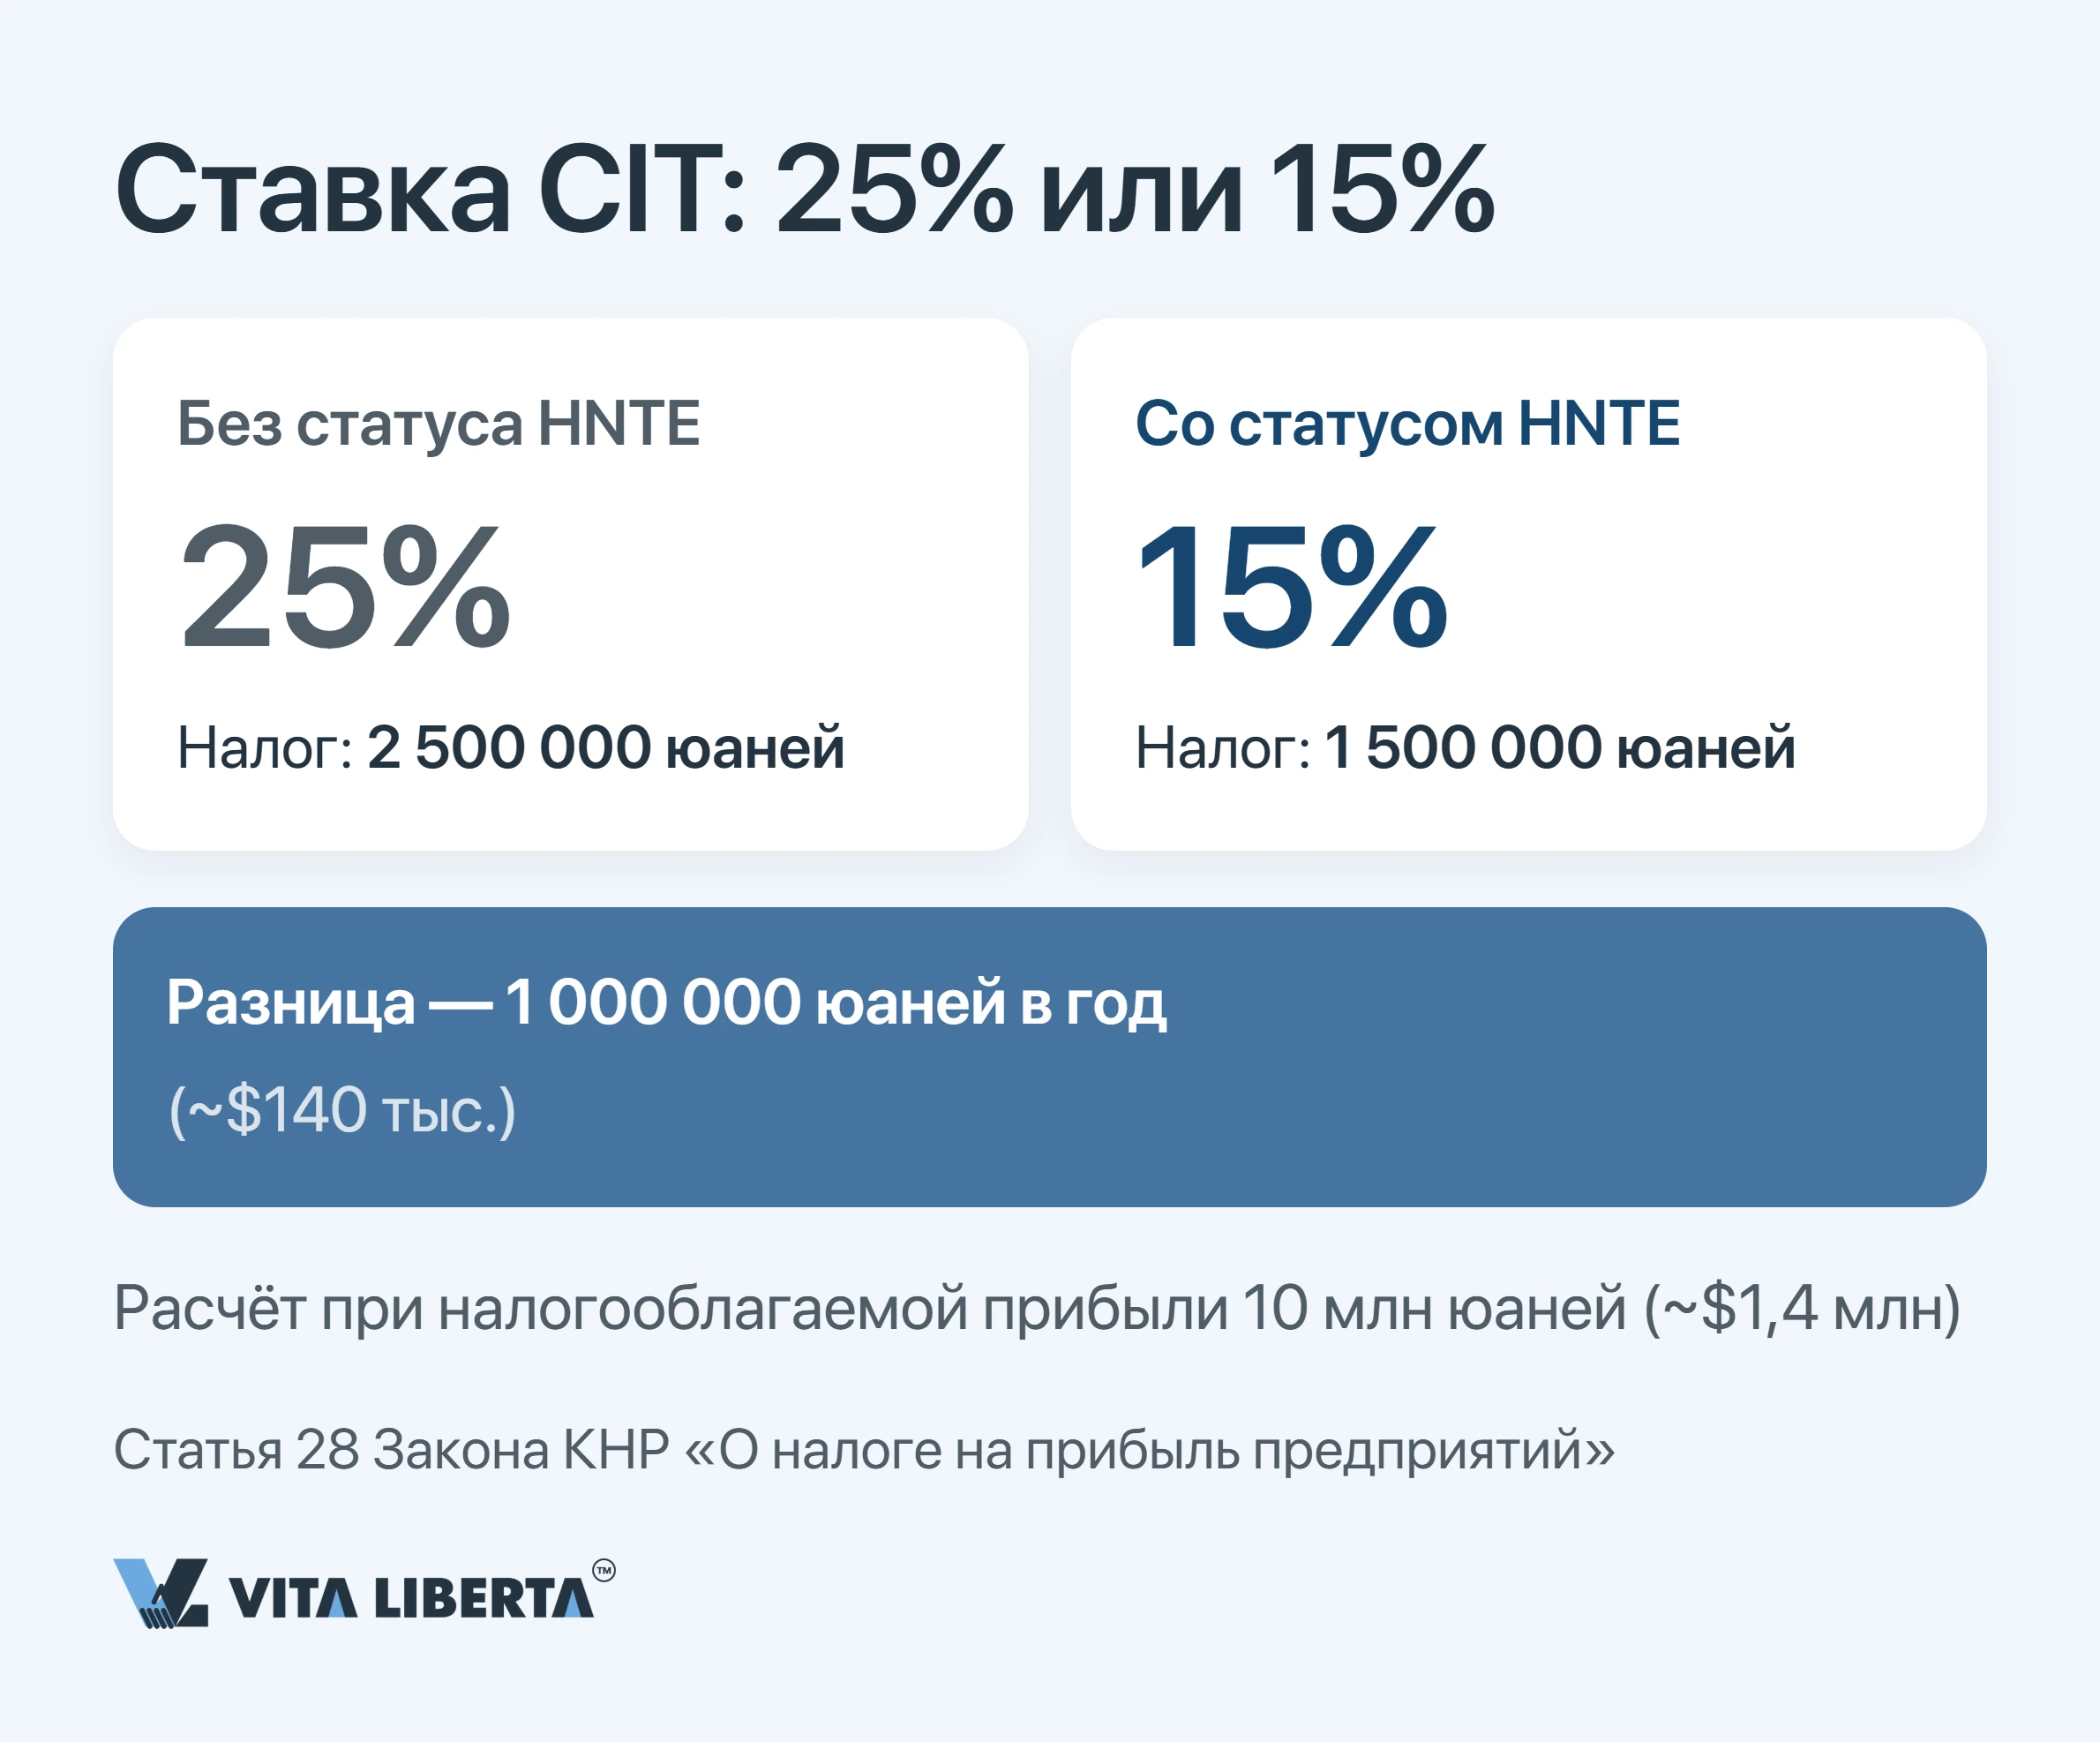
От 25% к 15%: миллион юаней разницы на прибыли в 10 млн
Считать удобнее от суммы. Прибыль 10 млн юаней (~1,4млн)встандартномрежимедаёт2,5млнналога,статуссрезаетплатёждо1,5млн.Разницувмиллионюаней(~140 тыс.) закрепляет статья 28 Закона КНР «О налоге на прибыль предприятий» (中华人民共和国企业所得税法) — она выводит признанные предприятия из-под базовых 25% и фиксирует для них 15%.
Ставка 15% применяется начиная с налогового года, на который приходится дата выдачи сертификата, — к прибыли за весь этот год (国家税务总局公告2017年第24号). В год истечения сертификата авансовые платежи до повторного признания можно вносить по ставке 15%, но если новый сертификат не получен до конца года, налог за этот год доплачивается по стандартной ставке 25%. Льготу компания применяет сама и хранит документы для проверки, а налоговый орган проверяет право на неё уже после подачи декларации: если выяснится, что условия признания не выполнялись, статус отзывается, а налог доначисляется начиная с года, в котором предприятие перестало им соответствовать.
Сверхвычет НИОКР: 200% для всех и 220% для двух отраслей
База уменьшается сверхвычетом, и только потом к ней применяются 15%. Две льготы умножаются друг на друга — ради этого эффекта статус и берут.
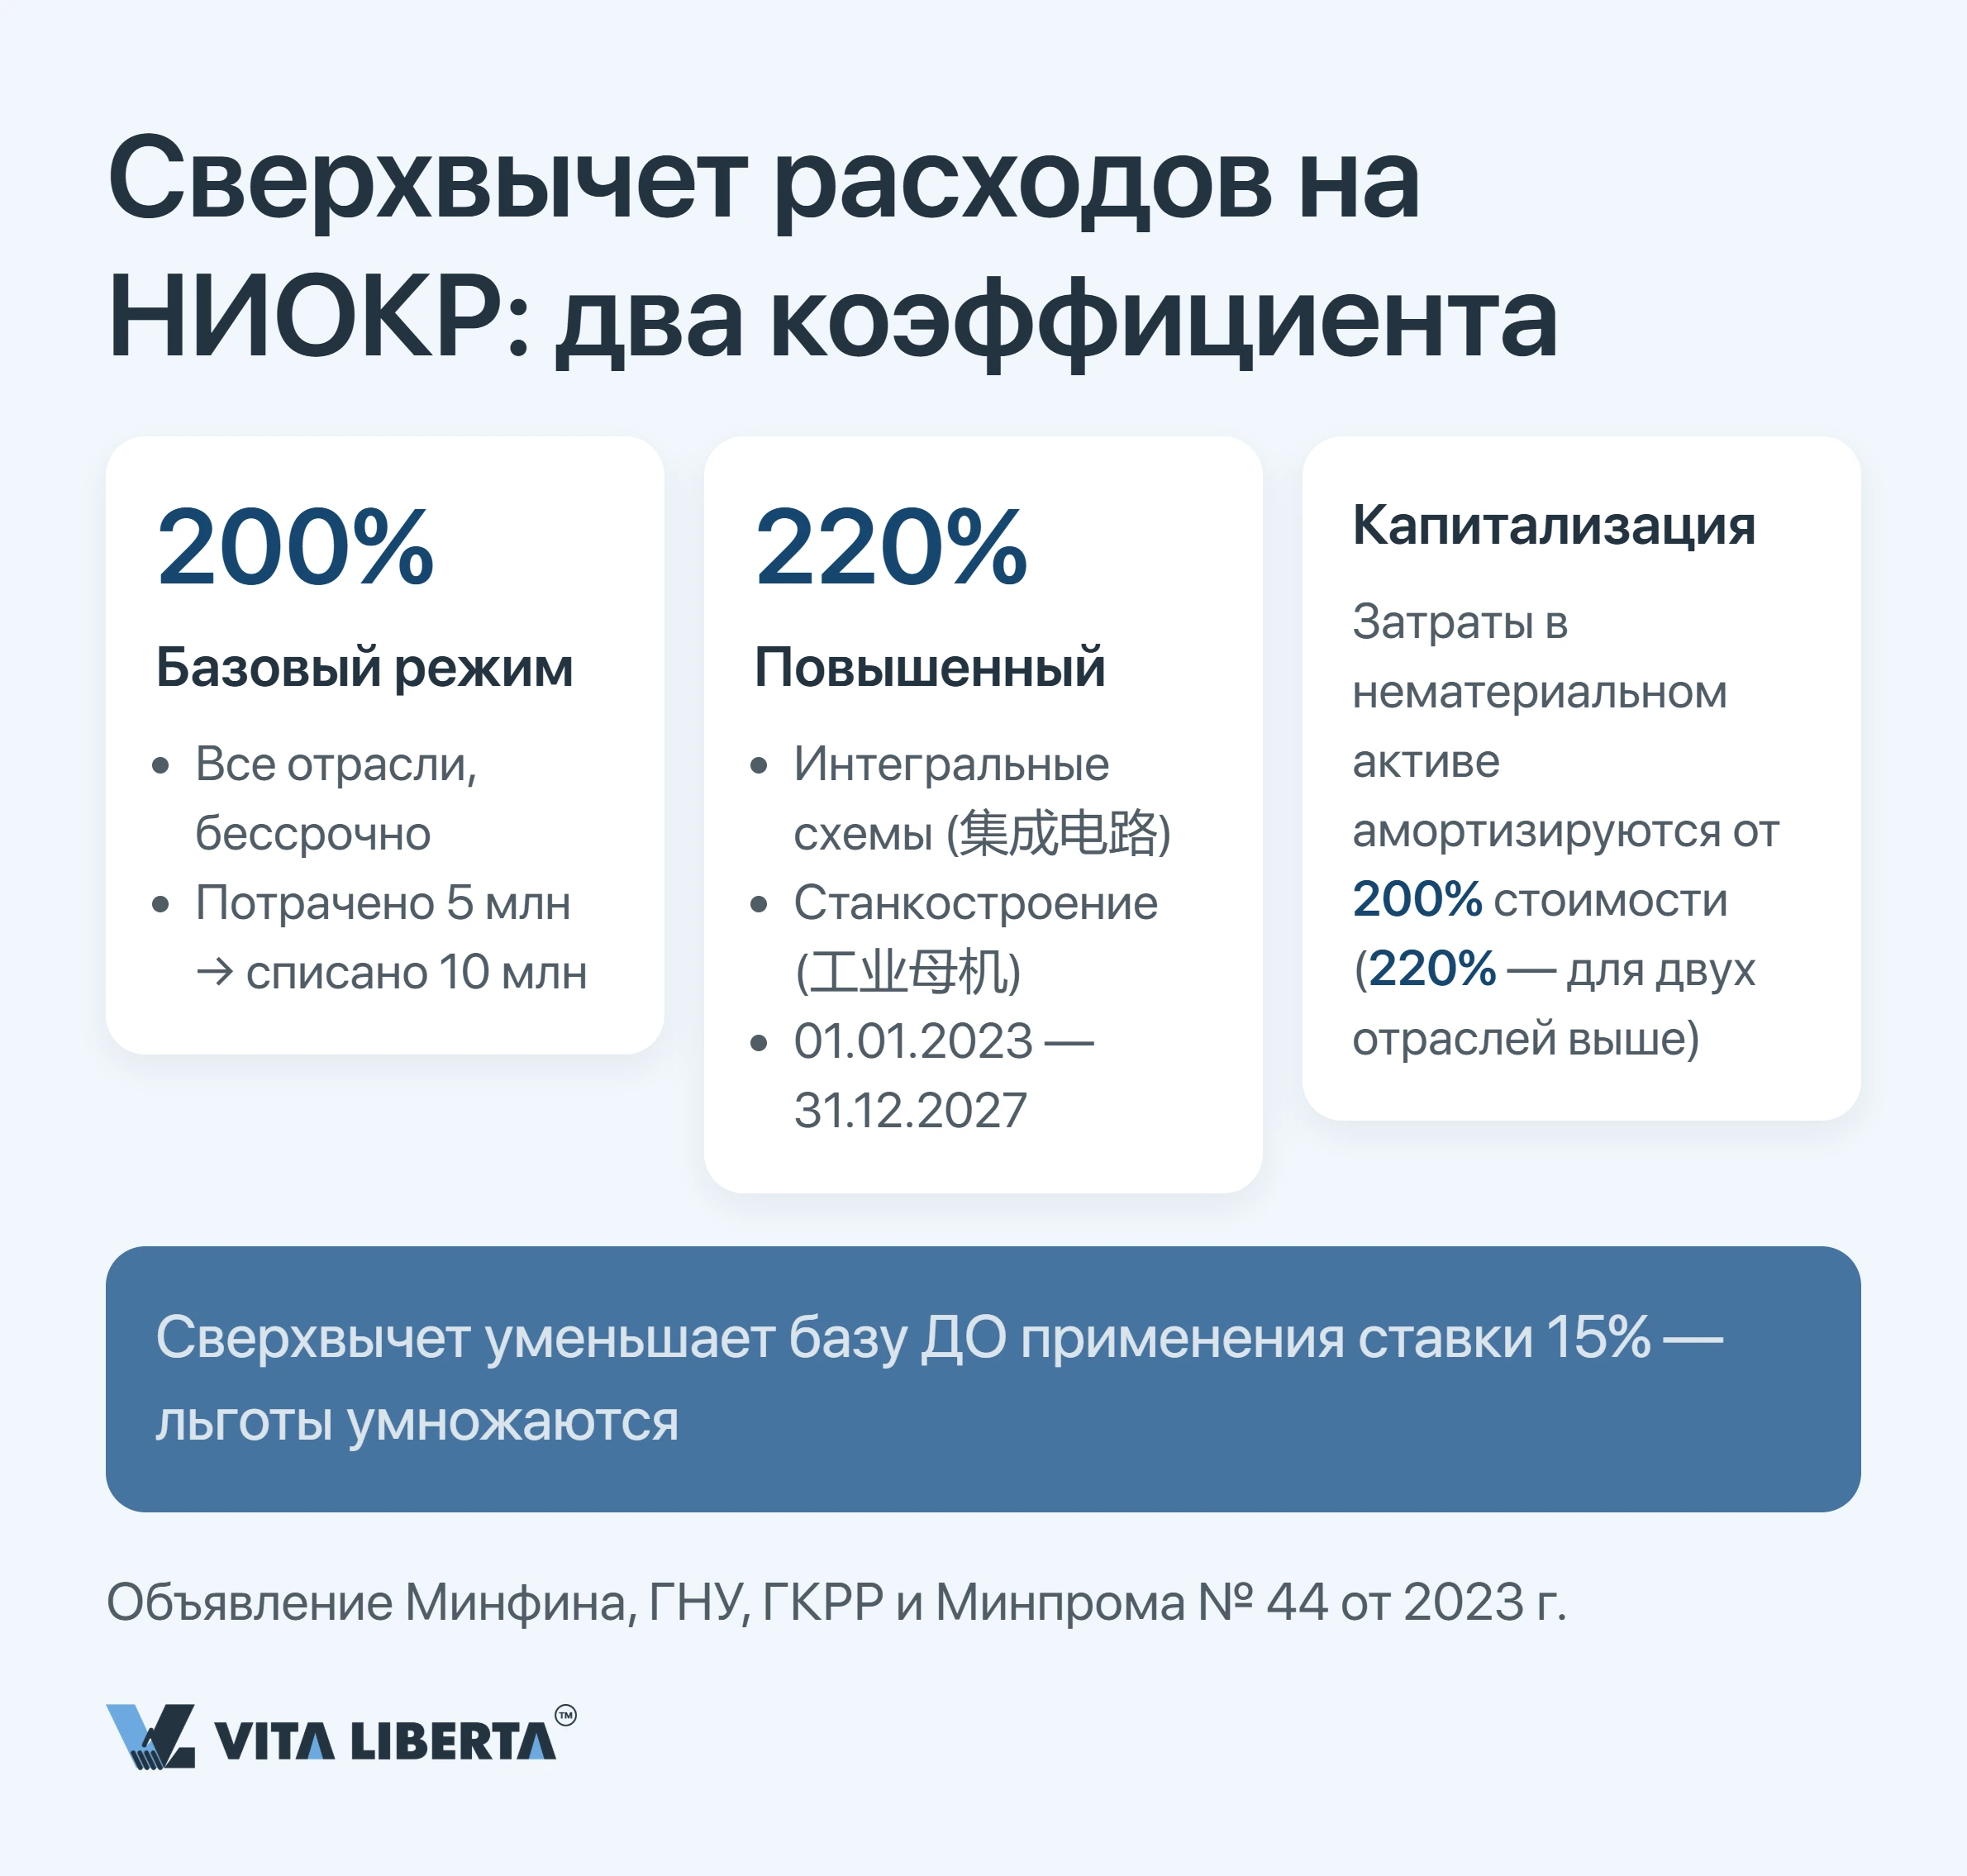
Двойное списание — базовый режим. Затраты на исследования и разработки (R&D) снимают с базы вдвое больше, чем потрачено: сверх фактических расходов признаётся ещё 100%. Разработка на 5 млн юаней уменьшает базу на 10 млн — это и есть коэффициент 200%. С 01.01.2023 режим действует бессрочно (财政部 税务总局公告2023年第7号) и не требует статуса HNTE, но закрыт для табачной промышленности, гостиничного и ресторанного бизнеса, оптовой и розничной торговли, недвижимости, аренды и бизнес-услуг, индустрии развлечений.
220% — для двух отраслей и до конца 2027 года. Повышенный коэффициент закреплён совместным объявлением Минфина, ГНУ, NDRC и MIIT (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号) за предприятиями интегральных схем (集成电路) и станкостроения (工业母机, industrial mother machines): с 01.01.2023 по 31.12.2027 к списанию идёт не дополнительные 100%, а 120%. Для предприятий, к которым применяется перечневый порядок, право на коэффициент подтверждается ежегодным списком, который NDRC и MIIT до конца марта передают в Минфин и ГНУ.
Капитализация не повышает коэффициент, а меняет способ его применения. Затраты, сформировавшие нематериальный актив, не списываются разом — они амортизируются от увеличенной базы: 200% стоимости актива в общем режиме и 220% — для интегральных схем и станкостроения. Верхнего, «третьего» коэффициента здесь не возникает.
Микро-совет с запасом: сверхвычет не обязательно откладывать до годовой декларации. Его можно заявить уже при авансовом платеже за II квартал, который подаётся в июле, — по расходам первого полугодия, или при платеже за III квартал в октябре — по расходам девяти месяцев (国家税务总局 财政部公告2023年第11号). Условие одно: вспомогательный (раздельный) учёт расходов на НИОКР ведётся с первого дня проекта, а не собирается задним числом в марте.
Убыток живёт 10 лет, обучение укладывается в 8% ФОТ
Пять лет — стандартный горизонт переноса убытка. Высокотехнологичному предприятию, а также малому и среднему научно-техническому предприятию (科技型中小企业), он удваивается: 10 лет — для убытков пяти лет, предшествующих году, в котором у компании есть статус (财税〔2018〕76号). Норма звучит скромно, но именно она вытягивает R&D-проекты с длинным циклом — разработка, которая жгла деньги четыре года, а вышла в плюс на седьмой, при пятилетнем горизонте потеряла бы вычет полностью.
Расходы на обучение персонала вычитаются в пределах 8% фонда оплаты труда, а превышение переносится на следующие периоды; с 01.01.2018 этот лимит действует для всех предприятий, а не только для HNTE (财税〔2018〕51号). Поверх общегосударственных мер работают региональные: в зонах высокотехнологичного промышленного развития — от Шэньчжэня до Ханчжоу — местные власти добавляют гранты и субсидии, но требуют реальной экономической субстанции: офиса, штата, операционной отчётности.
Шесть порогов признания и 71 балл из 100
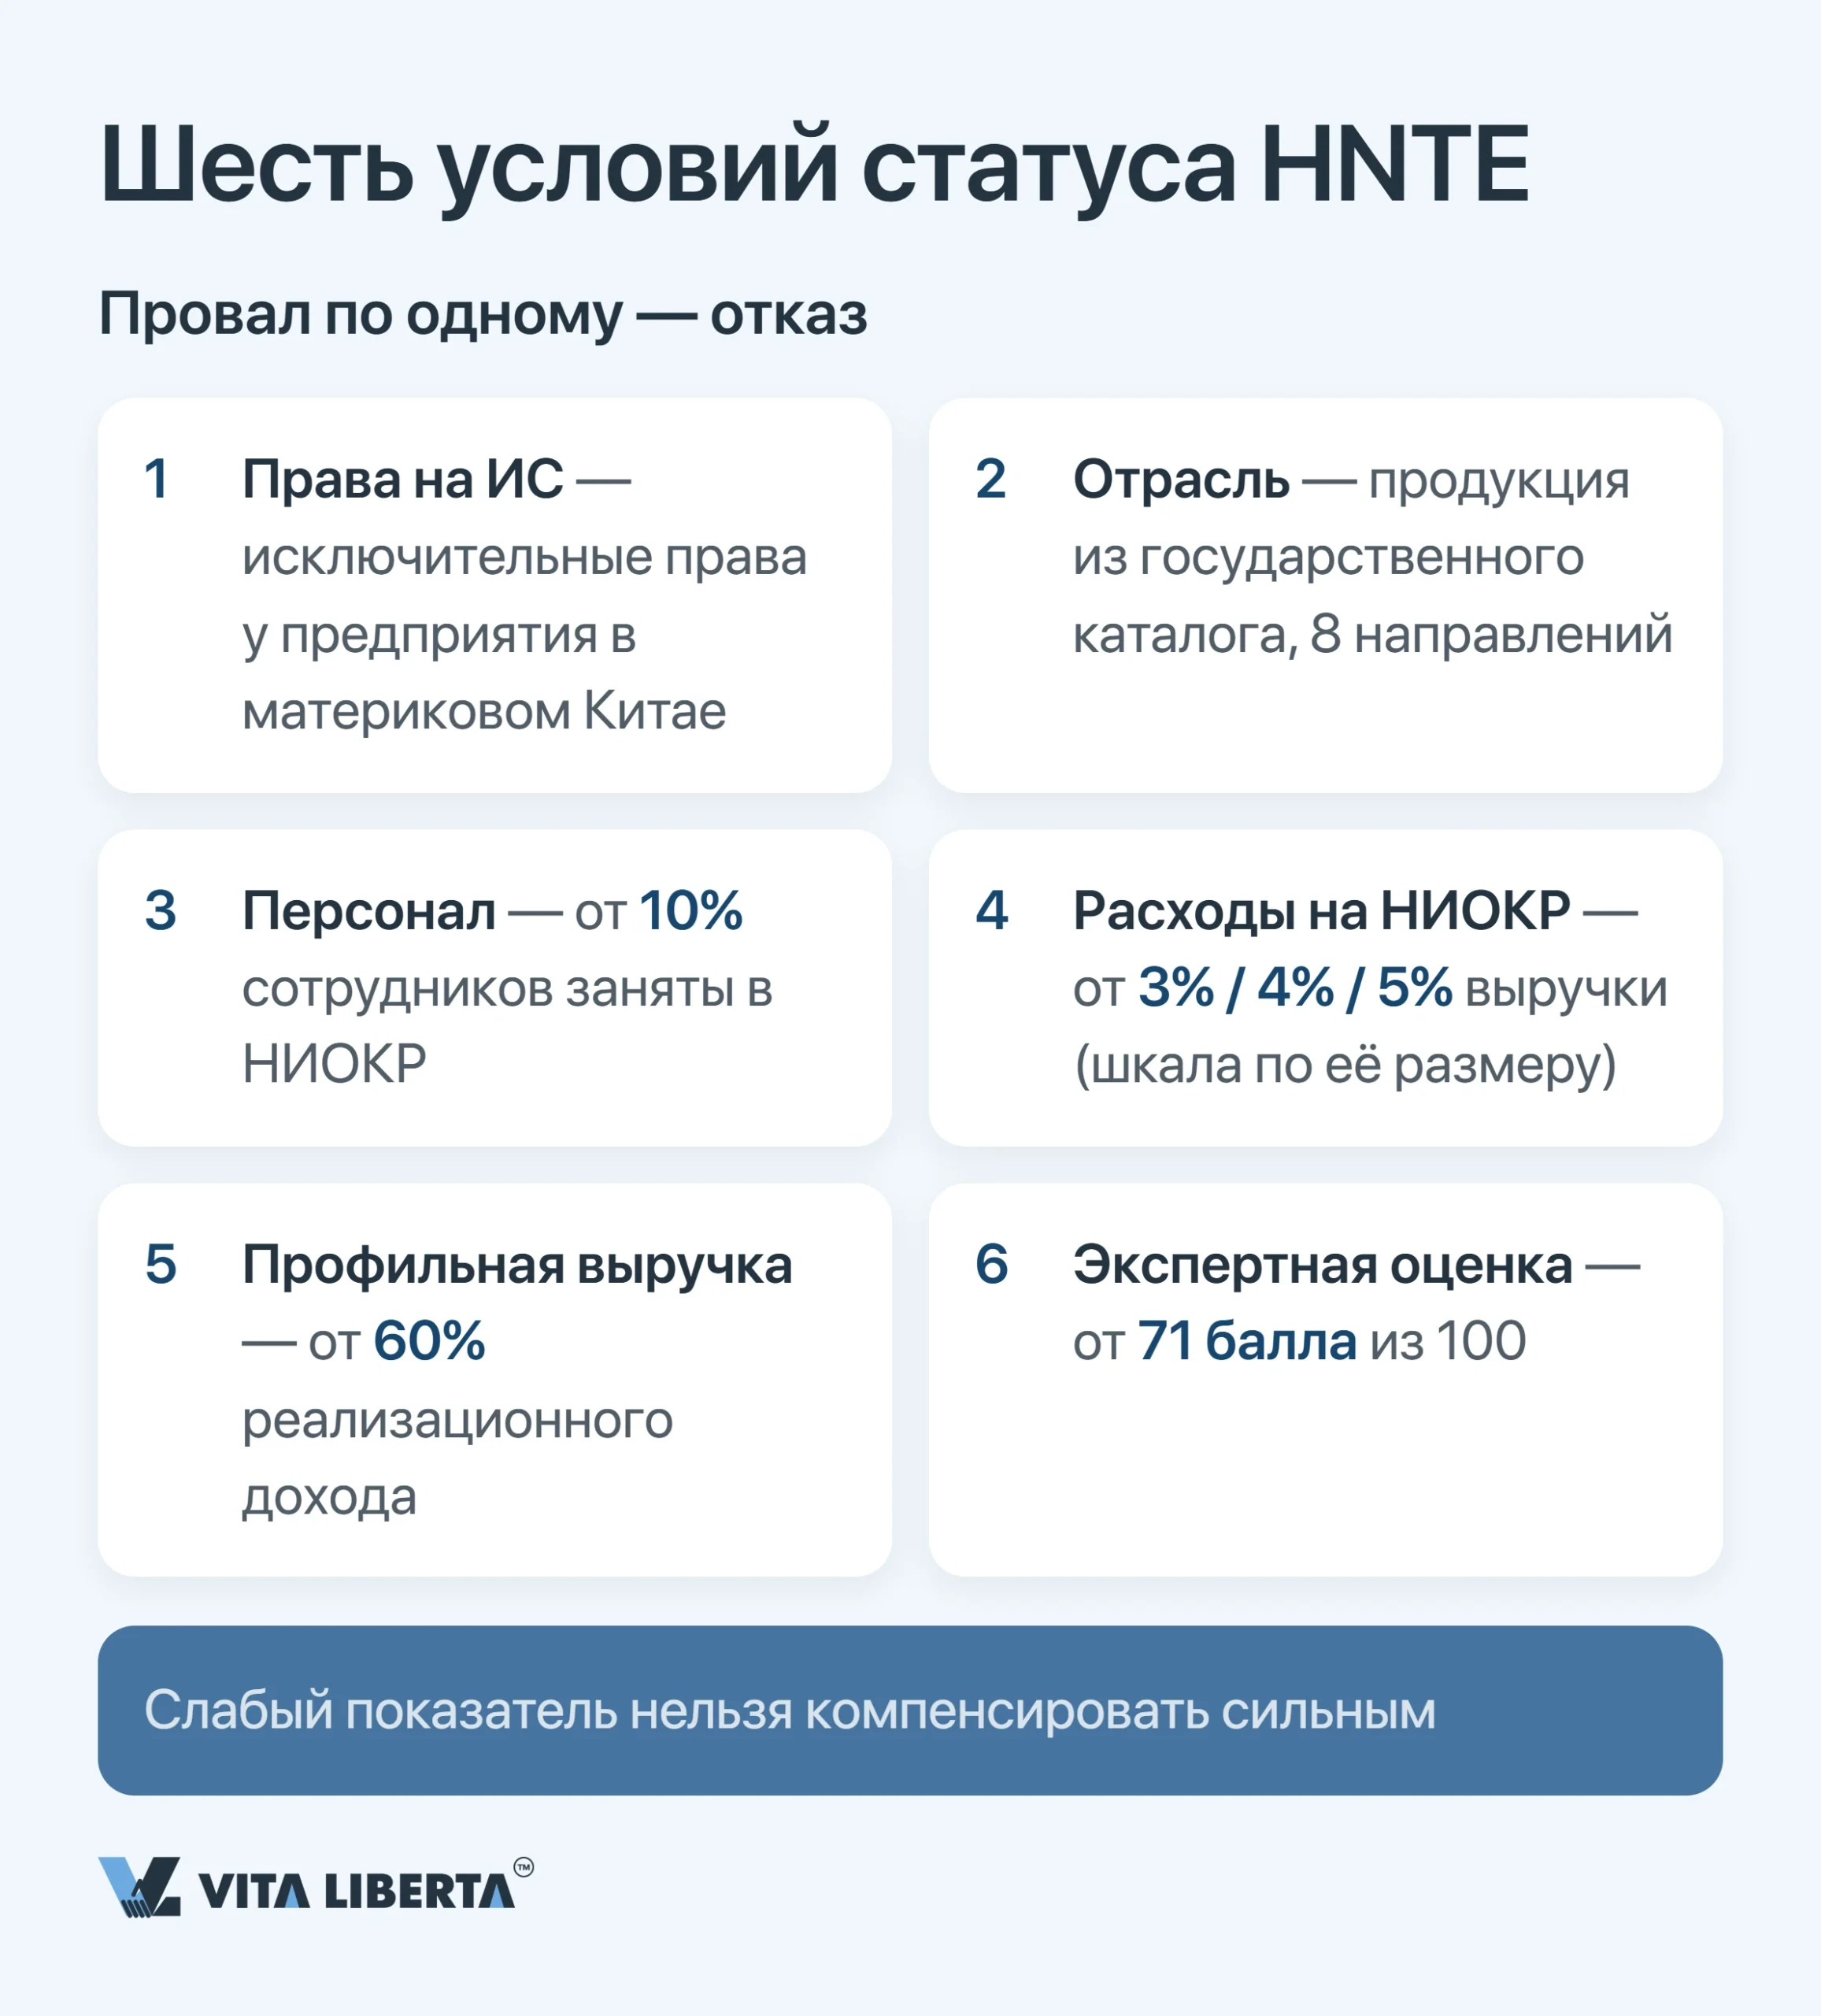
Признание идёт по закрытому списку условий статьи 11 Мер по признанию высокотехнологичных предприятий (高新技术企业认定管理办法, 国科发火〔2016〕32号), детализированных в Руководстве по их применению (国科发火〔2016〕195号). Ключевых порогов шесть, и провал по одному закрывает заявку целиком — компенсировать слабый показатель сильным нельзя. Ещё два условия статьи 11 формальные: на дату заявки компания зарегистрирована не менее года, и в течение года до заявки у неё не было крупных аварий, серьёзных нарушений качества продукции или экологического законодательства. Меры признания действуют в редакции 2016 года; о подготовке их пересмотра объявлено 28.07.2025, но по состоянию на октябрь 2026 года новая редакция не опубликована.
| Критерий | Норматив | На что обратить внимание |
| Права на ИС | Предприятию принадлежит право собственности на интеллектуальную собственность, обеспечивающую ключевую технологию основной продукции (услуг). Права получены собственной разработкой, приобретением, дарением или при слиянии | Статус доступен только резиденту, зарегистрированному в материковом Китае; компании Гонконга, Макао и Тайваня в периметр не входят. Патент зарубежной материнской компании не засчитывается, а лицензия, в том числе исключительная, право собственности не заменяет — нужна передача прав китайскому юрлицу. Полезные модели, промышленные образцы и авторские права на ПО (категория II) можно использовать только в одной заявке |
| Отрасль | Ключевая технология основной продукции (услуг) входит в «Основные высокотехнологичные области, поддерживаемые государством» (国家重点支持的高新技术领域) | 8 направлений: электроника и информационные технологии; биотехнологии и новая медицина; авиация и космонавтика; новые материалы; высокотехнологичные услуги; новая энергетика и энергосбережение; ресурсы и окружающая среда; передовое производство и автоматизация |
| Персонал НИОКР | Научно-технический персонал, занятый в НИОКР и сопутствующей инновационной деятельности, — не менее 10% общей численности работников за год | Встречающееся в русскоязычных обзорах «≥60% сотрудников в R&D» — ошибка: 60% относится к выручке, а не к штату |
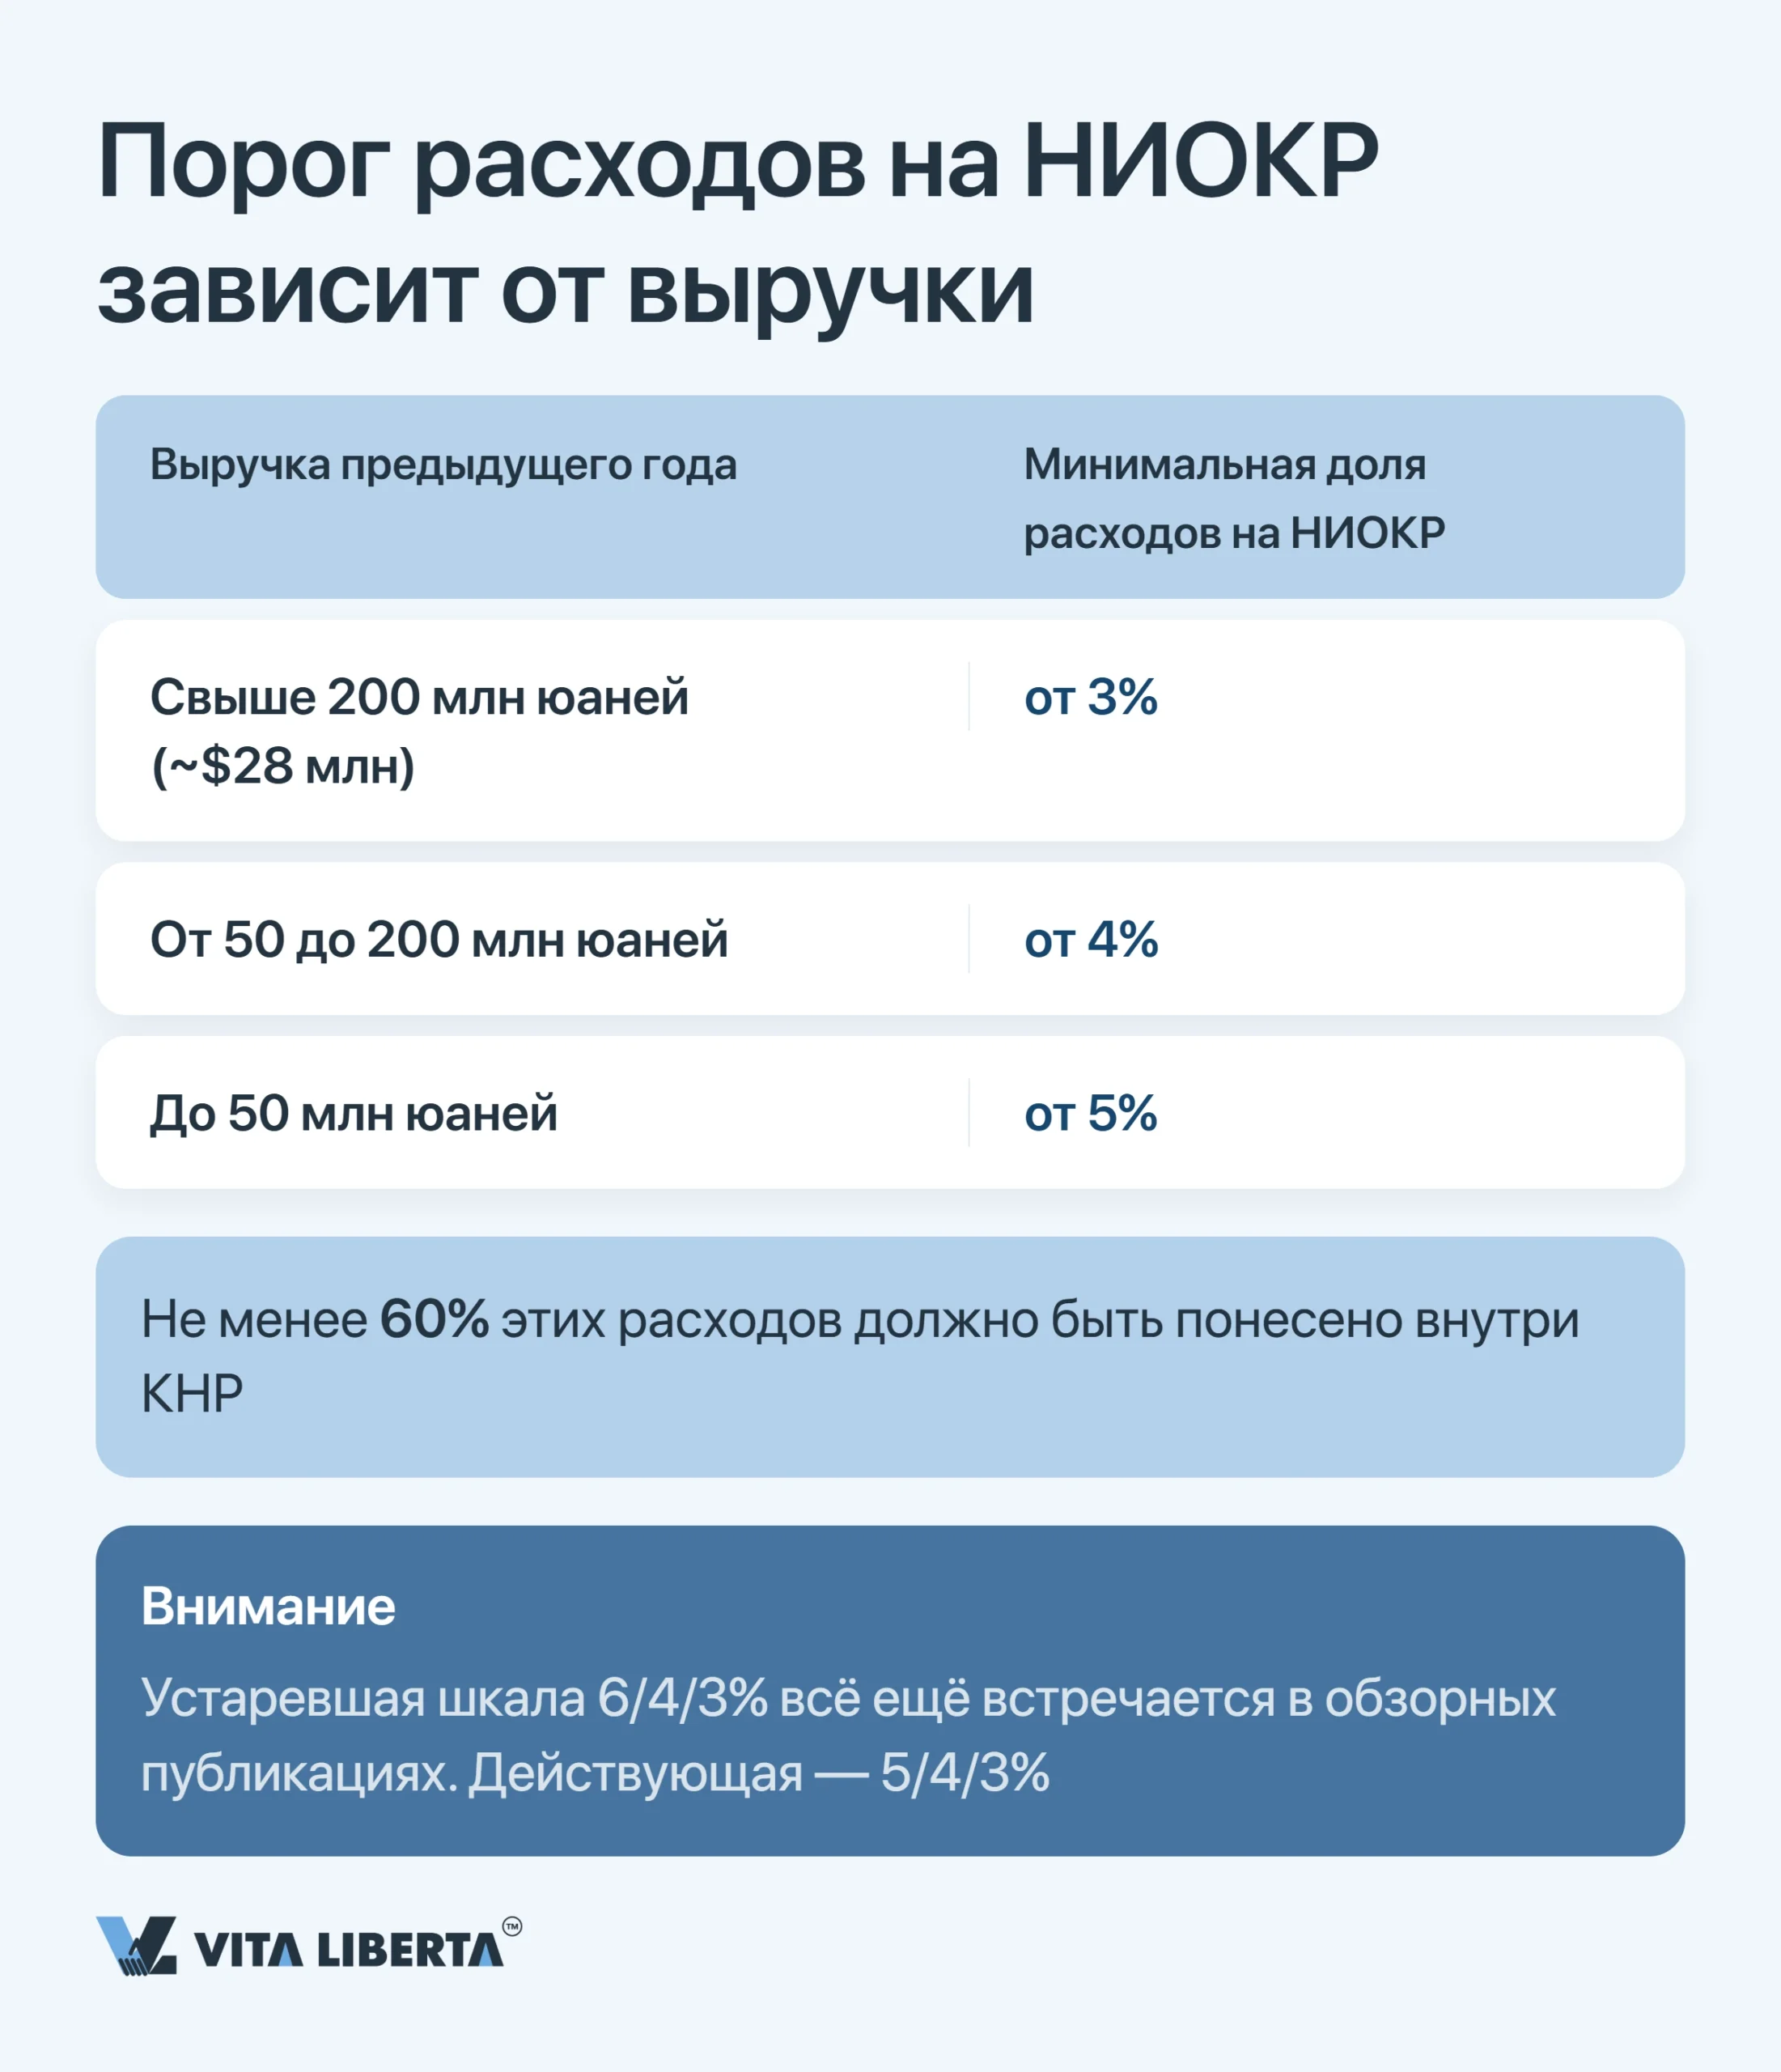
| Расходы на НИОКР к выручке | Сумма расходов на НИОКР за три последних финансовых года к выручке от реализации за тот же период: от 5% — если выручка за последний год до 50 млн юаней включительно; от 4% — от 50 до 200 млн юаней; от 3% — свыше 200 млн юаней | Не менее 60% всех расходов на НИОКР должно быть понесено в КНР. Зарубежный центр разработки группы порог не закрывает |
| Высокотехнологичная выручка | Доход от высокотехнологичной продукции (услуг) за последний год — не менее 60% общего дохода за тот же период | Общий доход считается по правилам налога на прибыль (совокупный доход за вычетом необлагаемых поступлений) и включает внереализационные доходы. Дистрибуция чужого оборудования в этот процент не идёт, даже если товар технологичный |
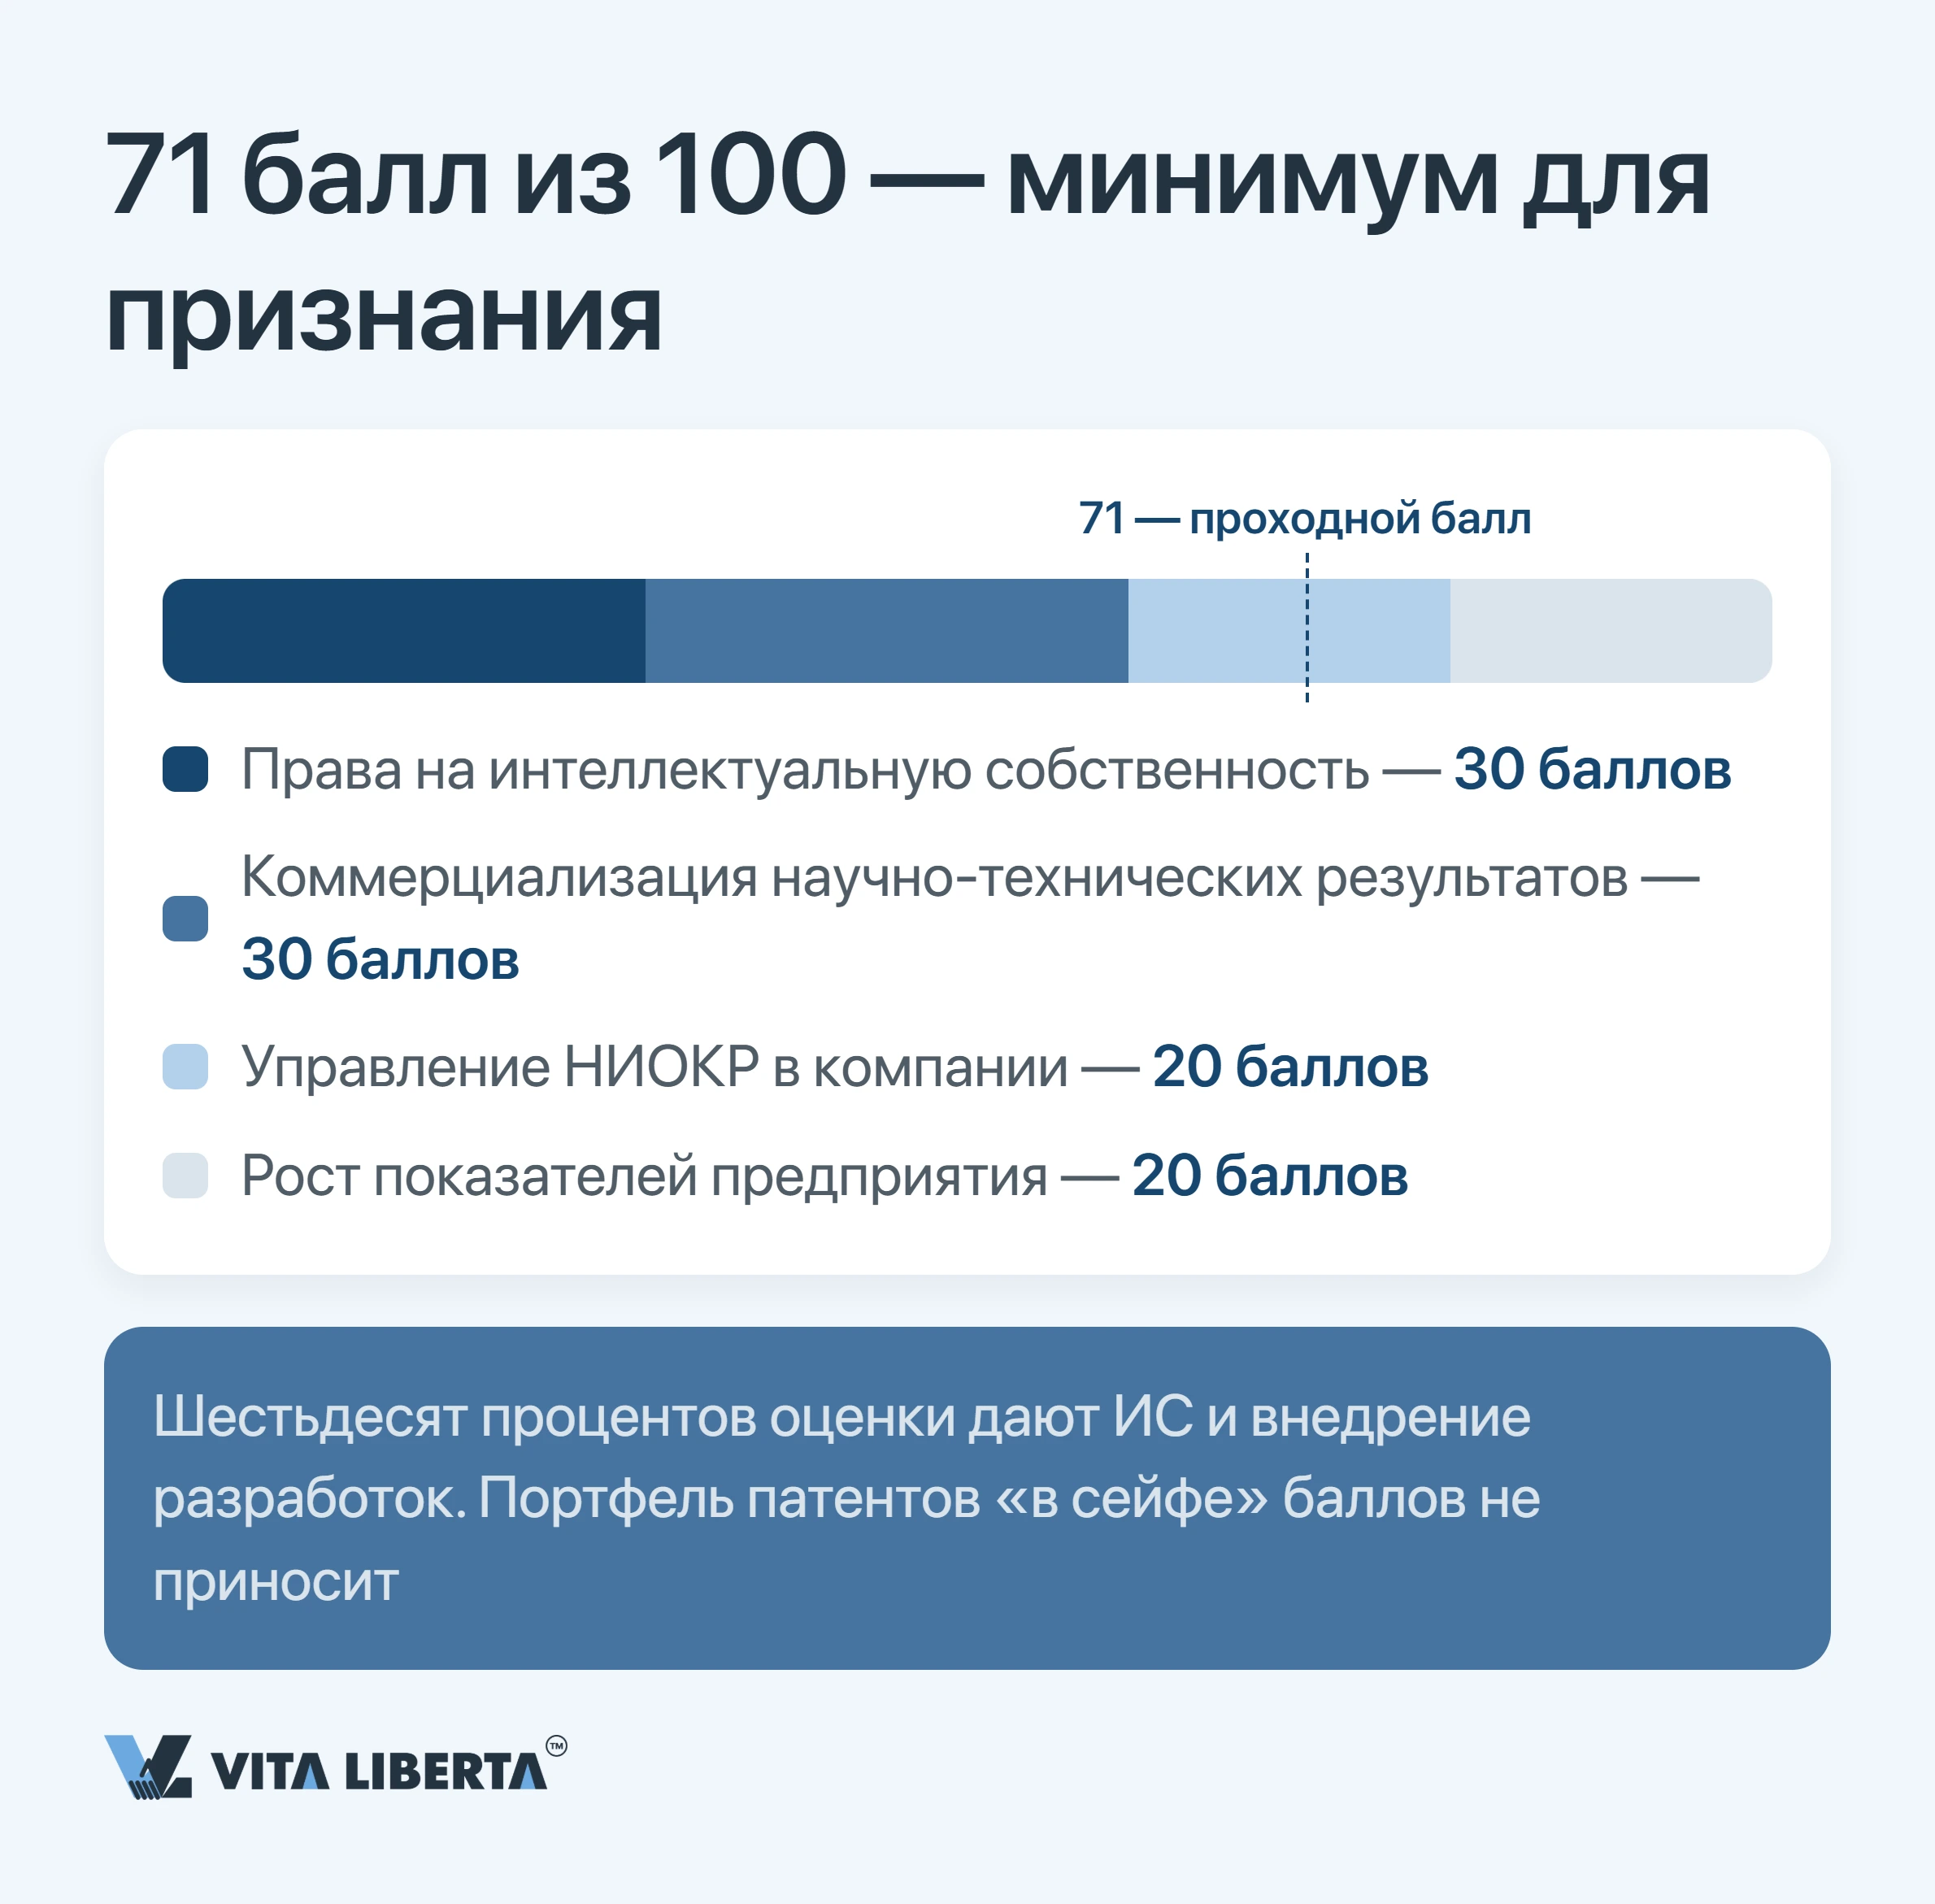
| Экспертная оценка | Оценка инновационного потенциала — не менее 71 балла из 100 по четырём блокам | Вес распределён неравномерно: права на ИС и коммерциализация результатов НИОКР — по 30 баллов, организация управления НИОКР и рост показателей — по 20 |
Отдельная ловушка для тех, кто готовится по русскоязычным источникам: часть из них до сих пор приводит шкалу расходов на НИОКР 6/4/3% из мер признания 2008 года (国科发火〔2008〕172号). Действующие меры 2016 года снизили порог для компаний с выручкой до 50 млн юаней с 6% до 5% — шкала 5/4/3%. Расхождение в один процентный пункт на выручке 40 млн юаней — это 400 тыс. юаней бюджета разработки, спланированного впустую.
Как получить сертификат HNTE: заявка, экспертиза, три ведомства
Автоматизма здесь нет: статус присваивается по заявке и после многоуровневой экспертизы. Досье рассматривает орган по признанию (认定机构) провинции или города отдельного планирования, который совместно формируют местные управления по науке и технологиям, финансам и налогам. За режим на национальном уровне отвечают три ведомства — Министерство науки и технологий (MOST), Министерство финансов (MOF) и Государственное налоговое управление (STA).
Куда подаётся досье и в каком окне
На дату подачи компания должна быть зарегистрирована в материковом Китае не менее года. Заявка подаётся через национальную платформу «Сеть управления признанием высокотехнологичных предприятий» (高新技术企业认定管理工作网, www.innocom.gov.cn), а окна приёма открывают провинции и города, и графики заметно расходятся: в 2026 году Пекин принимал заявки тремя партиями — до 15.05, 17.07 и 24.09, а Шанхай — одним окном до 10.10.2026.
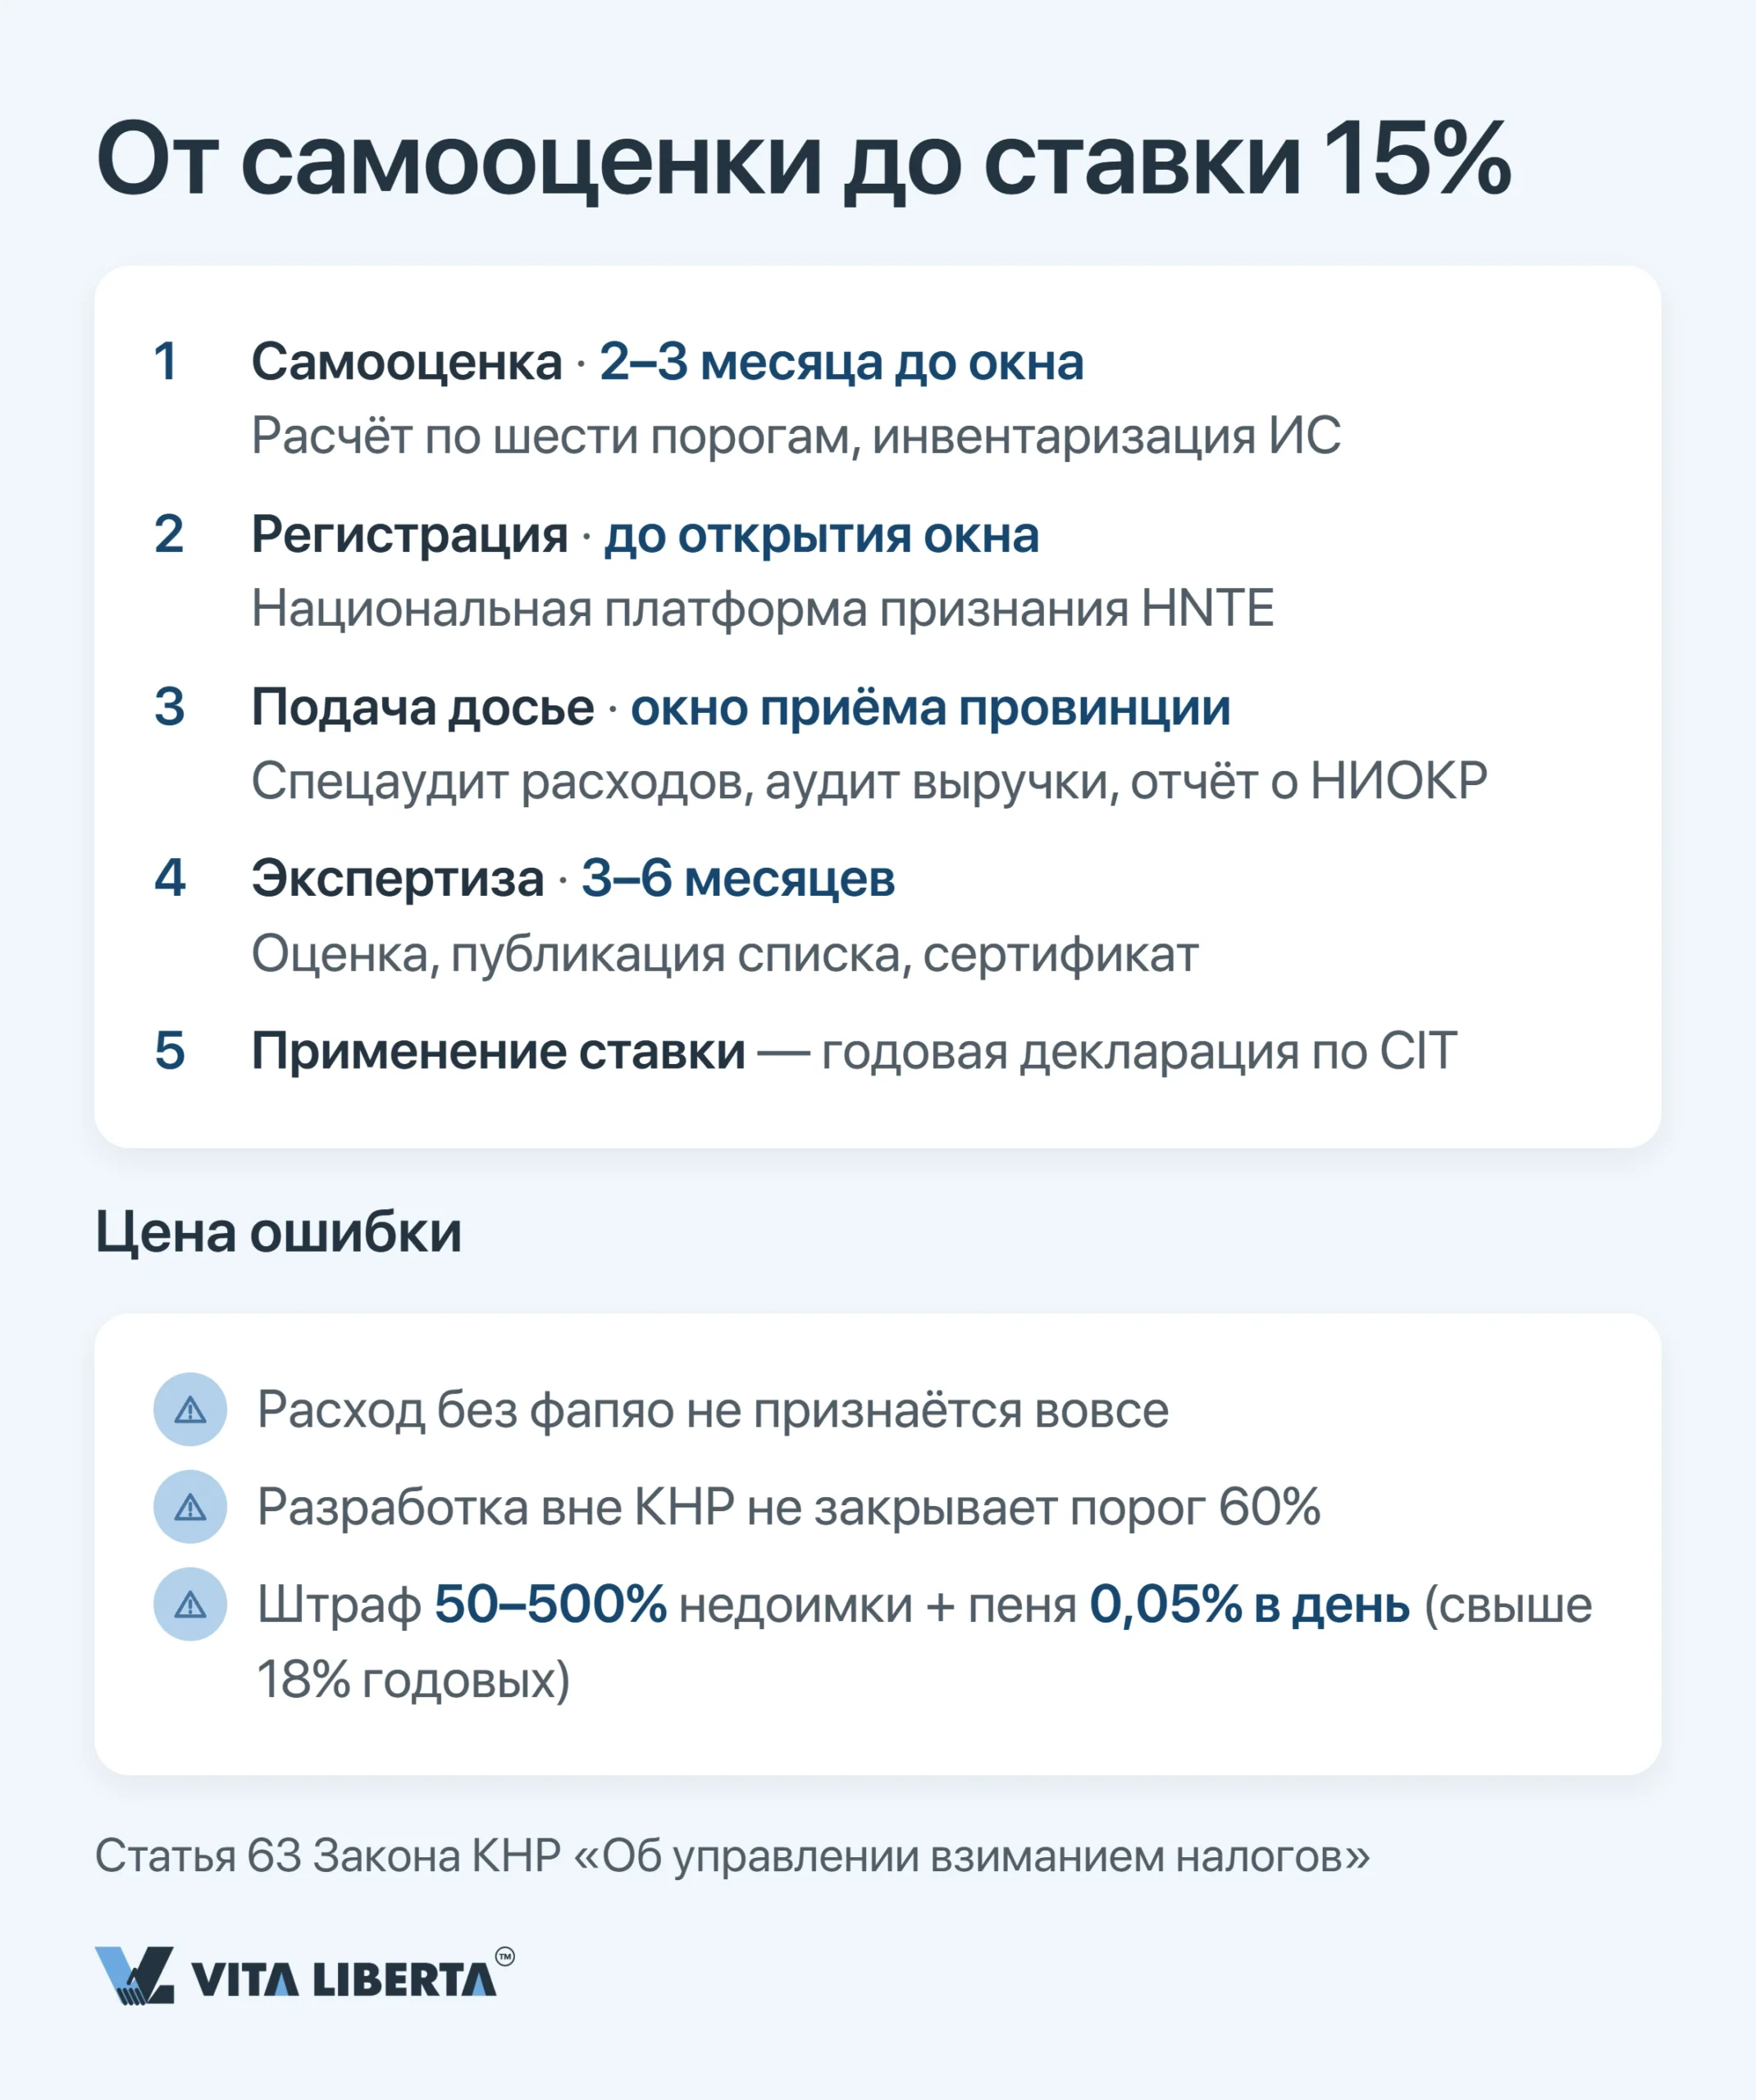
| Этап | Срок | Что подать и куда |
| Самооценка | 2–3 месяца до окна | Внутренний расчёт по шести порогам, инвентаризация патентов и ПО |
| Регистрация на платформе | До открытия окна | Регистрационные данные предприятия, платформа 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Подача заявки | Окно приёма провинции | Досье: свидетельство о правах на ИС, отчёт о НИОКР, спецаудит расходов, аудит высокотехнологичной выручки, кадровые данные — в орган по признанию провинции |
| Экспертиза и публикация | 3–6 месяцев | Оценка экспертами, публикация списка, выдача сертификата |
| Применение ставки | Годовая декларация | Сведения о льготе — в декларацию по CIT, досье хранится у компании для проверки |
Специальный аудит расходов на НИОКР за три последних года и высокотехнологичной выручки за последний год готовит квалифицированная китайская аудиторская или налоговая фирма. Каждый расход в нём должен быть подтверждён надлежащим документом: по закупкам в Китае это, как правило, фапяо (发票, в том числе электронные 数电票). Расход без подтверждающего документа в базу не попадёт — ни для сверхвычета, ни для порога признания.
Три года действия: где чаще всего теряют статус
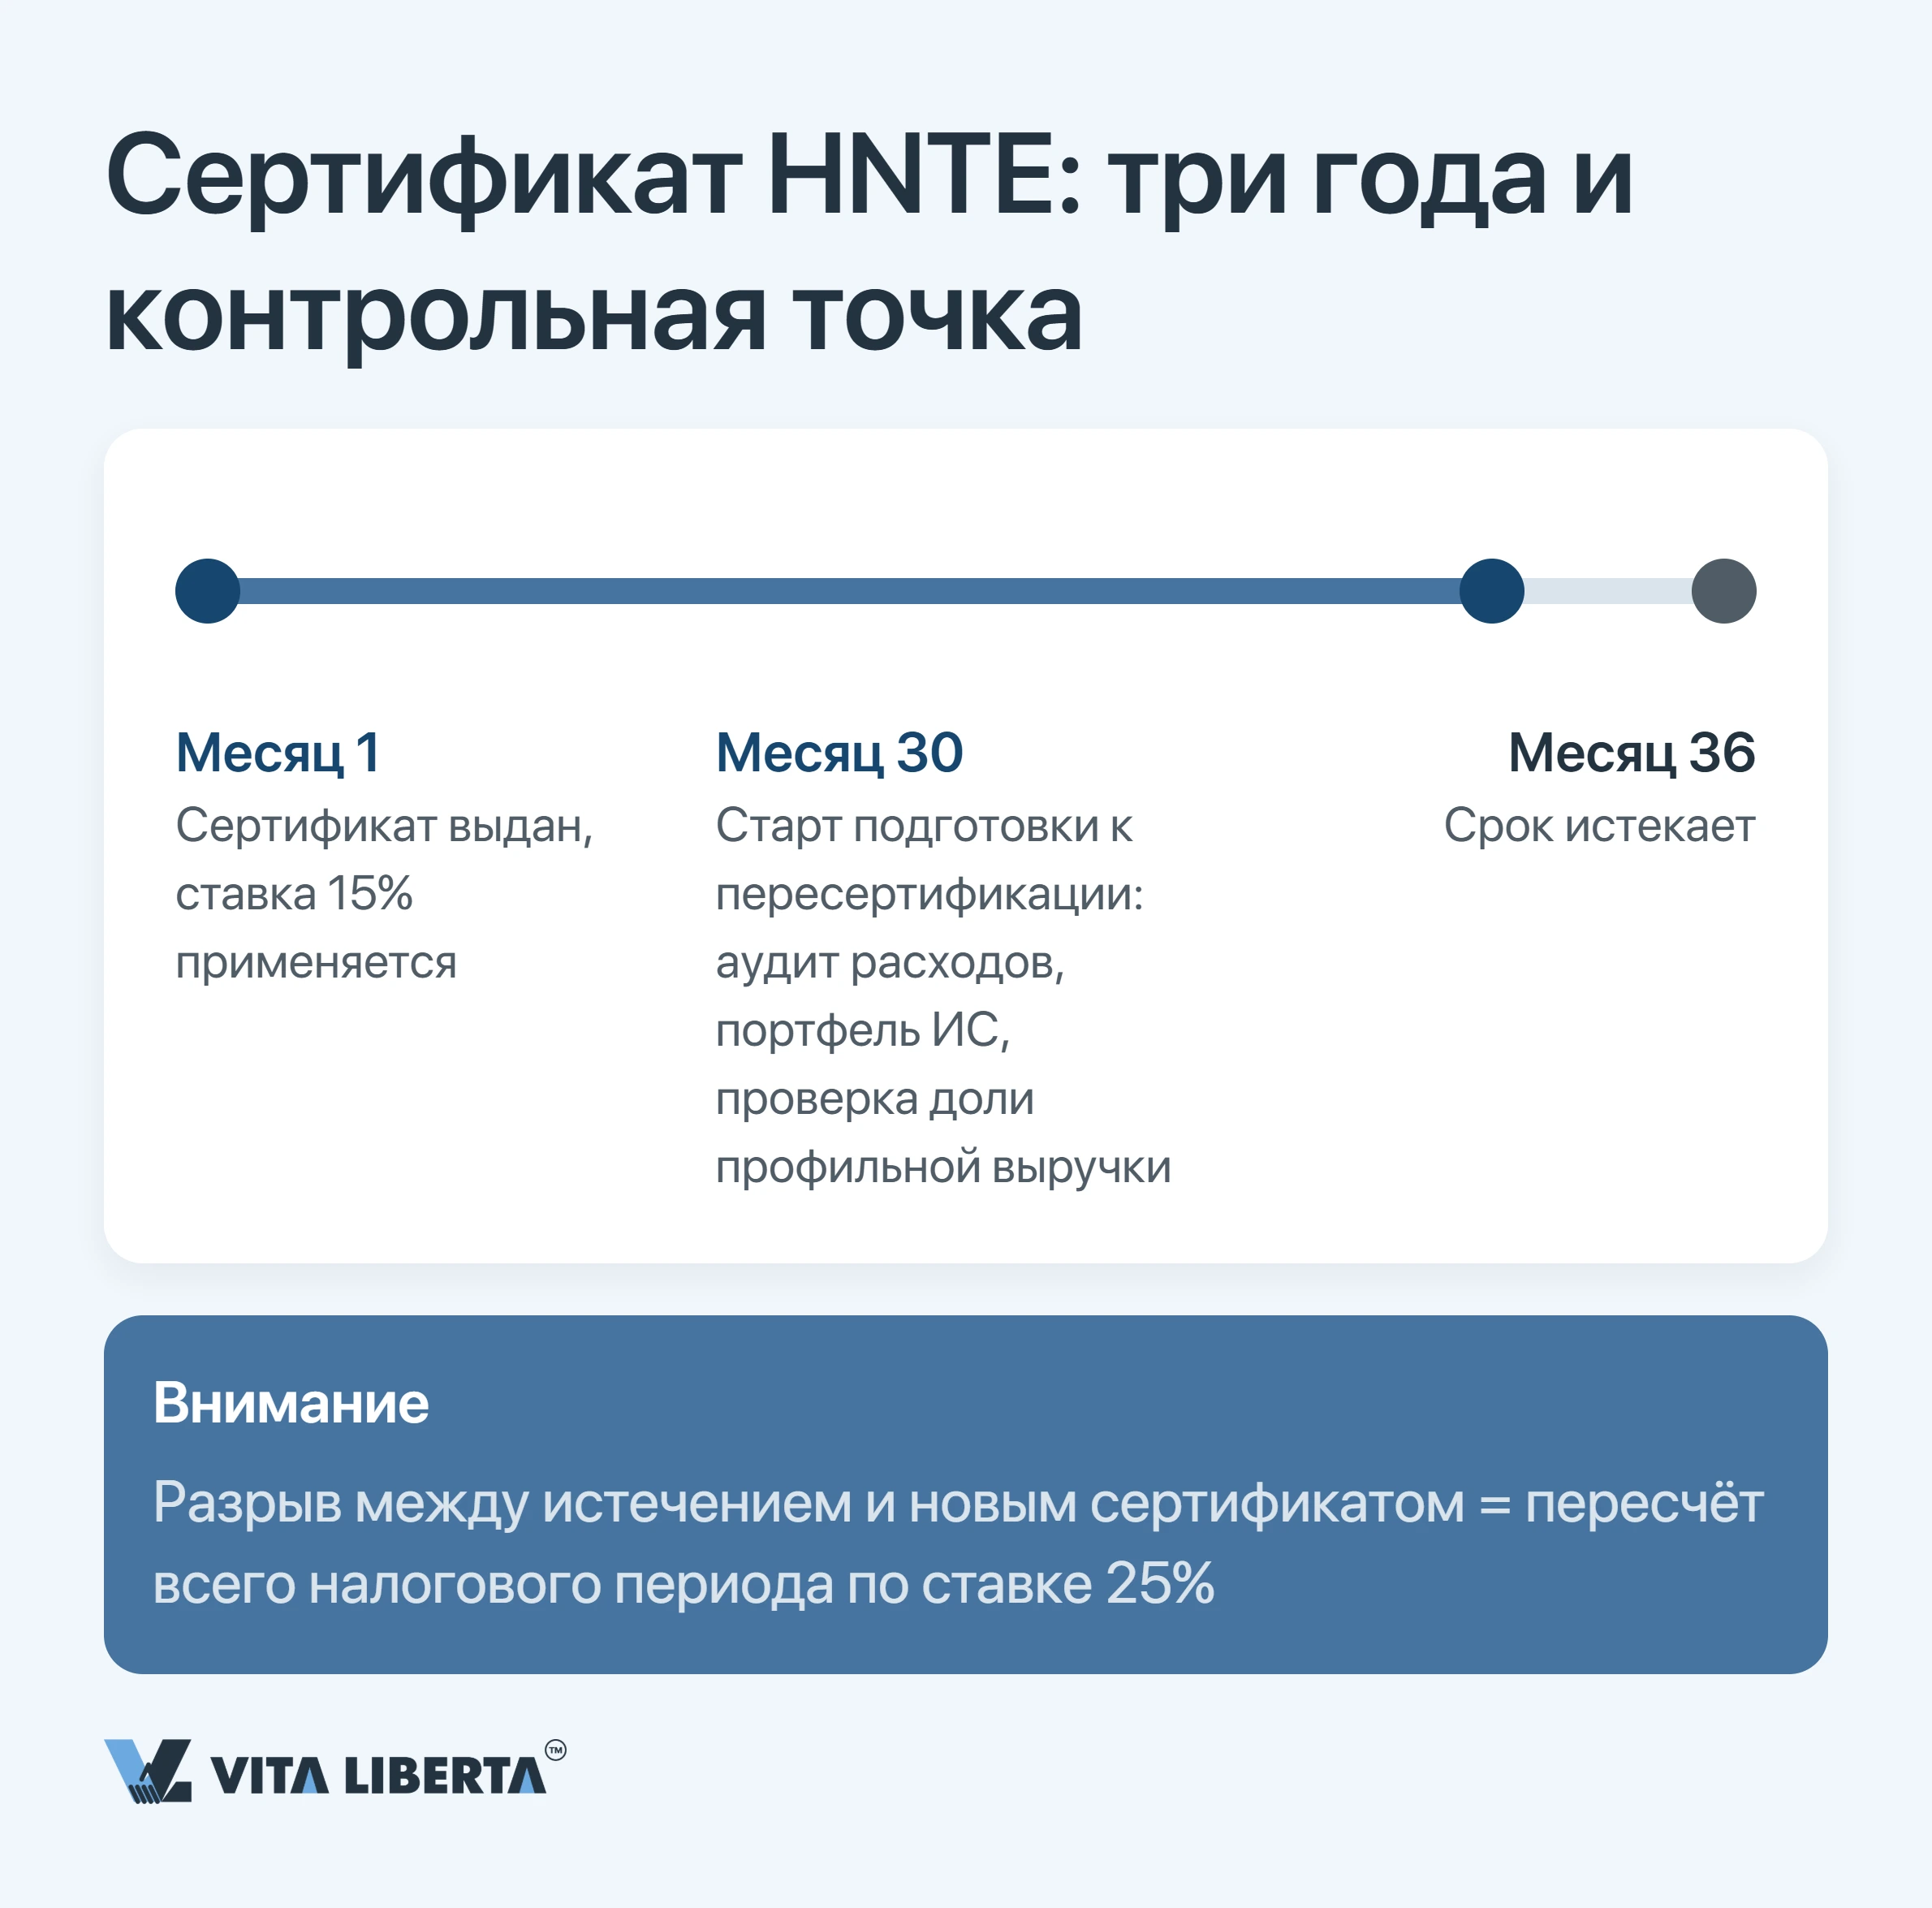
Разрыв в один день стоит года по ставке 25%. Сертификат действует три года с даты выдачи, пересертификация подаётся в год истечения и по объёму сопоставима с первичной заявкой. Если до конца года истечения новый сертификат не получен, налог за весь этот год пересчитывается по стандартной ставке 25%, даже если авансы платились по 15%.
Практическая контрольная точка — за шесть месяцев до истечения, а не «следить за сроком». К этому моменту должны быть готовы: свежий аудит расходов, актуальный портфель ИС и проверка того, что доля профильной выручки не просела ниже 60% из-за удачного года дистрибуции.
Между пересертификациями статус тоже требует отчётности. Компания ежегодно заполняет на платформе 高新技术企业认定管理工作网 отчёт о развитии (年度发展情况报表). О переименовании и существенных изменениях, связанных с условиями признания (разделение, слияние, реорганизация, смена профиля бизнеса), она сообщает органу по признанию в течение трёх месяцев. Если после изменений условия не выполняются, статус снимается с года, в котором они изменились.
Итог: статус — не запись в реестре, а обязательство держать шесть показателей в норме три года подряд.
Получите статус HNTE в Китае без отказа по формальностям
- Проверка шести порогов
- Подготовка досье и аудита
- Сопровождение подачи заявки

Три ошибки, которые стоят льготы: чек-лист инспектора
Проверка идёт по трём точкам. Каждая из них — распространённая и дорогостоящая ошибка международных компаний, не адаптировавших свои процессы к китайским реалиям.
- Расход без надлежащего подтверждающего документа не существует. По закупкам в Китае это фапяо; по закупкам товаров и услуг за рубежом — счёт или квитанция иностранного контрагента вместе с документами об уплате связанных налогов (国家税务总局公告2018年第28号). Внутригрупповое распределение затрат без первичных документов расходом не признаётся: вычет не применяется, порог по доле расходов проваливается.
- Разработка за периметром КНР. Требование о 60% расходов внутри страны рушит популярную схему «R&D в Европе, производство в Китае».
- Попытка сложить статус с режимом малого малоприбыльного предприятия. Режимы не комбинируются — выбирается один.
Важно: если необоснованное применение льготы будет квалифицировано как уклонение от уплаты налога (偷税), применяется статья 63 Закона КНР «Об управлении взиманием налогов» (中华人民共和国税收征收管理法): штраф от 50 до 500% суммы недоимки. Пеня за просрочку начисляется отдельно по статье 32 того же закона — 0,05% в день, то есть свыше 18% годовых.
Итог: льгота проверяется не на входе, а на выходе — при декларации и при проверке, когда переигрывать учёт уже поздно.
Сохраните ставку 15% при пересертификации HNTE
- Аудит расходов на НИОКР
- Контроль профильной выручки
- Защита льготы при проверке
Льготы HNTE в Китае: стратегические выводы
Парадокс режима в том, что самую щедрую ставку в китайской системе государство платит не за инновацию, а за её формализацию. Патент, который лежит в сейфе, не даёт ни балла; посредственная разработка с безупречным раздельным учётом, аудитом и фапяо даёт 15% и сверхвычет 200%.
- Считайте пороги до найма и до бюджета. Доля расходов на НИОКР и доля профильной выручки — управляемые величины, но управляются они на этапе планирования года, а не в марте перед декларацией.
- Стройте досье параллельно разработке. Вспомогательный учёт, фапяо и фиксация прав на ИС на китайское юрлицо стоят дешевле, чем год по ставке 25%.
- Ставьте контрольную точку на 30-й месяц. Пересертификация — не формальность, а повторная защита всех шести порогов.
Таким образом, сертификат HNTE перестаёт быть налоговой строкой и превращается в стратегический актив: перед инвестором, банком и провинциальными властями он работает как государственное подтверждение технологичности компании. Снижение CIT в этой конструкции идёт бонусом к репутации, а не наоборот.
Часто задаваемые вопросы
Не примут. Владеть ключевой интеллектуальной собственностью обязано само предприятие, учреждённое в материковом Китае; Гонконг, Макао и Тайвань в этот периметр не входят. Решение: до открытия окна подачи передать право собственности китайскому юрлицу и заложить время на регистрацию перехода прав; лицензия, даже исключительная, для признания не засчитывается.
Порог провалится. Минимум 60% затрат на исследования и разработки должно быть понесено на территории КНР и подтверждено надлежащими документами — по закупкам в Китае это, как правило, фапяо. Решение: перевести в китайский периметр как минимум тот объём работ, который одновременно закрывает планку 60% и требуемую долю расходов к выручке (5/4/3% в зависимости от её размера).
На прибыли 10 млн юаней переход с 25% на 15% даёт миллион юаней в год, а сверхвычет 200% добавляет экономию поверх, уменьшая саму базу. Соблюсти придётся шесть условий: китайские права на ИС, отрасль из государственного каталога, от 10% сотрудников в НИОКР, доля расходов на НИОКР по шкале 5/4/3%, от 60% профильной выручки и минимум 71 балл экспертной оценки. Решение: прогнать самооценку по всем шести до подачи заявки.
Годом по ставке 25%. Сертификат живёт три года; если до конца года истечения новый сертификат не получен, налог за весь этот год пересчитывается по стандартной ставке, даже если авансы платились по 15%; право на льготу налоговый орган может проверить и после подачи декларации. Решение: стартовать за шесть месяцев до истечения — аудит расходов на НИОКР, проверку доли профильной выручки, актуализацию портфеля ИС.
Нет. Две льготные ставки не суммируются — применяется одна; сверхвычет НИОКР при этом доступен в обоих случаях. Режим малого малоприбыльного предприятия (小型微利企业) действует до 31.12.2027 (财政部 税务总局公告2023年第12号): в базу включается 25% облагаемой прибыли по ставке 20%, то есть эффективно 5%. Условия: облагаемая прибыль за год не более 3 млн юаней, численность не более 300 человек, активы не более 50 млн юаней (по среднеквартальным значениям). HNTE — 15% на всю прибыль без ограничения по размеру плюс десятилетний перенос убытков. Решение: посчитать оба сценария на прогнозной прибыли. Пока компания укладывается во все три лимита, ставка малого предприятия ниже; как только облагаемая прибыль превышает 3 млн юаней, этот режим недоступен вовсе, и выгоднее HNTE.