Гонконг
 Китай




Процедуру часто представляют как кассу возврата на выходе из супермаркета: предъявил чек — получил деньги. Реальный механизм ближе к сверке двух баз данных, где расхождение в одной букве наименования товара останавливает выплату на месяцы.
Ключевая проблема:
«Мы закупаем в Гуанчжоу примерно на 3 млн юаней в год. Фабрика уверяла, что возвращает 13% НДС и цена это уже учитывает. Я открыл собственную китайскую компанию, оформил экспорт на себя — и мне вернули 3%. Куда делись остальные 10%?»
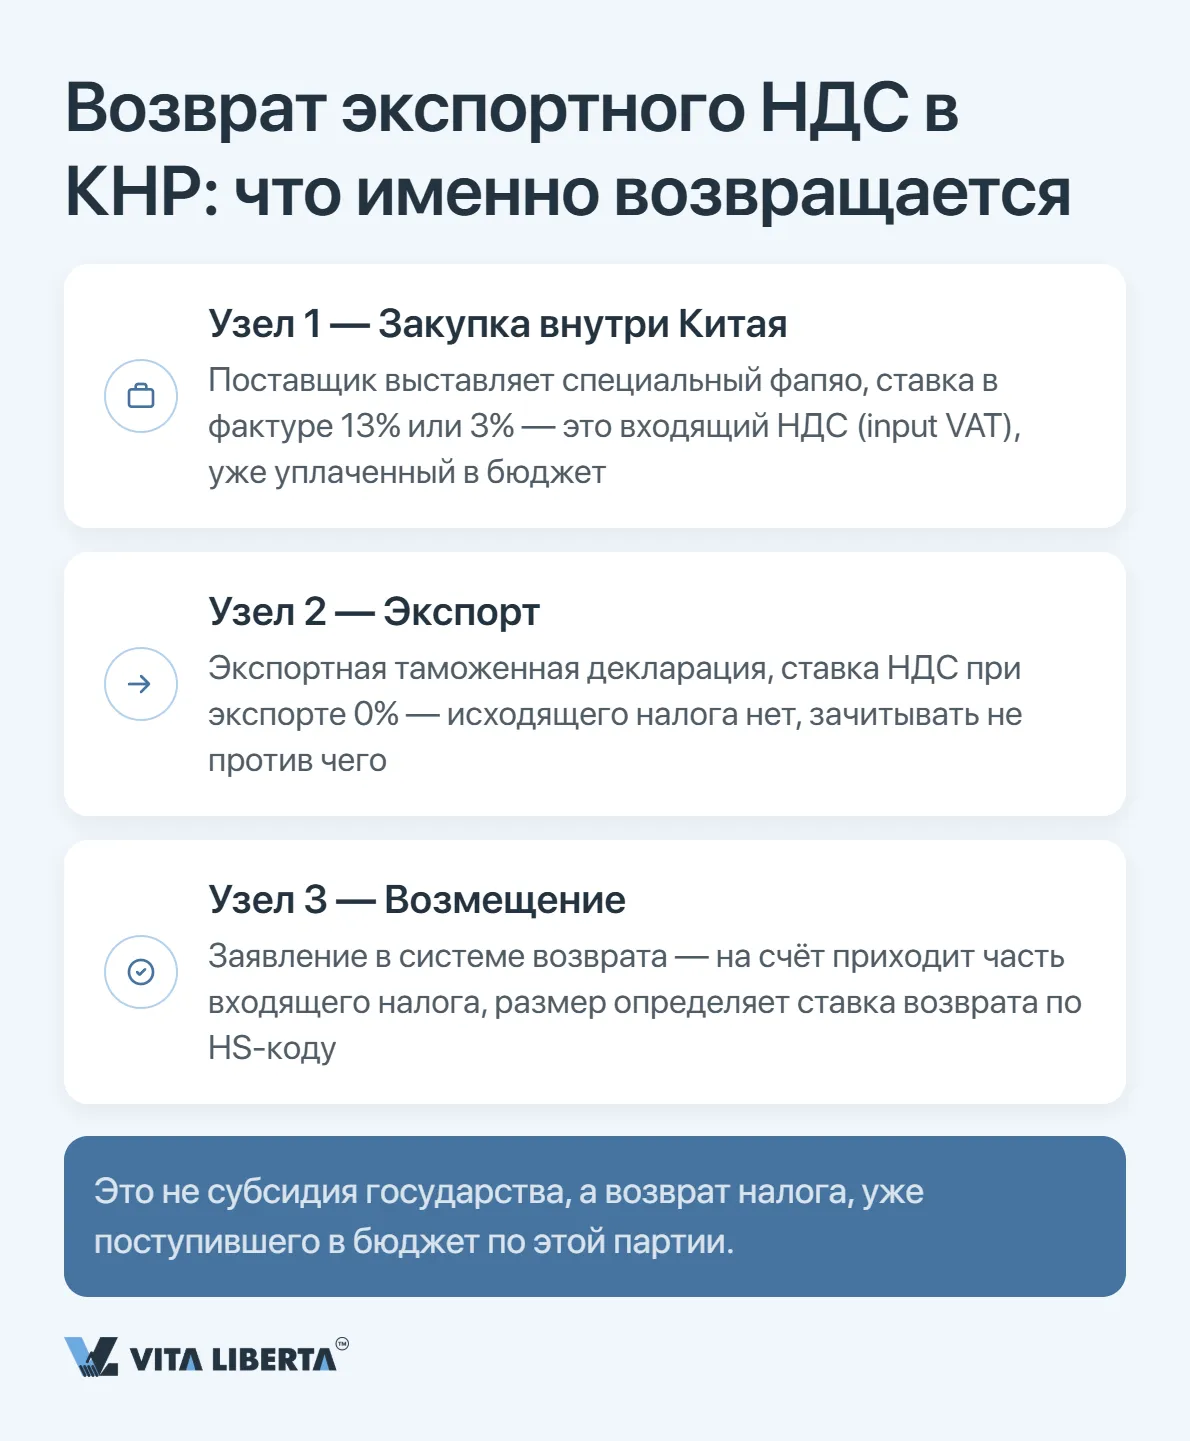
Такие обращения — одни из самых частых от иностранных владельцев торговых компаний в КНР. Ответ спрятан в самой конструкции. Бюджет отдаёт назад ту сумму, которую по этой партии однажды получил: механизм export tax rebate возвращает входящий налог (input VAT), а не выдаёт субсидию. Правовая база при этом обновилась: Временное положение КНР об НДС (中华人民共和国增值税暂行条例) с 1 января 2026 года утратило силу, и вместо него действуют Закон КНР «О налоге на добавленную стоимость» (中华人民共和国增值税法, 主席令第四十一号, принят 25.12.2024) и Положение о его применении (中华人民共和国增值税法实施条例, 国务院令第826号). Экспорт товаров закон по-прежнему облагает по нулевой ставке, а порядок возврата перенесён в новые общегосударственные акты — объявление Министерства финансов и Государственного налогового управления (财政部 税务总局公告2026年第11号) и Правила администрирования возврата (国家税务总局公告2026年第5号), которые применяются с 01.01.2026. Сам механизм при этом сохранён.
Механика возврата: статус, код, метод
Результат определяют три параметра: налоговый статус экспортера, ставка возврата по коду товара и метод расчёта. Ошибка в любом из трёх обнуляет выгоду целиком.
Кто вправе возвращать: статус обычного налогоплательщика
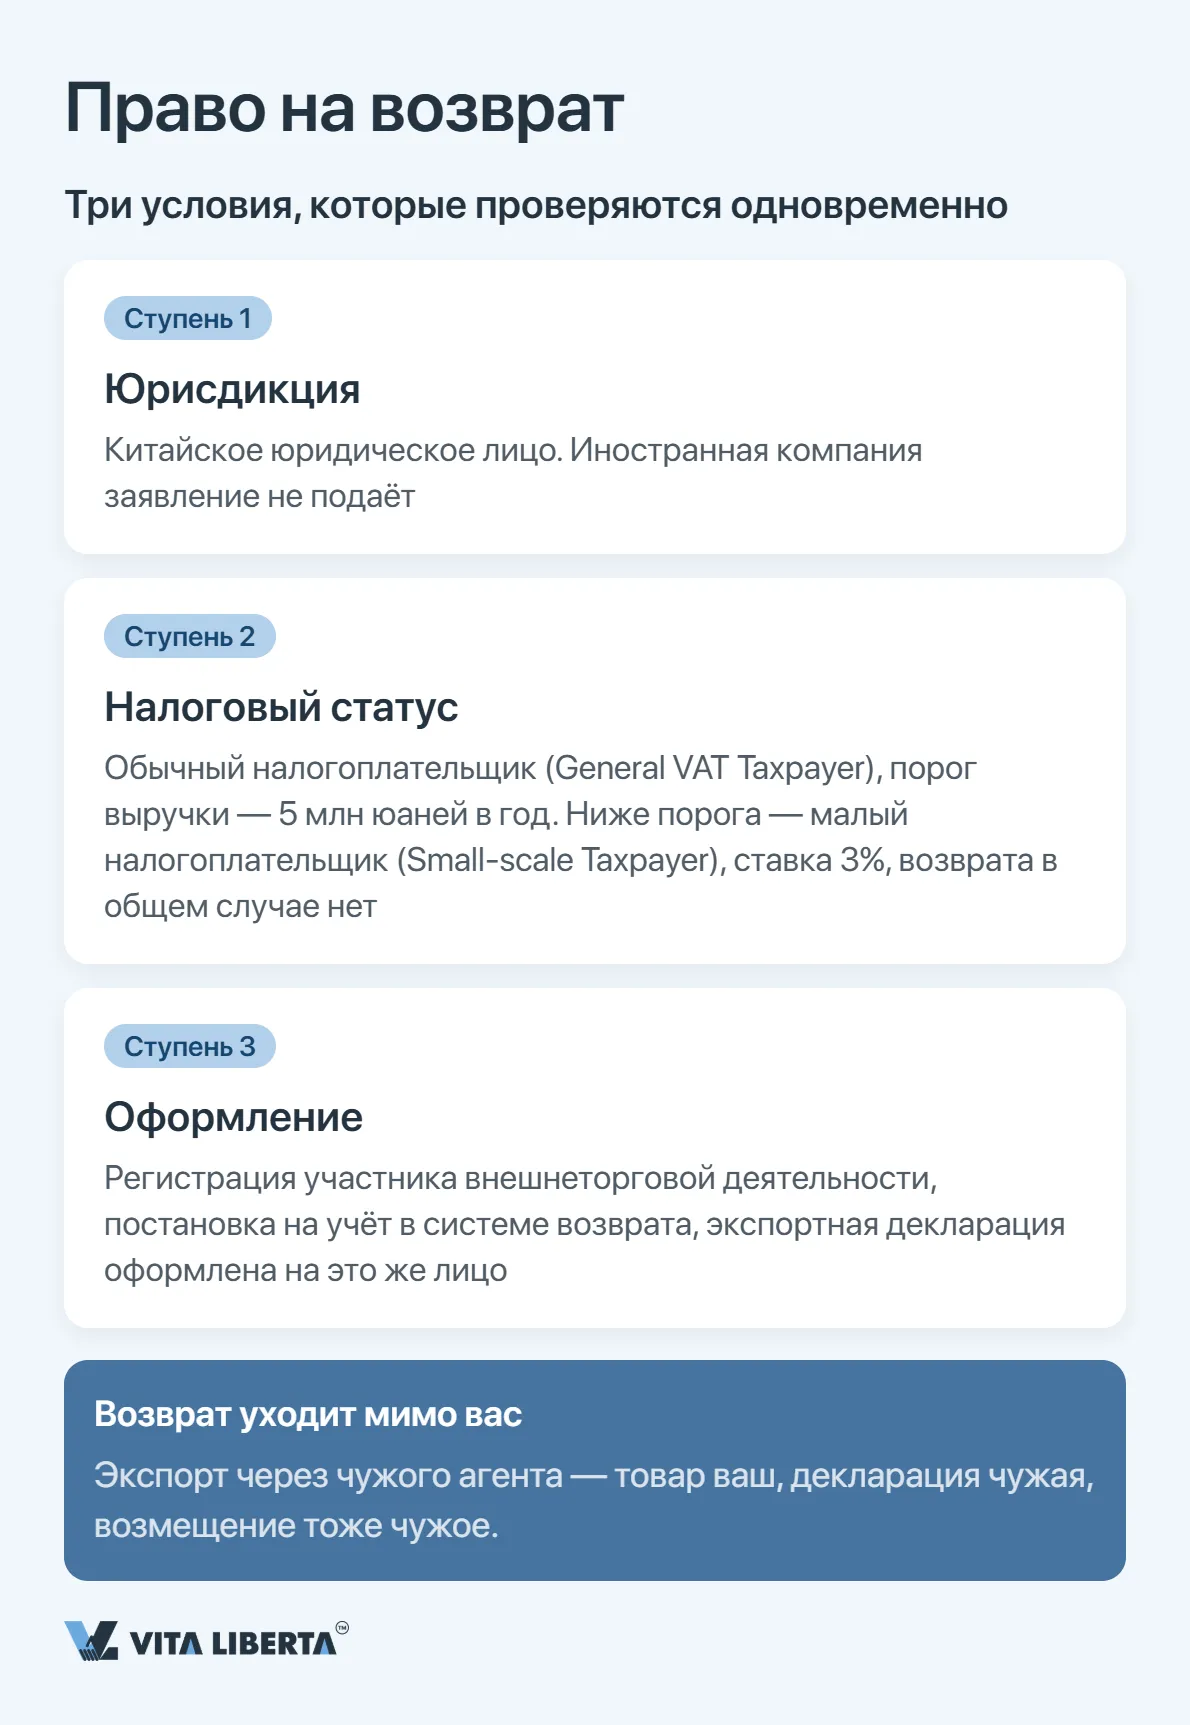
Право следует не за собственником груза, а за китайским юрлицом-экспортёром: заявление подаёт компания, которая экспортирует от своего имени, либо — при экспорте через агента по договору поручения (委托出口) — компания-доверитель на основании справки агента об экспорте (《代理出口货物证明》). Иностранная компания без юрлица в КНР права на возврат не имеет. Требуется статус обычного налогоплательщика (General VAT Taxpayer): согласно Закону КНР об НДС малым налогоплательщиком (Small-scale Taxpayer) считается компания с годовой облагаемой выручкой не более 5 млн юаней, но при налаженном бухучёте она может добровольно зарегистрироваться как обычный налогоплательщик, не дожидаясь этого порога. Малый налогоплательщик платит НДС по расчётной ставке 3% (по состоянию на 10.10.2026 до 31.12.2027 действует льготная ставка 1%), а его экспорт освобождается от НДС без возврата входящего налога. Дополнительно нужна постановка на учёт в системе возврата (出口退(免)税备案) — не позднее первой подачи заявления. Отдельная регистрация участника внешнеторговой деятельности с 30.12.2022 не требуется: её отменили поправкой к Закону КНР о внешней торговле. Отсюда распространённая и дорогостоящая ошибка международных закупщиков — экспорт через чужую компанию: если поставщик или посредник оформляет экспорт от своего имени по собственному договору, возврат остаётся у него. А если экспортёр лишь «одалживает» своё имя под чужую сделку, партия по действующим правилам не только лишается возврата, но и облагается НДС как продажа внутри страны.
Ставка возврата: цифру задаёт HS-код, а не фапяо
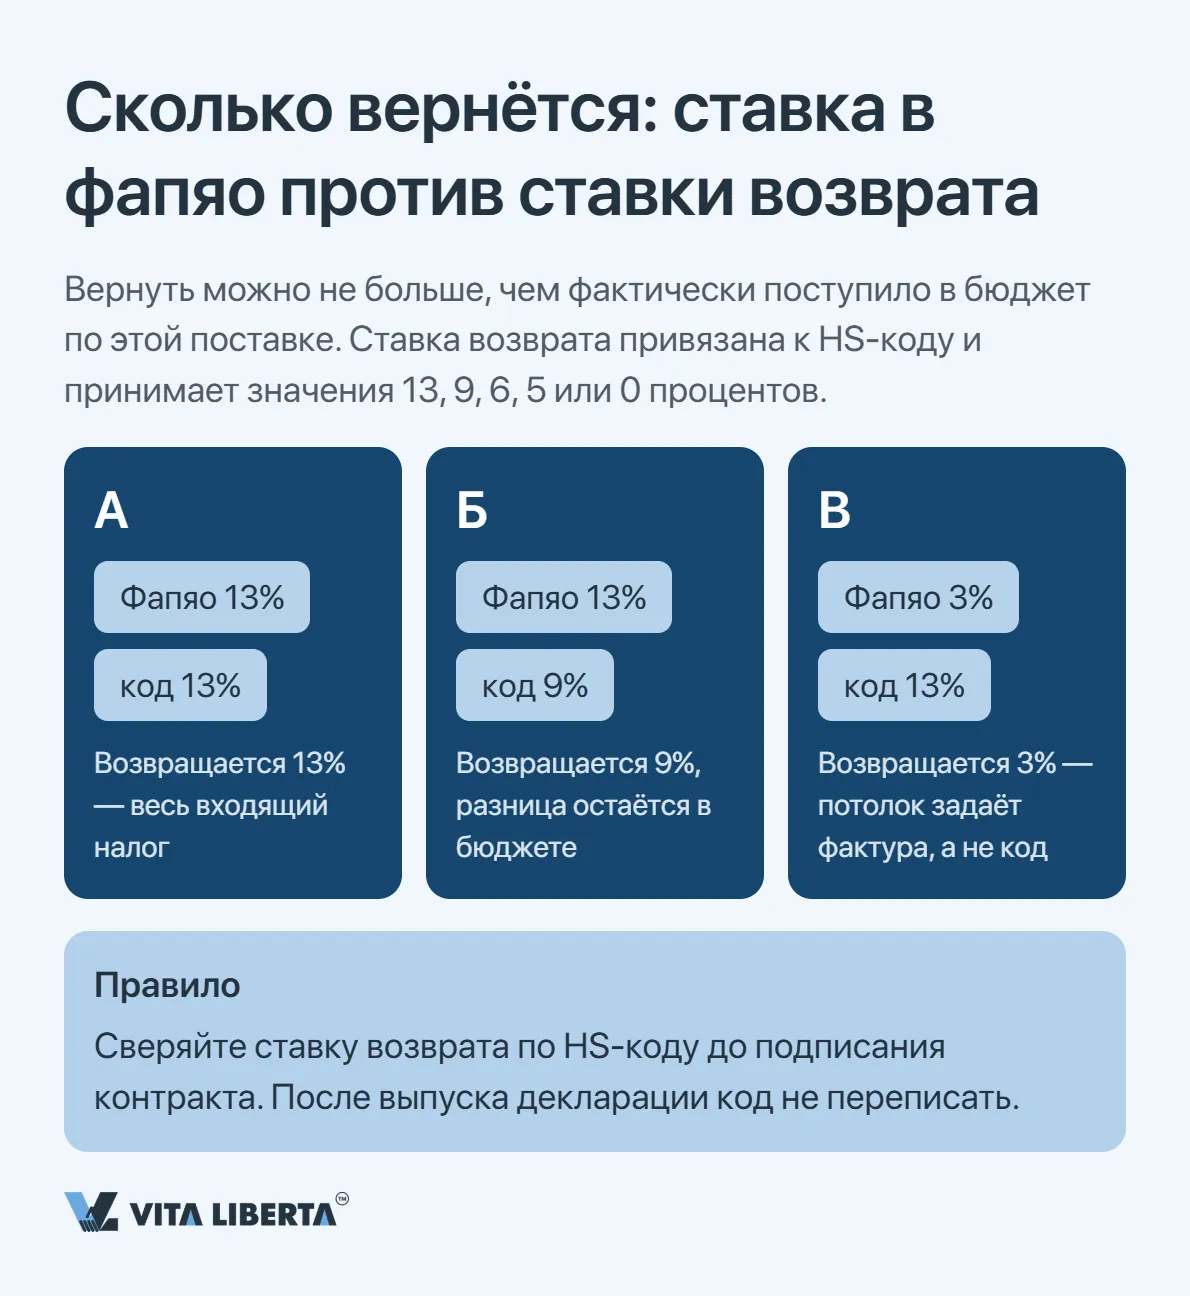
13% в счёте-фактуре не означают 13% на счёт. Ставка возврата (export tax rebate rate, 出口退税率) привязана к таможенному коду товара: по общему правилу она равна ставке НДС по товару, но для отдельных позиций снижена (например, до 9 или 6%) или обнулена решениями Минфина и Государственного налогового управления; актуальное значение по коду публикуется в базе ставок возврата (退税率文库). Работает и потолок: если поставщик выставил специальный фапяо по ставке ниже ставки возврата, торговая компания-экспортёр получает возврат по меньшей из двух ставок (财政部 税务总局公告2026年第11号, раздел III). Поставщик со статусом малого налогоплательщика выставил фапяо по ставке 3% — экспортер получит 3%, даже если по коду товара положено 13%; если в фапяо указана льготная ставка 1%, возврат составит 1%. Именно это и объясняет разрыв в 10 процентных пунктов из примера выше. Микро-совет: сверяйте ставку возврата по HS-коду до подписания контракта — после выпуска декларации код уже не переписать.
Торговая компания и производитель считают по-разному
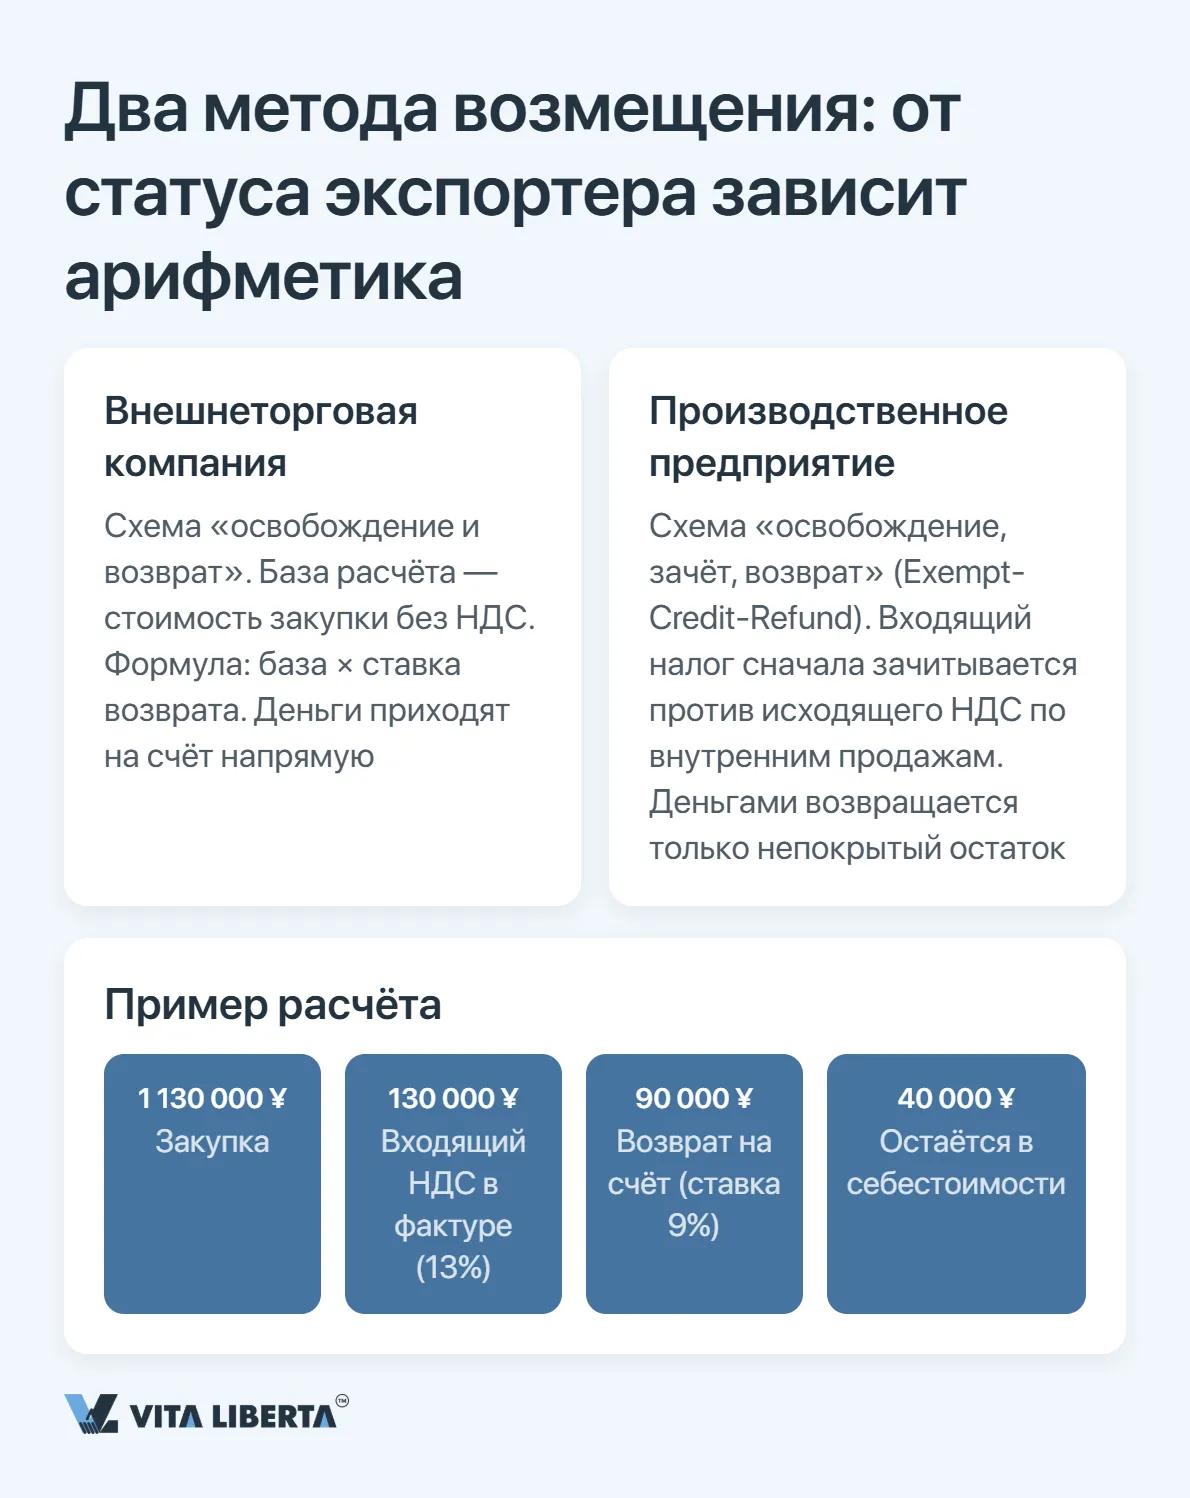
Для внешнеторговой компании действует схема «освобождение и возврат»: база — стоимость закупки без НДС, умноженная на ставку возврата. Производитель работает по схеме «освобождение, зачёт, возврат» (Exempt-Credit-Refund): входящий налог сначала зачитывается против исходящего НДС по внутренним продажам, и лишь непокрытый остаток возвращается деньгами.
Арифметика: закупка на 1 130 000 юаней с фапяо по ставке 13% даёт входящий налог 130 000. При ставке возврата 9% на счёт придёт 90 000, а 40 000 останутся в себестоимости навсегда. Итог: возврат — не право на 13%, а функция трёх переменных, из которых экспортер напрямую управляет одной — выбором поставщика со статусом обычного налогоплательщика.
Верните экспортный НДС в Китае без отказов
- Проверка ставки по HS-коду
- Аудит пакета документов
- Сопровождение до зачисления

Документы и сроки: где процедура рвётся
Отказ почти никогда не приходит из-за спорной нормы. Он приходит из-за расхождения данных между документами.
Пакет документов: цена одного лишнего знака
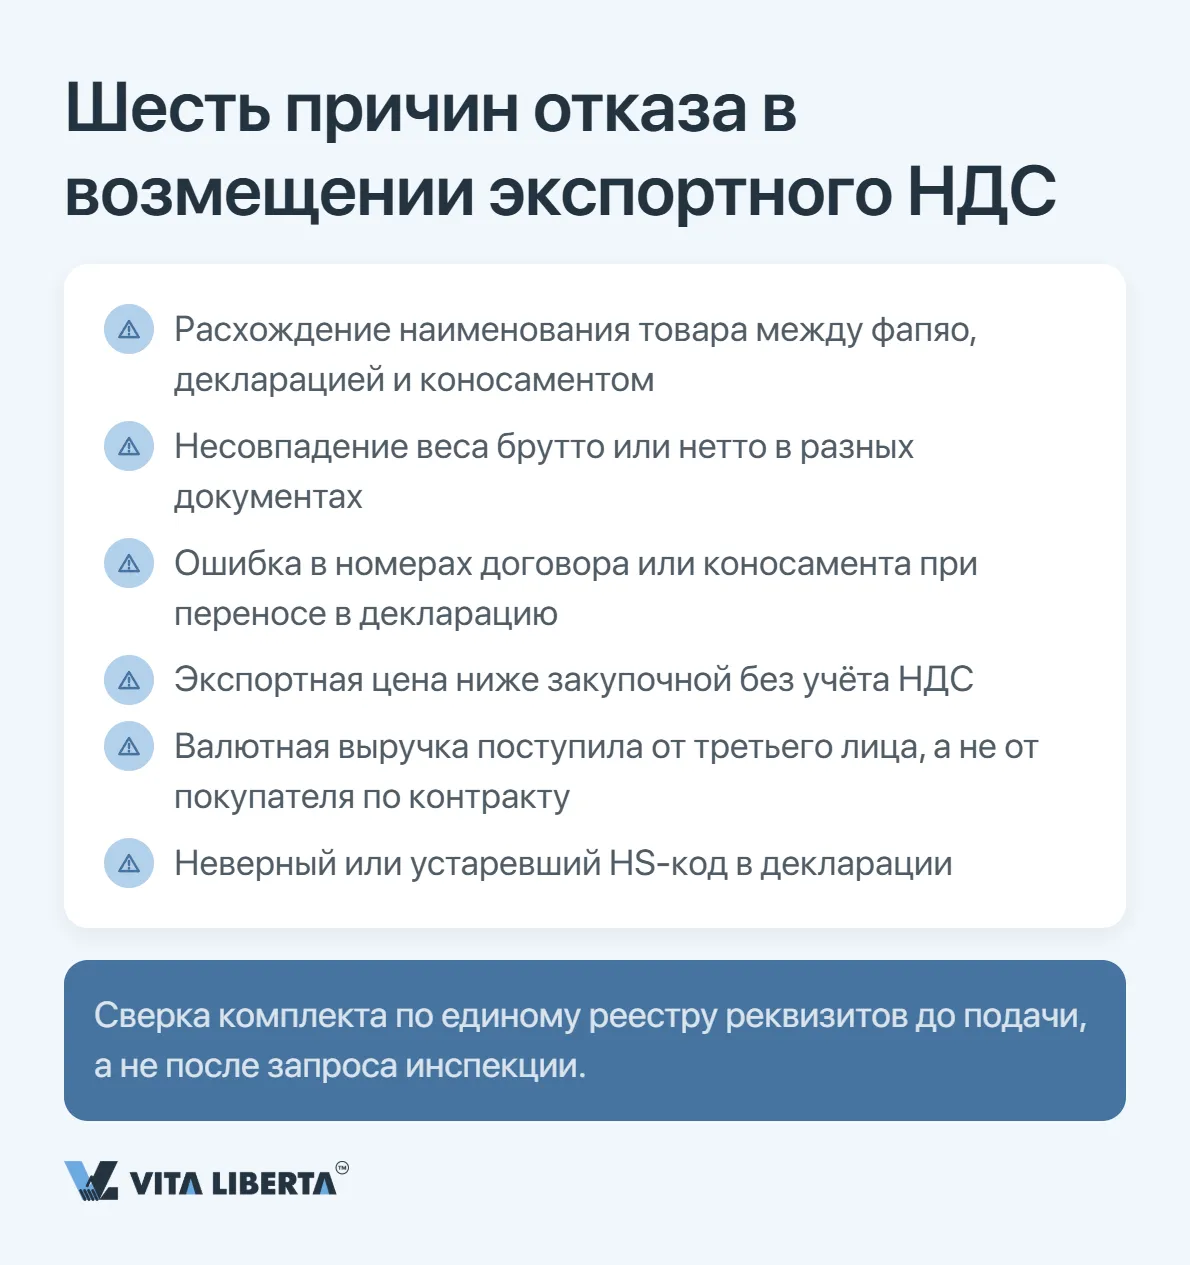
Торговая компания при подаче заявления передаёт в налоговую специальный счёт-фактуру (фапяо, 增值税专用发票) от поставщика и экспортную таможенную декларацию (при экспорте через агента — его справку 《代理出口货物证明》) вместе с электронными реестрами закупок и экспорта; сверка идёт с электронными данными таможни. Договоры закупки и продажи, коносамент или иные транспортные документы, фапяо за внутреннюю и международную доставку, договор с таможенным брокером в налоговую не подаются, но должны быть собраны и внесены в опись в течение 15 дней после подачи заявления и храниться 10 лет (国家税务总局公告2026年第5号, ст. 44–45). Наименование товара и единица измерения в декларации и в фапяо должны совпадать. Если наименование или количество в фапяо расходится с отгрузочными документами поставщика либо наименование, количество или вес в декларации — с транспортными документами (за пределами естественной убыли), партию не просто лишают возврата, а облагают НДС как продажу внутри страны (там же, ст. 23 и 57).
Отдельный риск — цена. Отдельного правила, по которому экспорт ниже закупочной цены сам по себе означает отказ, в действующих актах нет. Зато если закупочная или экспортная цена явно завышена без обоснования, партия переводится из режима возврата в режим освобождения без возврата входящего НДС (财政部 税务总局公告2026年第11号, раздел IX).
Сроки: три этапа и утяжелённая первая подача
Официального норматива «три месяца» нет, но на практике между отгрузкой и зачислением нередко проходят месяцы, и это место в финансовой модели, а не в примечаниях. Сбор документов при готовой первичке обычно занимает около недели. Самая длинная и непредсказуемая часть — ожидание фапяо и его подтверждения в электронной системе: процесс стартует только после того, как поставщик фактуру выписал. Сама подача и зачисление при отсутствии вопросов у инспекции занимают меньше времени. Жёсткие сроки при этом установлены: заявление на возврат подаётся с месяца, следующего за датой экспорта, до 30 апреля следующего года, и к той же дате нужно получить валютную выручку; опоздавший может подать заявление позднее с документами о выручке, но не позднее 36 месяцев с даты экспорта — после этого партия, экспортированная начиная с 01.01.2026, считается проданной внутри страны и облагается НДС (财政部 税务总局公告2026年第11号, раздел IX; 国家税务总局公告2026年第5号, ст. 48).
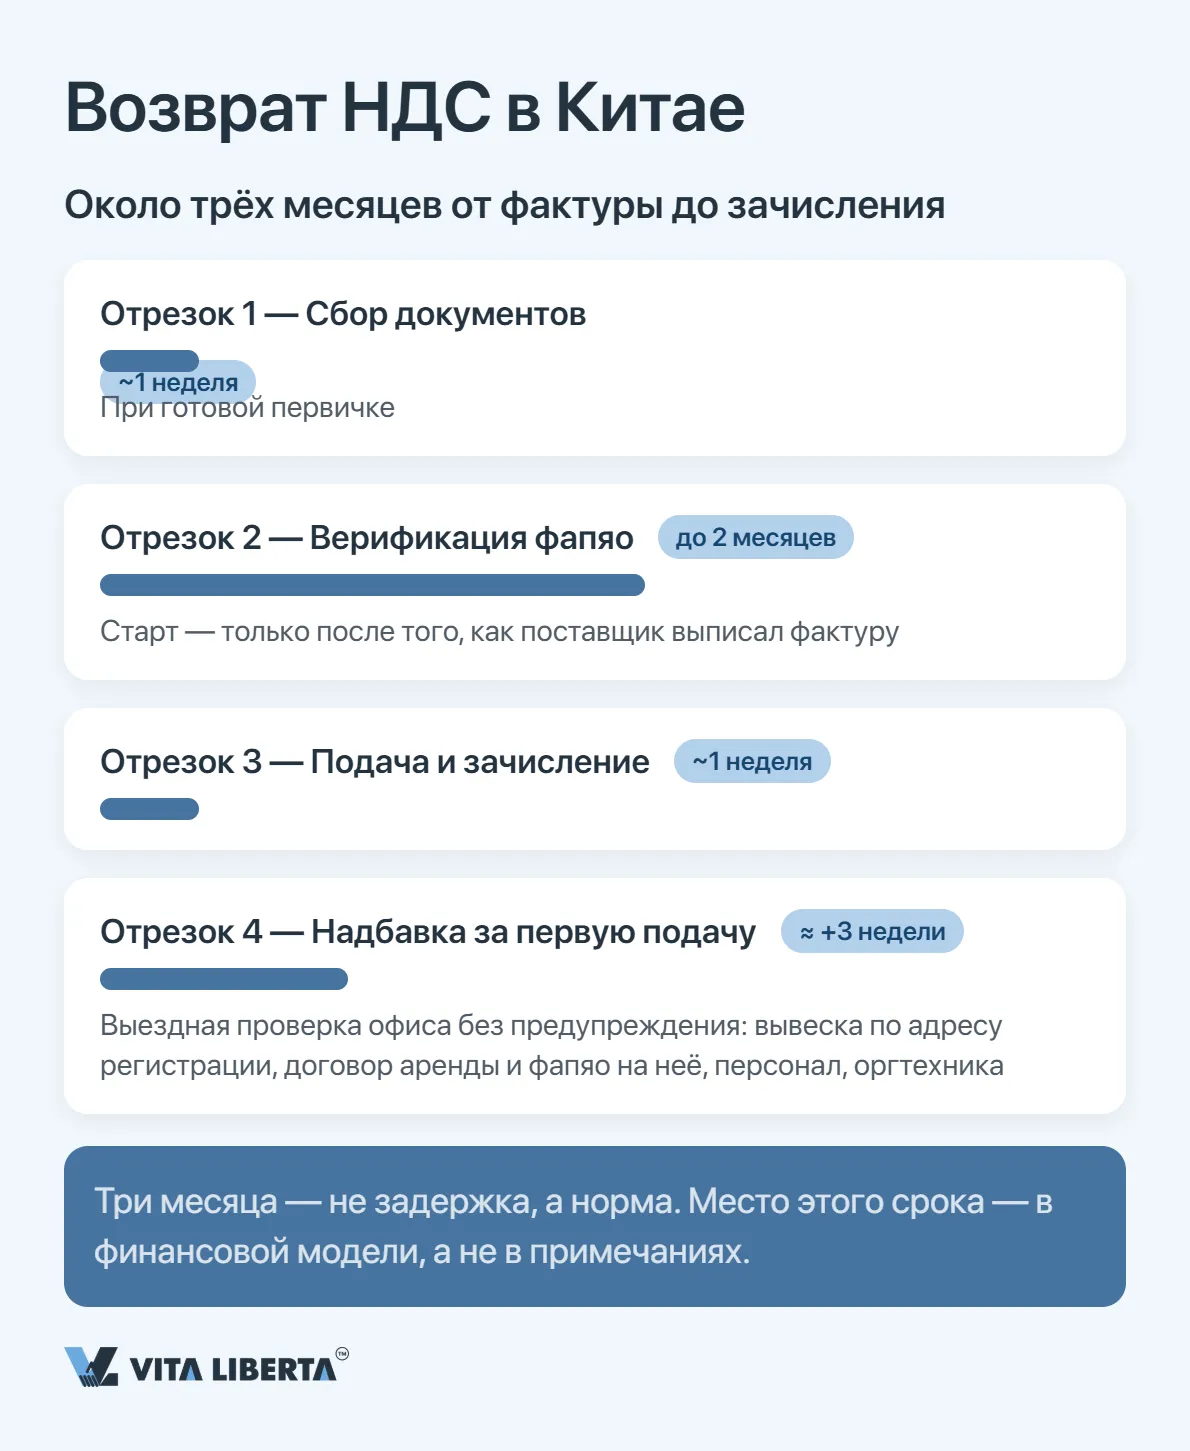
К первой подаче стоит готовиться отдельно: налоговая вправе провести выездную проверку (实地核查) в случаях, перечисленных в утверждённом Государственным налоговым управлением перечне, и экспортёр обязан в ней участвовать (国家税务总局公告2026年第5号, ст. 52). На проверке смотрят признаки реальной деятельности: вывеску по адресу регистрации, договор аренды и фапяо на неё, персонал, оргтехнику.
| Узел процедуры | Как записано в правилах | Практика и риск |
| Подтверждение фапяо | Возврат заявляется по специальному фапяо поставщика; налоговая принимает заявление, только если данные совпадают с электронной информацией поставщика и таможни (国家税务总局公告2026年第5号, ст. 18 и 26) | Ожидание фапяо и его подтверждения — самый долгий этап; закладывается в cash-flow, а не в конец процесса |
| Момент фиксации ставки | Ставка возврата определяется по дате экспорта (出口日期) в таможенной декларации (财政部 税务总局公告2026年第11号, раздел III) | Ни подписание, ни оплата, ни дата подачи декларации на цифру не влияют; в месяц смены ставки всё решает дата экспорта |
| Валютная выручка | Выручку нужно получить до 30 апреля года, следующего за экспортом; документы о ней хранятся у экспортёра, в отдельных случаях допускается приравненное получение (视同收汇) по утверждённому перечню (国家税务总局公告2026年第5号, ст. 48–51) | Если выручка не получена и нет оснований для приравнивания, возврат не выплачивается, а выплаченный подлежит сторнированию |
| Категория экспортёра | Экспортёры делятся на четыре категории (出口企业管理类别) с учётом налогового кредитного рейтинга (A, B, M, C, D) | Чем ниже категория, тем больше ручных проверок; экспортёр 4-й категории прикладывает документы о валютной выручке к каждой подаче (国家税务总局公告2026年第5号, ст. 49) |
Что изменилось в 2026 году
Курс на сворачивание экспортных стимулов в отдельных отраслях стал системным. Перечни пересматриваются быстрее, чем поставщики успевают обновить прайсы.
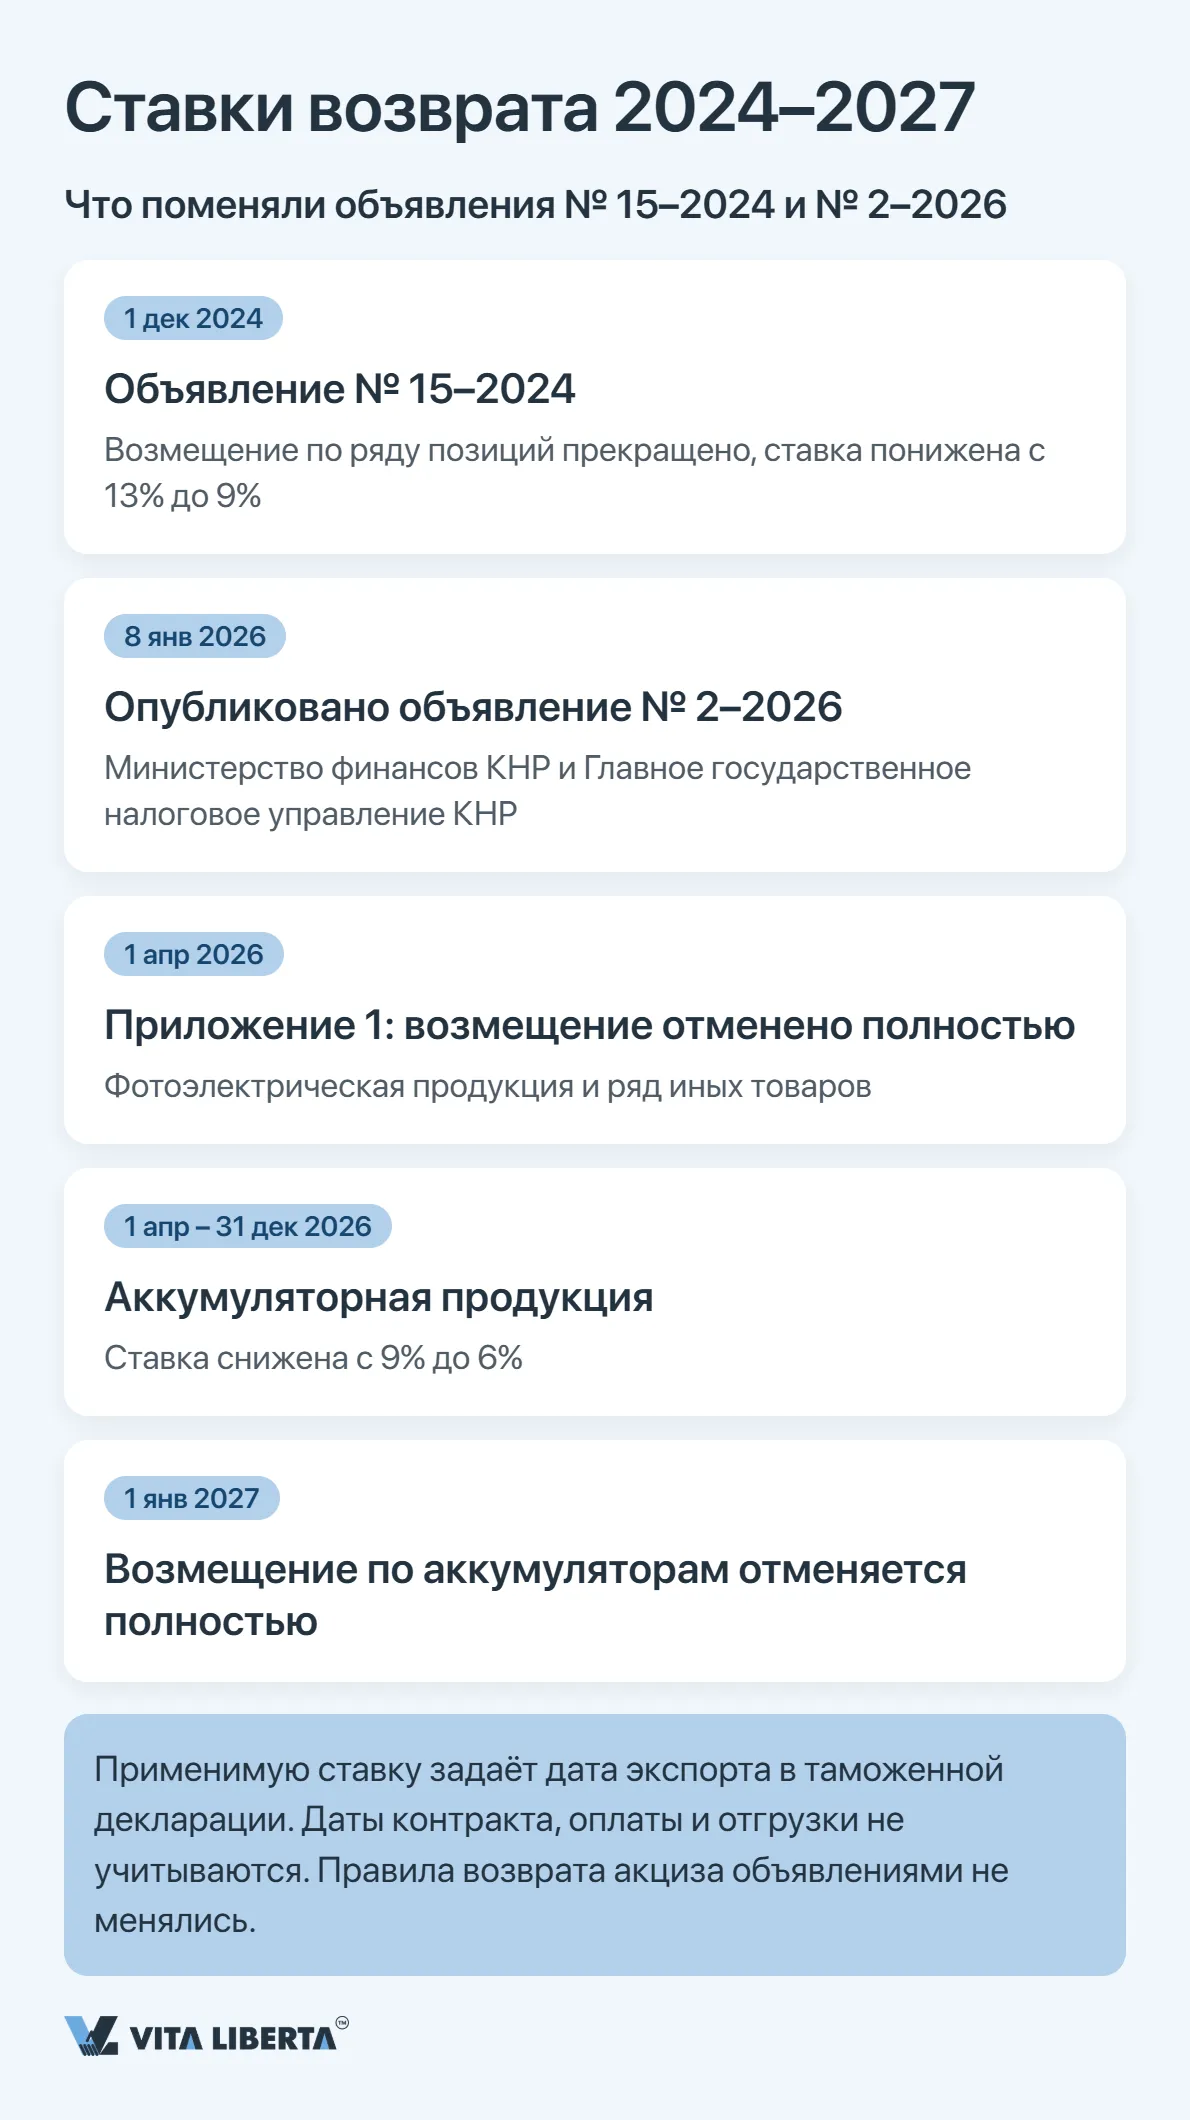
От 9% к 6% и к нулю: кого задело объявление № 2–2026
Экспортёр солнечных модулей с 1 апреля 2026 года не получает ничего — прямое следствие объявления № 2–2026 (财政部 税务总局公告2026年第2号), подписанного 8 января 2026 года Министерством финансов КНР совместно с Государственным налоговым управлением КНР (STA, 国家税务总局). Три параметра, которые нужно держать в голове:
- Приложение 1 — обнуление. Фотоэлектрическая продукция и ряд иных товаров перечня лишились возмещения НДС начиная с 1 апреля 2026 года.
- Аккумуляторы — переходный коридор. С 1 апреля по 31 декабря 2026 года ставка возврата опущена с 9% до 6%; с 1 января 2027 года возмещение отменяется полностью.
- Точка отсчёта — дата экспорта, а не сделка. Применимую ставку задаёт дата экспорта (出口日期), указанная в таможенной декларации; дата подачи декларации (申报日期) и дата оплаты значения не имеют.
Это продолжение линии, начатой раньше. Объявление № 15–2024 (财政部 税务总局公告2024年第15号) с 1 декабря 2024 года отменило возмещение по алюминиевому и медному прокату и ряду других позиций, а для части нефтепродуктов, фотоэлектрики, аккумуляторов и некоторых неметаллических минеральных изделий понизило ставку с 13% до 9%. Объявление № 2–2026 отдельно оговаривает, что для подакцизных товаров из его перечней порядок возврата и освобождения от акциза при экспорте не меняется.
Важно: отмена возврата не запрещает экспорт — она переносит 9–13% налоговой нагрузки в отпускную цену. Ссылка поставщика на «общую отмену НДС» без указания конкретного кода из приложения — повод запросить обоснование, а не пересматривать бюджет закупки.
Экономика возврата: не бонус к марже, а защита от убытка
При обычной перепродаже возврат прибыли не создаёт. Он возвращает налог, уже заложенный в закупочную цену, — и не забрать его означает подарить бюджету 9–13% от стоимости партии. Реальная выгода возникает в двух сценариях. Первый: поставщик, который сам не экспортирует, работает «в белую» и обязан выставить специальный фапяо — этот входящий налог экспортер забирает себе, тогда как прежде он растворялся в цене. Второй: закупка идёт у мелкой или средней фабрики, которая возврат сама не оформляет; крупные экспортёры возвращают всё самостоятельно, и делиться им попросту нечем.
Итог: экономический смысл процедуры — не заработать, а не потерять. При закупках на 3 млн юаней в год с фапяо по ставке 13% входящий налог составляет около 345 000 юаней; несобранный пакет документов стоит всю эту сумму при ставке возврата 13% и около 239 000 юаней при ставке 9%.
Откройте экспортную компанию в КНР правильно
- Статус обычного налогоплательщика
- Выбор схемы: экспорт от своего имени или через агента
- Постановка на учёт возврата

Возврат экспортного НДС в Китае: стратегические выводы
Ключевой парадокс режима: государство максимально формализовало процедуру — фапяо, коды, электронная верификация, сквозная сверка с таможней, — и одновременно оставило её управляемой вручную через перечни приложений, которые меняются росчерком одного объявления.
- Ставка возврата — переменная, а не константа. Проверяется по HS-коду до контракта в базе ставок возврата (退税率文库): по общему правилу равна ставке НДС, но по отдельным позициям снижена или равна нулю.
- Право на возврат следует за экспортёром. Собственное юрлицо в КНР со статусом обычного налогоплательщика, экспортирующее от своего имени или через агента по договору поручения, — единственный способ забрать налог себе, а не оставить посреднику.
- Возврат приходит с задержкой. Ожидание фапяо поставщика и его подтверждения растягивает процесс на месяцы, а заявление и валютная выручка ограничены сроком до 30 апреля следующего года. Это параметр оборотного капитала, а не бухгалтерская деталь.
Таким образом, возврат экспортного НДС в КНР стоит рассматривать не как формальность в конце сделки, а как параметр, закладываемый при выборе поставщика и кода товара. Компания, которая считает ставку возврата до подписания контракта, управляет себестоимостью. Компания, которая вспоминает о ней после выпуска декларации, только фиксирует потери.
5 ключевых вопросов и ответов о возврате экспортного НДС в Китае
Напрямую — нет. Возмещение оформляет только китайское юрлицо со статусом обычного налогоплательщика, которое экспортирует товар от своего имени или поручает экспорт агенту и получает от него справку об экспорте (《代理出口货物证明》). Решение: собственная экспортная компания в КНР либо договор с экспортером, где обязанность передать выгоду от возврата прописана в цене.
Не больше ставки, указанной в специальном фапяо поставщика: 3%, а если поставщик применяет льготную ставку 1% (действует до 31.12.2027), то 1%. Ставка возврата по HS-коду этот потолок не поднимает. Решение: при регулярных объёмах разница между 3% и 13% обычно перекрывает издержки перехода к поставщику со статусом обычного налогоплательщика.
Считать придётся по апрельской ставке. Мартовская подача декларации сама по себе ничего не сохраняет: инспектор смотрит в графу «дата экспорта» (出口日期), а не на дату подачи декларации (申报日期). Разницу несёт та сторона, которая приняла этот риск по договору. Решение: в переходные месяцы прописывайте, кто оплачивает смещение даты экспорта, и не отдавайте оформление декларации на самотёк.
Типовые основания — расхождение наименования товара или единицы измерения между фапяо и декларацией, наименования, количества или веса между декларацией и транспортными документами, неполученная в срок валютная выручка, а также явно завышенная без обоснования закупочная или экспортная цена. Часть расхождений ведёт не только к отказу в возврате, но и к начислению НДС как при продаже внутри страны. Решение: сверка комплекта по единому реестру реквизитов до подачи, а не после запроса инспекции.
Цена подрастёт ровно на ту величину, которую фабрика раньше добирала из бюджета. Позиции приложения 1 остались без возмещения, отсечка — 1 апреля 2026 года. Аккумуляторы держатся на ставке 6% вместо 9% вплоть до 31 декабря 2026 года, а с 1 января 2027 года возврат по ним отменён полностью. Решение: требуйте HS-код и сверяйте его с перечнем; фраза «у нас отменили НДС» без кода — переговорный приём, а не основание для повышения.