Гонконг
 Китай




Налоговая система Китая устроена не как стена, а как турникет: пройти может каждый, но каждый шаг фиксируется и сверяется с декларацией автоматически.
Ключевая проблема:
«Мы держим WFOE в Ханчжоу, платим 25% с прибыли. Сосед по индустриальному парку с тем же оборотом платит 15%. Бухгалтер уверяет, что у нас всё правильно. Тогда почему счёт разный?»
Такие обращения приходят чаще всего от компаний, вошедших на рынок через торговлю и ни разу не пересматривавших свой налоговый статус после старта. Ответ почти всегда лежит в трёх плоскостях: статус плательщика, качество входящих документов, календарь.
Кто платит и кто проверяет: три уровня бюджета и одна вертикаль
Поступления в КНР делятся между центральным бюджетом, провинцией и городом, но администрирует их одна служба. Для иностранной компании это означает единое окно отчётности и единую базу данных обо всех её операциях.
STA, Golden Tax IV и e-fapiao: сверка в реальном времени
Сбор ведёт Государственная налоговая администрация (State Taxation Administration, STA, 国家税务总局). В 2018 году в её системе объединили прежние государственные (国税) и местные (地税) налоговые бюро на уровне провинций и ниже. Отчётность подаётся электронно, а так называемая система «Золотой налог» четвёртого поколения (Golden Tax System, Phase IV, 金税四期) сопоставляет декларации, банковские проводки и выставленные счета без участия инспектора.
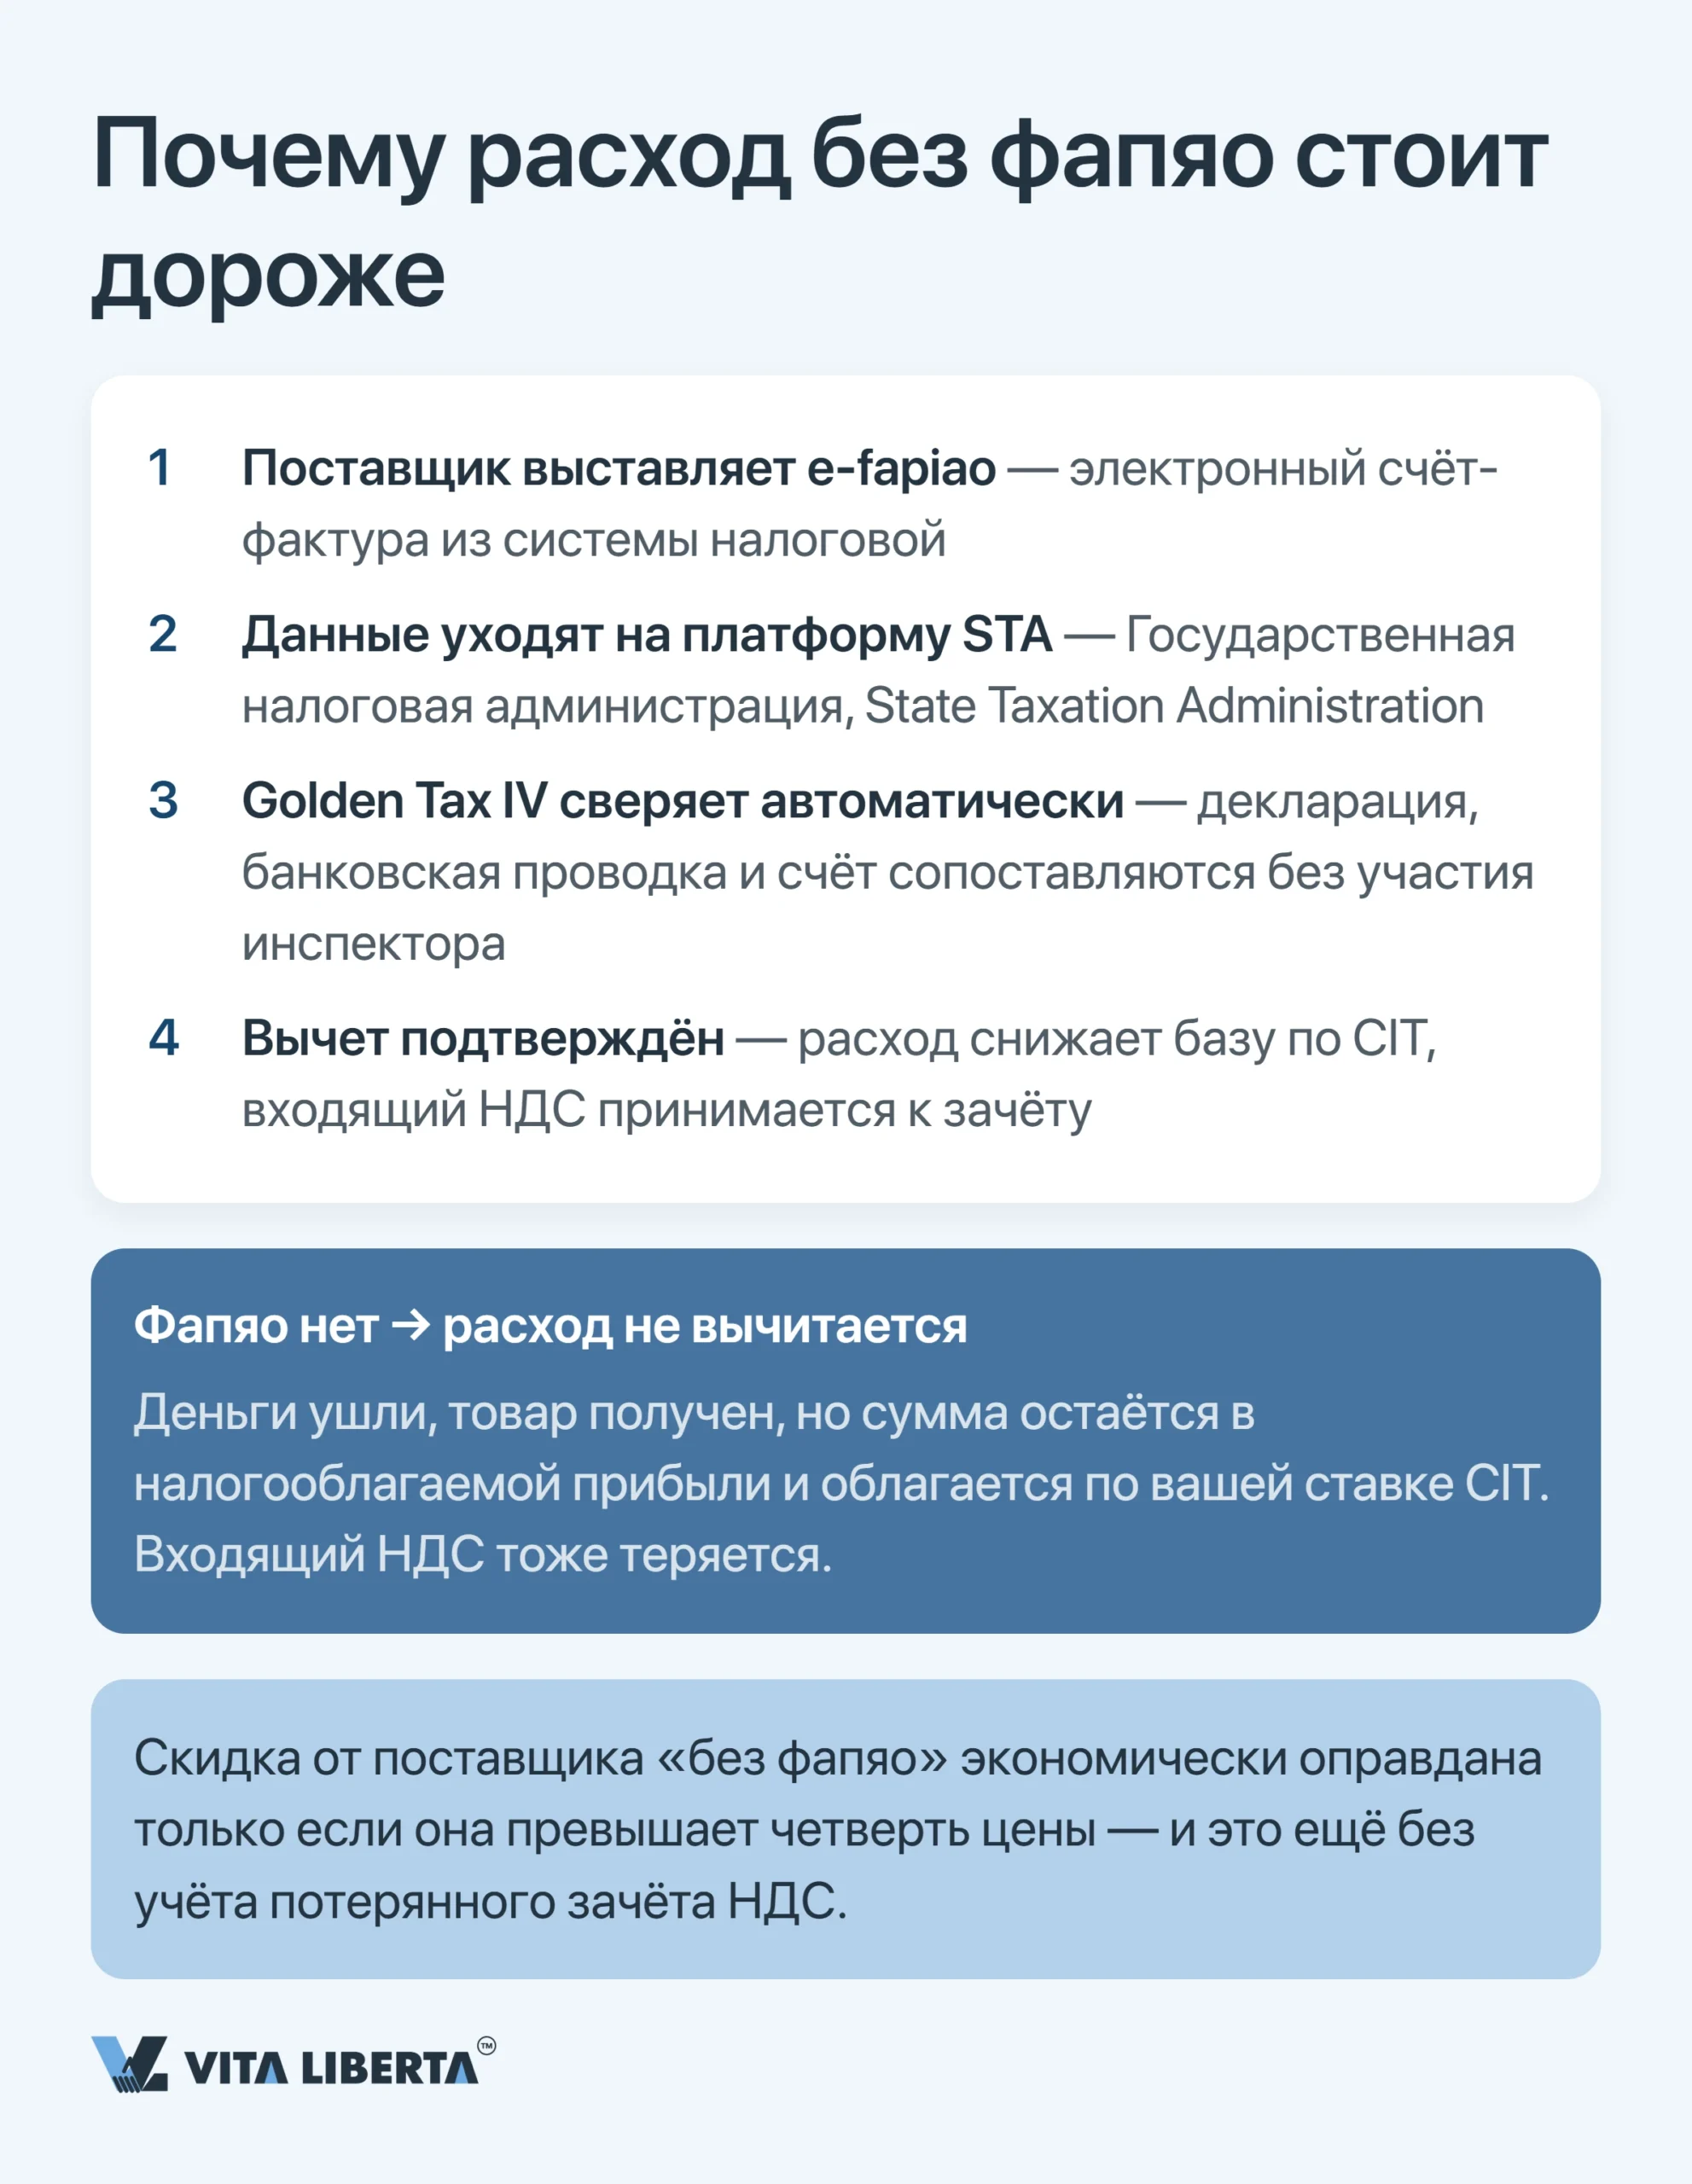
Электронный фапяо (e-fapiao) — не бухгалтерская формальность, а основной документ для вычета. С 01.12.2024 полностью цифровые фапяо (数电票) применяются по всей стране (国家税务总局公告2024年第11号). Расход без фапяо поднимает налогооблагаемую прибыль, даже если деньги ушли поставщику и товар получен. По правилам ГНУ о документах для вычета расходов (国家税务总局公告2018年第28号) при закупке облагаемых НДС товаров и услуг основанием служит фапяо, а другие документы допускаются лишь в отдельных случаях. Фапяо нужно получить до окончания годовой сверки по CIT, то есть до 31 мая следующего года. Документ, полученный позже, позволяет учесть расход задним числом, но не более чем за пять лет. Распространённая и дорогостоящая ошибка международных компаний — принять от китайского подрядчика инвойс в свободной форме, как принято в европейском документообороте, и обнаружить дыру в вычетах при годовой сверке. Итог: комплаенс в КНР начинается не с декларации, а с входящего документа.
TRE, non-TRE и постоянное учреждение: где проходит граница
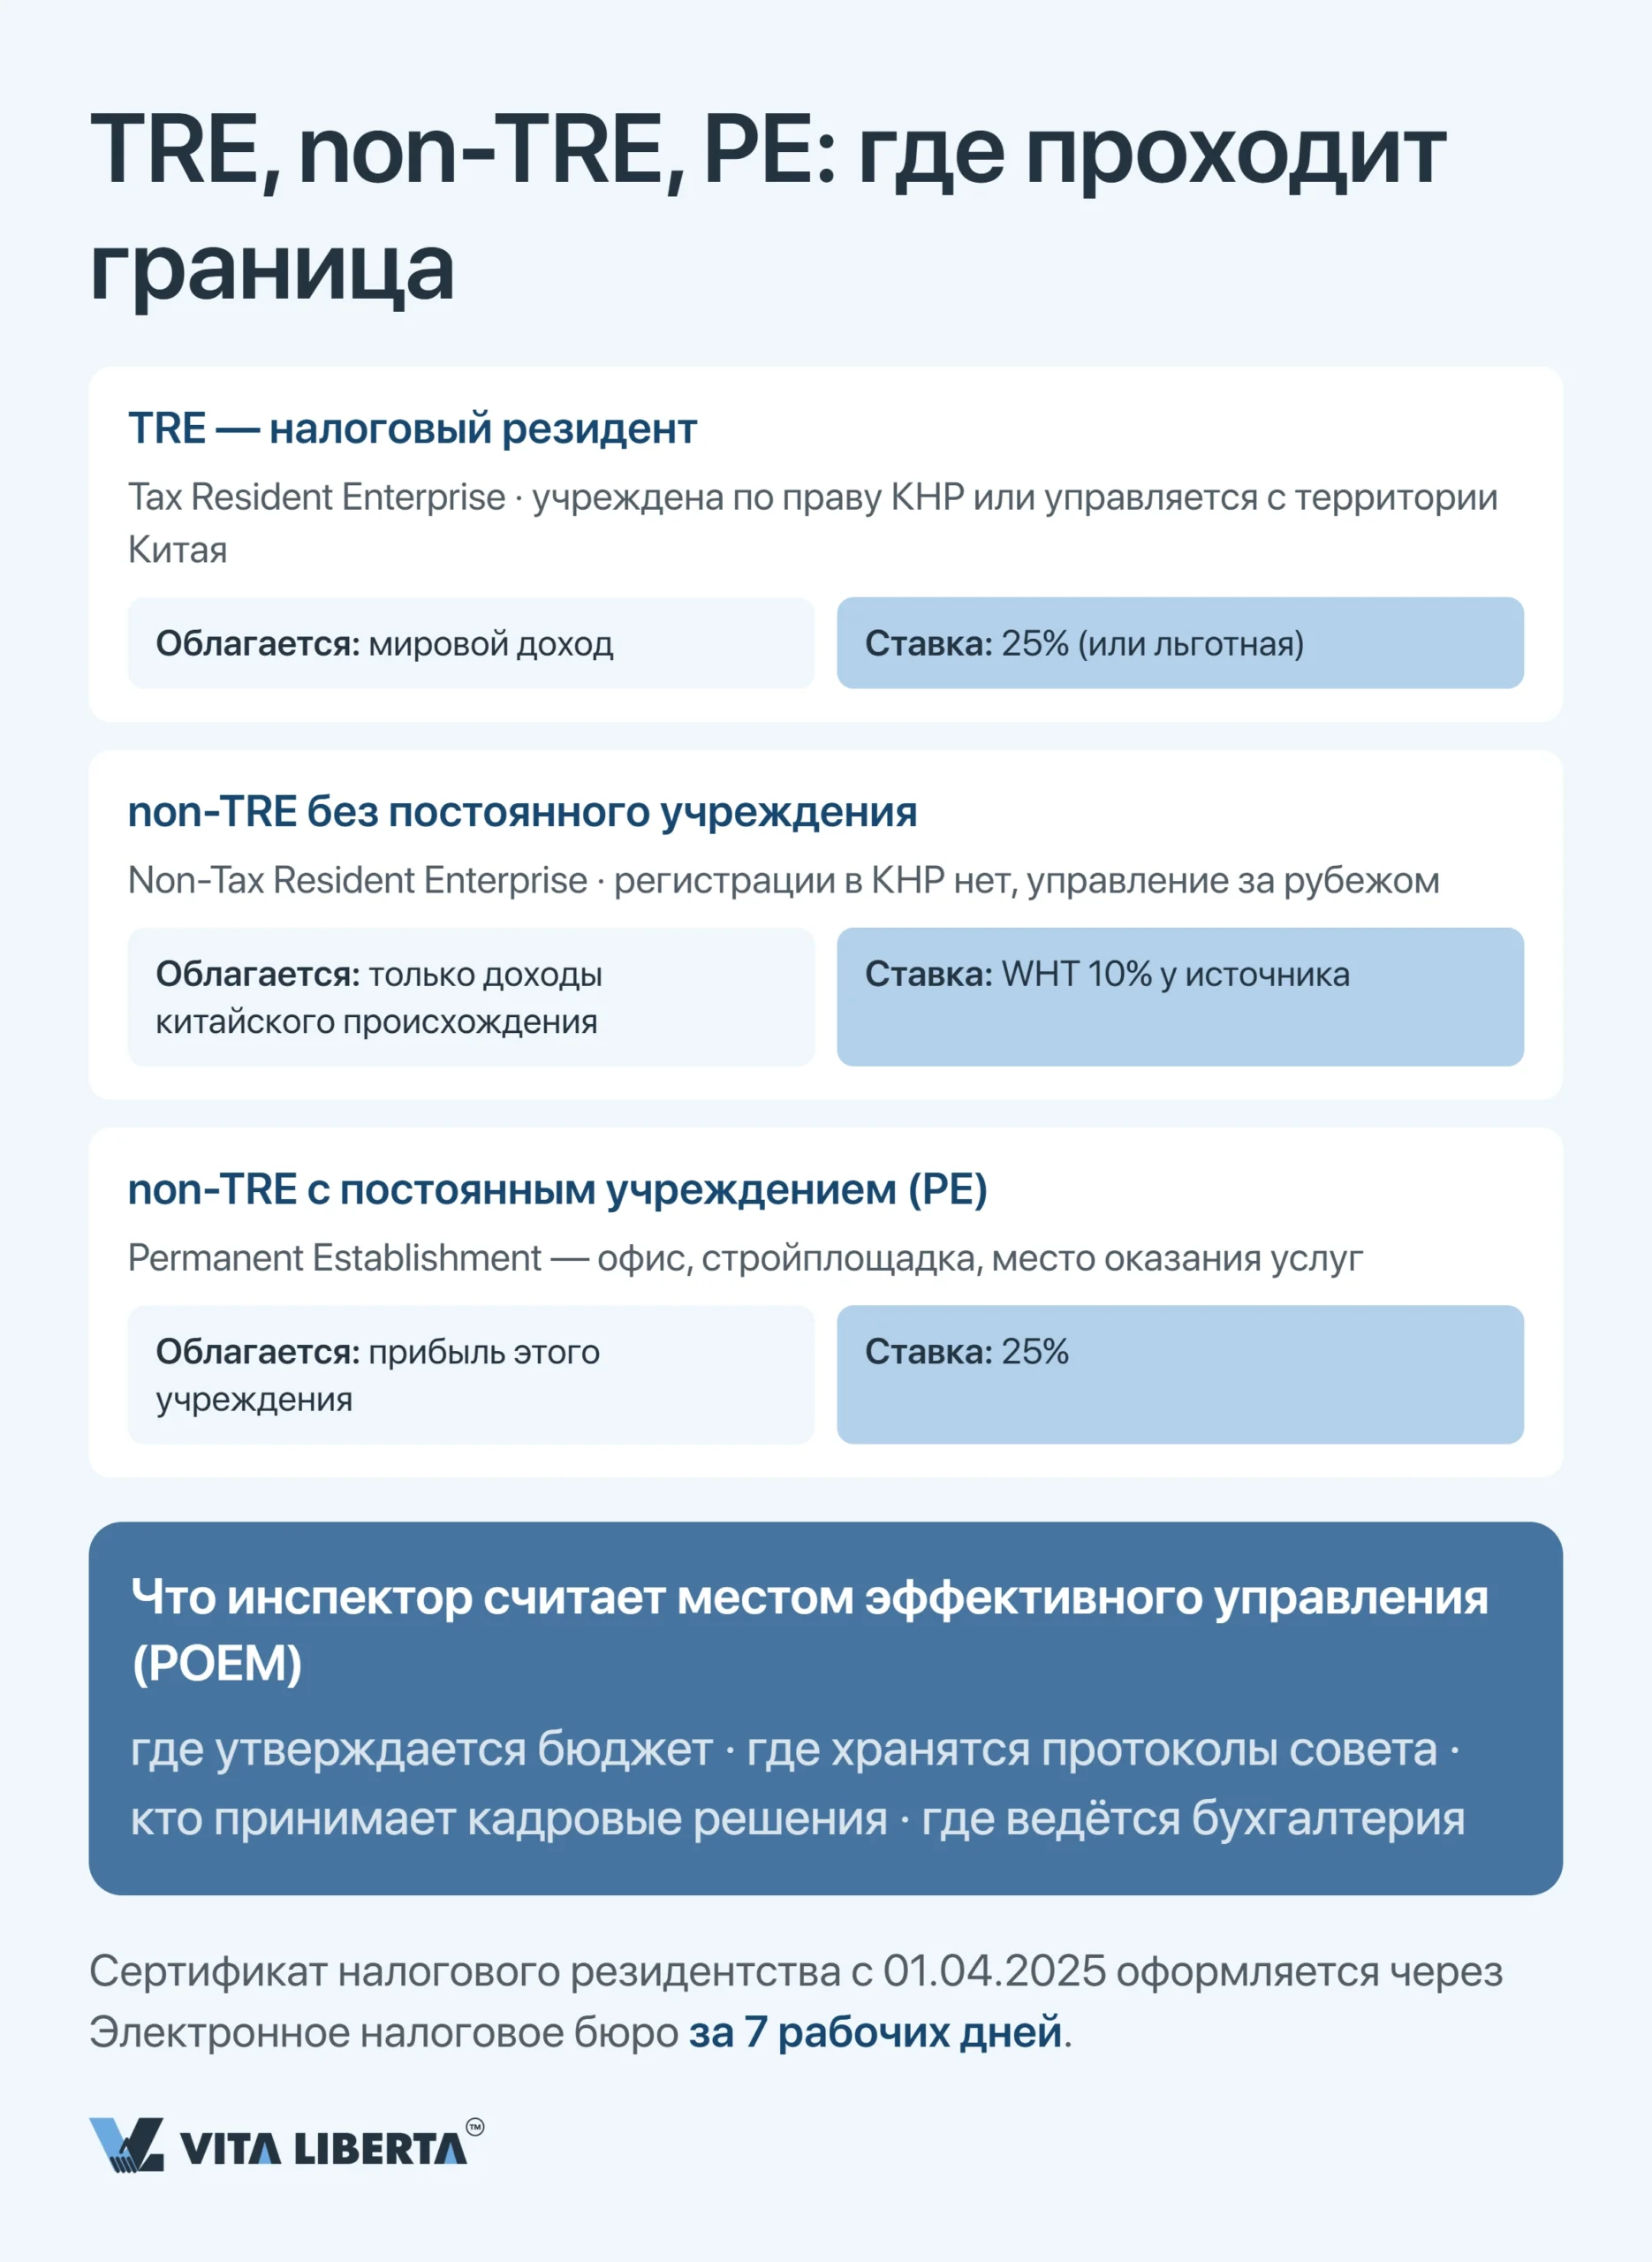
Объём обязательств задаёт статус. Налоговый резидент (Tax Resident Enterprise, TRE) — компания, учреждённая по праву КНР либо управляемая с её территории; она декларирует мировой доход. Нерезидент (non-TRE) отвечает только за доходы китайского происхождения, а при наличии постоянного учреждения (Permanent Establishment, PE) — офиса, стройплощадки, места оказания услуг — прибыль этого учреждения облагается на общих основаниях.
Место эффективного управления (place of effective management, POEM) инспектор оценивает не по адресу в реестре, а по существу: где утверждается бюджет, где хранятся протоколы, кто закрывает кадровые вопросы. Практическая деталь: с 1 апреля 2025 года действует новый порядок выдачи китайского сертификата налогового резидентства (国家税务总局公告2025年第4号). Если налоговый орган может определить статус сам, сертификат выдаётся за семь рабочих дней. Этот документ нужен резиденту КНР, чтобы получить льготы по СИДН за рубежом. Для выплаты дивидендов из Китая иностранному акционеру нужен сертификат резидентства, выданный в юрисдикции самого акционера. Его стоит запросить заранее, а не в неделю перевода.
CIT: от базовых 25% к 15% и к 5%
25% — точка отсчёта налога на прибыль (Corporate Income Tax, CIT), от которой считаются все преференции; правовая основа — Закон КНР «О налоге на прибыль предприятий» (中华人民共和国企业所得税法). База — доход за минусом подтверждённых расходов и убытков прошлых лет. Убытки переносятся на 5 лет. У высокотехнологичных предприятий (HNTE) и технологических МСП (科技型中小企业) срок — 10 лет: он распространяется на убытки пяти лет, предшествующих году получения статуса (财税〔2018〕76号).
| Категория плательщика | Ставка CIT | Условие | Что смотрит инспектор | Уровень действия, срок и акт |
| Стандартная компания (WFOE, JV) | 25% | Специального статуса нет | Полнота фапяо и деловая цель расходов | Общегосударственный; бессрочно (Закон КНР о налоге на прибыль предприятий) |
| Высокотехнологичное предприятие (HNTE) | 15% | Сертификация, доля НИОКР, права на интеллектуальную собственность | Требует строгого уточнения: льгота применяется с года выдачи сертификата; в год его истечения аванс платится по 15%, но если до 31 декабря статус не подтверждён, налог за год доплачивается по 25% | Общегосударственный; сертификат на 3 года (国家税务总局公告2017年第24号) |
| Малое малоприбыльное предприятие | 5% (эффективная) | Прибыль ≤ 3 млн юаней (~$445 тыс. по курсу НБК 6,7367 CNY за 1 USD на 08.10.2026), штат ≤ 300 человек, активы ≤ 50 млн юаней | Три порога соблюдаются одновременно | Общегосударственный; до 31.12.2027 (财政部 税务总局公告2023年第12号) |
| Компания в Хайнаньском порту свободной торговли | 15% | Поощряемый вид деятельности по каталогу Хайнаня плюс реальная деятельность (substance) | Офис, штат и операционные расходы внутри зоны, а не почтовый адрес | Провинция Хайнань; до 31.12.2027 (财税〔2020〕31号, продлено 财税〔2025〕3号) |
| Компания в зоне Линган (Шанхай) | 15% | Только интегральные схемы, искусственный интеллект, биофармацевтика, гражданская авиация; регистрация в зоне с 2020 года, реальное производство или НИОКР | Производственная или исследовательская база внутри зоны, включение в список получателей | Шанхай, новая зона Линган; 5 лет с даты учреждения компании (财税〔2020〕38号) |
| Компания в зоне Цяньхай (Шэньчжэнь) | 15% | Поощряемый вид деятельности по каталогу Цяньхая плюс реальная деятельность (substance) | Офис, штат и операционные расходы внутри зоны, а не почтовый адрес | Шэньчжэнь, зона Цяньхай; до 31.12.2027 (财税〔2021〕30号, 财税〔2024〕13号, продлено 财税〔2026〕3号) |
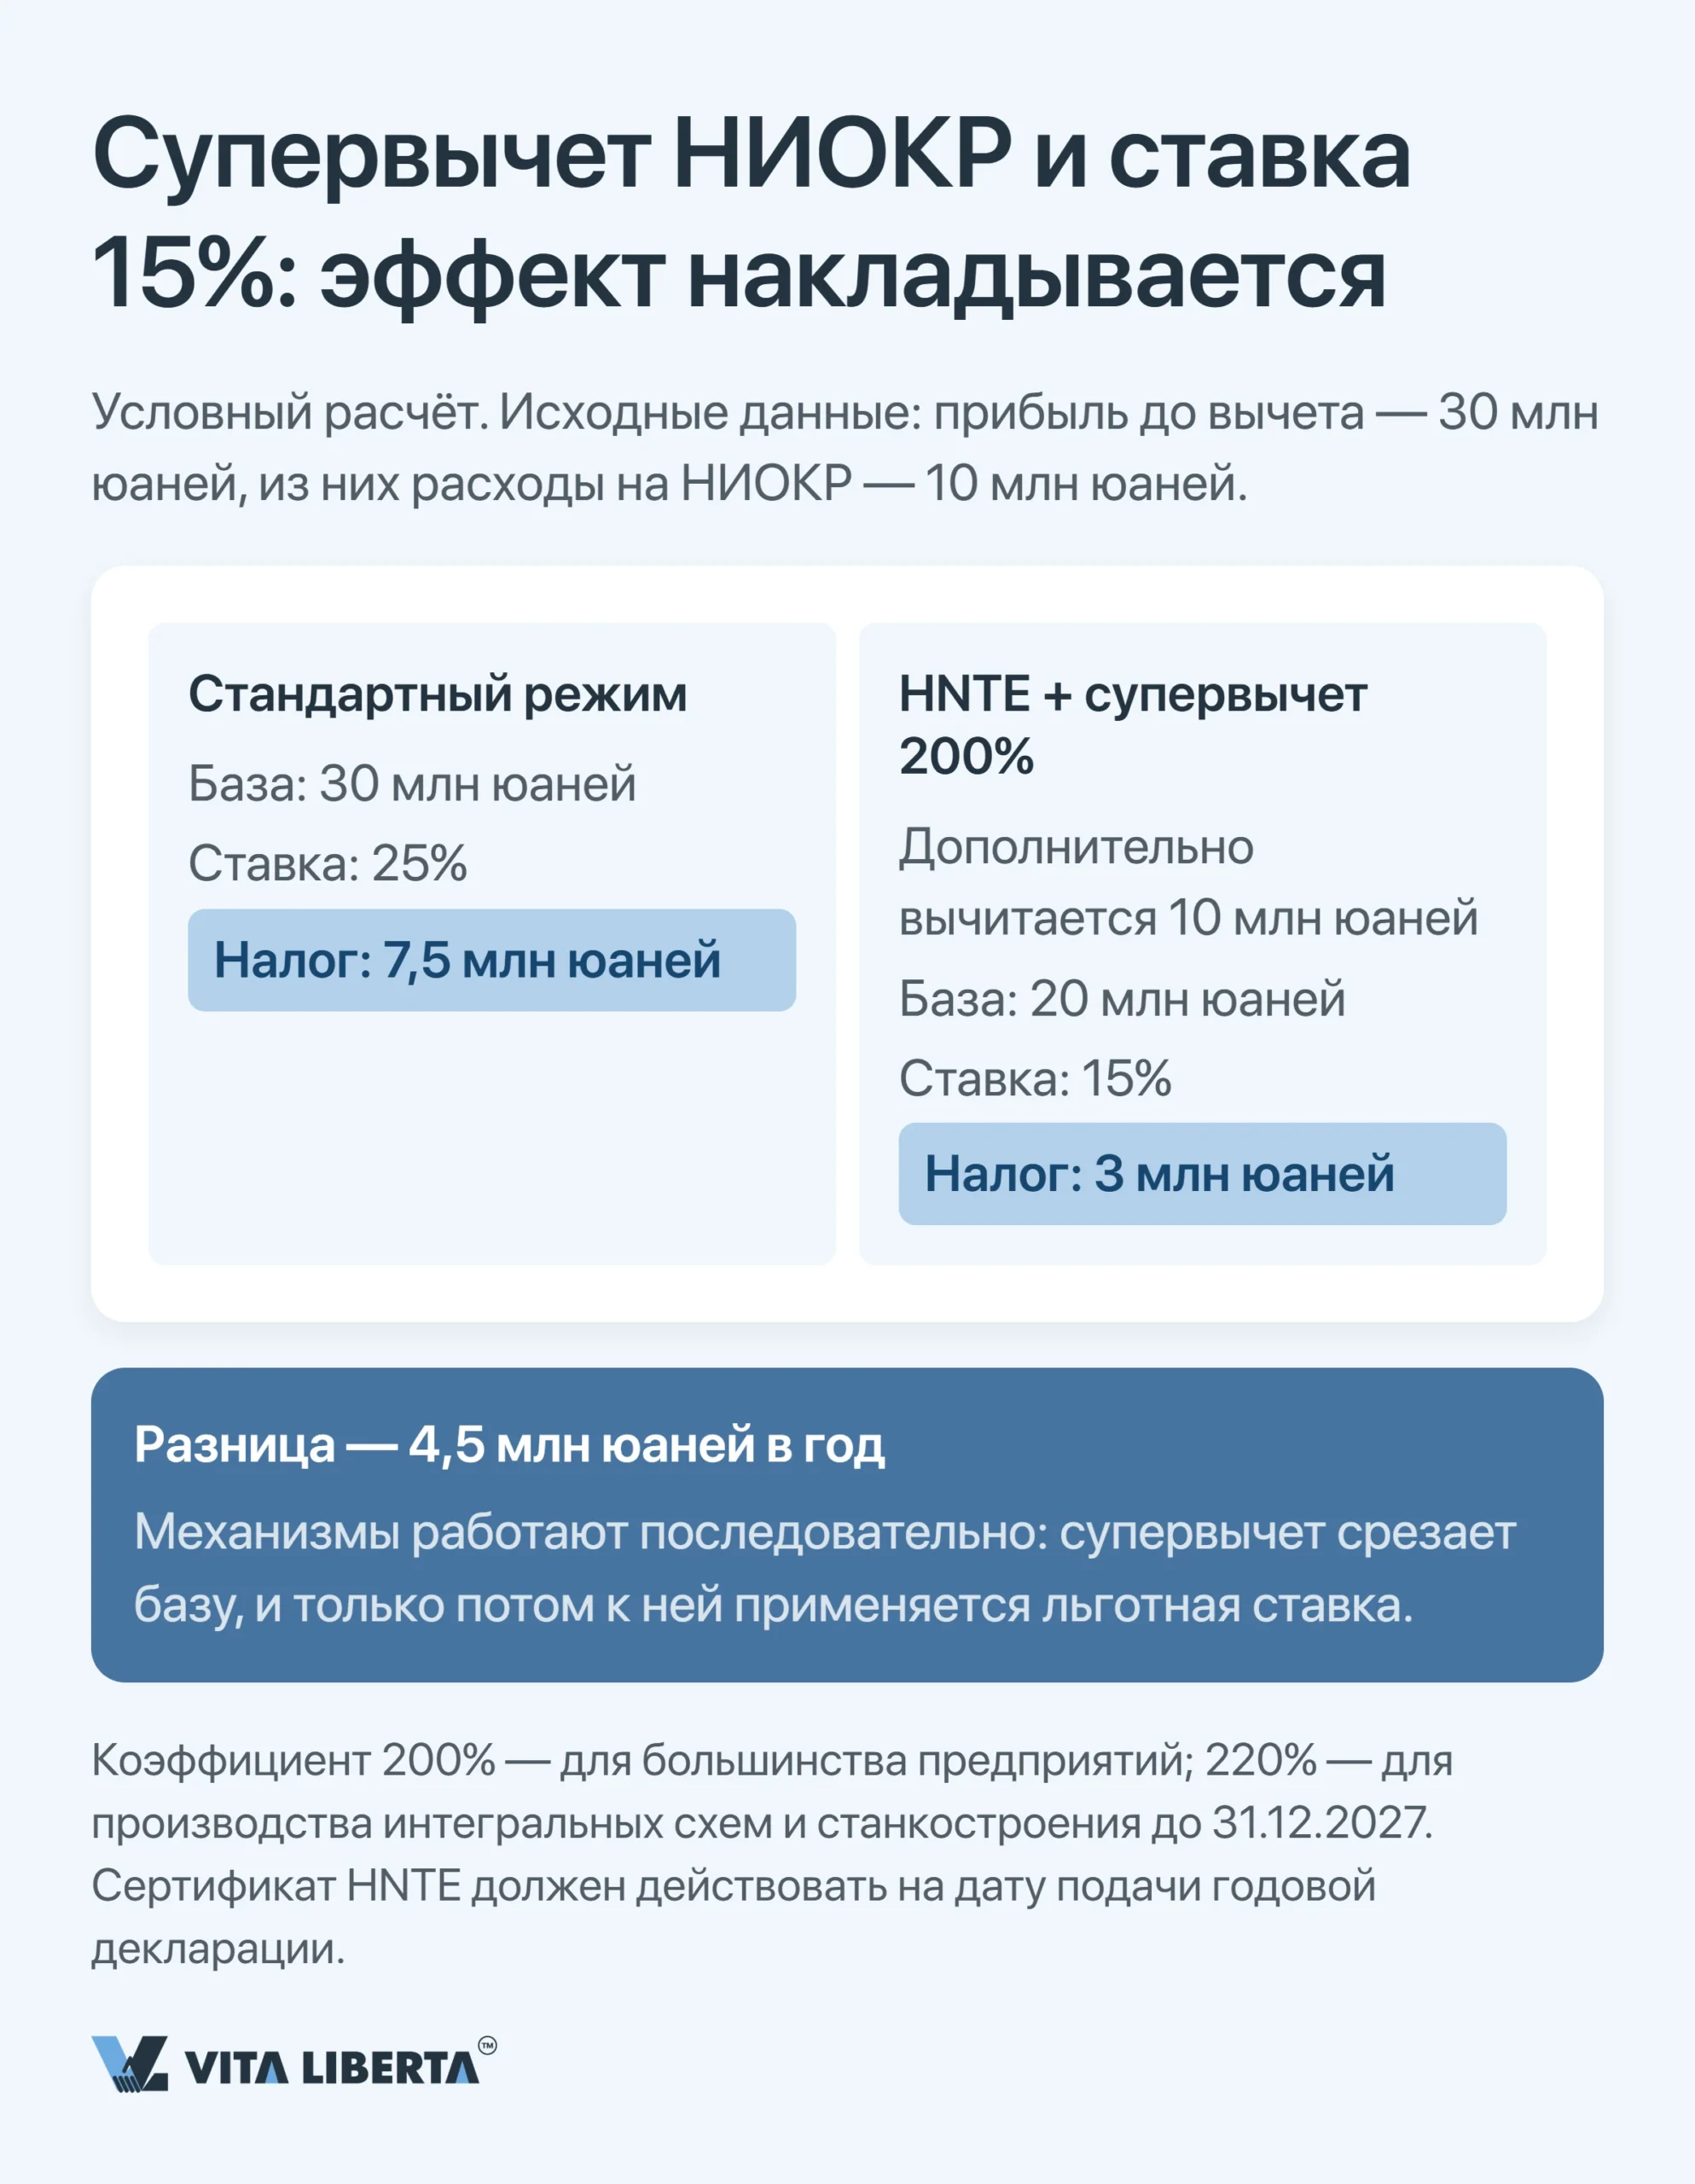
Поверх ставки работает супервычет расходов на НИОКР: 200% фактических затрат (财政部 税务总局公告2023年第7号). Для предприятий отрасли интегральных схем (производство, проектирование, оборудование, материалы, корпусирование, тестирование) и производителей передовых станков (工业母机) вычет составляет 220% до 31.12.2027 (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号). Супервычет не применяется, в частности, в оптовой и розничной торговле, аренде и бизнес-услугах, поэтому торговая WFOE на него рассчитывать не может. Механизмы складываются: вычет срезает базу до того, как к ней применят льготные 15%. Итог: десять процентных пунктов между 25% и 15% — это не строка в законе, а ежегодно подтверждаемое досье.
Подберём налоговый режим для вашей компании в КНР
- Проверка статуса и резидентства
- Оценка права на ставку 15%
- Расчёт нагрузки до регистрации
НДС и фапяо: 13, 9, 6 и ноль
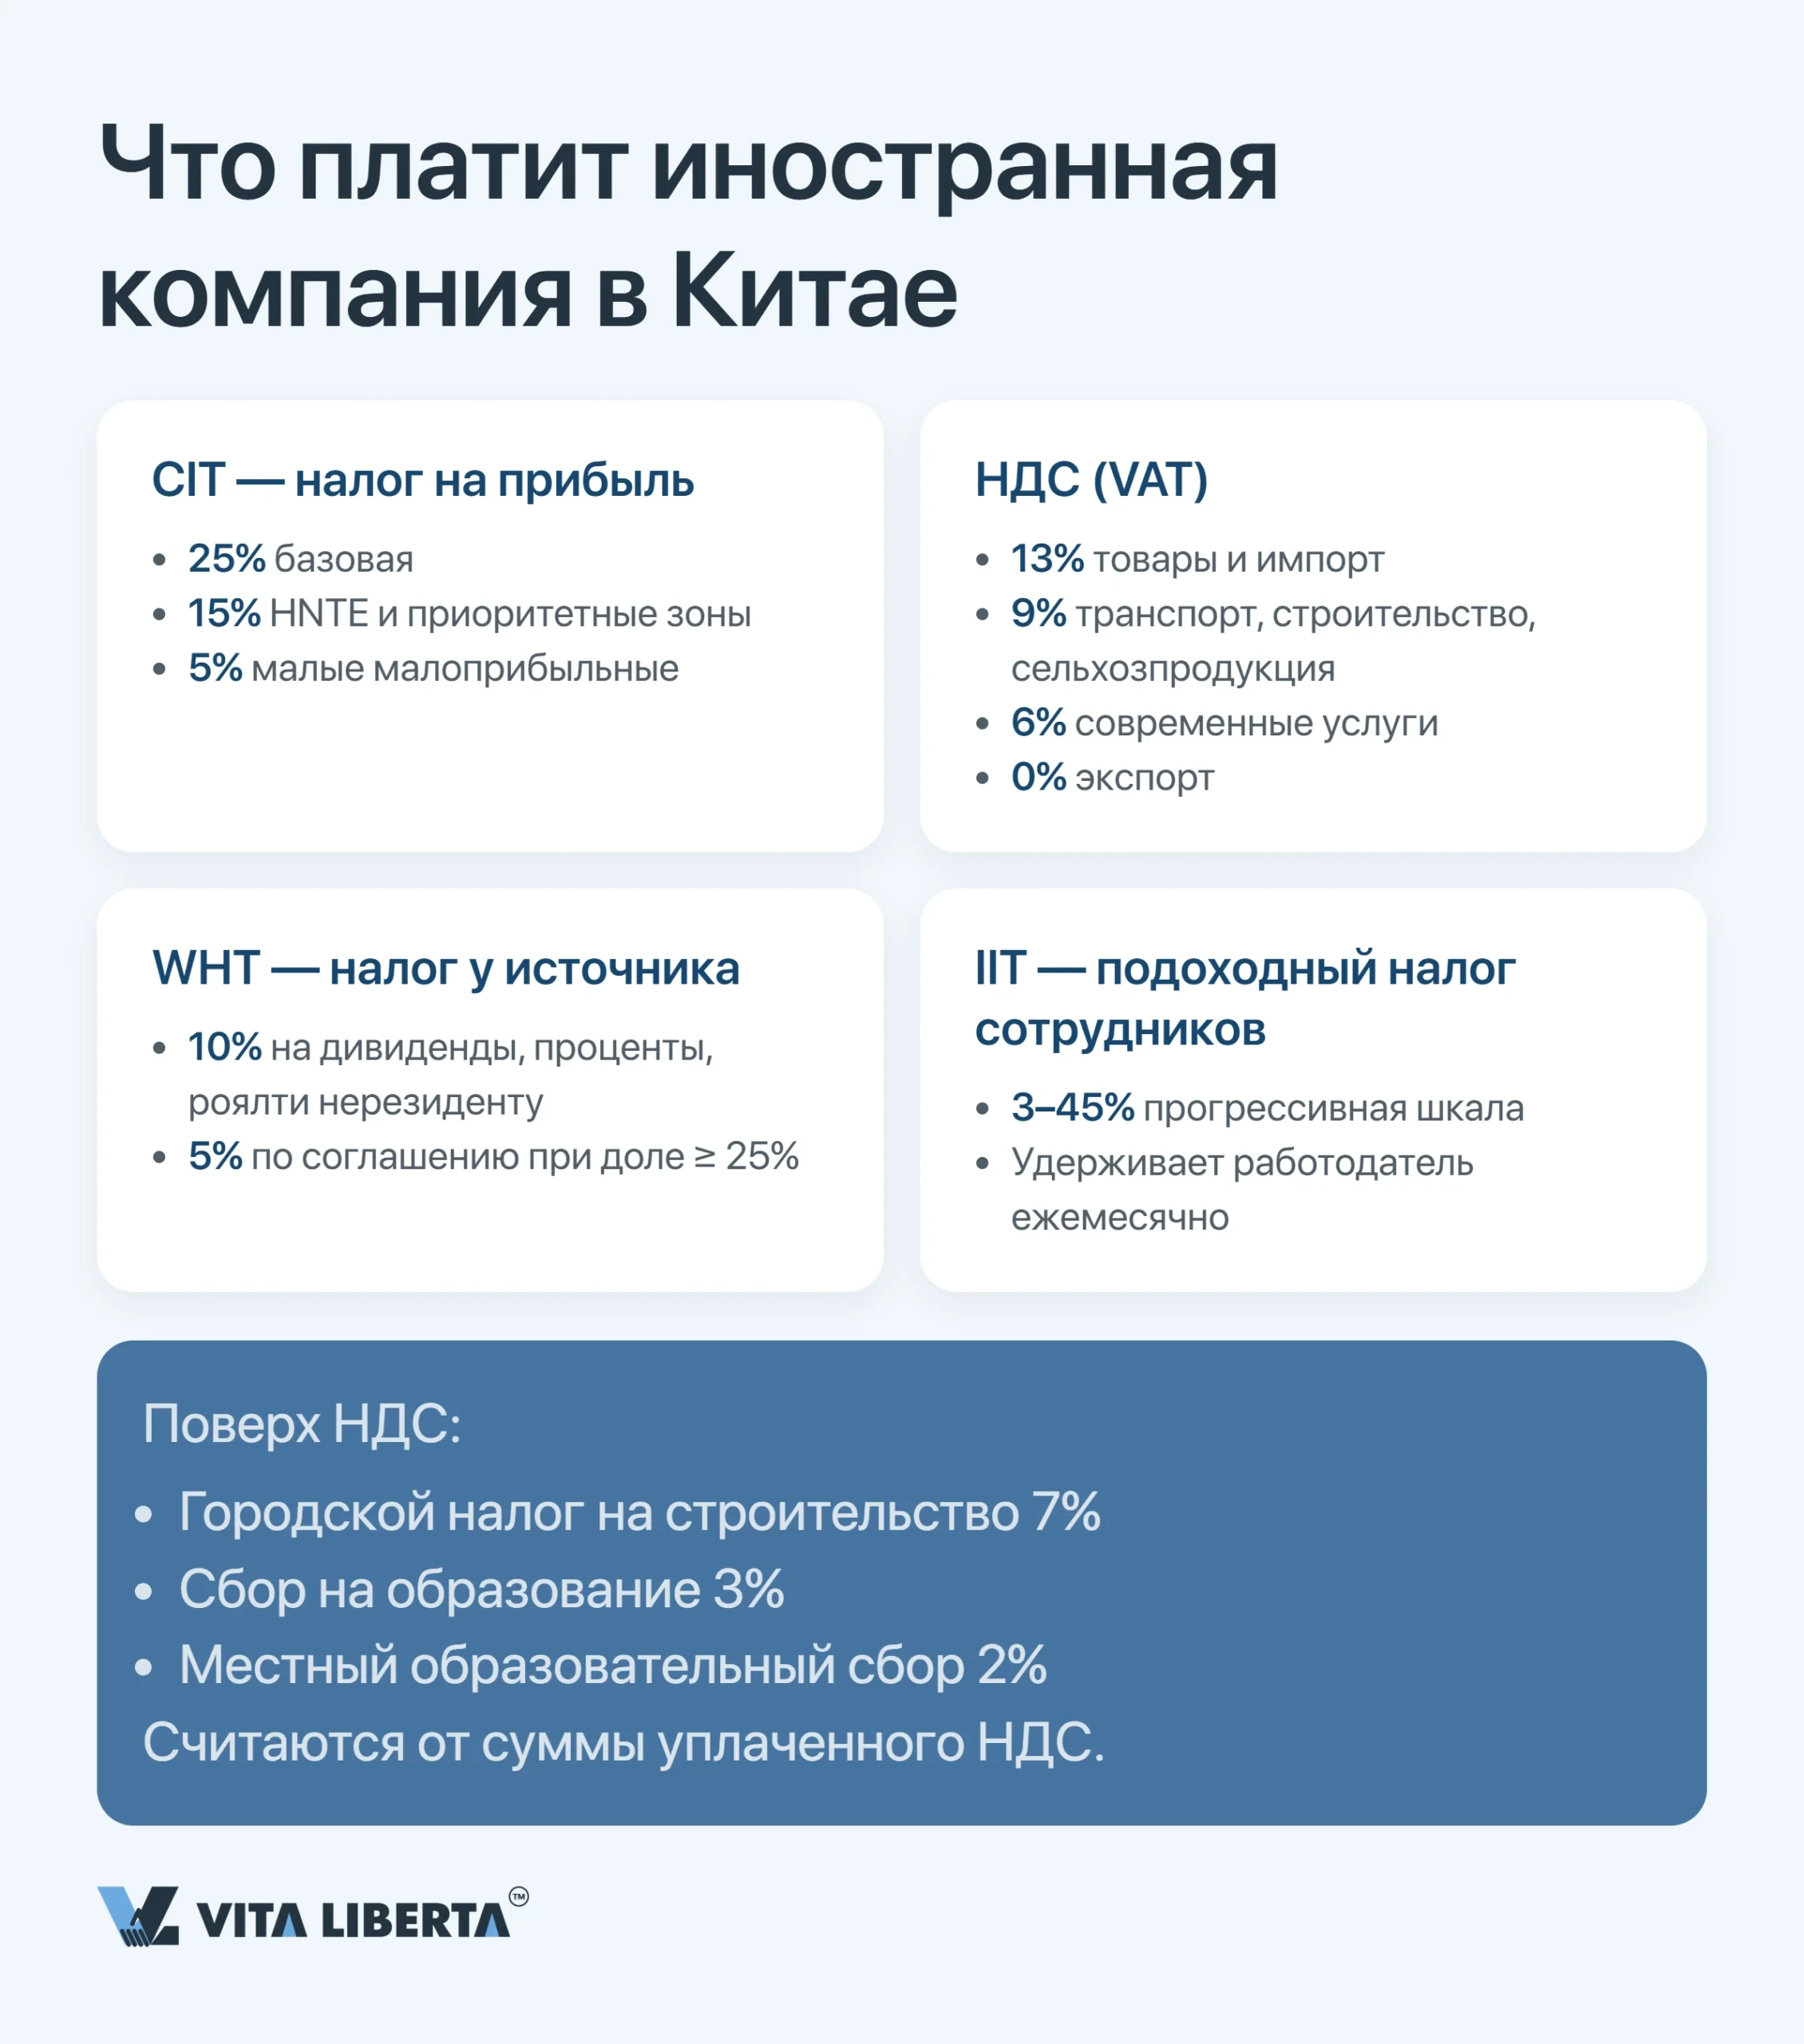
С 1 января 2026 года действует Закон КНР «О налоге на добавленную стоимость» (中华人民共和国增值税法, 主席令第四十一号, принят 25.12.2024), поднявший прежние временные положения до уровня закона. Одновременно вступило в силу Положение о его применении (国务院令第826号). Ставки сохранены: 13% — товары и импорт, 9% — транспорт, строительство, сельхозпродукция и коммунальные ресурсы, 6% — современные услуги, ноль — экспорт.
Малый плательщик или общий: рубеж в 5 млн юаней
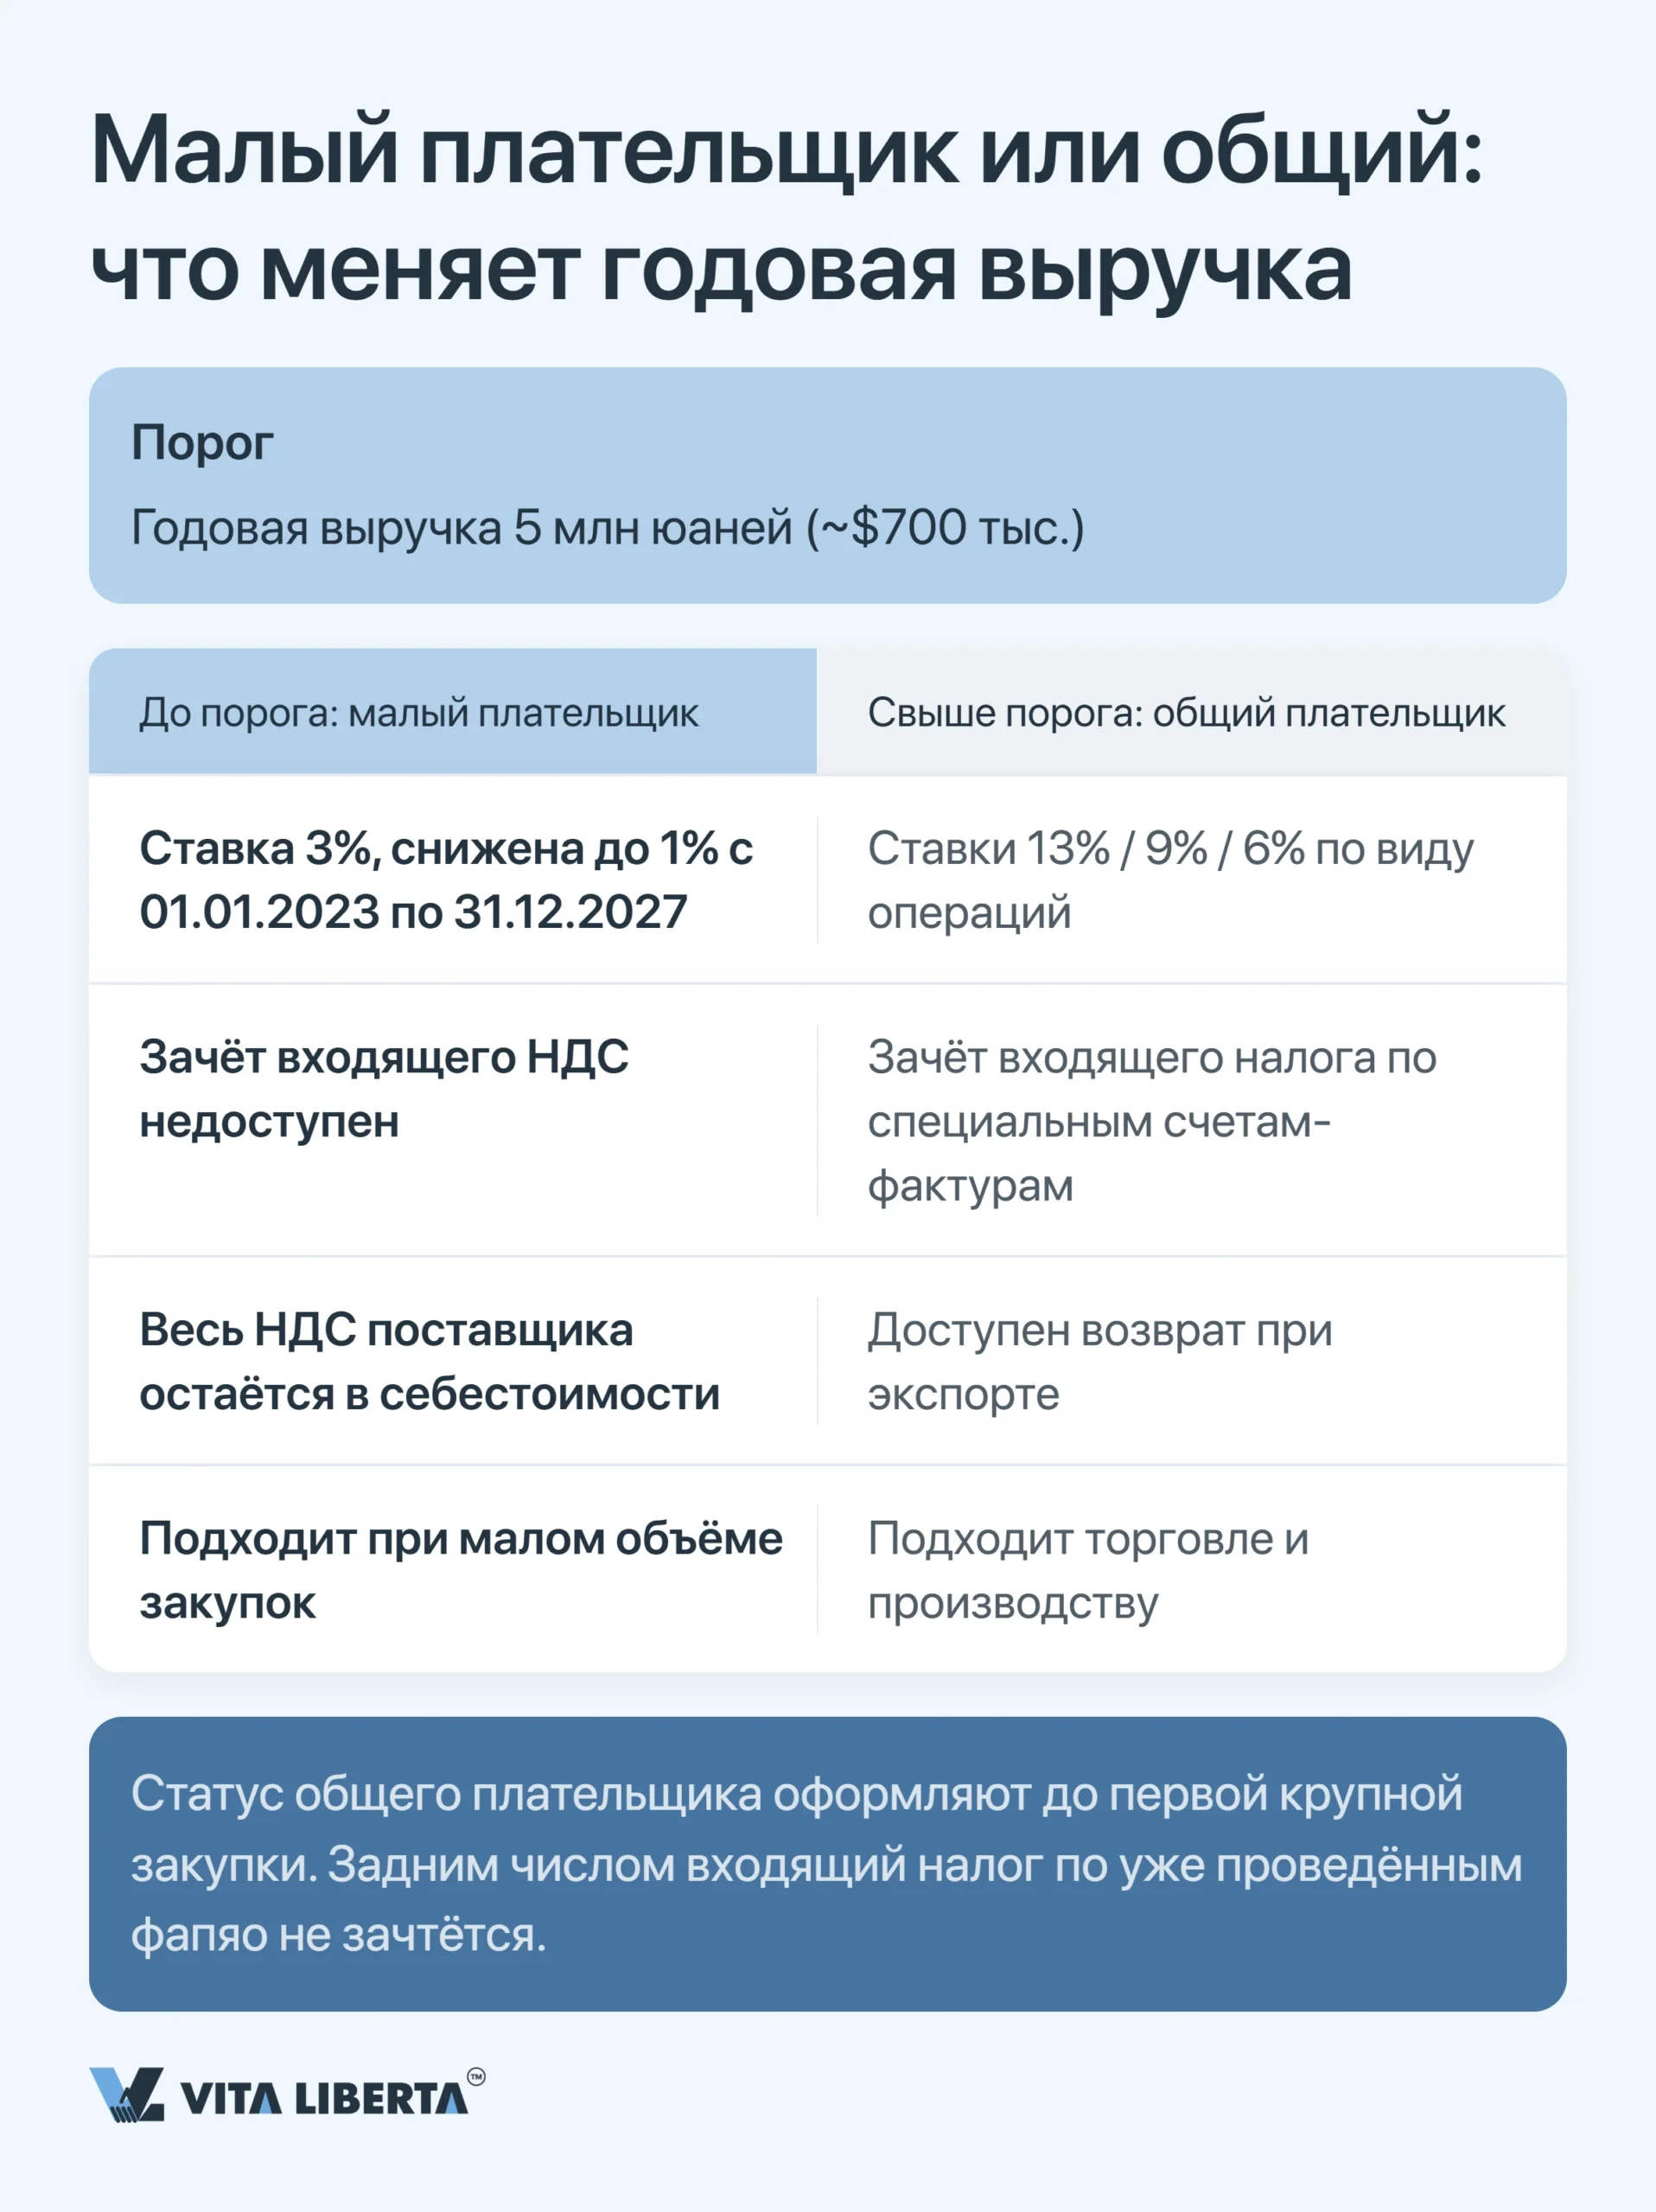
Годовая выручка 5 млн юаней (~$742 тыс. по курсу НБК на 08.10.2026) разводит компании по двум режимам.
- Малый плательщик (small-scale taxpayer). Единая ставка 3%. С 01.01.2026 по 31.12.2027 она снижена до 1% для всех облагаемых операций, кроме продажи и аренды недвижимости и передачи прав на землю (财政部 税务总局公告2026年第10号; в 2023–2025 годах аналогичная льгота действовала по 财政部 税务总局公告2023年第19号). При выручке до 100 тыс. юаней в месяц (300 тыс. юаней в квартал) малый плательщик НДС не платит. Зачёт входящего налога недоступен — весь НДС поставщика оседает в себестоимости.
- Общий плательщик (general taxpayer). Ставки 13/9/6% с правом зачёта входящего налога по специальным счетам-фактурам. Поверх НДС начисляются городской налог на строительство (7% в городской черте), сбор на образование 3% и местный образовательный сбор 2% — все три считаются от суммы уплаченного НДС, а не от выручки.
Микро-совет с запасом прочности: торговой компании статус общего плательщика оформляют до первой крупной закупки, а не после — задним числом входящий налог по уже проведённым фапяо не зачтётся.
Экспортный возврат: что изменилось с 1 апреля 2026 года
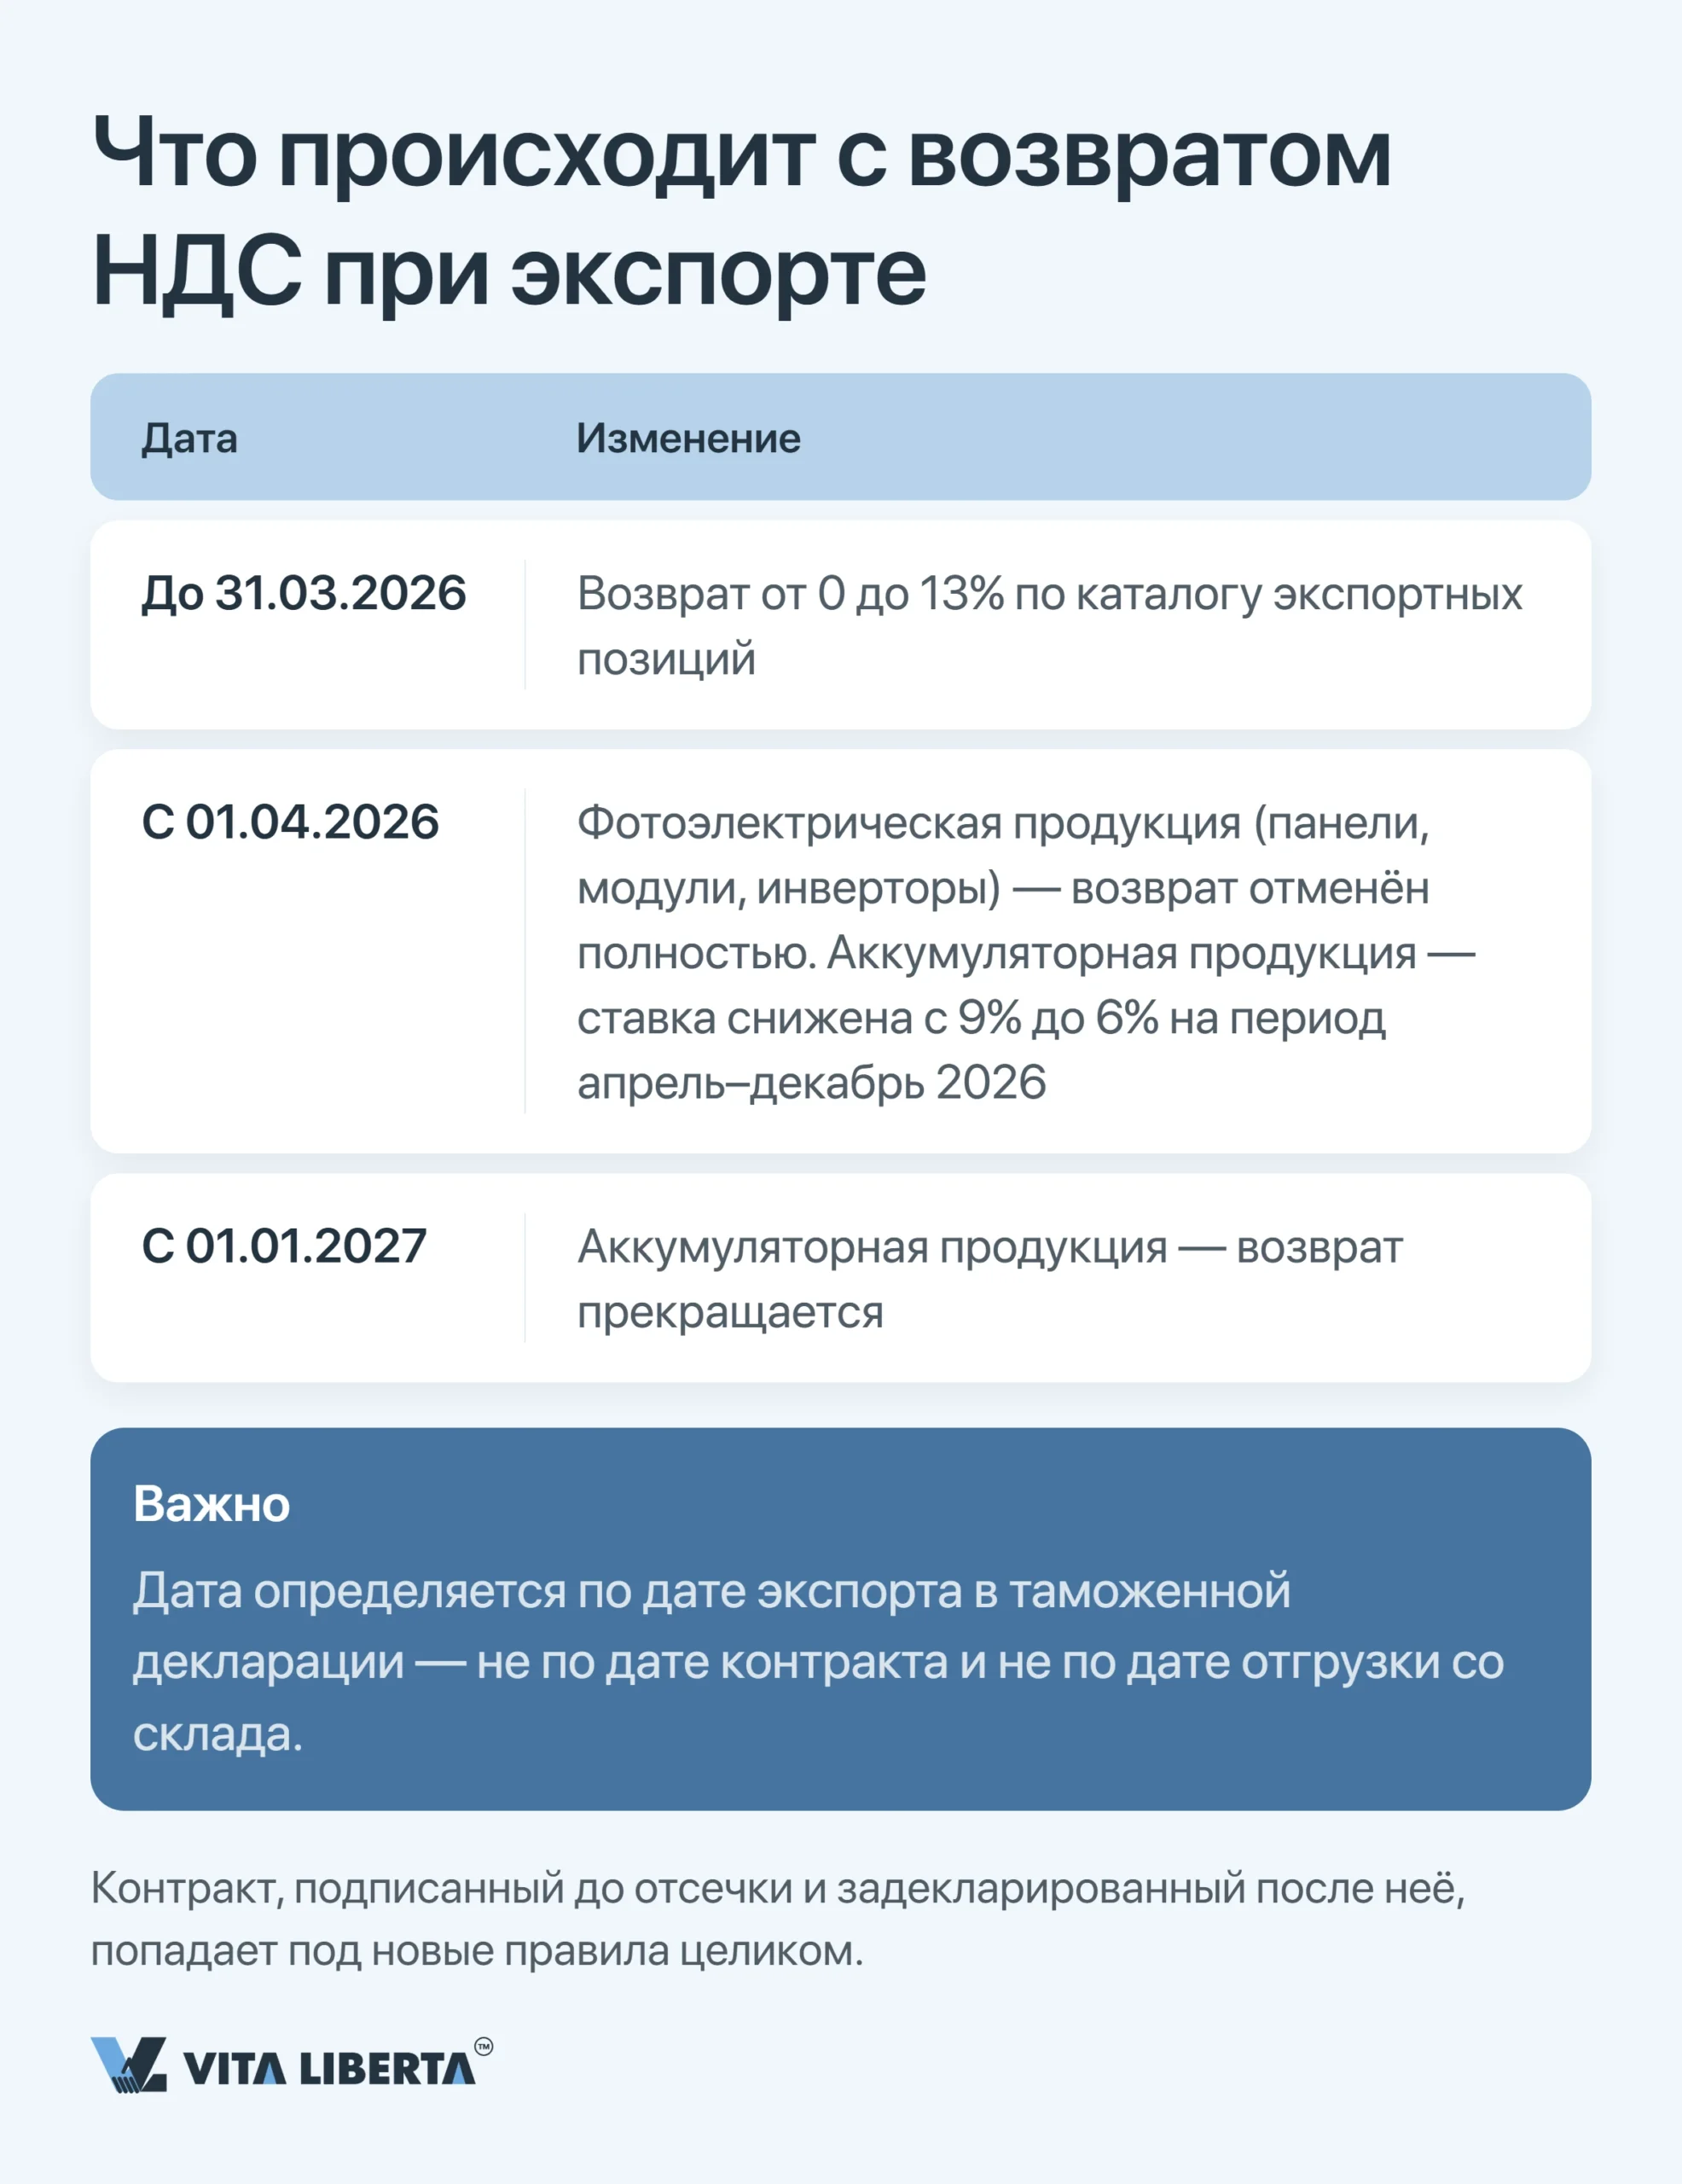
Экспорт облагается по нулевой ставке, а входящий налог возвращается в диапазоне от 0 до 13% в зависимости от товарной позиции. С 1 апреля 2026 года эта опора сузилась (财政部 税务总局公告2026年第2号 от 08.01.2026): по фотоэлектрической продукции возврат отменён полностью, по аккумуляторной ставка снижена с 9% до 6% на период с апреля по декабрь 2026 года, а с 1 января 2027 года прекращается. Для аккумуляторов это минус три процентных пункта возврата, для фотоэлектрической продукции — весь возврат в 9%. Эта сумма теперь ложится на маржу экспортёра.
Дата применения определяется по дате экспорта в таможенной декларации — не по дате отгрузки со склада и не по дате оплаты.
Важно: контракт, подписанный до апреля 2026 года, но задекларированный после, попадает под новые правила целиком. Цена ошибки в планировании отгрузок равна разнице ставок возврата, умноженной на объём партии.
Вывод прибыли и календарь: WHT 10% и дата 31 мая
Заработать в Китае и вывести заработанное из Китая — не один процесс, а два, с разными наборами условий и разными контролёрами.
Дивиденды нерезиденту: 10%, 5% и требование бенефициара
Китайская компания выступает как налоговый агент (withholding agent): она сама удерживает налог у источника (Withholding Tax, WHT) и перечисляет его в бюджет. Базовая ставка — 10%. Соглашение об избежании двойного налогообложения (DTT) может снизить её до 5%, но условия зависят от конкретного соглашения. Например, по СИДН России и КНР 5% применяются при прямом участии не менее 25% и вложении не менее 80 тыс. евро. Для гонконгского холдинга в рамках договорённостей материкового Китая и Гонконга (内地和香港税收安排) 5% применяются при прямом участии не менее 25%.
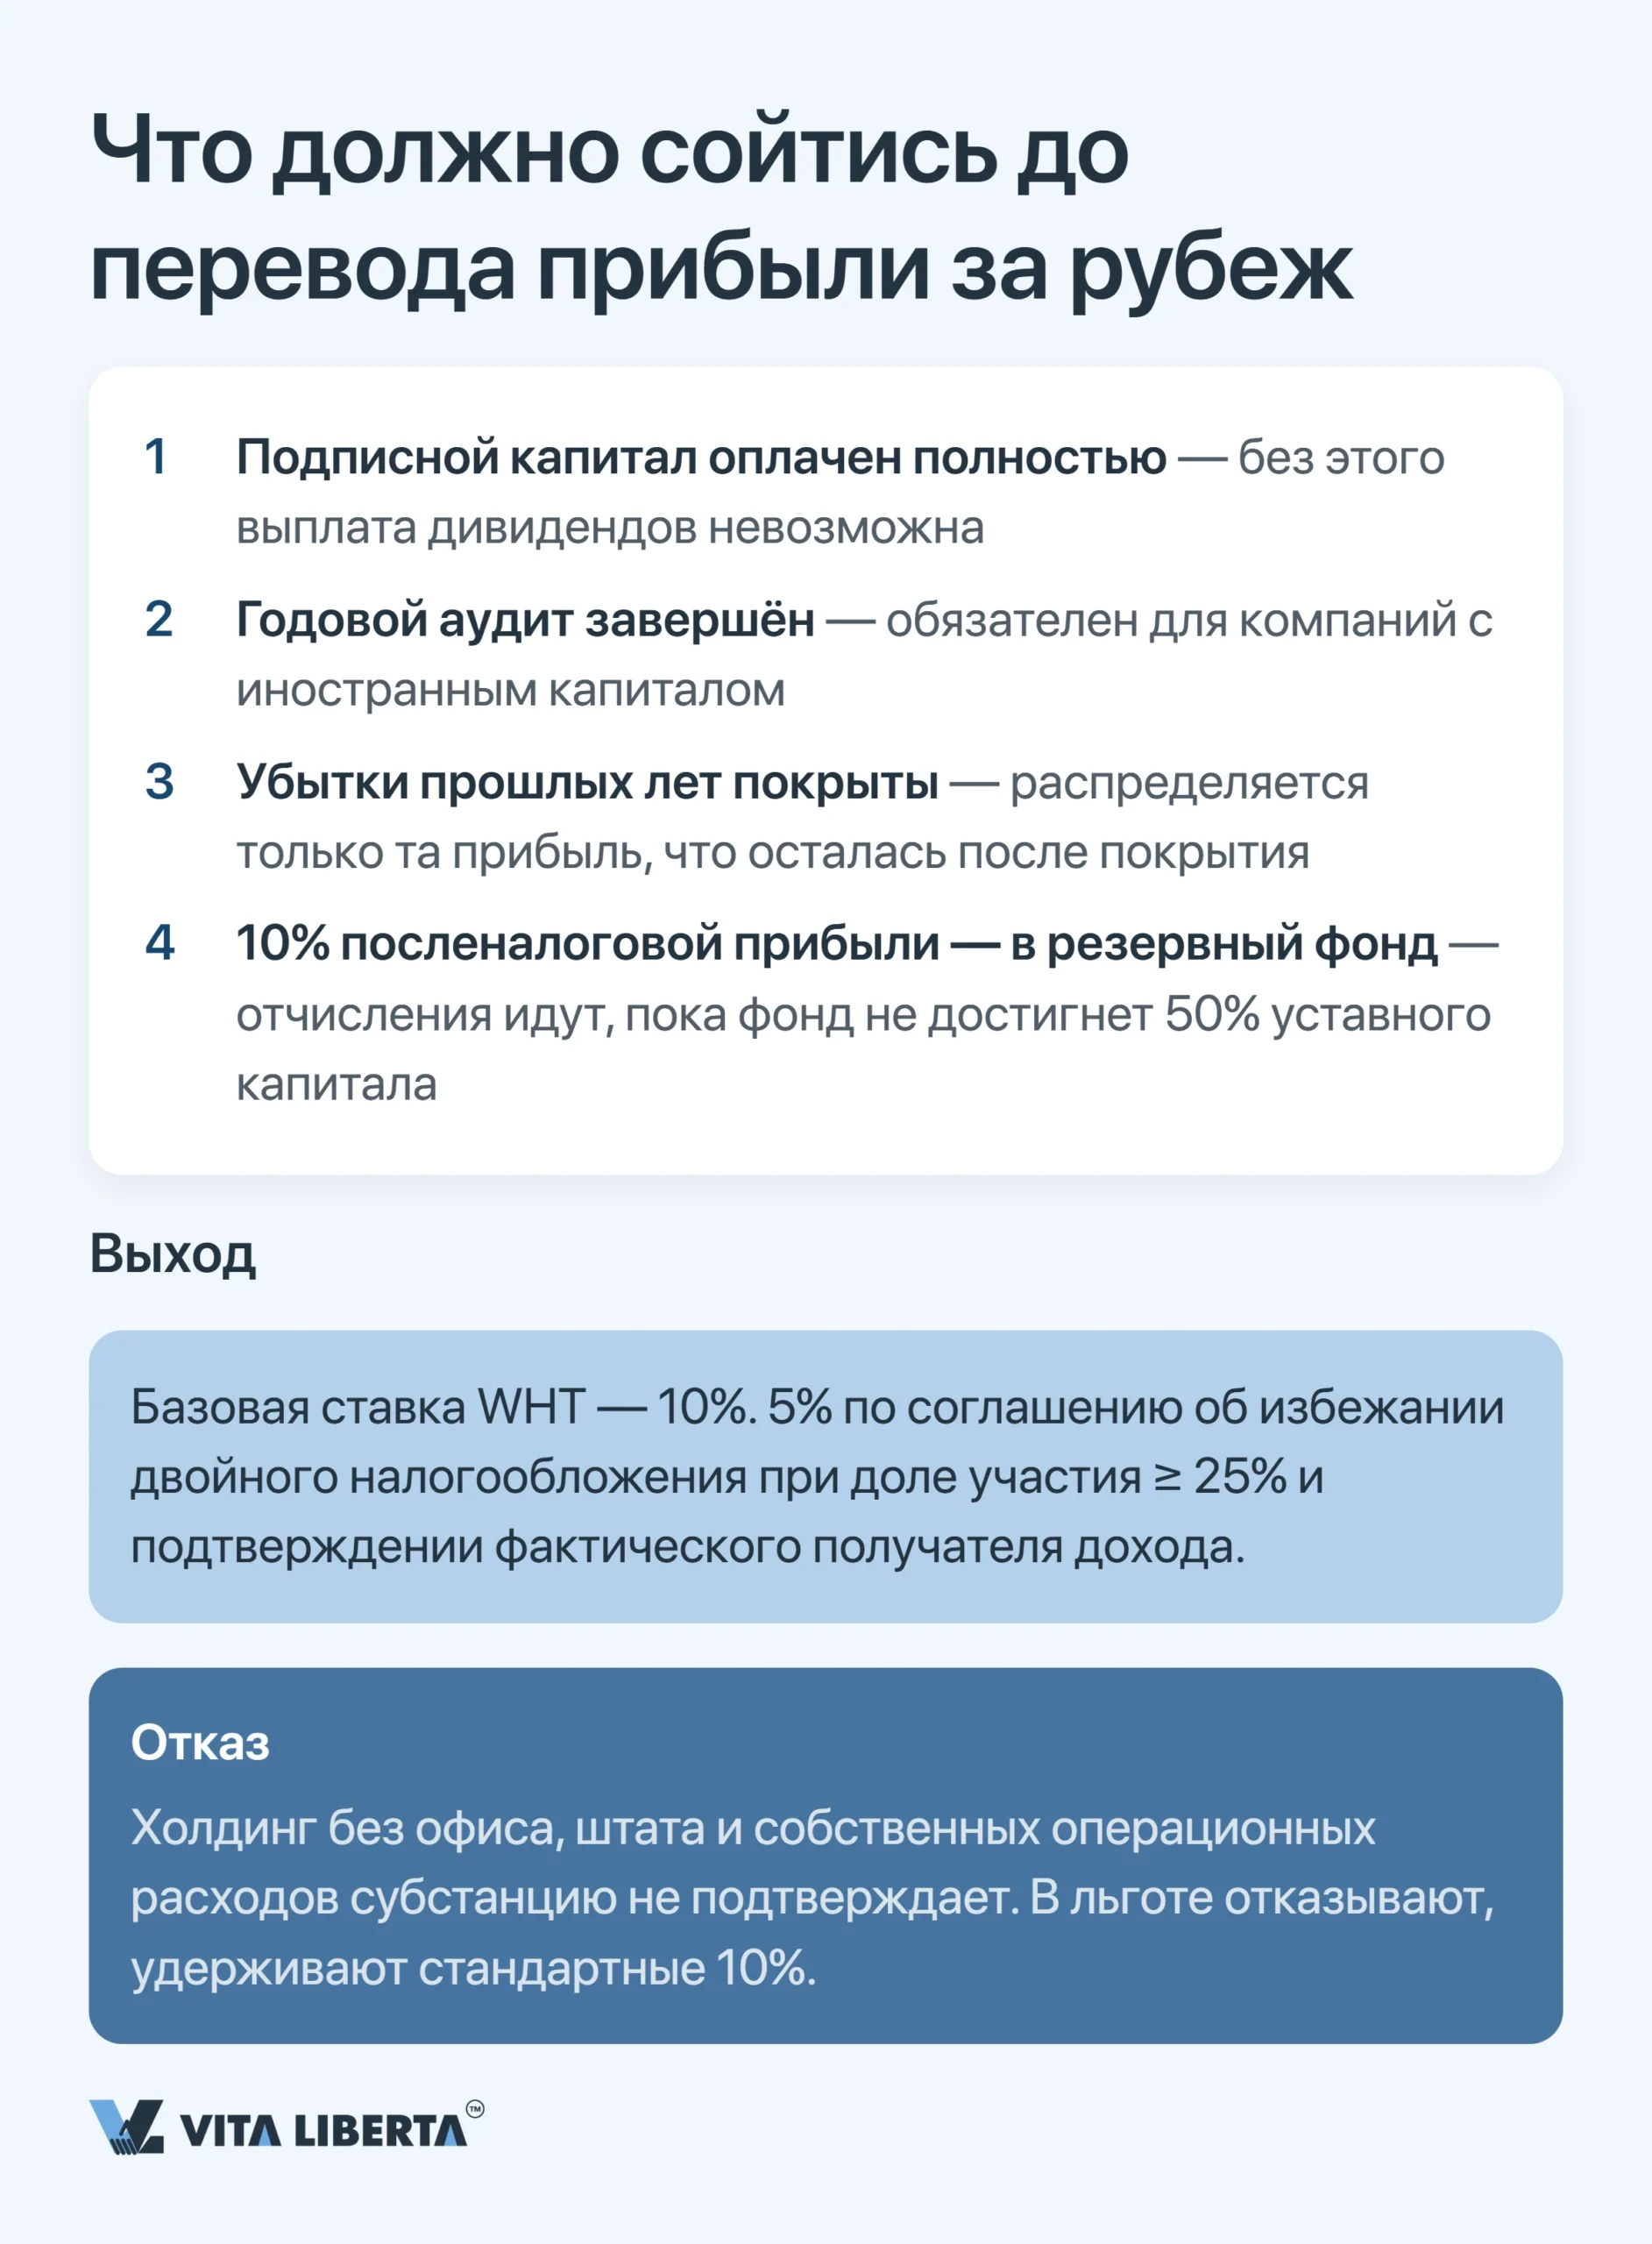
Перед переводом должны сойтись четыре условия: подписной капитал оплачен полностью, годовой аудит завершён, убытки прошлых лет покрыты, 10% посленалоговой прибыли отчислены в обязательный резервный фонд — отчисления идут, пока фонд не достигнет 50% уставного капитала. Перевод свыше 50 тыс. долларов США за один платёж банк проводит только после налоговой регистрации платежа (对外支付税务备案) по 国家税务总局 国家外汇管理局公告2013年第40号.
Отдельная и дорогая ошибка — холдинг без офиса, штата и собственных расходов. Инспектор проверяет фактического получателя дохода по существу операций; при отсутствии субстанции в льготе отказывают и удерживают стандартные 10%.
Альтернатива переводу — реинвестирование. Иностранный инвестор может в 2025–2028 годах направить полученную прибыль на прямые инвестиции в поощряемые отрасли внутри Китая и держать их не менее 5 лет. Тогда 10% суммы реинвестиции засчитываются в его налог (财政部 税务总局 商务部公告2025年第2号, общегосударственная мера).
Сроки и цена просрочки
| Дата | Обязанность | Цена просрочки |
| Ежемесячно, до 15-го числа | Декларация по НДС и по удержанному IIT | Пеня 0,05% в день с суммы недоимки |
| 15 дней после квартала | Авансовый платёж по CIT | Пеня 0,05% в день, вопросы к оборотам при годовой сверке |
| 31 мая | Годовая декларация по CIT за прошедший год | Пеня 0,05% в день с суммы недоимки. За непредставление декларации — штраф до 2 000 юаней, в серьёзных случаях до 10 000 юаней (статья 62 Закона КНР «Об управлении сбором налогов», 中华人民共和国税收征收管理法). При неуплате налога — штраф от 50% до пятикратного размера недоимки (статья 64) |
| До распределения дивидендов | Аудит и отчисление 10% в резервный фонд | Банк не проводит валютный перевод |
| Перед каждым переводом свыше 50 тыс. USD | Налоговая регистрация платежа (对外支付税务备案) | Банк не проводит валютный перевод |
31 мая закрывает корпоративный год: с 1 июня на неуплаченный по итогам года налог ежедневно начисляется пеня — так же, как с первого дня просрочки по каждому квартальному авансу. Для иностранных сотрудников со статусом резидента параллельно идёт годовая сверка по индивидуальному подоходному налогу (Individual Income Tax, IIT) — с 1 марта по 30 июня.
Выведем прибыль из Китая без блокировок
- Подготовка досье бенефициара
- Аудит и резервный фонд
- Ставка WHT 5% вместо 10%
Налоговая система Китая: стратегические выводы
Ключевой парадокс китайской системы — предельная формализация учёта соседствует с щедрым стимулированием. Государство не примет расход без фапяо и просканирует каждую проводку через Golden Tax IV, но оно же удвоит признание затрат на НИОКР и срежет ставку с 25% до 15%. Выигрывает тот, кто выполняет первое условие ради второго.
Инновационная компания. Двойной контур: сертификация HNTE ради ставки 15% и параллельный супервычет 200–220%. Досье подтверждается ежегодно. Если статус не продлён до конца года, в котором истёк сертификат, налог за этот год пересчитывается по 25%.
Торговая и производственная компания. Центр тяжести — фапяо и статус плательщика НДС. Выбор режима до первой закупки и дисциплина входящих документов стоят дороже любой оптимизации постфактум.
Группа с иностранным акционером. Резидентство, постоянное учреждение и субстанция холдинга определяют, выйдет ли прибыль по 5% или по 10%. Всё это выстраивается на входе, а не в момент перевода.
Таким образом, налог в КНР — не строка расходов, которую остаётся принять, а параметр финансовой модели, который настраивается заранее: статусом, зоной, документооборотом и календарём.
Часто задаваемые вопросы
Да, это вероятный сценарий. Резидентом (TRE) признаётся не только компания, учреждённая по праву КНР, но и та, чьё место эффективного управления (POEM) находится в Китае. Инспектор смотрит на существо: где утверждается бюджет, где хранятся протоколы совета, кто принимает кадровые решения, где ведётся учёт. Последствие — переход на налогообложение мирового дохода по ставке 25% вместо обложения только китайских источников. Решение: если управление должно остаться вне КНР, фиксируйте это документально — протоколы заседаний, резолюции, переписка и бухгалтерия за пределами Китая.
Статус High and New Technology Enterprise присваивается по сертификации и требует одновременного соответствия по доле расходов на НИОКР в выручке, наличию собственных прав на интеллектуальную собственность, доле профильного персонала и доле высокотехнологичной продукции в продажах. Ключевая деталь по срокам: льгота применяется с года, указанного в сертификате как дата выдачи. В год истечения сертификата аванс можно платить по 15%, но если до 31 декабря статус не подтверждён, налог за год доплачивается по 25% (国家税务总局公告2017年第24号). Решение: закладывайте пересертификацию в календарь так же жёстко, как 31 мая, иначе год пройдёт по ставке 25%.
Считать нужно не скидку, а её остаток после налога. Расход без фапяо не вычитается: сумма остаётся в налогооблагаемой базе и облагается по вашей ставке CIT. При 25% скидка меньше четверти цены закупки экономически убыточна, и это не считая утраченного зачёта входящего НДС. Решение: требуйте фапяо на этапе договора, а не оплаты, и фиксируйте обязанность поставщика его выставить в тексте контракта.
Базовое удержание — 10% у источника. По соглашению об избежании двойного налогообложения ставка может снизиться до 5%, но условия зависят от соглашения: по СИДН России и КНР нужны доля не менее 25% и вложение не менее 80 тыс. евро. Гонконгскому холдингу 5% доступны при доле не менее 25% и подтверждении фактического получателя дохода. Перед выплатой должны быть выполнены: полная оплата подписного капитала, годовой аудит, покрытие убытков прошлых лет и отчисление 10% посленалоговой прибыли в резервный фонд до достижения им 50% уставного капитала. Для перевода свыше 50 тыс. долларов США за один платёж нужна налоговая регистрация платежа (对外支付税务备案). Решение: собирайте сертификат резидентства акционера, выданный в его юрисдикции, и доказательства субстанции холдинга до объявления дивидендов.
Зависит от товарной группы. По фотоэлектрической продукции возврат отменён с 1 апреля 2026 года. По аккумуляторной ставка снижена с 9% до 6% на период с апреля по декабрь 2026 года, а с 1 января 2027 года возврат прекращается. Правило применения одно: считается дата экспорта в таможенной декларации, а не дата контракта или отгрузки. Решение: пересчитайте маржу по действующим контрактам с отгрузкой после отсечки и заново согласуйте цену, пока партия не задекларирована.