Hongkong
 China




Para Şanghay’daki hesabınıza ulaştı. Yine de döviz kontrol sistemi geçişine izin verene kadar bu parayı kullanamazsınız.
Anakara Çin, sermaye için serbest bir liman değildir. Yuan burada yalnızca kısmen konvertibldir ve bu sınırı devlet yönetir: ticari işlemler serbestçe akar, sermaye hareketleri ise yakından izlenir. Bu rejimi Çin Devlet Döviz İdaresi (State Administration of Foreign Exchange, SAFE) yönetir. Yalnızca kâğıt üzerinde var olan bir şirketi gerçekten faaliyet gösteren bir işletmeye dönüştüren de SAFE kaydıdır.
Temel sorun:
“WFOE’mün kayıtlı sermayesini ödedim. Avrupalı bir tedarikçi ekipman için fatura kesti, banka havaleyi kabul etti; sonra ödemeyi dondurup konşimento istedi. Şirket var, para var, ama hiçbir şey hareket etmiyor. Neyi atladım?”
Yabancı girişimcilerin en sık sorduğu sorulardan biri budur. Hafife aldıkları nokta şu: Çin’de döviz yapınızı şirketten sonra değil, şirketle birlikte kurarsınız.
SAFE ve Çin döviz kontrolünün yapısı
SAFE, Çin Halk Bankası’na (People’s Bank of China, PBOC) bağlı olarak çalışır ve yerleşiklerin tüm döviz işlemlerini denetler. Sistem iki ayağa dayanır: işlemler iki ayrı kanala ayrılır ve fiili kontrol ticari bankalara bırakılır.
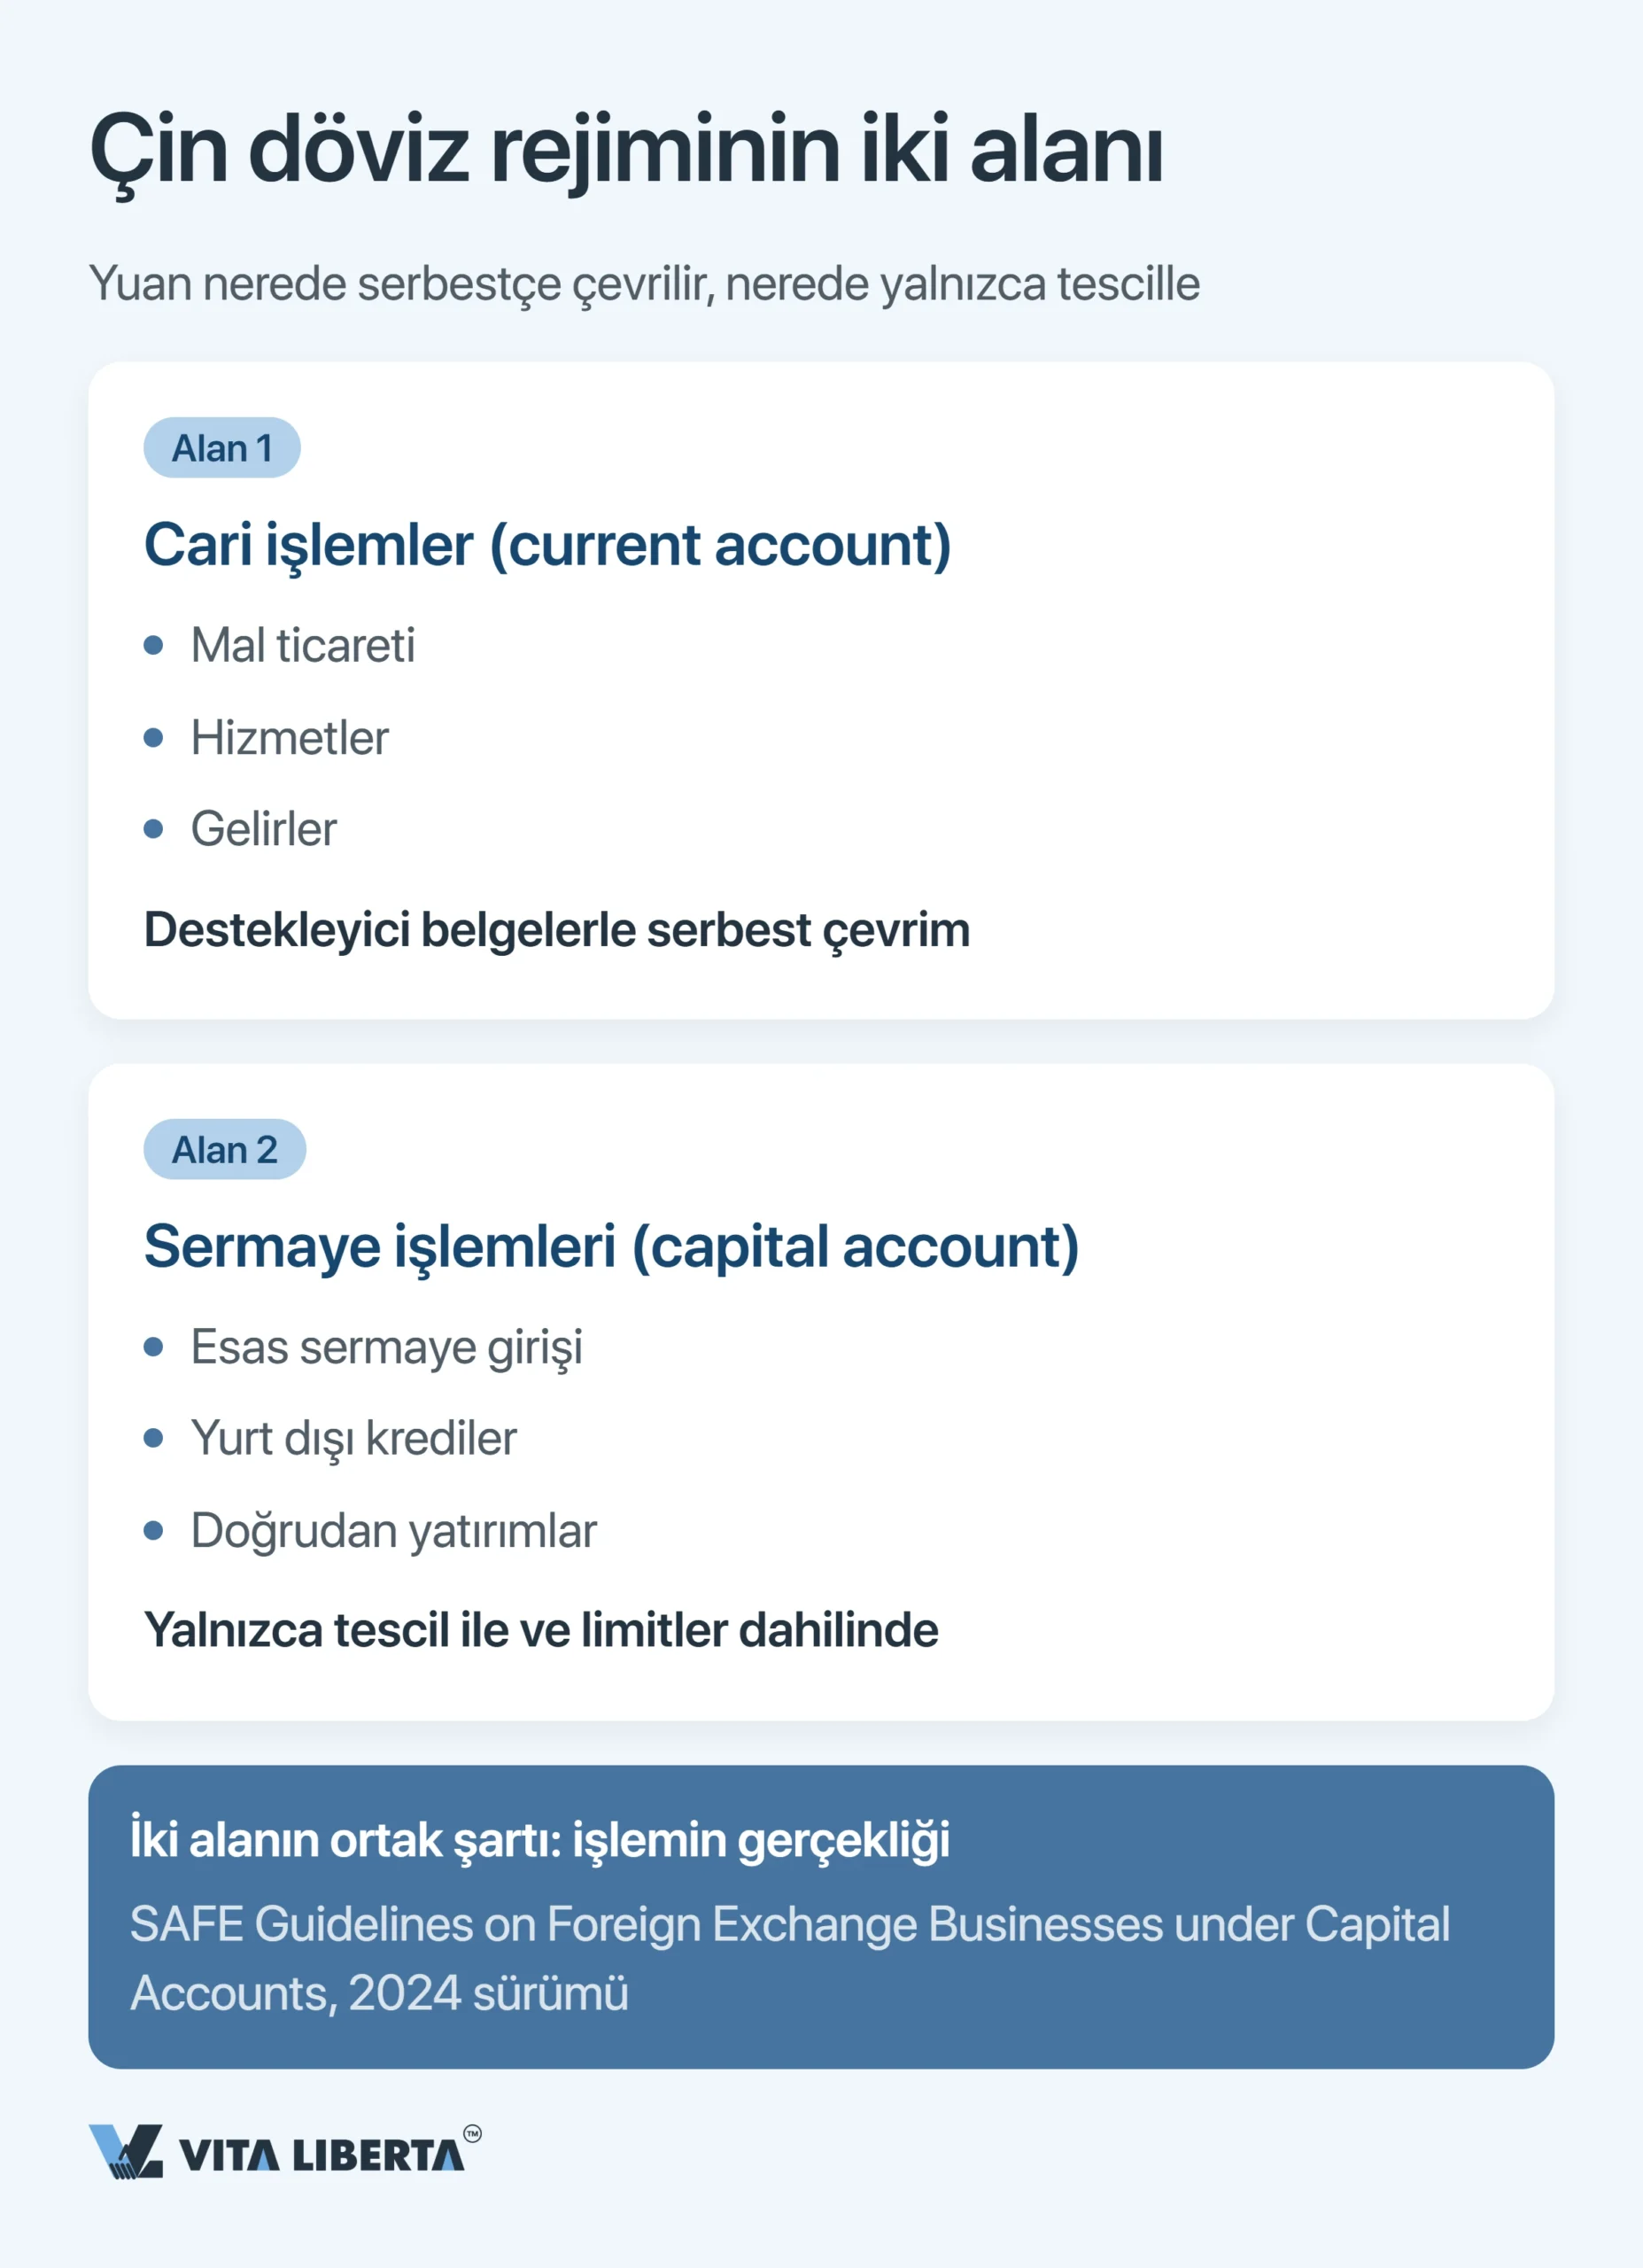
Cari işlemler ve sermaye hesabı: konvertibilitenin bittiği yer
Bu ayrım teknik bir ayrıntı değildir. Sizi en çok ilgilendiren soruyu yanıtlar: Ülkeden neyi çıkarabilirsiniz?
Ödemeniz mal, hizmet veya gelir karşılığıysa cari işlemler (current account) kapsamındadır. Belgeleriniz olduğu sürece serbestçe çevirebilirsiniz. Kayıtlı sermaye getiriyor, yurt dışından borç alıyor ya da doğrudan yatırım yapıyorsanız sermaye hesabındasınız (capital account). Burada para ancak kayıttan sonra ve belirli limitler içinde hareket eder.
İşlemi kanıtlayamıyorsanız bu serbestlik kâğıt üzerinde kalır. Bankalar, her sınır ötesi ödemenin arkasında gerçek bir ticari işlem olduğunu doğrulamak zorundadır. Bu yükümlülük, bankaların müşteri ve işlem incelemesine ilişkin SAFE kurallarından gelir (银行外汇展业管理办法(试行), SAFE’nin 2023 tarihli 1 sayılı Duyurusu). Sermaye hesabı işlemleri SAFE rehberinde adım adım düzenlenmiştir (资本项目外汇业务指引(2024年版), 汇发〔2024〕12号) ve 6 Mayıs 2024’ten beri yürürlüktedir. Bazı adımlar 15 Eylül 2025’ten itibaren 汇发〔2025〕43号 (43 sayılı Genelge) ile sadeleştirilmiştir. Banka neden ödeme yaptığınızı sormaz; ödemenin arkasındaki işlemin gerçek olup olmadığına bakar.
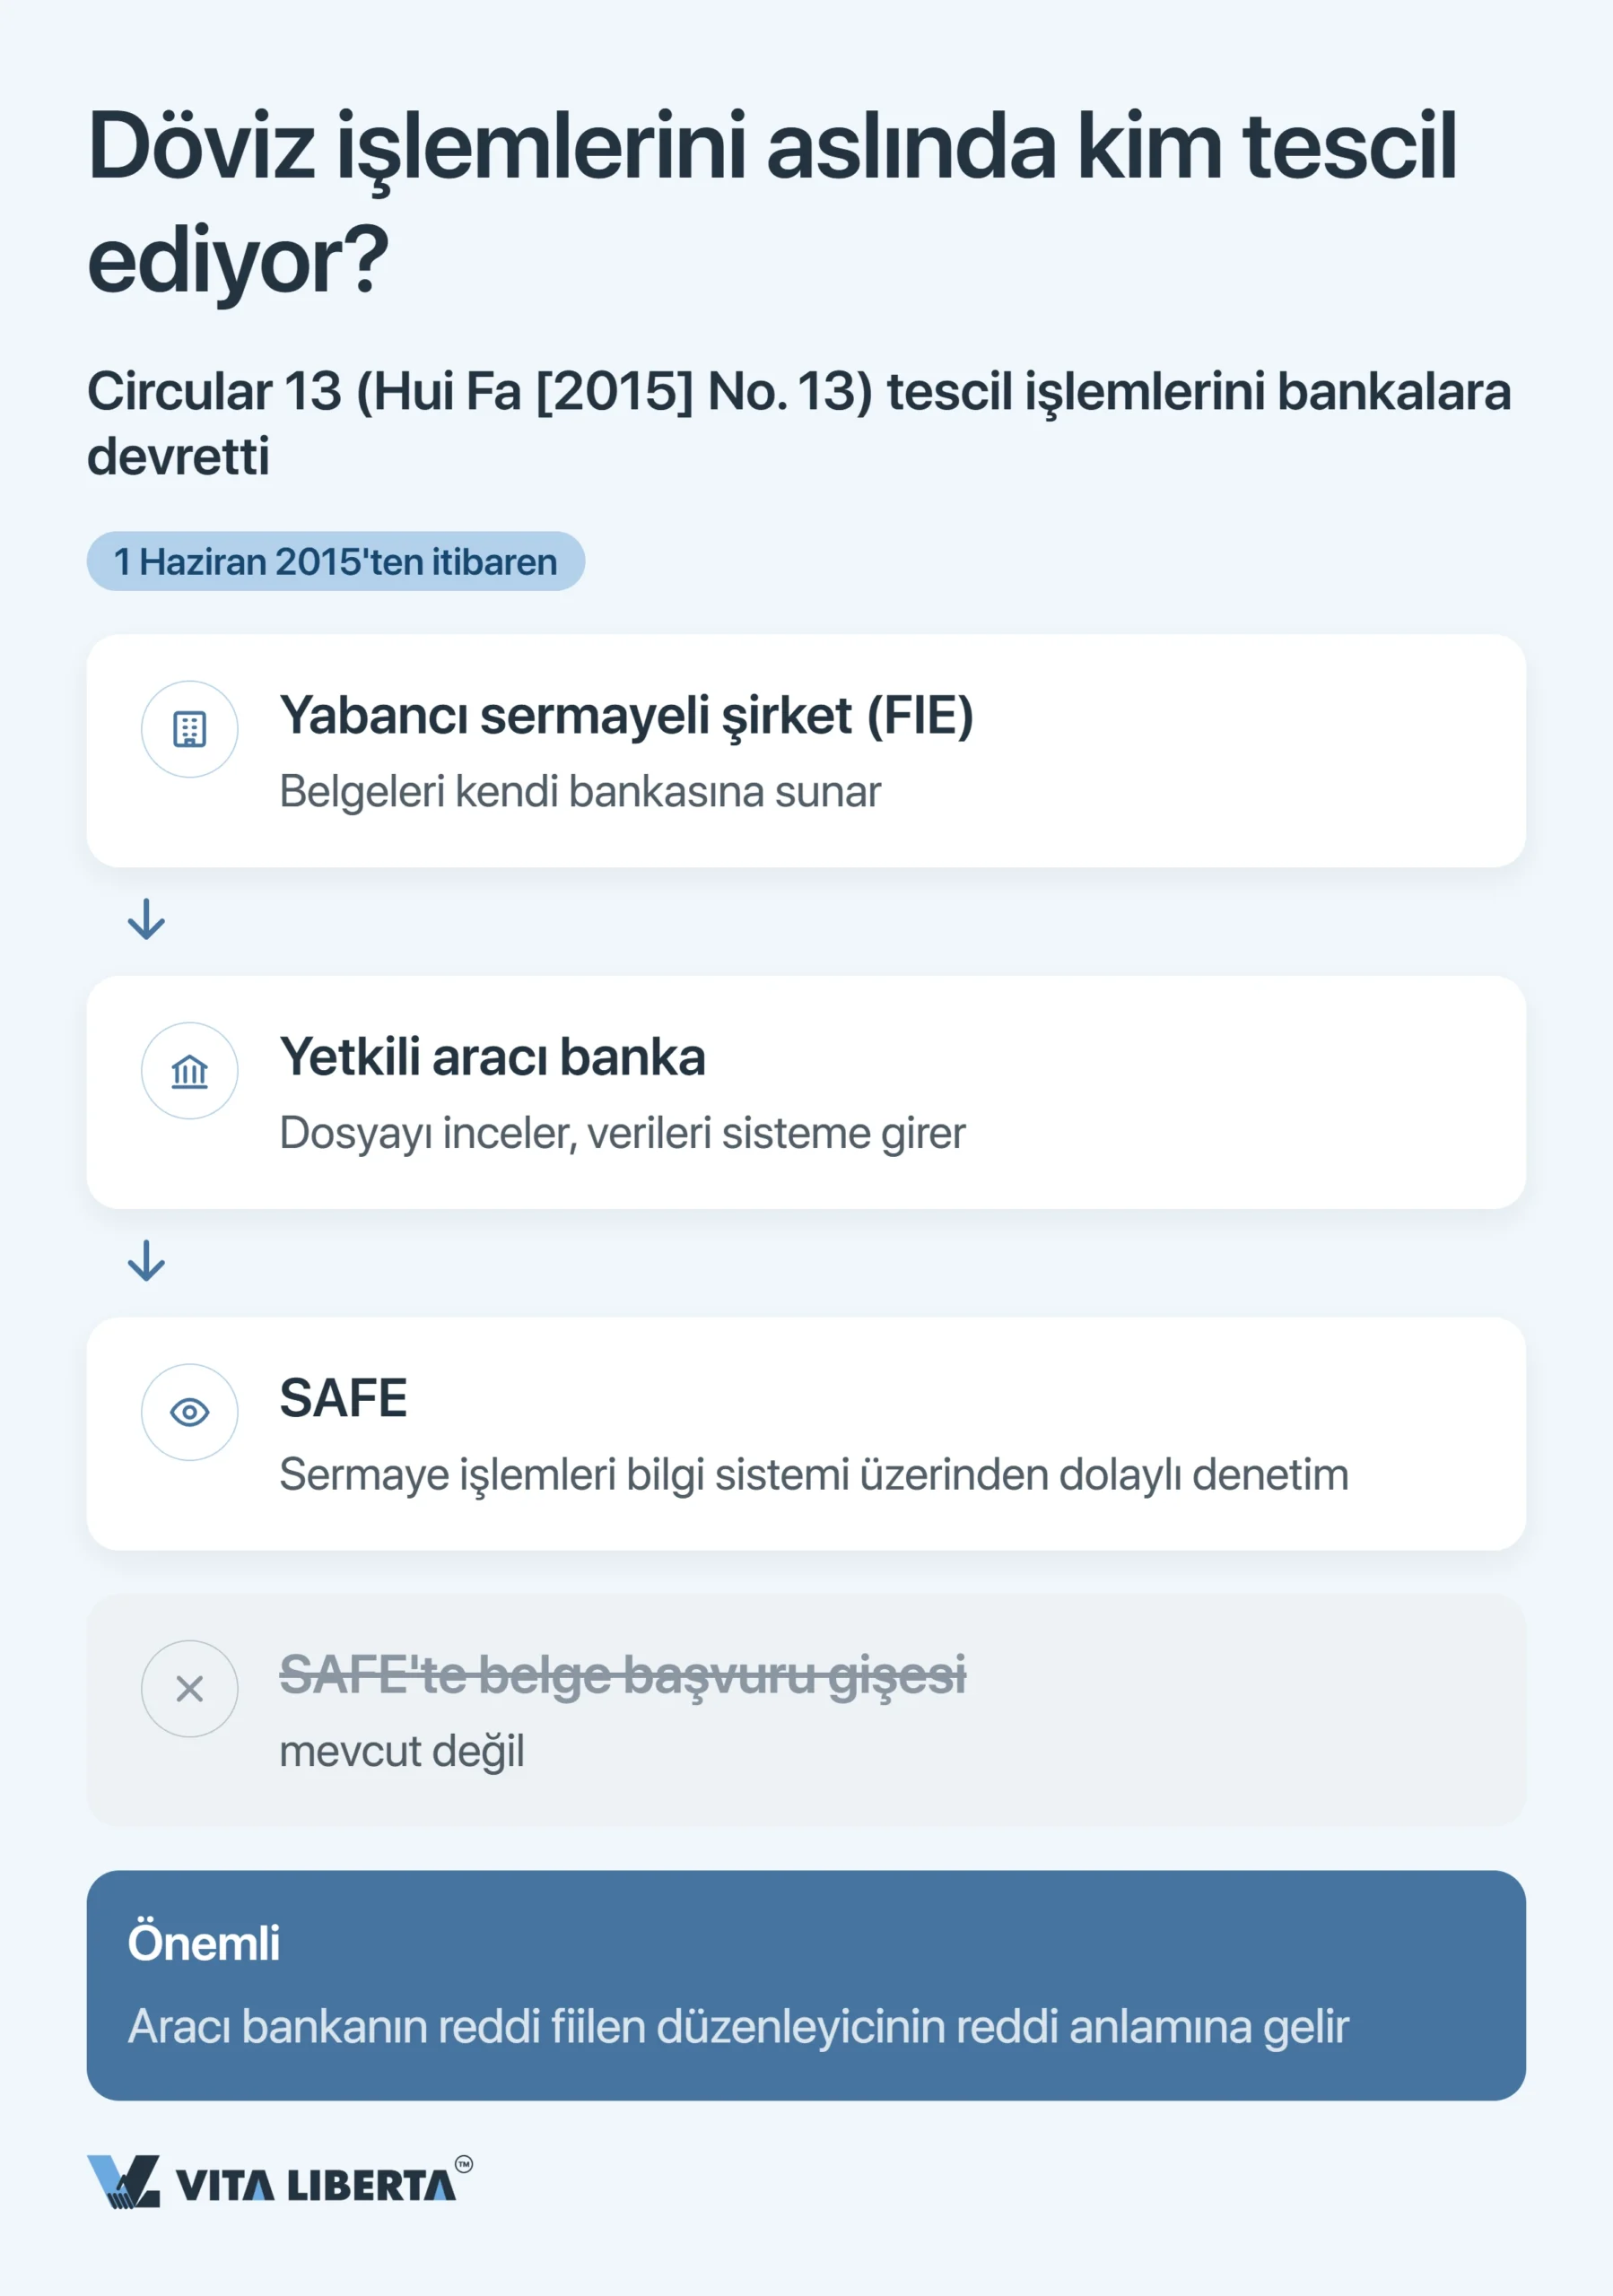
Kaydı SAFE gişesi değil, bankanız yapar
Yeni başlayanlar genellikle döviz kaydı belgelerini teslim edecekleri bir SAFE gişesi arar. O gişe çoktan kalktı. 13 sayılı Genelge (国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知, 汇发〔2015〕13号) ile doğrudan yatırımların döviz kaydı 1 Haziran 2015’ten itibaren yetkili bankalara devredildi. SAFE artık sermaye hesabı bilgi sistemi üzerinden dolaylı denetim yapıyor.
Uygulamada bu her şeyi değiştirir. Karşınıza çıkan ilk döviz düzenleyicisi bir kamu kurumu değil, bir bankadır. Banka verilerinizi SAFE sistemine girer, belgelerinizi inceler ve her ödemenin akıbetine karar verir.
Önemli: Yetkili bankanızın reddi fiilen düzenleyicinin reddi demektir. Doğrudan SAFE’ye itiraz etmek sonuç vermez; işlemi önceden bankayla netleştirmek çok daha kolaydır.
Girişte kayıt: sermaye hesabı ve kayıtlı sermaye
İlk döviz kaydı “ileride bir gün” değil, sermaye hesabını açtığınız ve kayıtlı sermayeyi (registered capital) yatırdığınız anda gerçekleşir. Değişen Çin Şirketler Kanunu’na (中华人民共和国公司法, 2023 değişikliği, 1 Temmuz 2024’ten beri yürürlükte) göre sermayeyi kuruluştan itibaren 5 yıl içinde tamamen ödemeniz gerekir. Şirketiniz 30 Haziran 2024’ten önce kurulduysa ve kalan ödeme süresi 5 yılı aşıyorsa, bu süreyi 30 Haziran 2027’ye kadar 5 yıla indirmelisiniz.
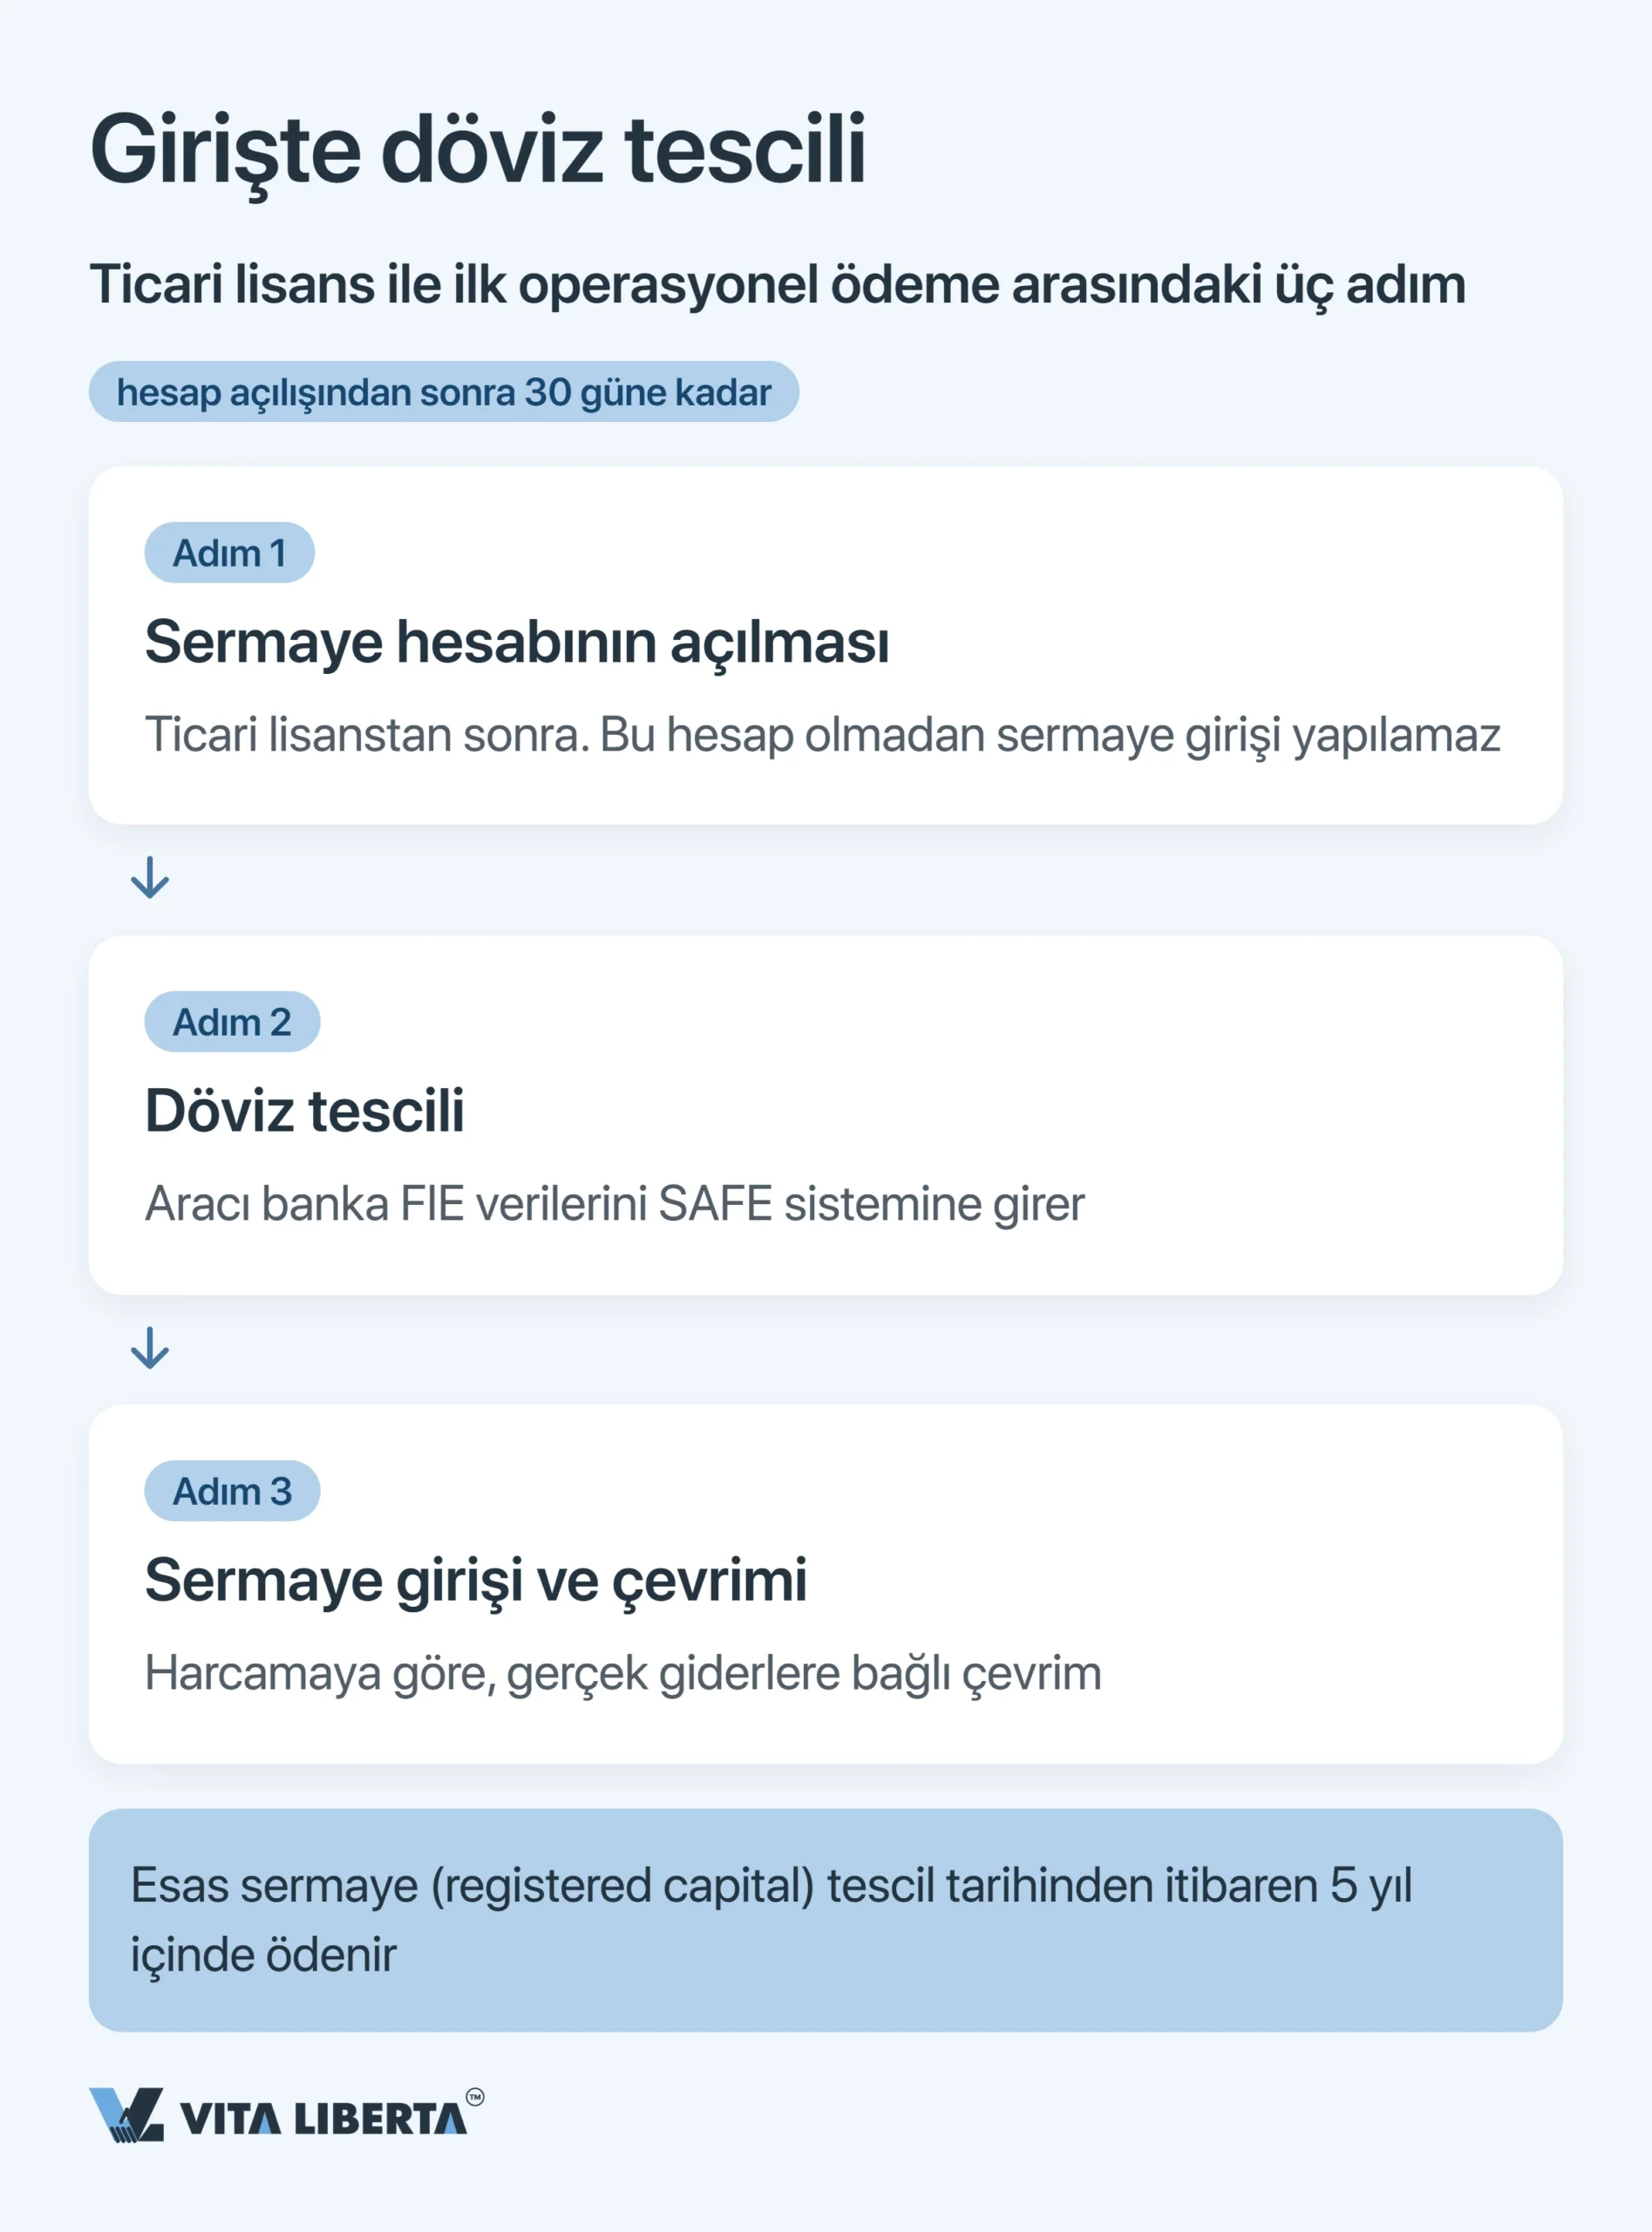
| Aşama | Neyin, nerede kaydedildiği | Pratik süre ve risk |
| FIE’nin bankada kaydı | Yetkili banka, yabancı sermayeli şirketin (FIE, 外商投资企业基本信息登记) temel bilgilerini SAFE sistemine girer | Ticaret lisansı alındıktan sonra ve sermaye hesabı açılmadan önce yapılır; bu kayıt olmadan hesap açılmaz |
| Sermaye hesabının açılması | Yetkili bir bankada sermayenin kabulü için özel hesap | FIE kaydına dayanılarak açılır; bu hesap olmadan sermaye giremez |
| Sermayenin yatırılması ve yuana çevrilmesi | Döviz hesaba geçer; 1 Haziran 2015’ten bu yana dilediğiniz an yuana çevirebilirsiniz (isteğe bağlı çevirme, 意愿结汇, 19 sayılı Genelge — 汇发〔2015〕19号); yuan ödemeye kadar ayrı bir hesapta bekler | Serbestlik yalnızca çevirmede geçerlidir: sermayeden yapılan her harcamayı banka belgeyle inceler, yasak kullanımlar “negatif liste”de yer alır (16 sayılı Genelge — 汇发〔2016〕16号, 15 Eylül 2025’ten itibaren 43 sayılı Genelge ile kısaltıldı) |
Ortaktan borçlanma ve örtülü sermaye sınırı
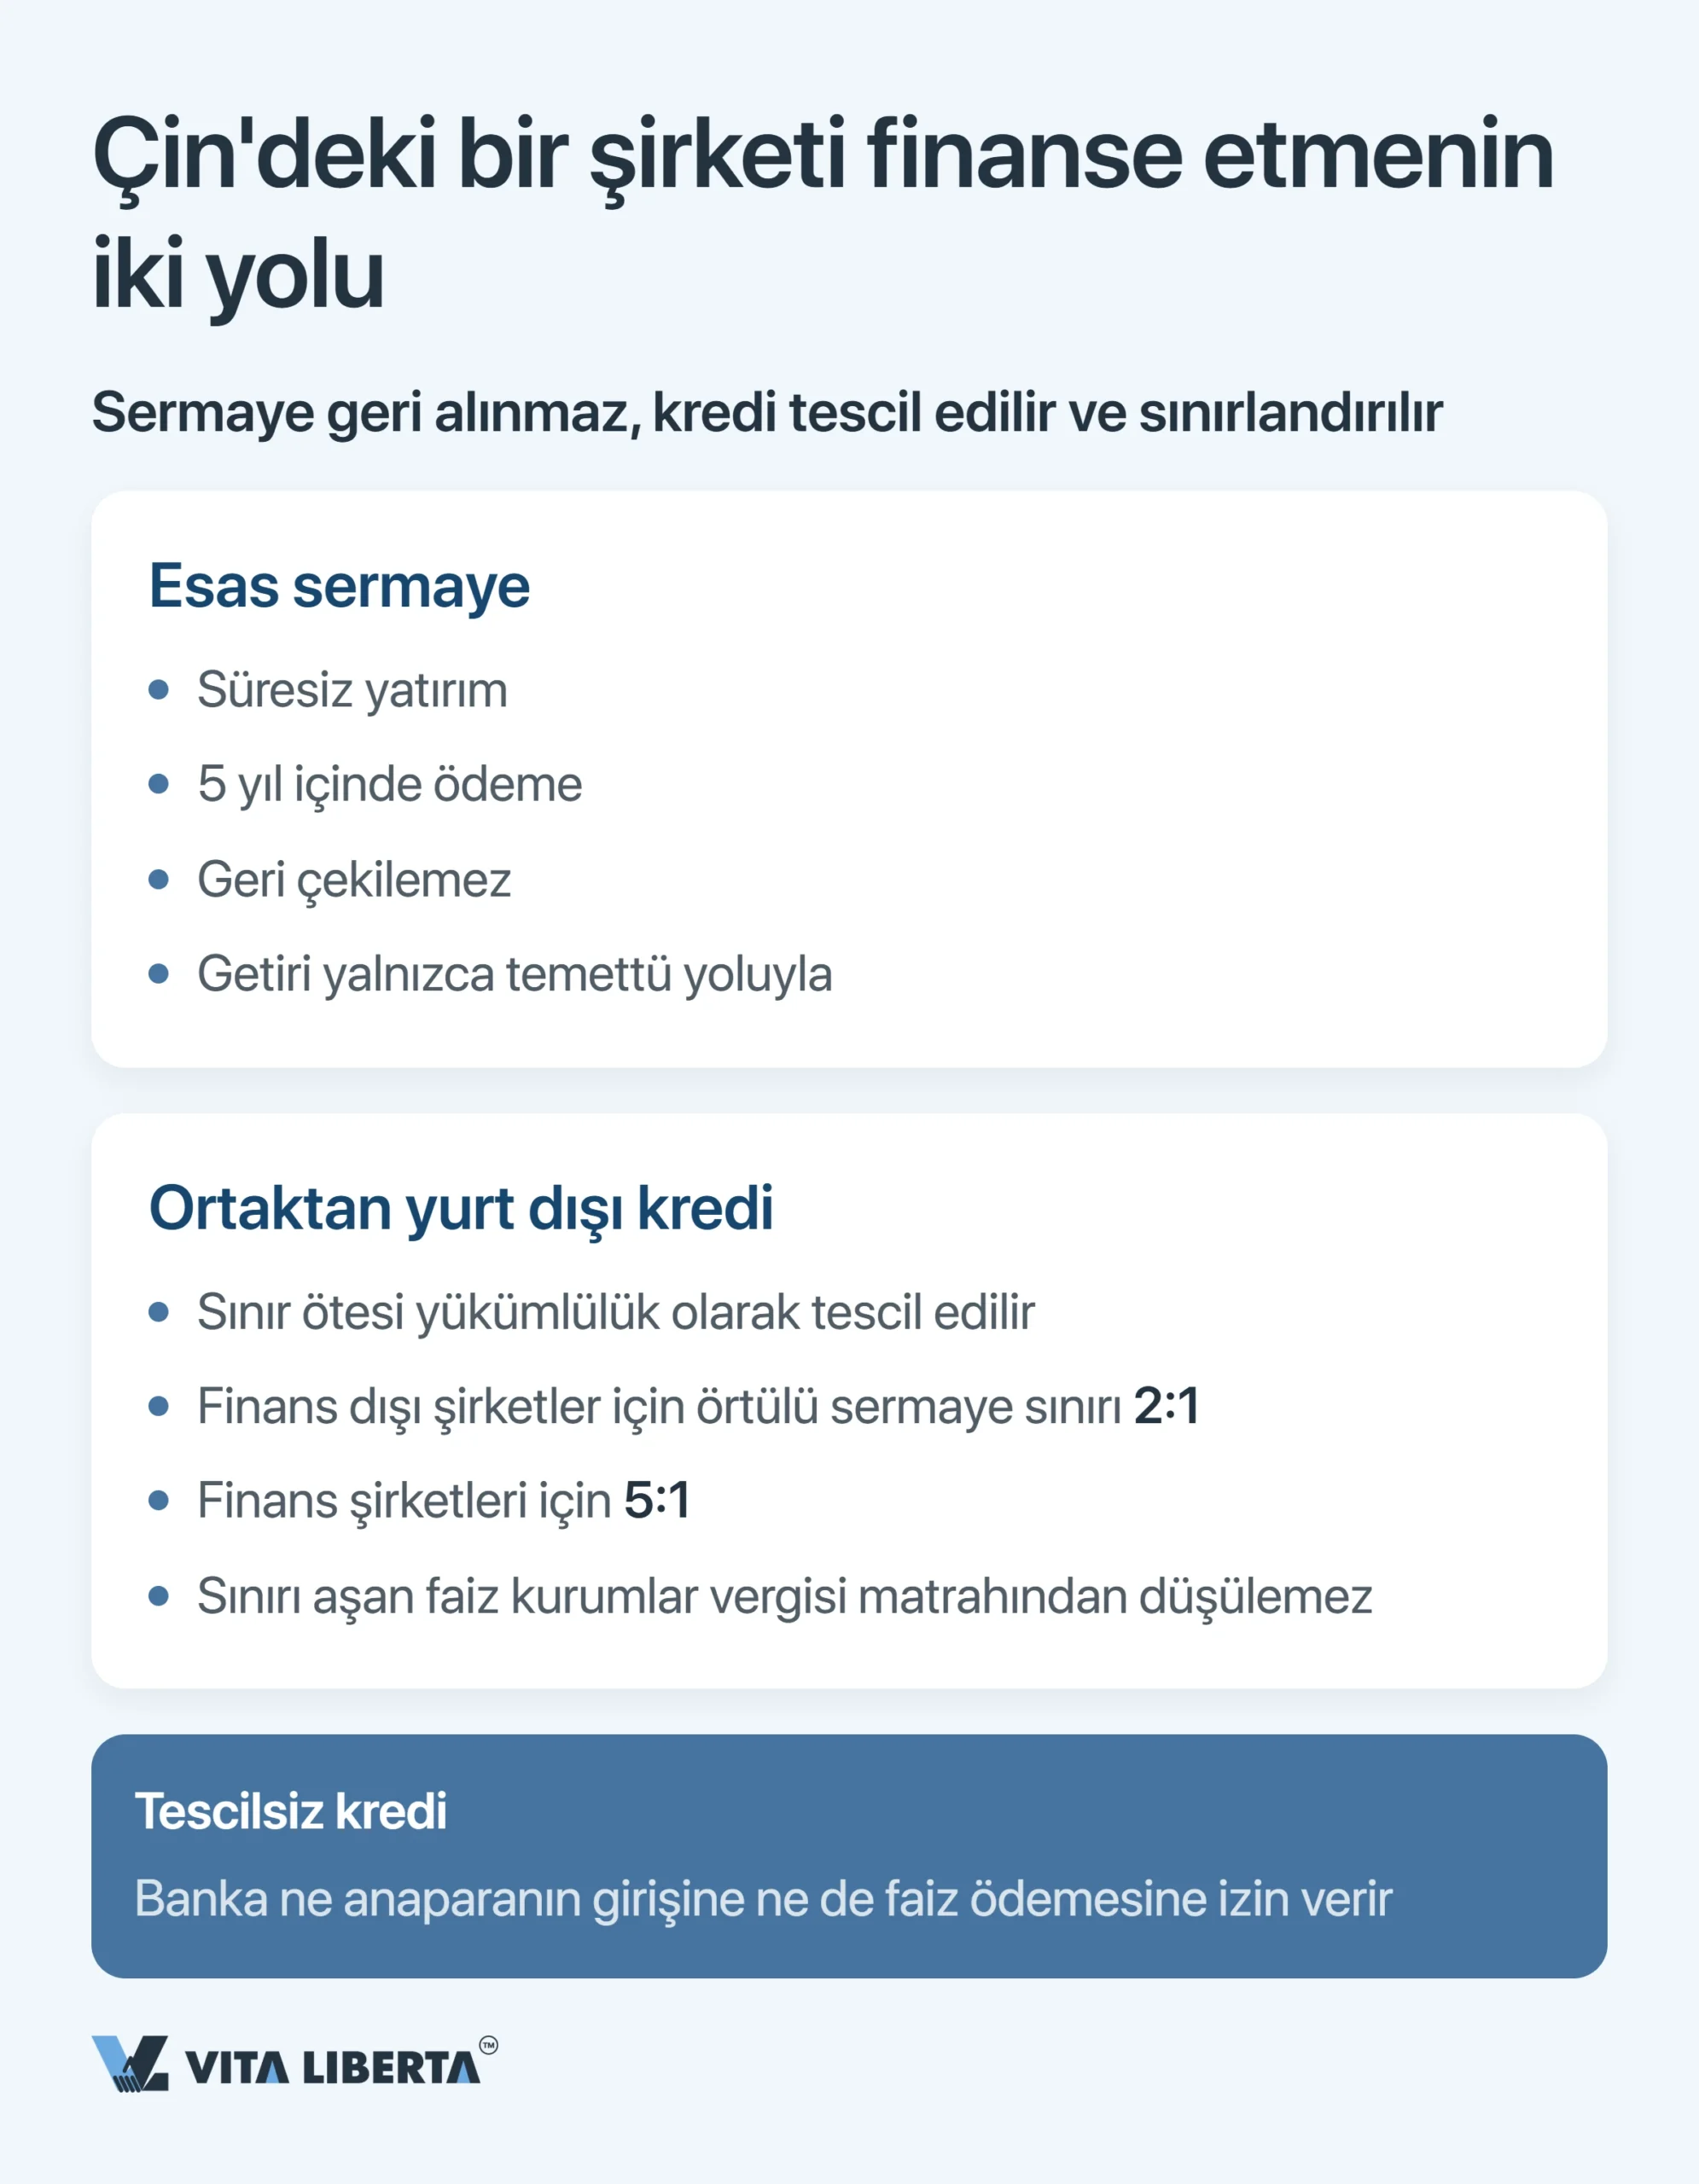
Şirketi ortaktan alınan borçla da finanse edebilirsiniz. Ancak bu, “kendi” şirketinize serbest bir havale değildir. Döviz limitine tabi, tescil edilmesi gereken bir dış borçtur. Faizler de örtülü sermayeye ilişkin bir vergi sınırına takılır.
Borç/özkaynak oranı (vergi kuralı). İlişkili kişilerden alınan borçların faizi, borç özkaynağın 2 katını (finansal olmayan şirketlerde) veya 5 katını (finansal şirketlerde) aşmadığı sürece kurumlar vergisini azaltır (财税〔2008〕121号). Daha fazla borçlanabilirsiniz; yalnızca aşan kısmın faizi vergiyi azaltmaz. Yurt dışından ne kadar borç alabileceğiniz ise ayrı bir döviz limitine bağlıdır: FIE ya “toplam yatırım farkı” modelini (投注差 — toplam yatırım ile kayıtlı sermaye arasındaki fark) ya da makro ihtiyati modeli (银发〔2017〕9号) seçer.
Borcun tescili. Borç, sınır ötesi yükümlülük olarak kaydedilir (外债登记管理办法, 汇发〔2013〕19号). SAFE kurallarına göre bu, paranın çekilmesinden en geç 3 iş günü önce yapılmalıdır; bazı bölgelerde bu kaydı banka yapar. Kayıt yoksa banka hem anaparanın girişini hem faizin çıkışını durdurur.
Sahadaki uygulama. Ningbo’daki (Zhejiang eyaleti) danışmanların gözlemine göre denetçi işe, beyan edilen borç amacını hesaptaki fiili para hareketleriyle karşılaştırarak başlar.
Çin’de döviz kaydını donmuş ödemeler olmadan tamamlayın
- Sermaye hesabının açılması
- SAFE kaydı
- İşlemin bankayla önceden netleştirilmesi

Cari işlemler: ticari ve hizmet ödemeleri nasıl kontrol edilir
Cari işlemlerde hesapta para olması yetmez. Banka, işlemin gerçek olduğunu kanıtladığınızda ödemeyi geçirir. Mal için sevkiyat belgeleri ve ihracat kanıtı ister: fatura, sözleşme ve gerekirse konşimento ile gümrük beyannamesi. Hizmet için tutarın gerekçesini sunarsınız. Yeni bir karşı tarafa yapılan ilk ödeme her zaman daha sıkı incelenir: gelen ihracat bedellerinin kontrolü 2–3 iş günü daha uzun sürer.
Hizmet ödemesi: Çinli ödeyici vergiyi kaynakta keser
Fiyatlarını Çin gerçeklerine uyarlamayan yabancılar burada para kaybeder. Bir Çin şirketi yabancı hizmet sağlayıcıya ödeme yaptığında stopaj sorumlusu (withholding agent) olarak hareket eder. Vergileri ödemeden keser, kalanı gönderir.
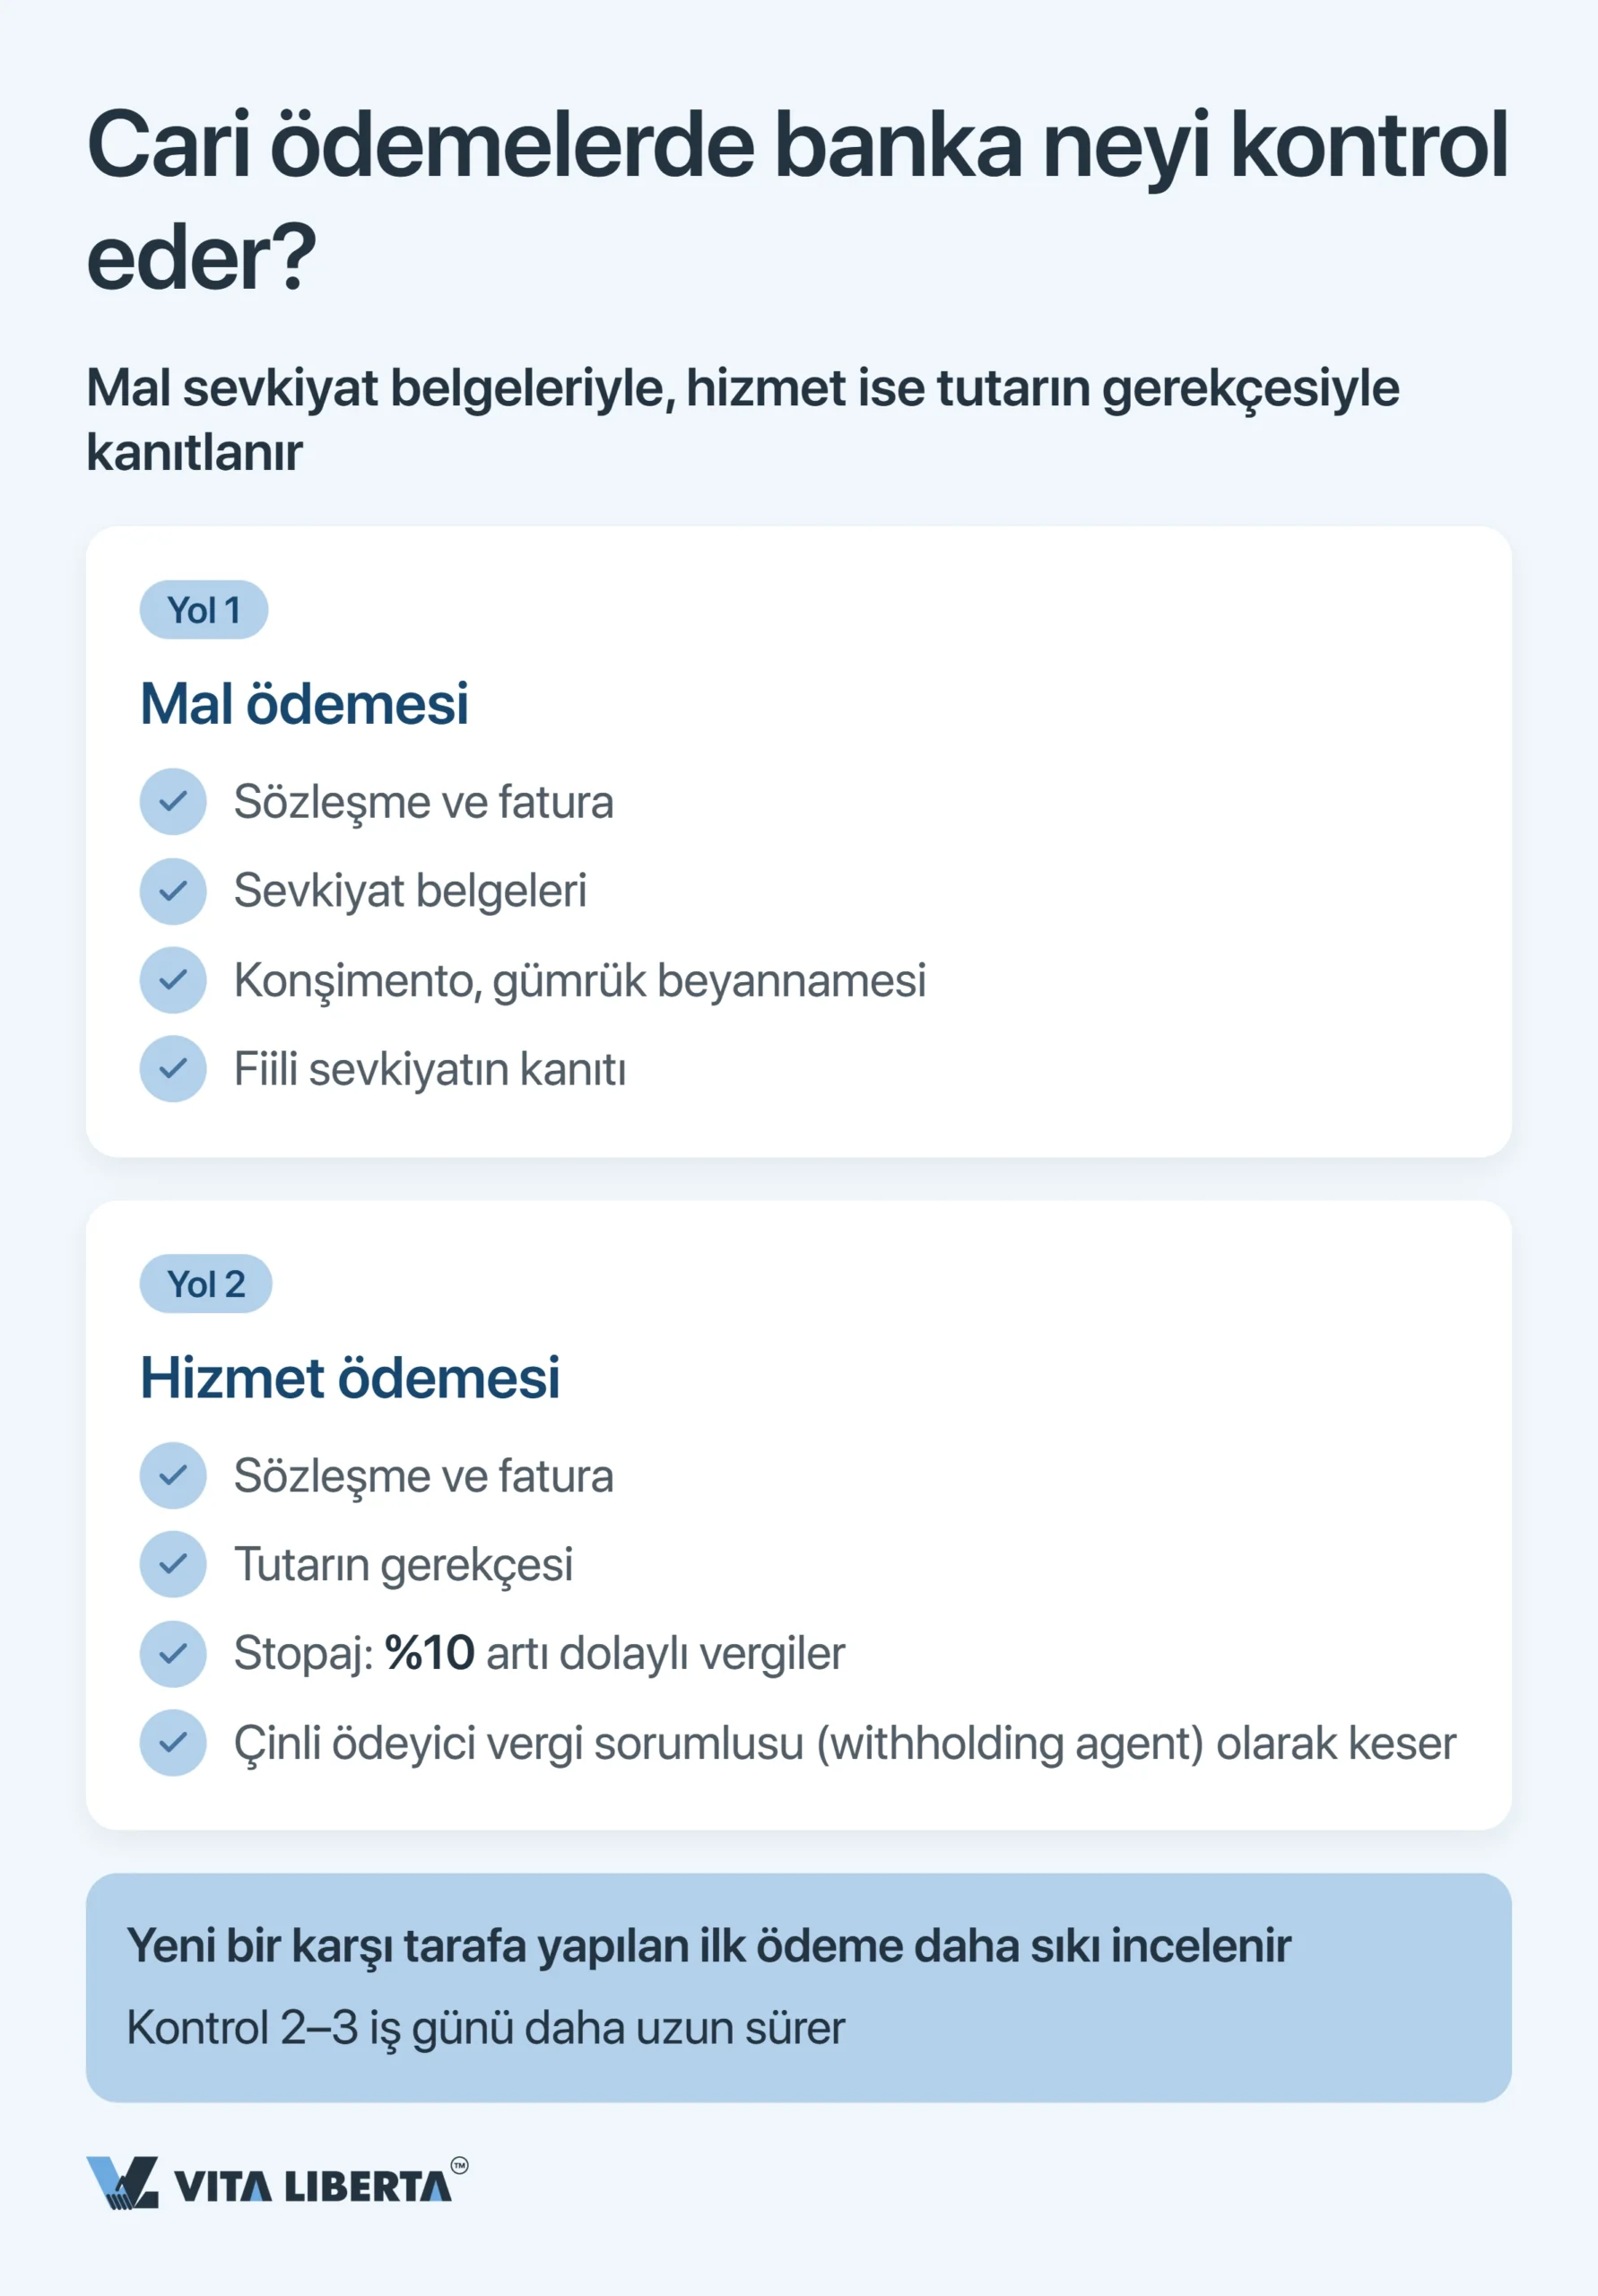
Buradaki temel vergi Çin KDV’sidir. Çin KDV Kanunu (中华人民共和国增值税法, 1 Ocak 2026’dan itibaren yürürlükte) ve uygulama yönetmeliği (国务院令第826号) uyarınca, yabancı bir sağlayıcının Çin’deki bir alıcıya sattığı hizmet Çin’de tüketilmiş sayılır. Tek istisna, tamamen yurt dışında yerinde tüketilen hizmetlerdir. 1 Eylül 2021’den bu yana bu KDV üzerinden ek vergiler (kentsel inşaat vergisi ve eğitim katkı payları) alınmaz (财政部 税务总局公告2021年第28号).
Kurumlar vergisi hizmetin nerede sunulduğuna bağlıdır. Hizmeti tamamen Çin dışında sunuyorsanız bu vergi doğmaz. Uzmanlarınız Çin’de çalışıyorsa bir işyeri oluşabilir ve kendi kurallarına göre vergilendirilir. %10’luk stopaj oranı hizmetlere uygulanmaz; pasif gelirlere uygulanır: gayrimaddi hak bedelleri (yazılım lisansları dahil), faiz, kira ve kâr payları.
Kısacası: Sözleşme vergiyi kimin üstleneceğini belirtmiyorsa sağlayıcının eline beklediğinden az para geçer ve bunu ancak para geldiğinde fark eder.
Kâr transferi: kâr payları Çin’den çıkmadan önce dört koşul
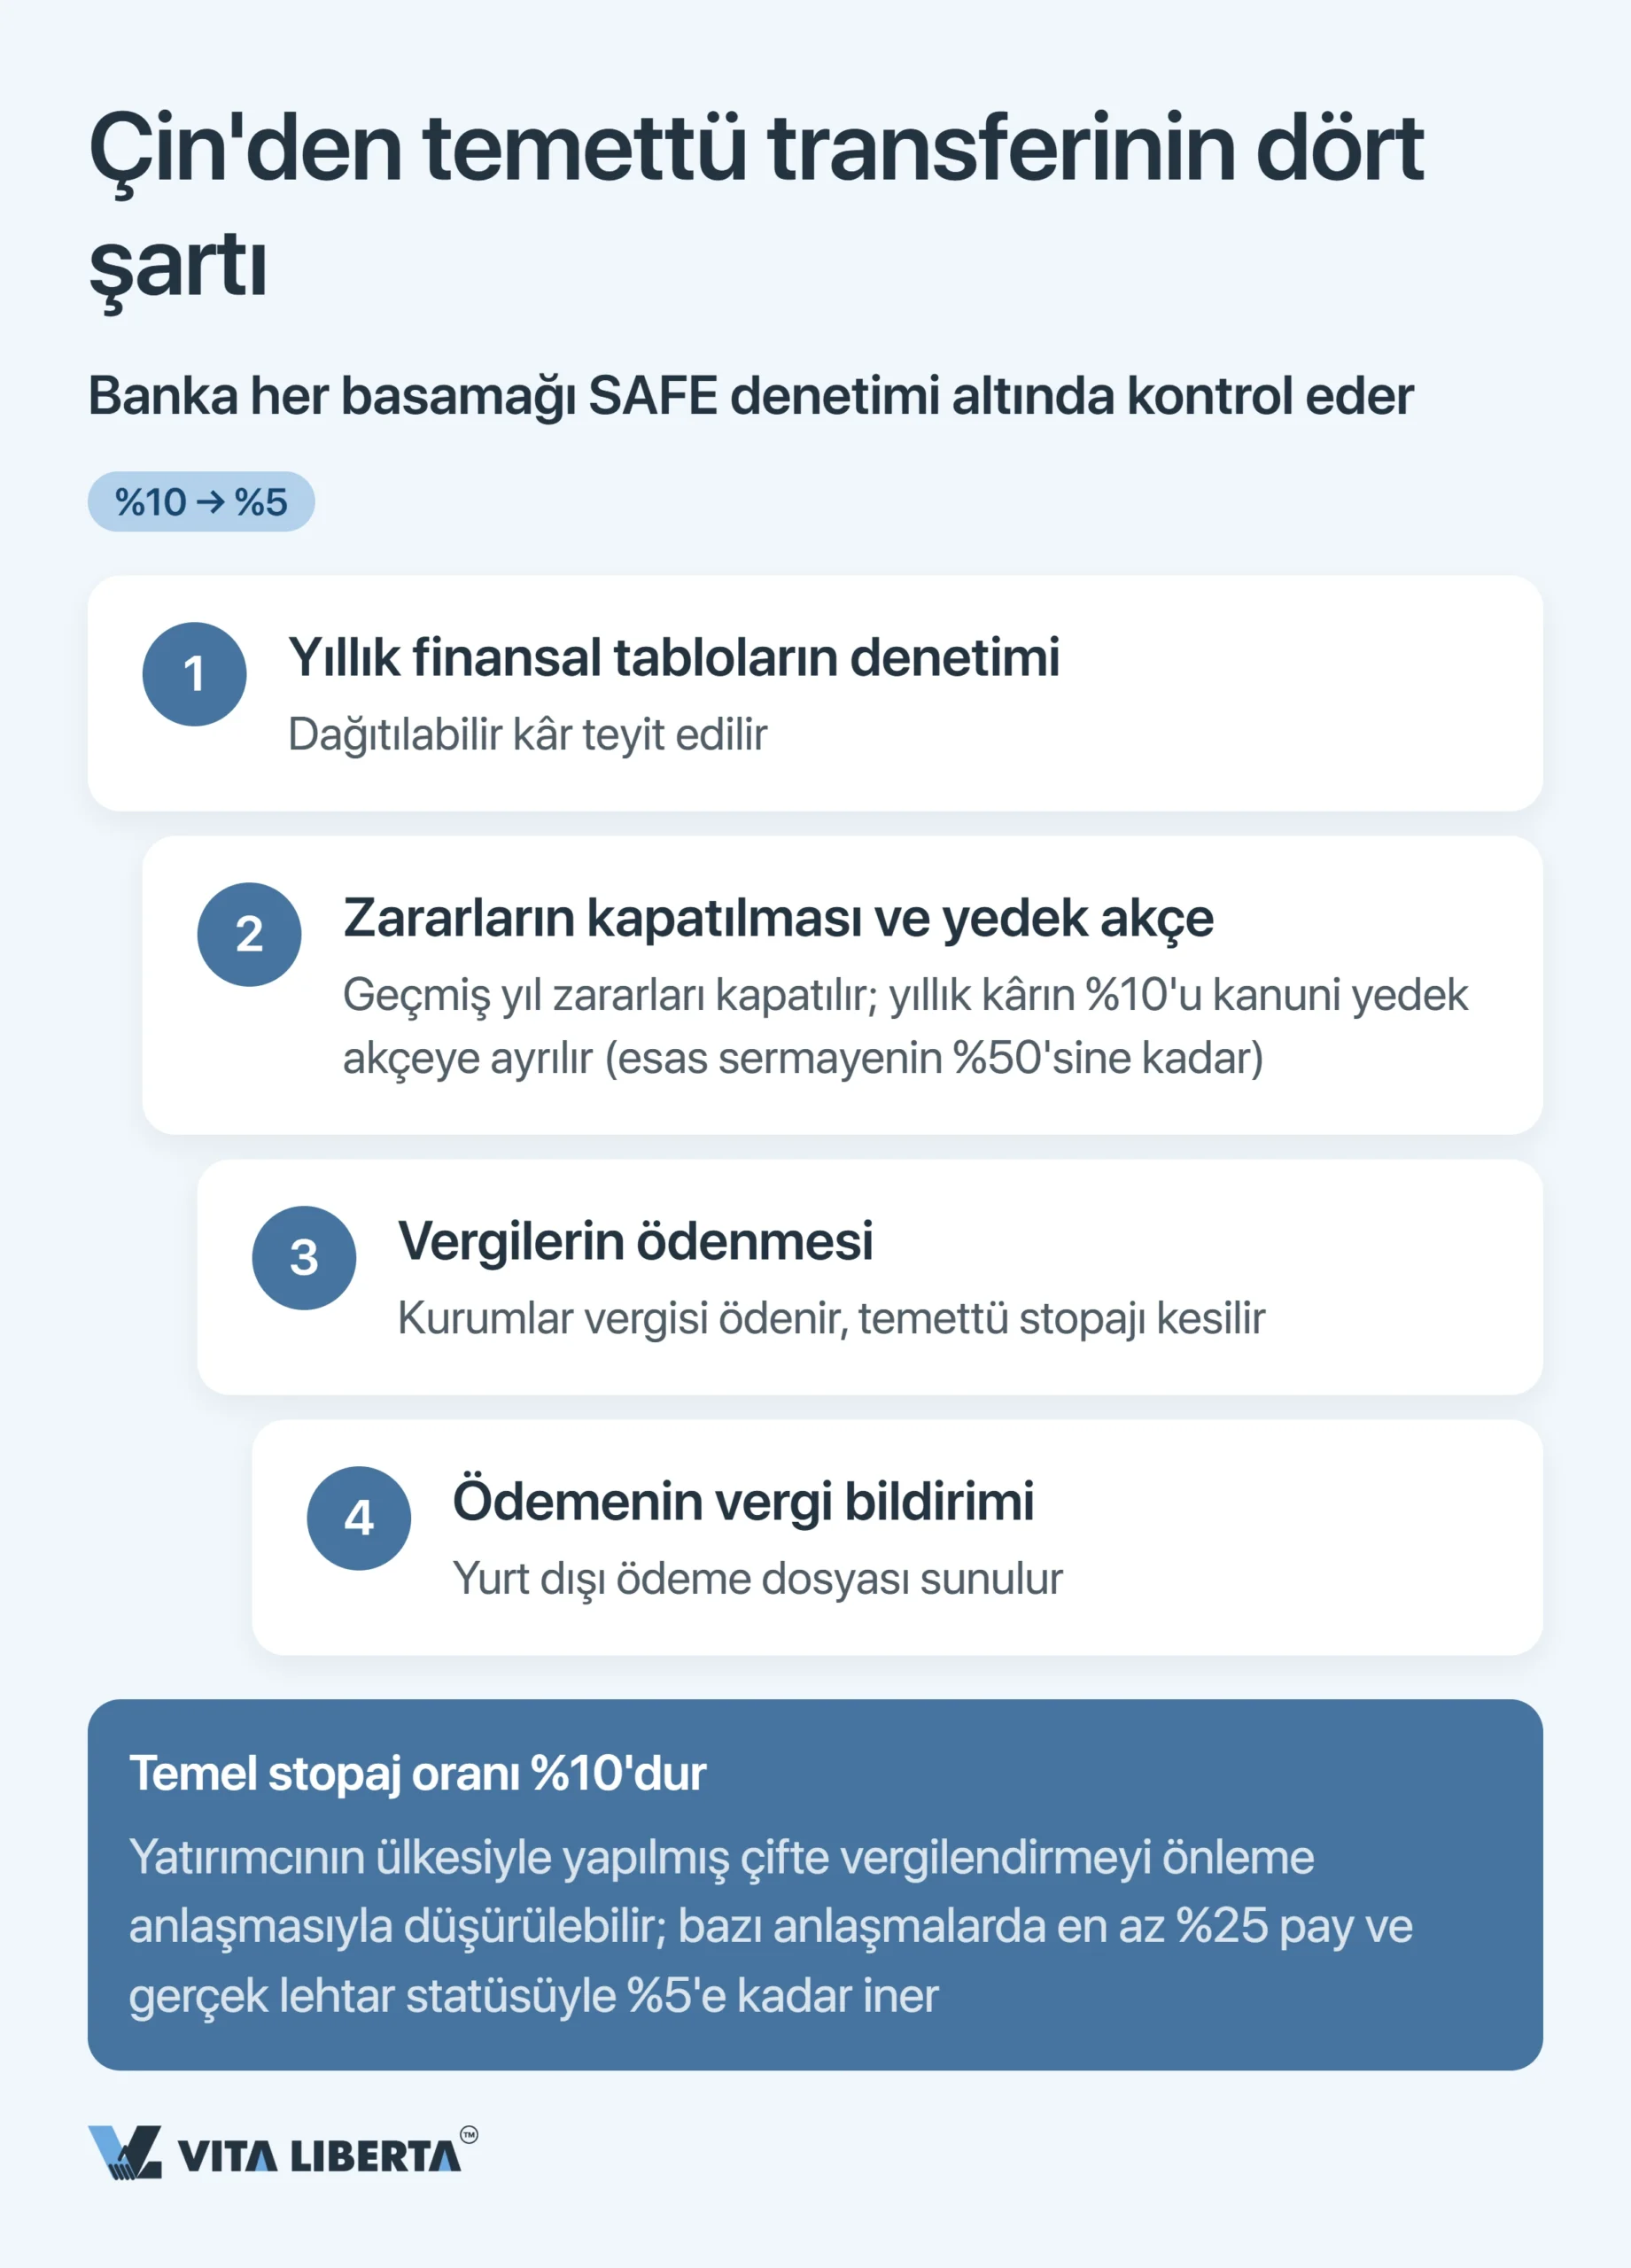
Kârı Çin’den çıkarmak, tüm bu döviz disiplininin vardığı noktadır. Kâr payı dağıtabilmeniz için dört koşulun sağlanması gerekir ve banka her birini SAFE gözetiminde kontrol eder.
| Koşul | Kanıtladığınız | Hatanın bedeli |
| Yıllık denetim | Denetimde dağıtılabilir kâr görüldüğü; 50.000 ABD doları karşılığını aşan transferlerde banka denetlenmiş tabloları ve kâr dağıtım kararını inceler (汇发〔2017〕3号) | Denetim yoksa banka eşiği aşan transferi kabul etmez |
| Zararların kapatılması ve yedek akçe | Geçmiş yıl zararlarının kapatıldığı ve yıllık kârın %10’unun yedek akçeye ayrıldığı (kayıtlı sermayenin %50’sine ulaşana kadar) | Zarar dururken kâr dağıtmak hukuka aykırı dağıtımdır |
| Vergilerin ödenmesi | Kurumlar vergisinin ödendiği ve kâr payı vergisinin kesildiği | Vergi hesabı kapanmadan transfer serbest bırakılmaz |
| Ödemenin vergi bildirimi | 50.000 ABD doları karşılığını aşan tek bir ödeme için yurt dışı ödeme vergi bildirimi (对外支付税务备案, 国家税务总局 国家外汇管理局公告2013年第40号); her sözleşme için bir kez, ilk ödemeden önce | İlk kâr payı transferi haftalarca, hatta aylarca gecikir |
Kısacası: Kâr payı canınız istediğinde açılan bir kasa değildir; titizlikle belgelenmiş bir zincirin sonunda çıkar.
Stopaj oranı ve ÇVÖA ile indirim
%10, yerleşik olmayanlara ödenen kâr paylarında temel stopaj (withholding tax) oranıdır ve tüm avantajlar bu orana göre ölçülür. Çin ile yatırımcının ülkesi arasındaki çifte vergilendirmeyi önleme anlaşması (ÇVÖA) bu oranı düşürebilir; bazı anlaşmalarda %5’e kadar. Olağan koşullar şunlardır: alıcı bir şirkettir, belirli bir eşiğin üzerinde (çoğunlukla %25) paya sahiptir ve gelirin gerçek lehdarıdır (beneficial owner).
Bu otomatik değildir. Alıcı, anlaşma koşullarını karşılayıp karşılamadığını kendisi değerlendirir. Ardından Çinli stopaj sorumlusuna 《非居民纳税人享受协定待遇信息报告表》 formunu teslim ederek avantajı talep eder. Vergi mukimliği ve gerçek lehdarlık belgeleri, vergi idaresinin sonraki incelemesi için alıcıda saklanır (国家税务总局公告2019年第35号; gerçek lehdar kriterleri: 国家税务总局公告2018年第9号). Kesin oran ve eşik ilgili anlaşmaya bağlıdır. Form verilmezse stopaj sorumlusu standart %10’u keser.
Kârı çıkarmanın alternatifi yeniden yatırımdır. Diyelim ki bir Çin şirketinden aldığınız kâr paylarını 1 Ocak 2025 ile 31 Aralık 2028 arasında Çin’de doğrudan yatırıma yönlendirdiniz. Bu durumda yeniden yatırılan tutarın %10’unu, gelecekteki Çin kaynaklı gelirlerinizden kesilecek vergiden mahsup edebilirsiniz; yeniden yatırılan kâr üzerindeki stopaj da ertelenir (财政部 税务总局 商务部公告2025年第2号). Döviz tarafı da 15 Eylül 2025’ten itibaren sadeleşti: Döviz cinsinden kârı, yatırım yapılan şirketin sermaye hesabına doğrudan aktararak Çin içinde yeniden yatırabilirsiniz (43 sayılı Genelge).
Çin’den kârınızı fazla vergi ödemeden transfer edin
- Kâr transferi koşullarının kontrolü
- Stopaj vergisi dosyası
- ÇVÖA için gerçek lehdarlık kanıtı

Çin döviz kontrolü: stratejik sonuçlar
Çin rejiminde bir paradoks vardır: Sıkı sermaye kontrolü, cari işlemlerdeki serbest dönüşümle yan yana yaşar. Kâr paylarınızı yavaşlatan aynı sistem, gerçek ihracat ödemelerini engelsiz geçirir. Kazanan, sistemi aşmaya çalışan değil, döviz yapısını ilk günden kuran taraftır.
- Döviz işlemlerini hesapları açarken kaydettirin; ilk ödeme takıldıktan sonra değil.
- Muhasebede sermaye ve cari akışları ayrı tutun: çevirme de vergiler de buna bağlıdır.
- Kâr transferi dosyasını önceden hazırlayın: denetim, yedek akçe, vergiler ve gerçek lehdarlık kanıtı.
Böylece SAFE kaydı girişteki bürokratik bir engel değil, öngörülebilir nakit akışının iskeleti olur. Düzenleyiciye karşı yükümlülük, şirketin parasını yönetmenin bir aracına dönüşür; döviz kontrolü de bir engel olmaktan çıkıp paranız için güvenli rotaların haritası hâline gelir.
Çin’de döviz kontrolü ve SAFE kaydı hakkında 5 temel soru
SAFE’ye ayrıca gitmenize gerek yok. 1 Haziran 2015’ten bu yana (13 sayılı Genelge, 汇发〔2015〕13号) doğrudan yatırımların döviz kaydını yetkili banka yapar; SAFE kendi sistemi üzerinden dolaylı denetim yürütür. Ne yapmalı: Döviz kaydını sermaye hesabının açılışıyla aynı aşamaya planlayın; bu, haftalar kazandırır.
Evet. 1 Haziran 2015’ten bu yana FIE, döviz cinsinden sermayesini dilediği an yuana çevirebilir (isteğe bağlı çevirme, 意愿结汇, 汇发〔2015〕19号); yuan ödemeye kadar özel bir hesapta bekler. Kontrol harcamaya kaymıştır: Sermayeden yapılan her ödemeyi banka belgeyle inceler, yasak kullanımlar “negatif liste”dedir. Ne yapmalı: Çevirme zamanını kura göre seçin ve her gider (kira, maaş, alım) için belgeleri önceden hazırlayın.
Stopaj sorumlusu olarak Çinli ödeyici, hizmet Çin’de tüketiliyorsa KDV’yi keser; bu KDV üzerinden ek vergi alınmaz. Kurumlar vergisi yalnızca hizmet Çin’de sunulmuş ve işyeri oluşmuşsa doğar. %10 stopaj gayrimaddi hak bedellerine, faize ve diğer pasif gelirlere uygulanır; hizmet bedellerine değil. Ne yapmalı: Vergiyi kimin üstleneceğini sözleşmede yazın ve fiyata yansıtın.
Kâr payları ancak denetim, zararların kapatılması, %10’un yedek akçeye ayrılması ve vergilerin ödenmesinden sonra çıkabilir. 50.000 ABD doları karşılığını aşan transferlerde banka kâr dağıtım kararını, denetlenmiş tabloları ve ödemenin vergi bildirim kaydını inceler. Ne yapmalı: Dosyayı transfer anını beklemeden, yıl kapanır kapanmaz hazırlamaya başlayın.
Çin’in imzaladığı pek çok ÇVÖA, temel %10’un %5’e inmesine izin verir; ancak genellikle en az %25 paya sahip ve gelirin gerçek lehdarı olan şirketler için. Ne yapmalı: Ülkenizin anlaşmasındaki kesin eşik ve oranı kontrol edin; mukimlik ve gerçek lehdarlık belgelerini önceden toplayın. Bu belgeler önceden verilmez, inceleme ihtimaline karşı saklanır; avantajdan yararlanma formu stopaj sorumlusuna teslim edilir.