Hongkong
 China




Çin’de bir projenin ürün yüzünden başarısız olması nadirdir. Asıl hasar çoğu zaman girişten önce verilir: yanlış şirket türü, uyuşmazlıkları elverişsiz mahkemelere taşıyan bir sözleşme, kimsenin araştırmadığı bir ortak. Üstelik rekabet de sertleşiyor. MOFCOM’un (商务部) verilerine göre yabancı yatırımcılar 2025’te ÇHC’de 70.392 yabancı sermayeli şirket (FIE) kurdu. Bu, bir önceki yıla göre %19,1 artış demek. Oyuncu sayısı arttıkça giriş bedeli yükseliyor, her hatanın maliyeti de büyüyor.
Temel sorun
“Çin’e %50 peşin ödeme şartıyla bir parti mal gönderdik ve yetkili mahkemenin kendi ülkemiz olduğu bir sözleşme imzaladık. Alıcı paravan bir şirket çıktı: para gitti, kalanı ödeyen yok. Tahsilat için iki kez dava açmamız gerekiyor; biri burada, biri Çin’de. Sevkiyattan önce nerede hata yaptık?”
Çin pazarına yeni girenlerden en sık aldığımız sorulardan biri budur.
Girişten önceki stratejik hatalar
İlk hataların avukatlarla ya da vergiyle ilgisi yoktur; mesele bakış açısıdır. Çin’i tek tip bir alan olarak görürsünüz ve şirket türünü alışkanlıkla seçersiniz. İki kararın bedeli de yıllarca ödenir.
“Çin’e girmek” neden yanlış hedeftir
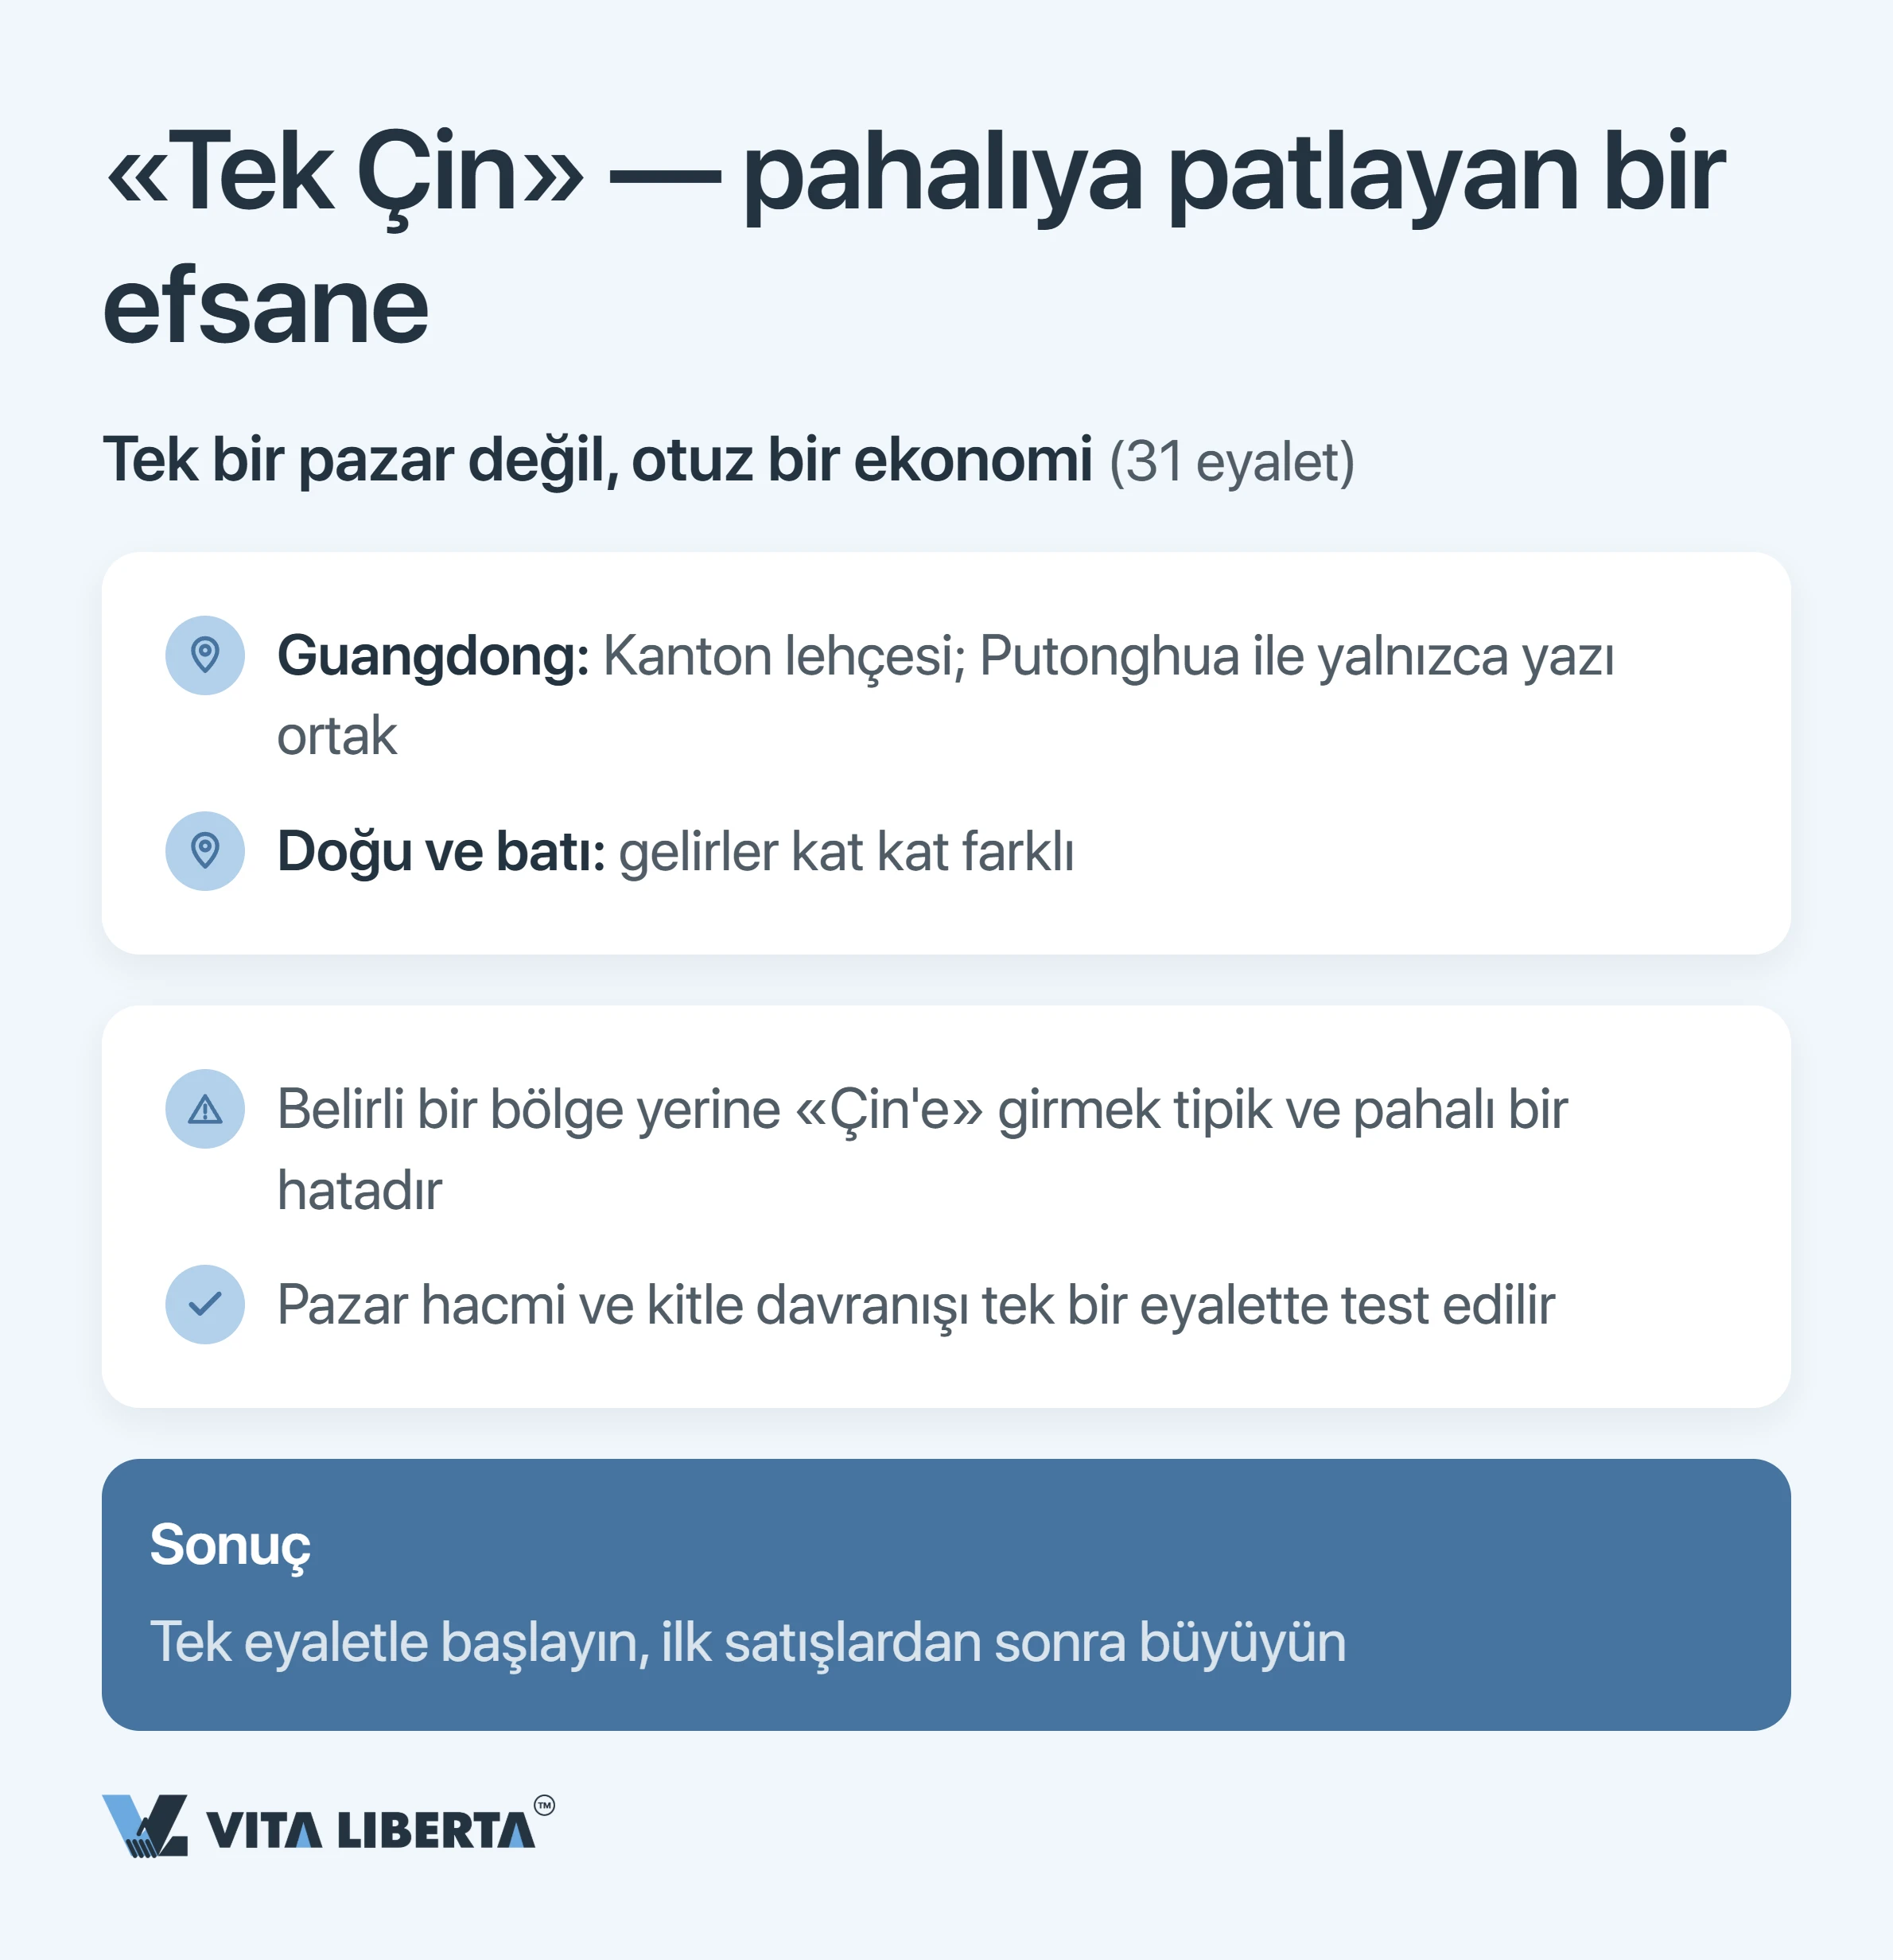
Tek bir ülke değil, 31 ülke düşünün. Çin’deki 31 eyalet düzeyindeki idari birim pratikte budur ve her biri ayrı bir ülke büyüklüğündedir. Guangdong’da Kantonca konuşulur; bu dilin Putonghua ile tek ortak noktası yazıdır. Doğu ile batı arasındaki gelir farkı kat kat büyüktür. Bu yüzden uluslararası bir şirketin belirli bir bölge yerine “Çin”i hedeflemesi yaygın ve pahalı bir hatadır. Bir eyalet seçin, oradan başlayın ve büyümeyi sonraya bırakın.
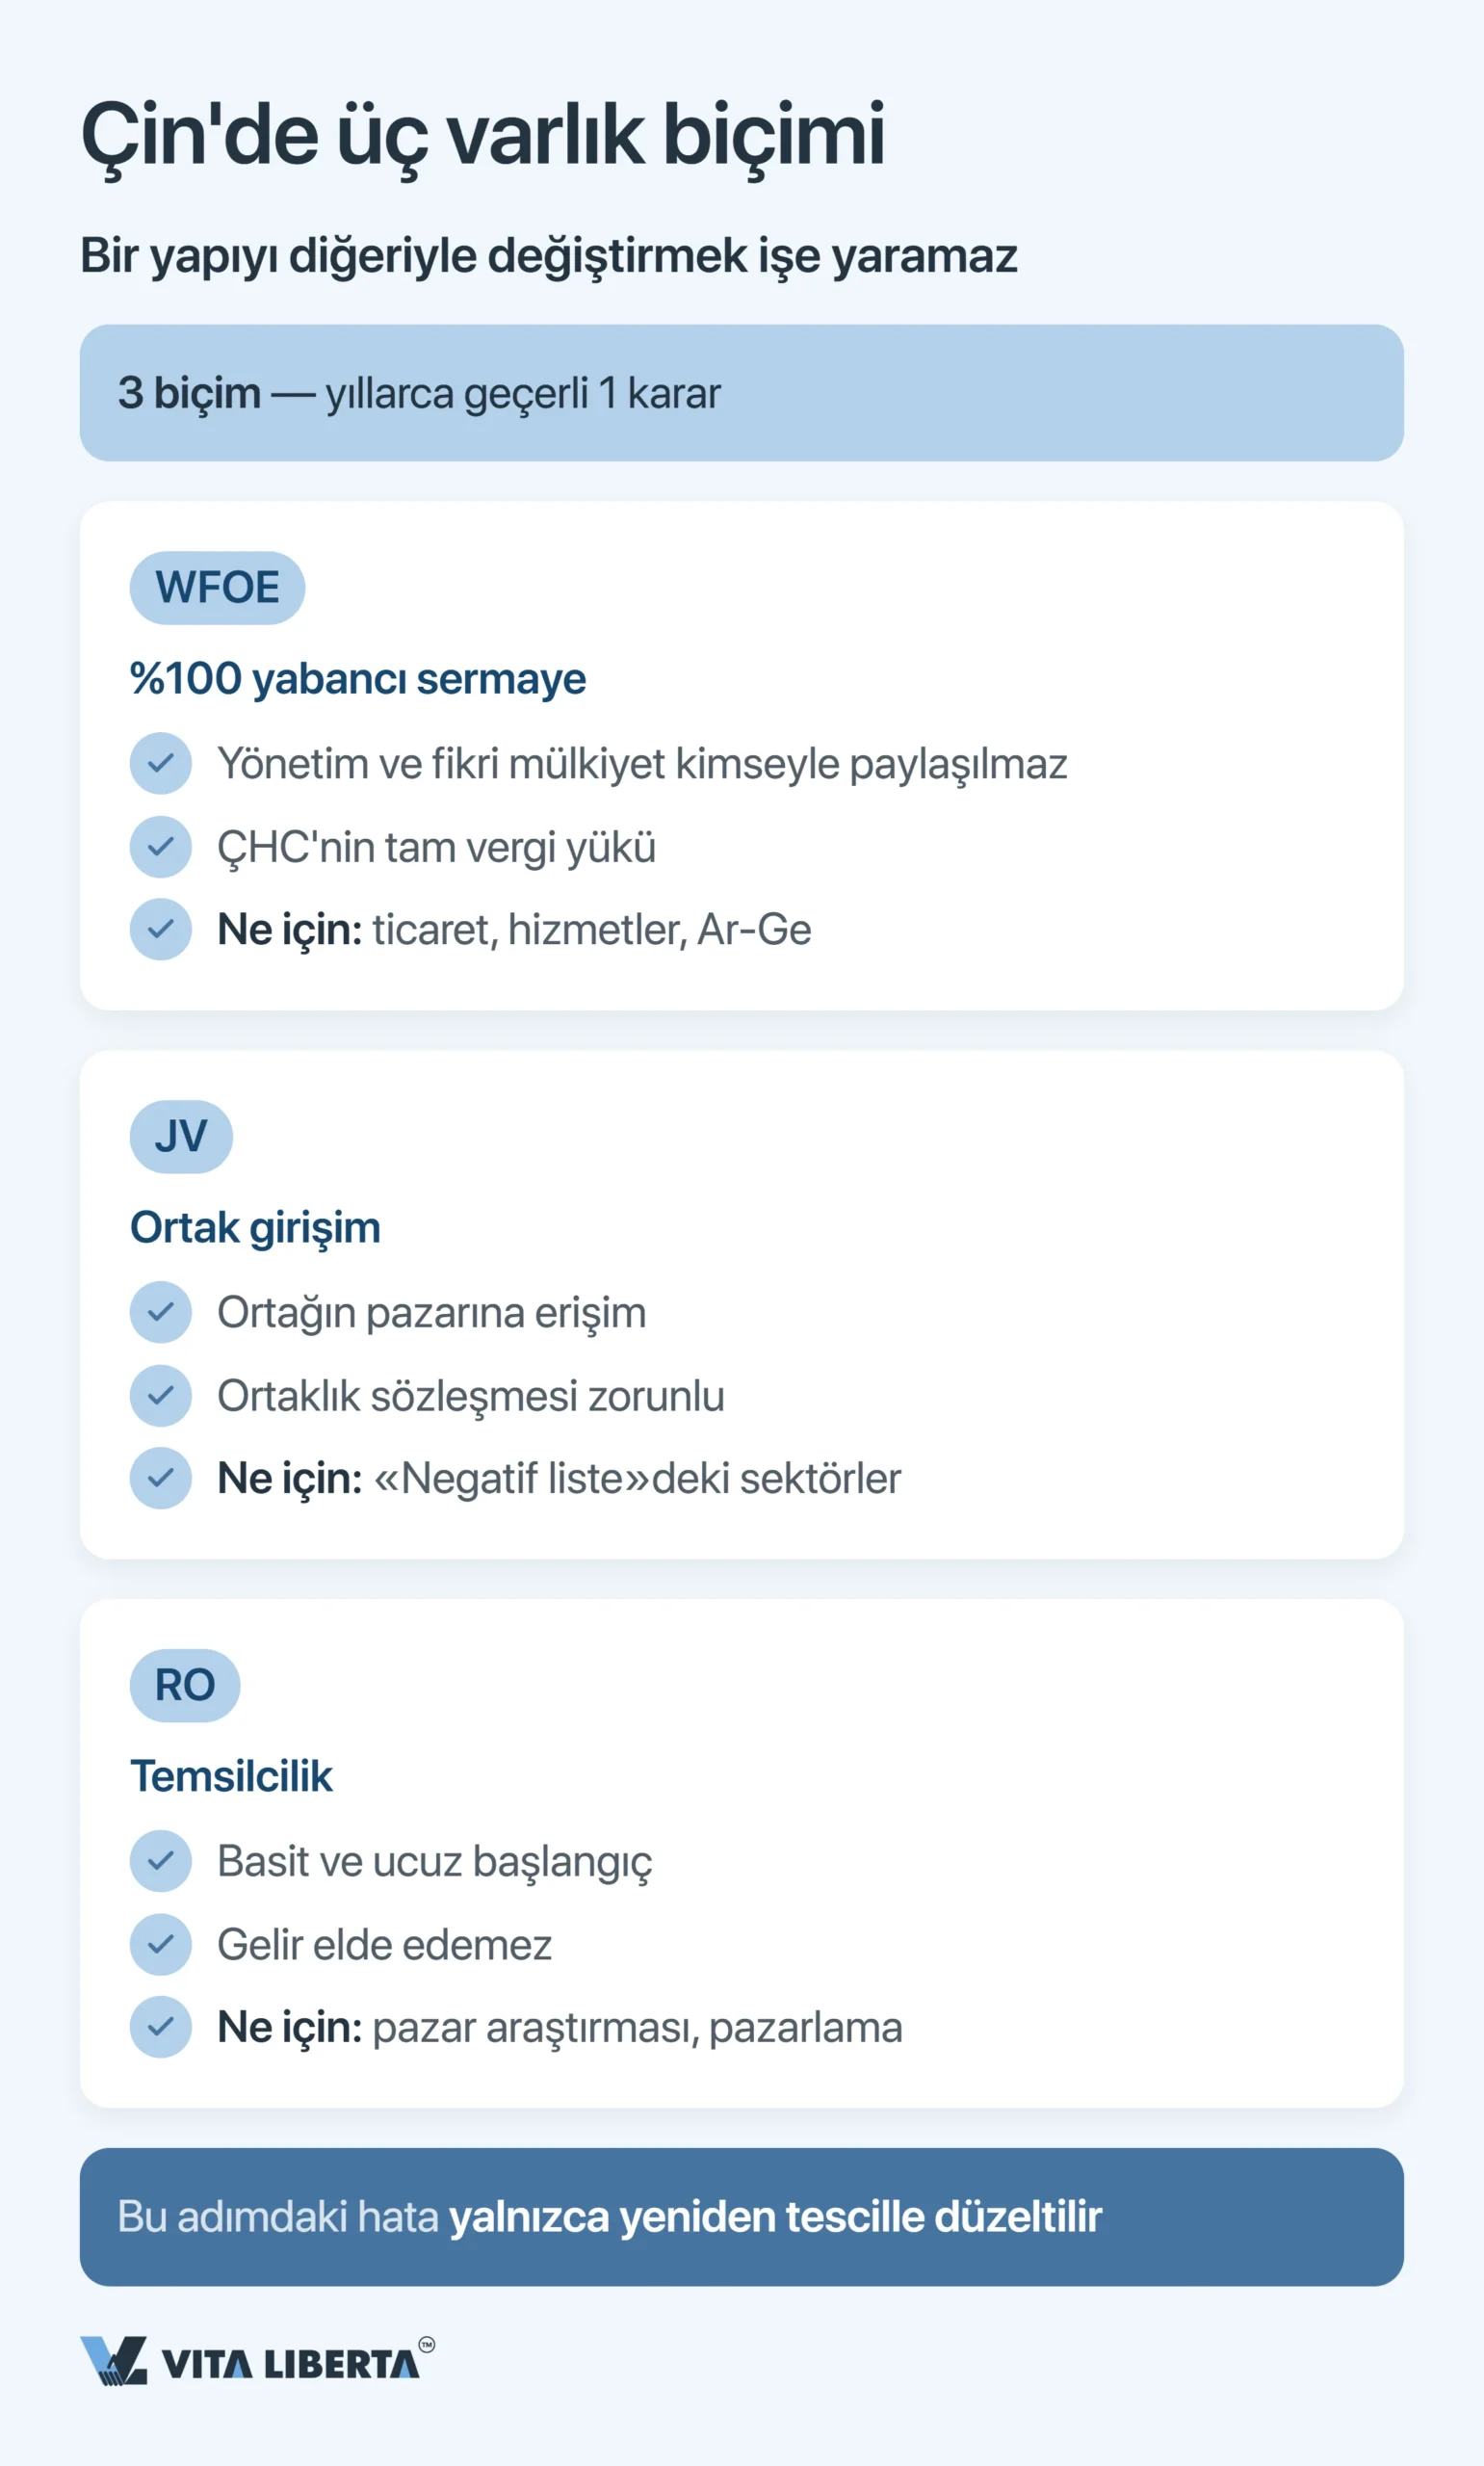
WFOE, ortak girişim mi, temsilcilik mi: üçü birbirinin yerini tutmaz
İkinci hata, şirket türünü gelişigüzel seçmektir. Üç seçenek var ve hiçbiri diğerinin yerini tutmuyor.
Önce biraz arka plan. ÇHC Yabancı Yatırım Kanunu (中华人民共和国外商投资法) 1 Ocak 2020’de yürürlüğe girdi. O tarihten beri yabancı sermayeli her şirket, Çin Şirketler Kanunu’ndaki türlerden birini benimsiyor. “WFOE” ise sermayesinin %100’ü size ait bir limited şirketin yaygın adından ibaret. Eski ortak girişim ve yabancı şirket kanunlarına göre kurulan şirketlerin geçiş süresi 31 Aralık 2024’te sona erdi. Şirketiniz bunlardan biriyse artık yeni kurallara uyum sağlaması gerekiyor.
- WFOE: kararı yalnızca siz verirsiniz. Sermayenin tamamı yabancı olduğu için ne yönetimi ne de fikri mülkiyeti kimseyle paylaşırsınız.
- Ortak girişim (JV): mecbur kalınca seçilen yol. Negatif Liste (外商投资准入特别管理措施(负面清单)(2024年版)) sektörünüzde Çinli bir ortak şart koşuyorsa buna ihtiyacınız olur. Liste, NDRC ile MOFCOM’un 23 sayılı ortak emriyle (国家发展改革委 商务部令第23号) çıkarıldı ve 1 Kasım 2024’ten beri yürürlükte. 29 kısıtlayıcı tedbir içeriyor; imalat sanayiine yönelik hiçbir kısıtlama kalmadı.
- Temsilcilik ofisi (RO): kasası olmayan bir vitrin. Pazarlama ve koordinasyon yapar, ama gelir elde edemez.
Yanlış seçtiyseniz tek çare, sıfırdan yeniden kayıt yaptırmaktır.
| Tür | Ne kazanırsınız | Sizi ne kısıtlar | Ne zaman uygun |
| WFOE (sermayenin tamamı yabancı) | Tam kontrol, fikri mülkiyetiniz korunur | Çin’in tüm vergi yükünü taşırsınız | Ticaret, hizmet, Ar-Ge |
| Ortak girişim (JV) | Ortağınızın pazarına erişim | Kontrolü paylaşırsınız; esas sözleşme (章程) zorunludur | Negatif Liste’deki sektörler |
| Temsilcilik ofisi (RO) | Tüzel kişilik kurmadan varlık | Gelir ve satış yok; gider denetimli yıllık rapor (1 Mart – 30 Haziran) | Pazar keşfi, pazarlama |
Hukuki mimari: yapının kırıldığı yerler
Tür seçildikten sonra tasarım başlar. Deneyimli yatırımcılar bile burada tökezler. Üç noktaya dikkat edin: sermaye, mühür ve yetkili mahkeme. Üçüncüsünü küçümsemeyin. Kendi ülkenizin hukukunu seçseniz bile Çin’in doğrudan uygulanan emredici kuralları, tarafların iradesinden bağımsız olarak devreye girer. Yabancı mahkeme kararı da Çin’de tenfiz edilene kadar kâğıt üzerinde kalır.
Kayıtlı sermaye: kişisel olarak sorumlu olduğunuz bir süre
Çin’de kayıtlı sermaye, keyfinize göre yazdığınız bir rakam değil, kendi şirketinize olan bir borçtur. Ve bu borcun artık bir vadesi var.
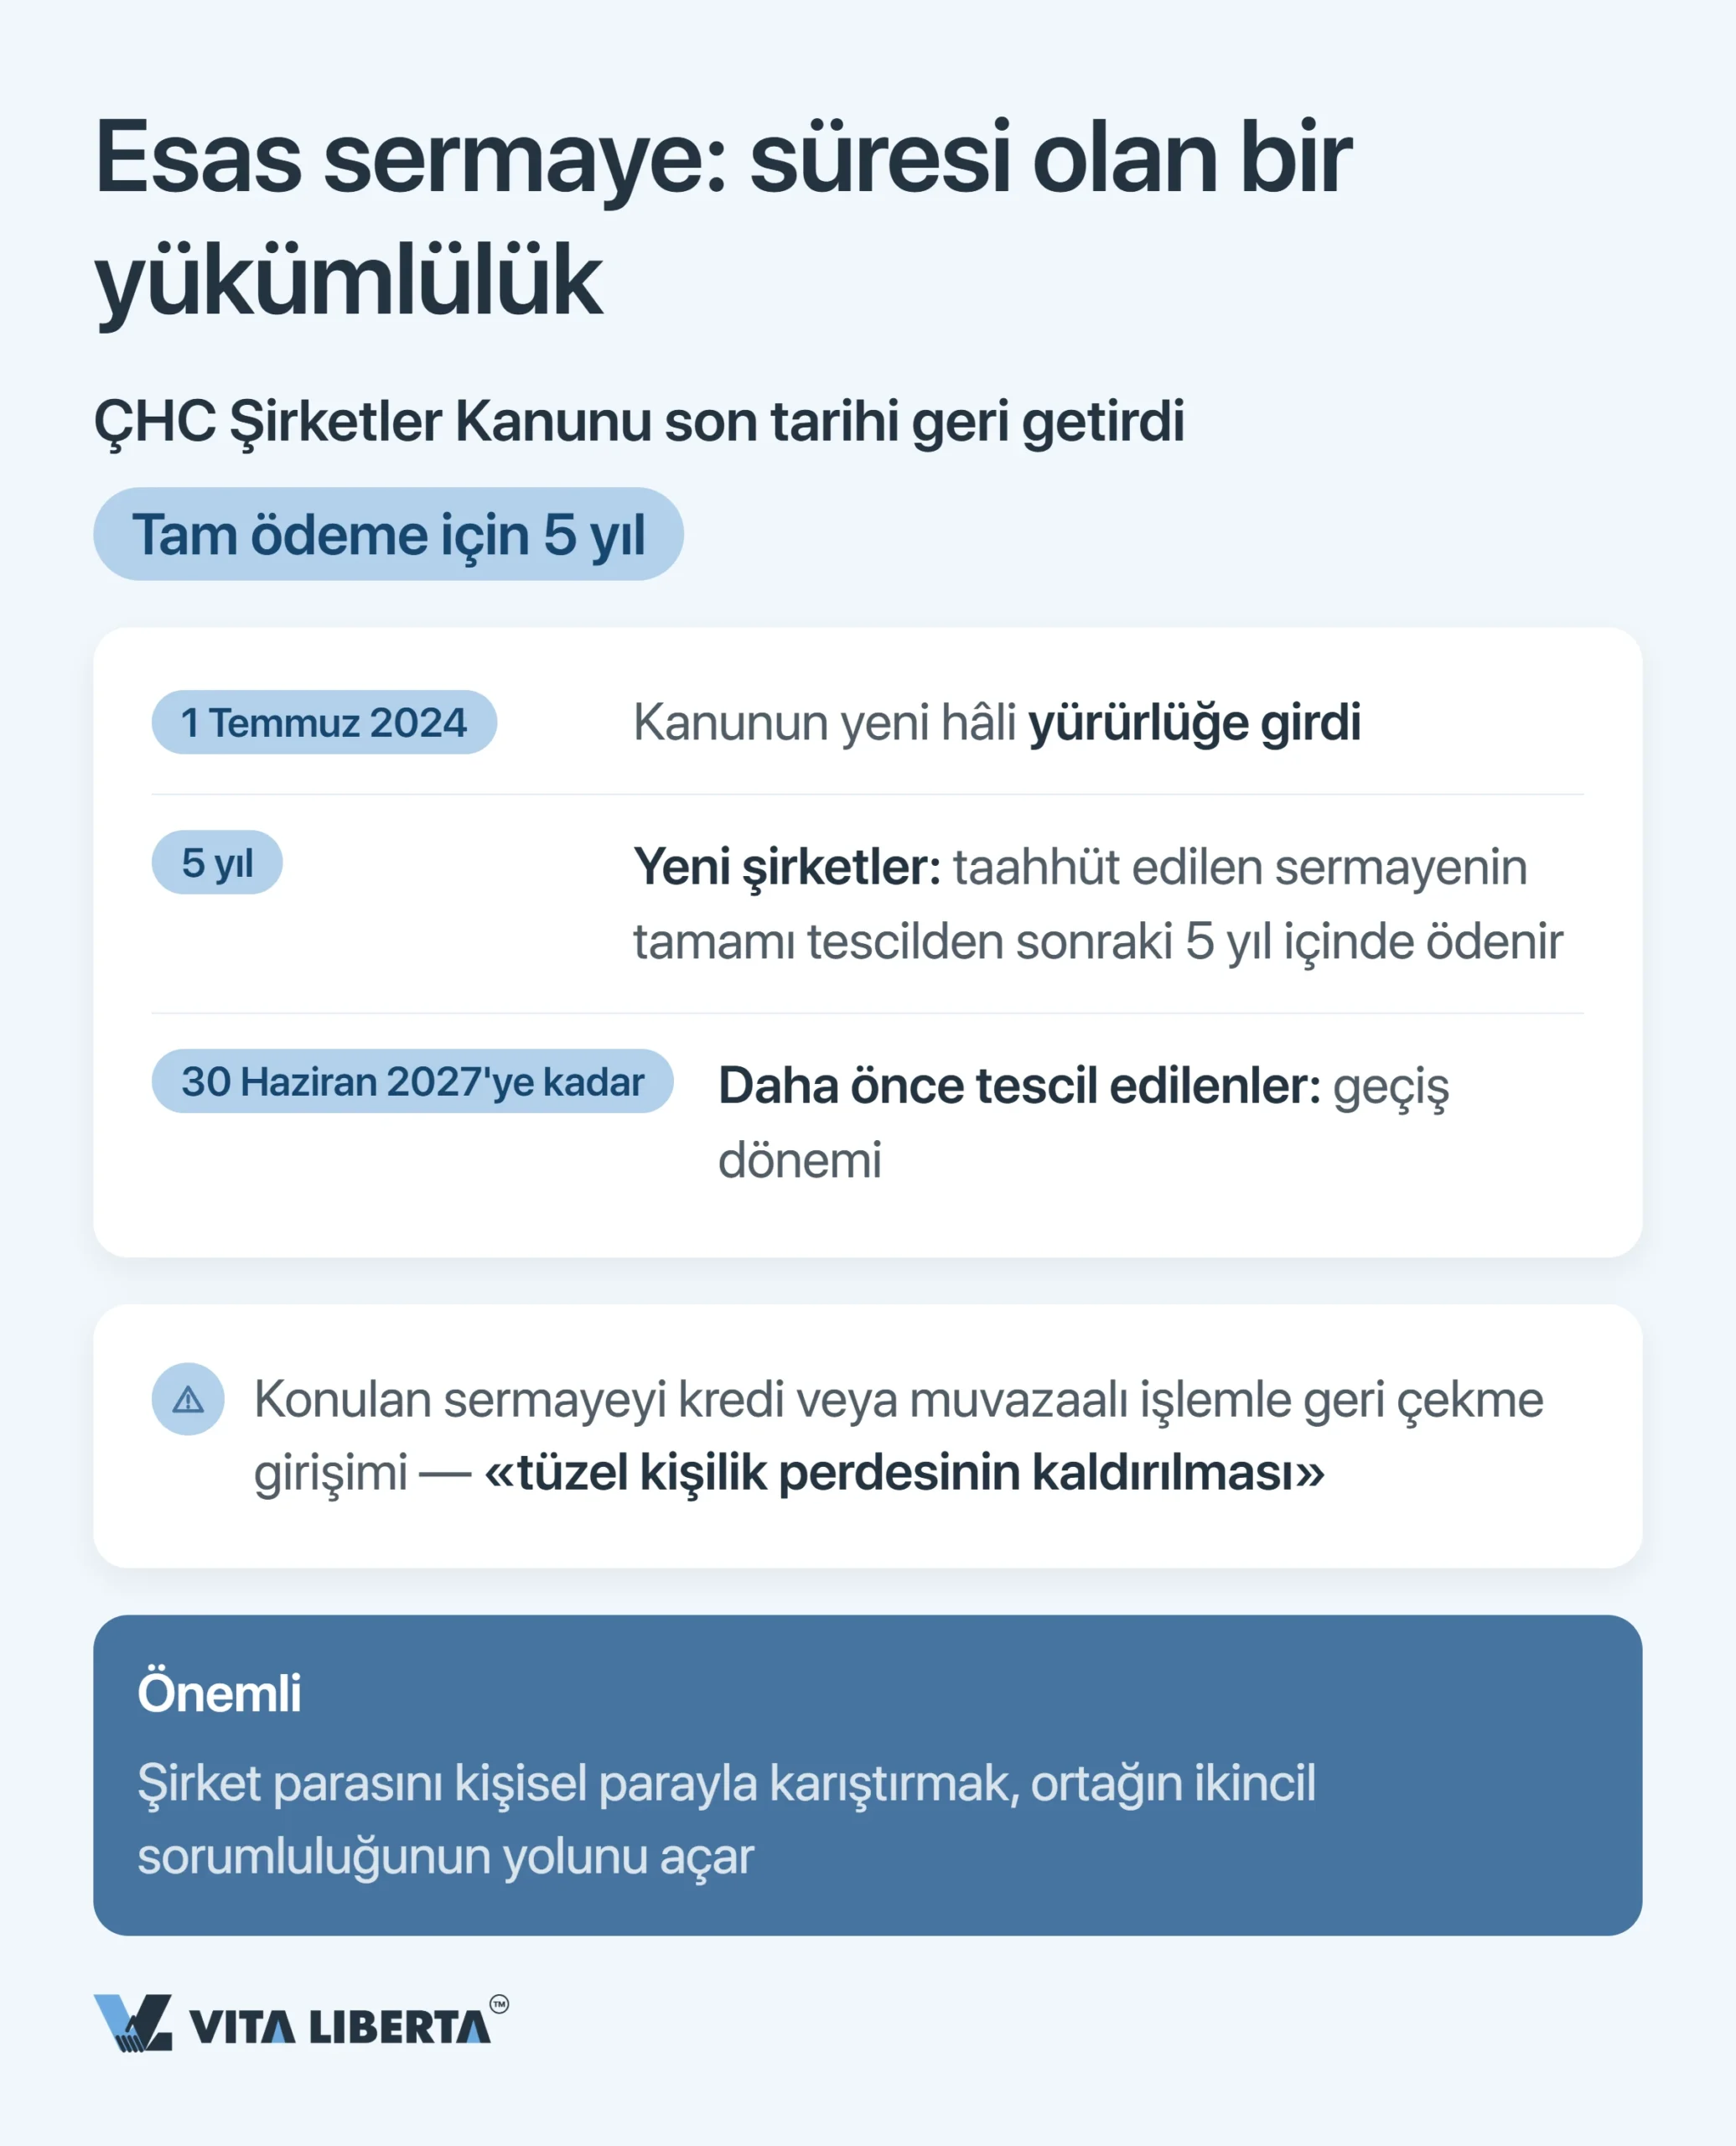
Süre. Şirketler Kanunu yeniden düzenlendi (中华人民共和国公司法, 主席令第十五号) ve yeni metin 1 Temmuz 2024’ten beri yürürlükte. Kanun bir son tarihi geri getirdi. WFOE’lerin çoğu limited şirkettir ve taahhüt edilen sermayenin tamamını tescilden itibaren 5 yıl içinde ödemek zorundadır.
Şirketiniz 30 Haziran 2024’ten önce mi tescil edildi? Devlet Konseyi’nin 784 sayılı kararnamesi (国务院令第784号) size bir geçiş süreci tanıyor. 1 Temmuz 2027 itibarıyla kalan ödeme sürenize bakın. 5 yılı aşıyorsa, 30 Haziran 2027’ye kadar 5 yıla indirin ve bunu esas sözleşmeye yazın. Böylece sermaye en geç 30 Haziran 2032’de ödenmiş olmalı. Anonim şirketler bu 5 yıldan yararlanamaz: hisselerini 30 Haziran 2027’ye kadar tamamen ödemeleri gerekir.
İhlalin bedeli. Ödediğiniz parayı bir borç ya da muvazaalı bir işlemle geri çektiğinizi düşünün. Bu, hukuka aykırı sermaye çekilmesidir (抽逃出资). Ortak olarak parayı iade etmek zorundasınız. Buna göz yuman yöneticiler de şirketin zararından sizinle birlikte müteselsilen sorumlu olur.
Önemli: Kişisel harcamaları şirket kartıyla ödemek ya da şirket parasını kişisel paranızla başka herhangi bir şekilde karıştırmak, tüzel kişilik perdesinin kaldırılmasına kapı açar. Bir ortak, şirketin borçlarından kaçmak için şirketin bağımsızlığını kötüye kullanırsa, bu borçlardan şirketle birlikte müteselsilen sorumlu olur.
Mühür ve yasal temsilci: her şeyin kilitlenebileceği nokta
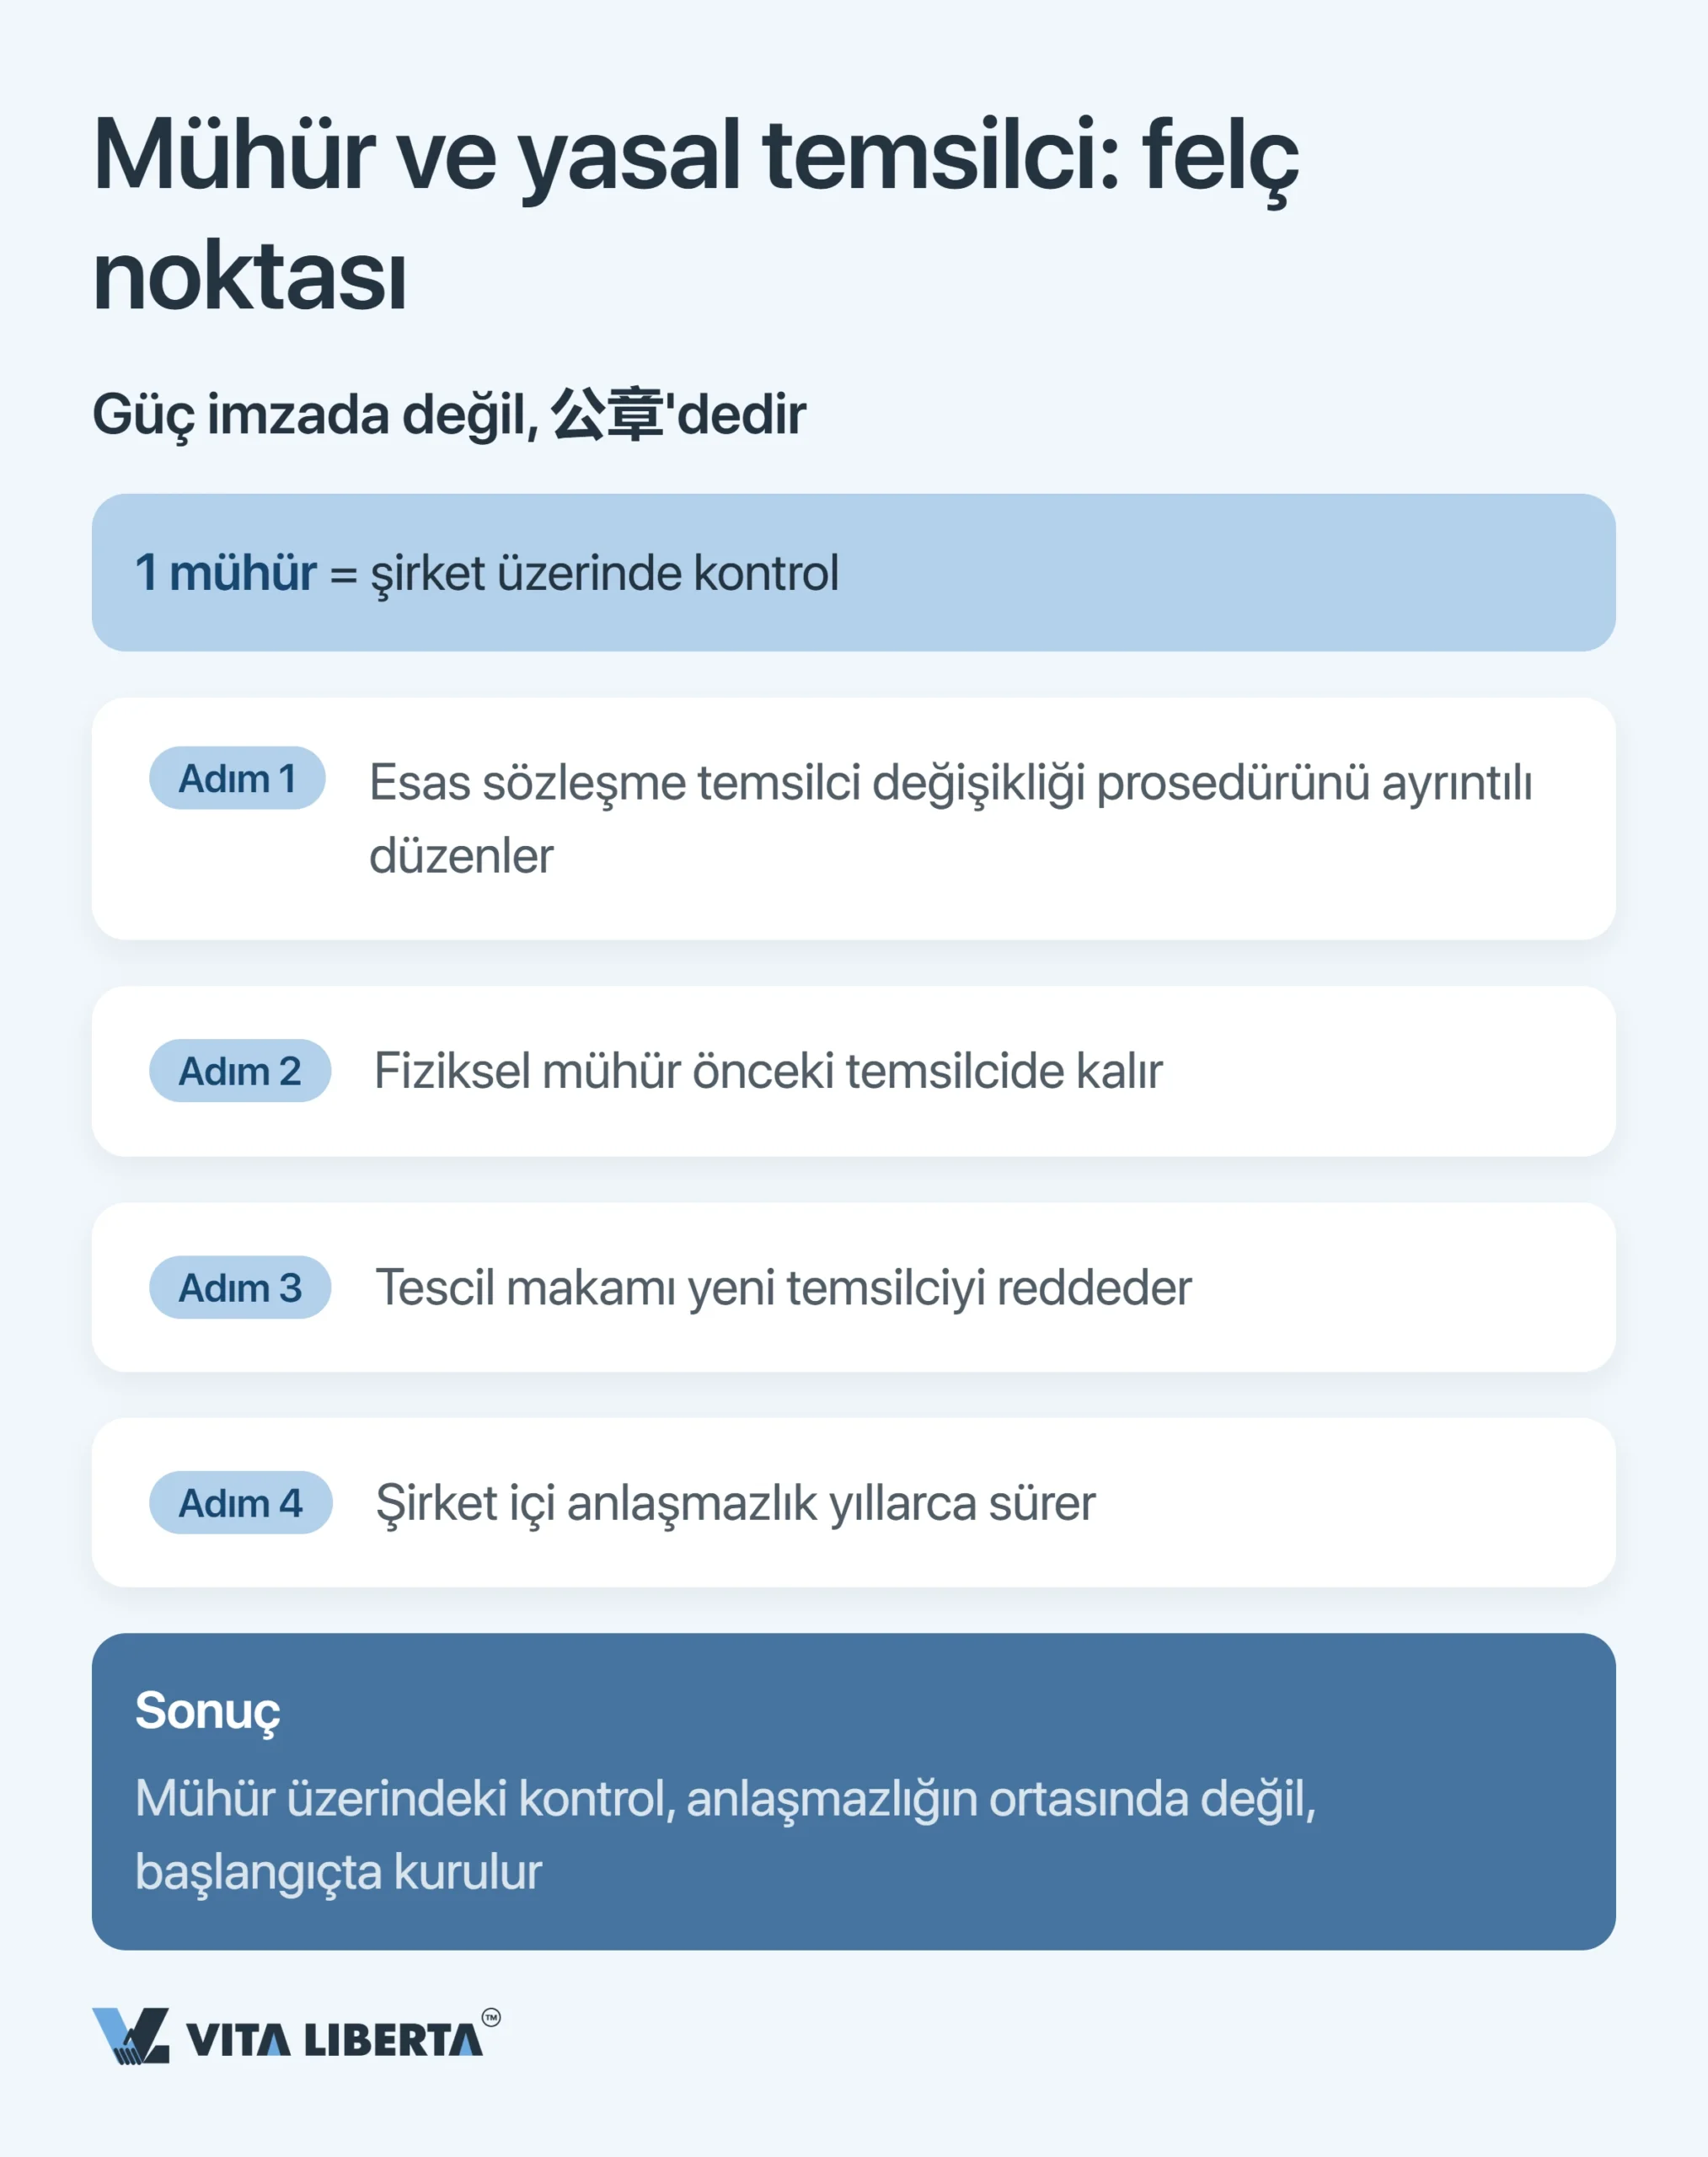
Çinli bir şirkette imzanın ağırlığı sınırlıdır. Asıl güç, resmi şirket mührünün (公章) ve yasal temsilci olarak tescil edilen kişinin elindedir. 1 Temmuz 2024’ten itibaren Şirketler Kanunu’nun 35. maddesi klasik çıkmazı çözdü: değişiklik başvurusunu yeni yasal temsilci imzalıyor. Böylece mührü elinde tutan kişi, sicil makamında değişikliği artık engelleyemiyor. Yine de mühür bankada, sözleşmelerde ve daha pek çok işlemde vazgeçilmez. Mühür kavgası da ortaklık uyuşmazlıklarının sık görülen sahnelerinden biri olmayı sürdürüyor. Mührün kontrolünü uyuşmazlığın ortasında değil, kuruluş aşamasında belirleyin.
Çin’deki iş yapınızı hatasız kurun
- WFOE mi, ortak girişim mi: size uygun olan
- Negatif Liste taraması
- Kayıtlı sermaye modeli

Vergi tuzakları: daimi işyeri ve kârın yurt dışına aktarılması
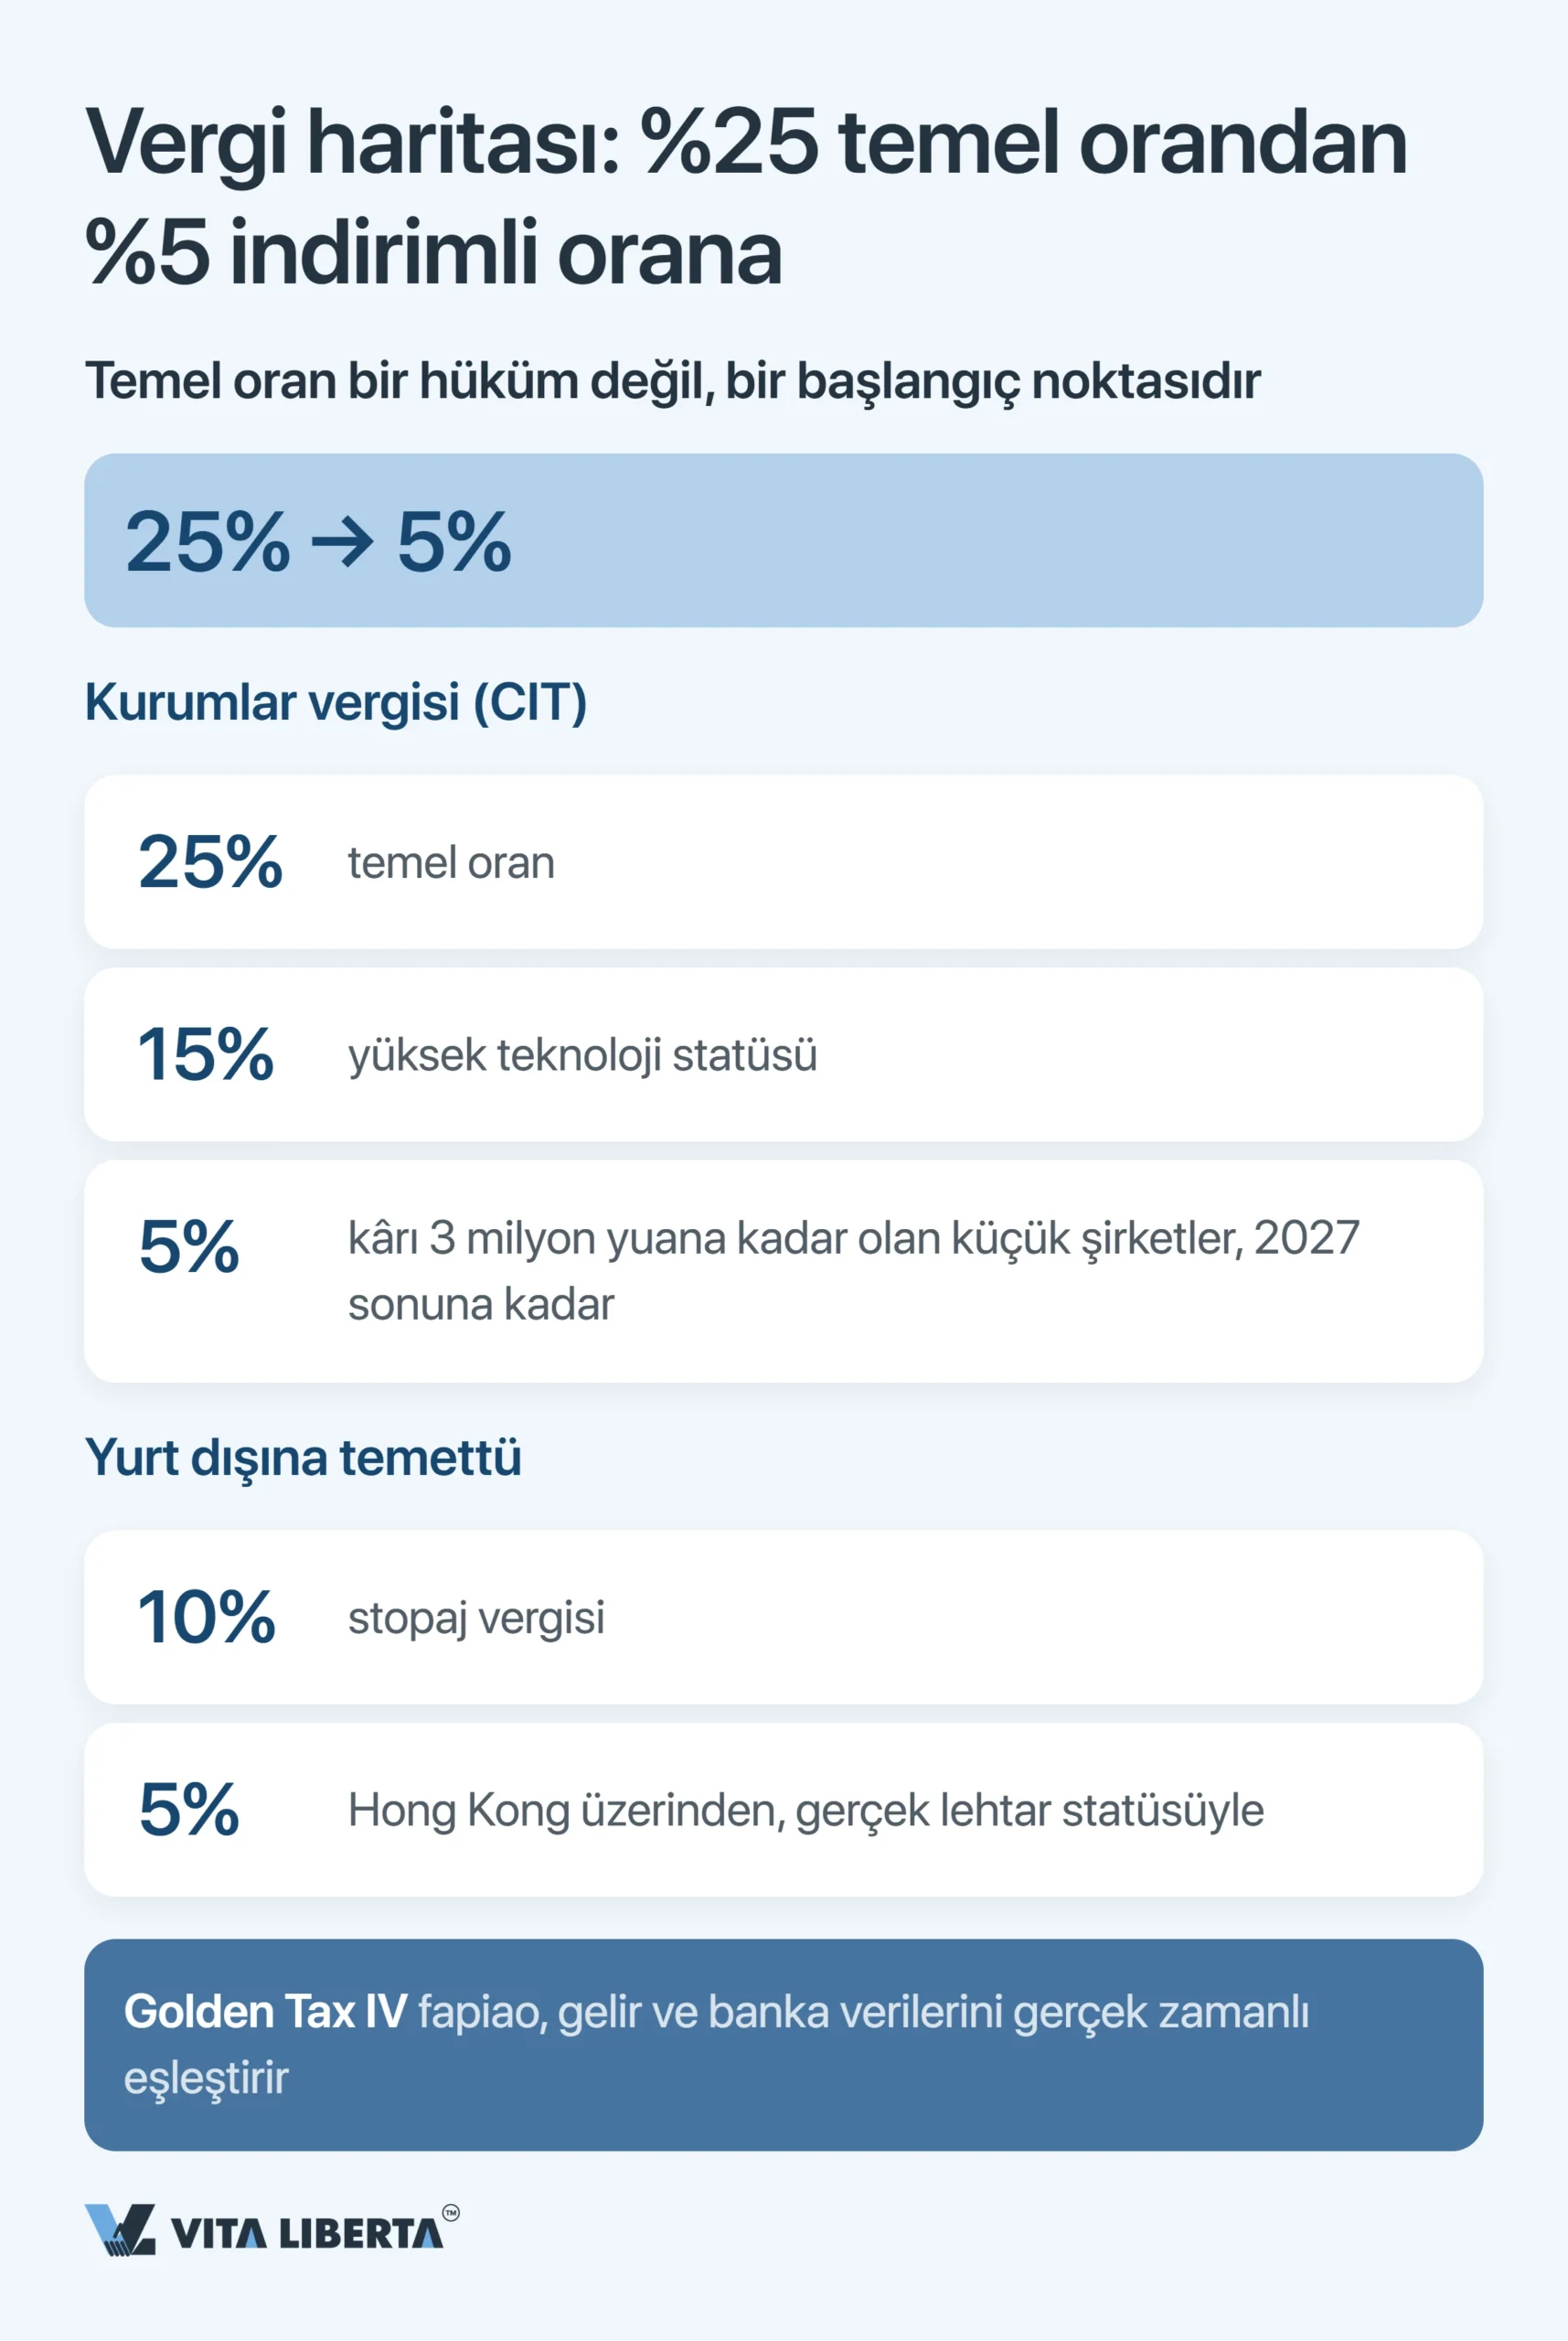
Birçok yatırımcı vergi modelini yolda kurar ve fazla vergi öder. %25’lik kurumlar vergisi (CIT) bir hüküm değil, teşviklerin başlangıç noktasıdır. Yüksek teknoloji şirketi statüsüyle oran %15’e iner.
Küçük ve düşük kârlı işletmeler (小型微利企业) efektif olarak %5 öder: vergiye tabi gelirin yalnızca %25’i matraha girer ve bu matrah %20 oranında vergilendirilir. Vergiye tabi kârınız 3 milyon CNY’yi, çalışan sayınız 300’ü, varlıklarınız 50 milyon CNY’yi aşmıyorsa ve sektörünüz kısıtlı ya da yasak değilse bu avantajdan yararlanırsınız. Teşvik 31 Aralık 2027’ye kadar geçerli (2023/12 sayılı Tebliğ, 财政部 税务总局公告2023年第12号).
En pahalıya mal olan üç hata var.
Birincisi: tescilsiz faaliyet. Müfettiş faaliyetinizi daimi işyeri (PE) sayarsa, ona bağlı kârın tamamı Çin’de vergilendirilir.
İkincisi: plansız doğrudan sahiplik. Ülkeden çıkan her temettüden %10 stopaj kesilir. Araya, en az %25 doğrudan payı olan ve gerçek lehdar statüsü taşıyan bir Hong Kong holdingi koyarsanız %5 ödersiniz. Dayanak, Çin anakarası ile Hong Kong arasındaki çifte vergilendirmeyi önleme düzenlemesidir (内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排). Hong Kong ayrı bir vergi yetki alanıdır ve burada yalnızca holdingin bulunduğu yer olarak anılıyor. Devlet Vergi İdaresi (STA, 国家税务总局) kâğıt üzerindeki bir holdingi kabul etmez. Özüne bakar ve holdingin gerçek bir faaliyeti olup olmadığını da inceler (STA’nın 2018/9 sayılı Tebliği, 国家税务总局公告2018年第9号). Yapı esas olarak %5 için kurulduysa, bu orandan yararlanamazsınız.
Kârı Çin’de tutmayı mı tercih ediyorsunuz? Bunun için de bir araç var. 2025–2028 döneminde Çin’de elde ettiğiniz temettüleri doğrudan ülke içinde yeniden yatırıma dönüştürürseniz, yatırım tutarının %10’unu verginizden mahsup edebilirsiniz. Kullanılmayan kısım sonraki yıllara devreder (2025/2 sayılı Tebliğ, 财政部 税务总局 商务部公告2025年第2号, 31 Aralık 2028’e kadar geçerli).
Üçüncüsü: “gri” düzenler. Altın Vergi IV (金税四期) sistemiyle vergi idaresi, dijital fapiao verilerinizi (数电票, 1 Aralık 2024’ten beri ülke genelinde kullanılıyor) beyannamelerinizle ve bankalarla diğer kurumlardan gelen bilgilerle karşılaştırır.
| Yapının zayıf noktası | Bedeli | Çözümü |
| Faaliyet daimi işyeri oluşturuyor | Daimi işyerine atfedilen kâr Çin’de vergilendirilir | FIE tescili, fonksiyonların ayrılması |
| Temettünün doğrudan aktarılması | %10 stopaj | Hong Kong holdingi: %25 ve üzeri doğrudan pay + gerçek lehdar statüsü (holdingin gerçek faaliyeti) → %5 |
| Malvarlıklarının karışması | Ortağın şirket borçlarından müteselsil sorumluluğu | Şirket ile ortağın ayrı muhasebesi |
Ortaklar ve markalar: iki güven kırılması
Pazara girdikten sonra iki risk doğrudan paranızı hedef alır: kontrol edilmemiş bir ortak ve korunmamış bir marka.
Paravan şirketler: neredeyse herkesin atladığı kontrol
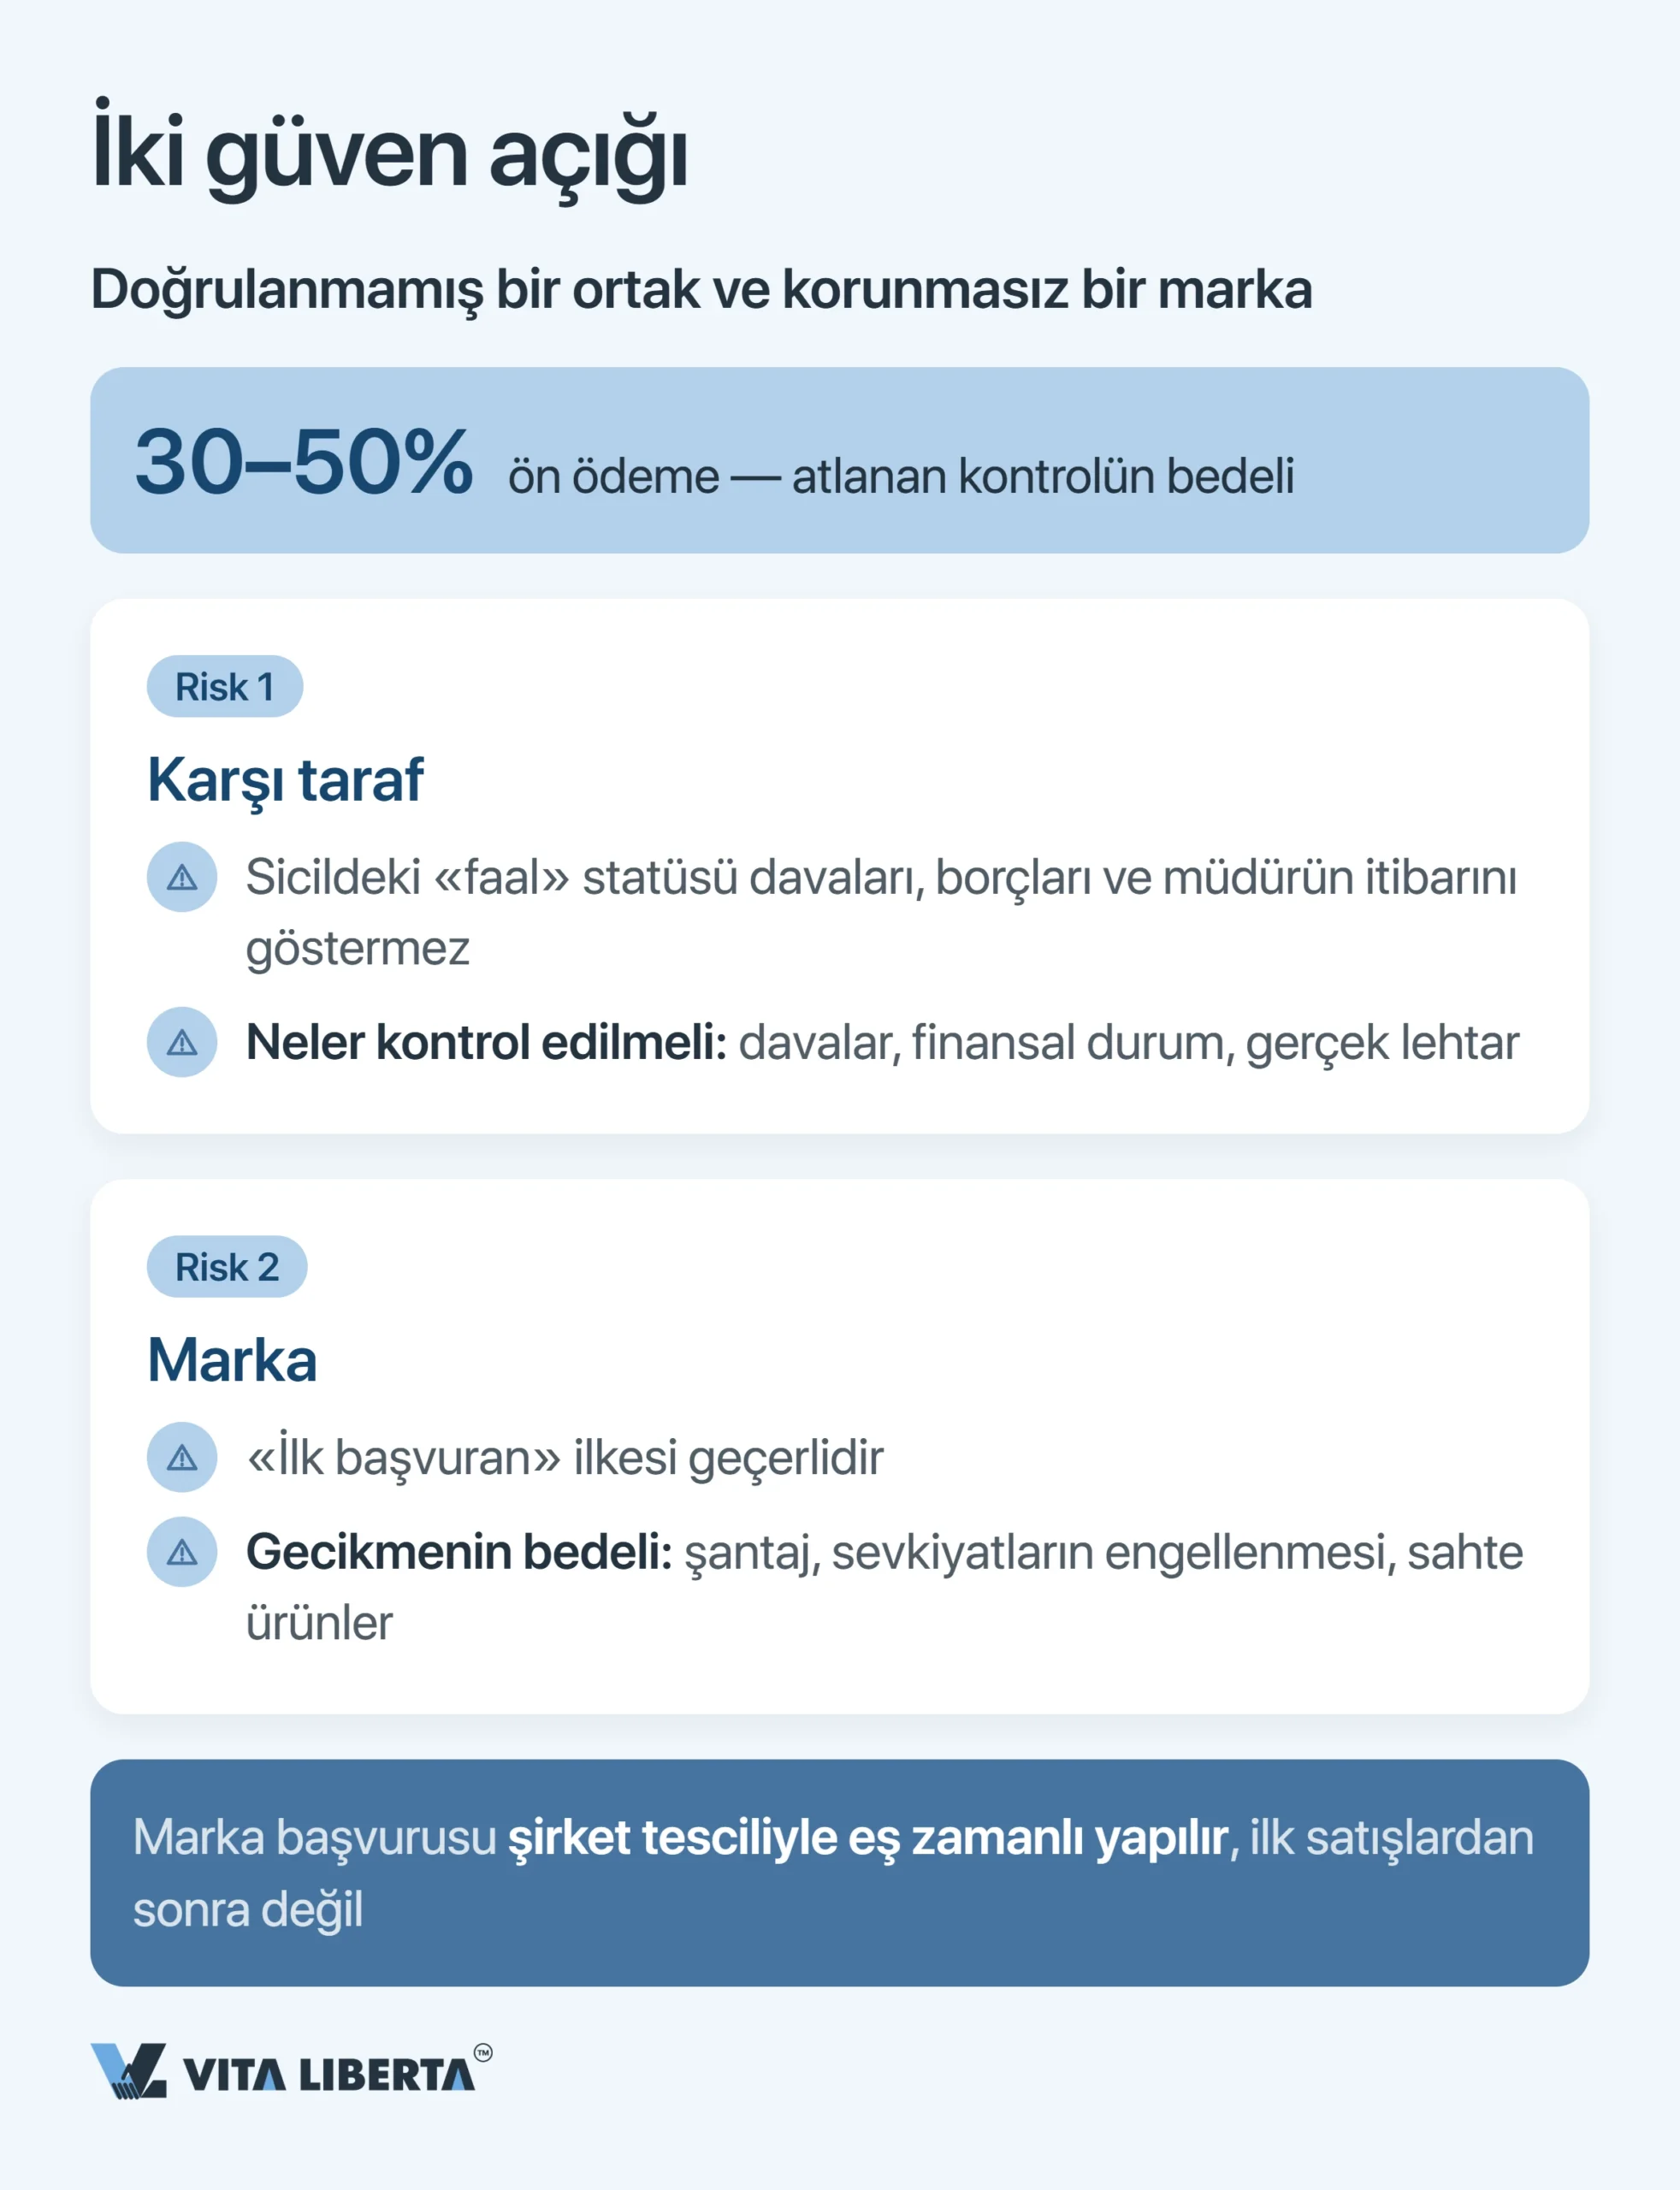
Dolandırıcılar tek bir şeye güvenir: sizin kamu sicilinde durmanıza. O an için dekoru hazırlarlar: derli toplu bir ofis, nazik çalışanlar, özenli bir web sitesi. Sonra %30–50’lik avansınız hesaba geçer ve ortadan kaybolurlar.
O yüzden evet, sicille başlayın. Şirkete tescilde verilen 18 haneli kodu (统一社会信用代码, USCC) alın ve devletin kamuya açık veri tabanı olan gsxt.gov.cn’de (国家企业信用信息公示系统) sorgulayın. Bu adım şart, ama verdiği bilgi sınırlı. “Faal” ibaresi şirketin dava edilip edilmediğini, kime borçlu olduğunu ya da yöneticisinin geçmişini söylemez.
Bu nedenle gerçek kontrol aynı anda üç yöne bakar: davalar, finansal durum ve gerçek lehdar. Dürüstlüğü kanıtlayan tek bir işaret yoktur.
Korsan marka tescili: önce başvuran kazanır
Çin’de marka, onu ilk kullanana değil, ilk başvurana aittir. Tescil yaptırmadan girerseniz, adınızı bir rakibin ya da eski ortağınızın çoktan başvurmuş olduğunu görebilirsiniz. Ardından şantaj, engellenen sevkiyatlar ve sahte ürünler gelir.
ÇHC Marka Kanunu değiştirildi (主席令第七十七号): 26 Haziran 2026’da kabul edildi ve 1 Ocak 2027’de yürürlüğe giriyor. Değişiklik, marka korsanlarına yönelik kuralları sıkılaştırıyor. Kullanım amacı olmadan ve işletmenin olağan ihtiyaçlarını açıkça aşacak şekilde yapılan başvurular reddedilecek.
Marka tescili son rötuş değil, girişe hazırlığın bir parçasıdır.
Çin pazarına hukuki risk olmadan girin
- Anahtar teslim şirket kuruluşu
- Çin’de marka koruması
- Kâr transferi için vergi planlaması

Çin pazarına giriş: stratejik sonuçlar
Çin pazarının paradoksu, hem katı biçimde formel hem de esnek olmasıdır. Mühür, fapiao ve sermaye için beş yıllık süre; indirimli oranlar ve Yabancı Yatırım İçin Teşvik Edilen Sektörler Kataloğu (鼓励外商投资产业目录(2025年版)) ile yan yana durur. NDRC ve MOFCOM tarafından onaylanan yeni baskı 1 Şubat 2026’dan beri yürürlükte. 1.679 kalem içeriyor; bu, 2022 baskısından 205 fazla. Kazanan, iki tarafı da okuyabilendir.
- Girmeden önce karar verin. Şirket türünü, yetkili mahkemeyi ve sahiplik yapısını sonradan değiştirmek pahalıdır.
- Kişisel riskinizi hesaplayın. Şirketin malvarlığı kurucunun cüzdanı değildir.
- Markanızı koruyun, ortağınızı kontrol edin; ilk işlemden önce, sonra değil.
Sonuç olarak, Çin pazarına girerken yapılan yaygın hatalar bir yasaklar listesi değil, girişi kontrol edilebilir bir projeye dönüştüren bir karar haritasıdır. Başlangıçtaki belgeler bürokratik bir bitiş çizgisi değil, gezegenin en büyük pazarına erişimin temelidir.
Çin pazarına giriş hataları hakkında 5 temel soru
Deneme aşamasında hayır. Talebi bir distribütör ya da sınır ötesi e-ticaret mağazasıyla test edebilirsiniz. Ama fiyat kontrolü ve teknoloji koruması için kendi tüzel kişiliğinize ihtiyacınız olur; bu çoğunlukla bir WFOE’dir. Marka ayrı bir konudur: yabancı bir şirket, Çin’de tüzel kişiliği olmadan da Çin’de kayıtlı bir marka vekilliği ajansı aracılığıyla başvuru yapabilir. Sonuç: Bunun bir test mi yoksa büyüme mi olduğuna karar verin. Türü hedef belirler, tersi değil.
Her şey Negatif Liste’ye bağlı. Sektörünüz serbestse ve teknolojiniz üzerinde tam kontrol istiyorsanız WFOE’yi seçin. Liste yerel bir ortak şart koşuyorsa ya da bir ortak size ihtiyaç duyduğunuz kapıları açıyorsa ortak girişimi seçin. Sonuç: Belgeleri yerel Piyasa Düzenleme İdaresi’ne (市场监督管理局) sunmadan önce listeyi kontrol edin. Tür, yıllarca vergilerinizi ve kadronuzu belirler.
Yeni bir şirketin tescilden itibaren tamamını ödemek için beş yılı vardır. Şirketiniz 1 Temmuz 2024’ten önce kurulduysa, 30 Haziran 2027’ye kadar kalan süreyi beş yıla indirip esas sözleşmeye yazmanız gerekir. Limited şirket için bu, en geç 30 Haziran 2032’de ödeme anlamına gelir. Risk sürenin kendisinde değil, ödenen parayı geri çekme isteğinde. Parayı iade etmeniz gerekir; işe karışan yöneticiler de şirketin zararından sizinle birlikte sorumlu olur. Şirketin borçlarından kaçmak için şirket parasını kendi paranızla karıştırırsanız, bu borçları kişisel olarak ödersiniz. Sonuç: Sermaye ödemelerini önceden planlayın ve kişisel parayla şirket parasını her zaman ayrı tutun.
Yalnızca sicile güvenmeyin. Bir şirket orada “faal” görünürken davalara ve borçlara gömülmüş, başında asla iş yapmayacağınız biri olan bir yapı olabilir. Paravan şirketler, %30–50’lik bir avansla kaybolmadan önce tam da bu kör noktayı kullanır. Sonuç: Davaları, finansal durumu ve gerçek lehdarı kapsayan kapsamlı bir kontrol yaptırın. Mümkünse avansı bölün ve her taksiti ilgili teslimat aşamasına bağlayın.
Pazara girmeden önce. Çin ilk başvuru ilkesine göre işler. Geç kalırsanız bir rakip ya da eski ortak adınızı tescil ettirebilir; ardından şantaj ve engellenen sevkiyatlar gelir. Sonuç: Marka başvurusunu şirket tesciliyle paralel yapın; ilk satışlardan sonraya bırakmayın.