Hongkong
 China




Bir WFOE’nin mali yılı gerçekte ne zaman kapanır? Banka ekstresi tuttuğunda değil. Şirket her yıl üç şey sunmak zorundadır: denetim raporu, vergi mutabakatı ve kamu siciline bildirim. Şirket yıl boyunca satış yapmış da olsa, yalnızca lisansını korumuş da olsa bu değişmez.
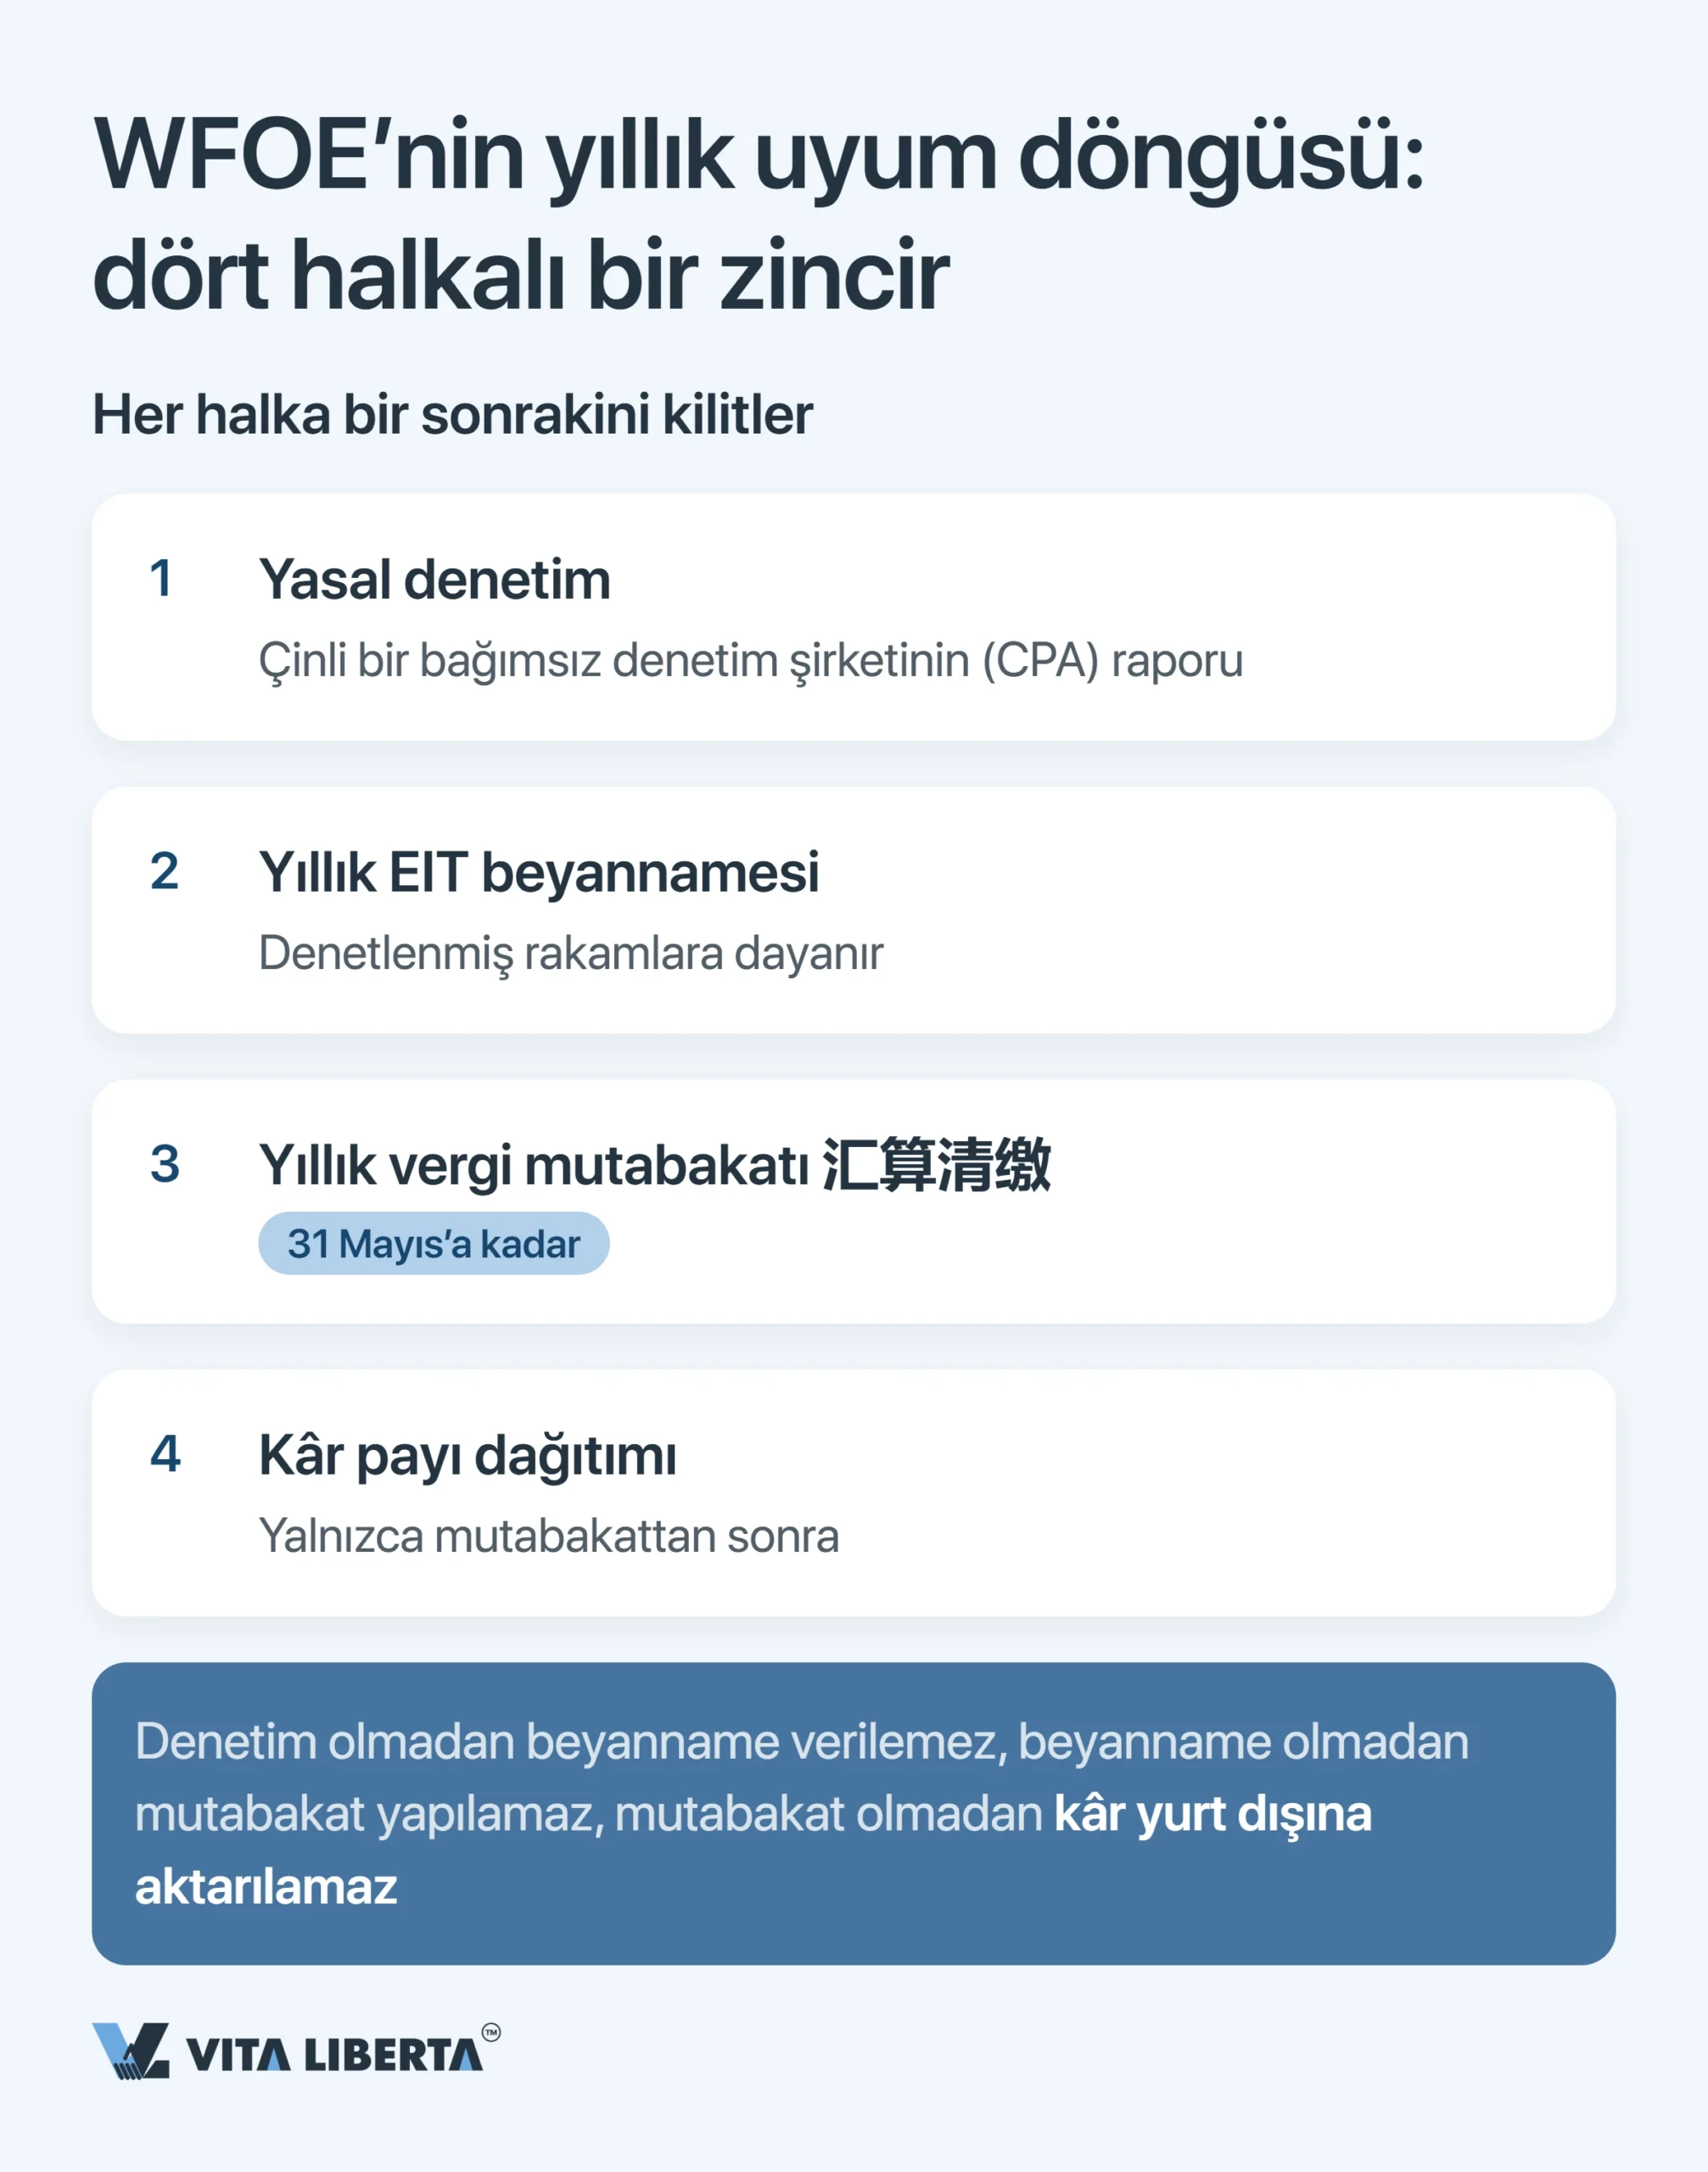
Üç adım sabit bir sırayla birbirini besler ve aralarında ertelenemeyen iki tarih vardır. Denetlenmiş rakamlar beyannameye girer, beyanname de mutabakata girer. Kâr payı dağıtabilmeniz için mutabakatın ve denetim raporunun ikisinin de tamamlanmış olması gerekir.
Tipik sorun
Yabancı bir şirket sahibi WFOE kurar, yıl boyunca satış yapar ve geçici vergilerini öder. Nisan’da denetçi, raporu dayandıracak bir şey olmadığını söyler: fapiao’lar bankayla uyuşmuyor, ödemelerin bir kısmı da başka bir hesaba gitmiş. 31 Mayıs’a bir ay kalmıştır ve soru ortadadır: Hata nerede yapıldı?
Çin anakarasındaki yabancı şirket sahiplerinden en sık aldığımız sorulardan biri budur.
WFOE’nin yıllık döngüsü: tek halkada üç yükümlülük
Çin Yabancı Yatırım Kanunu (中华人民共和国外商投资法) 1 Ocak 2020’de yürürlüğe girdi. Böylece yabancı sermayeli şirketlere özgü şirketler rejimi ortadan kalktı. Bugün WFOE’niz, herhangi bir Çin şirketiyle aynı Şirketler Kanunu’na (中华人民共和国公司法) tabidir. 2020’den önce kurulan şirketlere bir geçiş süresi tanındı ve bu süre 31 Aralık 2024’te sona erdi.
Buradan birbirine bağlı üç yükümlülük doğar. Birini atlarsanız diğer ikisi de ayakta kalmaz.
Yasal denetim: Çinli bir denetim firması ve iki imza
Şirketler Kanunu, yıllık finansal tabloların bir denetçi tarafından incelenmesini şart koşar. Çin’de bu, yerel lisansa sahip bir muhasebe ve denetim firması (会计师事务所) demektir. Çin makamları yabancı bir denetim şirketinin raporunu kabul etmez.
Tablolar Çince olarak ve Çin Muhasebe Standartları’na (CAS, 企业会计准则; PRC GAAP olarak da bilinir) göre hazırlanır. Küçük işletmeler, küçük işletme standartlarını (小企业会计准则) uygulayabilir.
Raporu iki Çinli yeminli mali müşavir (CPA) imzalar ve mühürler: işten sorumlu ortak ve ekipten ikinci bir denetçi. Beyannameniz, bankacılık hizmetlerinizin yenilenmesi ve sicildeki bilgileriniz bu rakamlara dayanır. Bu yüzden denetim son onay kutusu değildir, sonraki üç işlemin temelidir.
Kurumlar vergisi: her şey neden 31 Mayıs’a bağlı
Çin kurumlar vergisi (EIT; uygulamada CIT) takvim yılı esasına göre hesaplanır. Kurumlar Vergisi Kanunu’na (中华人民共和国企业所得税法) göre temel oran %25’tir.
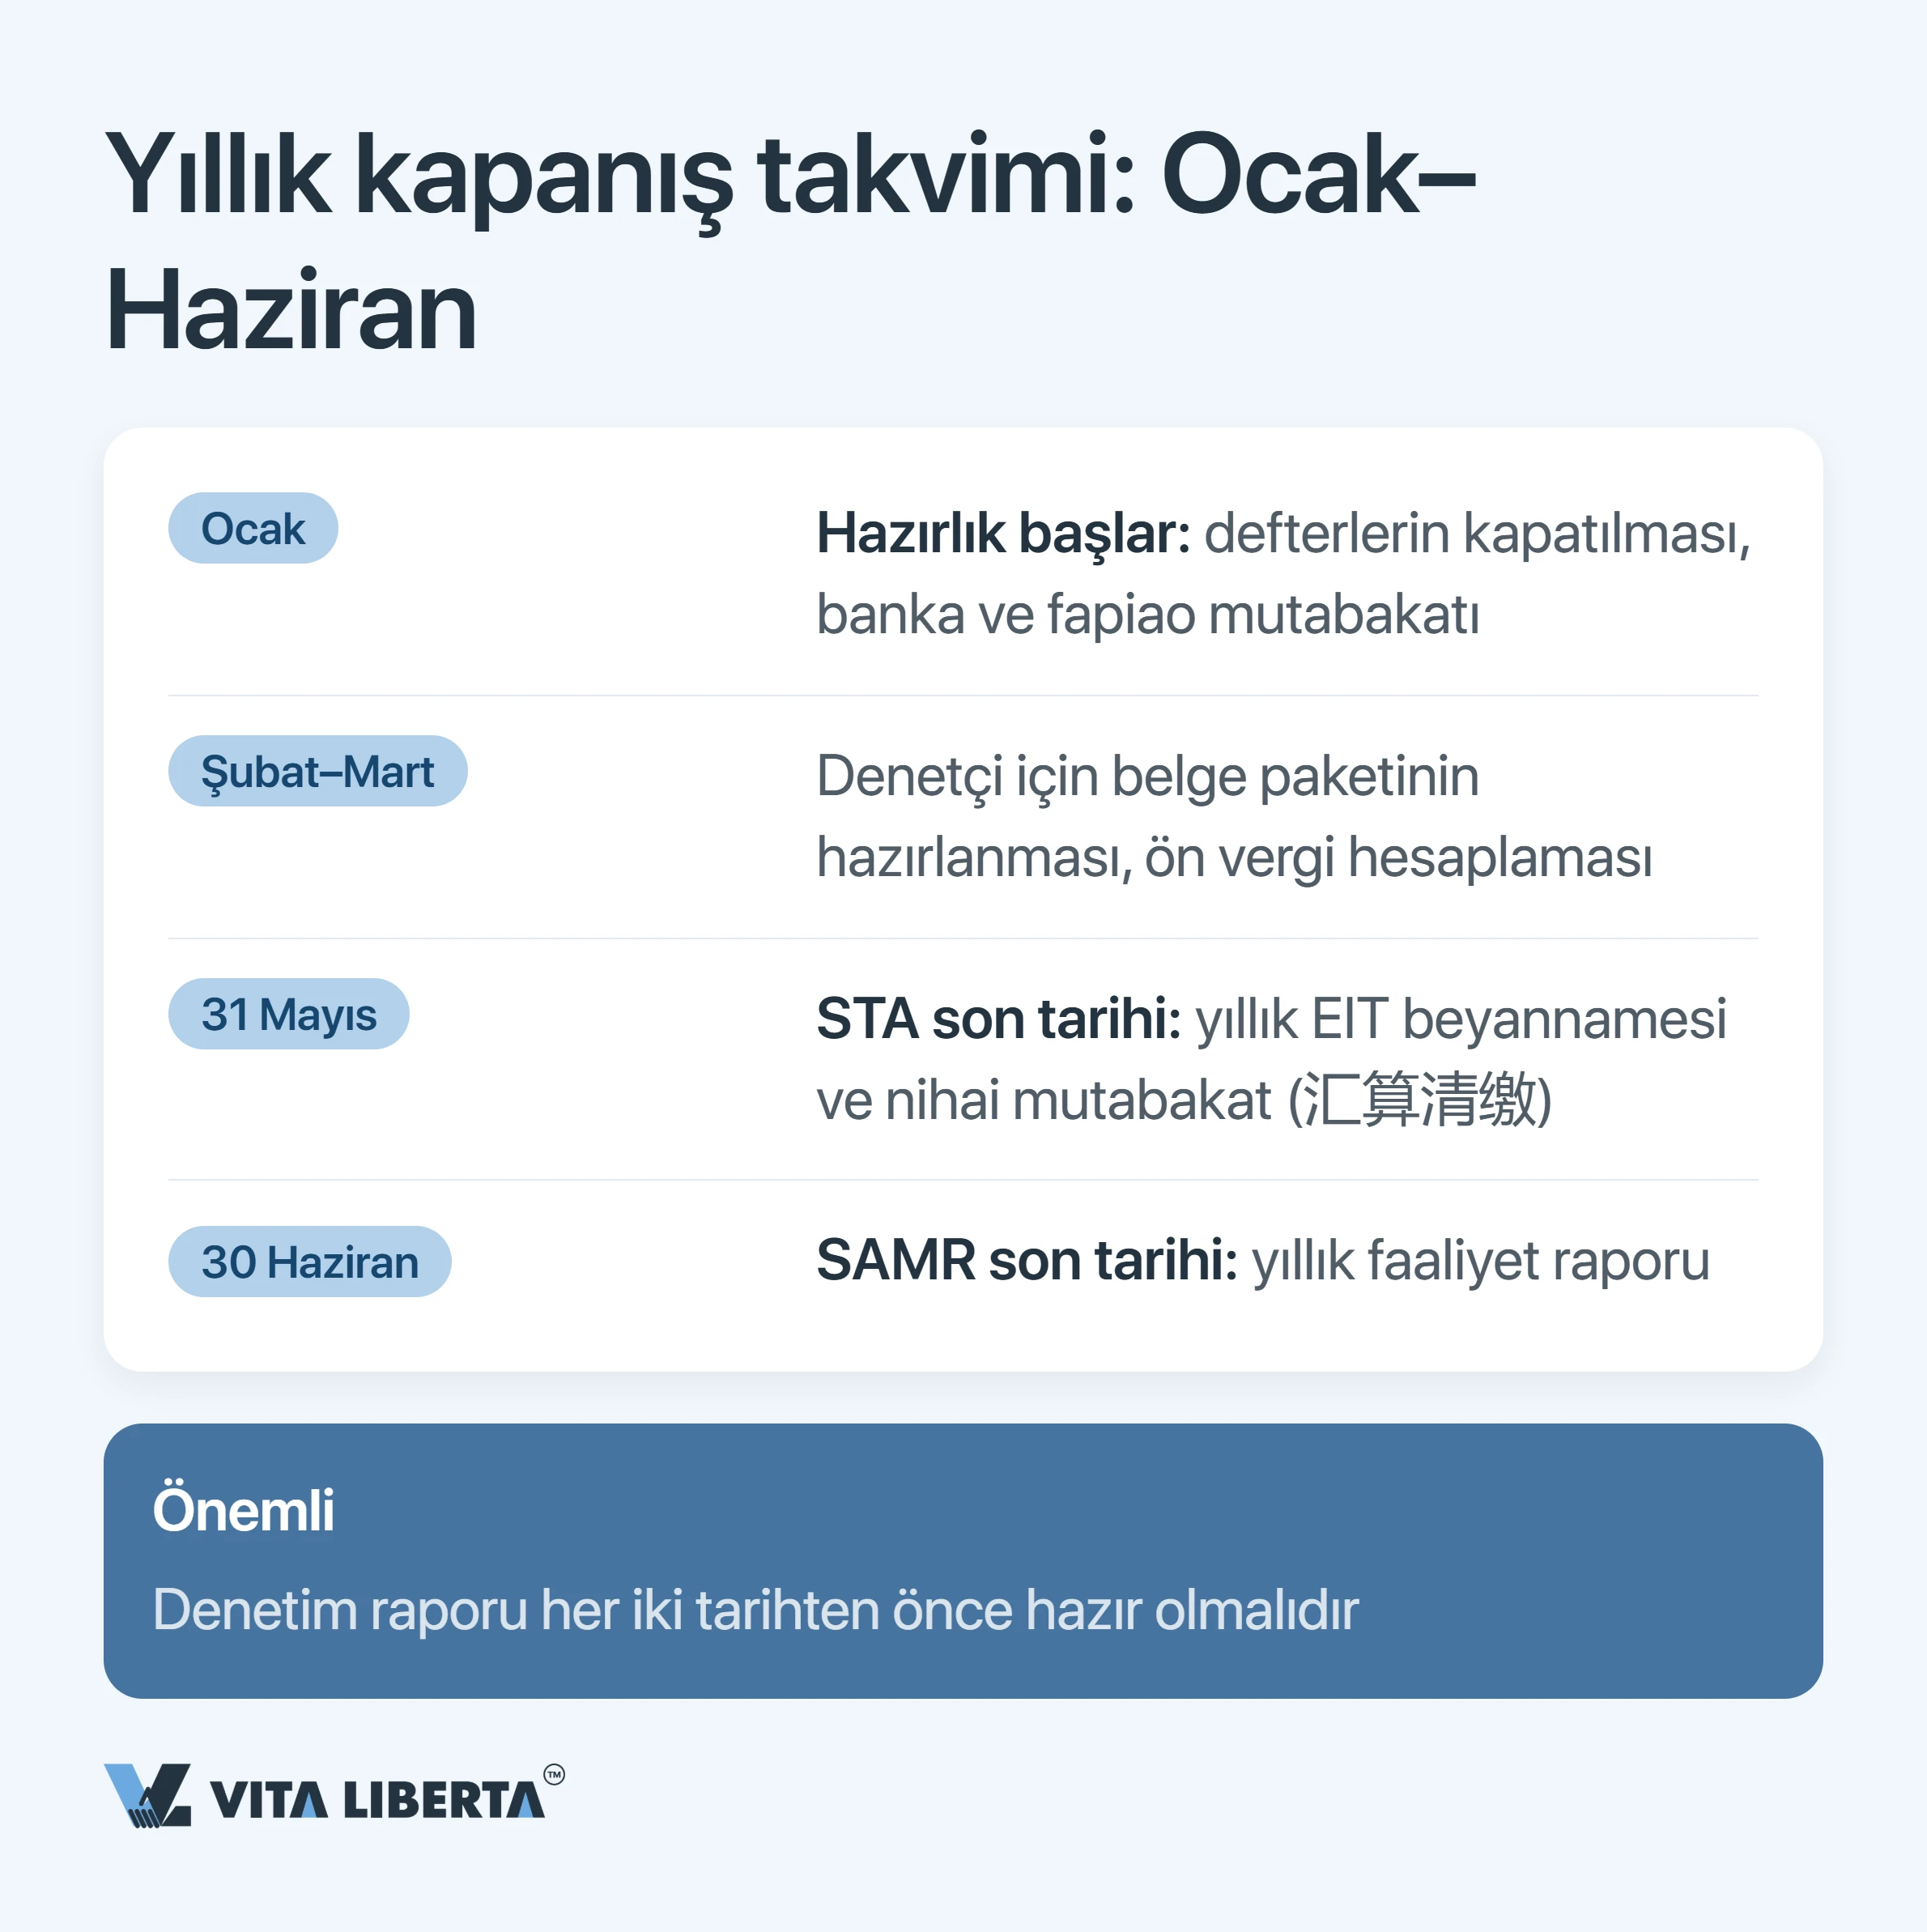
Yıl içinde aylık veya üç aylık geçici vergi ödersiniz, her dönemin bitiminden en geç 15 gün sonra. Yıllık mutabakatın (汇算清缴; beyan ve kesin hesap) süresi beş aydır, yani son gün 31 Mayıs’tır.
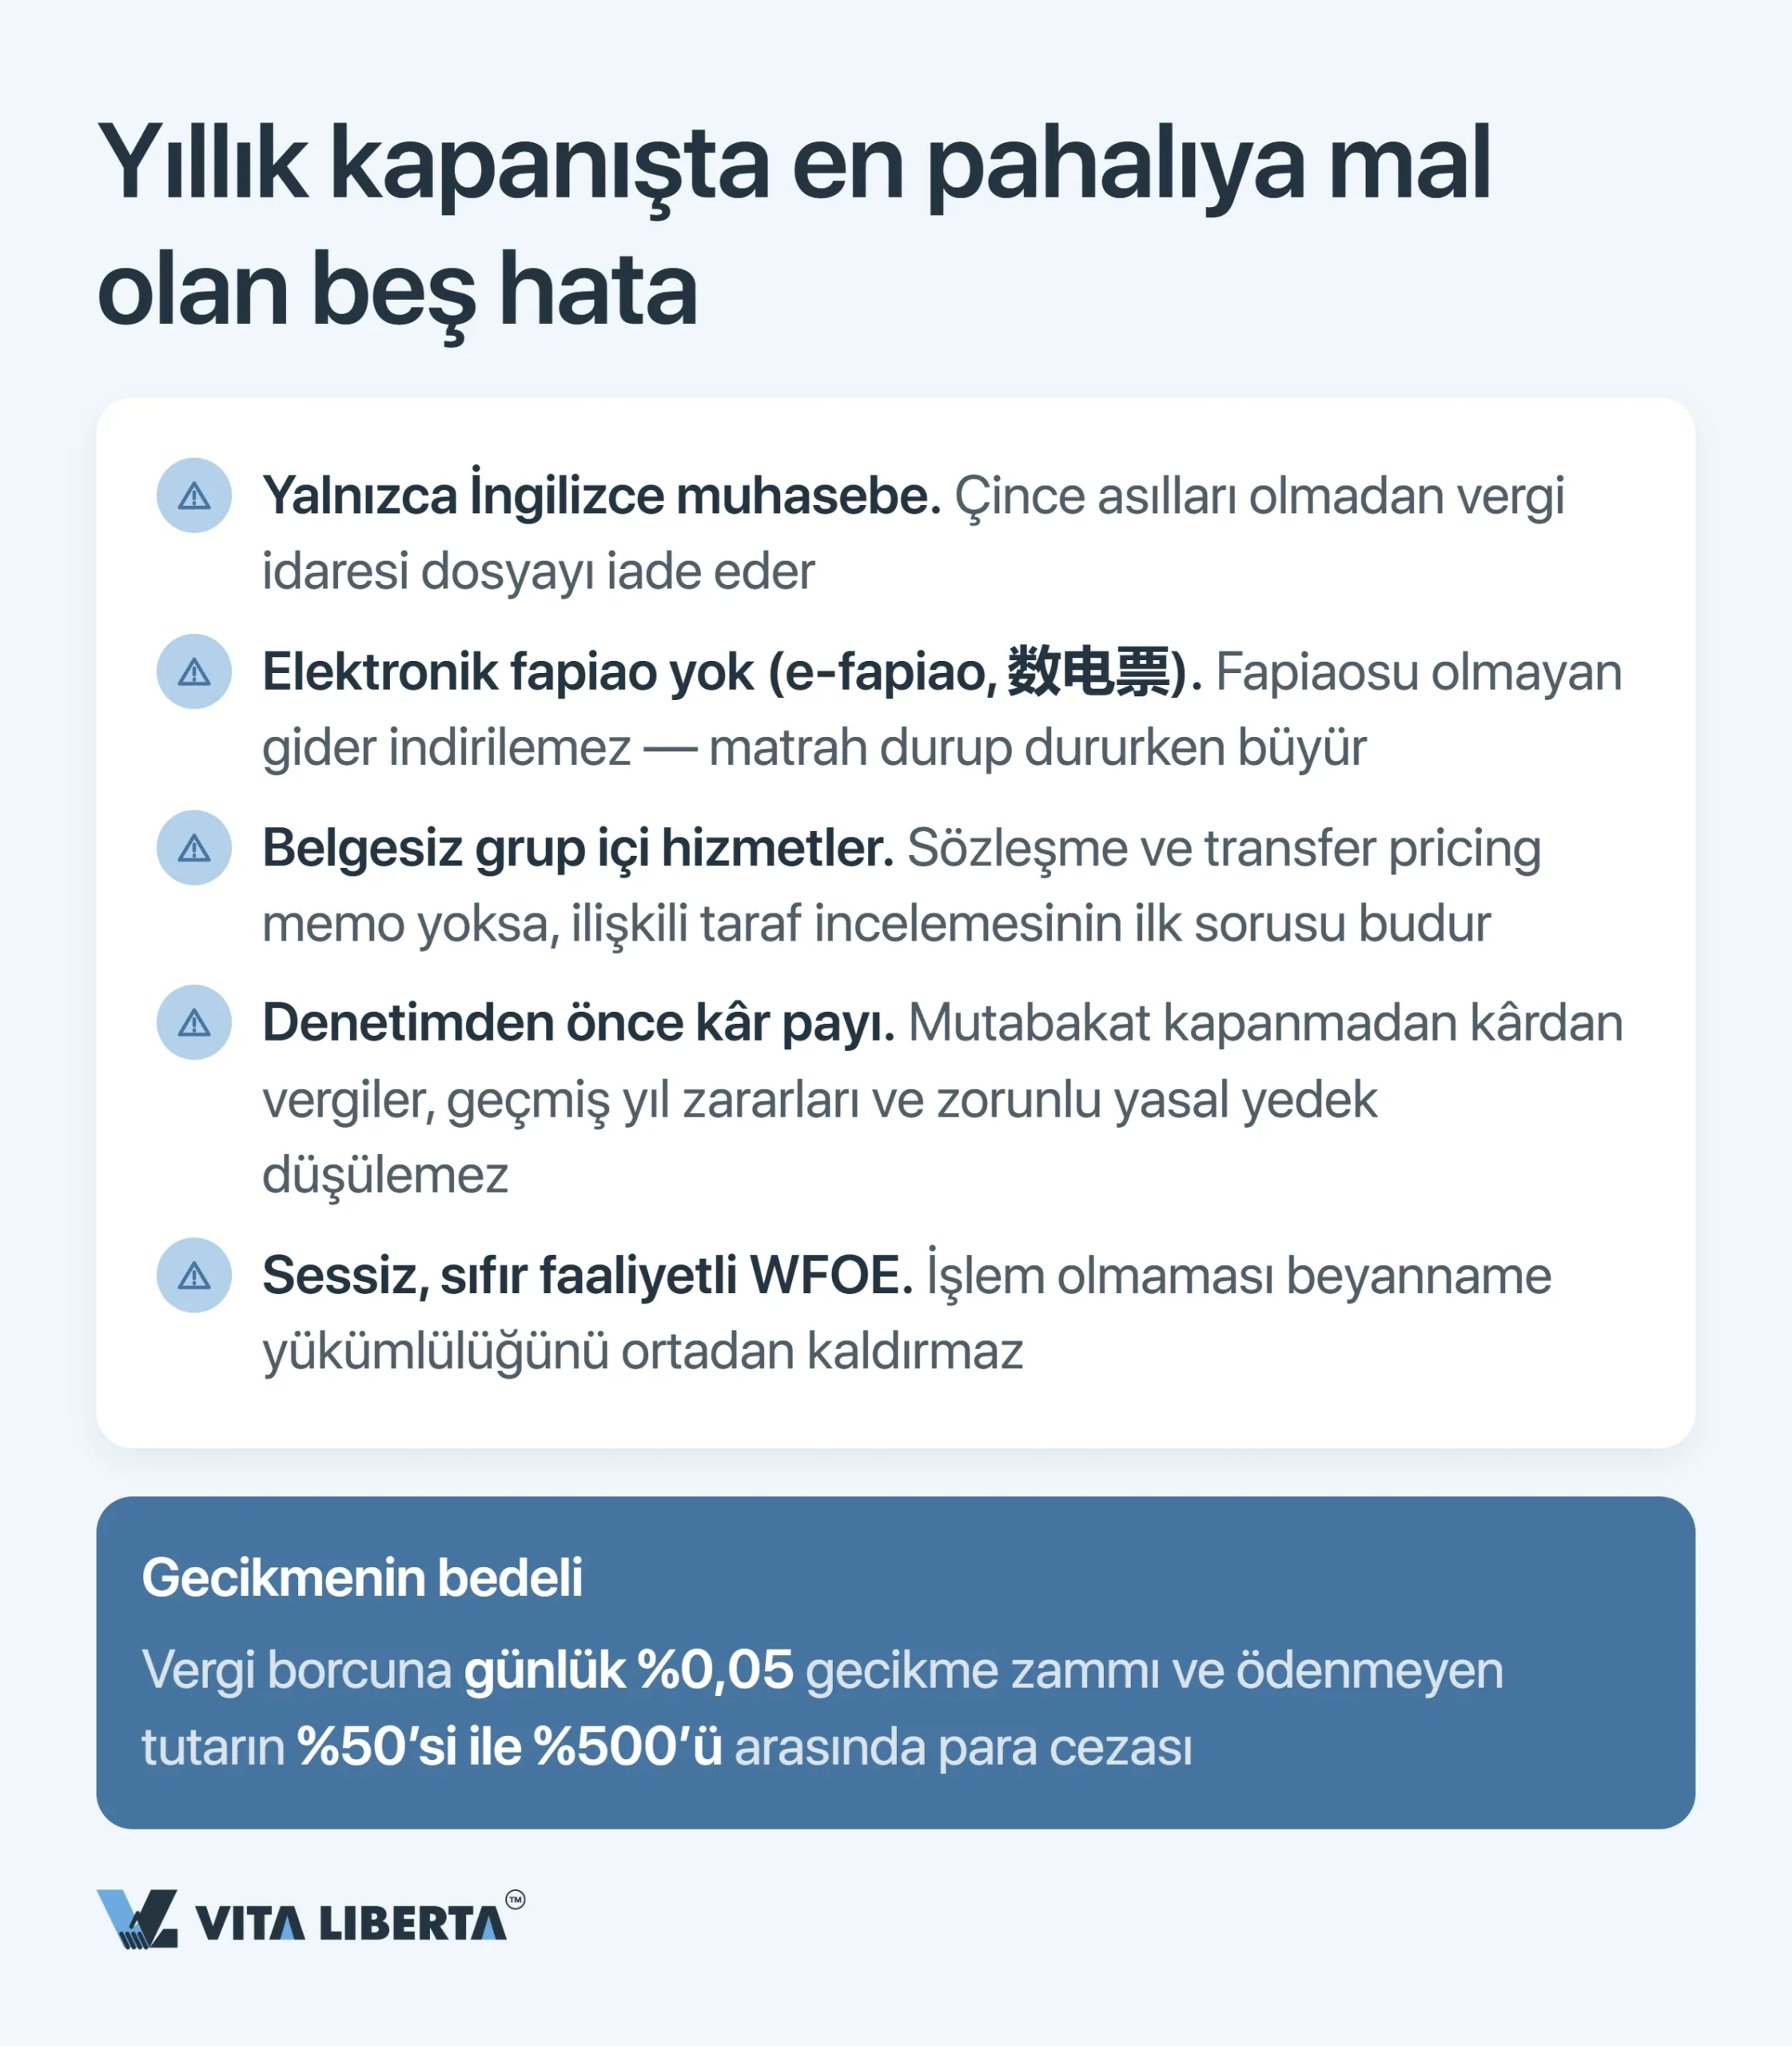
Ödemeyi geciktirirseniz, Vergi Tahsil ve İdare Kanunu (中华人民共和国税收征收管理法) uyarınca borcun günlük %0,05’i oranında gecikme zammı eklenir. Şirket defterleri tahrif ettiyse, gelir gizlediyse ya da hiç beyanname vermediyse yaptırım ağırlaşır. Gecikme zammına ek olarak, ödenmeyen verginin yarısından beş katına kadar para cezası uygulanır.
SAMR’a yıllık rapor: 1 Ocak – 30 Haziran
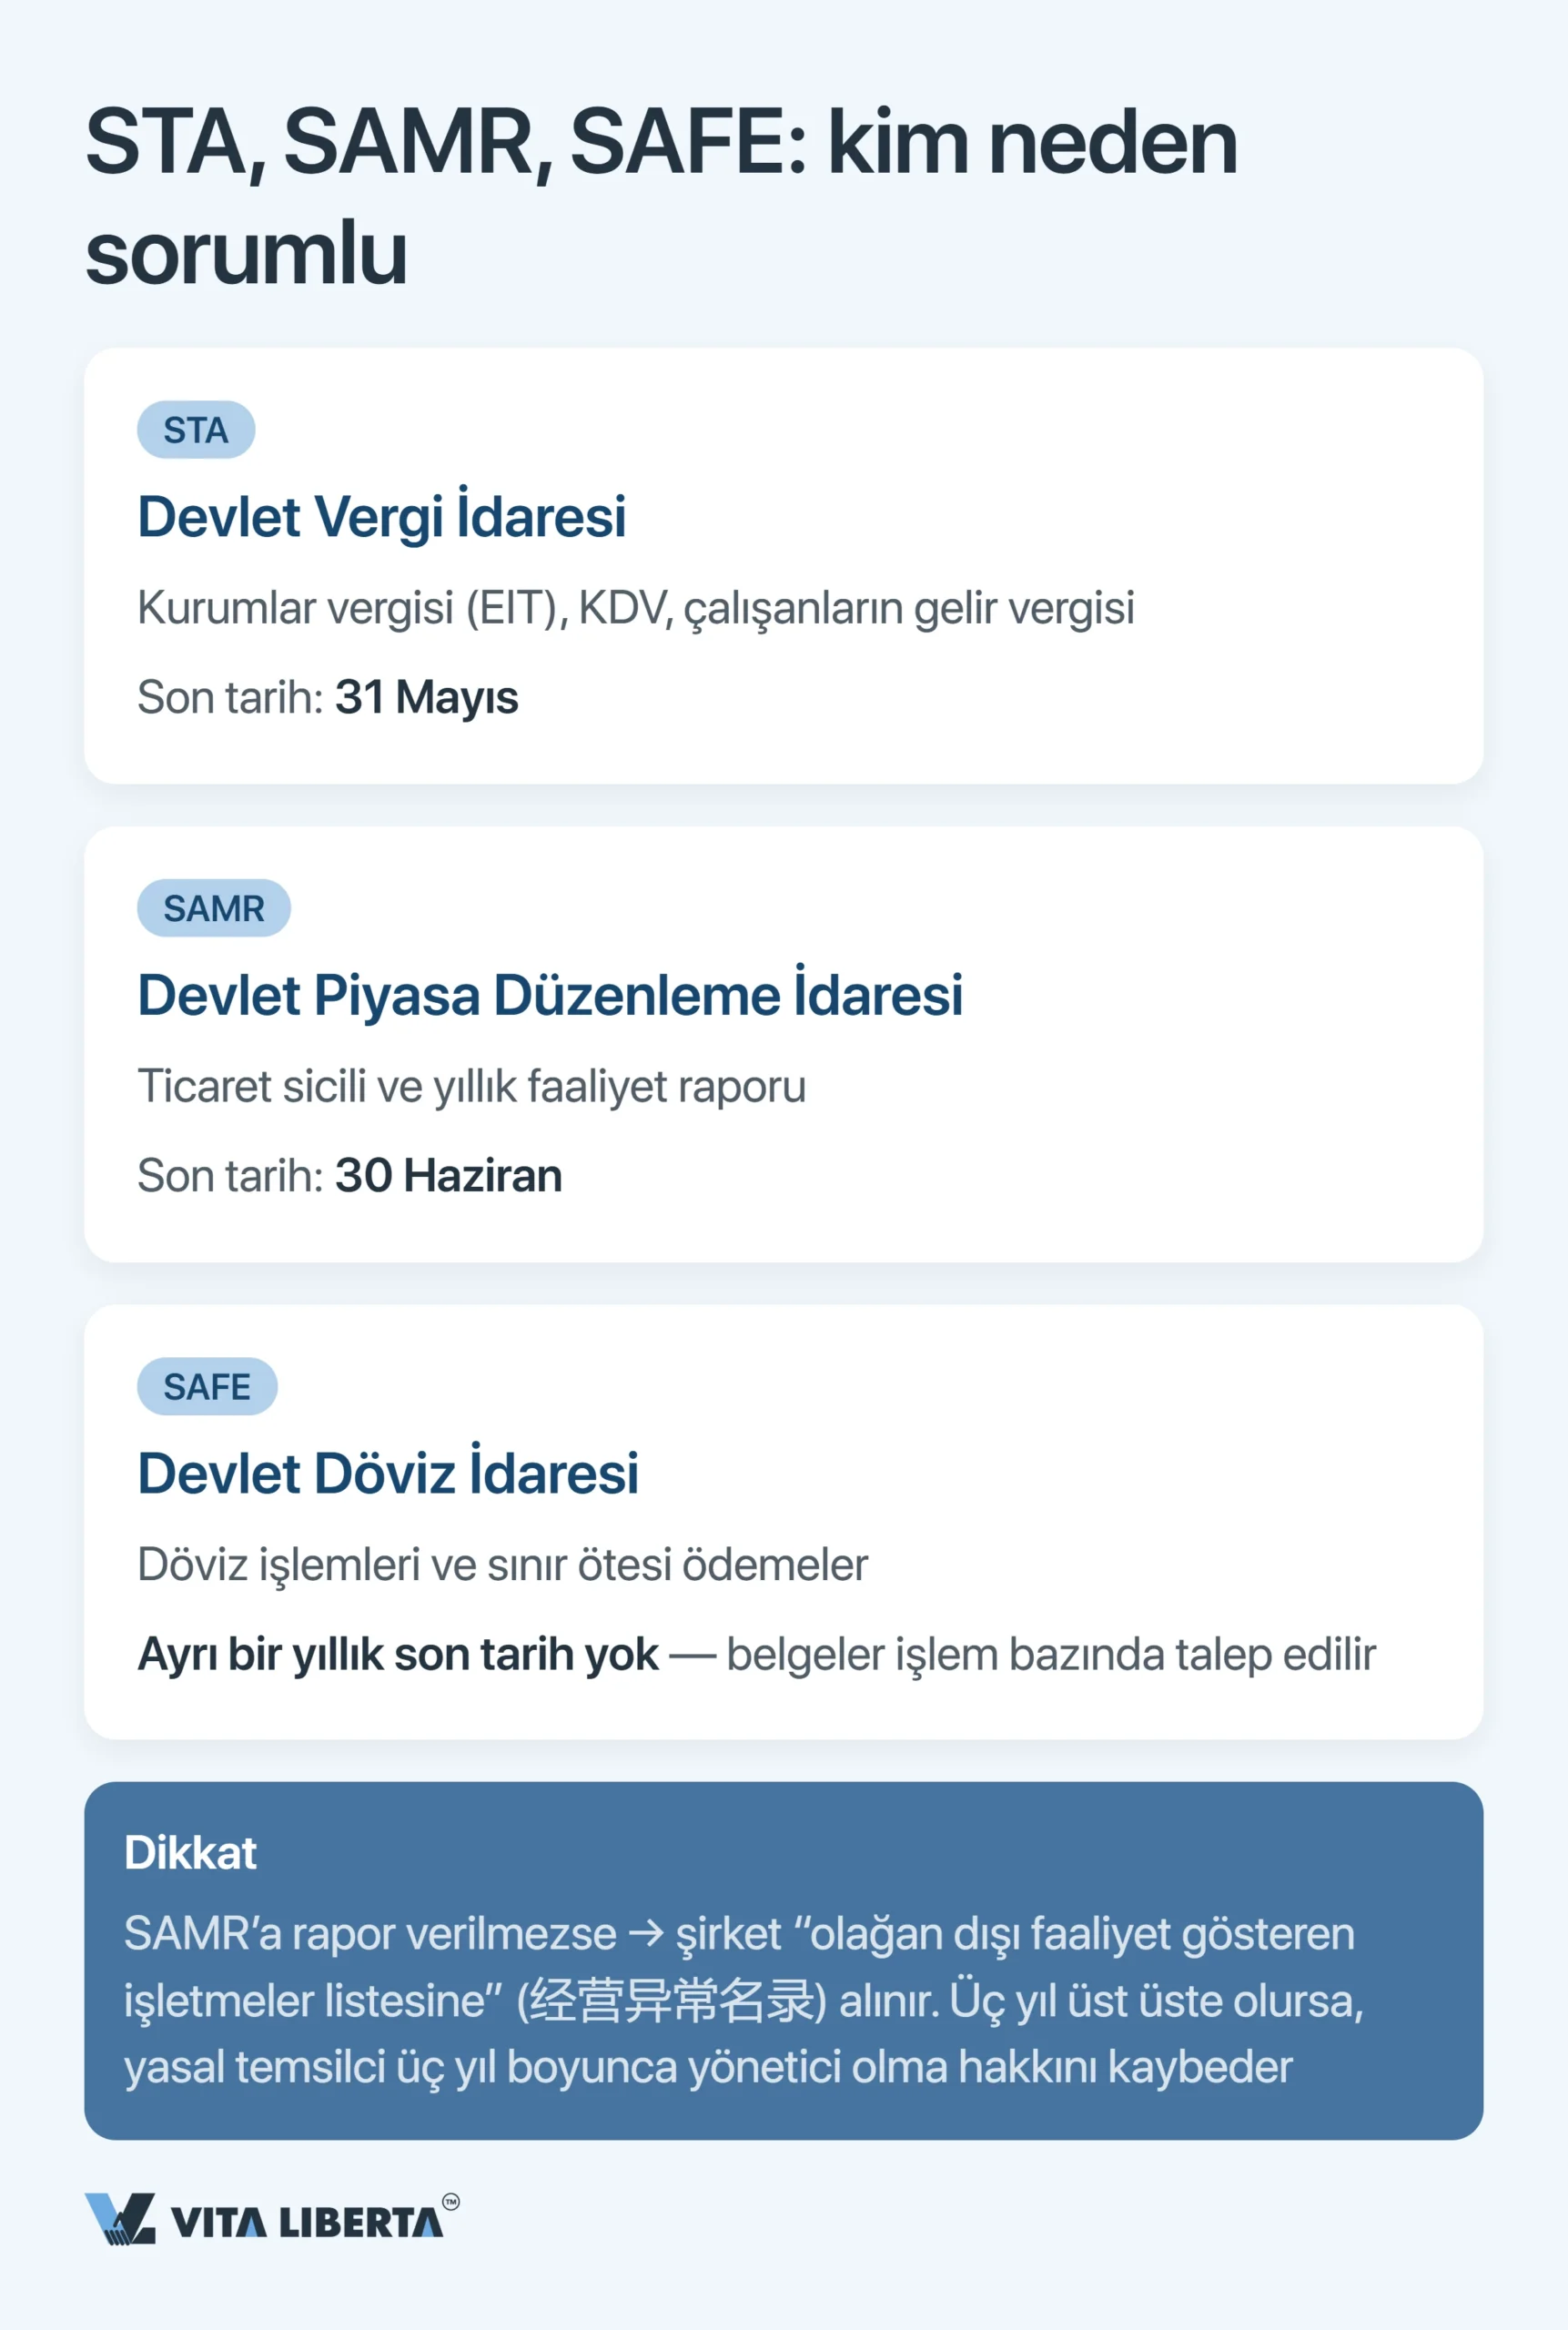
Üçüncü tarihi vergi idaresi değil, piyasa düzenleyicisi belirler: Devlet Piyasa Düzenleme İdaresi (SAMR, 国家市场监督管理总局). Kurumsal Bilgilerin Açıklanmasına İlişkin Geçici Yönetmelik’in (企业信息公示暂行条例) 8. maddesine göre başvuru dönemi 1 Ocak’tan 30 Haziran’a kadardır. Rapor, ulusal kurumsal kredi bilgileri açıklama sistemi (国家企业信用信息公示系统) olan gsxt.gov.cn üzerinden çevrim içi verilir.
Yabancı sermayeli şirket, «birden çok rapor tek raporda» (多报合一) denilen birleşik bir rapor sunar. Tek bir gönderimle üç yükümlülüğü yerine getirirsiniz:
- SAMR’a yıllık rapor;
- 2019 tarihli yabancı yatırım bilgi raporlaması düzenlemesi (外商投资信息报告办法, 商务部、市场监管总局令2019年第2号) kapsamında Çin Ticaret Bakanlığı’na (MOFCOM) yıllık yatırım bilgisi;
- Devlet Döviz İdaresi’nin (SAFE) beklediği yıllık veriler.
Raporda yatırımcılarınızı, onları fiilen kimin kontrol ettiğini ve yıl içindeki sermaye hareketlerini bildirirsiniz. Yalnızca SAMR bölümü yayımlanır; MOFCOM ve SAFE’e gidenler gizli kalır. Bazı alanlar vergi ve sosyal sigorta verilerinden otomatik dolar, gerisini siz girersiniz.
Denetçi neyi kontrol eder, sonunda elinize ne geçer
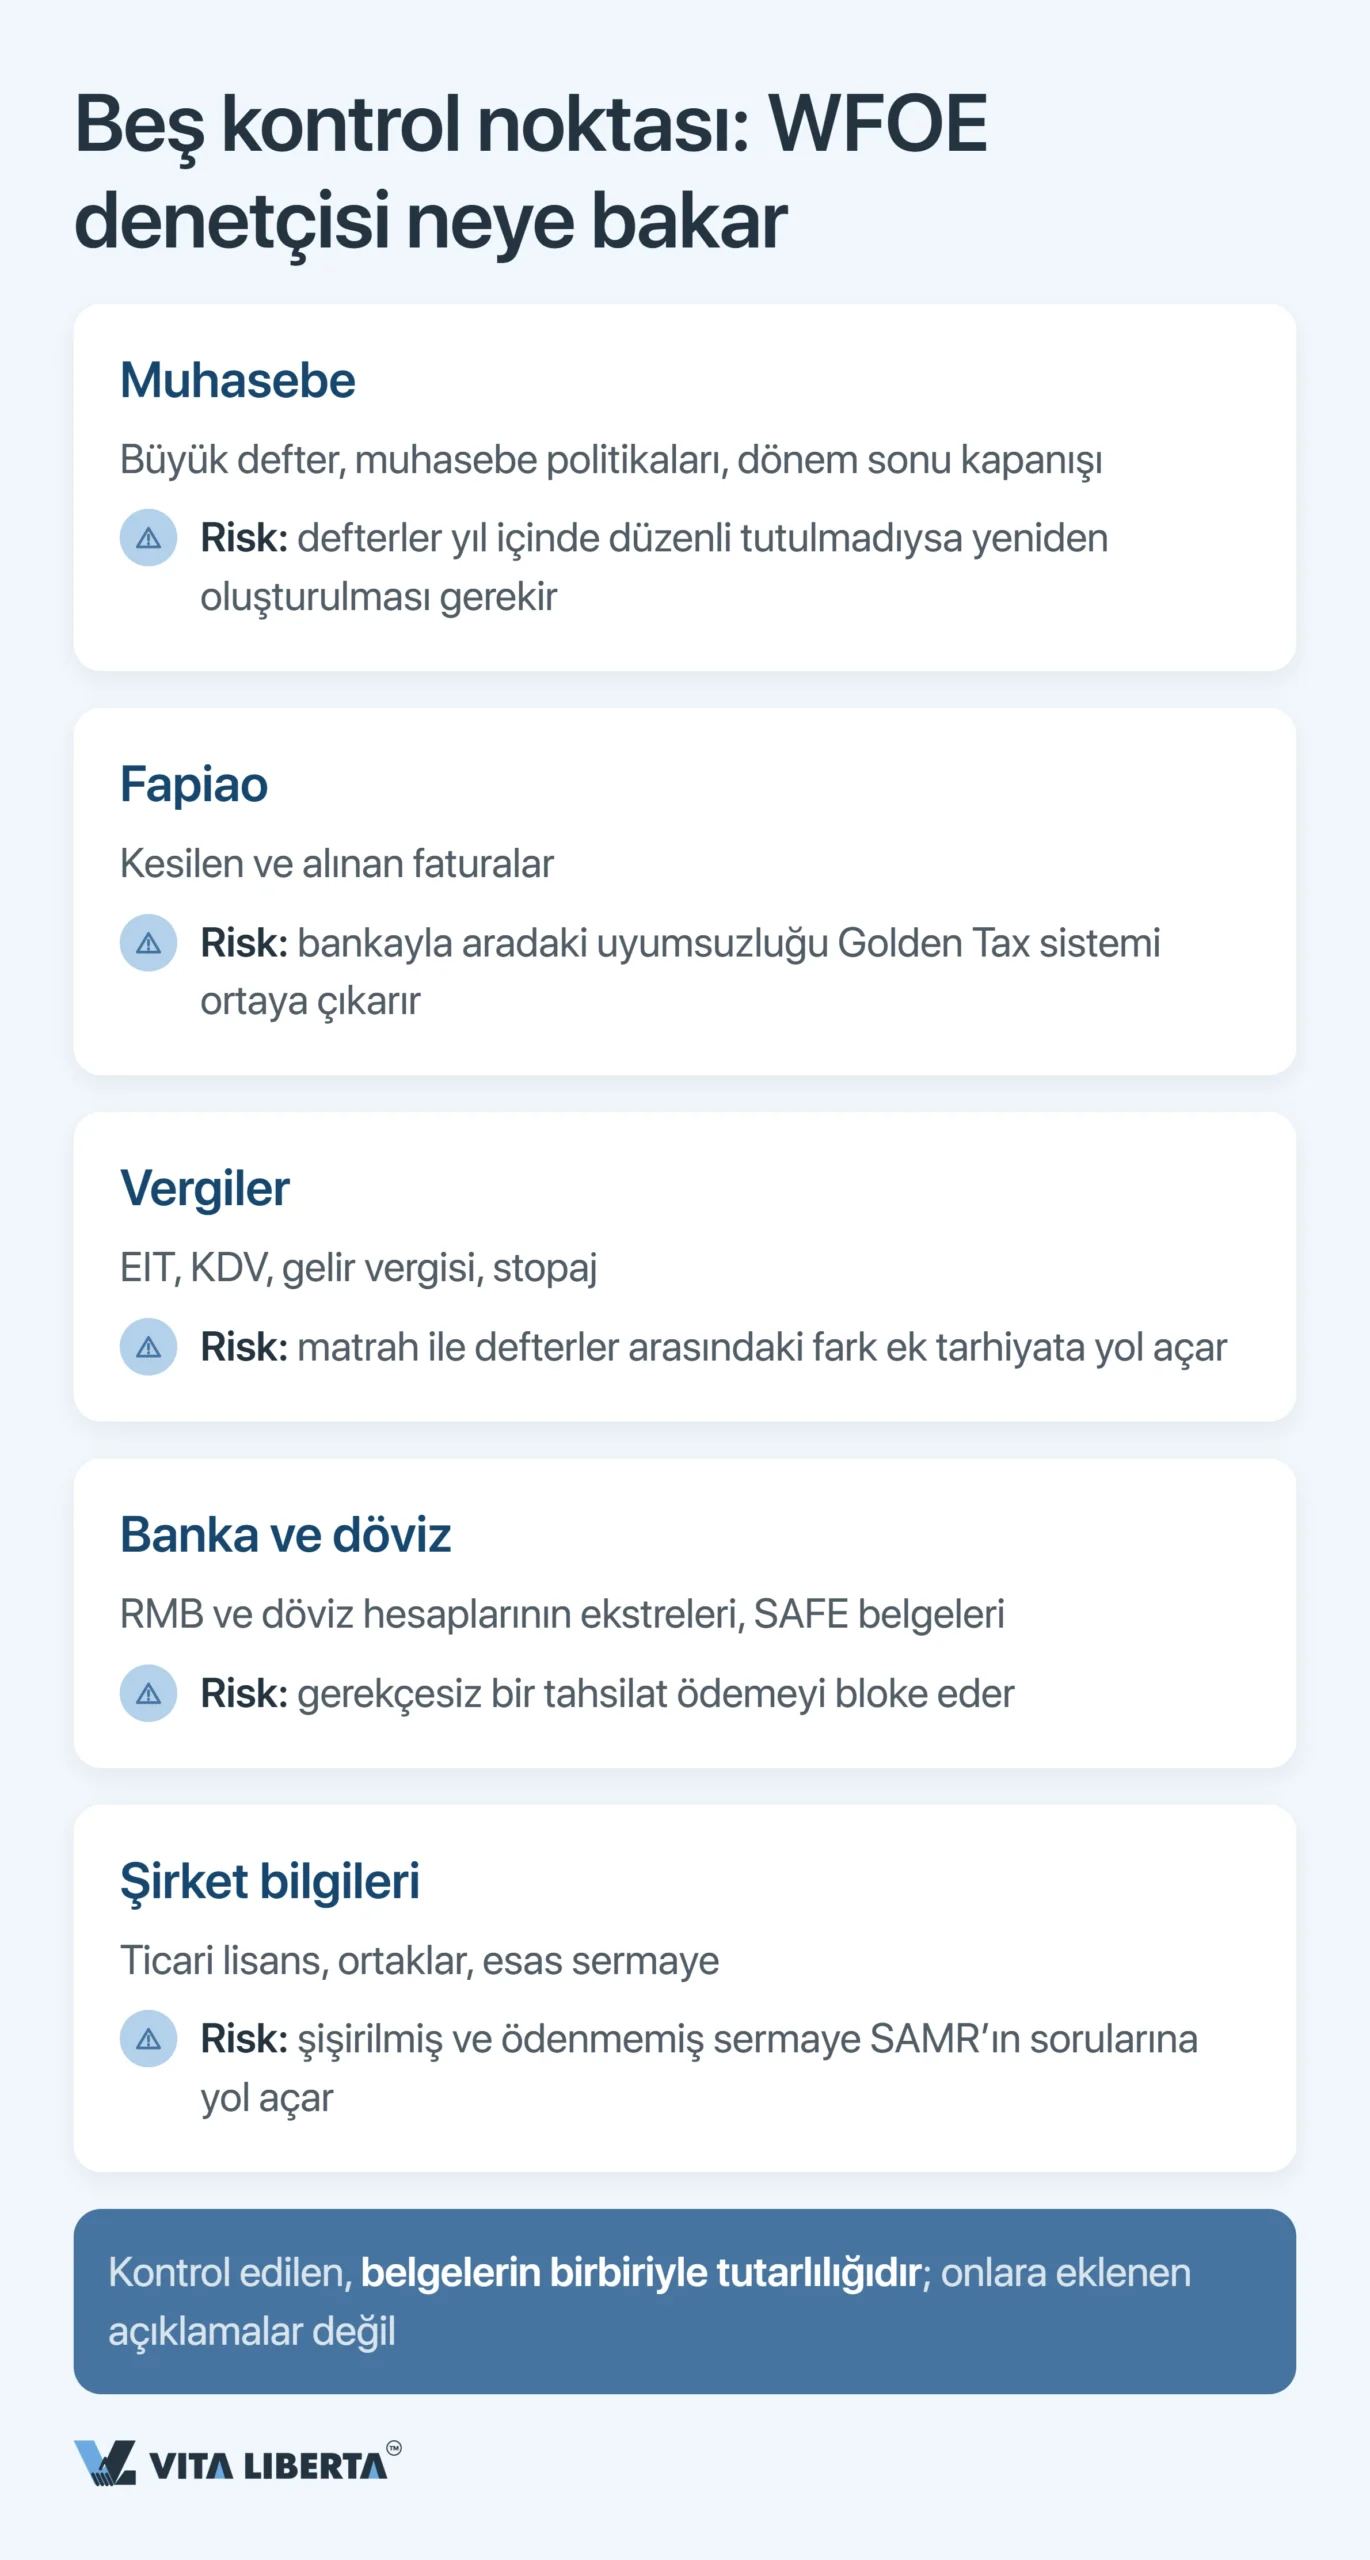
Elinize tek bir belge değil, eksiksiz bir set geçer: bilanço, gelir tablosu, nakit akış tablosu, özkaynak değişim tablosu ve dipnotlar. Denetçi bu seti hazırlarken asıl belgelerden çalışır ve beş alanı aynı anda inceler.
| Alan | Denetçinin baktığı | Zayıf noktanın sonucu |
| Muhasebe kayıtları | Büyük defter, muhasebe politikası, dönem kapanışları | Yıl içinde kaydedilmeyenler yeniden oluşturulmalı |
| Fapiao | Kesilen ve alınan faturalar, ödemelerle eşleşmesi | Golden Tax bankayla uyuşmayan fapiao’yu hemen yakalar |
| Vergiler | EIT, Çin KDV’si (VAT), çalışanların gelir vergisi (IIT), stopaj | Defterle beyan uyuşmaz: ek vergi tarhiyatı |
| Banka ve döviz | RMB ve döviz hesap ekstreleri, SAFE belgeleri | Belgesiz döviz girişi transferi geciktirir |
| Şirket bilgileri | Ticari lisans, ortaklar, sermaye | Yüksek ama hiç ödenmemiş sermaye SAMR’ın sorularını çeker |
Vergi müfettişi açıklamalarınızı tartmaz, rakamları karşılaştırır. Golden Tax’ın dördüncü aşaması (金税四期) fapiao’ları, banka hareketlerini ve beyannameleri otomatik olarak eşleştirir. Arkasında ödeme olmayan bir fapiao kısa sürede size yöneltilen bir soruya dönüşür.
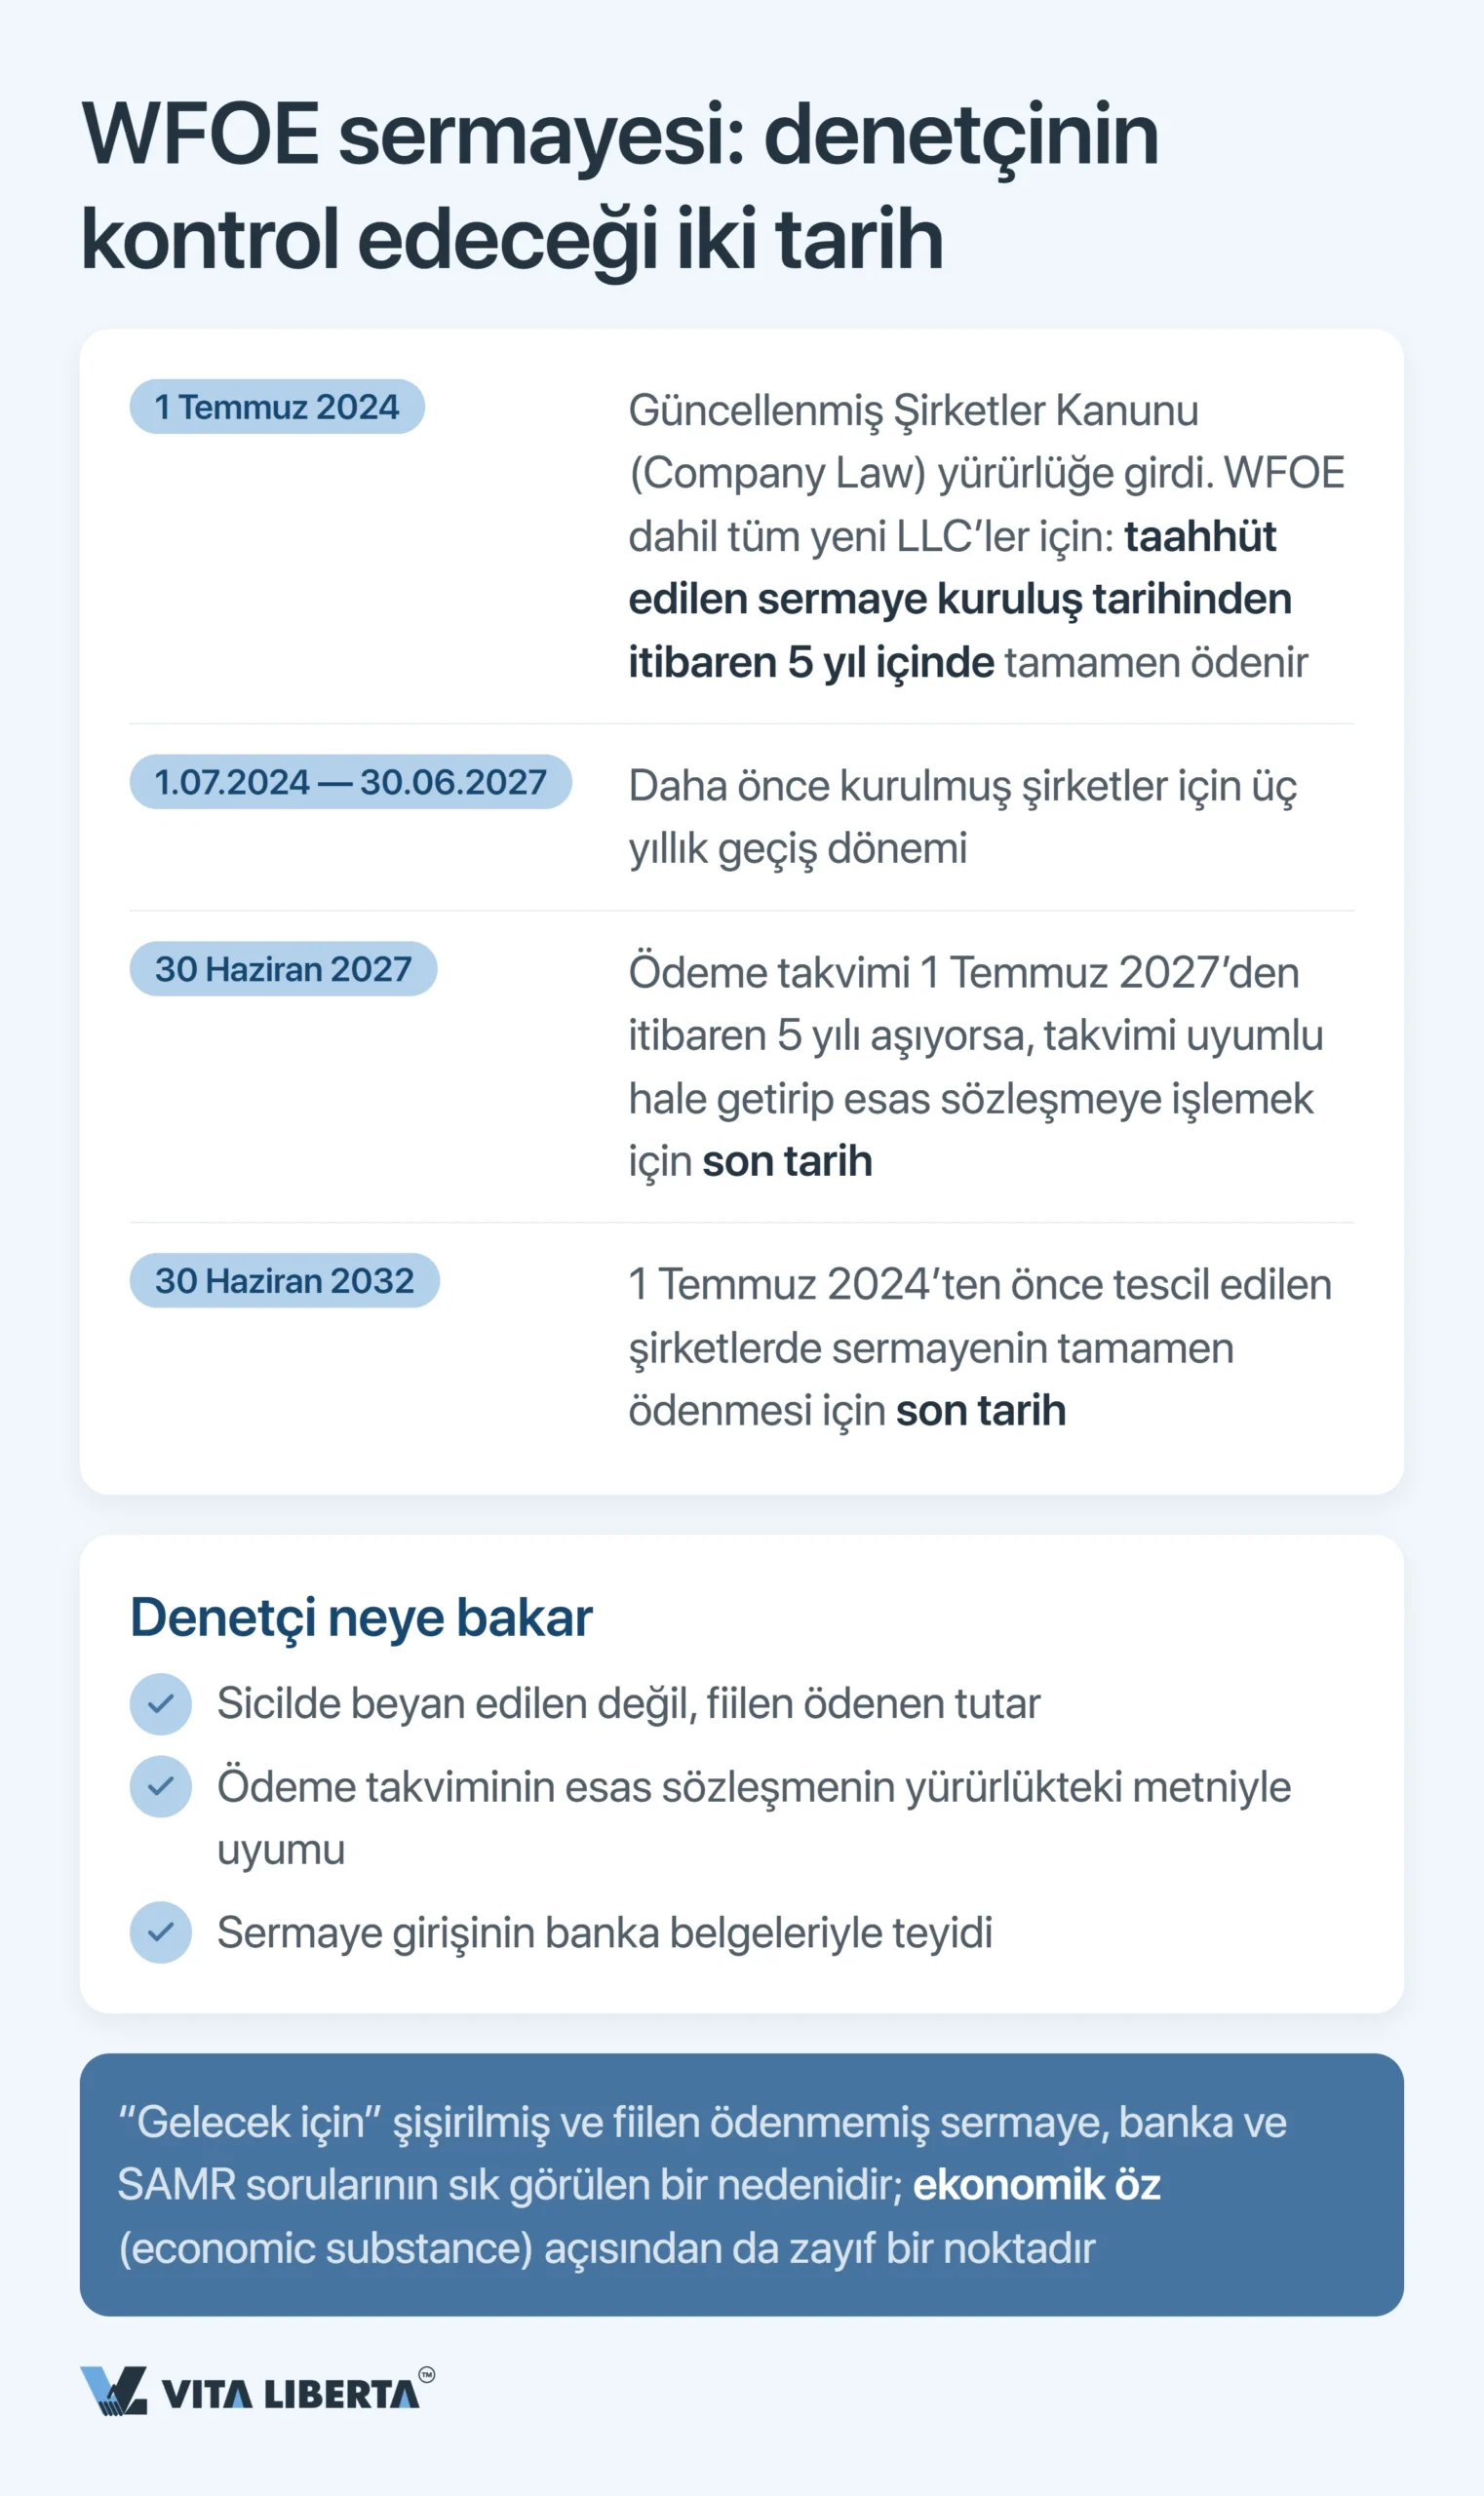
Diğer hassas nokta sermayedir. 1 Temmuz 2024’ten beri yenilenen Şirketler Kanunu, ortaklara taahhüt ettikleri sermayeyi tamamen ödemeleri için beş yıl tanır. 30 Haziran 2024’ten önce tescil edilen şirketler, Devlet Konseyi’nin geçiş düzenlemesine (国务院令第784号; aşağıda 784 sayılı karar) tabidir.
Uygulamak için sermaye ödeme tarihinizi 1 Temmuz 2027 ile karşılaştırın. Bu tarih o günden beş yıldan daha sonraysa, 30 Haziran 2027’ye kadar süreyi beş yıla indirmeniz ve ana sözleşmeye işlemeniz gerekir. Pratikte sermaye en geç 30 Haziran 2032’ye kadar tamamen ödenmiş olmalıdır. Denetçi ana sözleşmedeki rakama değil, gerçekten gelen paraya bakar.
WFOE’nizin yıllık denetimini süreyi kaçırmadan tamamlayın
- 31 Mayıs için hazırlık kontrolü
- Fapiao ve banka mutabakatı
- STA ve SAMR nezdinde destek

Üç kurum, üç takvim: STA, SAMR ve SAFE
Her kurumun kendi takvimi vardır ve bunları karıştırmak pahalıya mal olur.
STA (国家税务总局, Devlet Vergi İdaresi) EIT, KDV ve çalışanların IIT’sini yönetir. Tarihi 31 Mayıs’tır, yıllık beyan için.
SAMR şirket sicilini tutar. Tarihi 30 Haziran’dır, yıllık rapor için.
SAFE (国家外汇管理局, Devlet Döviz İdaresi) sınır ötesi ödemeleri izler. Denetçinizin ihtiyaç duyduğu döviz hesabı belgeleri, SAFE’in istedikleriyle aynıdır.
Yabancı yatırımcı payının yıllık tescili (存量权益登记) ayrı bir işlem değildir. Aynı gsxt.gov.cn raporunun içinde, yine 30 Haziran’a kadar yapılır.
Karışıklıkların çoğu iki tarihte yaşanır. 31 Mayıs vergi idaresinindir: beyan ve mutabakat. 30 Haziran SAMR’ındır: yıllık rapor. Denetim raporunun her iki tarihten önce hazır olması gerekir.
Önemli: Yıllık rapor zamanında verilmezse şirket, olağan dışı faaliyet gösteren işletmeler listesine (经营异常名录) alınır ve idari yaptırıma tabi olur. Bankalar ve iş ortakları bu kaydı çoğu zaman vergi gecikmesinden daha ağır değerlendirir.
İki yıl rapor verilmez ve şirkete kayıtlı adresinde ulaşılamazsa ticari lisans iptal edilir. Bu, 784 sayılı karardan ayrı olarak 777 sayılı kararla (国务院令第777号) değiştirilen ve 1 Mayıs 2024’ten beri yürürlükte olan yönetmeliğin 18. maddesinde düzenlenmiştir. Açıklanan verilerde ağır sahtecilik 50.000–200.000 CNY para cezası ve ağır ihlalciler listesine alınma sonucunu doğurur. Bu şirketin yasal temsilcisi üç yıl boyunca başka hiçbir işletmede yasal temsilci olamaz.
Denetim ne kadar sürer, ilk yıl neden daha pahalıdır
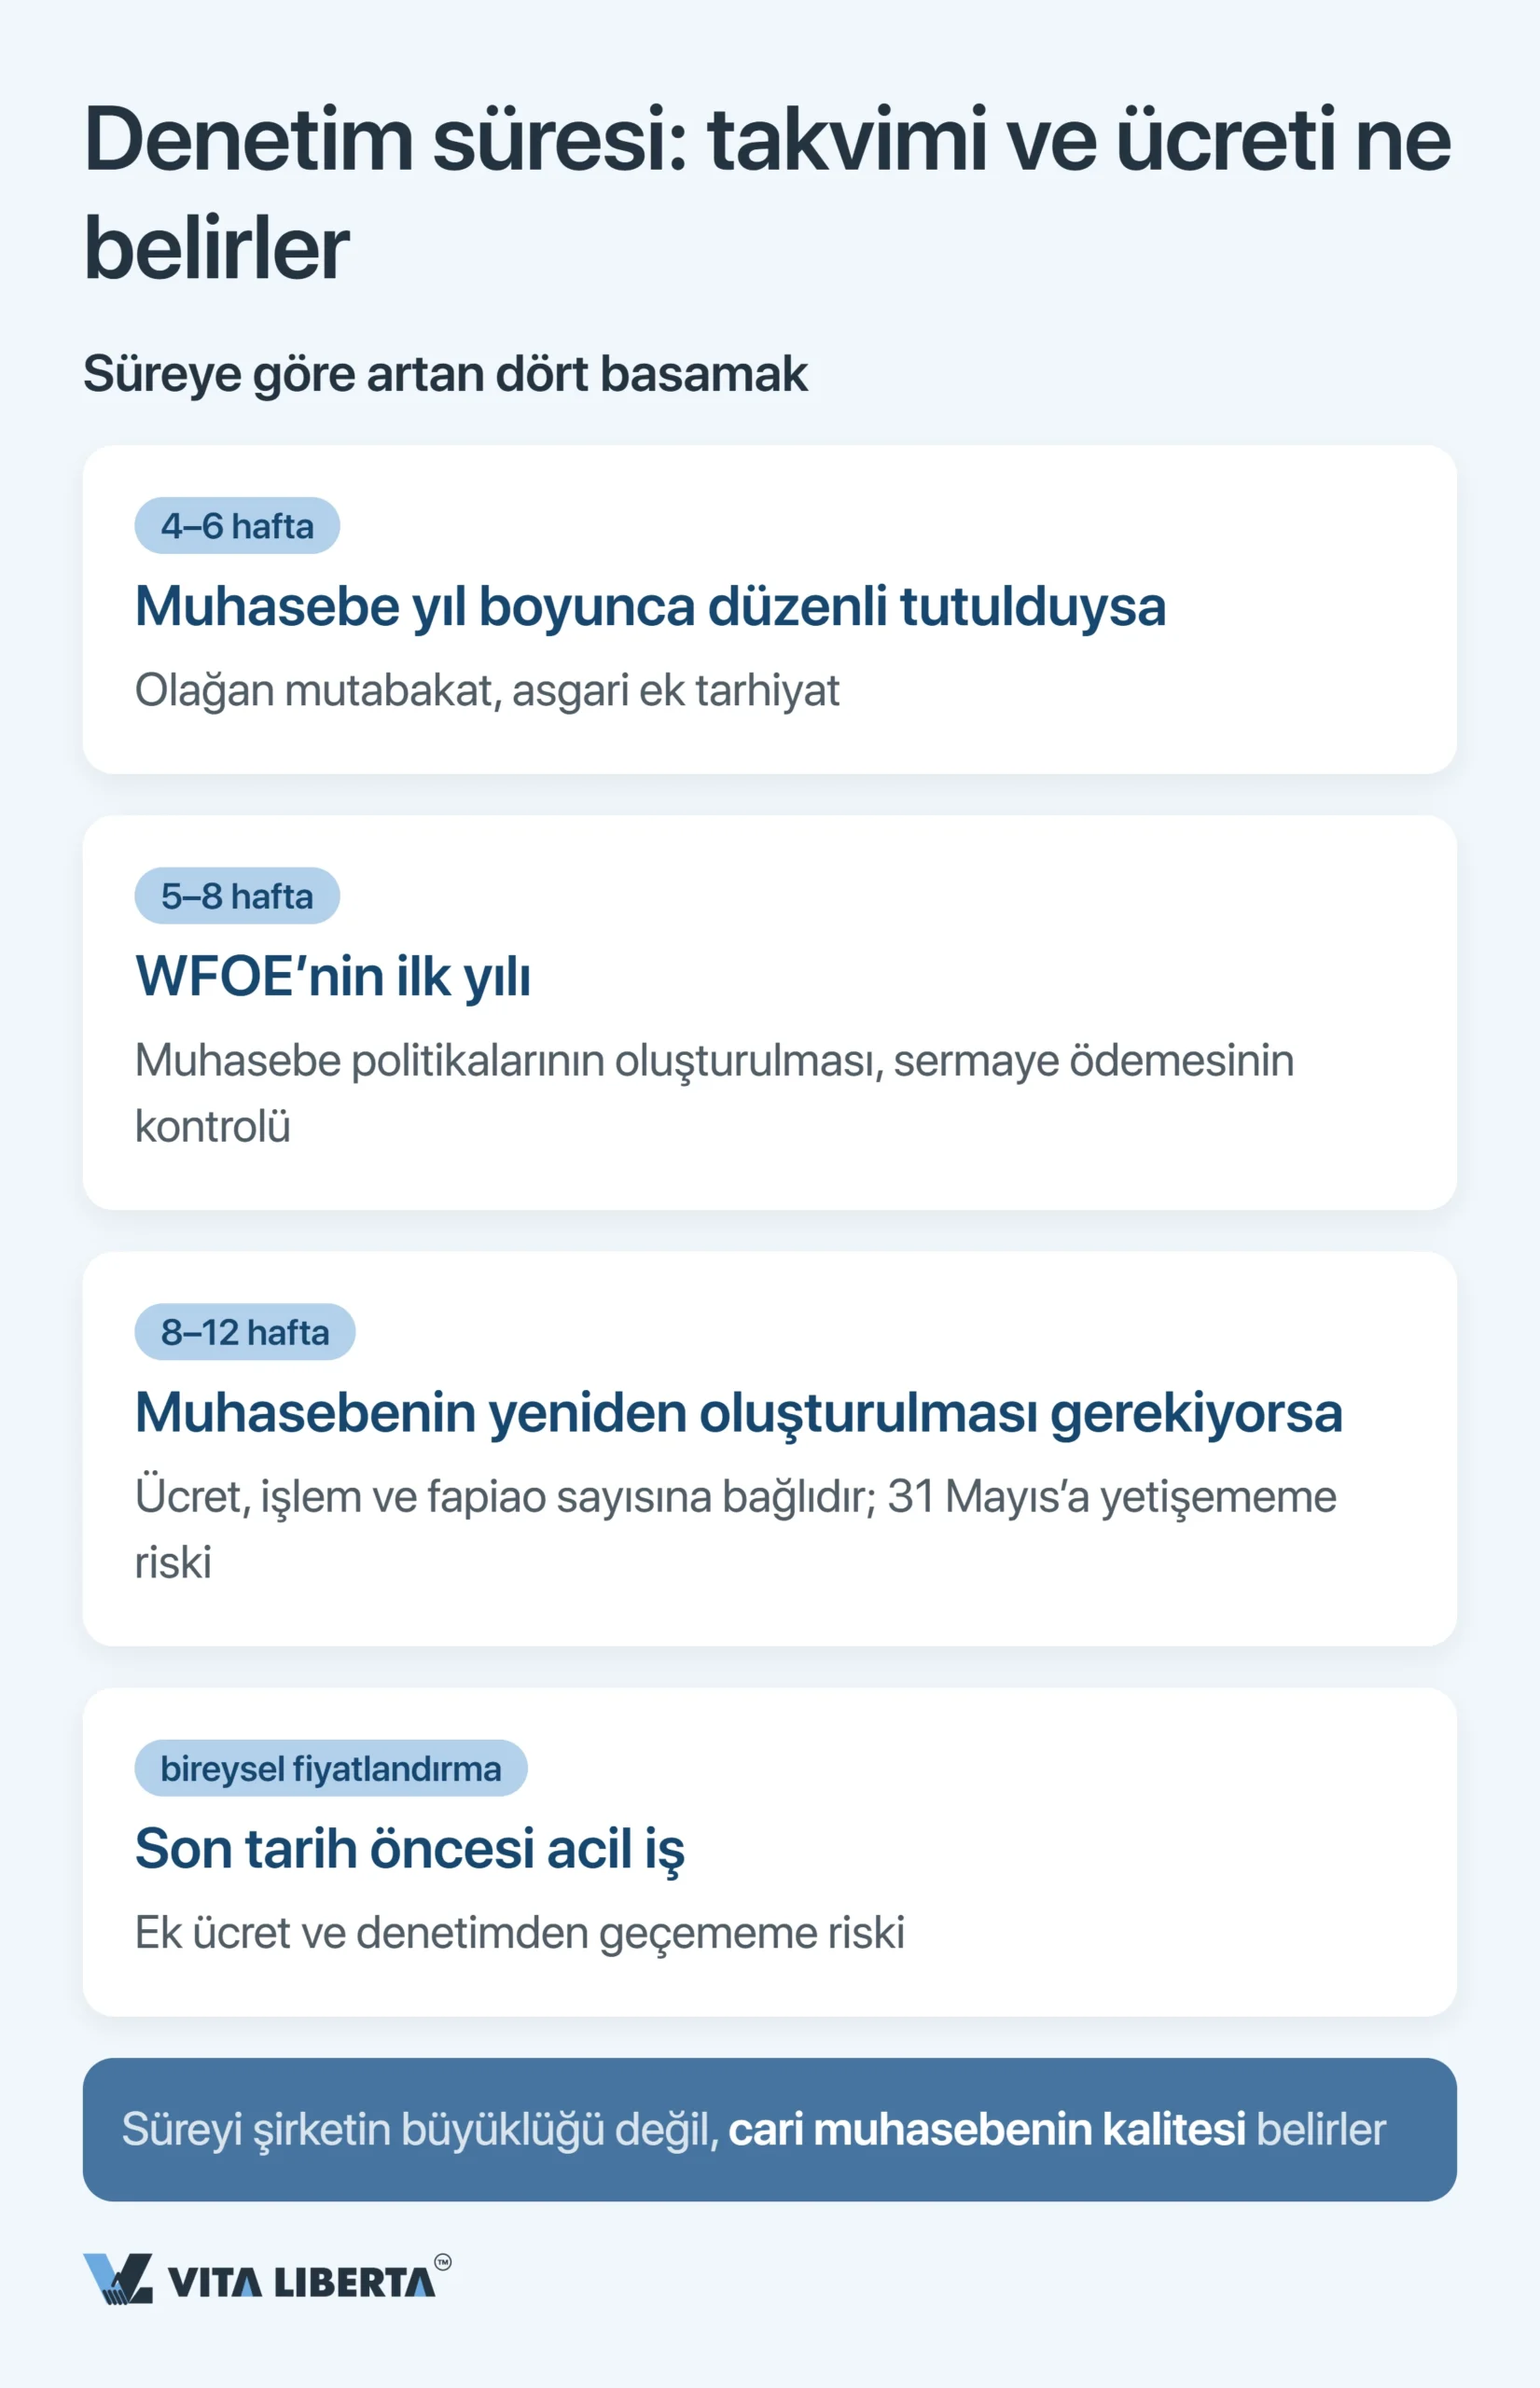
Süreyi işin büyüklüğünden çok muhasebenin durumu belirler. Kayıtlar yıl boyunca düzenli tutulduysa denetim sürprizsiz ve az ek vergiyle ilerler. Tutulmadıysa denetçinin önce kayıtları yeniden oluşturması gerekir ve bu, aylık muhasebe hizmetinden daha pahalıya gelir.
| Muhasebenin durumu | Ayrılması gereken denetim süresi | Maliyeti ve riski belirleyenler |
| Yıl boyunca düzenli tutulmuş | 4–6 hafta | Standart denetim, az ek vergi |
| WFOE’nin ilk mali yılı | 5–8 hafta | Muhasebe politikasının onayı ve sermaye ödemesinin kontrolü |
| Geriye dönük yeniden oluşturulmuş | 8–12 hafta | İşlem ve fapiao hacmi; 31 Mayıs’ı kaçırma riski |
| Son dakikada verilen iş | Anlaşmaya göre | Acil iş ücreti ve denetimden geçememe riski |
Bu yüzden hazırlığa Mayıs’ta değil, Ocak’ta başlayın. Her ayı bilgiler tazeyken kapatın ve beyannameden önce fapiao’ları mutabık hâle getirin. Böylece yıl sonu, defterlerin geç kalmış bir yeniden inşasına dönüşmez.
Yabancı şirket sahiplerinin en çok bedel ödediği hatalar
En yaygın ve en pahalı hata, muhasebeyi yalnızca İngilizce tutmaktır. Çin Muhasebe Kanunu (中华人民共和国会计法) kayıtların Çince tutulmasını şart koşar; yabancı dil yalnızca paralel olarak kullanılabilir. Çince asıl olmadan vergi idaresi dosyayı geri gönderir.
Diğer hatalar, maliyeti yüksekten düşüğe doğru:
- Belgesiz giderler. Bir gider, ancak geçerli bir indirim belgesiyle (税前扣除凭证, STA’nın 2018/28 sayılı duyurusu) vergiye tabi kârı azaltır. Bu genellikle kâğıt ya da elektronik bir fapiao’dur. 1 Aralık 2024’ten bu yana tamamen dijital fapiao’lar (数电票, STA’nın 2024/11 sayılı duyurusu) ülke genelinde uygulanıyor. Belgeyi yıllık mutabakat bitmeden almanız gerekir; aksi hâlde matrahınız sebepsiz yere büyür.
- Kâğıtsız grup içi hizmetler. İlişkili taraf işlemleri incelemesinde önce sözleşme ve fiyatın nasıl belirlendiği istenir. Yıllık EIT beyannamesiyle birlikte ilişkili taraf işlemleri bildirimi (关联申报) verirsiniz. Belirli eşiklerin üzerinde ayrıca transfer fiyatlandırması belgelendirmesi (同期资料) gerekir; dayanak STA’nın 2016/42 sayılı duyurusudur.
- Denetimden önce kâr payı. Denetim ve mutabakat kapanmadan, vergiler, geçmiş yıl zararları ve zorunlu yedek akçe kârdan düşülemez.
- Sessiz kalan faaliyetsiz WFOE. İşlem olmayan bir yıl da beyanname gerektirir. «Faaliyet göstermedik» demek, «verecek bir şeyimiz yok» demek değildir.
Denetimden önce WFOE muhasebenizi düzene sokalım
- Muhasebenin yeniden oluşturulması
- CAS’a göre muhasebe kurulumu
- Denetim firması için dosya hazırlığı

Çin’de WFOE denetimi ve mali raporlama: stratejik sonuçlar
Sistem katı görünür: iki son tarih, iki imza ve Golden Tax’ın otomatik eşleştirmeleri. Ama size sonradan esneklik kazandıran tam da bu katılıktır. Temiz bir denetimle indirimli oranlarınıza ve Ar-Ge indirimlerinize itiraz edilmesi zorlaşır, kâr transferi de kolaylaşır.
- Denetim ve mutabakat günlük muhasebeye dayanır. Yılı Nisan’da yeniden oluşturmak kat kat pahalıdır.
- 31 Mayıs ve 30 Haziran, iki farklı kurumun iki ayrı penceresidir. Denetim raporu ikisinden de önce hazır olmalıdır.
- Kâr payı, banka ve sicildeki itibar tek bir belgeye bağlıdır: denetim raporu.
Yıllık denetimi yolun sonundaki bürokratik bir işlem olarak değil, şirket değerini yönetmenin bir aracı olarak görün. Rapor ne kadar temizse, ardından gelen her adım o kadar ucuz ve hızlı olur.
Çin’de WFOE yıllık denetimi: 5 temel soru
Tam olarak değil; 31 Mayıs başka bir işin son günüdür. Yıllık EIT beyannamesi ve 汇算清缴 mutabakatı için son tarihtir ve vergi yılının bitiminden beş ay sonraya denk gelir. Denetim raporu bundan önce çıkmalıdır, çünkü beyanname rakamlarını ondan alır. Denetimi Şubat ya da Mart’a planlayın.
Evet. Denetim yükümlülüğü gelir olsun ya da olmasın geçerlidir. Faaliyetsiz bir WFOE, tüm kalemleri sıfır olsa bile defter tutmaya devam eder. Vergi beyannamelerini ve yıllık raporunu da verir. Bu rapor verilmezse, faaliyet gösterip göstermediğine bakılmaksızın kamuya açık 经营异常名录 listesine alınır.
Hayır. Çin’de yasal denetimi yalnızca Çin lisansına sahip yerel firmalar yapabilir. Rapor Çince olarak CAS’a göre hazırlanır ve iki Çinli yeminli mali müşavir tarafından imzalanır. Grubun UFRS (IFRS) tabloları ana şirketin iç yönetimine hizmet eder ve Çin raporunun yerini tutmaz.
Şirketinize hizmet veren Çinli banka hesap ekstresiyle yetinmez. Ödenen vergileri, fapiao’ları, döviz işlemi belgelerini ve ticari lisansı da inceler. Denetim raporu, vergi idaresinin, bankanın ve sicilin dayandığı ortak temel belgedir. Yıllık hesaplar zayıfsa bankacılık hizmetini yenilemek ve döviz ödemesi yapmak zorlaşır.
Kâr payından önce iki işin bitmiş olması gerekir: denetim ve yıllık vergi mutabakatı. Ardından kâr aşama aşama arındırılır. Önce vergiler, sonra kapatılmamış geçmiş yıl zararları, en son da zorunlu yedek akçe düşülür. Yedek akçeye her yıl kârın %10’u ayrılır, ta ki esas sermayenin yarısına ulaşana kadar. Ortak yerleşik değilse, kâr payından %10 stopaj kesilir. Yatırımcının ülkesiyle yapılmış bir çifte vergilendirmeyi önleme anlaşması, koşulları sağlanırsa bu oranı düşürebilir (国税函〔2009〕81号). Yurt dışına 50.000 USD’yi (veya karşılığını) aşan kâr transferinde banka üç belge ister (汇发〔2017〕3号): kâr dağıtım kararı; ödemeye ilişkin vergi bildirim formunun aslı; denetlenmiş finansal tablolar. Dağıtımı yıl sonu kapanışıyla eş zamanlı değil, 31 Mayıs’tan sonraya planlayın.