Hongkong
 China




Kim, neyin üzerinden öder
Yabancı pasaport kimseyi muaf tutmaz. Mukim de mukim olmayan da Çin anakarasında vergilendirilir; ikisini ayıran tek şey, idarenin ulaşabildiği gelirin kapsamıdır.
Mukim mi, mukim olmayan mı
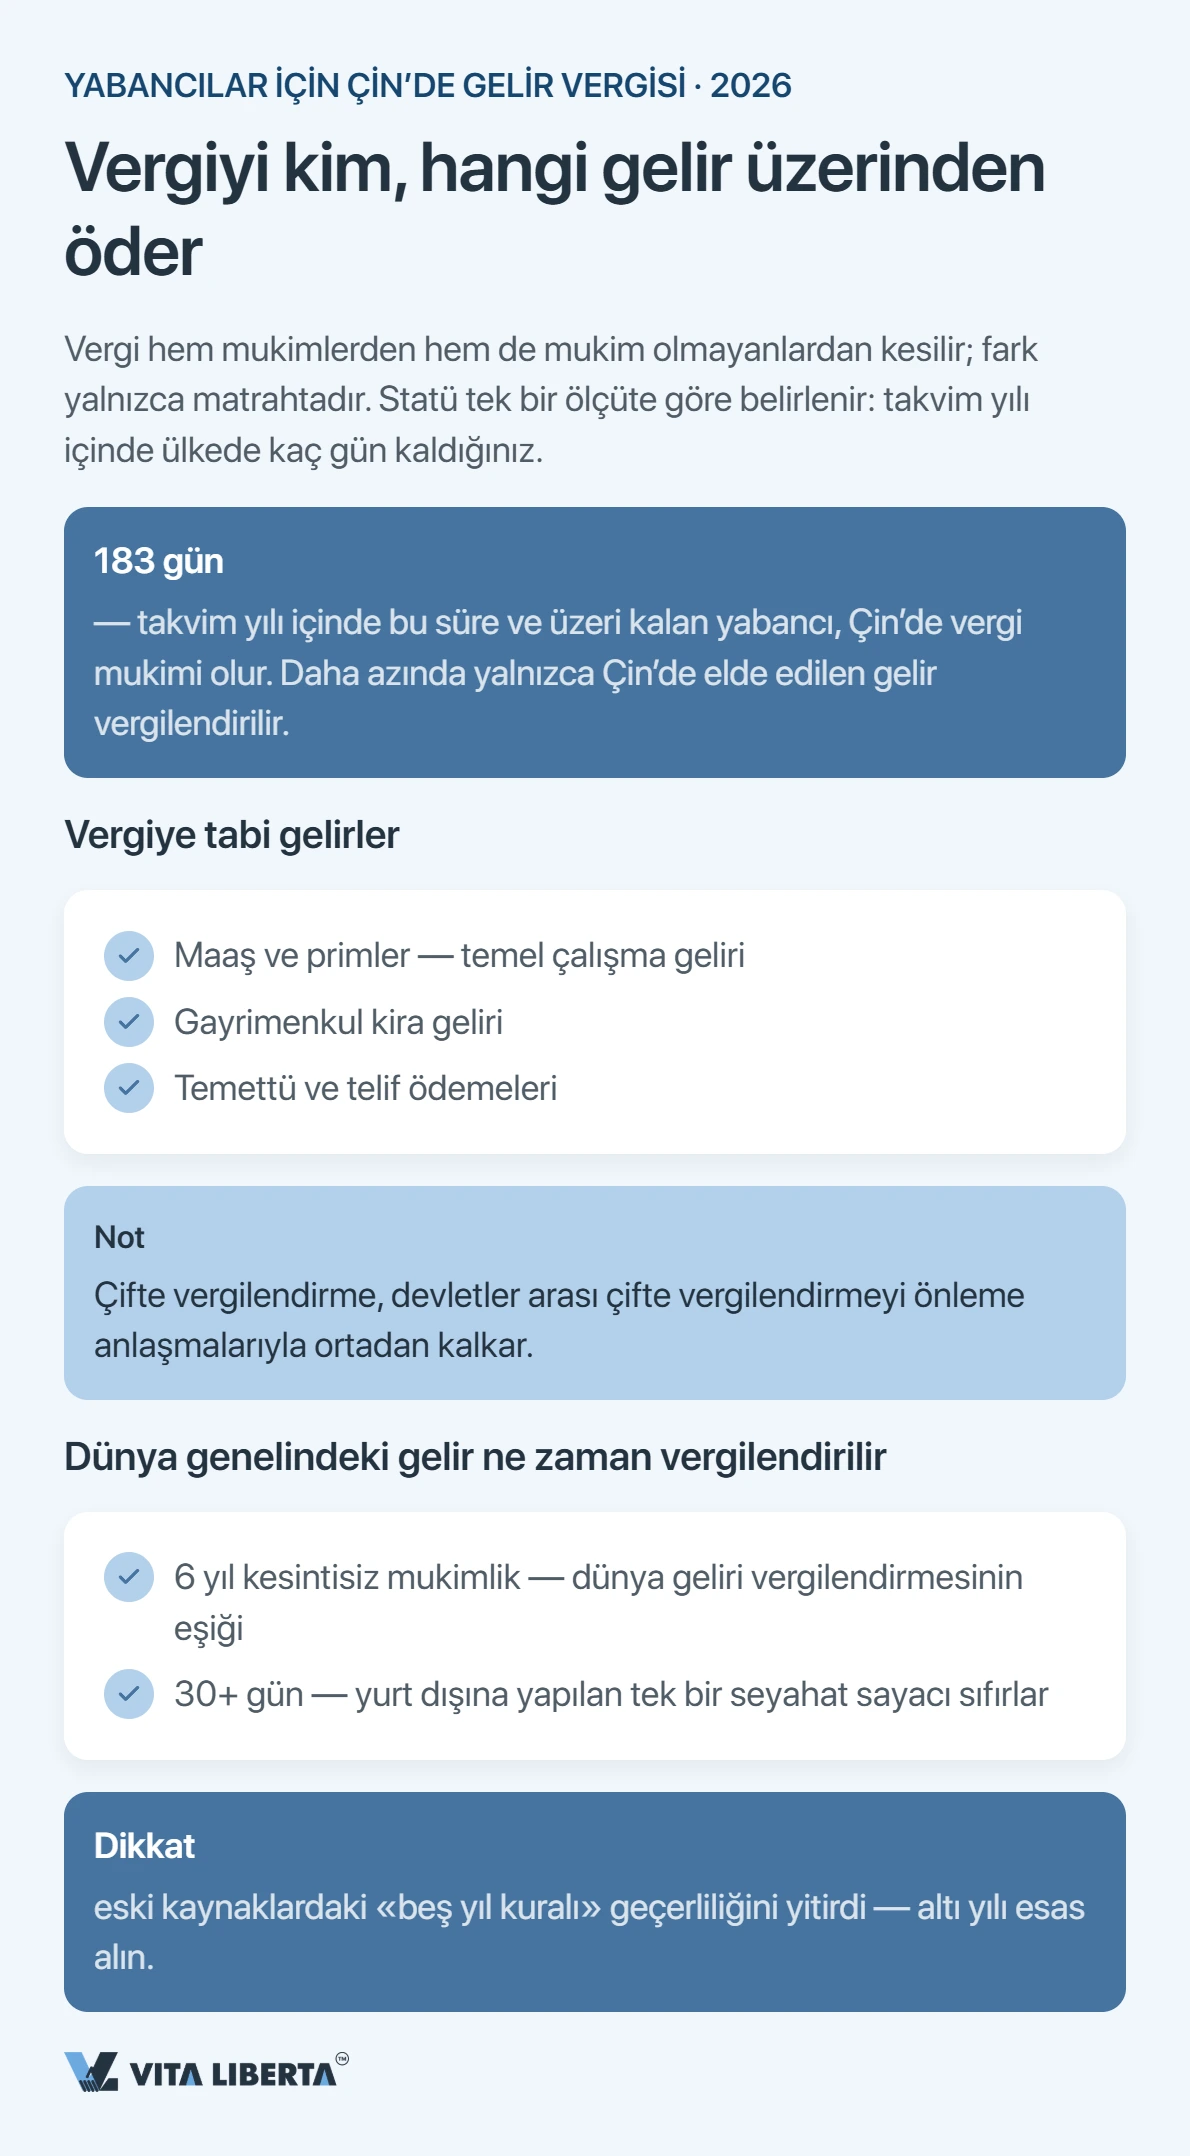
Ayrım çizgisi, takvim yılı içinde ülkede geçirilen 183 gündür. Bu eşiği aşan kişi vergi mukimi sayılır ve Çin’de elde ettiği gelir üzerinden vergilendirilir. Yurt dışında elde edilen gelire ulaşmak ise çok daha uzun bir süre gerektirir: altı yıl kesintisiz mukimlik, üstelik 30 günü aşan tek bir yurt dışı çıkışı sayacı sıfırlar. Hâlâ “beş yıl kuralı”ndan söz eden eski kaynaklar reformun gerisinde kalmıştır. Yükümlülük bir kez doğduğunda maaş ve primleri olduğu kadar kira gelirlerini, temettüleri ve lisans bedellerini de kapsar; ikili anlaşmalar tam olarak aynı tutarın iki kez vergilendirilmesini önlemek için vardır. Türkiye ile Çin arasındaki çifte vergilendirmeyi önleme anlaşması bu paylaşımı düzenler ve Çin’de ödenen verginin mahsubuna imkân tanır.
Oranlar: artan oranlı tarife
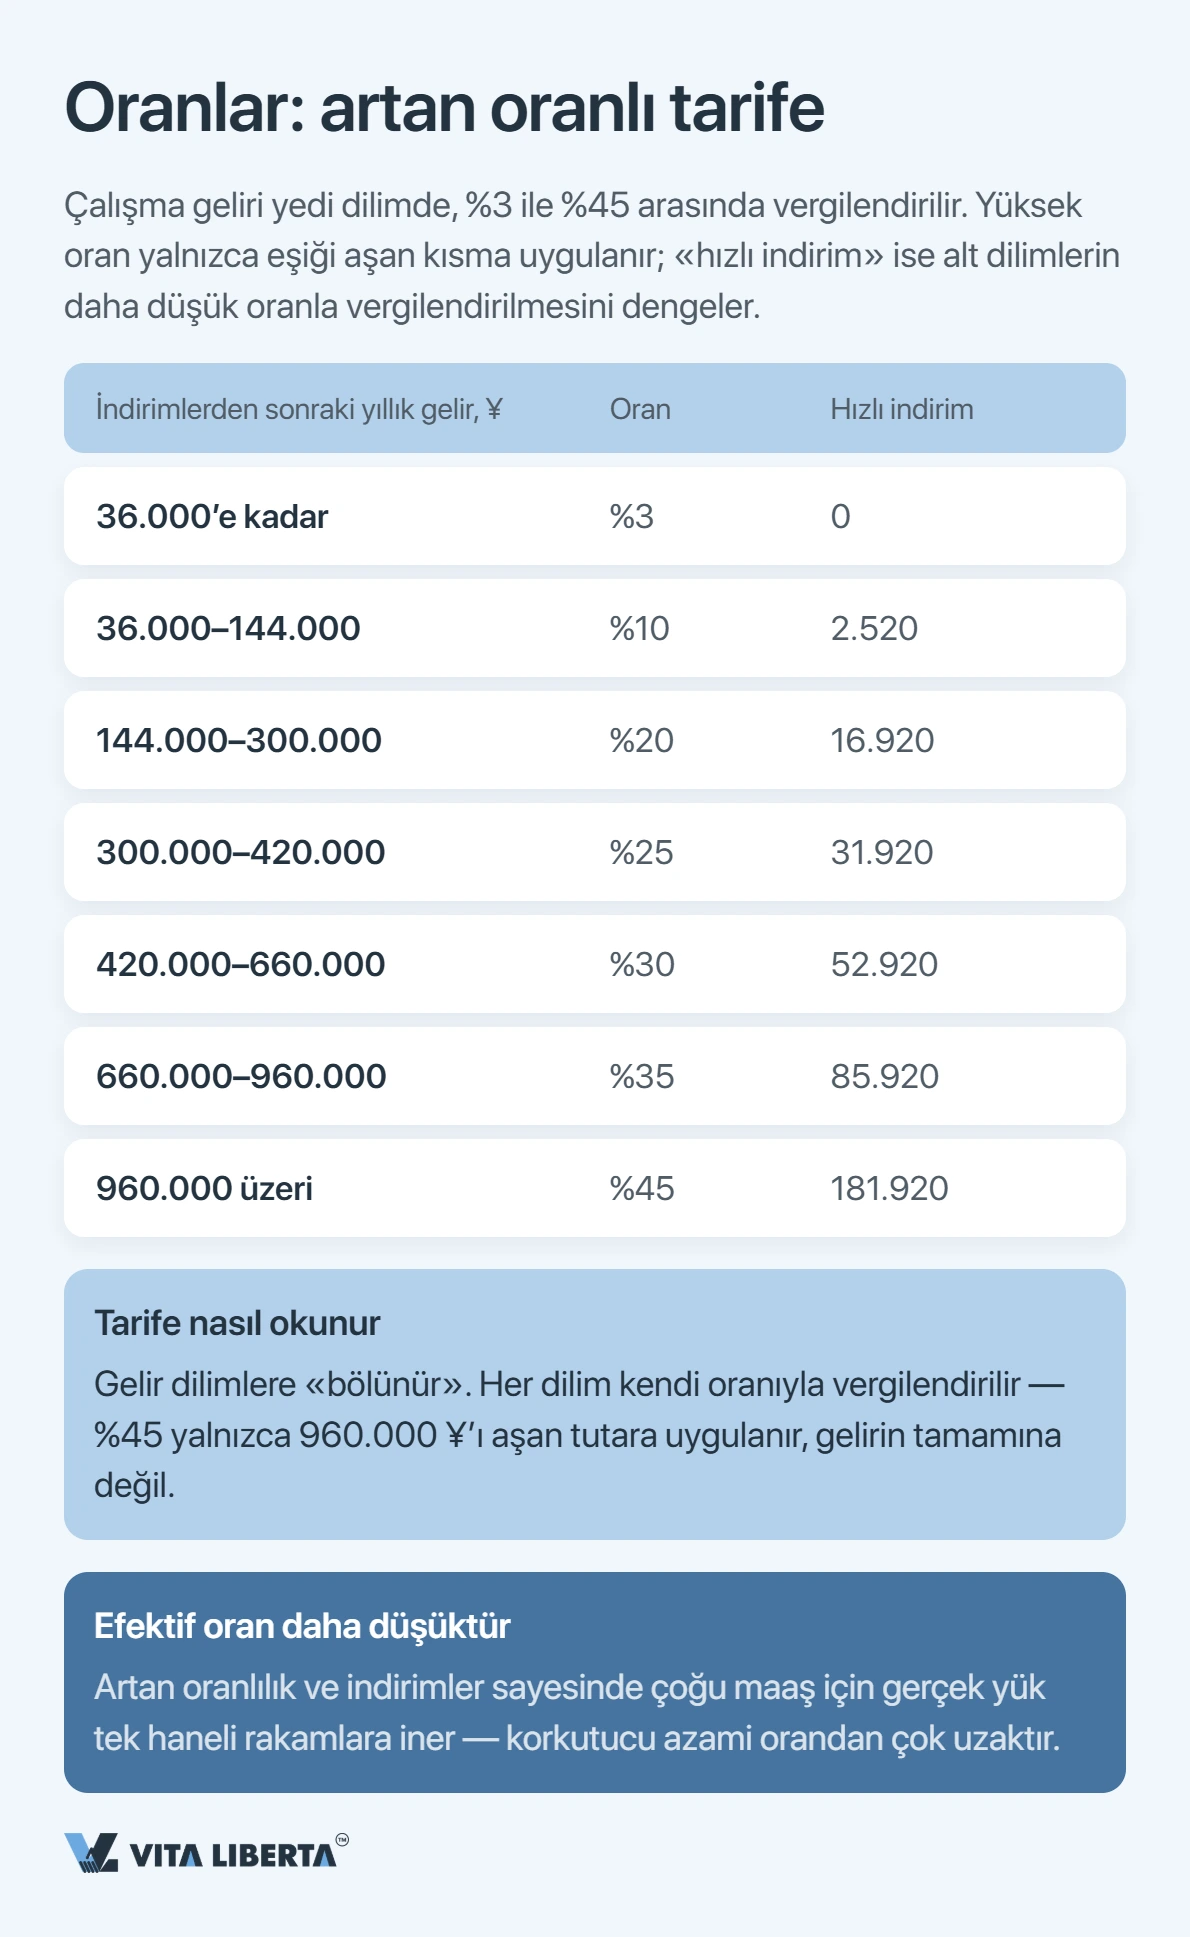
Ücret gelirini yedi dilim yönetir; en düşüğü yüzde 3, en yükseği yüzde 45. Her oran yalnızca kendi eşiğinin üzerinde kalan gelir dilimine uygulanır — tarifedeki yüzde 45’in neredeyse hiç kimsenin gerçek faturasını tarif etmemesinin nedeni budur.
| Yıllık matrah, indirimler sonrası (yuan) | Oran | Hızlı indirim |
|---|---|---|
| 36.000’e kadar | %3 | 0 |
| 36.000–144.000 | %10 | 2.520 |
| 144.000–300.000 | %20 | 16.920 |
| 300.000–420.000 | %25 | 31.920 |
| 420.000–660.000 | %30 | 52.920 |
| 660.000–960.000 | %35 | 85.920 |
| 960.000 üzeri | %45 | 181.920 |
Vergi nasıl hesaplanır
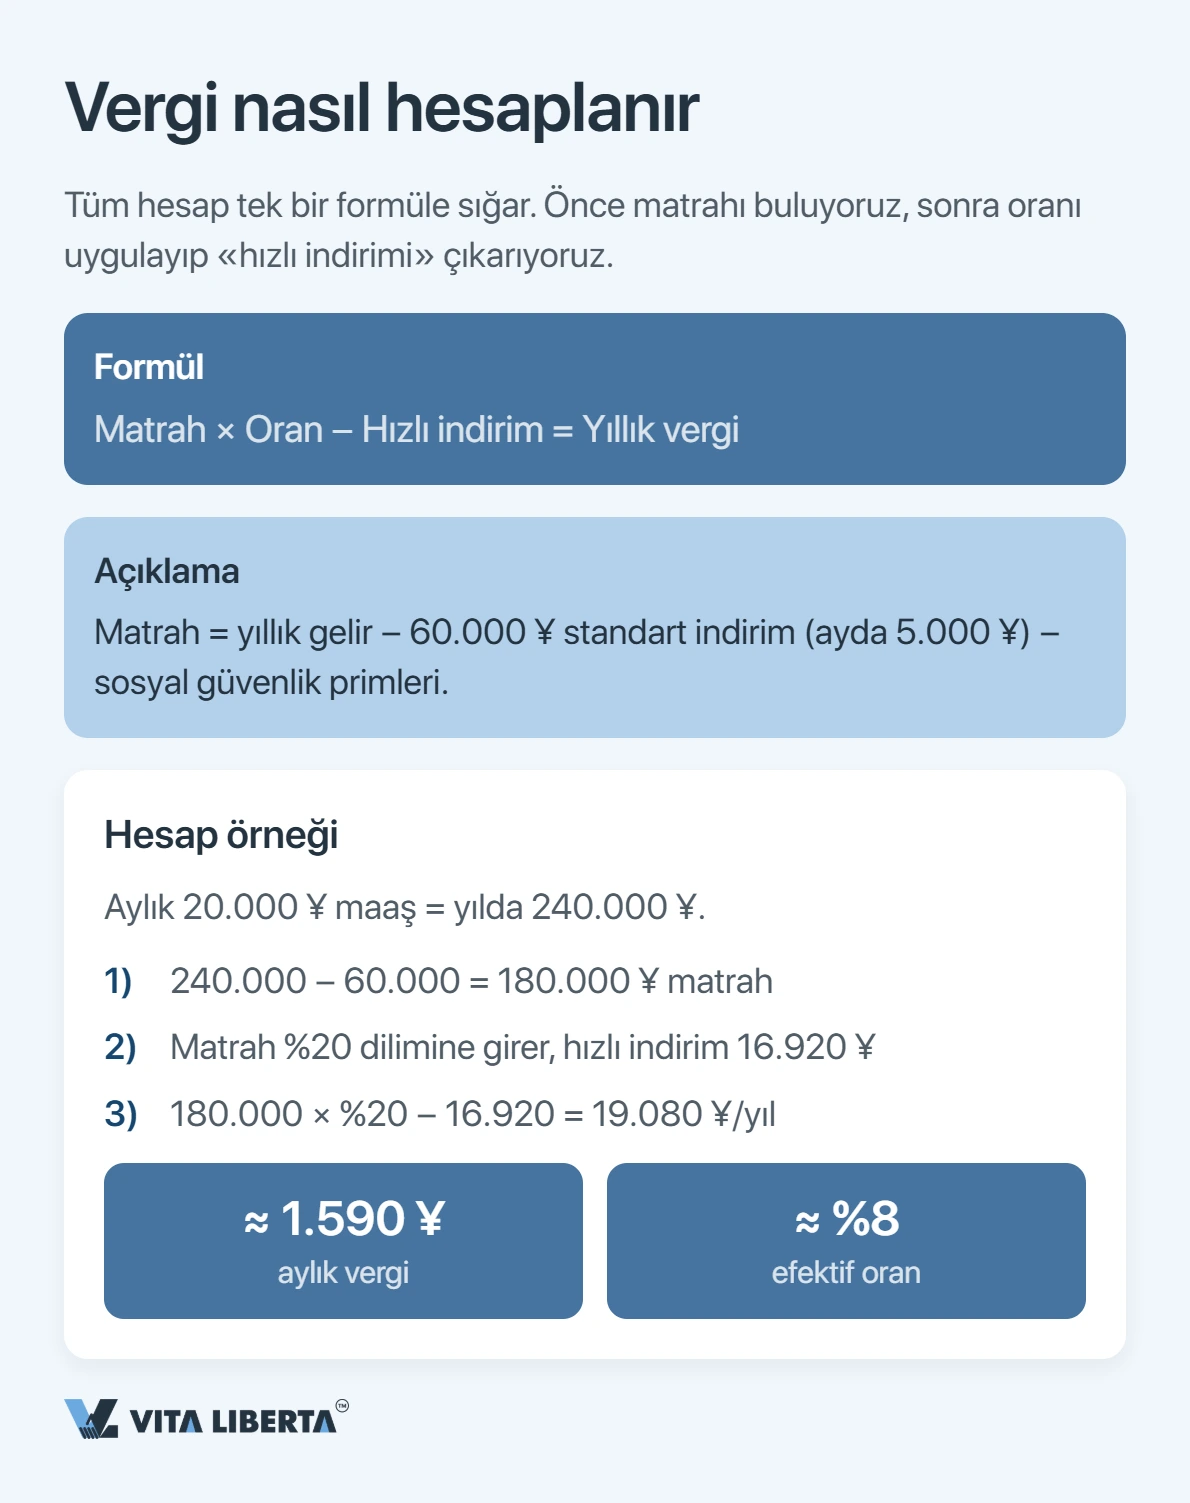
Hesabın tamamı tek bir formüle sığar.
Standart indirim ve hızlı indirim
Herhangi bir oran devreye girmeden önce yıllık gelirden iki kalem düşülür: yılda 60.000 yuanlık standart indirim (ayda 5.000 olarak kaydedilir) ve ödenen sosyal sigorta primleri. Kalan tutara dilimin oranı uygulanır, ardından o dilime karşılık gelen hızlı indirim çıkarılır. Bu son rakamın tek bir işlevi vardır: alt dilimlerin zaten daha düşük oranlarla vergilendirilmiş olmasını düzeltmek. O olmasaydı hesap, ilk dilimin üzerindeki herkesi fazladan yüklerdi.
Rakamlarla. Ayda 20.000 yuan, yılda 240.000 yuan eder. 60.000 düşüldüğünde matrah 180.000’e iner — tam olarak yüzde 20 diliminin içine, ki bu dilimin hızlı indirimi 16.920’dir.
180.000 × %20 − 16.920 = yılda 19.080 yuan — ayda yaklaşık 1.590 yuan, efektif oran yüzde 8 civarı. Nominal dilim yüzde 20 idi; fiilî kesinti bunun yarısına bile ulaşmıyor.
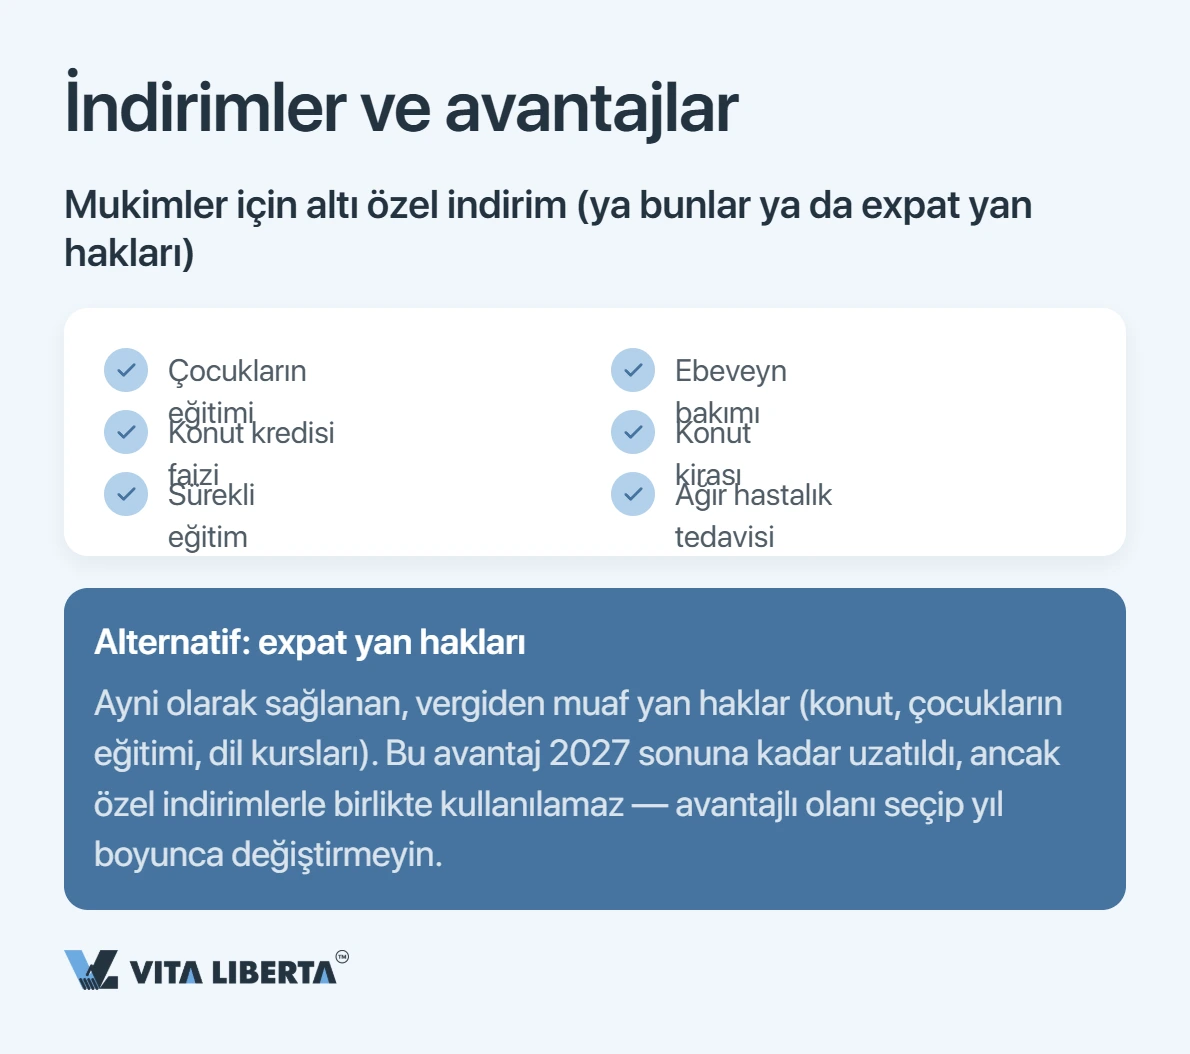
Stopaj eşit aylık taksitlerle değil kümülatif yöntemle yapılır; bu yüzden net maaş yıl ilerledikçe sessizce erir. Ocak cömert görünür, kasım nadiren.
Çin gelir vergisi oranlarını birlikte netleştiririz
- Çalışan vergisinin hesaplanması
- İndirim ve avantajlar dahil
- Vergi mükellefiyetinin kontrolü

Yabancılara açık indirimler ve avantajlar
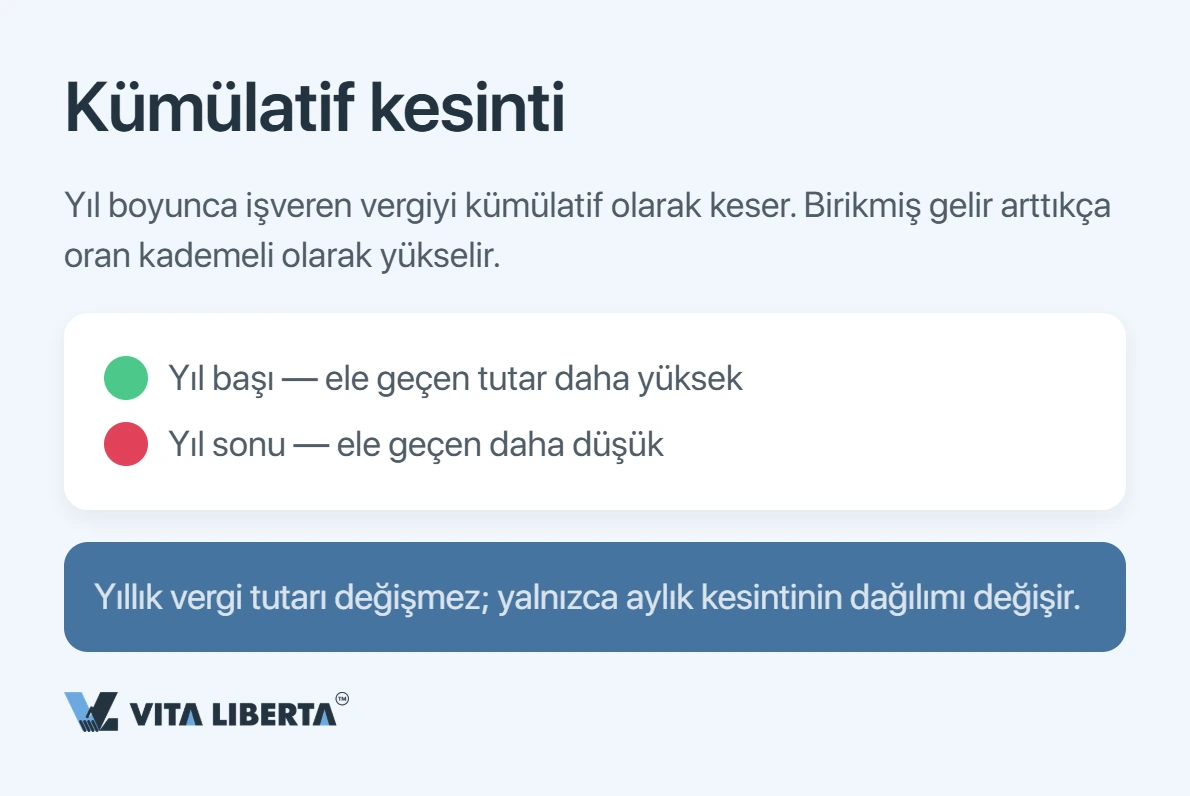
Matrah daha da sıkıştırılabilir — ancak bundan yararlanmak, bir yolu seçip diğerini kapatmak anlamına gelir.
Özel indirimler mi, muaf yan haklar mı
Birinci yol, mukimlere açık olan ek özel indirimlerdir: çocukların eğitimi, yaşlı ebeveyn bakımı, konut kredisi faizi, konut kirası, sürekli eğitim ve ağır hastalık tedavisi. İkinci yol ise yabancı istihdamı için tasarlanmış daha eski düzenlemedir; burada ayni olarak sağlanan haklar — konaklama, okul ücreti, dil kursu — matrahın tamamen dışında kalır. Yabancılara yönelik bu seçenek 31 Aralık 2027’ye kadar yürürlüktedir. Yapılamayacak olan şey ikisini birleştirmektir: tercih yıllıktır, bir kez yapılır ve izleyen on iki ay boyunca kilitlenir; bu da karşılaştırmayı yıl başlamadan önce ciddiyetle yapmaya değer kılar.
Primler ve stopaj
İşleyişi işveren üstlenir. Stopaj sorumlusu sıfatıyla her ay hesaplar ve öder; dolayısıyla yabancı çalışanların çoğu aylık olarak kendisi bir beyan vermez. Sosyal sigorta primleri birçok şehirde yabancılar için zorunludur — 1.650 yuan civarını hesaba katın, tutar şehre göre değişir — buna karşılık konut fonu katkısı genellikle onlardan istenmez. Erken bilinmesinde yarar olan pratik bir sonuç: oturma izni yenilenirken verginin fiilen ödendiğini gösteren belge istenir.
Tercihli oranlar ve bölgeler
Coğrafya sonucu değiştirir. Hainan ve belirlenmiş birkaç bölge, nadir veya yüksek nitelikli sayılan yabancı uzmanlar için gelir vergisini efektif yüzde 15 ile sınırlar — hesabın bu tavanın üzerinde ürettiği tutar tahsil edilmez.
Çalışan vergilerinde size yardımcı oluruz
- Vergi dairesine kayıt
- Gelir vergisi hesabı ve ödemesi
- Ceza ve fazla ödemeden kaçınma

Süreler ve tuzaklar
⚠️ Önemli: Mukimlik durumunuzu, konu kritikleşmeden önce hem vergi idaresine hem bankanıza teyit ettirin. Durum belirsiz bırakılırsa gelir bilgileriniz Türkiye’deki vergi idaresine ulaşabilir.
İlkbaharda mukimler için yıllık mahsuplaşma gelir: yılın toplam geliri bütün olarak yeniden değerlendirilir ve ödenecek ya da iade edilecek her fark burada ortaya çıkar. Sorunların çoğu üç hatadan doğar: 183 gün eşiğine karşı günlerin yanlış sayılması, özel indirimlerle yabancı yan haklarını aynı anda kullanmaya çalışmak ve beyan penceresini kaçırmak.
“Yeni gelenlerin en büyük hatası, vergiyi en yüksek oran üzerinden kabaca tahmin etmektir. Uygulamada artan oranlılık ve indirimler efektif oranı çoğu zaman tek haneye indirir; avantajları doğru seçmek ise yıl boyunca hatırı sayılır bir tasarruf sağlar.”
— Sergey Konon, Çin vergi danışmanı
Artan oranlılık ve indirimlerin birleşimi, Çin gelir vergisinin kendi üst sınırına neden nadiren benzediğini açıklar. Tarife gerçekten yüzde 45’e çıkar, ancak zaten küçültülmüş bir matraha ve dilimler hâlinde uygulanır; orta düzey bir maaşta efektif oran çoğu kez tek haneye yerleşir. Sonucu üç şey belirler: mukimliğin ne kadar dikkatle izlendiği, yıl için hangi avantaj paketinin sabitlendiği ve mahsuplaşmanın zamanında yapılıp yapılmadığı. Önce matrahı kurun, sonra indirimleri seçin, nete en son bakın.
Not: Bu kurallar Çin anakarası için geçerlidir. Hong Kong ve Makao kendi bağımsız vergi sistemlerini işletir — burada anlatılan oranlar, indirimler ve yükümlülükler bu iki bölgede uygulanmaz.
Sıkça sorulan sorular
Yüzde 3’ten 45’e uzanan yedi artan oranlı dilim uygulanır ve uyruk bir fark yaratmaz — mukim de mukim olmayan da aynı tarifeyi izler, gelir yükseldikçe yalnızca daha üst dilimlere ulaşılır. Çözüm: indirimler sonrası yıllık matrahınızı hesaplayıp hangi dilime düştüğünüzü teklifi kabul etmeden önce kontrol edin.
Tek bir takvim yılı içinde Çin’de 183 gün bulunduğunuzda; bu eşiğin altında yalnızca Çin kaynaklı geliriniz vergilendirilir, yurt dışı kaynaklı gelir ise ancak altı yıl kesintisiz mukimlikten sonra devreye girer. Çözüm: yıl başından itibaren Çin’de geçirdiğiniz günleri ve 30 günü aşan yurt dışı çıkışlarınızı kayıt altına alın.
Ayda 5.000 yuan doğrudan matrahtan düşülür; mukimler bunun ötesine geçerek çocukların eğitimi, kira, konut kredisi faizi, sağlık harcamaları ve yaşlı yakın bakımıyla matrahı daraltabilir, yabancılara özgü muaf yan haklar paketi ise 2027 sonuna kadar uzatılmıştır. Çözüm: yıl başlamadan önce iki seçeneği karşılaştırın ve tercihinizi işverene bildirin.
Vergiyi stopaj sorumlusu sıfatıyla işveren yatırır: tutarı hesaplar, maaştan keser ve doğrudan öder — havaleyi yapan çalışan değildir. Çözüm: kesintinin bordroya doğru yansıdığını her ay kontrol edin ve oturma izni yenilemesi için vergi ödeme belgelerinizi saklayın.
Bunlar tek bir sistemin varyasyonları değil, üç ayrı vergi sistemidir: anakara tarifesi yüzde 45’e çıkar, Hong Kong belirgin biçimde daha düşük oranlarla çalışır, Makao’nun kendi cetveli vardır, Hainan ve Shenzhen gibi bölgeler ise aranan uzmanları yüzde 15 tavanının altında tutar. Çözüm: gelirinizin hangi bölgede doğduğunu belirleyin ve hesabı o bölgenin kurallarına göre yapın.