Hongkong
 China




Şirketinizin Çin’de neden hesaba ihtiyacı var
Yerel hesap, tasfiye zincirinden aracıları çıkarır: şirket tedarikçilere doğrudan RMB ile öder, gelirini doğrudan RMB olarak tahsil eder, bir çevrim adımını maliyet kaleminden siler ve döviz kontrolünü daha hızlı geçer. Serbest ticaret bölgesindeki işletmeler için buna bir de sınır ötesi işlemlerde basitleştirilmiş rejime erişim eklenir.
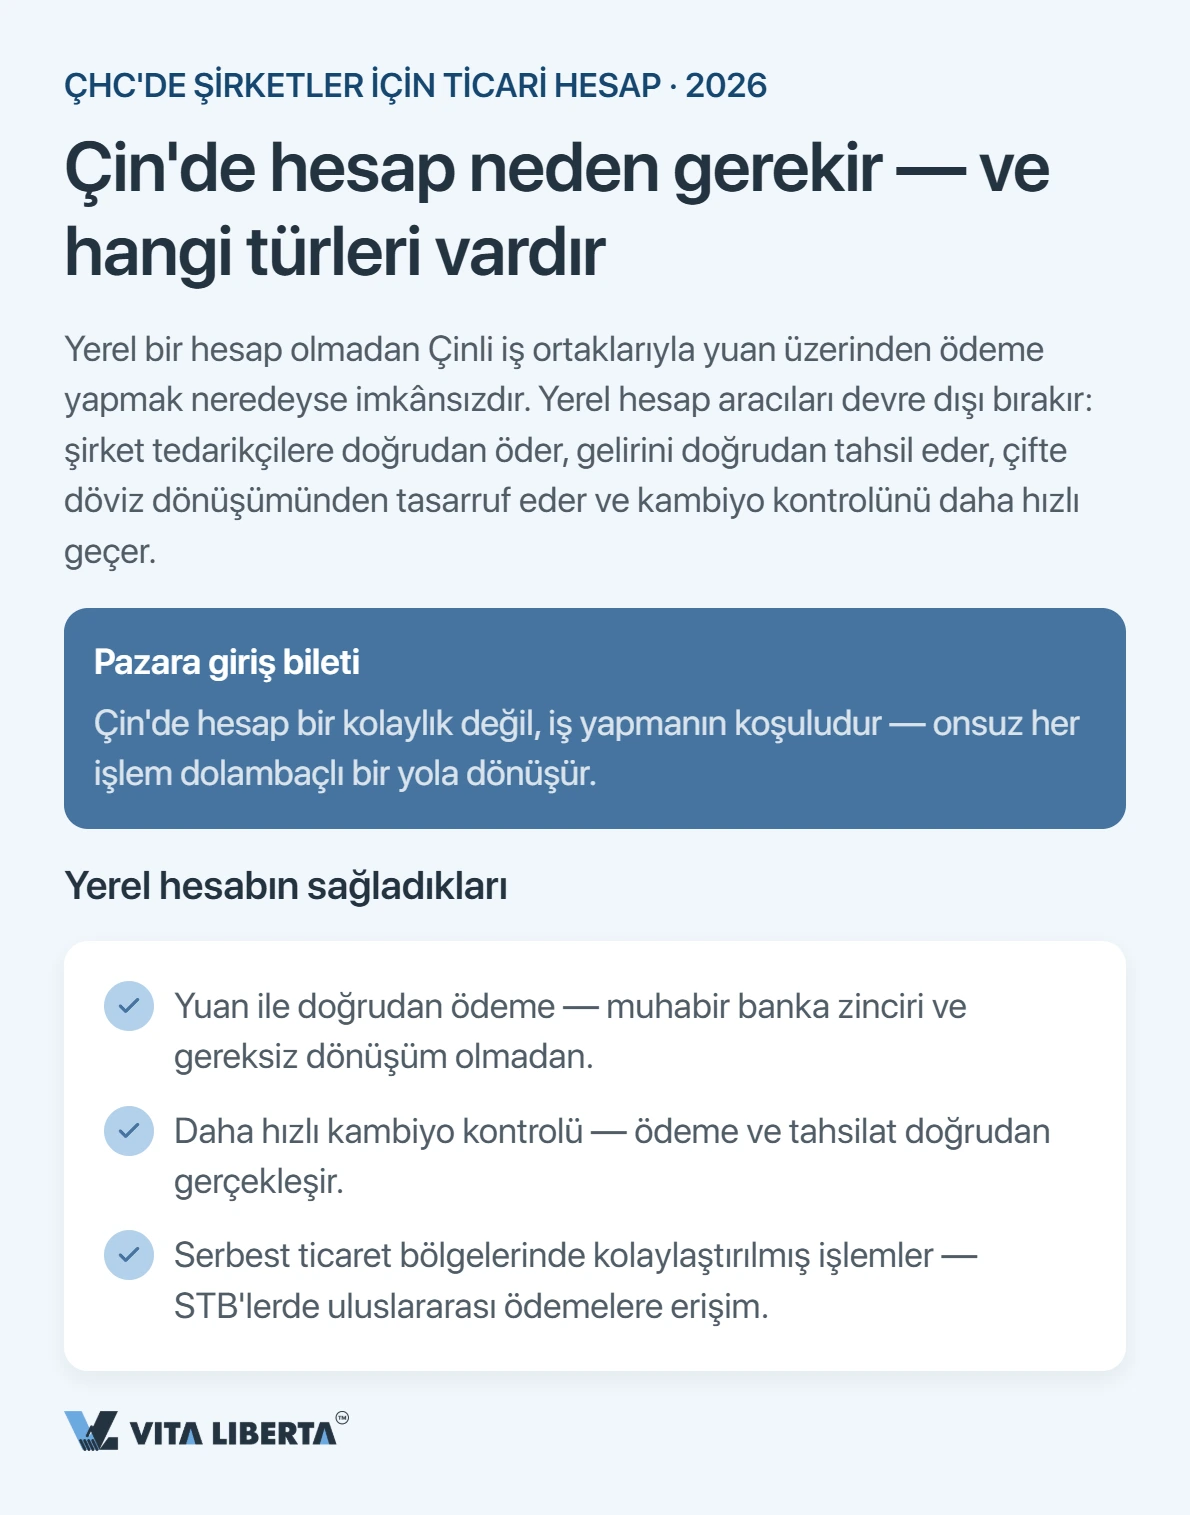
Anakaradaki hesap bir konfor meselesi değil, pazara giriş biletidir: hesap yoksa her işlem uzun yoldan dolaşır.
Ayrıca belirtmek gerekir ki bir dizi banka, Rus pasaportu taşıyan nihai faydalanıcılara karşı görece açık kalmaya devam ediyor. Koşul, ortaklık yapısının okunabilir ve ticari amacın anlaşılır olması; bu zeminde yurt dışındaki karşı taraflarla tasfiyeler öngörülebilir biçimde yürüyor.
Çin’de şirketler hangi hesapları açar
Her amaç için farklı bir hesap türü vardır; yapıyı başvurudan önce tasarlamakta fayda var.
Temel hesap ve üzerine eklenen hesaplar
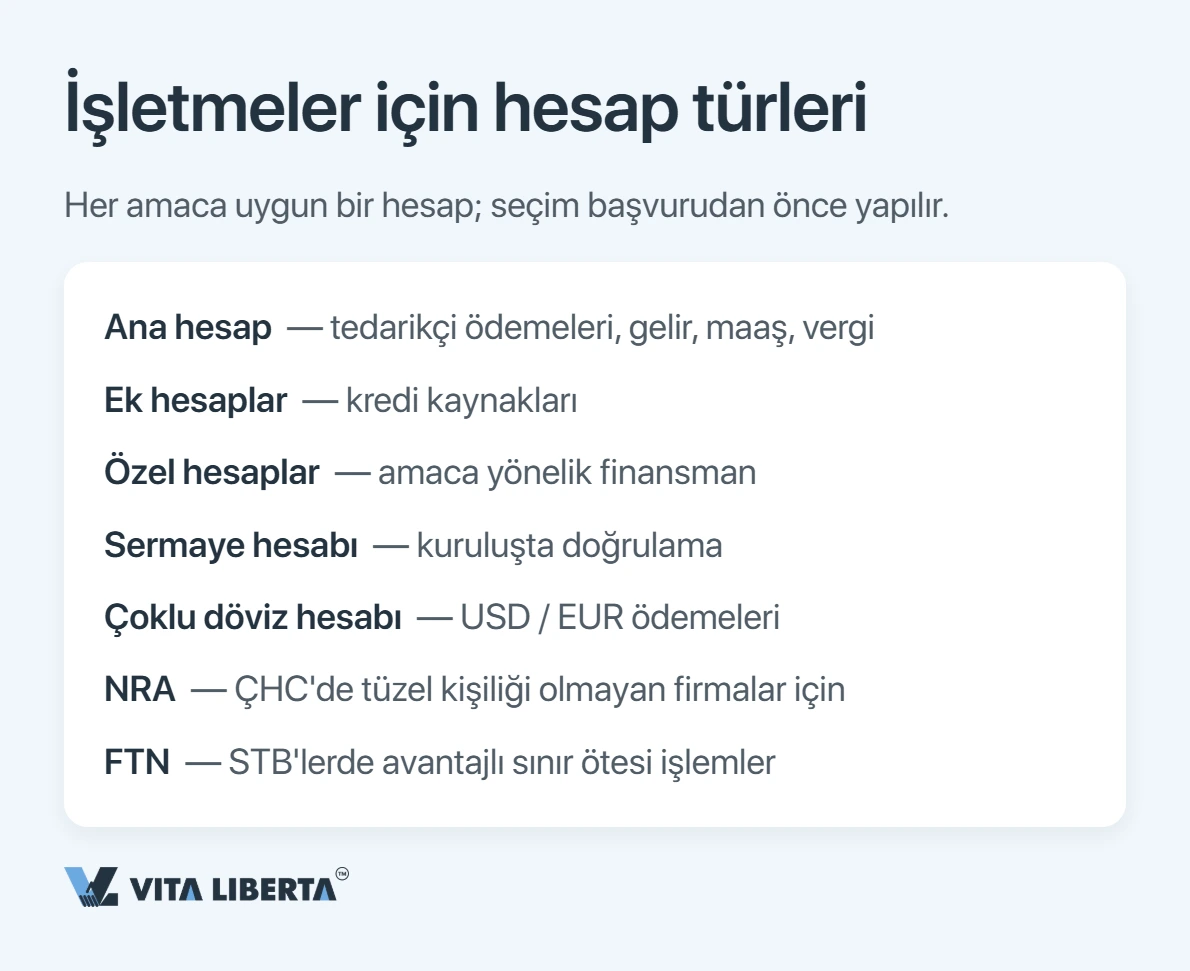
Temel mevduat hesabı günlük faaliyeti taşır: tedarikçi ödemeleri, gelir girişleri, maaşlar ve vergiler. Bir şirket yalnızca tek bir temel hesap açabilir. İş büyüdükçe buna şunlar eklenir:
- genel mevduat hesapları — alınan kredilerin işletilmesi için;
- özel amaçlı hesaplar — tahsis edilmiş finansman ve münferit projeler için;
- başlangıç aşamasında sermaye doğrulama hesabı.
Gelecekteki nakit akışını ne kadar isabetli öngörürseniz, bankanın size uygun hizmet yapısını kurması o kadar kolaylaşır.
Yabancı şirketler için döviz hesapları ve NRA hesabı
İşletmenin dolar veya euro ile ödeme yapması gerektiğinde banka çoklu döviz hesabı açar. Anakarada henüz kendi tüzel kişiliği bulunmayan şirket ise NRA formatına başvurabilir (yerleşik olmayan hesap, Non-Resident Account). Bankalar bu tür hesabı en istekli biçimde Hong Kong şirketlerine açıyor; Singapur, Birleşik Arap Emirlikleri ve Birleşik Krallık da mümkün yargı alanları arasında.
Bu senaryoda banka ekonomik özü daha sıkı inceler: ticaret ve lojistik profilleri en kolay geçenler. Serbest ticaret bölgelerinde ayrıca sınır ötesi işlemler için koşulları hafifletilmiş FTN tipi hesap da bulunuyor.
Hesabın arkasındaki düzenleyiciler: PBOC, SAFE ve NFRA neyi denetler
Denetim üç kuruma dağılmış durumda. Çin Halk Bankası (PBOC) genel kuralları ve ulusal para birimindeki tasfiyeyi belirler; Devlet Döviz İdaresi (SAFE) döviz işlemlerini ve sınır ötesi sermaye hareketini yürütür; bankaların kendi denetimi ise NFRA’ya aittir.
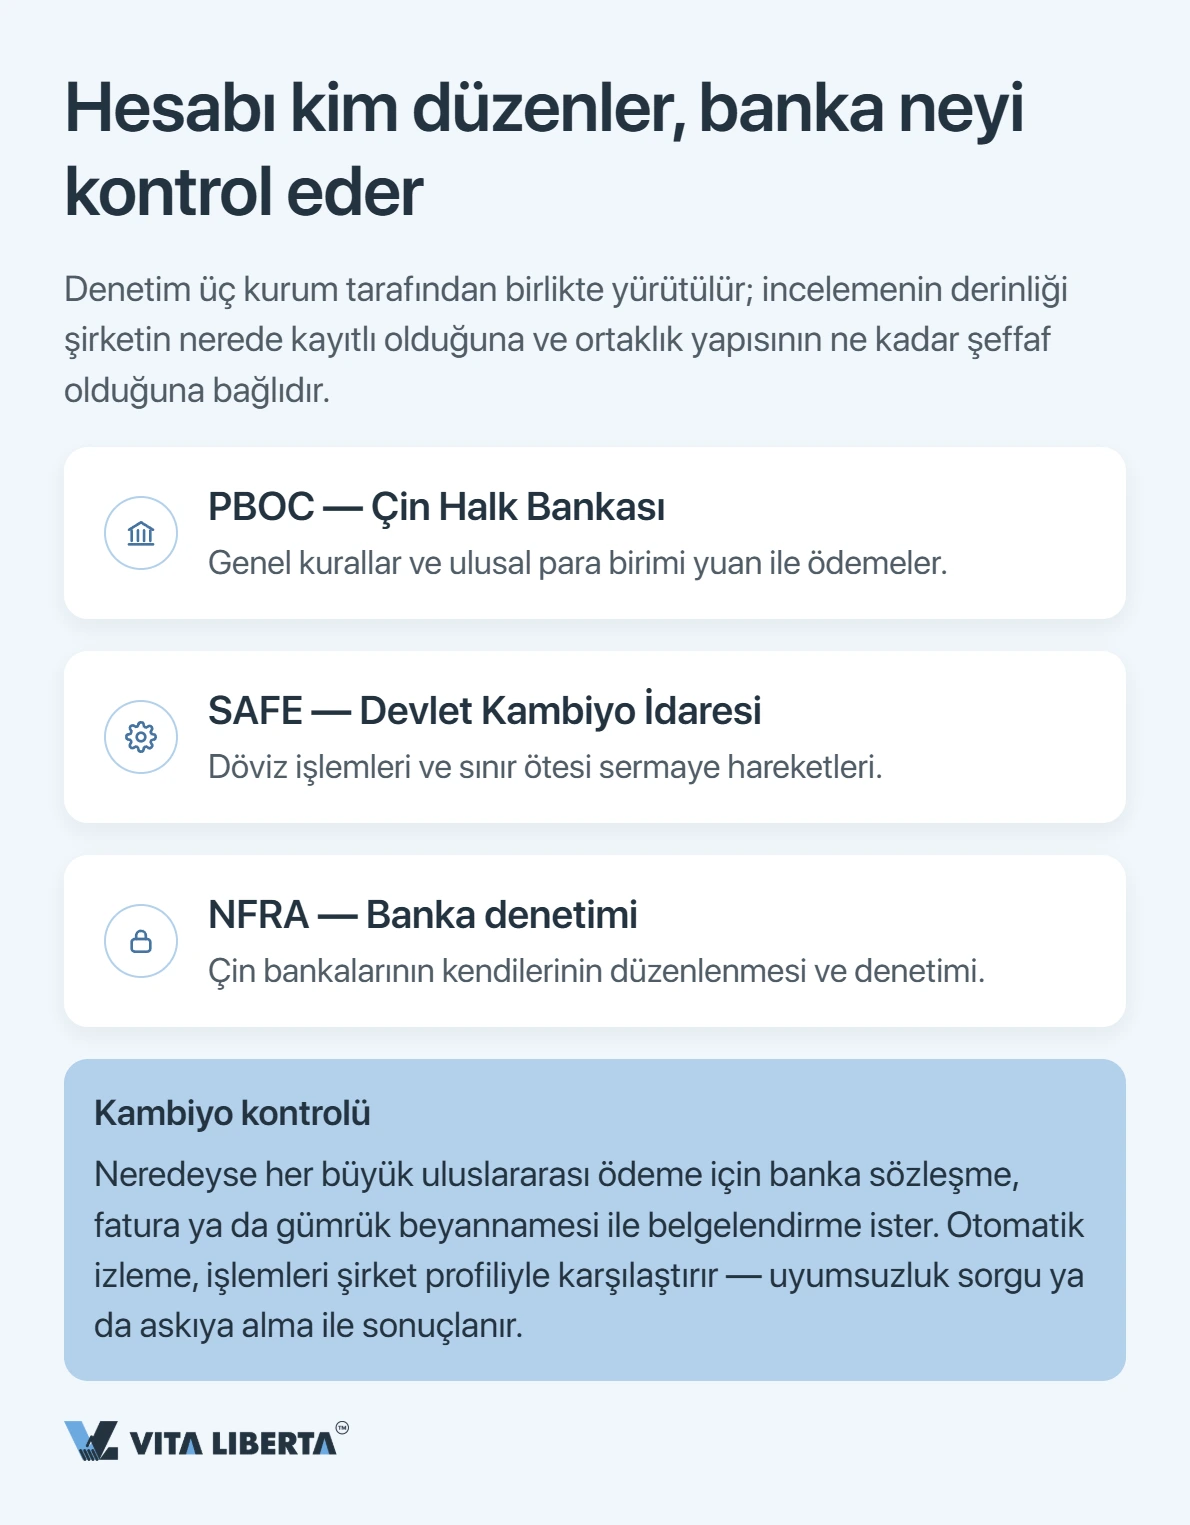
Döviz kontrolünün pratik bir sonucu var: tutarı yüksek hemen her uluslararası ödemede banka belge ister — sözleşme, fatura ya da gümrük beyannamesi. Otomatik izleme her işlemi şirketin beyan ettiği profille karşılaştırır; uyuşmazlık çıktığında sorgu ya da askıya alma devreye girer.
Şirket türüne göre banka şartları
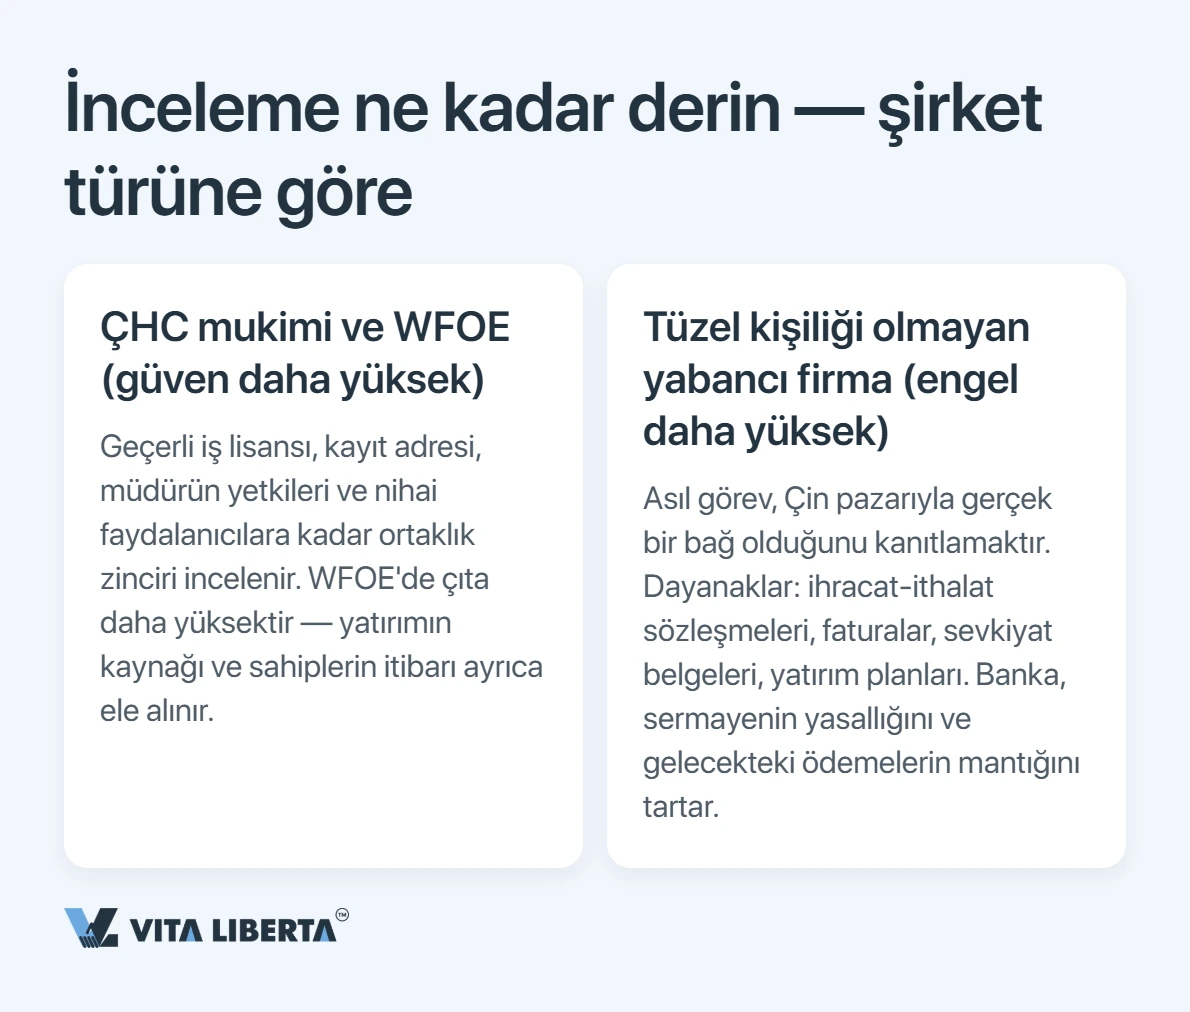
İncelemenin derinliğini iki değişken belirler: şirketin nerede tescilli olduğu ve ortaklık zincirinin ne kadar okunabilir olduğu.
ÇHC’de yerleşik şirketler ve WFOE’ler
Bankaların güveni en çok ÇHC’de yerleşik şirketlere yöneliktir; tamamı yabancı sermayeli işletmeler (WFOE) de buna dâhil. İnceleme geçerli bir işletme ruhsatına, tescil adresine, müdürün ve yasal temsilcinin yetki kapsamına ve nihai gerçek faydalanıcılara kadar uzanan ortaklık zincirine odaklanır. WFOE’de çıta daha yüksek: yatırımın kaynağı ile ortakların itibarı ayrıca ele alınır.
ÇHC’de tüzel kişiliği olmayan yabancı şirket
Engelin en yüksek olduğu senaryo burasıdır. Asıl mesele, şirketin Çin pazarıyla gerçekten bağlantılı olduğunu kanıtlamaktır; ihracat-ithalat sözleşmeleri, faturalar, sevkiyat belgeleri ve yatırım planları bu yönde argüman oluşturur. Banka her başvuruyu ayrı ayrı değerlendirir ve sermayenin hukuka uygunluğunu, gerçekleşecek ödemelerin ticari mantığıyla birlikte tartar.
Banka hesabı açmakta zorlanıyor musunuz?
- İşinize uygun banka seçimi
- Belge setinin hazırlanması
- Yerleşik olmayanlara özel kurallar

Hangi belgeler gerekli ve nasıl tasdik edilir
Standart dosya tescil belgeleri ile ana sözleşmeden, mali tablolar ve vergi beyanlarından, faaliyetin tanımından, ayrıca müdürlerin ve gerçek faydalanıcıların pasaportları ile adres teyitlerinden oluşur. Belgeler yeminli tercüman eliyle Çinceye çevrilir ve apostil ile tasdik edilir; Sözleşmeye taraf olmayan ülkelerin belgeleri için konsolosluk tasdiki gerekir. Kayıt örneklerinin güncel olması şart — genellikle üç aydan eski olmamalı.
| Belge | Amaç |
|---|---|
| Tescil belgesi | Şirketin varlığını kanıtlar |
| Ana sözleşme ve kuruluş belgeleri | Yapıyı ve yetkileri gösterir |
| Mali tablolar ve vergi belgeleri | Gerçek faaliyeti ortaya koyar |
| Müdür ve gerçek faydalanıcı belgeleri | Kimlik tespiti ve KYC kontrolü |
| Banka referans mektubu (talep hâlinde) | Ticari itibarı teyit eder |
Açılış prosedürü: aşamalar, süreler ve bizzat bulunma
Bankaların bir bölümü taramaları önceden uzaktan kabul ediyor, ancak şirket hesabı tümüyle çevrimiçi açılmıyor: aktivasyon için yüz yüze kimlik tespiti gerekiyor. Aşamalar şöyle:
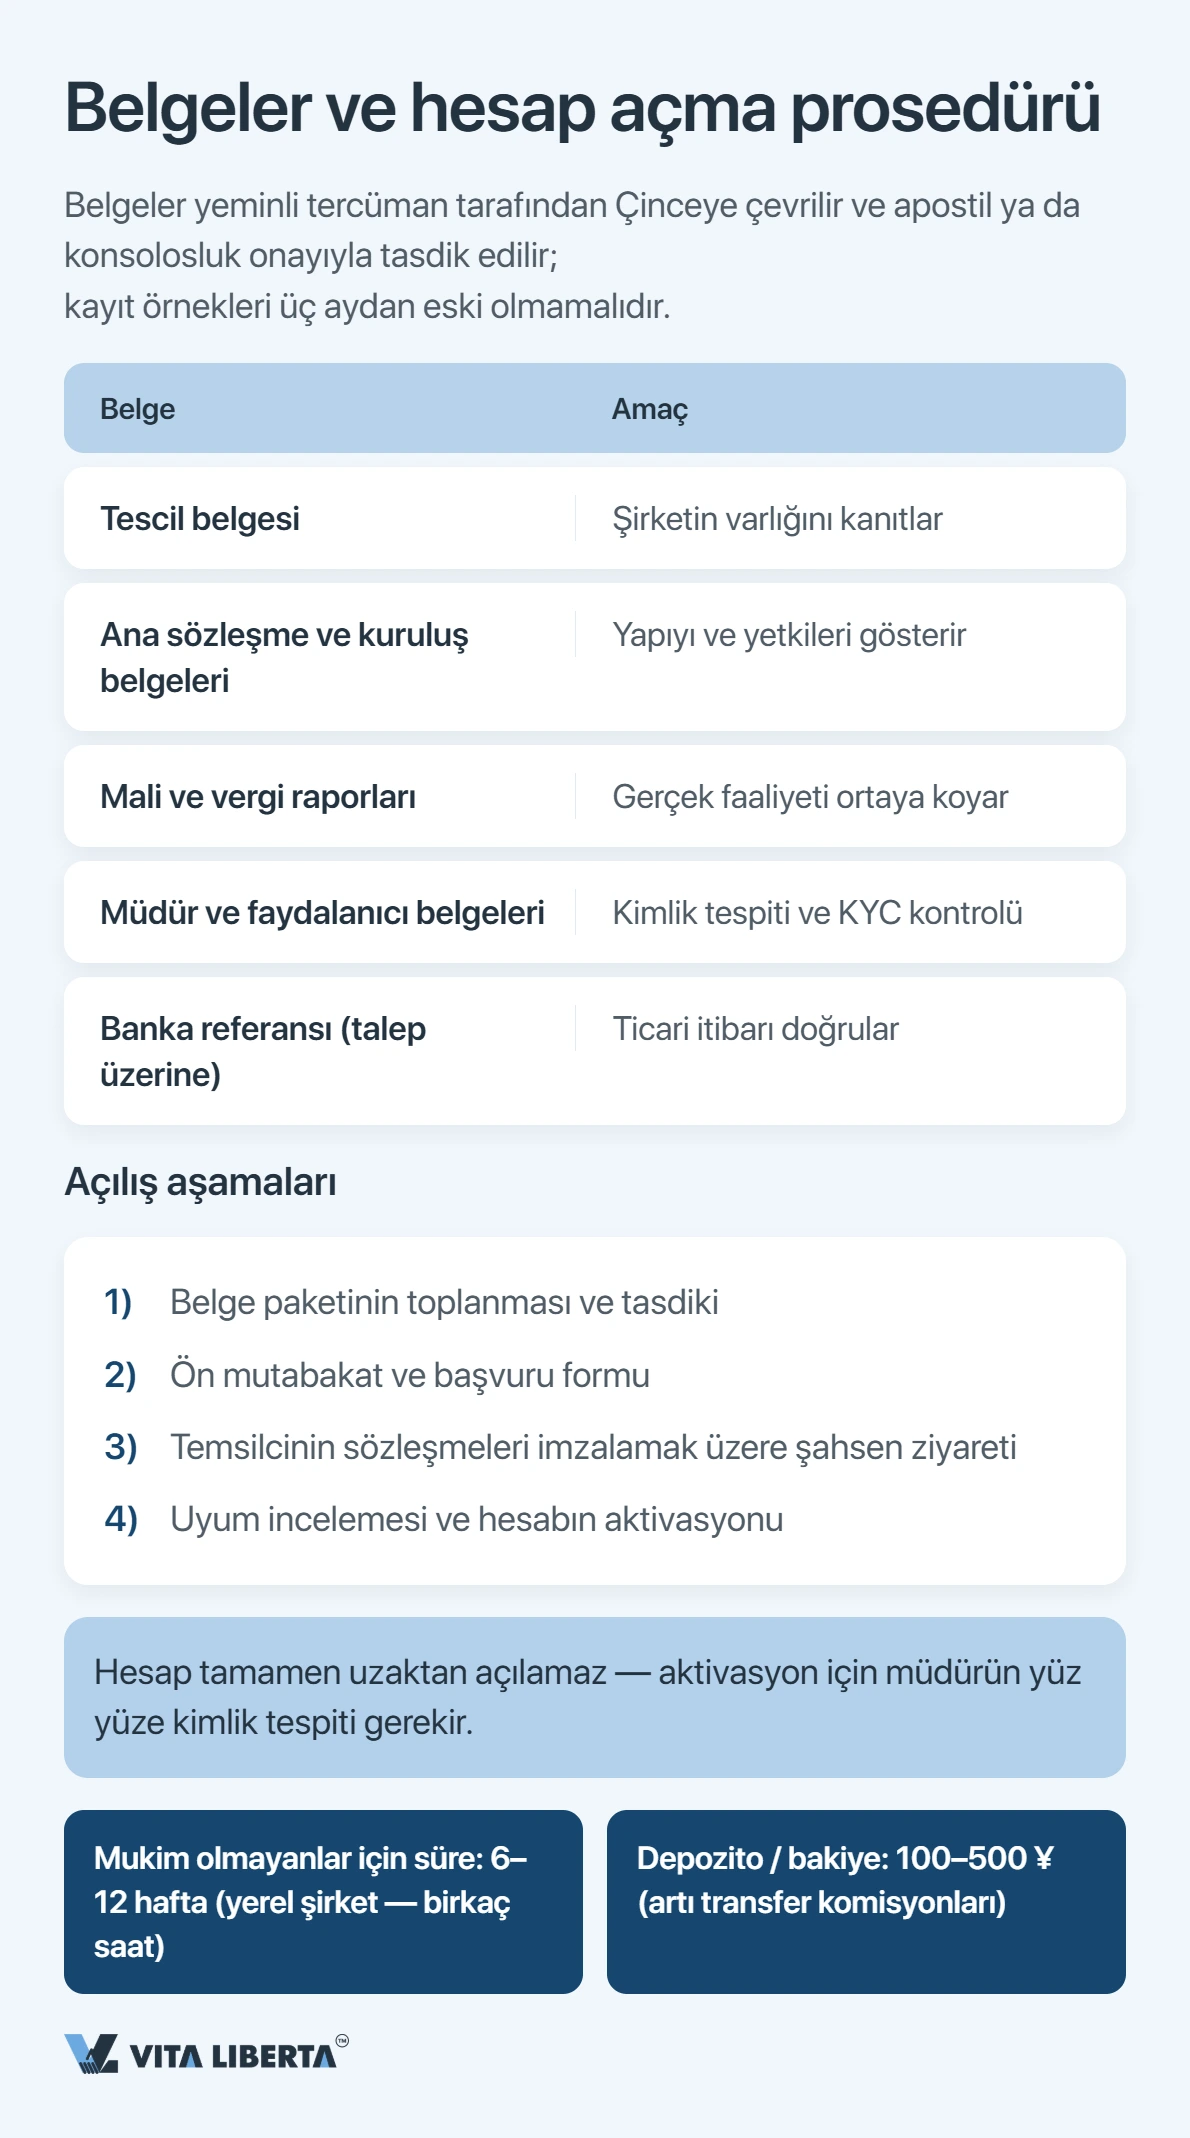
- Belge dosyasının toplanması ve tasdiki.
- Bankayla ön mutabakat ve başvuru formunun doldurulması.
- Yasal temsilcinin sözleşmeleri imzalamak üzere şubeye gitmesi.
- Uyum incelemesi ve hesabın aktive edilmesi.
Müdürün bizzat bulunması zorunlu; vekâletnameli temsilci daha seyrek kabul ediliyor. Yerleşik olmayanlarda inceleme ortalama 6-12 hafta sürerken, yerel bir şirket aynı yolu birkaç saatte tamamlayabiliyor.
Hesabı açmanın ve sürdürmenin maliyeti
Açılışın kendisi ucuz. Asıl dikkat edilecek nokta başka: yabancı müşterilerle çalışan bankaların çoğu bir mevduat yatırılmasını ve asgari bakiyenin korunmasını şart koşuyor. Piyasadaki referans aralık 100 ilâ 500 yuan mevduat; buna bankalar arası ve döviz transferi komisyonları ekleniyor. Kesin tutarları ve bakiye eşiğini her banka kendisi belirlediğinden, başvurudan önce tarifeleri teyit edin.
Bankalar neden reddediyor, bu risk nasıl azaltılır
Ret kararı neredeyse hiçbir zaman tek bir eksik belgeye inmez; banka çoğunlukla o risk düzeyini üstlenmeye hazır olmadığına karar vermiştir. Başvuru sahibinin aleyhine en sık işleyen unsurlar:
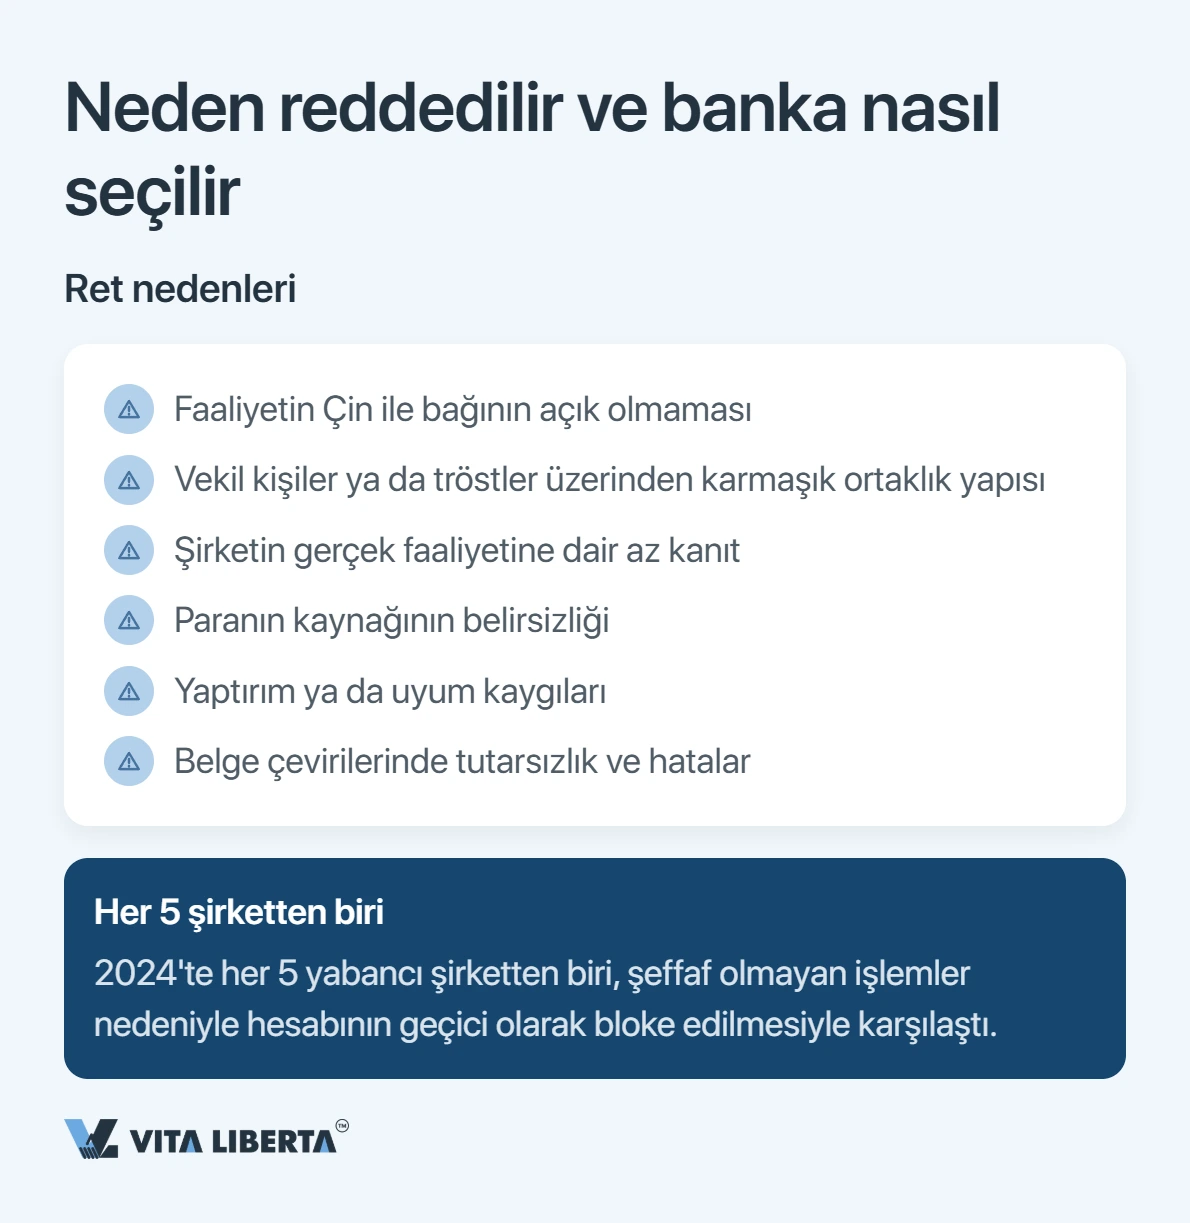
- faaliyet ile Çin arasındaki bağın belirgin olmaması;
- itibari ortaklar ya da tröstler üzerinden karmaşıklaştırılmış ortaklık yapısı;
- şirketin gerçekten faaliyet gösterdiğine dair yetersiz kanıt;
- fon kaynağının belirsizliği;
- yaptırım veya uyum hassasiyeti;
- belgelerin tercümesinde tutarsızlık ve yanlışlık.
“Banka bir belge dosyasını değil, anlaşılır bir iş mantığını onaylar. Başvuru sahibi paranın nereden geldiğini ve hesaba neden tam olarak burada ihtiyaç duyduğunu önceden açıkladığında inceleme kat kat hızlanır,” diyor ÇHC’de iş destek pratiğinin ortağı Andrey Lagutin.
Piyasa tahminlerine göre 2024’te her beş yabancı şirketten biri, şeffaf olmayan işlemler nedeniyle hesabının geçici olarak donduruluşuyla karşılaştı. Bu yüzden açılıştan sonra da belgeleri güncel tutmak ve yüksek tutarlı ödemelerin amacını belgeleyebilmek önem taşıyor.
Çin’de banka seçimi: nelere bakmalı
Kurumlar üç noktada ayrışıyor: yerleşik olmayanlara açıklık, döviz ürün yelpazesi ve başvuruların işleme hızı. Daha az riskli yol, yabancı müşteri deneyimi biriktirmiş büyük bankalardan başlamak.
| Kriter | Büyük kamu bankaları (BOC, ICBC) | Bölgesel bankalar |
|---|---|---|
| Yerleşik olmayanlara açıklık | Daha yüksek, İngilizce konuşan personel mevcut | Şubeye göre değişir |
| Döviz hesapları | Mevcut | Her yerde değil |
| İngilizce internet bankacılığı | Genellikle var | Daha seyrek |
| İşleme hızı | Standart prosedür | Uzayabilir |
Seçiminizi bankanın bilinirliğine değil, şirketinizin yargı alanına ve işlemlerinizin niteliğine bağlayın.
Çin’de şirket hesabına mı ihtiyacınız var?
- Hesap açılışında tam destek
- Döviz kontrolü yönetimi
- Daha hızlı onay süreci

Sonuç
Çin’de şirket banka hesabı açmak gerçekçi bir hedef, ama bunu bir formalite değil bir proje olarak planlayın. Sonucu üç etken belirliyor: okunabilir bir ortaklık yapısı, eksiksiz tasdik edilmiş belgeler ve şirketi Çin’e bağlayan şeyin sağlam bir açıklaması. Kendi dosyanızı önceden gözden geçirir ve ticari amacınızı net biçimde ifade ederseniz, bankanın sorularının büyük bölümü daha başvuru yapılmadan ortadan kalkar.
Uzman imzası: Sergey Konon, ÇHC pratiği ortağı
Sıkça sorulan sorular
Tamamen açılamaz. Bazı bankalar başvuru formunu ve taramaları çevrimiçi kabul ediyor, ancak hesap ancak temsilcinin şubede yüz yüze kimlik tespitinden sonra aktive ediliyor.
Her durumda değil. Tescilli olmayan yabancı şirket NRA hesabı açabilir, ancak faaliyetiyle Çin pazarı arasında gerçek bir bağ olduğunu kanıtlamak zorunda.
Alışılmış referans 100 ilâ 500 yuan aralığında. Kesin tutarı ve asgari bakiye eşiğini seçilen banka ile hesap kategorisi belirliyor.
Belge tasdiki ve uyum incelemesi dâhil genellikle bir buçuk ilâ üç ay; yerleşik bir şirket aynı yolu çok daha hızlı tamamlıyor.
Karar risk profiline göre veriliyor: Çin ile bağın bulunmaması, şeffaf olmayan ortaklık yapısı ya da fon kaynağına ilişkin şüpheler, dosyanın biçimsel eksiksizliğinden daha ağır basıyor.