Hongkong
 China




Năm tài chính của một WFOE thực sự kết thúc khi nào? Không phải lúc sao kê ngân hàng khớp số. Mỗi năm công ty phải nộp ba thứ: báo cáo kiểm toán, quyết toán thuế và báo cáo gửi hệ thống đăng ký công khai. Điều này áp dụng dù công ty bán hàng cả năm hay chỉ duy trì giấy phép.
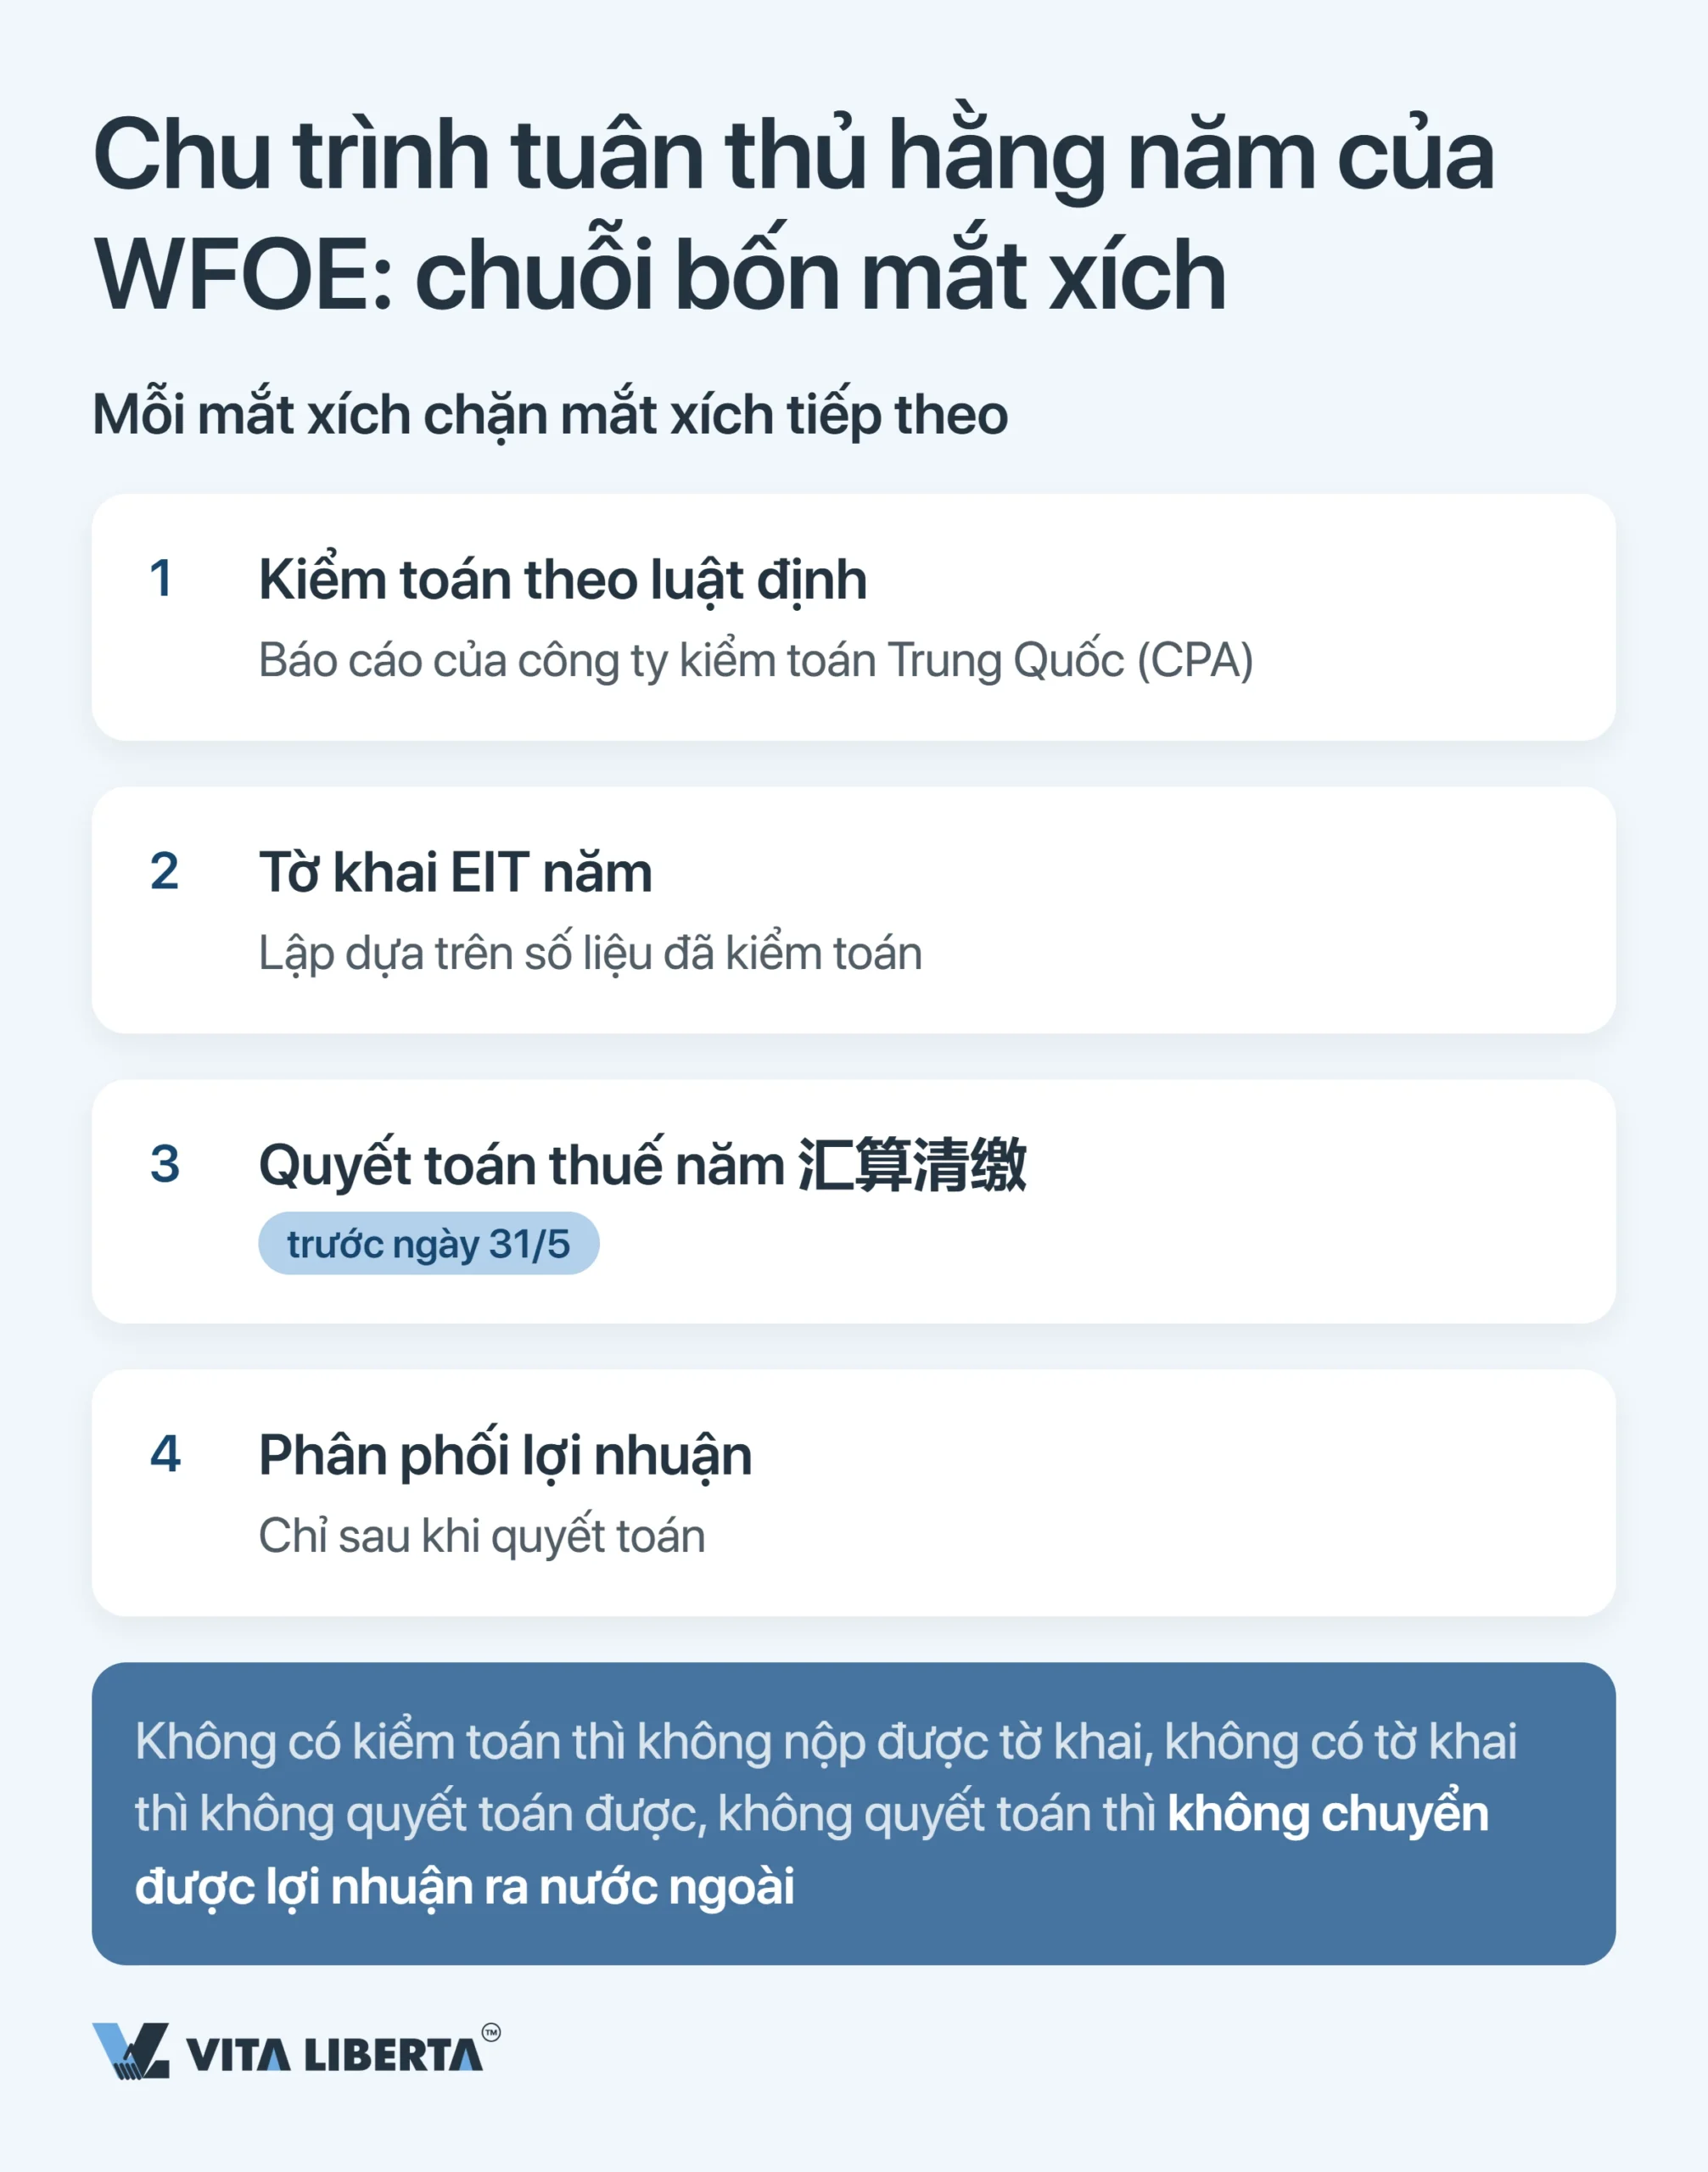
Ba bước nối nhau theo thứ tự cố định, với hai mốc không thể lùi. Số liệu đã kiểm toán đi vào tờ khai thuế, tờ khai đi vào quyết toán. Chỉ khi quyết toán và báo cáo kiểm toán đều xong, bạn mới có thể chia cổ tức.
Tình huống điển hình
Một chủ sở hữu nước ngoài thành lập WFOE, bán hàng suốt năm và đã tạm nộp thuế. Đến tháng 4, kiểm toán viên báo rằng không có cơ sở để lập báo cáo: hóa đơn fapiao không khớp với ngân hàng, một phần khoản thanh toán lại chảy vào tài khoản khác. Chỉ còn một tháng là đến 31 tháng 5, và câu hỏi đặt ra: sai ở đâu?
Đây là một trong những câu hỏi chúng tôi nhận được nhiều nhất từ các chủ sở hữu nước ngoài tại Trung Quốc đại lục.
Chu kỳ hằng năm của WFOE: ba nghĩa vụ trong một vòng khép kín
Luật Đầu tư nước ngoài của Trung Quốc (中华人民共和国外商投资法) có hiệu lực từ ngày 1 tháng 1 năm 2020. Cùng với đó, chế độ doanh nghiệp riêng cho doanh nghiệp vốn nước ngoài bị bãi bỏ. Hiện nay WFOE của bạn tuân theo cùng Luật Công ty Trung Quốc (中华人民共和国公司法) như mọi doanh nghiệp nội địa. Các công ty thành lập trước năm 2020 được hưởng thời gian chuyển tiếp, và thời gian này đã kết thúc ngày 31 tháng 12 năm 2024.
Từ đó hình thành ba nghĩa vụ gắn chặt với nhau. Bỏ qua một nghĩa vụ thì hai nghĩa vụ còn lại cũng không đứng vững.
Kiểm toán bắt buộc: công ty kiểm toán Trung Quốc và hai chữ ký
Luật Công ty yêu cầu báo cáo tài chính năm phải được kiểm toán. Tại Trung Quốc, việc này phải do một công ty kế toán – kiểm toán (会计师事务所) được cấp phép trong nước thực hiện. Cơ quan Trung Quốc không chấp nhận báo cáo do công ty kiểm toán nước ngoài phát hành.
Báo cáo tài chính được lập bằng tiếng Trung theo Chuẩn mực kế toán Trung Quốc (CAS, 企业会计准则, còn gọi là PRC GAAP). Doanh nghiệp nhỏ có thể áp dụng chuẩn mực dành cho doanh nghiệp nhỏ (小企业会计准则).
Hai kiểm toán viên hành nghề (CPA) người Trung Quốc ký và đóng dấu báo cáo: thành viên phụ trách hợp đồng kiểm toán và một kiểm toán viên khác trong nhóm. Tờ khai thuế, việc gia hạn dịch vụ ngân hàng và thông tin đăng ký của bạn đều dựa trên những con số này. Vì vậy kiểm toán không phải bước cuối cùng, mà là nền móng cho ba thủ tục tiếp theo.
Thuế thu nhập doanh nghiệp: vì sao mọi thứ xoay quanh ngày 31 tháng 5
Thuế thu nhập doanh nghiệp của Trung Quốc (EIT, trên thực tế gọi là CIT) tính theo năm dương lịch. Theo Luật Thuế thu nhập doanh nghiệp (中华人民共和国企业所得税法), thuế suất cơ bản là 25%.
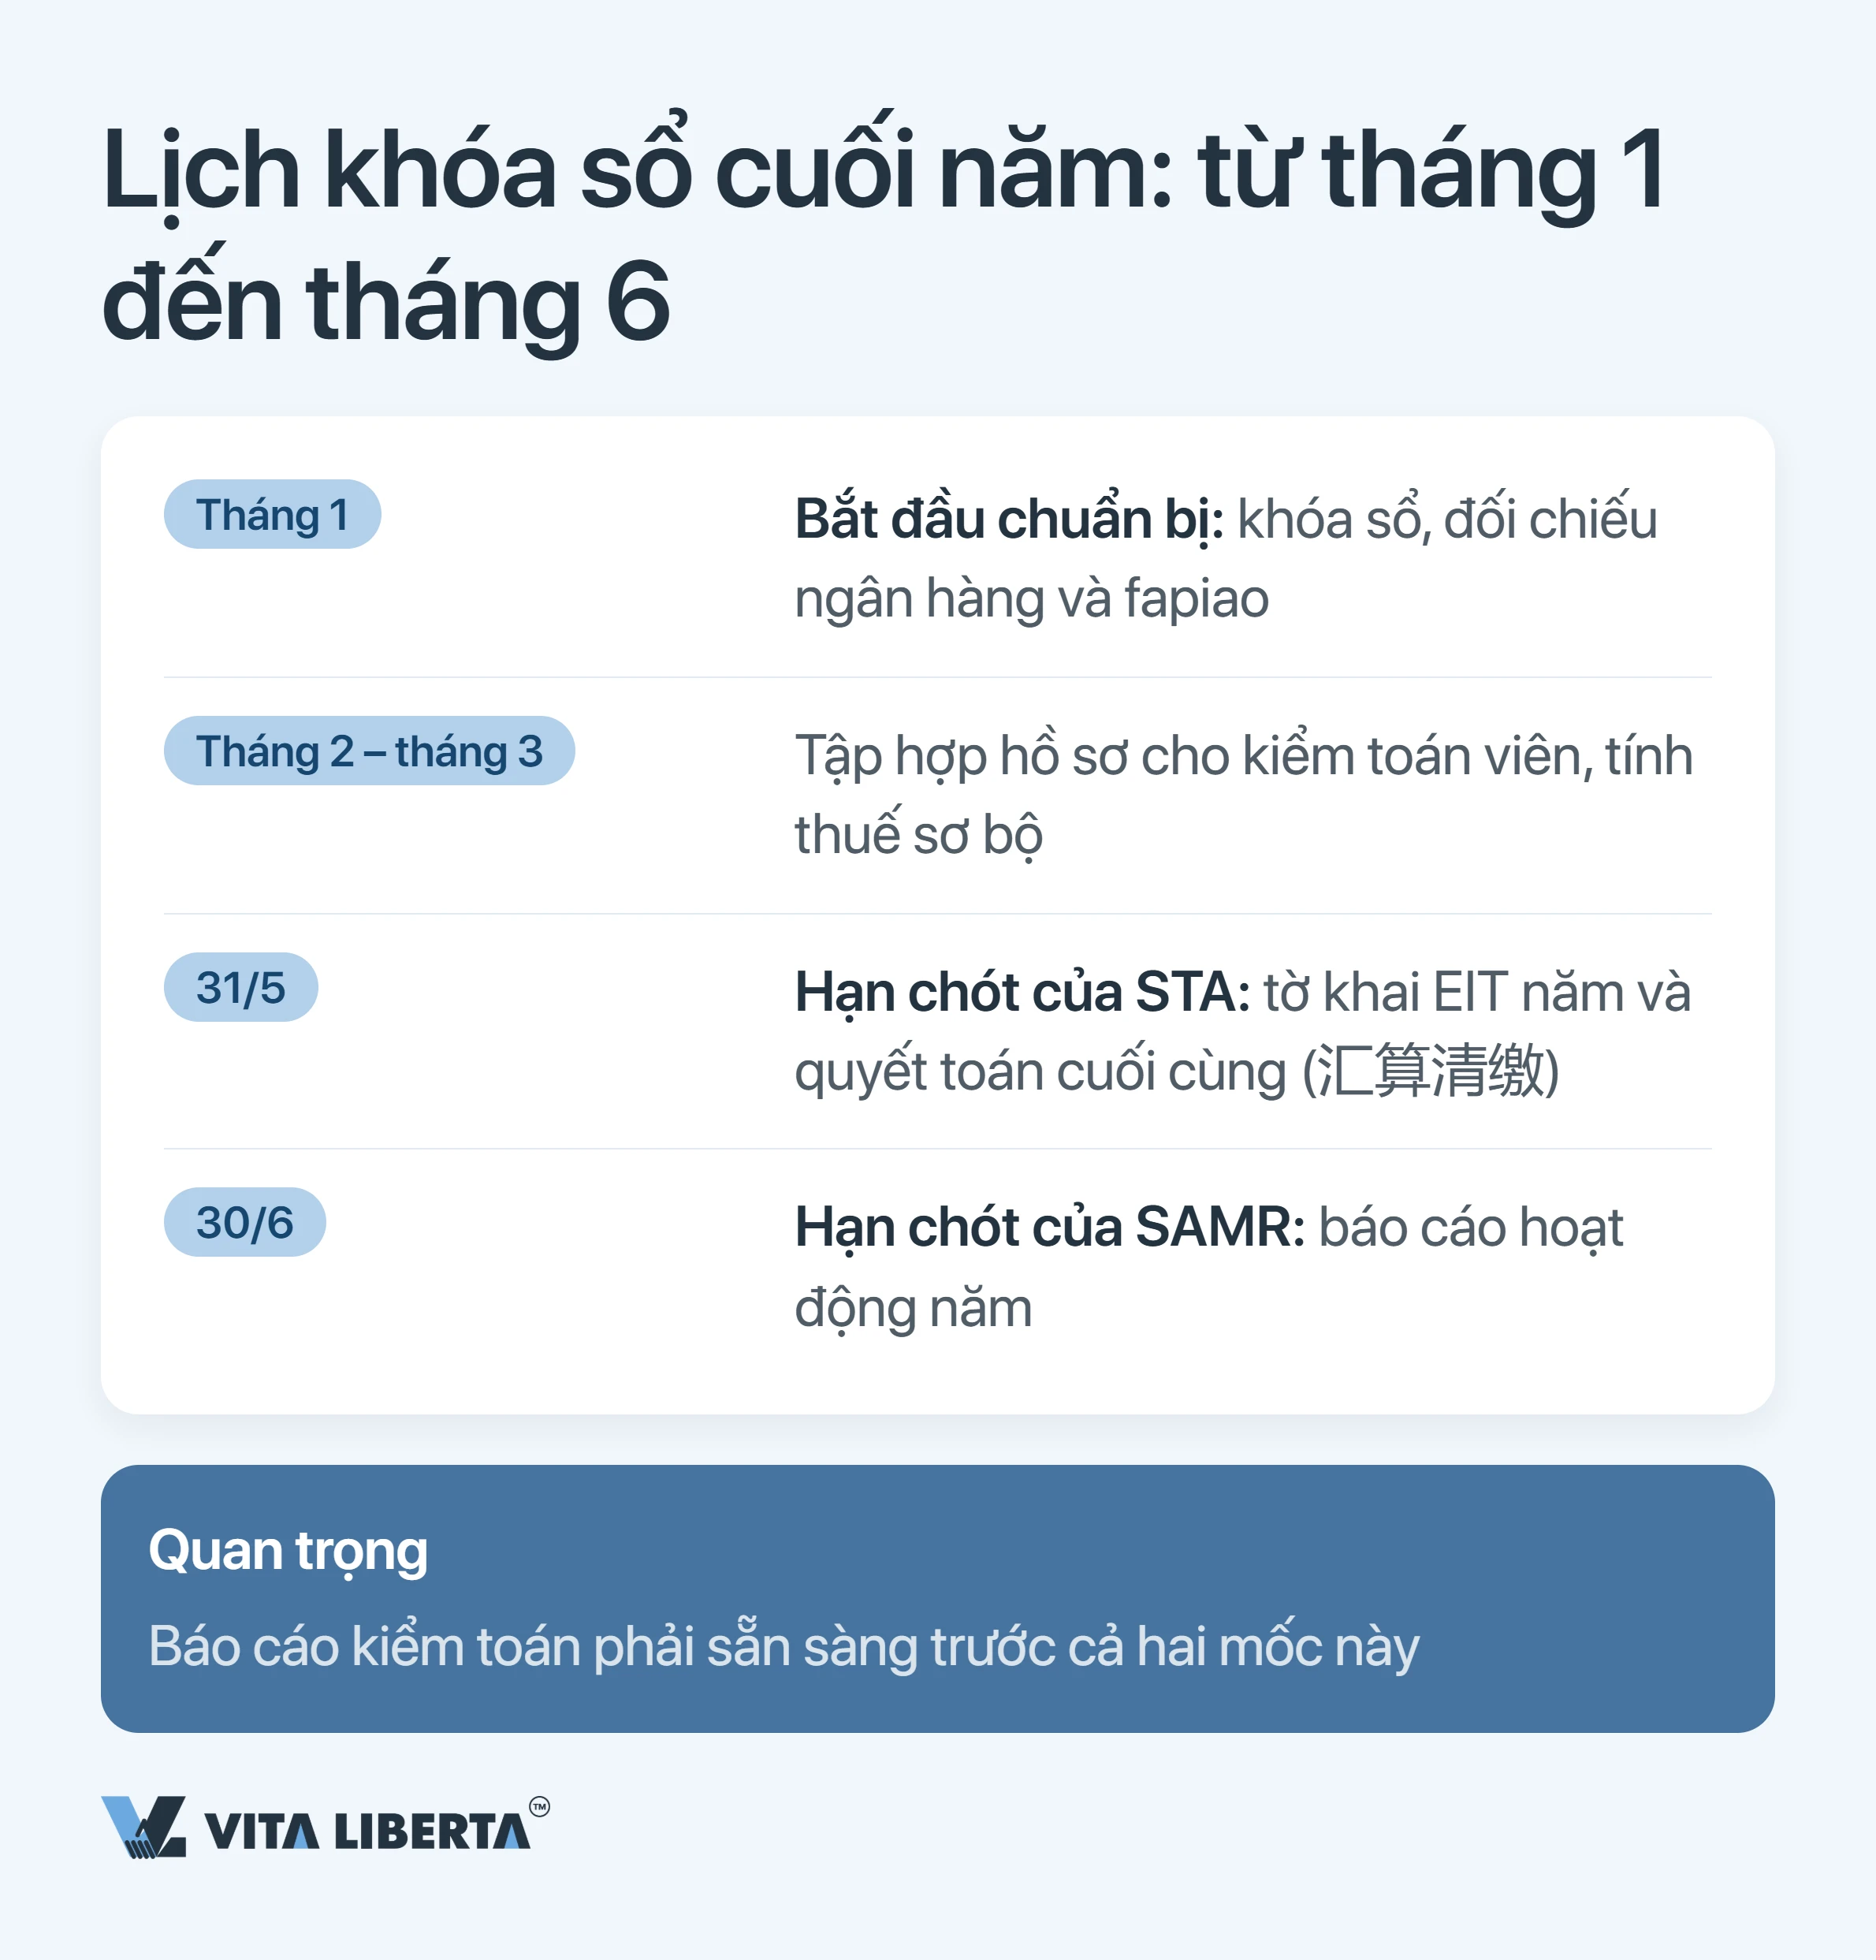
Trong năm, bạn tạm nộp theo tháng hoặc theo quý, chậm nhất 15 ngày sau khi kết thúc mỗi kỳ. Quyết toán năm (汇算清缴), gồm kê khai và tính lại số thuế, có thời hạn năm tháng, tức là đến ngày 31 tháng 5.
Nộp thuế chậm sẽ bị tính tiền chậm nộp 0,05% số tiền nợ cho mỗi ngày, theo Luật Quản lý thu thuế (中华人民共和国税收征收管理法). Nếu công ty làm giả sổ sách, che giấu doanh thu hoặc không nộp tờ khai, mức xử lý nặng hơn. Ngoài tiền chậm nộp, công ty còn bị phạt từ một nửa đến năm lần số thuế chưa nộp.
Báo cáo năm gửi SAMR: từ 1 tháng 1 đến 30 tháng 6
Mốc thứ ba do cơ quan quản lý thị trường đặt ra, không phải cơ quan thuế: Tổng cục Quản lý Giám sát Thị trường Nhà nước Trung Quốc (SAMR, 国家市场监督管理总局). Theo Điều 8 Quy định tạm thời về công khai thông tin doanh nghiệp (企业信息公示暂行条例), thời gian nộp là từ 1 tháng 1 đến 30 tháng 6. Báo cáo được nộp trực tuyến qua gsxt.gov.cn, hệ thống công khai thông tin tín dụng doanh nghiệp quốc gia (国家企业信用信息公示系统).
Doanh nghiệp vốn nước ngoài nộp một báo cáo hợp nhất, gọi là «nhiều báo cáo trong một» (多报合一). Chỉ một lần nộp, bạn hoàn thành ba nghĩa vụ:
- báo cáo năm gửi SAMR;
- báo cáo thông tin đầu tư nước ngoài hằng năm gửi Bộ Thương mại Trung Quốc (MOFCOM), theo quy định năm 2019 (外商投资信息报告办法, 商务部、市场监管总局令2019年第2号);
- dữ liệu năm mà Cục Quản lý Ngoại hối Nhà nước (SAFE) yêu cầu.
Trong báo cáo, bạn khai nhà đầu tư là ai, ai thực sự kiểm soát họ và vốn đã dịch chuyển thế nào trong năm. Chỉ phần của SAMR được công khai; phần gửi MOFCOM và SAFE không công bố. Một số trường được tự động điền từ dữ liệu thuế và quỹ bảo hiểm xã hội, phần còn lại bạn tự nhập.
Kiểm toán viên kiểm tra gì và bạn nhận được gì
Bạn không nhận một tờ chứng nhận, mà nhận cả một bộ báo cáo: bảng cân đối kế toán, báo cáo kết quả kinh doanh, báo cáo lưu chuyển tiền tệ, báo cáo thay đổi vốn chủ sở hữu và thuyết minh. Để lập bộ báo cáo này, kiểm toán viên làm việc trên chứng từ gốc và rà soát đồng thời năm mảng.
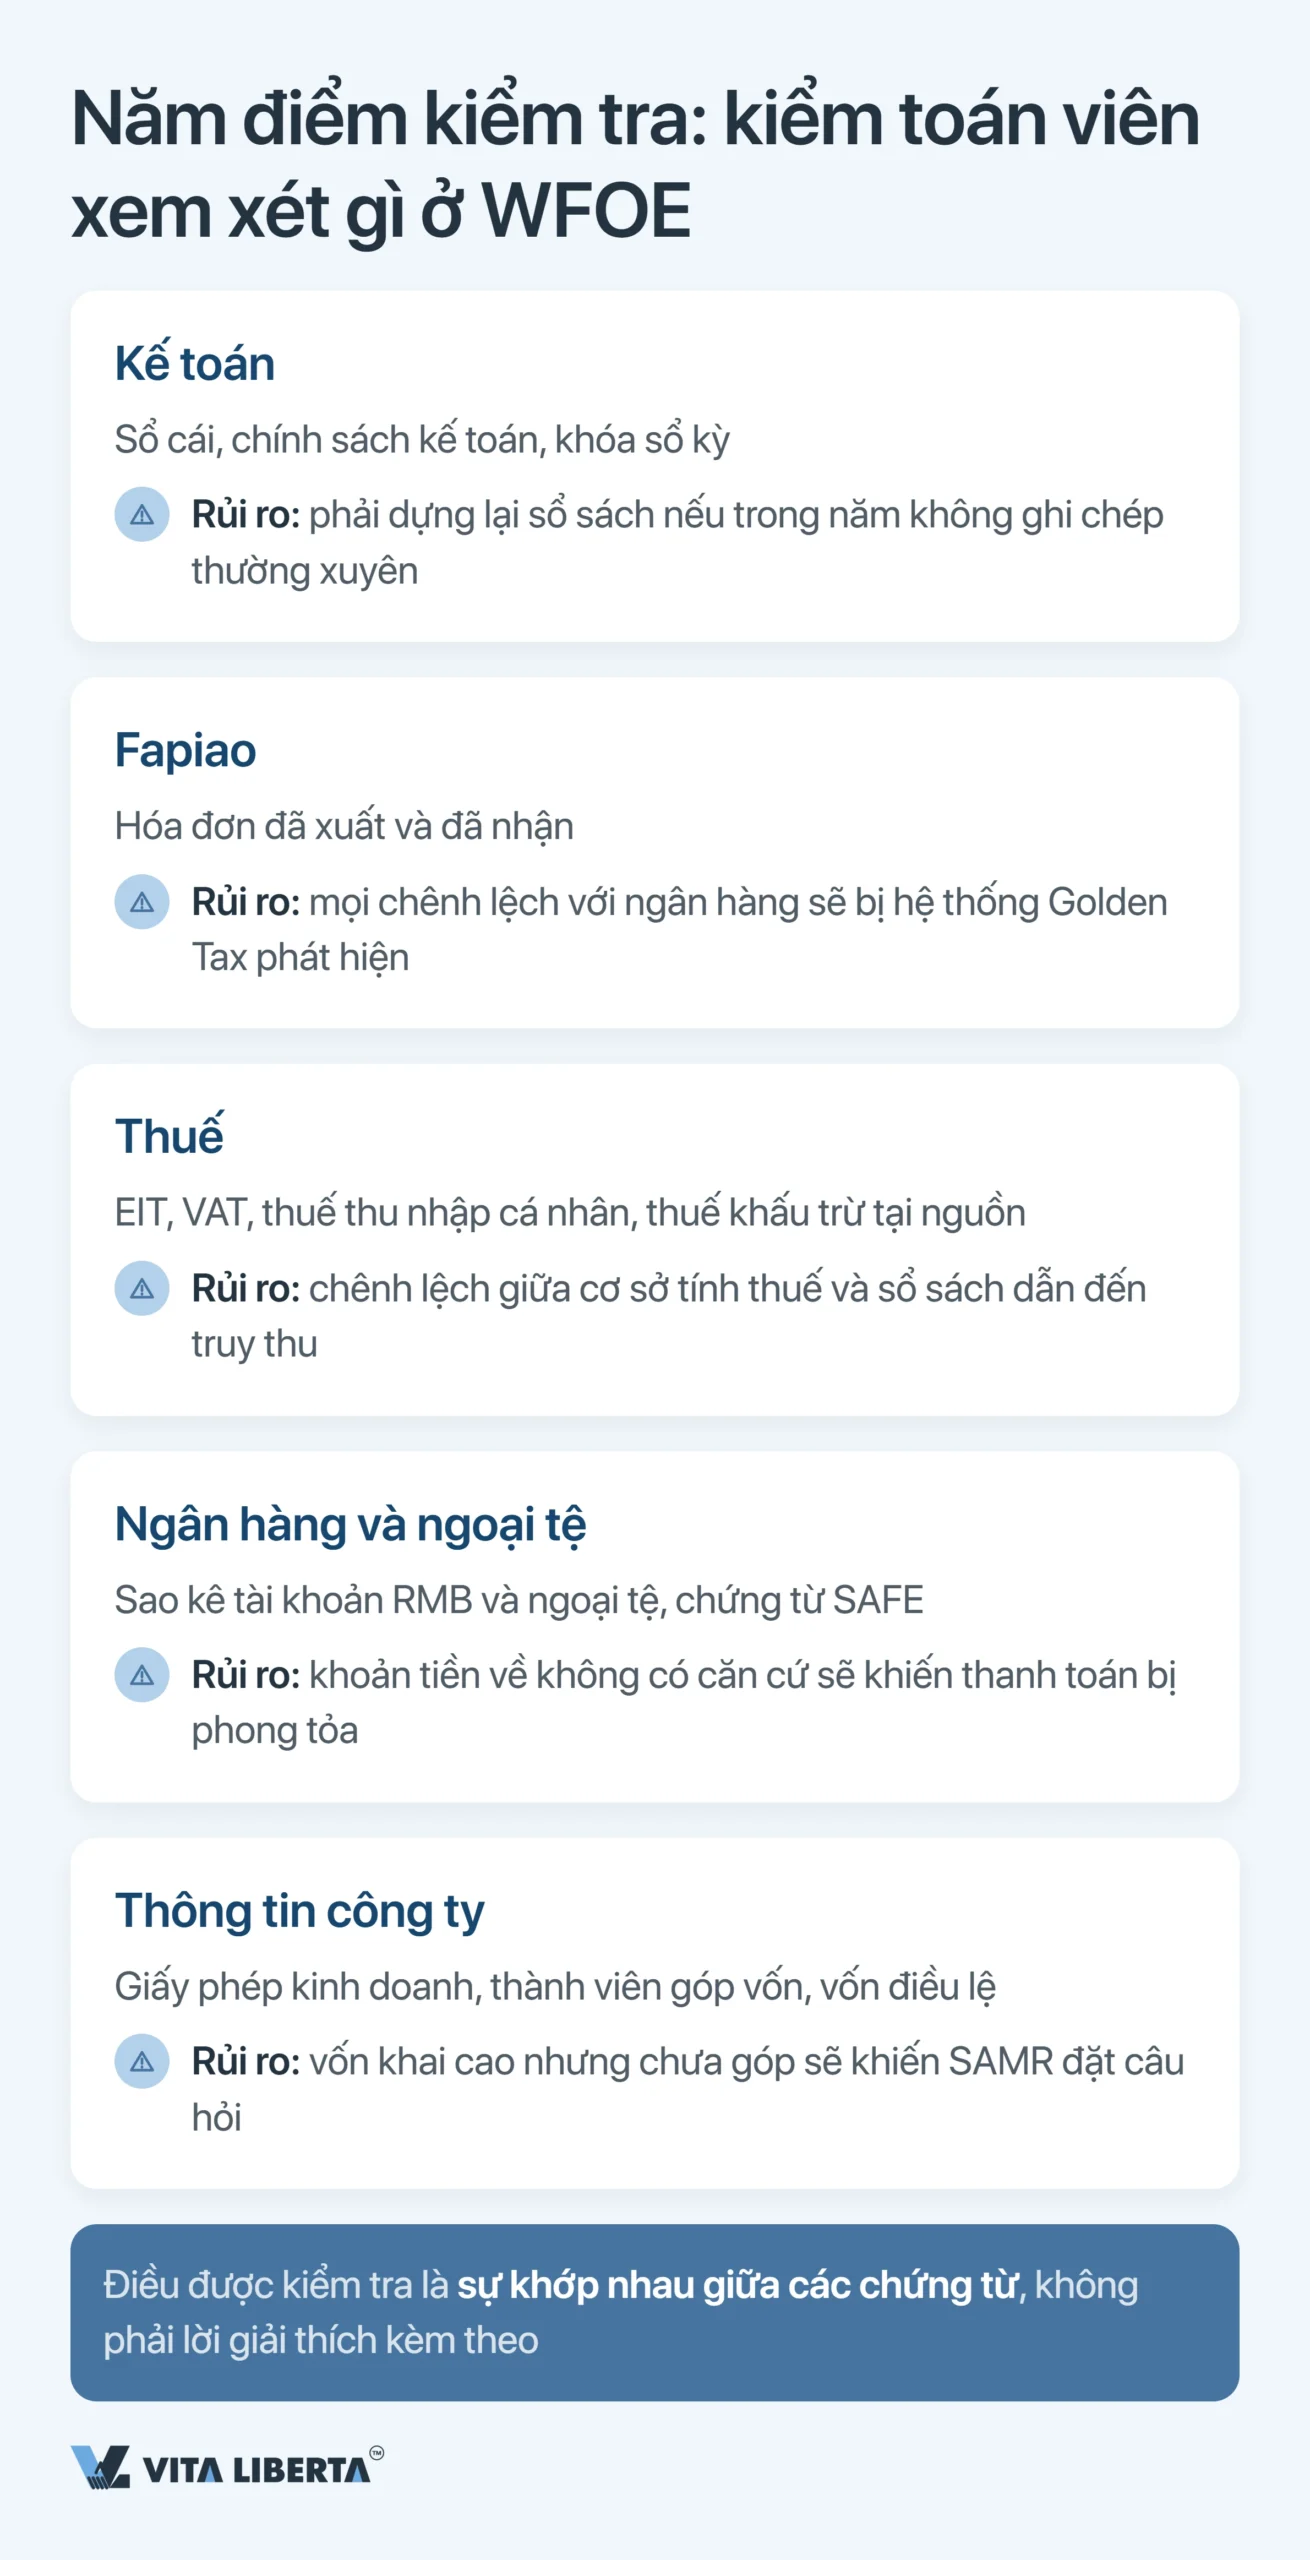
| Mảng | Kiểm toán viên chú ý | Hậu quả nếu yếu |
| Sổ sách kế toán | Sổ cái, chính sách kế toán, khóa sổ cuối kỳ | Phần chưa ghi sổ trong năm phải lập lại |
| Fapiao | Hóa đơn xuất và nhận, đối chiếu với thanh toán | Hệ thống Thuế Vàng nhanh chóng phát hiện fapiao lệch với ngân hàng |
| Thuế | EIT, thuế GTGT của Trung Quốc (VAT), thuế TNCN của nhân viên (IIT), thuế khấu trừ tại nguồn | Sổ sách và tờ khai không khớp: bị truy thu |
| Ngân hàng và ngoại tệ | Sao kê tài khoản RMB và ngoại tệ, hồ sơ cho SAFE | Khoản ngoại tệ về không có chứng từ làm chậm giao dịch chuyển tiền |
| Thông tin công ty | Giấy phép kinh doanh, thành viên góp vốn, vốn đăng ký | Vốn đăng ký cao nhưng chưa từng góp khiến SAMR đặt câu hỏi |
Thanh tra thuế không cân nhắc lời giải thích của bạn, họ so sánh con số. Hệ thống Thuế Vàng giai đoạn IV (金税四期) tự động đối chiếu fapiao, dòng tiền ngân hàng và tờ khai. Một fapiao không có khoản thanh toán đi kèm sẽ sớm trở thành yêu cầu giải trình gửi đến bạn.
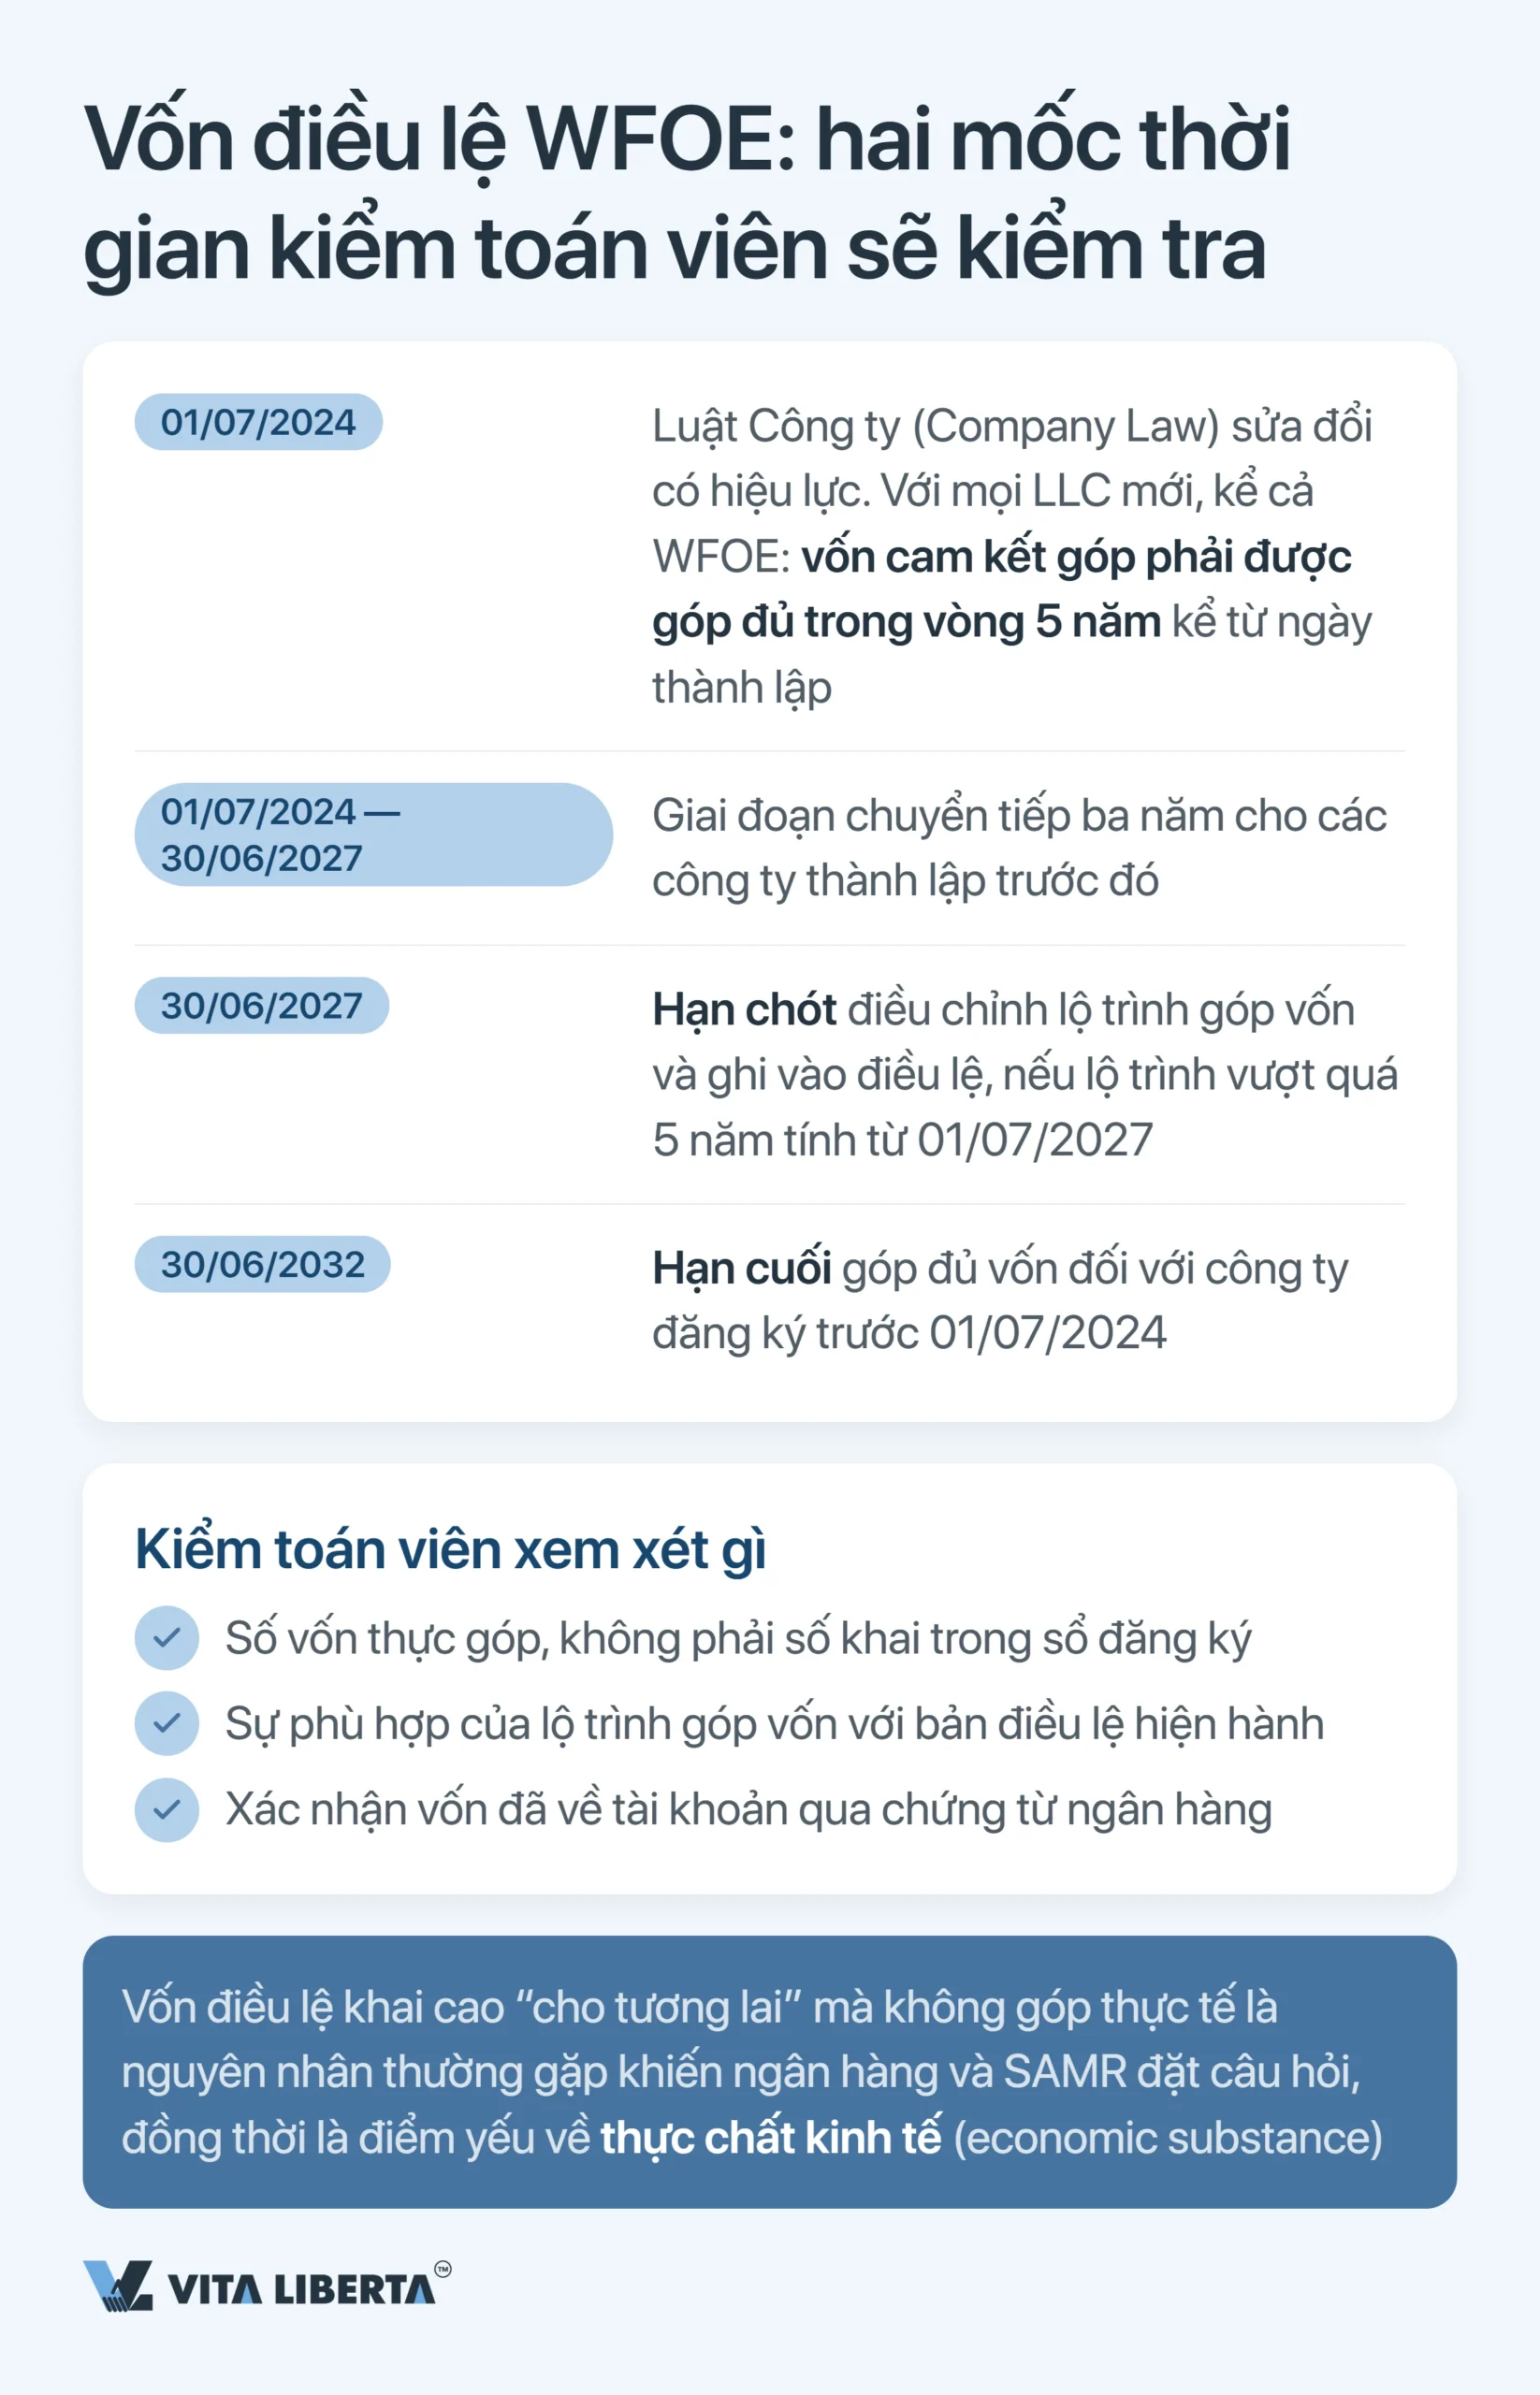
Điểm nhạy cảm thứ hai là vốn đăng ký. Từ ngày 1 tháng 7 năm 2024, Luật Công ty sửa đổi cho thành viên góp vốn năm năm để góp đủ số vốn đã cam kết. Công ty đăng ký trước ngày 30 tháng 6 năm 2024 áp dụng cơ chế chuyển tiếp của Quốc vụ viện (国务院令第784号, dưới đây gọi là Lệnh 784).
Cách áp dụng: so sánh thời hạn góp vốn của bạn với ngày 1 tháng 7 năm 2027. Nếu thời hạn đó muộn hơn ngày này quá năm năm, bạn phải rút xuống trong vòng năm năm và ghi vào điều lệ trước ngày 30 tháng 6 năm 2027. Trên thực tế, vốn phải được góp đủ chậm nhất vào ngày 30 tháng 6 năm 2032. Kiểm toán viên xem số tiền thực sự đã về, không phải con số ghi trong điều lệ.
Hoàn tất kiểm toán năm cho WFOE đúng hạn
- Kiểm tra mức độ sẵn sàng cho hạn 31/5
- Đối chiếu fapiao và ngân hàng
- Hỗ trợ làm việc với STA và SAMR

Ba cơ quan, ba lịch trình: STA, SAMR và SAFE
Mỗi cơ quan có lịch riêng, và nhầm lẫn giữa chúng sẽ rất tốn kém.
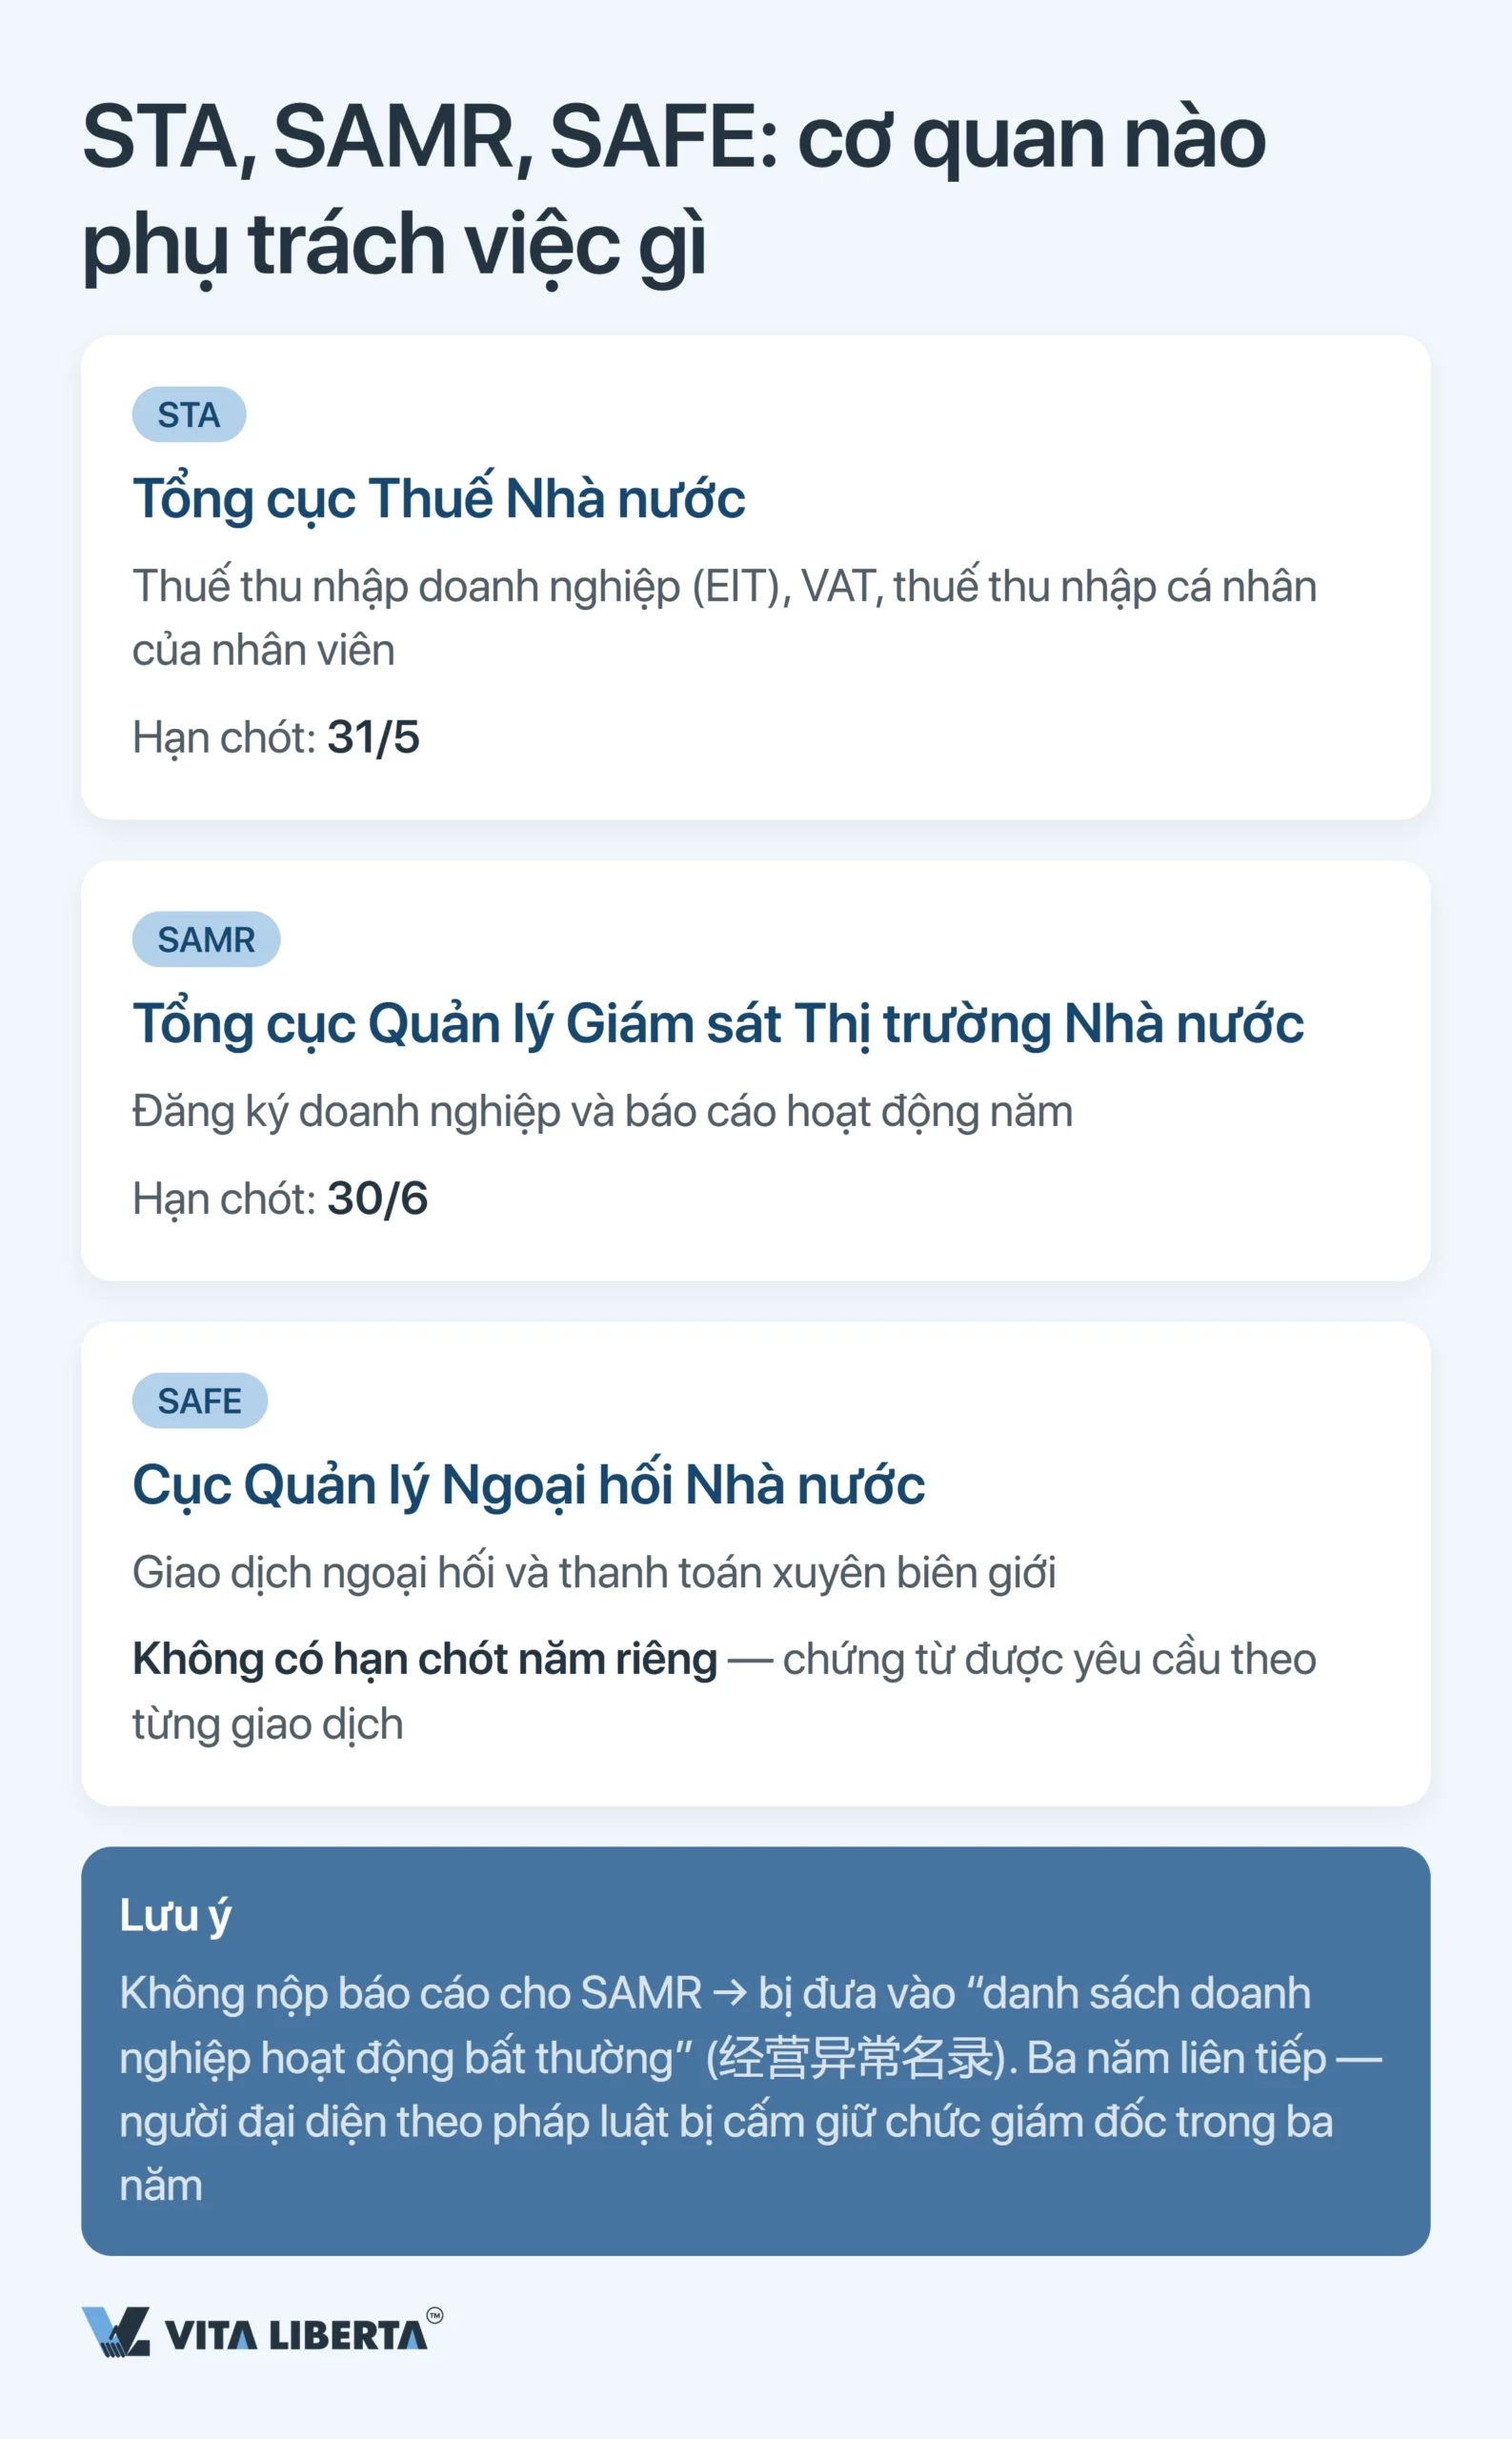
STA (国家税务总局, Tổng cục Thuế Nhà nước Trung Quốc) quản lý EIT, thuế GTGT và thuế TNCN của nhân viên. Mốc của STA là 31 tháng 5, cho tờ khai năm.
SAMR quản lý đăng ký doanh nghiệp. Mốc của SAMR là 30 tháng 6, cho báo cáo năm.
SAFE (国家外汇管理局, Cục Quản lý Ngoại hối Nhà nước) giám sát thanh toán xuyên biên giới. Kiểm toán viên của bạn cần đúng bộ chứng từ tài khoản ngoại tệ mà SAFE yêu cầu.
Đăng ký hằng năm phần vốn của nhà đầu tư nước ngoài (存量权益登记) không phải thủ tục riêng. Nó nằm trong cùng báo cáo trên gsxt.gov.cn, cũng hạn 30 tháng 6.
Phần lớn nhầm lẫn xoay quanh hai ngày. Ngày 31 tháng 5 thuộc về cơ quan thuế, cho tờ khai và quyết toán. Ngày 30 tháng 6 thuộc về SAMR, cho báo cáo năm. Báo cáo kiểm toán phải sẵn sàng trước cả hai mốc.
Quan trọng: Nếu không nộp báo cáo năm đúng hạn, công ty bị đưa vào danh sách công khai các doanh nghiệp hoạt động bất thường (经营异常名录) và chịu xử lý hành chính. Ngân hàng và đối tác thường coi dấu hiệu này nặng hơn cả việc chậm nộp thuế.
Nếu hai năm liền không có báo cáo và không liên lạc được với công ty tại địa chỉ đăng ký, giấy phép kinh doanh sẽ bị thu hồi. Đây là quy định tại Điều 18 của quy định nói trên, theo bản sửa đổi bởi Lệnh 777 (国务院令第777号), có hiệu lực từ ngày 1 tháng 5 năm 2024. Làm giả nghiêm trọng thông tin công khai bị phạt từ 50.000 đến 200.000 CNY và bị đưa vào danh sách vi phạm nghiêm trọng. Trong ba năm sau đó, người đại diện theo pháp luật của công ty này không được làm người đại diện theo pháp luật của bất kỳ doanh nghiệp nào khác.
Kiểm toán mất bao lâu và vì sao năm đầu tốn kém hơn
Thời gian phụ thuộc vào tình trạng sổ sách nhiều hơn quy mô kinh doanh. Nếu ghi sổ đều đặn cả năm, cuộc kiểm toán diễn ra suôn sẻ và ít bị truy thu. Nếu không, kiểm toán viên phải dựng lại sổ sách trước, và việc này tốn hơn dịch vụ kế toán hằng tháng.
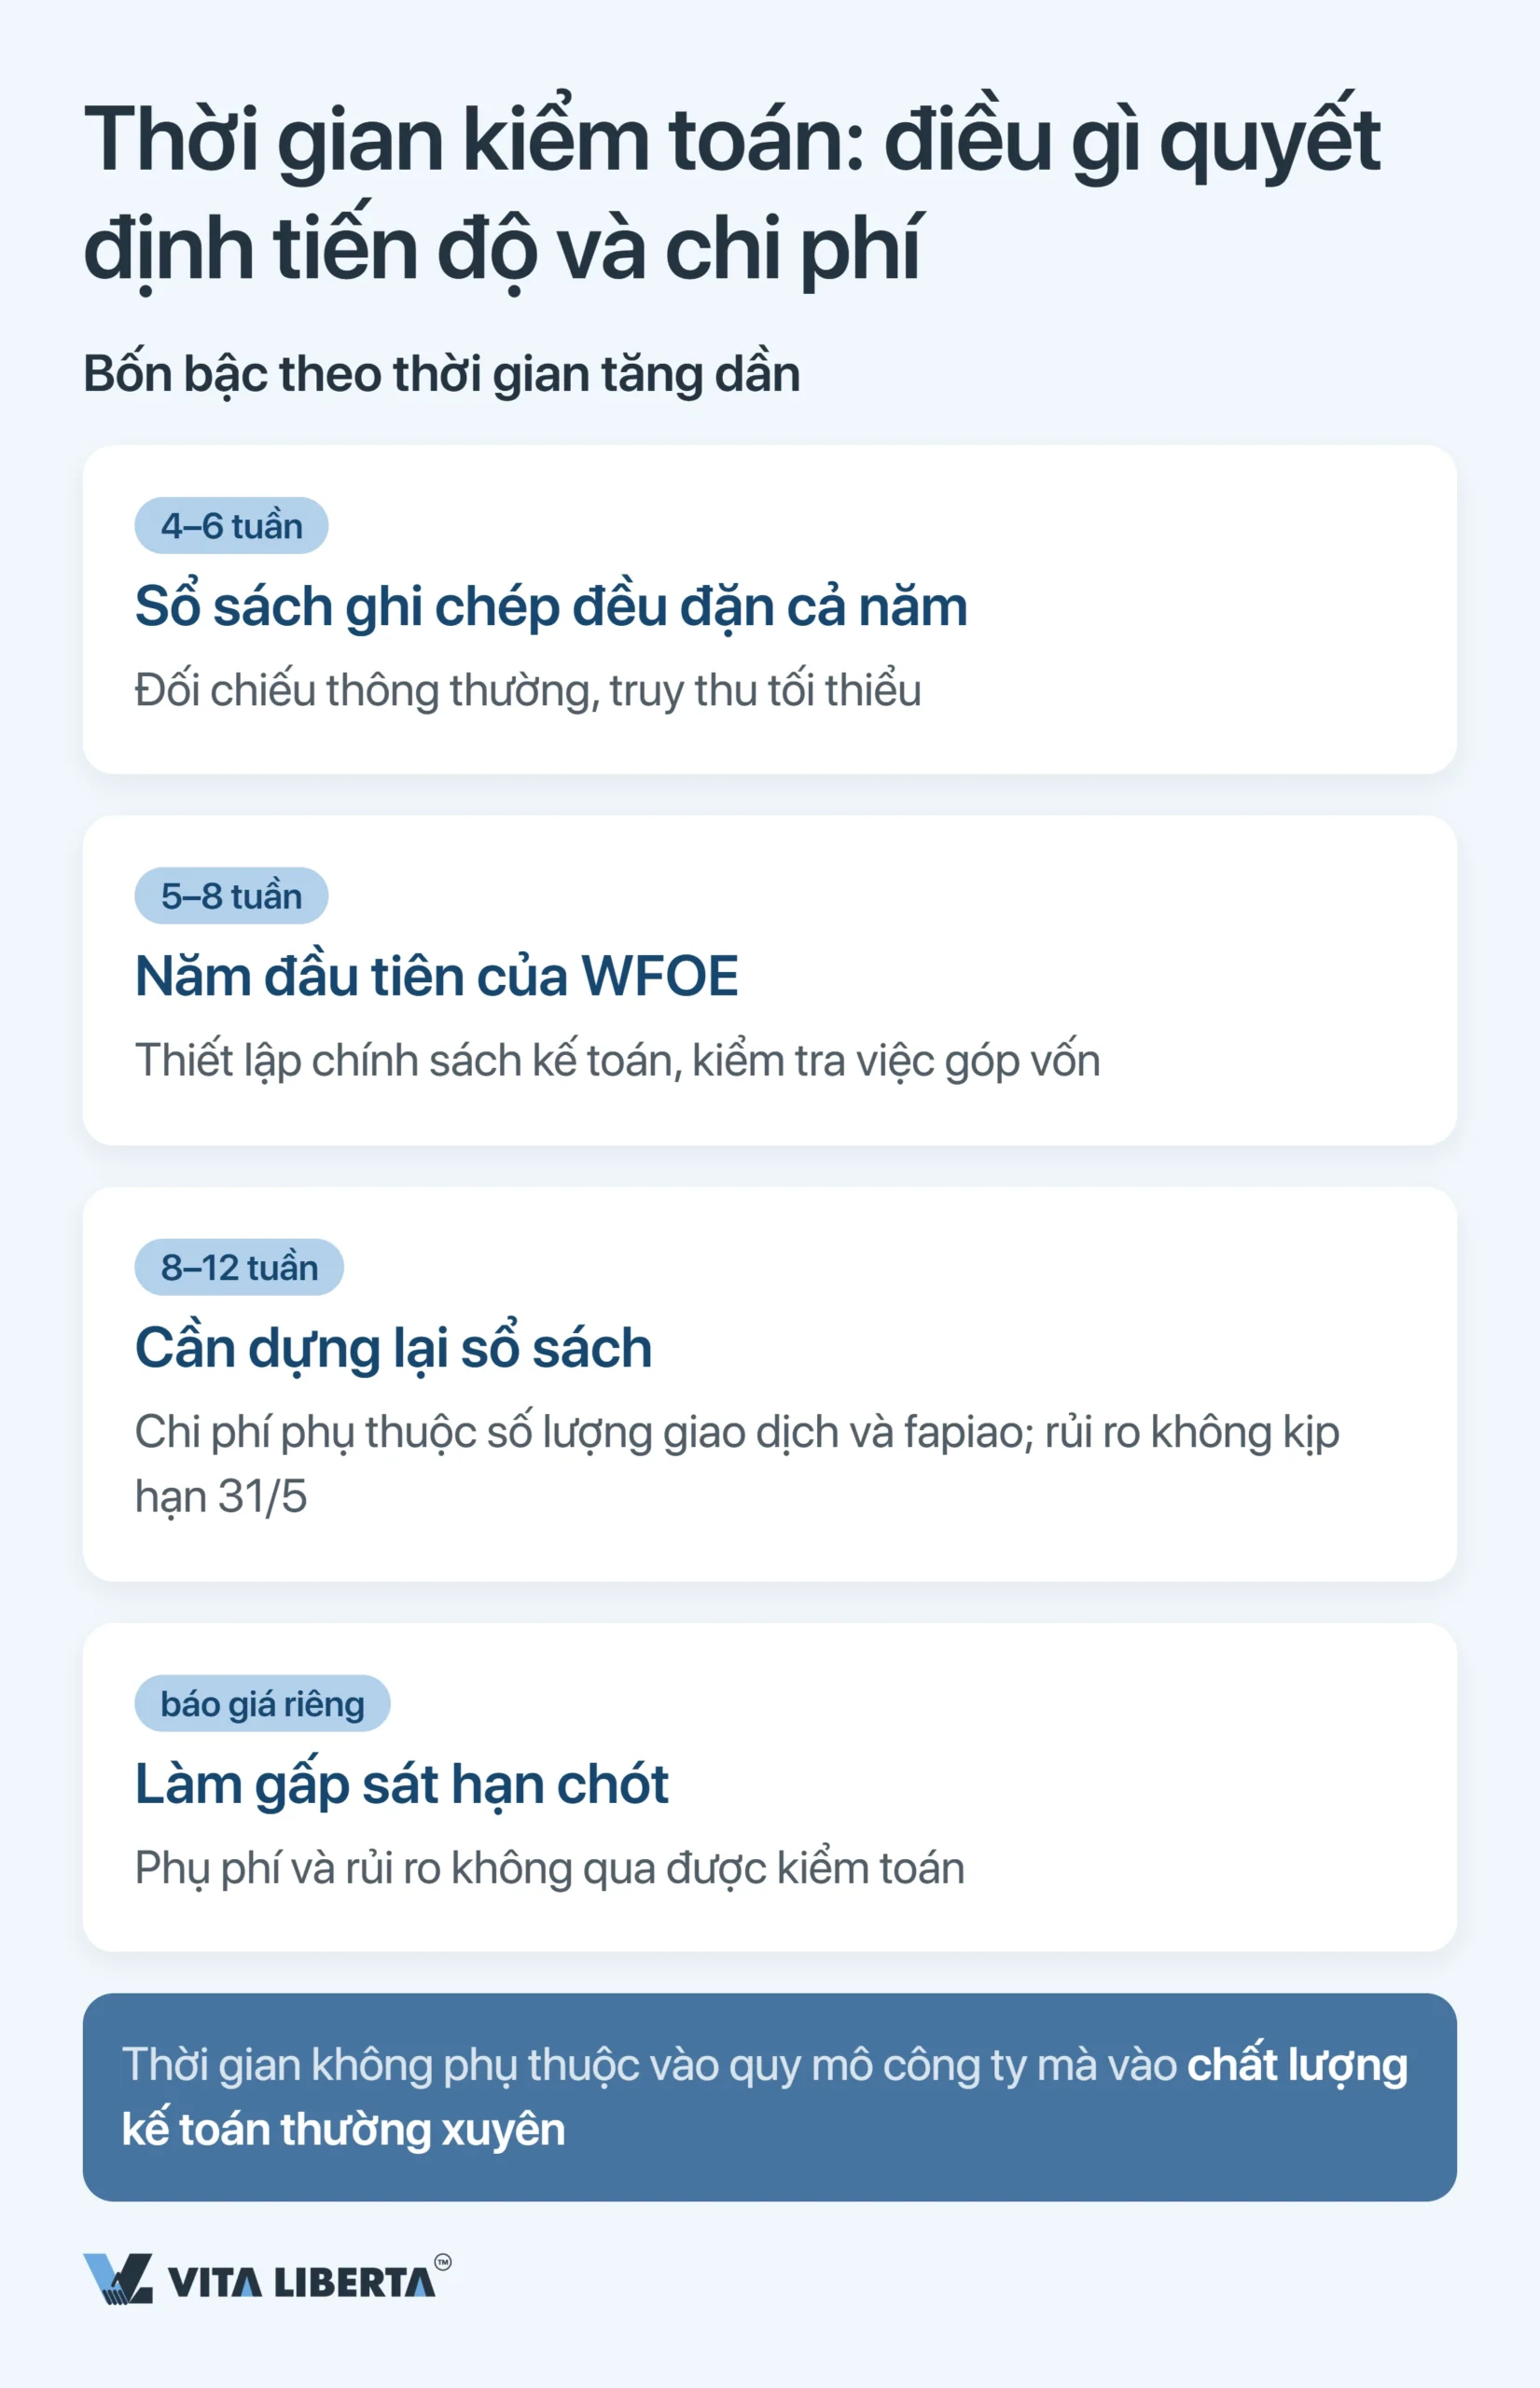
| Tình trạng sổ sách | Thời gian kiểm toán cần dự trù | Yếu tố quyết định chi phí và rủi ro |
| Ghi sổ đều đặn cả năm | 4–6 tuần | Kiểm toán tiêu chuẩn, ít truy thu |
| Năm tài chính đầu tiên của WFOE | 5–8 tuần | Phê duyệt chính sách kế toán và kiểm tra việc góp vốn |
| Dựng lại sổ sách hồi tố | 8–12 tuần | Khối lượng giao dịch và fapiao; nguy cơ lỡ hạn 31 tháng 5 |
| Thuê vào phút chót trước hạn | Theo thỏa thuận | Phụ phí gấp và rủi ro không qua được kiểm toán |
Vì vậy, hãy bắt đầu từ tháng 1, không phải tháng 5. Khóa sổ mỗi tháng khi số liệu còn mới và đối chiếu fapiao trước khi nộp tờ khai. Như vậy, việc khóa sổ cuối năm sẽ không biến thành công cuộc dựng lại sổ sách muộn màng.
Những sai lầm khiến chủ sở hữu nước ngoài trả giá đắt nhất
Sai lầm phổ biến và tốn kém nhất là chỉ ghi sổ bằng tiếng Anh. Luật Kế toán Trung Quốc (中华人民共和国会计法) yêu cầu ghi chép bằng tiếng Trung; ngoại ngữ chỉ được dùng song song. Không có bản gốc tiếng Trung, cơ quan thuế sẽ trả lại toàn bộ hồ sơ.
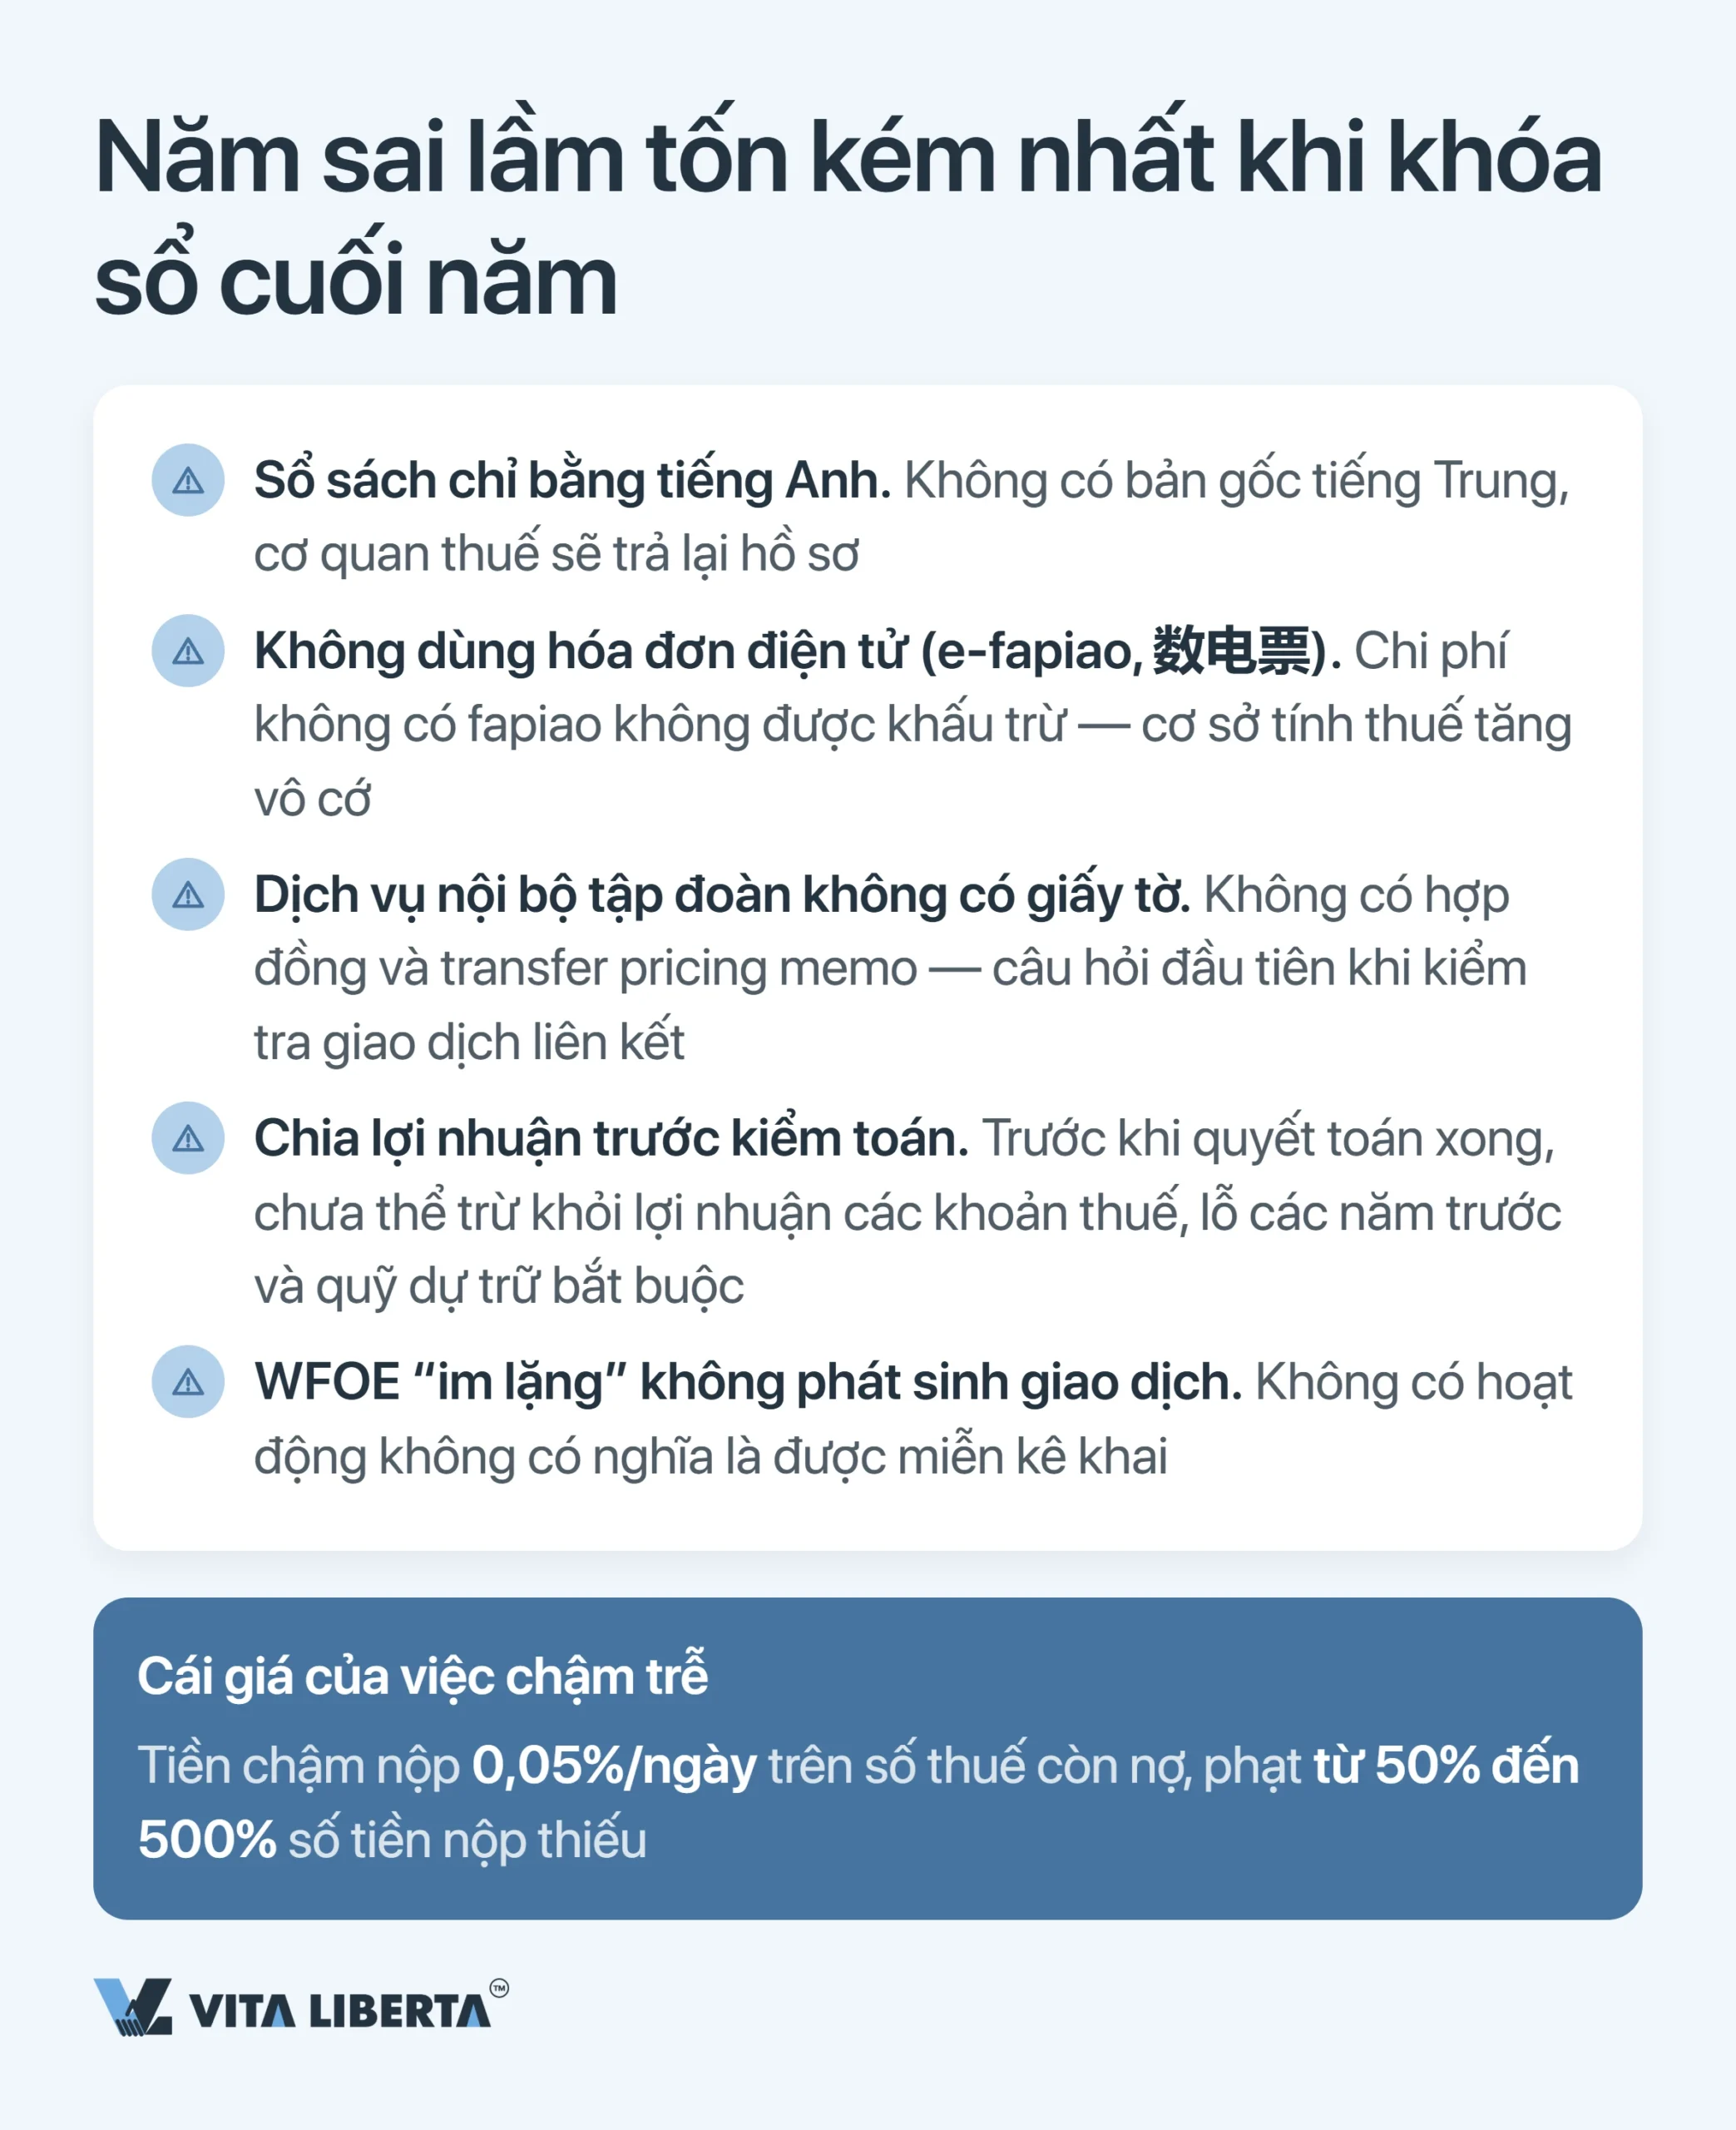
Các sai lầm còn lại, từ tốn kém nhất đến ít tốn kém hơn:
- Chi phí không có chứng từ. Một khoản chi chỉ được trừ khi có chứng từ khấu trừ hợp lệ (税前扣除凭证, Thông báo số 28 năm 2018 của STA). Thường đó là fapiao giấy hoặc điện tử. Từ ngày 1 tháng 12 năm 2024, fapiao điện tử toàn phần (数电票, Thông báo số 11 năm 2024 của STA) được áp dụng trên toàn quốc. Bạn cần có chứng từ trước khi quyết toán năm kết thúc; nếu không, thu nhập chịu thuế sẽ tăng vô cớ.
- Dịch vụ nội bộ tập đoàn không có giấy tờ. Khi rà soát giao dịch liên kết, điều đầu tiên được yêu cầu là hợp đồng và cơ sở xác định giá. Cùng với tờ khai EIT năm, bạn nộp báo cáo giao dịch liên kết (关联申报). Vượt một số ngưỡng nhất định, bạn còn phải lập hồ sơ xác định giá chuyển nhượng (同期资料), theo Thông báo số 42 năm 2016 của STA.
- Chia cổ tức trước khi kiểm toán. Khi kiểm toán và quyết toán chưa xong, không thể trừ thuế, lỗ các năm trước và quỹ dự trữ bắt buộc khỏi lợi nhuận.
- WFOE không hoạt động và im lặng. Một năm không có giao dịch vẫn phải nộp tờ khai. «Không hoạt động» không có nghĩa là «không cần nộp gì».
Sắp xếp sổ sách WFOE trước kỳ kiểm toán
- Dựng lại sổ sách kế toán
- Thiết lập kế toán theo CAS
- Chuẩn bị hồ sơ cho công ty kiểm toán

Kiểm toán và báo cáo tài chính của WFOE tại Trung Quốc: kết luận chiến lược
Hệ thống trông có vẻ cứng nhắc: hai thời hạn, hai chữ ký và đối chiếu tự động của Thuế Vàng. Nhưng chính sự chặt chẽ này mang lại cho bạn sự linh hoạt về sau. Với một báo cáo kiểm toán sạch, thuế suất ưu đãi và khoản khấu trừ chi phí R&D khó bị bác bỏ hơn, việc chuyển lợi nhuận cũng trơn tru hơn.
- Kiểm toán và quyết toán dựa trên kế toán hằng ngày. Dựng lại cả năm vào tháng 4 tốn kém gấp nhiều lần.
- 31 tháng 5 và 30 tháng 6 là hai mốc của hai cơ quan khác nhau. Báo cáo kiểm toán phải có trước cả hai.
- Cổ tức, ngân hàng và uy tín trên hệ thống đăng ký đều phụ thuộc vào một tài liệu duy nhất: báo cáo kiểm toán.
Hãy coi kiểm toán năm là công cụ quản lý giá trị doanh nghiệp, chứ không phải thủ tục hành chính ở cuối đường. Báo cáo càng sạch, mọi bước sau đó càng rẻ và càng nhanh.
Kiểm toán năm của WFOE tại Trung Quốc: 5 câu hỏi quan trọng
Không hẳn, vì 31 tháng 5 là hạn của việc khác. Đó là ngày cuối cùng nộp tờ khai EIT năm và quyết toán 汇算清缴, năm tháng sau khi năm tính thuế kết thúc. Báo cáo kiểm toán phải có sớm hơn, vì tờ khai lấy số liệu từ đó. Hãy lên lịch kiểm toán vào tháng 2 hoặc tháng 3.
Có. Nghĩa vụ kiểm toán áp dụng dù có doanh thu hay không. WFOE không hoạt động vẫn ghi sổ, kể cả khi mọi khoản đều bằng không. Công ty cũng phải nộp tờ khai thuế và báo cáo năm. Không nộp báo cáo này, công ty sẽ bị đưa vào danh sách công khai 经营异常名录, dù có hoạt động hay không.
Không. Kiểm toán bắt buộc tại Trung Quốc chỉ do các công ty trong nước có giấy phép Trung Quốc thực hiện. Báo cáo được lập bằng tiếng Trung theo CAS và do hai CPA người Trung Quốc ký. Báo cáo tài chính của tập đoàn theo IFRS phục vụ quản trị nội bộ của công ty mẹ và không thay thế được báo cáo Trung Quốc.
Ngân hàng Trung Quốc phục vụ công ty bạn không chỉ xem sao kê. Họ còn kiểm tra số thuế đã nộp, fapiao, chứng từ giao dịch ngoại hối và giấy phép kinh doanh. Báo cáo kiểm toán là nền tảng chung mà cơ quan thuế, ngân hàng và cơ quan đăng ký cùng dựa vào. Sổ sách năm yếu thì việc gia hạn dịch vụ ngân hàng và thực hiện thanh toán ngoại tệ đều khó hơn.
Trước khi chia cổ tức, phải hoàn tất hai việc: kiểm toán và quyết toán thuế năm. Sau đó, lợi nhuận được xử lý theo từng bước. Trước hết trừ thuế, tiếp theo bù các khoản lỗ chưa bù của những năm trước, cuối cùng trích quỹ dự trữ bắt buộc. Mỗi năm trích 10% lợi nhuận vào quỹ này cho đến khi quỹ đạt một nửa vốn đăng ký. Nếu thành viên góp vốn là người không cư trú, cổ tức bị khấu trừ thuế tại nguồn 10%. Hiệp định tránh đánh thuế hai lần giữa nước của nhà đầu tư và Trung Quốc có thể giảm thuế suất này nếu đáp ứng điều kiện của hiệp định (国税函〔2009〕81号). Khi chuyển ra nước ngoài lợi nhuận trên 50.000 USD (hoặc tương đương), ngân hàng sẽ yêu cầu ba tài liệu (汇发〔2017〕3号): quyết định phân phối lợi nhuận; bản gốc tờ khai đăng ký thuế cho khoản thanh toán; báo cáo tài chính đã kiểm toán. Hãy lên kế hoạch chia cổ tức sau ngày 31 tháng 5, không làm song song với việc khóa sổ cuối năm.