Hongkong
 China




Vì sao doanh nghiệp cần tài khoản tại Trung Quốc
Tài khoản tại chỗ loại bỏ khâu trung gian khỏi chuỗi thanh toán: doanh nghiệp trả tiền nhà cung cấp và nhận doanh thu trực tiếp bằng nhân dân tệ, bỏ bớt một bước quy đổi và qua khâu kiểm soát ngoại hối nhanh hơn. Với doanh nghiệp đặt trong khu thương mại tự do, còn có thêm quyền tiếp cận cơ chế đơn giản hóa cho giao dịch xuyên biên giới.
Tài khoản tại Trung Quốc đại lục không phải là tiện nghi, mà là tấm vé vào thị trường: không có nó, mỗi giao dịch đều phải đi đường vòng.
Cũng cần nói riêng rằng một số ngân hàng vẫn tương đối cởi mở với chủ sở hữu hưởng lợi mang hộ chiếu Nga, với điều kiện cơ cấu sở hữu minh bạch và mục đích kinh doanh rõ ràng. Trên nền tảng đó, việc thanh toán với đối tác ở nước ngoài diễn ra một cách có thể dự đoán được.
Doanh nghiệp mở những loại tài khoản nào tại Trung Quốc
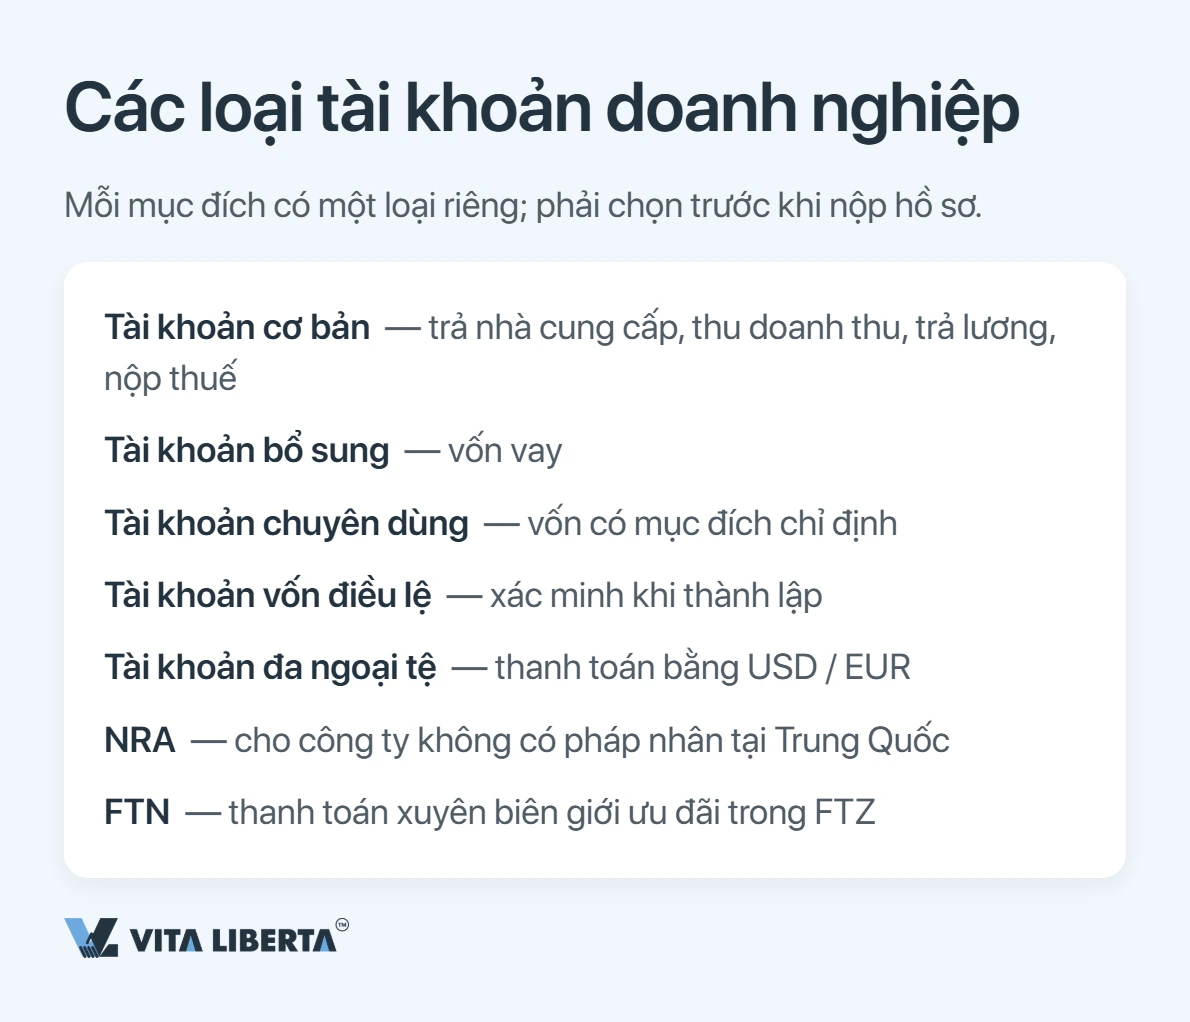
Mỗi mục đích ứng với một loại tài khoản khác nhau, nên tính toán cấu trúc trước khi nộp hồ sơ.
Tài khoản cơ bản và các tài khoản bổ sung
Tài khoản tiền gửi cơ bản gánh hoạt động hằng ngày: trả nhà cung cấp, nhận doanh thu, trả lương và nộp thuế. Mỗi doanh nghiệp chỉ được mở một tài khoản cơ bản. Khi quy mô lớn dần, doanh nghiệp mở thêm:
- tài khoản tiền gửi chung — phục vụ nguồn vốn vay;
- tài khoản chuyên dùng — dành cho nguồn tài trợ có mục đích và từng dự án riêng;
- tài khoản xác minh vốn ở giai đoạn khởi đầu.
Dự báo dòng tiền tương lai càng sát thì ngân hàng càng dễ dựng cấu trúc phục vụ phù hợp.
Tài khoản ngoại tệ và tài khoản NRA cho công ty nước ngoài
Khi doanh nghiệp cần thanh toán bằng đô la Mỹ hoặc euro, ngân hàng sẽ mở tài khoản đa ngoại tệ. Còn công ty chưa có pháp nhân riêng tại đại lục thì có thể dùng hình thức NRA (tài khoản người không cư trú, Non-Resident Account). Ngân hàng sẵn sàng mở loại tài khoản này nhất cho công ty Hồng Kông, tuy Singapore, UAE và Anh cũng là những nơi đăng ký khả thi.
Ở tình huống này, ngân hàng soi bản chất kinh tế kỹ hơn: hồ sơ thương mại và logistics là dễ qua nhất. Trong các khu thương mại tự do còn có tài khoản loại FTN với điều kiện nhẹ hơn cho giao dịch xuyên biên giới.
Ba cơ quan quản lý phía sau tài khoản: PBOC, SAFE và NFRA
Việc giám sát được chia cho ba cơ quan. Ngân hàng Nhân dân Trung Quốc (PBOC) đặt ra quy tắc chung và phụ trách thanh toán bằng nội tệ; Cục Quản lý Ngoại hối Nhà nước (SAFE) phụ trách nghiệp vụ ngoại hối và dòng vốn xuyên biên giới; còn việc giám sát bản thân các ngân hàng thuộc về NFRA.
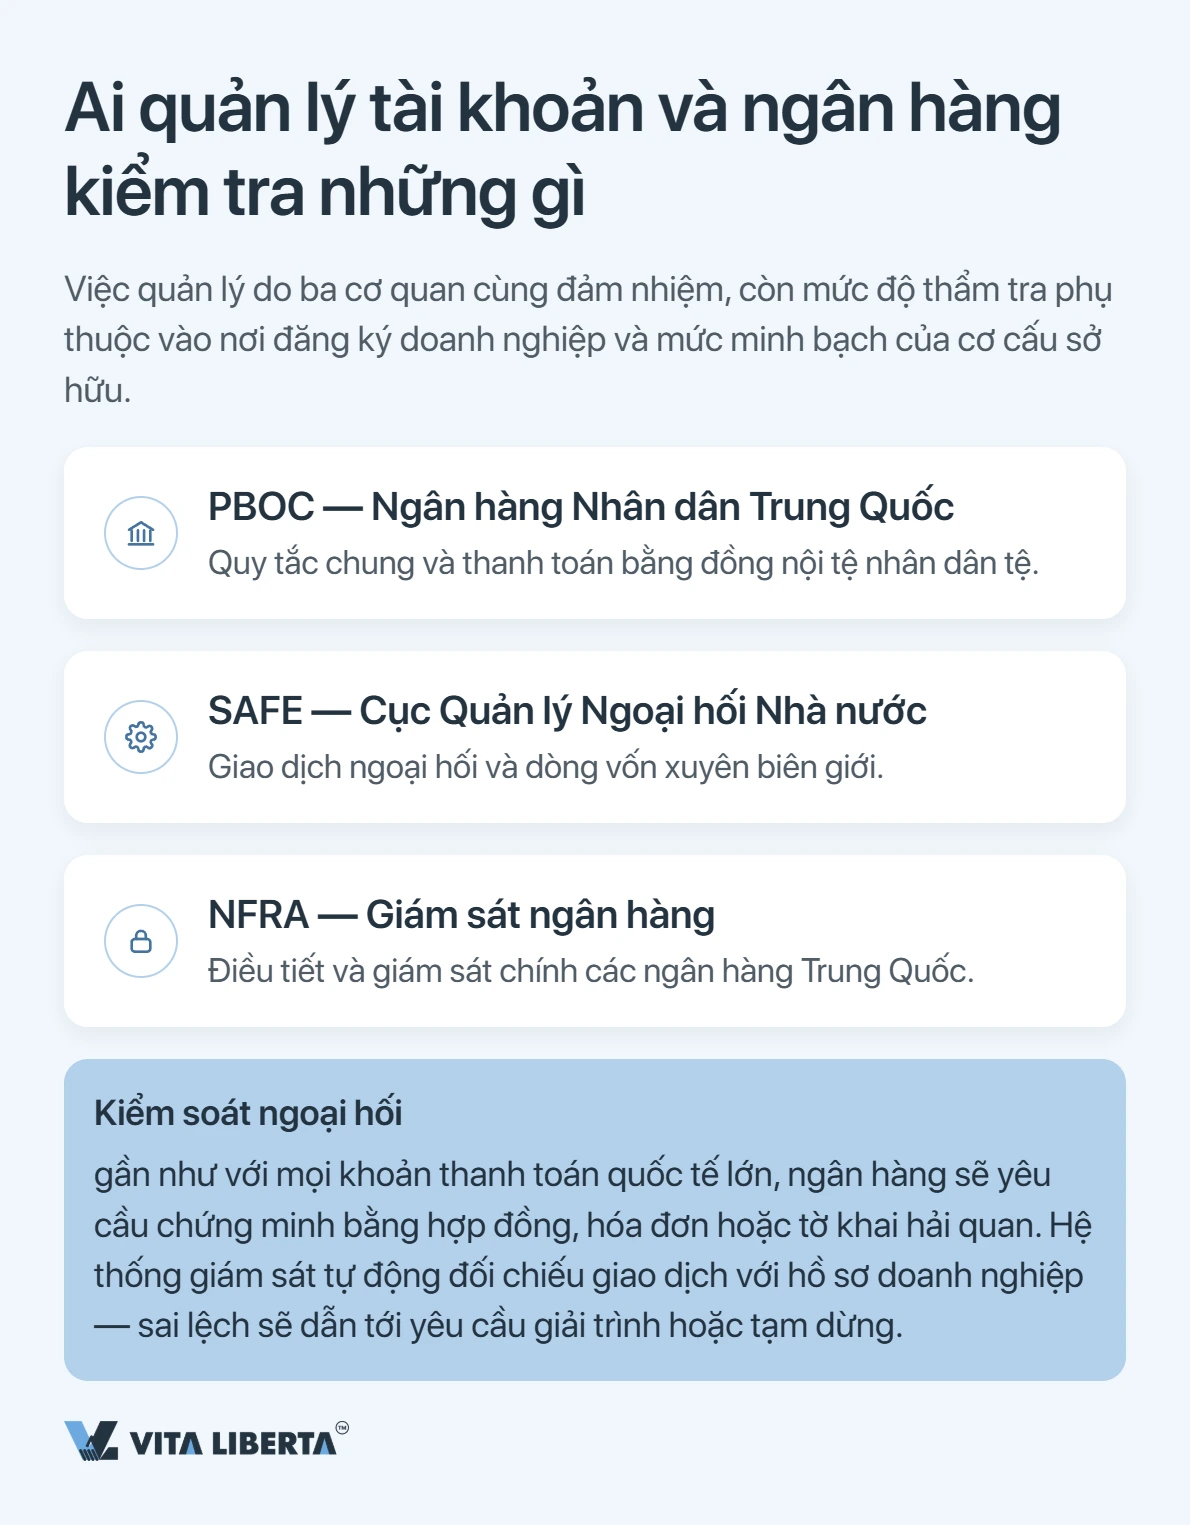
Kiểm soát ngoại hối có một hệ quả thực tế: với hầu hết khoản thanh toán quốc tế giá trị lớn, ngân hàng sẽ yêu cầu chứng từ — hợp đồng, hóa đơn thương mại hoặc tờ khai hải quan. Hệ thống giám sát tự động đối chiếu từng giao dịch với hồ sơ doanh nghiệp đã khai báo, và mọi sai lệch đều dẫn tới yêu cầu giải trình hoặc tạm ngừng tài khoản.
Yêu cầu của ngân hàng theo từng loại doanh nghiệp
Mức độ thẩm định phụ thuộc trực tiếp vào nơi đăng ký của công ty và mức độ minh bạch của chuỗi sở hữu.
Doanh nghiệp cư trú tại Trung Quốc và WFOE
Ngân hàng tin tưởng nhất các doanh nghiệp cư trú tại Trung Quốc, bao gồm cả doanh nghiệp 100% vốn nước ngoài (WFOE). Trọng tâm thẩm định là giấy phép kinh doanh còn hiệu lực, địa chỉ đăng ký, phạm vi thẩm quyền của giám đốc và người đại diện theo pháp luật, cùng chuỗi sở hữu truy đến chủ sở hữu hưởng lợi cuối cùng. Với WFOE, tiêu chuẩn còn cao hơn: nguồn gốc khoản đầu tư và uy tín của các chủ sở hữu được xem xét riêng.
Công ty nước ngoài không có pháp nhân tại Trung Quốc
Đây là trường hợp rào cản cao nhất. Việc cốt lõi là chứng minh doanh nghiệp thực sự gắn với thị trường Trung Quốc; hợp đồng xuất nhập khẩu, hóa đơn, chứng từ giao hàng và kế hoạch đầu tư đều là căn cứ. Ngân hàng quyết định theo từng hồ sơ, cân nhắc tính hợp pháp của nguồn vốn và logic thương mại của các khoản thanh toán sắp tới.
Gặp khó khi mở tài khoản ngân hàng?
- Chọn ngân hàng phù hợp
- Chuẩn bị bộ hồ sơ
- Đáp ứng yêu cầu người nước ngoài

Cần những giấy tờ gì và hợp pháp hóa ra sao
Bộ hồ sơ chuẩn gồm giấy tờ đăng ký và điều lệ công ty, báo cáo tài chính và hồ sơ thuế, bản mô tả hoạt động, kèm hộ chiếu và giấy xác nhận địa chỉ của giám đốc cùng chủ sở hữu hưởng lợi. Giấy tờ được dịch sang tiếng Trung bởi dịch giả có chứng nhận và hợp pháp hóa bằng apostille; hồ sơ từ các nước ngoài Công ước vẫn cần hợp pháp hóa lãnh sự. Các bản trích lục phải còn mới — thông thường không quá ba tháng.
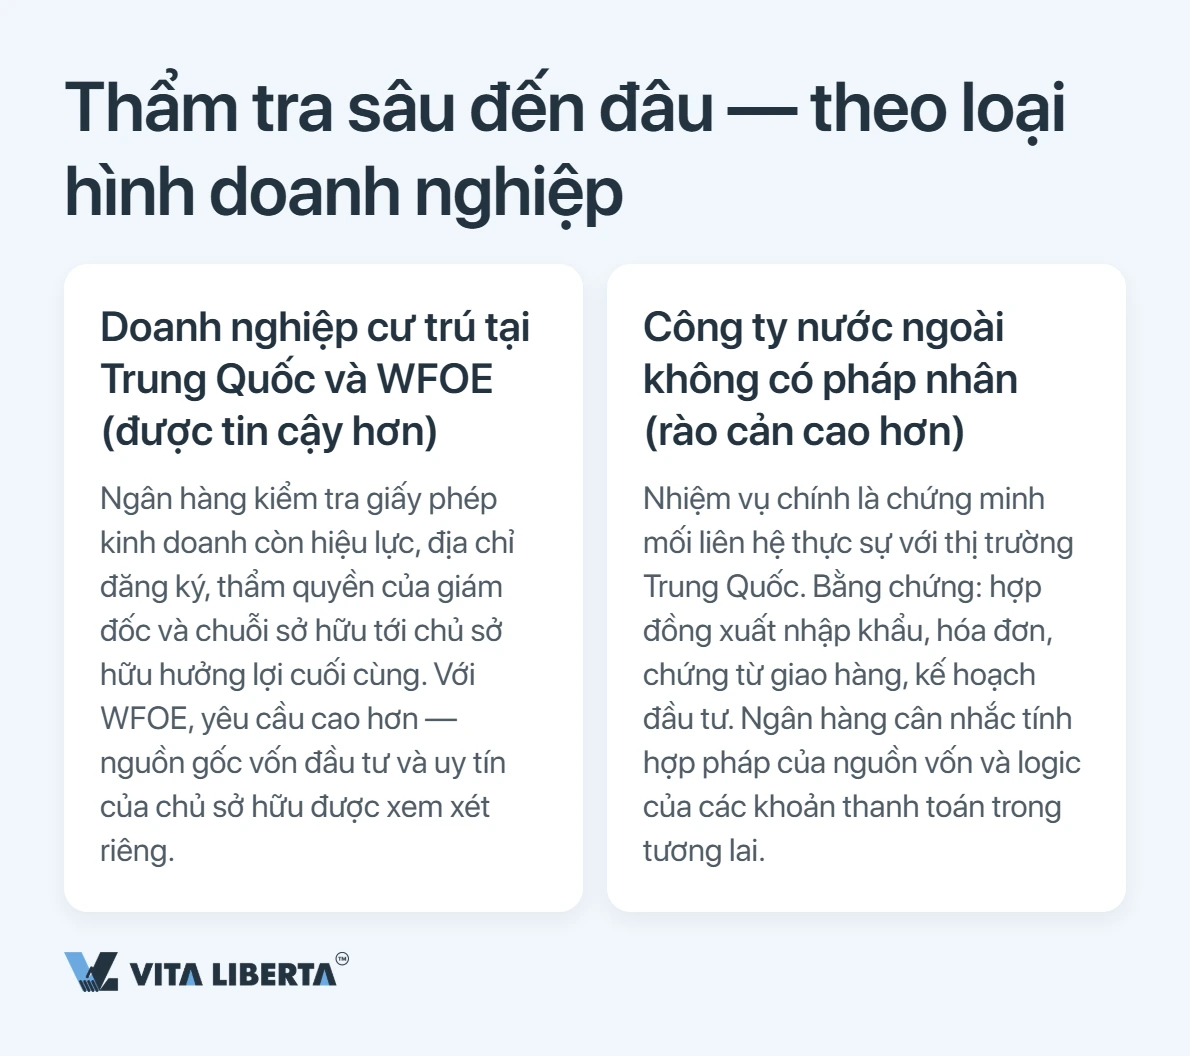
| Giấy tờ | Mục đích |
|---|---|
| Giấy chứng nhận đăng ký doanh nghiệp | Chứng minh công ty tồn tại |
| Điều lệ và hồ sơ thành lập | Thể hiện cơ cấu và thẩm quyền |
| Báo cáo tài chính và hồ sơ thuế | Cho thấy hoạt động thực tế |
| Giấy tờ của giám đốc và chủ sở hữu hưởng lợi | Định danh và thẩm định KYC |
| Thư xác nhận của ngân hàng (khi được yêu cầu) | Xác nhận uy tín kinh doanh |
Quy trình mở tài khoản: các bước, thời gian và việc có mặt trực tiếp
Một số ngân hàng nhận bản scan gửi trước từ xa, nhưng tài khoản doanh nghiệp không thể mở hoàn toàn trực tuyến: khâu kích hoạt đòi hỏi định danh trực tiếp. Các bước như sau:
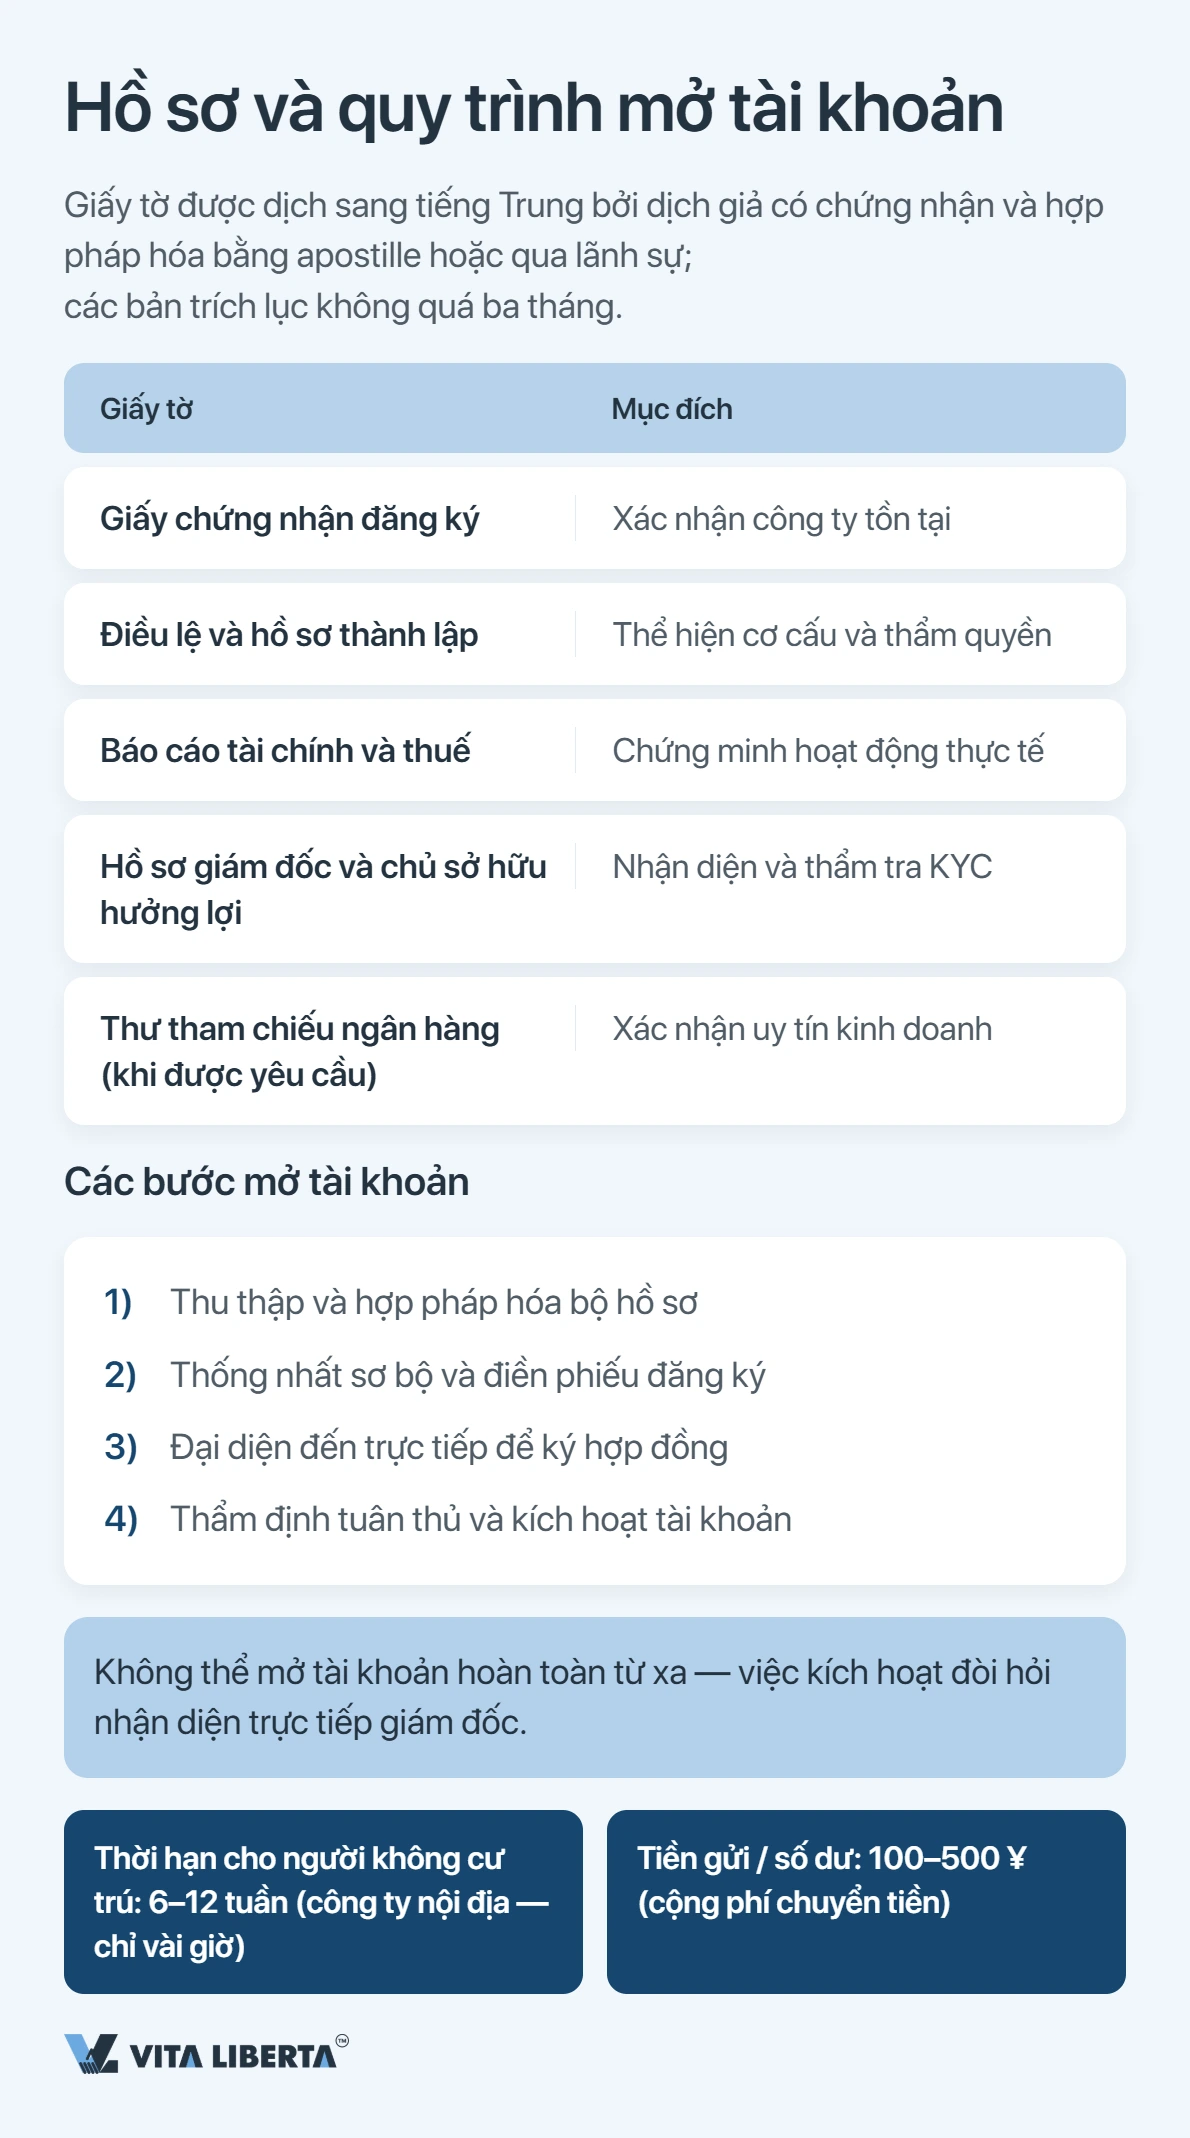
- Tập hợp và hợp pháp hóa bộ hồ sơ.
- Trao đổi sơ bộ với ngân hàng và điền mẫu đơn.
- Người đại diện theo pháp luật đến ký hợp đồng.
- Thẩm định tuân thủ và kích hoạt tài khoản.
Giám đốc phải có mặt trực tiếp; người được ủy quyền theo giấy ủy quyền ít khi được chấp nhận hơn. Với chủ thể không cư trú, khâu thẩm định mất trung bình 6-12 tuần, trong khi doanh nghiệp nội địa hoàn tất chỉ trong vài giờ.
Chi phí mở và duy trì tài khoản
Bản thân việc mở tài khoản không tốn kém. Điểm đáng lưu ý nằm ở chỗ khác: phần lớn ngân hàng phục vụ khách hàng nước ngoài đều yêu cầu nộp một khoản tiền gửi và duy trì số dư tối thiểu. Mức tham chiếu trên thị trường là 100-500 nhân dân tệ tiền gửi, cộng thêm phí chuyển khoản liên ngân hàng và chuyển tiền ngoại tệ. Mỗi ngân hàng tự ấn định con số và ngưỡng số dư riêng, vì vậy hãy hỏi rõ biểu phí trước khi nộp hồ sơ.
Vì sao ngân hàng từ chối và cách giảm rủi ro này
Quyết định từ chối gần như không bao giờ quy về một giấy tờ còn thiếu — thường thì ngân hàng đơn giản là không sẵn sàng nhận mức rủi ro đó. Những yếu tố bất lợi nhất cho người nộp hồ sơ:
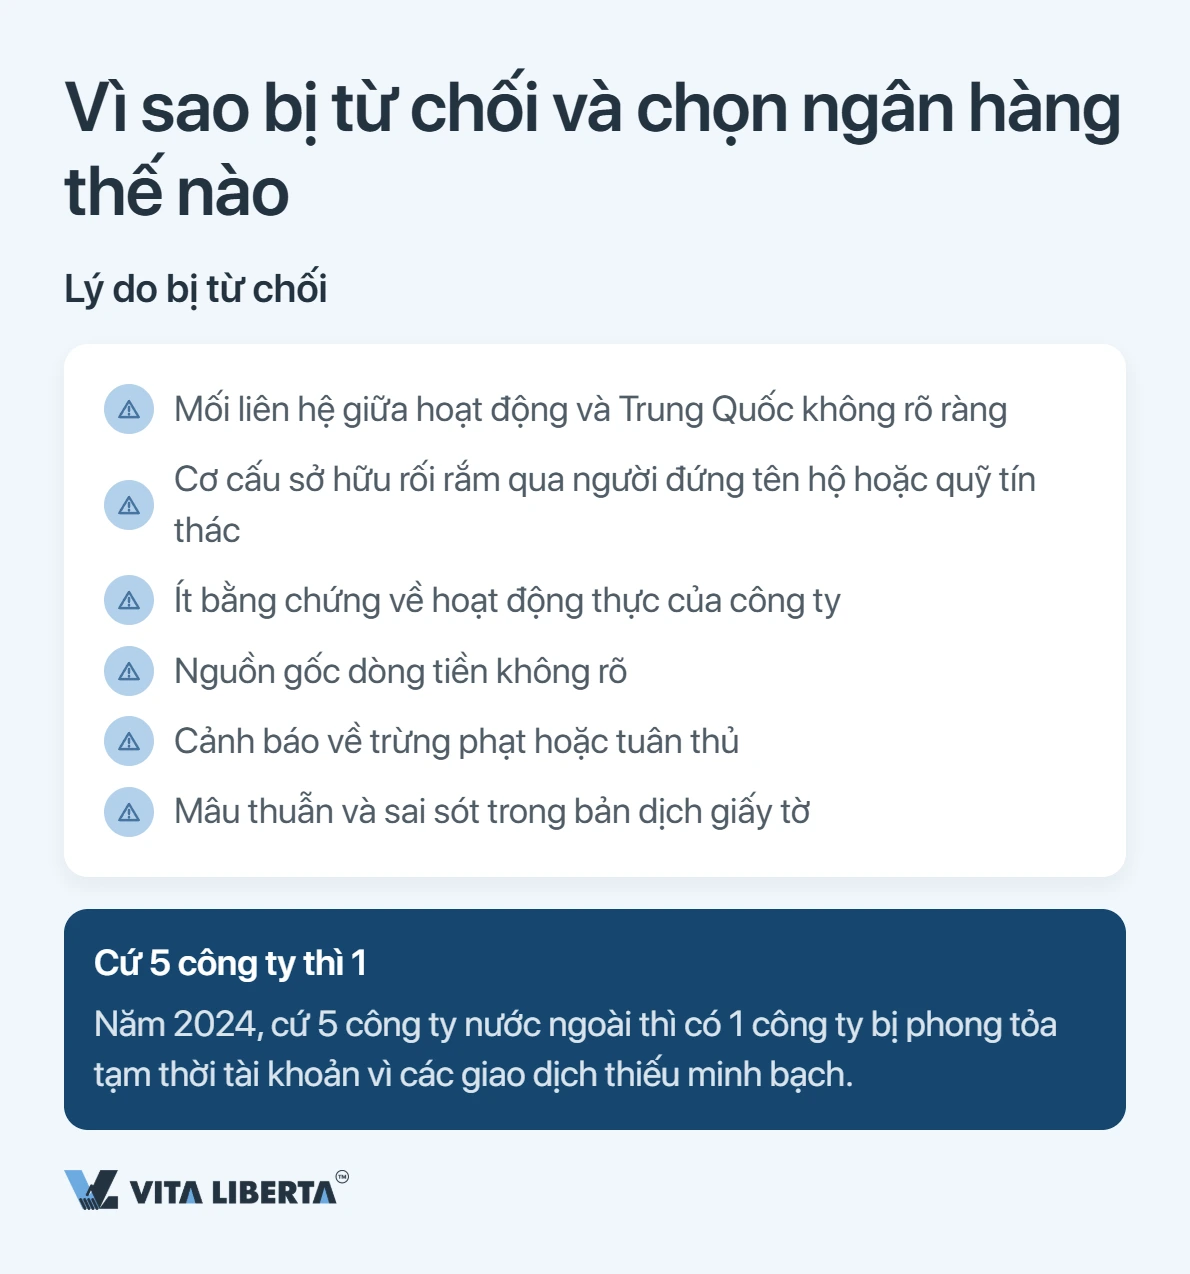
- mối liên hệ giữa hoạt động và Trung Quốc không rõ ràng;
- cơ cấu sở hữu rối rắm qua người đứng tên hộ hoặc quỹ tín thác;
- ít bằng chứng cho thấy công ty thực sự hoạt động;
- nguồn tiền không rõ ràng;
- vướng mắc về trừng phạt hoặc nhạy cảm tuân thủ;
- sai lệch và thiếu chính xác trong bản dịch giấy tờ.
“Ngân hàng không phê duyệt một tập hồ sơ, mà phê duyệt một logic kinh doanh dễ hiểu. Khi người nộp hồ sơ giải thích trước tiền đến từ đâu và vì sao cần tài khoản đúng ở đây, khâu thẩm định nhanh hơn gấp nhiều lần,” ông Andrey Lagutin, thành viên hợp danh mảng hỗ trợ doanh nghiệp tại Trung Quốc, nhận xét.
Theo ước tính thị trường, năm 2024 cứ năm công ty nước ngoài thì có một công ty bị phong tỏa tài khoản tạm thời vì các giao dịch thiếu minh bạch. Vì vậy sau khi mở tài khoản, việc cập nhật hồ sơ và sẵn sàng giải trình mục đích của các khoản thanh toán lớn vẫn rất quan trọng.
Chọn ngân hàng tại Trung Quốc: nên nhìn vào đâu
Các tổ chức khác nhau ở ba điểm: mức độ cởi mở với chủ thể không cư trú, danh mục sản phẩm ngoại tệ và tốc độ xử lý hồ sơ. Cách an toàn hơn là bắt đầu từ các ngân hàng lớn đã tích lũy kinh nghiệm phục vụ khách hàng nước ngoài.
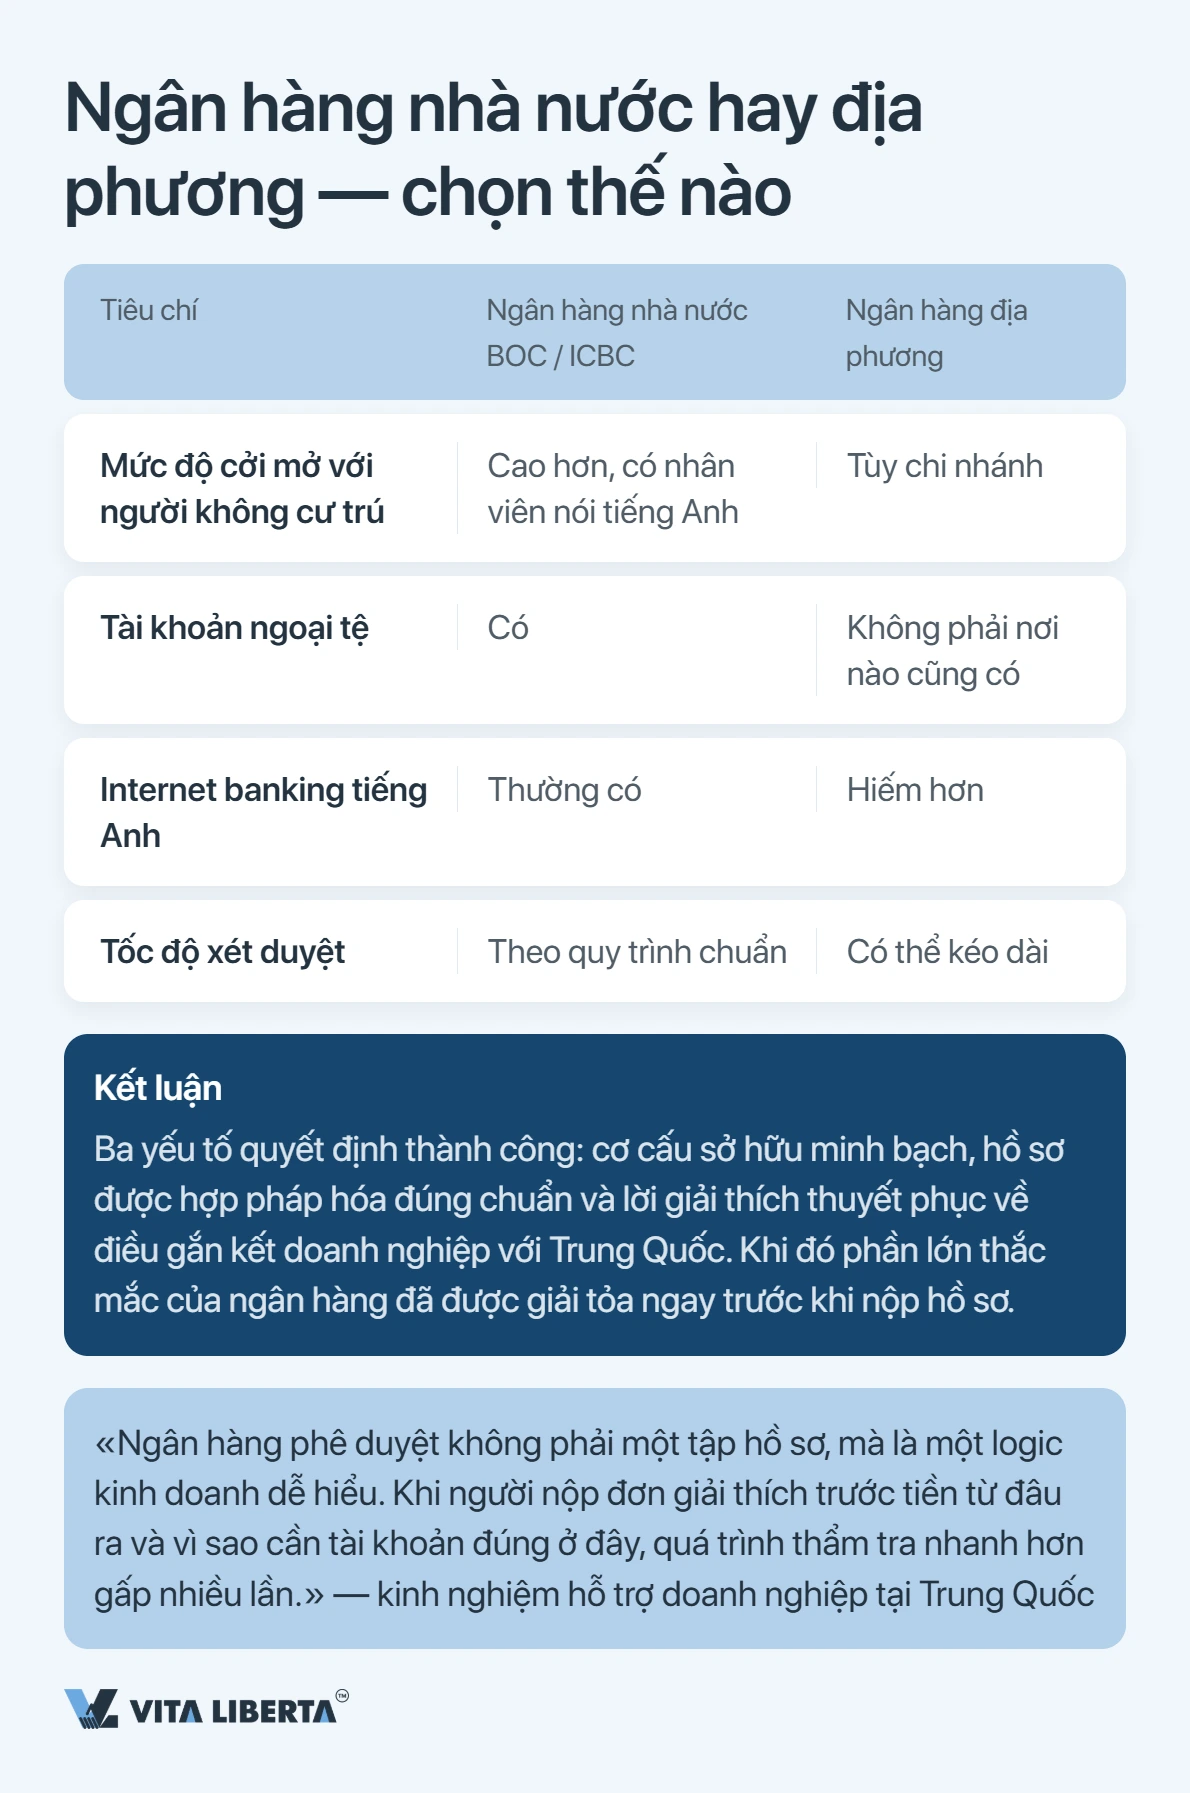
| Tiêu chí | Ngân hàng quốc doanh lớn (BOC, ICBC) | Ngân hàng khu vực |
|---|---|---|
| Cởi mở với chủ thể không cư trú | Cao hơn, có nhân viên nói tiếng Anh | Tùy chi nhánh |
| Tài khoản ngoại tệ | Có thể mở | Không phải nơi nào cũng có |
| Internet banking tiếng Anh | Thường có | Ít gặp hơn |
| Tốc độ xử lý | Quy trình chuẩn | Có thể kéo dài |
Hãy gắn lựa chọn với nơi đăng ký của doanh nghiệp và tính chất giao dịch, chứ không chỉ với độ nổi tiếng của ngân hàng.
Cần tài khoản doanh nghiệp tại Trung Quốc?
- Hỗ trợ toàn bộ việc mở tài khoản
- Xử lý kiểm soát ngoại hối
- Rút ngắn thời gian xét duyệt

Kết luận
Mở tài khoản ngân hàng công ty tại Trung Quốc là việc khả thi, nhưng hãy xem đó là một dự án chứ không phải thủ tục hình thức. Ba yếu tố quyết định kết quả: cơ cấu sở hữu minh bạch, hồ sơ được hợp pháp hóa không thiếu khâu nào, và một lời giải thích thuyết phục về điều gắn kết doanh nghiệp với Trung Quốc. Tự rà soát bộ hồ sơ từ trước và diễn đạt rõ mục đích kinh doanh, phần lớn câu hỏi của ngân hàng sẽ tự tan biến trước cả khi nộp.
Chữ ký chuyên gia: Sergey Konon, thành viên hợp danh mảng Trung Quốc
Câu hỏi thường gặp
Hoàn toàn thì không. Một số ngân hàng nhận mẫu đơn và bản scan trực tuyến, nhưng tài khoản chỉ được kích hoạt sau khi người đại diện được định danh trực tiếp tại chi nhánh.
Không phải lúc nào cũng vậy. Công ty nước ngoài chưa đăng ký vẫn có thể mở tài khoản NRA, nhưng phải chứng minh hoạt động của mình gắn với thị trường Trung Quốc một cách thực chất.
Mức tham chiếu thường gặp là 100-500 nhân dân tệ. Con số cụ thể và ngưỡng số dư tối thiểu do ngân hàng được chọn và loại tài khoản quyết định.
Thường từ một tháng rưỡi đến ba tháng, tính cả hợp pháp hóa giấy tờ và thẩm định tuân thủ; doanh nghiệp cư trú đi hết chặng này nhanh hơn nhiều.
Quyết định dựa trên hồ sơ rủi ro: việc thiếu liên hệ với Trung Quốc, cơ cấu sở hữu không minh bạch hoặc nghi vấn về nguồn tiền đều nặng ký hơn tính đầy đủ về mặt hình thức.