Hongkong
 China




Cơ chế vận hành
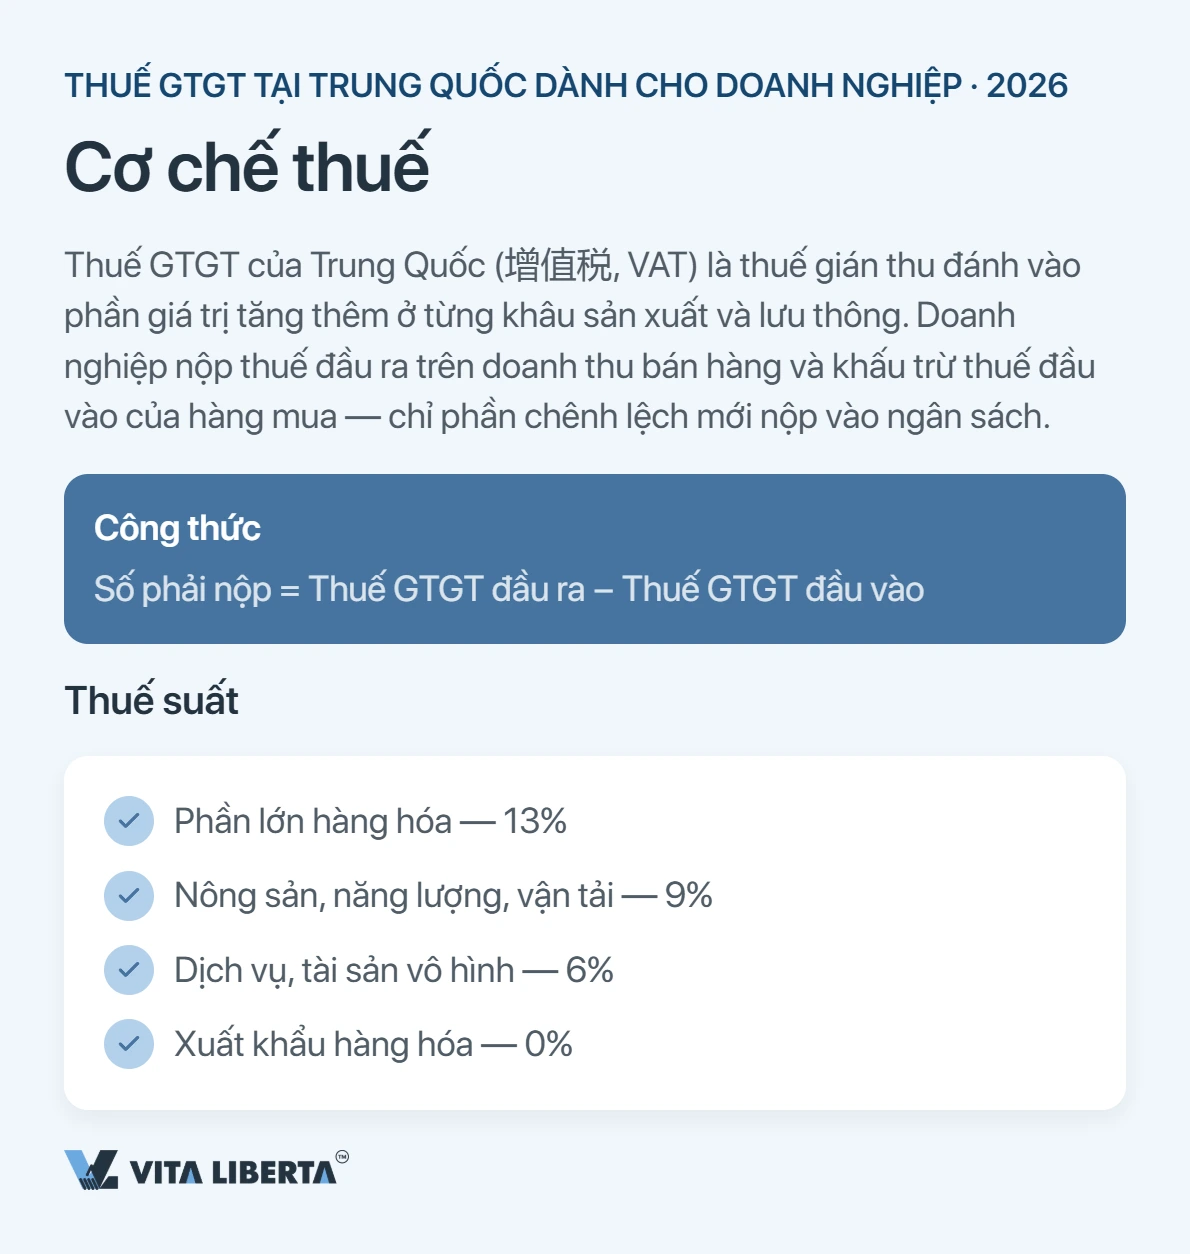
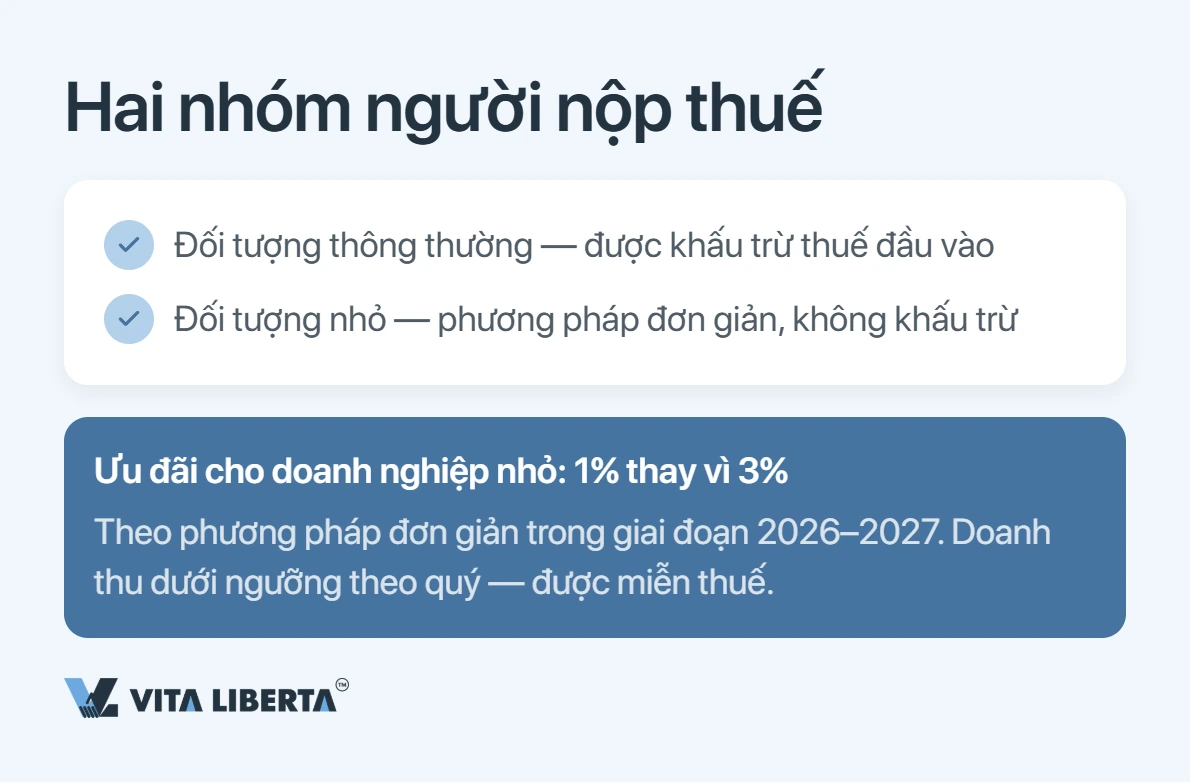
Thuế GTGT tại Trung Quốc (增值税, VAT) là thuế gián thu đánh vào phần giá trị tăng thêm ở từng khâu sản xuất và lưu thông. Doanh nghiệp kê khai thuế đầu ra trên doanh thu, khấu trừ thuế đầu vào đã trả khi mua hàng, và chỉ nộp phần chênh lệch. Người nộp thuế được chia thành hai nhóm: người nộp thuế thông thường (được khấu trừ) và người nộp thuế quy mô nhỏ áp dụng phương pháp đơn giản.
Các mức thuế suất
| Nhóm | Thuế suất |
|---|---|
| Phần lớn hàng hóa | 13% |
| Nông sản, năng lượng, vận tải | 9% |
| Dịch vụ, tài sản vô hình | 6% |
| Hàng hóa xuất khẩu | 0% |
Ưu đãi cho doanh nghiệp nhỏ
Người nộp thuế quy mô nhỏ theo phương pháp đơn giản nộp theo tỷ lệ 1% thay vì 3% trong giai đoạn 2026–2027, và có thể được miễn hoàn toàn nếu doanh thu dưới ngưỡng theo quý. Ví dụ, phát triển phần mềm hay tư vấn thuộc nhóm dịch vụ với thuế suất 6%.
Thuế đầu vào và hóa đơn fapiao
Thuế đầu vào chỉ được khấu trừ khi có hóa đơn GTGT đặc biệt — fapiao. Hóa đơn thông thường không phát sinh quyền khấu trừ, vì vậy ngay khi mua hàng phải yêu cầu đúng mẫu “đặc biệt”. Từ năm 2026, toàn bộ luồng hóa đơn đã điện tử hóa và kết nối với hệ thống Golden Tax: chỉ cần sai mã số hàng hóa dạng số là thuế không được khấu trừ.
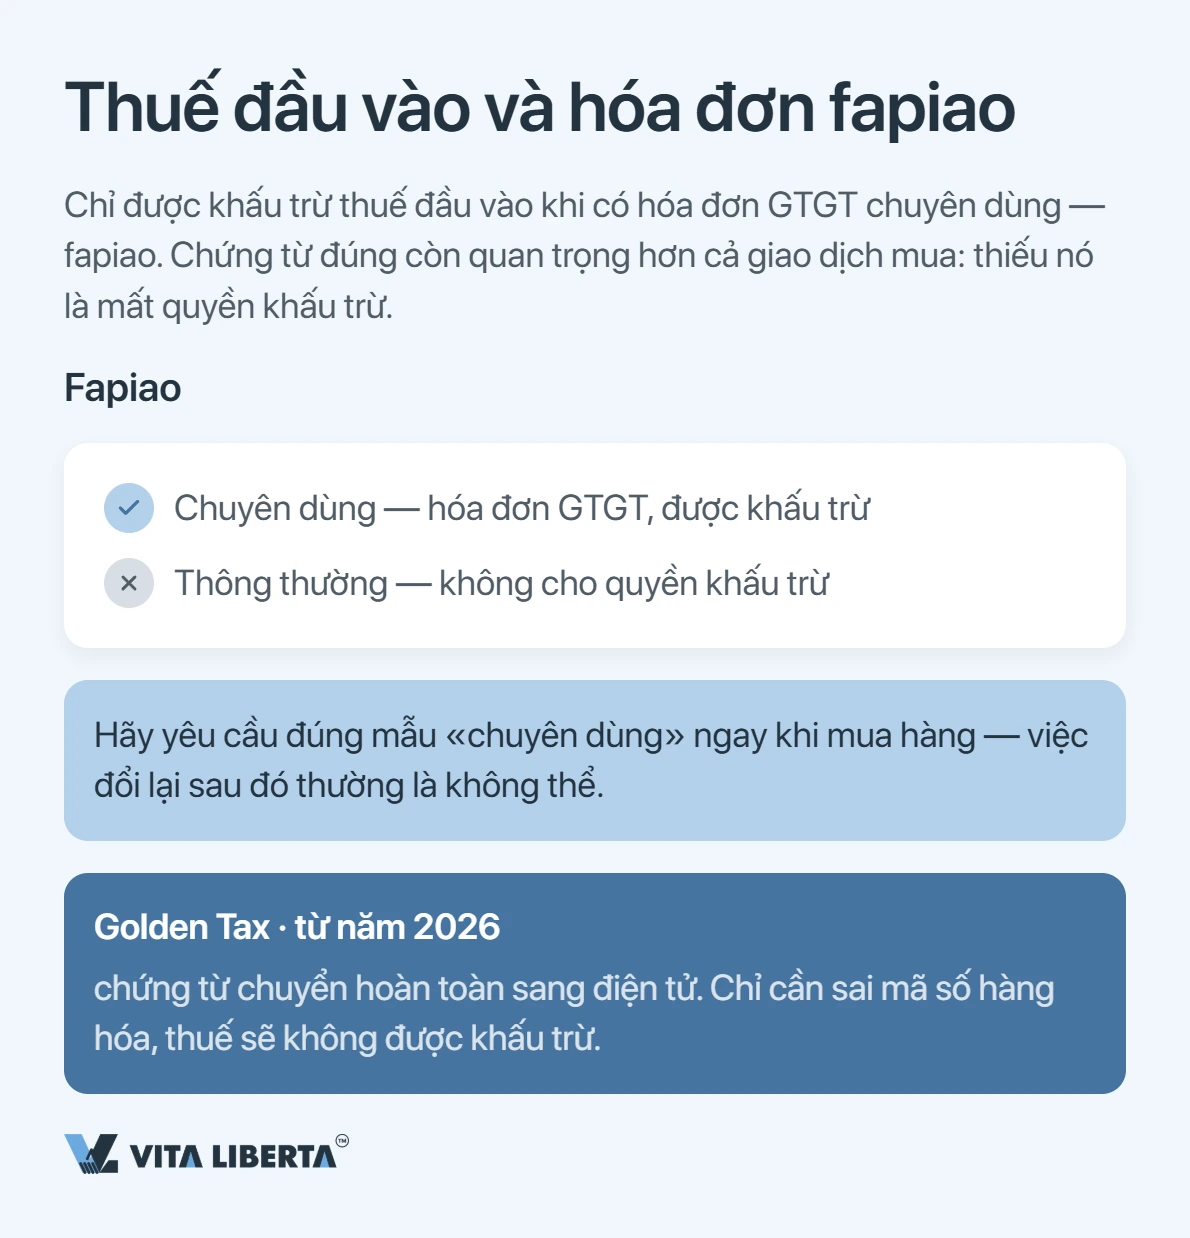
Khi chọn nhà cung cấp: một nhà cung cấp “không xuất fapiao” đang hoạt động một phần ngoài hệ thống thuế chính thức. Họ không xin hoàn thuế được, nghĩa là giá FOB chào ra nhiều khả năng chưa phản ánh phần chi phí được giảm nhờ hoàn thuế.
Thuế GTGT khâu nhập khẩu (tại Trung Quốc)
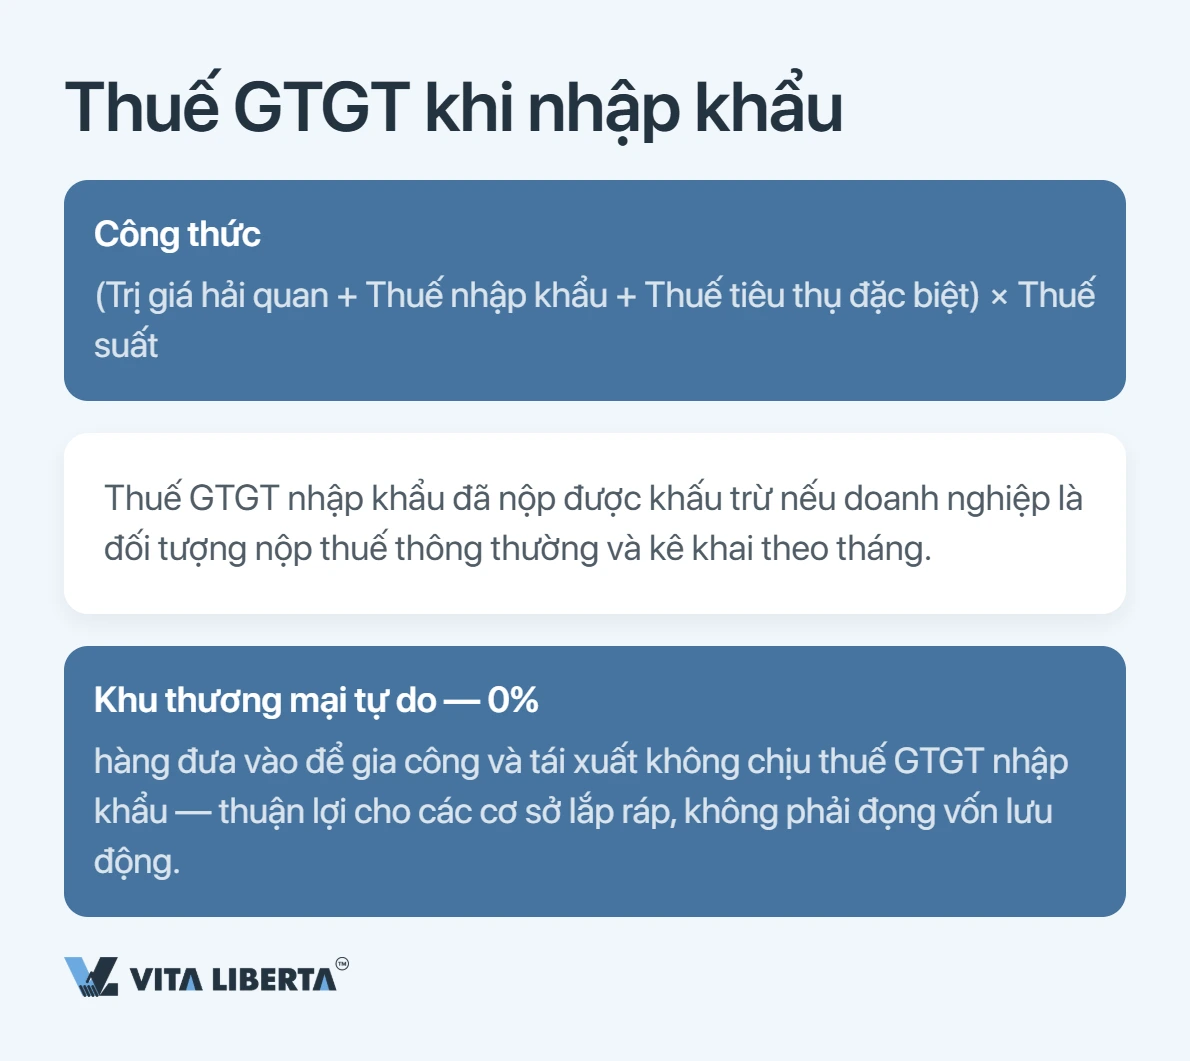
Thuế GTGT hàng nhập khẩu tính theo công thức: (trị giá hải quan + thuế nhập khẩu + thuế tiêu thụ) × thuế suất. Số đã nộp được khấu trừ nếu doanh nghiệp có tư cách người nộp thuế thông thường và kê khai hằng tháng. Một lợi thế khác là khu bảo thuế: hàng đưa vào để gia công rồi tái xuất không chịu thuế GTGT nhập khẩu — rất tiện cho hoạt động lắp ráp không muốn đọng vốn lưu động.
Hoàn thuế GTGT hàng xuất khẩu
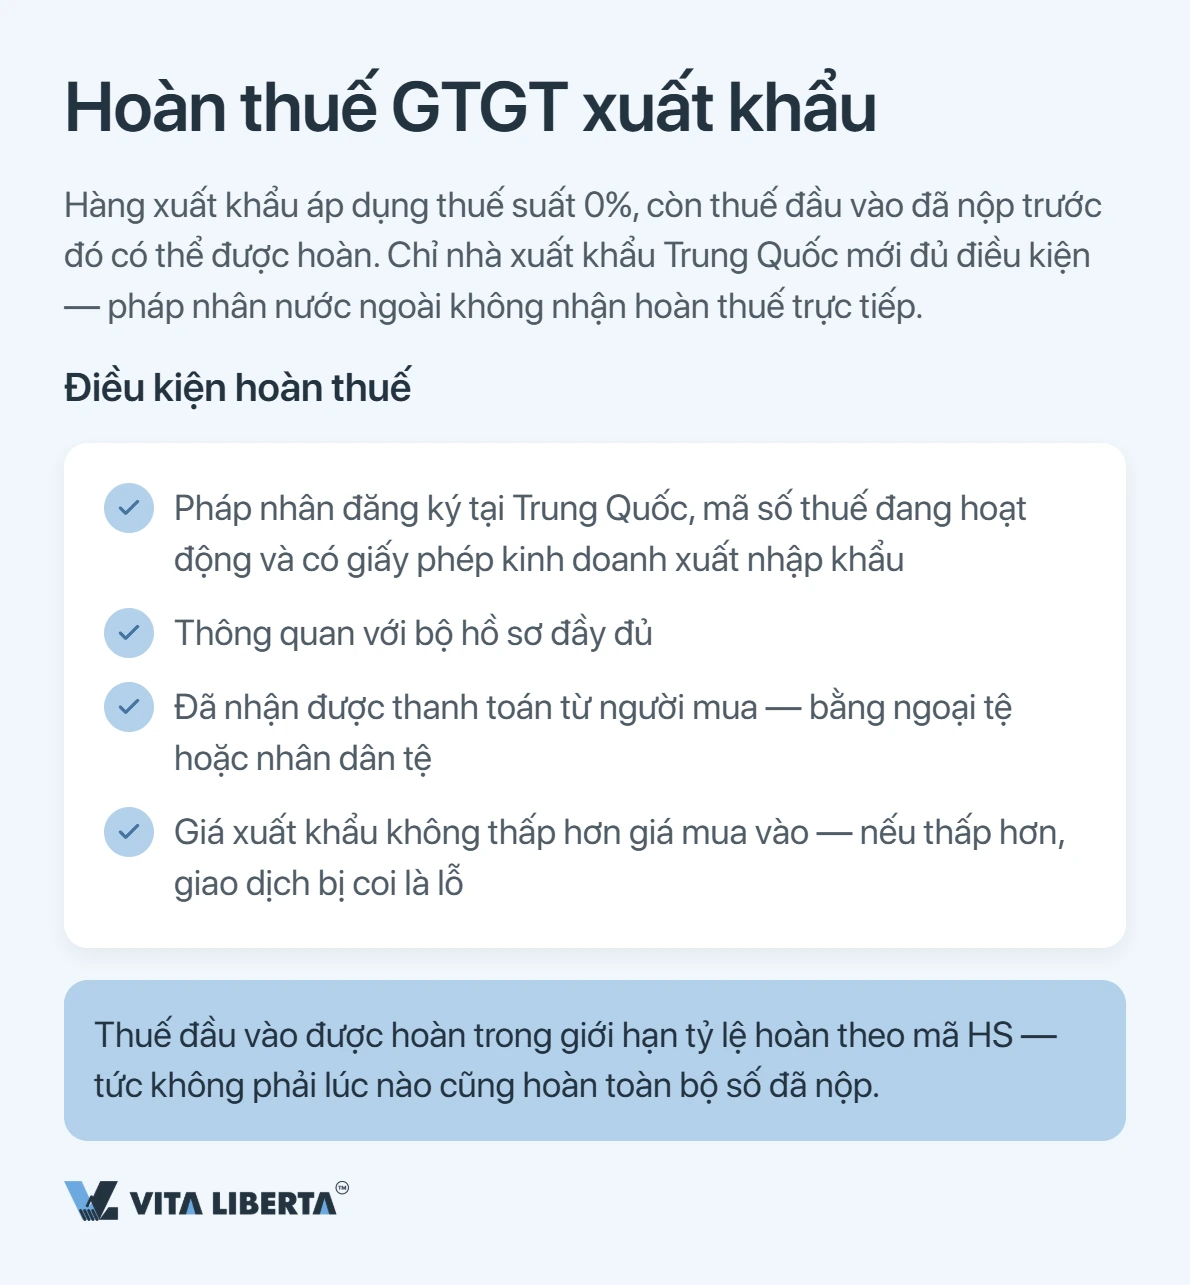
Hàng xuất khẩu áp thuế suất 0% và phần thuế đầu vào đã nộp trước đó có thể được hoàn lại.
Ai được hoàn và với điều kiện nào
Chỉ doanh nghiệp xuất khẩu đăng ký tại Trung Quốc mới được đề nghị hoàn thuế. Các điều kiện gồm:
- pháp nhân có trụ sở tại Trung Quốc, mã số thuế đang hoạt động và giấy phép kinh doanh xuất nhập khẩu;
- hàng hóa đã thông quan với bộ chứng từ đầy đủ;
- đã nhận thanh toán từ người mua nước ngoài — bằng ngoại tệ hoặc nhân dân tệ;
- giá xuất khẩu không thấp hơn giá mua vào (nếu thấp hơn, giao dịch bị coi là lỗ).
Thuế đầu vào chỉ được hoàn trong phạm vi tỷ lệ hoàn thuế ấn định cho từng mặt hàng theo mã HS — không phải lúc nào cũng là toàn bộ số đã nộp. Pháp nhân nước ngoài không nhận hoàn thuế trực tiếp; bắt buộc phải có một công ty Trung Quốc trong chuỗi.
Trình tự và thời gian
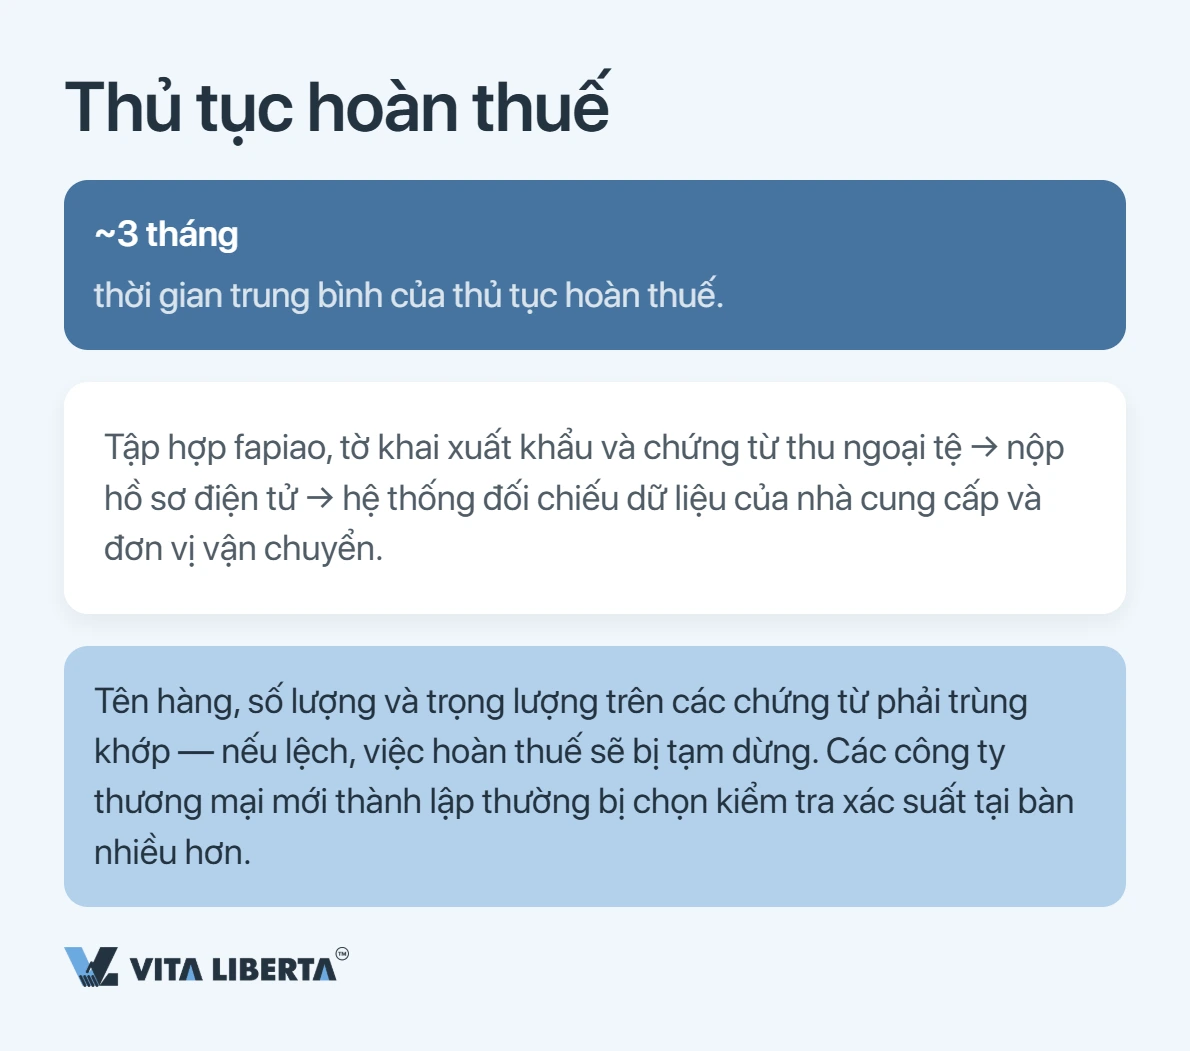
Thủ tục trung bình mất khoảng ba tháng: tập hợp fapiao, tờ khai hải quan xuất khẩu và chứng từ thanh toán ngoại tệ, nộp hồ sơ điện tử, sau đó hệ thống đối chiếu dữ liệu của nhà cung cấp và đơn vị logistics. Mọi chứng từ phải khớp nhau về tên hàng, số lượng và trọng lượng; nếu lệch, việc hoàn thuế bị tạm dừng. Các công ty thương mại mới thành lập là nhóm thường bị kiểm tra hồ sơ nhất.
Rối với các mức thuế GTGT Trung Quốc?
- Xác định thuế suất theo ngành
- Kiểm tra điều kiện hoàn thuế
- Theo tư cách người nộp thuế

Những thay đổi trong năm 2026
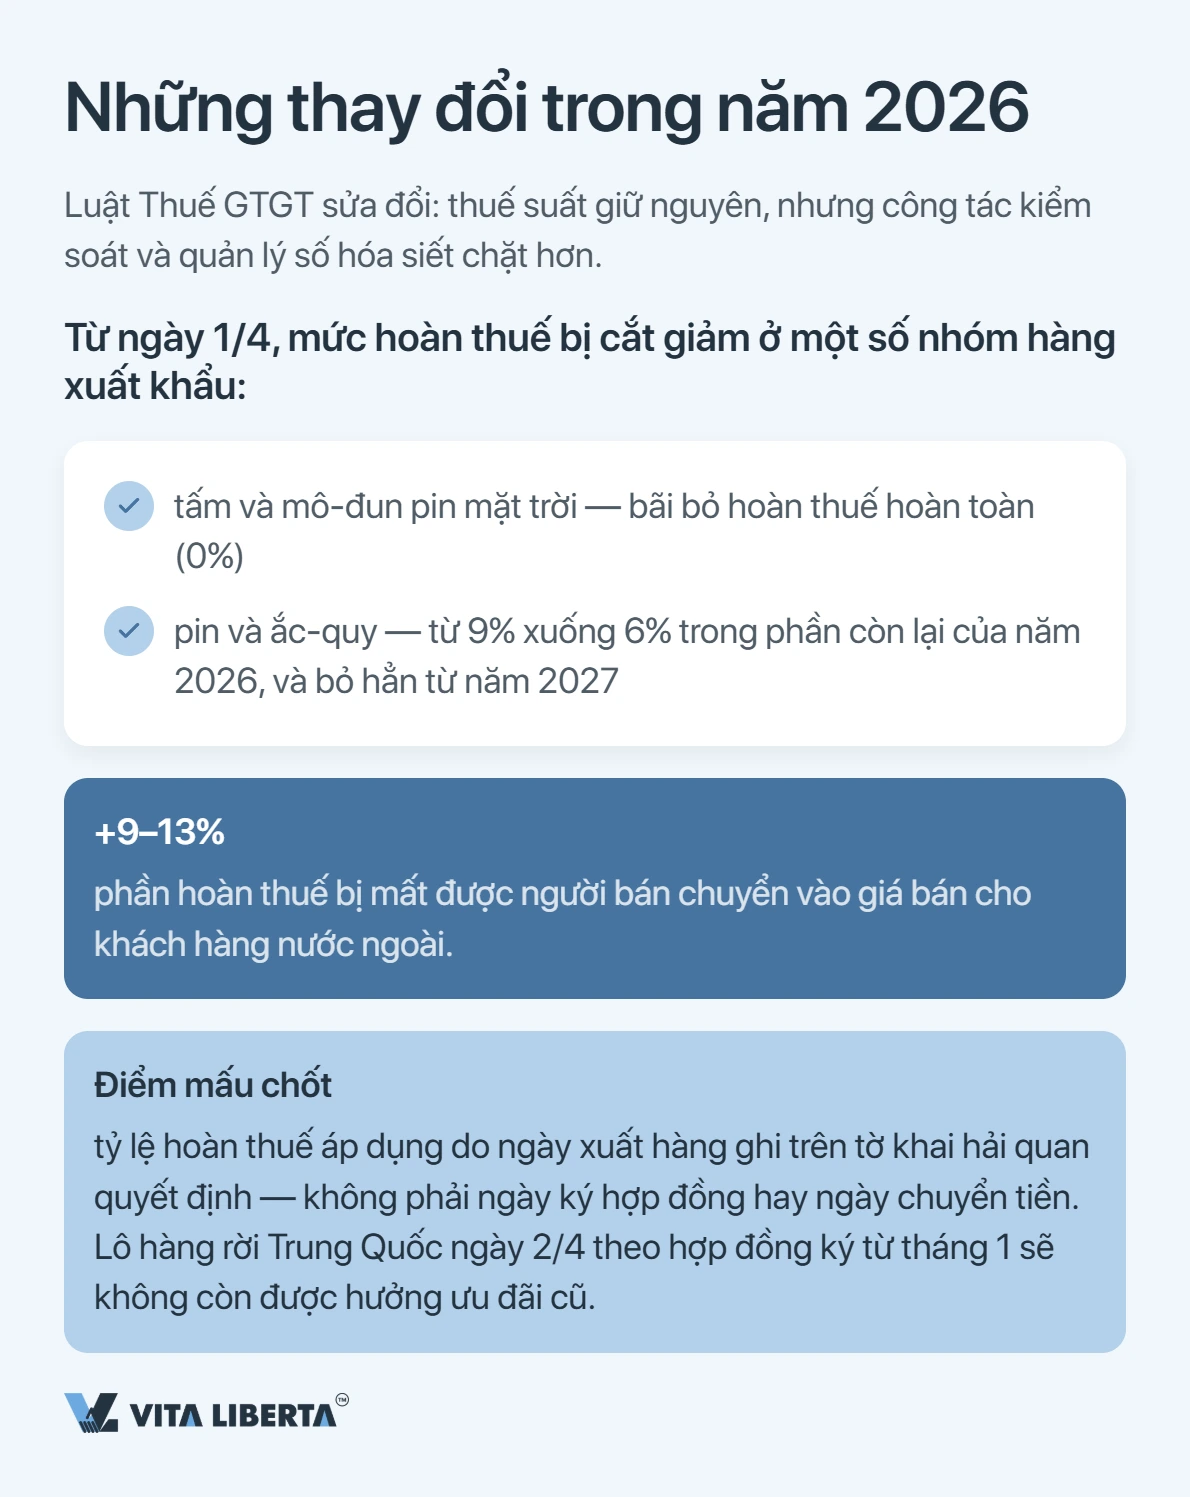
Từ đầu năm 2026, Luật thuế GTGT mới có hiệu lực: thuế suất giữ nguyên, nhưng công tác kiểm soát và quản lý số hóa siết chặt hơn. Và từ ngày 1 tháng 4, mức hoàn thuế bị cắt giảm ở một số nhóm hàng xuất khẩu — tấm và mô-đun pin mặt trời mất hoàn thuế hoàn toàn, còn ắc quy giảm từ 9% xuống 6% cho phần còn lại của năm 2026 và sẽ bị bãi bỏ hẳn từ năm 2027.
⚠️ Điểm mấu chốt: tỷ lệ hoàn thuế áp dụng được xác định theo ngày xuất khẩu ghi trên tờ khai hải quan, không phải ngày ký hợp đồng hay ngày chuyển tiền. Lô hàng rời cảng ngày 2 tháng 4 theo một hợp đồng ký từ tháng 1 sẽ không còn được hưởng mức cũ.
Phần hoàn thuế bị mất được người bán tính vào giá, nên với các nhóm hàng này, chi phí cho người mua nước ngoài đã tăng khoảng 9–13%.
Thuế GTGT với dịch vụ của nhà cung cấp nước ngoài
Khi một công ty Trung Quốc mua dịch vụ từ nhà cung cấp nước ngoài — tư vấn, CNTT, kỹ thuật — và dịch vụ được tiêu dùng trong nước, chính công ty đó phải khấu trừ và nộp thay khoản thuế này. Nếu bên nước ngoài có cơ sở đăng ký tại Trung Quốc thì cơ sở đó chịu trách nhiệm tính và nộp. Với doanh nghiệp Việt Nam bán phần mềm hoặc dịch vụ tư vấn cho khách hàng Trung Quốc, đây là vấn đề thực tế: thuế bị trừ ngay ở phía khách hàng, nên cần chốt rõ giá gồm thuế hay chưa gồm thuế ngay khi đàm phán hợp đồng.
Cần hỗ trợ về thuế GTGT Trung Quốc?
- Đăng ký nộp thuế GTGT
- Hoàn thuế GTGT xuất khẩu
- Hỗ trợ kê khai định kỳ

Rủi ro và lỗi thường gặp
- nhà cung cấp hạch toán giao dịch là bán hàng nội địa thay vì xuất khẩu và giữ lại phần thuế — mất tới 13%;
- đưa hàng ra ngoài mà né tờ khai hải quan Trung Quốc qua Hồng Kông, Việt Nam hay UAE thì không phát sinh quyền hoàn thuế;
- tên hàng không khớp giữa fapiao và tờ khai làm hồ sơ hoàn thuế bị đóng băng;
- doanh nghiệp có chủ sở hữu hưởng lợi ở nước ngoài bị hỏi nhiều hơn — giấy tờ, sao kê và xác nhận địa chỉ.
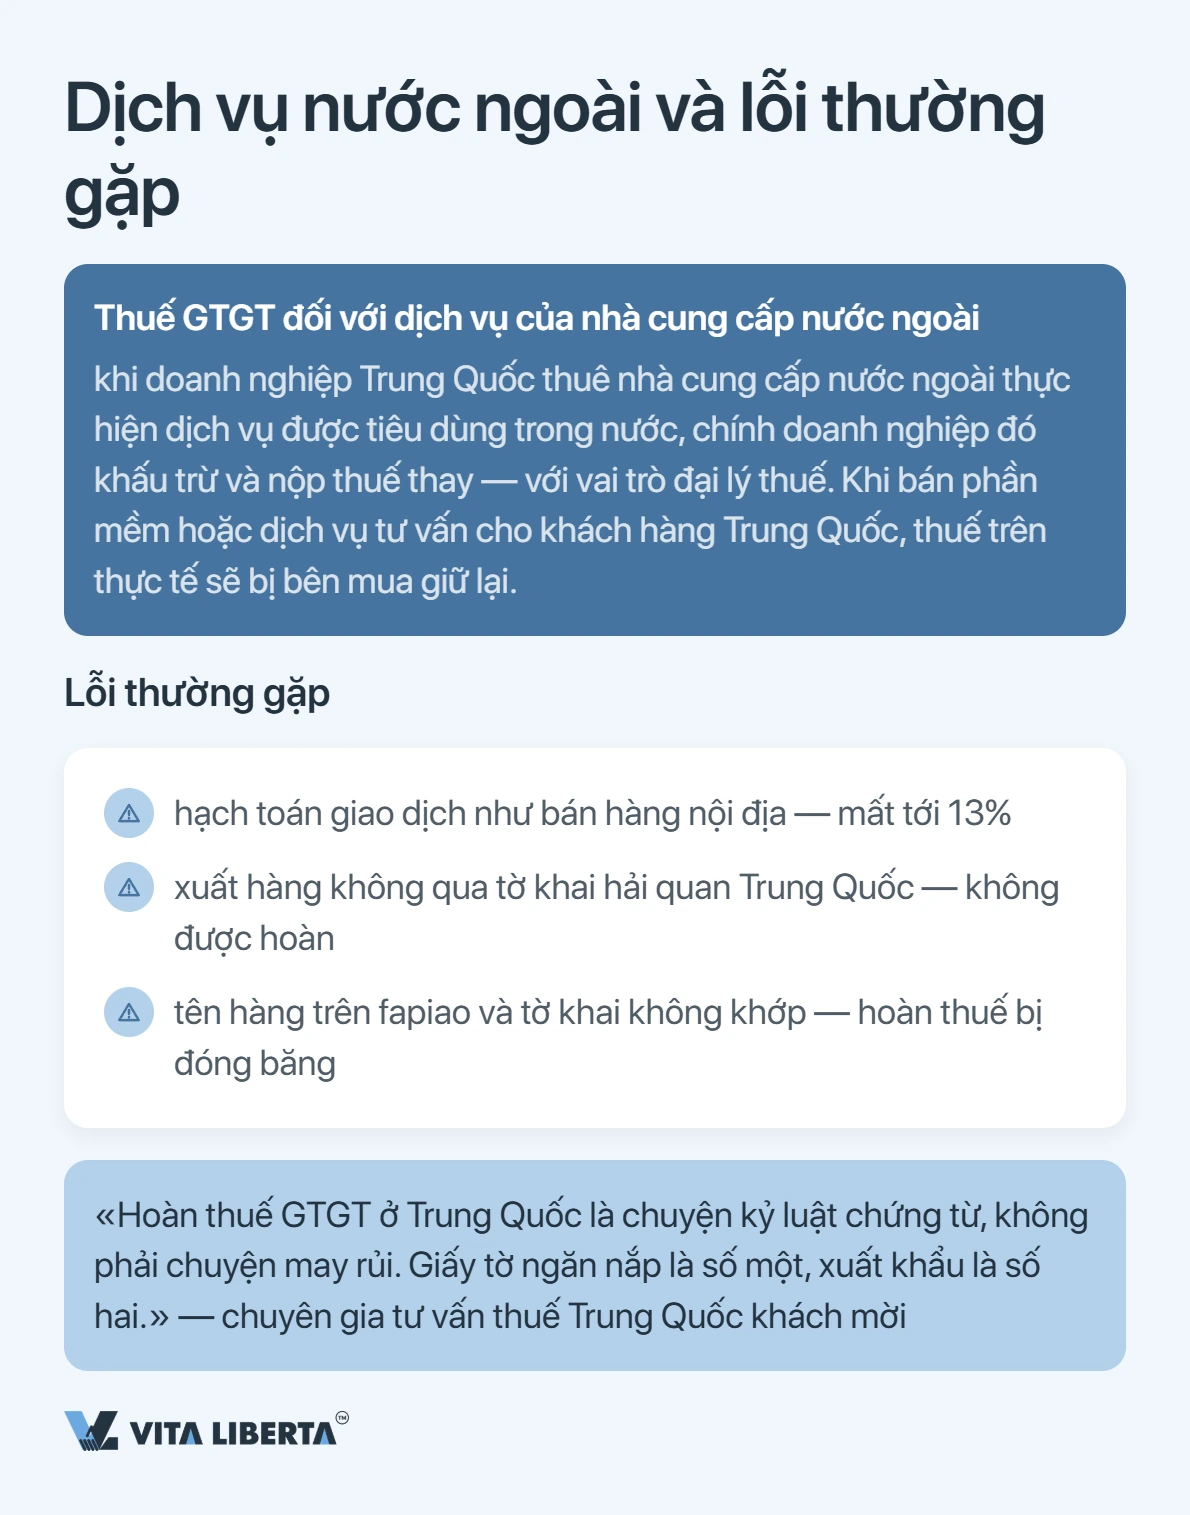
“Hoàn được thuế GTGT ở Trung Quốc là chuyện kỷ luật chứng từ, không phải chuyện may rủi. Phần lớn trường hợp bị từ chối bắt nguồn từ chứng từ vênh nhau hoặc fapiao lập sai, chứ không phải do cơ quan thuế khắt khe. Chứng từ trước, xuất khẩu sau.”
— Sergey Konon, chuyên gia tư vấn thuế về Trung Quốc
Thuế GTGT Trung Quốc gói gọn trong các mức 13/9/6/0% và một cơ chế hoàn thuế đã trở nên chặt chẽ và hoàn toàn điện tử trong năm 2026. Với doanh nghiệp nước ngoài, cách làm hiệu quả là hoạt động thông qua pháp nhân Trung Quốc, giữ hóa đơn fapiao đặc biệt đầy đủ và theo sát ngày xuất khẩu. Hãy kiểm tra tỷ lệ hoàn thuế cho mặt hàng của mình trước, rồi mới thiết kế lô hàng — như vậy khoản thuế sẽ không biến thành lỗ ẩn.
Lưu ý cho doanh nghiệp Việt Nam: đây là phần thuế phía Trung Quốc, phát sinh trước khi hàng rời cảng. Khi hàng về Việt Nam, thuế nhập khẩu theo mã HS (có thể ưu đãi ACFTA với C/O Form E) và thuế GTGT khâu nhập khẩu là một bài toán riêng. Quy định của Trung Quốc đại lục không áp dụng cho Hồng Kông và Ma Cao.
Câu hỏi thường gặp
Mức cơ bản là 13% cho phần lớn hàng hóa; 9% áp dụng cho nông sản, vận tải và vật liệu xây dựng; 6% dành cho nhóm dịch vụ hiện đại; hàng xuất khẩu hưởng thuế suất 0%. Người nộp thuế quy mô nhỏ theo phương pháp đơn giản được áp tỷ lệ ưu đãi 1% trong giai đoạn 2026–2027 thay cho mức 3% thông thường.
Có. Hàng xuất khẩu áp thuế suất 0% kèm quyền hoàn thuế đầu vào. Chỉ người nộp thuế thông thường đã đăng ký tư cách doanh nghiệp xuất khẩu mới được đề nghị hoàn, và số tiền được xác định theo tỷ lệ hoàn thuế riêng của từng mặt hàng, thường khác với thuế suất tiêu chuẩn.
Từ ngày 1/4, ưu đãi bị cắt giảm hoặc bãi bỏ ở một số nhóm hàng — sản phẩm quang điện như tấm pin mặt trời mất hoàn thuế hoàn toàn. Với ắc quy, tỷ lệ bị hạ trước, rồi về 0% từ năm 2027. Căn cứ áp dụng là ngày xuất khẩu trên tờ khai hải quan, không phải ngày hợp đồng.
Được thu tại hải quan trên trị giá hải quan cộng thuế nhập khẩu (và thuế tiêu thụ nếu thuộc diện chịu thuế), nhân với thuế suất áp dụng. Loại hàng hóa quyết định mức 13%, 9% hay 6%.
Không. Hồng Kông là vùng lãnh thổ thuế riêng và hoàn toàn không có thuế giá trị gia tăng, khác với đại lục. Đây là một trong những khác biệt căn bản giữa hai hệ thống pháp lý và cần tính đến khi lên kế hoạch giao hàng.