Hongkong
 China




中國內地並非資本的自由港。人民幣在這裏只屬部分可兌換,而這條界線由國家掌控:貿易往來自由流動,資本流動則受嚴密監管。負責這套制度的是國家外匯管理局(State Administration of Foreign Exchange,SAFE,下稱「外管局」)。正是外管局登記,讓一家只存在於紙面上的公司,成為真正可以運作的企業。
核心問題: 「我已繳付WFOE的註冊資本。歐洲供應商就設備開出發票,銀行受理了匯款——之後卻凍結付款,要求補交提單。公司有了,錢也有了,但資金就是動不了。我漏了甚麼?」
外國企業家最常提出的問題,莫過於此。他們低估的一點是:在內地,外匯架構要與公司同步搭建,而不是事後補做。
外管局與內地外匯管制的整體架構
外管局隸屬中國人民銀行(People’s Bank of China,PBOC),監管居民的一切外匯業務。整套制度建基於兩大支柱:一是把業務劃分為兩條軌道;二是把實際審核交由商業銀行執行。
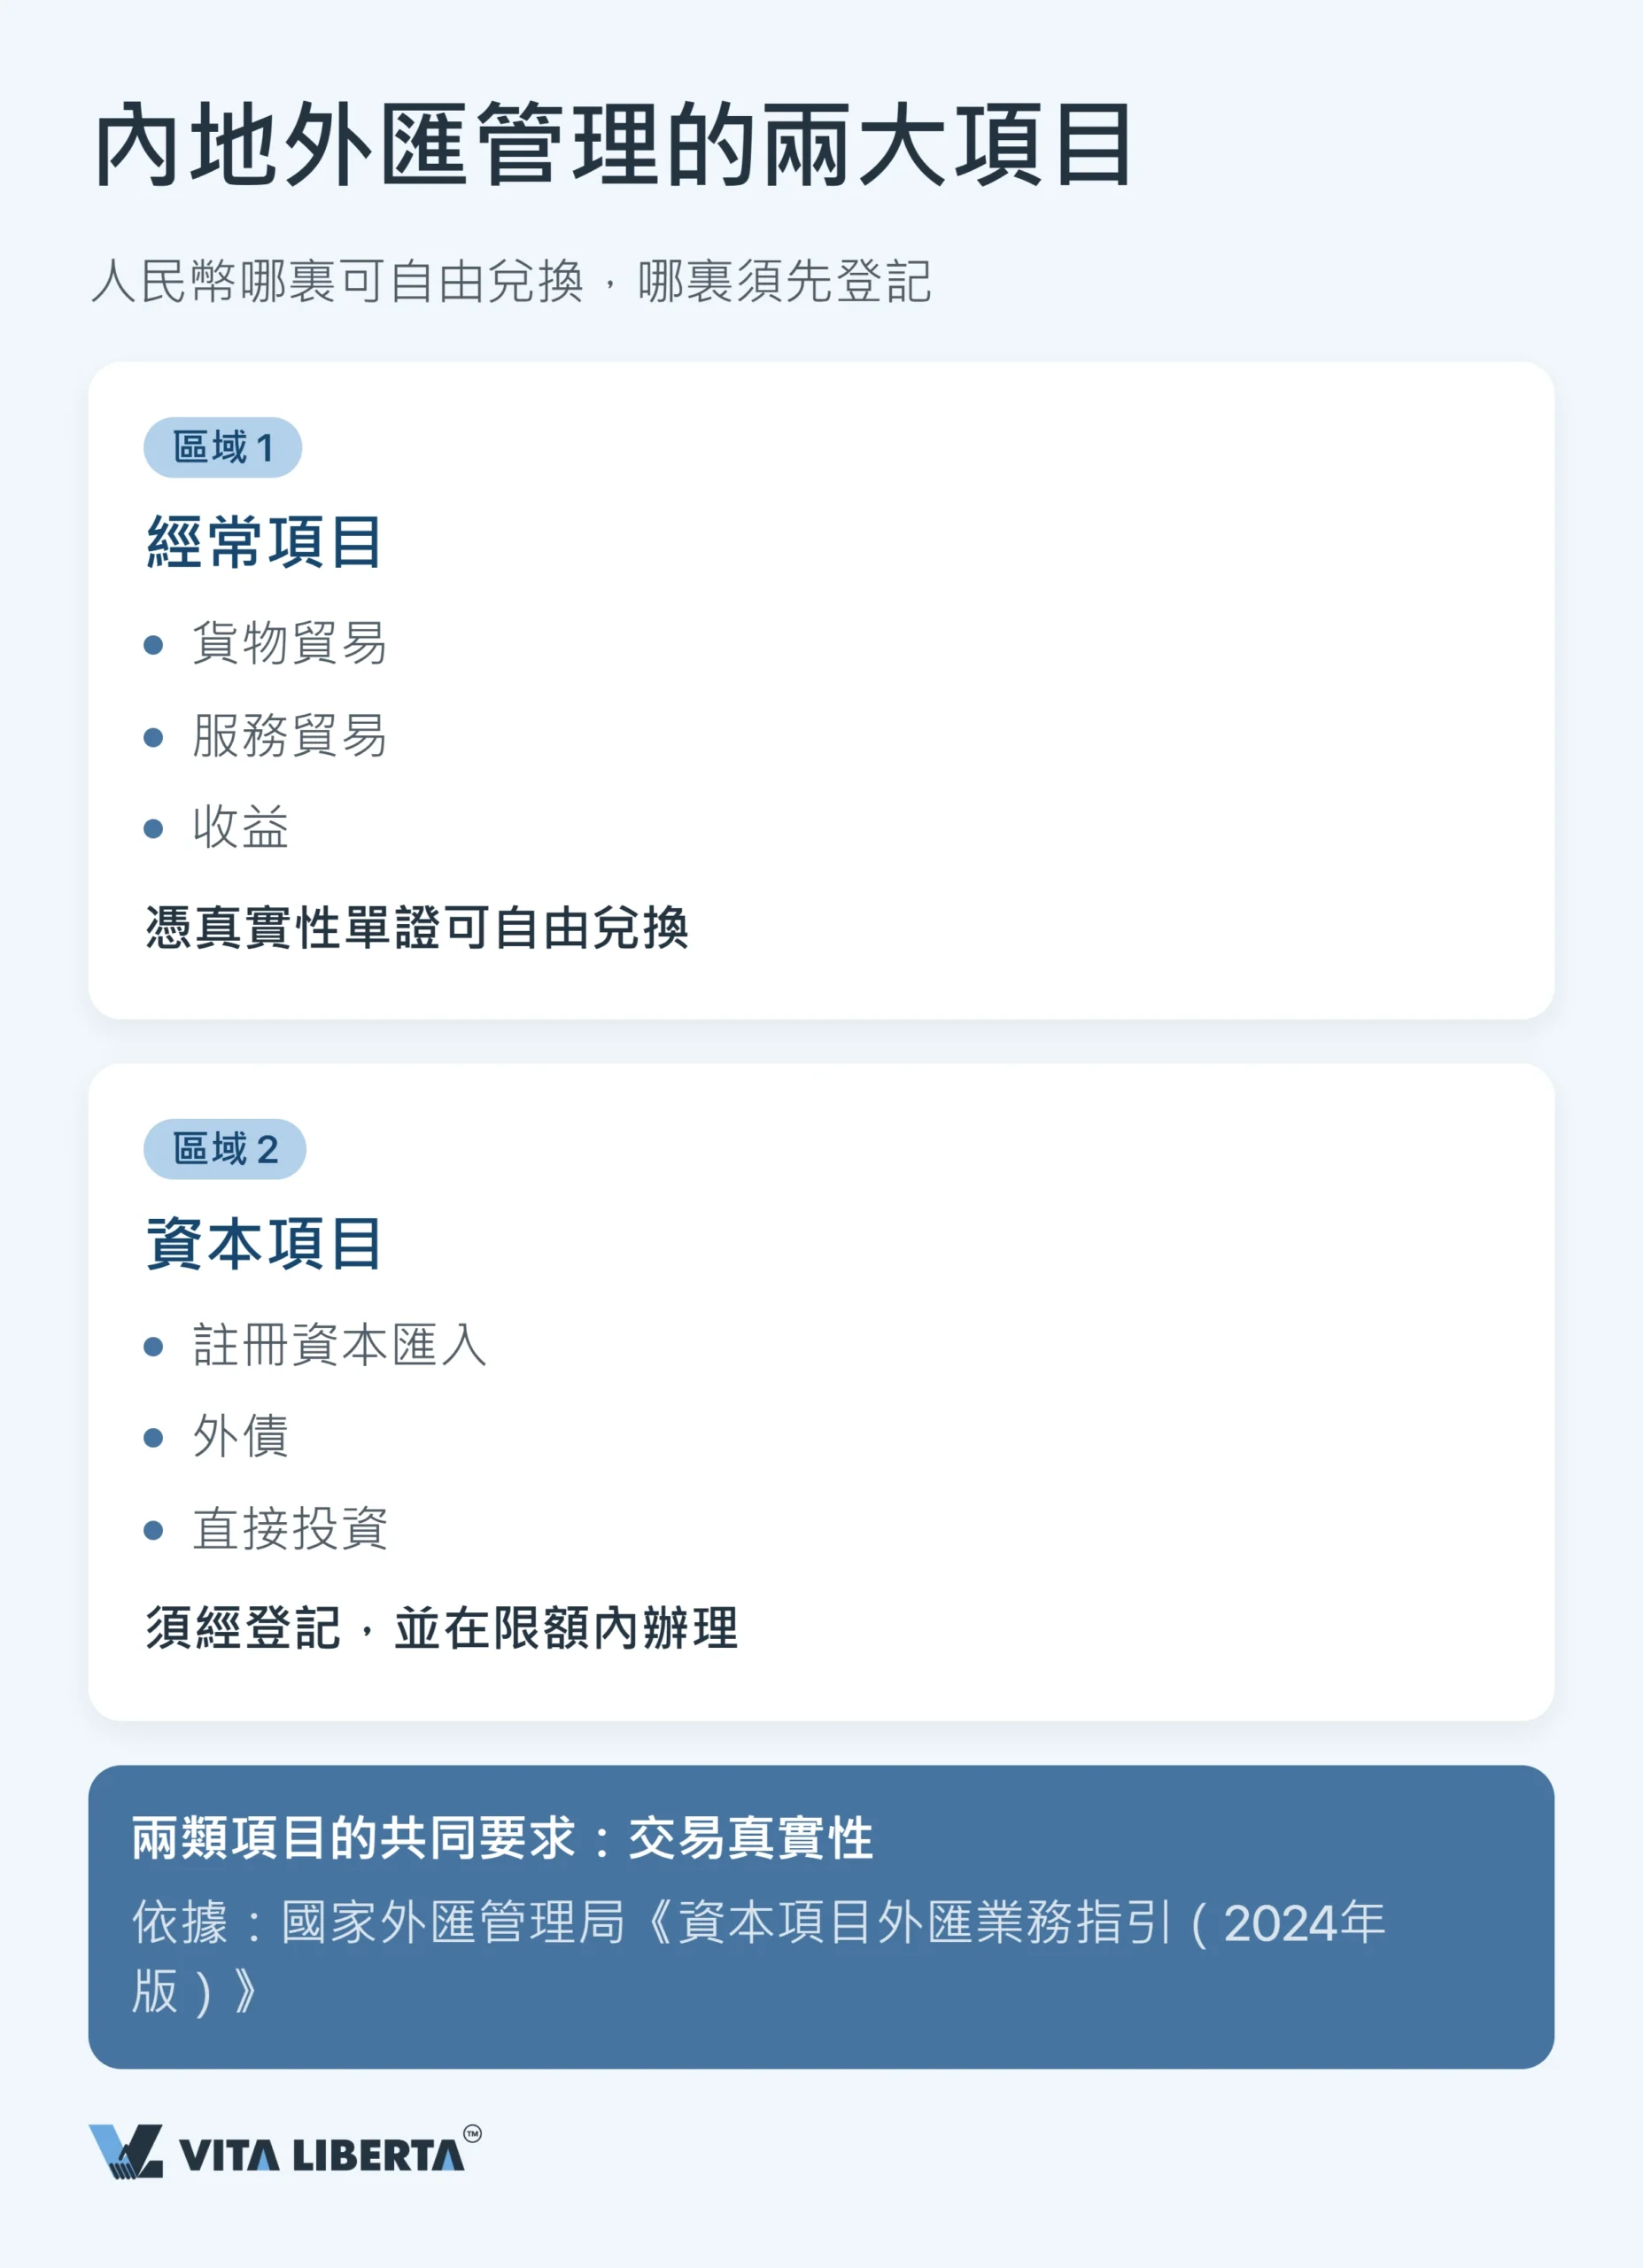
經常項目與資本項目:可兌換的界線在哪裏
這條分界並非技術細節,它直接回答您最關心的問題:哪些錢可以匯出境外?
如果您的付款涉及貨物、服務或收益,就屬於經常項目(current account)。只要有單據支持,即可自由兌換。如果您注入註冊資本、借入境外貸款或進行直接投資,就進入資本項目(capital account)。在這裏,資金必須先登記,並在限額內才能流動。
若您無法證明交易真實,這份自由便形同虛設。銀行必須確認每筆跨境付款背後都有真實業務。這項義務來自外管局關於銀行審核客戶及交易的規定(《銀行外匯展業管理辦法(試行)》,外管局公告2023年第1號)。資本項目的辦理流程,在外管局的指引中有逐步說明(《資本項目外匯業務指引(2024年版)》,匯發〔2024〕12號),自2024年5月6日起實施;部分步驟自2025年9月15日起由匯發〔2025〕43號(下稱「43號文」)簡化。銀行不會問您為何付款,只會核實付款背後的交易是否真實。
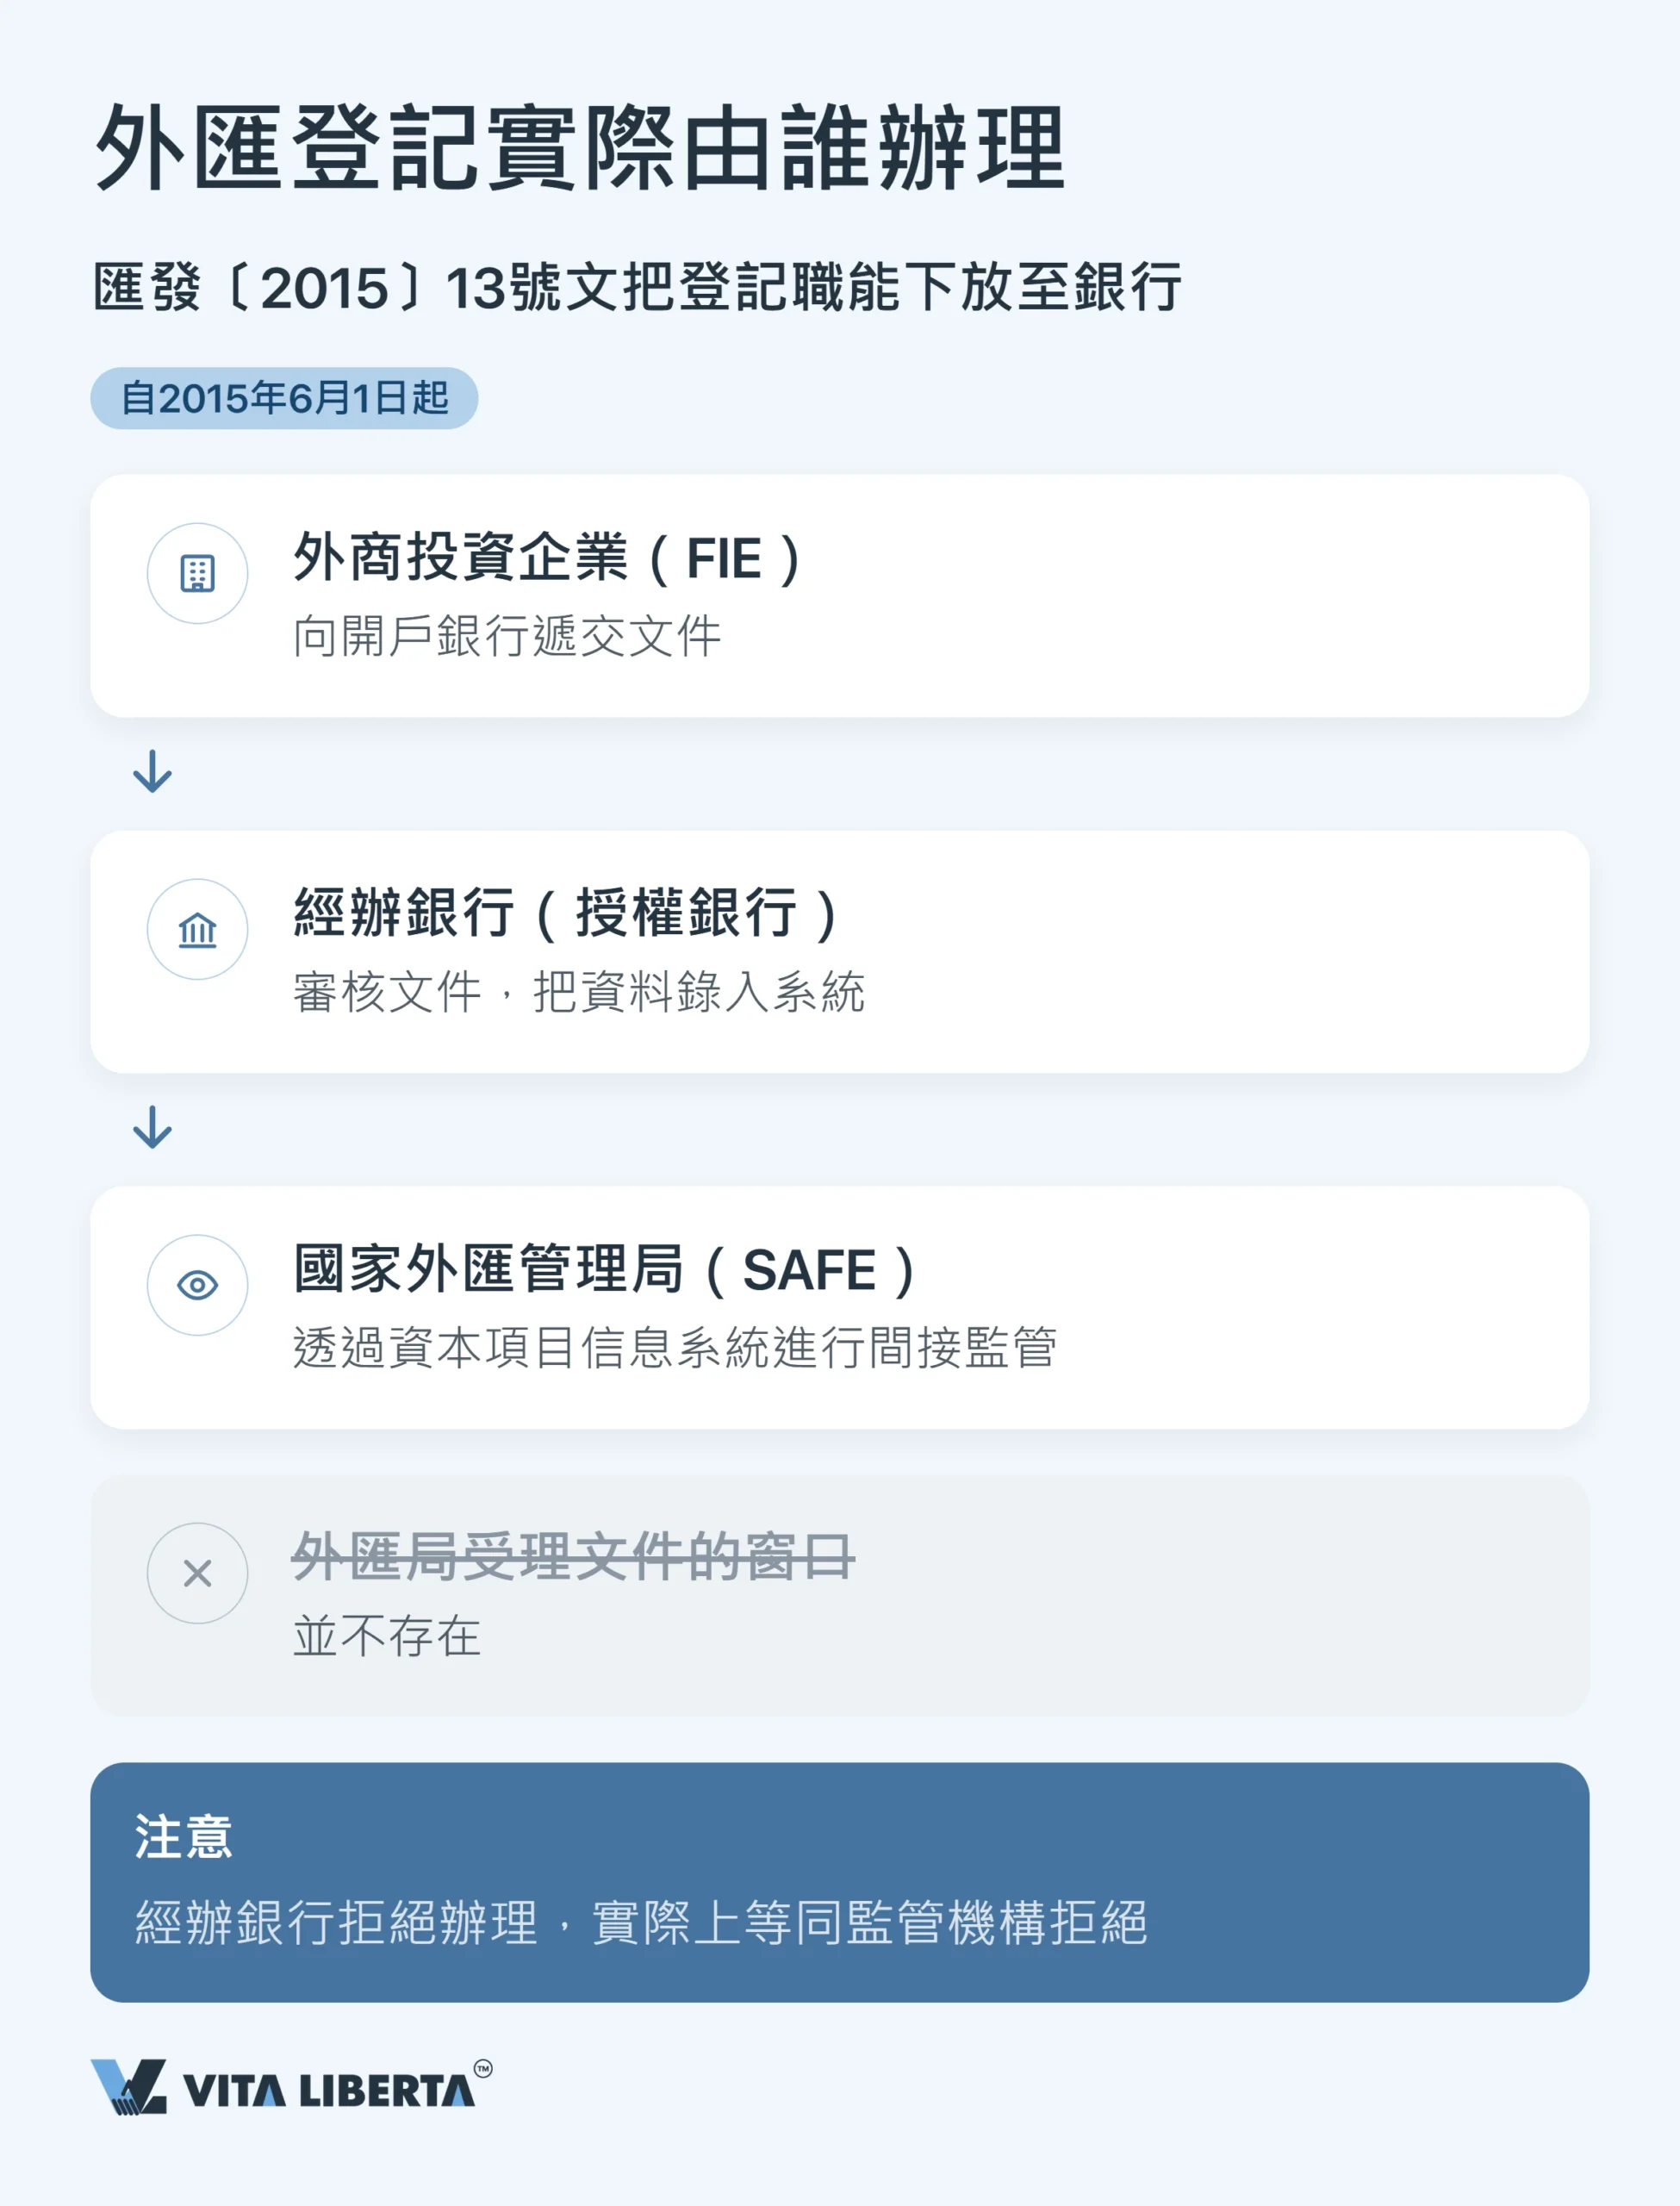
辦理登記的是您的銀行,而非外管局窗口
初來者往往四處尋找外管局窗口遞交外匯登記文件。這個窗口早已不存在。根據13號文(《國家外匯管理局關於進一步簡化和改進直接投資外匯管理政策的通知》,匯發〔2015〕13號),自2015年6月1日起,直接投資的外匯登記改由合資格銀行辦理,外管局則透過資本項目信息系統間接監管。
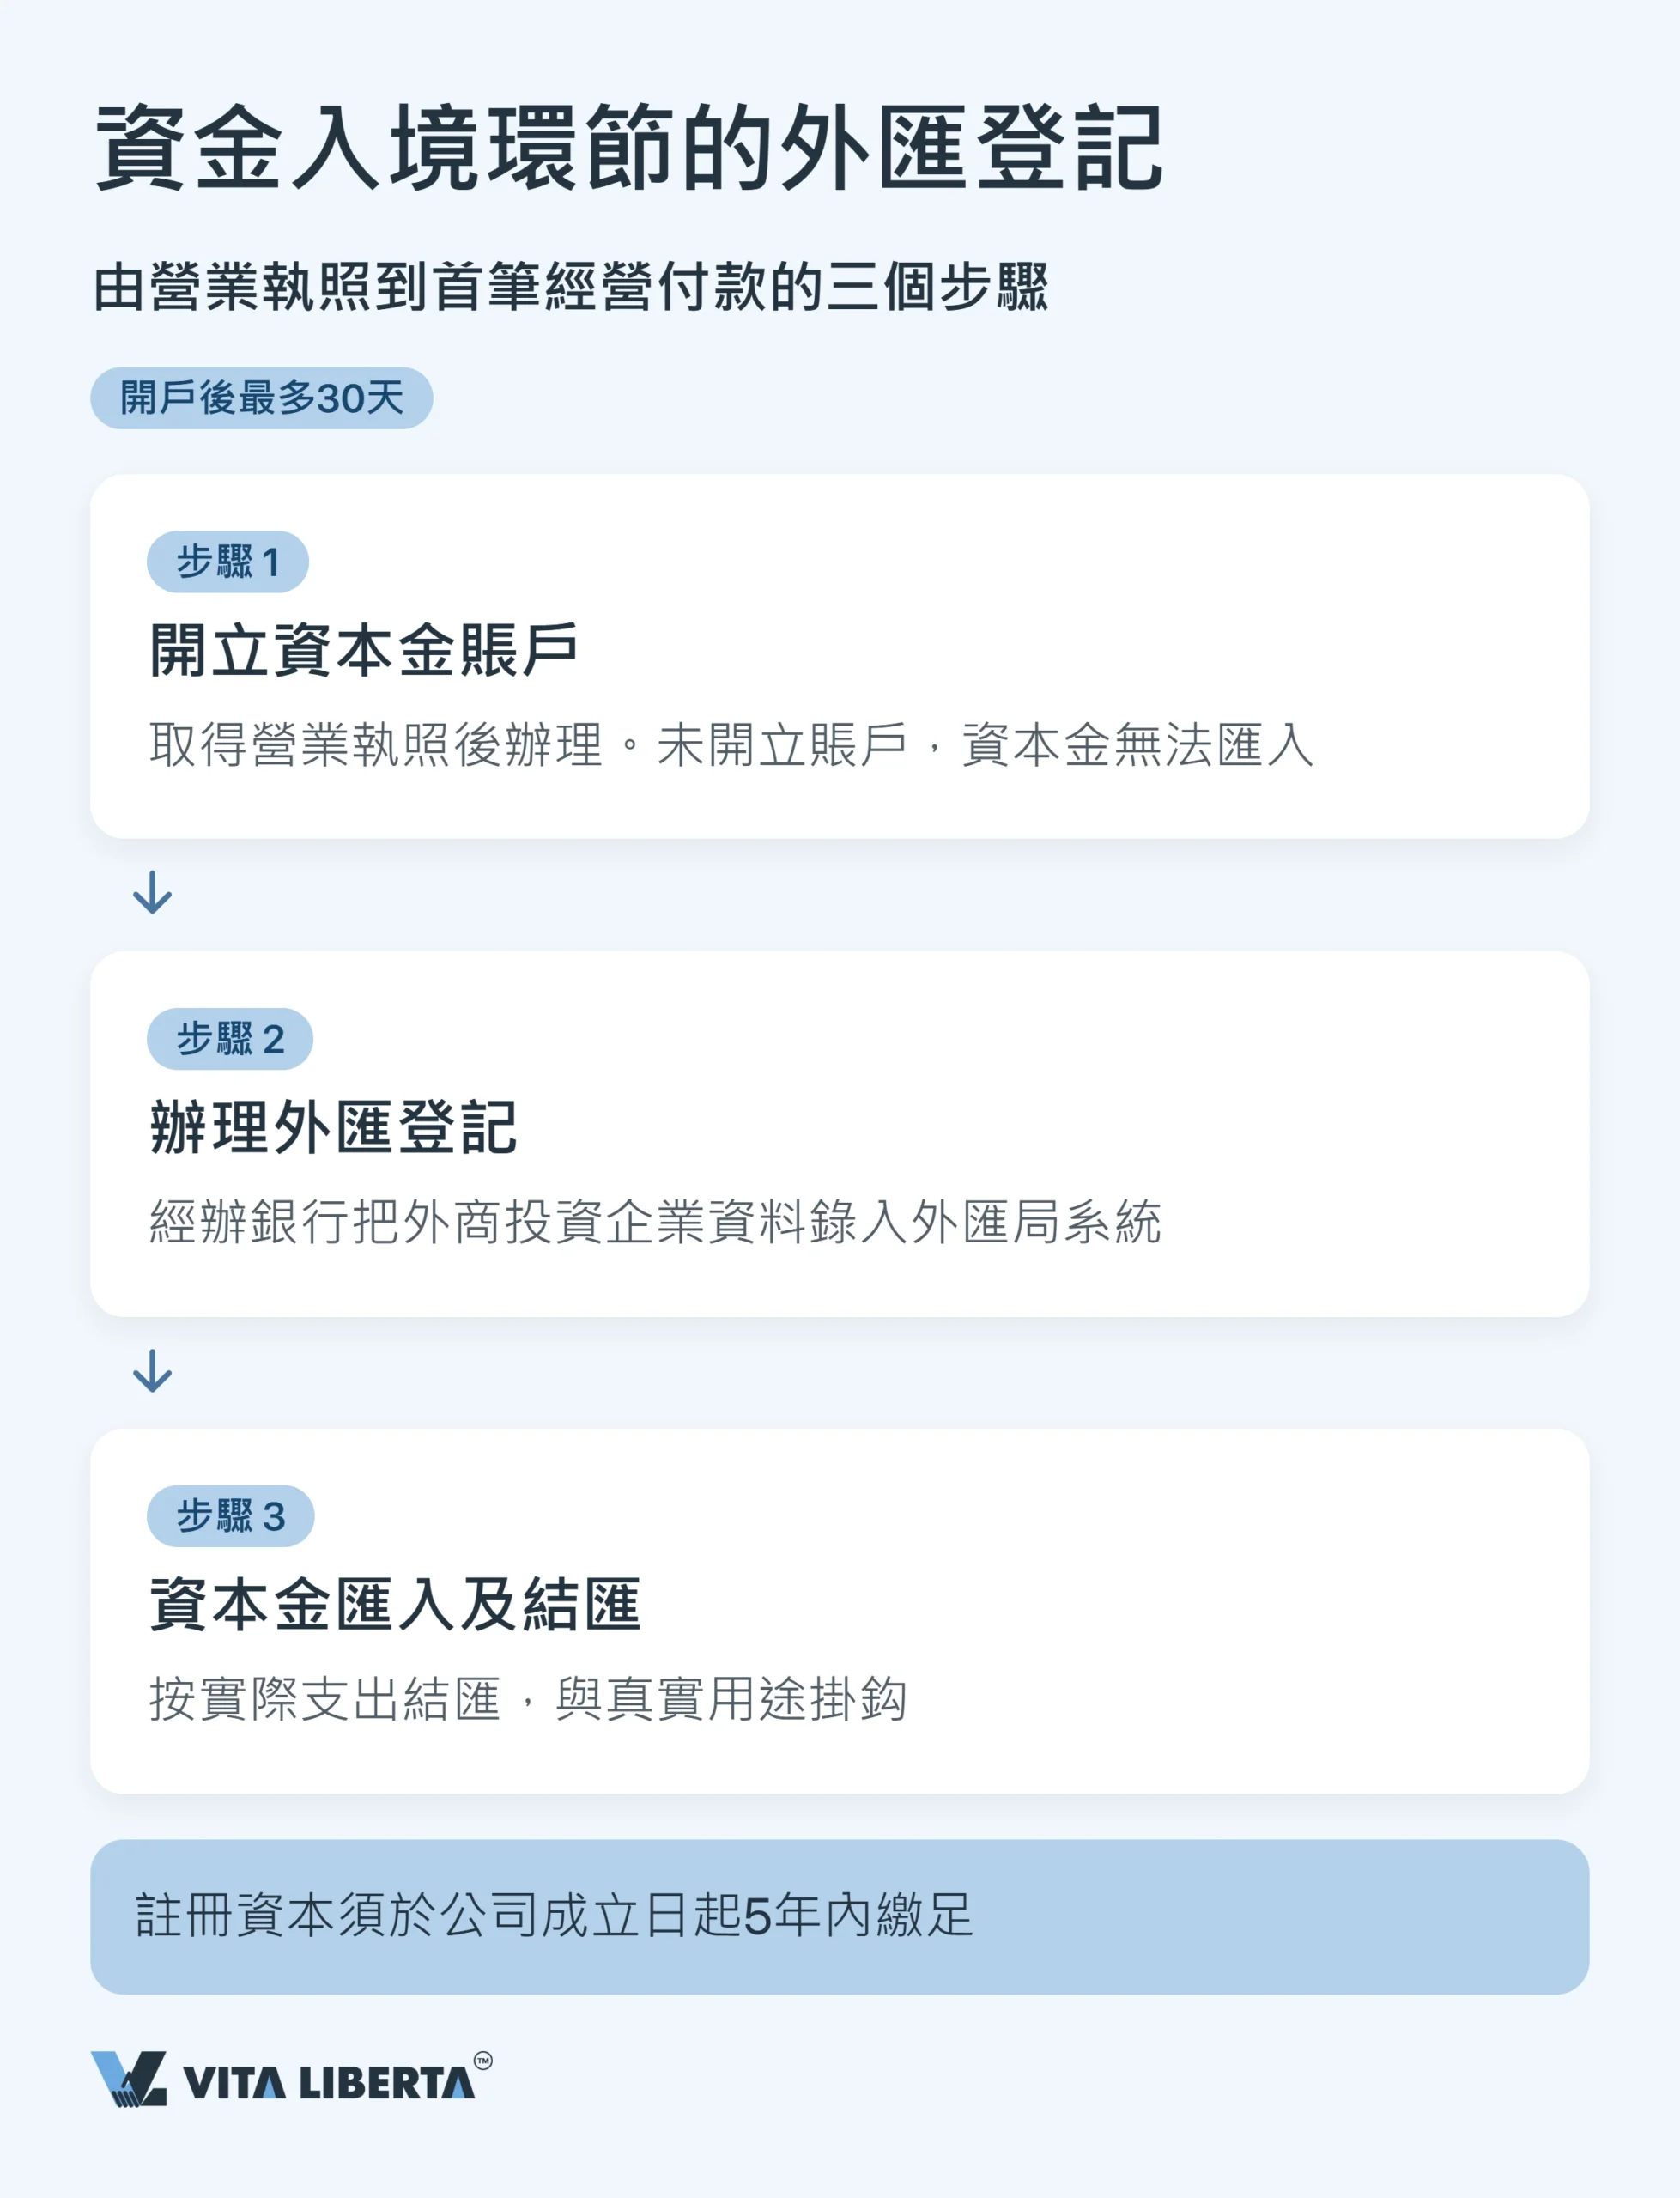
實務上,這改變了一切。您面對的第一個外匯監管者是一家銀行,而非政府部門。銀行把您的資料錄入外管局系統、審核文件,並決定每一筆付款的去留。
注意: 經辦銀行拒絕,實際上等同監管機構拒絕。直接向外管局申訴並無作用;事先與銀行溝通好交易安排,要容易得多。
入場登記:資本金賬戶與註冊資本
第一次外匯登記不會留待「以後再算」,而是在開立資本金賬戶、注入註冊資本(registered capital)時發生。根據修訂後的《中華人民共和國公司法》(2023年修訂,2024年7月1日起施行),您須在公司成立之日起5年內繳足註冊資本。若公司於2024年6月30日前登記,而剩餘出資期限超過5年,則須在2027年6月30日前把期限縮短至5年。
| 階段 | 登記內容及辦理地點 | 實務時限與風險 |
| 在銀行辦理外商投資企業登記 | 經辦銀行在外管局系統錄入外商投資企業基本信息(外商投資企業基本信息登記) | 須在取得營業執照後、開立資本金賬戶前辦理;未辦理則無法開戶 |
| 開立資本金賬戶 | 在合資格銀行開立專門接收資本金的賬戶 | 以外商投資企業登記為依據開立;沒有此賬戶,資本無法注入 |
| 注資及結匯 | 外幣入賬;自2015年6月1日起可隨時兌換為人民幣(意願結匯,19號文,匯發〔2015〕19號),人民幣存放於獨立賬戶直至支付 | 自由僅限於結匯:資本金的每筆支出,銀行都會憑單據審核;禁止用途列於「負面清單」(16號文,匯發〔2016〕16號,自2025年9月15日起經43號文縮減) |
股東借款與資本弱化限額
您亦可透過股東借款為公司融資。但這並非向「自己的」公司自由轉賬,而是須登記的外債,受外匯額度限制;利息則受資本弱化的稅務上限約束。
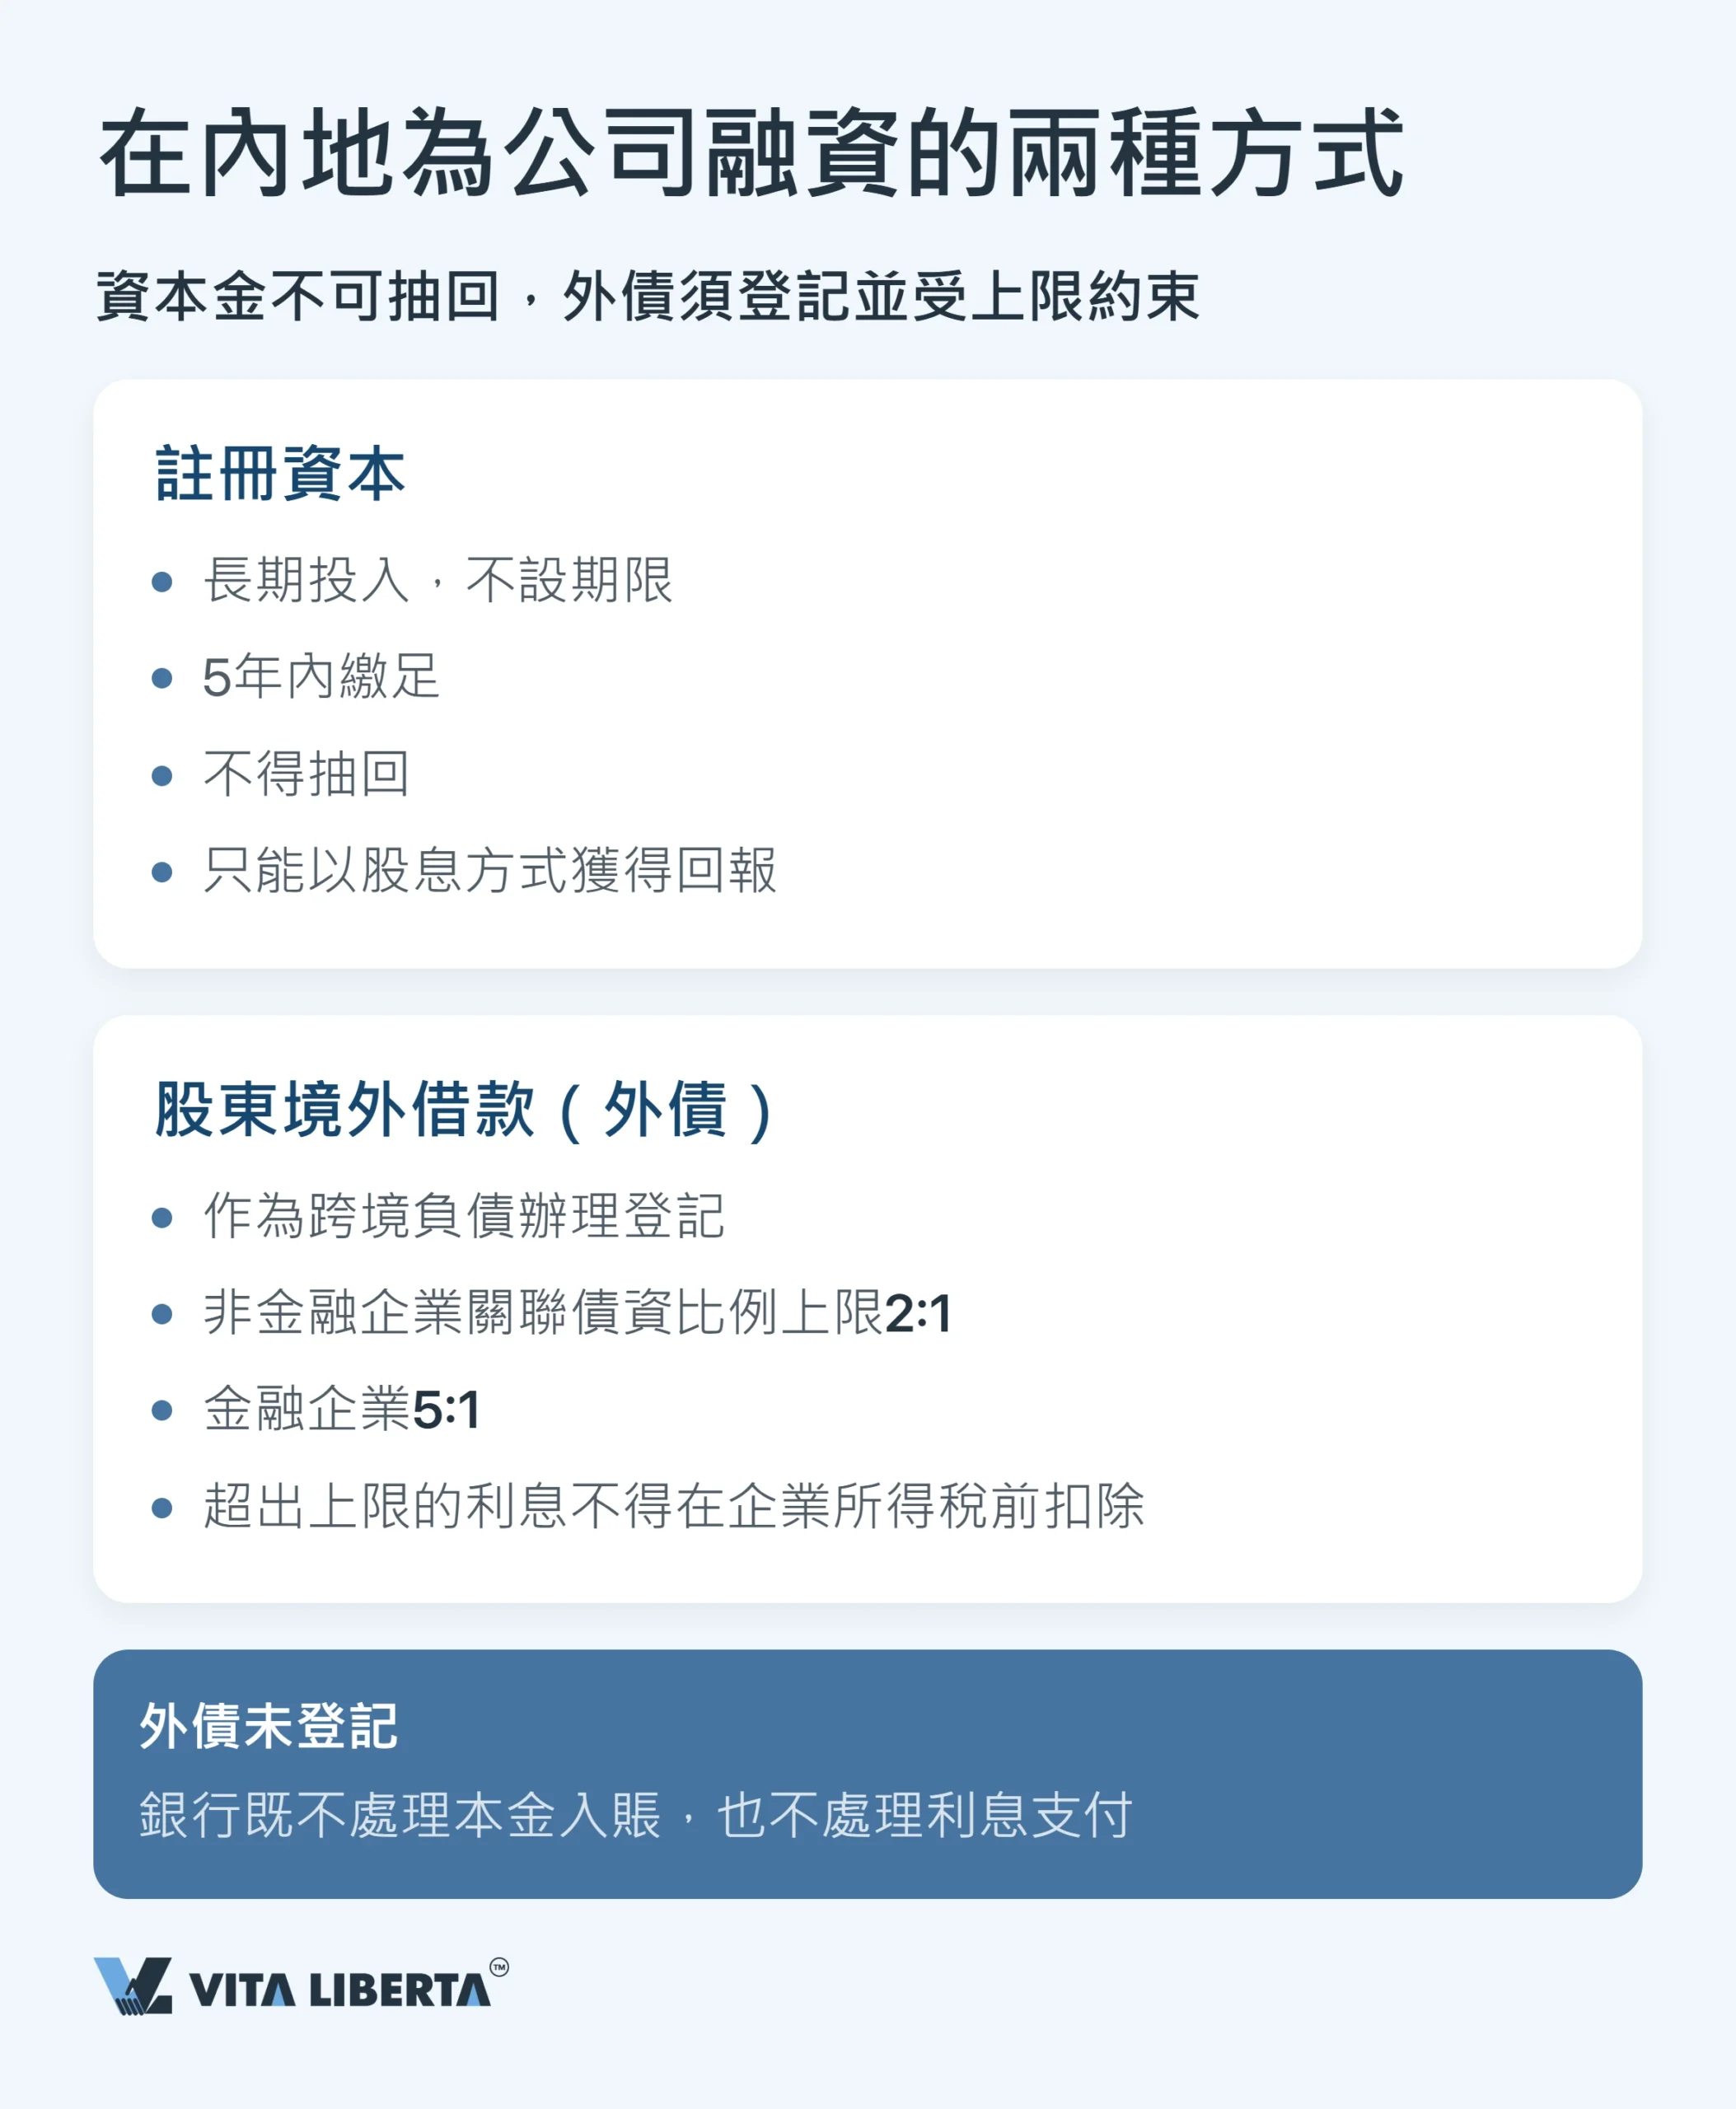
債資比(稅務規則)。 關聯方借款利息,只有在債務不超過權益2倍(非金融企業)或5倍(金融企業)時,才可在企業所得稅前扣除(財稅〔2008〕121號)。您可以借更多,只是超出部分的利息不能減少企業所得稅。至於可從境外借入多少,則由另一項外匯限額決定:外商投資企業可選擇「投注差」模式(投資總額與註冊資本之差)或宏觀審慎模式(銀發〔2017〕9號)。

外債登記。 借款須登記為跨境負債(《外債登記管理辦法》,匯發〔2013〕19號);按外管局規定,最遲須在提款前3個工作日辦妥,部分地區由銀行代辦。若未登記,銀行既不會放行本金入賬,也不會放行利息匯出。
地方實務。 據浙江省寧波的顧問觀察,檢查人員首先會把申報的借款用途與賬戶實際資金流向逐一比對。
經常項目:貿易及服務付款如何審核
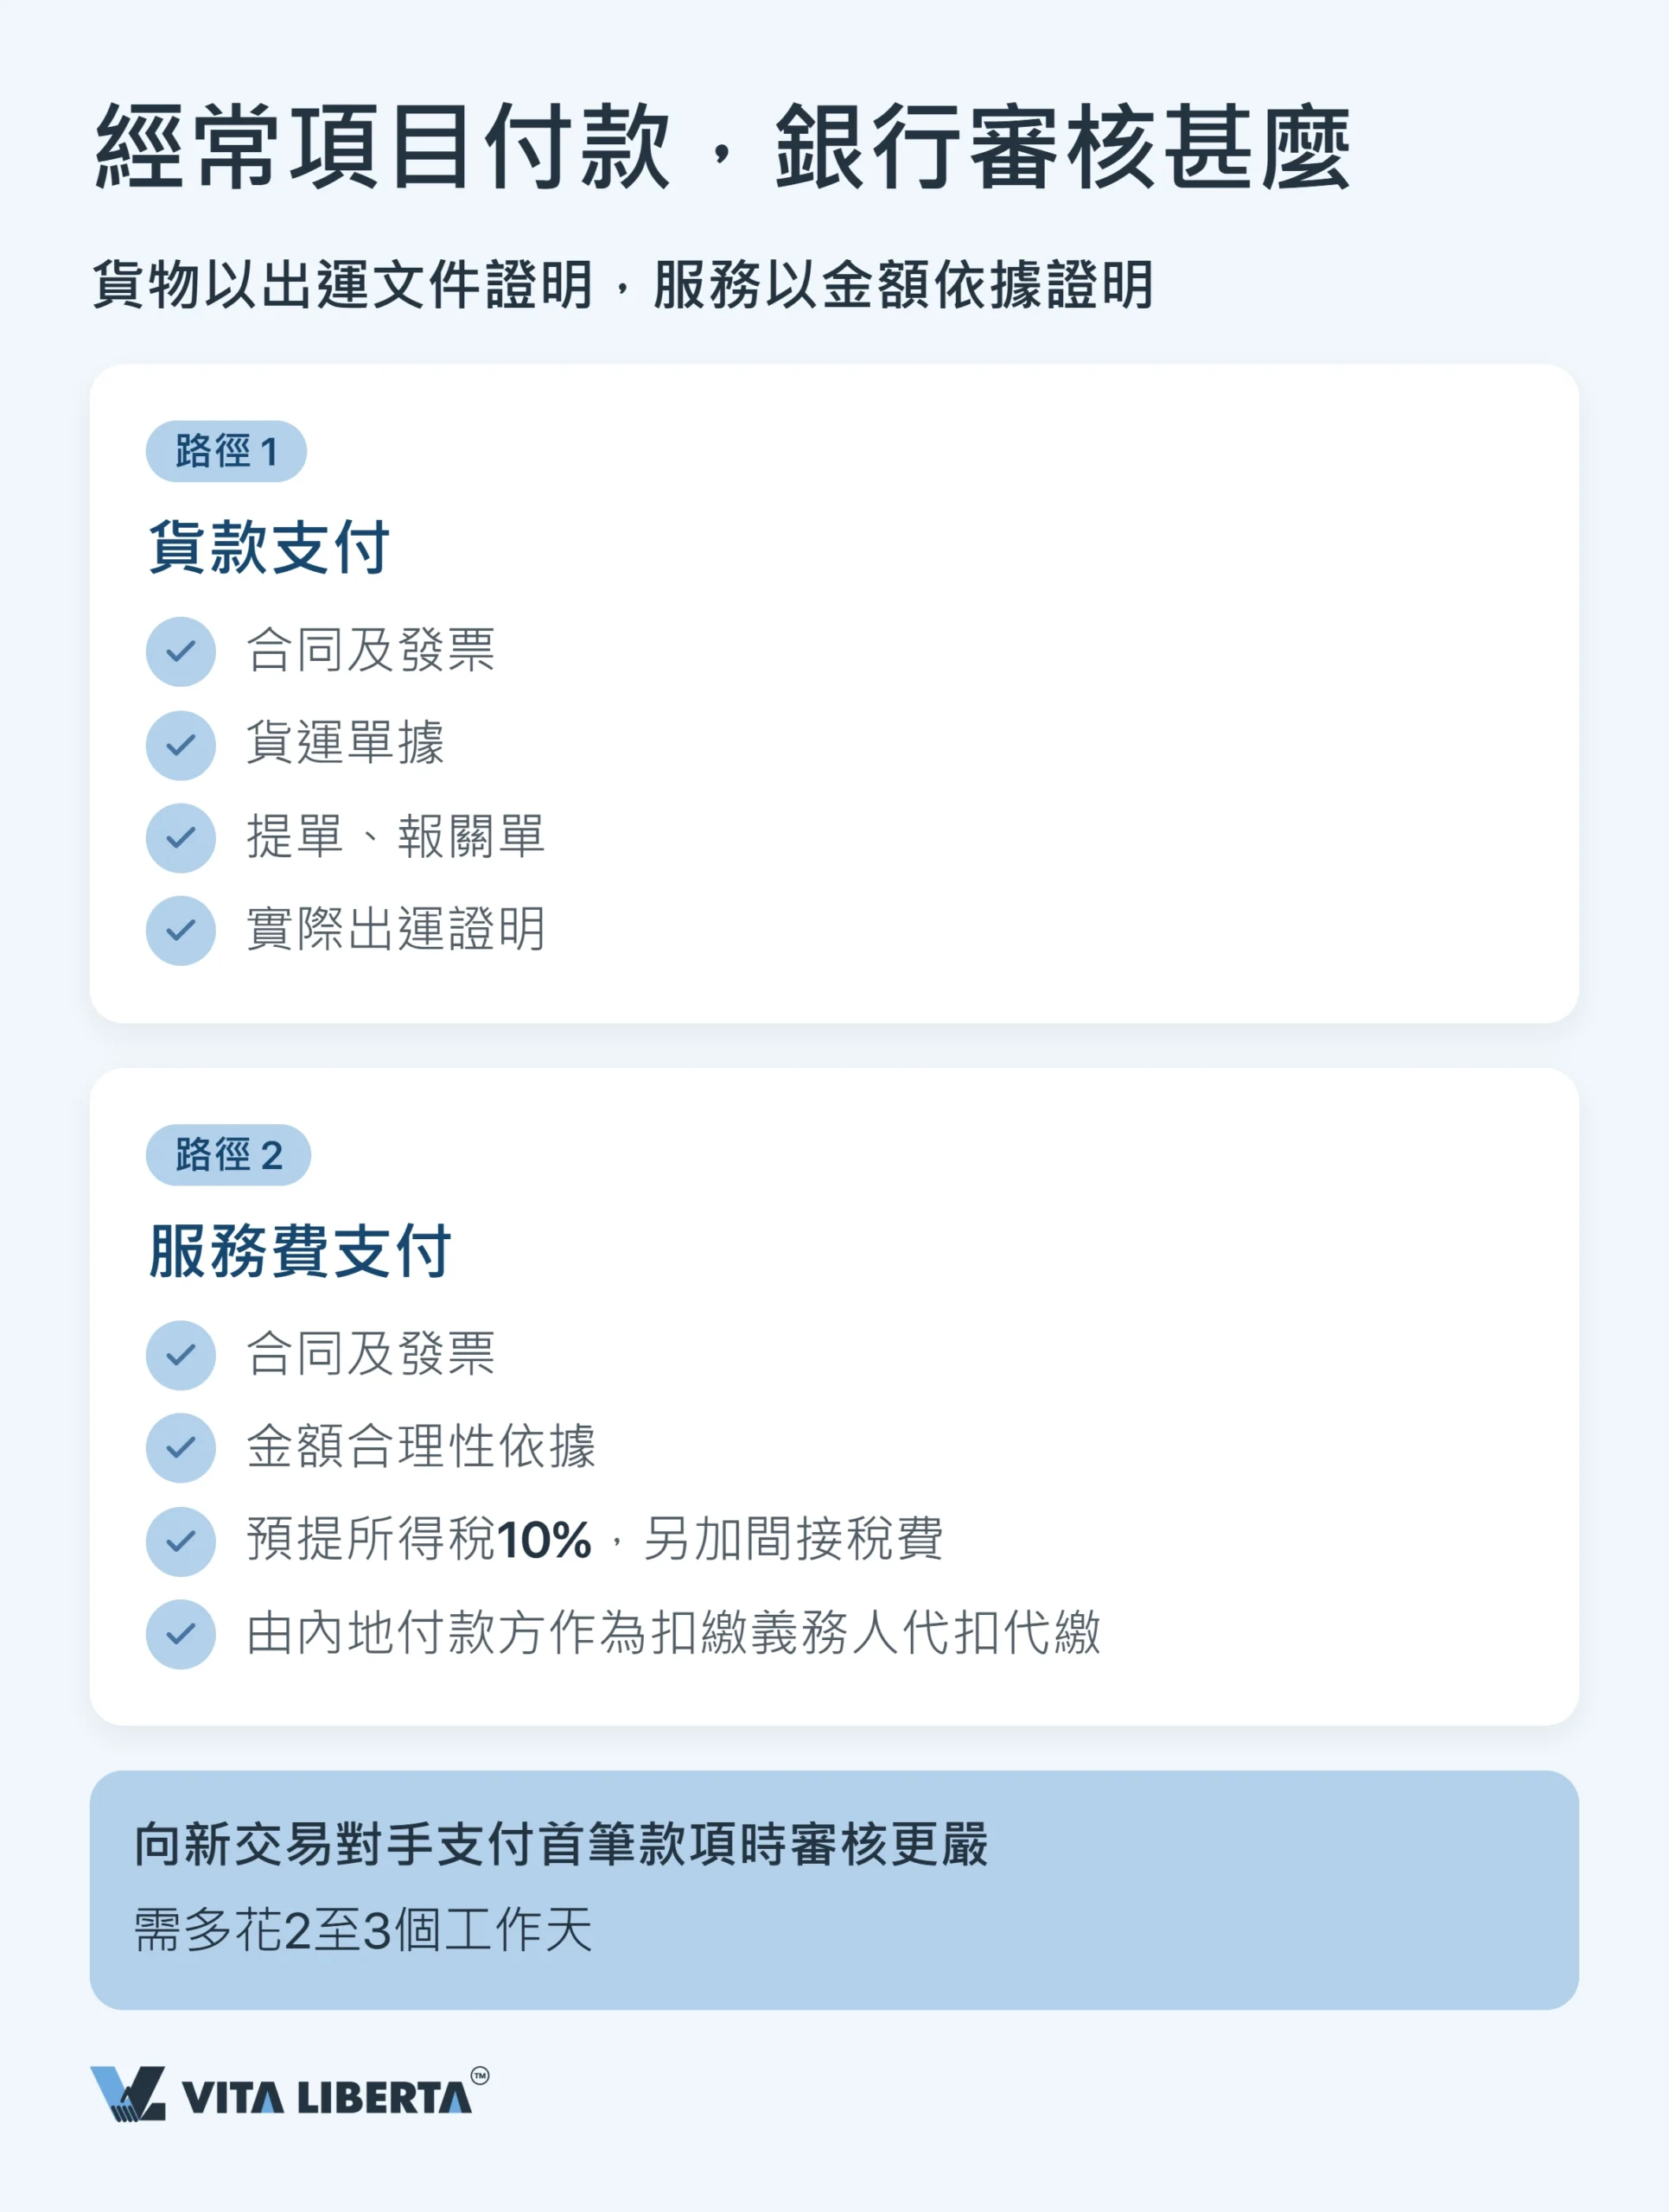
在經常項目下,賬上有錢並不足夠。您證明交易真實後,銀行才會放行。貨物付款須提供貨運單據及出口證明:發票、合同,必要時還有提單及報關單;服務付款則須說明金額依據。向新交易對手的首筆付款,審核必然更嚴:入境出口收匯的審核會多花2至3個工作日。
服務付款:內地付款方代扣稅款
沒有按內地實際情況調整定價的外國企業,往往在這裏蒙受損失。內地公司向境外服務供應商付款時,是代扣代繳義務人(withholding agent),會先從款項中扣稅,再匯出餘額。
主要稅種是增值稅。根據《中華人民共和國增值稅法》(2026年1月1日起施行)及其實施條例(國務院令第826號),境外供應商向內地買方銷售的服務,視為在內地消費;唯一例外是完全在境外當地消費的服務。自2021年9月1日起,這部分增值稅不再徵收附加稅費,即城市維護建設稅及教育費附加(財政部 稅務總局公告2021年第28號)。
企業所得稅則取決於服務提供地點。服務完全在境外提供,就不屬徵稅範圍。若您的專業人員在內地工作,便可能構成常設機構,按其規則徵稅。10%的預提稅率並不適用於服務,而是適用於被動收入:特許權使用費(包括軟件授權)、利息、租金及股息。
總結:合同若未訂明由誰承擔稅款,供應商實收金額就會比預期少——而且要到款項到賬才發現。
利潤匯出:股息出境前的四項條件
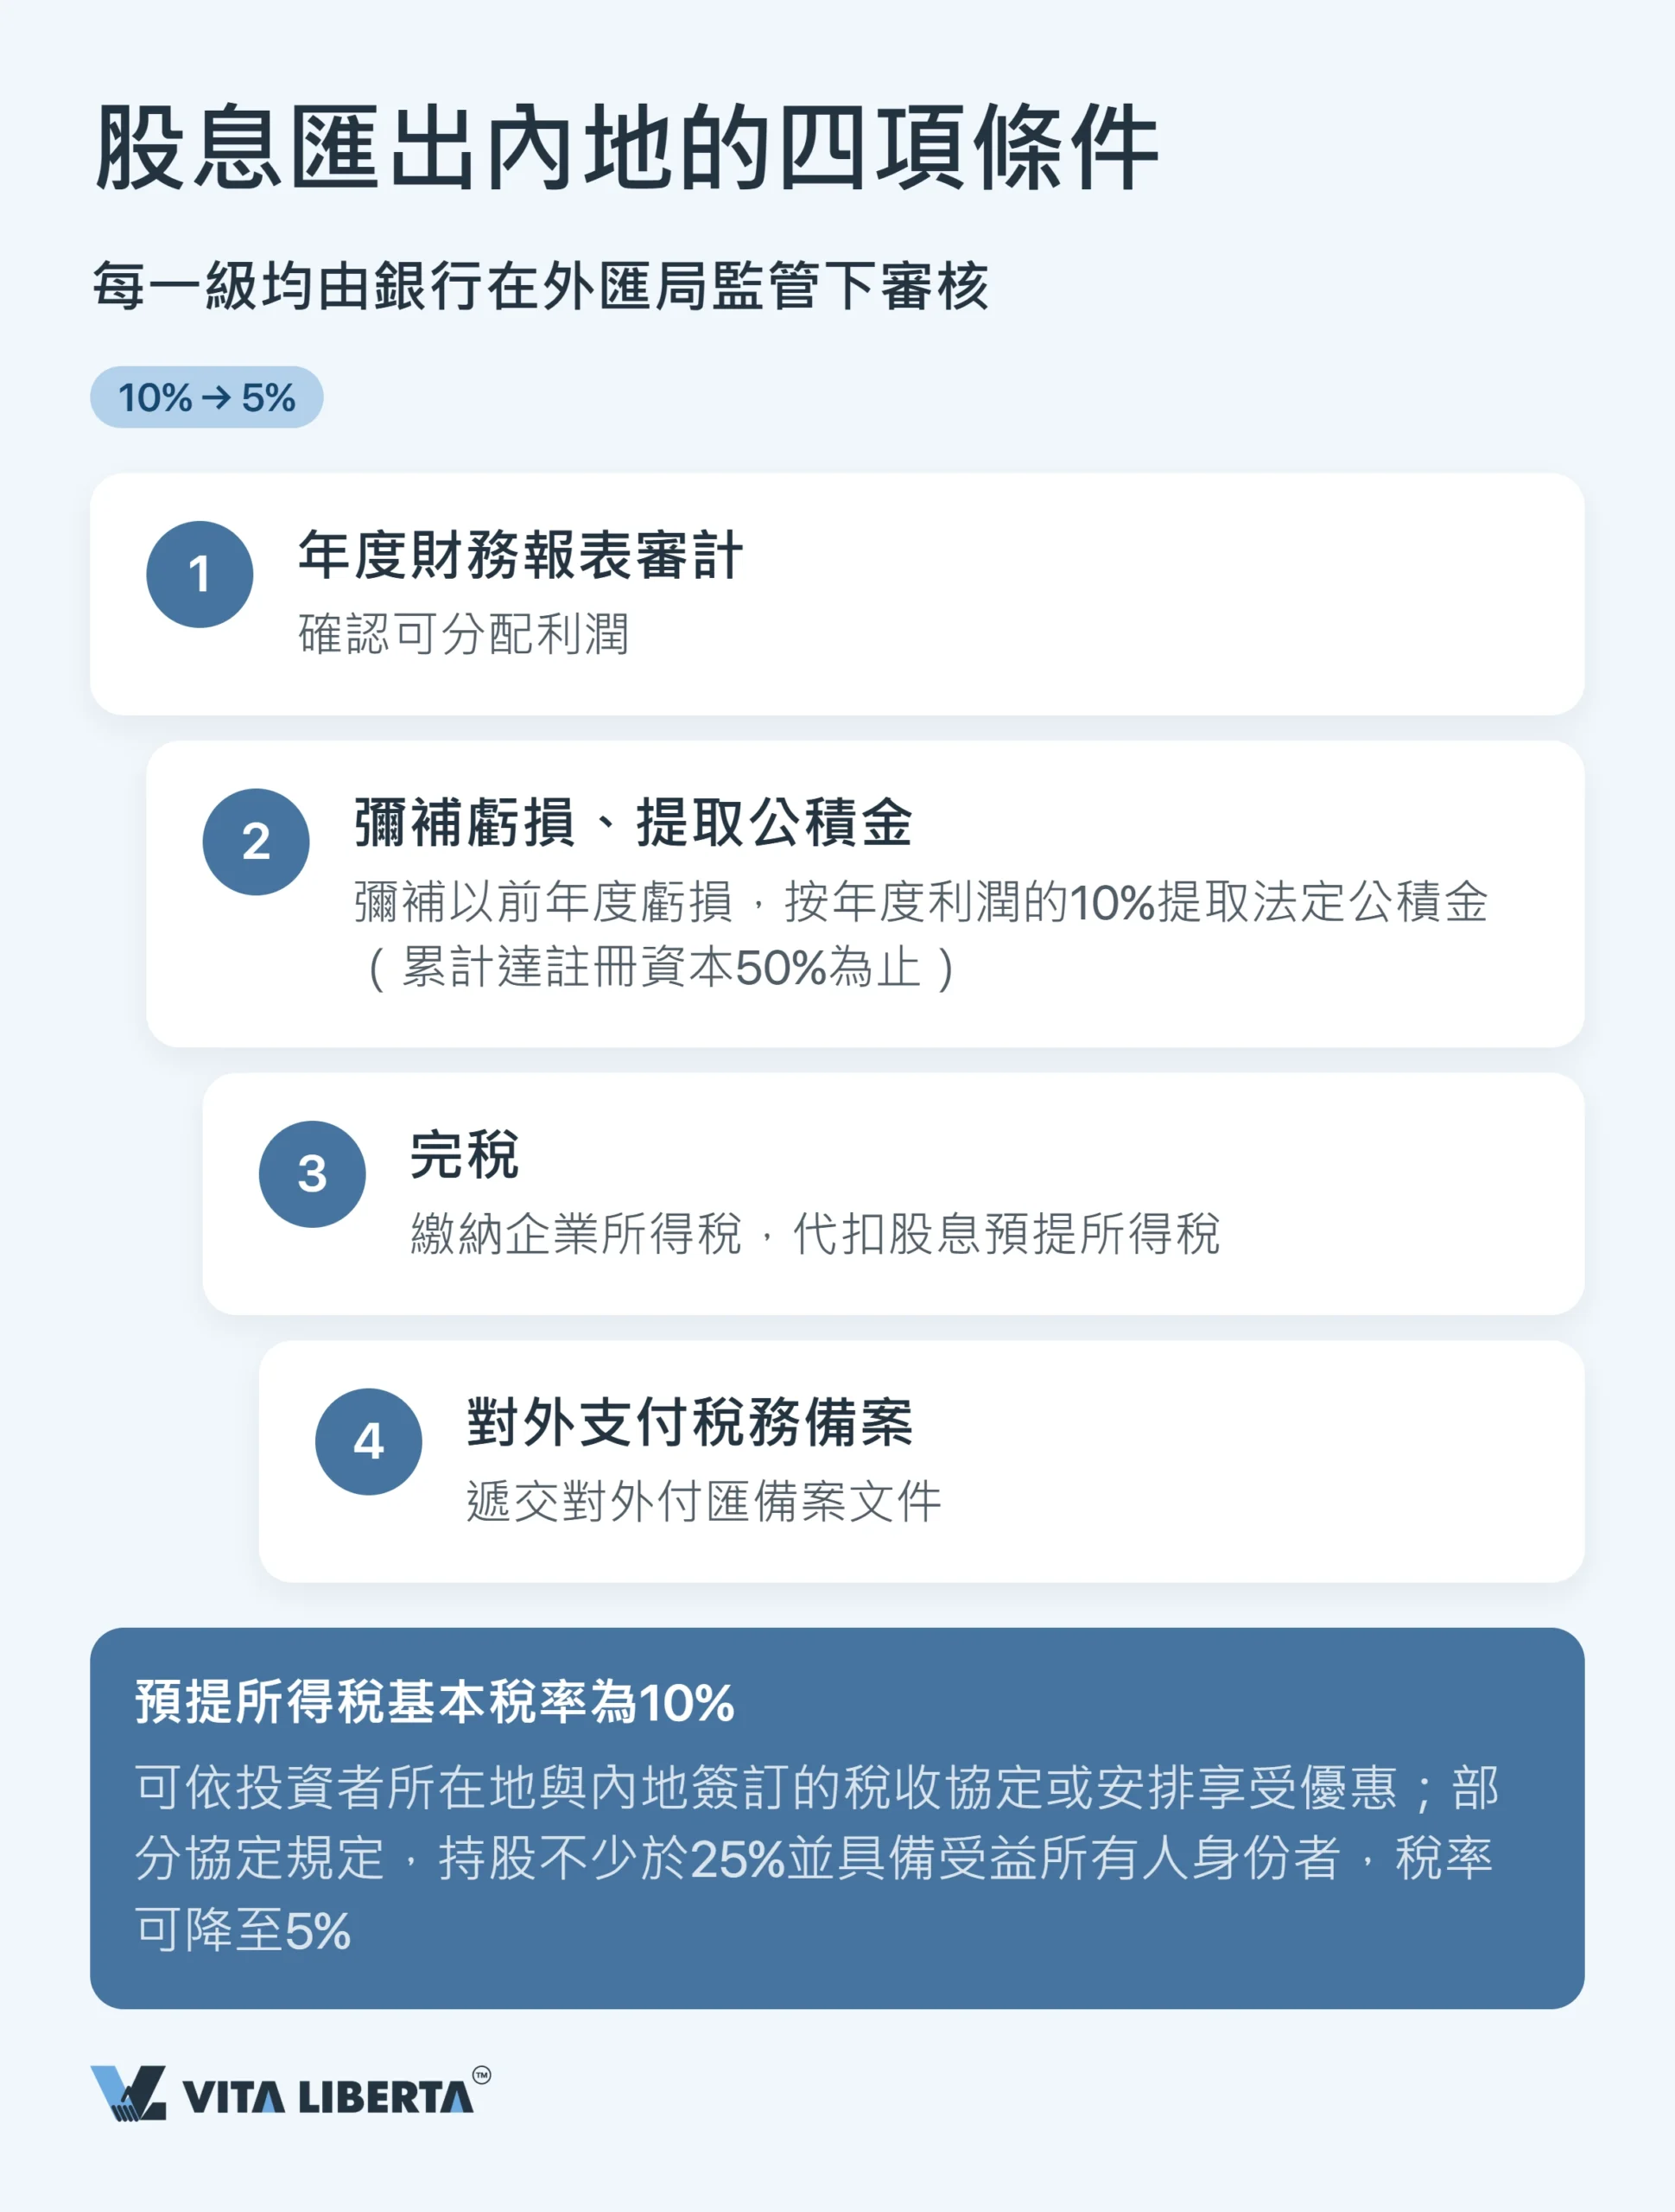
把利潤匯出內地,是整套外匯紀律的終點。只有滿足四項條件,您才能派發股息;每一項都由銀行在外管局監管下核查。
| 條件 | 您須證明的事項 | 出錯的代價 |
| 年度審計 | 經審計確認有可分配利潤;匯出金額超過等值5萬美元時,銀行會審核經審計財務報表及利潤分配決議(匯發〔2017〕3號) | 未經審計,超過限額的匯款申請不獲受理 |
| 彌補虧損及提取公積金 | 已彌補以前年度虧損,並按年度利潤10%提取公積金(累計至註冊資本50%為止) | 虧損未彌補便派息,屬違法分配 |
| 完稅 | 已繳企業所得稅並代扣股息稅款 | 未完成稅務結算,匯款不會放行 |
| 付款稅務備案 | 單筆超過等值5萬美元的付款,須辦理對外支付稅務備案(國家稅務總局 國家外匯管理局公告2013年第40號);同一合同只須在首次付款前辦理一次 | 首筆股息匯出延誤數週至數月 |
總結:股息並非可隨意提取的錢箱,而是一條嚴格記錄在案的鏈條的最終產物。
預提稅率及稅收協定優惠
10%是向非居民派發股息的基本預提稅率(withholding tax),所有優惠都以此為基準。內地與投資者所在地之間的避免雙重徵稅協定或安排(DTA)可降低稅率,部分低至5%。常見條件是:收款方為公司、持股達到一定比例(多為25%),並屬該收入的受益所有人(beneficial owner)。
這並非自動享有。收款方須自行判斷是否符合協定條件,然後透過內地扣繳義務人申請優惠,向其提交《非居民納稅人享受協定待遇信息報告表》。稅收居民身份及受益所有人身份的證明文件由收款方留存,以備稅務機關日後核查(國家稅務總局公告2019年第35號;受益所有人的認定標準見國家稅務總局公告2018年第9號)。具體稅率及門檻視乎個別協定而定;沒有提交報告表,扣繳義務人會按標準10%扣稅。
匯出以外的另一選擇是再投資。假設您在2025年1月1日至2028年12月31日期間,把從內地公司取得的股息用於在內地的直接投資,就可按再投資金額的10%抵免日後來自內地收入的預提稅,而再投資利潤的預提稅亦可遞延(財政部 稅務總局 商務部公告2025年第2號)。外匯方面亦自2025年9月15日起簡化:外幣利潤可直接在內地再投資,存入被投資企業的資本金賬戶(43號文)。

內地外匯管制:策略要點
內地制度存在一個悖論:嚴格的資本管制與經常項目的自由兌換並存。同一套拖慢您股息匯出的制度,卻讓真實出口的貨款暢通無阻。勝出的不是設法繞過制度的人,而是從一開始就把外匯架構建好的人。
- 開立賬戶時同步辦理外匯登記,不要等到第一筆付款卡住才補救。
- 在賬目上區分資本項目與經常項目資金:結匯和稅務都取決於此。
- 及早準備利潤匯出所需文件:審計、公積金、稅款及受益所有人證明。
因此,外管局登記並非入場的官僚關卡,而是可預測現金流的骨架。對監管機構的義務,由此變成管理公司資金的工具;外匯管制也從障礙,變成一張為資金指引安全路線的地圖。
常見問題
毋須另行到外管局辦理。自2015年6月1日起(13號文,匯發〔2015〕13號),直接投資的外匯登記由合資格銀行辦理,外管局透過其系統間接監管。建議:把外匯登記與開立資本金賬戶安排在同一階段,可節省數星期。
可以。自2015年6月1日起,外商投資企業可隨時把外幣資本金兌換為人民幣(意願結匯,匯發〔2015〕19號),人民幣存放於專用賬戶直至支付。管控已轉移到支出環節:資本金的每筆付款,銀行都會憑單據審核,禁止用途列於「負面清單」。建議:視乎匯率選擇結匯時機,並預先備妥每項支出(租金、薪酬、採購)的單據。
作為扣繳義務人,內地付款方在服務於內地消費時會代扣增值稅;這部分增值稅不徵附加稅費。只有服務在內地提供並構成常設機構,才會產生企業所得稅。10%預提稅適用於特許權使用費、利息及其他被動收入,而非服務費。建議:在合同中訂明由誰承擔稅款,並計入報價。
股息須在完成審計、彌補虧損、提取10%公積金及繳清稅款後才可匯出;匯出金額超過等值5萬美元時,銀行會審核利潤分配決議、經審計財務報表及付款稅務備案證明。建議:年度結束後立即著手準備文件,不要等到匯款時才處理。
內地簽訂的不少稅收協定容許把基本10%降至5%,但通常只適用於持股至少25%、並屬收入受益所有人的公司。建議:核對您所在地協定的確切門檻及稅率,並及早備妥稅收居民及受益所有人證明——這些文件毋須預先提交,而是留存以備稽查;申請優惠的報告表則交予扣繳義務人。