Hongkong
 China




只有一欄性質不同,它的內容早在出貨前已經定下來。
核心問題: 「我們在義烏採購了一批貨,供應商出了貨,再把報關單掃描本發過來。報關行看了一眼就說:這欄寫的是 1039,即是沒有人退過稅,價錢從一開始就不是這樣計的。為甚麼出貨前沒有人跟我說?」
經內地大型批發市場採購的進口商,最常提出的就是這類查詢。涉及的金額,以合約金額的百分比計算。
這一欄的填報規則由 2019 年 2 月 1 日起實施,出處是海關總署公告 2019 年第 18 號(海关总署公告2019年第18号,關於修訂《中華人民共和國海關進出口貨物報關單填製規範》的公告)的附件。海關總署於同年 1 月 22 日簽發。規則全國統一適用,2026 年仍然有效。
第 14 欄拆解:監管方式代碼如何運作
監管方式(监管方式,customs supervision code)並非統計上的手續。稅務處理、文件組合和放行速度,都由它決定。
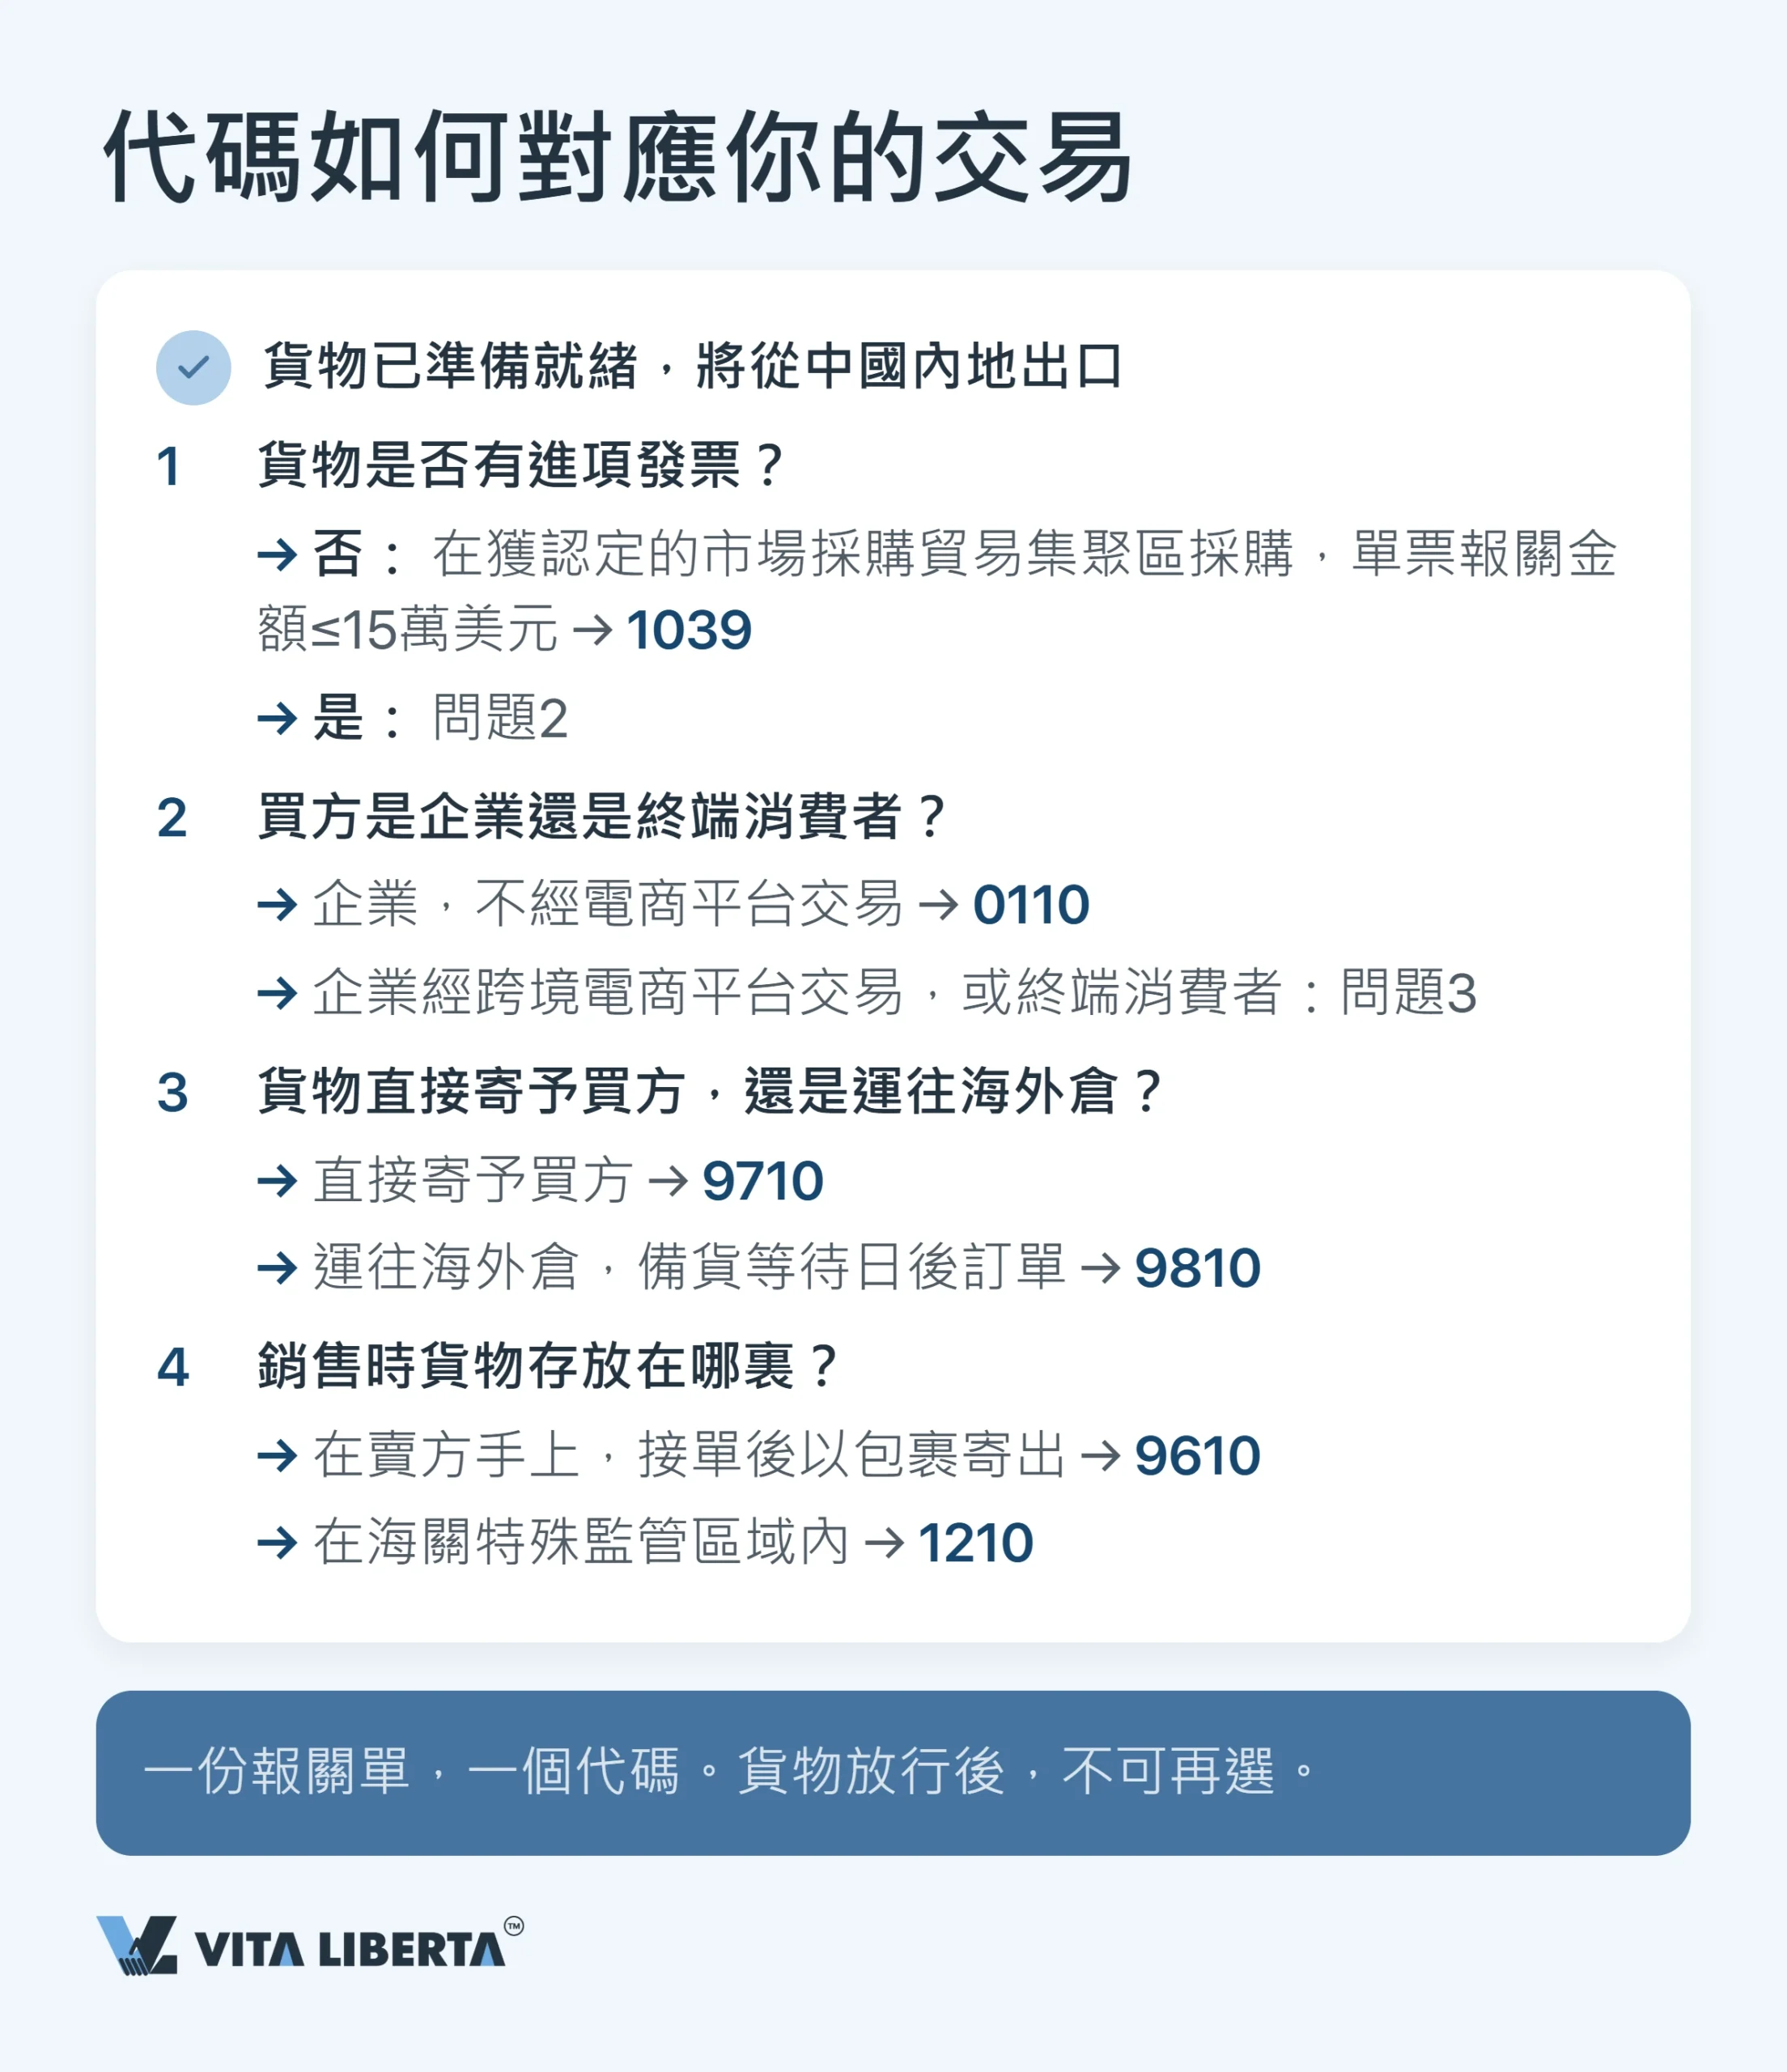
讀懂 9610:前兩位是類別,後兩位是交易
逐位拆開來看。
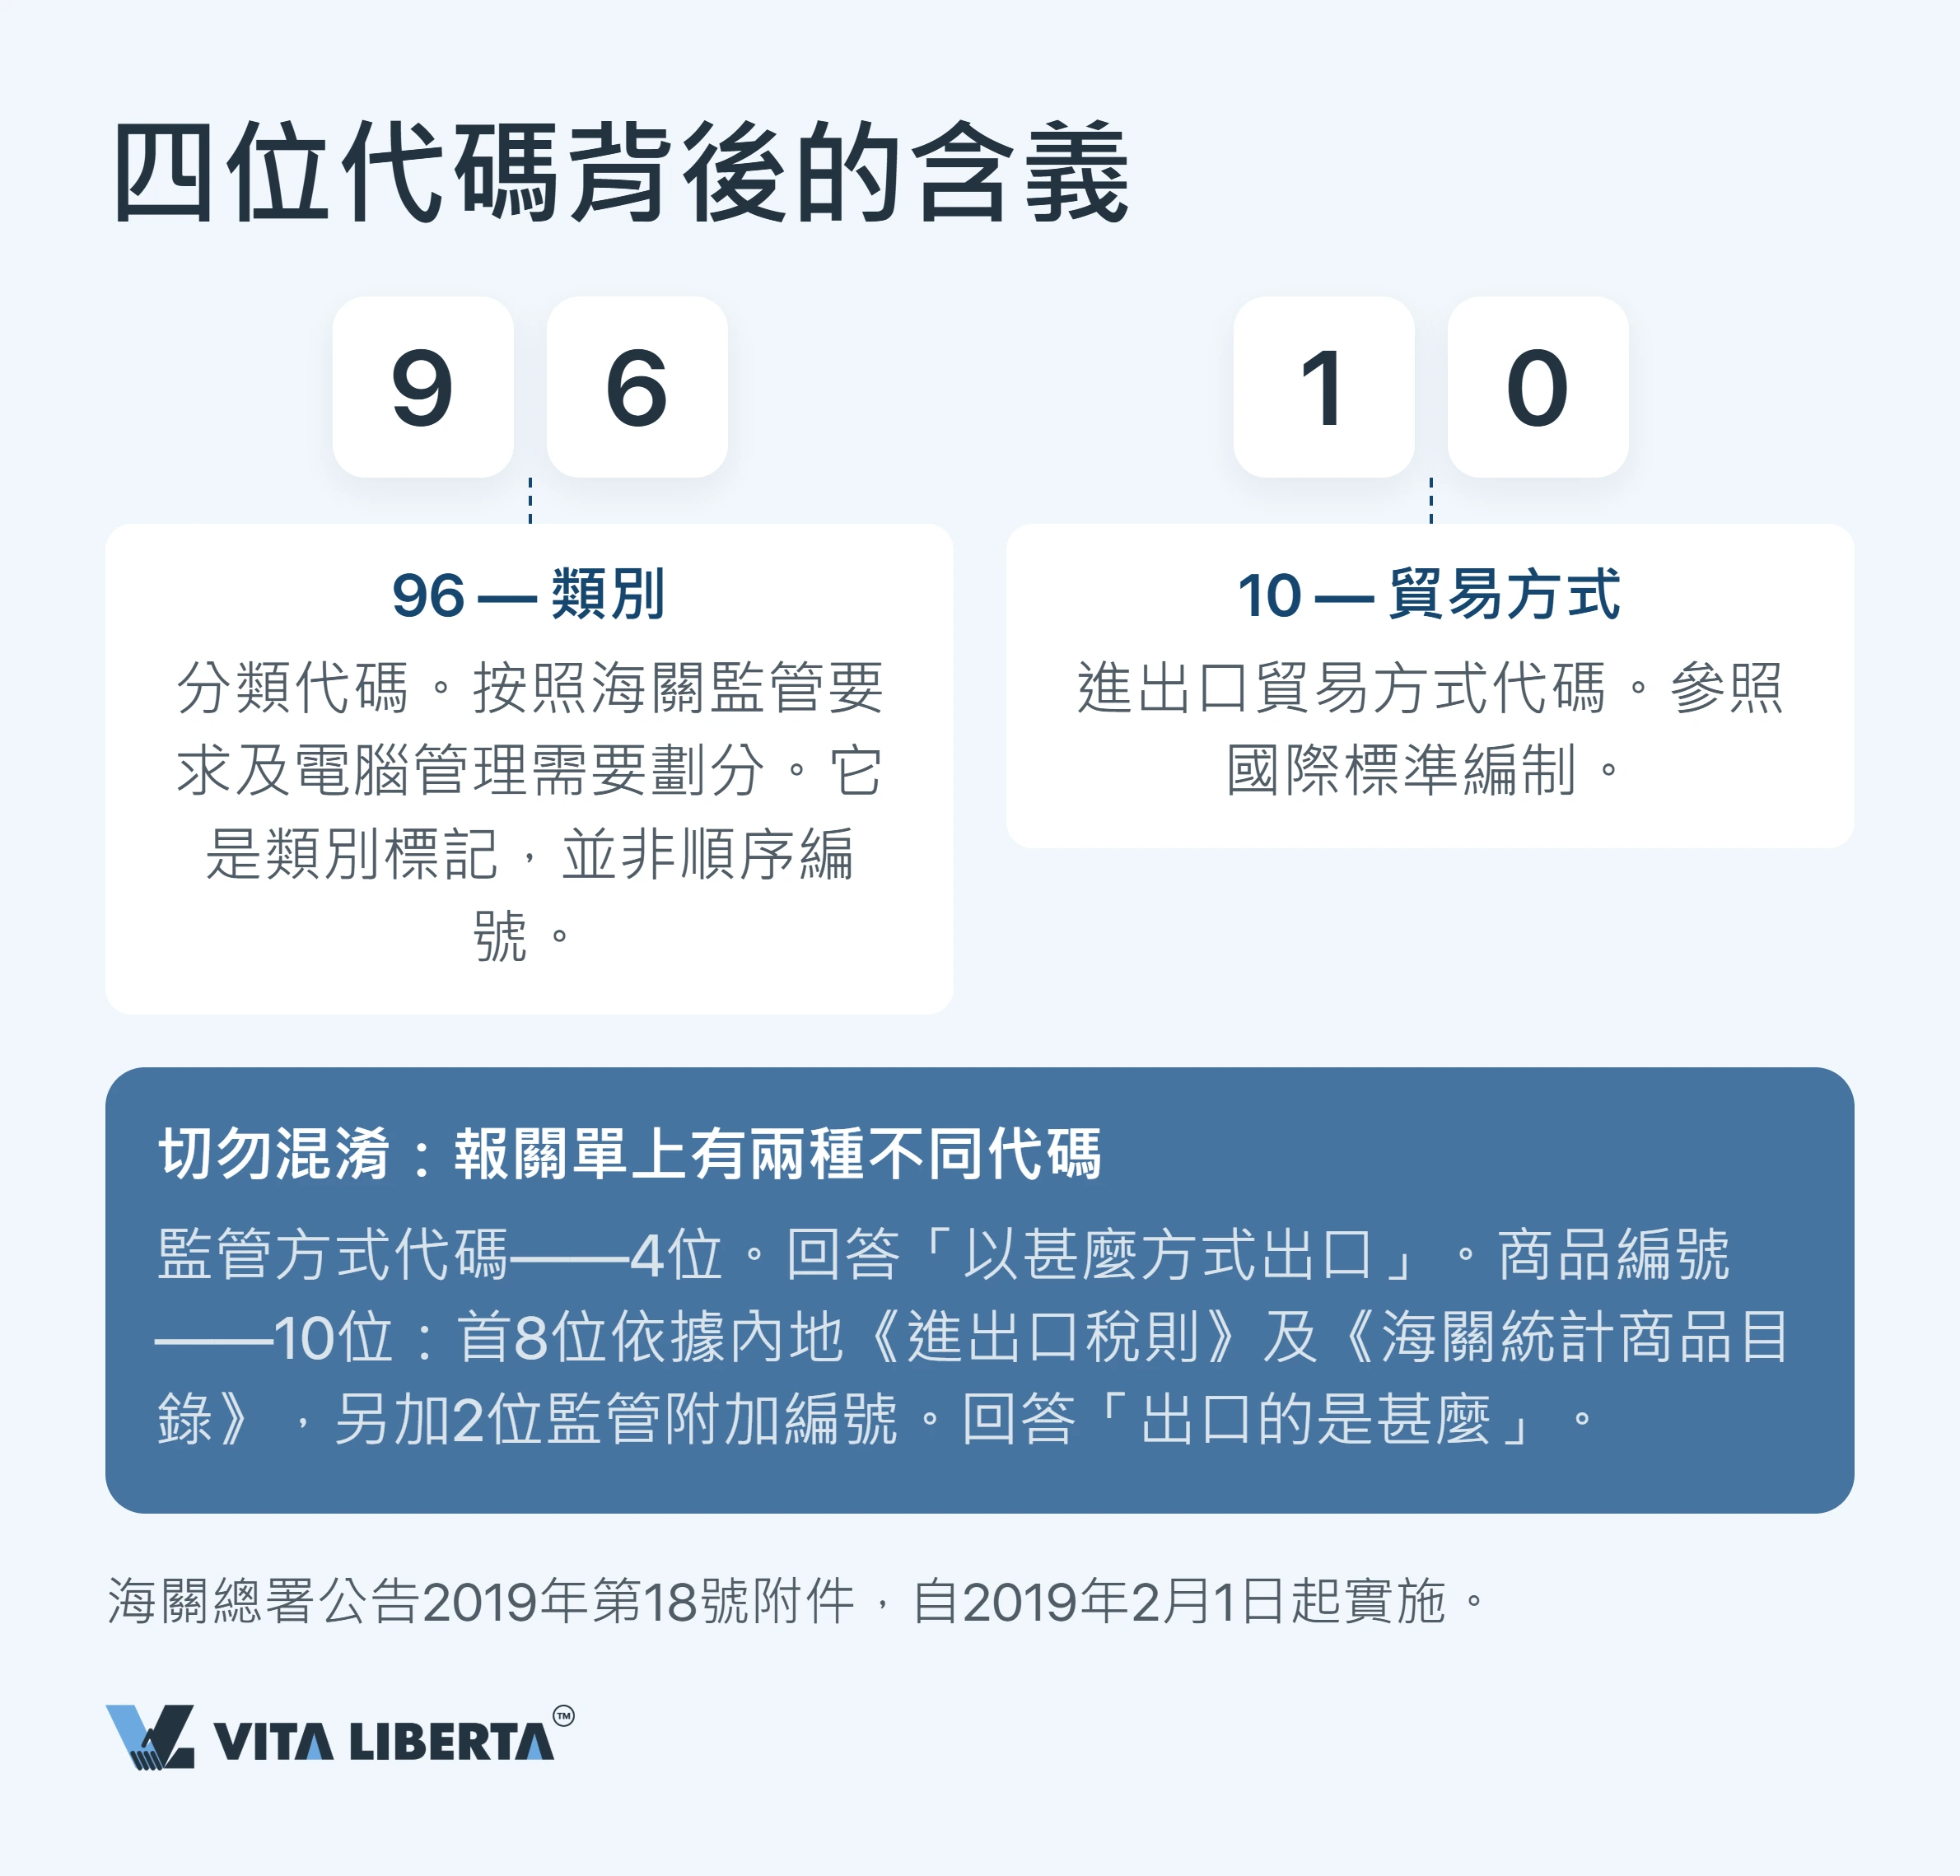
前兩位負責分類。海關按監管和電腦化管理的需要編配,代表的是類別而非名次:9610 的「96」和 9810 的「98」,並沒有誰排在誰前面。
後兩位描述交易。它把進出口交易的形式編碼,這部分參照了國際標準設計。
請勿與旁邊的欄目混淆。同一張報關單上的商品編號共十位:八位來自內地的進出口稅則和統計商品目錄,另外兩位是附加的監管編號。商品編號說明您出口甚麼,監管方式代碼則說明以甚麼條件出口。
一單、一碼、一證:沒有修改空間
規則明文禁止在同一張報關單上合併兩種監管方式。第 18/2019 號公告每份報關單只預留一個監管方式位置。許可證欄亦一樣,只容一個號碼,填不下第二個。
報關單一經海關接受,原則上不能再改。更正或撤銷只限於海關總署規定的情況,並須按指定程序辦理。這是另一套需要說明理由的手續,不是改一個數字那麼簡單。
海外買家常犯、代價又高的錯誤,是放行後才從掃描本得知代碼。到那時,監管方式已鎖定交易的稅務結果和價格。實務上,報關行看的是第 14 欄,而不是賣方的口頭保證。
結論:付清尾數之前,先要求對方提供已填好這一欄的報關單掃描本,不要等到出貨之後。出貨後已沒有可以再談的了。
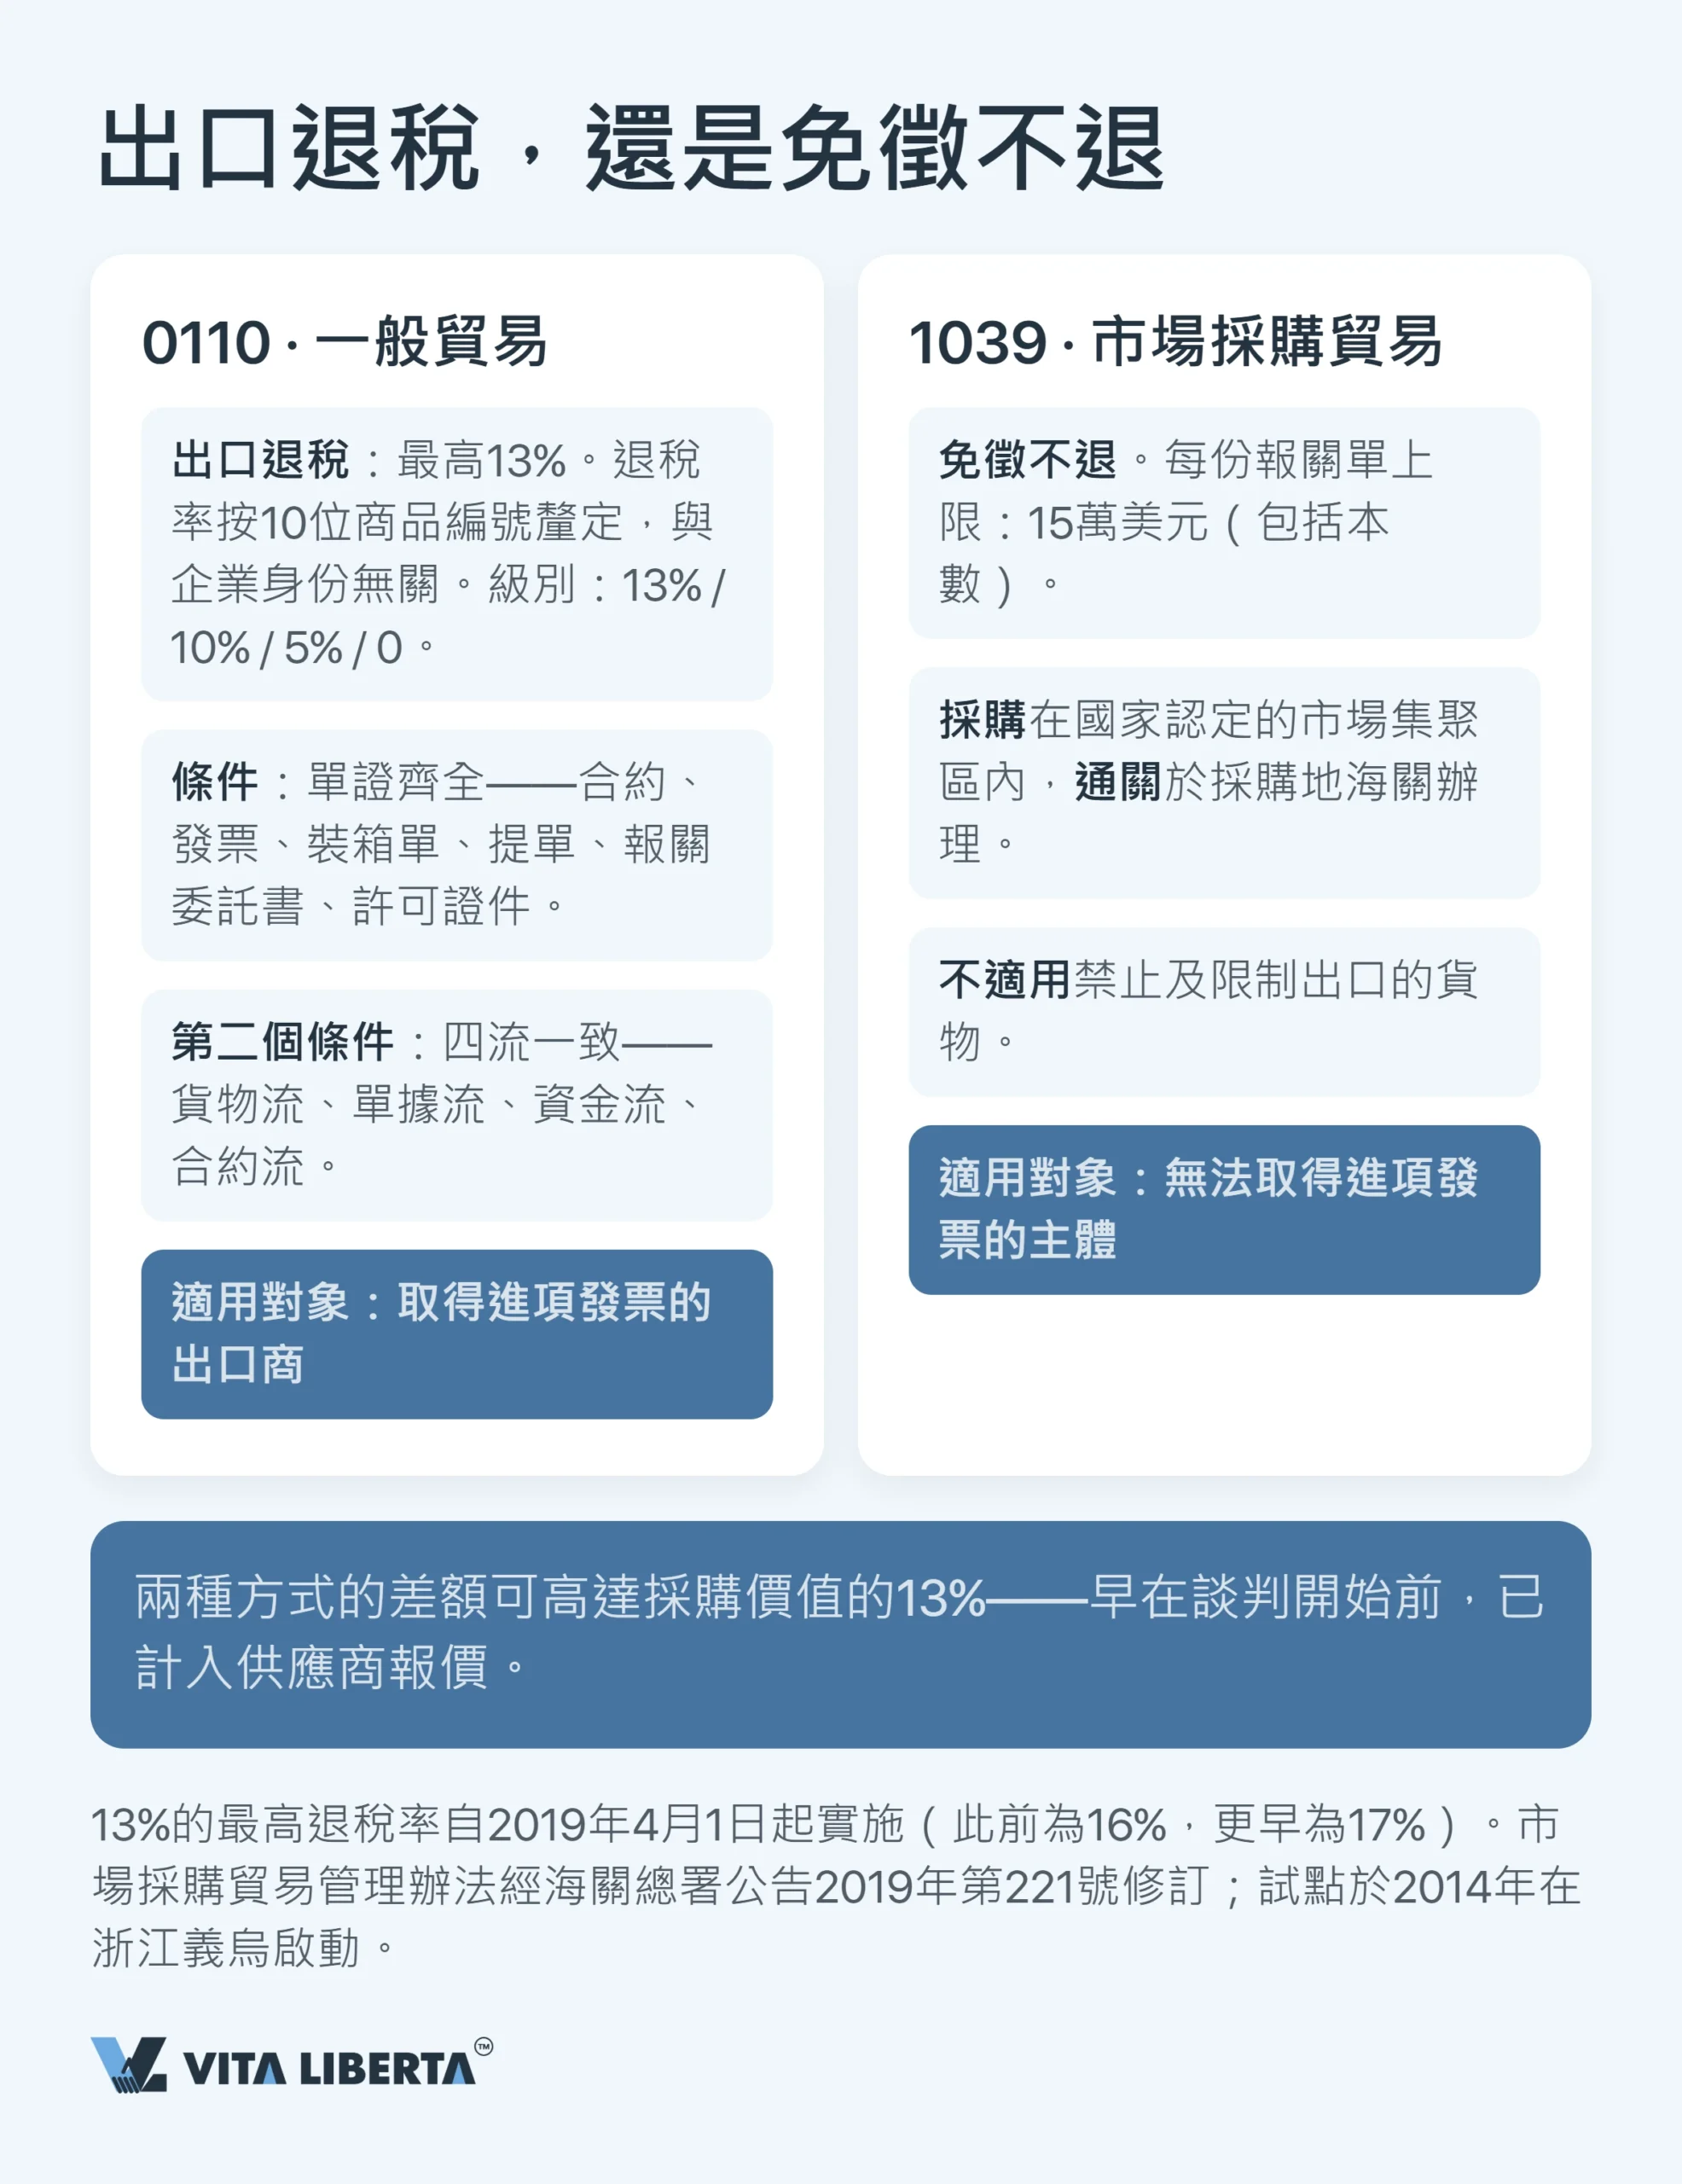
0110 對比 1039:退稅還是免稅不退
傳統出口只按一個問題劃分:發貨人是否持有所採購貨物的進項增值稅專用發票(fapiao,增值税专用发票)?
0110:以專票換取 13%
13% 是上限,不是承諾。自 2019 年 4 月 1 日起,這是出口增值稅退稅率的最高一檔(财政部 税务总局 海关总署公告2019年第39号)。之前是 16%,再之前是 17%。
自 2020 年 3 月 20 日起,退稅率歸併為四檔:13%、9%、6% 和 0%(财政部 税务总局公告2020年第15号)。個別商品的退稅率,取決於它在國家稅務總局退稅率文庫(退税率文库)中的編碼,而文庫會定期調整。
舉例來說,自 2026 年 4 月 1 日起,光伏產品及另外一批商品已不再退稅。電池的退稅率在 2026 年 12 月 31 日前由 9% 降至 6%,並由 2027 年 1 月 1 日起完全取消(财政部 税务总局公告2026年第2号)。
出口商的納稅人身份同樣重要:
- 如屬小規模納稅人,其出口免徵增值稅,但不退稅。
- 如您向小規模納稅人採購,退稅率不得高於該供應商的稅率。
代碼 0110(「一般貿易」,一般贸易)是可以足額取得這個退稅率的方式。代價是文件:合約、發票、裝箱單、提單、報關委託書及許可證件。此外,貨物、單據、資金和合約四條流向必須互相吻合。
自 2026 年 1 月 1 日起,出口增值稅的退稅和免稅以《中華人民共和國增值稅法》(中华人民共和国增值税法),以及財政部與國家稅務總局聯合公告 2026 年第 11 號(财政部 税务总局公告2026年第11号)為依據。該公告取代了舊有的《财税〔2012〕39号》。
2026 年起的出口,期限如下:
- 退稅申請須在翌年 4 月 30 日前提交。
- 錯過此日期,仍可在出口報關日期起計 36 個月內申請,但須附上外匯收款證明。
- 超過 36 個月,該出口會按內銷計稅。
1039:15 萬美元上限與批發市場
在這個代碼下,價格本身已不含稅,因此根本沒有可退的稅款。市場採購貿易(市场采购贸易,market procurement trade)給予免稅但不退稅,這正是它的用意:專為拿不到進項發票的經營者而設。
海關同時從三方面嚴格把關:
- 貨值: 每份報關單最多 15 萬美元,包括此數。
- 地點: 須在國家認定的市場集聚區內採購,並在採購地海關通關。
- 貨品: 禁止或限制出口的貨品不適用。
一切始於 2013 年浙江義烏的試點。現時此方式只在商務部等部門認定的市場運作,分布於多個省份,合共數十個。海關程序經海關總署公告 2019 年第 221 號(海关总署公告2019年第221号)修訂。

9610、1210、9710、9810:跨境電商代碼
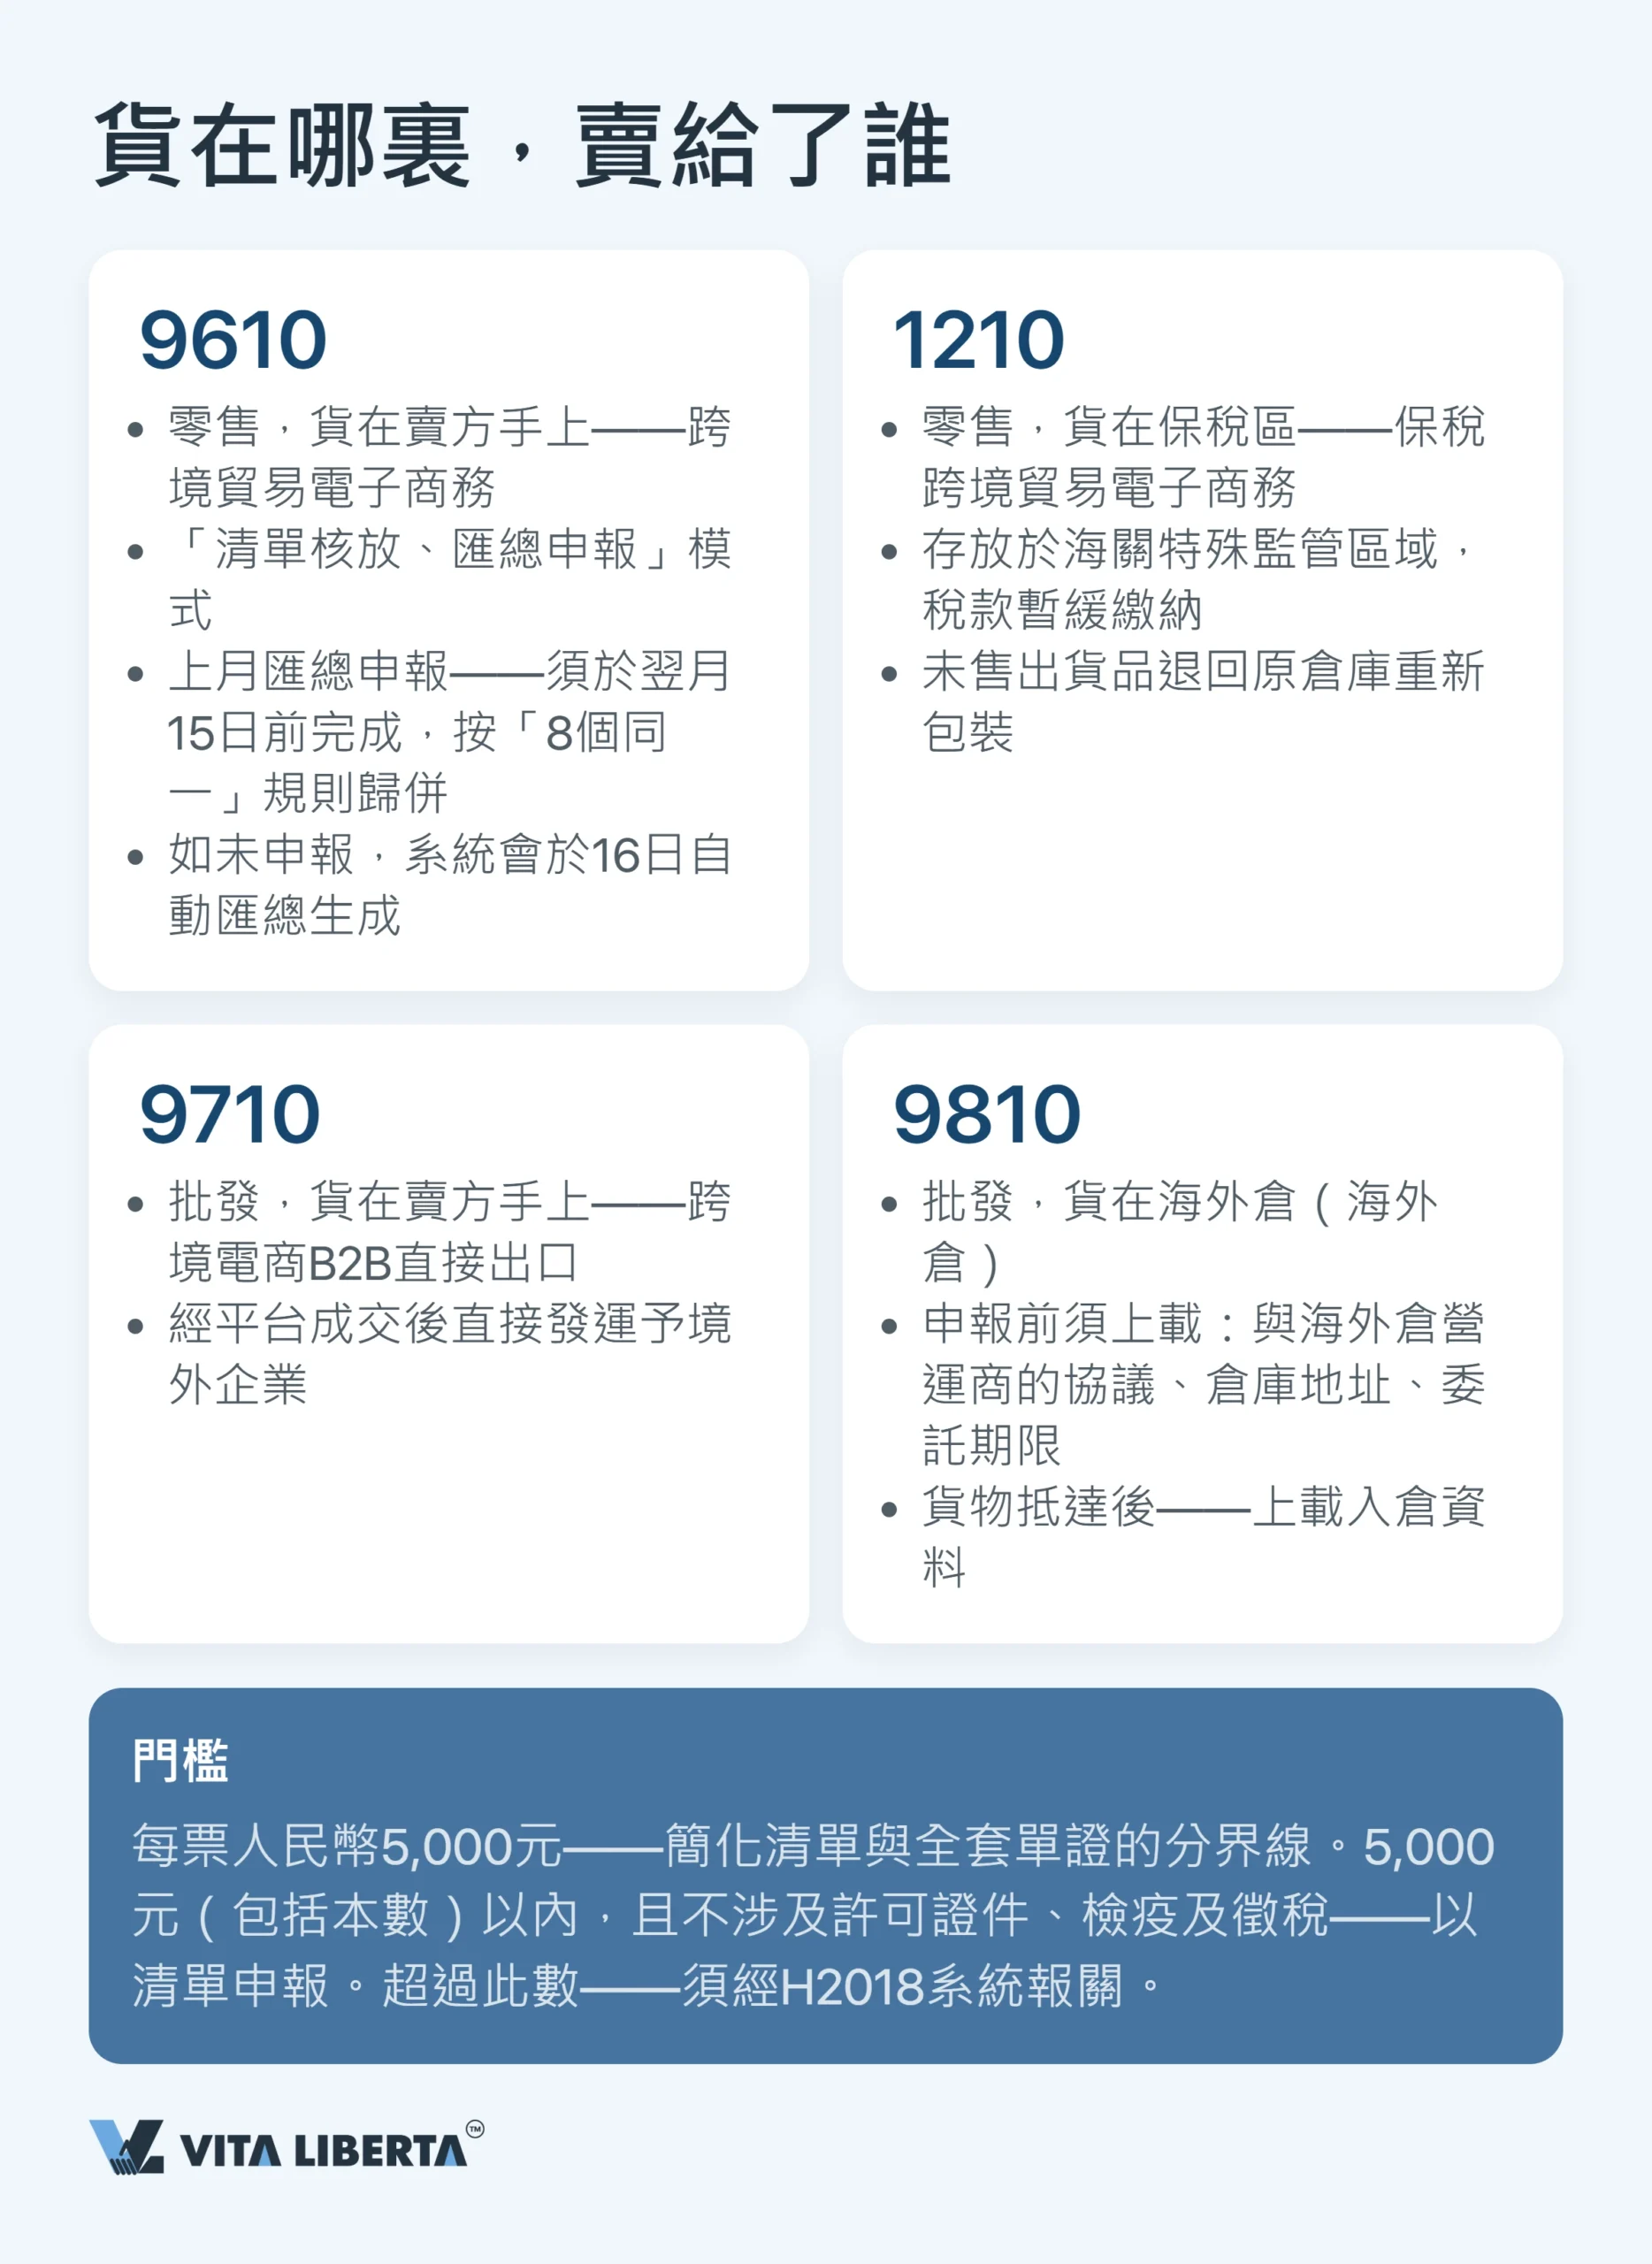
區分這四個代碼的並不是銷售平台,而是所有權在甚麼時候轉移,以及成交時貨物身在何處。
由 9610 到 1210:直郵零售與保稅倉零售
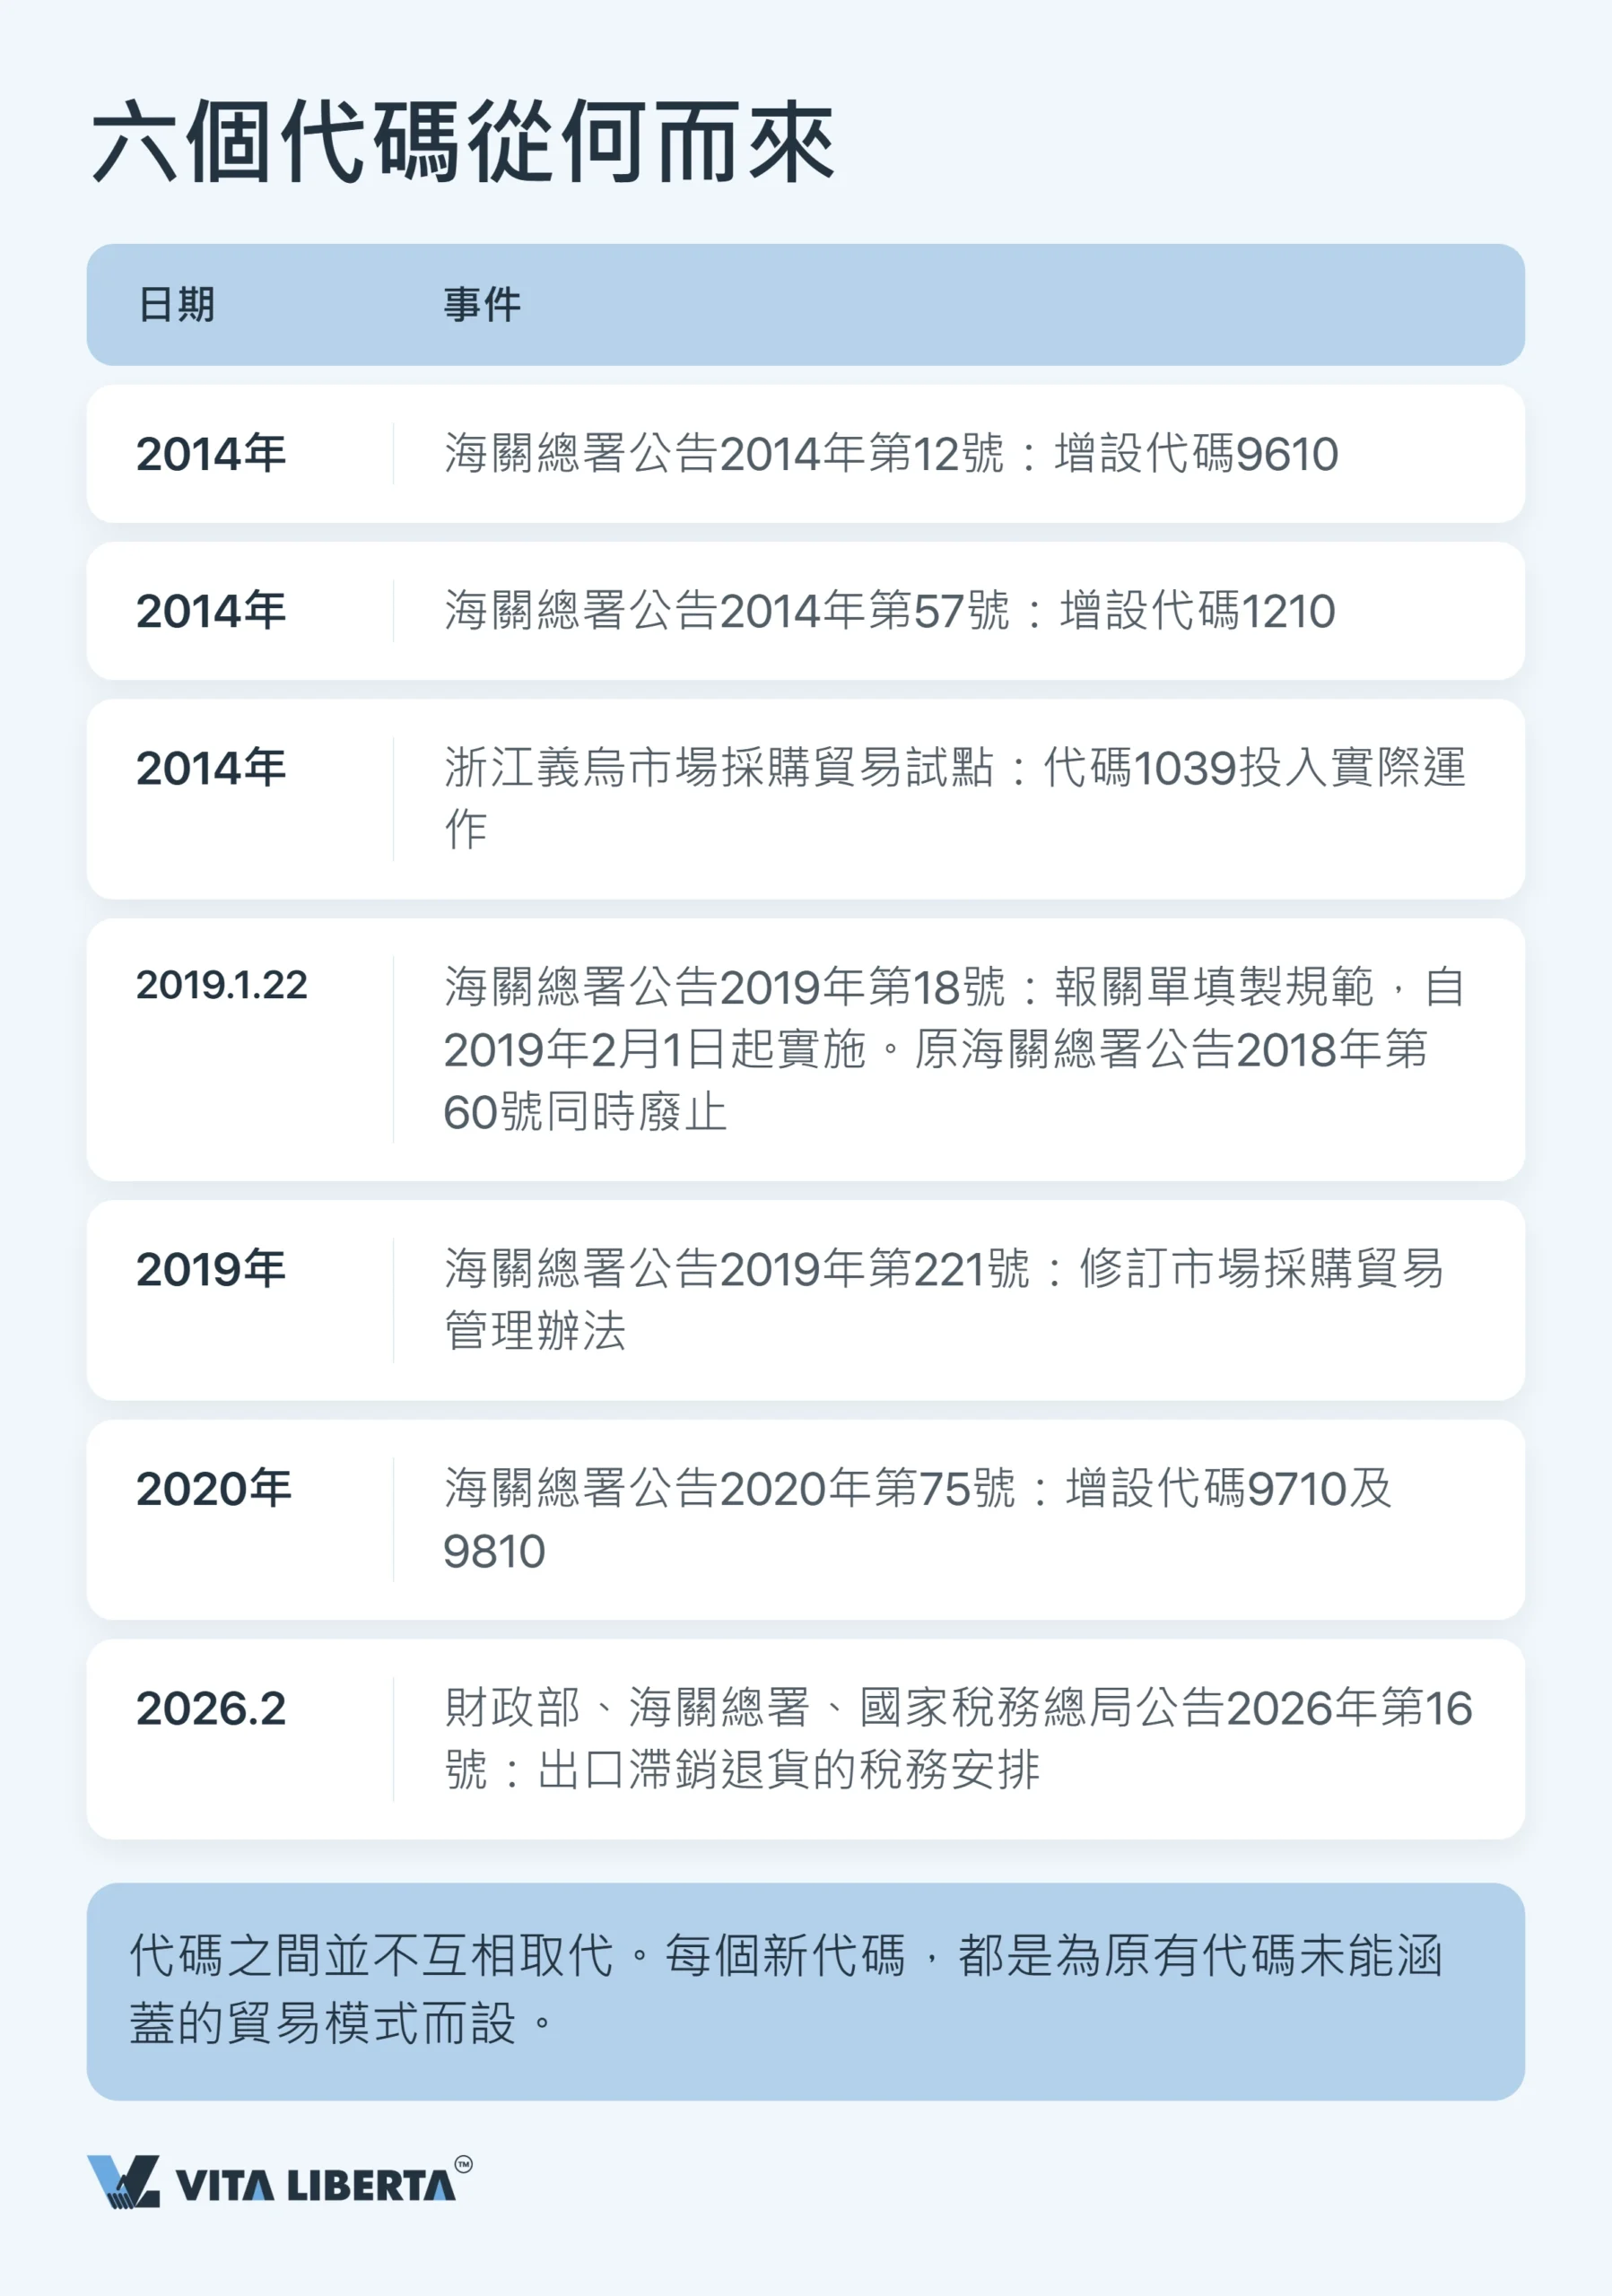
9610 由海關總署公告 2014 年第 12 號(海关总署公告2014年第12号)設立,按「清單核放、匯總申報」(清单核放、汇总申报)模式運作:
- 海關會快速放行清單。
- 上月的匯總報關單須於 15 日前遞交。
- 各項目按「八個相同」規則歸併:同一發貨人、同一運輸方式、同一運抵國、同一十位編碼等。
- 如您沒有遞交,系統會在 16 日自行生成報關單。
1210 由海關總署公告 2014 年第 57 號(海关总署公告2014年第57号)確立,邏輯剛好相反。貨物預先存入海關特殊監管區域。對供應商而言,貨物進入區域並售予區內企業或海外買家,即視同出口,所以退稅權利在這一步已經產生(公告 11/2026)。滯銷的存貨不必從另一個大陸運回,而是回到同一個倉,重新包裝後再賣一次。
預留空間的建議:把內部期限定在 14 日。如 15 日適逢週末或公眾假期,期限會順延至其後第一個工作日(海关总署公告2018年第194号)。不過,把遞交安排在最後一天始終不是好主意。
批發與海外倉:9710 和 9810
兩個代碼都由海關總署公告 2020 年第 75 號(海关总署公告2020年第75号)增列,自 2020 年 7 月 1 日起實施。
人民幣 5,000 元是清單與完整報關單的分界:
- 5,000 元或以下,而且毋須許可證、毋須檢驗、亦毋須繳稅的貨物:出口商可在跨境電商統一系統以簡化清單申報,或在 H2018 系統遞交報關單。
- 超過 5,000 元: 只能經 H2018 通關。
第二個代碼經常被誤解。9810 不是倉儲方案,而是一種申報方式。遞交報關單之前,出口商要把海外倉的訂倉電子資料(海外仓;订仓单)傳送給海關。自 2024 年 12 月 15 日起,9810 毋須再另行向海關登記(海关总署公告2024年第167号)。
監管方式代碼對比表
| 代碼 | 規範定義 | 關鍵參數 | 法規依據 | 實務評語 |
| 0110 | 一般貿易 | 退稅率最高 13% | 出口退稅:财政部 税务总局公告2026年第11号 | 確認,但有附註。退稅率按商品編碼查閱;向小規模納稅人採購則較低 |
| 1039 | 市場採購貿易 | 每份報關單 ≤ 15 萬美元 | 海关总署公告2019年第221号 | 須嚴格核實:免稅不退,這裏不存在「增值稅折扣」 |
| 1210 | 保稅跨境電商 | 存放於海關特殊監管區域 | 海关总署公告2014年第57号 | 確認。滯銷貨品在內地境內回流,不必從另一個大陸運回 |
| 9610 | 跨境電商 | 15 日前遞交匯總報關單 | 海关总署公告2014年第12号;海关总署公告2018年第194号 | 需要調整。逾期不會罰款,但系統會按自己的準則生成報關單 |
| 9710 | 跨境電商 B2B 直接出口 | 每票人民幣 5,000 元門檻 | 海关总署公告2020年第75号 | 確認,但有附註。門檻按每票貨計算,不按合約計算 |
| 9810 | 跨境電商出口海外倉 | 訂倉資料(订仓单) | 海关总署公告2020年第75号;海关总署公告2024年第167号 | 須嚴格核實:沒有訂倉資料,海關不受理報關單;自 2024 年 12 月 15 日起毋須登記 |
2026 年:第 16 號公告帶來甚麼
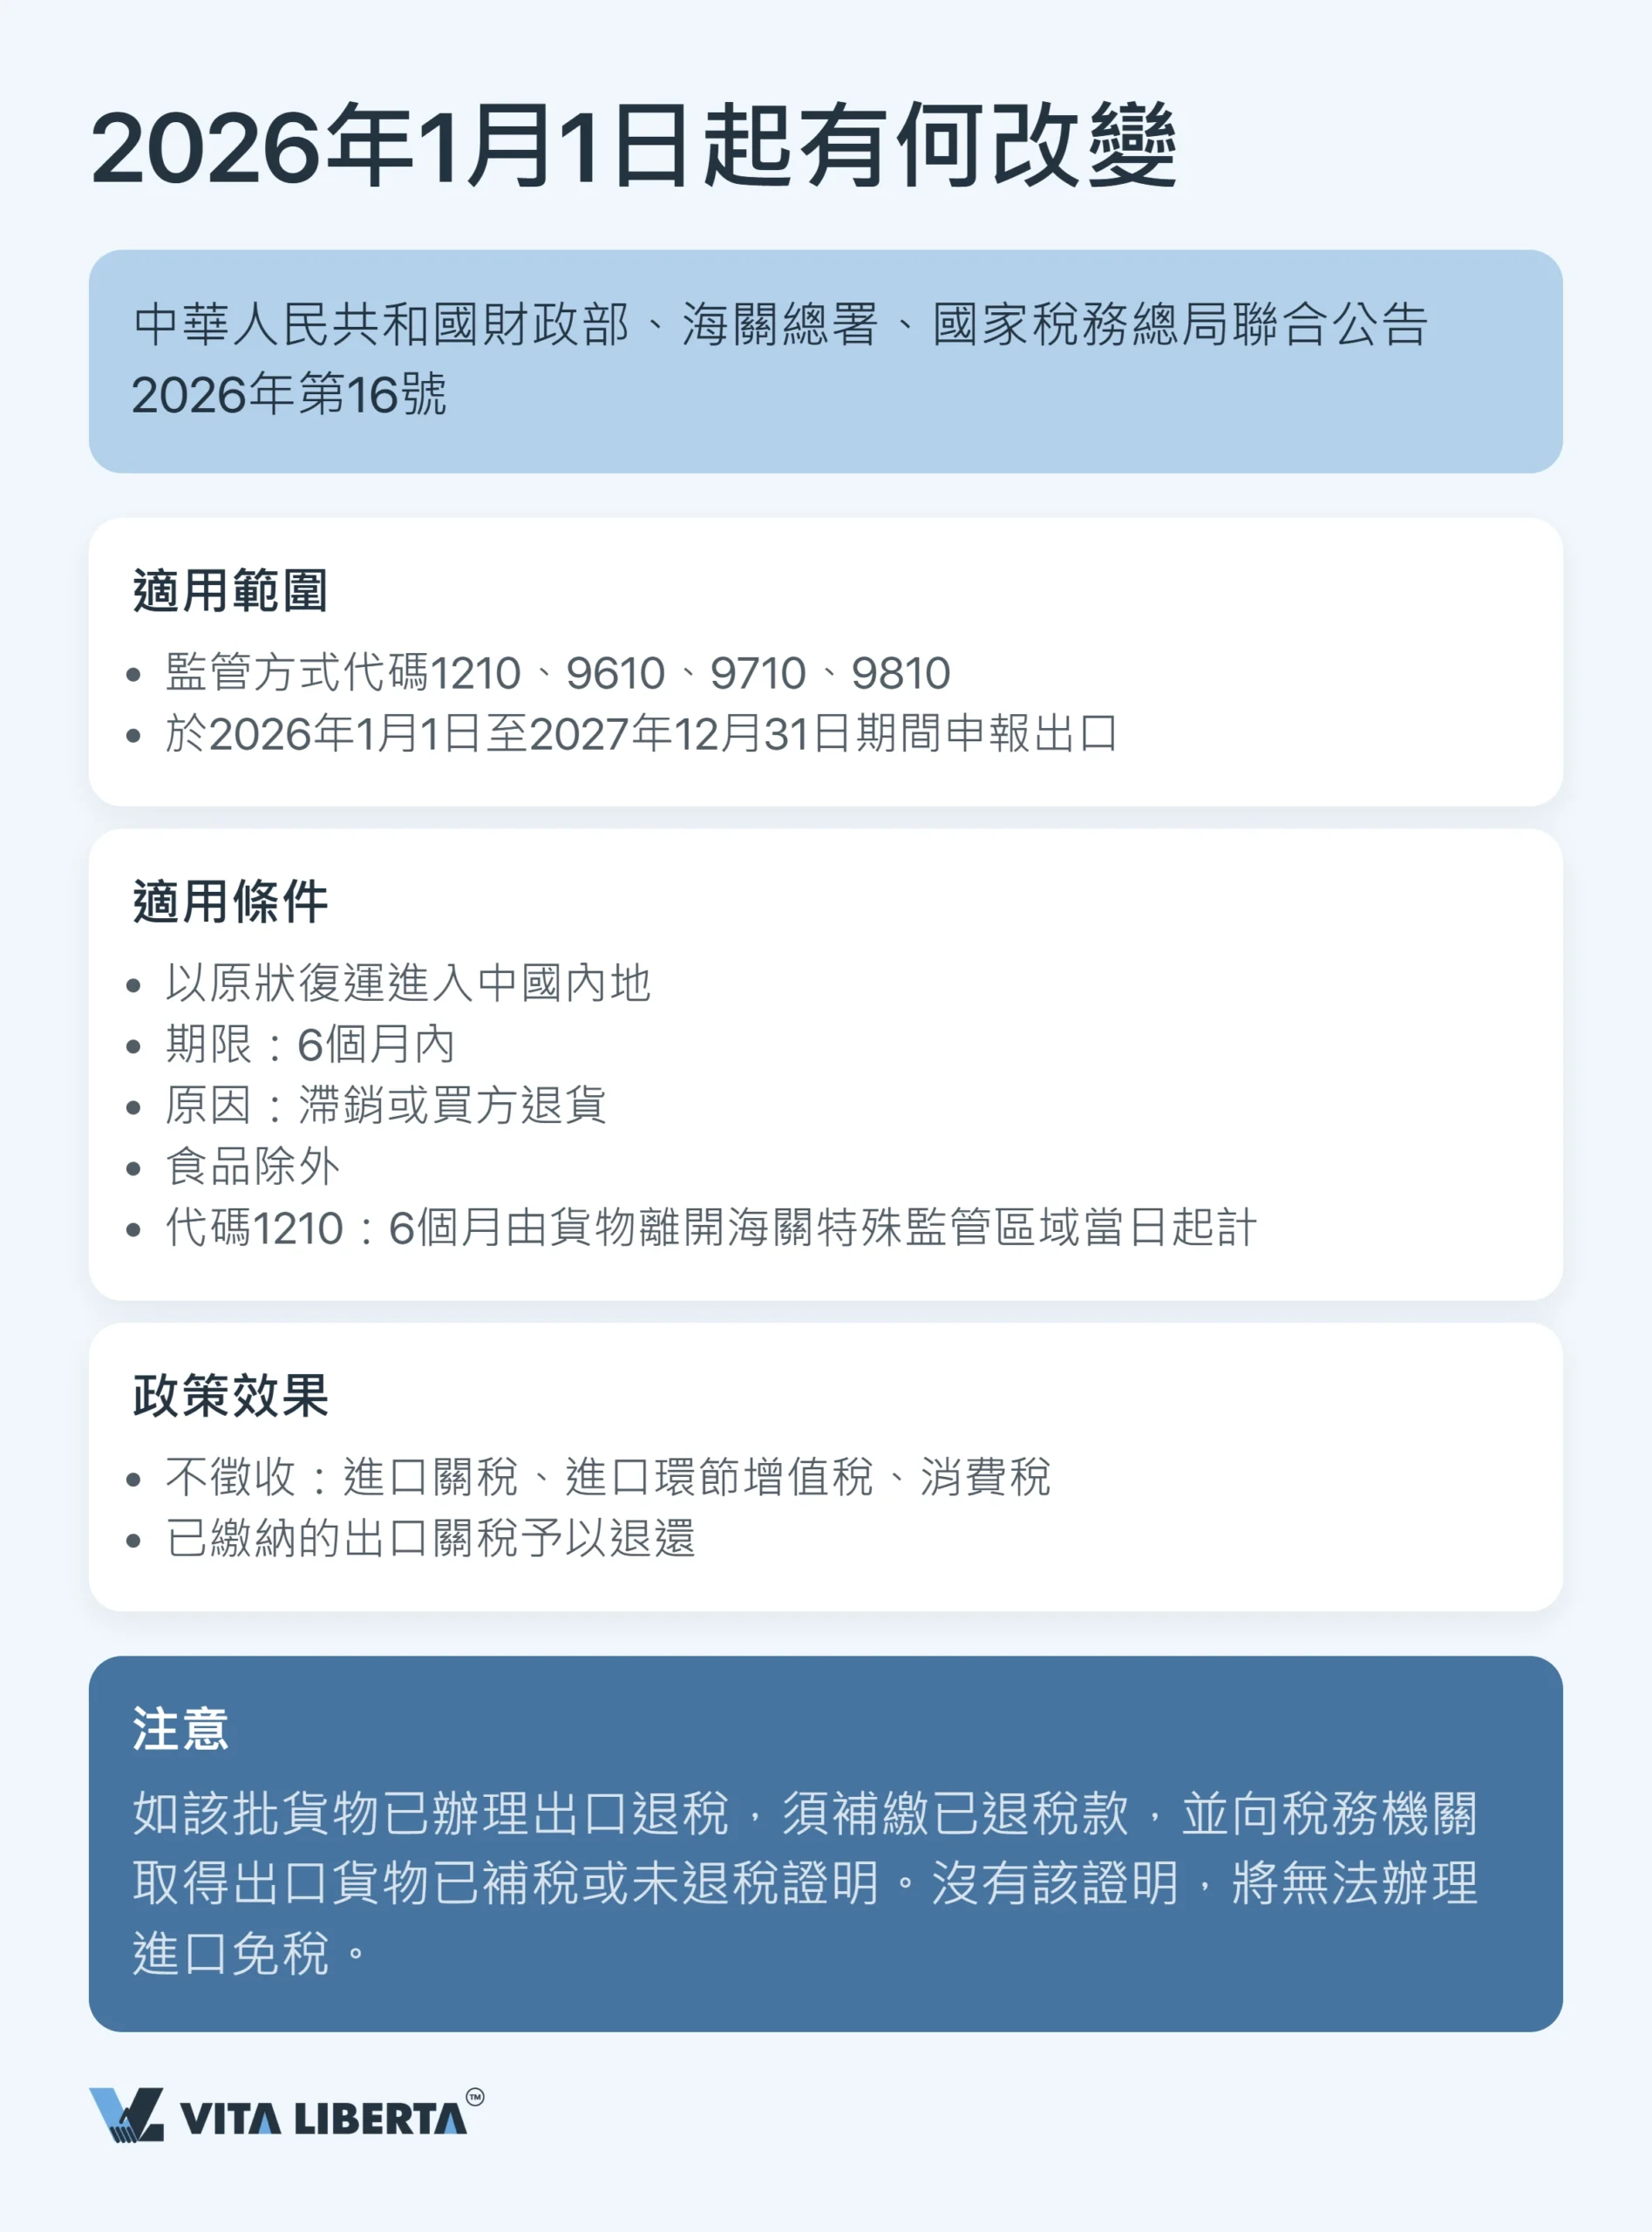
2026 年 2 月,財政部、海關總署和國家稅務總局三個部門聯手行動。聯合公告 2026 年第 16 號(财政部 海关总署 税务总局公告2026年第16号)的簽發日期是 2 月 6 日。
公告把原本適用於 2023 年至 2025 年底出口的寬免,延續到 2026 至 2027 年。它再次處理跨境電商的老問題:貨出得去,卻回不來。
實際運作如下。假設您以 1210、9610、9710 或 9810 申報出口一批貨,報關單日期落在 2026 或 2027 年。貨賣不出,或者買家退貨。這批貨只要在六個月內、以離境時的原樣運回內地,入境時便不用繳付任何稅:沒有關稅,沒有入境環節的增值稅,也沒有消費稅。離境時已繳的出口關稅亦會退還。唯一不包括在內的是食品。
有兩點容易忽略:
- 出口時繳付的增值稅和消費稅另外處理:按內地銷售貨品退貨時的規則辦理。
- 1210 的期限,由貨物離開海關特殊監管區域那一刻起計。
已經取得退稅的企業要小心一個陷阱。如回流貨品曾為您帶來退稅,須按現行規定把稅款補繳回去。您還要向稅務機關取得一份證明,證實稅款已補繳或從未退還。沒有這份文件,海關不會給予入境免稅。
說到底,這項寬免的目標相當狹窄。它沒有增加代碼,也沒有取消任何申報要求。消失的只是錯估需求的代價。

內地海關監管方式代碼:策略性結論
第 14 欄是報關單上最僵硬的一項:一個代碼,一次機會,不能更正。弔詭的是,它反而成為最靈活的工具。六種方式涵蓋所有情況,由工廠按合約出運的整個貨櫃,到為未來訂單預先發往海外倉的包裹都包括在內。
代碼要在交易前揀選,而不是交易後才查看。 放行之後,它不再是可調整的參數,而是交由律師處理的既成事實。
成本效益跟隨代碼。 0110 與 1039 之間的差距,可達不含稅採購價的 13%,而供應商在議價前已把它計入報價。
留意 2027 年底的截止線。 退運寬免不涵蓋 2027 年最後一天之後申報的出口,傳統的 0110 和 1039 亦不在其內。
因此,內地報關單上的四個數字,不再只是一宗已完成交易的紀錄。它們是交易經濟效益的參數:在揀選供應商和設計交付安排時就要定下來,而不是事後從掃描本上讀出來。
常見問題
這個數字顯示內地海關以哪種方式放行您的貨物。從中可以知道發貨人有沒有取得退稅、準備了哪些文件、受哪些限制規管。應對方法:付清尾數前,先把代碼與合約條款對照。
從來就沒有可退的稅款。在市場採購貿易下,貨物免稅,出口商無權退稅,所以價格裏從來沒有可以退回的稅款部分。應對方法:如退稅對您重要,請堅持以容許退稅的方式報關(通常是 0110),並要求查看進項專用發票。
用 9810。出口商必須在遞交報關單前,以電子方式把訂倉資料(订仓单)傳送給海關。自 2024 年 12 月 15 日起,已毋須另行向海關登記這個方式。應對方法:第一批貨出運前,先與海外倉確認訂倉。
不能直接覆寫。每份報關單只容一個監管方式代碼,放行後即告鎖定。事後更正須另行辦理更正程序。應對方法:在議價階段就把監管方式定下來。
可以,但要同時符合三個條件。貨物以 1210、9610、9710 或 9810 出口,報關單日期在 2026 或 2027 年。貨物在六個月內以原樣運回。而且不是食品。符合條件的話,回流入境時毋須繳付關稅、進口環節增值稅或消費稅。應對方法:如這批貨曾取得退稅,請在貨物抵達前準備好稅款已補繳或未退稅的證明。