Hongkong
 China




تسجيل الشركة يفتح الباب الأول فقط. خلفه مباشرة باب ثانٍ، ووراءه تبدأ دورة الإقرارات التي لا تتوقف. وعند هذه العتبة تحديدًا يتعثر معظم المستثمرين الأجانب.
جوهر المشكلة:
«أسسنا شركة WFOE في نينغبو، ونحن في الشهر الرابع من التشغيل. خرج المحاسب في إجازة، فاكتشفت فجأة أنني لا أعرف الأساسيات: هل ضريبة القيمة المضافة شهرية أم فصلية؟ ما آخر موعد للتقرير السنوي؟ وأين هذا التقويم الذي يُفترض أن نسير وفقه؟»
تصلنا استفسارات كهذه باستمرار. من يتعامل مع التقويم الضريبي الصيني على أنه إجراء يُنجز مرة واحدة بعد التأسيس سيتفاجأ. إنه شبكة من التواريخ الثابتة، وكل تاريخ يفوتك يكلفك غرامة تأخير ويلفت إليك انتباه مكتب الضرائب. لنفككه أفقًا بعد أفق.
مواعيد الإقرارات الضريبية في الصين: ثلاثة آفاق زمنية
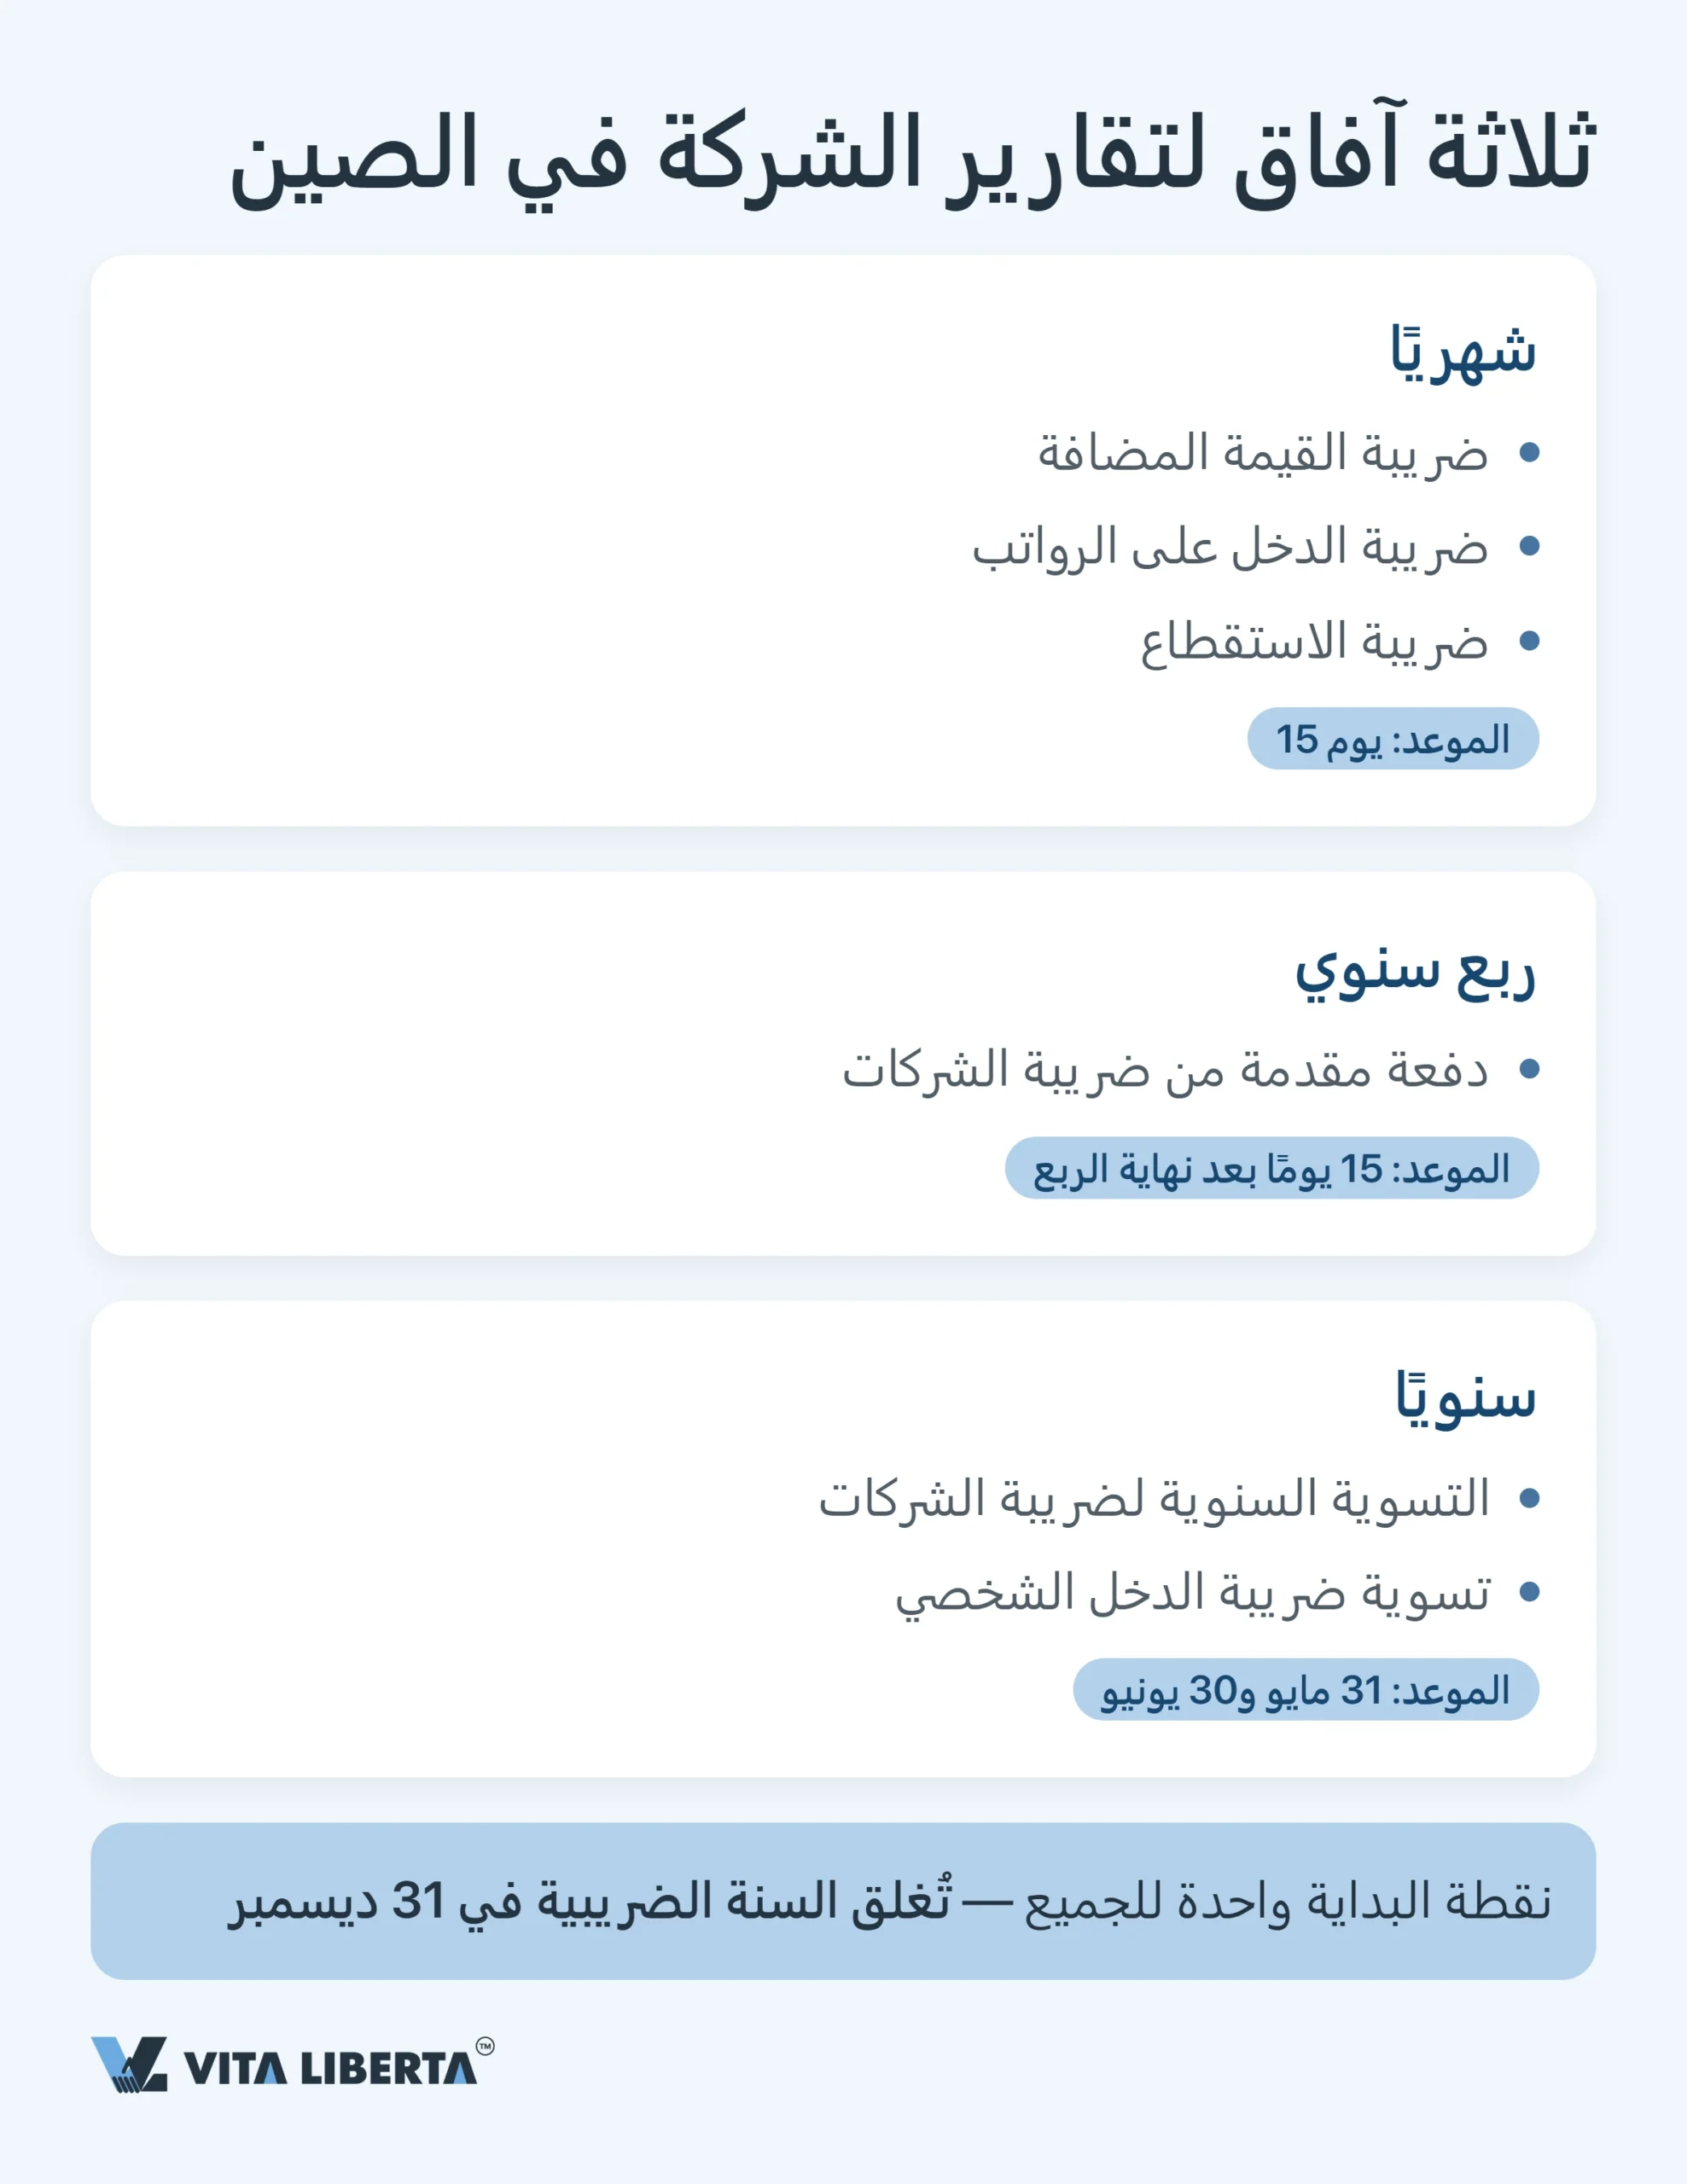
شركتك في البر الرئيسي الصيني لا تقدّم إقراراتها وفق جدول واحد، بل وفق ثلاثة جداول في آن واحد. فقانون ضريبة دخل الشركات الصيني (中华人民共和国企业所得税法) يصنّفها «مؤسسة مقيمة» (居民企业). وأيًا كان الإيقاع، ينتهي كل شيء في المكان نفسه: منصة إدارة الضرائب الحكومية (国家税务总局، واختصارها بالإنجليزية STA).
شهريًا وفصليًا وسنويًا: لماذا لكل ضريبة إيقاعها
تخيّل ثلاث ساعات. ضريبة القيمة المضافة والاستقطاع من الرواتب تدور مع الشهر، والدفعات المقدمة على الأرباح تدور مع الربع. ومرة في السنة تُسوّي الشركة ضريبة الدخل، ويُجري الأفراد تسوية ضريبة دخلهم. جميع الساعات تنطلق من اللحظة نفسها: 31 ديسمبر، حين تُقفل السنة الضريبية. وهذه الصورة كاملة:
| ما الذي تقدّمه | متى يستحق | أين يقع الخطأ عادة |
| ضريبة القيمة المضافة | يحدد مكتب الضرائب الفترة شهرًا أو ربعًا، ويُقدَّم الإقرار في موعد أقصاه يوم 15 بعد انتهائها | الجمارك والبنوك وجهات أخرى ترسل بيانات ضريبتك إلى مكتب الضرائب أيضًا |
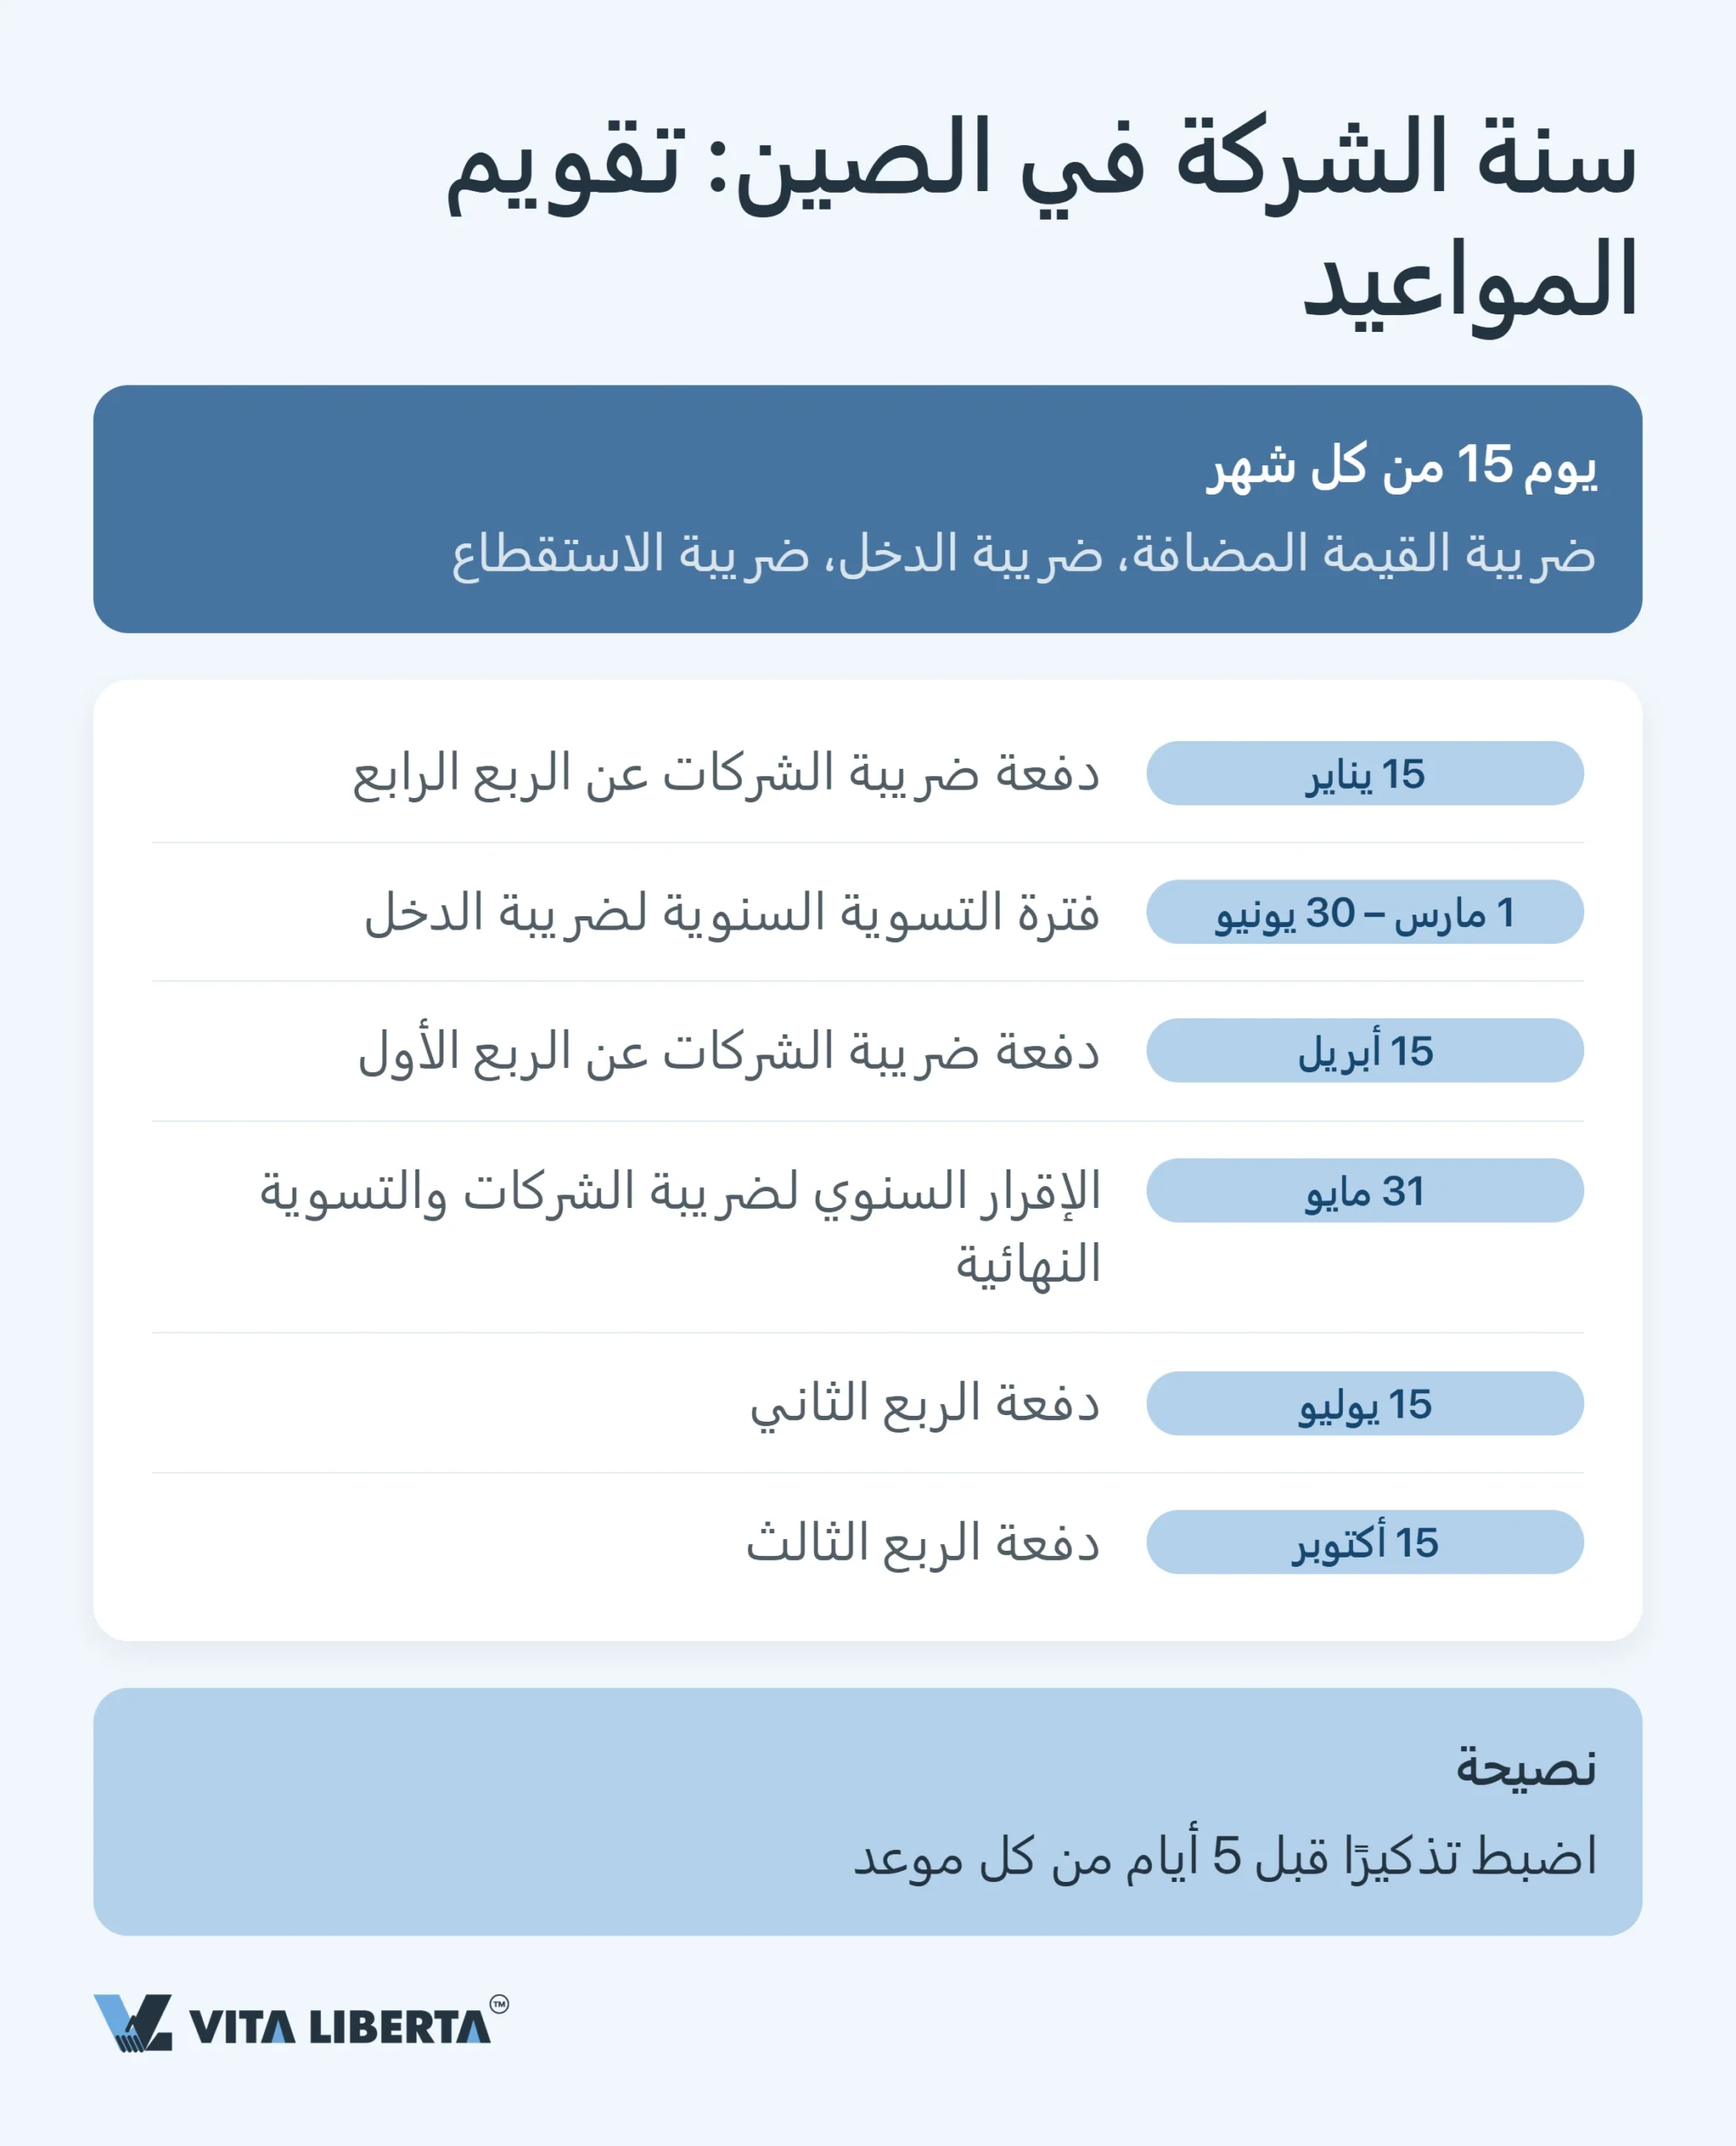
| الدفعة المقدمة من ضريبة دخل الشركات (CIT) | كل ربع سنة؛ السداد حتى يوم 15 بعد نهاية الربع | الربع الأول يستحق في منتصف أبريل (20 أبريل في 2026)، وهو التاريخ الأكثر نسيانًا |
| الإقرار السنوي لضريبة دخل الشركات | مرة في السنة؛ حتى 31 مايو، أي بعد خمسة أشهر من 31 ديسمبر | أثبت أولًا شروط أي حافز ضريبي، ثم قدّم الإقرار |
| ضريبة دخل الأفراد (IIT) المستقطعة من الرواتب | كل شهر؛ يخرج المبلغ المستقطع من حساب الشركة في موعد أقصاه يوم 15 من الشهر التالي | الشركة هي التي تدفع وتتحمل المسؤولية، لا الموظف |
| التسوية السنوية لضريبة دخل الأفراد | مرة في السنة، ضمن نافذة مارس–يونيو (1 مارس – 30 يونيو) | إلزامية في حالتين: طلب استرداد، أو دخل سنوي يتجاوز 120 ألف يوان مع مبلغ متبقٍ يتجاوز 400 يوان |
| التقرير السنوي للشركة (年报) | مرة في السنة، من 1 يناير إلى 30 يونيو، عبر 国家企业信用信息公示系统 (النظام الوطني للإفصاح عن المعلومات الائتمانية للمؤسسات) | عند عدم تقديمه تُدرج الشركة في 经营异常名录، قائمة المؤسسات ذات النشاط غير الاعتيادي |
هل يصادف يوم 15 عطلة نهاية أسبوع أو عطلة رسمية؟ عندها يتأجل الموعد. تنشر إدارة الضرائب الحكومية كل عام قائمة بهذه التأجيلات، وقد حددها لعام 2026 الخطاب 税总办征科函〔2025〕64号، فانتقلت ثلاثة أشهر: أبريل إلى يوم 20، وأكتوبر إلى 26، ونوفمبر إلى 16.
E-Tax وGolden Tax IV: لماذا لا يمكن تأجيل موعد خفيةً
تُقدَّم إقرارات الشركات كلها تقريبًا إلكترونيًا، عبر حسابك في 电子税务局، بوابة الضرائب الإلكترونية (E-Tax). ويسمح القانون أيضًا بالتقديم شخصيًا في مكتب الضرائب أو بالبريد، لكن الشركات نادرًا ما تفعل ذلك عمليًا. الأهم هو مصير البيانات بعد ذلك. يطابقها مكتب الضرائب رقميًا في الجيل الرابع من نظام Golden Tax («الضريبة الذهبية»). ويوفّر قانون ضريبة القيمة المضافة الأساس القانوني لهذه المطابقة: إذ تتبادل السلطات الضريبية البيانات مع الجمارك وهيئات تنظيم السوق وبنك الشعب الصيني (PBOC) والجهات الرقابية المالية. وخلف كل معاملة فاتورة ضريبية رسمية (فابياو). لذلك لا ينفع أسلوب «سأدفع لاحقًا بهدوء». فإذا رأت جهتان أرقامًا مختلفة، كشفت المطابقة ذلك. والشركات التي نقلت إجراءات بلدها الأم إلى الصين دون تكييف هي الأكثر تعرضًا للخسارة هنا، والخطأ مكلف.
ضريبة القيمة المضافة في الصين: الشهر يُغلق يوم 15
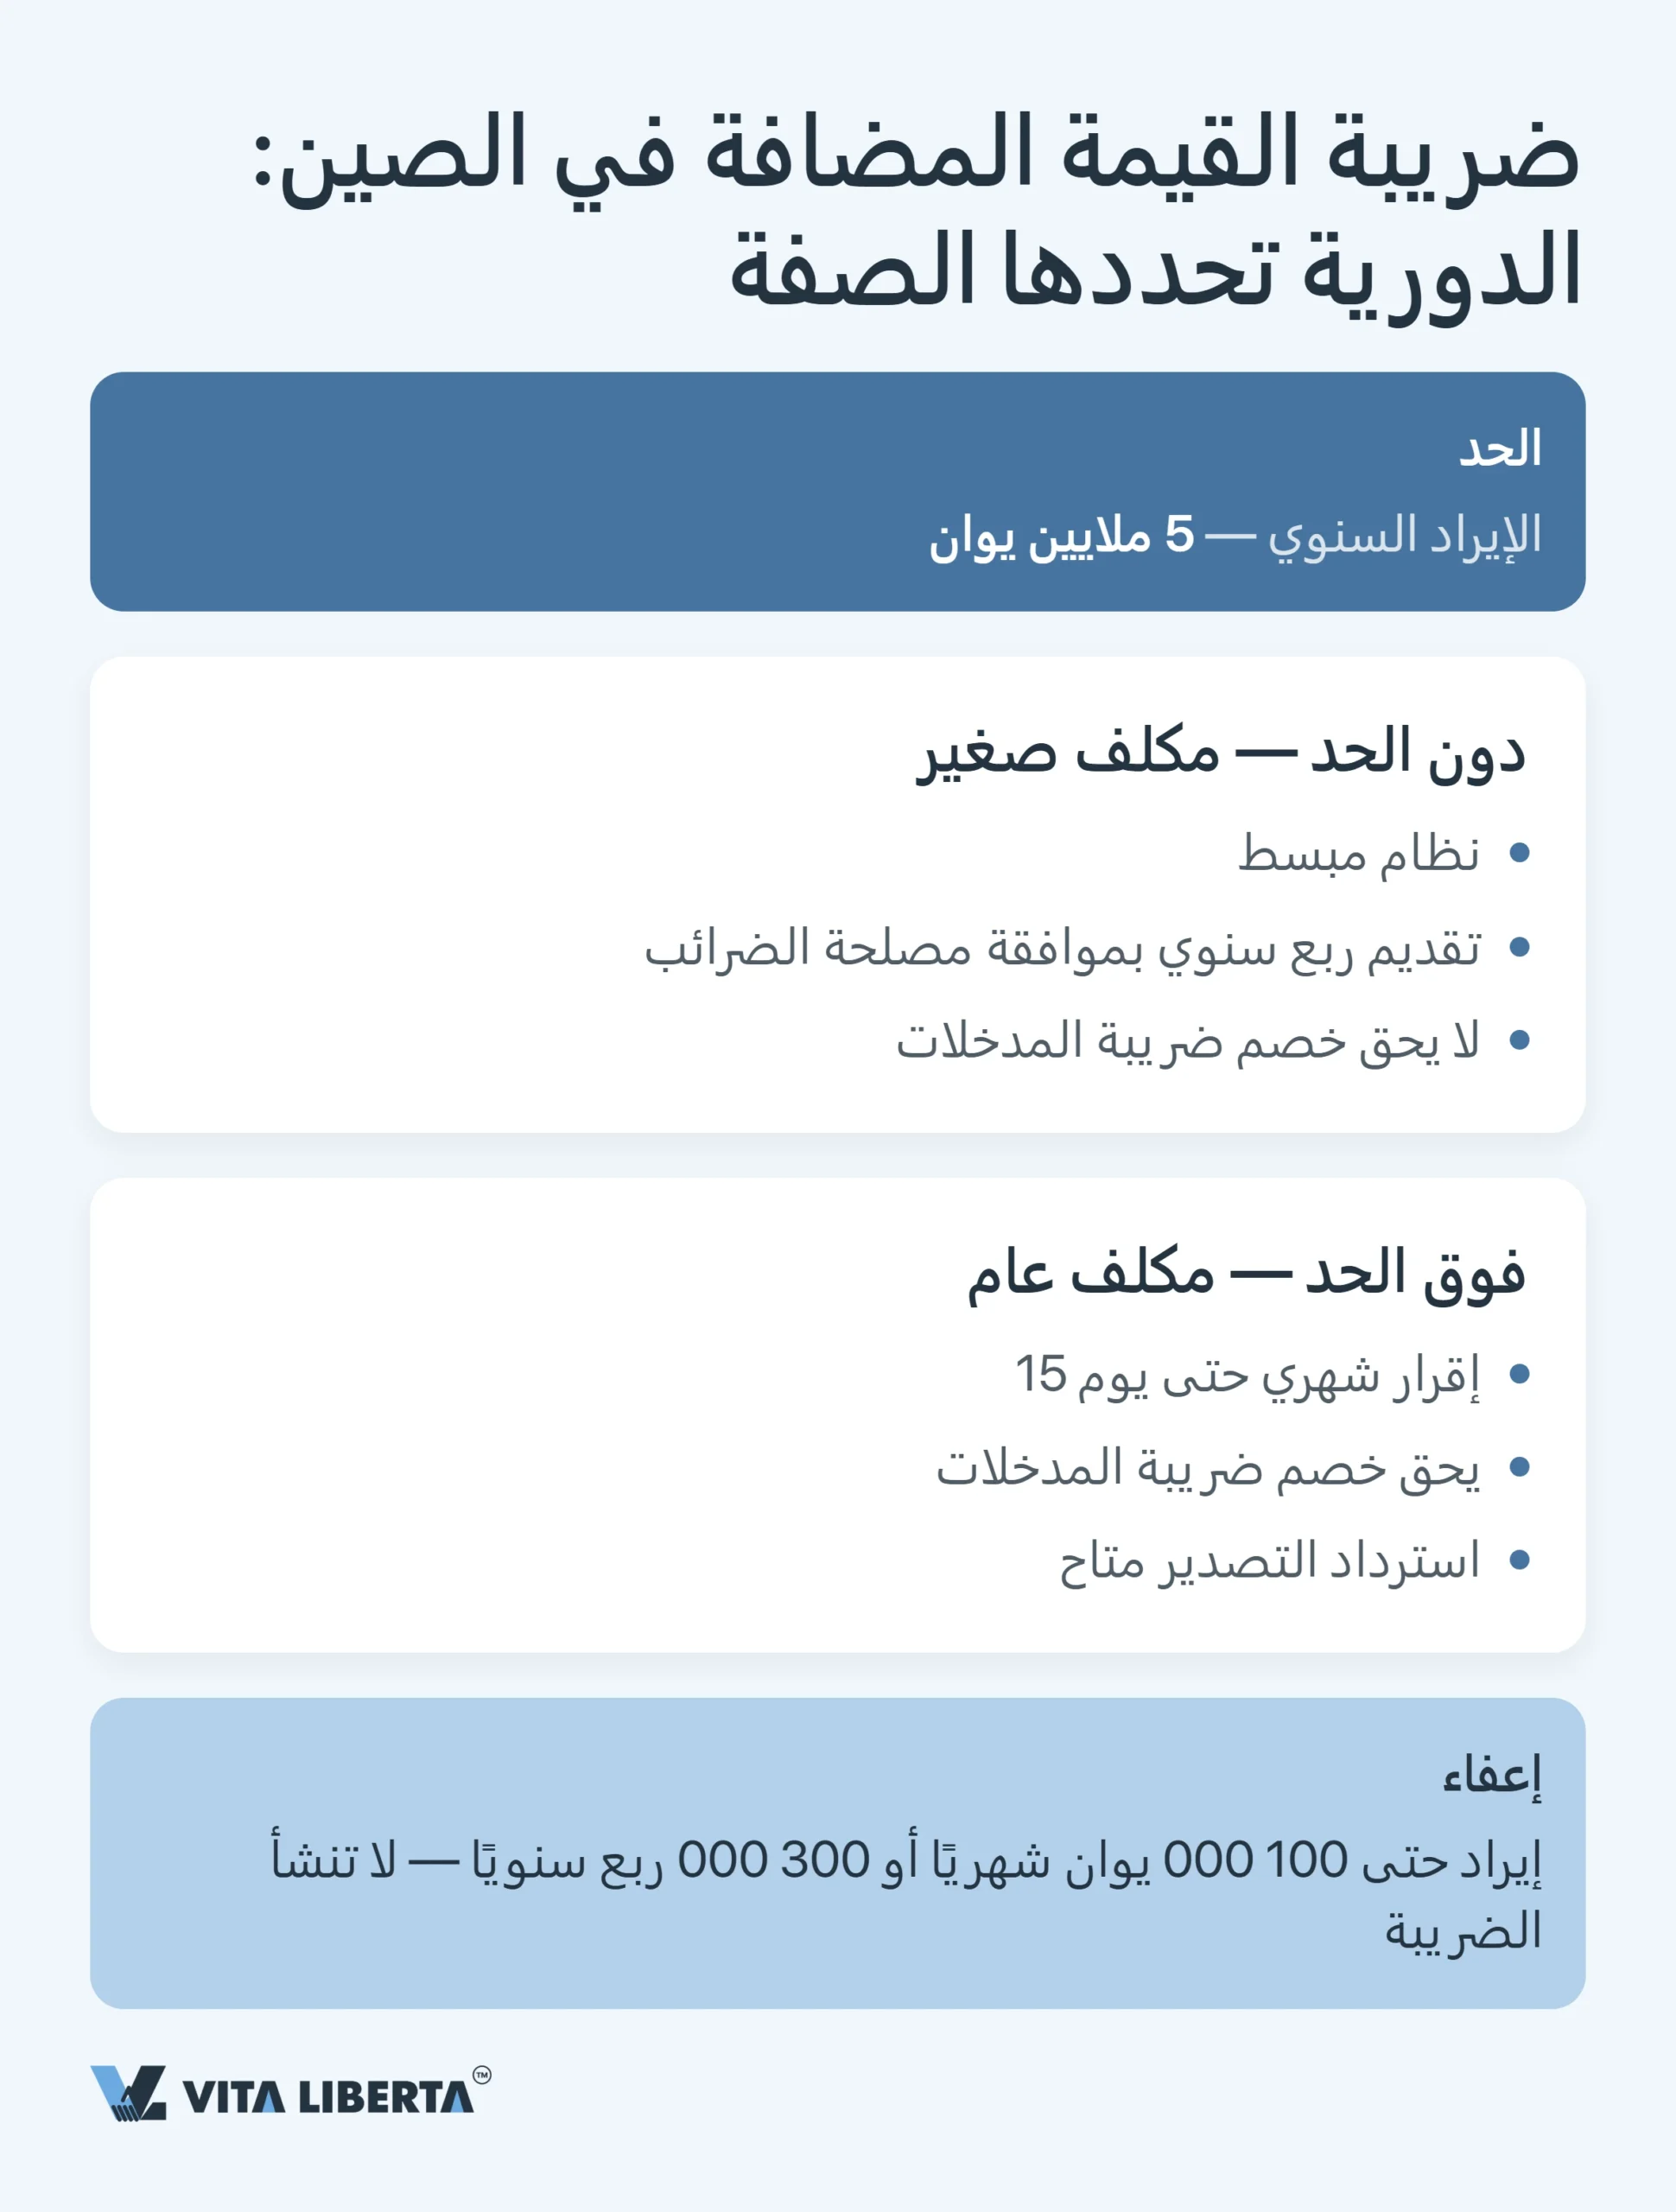
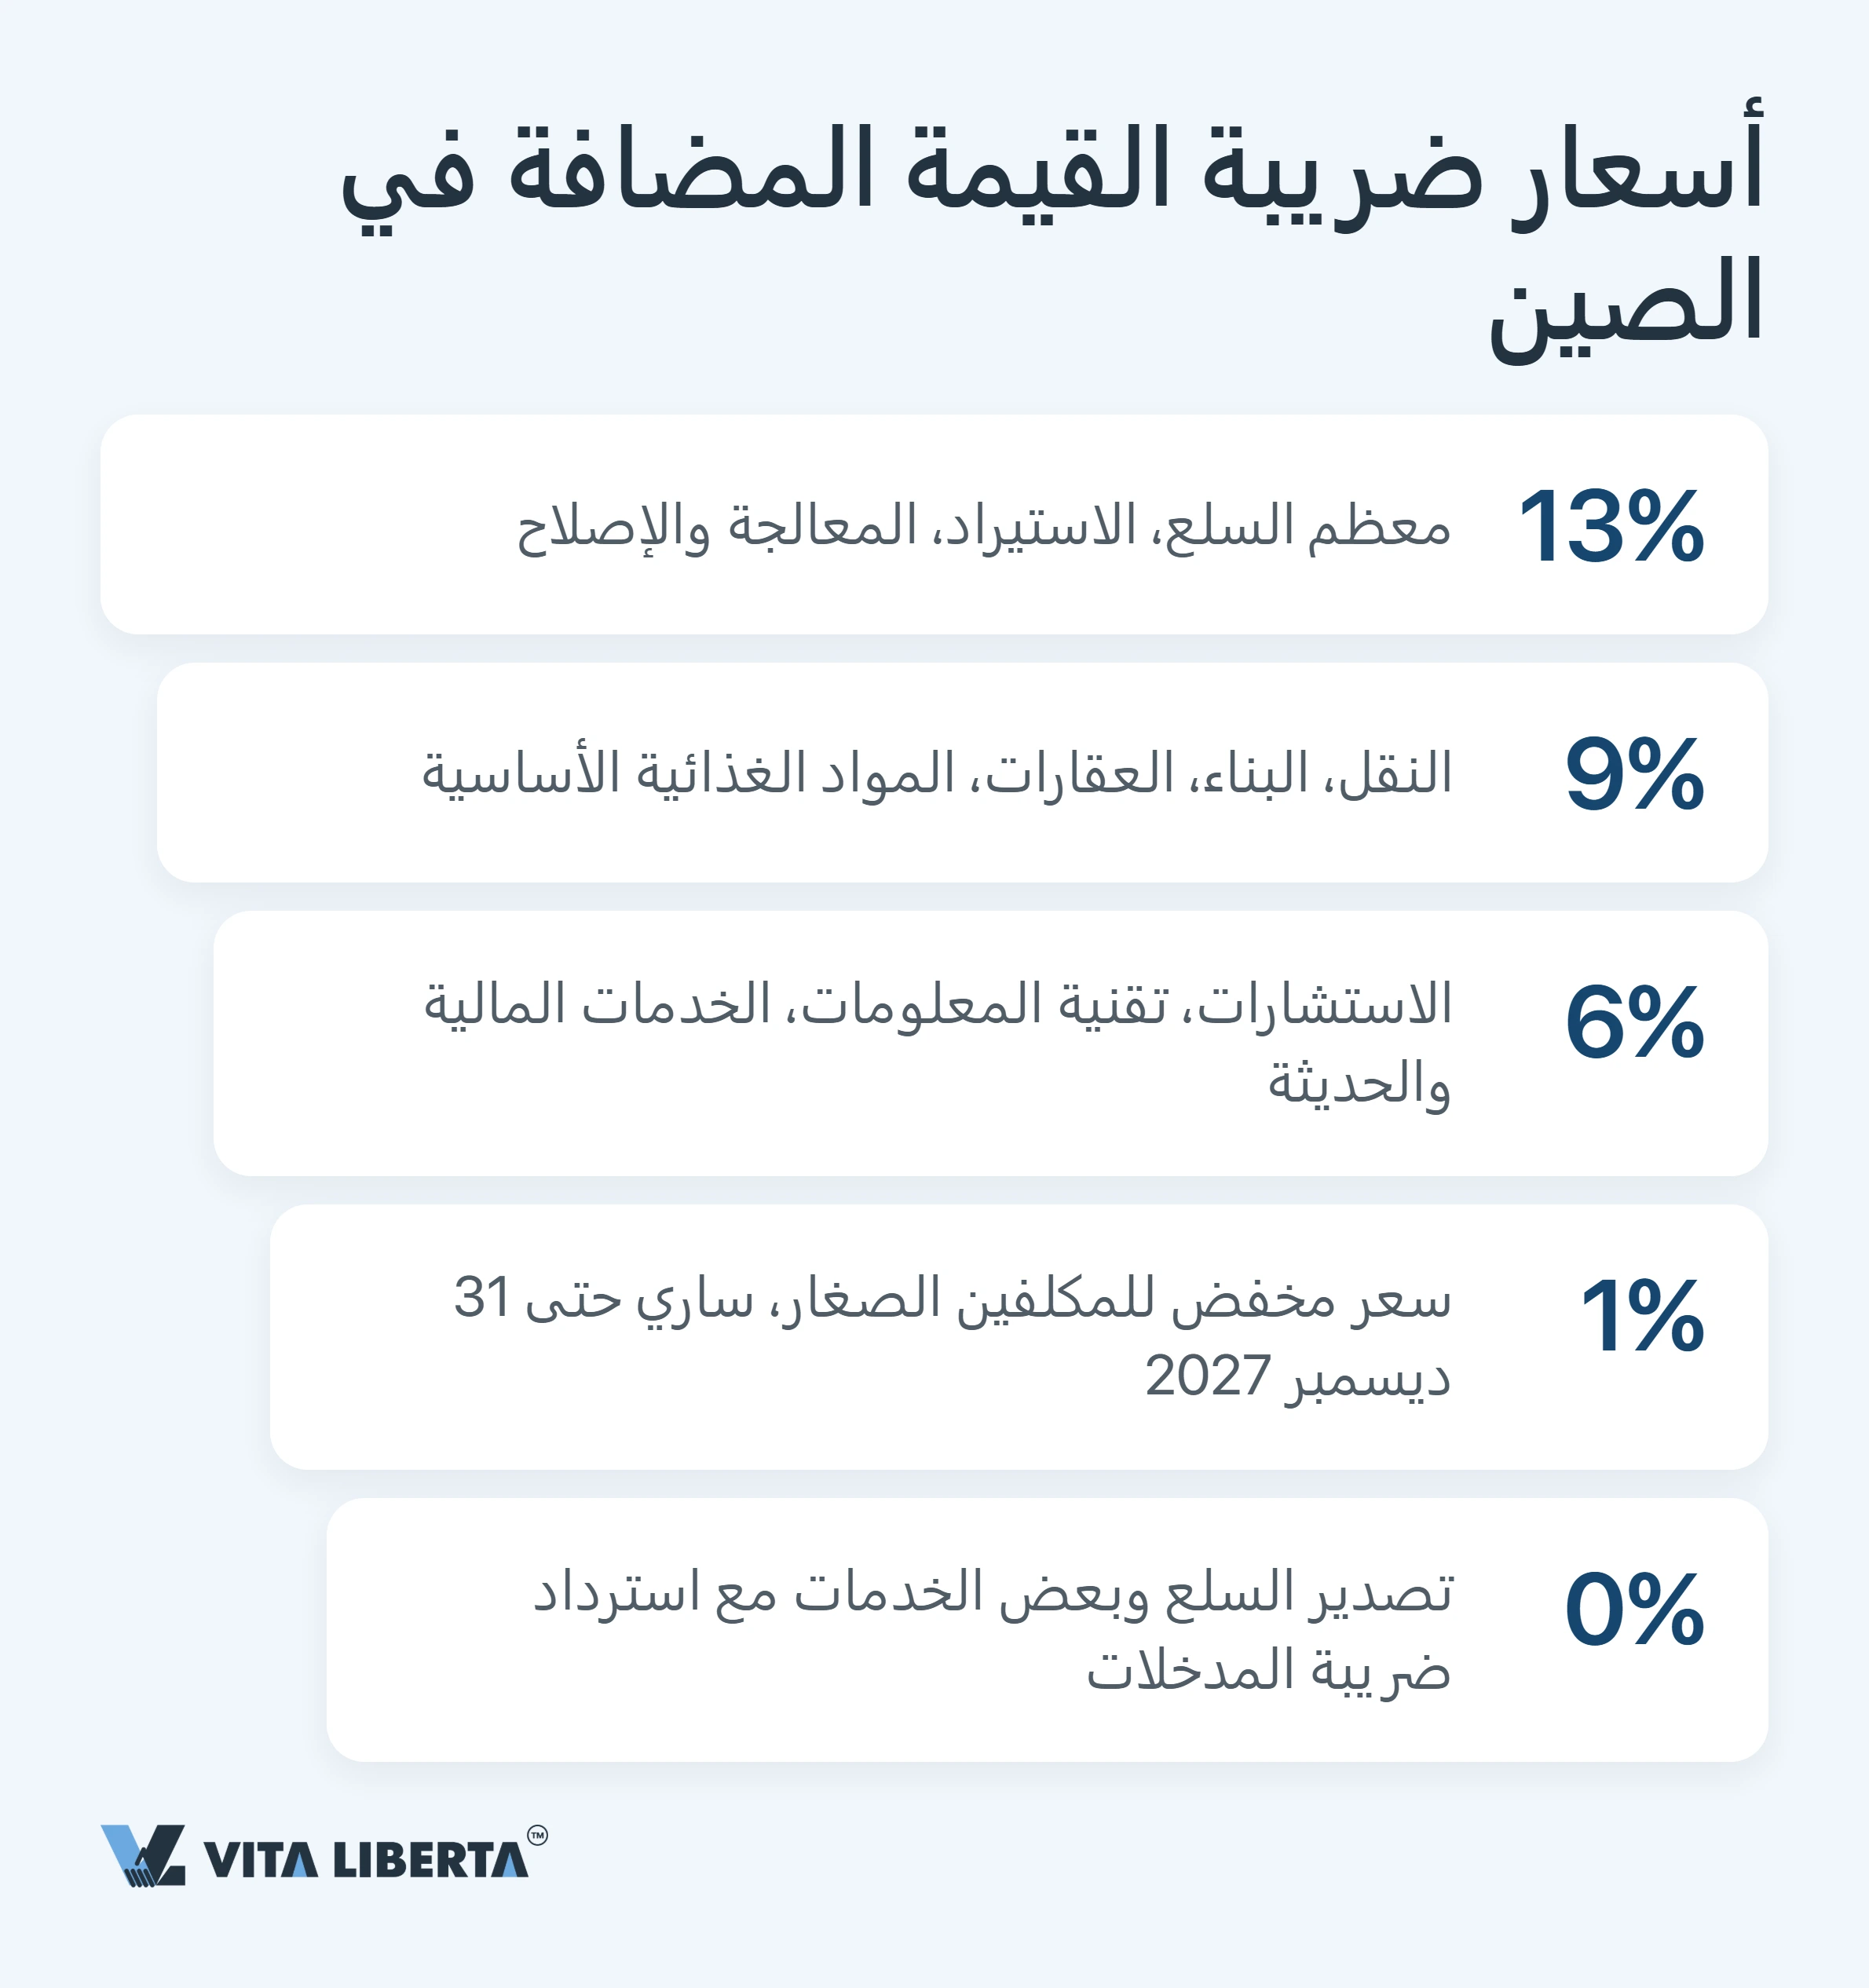
انظر إلى يوم 15 كخط فاصل. بعد تجاوزه يُغلق رقم المبيعات الخاضعة للضريبة عن الشهر السابق. ومنذ 1 يناير 2026 أصبح لضريبة القيمة المضافة قانونها الخاص: 中华人民共和国增值税法 (الأمر الرئاسي رقم 41)، ومعه اللائحة التنفيذية 实施条例 الصادرة بأمر مجلس الدولة رقم 826. إذا كنت مكلفًا عامًا، فيوم 15 هو موعد تقديم الإقرار وسداد الصافي: الضريبة على مبيعاتك مطروحًا منها الضريبة المدفوعة على مشترياتك. وتعمل بإحدى ثلاث نسب، 13% أو 9% أو 6%، فيما تخرج البضائع المصدّرة بنسبة صفر. أما صغار المكلفين فالأمر أبسط لديهم: نسبة مبسطة قدرها 3%. والأفضل أنهم في الفترة من 1 يناير 2026 إلى 31 ديسمبر 2027 يدفعون 1% فقط. ولا يُستثنى من ذلك إلا بيع العقارات أو تأجيرها ونقل حقوق الأراضي. ويستند هذا التخفيض إلى 财政部 税务总局公告2026年第10号.
مكلف عام أم صغير: وضعك يحدد وتيرة الإقرار
وضعك يحدد الإيقاع. الحد الفاصل هو 5 ملايين يوان من المبيعات الخاضعة للضريبة سنويًا. تحت هذا الحد أنت مكلف صغير، وفوقه تنتقل إلى النظام العام حيث تصبح الضريبة على المشتريات قابلة للخصم. ولا داعي لانتظار الحد: فإذا كانت دفاترك منتظمة، يمكنك اختيار وضع المكلف العام مبكرًا. أما الإقرار الشهري أو الفصلي فليس قرارك؛ إذ ينظر مكتب الضرائب إلى حجم الضريبة المستحقة عليك ويحدد الفترة. ولصغار المكلفين أيضًا حد إعفاء (起征点): في 2026–2027 هو 100 ألف يوان شهريًا أو 300 ألف يوان فصليًا. إذا بقيت مبيعاتك دونه فلا ضريبة عليك، لكن الإقرار يجب أن يُقدَّم رغم ذلك. وإذا بلغته خضع رقم المبيعات كله للضريبة. خذ مثلًا شركة ناشئة في شنتشن: بمجرد أن تتجاوز مبيعاتها السنوية 5 ملايين يوان تنتقل إلى النظام العام وتبدأ بخصم الضريبة على مشترياتها، ثم يحدد مكتب الضرائب وتيرة إقراراتها.
لست متأكدًا من الالتزام بمواعيدك الضريبية في الصين؟
- تدقيق مواعيدك الضريبية
- إعداد تقويم الإقرارات
- متابعة التقديم عبر E-Tax

ضريبة دخل الشركات في الصين: من الدفعات الفصلية إلى موعد 31 مايو
يسميها القانون الصيني 企业所得税، وتظهر في المراجع الإنجليزية باسم CIT. وتُدفع على مرحلتين: دفعات مقدمة خلال السنة، ثم تسوية نهائية بعد انتهائها.
الدفعة الفصلية: 15 يومًا بعد نهاية الربع
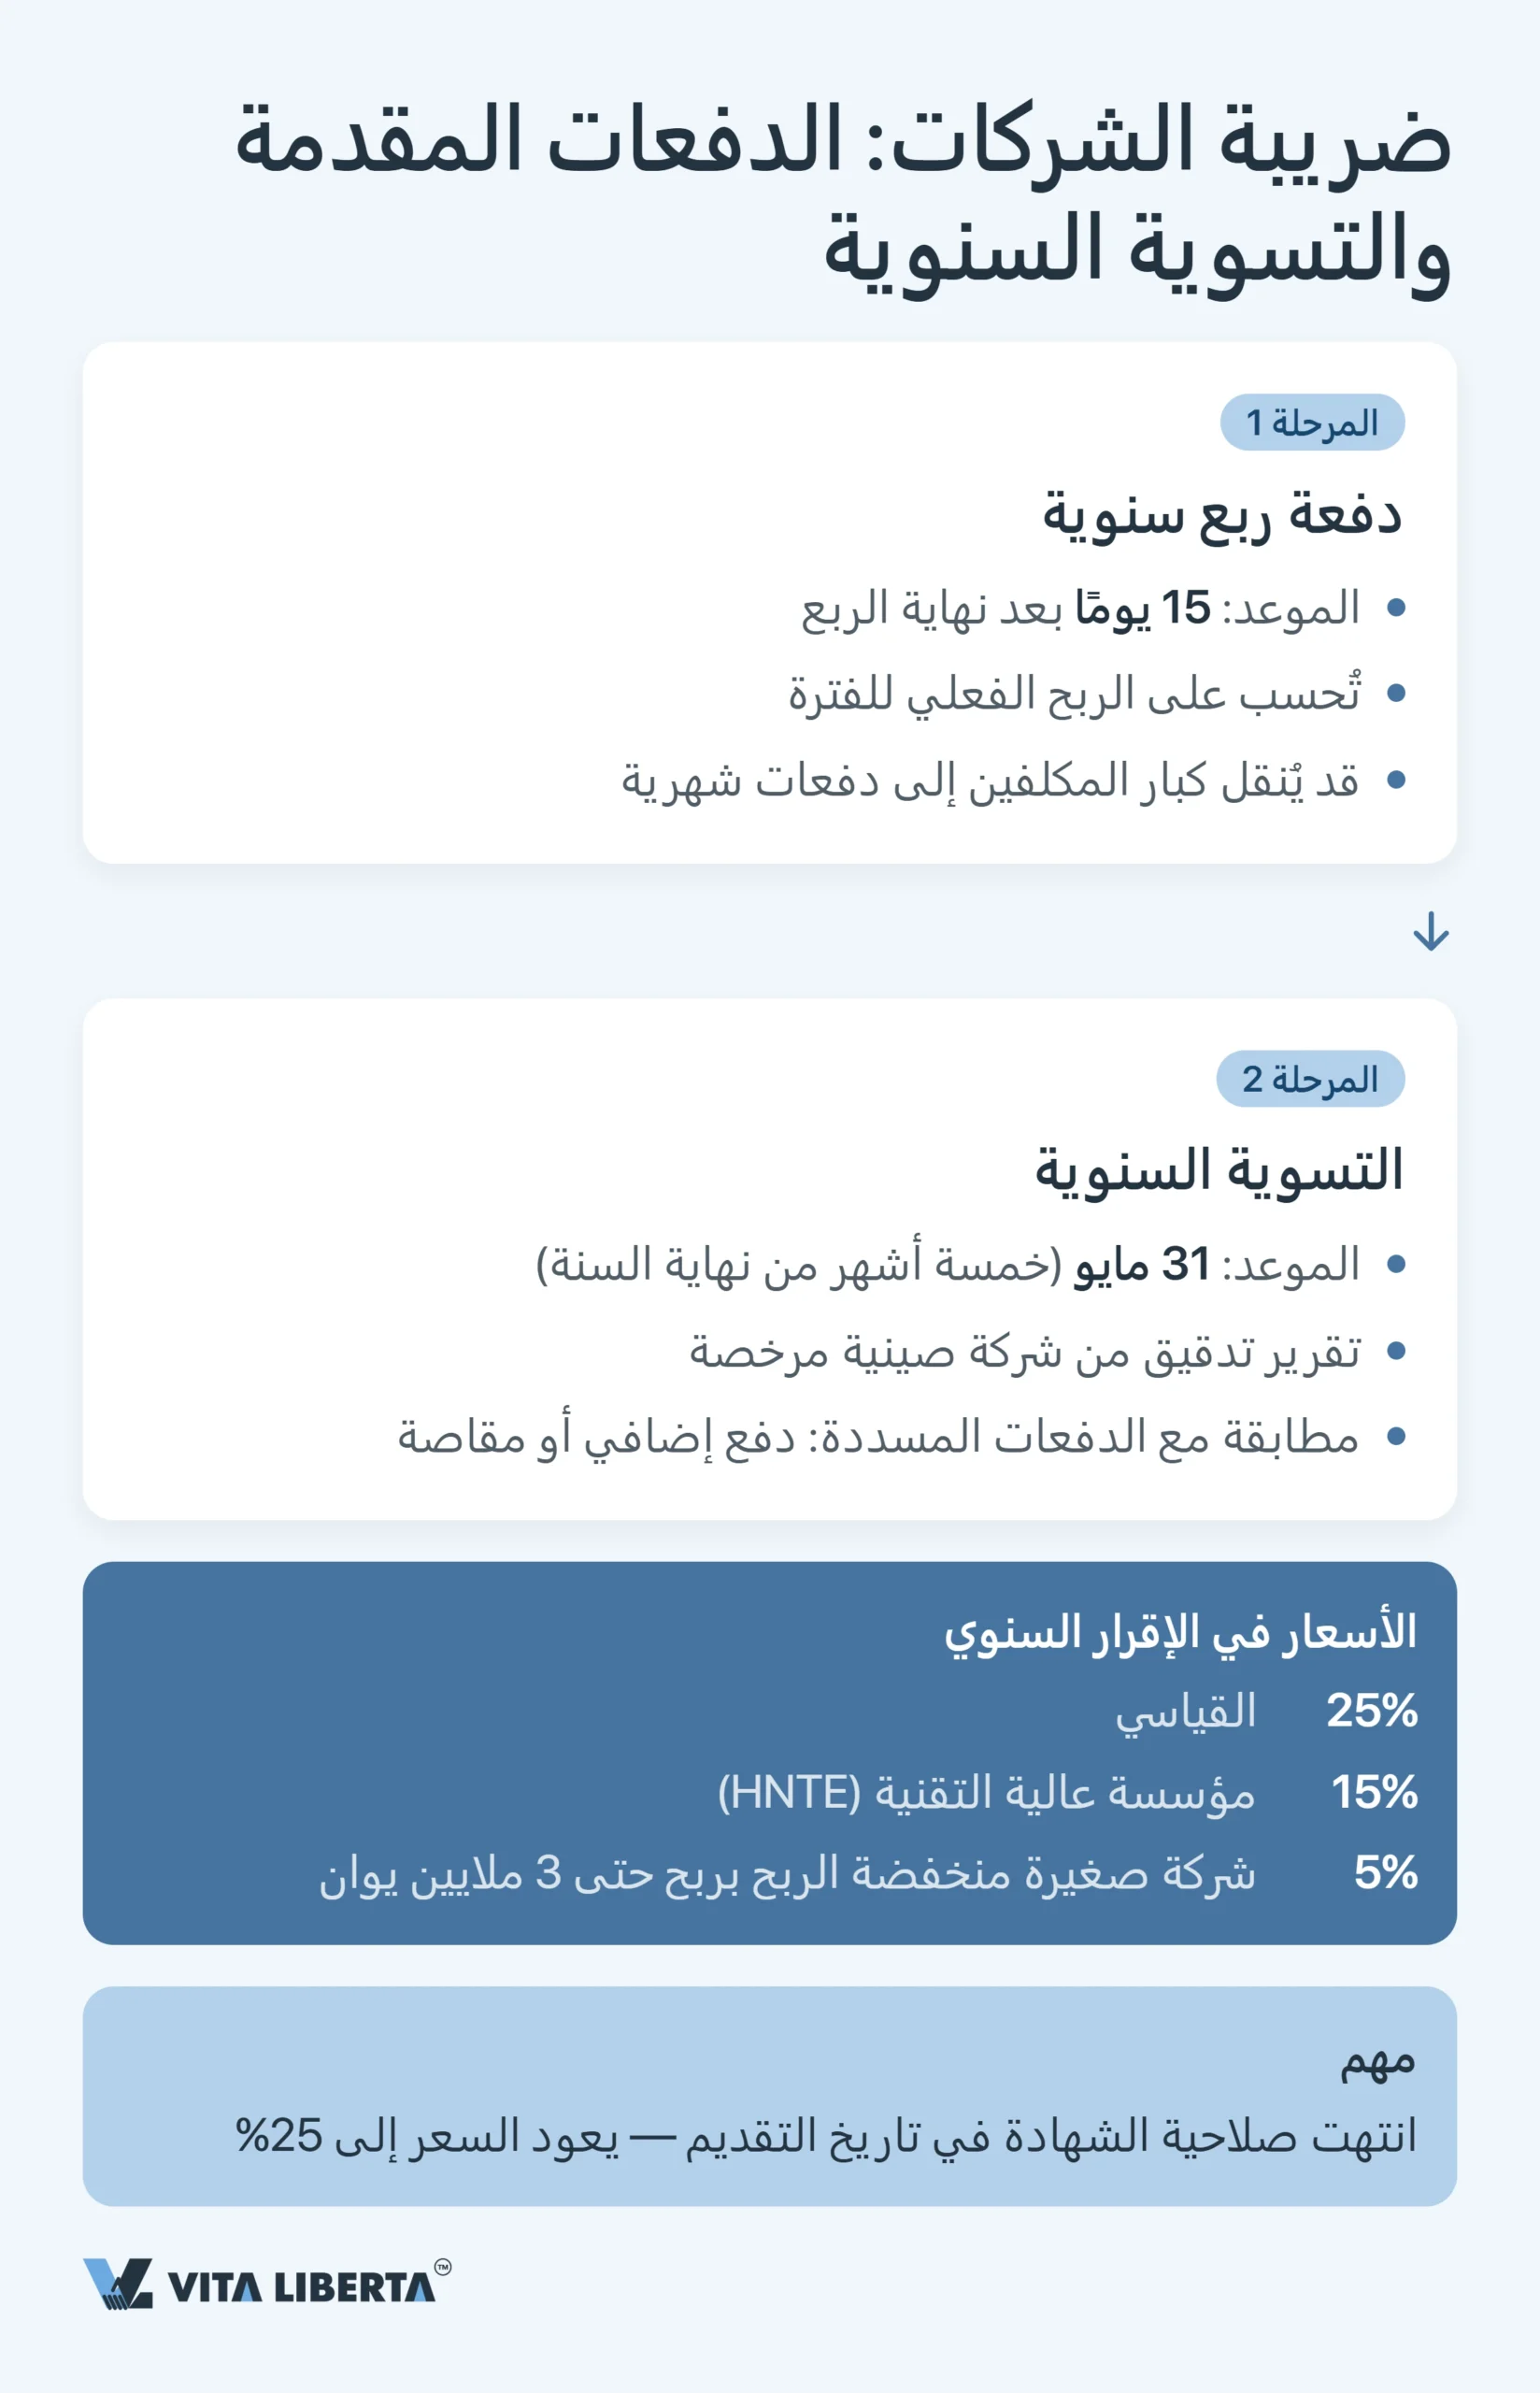
بمجرد انتهاء الربع، أمامك حتى يوم 15 لتقديم إقرار الدفعة المقدمة والسداد. للربع الأول يكون الموعد عادة 15 أبريل، لكن عطلةً دفعته في 2026 إلى 20 أبريل. ويستحق الربع الثاني في 15 يوليو، وتسير الأرباع التالية على النمط نفسه. وتُحسب الدفعة على الربح الفعلي للربع. ويمكن لمكتب الضرائب أن ينقل المكلفين الكبار إلى دفعات شهرية، لكن شركة WFOE النموذجية تبقى على النظام الفصلي.
الإقرار السنوي: التدقيق والحوافز وموعد 31 مايو
ثم تأتي التسوية. لديك خمسة أشهر بعد إقفال السنة، أي حتى 31 مايو. وتُرفق قوائمك المالية بالإقرار. هل يجب أن تكون مدققة؟ لا توجد قاعدة وطنية تفرض ذلك، لكن الممارسة المحلية تختلف، فاستفسر من مكتب الضرائب التابع لك مبكرًا. والإقرار السنوي هو أيضًا لحظة التحقق من الحوافز. فمع صفة المؤسسة عالية التقنية (HNTE) تنخفض النسبة إلى 15%. ومن يندرج ضمن فئة 小型微利企业، أي المؤسسات الصغيرة منخفضة الربح، يدفع فعليًا 5% حتى 31 ديسمبر 2027 بموجب 财政部 税务总局公告2023年第12号. والشروط هي:
- ربح خاضع للضريبة لا يتجاوز 3 ملايين يوان؛
- عدد موظفين لا يزيد على 300؛
- أصول لا تتجاوز 50 مليون يوان؛
- نشاط غير مدرج ضمن القطاعات المقيدة أو المحظورة.
وهنا الفخ: إذا لم تستطع إثبات استيفاء الشروط طوال السنة —كأن تكون شهادة HNTE غير سارية— يعيد مكتب الضرائب الحساب بالنسبة القياسية 25%. وكثير من المطالبات الإضافية تبدأ من هنا تحديدًا.
الرواتب والاستقطاع في الصين: ضريبة الأفراد والتأمينات وضريبة الاستقطاع شهريًا
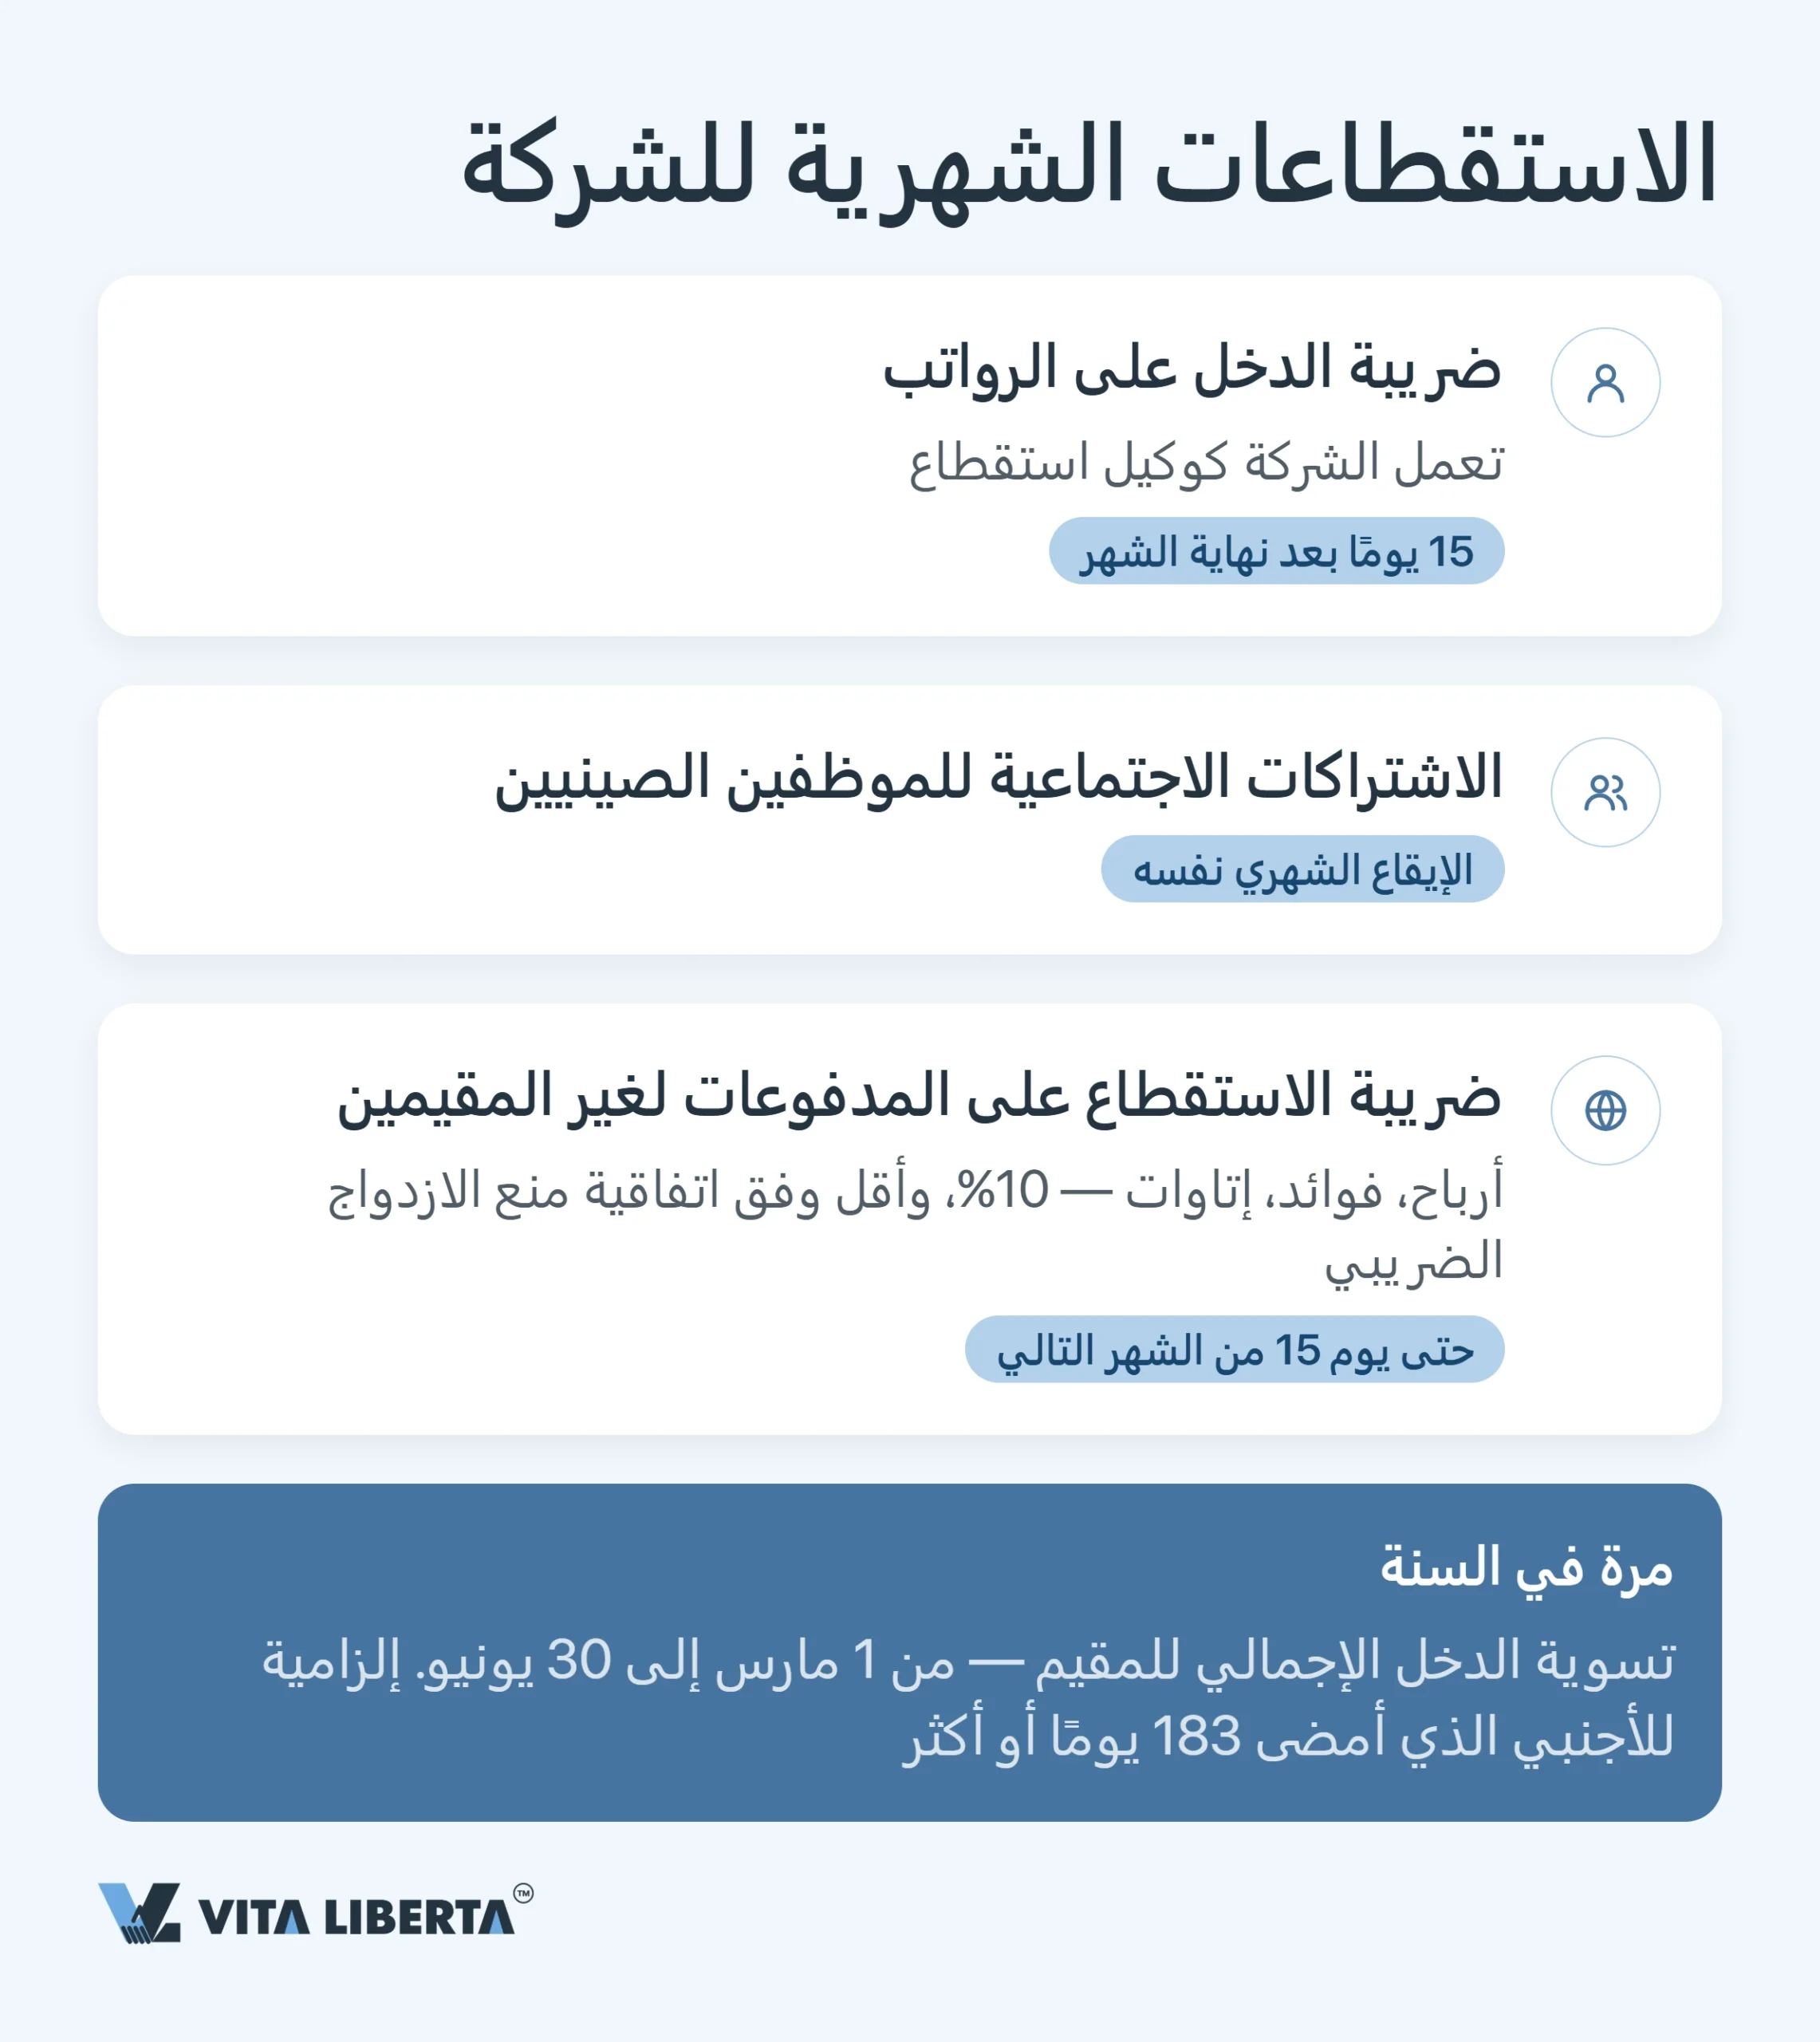
مع أول راتب تدفعه، تكتسب شركتك مهمة جديدة: تحصيل الضرائب لصالح الدولة. فاستقطاع ضريبة دخل الأفراد (IIT) من الراتب ليس خيارًا، إذ يحمّل القانون صاحب العمل هذا الالتزام. وبعدها أمامك حتى يوم 15 من الشهر التالي لتوريد المبلغ. وتُدفع اشتراكات التأمين الاجتماعي للموظفين الصينيين عادة بالإيقاع الشهري نفسه، غير أن مواعيدها الدقيقة وأوعيتها تُحدد محليًا، فتحقق منها في مدينتك. ثم هناك الأموال التي تغادر الصين. عند دفع أرباح أو فوائد أو إتاوات لمستفيد أجنبي، تستقطع 10% ضريبة استقطاع (WHT)، أو أقل إذا انطبقت اتفاقية لتجنب الازدواج الضريبي. ولديك 7 أيام من نشوء الالتزام لتقديم الإقرار وتوريد الضريبة. وفي حالة الأرباح يبدأ الأجل من يوم خروج المال فعليًا (国家税务总局公告2017年第37号). وإذا كنت تدفع لمورد أجنبي مقابل خدمات أو إتاوات، فأنت كمشترٍ تستقطع ضريبة القيمة المضافة أيضًا بصفتك وكيلًا ضريبيًا.
التسوية السنوية لضريبة دخل الأفراد: من 1 مارس إلى 30 يونيو
مرة في السنة يُجري الأفراد أيضًا حسابهم مع مصلحة الضرائب. فهم يسوّون الضريبة على دخلهم الشامل (综合所得) عن السنة المنقضية، ضمن نافذة مدتها أربعة أشهر تُفتح في 1 مارس وتُغلق في 30 يونيو. ولا يقتصر ذلك على المواطنين الصينيين؛ فالأجنبي الذي يقضي 183 يومًا أو أكثر في الصين يصبح مقيمًا ويخضع للقاعدة نفسها. لكن ليس الجميع ملزمًا. أنت ملزم إذا طلبت استرداد مبلغ. وأنت ملزم أيضًا إذا اجتمع أمران: دخل سنوي يتجاوز 120 ألف يوان، ومبلغ متبقٍ يتجاوز 400 يوان. والالتزام قانونًا يقع على الفرد لا على الشركة، وإن كان بوسع صاحب العمل أن يتولاه عن موظفيه. ومن الأخطاء الشائعة الخلط بين هذه النافذة وإقرار ضريبة دخل الشركات. فتسوية الأفراد تمتد من مارس إلى يونيو، أما إقرار الشركات فله تاريخ واحد: 31 مايو. سجّل كلًا منهما في سطر مستقل من جدولك.
غرامات التأخير في الصين: 0.05% يوميًا وغرامات تصل إلى 500%
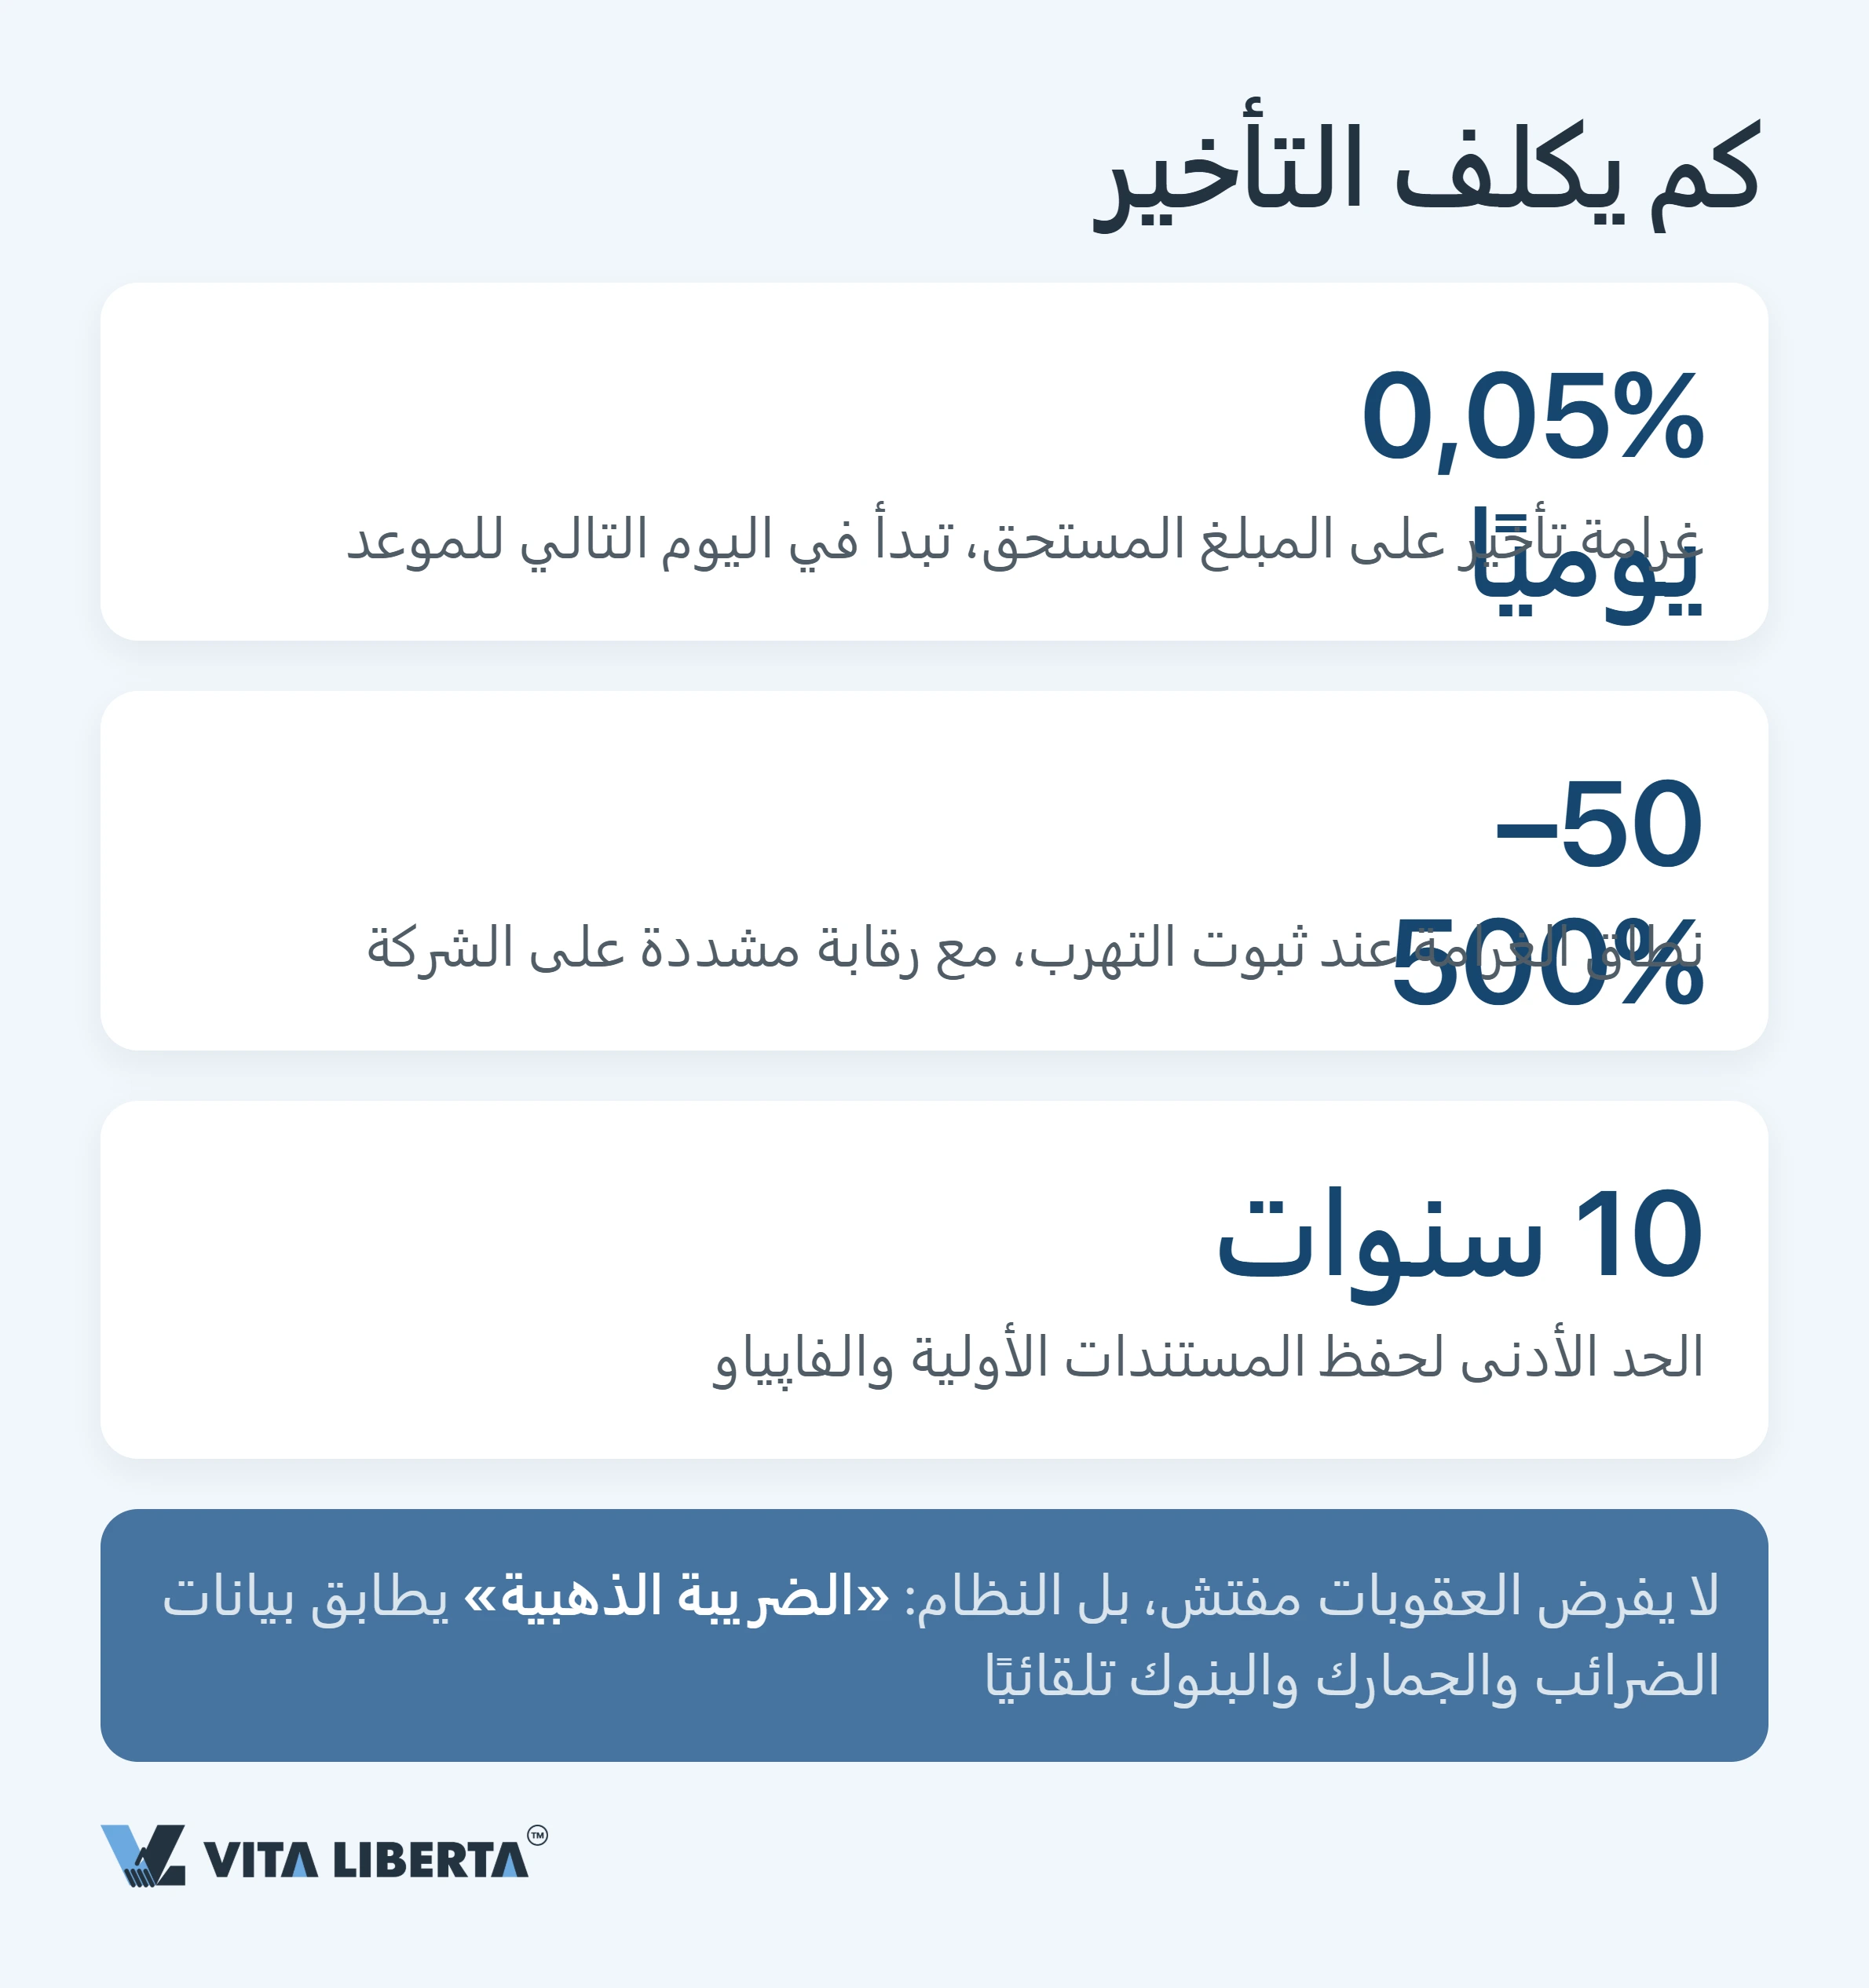
لا أحد يجلس ليحسب غرامتك؛ النظام يقوم بذلك تلقائيًا. فمن اليوم التالي للموعد تبدأ غرامة تأخير بنسبة 0.05% من الضريبة غير المسددة بالتراكم يومًا بعد يوم (المادة 32 من قانون إدارة تحصيل الضرائب، 中华人民共和国税收征收管理法). أما التهرب المتعمد فمستوى آخر. فإذا أثبته مكتب الضرائب، تتراوح الغرامة بين نصف الضريبة المتهرب منها وخمسة أضعافها، أي من 50% إلى 500% (المادة 63)، وتخضع الشركة لرقابة مشددة. والتأخر في تقديم الإقرار مخالفة مستقلة: 2000 يوان كحد أقصى، وحتى 10000 يوان في الحالات الجسيمة. واحتفظ بسجلاتك: المستندات الأولية والدفاتر المحاسبية 30 عامًا، والإقرارات الضريبية 10 أعوام.
| ما الذي حدث | الكلفة | ما الذي يساعد |
| تأخرت في السداد | 0.05% من المتأخرات تُضاف كل يوم | سدّد الضريبة والغرامة فورًا؛ فكل يوم يزيد الكلفة |
| تأخرت في الإقرار | حتى 2000 يوان؛ ومن 2000 إلى 10000 يوان في الحالات الجسيمة | قدّم الإقرار في الموعد الذي يحدده مكتب الضرائب |
| تهرّبت من الضريبة | غرامة من 50% إلى 500% من الضريبة | صحّح الإقرار وادفع قبل أي فحص؛ قد يؤخذ ذلك في الاعتبار عند تحديد الغرامة |
| مستنداتك في فوضى | فقدان الخصم وخطر فحص ميداني | محاسبة منفصلة وأرشفة المستندات والفواتير (فابياو) لمدة 30 عامًا |
مهم: إذا لم تستقطع الضريبة عند دفع مبلغ إلى الخارج، يطالب مكتب الضرائب المستفيد الأجنبي بها. ومع ذلك لا تفلت شركتك: فبصفتها وكيلًا ضريبيًا تُغرَّم بنسبة 50% إلى 300% من المبلغ الذي كان يجب استقطاعه (المادة 69 من القانون نفسه).
لنضع التقويم الضريبي لشركتك في الصين تحت السيطرة
- إدارة ضريبة القيمة المضافة وCIT وIIT
- الإقرار السنوي والتدقيق
- الحماية من غرامات التأخير والعقوبات

التقويم الضريبي في الصين: خلاصات استراتيجية
هذه هي المفارقة. جعلت الصين تقديم الإقرارات شبه بديهي: بضع نقرات في E-Tax. لكن الآلة الرقمية نفسها لا تغفر شيئًا: حين تتبادل الجهات بياناتها، تظهر كل ثغرة. خطط وفق الآفاق: ضريبة القيمة المضافة شهريًا أو فصليًا؛ ضريبة دخل الأفراد شهريًا؛ دفعات ضريبة دخل الشركات فصليًا؛ وسنويًا: إقرار ضريبة الشركات حتى 31 مايو، وتسوية ضريبة الأفراد والتقرير السنوي للشركة حتى 30 يونيو. وضريبة الاستقطاع تعمل بشكل مختلف: مع كل دفعة لغير مقيم، 7 أيام في كل مرة. ضع تذكيرًا قبل كل موعد بـ5 أيام وطابقه مع قائمة التأجيلات السنوية التي تنشرها STA. فكل موعد فائت يُدفع ثمنه باليوم. تحقق من وضع HNTE أو المؤسسة الصغيرة قبل الإقرار السنوي، لا لحظة تقديمه. بهذا يتحول التقويم الضريبي من عبء بيروقراطي إلى أداة لإدارة التدفق النقدي: تعرف متى يغادر المال حسابك فتخطط له، بدل أن تدفع الغرامات بأثر رجعي.
الأسئلة الشائعة
المسألة في الوتيرة. حين تتجاوز مبيعاتك السنوية 5 ملايين يوان تصبح مكلفًا عامًا، ويمكن للمكلف الصغير أيضًا أن ينتقل مبكرًا باختياره. ويحدد مكتب الضرائب الفترة، شهرًا أو ربعًا، ويستحق الإقرار في موعد أقصاه يوم 15 بعدها. نصيحتنا: حدّد وضعك منذ البداية ليعرف الفريق هل يعمل بدورة شهرية أم فصلية.
عند التأخر تبدأ غرامة التأخير. يستحق الإقرار السنوي بعد خمسة أشهر من نهاية السنة، أي في 31 مايو. نصيحتنا: جهّز القوائم المالية مبكرًا لأنها تُرفق بالإقرار، واسأل مكتب الضرائب هل يشترط أن تكون مدققة.
تتولى الشركة ذلك بصفتها وكيلًا ضريبيًا: تستقطع الضريبة من راتبك وتورّدها في موعد أقصاه يوم 15 من الشهر التالي. نصيحتنا: بصفتك مقيمًا، أجرِ التسوية السنوية بين 1 مارس و30 يونيو إذا أردت استردادًا، أو إذا اجتمع شرطان: دخل يتجاوز 120 ألف يوان ومبلغ متبقٍ يتجاوز 400 يوان.
الكلفة تتراكم يوميًا: 0.05% من الضريبة غير المسددة عن كل يوم تأخير. وإذا ثبت التهرب تصل الغرامة إلى 50%–500% من الضريبة. نصيحتنا: صحّح الإقرار وادفع طوعًا قبل بدء أي فحص؛ فقد يؤخذ ذلك في الاعتبار عند تحديد الغرامة.
إن لم تستقطع، فتوقع مطالبة إضافية. تخضع الأرباح والفوائد والإتاوات المدفوعة لغير المقيم لضريبة استقطاع بنسبة 10%، ويمكن لاتفاقية تجنب الازدواج الضريبي خفضها. وتُورَّد الضريبة خلال 7 أيام من الدفع. نصيحتنا: اطلب من المستفيد مسبقًا شهادة الإقامة الضريبية لتطبيق نسبة الاتفاقية.