Hongkong
 China




قد ترتفع كلفة البضاعة نفسها بنسبة 13% بسبب سطرين في البيان الجمركي. في ما يلي كيف تعمل الضريبة الصينية، وأين تخسر الشركات أموالها وأين تستعيدها.
آلية عمل الضريبة
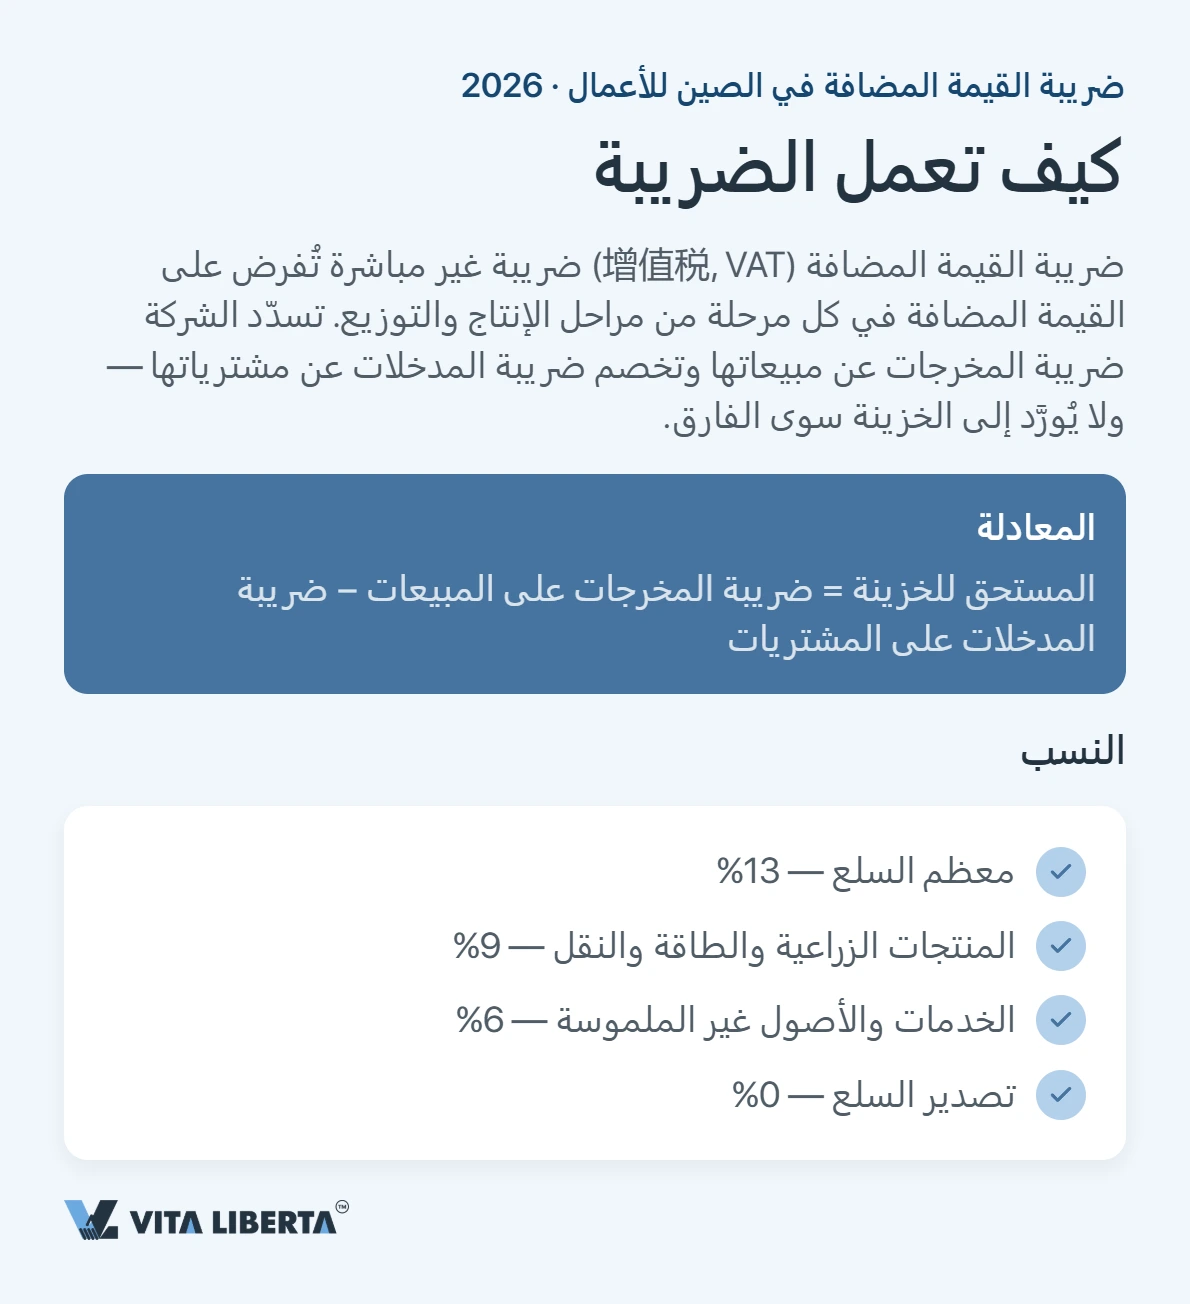
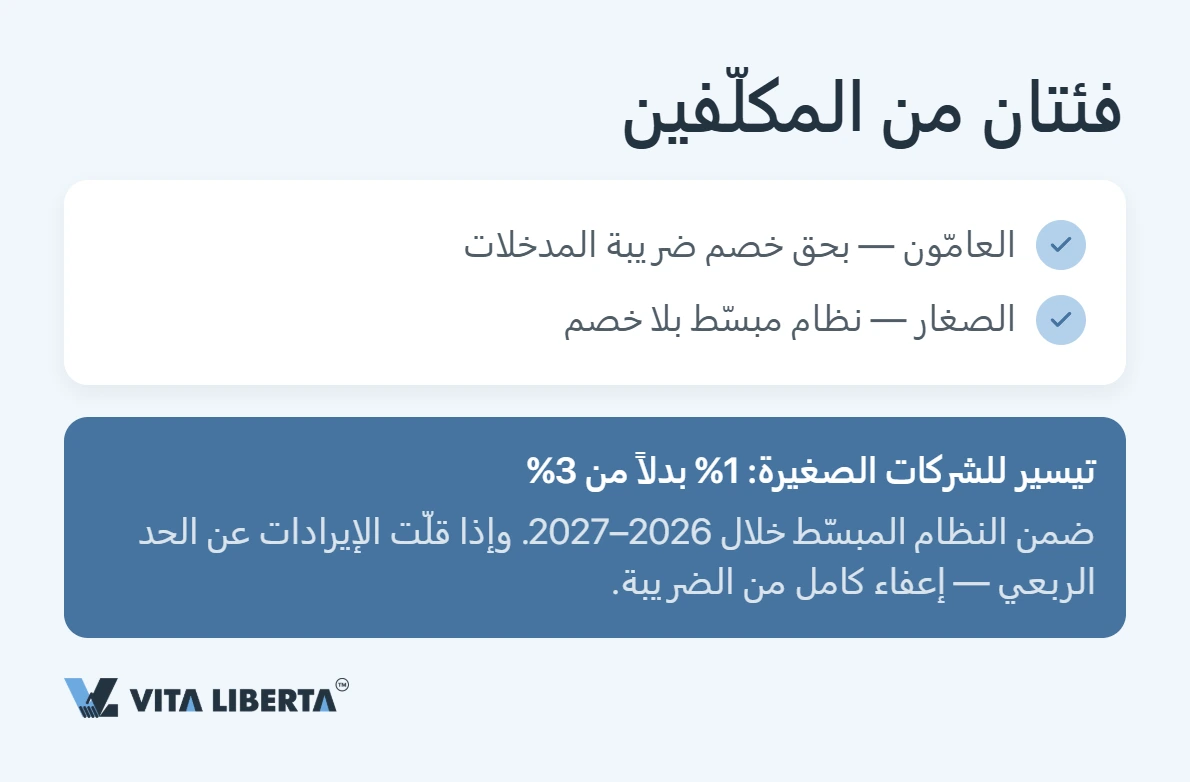
ضريبة القيمة المضافة في الصين (增值税) ضريبة غير مباشرة تُفرض على القيمة المضافة في كل مرحلة من مراحل الإنتاج والتوزيع. تحتسب الشركة ضريبة المخرجات على مبيعاتها، وتخصم منها ضريبة المدخلات المدفوعة عند الشراء، ولا يذهب إلى الخزينة سوى الفارق. ويُقسَّم المكلفون إلى فئتين: المكلف العام الذي يحق له الخصم، والمكلف الصغير الخاضع لنظام مبسّط.
نسب الضريبة
| الفئة | النسبة |
|---|---|
| معظم السلع | 13% |
| المنتجات الزراعية والطاقة والنقل | 9% |
| الخدمات والأصول غير الملموسة | 6% |
| تصدير السلع | 0% |
تيسيرات للمنشآت الصغيرة
يسدد المكلف الصغير الخاضع للنظام المبسّط نسبة 1% بدلاً من 3% خلال عامَي 2026 و2027، وقد يُعفى كلياً إذا بقيت إيراداته دون الحد الفصلي. وتندرج تطوير البرمجيات والاستشارات، مثلاً، ضمن فئة الخدمات بنسبة 6%.
تائه بين نسب الضريبة الصينية؟
- النسب المطبّقة على نشاطك
- التحقق من أحقية الاسترداد
- حسب وضعك كمكلّف ضريبي

ضريبة المدخلات وفاتورة الفابياو
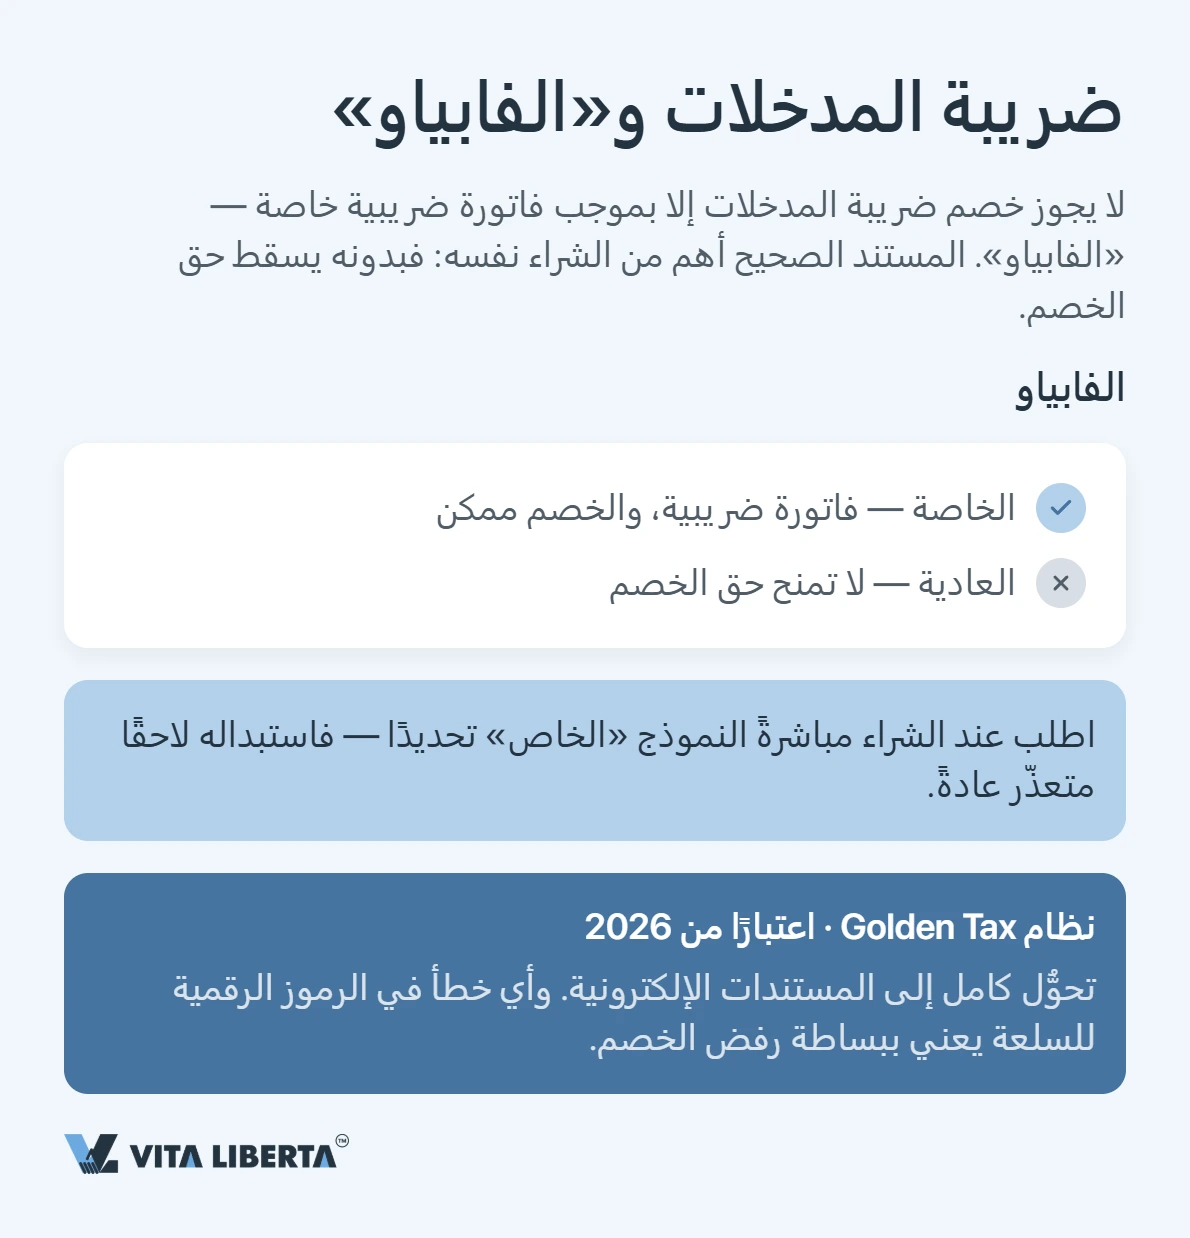
لا يجوز خصم ضريبة المدخلات إلا بوجود فاتورة فابياو خاصة بضريبة القيمة المضافة. أما الفاتورة العادية فلا تمنح حق الخصم، ولذلك يجب اشتراط النموذج «الخاص» عند الشراء منذ البداية. ومنذ عام 2026 صارت دورة الفوترة إلكترونية بالكامل ومرتبطة بنظام الضريبة الذهبي: خطأ واحد في الرموز الرقمية للسلعة يعني ببساطة عدم احتساب الضريبة.
ضريبة القيمة المضافة عند الاستيراد
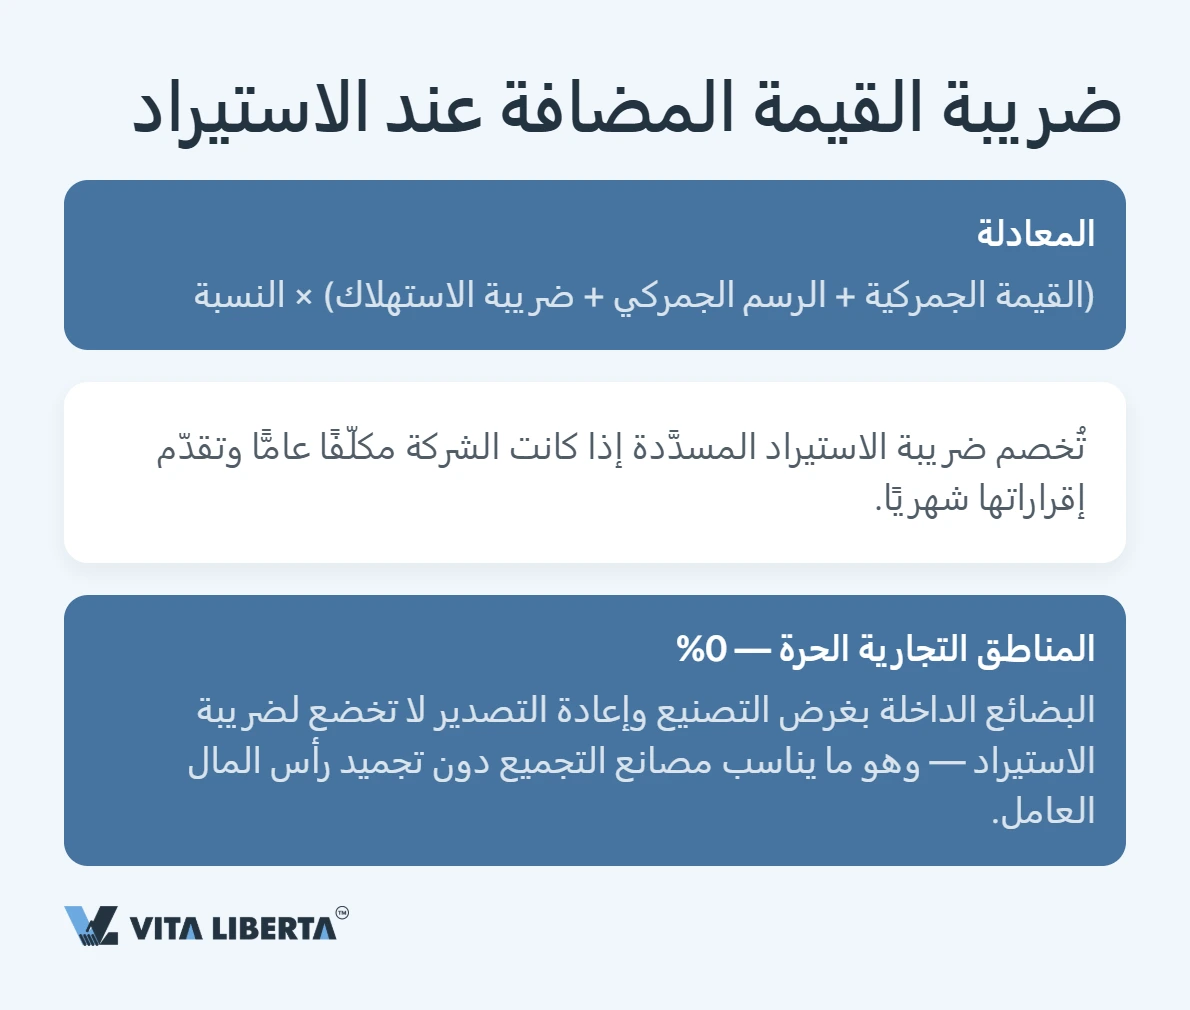
تُحتسب ضريبة الاستيراد وفق المعادلة الآتية: (القيمة الجمركية + الرسوم الجمركية + ضريبة الاستهلاك) × النسبة. والمبلغ المسدَّد قابل للخصم إذا كانت الشركة تحمل صفة المكلف العام وتقدّم إقراراتها شهرياً. وثمة ميزة إضافية في المناطق الحرة: البضائع التي تدخلها بغرض التصنيع وإعادة التصدير لا تخضع لضريبة الاستيراد، وهو أمر عملي لمصانع التجميع التي لا ترغب في تجميد رأس المال العامل.
استرداد ضريبة القيمة المضافة عند التصدير
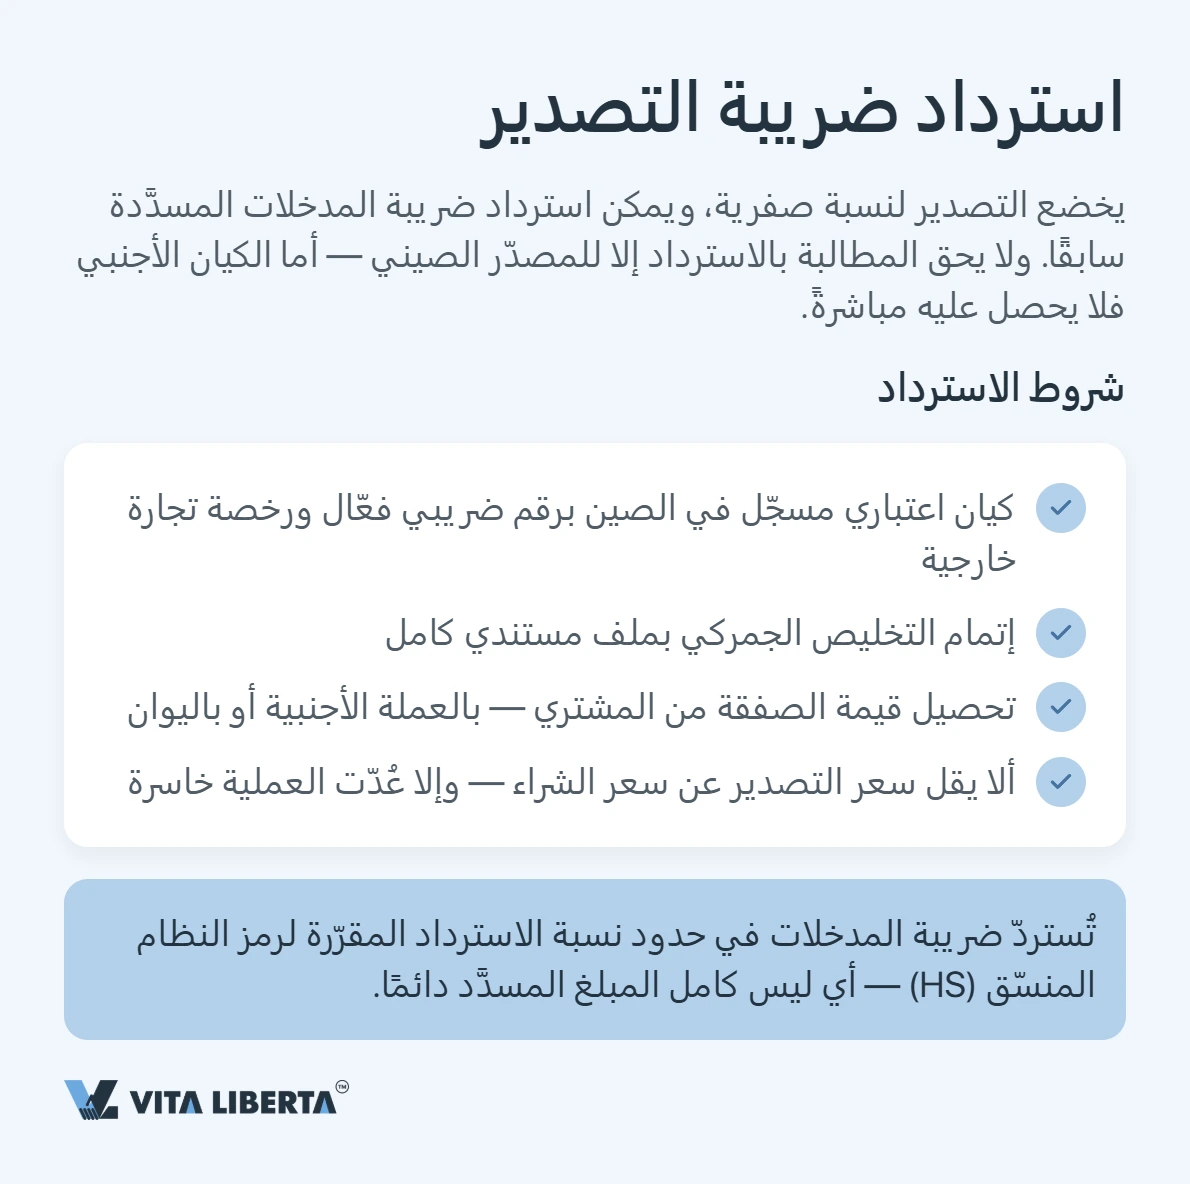
يخضع التصدير لنسبة صفرية، ويمكن استرداد ضريبة المدخلات المسدَّدة سابقاً.
من يحق له التقدم بالطلب وبأي شروط
لا يحق التقدم بطلب الاسترداد إلا لـمُصدِّر مسجَّل في الصين. وتشمل المتطلبات:
- شخصية اعتبارية مقيمة في الصين، ورقم ضريبي فعّال، ورخصة تجارة خارجية؛
- مرور البضاعة عبر الجمارك بملف مستندي مكتمل؛
- تحصيل قيمة البضاعة من المشتري الأجنبي — بالعملة الأجنبية أو باليوان؛
- ألا يقل سعر التصدير عن سعر الشراء (وإلا عُدَّت العملية خاسرة).
ولا تُسترد ضريبة المدخلات إلا في حدود نسبة الاسترداد المقررة للسلعة بحسب رمز HS، وهي ليست بالضرورة كامل المبلغ المدفوع. ولا تحصل الشخصية الاعتبارية الأجنبية على الاسترداد مباشرة، بل يلزم وجود شركة صينية في الدورة.
الإجراءات والمدد
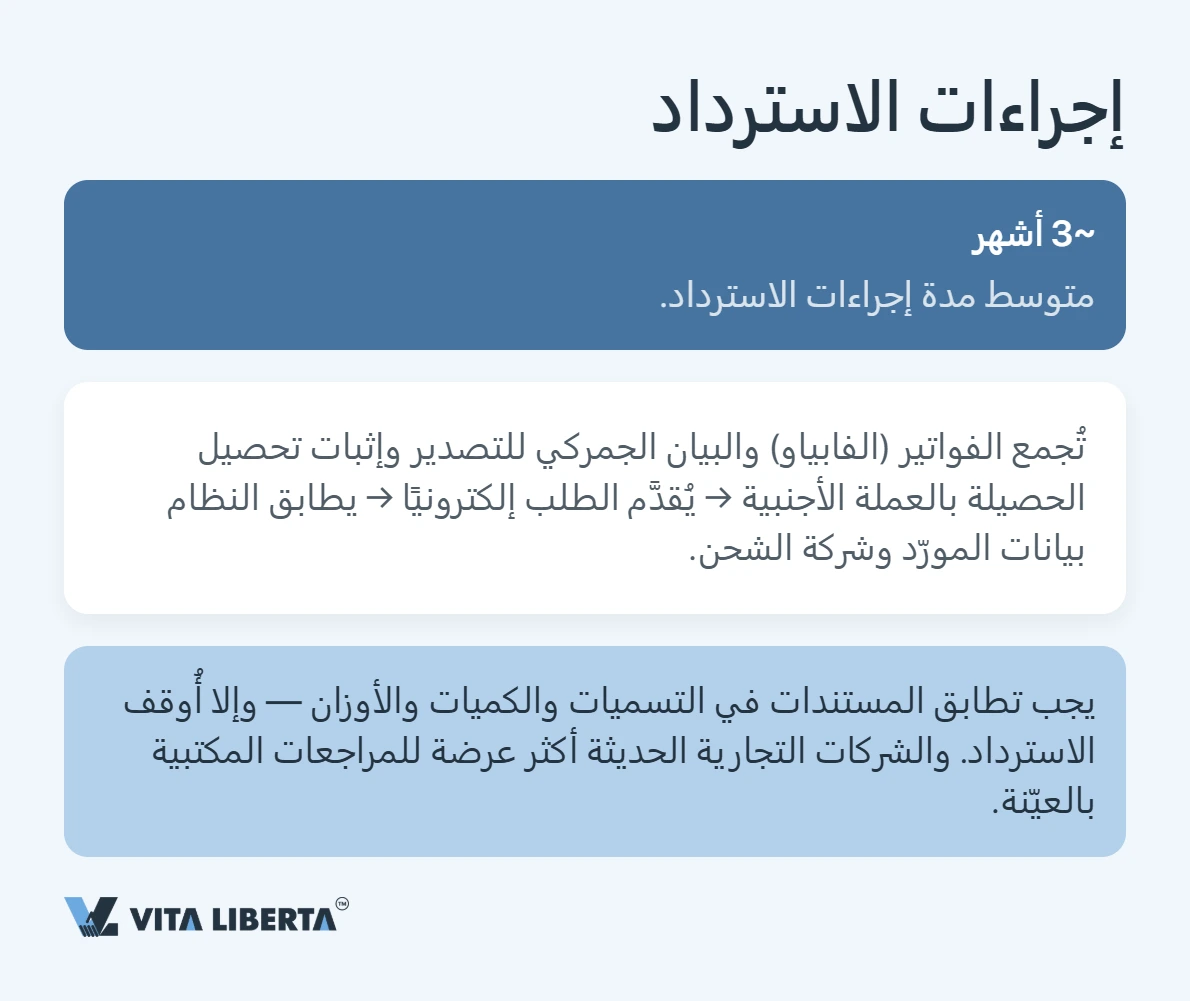
تستغرق المعاملة نحو ثلاثة أشهر في المتوسط: تُجمع فواتير الفابياو والبيان الجمركي للتصدير وإثبات تحصيل العملة الأجنبية، ثم يُقدَّم الطلب إلكترونياً، وبعدها يطابق النظام بيانات المورد ومقدّم الخدمة اللوجستية. ويجب أن تتطابق جميع المستندات في التسمية والكمية والوزن، وإلا عُلِّق الاسترداد. وتقع الشركات التجارية الحديثة التأسيس تحت طائلة المراجعة المكتبية أكثر من غيرها.
ما الذي تغيّر في 2026
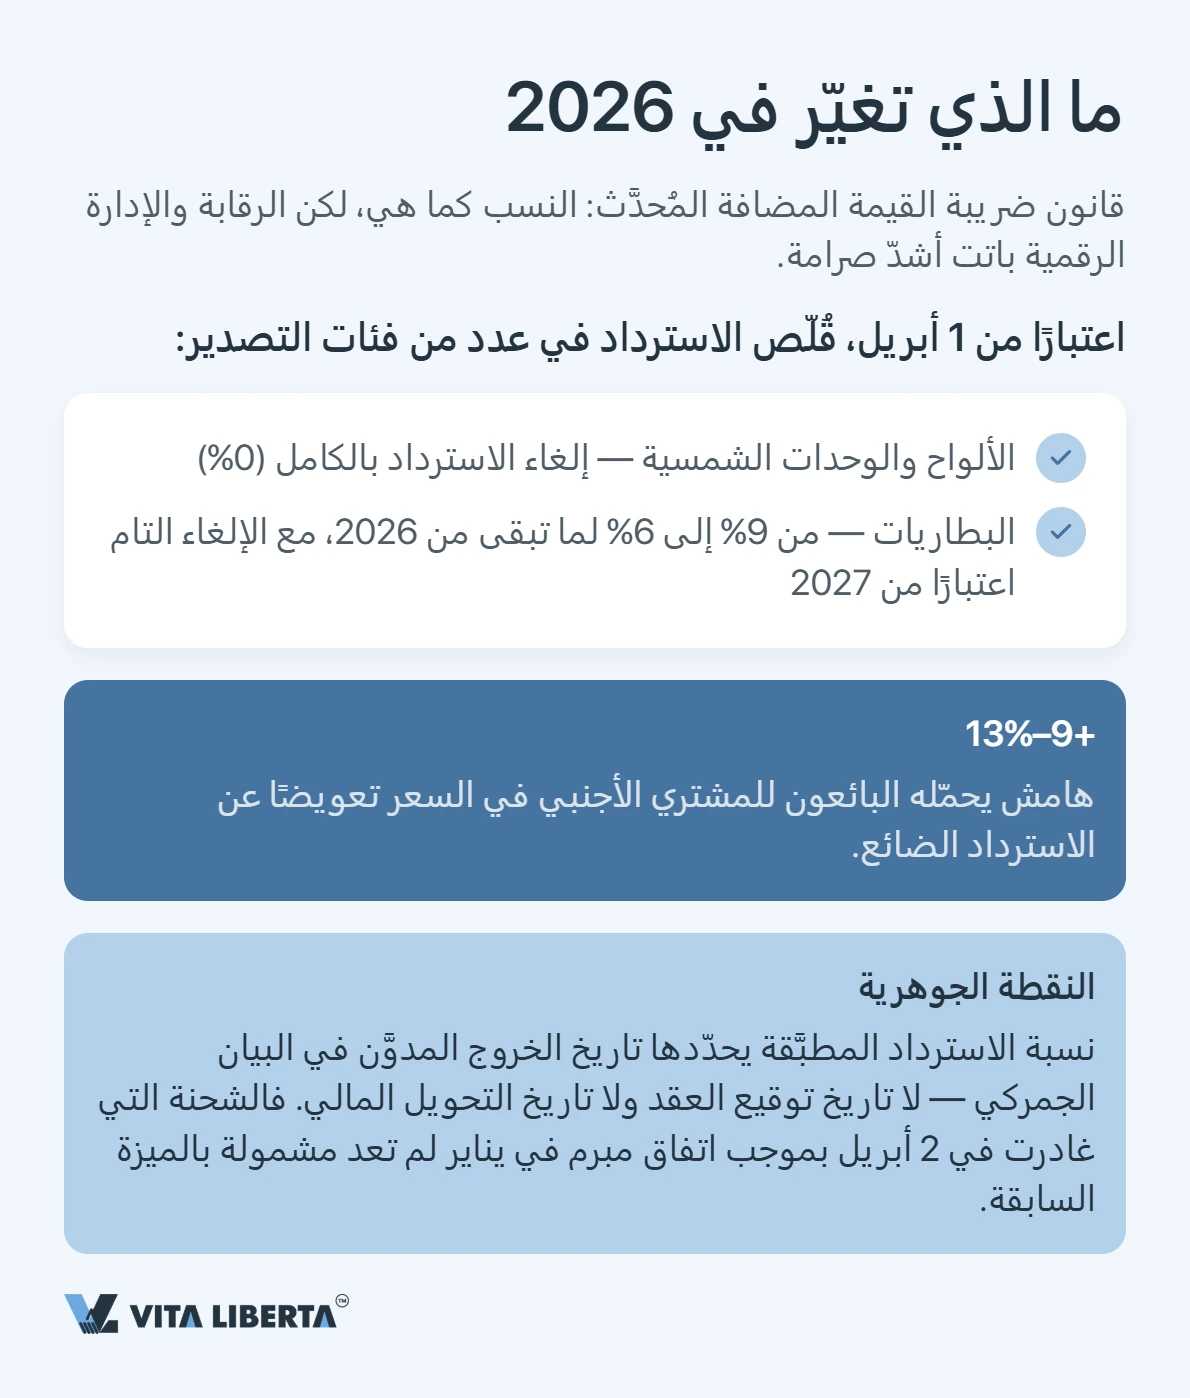
منذ مطلع عام 2026 دخل قانون ضريبة القيمة المضافة الجديد حيّز النفاذ: النسب نفسها لم تتغير، لكن الرقابة والإدارة الرقمية صارت أشد. واعتباراً من 1 أبريل جرى تقليص الاسترداد في عدد من فئات التصدير — فقدت الألواح والوحدات الشمسية الاسترداد بالكامل، فيما خُفِّضت نسبة البطاريات من 9% إلى 6% لما تبقى من عام 2026، على أن تُلغى كلياً اعتباراً من 2027. وقد شمل القرار 249 منتجاً في قائمة الطاقة الكهروضوئية و22 منتجاً في قائمة البطاريات.
⚠️ النقطة الحاسمة: نسبة الاسترداد المطبَّقة يحددها تاريخ التصدير المدوَّن في البيان الجمركي، لا تاريخ توقيع العقد ولا تاريخ تحويل المبلغ. فالشحنة التي غادرت البلاد في 2 أبريل بموجب اتفاق مُبرَم في يناير لم تعد مشمولة بالنسبة السابقة.
ويحمّل البائعون قيمة الاسترداد المفقود على السعر، ولذلك ارتفعت الكلفة على المشتري الأجنبي في هذه المجموعات بنحو 9% إلى 13%.
الضريبة على خدمات المورّدين الأجانب
حين تشتري شركة صينية من مورّد أجنبي خدمات تُستهلَك داخل البلاد — استشارات أو تقنية معلومات أو هندسة — فإنها هي من يتعيّن عليه استقطاع الضريبة بصفتها مكلفاً بالاستقطاع. أما إذا كان للمورّد الأجنبي فرع مسجَّل في جمهورية الصين الشعبية، فيتولى هذا الفرع الاحتساب والسداد. وهذا أمر ملموس لشركات الخليج التي تبيع برمجيات أو استشارات لعميل صيني: تُقتطع الضريبة فعلياً من جهة العميل، ومن الأفضل حسم مسألة السعر الشامل أو الصافي في مرحلة التعاقد.
المخاطر والأخطاء الشائعة
- أن يقيّد المورّد الصفقة بوصفها بيعاً محلياً لا تصديراً ويحتفظ بالضريبة لنفسه — خسارة تصل إلى 13%؛
- إخراج البضاعة بالالتفاف على البيان الجمركي الصيني عبر هونغ كونغ أو فيتنام أو الإمارات لا يمنح حق الاسترداد؛
- اختلاف التسمية بين الفابياو والبيان الجمركي يجمّد المعاملة؛
- الشركات ذات المستفيد الحقيقي الأجنبي تواجه استفسارات أكثر — مستندات وكشوف حسابات وإثبات عنوان.
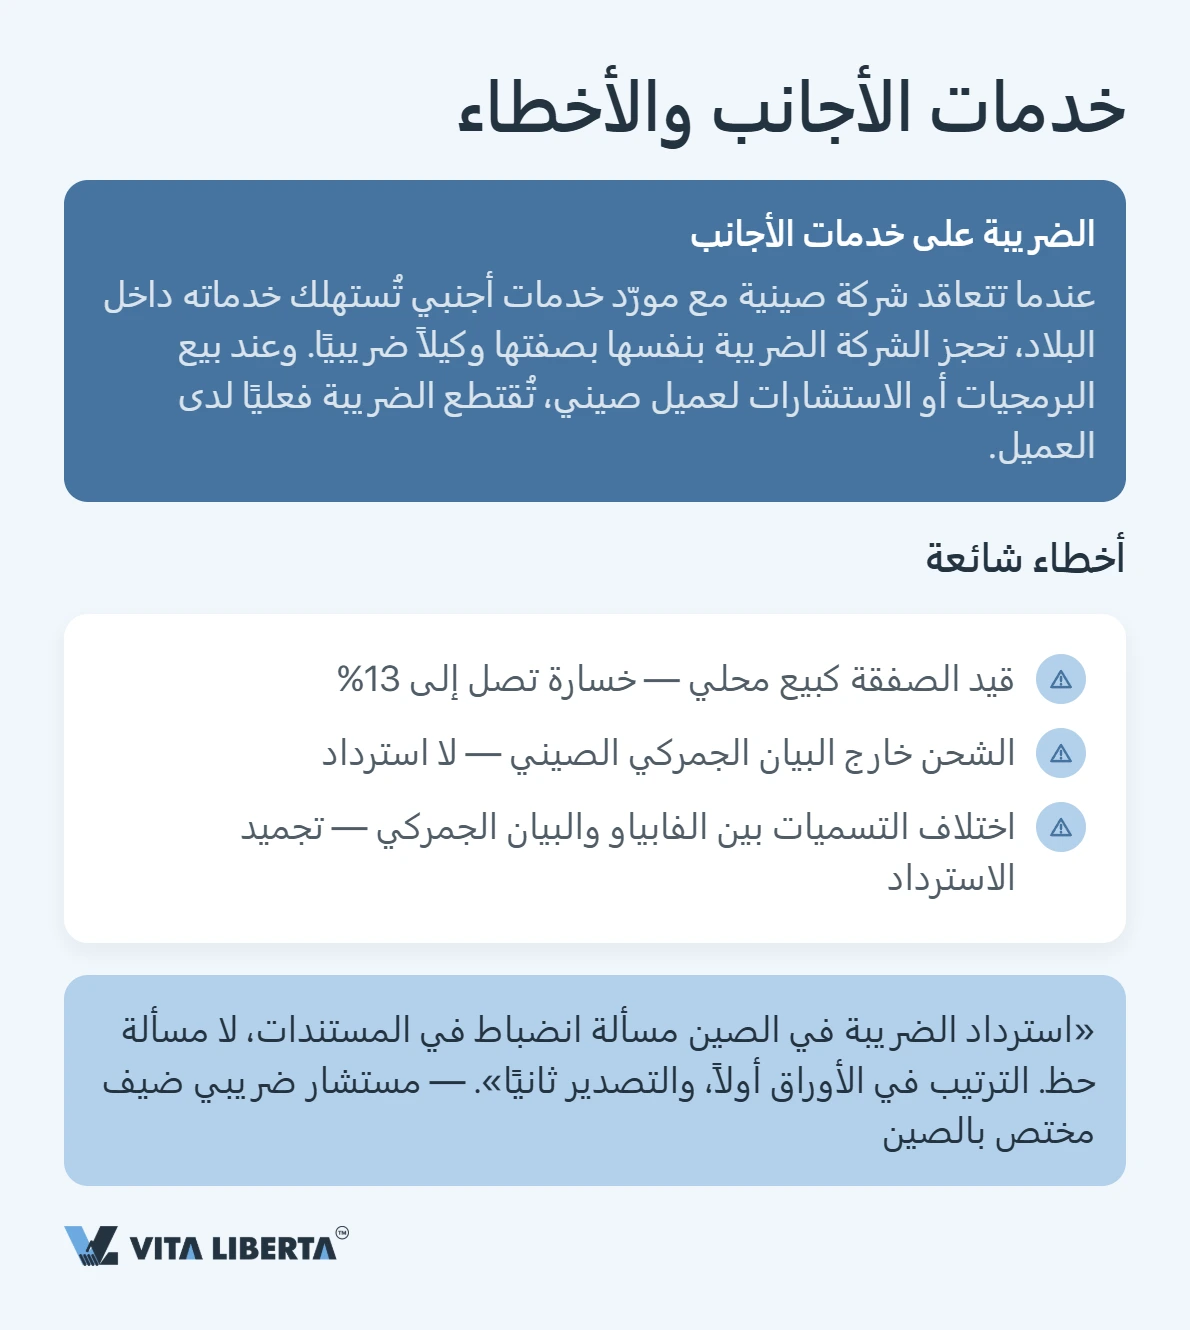
«استرداد الضريبة في الصين مسألة انضباط مستندي لا مسألة حظ. معظم حالات الرفض تنشأ من تعارض في الأوراق أو من فابياو غير سليمة، لا من تشدد الجهة الضريبية. الترتيب في المستندات أولاً، والتصدير ثانياً».
— سيرغي كونون (Sergey Konon)، مستشار ضريبي معني بالصين
تحتاج مساعدة في ضريبة القيمة المضافة؟
- تسجيل ضريبة القيمة المضافة
- استرداد ضريبة التصدير
- دعم الإقرارات الدورية

تتلخص الضريبة الصينية في نسب 13/9/6/0% وفي آلية استرداد صارت في عام 2026 أكثر صرامة ورقمية بالكامل. ويُستحسن للشركات الأجنبية أن تعمل عبر شخصية اعتبارية صينية، وأن تحافظ على انتظام فواتير الفابياو الخاصة، وأن تراقب تاريخ التصدير. تحقّق أولاً من نسبة الاسترداد الخاصة بسلعتك، ثم رتّب الشحنة — عندئذ لن تتحول الضريبة إلى خسارة خفية.
تنبيه: لا تسري قواعد الصين القارية على هونغ كونغ وماكاو، فكل منهما إقليم ضريبي مستقل.
الأسئلة الشائعة
النسبة الأساسية 13% لمعظم السلع، و9% تشمل المنتجات الزراعية والنقل ومواد البناء، و6% تخص الخدمات الحديثة، أما التصدير فيخضع لنسبة صفرية. ويستفيد المكلف الصغير في النظام المبسّط من نسبة ميسّرة قدرها 1% خلال 2026–2027 بدلاً من 3% المعتادة.
نعم. يخضع التصدير لنسبة صفرية مع حق استرداد ضريبة المدخلات. ولا يحق التقدم بالطلب إلا للمكلفين العامين المسجَّلين بصفة مُصدِّرين، ويُحدَّد المبلغ وفق نسب استرداد خاصة بكل منتج، وهي تختلف كثيراً عن النسب القياسية.
اعتباراً من 1 أبريل جرى تقليص الميزة أو إلغاؤها في عدة مجموعات سلعية — فقدت المنتجات الكهروضوئية مثل الألواح الشمسية الاسترداد بالكامل. أما البطاريات فخُفِّضت نسبتها أولاً، ثم تُلغى اعتباراً من 2027. والمرجع هو تاريخ التصدير في البيان الجمركي لا تاريخ العقد.
تُحصَّل لدى الجمارك على القيمة الجمركية مضافاً إليها الرسوم الجمركية (وضريبة الاستهلاك عند انطباقها)، مضروبةً في النسبة المطبَّقة. ويحدد نوع المنتج ما إذا كانت 13 أو 9 أو 6 بالمئة.
لا. هونغ كونغ إقليم ضريبي مستقل، ولا وجود فيه لضريبة القيمة المضافة أصلاً، خلافاً للبر الصيني. وهذا أحد الفوارق الجوهرية بين الولايتين القضائيتين، ويجب أخذه في الحسبان عند تخطيط الشحنات.