Hongkong
 China




تُملأ معظمها وفق التعليمات: بوليصة الشحن والفاتورة وجداول الجمارك المرجعية هي التي تحدد محتواها، والخانتان الأخيرتان مخصصتان لبيانات مقدّم البيان وتأشيرات الجمارك. خانة واحدة فقط تختلف عن غيرها، فمحتواها يُحسم قبل الشحن بوقت طويل.
جوهر المشكلة
«اشترينا شحنة من ييوو، وشحنها المورّد ثم أرسل لنا نسخة ممسوحة من البيان. نظر إليها المخلّص الجمركي وقال: الخانة فيها 1039، أي أن أحدًا لم يسترد الضريبة، وأن السعر كان مختلفًا من البداية. لماذا لم يخبرني أحد قبل الشحن؟»
هذا من أكثر الاستفسارات تكرارًا لدى المستوردين الذين يشترون عبر أسواق الجملة الكبرى في الصين. والمبلغ المعرّض للخطر يُقاس بنسبة مئوية من قيمة العقد.
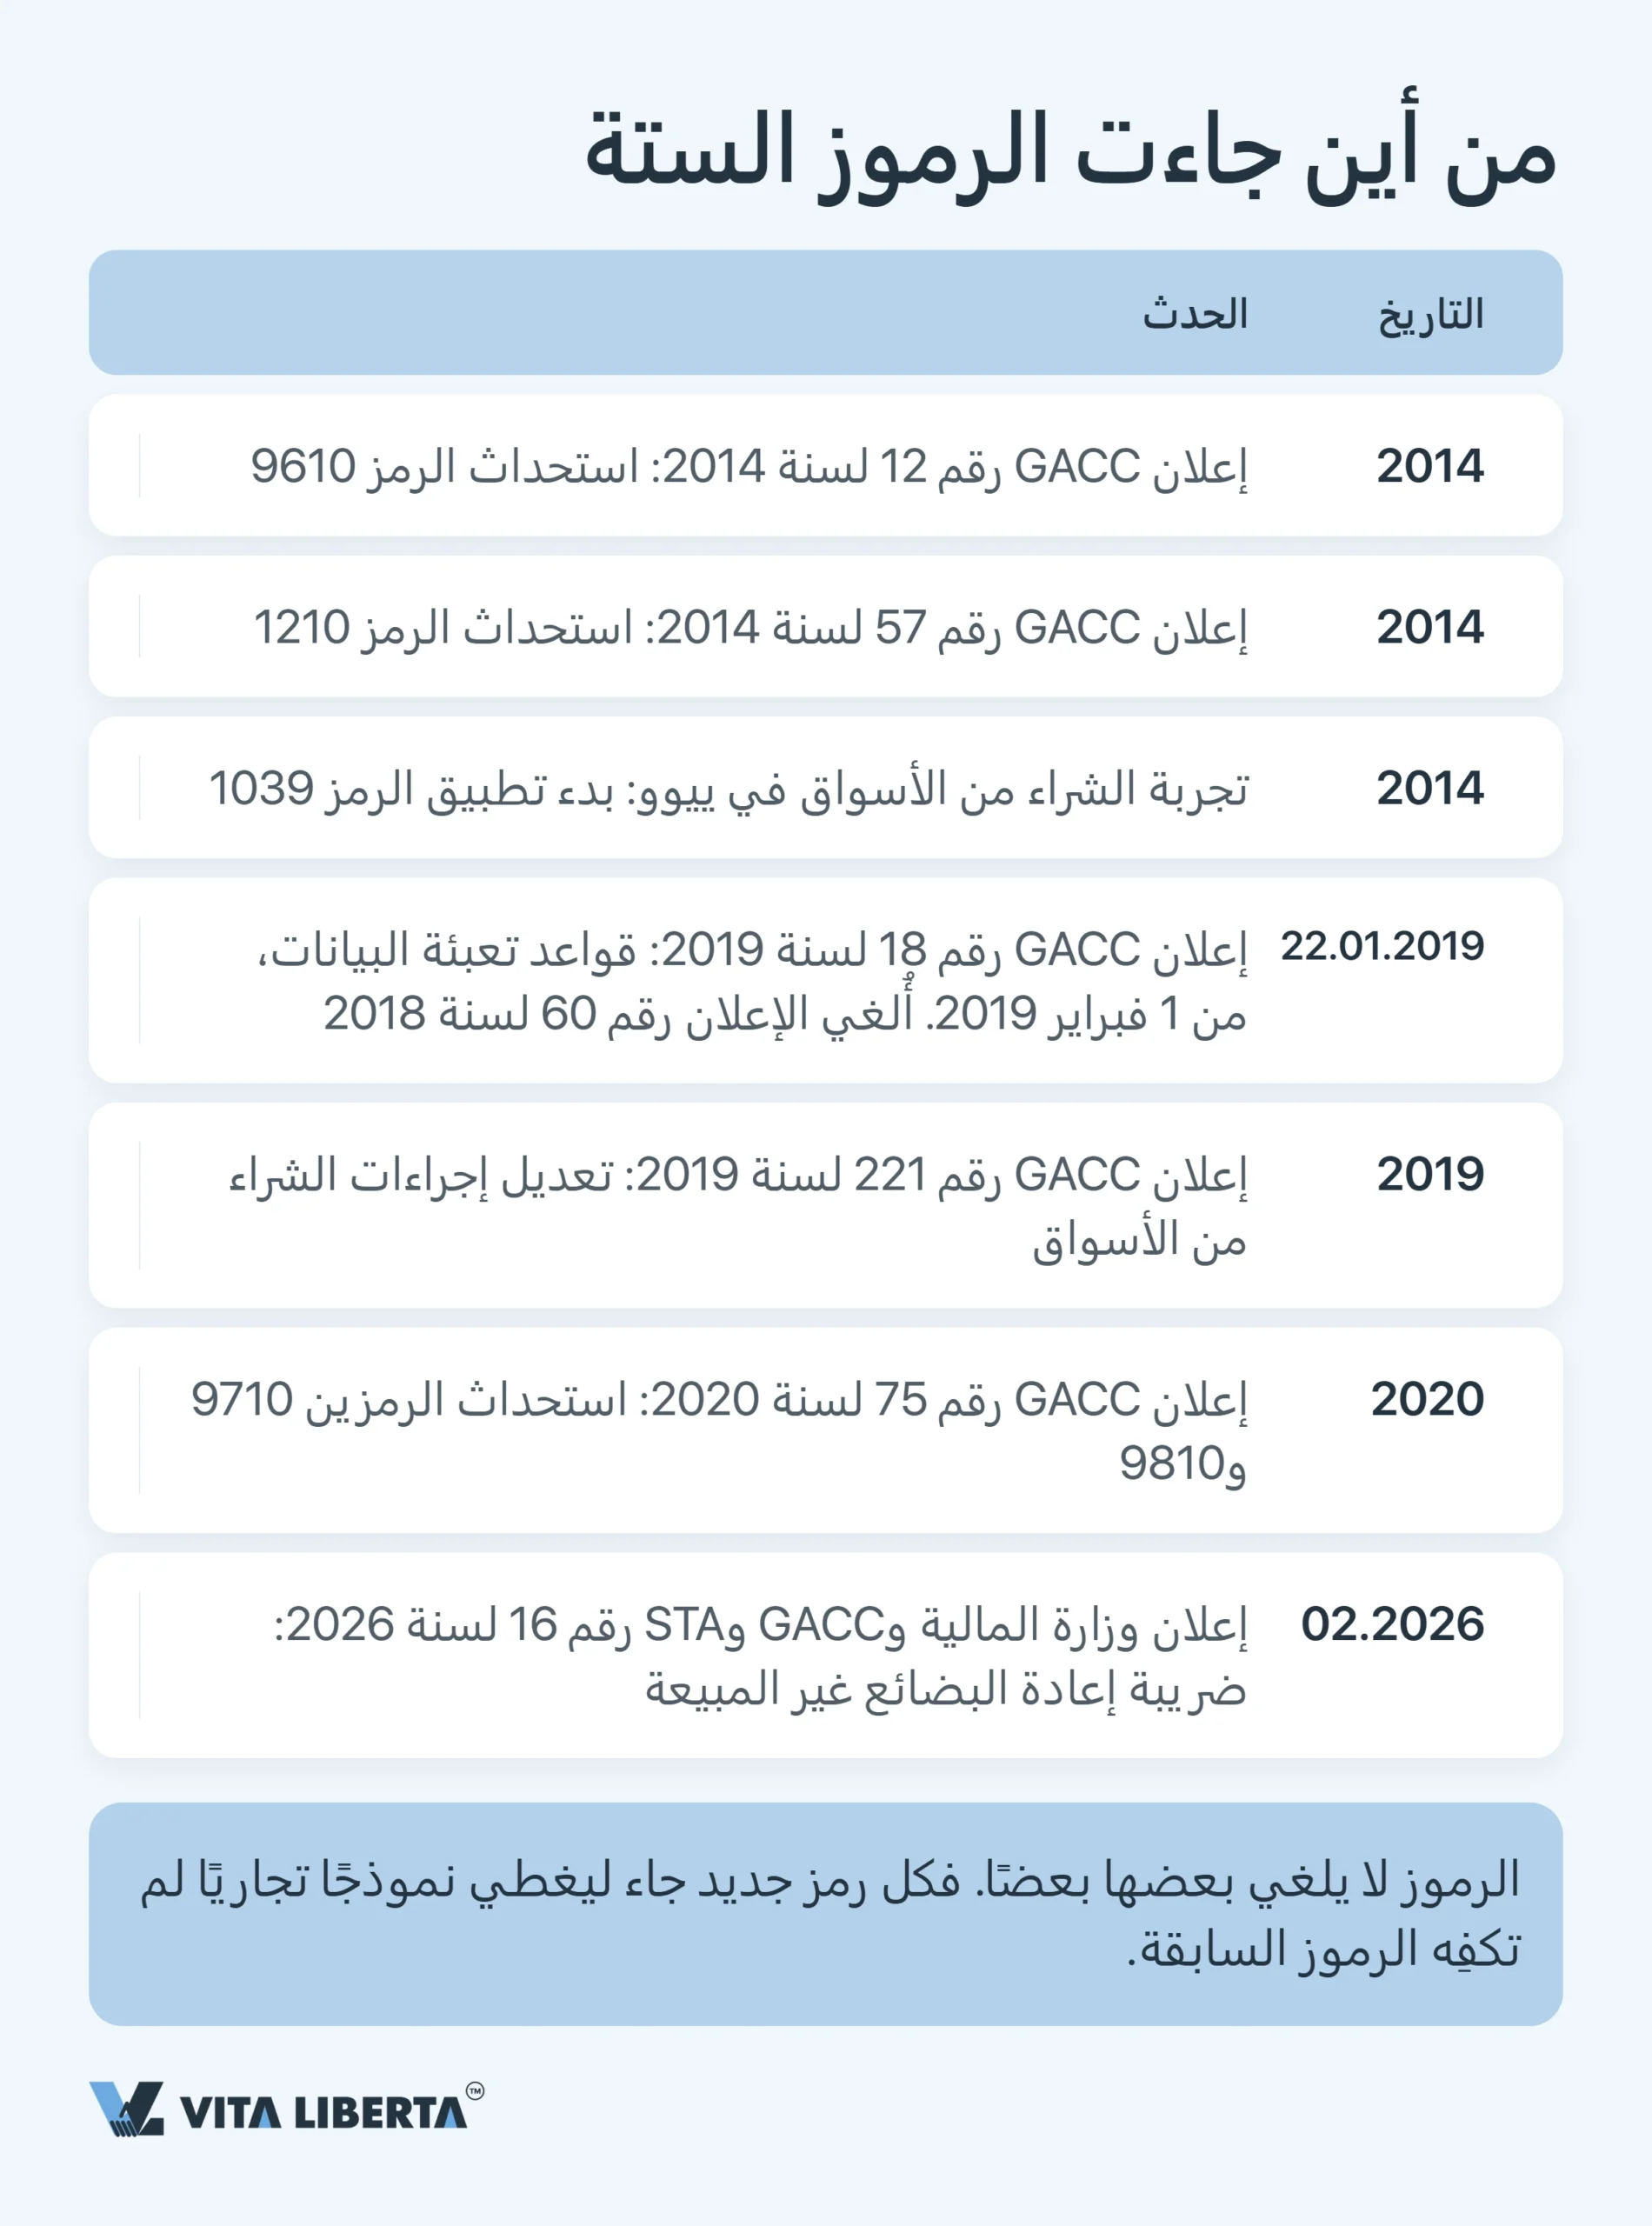
القاعدة التي تحكم هذه الخانة سارية منذ 1 فبراير 2019. وقد صدرت ضمن ملحق للإعلان رقم 18 لسنة 2019 الصادر عن الإدارة العامة للجمارك الصينية (GACC) (海关总署公告2019年第18号, 关于修订《中华人民共和国海关进出口货物报关单填制规范》的公告)، وهو الإعلان الذي عدّل قواعد تعبئة بيانات الاستيراد والتصدير. وقّعته الإدارة العامة للجمارك في 22 يناير من العام نفسه. تُطبَّق هذه القواعد على المستوى الوطني، ولا تزال نافذة في 2026.
الخانة 14 بالتفصيل: كيف يعمل رمز الرقابة
طريقة الرقابة الجمركية (监管方式, customs supervision code) ليست إجراءً إحصائيًا شكليًا. عليها يتوقف التعامل الضريبي، ومجموعة المستندات المطلوبة، وسرعة الإفراج.
كيف يُقرأ الرمز 9610: رقمان للفئة ورقمان للصفقة
لنفكك الرمز رقمًا رقمًا.
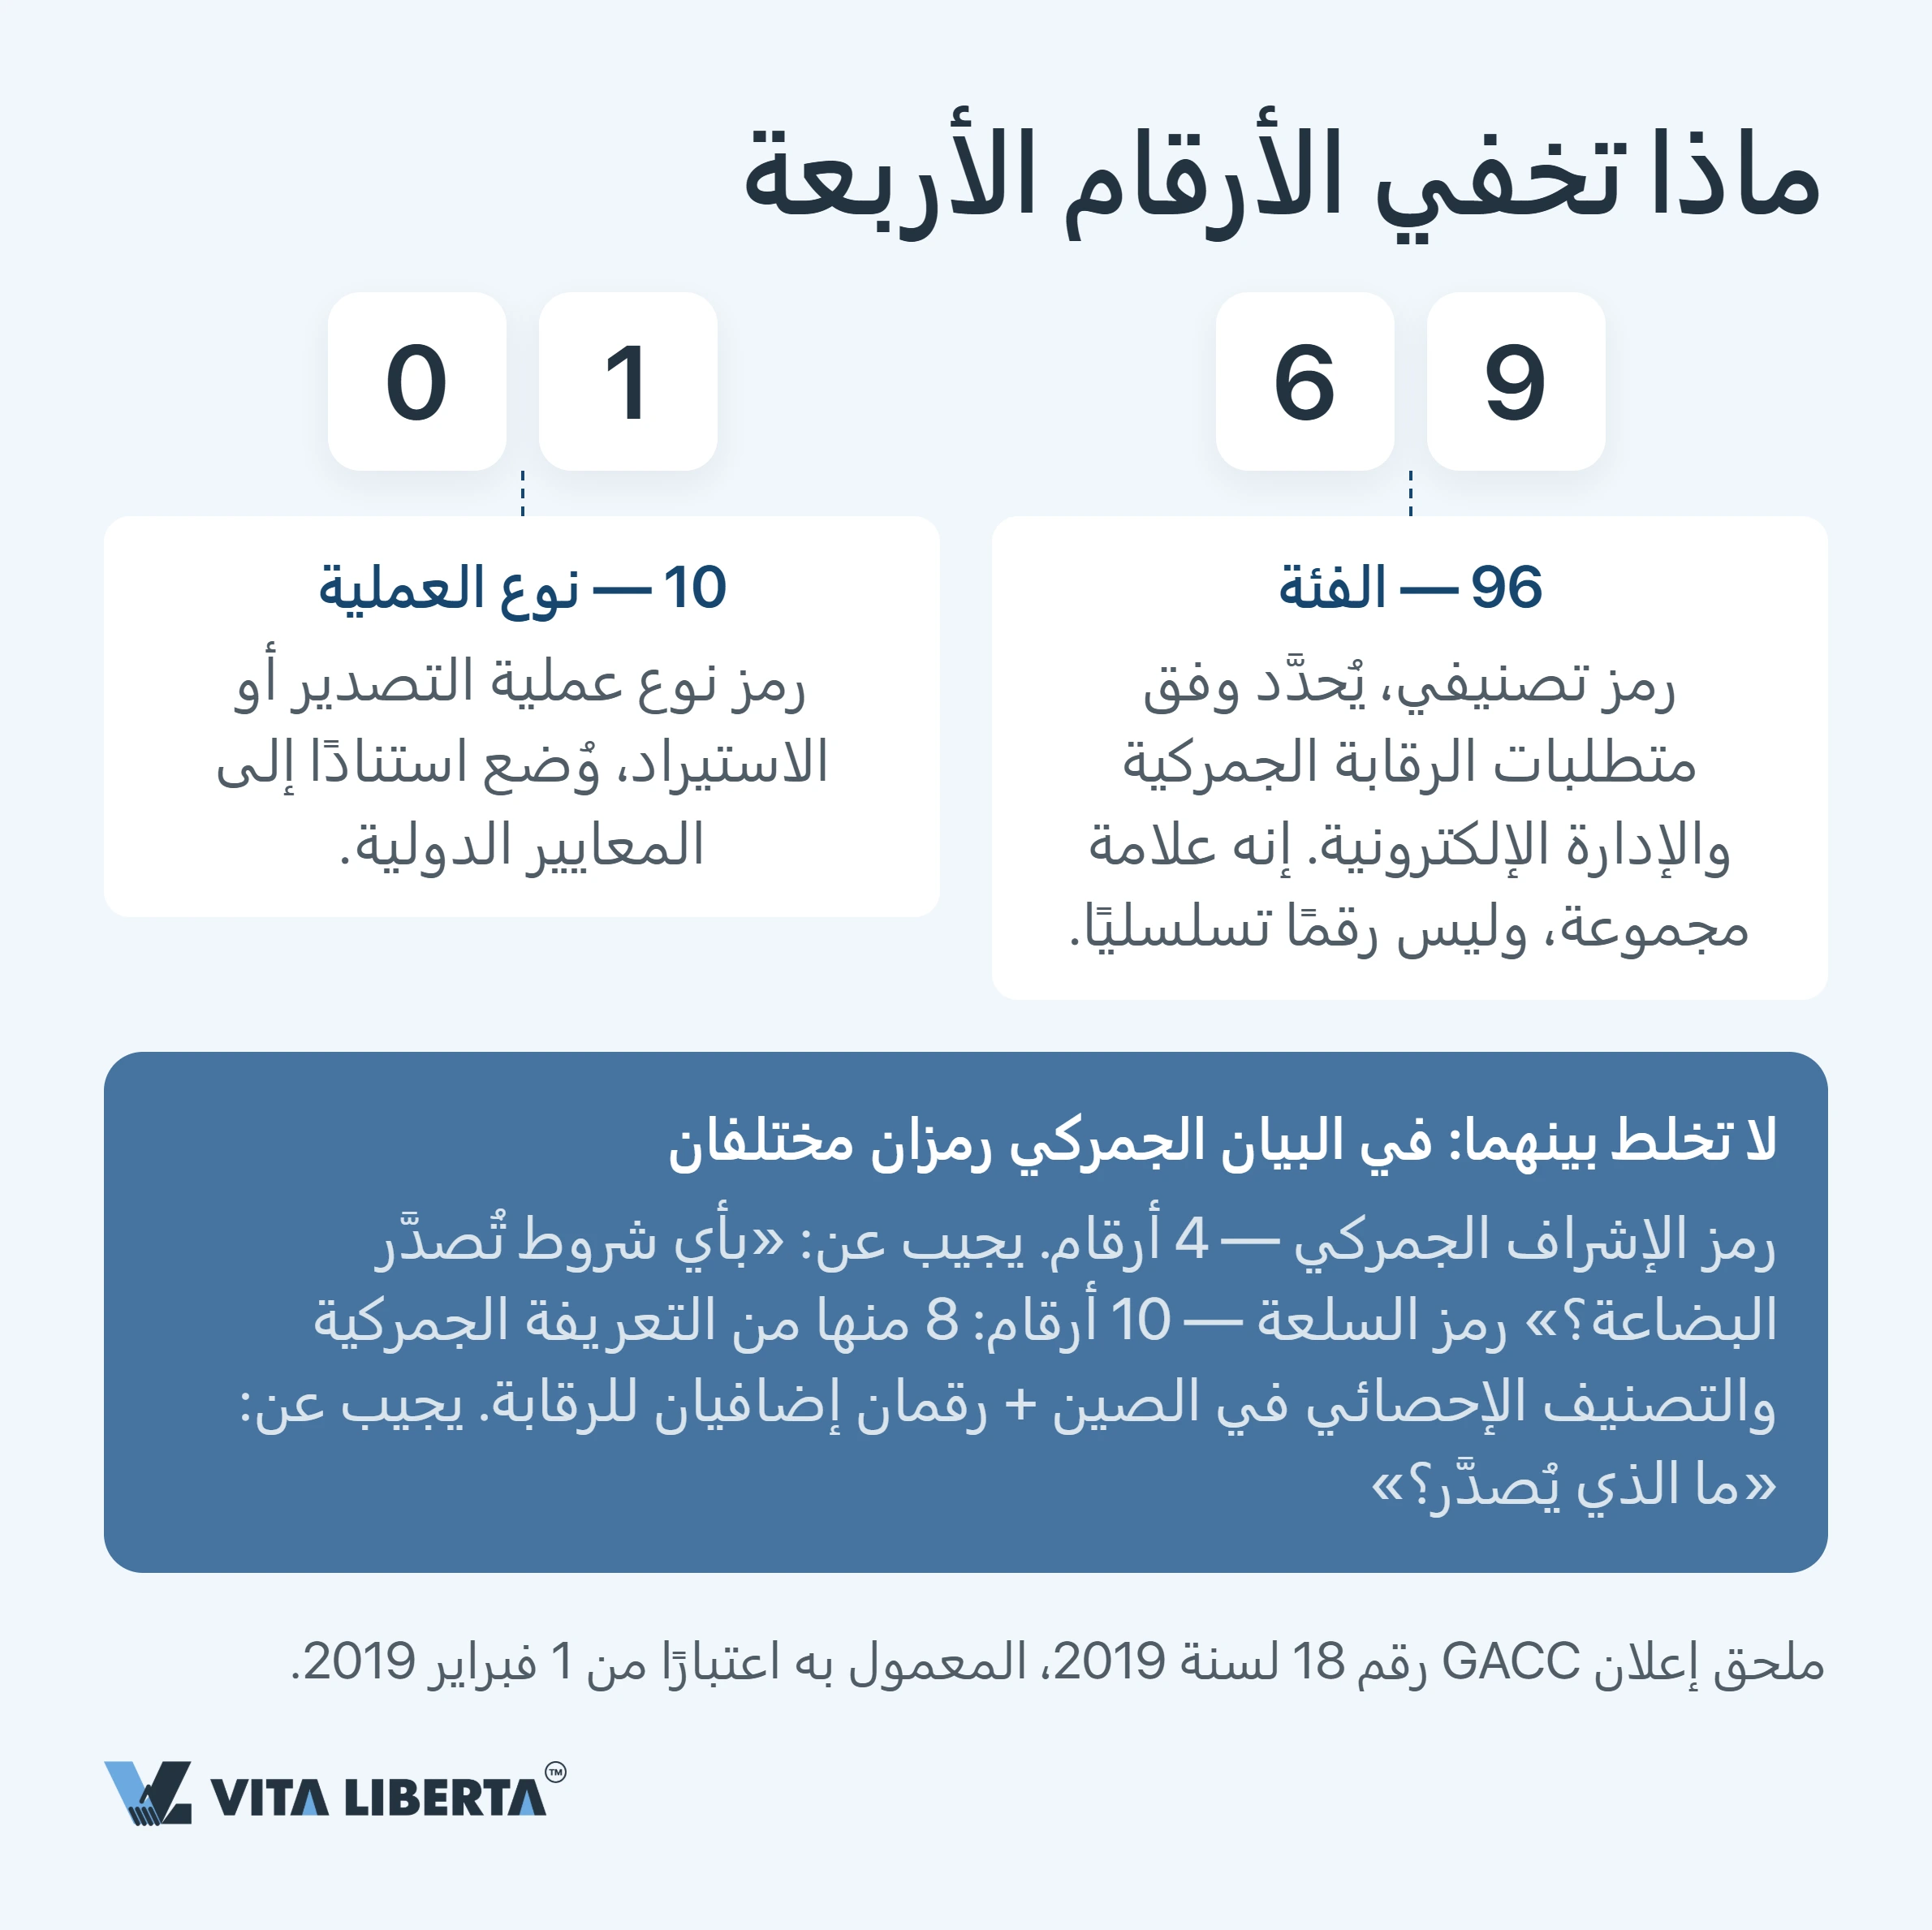
الرقمان الأولان للتصنيف. تحددهما الجمارك وفق ما تتطلبه الرقابة والإدارة الإلكترونية. وهما علامة على فئة، لا ترتيب: «96» في 9610 و«98» في 9810 لا يضعان طريقة قبل أخرى.
الرقمان الأخيران يصفان الصفقة. فهما يرمّزان شكل معاملة الاستيراد أو التصدير، وقد صُمّم هذا الجزء مع مراعاة المعايير الدولية.
لا تخلطوا بينه وبين الحقل المجاور. فرمز السلعة في البيان نفسه يتكون من عشرة أرقام: ثمانية مأخوذة من التعريفة والتصنيف الإحصائي الصينيين، ورقمان إضافيان للرقابة. رمز السلعة يجيب عن سؤال ماذا تُصدّرون، ورمز الرقابة يجيب عن سؤال بأي شروط.
بيان واحد، رمز واحد، ترخيص واحد: لا مجال للتعديل
تحظر القواعد صراحةً الجمع بين نظامين في بيان واحد. فالإعلان 18/2019 يخصص لطريقة الرقابة موضعًا واحدًا فقط في كل بيان. وحقل الترخيص يعمل بالطريقة نفسها: رقم واحد، ولا مكان لرقم ثانٍ.
بعد أن تقبل الجمارك البيان، لا يمكن في الأصل تغييره. التصحيح أو الإلغاء ممكن فقط في الحالات وبالإجراءات التي حددتها الإدارة العامة للجمارك. وهذا إجراء مستقل يتطلب تبريرًا، وليس مجرد استبدال رقم برقم.
من الأخطاء الشائعة والمكلفة لدى المشتري الأجنبي أن يعرف الرمز من النسخة الممسوحة بعد الإفراج. في تلك المرحلة يكون النظام قد ثبّت النتيجة الضريبية للصفقة وسعرها. وفي الواقع العملي، ينظر المخلّص الجمركي إلى الخانة 14، لا إلى تطمينات البائع.
الخلاصة: اطلبوا نسخة البيان وفيها هذه الخانة مملوءة قبل دفع الرصيد المتبقي، لا بعد الشحن. بعد الشحن لن يبقى ما يمكن التفاوض عليه.
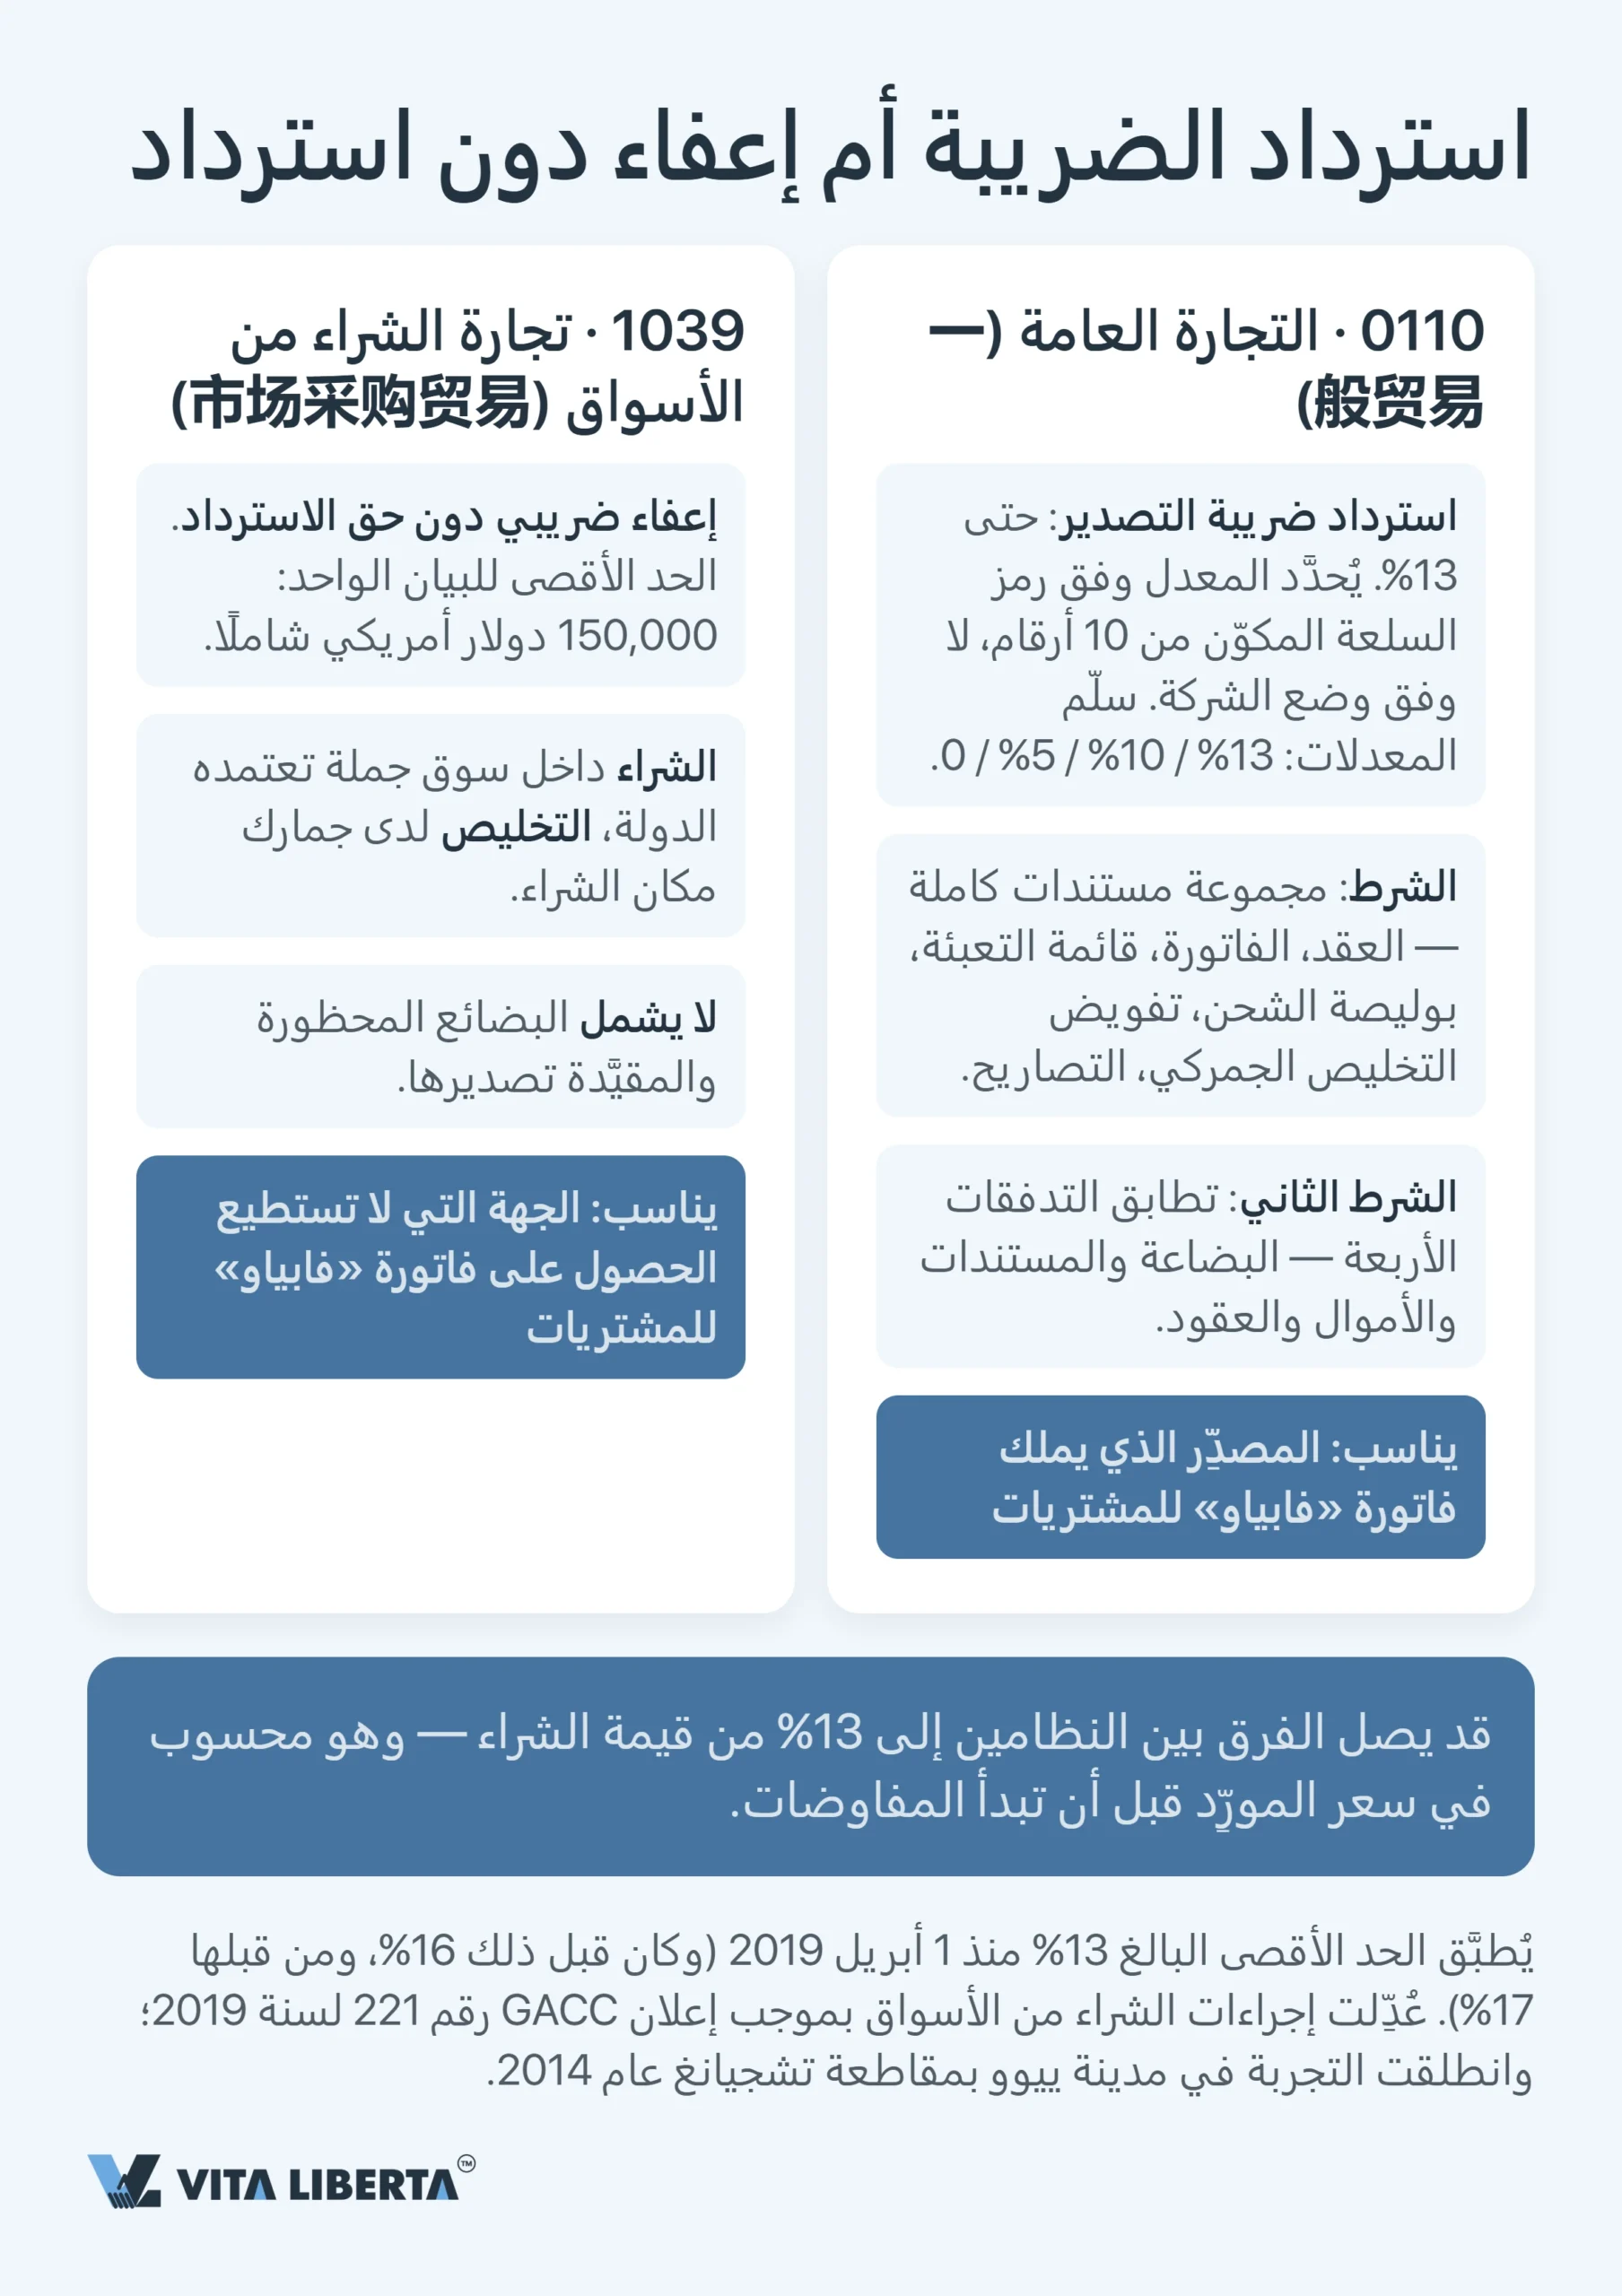
0110 أم 1039: استرداد الضريبة أم إعفاء بلا استرداد
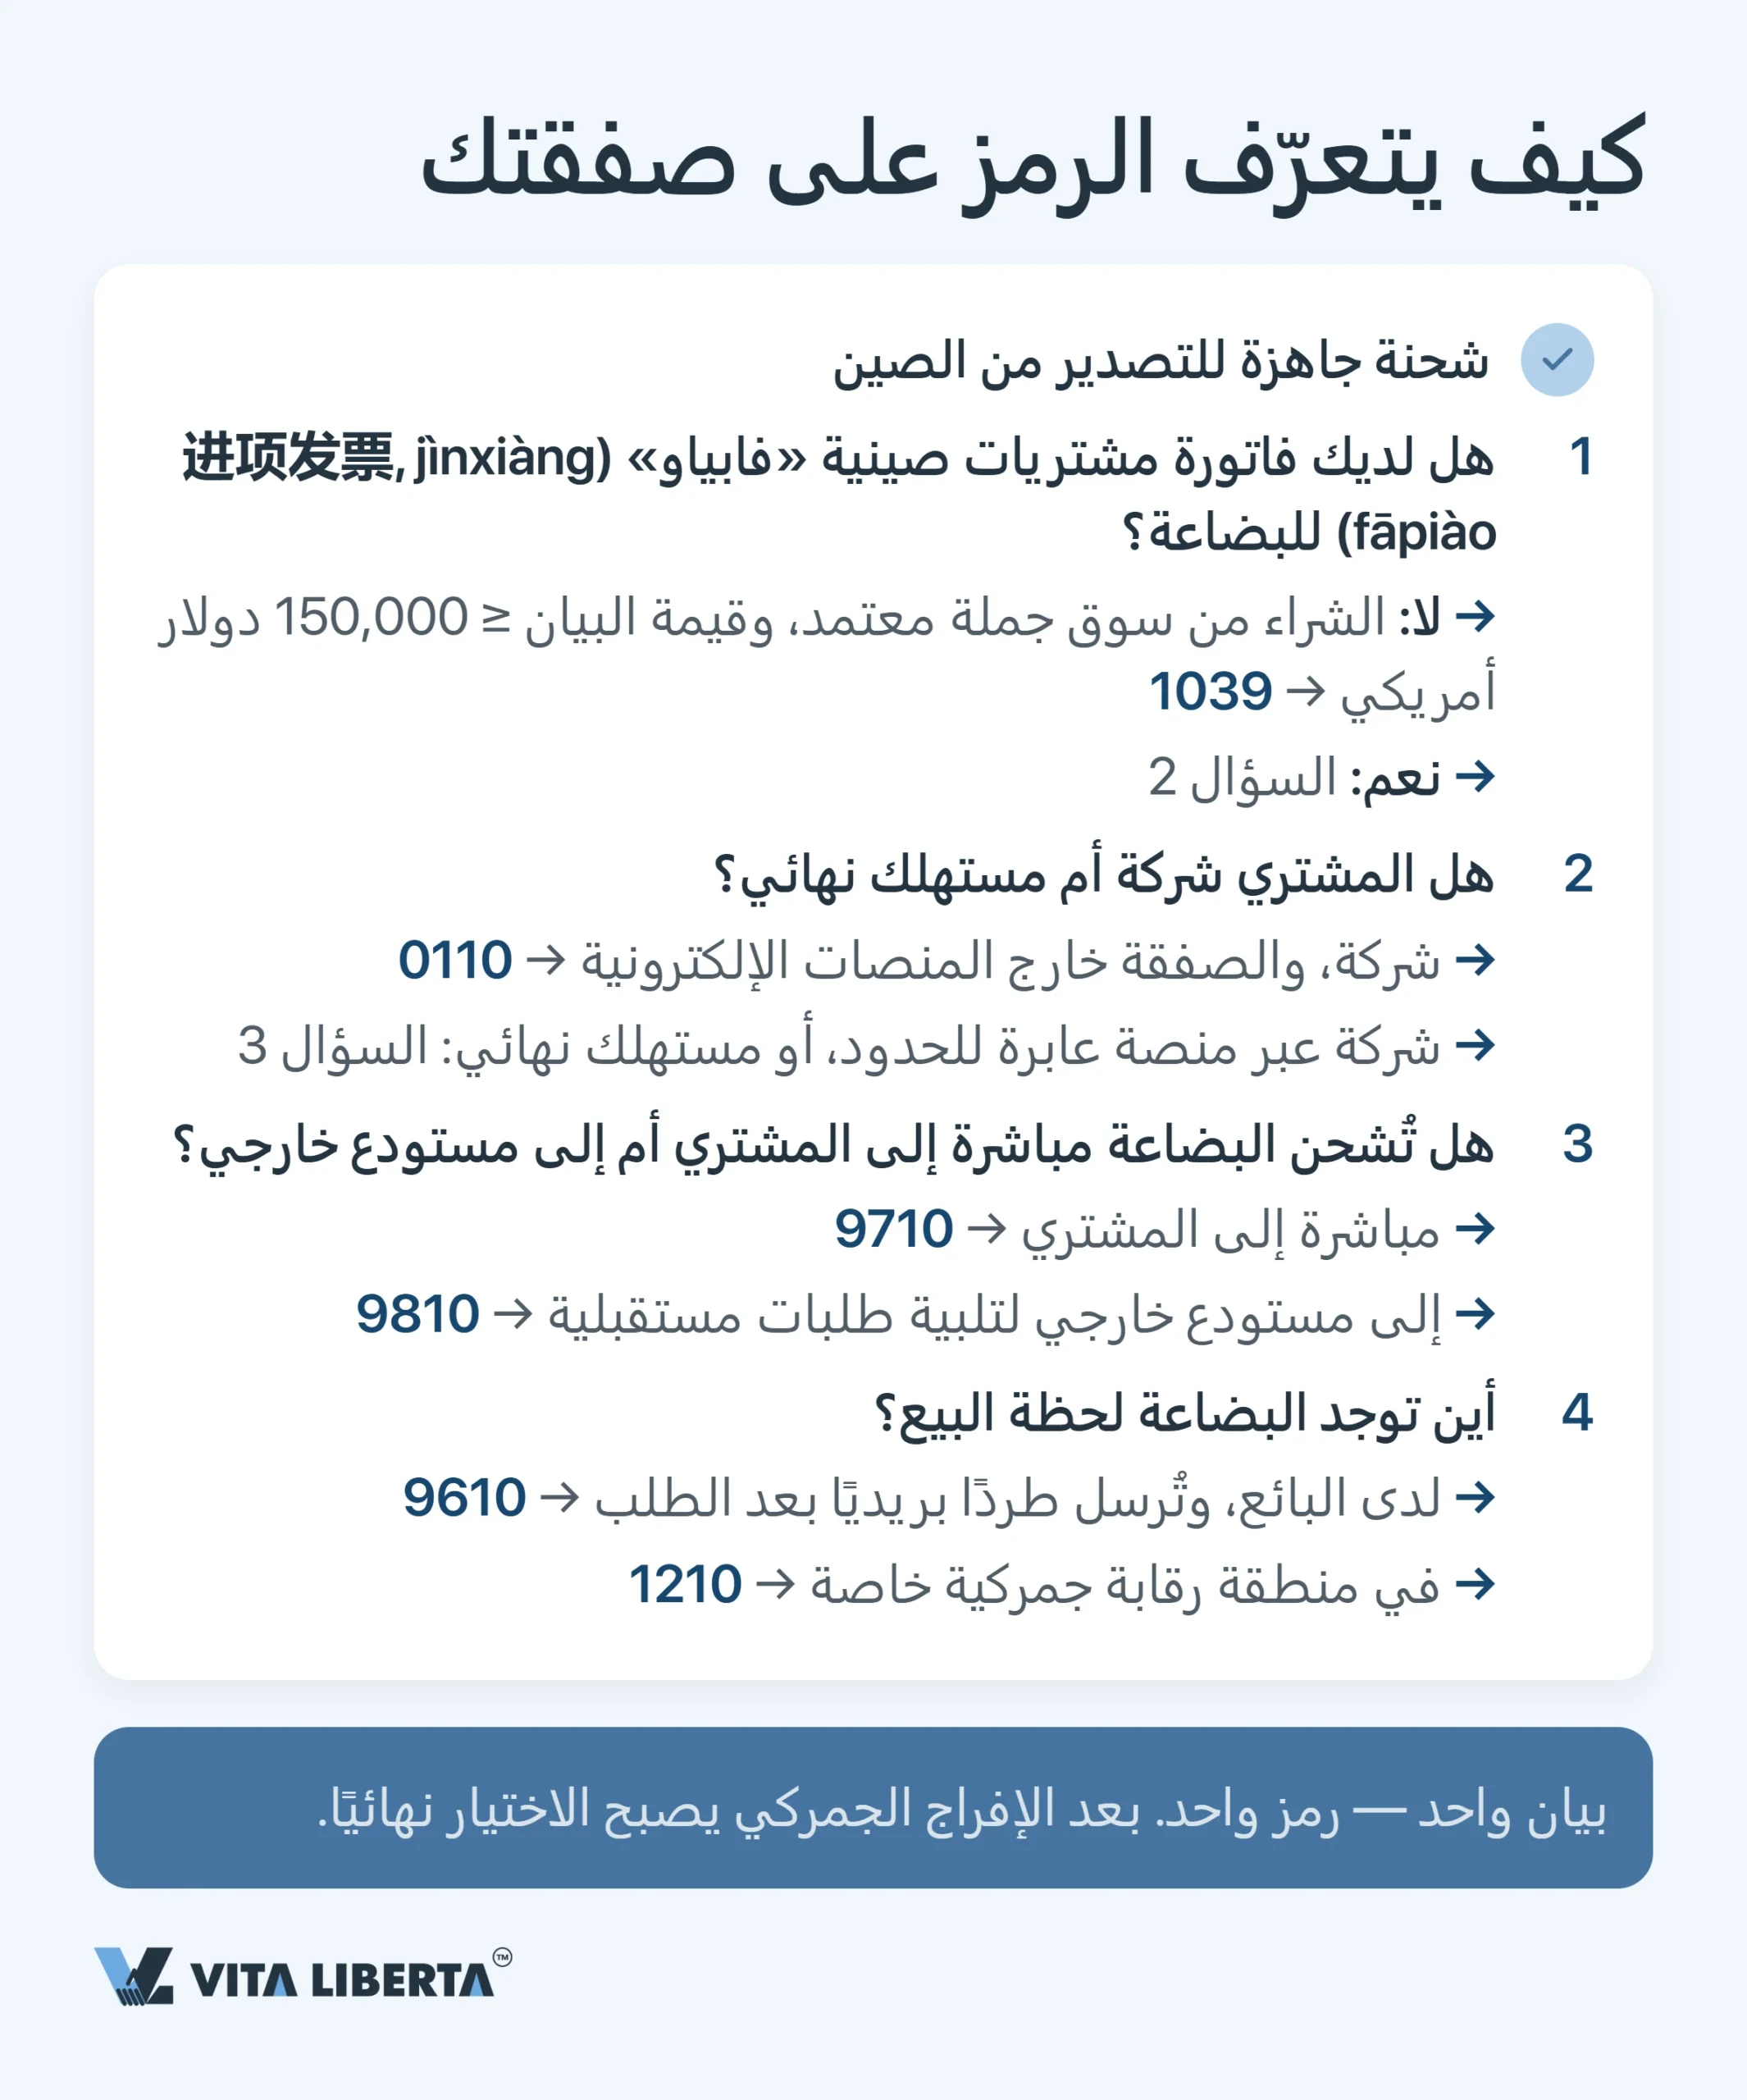
ينقسم التصدير التقليدي وفق سؤال واحد: هل يملك المُرسِل فاتورة فابياو خاصة بضريبة القيمة المضافة على المشتريات (增值税专用发票) عن البضاعة التي اشتراها؟
0110: فاتورة فابياو مقابل 13%
نسبة 13% سقف، لا وعد. هذا هو الحد الأعلى لاسترداد ضريبة القيمة المضافة عند التصدير منذ 1 أبريل 2019 (财政部 税务总局 海关总署公告2019年第39号). وقبل ذلك كان 16%، وقبلها 17%.
منذ 20 مارس 2020 جُمعت نسب الاسترداد في أربع شرائح: 13% و9% و6% و0% (财政部 税务总局公告2020年第15号). وتتحدد النسبة لكل سلعة وفق رمزها في قاعدة بيانات نسب الاسترداد لدى إدارة الدولة للضرائب (退税率文库)، وتُراجَع هذه القاعدة دوريًا.
مثال على ذلك: منذ 1 أبريل 2026 فقدت منتجات الطاقة الشمسية الكهروضوئية وعدد من السلع الأخرى حق الاسترداد. وانخفضت نسبة البطاريات من 9% إلى 6% حتى 31 ديسمبر 2026، ثم يُلغى استردادها كليًا اعتبارًا من 1 يناير 2027 (财政部 税务总局公告2026年第2号).
الوضع الضريبي للمُصدِّر مهم أيضًا:
- إذا كان مكلّفًا صغيرًا، تُعفى صادراته من ضريبة القيمة المضافة، ولكن دون استرداد.
- إذا اشتريتم من مكلّف صغير، فلا يجوز أن تتجاوز نسبة الاسترداد نسبة الضريبة المفروضة على هذا المورّد.
الرمز 0110 («التجارة العامة»، 一般贸易) هو النظام الذي تُصرف فيه هذه النسبة كاملة. والثمن هو المستندات: العقد، والفاتورة، وقائمة التعبئة، وبوليصة الشحن، وتفويض التخليص، والتراخيص اللازمة. ويجب فوق ذلك أن تتطابق أربعة مسارات: البضاعة، والمستندات، والأموال، والعقد.
اعتبارًا من 1 يناير 2026، يخضع استرداد ضريبة القيمة المضافة والإعفاء منها عند التصدير لقانون ضريبة القيمة المضافة في جمهورية الصين الشعبية (中华人民共和国增值税法)، وللإعلان المشترك رقم 11 لسنة 2026 الصادر عن وزارة المالية وإدارة الدولة للضرائب (财政部 税务总局公告2026年第11号). وقد حلّ هذا الإعلان محل التعميم السابق 财税〔2012〕39号.
بالنسبة إلى الصادرات ابتداءً من 2026، تكون المواعيد كالتالي:
- يُقدَّم طلب الاسترداد حتى 30 أبريل من السنة التالية.
- إذا فاتكم هذا الموعد، يظل بإمكانكم التقديم خلال 36 شهرًا من تاريخ بيان التصدير، مع إرفاق ما يثبت وصول حصيلة العملة الأجنبية.
- بعد مرور 36 شهرًا، يُعامَل التصدير ضريبيًا كبيع محلي.
1039: سقف 150 ألف دولار وأسواق الجملة
بموجب هذا الرمز يكون السعر خاليًا من الضريبة أصلًا، فلا يوجد ببساطة ما يُسترد. فتجارة الشراء من الأسواق (市场采购贸易, market procurement trade) تمنح إعفاءً بلا حق في الاسترداد، وهذا هو جوهرها: فقد وُضعت للمتعاملين الذين لا يستطيعون الحصول على فاتورة مشتريات.
تتحقق الجمارك من ثلاثة شروط صارمة في آن واحد:
- القيمة: 150 ألف دولار أمريكي كحد أقصى لكل بيان، بما في ذلك هذا المبلغ.
- المكان: يتم الشراء داخل سوق تعترف به الدولة، ويتم التخليص لدى جمارك مكان الشراء.
- البضاعة: لا تشمل السلع المحظور تصديرها أو المقيّد.
بدأ كل شيء بمشروع تجريبي في ييوو (مقاطعة تشجيانغ) عام 2013. واليوم لا يعمل هذا النظام إلا في الأسواق التي تعترف بها وزارة التجارة (MOFCOM) وجهات أخرى، وعددها بضع عشرات موزعة على مقاطعات مختلفة. وقد عُدّل الإجراء الجمركي بموجب إعلان الإدارة العامة للجمارك رقم 221 لسنة 2019 (海关总署公告2019年第221号).
تحقّقوا من رمز الرقابة قبل خروج البضاعة من الصين
- مراجعة الخانة 14 في البيان
- مطابقة النظام مع العقد
- تقييم استرداد الضريبة

9610 و1210 و9710 و9810: رموز التجارة الإلكترونية
ما يميّز هذه الرموز الأربعة ليس منصة البيع. الفارق هو لحظة انتقال الملكية، ومكان وجود البضاعة عند إتمام البيع.
من 9610 إلى 1210: بيع مباشر أم بيع من مستودع جمركي
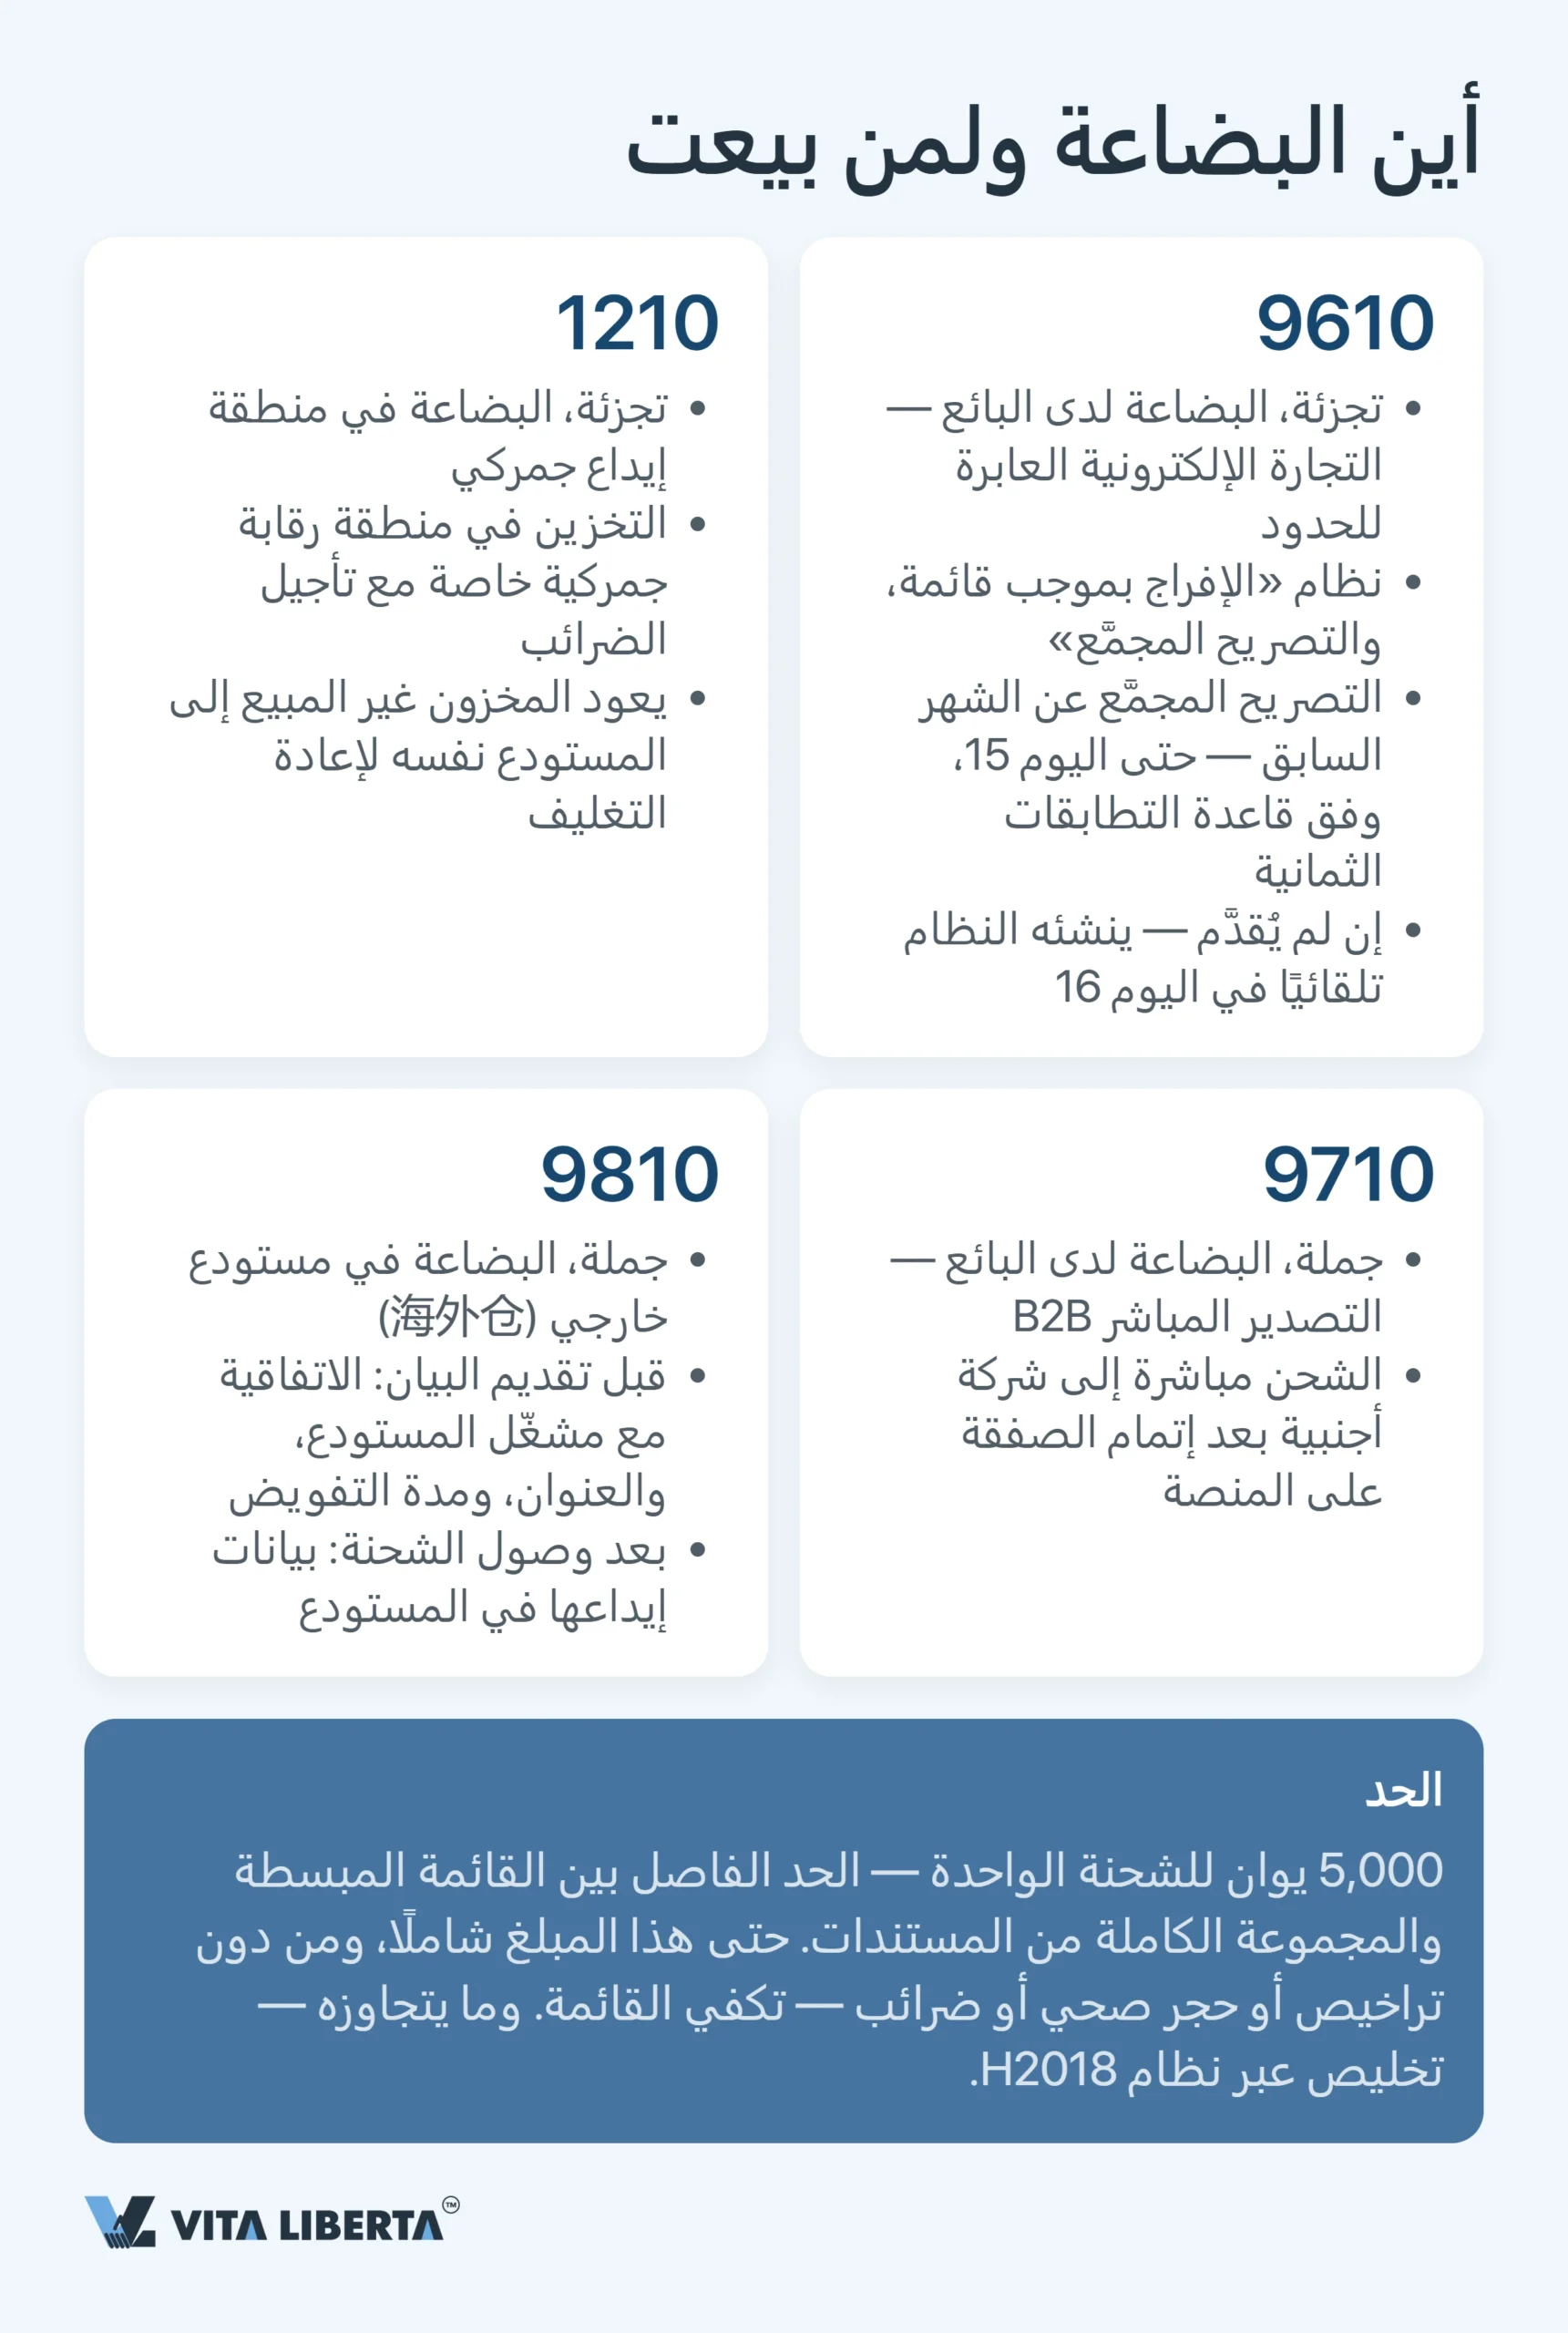
أُنشئ الرمز 9610 بموجب إعلان الإدارة العامة للجمارك رقم 12 لسنة 2014 (海关总署公告2014年第12号). ويعمل وفق آلية «التخليص بالقائمة، والبيان المجمّع» (清单核放、汇总申报):
- تُفرج الجمارك عن قائمة الشحنات بسرعة.
- يُقدَّم البيان المجمّع عن الشهر السابق حتى اليوم الخامس عشر.
- تُدمج البنود وفق قاعدة التطابقات الثمانية: المُرسِل نفسه، ووسيلة النقل نفسها، وبلد الوجهة نفسه، والرمز العشري نفسه، وهكذا.
- إذا لم تقدّموه، يُعدّ النظام البيان تلقائيًا في اليوم السادس عشر.
أما الرمز 1210 فقد ثُبّت بموجب إعلان الإدارة العامة للجمارك رقم 57 لسنة 2014 (海关总署公告2014年第57号)، ومنطقه معاكس. تدخل البضاعة مسبقًا إلى منطقة رقابة جمركية خاصة. وبالنسبة إلى المورّد، فإن إدخال البضاعة إلى المنطقة وبيعها لمقيم في المنطقة أو لمشترٍ أجنبي يُعدّ تصديرًا. لذلك ينشأ حق استرداد ضريبة القيمة المضافة في هذه المرحلة بالذات (الإعلان 11/2026). والبضاعة غير المباعة لا تعود من قارة أخرى، بل ترجع إلى المستودع نفسه لإعادة تغليفها ومحاولة بيعها مرة ثانية.
نصيحة تمنحكم هامش أمان: حدّدوا موعدكم الداخلي في اليوم الرابع عشر. إذا صادف اليوم الخامس عشر عطلة نهاية أسبوع أو عطلة رسمية، يُرحَّل الموعد إلى أول يوم عمل بعده (海关总署公告2018年第194号). ومع ذلك، فإن التخطيط للتقديم في اليوم الأخير يبقى فكرة سيئة.
البيع بالجملة والمستودع الخارجي: 9710 و9810
أُضيف الرمزان كلاهما بموجب إعلان الإدارة العامة للجمارك رقم 75 لسنة 2020 (海关总署公告2020年第75号)، الساري منذ 1 يوليو 2020.
خمسة آلاف يوان هي الحد الفاصل بين القائمة والبيان الكامل:
- حتى 5,000 يوان، إذا كانت الشحنة لا تتطلب ترخيصًا ولا فحصًا ولا دفع ضريبة: يختار المُصدِّر بين قائمة مبسطة في النظام الموحد للتجارة الإلكترونية العابرة للحدود، وبين بيان في نظام H2018.
- أكثر من 5,000 يوان: لا يتم التخليص إلا عبر H2018.
كثيرًا ما يُساء فهم الرمز الثاني. فالرمز 9810 ليس حلًا للتخزين، بل طريقة للتصريح. قبل تقديم البيان، يرسل المُصدِّر إلى الجمارك البيانات الإلكترونية لحجز مساحة في مستودع خارجي (海外仓؛ 订仓单). ومنذ 15 ديسمبر 2024 لم يعد من الضروري تسجيل طريقة 9810 بشكل منفصل لدى الجمارك (海关总署公告2024年第167号).
| الرمز | التعريف وفق القواعد | المعيار الأساسي | السند النظامي | تعليق عملي |
| 0110 | التجارة العامة | استرداد حتى 13% | استرداد الضريبة: 财政部 税务总局公告2026年第11号 | مؤكد مع تحفّظ. تُقرأ النسبة وفق رمز السلعة، وتنخفض عند الشراء من مكلّف صغير |
| 1039 | الشراء من الأسواق | 150 ألف دولار كحد أقصى لكل بيان | 海关总署公告2019年第221号 | يتطلب تحققًا صارمًا: إعفاء بلا استرداد، ولا وجود هنا لأي «خصم مقابل الضريبة» |
| 1210 | التجارة الإلكترونية تحت النظام الجمركي المعلّق | التخزين في منطقة رقابة خاصة | 海关总署公告2014年第57号 | مؤكد. غير المباع يعود داخل الصين، لا من قارة أخرى |
| 9610 | التجارة الإلكترونية العابرة للحدود | بيان مجمّع حتى اليوم الخامس عشر | 海关总署公告2014年第12号؛ 海关总署公告2018年第194号 | يحتاج إلى تعديل. فوات الموعد لا يجلب غرامة، لكن النظام يُعدّ البيان وفق معاييره الخاصة |
| 9710 | التصدير المباشر B2B | حد 5,000 يوان لكل شحنة | 海关总署公告2020年第75号 | مؤكد مع تحفّظ. الحد يُحسب لكل شحنة، لا لكل عقد |
| 9810 | التصدير إلى مستودع خارجي | بيانات حجز المستودع (订仓单) | 海关总署公告2020年第75号؛ 海关总署公告2024年第167号 | يتطلب تحققًا صارمًا: بلا بيانات الحجز لا يُقبل البيان؛ التسجيل لم يعد مطلوبًا منذ 15 ديسمبر 2024 |
2026: ما الذي غيّره الإعلان رقم 16 لسنة 2026
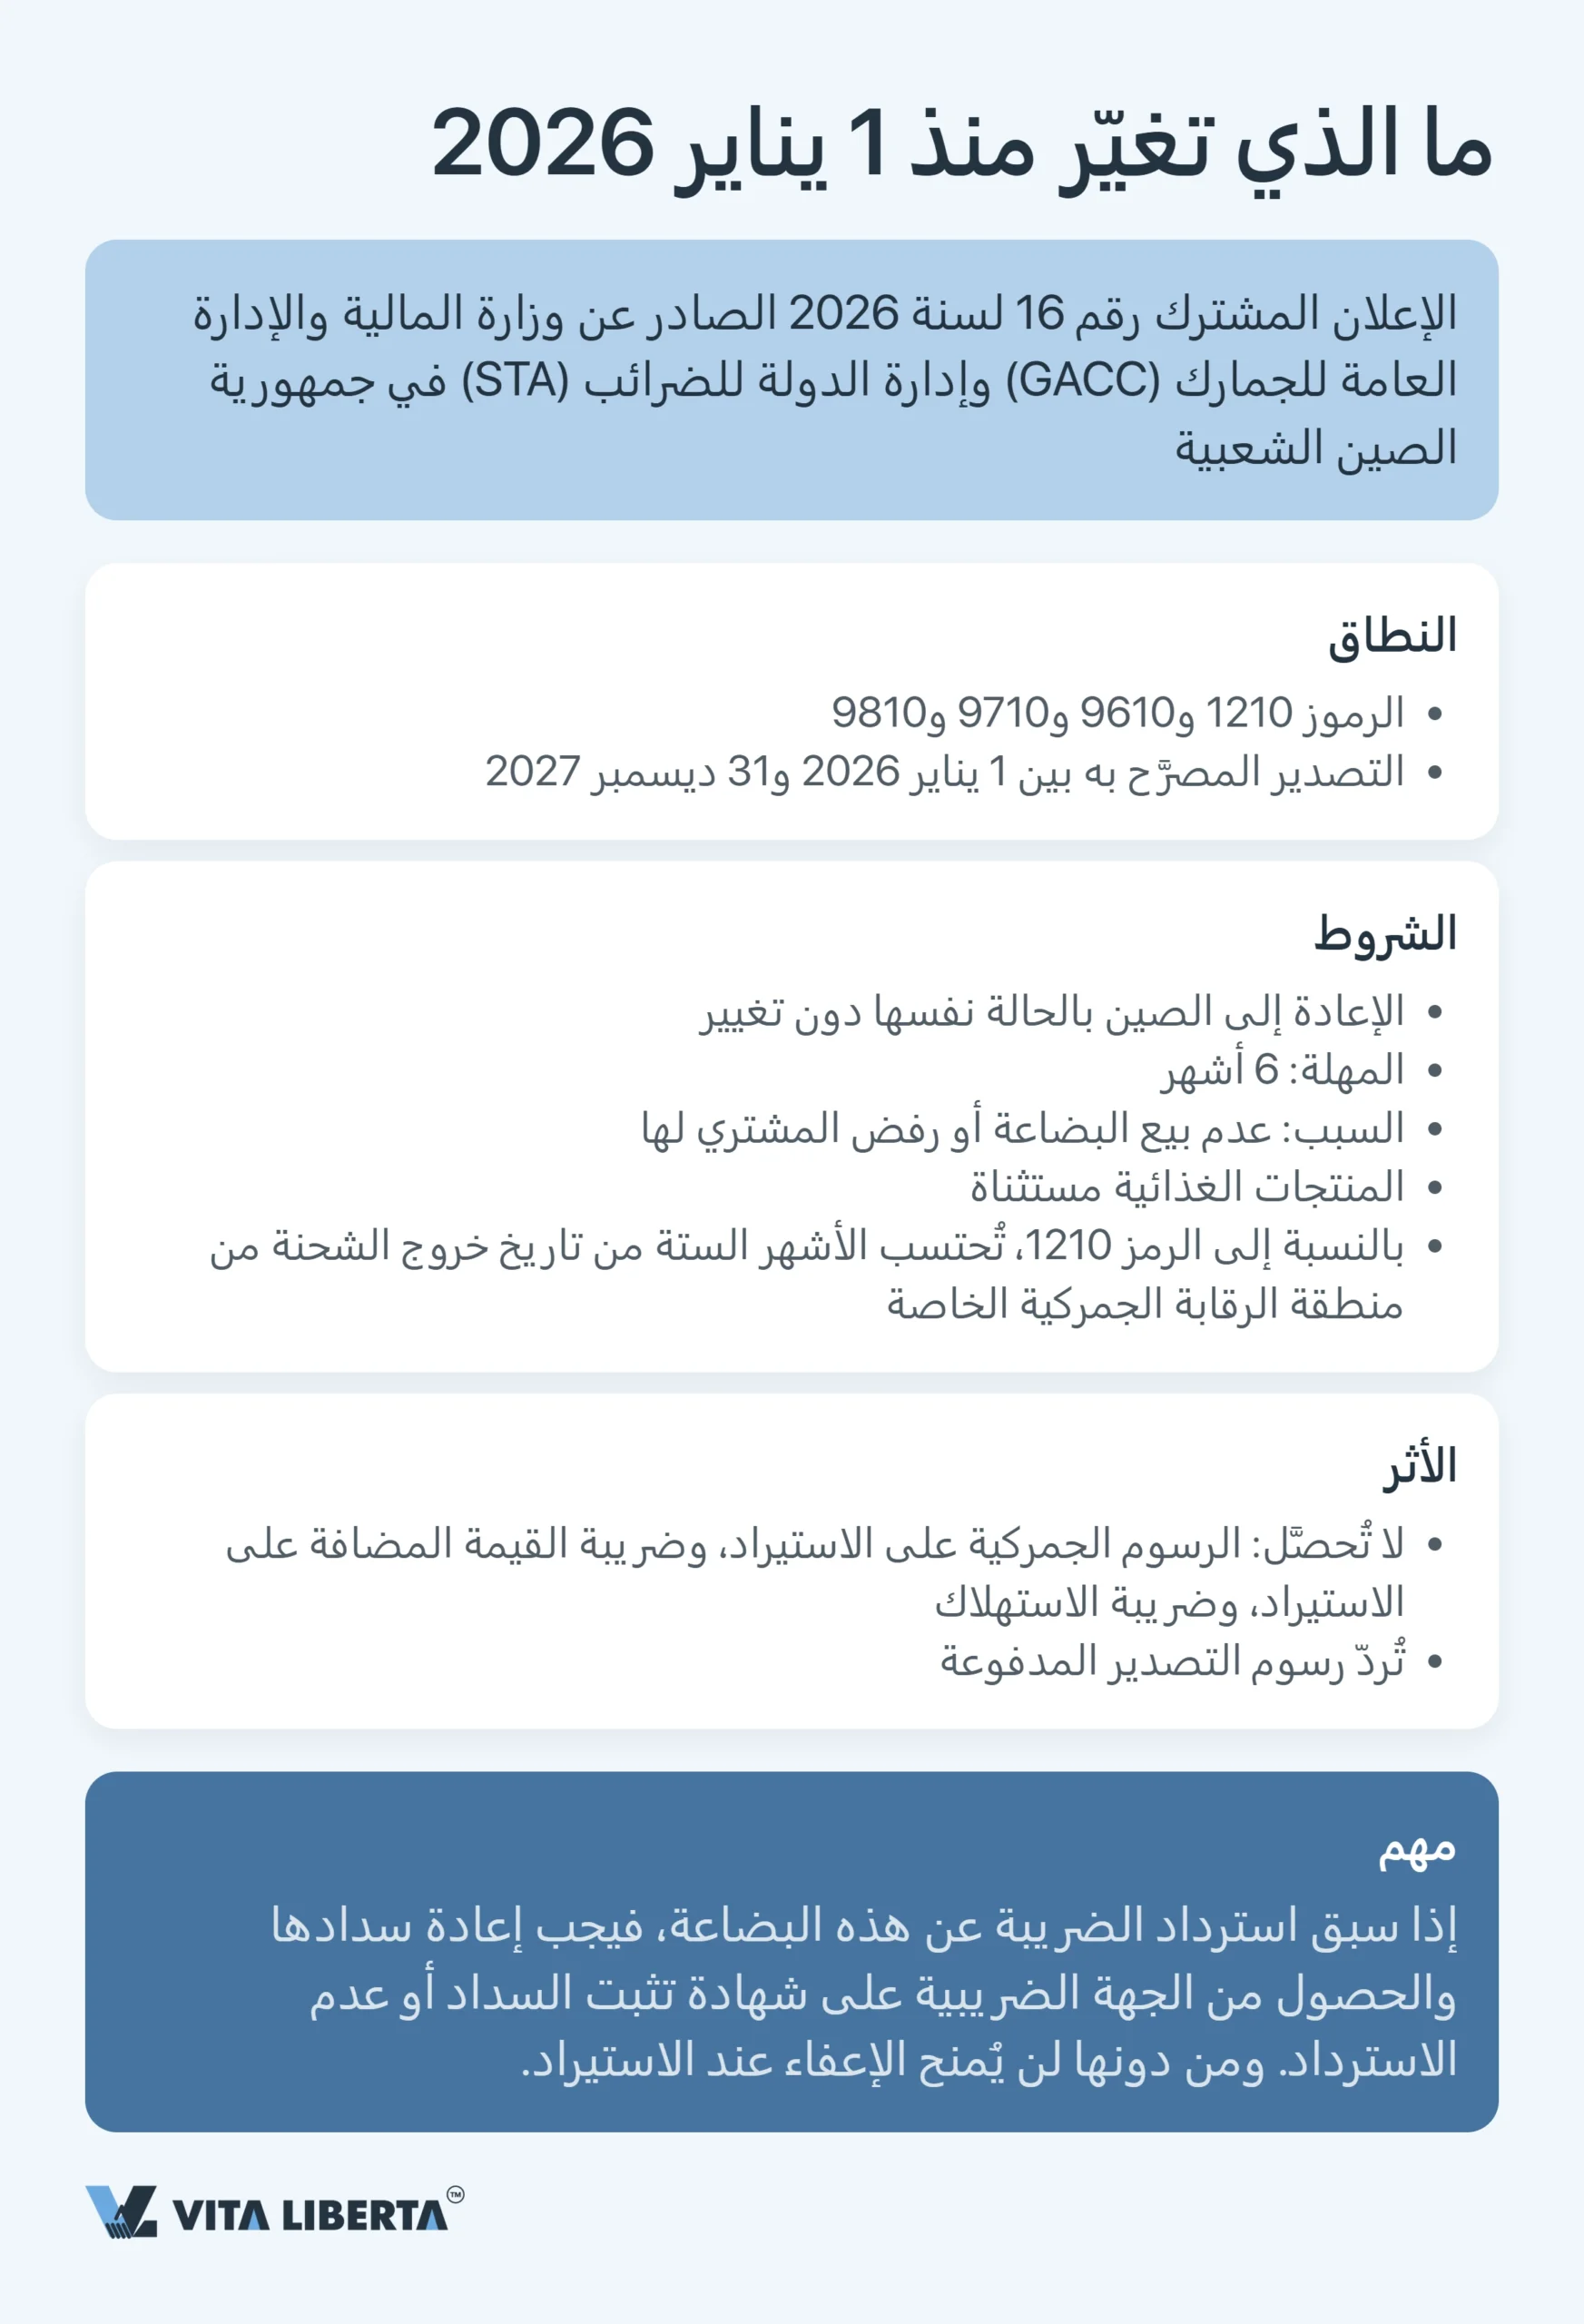
في فبراير 2026 تحركت ثلاث جهات معًا: وزارة المالية، والإدارة العامة للجمارك، وإدارة الدولة للضرائب. ويحمل إعلانها المشترك رقم 16 لسنة 2026 (财政部 海关总署 税务总局公告2026年第16号) تاريخ 6 فبراير.
يمدّد الإعلان إلى 2026–2027 تسهيلًا كان يغطي الصادرات من 2023 حتى نهاية 2025. ويعالج من جديد مشكلة قديمة في التجارة الإلكترونية: إخراج البضاعة كان سهلًا، أما إعادتها فشبه مستحيلة.
وإليكم كيف يعمل ذلك في الواقع. لنفترض أنكم صرّحتم عن شحنة بأحد الرموز 1210 أو 9610 أو 9710 أو 9810، وأن تاريخ البيان يقع في 2026 أو 2027. لم تُبع البضاعة، أو أعادها المشتري. إذا عادت إلى الصين بالحالة التي خرجت بها خلال ستة أشهر، فلن يُفرض عليها شيء عند الدخول: لا رسوم جمركية، ولا ضريبة قيمة مضافة على الحدود، ولا ضريبة استهلاك. كما تُردّ إليكم رسوم التصدير التي دفعتموها عند الخروج. الفئة الوحيدة المستثناة هي المواد الغذائية.
هناك تفصيلتان يسهل إغفالهما:
- ضريبة القيمة المضافة وضريبة الاستهلاك المدفوعتان عند التصدير تسلكان مسارًا آخر، فتُعامَلان كما في حالة إرجاع بضاعة بيعت في السوق المحلية.
- في الرمز 1210 يبدأ احتساب المدة من لحظة خروج البضاعة من منطقة الرقابة الجمركية الخاصة.
وثمة فخّ لمن حصل على الاسترداد مسبقًا. إذا كانت البضاعة العائدة قد أدرّت عليكم استردادًا ضريبيًا، فعليكم ردّه وفق القواعد السارية. كما يلزمكم الحصول من الجهة الضريبية على شهادة تثبت أن الضريبة سُدّدت من جديد أو لم تُسترد أصلًا. ومن دون هذه الوثيقة لن تطبّق الجمارك الإعفاء عند الاستيراد.
باختصار، هدف هذا التسهيل محدد جدًا. فهو لا يضيف رموزًا إلى القائمة، ولا يُلغي أيًا من متطلبات التصريح. كل ما يزيله هو كلفة الخطأ في تقدير الطلب.
اختاروا نظام التصدير من الصين دون خسائر
- اختيار الرمز وفق نموذج التوريد لديكم
- التحقق من السقوف والحدود
- المرافقة حتى الإفراج

رموز الرقابة الجمركية الصينية: استنتاجات استراتيجية
الخانة 14 هي أكثر بيانات التصريح جمودًا: رمز واحد، وفرصة واحدة، ولا تصحيح. ومن المفارقة أنها أصبحت أكثر أدواته مرونة. ستة أنظمة تغطي كل الحالات، من حاوية تخرج من المصنع بموجب عقد، إلى طرد يُرسل إلى مستودع خارجي بانتظار طلب مستقبلي.
يُختار الرمز قبل الصفقة، لا بعدها. بعد الإفراج لا يعود معيارًا قابلًا للضبط، بل يصبح واقعًا يتولاه المحامون.
الجدوى الاقتصادية تتبع الرمز. قد يصل الفرق بين 0110 و1039 إلى 13% من سعر الشراء دون ضريبة القيمة المضافة، والمورّد يُدخله في سعره قبل أن يبدأ التفاوض.
انتبهوا إلى الحد الفاصل في نهاية 2027. لا يشمل تسهيل المرتجعات ما يُصرَّح عنه بعد آخر يوم من عام 2027، كما أن الرمزين التقليديين 0110 و1039 خارج نطاقه.
إذن، لم تعد الأرقام الأربعة في البيان الصيني مجرد سجل لصفقة منتهية. إنها معيار من معايير جدواها الاقتصادية، يُحدَّد عند اختيار المورّد وتصميم عملية التوريد، لا يُقرأ من نسخة ممسوحة بعد فوات الأوان.
الأسئلة الشائعة
يدل هذا الرقم على النظام الذي أفرجت الجمارك الصينية عن بضاعتكم بموجبه. ومنه تعرفون هل حصل المُرسِل على استرداد ضريبي، وما المستندات التي جُمعت، وما القيود التي طُبّقت. ما العمل: قارنوه بشروط العقد قبل دفع الرصيد المتبقي.
لم يكن هناك ما يُسترد أصلًا. ففي تجارة الشراء من الأسواق تكون البضاعة معفاة، ولا يحق للمُصدِّر الاسترداد، ولذلك لم يتضمن السعر يومًا جزءًا ضريبيًا يمكن ردّه. ما العمل: إذا كان الاسترداد مهمًا لكم، فاشترطوا التخليص بنظام يسمح به (عادةً 0110)، واطلبوا الاطلاع على فاتورة فابياو الخاصة بالمشتريات.
الرمز 9810. يجب على المُصدِّر أن يرسل إلى الجمارك إلكترونيًا بيانات حجز المستودع (订仓单) قبل تقديم البيان. ومنذ 15 ديسمبر 2024 لم يعد تسجيل هذه الطريقة لدى الجمارك بشكل منفصل ضروريًا. ما العمل: احصلوا على تأكيد الحجز من المستودع قبل الشحنة الأولى.
ليس بمجرد استبداله. كل بيان يحمل رمز رقابة واحدًا، والإفراج يثبّته. والتصحيح اللاحق يتطلب إجراء تصحيح مستقلًا. ما العمل: حدّدوا النظام وأنتم ما زلتم تتفاوضون على السعر.
نعم، إذا اجتمعت ثلاثة شروط. أن تكون البضاعة قد خرجت بأحد الرموز 1210 أو 9610 أو 9710 أو 9810 ببيان مؤرخ في 2026 أو 2027. وأن تعود بحالتها الأصلية خلال ستة أشهر. وألا تكون من المواد الغذائية. عندئذ لا تدفعون عند دخولها رسومًا جمركية ولا ضريبة قيمة مضافة على الاستيراد ولا ضريبة استهلاك. ما العمل: إذا حُصّل استرداد ضريبي عن هذه البضاعة، فجهّزوا شهادة السداد أو عدم الاسترداد قبل وصولها.