Hongkong
 China




الدفع بالدولار يعني عمليتَي تحويل، بنوكاً مراسلة إضافية، وتسوية أبطأ. أما الدفع للمورّد بعملته فيجعل المبلغ يصل في اليوم نفسه غالباً. إليك كيفية إجراء هذا التحوّل دون خسارة في الطريق.
لماذا الدفع بالرنمينبي أصلاً
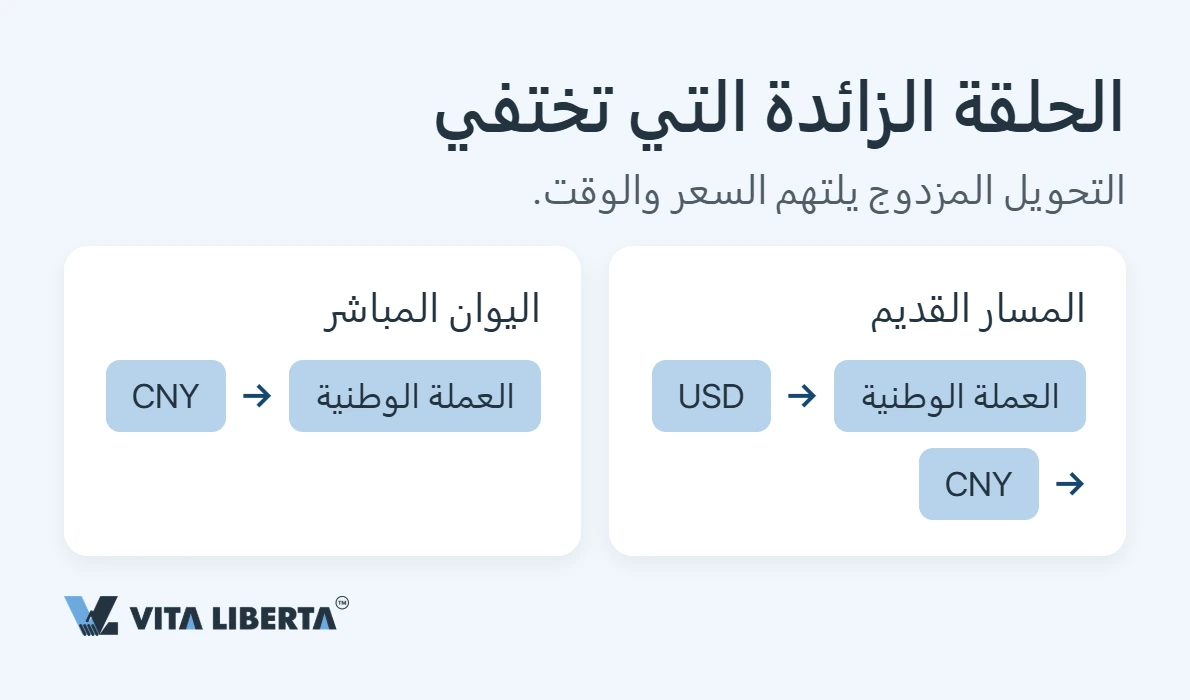
حين تدفع لمورّد صيني بالدولار، يجري تحويل عملتك إلى دولار ثم الدولار إلى رنمينبي. تخسر في المرحلتين، ويضيف كل بنك في السلسلة رسماً وفحص امتثال خاصاً به. التسوية المباشرة بالرنمينبي تُلغي هذه الحلقة الوسطى. والمكاسب ملموسة:
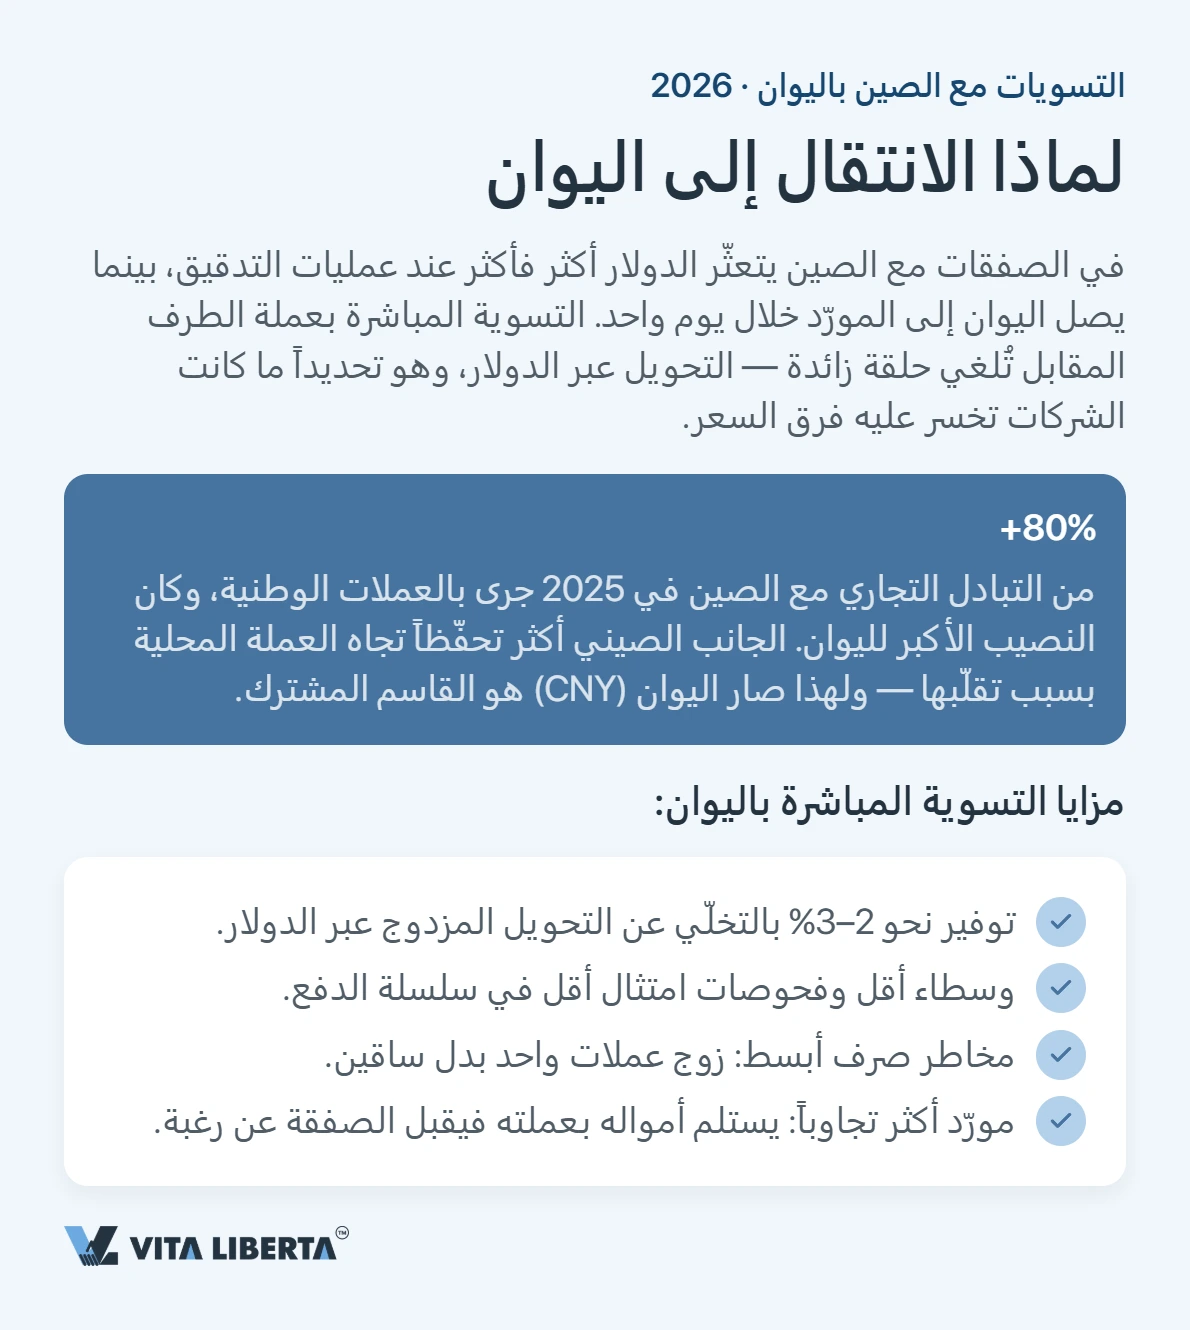
- توفير نحو 2–3% بإلغاء التحويل المزدوج — ويقدّر بنك الشعب الصيني نفسه أن المستوردين الذين يفوترون بالرنمينبي يوفّرون حتى 3% من «التكاليف الخفية»؛
- بنوك مراسلة أقل ونقاط امتثال أقل؛
- زوج عملات واحد تديره بدل اثنين، ما يبسّط ضبط مخاطر الصرف كثيراً؛
- المورّد الذي يتقاضى بعملته يسعّر بهامش أضيق ويتفاوض بأريحية أكبر (عرض السعر بالدولار يتضمّن دائماً تقريباً هامش وقاية من تقلّب الصرف).
الاتجاه واضح: نحو 30% من تجارة الصين تُسوّى اليوم بالرنمينبي، مقابل نحو 10% عام 2017. صار اليوان القاسم المشترك في التبادل مع البرّ الصيني.
CNY أم CNH: أيهما تُرسل فعلاً
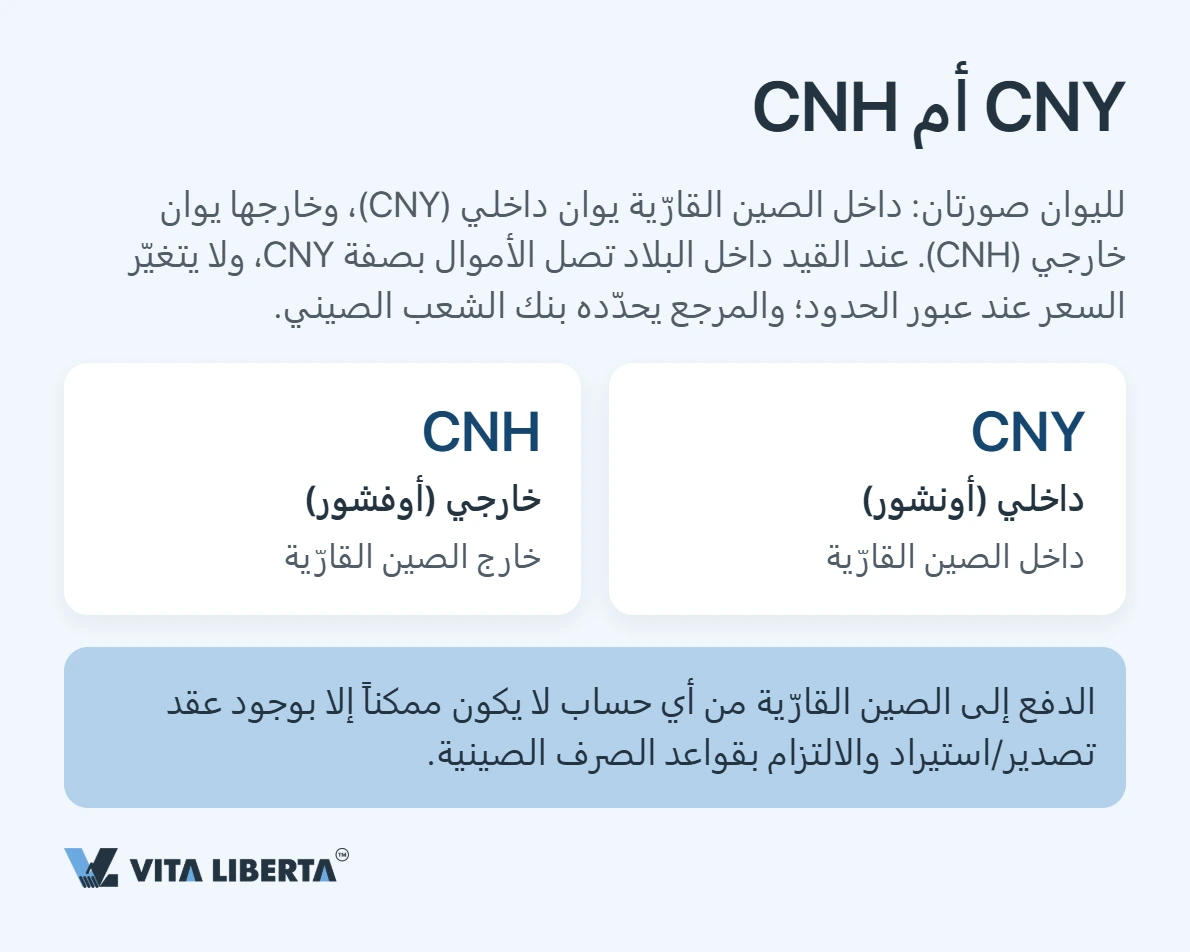
للرنمينبي سوقان. النسخة الداخلية (CNY) تتداول داخل البرّ الصيني فقط؛ والنسخة الخارجية (CNH) تُتداول في كل مكان آخر — هونغ كونغ وسنغافورة ولندن. إذا دفعت من خارج البرّ، فإن ما يخرج هو CNH. يحوّل بنكك عملتك (أو الدولار) إلى CNH، وبمجرد عبور المبلغ الحدود يُقيَّد لمورّدك بوصفه CNY بنسبة 1:1 — دون تحويل ثانٍ عند الوصول.
الدقّة في السعر مقابل الدولار، إذ ليسا متطابقين تماماً هناك. فالـCNY مُدار: يحدّد بنك الشعب الصيني سعراً مرجعياً يومياً ولا يُسمح للتداول الداخلي إلا بالتحرّك في نطاق ±2% حوله. أما CNH فيتحرّك بحرّية وفق الطلب الدولي، فيفترق السعران. هذا الفارق هو فارق السعر (spread) — أول تكلفة مخفية في أي دفعة عابرة للحدود بالرنمينبي.
الخطوة 1: ثبّت العملة في العقد
أمامك مساران نظيفان.
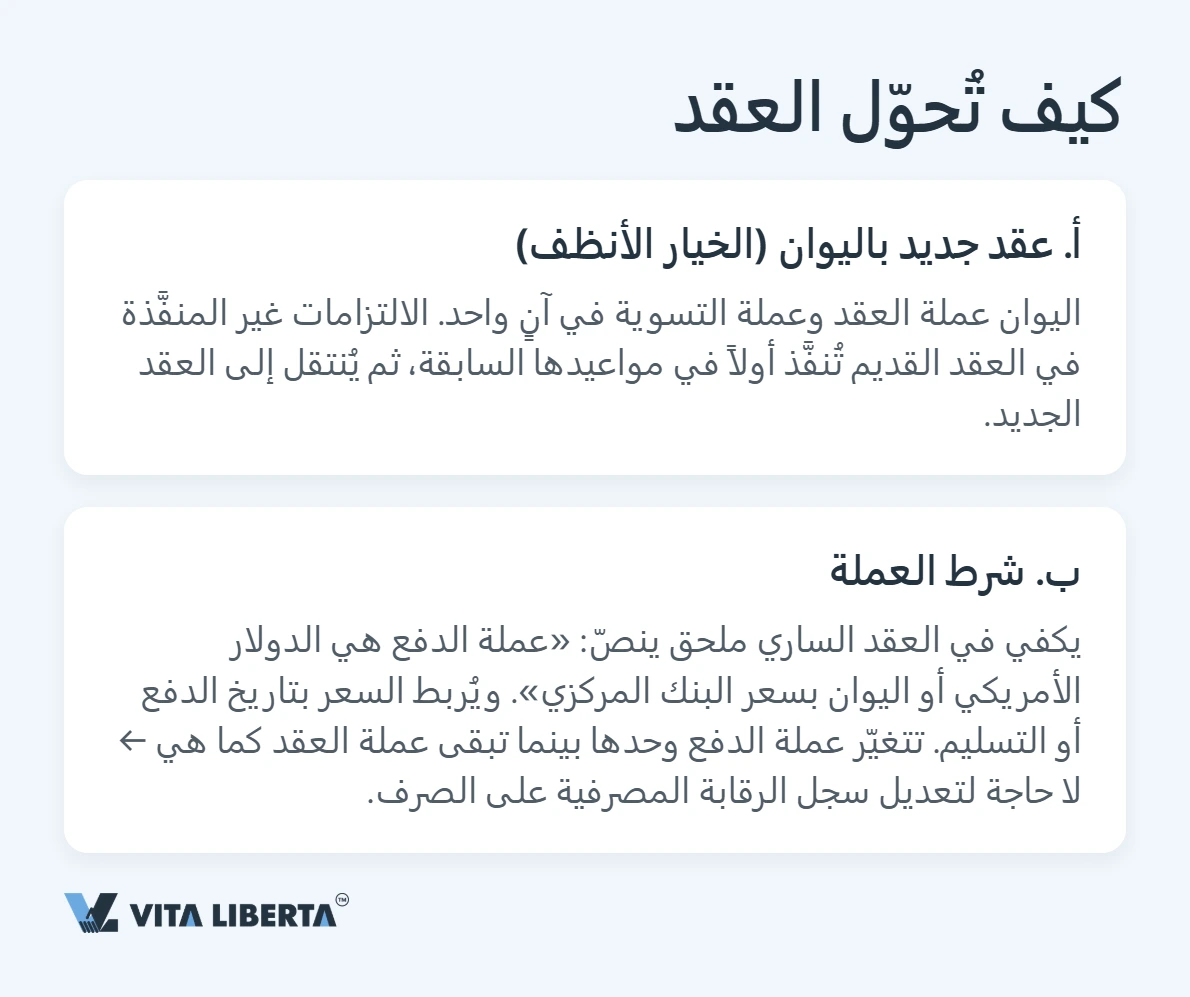
عقد جديد بالرنمينبي. الأنظف عقدٌ يكون فيه اليوان عملةَ العقد وعملةَ التسوية معاً. وإن بقيت التزامات مفتوحة في اتفاق قديم، فأوفِها بمواعيدها الأصلية أولاً ثم انتقل إلى الجديد.
شرط العملة. بالنسبة لعقد سارٍ، يكفي ملحق. أضِف بنداً للدفع من نوع: «عملة الدفع هي الدولار الأمريكي أو اليوان الصيني، تُحوَّل بالسعر المرجعي المتفق عليه (سعر ما بين البنوك) في تاريخ استلام البضاعة». يمكن ربط السعر بتاريخ الدفع أو التسليم. ونصيحة عملية: اطلب فاتورتين، بالدولار وبالرنمينبي، لمقارنة المبلغ الفعلي قبل القرار.
الخطوة 2: احصل على حساب يتعامل باليوان
للمدفوعات المباشرة المنتظمة تحتاج مكاناً لحفظ وإرسال الـCNH. قد يكون حساباً بعملة CNH لدى بنك له ممرّ صيني نشط، أو حساباً تجارياً متعدد العملات (WorldFirst وAirwallex وأمثالهما) يحوّل مباشرة إلى CNH دون المرور بالدولار.
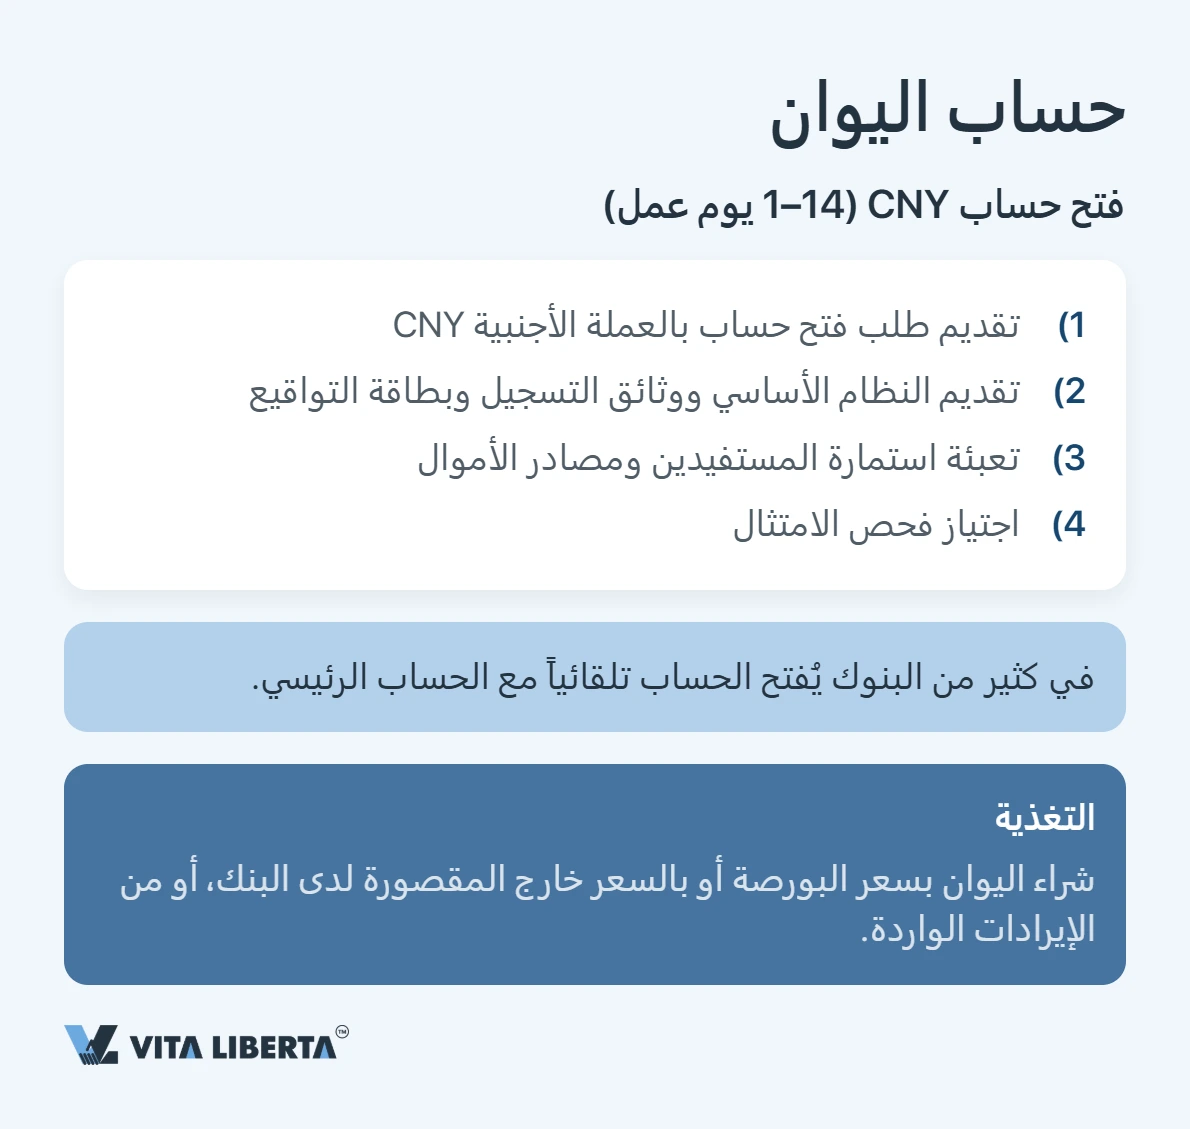
يستغرق الفتح عادةً من يوم إلى 14 يوم عمل. توقّع:
- تقديم طلب حساب بعملة CNH؛
- تقديم مستندات التأسيس ونماذج التواقيع؛
- تعبئة استمارة المستفيد الحقيقي ومصدر الأموال؛
- اجتياز فحص الامتثال (KYC).
مَوِّل الحساب بشراء CNH بسعر مزوّدك، أو من متحصّلات واردة بالرنمينبي.
تفكر في التحول إلى اليوان؟
- إعداد مدفوعاتك باليوان
- مراعاة الرقابة الصينية
- خفض مخاطر التجميد

الخطوة 3: كيف تسير الدفعة فعلاً
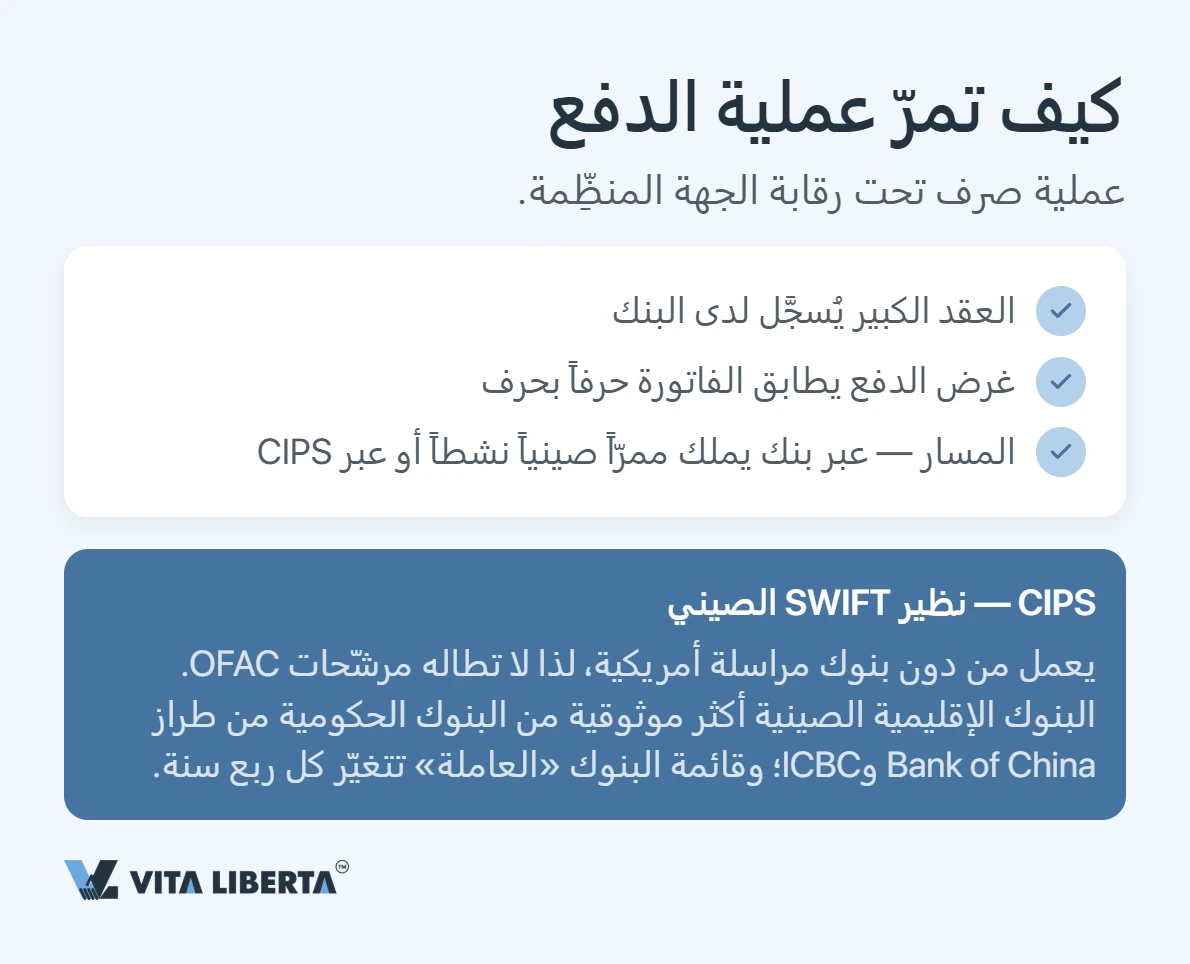
للتحويل بالرنمينبي مساران: بنك بممرّ صيني نشط، أو CIPS — نظام الدفع بين البنوك عبر الحدود، بنية المقاصة والتسوية التي بنتها الصين للرنمينبي، انطلق عام 2015 بإشراف بنك الشعب الصيني. يقاصّ CIPS الرنمينبي فقط، ولا تصل إليه الشركات مباشرة: يتم الوصول عبر بنك مشارك.
يهمّ شرطان في الجانب الصيني. يجب أن تكون شركة مورّدك مسجّلة في RCPMIS (نظام بنك الشعب الصيني للإبلاغ عن مدفوعات الرنمينبي) قبل استلام اليوان من الخارج — تسجيل لمرّة واحدة يجريه بنكه عادةً. وكل دفعة عابرة للحدود بالرنمينبي تحمل غرض الدفع: يجب أن يطابق البيان فاتورتك وعقدك حرفاً بحرف. وعلى جانب التحويل، تُخضِع التدفقات الكبيرة الدفعةَ لمراجعة SAFE، ويوثّق المستلِم الصيني الأموالَ الواردة لدى الجهات المختصّة خلال أيام من استلامها.
كم يكلّف ذلك
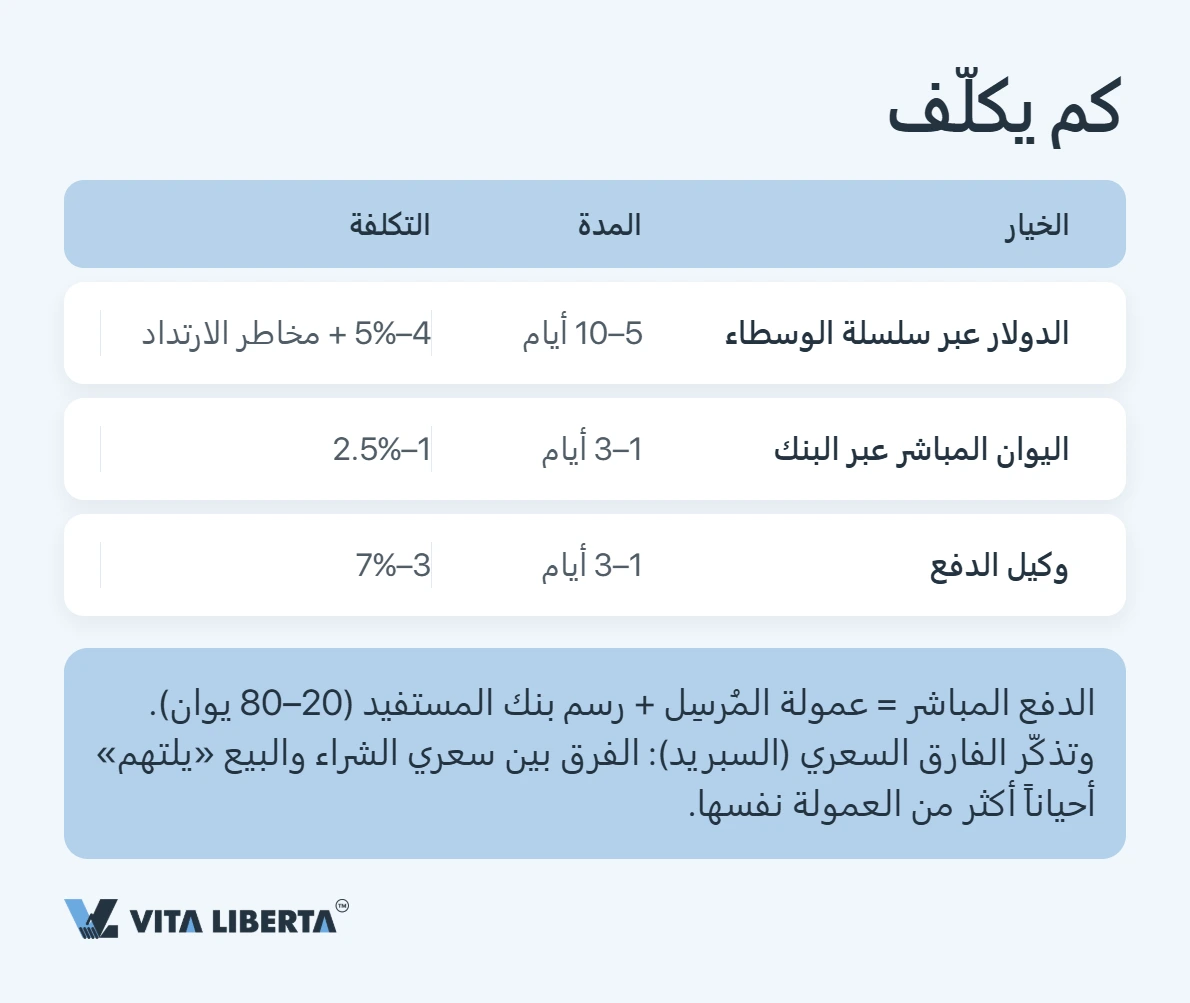
| المسار | المدّة | التكلفة |
|---|---|---|
| الدولار عبر سلسلة مراسلين | 5–10 أيام | 4–5% + خطر الإعادة |
| اليوان المباشر عبر البنك | 1–3 أيام | 1–2.5% |
| وكيل الدفع | 1–3 أيام | 3–7% |
الدفعة المباشرة بالرنمينبي هي رسم المُرسِل زائد رسم البنك المستلِم (نحو 20–80 يوان). ولا تنسَ فارق السعر: الفجوة بين سعرَي الشراء والبيع قد «تلتهم» أكثر من الرسم الظاهر.
⚠️ اضبط غرض الدفع بدقّة. يجب أن يطابق بيان الدفعة العابرة للحدود بالرنمينبي الفاتورة والعقد تماماً. والصياغة الغامضة مثل «for goods» من أشهر أسباب إعادة التحويل.
المخاطر وكيفية احتوائها
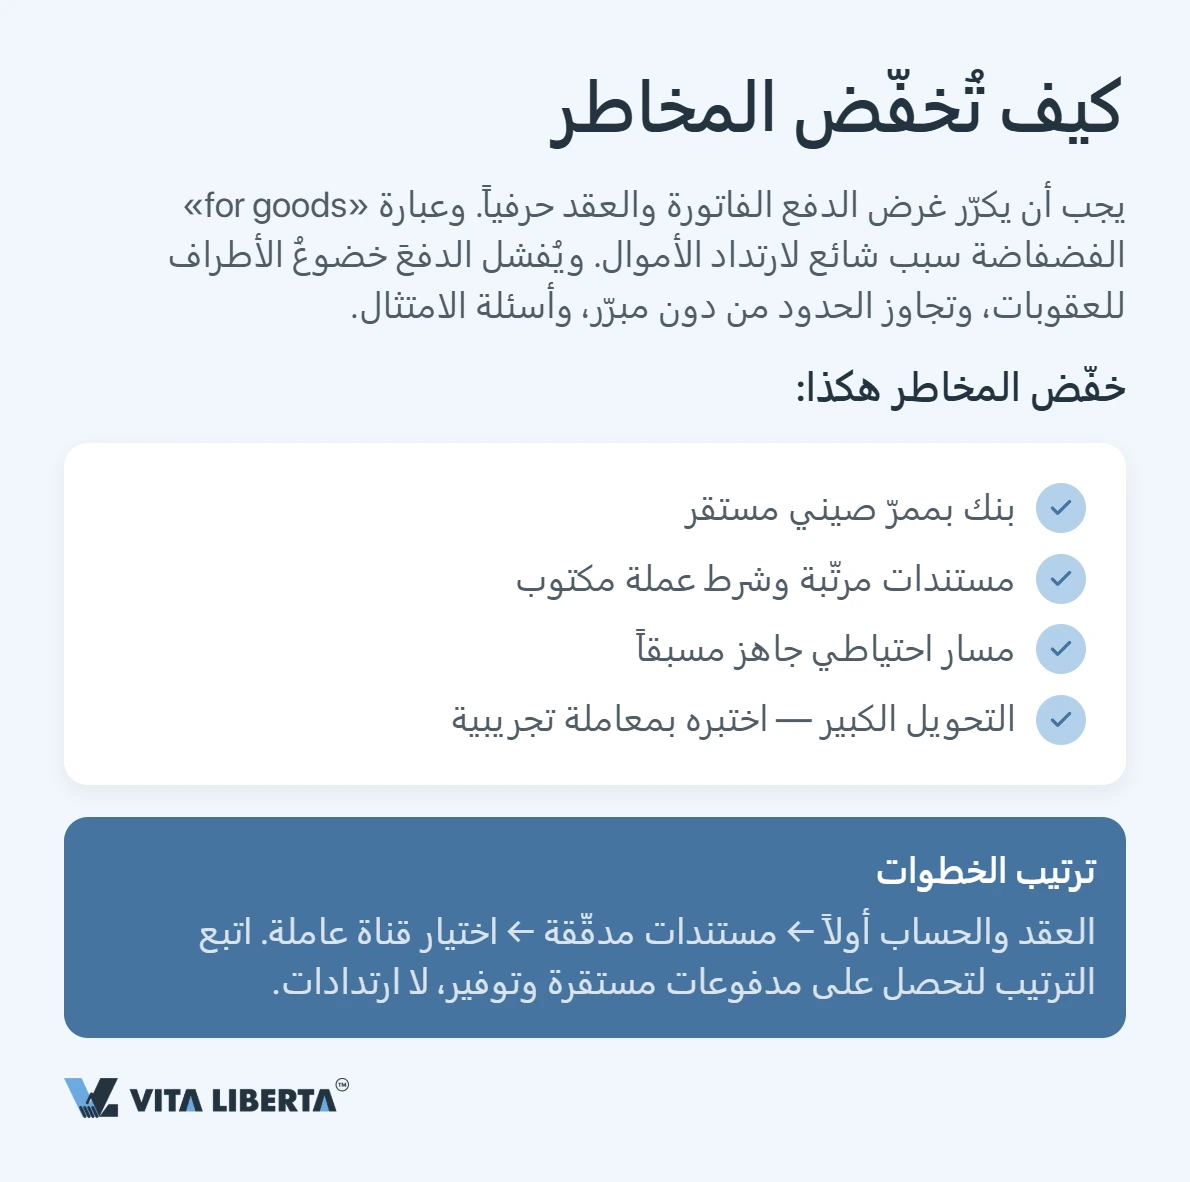
قد تتعثّر الدفعة بسبب وضع خاضع للعقوبات لأحد الأطراف، أو مبالغ غير مبرَّرة تتجاوز حدّاً معيّناً، أو استفسارات امتثال اعتيادية. تخفض الاحتمال باختيار بنك ذي ممرّ صيني مستقر، وترتيب المستندات، وكتابة شرط العملة في العقد، وإجراء العناية الواجبة والتحقّق من بيانات المورّد البنكية عبر قناة ثانية، وتجهيز مسار احتياطي، والتحقّق من أي تحويل كبير بمعاملة اختبار صغيرة أولاً.
«الانتقال إلى الرنمينبي ليس “استبدال الدولار بالـCNH في خانة الدفع”. أولاً العقد والحساب، ثم مستندات نظيفة متطابقة، والقناة أخيراً. الشركات التي تسير بهذه الخطوات بالترتيب تحصل على مدفوعات مستقرّة وتوفير حقيقي — لا على إعادات.»
— سيرغي كونون (Sergey Konon)، مستشار التجارة الخارجية مع الصين
مستعد للدفع لشركائك الصينيين؟
- تنفيذ التحويل باليوان
- اختيار البنك وآلية السداد
- دعم كامل لعمليات الصرف

الخلاصة
الانتقال إلى التسوية بالرنمينبي أربع خطوات: تعديل العقد بشرط عملة (أو توقيع عقد جديد)، فتح حساب يتعامل بالـCNH، تجهيز مستندات متطابقة حرفياً، واختيار قناة تعمل. بالمجمل، اليوان أرخص وأكثر قابلية للتنبّؤ من سلسلة الدولار. ابدأ بالعقد والحساب، واضبط غرض الدفع — عندئذٍ تتوقّف مدفوعاتك لشريكك عن الإعادة.
الأسئلة الشائعة
من خارج البرّ الصيني تُرسل CNH. يحوّل بنكك عملتك إلى رنمينبي خارجي (CNH)، ويُقيَّد لمورّدك بوصفه CNY داخلياً بنسبة 1:1 فور وصوله إلى الصين. ولا تُرسل CNY مباشرة من الخارج أبداً.
مسار الرنمينبي يتجاوز التحويل الإضافي إلى الدولار وبنكاً مراسلاً أو أكثر، فتقلّ مواضع تعثّر الدفعة أو زيادة كلفتها. كما تتطابق مبالغ العقد والفاتورة والدفعة، والمورّد الذي لا يحتاج للتحوّط يسعّر غالباً بسعر أفضل.
للمدفوعات المتكرّرة هو الأنسب. وبدلاً منه، يمكن لمزوّد دفع مرخّص أن يستلم عملتك، ويحوّلها إلى CNH، ويسلّم CNY لمورّدك — موفّراً عليك التحويل المزدوج.
لا. SWIFT شبكة رسائل تنقل تعليمات الدفع؛ أما CIPS فنظام يقاصّ ويسوّي المعاملات العابرة للحدود بالرنمينبي. ولا تصل الشركات إلى CIPS مباشرة — بل عبر بنك مشارك.
غالباً بسبب تحرّك السعر بين العرض والدفع، أو فحوص الامتثال لدى البنك الصيني، أو أخطاء في البيانات — وغرض دفع لا يطابق الفاتورة سببٌ كلاسيكي. ثبّت السعر مبكراً، ورتّب المستندات، واعمل عبر قنوات مجرّبة.