Hongkong
 China




সোর্সিংয়ের জগতে চীনের ভ্যাট (增值税) রপ্তানিতে ফেরত পাওয়াকে প্রায়ই ক্রয়মূল্যে ১৩% ছাড় হিসেবে বিক্রি করা হয়। চীনের কোষাগারের হিসাব আলাদা: ওই চালানে যত কর জমা হয়েছিল, ঠিক ততটুকুই ফেরত যায়, এর ওপর এক ইউয়ানও নয়।
অনেকে প্রক্রিয়াটিকে বিমানবন্দরের ট্যাক্স-ফ্রি কাউন্টারের মতো ভাবেন: রসিদ দেখালেই টাকা হাতে। আসল প্রক্রিয়াটি বরং দুটি ডেটাবেস লাইন ধরে ধরে মেলানোর মতো। পণ্যের নামে একটি অক্ষরের অমিলেও অর্থ ছাড় কয়েক মাস আটকে যেতে পারে।
মূল সমস্যা:
“আমরা গুয়াংজু থেকে বছরে প্রায় ৩০ লাখ ইউয়ানের পণ্য কিনি। কারখানা বলত, তারা ১৩% ভ্যাট ফেরত নেয় এবং দামে সেটা আগেই ধরা আছে। আমি চীনে নিজের কোম্পানি খুলে তার নামে রপ্তানি করলাম, ফেরত পেলাম মাত্র ৩%। বাকি ১০% গেল কোথায়?”
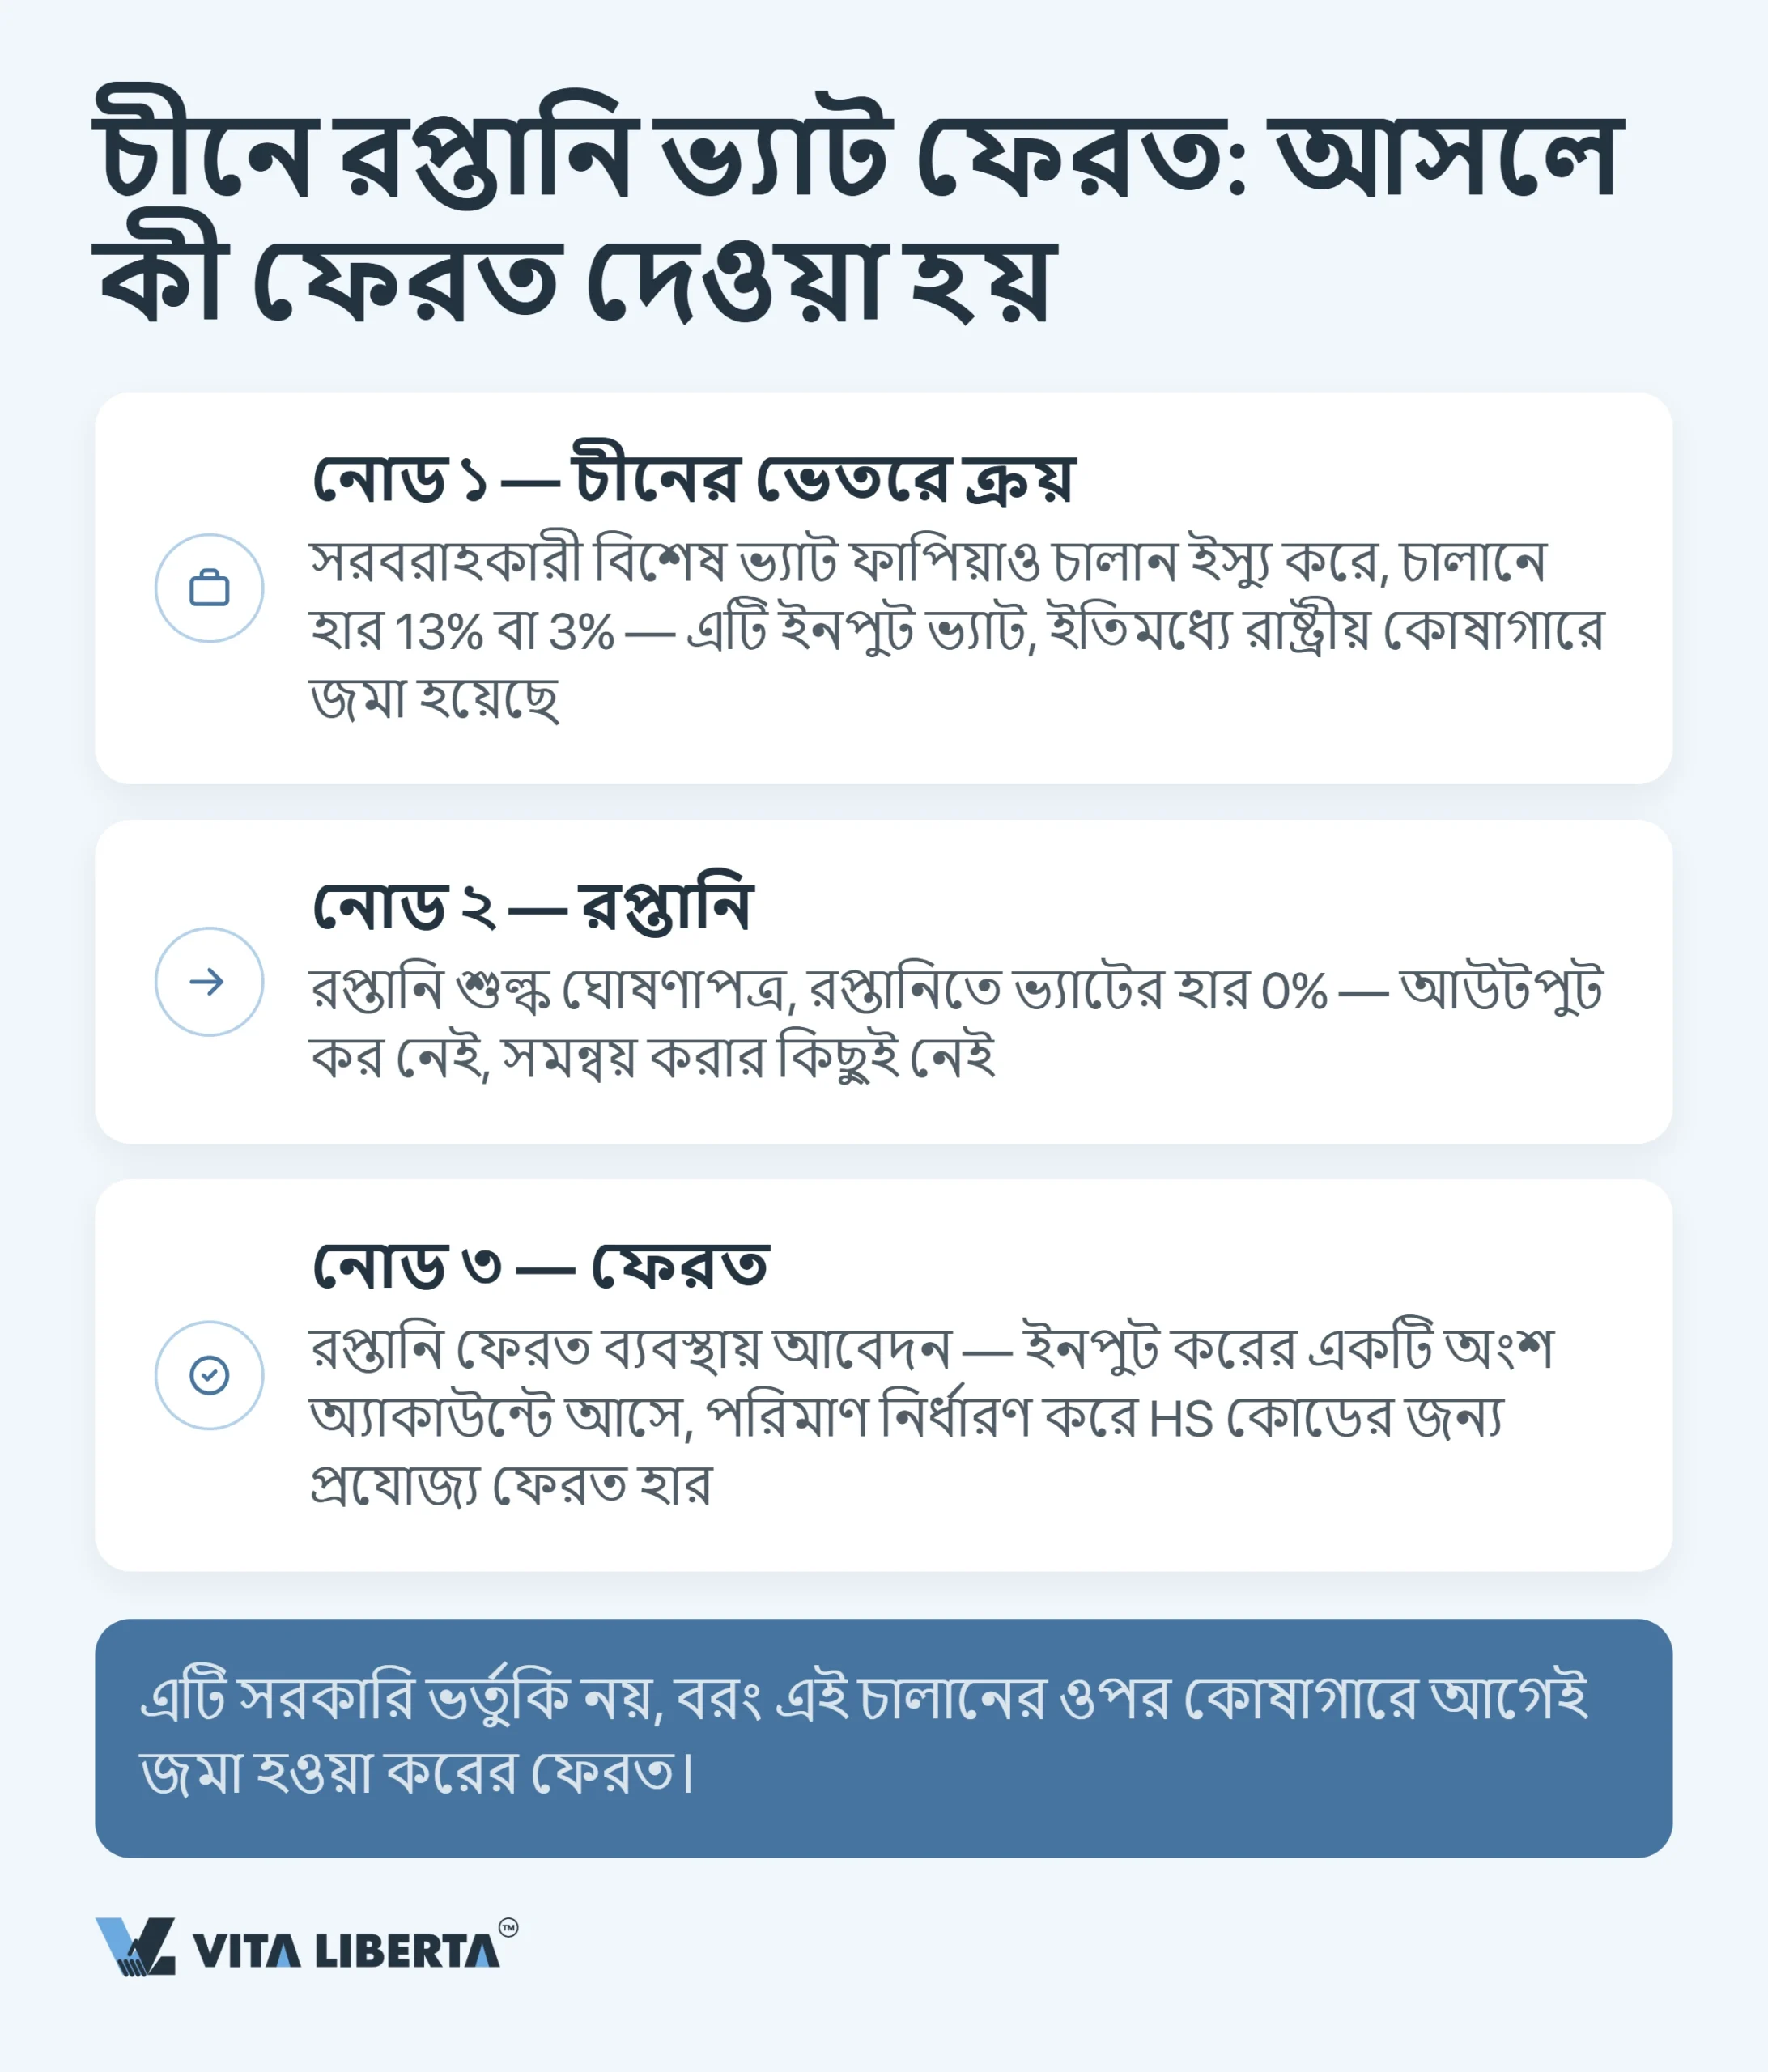
চীনে ট্রেডিং কোম্পানি চালানো বিদেশি মালিকদের কাছ থেকে এটি আমাদের কাছে আসা সবচেয়ে সাধারণ প্রশ্নগুলোর একটি। উত্তর লুকিয়ে আছে ব্যবস্থার নকশাতেই: কোষাগার ফেরত দেয় সেটুকুই, যা সে কখনো ওই চালান থেকে পেয়েছিল। রপ্তানি কর ফেরত (export tax rebate) ইনপুট ভ্যাট (input VAT) ফেরত দেয়; এটি কোনো ভর্তুকি নয়।
আইনি কাঠামোও বদলেছে। চীনের ভ্যাট বিষয়ক অস্থায়ী বিধিমালা (中华人民共和国增值税暂行条例) ১ জানুয়ারি ২০২৬ থেকে কার্যকারিতা হারিয়েছে। এর জায়গায় এসেছে দুটি আইন:
- চীন গণপ্রজাতন্ত্রের মূল্য সংযোজন কর আইন (中华人民共和国增值税法, রাষ্ট্রপতির আদেশ নং ৪১, ২৫ ডিসেম্বর ২০২৪-এ গৃহীত);
- এর বাস্তবায়ন বিধিমালা (中华人民共和国增值税法实施条例, স্টেট কাউন্সিলের আদেশ নং ৮২৬)।
পণ্য রপ্তানিতে এখনো শূন্য হার প্রযোজ্য। ফেরতের প্রক্রিয়া চলে গেছে ১ জানুয়ারি ২০২৬ থেকে প্রযোজ্য নতুন জাতীয় দলিলে:
- অর্থ মন্ত্রণালয় ও রাষ্ট্রীয় কর প্রশাসনের যৌথ ঘোষণা (财政部 税务总局公告2026年第11号);
- ফেরত প্রশাসন বিধি (国家税务总局公告2026年第5号)।
প্রক্রিয়াটির মূল কাঠামো বদলায়নি।
তিনটি নির্ধারক: মর্যাদা, কোড ও পদ্ধতি
ফলাফল একসঙ্গে তিনটি বিষয়ের ওপর নির্ভর করে: রপ্তানিকারকের কর-মর্যাদা, পণ্যের কোডের সঙ্গে যুক্ত ফেরতের হার এবং হিসাবের পদ্ধতি। যেকোনো একটিতে ভুল হলে পুরো সুবিধাই হারিয়ে যায়।
কে ফেরত পেতে পারে: সাধারণ করদাতা
ফেরতের অধিকার পণ্যের মালিকের সঙ্গে নয়, রপ্তানিকারী চীনা আইনি সত্তার সঙ্গে চলে। আবেদনের দুটি পথ:
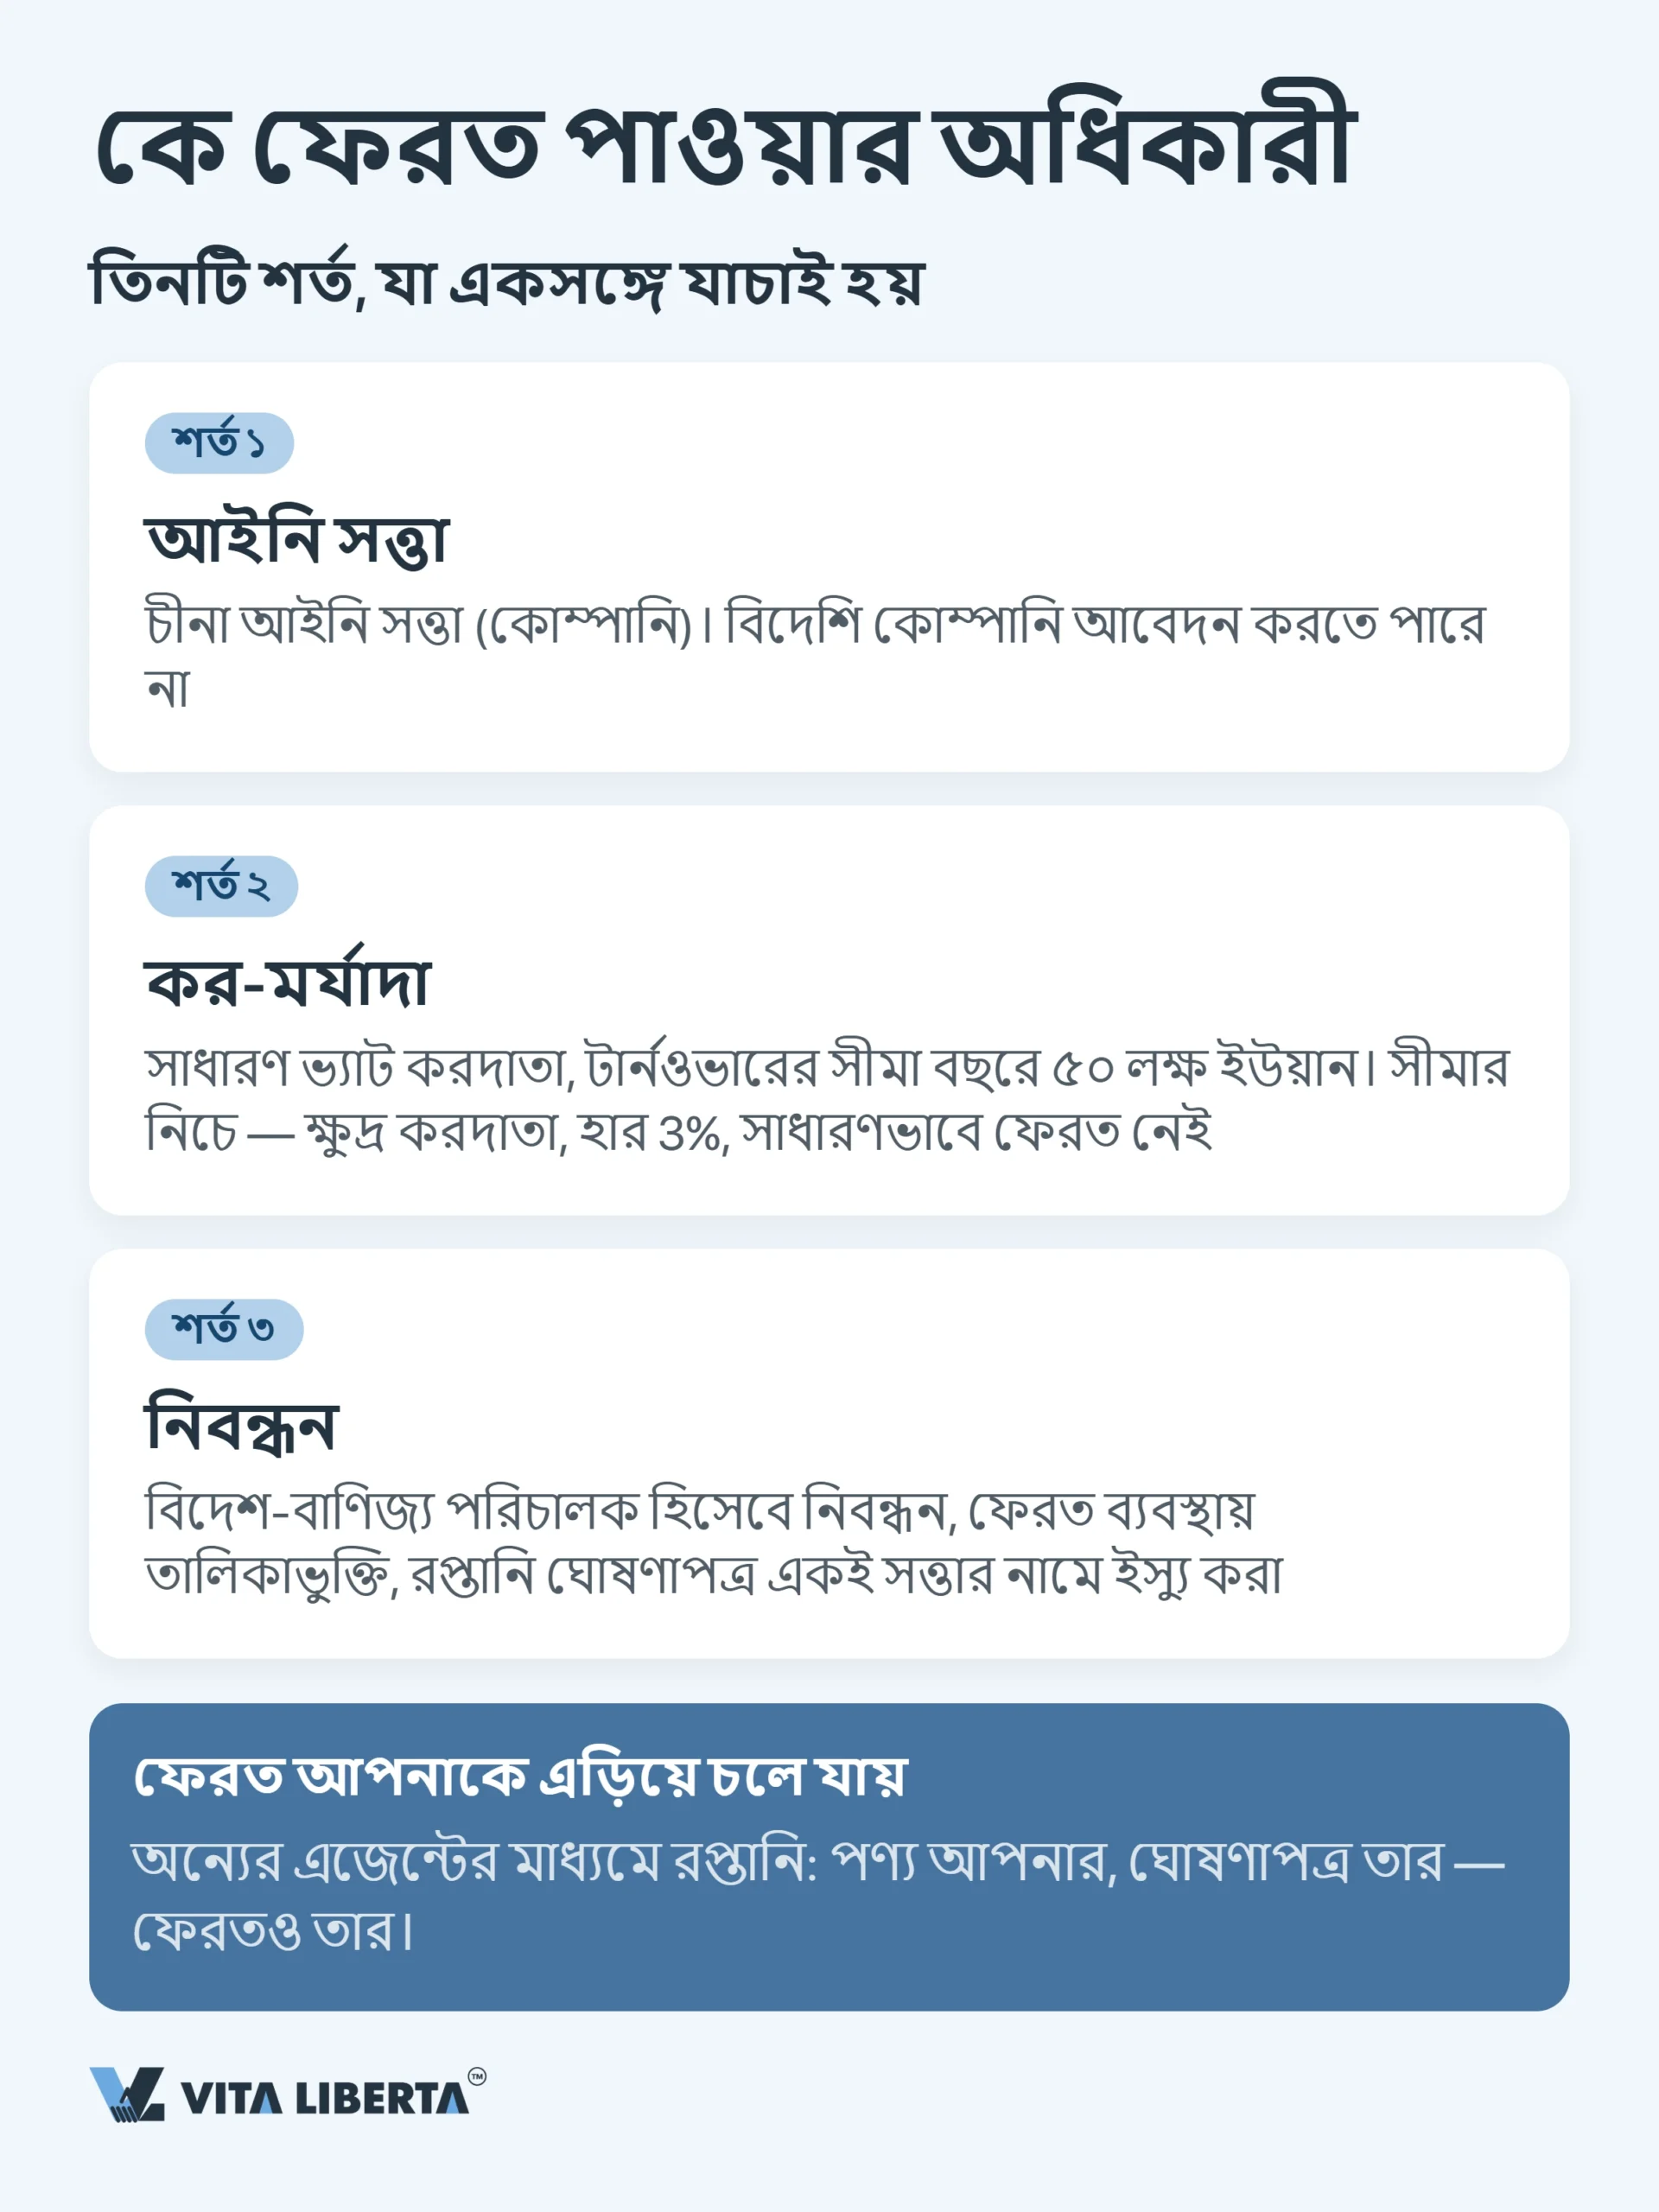
- নিজের নামে রপ্তানিকারী কোম্পানি নিজেই আবেদন করে;
- এজেন্টের মাধ্যমে অর্পিত চুক্তিতে (委托出口) রপ্তানি হলে, অর্পণকারী কোম্পানি এজেন্টের রপ্তানি সনদের (《代理出口货物证明》) ভিত্তিতে আবেদন করে।
চীনে যে বিদেশি কোম্পানির কোনো আইনি সত্তা নেই, তার ফেরতের কোনো অধিকারই নেই।
রপ্তানিকারকের সাধারণ ভ্যাট করদাতা (General VAT Taxpayer) মর্যাদা থাকা আবশ্যক। চীনের ভ্যাট আইন অনুযায়ী যে কোম্পানির বার্ষিক করযোগ্য টার্নওভার ৫০ লাখ ইউয়ানের বেশি নয়, সে ক্ষুদ্র করদাতা (Small-scale Taxpayer)। তবে যার হিসাবরক্ষণ সুশৃঙ্খল, সে এই সীমায় পৌঁছানোর অপেক্ষা না করেই স্বেচ্ছায় সাধারণ করদাতা হিসেবে নিবন্ধন করতে পারে।
ক্ষুদ্র করদাতা ৩% নির্ধারিত হারে ভ্যাট দেয়; ১০ অক্টোবর ২০২৬ পর্যন্ত অবস্থা অনুযায়ী ৩১ ডিসেম্বর ২০২৭ পর্যন্ত ১% রেয়াতি হার কার্যকর। তার রপ্তানি ভ্যাটমুক্ত, কিন্তু ইনপুট ভ্যাট ফেরত হয় না।
আরও দুটি আনুষ্ঠানিকতা আছে:
- ফেরত ব্যবস্থায় নিবন্ধন (出口退(免)税备案) প্রথম আবেদনের মধ্যেই সম্পন্ন করতে হবে;
- বৈদেশিক বাণিজ্য পরিচালক হিসেবে আলাদা নিবন্ধন ৩০ ডিসেম্বর ২০২২ থেকে আর লাগে না, কারণ চীনের বৈদেশিক বাণিজ্য আইনের সংশোধনী তা বাতিল করেছে।
এখান থেকেই আন্তর্জাতিক ক্রেতাদের একটি সাধারণ ও ব্যয়বহুল ভুল: অন্যের কোম্পানির মাধ্যমে রপ্তানি করা। সরবরাহকারী বা মধ্যস্থতাকারী নিজের নামে ও নিজের চুক্তিতে রপ্তানি করলে ফেরত তার কাছেই থাকে। আর রপ্তানিকারক যদি শুধু অন্যের লেনদেনে নিজের নাম “ধার” দেয়, তবে বর্তমান নিয়মে চালানটি ফেরত তো হারায়ই, উপরন্তু দেশীয় বিক্রির মতো তার ওপর ভ্যাটও আরোপ হয়।
ফেরতের হার: চালান নয়, এইচএস কোড ঠিক করে
চালানে ১৩% লেখা থাকলেই হিসাবে ১৩% আসবে না। ফেরতের হার (export tax rebate rate, 出口退税率) পণ্যের শুল্ক কোডের সঙ্গে যুক্ত। সাধারণ নিয়মে এটি পণ্যের ভ্যাট হারের সমান। তবে কিছু পণ্যে অর্থ মন্ত্রণালয় ও রাষ্ট্রীয় কর প্রশাসন হার কমিয়েছে (যেমন ৯% বা ৬%) অথবা শূন্য করেছে। প্রতিটি কোডের বর্তমান হার প্রকাশিত হয় ফেরত হারের ডেটাবেসে (退税率文库)।
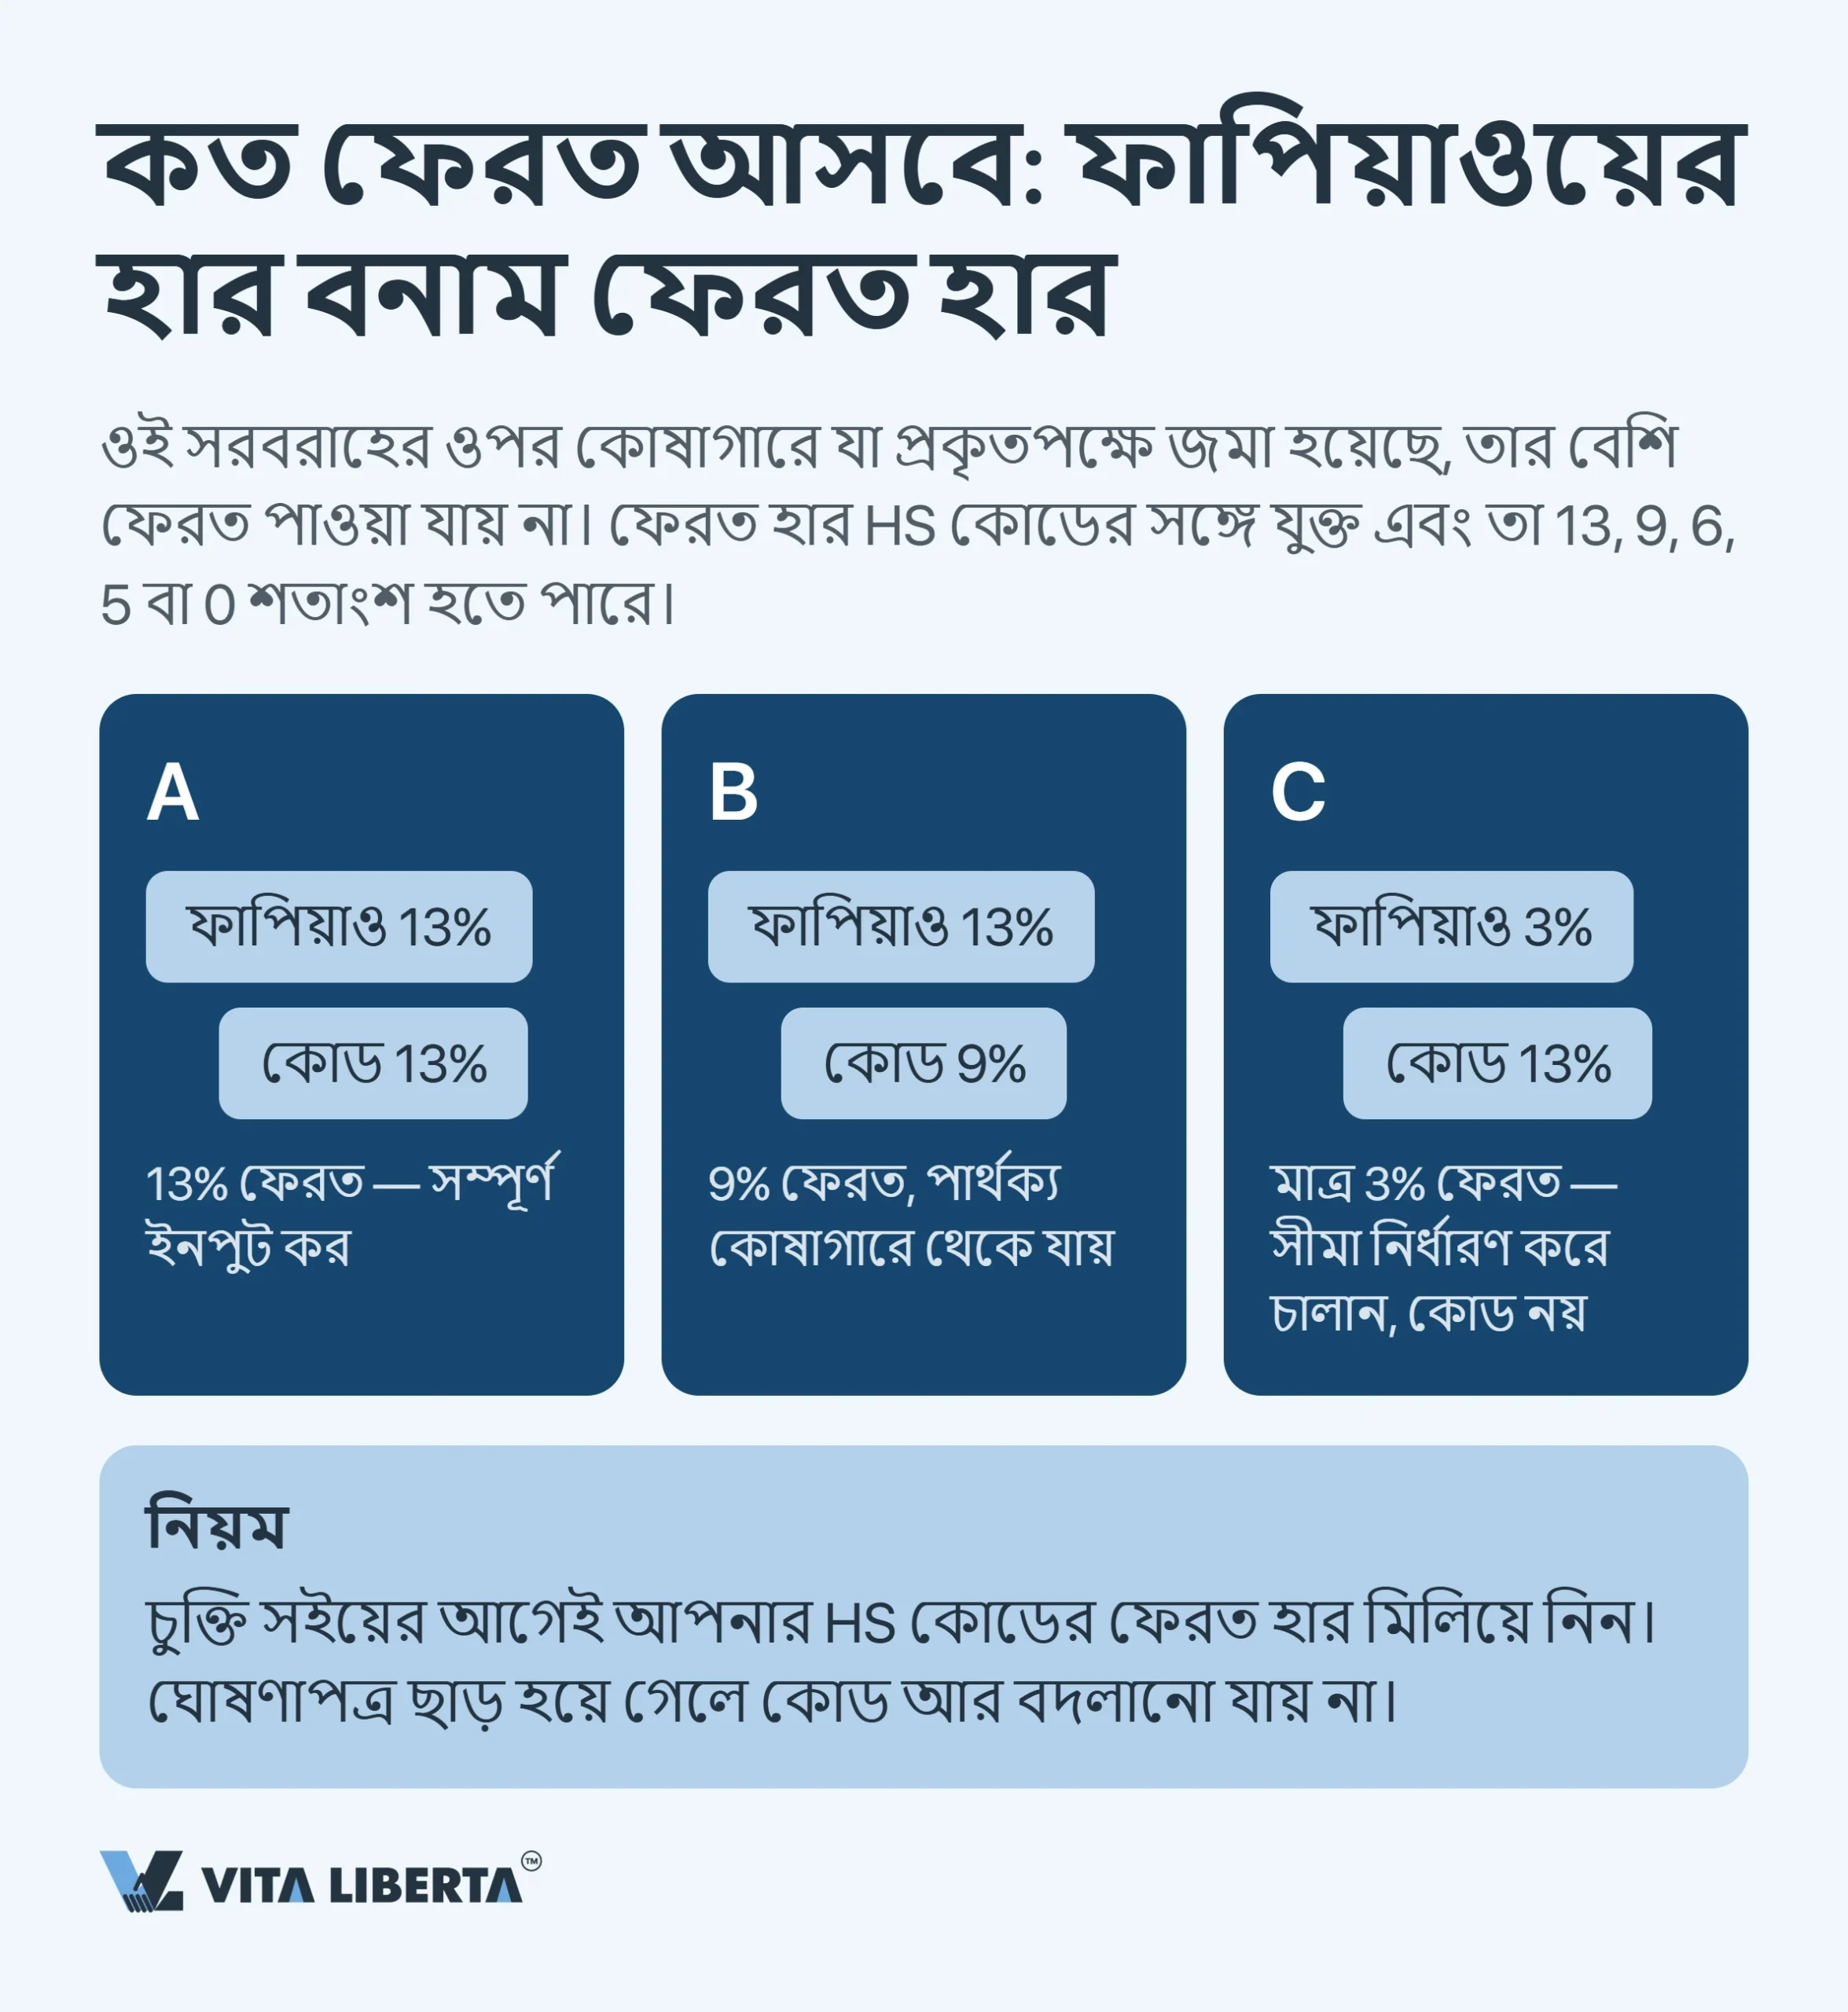
এর ওপর একটি ঊর্ধ্বসীমাও আছে। সরবরাহকারী যদি ফেরতের হারের চেয়ে কম হারে বিশেষ ভ্যাট চালান (ফাপিয়াও) ইস্যু করে, তবে রপ্তানিকারী ট্রেডিং কোম্পানি দুটির মধ্যে কম হারে ফেরত পায় (财政部 税务总局公告2026年第11号, অংশ III):
- ক্ষুদ্র করদাতা সরবরাহকারী ৩%-এর ফাপিয়াও দিলে রপ্তানিকারক পাবে ৩%, কোডে ১৩% অনুমোদিত থাকলেও;
- ফাপিয়াওতে ১% রেয়াতি হার থাকলে ফেরত হবে ১%।
ওপরের উদাহরণে ১০ শতাংশ পয়েন্টের ব্যবধানের কারণ ঠিক এটাই।
ব্যবহারিক পরামর্শ: চুক্তিতে সই করার আগে এইচএস কোড ধরে ফেরতের হার যাচাই করুন। বিল অব এক্সপোর্ট (রপ্তানি ঘোষণা) একবার ছাড় পেলে কোড আর বদলানো যায় না।
ট্রেডিং কোম্পানি ও উৎপাদকের হিসাব আলাদা
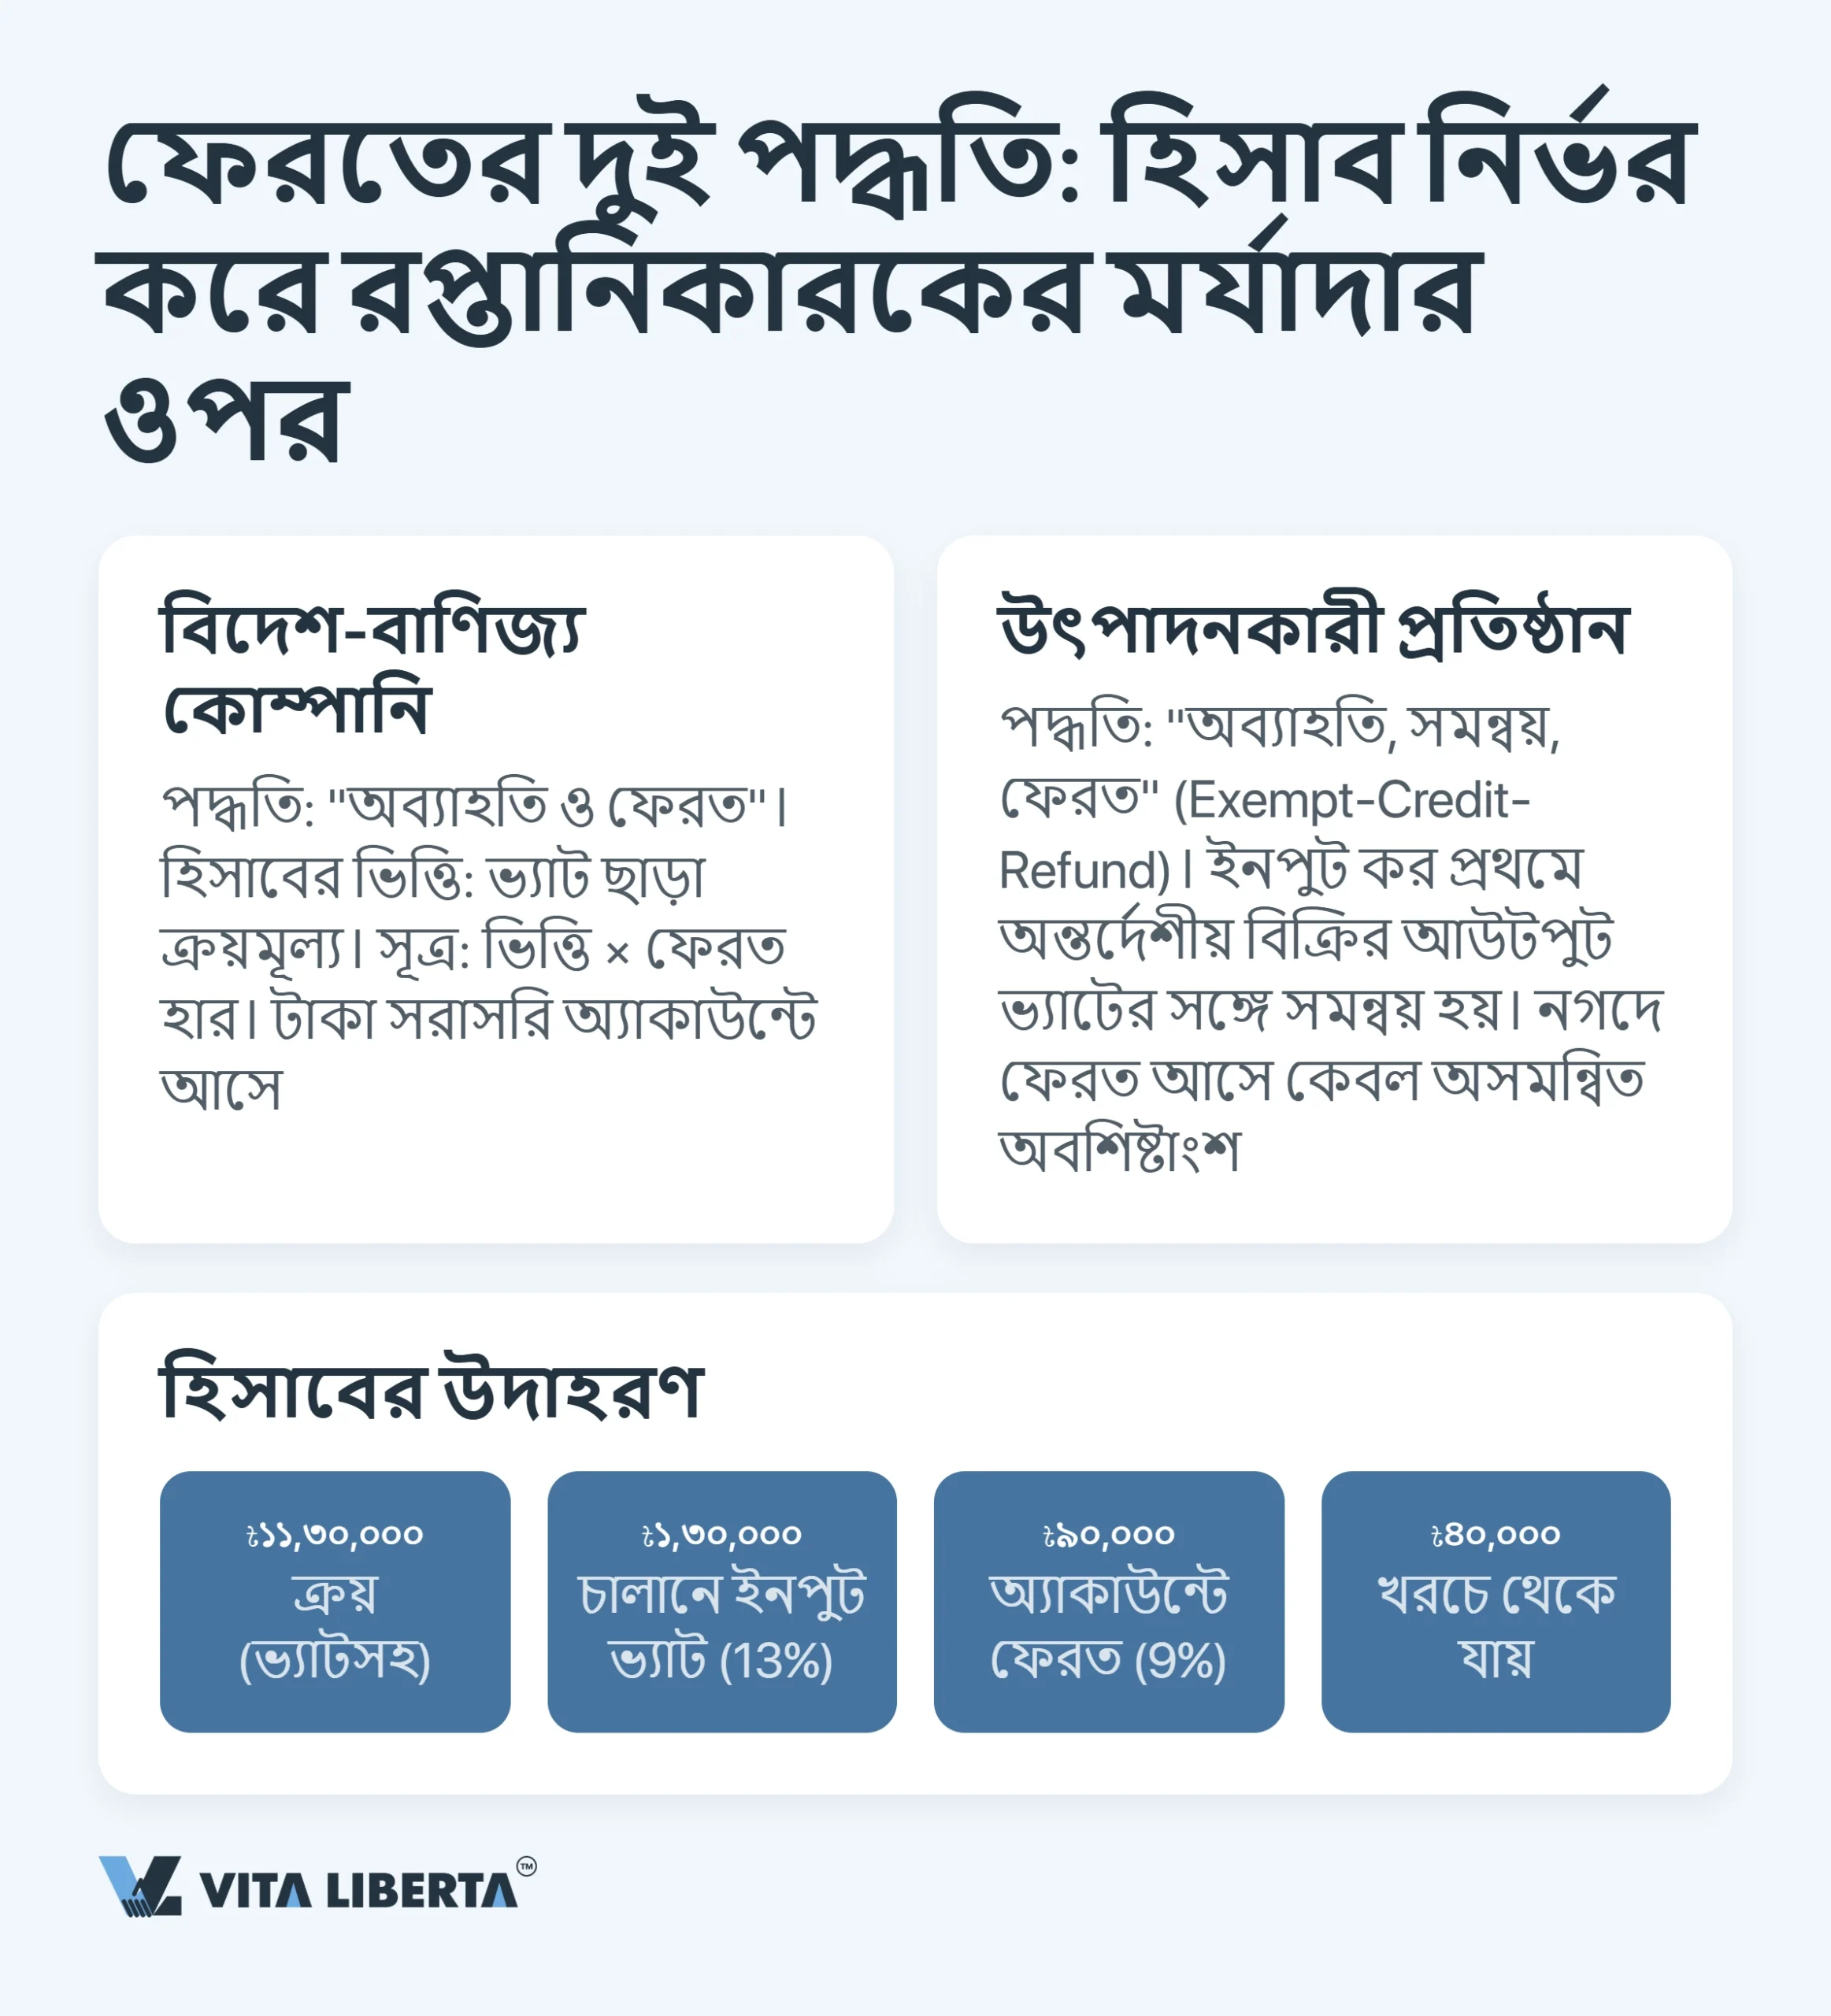
- বৈদেশিক বাণিজ্য কোম্পানি: “অব্যাহতি ও ফেরত” পদ্ধতি প্রয়োগ করে। ভিত্তি হলো ভ্যাট ছাড়া ক্রয়মূল্য, যা ফেরতের হার দিয়ে গুণ করা হয়।
- উৎপাদক: “অব্যাহতি, সমন্বয়, ফেরত” (Exempt-Credit-Refund) পদ্ধতি প্রয়োগ করে। ইনপুট ভ্যাট প্রথমে দেশীয় বিক্রির আউটপুট ভ্যাটের সঙ্গে সমন্বয় হয়, আর কেবল অসমন্বিত অবশিষ্টাংশ নগদে ফেরত আসে।
সংখ্যায়:
| খাত | পরিমাণ (ইউয়ান) |
| ১৩% ফাপিয়াওসহ ক্রয় | ১১,৩০,০০০ |
| ইনপুট ভ্যাট | ১,৩০,০০০ |
| ৯% ফেরত হারে ফেরত | ৯০,০০০ |
| স্থায়ীভাবে খরচে থেকে যায় | ৪০,০০০ |
উপসংহার: ফেরত ১৩% পাওয়ার অধিকার নয়, বরং তিনটি চলকের ফল। রপ্তানিকারক সরাসরি নিয়ন্ত্রণ করে কেবল একটি: সাধারণ করদাতা মর্যাদার সরবরাহকারী বেছে নেওয়া।
চীনে রপ্তানি ভ্যাট ফেরত, প্রত্যাখ্যান ছাড়াই
- এইচএস কোড ধরে ফেরতের হার যাচাই
- কাগজপত্রের ফাইল নিরীক্ষা
- অর্থ জমা হওয়া পর্যন্ত সহায়তা

কাগজপত্র ও সময়সীমা: প্রক্রিয়া কোথায় আটকায়
প্রত্যাখ্যান খুব কমই কোনো বিতর্কিত বিধানের কারণে হয়। প্রায় সবসময় কারণ হলো কাগজপত্রের মধ্যে তথ্যের অমিল।
ফাইল: একটি বাড়তি অক্ষরের দাম
আবেদনের সঙ্গে জমা দিতে হয়। ট্রেডিং কোম্পানি কর কর্তৃপক্ষকে দেয়:
- সরবরাহকারীর বিশেষ ভ্যাট চালান (增值税专用发票);
- রপ্তানির শুল্ক ঘোষণা, বা এজেন্টের মাধ্যমে রপ্তানিতে এজেন্টের সনদ 《代理出口货物证明》;
- ক্রয় ও রপ্তানির ইলেকট্রনিক রেজিস্টার।
কর কর্তৃপক্ষ এগুলো কাস্টমসের ইলেকট্রনিক তথ্যের সঙ্গে মেলায়।
জমা দিতে হয় না, কিন্তু সংরক্ষণ করতে হয়।
- ক্রয় ও বিক্রয় চুক্তি;
- বিল অব লেডিং বা অন্যান্য পরিবহন দলিল;
- দেশীয় ও আন্তর্জাতিক ভাড়ার ফাপিয়াও;
- সিঅ্যান্ডএফ এজেন্টের সঙ্গে চুক্তি।
আবেদনের ১৫ দিনের মধ্যে এগুলো সংগ্রহ করে তালিকাভুক্ত করতে হয় এবং ১০ বছর সংরক্ষণ করতে হয় (国家税务总局公告2026年第5号, অনুচ্ছেদ ৪৪–৪৫)।
যা মিলতেই হবে। ঘোষণা ও ফাপিয়াওতে পণ্যের নাম ও পরিমাপের একক হুবহু এক হতে হবে। কিছু অমিলের মূল্য শুধু ফেরত হারানো নয়, চালানটির ওপর দেশীয় বিক্রির মতো কর বসে (একই বিধি, অনুচ্ছেদ ২৩ ও ৫৭)। এমন হয় যখন:
- ফাপিয়াওর নাম বা পরিমাণ সরবরাহকারীর প্রেরণ-দলিল থেকে আলাদা;
- ঘোষণার নাম, পরিমাণ বা ওজন স্বাভাবিক ঘাটতির বাইরে পরিবহন দলিল থেকে আলাদা।
দাম। বর্তমান বিধিতে এমন আলাদা কোনো নিয়ম নেই যে ক্রয়মূল্যের নিচে রপ্তানি নিজেই প্রত্যাখ্যানের কারণ। কিন্তু ক্রয় বা রপ্তানি মূল্য যদি কারণ ছাড়া স্পষ্টভাবে ফোলানো হয়, তবে চালানটি ফেরত ব্যবস্থা থেকে সরে শুধু অব্যাহতি ব্যবস্থায় যায়, আর ইনপুট ভ্যাট ফেরত হয় না (财政部 税务总局公告2026年第11号, অংশ IX)।
সময়সীমা: তিনটি ধাপ ও কঠিন প্রথম আবেদন
“তিন মাস” নামে কোনো সরকারি সময়সীমা নেই। বাস্তবে চালান পাঠানো থেকে অর্থ আসা পর্যন্ত প্রায়ই কয়েক মাস লাগে, আর এটা পাদটীকার নয়, আর্থিক পরিকল্পনার বিষয়।
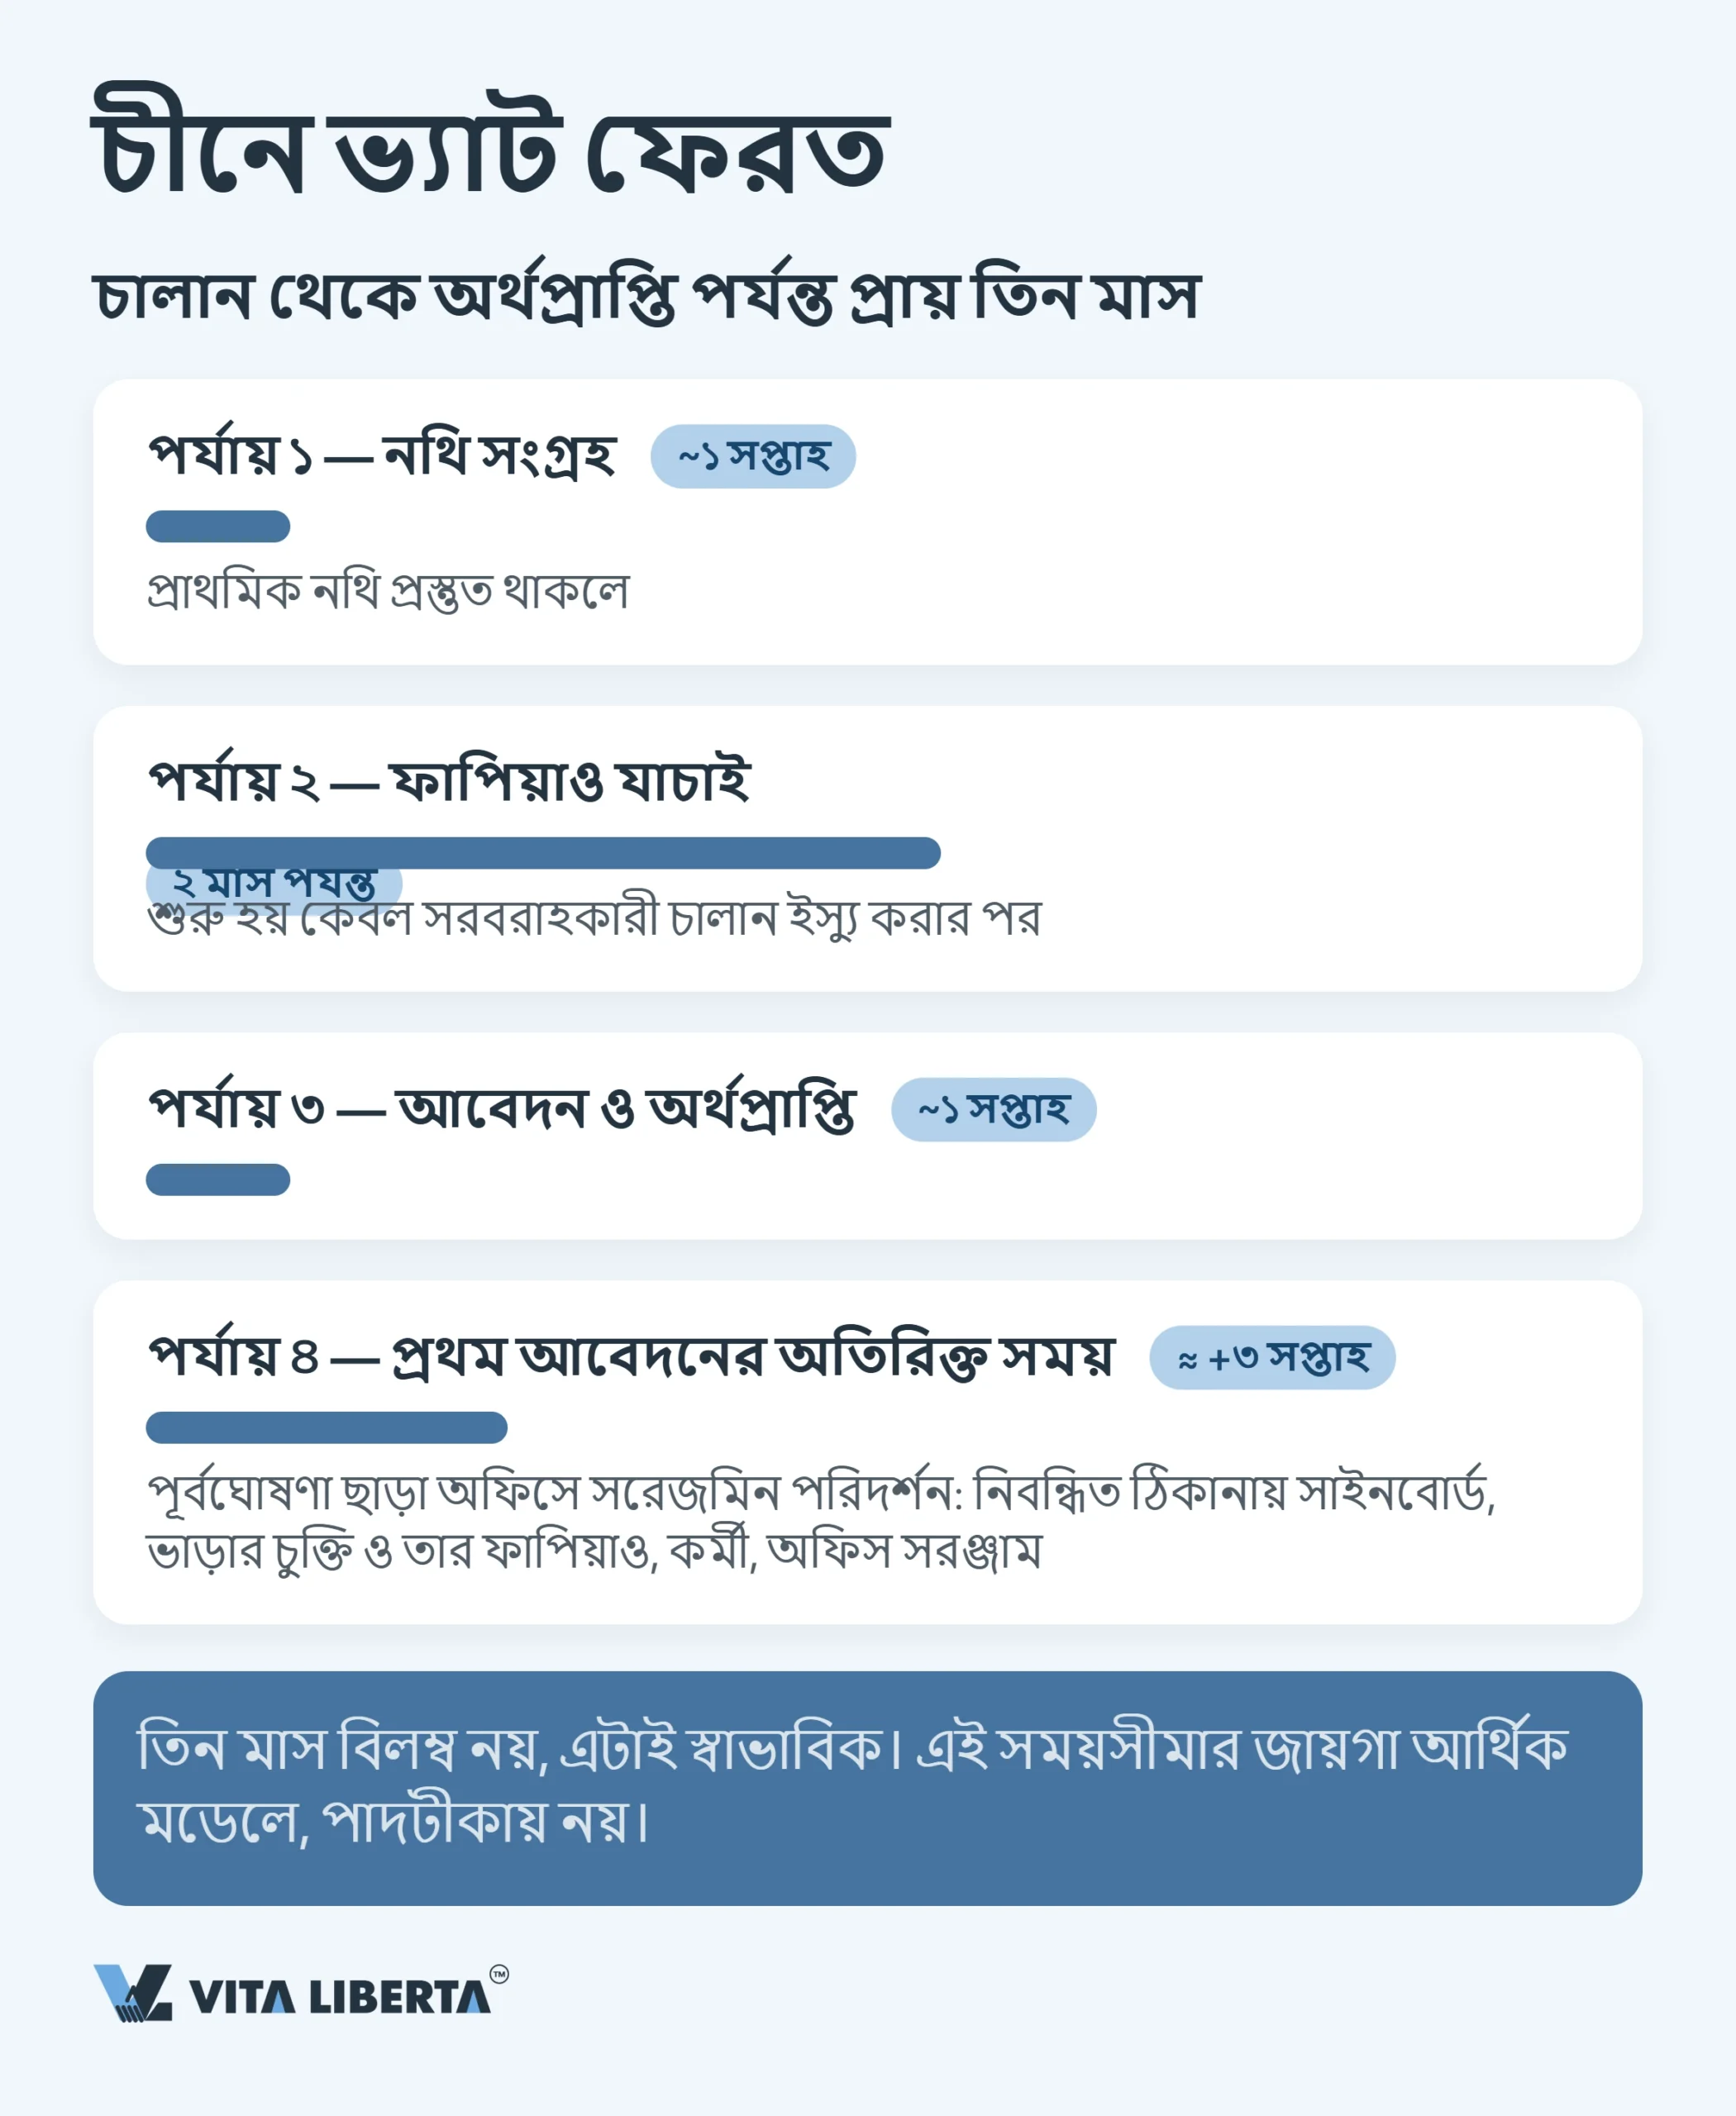
- কাগজপত্র জোগাড়: মূল দলিল প্রস্তুত থাকলে প্রায় এক সপ্তাহ।
- ফাপিয়াও ও ইলেকট্রনিক ব্যবস্থায় তার নিশ্চিতকরণের অপেক্ষা: সবচেয়ে দীর্ঘ ও অনিশ্চিত ধাপ। সরবরাহকারী চালান ইস্যু করার পরই প্রক্রিয়া আসলে শুরু হয়।
- আবেদন ও অর্থ ছাড়: পরিদর্শকদের প্রশ্ন না থাকলে কম সময় নেয়।
তবু কিছু অনড় সীমা আছে:
- রপ্তানির তারিখের পরের মাস থেকে পরের বছরের ৩০ এপ্রিল পর্যন্ত আবেদন করা যায়। একই তারিখের মধ্যে রপ্তানি আয়ও প্রত্যাবাসিত হতে হবে।
- তারিখ পেরিয়ে গেলে প্রত্যাবাসনের প্রমাণসহ পরে আবেদন করা যায়, তবে রপ্তানির তারিখ থেকে সর্বোচ্চ ৩৬ মাসের মধ্যে।
- এরপর ১ জানুয়ারি ২০২৬ থেকে রপ্তানি হওয়া চালান দেশীয় বিক্রি হিসেবে গণ্য হয় এবং ভ্যাটযোগ্য হয় (财政部 税务总局公告2026年第11号, অংশ IX; 国家税务总局公告2026年第5号, অনুচ্ছেদ ৪৮)।
প্রথম আবেদনের জন্য আলাদা প্রস্তুতি দরকার। রাষ্ট্রীয় কর প্রশাসনের অনুমোদিত তালিকাভুক্ত ক্ষেত্রে কর কর্তৃপক্ষ সরেজমিন পরিদর্শন (实地核查) করতে পারে, আর রপ্তানিকারকের তাতে অংশ নেওয়া বাধ্যতামূলক (国家税务总局公告2026年第5号, অনুচ্ছেদ ৫২)। পরিদর্শনে প্রকৃত ব্যবসার চিহ্ন দেখা হয়: নিবন্ধিত ঠিকানায় সাইনবোর্ড, ভাড়ার চুক্তি ও তার ফাপিয়াও, কর্মী, অফিস সরঞ্জাম।
| প্রক্রিয়ার ধাপ | বিধিতে যা আছে | বাস্তব চিত্র ও ঝুঁকি |
| ফাপিয়াও নিশ্চিতকরণ | সরবরাহকারীর বিশেষ ফাপিয়াওর ভিত্তিতে ফেরত চাওয়া হয়; তথ্য সরবরাহকারী ও কাস্টমসের ইলেকট্রনিক তথ্যের সঙ্গে মিললে তবেই আবেদন গৃহীত হয় (国家税务总局公告2026年第5号, অনুচ্ছেদ ১৮ ও ২৬) | ফাপিয়াও ও নিশ্চিতকরণের অপেক্ষাই সবচেয়ে দীর্ঘ; শেষে নয়, শুরু থেকেই নগদ প্রবাহে হিসাব করুন |
| হার কখন নির্দিষ্ট হয় | প্রযোজ্য ফেরতের হার শুল্ক ঘোষণায় লেখা রপ্তানির তারিখ (出口日期) দিয়ে ঠিক হয় (财政部 税务总局公告2026年第11号, অংশ III) | চুক্তি, পরিশোধ বা ঘোষণা দাখিলের তারিখ সংখ্যা বদলায় না; হার পরিবর্তনের মাসে শুধু রপ্তানির তারিখই নির্ধারক |
| রপ্তানি আয় প্রত্যাবাসন | রপ্তানির পরের বছরের ৩০ এপ্রিলের মধ্যে আয় আসতে হবে; দলিল রপ্তানিকারকের কাছে থাকে, কিছু ক্ষেত্রে অনুমোদিত তালিকা অনুযায়ী গণ্য-প্রাপ্তি (视同收汇) গ্রহণযোগ্য (国家税务总局公告2026年第5号, অনুচ্ছেদ ৪৮–৫১) | আয় না এলে এবং গণ্য-প্রাপ্তির ভিত্তি না থাকলে ফেরত মেলে না, আর আগে পাওয়া ফেরত আদায় করা হয় |
| রপ্তানিকারকের শ্রেণি | কর ক্রেডিট রেটিং (A, B, M, C, D) বিবেচনায় রপ্তানিকারকদের চারটি ব্যবস্থাপনা শ্রেণিতে (出口企业管理类别) ভাগ করা হয় | শ্রেণি যত নিচে, হাতে-কলমে যাচাই তত বেশি; চতুর্থ শ্রেণির রপ্তানিকারক প্রতিটি আবেদনের সঙ্গে আয় প্রত্যাবাসনের দলিল দেয় (国家税务总局公告2026年第5号, অনুচ্ছেদ ৪৯) |
২০২৬-এ কী বদলেছে
নির্দিষ্ট খাতে রপ্তানি প্রণোদনা কমানো এখন একটি নিয়মিত নীতি। তালিকাগুলো এত দ্রুত সংশোধিত হয় যে সরবরাহকারীরা মূল্যতালিকা হালনাগাদ করার আগেই বদলে যায়।
৯% থেকে ৬%, তারপর শূন্য: ঘোষণা ২/২০২৬ কাদের ওপর পড়ে
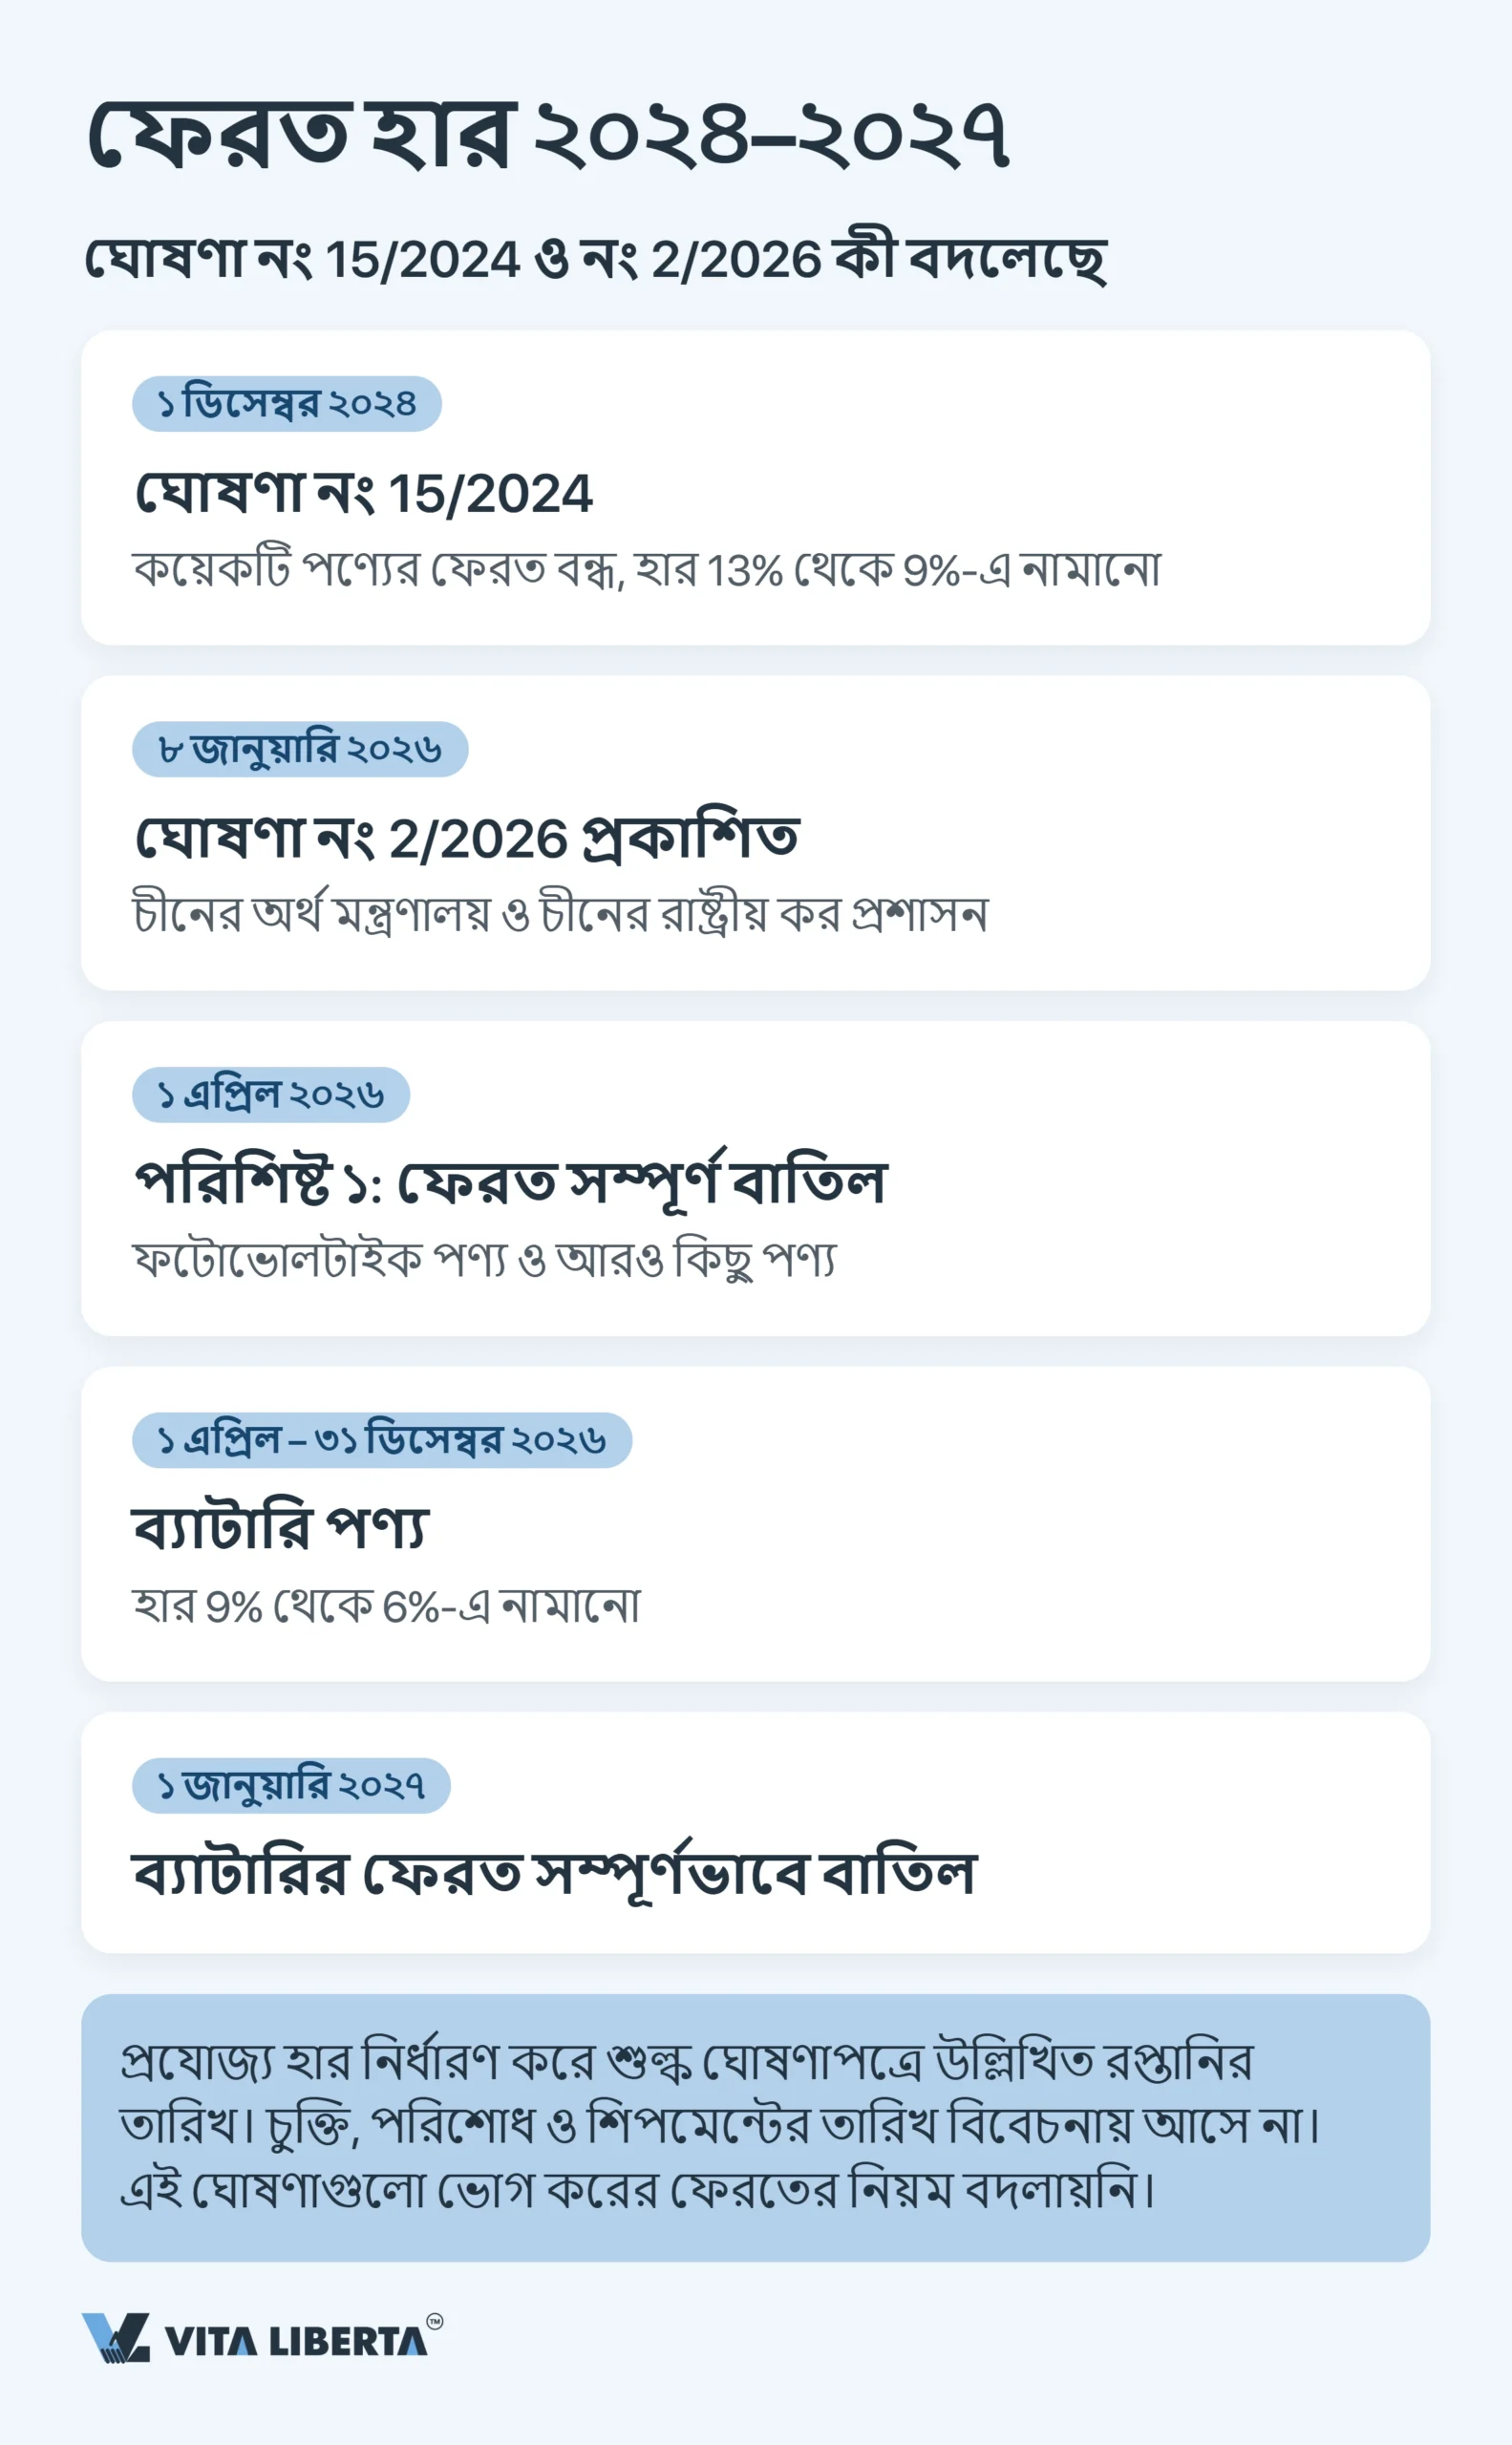
১ এপ্রিল ২০২৬ থেকে সোলার মডিউলের রপ্তানিকারক কিছুই ফেরত পায় না। এটি ঘোষণা নং ২/২০২৬-এর (财政部 税务总局公告2026年第2号) সরাসরি ফল, যা চীনের অর্থ মন্ত্রণালয় রাষ্ট্রীয় কর প্রশাসনের (STA, 国家税务总局) সঙ্গে যৌথভাবে ৮ জানুয়ারি ২০২৬ তারিখে স্বাক্ষর করে। তিনটি বিষয় মনে রাখুন:
- পরিশিষ্ট ১: ফেরত শূন্য। ফটোভোলটাইক পণ্য ও তালিকার আরও কিছু পণ্য ১ এপ্রিল ২০২৬ থেকে ভ্যাট ফেরত হারিয়েছে।
- ব্যাটারি: উত্তরণকাল। ১ এপ্রিল থেকে ৩১ ডিসেম্বর ২০২৬ পর্যন্ত হার ৯% থেকে কমে ৬%। ১ জানুয়ারি ২০২৭ থেকে ফেরত পুরোপুরি বাতিল।
- ভিত্তি রপ্তানির তারিখ, লেনদেন নয়। প্রযোজ্য হার ঠিক করে শুল্ক ঘোষণায় লেখা রপ্তানির তারিখ (出口日期)। ঘোষণা দাখিলের তারিখ (申报日期) বা পরিশোধের তারিখের কোনো প্রভাব নেই।
এটি আগের একটি ধারারই সম্প্রসারণ। ঘোষণা নং ১৫/২০২৪ (财政部 税务总局公告2024年第15号) ১ ডিসেম্বর ২০২৪ থেকে কার্যকর হয় এবং:
- অ্যালুমিনিয়াম ও তামার রোলড পণ্যসহ আরও কিছু পণ্যে ফেরত বাতিল করে;
- কিছু পেট্রোলিয়াম পণ্য, ফটোভোলটাইক, ব্যাটারি ও কিছু অধাতব খনিজ পণ্যে হার ১৩% থেকে ৯%-এ নামায়।
ঘোষণা ২/২০২৬ আলাদাভাবে জানায়: এর তালিকাভুক্ত ভোগকরযোগ্য পণ্যের ক্ষেত্রে রপ্তানিতে ভোগকর ফেরত ও অব্যাহতির নিয়ম অপরিবর্তিত থাকছে।
গুরুত্বপূর্ণ: ফেরত বাতিল মানে রপ্তানি নিষেধ নয়। এতে ৯–১৩% করের বোঝা কারখানা-মূল্যে সরে যায়। পরিশিষ্টের কোনো নির্দিষ্ট কোড না দেখিয়ে সরবরাহকারী যদি “ভ্যাট পুরোপুরি উঠে গেছে” বলে, তবে ক্রয় বাজেট বদলানোর আগে তার কাছে প্রমাণ চান।
ফেরতের অর্থনীতি: বাড়তি মুনাফা নয়, লোকসান থেকে সুরক্ষা
সাধারণ পুনর্বিক্রয়ে ফেরত কোনো মুনাফা তৈরি করে না। এটি ফিরিয়ে দেয় সেই কর, যা আগেই ক্রয়মূল্যে ধরা ছিল; না চাইলে চালান মূল্যের ৯–১৩% কোষাগারকে উপহার দেওয়া হয়। প্রকৃত লাভ দেখা যায় কেবল দুটি ক্ষেত্রে:
- যে সরবরাহকারী নিজে রপ্তানি করে না, নিয়ম মেনে চলে এবং বিশেষ ফাপিয়াও দিতে বাধ্য। সেই ইনপুট ভ্যাট এখন রপ্তানিকারকের কাছে আসে, যা আগে দামের ভেতর মিলিয়ে যেত।
- ছোট বা মাঝারি কারখানা, যারা নিজেরা ফেরতের প্রক্রিয়া করে না। বড় রপ্তানিকারকেরা নিজেরাই সব ফেরত নেয়, ভাগ করার মতো কিছু থাকে না।
সব মিলিয়ে, এই প্রক্রিয়ার অর্থনৈতিক তাৎপর্য আয় করা নয়, বরং না হারানো। ১৩% ফাপিয়াওসহ বছরে ৩০ লাখ ইউয়ানের ক্রয়ে ইনপুট ভ্যাট প্রায় ৩,৪৫,০০০ ইউয়ান। অসম্পূর্ণ ফাইলে ১৩% ফেরত হারে এই পুরো অঙ্ক এবং ৯%-এ প্রায় ২,৩৯,০০০ ইউয়ান হাতছাড়া হয়।
চীনে রপ্তানি কোম্পানি সঠিকভাবে খুলুন
- সাধারণ করদাতা মর্যাদা
- মডেল বাছাই: নিজের নামে রপ্তানি নাকি এজেন্টের মাধ্যমে
- ফেরত ব্যবস্থায় নিবন্ধন

চীনে রপ্তানি ভ্যাট ফেরত: কৌশলগত উপসংহার
এই ব্যবস্থার মূল বৈপরীত্য হলো: রাষ্ট্র প্রক্রিয়াটিকে সর্বোচ্চ আনুষ্ঠানিক করেছে, ফাপিয়াও, কোড, ইলেকট্রনিক যাচাই আর কাস্টমসের সঙ্গে পূর্ণ মিলান দিয়ে। একই সঙ্গে পরিশিষ্ট তালিকার মাধ্যমে একে হাতে-কলমে নিয়ন্ত্রণযোগ্যও রেখেছে, আর একটি ঘোষণাই সেই তালিকা নতুন করে লিখতে পারে।
- ফেরতের হার স্থির নয়, পরিবর্তনশীল। চুক্তির আগে এইচএস কোড ধরে ফেরত হারের ডেটাবেসে (退税率文库) যাচাই করুন। সাধারণত এটি ভ্যাট হারের সমান, তবে কিছু পণ্যে কমানো বা শূন্য।
- ফেরতের অধিকার রপ্তানিকারকের সঙ্গে চলে। চীনে সাধারণ করদাতা মর্যাদার নিজস্ব আইনি সত্তা থাকাই মধ্যস্থতাকারীর বদলে করটা নিজের কাছে রাখার একমাত্র উপায়। এই সত্তা নিজের নামে বা অর্পিত চুক্তিতে এজেন্টের মাধ্যমে রপ্তানি করতে পারে।
- ফেরত দেরিতে আসে। সরবরাহকারীর ফাপিয়াও ও তার নিশ্চিতকরণের অপেক্ষা প্রক্রিয়াকে কয়েক মাস টেনে নেয়, অথচ আবেদন ও আয় প্রত্যাবাসন দুটোরই সীমা পরের বছরের ৩০ এপ্রিল। এটি হিসাবরক্ষণের খুঁটিনাটি নয়, চলতি মূলধনের বিষয়।
তাই চীনে রপ্তানি ভ্যাট ফেরতকে লেনদেনের শেষের আনুষ্ঠানিকতা হিসেবে নয়, বরং সরবরাহকারী ও পণ্য কোড বাছাইয়ের সময়ই ঠিক করার মতো একটি মানদণ্ড হিসেবে দেখা উচিত। যে কোম্পানি সইয়ের আগে ফেরতের হার হিসাব করে, সে নিজের খরচ নিয়ন্ত্রণ করে। যে কাস্টমস ছাড়ের পরে মনে করে, সে কেবল লোকসান লিপিবদ্ধ করে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
সরাসরি নয়। ফেরত দেওয়া হয় কেবল সাধারণ করদাতা মর্যাদার চীনা আইনি সত্তাকে। সেই সত্তাকে নিজের নামে পণ্য রপ্তানি করতে হয়, অথবা এজেন্টকে রপ্তানির দায়িত্ব দিয়ে তার কাছ থেকে রপ্তানি সনদ (《代理出口货物证明》) নিতে হয়। সমাধান: চীনে নিজের রপ্তানি কোম্পানি গড়া, অথবা এমন রপ্তানিকারকের সঙ্গে চুক্তি করা যেখানে ফেরতের সুবিধা আপনাকে দেওয়ার দায় দামের মধ্যে ধরা থাকে।
সর্বোচ্চ সরবরাহকারীর বিশেষ ফাপিয়াওতে লেখা হার পর্যন্ত, অর্থাৎ ৩%। সে ১% রেয়াতি হার (৩১ ডিসেম্বর ২০২৭ পর্যন্ত কার্যকর) প্রয়োগ করলে ১%। এইচএস কোডের ফেরতের হার এই সীমা বাড়ায় না। সমাধান: নিয়মিত পরিমাণে কিনলে ৩% আর ১৩%-এর ব্যবধান সাধারণত সাধারণ করদাতা সরবরাহকারীতে যাওয়ার খরচ স্বচ্ছন্দে পুষিয়ে দেয়।
এপ্রিলের হার প্রযোজ্য। মার্চে দাখিল করা নিজে থেকে কিছুই রক্ষা করে না: পরিদর্শক দেখেন “রপ্তানির তারিখ” (出口日期) ঘর, ঘোষণা দাখিলের তারিখ (申报日期) নয়। পার্থক্য বহন করবে সেই পক্ষ, যে চুক্তিতে এই ঝুঁকি নিয়েছে। সমাধান: হার বদলের মাসগুলোতে লিখিতভাবে ঠিক করুন রপ্তানির তারিখ পিছোলে দায় কার, আর শুল্ক-প্রক্রিয়া নিজের মতো চলতে দেবেন না।
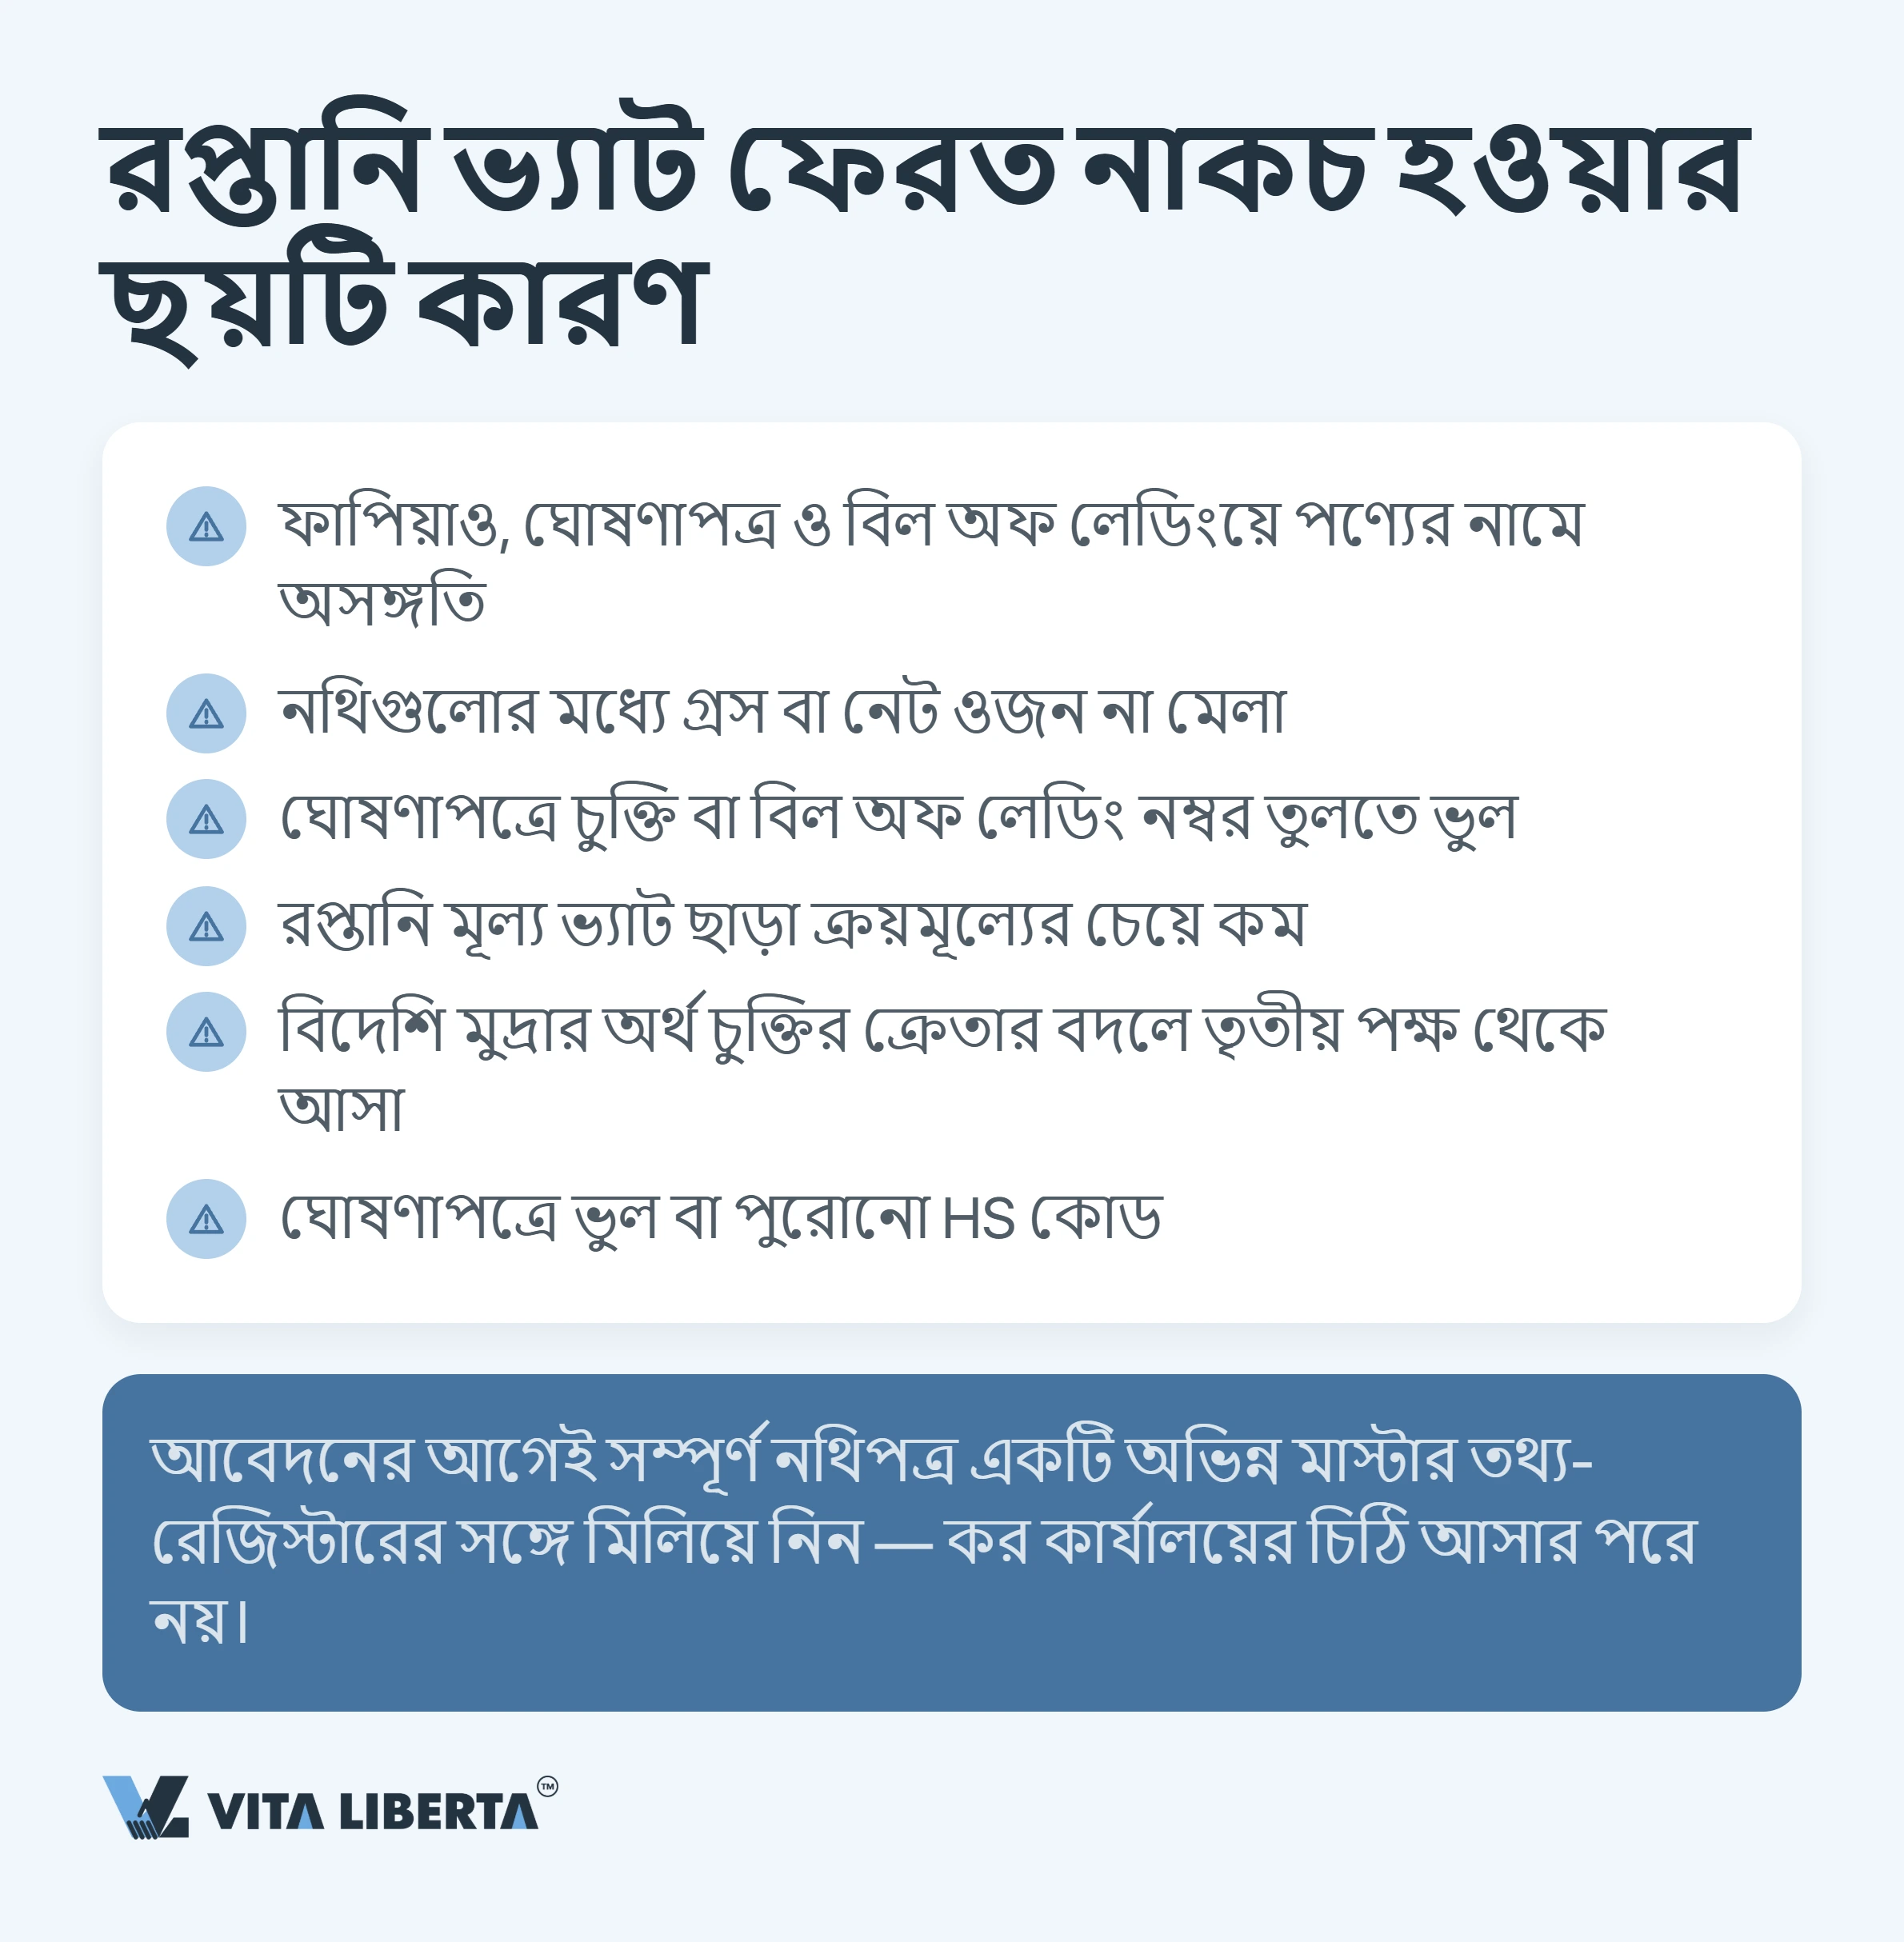
সাধারণ কারণগুলো: ফাপিয়াও ও ঘোষণায় পণ্যের নাম বা পরিমাপের একক আলাদা; ঘোষণা ও পরিবহন দলিলে নাম, পরিমাণ বা ওজনের অমিল; রপ্তানি আয় সময়মতো না আসা; ক্রয় বা রপ্তানি মূল্য কারণ ছাড়া স্পষ্টভাবে ফোলানো। এর কিছু অমিল শুধু প্রত্যাখ্যান নয়, দেশীয় বিক্রির মতো ভ্যাট আরোপ পর্যন্ত গড়ায়। সমাধান: কর কর্তৃপক্ষ প্রশ্ন তোলার পরে নয়, আবেদনের আগেই একটি একক তথ্য রেজিস্টারের সঙ্গে ফাইল মিলিয়ে নিন।
দাম বাড়বে ঠিক ততটা, যতটা কারখানা আগে কোষাগার থেকে ফেরত নিত। পরিশিষ্ট ১-এর পণ্য ১ এপ্রিল ২০২৬ থেকে ফেরত হারিয়েছে। ব্যাটারি ৩১ ডিসেম্বর ২০২৬ পর্যন্ত ৯%-এর বদলে ৬%-এ থাকবে, আর ১ জানুয়ারি ২০২৭ থেকে তার ফেরত সম্পূর্ণ বাতিল। সমাধান: এইচএস কোড চান এবং তালিকার সঙ্গে মিলিয়ে দেখুন। কোড ছাড়া “আমাদের এখানে ভ্যাট উঠে গেছে” বলা দর কষাকষির কৌশল, দাম বাড়ানোর যুক্তি নয়।