Hongkong
 China




চীন তার সবচেয়ে বড় কর্পোরেট কর সুবিধা দেয় স্পষ্ট নিয়মে ও নির্ধারিত “দামে”। সুবিধা পায় সেই প্রতিষ্ঠান, যে নিজের প্রযুক্তি সংখ্যা ও কাগজপত্রে প্রমাণ করতে পারে, শুধু প্রযুক্তি নিয়ে কাজ করা প্রতিষ্ঠান নয়।
মূল সমস্যা
“হাংচৌতে আমাদের সম্পূর্ণ বিদেশি মালিকানাধীন কোম্পানি (WFOE) আছে, নিজস্ব উন্নয়ন, স্থায়ী প্রকৌশলী, আর পণ্য বিক্রি হয় সারা বিশ্বে। তাহলে আমরা কেন ট্রেডিং কোম্পানির মতো ২৫% দিচ্ছি, আর বিজনেস পার্কে পাশের প্রতিষ্ঠান দিচ্ছে ১৫%? আমরা কি যথেষ্ট প্রযুক্তিনির্ভর নই?”
শুধু শিল্পখাত কিছুই ঠিক করে না, ঠিক করে শর্তগুলো। কর্পোরেট আয়কর (Corporate Income Tax, CIT) কমে তখনই, যখন আপনার প্রতিষ্ঠান ছয়টি পরিমাণগত সূচক প্রমাণ করে এবং উচ্চ ও নতুন প্রযুক্তি প্রতিষ্ঠানের (High and New Technology Enterprise, HNTE) মর্যাদা পায়। নিচে দেখুন প্যাকেজে কী আছে, প্রবেশের খরচ কত, আর মর্যাদা সাধারণত কোথায় হাতছাড়া হয়।
HNTE প্যাকেজ: ১৫% হার এবং আরও তিনটি সুবিধা
স্বীকৃতি পেলে আপনি দুটি সুবিধা পান, যা কেবল হাই-টেক প্রতিষ্ঠানের জন্য: ১৫% হার এবং লোকসান সমন্বয়ের (carry forward) দীর্ঘ মেয়াদ। বাকি দুটি, অর্থাৎ R&D সুপার ডিডাকশন ও কর্মী প্রশিক্ষণ ব্যয়ের কর্তন, সাধারণ প্রতিষ্ঠানও পায়। তবে মর্যাদার সঙ্গে মিলে এগুলোর প্রভাব সবচেয়ে বেশি হয়।
প্রতিটি সুবিধা হিসাবের ভিন্ন ধাপে কাজ করে। সুপার ডিডাকশন কাজ করে শুরুতে, করযোগ্য আয় নির্ধারণের সময়; হ্রাসকৃত হার প্রযোজ্য হয় একেবারে শেষ ধাপে।
২৫% থেকে ১৫%: ১ কোটি মুনাফায় ১০ লাখ ইউয়ানের পার্থক্য
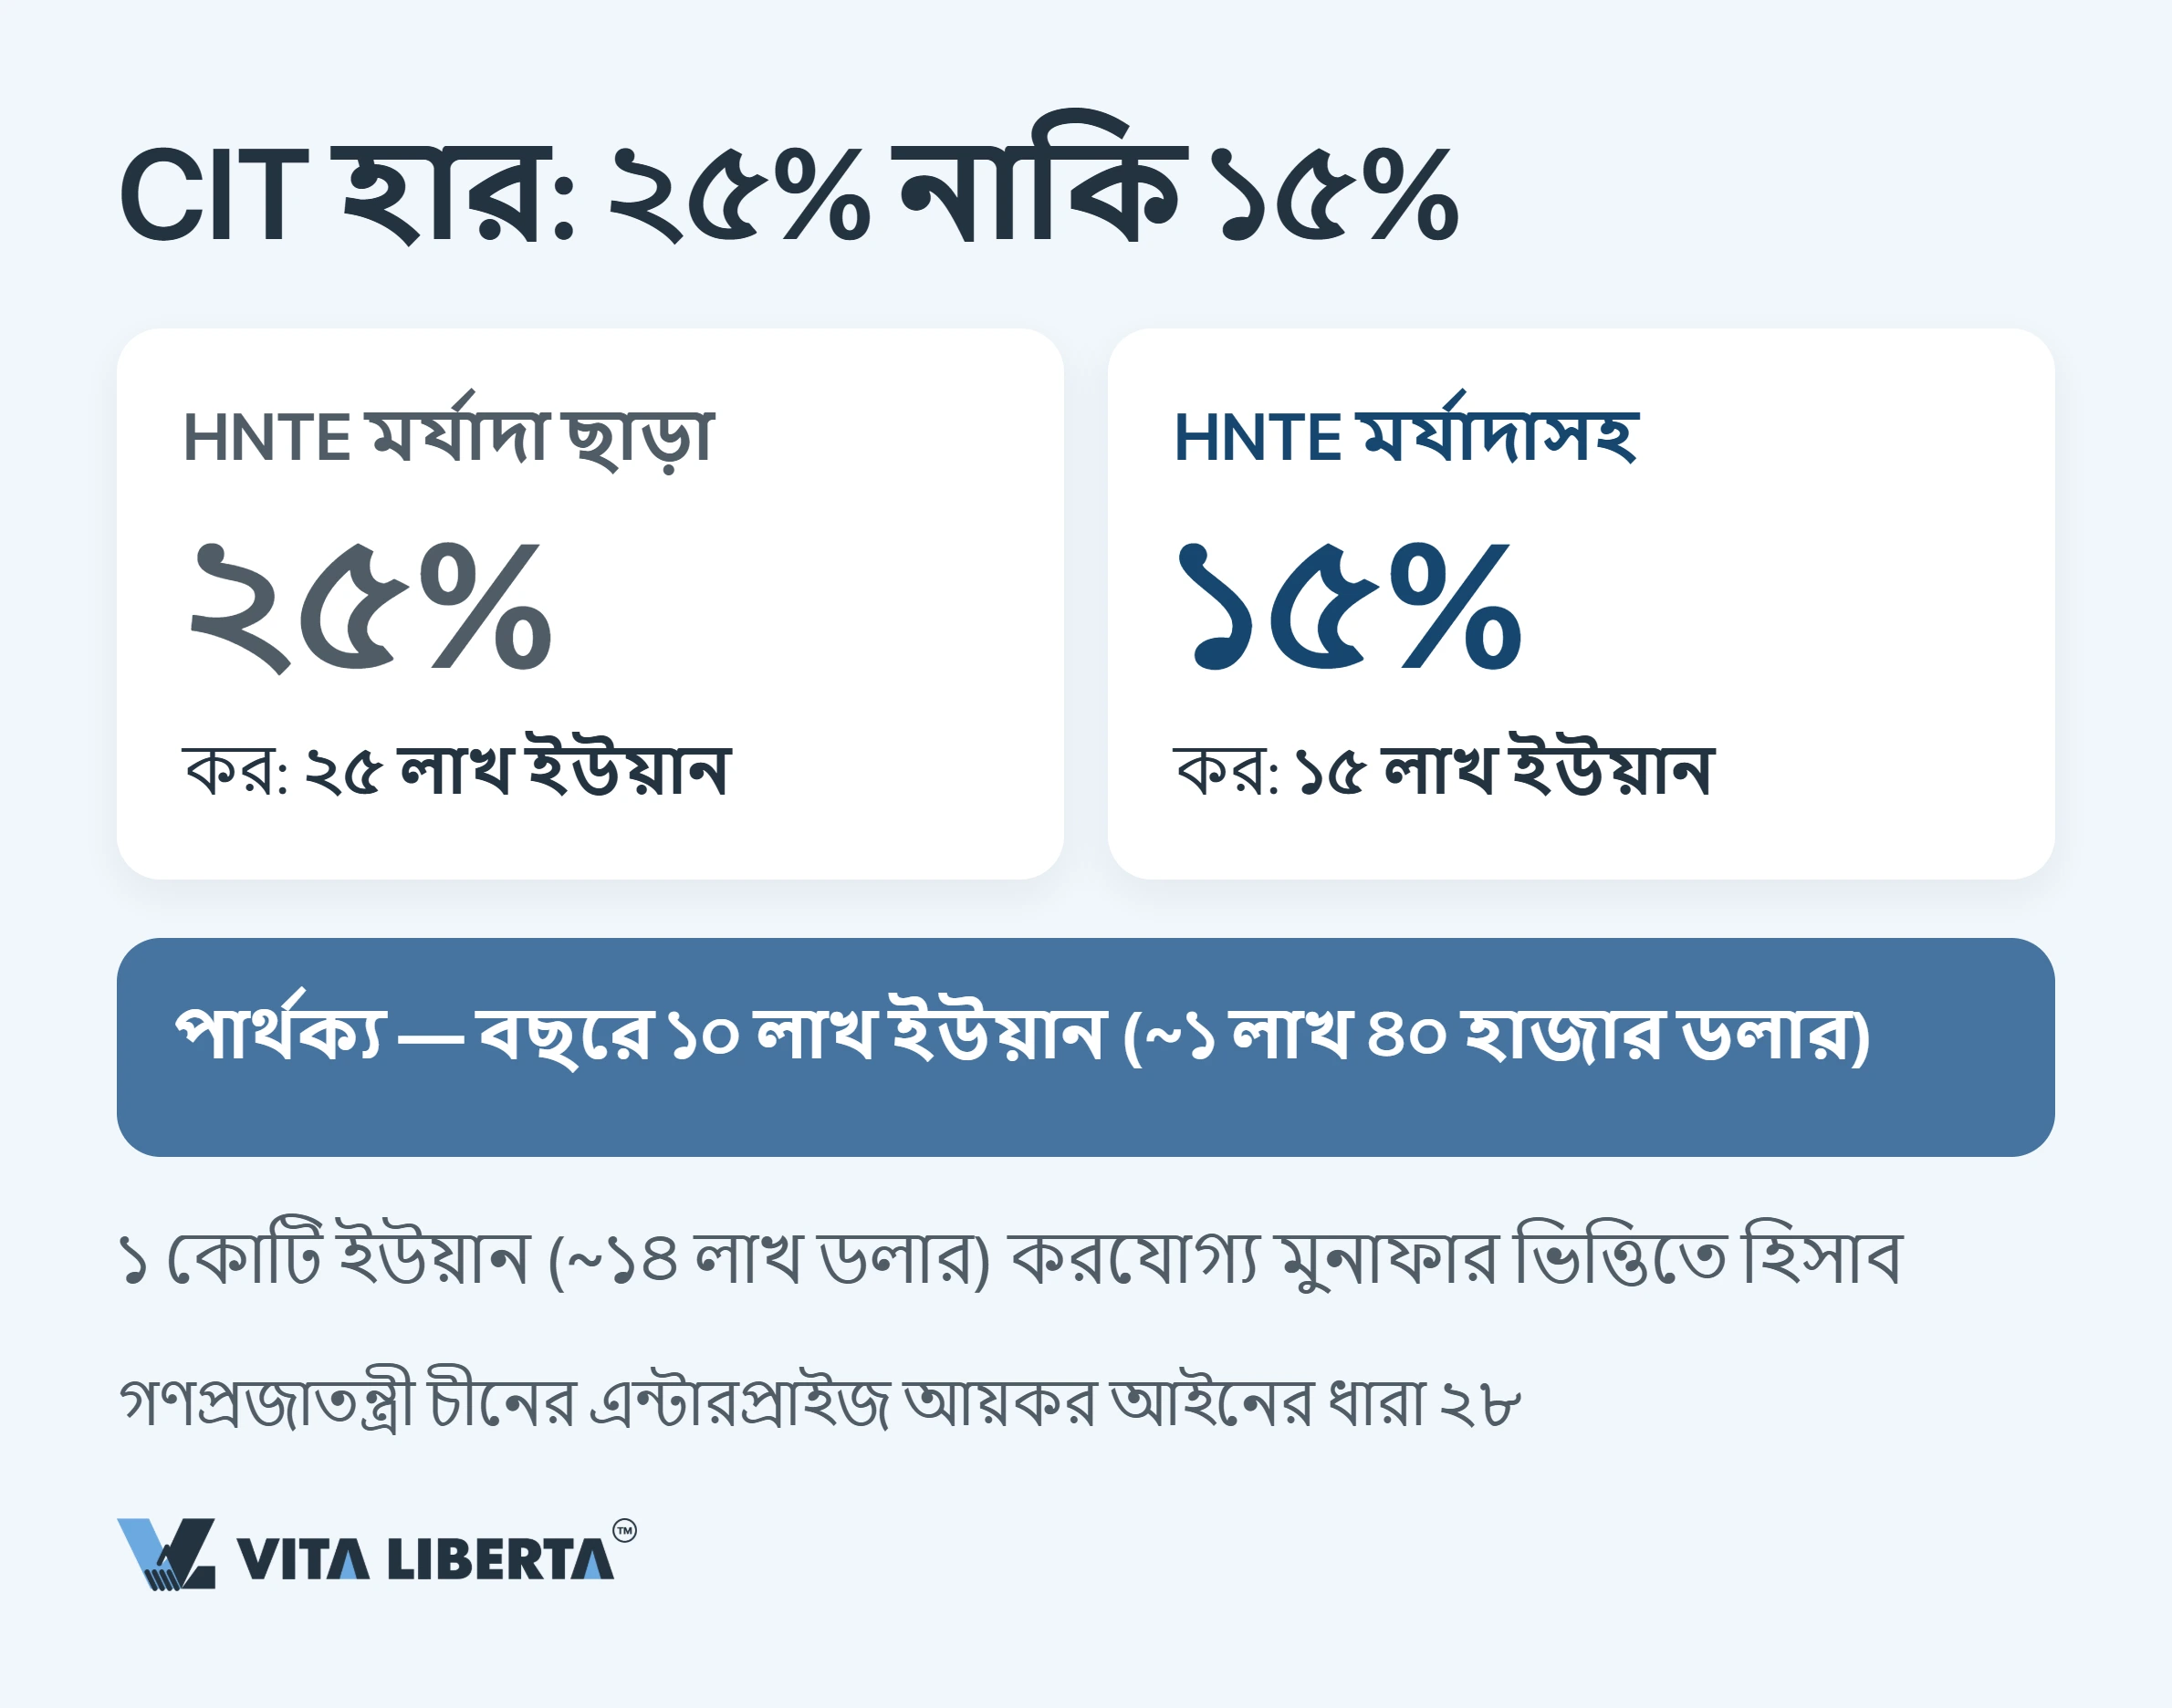
সংখ্যা দিয়েই শুরু করা যাক। ১ কোটি ইউয়ান (প্রায় ১৪ লাখ ডলার) মুনাফায় সাধারণ ব্যবস্থায় কর দাঁড়ায় ২৫ লাখ ইউয়ান। মর্যাদা থাকলে দিতে হয় ১৫ লাখ।
১০ লাখ ইউয়ানের (প্রায় ১ লাখ ৪০ হাজার ডলার) এই পার্থক্যের ভিত্তি গণপ্রজাতন্ত্রী চীনের প্রতিষ্ঠান আয়কর আইনের (中华人民共和国企业所得税法) ২৮ নম্বর ধারা। এই ধারা স্বীকৃত প্রতিষ্ঠানকে ২৫%-এর মূল হার থেকে বাদ দিয়ে তাদের জন্য ১৫% নির্ধারণ করে।
যে কর বছরে সনদ জারি হয়, সেই বছর থেকেই ১৫% প্রযোজ্য, এবং তা ওই বছরের পুরো মুনাফার ওপর (国家税务总局公告2017年第24号)। যে বছর সনদের মেয়াদ শেষ হয়, পুনঃস্বীকৃতি পর্যন্ত ত্রৈমাসিক অগ্রিম কর ১৫%-এ দেওয়া চালিয়ে যাওয়া যায়। কিন্তু ৩১ ডিসেম্বরের মধ্যে নতুন সনদ না পেলে সেই বছরের কর ২৫%-এর মানক হার পর্যন্ত পূরণ করতে হয়।
সুবিধা প্রতিষ্ঠান নিজেই প্রয়োগ করে এবং পরিদর্শনের জন্য কাগজপত্র রেখে দেয়। কর কর্তৃপক্ষ রিটার্ন জমার পরে যোগ্যতা যাচাই করে। স্বীকৃতির শর্ত পূরণ হয়নি দেখা গেলে মর্যাদা বাতিল হয়, আর যে বছর থেকে প্রতিষ্ঠান শর্ত হারিয়েছে সেই বছর থেকে কর পুনরায় আদায় করা হয়।
R&D সুপার ডিডাকশন: সবার জন্য ২০০%, দুই খাতের জন্য ২২০%
সুপার ডিডাকশন আগে কর-ভিত্তি ছোট করে, তারপর বাকি অংশে ১৫% বসে। দুটি সুবিধা একে অপরকে গুণ করে, আর এই সম্মিলিত প্রভাবই মর্যাদা পাওয়ার আসল কারণ।
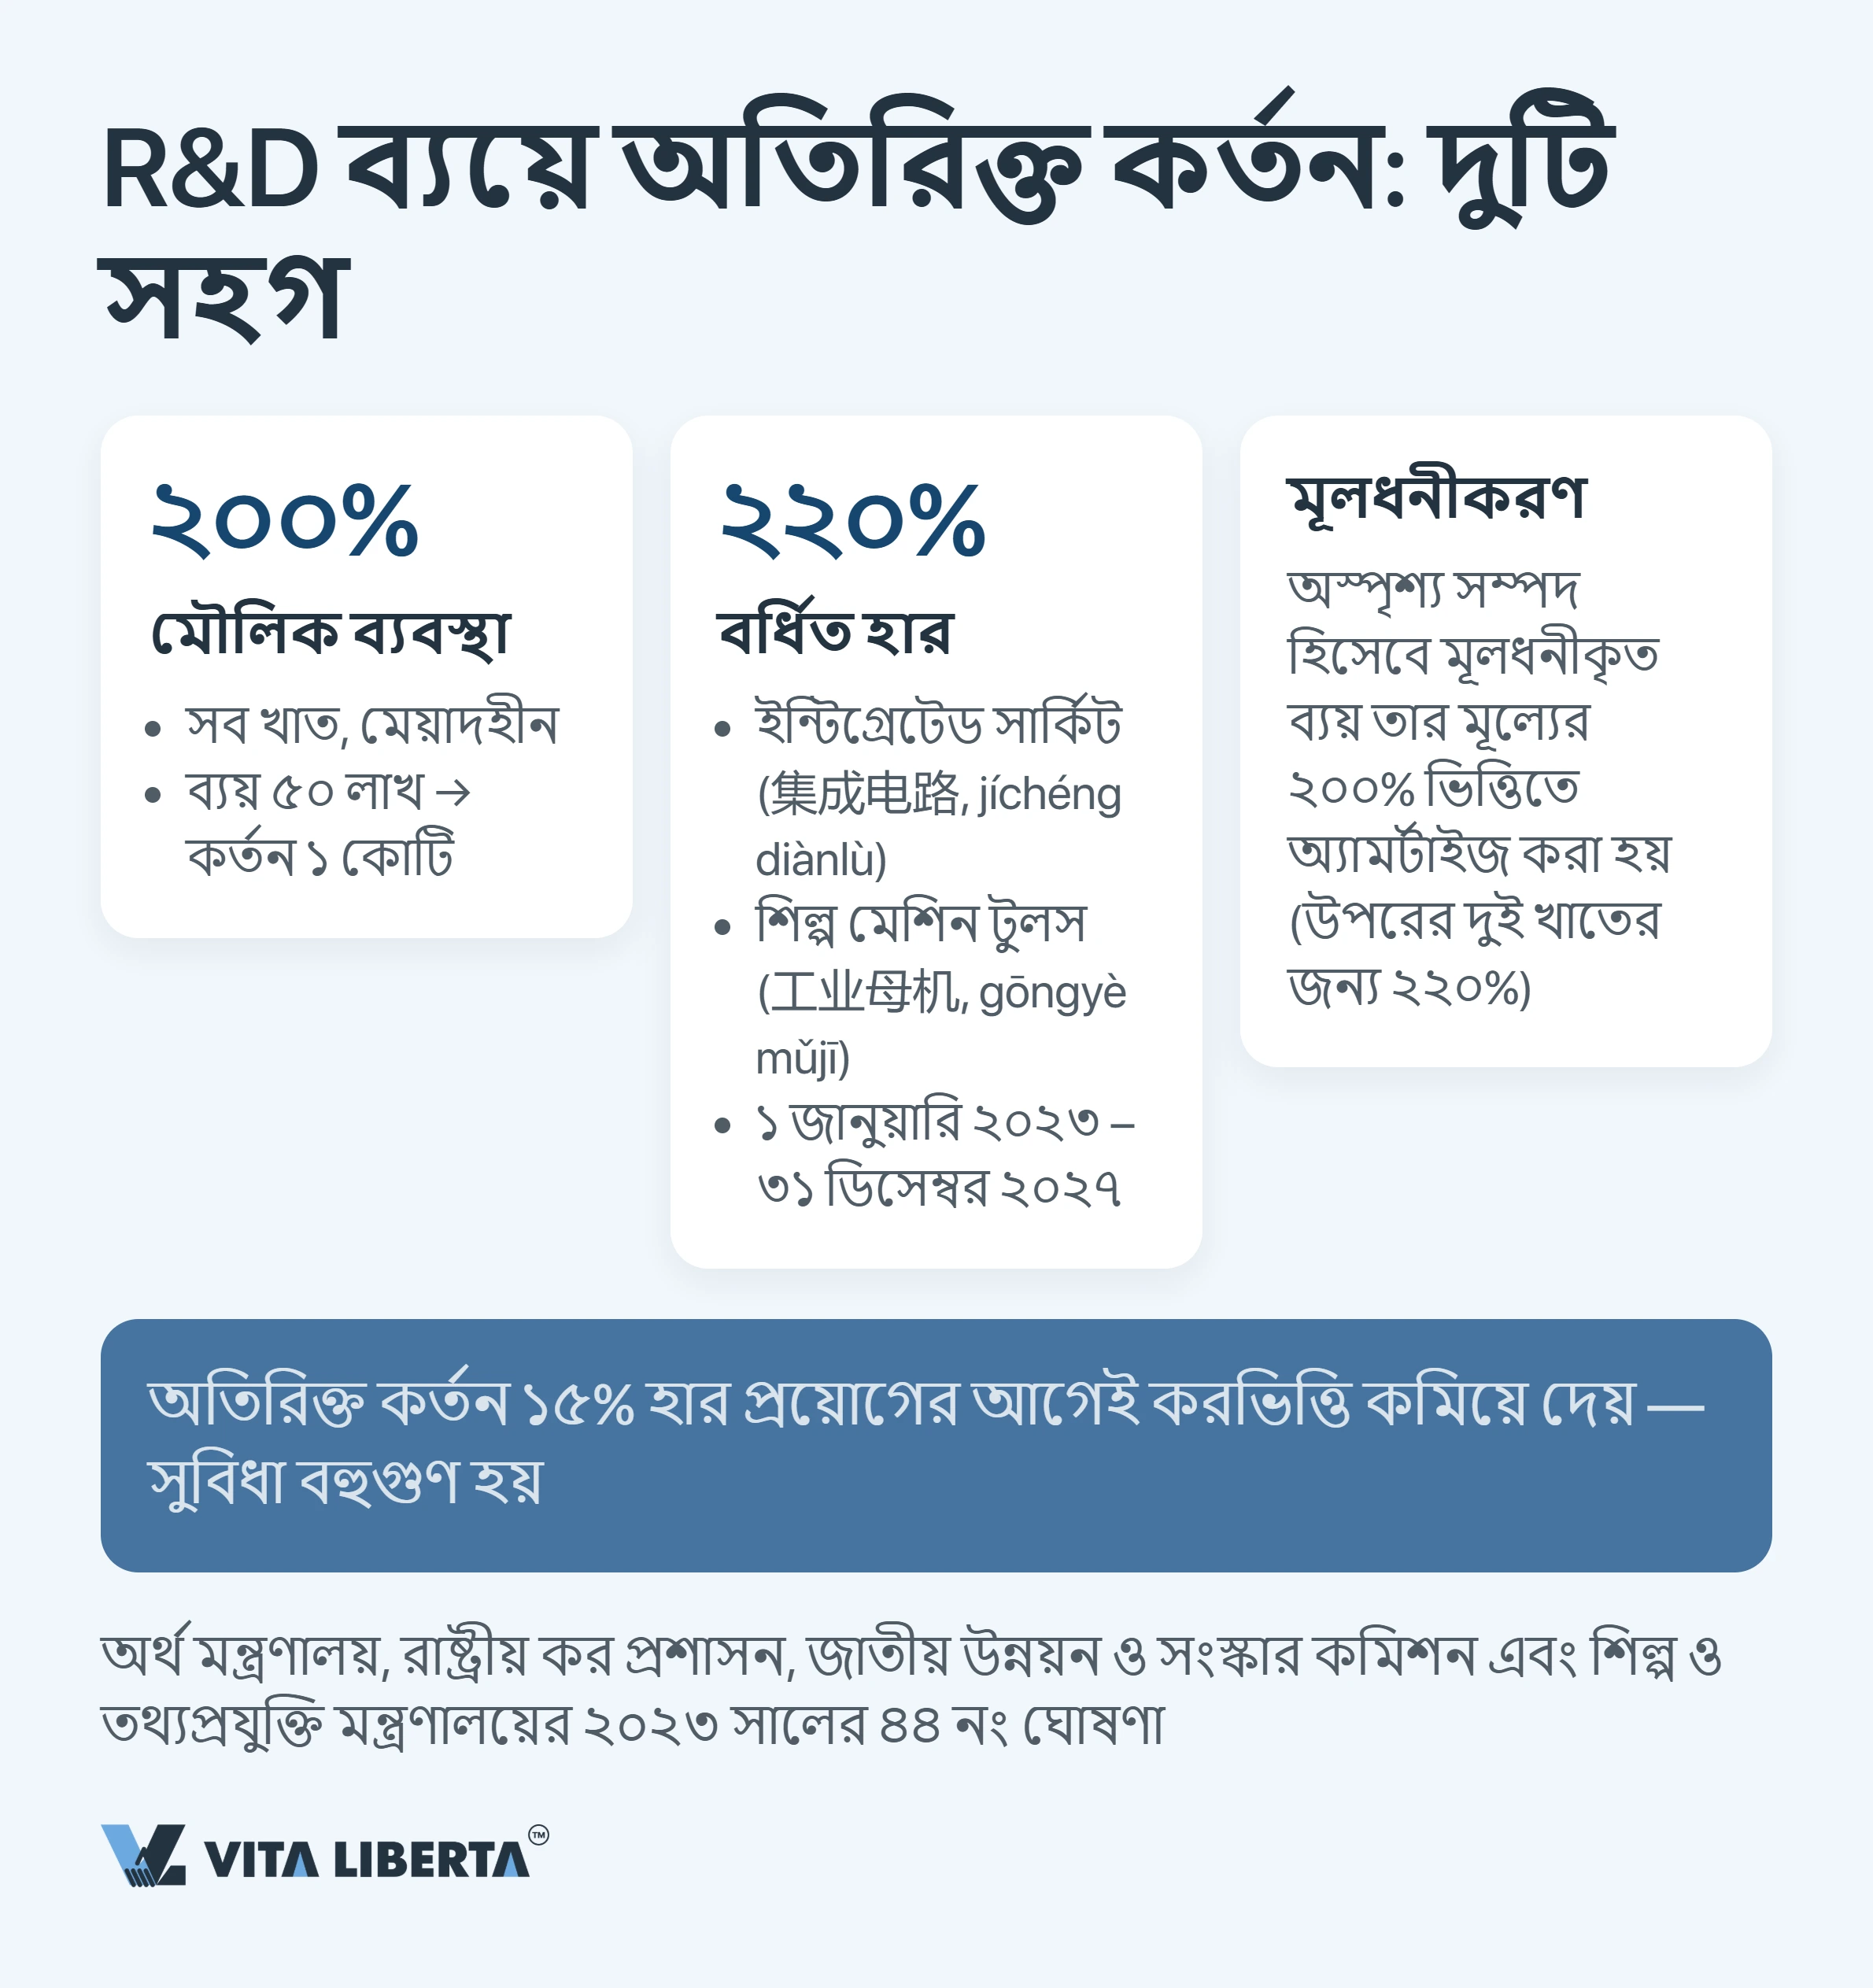
দ্বিগুণ কর্তনই মূল ব্যবস্থা। গবেষণা ও উন্নয়নে (R&D) যত খরচ করেছেন, তার দ্বিগুণ কর-ভিত্তি থেকে বাদ যায়: প্রকৃত খরচ এবং তার ওপর আরও ১০০%। উন্নয়নে ৫০ লাখ ইউয়ান খরচ করলে ভিত্তি কমে ১ কোটি। এটাই ২০০% সহগ।
১ জানুয়ারি ২০২৩ থেকে এই নিয়মের কোনো শেষ তারিখ নেই (财政部 税务总局公告2023年第7号), আর এর জন্য HNTE মর্যাদা লাগে না। তবে তামাক শিল্প, হোটেল ও রেস্তোরাঁ, পাইকারি ও খুচরা বাণিজ্য, আবাসন খাত, ভাড়া ও ব্যবসায়িক সেবা এবং বিনোদন খাত এর বাইরে।
২২০% দুই খাতের জন্য, ২০২৭ সালের শেষ পর্যন্ত। অর্থ মন্ত্রণালয়, রাষ্ট্রীয় কর প্রশাসন, NDRC ও MIIT-এর যৌথ ঘোষণা (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, “ঘোষণা ৪৪”) উচ্চ সহগ দিয়েছে ইন্টিগ্রেটেড সার্কিট (集成电路) ও মেশিন টুল (工业母机, industrial mother machines) প্রতিষ্ঠানকে। ১ জানুয়ারি ২০২৩ থেকে ৩১ ডিসেম্বর ২০২৭ পর্যন্ত তারা ১০০%-এর বদলে অতিরিক্ত ১২০% কর্তন পায়। যেখানে তালিকাভিত্তিক ব্যবস্থাপনা প্রযোজ্য, সেখানে যোগ্যতা নির্ধারিত হয় বার্ষিক তালিকা দিয়ে, যা NDRC ও MIIT প্রতি বছর মার্চের শেষে অর্থ মন্ত্রণালয় ও রাষ্ট্রীয় কর প্রশাসনের কাছে পাঠায়।
মূলধনীকরণ সহগ বাড়ায় না, শুধু প্রয়োগের ধরন বদলায়। যে R&D খরচ থেকে অস্পর্শনীয় সম্পদ তৈরি হয়েছে, তা একবারে বাদ যায় না; বাড়ানো ভিত্তির ওপর অবচয় হয়: সাধারণ ব্যবস্থায় সম্পদের খরচের ২০০%, আর ইন্টিগ্রেটেড সার্কিট ও মেশিন টুলে ২২০%। এর চেয়ে উঁচু কোনো “তৃতীয়” সহগ নেই।
হাতে সময় রাখার পরামর্শ: বার্ষিক রিটার্নের জন্য অপেক্ষা করতে হবে না। জুলাইয়ে দেওয়া দ্বিতীয় ত্রৈমাসিকের অগ্রিম করে প্রথম ছয় মাসের খরচের ভিত্তিতে, অথবা অক্টোবরে তৃতীয় ত্রৈমাসিকের অগ্রিমে নয় মাসের খরচের ভিত্তিতে সুপার ডিডাকশন দাবি করা যায় (国家税务总局 财政部公告2023年第11号)। শর্ত একটাই: R&D খরচের সহায়ক (পৃথক) হিসাব প্রকল্পের প্রথম দিন থেকে রাখতে হবে, মার্চে পেছন থেকে জোড়া দিলে চলবে না।
লোকসান ১০ বছর, প্রশিক্ষণ মোট বেতনের ৮% পর্যন্ত
লোকসান সমন্বয়ের সাধারণ মেয়াদ পাঁচ বছর। হাই-টেক প্রতিষ্ঠান এবং প্রযুক্তিভিত্তিক ক্ষুদ্র ও মাঝারি প্রতিষ্ঠানের (科技型中小企业) জন্য তা দ্বিগুণ হয়ে ১০ বছর। এটি প্রযোজ্য মর্যাদা থাকা বছরের আগের পাঁচ বছরের লোকসানে (财税〔2018〕76号)।
নিয়মটা ছোট মনে হয়, কিন্তু দীর্ঘ চক্রের R&D প্রকল্পকে এটিই বাঁচায়। ভাবুন, একটি প্রকল্প চার বছর টাকা খরচ করল আর সপ্তম বছরে লাভে এল। পাঁচ বছরের সীমায় সেই কর্তন পুরোটাই নষ্ট হতো।
কর্মী প্রশিক্ষণ ব্যয় মোট বেতনের ৮% পর্যন্ত কর্তনযোগ্য, অতিরিক্ত অংশ পরের সময়ে নেওয়া যায়। ১ জানুয়ারি ২০১৮ থেকে এই সীমা শুধু HNTE নয়, সব প্রতিষ্ঠানের জন্য প্রযোজ্য (财税〔2018〕51号)।
জাতীয় ব্যবস্থার ওপর আছে আঞ্চলিক ব্যবস্থাও। শেনজেন থেকে হাংচৌ পর্যন্ত হাই-টেক শিল্প উন্নয়ন অঞ্চলে স্থানীয় সরকার অনুদান ও ভর্তুকি যোগ করে। বিনিময়ে তারা চায় বাস্তব অর্থনৈতিক উপস্থিতি: অফিস, কর্মী ও চলমান হিসাবপত্র।
স্বীকৃতির ছয়টি শর্ত এবং ১০০-এর মধ্যে ৭১ নম্বর
স্বীকৃতি হয় উচ্চ ও নতুন প্রযুক্তি প্রতিষ্ঠান স্বীকৃতির প্রশাসনিক ব্যবস্থার (高新技术企业认定管理办法, 国科发火〔2016〕32号, “পরিপত্র ৩২”) ১১ নম্বর ধারার নির্দিষ্ট শর্ত-তালিকা অনুযায়ী। প্রয়োগ নির্দেশিকা (国科发火〔2016〕195号) এগুলো বিস্তারিত করে।
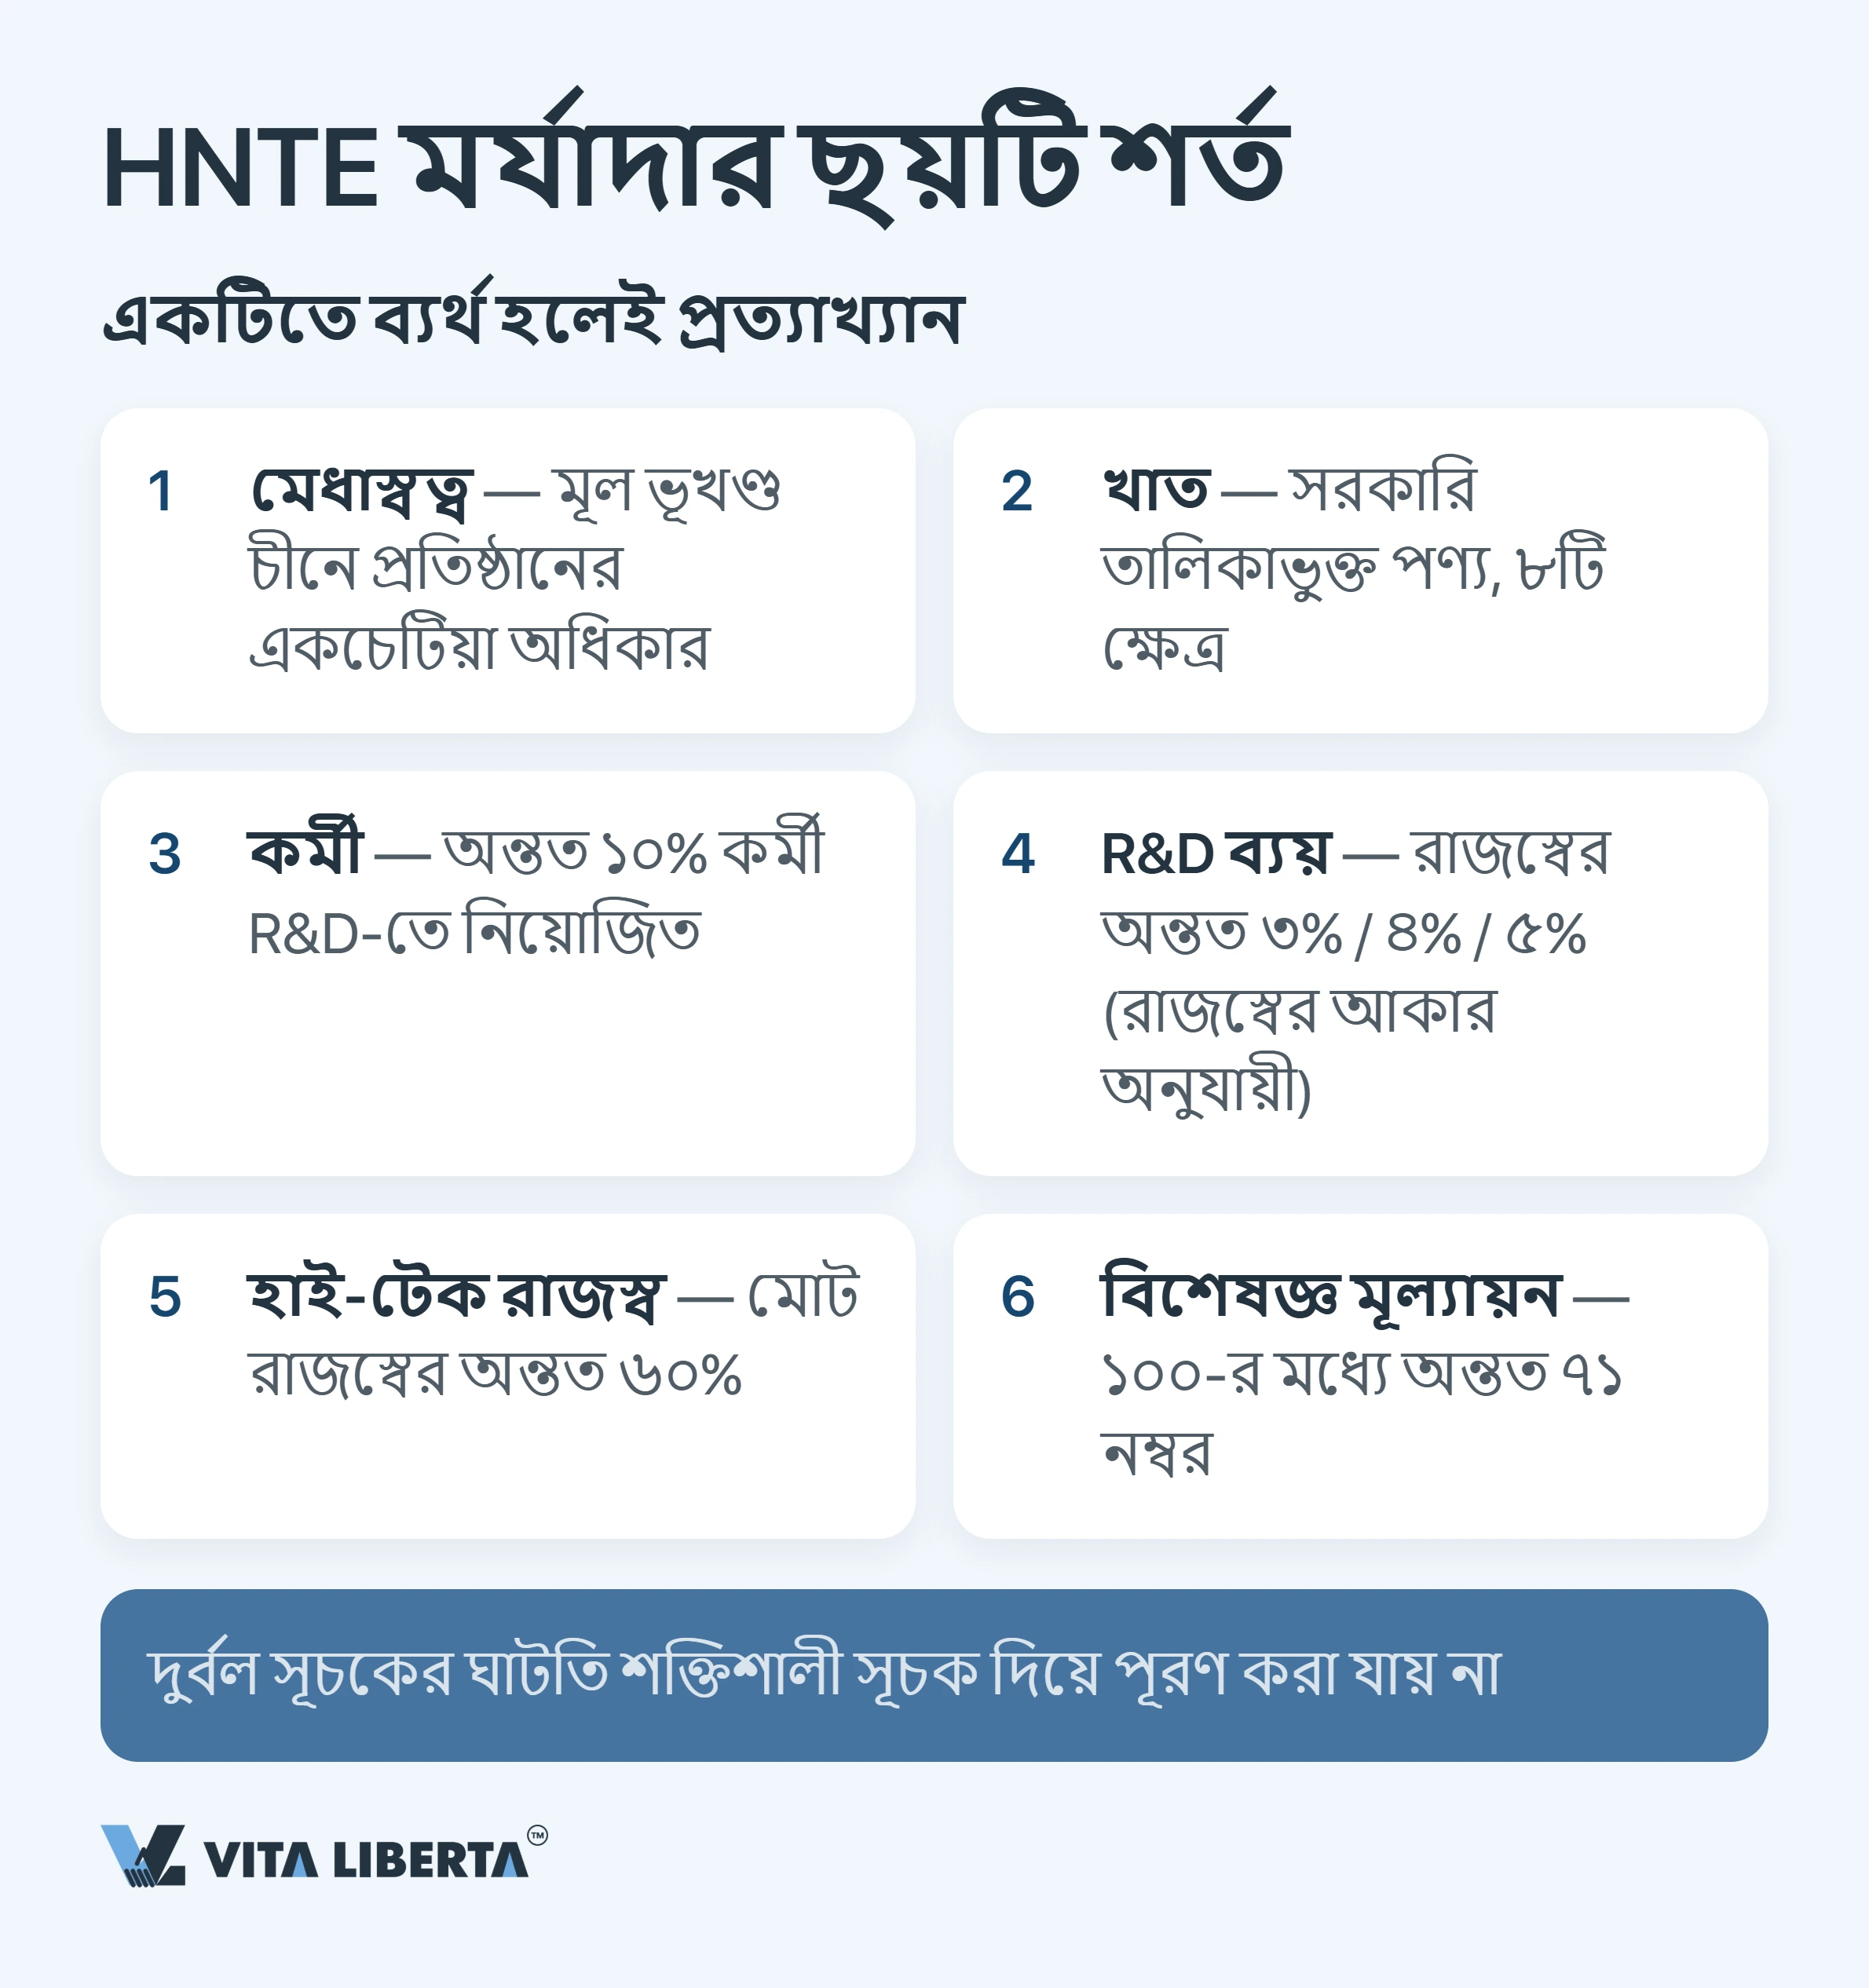
মূল শর্ত ছয়টি। একটিতেও ব্যর্থ হলে পুরো আবেদন বাতিল হয়; শক্তিশালী সূচক দুর্বলটির ঘাটতি পূরণ করে না।
১১ নম্বর ধারায় আরও দুটি আনুষ্ঠানিক শর্ত আছে। আবেদনের তারিখে প্রতিষ্ঠানের নিবন্ধনের বয়স অন্তত এক বছর হতে হবে। আর আবেদনের আগের এক বছরে কোনো বড় নিরাপত্তা দুর্ঘটনা, পণ্যের মানের গুরুতর লঙ্ঘন বা পরিবেশ আইন লঙ্ঘন থাকা চলবে না।
পরিপত্র ৩২ এখনো ২০১৬ সালের সংস্করণে আছে। ২৮ জুলাই ২০২৫ তারিখে এর সংশোধনের ঘোষণা হয়েছে, কিন্তু অক্টোবর ২০২৬ পর্যন্ত নতুন সংস্করণ প্রকাশিত হয়নি।
| মানদণ্ড | শর্ত | যা খেয়াল রাখতে হবে |
| মেধাস্বত্ব | মূল পণ্যের (সেবার) কেন্দ্রীয় প্রযুক্তিকে সমর্থনকারী মেধাস্বত্বের মালিকানা প্রতিষ্ঠানের নিজের, যা নিজস্ব উন্নয়ন, ক্রয়, দান বা একীভূতকরণের মাধ্যমে পাওয়া | মর্যাদা কেবল মূল ভূখণ্ড চীনে নিবন্ধিত আবাসিক প্রতিষ্ঠানের জন্য; হংকং, ম্যাকাও ও তাইওয়ানের কোম্পানি এর বাইরে। বিদেশি মূল কোম্পানির পেটেন্ট গণ্য হয় না, আর লাইসেন্স, একচেটিয়া হলেও, মালিকানার বিকল্প নয়: অধিকার চীনা প্রতিষ্ঠানে হস্তান্তর করতে হবে। ইউটিলিটি মডেল, শিল্প নকশা ও সফটওয়্যার কপিরাইট (দ্বিতীয় শ্রেণি) কেবল একটি আবেদনে ব্যবহার করা যায় |
| খাত | মূল পণ্যের (সেবার) কেন্দ্রীয় প্রযুক্তি “রাষ্ট্র কর্তৃক অগ্রাধিকারভিত্তিক সমর্থিত উচ্চ ও নতুন প্রযুক্তি ক্ষেত্র” (国家重点支持的高新技术领域)-এর অন্তর্ভুক্ত | ৮টি ক্ষেত্র: ইলেকট্রনিক্স ও তথ্যপ্রযুক্তি; জৈবপ্রযুক্তি ও নতুন চিকিৎসা; বিমান ও মহাকাশ; নতুন উপকরণ; হাই-টেক সেবা; নতুন জ্বালানি ও জ্বালানি সাশ্রয়; সম্পদ ও পরিবেশ; উন্নত উৎপাদন ও স্বয়ংক্রিয়করণ |
| R&D কর্মী | R&D ও সংশ্লিষ্ট উদ্ভাবনে নিযুক্ত বৈজ্ঞানিক-কারিগরি কর্মী বছরের মোট কর্মীর অন্তত ১০% | আপনি হয়তো পড়বেন যে ৬০% কর্মীকে R&D-তে থাকতে হবে। এটি ভুল: ৬০% রাজস্বের শর্ত, কর্মী সংখ্যার নয় |
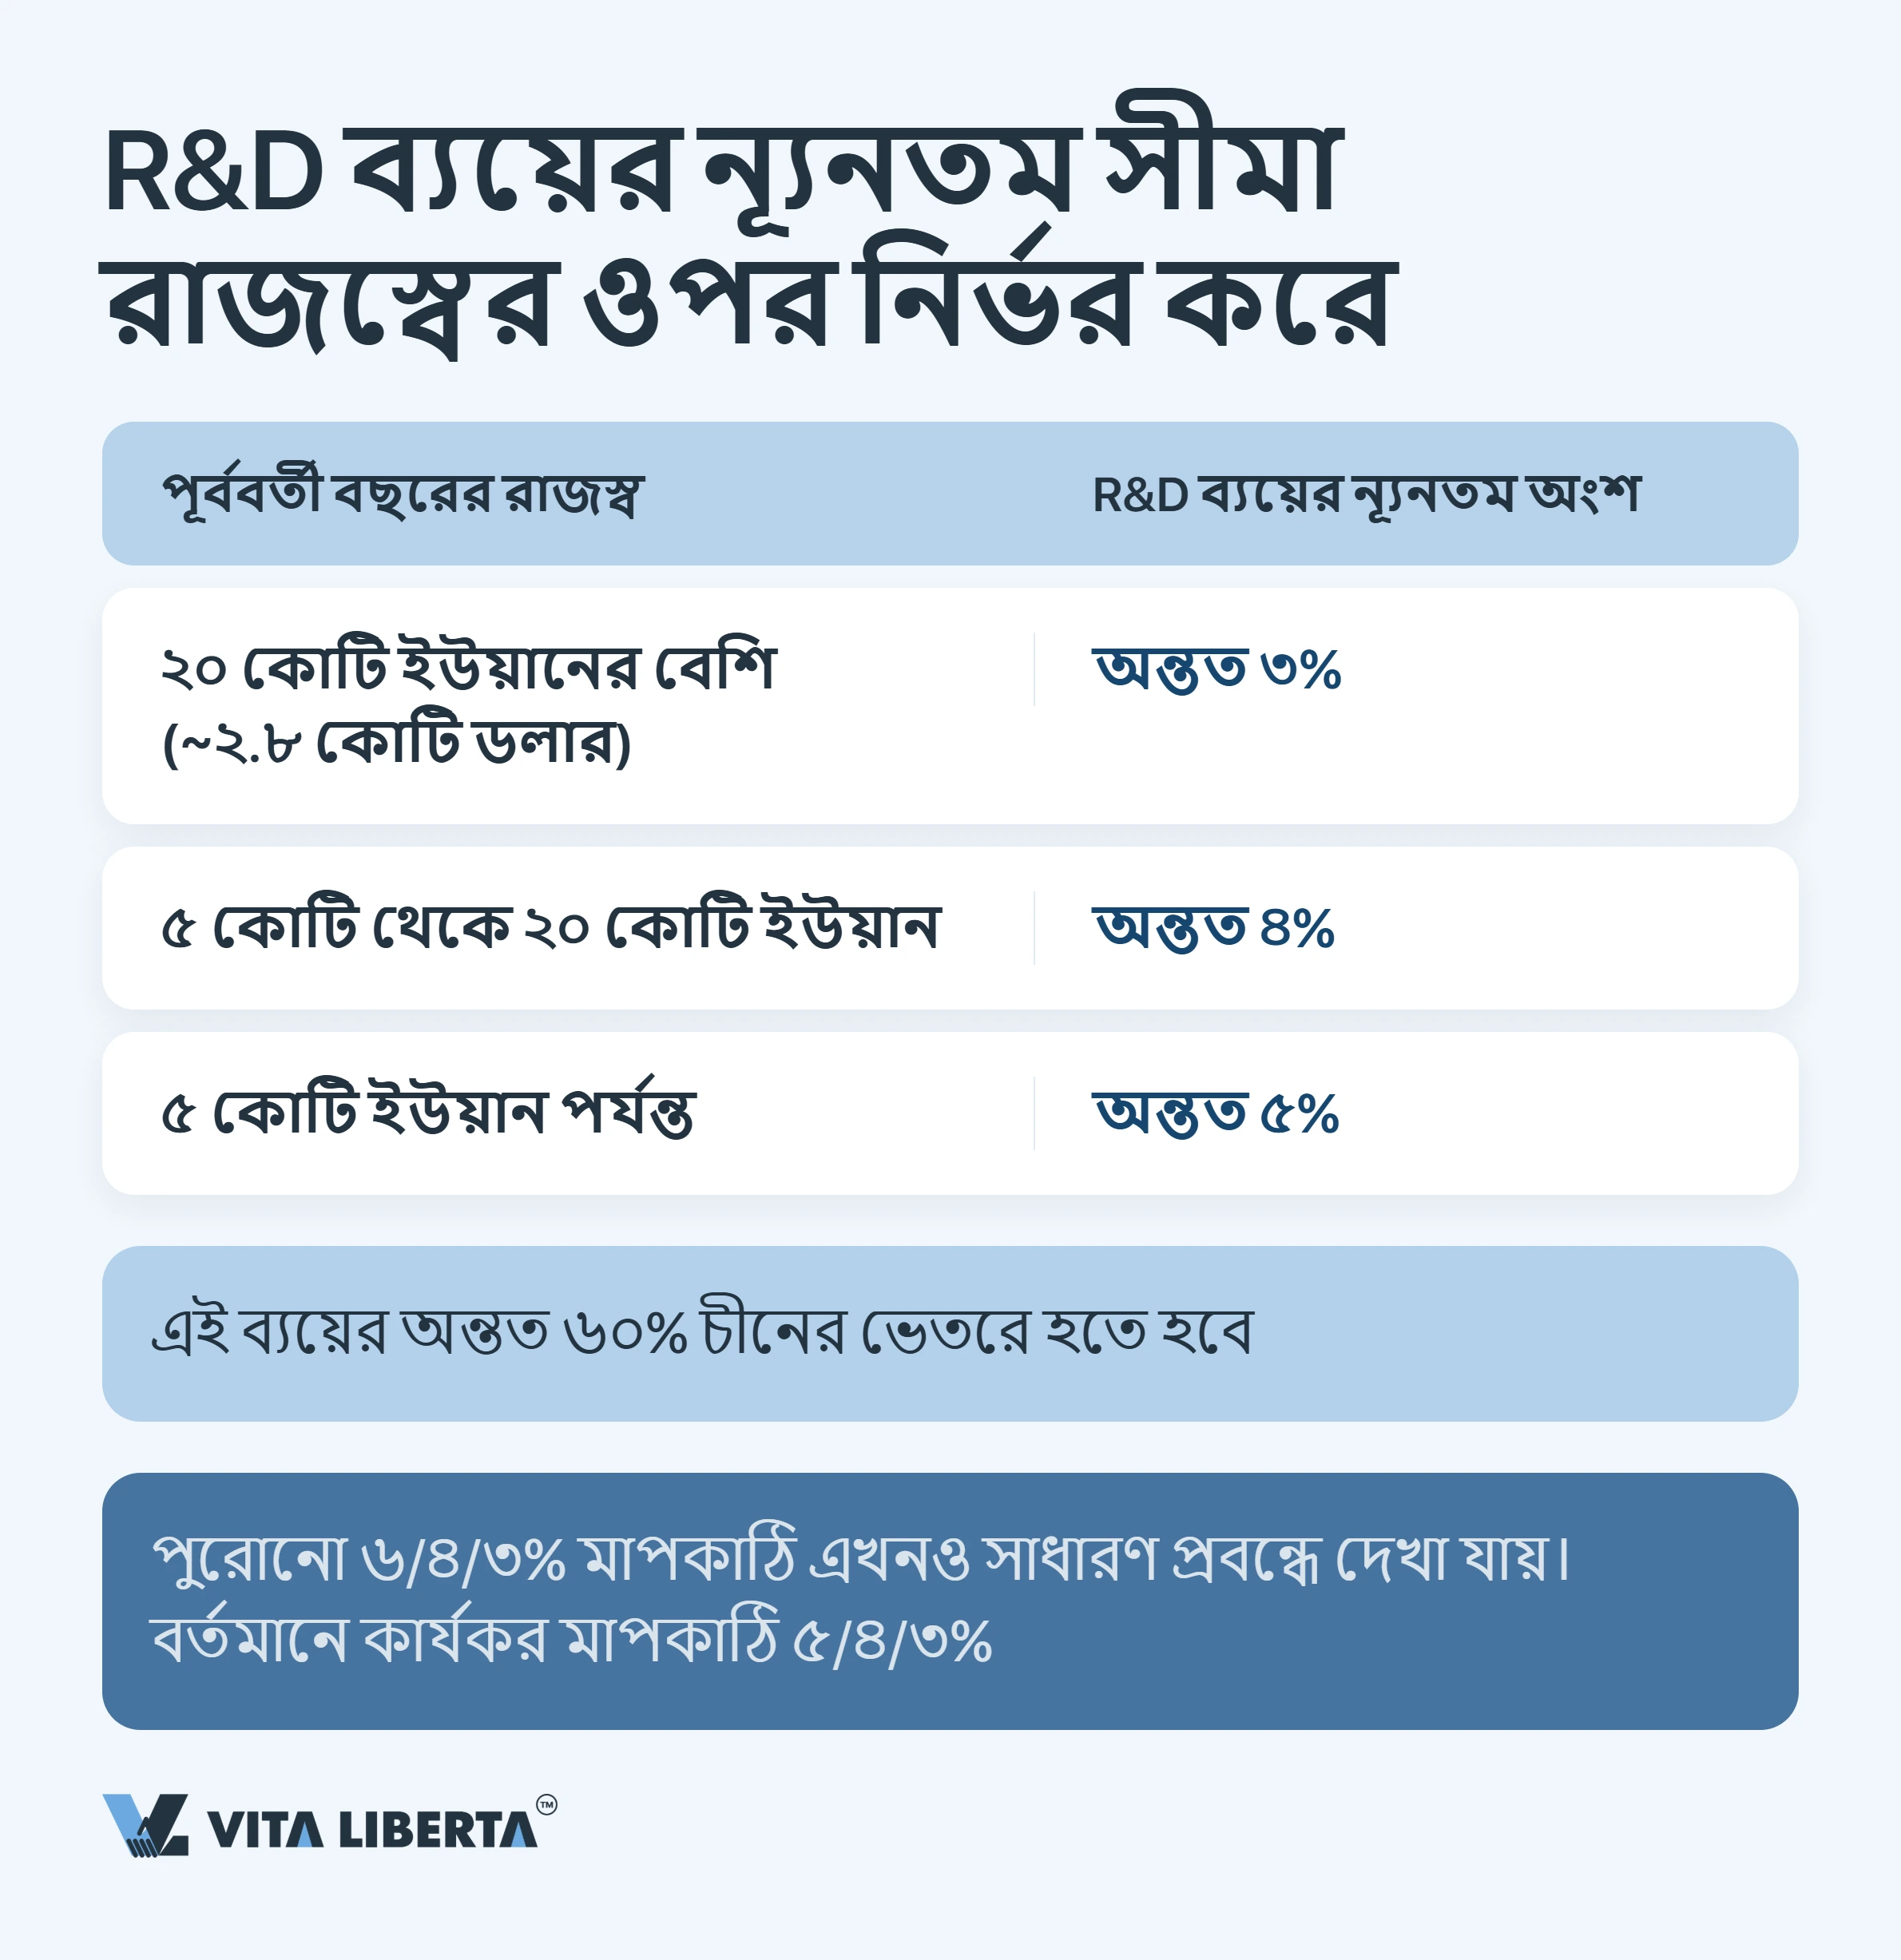
| রাজস্বের তুলনায় R&D ব্যয় | গত তিন অর্থবছরের R&D ব্যয় একই সময়ের বিক্রয় আয়ের তুলনায়: গত বছরের আয় ৫ কোটি ইউয়ান পর্যন্ত (সহ) হলে অন্তত ৫%; ৫ থেকে ২০ কোটির মধ্যে ৪%; ২০ কোটির বেশি হলে ৩% | মোট R&D ব্যয়ের অন্তত ৬০% চীনে হতে হবে। গ্রুপের বিদেশি R&D কেন্দ্র এই শর্ত পূরণে সাহায্য করে না |
| হাই-টেক রাজস্ব | গত বছর হাই-টেক পণ্য (সেবা) থেকে আয় একই বছরের মোট আয়ের অন্তত ৬০% | মোট আয় গোনা হয় CIT নিয়মে (মোট আয় থেকে করমুক্ত প্রাপ্তি বাদ দিয়ে) এবং এতে অপরিচালন আয়ও থাকে। অন্যের যন্ত্রপাতি পরিবেশনের আয় এই ৬০%-এ গণ্য হয় না, পণ্য যত উন্নতই হোক |
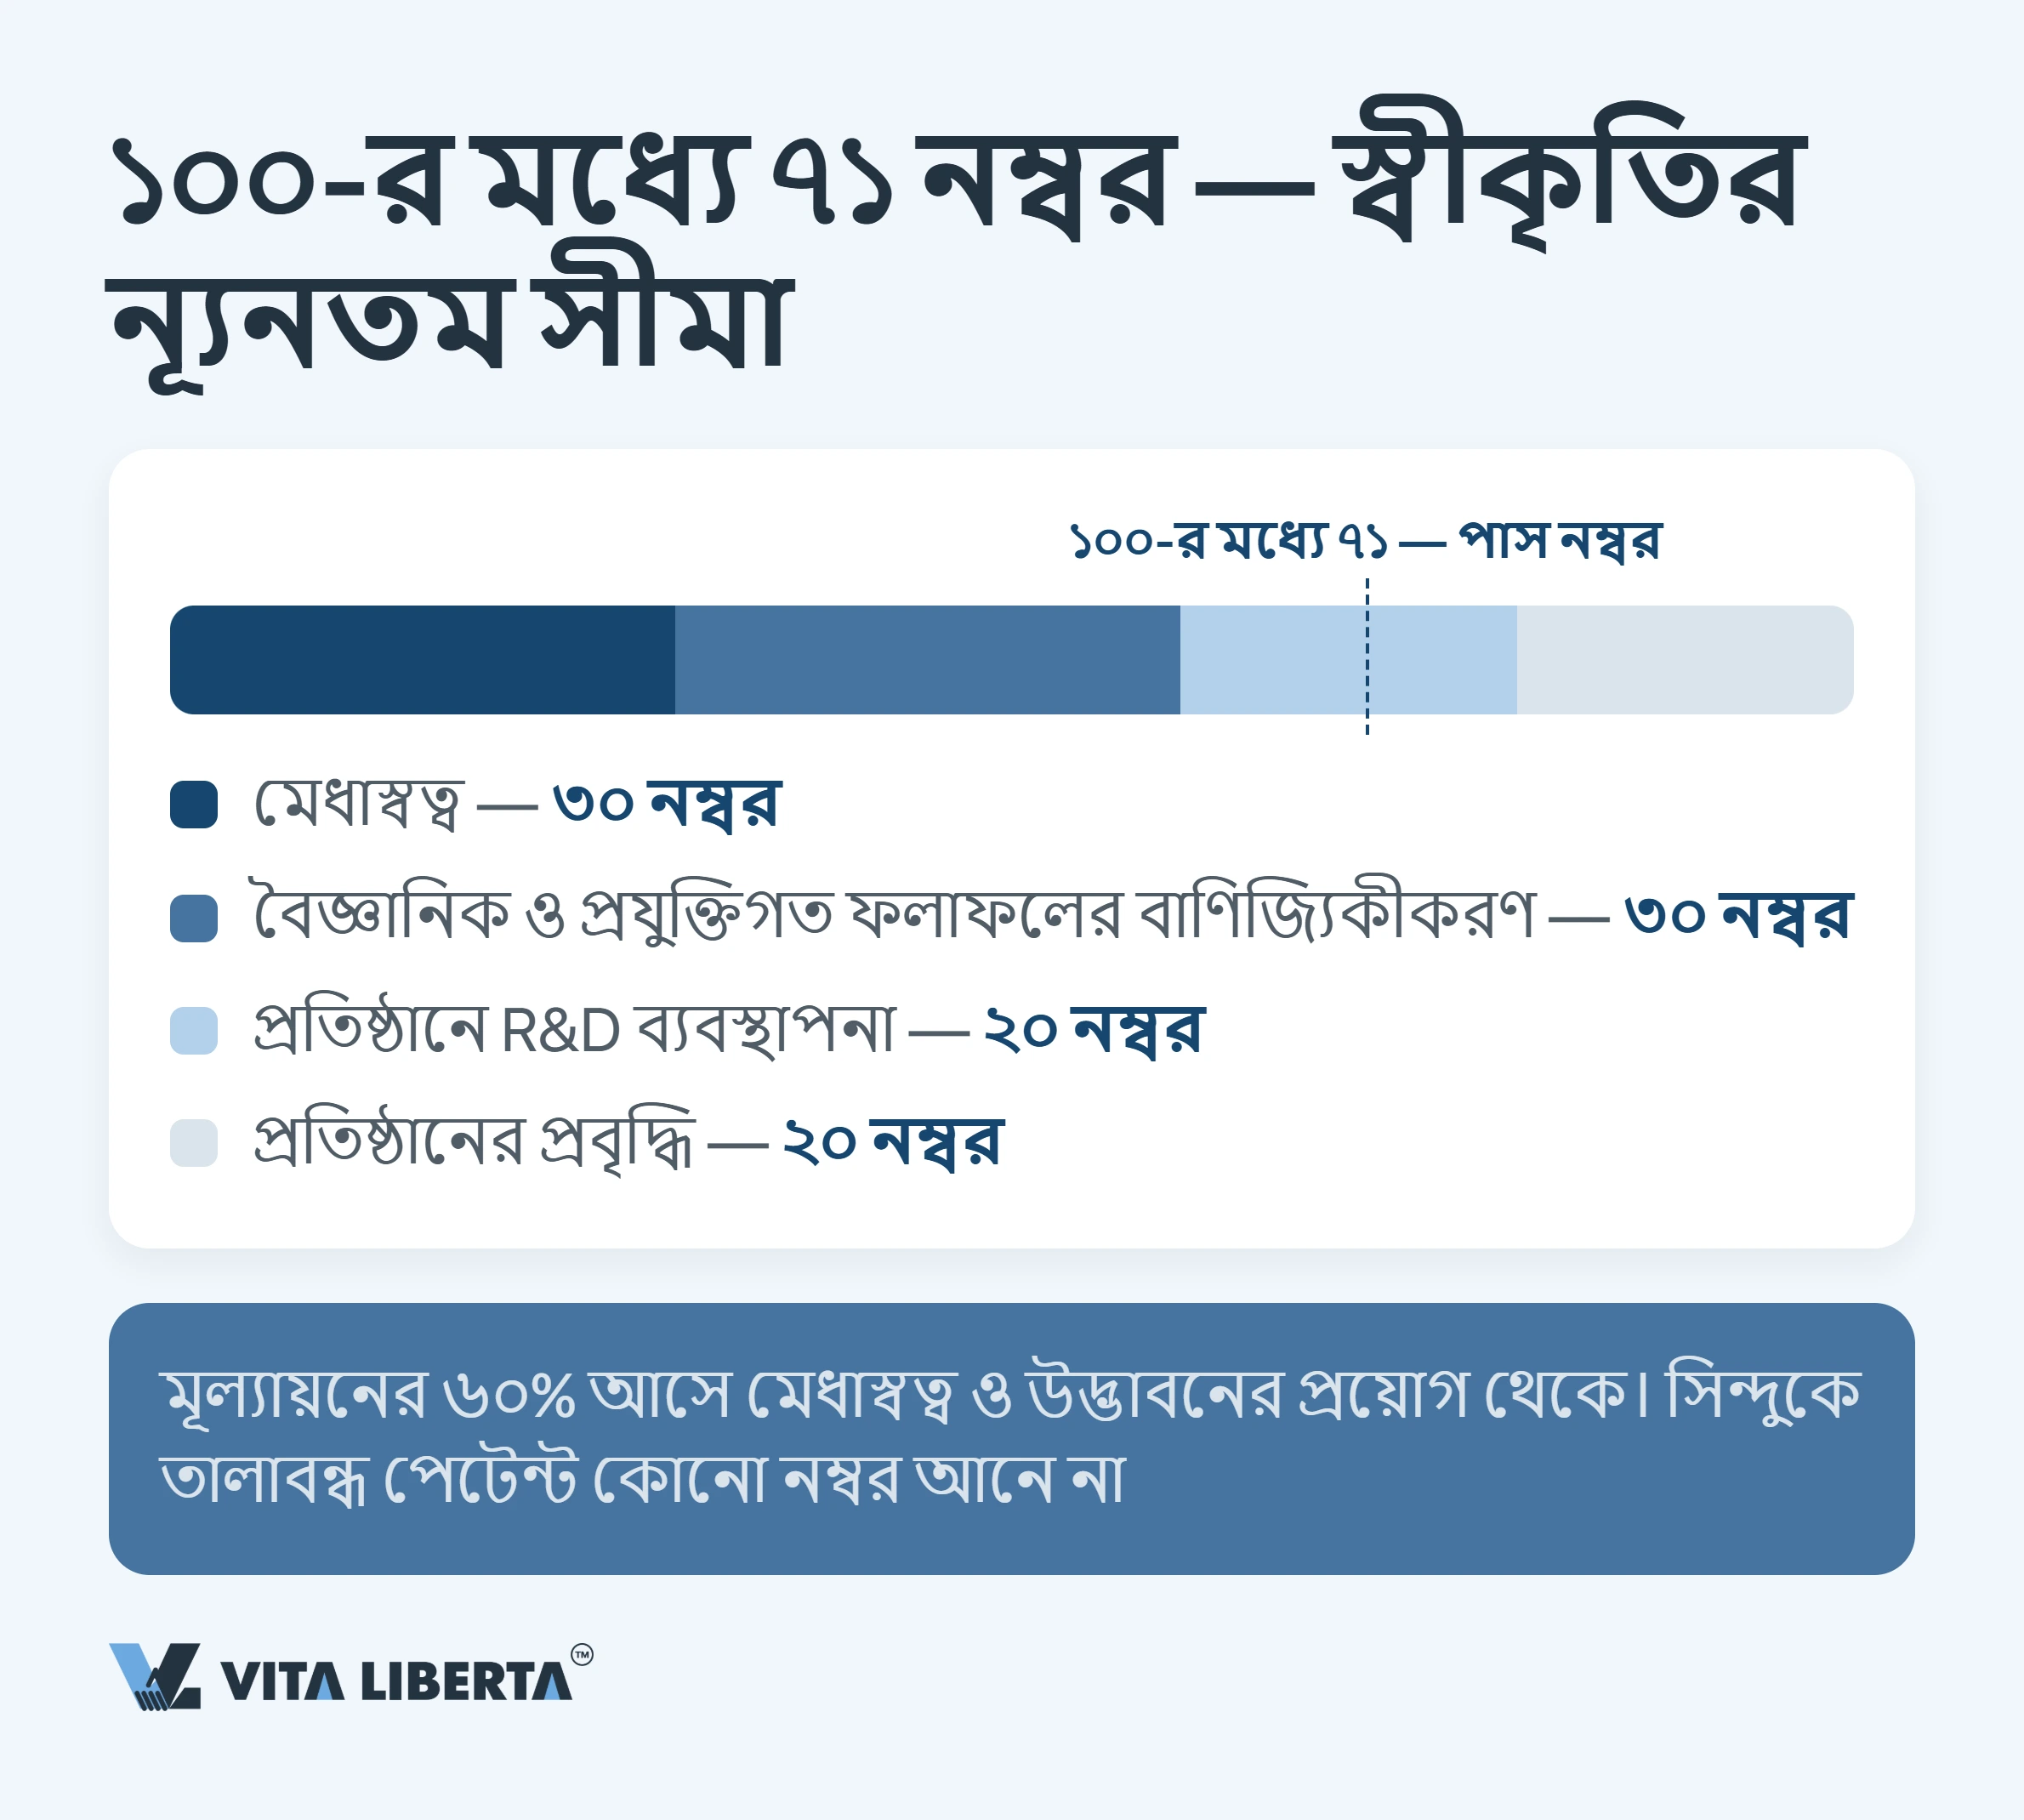
| বিশেষজ্ঞ মূল্যায়ন | উদ্ভাবন সক্ষমতা চারটি অংশে মিলিয়ে ১০০-এর মধ্যে অন্তত ৭১ নম্বর পায় | ওজন সমান নয়: মেধাস্বত্ব এবং R&D ফলাফলের বাণিজ্যিকীকরণ প্রতিটি ৩০ নম্বর; R&D ব্যবস্থাপনা সংগঠন ও প্রবৃদ্ধি সূচক প্রতিটি ২০ নম্বর |
পুরোনো নির্দেশিকা ধরে প্রস্তুতি নিলে আরেকটি ফাঁদ আছে: কিছু নির্দেশিকা এখনো ২০০৮ সালের ব্যবস্থার (国科发火〔2008〕172号) ৬/৪/৩% R&D ব্যয়ের ধাপ উল্লেখ করে। পরিপত্র ৩২ ৫ কোটি ইউয়ান পর্যন্ত আয়ের প্রতিষ্ঠানের সীমা ৬% থেকে কমিয়ে ৫% করেছে, তাই বর্তমান ধাপ ৫/৪/৩%। ৪ কোটি ইউয়ান আয়ে এই এক শতাংশ বিন্দু মানে ৪ লাখ ইউয়ানের উন্নয়ন বাজেট অকারণে পরিকল্পনা করা।
আনুষ্ঠানিক ত্রুটিতে প্রত্যাখ্যান ছাড়াই চীনে HNTE মর্যাদা নিন
- ছয় শর্তের যাচাই
- নথি ও নিরীক্ষার প্রস্তুতি
- আবেদনে সহায়তা

HNTE সনদ কীভাবে পাবেন: আবেদন, মূল্যায়ন, তিন মন্ত্রণালয়
এখানে কিছুই স্বয়ংক্রিয় নয়। আপনি আবেদন করেন, আর মর্যাদা আসে বহুস্তরের মূল্যায়নের পর।
নথি পরীক্ষা করে প্রদেশ বা স্বতন্ত্র পরিকল্পনাভুক্ত শহরের স্বীকৃতি কর্তৃপক্ষ (认定机构), যা স্থানীয় বিজ্ঞান-প্রযুক্তি, অর্থ ও কর বিভাগ মিলে গঠন করে। জাতীয় পর্যায়ে এই ব্যবস্থার দায়িত্বে তিনটি সংস্থা: বিজ্ঞান ও প্রযুক্তি মন্ত্রণালয় (MOST), অর্থ মন্ত্রণালয় (MOF) এবং রাষ্ট্রীয় কর প্রশাসন (STA)।
নথি কোথায় এবং কোন সময়সীমায় জমা দেবেন
জমার তারিখে আপনার প্রতিষ্ঠান মূল ভূখণ্ড চীনে অন্তত এক বছর নিবন্ধিত থাকতে হবে। আবেদন হয় জাতীয় প্ল্যাটফর্ম “হাই-টেক প্রতিষ্ঠান স্বীকৃতি ব্যবস্থাপনা নেটওয়ার্ক” (高新技术企业认定管理工作网, www.innocom.gov.cn)-এর মাধ্যমে।
আবেদন গ্রহণের সময়সীমা খোলে প্রদেশ ও শহরগুলো, আর সময়সূচিতে বড় পার্থক্য থাকে। ২০২৬ সালে বেইজিং তিন দফায় আবেদন নিয়েছে, শেষ তারিখ ছিল ১৫ মে, ১৭ জুলাই ও ২৪ সেপ্টেম্বর। সাংহাই একটিমাত্র সময়সীমা রেখেছিল, যা ১০ অক্টোবর ২০২৬ তারিখে বন্ধ হয়।
| ধাপ | সময় | কী জমা দেবেন, কোথায় |
| স্ব-মূল্যায়ন | সময়সীমার ২–৩ মাস আগে | ছয় শর্তের অভ্যন্তরীণ হিসাব, পেটেন্ট ও সফটওয়্যারের তালিকা |
| প্ল্যাটফর্মে নিবন্ধন | সময়সীমা খোলার আগে | 高新技术企业认定管理工作网 (www.innocom.gov.cn)-এ প্রতিষ্ঠানের নিবন্ধন তথ্য |
| আবেদন জমা | প্রদেশের সময়সীমা | মেধাস্বত্বের প্রমাণ, R&D প্রতিবেদন, R&D ব্যয়ের বিশেষ নিরীক্ষা, হাই-টেক রাজস্ব নিরীক্ষা ও কর্মী-তথ্য, প্রাদেশিক স্বীকৃতি কর্তৃপক্ষের কাছে |
| মূল্যায়ন ও প্রকাশ | ৩–৬ মাস | বিশেষজ্ঞ মূল্যায়ন, তালিকা প্রকাশ, সনদ প্রদান |
| হার প্রয়োগ | বার্ষিক রিটার্ন | CIT রিটার্নে সুবিধার তথ্য; নথি পরিদর্শনের জন্য প্রতিষ্ঠানে থাকে |
গত তিন বছরের R&D ব্যয় ও গত বছরের হাই-টেক রাজস্বের বিশেষ নিরীক্ষা তৈরি করে যোগ্য চীনা নিরীক্ষা বা কর পরামর্শক প্রতিষ্ঠান। এতে প্রতিটি খরচের পেছনে বৈধ নথি থাকতে হবে। চীনে কেনাকাটায় এটি সাধারণত ফাপিয়াও (发票, সরকারি কর চালান, ইলেকট্রনিক 数电票 সহ)। নথিবিহীন খরচ ভিত্তিতে যোগ হয় না, না সুপার ডিডাকশনে, না স্বীকৃতির শর্তে।
তিন বছরের মেয়াদ: মর্যাদা সবচেয়ে বেশি কোথায় হারায়
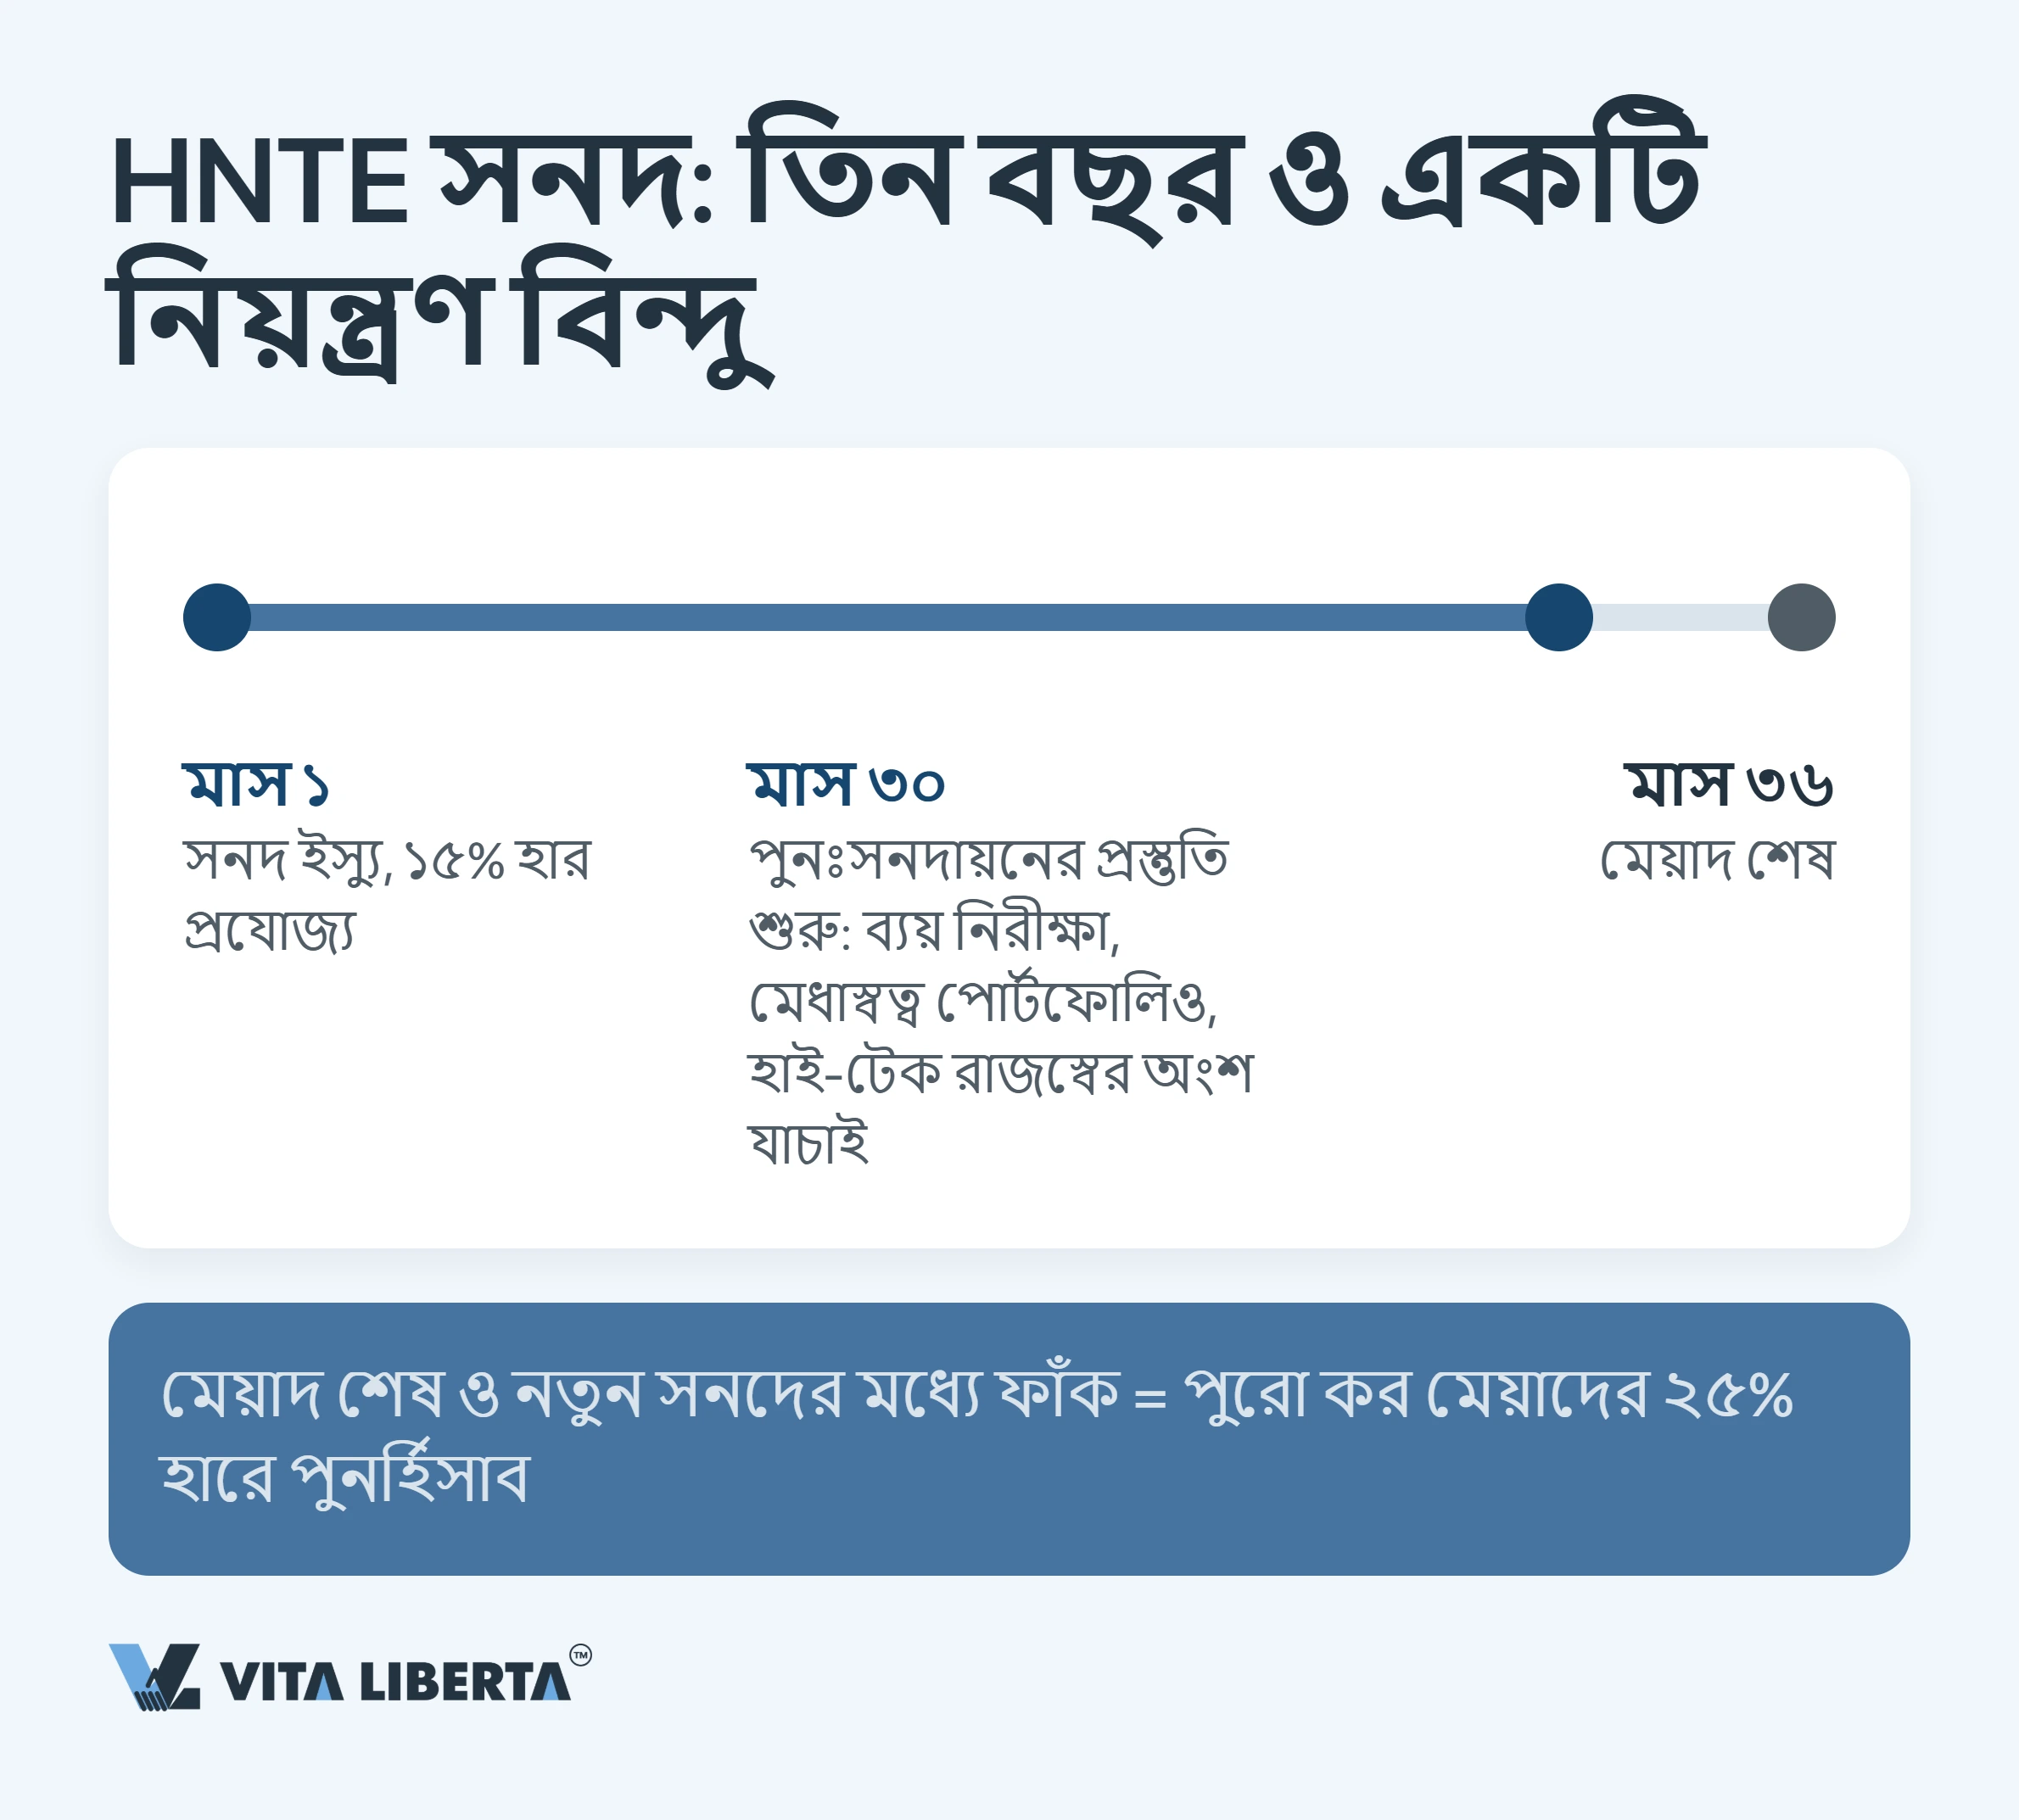
এক দিনের ফাঁকেই আপনাকে ২৫%-এ পুরো এক বছর দিতে হতে পারে। সনদ জারির তারিখ থেকে তিন বছর বৈধ। পুনঃস্বীকৃতির আবেদন করতে হয় মেয়াদ শেষের বছরে, আর কাজের পরিমাণ প্রায় প্রথম আবেদনের সমান।
সেই বছরের শেষে নতুন সনদ নেই? তাহলে অগ্রিম কর ১৫%-এ দেওয়া হলেও পুরো বছরের কর ২৫%-এর মানক হারে নতুন করে হিসাব হবে।
শুধু “তারিখের দিকে নজর রাখা” যথেষ্ট নয়। মেয়াদ শেষের ছয় মাস আগে একটি নির্দিষ্ট চেকপয়েন্ট ঠিক করুন। তখন তিনটি জিনিস প্রস্তুত থাকতে হবে: R&D ব্যয়ের সর্বশেষ নিরীক্ষা, হালনাগাদ মেধাস্বত্ব পোর্টফোলিও, এবং নিশ্চিতকরণ যে পরিবেশন ব্যবসার ভালো বছর হাই-টেক রাজস্বের অংশ ৬০%-এর নিচে নামায়নি।
দুই স্বীকৃতির মাঝখানেও প্রতিবেদন দিতে হয়। প্রতিষ্ঠান প্রতি বছর 高新技术企业认定管理工作网-এ বার্ষিক উন্নয়ন প্রতিবেদন (年度发展情况报表) পূরণ করে। নাম পরিবর্তন এবং স্বীকৃতির শর্তের সঙ্গে সম্পর্কিত বড় পরিবর্তন (বিভাজন, একীভূতকরণ, পুনর্গঠন, ব্যবসার ধরন বদল) তিন মাসের মধ্যে স্বীকৃতি কর্তৃপক্ষকে জানাতে হয়। পরিবর্তনের পর শর্ত পূরণ না হলে, পরিবর্তনের বছর থেকেই মর্যাদা বাতিল হয়।
সারকথা: মর্যাদা কোনো রেজিস্টারের এন্ট্রি নয়, বরং টানা তিন বছর ছয়টি সূচক মানদণ্ডের মধ্যে রাখার অঙ্গীকার।
সুবিধা হারানোর তিনটি ভুল: পরিদর্শকের চেকলিস্ট
পরিদর্শন তিনটি বিষয়ে নজর দেয়। প্রতিটিই আন্তর্জাতিক প্রতিষ্ঠানগুলোর সাধারণ ও ব্যয়বহুল ভুল, যারা নিজেদের প্রক্রিয়া চীনা বাস্তবতার সঙ্গে খাপ খাওয়ায়নি।
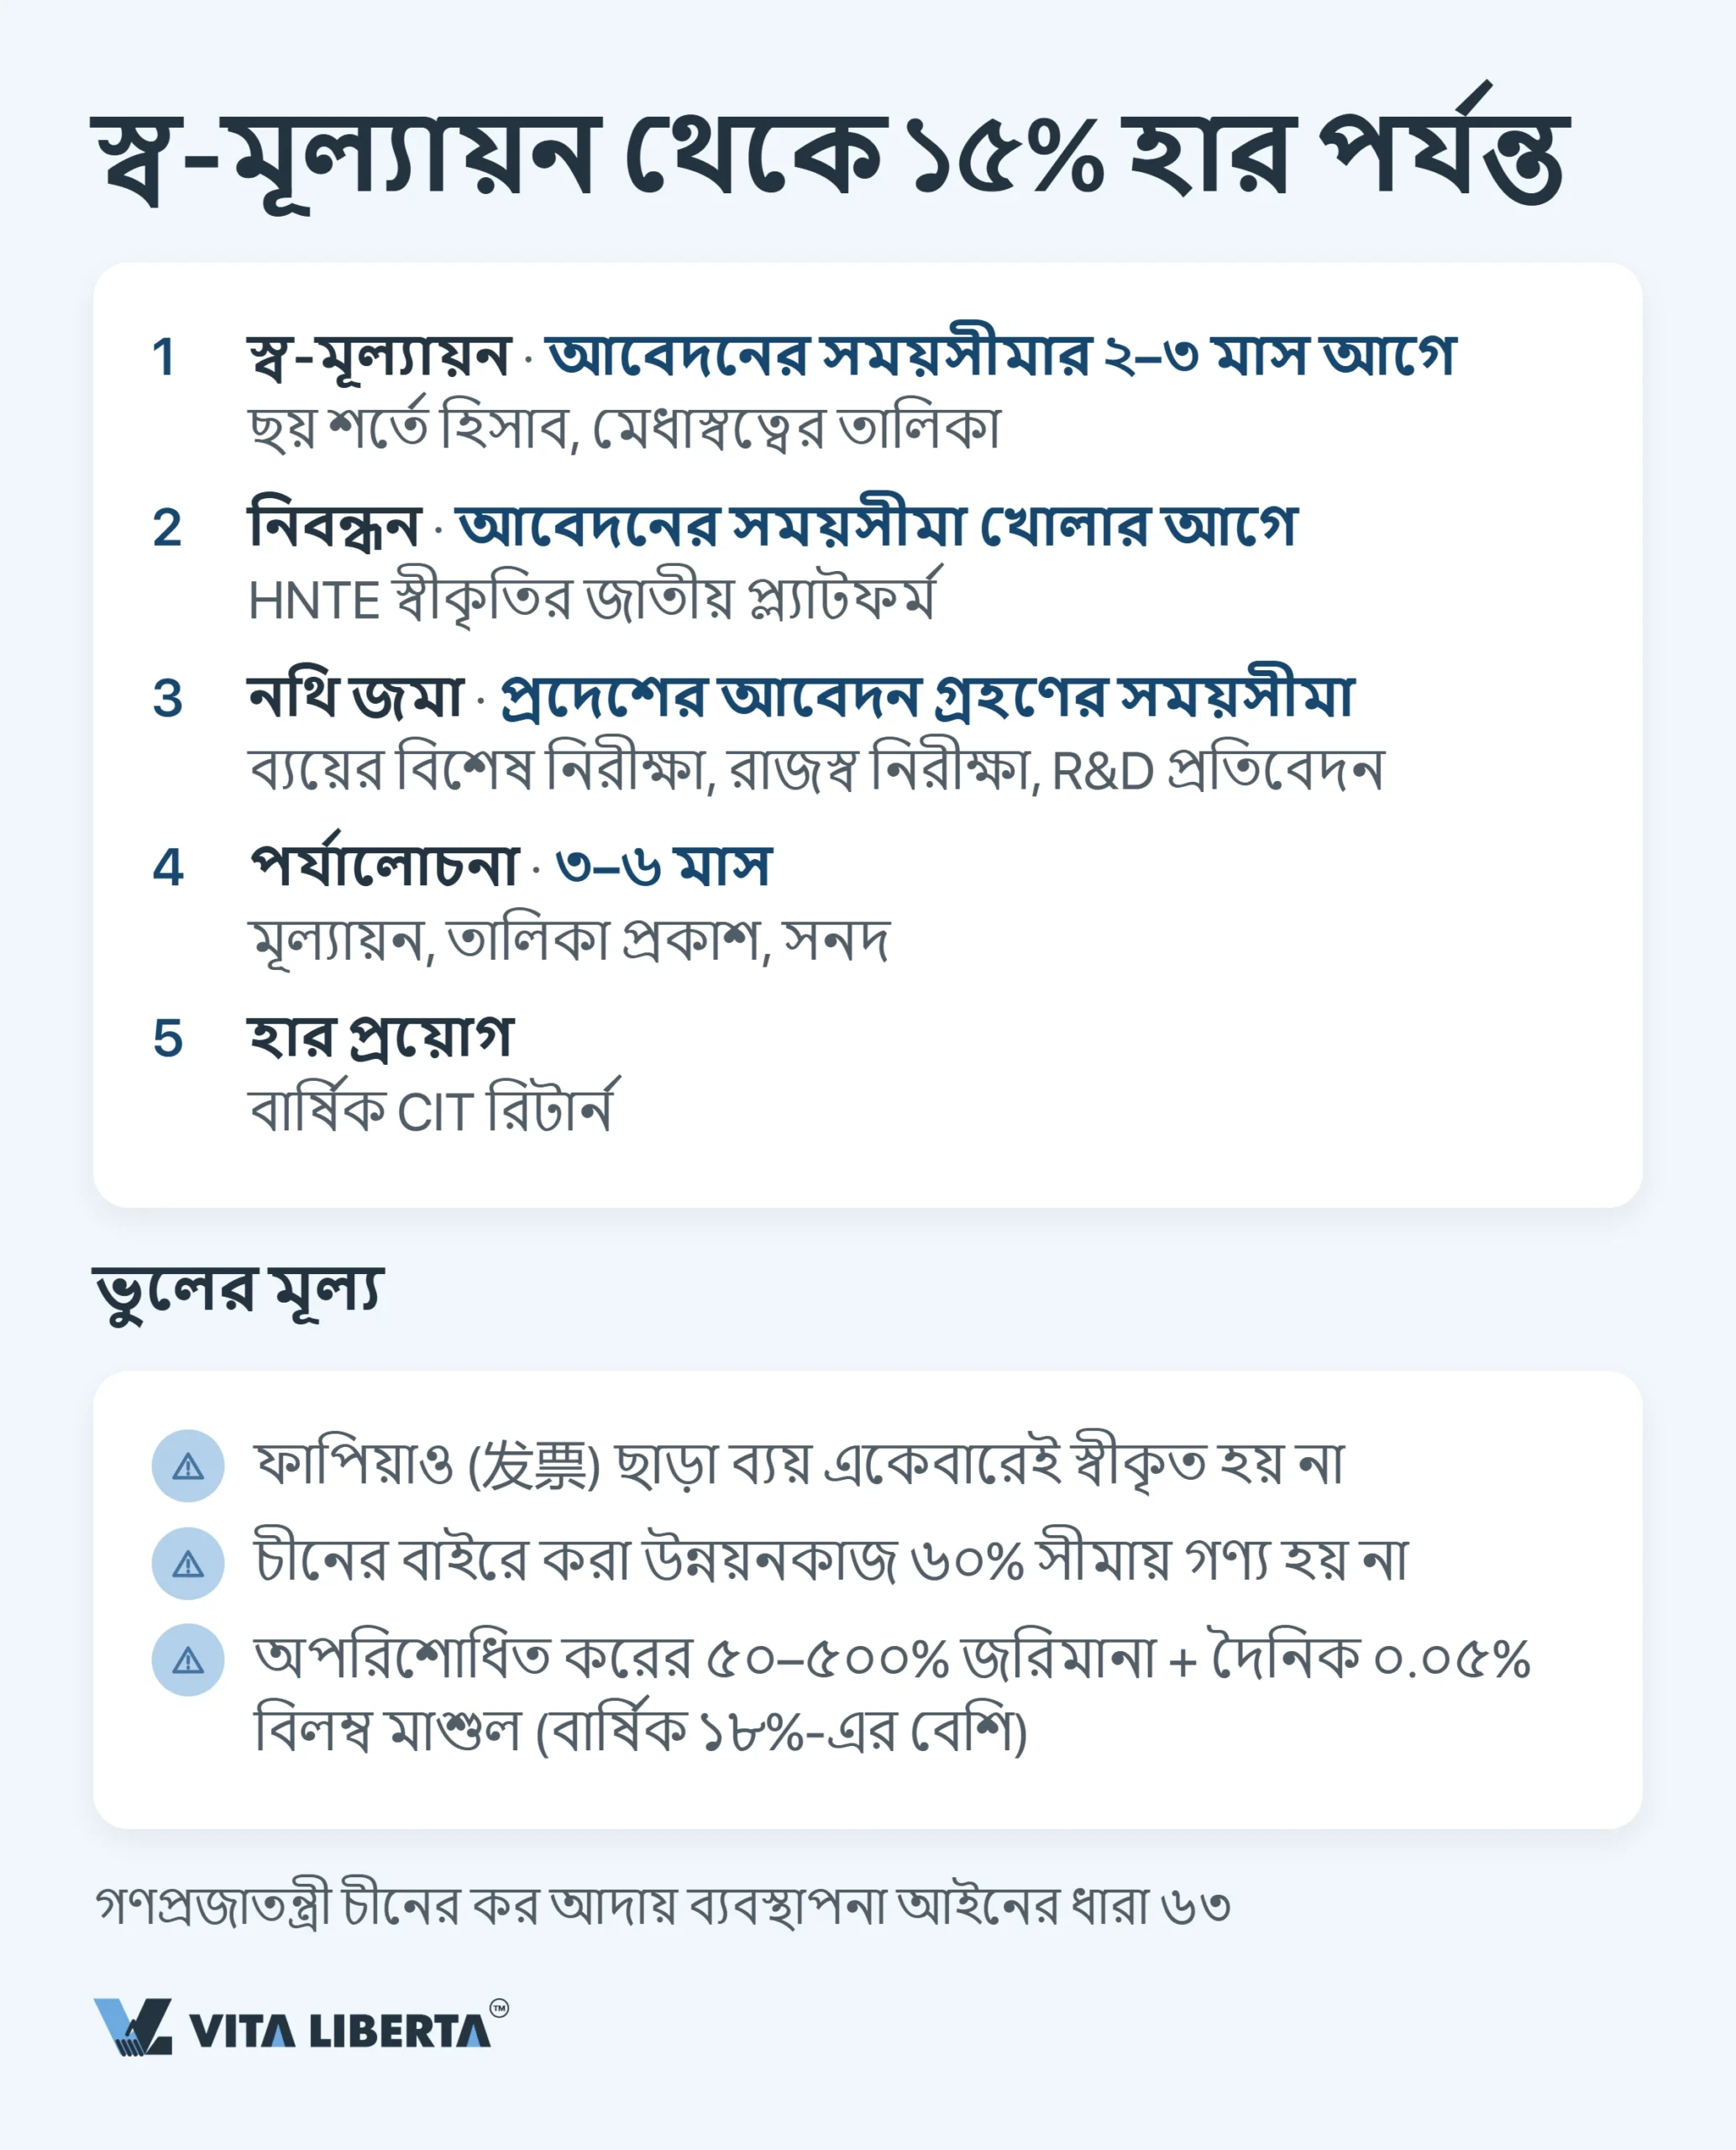
বৈধ নথি নেই মানে খরচ নেই। চীনে কেনাকাটায় নথি হলো ফাপিয়াও। বিদেশ থেকে কেনা পণ্য ও সেবার ক্ষেত্রে বিদেশি সরবরাহকারীর চালান বা রসিদ এবং সংশ্লিষ্ট কর পরিশোধের প্রমাণ লাগে (国家税务总局公告2018年第28号)। প্রাথমিক নথি ছাড়া গ্রুপের অভ্যন্তরীণ খরচ বণ্টন খরচ হিসেবে স্বীকৃত হয় না: কর্তন মেলে না, R&D ব্যয়ের শর্তও ভেঙে যায়।
চীনের বাইরে উন্নয়ন। ৬০% খরচ দেশের ভেতরে হওয়ার শর্ত জনপ্রিয় মডেল “R&D ইউরোপে, উৎপাদন চীনে” ভেঙে দেয়।
HNTE মর্যাদাকে ক্ষুদ্র ও স্বল্প মুনাফার প্রতিষ্ঠানের ব্যবস্থার সঙ্গে মেলানোর চেষ্টা। দুটি ব্যবস্থা একসঙ্গে চলে না; একটি বেছে নিতে হয়।
গুরুত্বপূর্ণ: সুবিধার অযৌক্তিক প্রয়োগ কর ফাঁকি (偷税) হিসেবে গণ্য হলে গণপ্রজাতন্ত্রী চীনের কর আদায় প্রশাসন আইনের (中华人民共和国税收征收管理法) ৬৩ নম্বর ধারা প্রযোজ্য, যেখানে বকেয়া করের ৫০% থেকে ৫০০% পর্যন্ত জরিমানা। বিলম্ব জরিমানা একই আইনের ৩২ নম্বর ধারায় আলাদাভাবে: দিনে ০.০৫%, অর্থাৎ বছরে ১৮%-এর বেশি।
সারকথা: সুবিধা প্রবেশমুখে নয়, বেরোনোর সময় যাচাই হয়, অর্থাৎ রিটার্ন ও পরিদর্শনের সময়, যখন হিসাব নতুন করে সাজানোর আর সময় থাকে না।
HNTE পুনঃস্বীকৃতিতে ১৫% হার ধরে রাখুন
- R&D ব্যয়ের নিরীক্ষা
- হাই-টেক রাজস্বের তদারকি
- পরিদর্শনে সুবিধার সুরক্ষা

চীনে HNTE সুবিধা: কৌশলগত উপসংহার
এই ব্যবস্থার বৈপরীত্য হলো, রাষ্ট্র তার সবচেয়ে উদার হার দেয় উদ্ভাবনের জন্য নয়, বরং উদ্ভাবনকে নথিভুক্ত করার জন্য। সিন্দুকে পড়ে থাকা পেটেন্ট একটি নম্বরও আনে না। সাধারণ মানের উন্নয়নও, যদি পৃথক হিসাব নিখুঁত হয় এবং নিরীক্ষা ও ফাপিয়াও সম্পূর্ণ থাকে, ১৫% হার ও ২০০% সুপার ডিডাকশন এনে দেয়।
নিয়োগ ও বাজেটের আগে শর্তগুলো হিসাব করুন। R&D ব্যয়ের অংশ আর হাই-টেক রাজস্বের অংশ নিয়ন্ত্রণযোগ্য, তবে বছরের পরিকল্পনার সময়েই, রিটার্নের ঠিক আগে মার্চে নয়।
উন্নয়নের সঙ্গে সঙ্গে নথি তৈরি করুন। সহায়ক হিসাব, ফাপিয়াও এবং চীনা প্রতিষ্ঠানের নামে মেধাস্বত্ব, সবই ২৫%-এর এক বছরের চেয়ে সস্তা।
৩০তম মাসে একটি চেকপয়েন্ট বসান। পুনঃস্বীকৃতি আনুষ্ঠানিকতা নয়, বরং ছয়টি শর্তের নতুন করে প্রতিরক্ষা।
এভাবে HNTE সনদ কর রিটার্নের একটি লাইন থেকে কৌশলগত সম্পদে পরিণত হয়। বিনিয়োগকারী, ব্যাংক ও প্রাদেশিক সরকারের কাছে এটি আপনার প্রতিষ্ঠানের প্রযুক্তিনির্ভরতার রাষ্ট্রীয় স্বীকৃতি হিসেবে কাজ করে। CIT কমানো এই সুনামের বাড়তি পুরস্কার, উল্টোটা নয়。
সচরাচর জিজ্ঞাসিত প্রশ্ন
গ্রহণযোগ্য নয়। মূল মেধাস্বত্বের মালিক হতে হবে মূল ভূখণ্ড চীনে প্রতিষ্ঠিত প্রতিষ্ঠান নিজেই; হংকং, ম্যাকাও ও তাইওয়ান এই পরিসরে পড়ে না। সমাধান: আবেদনের সময়সীমা খোলার আগে মালিকানা চীনা প্রতিষ্ঠানে হস্তান্তর করুন এবং হস্তান্তর নিবন্ধনের জন্য সময় রাখুন। লাইসেন্স, একচেটিয়া হলেও, স্বীকৃতিতে গণ্য হয় না।
শর্ত পূরণ হবে না। R&D খরচের অন্তত ৬০% চীনে হতে হবে এবং বৈধ নথিতে প্রমাণিত হতে হবে; চীনে কেনাকাটায় সাধারণত ফাপিয়াও। সমাধান: অন্তত এতটা কাজ চীনে সরান, যাতে ৬০%-এর শর্ত এবং রাজস্বের তুলনায় প্রয়োজনীয় ব্যয়ের অনুপাত (আকার অনুযায়ী ৫/৪/৩%) একসঙ্গে পূরণ হয়।
১ কোটি ইউয়ান মুনাফায় ২৫% থেকে ১৫%-এ আসায় বছরে ১০ লাখ ইউয়ান সাশ্রয় হয়, আর ২০০% সুপার ডিডাকশন কর-ভিত্তিই ছোট করে এর ওপর বাড়তি সাশ্রয় দেয়। শর্ত ছয়টি: চীনে মেধাস্বত্ব, রাষ্ট্রীয় তালিকার খাত, অন্তত ১০% কর্মী R&D-তে, ৫/৪/৩% ধাপ অনুযায়ী R&D ব্যয়, অন্তত ৬০% হাই-টেক রাজস্ব এবং বিশেষজ্ঞ মূল্যায়নে অন্তত ৭১ নম্বর। সমাধান: আবেদনের আগে ছয়টি শর্তের স্ব-মূল্যায়ন করুন।
এক বছর ২৫%-এ কর। সনদ তিন বছর চলে; মেয়াদ শেষের বছরের মধ্যে নতুন সনদ না পেলে পুরো বছরের কর মানক হারে নতুন করে হিসাব হয়, অগ্রিম ১৫%-এ দেওয়া হলেও, আর কর কর্তৃপক্ষ রিটার্নের পরেও যোগ্যতা যাচাই করতে পারে। সমাধান: মেয়াদ শেষের ছয় মাস আগে শুরু করুন: R&D ব্যয়ের নিরীক্ষা, হাই-টেক রাজস্বের অংশ যাচাই এবং মেধাস্বত্ব পোর্টফোলিও হালনাগাদ।
না। দুটি হ্রাসকৃত হার যোগ হয় না, একটি প্রযোজ্য; R&D সুপার ডিডাকশন অবশ্য দুই ক্ষেত্রেই পাওয়া যায়। ক্ষুদ্র ও স্বল্প মুনাফার প্রতিষ্ঠানের (小型微利企业) ব্যবস্থা ৩১ ডিসেম্বর ২০২৭ পর্যন্ত (财政部 税务总局公告2023年第12号): করযোগ্য মুনাফার ২৫% অংশে ২০% হারে কর, অর্থাৎ কার্যকর হার ৫%। শর্ত: বার্ষিক করযোগ্য মুনাফা ৩০ লাখ ইউয়ানের বেশি নয়, কর্মী ৩০০ জনের বেশি নয়, সম্পদ ৫ কোটি ইউয়ানের বেশি নয় (ত্রৈমাসিক গড় অনুযায়ী)। HNTE দেয় আকারের সীমা ছাড়াই পুরো মুনাফায় ১৫%, সঙ্গে ১০ বছরের লোকসান সমন্বয়। সমাধান: প্রত্যাশিত মুনাফায় দুটি পরিস্থিতিই হিসাব করুন। তিনটি সীমার মধ্যে থাকা পর্যন্ত ক্ষুদ্র প্রতিষ্ঠানের হার কম; করযোগ্য মুনাফা ৩০ লাখ ইউয়ান ছাড়ালেই এই ব্যবস্থা বন্ধ হয়ে যায়, তখন HNTE বেশি লাভজনক।