Hongkong
 China




চীনের কর ব্যবস্থা দেয়ালের চেয়ে বরং টার্নস্টাইলের মতো। যে কেউ পার হতে পারে, কিন্তু প্রতিটি পদক্ষেপ রেকর্ড হয় এবং স্বয়ংক্রিয়ভাবে আপনার রিটার্নের সঙ্গে মেলানো হয়।
মূল সমস্যা:
“হাংচৌতে আমাদের একটি WFOE আছে, মুনাফার ওপর ২৫% কর দিই। একই শিল্প পার্কে পাশের কোম্পানি, যার টার্নওভার প্রায় আমাদের সমান, দেয় মাত্র ১৫%। আমাদের হিসাবরক্ষক বলছেন আমাদের সব ঠিক আছে। তাহলে বিল আলাদা কেন?”
এ ধরনের প্রশ্ন বেশি আসে সেসব কোম্পানি থেকে, যারা বাণিজ্যের পথ ধরে বাজারে ঢুকেছে এবং শুরুর পর আর কখনো কর-মর্যাদা যাচাই করেনি। উত্তর প্রায় সবসময় তিন জায়গায়: আপনি কোন ধরনের করদাতা, আপনার হাতে আসা কাগজপত্র কতটা নির্ভুল, আর সময়সীমা কীভাবে সামলান।
কে দেয়, কে যাচাই করে: বাজেটের তিন স্তর, এক প্রশাসন
চীনে কর রাজস্ব কেন্দ্র, প্রদেশ ও শহরের বাজেটে ভাগ হয়, কিন্তু পুরোটা পরিচালনা করে একটিই সংস্থা। বিদেশি কোম্পানির জন্য এর মানে রিটার্ন জমার একটি জানালা আর একটি ডেটাবেস, যেখানে আপনার সব লেনদেন দেখা যায়।
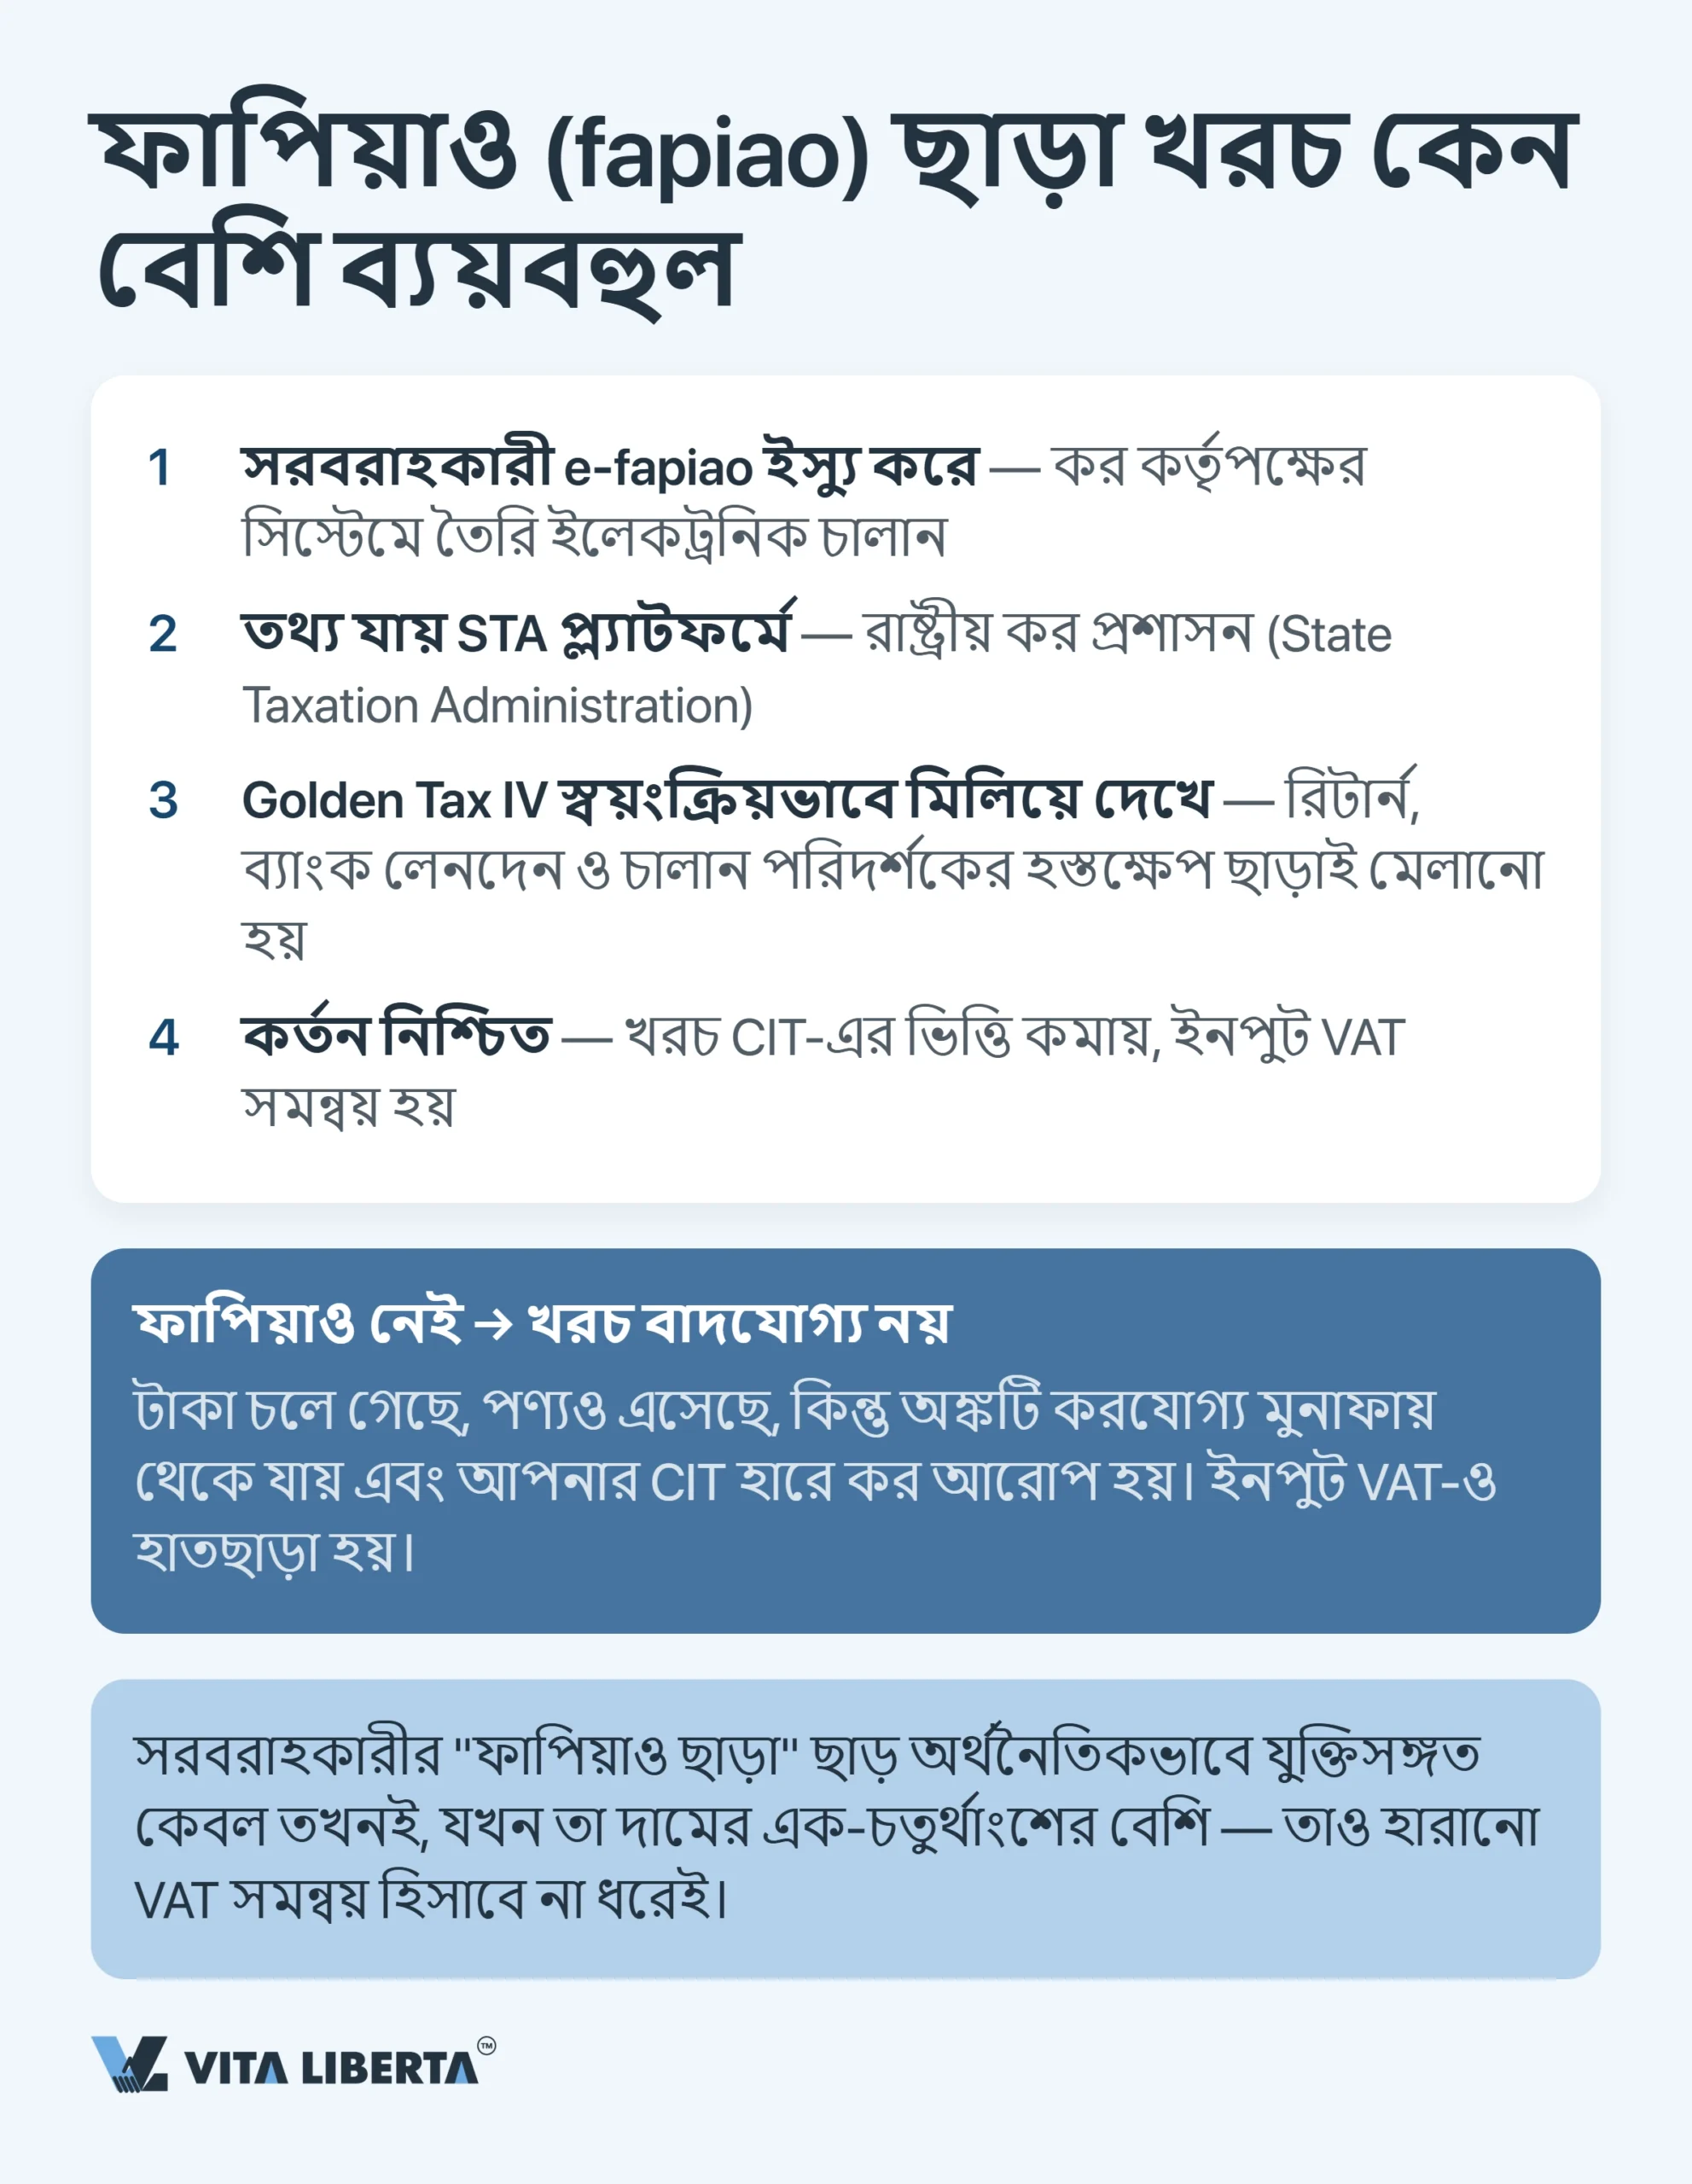
STA, গোল্ডেন ট্যাক্স IV ও ই-ফাপিয়াও: তাৎক্ষণিক মিলান
কর আদায় করে রাষ্ট্রীয় কর প্রশাসন (State Taxation Administration, STA, 国家税务总局)। ২০১৮ সালে প্রদেশ ও তার নিচের স্তরের পুরোনো জাতীয় (国税) ও স্থানীয় (地税) কর ব্যুরো এই ব্যবস্থায় একীভূত হয়। রিটার্ন জমা হয় অনলাইনে। চতুর্থ প্রজন্মের “গোল্ডেন ট্যাক্স সিস্টেম” (Golden Tax System Phase IV, 金税四期) কোনো পরিদর্শক ছাড়াই রিটার্ন, ব্যাংক লেনদেন ও ইস্যু করা চালান মিলিয়ে দেখে।
ইলেকট্রনিক ফাপিয়াও (fapiao), অর্থাৎ চীনের সরকারি কর-চালান, হিসাবের আনুষ্ঠানিকতা নয়—এটাই কর্তনের চাবি। ১ ডিসেম্বর ২০২৪ থেকে পুরোপুরি ডিজিটাল ফাপিয়াও (数电票) সারা দেশে চালু (国家税务总局公告2024年第11号)। যে খরচের ফাপিয়াও নেই, তা আপনার করযোগ্য মুনাফা বাড়িয়ে দেয়, টাকা সরবরাহকারীর কাছে পৌঁছালেও এবং পণ্য গুদামে এলেও।
খরচ কর্তনের কাগজপত্র নিয়ে STA-র নিয়ম (国家税务总局公告2018年第28号) অনুযায়ী, ভ্যাটযোগ্য পণ্য বা সেবা কিনলে কর্তনের ভিত্তি ফাপিয়াও; অন্য কাগজ কেবল নির্দিষ্ট কিছু ক্ষেত্রে গ্রহণযোগ্য। কর্পোরেট আয়করের বার্ষিক নিষ্পত্তি শেষ হওয়ার আগে, অর্থাৎ পরের বছরের ৩১ মে-র মধ্যে, ফাপিয়াও হাতে পেতে হবে। পরে এলে খরচটি পেছনের তারিখে দেখানো যায়, তবে সর্বোচ্চ পাঁচ বছর পর্যন্ত।
আন্তর্জাতিক কোম্পানির সাধারণ ও ব্যয়বহুল ভুল: ইউরোপীয় রীতি মেনে চীনা ঠিকাদারের কাছ থেকে মুক্ত ফরম্যাটের ইনভয়েস নিয়ে নেওয়া, আর বার্ষিক নিষ্পত্তির সময় কর্তনে ফাঁক ধরা পড়া। সিদ্ধান্ত: চীনে কমপ্লায়েন্স শুরু হয় রিটার্ন দিয়ে নয়, আগত কাগজ দিয়ে।
কর-নিবাসী, অনিবাসী ও স্থায়ী প্রতিষ্ঠান: সীমারেখা কোথায়
আপনার কর-মর্যাদাই আপনার দায়ের পরিধি ঠিক করে। আপনার কোম্পানি কি চীনা আইনে গঠিত? তাহলে এটি কর-নিবাসী প্রতিষ্ঠান (Tax Resident Enterprise, TRE)। বিদেশে নিবন্ধিত, কিন্তু চীন থেকে পরিচালিত? তাহলেও নিবাসী। দুই ক্ষেত্রেই বৈশ্বিক আয় ঘোষণা করতে হয়।
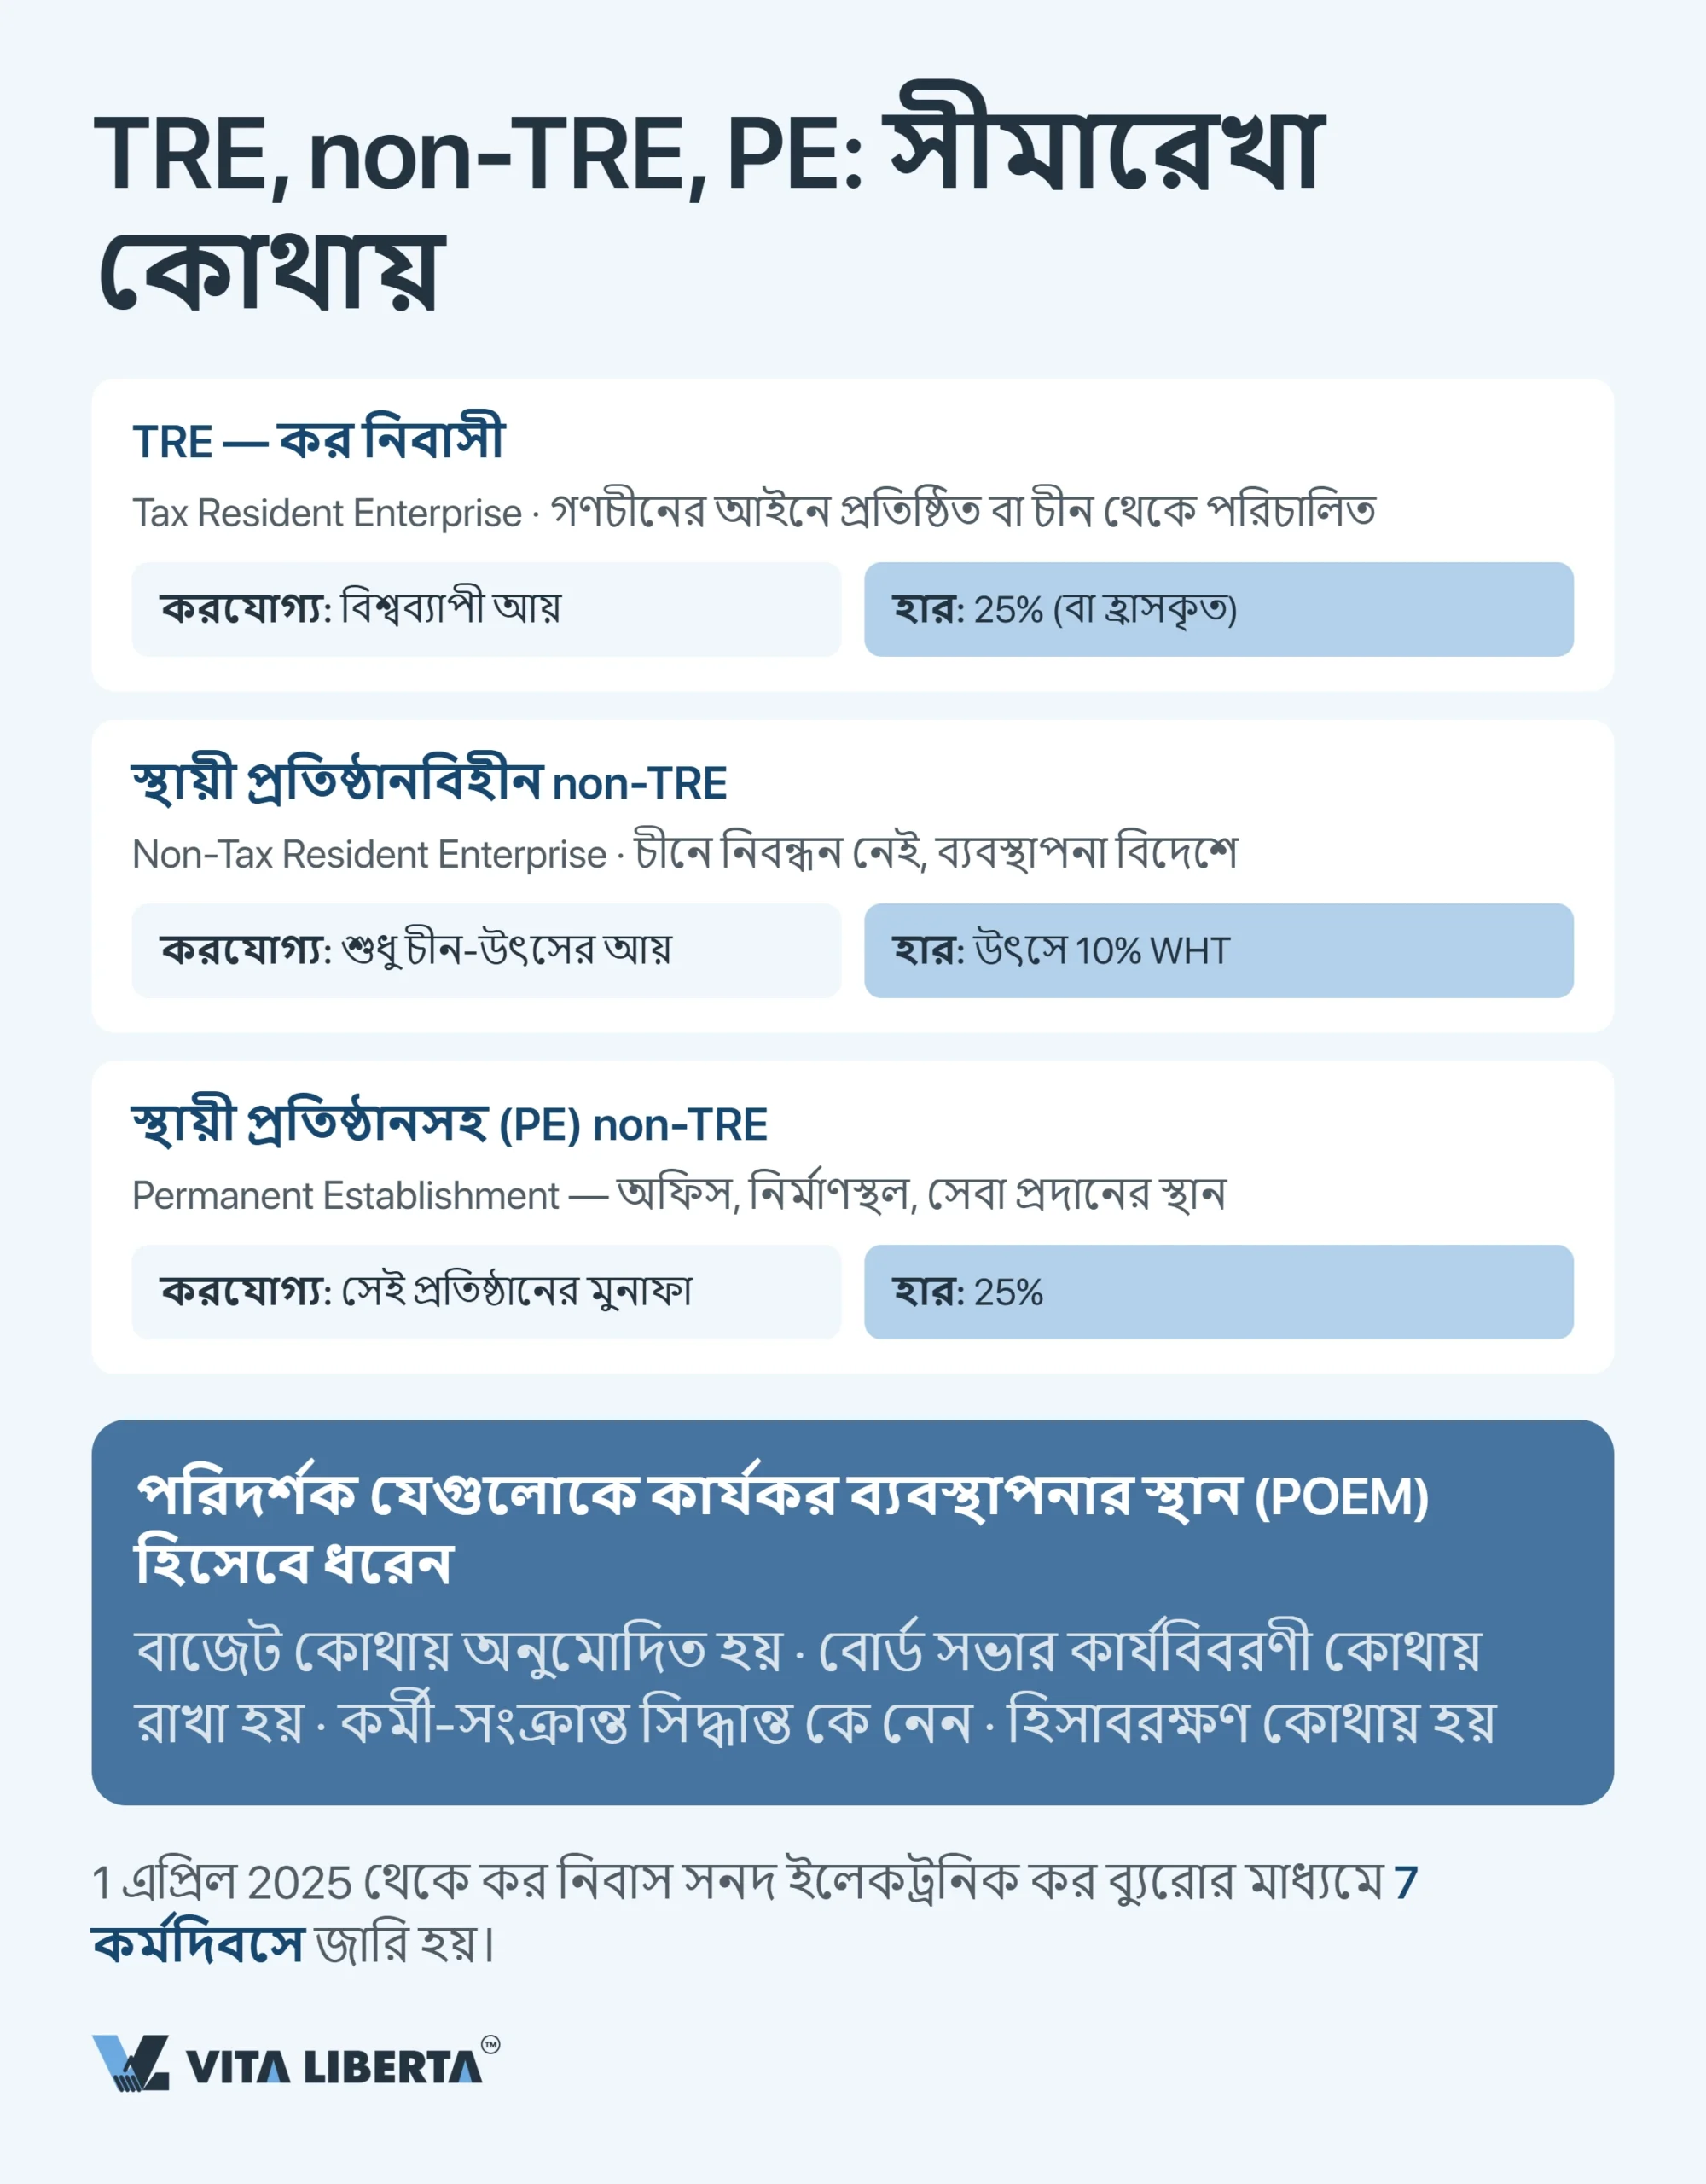
অনিবাসী কোম্পানি (non-TRE) কেবল চীন-উৎসের আয়ের জন্য দায়ী, যতক্ষণ না তার কোনো স্থায়ী প্রতিষ্ঠান (Permanent Establishment, PE) হয়—যেমন অফিস, নির্মাণস্থল বা সেবা দেওয়ার জায়গা। তখন সেই প্রতিষ্ঠানের মুনাফায় সাধারণ নিয়মে কর বসে।
কার্যকর ব্যবস্থাপনার স্থান (place of effective management, POEM) পরিদর্শক খোঁজেন বাস্তবে, নিবন্ধনের খাতায় নয়। বাজেট কোথায় অনুমোদিত হয়? কার্যবিবরণী কোথায় রাখা হয়? কর্মী নিয়োগের সিদ্ধান্ত কে নেয়?
একটি ব্যবহারিক বিষয়: ১ এপ্রিল ২০২৫ থেকে চীনা কর-নিবাস সনদ নতুন পদ্ধতিতে দেওয়া হচ্ছে (国家税务总局公告2025年第4号)। কর দপ্তর নিজেই মর্যাদা নির্ধারণ করতে পারলে সনদ সাত কর্মদিবসে মেলে। চীনের নিবাসী এই সনদ দিয়ে বিদেশে চুক্তির সুবিধা নেয়। আর চীন থেকে বিদেশি শেয়ারহোল্ডারকে লভ্যাংশ দিতে হলে লাগে শেয়ারহোল্ডারের নিজের দেশের কর-নিবাস সনদ। এটি আগেভাগে চেয়ে রাখুন, স্থানান্তরের সপ্তাহে নয়।
কর্পোরেট আয়কর: ২৫% থেকে ১৫% ও ৫%
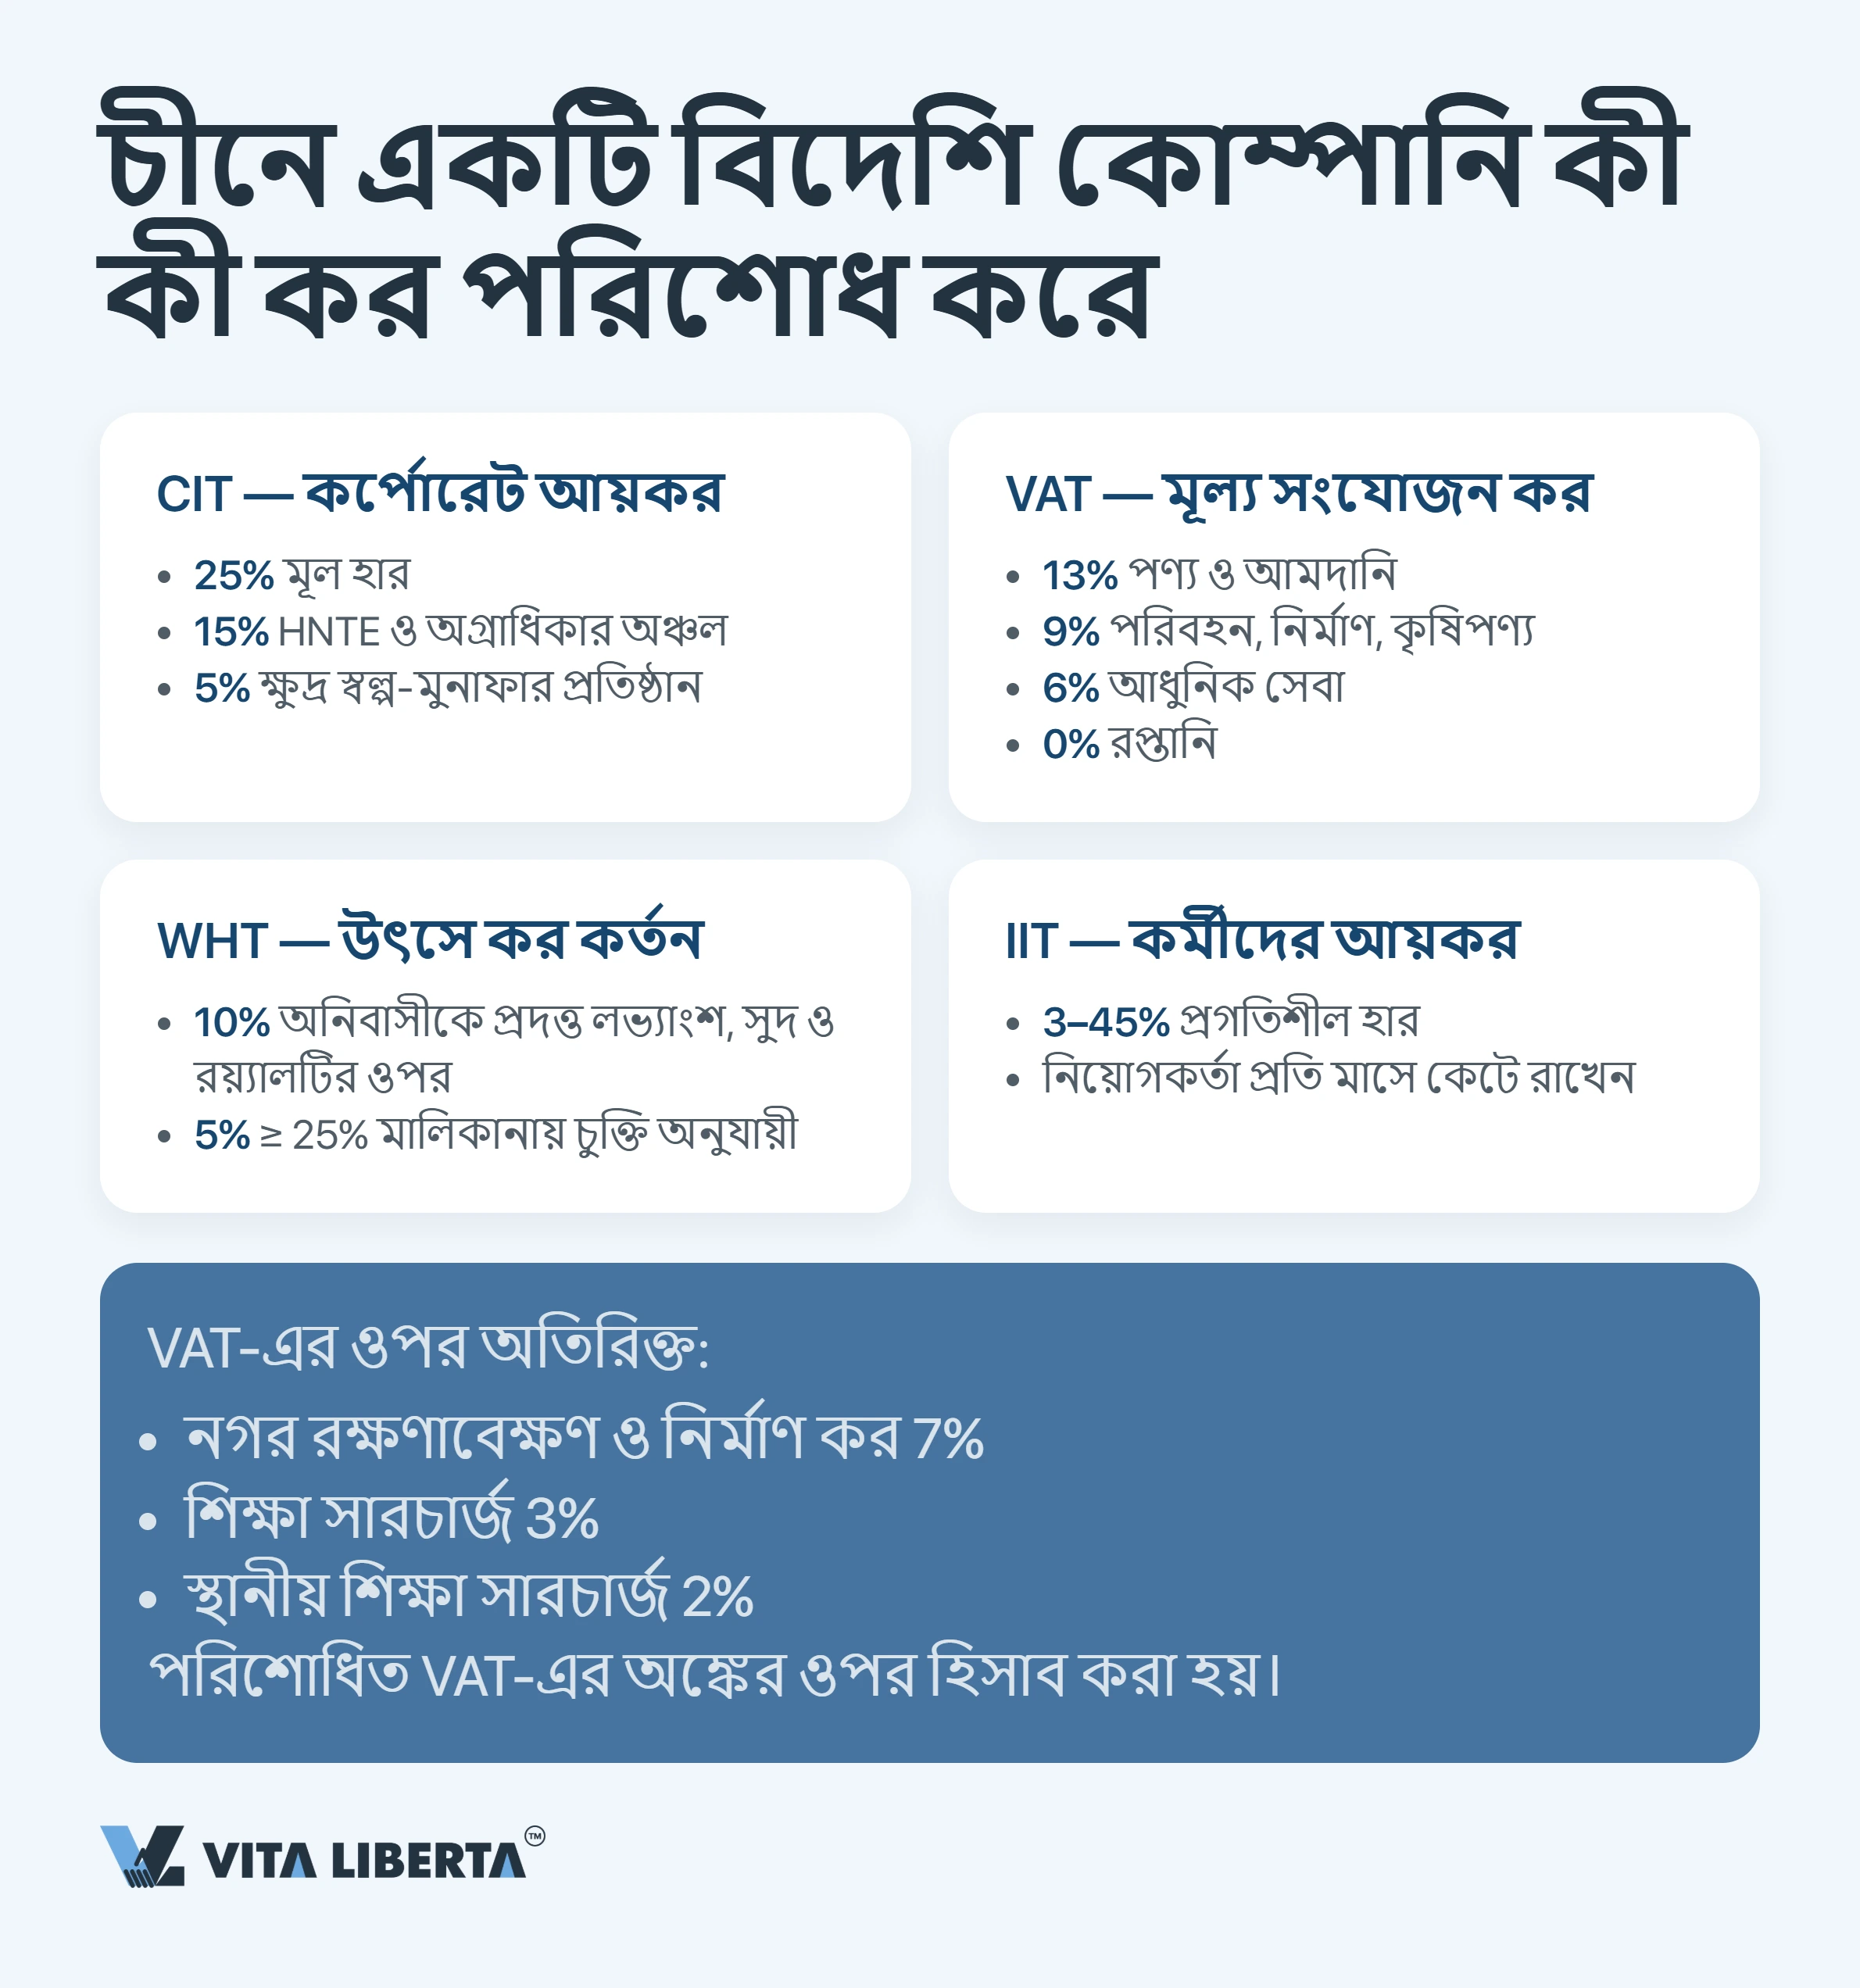
২৫% হলো কর্পোরেট আয়করের (Corporate Income Tax, CIT) সূচনাবিন্দু; সব প্রণোদনা এর তুলনায় মাপা হয়। আইনি ভিত্তি গণপ্রজাতন্ত্রী চীনের উদ্যোগ আয়কর আইন (中华人民共和国企业所得税法; এরপর—CIT আইন)। করভিত্তি হলো আয় থেকে প্রমাণিত খরচ ও আগের বছরের লোকসান বাদ দিয়ে যা থাকে।
লোকসান ৫ বছর পর্যন্ত সামনে নেওয়া যায়। উচ্চ ও নতুন প্রযুক্তি প্রতিষ্ঠান (HNTE) এবং প্রযুক্তিভিত্তিক ক্ষুদ্র ও মাঝারি প্রতিষ্ঠানের (科技型中小企业) জন্য মেয়াদ ১০ বছর, যা মর্যাদা পাওয়ার বছরের আগের পাঁচ বছরের লোকসানেও প্রযোজ্য (财税〔2018〕76号)।
| আপনার কোম্পানি | হার | কী লাগবে | পরিদর্শক কী দেখেন | পরিধি, মেয়াদ ও ভিত্তি |
| সাধারণ কোম্পানি (WFOE, JV) | ২৫% | বিশেষ মর্যাদা নেই | প্রতিটি খরচের ফাপিয়াও ও ব্যবসায়িক উদ্দেশ্য আছে কি না | সারা দেশে; মেয়াদহীন (CIT আইন) |
| উচ্চ ও নতুন প্রযুক্তি প্রতিষ্ঠান (HNTE) | ১৫% | সনদ, গবেষণা ও উন্নয়নের অংশ, মেধাস্বত্ব | সময়: সুবিধা সনদ ইস্যুর বছর থেকে; সনদ শেষ হওয়ার বছরে অগ্রিম ১৫% হারে দেওয়া যায়, কিন্তু ৩১ ডিসেম্বরের মধ্যে মর্যাদা পুনর্নিশ্চিত না হলে বছরের কর ২৫% পর্যন্ত পরিশোধ করতে হয় | সারা দেশে; সনদের মেয়াদ ৩ বছর (国家税务总局公告2017年第24号) |
| ক্ষুদ্র ও স্বল্প-মুনাফার প্রতিষ্ঠান | ৫% (কার্যকর) | মুনাফা সর্বোচ্চ ৩০ লাখ ইউয়ান (৮ অক্টোবর ২০২৬-এ পিপলস ব্যাংক অব চায়নার হার ডলারপ্রতি ৬.৭৩৬৭ ইউয়ানে প্রায় ৪.৪৫ লাখ ডলার), কর্মী সর্বোচ্চ ৩০০, সম্পদ সর্বোচ্চ ৫ কোটি ইউয়ান | তিনটি সীমা একসঙ্গে মানা হচ্ছে কি না | সারা দেশে; ৩১.১২.২০২৭ পর্যন্ত (财政部 税务总局公告2023年第12号) |
| হাইনান মুক্ত বাণিজ্য বন্দরের কোম্পানি | ১৫% | হাইনানের প্রণোদিত তালিকার কার্যক্রম এবং প্রকৃত উপস্থিতি (substance) | অঞ্চলের ভেতরে অফিস, কর্মী ও পরিচালন ব্যয়; শুধু ডাক-ঠিকানা যথেষ্ট নয় | হাইনান প্রদেশ; ৩১.১২.২০২৭ পর্যন্ত (财税〔2020〕31号, 财税〔2025〕3号 দ্বারা বাড়ানো) |
| লিনগাং অঞ্চলের কোম্পানি (সাংহাই) | ১৫% | কেবল ইন্টিগ্রেটেড সার্কিট, কৃত্রিম বুদ্ধিমত্তা, বায়োফার্মা ও বেসামরিক বিমান চলাচল; ২০২০ থেকে অঞ্চলে নিবন্ধন; প্রকৃত উৎপাদন বা গবেষণা | অঞ্চলের ভেতরে উৎপাদন বা গবেষণা কেন্দ্র এবং সুবিধাভোগী তালিকায় নাম | সাংহাই, লিনগাং নিউ এরিয়া; প্রতিষ্ঠার তারিখ থেকে ৫ বছর (财税〔2020〕38号) |
| ছিয়ানহাই অঞ্চলের কোম্পানি (শেনজেন) | ১৫% | ছিয়ানহাইয়ের প্রণোদিত তালিকার কার্যক্রম এবং প্রকৃত উপস্থিতি | অঞ্চলের ভেতরে অফিস, কর্মী ও পরিচালন ব্যয়; শুধু ডাক-ঠিকানা যথেষ্ট নয় | শেনজেন, ছিয়ানহাই; ৩১.১২.২০২৭ পর্যন্ত (财税〔2021〕30号, 财税〔2024〕13号, 财税〔2026〕3号 দ্বারা বাড়ানো) |
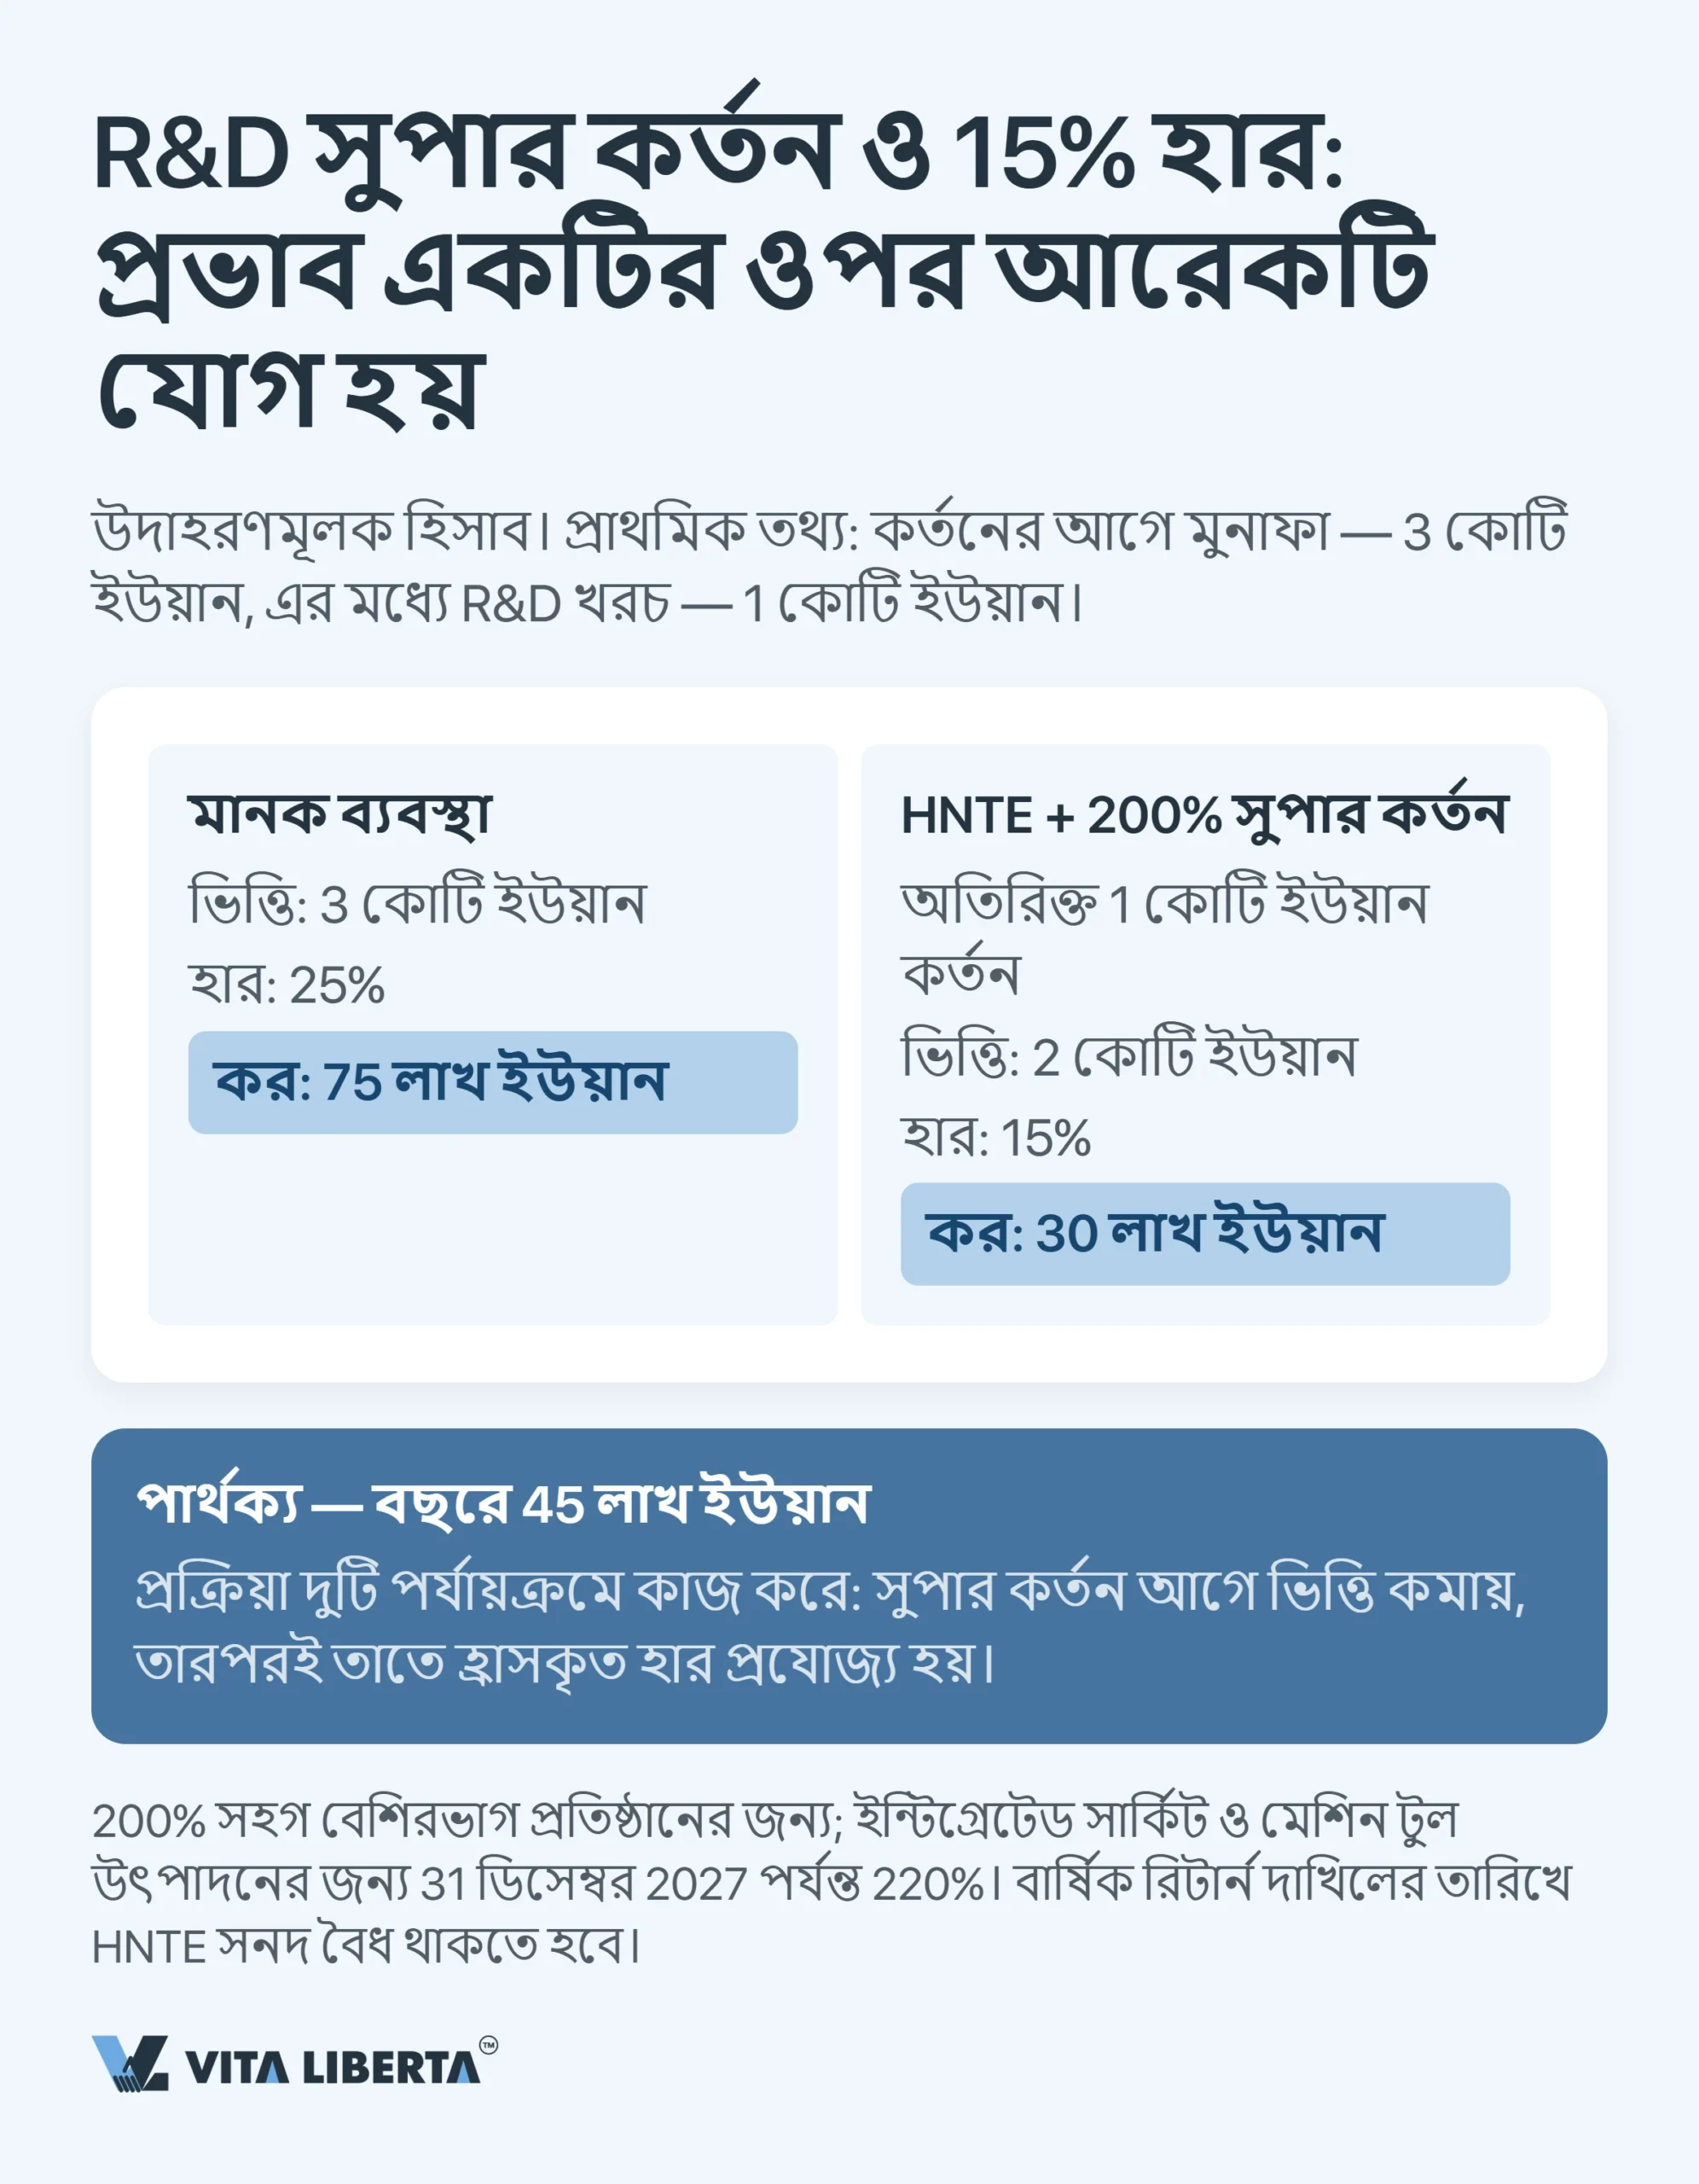
হারের ওপর রয়েছে গবেষণা ও উন্নয়ন ব্যয়ের অতিরিক্ত কর্তন: প্রকৃত ব্যয়ের ২০০% বাদ দেওয়া যায় (财政部 税务总局公告2023年第7号)। ইন্টিগ্রেটেড সার্কিট খাতের প্রতিষ্ঠান (উৎপাদন, নকশা, যন্ত্রপাতি, উপকরণ, প্যাকেজিং, পরীক্ষা) এবং উন্নত মেশিন টুল নির্মাতারা (工业母机) ৩১.১২.২০২৭ পর্যন্ত ২২০% বাদ দেয় (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号)।
সব খাত এ সুবিধা পায় না। পাইকারি ও খুচরা বাণিজ্য, লিজিং ও ব্যবসায়িক সেবাসহ কয়েকটি খাত এর বাইরে। তাই ট্রেডিং WFOE এর ওপর ভরসা করতে পারে না।
দুটি উপায় একসঙ্গে চলে: কর্তন আগে করভিত্তি ছোট করে, তারপর তাতে ১৫% বসে। অর্থাৎ ২৫% ও ১৫%-এর মাঝের দশ পয়েন্ট আইন বিনা মূল্যে দেয় না। এটি একটি নথি, যা প্রতি বছর প্রমাণ করতে হয়।
চীনে আপনার কোম্পানির জন্য সঠিক কর ব্যবস্থা বেছে দিই
- কর-মর্যাদা ও নিবাস যাচাই
- ১৫% হারের যোগ্যতা মূল্যায়ন
- নিবন্ধনের আগে করের বোঝা হিসাব

ভ্যাট ও ফাপিয়াও: ১৩, ৯, ৬ ও শূন্য
১ জানুয়ারি ২০২৬ থেকে চীনের ভ্যাটের (增值税) নিজস্ব আইন আছে: গণপ্রজাতন্ত্রী চীনের মূল্য সংযোজন কর আইন (中华人民共和国增值税法, 主席令第四十一号, ২৫.১২.২০২৪-এ গৃহীত)। এটি আগের অস্থায়ী বিধিকে আইনের মর্যাদা দিয়েছে। এর বাস্তবায়ন বিধিও (国务院令第826号) একই দিনে কার্যকর হয়। হার বদলায়নি। পণ্য ও আমদানিতে ১৩%। পরিবহন, নির্মাণ, কৃষিপণ্য ও জনসেবা খাত ৯%-এ। আধুনিক সেবা ৬%-এ। রপ্তানি যায় শূন্য হারে।
ক্ষুদ্র করদাতা নাকি সাধারণ করদাতা: ৫০ লাখ ইউয়ানের রেখা
বছরে ৫০ লাখ ইউয়ান টার্নওভার (৮ অক্টোবর ২০২৬-এ পিপলস ব্যাংক অব চায়নার হারে প্রায় ৭.৪২ লাখ ডলার) কোম্পানিগুলোকে দুটি ব্যবস্থায় ভাগ করে।
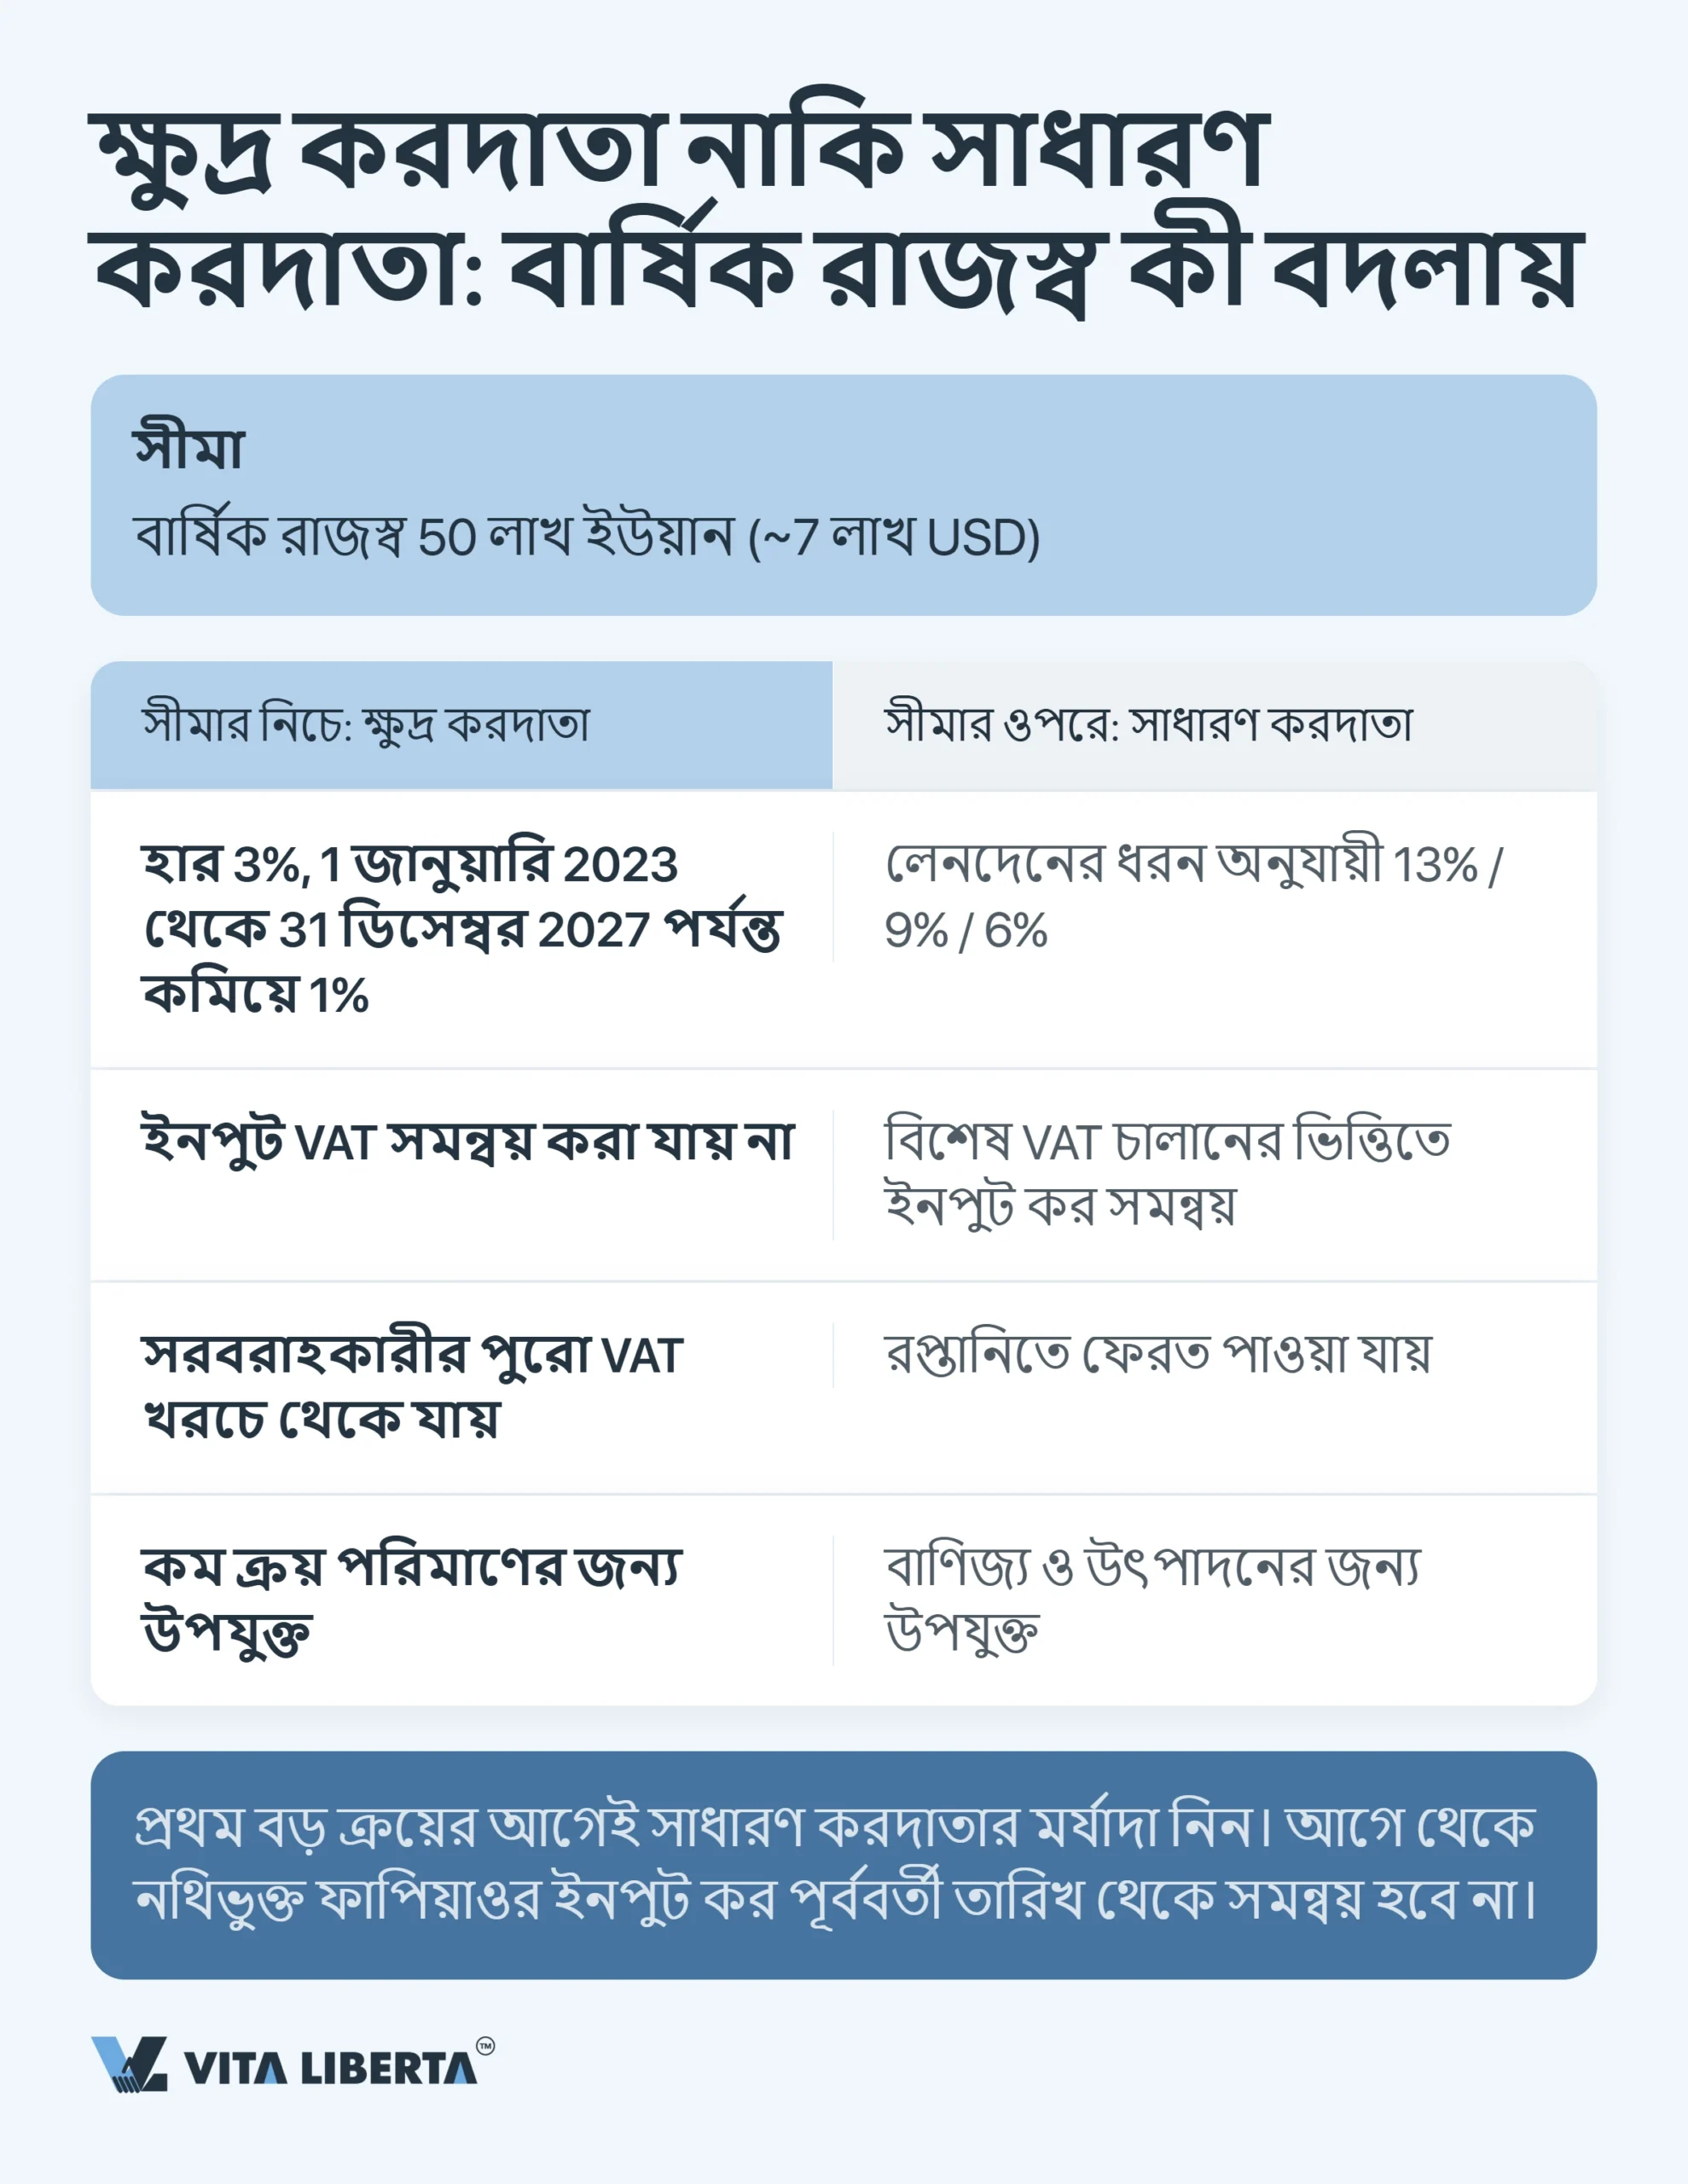
রেখার নিচে: ক্ষুদ্র করদাতা (small-scale taxpayer)। একক হার ৩%। ১ জানুয়ারি ২০২৬ থেকে ৩১ ডিসেম্বর ২০২৭ পর্যন্ত এর বদলে আপনি ১% দেন। এটি স্থাবর সম্পত্তি বিক্রি ও ভাড়া এবং ভূমি ব্যবহারের অধিকার হস্তান্তর ছাড়া সব করযোগ্য লেনদেনে প্রযোজ্য (财政部 税务总局公告2026年第10号; ২০২৩–২০২৫ সালে একই রকম ছাড় ছিল 财政部 税务总局公告2023年第19号 অনুযায়ী)। মাসে টার্নওভার ১ লাখ ইউয়ান (ত্রৈমাসিকে ৩ লাখ ইউয়ান) না ছাড়ালে ভ্যাট দিতে হয় না। বিনিময়ে উপকরণ কর রেয়াত মেলে না: সরবরাহকারীর পুরো ভ্যাট আপনার খরচে থেকে যায়।
রেখার ওপরে: সাধারণ করদাতা (general taxpayer)। আপনি ১৩, ৯ বা ৬% হারে কর ধরেন এবং বিশেষ ভ্যাট চালানের ভিত্তিতে উপকরণ কর রেয়াত নেন। ভ্যাটের ওপর আরও তিনটি সারচার্জ বসে: নগর রক্ষণাবেক্ষণ ও নির্মাণ কর (শহর এলাকায় ৭%), শিক্ষা সারচার্জ ৩% এবং স্থানীয় শিক্ষা সারচার্জ ২%। তিনটিই টার্নওভারের ওপর নয়, পরিশোধিত ভ্যাটের ওপর হিসাব হয়।
নিরাপদ পরামর্শ: ট্রেডিং কোম্পানির উচিত প্রথম বড় কেনাকাটার আগে সাধারণ করদাতা হিসেবে নিবন্ধন করা, পরে নয়। আগে থেকে হিসাবভুক্ত ফাপিয়াওর ভ্যাট পেছনের তারিখে রেয়াত হয় না।
রপ্তানিতে ভ্যাট ফেরত: ১ এপ্রিল ২০২৬ থেকে কী বদলাল
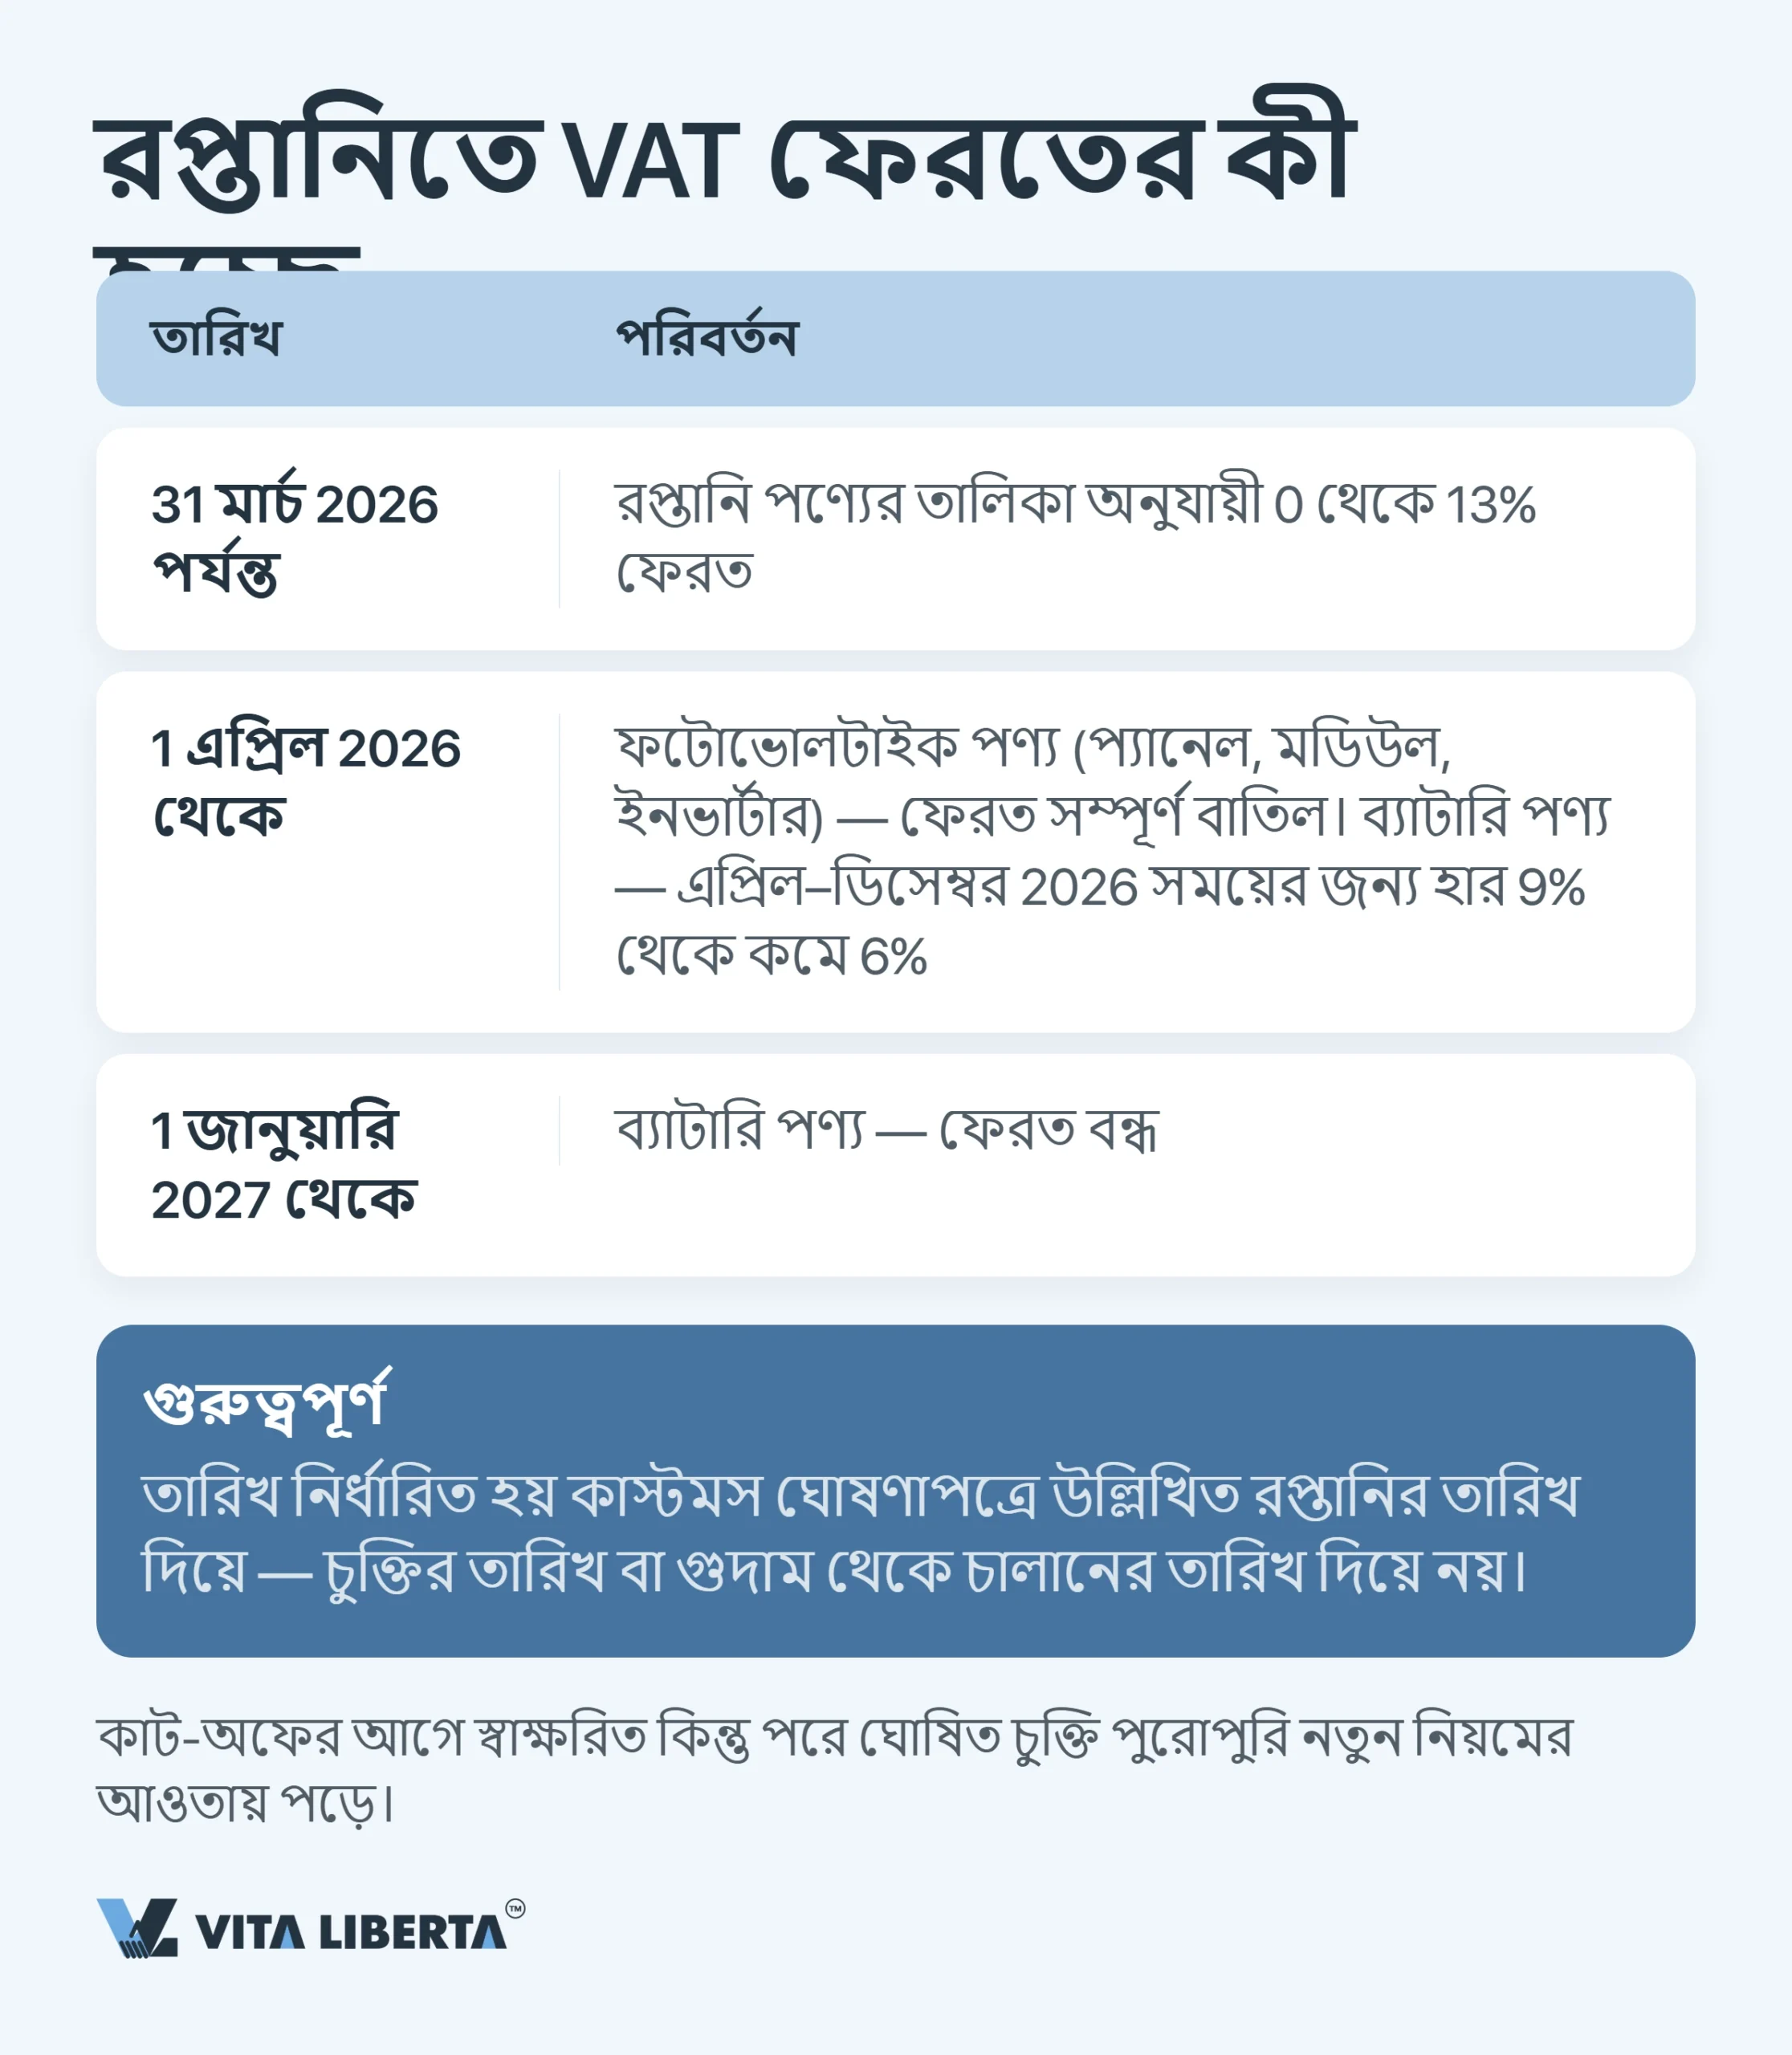
রপ্তানি শূন্য হারে হয়, আর উপকরণ ভ্যাট পণ্যের শুল্ক কোড অনুযায়ী ০ থেকে ১৩% পর্যন্ত ফেরত দেওয়া হয়। ১ এপ্রিল ২০২৬ থেকে এই সহায়তা সংকুচিত হয়েছে (财政部 税务总局公告2026年第2号, ৮ জানুয়ারি ২০২৬)। ফটোভোলটাইক (সৌর) পণ্য আর কিছুই ফেরত পায় না। ব্যাটারির হার এপ্রিল–ডিসেম্বর ২০২৬-এ ৯% থেকে ৬%-এ নেমেছে, আর ১ জানুয়ারি ২০২৭ থেকে কিছুই মিলবে না।
সংখ্যায় বললে: ব্যাটারি রপ্তানিকারক হারায় তিন পয়েন্ট, সৌরপণ্য রপ্তানিকারক পুরো নয় পয়েন্ট। এই অঙ্ক এখন রপ্তানিকারকের মার্জিন থেকে যায়।
নির্ধারক হলো শুল্ক ঘোষণায় লেখা রপ্তানির তারিখ, গুদাম থেকে বের হওয়ার তারিখ বা পরিশোধের তারিখ নয়।
গুরুত্বপূর্ণ: এপ্রিল ২০২৬-এর আগে স্বাক্ষরিত কিন্তু পরে ঘোষিত চুক্তি পুরোপুরি নতুন নিয়মে পড়ে। চালান পরিকল্পনায় একটি ভুলের মূল্য হলো ফেরতের হারের পার্থক্য গুণ চালানের পরিমাণ।
মুনাফা পাঠানো ও কর ক্যালেন্ডার: ১০% উৎসে কর ও ৩১ মে
চীনে আয় করা আর সেই টাকা চীন থেকে বের করা দুটি আলাদা প্রক্রিয়া, যাদের শর্ত আর তদারকি আলাদা।
অনিবাসীকে লভ্যাংশ: ১০%, ৫% ও প্রকৃত সুবিধাভোগী মালিক
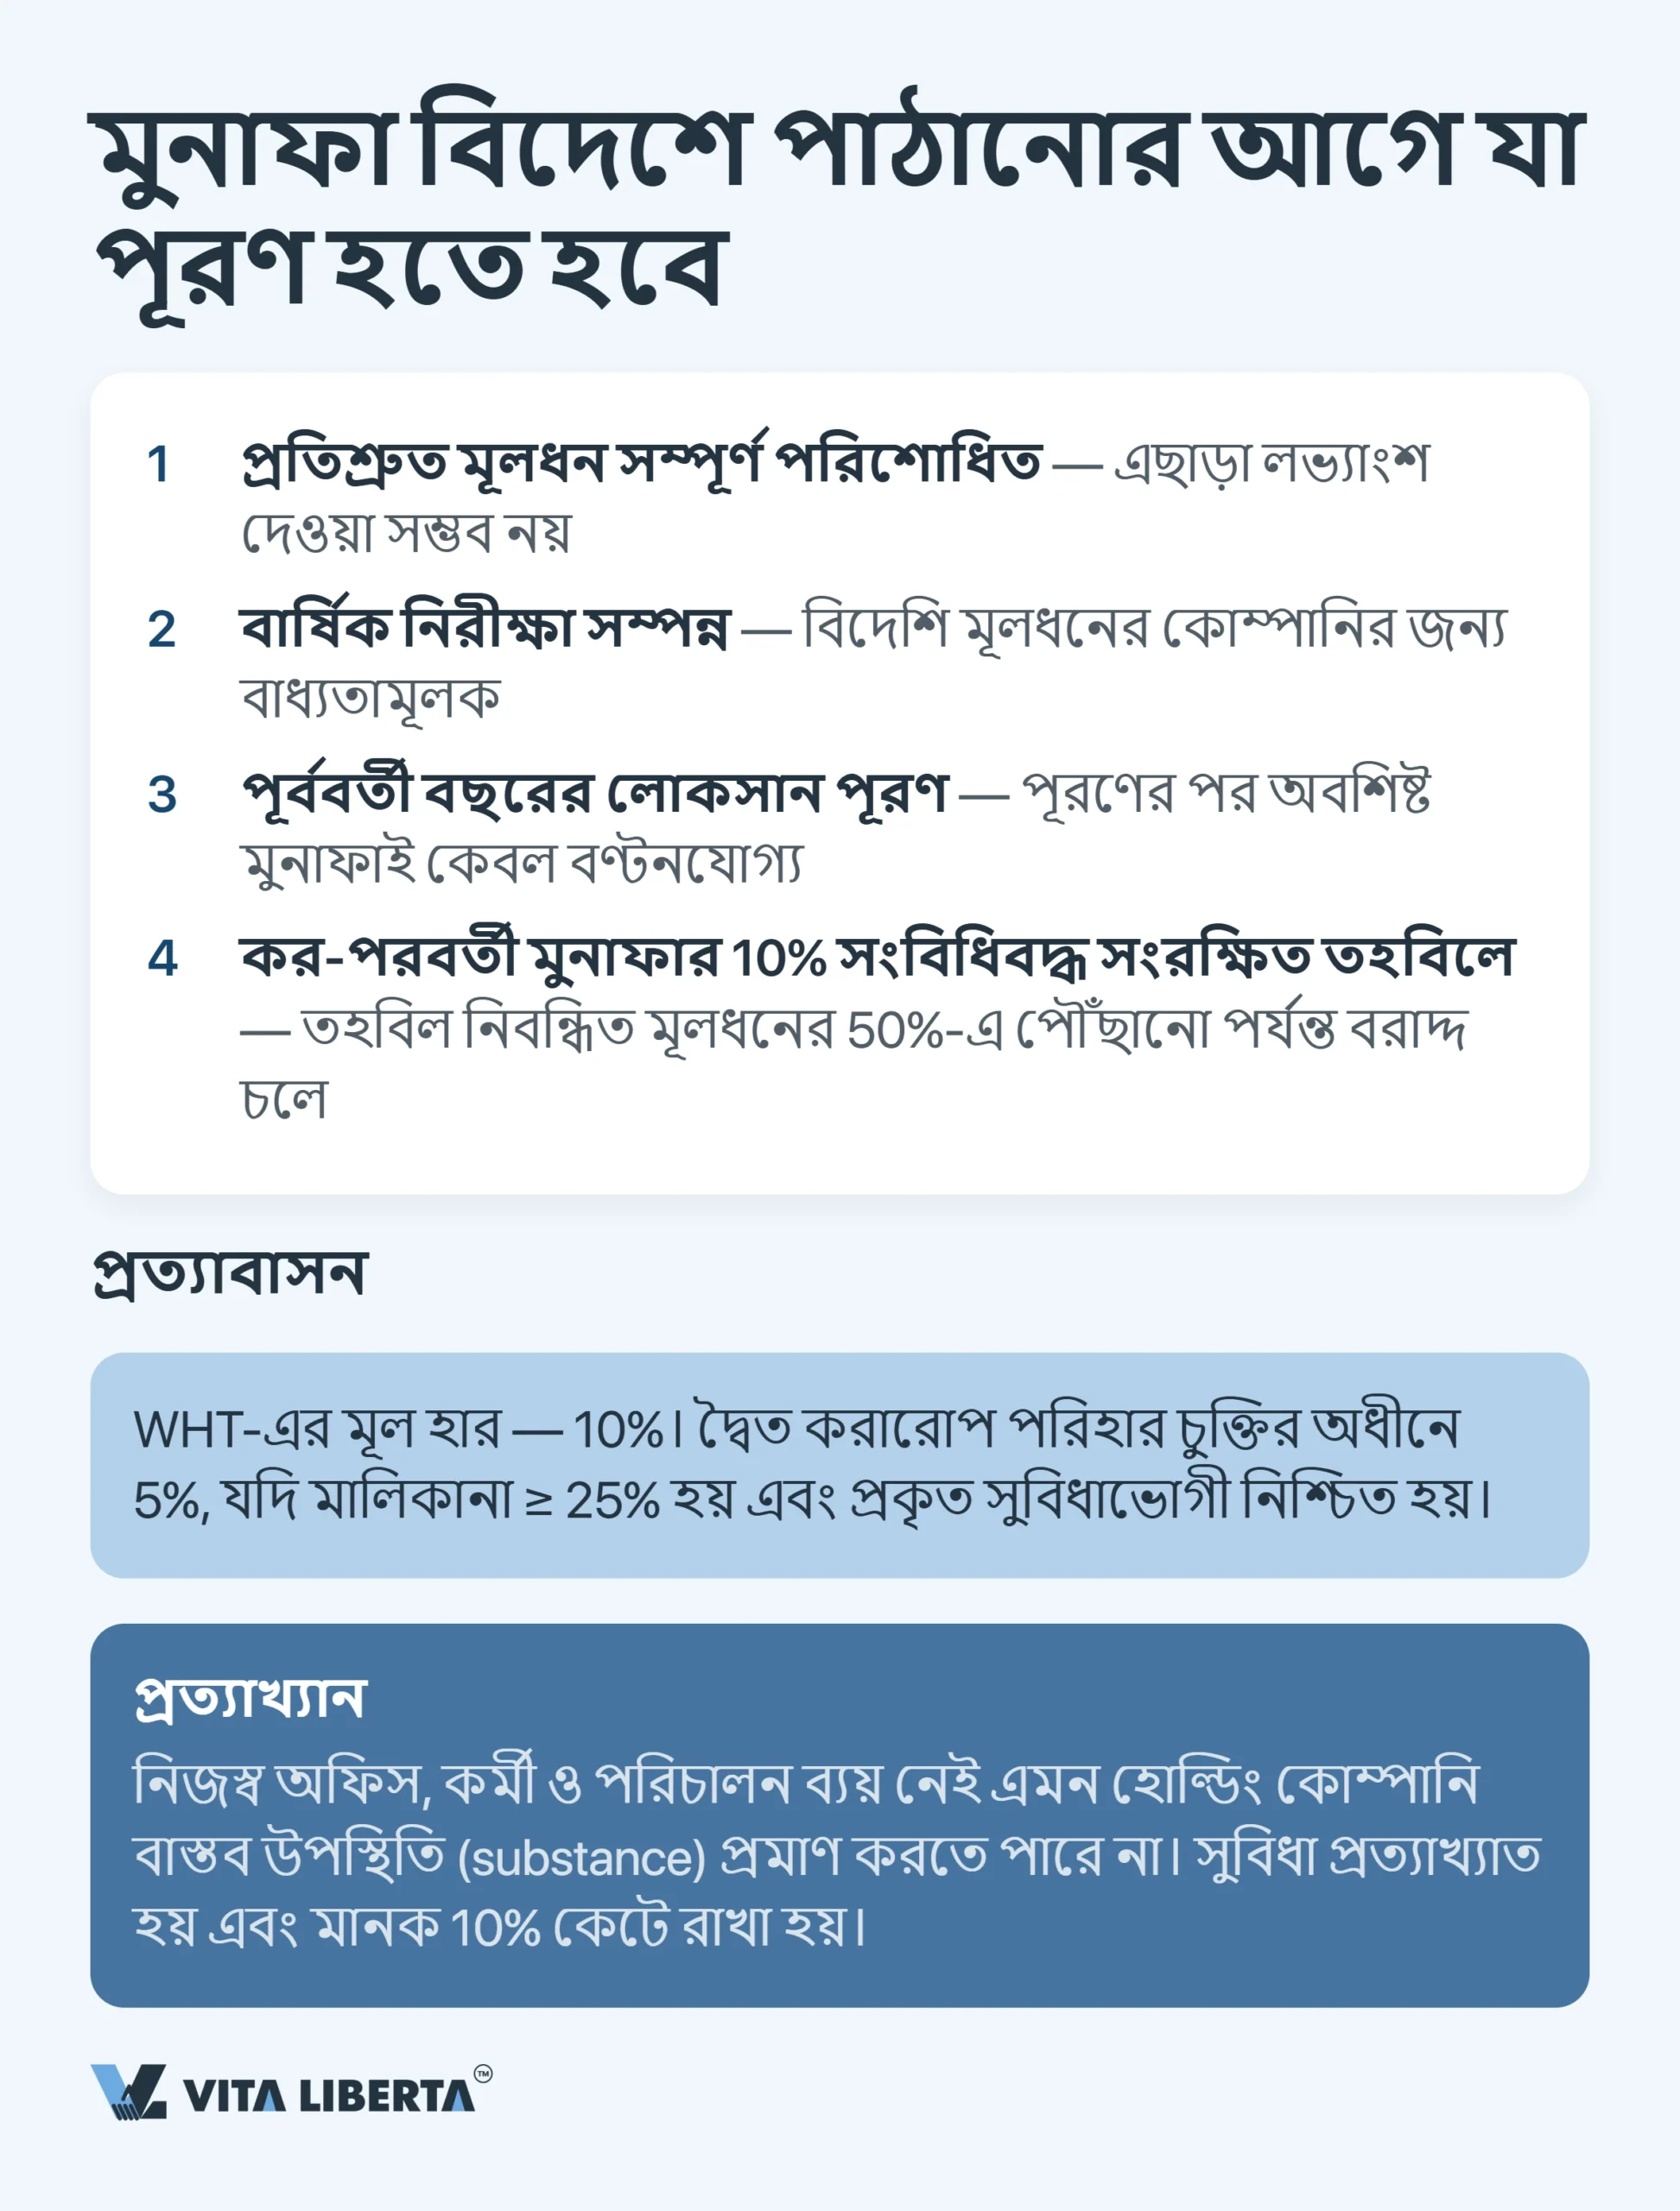
কর আপনি দেন না। চীনা কোম্পানি উৎসে কর কর্তনকারী (withholding agent) হিসেবে উৎসে কর (Withholding Tax, WHT) কেটে সরকারি কোষাগারে জমা দেয়। শুরু ১০% থেকে। দ্বৈত কর পরিহার চুক্তি (DTT) এটি ৫%-এ নামাতে পারে, তবে শর্ত চুক্তিভেদে আলাদা। যেমন রাশিয়া–চীন চুক্তিতে ৫%-এর জন্য লাগে কমপক্ষে ২৫% সরাসরি মালিকানা ও কমপক্ষে ৮০ হাজার ইউরো বিনিয়োগ। হংকংয়ের হোল্ডিং কোম্পানি মূল ভূখণ্ড–হংকং কর ব্যবস্থার (内地和香港税收安排) আওতায় কমপক্ষে ২৫% সরাসরি মালিকানায় ৫% পায়।
স্থানান্তরের আগে চারটি শর্ত পূরণ হতে হবে। প্রতিশ্রুত মূলধন পুরো পরিশোধিত। বার্ষিক নিরীক্ষা শেষ। আগের বছরের লোকসান পূরণ হয়েছে। আর কর-পরবর্তী মুনাফার দশ ভাগের এক ভাগ বিধিবদ্ধ সংরক্ষিত তহবিলে রাখা হয়েছে; তহবিল নিবন্ধিত মূলধনের অর্ধেকে না পৌঁছানো পর্যন্ত এটি চলে। এ ছাড়া একবারে ৫০ হাজার ডলারের বেশি পরিশোধ ব্যাংক তখনই করে, যখন বিদেশে পরিশোধের কর নিবন্ধন (对外支付税务备案) সম্পন্ন হয়েছে। ভিত্তি হলো 国家税务总局 国家外汇管理局公告2013年第40号 (এরপর—ঘোষণা ৪০)।
আরেকটি ব্যয়বহুল ভুল: অফিস, কর্মী ও নিজস্ব খরচ ছাড়া হোল্ডিং কোম্পানি। পরিদর্শক লেনদেনের সারবস্তু দেখে ঠিক করেন আয়ের প্রকৃত প্রাপক কে। প্রকৃত উপস্থিতি না থাকলে সুবিধা বাতিল হয় এবং মানক ১০% কাটা হয়।
স্থানান্তরের বিকল্প পুনর্বিনিয়োগ। ২০২৫–২০২৮ সালে বিদেশি বিনিয়োগকারী পাওয়া মুনাফা চীনের প্রণোদিত খাতে সরাসরি বিনিয়োগ করে কমপক্ষে ৫ বছর ধরে রাখলে পুনর্বিনিয়োগকৃত অঙ্কের ১০% তার কর থেকে বাদ যায় (财政部 税务总局 商务部公告2025年第2号, দেশব্যাপী ব্যবস্থা)।
সময়সীমা ও দেরির মূল্য
| কখন | কী করতে হবে | দেরি হলে |
| প্রতি মাসে ১৫ তারিখের মধ্যে | ভ্যাট রিটার্ন ও কর্তন করা ব্যক্তিগত আয়করের রিটার্ন | বকেয়ার ওপর দৈনিক ০.০৫% বিলম্ব সারচার্জ |
| ত্রৈমাসিক শেষের ১৫ দিনের মধ্যে | কর্পোরেট আয়করের অগ্রিম কিস্তি | একইভাবে দৈনিক ০.০৫%, সঙ্গে বার্ষিক নিষ্পত্তিতে টার্নওভার নিয়ে প্রশ্ন |
| ৩১ মে | আগের বছরের বার্ষিক কর্পোরেট আয়কর রিটার্ন | অপরিশোধিত অংশে দৈনিক ০.০৫%। রিটার্ন জমা দেননি? ২,০০০ ইউয়ান পর্যন্ত জরিমানা, গুরুতর ক্ষেত্রে ১০,০০০ ইউয়ান পর্যন্ত (গণপ্রজাতন্ত্রী চীনের কর আদায় প্রশাসন আইন, 中华人民共和国税收征收管理法, অনুচ্ছেদ ৬২)। কর দেননি? বকেয়ার ৫০% থেকে পাঁচ গুণ পর্যন্ত জরিমানা (একই আইনের অনুচ্ছেদ ৬৪) |
| লভ্যাংশ বণ্টনের আগে | নিরীক্ষা ও সংরক্ষিত তহবিলে ১০% | ব্যাংক বৈদেশিক মুদ্রা স্থানান্তর করে না |
| ৫০ হাজার ডলারের বেশি প্রতিটি একক পরিশোধের আগে | পরিশোধের কর নিবন্ধন (对外支付税务备案) | ব্যাংক বৈদেশিক মুদ্রা স্থানান্তর করে না |
৩১ মে কোম্পানির বছর বন্ধ করে। ১ জুন থেকে যেকোনো বকেয়া বার্ষিক করে প্রতিদিন সারচার্জ যুক্ত হয়, ঠিক যেমন প্রতিটি ত্রৈমাসিক অগ্রিম কিস্তিতে দেরির প্রথম দিন থেকে হয়। একই সময়ে নিবাসী মর্যাদার বিদেশি কর্মীরা ১ মার্চ থেকে ৩০ জুনের মধ্যে ব্যক্তিগত আয়করের (Individual Income Tax, IIT) নিজস্ব বার্ষিক নিষ্পত্তি করেন।
চীন থেকে মুনাফা বের করুন বাধাহীনভাবে
- প্রকৃত সুবিধাভোগী মালিকের নথি প্রস্তুত
- নিরীক্ষা ও বিধিবদ্ধ সংরক্ষিত তহবিল
- ১০%-এর বদলে ৫% উৎসে কর

চীনের কর ব্যবস্থা: কৌশলগত উপসংহার
চীনা ব্যবস্থার মূল বৈপরীত্য হলো, হিসাবরক্ষণে চরম আনুষ্ঠানিকতা আর উদার প্রণোদনা পাশাপাশি চলে। রাষ্ট্র ফাপিয়াও ছাড়া কোনো খরচ মানে না এবং প্রতিটি এন্ট্রি গোল্ডেন ট্যাক্স IV দিয়ে যাচাই করে। কিন্তু সেই রাষ্ট্রই আপনার গবেষণা ব্যয়ের কর্তন দ্বিগুণ করে এবং হার ২৫% থেকে ১৫%-এ নামায়। জেতে সে-ই, যে দ্বিতীয়টি পেতে প্রথম শর্ত পূরণ করে।
আপনার কোম্পানি যদি উদ্ভাবনী হয়। দুটি পথ একসঙ্গে: ১৫%-এর জন্য HNTE সনদ এবং ২০০–২২০% অতিরিক্ত কর্তন। নথি প্রতি বছর প্রমাণ করতে হয়। সনদ যে বছর শেষ হয়, সেই বছরের শেষ পর্যন্ত মর্যাদা নবায়ন না হলে ওই বছরের কর ২৫%-এ পুনর্গণনা হয়।
আপনার কোম্পানি যদি ট্রেডিং বা উৎপাদনমুখী হয়। কেন্দ্রে রয়েছে ফাপিয়াও ও ভ্যাট-মর্যাদা। প্রথম কেনাকাটার আগে ব্যবস্থা বেছে নেওয়া এবং আগত কাগজে শৃঙ্খলা পরবর্তী যেকোনো অপ্টিমাইজেশনের চেয়ে বেশি মূল্যবান।
আপনার ওপরে যদি বিদেশি শেয়ারহোল্ডার থাকে। নিবাস, স্থায়ী প্রতিষ্ঠান এবং হোল্ডিংয়ের প্রকৃত উপস্থিতি ঠিক করে মুনাফা ৫% নাকি ১০%-এ বের হবে। এসবই তৈরি হয় প্রবেশের সময়, স্থানান্তরের দিনে নয়।
তাই চীনে কর কোনো খরচের খাত নয়, যা শুধু মেনে নিতে হয়। এটি আপনার আর্থিক মডেলের একটি প্যারামিটার, যা আগে থেকেই ঠিক করা হয়: কর-মর্যাদা, অঞ্চল, কাগজপত্র ব্যবস্থাপনা ও ক্যালেন্ডারের মাধ্যমে。
সচরাচর জিজ্ঞাসিত প্রশ্ন
সম্ভাবনা বেশ জোরালো। কর-নিবাসী প্রতিষ্ঠান (TRE) কেবল চীনা আইনে গঠিত কোম্পানি নয়; যে কোম্পানির কার্যকর ব্যবস্থাপনার স্থান (POEM) চীনে, সেটিও নিবাসী। পরিদর্শক বাস্তবতা দেখেন: বাজেট কে অনুমোদন করে, পর্ষদের কার্যবিবরণী কোথায়, কর্মী-সংক্রান্ত সিদ্ধান্ত কে নেয়, হিসাব কোথায় রাখা হয়। ফলাফল: শুধু চীনা আয়ের বদলে বৈশ্বিক আয়ের ওপর ২৫% কর। করণীয়: ব্যবস্থাপনা চীনের বাইরে রাখতে হলে তা লিখিতভাবে প্রমাণ করুন; কার্যবিবরণী, সিদ্ধান্ত, চিঠিপত্র ও হিসাব দেশের বাইরে রাখুন。
High and New Technology Enterprise মর্যাদা সনদের মাধ্যমে মেলে, এবং একসঙ্গে কয়েকটি শর্ত পূরণ করতে হয়: আয়ে গবেষণা ব্যয়ের অংশ, নিজস্ব মেধাস্বত্ব, বিশেষজ্ঞ কর্মীর অনুপাত এবং বিক্রিতে উচ্চপ্রযুক্তি পণ্যের অংশ। তারিখে নজর দিন। ১৫% প্রযোজ্য হয় সনদে ইস্যুর তারিখ হিসেবে লেখা বছর থেকে। সনদ শেষ হওয়ার বছরে অগ্রিম ১৫% হারে দেওয়া যায়, কিন্তু ৩১ ডিসেম্বরের মধ্যে নিশ্চিত না হলে পুরো বছরের কর ২৫% পর্যন্ত পরিশোধ করতে হয় (国家税务总局公告2017年第24号)। করণীয়: পুনঃসনদকে ৩১ মে-র মতোই অনড় সময়সীমা হিসেবে ক্যালেন্ডারে রাখুন, নইলে বছরটি ২৫%-এ যাবে。
ছাড় নয়, কর দেওয়ার পর তার কতটুকু থাকে সেটা হিসাব করুন। ফাপিয়াও ছাড়া খরচ বাদ দেওয়া যায় না: অঙ্কটি করভিত্তিতে থেকে যায় এবং আপনার কর্পোরেট আয়কর হারে কর বসে। ২৫% হারে, ক্রয়মূল্যের এক-চতুর্থাংশের কম যেকোনো ছাড় অর্থনৈতিকভাবে লোকসান, আর হারানো উপকরণ কর রেয়াত এখনো এর মধ্যে ধরা হয়নি। করণীয়: ফাপিয়াও পরিশোধের সময় নয়, চুক্তির সময়েই চান এবং সরবরাহকারীর এই দায় চুক্তিতে লিখে নিন。
মৌলিক উৎসে কর ১০%। দ্বৈত কর পরিহার চুক্তি এটি ৫%-এ নামাতে পারে, সংশ্লিষ্ট চুক্তির শর্তে: রাশিয়া–চীন চুক্তিতে কমপক্ষে ২৫% মালিকানা ও কমপক্ষে ৮০ হাজার ইউরো বিনিয়োগ লাগে। হংকংয়ের হোল্ডিং কমপক্ষে ২৫% মালিকানায় ৫% পায়, যদি প্রমাণ করে যে সে-ই আয়ের প্রকৃত সুবিধাভোগী মালিক। বণ্টনের আগে চারটি কাজ শেষ করতে হবে: প্রতিশ্রুত মূলধন পুরো পরিশোধ, বার্ষিক নিরীক্ষা, আগের লোকসান পূরণ, এবং তহবিল নিবন্ধিত মূলধনের ৫০%-এ না পৌঁছানো পর্যন্ত কর-পরবর্তী মুনাফার ১০% সংরক্ষিত তহবিলে রাখা। ৫০ হাজার ডলারের বেশি একক স্থানান্তরে বিদেশে পরিশোধের কর নিবন্ধনও (对外支付税务备案) লাগে। করণীয়: লভ্যাংশ ঘোষণার আগে শেয়ারহোল্ডারের নিজের দেশের কর-নিবাস সনদ এবং হোল্ডিংয়ের প্রকৃত উপস্থিতির প্রমাণ জোগাড় করুন。
পণ্যের ধরনের ওপর নির্ভর করে。 সৌরপণ্যের ফেরত ১ এপ্রিল ২০২৬ থেকে বাতিল。 ব্যাটারির হার এপ্রিল–ডিসেম্বর ২০২৬-এর জন্য ৯% থেকে ৬%-এ নেমেছে, আর ১ জানুয়ারি ২০২৭ থেকে ফেরত বন্ধ。 দুটির জন্যই একটি নিয়ম: চুক্তি বা চালানের তারিখ নয়, শুল্ক ঘোষণায় লেখা রপ্তানির তারিখই গণ্য。 করণীয়: কাট-অফের পরে পাঠানো চলমান চুক্তিগুলোর মার্জিন নতুন করে হিসাব করুন এবং চালান ঘোষণার আগেই দাম নিয়ে আবার আলোচনা করুন。