Hongkong
 China




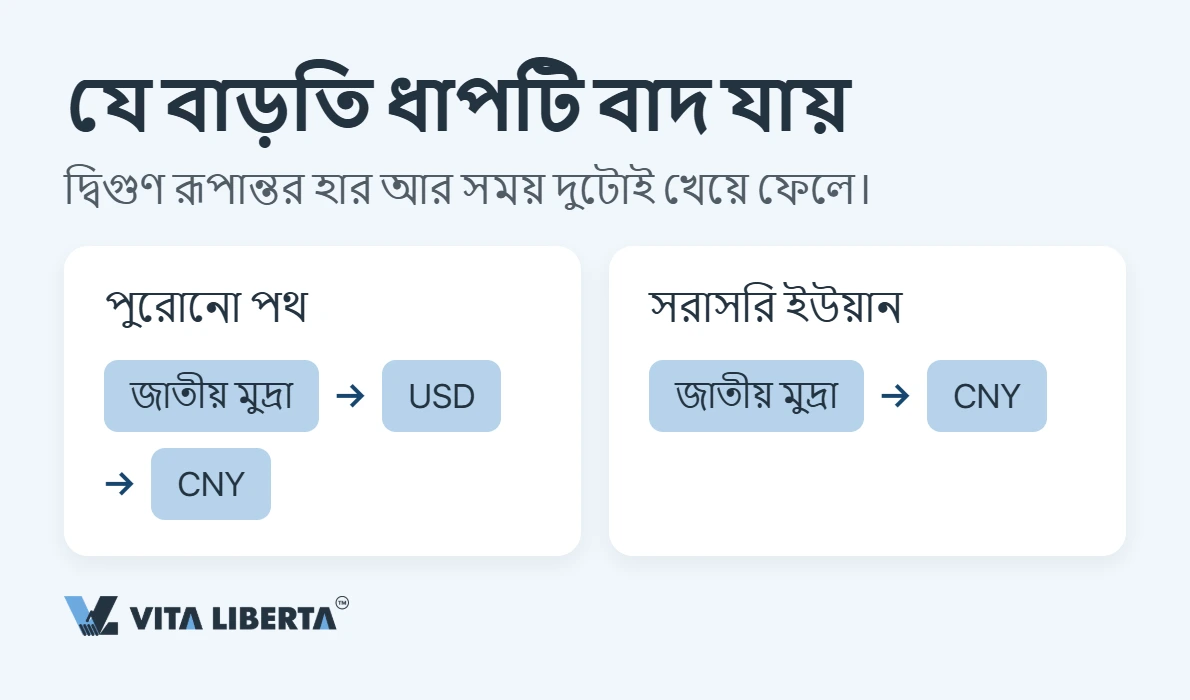
ডলারে পেমেন্ট মানে দুইবার মুদ্রা বদল, মাঝে বাড়তি correspondent bank, আর ধীর নিষ্পত্তি। সরবরাহকারীকে তার নিজের মুদ্রায় দিলে টাকা প্রায়ই একই দিনে পৌঁছায়। পথে লোকসান ছাড়াই এই পরিবর্তন করার উপায় এখানে।
কেন ইউয়ানে পেমেন্ট
চীনা সরবরাহকারীকে ডলারে দিলে আগে আপনার মুদ্রা ডলারে, পরে ডলার রেনমিনবিতে বদলায়। দুই ধাপেই মার্জিন কাটে, আর চেইনের প্রতিটি ব্যাংক একটি ফি ও নিজস্ব compliance যাচাই যোগ করে। সরাসরি ইউয়ানে নিষ্পত্তি এই মাঝের ধাপ সরিয়ে দেয়। সুবিধা বাস্তব:
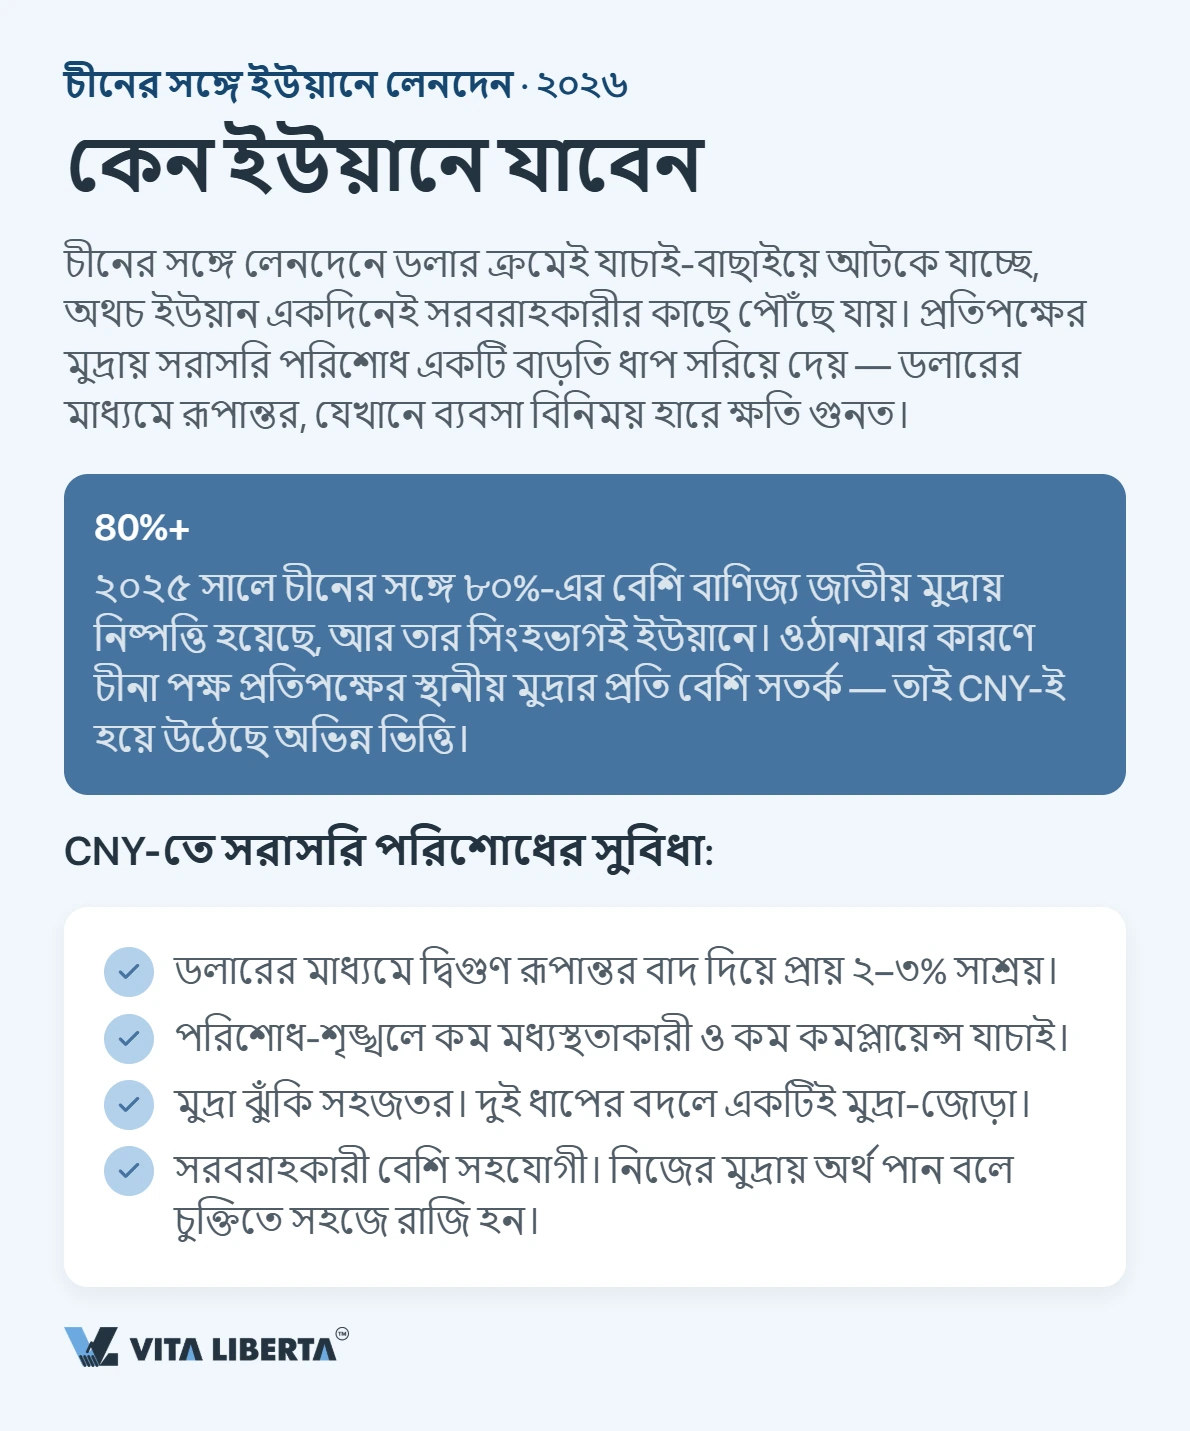
- দ্বৈত রূপান্তর এড়িয়ে প্রায় ২–৩% সাশ্রয় — PBOC নিজেই অনুমান করে, RMB-তে ইনভয়েস করা আমদানিকারক “লুকানো খরচে” ৩% পর্যন্ত বাঁচায়;
- কম correspondent bank ও কম compliance চেকপয়েন্ট;
- দুইয়ের বদলে একটিই কারেন্সি-পেয়ার সামলানো, ফলে বিনিময় ঝুঁকি নিয়ন্ত্রণ সহজ;
- নিজের মুদ্রায় পাওয়া সরবরাহকারী কড়া দর দেয় ও দরদামে সহজ হয় (ডলার কোটে প্রায় সবসময় একটি বিনিময়-বাফার যোগ থাকে)।
ধারা স্পষ্ট: চীনের প্রায় ৩০% বাণিজ্য এখন RMB-তে নিষ্পত্তি হয়, ২০১৭-তে যা ছিল প্রায় ১০%। মূল ভূখণ্ডের সঙ্গে বাণিজ্যে ইউয়ান অভিন্ন ভিত্তি হয়ে উঠেছে।
CNH নাকি CNY: আসলে আপনি কোনটি পাঠান
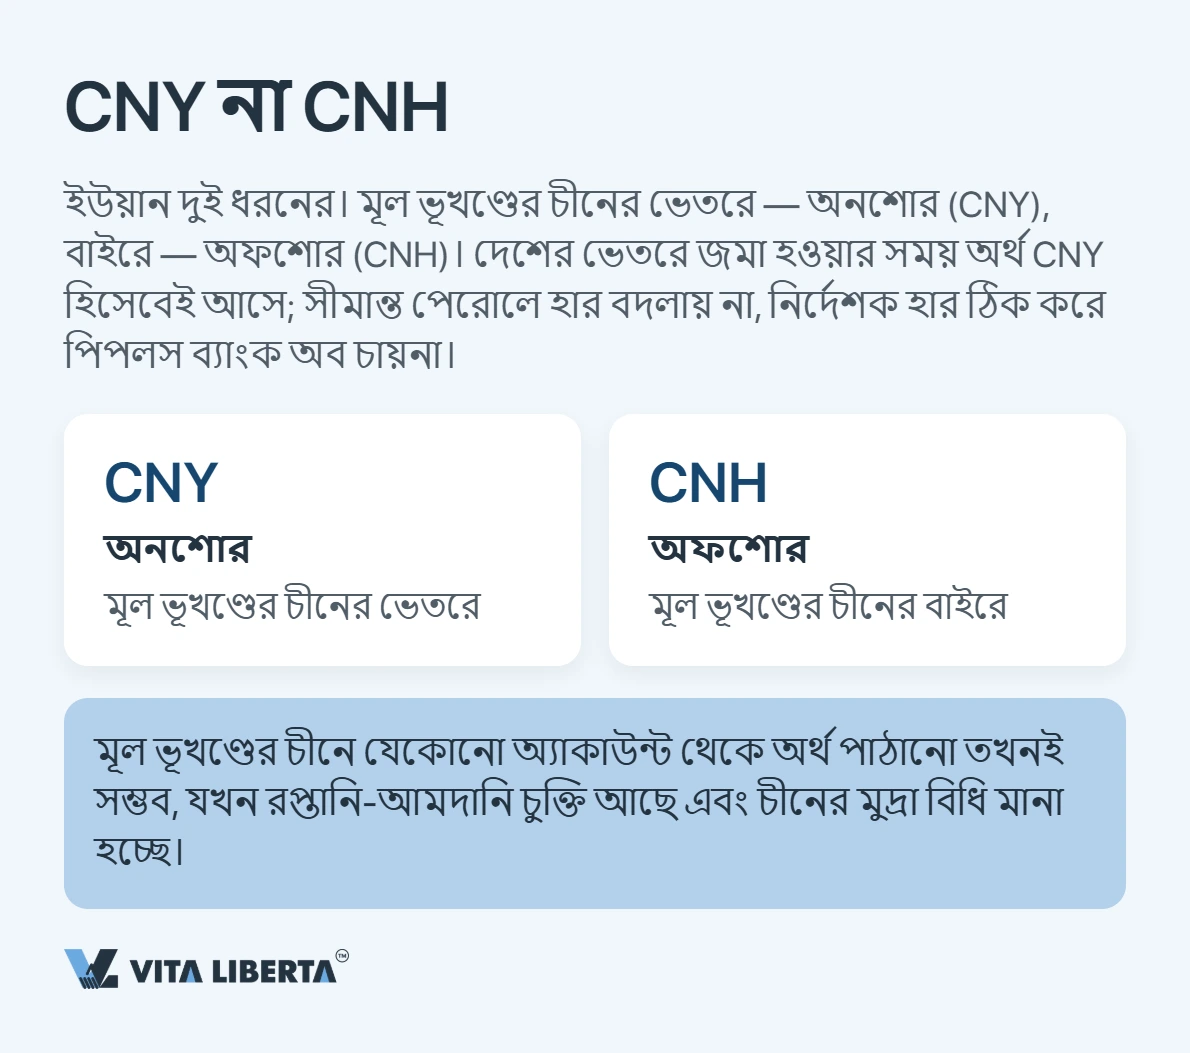
RMB-এর দুটি বাজার। অনশোর CNY কেবল মূল ভূখণ্ডে চলে; অফশোর CNH বাকি সব জায়গায় — হংকং, সিঙ্গাপুর, লন্ডন। মূল ভূখণ্ডের বাইরে থেকে পাঠালে বেরোয় CNH। ব্যাংক আপনার মুদ্রা (বা ডলার) CNH-তে বদলায়, আর সীমানা পেরোলেই তা সরবরাহকারীর হিসাবে ১:১ হারে CNY হয়ে জমা হয় — পৌঁছে দ্বিতীয়বার রূপান্তর হয় না।
সূক্ষ্মতা ডলারের বিপরীতে রেটে, কারণ সেখানে দুটি পুরোপুরি বিনিময়যোগ্য নয়। CNY নিয়ন্ত্রিত: PBOC প্রতিদিন একটি রেফারেন্স রেট ঠিক করে, আর অনশোর লেনদেন তার ±২% সীমার মধ্যেই নড়ে। CNH আন্তর্জাতিক চাহিদায় স্বাধীনভাবে চলে, তাই দুই রেট আলাদা হয়ে যায়। এই ব্যবধানই স্প্রেড — যেকোনো সীমান্ত-পার RMB পেমেন্টের প্রথম লুকানো খরচ।
ধাপ ১: চুক্তিতে মুদ্রা নির্দিষ্ট করুন
দুটি পরিষ্কার পথ।
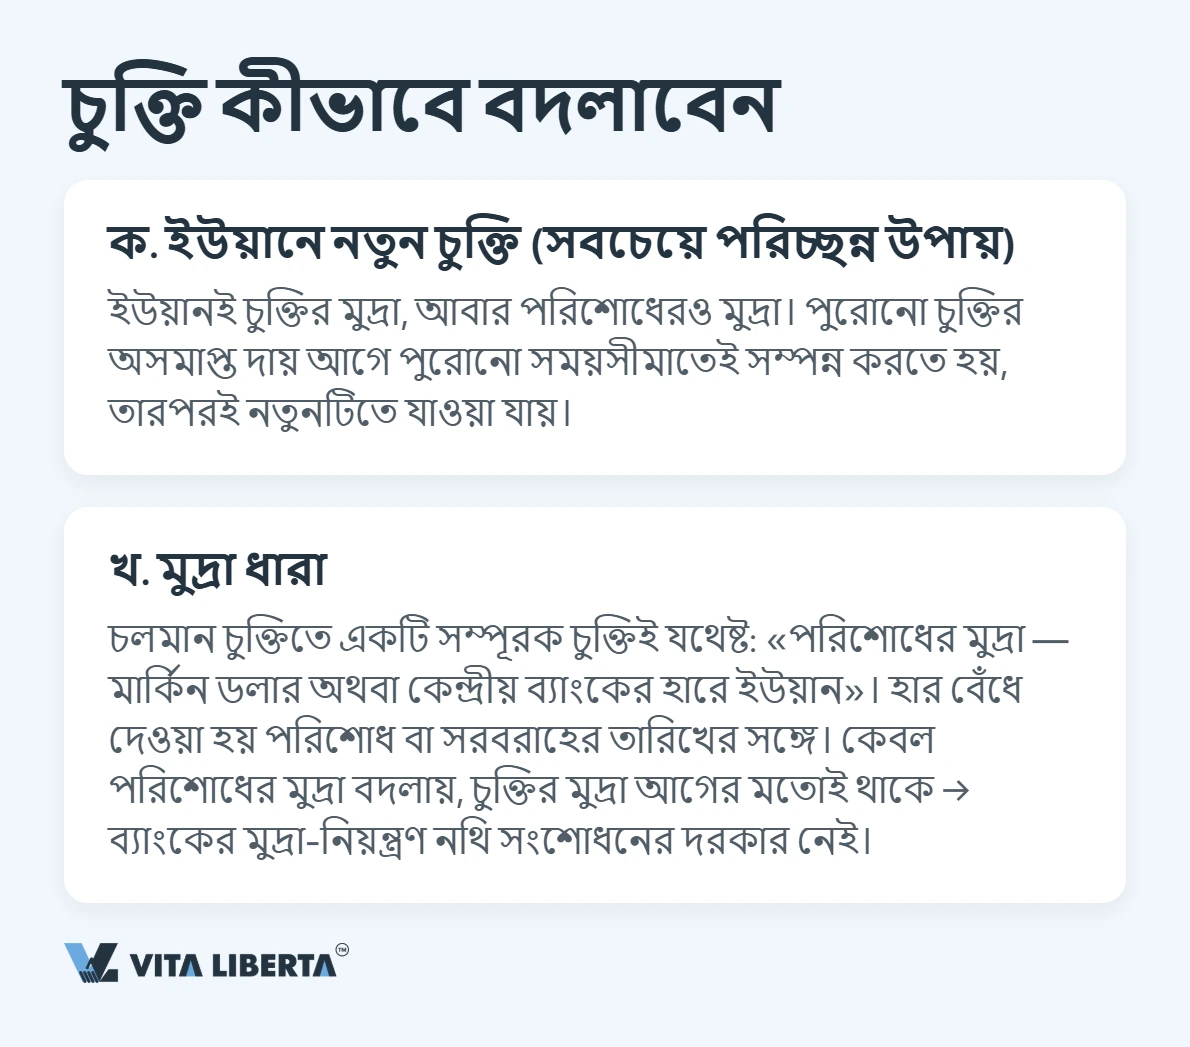
নতুন RMB চুক্তি। সবচেয়ে পরিচ্ছন্ন হলো এমন চুক্তি যেখানে ইউয়ান একই সঙ্গে চুক্তির মুদ্রা ও পেমেন্টের মুদ্রা। পুরনো চুক্তিতে বকেয়া দায় থাকলে আগে মূল সময়সীমায় তা মেটান, পরে নতুনে যান।
মুদ্রা ধারা (currency clause)। চলমান চুক্তিতে একটি সংযোজনীই যথেষ্ট। পেমেন্ট-ধারায় এমন কিছু যোগ করুন: “পেমেন্টের মুদ্রা হবে US ডলার বা চীনা ইউয়ান, পণ্য প্রাপ্তির তারিখে সম্মত রেফারেন্স (mid-market) রেটে রূপান্তরিত।” রেট পেমেন্ট বা ডেলিভারির তারিখের সঙ্গে বাঁধা যায়। ব্যবহারিক পরামর্শ: সিদ্ধান্তের আগে প্রকৃত খরচ মেলাতে ডলার ও RMB — দুই মুদ্রাতেই proforma invoice চান।
ধাপ ২: ইউয়ানে এলসি বা ইউয়ান-অ্যাকাউন্ট
বাংলাদেশে চীন থেকে আমদানির মূল পথ এলসি (ঋণপত্র/Letter of Credit)। বাংলাদেশ ব্যাংক এখন এডি ব্যাংকগুলোকে ইউয়ানে এলসি খোলা এবং আমদানি দায় নিষ্পত্তির জন্য ইউয়ানে ক্লিয়ারিং অ্যাকাউন্ট রাখার সুযোগ দিয়েছে — অর্থাৎ ডলারের বদলে আপনি সরাসরি ইউয়ানে এলসি নিষ্পত্তি করতে পারেন। নিয়মিত সরাসরি পেমেন্টের জন্য বিকল্পে সক্রিয় চীন-করিডরযুক্ত ব্যাংকের CNH অ্যাকাউন্ট বা multi-currency account (WorldFirst, Airwallex) ব্যবহার করা যায়।
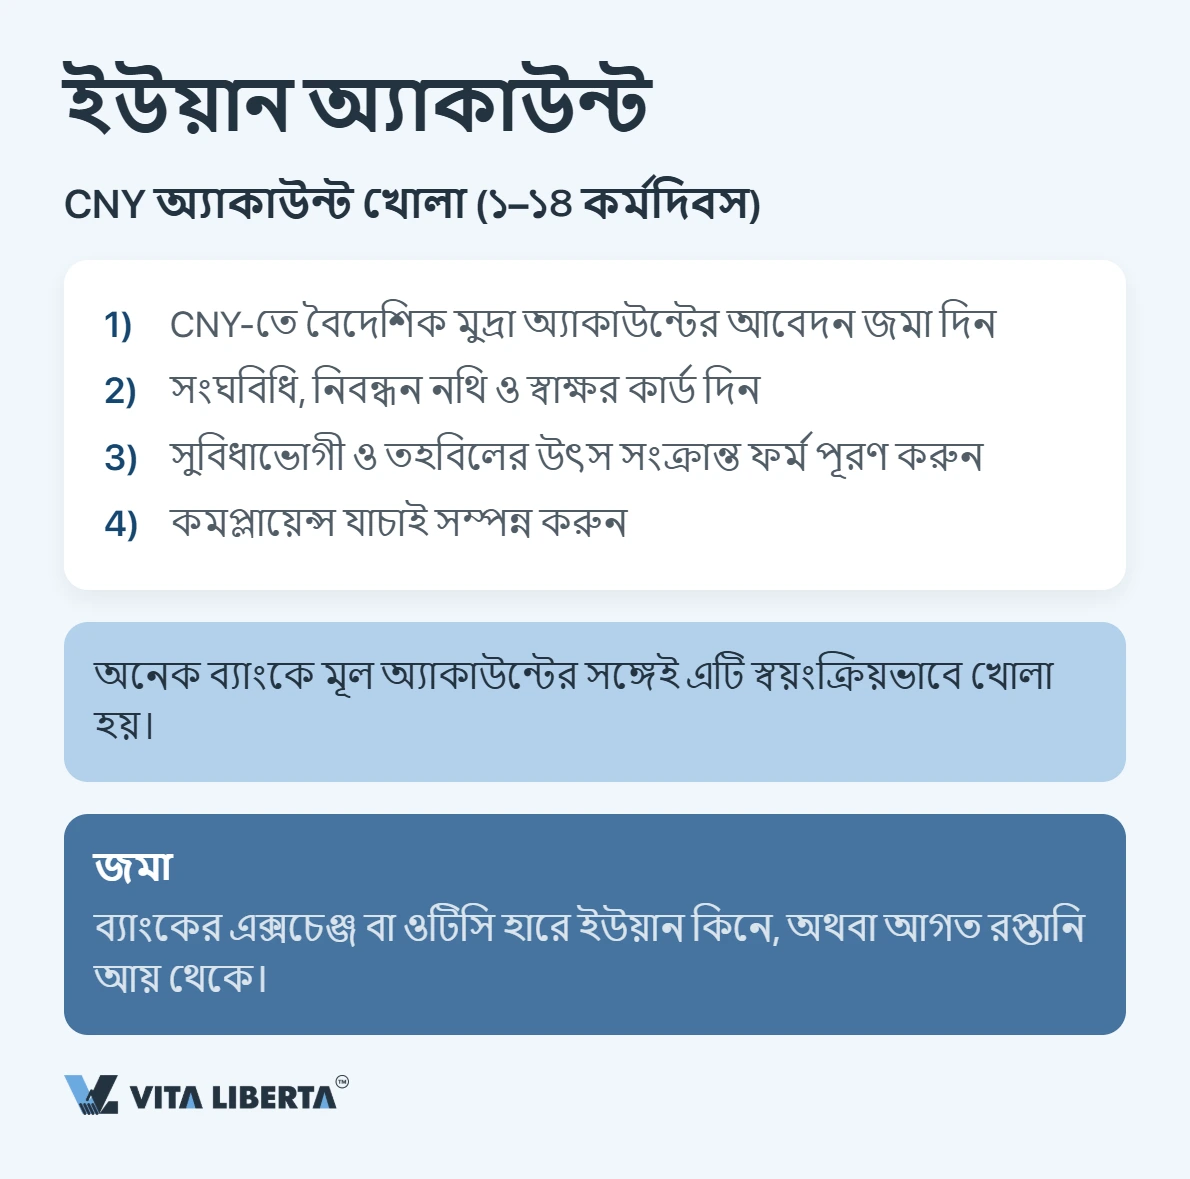
সাধারণত ১–১৪ কার্যদিবসে ব্যবস্থা হয়। প্রস্তুত থাকুন:
- এডি ব্যাংকে ইউয়ানে এলসি/CNH অ্যাকাউন্টের আবেদন;
- নিবন্ধন দলিল ও signatory records;
- beneficial owner ও তহবিলের উৎস ফর্ম;
- KYC/compliance যাচাই।
ইউয়ানে লেনদেনে যেতে চান?
- CNY লেনদেন চালু করি
- চীনা মুদ্রা নিয়ন্ত্রণ মানি
- অবরোধের ঝুঁকি কমাই

ধাপ ৩: পেমেন্ট আসলে যেভাবে চলে
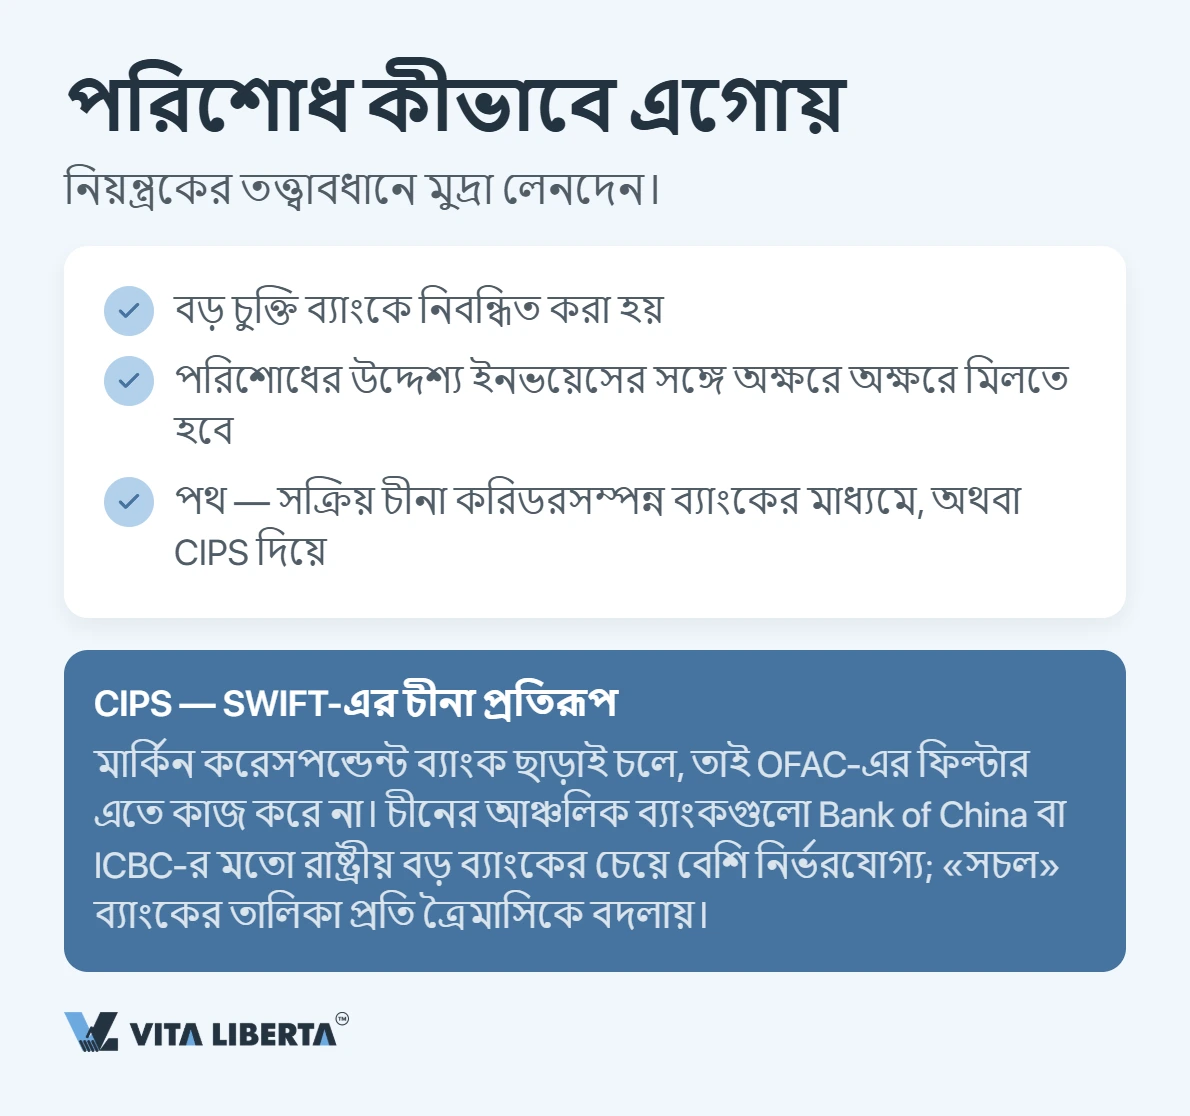
RMB ট্রান্সফার দুই পথের একটিতে যায়: সক্রিয় চীন-করিডরযুক্ত ব্যাংক, বা CIPS — চীনের নিজস্ব RMB ক্লিয়ারিং-সেটেলমেন্ট রেল, ২০১৫-তে চালু, PBOC-এর তত্ত্বাবধানে। CIPS কেবল RMB ক্লিয়ার করে এবং প্রতিষ্ঠান সরাসরি যুক্ত হতে পারে না; participant bank-এর মাধ্যমে পৌঁছায়।
চীন-পক্ষের দুটি শর্ত গুরুত্বপূর্ণ। সরবরাহকারীর প্রতিষ্ঠানকে বিদেশ থেকে ইউয়ান পাওয়ার আগে RCPMIS (PBOC-এর সীমান্ত-পার RMB রিপোর্টিং সিস্টেম)-এ নিবন্ধিত হতে হয় — সাধারণত তার ব্যাংকের এককালীন নিবন্ধন। আর প্রতিটি সীমান্ত-পার RMB পেমেন্টে একটি উদ্দেশ্য/বিবরণ থাকে: বিবরণ আপনার ইনভয়েস ও চুক্তির সঙ্গে হুবহু মিলতে হবে। রূপান্তর-পক্ষে বড় প্রবাহ SAFE-এর পর্যালোচনায় পড়ে, আর চীনা প্রাপক আগত অর্থ কয়েক দিনের মধ্যে কর্তৃপক্ষের কাছে নথিভুক্ত করে।
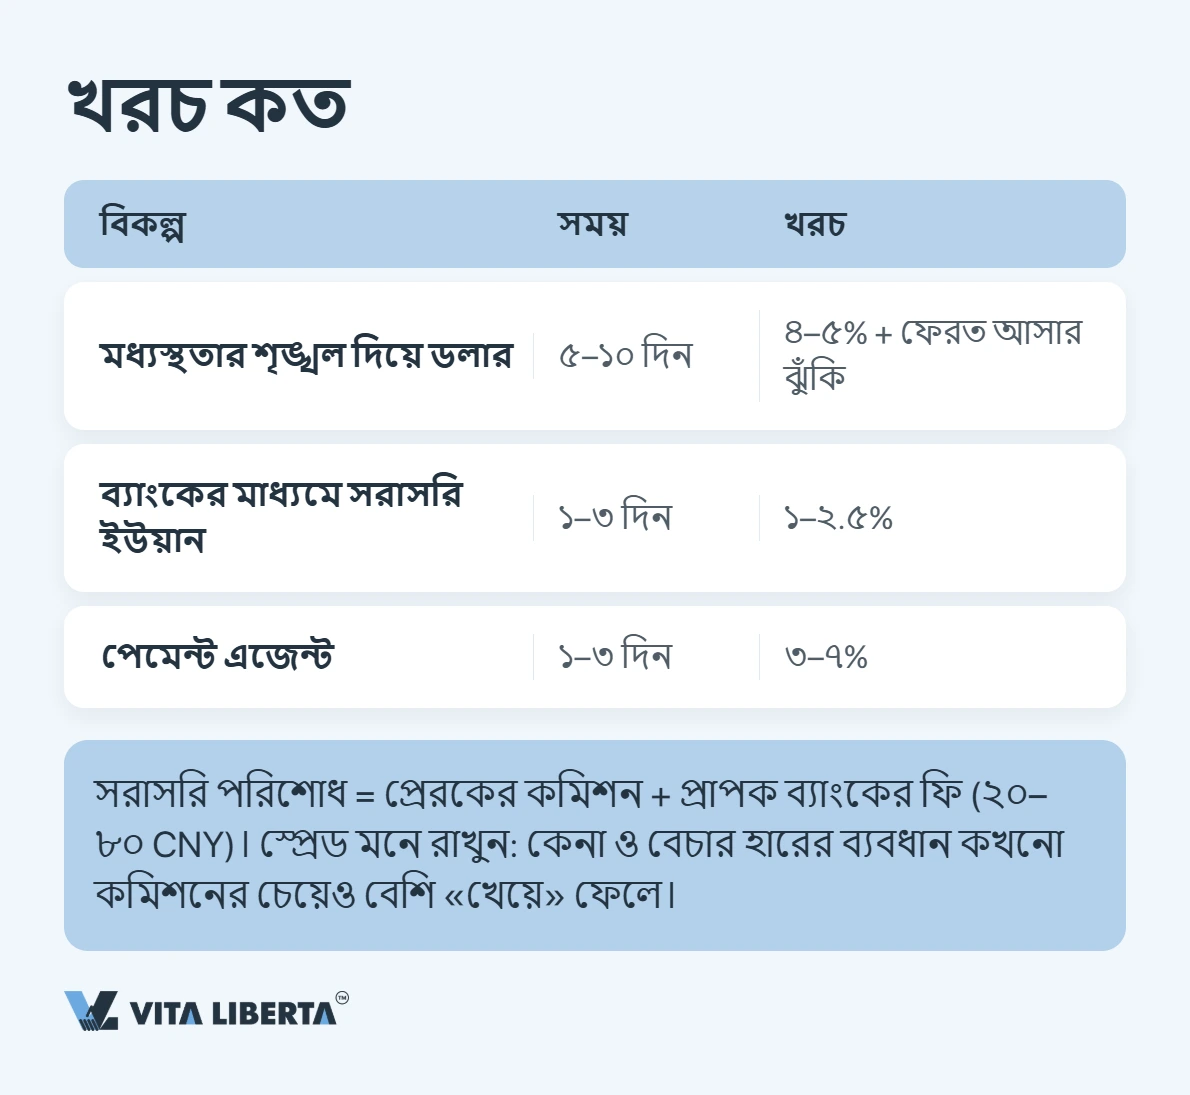
খরচ কত
| রুট | সময় | খরচ |
|---|---|---|
| correspondent চেইনে ডলার | ৫–১০ দিন | ৪–৫% + ফেরতের ঝুঁকি |
| ব্যাংকে সরাসরি ইউয়ান (ইউয়ানে এলসি) | ১–৩ দিন | ১–২.৫% |
| বায়িং এজেন্ট/পেমেন্ট এজেন্ট | ১–৩ দিন | ৩–৭% |
সরাসরি RMB পেমেন্টে থাকে প্রেরকের ফি ও প্রাপক-ব্যাংকের চার্জ (প্রায় ২০–৮০ CNY)। স্প্রেড ভুলবেন না: ক্রয়-বিক্রয় রেটের ব্যবধান কখনো দৃশ্যমান ফি-এর চেয়েও বেশি “খেয়ে” ফেলে।
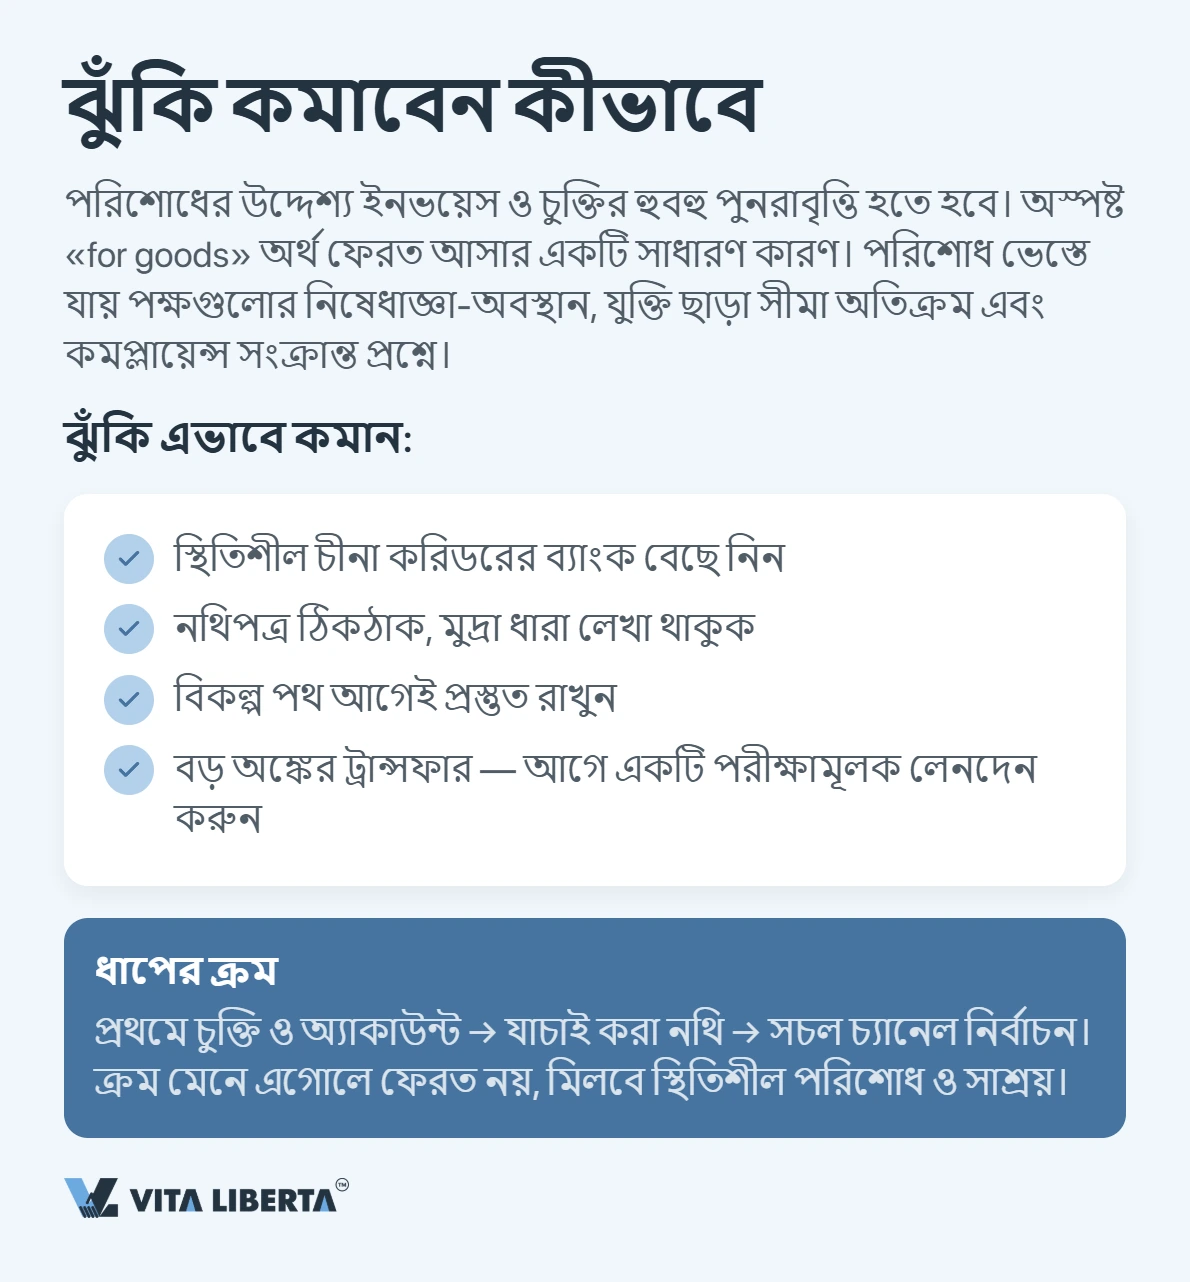
⚠️ পেমেন্টের উদ্দেশ্য নিখুঁত রাখুন। সীমান্ত-পার RMB পেমেন্টের উদ্দেশ্য/বিবরণ ইনভয়েস ও চুক্তির সঙ্গে হুবহু মিলতে হবে। অস্পষ্ট “for goods” ট্রান্সফার ফেরত আসার সাধারণ কারণ।
ঝুঁকি ও প্রতিকার
পেমেন্ট আটকাতে পারে কোনো পক্ষের নিষেধাজ্ঞা-অবস্থা, সীমার ওপরে ব্যাখ্যাহীন অঙ্ক, বা সাধারণ compliance প্রশ্নে। স্থিতিশীল চীন-করিডরযুক্ত ব্যাংক বেছে, নথি গুছিয়ে, চুক্তিতে মুদ্রা ধারা লিখে, একটি বিকল্প রুট প্রস্তুত রেখে, এবং প্রতিটি বড় ট্রান্সফার আগে একটি ছোট test transaction-এ যাচাই করে ঝুঁকি কমান। সরবরাহকারীর ব্যাংক-তথ্যের পরিবর্তন সবসময় দ্বিতীয় চ্যানেলে যাচাই করুন — “অ্যাকাউন্ট বদলেছে” ধরনের ভুয়া মেইল পেমেন্ট বিভ্রান্ত করে।
“ইউয়ানে যাওয়া মানে ‘পেমেন্ট ঘরে USD-কে CNH করে দেওয়া’ নয়। আগে চুক্তি ও অ্যাকাউন্ট, তারপর মিলে-যাওয়া পরিচ্ছন্ন নথি, চ্যানেল সবার শেষে। যে প্রতিষ্ঠান ধাপগুলো ক্রমে করে, তারা পায় স্থিতিশীল পেমেন্ট ও প্রকৃত সাশ্রয় — ফেরত নয়।”
— সের্গেই কোনন (Sergey Konon), চীনের সঙ্গে বৈদেশিক বাণিজ্য পরামর্শক
চীনা অংশীদারকে অর্থ পাঠাতে প্রস্তুত?
- ইউয়ানে অর্থ প্রেরণ
- ব্যাংক ও পদ্ধতি নির্বাচন
- মুদ্রা লেনদেনে পূর্ণ সহায়তা

সারসংক্ষেপ
RMB নিষ্পত্তিতে যাওয়া চারটি পদক্ষেপ: মুদ্রা ধারায় চুক্তি সংশোধন (বা নতুন করা), ইউয়ানে এলসি/CNH-সক্ষম ব্যবস্থা, হুবহু মিলে-যাওয়া নথি তৈরি, আর একটি কার্যকর চ্যানেল বাছাই। সব মিলিয়ে ইউয়ান ডলার-চেইনের চেয়ে সস্তা ও অধিক অনুমেয়। চুক্তি ও অ্যাকাউন্ট দিয়ে শুরু করুন, উদ্দেশ্য ঠিক রাখুন — তখন সরবরাহকারীর পেমেন্ট আর ফেরত আসবে না।
সচরাচর জিজ্ঞাসিত প্রশ্ন
মূল ভূখণ্ডের বাইরে থেকে আপনি CNH পাঠান। ব্যাংক আপনার মুদ্রা অফশোর RMB (CNH)-তে বদলায়, চীনে পৌঁছেই তা ১:১ হারে অনশোর CNY হয়ে জমা হয়। বিদেশ থেকে CNY সরাসরি কখনো পাঠানো হয় না।
ইউয়ান রুট বাড়তি ডলার-রূপান্তর ও এক-দুই correspondent bank এড়ায়, ফলে পেমেন্ট আটকানো বা খরচ বাড়ার জায়গা কমে। চুক্তি, ইনভয়েস ও পেমেন্টের অঙ্ক মেলে, আর হেজ করতে না-হওয়া সরবরাহকারী প্রায়ই ভালো দর দেয়।
নিয়মিত প্রাতিষ্ঠানিক পেমেন্টে এটাই ব্যবহারিক — বিশেষত ইউয়ানে এলসি। বিকল্পে লাইসেন্সধারী পেমেন্ট প্রোভাইডার আপনার মুদ্রা নিয়ে CNH-তে বদলে সরবরাহকারীকে CNY দেয়, দ্বৈত রূপান্তর বাঁচিয়ে।
না। SWIFT একটি messaging network যা পেমেন্ট-নির্দেশ বহন করে; CIPS একটি payment system যা সীমান্ত-পার RMB লেনদেন clear ও settle করে। প্রতিষ্ঠান সরাসরি CIPS-এ যুক্ত হয় না — participant bank-এর মাধ্যমে।
সাধারণত কোট ও পেমেন্টের মাঝে রেট নড়া, চীনা ব্যাংকের compliance যাচাই, বা তথ্যে ভুল — ইনভয়েসের সঙ্গে না-মেলা উদ্দেশ্য ক্লাসিক কারণ। রেট আগেই লক করুন, নথি গুছিয়ে রাখুন, পরীক্ষিত চ্যানেলে পাঠান।