Hongkong
 China




Das Geld ist auf Ihrem Konto in Shanghai eingegangen. Verfügen können Sie darüber trotzdem erst, wenn das System der Devisenkontrolle es durchlässt. Festlandchina ist kein Freihafen für Kapital. Der Yuan ist dort nur teilweise konvertierbar, und diese Grenze steuert der Staat. Handelsgeschäfte fließen frei; Kapitalbewegungen werden genau überwacht. Zuständig ist die Staatliche Devisenverwaltung (State Administration of Foreign Exchange, SAFE). Und erst die SAFE-Registrierung macht aus einer Gesellschaft, die auf dem Papier existiert, ein Unternehmen, das tatsächlich arbeitet.
Das Kernproblem:
„Ich habe das Stammkapital meiner WFOE eingezahlt. Ein Lieferant aus Europa hat uns Anlagen in Rechnung gestellt, die Bank hat die Überweisung angenommen — und sie dann eingefroren und ein Konnossement verlangt. Die Firma gibt es, das Geld gibt es, aber nichts bewegt sich. Was habe ich übersehen?” Kaum eine Frage hören wir von ausländischen Unternehmern häufiger. Unterschätzt haben sie Folgendes: In China bauen Sie Ihren Devisenkreislauf gemeinsam mit der Gesellschaft auf — nicht erst danach.
Die SAFE und der Aufbau der chinesischen Devisenkontrolle
Die SAFE untersteht der Chinesischen Volksbank (People’s Bank of China, PBOC) und überwacht jede Fremdwährungstransaktion von Gebietsansässigen. Das System ruht auf zwei Säulen. Die Geschäfte werden in zwei Kreisläufe getrennt. Und die eigentliche Prüfung übernehmen die Geschäftsbanken.
Leistungsbilanz und Kapitalbilanz: wo die Konvertibilität endet
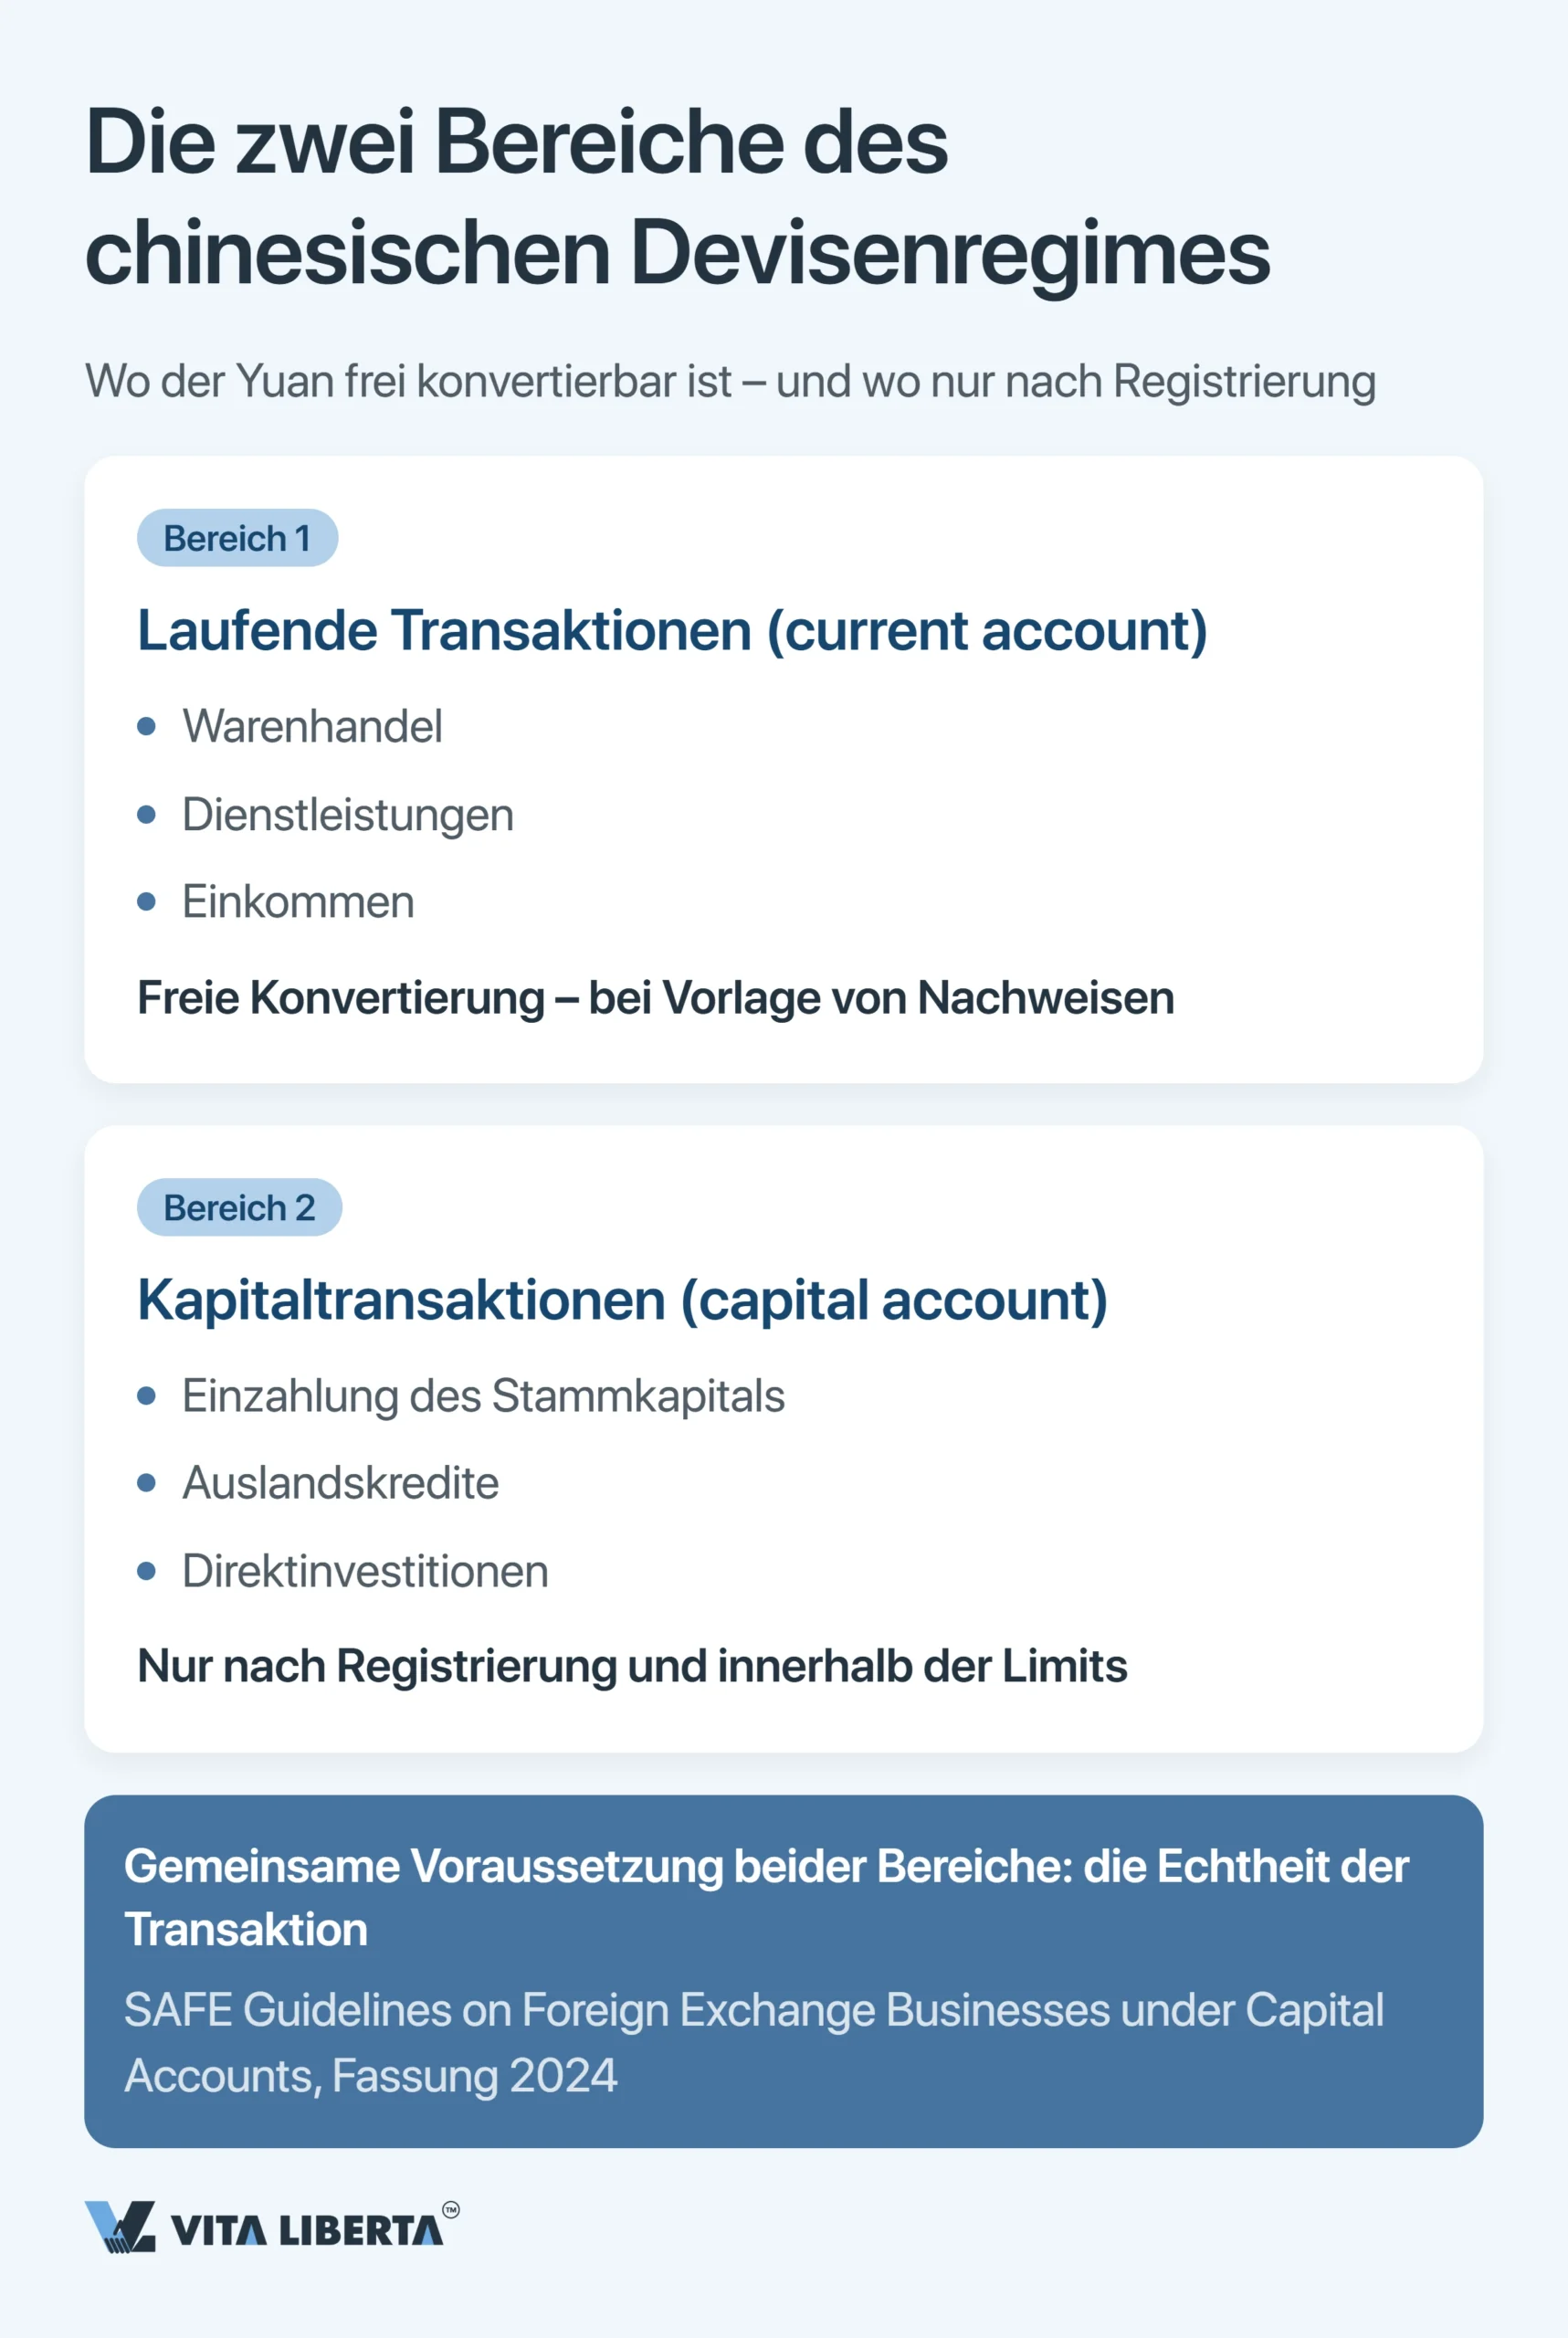
Diese Trennung ist keine Formalie. Sie beantwortet die Frage, die Sie am meisten interessiert: Was dürfen Sie aus dem Land holen? Zahlen Sie für Waren, Dienstleistungen oder Einkünfte, gehört der Vorgang zur Leistungsbilanz (current account). Sie können frei umtauschen — sofern Sie Belege vorweisen. Bringen Sie Stammkapital ein, nehmen ein Auslandsdarlehen auf oder tätigen eine Direktinvestition, sind Sie in der Kapitalbilanz (capital account). Hier bewegt sich Geld nur nach einer Registrierung und nur innerhalb von Grenzen. Diese Freiheit bleibt Theorie, wenn Sie das Geschäft nicht belegen können. Banken müssen sich vergewissern, dass hinter jeder grenzüberschreitenden Zahlung ein echtes Geschäft steht. Diese Pflicht ergibt sich aus den SAFE-Regeln zur Kunden- und Transaktionsprüfung durch Banken (银行外汇展业管理办法(试行), SAFE-Bekanntmachung Nr. 1 von 2023). Die Abläufe in der Kapitalbilanz sind in den SAFE-Leitlinien Schritt für Schritt beschrieben (资本项目外汇业务指引(2024年版), 汇发〔2024〕12号), gültig seit dem 6. Mai 2024. Einige Schritte wurden ab dem 15. September 2025 durch 汇发〔2025〕43号 (Circular 43) vereinfacht. Die Bank fragt nicht, wozu Sie zahlen. Sie prüft, ob das Geschäft hinter der Zahlung echt ist.
Die Registrierung erledigt Ihre Bank, nicht ein SAFE-Schalter
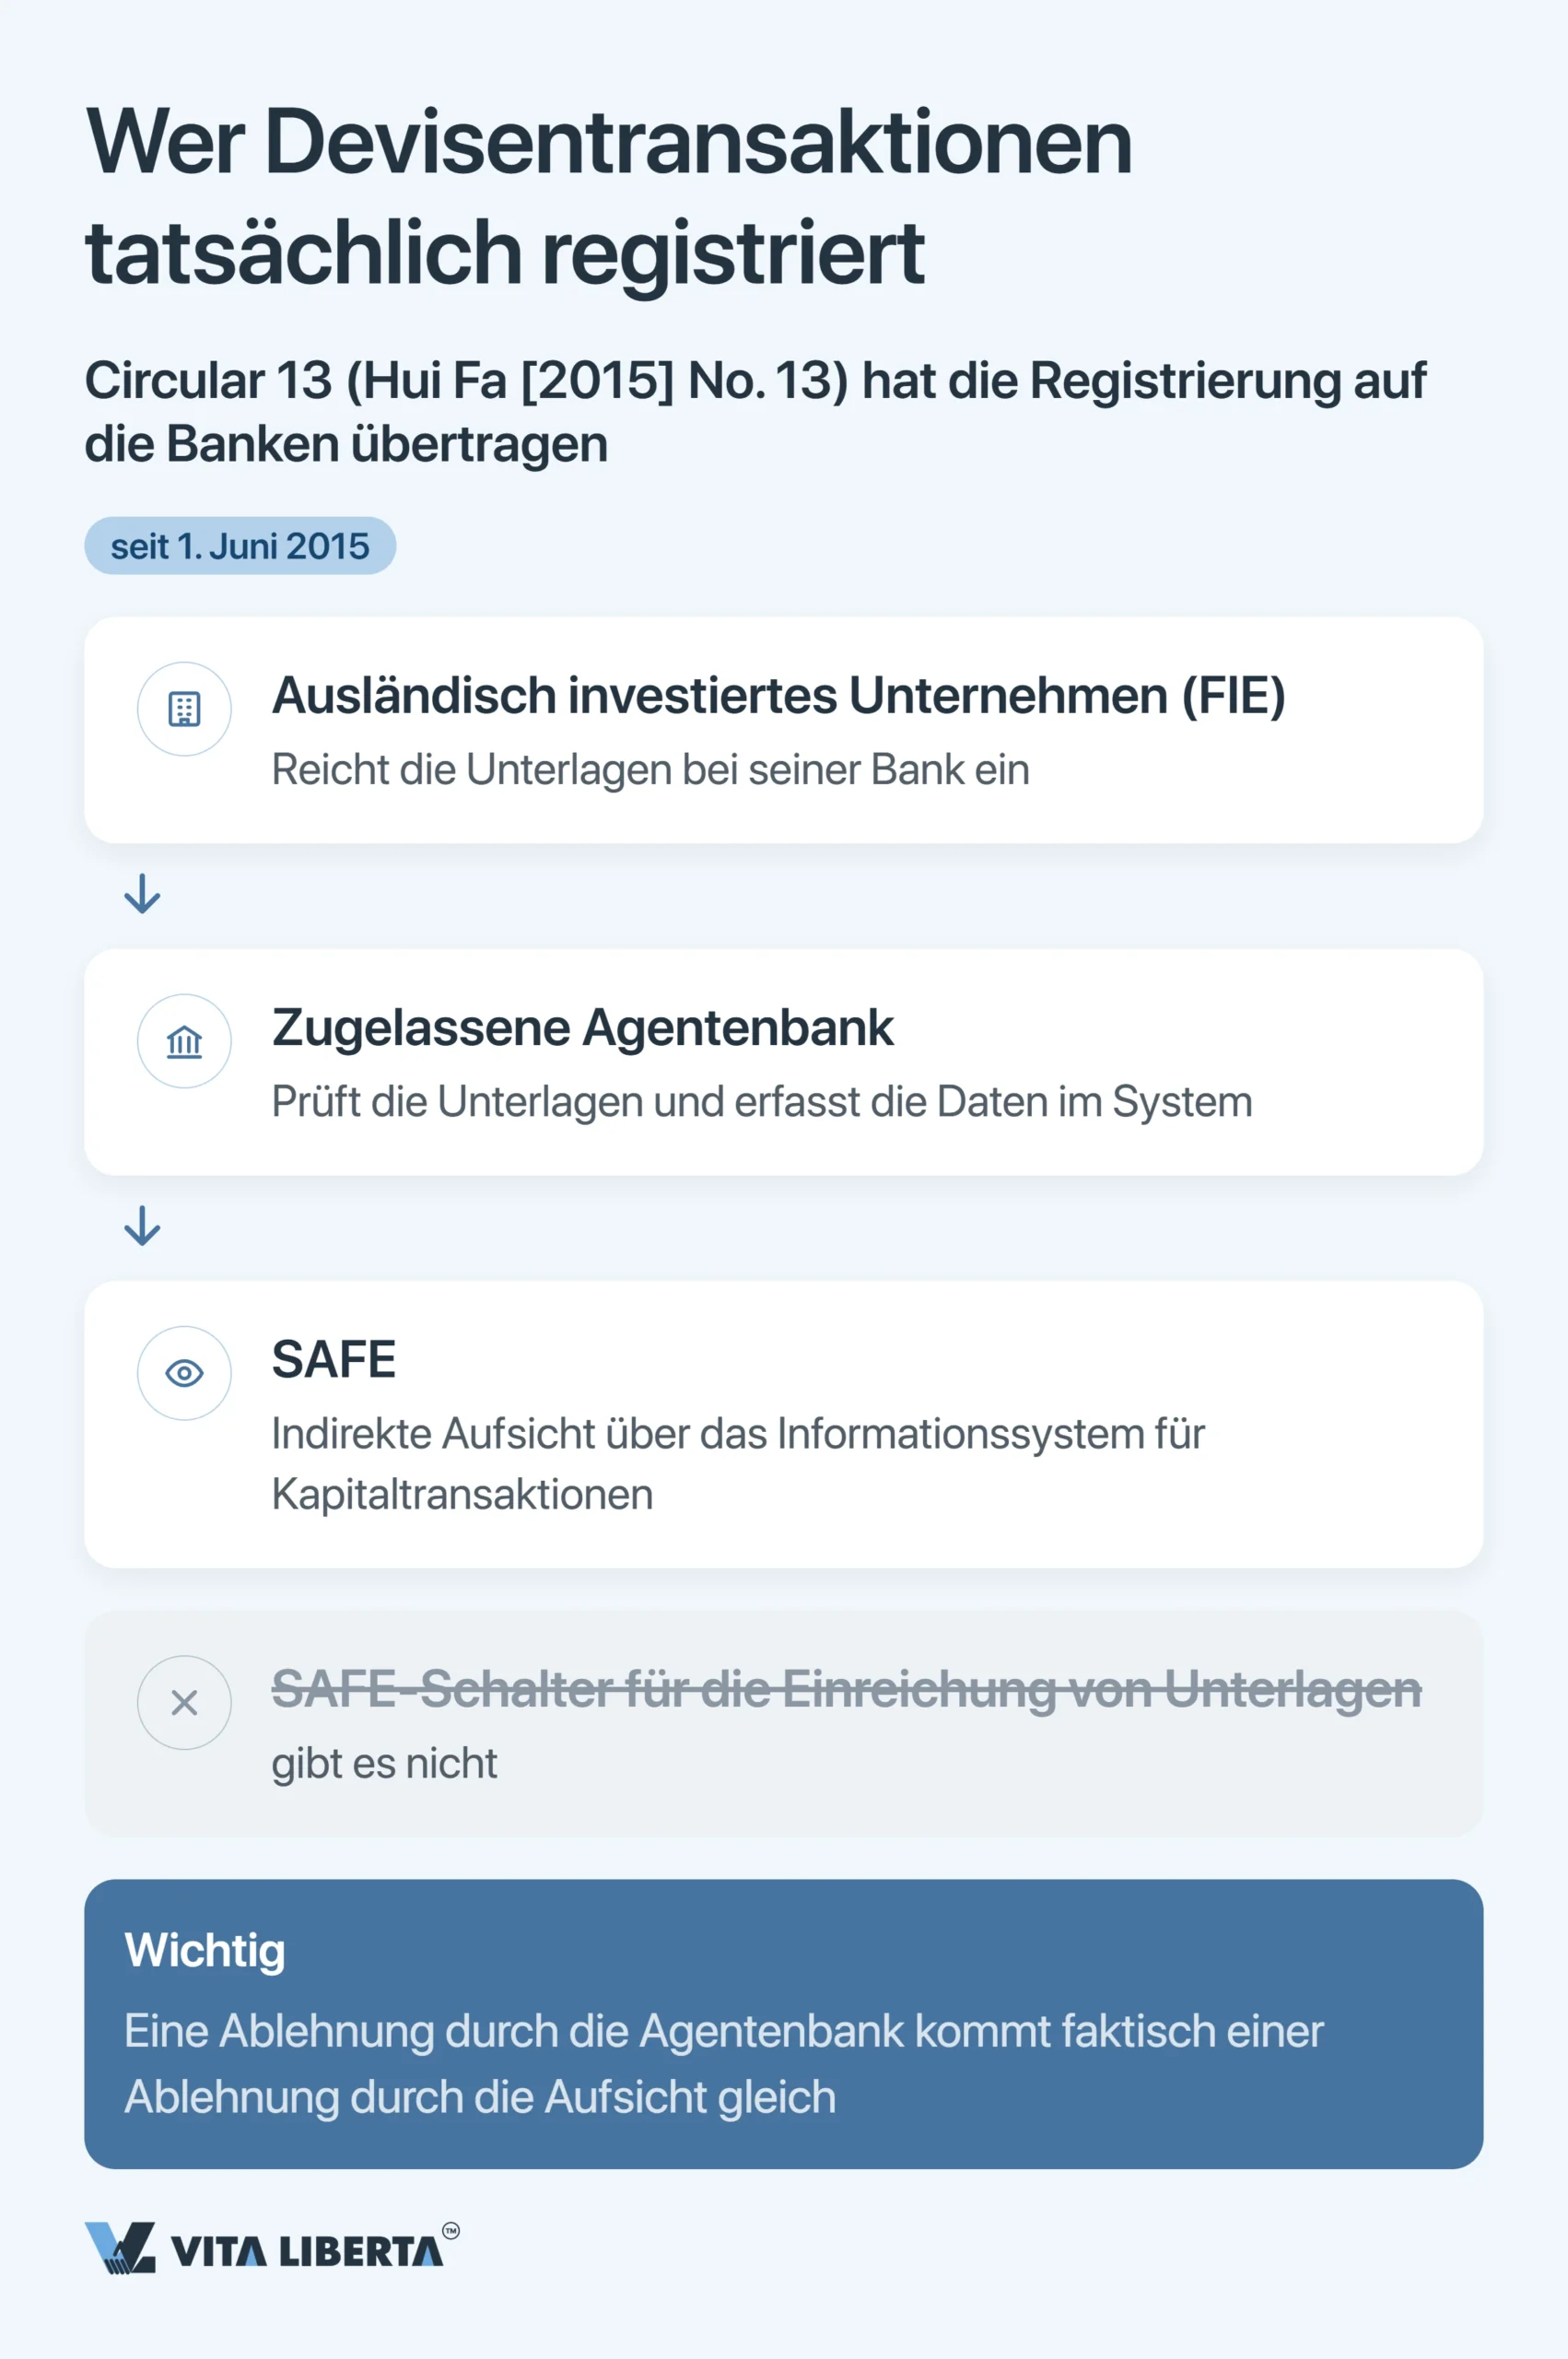
Neueinsteiger suchen oft ein SAFE-Büro, um dort die Unterlagen für die Devisenregistrierung abzugeben. Diesen Schalter gibt es längst nicht mehr. Circular 13 (国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知, 汇发〔2015〕13号) hat die Devisenregistrierung von Direktinvestitionen zum 1. Juni 2015 auf autorisierte Banken übertragen. Seitdem beaufsichtigt die SAFE nur noch indirekt, über ihr Informationssystem für Kapitalbilanzgeschäfte. In der Praxis ändert das alles. Ihr erster Devisenregulator ist eine Bank, keine Behörde. Die Bank trägt Ihre Daten in das SAFE-System ein, prüft Ihre Unterlagen und entscheidet über jede einzelne Zahlung. Wichtig: Lehnt Ihre autorisierte Bank ab, kommt das faktisch einer Ablehnung durch den Regulator gleich. Sich direkt bei der SAFE dagegen zu wehren, bringt nichts — es ist weit einfacher, das Geschäft vorab mit der Bank abzustimmen.
Registrierung beim Markteintritt: Kapitalkonto und Stammkapital
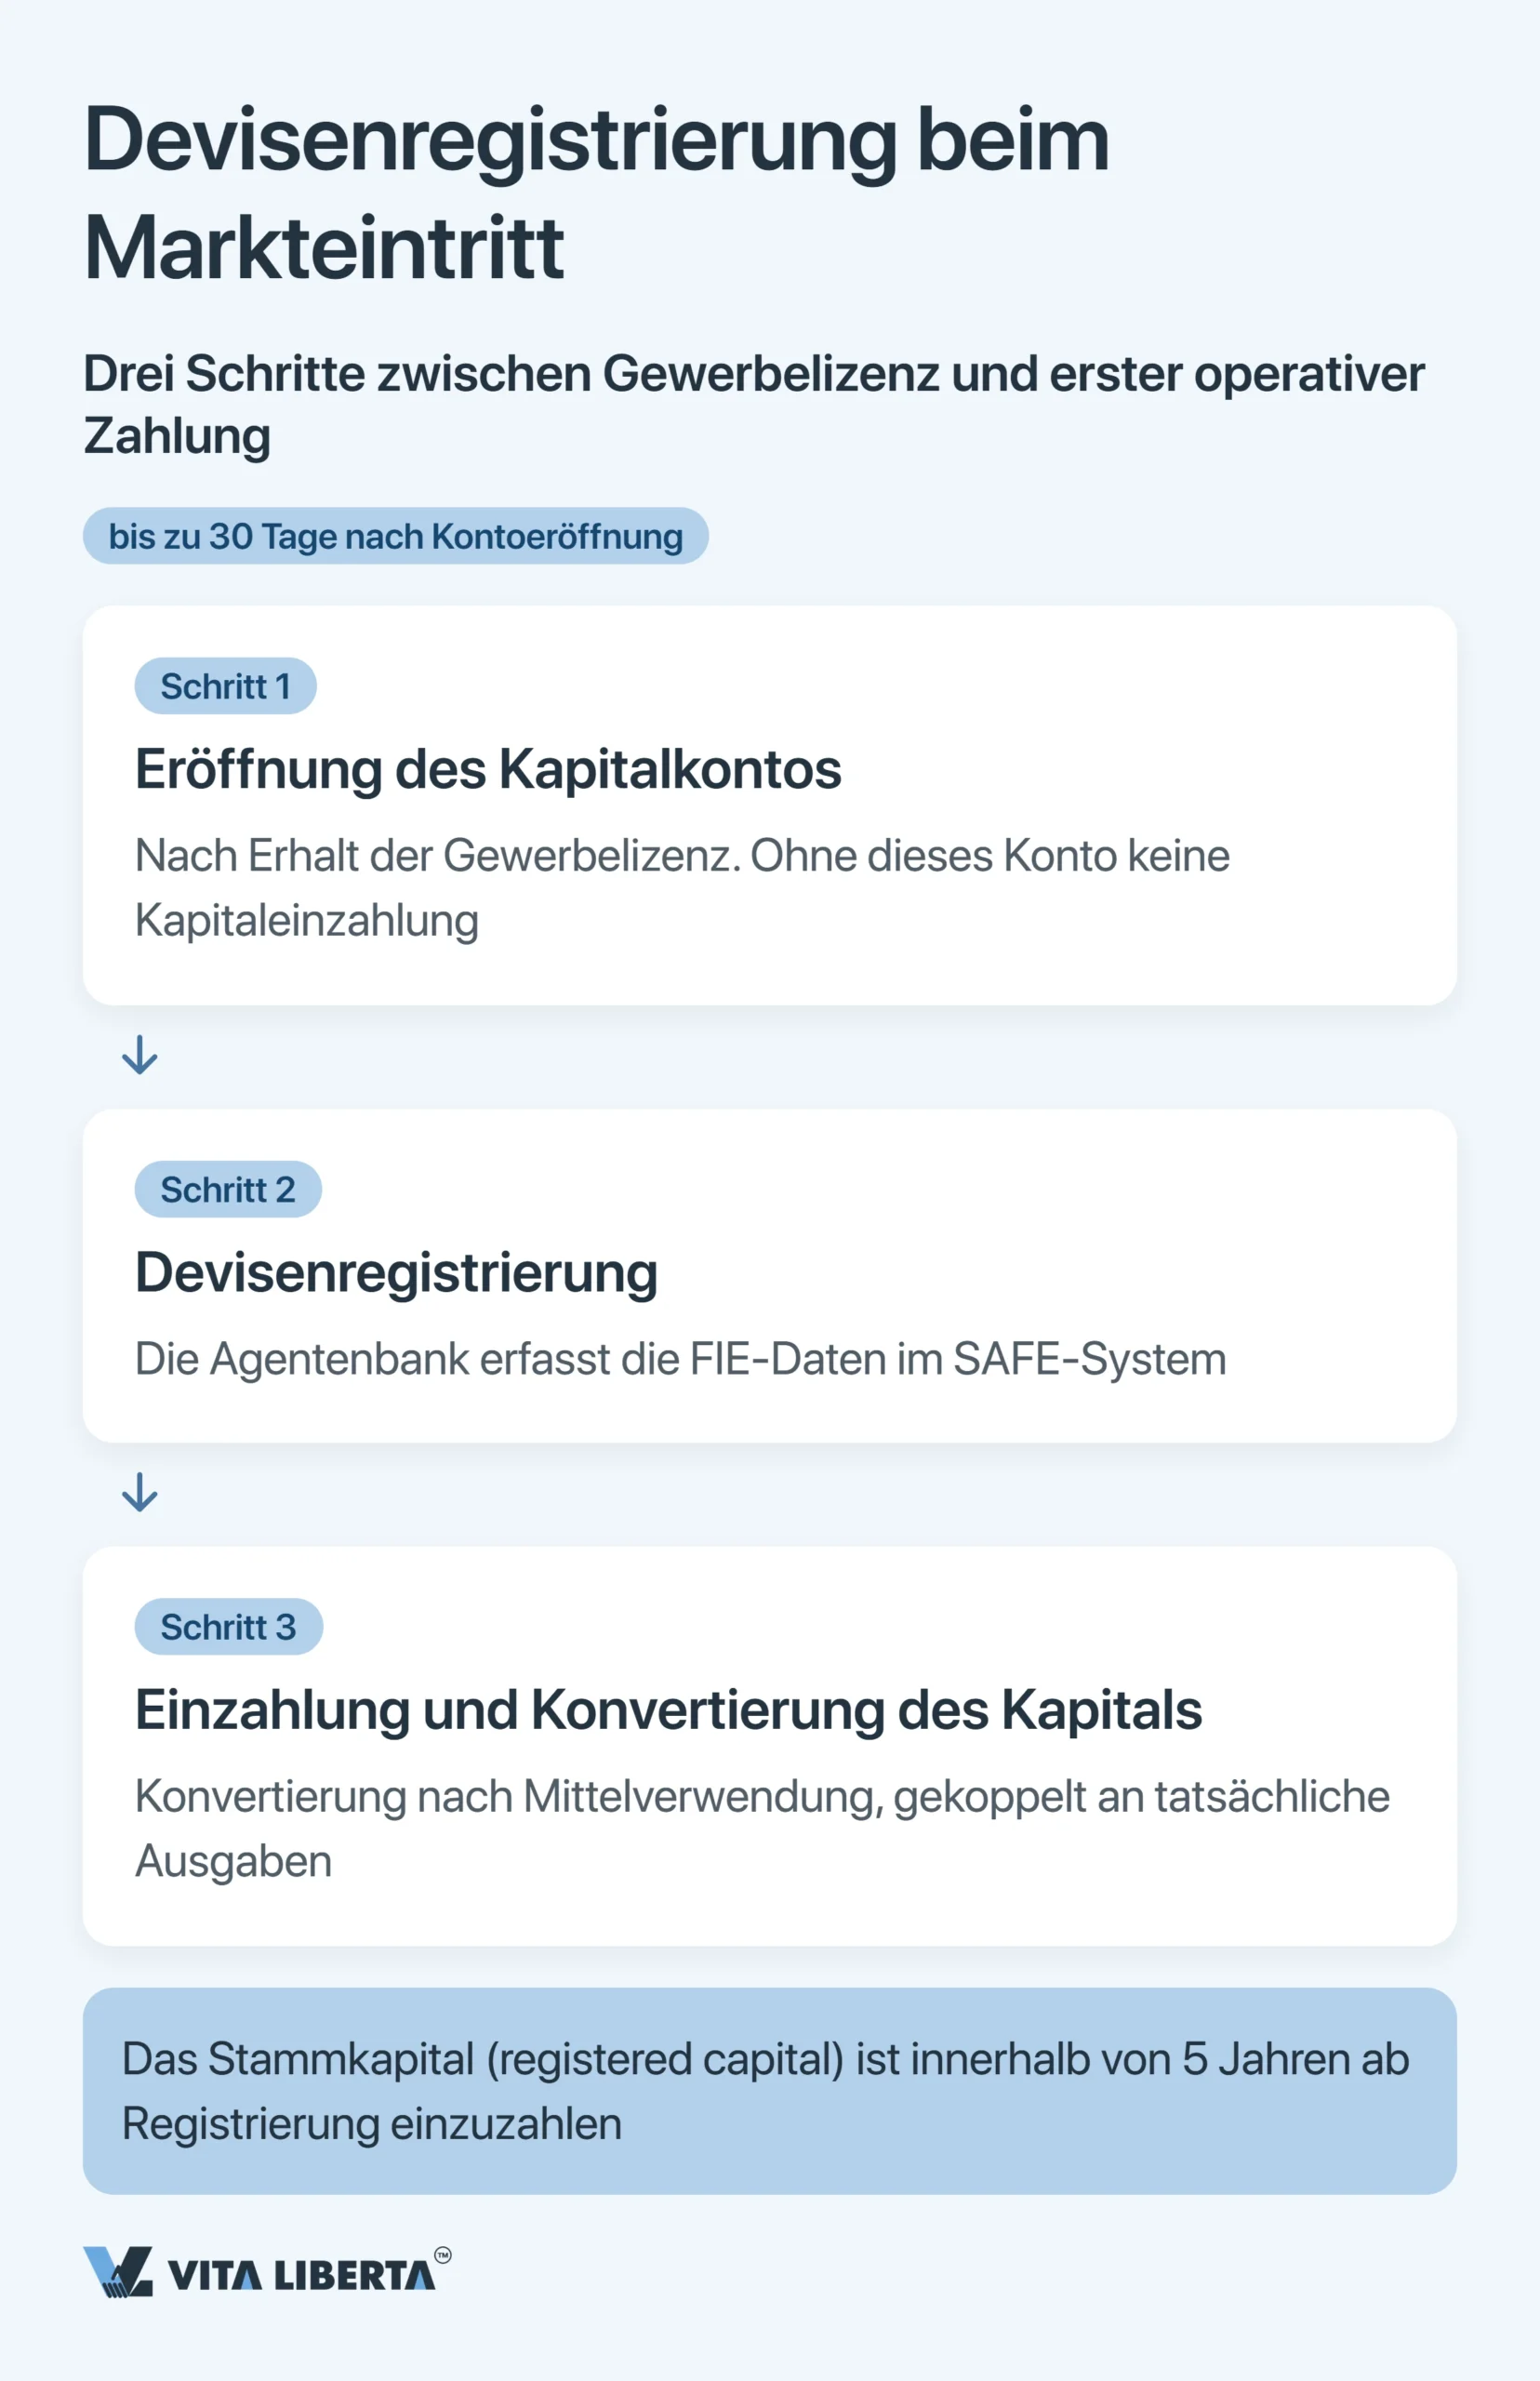
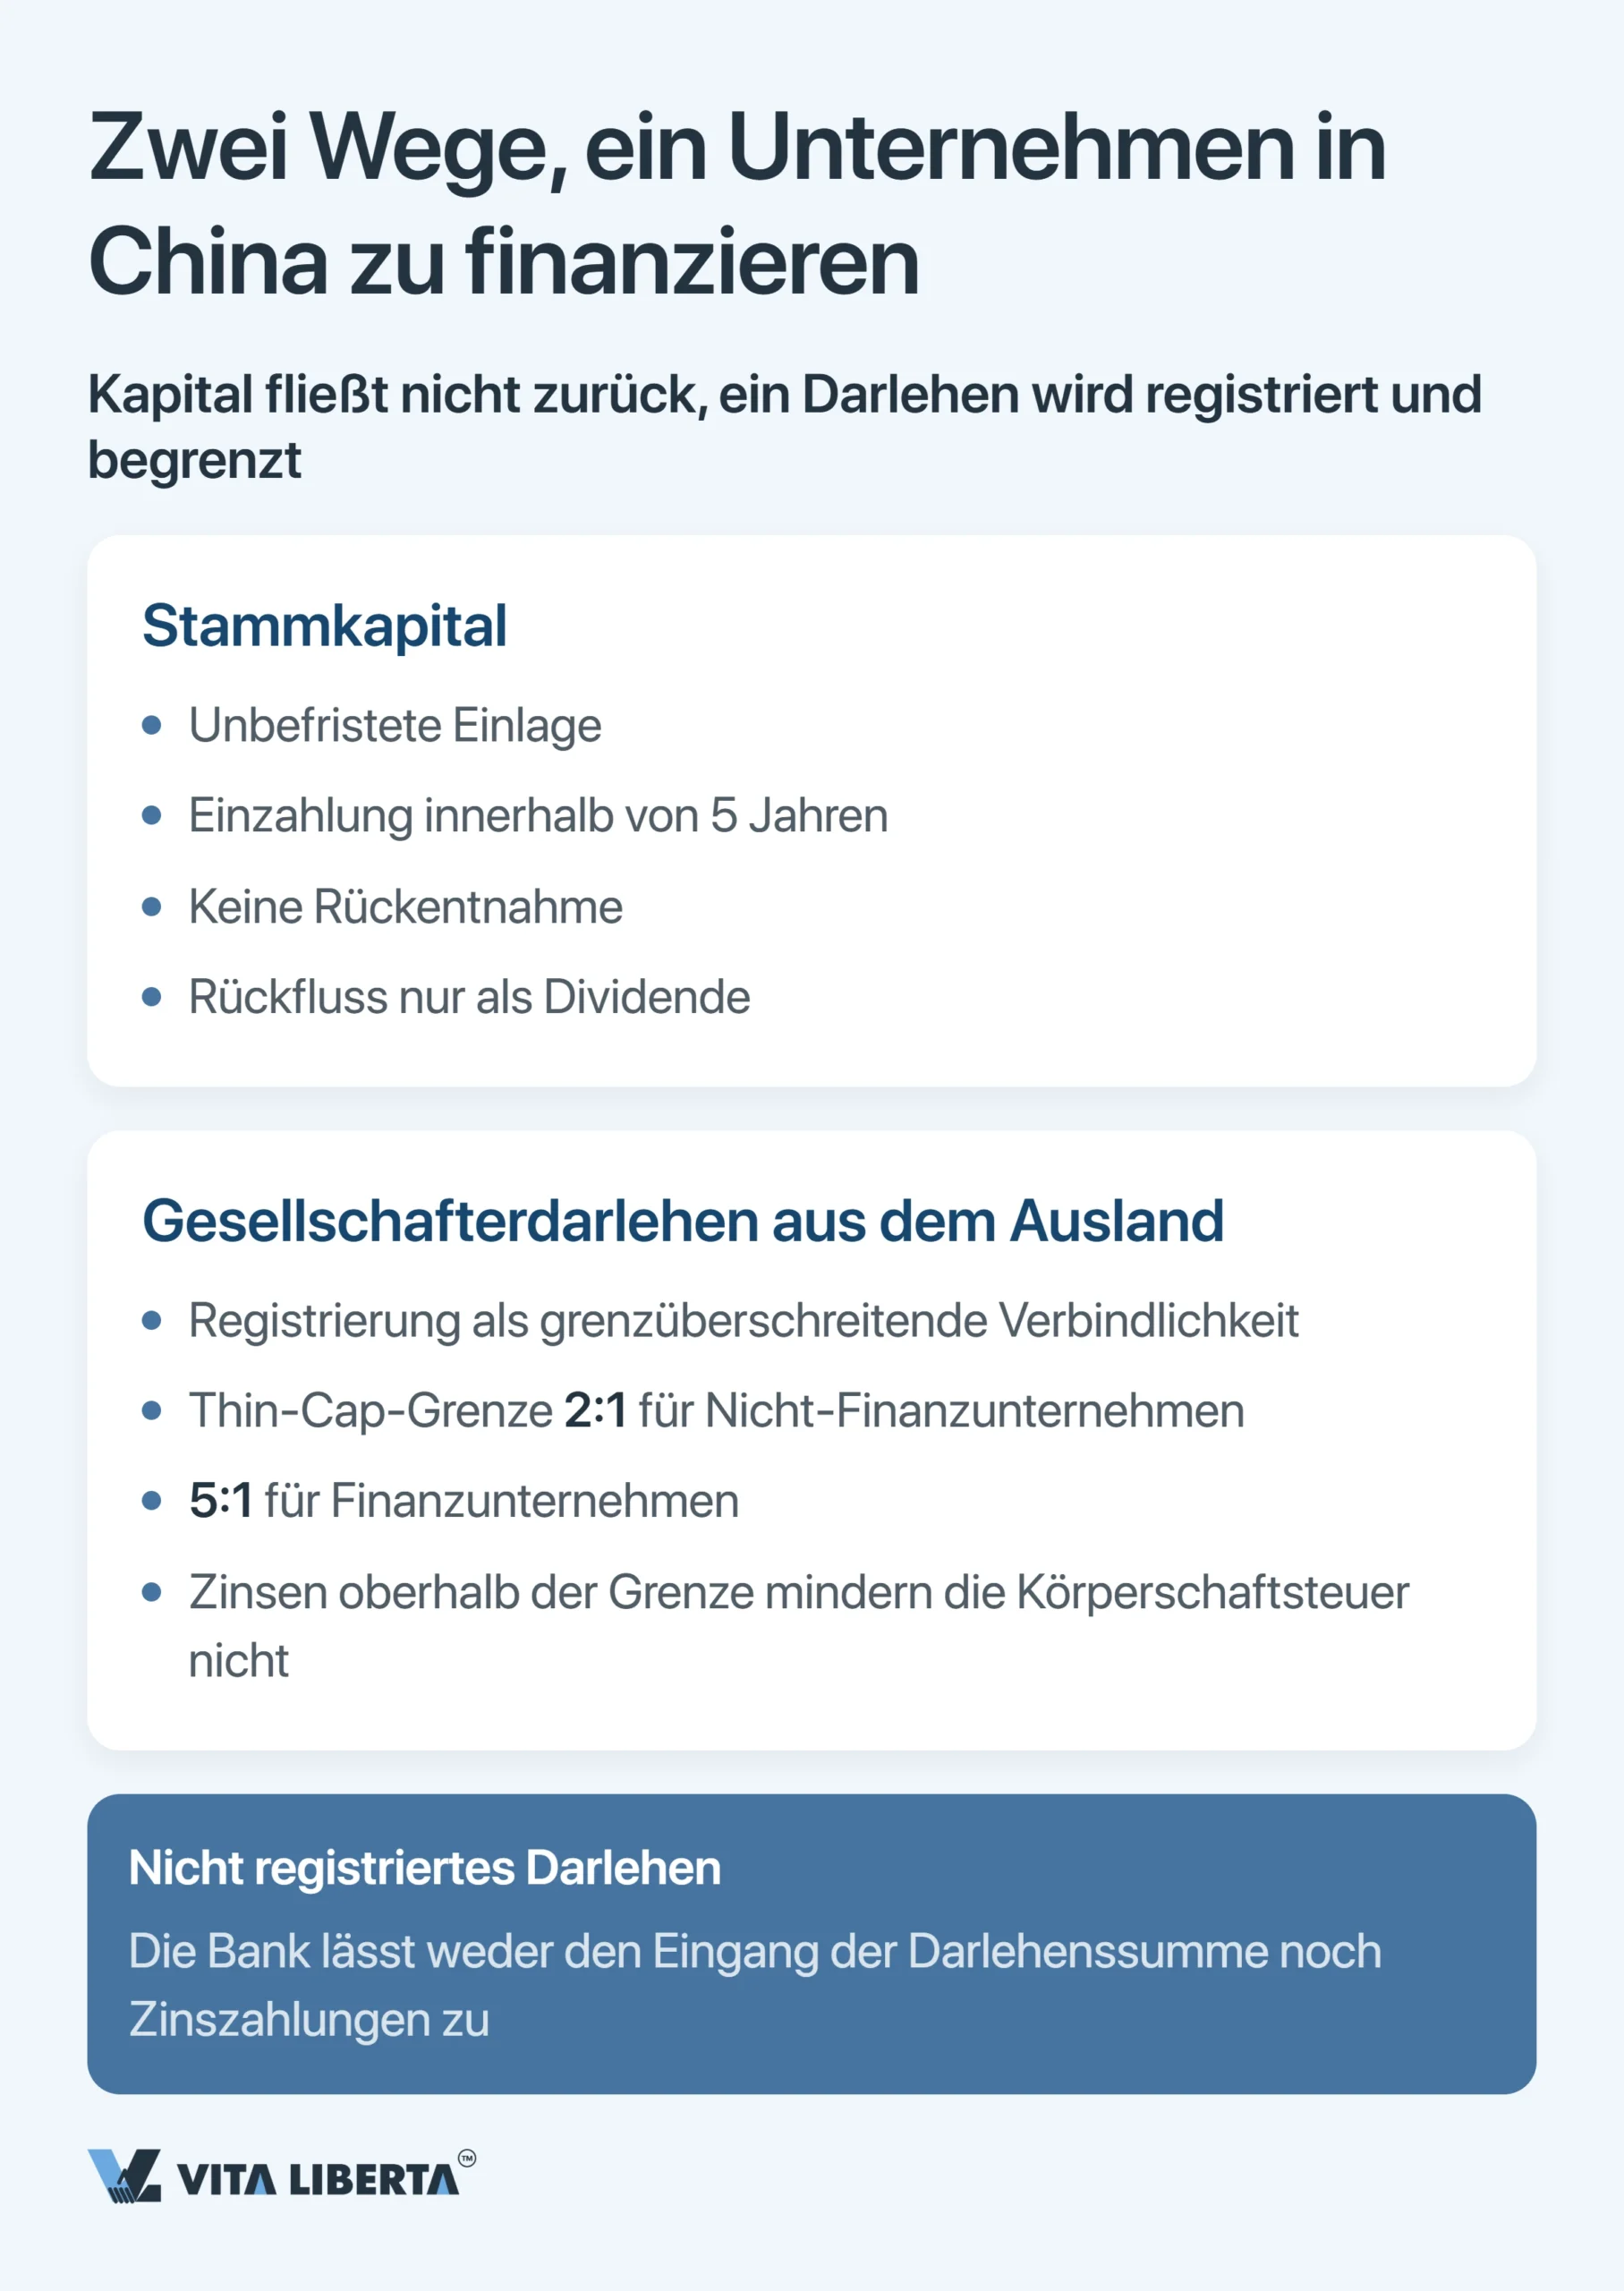
Ihre erste Devisenregistrierung kommt nicht „irgendwann später”. Sie erfolgt, sobald Sie das Kapitalkonto eröffnen und das Stammkapital (registered capital) einzahlen. Nach der Reform des chinesischen Gesellschaftsgesetzes (中华人民共和国公司法, Fassung 2023, in Kraft seit dem 1. Juli 2024) haben Sie 5 Jahre ab Gründung, um es vollständig einzuzahlen. Wurde Ihre Gesellschaft vor dem 30. Juni 2024 registriert und läuft die verbleibende Einzahlungsfrist länger als 5 Jahre, müssen Sie sie bis zum 30. Juni 2027 auf 5 Jahre verkürzen.
| Schritt | Was wo registriert wird | Praktische Frist und Risiko |
| FIE-Registrierung bei der Bank | Die autorisierte Bank erfasst die Basisdaten des Unternehmens mit ausländischer Beteiligung (FIE, 外商投资企业基本信息登记) im SAFE-System | Nach Erhalt der Gewerbelizenz und vor Eröffnung des Kapitalkontos; ohne sie kein Konto |
| Eröffnung des Kapitalkontos | Ein gesondertes Konto bei einer autorisierten Bank für den Kapitaleingang | Wird auf Basis der FIE-Registrierung eröffnet; ohne das Konto kann kein Kapital einfließen |
| Einzahlung und Umtausch des Kapitals | Die Fremdwährung wird gutgeschrieben; seit dem 1. Juni 2015 dürfen Sie sie jederzeit in RMB umtauschen (freie Konvertierung, 意愿结汇, Circular 19 — 汇发〔2015〕19号), die RMB liegen bis zur Zahlung auf einem separaten Konto | Die Freiheit gilt nur für den Umtausch: Jede Ausgabe aus dem Kapital prüft die Bank anhand von Belegen, verbotene Verwendungen stehen auf einer „Negativliste” (Circular 16 — 汇发〔2016〕16号, seit dem 15. September 2025 durch Circular 43 gekürzt) |
Gesellschafterdarlehen und Grenze der Unterkapitalisierung
Sie können die Gesellschaft auch über ein Gesellschafterdarlehen finanzieren. Das ist aber keine freie Überweisung an „Ihre eigene” Firma. Es handelt sich um eine registrierungspflichtige Auslandsschuld unter einem Devisenlimit. Die Zinsen wiederum stoßen an eine steuerliche Grenze der Unterkapitalisierung. Verhältnis von Fremd- zu Eigenkapital (Steuerregel). Zinsen auf Darlehen nahestehender Personen mindern die Körperschaftsteuer nur, solange die Schuld das Eigenkapital nicht um mehr als das 2-Fache übersteigt — bei Finanzunternehmen das 5-Fache (财税〔2008〕121号). Sie dürfen mehr aufnehmen. Die Zinsen auf den übersteigenden Teil mindern dann nur nicht die Steuer. Wie viel Sie im Ausland leihen dürfen, regelt ein separates Devisenlimit. Das FIE wählt zwischen zwei Modellen: der „Differenz zur Gesamtinvestition” (投注差 — Gesamtinvestition minus Stammkapital) oder dem makroprudenziellen Modell (银发〔2017〕9号). Registrierung der Schuld. Das Darlehen wird als grenzüberschreitende Verbindlichkeit erfasst (外债登记管理办法, 汇发〔2013〕19号). Nach den SAFE-Regeln spätestens 3 Arbeitstage, bevor Sie die Mittel abrufen; in manchen Regionen übernimmt das die Bank. Ohne Registrierung blockiert die Bank sowohl den Eingang der Darlehenssumme als auch die Zinszahlungen ins Ausland. Praxis vor Ort. Berater in Ningbo (Provinz Zhejiang) beobachten, dass der Prüfer zuerst den angegebenen Darlehenszweck mit den tatsächlichen Kontobewegungen abgleicht.
Devisenregistrierung in China ohne eingefrorene Zahlungen
- Eröffnung des Kapitalkontos
- SAFE-Registrierung
- Vorabstimmung des Geschäfts mit der Bank

Leistungsbilanz: wie Handels- und Dienstleistungszahlungen geprüft werden
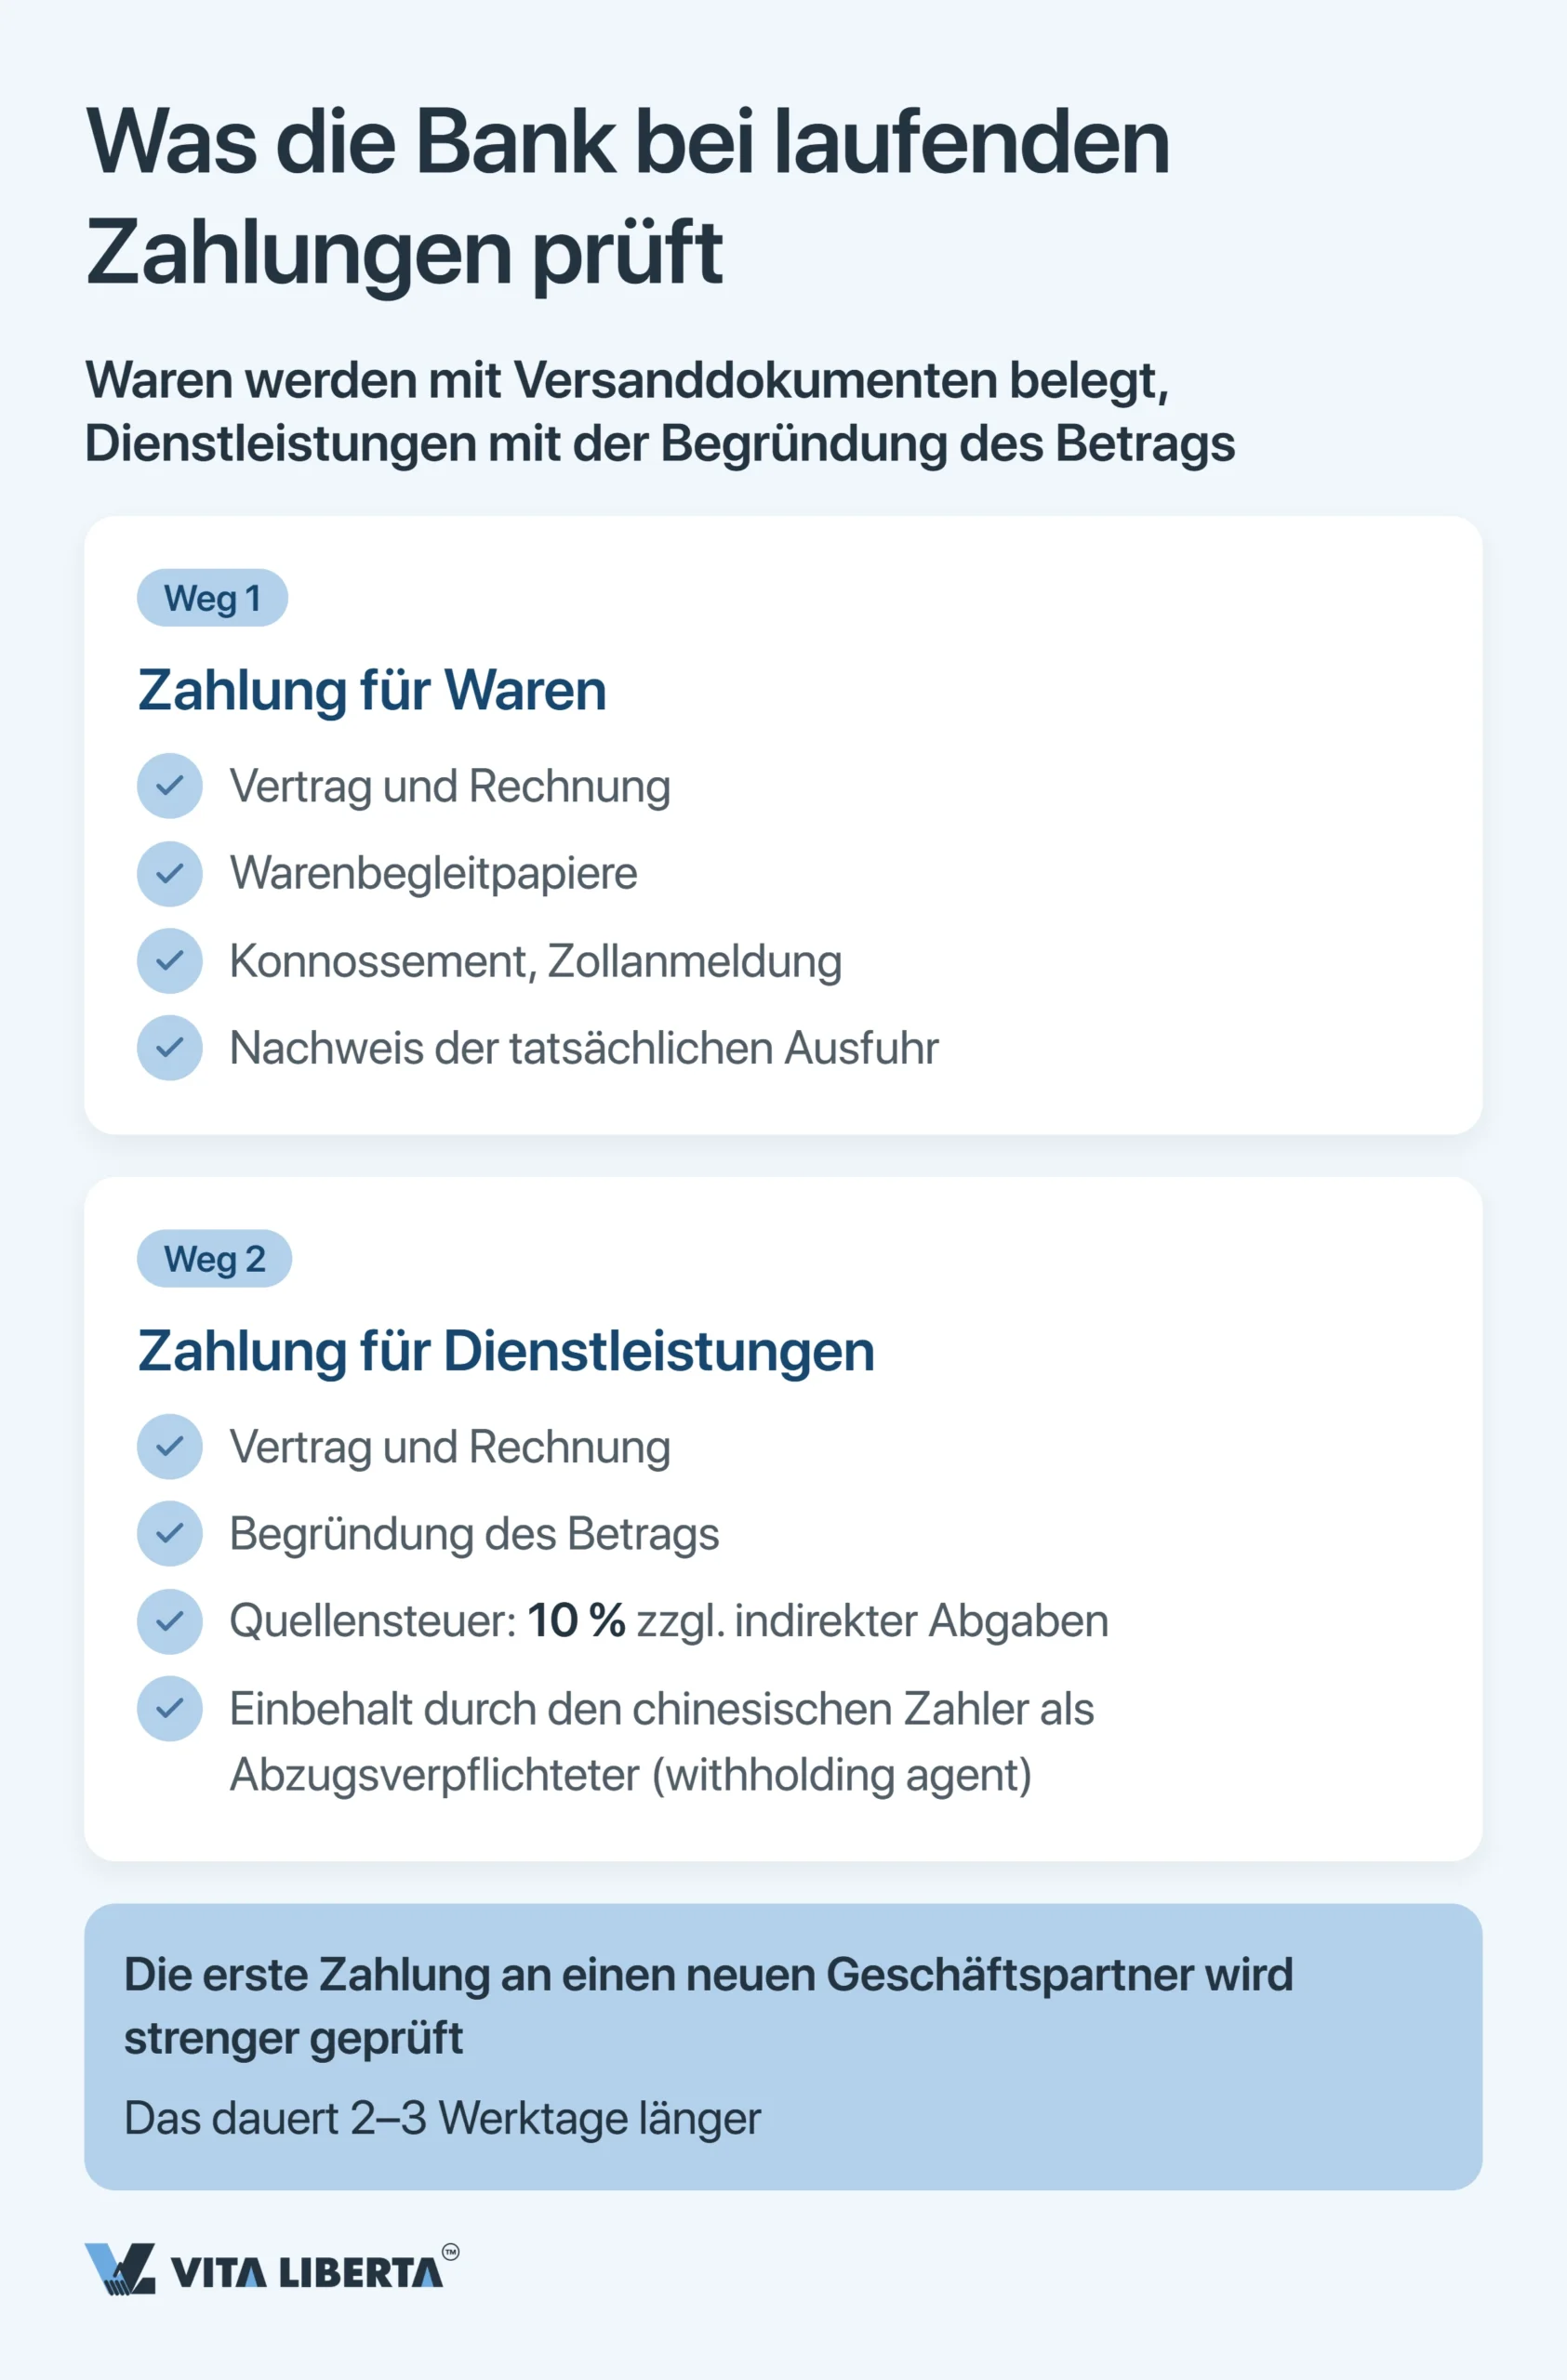
In der Leistungsbilanz reicht es nicht, dass das Geld da ist. Die Bank gibt eine Zahlung frei, wenn Sie nachgewiesen haben, dass das Geschäft echt ist. Bei Waren verlangt sie Versanddokumente und einen Ausfuhrnachweis: Rechnung, Vertrag und gegebenenfalls Konnossement und Zollanmeldung. Bei Dienstleistungen begründen Sie die Höhe des Betrags. Die erste Zahlung an einen neuen Geschäftspartner wird immer strenger geprüft: Die Kontrolle eingehender Exporterlöse dauert 2–3 Arbeitstage länger.
Zahlung für Dienstleistungen: der chinesische Zahler behält Steuern ein
Hier verlieren Ausländer Geld, die ihre Preise nicht an die chinesischen Gegebenheiten angepasst haben. Zahlt ein chinesisches Unternehmen an einen ausländischen Dienstleister, handelt es als Einbehaltungspflichtiger (withholding agent). Es zieht die Steuern von der Zahlung ab, bevor es sie überweist. Die wichtigste Steuer ist die chinesische Mehrwertsteuer (VAT). Nach dem chinesischen Mehrwertsteuergesetz (中华人民共和国增值税法, in Kraft seit dem 1. Januar 2026) und seiner Durchführungsverordnung (国务院令第826号) gilt eine Dienstleistung, die ein ausländischer Anbieter an einen Abnehmer in China verkauft, als in China verbraucht. Ausgenommen sind nur Leistungen, die vollständig vor Ort im Ausland verbraucht werden. Zuschläge — Stadtbausteuer und Bildungsabgaben — fallen auf diese Mehrwertsteuer seit dem 1. September 2021 nicht an (财政部 税务总局公告2021年第28号). Die Körperschaftsteuer hängt davon ab, wo die Leistung erbracht wird. Erbringen Sie sie vollständig außerhalb Chinas, fällt keine an. Arbeiten Ihre Fachleute in China, kann eine Betriebsstätte entstehen, die nach eigenen Regeln besteuert wird. Der Quellensteuersatz von 10 % betrifft keine Dienstleistungen. Er gilt für passive Einkünfte: Lizenzgebühren (auch für Software), Zinsen, Mieten und Dividenden. Unterm Strich: Regelt der Vertrag nicht, wer die Steuer trägt, erhält der Anbieter weniger als geplant — und merkt es erst, wenn das Geld eingeht.
Gewinnrepatriierung: vier Bedingungen, bevor Dividenden China verlassen
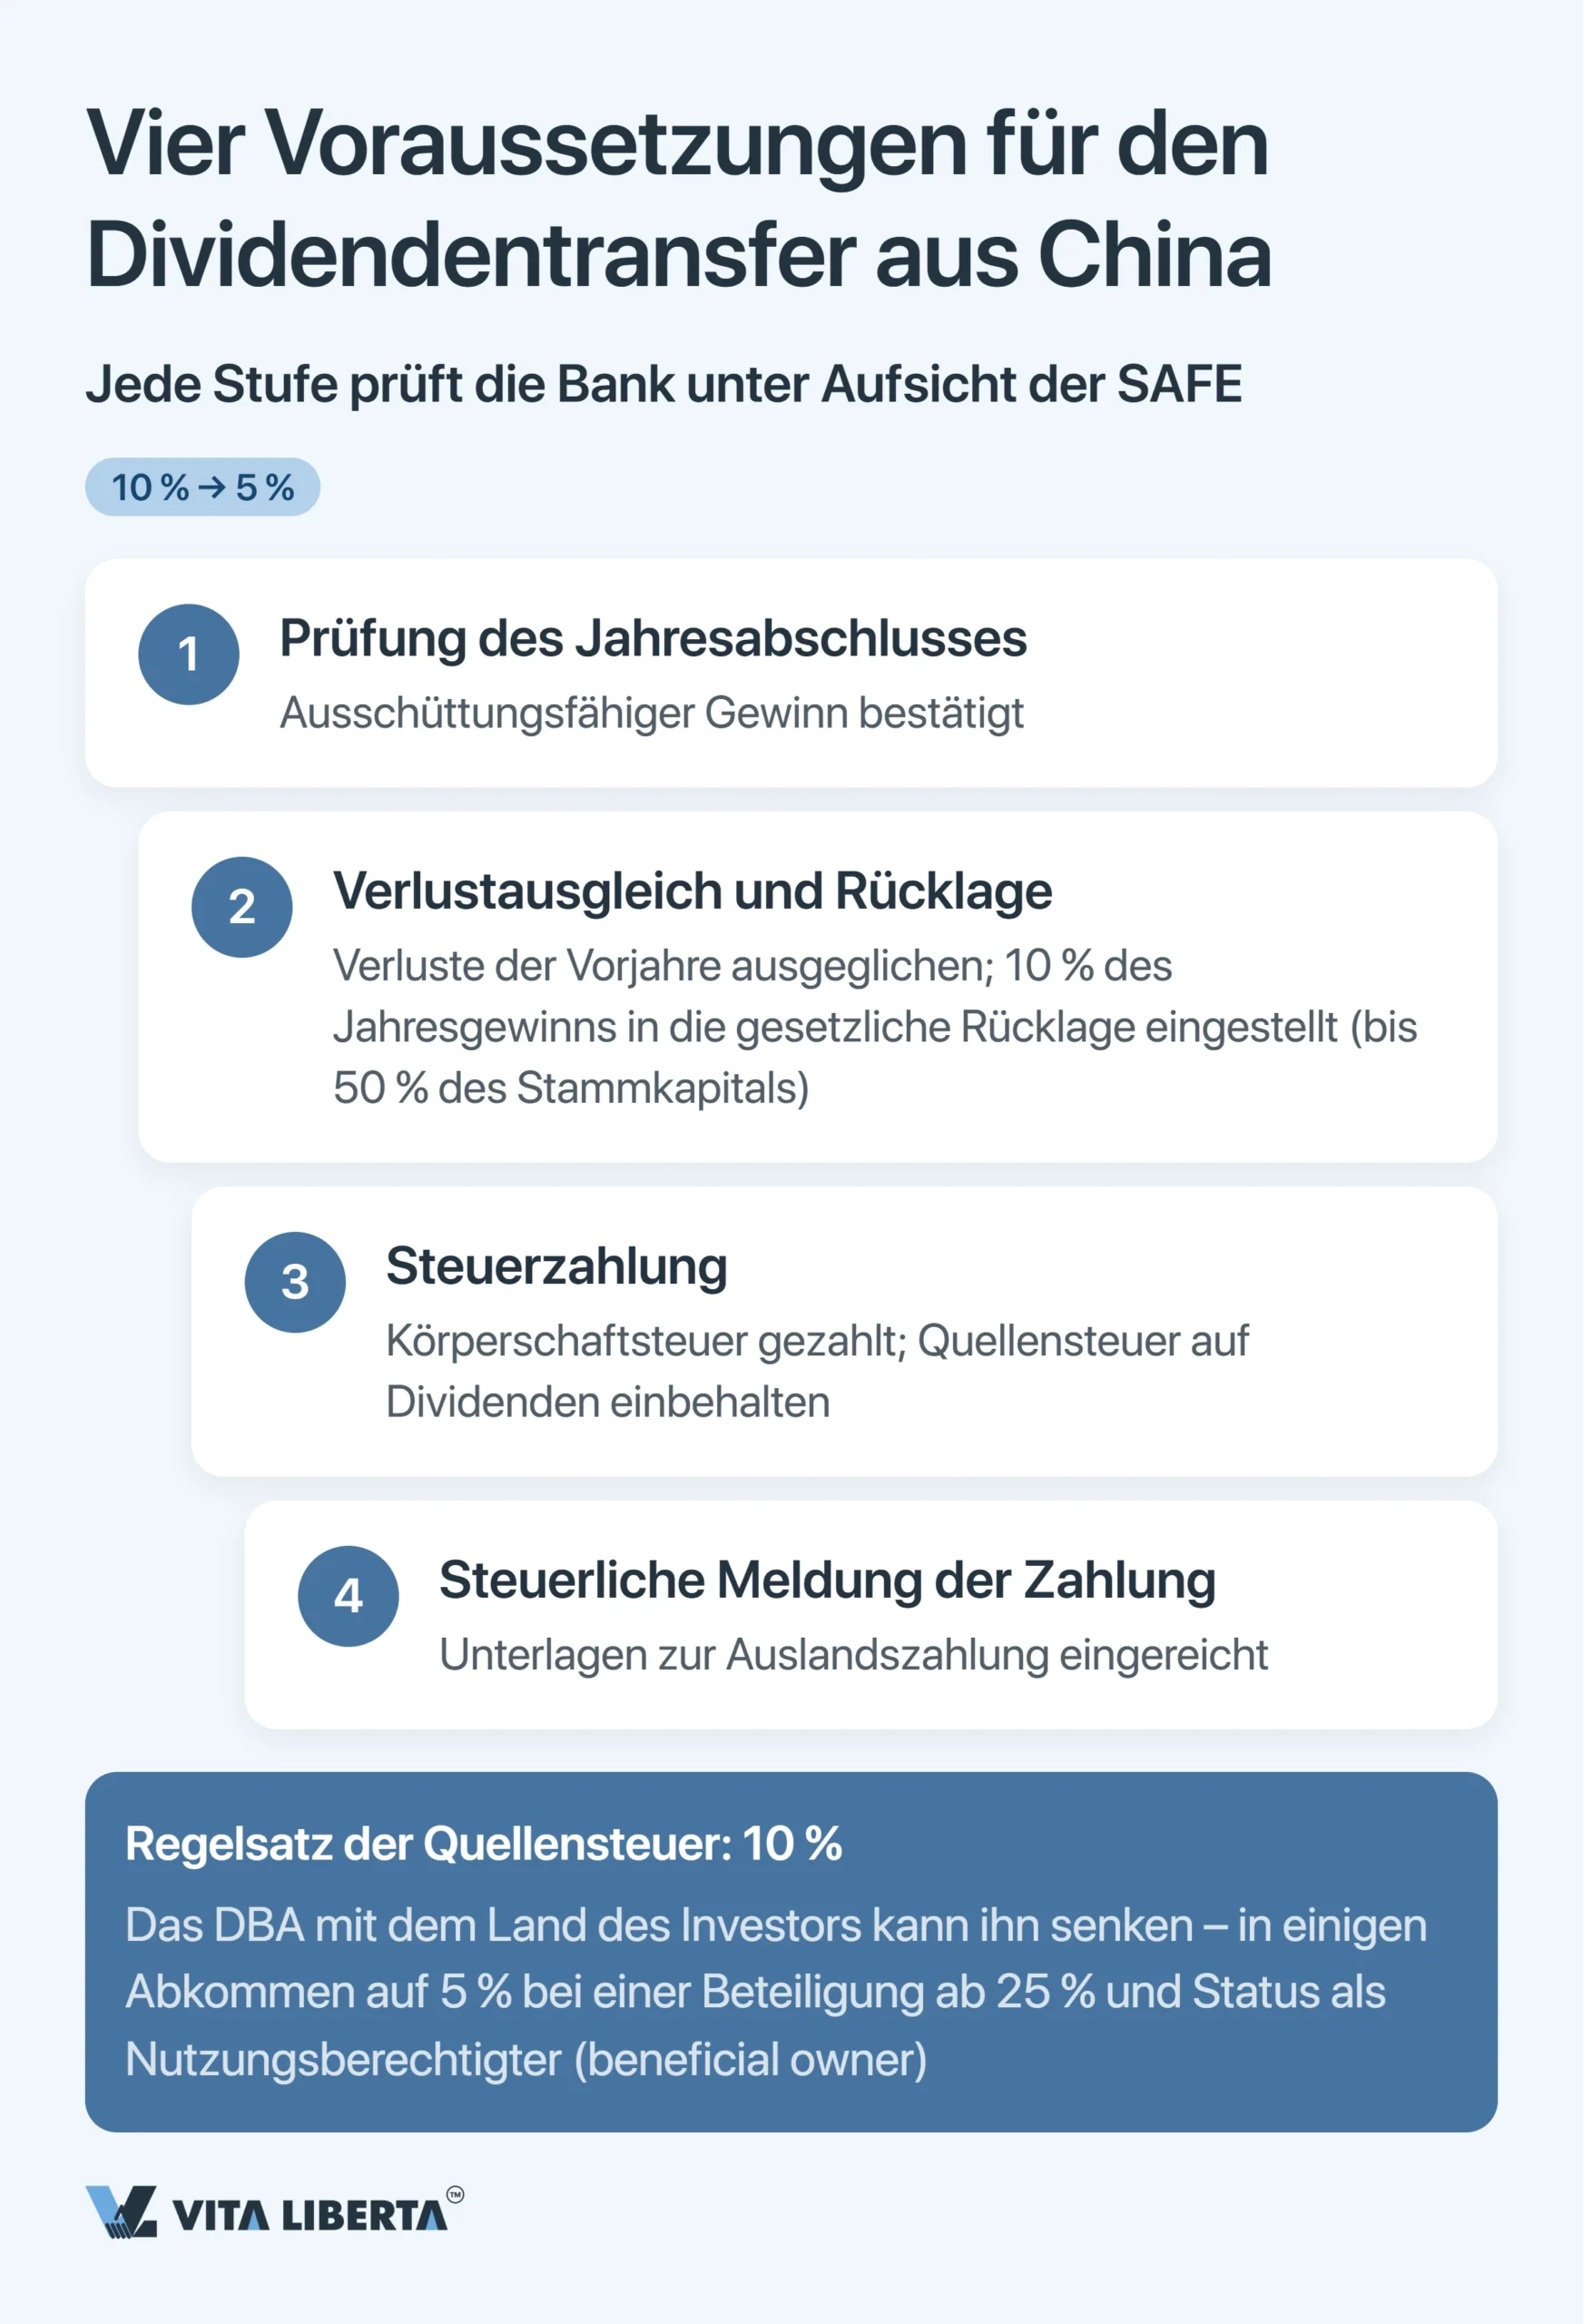
Gewinne aus China herauszuholen ist das Ziel, auf das die ganze Devisendisziplin hinausläuft. Dividenden dürfen Sie erst zahlen, wenn vier Bedingungen erfüllt sind, und jede davon prüft die Bank unter Aufsicht der SAFE.
| Bedingung | Was Sie nachweisen | Was ein Fehler kostet |
| Jahresabschlussprüfung | Dass die Prüfung einen ausschüttungsfähigen Gewinn ausweist; bei Überweisungen über 50.000 USD (Gegenwert) prüft die Bank den geprüften Abschluss und den Gewinnverwendungsbeschluss (汇发〔2017〕3号) | Ohne Prüfung nimmt die Bank keine Überweisung über dem Schwellenwert an |
| Verluste gedeckt, Rücklage gebildet | Dass Verluste der Vorjahre ausgeglichen und 10 % des Jahresgewinns in die Rücklage geflossen sind (bis sie 50 % des Stammkapitals erreicht) | Eine Ausschüttung trotz offener Verluste ist rechtswidrig |
| Steuern gezahlt | Dass die Körperschaftsteuer gezahlt und die Steuer auf Dividenden einbehalten ist | Ohne steuerliche Abrechnung wird die Überweisung nicht freigegeben |
| Steuerliche Meldung der Zahlung | Bei einer Einzelzahlung über 50.000 USD (Gegenwert) die steuerliche Meldung der Auslandszahlung (对外支付税务备案, 国家税务总局 国家外汇管理局公告2013年第40号); einmal pro Vertrag, vor der ersten Zahlung | Die erste Ausschüttung verzögert sich um Wochen oder Monate |
Unterm Strich: Dividenden sind keine Kasse, in die man nach Belieben greift. Sie kommen am Ende einer streng dokumentierten Kette heraus.
Quellensteuersatz und Ermäßigung nach DBA
10 % ist der Basissatz der Quellensteuer (withholding tax) auf Dividenden an Nichtansässige. Jede Vergünstigung wird an dieser Zahl gemessen. Ein Doppelbesteuerungsabkommen (DBA) zwischen China und Ihrem Land kann den Satz senken — in manchen Abkommen auf 5 %. Die üblichen Voraussetzungen: Der Empfänger ist eine Kapitalgesellschaft, hält mindestens eine bestimmte Beteiligung (oft 25 %) und ist wirtschaftlich Berechtigter (Beneficial Owner) der Einkünfte. Automatisch geht das nicht. Der Empfänger beurteilt selbst, ob er die Voraussetzungen des Abkommens erfüllt. Dann macht er die Vergünstigung über den chinesischen Einbehaltungspflichtigen geltend und übergibt ihm das Formular 《非居民纳税人享受协定待遇信息报告表》. Nachweise zur steuerlichen Ansässigkeit und zum Beneficial-Owner-Status bewahrt der Empfänger für eine spätere Prüfung durch die Steuerbehörde auf (国家税务总局公告2019年第35号; Kriterien für den wirtschaftlich Berechtigten — 国家税务总局公告2018年第9号). Satz und Schwelle hängen vom konkreten Abkommen ab. Ohne Formular behält der Einbehaltungspflichtige die üblichen 10 % ein. Die Alternative zur Ausschüttung ist die Reinvestition. Angenommen, Sie stecken Dividenden einer chinesischen Gesellschaft zwischen dem 1. Januar 2025 und dem 31. Dezember 2028 in eine Direktinvestition in China. Dann dürfen Sie 10 % des reinvestierten Betrags auf die Steuer anrechnen, die auf Ihre künftigen Einkünfte aus China einbehalten wird, und die Quellensteuer auf den reinvestierten Gewinn wird aufgeschoben (财政部 税务总局 商务部公告2025年第2号). Auch die Devisenseite wurde ab dem 15. September 2025 vereinfacht: Gewinne in Fremdwährung können Sie direkt in China reinvestieren, indem Sie sie dem Kapitalkonto der Zielgesellschaft gutschreiben (Circular 43).
Gewinne aus China ohne Steuer-Mehrbelastung ausschütten
- Prüfung der Ausschüttungsvoraussetzungen
- Unterlagen zur Quellensteuer
- Beneficial-Owner-Nachweis für das DBA

Devisenkontrolle in China: strategische Schlussfolgerungen
Das chinesische Regime birgt ein Paradox. Strenge Kapitalkontrollen bestehen neben dem freien Umtausch in der Leistungsbilanz. Dasselbe System, das Ihre Dividenden bremst, lässt die Zahlung für echte Exporte reibungslos passieren. Gewinner ist nicht, wer es zu umgehen versucht, sondern wer seinen Devisenkreislauf von Anfang an aufbaut. Registrieren Sie Devisengeschäfte gleichzeitig mit der Kontoeröffnung — nicht erst nach der ersten hängengebliebenen Zahlung. Trennen Sie in der Buchhaltung Kapital- und laufende Ströme: Umtausch und Steuern hängen davon ab. Bereiten Sie die Unterlagen für die Gewinnrepatriierung frühzeitig vor: Prüfung, Rücklage, Steuern und Nachweis des wirtschaftlich Berechtigten. So ist die SAFE-Registrierung keine bürokratische Hürde am Eingang, sondern das Gerüst eines planbaren Cashflows. Aus der Pflicht gegenüber dem Regulator wird ein Werkzeug zur Steuerung der Zahlungsströme, und die Devisenkontrolle wird vom Hindernis zur Landkarte sicherer Wege für Ihr Geld.
Häufig gestellte Fragen
Ein eigener Termin bei der SAFE ist nicht nötig. Seit dem 1. Juni 2015 (Circular 13, 汇发〔2015〕13号) übernimmt eine autorisierte Bank die Devisenregistrierung von Direktinvestitionen; die SAFE beaufsichtigt indirekt über ihr System. Was zu tun ist: Planen Sie die Devisenregistrierung im selben Schritt wie die Eröffnung des Kapitalkontos — das spart Wochen.
Ja. Seit dem 1. Juni 2015 darf ein FIE sein Fremdwährungskapital jederzeit in RMB umtauschen (freie Konvertierung, 意愿结汇, 汇发〔2015〕19号); die RMB liegen bis zur Zahlung auf einem Sonderkonto. Die Kontrolle hat sich auf die Ausgaben verlagert: Jede Zahlung aus dem Kapital prüft die Bank anhand von Belegen, verbotene Verwendungen stehen auf der „Negativliste”. Was zu tun ist: Wählen Sie den Zeitpunkt des Umtauschs mit Blick auf den Kurs und halten Sie die Belege für jede Ausgabe (Miete, Gehälter, Einkauf) vorab bereit.
Als Einbehaltungspflichtiger zieht der chinesische Zahler die Mehrwertsteuer ab, wenn die Leistung in China verbraucht wird; Zuschläge auf diese Steuer fallen nicht an. Körperschaftsteuer entsteht nur, wenn die Leistung in China erbracht wurde und eine Betriebsstätte begründet. Die 10 % Quellensteuer gelten für Lizenzgebühren, Zinsen und andere passive Einkünfte, nicht für Dienstleistungsentgelte. Was zu tun ist: Legen Sie im Vertrag fest, wer die Steuer trägt, und kalkulieren Sie sie in den Preis ein.
Dividenden dürfen erst nach der Jahresabschlussprüfung, dem Ausgleich von Verlusten, der Zuführung von 10 % zur Rücklage und der Zahlung der Steuern ins Ausland fließen. Bei Überweisungen über 50.000 USD (Gegenwert) prüft die Bank den Gewinnverwendungsbeschluss, den geprüften Abschluss und den Nachweis der steuerlichen Meldung der Zahlung. Was zu tun ist: Stellen Sie die Unterlagen gleich nach dem Jahresabschluss zusammen, nicht erst kurz vor der Überweisung.
Viele chinesische DBA erlauben 5 % statt der üblichen 10 %, meist aber nur für eine Kapitalgesellschaft mit mindestens 25 % Beteiligung, die wirtschaftlich Berechtigter der Einkünfte ist. Was zu tun ist: Prüfen Sie Schwelle und Satz im Abkommen Ihres Landes und sammeln Sie Nachweise zur Ansässigkeit und zum Beneficial-Owner-Status frühzeitig. Diese Unterlagen werden nicht vorab eingereicht, sondern für eine Prüfung aufbewahrt; das Formular zur Inanspruchnahme der Vergünstigung erhält der Einbehaltungspflichtige.