Hongkong
 China




Warum Ihr Unternehmen ein Konto in China braucht
Ein lokales Konto nimmt die Zwischenstationen aus der Zahlungskette: Das Unternehmen bezahlt Lieferanten und vereinnahmt Erlöse unmittelbar in RMB, spart die doppelte Umrechnung und passiert die Devisenkontrolle schneller. Für Unternehmen in einer Freihandelszone kommt der Zugang zu vereinfachten grenzüberschreitenden Transaktionen hinzu.
Ein Konto auf dem chinesischen Festland ist keine Bequemlichkeit, sondern die Eintrittskarte in den Markt: Ohne es wird jedes Geschäft zum Umweg.
Gesondert erwähnenswert ist, dass eine Reihe von Banken wirtschaftlich Berechtigten mit russischem Pass vergleichsweise offen gegenübersteht — vorausgesetzt, die Beteiligungsstruktur ist nachvollziehbar und der geschäftliche Zweck klar. Auf dieser Grundlage laufen Abrechnungen mit ausländischen Vertragspartnern berechenbar.
Welche Konten Unternehmen in China eröffnen
Jeder Zweck verlangt eine andere Kontoart, und die Struktur sollte vor der Antragstellung durchdacht sein.
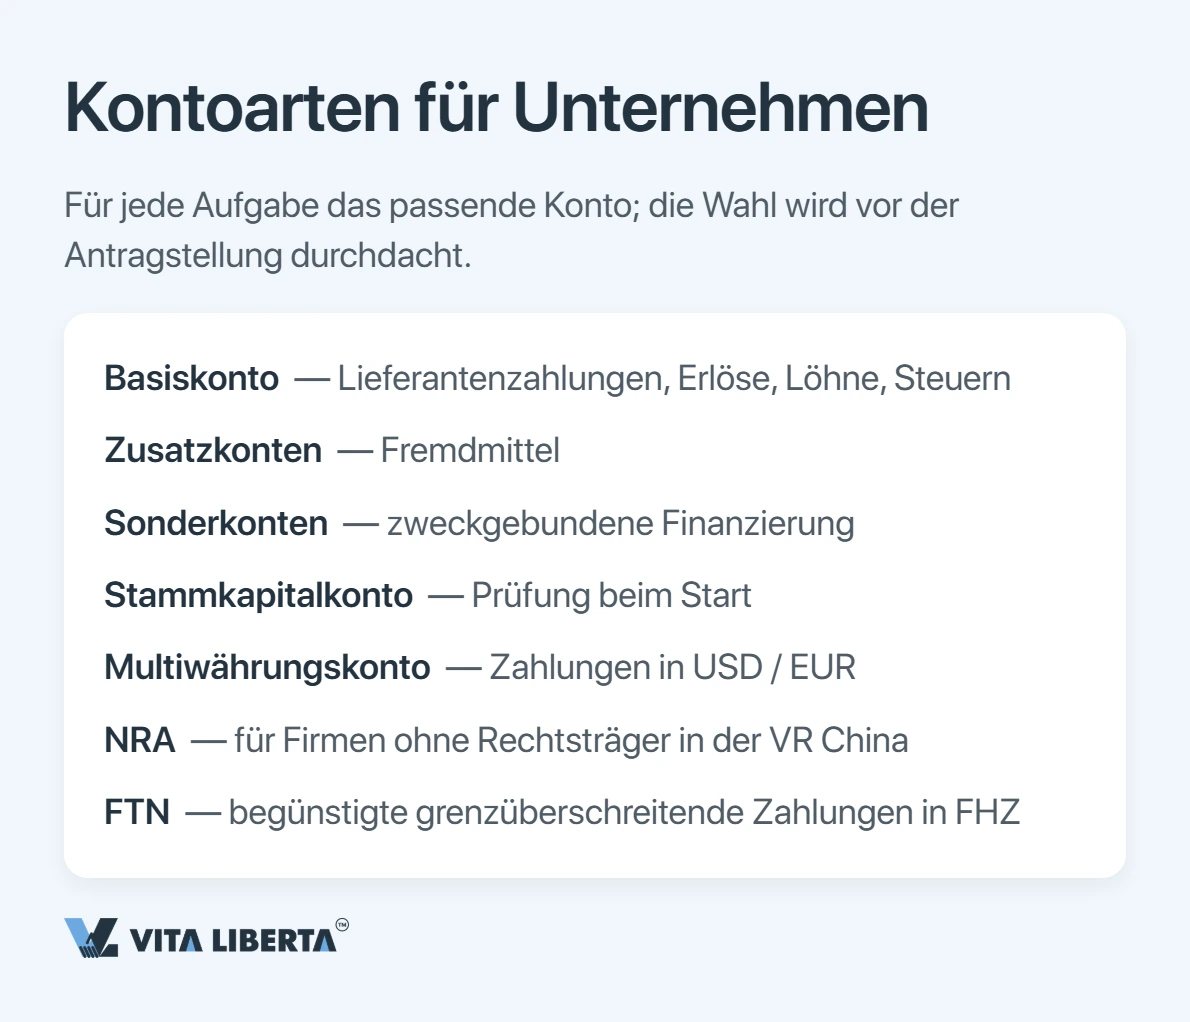
Basiskonto und ergänzende Konten
Das Basiskonto trägt das Tagesgeschäft: Lieferantenzahlungen, Erlöseingänge, Löhne und Steuern. Mit wachsendem Geschäft kommen hinzu:
- allgemeine Einlagenkonten zur Abwicklung aufgenommener Mittel;
- Sonderkonten für zweckgebundene Finanzierungen und einzelne Projekte;
- ein Konto zur Kapitalprüfung in der Startphase.
Je präziser Sie Ihre künftigen Zahlungsströme prognostizieren, desto leichter fällt es der Bank, die passende Betreuungsstruktur aufzubauen.
Fremdwährungs- und NRA-Konten für ein ausländisches Unternehmen
Sind Zahlungen in Dollar oder Euro erforderlich, richtet die Bank ein Mehrwährungskonto ein. Einem Unternehmen, das auf dem Festland noch über keine eigene juristische Person verfügt, steht das NRA-Format offen (Nichtansässigenkonto, Non-Resident Account). Am bereitwilligsten eröffnen Banken solche Konten für Hongkonger Gesellschaften; auch Singapur, die Vereinigten Arabischen Emirate und das Vereinigte Königreich kommen als Jurisdiktionen in Betracht.
Hier prüft die Bank die wirtschaftliche Substanz strenger: Handels- und Logistikprofile kommen am leichtesten durch. In Freihandelszonen steht zusätzlich das FTN-Konto mit erleichterten Bedingungen für grenzüberschreitende Transaktionen zur Verfügung.
Die Aufsicht hinter dem Konto: PBOC, SAFE und NFRA
Die Aufsicht verteilt sich auf drei Institutionen. Die Chinesische Volksbank (PBOC) setzt die allgemeinen Regeln und verantwortet die Abwicklung in Landeswährung; die Staatliche Devisenverwaltung (SAFE) betreut Devisengeschäfte und grenzüberschreitende Kapitalbewegungen; die Aufsicht über die Banken selbst liegt bei der NFRA.
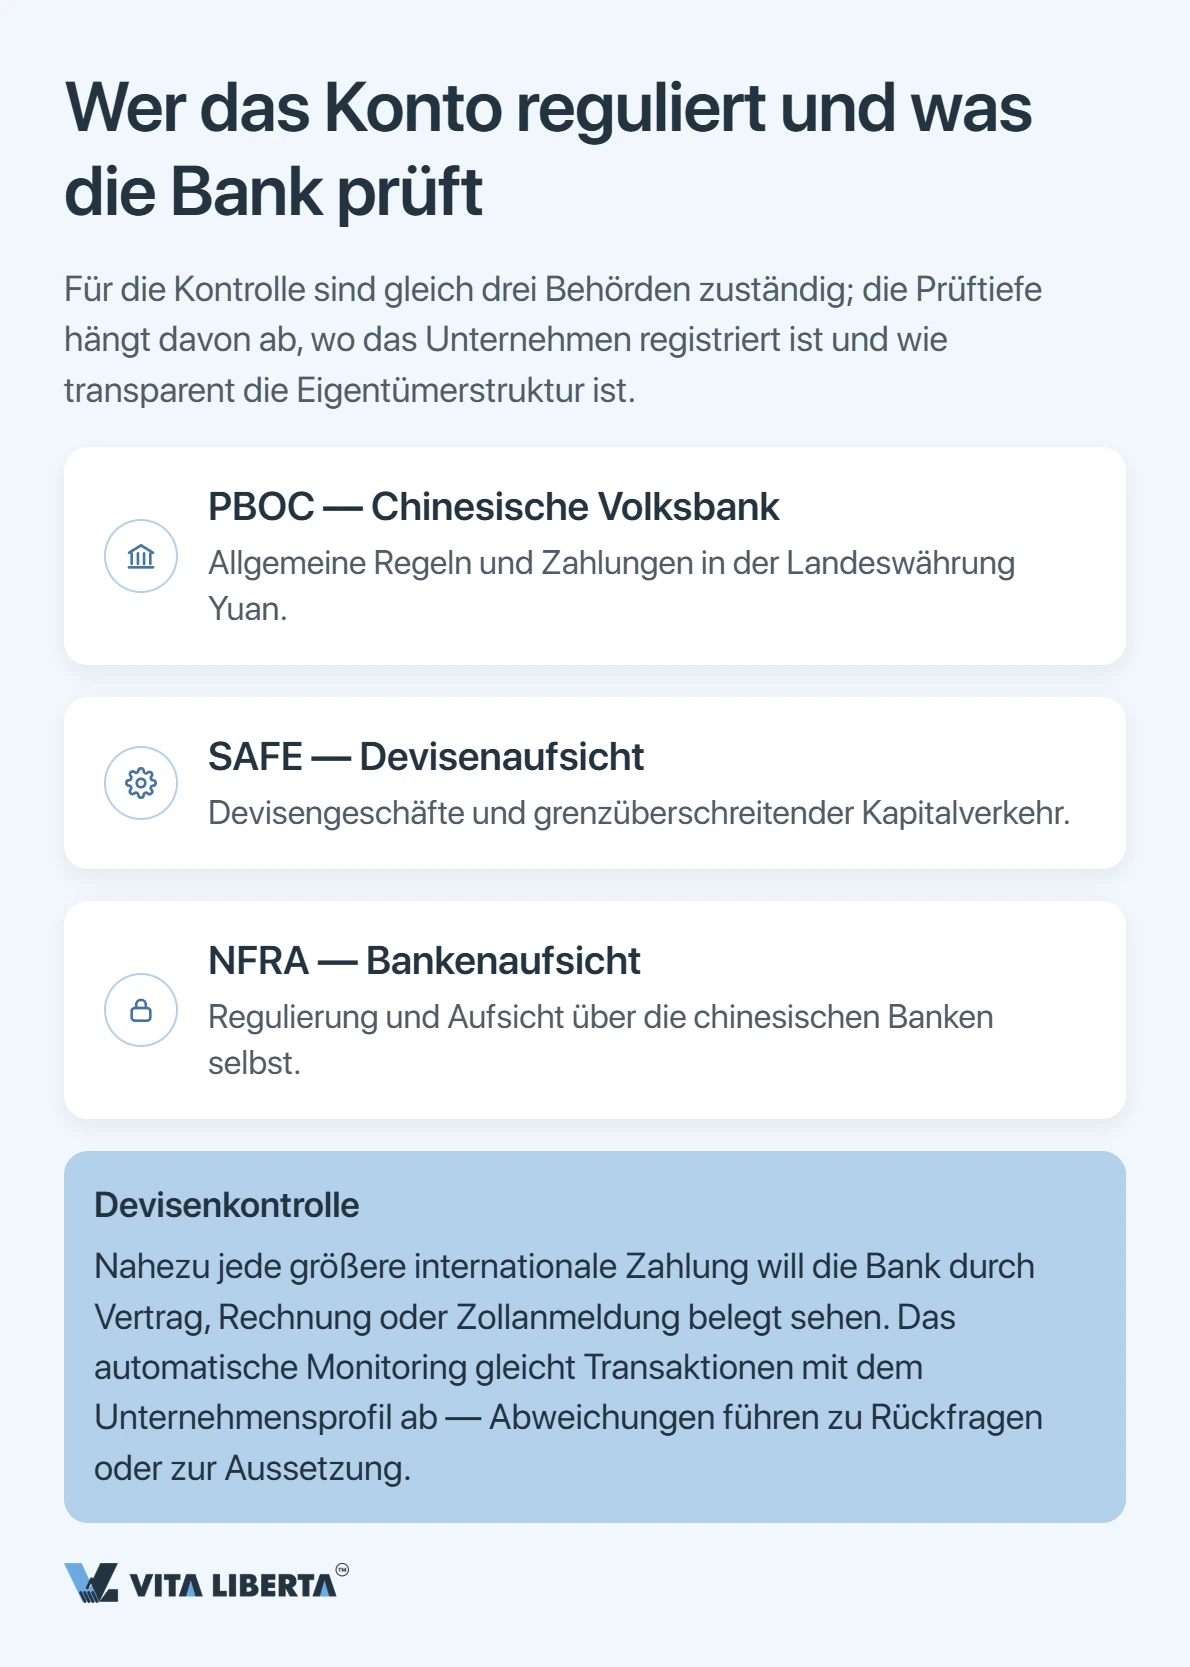
Die Devisenkontrolle hat eine praktische Folge: Für nahezu jede größere internationale Zahlung verlangt die Bank einen Nachweis — Vertrag, Rechnung oder Zollanmeldung. Die automatisierte Überwachung gleicht jede Transaktion mit dem angegebenen Profil des Unternehmens ab; Abweichungen lösen Rückfragen oder eine Sperre aus.
Anforderungen der Banken nach Unternehmenstyp
Wie tief geprüft wird, hängt unmittelbar davon ab, wo das Unternehmen registriert ist und wie durchschaubar seine Eigentümerstruktur bleibt.
Ansässige Unternehmen und WFOE
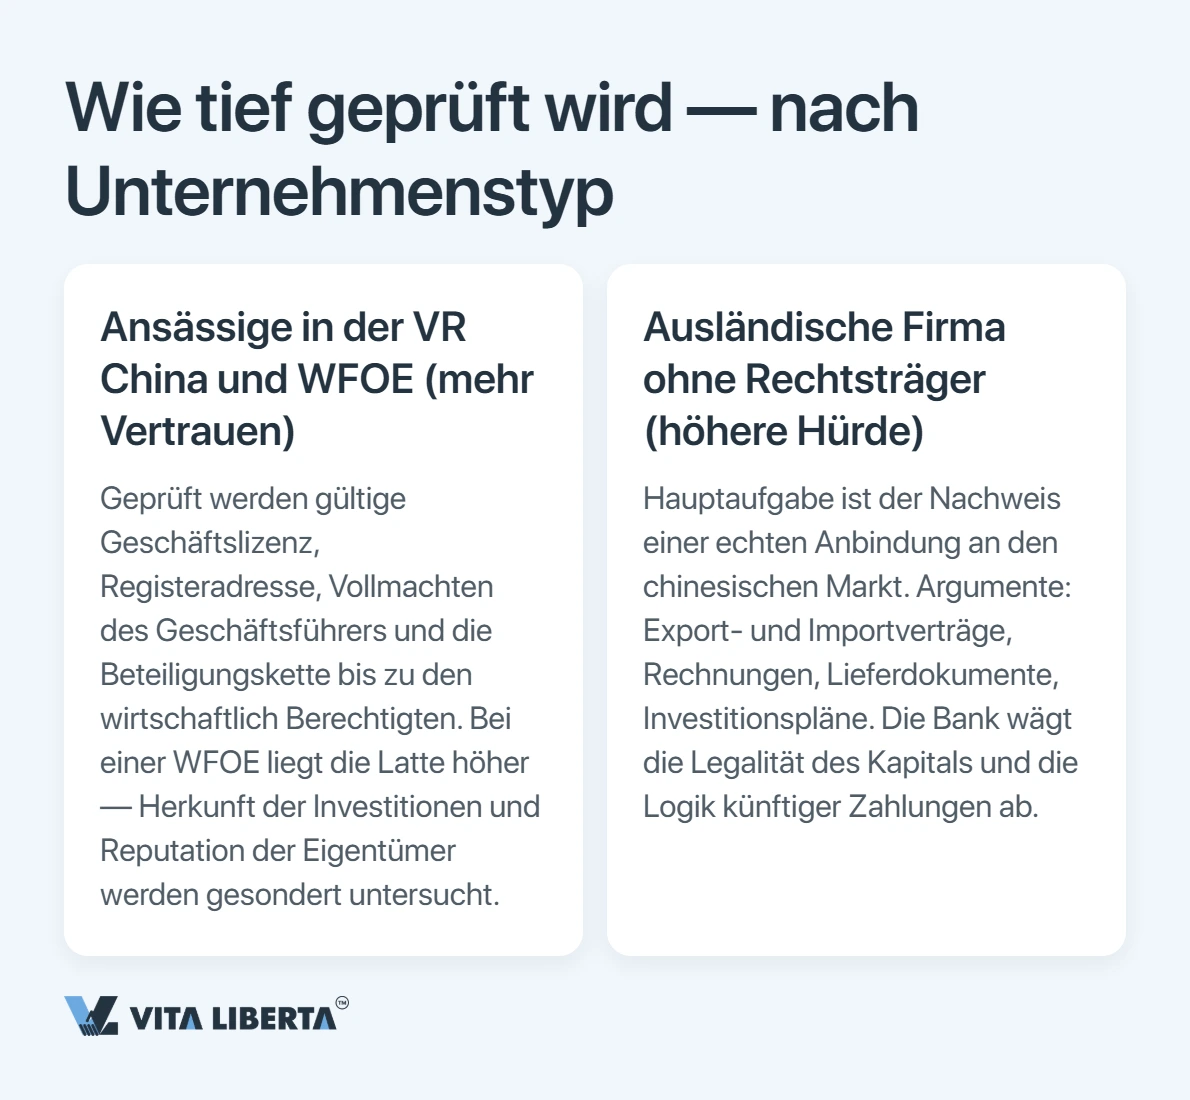
Am meisten Vertrauen genießen in der VR China ansässige Unternehmen, einschließlich solcher in vollständig ausländischem Besitz (WFOE). Im Mittelpunkt stehen eine gültige Geschäftslizenz, die Registeranschrift, der Umfang der Befugnisse von Geschäftsführung und gesetzlichem Vertreter sowie die Beteiligungskette bis zu den wirtschaftlich Berechtigten. Bei einer WFOE liegt die Latte höher: Herkunft der Investition und Reputation der Gesellschafter werden gesondert beleuchtet.
Ausländisches Unternehmen ohne Rechtsträger in der VR China
Hier ist die Hürde am höchsten. Entscheidend ist der Nachweis, dass das Unternehmen tatsächlich mit dem chinesischen Markt verbunden ist. Als Argumente dienen Export- und Importverträge, Rechnungen, Versandunterlagen und Investitionspläne. Die Bank entscheidet im Einzelfall und wägt dabei die Rechtmäßigkeit des Kapitals gegen die wirtschaftliche Logik der bevorstehenden Zahlungen ab.
Probleme beim Konto in China?
- Passende Bank für Ihr Geschäft
- Unterlagenpaket vorbereitet
- Regeln für Nichtansässige

Welche Unterlagen nötig sind und wie sie legalisiert werden
Der Standardsatz besteht aus Registrierungsunterlagen und Satzung, Jahresabschlüssen und Steuererklärungen, einer Tätigkeitsbeschreibung sowie Pässen und Adressnachweisen der Geschäftsführung und der wirtschaftlich Berechtigten. Die Unterlagen werden von einem beeidigten Übersetzer ins Chinesische übertragen und per Apostille legalisiert; für Staaten außerhalb des Übereinkommens bleibt die konsularische Legalisation. Auszüge müssen aktuell sein — üblicherweise nicht älter als drei Monate.
| Unterlage | Zweck |
|---|---|
| Handelsregisterauszug / Gründungsurkunde | Belegt die Existenz des Unternehmens |
| Satzung und Gründungsdokumente | Zeigen Struktur und Befugnisse |
| Jahresabschluss und Steuerunterlagen | Belegen die tatsächliche Tätigkeit |
| Unterlagen zu Geschäftsführung und wirtschaftlich Berechtigten | Identifizierung und KYC-Prüfung |
| Bankauskunft / Bonitätsbescheinigung (auf Anforderung) | Belegt die geschäftliche Reputation |
Der Eröffnungsablauf: Schritte, Fristen und persönliche Anwesenheit
Ein Teil der Banken nimmt Scans vorab aus der Ferne entgegen, vollständig online lässt sich ein Firmenkonto jedoch nicht eröffnen: Die Freischaltung setzt eine persönliche Identifizierung voraus. Der Ablauf:
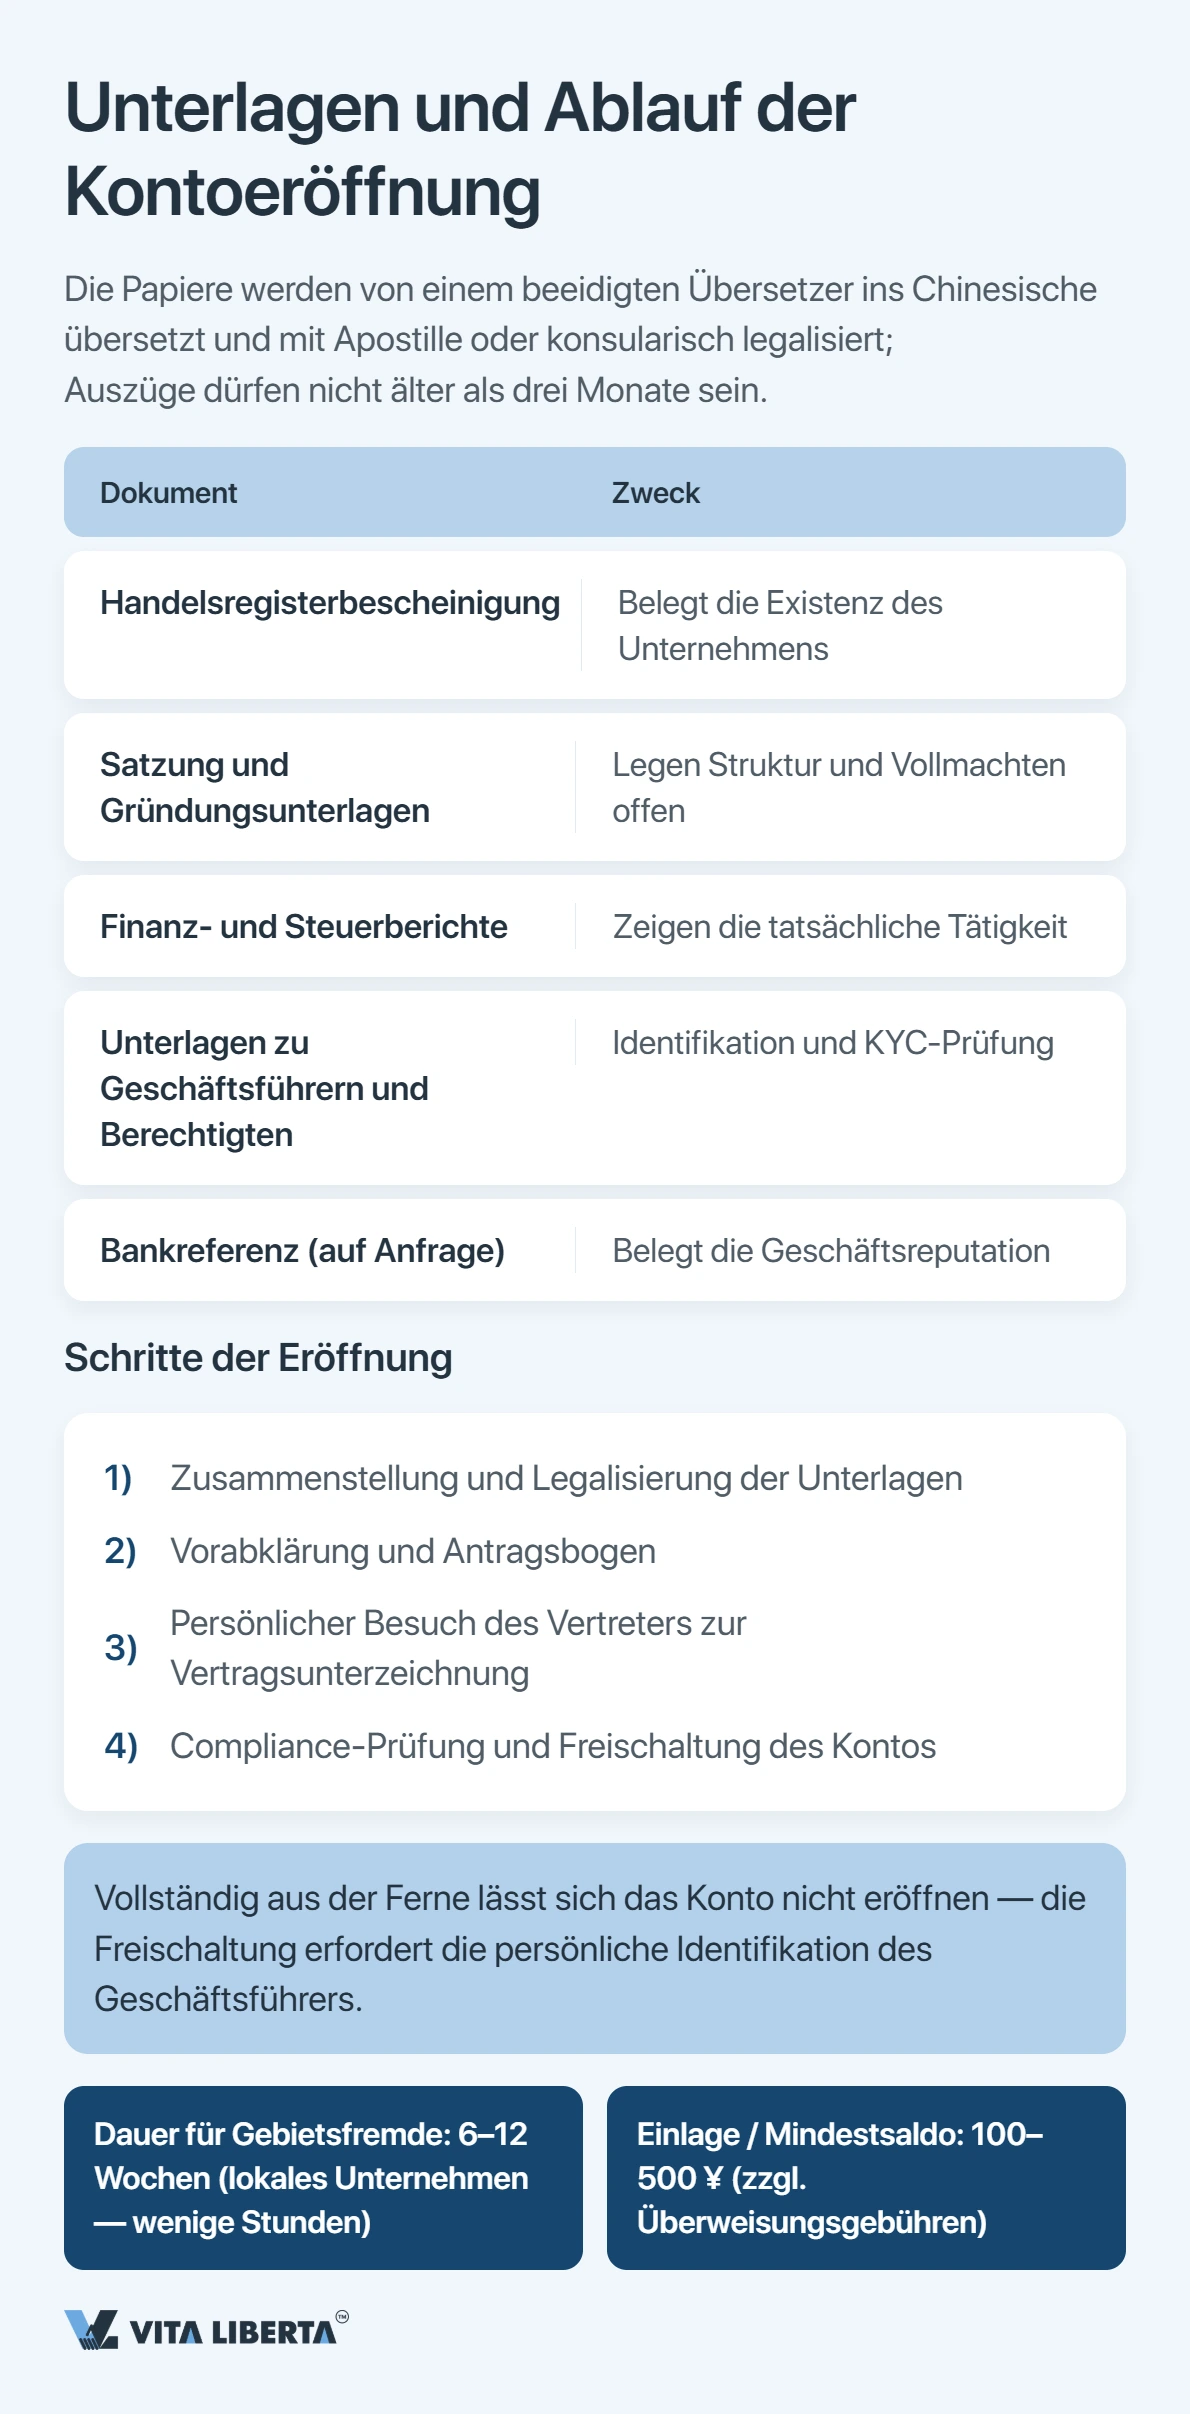
- Unterlagen zusammenstellen und legalisieren.
- Vorabstimmung mit der Bank und Ausfüllen des Antrags.
- Termin des gesetzlichen Vertreters zur Unterzeichnung der Verträge.
- Compliance-Prüfung und Freischaltung des Kontos.
Die persönliche Anwesenheit der Geschäftsführung ist verpflichtend; ein Bevollmächtigter mit Vollmacht wird nur selten akzeptiert. Bei Nichtansässigen dauert die Prüfung im Schnitt sechs bis zwölf Wochen, während ein lokales Unternehmen die Strecke in wenigen Stunden zurücklegt.
Was Eröffnung und Führung des Kontos kosten
Die Eröffnung selbst ist günstig. Entscheidender ist etwas anderes: Die meisten Banken, die ausländische Kunden betreuen, verlangen eine Einlage und die Einhaltung eines Mindestsaldos. Als Marktrichtwerte gelten 100 bis 500 Yuan Einlage, hinzu kommen Gebühren für Interbanken- und Fremdwährungsüberweisungen. Da jede Bank ihre Beträge und ihre Saldogrenze selbst festlegt, klären Sie die Konditionen vor der Antragstellung.
Warum Banken ablehnen — und wie Sie dieses Risiko senken
Eine Absage lässt sich fast nie auf ein einzelnes fehlendes Dokument zurückführen; meist ist die Bank schlicht nicht bereit, dieses Risikoniveau zu tragen. Was am häufigsten gegen den Antragsteller spricht:
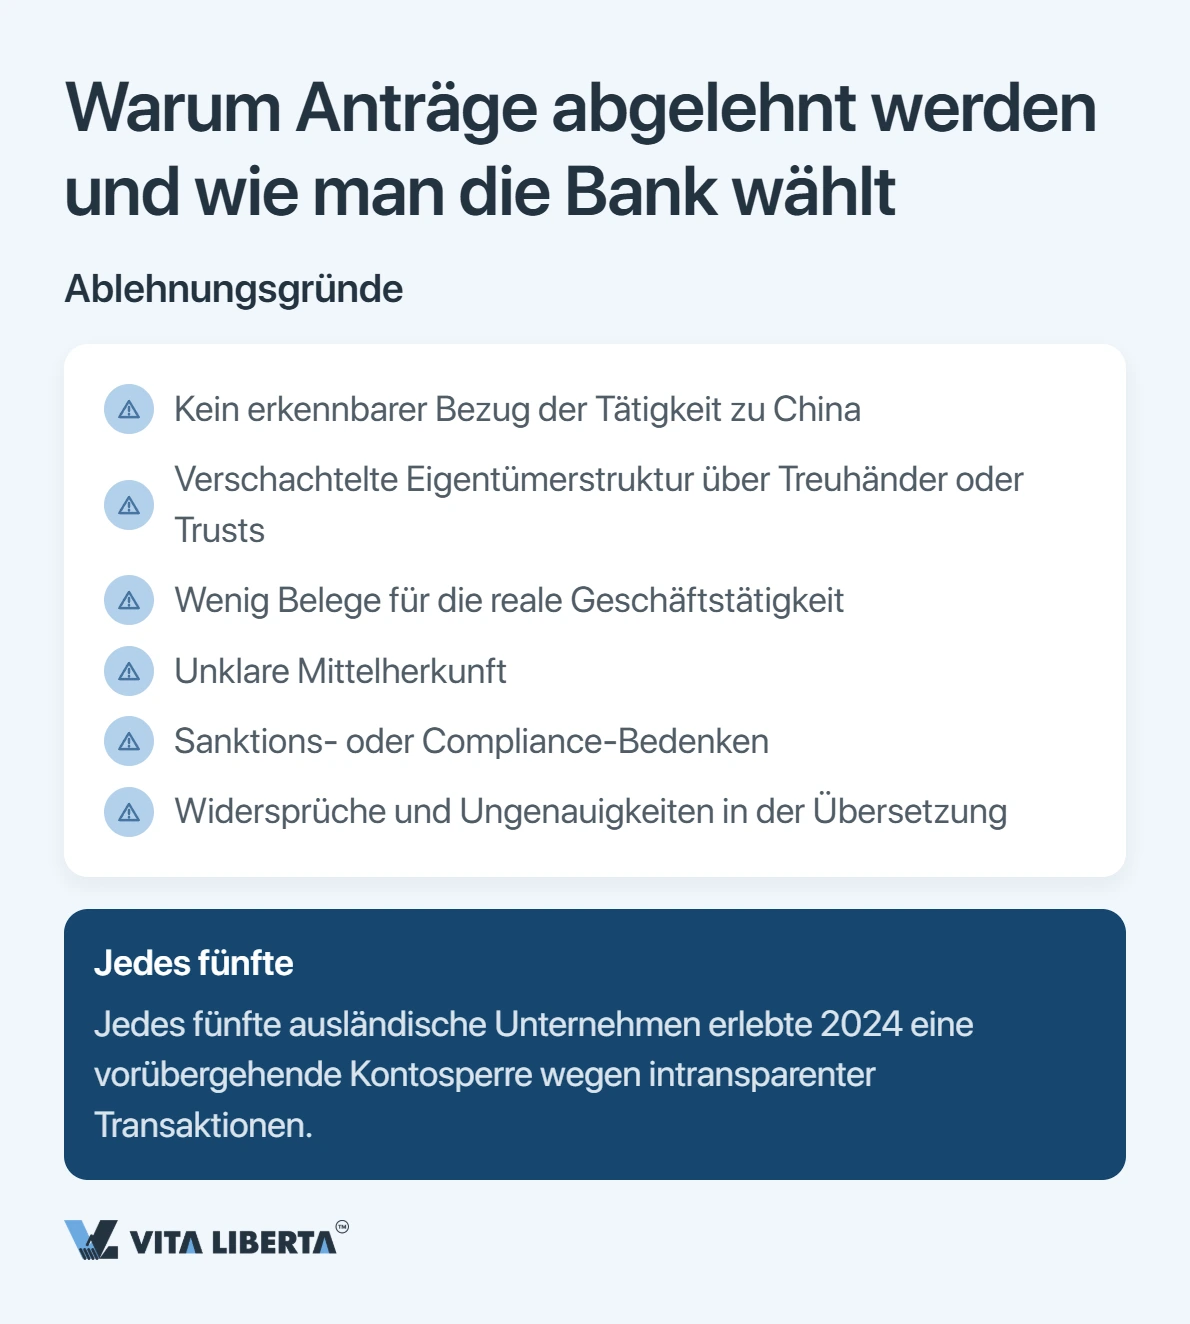
- ein wenig einleuchtender Bezug der Tätigkeit zu China;
- eine über Treuhänder oder Trusts verschachtelte Beteiligungsstruktur;
- zu wenig Belege für eine tatsächliche Geschäftstätigkeit;
- eine ungeklärte Mittelherkunft;
- Sanktions- oder Compliance-Bedenken;
- Widersprüche und Ungenauigkeiten in der Übersetzung der Unterlagen.
„Eine Bank genehmigt keinen Aktenordner, sondern eine nachvollziehbare Geschäftslogik. Wenn der Antragsteller vorab erklärt, woher das Geld stammt und warum er das Konto ausgerechnet hier benötigt, beschleunigt sich die Prüfung um ein Vielfaches“, so Andrey Lagutin, Partner der Praxisgruppe für Unternehmensbegleitung in der VR China.
Marktschätzungen zufolge war 2024 jedes fünfte ausländische Unternehmen von einer vorübergehenden Kontosperre wegen intransparenter Transaktionen betroffen. Nach der Eröffnung gilt daher: Unterlagen fortlaufend aktualisieren und den Zweck größerer Zahlungen belegen können.
Bankwahl in China: Worauf zu achten ist
Die Institute unterscheiden sich in ihrer Offenheit gegenüber Nichtansässigen, in der Breite ihrer Fremdwährungsprodukte und im Bearbeitungstempo. Der sicherere Weg führt über große Banken, die bereits Erfahrung mit ausländischen Kunden gesammelt haben.
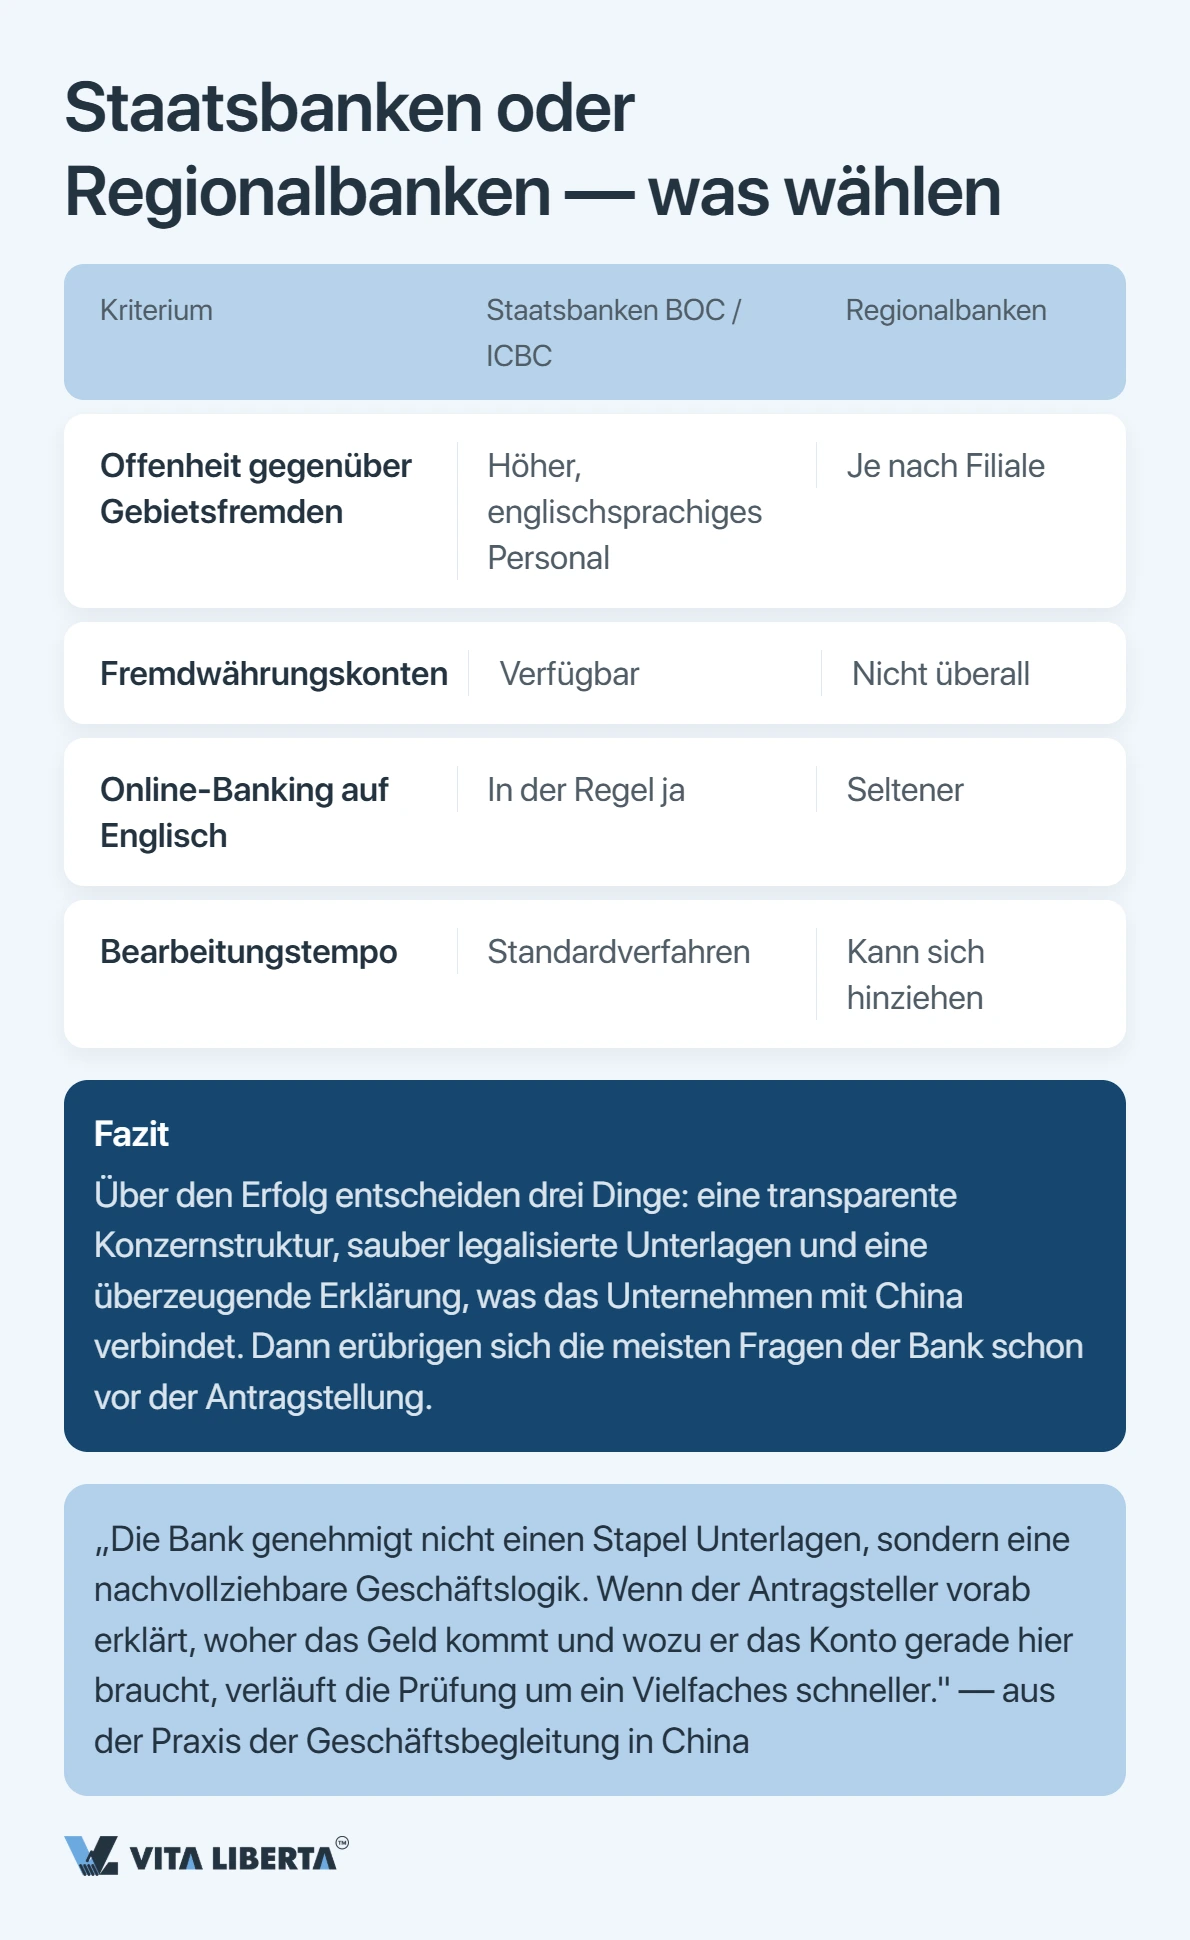
| Kriterium | Große Staatsbanken (BOC, ICBC) | Regionalbanken |
|---|---|---|
| Offenheit gegenüber Nichtansässigen | Höher, englischsprachiges Personal vorhanden | Je nach Filiale |
| Fremdwährungskonten | Verfügbar | Nicht überall |
| Online-Banking auf Englisch | In der Regel ja | Seltener |
| Bearbeitungstempo | Standardverfahren | Kann sich hinziehen |
Richten Sie Ihre Wahl an der Jurisdiktion Ihres Unternehmens und am Charakter Ihrer Transaktionen aus — nicht allein am Bekanntheitsgrad der Bank.
Firmenkonto in China nötig?
- Begleitung bei der Eröffnung
- Umgang mit Devisenkontrolle
- Schnellere Freigabe

Fazit
Ein Firmenkonto in China ist durchaus erreichbar, doch handelt es sich um ein Projekt und nicht um eine Formalie. Drei Faktoren entscheiden: eine nachvollziehbare Gesellschaftsstruktur, lückenlos legalisierte Unterlagen und eine überzeugende Darstellung dessen, was das Unternehmen mit China verbindet. Prüfen Sie Ihre Unterlagen vorab selbst und formulieren Sie den geschäftlichen Zweck klar — dann erledigt sich ein Großteil der Fragen der Bank schon vor der Antragstellung.
Signatur des Experten: Sergey Konon, Partner, Praxisgruppe VR China
Häufig gestellte Fragen
Vollständig nicht. Einzelne Banken nehmen Antrag und Scans online entgegen, freigeschaltet wird das Konto jedoch erst nach der persönlichen Identifizierung des Vertreters in der Filiale.
Nicht in jedem Fall. Ein ausländisches Unternehmen ohne Registrierung kann ein NRA-Konto eröffnen, muss jedoch eine reale Verbindung seiner Tätigkeit zum chinesischen Markt nachweisen.
Als Richtwert gelten 100 bis 500 Yuan. Der konkrete Betrag und die Mindestsaldogrenze richten sich nach der gewählten Bank und der Kontokategorie.
In der Regel eineinhalb bis drei Monate, Legalisation der Unterlagen und Compliance eingerechnet; ein ansässiges Unternehmen durchläuft denselben Weg deutlich schneller.
Ausschlaggebend ist das Risikoprofil: ein fehlender Bezug zu China, eine undurchsichtige Eigentümerstruktur oder Zweifel an der Mittelherkunft wiegen schwerer als formale Vollständigkeit.