Hongkong
 China




China bietet seine wichtigste Unternehmenssteuervergünstigung offen und zu einem festen Preis an. Profitieren wird, wer seine Technologie in Zahlen und Dokumenten belegt, nicht wer sich lediglich mit ihr beschäftigt.
Das Kernproblem
„Wir haben eine WFOE in Hangzhou, eigene Entwicklung, angestellte Ingenieure und ein Produkt, das weltweit verkauft wird. Warum zahlen wir 25 % wie ein Handelsunternehmen, während der Nachbar im Gewerbepark 15 % zahlt? Sind wir nicht technologisch genug?” Die Branche allein entscheidet nichts. Es entscheiden die Schwellenwerte. Die Körperschaftsteuer (Corporate Income Tax, CIT) sinkt, sobald Sie sechs quantitative Kennzahlen nachweisen und den Status eines High and New Technology Enterprise (HNTE) erhalten. Im Folgenden: was das Paket umfasst, was der Einstieg kostet und woran der Status meist scheitert.
Das HNTE-Paket: 15 % Steuersatz und drei weitere Instrumente
Die Anerkennung bringt Ihnen zwei Vorteile, die nur Hightech-Unternehmen zustehen: den Steuersatz von 15 % und einen verlängerten Verlustvortrag. Zwei weitere Instrumente, der F&E-Zusatzabzug und der Abzug von Weiterbildungskosten, stehen auch gewöhnlichen Unternehmen offen. Ihre volle Wirkung entfalten sie aber erst zusammen mit dem Status. Jedes Instrument greift an einer anderen Stelle der Berechnung. Der Zusatzabzug wirkt am Anfang, wenn die Bemessungsgrundlage entsteht. Der ermäßigte Satz kommt ganz am Ende.
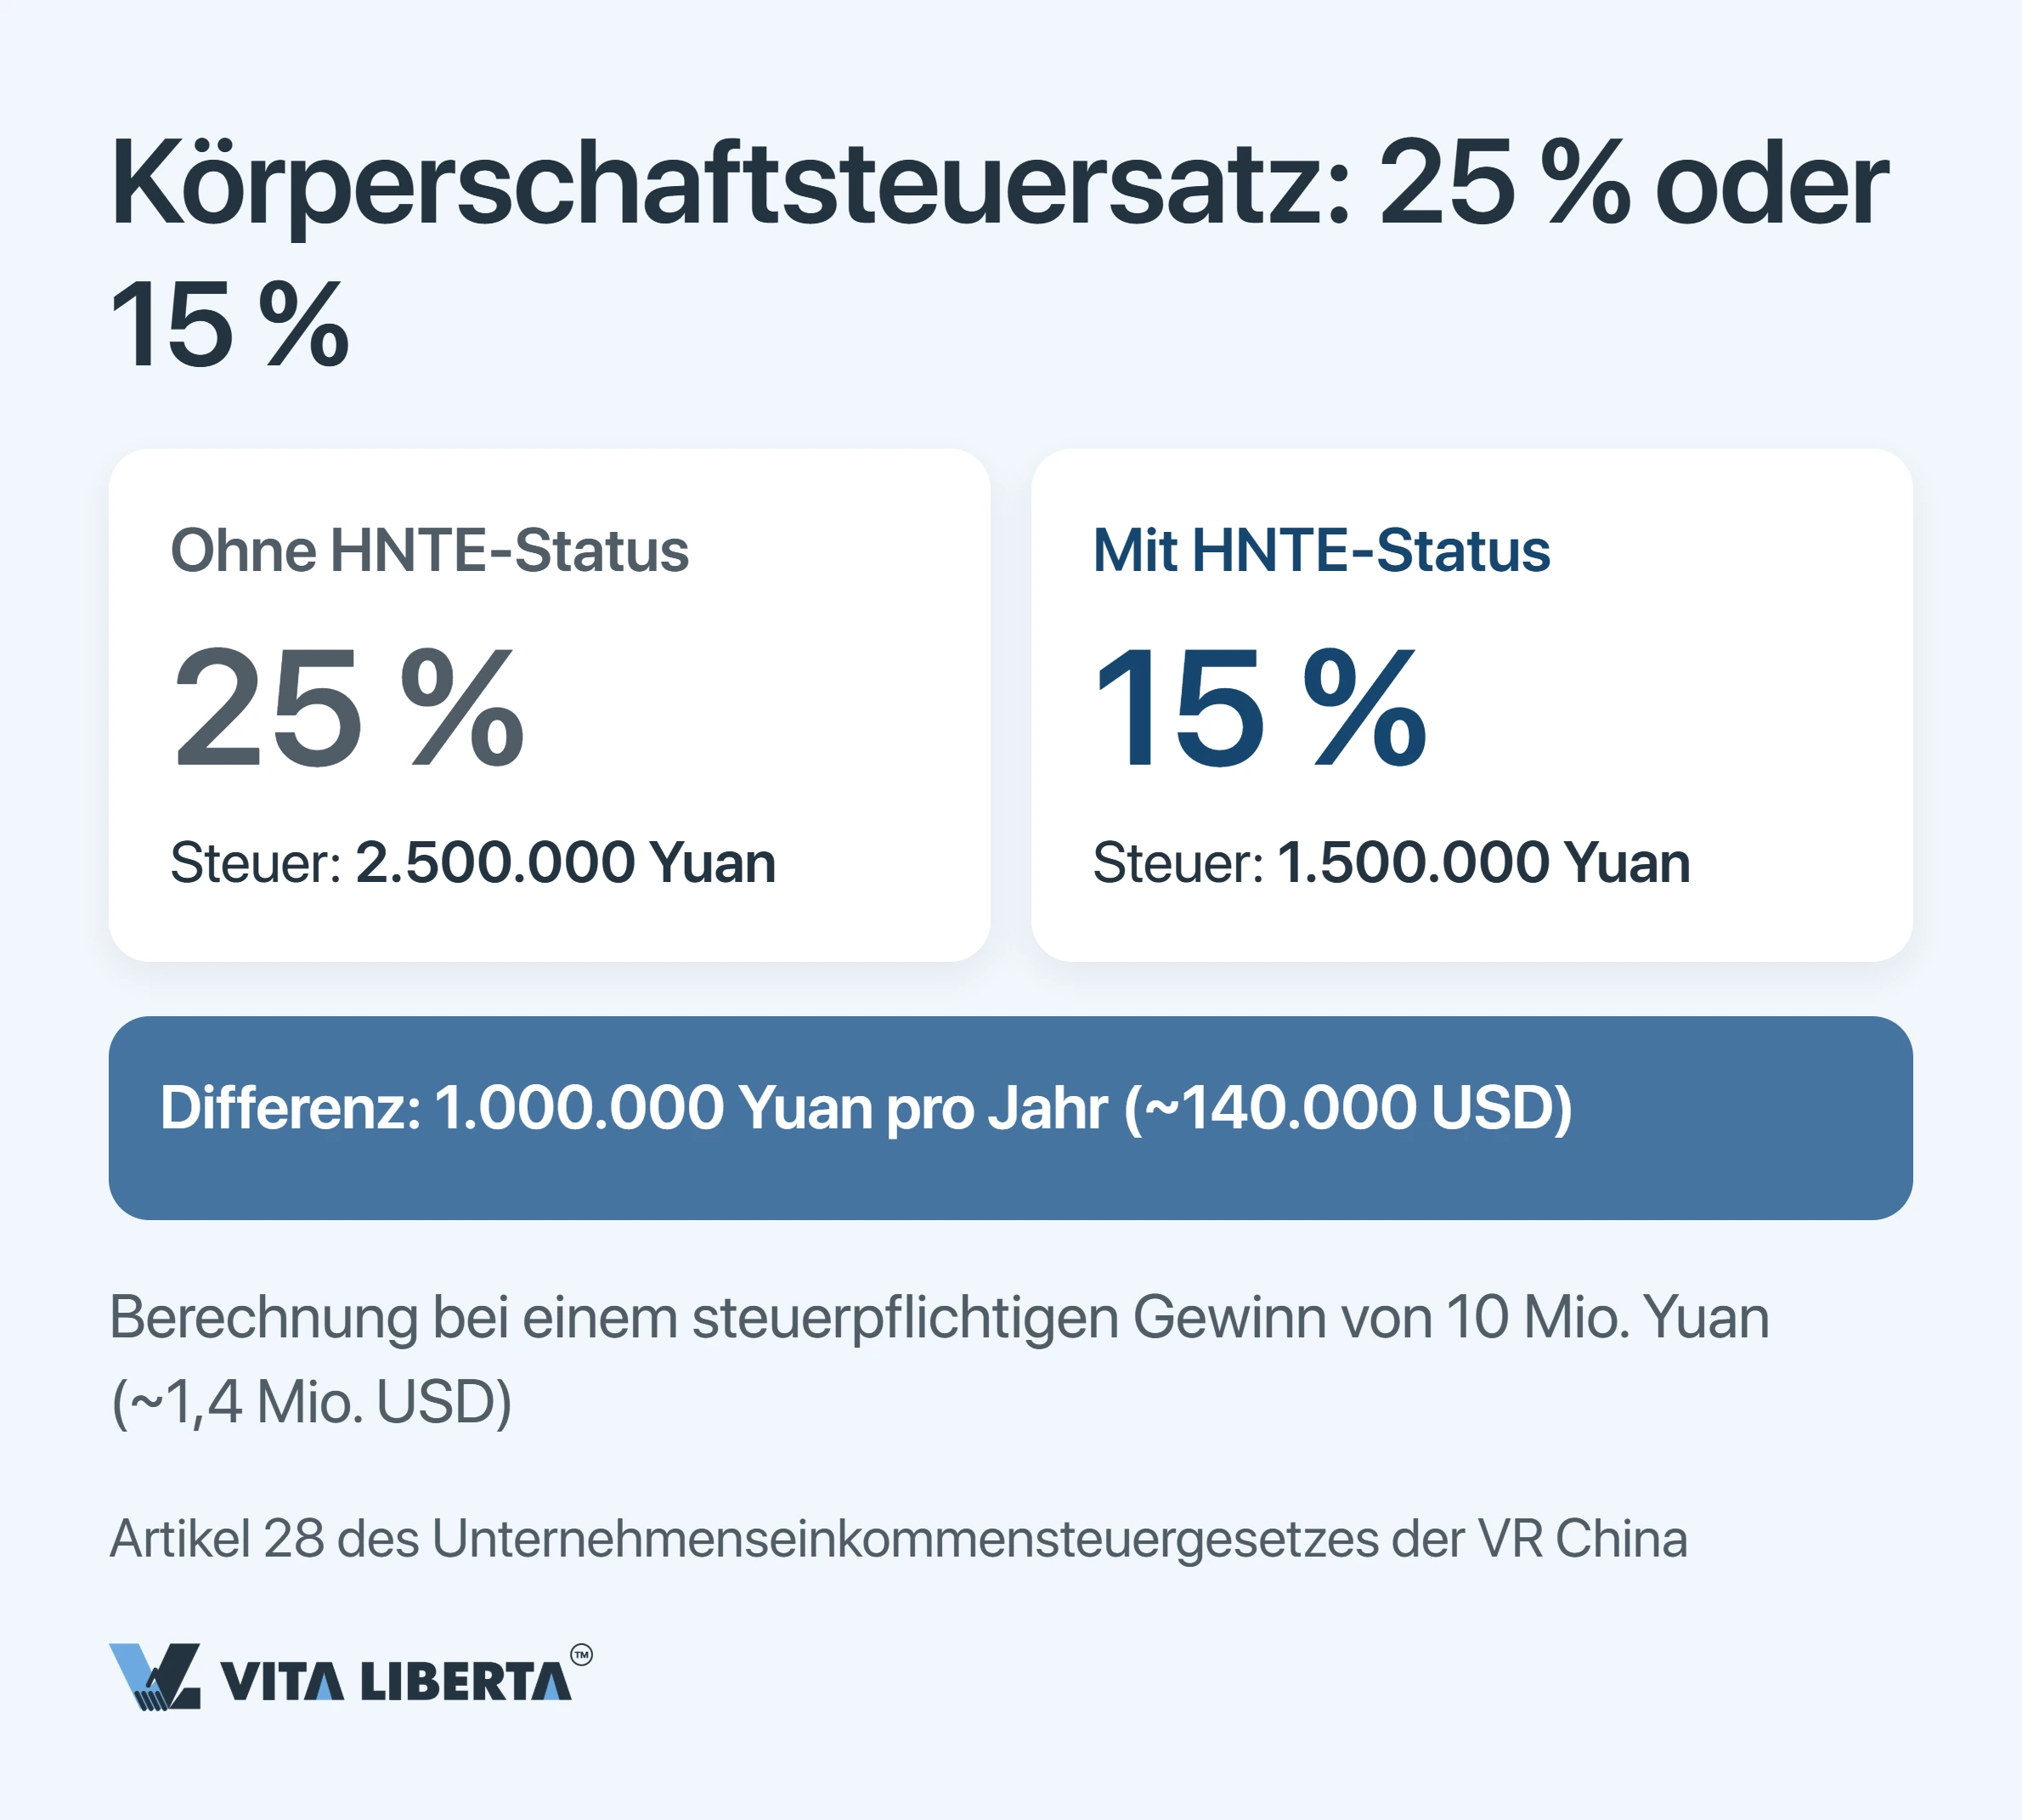
Von 25 % auf 15 %: eine Million Yuan bei 10 Mio. Gewinn
Rechnen Sie vom Betrag her. Bei 10 Mio. Yuan Gewinn (rund 1,4 Mio. USD) fallen im Regelfall 2,5 Mio. Steuern an. Mit dem Status zahlen Sie 1,5 Mio. Die Differenz von einer Million Yuan (rund 140.000 USD) beruht auf Artikel 28 des Unternehmenseinkommensteuergesetzes der VR China (中华人民共和国企业所得税法). Er nimmt anerkannte Unternehmen aus dem Basissatz von 25 % heraus und legt für sie 15 % fest. Der Satz von 15 % gilt ab dem Steuerjahr, in dem das Zertifikat ausgestellt wird, und zwar für den Gewinn des gesamten Jahres (国家税务总局公告2017年第24号). Läuft Ihr Zertifikat ab, dürfen Sie die Quartalsvorauszahlungen bis zur erneuten Anerkennung weiter mit 15 % leisten. Liegt das neue Zertifikat bis zum 31. Dezember nicht vor, zahlen Sie die Steuer für dieses Jahr auf den Regelsatz von 25 % nach. Die Vergünstigung wenden Sie selbst an und bewahren die Unterlagen für eine Prüfung auf. Die Steuerbehörde prüft Ihren Anspruch erst nach Abgabe der Steuererklärung. Stellt sie fest, dass die Anerkennungsvoraussetzungen nicht erfüllt waren, entzieht sie den Status und setzt die Steuer ab dem Jahr nach, in dem das Unternehmen sie nicht mehr erfüllt hat.
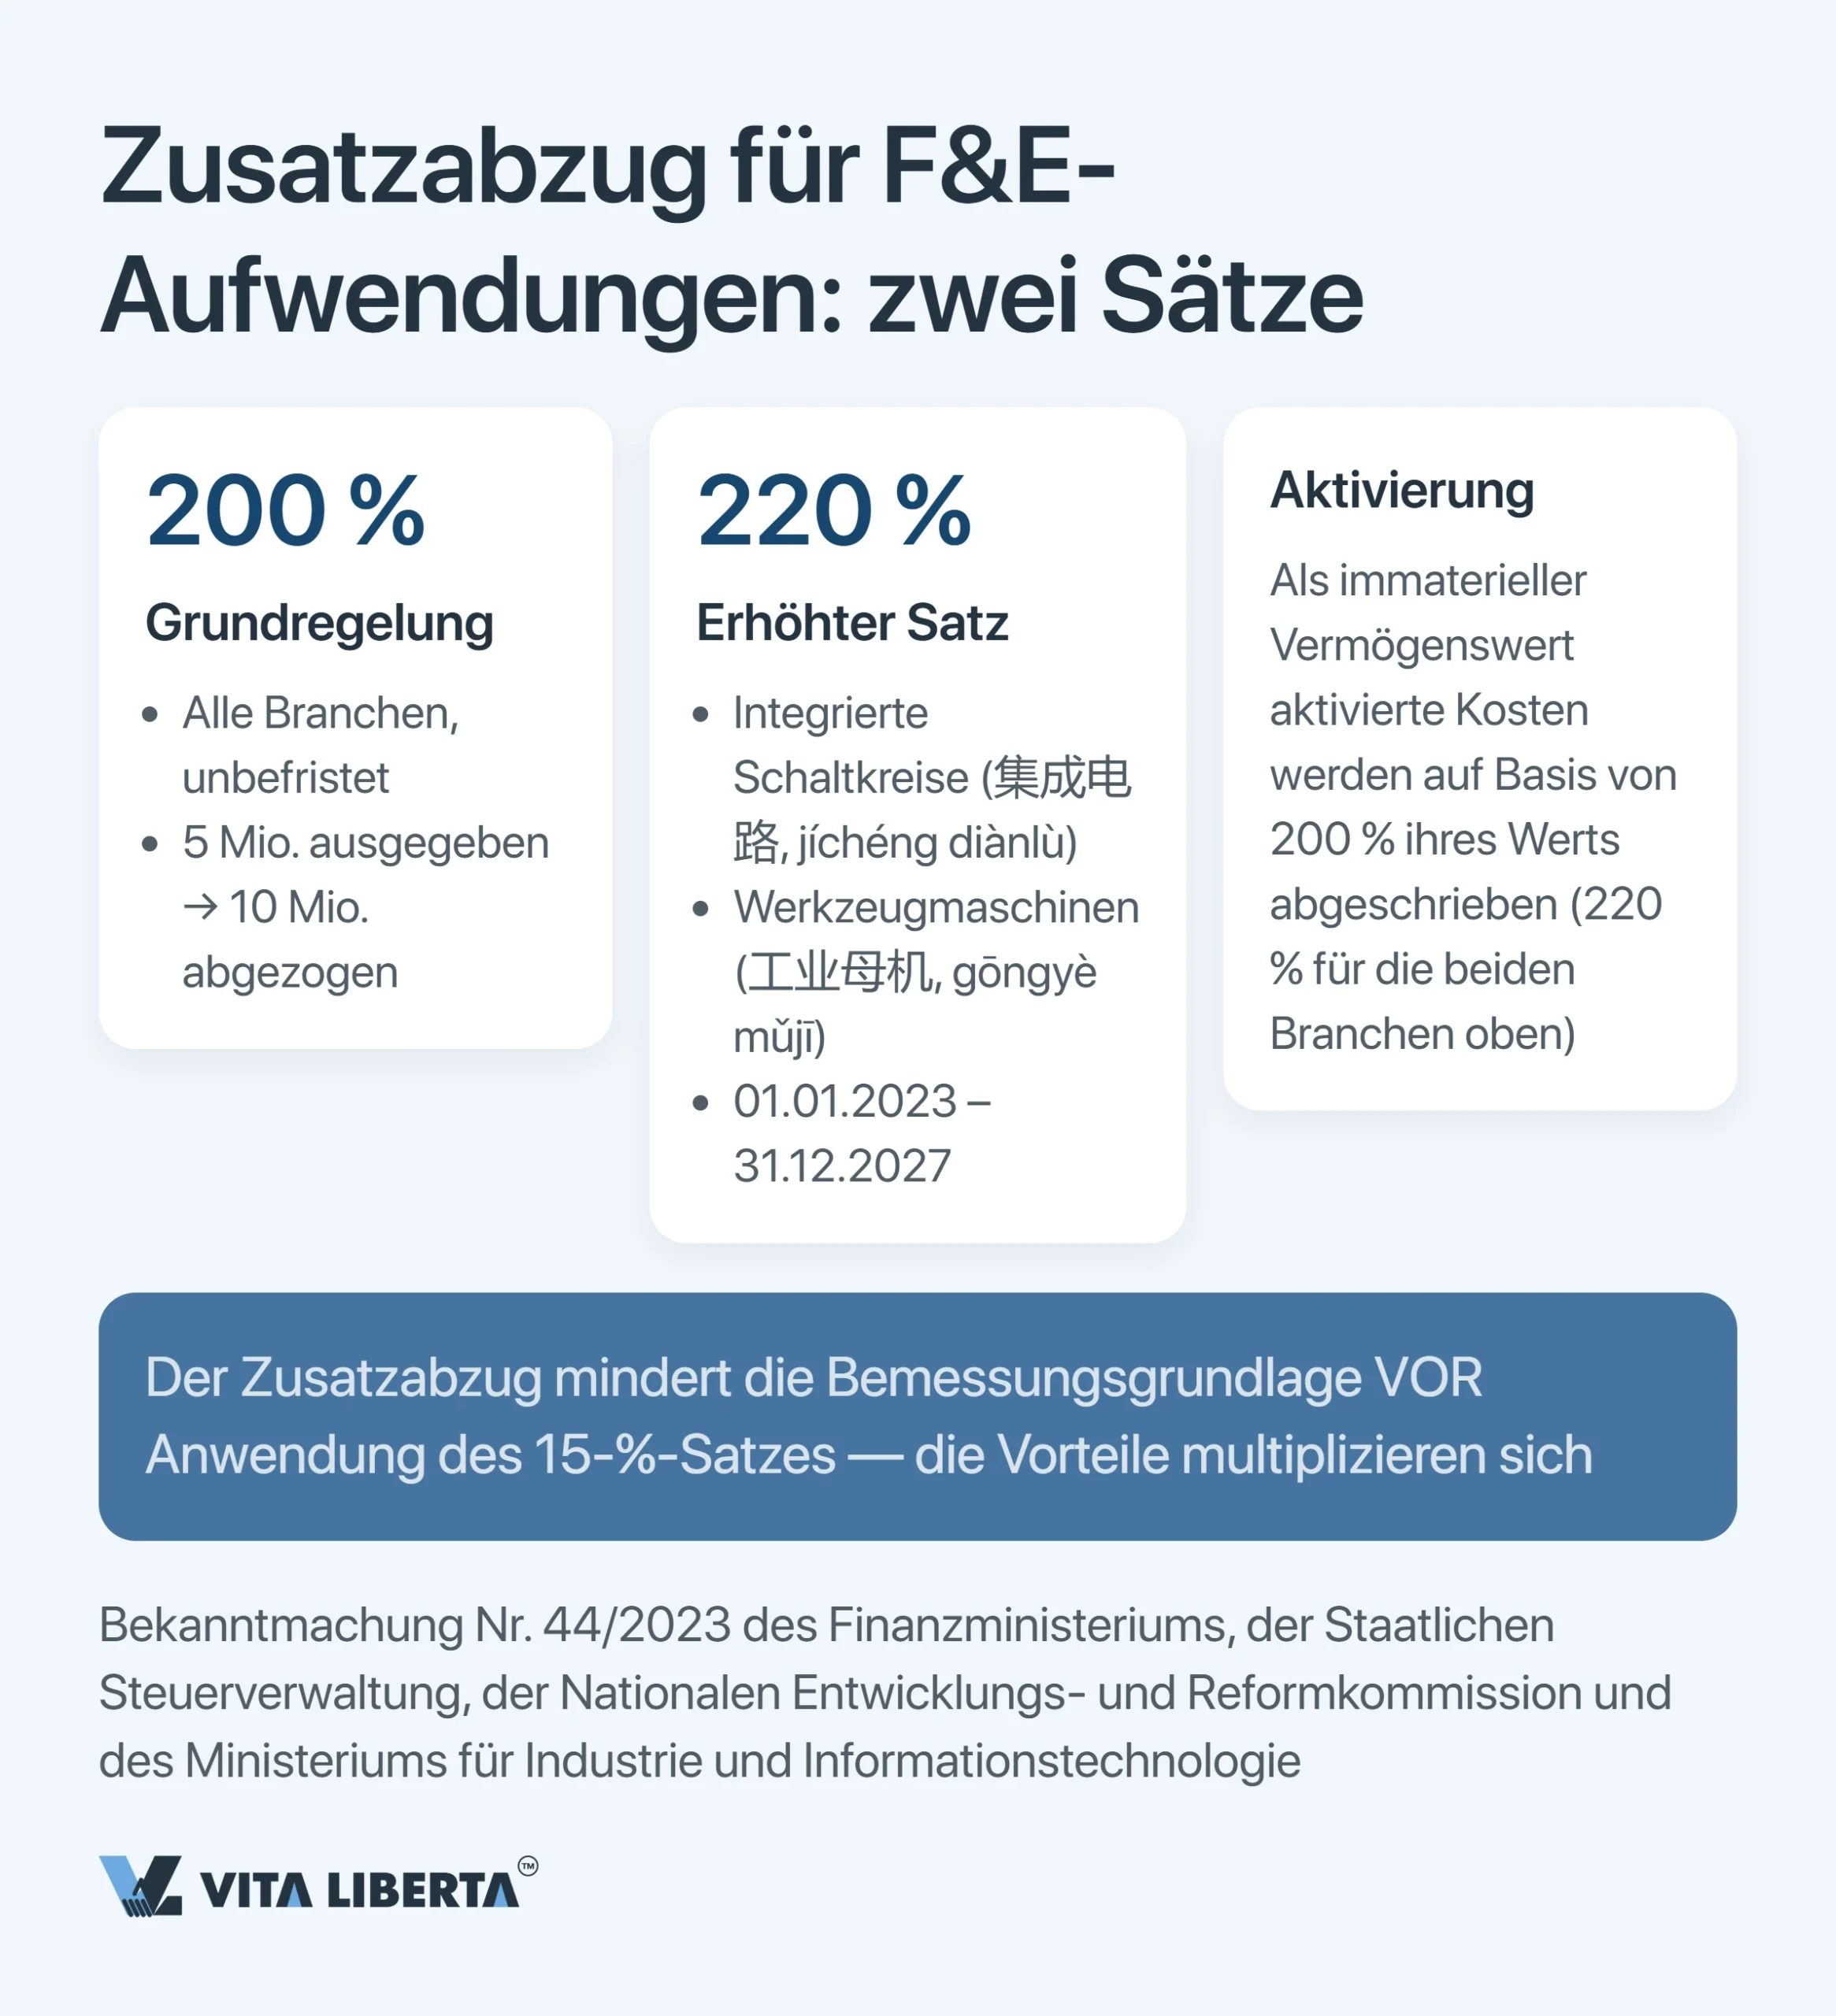
F&E-Zusatzabzug: 200 % für alle, 220 % für zwei Branchen
Der Zusatzabzug verkleinert zuerst die Bemessungsgrundlage, erst dann werden auf den Rest 15 % fällig. Beide Vorteile multiplizieren sich, und dieser kombinierte Effekt ist der eigentliche Grund, den Status anzustreben. Der doppelte Abzug ist der Standard. Sie ziehen von der Bemessungsgrundlage das Doppelte Ihrer Ausgaben für Forschung und Entwicklung (F&E) ab: die tatsächlichen Kosten plus weitere 100 %. Stecken Sie 5 Mio. Yuan in die Entwicklung, sinkt die Bemessungsgrundlage um 10 Mio. Das ist der Faktor 200 %. Seit dem 1. Januar 2023 gilt die Regel unbefristet (财政部 税务总局公告2023年第7号) und setzt keinen HNTE-Status voraus. Ausgeschlossen sind Tabakindustrie, Hotellerie und Gastronomie, Groß- und Einzelhandel, Immobilien, Vermietung und Unternehmensdienstleistungen sowie die Unterhaltungsbranche. 220 % für zwei Branchen, bis Ende 2027. Eine gemeinsame Bekanntmachung von Finanzministerium, Staatlicher Steuerverwaltung, NDRC und MIIT (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, „Bekanntmachung 44″) reserviert den höheren Faktor für Unternehmen der integrierten Schaltkreise (集成电路) und Werkzeugmaschinenhersteller (工业母机, industrial mother machines). Vom 1. Januar 2023 bis 31. Dezember 2027 ziehen sie zusätzlich 120 % statt 100 % ab. Wo die Listenverwaltung gilt, hängt der Anspruch an einer jährlichen Liste, die NDRC und MIIT bis Ende März an Finanzministerium und Staatliche Steuerverwaltung übermitteln. Aktivierung erhöht den Faktor nicht, sie ändert die Anwendung. Sind aus F&E-Kosten immaterielle Vermögenswerte entstanden, werden sie nicht auf einmal abgezogen. Sie werden von einer erhöhten Basis abgeschrieben: 200 % der Anschaffungskosten im allgemeinen Regime und 220 % bei integrierten Schaltkreisen und Werkzeugmaschinen. Einen höheren „dritten” Faktor gibt es nicht. Tipp mit Puffer: Sie müssen nicht auf die Jahreserklärung warten. Den Zusatzabzug können Sie schon in der Vorauszahlung für das 2. Quartal geltend machen, die im Juli fällig ist, mit den Kosten des ersten Halbjahres. Alternativ geht es mit der Vorauszahlung für das 3. Quartal im Oktober, mit den Kosten von neun Monaten (国家税务总局 财政部公告2023年第11号). Eine Bedingung gilt: Die gesonderte Hilfsbuchführung für F&E-Kosten muss ab dem ersten Projekttag laufen und darf nicht im März nachträglich zusammengestellt werden.
Verluste gelten 10 Jahre, Weiterbildung passt in 8 % der Lohnsumme
Üblich ist ein Verlustvortrag über fünf Jahre. Für HNTE-Unternehmen und für technologieorientierte KMU (科技型中小企业) verdoppelt er sich: 10 Jahre für Verluste aus den fünf Jahren vor dem Jahr, in dem das Unternehmen den Status hält (财税〔2018〕76号). Das klingt nach einer Randregel. Tatsächlich rettet sie F&E-Projekte mit langem Zyklus. Nehmen Sie eine Entwicklung, die vier Jahre lang Geld verbrannt hat und im siebten Jahr in die Gewinnzone kommt. Bei fünf Jahren Vortrag wäre der Abzug komplett verloren gewesen. Weiterbildungskosten der Mitarbeiter sind bis 8 % der Lohnsumme abzugsfähig, der übersteigende Betrag wird in Folgeperioden vorgetragen. Seit dem 1. Januar 2018 gilt diese Grenze für alle Unternehmen, nicht nur für HNTE (财税〔2018〕51号). Zu den landesweiten Maßnahmen kommen regionale. In den Hightech-Industrieentwicklungszonen, von Shenzhen bis Hangzhou, legen die Lokalbehörden Zuschüsse und Fördermittel obendrauf. Dafür verlangen sie echte wirtschaftliche Substanz: Büro, Personal, laufende Buchführung.
Sechs Anerkennungsschwellen und 71 von 100 Punkten
Die Anerkennung folgt einer abschließenden Liste von Voraussetzungen aus Artikel 11 der Verwaltungsmaßnahmen zur Anerkennung von High and New Technology Enterprises (高新技术企业认定管理办法, 国科发火〔2016〕32号, „Rundschreiben 32″). Die Anwendungsleitlinien (国科发火〔2016〕195号) konkretisieren sie. Entscheidend sind sechs Schwellen. Verfehlen Sie eine, scheitert der gesamte Antrag. Eine starke Kennzahl gleicht keine schwache aus. Artikel 11 enthält zwei weitere formale Voraussetzungen. Zum Antragsdatum muss das Unternehmen seit mindestens einem Jahr eingetragen sein. Im Jahr vor dem Antrag darf es keine schweren Unfälle, keine gravierenden Verstöße gegen Produktqualität und keine Umweltverstöße gegeben haben. Rundschreiben 32 gilt weiterhin in der Fassung von 2016. Eine Überarbeitung wurde am 28. Juli 2025 angekündigt, doch bis Oktober 2026 ist keine Neufassung erschienen.
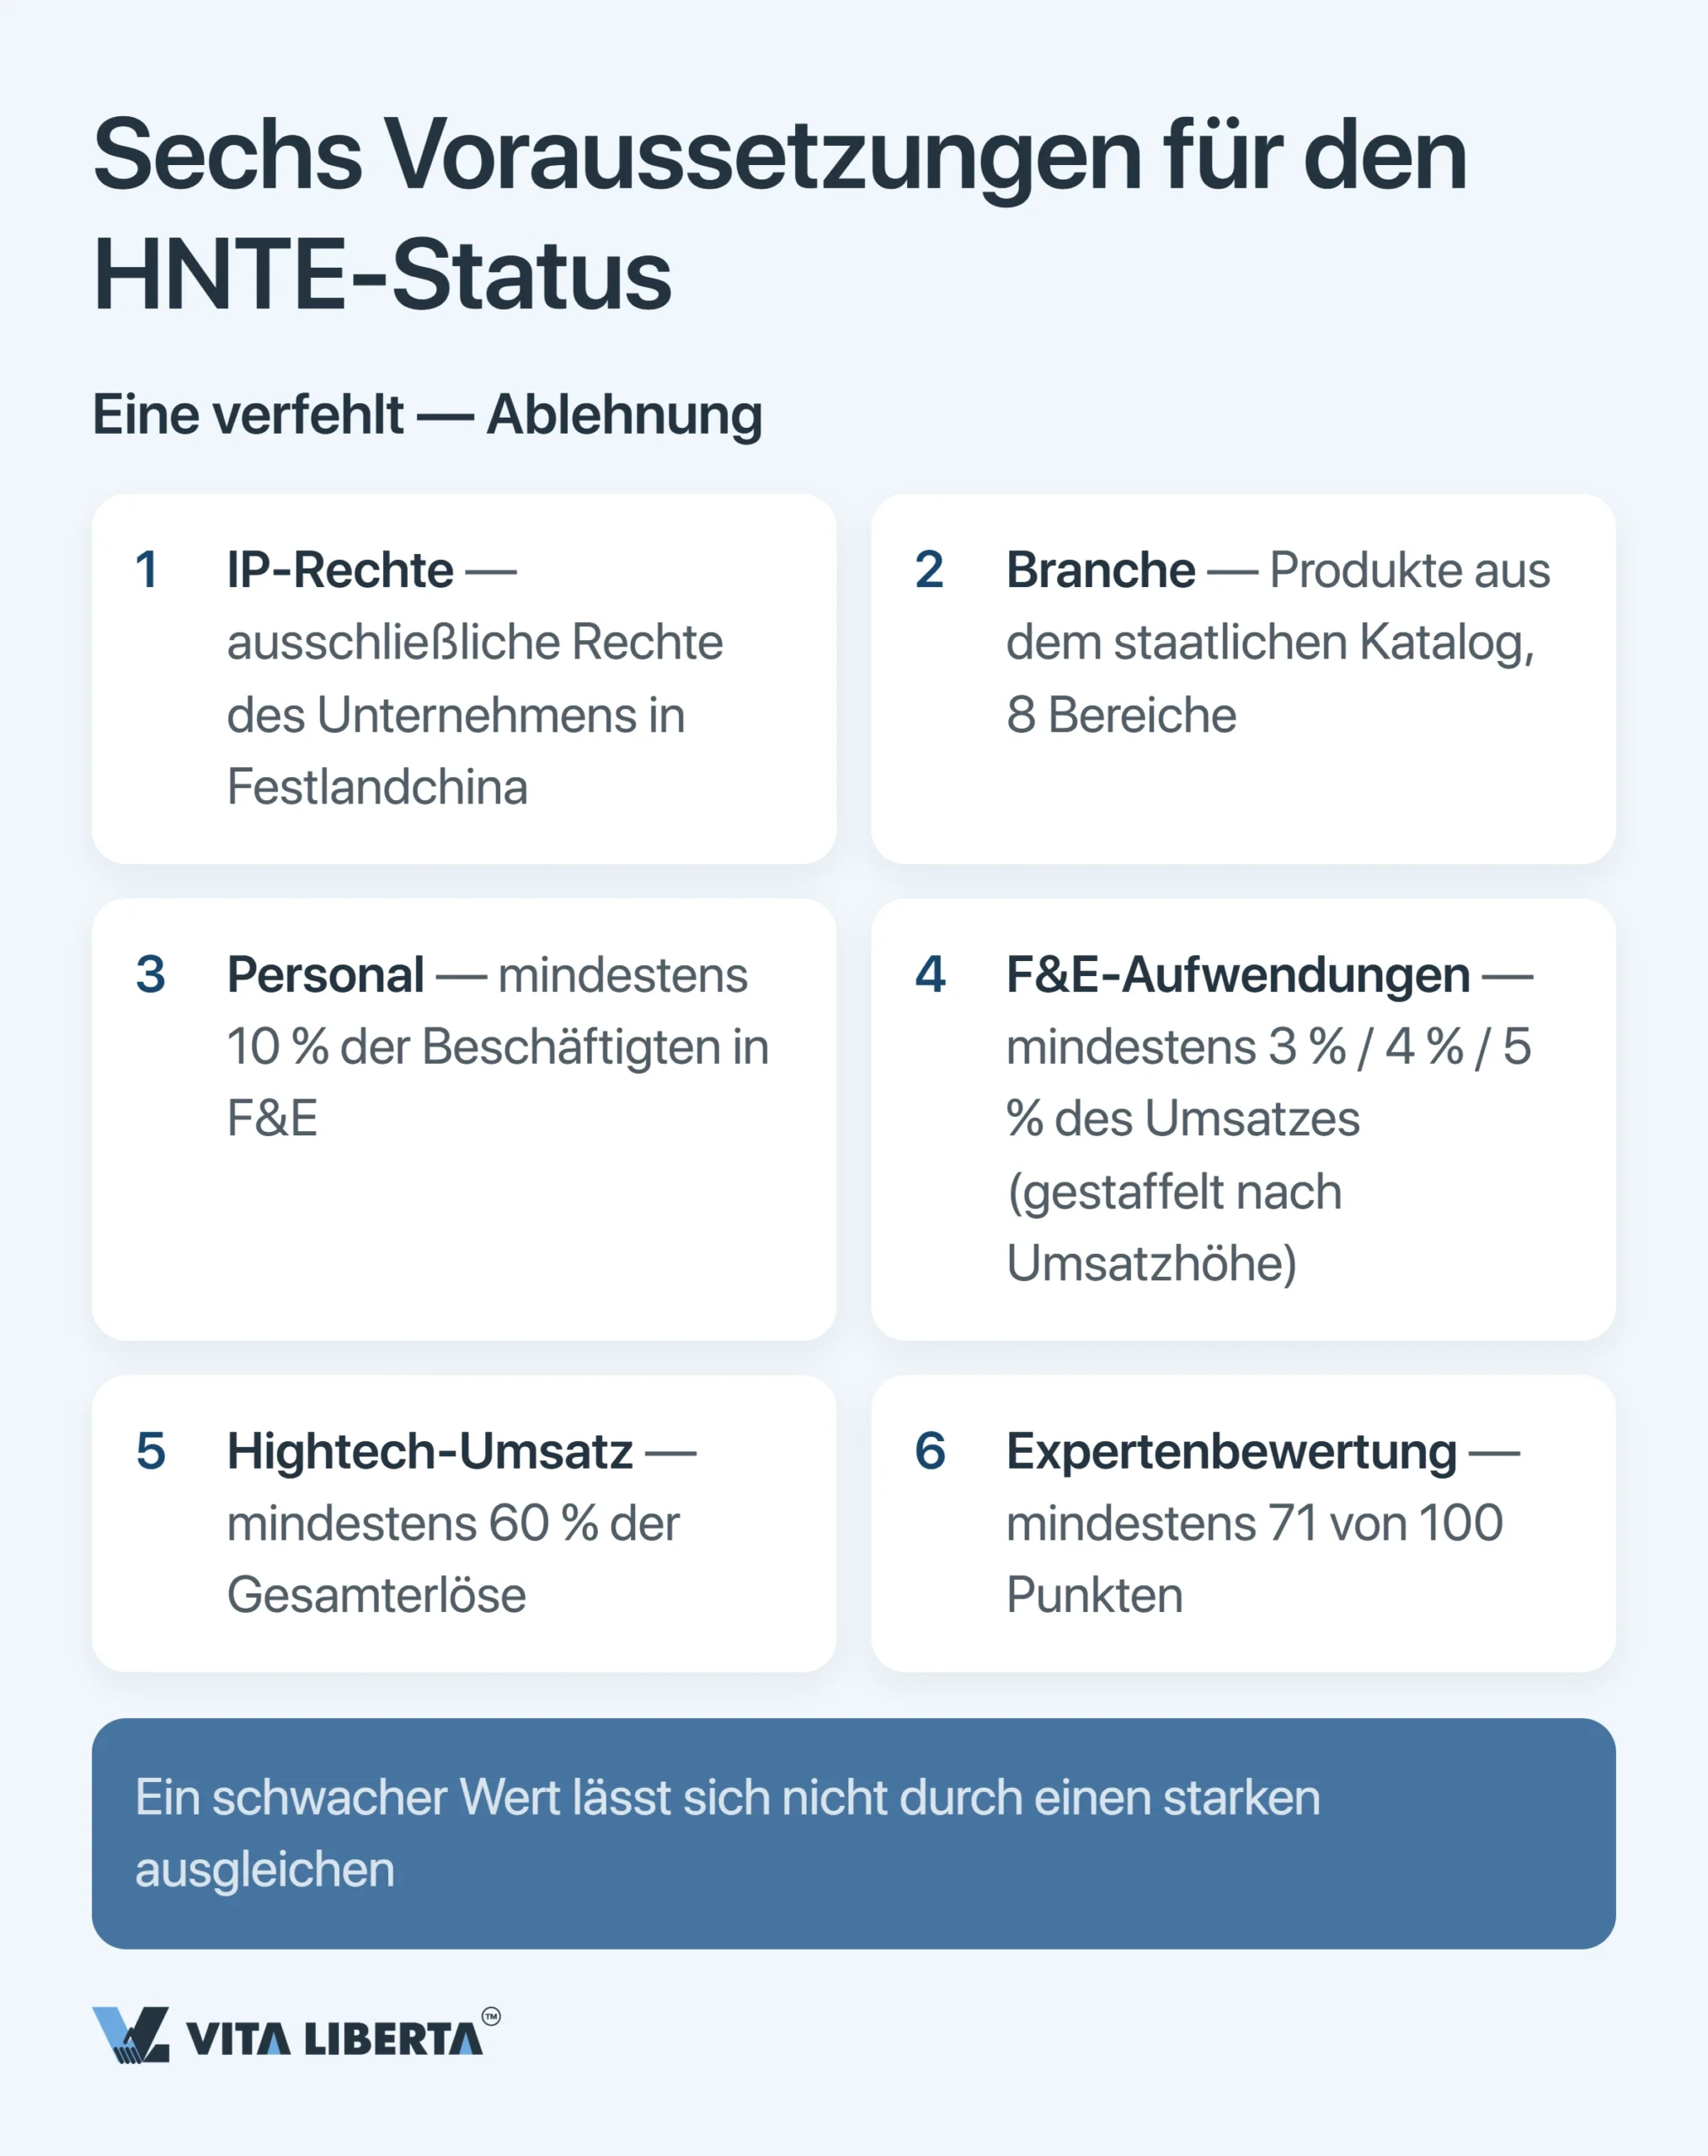
| Kriterium | Anforderung | Worauf Sie achten müssen |
| Geistiges Eigentum | Das Unternehmen ist Inhaber des geistigen Eigentums, das die Kerntechnologie seiner Hauptprodukte (-leistungen) absichert. Die Rechte stammen aus eigener Entwicklung, Erwerb, Schenkung oder einer Fusion | Den Status erhält nur ein in Festlandchina eingetragener Gebietsansässiger; Gesellschaften aus Hongkong, Macau und Taiwan fallen nicht darunter. Das Patent Ihrer ausländischen Muttergesellschaft zählt nicht, und eine Lizenz, auch eine exklusive, ersetzt das Eigentum nicht: Die Rechte müssen auf die chinesische Gesellschaft übergehen. Gebrauchsmuster, Designs und Software-Urheberrechte (Kategorie II) lassen sich nur in einem Antrag nutzen |
| Branche | Die Kerntechnologie der Hauptprodukte (-leistungen) fällt in die „Vom Staat schwerpunktmäßig geförderten Hightech-Bereiche” (国家重点支持的高新技术领域) | 8 Bereiche: Elektronik und Informationstechnologie; Biotechnologie und neue Medizin; Luft- und Raumfahrt; neue Werkstoffe; Hightech-Dienstleistungen; neue Energien und Energieeinsparung; Ressourcen und Umwelt; fortgeschrittene Fertigung und Automatisierung |
| F&E-Personal | Wissenschaftlich-technisches Personal in F&E und damit verbundener Innovation macht mindestens 10 % der Gesamtbelegschaft des Jahres aus | Mitunter liest man, 60 % der Belegschaft müssten in der F&E arbeiten. Das ist falsch: Die 60 % beziehen sich auf den Umsatz, nicht auf das Personal |
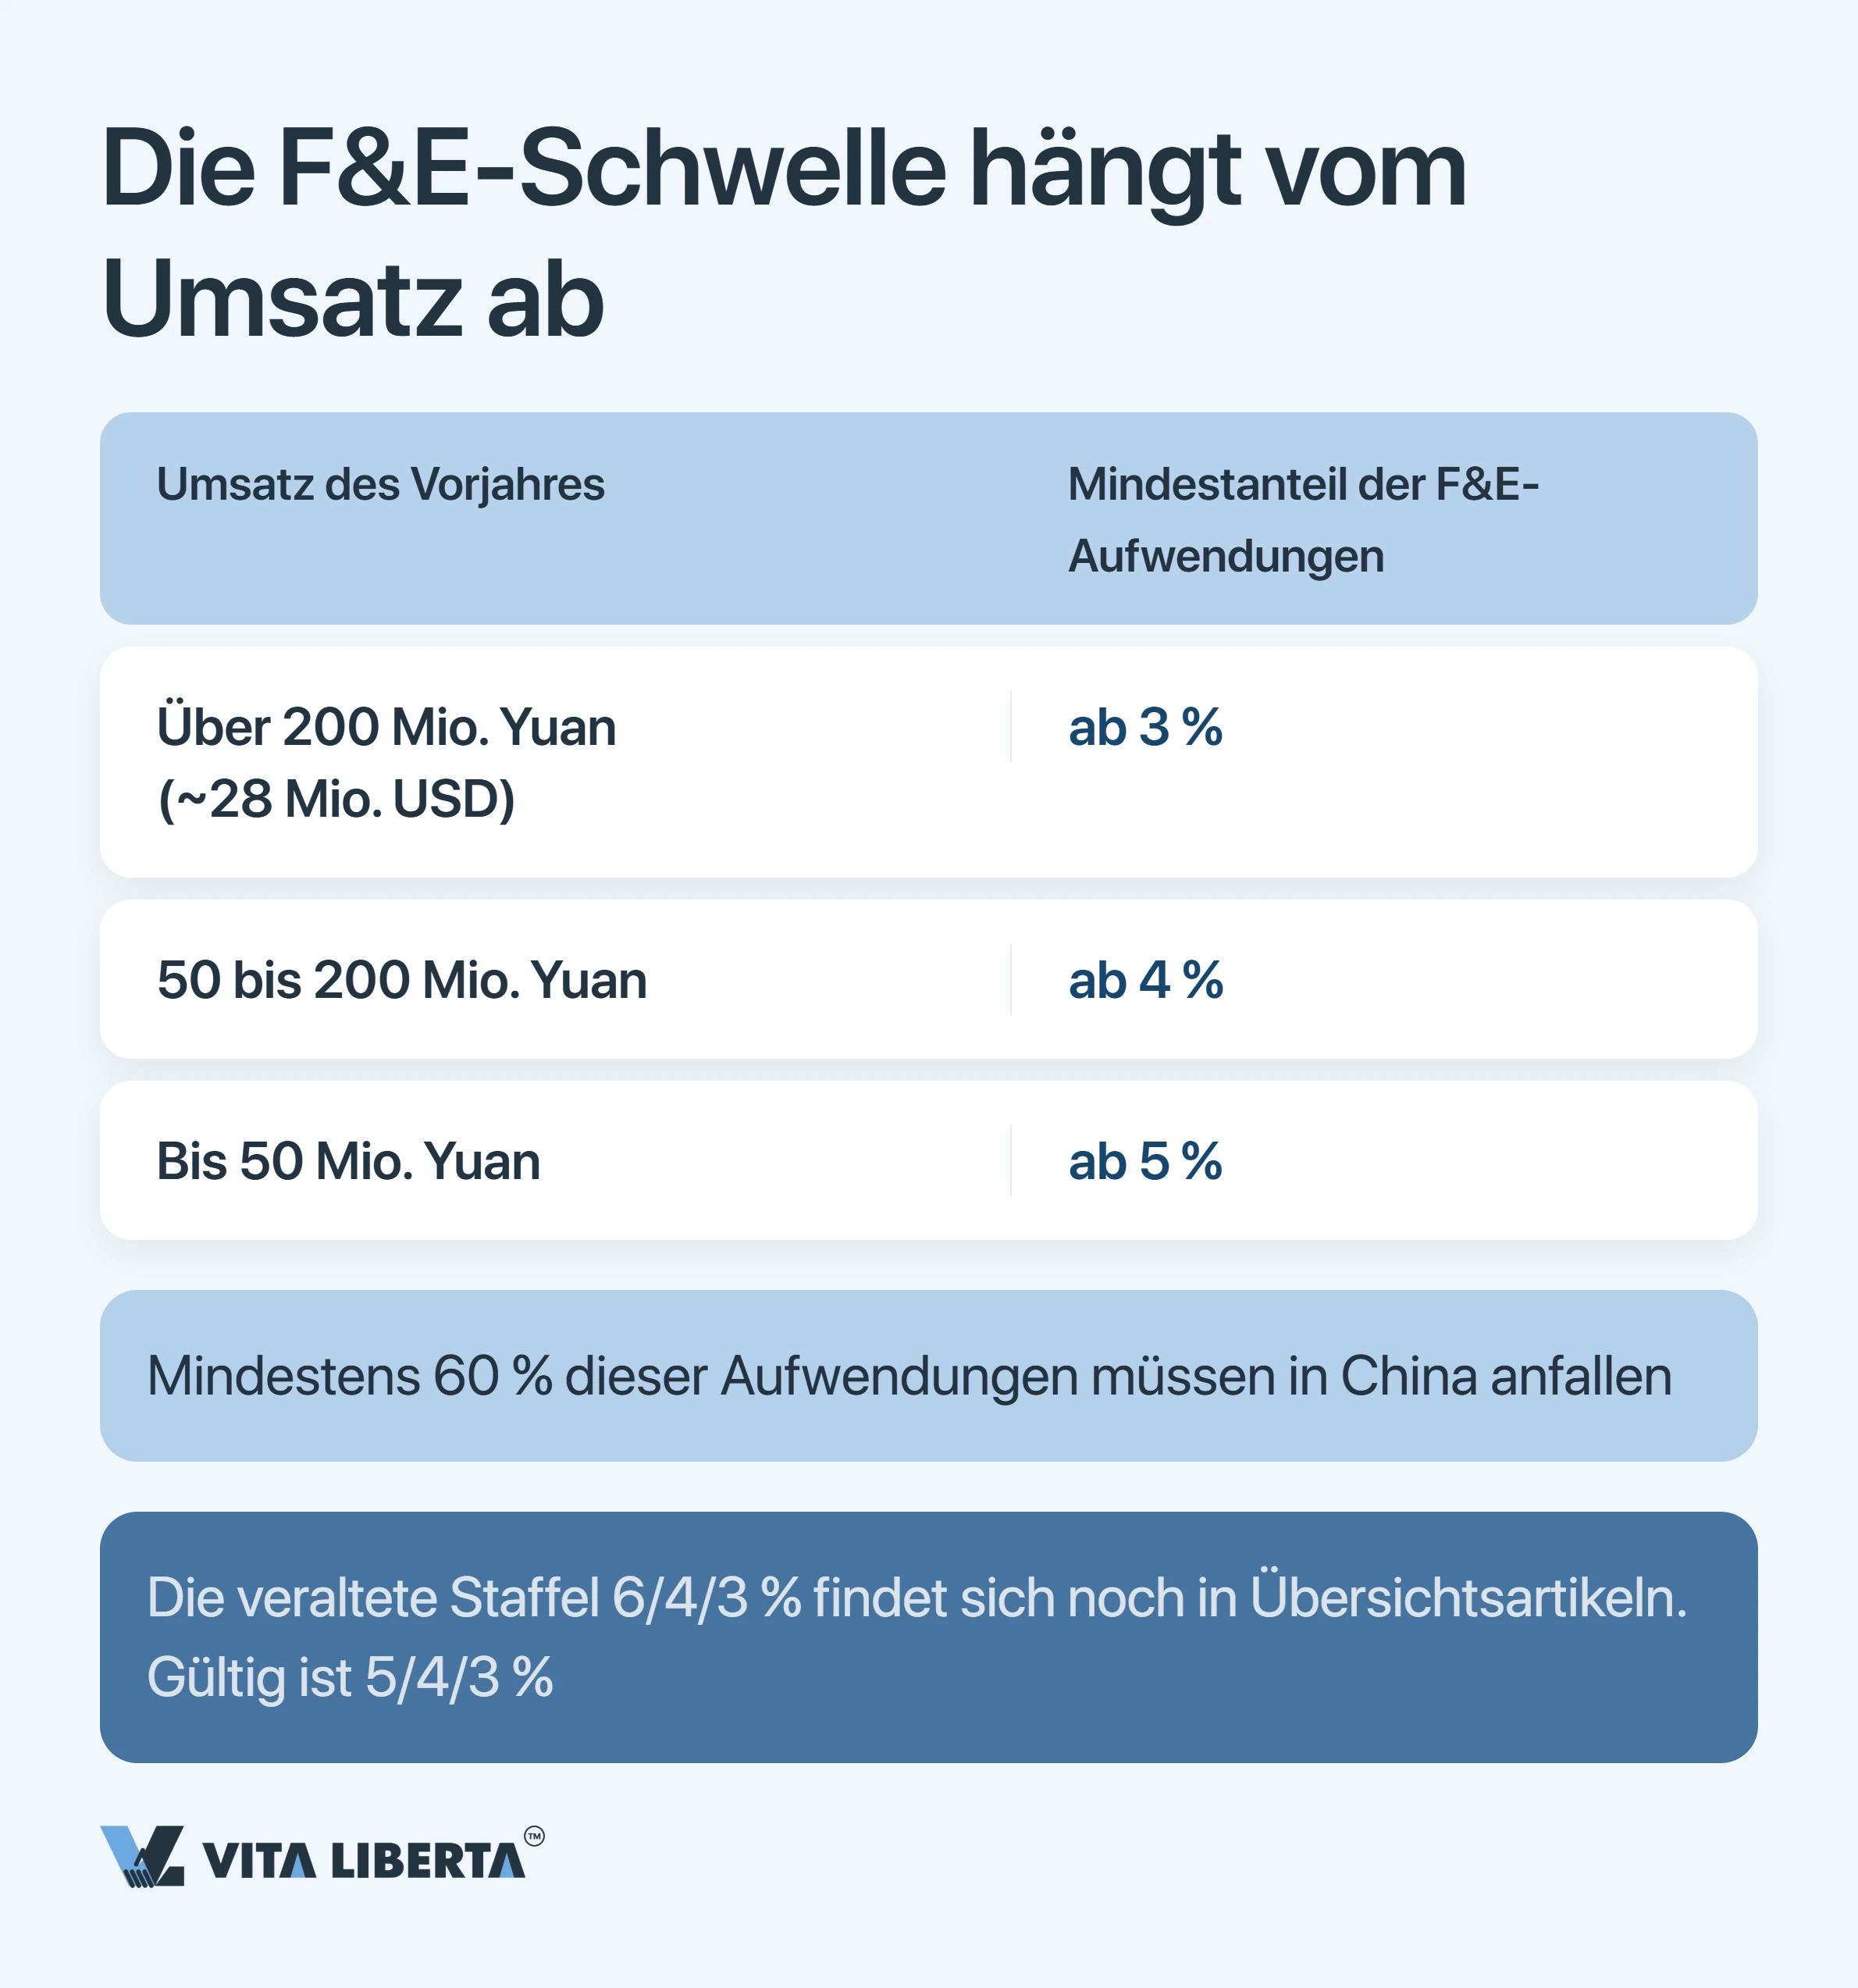
| F&E-Aufwand im Verhältnis zum Umsatz | F&E-Aufwand der letzten drei Geschäftsjahre im Verhältnis zum Umsatz desselben Zeitraums: mindestens 5 %, wenn der Umsatz des letzten Jahres höchstens 50 Mio. Yuan betrug; 4 % bei 50 bis 200 Mio.; 3 % über 200 Mio. | Mindestens 60 % des gesamten F&E-Aufwands müssen in China anfallen. Ein F&E-Zentrum der Gruppe im Ausland hilft Ihnen über diese Schwelle nicht hinweg |
| Hightech-Umsatz | Erlöse aus Hightech-Produkten (-leistungen) im letzten Jahr betragen mindestens 60 % der Gesamteinnahmen dieses Jahres | Die Gesamteinnahmen werden nach CIT-Regeln ermittelt (Gesamteinnahmen abzüglich nicht steuerbarer Einnahmen) und umfassen außerordentliche Erträge. Der Vertrieb fremder Anlagen zählt nicht zu den 60 %, so technologisch das Produkt auch ist |
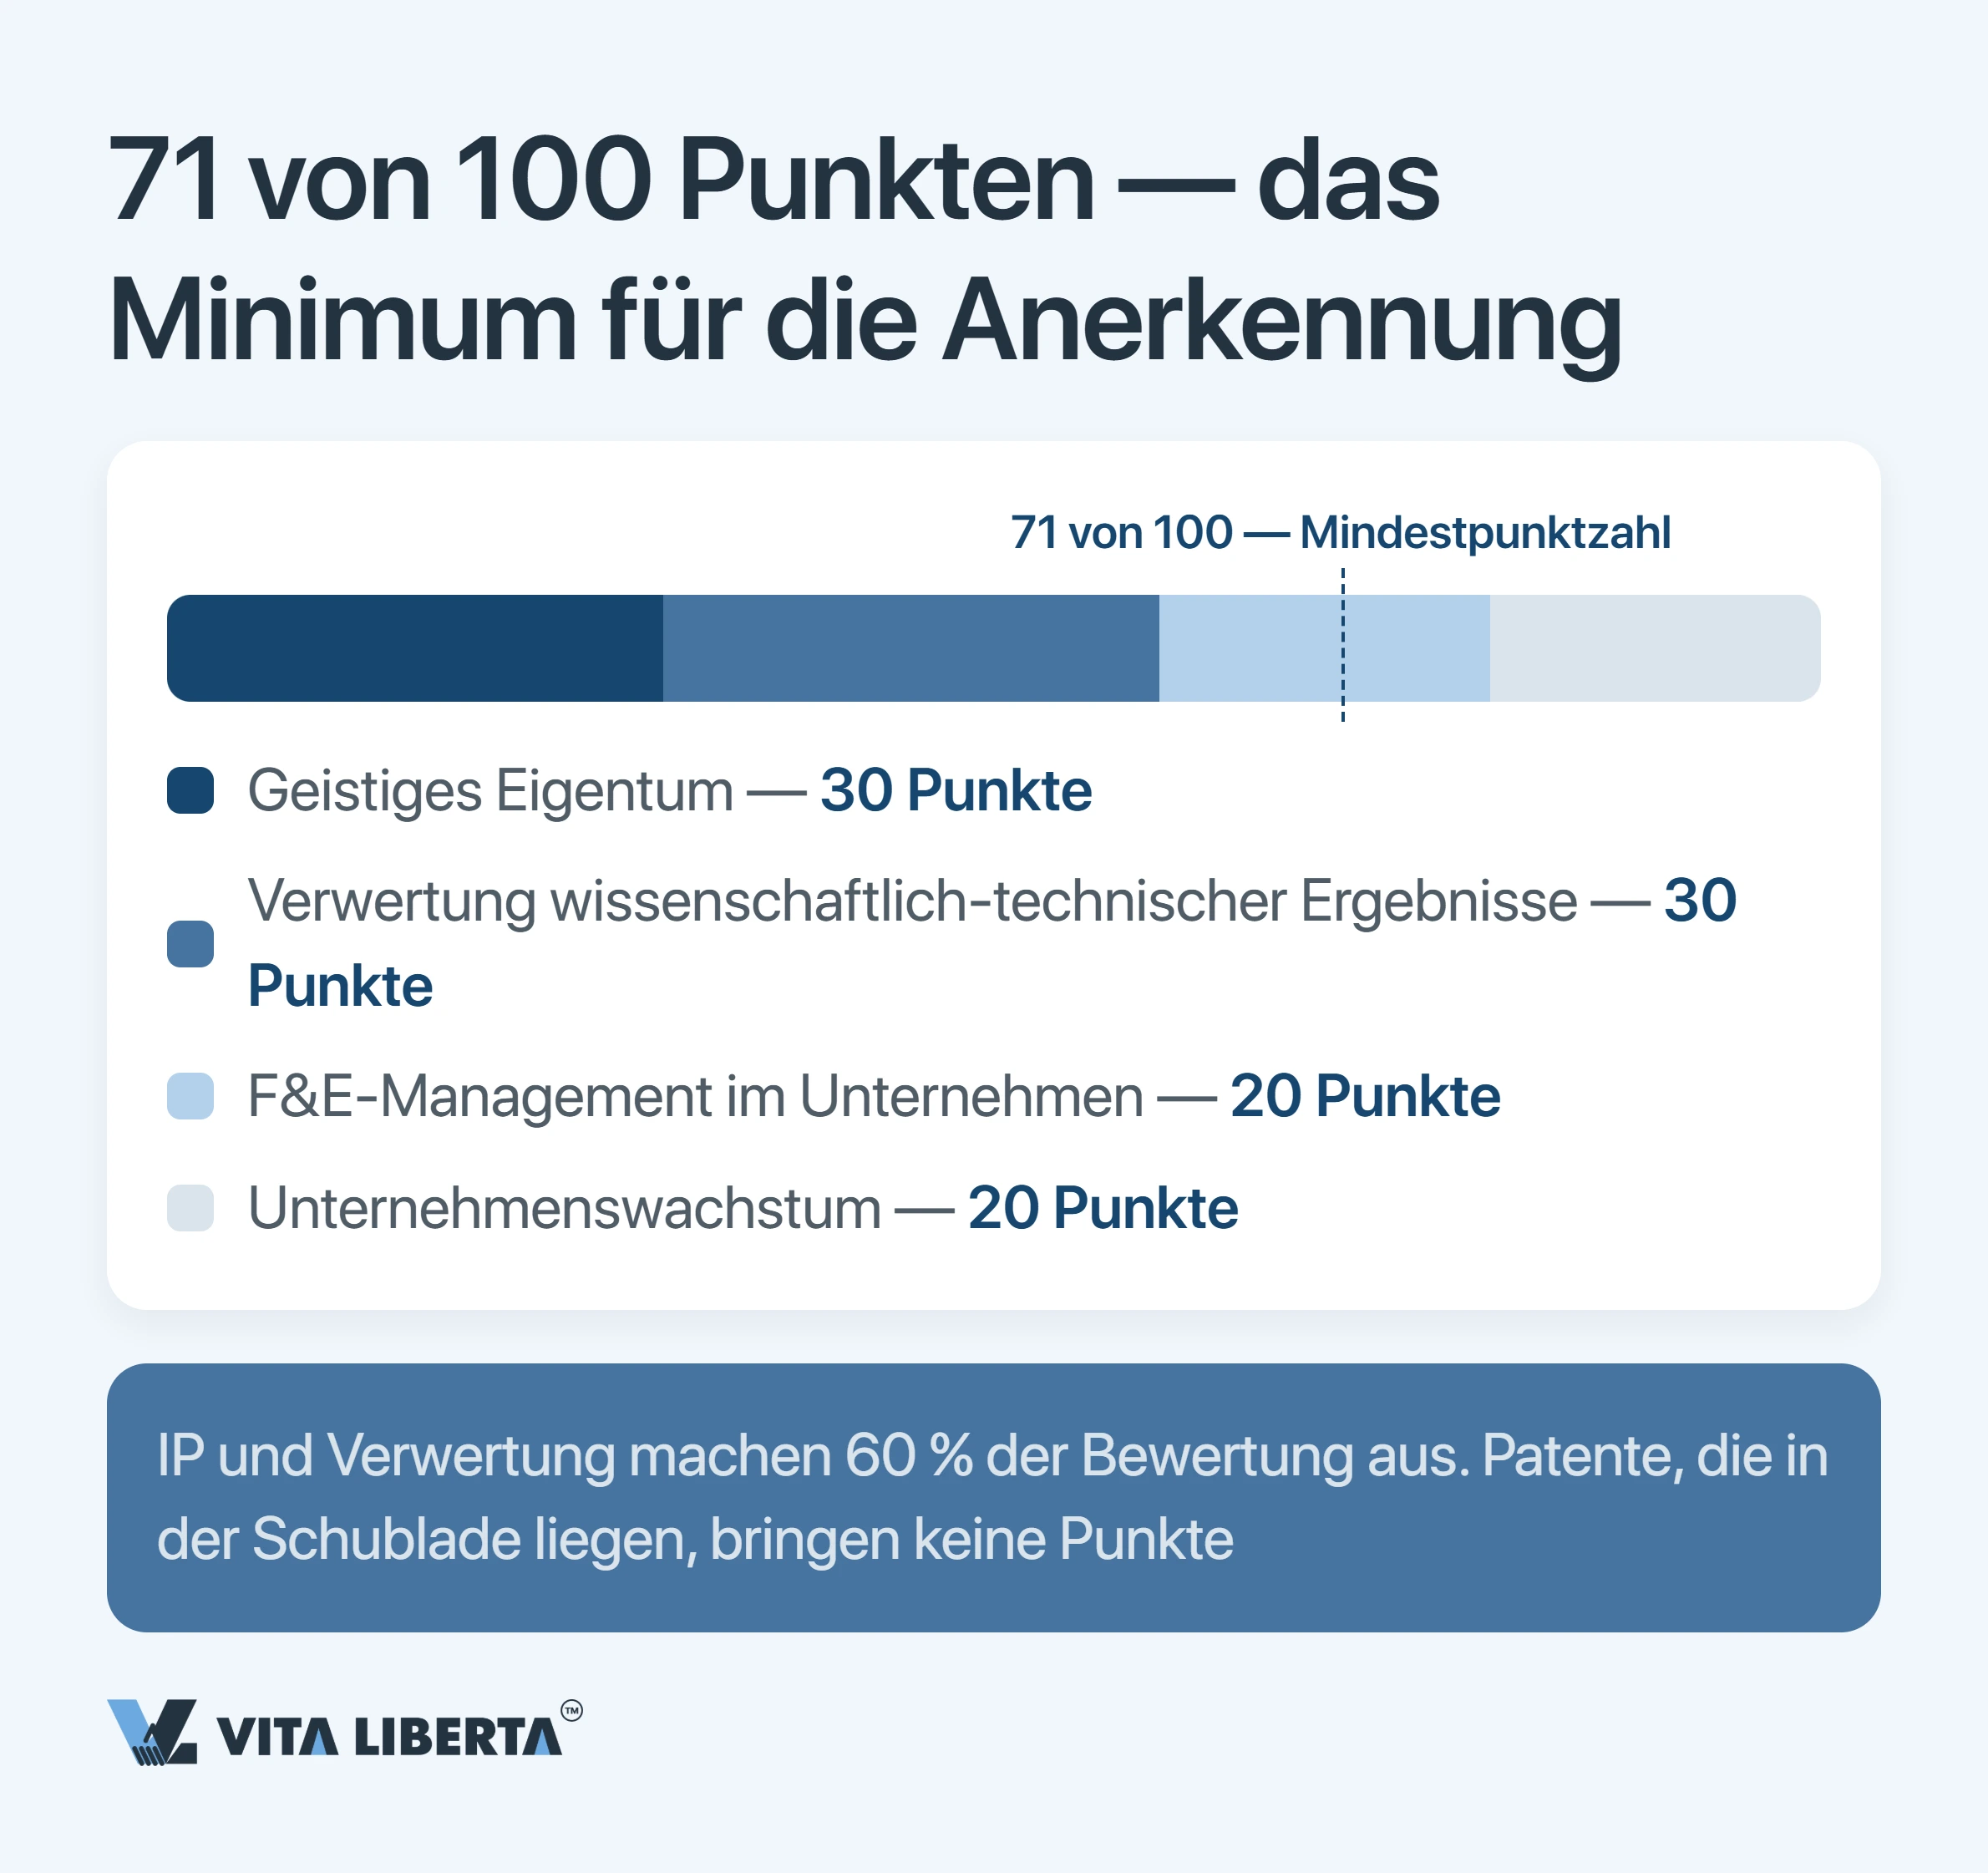
| Expertenbewertung | Die Innovationsfähigkeit erreicht mindestens 71 von 100 Punkten in vier Blöcken | Die Gewichtung ist ungleich: geistiges Eigentum und Verwertung von F&E-Ergebnissen je 30 Punkte, Organisation des F&E-Managements und Wachstumskennzahlen je 20 |
Eine weitere Falle, wenn Sie mit älteren Leitfäden arbeiten: Manche nennen noch die F&E-Staffel von 6/4/3 % aus den Regeln von 2008 (国科发火〔2008〕172号). Rundschreiben 32 hat die Schwelle für Unternehmen mit bis zu 50 Mio. Yuan Umsatz von 6 % auf 5 % gesenkt, daher gilt heute die Staffel 5/4/3 %. Bei 40 Mio. Yuan Umsatz entspricht dieser eine Prozentpunkt 400.000 Yuan Entwicklungsbudget, die umsonst eingeplant wurden.
HNTE-Status in China ohne Ablehnung aus formalen Gründen
- Prüfung der sechs Schwellen
- Vorbereitung von Akte und Sonderprüfung
- Begleitung der Antragstellung

So erhalten Sie das HNTE-Zertifikat: Antrag, Prüfung, drei Ministerien
Automatisch passiert hier nichts. Sie stellen einen Antrag, und der Status folgt erst nach einer mehrstufigen Prüfung. Ihre Akte prüft die Anerkennungsbehörde (认定机构) der Provinz oder einer Stadt mit eigenständiger Planung. Sie wird gemeinsam von den lokalen Behörden für Wissenschaft und Technologie, Finanzen und Steuern gebildet. Auf nationaler Ebene verantworten drei Stellen das Regime: das Ministerium für Wissenschaft und Technologie (MOST), das Finanzministerium (MOF) und die Staatliche Steuerverwaltung (STA).
Wo und in welchem Zeitfenster Sie einreichen
Zum Einreichungsdatum muss Ihr Unternehmen seit mindestens einem Jahr in Festlandchina eingetragen sein. Der Antrag läuft über die nationale Plattform, das Verwaltungsnetz für die Anerkennung von Hightech-Unternehmen (高新技术企业认定管理工作网, www.innocom.gov.cn). Die Annahmefenster öffnen Provinzen und Städte, und die Zeitpläne unterscheiden sich deutlich. 2026 nahm Peking Anträge in drei Runden an, mit Fristen am 15. Mai, 17. Juli und 24. September. Shanghai hatte ein einziges Fenster bis zum 10. Oktober 2026.
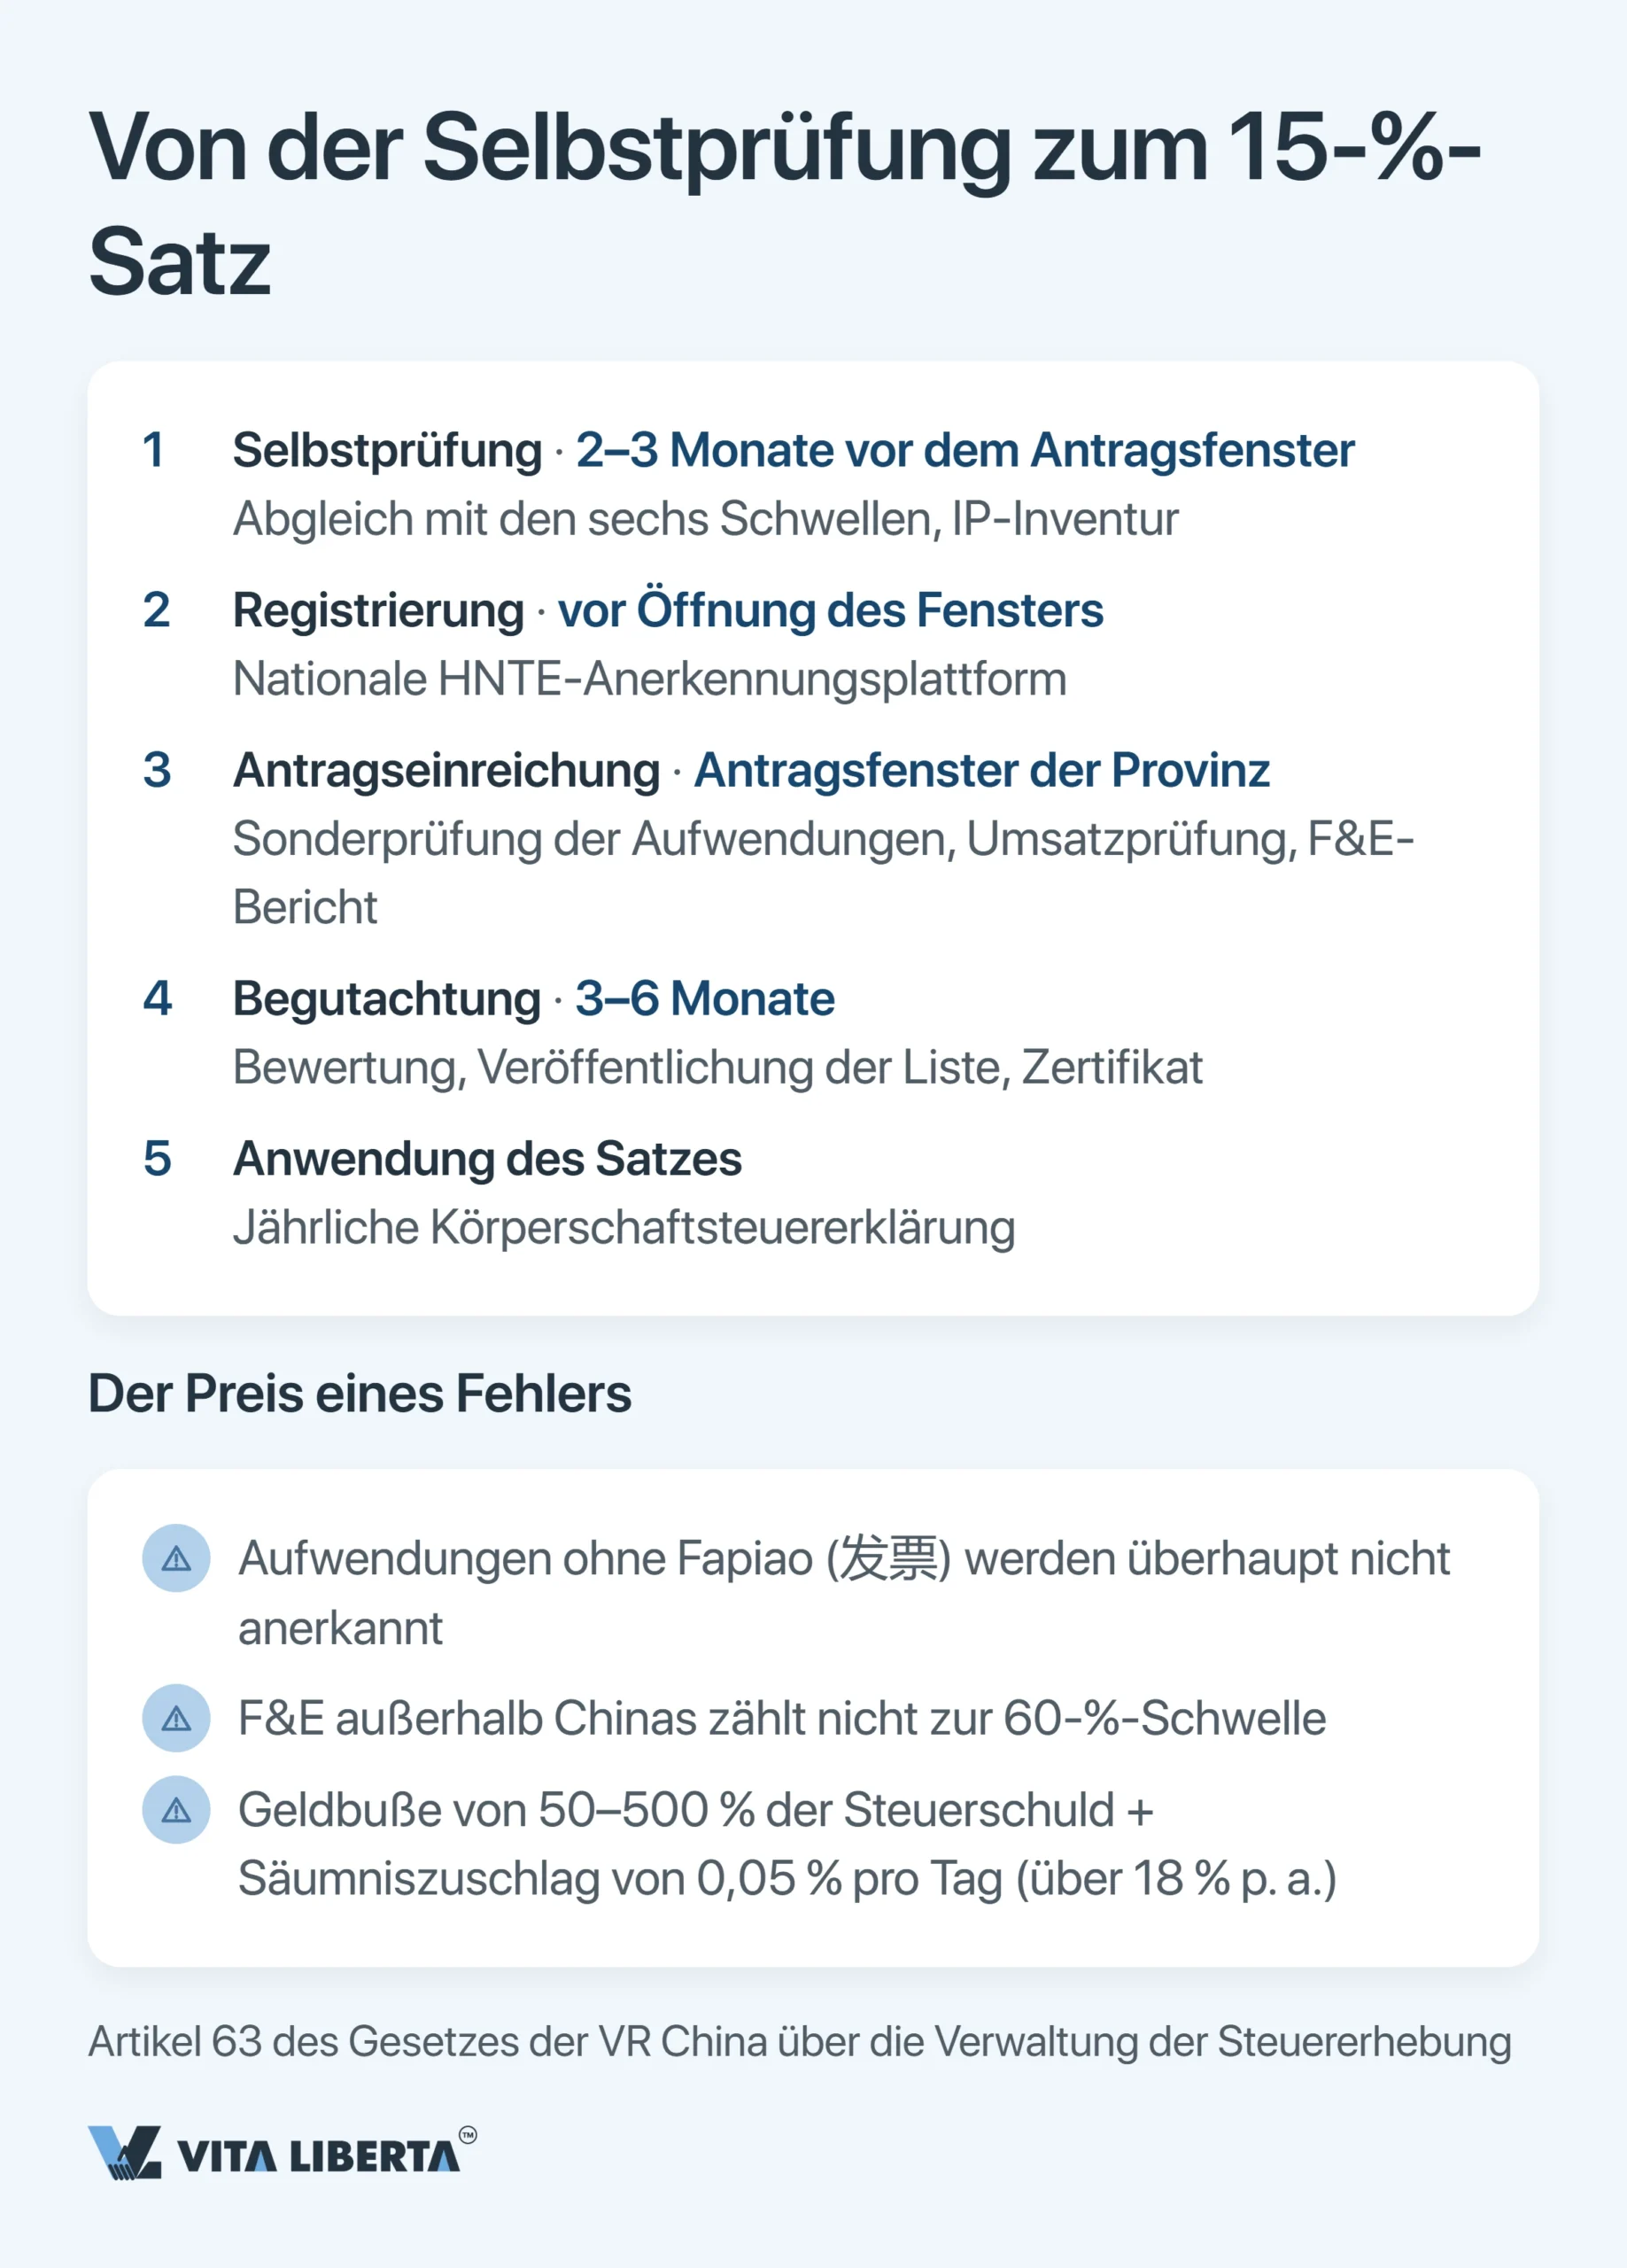
| Phase | Zeitpunkt | Was wo einreichen |
| Selbstbewertung | 2–3 Monate vor dem Fenster | Interne Berechnung der sechs Schwellen, Bestandsaufnahme von Patenten und Software |
| Registrierung auf der Plattform | Vor Öffnung des Fensters | Registrierungsdaten des Unternehmens auf 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Antragstellung | Annahmefenster der Provinz | Akte mit Nachweisen zum geistigen Eigentum, F&E-Bericht, Sonderprüfung des F&E-Aufwands, Prüfung des Hightech-Umsatzes und Personaldaten, bei der Anerkennungsbehörde der Provinz |
| Prüfung und Veröffentlichung | 3–6 Monate | Expertenbewertung, Veröffentlichung der Liste, Ausstellung des Zertifikats |
| Anwendung des Satzes | Jahressteuererklärung | Angaben zur Vergünstigung in der CIT-Erklärung; die Akte bleibt für die Prüfung im Unternehmen |
Die Sonderprüfung des F&E-Aufwands der letzten drei Jahre und des Hightech-Umsatzes des letzten Jahres erstellt eine qualifizierte chinesische Wirtschaftsprüfungs- oder Steuerberatungsgesellschaft. Jede Ausgabe muss durch einen ordnungsgemäßen Beleg nachgewiesen sein. Bei Einkäufen in China ist das in der Regel ein Fapiao (发票, auch elektronisch als 数电票). Eine Ausgabe ohne Beleg fließt nicht in die Bemessungsgrundlage ein, weder für den Zusatzabzug noch für die Anerkennungsschwelle.
Drei Jahre Gültigkeit: Wo der Status am häufigsten verloren geht
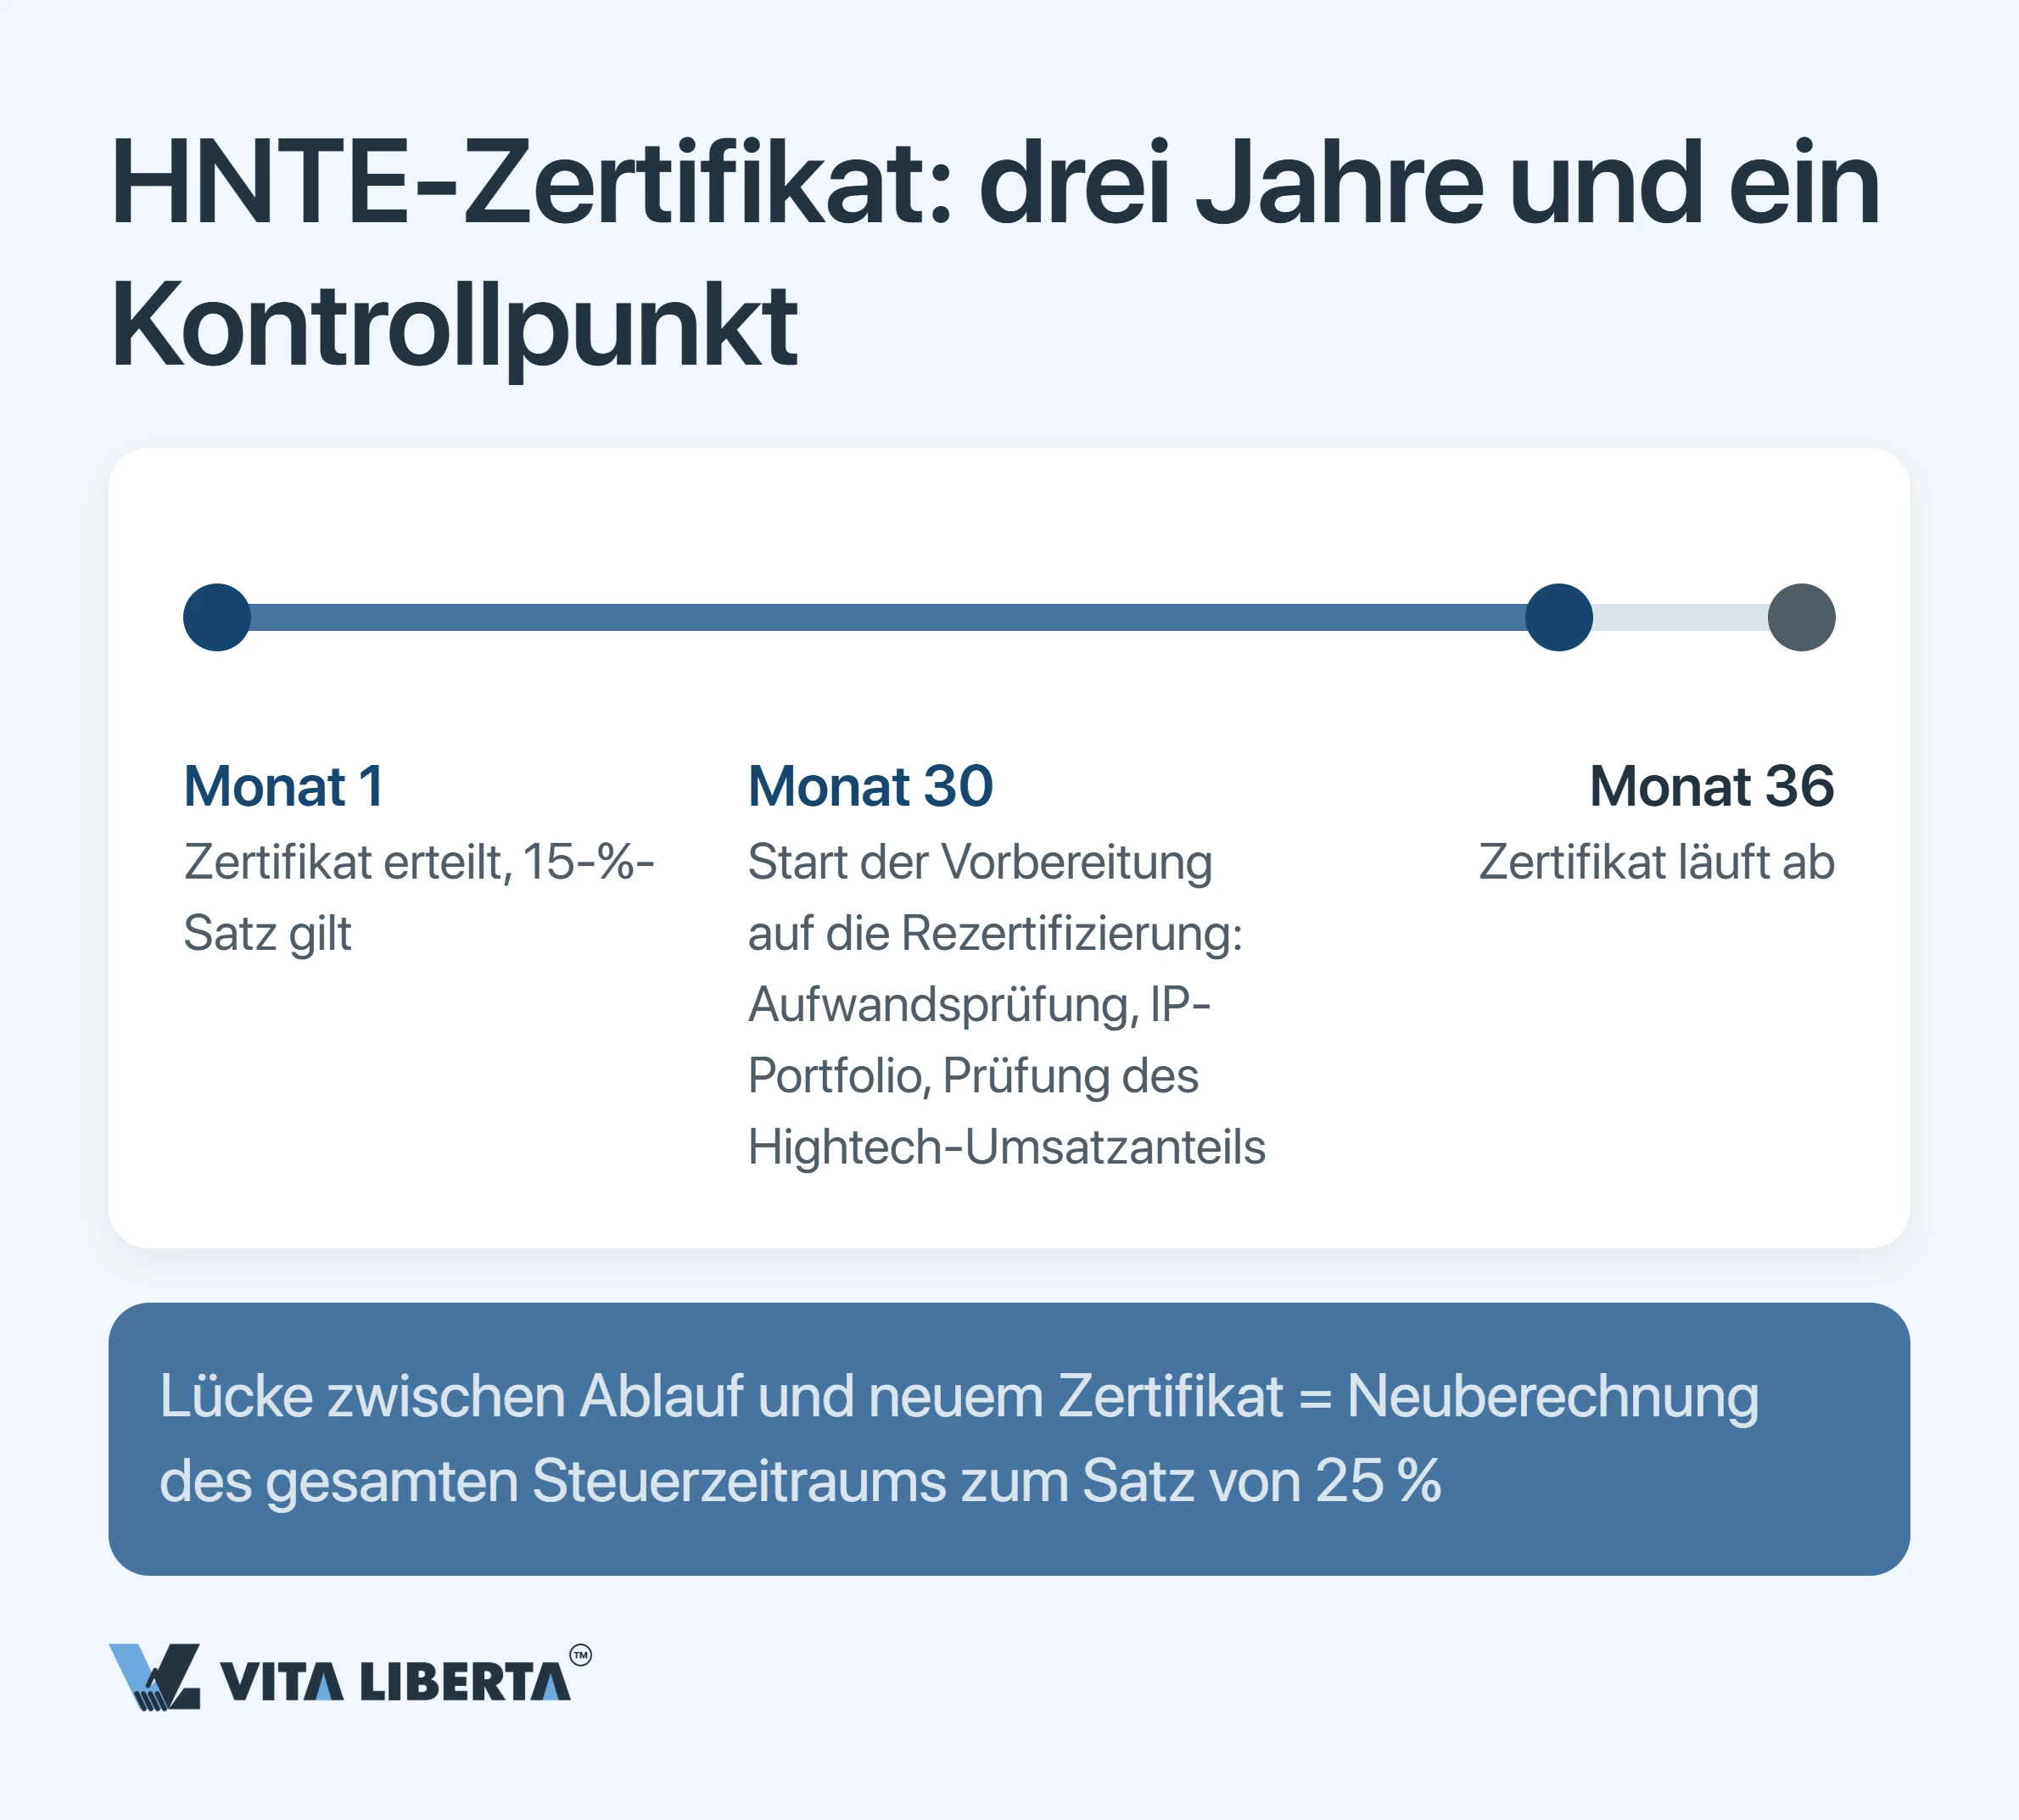
Ein einziger Tag Lücke kostet Sie ein ganzes Jahr zu 25 %. Das Zertifikat gilt drei Jahre ab Ausstellung. Die Rezertifizierung wird im Ablaufjahr beantragt und ist fast so aufwendig wie der Erstantrag. Liegt bis Ende dieses Jahres kein neues Zertifikat vor? Dann wird die Steuer für das gesamte Jahr zum Regelsatz von 25 % neu berechnet, auch wenn die Vorauszahlungen mit 15 % geleistet wurden. „Das Datum im Blick behalten” reicht nicht. Setzen Sie einen festen Kontrollpunkt sechs Monate vor Ablauf. Bis dahin brauchen Sie drei Dinge: eine aktuelle Prüfung des F&E-Aufwands, ein aktualisiertes IP-Portfolio und die Gewissheit, dass ein starkes Vertriebsjahr den Hightech-Umsatzanteil nicht unter 60 % gedrückt hat. Auch zwischen den Rezertifizierungen verlangt der Status Berichte. Jedes Jahr füllt das Unternehmen auf 高新技术企业认定管理工作网 einen Jahresentwicklungsbericht (年度发展情况报表) aus. Umfirmierungen und wesentliche Änderungen mit Bezug zu den Anerkennungsvoraussetzungen, etwa Abspaltung, Fusion, Umstrukturierung oder ein neuer Geschäftszweck, sind der Anerkennungsbehörde innerhalb von drei Monaten zu melden. Sind die Voraussetzungen danach nicht mehr erfüllt, entfällt der Status ab dem Jahr der Änderung. Fazit: Der Status ist kein Registereintrag. Er ist die Verpflichtung, sechs Kennzahlen drei Jahre in Folge im Soll zu halten.
Drei Fehler, die die Vergünstigung kosten: die Checkliste des Prüfers
Die Prüfung setzt an drei Punkten an. Jeder davon ist ein verbreiteter und teurer Fehler internationaler Unternehmen, die ihre Abläufe nicht an die chinesische Praxis angepasst haben. Ohne ordnungsgemäßen Beleg gibt es keine Ausgabe. Bei Einkäufen in China ist das der Fapiao. Bei Waren und Leistungen aus dem Ausland ist es die Rechnung oder Quittung des ausländischen Lieferanten zusammen mit dem Nachweis über die gezahlten zugehörigen Steuern (国家税务总局公告2018年第28号). Konzerninterne Kostenumlagen ohne Primärbelege werden nicht als Aufwand anerkannt: Der Abzug entfällt, und die F&E-Quote wird verfehlt. Entwicklung außerhalb der VR China. Die Vorgabe, dass 60 % der Kosten im Inland anfallen, bringt das beliebte Modell „F&E in Europa, Produktion in China” zu Fall. Der Versuch, HNTE-Status und das Regime für kleine Unternehmen mit geringem Gewinn zu kombinieren. Beide lassen sich nicht verbinden. Sie wählen eines. Wichtig: Wird die unberechtigte Inanspruchnahme der Vergünstigung als Steuerhinterziehung (偷税) eingestuft, greift Artikel 63 des Gesetzes der VR China über die Verwaltung der Steuererhebung (中华人民共和国税收征收管理法), mit einer Geldbuße von 50 % bis 500 % der hinterzogenen Steuer. Säumniszuschläge kommen nach Artikel 32 desselben Gesetzes gesondert hinzu: 0,05 % pro Tag, also über 18 % im Jahr. Fazit: Geprüft wird die Vergünstigung nicht am Eingang, sondern am Ausgang, bei Erklärung und Betriebsprüfung, wenn es für eine neue Buchführung zu spät ist.
15 % Steuersatz bei der HNTE-Rezertifizierung sichern
- Prüfung des F&E-Aufwands
- Kontrolle des Hightech-Umsatzes
- Verteidigung der Vergünstigung bei der Betriebsprüfung

HNTE-Vergünstigungen in China: strategische Schlussfolgerungen
Das Paradox des Regimes: Der Staat zahlt seinen großzügigsten Satz nicht für Innovation, sondern für deren Formalisierung. Ein Patent im Tresor bringt keinen einzigen Punkt. Eine durchschnittliche Entwicklung mit lückenloser getrennter Buchführung, Prüfung und Fapiao bringt 15 % und einen Zusatzabzug von 200 %. Rechnen Sie die Schwellen durch, bevor Sie einstellen und budgetieren. F&E-Quote und Hightech-Umsatzanteil sind steuerbar, aber in der Jahresplanung und nicht im März kurz vor der Erklärung. Bauen Sie die Akte parallel zur Entwicklung auf. Hilfsbuchführung, Fapiao und geistiges Eigentum bei der chinesischen Gesellschaft kosten weniger als ein Jahr zu 25 %. Setzen Sie einen Kontrollpunkt im 30. Monat. Die Rezertifizierung ist keine Formalität. Sie verteidigen alle sechs Schwellen erneut. So wird das HNTE-Zertifikat vom Posten in der Steuererklärung zum strategischen Asset. Gegenüber Investoren, Banken und Provinzbehörden wirkt es als staatliche Bestätigung, dass Ihr Unternehmen technologiegetrieben ist. Die niedrigere CIT ist der Bonus zu diesem Ruf, nicht umgekehrt.
Häufig gestellte Fragen
Es wird nicht anerkannt. Das maßgebliche geistige Eigentum muss dem in Festlandchina gegründeten Unternehmen selbst gehören; Hongkong, Macau und Taiwan fallen nicht darunter. Was zu tun ist: Übertragen Sie das Eigentum vor Öffnung des Antragsfensters auf die chinesische Gesellschaft und planen Sie Zeit für die Eintragung des Rechtsübergangs ein. Eine Lizenz, auch eine exklusive, zählt für die Anerkennung nicht.
Sie werden die Schwelle verfehlen. Mindestens 60 % des F&E-Aufwands müssen in der VR China anfallen und ordnungsgemäß belegt sein, bei Einkäufen in China in der Regel durch Fapiao. Was zu tun ist: Verlagern Sie mindestens so viel Arbeit nach China, dass Sie die 60 % und zugleich die geforderte F&E-Quote zum Umsatz erreichen (5/4/3 % je nach Umsatzhöhe).
Bei 10 Mio. Yuan Gewinn bringt der Wechsel von 25 % auf 15 % eine Million Yuan pro Jahr. Der Zusatzabzug von 200 % spart darüber hinaus, weil er die Bemessungsgrundlage selbst verkleinert. Einzuhalten sind sechs Voraussetzungen: geistiges Eigentum in China, eine Branche aus dem staatlichen Katalog, mindestens 10 % der Belegschaft in F&E, eine F&E-Quote nach der Staffel 5/4/3 %, mindestens 60 % Hightech-Umsatz und mindestens 71 Punkte in der Expertenbewertung. Was zu tun ist: Führen Sie vor dem Antrag eine Selbstbewertung zu allen sechs Punkten durch.
Ein Jahr zu 25 %. Das Zertifikat gilt drei Jahre. Liegt bis Ende des Ablaufjahres kein neues vor, wird die Steuer für das ganze Jahr zum Regelsatz neu berechnet, auch wenn die Vorauszahlungen mit 15 % geleistet wurden. Die Steuerbehörde kann den Anspruch zudem nach Abgabe der Erklärung prüfen. Was zu tun ist: Beginnen Sie sechs Monate vor Ablauf, mit Prüfung des F&E-Aufwands, Kontrolle des Hightech-Umsatzanteils und Aktualisierung des IP-Portfolios.
Nein. Die beiden ermäßigten Sätze addieren sich nicht; es gilt einer. Der F&E-Zusatzabzug bleibt in beiden Fällen möglich. Das Regime für kleine Unternehmen mit geringem Gewinn (小型微利企业) gilt bis 31. Dezember 2027 (财政部 税务总局公告2023年第12号): 25 % des steuerpflichtigen Gewinns werden mit 20 % besteuert, effektiv also 5 %. Voraussetzungen: steuerpflichtiger Jahresgewinn höchstens 3 Mio. Yuan, höchstens 300 Beschäftigte und Vermögen von höchstens 50 Mio. Yuan (nach Quartalsdurchschnitten). HNTE bietet 15 % auf den gesamten Gewinn ohne Größengrenze und dazu einen zehnjährigen Verlustvortrag. Was zu tun ist: Rechnen Sie beide Szenarien mit Ihrem Planergebnis durch. Solange Sie alle drei Grenzen einhalten, ist der Satz für kleine Unternehmen niedriger. Sobald der steuerpflichtige Gewinn 3 Mio. Yuan übersteigt, steht dieses Regime nicht mehr offen, und HNTE lohnt sich mehr.