Hongkong
 China




Das chinesische Steuersystem funktioniert weniger wie eine Mauer als wie ein Drehkreuz. Durchkommen kann jeder, aber jeder Schritt wird erfasst und automatisch mit Ihrer Steuererklärung abgeglichen.
Das Kernproblem: „Wir haben eine WFOE in Hangzhou und zahlen 25 % auf den Gewinn. Das Nachbarunternehmen im selben Industriepark hat den gleichen Umsatz und zahlt 15 %. Unser Buchhalter versichert, bei uns sei alles korrekt. Warum ist die Rechnung dann eine andere?“
Solche Anfragen erreichen uns vor allem von Unternehmen, die über den Handel in den Markt eingestiegen sind und ihren Steuerstatus seit dem Start nie überprüft haben. Die Antwort liegt fast immer auf drei Ebenen: welche Art Steuerpflichtiger Sie sind, wie belastbar Ihre Eingangsbelege sind und wie Sie den Kalender im Griff haben.
Wer zahlt, wer prüft: drei Haushaltsebenen, eine Verwaltung
Ihre Steuern fließen in den Zentral-, den Provinz- und den Stadthaushalt, verwaltet werden sie aber von einer einzigen Behörde. Für ein ausländisches Unternehmen heißt das: ein Meldekanal und eine Datenbank, die alle Ihre Geschäftsvorfälle kennt.
STA, Golden Tax IV und E-Fapiao: Abgleich in Echtzeit
Zuständig ist die Staatliche Steuerverwaltung (State Taxation Administration, STA, 国家税务总局). 2018 wurden die früheren staatlichen (国税) und lokalen (地税) Steuerbüros ab Provinzebene abwärts in ihr System integriert. Sie reichen alles elektronisch ein. Das sogenannte Goldene Steuersystem der vierten Generation (Golden Tax System Phase IV, 金税四期) gleicht Erklärungen, Bankbuchungen und ausgestellte Rechnungen ab – ganz ohne Prüfer.
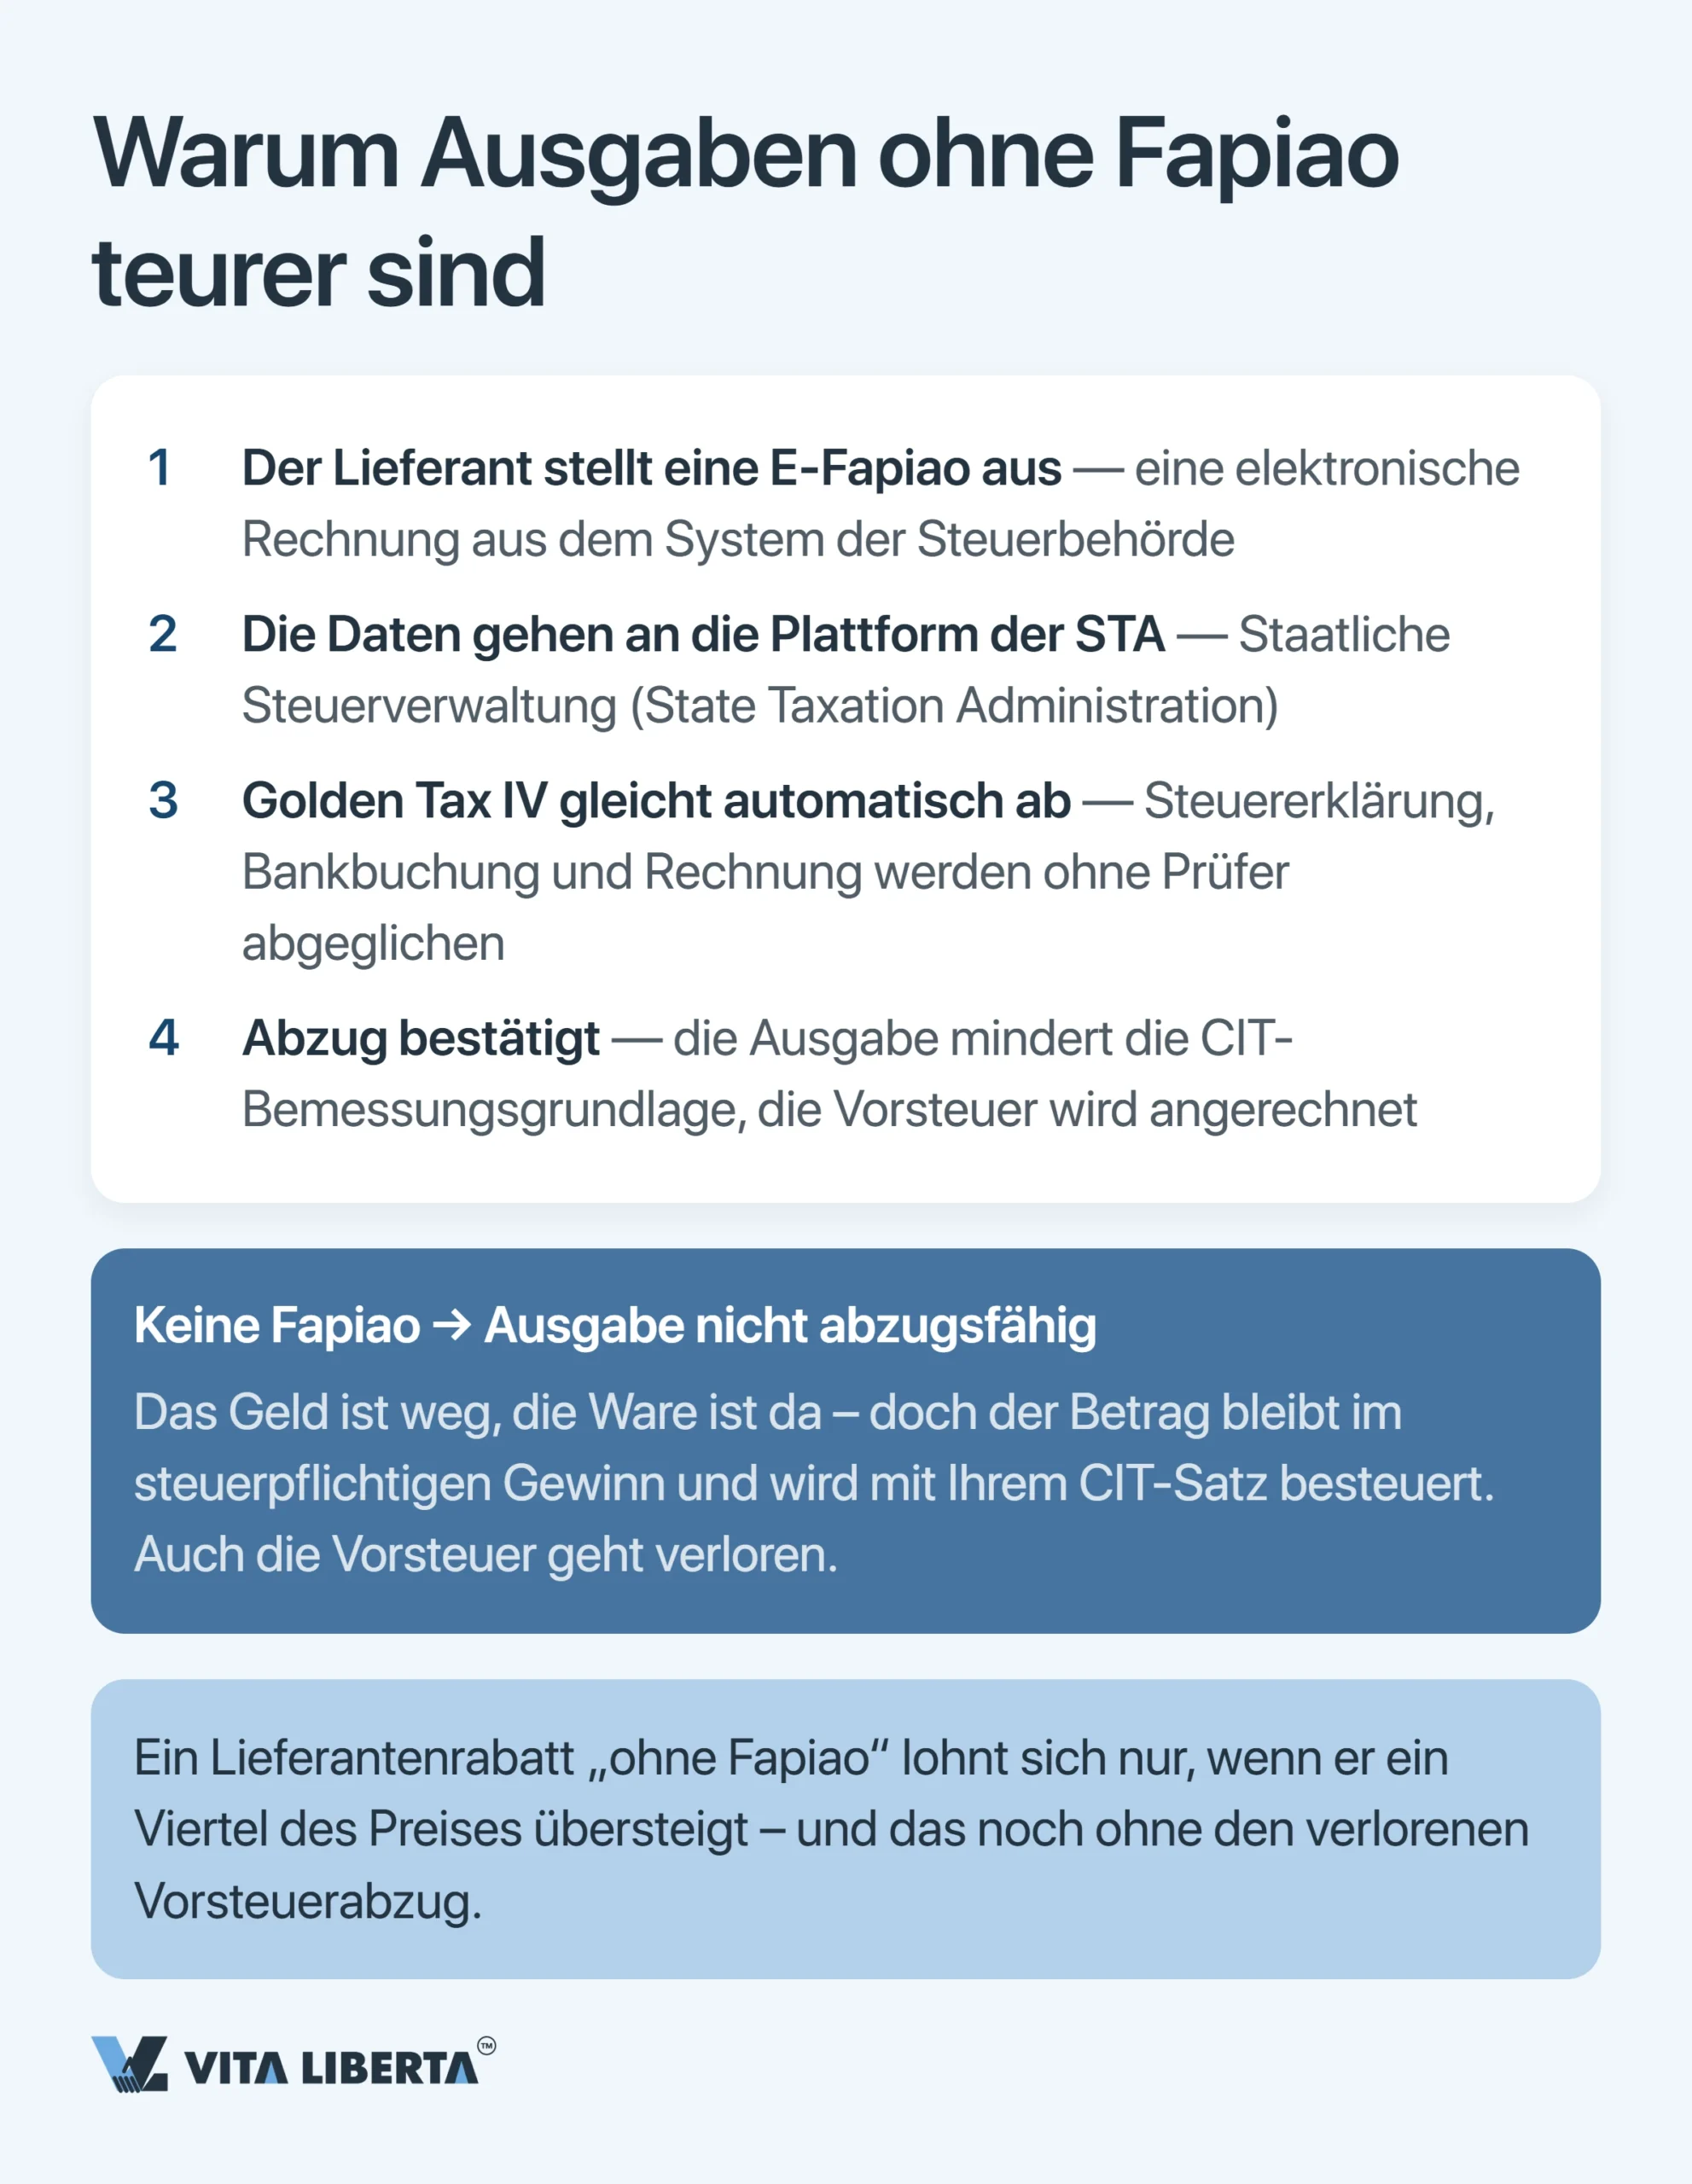
Der elektronische Fapiao ist keine Buchhaltungsformalie, sondern Ihr Schlüssel zum Abzug. Seit dem 1. Dezember 2024 gelten vollständig digitalisierte Fapiao (数电票) landesweit (国家税务总局公告2024年第11号). Fehlt für eine Ausgabe der Fapiao, steigt Ihr steuerpflichtiger Gewinn – selbst wenn das Geld beim Lieferanten ist und die Ware im Lager liegt.
Nach den STA-Regeln zu Abzugsbelegen (国家税务总局公告2018年第28号) gilt: Kaufen Sie umsatzsteuerpflichtige Waren oder Leistungen, ist der Fapiao die Grundlage für den Abzug; andere Belege werden nur in Ausnahmefällen anerkannt. Er muss vorliegen, bevor die jährliche Körperschaftsteuer-Abrechnung schließt, also bis zum 31. Mai des Folgejahres. Kommt er später, können Sie die Ausgabe noch rückwirkend geltend machen – aber höchstens fünf Jahre zurück.
Ein häufiger und teurer Fehler internationaler Unternehmen: vom chinesischen Auftragnehmer eine formlose Rechnung akzeptieren, wie es in Europa üblich ist, und die Lücke bei den Abzügen erst bei der Jahresabrechnung entdecken. Fazit: Compliance beginnt in China nicht mit der Steuererklärung, sondern mit dem Eingangsbeleg.
TRE, Non-TRE und Betriebsstätte: Wo die Grenze verläuft
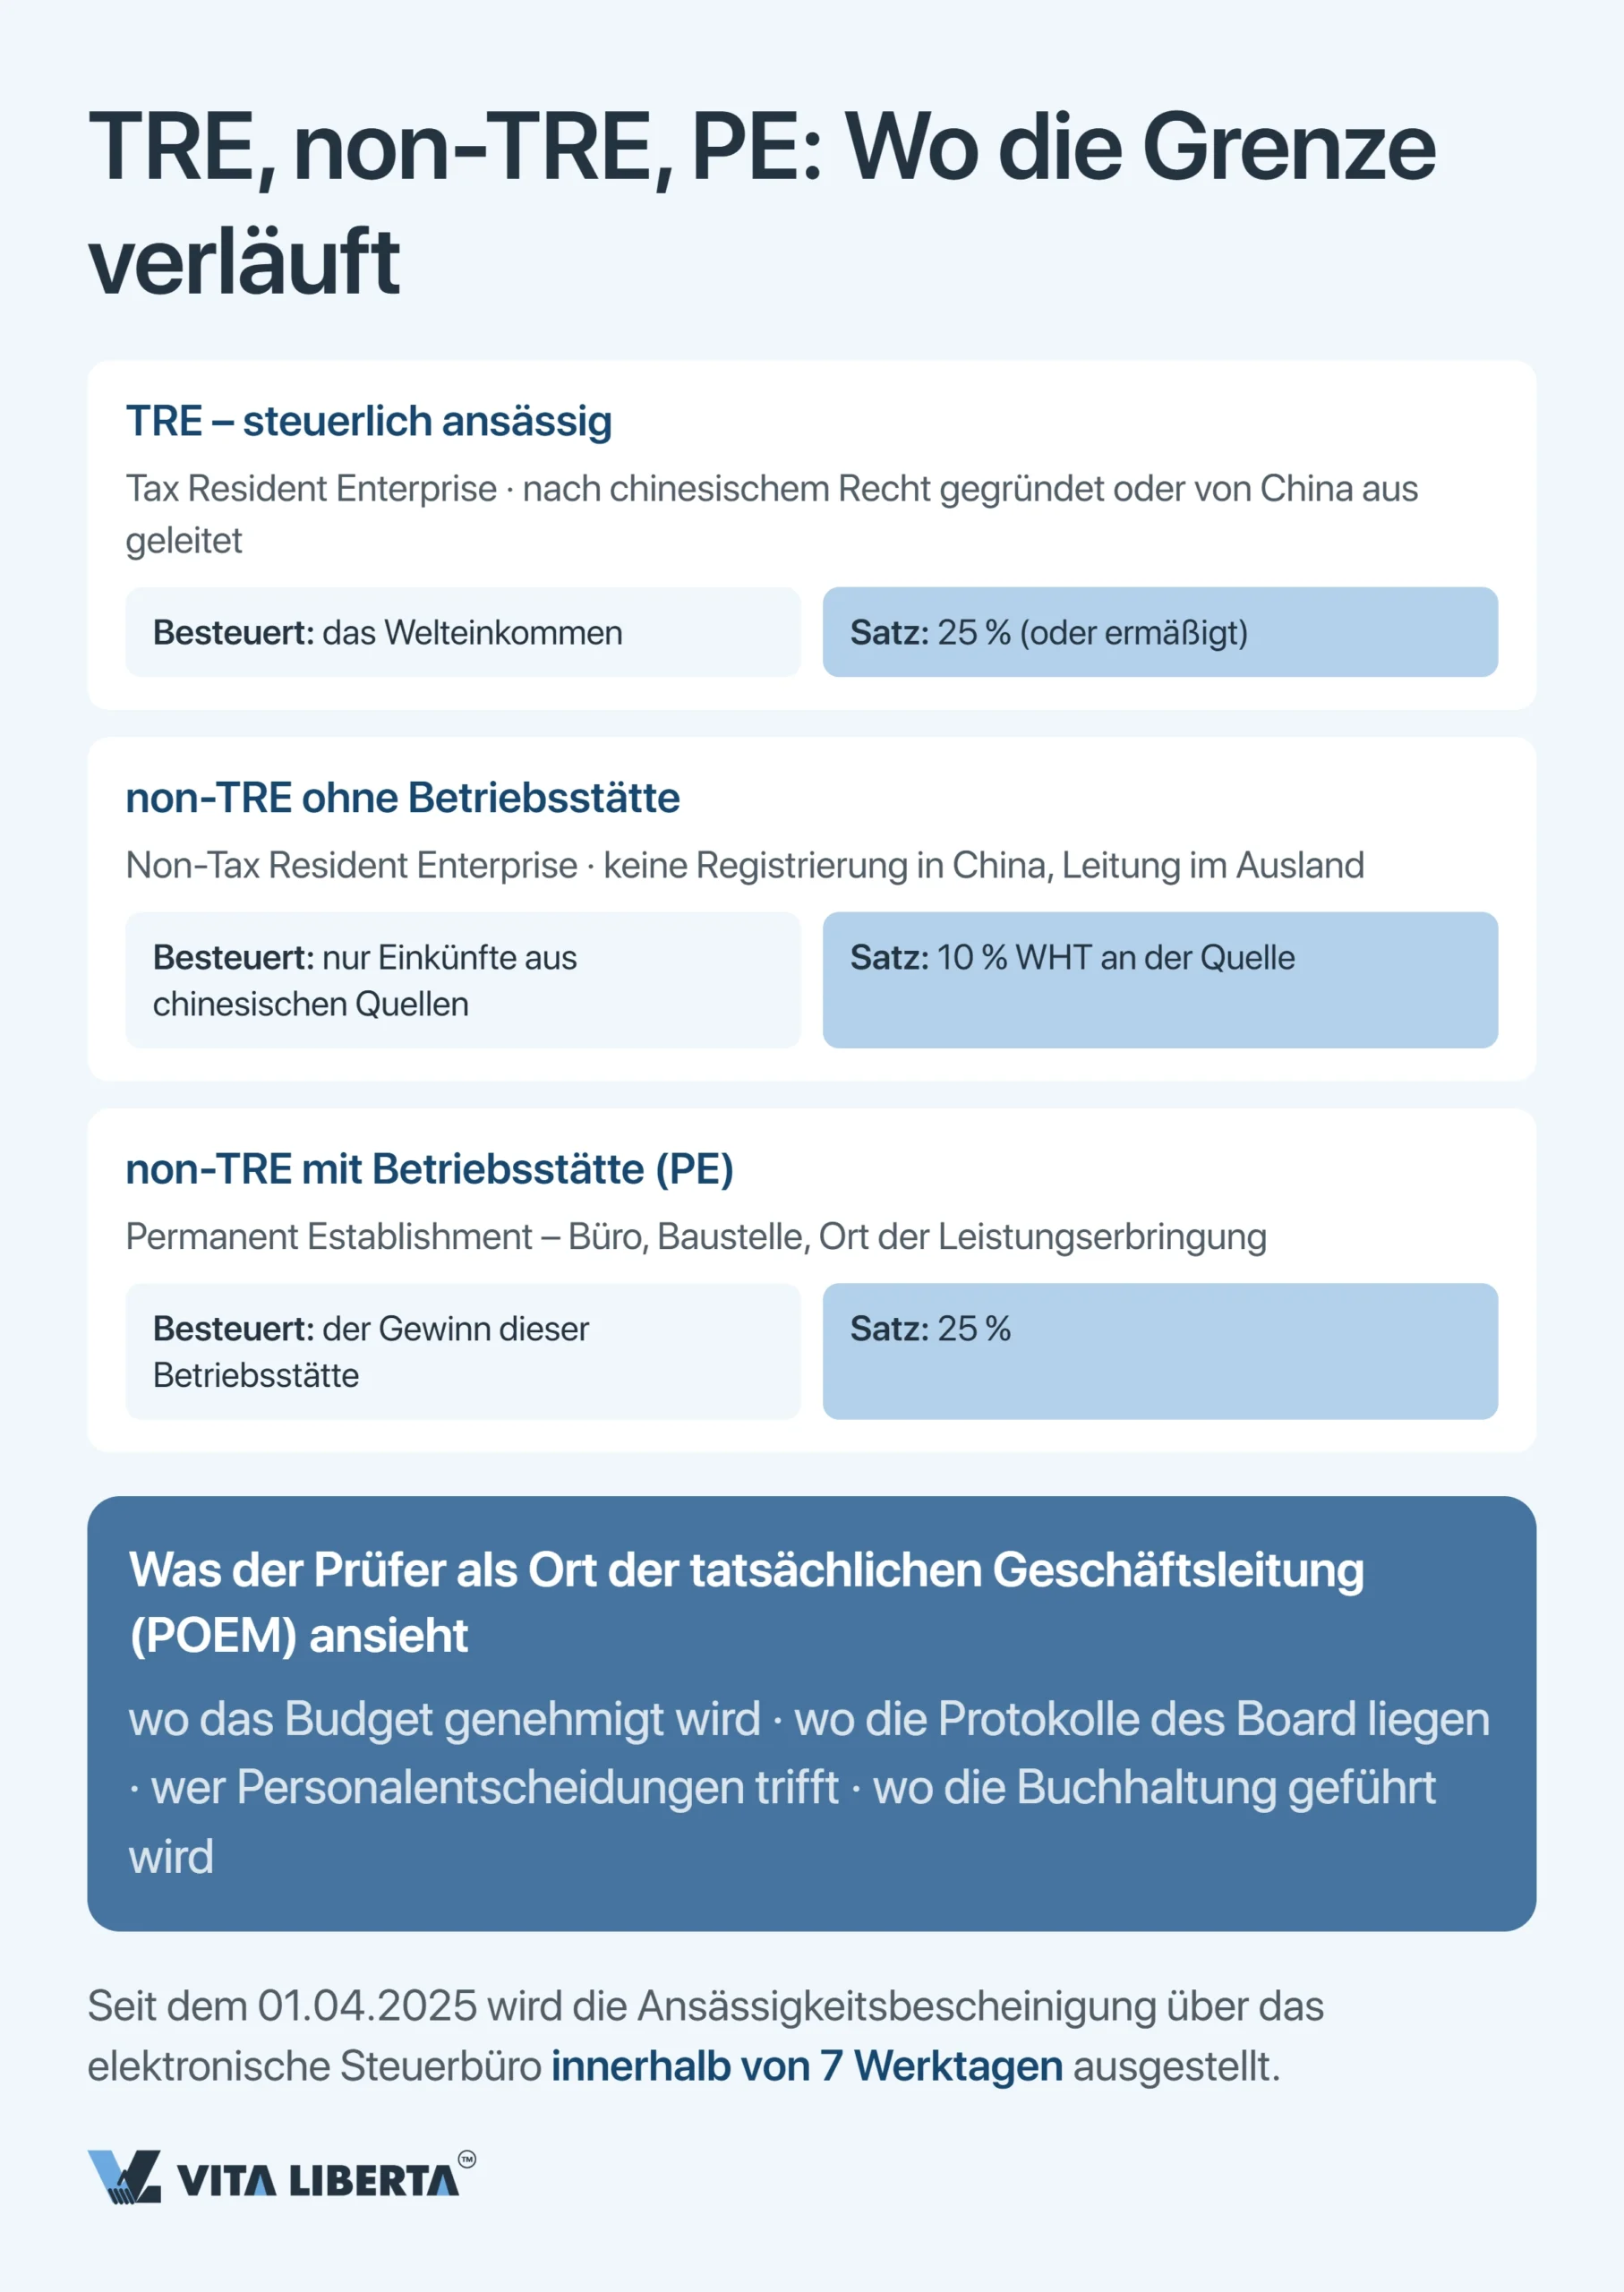
Ihr Status bestimmt den Umfang Ihrer Pflichten. Ihr Unternehmen ist nach chinesischem Recht gegründet? Dann ist es steueransässig (Tax Resident Enterprise, TRE). Es ist im Ausland eingetragen, wird aber aus China geleitet? Ebenfalls steueransässig. In beiden Fällen erklären Sie Ihr Welteinkommen.
Ein nicht ansässiges Unternehmen (Non-TRE) haftet nur für Einkünfte aus chinesischen Quellen – bis es eine Betriebsstätte (Permanent Establishment, PE) unterhält: ein Büro, eine Baustelle, einen Ort der Leistungserbringung. Der Gewinn dieser Betriebsstätte wird dann nach den allgemeinen Regeln besteuert.
Den Ort der tatsächlichen Geschäftsleitung (place of effective management, POEM) sucht der Prüfer in der Praxis, nicht im Register. Wo wird das Budget genehmigt? Wo liegen die Protokolle? Wer entscheidet über Personal?
Ein praktisches Detail: Seit dem 1. April 2025 gilt ein neues Verfahren für die chinesische Ansässigkeitsbescheinigung (国家税务总局公告2025年第4号). Kann das Finanzamt Ihren Status selbst feststellen, wird sie binnen sieben Arbeitstagen ausgestellt. Ein in China Ansässiger braucht sie, um im Ausland DBA-Vorteile zu nutzen. Für Dividenden aus China benötigt der ausländische Gesellschafter dagegen eine Bescheinigung aus seinem eigenen Staat. Beantragen Sie sie frühzeitig, nicht in der Woche der Überweisung.
Körperschaftsteuer: vom Regelsatz 25 % zu 15 % und 5 %
25 % ist der Ausgangspunkt der Körperschaftsteuer (Corporate Income Tax, CIT), an dem sich alle Vergünstigungen messen. Rechtsgrundlage ist das Körperschaftsteuergesetz der VR China (中华人民共和国企业所得税法), im Folgenden KStG China. Bemessungsgrundlage sind die Einnahmen abzüglich belegter Ausgaben und Verluste der Vorjahre.
Verluste lassen sich 5 Jahre vortragen. High-and-New-Technology-Unternehmen (HNTE) und technologieorientierte KMU (科技型中小企业) haben 10 Jahre – und dieser Zeitraum erfasst auch Verluste der fünf Jahre vor dem Jahr, in dem der Status erteilt wurde (财税〔2018〕76号).
| Wer Sie sind | Satz | Was Sie brauchen | Worauf der Prüfer achtet | Geltung, Laufzeit und Rechtsakt |
| Standardunternehmen (WFOE, JV) | 25 % | Kein Sonderstatus | Ob jede Ausgabe einen Fapiao und einen betrieblichen Zweck hat | Landesweit; unbefristet (KStG China) |
| High-and-New-Technology-Unternehmen (HNTE) | 15 % | Zertifizierung, F&E-Anteil, eigene Schutzrechte | Die Fristen: Die Vergünstigung gilt ab dem Ausstellungsjahr des Zertifikats; im Ablaufjahr leisten Sie Vorauszahlungen zu 15 %, wird der Status aber bis 31. Dezember nicht bestätigt, wird die Jahressteuer auf 25 % nachversteuert | Landesweit; Zertifikat 3 Jahre gültig (国家税务总局公告2017年第24号) |
| Kleines Unternehmen mit niedrigem Gewinn | 5 % (effektiv) | Gewinn bis 3 Mio. Yuan (~445.000 USD zum Kurs der Chinesischen Volksbank von 6,7367 CNY je USD am 08.10.2026), höchstens 300 Beschäftigte, Vermögen bis 50 Mio. Yuan | Ob alle drei Schwellen gleichzeitig eingehalten sind | Landesweit; bis 31.12.2027 (财政部 税务总局公告2023年第12号) |
| Unternehmen im Freihandelshafen Hainan | 15 % | Geförderte Tätigkeit laut Hainan-Katalog plus echte Substanz | Büro, Personal und Betriebskosten in der Zone – eine Briefkastenadresse reicht nicht | Provinz Hainan; bis 31.12.2027 (财税〔2020〕31号, verlängert durch 财税〔2025〕3号) |
| Unternehmen in Lingang (Shanghai) | 15 % | Nur integrierte Schaltkreise, künstliche Intelligenz, Biopharma, zivile Luftfahrt; Eintragung in der Zone seit 2020; echte Produktion oder F&E | Produktions- oder Forschungsstandort in der Zone und Aufnahme in die Begünstigtenliste | Shanghai, Lingang New Area; 5 Jahre ab Gründung (财税〔2020〕38号) |
| Unternehmen in Qianhai (Shenzhen) | 15 % | Geförderte Tätigkeit laut Qianhai-Katalog plus echte Substanz | Büro, Personal und Betriebskosten in der Zone – eine Briefkastenadresse reicht nicht | Shenzhen, Qianhai; bis 31.12.2027 (财税〔2021〕30号, 财税〔2024〕13号, verlängert durch 财税〔2026〕3号) |
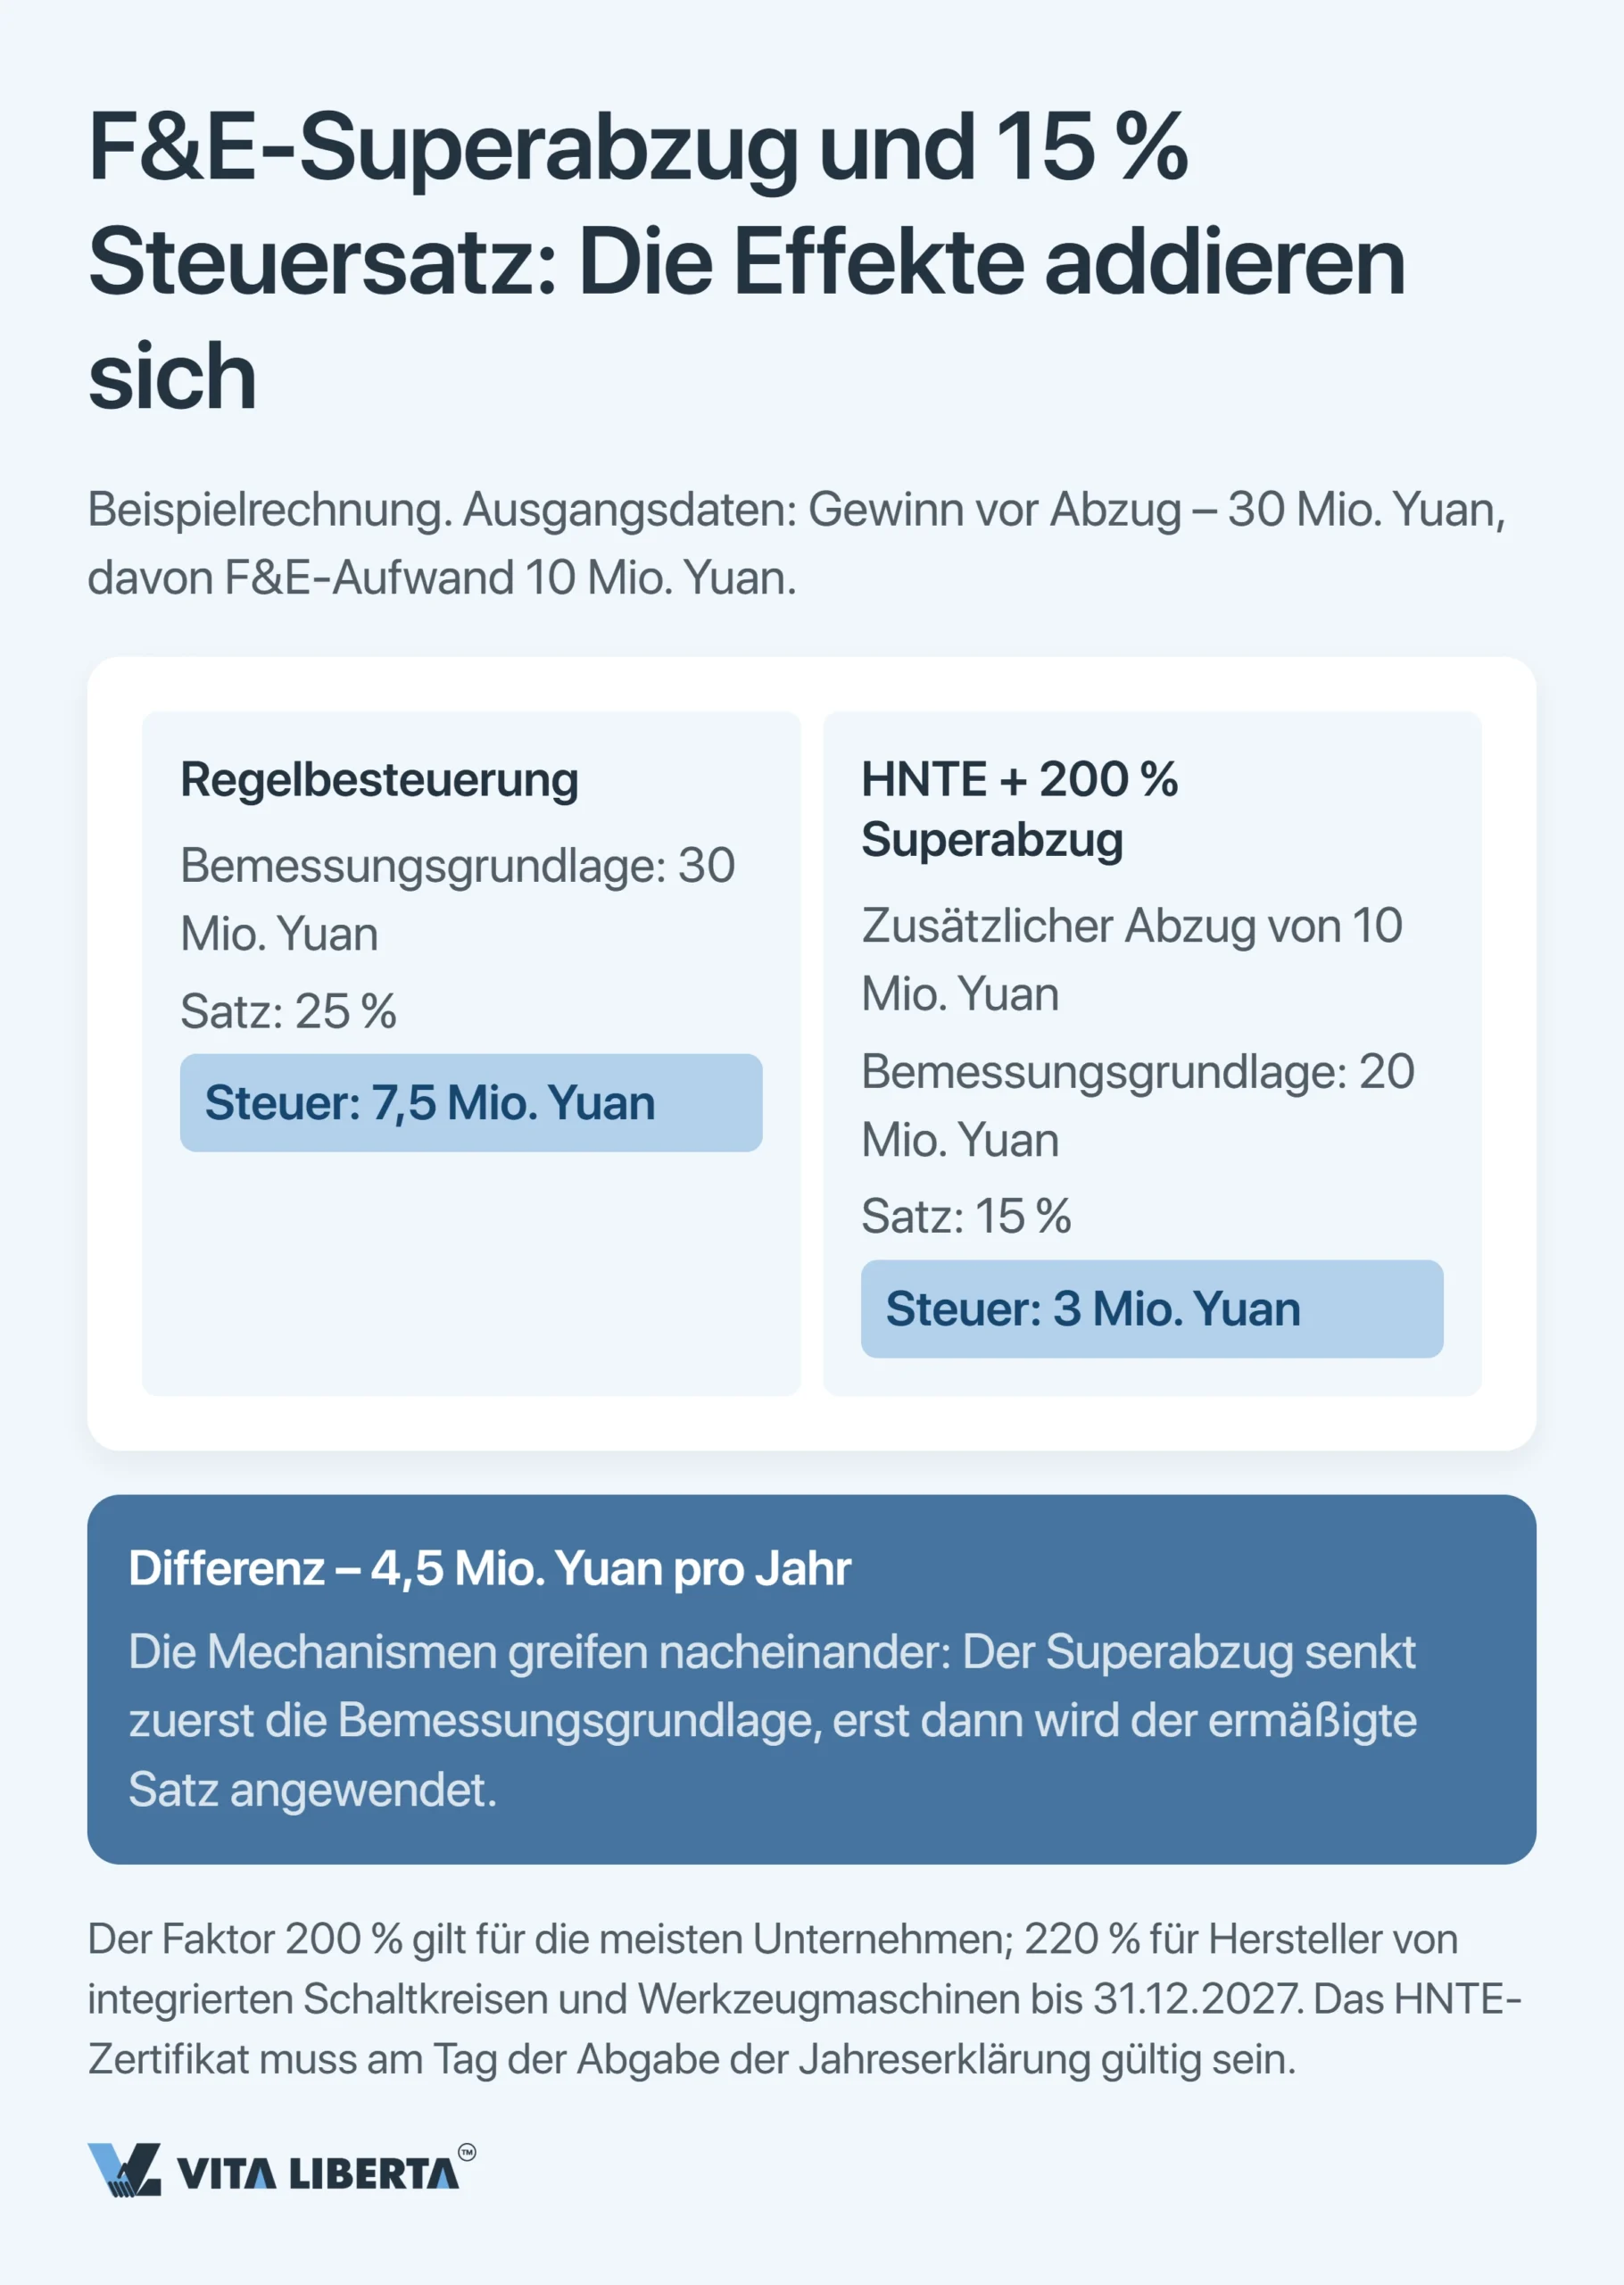
Zusätzlich zum Satz greift der F&E-Superabzug: Sie ziehen 200 % der tatsächlichen Kosten ab (财政部 税务总局公告2023年第7号). Unternehmen der Branche für integrierte Schaltkreise (Fertigung, Design, Ausrüstung, Materialien, Packaging, Test) sowie Hersteller hochentwickelter Werkzeugmaschinen (工业母机) ziehen bis 31.12.2027 220 % ab (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号).
Nicht jede Branche ist dabei. Groß- und Einzelhandel, Vermietung und Unternehmensdienstleistungen sind unter anderem ausgeschlossen – eine Handels-WFOE kann also nicht damit rechnen.
Beide Instrumente lassen sich kombinieren: Der Abzug senkt die Bemessungsgrundlage, bevor der Satz von 15 % greift. Kurz gesagt: Die zehn Punkte zwischen 25 % und 15 % schenkt Ihnen das Gesetz nicht. Sie sind ein Dossier, das Sie jedes Jahr verteidigen.
Wir finden das passende Steuerregime für Ihr Unternehmen in China
- Prüfung von Status und Steueransässigkeit
- Bewertung des Anspruchs auf 15 %
- Steuerlast-Kalkulation vor der Registrierung

Umsatzsteuer und Fapiao: 13, 9, 6 und null
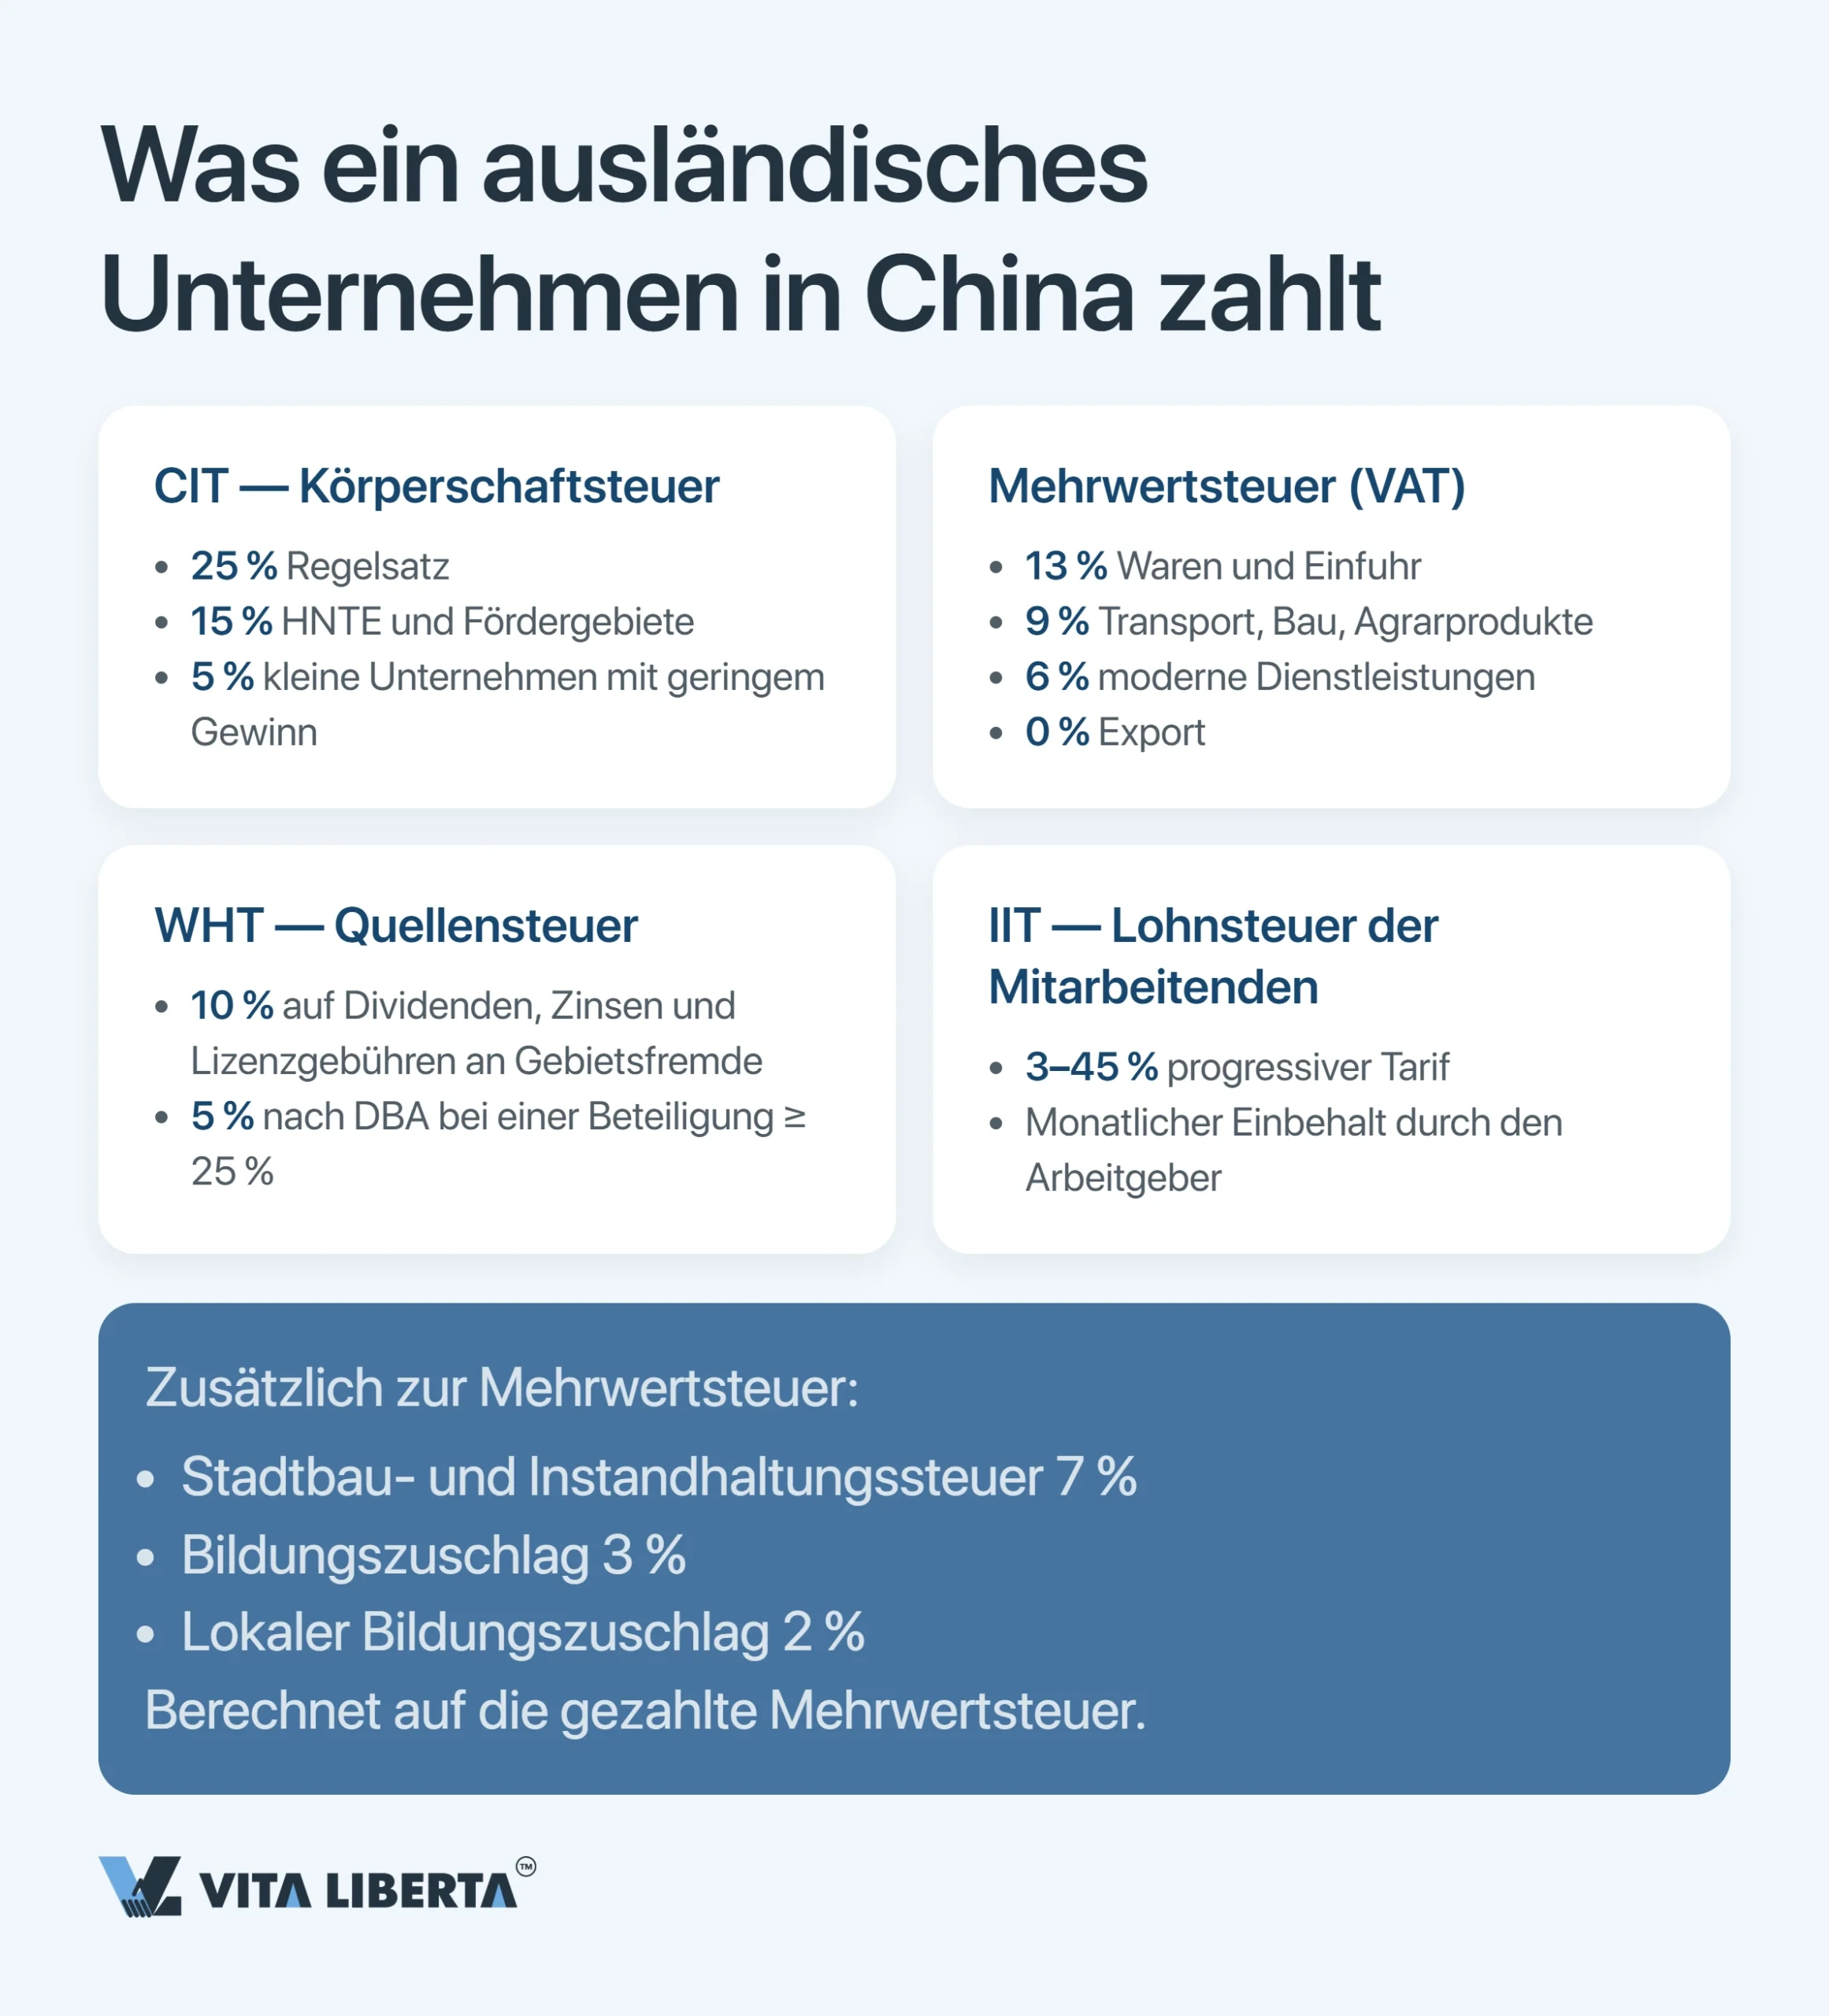
Seit dem 1. Januar 2026 hat die chinesische Umsatzsteuer (VAT, 增值税) ein eigenes Gesetz: das Umsatzsteuergesetz der VR China (中华人民共和国增值税法, 主席令第四十一号, verabschiedet am 25.12.2024), das die bisherigen vorläufigen Regelungen in Gesetzesrang hob. Die Durchführungsverordnung (国务院令第826号) trat am selben Tag in Kraft. An den Sätzen änderte sich nichts. Waren und Einfuhren tragen 13 %. Transport, Bau, Agrarprodukte und Versorgungsleistungen liegen bei 9 %. Moderne Dienstleistungen zahlen 6 %. Exporte gehen mit null hinaus.
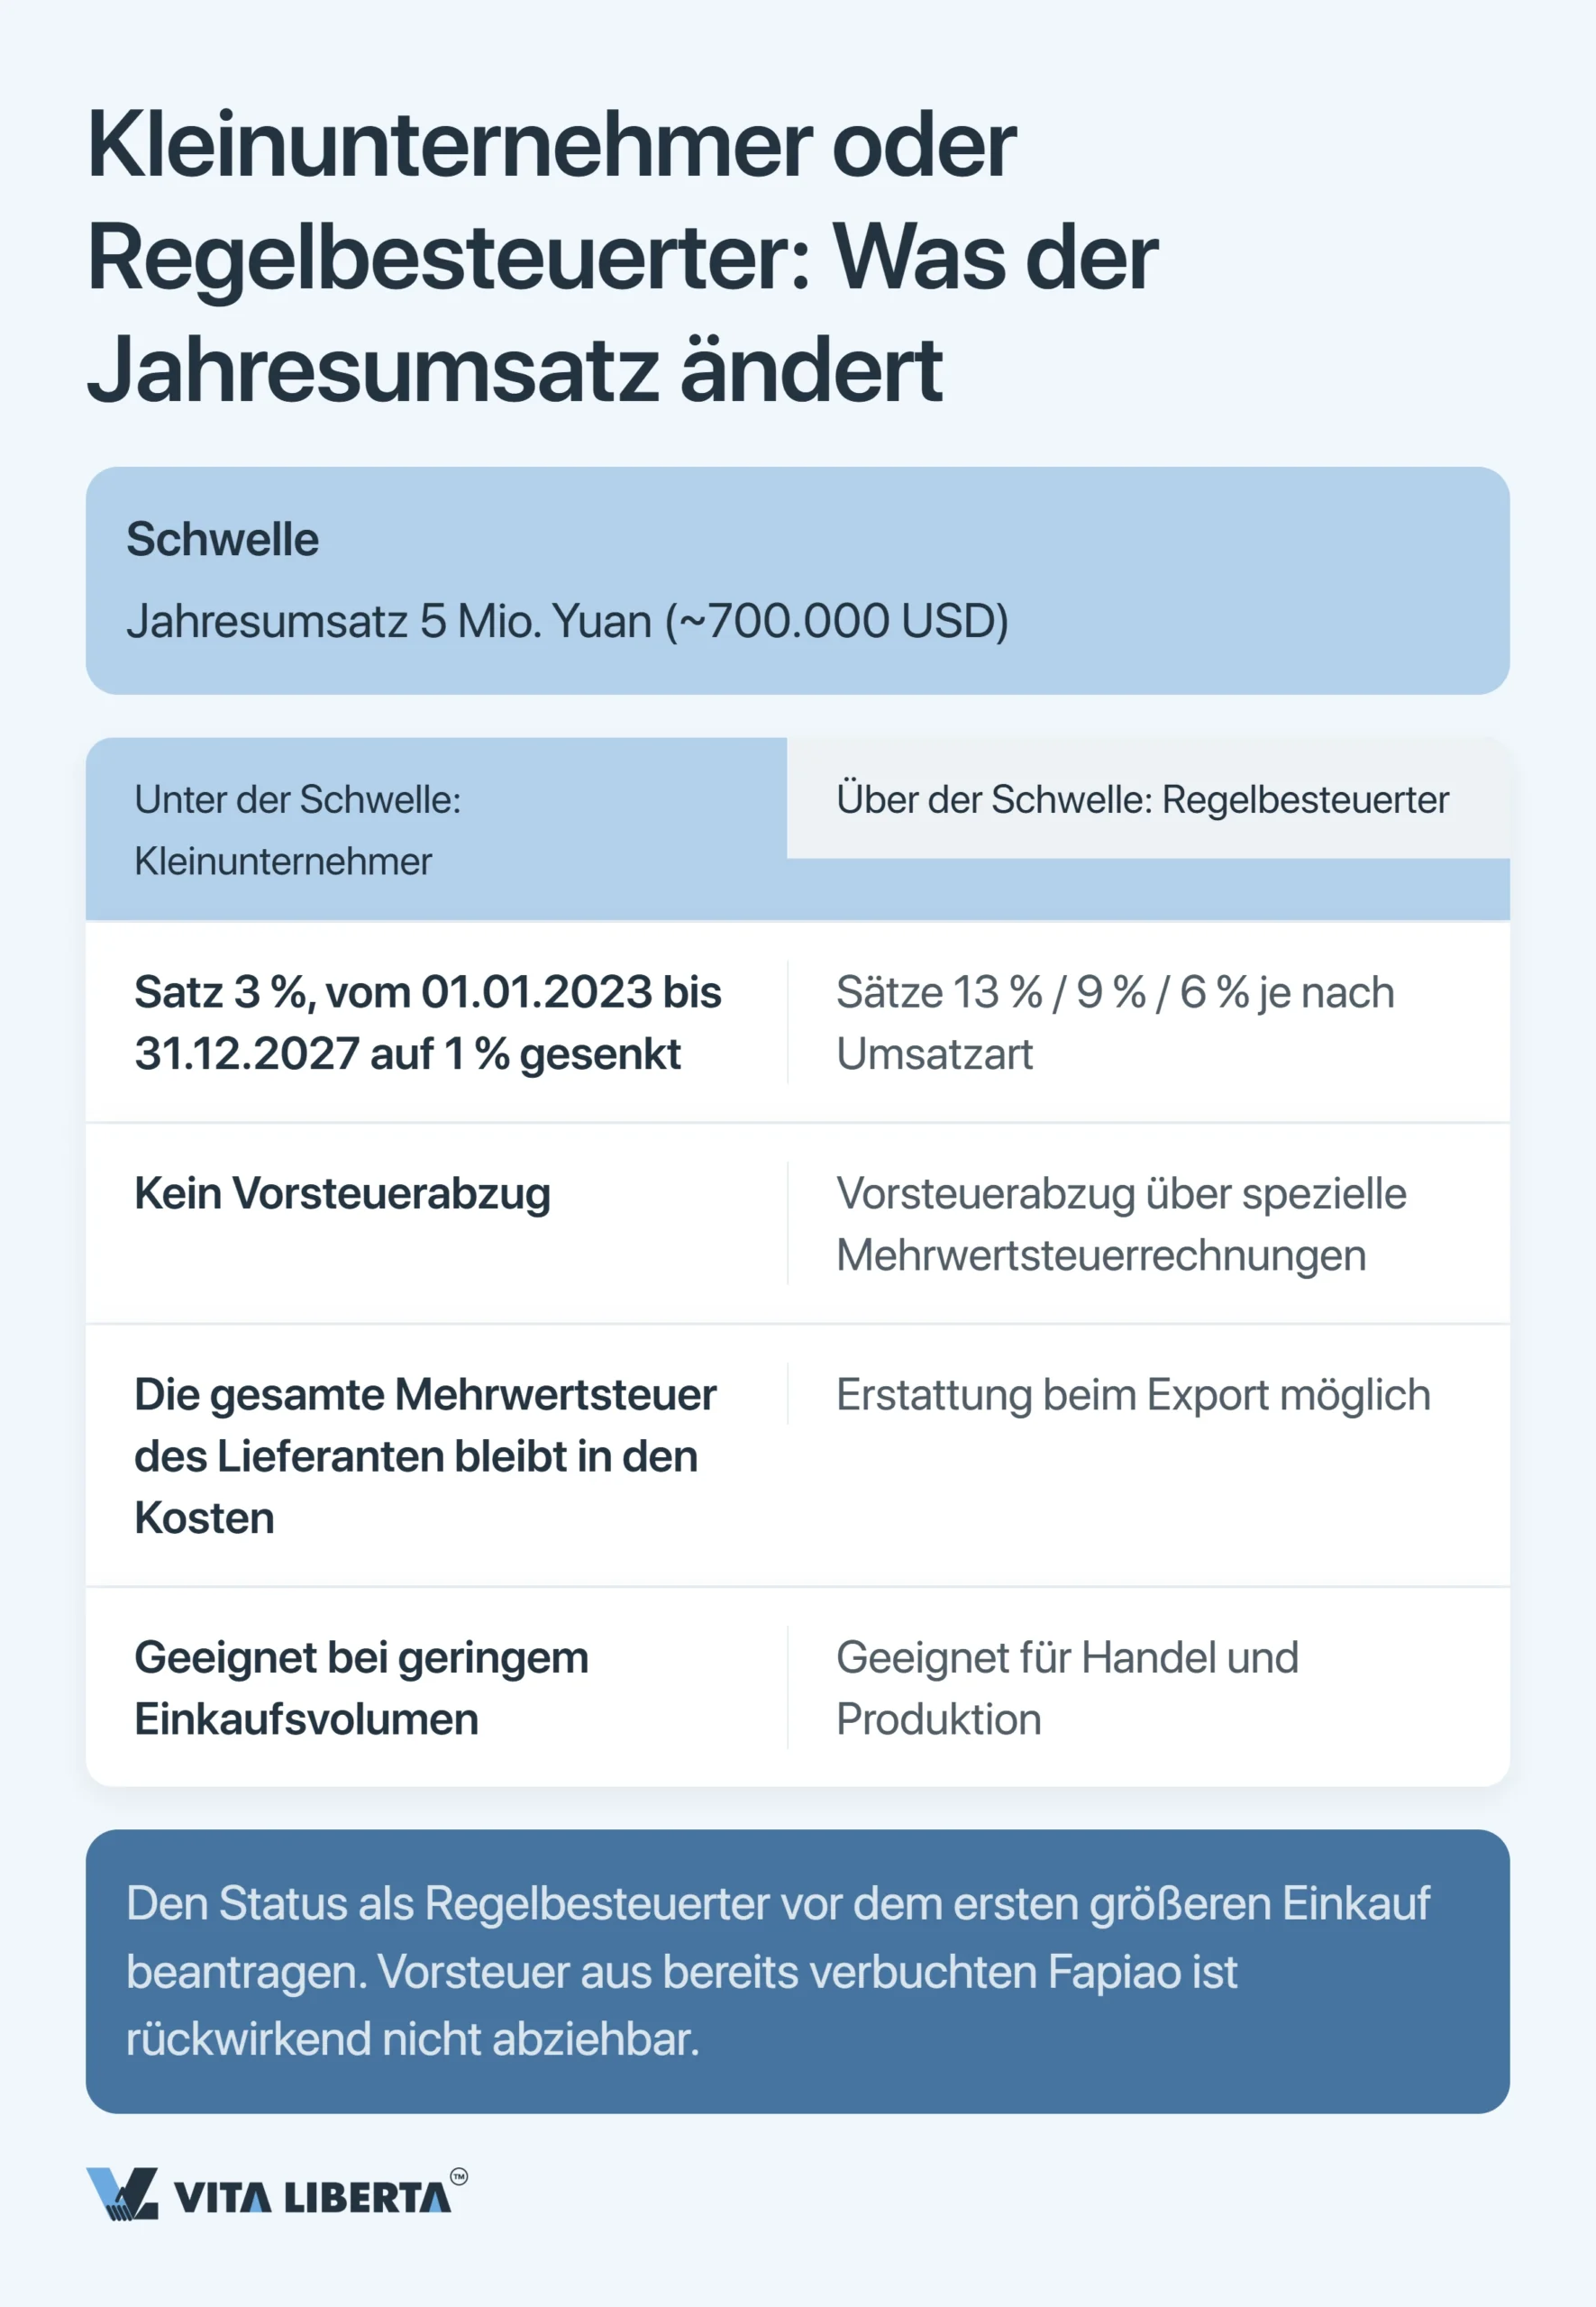
Kleinsteuerpflichtiger oder allgemeiner Steuerpflichtiger: die Grenze von 5 Mio. Yuan
Ein Jahresumsatz von 5 Mio. Yuan (~742.000 USD zum Kurs der Chinesischen Volksbank am 08.10.2026) teilt Unternehmen in zwei Regime.
Darunter: Kleinsteuerpflichtiger (small-scale taxpayer). Es gilt ein einheitlicher Satz von 3 %. Vom 1. Januar 2026 bis 31. Dezember 2027 zahlen Sie stattdessen 1 % auf alle steuerbaren Umsätze, ausgenommen Verkauf und Vermietung von Immobilien sowie die Übertragung von Landnutzungsrechten (财政部 税务总局公告2026年第10号; 2023–2025 galt eine ähnliche Erleichterung nach 财政部 税务总局公告2023年第19号). Liegt Ihr Umsatz bei höchstens 100.000 Yuan im Monat (300.000 Yuan im Quartal), zahlen Sie keine Umsatzsteuer. Dafür gibt es keinen Vorsteuerabzug: Die gesamte Umsatzsteuer Ihrer Lieferanten bleibt in Ihren Kosten.
Darüber: allgemeiner Steuerpflichtiger (general taxpayer). Sie berechnen 13, 9 oder 6 % und ziehen die Vorsteuer aus speziellen Umsatzsteuerrechnungen ab. Auf die Umsatzsteuer kommen drei Zuschläge: die Städtebau- und Instandhaltungssteuer (7 % im Stadtgebiet), der Bildungszuschlag von 3 % und der lokale Bildungszuschlag von 2 %. Alle drei bemessen sich an der gezahlten Umsatzsteuer, nicht am Umsatz.
Ein Tipp mit Sicherheitsreserve: Lassen Sie eine Handelsgesellschaft vor dem ersten großen Einkauf als allgemeinen Steuerpflichtigen registrieren, nicht danach. Vorsteuer aus bereits verbuchten Fapiao lässt sich rückwirkend nicht abziehen.
Exporterstattung: Was sich am 1. April 2026 geändert hat
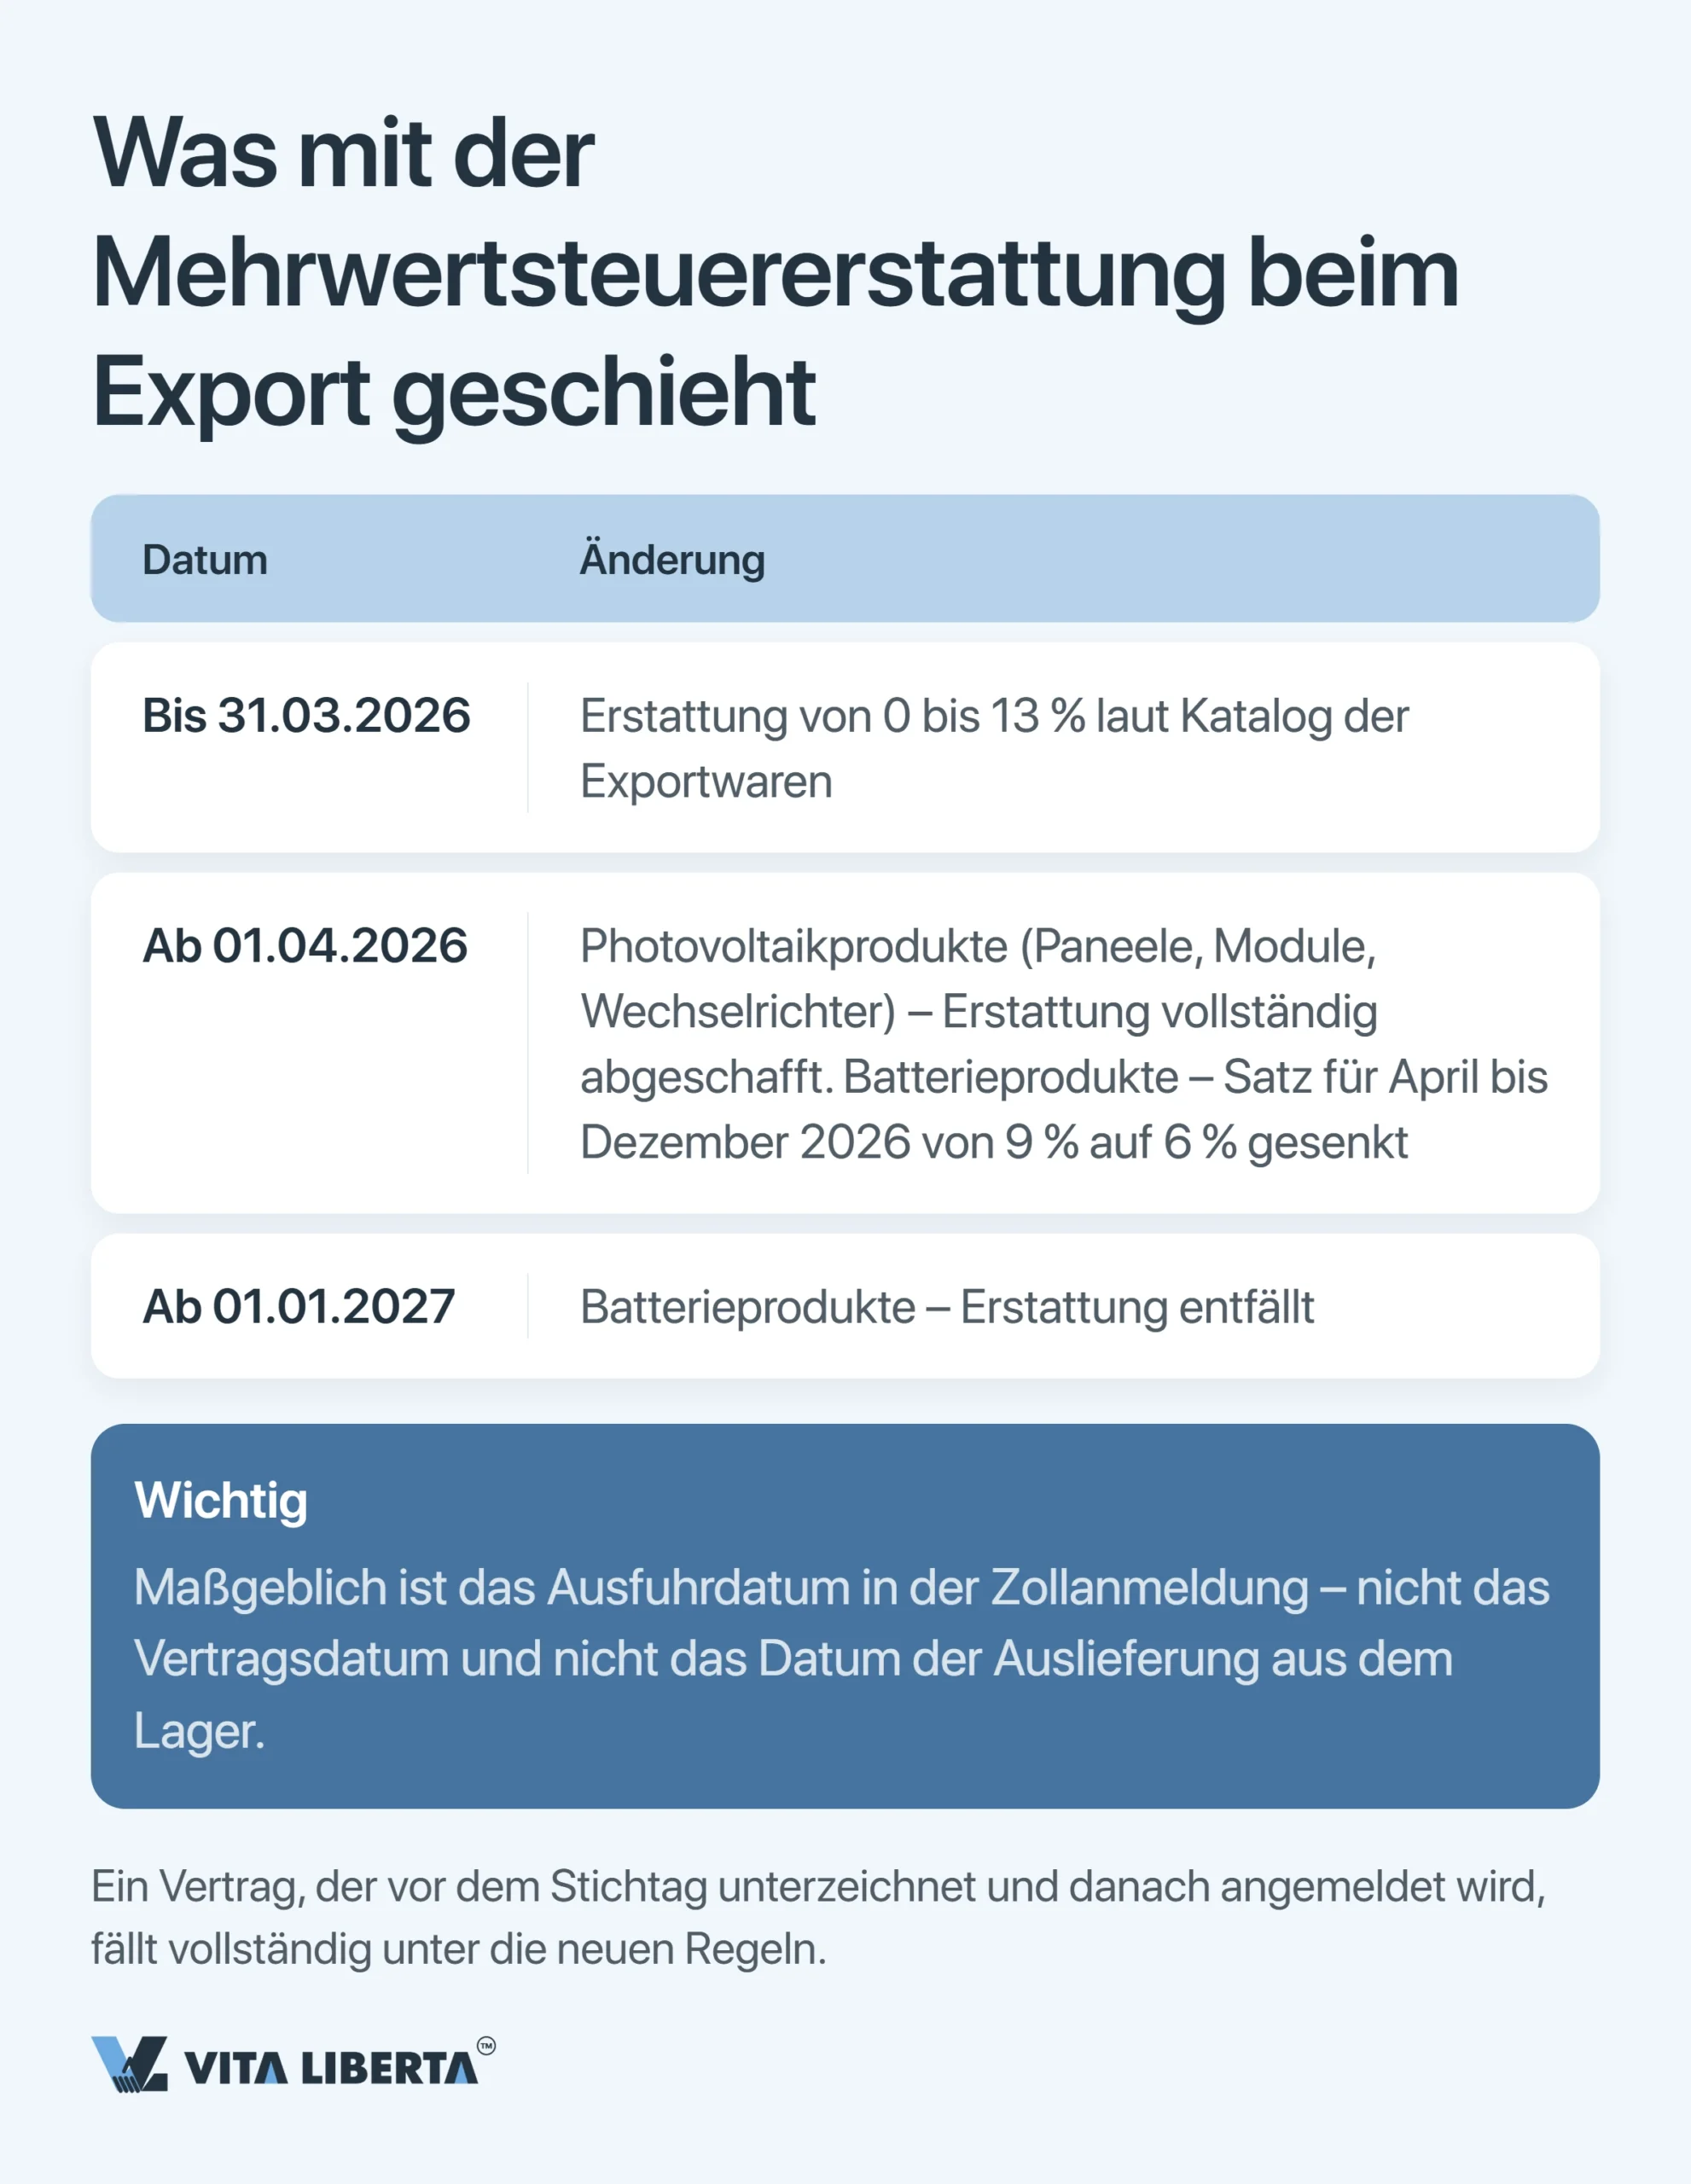
Exporte sind nullbesteuert, die Vorsteuer erhalten Sie je nach Zolltarifposition zu 0 bis 13 % zurück. Seit dem 1. April 2026 ist diese Stütze schmaler (财政部 税务总局公告2026年第2号 vom 08.01.2026). Photovoltaikprodukte bekommen nichts mehr zurück. Batterien fallen von April bis Dezember 2026 von 9 % auf 6 % und erhalten ab 1. Januar 2027 gar nichts mehr.
Im Klartext: Batterieexporteure verlieren drei Punkte, PV-Exporteure die vollen neun. Dieser Betrag geht jetzt von der Marge des Exporteurs ab.
Maßgeblich ist das Exportdatum in der Zollanmeldung – nicht der Warenausgang aus dem Lager und nicht der Zahlungseingang.
Wichtig: Haben Sie einen Vertrag vor April 2026 unterschrieben, die Ware aber danach angemeldet, gelten vollständig die neuen Regeln. Ein Fehler in der Versandplanung kostet Sie die Differenz der Erstattungssätze mal Partievolumen.
Gewinnrückführung und Steuerkalender: 10 % Quellensteuer und der 31. Mai
In China Geld zu verdienen und es aus China herauszuholen, sind zwei getrennte Vorgänge – mit eigenen Bedingungen und eigenen Kontrolleuren.
Dividenden an Nichtansässige: 10 %, 5 % und der Nutzungsberechtigte
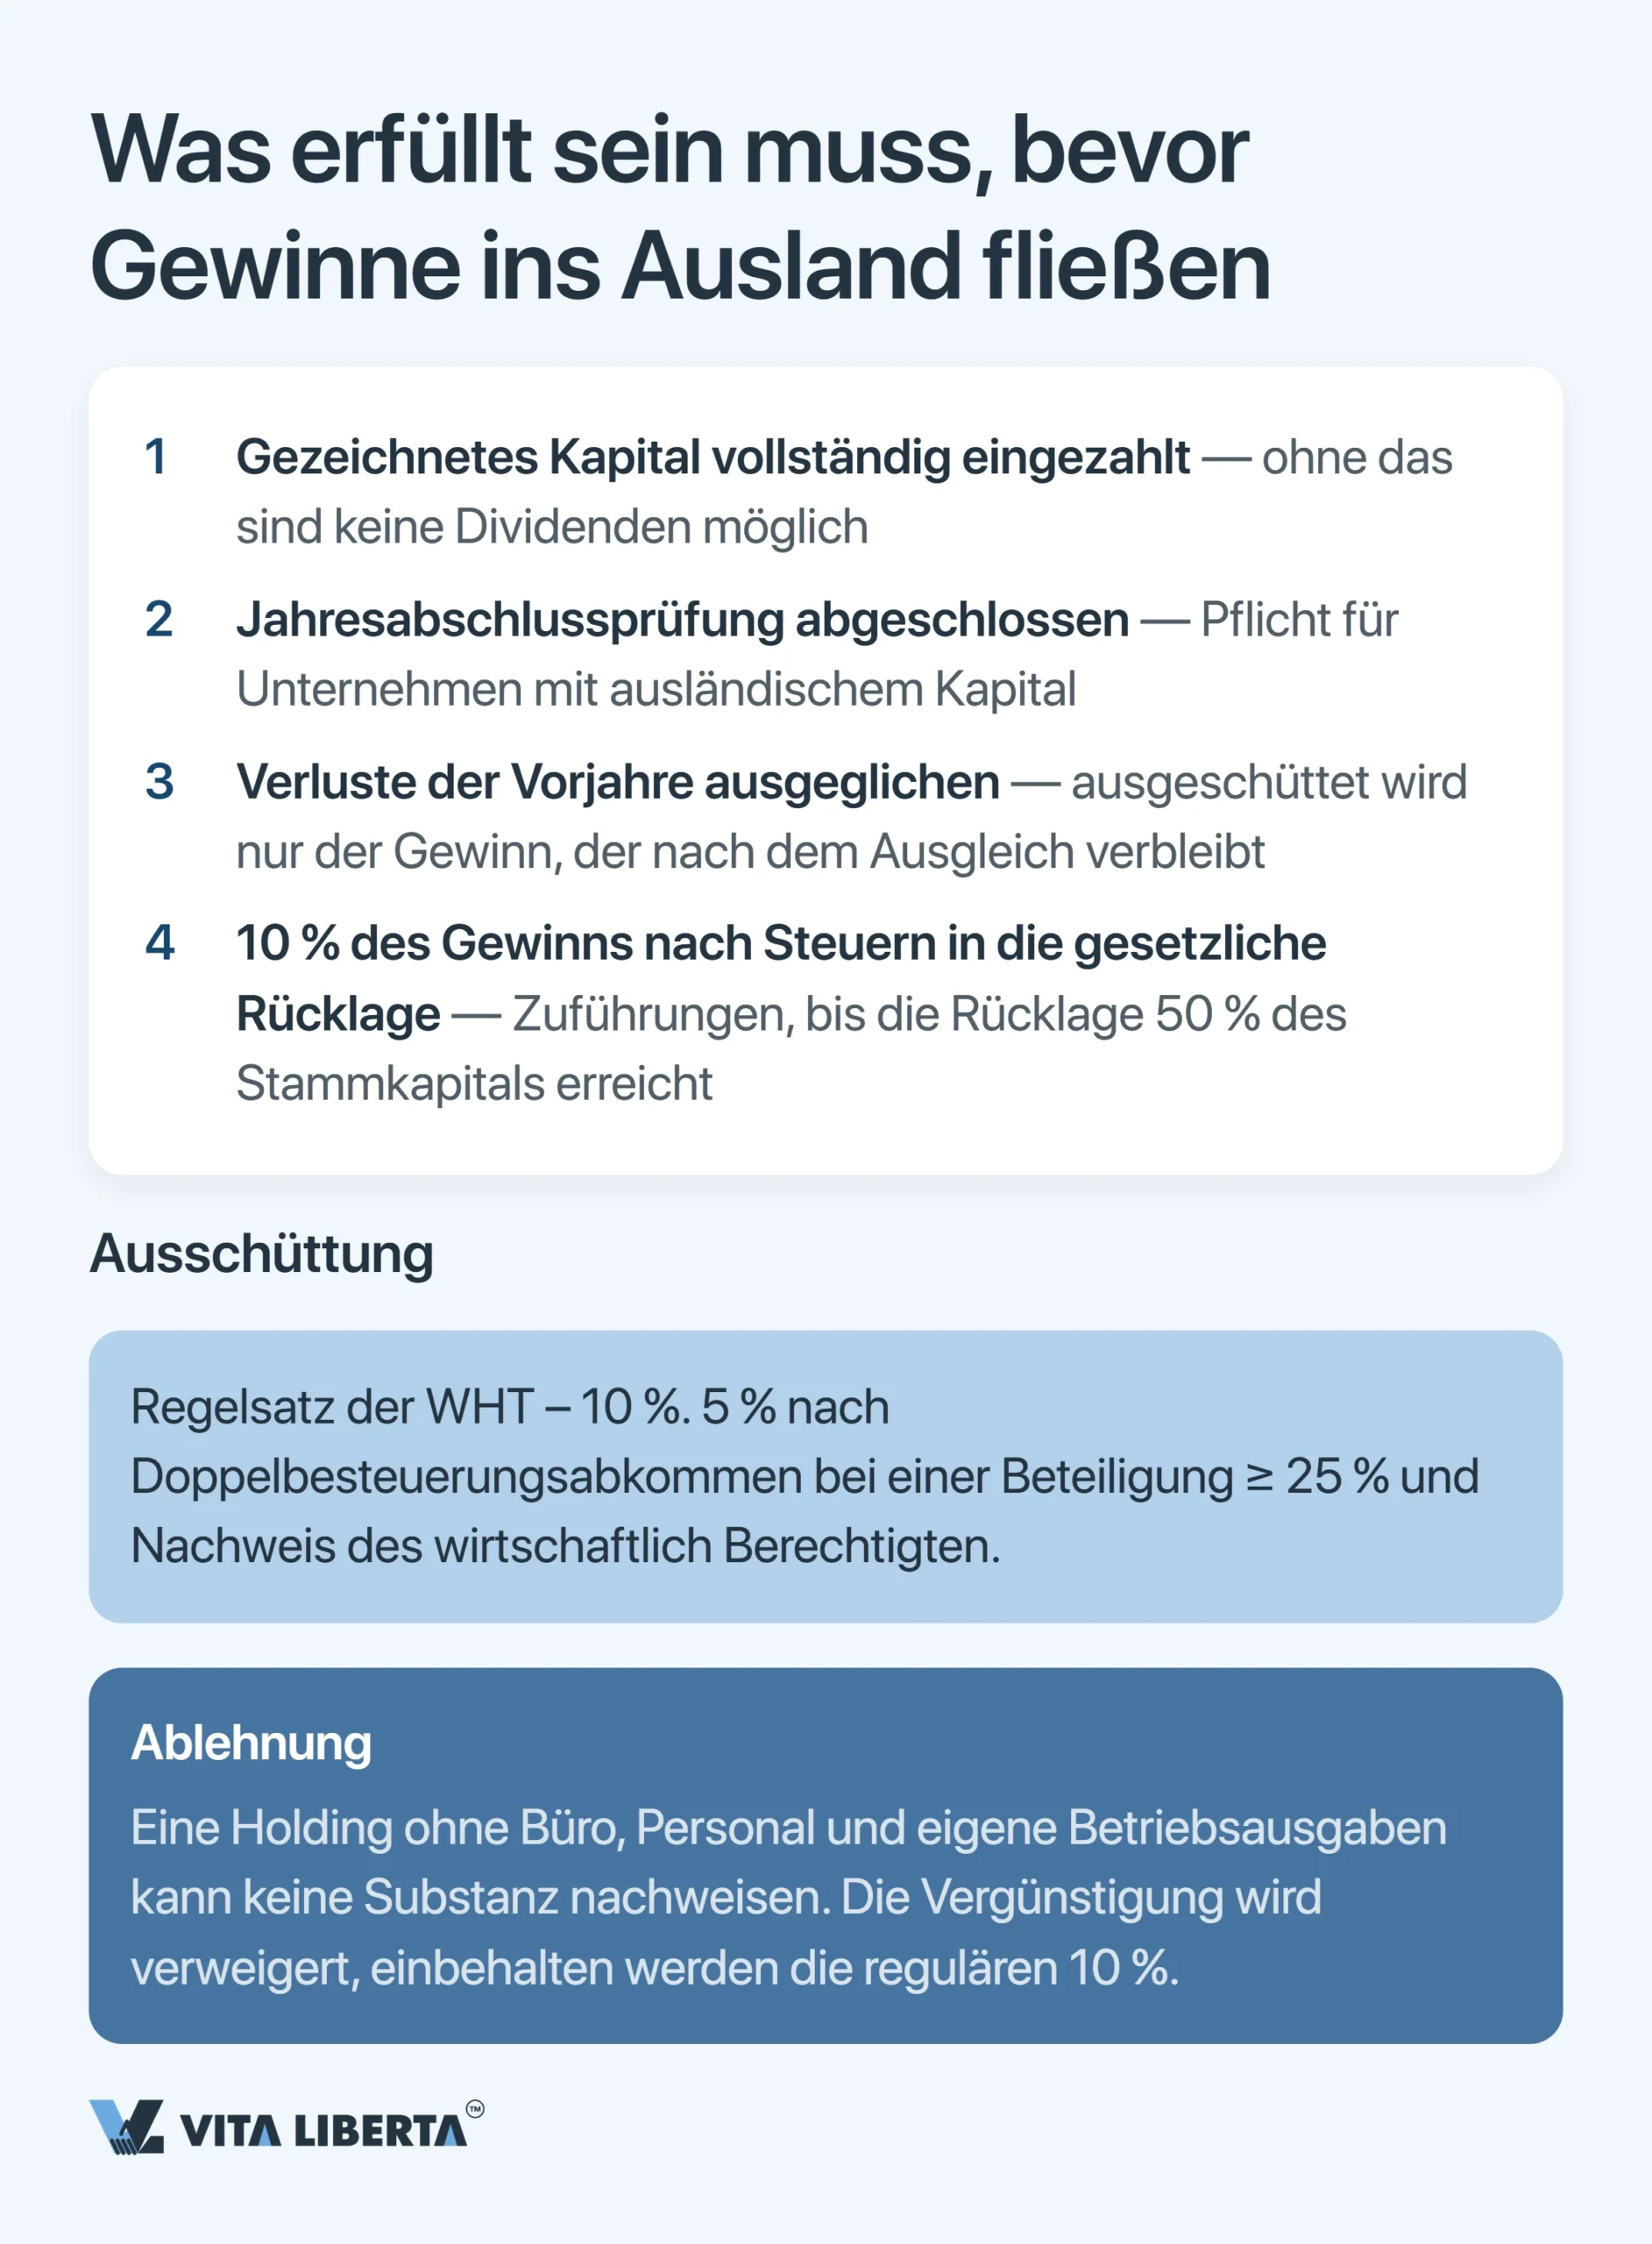
Nicht Sie führen die Steuer ab, sondern die chinesische Gesellschaft als Abzugsverpflichtete (withholding agent). Sie behält die Quellensteuer (Withholding Tax, WHT) ein und führt sie an den Fiskus ab. Ausgangspunkt sind 10 %. Ein Doppelbesteuerungsabkommen (DBA) kann den Satz auf 5 % senken, die Bedingungen hängen aber vom jeweiligen Abkommen ab. Nach dem DBA Russland–China etwa gelten 5 % bei einer direkten Beteiligung von mindestens 25 % und einer Investition von mindestens 80.000 Euro. Eine Hongkonger Holding erhält 5 % nach der Vereinbarung zwischen Festlandchina und Hongkong (内地和香港税收安排) bei einer direkten Beteiligung von mindestens 25 %.
Vor der Überweisung müssen vier Bedingungen erfüllt sein. Das gezeichnete Kapital ist voll eingezahlt. Die Jahresprüfung ist abgeschlossen. Verluste der Vorjahre sind ausgeglichen. Und ein Zehntel des Nettogewinns ist in die gesetzliche Rücklage geflossen – so lange, bis die Rücklage die Hälfte des registrierten Kapitals erreicht. Außerdem führt die Bank eine Einzelzahlung über 50.000 USD erst aus, wenn die Zahlung steuerlich registriert ist (对外支付税务备案), gemäß 国家税务总局 国家外汇管理局公告2013年第40号 (im Folgenden: Bekanntmachung 40).
Ein weiterer teurer Fehler: eine Holding ohne Büro, ohne Personal und ohne eigene Kosten. Der Prüfer bestimmt den tatsächlichen Empfänger der Einkünfte nach der Substanz der Vorgänge. Fehlt die Substanz, wird die Vergünstigung verweigert und der Regelsatz von 10 % einbehalten.
Die Alternative zur Überweisung ist die Reinvestition. 2025–2028 kann ein ausländischer Investor erhaltene Gewinne direkt in geförderte Branchen in China investieren und mindestens 5 Jahre halten. Dann werden 10 % des reinvestierten Betrags auf seine Steuer angerechnet (财政部 税务总局 商务部公告2025年第2号, landesweite Maßnahme).
Fristen und Kosten der Verspätung
| Wann | Was fällig ist | Folgen bei Verspätung |
| Monatlich bis zum 15. | Umsatzsteuererklärung und einbehaltene IIT | Säumniszuschlag von 0,05 % pro Tag auf den Rückstand |
| 15 Tage nach Quartalsende | Körperschaftsteuer-Vorauszahlung | Ebenfalls 0,05 % pro Tag, dazu Rückfragen zu den Umsätzen bei der Jahresabrechnung |
| 31. Mai | Jährliche Körperschaftsteuererklärung für das Vorjahr | 0,05 % pro Tag auf den Rückstand. Keine Erklärung abgegeben? Bußgeld bis 2.000 Yuan, in schweren Fällen bis 10.000 Yuan (Art. 62 des Gesetzes der VR China über die Steuererhebung, 中华人民共和国税收征收管理法). Steuer nicht gezahlt? Bußgeld von 50 % bis zum Fünffachen des Rückstands (Art. 64 desselben Gesetzes) |
| Vor der Dividendenausschüttung | Prüfung und 10 % in die Rücklage | Die Bank führt die Devisenüberweisung nicht aus |
| Vor jeder Einzelzahlung über 50.000 USD | Steuerliche Registrierung der Zahlung (对外支付税务备案) | Die Bank führt die Devisenüberweisung nicht aus |
Der 31. Mai schließt das Unternehmensjahr. Ab dem 1. Juni läuft auf jede unbezahlte Jahressteuer täglich ein Säumniszuschlag – genau wie ab dem ersten Verzugstag bei jeder Quartalsvorauszahlung. Parallel durchlaufen ausländische Mitarbeiter mit Ansässigkeitsstatus vom 1. März bis 30. Juni ihre eigene Jahresabrechnung der Einkommensteuer (Individual Income Tax, IIT).
Gewinne aus China ohne Blockaden zurückführen
- Nachweisdossier zum Nutzungsberechtigten
- Jahresprüfung und gesetzliche Rücklage
- 5 % statt 10 % Quellensteuer

Steuersystem in China: strategische Schlussfolgerungen
Das zentrale Paradox des chinesischen Systems: Extreme Formstrenge in der Buchführung steht direkt neben großzügigen Anreizen. Der Staat erkennt keine Ausgabe ohne Fapiao an und prüft jede Buchung durch Golden Tax IV – derselbe Staat verdoppelt aber Ihren F&E-Abzug und senkt Ihren Satz von 25 % auf 15 %. Es gewinnt, wer die erste Bedingung erfüllt, um die zweite zu bekommen.
Wenn Sie innovieren. Zwei Spuren parallel: HNTE-Zertifizierung für 15 % und der Superabzug von 200–220 %. Das Dossier wird jedes Jahr bestätigt. Wird der Status bis zum Ende des Jahres, in dem das Zertifikat abläuft, nicht verlängert, wird dieses Jahr mit 25 % neu berechnet.
Wenn Sie handeln oder produzieren. Der Schwerpunkt liegt bei Fapiao und Umsatzsteuerstatus. Das Regime vor dem ersten Einkauf zu wählen und Eingangsbelege diszipliniert zu führen, bringt mehr als jede nachträgliche Optimierung.
Wenn ein ausländischer Gesellschafter über Ihnen steht. Ansässigkeit, Betriebsstätte und Substanz der Holding entscheiden, ob der Gewinn mit 5 % oder 10 % hinausgeht. All das wird beim Einstieg aufgebaut, nicht am Tag der Überweisung.
Steuern in China sind damit keine Kostenposition, die man einfach hinnimmt. Sie sind ein Parameter Ihres Finanzmodells, den Sie im Voraus einstellen – über Status, Zone, Belegwesen und Kalender.
Häufig gestellte Fragen
Sehr wahrscheinlich ja. Die Gründung nach chinesischem Recht ist nur ein Weg zur Ansässigkeit (TRE); der andere ist ein Ort der tatsächlichen Geschäftsleitung (POEM) in China. Der Prüfer schaut auf die Realität: Wer genehmigt das Budget, wo liegen die Vorstandsprotokolle, wer trifft Personalentscheidungen, wo wird gebucht? Die Folge: Sie zahlen 25 % auf das Welteinkommen statt nur auf Einkünfte aus China. Was tun: Soll die Leitung außerhalb Chinas bleiben, belegen Sie das schriftlich – Protokolle, Beschlüsse, Korrespondenz und Buchhaltung außerhalb des Landes.
Der Status High and New Technology Enterprise wird durch Zertifizierung vergeben, und mehrere Kriterien müssen gleichzeitig erfüllt sein: F&E-Ausgaben im Verhältnis zum Umsatz, eigene Schutzrechte, Anteil des Fachpersonals und Anteil der Hightech-Produkte am Umsatz. Achten Sie auf die Daten. Die 15 % gelten ab dem Jahr, das im Zertifikat als Ausstellungsdatum steht. Im Ablaufjahr dürfen Sie zu 15 % vorauszahlen, doch ohne Bestätigung bis 31. Dezember wird die gesamte Jahressteuer auf 25 % nachgezahlt (国家税务总局公告2017年第24号). Was tun: Planen Sie die Rezertifizierung so fest ein wie den 31. Mai – sonst läuft das Jahr zu 25 %.
Rechnen Sie nicht mit dem Rabatt, sondern mit dem, was nach Steuern übrig bleibt. Ohne Fapiao ist der Einkauf nicht abzugsfähig: Der Betrag bleibt in der Bemessungsgrundlage und wird mit Ihrem Körperschaftsteuersatz besteuert. Bei 25 % verlieren Sie mit jedem Rabatt unter einem Viertel des Einkaufspreises Geld – den entgangenen Vorsteuerabzug noch nicht eingerechnet. Was tun: Klären Sie den Fapiao bei Vertragsschluss, nicht bei Zahlung, und verankern Sie die Ausstellungspflicht des Lieferanten im Vertrag.
Die Basis-Quellensteuer beträgt 10 %. Ein DBA kann sie auf 5 % senken, zu den Bedingungen des jeweiligen Abkommens: Das DBA Russland–China verlangt mindestens 25 % Beteiligung und mindestens 80.000 Euro Investition. Eine Hongkonger Holding erhält 5 % ab 25 % Beteiligung, wenn sie nachweist, dass sie Nutzungsberechtigte der Einkünfte ist. Vor der Ausschüttung muss Folgendes erledigt sein: gezeichnetes Kapital voll eingezahlt, Jahresprüfung abgeschlossen, Vorjahresverluste ausgeglichen und 10 % des Nettogewinns in die Rücklage, bis diese 50 % des registrierten Kapitals erreicht. Für eine Einzelüberweisung über 50.000 USD ist zusätzlich die steuerliche Registrierung der Zahlung (对外支付税务备案) nötig. Was tun: Besorgen Sie die Ansässigkeitsbescheinigung des Gesellschafters aus seinem Staat und die Substanznachweise der Holding, bevor Sie die Dividende beschließen.
Das hängt von der Warengruppe ab. Photovoltaikprodukte haben seit 1. April 2026 keine Erstattung mehr. Bei Batterien sank der Satz für April bis Dezember 2026 von 9 % auf 6 %, ab 1. Januar 2027 entfällt die Erstattung. Für beide gilt eine Regel: Es zählt das Exportdatum der Zollanmeldung, nicht das Vertrags- oder Versanddatum. Was tun: Rechnen Sie die Marge laufender Verträge mit Versand nach dem Stichtag neu und verhandeln Sie den Preis nach, solange die Partie noch nicht angemeldet ist.