Hongkong
 China




Wann ist das Geschäftsjahr einer WFOE wirklich abgeschlossen? Nicht dann, wenn der Kontoauszug stimmt. Jedes Jahr muss die Gesellschaft drei Dinge vorlegen: einen Prüfungsbericht, eine steuerliche Jahresveranlagung und eine Meldung an das öffentliche Register. Das gilt unabhängig davon, ob sie das ganze Jahr verkauft oder nur ihre Lizenz aufrechterhalten hat.
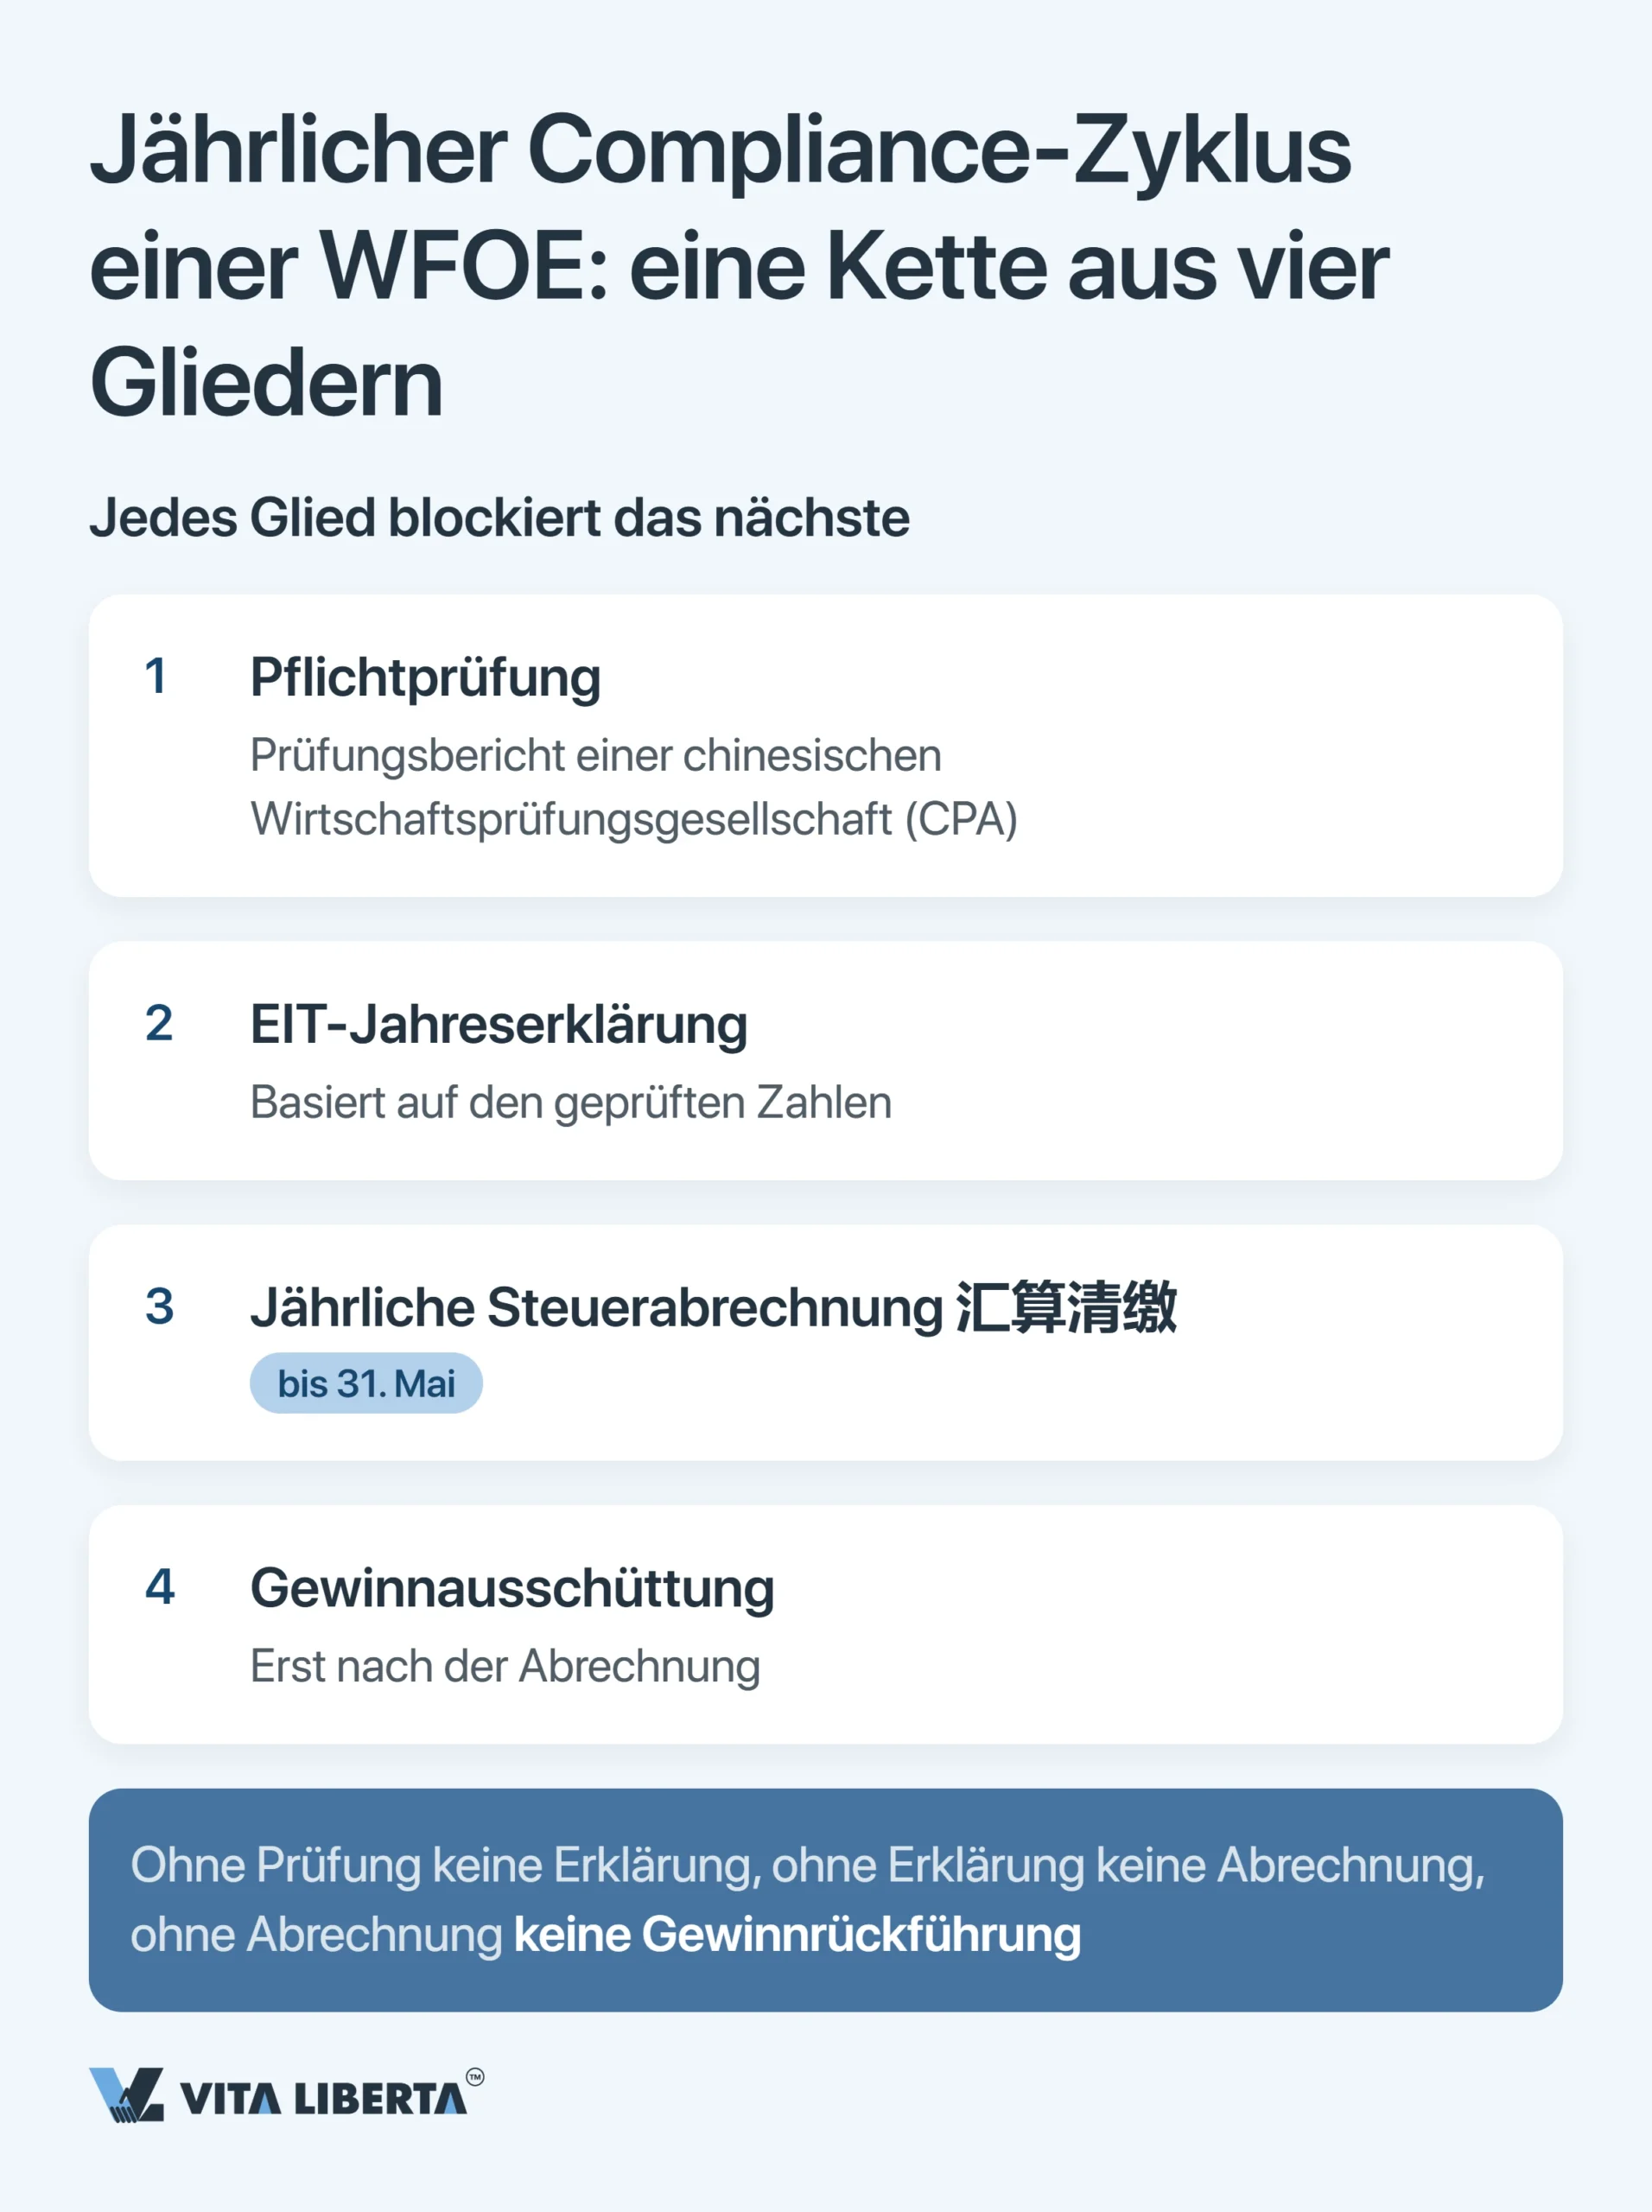
Die drei Schritte greifen in fester Reihenfolge ineinander, mit zwei unverrückbaren Terminen. Die geprüften Zahlen fließen in die Steuererklärung. Die Erklärung fließt in die Veranlagung. Erst wenn die Veranlagung und der Prüfungsbericht abgeschlossen sind, können Sie Dividenden ausschütten.
Das typische Problem
Ein ausländischer Eigentümer gründet eine WFOE, verkauft das ganze Jahr und leistet seine Vorauszahlungen. Im April meldet der Prüfer, dass er keine Grundlage für den Bericht hat: Die Fapiao passen nicht zur Bank, und ein Teil der Zahlungen lief über ein anderes Konto. Bis zum 31. Mai bleibt ein Monat, und es stellt sich die Frage, wo der Fehler lag.
Mit genau dieser Frage wenden sich ausländische Eigentümer auf dem chinesischen Festland besonders häufig an uns.
Der Jahreszyklus einer WFOE: drei Pflichten, ein Kreislauf
Seit dem 1. Januar 2020 gilt das chinesische Gesetz über ausländische Investitionen (中华人民共和国外商投资法). Damit entfiel das gesellschaftsrechtliche Sonderregime für Unternehmen mit ausländischem Kapital. Ihre WFOE unterliegt heute demselben Gesellschaftsrecht (中华人民共和国公司法) wie jedes chinesische Unternehmen. Gesellschaften, die vor 2020 gegründet wurden, hatten eine Übergangsfrist, die am 31. Dezember 2024 endete.
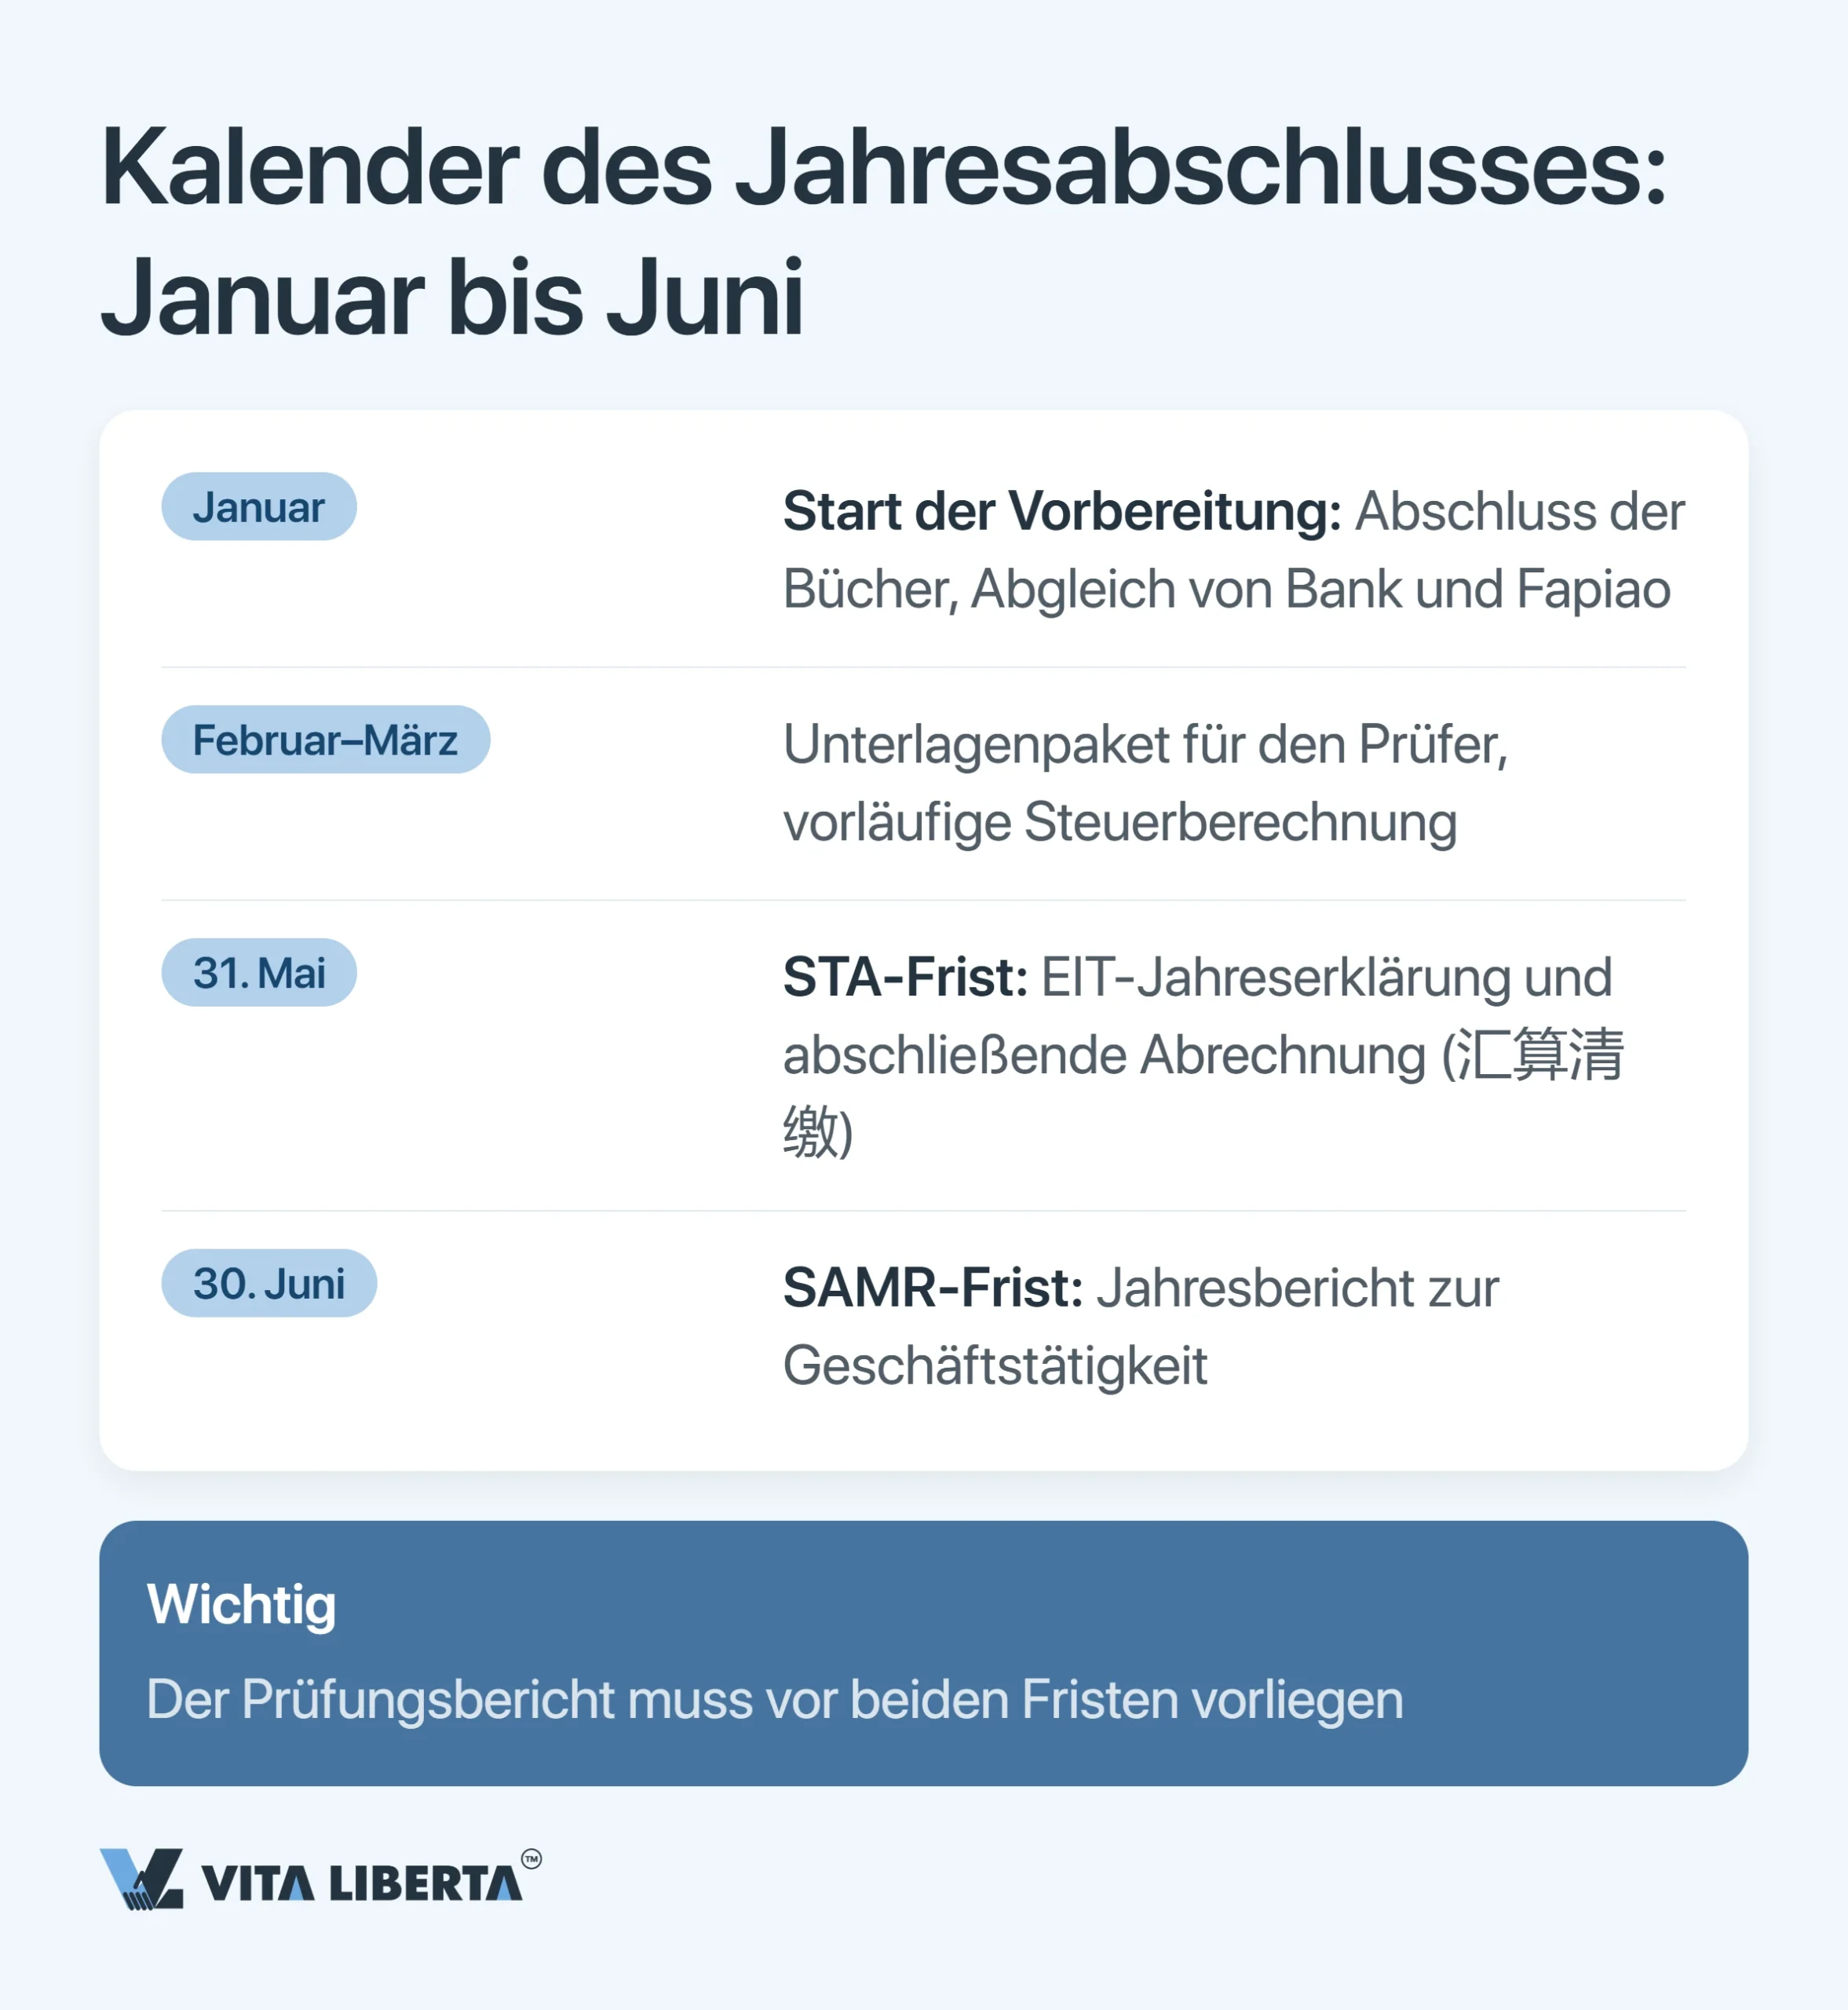
Daraus ergeben sich drei miteinander verknüpfte Pflichten. Lassen Sie eine davon aus, tragen auch die anderen nicht mehr.
Pflichtprüfung: eine chinesische CPA-Gesellschaft und zwei Unterschriften
Das Gesellschaftsrecht verlangt, dass ein Prüfer den Jahresabschluss kontrolliert. In China ist das eine Wirtschaftsprüfungsgesellschaft (会计师事务所) mit chinesischer Zulassung. Einen Bericht einer ausländischen Prüfungsgesellschaft akzeptieren die chinesischen Behörden nicht.
Der Abschluss wird auf Chinesisch nach den chinesischen Rechnungslegungsstandards erstellt (CAS, 企业会计准则, auch PRC GAAP genannt). Kleine Unternehmen dürfen die Standards für Kleinunternehmen anwenden (小企业会计准则).
Zwei chinesische CPAs unterschreiben und siegeln den Bericht: der auftragsverantwortliche Partner und ein zweiter Prüfer aus dem Team. Von diesen Zahlen hängen Ihre Steuererklärung, die Verlängerung Ihrer Bankbeziehung und Ihre Daten im Register ab. Die Prüfung ist deshalb kein letzter Haken auf der Liste. Sie ist das Fundament der drei folgenden Verfahren.
Körperschaftsteuer: warum sich alles um den 31. Mai dreht
Die chinesische Körperschaftsteuer (Enterprise Income Tax, EIT; in der Praxis CIT) folgt dem Kalenderjahr. Der Regelsatz liegt bei 25 % nach dem Körperschaftsteuergesetz (中华人民共和国企业所得税法).
Unter dem Jahr leisten Sie monatliche oder quartalsweise Vorauszahlungen, jeweils spätestens 15 Tage nach Periodenende. Für die Jahresveranlagung, also Erklärung und Abrechnung (汇算清缴), haben Sie fünf Monate Zeit. Sie ist damit am 31. Mai fällig.
Jeder Tag Zahlungsverzug kostet 0,05 % des offenen Betrags, so das Gesetz über die Steuererhebung und -verwaltung (中华人民共和国税收征收管理法). Hat das Unternehmen die Bücher verfälscht, Umsätze verschwiegen oder gar keine Erklärung eingereicht, wird es teurer. Zusätzlich zum täglichen Zuschlag droht eine Geldbuße zwischen der Hälfte und dem Fünffachen der nicht gezahlten Steuer.
Jahresbericht an die SAMR: 1. Januar bis 30. Juni
Den dritten Termin setzt die Marktaufsicht, nicht das Finanzamt: die Staatliche Verwaltung für Marktregulierung (SAMR, 国家市场监督管理总局). Das Zeitfenster reicht vom 1. Januar bis zum 30. Juni, festgelegt in Artikel 8 der vorläufigen Verordnung über die Offenlegung von Unternehmensinformationen (企业信息公示暂行条例). Eingereicht wird online über gsxt.gov.cn, das nationale System zur Veröffentlichung von Unternehmensbonitätsdaten (国家企业信用信息公示系统).
Ein Unternehmen mit ausländischem Kapital reicht einen kombinierten Bericht ein, den sogenannten „Many-in-One“-Bericht (多报合一). Mit einer einzigen Meldung erfüllen Sie drei Pflichten:
- den Jahresbericht an die SAMR;
- den jährlichen Bericht über ausländische Investitionen an das Handelsministerium (MOFCOM), vorgeschrieben durch die Meldevorschriften von 2019 (外商投资信息报告办法, 商务部、市场监管总局令2019年第2号);
- die Jahresdaten, die die SAFE erwartet.
Sie geben an, wer Ihre Investoren sind, wer sie tatsächlich kontrolliert und wie sich das Kapital im Jahr bewegt hat. Öffentlich wird nur der SAMR-Teil; was MOFCOM und SAFE erhalten, bleibt vertraulich. Einige Felder füllen sich automatisch aus Steuer- und Sozialversicherungsdaten, den Rest tragen Sie selbst ein.
Was der Prüfer kontrolliert und was Sie am Ende erhalten
Sie bekommen keine Bescheinigung, sondern ein vollständiges Paket: Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung, Eigenkapitalspiegel und Anhang. Dafür arbeitet der Prüfer mit den Originalbelegen und nimmt fünf Bereiche gleichzeitig unter die Lupe.
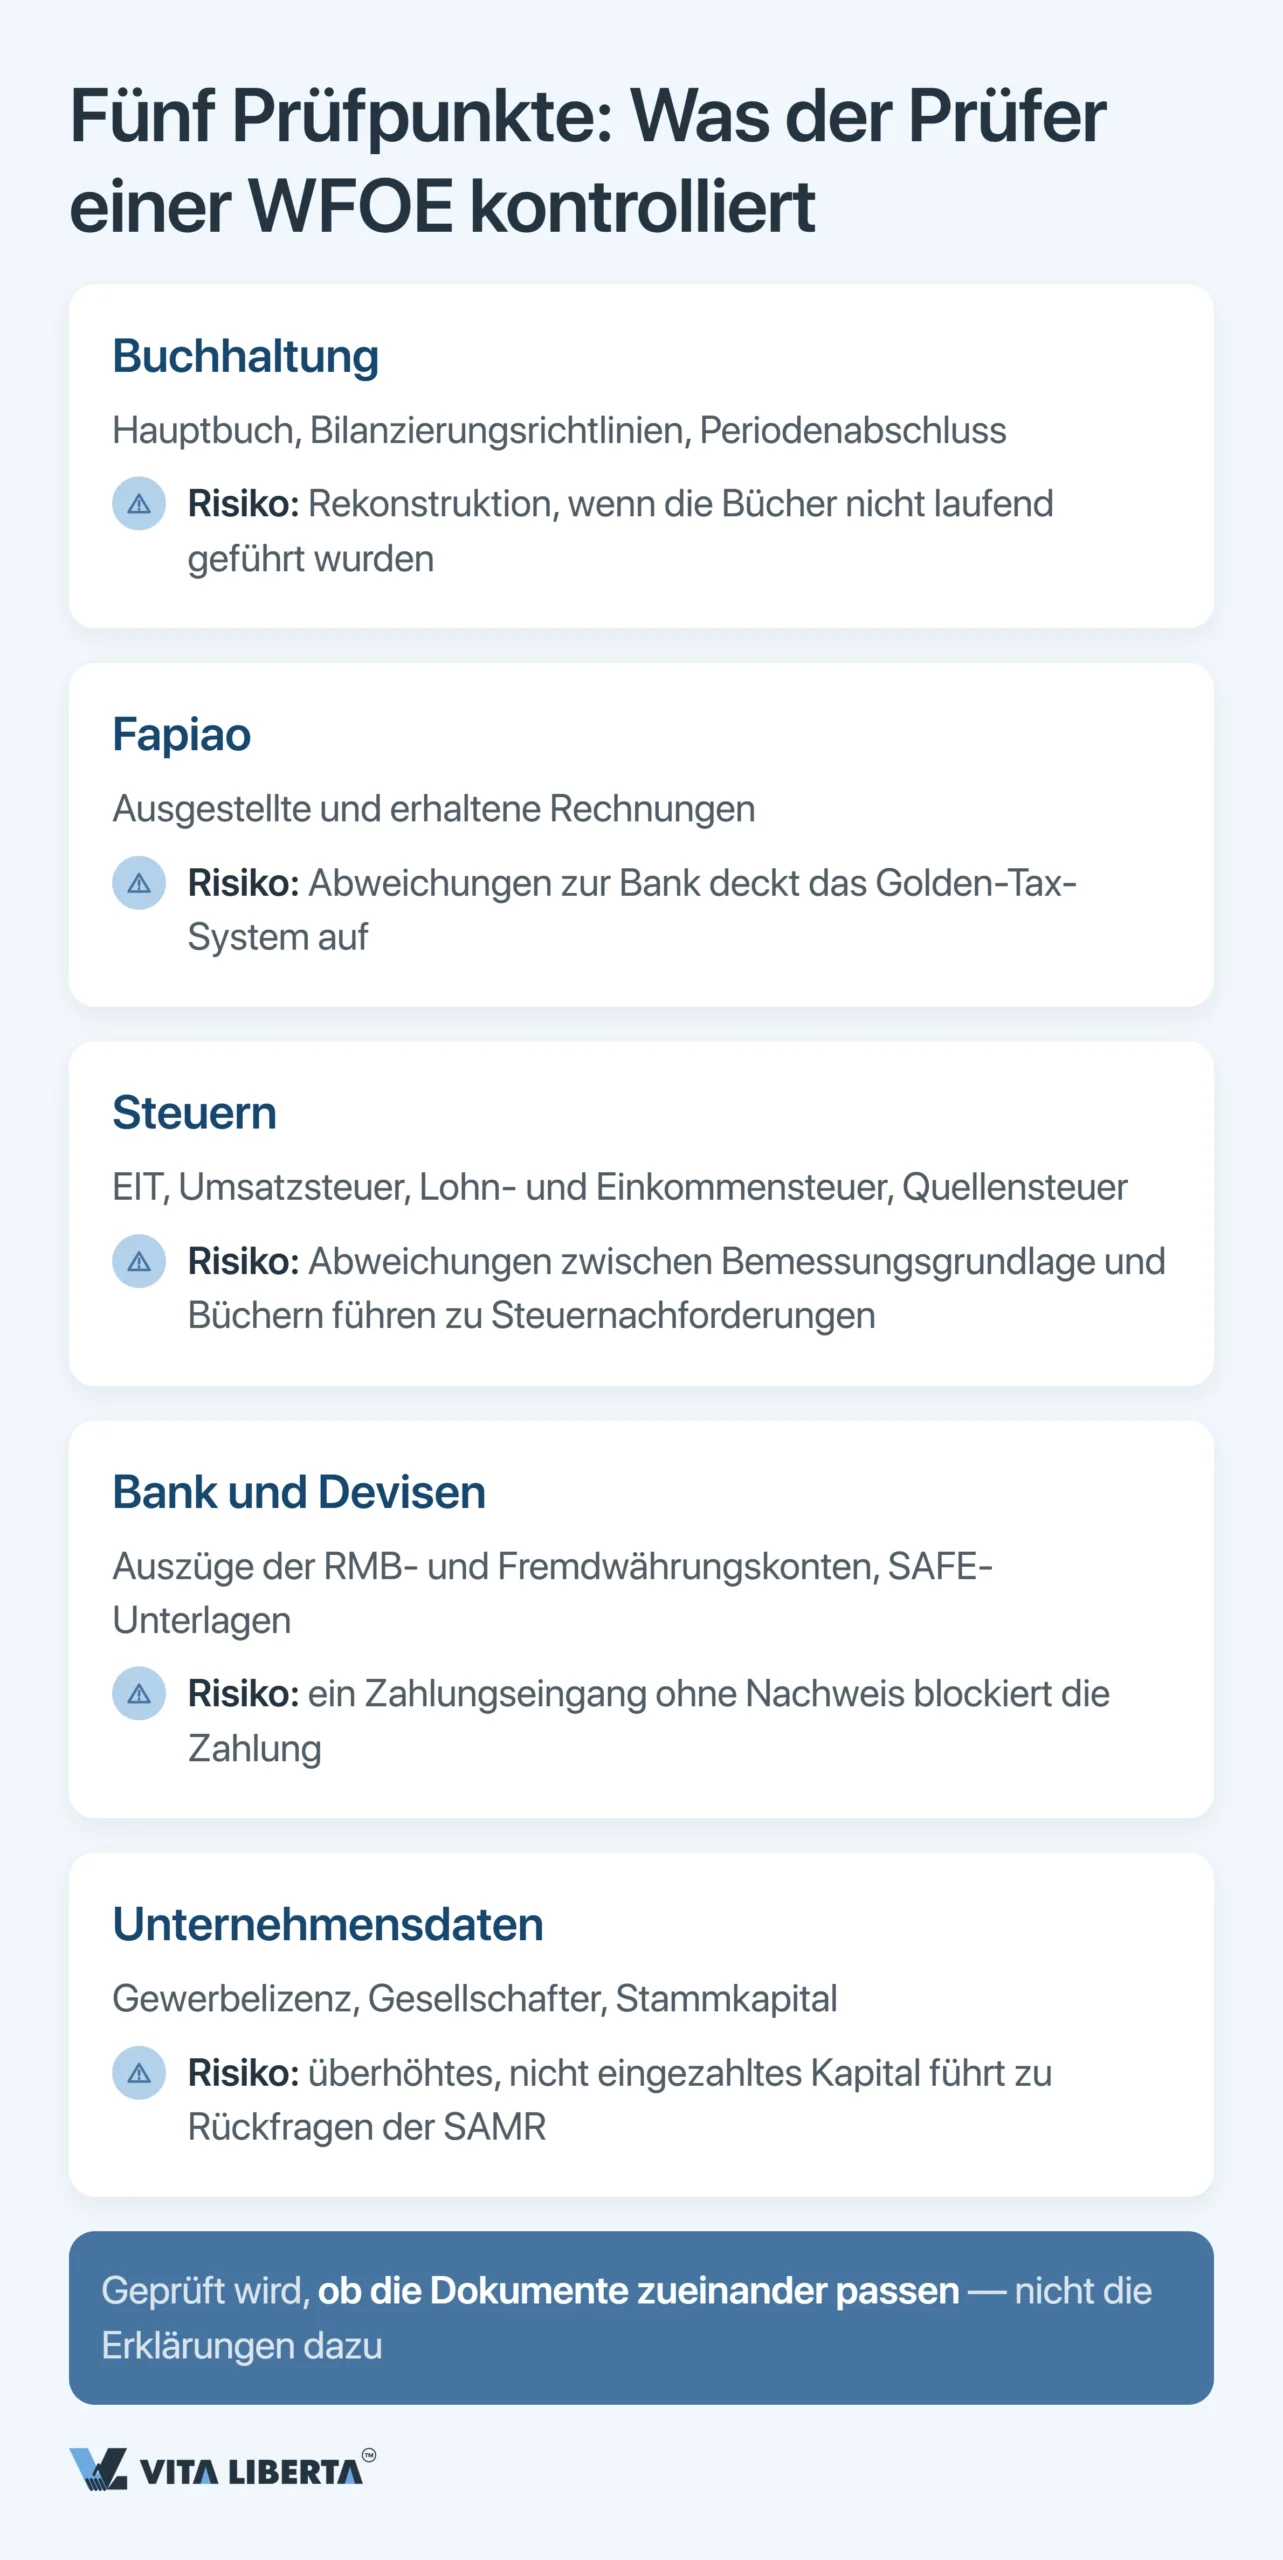
| Bereich | Worauf der Prüfer achtet | Folge einer Schwachstelle |
| Buchführung | Hauptbuch, Bilanzierungsrichtlinien, Periodenabschlüsse | Was im Jahr nicht gebucht wurde, muss rekonstruiert werden |
| Fapiao | Ausgangs- und Eingangsrechnungen, abgeglichen mit Zahlungen | Golden Tax erkennt schnell jedes Fapiao, das nicht zur Bank passt |
| Steuern | EIT, chinesische Mehrwertsteuer (VAT), Lohnsteuer der Mitarbeiter (IIT), Quellensteuer | Bücher und Erklärung weichen ab: Nachveranlagung |
| Bank und Devisen | Kontoauszüge in RMB und Fremdwährung, Unterlagen für die SAFE | Ein unbelegter Devisenzufluss hält die Überweisung auf |
| Gesellschaftsdaten | Geschäftslizenz, Gesellschafter, Stammkapital | Hohes, nie eingezahltes Kapital ruft Rückfragen der SAMR hervor |
Der Steuerprüfer wägt keine Erklärungen ab, er vergleicht Zahlen. Golden Tax Phase IV (金税四期) gleicht Fapiao, Kontobewegungen und Steuererklärungen automatisch ab. Ein Fapiao ohne zugehörige Zahlung wird schnell zur Rückfrage an Sie.
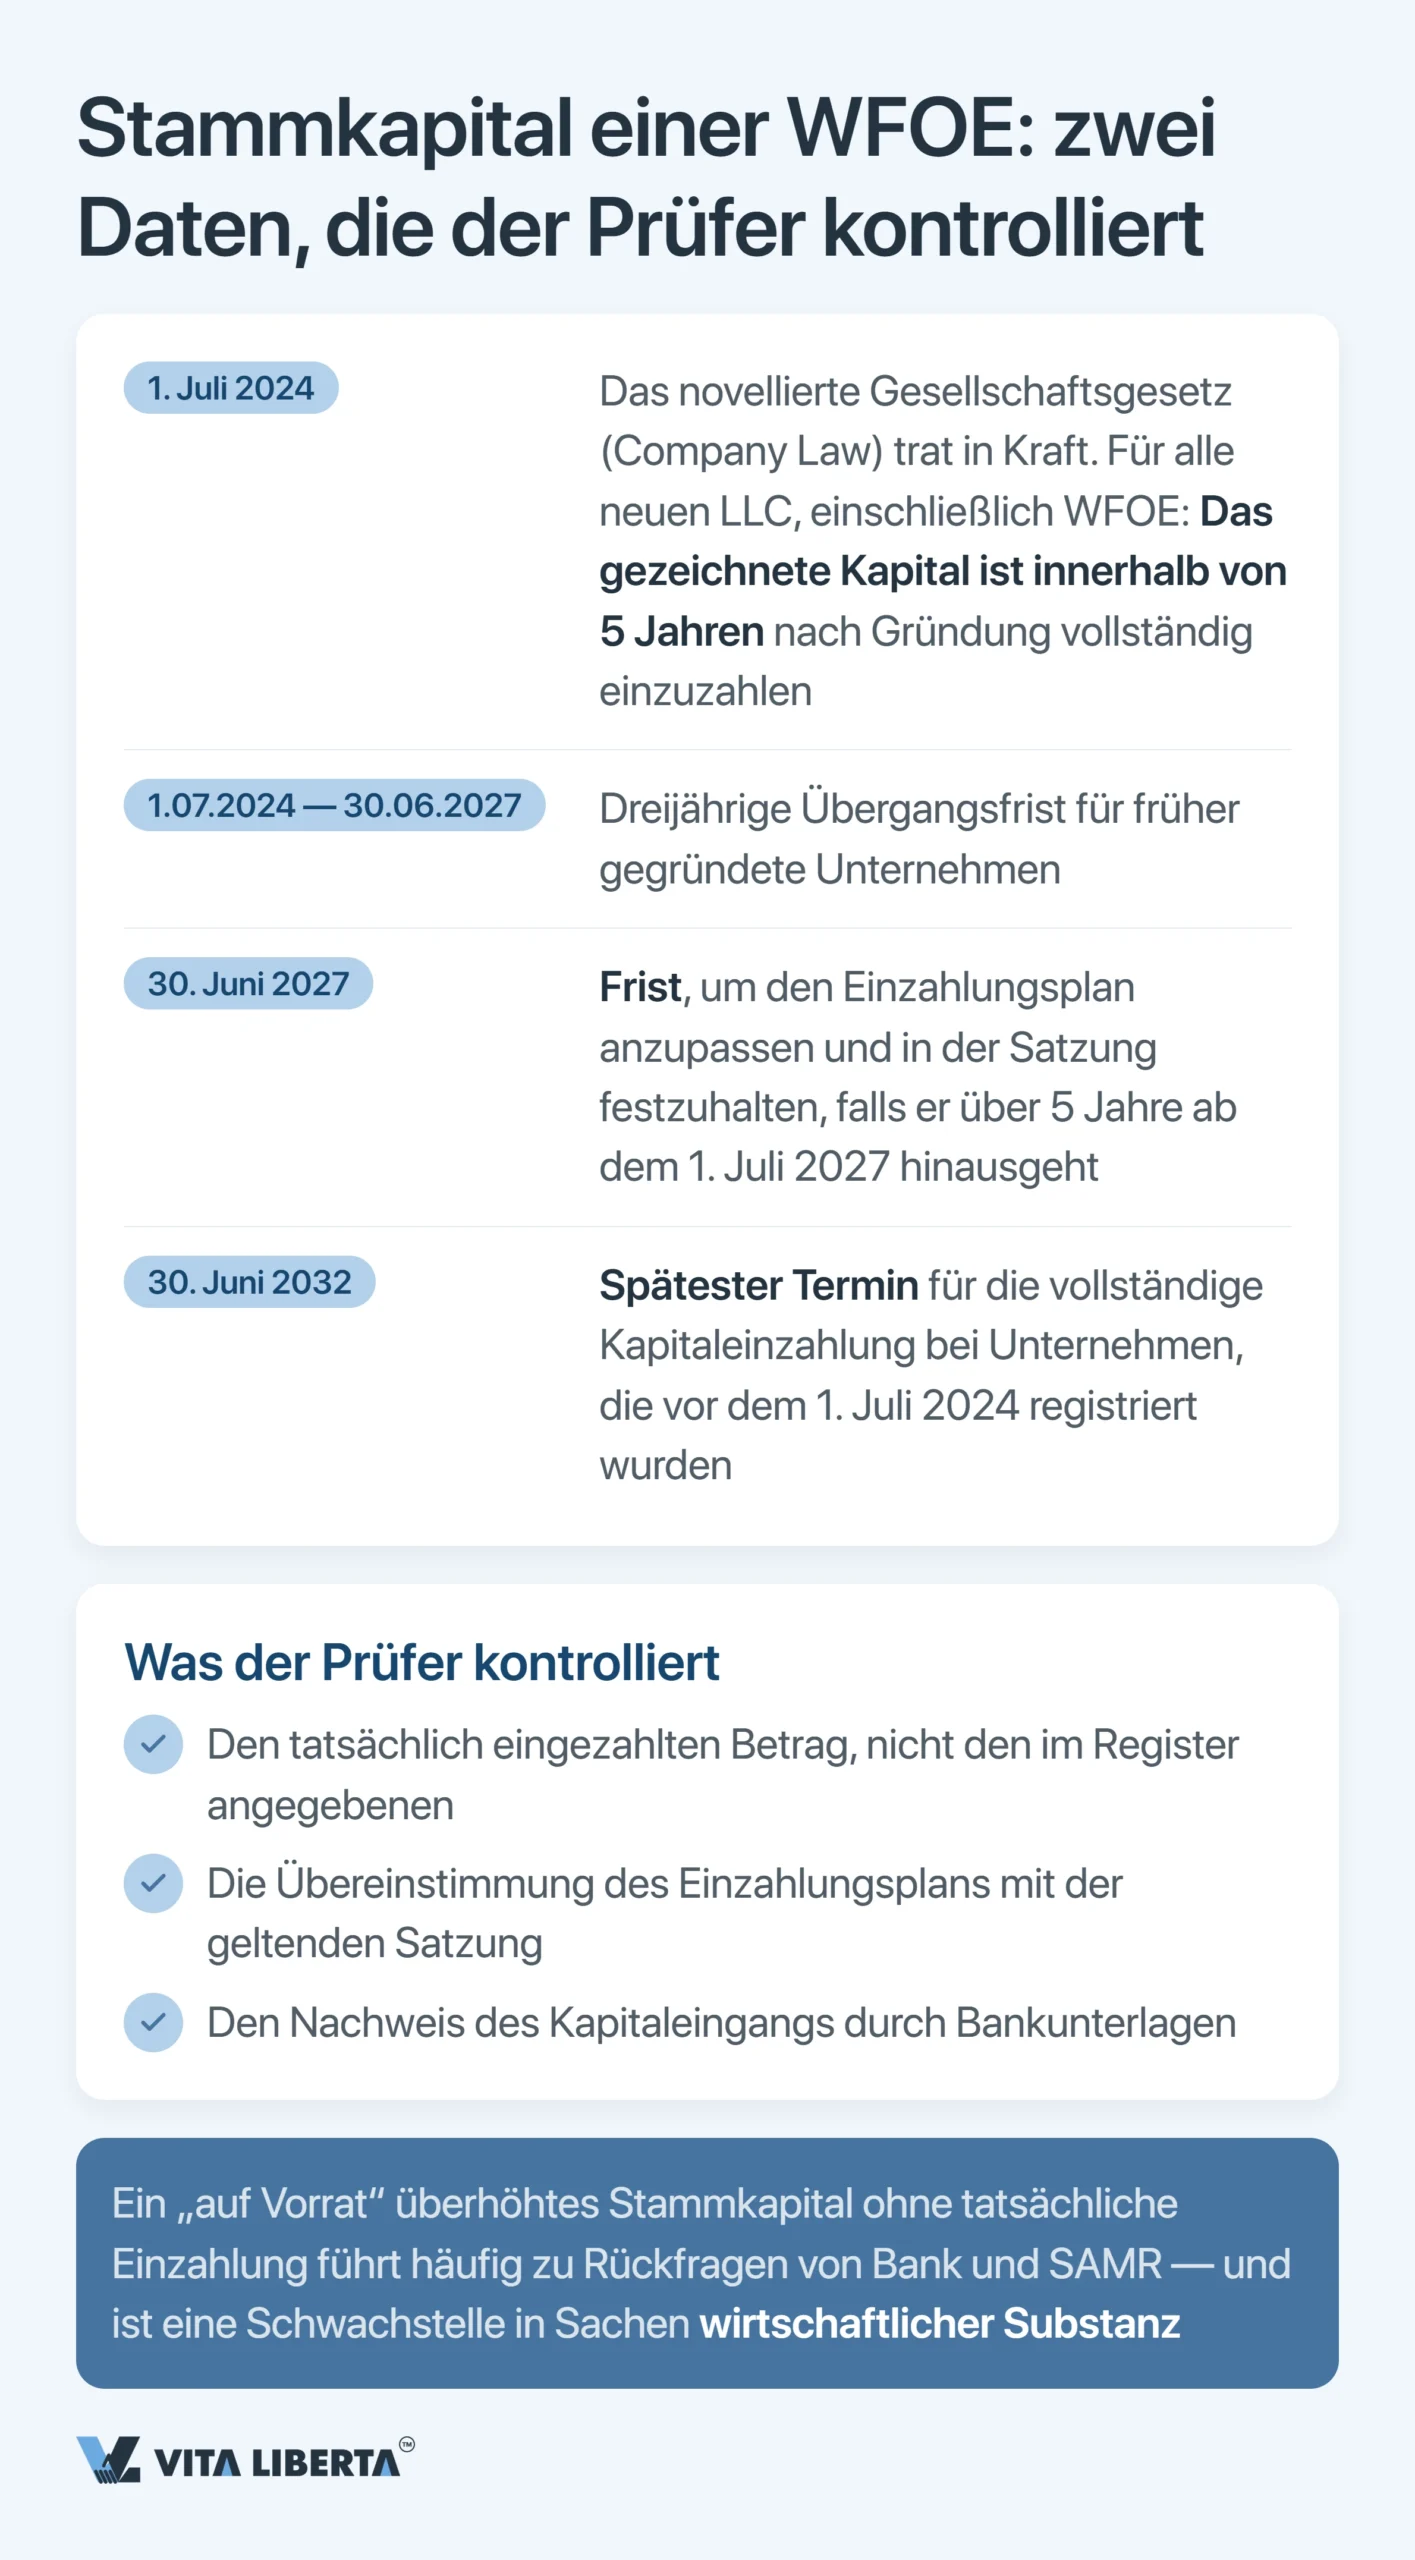
Der zweite neuralgische Punkt ist das Stammkapital. Seit dem 1. Juli 2024 gibt das reformierte Gesellschaftsrecht den Gesellschaftern fünf Jahre Zeit, das gezeichnete Kapital vollständig einzuzahlen. Für Gesellschaften, die vor dem 30. Juni 2024 eingetragen wurden, gilt eine Übergangsregel des Staatsrats (国务院令第784号, im Folgenden Verordnung 784).
So wenden Sie sie an: Vergleichen Sie Ihre Einzahlungsfrist mit dem 1. Juli 2027. Liegt sie mehr als fünf Jahre nach diesem Tag, müssen Sie sie bis zum 30. Juni 2027 auf fünf Jahre verkürzen und in der Satzung festhalten. Praktisch bedeutet das: Das Kapital muss spätestens am 30. Juni 2032 vollständig eingezahlt sein. Den Prüfer interessiert das tatsächlich eingegangene Geld, nicht die Zahl in der Satzung.
Bringen Sie die Jahresabschlussprüfung Ihrer WFOE fristgerecht hinter sich
- Bereitschaftscheck für den 31. Mai
- Abgleich von Fapiao und Bank
- Begleitung gegenüber STA und SAMR

Drei Behörden, drei Kalender: STA, SAMR und SAFE
Jede Behörde arbeitet nach ihrem eigenen Kalender, und eine Verwechslung wird teuer.
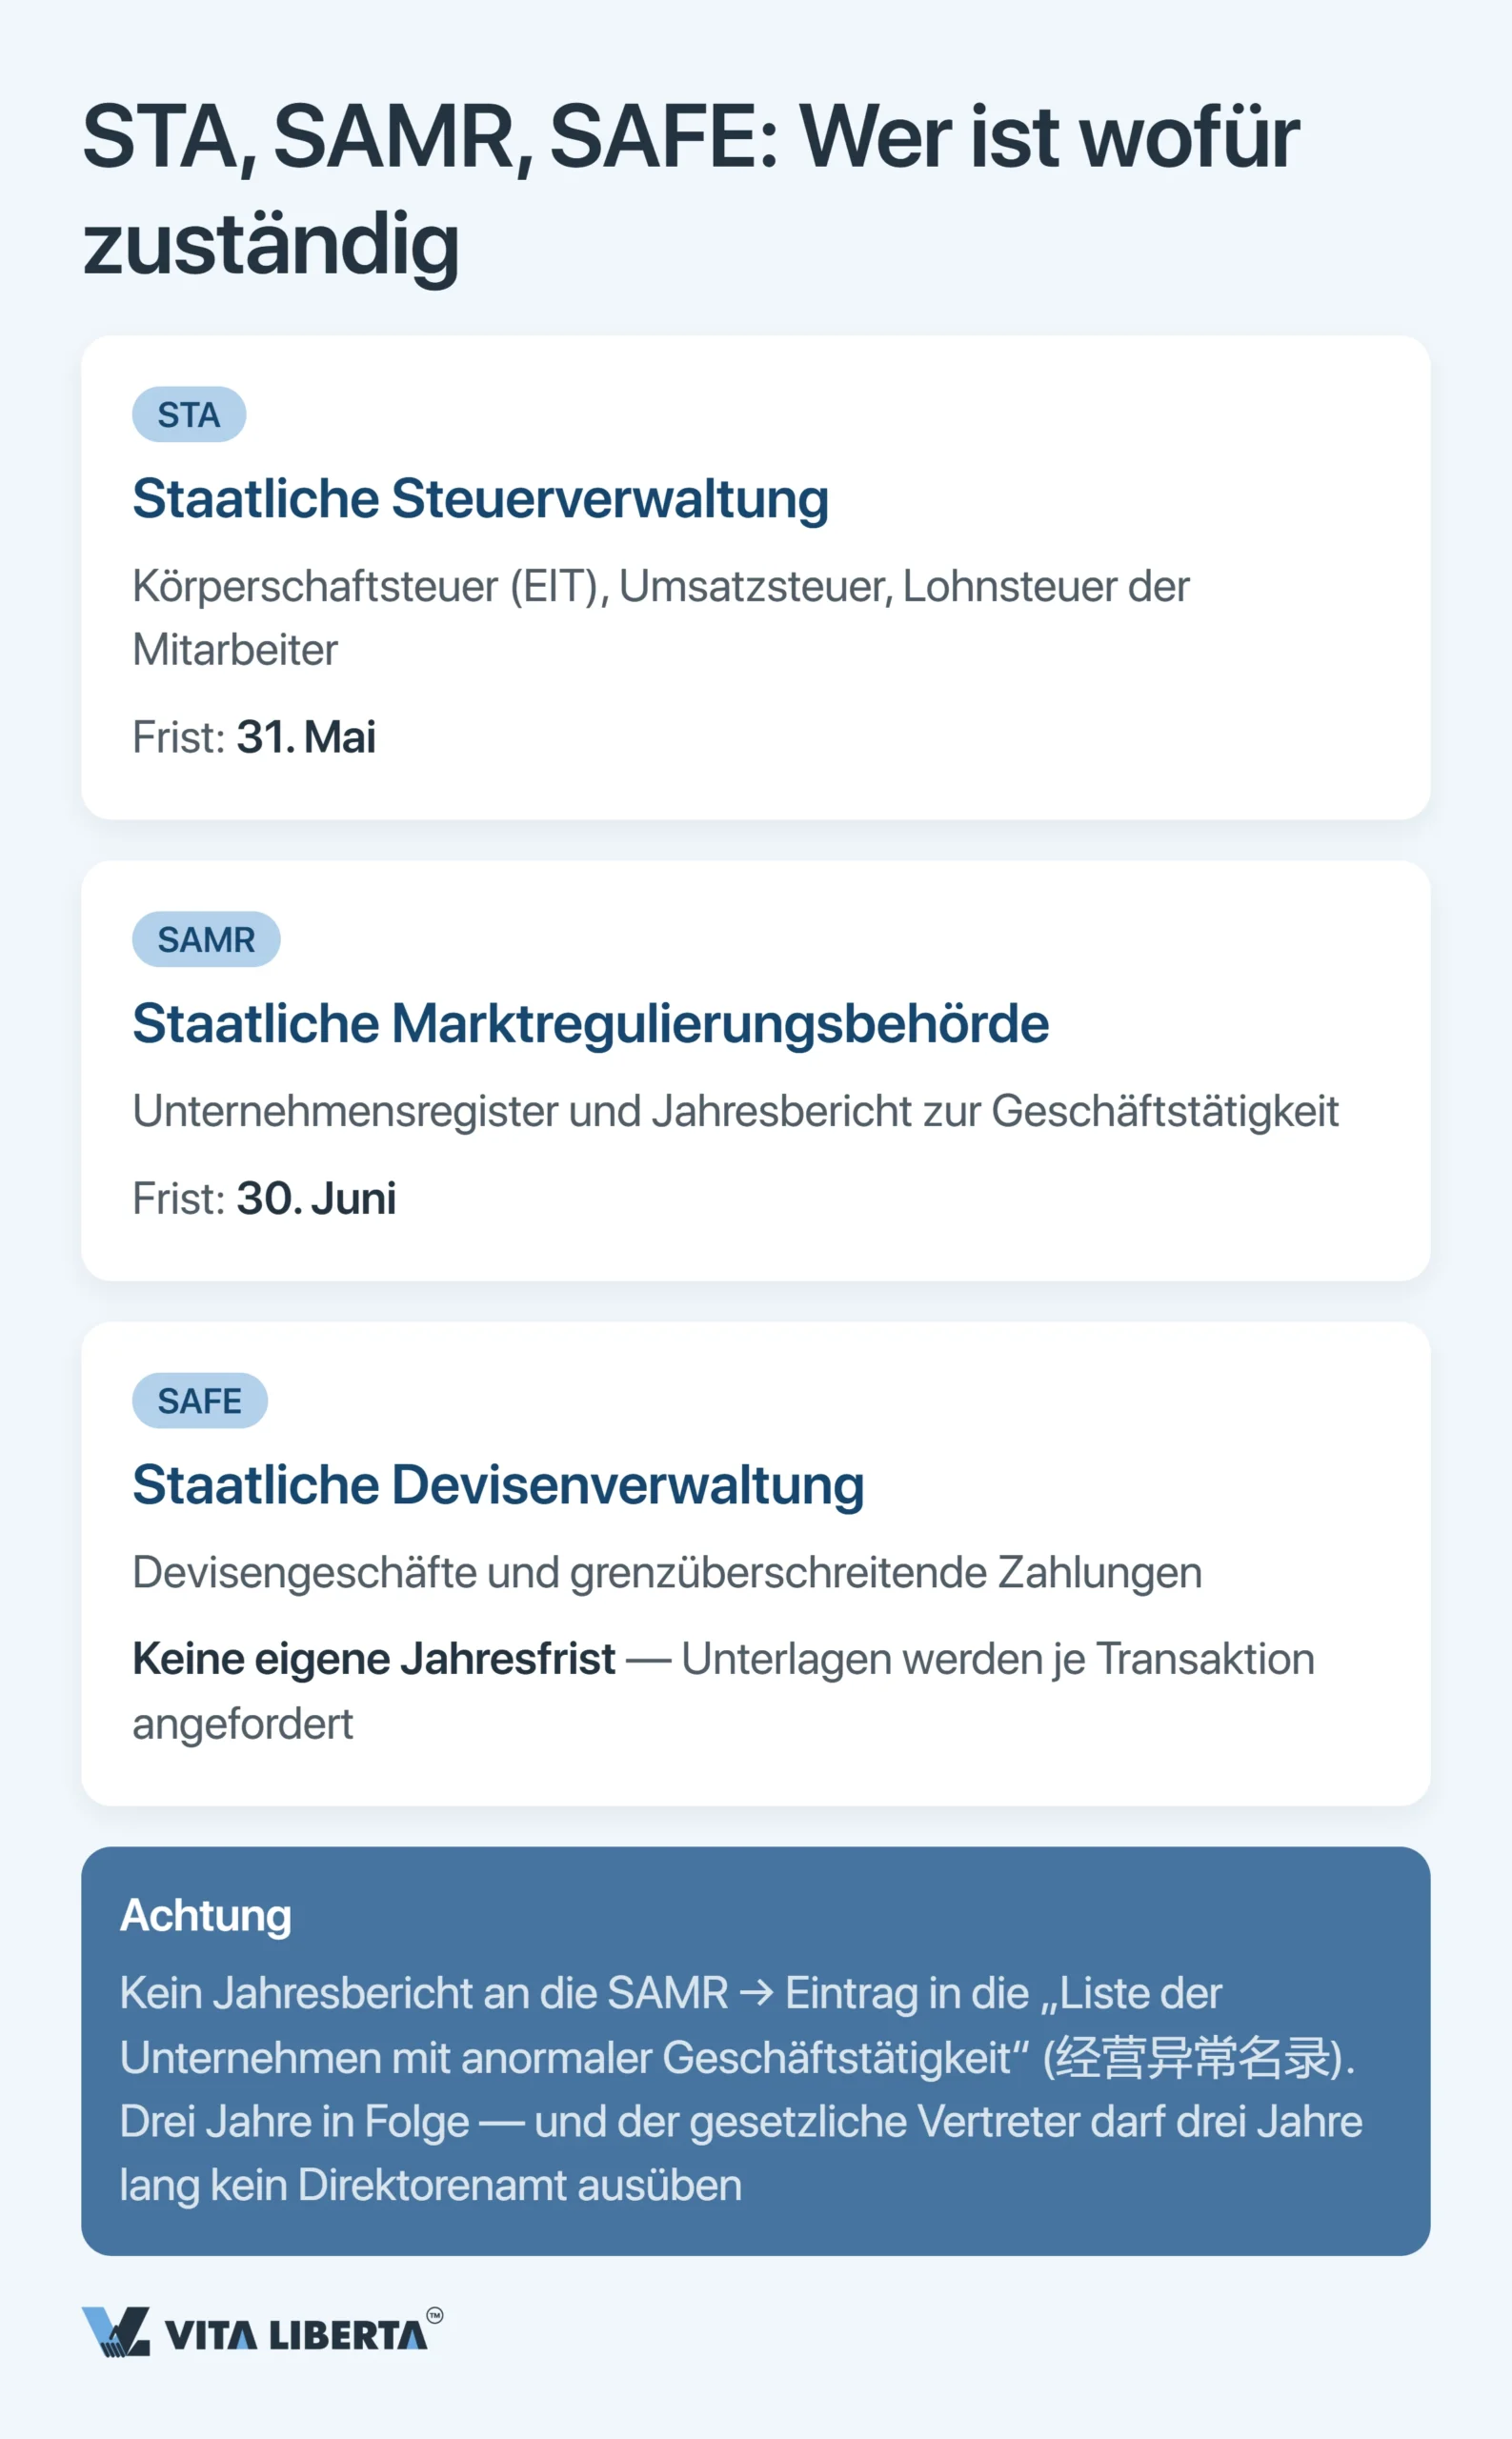
- STA (国家税务总局, Staatliche Steuerverwaltung) zuständig für EIT, chinesische Mehrwertsteuer und Lohnsteuer der Mitarbeiter. Ihr Termin ist der 31. Mai, für die Jahreserklärung.
- SAMR führt das Unternehmensregister. Ihr Termin ist der 30. Juni, für den Jahresbericht.
- SAFE (国家外汇管理局, Staatliche Devisenverwaltung) überwacht grenzüberschreitende Zahlungen. Ihr Prüfer braucht dieselben Unterlagen zu den Fremdwährungskonten wie die SAFE.
Die jährliche Registrierung der Beteiligung des ausländischen Investors (存量权益登记) ist kein eigener Schritt. Sie läuft im selben Bericht über gsxt.gov.cn, ebenfalls bis 30. Juni.
Die meisten Verwechslungen betreffen zwei Termine. Der 31. Mai gehört dem Finanzamt, für Erklärung und Veranlagung. Der 30. Juni gehört der SAMR, für den Jahresbericht. Der Prüfungsbericht muss vor beiden Terminen fertig sein.
Wichtig: Wird der Jahresbericht nicht fristgerecht eingereicht, landet das Unternehmen auf der öffentlichen Liste der Unternehmen mit anormalem Geschäftsbetrieb (经营异常名录) und erhält eine Verwaltungssanktion. Banken und Geschäftspartner gewichten diesen Vermerk oft schwerer als einen Steuerrückstand.
Vergehen zwei Jahre ohne Bericht und ist das Unternehmen unter seiner eingetragenen Adresse nicht erreichbar, wird die Geschäftslizenz entzogen. So sieht es Artikel 18 der Verordnung in der Fassung der Verordnung 777 (国务院令第777号) vor, in Kraft seit 1. Mai 2024. Schwere Fälschungen der offengelegten Daten kosten 50.000 bis 200.000 CNY Bußgeld und führen zur Aufnahme in die Liste schwerwiegender Verstöße. Drei Jahre lang darf der gesetzliche Vertreter dieses Unternehmens diese Funktion in keinem anderen Unternehmen ausüben.
Wie lange die Prüfung dauert und warum das erste Jahr teurer ist
Die Dauer hängt viel stärker vom Zustand der Buchhaltung ab als von der Größe des Geschäfts. Wurde laufend gebucht, verläuft die Prüfung ohne Überraschungen und mit wenig Nachveranlagung. Wenn nicht, muss der Prüfer die Bücher zuerst rekonstruieren, und das kostet mehr als eine monatliche Betreuung.
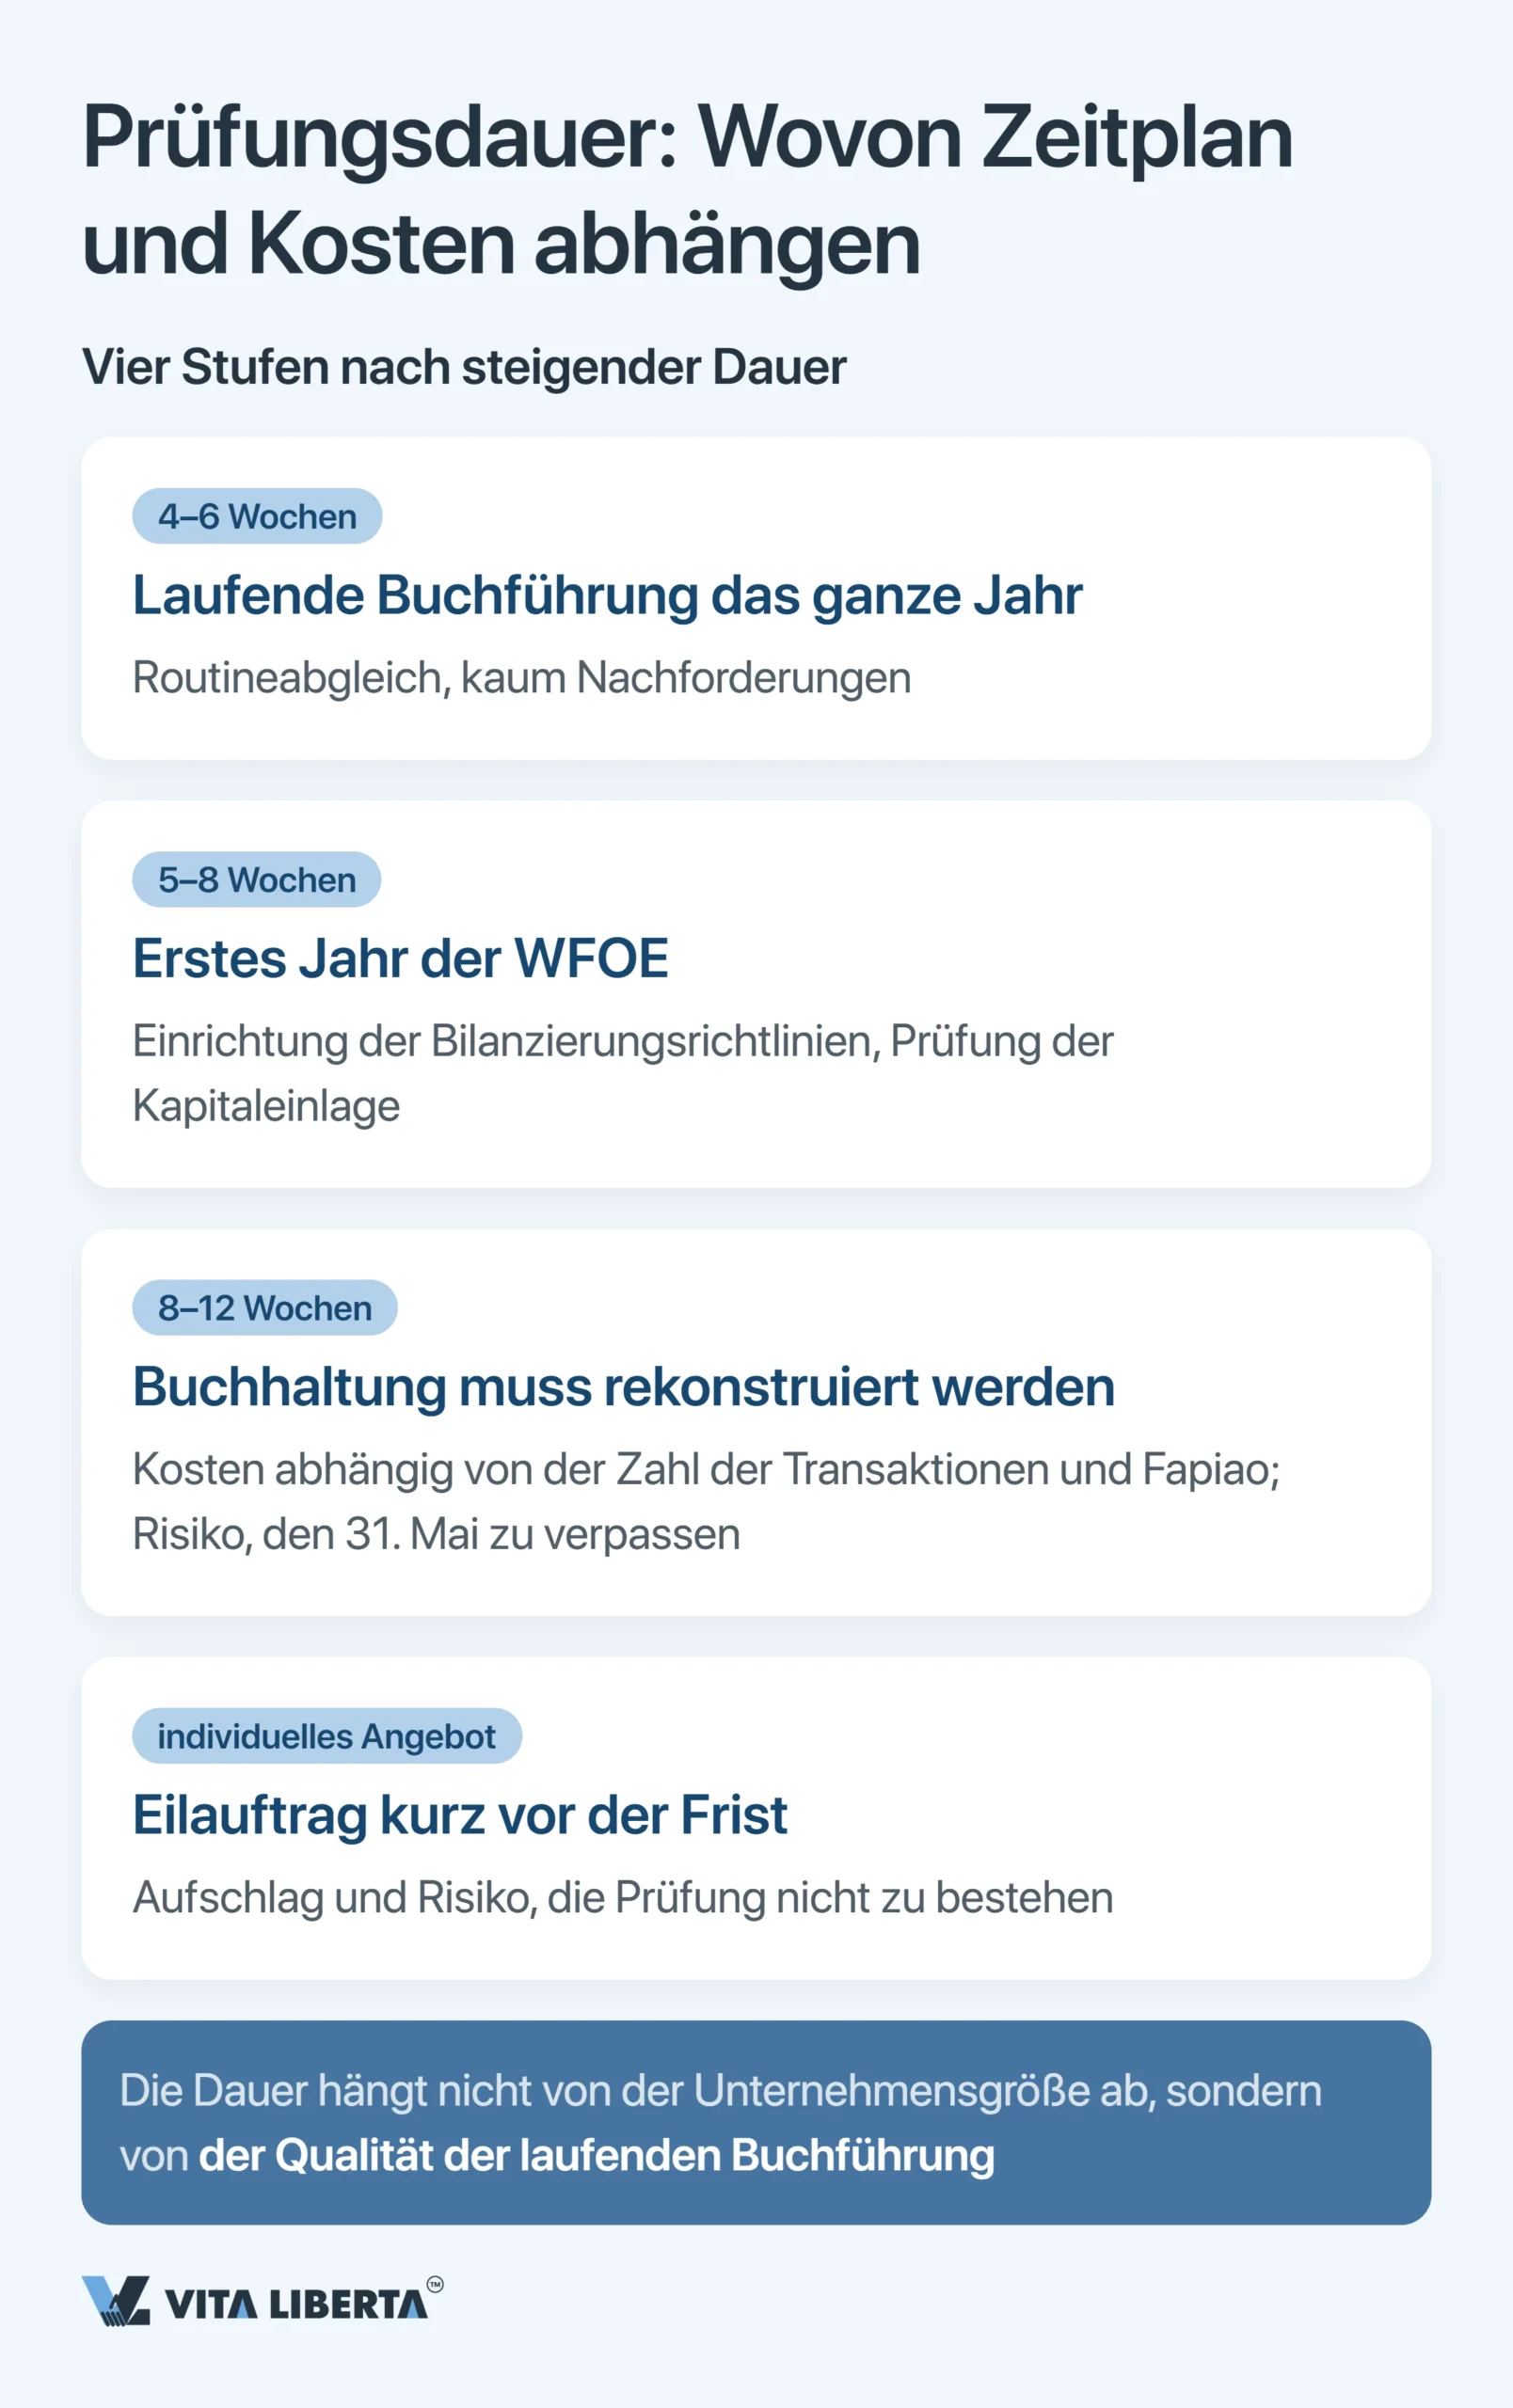
| Zustand der Buchhaltung | Einzuplanende Prüfungsdauer | Was Kosten und Risiko bestimmt |
| Ganzjährig geführt | 4–6 Wochen | Standardprüfung, kaum Nachveranlagung |
| Erstes Geschäftsjahr der WFOE | 5–8 Wochen | Bilanzierungsrichtlinien festlegen, Kapitaleinzahlung prüfen |
| Nachträglich rekonstruiert | 8–12 Wochen | Menge an Vorgängen und Fapiao; der 31. Mai kann platzen |
| Beauftragung kurz vor Fristende | Nach Vereinbarung | Eilzuschlag und Risiko, dass die Prüfung scheitert |
Fangen Sie deshalb im Januar an, nicht im Mai. Schließen Sie jeden Monat ab, solange alles frisch ist, und gleichen Sie die Fapiao vor der Steuererklärung ab. Dann wird der Jahresabschluss nicht zur nachträglichen Rekonstruktion der Bücher.
Wo ausländische Eigentümer am häufigsten draufzahlen
Der häufigste und teuerste Fehler ist eine Buchhaltung ausschließlich auf Englisch. Das chinesische Rechnungslegungsgesetz (中华人民共和国会计法) verlangt Aufzeichnungen auf Chinesisch. Eine Fremdsprache ist nur parallel zulässig. Ohne chinesisches Original schickt das Finanzamt die Unterlagen zurück.
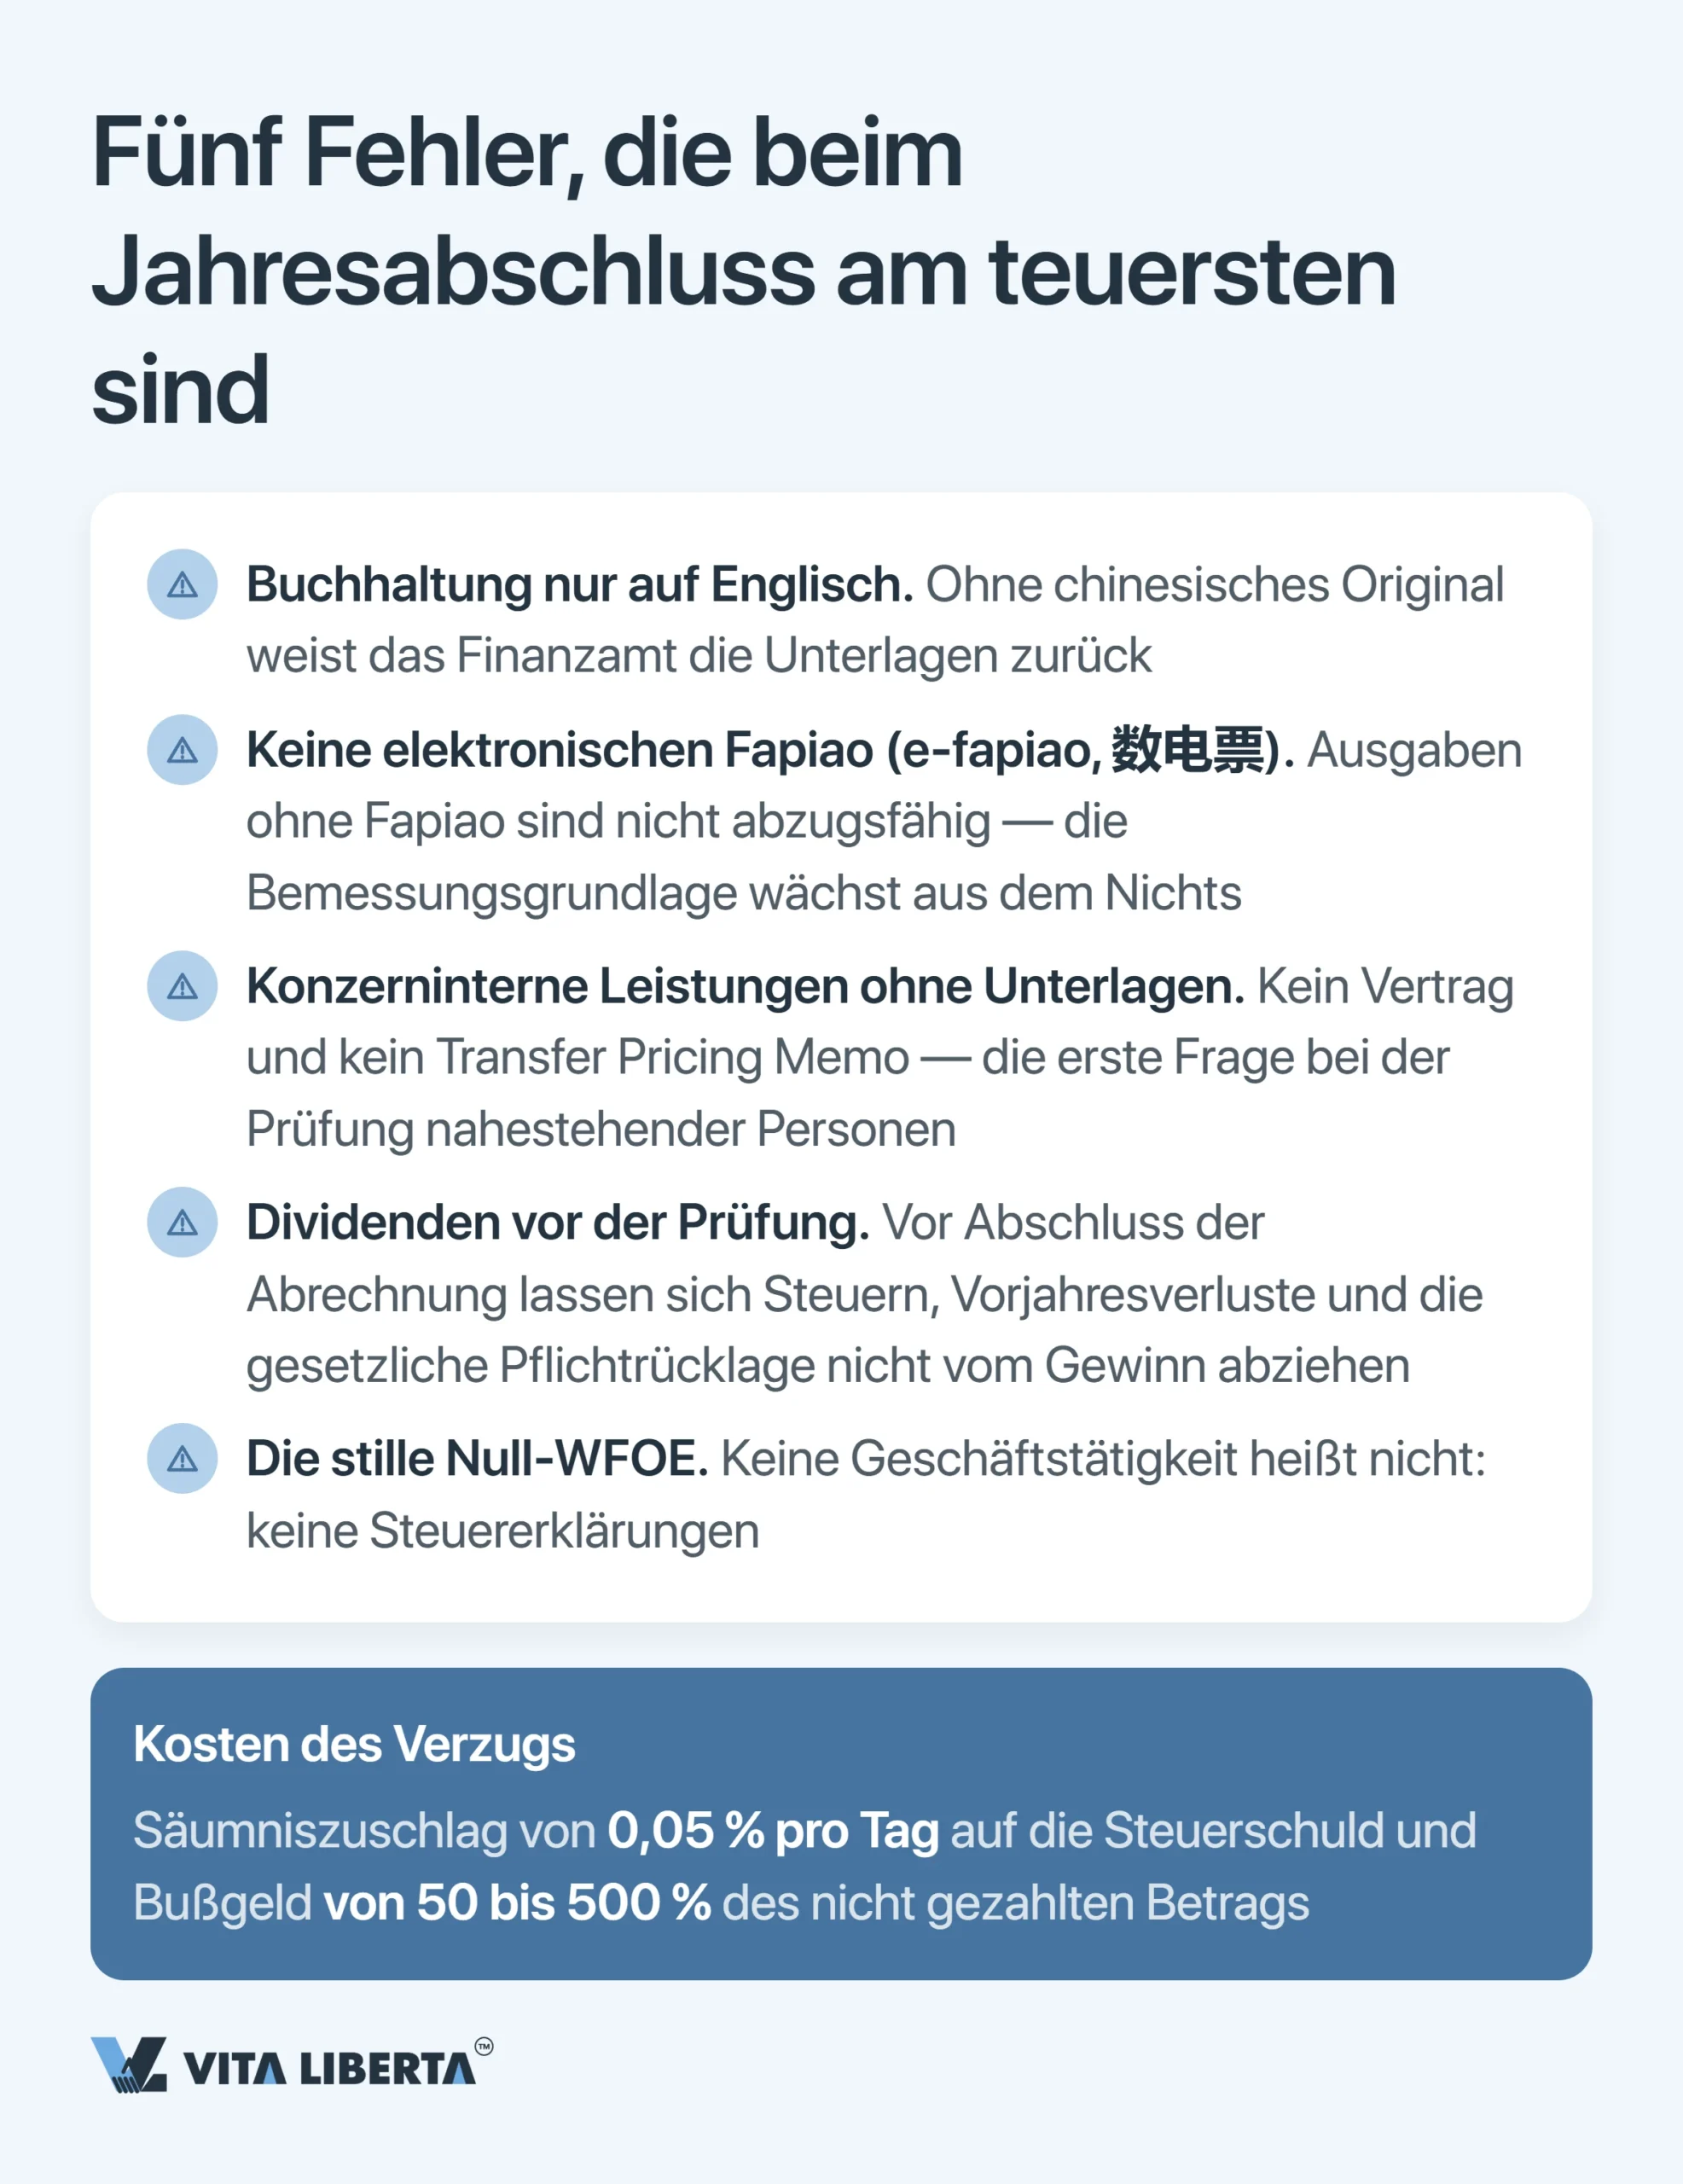
Die übrigen Fehler, vom teuersten zum günstigsten:
- Aufwand ohne Beleg. Ein Aufwand mindert den steuerpflichtigen Gewinn nur mit einem gültigen Abzugsbeleg (税前扣除凭证, STA-Bekanntmachung Nr. 28/2018). Meist ist das ein Fapiao, auf Papier oder elektronisch. Seit dem 1. Dezember 2024 gelten landesweit vollständig digitale Fapiao (数电票, STA-Bekanntmachung Nr. 11/2024). Sie brauchen den Beleg, bevor die Jahresveranlagung abgeschlossen ist. Sonst wächst Ihre Bemessungsgrundlage ohne Grund.
- Konzerninterne Leistungen ohne Papiere. Bei einer Prüfung von Geschäften mit nahestehenden Personen werden zuerst der Vertrag und die Preisbegründung verlangt. Mit der jährlichen EIT-Erklärung reichen Sie eine Meldung zu Geschäften mit nahestehenden Personen ein (关联申报). Oberhalb bestimmter Schwellenwerte ist zusätzlich eine Verrechnungspreisdokumentation (同期资料) fällig, gemäß STA-Bekanntmachung Nr. 42/2016.
- Dividenden vor der Prüfung. Solange Prüfung und Veranlagung nicht abgeschlossen sind, lassen sich Steuern, Vorjahresverluste und die Pflichtrücklage nicht vom Gewinn abziehen.
- Die stille Null-WFOE. Auch ein Jahr ohne Geschäfte verlangt Erklärungen. „Wir waren nicht tätig“ heißt nicht „wir müssen nichts einreichen“.
Wir bringen die Buchhaltung Ihrer WFOE vor der Prüfung in Ordnung
- Rekonstruktion der Buchhaltung
- Einrichtung der Buchhaltung nach CAS
- Prüfungsunterlagen für die CPA-Gesellschaft

Prüfung und Jahresabschluss einer WFOE in China: strategisches Fazit
Das System wirkt starr: zwei Fristen, zwei Unterschriften und der automatische Abgleich durch Golden Tax. Gerade diese Strenge verschafft Ihnen aber später Spielraum. Mit einer sauberen Prüfung lassen sich Ihre Vorzugssätze und F&E-Abzüge schwerer anfechten, und die Gewinnrückführung wird einfach.
- Prüfung und Veranlagung stehen auf der laufenden Buchhaltung. Das Jahr im April zu rekonstruieren, kostet ein Vielfaches.
- Mai und 30. Juni sind zwei Zeitfenster zweier Behörden. Der Prüfungsbericht muss vor beiden fertig sein.
- Dividenden, Bank und Ruf im Register hängen an einem einzigen Dokument: dem Prüfungsbericht.
Sehen Sie die Jahresabschlussprüfung als Hebel für den Unternehmenswert, nicht als bürokratischen Schlusspunkt. Je sauberer der Bericht, desto günstiger und schneller läuft alles, was danach kommt.
WFOE-Jahresabschlussprüfung in China: 5 zentrale Fragen
Nicht ganz: Der 31. Mai betrifft etwas anderes. Er ist die Frist für die jährliche EIT-Erklärung und die Veranlagung 汇算清缴, fünf Monate nach Ende des Steuerjahres. Der Prüfungsbericht muss früher vorliegen, denn die Erklärung übernimmt seine Zahlen. Planen Sie die Prüfung für Februar oder März.
Ja. Die Prüfungspflicht besteht mit oder ohne Umsatz. Eine ruhende WFOE führt weiterhin Bücher, auch wenn alle Posten auf null stehen. Sie reicht außerdem ihre Steuererklärungen und den Jahresbericht ein. Ohne diesen Bericht landet sie auf der öffentlichen Liste 经营异常名录, ob sie tätig war oder nicht.
Nein. Die Pflichtprüfung in China ist lokalen Gesellschaften mit chinesischer Zulassung vorbehalten. Der Bericht wird auf Chinesisch nach CAS erstellt und von zwei chinesischen CPAs unterschrieben. Der IFRS-Abschluss des Konzerns dient der internen Steuerung der Muttergesellschaft und ersetzt den chinesischen Bericht nicht.
Eine chinesische Bank, die Ihr Unternehmen betreut, schaut über den Kontoauszug hinaus. Sie prüft auch gezahlte Steuern, Fapiao, Devisenunterlagen und die Geschäftslizenz. Der Prüfungsbericht ist die gemeinsame Grundlage, auf die sich Finanzamt, Bank und Register stützen. Mit einem schwachen Jahresabschluss wird es schwieriger, die Bankbeziehung zu verlängern und eine Devisenzahlung durchzubringen.
Vor jeder Ausschüttung müssen zwei Dinge erledigt sein: die Prüfung und die jährliche Steuerveranlagung. Danach wird der Gewinn schrittweise bereinigt. Zuerst gehen die Steuern ab, dann noch nicht ausgeglichene Verluste früherer Jahre und schließlich die Pflichtrücklage. Ihr fließen jedes Jahr 10 % des Gewinns zu, bis sie die Hälfte des Stammkapitals erreicht. Ist der Gesellschafter nicht in China ansässig, wird auf die Dividende eine Quellensteuer von 10 % einbehalten. Ein Doppelbesteuerungsabkommen mit dem Land des Investors kann diesen Satz senken, sofern seine Voraussetzungen erfüllt sind (国税函〔2009〕81号). Für Überweisungen von mehr als 50.000 USD (oder Gegenwert) ins Ausland verlangt die Bank drei Unterlagen (汇发〔2017〕3号): den Gewinnverwendungsbeschluss; das Original des steuerlichen Meldeformulars für die Zahlung; den geprüften Jahresabschluss. Planen Sie die Ausschüttung nach dem 31. Mai, nicht parallel zum Jahresabschluss.