Hongkong
 China




El dinero ya está en su cuenta de Shanghái. Sin embargo, no podrá disponer de él hasta que el sistema de control de cambios le dé paso.
China continental no es un puerto franco para el capital. Allí el yuan solo es convertible en parte, y es el Estado quien gestiona esa frontera. Las operaciones comerciales circulan con libertad; los movimientos de capital se vigilan de cerca. Este régimen lo administra la Administración Estatal de Divisas (State Administration of Foreign Exchange, SAFE). Y es el registro ante la SAFE lo que convierte una sociedad que existe sobre el papel en una empresa que funciona de verdad.
El problema de fondo:
«Desembolsé el capital social de mi WFOE. Un proveedor europeo nos facturó un equipo, el banco aceptó la transferencia… y después la bloqueó y me pidió el conocimiento de embarque. La empresa existe, el dinero existe, pero nada se mueve. ¿Qué se me escapó?»
Pocas consultas llegan con tanta frecuencia de empresarios extranjeros. Lo que subestimaron: en China, el circuito de divisas se construye a la vez que la empresa, no después.
La SAFE y cómo está construido el control de cambios chino
La SAFE depende del Banco Popular de China (People’s Bank of China, PBOC) y supervisa toda operación en divisas de los residentes. El sistema se sostiene sobre dos apoyos. Las operaciones se dividen en dos circuitos. Y la comprobación real se delega en los bancos comerciales.
Cuenta corriente y cuenta de capital: dónde termina la convertibilidad
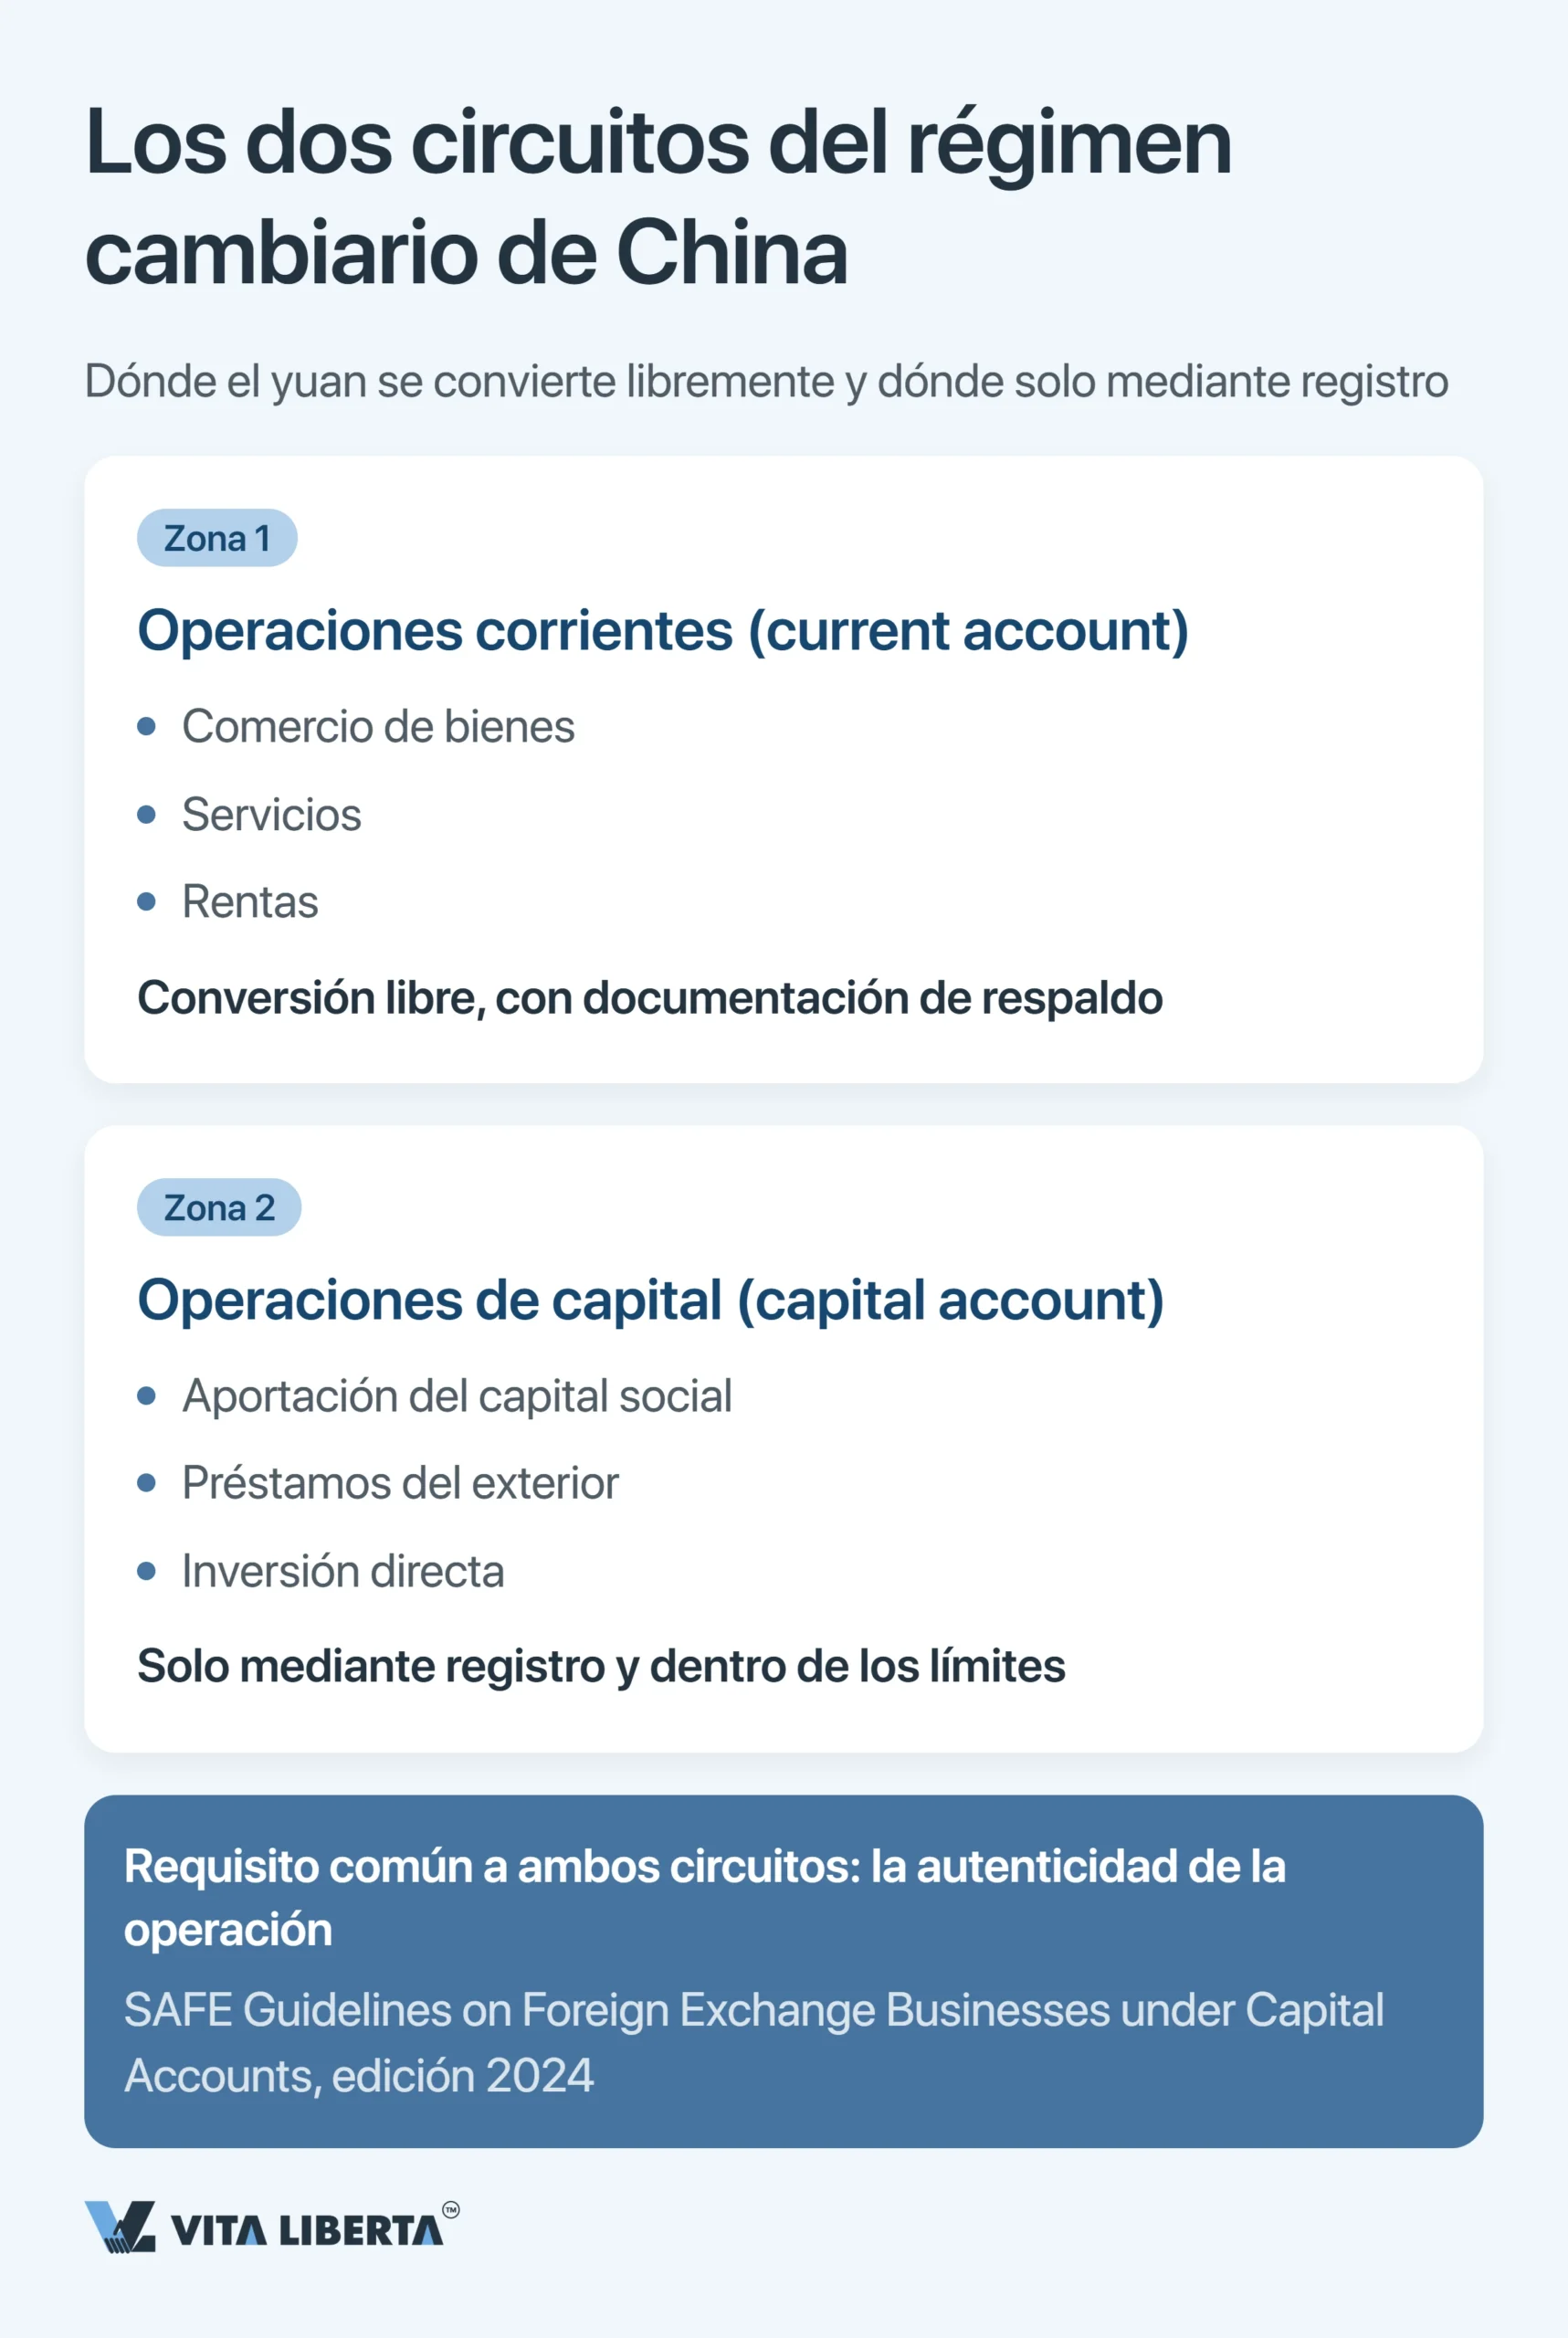
Esta división no es un tecnicismo. Responde a la pregunta que más le importa: ¿qué puede sacar del país?
Si su pago corresponde a mercancías, servicios o rentas, pertenece a la cuenta corriente. Puede convertirlo libremente, siempre que tenga documentos que lo respalden. Si aporta capital social, recibe un préstamo del extranjero o hace una inversión directa, entra en la cuenta de capital. Aquí el dinero solo se mueve tras el registro y dentro de unos límites.
Esa libertad es ilusoria si no puede demostrar la operación. Los bancos deben confirmar que detrás de cada pago transfronterizo hay una transacción comercial real. Esa obligación procede de las normas de la SAFE sobre cómo revisan los bancos a sus clientes y operaciones (银行外汇展业管理办法(试行), Anuncio n.º 1 de 2023 de la SAFE). Los trámites de la cuenta de capital se detallan paso a paso en las directrices de la SAFE (资本项目外汇业务指引(2024年版), 汇发〔2024〕12号), vigentes desde el 6 de mayo de 2024. Parte de ellos se simplificó a partir del 15 de septiembre de 2025 con la 汇发〔2025〕43号 (Circular 43). Al banco no le importa para qué paga usted. Le importa si la operación que hay detrás es real.
Es su banco, y no una ventanilla de la SAFE, quien hace el registro
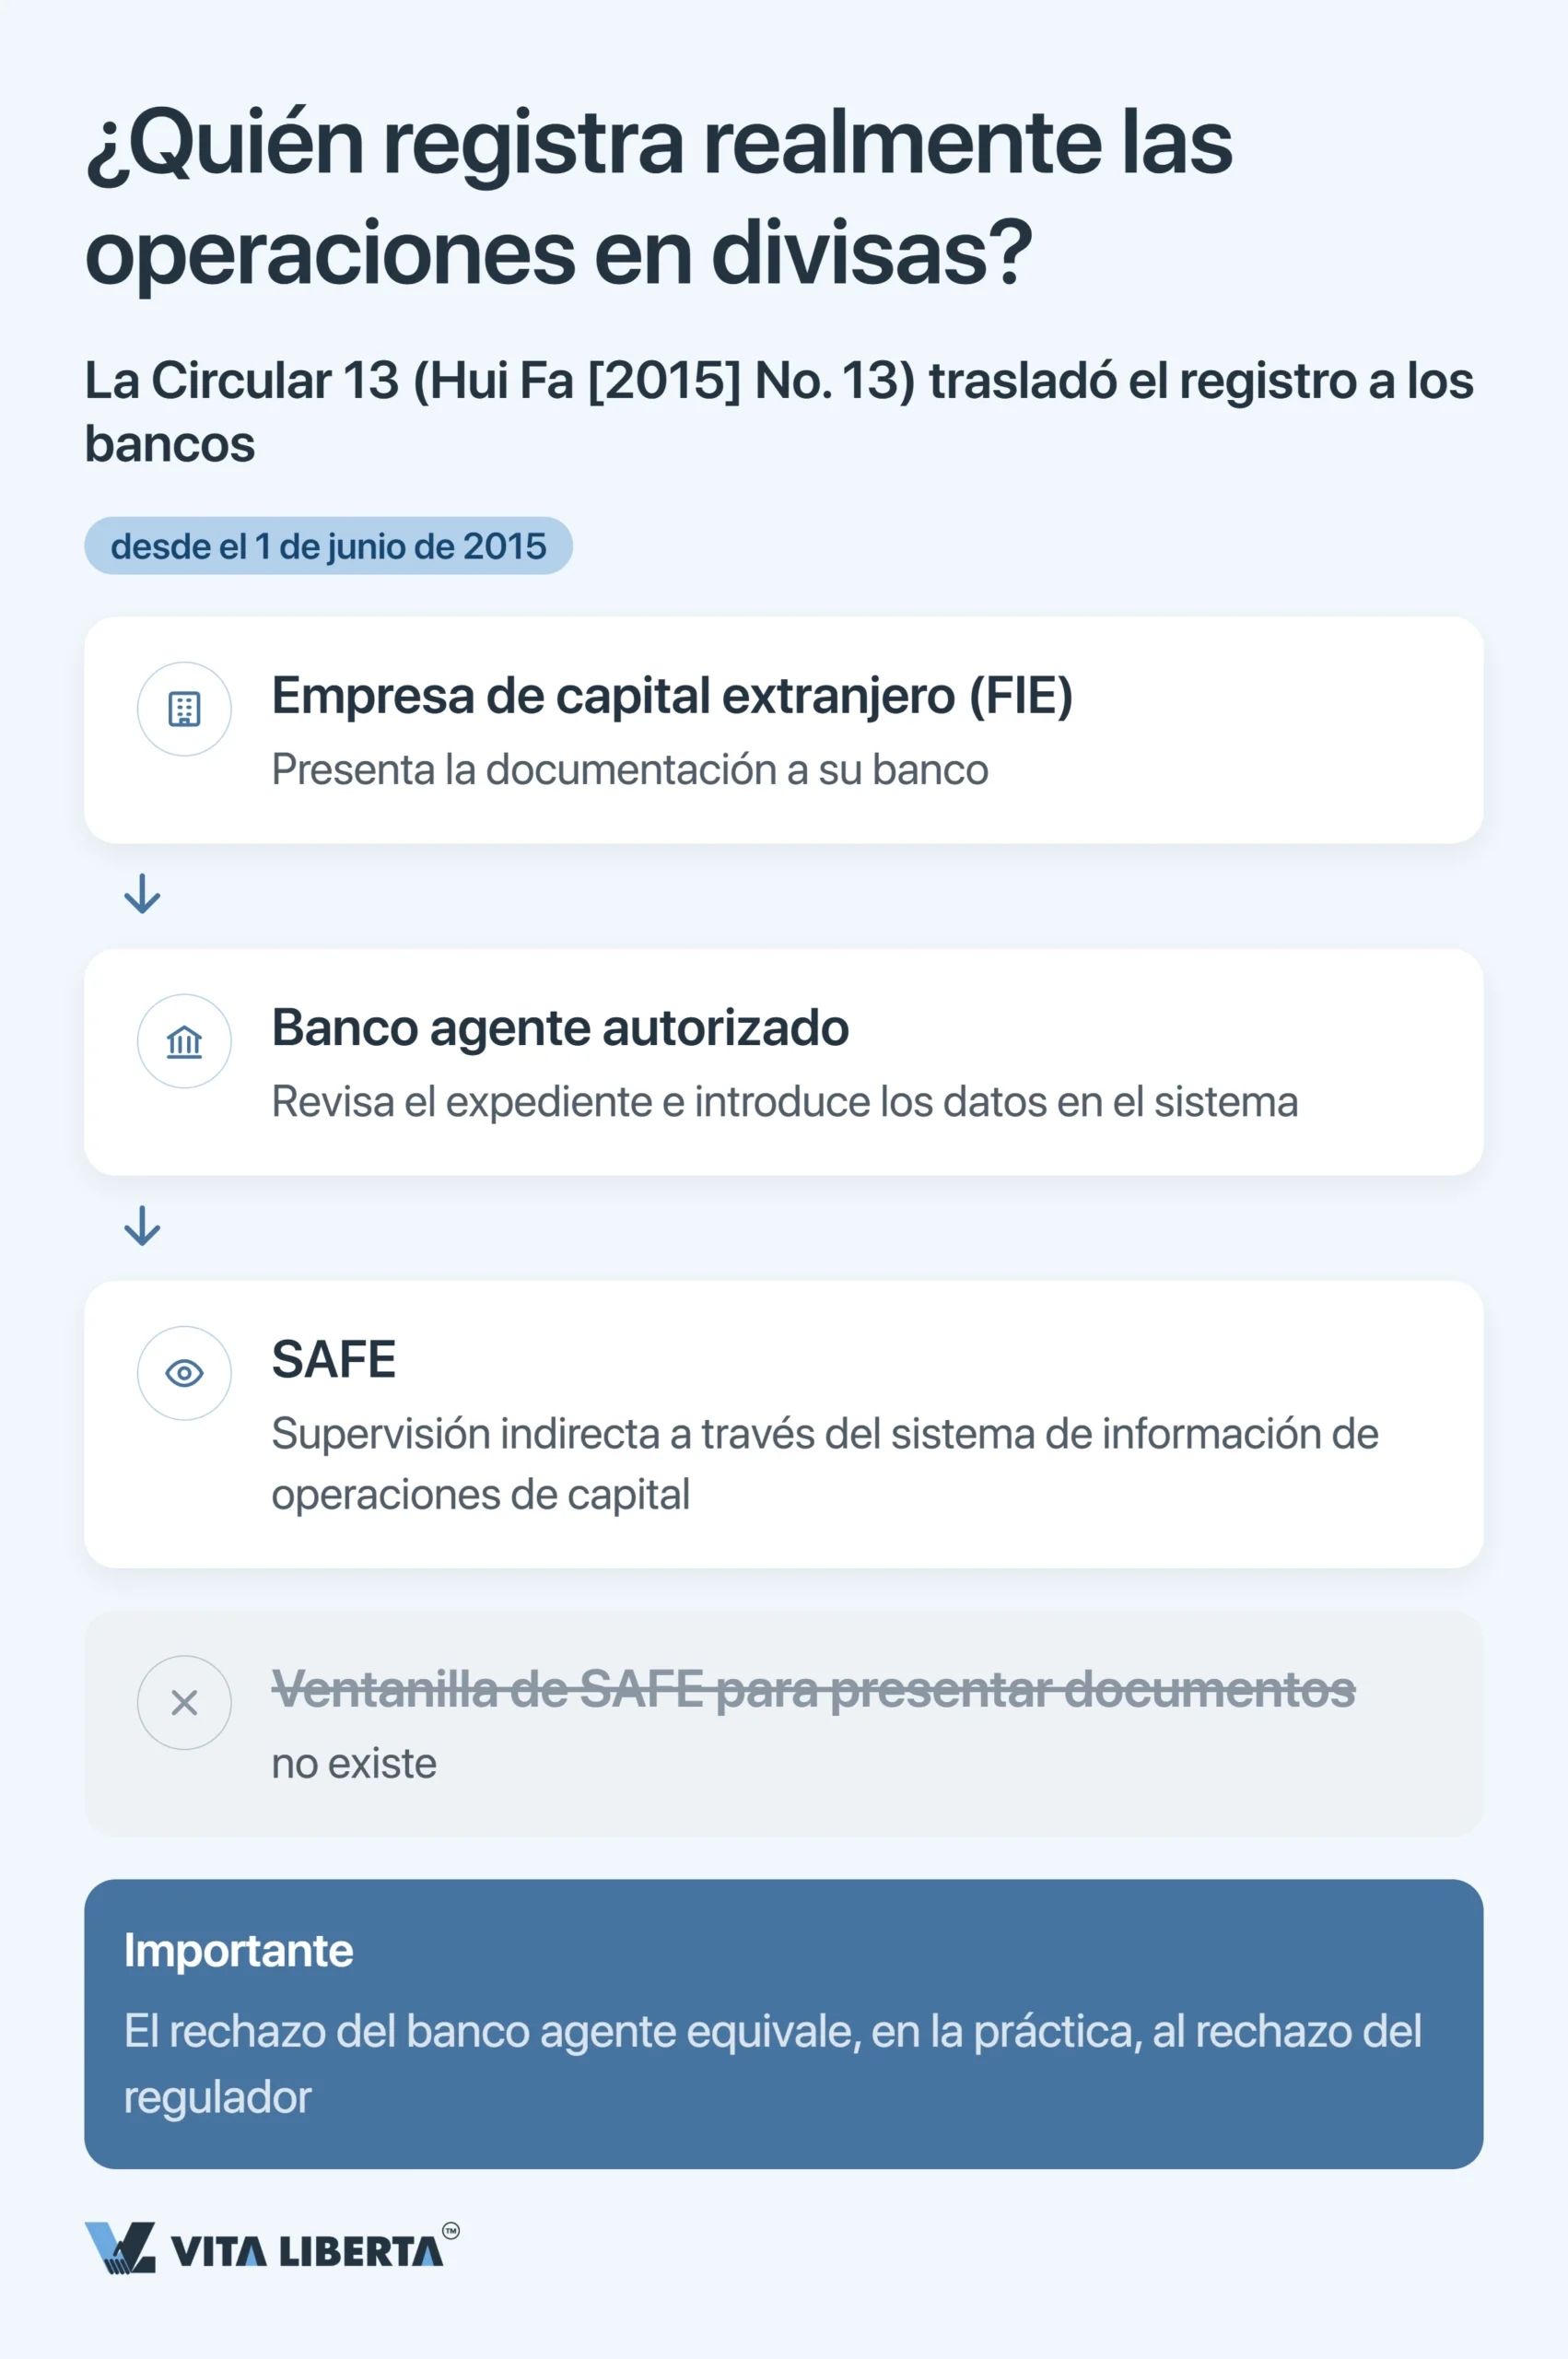
Quien empieza suele buscar una oficina de la SAFE donde entregar los papeles del registro de divisas. Esa ventanilla desapareció hace tiempo. La Circular 13 (国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知, 汇发〔2015〕13号) trasladó el registro cambiario de la inversión directa a los bancos autorizados a partir del 1 de junio de 2015. Desde entonces, la SAFE supervisa de forma indirecta, a través de su sistema de información de la cuenta de capital.
En la práctica, esto lo cambia todo. Su primer regulador cambiario es un banco, no un organismo público. El banco introduce sus datos en el sistema de la SAFE, revisa su documentación y decide qué ocurre con cada pago.
Importante: si su banco autorizado dice que no, tómelo como un no del regulador. Recurrir directamente ante la SAFE no sirve de nada; es mucho más sencillo acordar la operación con el banco de antemano.
Registro de entrada: cuenta de capital y capital social
Su primer registro cambiario no llega «más adelante». Se produce cuando abre la cuenta de capital y desembolsa el capital social (registered capital). Con la reforma de la Ley de Sociedades de la RPC (中华人民共和国公司法, versión de 2023, vigente desde el 1 de julio de 2024), dispone de 5 años desde la constitución para desembolsarlo por completo. Si su sociedad se registró antes del 30 de junio de 2024 y el plazo pendiente supera los 5 años, deberá reducirlo a 5 antes del 30 de junio de 2027.
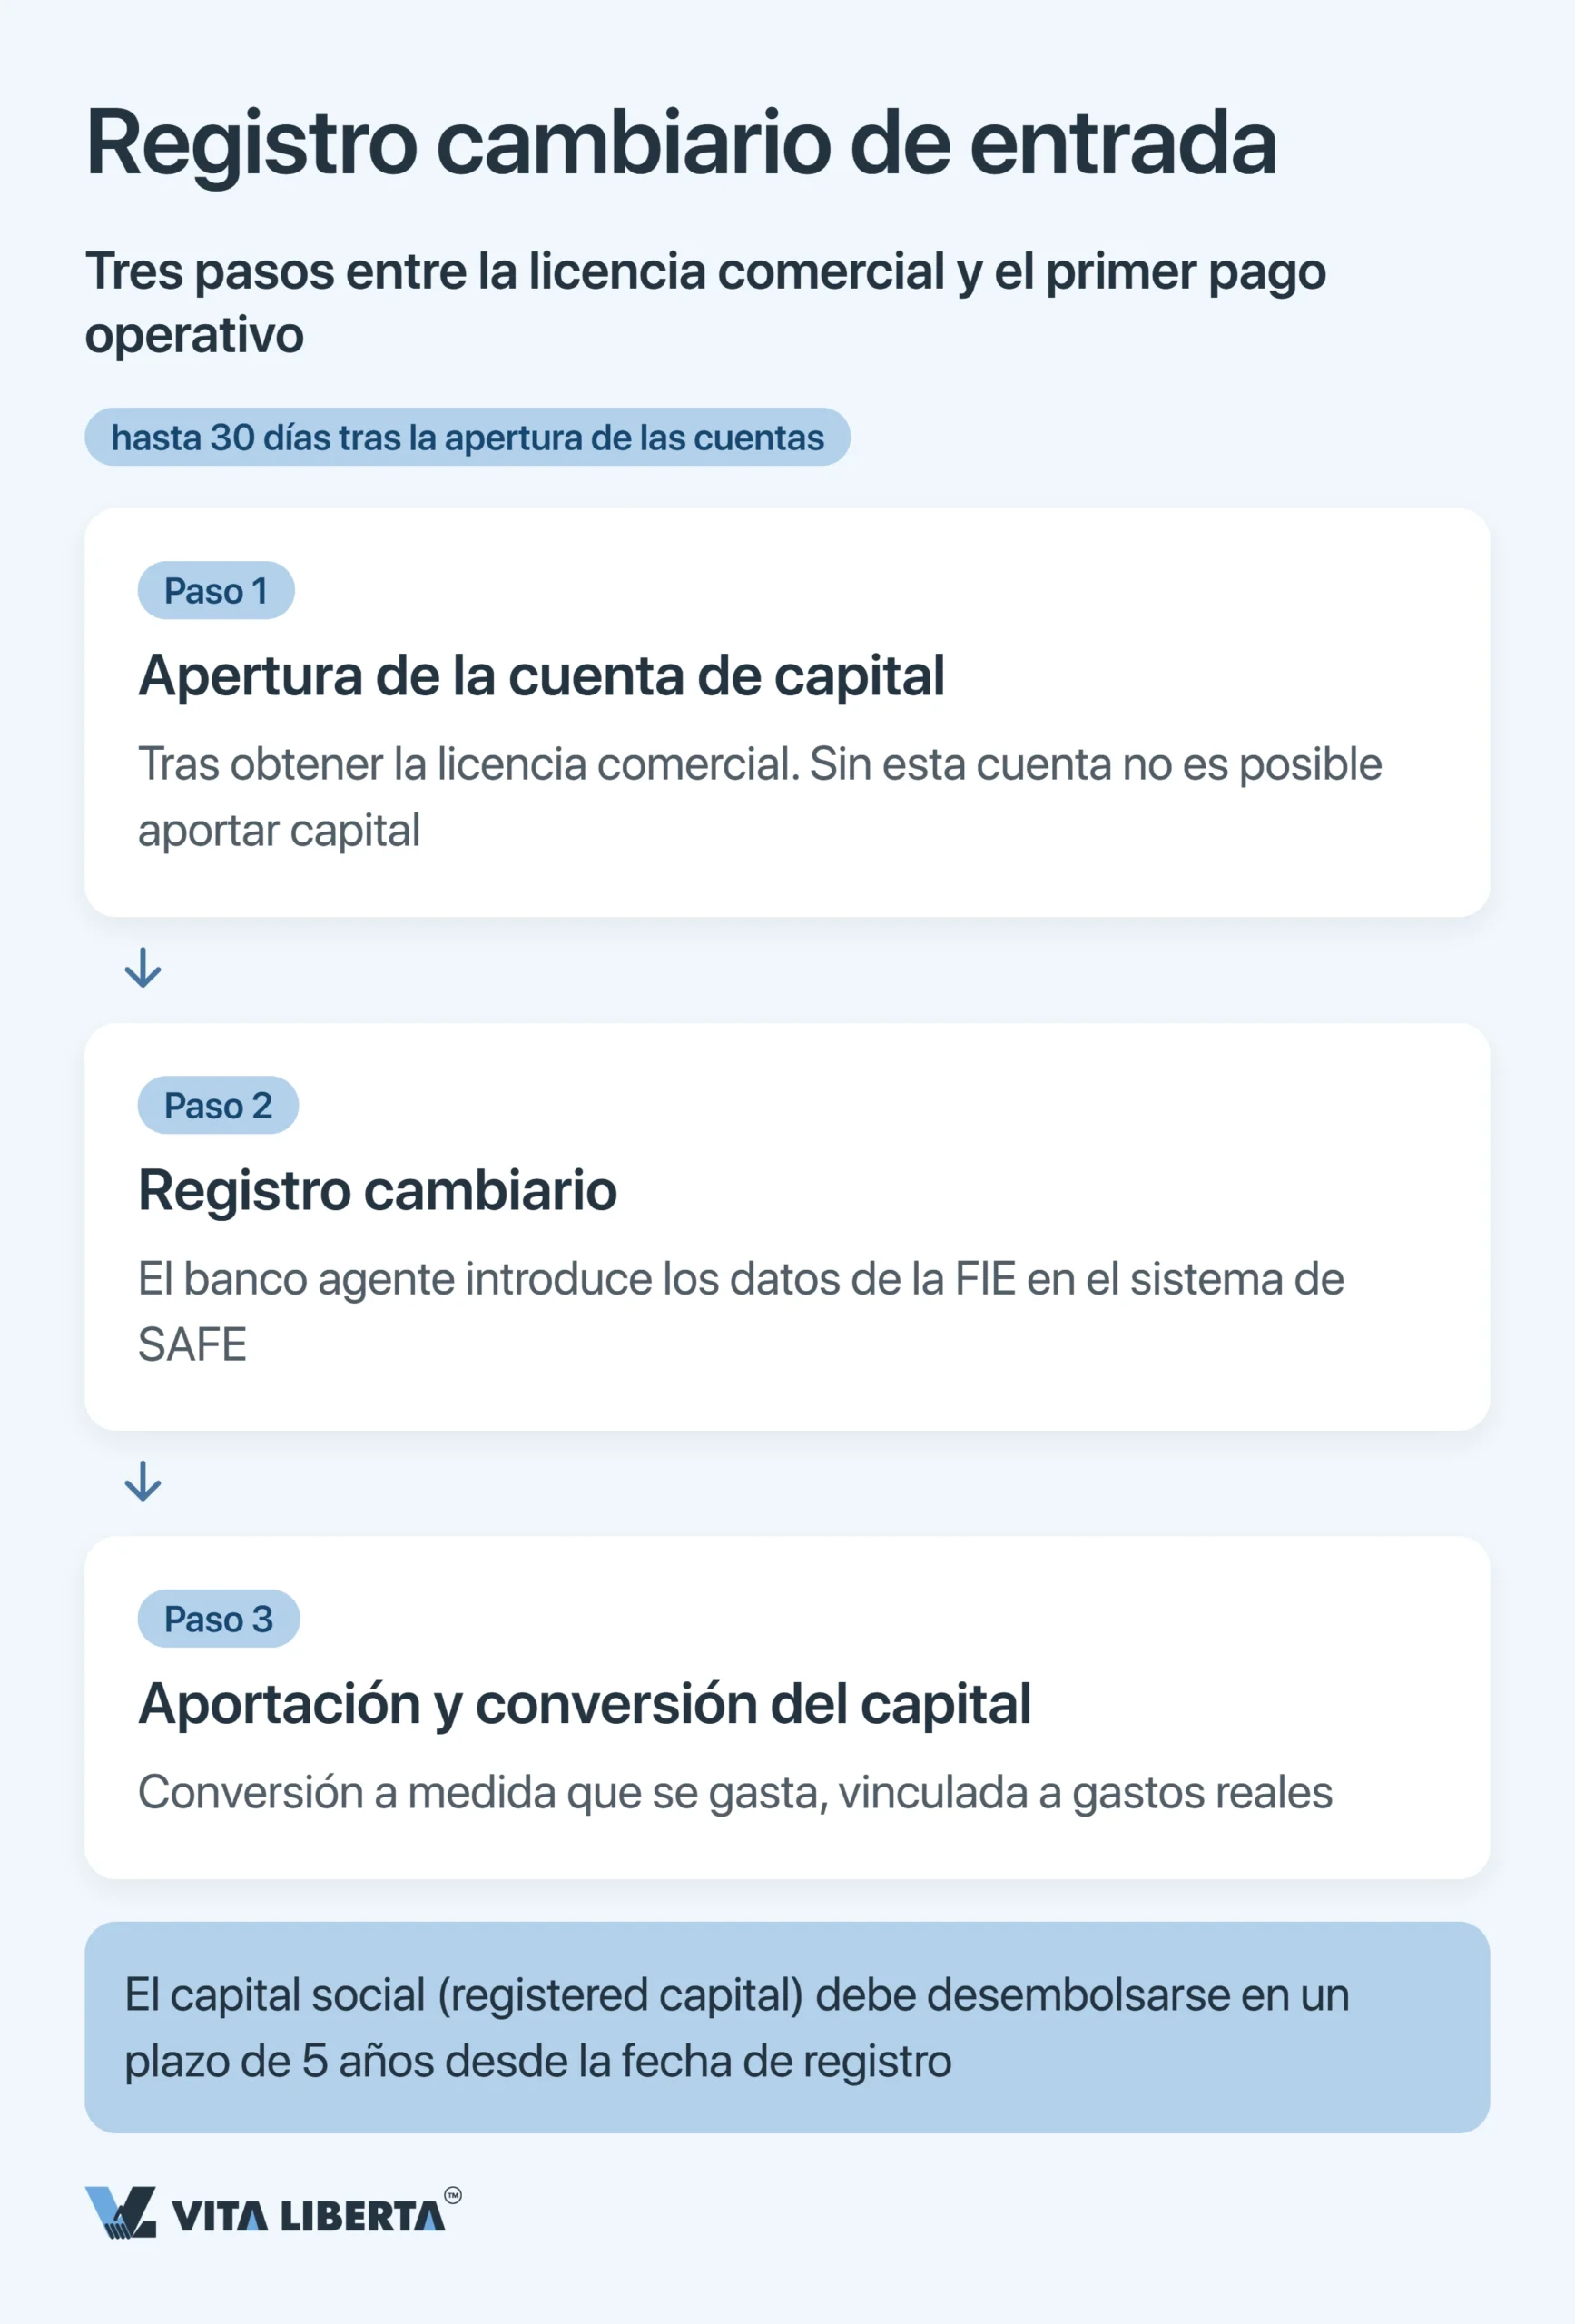
| Etapa | Qué se registra y dónde | Plazo práctico y riesgo |
| Registro de la FIE en el banco | El banco autorizado inscribe los datos básicos de la empresa de inversión extranjera (FIE, 外商投资企业基本信息登记) en el sistema de la SAFE | Se hace tras obtener la licencia comercial y antes de abrir la cuenta de capital; sin él, no le abrirán la cuenta |
| Apertura de la cuenta de capital | Una cuenta específica en un banco autorizado para recibir el capital | Se abre sobre la base del registro de la FIE; sin ella, el capital no puede entrar |
| Aportación y conversión del capital | Se abonan las divisas; desde el 1 de junio de 2015 puede convertirlas a yuanes cuando quiera (conversión discrecional, 意愿结汇, Circular 19 — 汇发〔2015〕19号), y los yuanes esperan en una cuenta aparte hasta el pago | La libertad solo alcanza a la conversión: el banco revisa con documentos cada gasto con cargo al capital, y los usos prohibidos figuran en una «lista negativa» (Circular 16 — 汇发〔2016〕16号, recortada desde el 15 de septiembre de 2025 por la Circular 43) |
Préstamo del socio y límite de subcapitalización
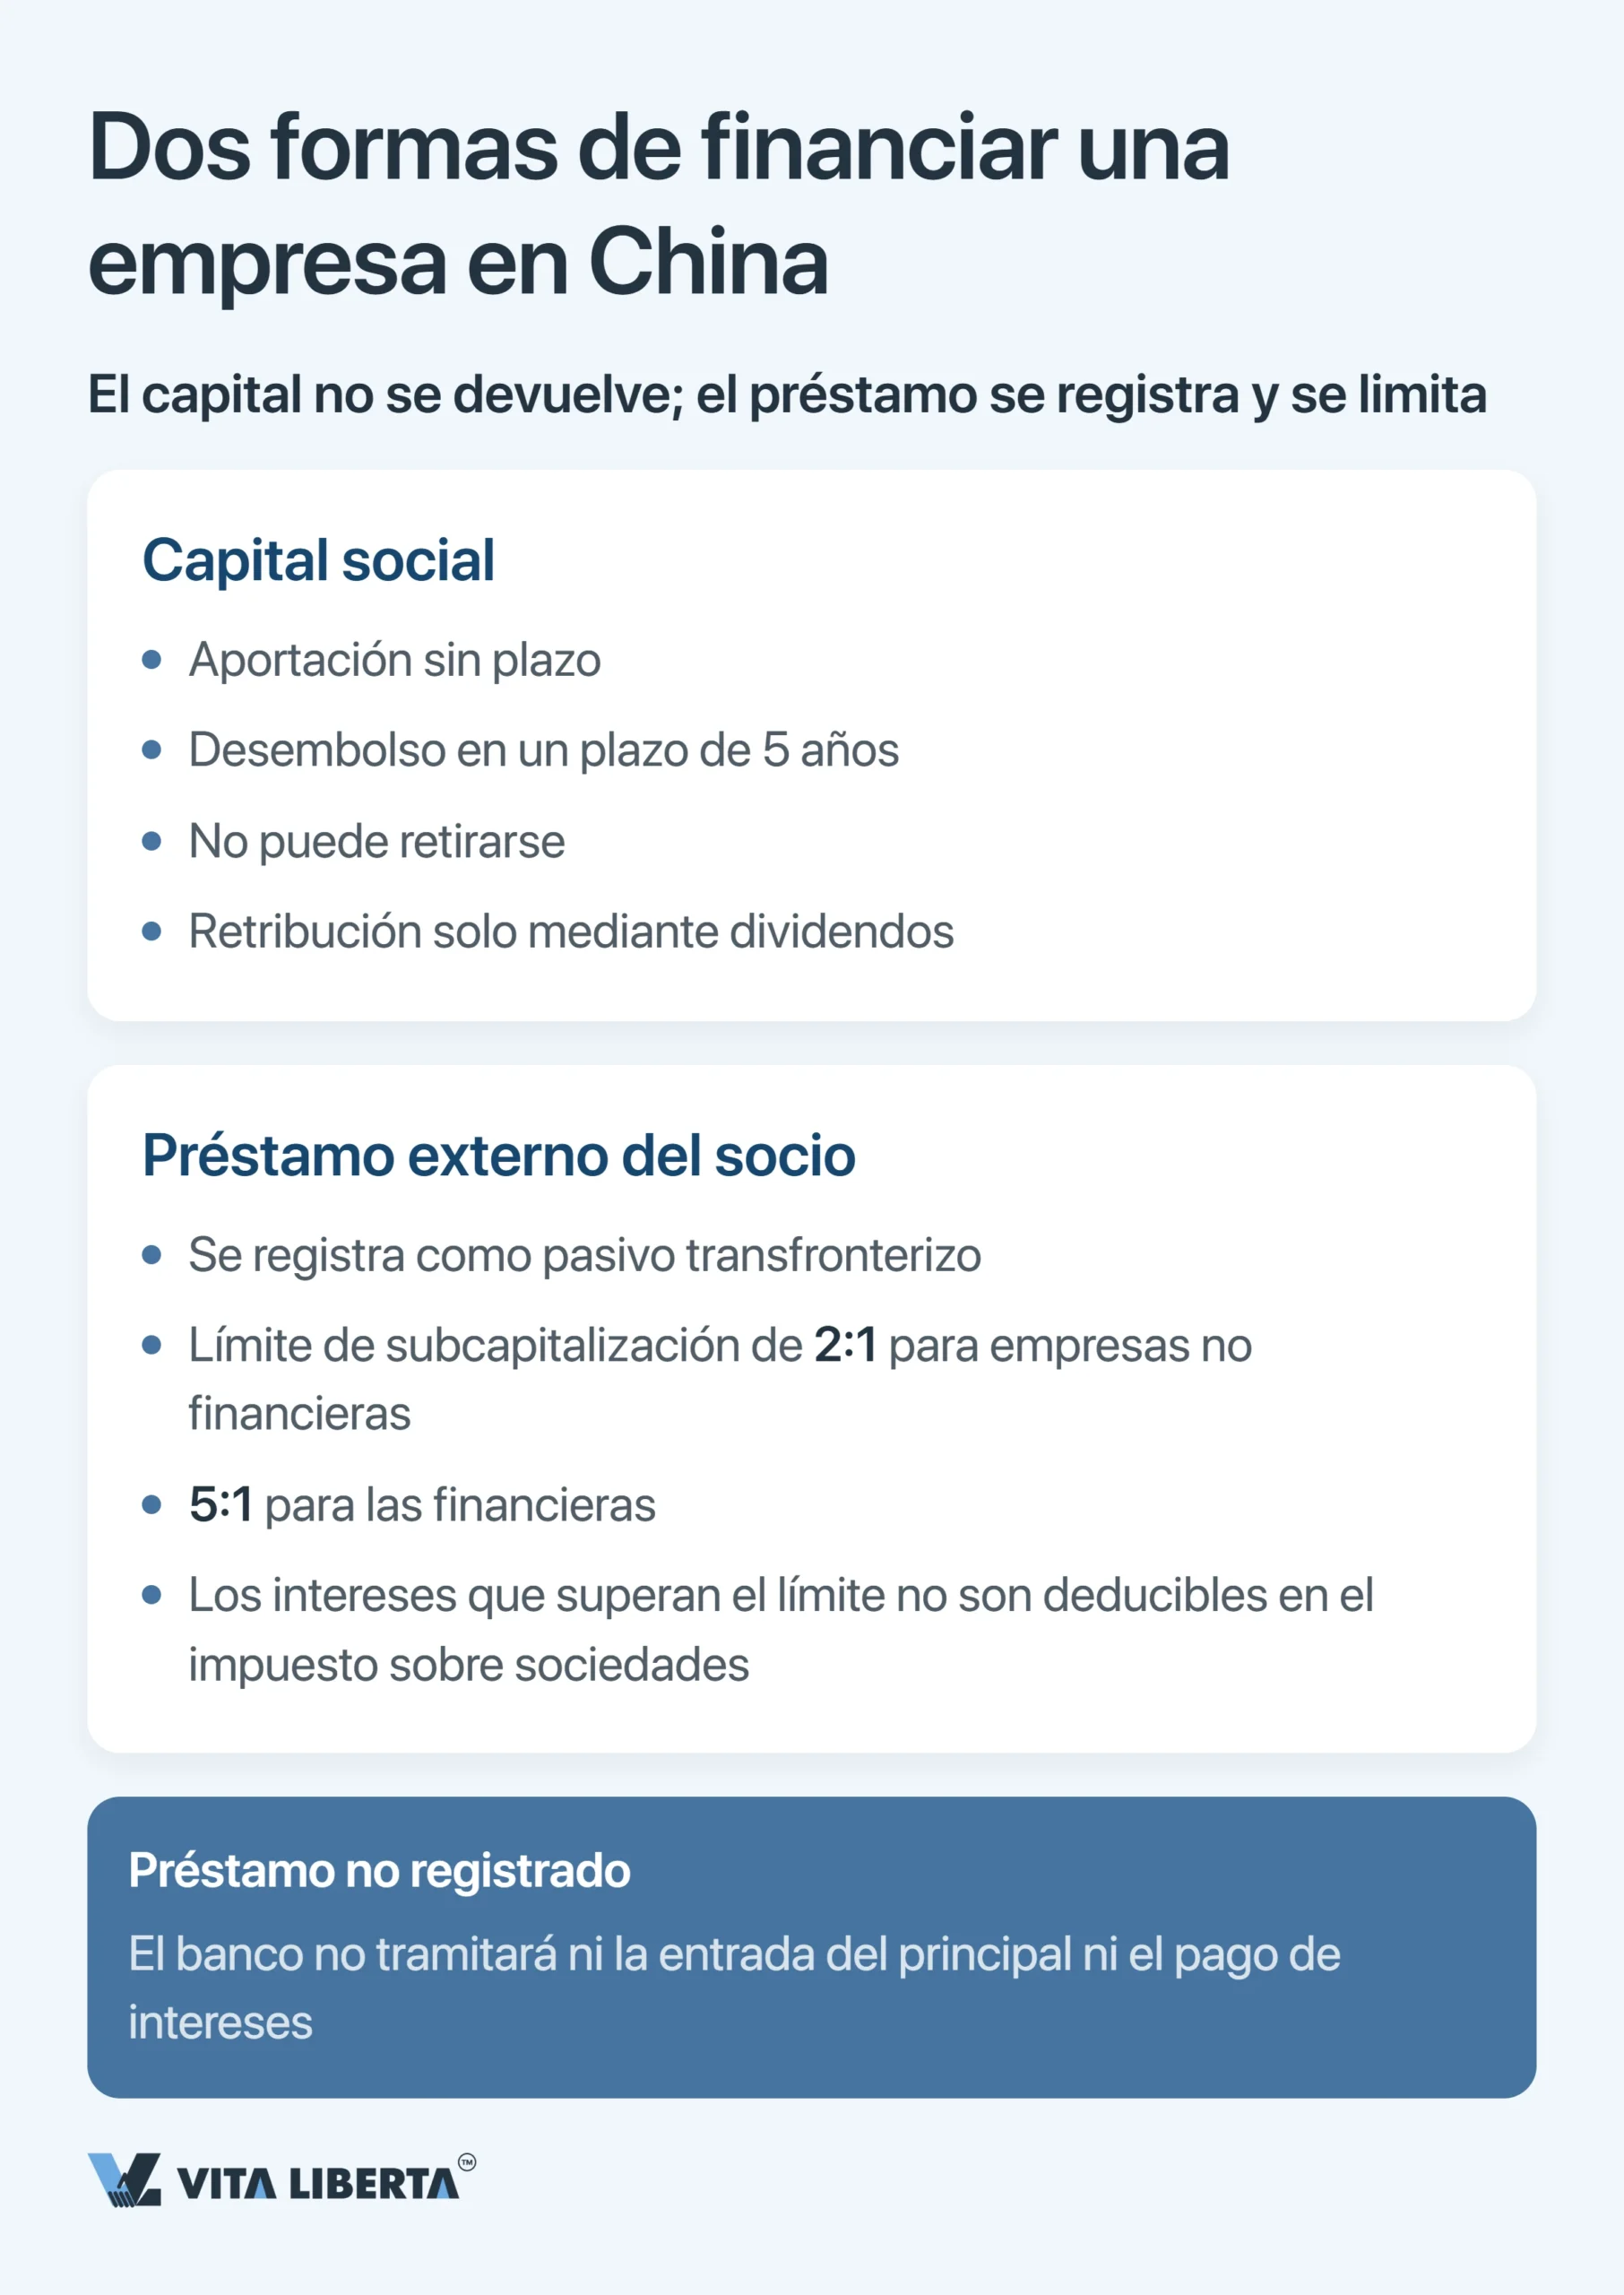
También puede financiar la empresa con un préstamo de su socio. Pero no es una transferencia libre a «su propia» sociedad. Es deuda externa que debe registrarse y que queda sujeta a un cupo cambiario. Los intereses, a su vez, topan con un límite fiscal de subcapitalización.
Relación deuda/capital (regla fiscal). Los intereses de préstamos de partes vinculadas reducen el impuesto sobre la renta de sociedades solo mientras la deuda no supere 2 veces el capital en una empresa no financiera, o 5 veces en una financiera (财税〔2008〕121号). Puede pedir prestado más. Lo que ocurre es que los intereses del exceso no rebajan el impuesto. Cuánto puede tomar prestado del exterior es otra cuestión, de tipo cambiario. La FIE elige entre dos modelos: la «brecha de inversión total» (投注差, la diferencia entre la inversión total y el capital social) o el modelo macroprudencial (银发〔2017〕9号).
Registro de la deuda. El préstamo se inscribe como pasivo transfronterizo (外债登记管理办法, 汇发〔2013〕19号). Las normas de la SAFE exigen hacerlo a más tardar 3 días hábiles antes de recibir los fondos; en algunas regiones lo tramita el banco. Si no lo registra, el banco bloqueará tanto la entrada del principal como la salida de los intereses.
La práctica sobre el terreno. Consultores de Ningbo (provincia de Zhejiang) observan que el inspector empieza comparando la finalidad declarada del préstamo con lo que realmente se mueve por la cuenta.
Completamos el registro de divisas en China sin pagos bloqueados
- Apertura de la cuenta de capital
- Registro ante la SAFE
- Acuerdo previo con el banco

Cuenta corriente: cómo se controlan los pagos comerciales y de servicios
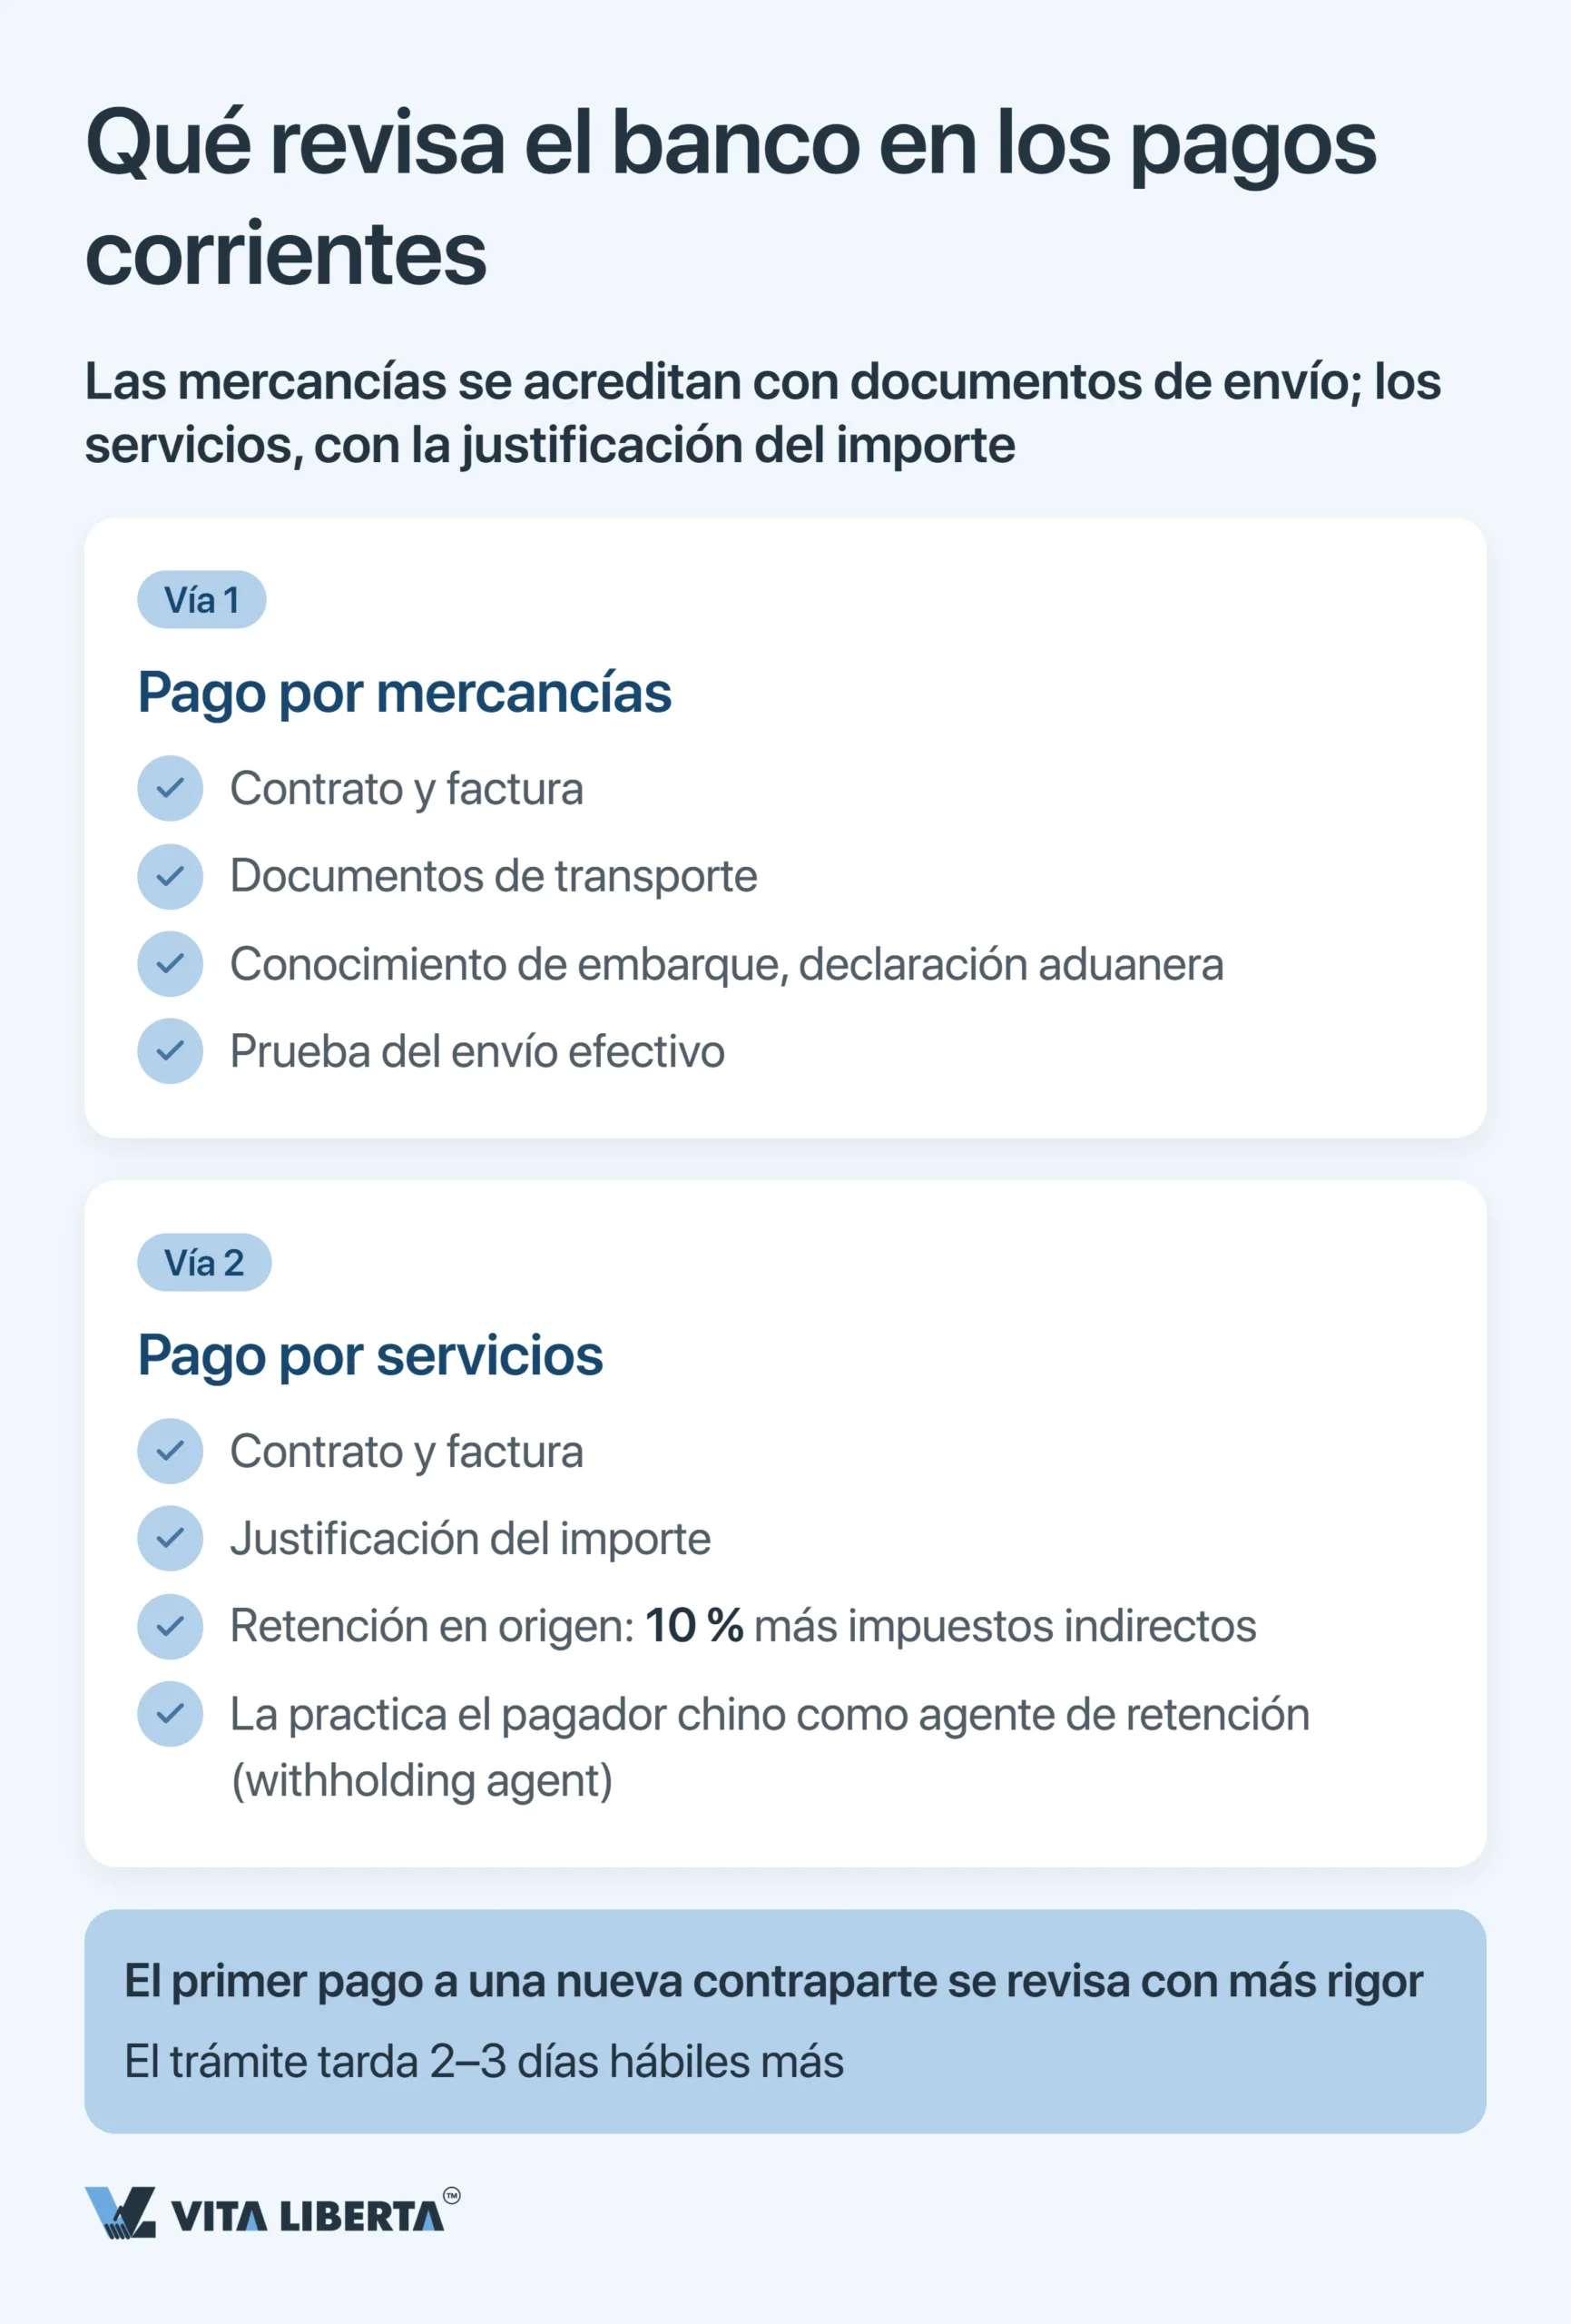
En la cuenta corriente, tener el dinero no basta. El banco libera un pago cuando usted ha demostrado que la operación es real. Por mercancías, le pedirá documentos de transporte y prueba de exportación: factura, contrato y, cuando haga falta, conocimiento de embarque y declaración aduanera. Por servicios, tendrá que justificar el importe. El primer pago a una nueva contraparte siempre se mira con más lupa: el control de los cobros de exportación entrantes tarda 2–3 días hábiles más.
Pago de servicios: el pagador chino retiene los impuestos
Aquí pierden dinero los extranjeros que no adaptaron sus precios a la realidad china. Cuando una empresa china paga a un proveedor de servicios extranjero, actúa como agente de retención (withholding agent). Descuenta los impuestos del pago antes de enviarlo.
El impuesto principal es el IVA chino. Según la Ley del IVA de la RPC (中华人民共和国增值税法, en vigor desde el 1 de enero de 2026) y su reglamento de aplicación (国务院令第826号), el servicio que un proveedor extranjero vende a un comprador en China se considera consumido en China. La única excepción es el servicio consumido íntegramente in situ fuera de China. Desde el 1 de septiembre de 2021, sobre ese IVA no se cobran recargos: ni el impuesto de construcción urbana ni los recargos educativos (财政部 税务总局公告2021年第28号).
El impuesto sobre la renta de sociedades depende de dónde se presta el servicio. Si lo presta íntegramente fuera de China, queda fuera de su alcance. Si sus especialistas trabajan en China, puede surgir un establecimiento permanente, que tributa con sus propias reglas. La retención del 10 % no afecta a los servicios. Se aplica a las rentas pasivas: cánones (incluidas las licencias de software), intereses, alquileres y dividendos.
En resumen: si el contrato no dice quién asume el impuesto, el proveedor cobra menos de lo previsto y se entera cuando el dinero ya ha llegado.
Repatriación de beneficios: cuatro condiciones antes de que salgan los dividendos
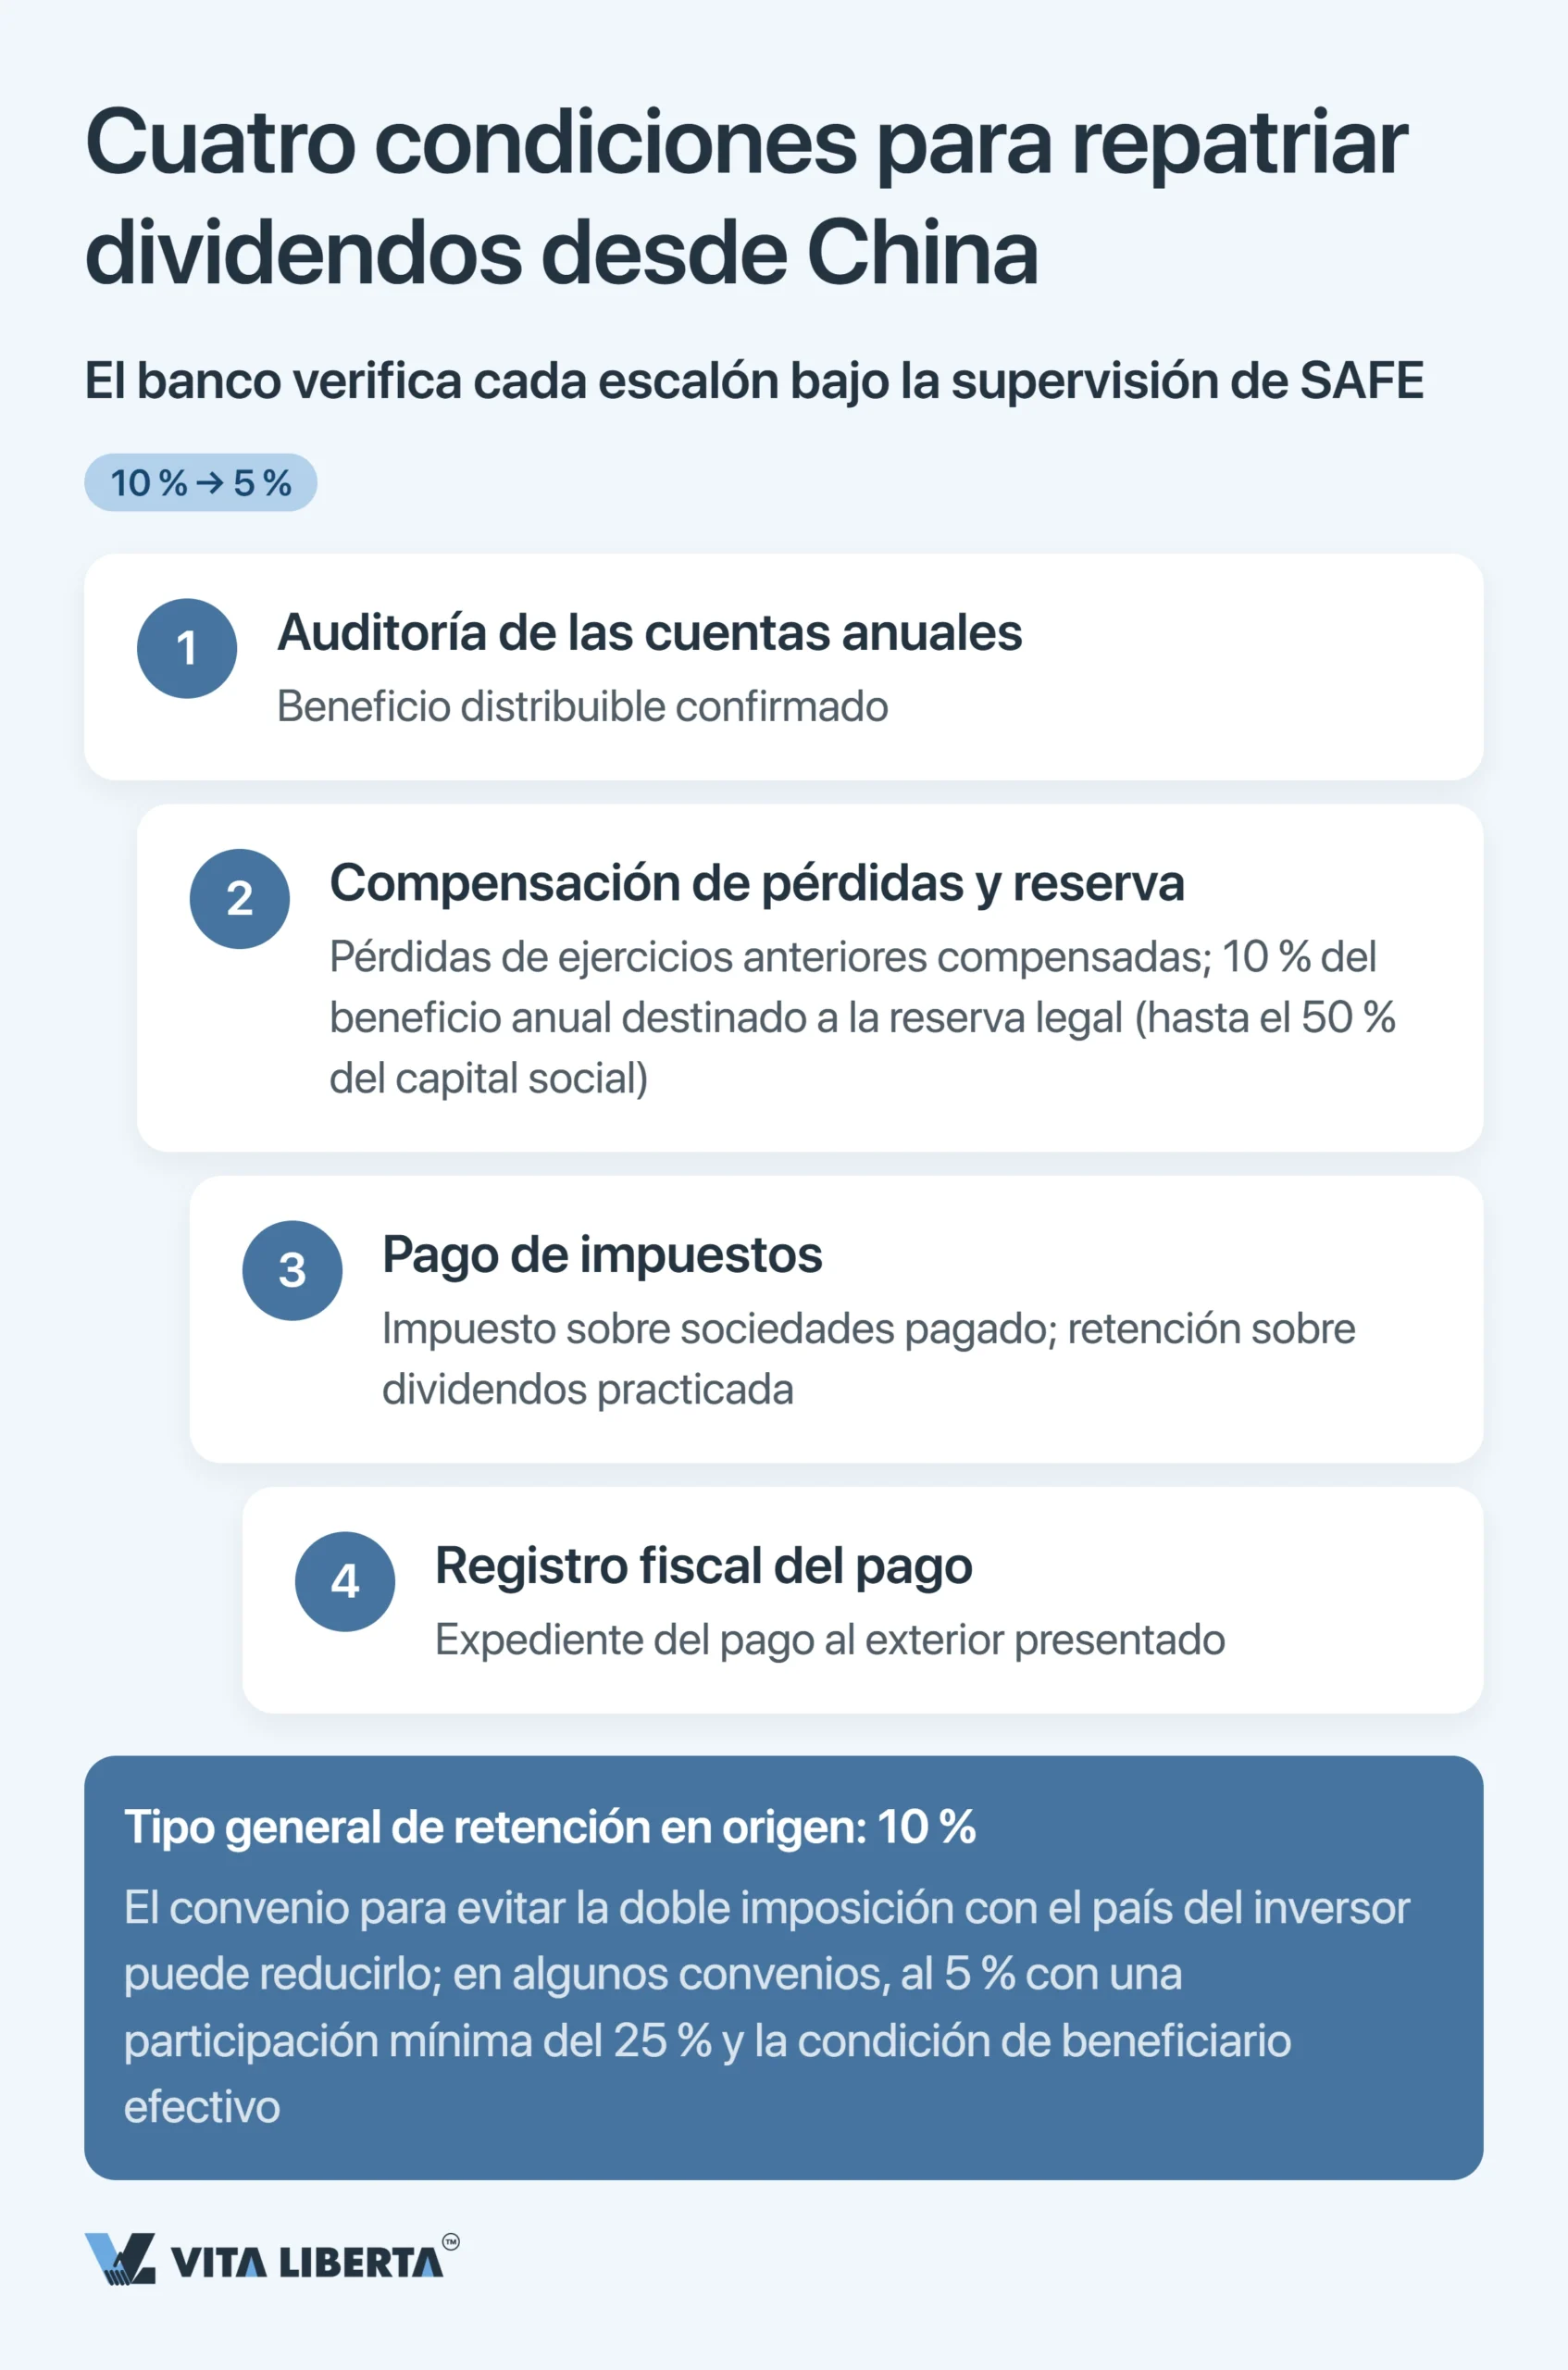
Sacar los beneficios de China es el destino al que conduce toda esta disciplina cambiaria. Solo puede pagar dividendos cuando se cumplen cuatro condiciones, y el banco comprueba cada una bajo la supervisión de la SAFE.
| Condición | Qué acredita usted | Qué cuesta un error |
| Auditoría anual | Que la auditoría muestra beneficio distribuible; si transfiere más de 50 000 USD o su equivalente, el banco revisa los estados auditados y el acuerdo de reparto de beneficios (汇发〔2017〕3号) | Sin auditoría, el banco no admite una transferencia por encima del umbral |
| Pérdidas cubiertas y reserva dotada | Que ha compensado las pérdidas de años anteriores y destinado el 10 % del beneficio anual a la reserva (hasta que alcance el 50 % del capital social) | Repartir mientras quedan pérdidas es un reparto ilegal |
| Impuestos pagados | Que el impuesto sobre la renta de sociedades está pagado y la retención sobre dividendos, practicada | Sin la liquidación fiscal, la transferencia no sale |
| Registro fiscal del pago | Para un pago único superior a 50 000 USD o su equivalente, el registro fiscal del pago al exterior (对外支付税务备案, 国家税务总局 国家外汇管理局公告2013年第40号); una vez por contrato, antes del primer pago | El primer reparto se retrasa semanas o meses |
En resumen: los dividendos no son una caja que se abre cuando apetece. Salen al final de una cadena rigurosamente documentada.
Tipo de retención y rebaja por convenio de doble imposición
El 10 % es el tipo base de retención en origen sobre los dividendos pagados a un no residente. Todas las ventajas se miden a partir de esa cifra. Un convenio para evitar la doble imposición (CDI) entre China y su país puede rebajarlo, en algunos convenios hasta el 5 %. Las condiciones habituales: el perceptor es una sociedad, tiene al menos una participación mínima (a menudo del 25 %) y es el propietario beneficiario (beneficial owner) de la renta.
No es automático. El perceptor valora por sí mismo si cumple los requisitos del convenio. Después reclama la ventaja a través del agente de retención chino, al que entrega el formulario 《非居民纳税人享受协定待遇信息报告表》. Las pruebas de residencia fiscal y de propietario beneficiario las conserva el perceptor por si la administración tributaria las revisa más adelante (国家税务总局公告2019年第35号; criterios de propietario beneficiario: 国家税务总局公告2018年第9号). El tipo y el umbral exactos dependen de su convenio. Sin el formulario, el agente retiene el 10 % estándar.
La alternativa a sacar el dinero es reinvertirlo. Supongamos que destina los dividendos de una sociedad china a inversión directa en China entre el 1 de enero de 2025 y el 31 de diciembre de 2028. Podrá entonces acreditar el 10 % del importe reinvertido contra la retención de sus futuras rentas de origen chino, y la retención sobre el beneficio reinvertido se aplaza (财政部 税务总局 商务部公告2025年第2号). La parte cambiaria se simplificó desde el 15 de septiembre de 2025: puede reinvertir directamente dentro de China los beneficios en divisas, abonándolos en la cuenta de capital de la empresa en la que invierte (Circular 43).
Repatriamos los beneficios de China sin pagar impuestos de más
- Revisión de las condiciones
- Expediente para la retención
- Prueba de propietario beneficiario

Control de cambios en China: conclusiones estratégicas
El régimen chino encierra una paradoja. Un control estricto del capital convive con la libre conversión en la cuenta corriente. El mismo sistema que frena sus dividendos deja pasar sin trabas el pago de exportaciones reales. No gana quien intenta sortearlo, sino quien monta su circuito cambiario desde el primer día.
- Registre las operaciones en divisas al abrir las cuentas, no después del primer pago bloqueado.
- Separe en su contabilidad los flujos de capital y los corrientes: de ello dependen la conversión y los impuestos.
- Prepare con antelación el expediente para repatriar beneficios: auditoría, reserva, impuestos y prueba de propietario beneficiario.
Así, el registro ante la SAFE no es una barrera burocrática a la entrada, sino el armazón de un flujo de caja previsible. La obligación ante el regulador se convierte en una herramienta para gestionar el dinero de la empresa, y el control de cambios deja de ser un obstáculo: pasa a ser un mapa de rutas seguras para sus fondos.
Preguntas frecuentes
No hace falta ninguna visita a la SAFE. Desde el 1 de junio de 2015 (Circular 13, 汇发〔2015〕13号), el registro cambiario de la inversión directa lo hace un banco autorizado, y la SAFE supervisa de forma indirecta a través de su sistema. Qué hacer: incluya el registro de divisas en la misma fase que la apertura de la cuenta de capital; así ahorra semanas.
Sí. Desde el 1 de junio de 2015, una FIE puede convertir su capital en divisas a yuanes en cualquier momento (conversión discrecional, 意愿结汇, 汇发〔2015〕19号); los yuanes esperan en una cuenta especial hasta el pago. El control se ha desplazado al gasto: el banco revisa con documentos cada pago con cargo al capital, y los usos prohibidos figuran en la «lista negativa». Qué hacer: elija el momento de la conversión según el tipo de cambio y tenga listos de antemano los documentos de cada gasto (alquiler, nóminas, compras).
Como agente de retención, el pagador chino descuenta el IVA si el servicio se consume en China; sobre ese IVA no se cobran recargos. El impuesto sobre la renta de sociedades solo surge si los servicios se prestan en China y generan un establecimiento permanente. La retención del 10 % se aplica a cánones, intereses y otras rentas pasivas, no al pago de servicios. Qué hacer: fije en el contrato quién asume el impuesto e inclúyalo en el precio.
Los dividendos solo salen tras la auditoría, la compensación de pérdidas, la dotación del 10 % al fondo de reserva y el pago de impuestos. Si transfiere más de 50 000 USD o su equivalente, el banco revisa el acuerdo de reparto de beneficios, los estados auditados y la constancia del registro fiscal del pago. Qué hacer: empiece a preparar el expediente justo después del cierre del ejercicio, sin esperar al momento de la transferencia.
Muchos convenios de doble imposición firmados por China permiten bajar al 5 % frente al 10 % de base, pero normalmente solo para una sociedad con al menos el 25 % de participación que sea propietaria beneficiaria de la renta. Qué hacer: compruebe el umbral y el tipo exactos en el convenio de su país y reúna con tiempo las pruebas de residencia y de propietario beneficiario. Estos documentos no se presentan por adelantado: se conservan por si hay una inspección; el formulario para aplicar la ventaja se entrega al agente de retención.