
 Hongkong
 China




El sistema tributario chino no funciona como un muro, sino como un torniquete. Usted puede pasar, pero cada paso queda registrado y se coteja de forma automática con su declaración.
El problema de fondo:
«Tenemos una WFOE en Hangzhou y pagamos un 25 % sobre el beneficio. La empresa de al lado, en el mismo parque industrial y con la misma facturación, paga un 15 %. Nuestro contable insiste en que lo hacemos todo bien. Entonces, ¿por qué pagamos distinto?» Consultas así nos llegan sobre todo de empresas que entraron en el mercado a través del comercio y que, desde el arranque, no han vuelto a revisar su situación fiscal. Casi siempre la respuesta está en tres frentes: qué tipo de contribuyente es usted, qué calidad tienen los documentos que recibe y cómo gestiona el calendario.
Quién paga y quién controla: tres niveles presupuestarios, una sola administración
Lo que usted ingresa en China se reparte entre el presupuesto central, el provincial y el municipal, pero lo gestiona un único organismo. En la práctica, eso significa una sola ventanilla para declarar y una sola base de datos que ve todas sus operaciones.
STA, Golden Tax IV y e-fapiao: el cruce de datos en tiempo real
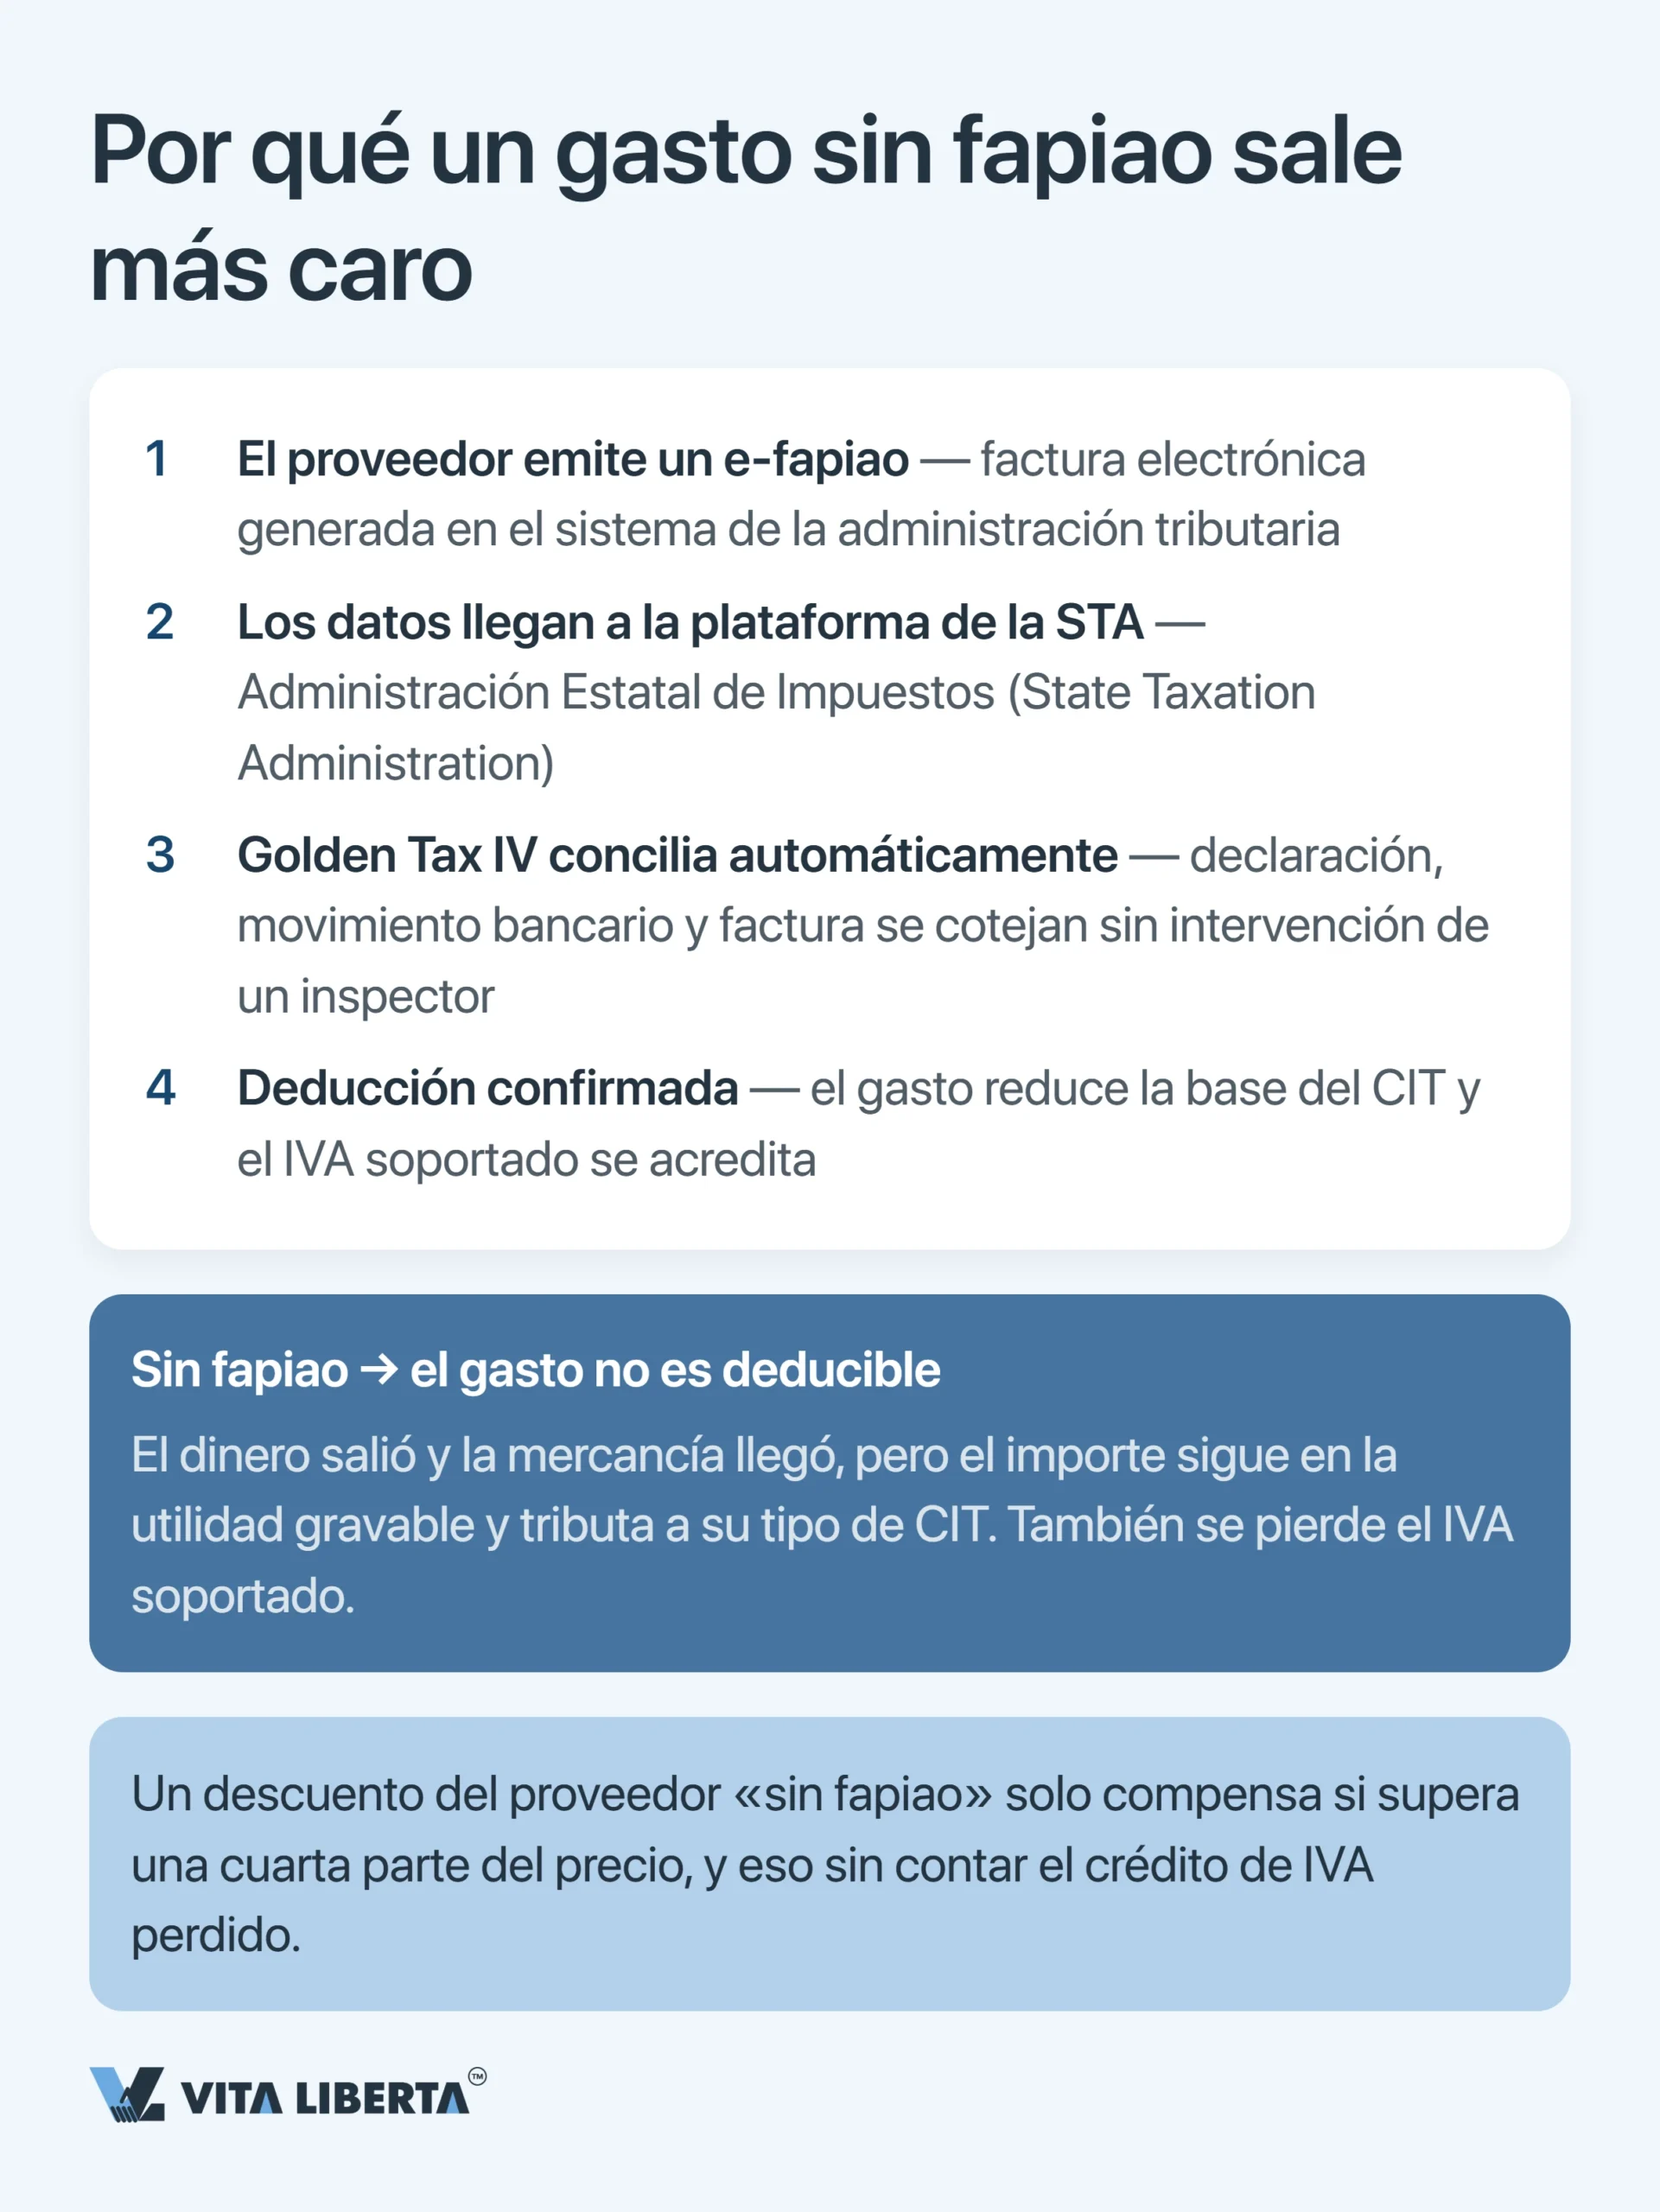
De la recaudación se encarga la Administración Estatal de Impuestos (State Taxation Administration, STA, 国家税务总局). En 2018 se integraron en ella las antiguas oficinas estatales (国税) y locales (地税) del nivel provincial hacia abajo. Todo se presenta por vía electrónica. El llamado Sistema Tributario Dorado de cuarta generación (Golden Tax System Phase IV, 金税四期) compara declaraciones, movimientos bancarios y facturas emitidas sin que intervenga ningún inspector. El fapiao electrónico no es un trámite contable: es lo que le da derecho a deducir. Desde el 1 de diciembre de 2024, los fapiao totalmente digitales (数电票) rigen en todo el país (国家税务总局公告2024年第11号). ¿Un gasto sin fapiao? Su beneficio imponible sube, aunque el dinero ya esté en la cuenta del proveedor y la mercancía en su almacén. Según las normas de la STA sobre justificantes para deducir gastos (国家税务总局公告2018年第28号), cuando usted compra bienes o servicios sujetos a IVA, la base de la deducción es el fapiao; otros documentos solo valen en casos concretos. Tiene que conseguirlo antes de que cierre la regularización anual del impuesto sobre sociedades, es decir, antes del 31 de mayo del año siguiente. Si llega más tarde, todavía puede imputar el gasto con efecto retroactivo, pero como máximo cinco años atrás. Un error frecuente y caro entre las empresas internacionales: aceptar de un subcontratista chino una factura en formato libre, como se haría en Europa, y descubrir el agujero en las deducciones al llegar la regularización anual. La conclusión: en China, el cumplimiento no empieza con la declaración, sino con el documento que usted recibe.
TRE, non-TRE y establecimiento permanente: dónde está la frontera
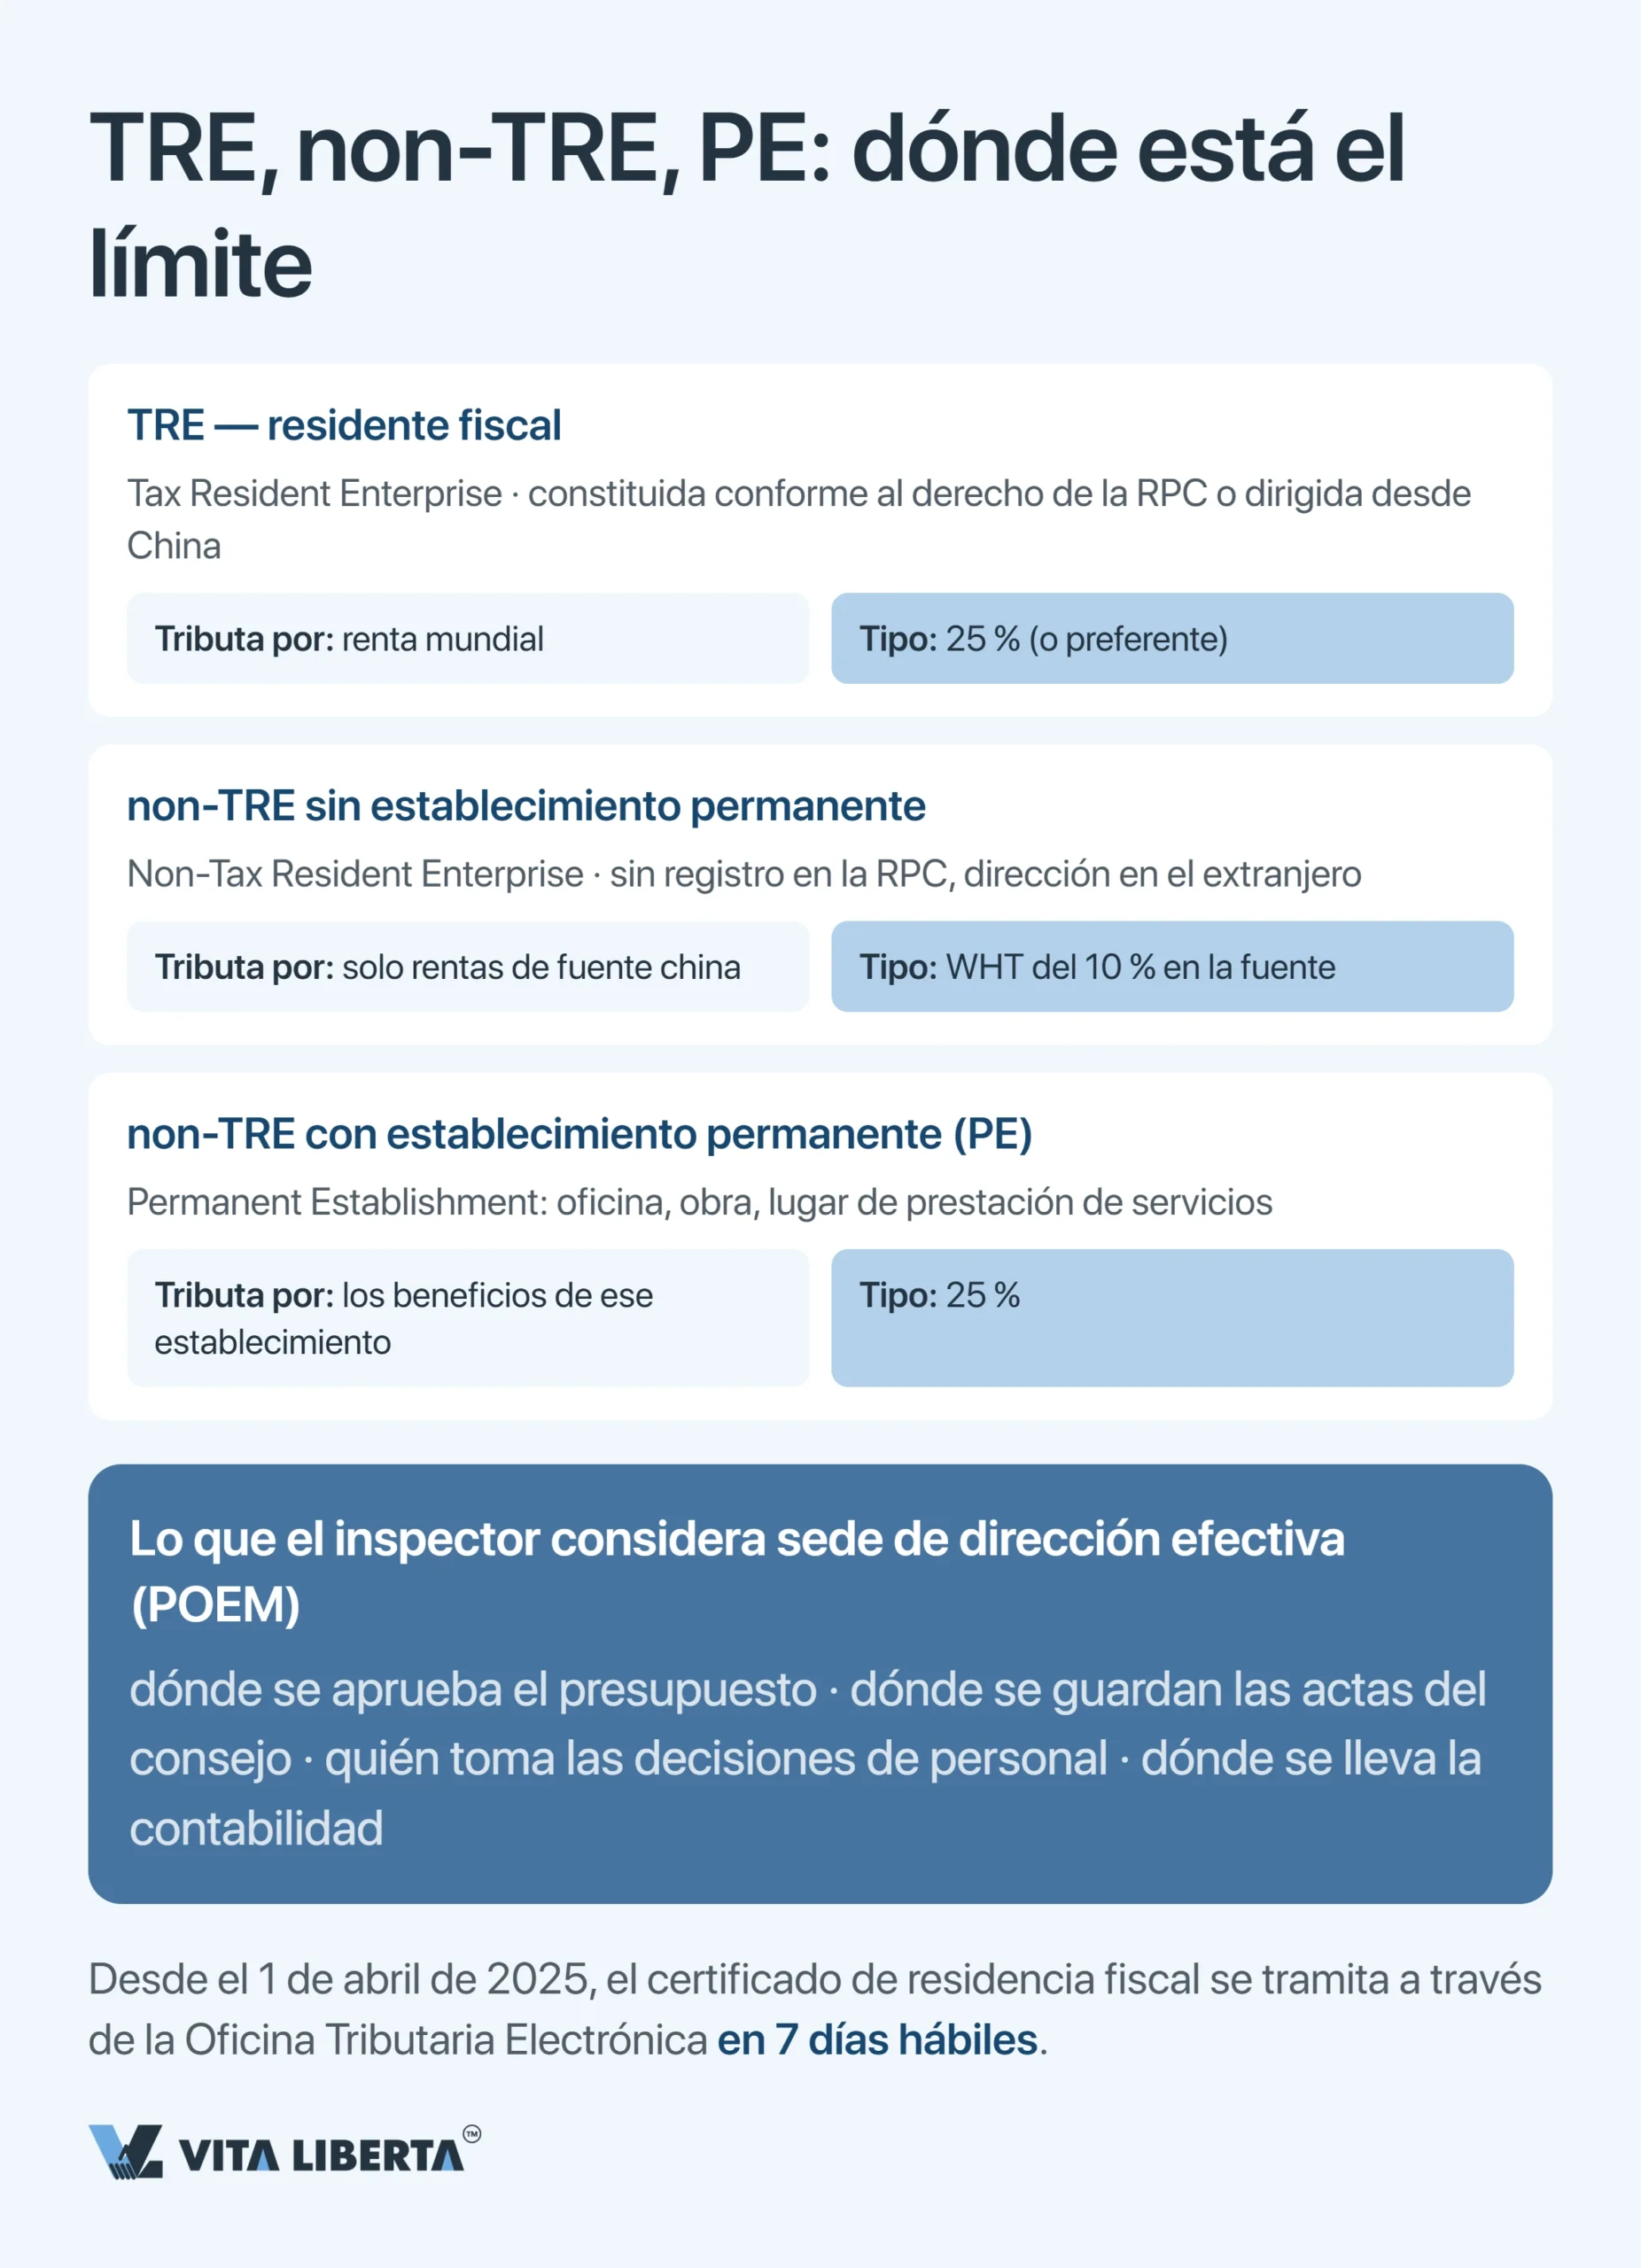
Su estatus define cuánto debe. ¿Su sociedad está constituida conforme al derecho chino? Es residente fiscal (Tax Resident Enterprise, TRE). ¿Está constituida fuera, pero se dirige desde China? También lo es. En ambos casos declara su renta mundial. Si es no residente (non-TRE), solo responde por las rentas de fuente china. Eso cambia en cuanto tenga un establecimiento permanente (Permanent Establishment, PE): una oficina, una obra, un lugar donde presta servicios. El beneficio de ese establecimiento tributa entonces con las reglas generales. La sede de dirección efectiva (place of effective management, POEM) el inspector la busca en los hechos, no en el registro. ¿Dónde se aprueba el presupuesto? ¿Dónde se guardan las actas? ¿Quién decide sobre el personal? Un detalle práctico: desde el 1 de abril de 2025 se aplica un nuevo procedimiento para emitir el certificado chino de residencia fiscal (国家税务总局公告2025年第4号). Si la oficina tributaria puede determinar su estatus por sí misma, el certificado sale en siete días hábiles. Un residente en China lo necesita para aplicar un convenio de doble imposición en el extranjero. Para cobrar dividendos de China, en cambio, el accionista extranjero necesita un certificado expedido en su propia jurisdicción. Pídalo con tiempo, no la semana de la transferencia.
Impuesto sobre sociedades: del 25 % general al 15 % y al 5 %
El 25 % es el punto de partida del impuesto sobre sociedades (Corporate Income Tax, CIT) y la referencia de todas las ventajas fiscales. La base legal es la Ley del Impuesto sobre la Renta de las Empresas de la RPC (中华人民共和国企业所得税法), en adelante, la Ley del CIT. La base imponible son los ingresos menos los gastos justificados y las pérdidas de ejercicios anteriores. Las pérdidas se compensan durante 5 años. Las empresas de alta y nueva tecnología (HNTE) y las pymes tecnológicas (科技型中小企业) disponen de 10, y ese plazo alcanza también a las pérdidas de los cinco ejercicios anteriores al año en que obtuvieron la calificación (财税〔2018〕76号).
| Quién es usted | Tipo del CIT | Qué necesita | Qué revisa el inspector | Ámbito, vigencia y norma |
| Sociedad estándar (WFOE, JV) | 25 % | Ningún estatus especial | Que cada gasto tenga fapiao y una finalidad empresarial | Nacional; sin fecha de fin (Ley del CIT) |
| Empresa de alta y nueva tecnología (HNTE) | 15 % | Certificación, peso de la I+D, derechos de propiedad intelectual | Los plazos: la ventaja rige desde el año de emisión del certificado; en el año en que caduca, los pagos a cuenta se hacen al 15 %, pero si el estatus no se confirma antes del 31 de diciembre, el impuesto del año se completa hasta el 25 % | Nacional; certificado válido 3 años (国家税务总局公告2017年第24号) |
| Pequeña empresa de bajo beneficio | 5 % (efectivo) | Beneficio de hasta 3 millones de yuanes (~445.000 USD al tipo del Banco Popular de China de 6,7367 CNY por USD a 08/10/2026), plantilla de hasta 300 personas, activos de hasta 50 millones de yuanes | Que se cumplan los tres umbrales a la vez | Nacional; hasta el 31/12/2027 (财政部 税务总局公告2023年第12号) |
| Empresa en el Puerto de Libre Comercio de Hainan | 15 % | Actividad incentivada según el catálogo de Hainan, más sustancia real | Oficina, personal y gastos operativos dentro de la zona; un simple domicilio postal no basta | Provincia de Hainan; hasta el 31/12/2027 (财税〔2020〕31号, prorrogado por 财税〔2025〕3号) |
| Empresa en la zona de Lingang (Shanghái) | 15 % | Solo circuitos integrados, inteligencia artificial, biofarmacia y aviación civil; registro en la zona desde 2020; producción o I+D reales | Base productiva o de investigación dentro de la zona e inclusión en la lista de beneficiarios | Shanghái, nueva zona de Lingang; 5 años desde la constitución (财税〔2020〕38号) |
| Empresa en la zona de Qianhai (Shenzhen) | 15 % | Actividad incentivada según el catálogo de Qianhai, más sustancia real | Oficina, personal y gastos operativos dentro de la zona; un simple domicilio postal no basta | Shenzhen, zona de Qianhai; hasta el 31/12/2027 (财税〔2021〕30号, 财税〔2024〕13号, prorrogado por 财税〔2026〕3号) |
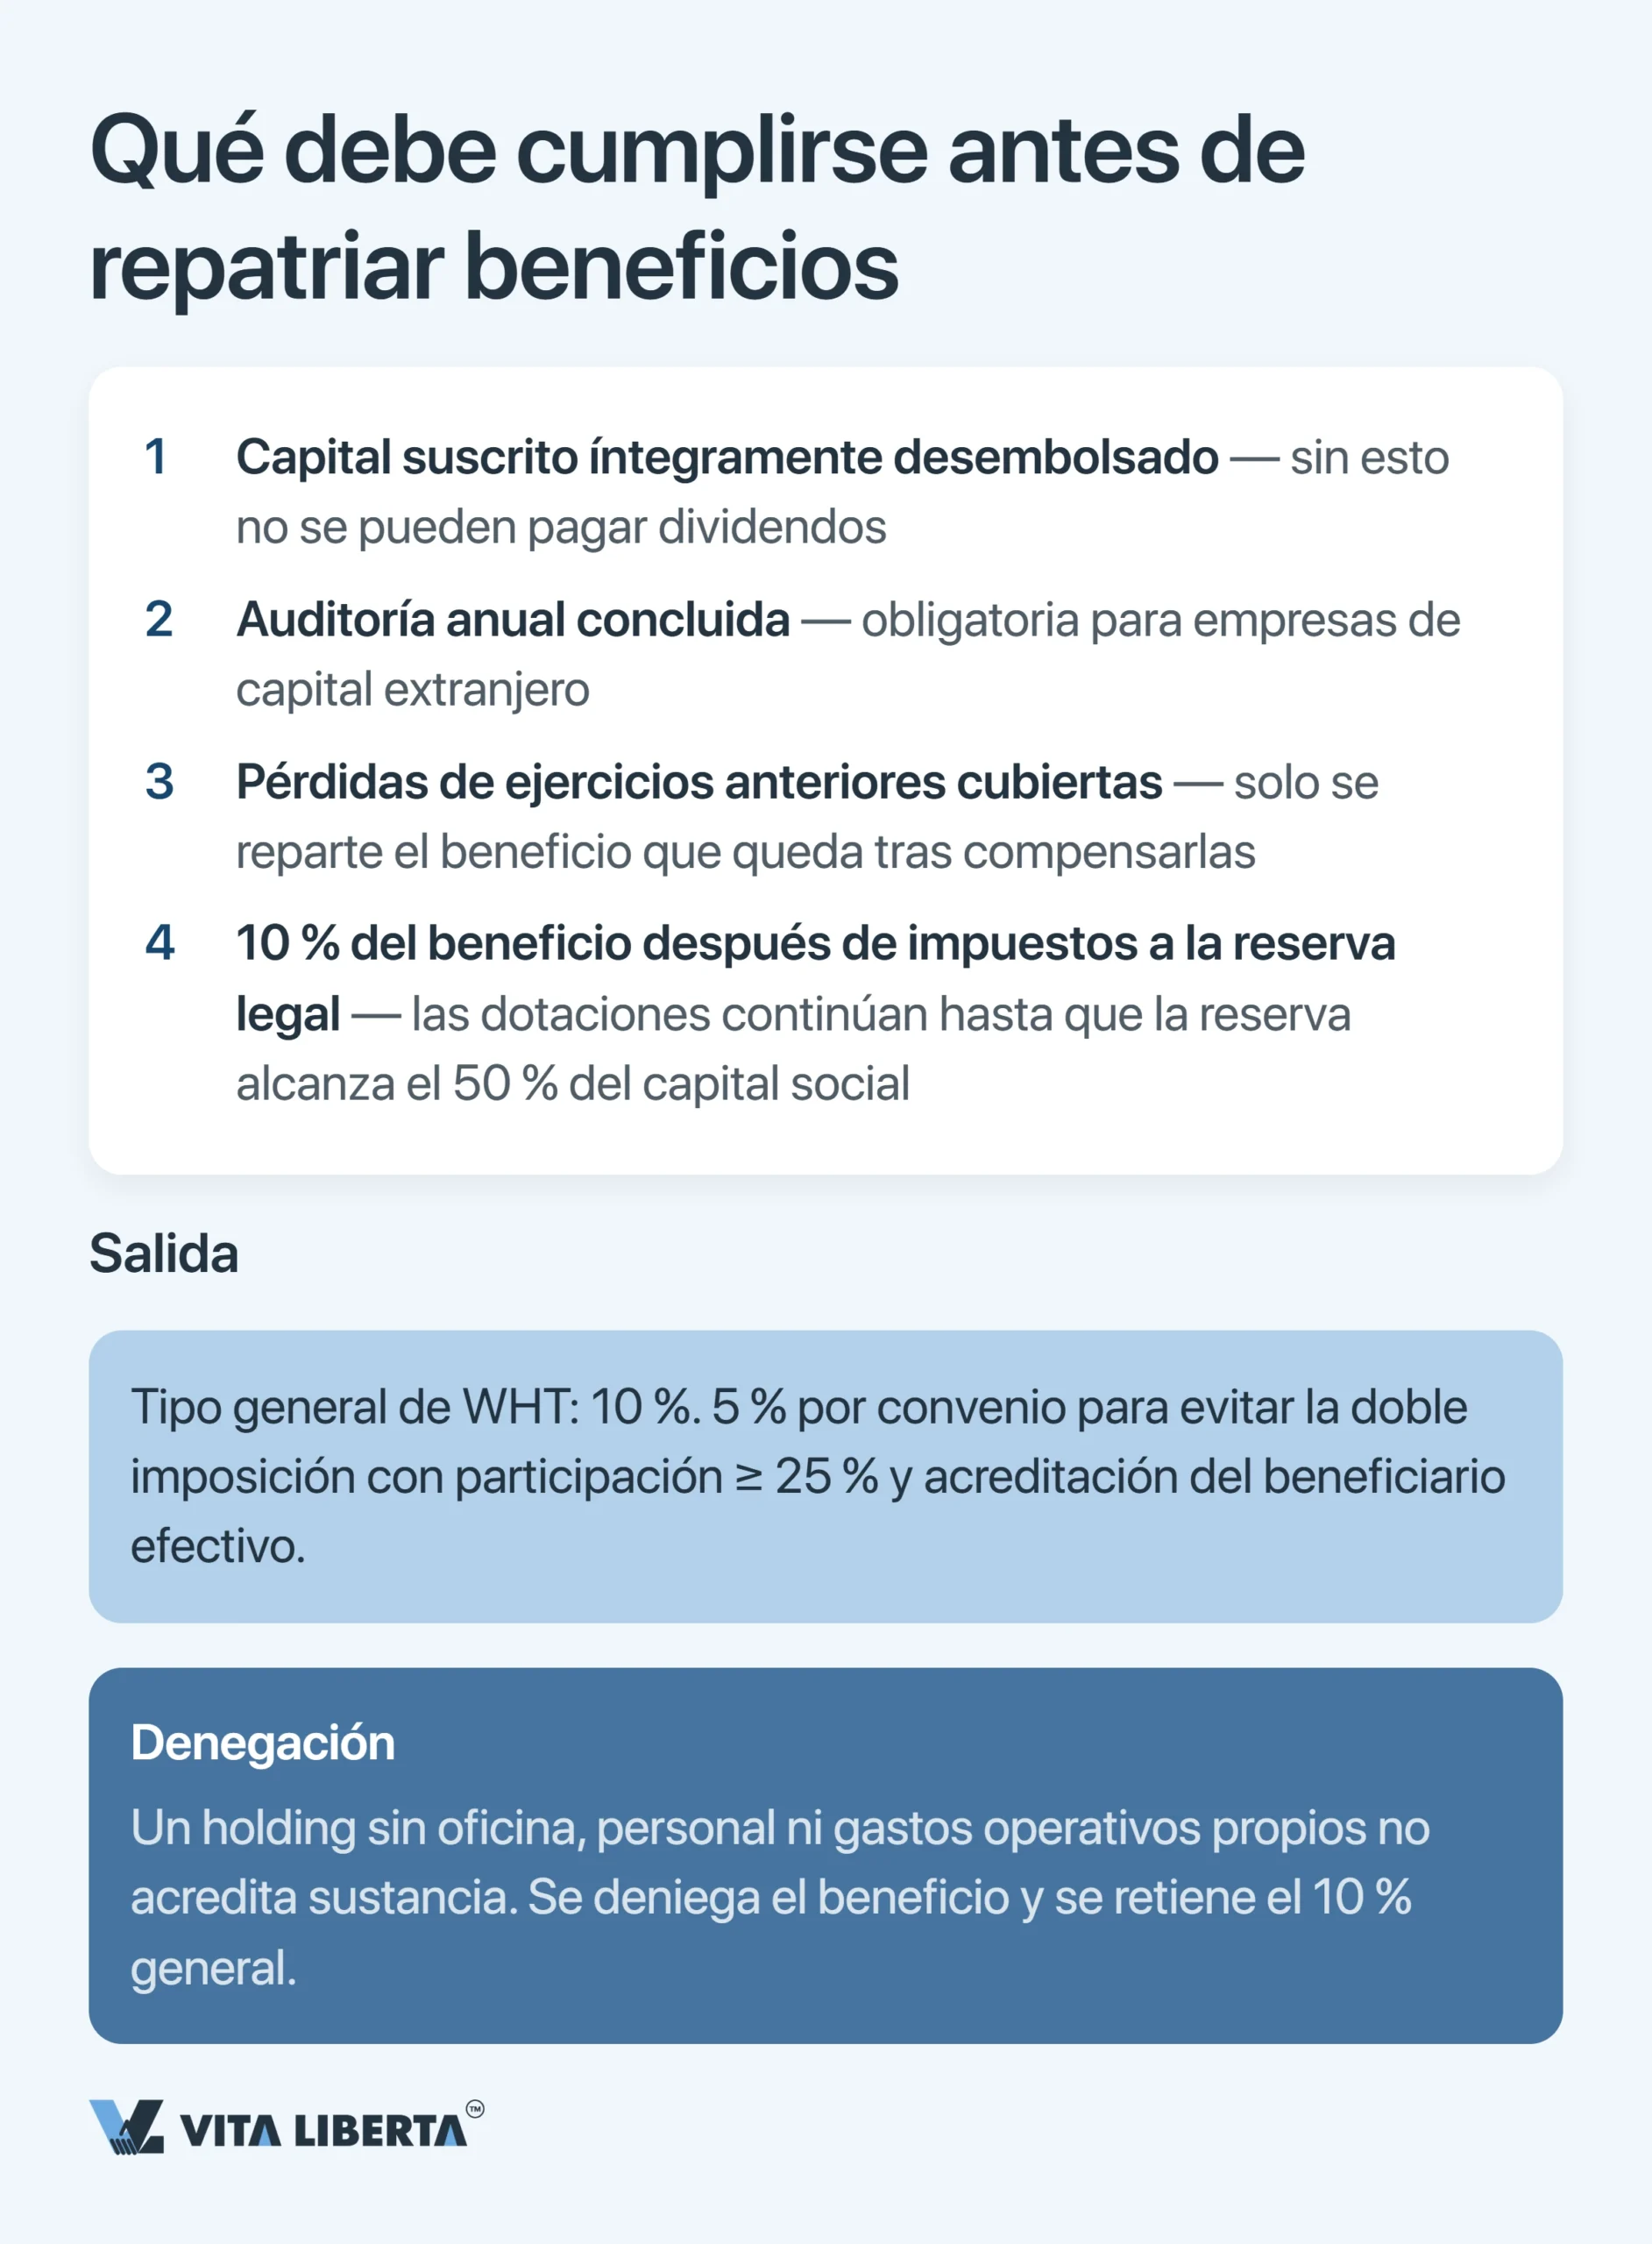
Por encima del tipo funciona la superdeducción de I+D: usted deduce el 200 % del gasto real (财政部 税务总局公告2023年第7号). Las empresas de circuitos integrados (fabricación, diseño, equipos, materiales, encapsulado y pruebas) y los fabricantes de máquinas-herramienta avanzadas (工业母机) deducen el 220 % hasta el 31/12/2027 (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号). No todos los sectores entran. El comercio mayorista y minorista, el arrendamiento y los servicios empresariales, entre otros, quedan fuera, así que una WFOE comercial no puede contar con ella. Los dos mecanismos se suman: la deducción recorta la base antes de que se aplique el 15 %. En resumen, los diez puntos entre el 25 % y el 15 % no los regala la ley. Son un expediente que usted defiende cada año.
Elegimos el régimen fiscal adecuado para su empresa en China
- Revisión de estatus y residencia fiscal
- Análisis del derecho al tipo del 15 %
- Cálculo de la carga fiscal antes del registro

IVA y fapiao: 13, 9, 6 y cero
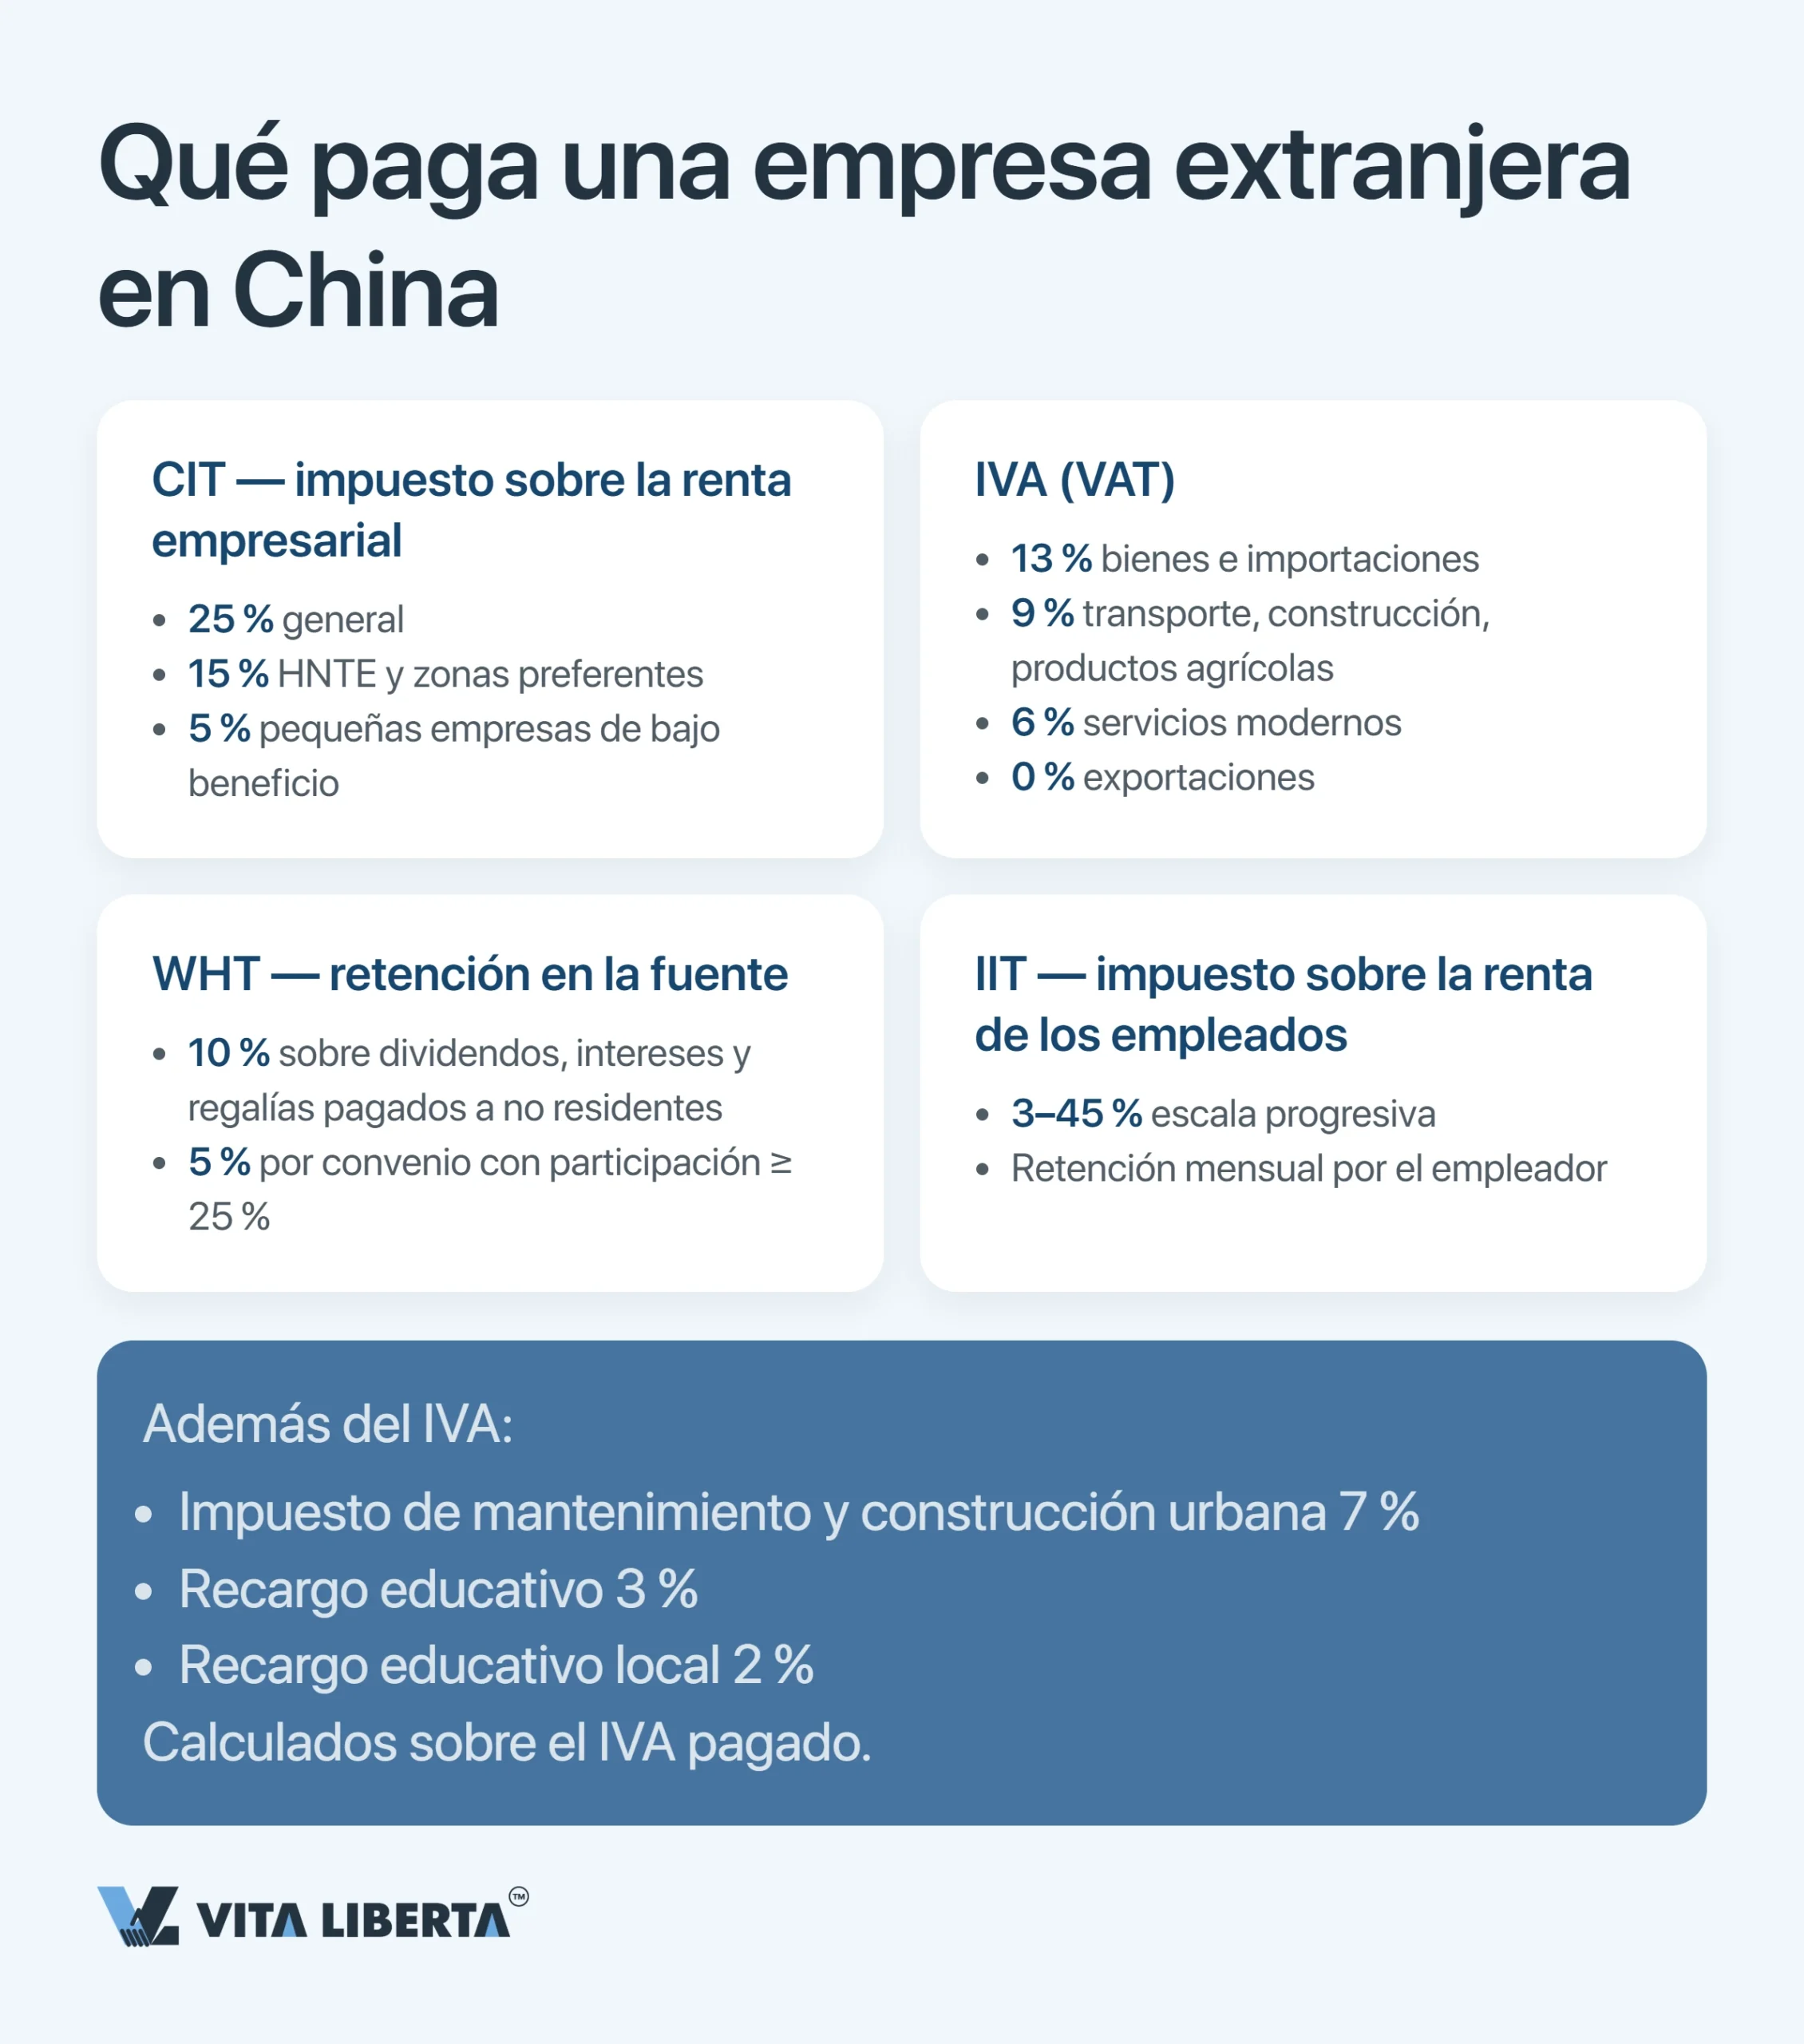
Desde el 1 de enero de 2026, el IVA chino (增值税) tiene ley propia: la Ley del Impuesto sobre el Valor Añadido de la RPC (中华人民共和国增值税法, 主席令第四十一号, aprobada el 25/12/2024), que elevó a rango legal el antiguo reglamento provisional. Ese mismo día entró en vigor su reglamento de aplicación (国务院令第826号). Los tipos no se movieron. Los bienes y las importaciones tributan al 13 %. El transporte, la construcción, los productos agrícolas y los suministros, al 9 %. Los servicios modernos, al 6 %. La exportación sale a tipo cero.
Pequeño contribuyente o contribuyente general: la frontera de 5 millones de yuanes
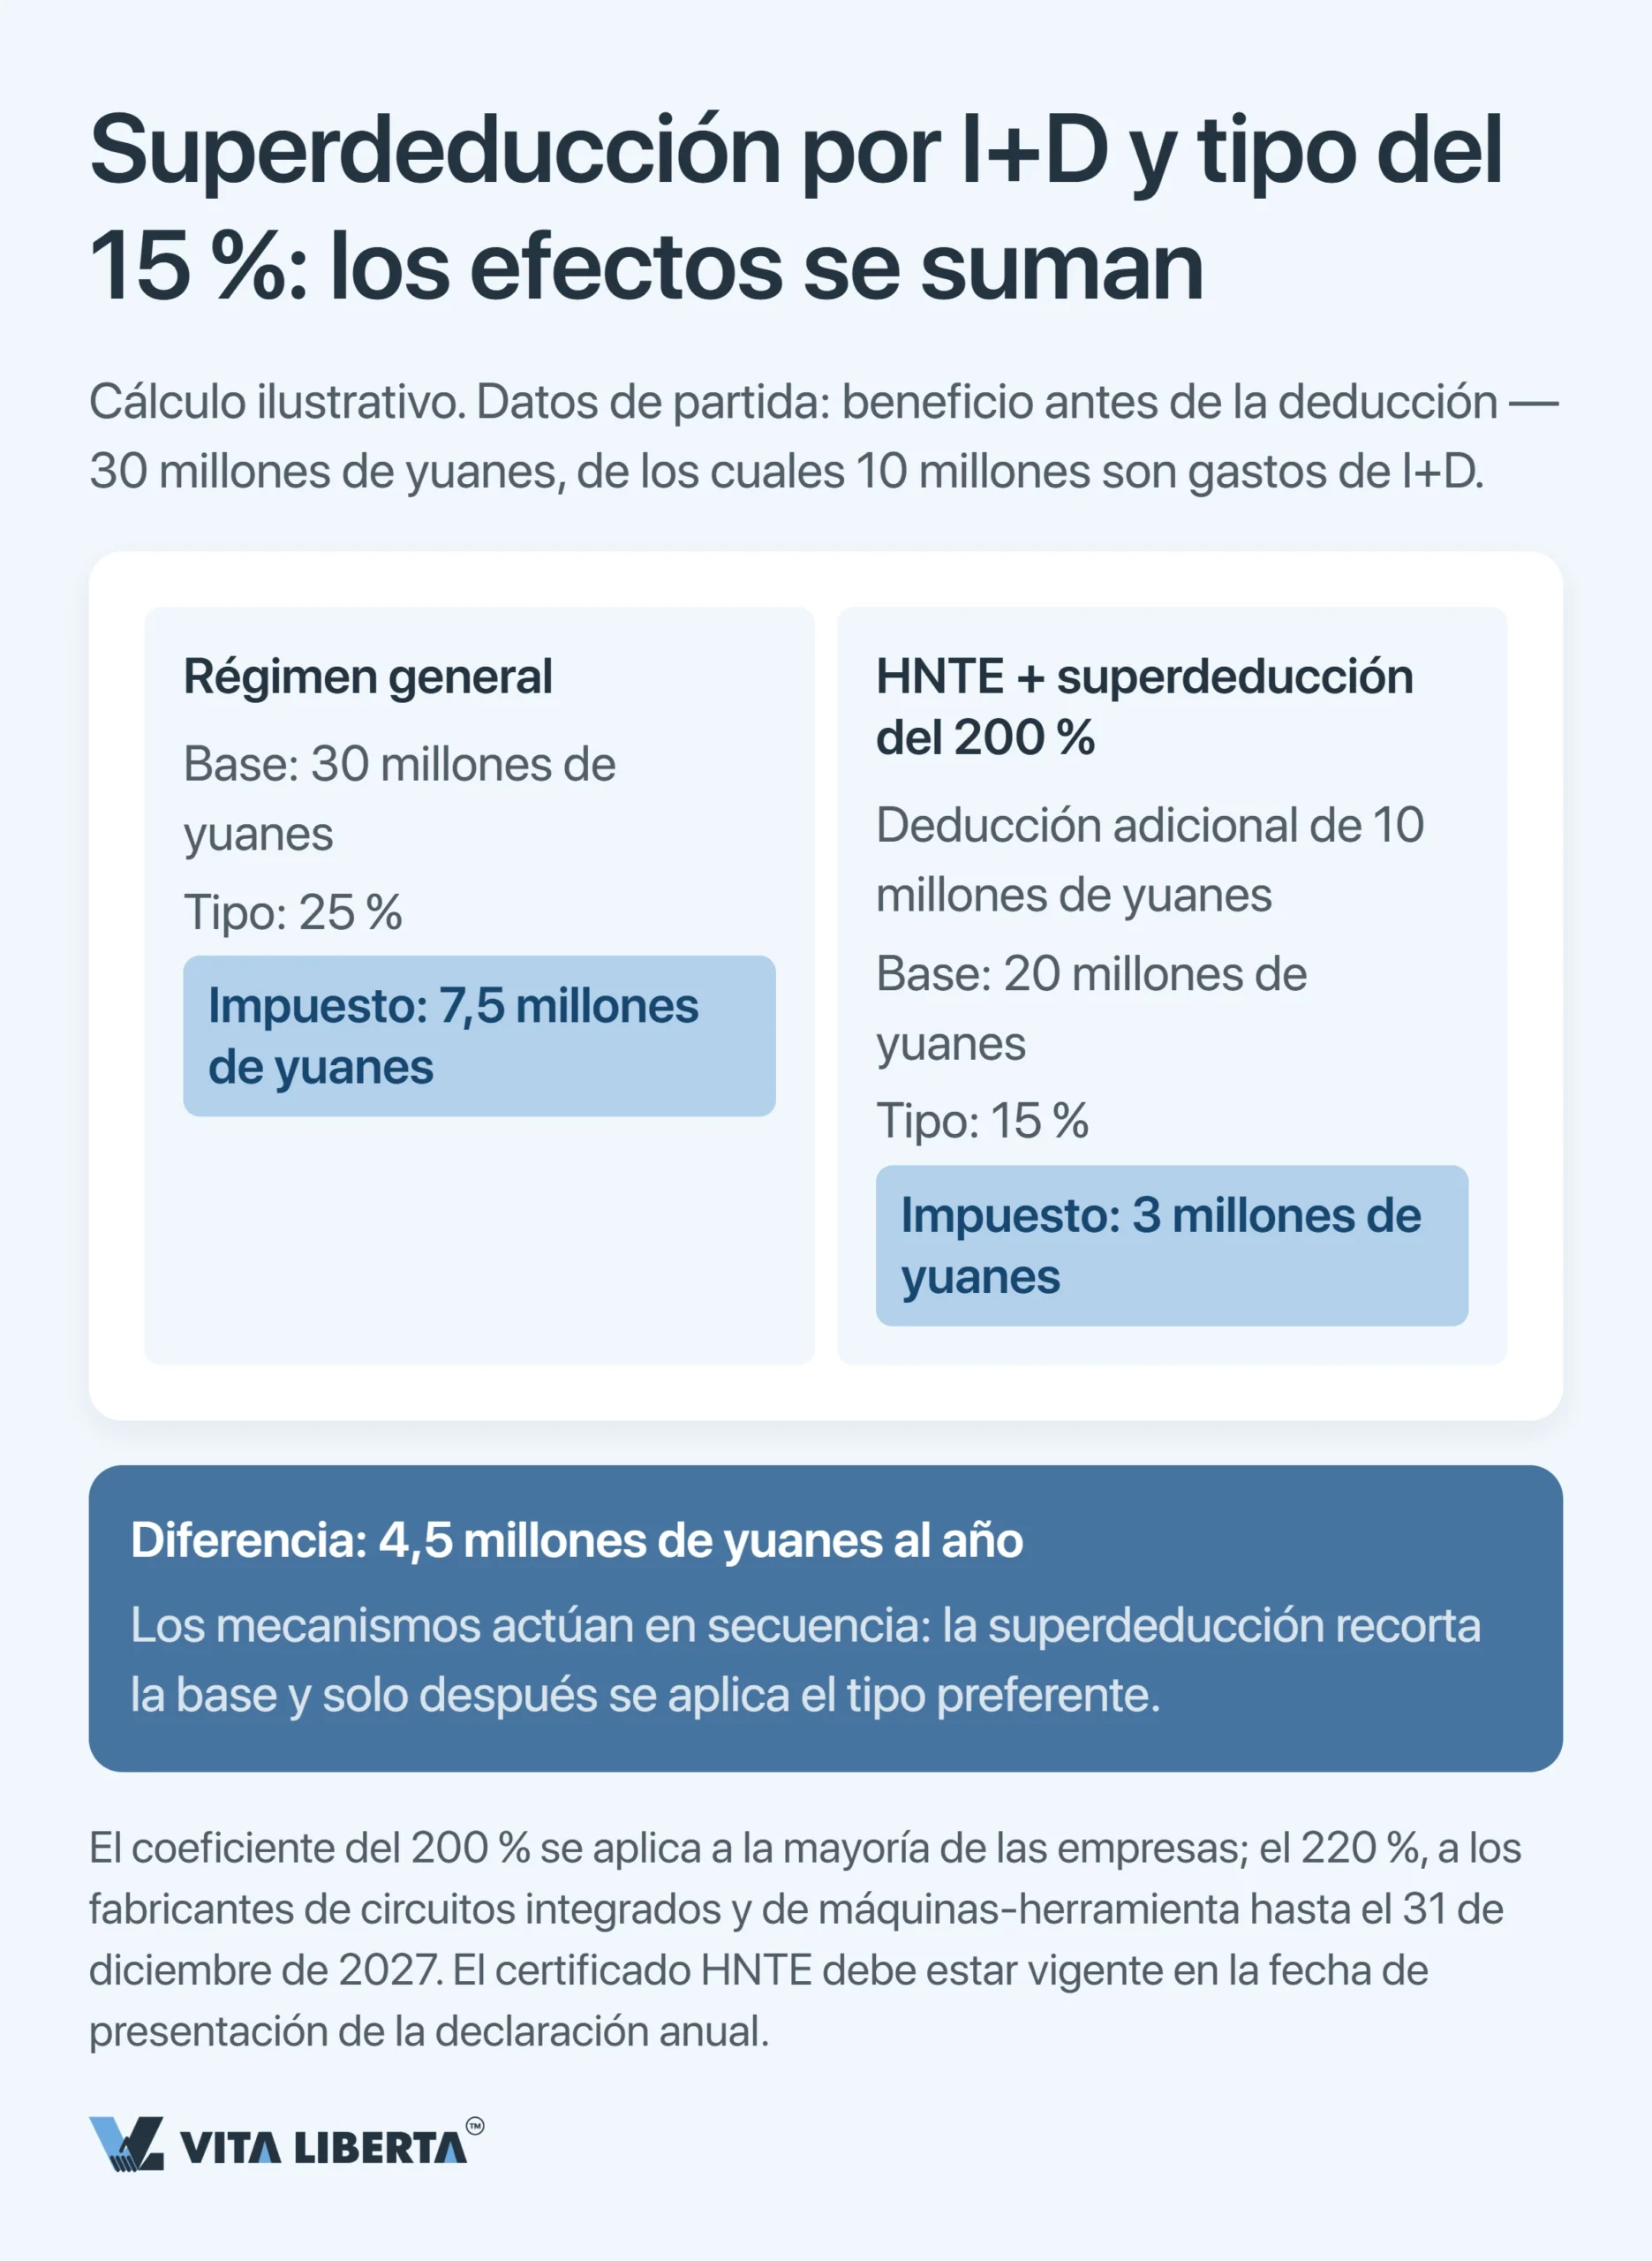
Unos ingresos anuales de 5 millones de yuanes (~742.000 USD al tipo del Banco Popular de China a 08/10/2026) separan a las empresas en dos regímenes. Por debajo: pequeño contribuyente (small-scale taxpayer). El tipo único es del 3 %. Entre el 1 de enero de 2026 y el 31 de diciembre de 2027 usted paga el 1 % en todas las operaciones sujetas, salvo la venta o el alquiler de inmuebles y la cesión de derechos sobre el suelo (财政部 税务总局公告2026年第10号; en 2023–2025 regía una ventaja similar por 财政部 税务总局公告2023年第19号). Si factura hasta 100.000 yuanes al mes (300.000 al trimestre), no paga IVA. Eso sí, no puede deducir el IVA soportado: todo el IVA de sus proveedores se queda en su coste. Por encima: contribuyente general (general taxpayer). Repercute el 13, el 9 o el 6 % y deduce el IVA soportado con facturas especiales. Sobre el IVA se suman tres recargos: el impuesto de mantenimiento y construcción urbana (7 % dentro del casco urbano), el recargo educativo del 3 % y el recargo educativo local del 2 %. Los tres se calculan sobre el IVA que usted ingresa, no sobre la facturación. Un consejo con margen de seguridad: si su empresa es comercial, dese de alta como contribuyente general antes de la primera compra importante, no después. El IVA soportado de fapiao ya contabilizados no se recupera con efecto retroactivo.
Devolución del IVA a la exportación: qué cambió el 1 de abril de 2026
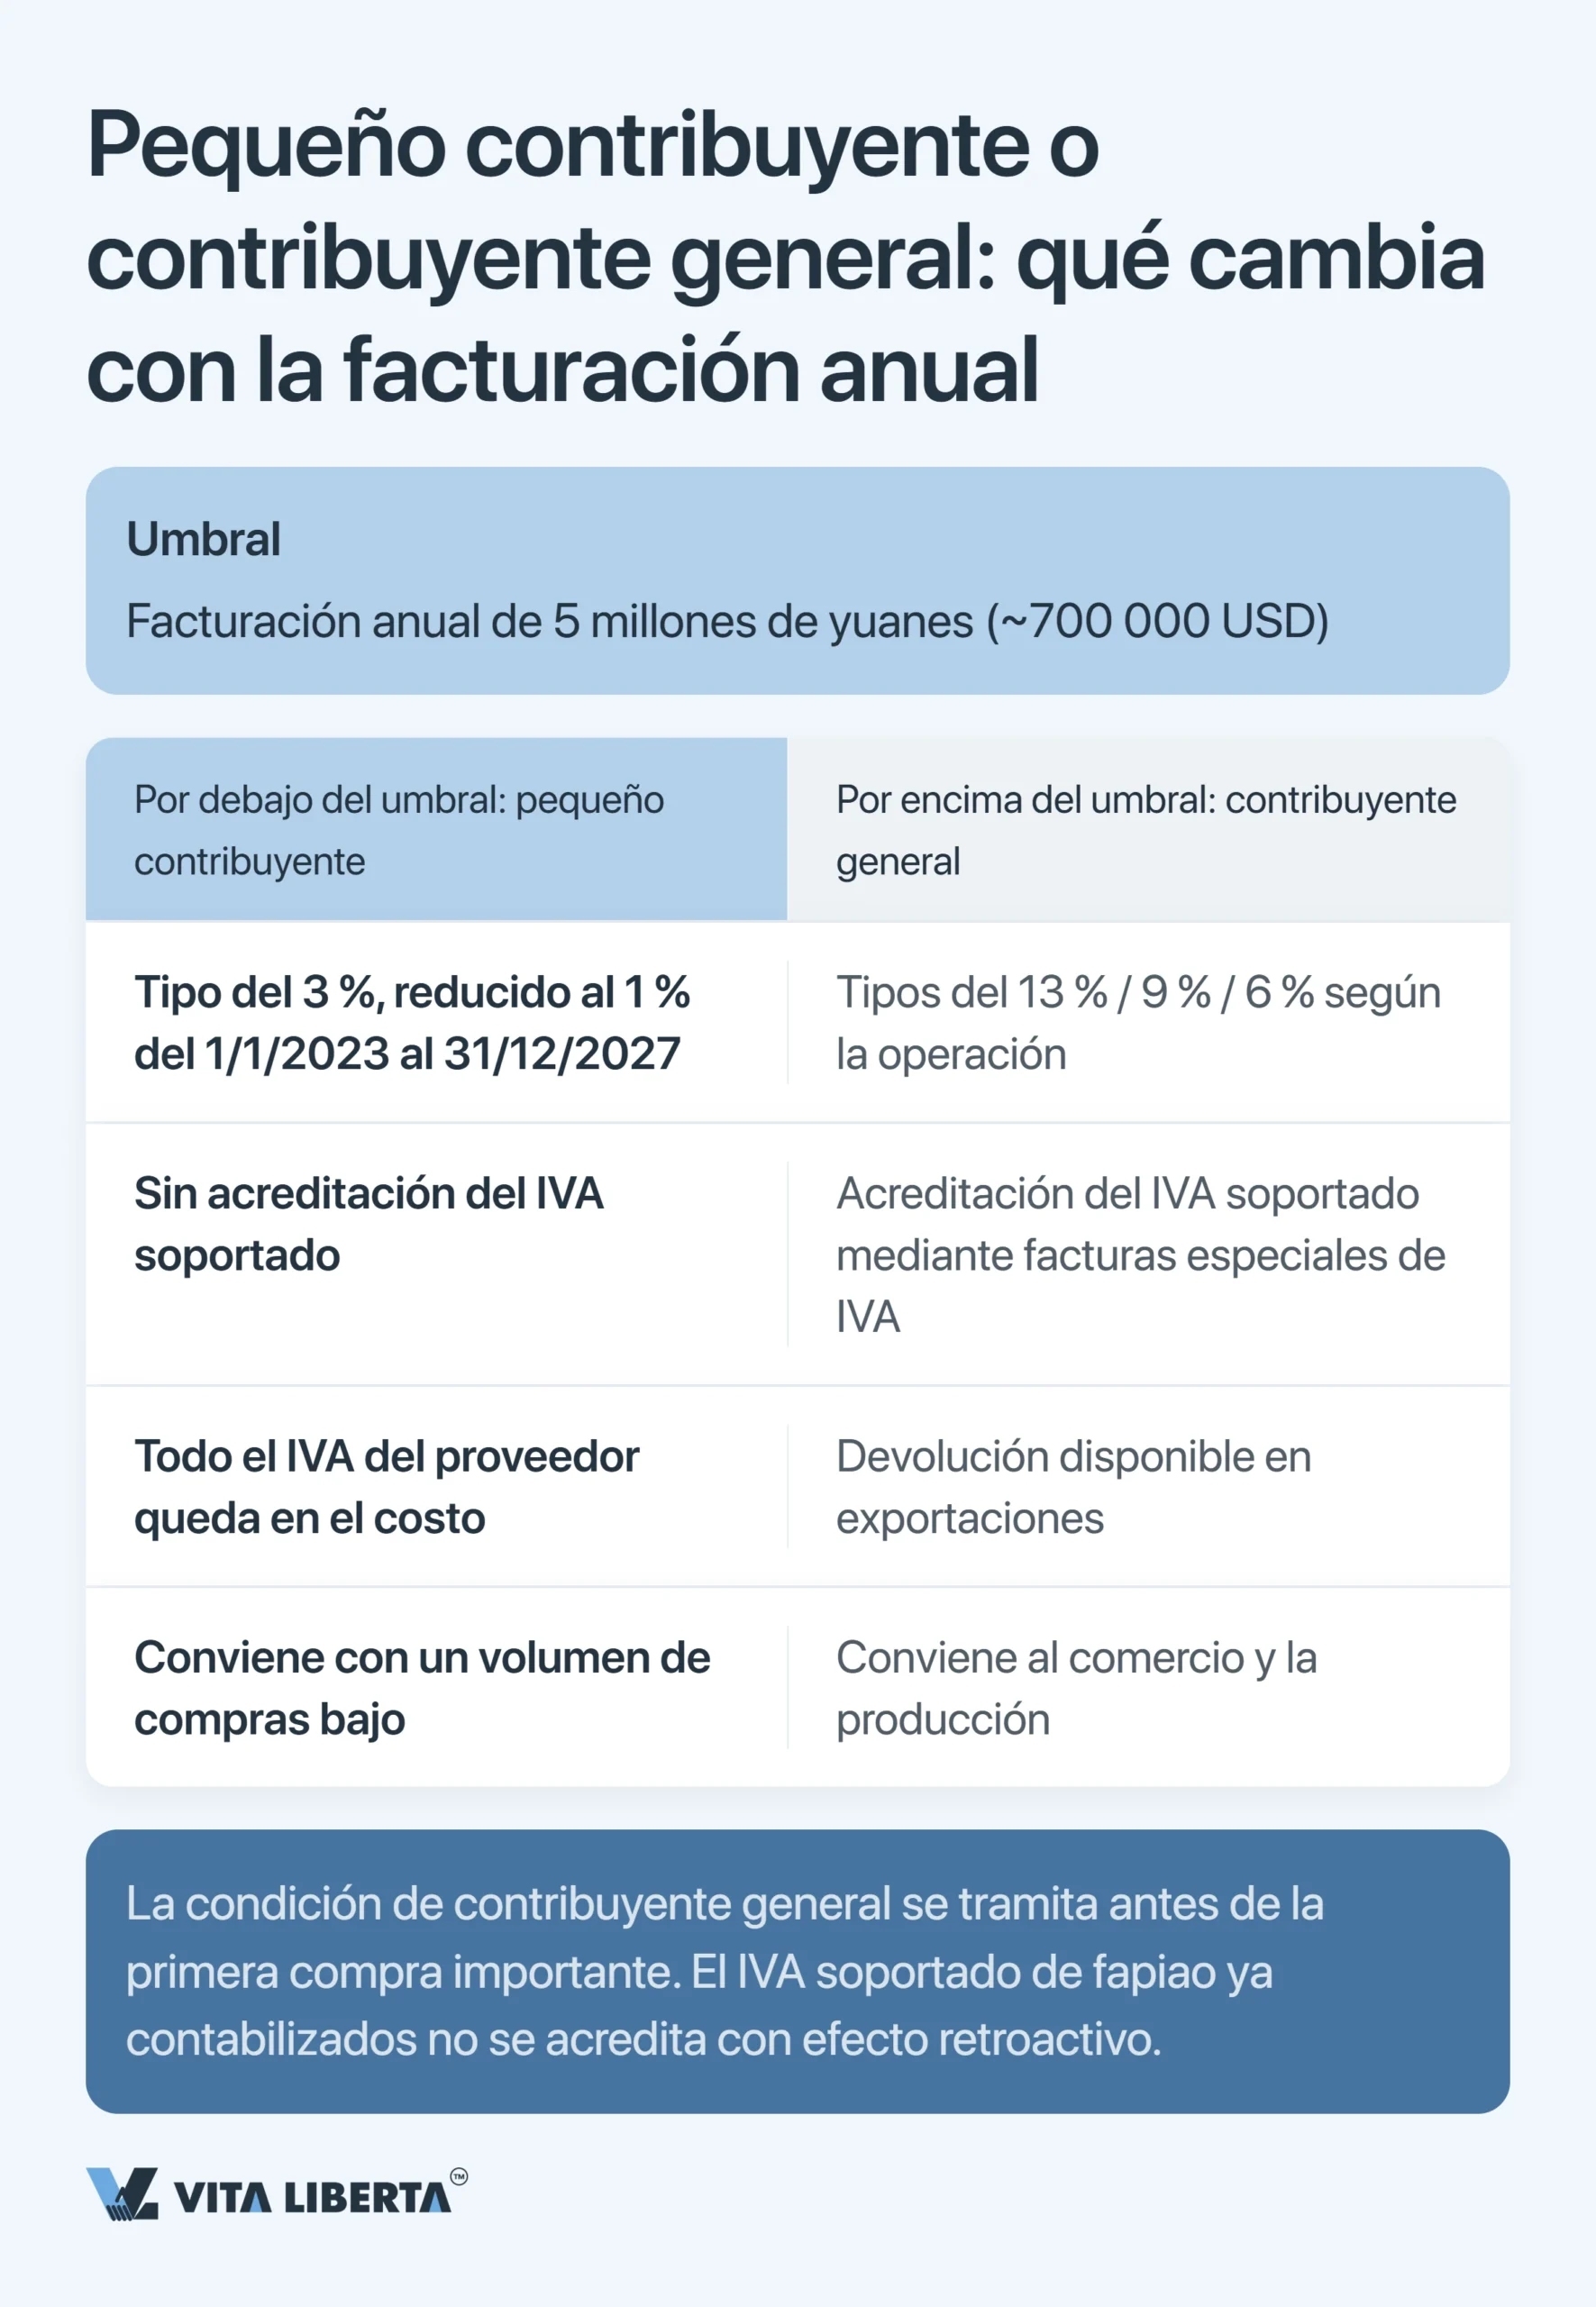
La exportación va a tipo cero, y el IVA soportado se le devuelve entre el 0 y el 13 %, según la partida arancelaria. Desde el 1 de abril de 2026 ese apoyo es más estrecho (财政部 税务总局公告2026年第2号, de 08/01/2026). Los productos fotovoltaicos se quedan sin nada. Las baterías caen del 9 % al 6 % entre abril y diciembre de 2026 y, desde el 1 de enero de 2027, ya no recuperan nada. Dicho de otro modo: las baterías pierden tres puntos y la fotovoltaica pierde los nueve. Ese importe sale ahora del margen del exportador. Manda la fecha de exportación que figura en la declaración aduanera. Ni la salida del almacén ni la fecha de cobro cuentan. Importante: si firmó un contrato antes de abril de 2026 pero lo declaró después, se le aplican íntegramente las nuevas reglas. Un error al planificar los envíos le cuesta la diferencia de tipos multiplicada por el volumen de la partida.
Repatriar beneficios y calendario fiscal: retención del 10 % y el 31 de mayo
Ganar dinero en China y sacarlo de China son dos procesos distintos, con requisitos distintos y con controladores distintos.
Dividendos a no residentes: 10 %, 5 % y el beneficiario efectivo
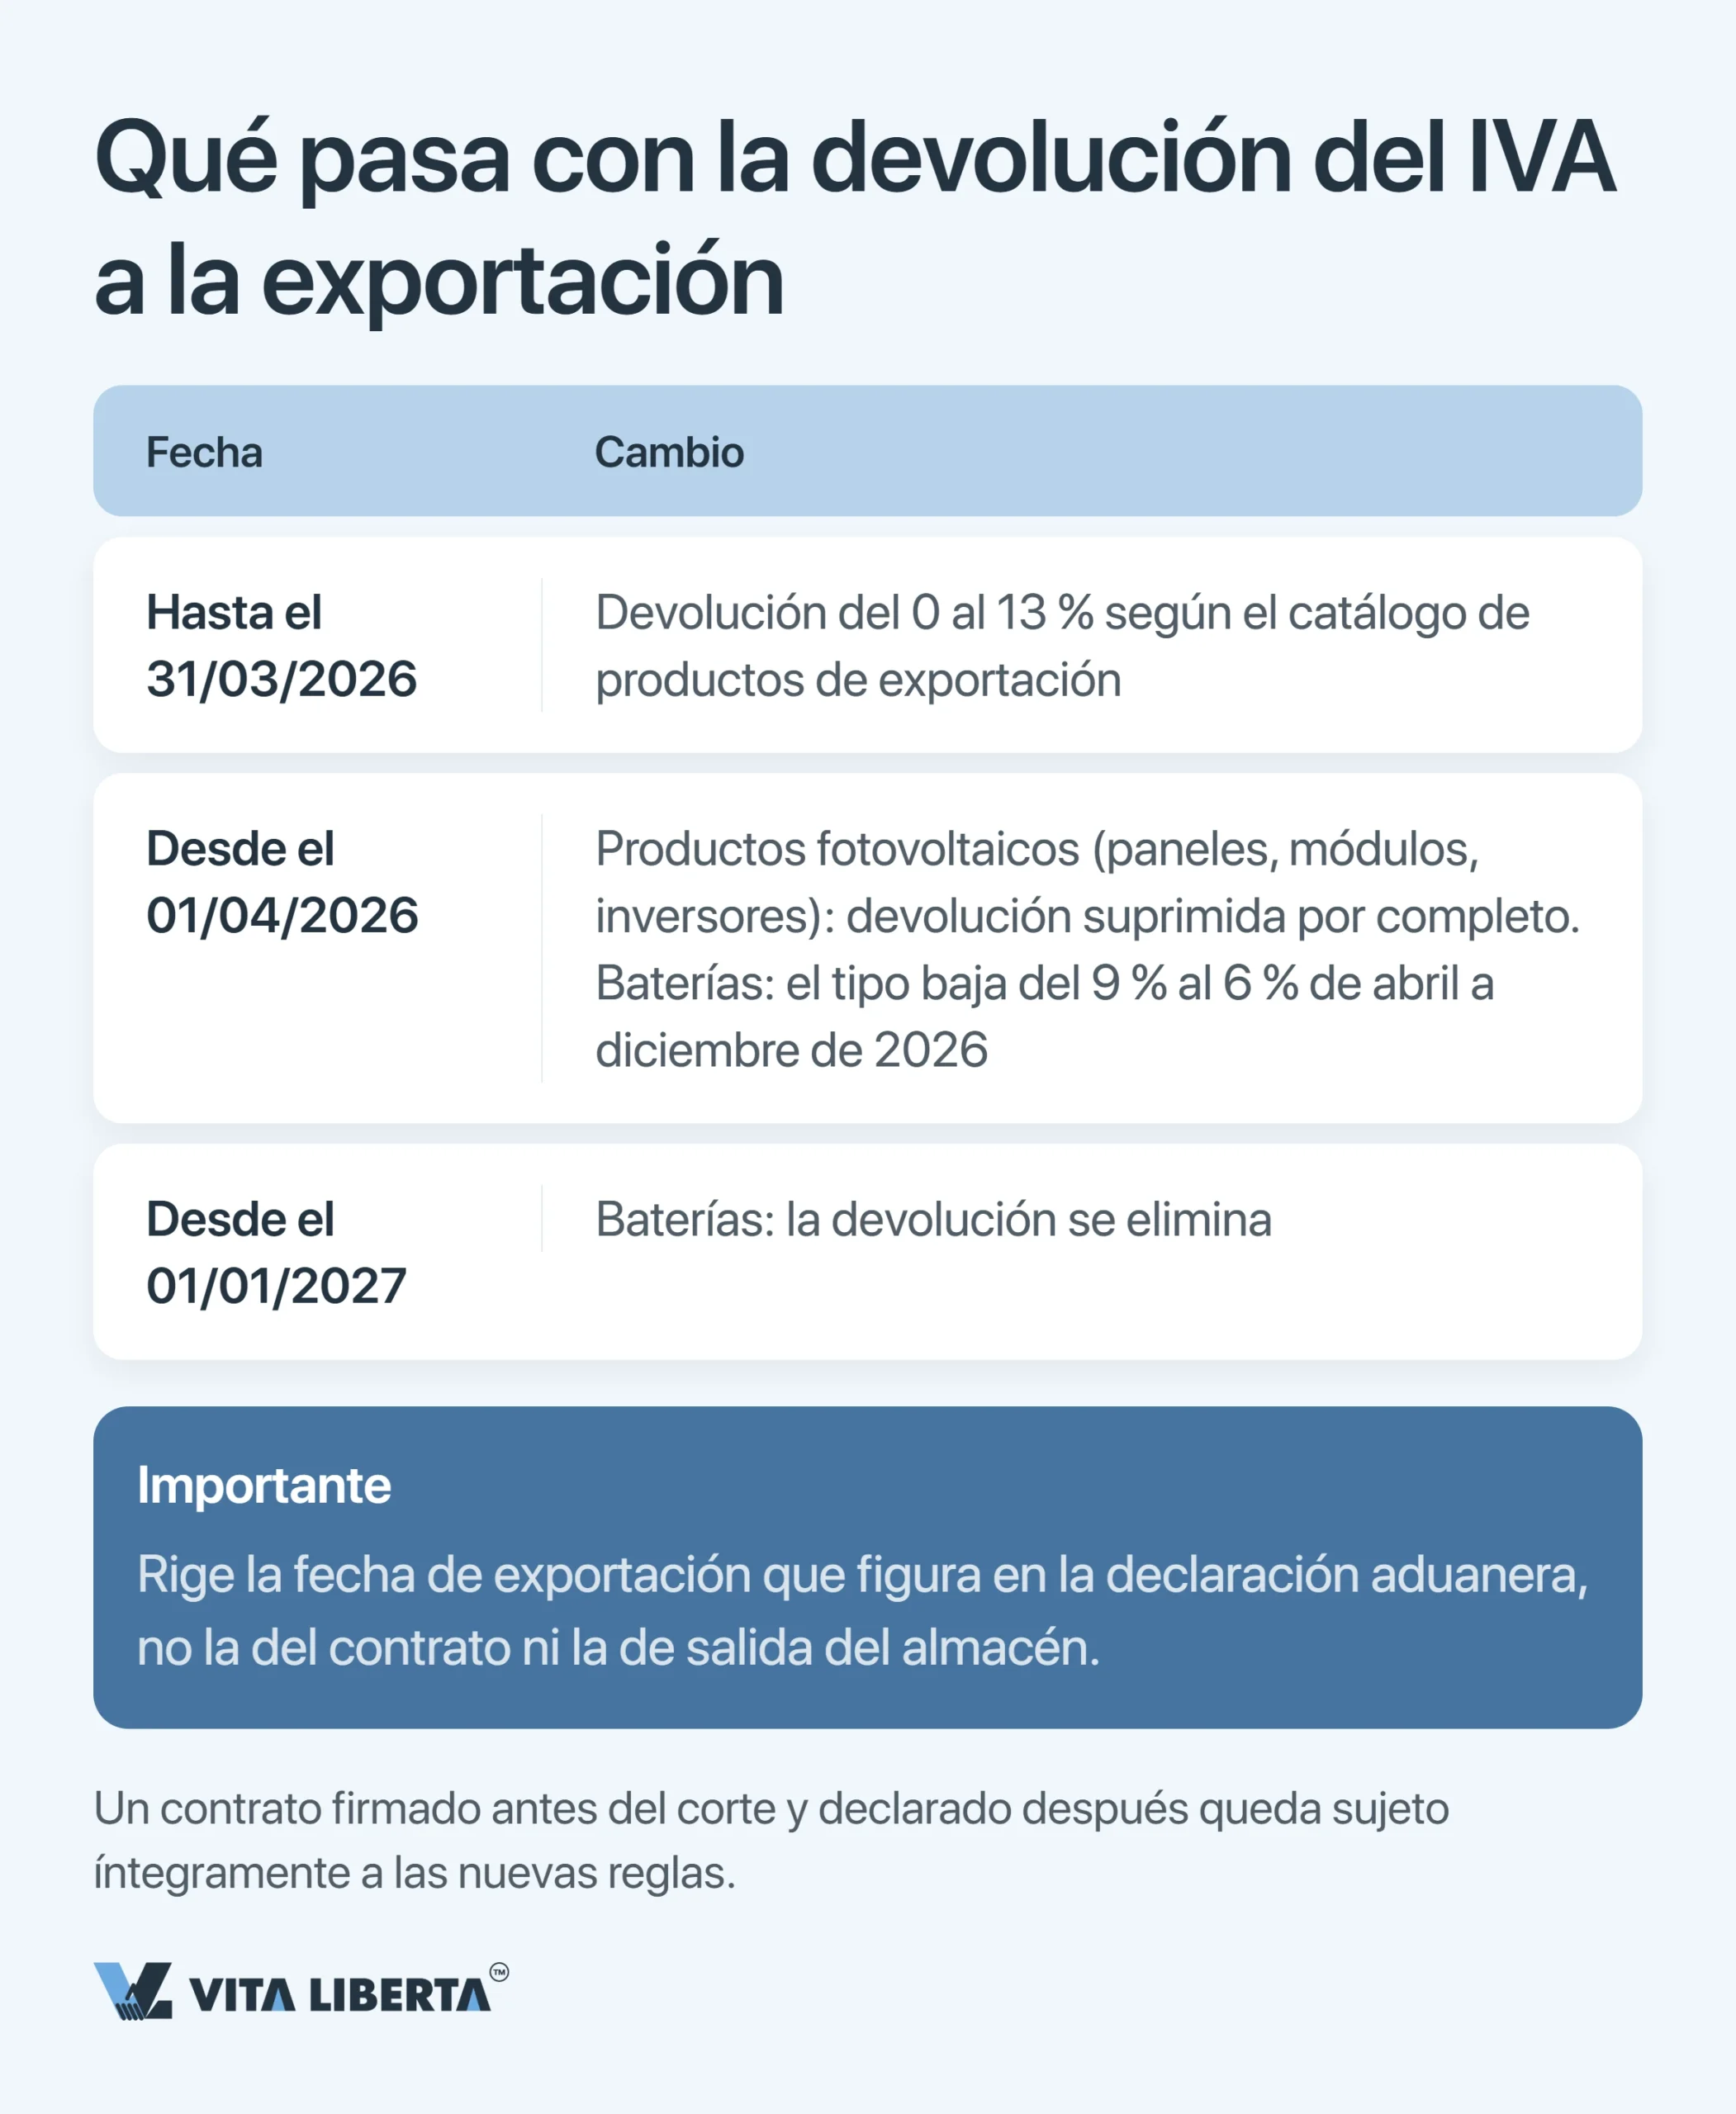
No es usted quien ingresa la retención: lo hace la sociedad china como agente retenedor (withholding agent). Descuenta la retención en origen (Withholding Tax, WHT) y la ingresa en Hacienda. Se parte del 10 %. Un convenio para evitar la doble imposición (CDI) puede rebajarla al 5 %, pero cada convenio fija sus condiciones. En el CDI entre Rusia y China, por ejemplo, el 5 % exige una participación directa de al menos el 25 % y una inversión mínima de 80.000 euros. Una holding de Hong Kong accede al 5 % por el acuerdo entre China continental y Hong Kong (内地和香港税收安排) con una participación directa de al menos el 25 %. Antes de transferir nada deben cumplirse cuatro condiciones. El capital suscrito está totalmente desembolsado. La auditoría anual está cerrada. Las pérdidas de años anteriores están cubiertas. Y una décima parte del beneficio neto ha ido a la reserva legal obligatoria; esa aportación continúa hasta que la reserva alcance la mitad del capital registrado. Además, si un solo pago supera los 50.000 USD, el banco no lo ejecuta hasta que se haya registrado ante Hacienda (对外支付税务备案), conforme al 国家税务总局 国家外汇管理局公告2013年第40号 (en adelante, Anuncio 40). Otro error caro: una holding sin oficina, sin personal y sin gastos propios. El inspector determina quién recibe realmente la renta a partir de la sustancia de las operaciones. Sin sustancia, deniega la ventaja y retiene el 10 % general. La alternativa a transferir es reinvertir. En 2025–2028, el inversor extranjero puede destinar el beneficio recibido a inversión directa en sectores incentivados dentro de China y mantenerla al menos 5 años. A cambio, el 10 % de lo reinvertido se descuenta de su impuesto (财政部 税务总局 商务部公告2025年第2号, medida de ámbito nacional).
Plazos y coste del retraso
| Cuándo | Qué hay que hacer | Qué cuesta el retraso |
| Cada mes, hasta el día 15 | Declaración de IVA y del IIT retenido | Recargo del 0,05 % diario sobre la deuda |
| 15 días después del trimestre | Pago a cuenta del CIT | El mismo 0,05 % diario, y preguntas sobre la facturación en la regularización anual |
| 31 de mayo | Declaración anual del CIT del ejercicio anterior | 0,05 % diario sobre lo no pagado. ¿No presenta la declaración? Multa de hasta 2.000 yuanes, y de hasta 10.000 en casos graves (art. 62 de la Ley de Administración de la Recaudación Tributaria de la RPC, 中华人民共和国税收征收管理法). ¿No paga el impuesto? Multa del 50 % al quíntuplo de la deuda (art. 64 de la misma ley) |
| Antes de repartir dividendos | Auditoría y aportación del 10 % a la reserva | El banco no ejecuta la transferencia en divisas |
| Antes de cada pago único de más de 50.000 USD | Registro fiscal del pago (对外支付税务备案) | El banco no ejecuta la transferencia en divisas |
El 31 de mayo cierra el ejercicio societario. A partir del 1 de junio, todo impuesto anual pendiente genera un recargo cada día, igual que ocurre desde el primer día de retraso en cada pago a cuenta trimestral. En paralelo, los empleados extranjeros con residencia fiscal pasan su propia regularización anual del impuesto sobre la renta de las personas físicas (Individual Income Tax, IIT), del 1 de marzo al 30 de junio.
Repatríe beneficios de China sin bloqueos
- Preparación del expediente de beneficiario efectivo
- Auditoría y reserva legal
- Retención del 5 % en lugar del 10 %

Sistema fiscal de China: conclusiones estratégicas
La gran paradoja china es que un formalismo contable extremo convive con incentivos generosos. El Estado no admite un gasto sin fapiao y pasa cada asiento por el Golden Tax IV, pero ese mismo Estado le duplica la deducción por I+D y le baja el tipo del 25 % al 15 %. Gana quien cumple lo primero precisamente para obtener lo segundo. Si su empresa innova. Doble vía: la certificación HNTE para el 15 % y, en paralelo, la superdeducción del 200–220 %. El expediente se confirma cada año. Si el estatus no se renueva antes de que termine el año en que vence el certificado, ese ejercicio se recalcula al 25 %. Si su empresa comercia o fabrica. El centro de gravedad son el fapiao y su régimen de IVA. Elegir el régimen antes de la primera compra y mantener la disciplina con los documentos recibidos vale más que cualquier optimización a posteriori. Si en el grupo hay un accionista extranjero. La residencia, el establecimiento permanente y la sustancia de la holding deciden si el beneficio sale al 5 % o al 10 %. Todo eso se diseña a la entrada, no el día de la transferencia. En definitiva, en China el impuesto no es una partida de gasto que haya que aceptar sin más. Es un parámetro de su modelo financiero que se ajusta de antemano a través del estatus, la zona, la gestión documental y el calendario.
Preguntas frecuentes
Es lo más probable. La constitución conforme al derecho chino es solo una vía hacia el estatus de residente (TRE); la otra es tener en China la sede de dirección efectiva (POEM). El inspector mira la realidad: quién aprueba el presupuesto, dónde están las actas del consejo, quién toma las decisiones de personal, dónde se lleva la contabilidad. La consecuencia: pasa a tributar al 25 % por su renta mundial, y no solo por lo que gana en China. Qué hacer: si la dirección debe quedarse fuera de China, déjelo documentado, con actas, acuerdos, correspondencia y contabilidad fuera del país.
El estatus de High and New Technology Enterprise se obtiene por certificación, y hay que cumplir varias pruebas a la vez: el peso del gasto en I+D sobre los ingresos, derechos propios de propiedad intelectual, la proporción de personal especializado y la cuota de productos de alta tecnología en las ventas. Atención a las fechas. El 15 % se aplica desde el año que figura en el certificado como fecha de emisión. En el año de caducidad puede hacer los pagos a cuenta al 15 %, pero si no confirma el estatus antes del 31 de diciembre, el impuesto de todo el año se completa hasta el 25 % (国家税务总局公告2017年第24号). Qué hacer: marque la recertificación en el calendario con la misma firmeza que el 31 de mayo; si no, ese año tributará al 25 %.
No compare el descuento, sino lo que queda de él después de impuestos. Sin fapiao, la compra no es deducible: el importe permanece en la base imponible y tributa a su tipo del CIT. Con un 25 %, cualquier descuento inferior a la cuarta parte del precio le hace perder dinero, y eso sin contar el IVA soportado que deja de deducir. Qué hacer: exija el fapiao al firmar el contrato, no al pagar, y deje por escrito la obligación del proveedor de emitirlo.
La retención de partida es del 10 %. Un convenio de doble imposición puede bajarla al 5 %, con sus propias condiciones: el CDI entre Rusia y China exige una participación de al menos el 25 % y una inversión mínima de 80.000 euros. Una holding de Hong Kong accede al 5 % con al menos el 25 % y si demuestra que es el beneficiario efectivo de la renta. Antes del pago, compruebe cuatro cosas: el capital suscrito está desembolsado, la auditoría anual está hecha, las pérdidas anteriores están cubiertas y el 10 % del beneficio neto ha ido a la reserva hasta que esta llegue a la mitad del capital registrado. Para un pago único de más de 50.000 USD hace falta además el registro fiscal del pago (对外支付税务备案). Qué hacer: reúna el certificado de residencia del socio, expedido en su jurisdicción, y las pruebas de sustancia de la holding antes de acordar el dividendo.
Depende del producto. La fotovoltaica no tiene devolución desde el 1 de abril de 2026. Las baterías bajaron del 9 % al 6 % para abril–diciembre de 2026 y pierden la devolución el 1 de enero de 2027. La regla es la misma para ambos: cuenta la fecha de exportación de la declaración aduanera, no la del contrato ni la del envío. Qué hacer: recalcule el margen de los contratos en curso con envío posterior al corte y renegocie el precio mientras la partida no esté declarada.



