Hongkong
 China




चीन अपना सबसे बड़ा कॉर्पोरेट टैक्स लाभ साफ़ नियमों और तय “कीमत” पर देता है। फ़ायदा उसे मिलता है जो अपनी टेक्नोलॉजी को आँकड़ों और दस्तावेज़ों से साबित कर सके, न कि उसे जो केवल टेक्नोलॉजी पर काम करता है।
मूल समस्या
“हांगझोउ में हमारी पूर्ण विदेशी स्वामित्व वाली कंपनी (WFOE) है, अपना डेवलपमेंट है, स्थायी इंजीनियर हैं, और प्रोडक्ट पूरी दुनिया में बिकता है। फिर हम ट्रेडिंग कंपनी की तरह 25% क्यों दे रहे हैं, जबकि बिज़नेस पार्क में बगल वाली कंपनी 15% देती है? क्या हम पर्याप्त टेक्नोलॉजिकल नहीं हैं?”
सिर्फ़ उद्योग कुछ तय नहीं करता, फ़ैसला शर्तें करती हैं। कॉर्पोरेट आयकर (Corporate Income Tax, CIT) तब घटता है जब आपकी कंपनी छह मात्रात्मक संकेतक साबित करती है और उच्च एवं नवीन प्रौद्योगिकी उद्यम (High and New Technology Enterprise, HNTE) का दर्जा पाती है। आगे बताया गया है कि पैकेज में क्या है, प्रवेश कितने का पड़ता है और दर्जा आमतौर पर कहाँ हाथ से निकलता है।
HNTE पैकेज: 15% दर और तीन और साधन
मान्यता मिलने पर आपको दो ऐसे लाभ मिलते हैं जो केवल हाई-टेक उद्यमों के लिए हैं: 15% की दर और घाटा आगे ले जाने (carry forward) की लंबी अवधि। बाकी दो साधन, यानी R&D सुपर डिडक्शन और कर्मचारी प्रशिक्षण व्यय की कटौती, सामान्य कंपनियों के लिए भी खुले हैं। लेकिन दर्जे के साथ इनका असर सबसे ज़्यादा होता है।
हर साधन गणना के अलग चरण पर काम करता है। सुपर डिडक्शन शुरुआत में, कर योग्य आय बनते समय असर डालता है; रियायती दर बिल्कुल आख़िरी चरण में लगती है।
25% से 15%: 1 करोड़ के मुनाफ़े पर 10 लाख युआन का फ़र्क
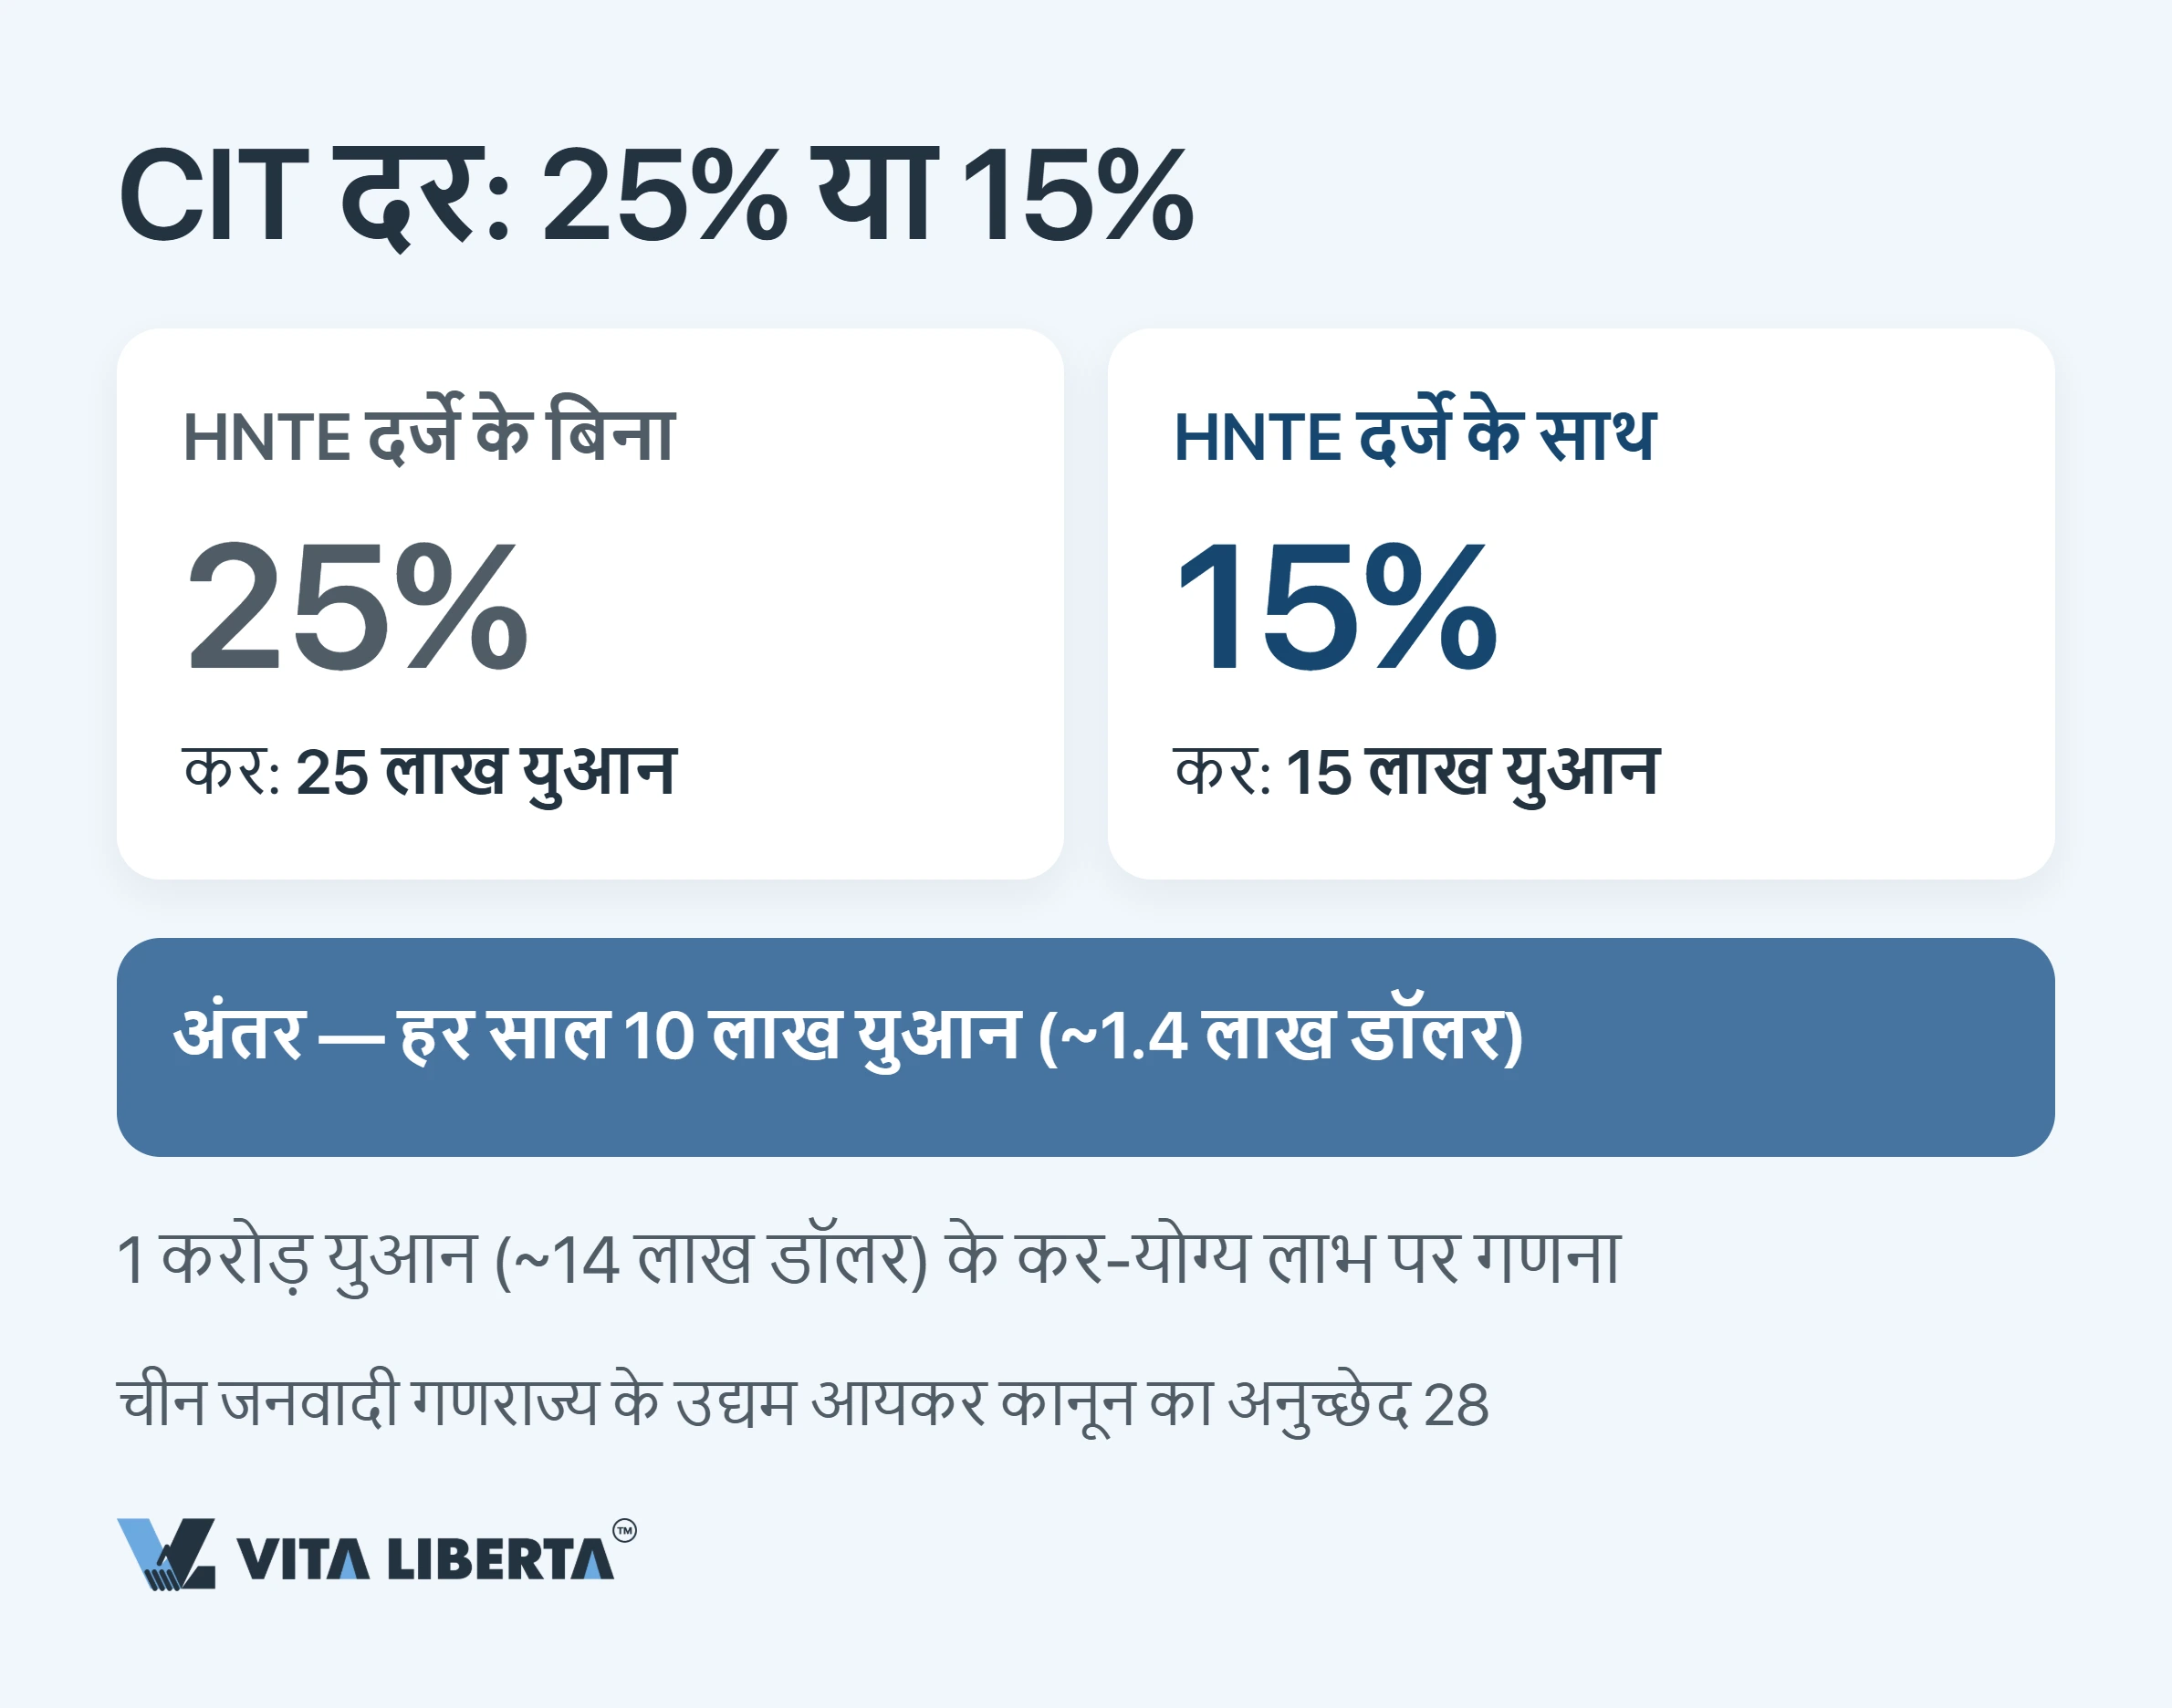
आँकड़ों से शुरू करें। 1 करोड़ युआन (लगभग 14 लाख डॉलर) के मुनाफ़े पर सामान्य व्यवस्था में 25 लाख युआन टैक्स बनता है। दर्जे के साथ आप 15 लाख देते हैं।
10 लाख युआन (लगभग 1.4 लाख डॉलर) का यह अंतर चीनी जनवादी गणराज्य के उद्यम आयकर क़ानून (中华人民共和国企业所得税法) की धारा 28 पर आधारित है। यह धारा मान्यता प्राप्त उद्यमों को 25% की मूल दर से बाहर रखती है और उनके लिए 15% तय करती है।
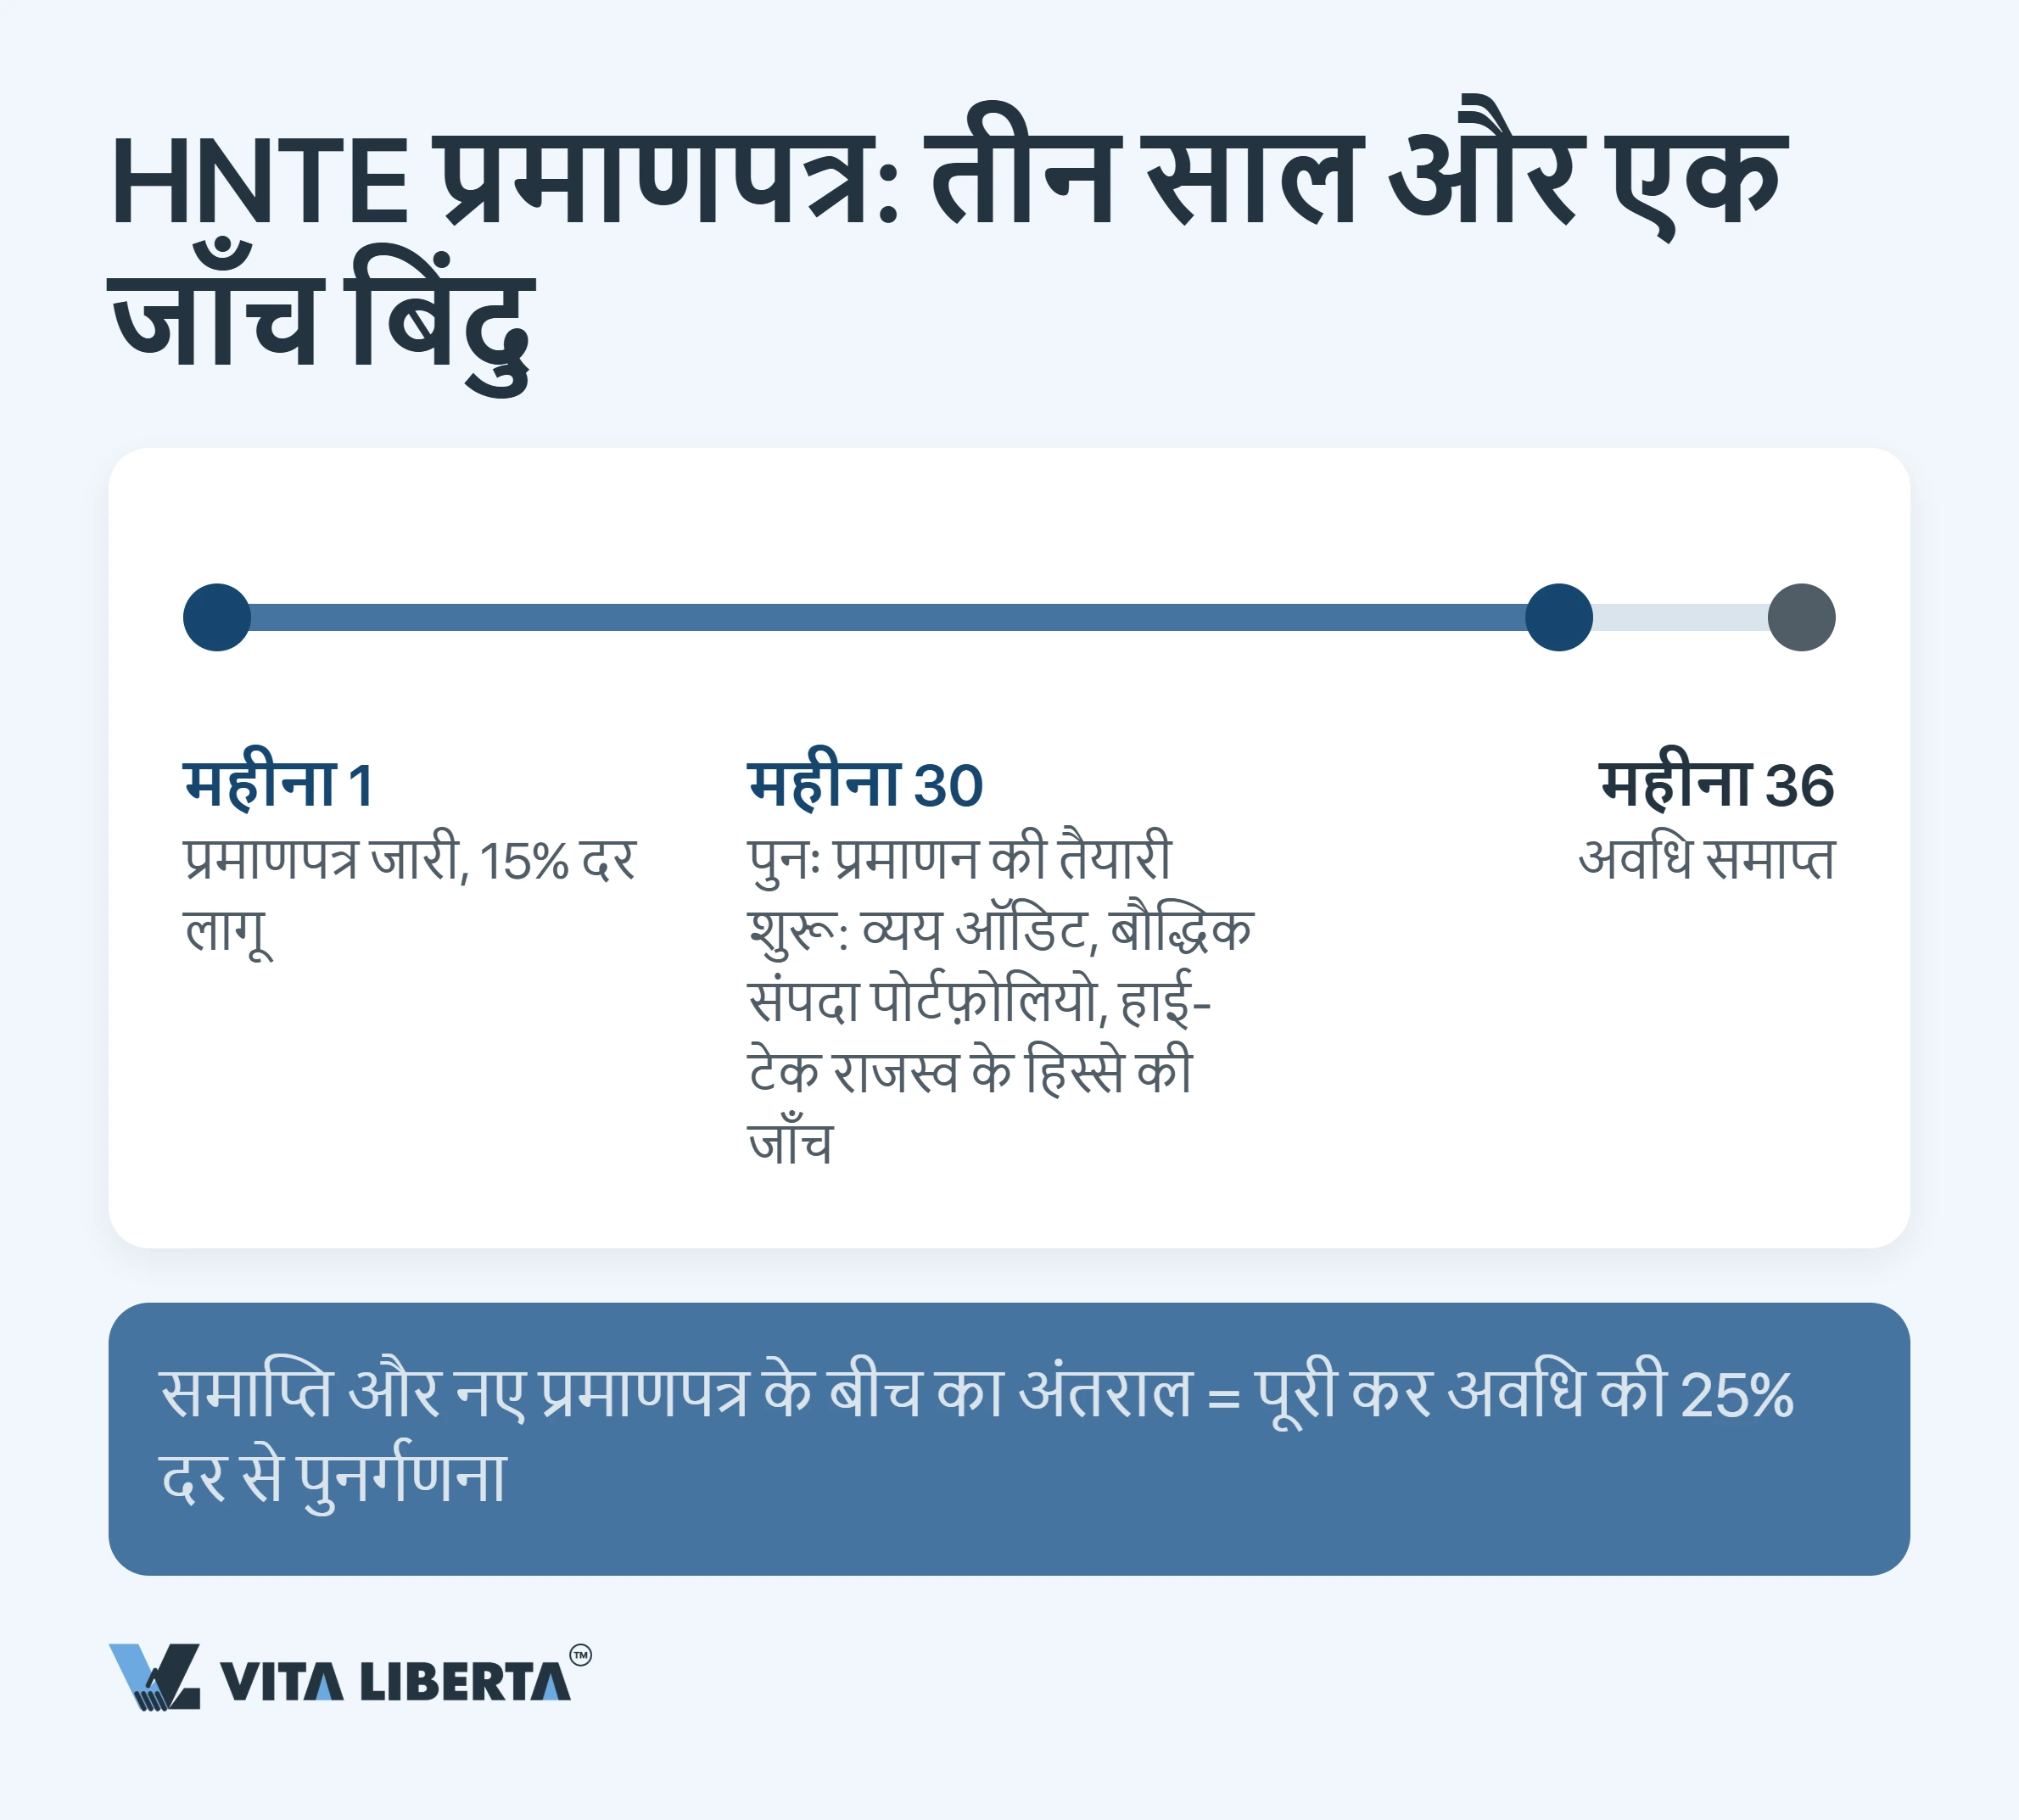
15% की दर उस कर वर्ष से लागू होती है जिसमें प्रमाणपत्र जारी हुआ, और उस पूरे साल के मुनाफ़े पर लगती है (国家税务总局公告2017年第24号)। जिस साल प्रमाणपत्र की अवधि ख़त्म होती है, उसमें पुनः मान्यता तक तिमाही अग्रिम भुगतान 15% पर जारी रख सकते हैं। लेकिन अगर 31 दिसंबर तक नया प्रमाणपत्र नहीं मिला, तो उस साल का टैक्स 25% की मानक दर तक पूरा भरना होगा।
लाभ कंपनी ख़ुद लागू करती है और दस्तावेज़ जाँच के लिए अपने पास रखती है। कर प्राधिकरण रिटर्न दाख़िल होने के बाद पात्रता की जाँच करता है। अगर पता चले कि मान्यता की शर्तें पूरी नहीं थीं, तो दर्जा रद्द हो जाता है और उस साल से टैक्स दोबारा वसूला जाता है जब कंपनी शर्तों पर खरी नहीं रही।
R&D सुपर डिडक्शन: सबके लिए 200%, दो क्षेत्रों के लिए 220%
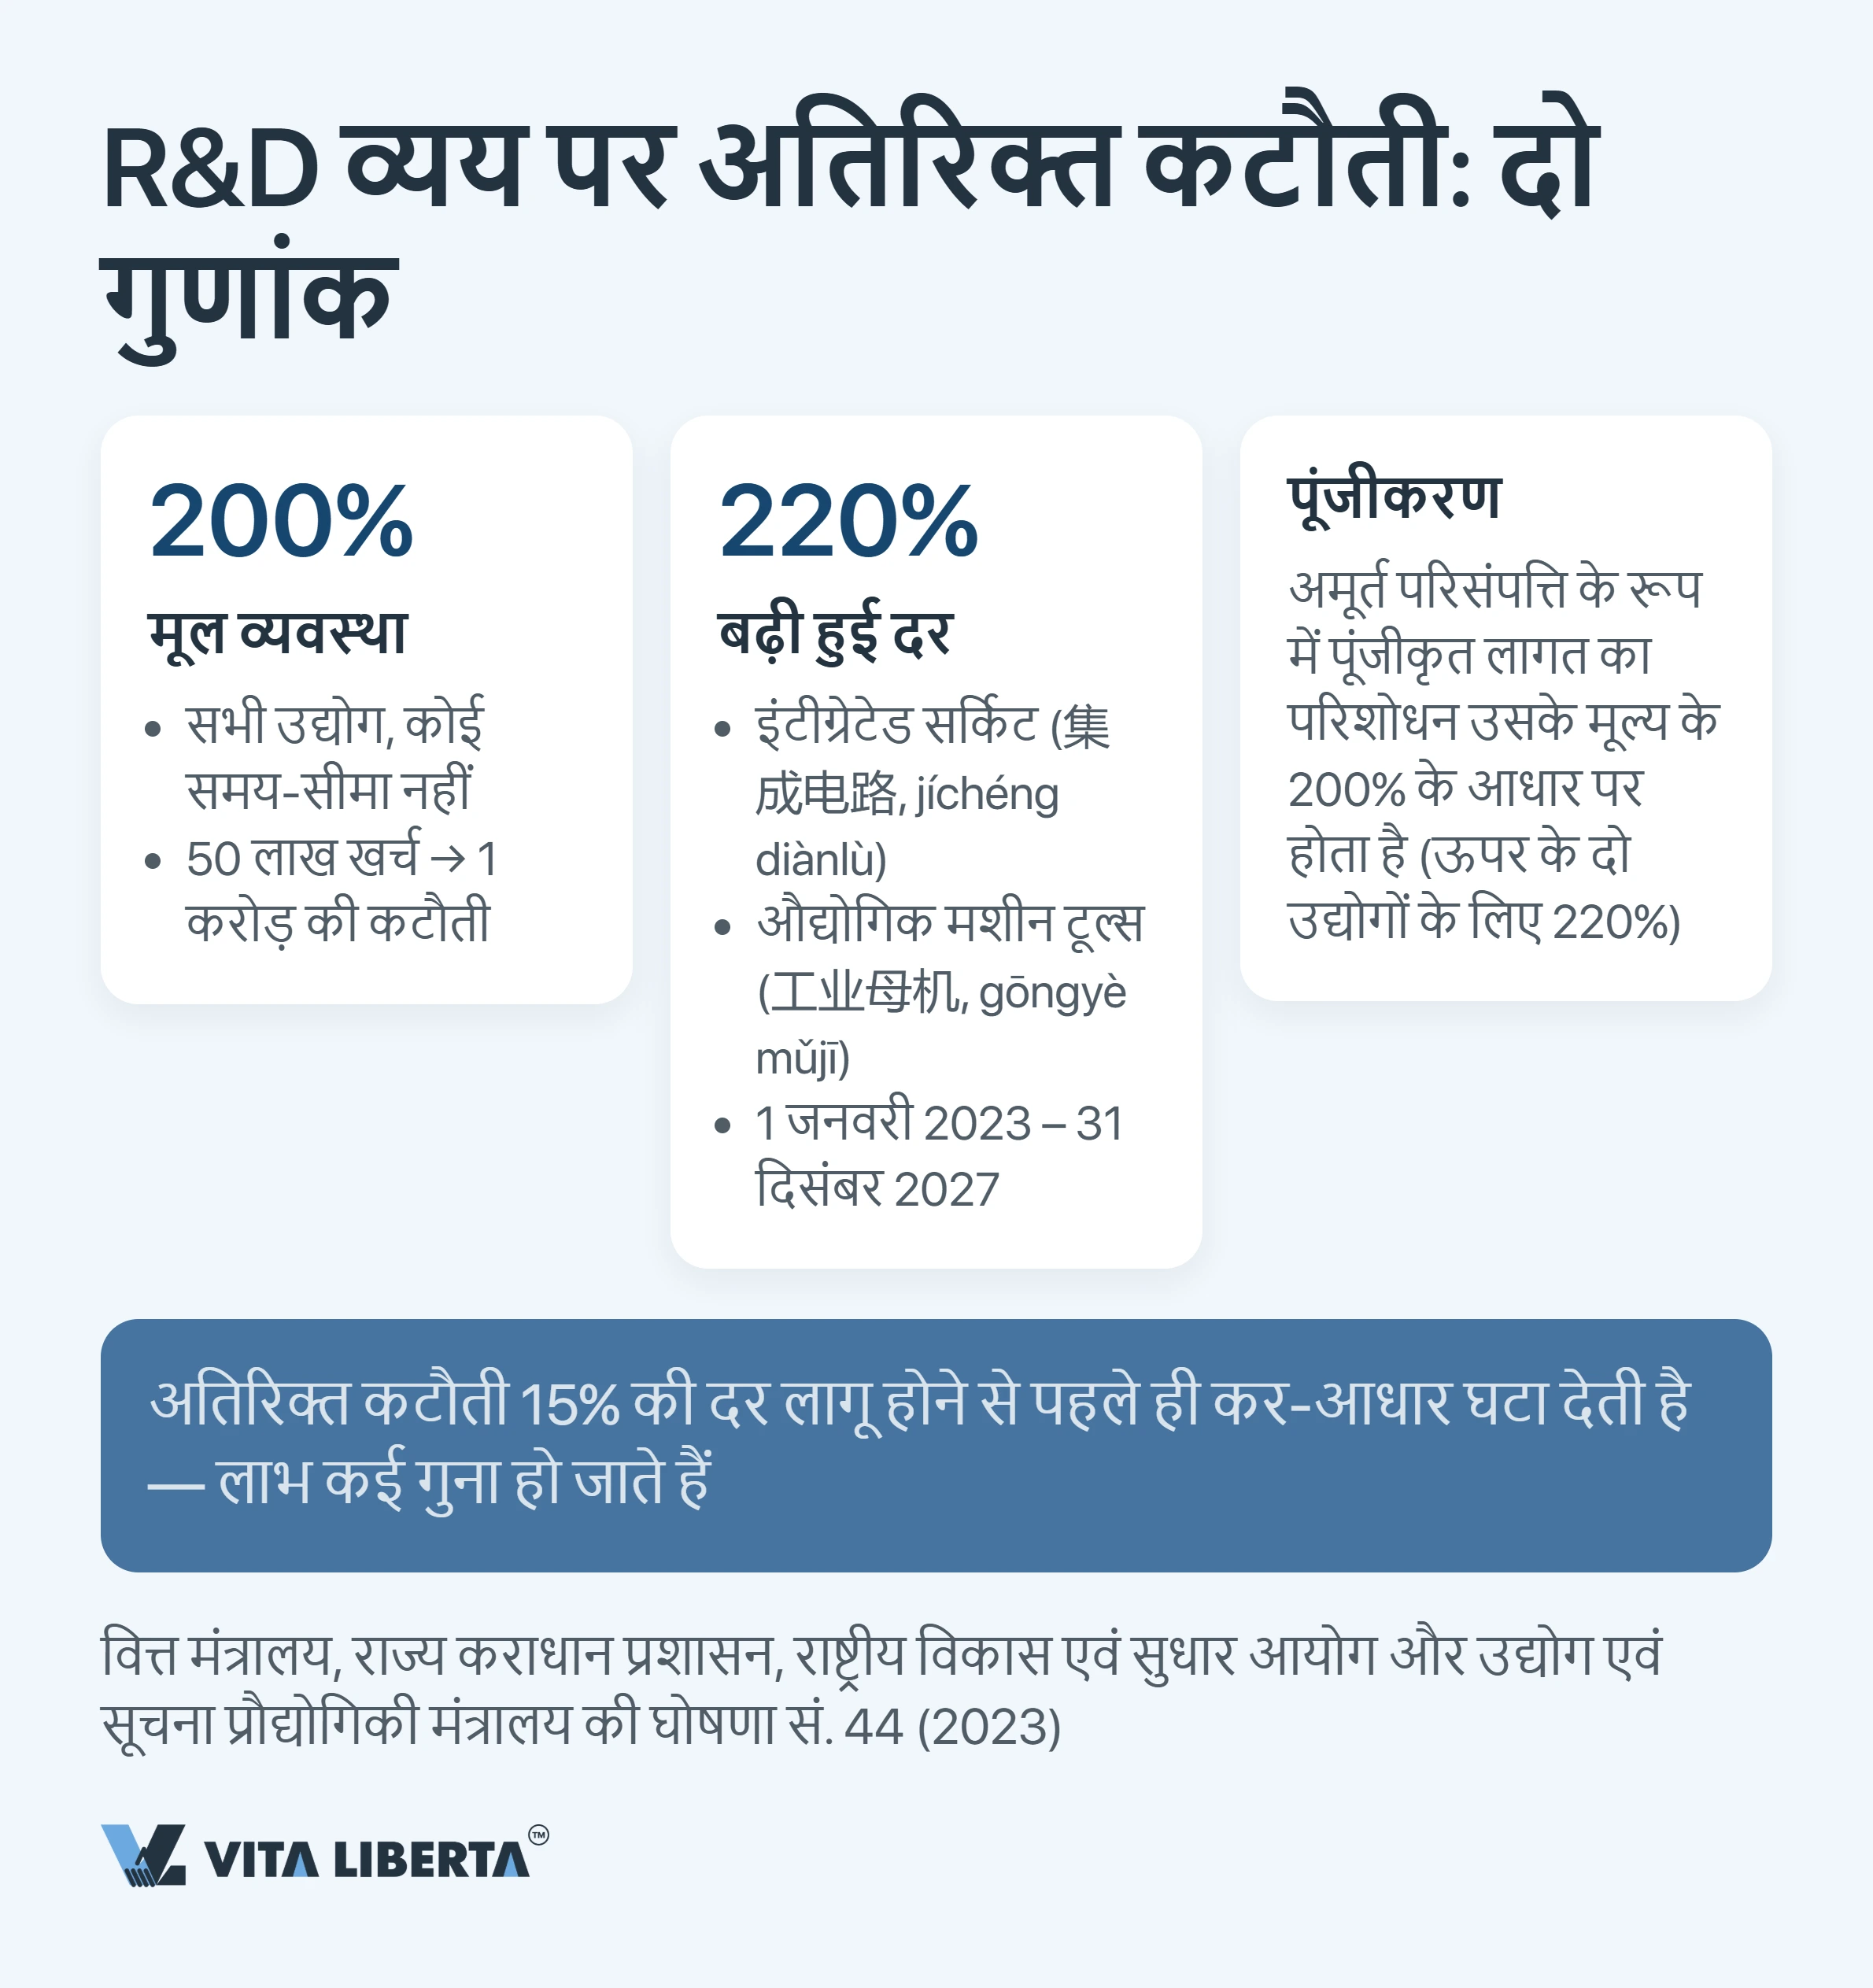
सुपर डिडक्शन पहले टैक्स बेस को छोटा करता है, फिर बचे हिस्से पर 15% लगता है। दोनों लाभ एक-दूसरे को गुणा करते हैं, और यही संयुक्त असर दर्जा पाने की असली वजह है।
दोगुनी कटौती बुनियादी व्यवस्था है। अनुसंधान एवं विकास (R&D) पर जितना ख़र्च किया, उसका दोगुना टैक्स बेस से घटाया जाता है: वास्तविक लागत और उस पर 100% अतिरिक्त। डेवलपमेंट पर 50 लाख युआन ख़र्च किए, तो बेस 1 करोड़ घट गया। यही 200% का गुणांक है।
1 जनवरी 2023 से इस नियम की कोई समाप्ति तिथि नहीं है (财政部 税务总局公告2023年第7号), और इसके लिए HNTE दर्जा ज़रूरी नहीं। लेकिन तंबाकू उद्योग, होटल और रेस्तरां, थोक और खुदरा व्यापार, रियल एस्टेट, लीज़िंग और व्यावसायिक सेवाएँ, और मनोरंजन उद्योग इससे बाहर हैं।
220% दो क्षेत्रों के लिए, 2027 के अंत तक। वित्त मंत्रालय, राज्य कराधान प्रशासन, NDRC और MIIT की संयुक्त घोषणा (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, “घोषणा 44”) ऊँचा गुणांक इंटीग्रेटेड सर्किट (集成电路) और मशीन टूल (工业母机, industrial mother machines) कंपनियों को देती है। 1 जनवरी 2023 से 31 दिसंबर 2027 तक ये कंपनियाँ 100% की जगह 120% अतिरिक्त कटौती लेती हैं। जहाँ सूची-आधारित प्रबंधन लागू है, वहाँ पात्रता उस वार्षिक सूची से तय होती है जिसे NDRC और MIIT मार्च के अंत तक वित्त मंत्रालय और राज्य कराधान प्रशासन को भेजते हैं।
कैपिटलाइज़ेशन गुणांक नहीं बढ़ाता, सिर्फ़ उसे लागू करने का तरीका बदलता है। जिन R&D ख़र्चों से अमूर्त संपत्ति बनी, वे एक बार में नहीं घटते, बल्कि बढ़ाए गए आधार पर परिशोधित (amortise) होते हैं: सामान्य व्यवस्था में संपत्ति की लागत का 200%, और इंटीग्रेटेड सर्किट व मशीन टूल के लिए 220%। इससे ऊँचा कोई “तीसरा” गुणांक नहीं है।
गुंजाइश देने वाली सलाह: सालाना रिटर्न का इंतज़ार करने की ज़रूरत नहीं। सुपर डिडक्शन का दावा जुलाई में भरे जाने वाले दूसरी तिमाही के अग्रिम भुगतान में पहली छमाही के ख़र्च पर, या अक्टूबर में तीसरी तिमाही के भुगतान में नौ महीने के ख़र्च पर किया जा सकता है (国家税务总局 财政部公告2023年第11号)। शर्त एक ही है: R&D ख़र्च का सहायक (अलग) हिसाब परियोजना के पहले दिन से रखा जाए, मार्च में पीछे से न जोड़ा जाए।
घाटा 10 साल तक, प्रशिक्षण वेतन बिल के 8% तक
घाटा आगे ले जाने की सामान्य अवधि पाँच साल है। हाई-टेक उद्यम और टेक्नोलॉजी-आधारित लघु एवं मध्यम उद्यम (科技型中小企业) के लिए यह दोगुनी होकर 10 साल हो जाती है। यह उस साल से पहले के पाँच सालों के घाटे पर लागू होती है जिसमें कंपनी के पास दर्जा है (财税〔2018〕76号)।
नियम मामूली लगता है, पर लंबे चक्र वाली R&D परियोजनाओं को यही बचाता है। सोचिए, एक परियोजना चार साल तक पैसा ख़र्च करती रही और सातवें साल मुनाफ़े में आई। पाँच साल की सीमा में यह कटौती पूरी तरह डूब जाती।
कर्मचारी प्रशिक्षण व्यय वेतन बिल के 8% तक घटाया जा सकता है, और अधिक राशि अगली अवधियों में ले जाई जाती है। 1 जनवरी 2018 से यह सीमा सभी उद्यमों पर लागू है, सिर्फ़ HNTE पर नहीं (财税〔2018〕51号)।
राष्ट्रीय उपायों के ऊपर क्षेत्रीय उपाय भी हैं। शेनझेन से हांगझोउ तक के हाई-टेक औद्योगिक विकास क्षेत्रों में स्थानीय सरकारें अनुदान और सब्सिडी जोड़ती हैं। बदले में वे वास्तविक आर्थिक उपस्थिति माँगती हैं: दफ़्तर, स्टाफ़ और चालू लेखा-जोखा।
मान्यता की छह शर्तें और 100 में से 71 अंक
मान्यता उच्च एवं नवीन प्रौद्योगिकी उद्यमों की मान्यता के प्रशासनिक उपायों (高新技术企业认定管理办法, 国科发火〔2016〕32号, “परिपत्र 32”) की धारा 11 में दी गई शर्तों की बंद सूची पर होती है। इनका विस्तार अनुप्रयोग दिशानिर्देशों (国科发火〔2016〕195号) में है।
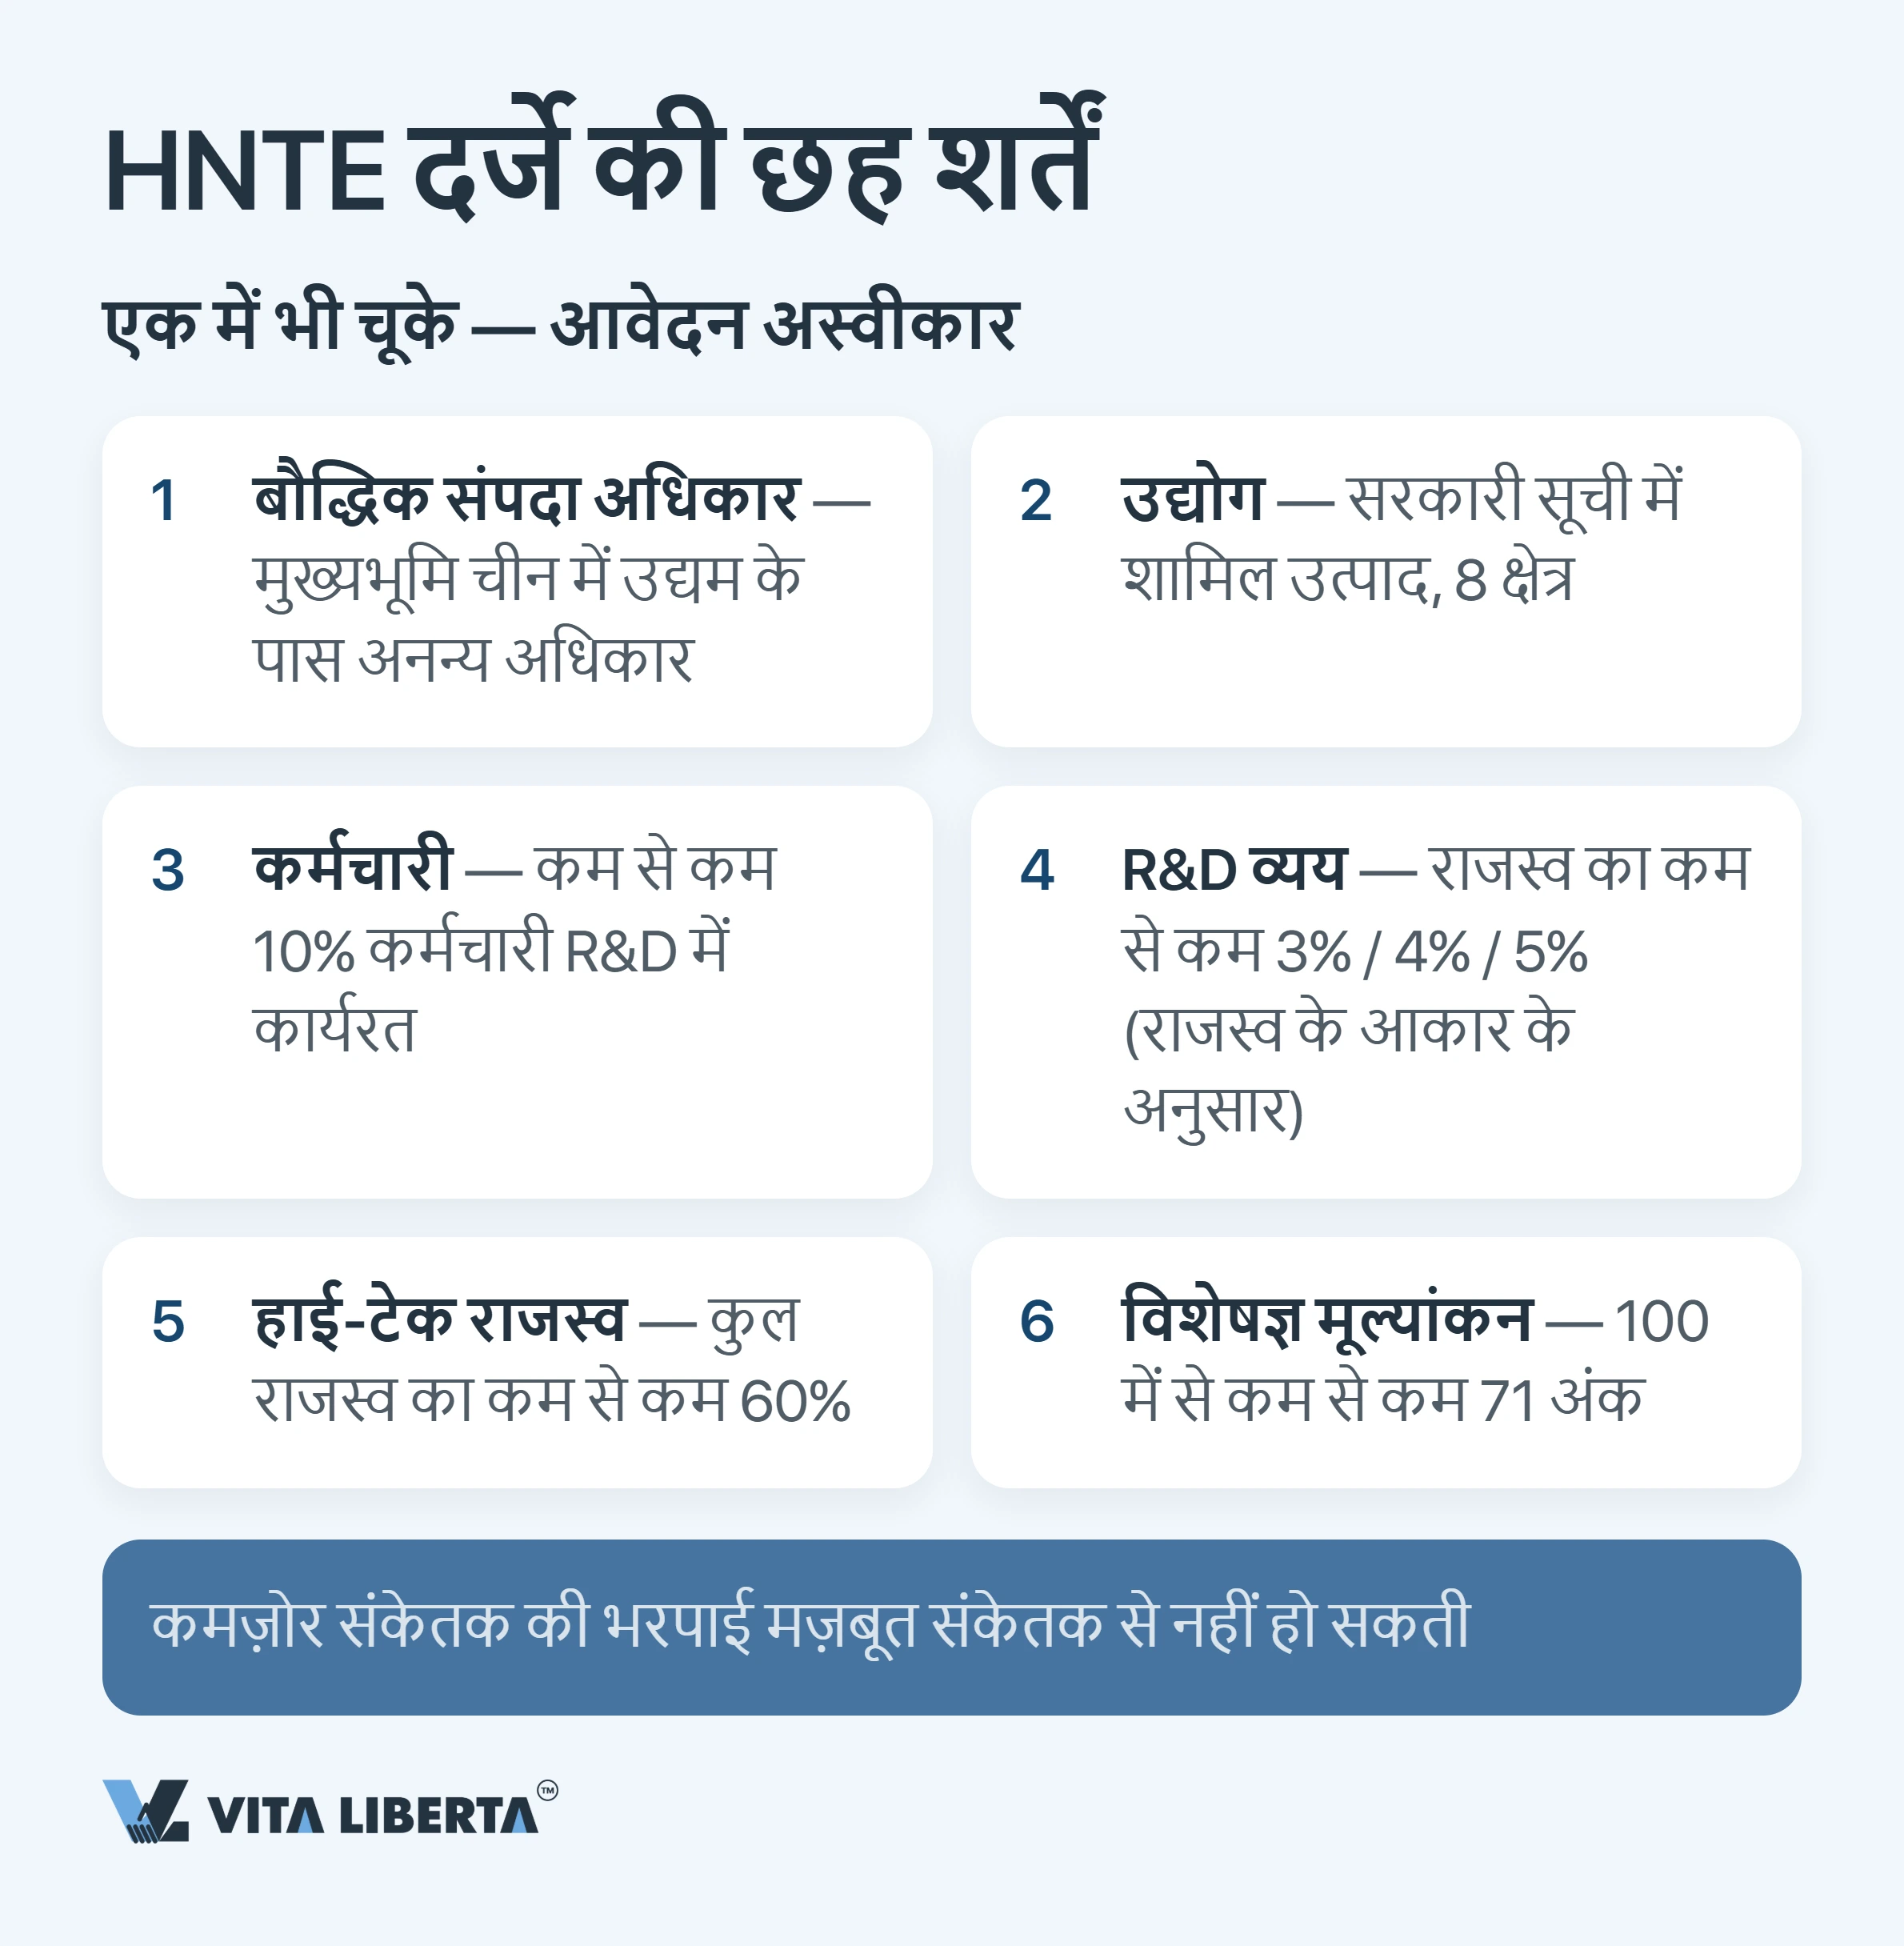
मुख्य शर्तें छह हैं। एक में भी चूके, तो पूरा आवेदन ख़ारिज होता है; मज़बूत संकेतक कमज़ोर की भरपाई नहीं करता।
धारा 11 दो औपचारिक शर्तें और जोड़ती है। आवेदन की तारीख़ पर कंपनी कम से कम एक साल से पंजीकृत हो। आवेदन से पहले के एक साल में कोई बड़ी सुरक्षा दुर्घटना, उत्पाद गुणवत्ता का गंभीर उल्लंघन या पर्यावरण क़ानून का उल्लंघन न हुआ हो।
परिपत्र 32 अभी भी 2016 के संस्करण में है। इसके संशोधन की घोषणा 28 जुलाई 2025 को हुई, लेकिन अक्टूबर 2026 तक नया संस्करण प्रकाशित नहीं हुआ है।
| मानदंड | शर्त | किस बात पर ध्यान दें |
| बौद्धिक संपदा | मुख्य उत्पादों (सेवाओं) की कोर टेक्नोलॉजी को सहारा देने वाली बौद्धिक संपदा का स्वामित्व उद्यम के पास हो, चाहे ख़ुद विकसित हो, ख़रीदी गई हो, उपहार में मिली हो या विलय से आई हो | दर्जा केवल मुख्यभूमि चीन में पंजीकृत निवासी उद्यम को मिलता है; हांगकांग, मकाऊ और ताइवान की कंपनियाँ दायरे से बाहर हैं। विदेशी मूल कंपनी का पेटेंट नहीं गिना जाता, और लाइसेंस, चाहे विशेष (exclusive) हो, स्वामित्व की जगह नहीं लेता: अधिकार चीनी कंपनी को हस्तांतरित करने होंगे। यूटिलिटी मॉडल, औद्योगिक डिज़ाइन और सॉफ़्टवेयर कॉपीराइट (श्रेणी II) सिर्फ़ एक आवेदन में इस्तेमाल हो सकते हैं |
| क्षेत्र | मुख्य उत्पादों (सेवाओं) की कोर टेक्नोलॉजी “राज्य द्वारा प्राथमिकता से समर्थित उच्च एवं नवीन प्रौद्योगिकी क्षेत्र” (国家重点支持的高新技术领域) में आती हो | 8 क्षेत्र: इलेक्ट्रॉनिक्स और सूचना प्रौद्योगिकी; जैव प्रौद्योगिकी और नई चिकित्सा; विमानन और अंतरिक्ष; नई सामग्री; हाई-टेक सेवाएँ; नई ऊर्जा और ऊर्जा संरक्षण; संसाधन और पर्यावरण; उन्नत विनिर्माण और ऑटोमेशन |
| R&D कर्मचारी | R&D और संबंधित नवाचार में लगे वैज्ञानिक-तकनीकी कर्मचारी साल के कुल कर्मचारियों का कम से कम 10% हों | आपको यह दावा पढ़ने को मिल सकता है कि 60% कर्मचारियों का R&D में होना ज़रूरी है। यह ग़लत है: 60% राजस्व से जुड़ा है, कर्मचारियों से नहीं |
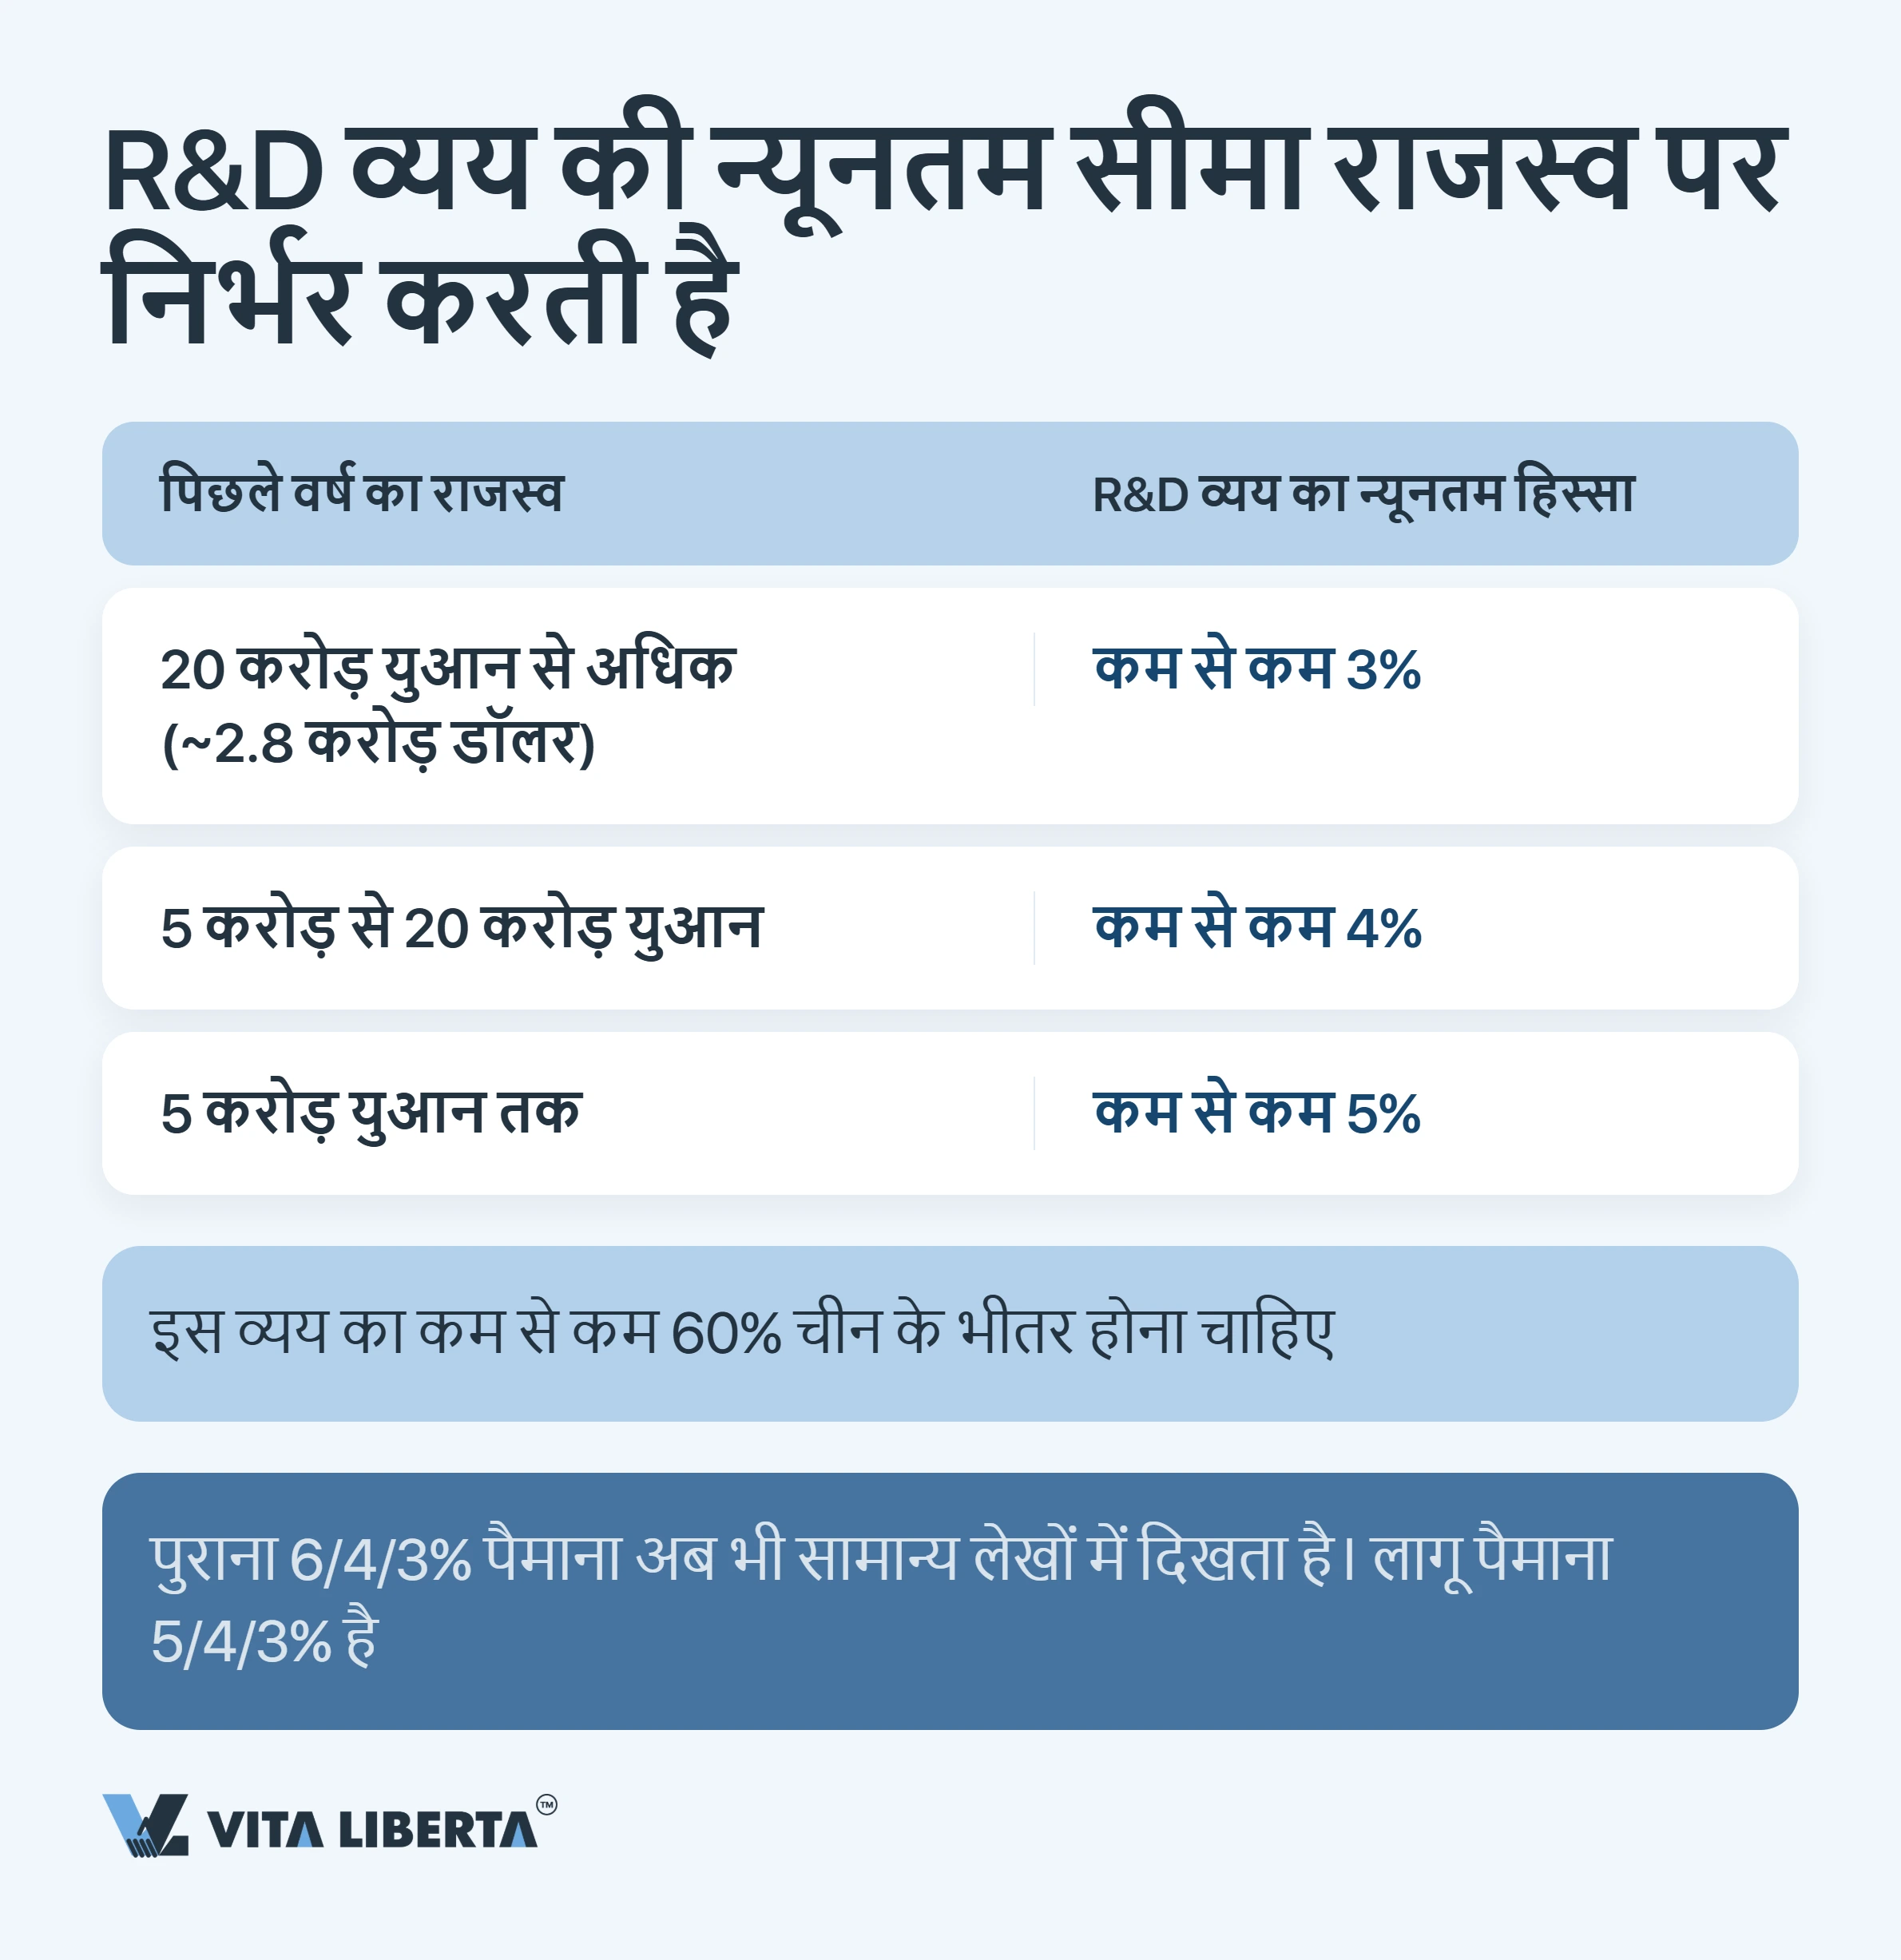
| राजस्व के मुक़ाबले R&D ख़र्च | पिछले तीन वित्त वर्षों का R&D ख़र्च उसी अवधि की बिक्री आय के मुक़ाबले: पिछले साल की आय 5 करोड़ युआन तक (सहित) हो तो कम से कम 5%; 5 से 20 करोड़ के बीच 4%; 20 करोड़ से ऊपर 3% | कुल R&D ख़र्च का कम से कम 60% चीन में होना चाहिए। समूह का विदेशी R&D केंद्र यह शर्त पूरी करने में मदद नहीं करता |
| हाई-टेक राजस्व | पिछले साल हाई-टेक उत्पादों (सेवाओं) से आय उसी साल की कुल आय का कम से कम 60% हो | कुल आय CIT नियमों के अनुसार गिनी जाती है (कुल आय में से कर-मुक्त प्राप्तियाँ घटाकर) और इसमें ग़ैर-परिचालन आय भी शामिल है। दूसरों के उपकरणों का वितरण इस 60% में नहीं गिना जाता, उत्पाद कितना भी उन्नत हो |
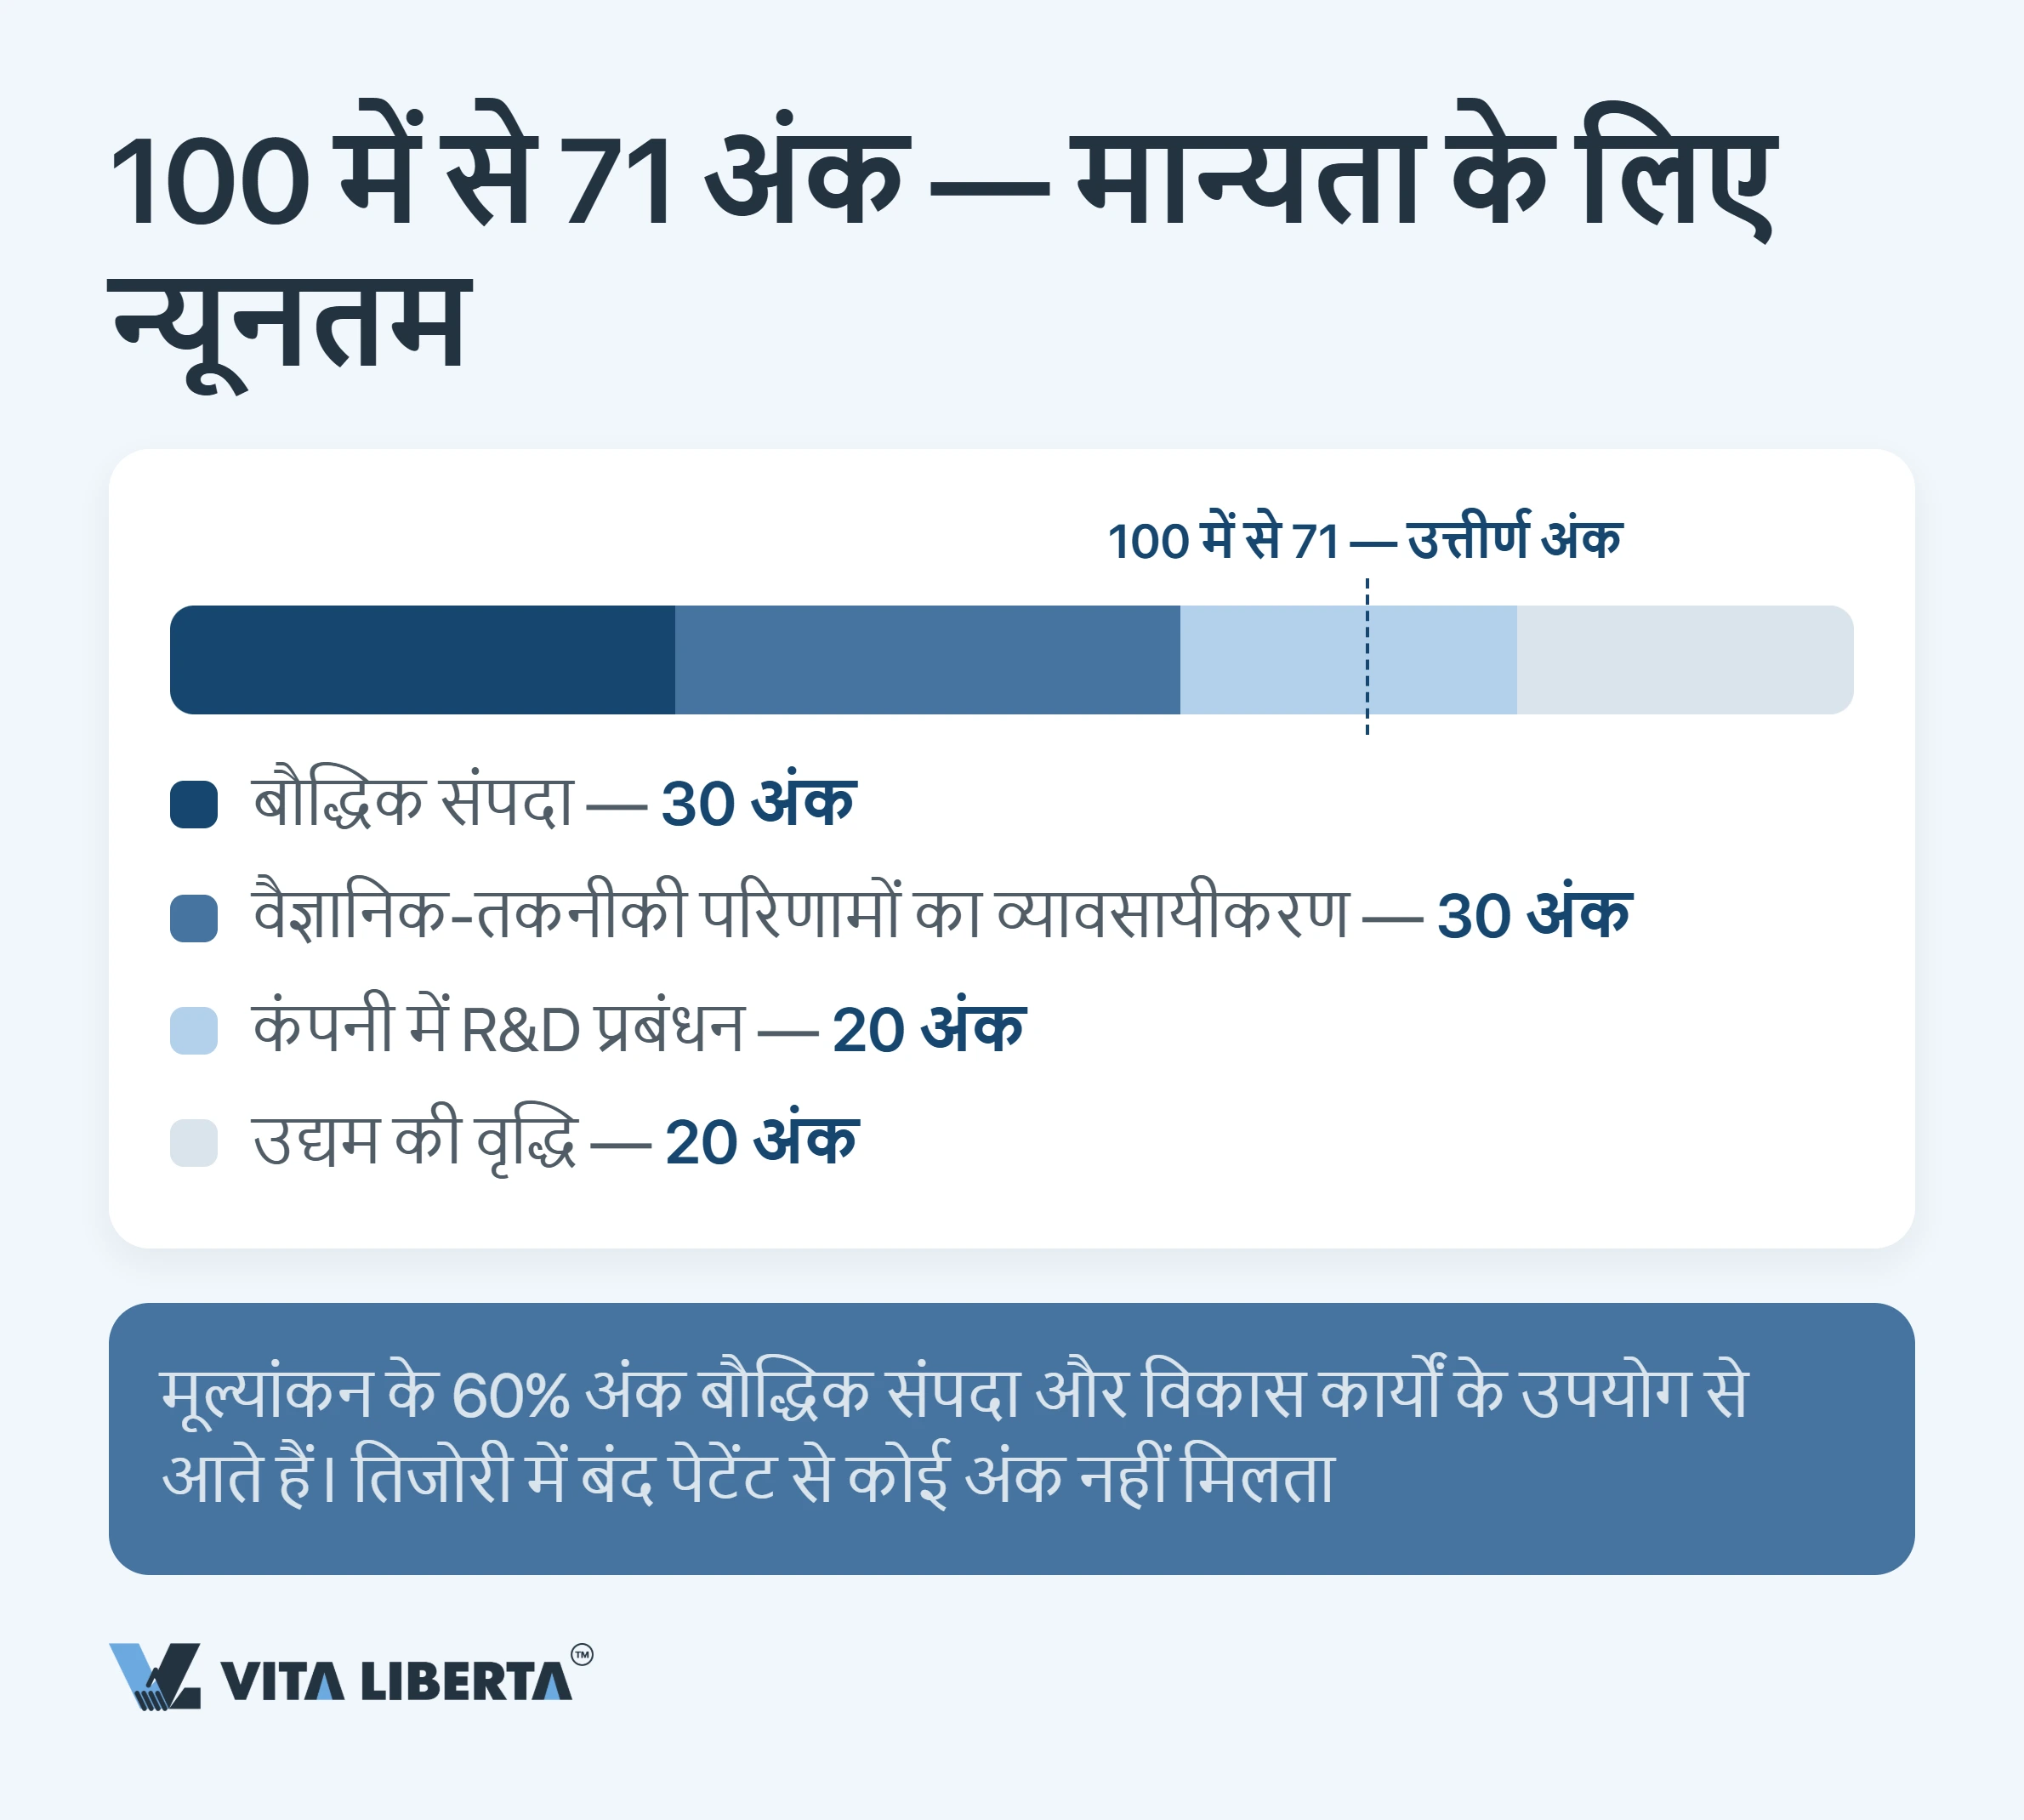
| विशेषज्ञ मूल्यांकन | नवाचार क्षमता को चार खंडों में कुल 100 में से कम से कम 71 अंक मिलें | भार बराबर नहीं है: बौद्धिक संपदा और R&D परिणामों का व्यावसायीकरण 30-30 अंक; R&D प्रबंधन संगठन और विकास संकेतक 20-20 अंक |
अगर आप पुराने गाइड के आधार पर तैयारी कर रहे हैं, तो एक और जाल से बचें: कुछ गाइड अब भी 2008 के उपायों (国科发火〔2008〕172号) वाली R&D ख़र्च की 6/4/3% सीढ़ी बताते हैं। परिपत्र 32 ने 5 करोड़ युआन तक की आय वाली कंपनियों के लिए सीमा 6% से घटाकर 5% कर दी, इसलिए मौजूदा सीढ़ी 5/4/3% है। 4 करोड़ युआन की आय पर यह एक प्रतिशत अंक 4 लाख युआन के बेकार योजनाबद्ध डेवलपमेंट बजट के बराबर है।
चीन में HNTE दर्जा पाएँ, औपचारिक कमियों पर अस्वीकृति के बिना
- छह शर्तों की जाँच
- फ़ाइल और ऑडिट की तैयारी
- आवेदन में सहायता

HNTE प्रमाणपत्र कैसे पाएँ: आवेदन, मूल्यांकन, तीन मंत्रालय
यहाँ कुछ भी अपने आप नहीं होता। आप आवेदन करते हैं, और दर्जा बहु-स्तरीय मूल्यांकन के बाद मिलता है।
फ़ाइल की जाँच प्रांत या स्वतंत्र नियोजन वाले शहर का मान्यता प्राधिकरण (认定机构) करता है, जिसे स्थानीय विज्ञान-प्रौद्योगिकी, वित्त और कर विभाग मिलकर बनाते हैं। राष्ट्रीय स्तर पर तीन संस्थाएँ इस व्यवस्था की ज़िम्मेदार हैं: विज्ञान और प्रौद्योगिकी मंत्रालय (MOST), वित्त मंत्रालय (MOF) और राज्य कराधान प्रशासन (STA)।
फ़ाइल कहाँ और किस विंडो में जमा करें
जमा करने की तारीख़ पर आपकी कंपनी मुख्यभूमि चीन में कम से कम एक साल से पंजीकृत होनी चाहिए। आवेदन राष्ट्रीय प्लेटफ़ॉर्म “हाई-टेक उद्यम मान्यता प्रबंधन नेटवर्क” (高新技术企业认定管理工作网, www.innocom.gov.cn) के ज़रिए होता है।
आवेदन विंडो प्रांत और शहर खोलते हैं, और समय-सारिणी काफ़ी अलग होती है। 2026 में बीजिंग ने तीन चरणों में आवेदन लिए, जिनकी अंतिम तिथियाँ 15 मई, 17 जुलाई और 24 सितंबर थीं। शंघाई ने एक ही विंडो रखी, जो 10 अक्टूबर 2026 को बंद हुई।
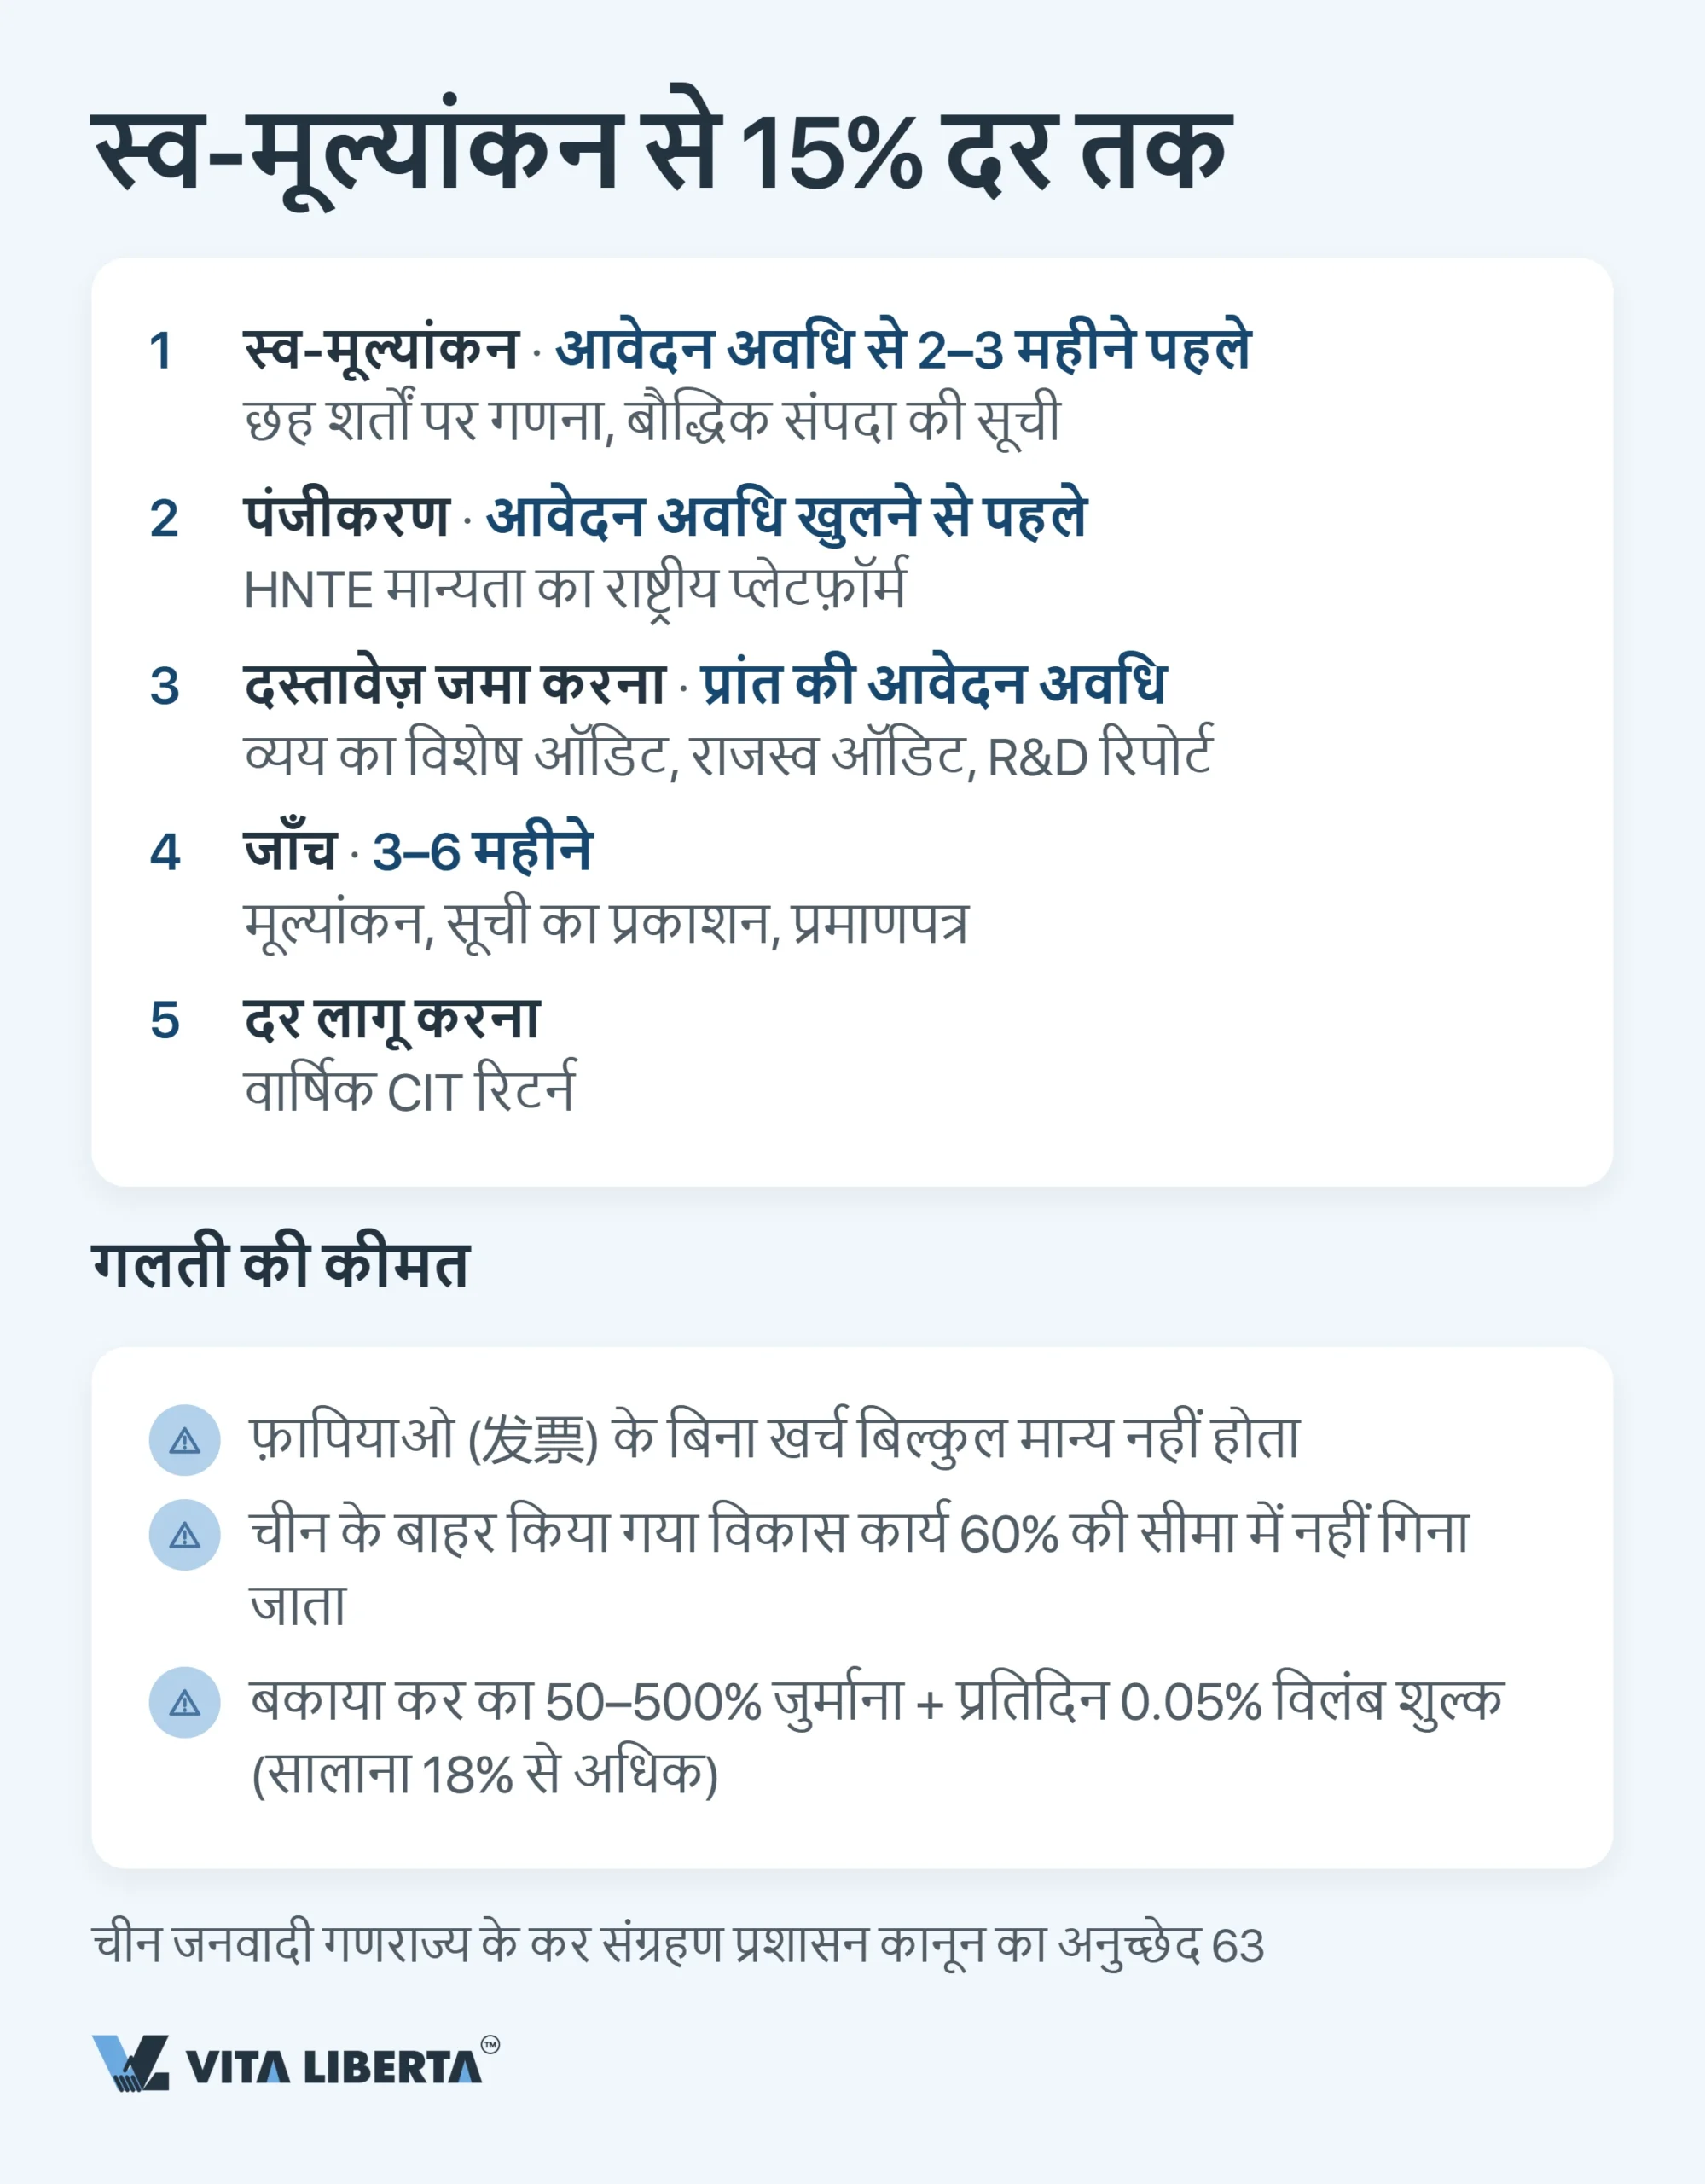
| चरण | समय | क्या जमा करें और कहाँ |
| स्व-मूल्यांकन | विंडो से 2–3 महीने पहले | छह शर्तों की आंतरिक गणना, पेटेंट और सॉफ़्टवेयर की सूची |
| प्लेटफ़ॉर्म पर पंजीकरण | विंडो खुलने से पहले | 高新技术企业认定管理工作网 (www.innocom.gov.cn) पर कंपनी का पंजीकरण विवरण |
| आवेदन जमा करना | प्रांत की विंडो | बौद्धिक संपदा प्रमाण, R&D रिपोर्ट, R&D ख़र्च का विशेष ऑडिट, हाई-टेक राजस्व ऑडिट और कर्मचारी डेटा, प्रांतीय मान्यता प्राधिकरण को |
| मूल्यांकन और प्रकाशन | 3–6 महीने | विशेषज्ञ मूल्यांकन, सूची का प्रकाशन, प्रमाणपत्र जारी होना |
| दर लागू करना | वार्षिक रिटर्न | CIT रिटर्न में लाभ का विवरण; फ़ाइल जाँच के लिए कंपनी के पास रहती है |
पिछले तीन साल के R&D ख़र्च और पिछले साल के हाई-टेक राजस्व का विशेष ऑडिट योग्य चीनी ऑडिट या टैक्स फ़र्म तैयार करती है। इसमें हर ख़र्च के पीछे वैध दस्तावेज़ होना चाहिए। चीन में ख़रीद के लिए यह आमतौर पर फापियाओ (发票, आधिकारिक कर चालान, इलेक्ट्रॉनिक 数电票 सहित) होता है। बिना दस्तावेज़ वाला ख़र्च आधार में नहीं जुड़ता, न सुपर डिडक्शन के लिए, न मान्यता की शर्त के लिए।
तीन साल की वैधता: दर्जा सबसे ज़्यादा कहाँ छूटता है
एक दिन की चूक भी आपको 25% पर पूरा साल दिला देती है। प्रमाणपत्र जारी होने की तारीख़ से तीन साल वैध रहता है। पुनः मान्यता समाप्ति वाले साल में माँगी जाती है, और इसमें लगभग पहले आवेदन जितना काम होता है।
उस साल के अंत तक नया प्रमाणपत्र नहीं मिला? तब पूरे साल का टैक्स 25% की मानक दर से दोबारा गिना जाएगा, भले ही अग्रिम भुगतान 15% पर किए गए हों।
सिर्फ़ “तारीख़ पर नज़र रखना” काफ़ी नहीं। समाप्ति से छह महीने पहले एक पक्का चेकपॉइंट तय करें। उस समय तीन चीज़ें तैयार हों: R&D ख़र्च का ताज़ा ऑडिट, अपडेट किया हुआ बौद्धिक संपदा पोर्टफ़ोलियो, और यह पुष्टि कि वितरण कारोबार के अच्छे साल ने हाई-टेक राजस्व का हिस्सा 60% से नीचे नहीं गिराया।
दो मान्यताओं के बीच भी दर्जे के लिए रिपोर्टिंग ज़रूरी है। कंपनी हर साल 高新技术企业认定管理工作网 पर वार्षिक विकास रिपोर्ट (年度发展情况报表) भरती है। नाम में बदलाव और मान्यता की शर्तों से जुड़े बड़े बदलाव (विभाजन, विलय, पुनर्गठन, कारोबार में बदलाव) तीन महीने के भीतर मान्यता प्राधिकरण को बताने होते हैं। बदलाव के बाद शर्तें पूरी न हों, तो दर्जा उसी साल से हट जाता है जिसमें बदलाव हुआ।
निष्कर्ष: दर्जा किसी रजिस्टर की एंट्री नहीं, बल्कि लगातार तीन साल छह संकेतकों को मानक में बनाए रखने की प्रतिबद्धता है।
लाभ गँवाने वाली तीन ग़लतियाँ: जाँच अधिकारी की चेकलिस्ट
जाँच तीन बिंदुओं पर होती है। हर एक ऐसी आम और महँगी ग़लती है जो वे अंतरराष्ट्रीय कंपनियाँ करती हैं जिन्होंने अपनी प्रक्रियाएँ चीनी व्यवहार के अनुरूप नहीं ढालीं।
वैध दस्तावेज़ नहीं, तो ख़र्च नहीं। चीन में ख़रीद के लिए दस्तावेज़ फापियाओ है। विदेश से ख़रीदी गई वस्तुओं और सेवाओं के लिए विदेशी आपूर्तिकर्ता का इनवॉइस या रसीद, साथ में संबंधित करों के भुगतान का प्रमाण चाहिए (国家税务总局公告2018年第28号)। प्राथमिक दस्तावेज़ों के बिना समूह के भीतर लागत बँटवारे को ख़र्च नहीं माना जाता: कटौती नहीं मिलती और R&D ख़र्च की शर्त भी टूटती है।
चीन से बाहर डेवलपमेंट। 60% ख़र्च देश के भीतर होने की शर्त लोकप्रिय मॉडल “R&D भारत में, उत्पादन चीन में” को तोड़ देती है।
HNTE दर्जे को लघु एवं कम लाभ वाले उद्यम व्यवस्था के साथ जोड़ने की कोशिश। दोनों व्यवस्थाएँ साथ नहीं चलतीं; एक चुननी पड़ती है।
महत्वपूर्ण: अगर लाभ का अनुचित इस्तेमाल कर चोरी (偷税) माना गया, तो चीनी जनवादी गणराज्य के कर संग्रह प्रशासन क़ानून (中华人民共和国税收征收管理法) की धारा 63 लागू होती है, जिसमें बकाया टैक्स के 50% से 500% तक जुर्माना है। विलंब शुल्क इसी क़ानून की धारा 32 के तहत अलग से लगता है: रोज़ 0.05%, यानी साल में 18% से ज़्यादा।
निष्कर्ष: लाभ की जाँच प्रवेश पर नहीं, निकास पर होती है, यानी रिटर्न और जाँच के समय, जब हिसाब-किताब दोबारा बनाने में बहुत देर हो चुकी होती है。
HNTE पुनः मान्यता में 15% दर बनाए रखें
- R&D ख़र्च का ऑडिट
- हाई-टेक राजस्व की निगरानी
- जाँच के दौरान लाभ का बचाव

चीन में HNTE लाभ: रणनीतिक निष्कर्ष
इस व्यवस्था का विरोधाभास यह है कि सरकार अपनी सबसे उदार दर नवाचार के लिए नहीं, बल्कि उसके दस्तावेज़ीकरण के लिए देती है। तिजोरी में रखा पेटेंट एक भी अंक नहीं दिलाता। साधारण डेवलपमेंट भी, अगर उसका अलग हिसाब त्रुटिहीन हो और ऑडिट व फापियाओ पूरे हों, तो 15% दर और 200% सुपर डिडक्शन दिला देता है।
भर्ती और बजट से पहले शर्तों की गणना करें। R&D ख़र्च का हिस्सा और हाई-टेक राजस्व का हिस्सा प्रबंधित किए जा सकते हैं, लेकिन साल की योजना बनाते समय, रिटर्न से ठीक पहले मार्च में नहीं।
डेवलपमेंट के साथ-साथ फ़ाइल बनाएँ। सहायक हिसाब, फापियाओ और चीनी कंपनी के नाम पर बौद्धिक संपदा, ये सब 25% वाले एक साल से सस्ते पड़ते हैं।
30वें महीने पर चेकपॉइंट लगाएँ। पुनः मान्यता औपचारिकता नहीं, बल्कि सभी छह शर्तों का नए सिरे से बचाव है।
इस तरह HNTE प्रमाणपत्र टैक्स रिटर्न की एक पंक्ति से बढ़कर रणनीतिक संपत्ति बन जाता है। निवेशकों, बैंकों और प्रांतीय सरकार के सामने यह आपकी कंपनी के टेक्नोलॉजिकल होने की आधिकारिक पुष्टि का काम करता है। CIT में कमी इस प्रतिष्ठा का बोनस है, उलटा नहीं。
अक्सर पूछे जाने वाले प्रश्न
नहीं माना जाएगा। मुख्य बौद्धिक संपदा का स्वामित्व मुख्यभूमि चीन में स्थापित उद्यम के ही पास होना चाहिए; हांगकांग, मकाऊ और ताइवान इस दायरे में नहीं आते। समाधान: आवेदन विंडो खुलने से पहले स्वामित्व चीनी कंपनी को हस्तांतरित करें और अधिकार हस्तांतरण के पंजीकरण के लिए समय रखें। लाइसेंस, चाहे विशेष (exclusive) हो, मान्यता में नहीं गिना जाता।
शर्त पूरी नहीं होगी। R&D ख़र्च का कम से कम 60% चीन में होना चाहिए और वैध दस्तावेज़ों से साबित होना चाहिए; चीन में ख़रीद के लिए आमतौर पर फापियाओ से। समाधान: कम से कम इतना काम चीन ले जाएँ कि 60% की शर्त और राजस्व के मुक़ाबले ज़रूरी ख़र्च अनुपात (आकार के अनुसार 5/4/3%) दोनों एक साथ पूरे हों।
1 करोड़ युआन के मुनाफ़े पर 25% से 15% पर आने से हर साल 10 लाख युआन बचते हैं, और 200% सुपर डिडक्शन टैक्स बेस को ही छोटा करके इसके ऊपर और बचत देता है। शर्तें छह हैं: चीन में बौद्धिक संपदा, राज्य की सूची का क्षेत्र, कम से कम 10% कर्मचारी R&D में, 5/4/3% सीढ़ी के अनुसार R&D ख़र्च, कम से कम 60% हाई-टेक राजस्व, और विशेषज्ञ मूल्यांकन में कम से कम 71 अंक। समाधान: आवेदन से पहले सभी छह शर्तों का स्व-मूल्यांकन करें।
एक साल 25% पर। प्रमाणपत्र तीन साल चलता है; समाप्ति वाले साल के अंत तक नया प्रमाणपत्र न मिला, तो पूरे साल का टैक्स मानक दर से दोबारा गिना जाता है, भले ही अग्रिम 15% पर भरे गए हों, और कर प्राधिकरण रिटर्न के बाद भी पात्रता जाँच सकता है। समाधान: समाप्ति से छह महीने पहले शुरू करें: R&D ख़र्च का ऑडिट, हाई-टेक राजस्व के हिस्से की जाँच और बौद्धिक संपदा पोर्टफोलियो का अपडेट।
नहीं। दोनों रियायती दरें जुड़ती नहीं, केवल एक लागू होती है; R&D सुपर डिडक्शन दोनों स्थितियों में मिलता है। लघु एवं कम लाभ वाले उद्यम (小型微利企业) की व्यवस्था 31 दिसंबर 2027 तक है (财政部 税务总局公告2023年第12号): कर योग्य मुनाफ़े का 25% हिस्सा 20% की दर से टैक्स होता है, यानी प्रभावी दर 5%। शर्तें: सालाना कर योग्य मुनाफ़ा 30 लाख युआन से ज़्यादा नहीं, कर्मचारी 300 से ज़्यादा नहीं, संपत्ति 5 करोड़ युआन से ज़्यादा नहीं (तिमाही औसत के आधार पर)। HNTE पूरे मुनाफ़े पर बिना आकार-सीमा के 15% और 10 साल का घाटा कैरी फ़ॉरवर्ड देता है। समाधान: अनुमानित मुनाफ़े पर दोनों परिदृश्य गिनें। जब तक कंपनी तीनों सीमाओं में है, छोटे उद्यम की दर कम है; कर योग्य मुनाफ़ा 30 लाख युआन पार करते ही यह व्यवस्था बंद हो जाती है, और तब HNTE बेहतर है।