Hongkong
 China




डॉलर में भुगतान यानी दो बार करेंसी बदलना, बीच में और भी correspondent bank, और धीमा सेटलमेंट। सप्लायर को उसकी अपनी करेंसी में भुगतान करें तो पैसा अक्सर उसी दिन पहुँच जाता है। यहाँ बिना नुकसान के यह बदलाव करने का तरीका है।
युआन में भुगतान क्यों
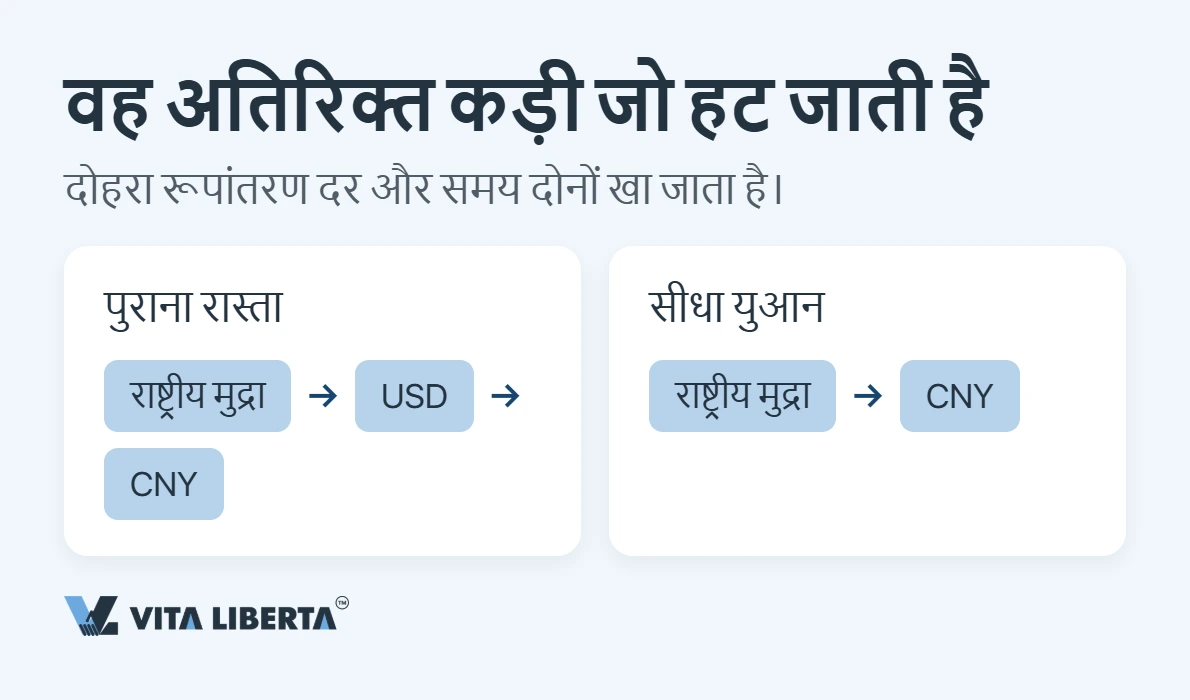
चीनी सप्लायर को डॉलर में भुगतान करने पर पहले आपकी करेंसी डॉलर में और फिर डॉलर युआन में बदलती है। दोनों जगह मार्जिन कटता है, और चेन का हर बैंक अपनी फ़ीस व compliance जाँच जोड़ता है। सीधे युआन में सेटलमेंट यह बीच की कड़ी हटा देता है। फ़ायदे ठोस हैं:
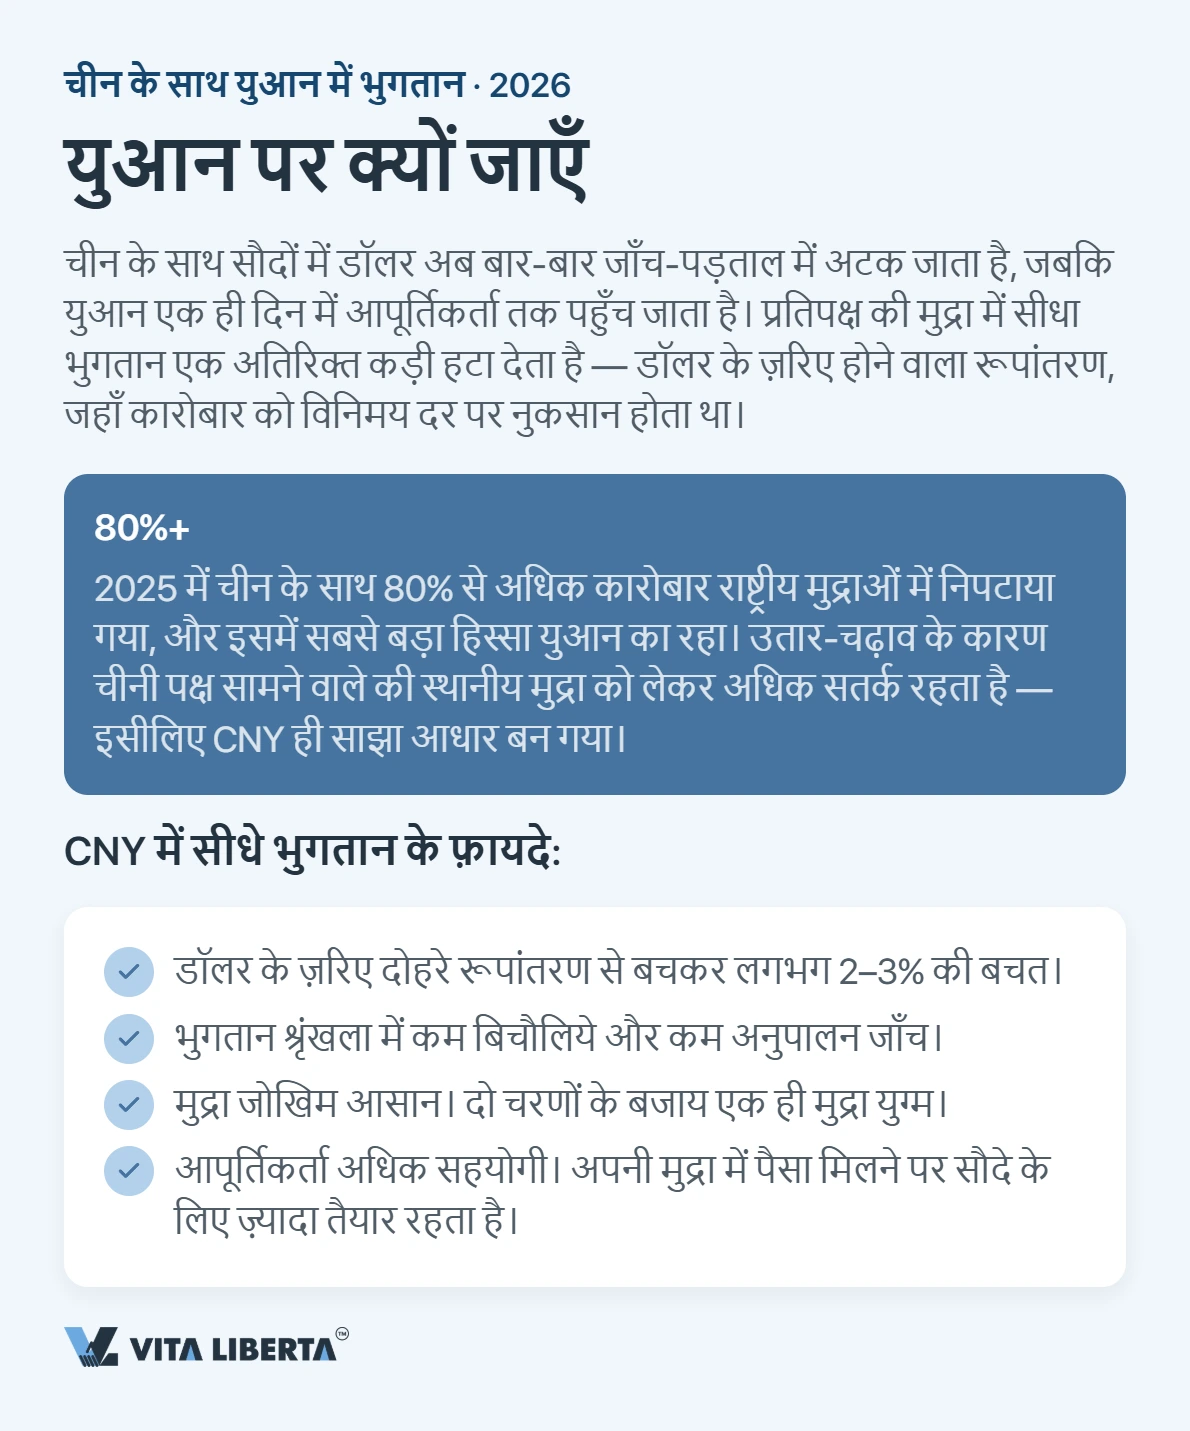
- दोहरे कन्वर्ज़न से बचकर लगभग 2–3% की बचत — PBOC का अपना अनुमान है कि RMB में इनवॉइस करने वाले आयातक “छिपी लागत” में 3% तक बचाते हैं;
- कम correspondent bank और कम compliance चेकपॉइंट;
- दो के बजाय एक ही करेंसी-पेयर संभालना, जिससे FX जोखिम नियंत्रित करना कहीं आसान;
- अपनी करेंसी में भुगतान पाने वाला सप्लायर टाइट रेट देता है और मोलभाव में सहज रहता है (डॉलर कोट में लगभग हमेशा एक FX बफ़र जुड़ा होता है)।
रुझान साफ़ है: चीन का करीब 30% व्यापार अब RMB में सेटल होता है, जो 2017 में लगभग 10% था। युआन मुख्यभूमि चीन के साथ व्यापार का साझा आधार बन चुका है।
CNH या CNY: असल में आप क्या भेजते हैं
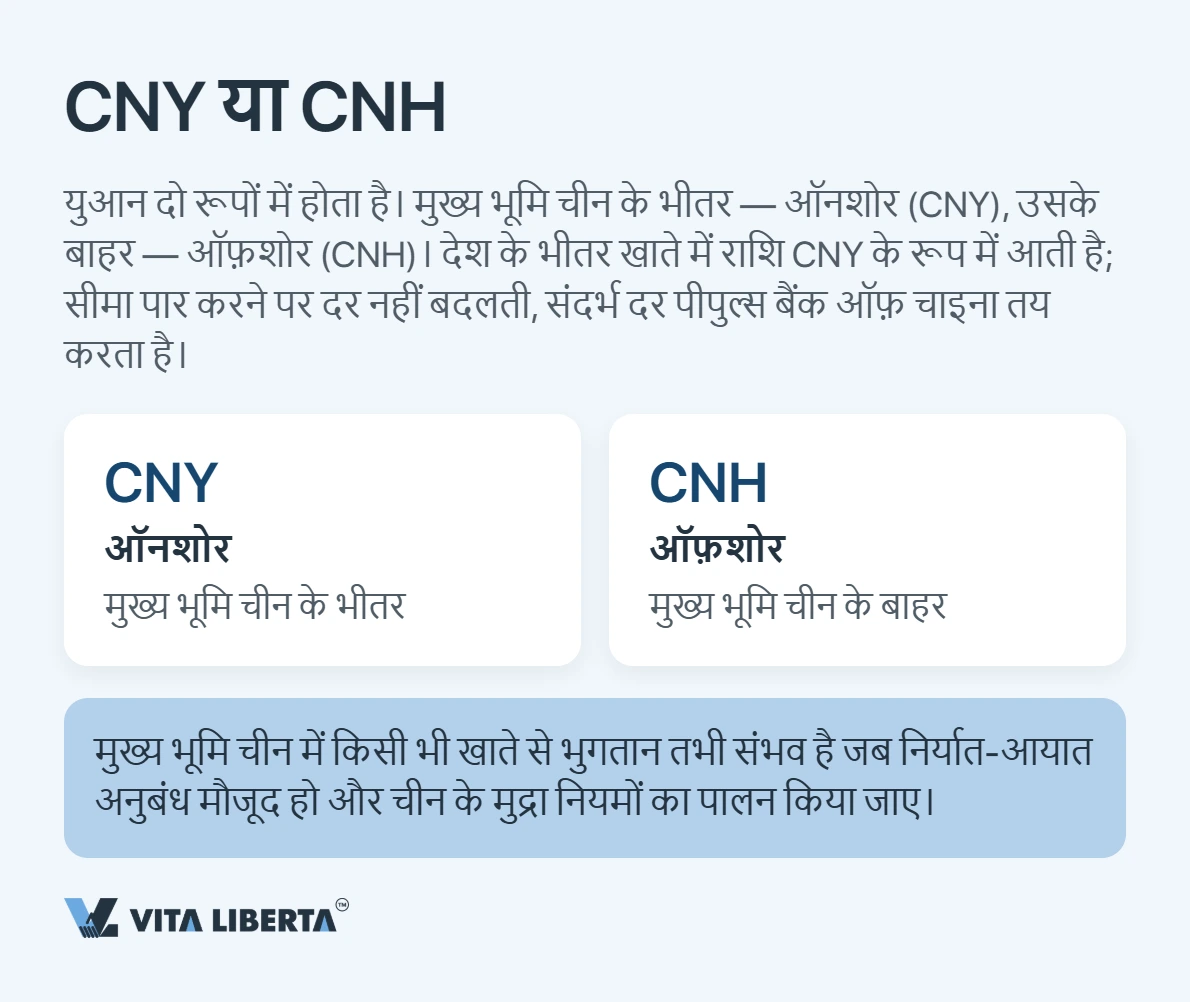
RMB के दो बाज़ार हैं। ऑनशोर CNY सिर्फ़ मुख्यभूमि चीन में चलता है; ऑफशोर CNH बाकी हर जगह — हांगकांग, सिंगापुर, लंदन। मुख्यभूमि के बाहर से भुगतान करने पर जो बाहर जाता है वह CNH है। आपका बैंक आपकी करेंसी (या डॉलर) को CNH में बदलता है, और सीमा पार करते ही यह सप्लायर के खाते में 1:1 पर CNY बनकर जमा होता है — पहुँचने पर दूसरी बार कन्वर्ज़न नहीं होता।
बारीकी डॉलर के मुक़ाबले रेट में है, क्योंकि वहाँ दोनों पूरी तरह अदल-बदल योग्य नहीं। CNY प्रबंधित है: PBOC रोज़ एक संदर्भ दर तय करता है और ऑनशोर ट्रेडिंग उसके ±2% दायरे में ही हिल सकती है। CNH अंतरराष्ट्रीय माँग पर स्वतंत्र रूप से चलता है, इसलिए दोनों रेट अलग हो जाते हैं। यही अंतर स्प्रेड है — किसी भी सीमा-पार RMB भुगतान की पहली छिपी लागत।
चरण 1: अनुबंध में करेंसी तय करें
दो साफ़-सुथरे रास्ते हैं।
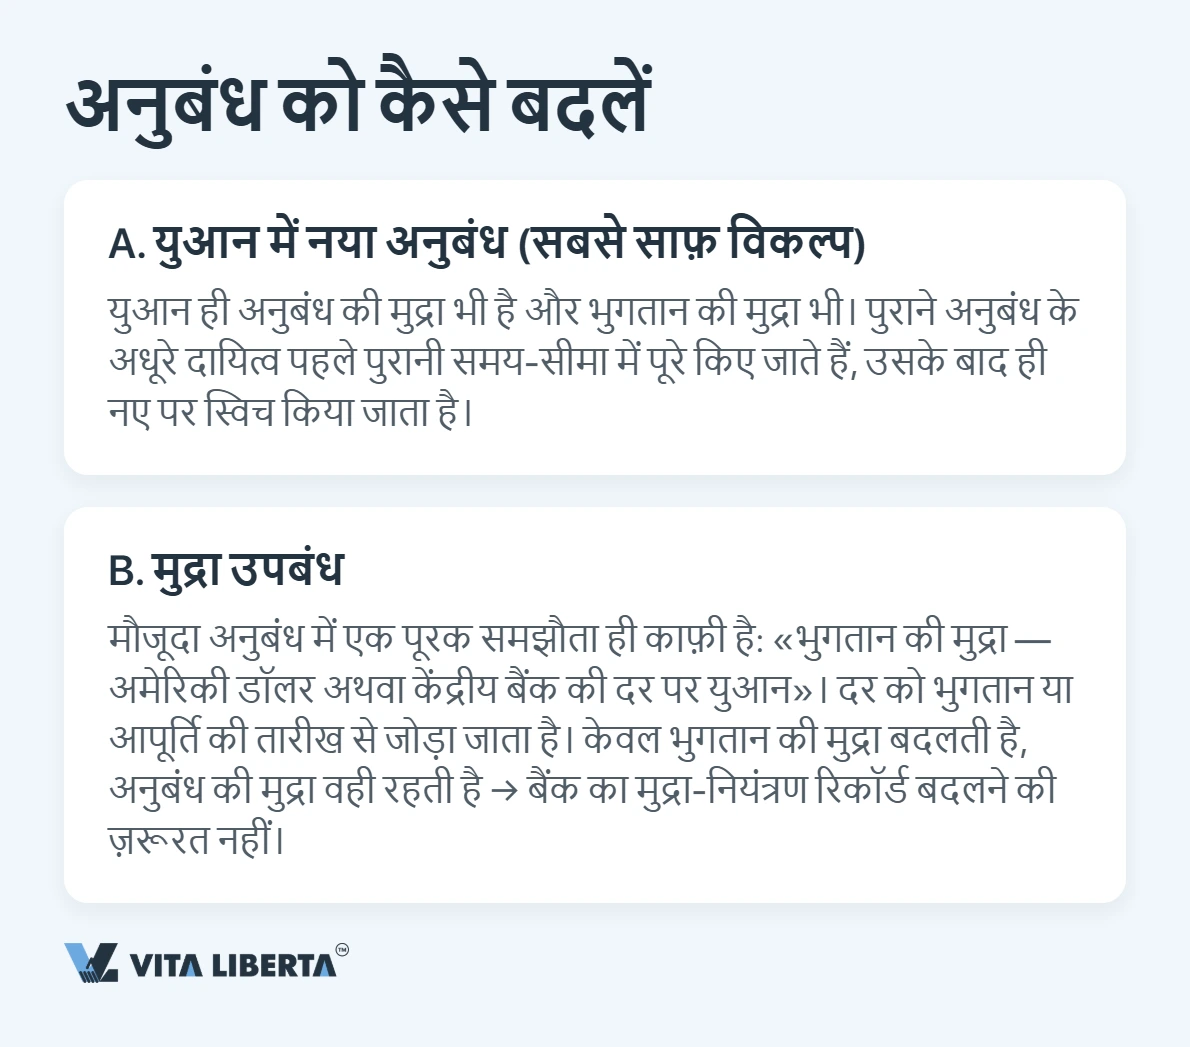
नया RMB अनुबंध। सबसे साफ़ वह अनुबंध है जिसमें युआन ही अनुबंध-करेंसी और भुगतान-करेंसी दोनों हो। पुराने समझौते में कोई बकाया दायित्व हो तो पहले उसे उसकी मूल समय-सीमा में पूरा करें, फिर नए पर आएँ।
करेंसी क्लॉज़। चालू अनुबंध के लिए एक अनुपूरक काफ़ी है। भुगतान-खंड में ऐसा कुछ जोड़ें: “भुगतान-करेंसी US डॉलर या चीनी युआन होगी, जो माल-प्राप्ति की तारीख़ पर तय संदर्भ (mid-market) दर पर बदली जाएगी।” दर को भुगतान की या डिलीवरी की तारीख़ से जोड़ा जा सकता है। व्यावहारिक टिप: निर्णय से पहले असली खर्च तुलना के लिए डॉलर और RMB — दोनों में proforma invoice माँगें।
चरण 2: युआन-सक्षम खाता और सही रूट
नियमित सीधे भुगतान के लिए CNH रखने-भेजने की जगह चाहिए — सक्रिय चीन-कॉरिडोर वाले बैंक का CNH खाता, या डॉलर से गुज़रे बिना सीधे CNH में बदलने वाला multi-currency business account (WorldFirst, Airwallex आदि)। भारत में हर outward remittance एक AD (Authorised Dealer) bank से होकर जाता है (RBI/FEMA के तहत), इसलिए ट्रेड भुगतान के लिए आपके पास IEC (DGFT जारी) होना चाहिए।
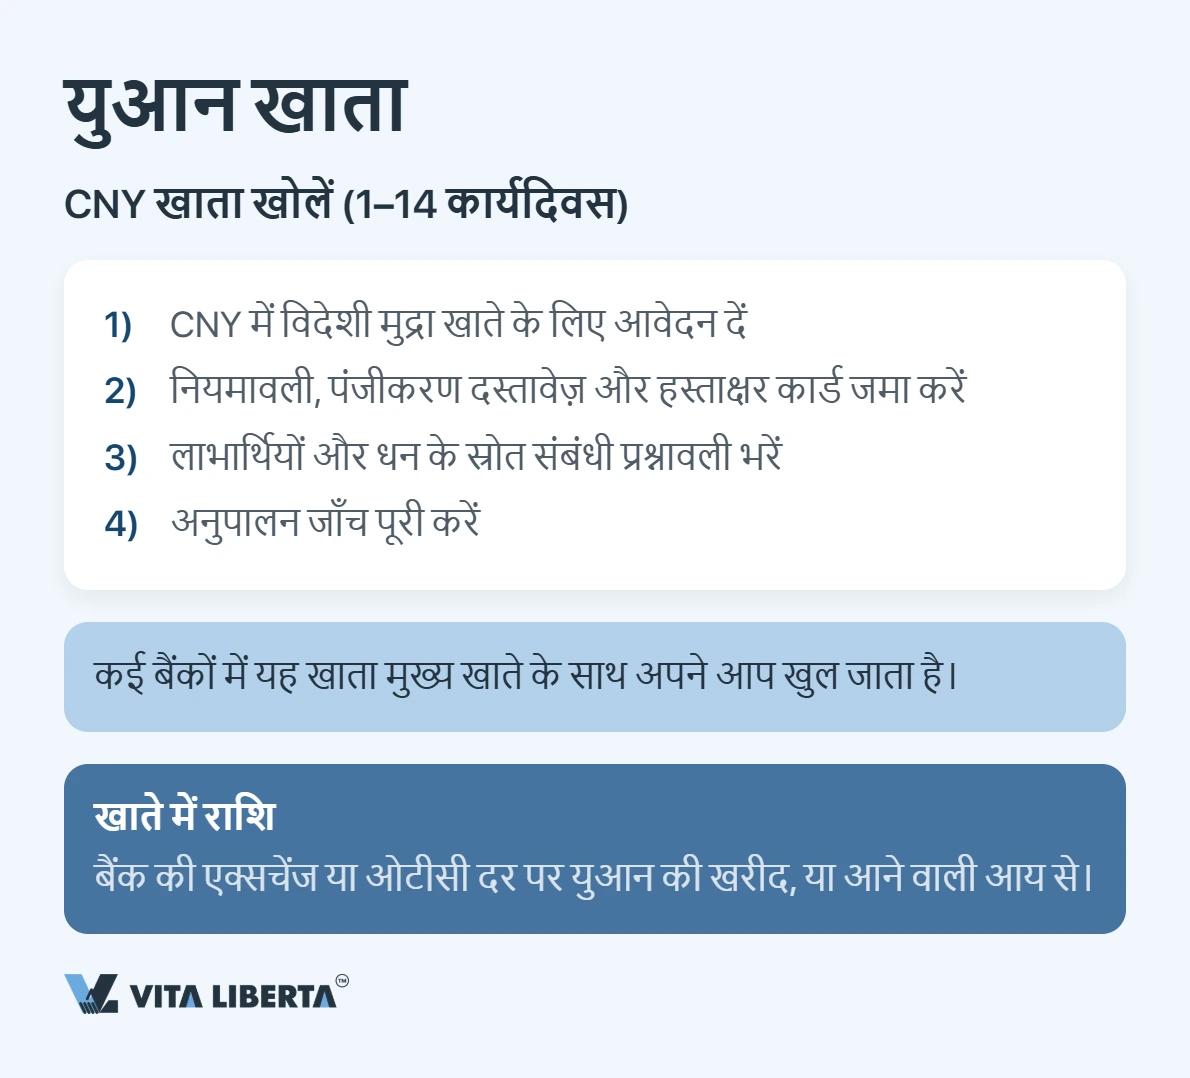
खाता/रूट सक्रिय करने में आम तौर पर 1–14 कार्यदिवस लगते हैं। अपेक्षा रखें:
- CNH/विदेशी-मुद्रा खाता आवेदन;
- निगमन दस्तावेज़ व signatory records;
- beneficial owner व fund-source प्रश्नावली;
- KYC/compliance स्क्रीनिंग;
- Form A2 में सही purpose code (अग्रिम आयात-भुगतान के लिए प्राय: S0101) और IEC/इनवॉइस संलग्न।
युआन में भुगतान पर जाना चाहते हैं?
- CNY भुगतान की व्यवस्था
- चीनी मुद्रा नियंत्रण सहित
- रोक व प्रतिबंध जोखिम कम

चरण 3: भुगतान असल में कैसे चलता है
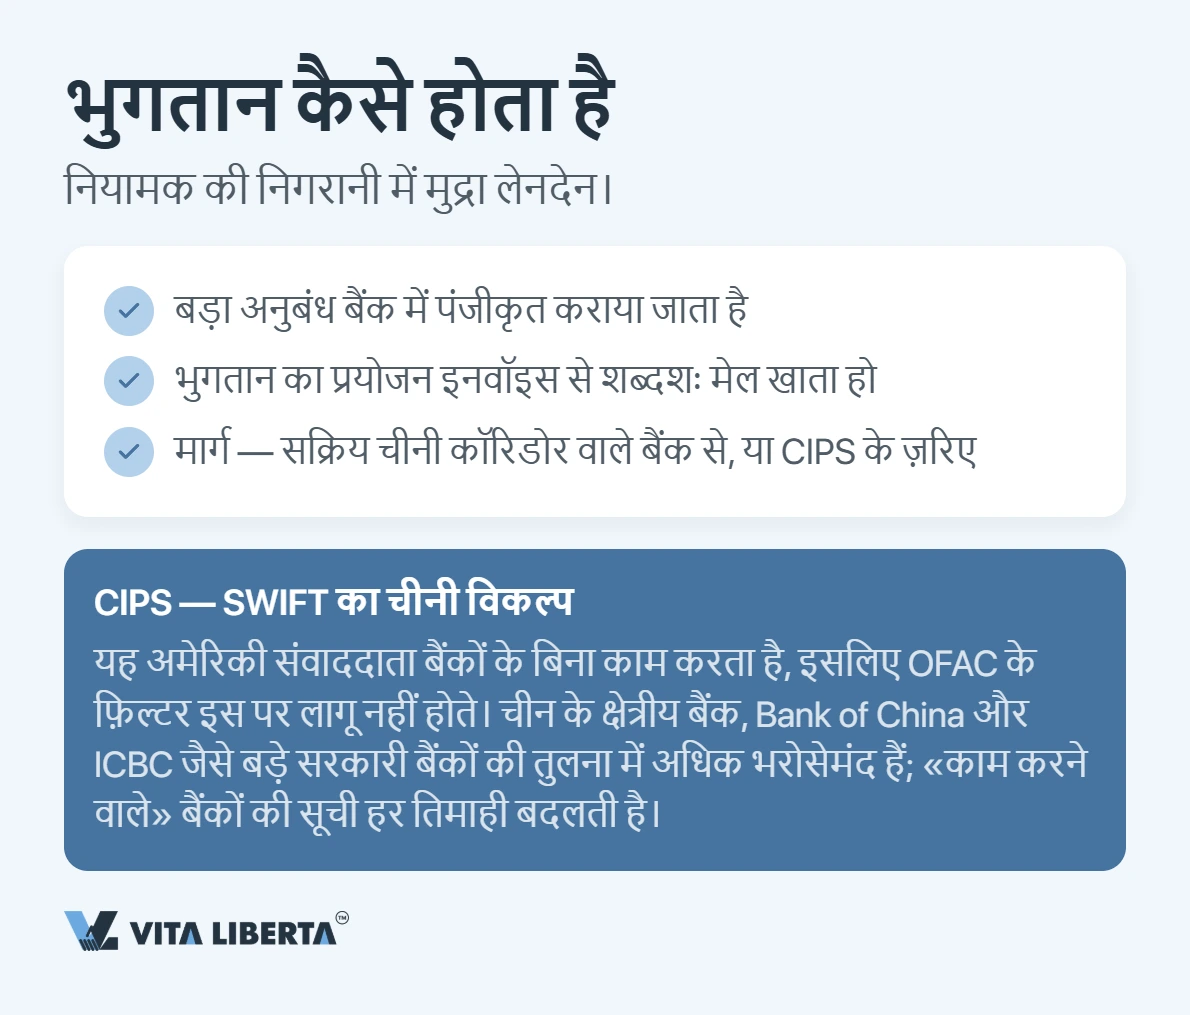
RMB ट्रांसफ़र दो में से एक रास्ते जाता है: सक्रिय चीन-कॉरिडोर वाला बैंक, या CIPS — चीन का अपना RMB क्लियरिंग-सेटलमेंट रेल, 2015 में शुरू, PBOC की निगरानी में। CIPS सिर्फ़ RMB क्लियर करता है और कंपनियाँ इसमें सीधे नहीं जुड़तीं; participant bank के ज़रिए पहुँचती हैं।
चीन-पक्ष की दो शर्तें अहम हैं। सप्लायर की कंपनी को विदेश से युआन पाने से पहले RCPMIS (PBOC की सीमा-पार RMB रिपोर्टिंग प्रणाली) में पंजीकृत होना चाहिए — आम तौर पर उसके बैंक द्वारा एक-बारगी पंजीयन। और हर सीमा-पार RMB भुगतान पर एक purpose/विवरण होता है: यह विवरण आपकी इनवॉइस और अनुबंध से हूबहू मेल खाना चाहिए। कन्वर्ज़न-पक्ष पर बड़े प्रवाह SAFE की समीक्षा में आते हैं, और चीनी प्राप्तकर्ता आने वाली राशि का दस्तावेज़ीकरण कुछ दिनों में अधिकारियों के पास दर्ज करता है। (भारत-पक्ष पर ₹5 लाख से ऊपर पर Form 15CA/15CB भी लागू होते हैं।)
लागत कितनी
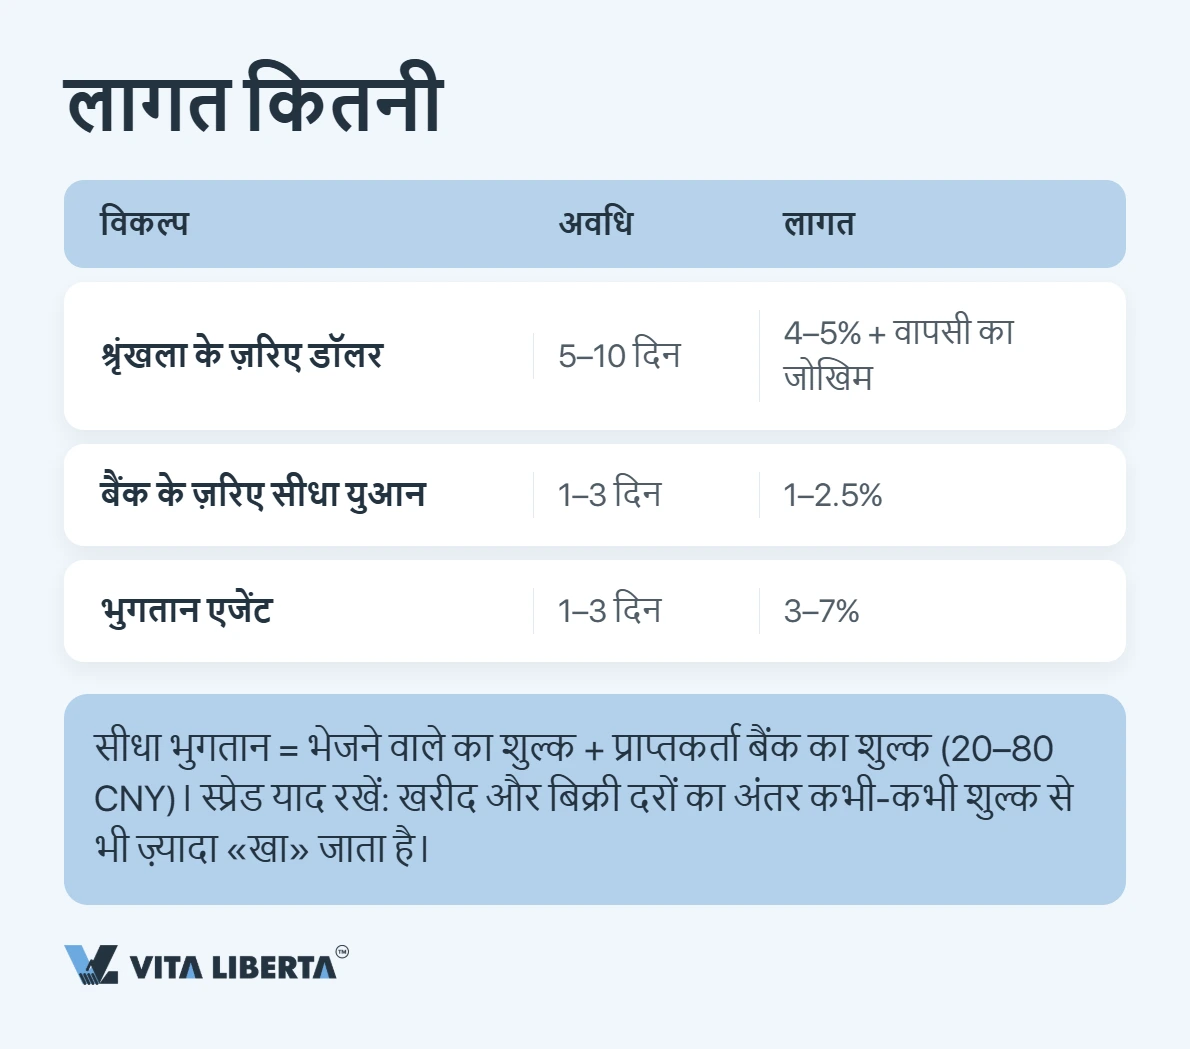
| रूट | समय | लागत |
|---|---|---|
| correspondent चेन से डॉलर | 5–10 दिन | 4–5% + वापसी का जोखिम |
| बैंक से सीधे युआन | 1–3 दिन | 1–2.5% |
| भुगतान एजेंट | 1–3 दिन | 3–7% |
सीधे RMB भुगतान में भेजने वाले की फ़ीस और प्राप्तकर्ता-बैंक का शुल्क (करीब 20–80 CNY) होता है। स्प्रेड मत भूलें: खरीद-बिक्री रेट का फ़र्क़ कभी-कभी दिखने वाली फ़ीस से ज़्यादा “खा” जाता है।
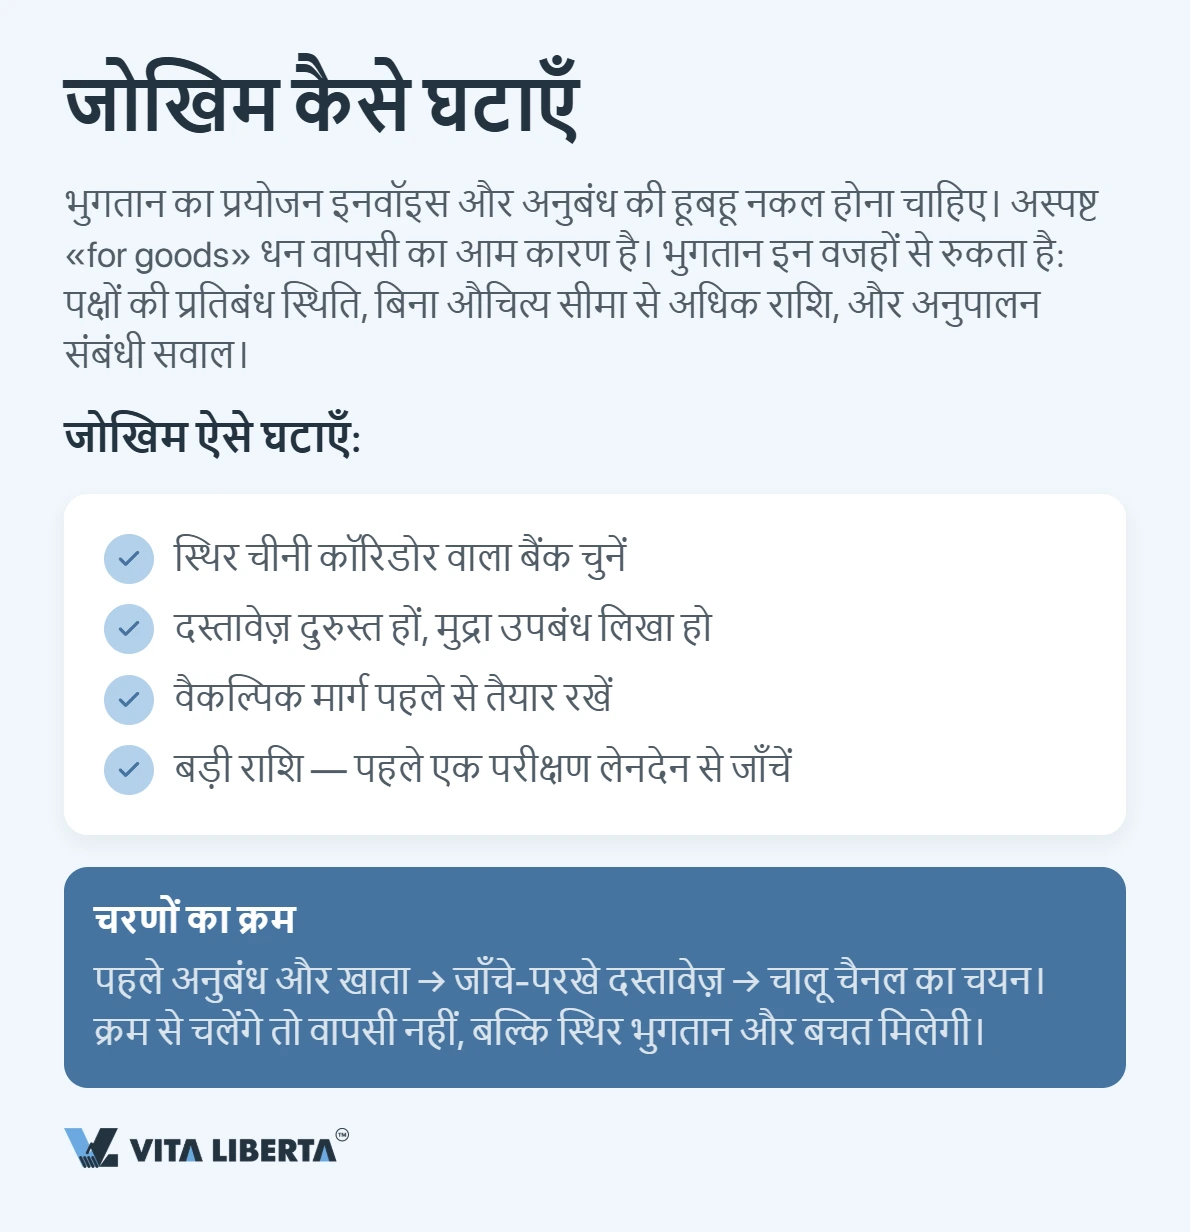
⚠️ भुगतान का विवरण बिल्कुल सही रखें। सीमा-पार RMB भुगतान का purpose/विवरण इनवॉइस और अनुबंध से हूबहू मेल खाना चाहिए। धुँधला “for goods” ट्रांसफ़र वापस आने का आम कारण है।
जोखिम और बचाव
भुगतान किसी पक्ष के sanction-status, बिना कारण सीमा से ऊपर की राशि, या सामान्य compliance सवालों पर अटक सकता है। स्थिर चीन-कॉरिडोर वाला बैंक चुनकर, दस्तावेज़ दुरुस्त रखकर, अनुबंध में करेंसी क्लॉज़ लिखकर, एक बैकअप रूट तैयार रखकर, और हर बड़े ट्रांसफ़र को पहले एक छोटी test transaction से जाँचकर जोखिम घटता है। सप्लायर के बैंक-विवरण में बदलाव हमेशा दूसरे चैनल से सत्यापित करें — “खाता बदल गया” वाले फ़र्ज़ी मेल भुगतान भटका देते हैं।
“युआन पर आना ‘payment field में USD को CNH कर देना’ नहीं है। पहले अनुबंध और खाता, फिर मेल खाते साफ़ दस्तावेज़, और चैनल सबसे आख़िर में। जो कंपनियाँ इन चरणों को क्रम से करती हैं उन्हें स्थिर भुगतान और असली बचत मिलती है — वापसी नहीं।”
— सर्गेई कोनोन (Sergey Konon), चीन के साथ विदेश-व्यापार सलाहकार
चीनी साझेदारों को भुगतान करना है?
- युआन में भुगतान कराएँ
- बैंक और भुगतान योजना चुनें
- मुद्रा लेनदेन में पूरी मदद

सारांश
RMB सेटलमेंट पर आना चार कदम है: करेंसी क्लॉज़ से अनुबंध संशोधित करना (या नया करना), CNH-सक्षम खाता खोलना, हूबहू मेल खाते दस्तावेज़ तैयार करना, और चलने वाला चैनल चुनना। कुल मिलाकर युआन डॉलर-चेन से सस्ता और अधिक अनुमानयोग्य पड़ता है। अनुबंध और खाते से शुरू करें, purpose सही रखें — फिर पार्टनर को भुगतान वापस आना बंद हो जाता है।
अक्सर पूछे जाने वाले प्रश्न
मुख्यभूमि चीन के बाहर से आप CNH भेजते हैं। बैंक आपकी करेंसी को ऑफशोर RMB (CNH) में बदलता है, जो चीन पहुँचते ही 1:1 पर ऑनशोर CNY बनकर जमा होता है। विदेश से CNY सीधे कभी नहीं भेजा जाता।
युआन रूट अतिरिक्त डॉलर-कन्वर्ज़न और एक-दो correspondent bank छोड़ देता है, तो भुगतान अटकने या महँगा होने के मौके घटते हैं। अनुबंध, इनवॉइस और भुगतान की राशि मेल खाती है, और hedge न करने वाला सप्लायर अक्सर बेहतर रेट देता है।
नियमित कॉर्पोरेट भुगतान के लिए यही सबसे व्यावहारिक है। विकल्प में एक लाइसेंसी payment provider आपकी करेंसी लेकर CNH में बदलता है और सप्लायर को CNY देता है — दोहरा कन्वर्ज़न बचाकर।
नहीं। SWIFT एक messaging network है जो भुगतान-निर्देश भेजता है; CIPS एक payment system है जो सीमा-पार RMB लेनदेन clear व settle करता है। कंपनियाँ CIPS में सीधे नहीं जुड़तीं — participant bank से पहुँचती हैं।
अक्सर कोट और भुगतान के बीच रेट का बदलना, चीनी बैंक की compliance जाँच, या विवरण में गलती — इनवॉइस से मेल न खाता purpose एक क्लासिक कारण है। रेट जल्दी लॉक करें, दस्तावेज़ साफ़ रखें, परखे हुए चैनल से भेजें।