Hongkong
 China




China menawarkan insentif pajak korporasi terpentingnya dengan aturan yang jelas dan “harga” yang tetap. Yang menikmatinya adalah perusahaan yang mampu membuktikan teknologinya lewat angka dan dokumen, bukan sekadar yang bergerak di bidang teknologi.
Masalah utama
“Kami punya perusahaan modal asing penuh (WFOE) di Hangzhou, dengan pengembangan sendiri, insinyur tetap, dan produk yang dijual ke seluruh dunia. Mengapa kami membayar 25% seperti perusahaan dagang, sementara tetangga kami di kawasan bisnis hanya 15%? Apakah kami kurang ‘teknologi’?”
Sektor usaha saja tidak menentukan apa pun; yang menentukan adalah ambang batas. Pajak penghasilan badan (Corporate Income Tax, CIT) turun ketika perusahaan Anda membuktikan enam indikator kuantitatif dan memperoleh status perusahaan teknologi tinggi dan baru (High and New Technology Enterprise, HNTE). Berikut isi paketnya, biaya untuk masuk, dan titik-titik di mana status ini paling sering hilang.
Paket HNTE: tarif 15% plus tiga instrumen lain
Pengakuan memberi Anda dua keuntungan khusus perusahaan teknologi tinggi: tarif 15% dan masa kompensasi kerugian yang lebih panjang. Dua instrumen lainnya, yaitu super deduction R&D dan pengurangan biaya pelatihan karyawan, juga terbuka bagi perusahaan biasa. Namun hasilnya paling maksimal bila digabung dengan status.
Setiap instrumen bekerja di titik perhitungan yang berbeda. Super deduction berlaku di awal, saat penghasilan kena pajak terbentuk; tarif rendah baru diterapkan di langkah terakhir.
Dari 25% ke 15%: satu juta yuan pada laba 10 juta
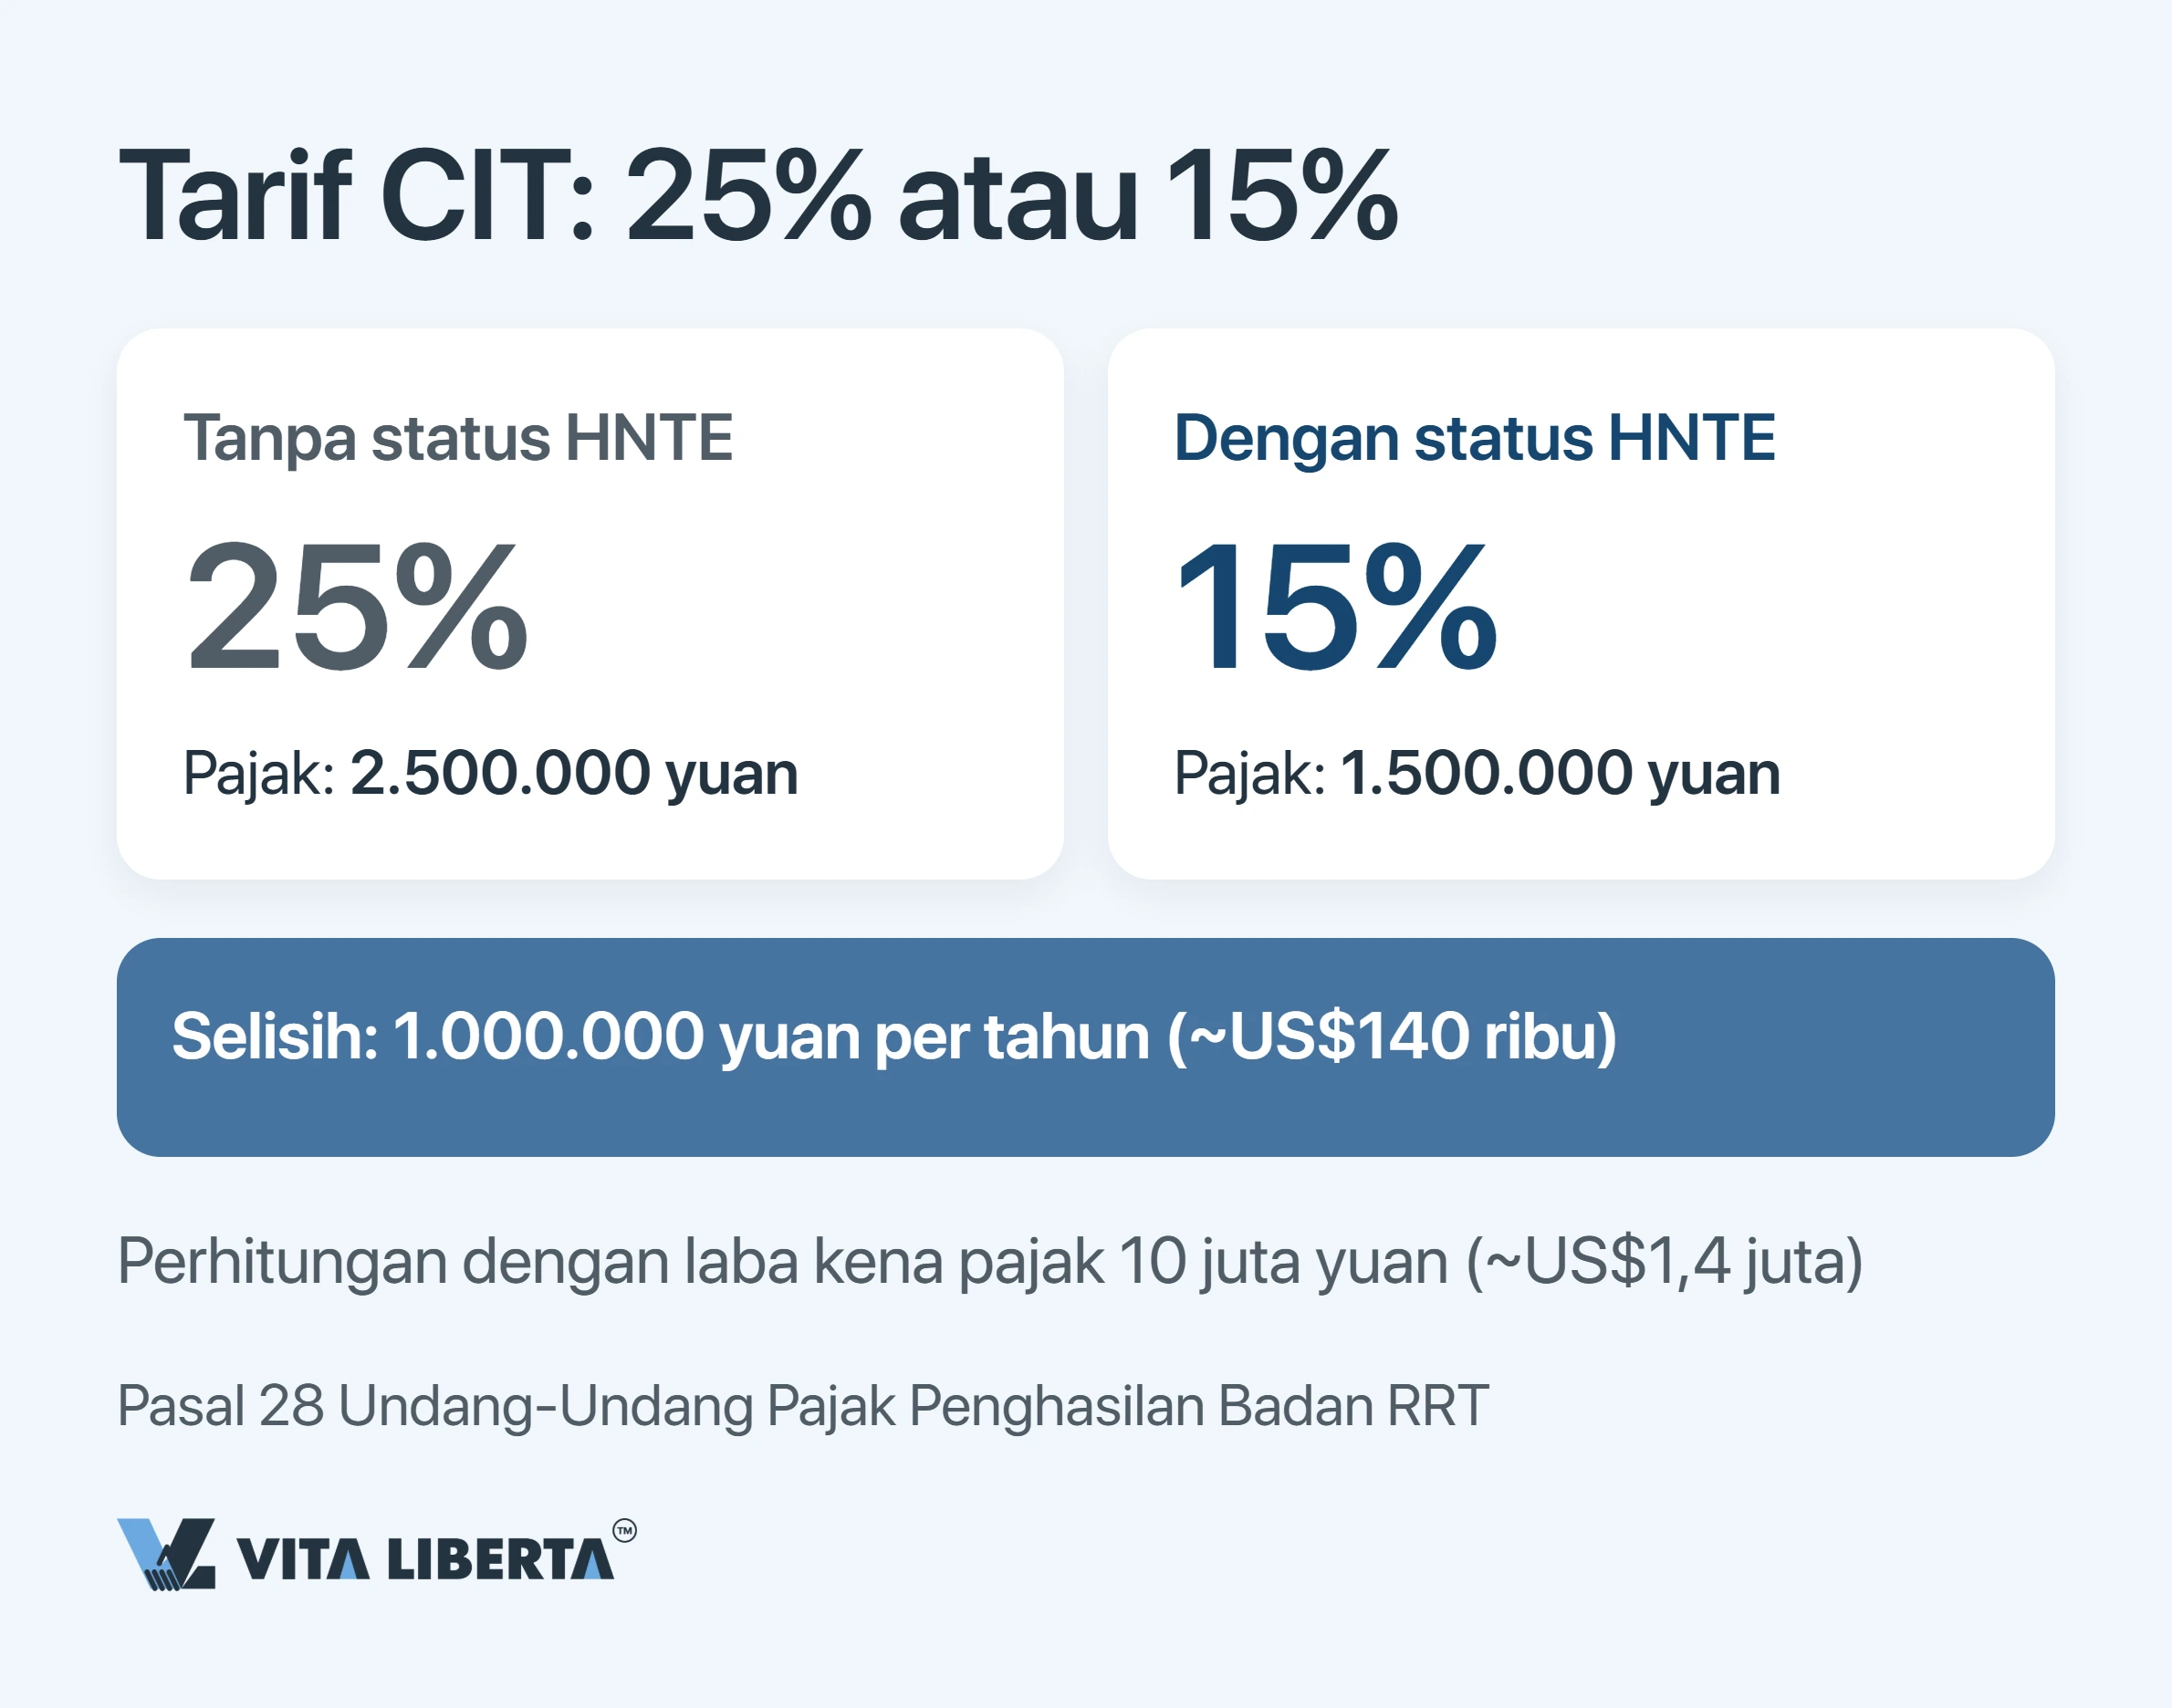
Mari mulai dari angka. Laba 10 juta yuan (sekitar USD 1,4 juta) berarti pajak 2,5 juta dalam rezim standar. Dengan status, Anda membayar 1,5 juta.
Selisih satu juta yuan (sekitar USD 140 ribu) ini berdasar pada Pasal 28 Undang-Undang Pajak Penghasilan Badan RRT (中华人民共和国企业所得税法). Pasal tersebut mengeluarkan perusahaan yang diakui dari tarif dasar 25% dan menetapkan 15% bagi mereka.
Tarif 15% berlaku sejak tahun pajak saat sertifikat diterbitkan, untuk seluruh laba tahun itu (国家税务总局公告2017年第24号). Pada tahun sertifikat berakhir, Anda boleh tetap membayar angsuran kuartalan dengan 15% sampai pengakuan ulang. Namun, jika hingga 31 Desember sertifikat baru belum terbit, pajak tahun itu harus dilunasi kekurangannya hingga tarif standar 25%.
Insentif diterapkan sendiri oleh perusahaan, dan dokumennya disimpan untuk pemeriksaan. Otoritas pajak memeriksa hak Anda setelah SPT disampaikan. Bila terbukti syarat pengakuan tidak terpenuhi, status dicabut dan pajak ditagih ulang sejak tahun perusahaan berhenti memenuhinya.
Super deduction R&D: 200% untuk semua, 220% untuk dua sektor
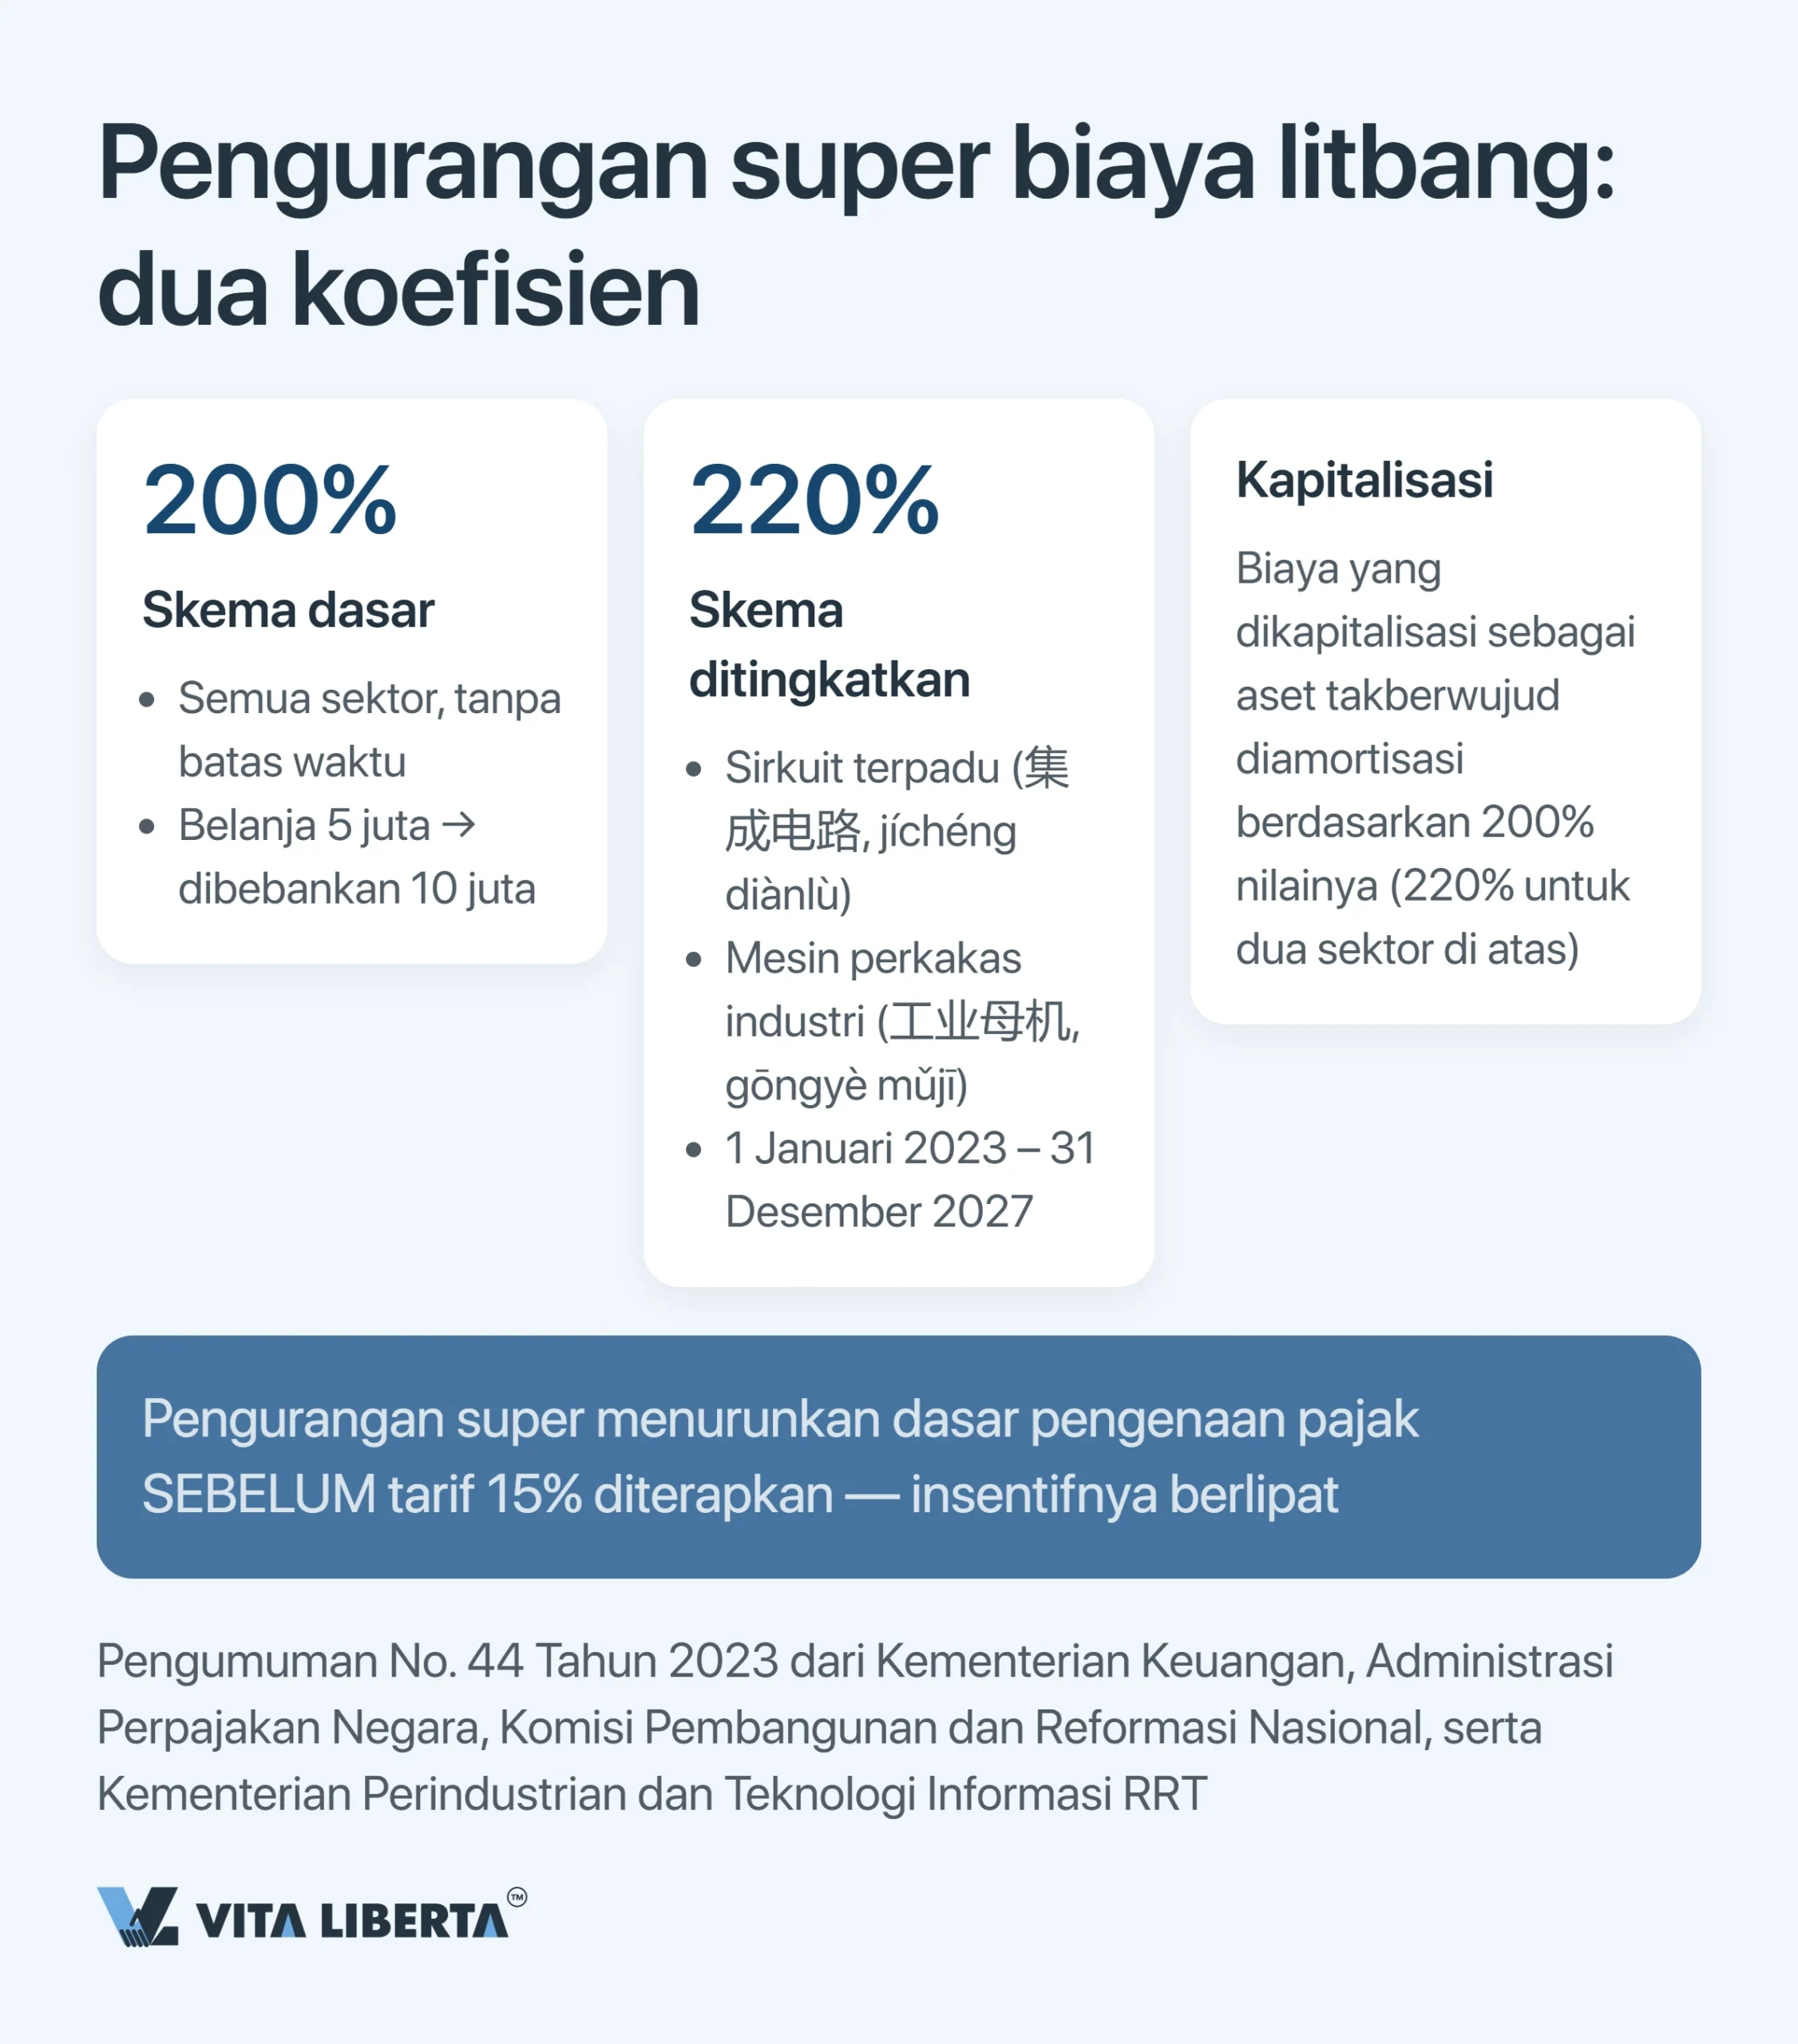
Super deduction mengecilkan dasar pajak lebih dulu, baru kemudian 15% dikenakan pada sisanya. Kedua insentif saling melipatgandakan, dan efek gabungan inilah alasan sebenarnya untuk mengejar status.
Pengurangan ganda adalah rezim dasarnya. Anda mengurangkan dari dasar pajak dua kali lipat biaya penelitian dan pengembangan (R&D): biaya riil ditambah 100%. Belanja pengembangan 5 juta yuan menurunkan dasar pajak 10 juta. Itulah koefisien 200%.
Sejak 1 Januari 2023, aturan ini berlaku tanpa batas waktu (财政部 税务总局公告2023年第7号) dan tidak mensyaratkan status HNTE. Namun, industri tembakau, perhotelan dan restoran, perdagangan besar dan eceran, real estat, penyewaan dan jasa bisnis, serta hiburan dikecualikan.
220% untuk dua sektor, hingga akhir 2027. Pengumuman bersama Kementerian Keuangan, Administrasi Perpajakan Negara, NDRC, dan MIIT (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, “Pengumuman 44”) memberikan koefisien lebih tinggi kepada perusahaan sirkuit terpadu (集成电路) dan perusahaan mesin perkakas (工业母机, industrial mother machines). Sejak 1 Januari 2023 hingga 31 Desember 2027, mereka mengurangkan tambahan 120%, bukan 100%. Bila berlaku pengelolaan berbasis daftar, hak tersebut ditentukan oleh daftar tahunan yang dikirim NDRC dan MIIT ke Kementerian Keuangan dan Administrasi Perpajakan Negara sebelum akhir Maret.
Kapitalisasi tidak menaikkan koefisien, hanya mengubah cara penerapannya. Biaya R&D yang membentuk aset takberwujud tidak dikurangkan sekaligus, melainkan diamortisasi dari basis yang diperbesar: 200% dari biaya aset pada rezim umum dan 220% untuk sirkuit terpadu dan mesin perkakas. Tidak ada koefisien “ketiga” yang lebih tinggi.
Tips agar ada ruang gerak: Anda tidak perlu menunggu SPT tahunan. Super deduction bisa diklaim sejak angsuran kuartal II yang disampaikan pada Juli, berdasarkan biaya semester pertama, atau pada angsuran kuartal III di bulan Oktober, berdasarkan biaya sembilan bulan (国家税务总局 财政部公告2023年第11号). Syaratnya hanya satu: buku pembantu (pembukuan terpisah) biaya R&D harus dibuat sejak hari pertama proyek, bukan disusun belakangan pada bulan Maret.
Kerugian berlaku 10 tahun, pelatihan dibatasi 8% dari total gaji
Masa kompensasi kerugian standar adalah lima tahun. Untuk perusahaan teknologi tinggi dan UKM berbasis teknologi (科技型中小企业), masa ini menjadi dua kali lipat: 10 tahun untuk kerugian lima tahun sebelum tahun perusahaan memegang status (财税〔2018〕76号).
Aturan ini terdengar sederhana, padahal justru inilah yang menyelamatkan proyek R&D bersiklus panjang. Bayangkan proyek yang “membakar” kas empat tahun dan baru untung di tahun ketujuh. Dengan batas lima tahun, pengurangan itu akan hilang seluruhnya.
Biaya pelatihan karyawan dapat dikurangkan hingga 8% dari total gaji, dan kelebihannya dibawa ke periode berikutnya. Sejak 1 Januari 2018, batas ini berlaku bagi semua perusahaan, tidak hanya HNTE (财税〔2018〕51号).
Di atas kebijakan nasional ada kebijakan daerah. Di kawasan pengembangan industri teknologi tinggi, dari Shenzhen hingga Hangzhou, pemerintah daerah menambahkan hibah dan subsidi. Sebagai gantinya, mereka menuntut substansi ekonomi nyata: kantor, staf, dan pembukuan operasional.
Enam ambang pengakuan dan 71 dari 100 poin
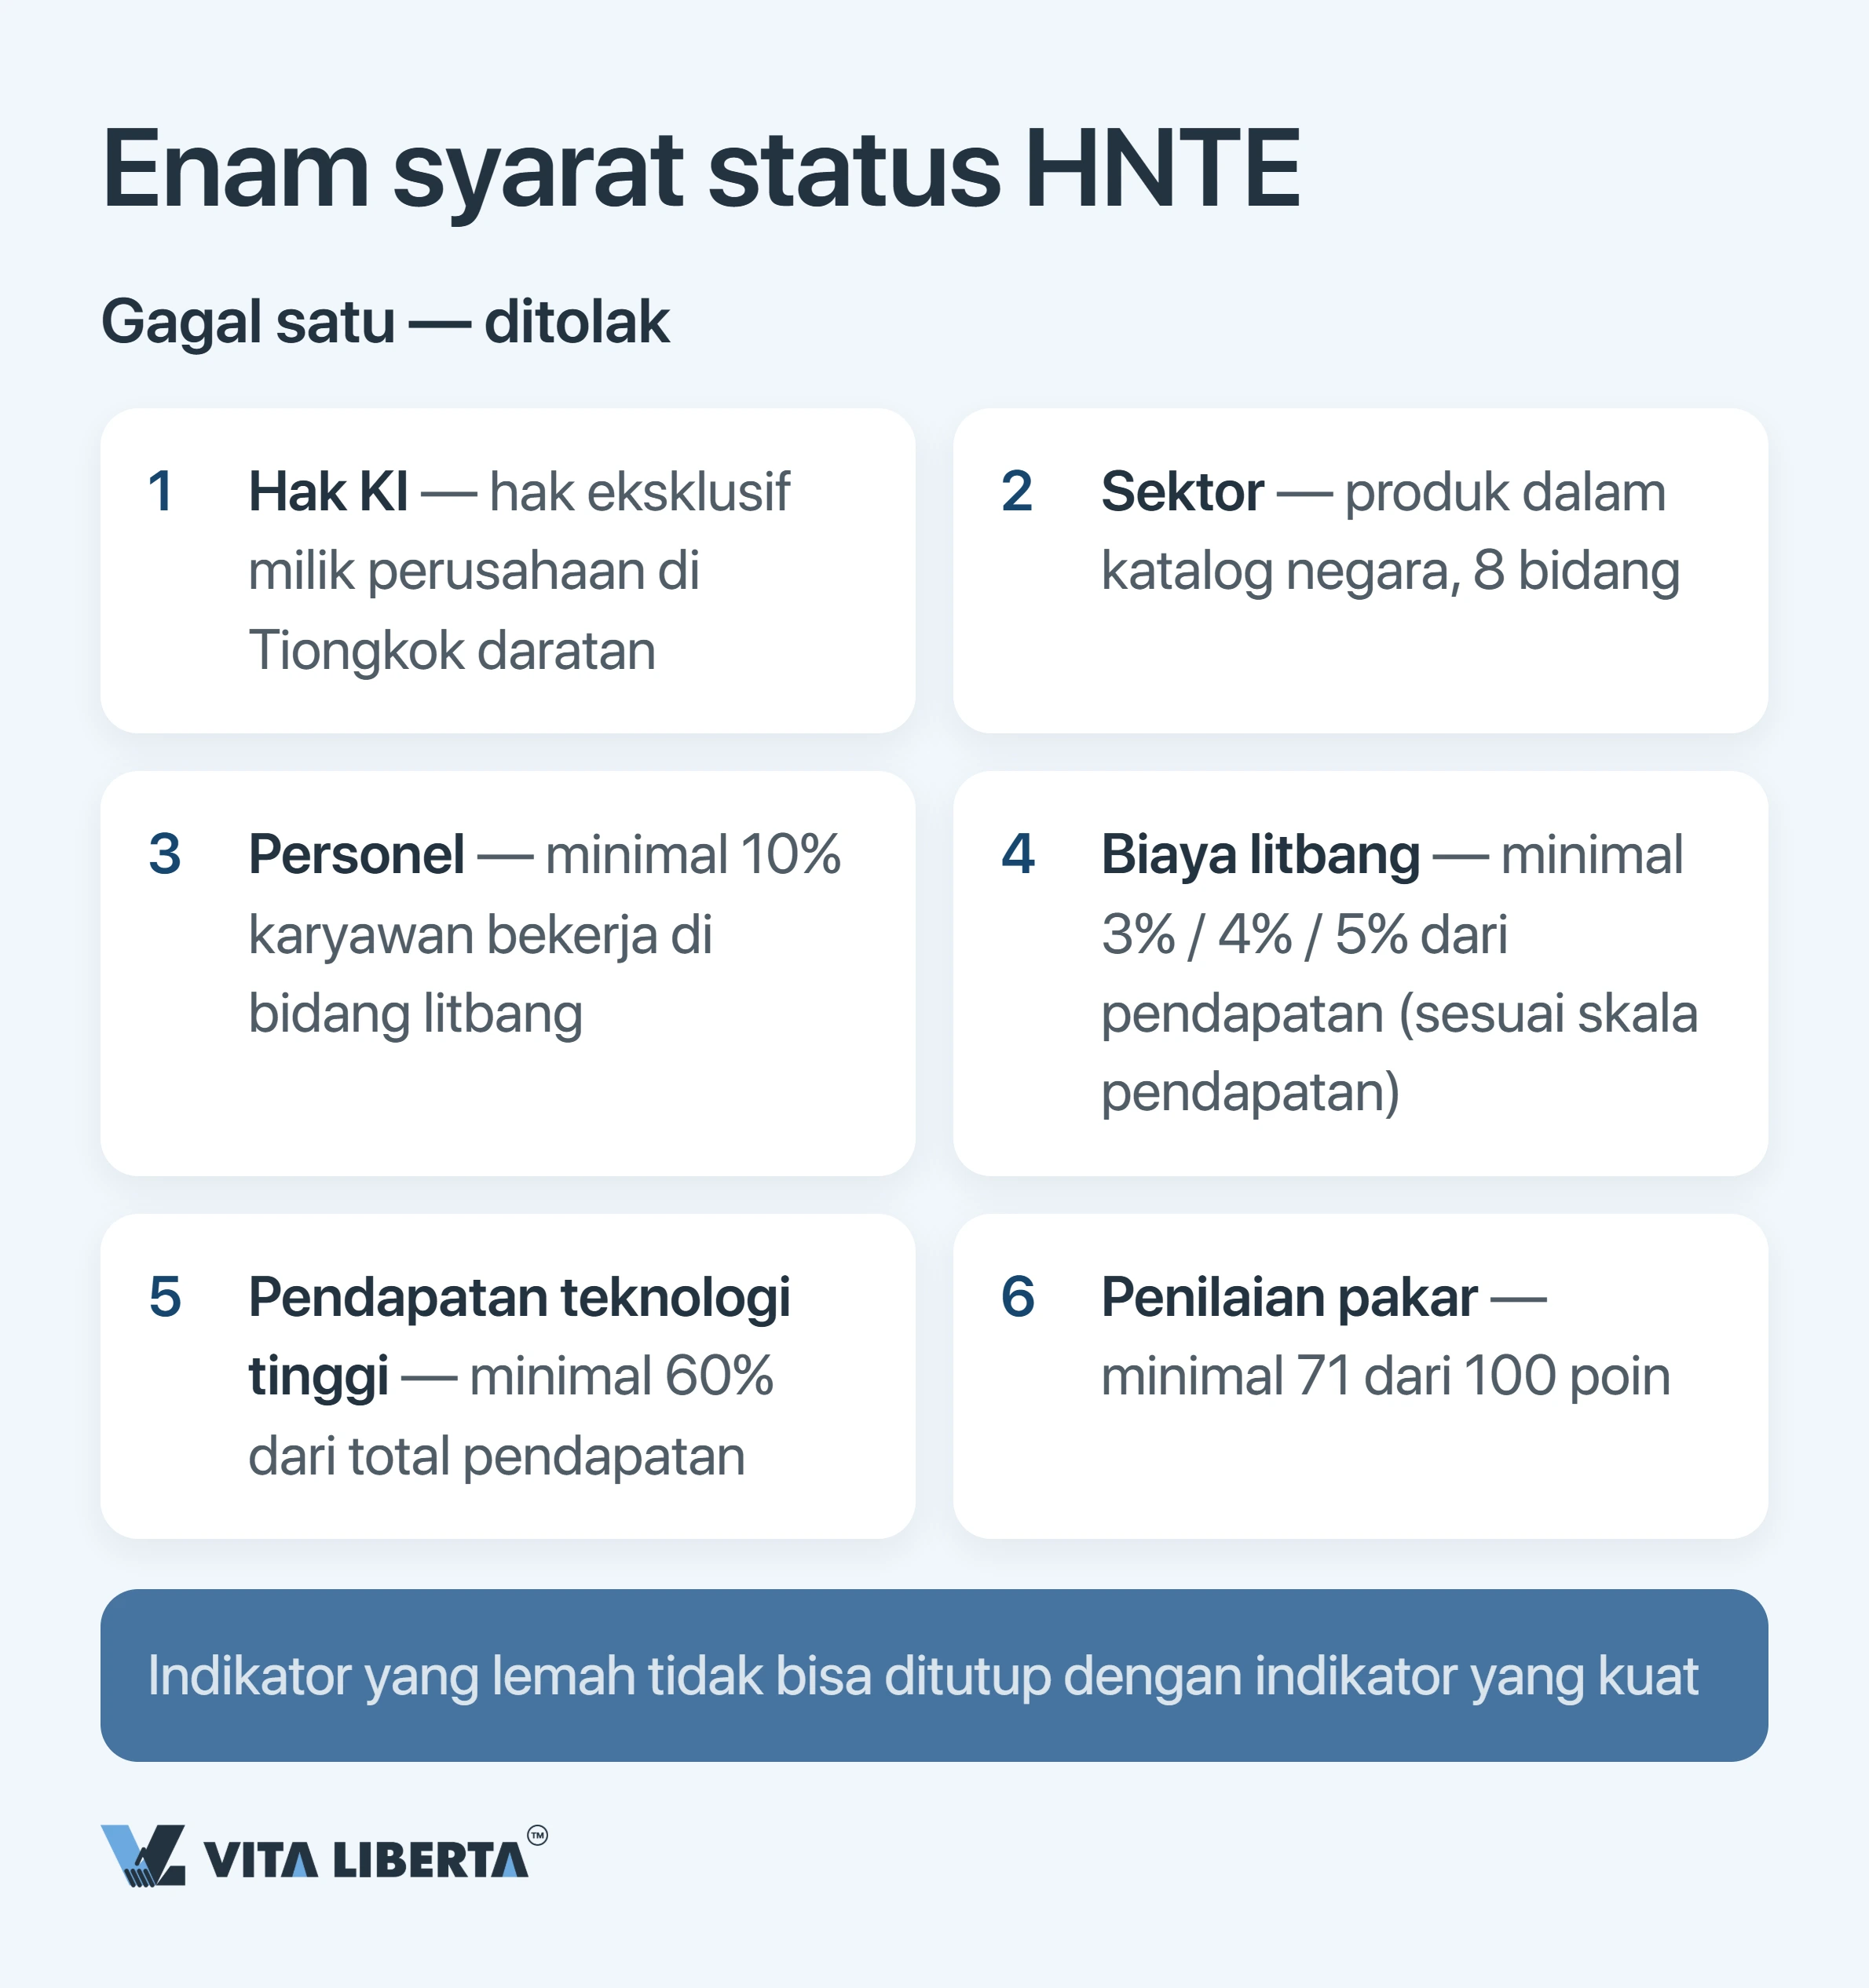
Pengakuan mengikuti daftar syarat tertutup dalam Pasal 11 Ketentuan Administratif Pengakuan Perusahaan Teknologi Tinggi dan Baru (高新技术企业认定管理办法, 国科发火〔2016〕32号, “Edaran 32”), yang dirinci dalam Pedoman pelaksanaannya (国科发火〔2016〕195号).
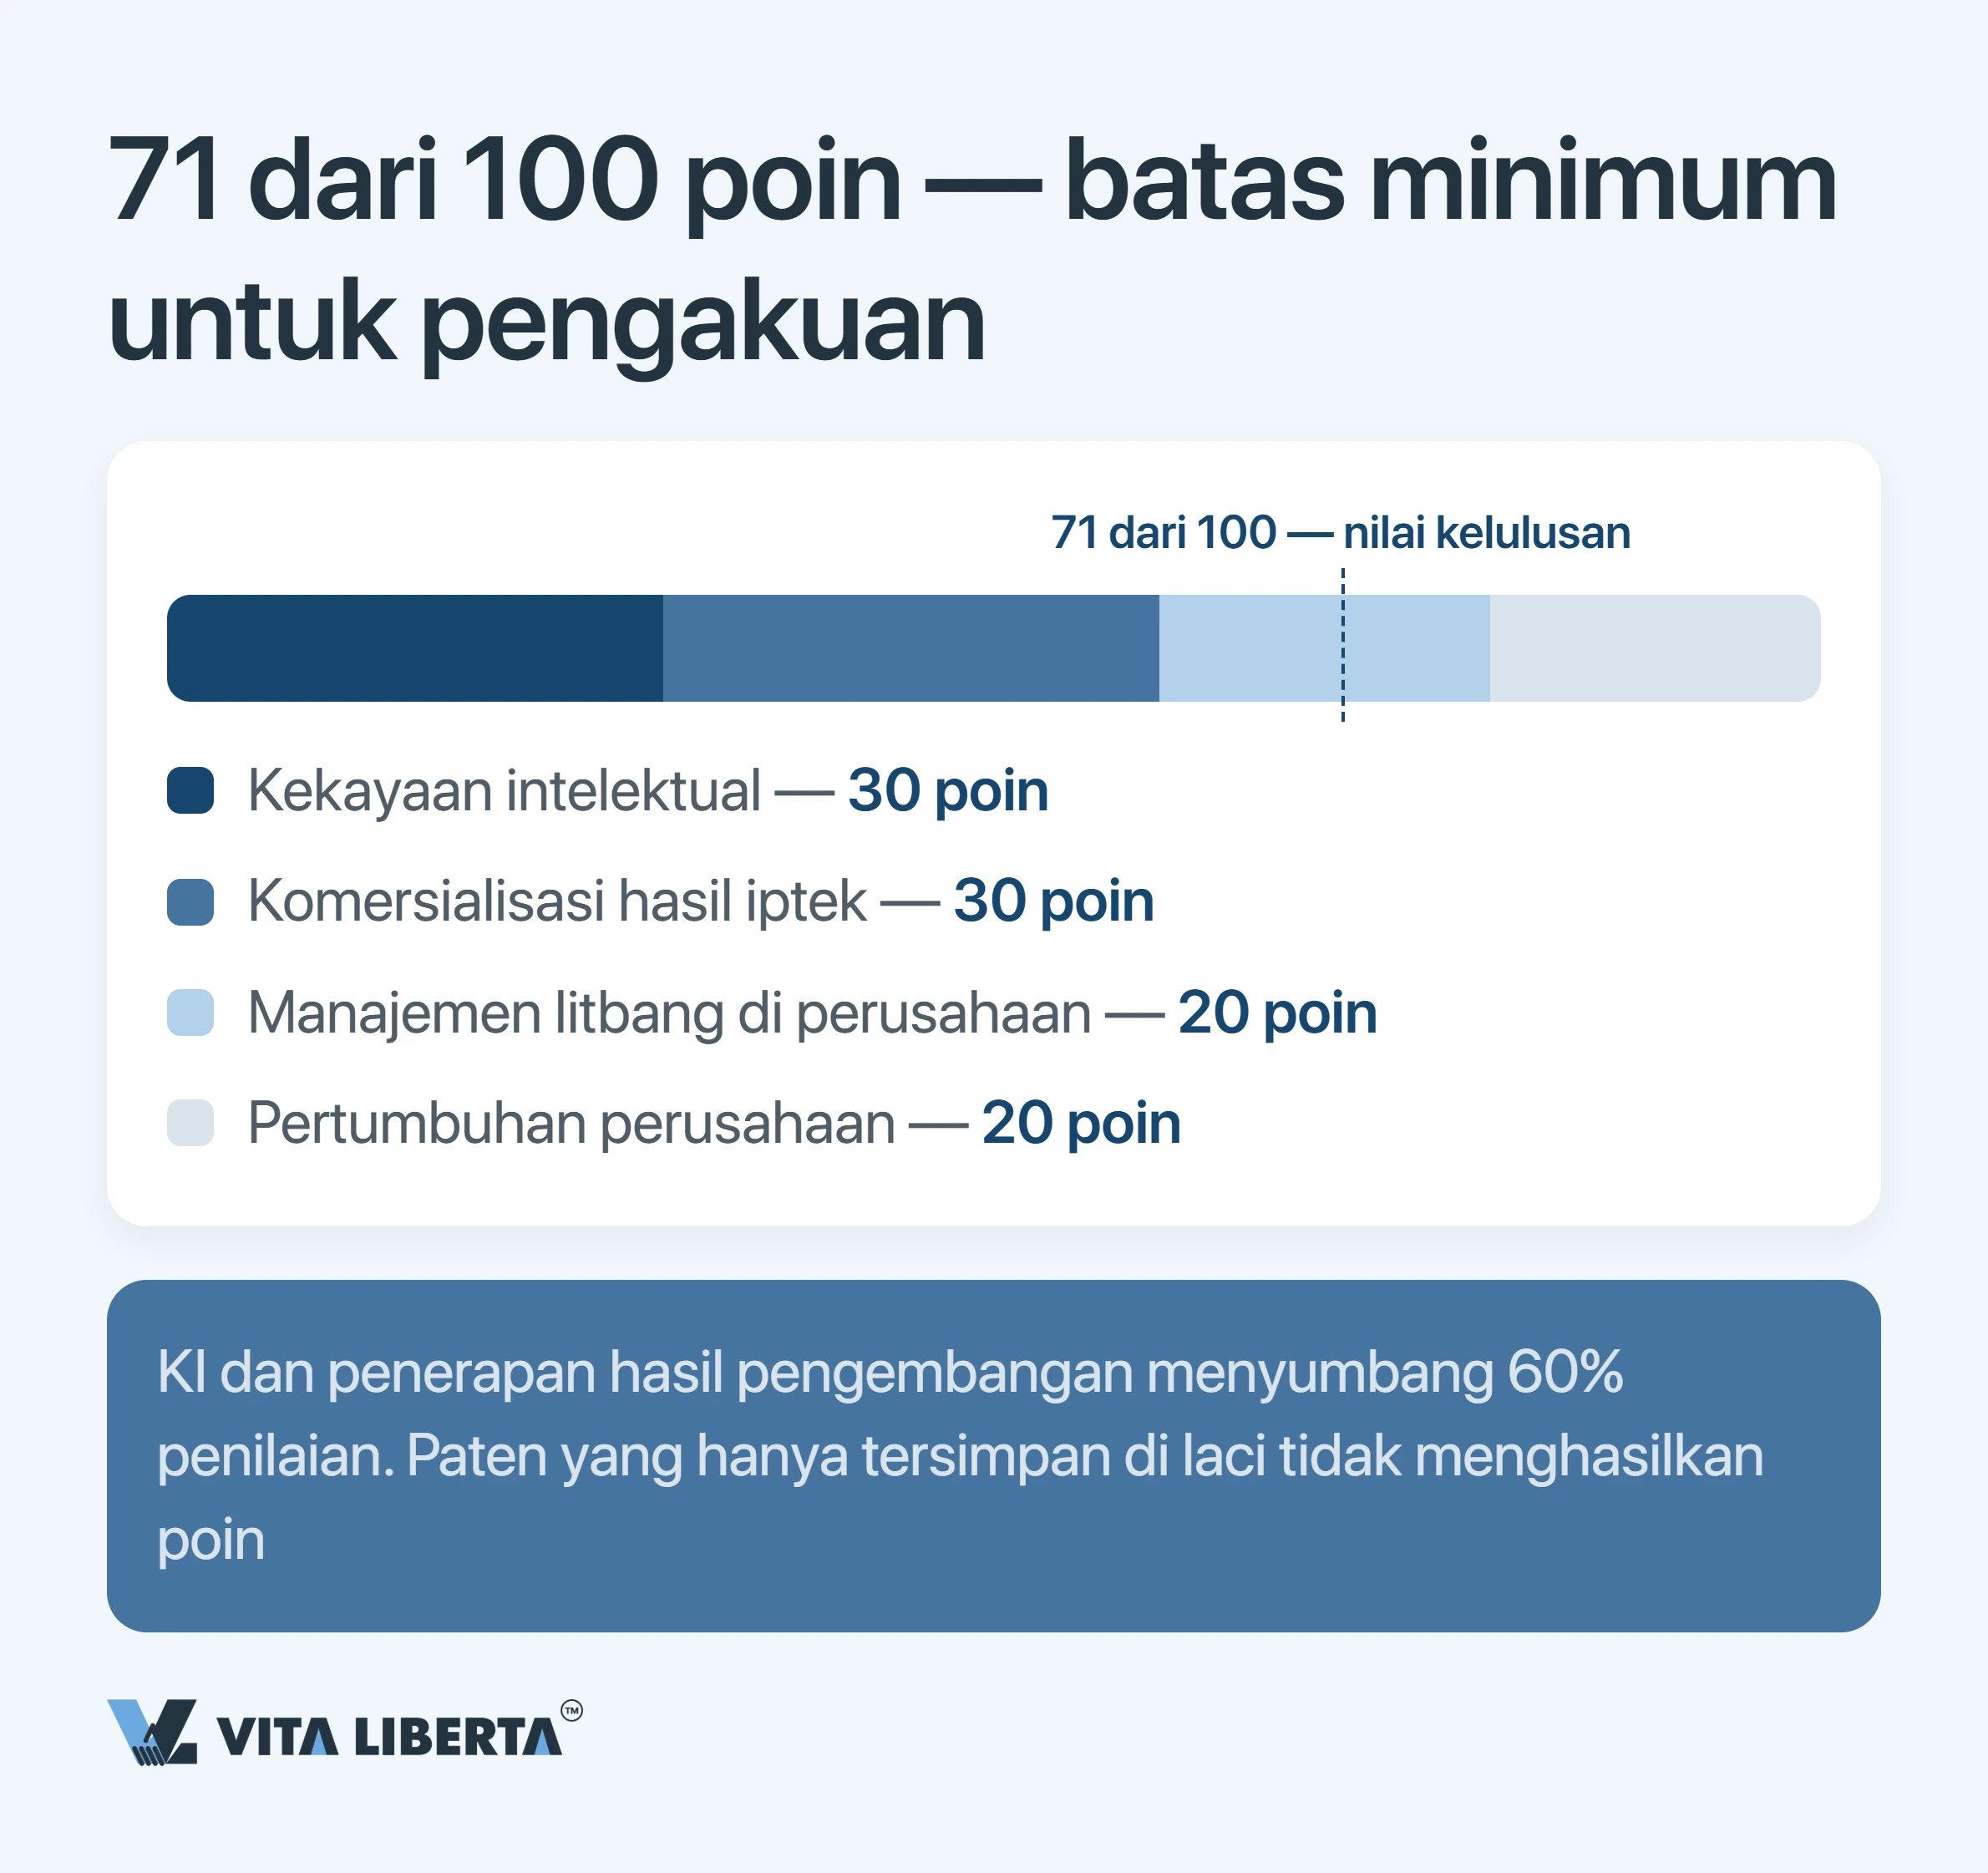
Ada enam ambang kunci. Gagal di satu saja, seluruh permohonan gugur; indikator yang kuat tidak bisa menutupi yang lemah.
Pasal 11 menambahkan dua syarat formal. Pada tanggal permohonan, perusahaan harus sudah terdaftar minimal satu tahun. Dalam satu tahun sebelum permohonan, perusahaan tidak boleh mengalami kecelakaan keselamatan berat, pelanggaran serius terhadap mutu produk, atau pelanggaran lingkungan.
Edaran 32 masih dalam versi 2016. Revisinya diumumkan pada 28 Juli 2025, tetapi per Oktober 2026 versi baru belum diterbitkan.
| Kriteria | Persyaratan | Yang perlu diperhatikan |
| Kekayaan intelektual | Perusahaan memiliki kekayaan intelektual yang menopang teknologi inti produk (jasa) utamanya, diperoleh lewat pengembangan sendiri, pembelian, hibah, atau merger | Status hanya untuk wajib pajak dalam negeri yang terdaftar di China daratan; perusahaan Hong Kong, Makau, dan Taiwan tidak termasuk. Paten induk perusahaan di luar negeri tidak dihitung, dan lisensi, bahkan yang eksklusif, tidak menggantikan kepemilikan: hak harus dialihkan ke badan hukum China. Paten sederhana, desain industri, dan hak cipta perangkat lunak (kategori II) hanya bisa dipakai dalam satu permohonan |
| Sektor | Teknologi inti produk (jasa) utama termasuk dalam “Bidang Teknologi Tinggi dan Baru yang Didukung Utama oleh Negara” (国家重点支持的高新技术领域) | 8 bidang: elektronika dan teknologi informasi; bioteknologi dan obat baru; penerbangan dan antariksa; material baru; jasa teknologi tinggi; energi baru dan penghematan energi; sumber daya dan lingkungan; manufaktur maju dan otomasi |
| Personel R&D | Tenaga iptek yang bekerja di R&D dan inovasi terkait minimal 10% dari total karyawan tahun berjalan | Anda mungkin menemukan klaim bahwa 60% karyawan harus bekerja di R&D. Itu keliru: 60% berlaku untuk pendapatan, bukan jumlah karyawan |
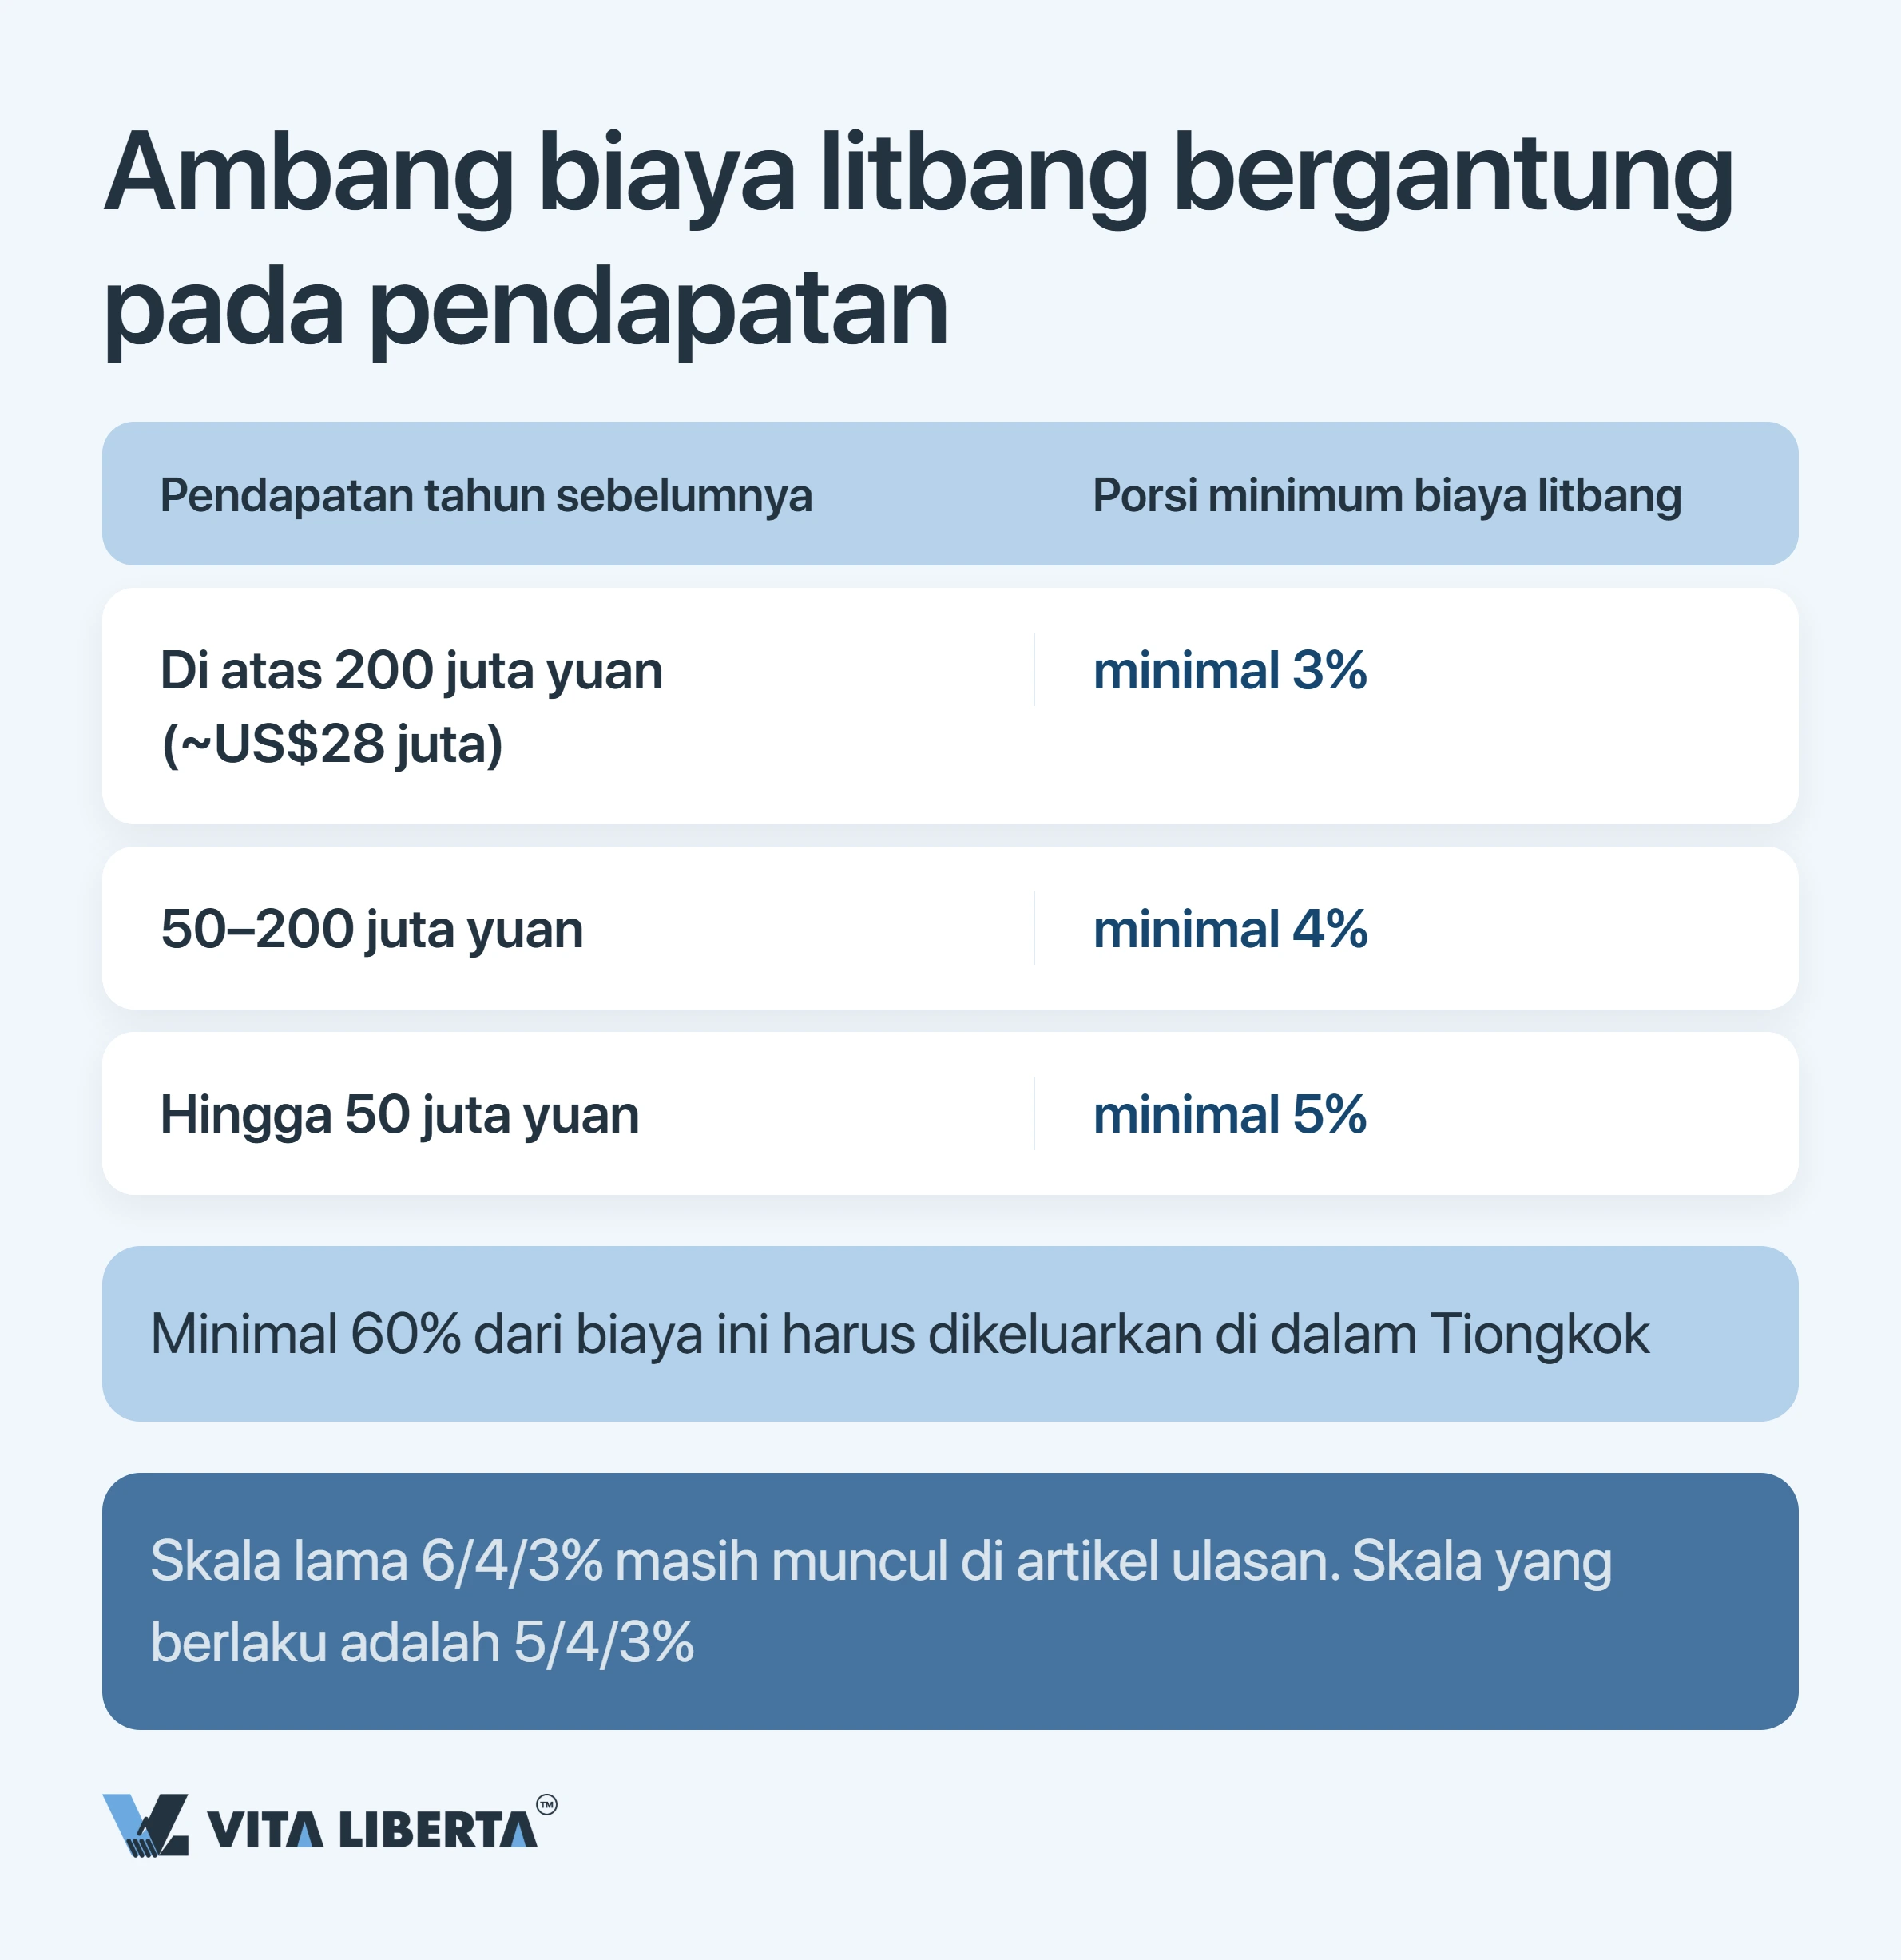
| Biaya R&D terhadap pendapatan | Biaya R&D tiga tahun buku terakhir dibanding pendapatan penjualan periode yang sama: minimal 5% bila pendapatan tahun terakhir hingga 50 juta yuan (inklusif); 4% untuk 50–200 juta; 3% di atas 200 juta | Minimal 60% dari seluruh biaya R&D harus dikeluarkan di China. Pusat R&D grup di luar negeri tidak membantu Anda melewati ambang ini |
| Pendapatan teknologi tinggi | Pendapatan produk (jasa) teknologi tinggi tahun terakhir minimal 60% dari total penghasilan tahun yang sama | Total penghasilan dihitung menurut aturan PPh badan (total penghasilan dikurangi penghasilan bukan objek pajak) dan termasuk pendapatan nonoperasional. Distribusi peralatan pihak lain tidak masuk hitungan 60%, secanggih apa pun produknya |
| Penilaian pakar | Kapasitas inovasi mendapat minimal 71 dari 100 poin di empat blok | Bobotnya tidak merata: kekayaan intelektual serta komersialisasi hasil R&D masing-masing 30 poin; organisasi pengelolaan R&D serta indikator pertumbuhan masing-masing 20 poin |
Ada satu jebakan lagi jika Anda mengandalkan panduan lama: sebagian masih mengutip skala biaya R&D 6/4/3% dari ketentuan 2008 (国科发火〔2008〕172号). Edaran 32 menurunkan ambang bagi perusahaan berpendapatan hingga 50 juta yuan dari 6% menjadi 5%, sehingga skala yang berlaku adalah 5/4/3%. Dengan pendapatan 40 juta yuan, selisih satu poin persen itu setara 400 ribu yuan anggaran pengembangan yang direncanakan sia-sia.
Raih status HNTE di China tanpa penolakan karena kesalahan formal
- Pemeriksaan enam ambang
- Penyiapan berkas dan audit
- Pendampingan pengajuan

Cara memperoleh sertifikat HNTE: permohonan, penilaian, tiga kementerian
Tidak ada yang otomatis di sini. Anda mengajukan permohonan, dan status baru diberikan setelah penilaian bertingkat.
Berkas diperiksa oleh lembaga pengakuan (认定机构) di tingkat provinsi atau kota berperencanaan mandiri, yang dibentuk bersama oleh dinas sains dan teknologi, keuangan, serta pajak setempat. Di tingkat nasional, rezim ini menjadi tanggung jawab tiga lembaga: Kementerian Sains dan Teknologi (MOST), Kementerian Keuangan (MOF), dan Administrasi Perpajakan Negara (STA).
Ke mana dan kapan berkas diajukan
Pada tanggal pengajuan, perusahaan Anda harus sudah terdaftar di China daratan minimal satu tahun. Permohonan diajukan lewat platform nasional “Jaringan Pengelolaan Pengakuan Perusahaan Teknologi Tinggi” (高新技术企业认定管理工作网, www.innocom.gov.cn).
Jendela penerimaan dibuka oleh provinsi dan kota, dan jadwalnya sangat bervariasi. Pada 2026, Beijing menerima permohonan dalam tiga gelombang dengan batas waktu 15 Mei, 17 Juli, dan 24 September; Shanghai hanya membuka satu jendela yang ditutup pada 10 Oktober 2026.
| Tahap | Waktu | Apa yang diajukan dan ke mana |
| Penilaian mandiri | 2–3 bulan sebelum jendela dibuka | Perhitungan internal enam ambang, inventarisasi paten dan perangkat lunak |
| Registrasi di platform | Sebelum jendela dibuka | Data registrasi perusahaan di 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Pengajuan permohonan | Jendela provinsi | Bukti kekayaan intelektual, laporan R&D, audit khusus biaya R&D, audit pendapatan teknologi tinggi, dan data karyawan, ke lembaga pengakuan provinsi |
| Penilaian dan publikasi | 3–6 bulan | Penilaian pakar, publikasi daftar, penerbitan sertifikat |
| Penerapan tarif | SPT tahunan | Data insentif dalam SPT PPh badan; berkas disimpan perusahaan untuk pemeriksaan |
Audit khusus biaya R&D tiga tahun terakhir dan pendapatan teknologi tinggi tahun terakhir disusun oleh kantor akuntan atau konsultan pajak China yang memenuhi syarat. Setiap biaya di dalamnya harus didukung dokumen yang sah. Untuk pembelian di China, biasanya berupa fapiao (发票, termasuk fapiao elektronik 数电票). Biaya tanpa dokumen tidak masuk ke basis, baik untuk super deduction maupun untuk ambang pengakuan.
Masa berlaku tiga tahun: di mana status paling sering hilang
Jeda satu hari bisa membuat Anda membayar setahun penuh dengan tarif 25%. Sertifikat berlaku tiga tahun sejak diterbitkan. Pengakuan ulang diajukan pada tahun sertifikat berakhir, dengan beban kerja hampir setara permohonan pertama.
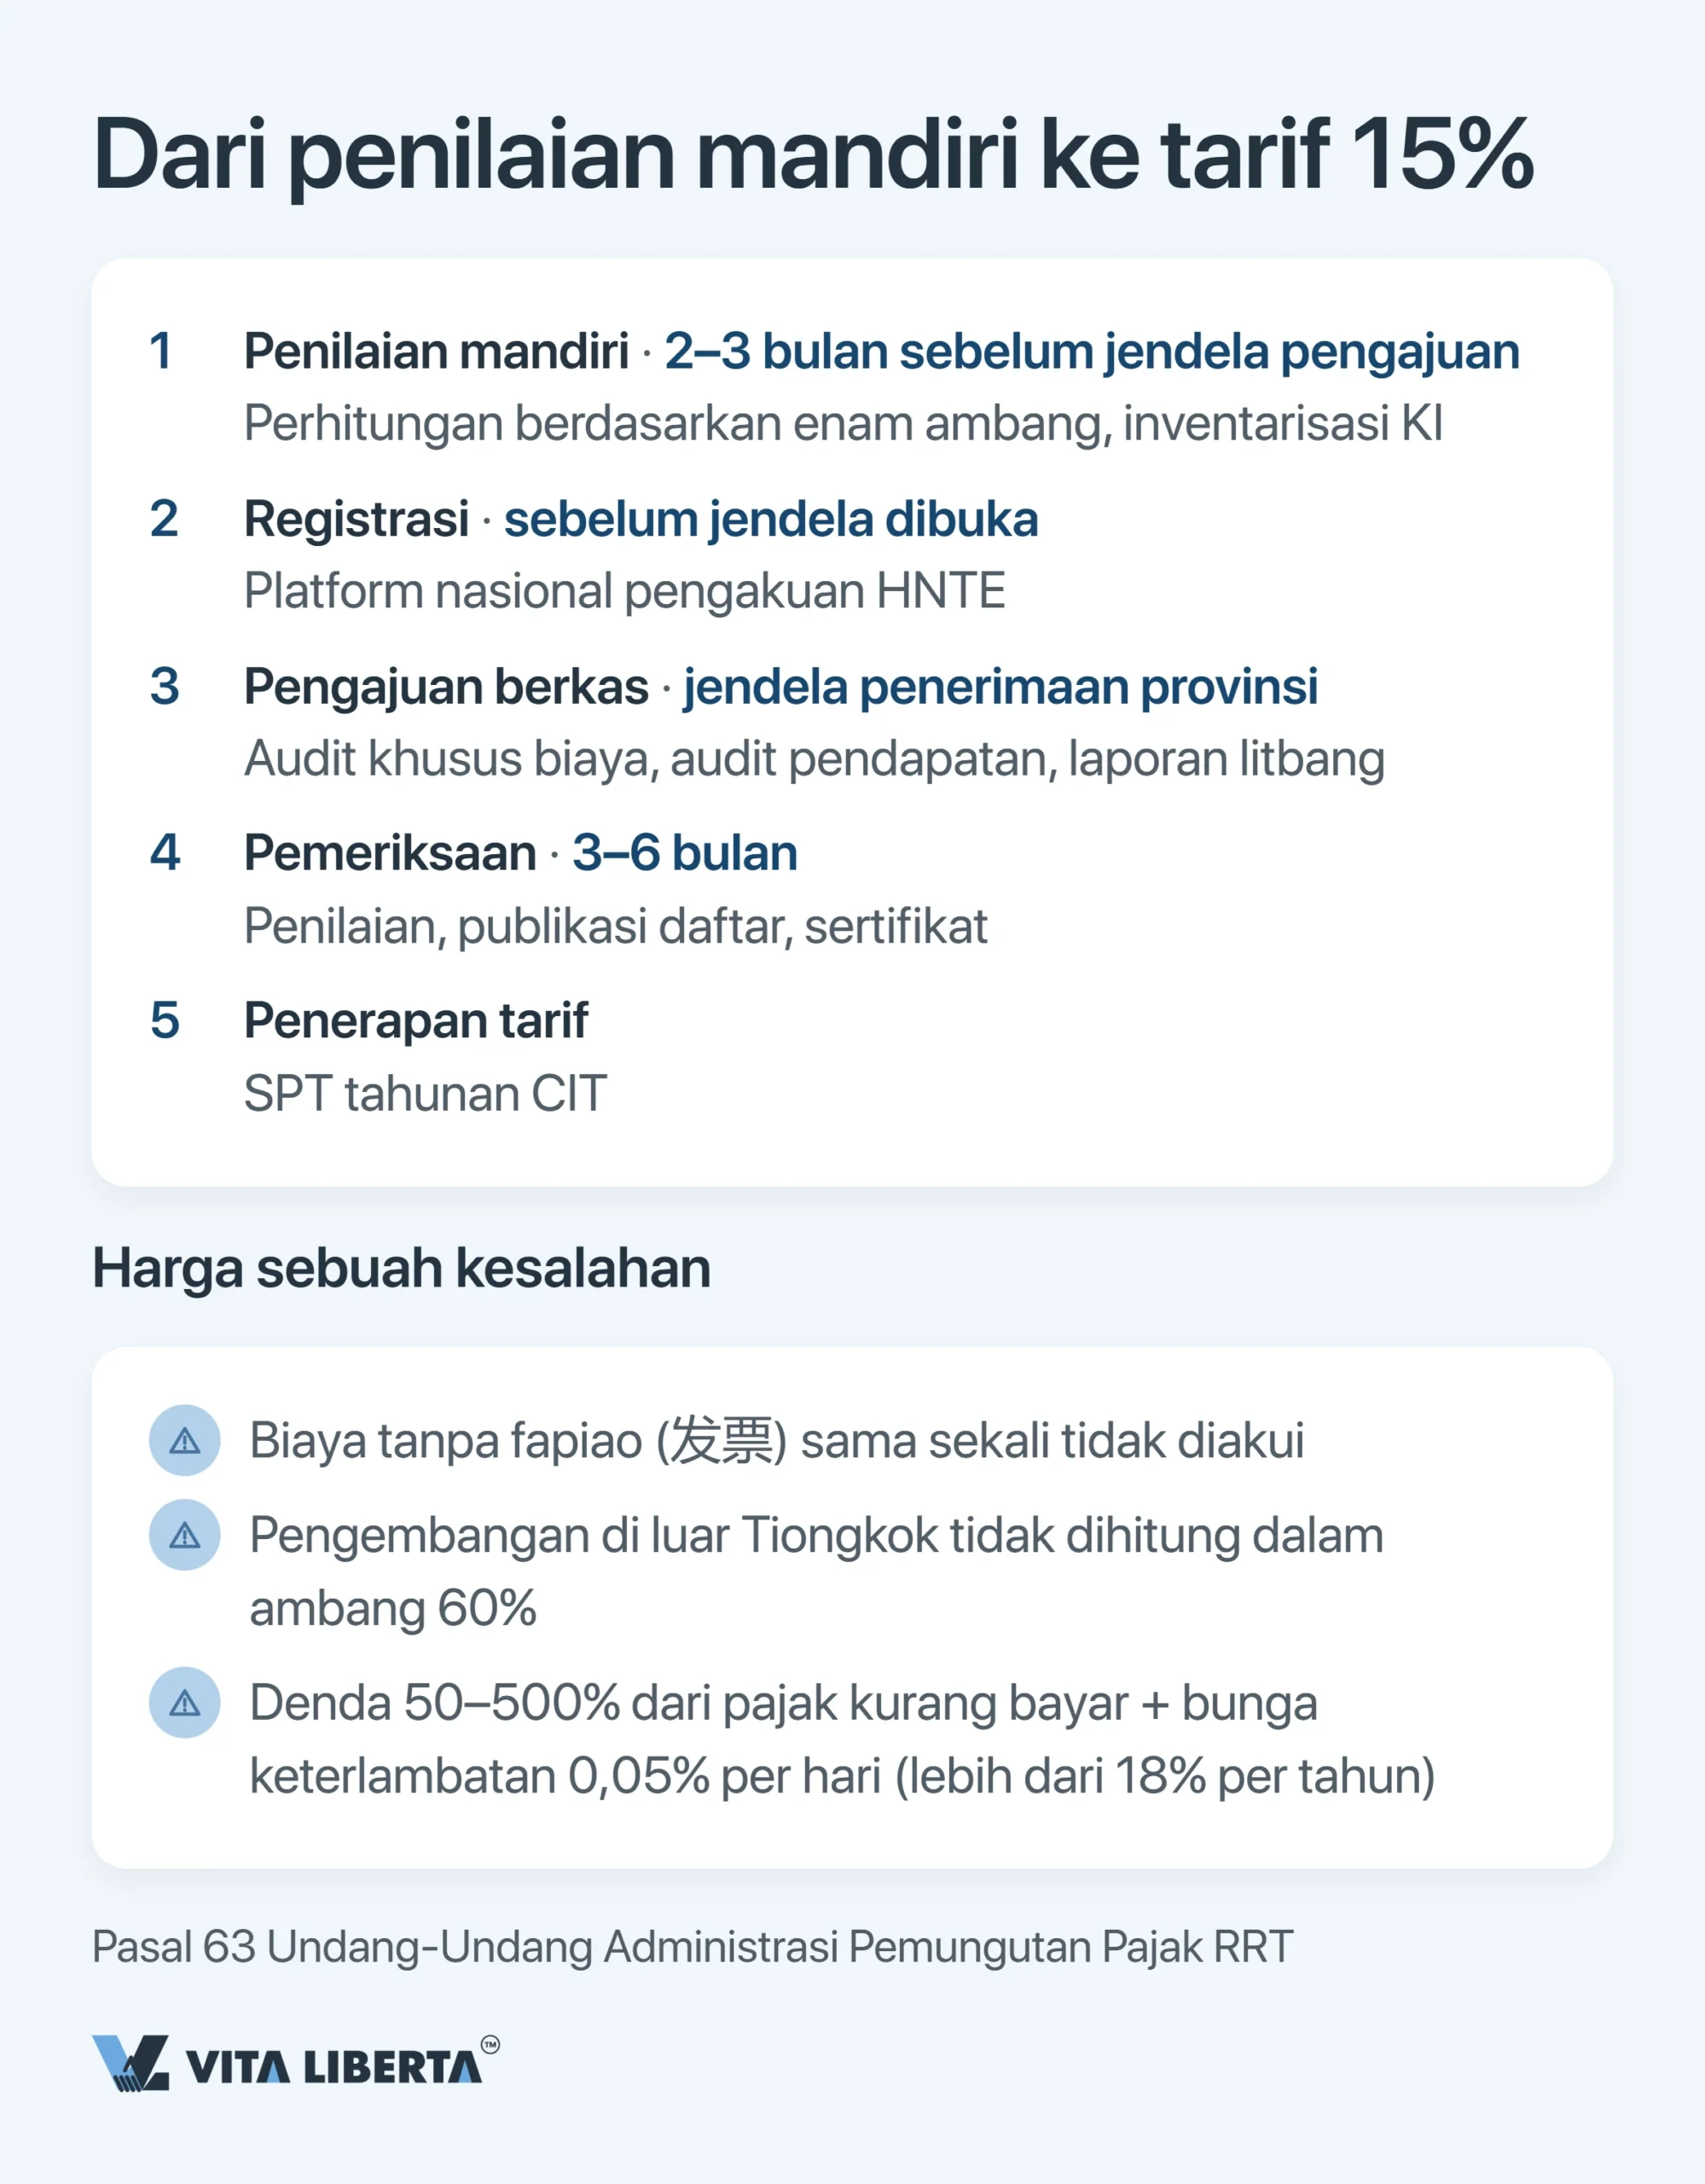
Belum ada sertifikat baru di akhir tahun itu? Maka pajak setahun penuh dihitung ulang dengan tarif standar 25%, meskipun angsuran sudah dibayar dengan 15%.
“Memantau tanggal” saja tidak cukup. Tetapkan titik kontrol yang tegas enam bulan sebelum masa berlaku habis. Saat itu, tiga hal harus sudah siap: audit terbaru biaya R&D, portofolio kekayaan intelektual yang mutakhir, dan kepastian bahwa tahun distribusi yang bagus tidak menurunkan porsi pendapatan teknologi tinggi di bawah 60%.
Di antara dua pengakuan, status ini juga menuntut pelaporan. Setiap tahun, perusahaan mengisi laporan perkembangan tahunan (年度发展情况报表) di 高新技术企业认定管理工作网. Perubahan nama dan perubahan penting yang terkait syarat pengakuan (pemisahan, merger, restrukturisasi, perubahan bidang usaha) wajib dilaporkan ke lembaga pengakuan dalam tiga bulan. Jika setelah perubahan syarat tidak lagi terpenuhi, status dicabut sejak tahun terjadinya perubahan.
Ringkasnya: status ini bukan entri di daftar, melainkan komitmen menjaga enam indikator tetap sesuai standar selama tiga tahun berturut-turut.
Tiga kesalahan yang membuat insentif hilang: daftar periksa pemeriksa
Pemeriksaan menyasar tiga titik. Masing-masing adalah kesalahan umum dan mahal dari perusahaan internasional yang belum menyesuaikan prosesnya dengan praktik di China.
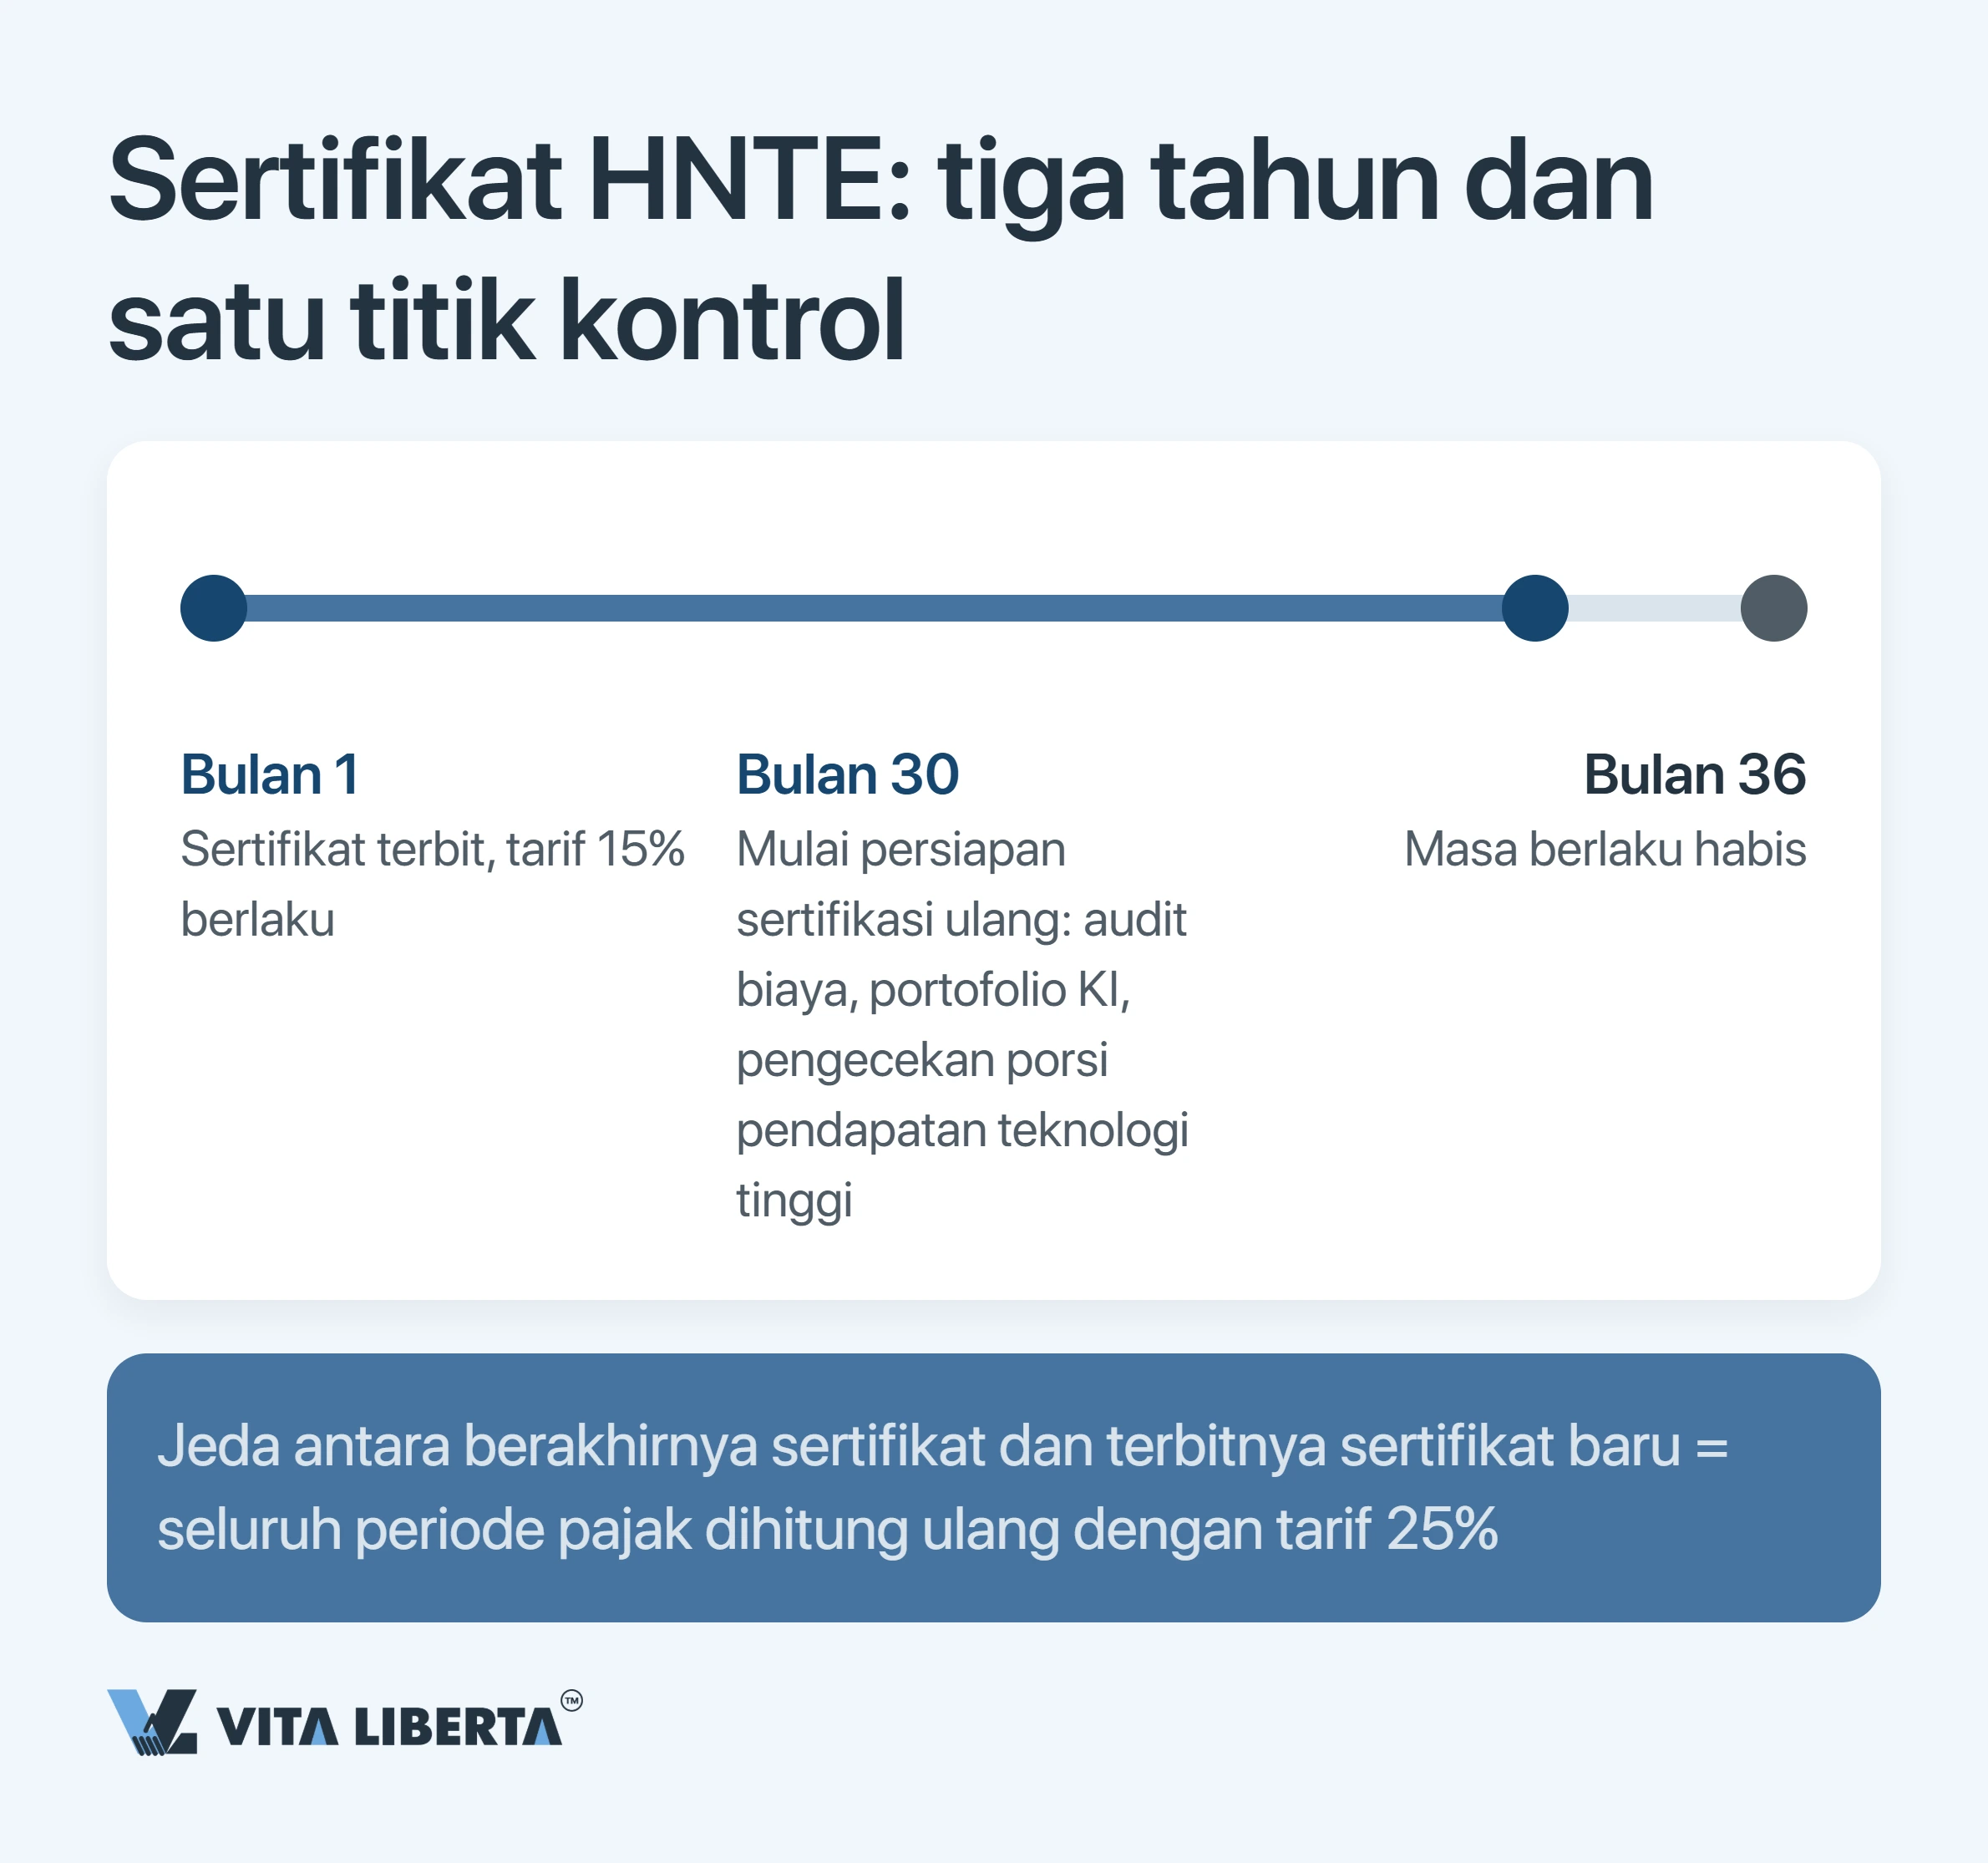
Tanpa dokumen yang sah, biaya dianggap tidak ada. Untuk pembelian di China, dokumennya adalah fapiao. Untuk barang dan jasa yang dibeli dari luar negeri, dokumennya berupa faktur atau kuitansi pemasok asing disertai bukti pembayaran pajak terkait (国家税务总局公告2018年第28号). Alokasi biaya antarperusahaan dalam grup tanpa dokumen primer tidak diakui sebagai biaya: pengurangan tidak berlaku dan ambang biaya R&D tidak tercapai.
Pengembangan di luar wilayah RRT. Syarat 60% biaya harus dikeluarkan di dalam negeri meruntuhkan skema populer “R&D di Eropa, produksi di China”.
Mencoba menggabungkan status HNTE dengan rezim perusahaan kecil berlaba rendah. Kedua rezim tidak bisa digabung; Anda harus memilih salah satu.
Penting: jika penerapan insentif yang tidak sah dikategorikan sebagai penggelapan pajak (偷税), berlaku Pasal 63 Undang-Undang Administrasi Pemungutan Pajak RRT (中华人民共和国税收征收管理法) dengan denda 50% hingga 500% dari pajak yang tidak dibayar. Sanksi keterlambatan dihitung terpisah berdasarkan Pasal 32 undang-undang yang sama: 0,05% per hari, atau lebih dari 18% per tahun.
Ringkasnya: insentif ini tidak diuji di pintu masuk, tetapi di pintu keluar, yaitu saat pelaporan SPT dan pemeriksaan, ketika sudah terlambat untuk membenahi pembukuan.
Pertahankan tarif 15% saat pengakuan ulang HNTE
- Audit biaya R&D
- Pemantauan pendapatan teknologi tinggi
- Pembelaan insentif saat pemeriksaan

Insentif HNTE di China: kesimpulan strategis
Paradoks rezim ini adalah negara membayar tarif paling murah hatinya bukan untuk inovasi itu sendiri, melainkan untuk dokumentasinya. Paten yang tersimpan di lemari besi tidak menghasilkan satu poin pun. Pengembangan biasa yang didukung pembukuan terpisah yang rapi, audit, dan fapiao lengkap justru menghasilkan tarif 15% dan super deduction 200%.
Hitung ambang sebelum merekrut dan menyusun anggaran. Porsi biaya R&D dan porsi pendapatan teknologi tinggi bisa dikelola, tetapi pada tahap perencanaan tahunan, bukan pada bulan Maret menjelang SPT.
Bangun berkas sejalan dengan pengembangan. Buku pembantu, fapiao, dan kekayaan intelektual atas nama badan hukum China lebih murah daripada setahun pajak 25%.
Pasang titik kontrol di bulan ke-30. Pengakuan ulang bukan formalitas, melainkan pembuktian ulang keenam ambang.
Dengan demikian, sertifikat HNTE bukan lagi sekadar baris dalam SPT, melainkan aset strategis. Di hadapan investor, bank, dan pemerintah provinsi, sertifikat ini berfungsi sebagai konfirmasi resmi negara bahwa perusahaan Anda benar-benar berbasis teknologi. Penurunan PPh badan adalah bonus dari reputasi itu, bukan sebaliknya.
Pertanyaan yang sering diajukan
Tidak bisa. Kekayaan intelektual inti harus dimiliki oleh perusahaan yang didirikan di China daratan itu sendiri; Hong Kong, Makau, dan Taiwan berada di luar cakupan. Solusi: sebelum jendela pengajuan dibuka, alihkan kepemilikan ke badan hukum China dan sisihkan waktu untuk mendaftarkan pengalihan hak. Lisensi, bahkan yang eksklusif, tidak dihitung untuk pengakuan.
Ambang tidak akan tercapai. Minimal 60% biaya R&D harus dikeluarkan di RRT dan dibuktikan dengan dokumen sah; untuk pembelian di China biasanya fapiao. Solusi: pindahkan ke China setidaknya volume pekerjaan yang cukup untuk memenuhi sekaligus syarat 60% dan rasio biaya terhadap pendapatan yang diwajibkan (5/4/3% sesuai skala pendapatan).
Pada laba 10 juta yuan, perpindahan dari 25% ke 15% menghemat satu juta yuan per tahun, dan super deduction 200% menambah penghematan karena mengecilkan dasar pajak itu sendiri. Ada enam syarat: kekayaan intelektual di China, sektor dari katalog negara, minimal 10% karyawan di R&D, biaya R&D sesuai skala 5/4/3%, minimal 60% pendapatan teknologi tinggi, dan minimal 71 poin penilaian pakar. Solusi: lakukan penilaian mandiri atas keenam syarat sebelum mengajukan permohonan.
Setahun penuh dengan tarif 25%. Sertifikat berlaku tiga tahun; jika hingga akhir tahun berakhirnya belum ada sertifikat baru, pajak setahun penuh dihitung ulang dengan tarif standar meskipun angsuran dibayar dengan 15%, dan otoritas pajak dapat memeriksa hak Anda setelah SPT disampaikan. Solusi: mulai enam bulan sebelum masa berlaku habis: audit biaya R&D, pengecekan porsi pendapatan teknologi tinggi, dan pembaruan portofolio kekayaan intelektual.
Tidak. Kedua tarif preferensial tidak bisa dijumlahkan, hanya satu yang berlaku; super deduction R&D tetap tersedia di kedua kasus. Rezim perusahaan kecil berlaba rendah (小型微利企业) berlaku hingga 31 Desember 2027 (财政部 税务总局公告2023年第12号): 25% dari laba kena pajak dikenai tarif 20%, sehingga efektif 5%. Syaratnya: laba kena pajak tahunan maksimal 3 juta yuan, karyawan maksimal 300 orang, dan aset maksimal 50 juta yuan (berdasarkan rata-rata kuartalan). HNTE memberikan 15% atas seluruh laba tanpa batas ukuran, plus kompensasi kerugian 10 tahun. Solusi: hitung kedua skenario berdasarkan proyeksi laba. Selama ketiga batas terpenuhi, tarif usaha kecil lebih rendah; begitu laba kena pajak melampaui 3 juta yuan, rezim ini tidak lagi tersedia dan HNTE menjadi lebih menguntungkan.