
 Hongkong
 China




Quando o ano de uma WFOE termina de verdade? Não é quando o extrato bancário fecha. Todo ano a empresa precisa entregar três coisas: um relatório de auditoria, um ajuste fiscal e uma declaração ao registro público. Isso vale tanto para quem vendeu o ano inteiro quanto para quem só manteve a licença ativa.
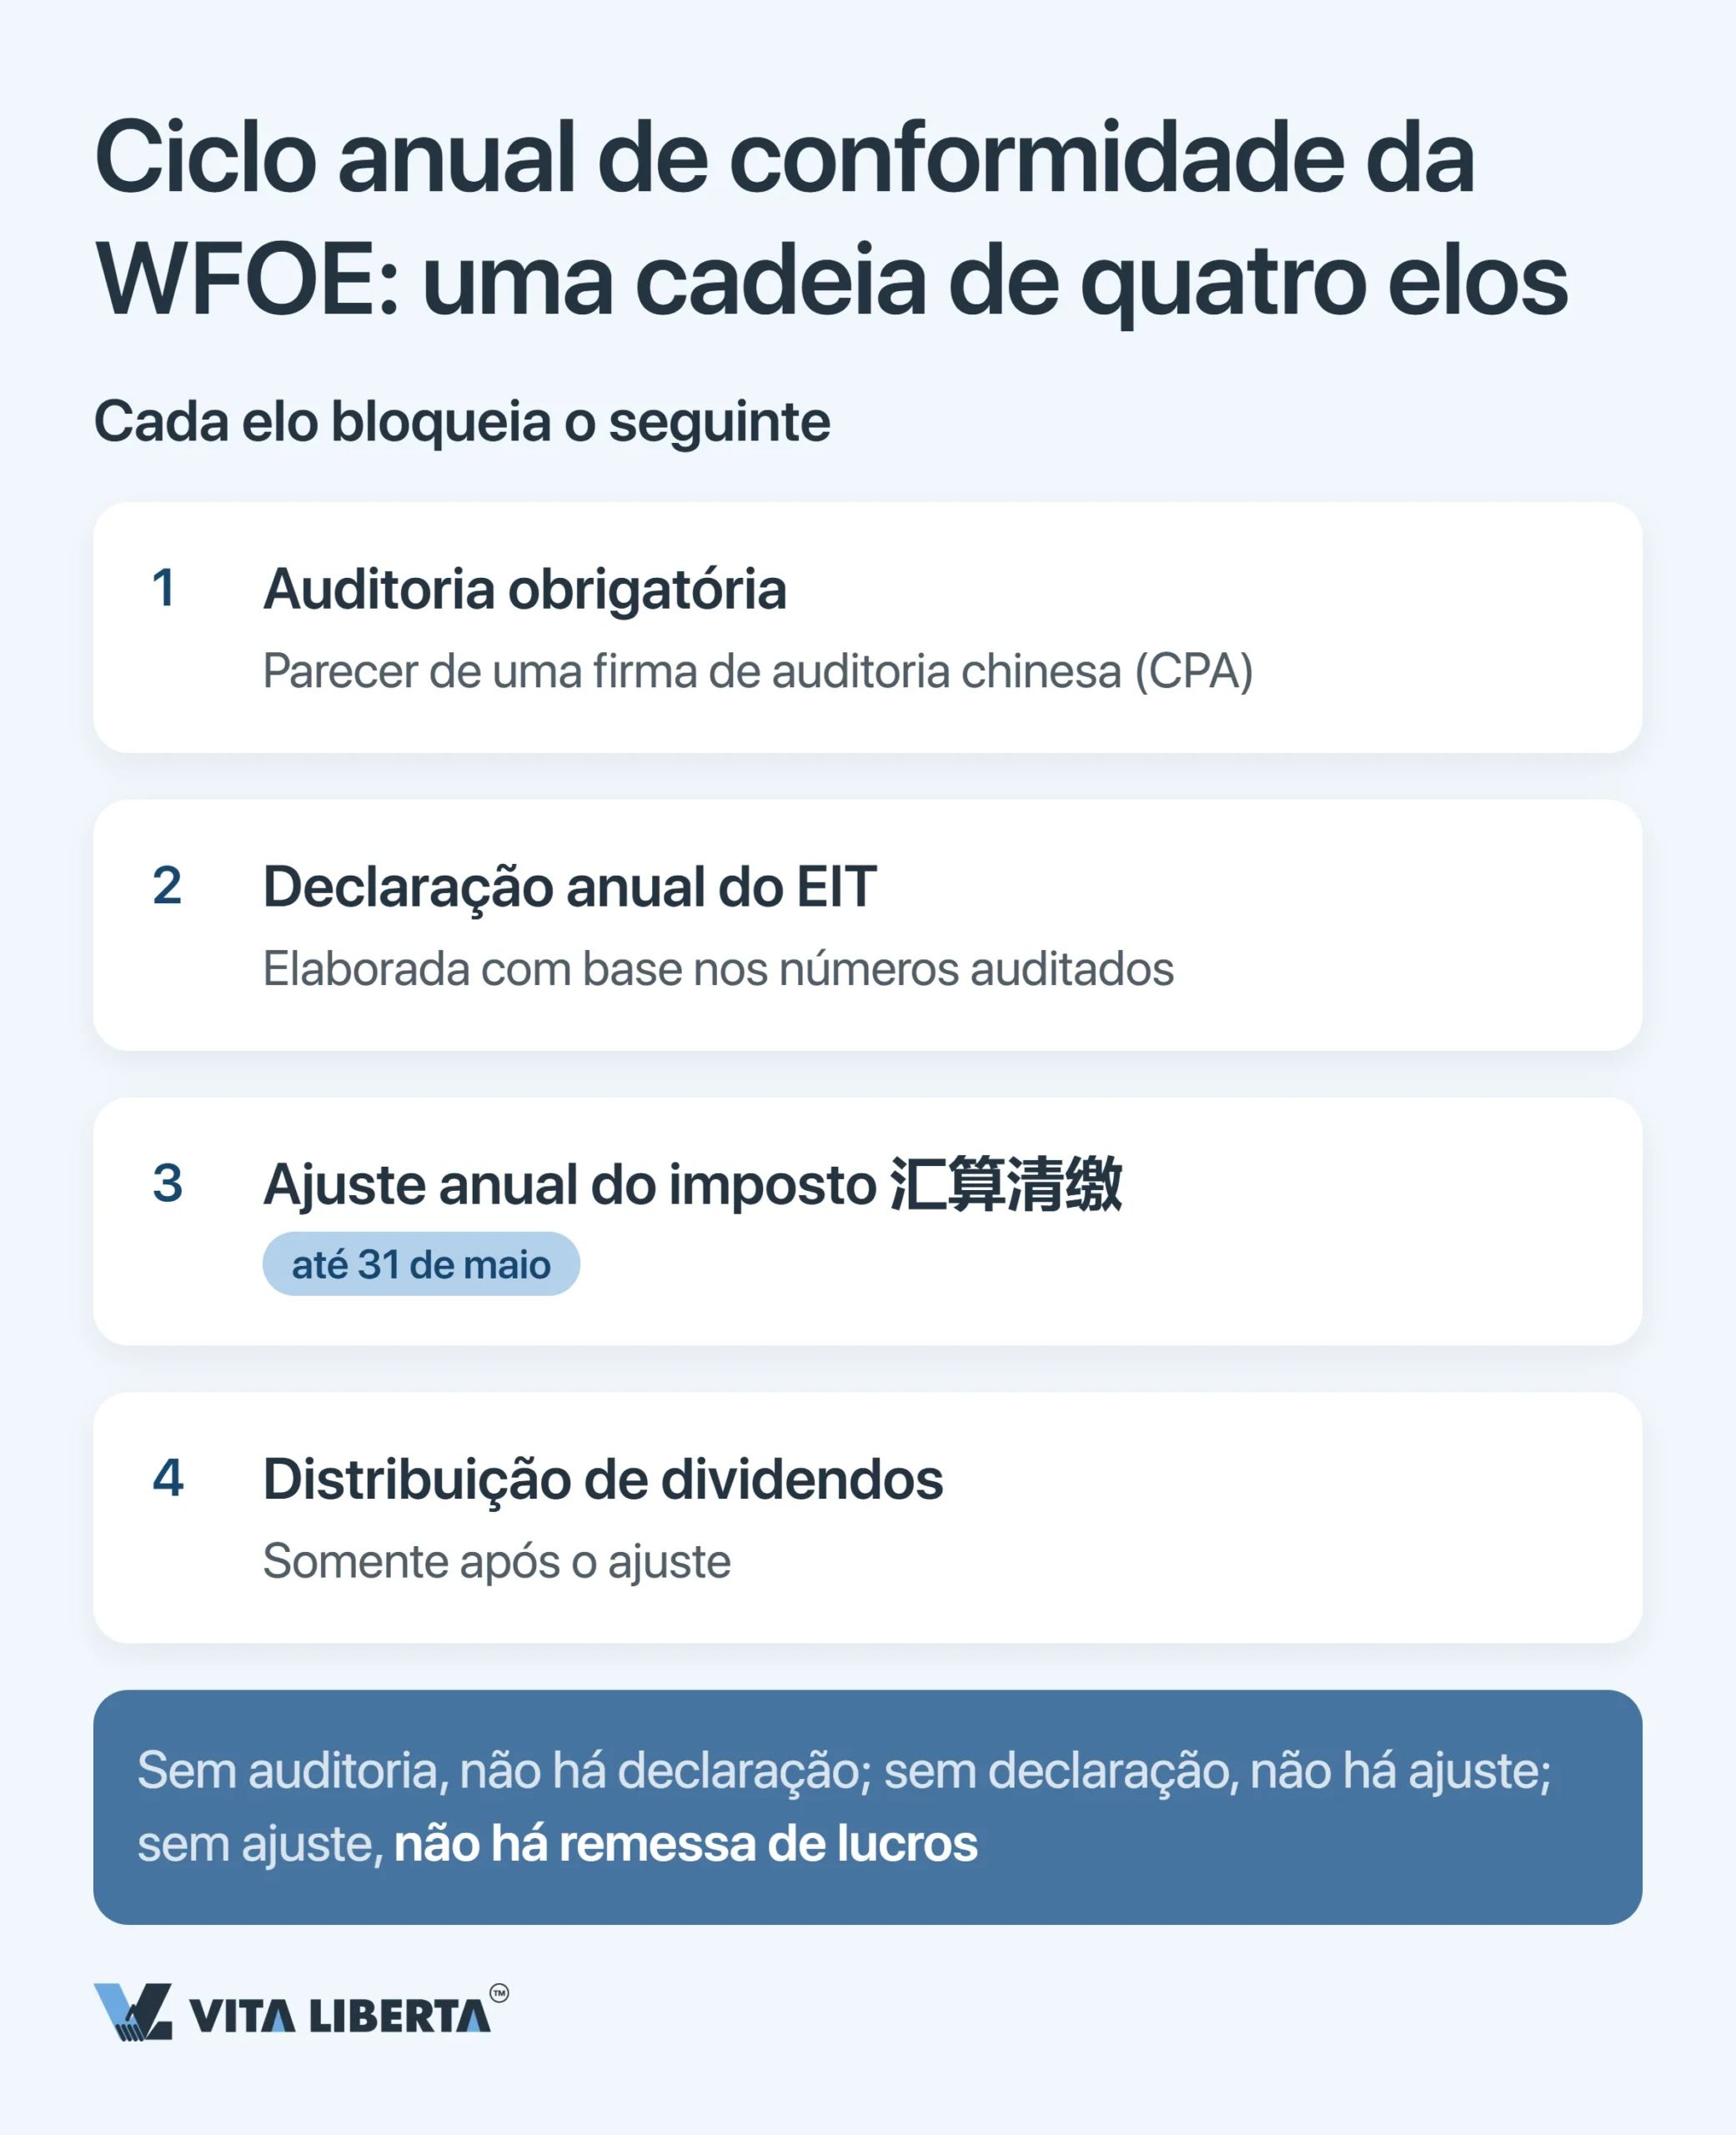
As três etapas se alimentam em uma ordem fixa, com duas datas que não mudam. Os números auditados entram na declaração. A declaração entra no ajuste. Só depois que o ajuste e o relatório de auditoria estão fechados você pode distribuir dividendos.
O problema típico
Um sócio estrangeiro abre a WFOE, vende o ano todo e recolhe as antecipações. Em abril, o auditor avisa que não há base para o relatório: os fapiao não batem com o banco e parte dos pagamentos caiu em outra conta. Falta um mês para 31 de maio, e fica a pergunta: onde foi o erro?
Esse é um dos pedidos mais frequentes que recebemos de sócios estrangeiros na China continental.
O ciclo anual da WFOE: três obrigações no mesmo circuito
Em 1º de janeiro de 2020 entrou em vigor a Lei de Investimento Estrangeiro da China (中华人民共和国外商投资法). Com ela acabou o regime societário especial para empresas de capital estrangeiro. Hoje sua WFOE segue a mesma Lei das Sociedades (中华人民共和国公司法) que qualquer empresa chinesa. As empresas abertas antes de 2020 tiveram um período de adaptação, encerrado em 31 de dezembro de 2024.
Disso resultam três obrigações interligadas. Se você pular uma, as outras também não se sustentam.
Auditoria obrigatória: firma CPA chinesa e duas assinaturas
A Lei das Sociedades exige que um auditor revise as demonstrações financeiras anuais. Na China, isso significa uma firma de contabilidade (会计师事务所) com licença local. As autoridades chinesas não aceitam relatório de auditoria estrangeira.
As demonstrações são preparadas em chinês, segundo as Normas Contábeis Chinesas (CAS, 企业会计准则), também chamadas de PRC GAAP. Uma pequena empresa pode usar as normas para pequenas empresas (小企业会计准则).
Dois contadores públicos certificados (CPA) chineses assinam e carimbam o relatório: o sócio responsável pelo trabalho e um segundo auditor da equipe. Desses números dependem sua declaração de imposto, a renovação do atendimento bancário e seus dados no registro. Por isso a auditoria não é o último passo: ela é a base dos três seguintes.
Imposto de renda corporativo: por que tudo depende de 31 de maio
O imposto de renda das empresas na China (Enterprise Income Tax, EIT; no mercado, CIT) segue o ano civil. A alíquota básica é de 25%, pela Lei do Imposto de Renda das Empresas (中华人民共和国企业所得税法).
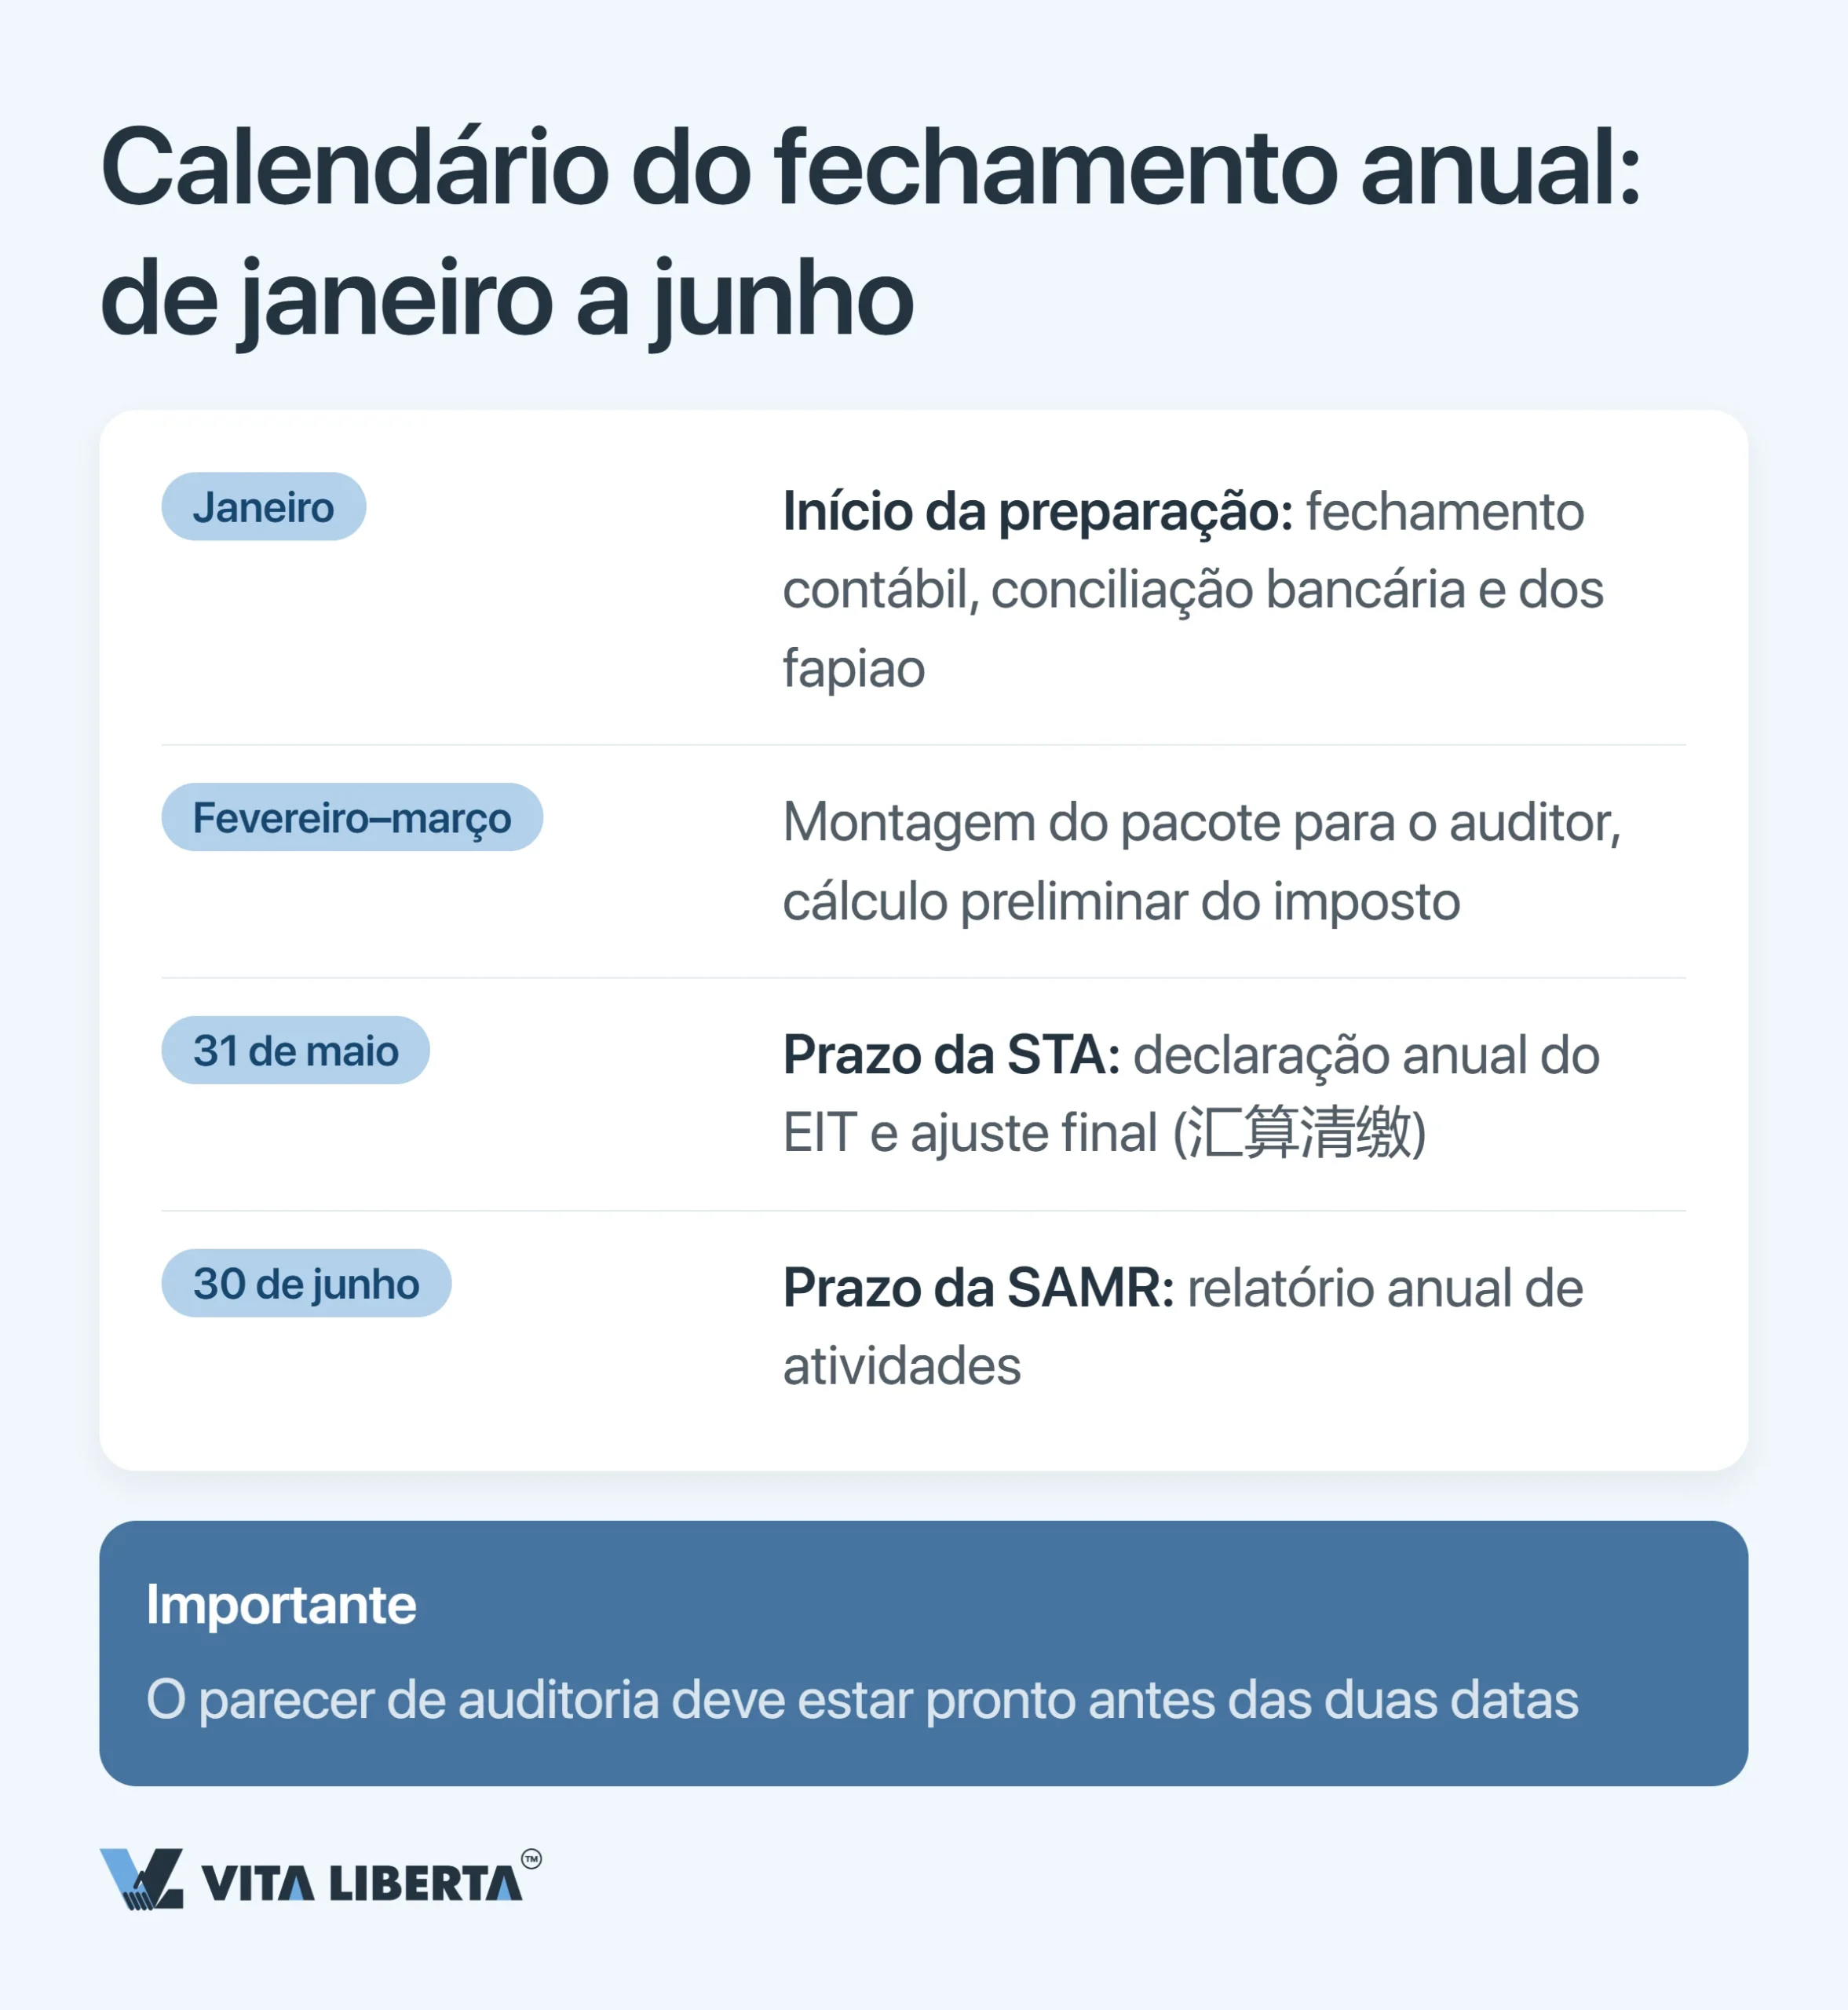
Ao longo do ano você recolhe antecipações mensais ou trimestrais, até 15 dias após o fim de cada período. O ajuste anual, que reúne declaração e conciliação (汇算清缴), tem prazo de cinco meses. Ou seja, vence em 31 de maio.
Cada dia de atraso no pagamento acrescenta 0,05% do valor devido, conforme a Lei de Administração Tributária (中华人民共和国税收征收管理法). Se a empresa fraudou a contabilidade, escondeu receita ou nem entregou a declaração, a penalidade aumenta. A multa vai de metade a cinco vezes o imposto não pago, somada ao acréscimo diário.
Relatório anual à SAMR: de 1º de janeiro a 30 de junho
A terceira data vem do regulador de mercado, não do fisco: a Administração Estatal de Regulação do Mercado (SAMR, 国家市场监督管理总局). O prazo vai de 1º de janeiro a 30 de junho, conforme o artigo 8 do Regulamento Provisório de Divulgação de Informações Empresariais (企业信息公示暂行条例). O envio é online, em gsxt.gov.cn, o sistema nacional de publicidade de informações de crédito das empresas (国家企业信用信息公示系统).
Uma empresa de capital estrangeiro entrega um relatório combinado, chamado «vários em um» (多报合一). Com um único envio, você cumpre três obrigações:
- o relatório anual à SAMR;
- o relatório anual de investimento estrangeiro ao Ministério do Comércio (MOFCOM), exigido pelas regras de 2019 sobre informações de investimento estrangeiro (外商投资信息报告办法, 商务部、市场监管总局令2019年第2号);
- os dados anuais que a SAFE espera receber.
Você informa quem são os investidores, quem os controla de fato e como o capital se movimentou no ano. Só a parte da SAMR fica pública; o que vai para o MOFCOM e a SAFE não é divulgado. Alguns campos vêm preenchidos com dados do fisco e dos fundos de seguridade social, e o restante você completa.
O que o auditor confere e o que você recebe no fim
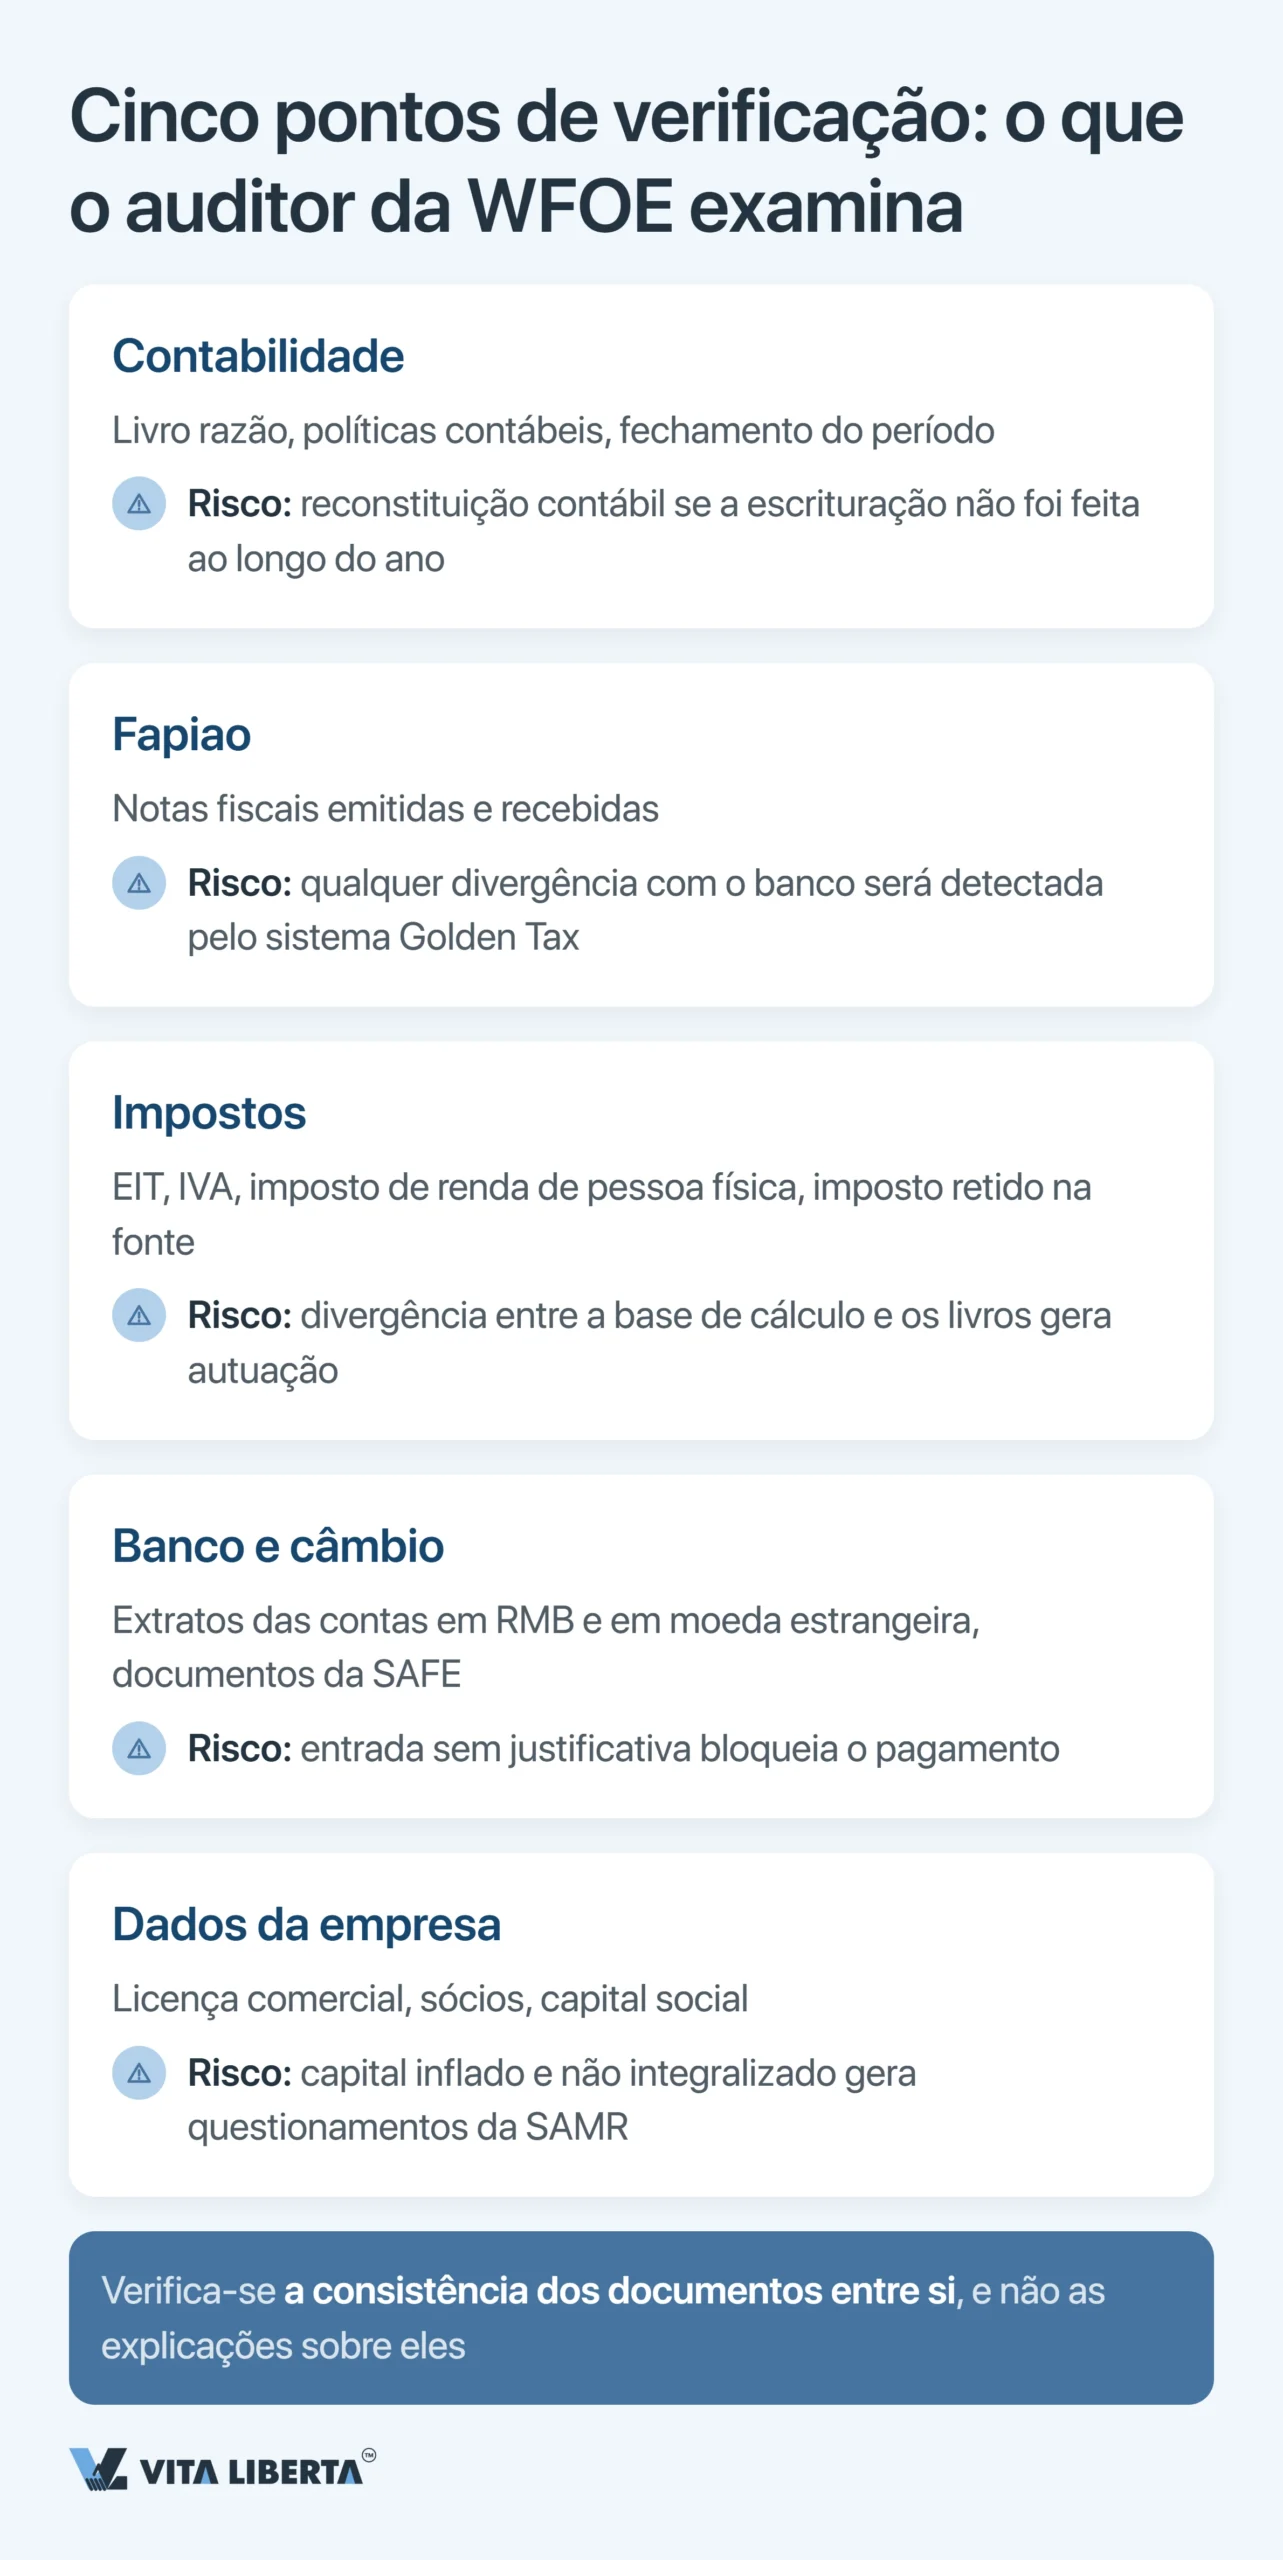
Você não recebe um atestado, e sim um conjunto completo: balanço patrimonial, demonstração do resultado, fluxo de caixa, demonstração das mutações do patrimônio líquido e notas explicativas. Para chegar a ele, o auditor trabalha com a documentação original e examina cinco frentes ao mesmo tempo.
| Frente | O que o auditor confere | O que acontece se houver falha |
| Escrituração | Razão geral, política contábil, fechamentos de período | O que não foi lançado durante o ano terá de ser reconstruído |
| Fapiao | Notas emitidas e recebidas, comparadas com pagamentos | O Golden Tax identifica rápido qualquer fapiao que não bata com o banco |
| Tributos | EIT, VAT chinês, IR dos funcionários (IIT), retenção na fonte | Livros e declaração não batem: cobrança adicional de imposto |
| Banco e câmbio | Extratos em RMB e em moeda estrangeira, documentos para a SAFE | Entrada em moeda estrangeira sem comprovação atrasa a operação |
| Dados societários | Licença comercial, sócios, capital social | Capital alto e nunca integralizado chama a atenção da SAMR |
O fiscal não avalia justificativas: ele compara números. O Golden Tax fase IV (金税四期) cruza automaticamente fapiao, movimentação bancária e declarações. Um fapiao sem pagamento correspondente logo vira uma intimação.
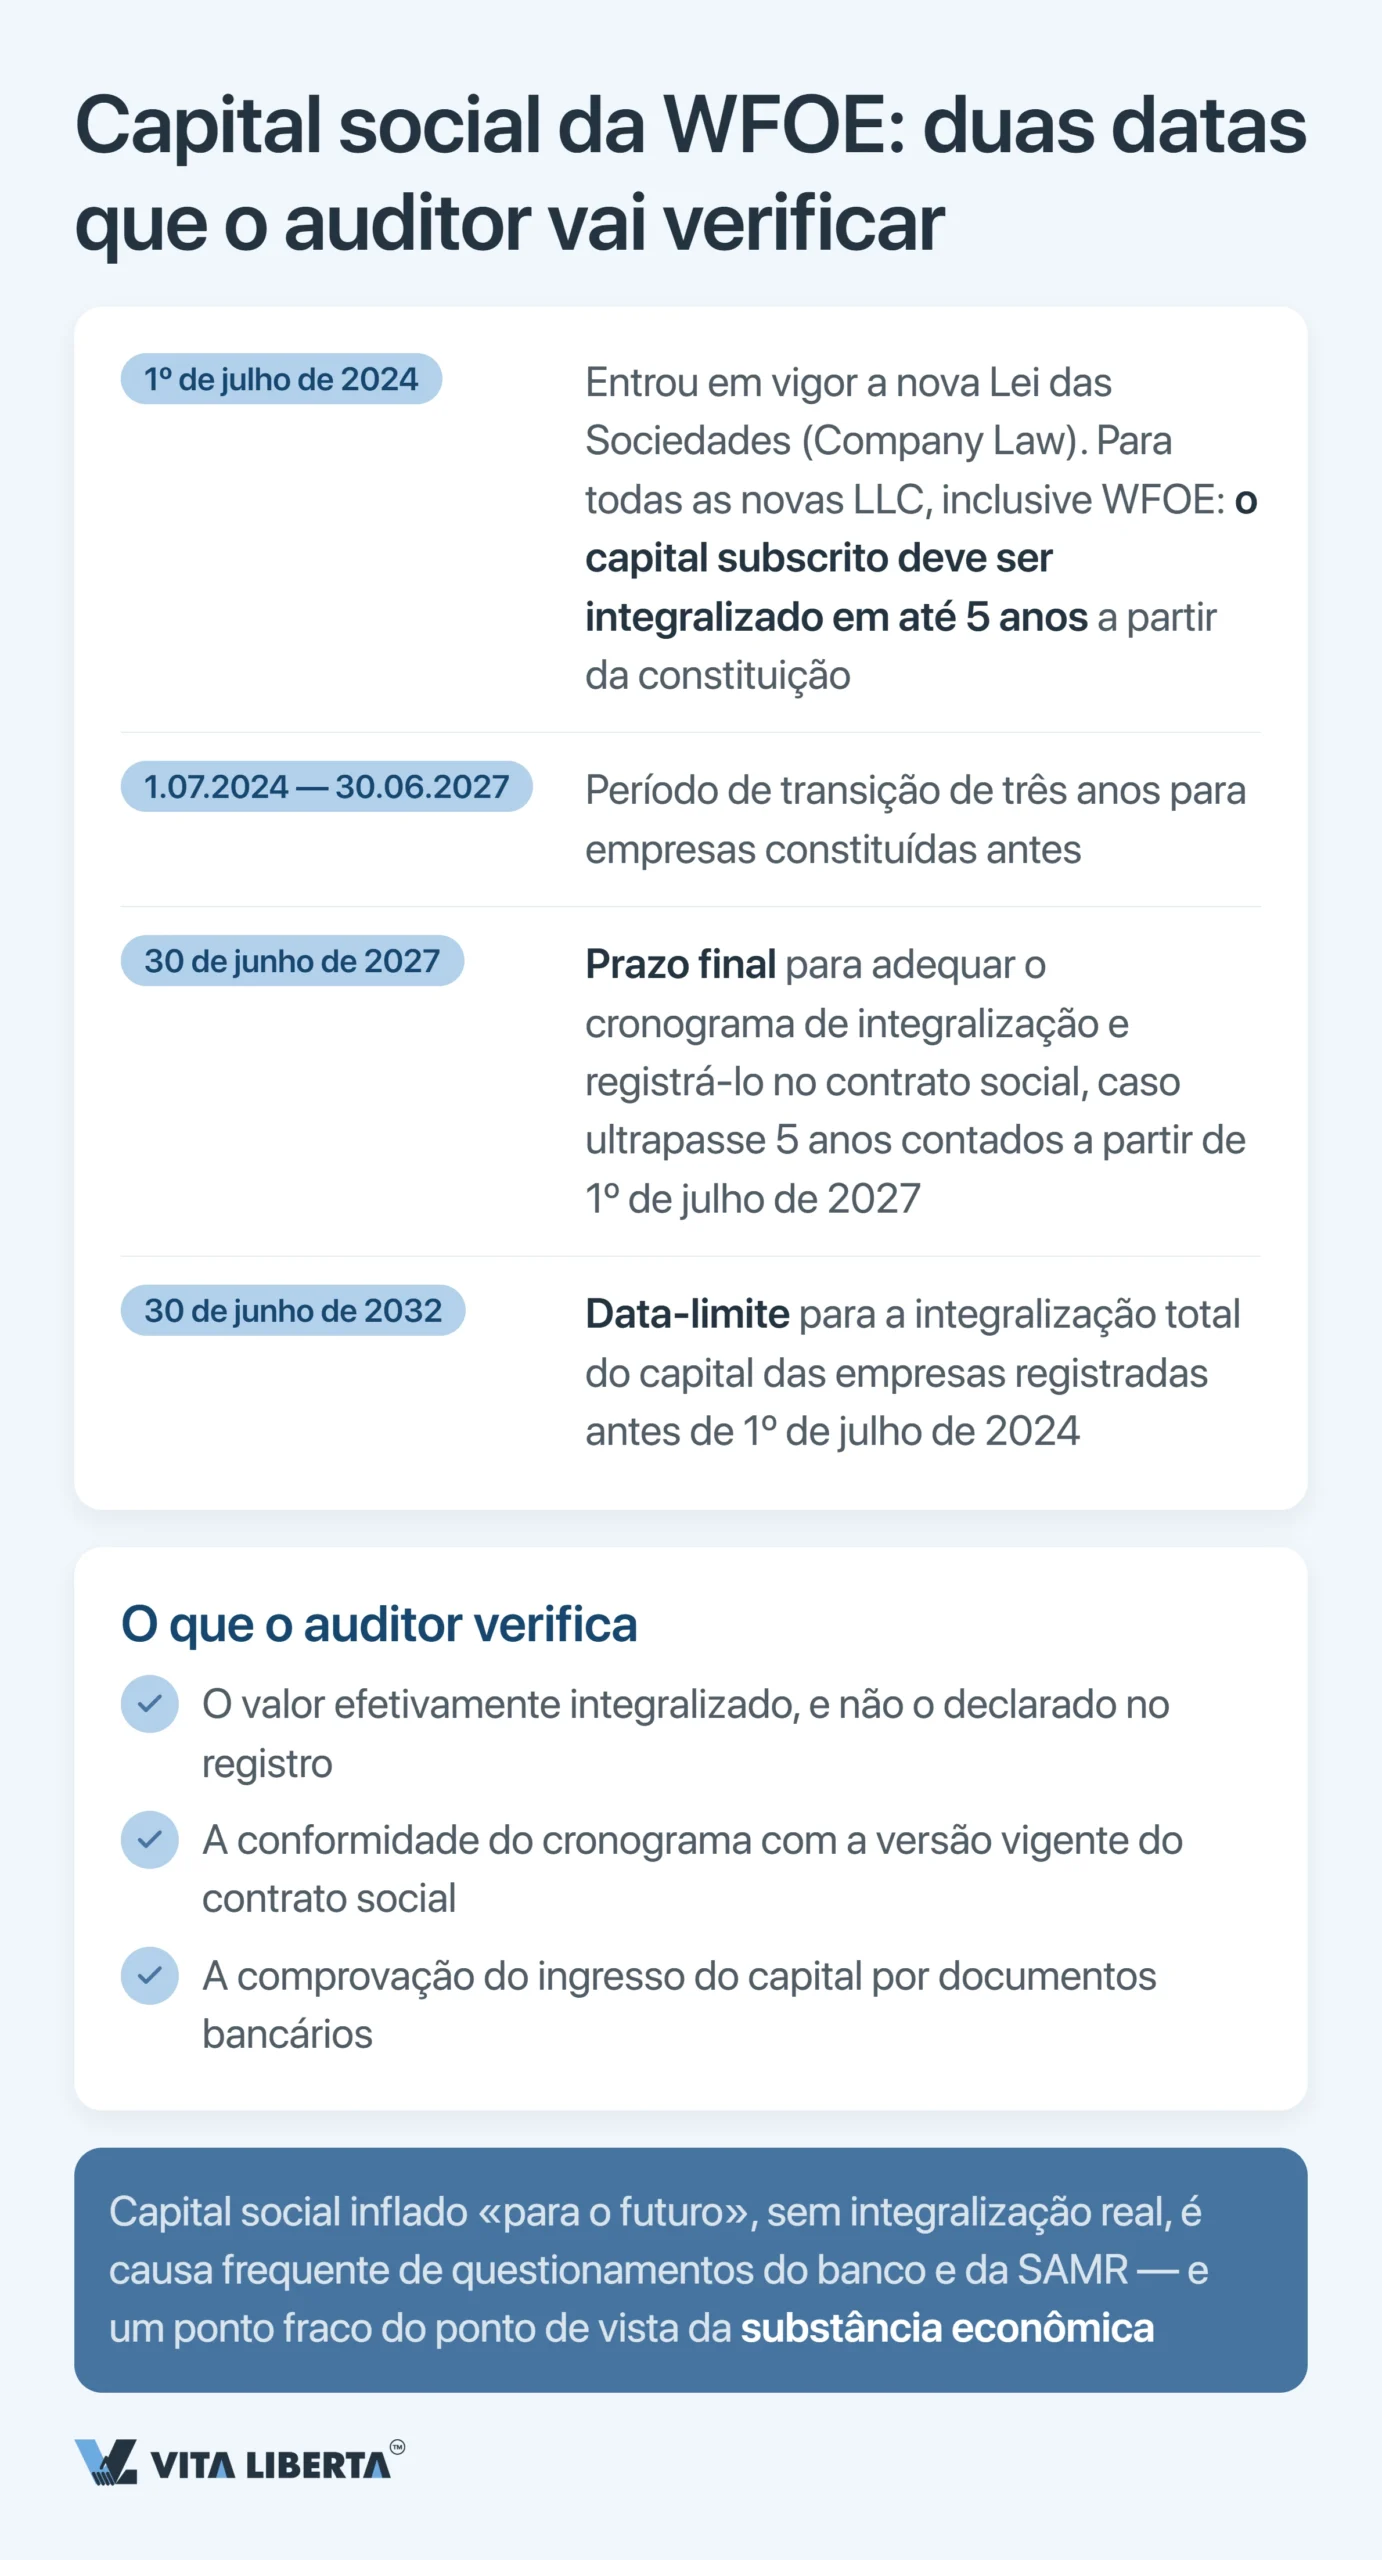
O outro ponto sensível é o capital social. Desde 1º de julho de 2024, a Lei das Sociedades revisada dá aos sócios cinco anos para integralizar todo o capital subscrito. Empresas registradas antes de 30 de junho de 2024 seguem um regime de transição do Conselho de Estado (国务院令第784号, daqui em diante Ordem 784).
Para aplicá-lo, compare seu prazo de integralização com 1º de julho de 2027. Se ele cair mais de cinco anos depois dessa data, você precisa reduzi-lo para cinco anos e alterar o contrato social até 30 de junho de 2027. Na prática, o capital tem de estar totalmente integralizado até 30 de junho de 2032. O auditor olha o dinheiro que de fato entrou, não o valor escrito no contrato social.
Passe pela auditoria anual da sua WFOE sem perder prazos
- Checagem de prontidão para 31 de maio
- Conciliação de fapiao e banco
- Acompanhamento junto à STA e à SAMR

Três órgãos, três calendários: STA, SAMR e SAFE
Cada órgão trabalha com seu próprio calendário, e confundi-los sai caro.
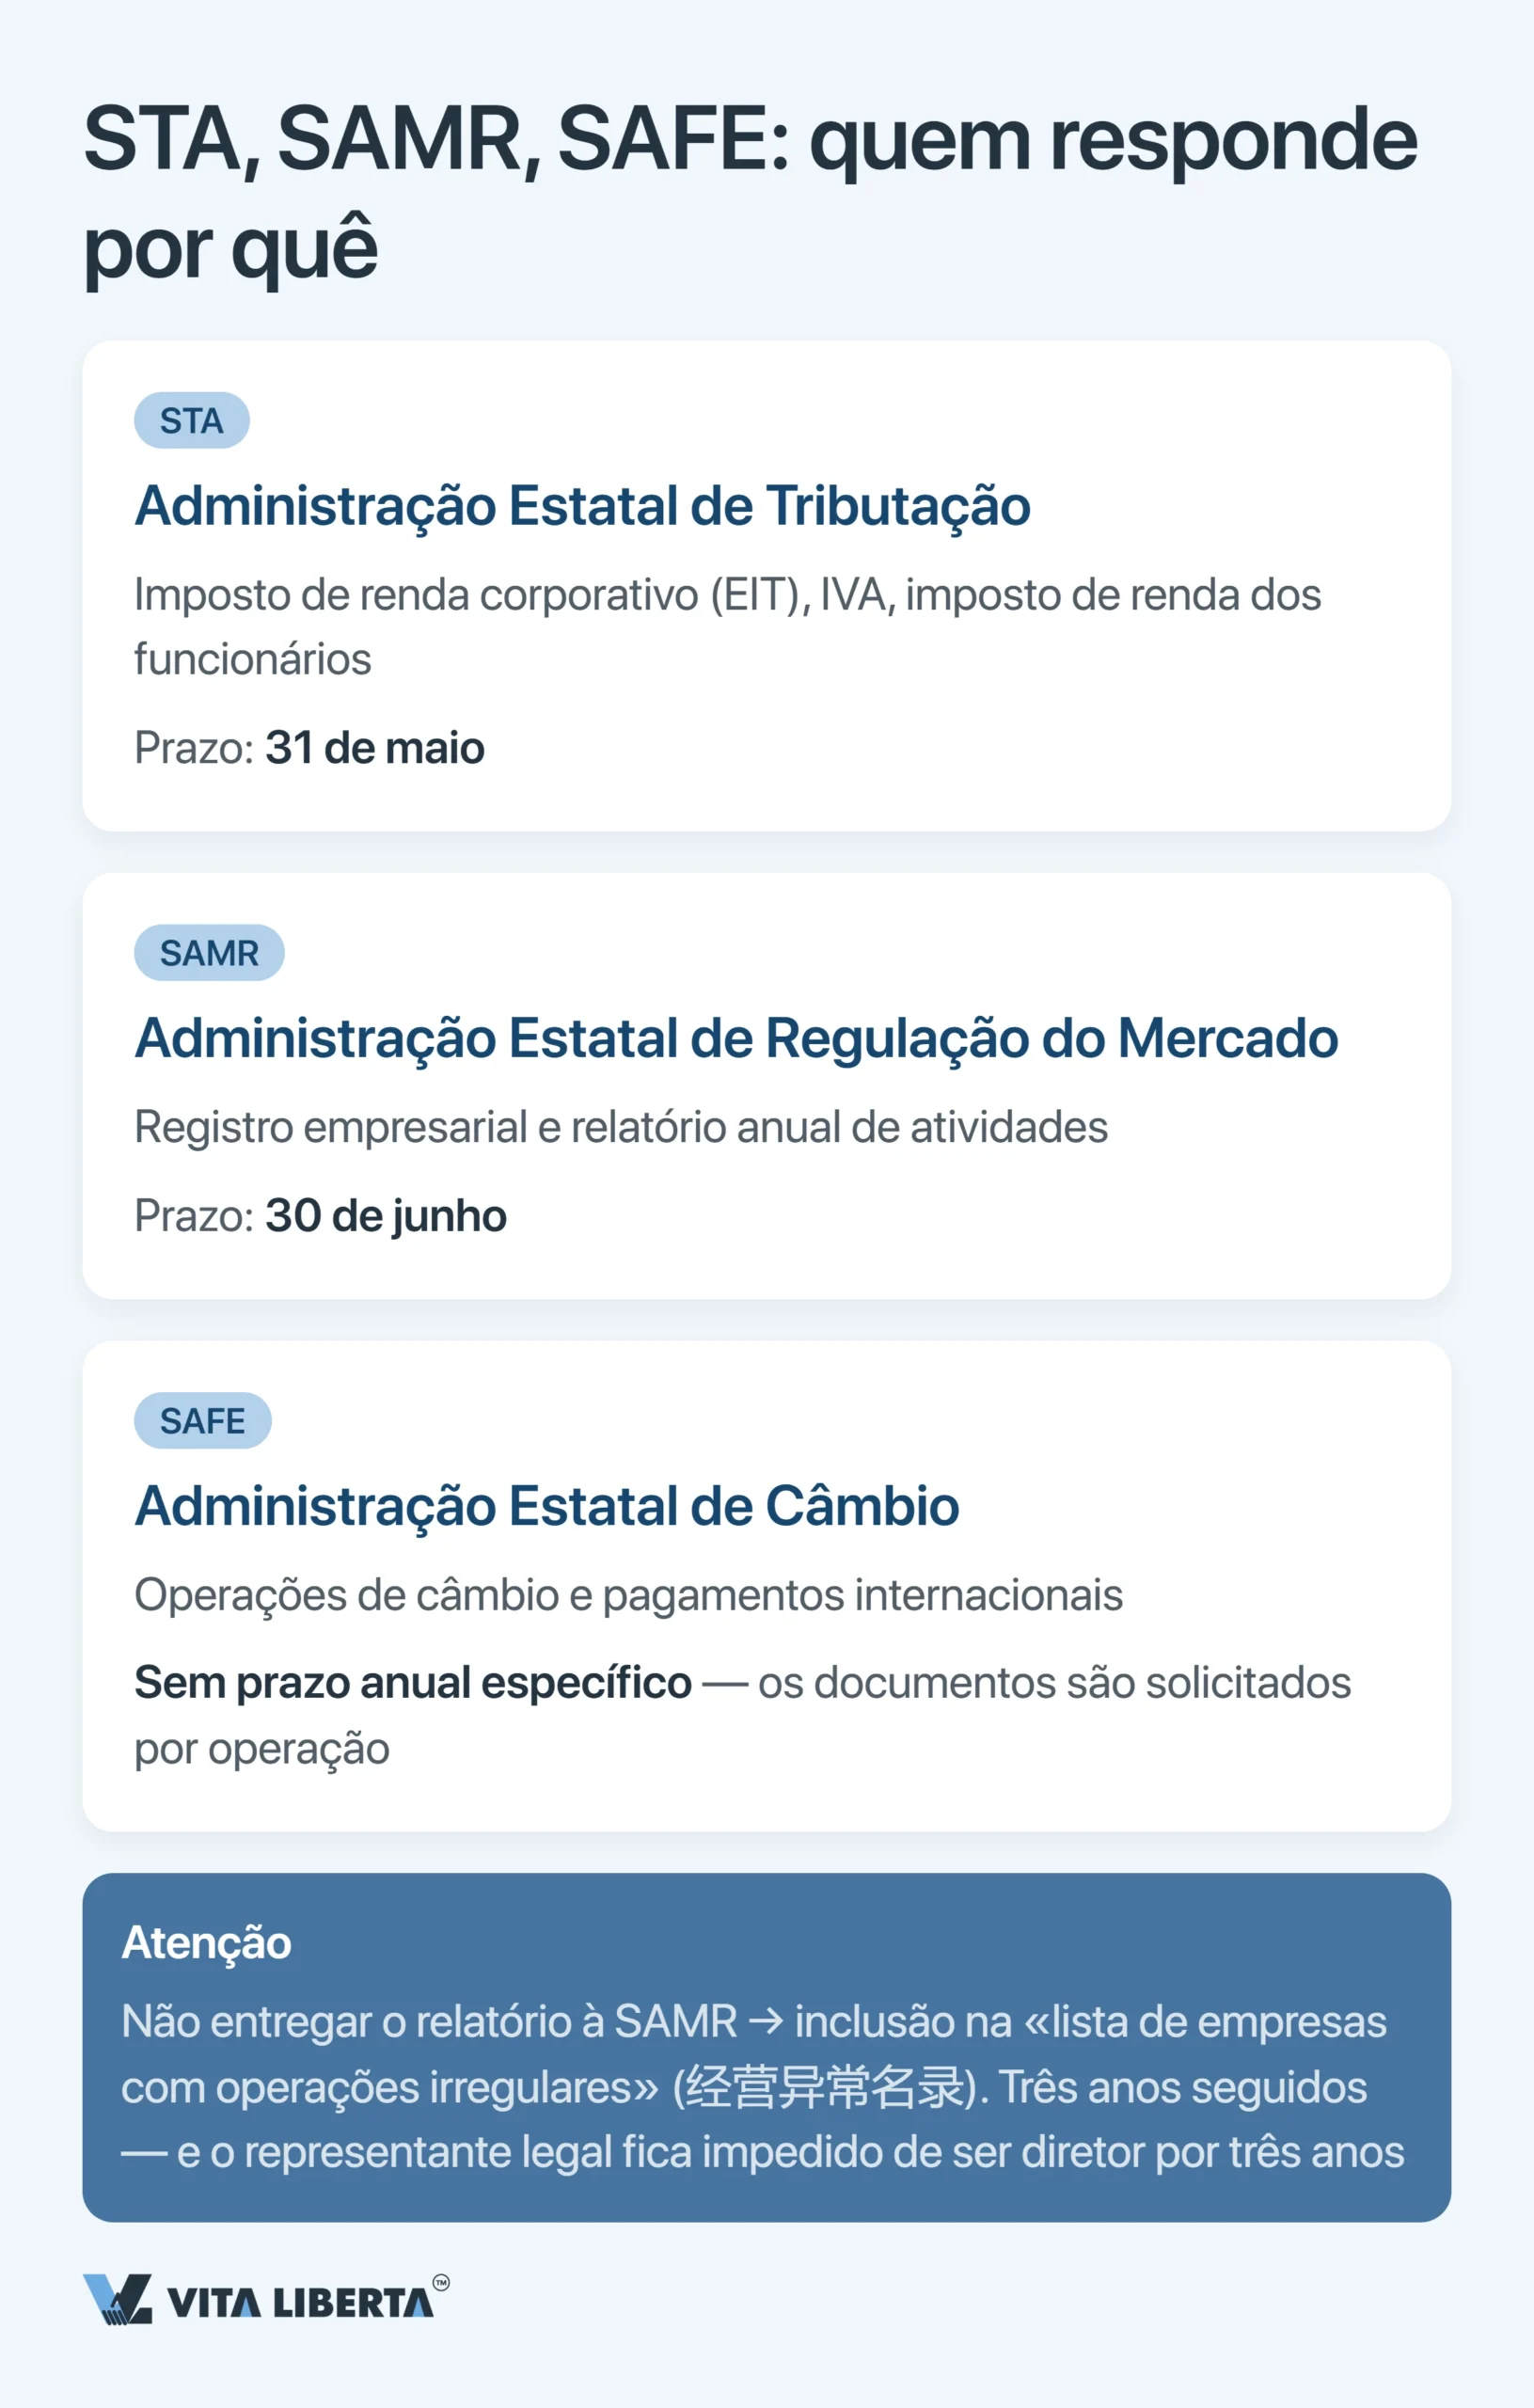
- STA (国家税务总局, Administração Estatal de Tributação) cuida do EIT, do VAT chinês e do IIT dos funcionários. Sua data é 31 de maio, para a declaração anual.
- SAMR mantém o registro de empresas. Sua data é 30 de junho, para o relatório anual.
- SAFE (国家外汇管理局, Administração Estatal de Câmbio) acompanha os pagamentos internacionais. Seu auditor precisa dos mesmos documentos das contas em moeda estrangeira que a SAFE exige.
O registro anual da participação do investidor estrangeiro (存量权益登记) não é uma etapa separada. Ele vai junto no mesmo relatório em gsxt.gov.cn, até 30 de junho.
A maior parte das confusões envolve duas datas. 31 de maio é do fisco, para a declaração e o ajuste. 30 de junho é da SAMR, para o relatório anual. O relatório de auditoria precisa estar pronto antes das duas.
Importante: se o relatório anual não for entregue no prazo, a empresa entra na lista pública de empresas com operações anormais (经营异常名录) e recebe uma sanção administrativa. Bancos e parceiros costumam dar mais peso a essa marca do que a um atraso de imposto.
Se passarem dois anos sem relatório e ninguém for encontrado no endereço registrado, a licença comercial é revogada. É o que prevê o artigo 18 do regulamento, na redação da Ordem 777 (国务院令第777号), em vigor desde 1º de maio de 2024. Falsificar gravemente os dados divulgados gera multa de 50.000 a 200.000 CNY e inclusão na lista de infratores graves. Por três anos, o representante legal dessa empresa fica impedido de exercer a mesma função em qualquer outra.
Quanto tempo leva a auditoria e por que o primeiro ano custa mais
O prazo depende muito mais do estado da contabilidade do que do tamanho do negócio. Com escrituração em dia ao longo do ano, a revisão corre sem surpresas e com pouca cobrança adicional. Sem ela, o auditor primeiro precisa reconstruir os registros, e isso custa mais do que um serviço mensal custaria.
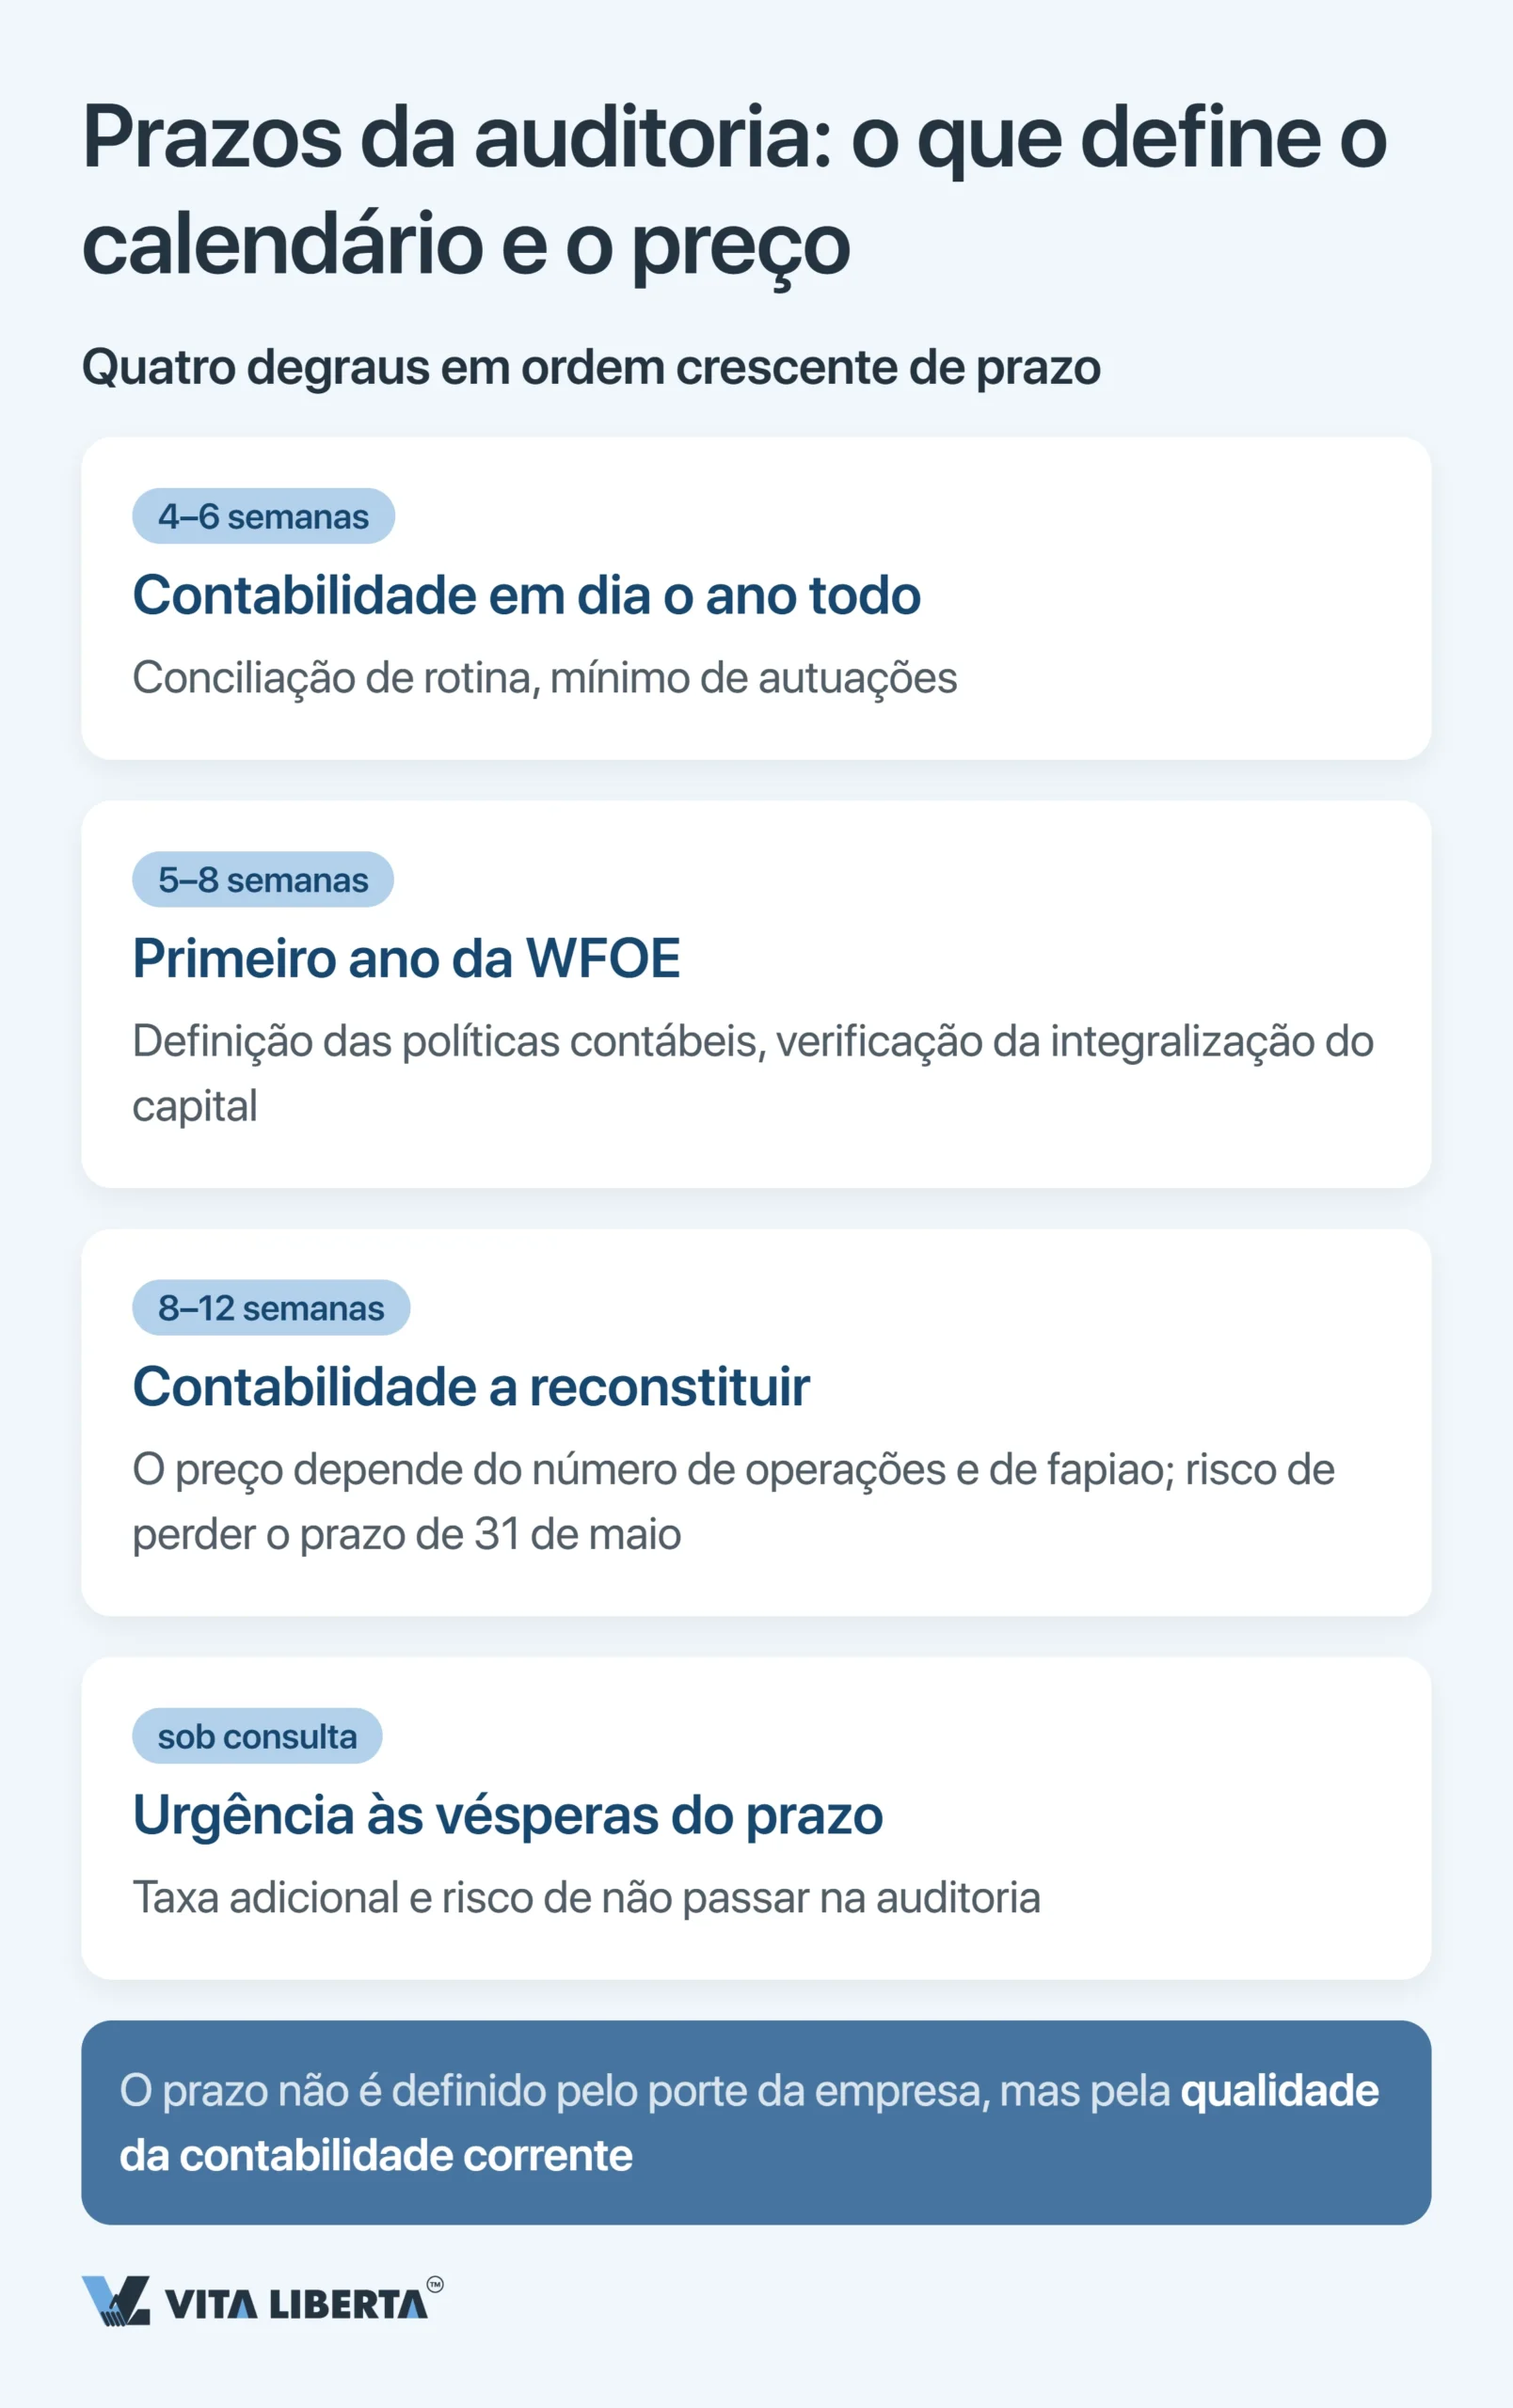
| Situação da contabilidade | Prazo a reservar para a auditoria | O que define custo e risco |
| Em dia o ano todo | 4–6 semanas | Revisão padrão, pouca cobrança adicional |
| Primeiro ano da WFOE | 5–8 semanas | Aprovar a política contábil e conferir a integralização do capital |
| Reconstruída retroativamente | 8–12 semanas | Volume de operações e fapiao; risco de perder o 31 de maio |
| Contratação em cima do prazo | Sob consulta | Adicional de urgência e risco de não passar na revisão |
Portanto, comece em janeiro, não em maio. Feche cada mês enquanto os dados ainda estão frescos e concilie os fapiao antes de enviar a declaração. Assim, o fechamento do ano não vira uma reconstrução tardia dos livros.
Onde os sócios estrangeiros mais erram
O erro mais comum, e o mais caro, é manter a contabilidade só em inglês. A Lei de Contabilidade chinesa (中华人民共和国会计法) exige registros em chinês. Outro idioma só é aceito como versão paralela. Se o fisco receber um pacote sem o original em chinês, ele o devolve.
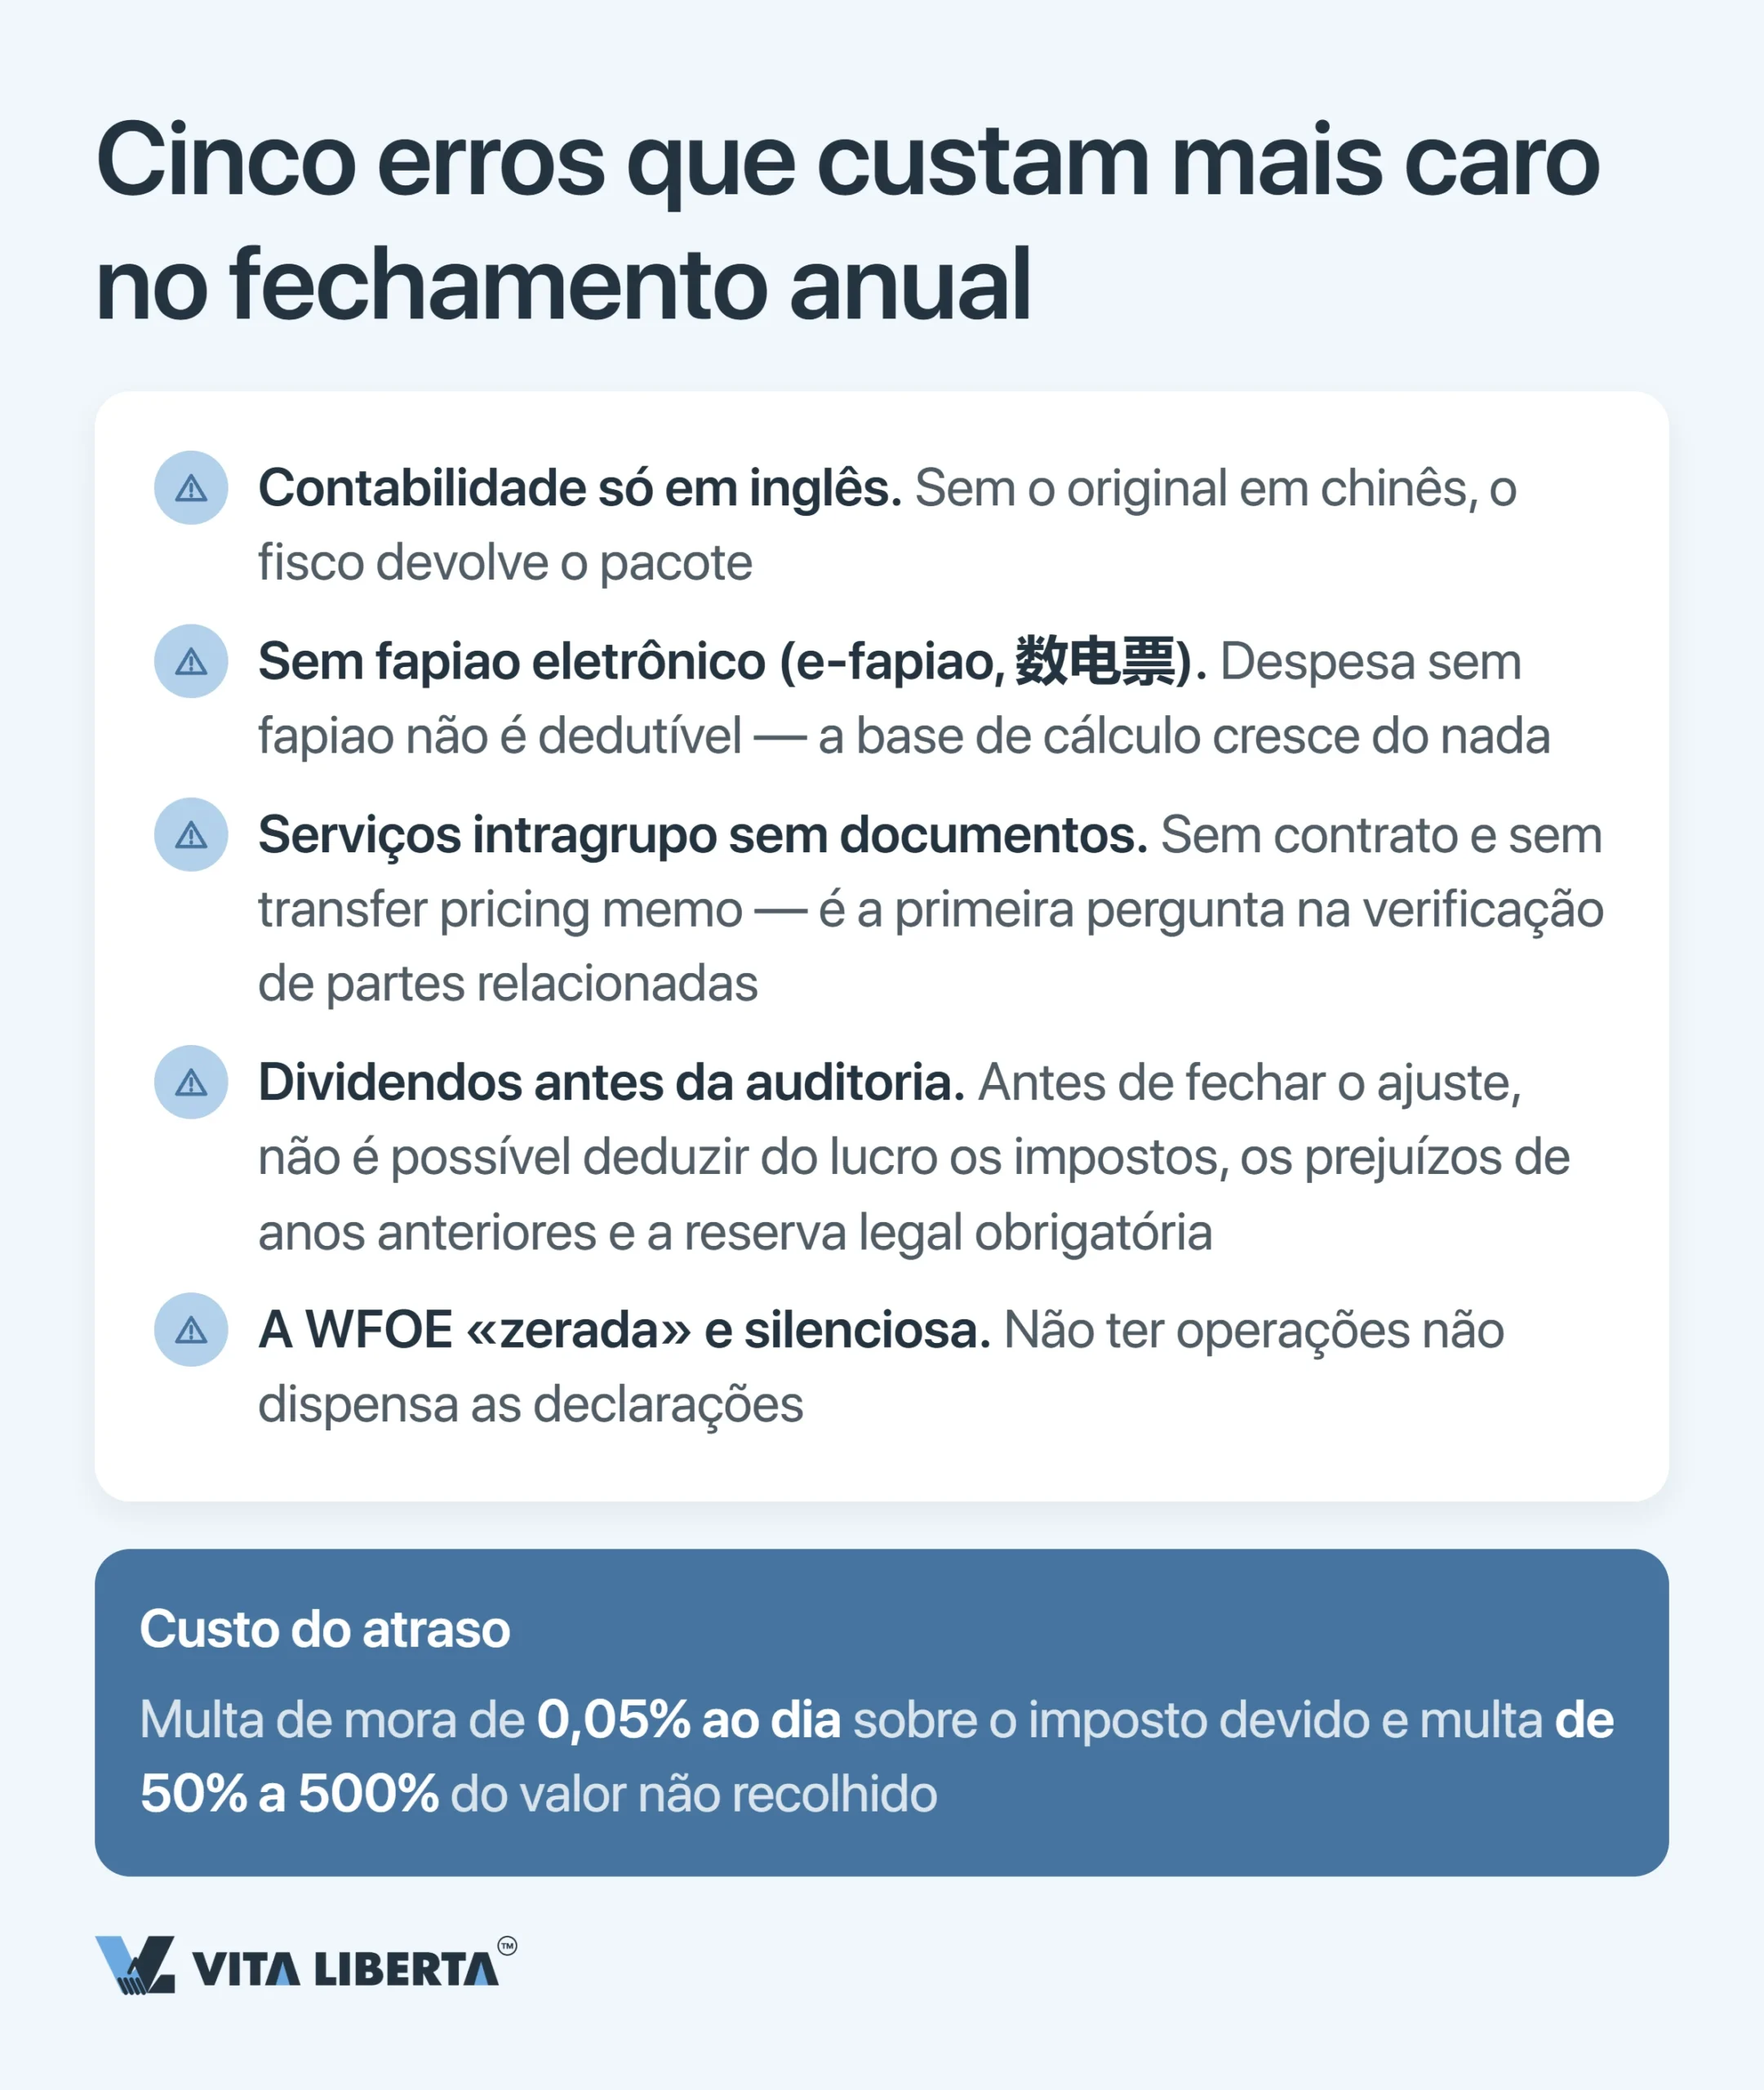
Os demais erros, do mais caro ao mais barato:
- Despesas sem comprovante. Uma despesa só reduz a base de cálculo se houver um comprovante válido de dedução (税前扣除凭证, Comunicado da STA nº 28 de 2018). Em geral, é um fapiao, em papel ou eletrônico. Desde 1º de dezembro de 2024, os fapiao totalmente digitais (数电票, Comunicado da STA nº 11 de 2024) valem em todo o país. Você precisa do comprovante antes de o ajuste anual terminar. Sem ele, a base de cálculo cresce sem motivo.
- Serviços entre empresas do grupo sem documentação. Numa revisão de partes relacionadas, o primeiro pedido é o contrato e a forma como o preço foi definido. Junto com a declaração anual do EIT, você entrega um relatório de operações com partes relacionadas (关联申报). Acima de certos limites, também é preciso a documentação de preços de transferência (同期资料), conforme o Comunicado da STA nº 42 de 2016.
- Dividendos antes da auditoria. Enquanto a auditoria e o ajuste não estiverem fechados, não há como descontar do lucro os impostos, os prejuízos anteriores e a reserva obrigatória.
- A WFOE parada e calada. Um ano sem negócios também exige declarações. «Não tivemos atividade» não é o mesmo que «não temos nada a declarar».
Organizamos a contabilidade da sua WFOE antes da auditoria
- Reconstrução da contabilidade
- Configuração da contabilidade conforme CAS
- Preparação do pacote para a firma CPA

Auditoria e demonstrações de uma WFOE na China: conclusões estratégicas
O sistema parece rígido: dois prazos, duas assinaturas e o cruzamento automático do Golden Tax. Mas é justamente essa rigidez que lhe dá liberdade depois. Com uma auditoria limpa, fica mais difícil questionarem suas alíquotas reduzidas e deduções de P&D, e a remessa de lucros fica simples.
- A auditoria e o ajuste dependem da contabilidade do dia a dia. Reconstruir o ano em abril custa várias vezes mais.
- 31 de maio e 30 de junho são duas janelas de dois órgãos diferentes. O relatório de auditoria precisa chegar antes das duas.
- Dividendos, banco e reputação no registro dependem de um só documento: o relatório de auditoria.
Trate a auditoria anual como uma alavanca de valor da empresa, não como burocracia de fim de linha. Quanto mais limpo o relatório, mais baratas e rápidas ficam todas as etapas seguintes.
Auditoria anual de WFOE na China: 5 perguntas principais
Não exatamente: em 31 de maio vence outra coisa. É o último dia para a declaração anual do EIT e o ajuste 汇算清缴, cinco meses após o fim do ano fiscal. O relatório de auditoria tem de sair antes, porque a declaração usa os números dele. Agende a auditoria para fevereiro ou março.
Sim. A obrigação de auditar existe com ou sem receita. Uma WFOE parada continua mantendo a contabilidade, mesmo zerada. Ela também entrega as declarações fiscais e o relatório anual. Sem esse relatório, entra na lista pública 经营异常名录, tenha operado ou não.
Não. A auditoria obrigatória na China é exclusiva de firmas locais com licença chinesa. O relatório é feito em chinês, segue as CAS e leva a assinatura de dois CPA chineses. As demonstrações do grupo em IFRS servem à gestão interna da matriz e não substituem o relatório chinês.
Um banco chinês que atende sua empresa não para no extrato. Ele também verifica os impostos pagos, os fapiao, a documentação de câmbio e a licença comercial. O relatório de auditoria é a base comum em que se apoiam o fisco, o banco e o registro. Com contas anuais fracas, fica mais difícil renovar o atendimento bancário e fazer um pagamento em moeda estrangeira.
Antes de qualquer dividendo, duas coisas têm de estar concluídas: a auditoria e o ajuste fiscal anual. Depois disso, o lucro é apurado em etapas. Primeiro saem os impostos, depois os prejuízos de anos anteriores ainda não compensados e, por fim, a reserva obrigatória. Todo ano vão para essa reserva 10% do lucro, até ela chegar à metade do capital social. Se o sócio não for residente, há retenção na fonte de 10% sobre o dividendo. Um acordo para evitar a dupla tributação com o país do investidor pode reduzir essa alíquota, se as condições dele forem cumpridas (国税函〔2009〕81号). Para remeter ao exterior mais de USD 50.000 (ou o equivalente), o banco vai pedir três documentos (汇发〔2017〕3号): a decisão de distribuição de lucros; o original do formulário de registro fiscal da remessa; as demonstrações auditadas. Planeje a distribuição para depois de 31 de maio, e não junto com o fechamento do ano.



