Hongkong
 China




O problema central
“Temos uma WFOE em Hangzhou, desenvolvimento próprio, engenheiros contratados e um produto vendido no mundo todo. Por que pagamos 25%, como uma trading, enquanto a empresa vizinha no parque empresarial paga 15%? Não somos tecnológicos o bastante?” O setor, sozinho, não decide nada. Quem decide são os limites. O imposto de renda corporativo (Corporate Income Tax, CIT) cai quando você comprova seis indicadores quantitativos e obtém o status de empresa de alta e nova tecnologia (High and New Technology Enterprise, HNTE). A seguir: o que entra no pacote, quanto custa a entrada e onde o status costuma cair.
O pacote HNTE: alíquota de 15% e mais três ferramentas
O reconhecimento traz dois benefícios exclusivos de empresas de alta tecnologia: a alíquota de 15% e um prazo maior para compensar prejuízos. Outras duas ferramentas, a superdedução de P&D e a dedução de gastos com treinamento, também valem para empresas comuns. Junto com o status, porém, rendem o máximo. Cada uma atua em um ponto diferente do cálculo. A superdedução entra no começo, na formação da base de cálculo. A alíquota reduzida aparece só no fim.
De 25% para 15%: um milhão de yuans sobre 10 milhões de lucro
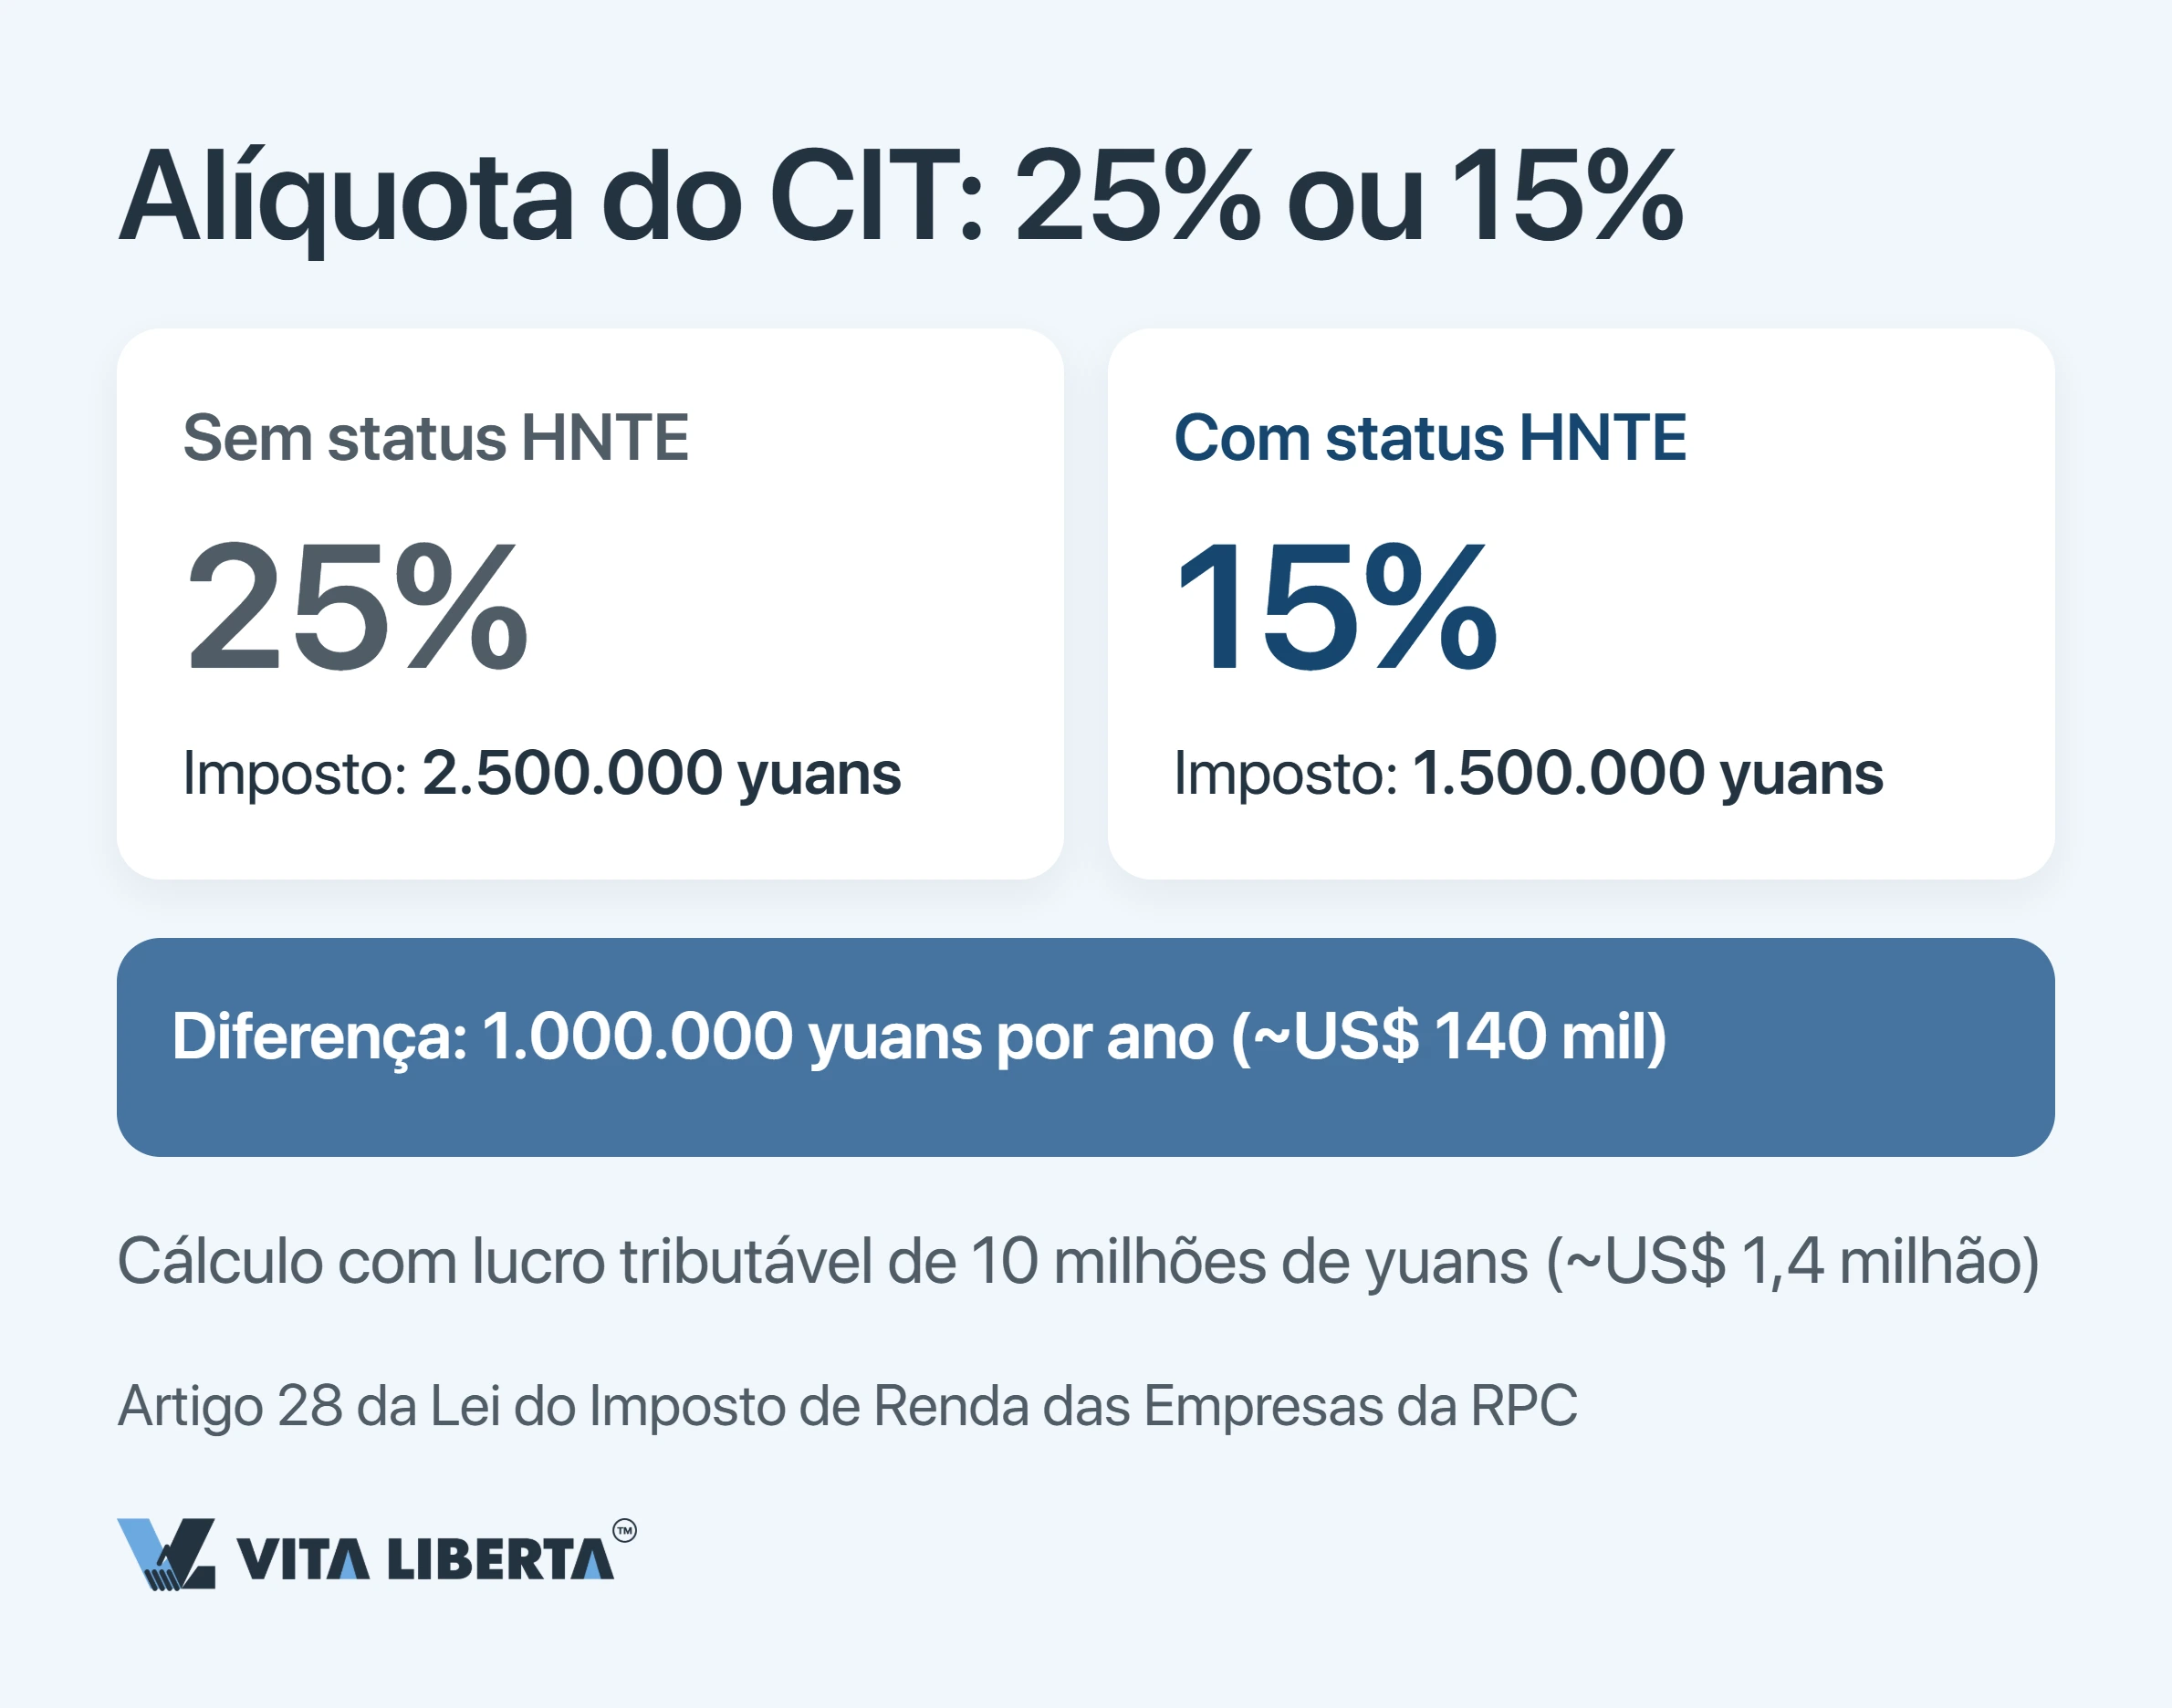
Comece pelo valor. Com lucro de 10 milhões de yuans (cerca de US$ 1,4 milhão), o regime padrão gera 2,5 milhões de imposto. Com o status, você paga 1,5 milhão. Essa diferença de um milhão de yuans (cerca de US$ 140 mil) vem do artigo 28 da Lei do Imposto de Renda das Empresas da RPC (中华人民共和国企业所得税法). Ele tira as empresas reconhecidas da alíquota básica de 25% e fixa 15% para elas. Os 15% valem a partir do ano fiscal em que o certificado é emitido e se aplicam ao lucro do ano inteiro (国家税务总局公告2017年第24号). No ano em que o certificado vence, você pode continuar recolhendo as antecipações trimestrais a 15% até o novo reconhecimento. Se o novo certificado não sair até 31 de dezembro, você complementa o imposto daquele ano até a alíquota padrão de 25%. Quem aplica o benefício é a própria empresa, que guarda os documentos para fiscalização. A autoridade tributária verifica o direito depois da entrega da declaração. Se concluir que as condições não eram cumpridas, cancela o status e cobra a diferença a partir do ano em que a empresa deixou de atendê-las.
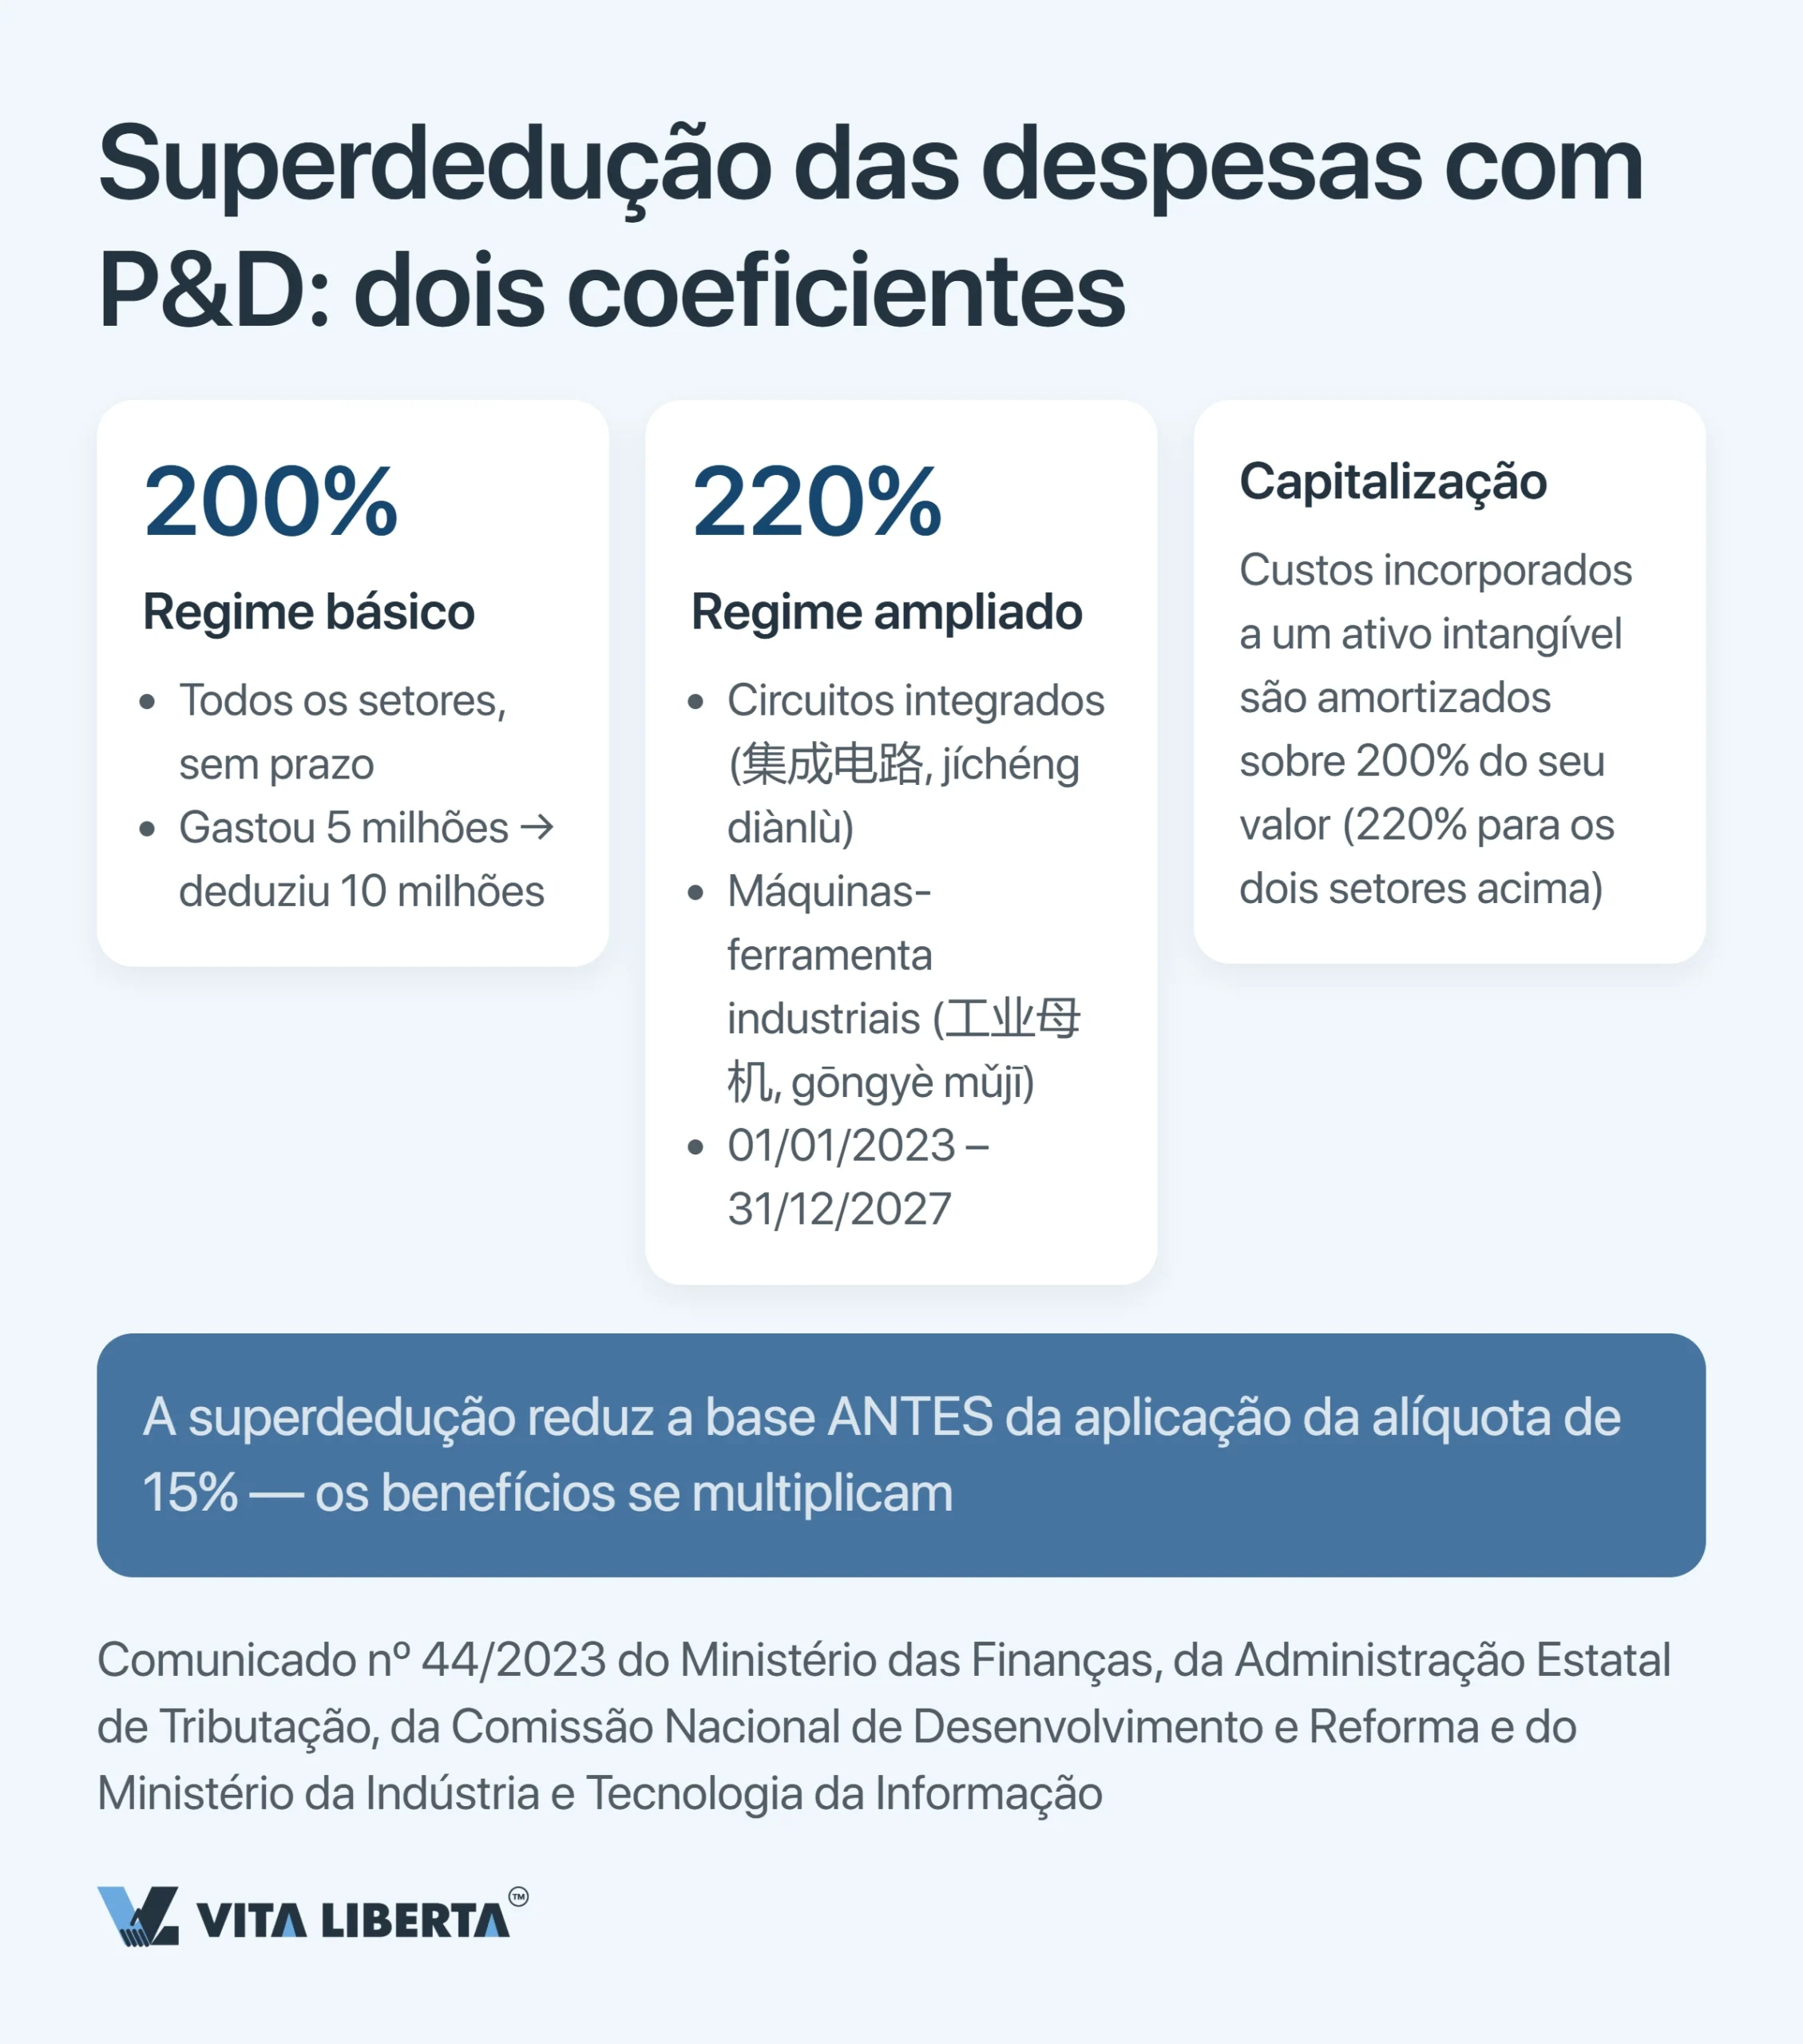
Superdedução de P&D: 200% para todos, 220% para dois setores
A superdedução reduz a base primeiro, e só depois os 15% incidem sobre o que sobra. Os dois benefícios se multiplicam, e esse efeito combinado é o motivo real para buscar o status. A dedução em dobro é o regime básico. Você abate da base o dobro do que gastou em pesquisa e desenvolvimento (P&D): o custo real mais 100%. Gastou 5 milhões de yuans em desenvolvimento? A base cai 10 milhões. Esse é o coeficiente de 200%. Desde 1º de janeiro de 2023 a regra não tem prazo final (财政部 税务总局公告2023年第7号) e não exige o status HNTE. Ficam de fora tabaco, hotelaria e restaurantes, comércio atacadista e varejista, setor imobiliário, locação e serviços empresariais, e entretenimento. 220% para dois setores, até o fim de 2027. Um comunicado conjunto do Ministério das Finanças, da Administração Estatal de Tributação, da NDRC e do MIIT (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, o “Comunicado 44”) reserva o coeficiente maior para empresas de circuitos integrados (集成电路) e de máquinas-ferramenta (工业母机, industrial mother machines). De 1º de janeiro de 2023 a 31 de dezembro de 2027, elas abatem 120% adicionais em vez de 100%. Quando vale a gestão por lista, o direito depende de uma lista anual que a NDRC e o MIIT enviam ao Ministério das Finanças e à Administração Estatal de Tributação até o fim de março. Capitalizar não aumenta o coeficiente; muda a forma de aplicação. Se o gasto de P&D gerou um ativo intangível, ele não é deduzido de uma vez. É amortizado sobre uma base ampliada: 200% do custo do ativo no regime geral e 220% para circuitos integrados e máquinas-ferramenta. Não existe um “terceiro” coeficiente maior. Dica com folga: você não precisa esperar a declaração anual. A superdedução pode entrar já na antecipação do 2º trimestre, entregue em julho, com os gastos do primeiro semestre. Ou na do 3º trimestre, em outubro, com os gastos de nove meses (国家税务总局 财政部公告2023年第11号). A condição é uma só: a contabilidade auxiliar (separada) de P&D precisa existir desde o primeiro dia do projeto, e não ser montada às pressas em março.
Prejuízos valem por 10 anos, treinamento cabe em 8% da folha
O prazo padrão para compensar prejuízos é de cinco anos. Para uma empresa HNTE, e também para uma pequena ou média empresa de base tecnológica (科技型中小企业), ele dobra: 10 anos para os prejuízos dos cinco anos anteriores ao ano em que a empresa tem o status (财税〔2018〕76号). Parece uma regra pequena. Na prática, é ela que sustenta projetos de P&D de ciclo longo. Imagine um desenvolvimento que queimou caixa por quatro anos e virou lucro no sétimo. Com um horizonte de cinco anos, a dedução estaria perdida. Os gastos com treinamento de funcionários são dedutíveis até 8% da folha de pagamento, e o excedente passa para os períodos seguintes. Desde 1º de janeiro de 2018 esse limite vale para todas as empresas, não só para as HNTE (财税〔2018〕51号). Além das medidas nacionais, há as regionais. Nas zonas de desenvolvimento industrial de alta tecnologia, de Shenzhen a Hangzhou, os governos locais acrescentam subsídios e incentivos. Em troca, exigem substância econômica real: escritório, equipe e contabilidade operacional.
Seis limites de reconhecimento e 71 pontos de 100
O reconhecimento segue uma lista fechada de condições do artigo 11 das Medidas Administrativas para o Reconhecimento de Empresas de Alta e Nova Tecnologia (高新技术企业认定管理办法, 国科发火〔2016〕32号, a “Circular 32”). As Diretrizes de aplicação (国科发火〔2016〕195号) detalham cada ponto. São seis limites principais. Falhou em um, a solicitação inteira cai: um indicador forte não compensa um fraco. O artigo 11 acrescenta duas condições formais. Na data do pedido, a empresa precisa ter pelo menos um ano de registro. No ano anterior, não pode ter tido acidentes graves, violações sérias de qualidade do produto nem infrações ambientais. A Circular 32 continua na versão de 2016. A revisão foi anunciada em 28 de julho de 2025, mas até outubro de 2026 o novo texto não foi publicado.
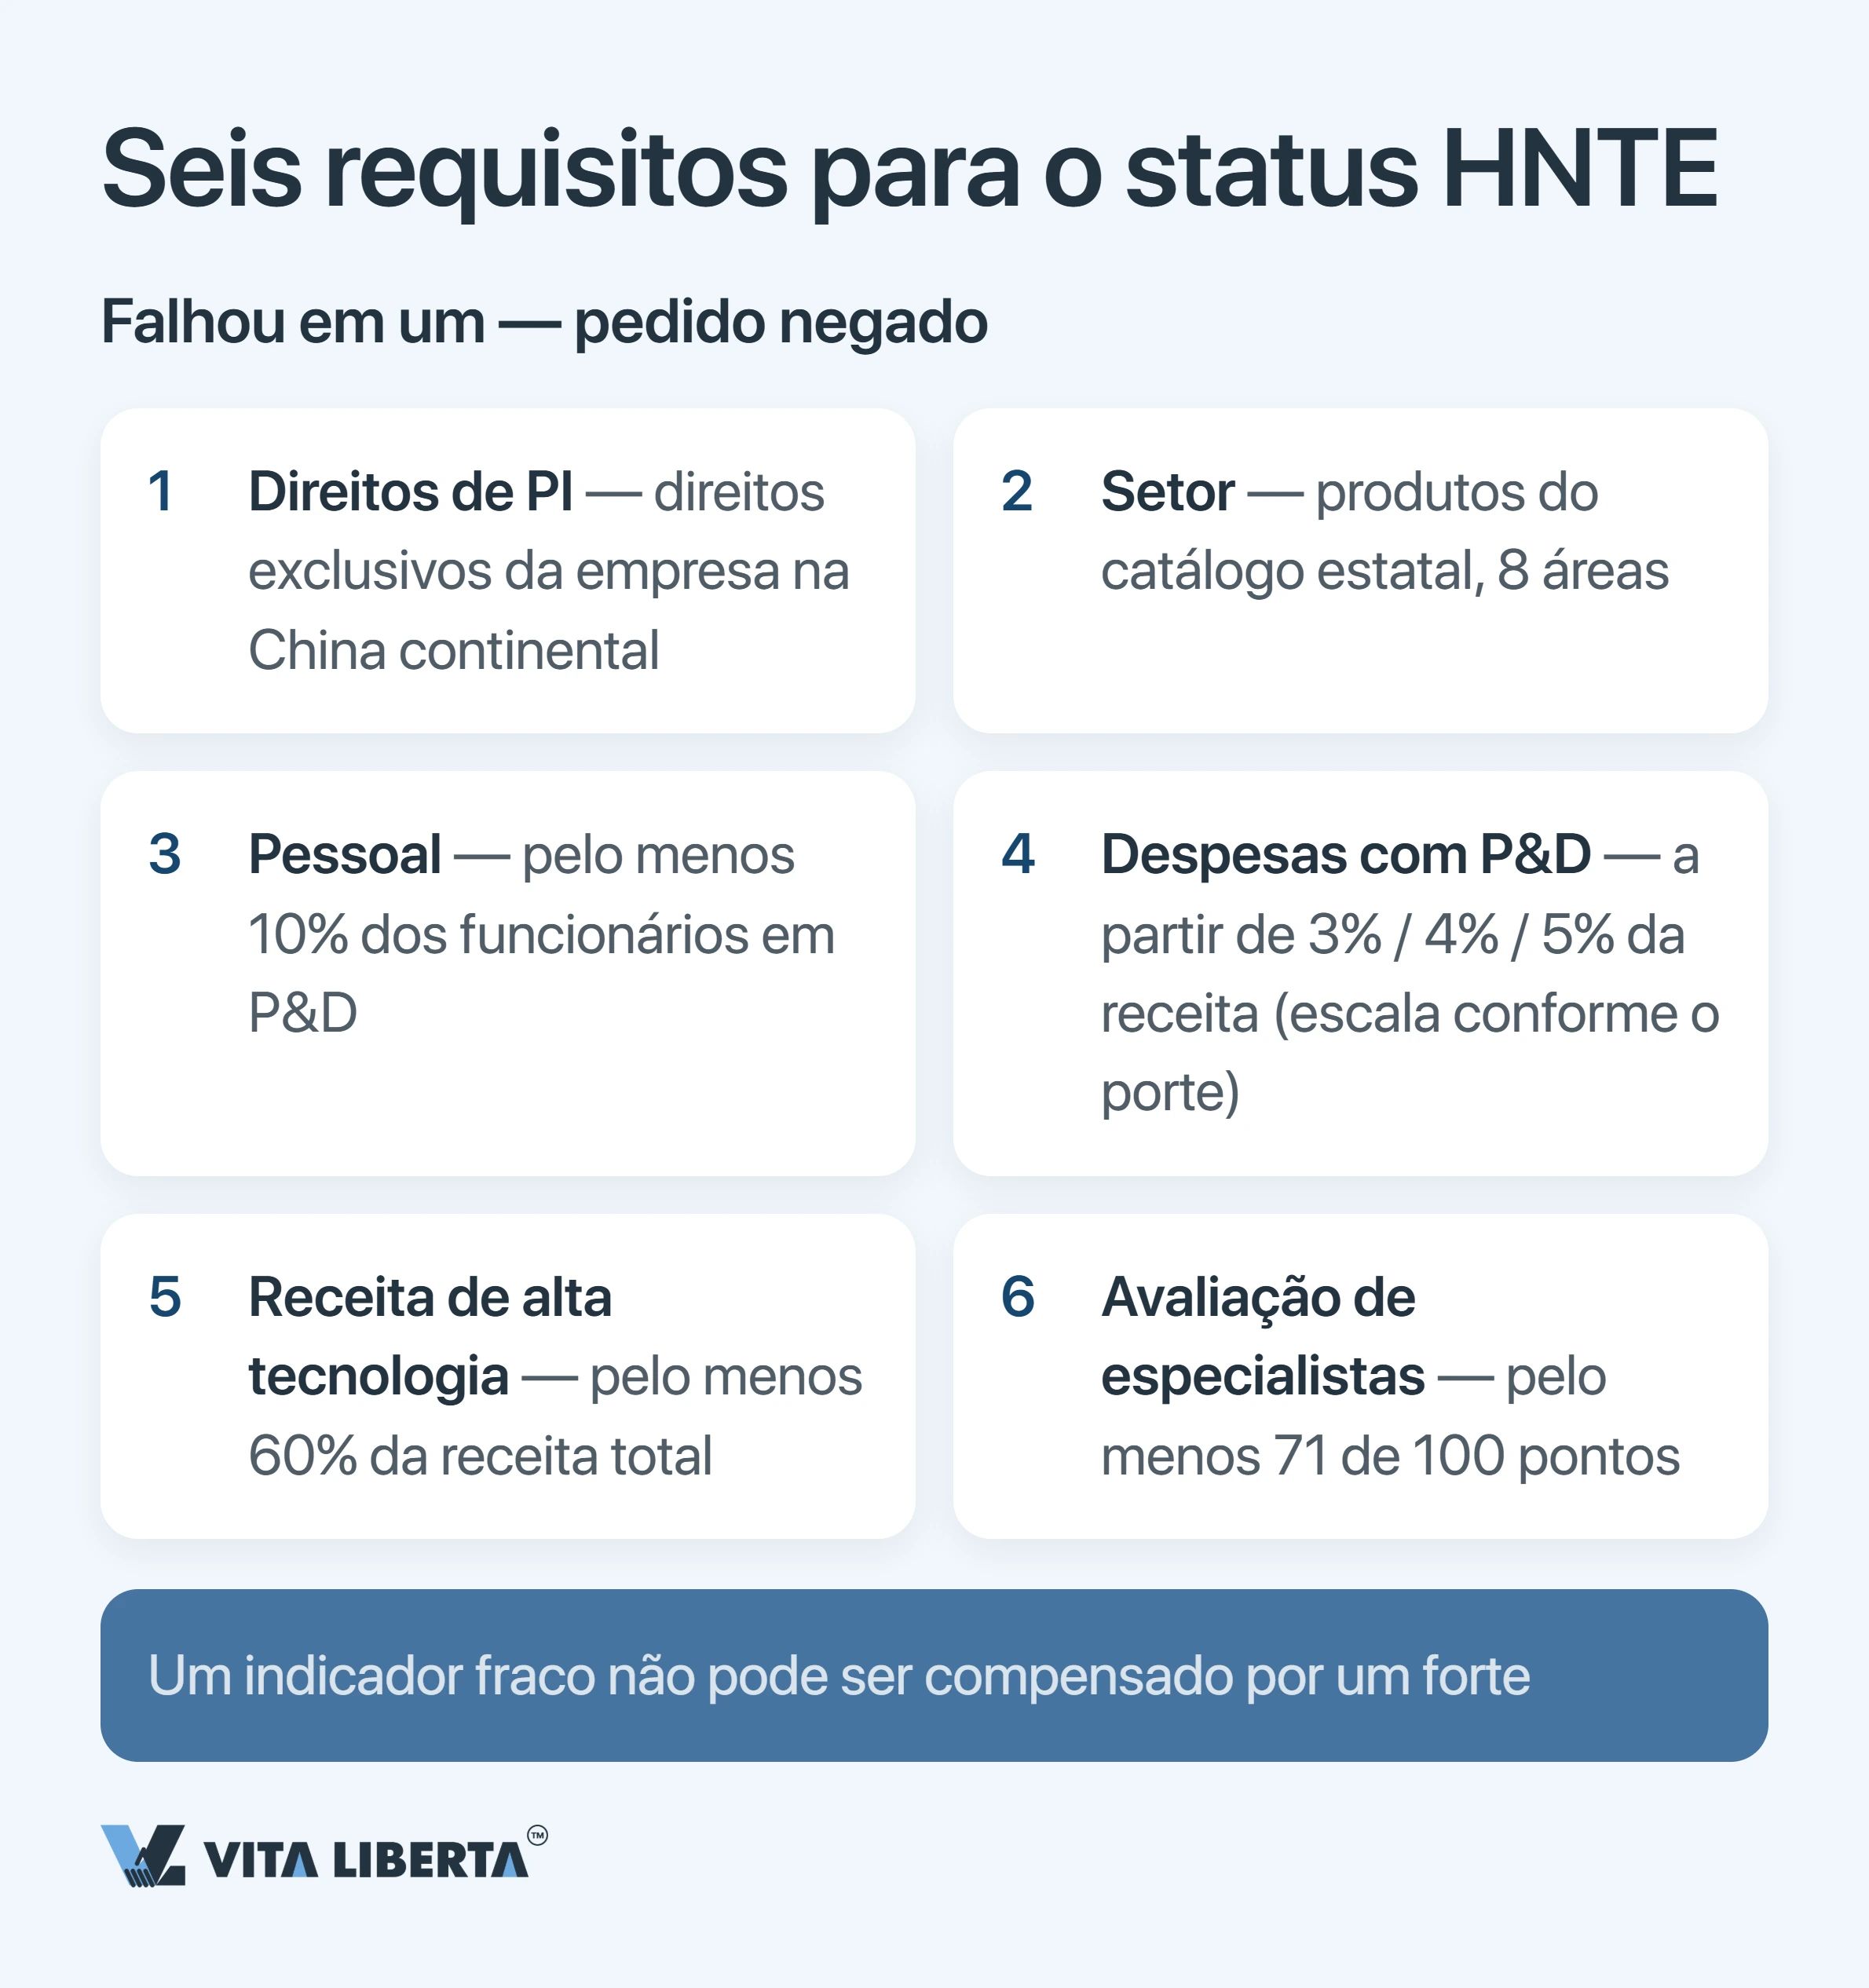
| Critério | Exigência | Ponto de atenção |
| Propriedade intelectual | A empresa é titular da propriedade intelectual que sustenta a tecnologia central dos seus produtos (serviços) principais. Os direitos podem vir de desenvolvimento próprio, compra, doação ou fusão | Só pode pedir o status um residente registrado na China continental; empresas de Hong Kong, Macau e Taiwan ficam de fora. A patente da sua matriz estrangeira não conta, e uma licença, mesmo exclusiva, não substitui a titularidade: os direitos precisam passar para a empresa chinesa. Modelos de utilidade, desenhos industriais e direitos autorais de software (categoria II) só podem ser usados em um pedido |
| Setor | A tecnologia central dos produtos (serviços) principais está nos Campos Prioritários de Alta e Nova Tecnologia Apoiados pelo Estado (国家重点支持的高新技术领域) | 8 áreas: eletrônica e tecnologia da informação; biotecnologia e nova medicina; aviação e espaço; novos materiais; serviços de alta tecnologia; novas energias e eficiência energética; recursos e meio ambiente; manufatura avançada e automação |
| Equipe de P&D | O pessoal científico e técnico em P&D e inovação relacionada representa pelo menos 10% do total de funcionários no ano | Você pode encontrar materiais dizendo que 60% da equipe precisa estar em P&D. Isso está errado: os 60% se referem à receita, não ao quadro de pessoal |
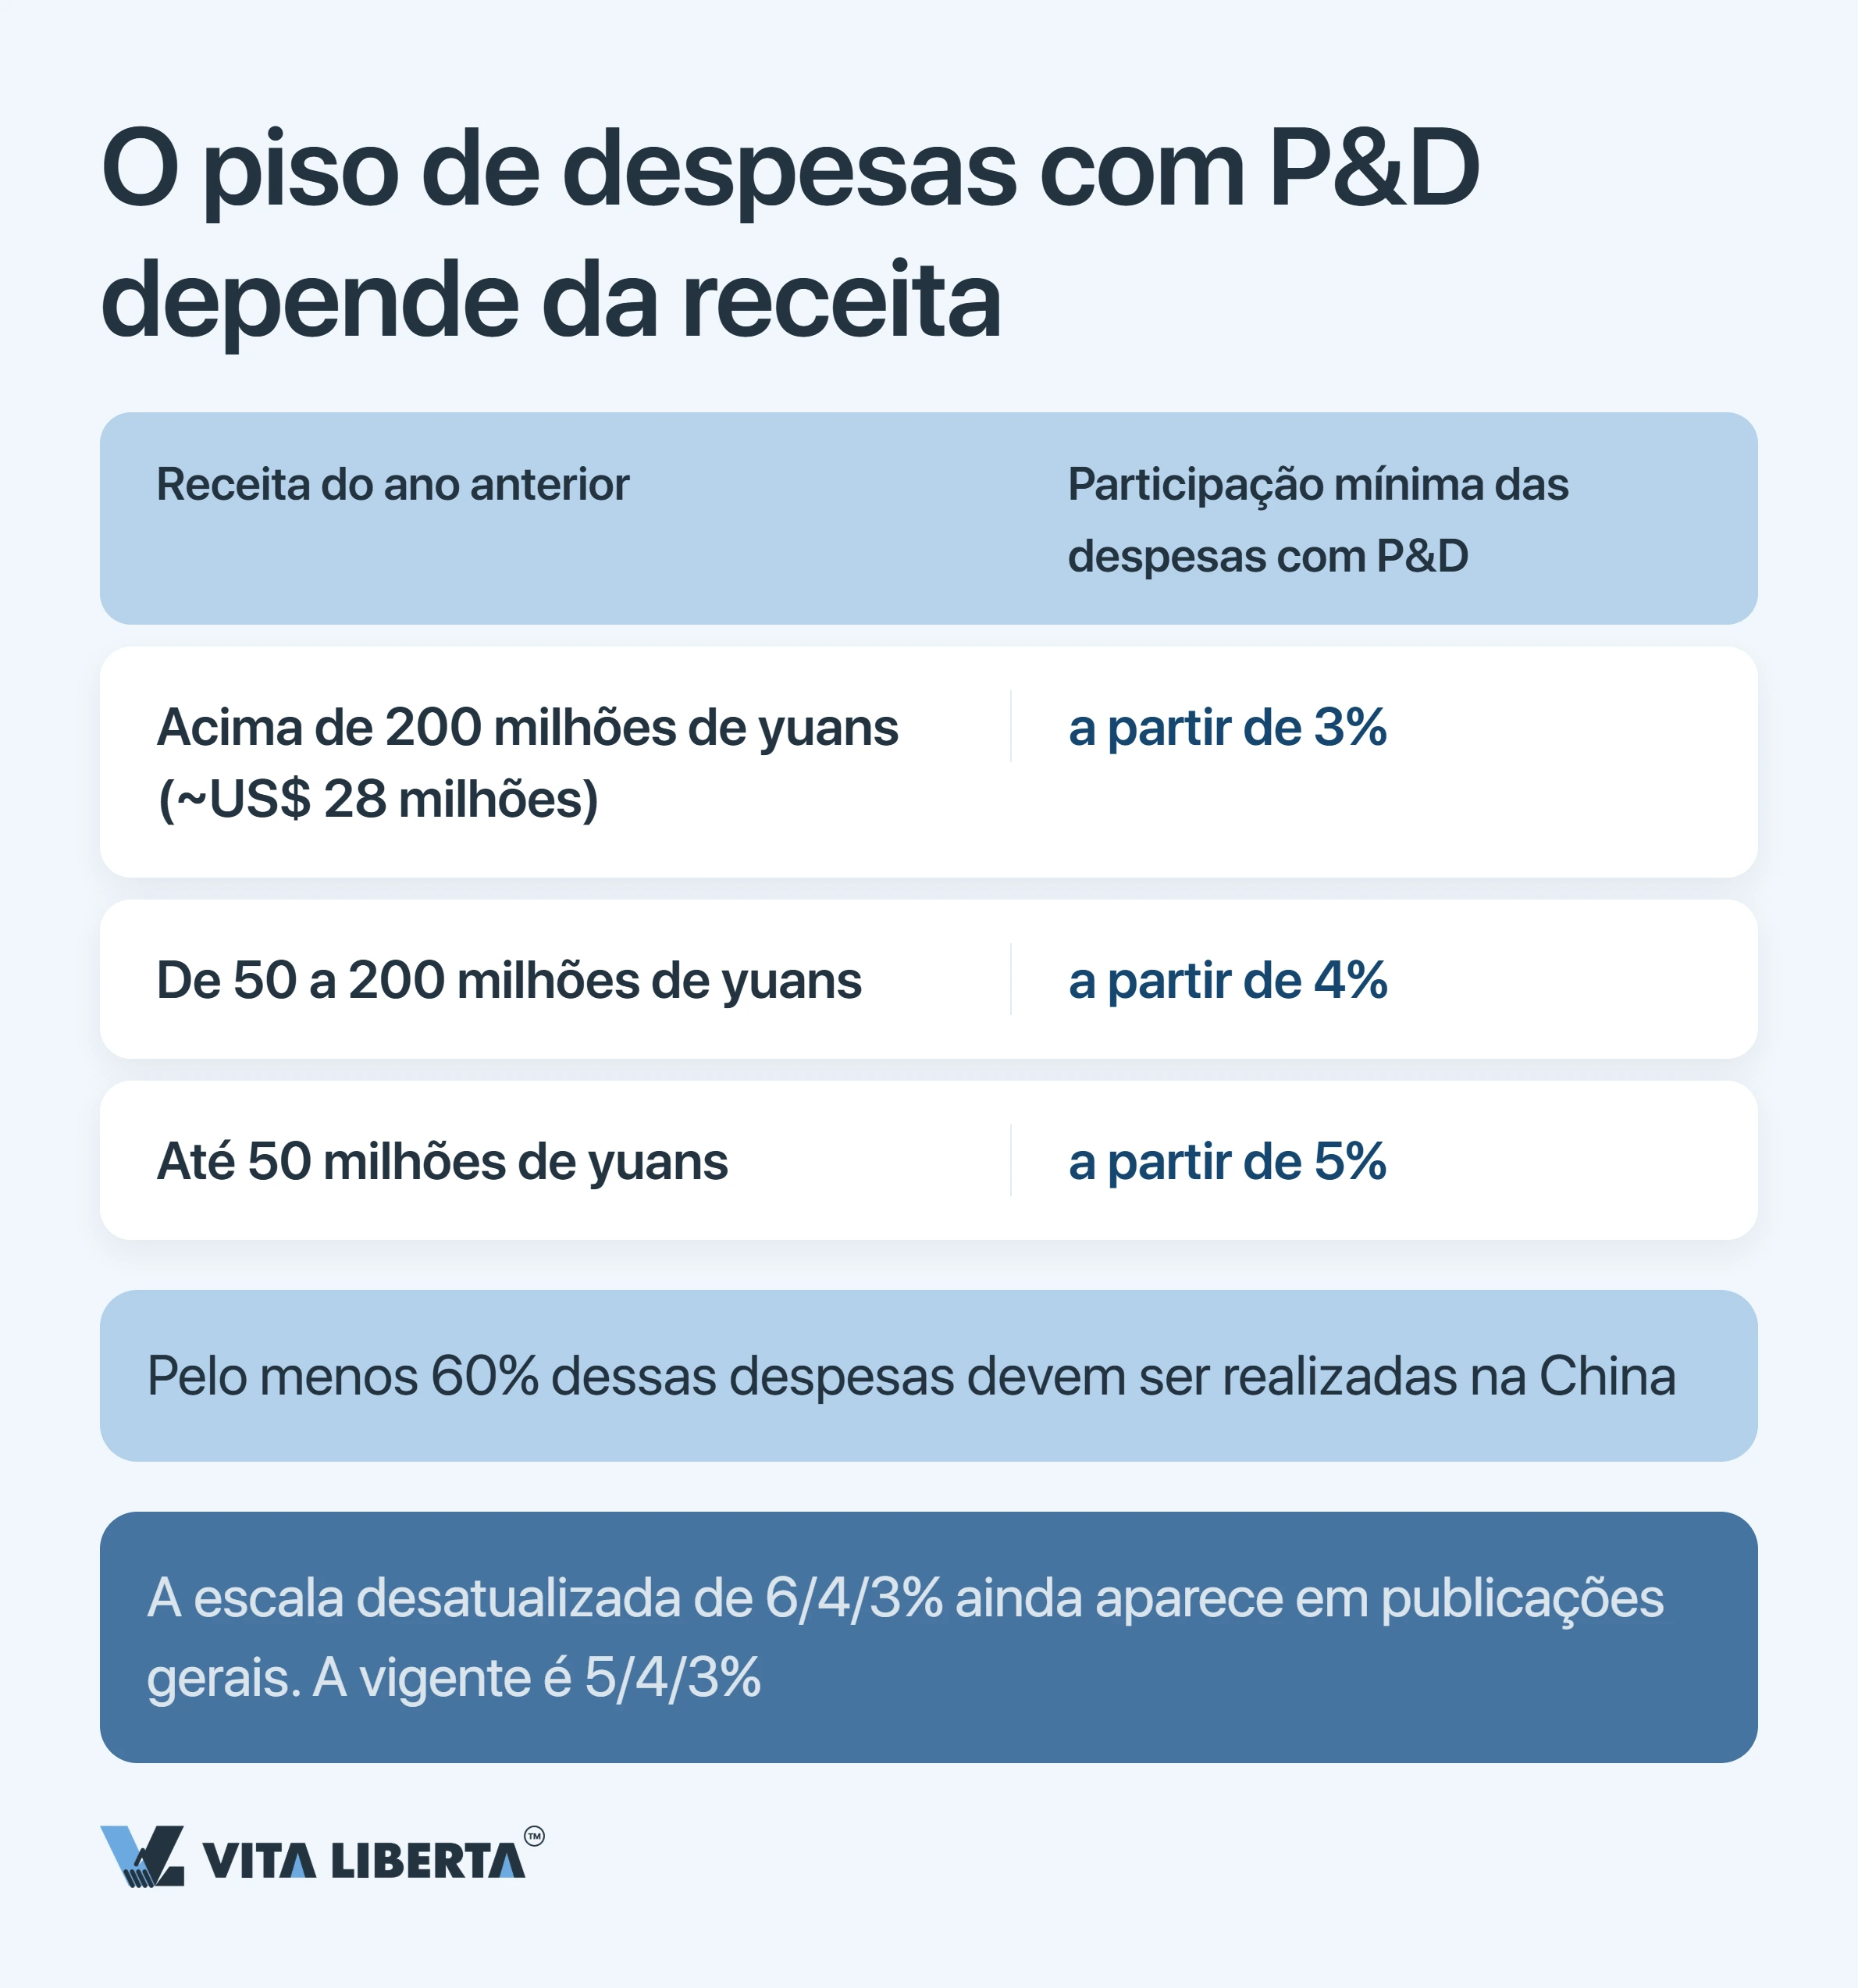
| Gasto de P&D sobre a receita | Gastos de P&D dos três últimos exercícios sobre a receita de vendas do mesmo período: a partir de 5% se a receita do último ano for de até 50 milhões de yuans; 4% entre 50 e 200 milhões; 3% acima de 200 milhões | Pelo menos 60% de todo o gasto de P&D precisa ocorrer na China. Um centro de P&D do grupo no exterior não ajuda a bater esse limite |
| Receita de alta tecnologia | A receita de produtos (serviços) de alta tecnologia no último ano é de pelo menos 60% da receita total do mesmo período | A receita total segue as regras do CIT (receita total menos receitas não tributáveis) e inclui receitas não operacionais. Revender equipamento de terceiros não entra nesses 60%, por mais tecnológico que seja |
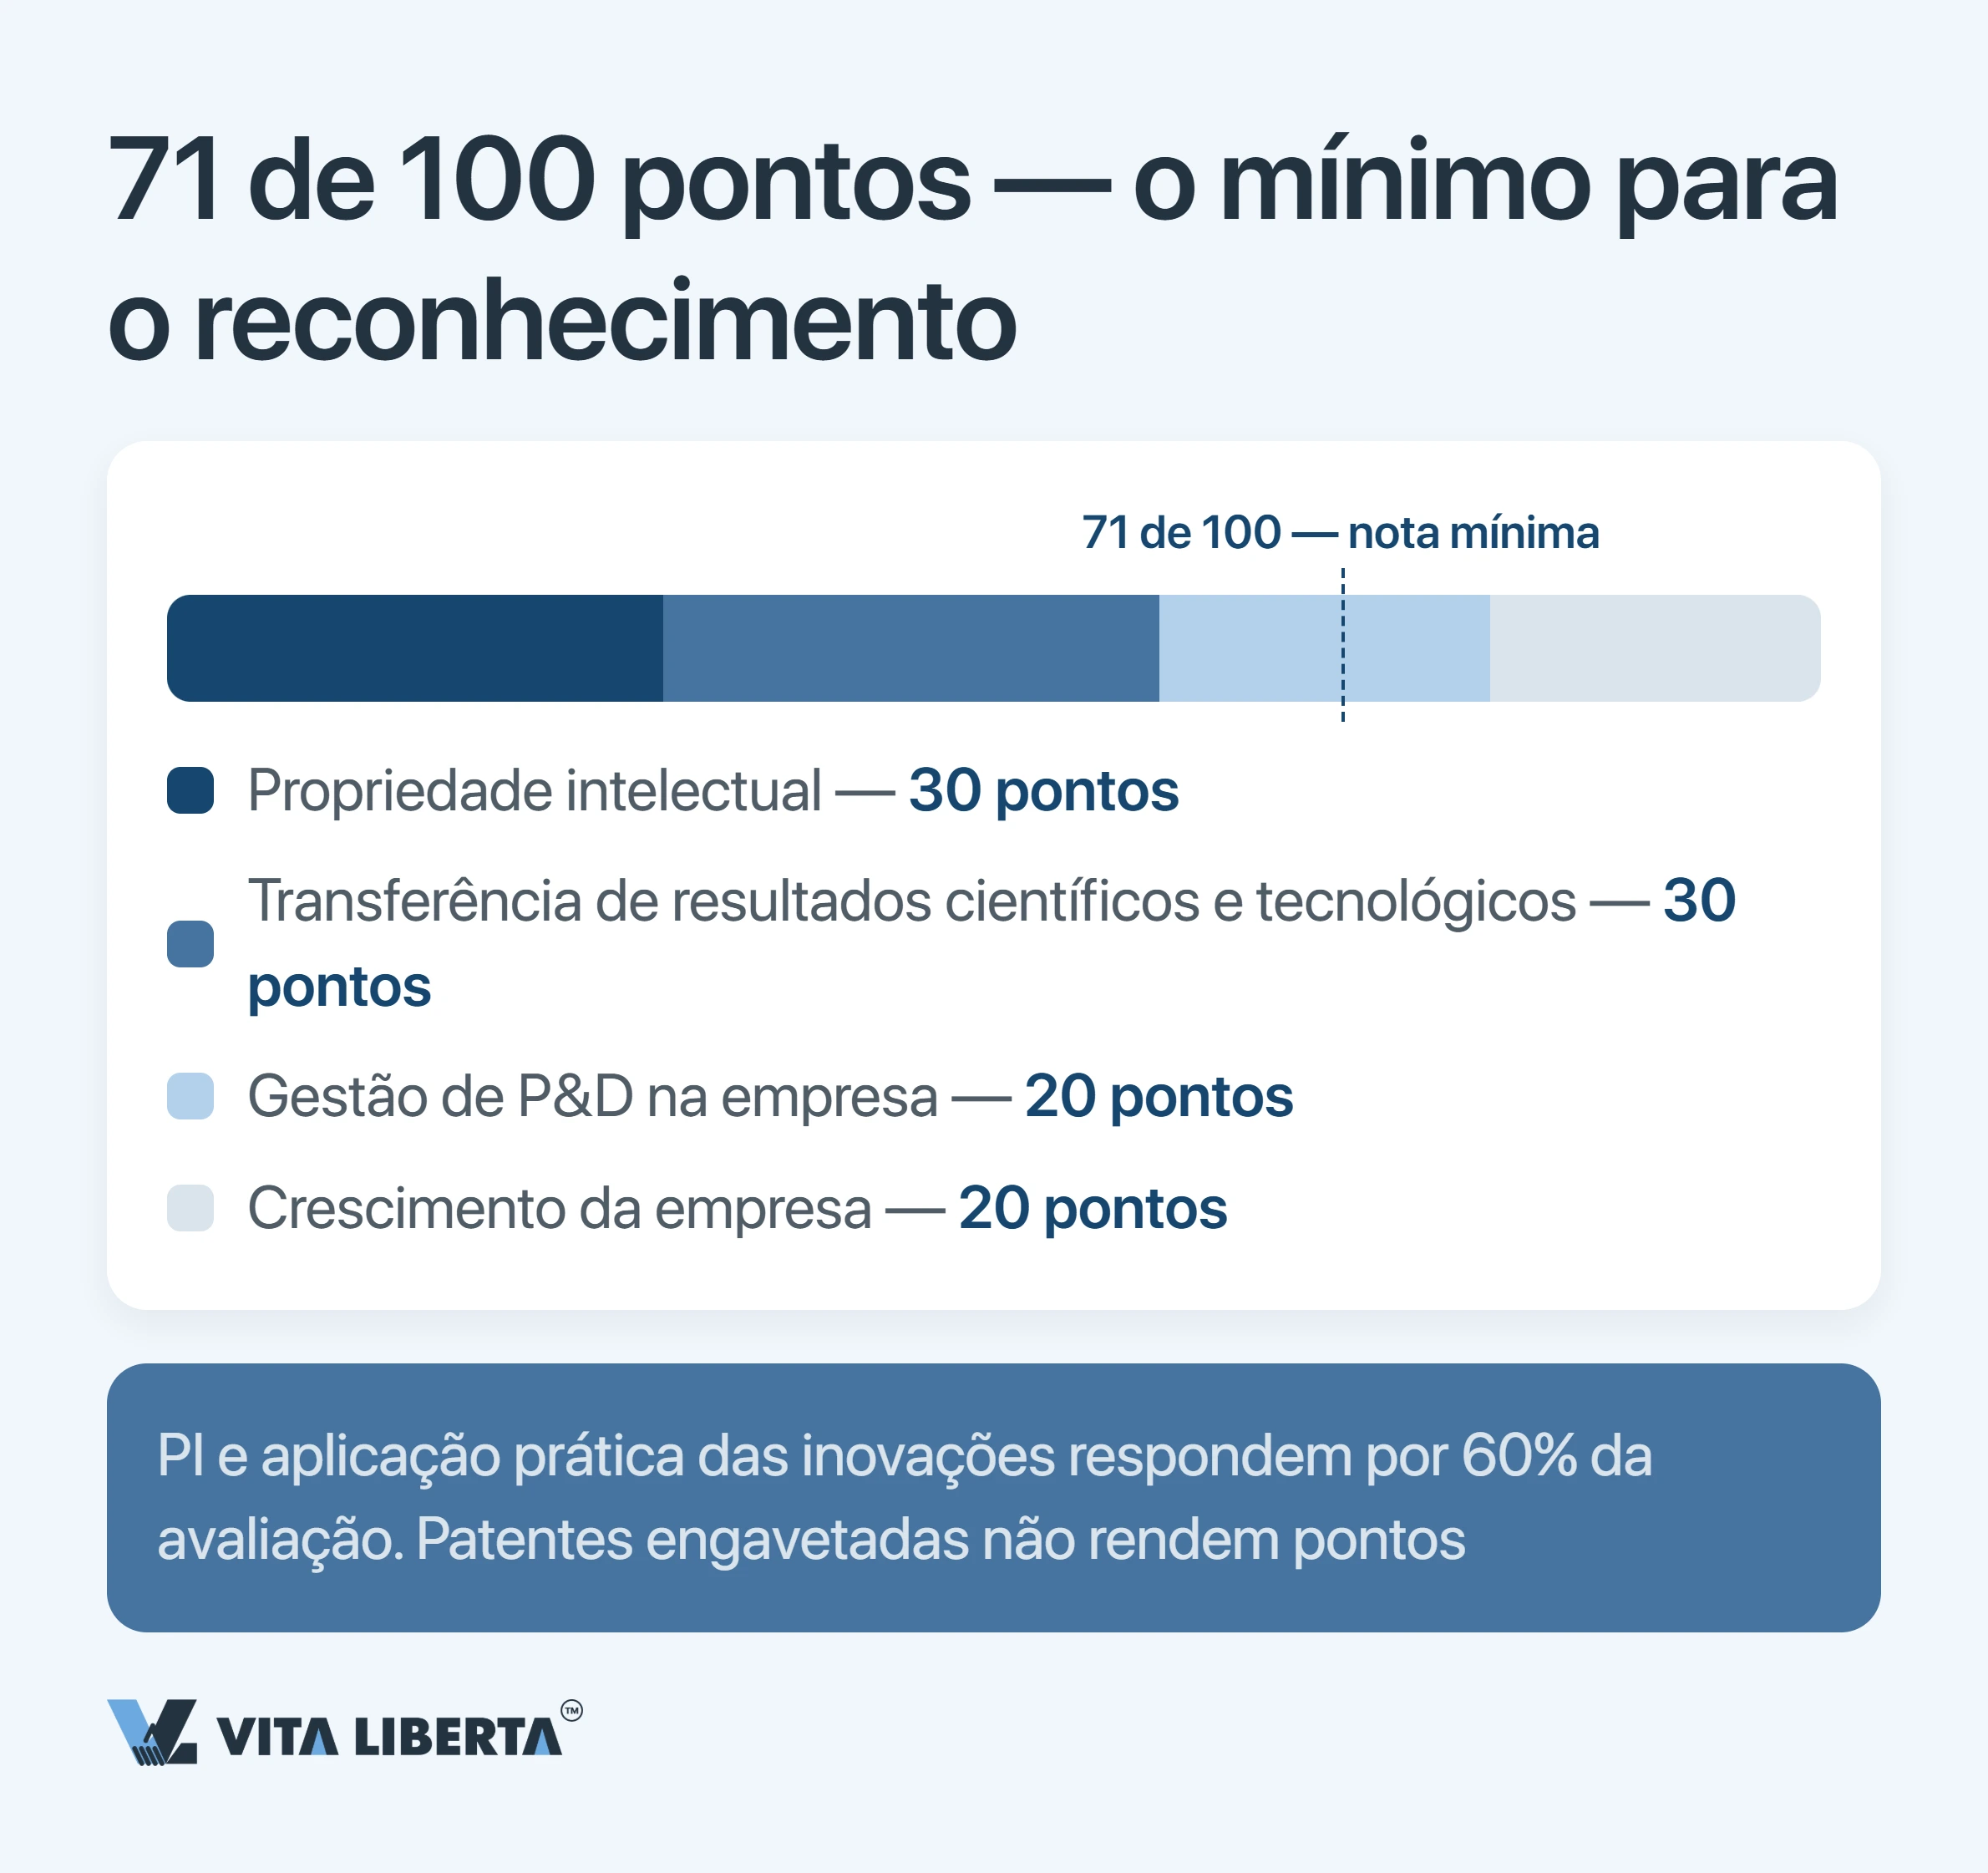
| Avaliação de especialistas | A capacidade de inovação recebe pelo menos 71 de 100 pontos em quatro blocos | O peso é desigual: propriedade intelectual e conversão de resultados de P&D valem 30 pontos cada; gestão de P&D e crescimento, 20 cada |
Mais uma armadilha se você se baseia em materiais antigos: alguns ainda citam a escala de gasto de P&D de 6/4/3% das regras de 2008 (国科发火〔2008〕172号). A Circular 32 baixou de 6% para 5% o limite para empresas com receita de até 50 milhões de yuans, e a escala vigente é 5/4/3%. Com receita de 40 milhões de yuans, esse ponto percentual representa 400 mil yuans de orçamento de desenvolvimento planejados à toa.
Garantimos status HNTE na China sem recusas
- Verificação dos seis limites
- Preparação do dossiê e auditoria
- Acompanhamento do pedido

Como obter o certificado HNTE: pedido, avaliação e três ministérios
Nada é automático. Você faz o pedido, e o status vem depois de uma avaliação em vários níveis. Quem analisa o dossiê é a autoridade de reconhecimento (认定机构) da província ou da cidade com planejamento independente. Ela é formada em conjunto pelos órgãos locais de ciência e tecnologia, finanças e tributação. Em nível nacional, o regime fica com três órgãos: o Ministério da Ciência e Tecnologia (MOST), o Ministério das Finanças (MOF) e a Administração Estatal de Tributação (STA).
Onde protocolar e em qual janela
Na data do pedido, sua empresa precisa ter pelo menos um ano de registro na China continental. O pedido é feito na plataforma nacional, a Rede de Gestão do Reconhecimento de Empresas de Alta Tecnologia (高新技术企业认定管理工作网, www.innocom.gov.cn). As janelas de recebimento são abertas por províncias e cidades, e os calendários variam bastante. Em 2026, Pequim recebeu pedidos em três lotes, com prazos em 15 de maio, 17 de julho e 24 de setembro. Xangai abriu uma janela única, encerrada em 10 de outubro de 2026.
| Etapa | Prazo | O que enviar e onde |
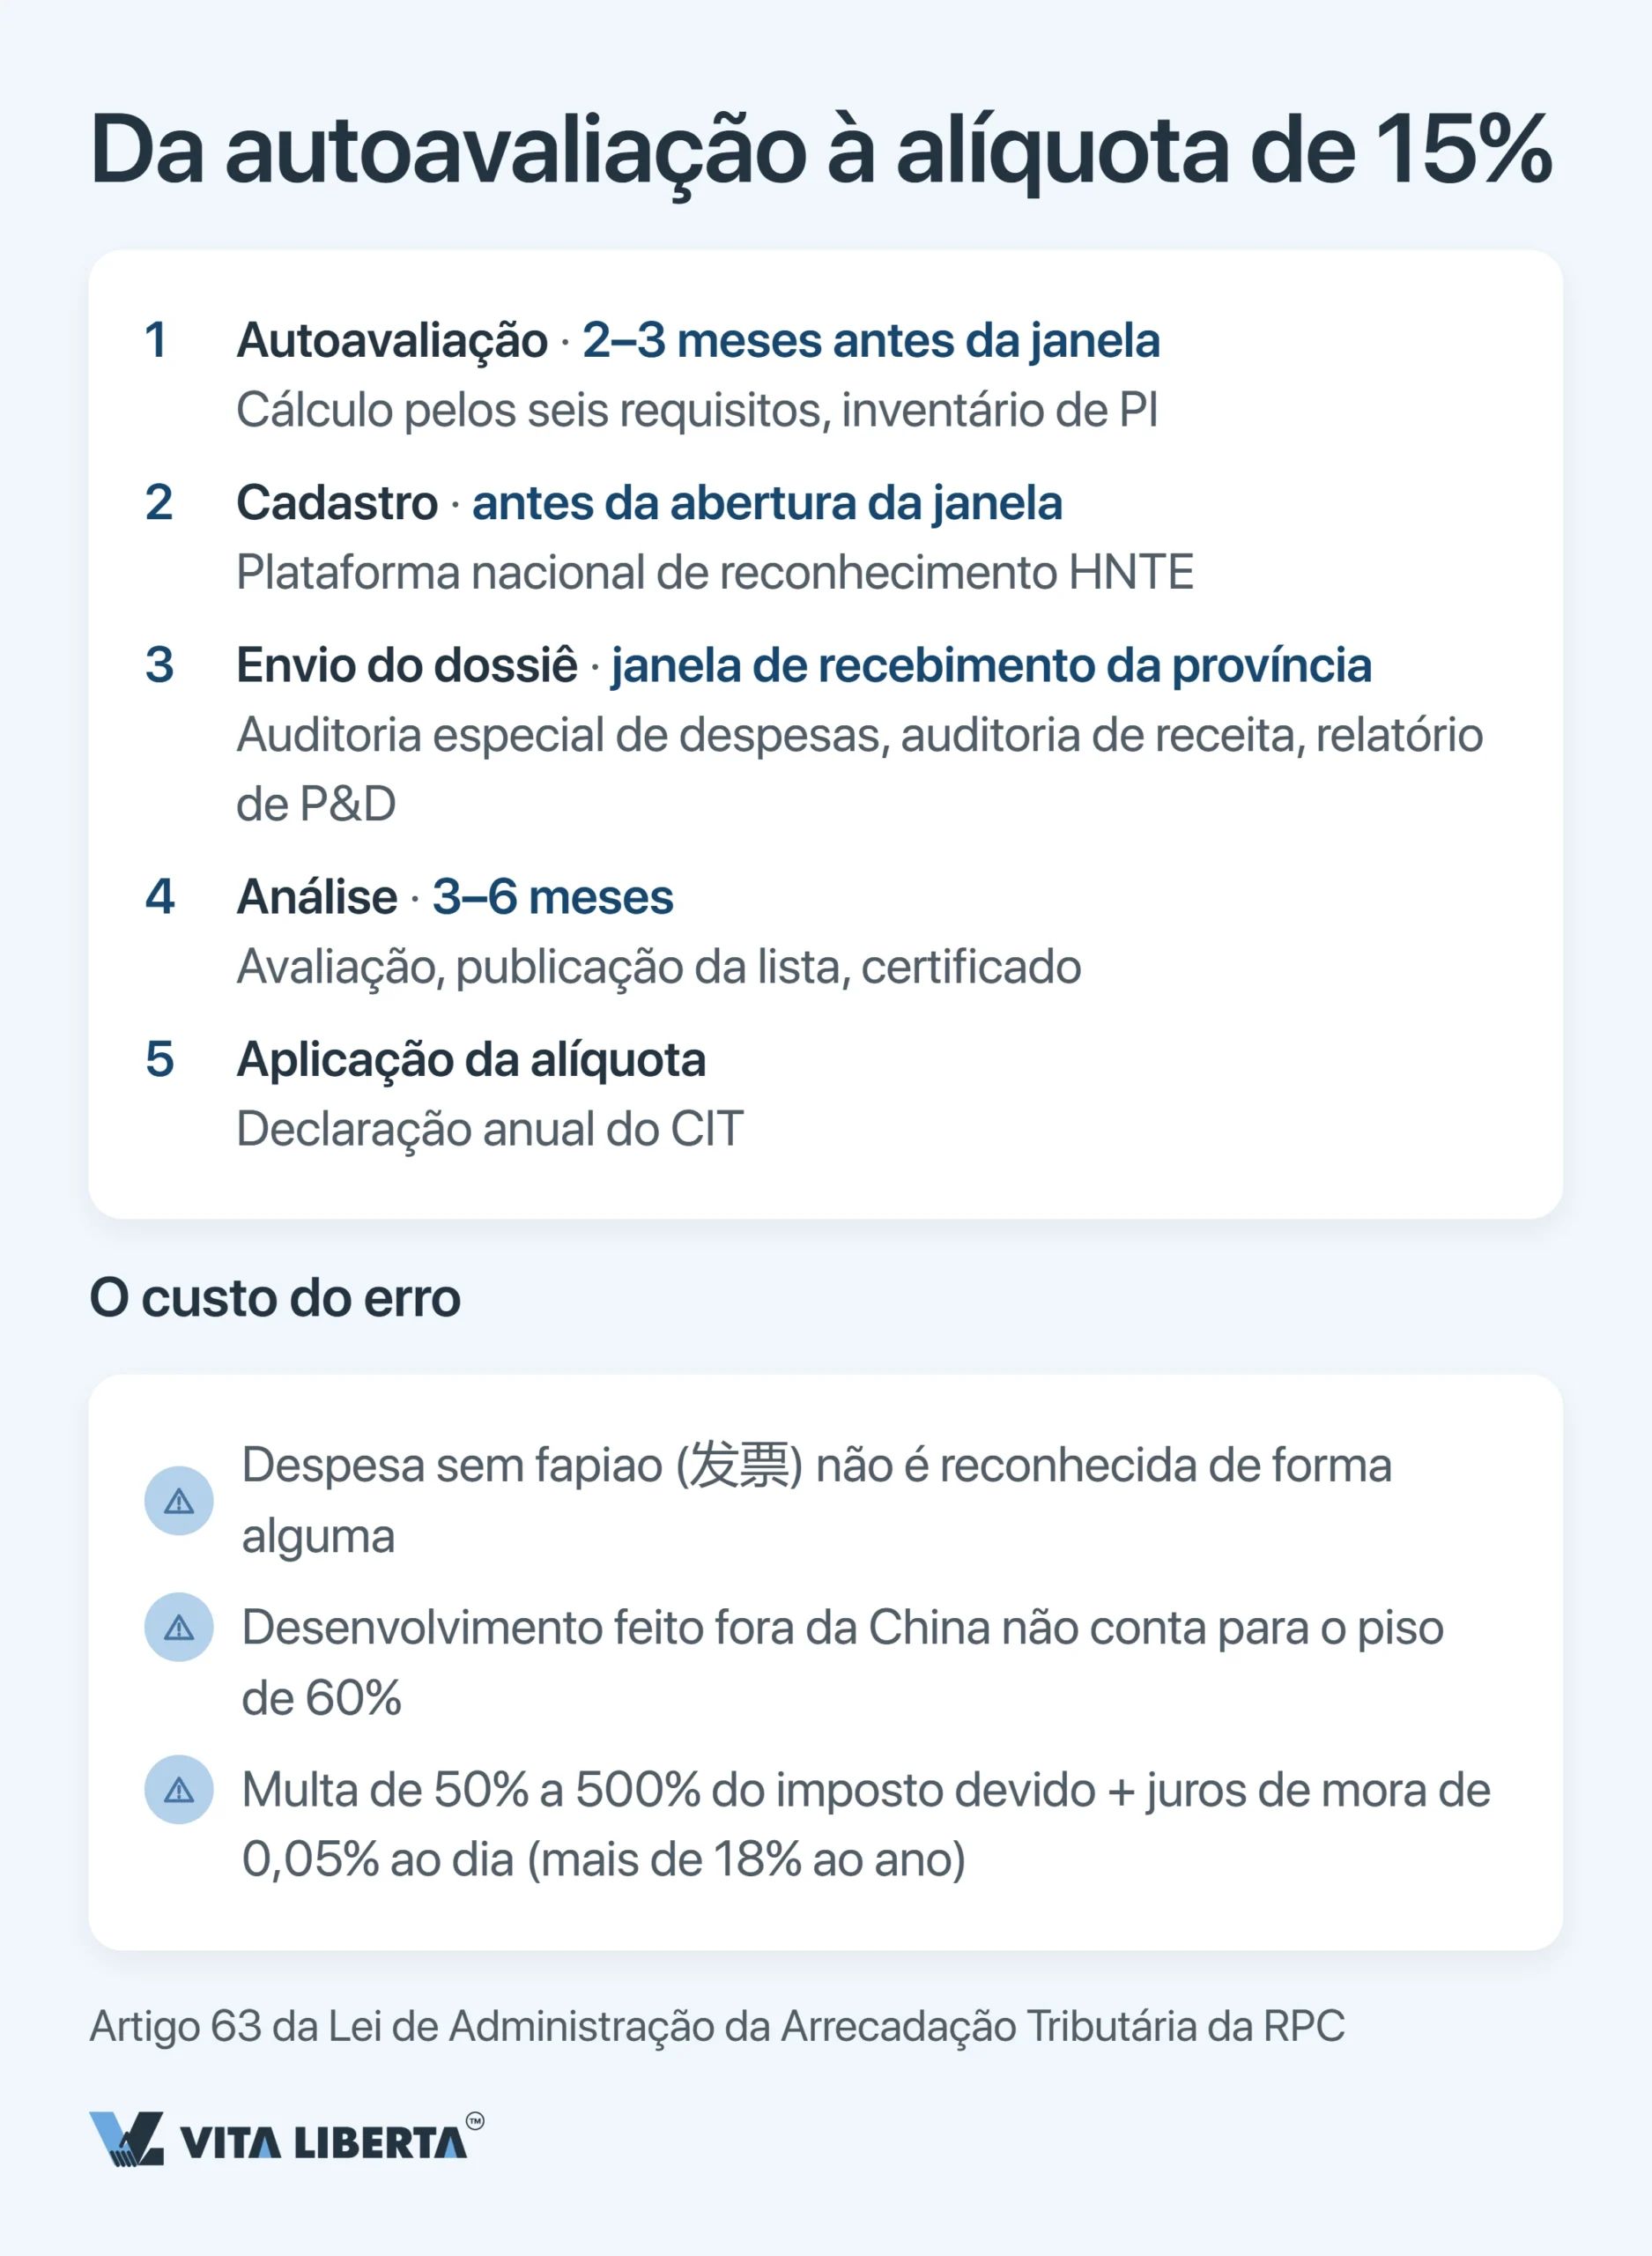
| Autoavaliação | 2–3 meses antes da janela | Cálculo interno dos seis limites, inventário de patentes e softwares |
| Cadastro na plataforma | Antes da abertura da janela | Dados cadastrais da empresa em 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Protocolo do pedido | Janela da província | Dossiê com títulos de propriedade intelectual, relatório de P&D, auditoria especial de gastos, auditoria da receita de alta tecnologia e dados de pessoal, para a autoridade provincial de reconhecimento |
| Avaliação e publicação | 3–6 meses | Avaliação dos especialistas, publicação da lista, emissão do certificado |
| Aplicação da alíquota | Declaração anual | Dados do benefício na declaração do CIT; o dossiê fica com a empresa para fiscalização |
A auditoria especial dos gastos de P&D dos três últimos anos e da receita de alta tecnologia do último ano é feita por uma empresa chinesa de auditoria ou consultoria tributária habilitada. Cada gasto precisa de um documento comprobatório adequado. Em compras na China, em geral é um fapiao (发票, inclusive os eletrônicos 数电票). Gasto sem comprovante não entra na base: nem para a superdedução, nem para o limite de reconhecimento.
Três anos de validade: onde o status costuma se perder
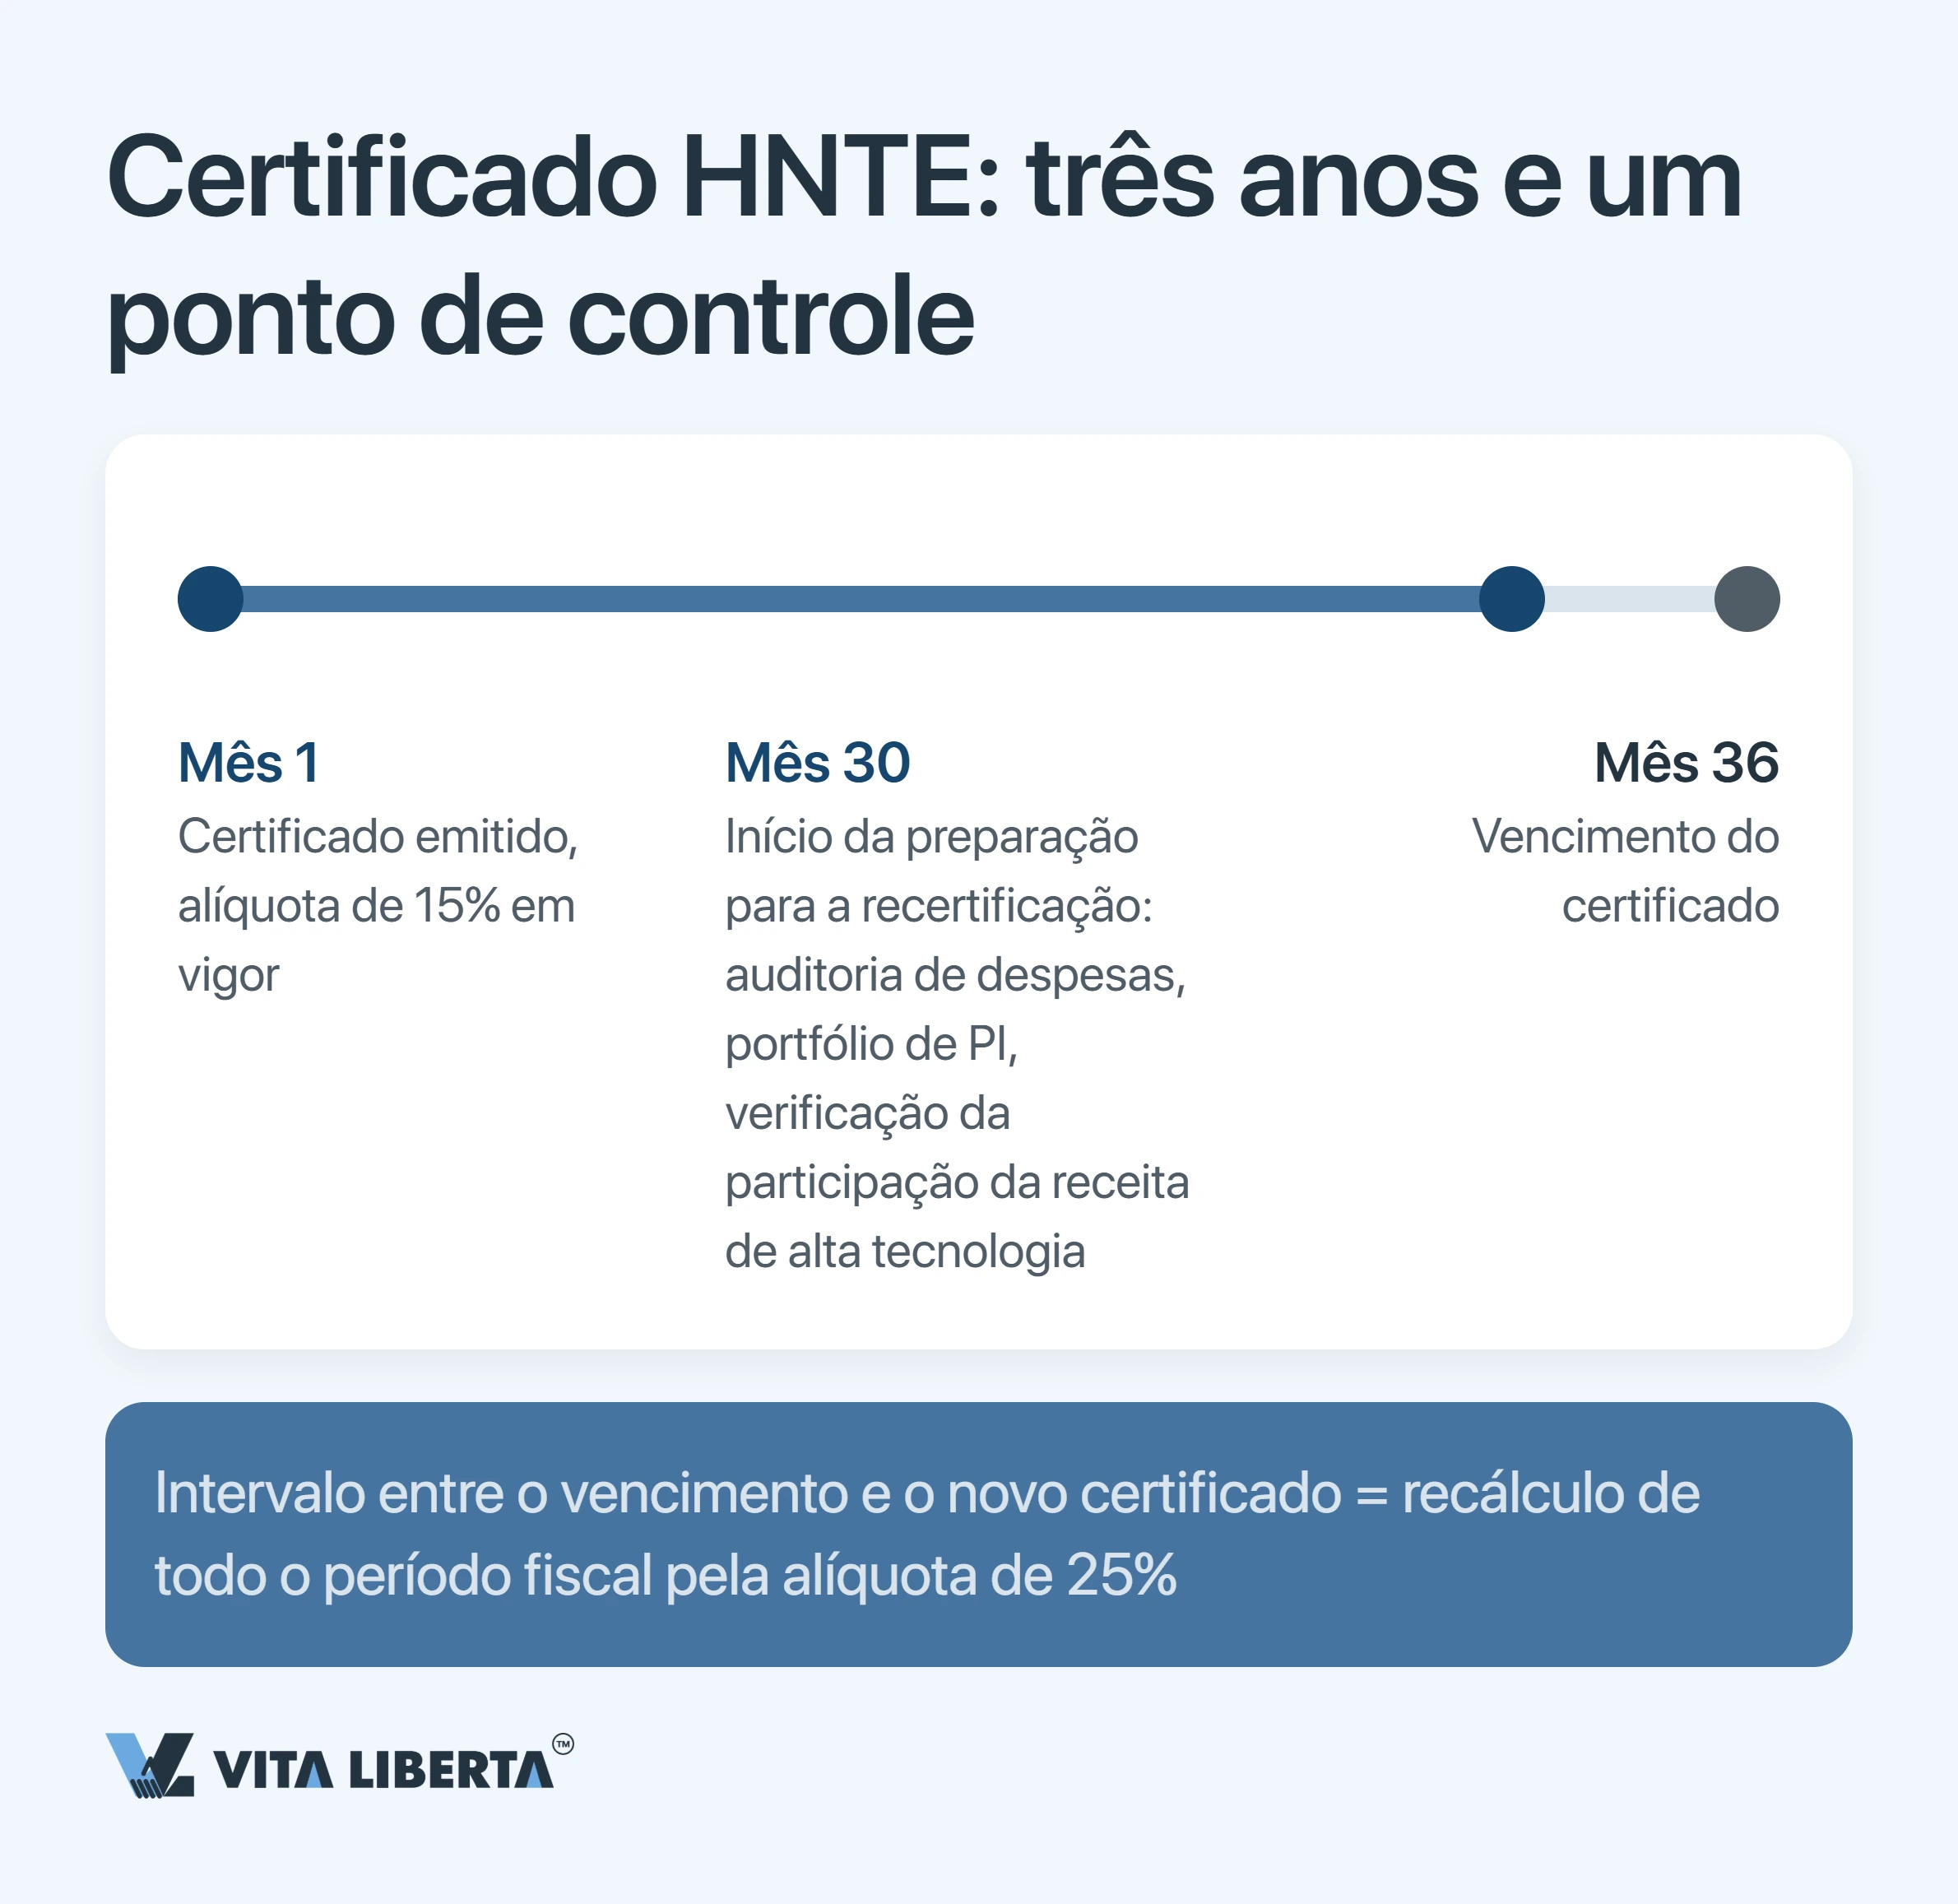
Um dia de atraso custa um ano inteiro a 25%. O certificado vale três anos a partir da emissão. A recertificação é pedida no ano do vencimento e dá quase o mesmo trabalho do primeiro pedido. Chegou o fim do ano sem o novo certificado? Então o imposto do ano todo é recalculado pela alíquota padrão de 25%, mesmo que as antecipações tenham sido pagas a 15%. Não basta “ficar de olho na data”. Defina um ponto de controle seis meses antes do vencimento. Até lá, você precisa de três coisas: auditoria atualizada dos gastos de P&D, portfólio de propriedade intelectual em dia e a confirmação de que um bom ano de distribuição não derrubou a receita de alta tecnologia para menos de 60%. Entre uma recertificação e outra, o status também exige relatórios. Todo ano, a empresa preenche em 高新技术企业认定管理工作网 um relatório anual de desenvolvimento (年度发展情况报表). Mudança de nome e alterações relevantes ligadas às condições de reconhecimento, como cisão, fusão, reorganização ou mudança de atividade, devem ser comunicadas à autoridade de reconhecimento em até três meses. Se depois dessas mudanças as condições deixarem de ser cumpridas, o status cai a partir do ano em que elas ocorreram. Resumo: o status não é um registro em cadastro. É o compromisso de manter seis indicadores dentro da meta por três anos seguidos.
Três erros que custam o benefício: o checklist do fiscal
A fiscalização olha três pontos. Cada um é um erro comum e caro de empresas internacionais que não adaptaram seus processos à prática chinesa. Sem comprovante adequado, não existe despesa. Em compras na China, o comprovante é o fapiao. Em bens e serviços comprados no exterior, a fatura ou recibo do fornecedor estrangeiro junto com a prova de pagamento dos tributos relacionados (国家税务总局公告2018年第28号). Rateios de custos entre empresas do grupo sem documentos primários não são reconhecidos como despesa: a dedução não se aplica e o limite de gasto de P&D não é atingido. Desenvolvimento fora da RPC. A exigência de 60% dos gastos dentro do país derruba o modelo popular “P&D na Europa, produção na China”. Tentar somar o status HNTE ao regime de pequena empresa de baixo lucro. Os regimes não se combinam. Você escolhe um. Importante: se o uso indevido do benefício for enquadrado como sonegação (偷税), aplica-se o artigo 63 da Lei de Administração da Arrecadação Tributária da RPC (中华人民共和国税收征收管理法), com multa de 50% a 500% do imposto não pago. Os juros de mora correm à parte, pelo artigo 32 da mesma lei: 0,05% ao dia, o que passa de 18% ao ano. Resumo: o benefício não é testado na entrada, e sim na saída: na declaração e na fiscalização, quando já é tarde para refazer a contabilidade.
Mantemos a alíquota de 15% na recertificação
- Auditoria dos gastos de P&D
- Controle da receita de alta tecnologia
- Defesa do benefício na fiscalização

Incentivos HNTE na China: conclusões estratégicas
O paradoxo do regime é que o Estado paga sua alíquota mais generosa não pela inovação, mas pela formalização dela. Uma patente guardada na gaveta não vale nenhum ponto. Um desenvolvimento comum, com contabilidade separada impecável, auditoria e fapiao, garante 15% e superdedução de 200%. Calcule os limites antes de contratar e antes de orçar. A participação dos gastos de P&D e a da receita de alta tecnologia são controláveis, mas o controle acontece no planejamento do ano, não em março, antes da declaração. Monte o dossiê junto com o produto. Contabilidade auxiliar, fapiao e propriedade intelectual registrada na empresa chinesa custam menos do que um ano a 25%. Marque um ponto de controle no 30º mês. A recertificação não é formalidade. Você defende os seis limites de novo. Assim, o certificado HNTE deixa de ser uma linha na declaração e vira um ativo estratégico. Para investidores, bancos e governos provinciais, ele funciona como confirmação oficial de que sua empresa é de fato tecnológica. O corte no CIT vem como bônus dessa reputação, e não o contrário.
Perguntas frequentes
Não vale. A propriedade intelectual principal precisa pertencer à própria empresa constituída na China continental; Hong Kong, Macau e Taiwan ficam fora desse perímetro. O que fazer: antes da abertura da janela de pedidos, transfira a titularidade para a empresa chinesa e reserve tempo para registrar a transferência. Licença, mesmo exclusiva, não conta para o reconhecimento.
O limite não será atingido. Pelo menos 60% dos gastos de P&D precisam ocorrer na RPC e ter comprovação adequada; em compras na China, em geral fapiao. O que fazer: leve para a China pelo menos o volume de trabalho que cubra, ao mesmo tempo, os 60% e a proporção exigida de gastos sobre a receita (5/4/3%, conforme o porte).
Com lucro de 10 milhões de yuans, a passagem de 25% para 15% rende um milhão de yuans por ano. A superdedução de 200% acrescenta economia, porque reduz a própria base. São seis condições: propriedade intelectual na China, setor do catálogo estatal, pelo menos 10% da equipe em P&D, gastos de P&D pela escala 5/4/3%, pelo menos 60% de receita de alta tecnologia e no mínimo 71 pontos na avaliação de especialistas. O que fazer: faça uma autoavaliação dos seis pontos antes do pedido.
Um ano a 25%. O certificado dura três anos. Se o novo não sair até o fim do ano do vencimento, o imposto do ano todo é recalculado pela alíquota padrão, mesmo com antecipações pagas a 15%, e a autoridade tributária pode rever o direito depois da declaração. O que fazer: comece seis meses antes do vencimento, com auditoria dos gastos de P&D, checagem da receita de alta tecnologia e atualização do portfólio de propriedade intelectual.
Não. As duas alíquotas reduzidas não se somam; aplica-se uma. A superdedução de P&D continua disponível em qualquer caso. O regime de pequena empresa de baixo lucro (小型微利企业) vale até 31 de dezembro de 2027 (财政部 税务总局公告2023年第12号): 25% do lucro tributável é tributado a 20%, ou seja, 5% efetivos. Condições: lucro tributável anual de até 3 milhões de yuans, até 300 funcionários e ativos de até 50 milhões de yuans (pelas médias trimestrais). O HNTE dá 15% sobre todo o lucro, sem limite de porte, mais a compensação de prejuízos por 10 anos. O que fazer: simule os dois cenários com o lucro projetado. Enquanto a empresa cumprir os três limites, a alíquota de pequena empresa é menor. Assim que o lucro tributável passar de 3 milhões de yuans, esse regime deixa de estar disponível, e o HNTE passa a compensar mais.