Hongkong
 China




Trung Quốc đưa ra ưu đãi thuế lớn nhất dành cho doanh nghiệp với luật chơi rõ ràng và “giá” cố định. Người hưởng lợi là doanh nghiệp chứng minh được công nghệ bằng số liệu và chứng từ, chứ không đơn thuần là doanh nghiệp làm công nghệ.
Bài viết nói về chế độ của Trung Quốc đại lục, không phải ưu đãi doanh nghiệp công nghệ cao theo pháp luật Việt Nam.
Vấn đề cốt lõi
“Chúng tôi có một công ty 100% vốn nước ngoài (WFOE) ở Hàng Châu, tự nghiên cứu phát triển, kỹ sư trong biên chế, sản phẩm bán ra toàn thế giới. Tại sao chúng tôi phải nộp 25% như một công ty thương mại, trong khi công ty bên cạnh trong khu công nghiệp chỉ nộp 15%? Chúng tôi chưa đủ ‘công nghệ’ sao?”
Bản thân ngành nghề không quyết định điều gì, ngưỡng mới là yếu tố quyết định. Thuế thu nhập doanh nghiệp (Corporate Income Tax, CIT) chỉ giảm khi quý doanh nghiệp chứng minh được sáu chỉ tiêu định lượng và được công nhận là doanh nghiệp công nghệ cao và mới (High and New Technology Enterprise, HNTE). Dưới đây là gói ưu đãi gồm những gì, chi phí để có được nó và những điểm khiến tư cách này thường bị mất.
Gói ưu đãi HNTE: thuế suất 15% và ba công cụ khác
Khi được công nhận, doanh nghiệp có hai ưu đãi chỉ dành riêng cho doanh nghiệp công nghệ cao: thuế suất 15% và thời hạn chuyển lỗ dài hơn. Hai công cụ còn lại, khấu trừ bổ sung chi phí R&D và khấu trừ chi phí đào tạo nhân viên, doanh nghiệp thông thường cũng được áp dụng. Tuy vậy, chúng chỉ phát huy tối đa khi đi kèm tư cách HNTE.
Mỗi công cụ tác động ở một bước khác nhau trong cách tính. Khấu trừ bổ sung hoạt động ngay từ đầu, khi xác định thu nhập tính thuế; thuế suất ưu đãi được áp ở bước cuối cùng.
Từ 25% xuống 15%: chênh một triệu tệ trên 10 triệu lợi nhuận
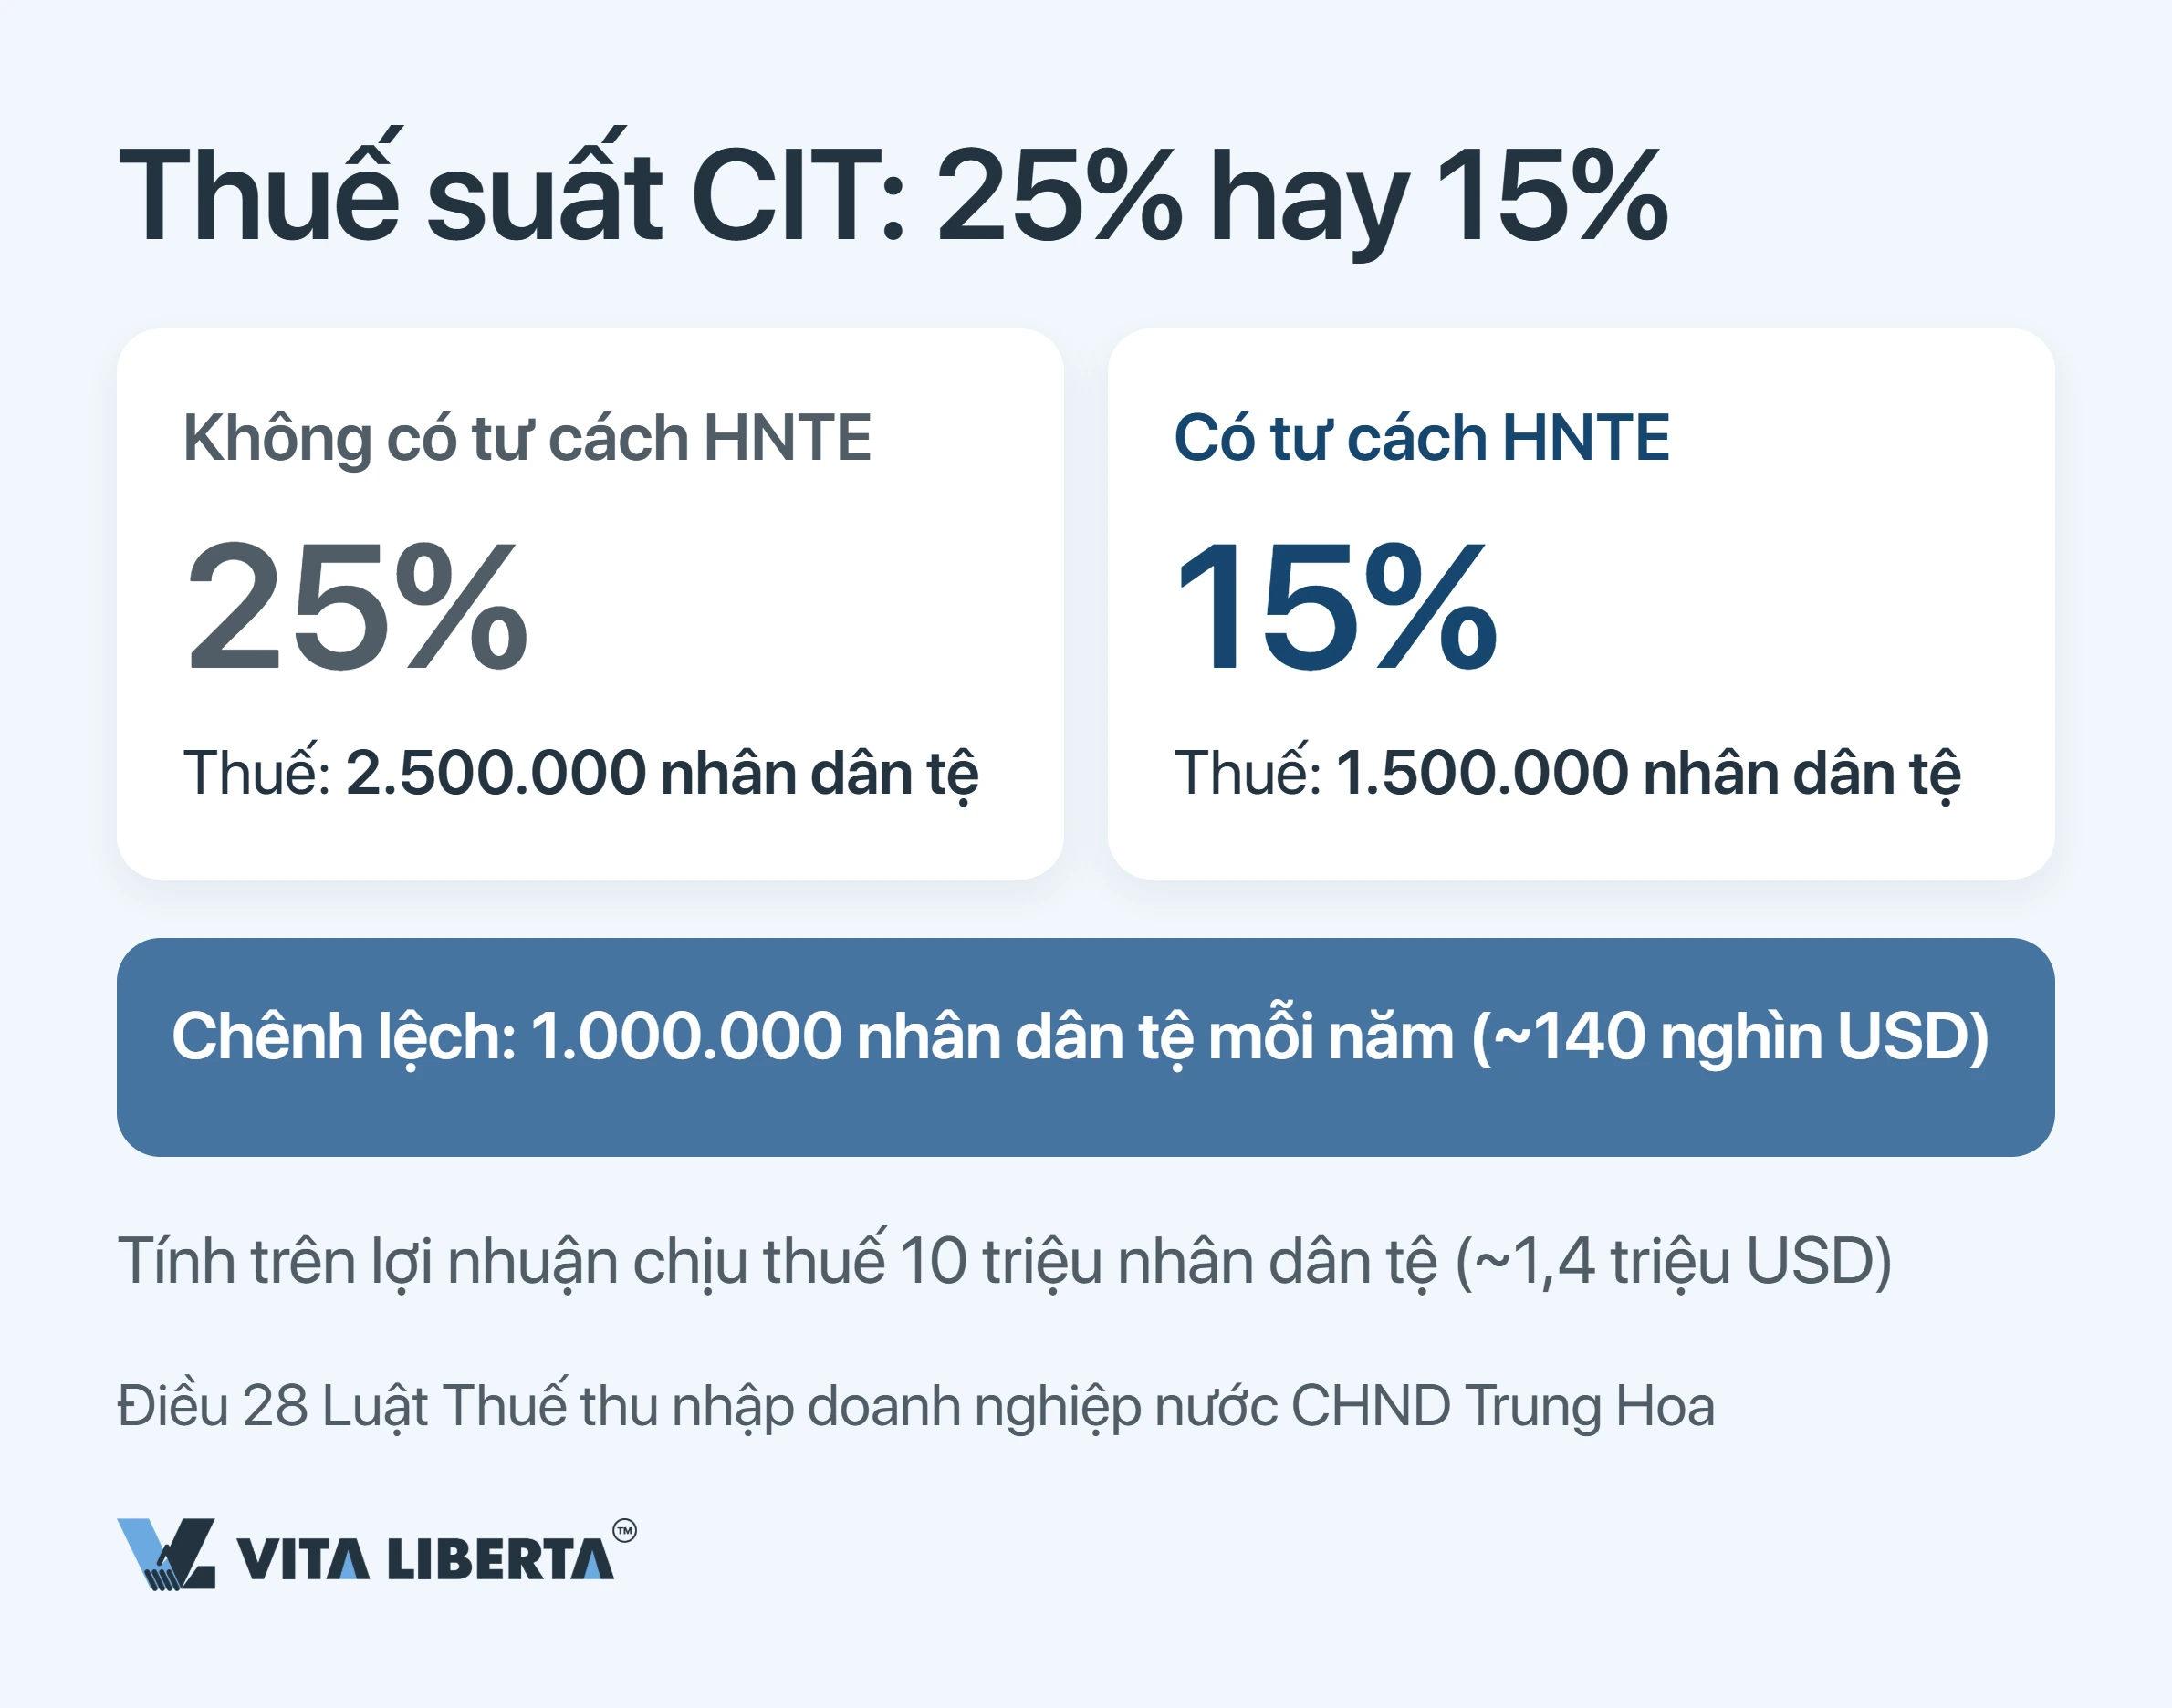
Hãy bắt đầu từ con số. Lợi nhuận 10 triệu nhân dân tệ (khoảng 1,4 triệu USD) theo chế độ thông thường phải nộp 2,5 triệu tiền thuế. Có tư cách HNTE, doanh nghiệp chỉ nộp 1,5 triệu.
Khoản chênh lệch một triệu tệ (khoảng 140.000 USD) dựa trên Điều 28 Luật Thuế thu nhập doanh nghiệp nước CHND Trung Hoa (中华人民共和国企业所得税法). Điều khoản này đưa doanh nghiệp được công nhận ra khỏi thuế suất cơ bản 25% và ấn định mức 15%.
Thuế suất 15% áp dụng từ năm tính thuế có ngày cấp chứng nhận và cho toàn bộ lợi nhuận năm đó (国家税务总局公告2017年第24号). Trong năm chứng nhận hết hạn, doanh nghiệp có thể tiếp tục tạm nộp theo quý ở mức 15% cho đến khi được công nhận lại. Nhưng nếu đến 31/12 vẫn chưa có chứng nhận mới, thuế năm đó phải nộp bổ sung cho đủ mức chuẩn 25%.
Doanh nghiệp tự áp dụng ưu đãi và lưu hồ sơ để phục vụ thanh tra. Cơ quan thuế kiểm tra quyền hưởng ưu đãi sau khi doanh nghiệp nộp tờ khai. Nếu phát hiện điều kiện công nhận không được đáp ứng, tư cách bị thu hồi và thuế bị truy thu kể từ năm doanh nghiệp không còn đủ điều kiện.
Khấu trừ bổ sung R&D: 200% cho mọi doanh nghiệp, 220% cho hai ngành
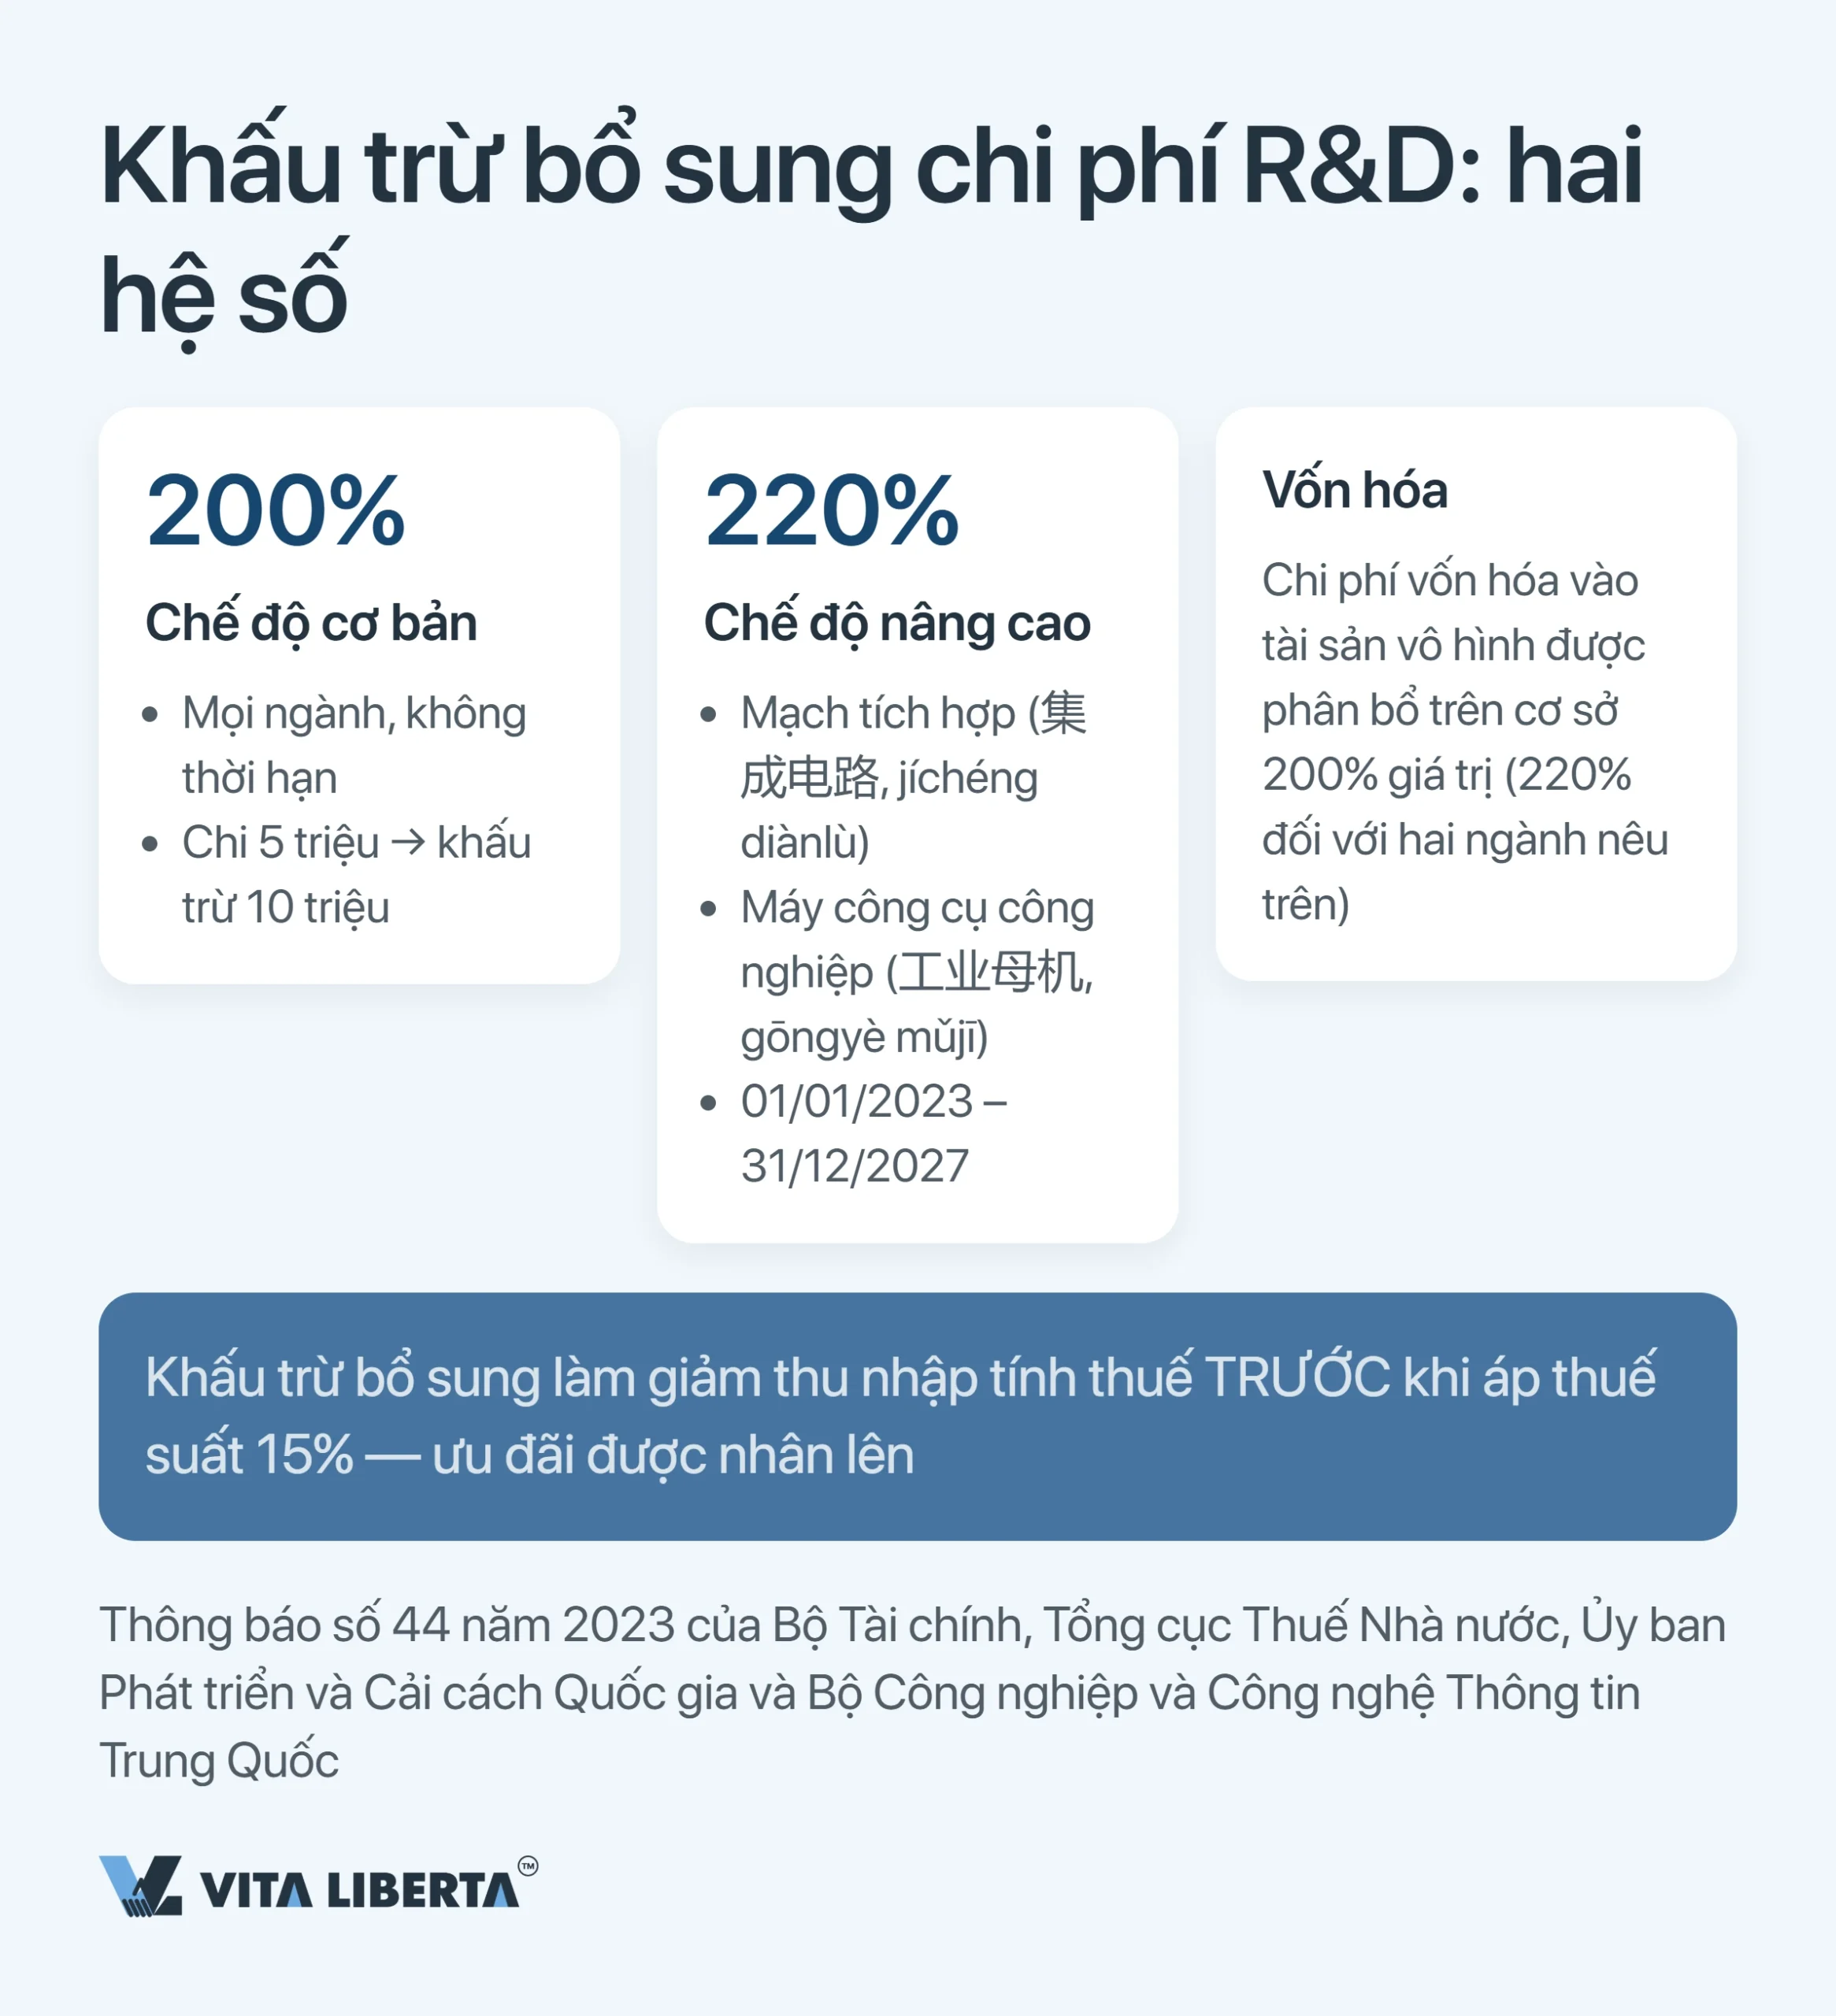
Khấu trừ bổ sung thu nhỏ cơ sở tính thuế trước, sau đó mức 15% mới áp lên phần còn lại. Hai ưu đãi nhân lên với nhau, và hiệu ứng cộng hưởng này chính là lý do thực sự để theo đuổi tư cách HNTE.
Khấu trừ gấp đôi là chế độ cơ bản. Doanh nghiệp được trừ khỏi cơ sở tính thuế gấp đôi số tiền đã chi cho nghiên cứu và phát triển (R&D): chi phí thực tế cộng thêm 100%. Chi 5 triệu tệ cho phát triển, cơ sở tính thuế giảm 10 triệu. Đó là hệ số 200%.
Từ ngày 01/01/2023, quy định này không còn thời hạn kết thúc (财政部 税务总局公告2023年第7号) và không đòi hỏi tư cách HNTE. Tuy nhiên, các ngành sau bị loại trừ: sản xuất thuốc lá, khách sạn và ăn uống, bán buôn và bán lẻ, bất động sản, cho thuê và dịch vụ doanh nghiệp, giải trí.
220% cho hai ngành, đến hết năm 2027. Thông báo liên tịch của Bộ Tài chính, Tổng cục Thuế Nhà nước, Ủy ban Phát triển và Cải cách Quốc gia (NDRC) và Bộ Công nghiệp và Công nghệ Thông tin (MIIT) (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, “Thông báo 44”) dành hệ số cao hơn cho doanh nghiệp vi mạch tích hợp (集成电路) và doanh nghiệp máy công cụ (工业母机, industrial mother machines). Từ 01/01/2023 đến 31/12/2027, các doanh nghiệp này được trừ thêm 120% thay vì 100%. Với doanh nghiệp áp dụng cơ chế quản lý theo danh sách, quyền hưởng được xác định theo danh sách hằng năm mà NDRC và MIIT gửi Bộ Tài chính và Tổng cục Thuế Nhà nước trước cuối tháng 3.
Vốn hóa không làm tăng hệ số, chỉ thay đổi cách áp dụng. Chi phí R&D đã hình thành tài sản vô hình không được trừ một lần mà được khấu hao trên cơ sở đã nhân lên: 200% nguyên giá tài sản trong chế độ chung và 220% với vi mạch tích hợp và máy công cụ. Không có hệ số “thứ ba” cao hơn.
Lời khuyên để có dư địa: Không cần chờ đến quyết toán năm
Doanh nghiệp có thể kê khai khấu trừ bổ sung ngay khi tạm nộp quý II vào tháng 7, theo chi phí 6 tháng đầu năm, hoặc khi tạm nộp quý III vào tháng 10, theo chi phí 9 tháng (国家税务总局 财政部公告2023年第11号). Điều kiện duy nhất: sổ phụ (hạch toán riêng) chi phí R&D phải được lập từ ngày đầu tiên của dự án, không phải dựng lại vào tháng 3.
Lỗ được chuyển 10 năm, chi phí đào tạo trong hạn mức 8% quỹ lương
Thời hạn chuyển lỗ thông thường là năm năm. Với doanh nghiệp công nghệ cao và doanh nghiệp vừa và nhỏ dựa trên khoa học công nghệ (科技型中小企业), thời hạn này tăng gấp đôi: 10 năm cho các khoản lỗ của năm năm trước năm doanh nghiệp có tư cách (财税〔2018〕76号).
Quy định nghe có vẻ khiêm tốn, nhưng chính nó cứu các dự án R&D chu kỳ dài. Hãy hình dung một dự án “đốt tiền” bốn năm và có lãi vào năm thứ bảy. Với thời hạn năm năm, khoản khấu trừ đó đã mất trắng.
Chi phí đào tạo nhân viên được trừ trong hạn mức 8% quỹ lương, phần vượt được chuyển sang các kỳ sau. Từ ngày 01/01/2018, hạn mức này áp dụng cho mọi doanh nghiệp, không chỉ HNTE (财税〔2018〕51号).
Ngoài các biện pháp quốc gia còn có biện pháp địa phương. Tại các khu phát triển công nghiệp công nghệ cao, từ Thâm Quyến đến Hàng Châu, chính quyền địa phương bổ sung tài trợ và trợ cấp. Đổi lại, họ đòi hỏi thực chất kinh tế: văn phòng, nhân sự và sổ sách hoạt động thực tế.
Đạt tư cách HNTE tại Trung Quốc, không bị từ chối vì lỗi hình thức
- Kiểm tra sáu ngưỡng
- Chuẩn bị hồ sơ và kiểm toán
- Đồng hành khi nộp hồ sơ

Sáu ngưỡng công nhận và 71 trên 100 điểm
Việc công nhận dựa trên danh mục điều kiện đóng tại Điều 11 Biện pháp quản lý công nhận doanh nghiệp công nghệ cao và mới (高新技术企业认定管理办法, 国科发火〔2016〕32号, “Văn bản 32”), được chi tiết hóa trong Hướng dẫn áp dụng (国科发火〔2016〕195号).
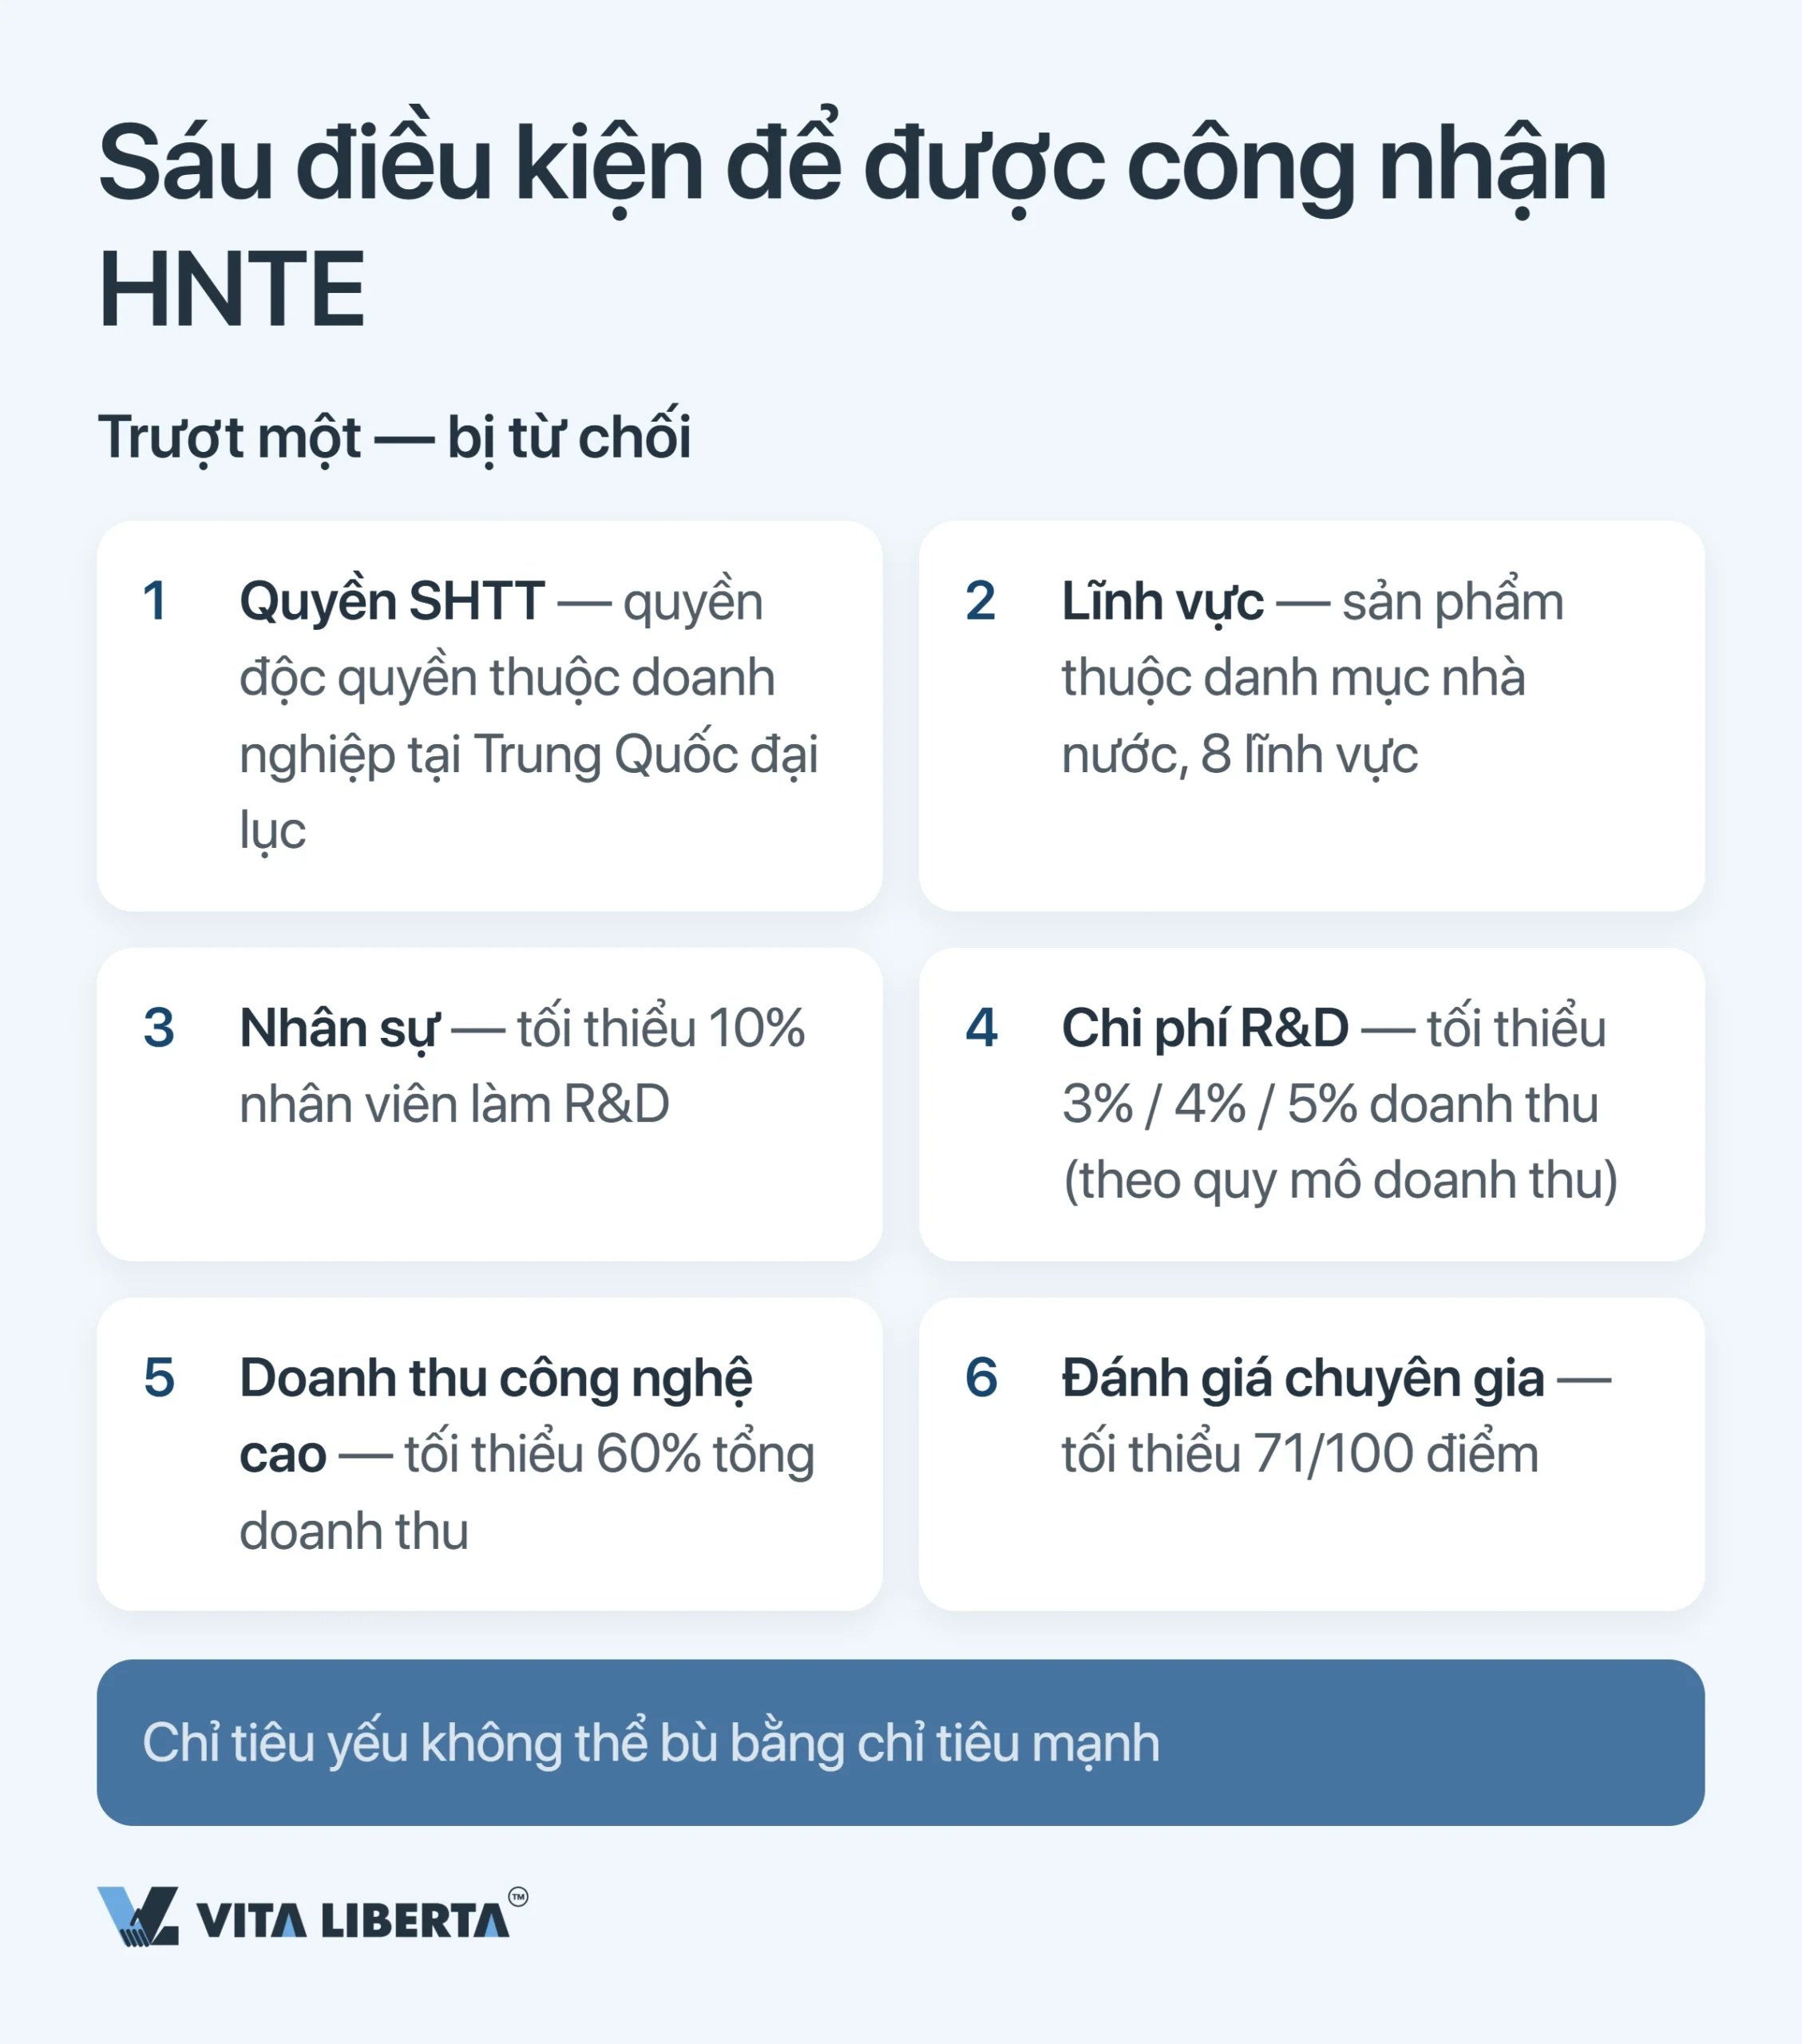
Có sáu ngưỡng then chốt. Trượt một ngưỡng là cả hồ sơ bị bác; chỉ tiêu mạnh không bù được chỉ tiêu yếu.
Điều 11 còn hai điều kiện hình thức. Tại ngày nộp hồ sơ, doanh nghiệp phải đăng ký thành lập từ một năm trở lên. Trong năm trước khi nộp, doanh nghiệp không xảy ra tai nạn an toàn nghiêm trọng, vi phạm nghiêm trọng về chất lượng sản phẩm hay vi phạm pháp luật môi trường.
Văn bản 32 vẫn ở phiên bản 2016. Việc sửa đổi đã được công bố ngày 28/07/2025, nhưng tính đến tháng 10/2026 chưa có phiên bản mới.
| Tiêu chí | Yêu cầu | Điểm cần lưu ý |
| Sở hữu trí tuệ | Doanh nghiệp sở hữu quyền sở hữu trí tuệ giữ vai trò hỗ trợ cốt lõi cho công nghệ của sản phẩm (dịch vụ) chính, có được qua tự nghiên cứu, nhận chuyển nhượng, nhận tặng cho hoặc sáp nhập | Chỉ doanh nghiệp cư trú đăng ký tại Trung Quốc đại lục mới đủ điều kiện; công ty Hồng Kông, Ma Cao, Đài Loan nằm ngoài phạm vi. Bằng sáng chế của công ty mẹ ở nước ngoài không được tính; giấy phép, kể cả độc quyền, không thay thế quyền sở hữu, mà quyền phải được chuyển cho pháp nhân Trung Quốc. Giải pháp hữu ích, kiểu dáng công nghiệp và bản quyền phần mềm (loại II) chỉ dùng được trong một hồ sơ |
| Lĩnh vực | Công nghệ cốt lõi của sản phẩm (dịch vụ) chính thuộc “Các lĩnh vực công nghệ cao và mới được Nhà nước hỗ trợ trọng điểm” (国家重点支持的高新技术领域) | 8 lĩnh vực: điện tử và công nghệ thông tin; công nghệ sinh học và y dược mới; hàng không vũ trụ; vật liệu mới; dịch vụ công nghệ cao; năng lượng mới và tiết kiệm năng lượng; tài nguyên và môi trường; sản xuất tiên tiến và tự động hóa |
| Nhân sự R&D | Nhân sự khoa học kỹ thuật làm R&D và đổi mới liên quan chiếm ít nhất 10% tổng số lao động trong năm | Có tài liệu cho rằng 60% nhân viên phải làm R&D. Điều đó sai: 60% là yêu cầu về doanh thu, không phải về nhân sự |
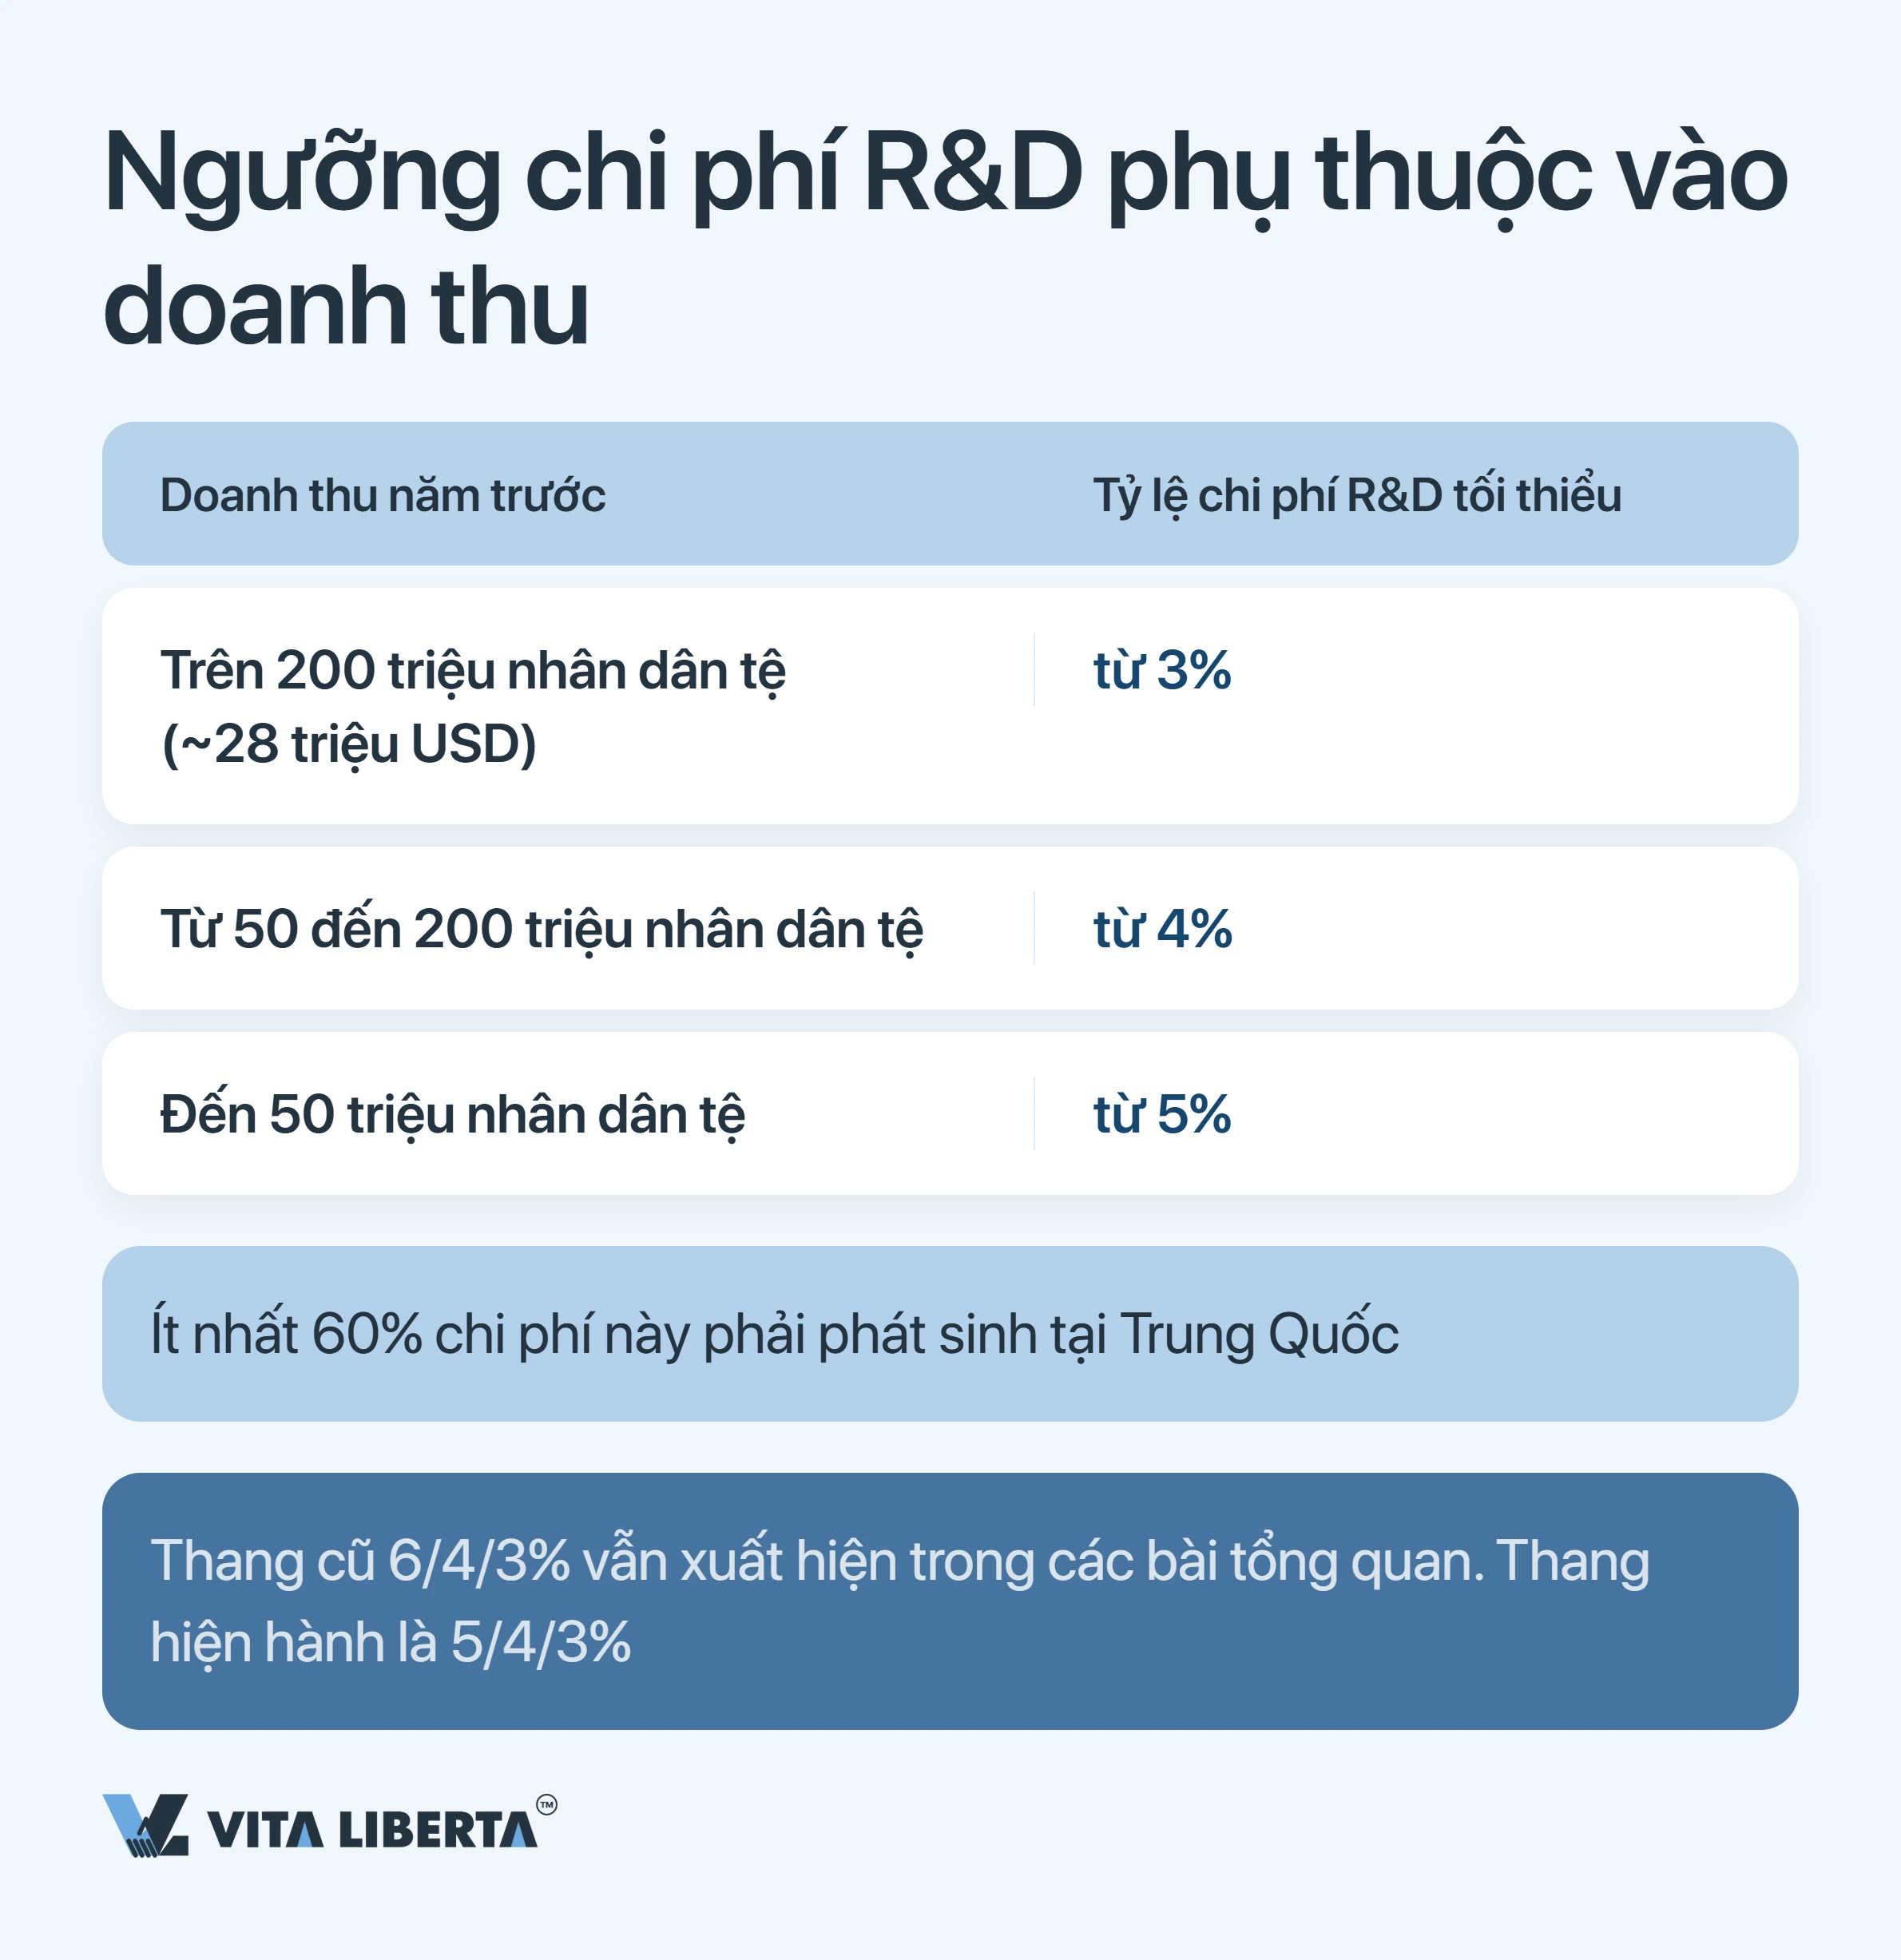
| Chi phí R&D trên doanh thu | Tổng chi phí R&D ba năm tài chính gần nhất so với doanh thu bán hàng cùng kỳ: tối thiểu 5% nếu doanh thu năm gần nhất đến 50 triệu tệ (bao gồm); 4% với mức 50–200 triệu; 3% với mức trên 200 triệu | Ít nhất 60% tổng chi phí R&D phải phát sinh tại Trung Quốc. Trung tâm R&D của tập đoàn ở nước ngoài không giúp vượt ngưỡng này |
| Doanh thu công nghệ cao | Doanh thu từ sản phẩm (dịch vụ) công nghệ cao năm gần nhất chiếm ít nhất 60% tổng thu nhập cùng năm | Tổng thu nhập tính theo quy tắc thuế TNDN (tổng thu nhập trừ khoản không chịu thuế) và bao gồm thu nhập khác. Phân phối thiết bị của bên khác không được tính vào 60% này, dù sản phẩm hiện đại đến đâu |
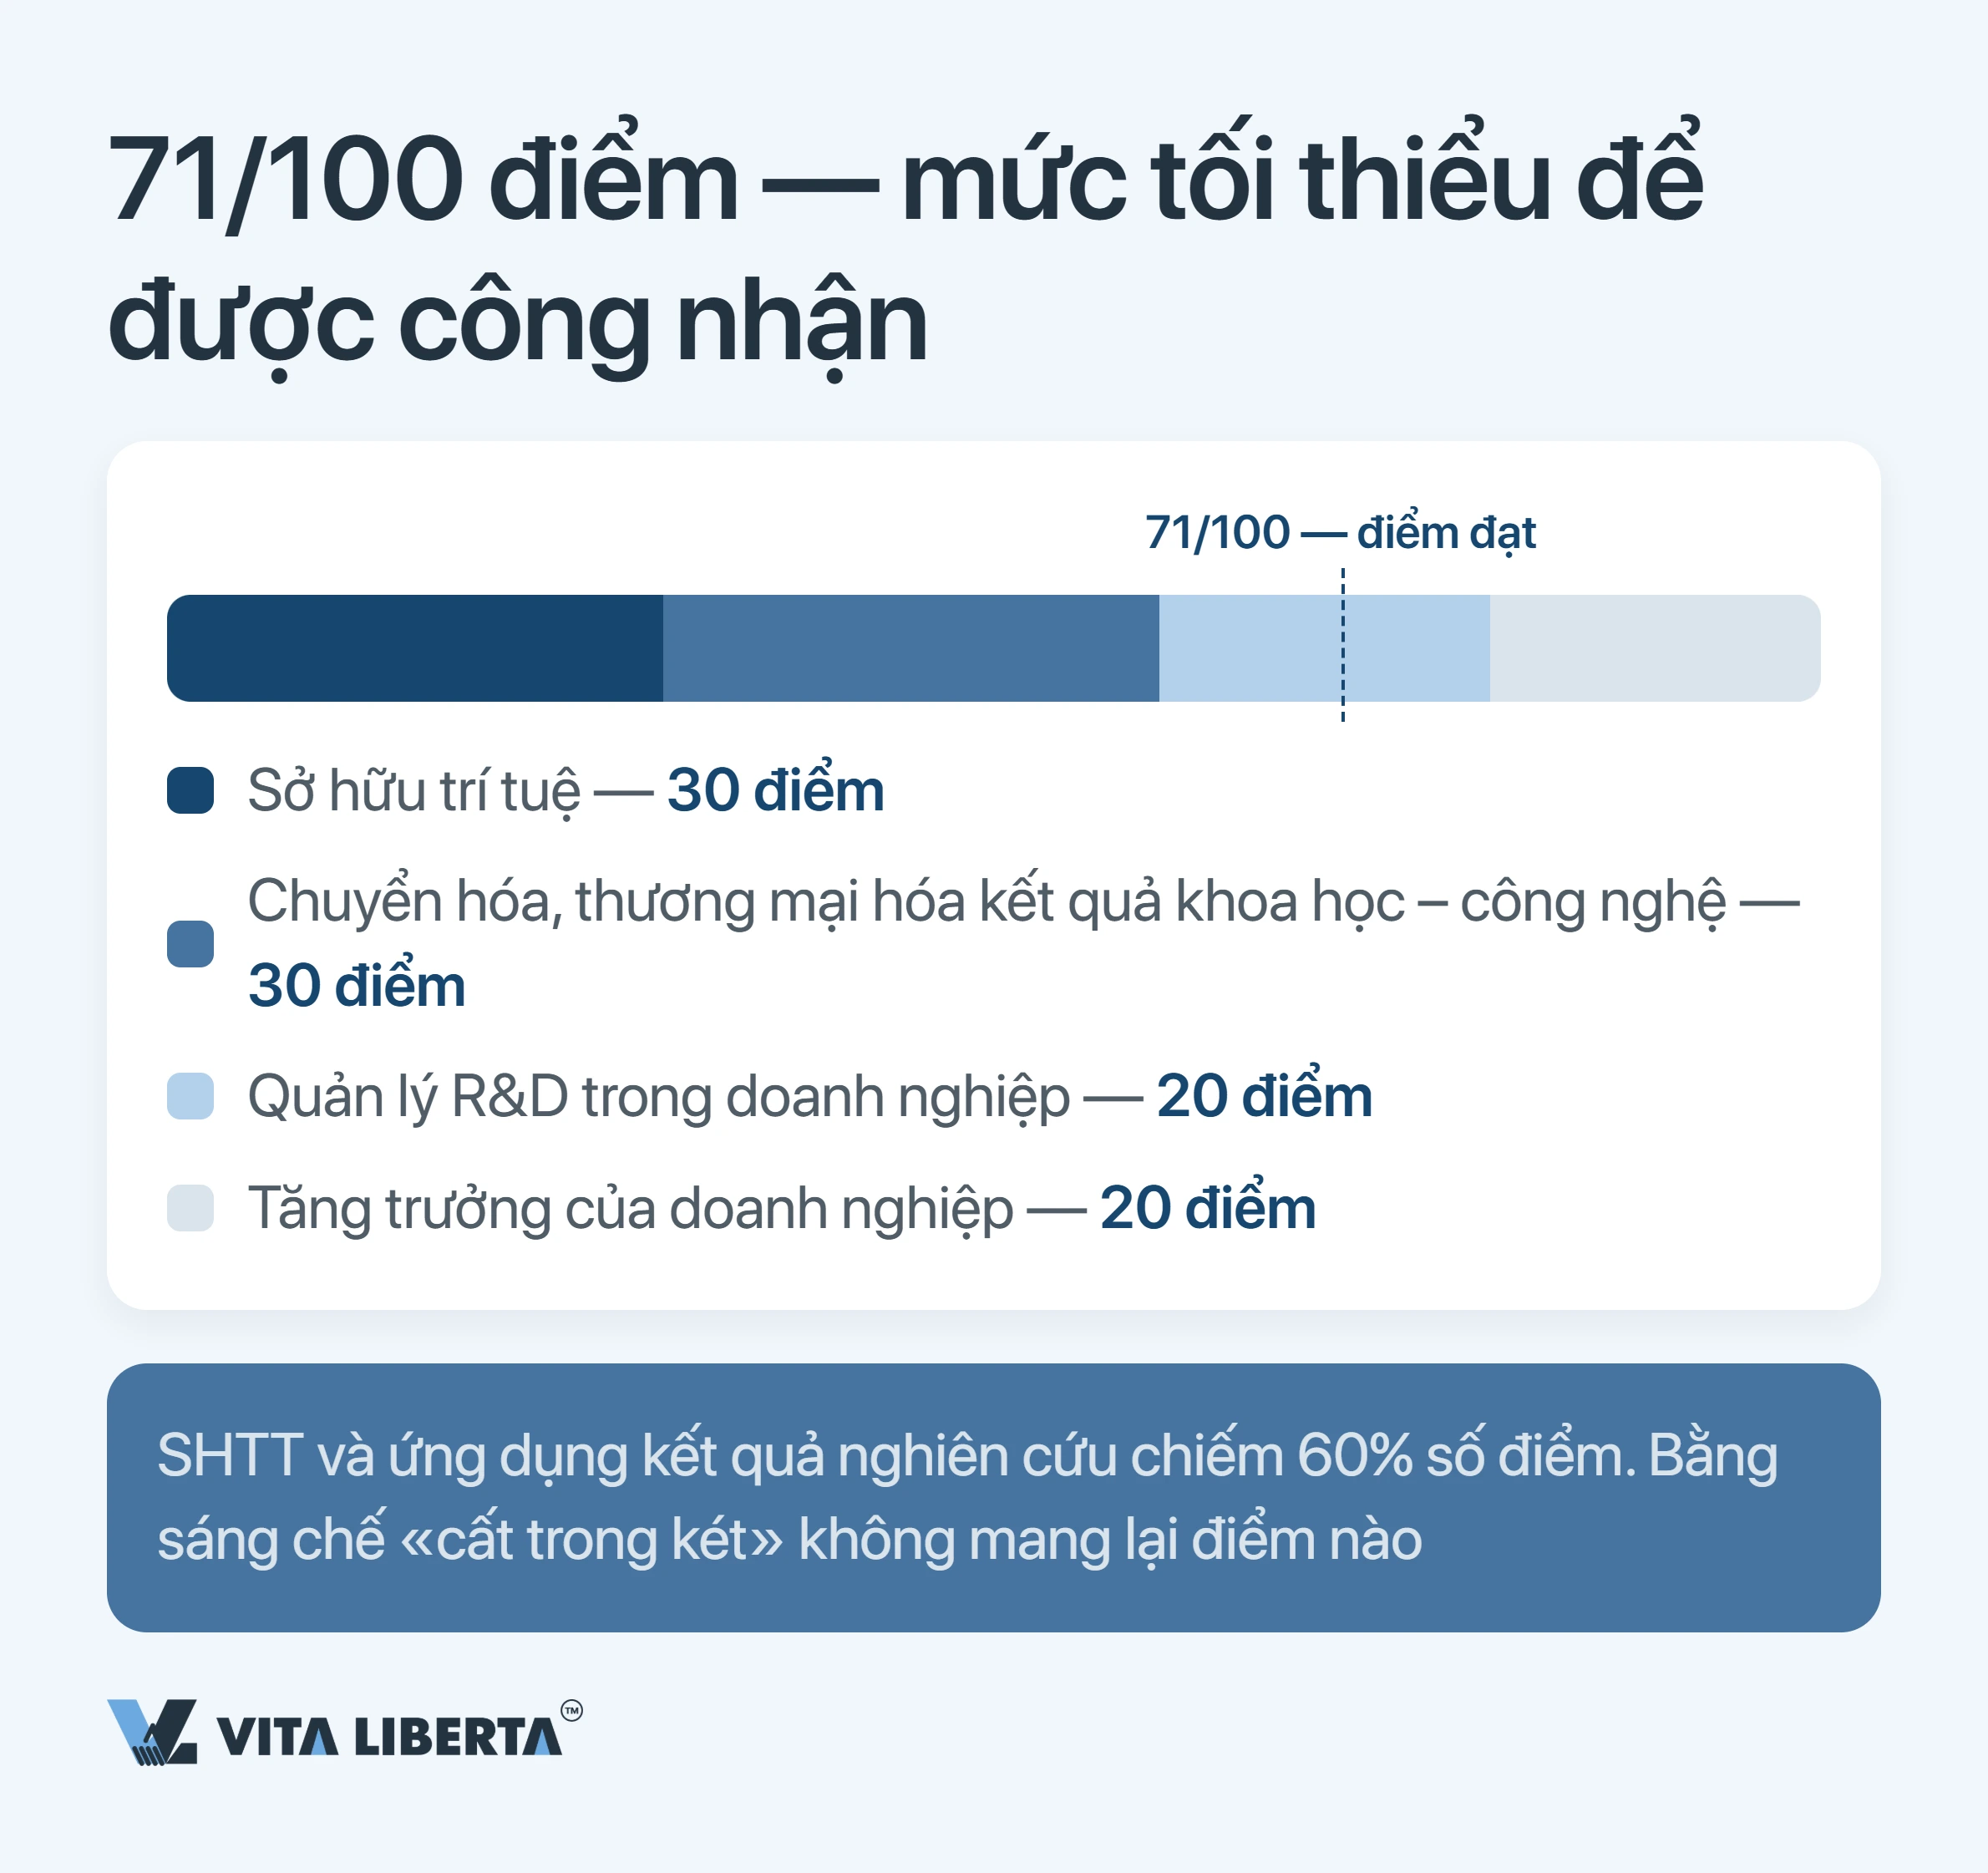
| Đánh giá chuyên gia | Năng lực đổi mới đạt ít nhất 71/100 điểm qua bốn nhóm tiêu chí | Trọng số không đều: sở hữu trí tuệ và chuyển hóa kết quả R&D mỗi nhóm 30 điểm; tổ chức quản lý R&D và chỉ số tăng trưởng mỗi nhóm 20 điểm |
Thêm một cái bẫy nếu quý doanh nghiệp chuẩn bị theo tài liệu cũ: một số tài liệu vẫn dẫn thang chi phí R&D 6/4/3% của quy định năm 2008 (国科发火〔2008〕172号). Văn bản 32 đã hạ ngưỡng cho doanh nghiệp có doanh thu đến 50 triệu tệ từ 6% xuống 5%, nên thang hiện hành là 5/4/3%. Với doanh thu 40 triệu tệ, một điểm phần trăm chênh lệch này tương đương 400.000 tệ ngân sách phát triển lên kế hoạch vô ích.
Cách lấy chứng nhận HNTE: hồ sơ, thẩm định, ba bộ ngành
Không có gì tự động ở đây. Doanh nghiệp nộp hồ sơ, và tư cách chỉ được trao sau thẩm định nhiều cấp.
Hồ sơ được xem xét bởi cơ quan công nhận (认定机构) của tỉnh hoặc thành phố có kế hoạch độc lập, do các sở khoa học công nghệ, tài chính và thuế địa phương cùng thành lập. Ở cấp quốc gia, ba cơ quan phụ trách chế độ này: Bộ Khoa học và Công nghệ (MOST), Bộ Tài chính (MOF) và Tổng cục Thuế Nhà nước (STA).
Nộp hồ sơ ở đâu và trong đợt nào
Tại ngày nộp, doanh nghiệp phải đăng ký tại Trung Quốc đại lục từ một năm trở lên. Hồ sơ được nộp qua nền tảng quốc gia “Mạng quản lý công nhận doanh nghiệp công nghệ cao” (高新技术企业认定管理工作网, www.innocom.gov.cn).
Các tỉnh, thành tự mở đợt tiếp nhận, và lịch rất khác nhau. Năm 2026, Bắc Kinh nhận hồ sơ ba đợt, hạn chót 15/05, 17/07 và 24/09; Thượng Hải chỉ mở một đợt, đóng ngày 10/10/2026.
| Giai đoạn | Thời điểm | Nộp gì, nộp ở đâu |
| Tự đánh giá | 2–3 tháng trước đợt nộp | Tính toán nội bộ sáu ngưỡng, kiểm kê sáng chế và phần mềm |
| Đăng ký trên nền tảng | Trước khi mở đợt | Thông tin đăng ký doanh nghiệp trên 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Nộp hồ sơ | Đợt tiếp nhận của tỉnh | Chứng nhận sở hữu trí tuệ, báo cáo R&D, kiểm toán chuyên đề chi phí R&D, kiểm toán doanh thu công nghệ cao, dữ liệu nhân sự, gửi cơ quan công nhận cấp tỉnh |
| Thẩm định và công bố | 3–6 tháng | Chuyên gia đánh giá, công bố danh sách, cấp chứng nhận |
| Áp dụng thuế suất | Quyết toán năm | Thông tin ưu đãi trong tờ khai thuế TNDN; hồ sơ lưu tại doanh nghiệp để thanh tra |
Kiểm toán chuyên đề chi phí R&D ba năm gần nhất và doanh thu công nghệ cao năm gần nhất do một công ty kiểm toán hoặc tư vấn thuế Trung Quốc đủ điều kiện thực hiện. Mỗi khoản chi phải có chứng từ hợp lệ; với mua hàng tại Trung Quốc, đó thường là hóa đơn fapiao (发票, kể cả hóa đơn điện tử 数电票). Khoản chi không có chứng từ sẽ không được tính vào cơ sở, cả cho khấu trừ bổ sung lẫn cho ngưỡng công nhận.
Thời hạn ba năm: tư cách thường bị mất ở đâu
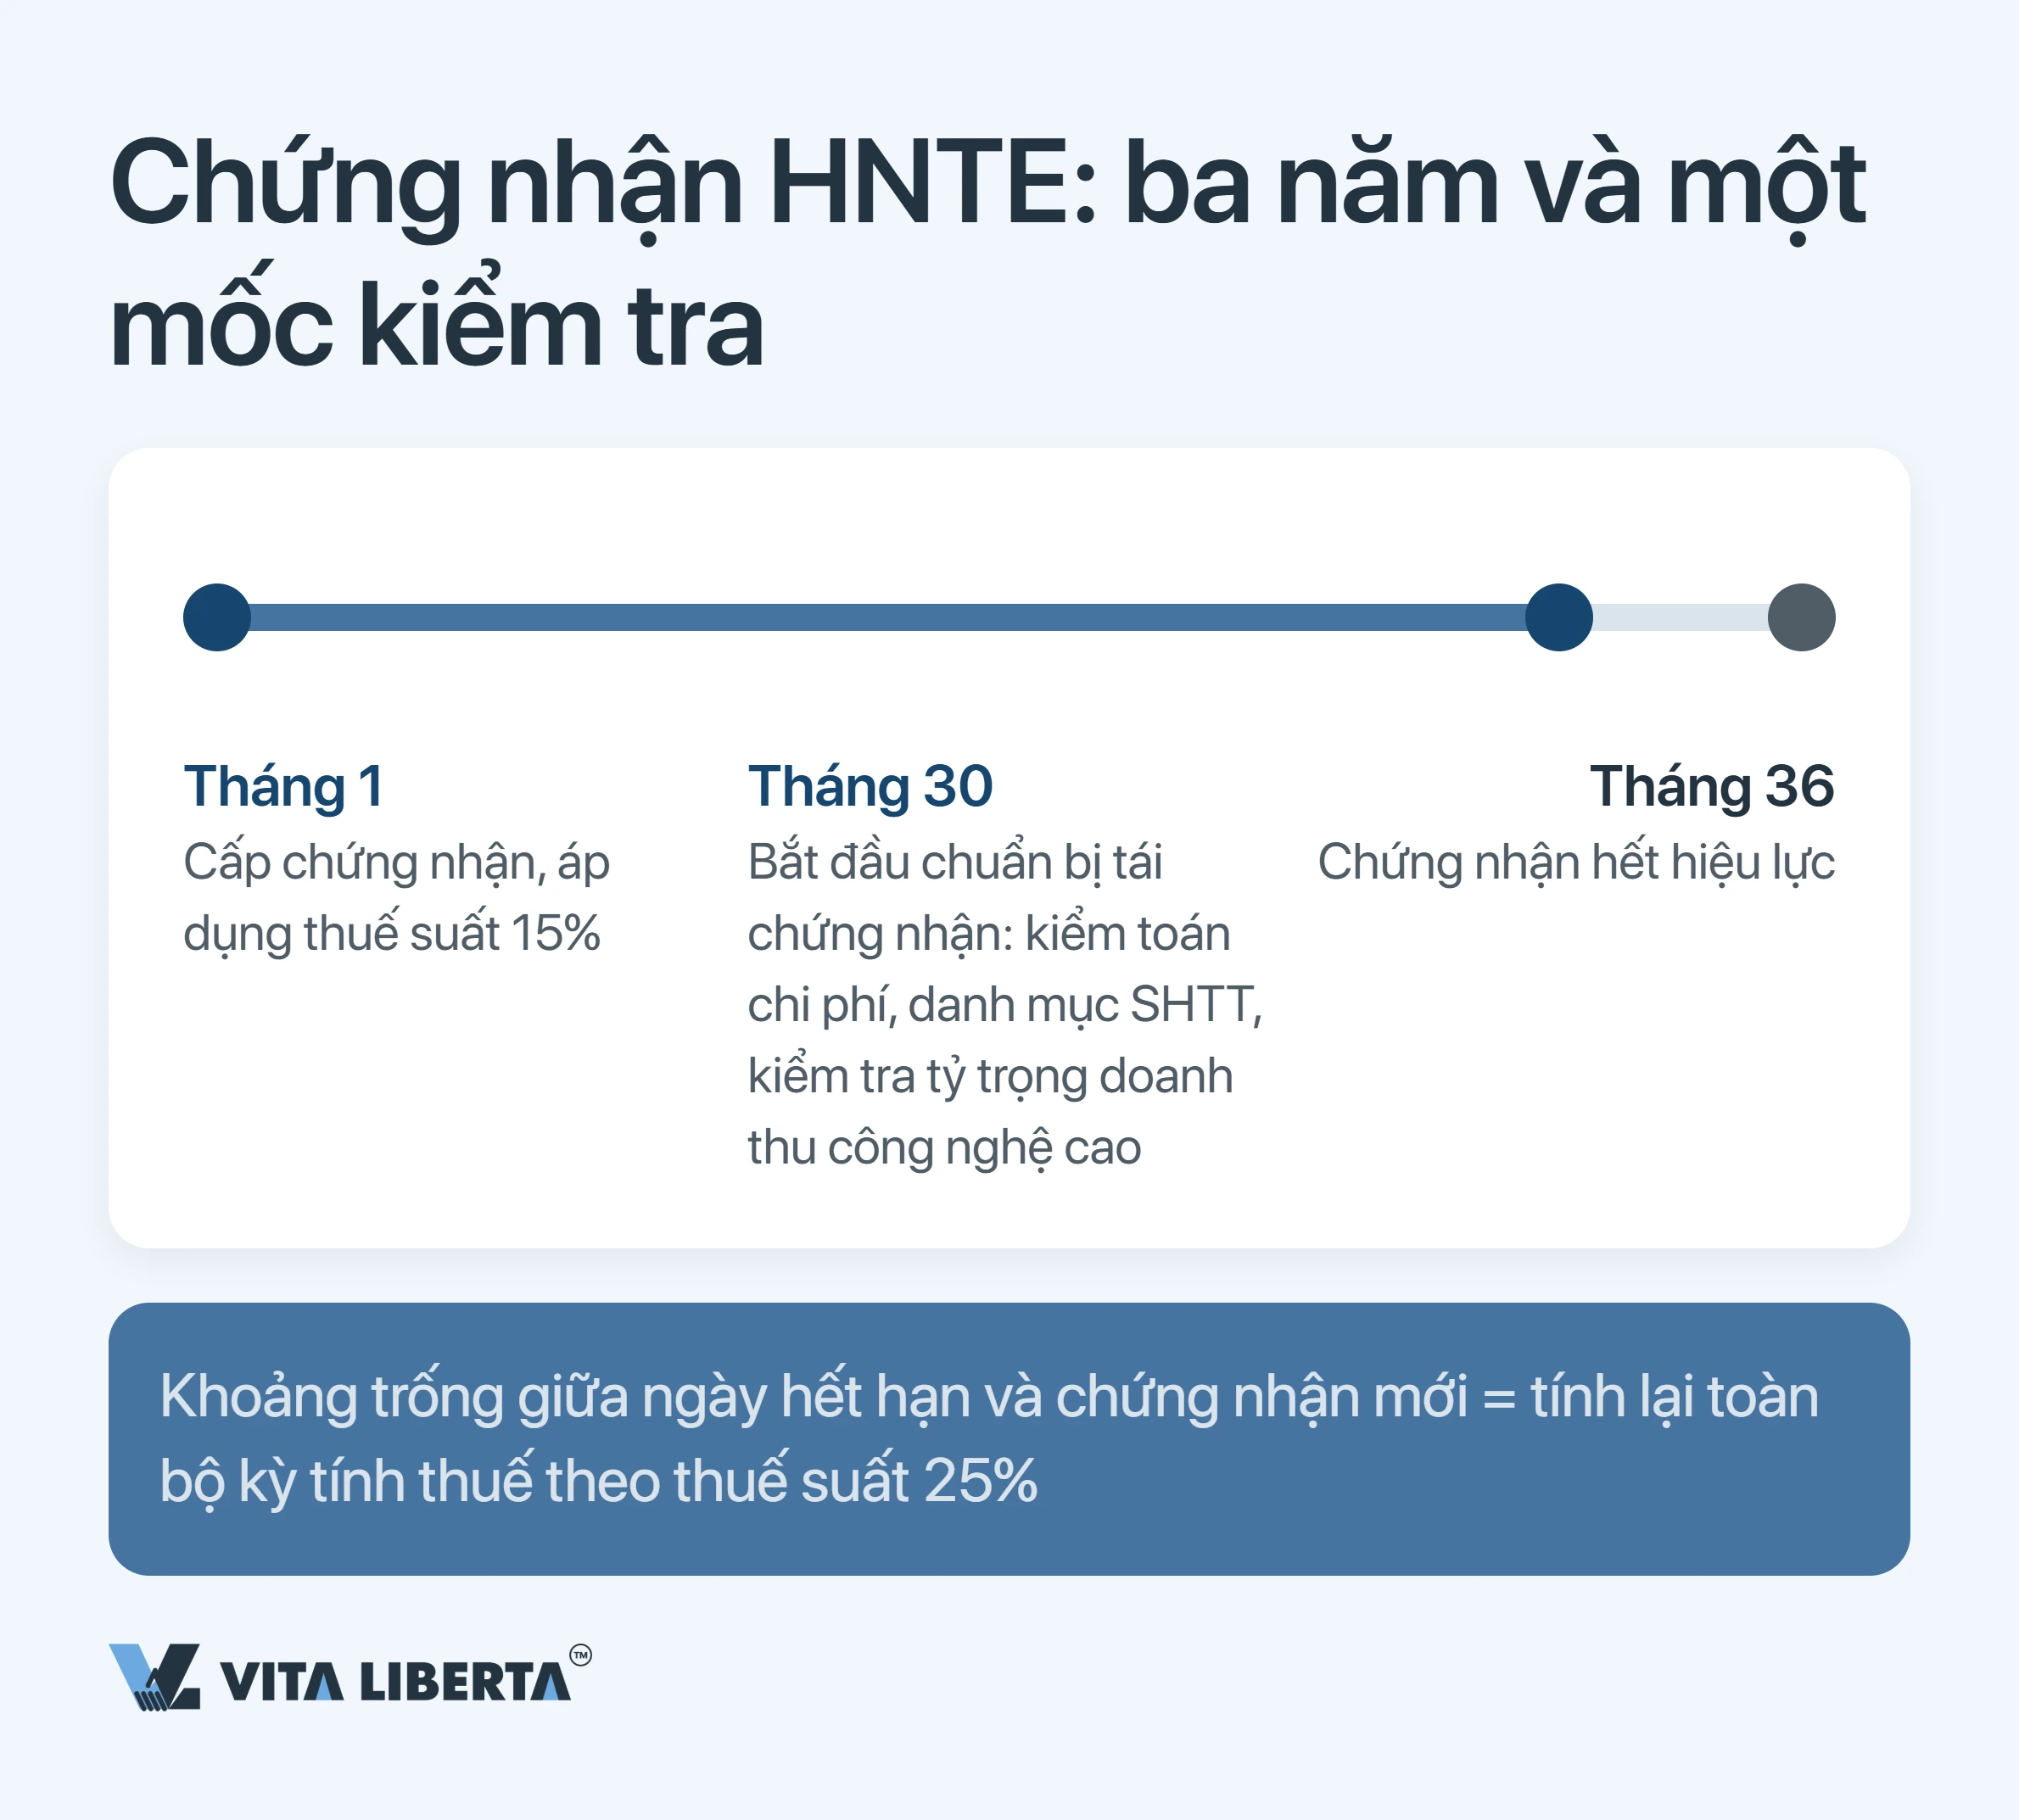
Chỉ một ngày gián đoạn cũng khiến doanh nghiệp mất trọn một năm ở mức 25%. Chứng nhận có hiệu lực ba năm kể từ ngày cấp. Hồ sơ công nhận lại được nộp trong năm hết hạn, với khối lượng công việc gần bằng lần đầu.
Đến cuối năm đó vẫn chưa có chứng nhận mới? Thuế cả năm sẽ bị tính lại theo mức chuẩn 25%, kể cả khi đã tạm nộp ở mức 15%.
“Theo dõi ngày hết hạn” là chưa đủ. Hãy đặt một mốc kiểm tra cứng sáu tháng trước khi hết hạn. Vào thời điểm đó cần sẵn sàng ba việc: kiểm toán chi phí R&D mới nhất, danh mục sở hữu trí tuệ đã cập nhật, và xác nhận rằng một năm phân phối thuận lợi không kéo tỷ trọng doanh thu công nghệ cao xuống dưới 60%.
Giữa các lần công nhận lại, tư cách này vẫn đòi hỏi báo cáo. Mỗi năm, doanh nghiệp điền báo cáo tình hình phát triển hằng năm (年度发展情况报表) trên 高新技术企业认定管理工作网. Việc đổi tên và các thay đổi lớn liên quan đến điều kiện công nhận (chia tách, sáp nhập, tái cơ cấu, thay đổi ngành nghề) phải báo cho cơ quan công nhận trong vòng ba tháng. Nếu sau thay đổi không còn đáp ứng điều kiện, tư cách bị hủy kể từ năm có thay đổi.
Tóm lại: tư cách HNTE không phải một dòng trong sổ đăng ký, mà là cam kết giữ sáu chỉ tiêu đạt chuẩn trong ba năm liền.
Ba sai lầm khiến mất ưu đãi: danh sách kiểm tra của thanh tra viên
Thanh tra tập trung vào ba điểm. Mỗi điểm là một sai lầm phổ biến và tốn kém của các doanh nghiệp quốc tế chưa điều chỉnh quy trình theo thực tiễn Trung Quốc.
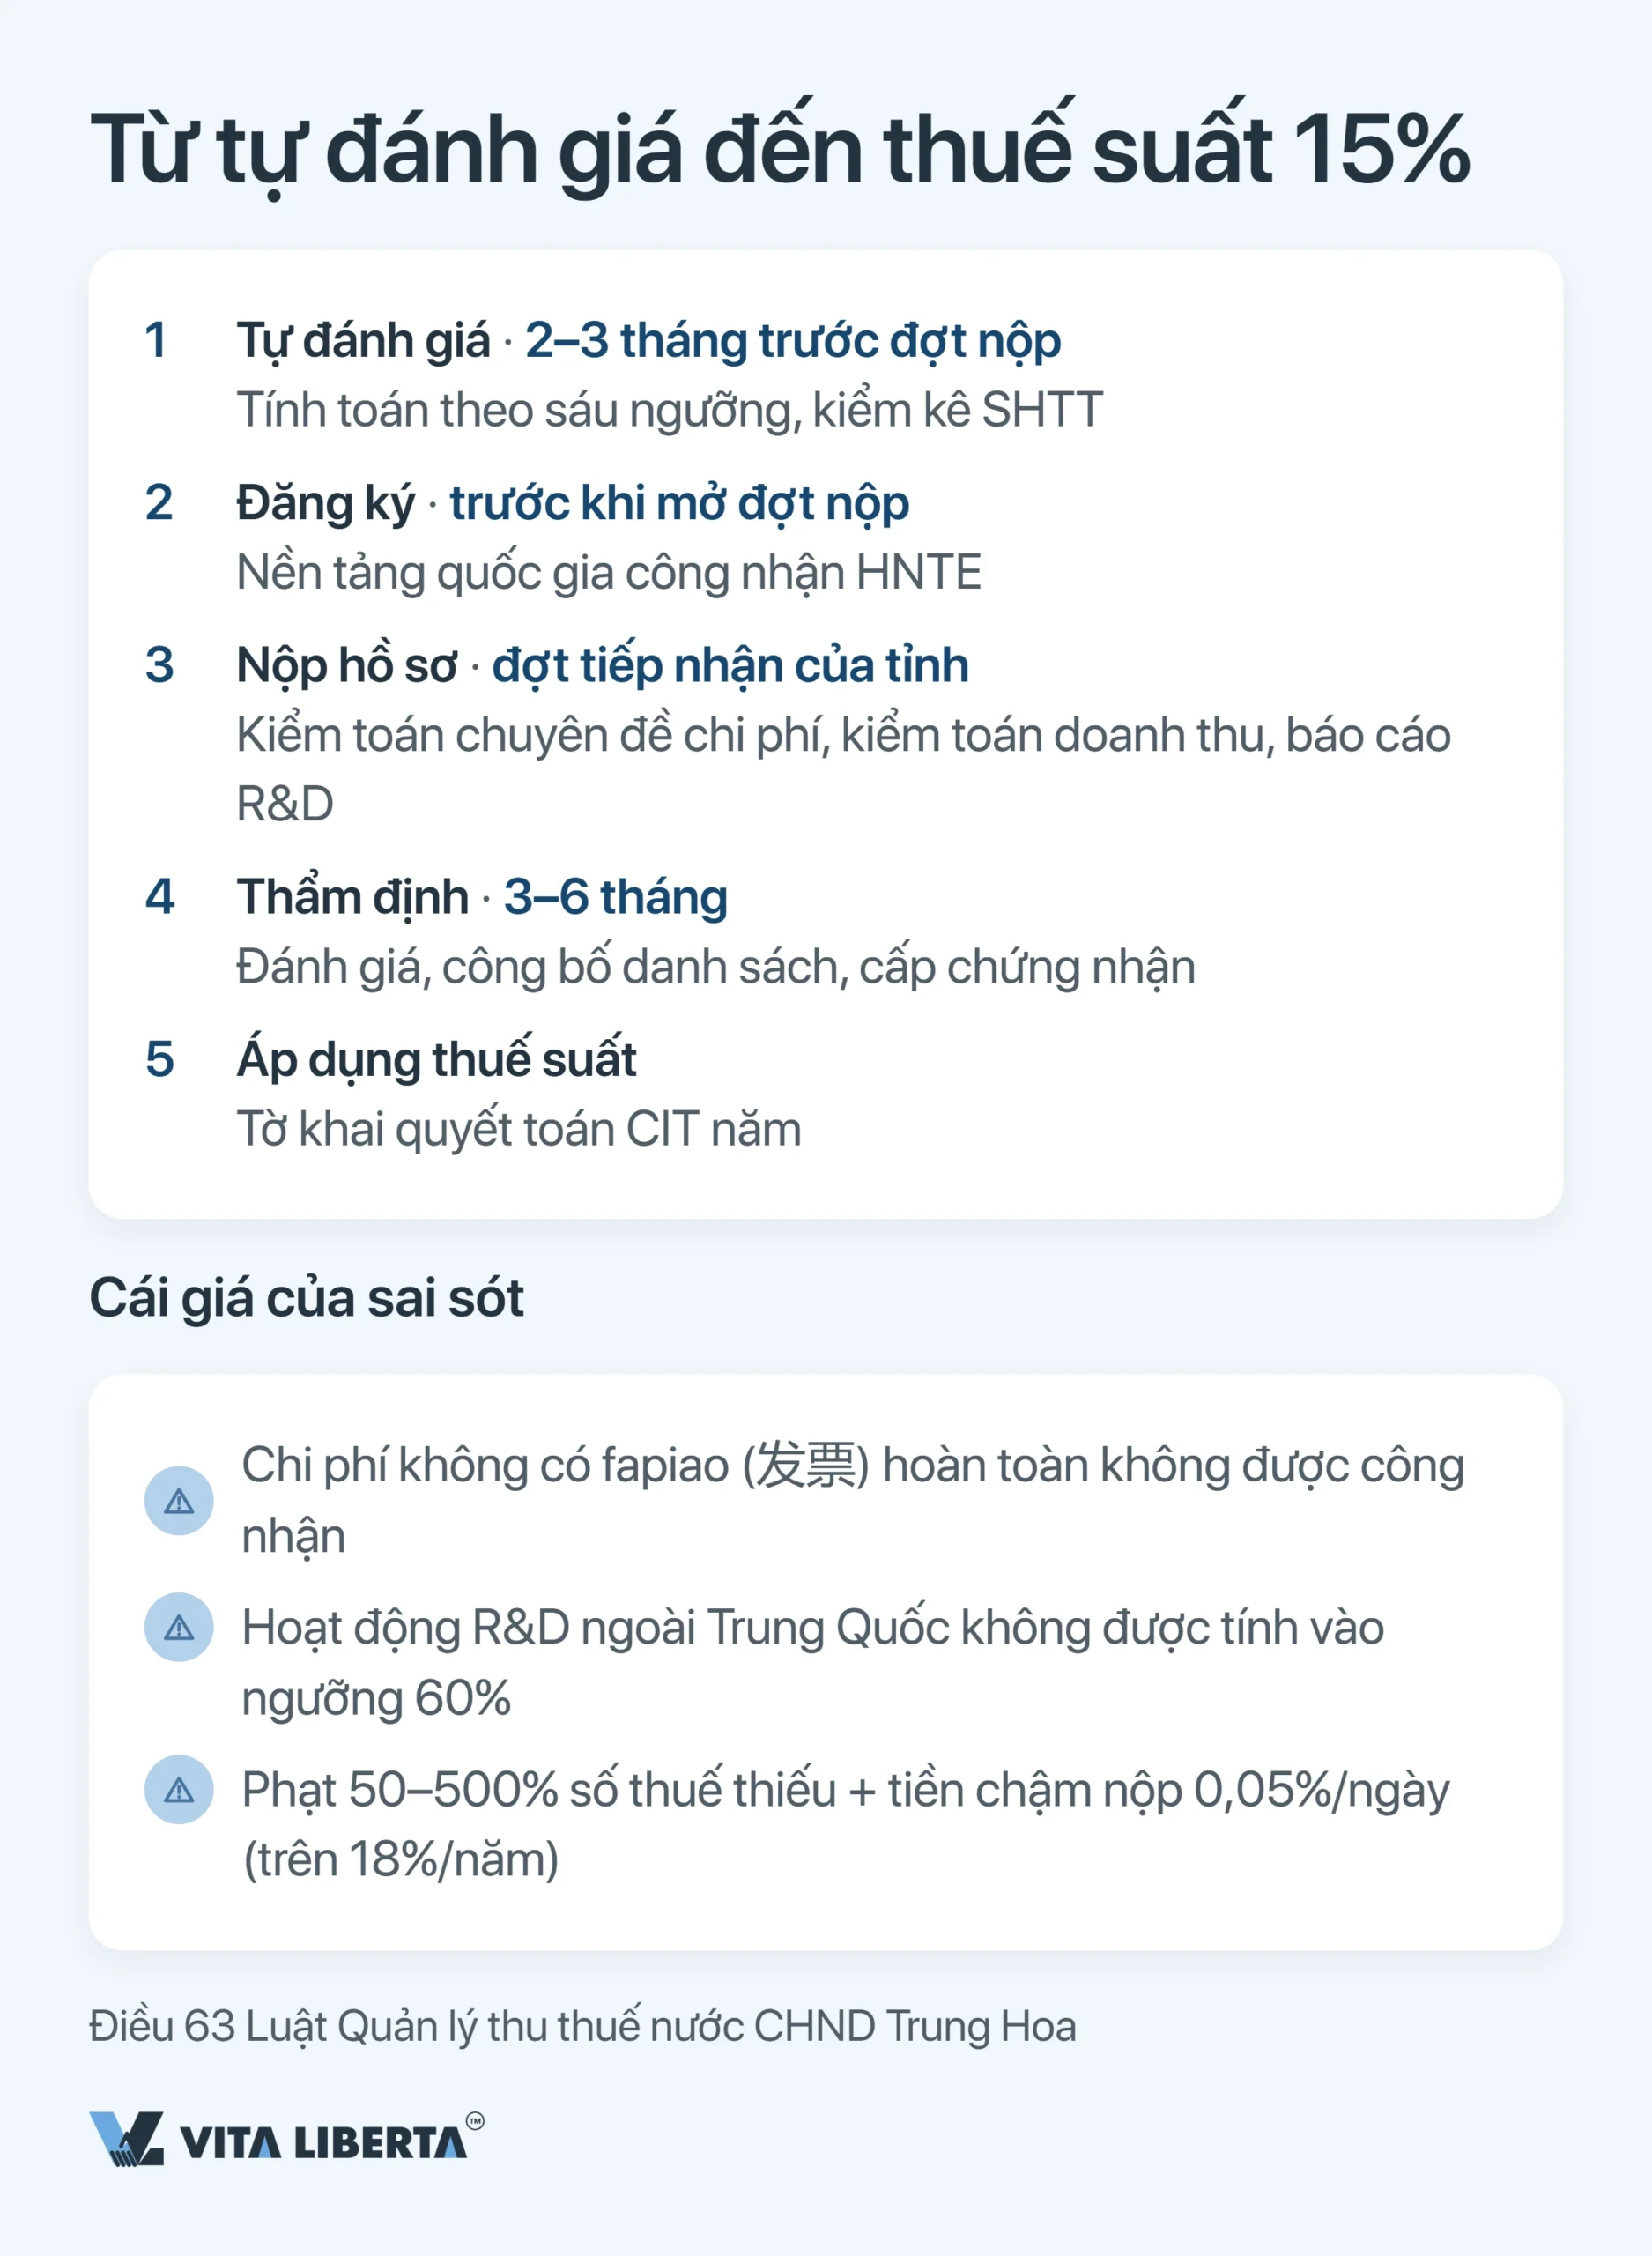
Không có chứng từ hợp lệ thì không có chi phí. Với mua hàng tại Trung Quốc, chứng từ là hóa đơn fapiao. Với hàng hóa, dịch vụ mua từ nước ngoài, đó là hóa đơn hoặc biên lai của đối tác nước ngoài kèm chứng từ nộp các khoản thuế liên quan (国家税务总局公告2018年第28号). Chi phí phân bổ nội bộ tập đoàn không có chứng từ gốc không được công nhận: không được khấu trừ, và ngưỡng chi phí R&D cũng không đạt.
Phát triển bên ngoài lãnh thổ CHND Trung Hoa. Yêu cầu 60% chi phí phát sinh trong nước phá vỡ mô hình phổ biến “R&D ở châu Âu, sản xuất ở Trung Quốc”.
Cố gắng cộng dồn tư cách HNTE với chế độ doanh nghiệp nhỏ lợi nhuận thấp. Hai chế độ không kết hợp được; chỉ được chọn một.
Quan trọng: nếu việc áp dụng ưu đãi không đúng bị xác định là trốn thuế (偷税), Điều 63 Luật Quản lý thu thuế nước CHND Trung Hoa (中华人民共和国税收征收管理法) sẽ được áp dụng với mức phạt từ 50% đến 500% số thuế còn thiếu. Tiền chậm nộp được tính riêng theo Điều 32 cùng luật: 0,05% mỗi ngày, tức hơn 18% mỗi năm.
Tóm lại: ưu đãi không được kiểm tra ở đầu vào mà ở đầu ra, tức khi quyết toán và khi thanh tra. Lúc đó đã quá muộn để làm lại sổ sách.
Giữ thuế suất 15% khi công nhận lại HNTE
- Kiểm toán chi phí R&D
- Kiểm soát doanh thu công nghệ cao
- Bảo vệ ưu đãi khi thanh tra

Ưu đãi HNTE tại Trung Quốc: kết luận chiến lược
Nghịch lý của chế độ này là Nhà nước trả mức thuế suất hào phóng nhất không phải cho sự đổi mới, mà cho việc chuẩn hóa nó trên giấy tờ. Một bằng sáng chế nằm trong két không mang lại điểm nào. Một dự án phát triển bình thường nhưng có hạch toán riêng chuẩn chỉnh, kiểm toán và fapiao đầy đủ sẽ mang lại thuế suất 15% và khấu trừ bổ sung 200%.
Tính các ngưỡng trước khi tuyển dụng và lập ngân sách. Tỷ trọng chi phí R&D và doanh thu công nghệ cao đều quản lý được, nhưng phải quản lý từ khâu lập kế hoạch năm, không phải vào tháng 3 ngay trước khi quyết toán.
Xây dựng hồ sơ song song với phát triển sản phẩm. Sổ phụ, hóa đơn fapiao và quyền sở hữu trí tuệ đứng tên pháp nhân Trung Quốc tốn ít chi phí hơn một năm nộp thuế 25%.
Đặt mốc kiểm tra ở tháng thứ 30. Công nhận lại không phải thủ tục hình thức, mà là bảo vệ lại toàn bộ sáu ngưỡng.
Như vậy, chứng nhận HNTE không còn là một dòng trên tờ khai thuế mà trở thành tài sản chiến lược. Trước nhà đầu tư, ngân hàng và chính quyền cấp tỉnh, nó là xác nhận chính thức của Nhà nước về tính công nghệ của doanh nghiệp. Việc giảm thuế TNDN chỉ là phần thưởng đi kèm uy tín đó, chứ không phải ngược lại.
Câu hỏi thường gặp
Không được chấp nhận. Quyền sở hữu trí tuệ cốt lõi phải thuộc về chính doanh nghiệp thành lập tại Trung Quốc đại lục; Hồng Kông, Ma Cao và Đài Loan nằm ngoài phạm vi này. Giải pháp: trước khi mở đợt nộp hồ sơ, chuyển quyền sở hữu cho pháp nhân Trung Quốc và dự trù thời gian đăng ký chuyển nhượng. Giấy phép, kể cả độc quyền, không được tính khi công nhận.
Ngưỡng sẽ không đạt. Ít nhất 60% chi phí R&D phải phát sinh tại CHND Trung Hoa và có chứng từ hợp lệ; với mua hàng tại Trung Quốc thường là fapiao. Giải pháp: chuyển về Trung Quốc ít nhất khối lượng công việc đủ để đồng thời đạt mức 60% và tỷ lệ chi phí trên doanh thu theo yêu cầu (5/4/3% tùy quy mô).
Với lợi nhuận 10 triệu tệ, chuyển từ 25% xuống 15% tiết kiệm một triệu tệ mỗi năm; khấu trừ bổ sung 200% thu nhỏ chính cơ sở tính thuế nên còn tiết kiệm thêm. Có sáu điều kiện: sở hữu trí tuệ tại Trung Quốc, lĩnh vực thuộc danh mục nhà nước, ít nhất 10% nhân sự làm R&D, chi phí R&D theo thang 5/4/3%, ít nhất 60% doanh thu công nghệ cao và tối thiểu 71 điểm đánh giá chuyên gia. Giải pháp: tự đánh giá đủ sáu điều kiện trước khi nộp hồ sơ.
Một năm nộp thuế 25%. Chứng nhận có hiệu lực ba năm; nếu đến cuối năm hết hạn chưa có chứng nhận mới, thuế cả năm tính lại theo mức chuẩn, kể cả khi đã tạm nộp 15%, và cơ quan thuế có thể kiểm tra quyền hưởng ưu đãi sau khi nộp tờ khai. Giải pháp: bắt đầu từ sáu tháng trước khi hết hạn: kiểm toán chi phí R&D, rà soát tỷ trọng doanh thu công nghệ cao, cập nhật danh mục sở hữu trí tuệ.
Không. Hai mức thuế suất ưu đãi không cộng dồn, chỉ áp dụng một; khấu trừ bổ sung R&D vẫn dùng được trong cả hai trường hợp. Chế độ doanh nghiệp nhỏ lợi nhuận thấp (小型微利企业) áp dụng đến 31/12/2027 (财政部 税务总局公告2023年第12号): 25% thu nhập tính thuế được đưa vào cơ sở với thuế suất 20%, tức thực tế 5%. Điều kiện: thu nhập tính thuế năm không quá 3 triệu tệ, không quá 300 lao động, tổng tài sản không quá 50 triệu tệ (theo bình quân quý). HNTE cho mức 15% trên toàn bộ lợi nhuận, không giới hạn quy mô, kèm chuyển lỗ 10 năm. Giải pháp: tính cả hai kịch bản trên lợi nhuận dự kiến. Khi còn trong cả ba hạn mức, thuế suất doanh nghiệp nhỏ thấp hơn; khi thu nhập tính thuế vượt 3 triệu tệ, chế độ này không còn áp dụng được và HNTE có lợi hơn.