Hongkong
 China




在內地市場失利,很少是產品的問題。問題往往在入市前已經埋下:公司形式選錯、合約把爭議交由不利的法院處理、合作方從未查證。競爭亦愈來愈激烈。商務部(MOFCOM)數據顯示,2025年外國投資者在內地新設外商投資企業(FIE)70,392家,按年增加19.1%。參與者越多,入場門檻越高,每個錯誤的代價也越大。
核心問題
「我們以50%預付款的條件把一批貨發往內地,合約約定由我們所在地的法院管轄。結果買家是一間空殼公司:款項沒了,餘款無人支付,要追討就得打兩場官司,一場在本地、一場在內地。發貨之前,我們究竟錯在哪裏?」
這是初涉內地市場的客戶最常提出的問題之一。
入市前的策略失誤
第一類錯誤與律師和稅務無關,而在於視角。您把中國看成一個整體,又按習慣選擇業務形式。這兩個決定,都會在往後多年持續帶來代價。
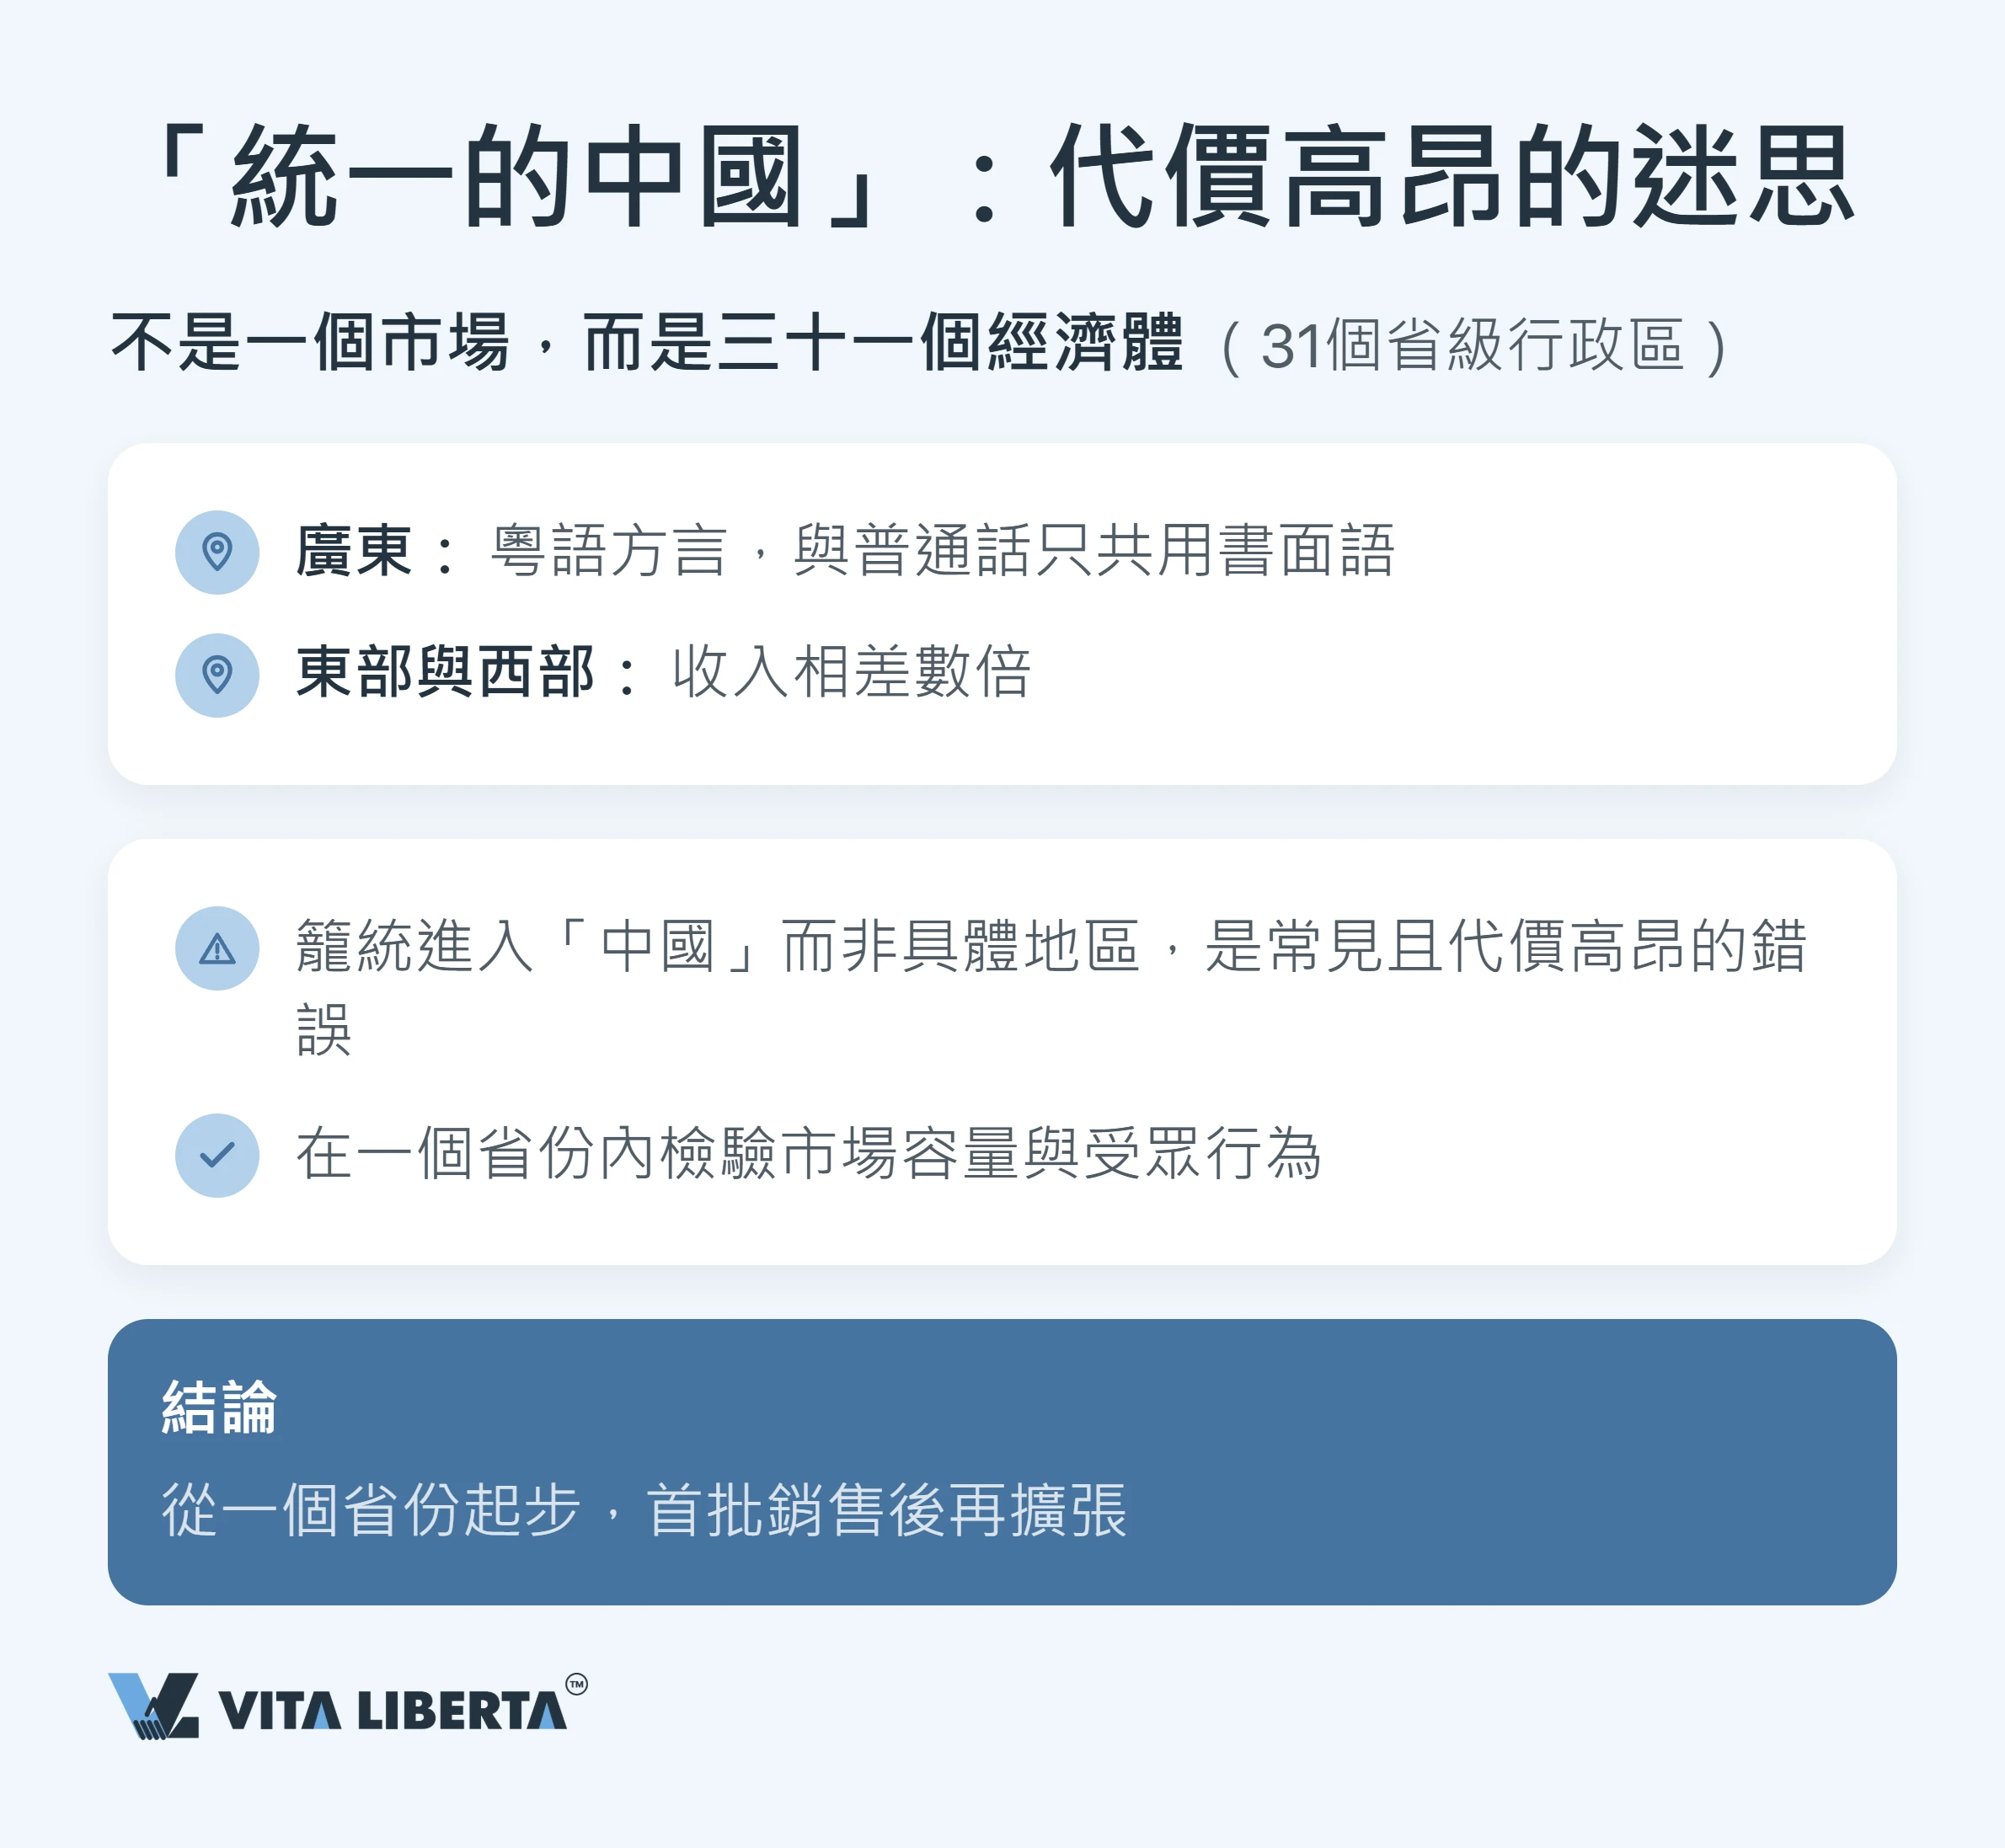
「進軍中國」本身就是錯誤目標
與其當作一個國家,不如當作31個國家來看。內地共有31個省級行政區,每一個的規模都堪比一個獨立國家。廣東通行粵語,與普通話相通的只有文字。東西部之間的收入差距更達數倍。因此,國際企業瞄準「中國」而不是某個具體地區,是常見又昂貴的錯誤。先選定一個省份落地,站穩之後再擴展。
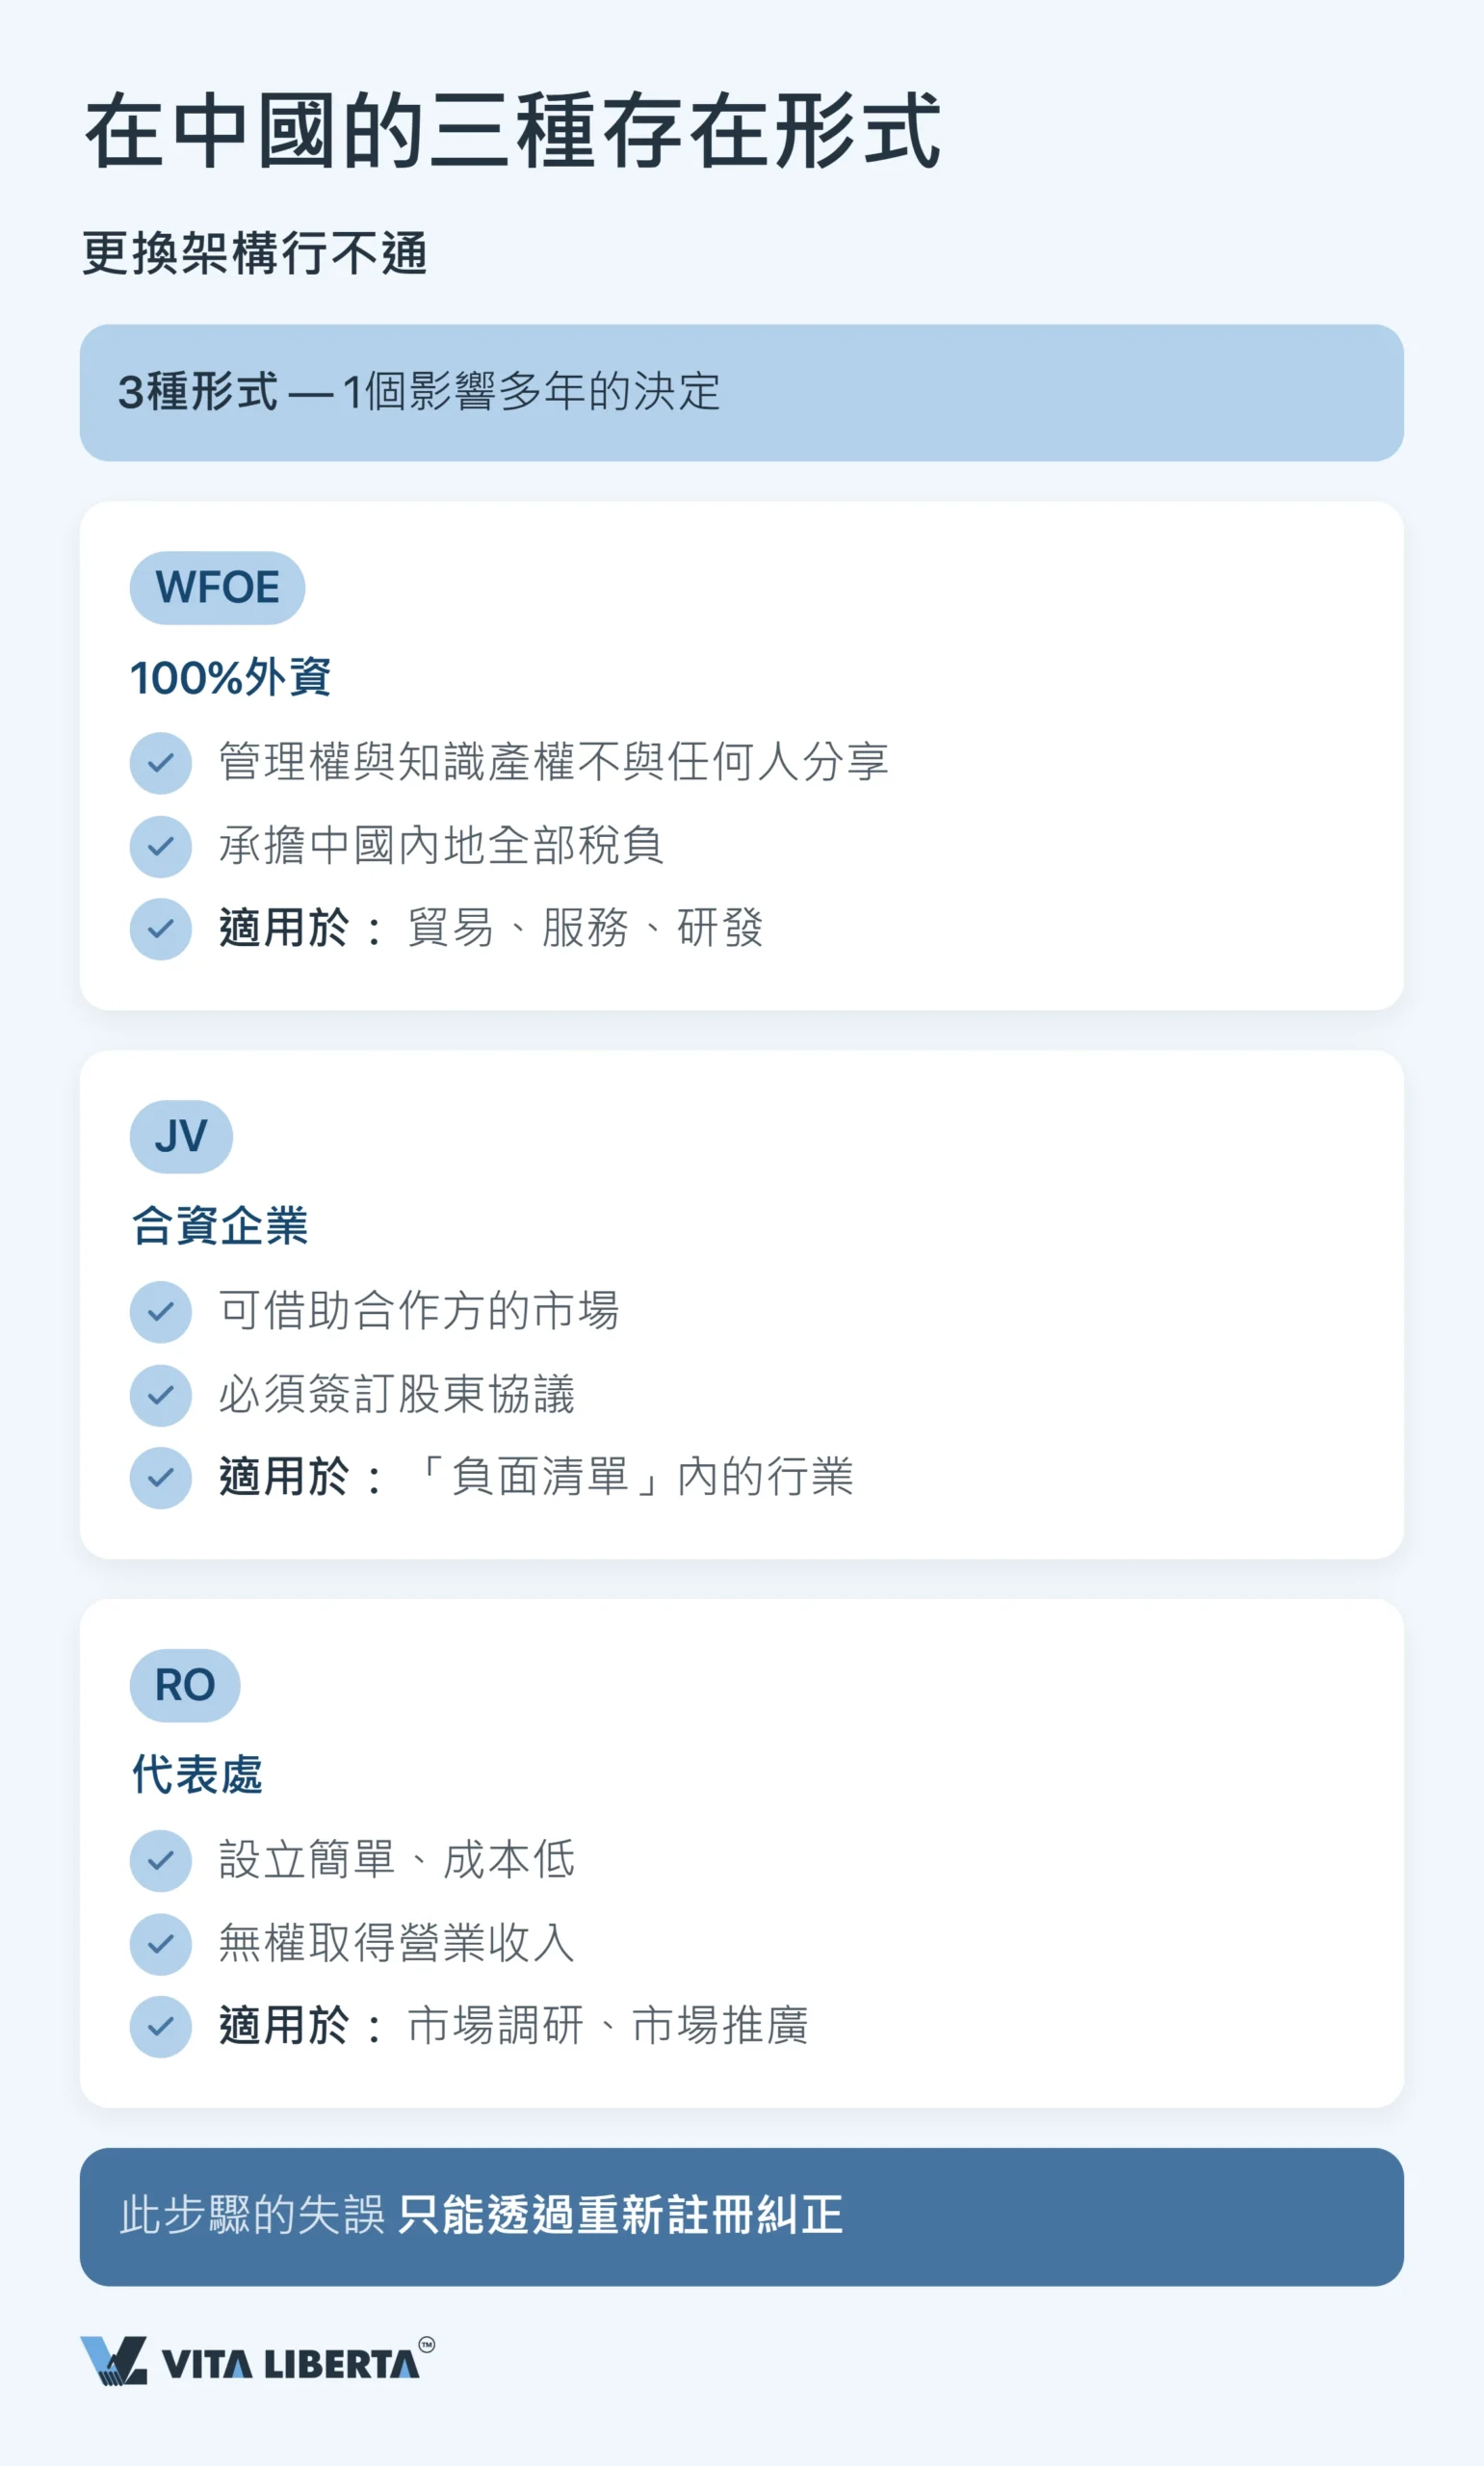
外商獨資企業、合資企業還是代表處:三者不能互相替代
第二個錯誤,是隨意選擇公司形式。選項只有三個,彼此無法替代。
先交代背景。《中華人民共和國外商投資法》於2020年1月1日生效,此後所有外資公司都須採用《公司法》規定的組織形式。「WFOE(外商獨資企業)」只是業界慣稱,實際上就是由您全資持有的有限責任公司。按舊有合資企業法、外資企業法成立的公司,過渡期已於2024年12月31日屆滿。如您的公司屬於這類,現在須按新規調整組織形式。
外商獨資企業:您一人拍板。 資本全屬外資,管理權和知識產權都毋須與人分享。
合資企業(JV):迫不得已時的選擇。 當《外商投資准入特別管理措施(負面清單)(2024年版)》規定您所屬行業須有中方夥伴時,才需要採用。清單由國家發展改革委、商務部以第23號令聯合發布,自2024年11月1日起施行,共列29項限制措施,製造業的限制已全數取消。
代表處(RO):有櫥窗、沒有收銀機。 可以做推廣和聯絡協調,但不能取得營業收入。
一旦選錯,唯一補救辦法是重新註冊。
| 形式 | 您得到甚麼 | 您受甚麼限制 | 適合情況 |
| 外商獨資企業(資本全屬外資) | 完全控制權,知識產權有保障 | 須承擔內地全部稅負 | 貿易、服務、研發 |
| 合資企業(JV) | 借助夥伴打入其市場 | 控制權與夥伴分享;公司章程(章程)為必備文件 | 負面清單所列行業 |
| 代表處(RO) | 毋須成立法人亦可駐點 | 不得取得收入或銷售;每年提交附費用審計的年度報告(3月1日至6月30日) | 市場考察、推廣 |
法律架構:結構最易斷裂之處
形式選定後,便要搭建架構,連經驗豐富的投資者也常在此失手。留意三個關鍵點:資本、公章、管轄。第三點比想像中重要。即使約定適用境外法律,內地的強制性規定仍會直接適用,不以當事人意願為轉移。境外法院的判決,也要在內地獲承認和執行才算數。
註冊資本:要您親自負責的期限
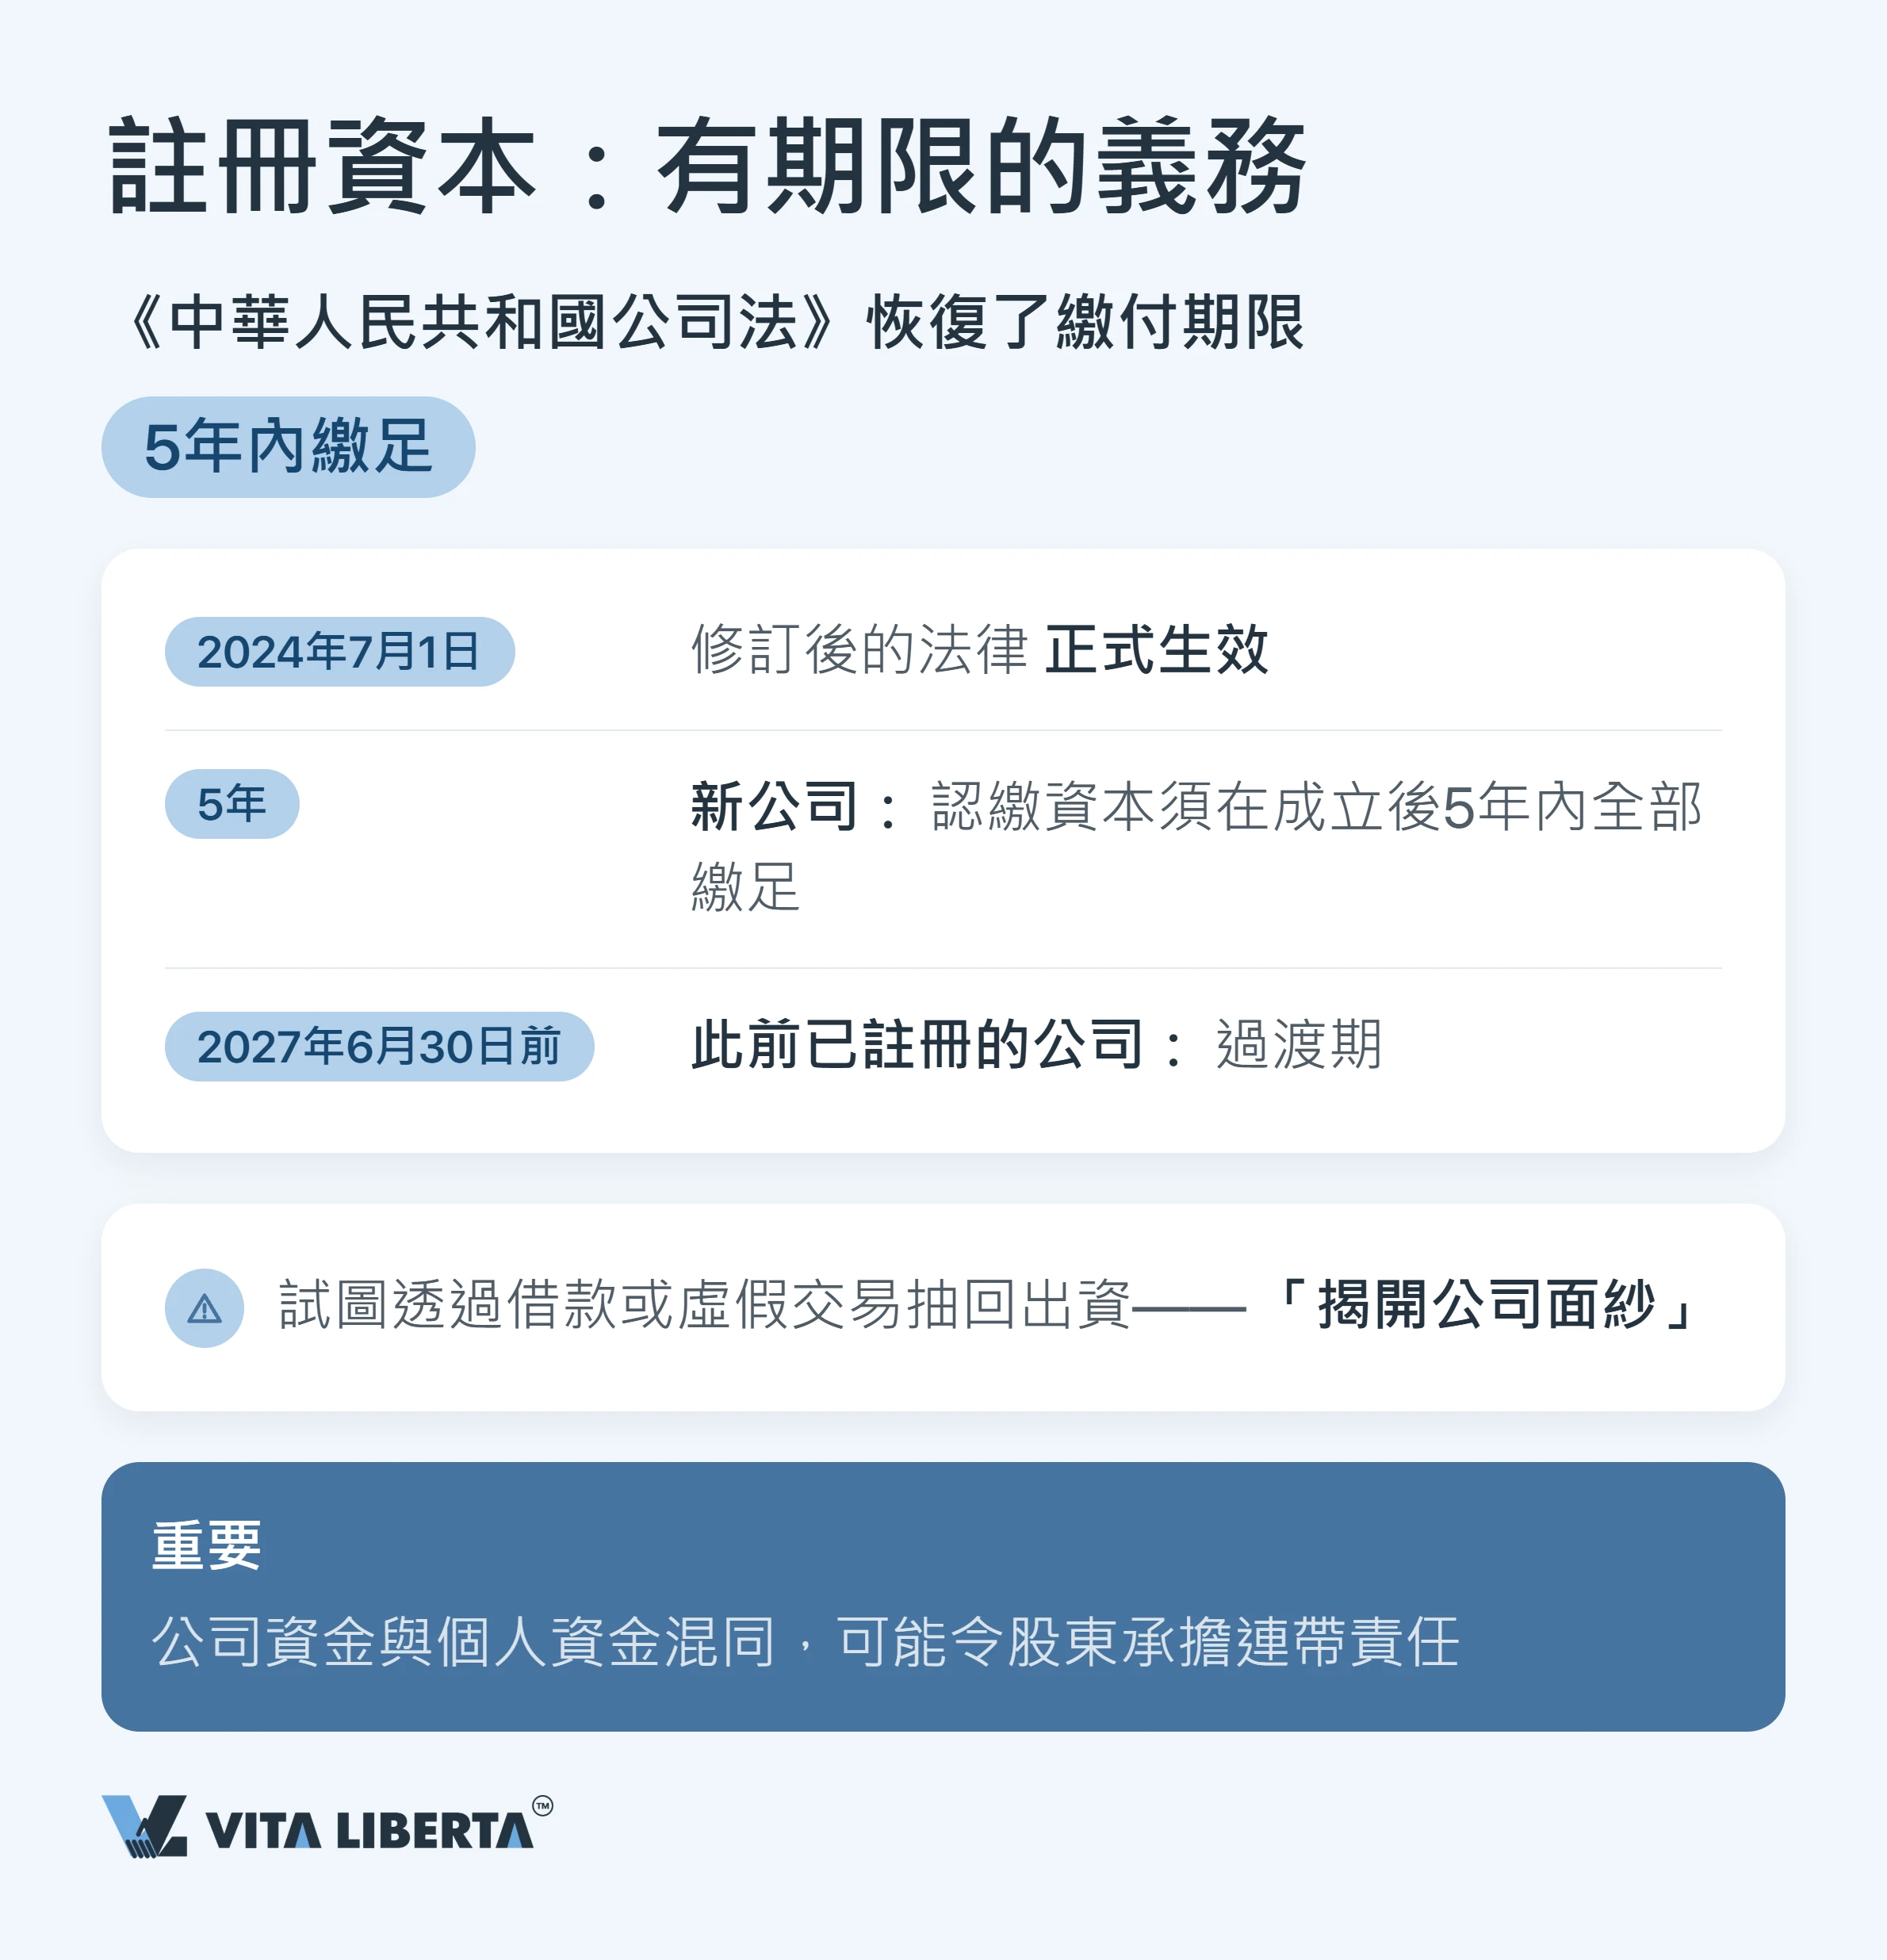
在內地,註冊資本不是可以隨意填寫的數字,而是您欠自己公司的一筆債。現在,這筆債有了到期日。
期限。 新修訂的《中華人民共和國公司法》(主席令第十五號)自2024年7月1日起施行,重新設定了出資期限。大部分外商獨資企業屬有限責任公司,須在成立後5年內把認繳的資本全數繳足。
您的公司在2024年6月30日前已登記?國務院第784號令為您提供過渡安排。請計算自2027年7月1日起剩餘的出資期限。如超過5年,須在2027年6月30日前縮短至5年,並寫入公司章程,即最遲在2032年6月30日前完成實繳。股份有限公司則沒有這5年,股款須在2027年6月30日前全數繳足。
代價。 假如您以借款或虛假交易把已繳資本轉走,便構成抽逃出資。您作為股東須退還有關款項。負有責任的董事亦須與您一起,就公司損失承擔連帶賠償責任。
重要: 用公司信用卡支付私人開支,或以任何方式混同公司與個人資金,都可能導致「揭開公司面紗」。股東若濫用公司的獨立地位逃避公司債務,須與公司一同對這些債務承擔連帶責任。
公章與法定代表人:公司可能癱瘓的地方
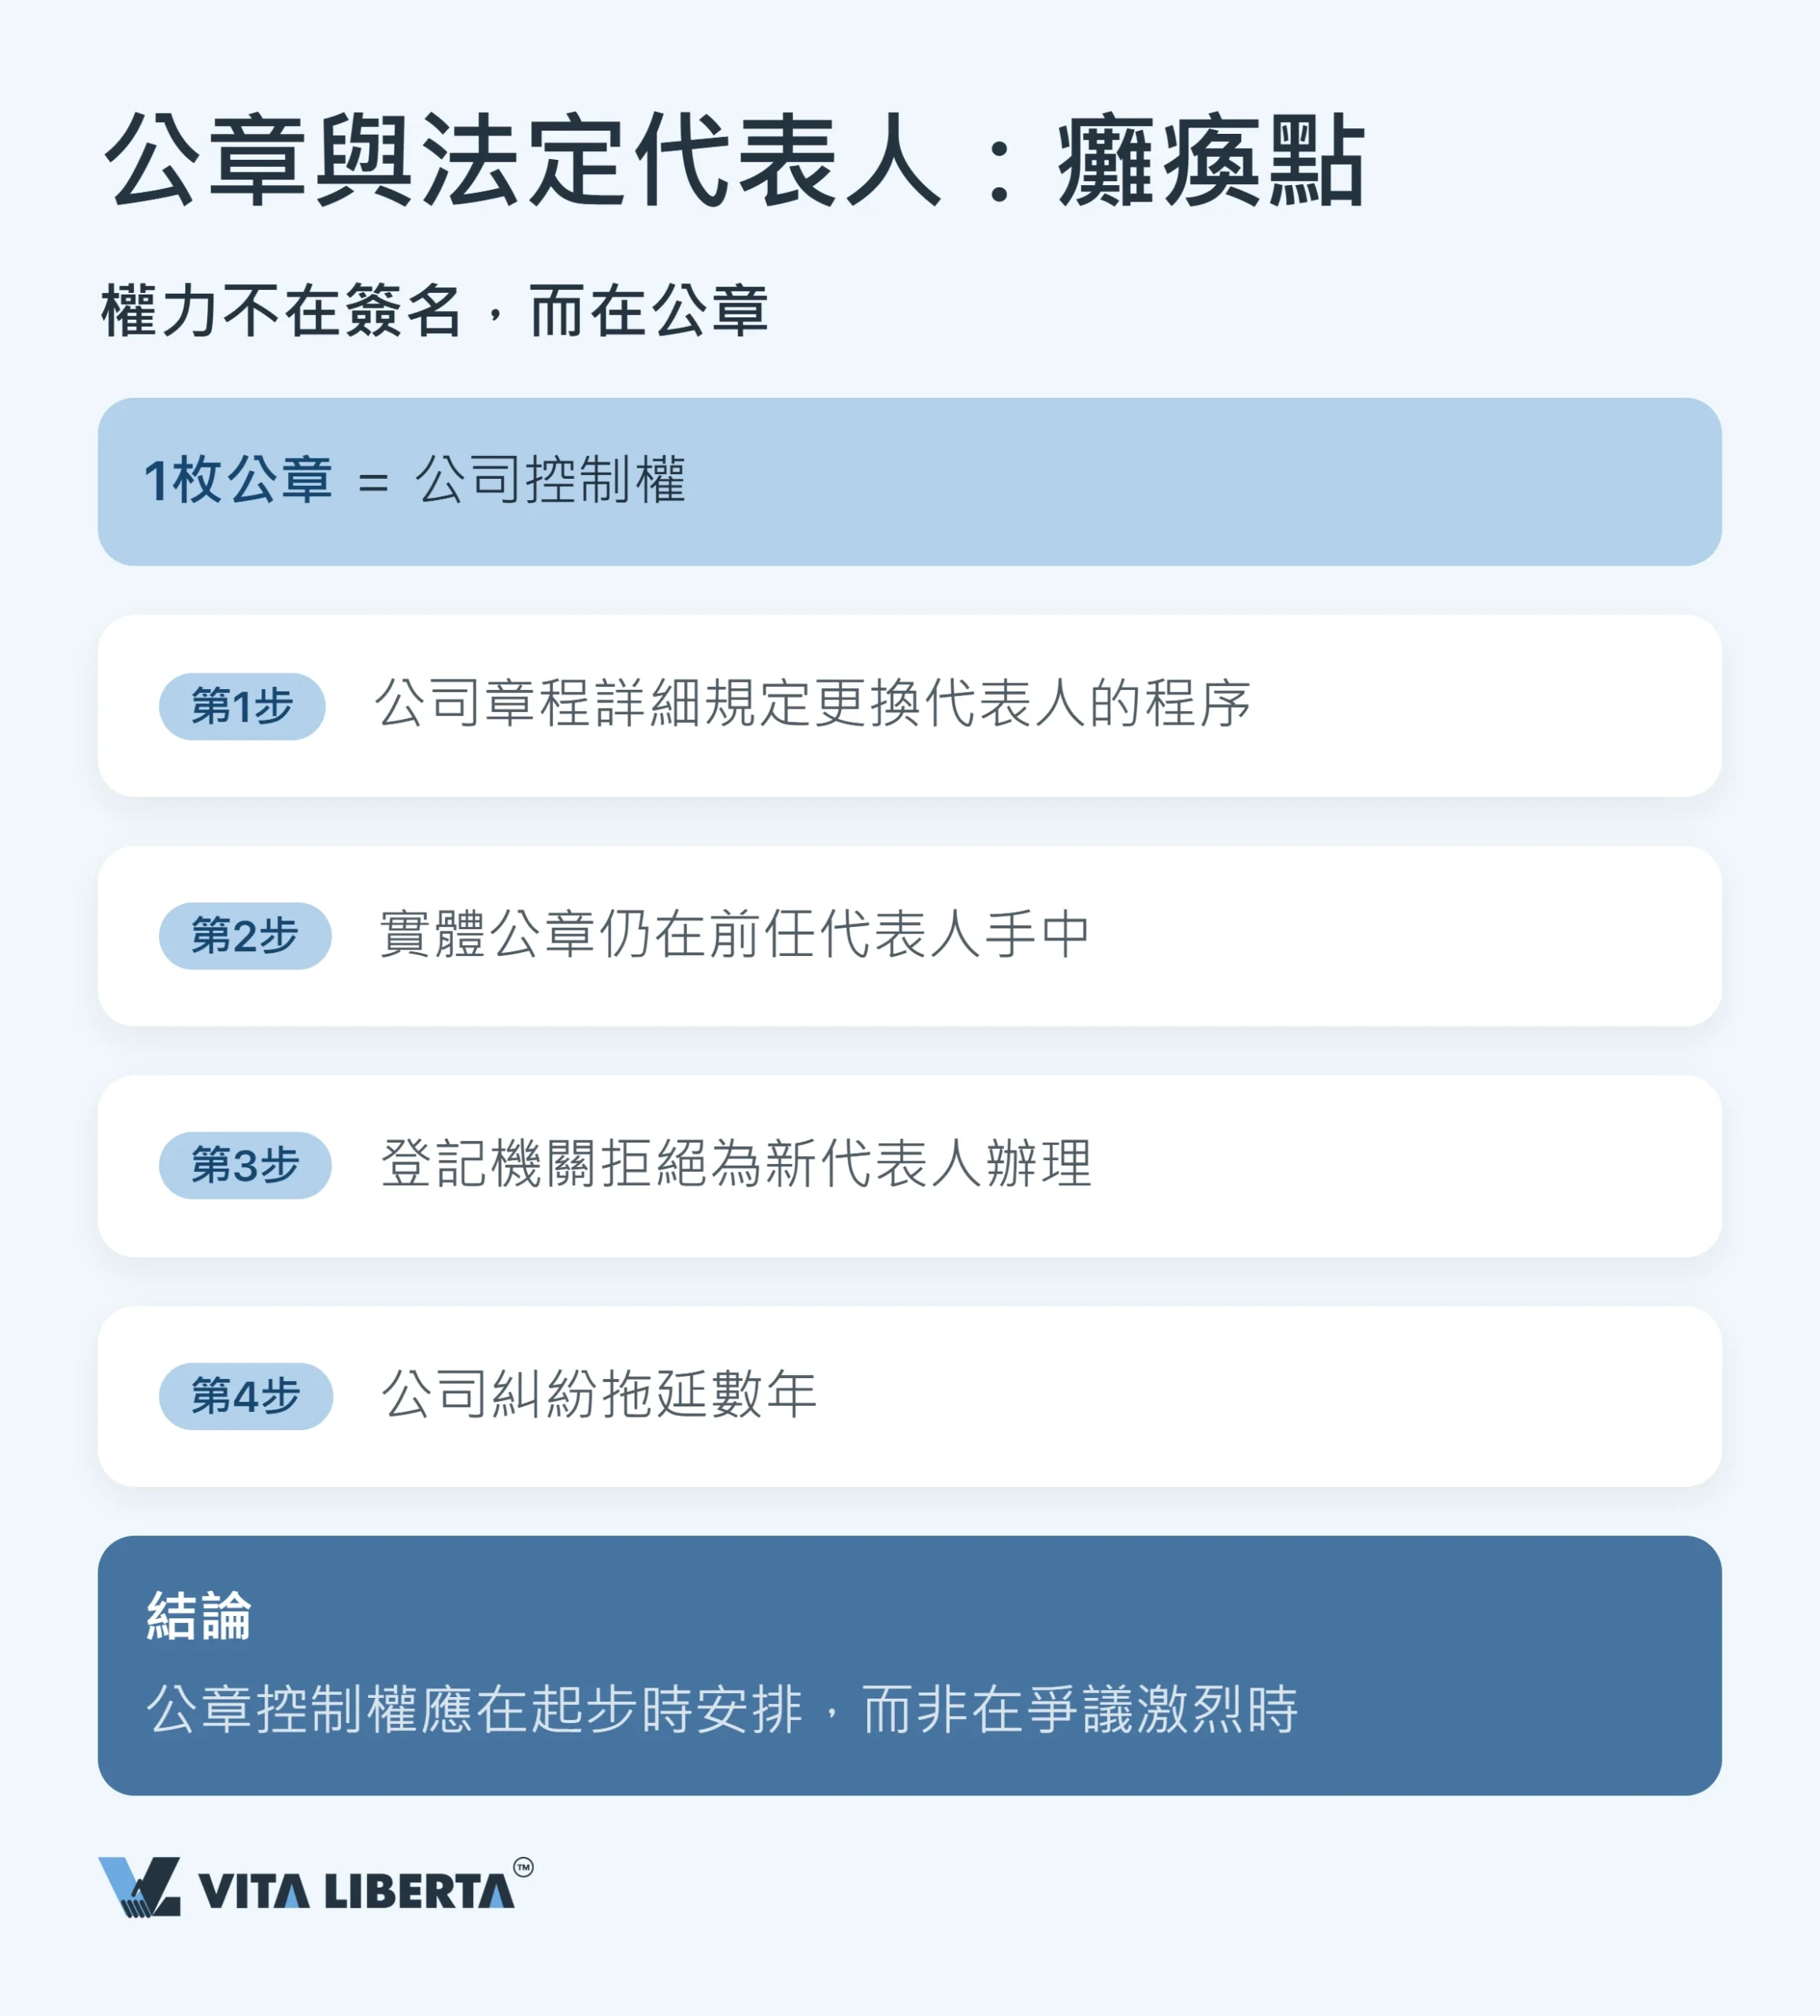
在內地公司,簽名份量有限。真正的權力在公章,以及登記為法定代表人的那個人手上。自2024年7月1日起,《公司法》第35條化解了最典型的僵局:變更登記申請書改由新任法定代表人簽署,持有公章的一方再也無法在登記機關阻撓更換。不過,銀行、合約及大量其他手續仍然離不開公章,爭奪公章依然是公司糾紛的常見情節。公章由誰控制,應在設立時安排好,而不是等到糾紛爆發。

稅務陷阱:常設機構與利潤匯出
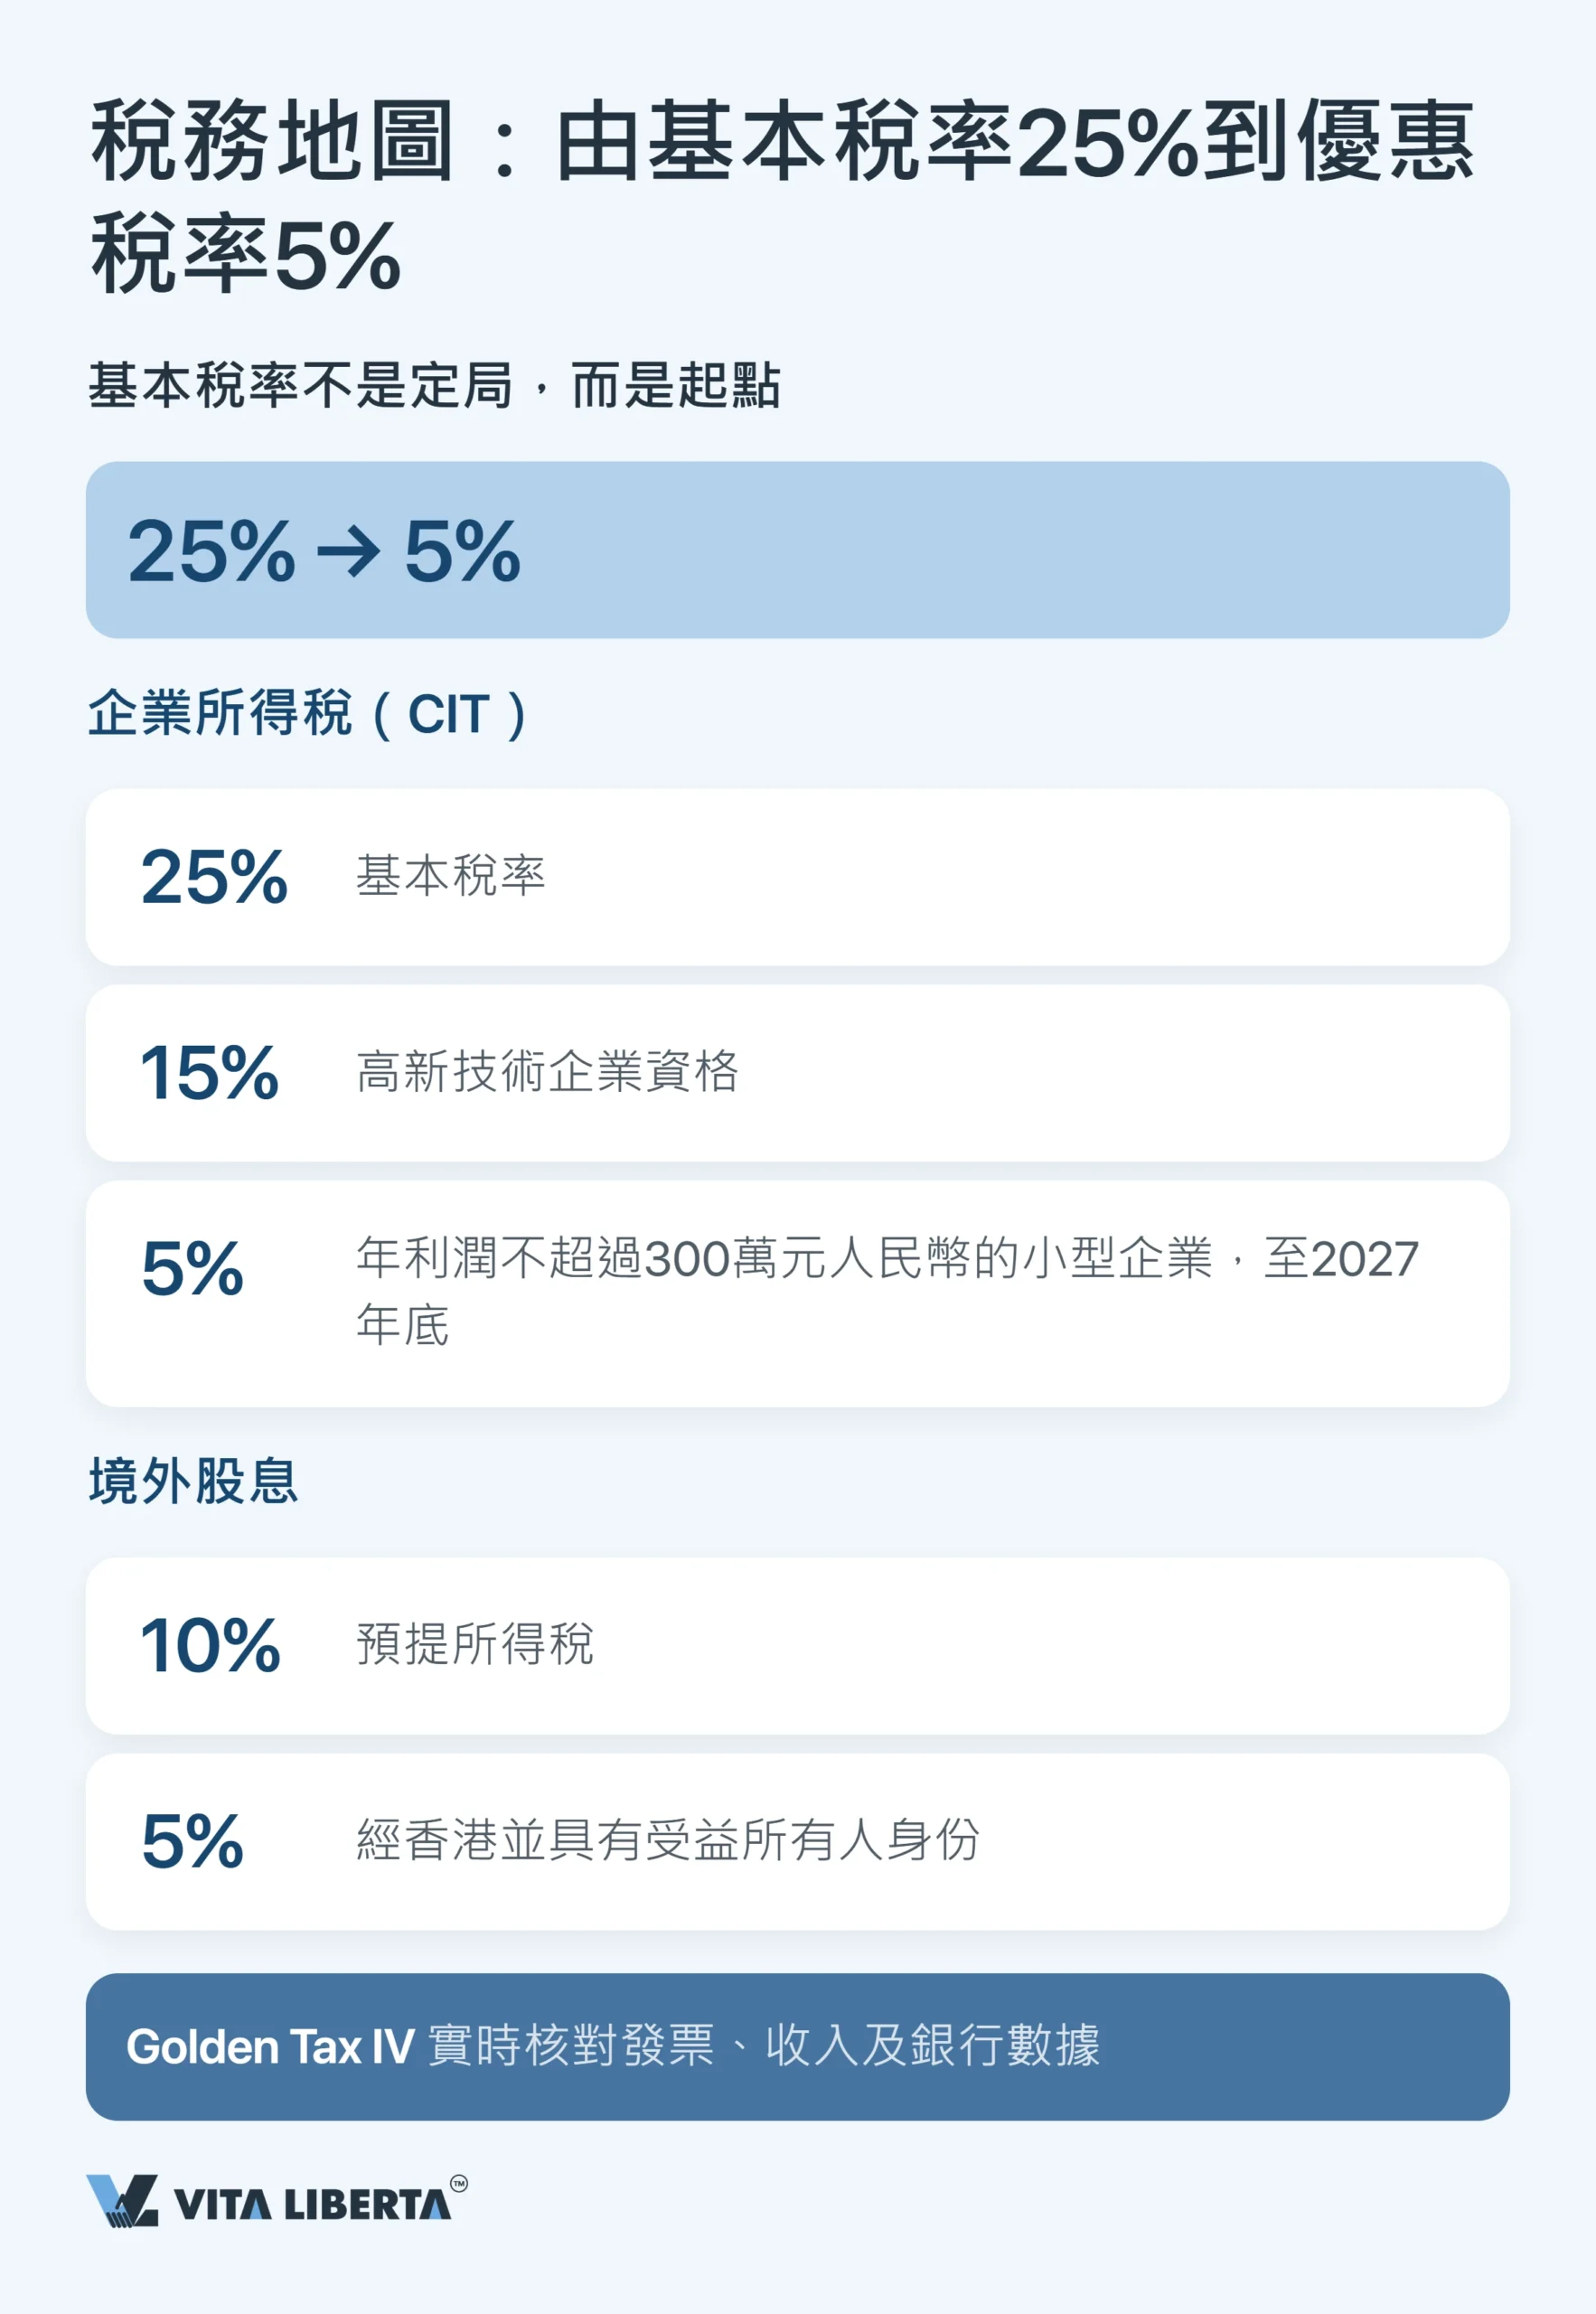
不少投資者邊做邊搭建稅務架構,結果多繳了稅。25%的企業所得稅(CIT)只是計算優惠的起點,並非定局。取得高新技術企業資格後,稅率降至15%。
小型微利企業的實際稅負是5%:應納稅所得額只按25%計入,再按20%稅率徵稅。您符合條件,前提是年度應納稅所得額不超過人民幣300萬元、從業人數不超過300人、資產總額不超過人民幣5,000萬元,而且所屬行業不屬限制類或禁止類。優惠期至2027年12月31日(財政部、稅務總局公告2023年第12號)。
最昂貴的錯誤有三個。
第一:未經登記便開展業務。 一旦稅務人員認定您的活動構成常設機構(PE),與之相關的全部利潤都要在內地納稅。
第二:直接持股、毫無規劃。 每筆匯出境外的股息都要被扣10%預提所得稅。若中間加入一家香港控股公司,直接持股不少於25%並具備實益擁有人(內地稱「受益所有人」)身份,稅率可降至5%。依據是《內地和香港特別行政區關於對所得避免雙重徵稅和防止偷漏稅的安排》。香港與內地屬不同的稅務管轄區,本文提及香港,只因它是控股公司所在地。國家稅務總局(STA)不接受「紙上控股」,會按實質審核實益擁有人身份,包括控股公司有沒有實際經營活動(國家稅務總局公告2018年第9號)。如果架構主要是為取得5%而設,便享受不到這個稅率。
想把利潤留在內地?也有相應工具。若您在2025至2028年間把在內地取得的股息直接再投資於境內,可按投資額的10%抵免應納稅額,當年用不完的部分可結轉以後年度(財政部、稅務總局、商務部公告2025年第2號,有效期至2028年12月31日)。
第三:「灰色」操作。 在金稅四期下,稅務機關會把您的數電票(2024年12月1日起全國推行)數據,與您的申報資料以及銀行和其他部門的信息互相比對。
| 架構錯在哪裏 | 您要付出甚麼 | 怎樣補救 |
| 業務構成常設機構 | 歸屬常設機構的利潤在內地納稅 | 註冊外商投資企業,分拆職能 |
| 股息直接匯出 | 扣繳10%預提所得稅 | 香港控股公司:直接持股25%或以上+實益擁有人身份(控股公司有實際業務)→ 5% |
| 公私財產混同 | 股東對公司債務承擔連帶責任 | 公司與股東分開記賬 |
合作方與商標:兩處信任缺口
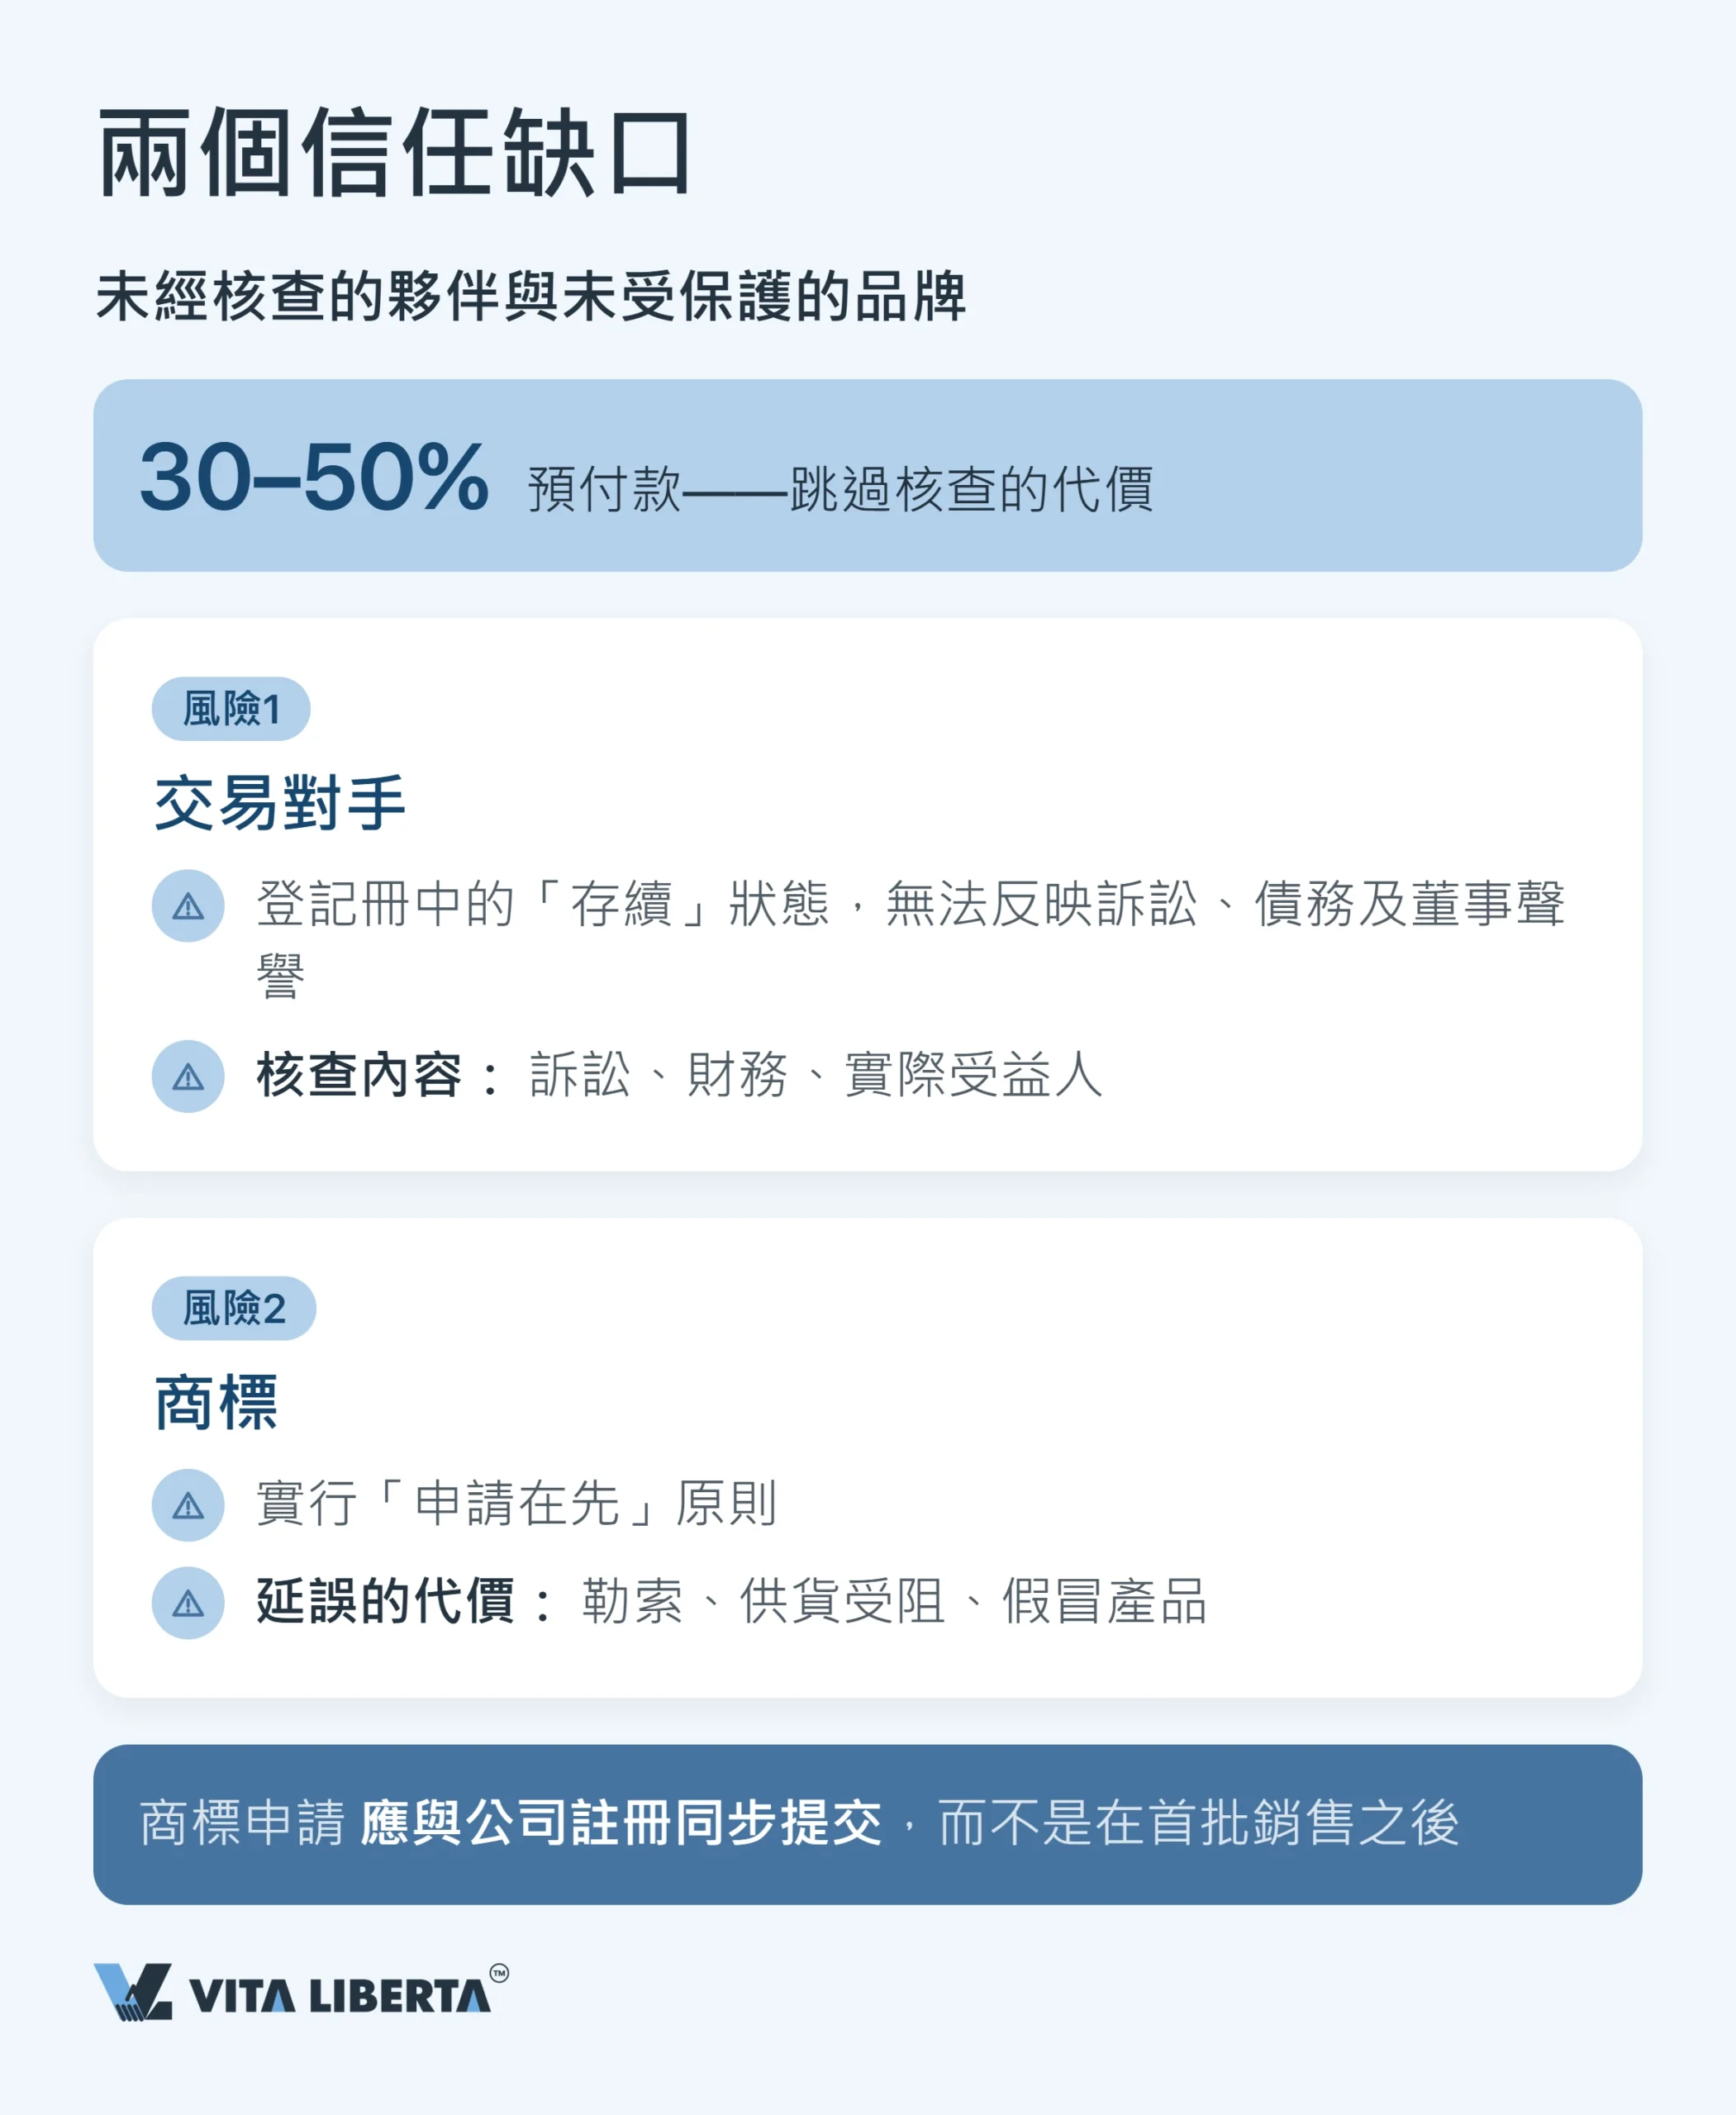
進入市場後,有兩個風險會直接打擊您的資金:未經查證的合作方,以及未受保護的品牌。
空殼公司:最多人跳過的查冊
騙子押注的,正是您只查到公開登記資料為止。他們為這一刻佈置好場景:整潔的辦公室、客氣的員工、像樣的網站。您那30–50%的預付款一到賬,對方便人間蒸發。
所以,查冊的確要從登記資料開始。拿公司登記時獲發的18位代碼(統一社會信用代碼,USCC),到國家的公開資料庫查詢,即國家企業信用信息公示系統(gsxt.gov.cn)。這一步必不可少,但能提供的資料有限。「存續」狀態不會告訴您公司有沒有官司、欠了誰的錢,也不會交代董事的往績。
因此,真正的核查要同時看三方面:訴訟、財務、最終受益人。沒有任何單一跡象可以證明對方誠實。
商標搶註:誰先申請誰得
內地採用申請在先原則,商標歸先提出申請的一方,而非先使用的一方。若入市前未有註冊,您可能發現自己的名字早被競爭對手或前合作夥伴申請。隨之而來的是勒索、供貨受阻和假貨。
新修訂的《中華人民共和國商標法》(主席令第七十七號)於2026年6月26日通過,2027年1月1日起施行,收緊了對搶註者的規則。不以使用為目的、且明顯超出正常經營需要的商標申請,將不獲註冊。
註冊商標不是收尾工序,而是入市準備的一部分。

進入中國市場:策略總結
內地市場的矛盾在於,它既高度講究形式,又相當靈活。公章、發票和5年實繳期,與優惠稅率及《鼓勵外商投資產業目錄(2025年版)》並存。新版目錄由國家發展改革委和商務部發布,自2026年2月1日起施行,共1,679條,比2022年版多205條。能看懂兩面的人,才能勝出。
- 入市前先拍板。 業務形式、管轄安排和持股架構,日後才改,代價高昂。
- 計算個人風險。 公司財產不是創辦人的錢包。
- 先保護品牌、查證合作方, 在第一筆交易之前完成,而不是事後補救。
說到底,進入中國市場的常見錯誤並非一張禁令清單,而是一張決策地圖,幫助您把入市變成可控的項目。起步階段的文件工作不是官僚程序的終點,而是進入全球最大市場的根基。
關於進入中國市場常見錯誤的5個關鍵問題
試水階段不必,可以透過分銷商或跨境電商店舖測試需求。但要掌控定價、保護技術,就需要自己的法人實體,最常見的是外商獨資企業。商標則可另外處理:外國公司毋須在內地設立實體,也可透過在內地依法設立的商標代理機構提交申請。**結論:** 先想清楚是試水還是擴張。形式應配合目標,而不是反過來。
關鍵在負面清單。若所屬行業沒有限制,而您需要完全掌控技術,就選外商獨資企業。若清單要求有本地夥伴,或夥伴能為您打開所需門路,就選合資企業。**結論:** 向當地市場監督管理局遞交文件之前,先完成負面清單核查。公司形式會決定您未來多年的稅負和人手安排。
新公司自成立起有5年時間全數繳足。如公司在2024年7月1日前成立,須在2027年6月30日前把剩餘出資期限縮短至5年並寫入章程。以有限責任公司而言,即最遲在2032年6月30日前完成實繳。風險不在期限本身,而在於想把已繳資本取回的誘惑。您須退還款項,參與其中的董事亦須與您一起賠償公司損失。若混同公私資金以逃避公司債務,這些債務便要由您個人承擔。**結論:** 預先規劃出資時間表,公私資金必須分開。
不要只看登記資料。一家公司可以顯示「存續」,實際卻官司纏身、負債纍纍,董事更是您絕不會與之合作的人。空殼公司正是利用這個盲點,在收取30–50%預付款後消失。**結論:** 委託全面查證,涵蓋訴訟、財務和最終受益人。盡可能分期支付預付款,每一期與相應的交貨階段掛鈎。
入市之前。內地實行申請在先原則。遲了一步,您的名字就可能被競爭對手或前合作夥伴註冊,接着便是勒索和供貨受阻。**結論:** 在註冊公司的同時提交商標申請,不要等到首批銷售之後。