Hongkong
 China




內地出口退稅常被當作「成本直減13%」來推銷。實際上,退到帳戶的金額,正是國庫當初就該批貨物收取的稅款,一元人民幣也不會多。
不少人把這項程序想像成商場出口的退稅櫃位:出示收據,即時取錢。真實的機制更接近兩個數據庫之間的核對,貨品名稱差一個字,退稅款就可能被卡住好幾個月。
核心問題:
「我們每年在廣州採購約300萬元人民幣。工廠一直說會退回13%增值稅,報價已計及這部分。後來我在內地成立了自己的公司,以自己名義出口,結果只退回3%。其餘10%去了哪裏?」
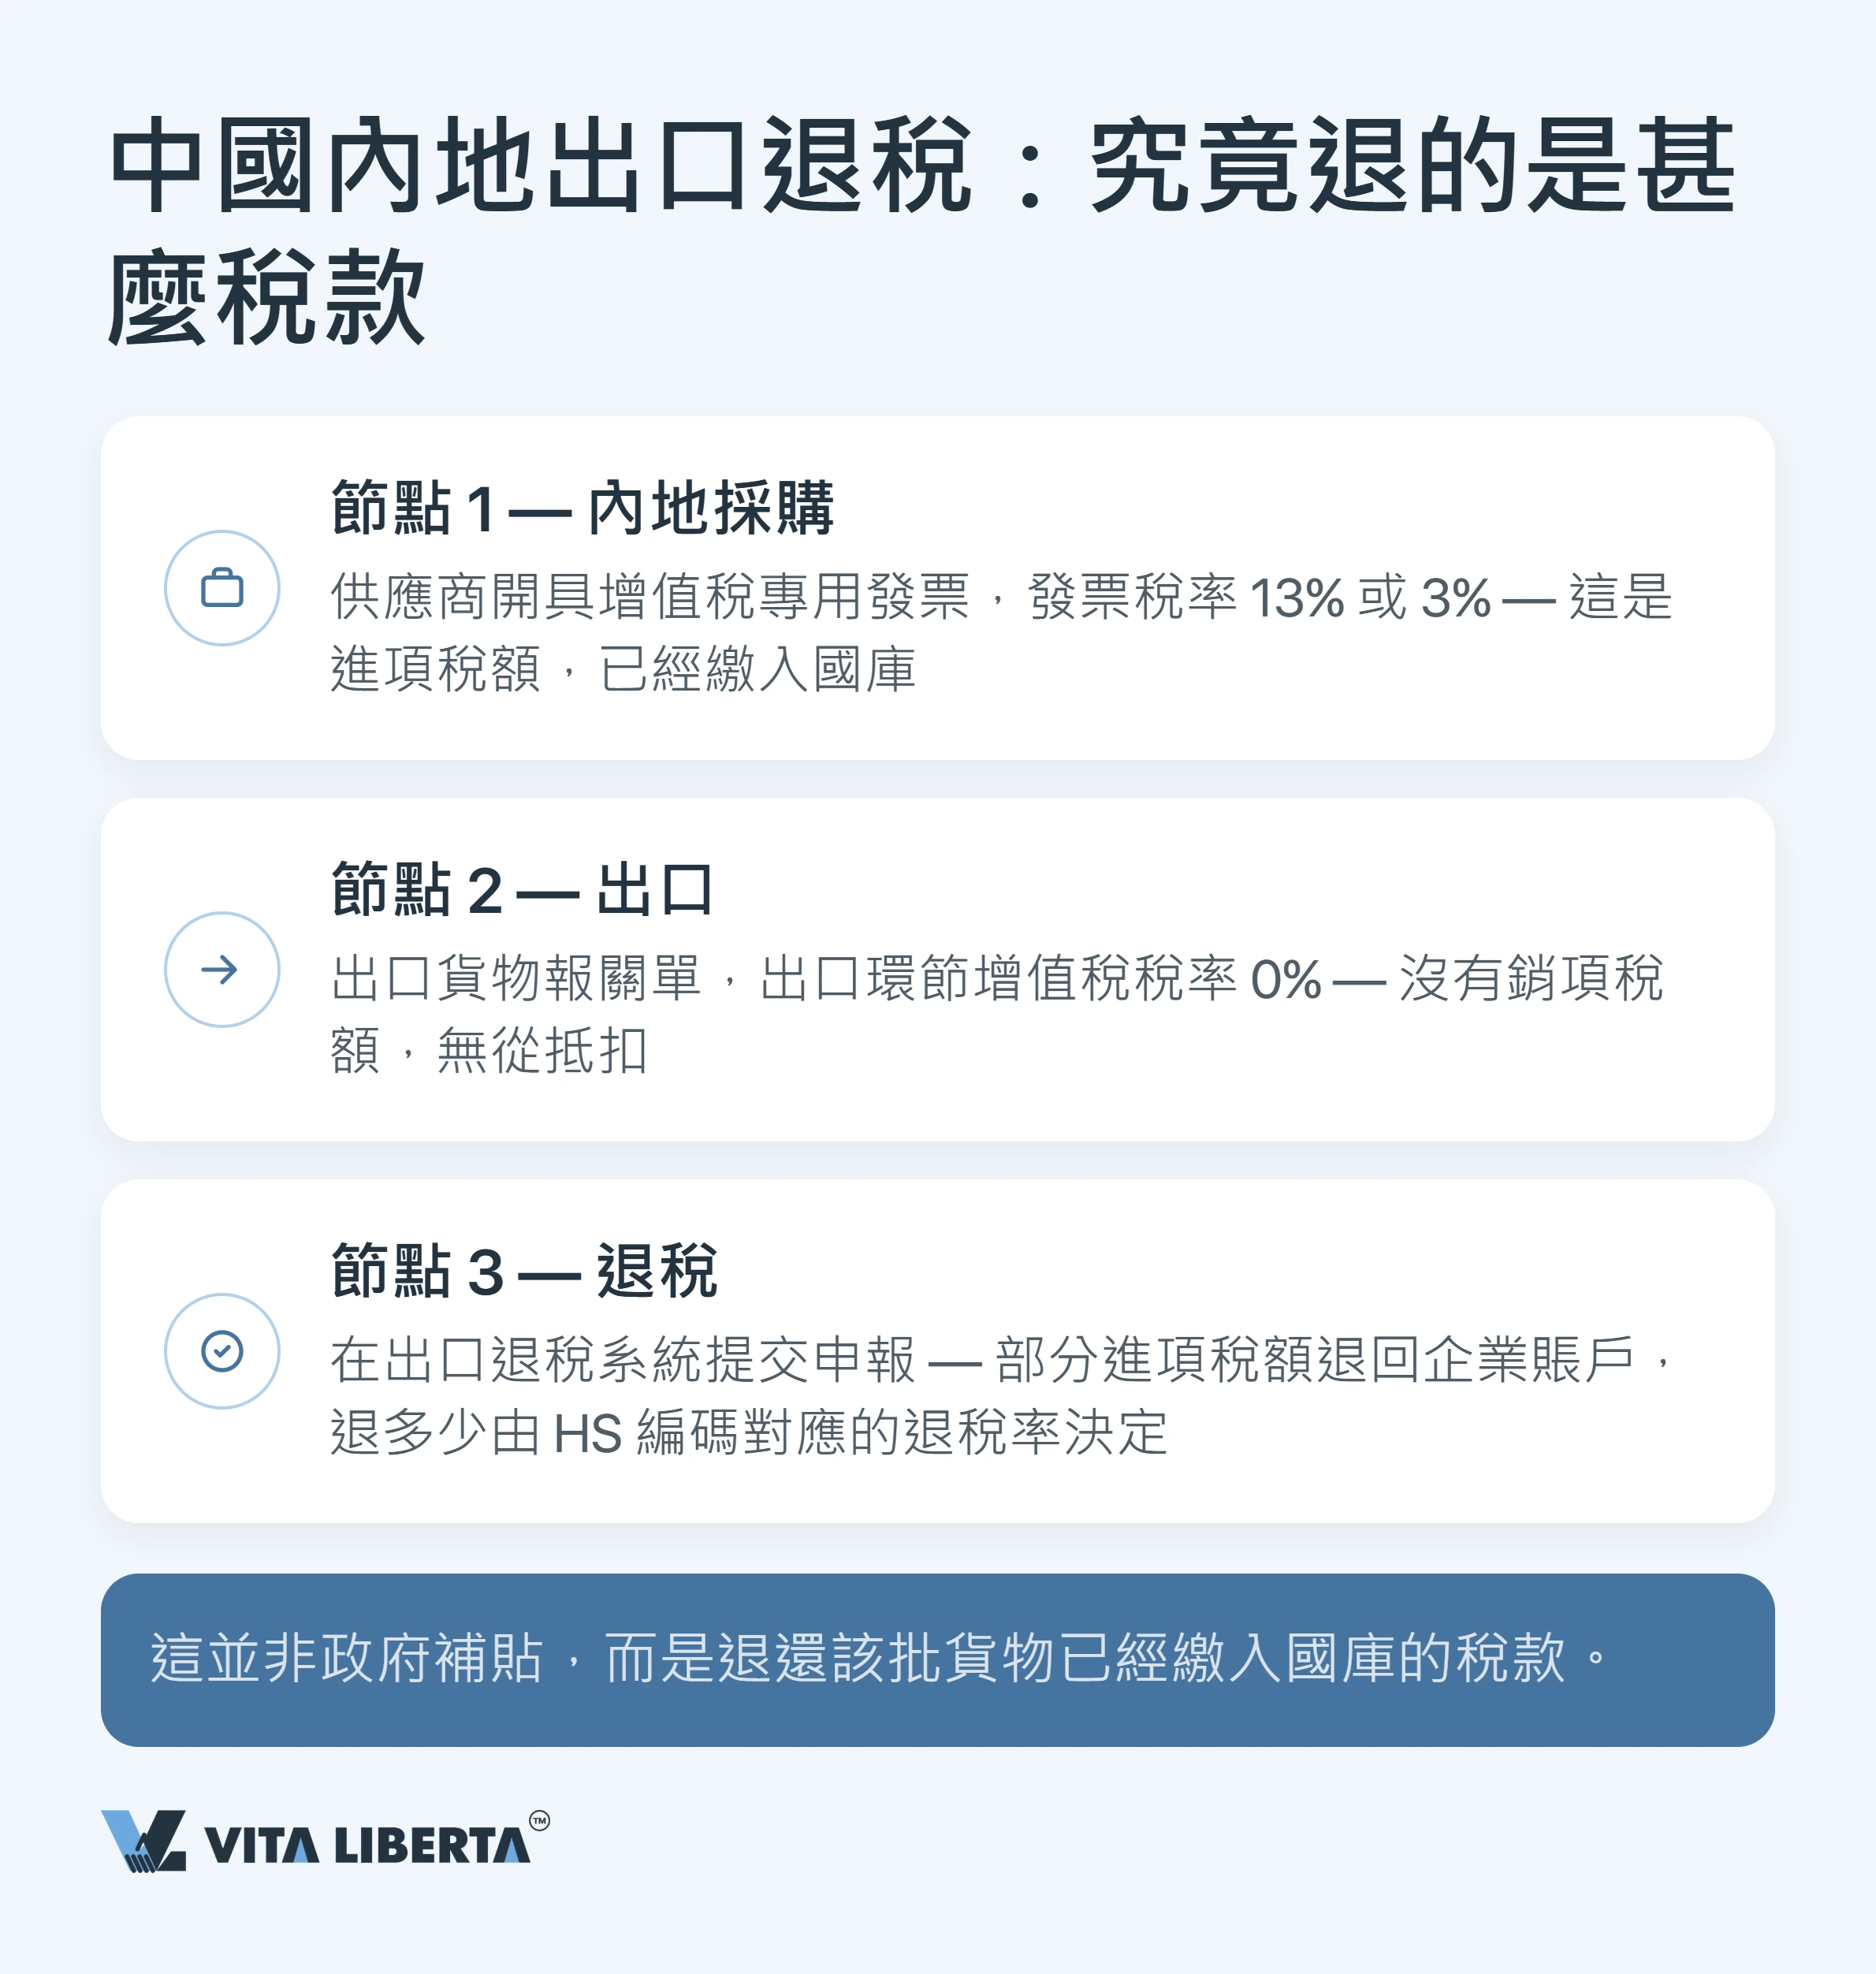
這是在內地經營貿易公司的境外投資者最常提出的問題之一。答案就藏在制度設計本身:國庫只會退還它曾就該批貨物收取的稅款。出口退稅(export tax rebate)退的是進項稅額(input VAT),並非補貼。
需要說明的是,以下全部屬內地稅制。香港不徵收增值稅,與內地退稅制度無關。
法律依據亦已更新。《中華人民共和國增值稅暫行條例》自2026年1月1日起失效,由以下兩部法規取代:
- 《中華人民共和國增值稅法》(主席令第四十一號,2024年12月25日通過);
- 《中華人民共和國增值稅法實施條例》(國務院令第826號)。
法律對出口貨物仍適用零稅率。退稅程序則轉由以下新的全國性文件規範,自2026年1月1日起適用:
- 財政部與國家稅務總局聯合發布的公告(財政部 稅務總局公告2026年第11號);
- 退稅管理辦法(國家稅務總局公告2026年第5號)。
機制本身維持不變。
退稅機制:身份、編碼、計算方法
結果取決於三個參數:出口商的納稅人身份、貨品編碼對應的退稅率,以及計算方法。任何一項出錯,退稅利益便會全數落空。
誰有權申請:一般納稅人身份
退稅權利跟隨的不是貨主,而是內地的出口企業法人。申報方式有兩種:
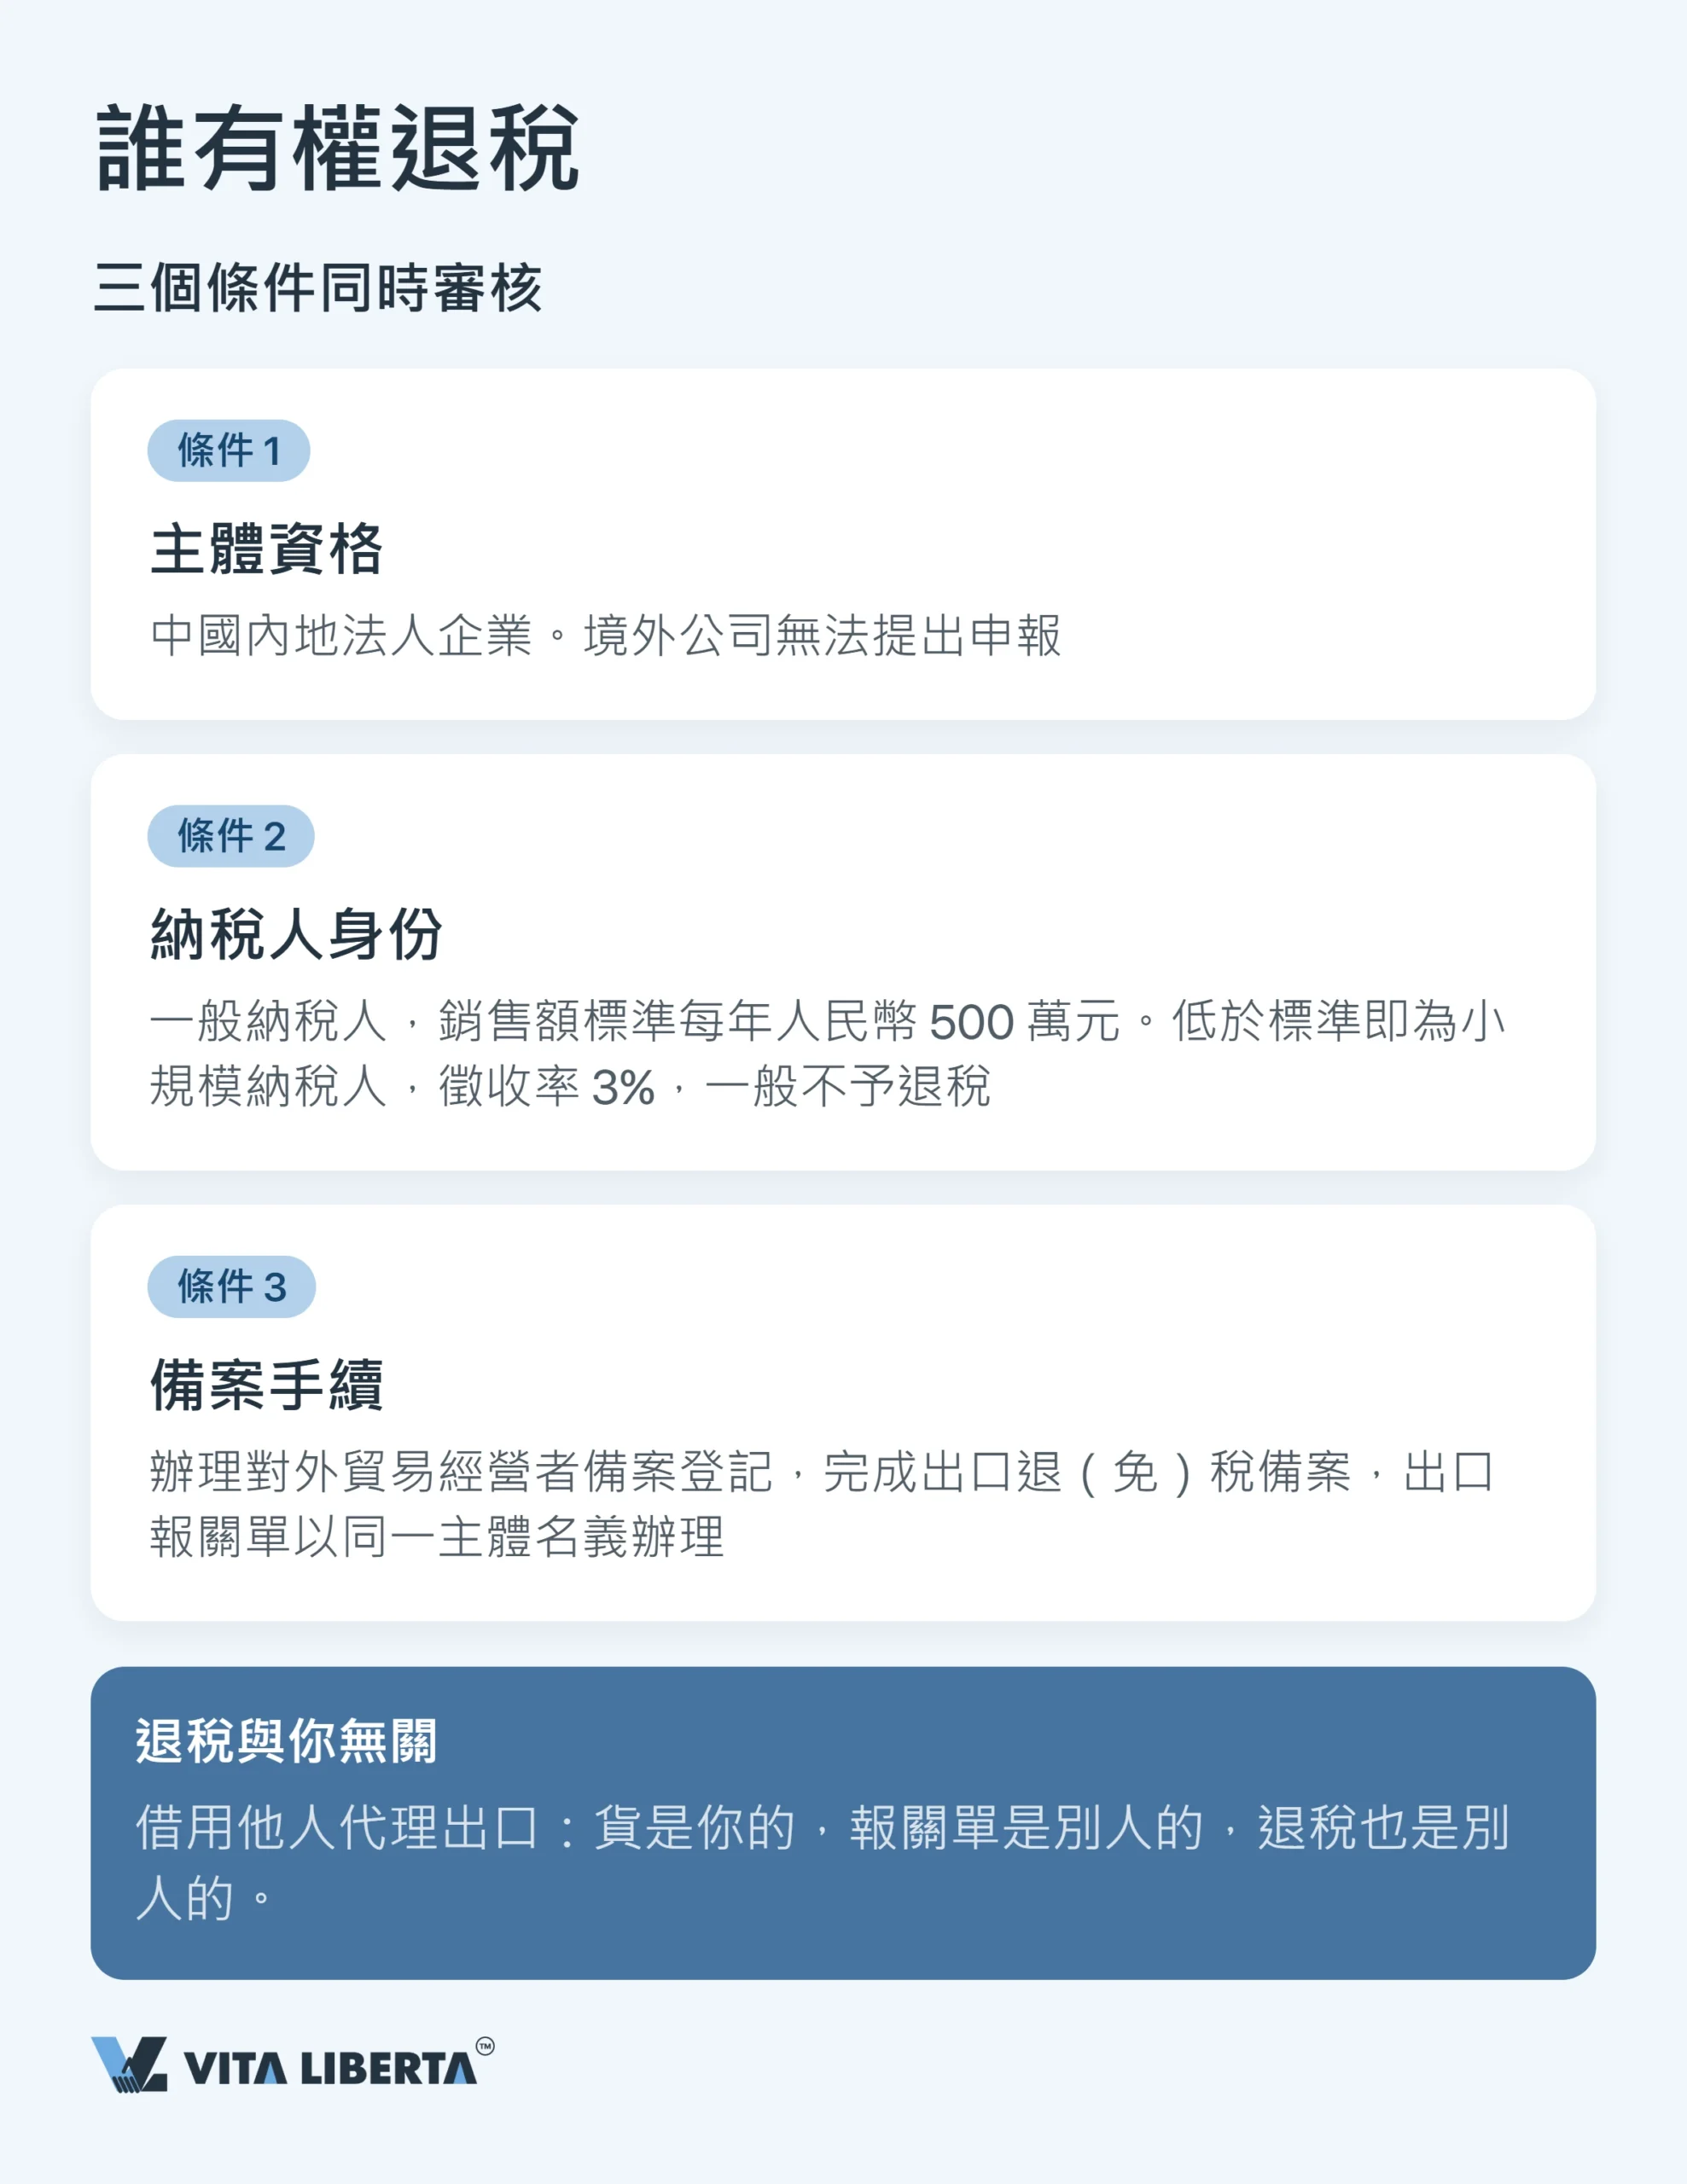
- 以自己名義出口的企業;或
- 委託出口時,由委託方憑代理方出具的《代理出口貨物證明》申報。
在內地沒有法人的境外公司無權申請退稅,香港公司亦不例外。
出口企業須具備一般納稅人身份。根據《增值稅法》,年應稅銷售額不超過500萬元人民幣的企業屬小規模納稅人。不過,會計核算健全的企業可以自願登記為一般納稅人,無須等到達到上述門檻。
小規模納稅人按3%徵收率繳納增值稅。截至2026年10月10日,2027年12月31日前適用1%的優惠徵收率。其出口貨物免徵增值稅,但不退還進項稅額。
此外,企業須在首次申報前辦妥出口退(免)稅備案。自2022年12月30日起,《對外貿易法》修訂後已取消對外貿易經營者備案登記,無須另行辦理。
由此可見,國際採購商常犯一個代價高昂的錯誤:借用他人公司出口。如供應商或中間商以自己名義、按自己的合同出口,退稅便留在對方手中。如出口企業只是把名義「借」給他人的交易,按現行規定,該批貨物不但不能退稅,還要按內銷貨物徵收增值稅。
退稅率:由HS編碼決定,而非發票
發票上寫13%,不等於帳戶會收到13%。出口退稅率(export tax rebate rate)與貨品的海關編碼掛鈎。一般而言,退稅率等於該貨品的增值稅稅率。但部分商品經財政部和國家稅務總局決定下調(例如降至9%或6%),或者取消。各編碼的最新退稅率在退稅率文庫中公布。
另外還有上限規則。如供應商開具的增值稅專用發票稅率低於退稅率,外貿出口企業按兩者中較低者退稅(財政部 稅務總局公告2026年第11號,第三部分):
- 小規模納稅人供應商按3%開票:即使該編碼退稅率為13%,出口商也只能退3%;
- 發票列明1%優惠徵收率:退稅便只有1%。
上文例子中的10個百分點差距,正是由此而來。
小貼士: 簽約前先按HS編碼核對退稅率。報關單一經放行,編碼便無法再改。
外貿企業與生產企業計法不同
- 外貿企業適用「免退稅」辦法:計稅依據為不含稅採購金額,乘以退稅率。
- 生產企業適用「免抵退稅」辦法(Exempt-Credit-Refund):進項稅額先抵減內銷的銷項稅額,未抵減完的餘額才以現金退還。
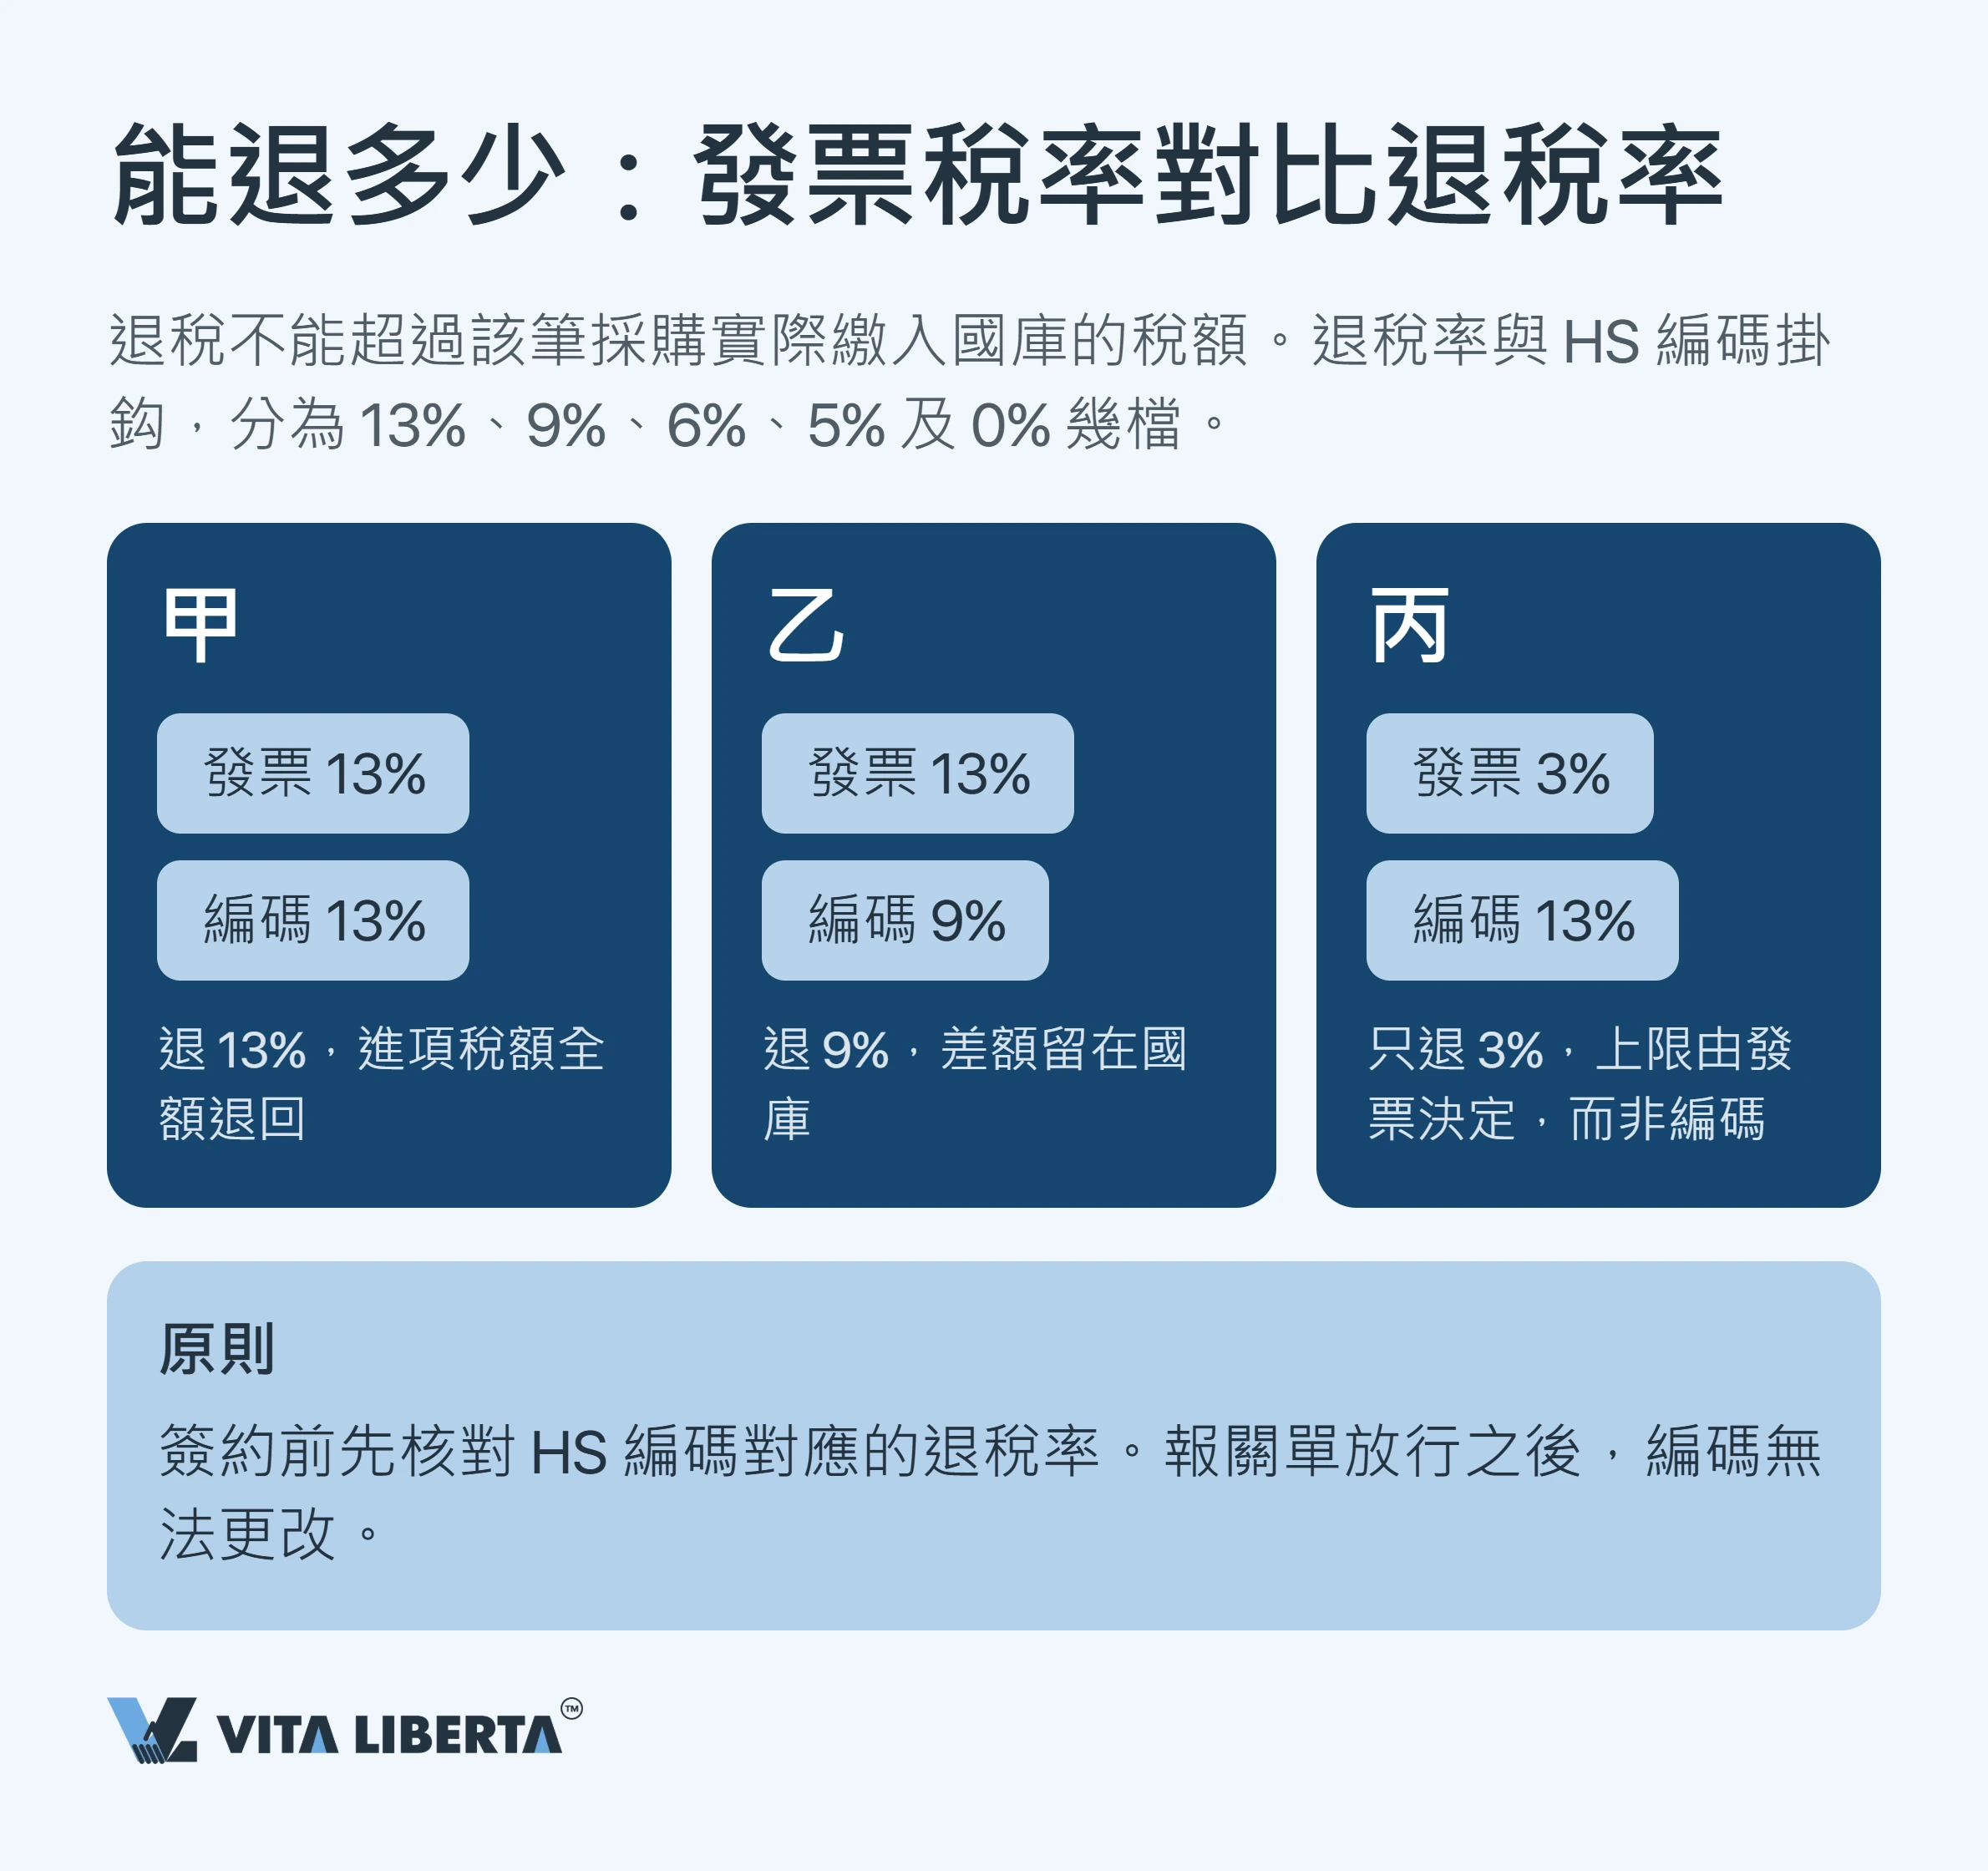
以數字說明:
| 步驟 | 金額(人民幣) |
| 採購金額(13%專用發票) | 1,130,000元 |
| 進項稅額 | 130,000元 |
| 按9%退稅率退回 | 90,000元 |
| 永久計入成本 | 40,000元 |
結論:退稅並非「必然退13%」的權利,而是三個變數的函數。出口商可直接控制的只有一個:選擇具一般納稅人身份的供應商。

單證與時限:程序在哪裏斷鏈
被拒退稅幾乎從來不是因為條文有爭議,而是因為單證之間的數據不一致。
單證清單:多一個字的代價
隨申報提交。 外貿企業申報時向稅務機關提交:
- 供應商開具的增值稅專用發票;
- 出口報關單(委託出口則提交代理方的《代理出口貨物證明》);
- 採購及出口電子明細。
稅務機關會與海關的電子數據比對。
留存備查,無須提交。 以下單證不必交稅務機關:
- 購銷合同;
- 提單或其他運輸單據;
- 境內及國際運費發票;
- 與報關行簽訂的合同。
這些單證須於申報後15日內收齊並編入目錄,保存10年(國家稅務總局公告2026年第5號,第44至45條)。
一致性要求。 報關單與發票上的貨品名稱、計量單位必須一致。部分不一致不只令該批貨物無法退稅,還要按內銷貨物徵收增值稅(同上,第23及57條)。情況包括:
- 發票上的名稱或數量與供應商的發貨單據不符;或
- 報關單上的名稱、數量或重量與運輸單據不符,且超出合理損耗。
價格。 現行規定中,並沒有「低於採購價出口即拒退」的獨立條文。但如採購價或出口價明顯偏高且無合理理由,該批貨物會由退稅改為免稅,進項稅額不予退還(財政部 稅務總局公告2026年第11號,第九部分)。
時限:三個階段與較繁重的首次申報
官方並無「三個月」的標準時限。但實務上,由出貨到退稅入帳往往相隔數月,這應寫進財務模型,而非放在備註。
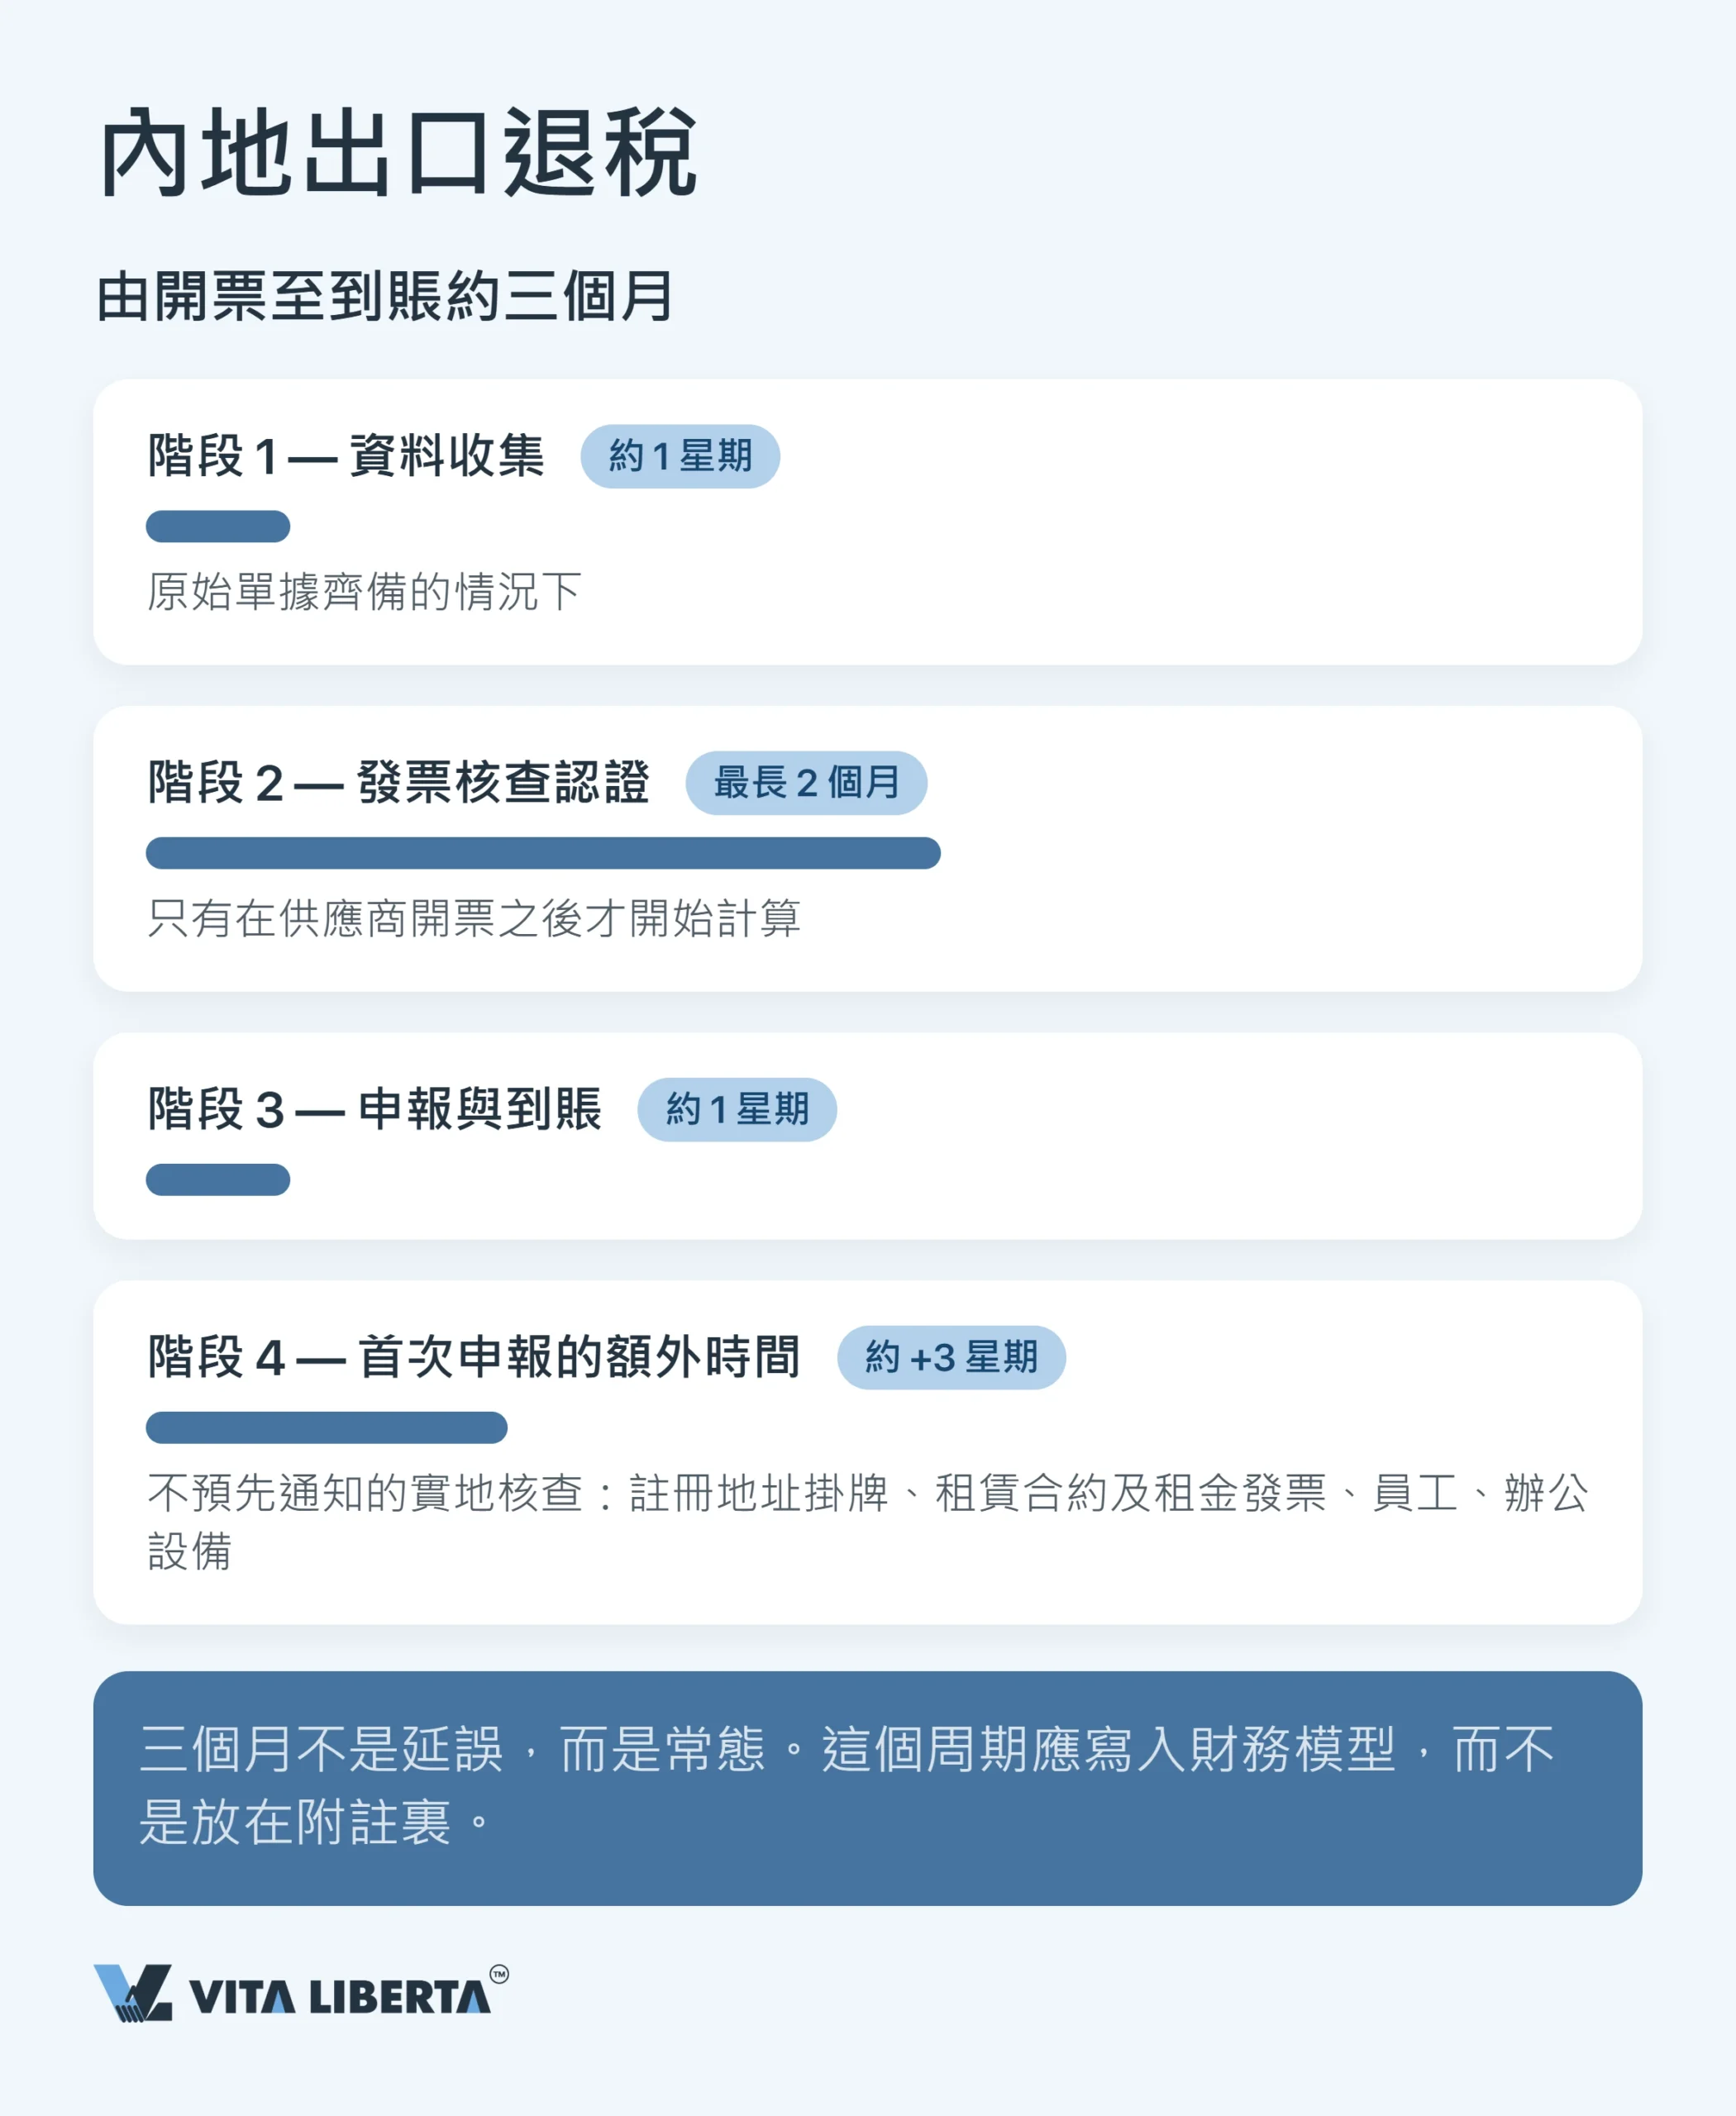
- 收集單證:原始單據齊備時約需一週。
- 等待發票開具及在電子系統中確認:最漫長、最難預測的階段,整個流程要待供應商開出發票後才真正啟動。
- 申報及退稅入帳:稅務機關沒有疑問時,耗時較短。
硬性期限確實存在:
- 退稅須在出口日期次月起、至翌年4月30日前申報,同一期限內亦須完成收匯。
- 逾期者仍可憑收匯材料補報,但最遲不得超過出口日期起36個月。
- 逾期之後,2026年1月1日起出口的貨物視同內銷,須徵收增值稅(財政部 稅務總局公告2026年第11號,第九部分;國家稅務總局公告2026年第5號,第48條)。
首次申報宜另作準備。在國家稅務總局列明的情形下,稅務機關可進行實地核查,出口企業有義務配合(國家稅務總局公告2026年第5號,第52條)。核查重點是實際經營的跡象:註冊地址的招牌、租約及租金發票、員工和辦公設備。
| 程序環節 | 規定內容 | 實務與風險 |
| 發票確認 | 憑供應商的增值稅專用發票申報退稅;數據須與供應商及海關的電子信息一致,稅務機關方予受理(國家稅務總局公告2026年第5號,第18及26條) | 等待發票及確認是最漫長的階段,應計入現金流規劃,而非留到最後 |
| 退稅率鎖定時點 | 退稅率以出口報關單上的出口日期為準(財政部 稅務總局公告2026年第11號,第三部分) | 簽約日、付款日、報關申報日均不影響退稅率;退稅率調整當月,一切取決於出口日期 |
| 收匯 | 須於出口翌年4月30日前收匯;收匯材料由企業留存,特定情形可按規定清單視同收匯(國家稅務總局公告2026年第5號,第48至51條) | 未收匯又不符合視同收匯條件,不予退稅;已退稅款須追回 |
| 出口企業類別 | 出口企業分為四個管理類別,並參考納稅信用級別(A、B、M、C、D) | 類別越低,人工審核越多;第四類企業每次申報均須附收匯材料(國家稅務總局公告2026年第5號,第49條) |
2026年有何變化
在個別行業逐步收緊出口激勵,已成為系統性的政策方向。清單調整之快,往往超過供應商更新報價的速度。
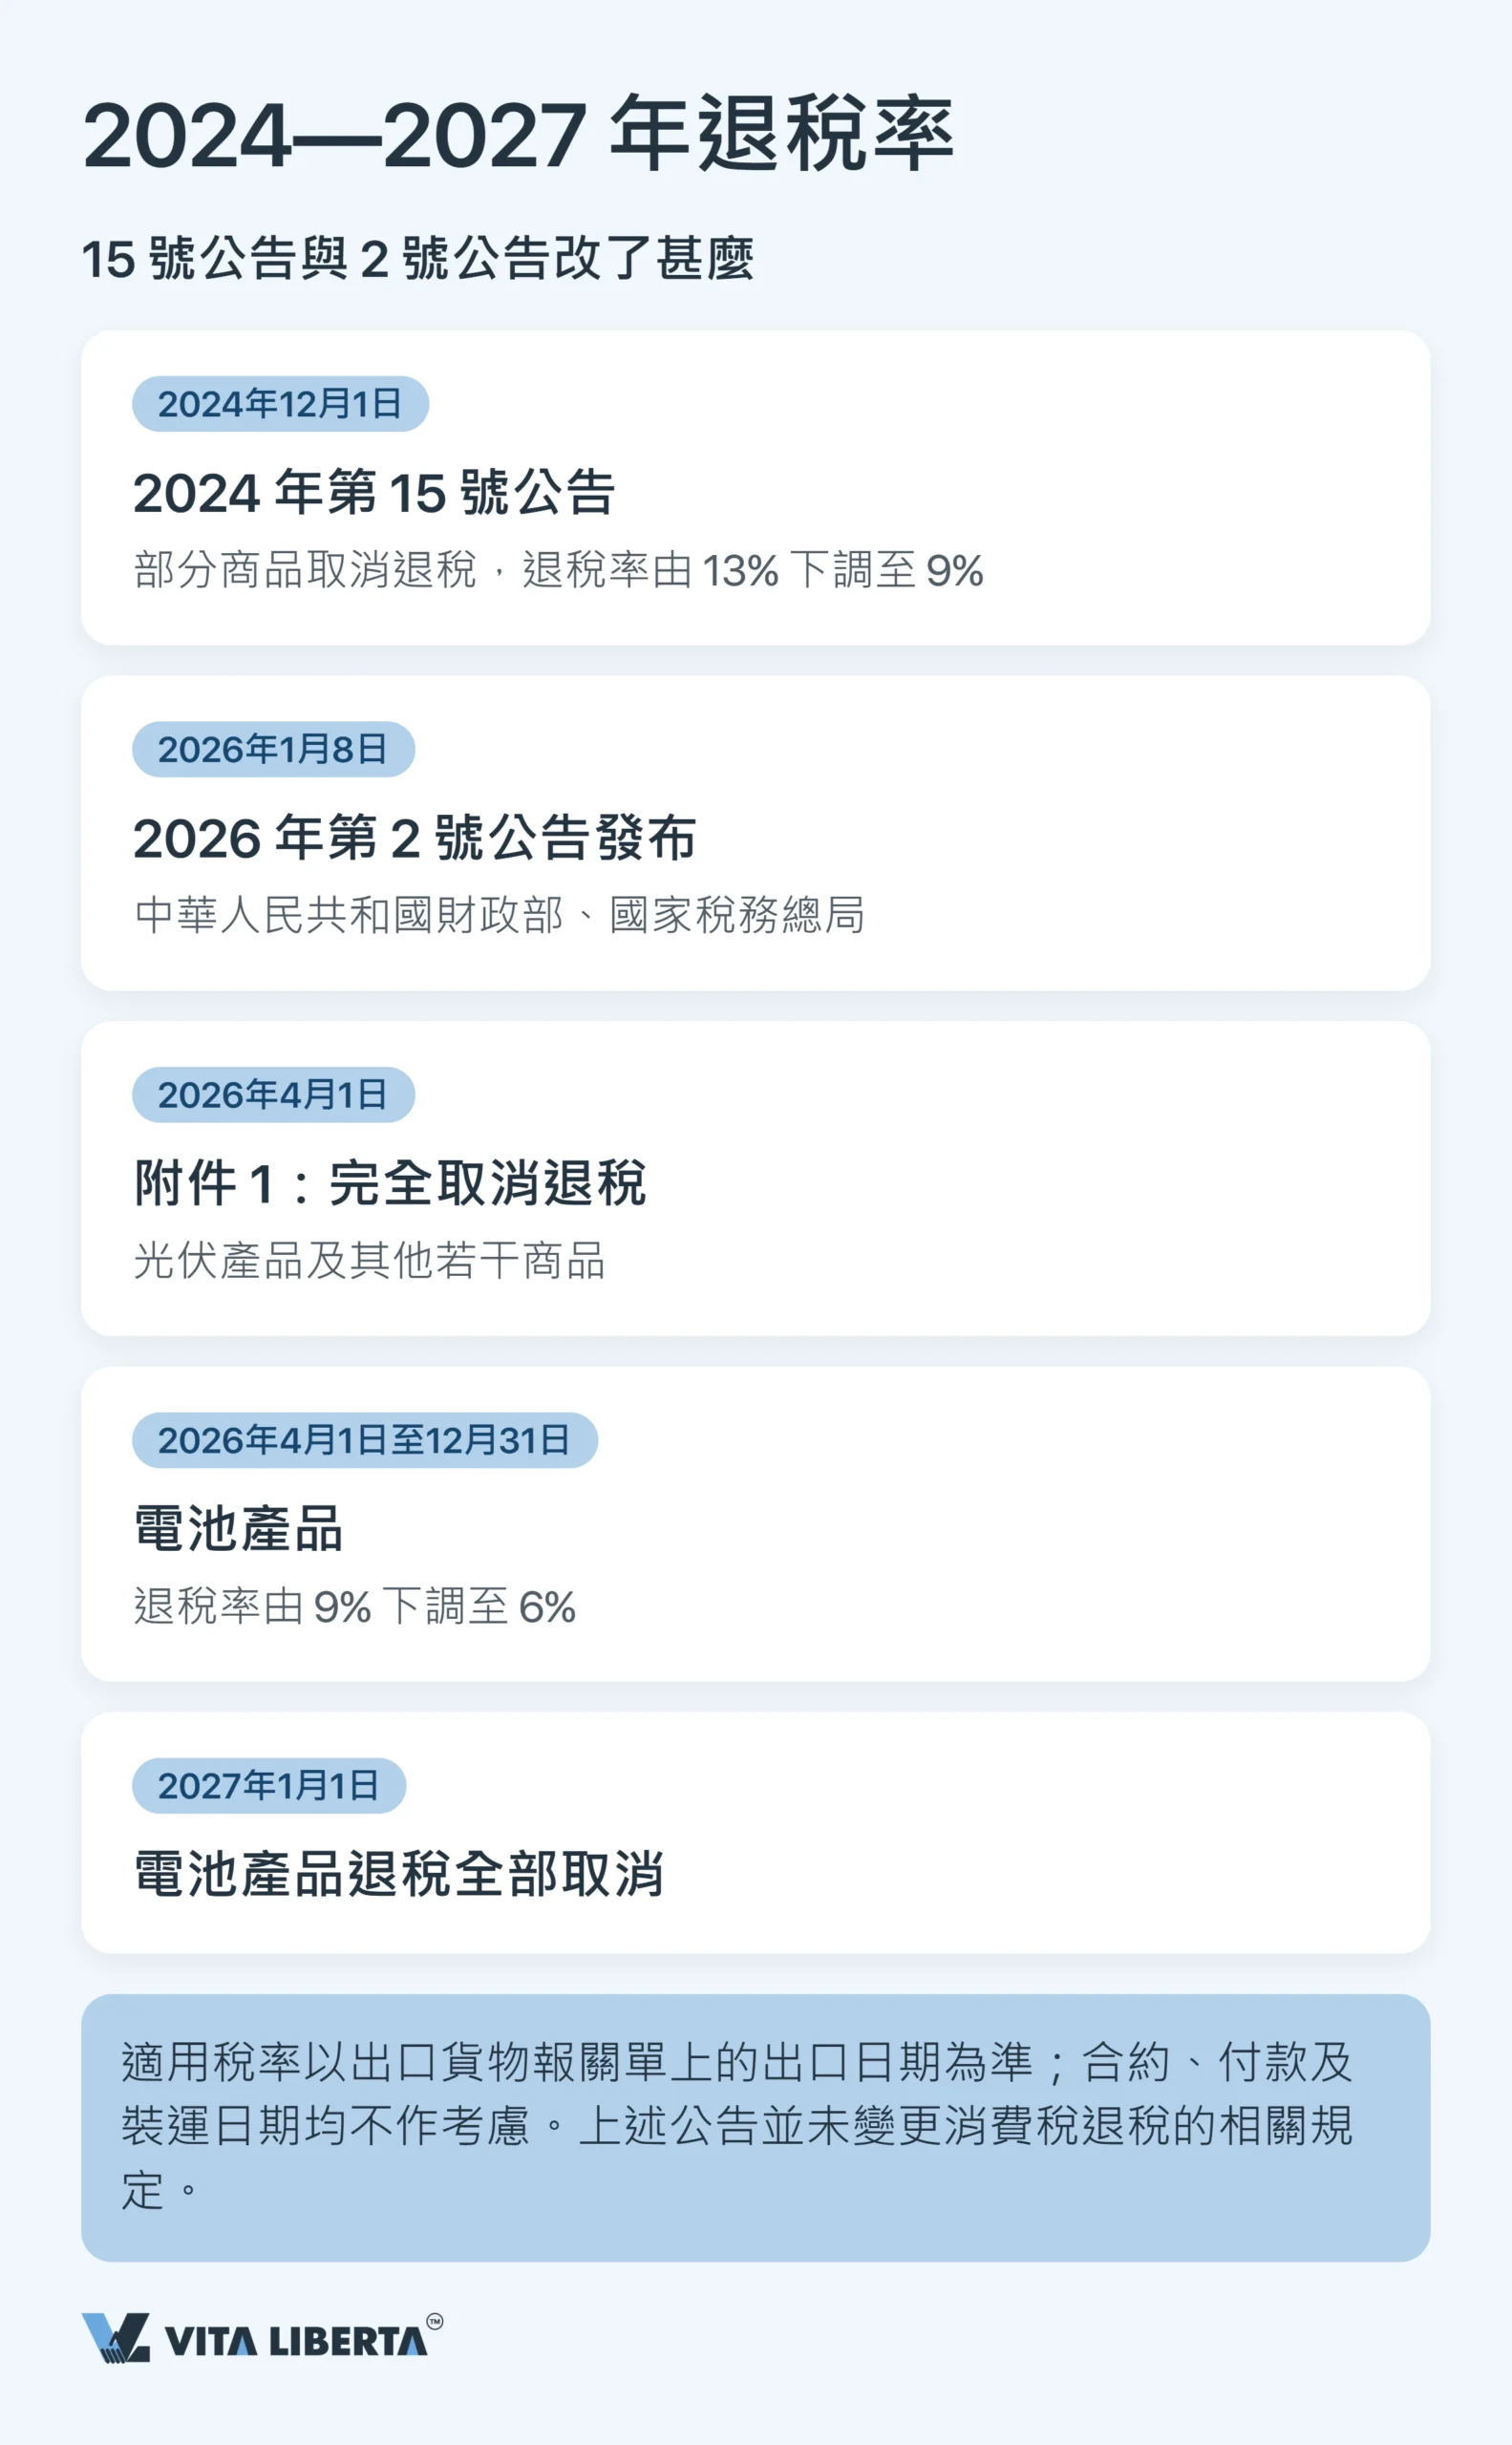
由9%到6%再到零:2026年第2號公告影響誰
自2026年4月1日起,光伏組件出口商已拿不到任何退稅。這是2026年第2號公告(財政部 稅務總局公告2026年第2號)的直接結果。該公告由財政部與國家稅務總局於2026年1月8日聯合簽發。需記住三個要點:
- 附件1:取消退稅。 光伏產品及清單上的其他部分貨品,自2026年4月1日起不再退還增值稅。
- 電池:過渡期。 2026年4月1日至12月31日,退稅率由9%降至6%;自2027年1月1日起全面取消。
- 以出口日期為準,而非交易日期。 適用的退稅率取決於出口報關單上的出口日期;報關單申報日期及付款日期均不影響。
這是早前政策的延續。2024年第15號公告(財政部 稅務總局公告2024年第15號)自2024年12月1日起:
- 取消鋁材、銅材及其他部分商品的出口退稅;
- 將部分成品油、光伏、電池及若干非金屬礦物製品的退稅率由13%下調至9%。
2026年第2號公告另外列明:清單內的應稅消費品,出口時的消費稅退(免)稅辦法維持不變。
重要提示: 取消退稅不等於禁止出口,而是把9%至13%的稅負轉入出廠價。供應商聲稱「增值稅全面取消」卻說不出附件中的具體編碼,您應要求對方提供依據,而不是調整採購預算。
退稅的經濟意義:不是額外利潤,而是避免損失
一般轉售業務中,退稅並不創造利潤。它只是退回已含在採購價中的稅款;不申請,就等於把貨值9%至13%白白送給國庫。真正的收益出現在兩種情況:
- 不做出口、合規經營的供應商。 它必須開具增值稅專用發票,這部分進項稅歸出口商所有,而以往它只會被攤進價格裏。
- 向不自行辦理退稅的中小型工廠採購。 大型出口商會自行把稅款全數退回,根本沒有可分享的部分。
結論:這項程序的經濟意義不在於賺錢,而在於不蝕錢。每年採購300萬元人民幣、發票稅率13%,進項稅額約為345,000元。若單證不齊,退稅率13%時損失的就是這整筆金額;退稅率9%時則約為239,000元。

內地出口退稅:策略要點
這套制度的核心矛盾在於:國家把程序高度形式化,發票、編碼、電子核驗、與海關全流程比對一應俱全;同時又保留了人手調控的空間,附件清單一紙公告便可改寫。
- 退稅率是變數,不是常數。 簽約前按HS編碼在退稅率文庫核對。一般等於增值稅稅率,但部分商品已下調或為零。
- 退稅權跟隨出口企業。 在內地擁有具一般納稅人身份的自有法人,是把稅款留給自己、而非留給中間商的唯一途徑。它可以自己名義出口,也可以委託代理出口。
- 退稅款到帳有延遲。 等待供應商開票及確認會令流程拉長數月,而申報和收匯均以翌年4月30日為限。這是營運資金的參數,不是會計細節。
因此,內地出口退稅不應被視為交易尾聲的手續,而是在選擇供應商和貨品編碼時便要確定的參數。簽約前已計好退稅率的企業,掌控的是成本;報關放行後才想起退稅的企業,只能記錄損失。
常見問題
不能直接申請。只有具一般納稅人身份的內地法人,才可辦理退稅:以自己名義出口,或委託代理出口並取得《代理出口貨物證明》。解決方案:成立自己的內地出口公司,或與出口商簽訂合同,在價格中寫明須轉讓退稅利益。
最多按供應商增值稅專用發票上的稅率退稅:3%;如供應商適用1%優惠徵收率(2027年12月31日前有效),則只有1%。HS編碼對應的退稅率不會提高這個上限。解決方案:如採購量穩定,3%與13%之間的差額通常足以抵銷轉用一般納稅人供應商的成本。
須按4月的退稅率計算。3月申報本身保不住任何稅率:稽查人員看的是「出口日期」欄,而非報關單申報日期。差額由合同中承擔此風險的一方負責。解決方案:在退稅率調整的過渡月份,於合同中寫明出口日期延後時由誰承擔差額,報關安排切勿放任自流。
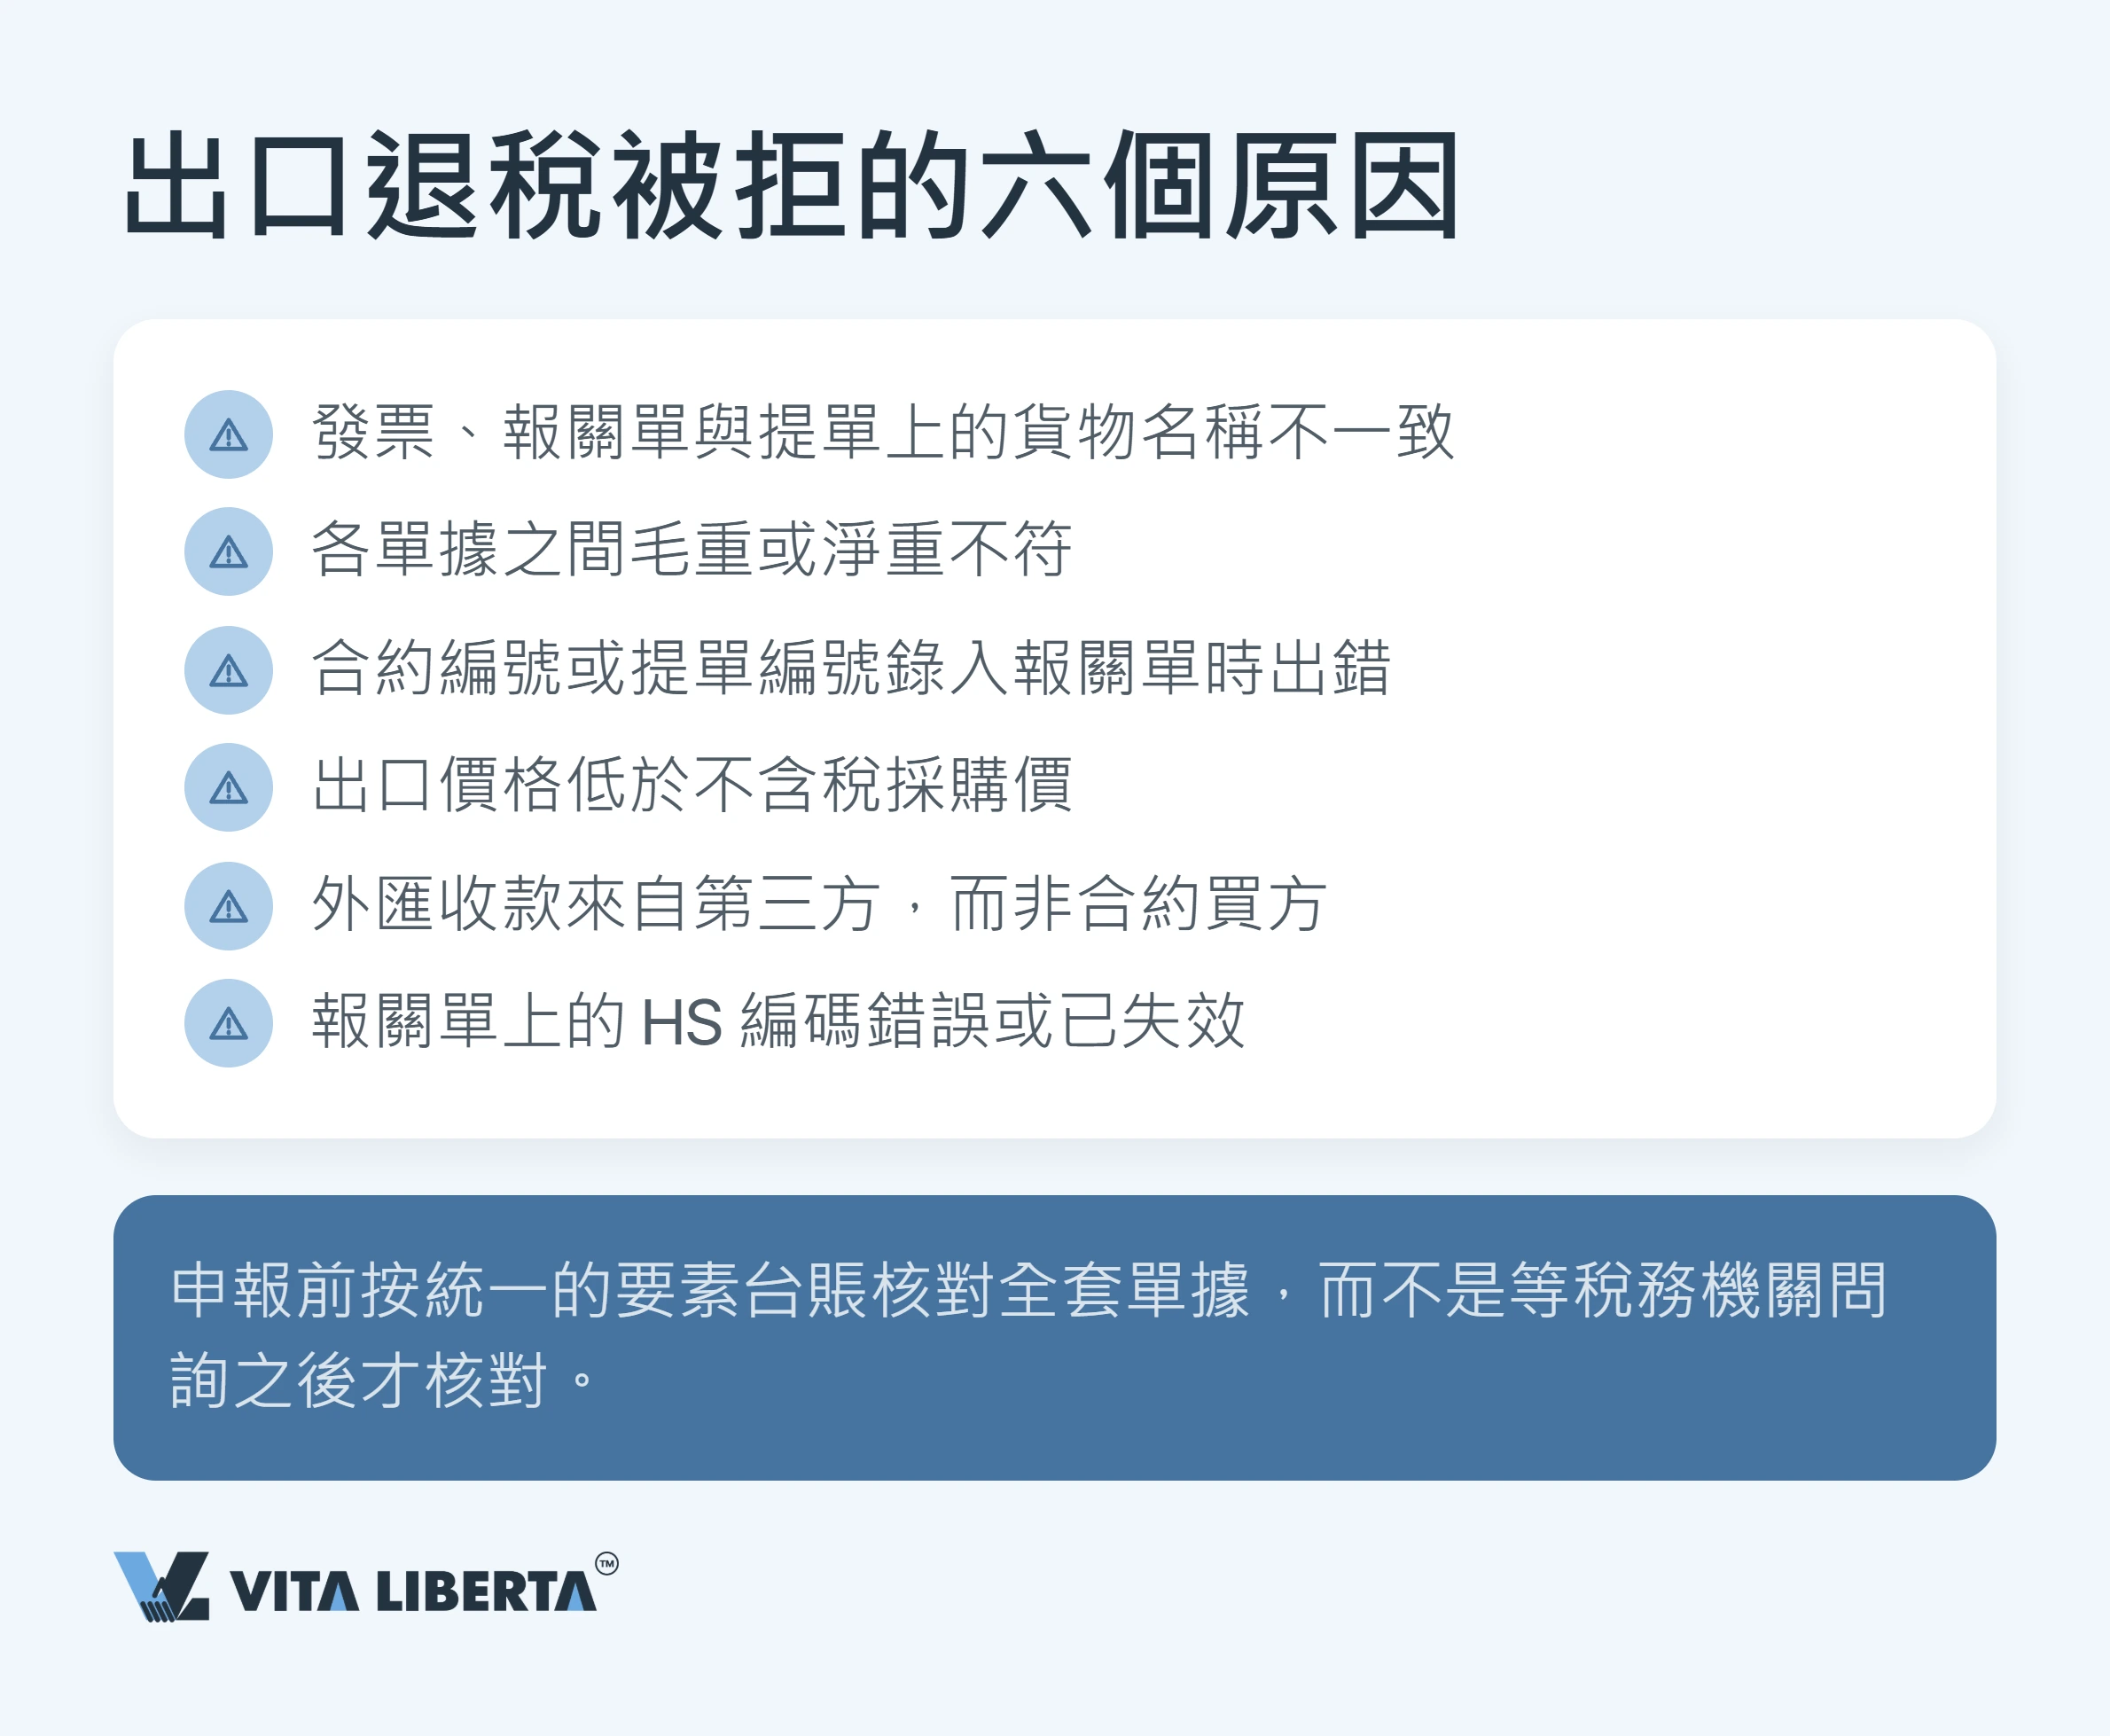
常見原因:發票與報關單上的貨品名稱或計量單位不一致;報關單與運輸單據上的名稱、數量或重量不一致;未能如期收匯;採購價或出口價明顯偏高且無合理理由。部分不一致不僅會被拒退,還會按內銷貨物徵收增值稅。解決方案:申報前按統一的資料清單逐項核對,而不是等稅務機關查詢後才補救。
價格會上升,升幅正好等於工廠過去從國庫取回的金額。附件1的商品自2026年4月1日起取消退稅。電池於2026年12月31日前按6%(原為9%)退稅,自2027年1月1日起全面取消。解決方案:要求供應商提供HS編碼並與清單核對。只說「增值稅取消了」卻不提供編碼,是談判手段,並非加價的理據。