Hongkong
 China




في أوساط التوريد، يُقدَّم استرداد ضريبة القيمة المضافة الصينية (增值税) عند التصدير على أنه تخفيض بنسبة 13% من سعر التكلفة. أما الخزينة الصينية فتحسب الأمر بطريقة مختلفة: تعيد بالضبط ما حصّلته على الشحنة المعنية، ولا يوان واحدًا فوق ذلك.
يتخيل كثيرون هذا الإجراء مثل مكتب استرداد الضريبة في المطار: تسلّم الإيصال وتستلم النقود في الحال. غير أن الآلية الحقيقية أقرب إلى مطابقة قاعدتي بيانات سطرًا بسطر، إذ يكفي اختلاف حرف واحد في وصف المنتج لتجميد الدفعة أشهرًا.
جوهر المشكلة:
«نشتري من قوانغتشو بنحو 3 ملايين يوان سنويًا. كان المصنع يؤكد لنا أنه يسترد 13% من ضريبة القيمة المضافة وأن السعر يراعي ذلك أصلًا. أسستُ شركتي الخاصة في الصين وصدّرت باسمها، فاسترددت 3% فقط. أين ذهبت الـ10% الباقية؟»
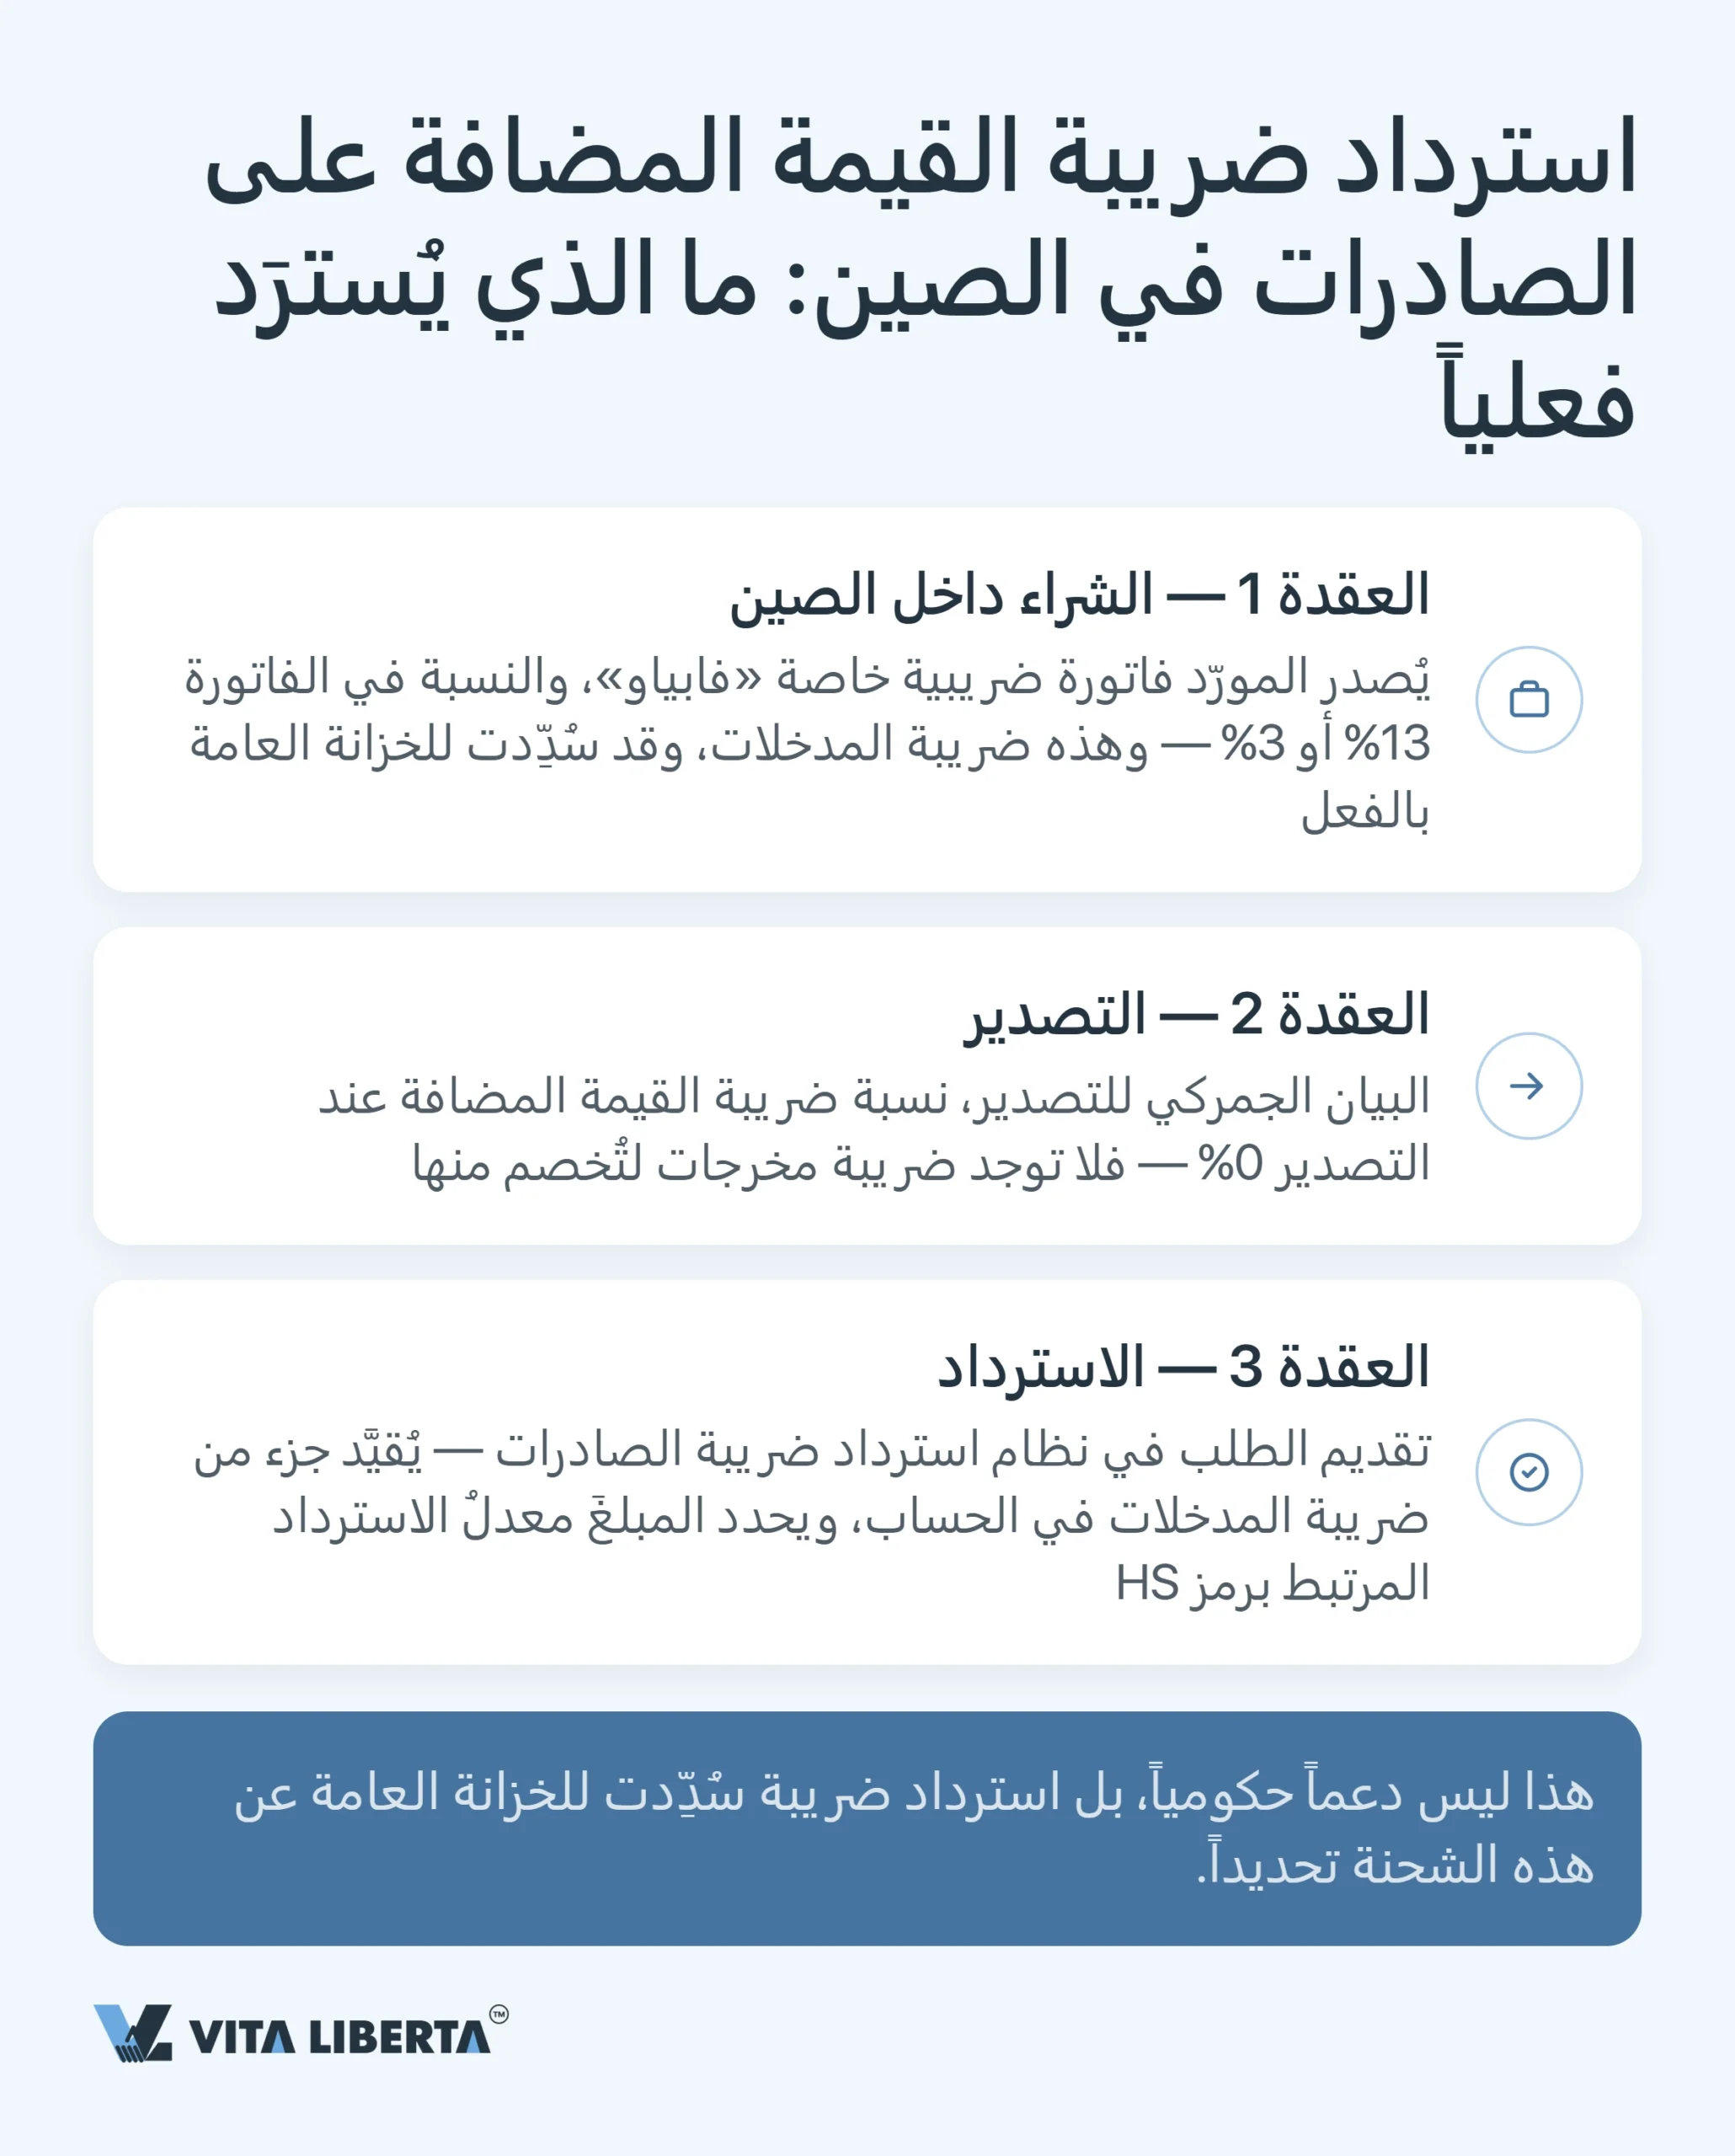
هذا من أكثر الأسئلة التي يطرحها علينا الملّاك الأجانب لشركات التجارة في الصين. والجواب كامن في تصميم النظام نفسه: الخزينة تعيد ما تسلّمته يومًا عن هذه الشحنة. فاسترداد ضريبة التصدير (export tax rebate) يعيد ضريبة المدخلات (input VAT)، وليس دعمًا حكوميًا.
وقد تجدّد الإطار القانوني كذلك. فقدت اللائحة المؤقتة لجمهورية الصين الشعبية بشأن ضريبة القيمة المضافة (中华人民共和国增值税暂行条例) سريانها في 1 يناير 2026، وحلّ محلها نصّان:
- قانون جمهورية الصين الشعبية لضريبة القيمة المضافة (中华人民共和国增值税法، الأمر الرئاسي رقم 41، المعتمد في 25 ديسمبر 2024)؛
- لائحته التنفيذية (中华人民共和国增值税法实施条例، أمر مجلس الدولة رقم 826).
لا يزال تصدير السلع خاضعًا لنسبة صفرية. أما إجراءات الاسترداد فانتقلت إلى وثيقتين وطنيتين جديدتين تسريان منذ 1 يناير 2026:
- الإعلان المشترك لوزارة المالية وإدارة الدولة للضرائب (财政部 税务总局公告2026年第11号)؛
- قواعد إدارة الاسترداد (国家税务总局公告2026年第5号).
الآلية نفسها لم تتغير.
ثلاثة عوامل: الصفة الضريبية والرمز وطريقة الحساب
تتحدد النتيجة بثلاثة عوامل في آن واحد: الصفة الضريبية للمصدّر، ومعدل الاسترداد المرتبط برمز المنتج، وطريقة الحساب. ويكفي الخطأ في عامل واحد منها لتتبدد الفائدة بالكامل.
من يحق له الاسترداد: المكلف العام
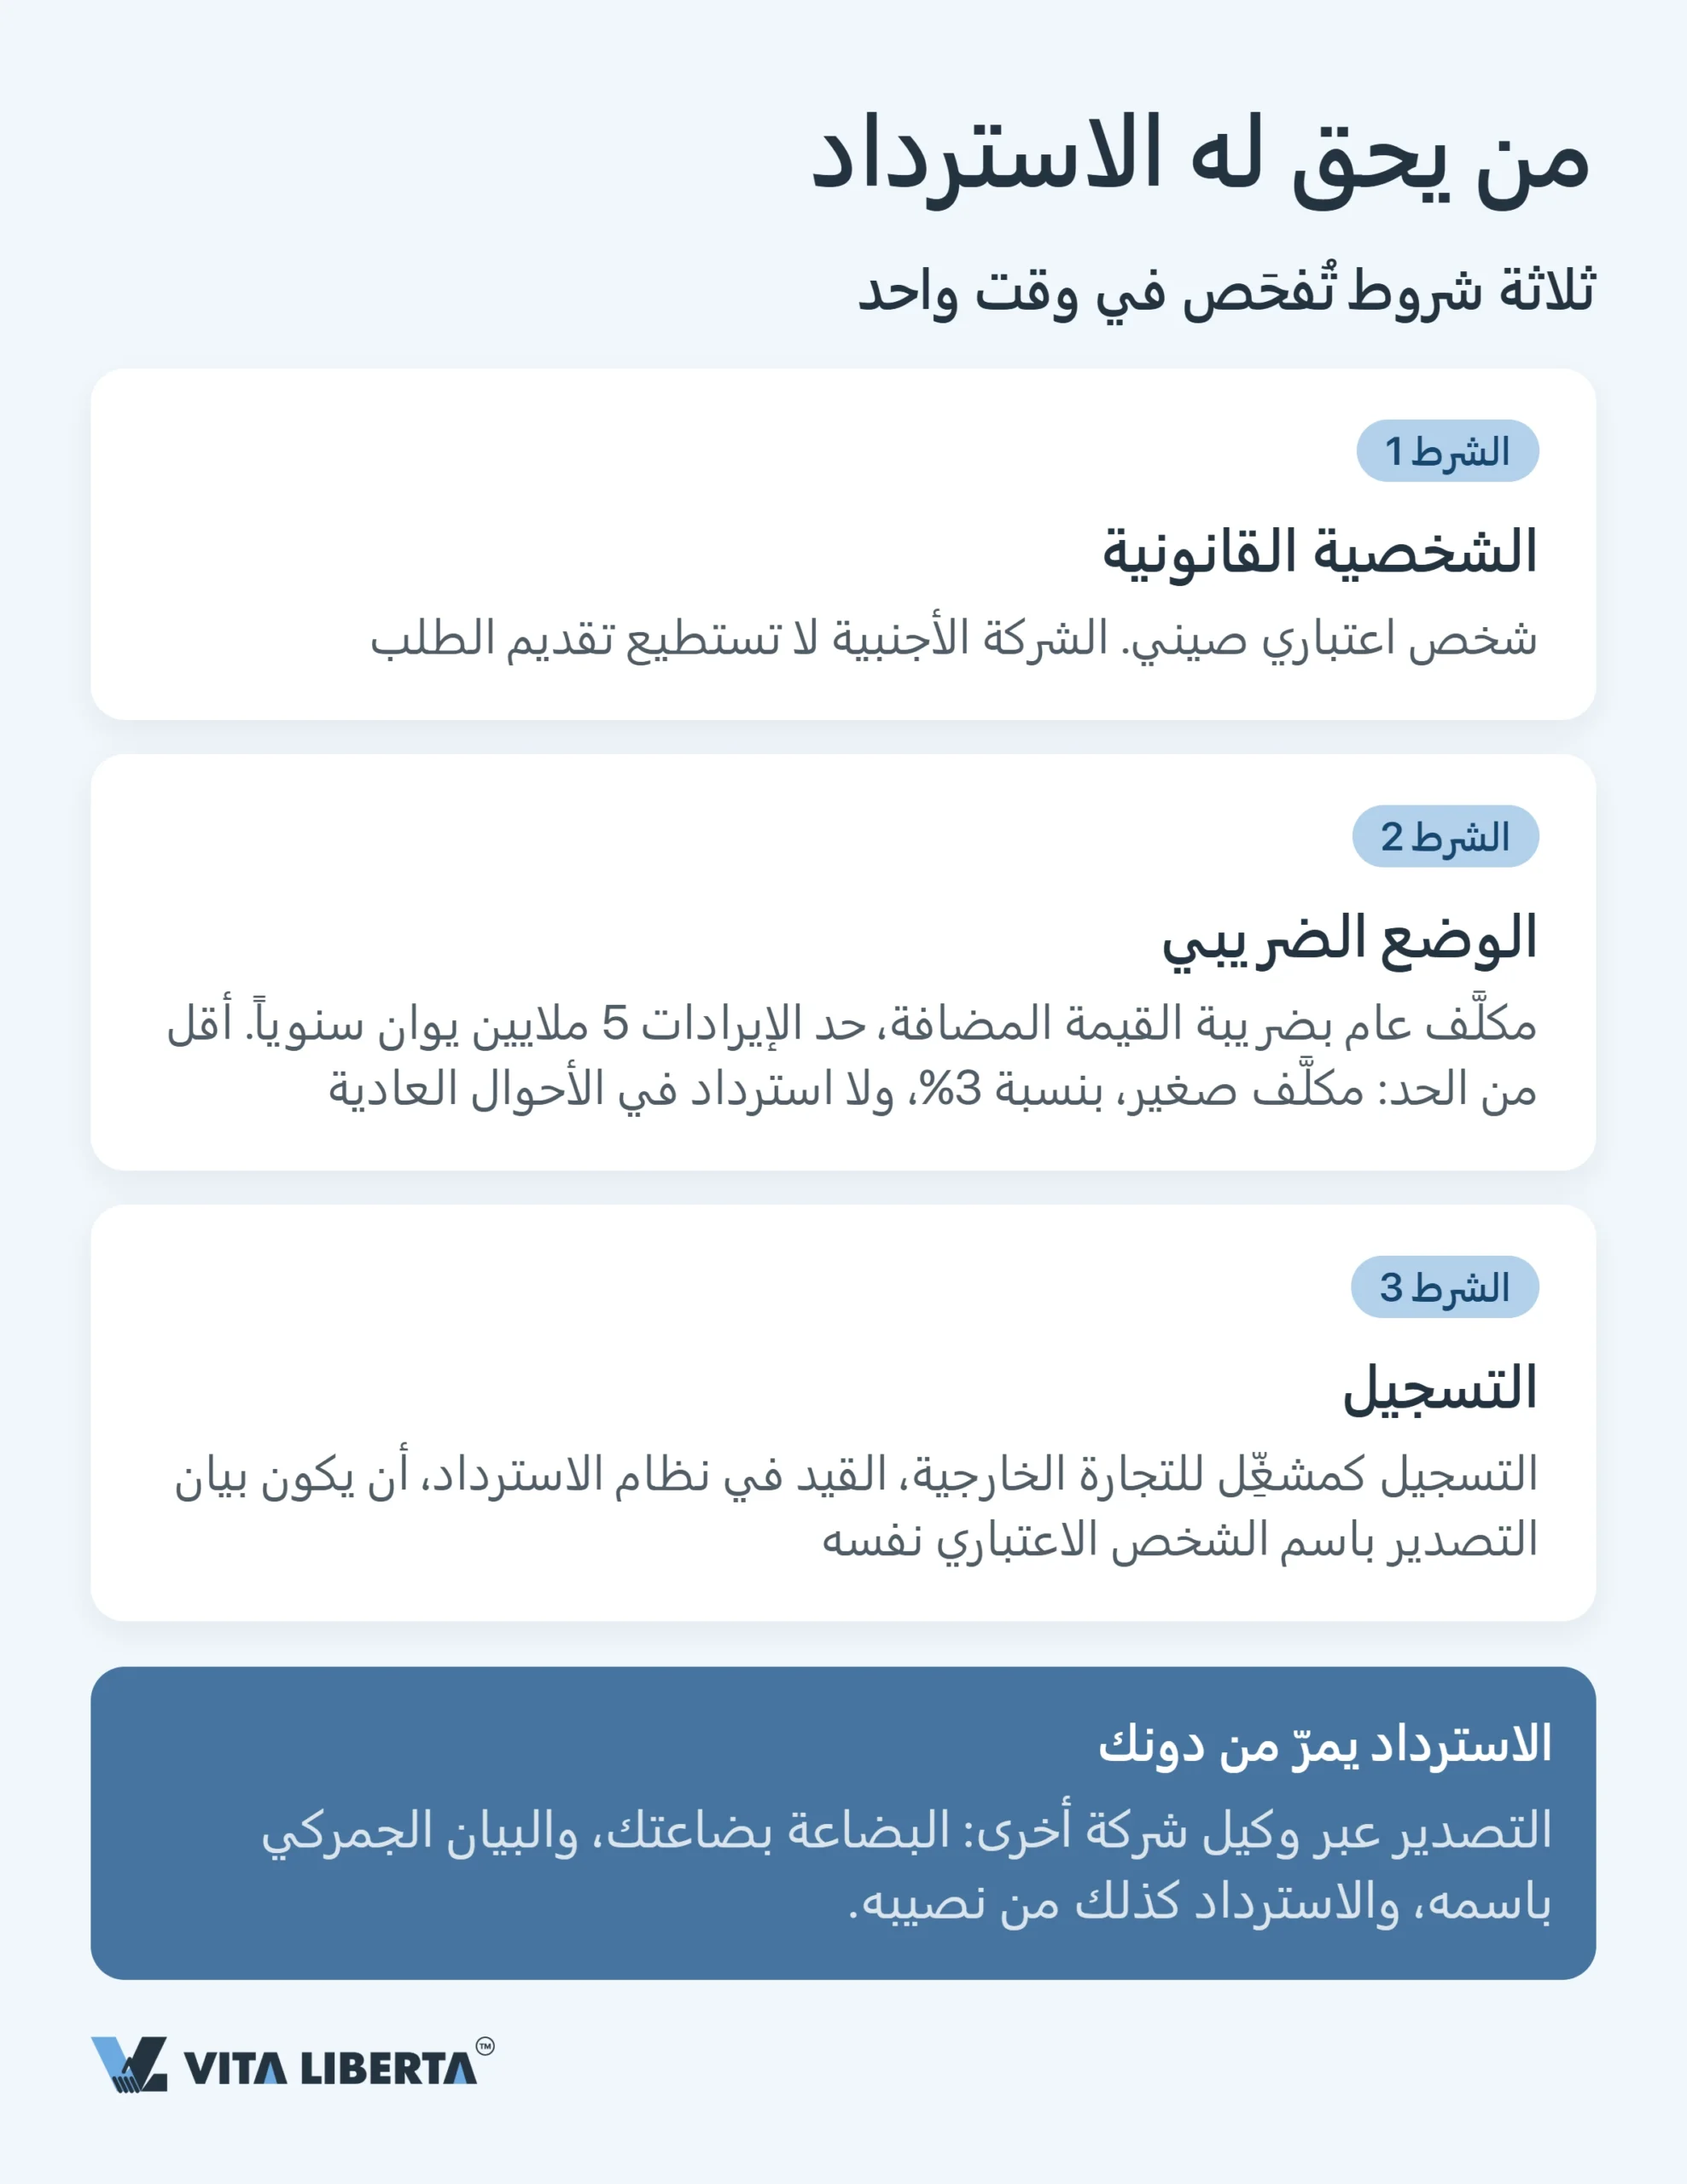
يتبع الحقُّ الشركةَ الصينية التي تصدّر، لا مالكَ البضاعة. وللطلب طريقان:
- تقدّمه الشركة التي تصدّر باسمها؛
- أو، عند التصدير عبر وكيل بموجب عقد توكيل (委托出口)، تقدّمه الشركة الموكِّلة استنادًا إلى شهادة التصدير الصادرة عن الوكيل (《代理出口货物证明》).
ولا يحق لشركة أجنبية ليس لها كيان قانوني في الصين أن تطلب الاسترداد أصلًا.
ويُشترط أن يتمتع المصدّر بصفة المكلف العام بضريبة القيمة المضافة (General VAT Taxpayer). فبموجب قانون ضريبة القيمة المضافة الصيني، يُعدّ مكلفًا صغير الحجم (Small-scale Taxpayer) من لا تتجاوز إيراداته السنوية الخاضعة للضريبة 5 ملايين يوان. غير أن الشركة التي تمسك حساباتها بانتظام تستطيع التسجيل طوعًا مكلفًا عامًا دون انتظار بلوغ هذا الحد.
يدفع المكلف صغير الحجم ضريبة القيمة المضافة بنسبة تقديرية قدرها 3%، وحتى 10 أكتوبر 2026 تسري نسبة مخفّضة قدرها 1% إلى غاية 31 ديسمبر 2027. وتُعفى صادراته من الضريبة، لكن دون ردّ ضريبة المدخلات.
ويُكمل الصورة إجراءان:
- يجب قيد المصدّر في نظام الاسترداد (出口退(免)税备案) في موعد أقصاه تقديم الطلب الأول؛
- أما التسجيل المنفصل بصفة مشغّل للتجارة الخارجية فلم يعد مطلوبًا منذ 30 ديسمبر 2022، بعد أن ألغاه تعديل قانون التجارة الخارجية لجمهورية الصين الشعبية.
ومن هنا خطأ شائع ومكلف لدى المشترين الدوليين: التصدير عبر شركة شخص آخر. فإذا صدّر المورّد أو الوسيط باسمه وبموجب عقده، بقي الاسترداد لديه. وإذا اكتفى المصدّر بـ«إعارة» اسمه لصفقة غيره، فإن القواعد الحالية لا تحرم الشحنة من الاسترداد فحسب، بل تُخضعها أيضًا للضريبة كأنها بيع داخل الصين.
معدل الاسترداد: يحدده رمز HS لا الفاتورة
13% على الفاتورة لا تعني 13% في الحساب. فمعدل الاسترداد (export tax rebate rate، 出口退税率) مرتبط بالرمز الجمركي للمنتج. والقاعدة أنه يساوي نسبة ضريبة القيمة المضافة على المنتج، لكن وزارة المالية وإدارة الدولة للضرائب خفّضتاه لبعض البنود (إلى 9% أو 6% مثلًا) أو ألغتاه تمامًا. وتُنشر القيمة السارية لكل رمز في قاعدة معدلات الاسترداد (退税率文库).
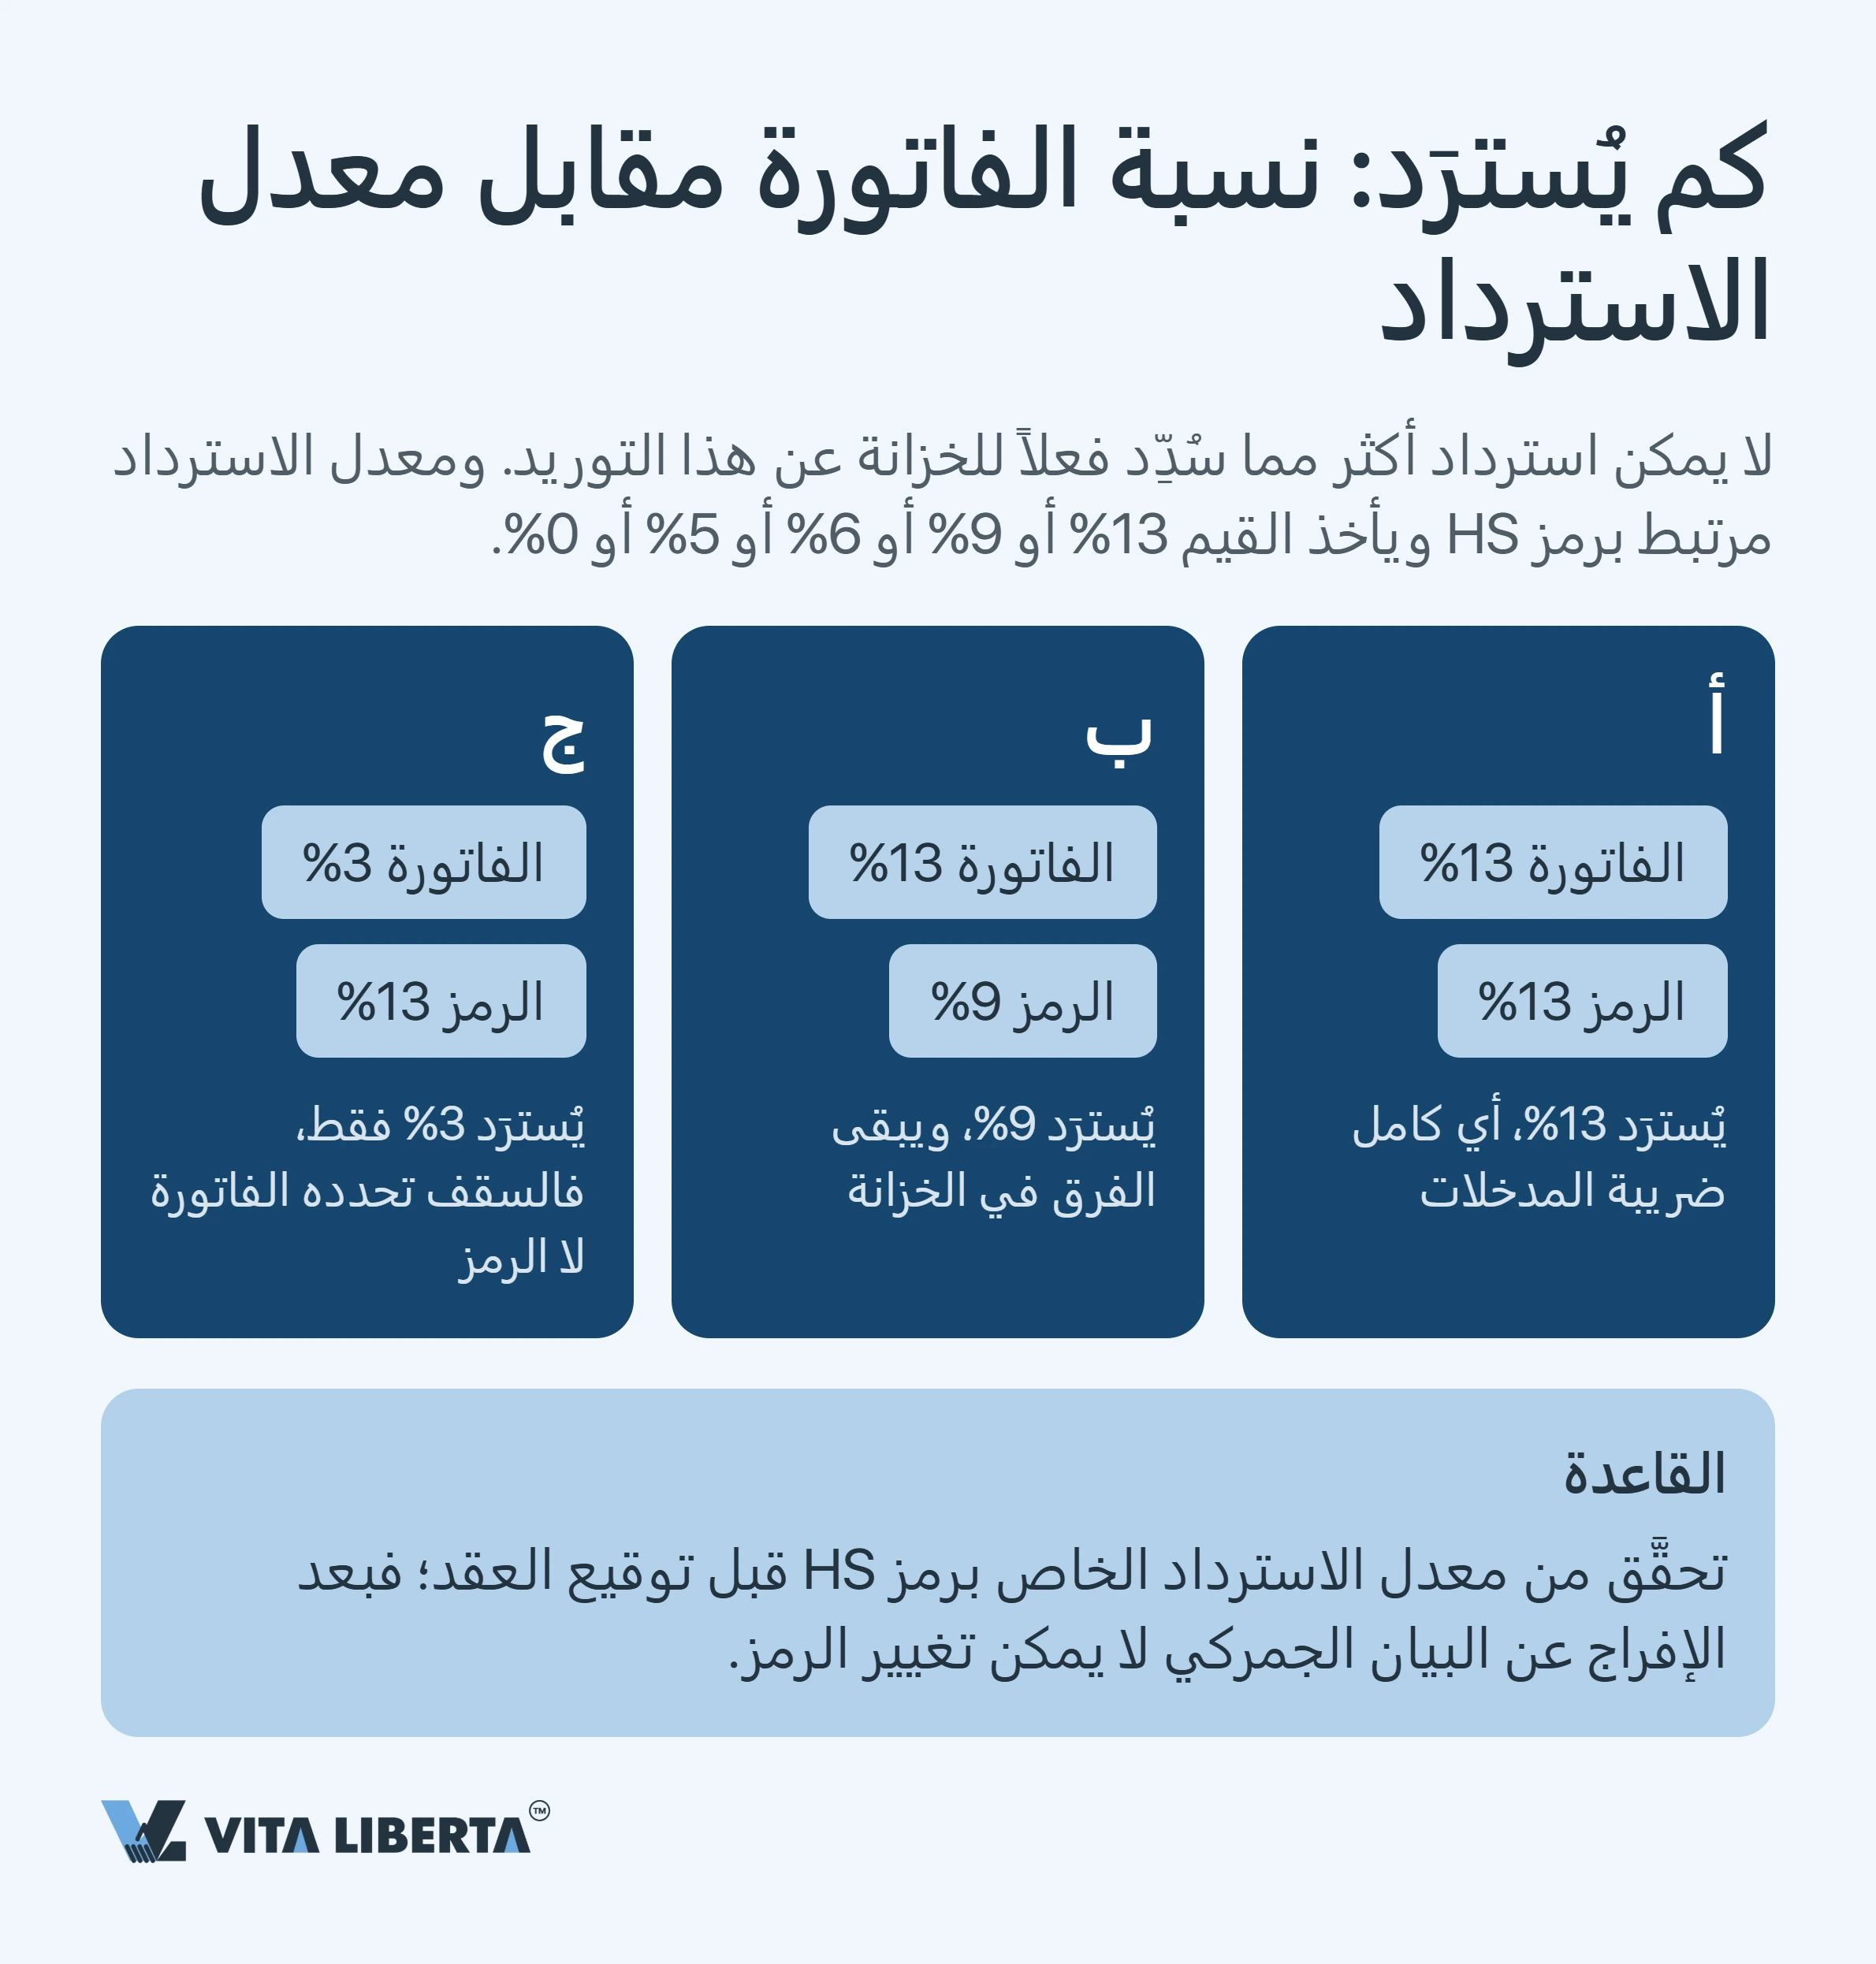
وهناك أيضًا سقف. إذا أصدر المورّد الفاتورة الضريبية الخاصة (فابياو) بنسبة أدنى من معدل الاسترداد، استردّت الشركة التجارية المصدّرة بأدنى النسبتين (财政部 税务总局公告2026年第11号، البند الثالث):
- مورّد صغير الحجم بفاتورة 3%: يحصل المصدّر على 3% حتى لو كان الرمز يتيح 13%؛
- فاتورة بالنسبة المخفّضة 1%: يكون الاسترداد 1%.
وهذا تحديدًا ما يفسّر فجوة النقاط العشر في المثال السابق.
نصيحة عملية: تحقّقوا من معدل الاسترداد عبر رمز HS قبل توقيع العقد، فبعد الإفراج عن البيان الجمركي لا يمكن تعديل الرمز.
الشركة التجارية والمصنّع يحسبان بطريقتين مختلفتين
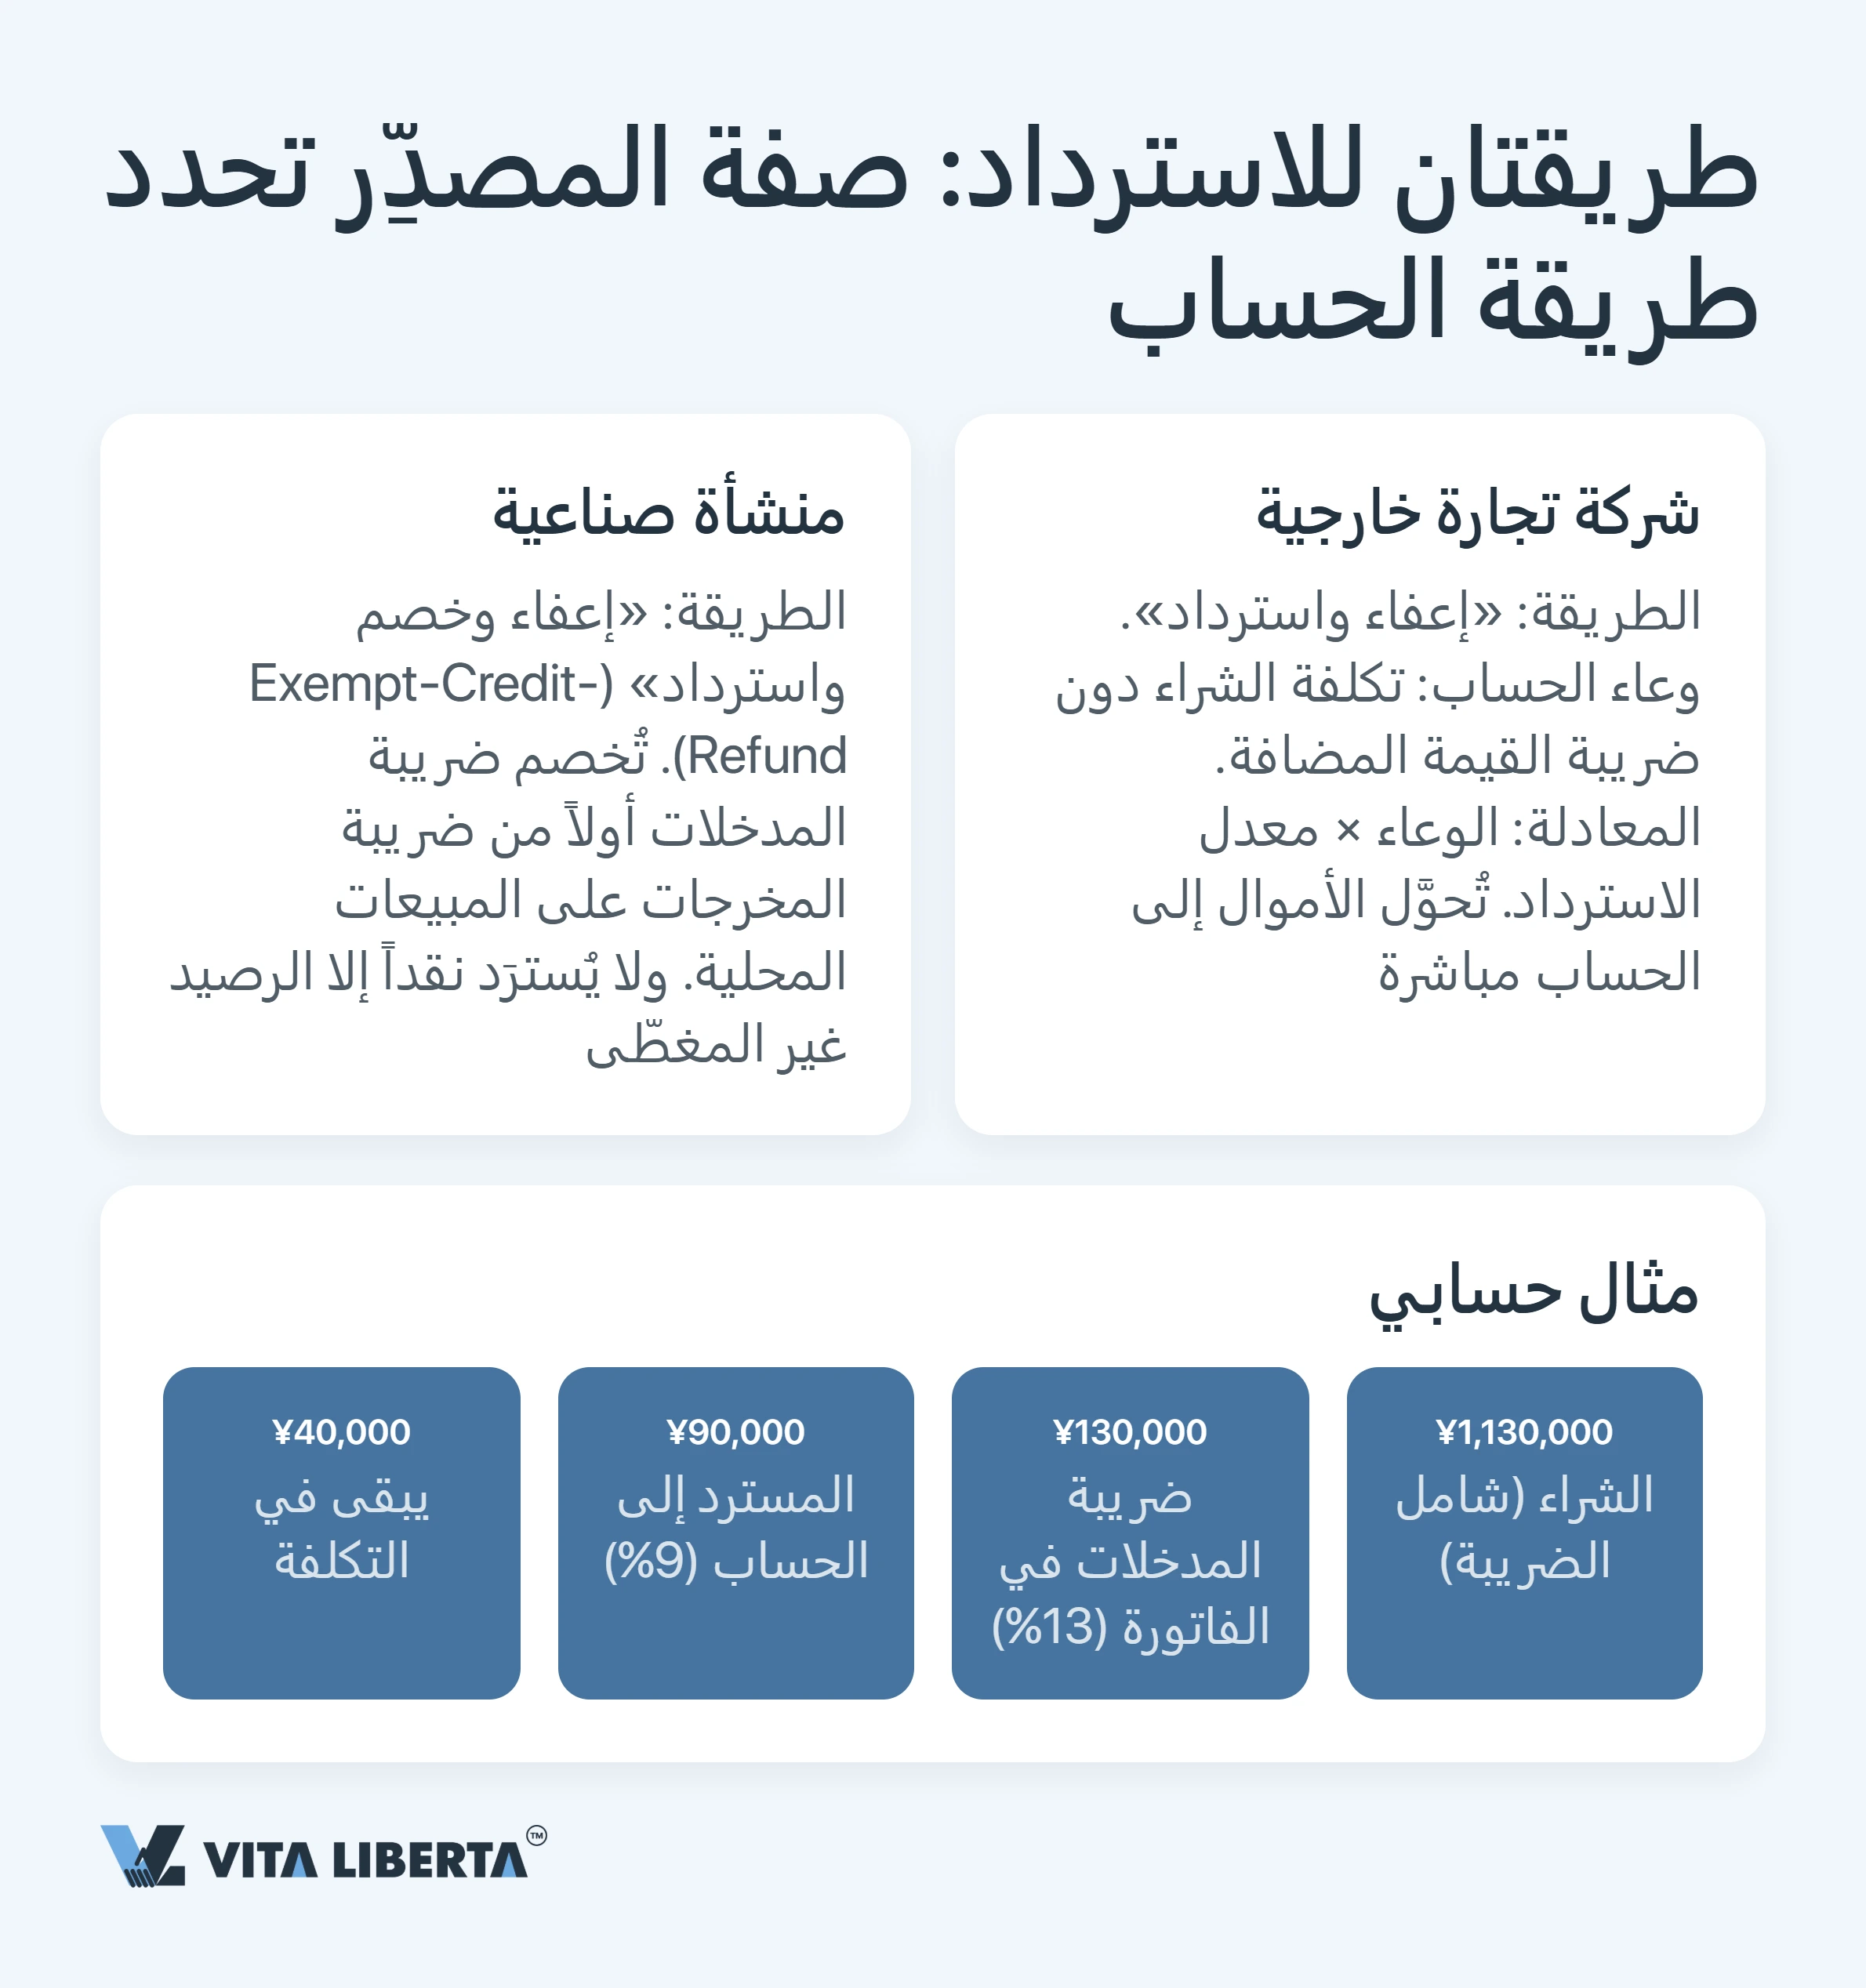
- الشركة التجارية: تطبّق نظام «الإعفاء والاسترداد»، فيكون الأساس تكلفة الشراء دون الضريبة مضروبة في معدل الاسترداد.
- المصنّع: يطبّق نظام «الإعفاء والخصم والاسترداد» (Exempt-Credit-Refund)، فتُخصم ضريبة المدخلات أولًا من الضريبة المستحقة على المبيعات المحلية، ولا يُردّ نقدًا إلا الرصيد غير المغطّى.
وبالأرقام:
| البند | المبلغ (يوان) |
| مشتريات بفاتورة 13% | 1,130,000 |
| ضريبة المدخلات | 130,000 |
| المسترد بمعدل 9% | 90,000 |
| يبقى في التكلفة نهائيًا | 40,000 |
الخلاصة: الاسترداد ليس حقًا في 13%، بل حصيلة ثلاثة متغيرات لا يتحكم المصدّر مباشرة إلا في واحد منها: اختيار مورّد يتمتع بصفة المكلف العام.
استردّوا ضريبة الصادرات في الصين دون رفض
- التحقق من المعدل عبر رمز HS
- تدقيق ملف المستندات
- المتابعة حتى صرف المبلغ

المستندات والمهل: أين يتعثر الإجراء
نادرًا ما يأتي الرفض بسبب نص قانوني قابل للجدل، بل يأتي في الغالب من بيانات لا تتطابق بين مستند وآخر.
الملف: ثمن حرف زائد
ما يُقدَّم مع الطلب. تسلّم الشركة التجارية إلى مصلحة الضرائب:
- الفاتورة الضريبية الخاصة الصادرة عن المورّد (增值税专用发票)؛
- البيان الجمركي للتصدير، أو شهادة الوكيل 《代理出口货物证明》 عند التصدير عبر وكيل؛
- السجلات الإلكترونية للمشتريات والصادرات.
ثم تُطابَق هذه المستندات مع البيانات الإلكترونية للجمارك.
ما يُحفظ لدى المصدّر. لا تُقدَّم هذه المستندات إلى مصلحة الضرائب:
- عقود الشراء والبيع؛
- بوليصة الشحن أو غيرها من مستندات النقل؛
- فواتير الشحن الداخلي والدولي؛
- العقد مع المخلّص الجمركي.
لكن يجب جمعها وفهرستها خلال 15 يومًا من تقديم الطلب، والاحتفاظ بها 10 سنوات (国家税务总局公告2026年第5号، المادتان 44–45).
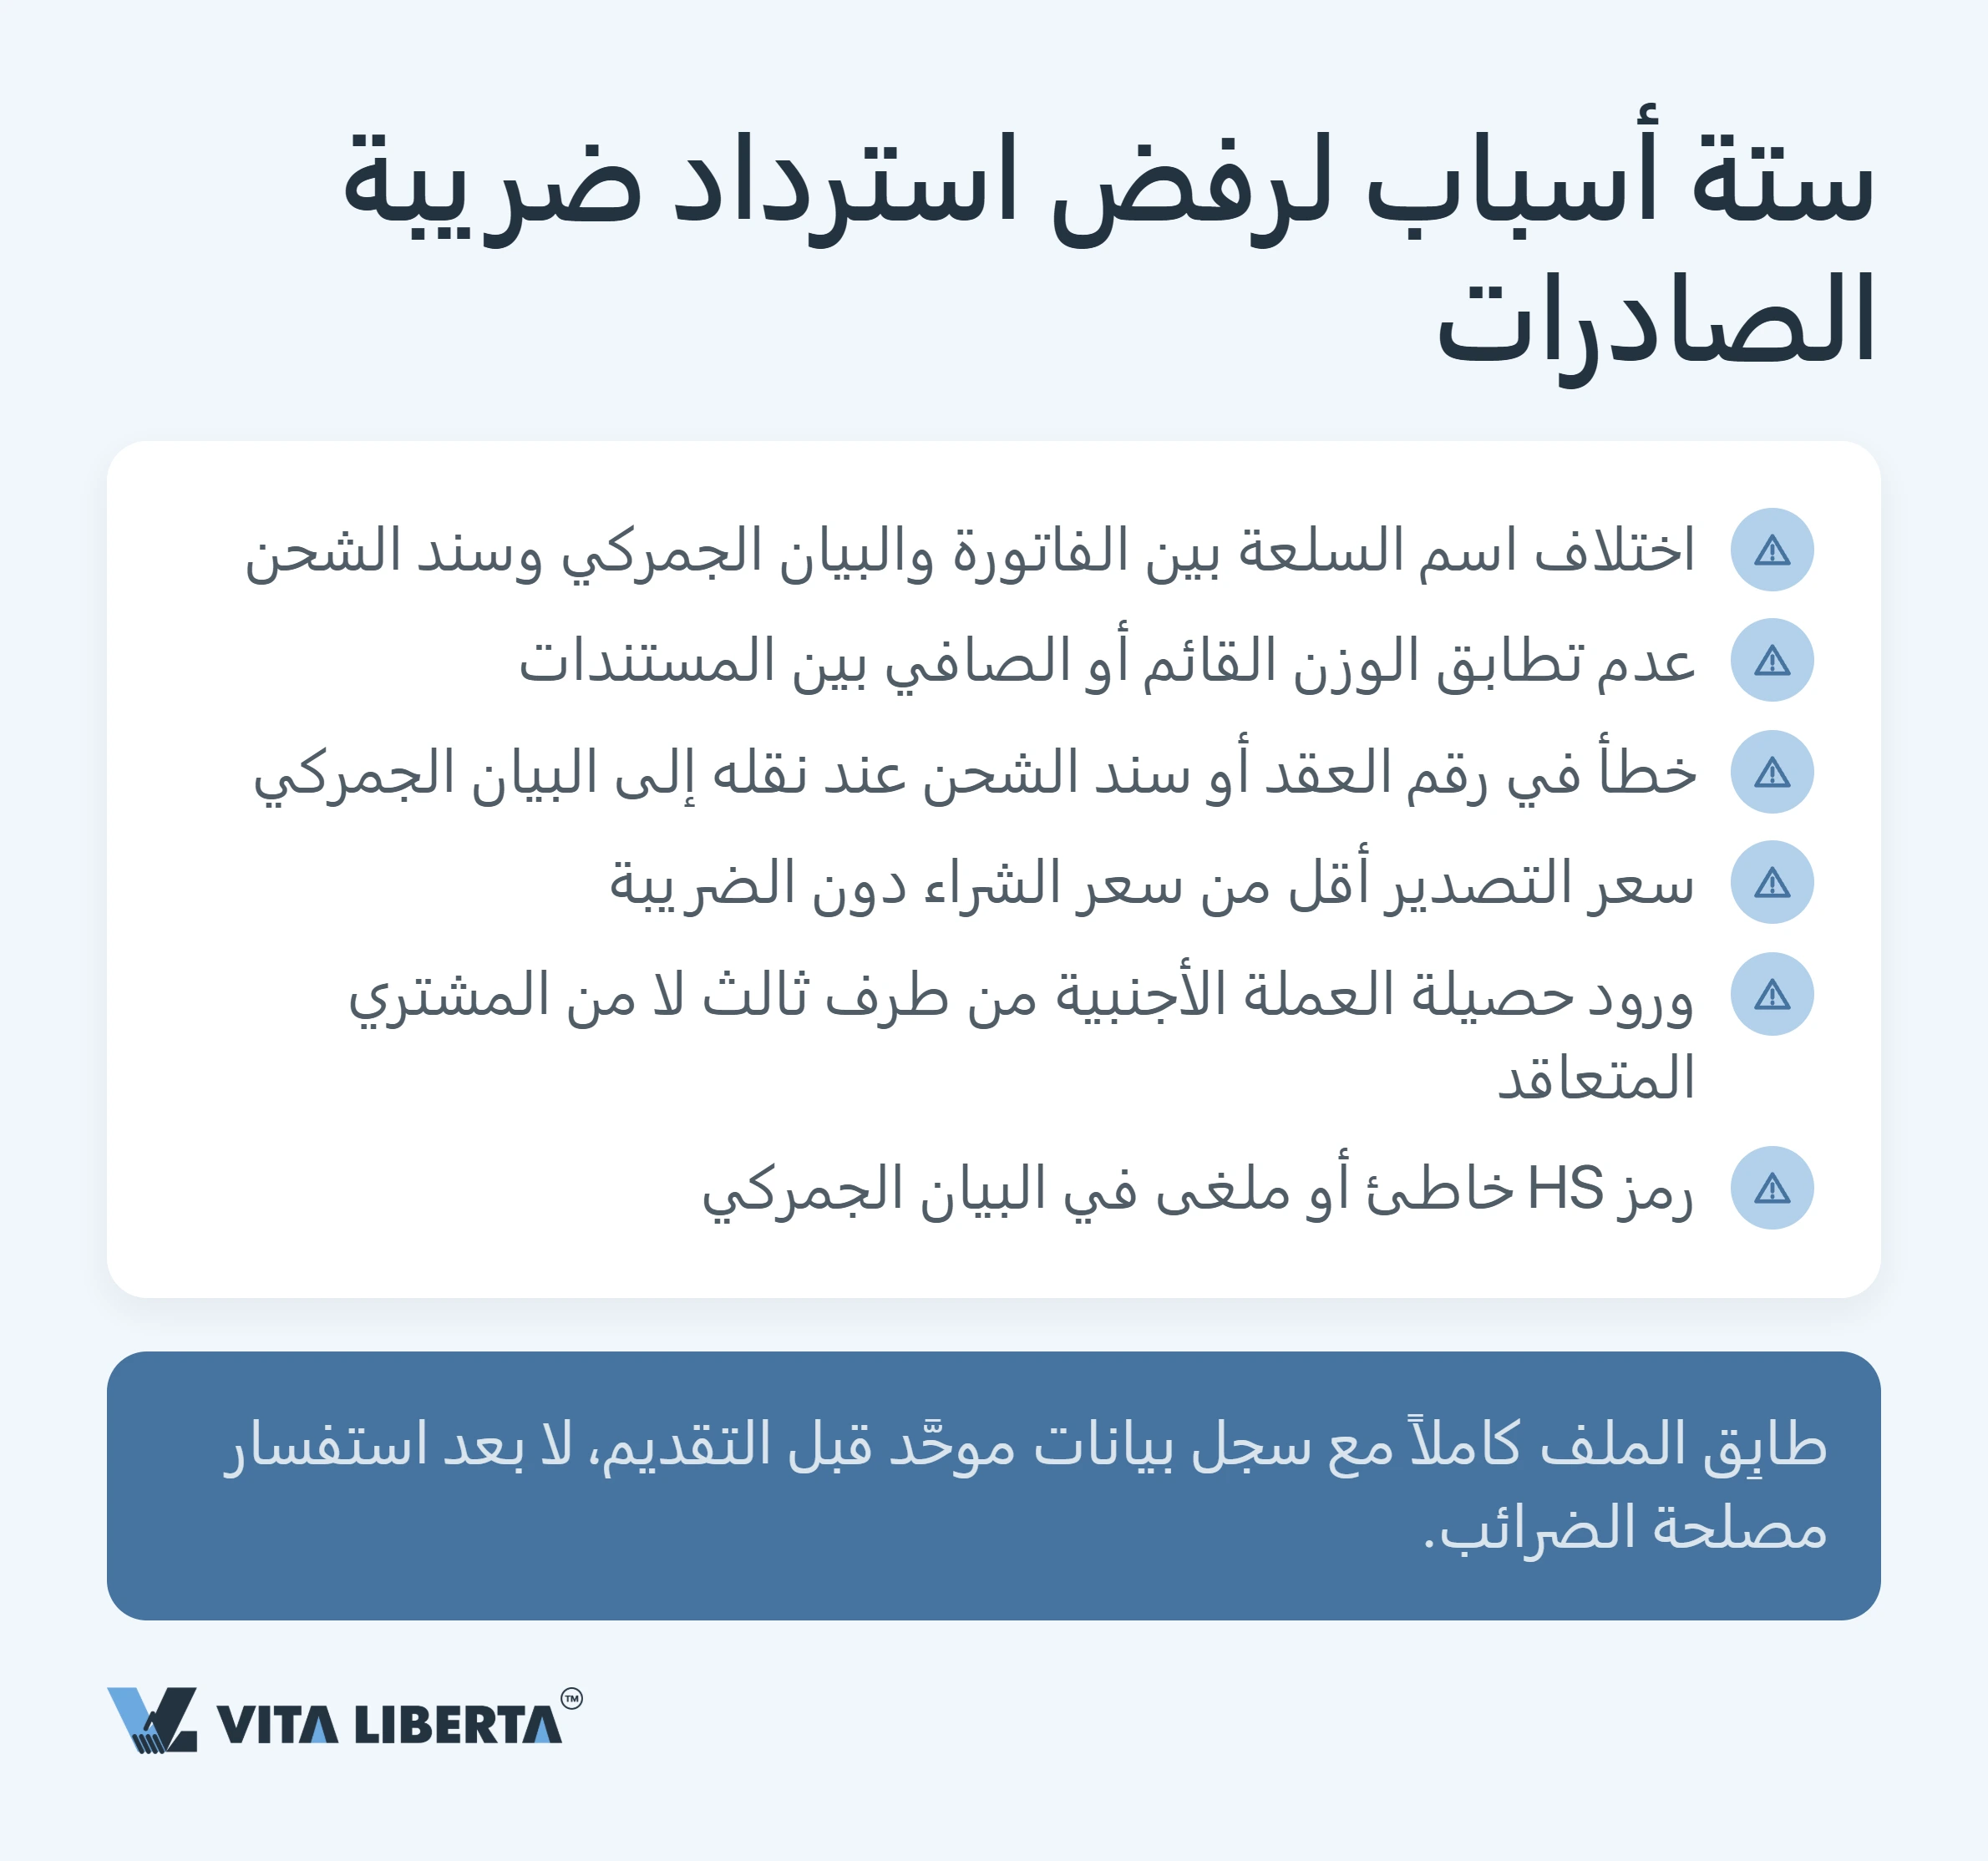
ما يجب أن يتطابق. يجب أن يتطابق اسم المنتج ووحدة القياس في البيان الجمركي والفاتورة. وبعض الاختلافات لا يقتصر أثرها على خسارة الاسترداد، بل تُفرض الضريبة على الشحنة كبيع محلي (القواعد نفسها، المادتان 23 و57). ويحدث ذلك عندما:
- يختلف الاسم أو الكمية في الفاتورة عن مستندات الشحن لدى المورّد؛ أو
- يختلف الاسم أو الكمية أو الوزن في البيان عن مستندات النقل بما يتجاوز الفاقد الطبيعي.
السعر. لا تتضمن القواعد السارية حكمًا يجعل التصدير بأقل من سعر الشراء سببًا للرفض بذاته. لكن إذا كان سعر الشراء أو التصدير مضخّمًا بوضوح ودون مبرر، تنتقل الشحنة من نظام الاسترداد إلى الإعفاء المجرّد، دون ردّ ضريبة المدخلات (财政部 税务总局公告2026年第11号، البند التاسع).
المهل: ثلاث مراحل وطلب أول أثقل
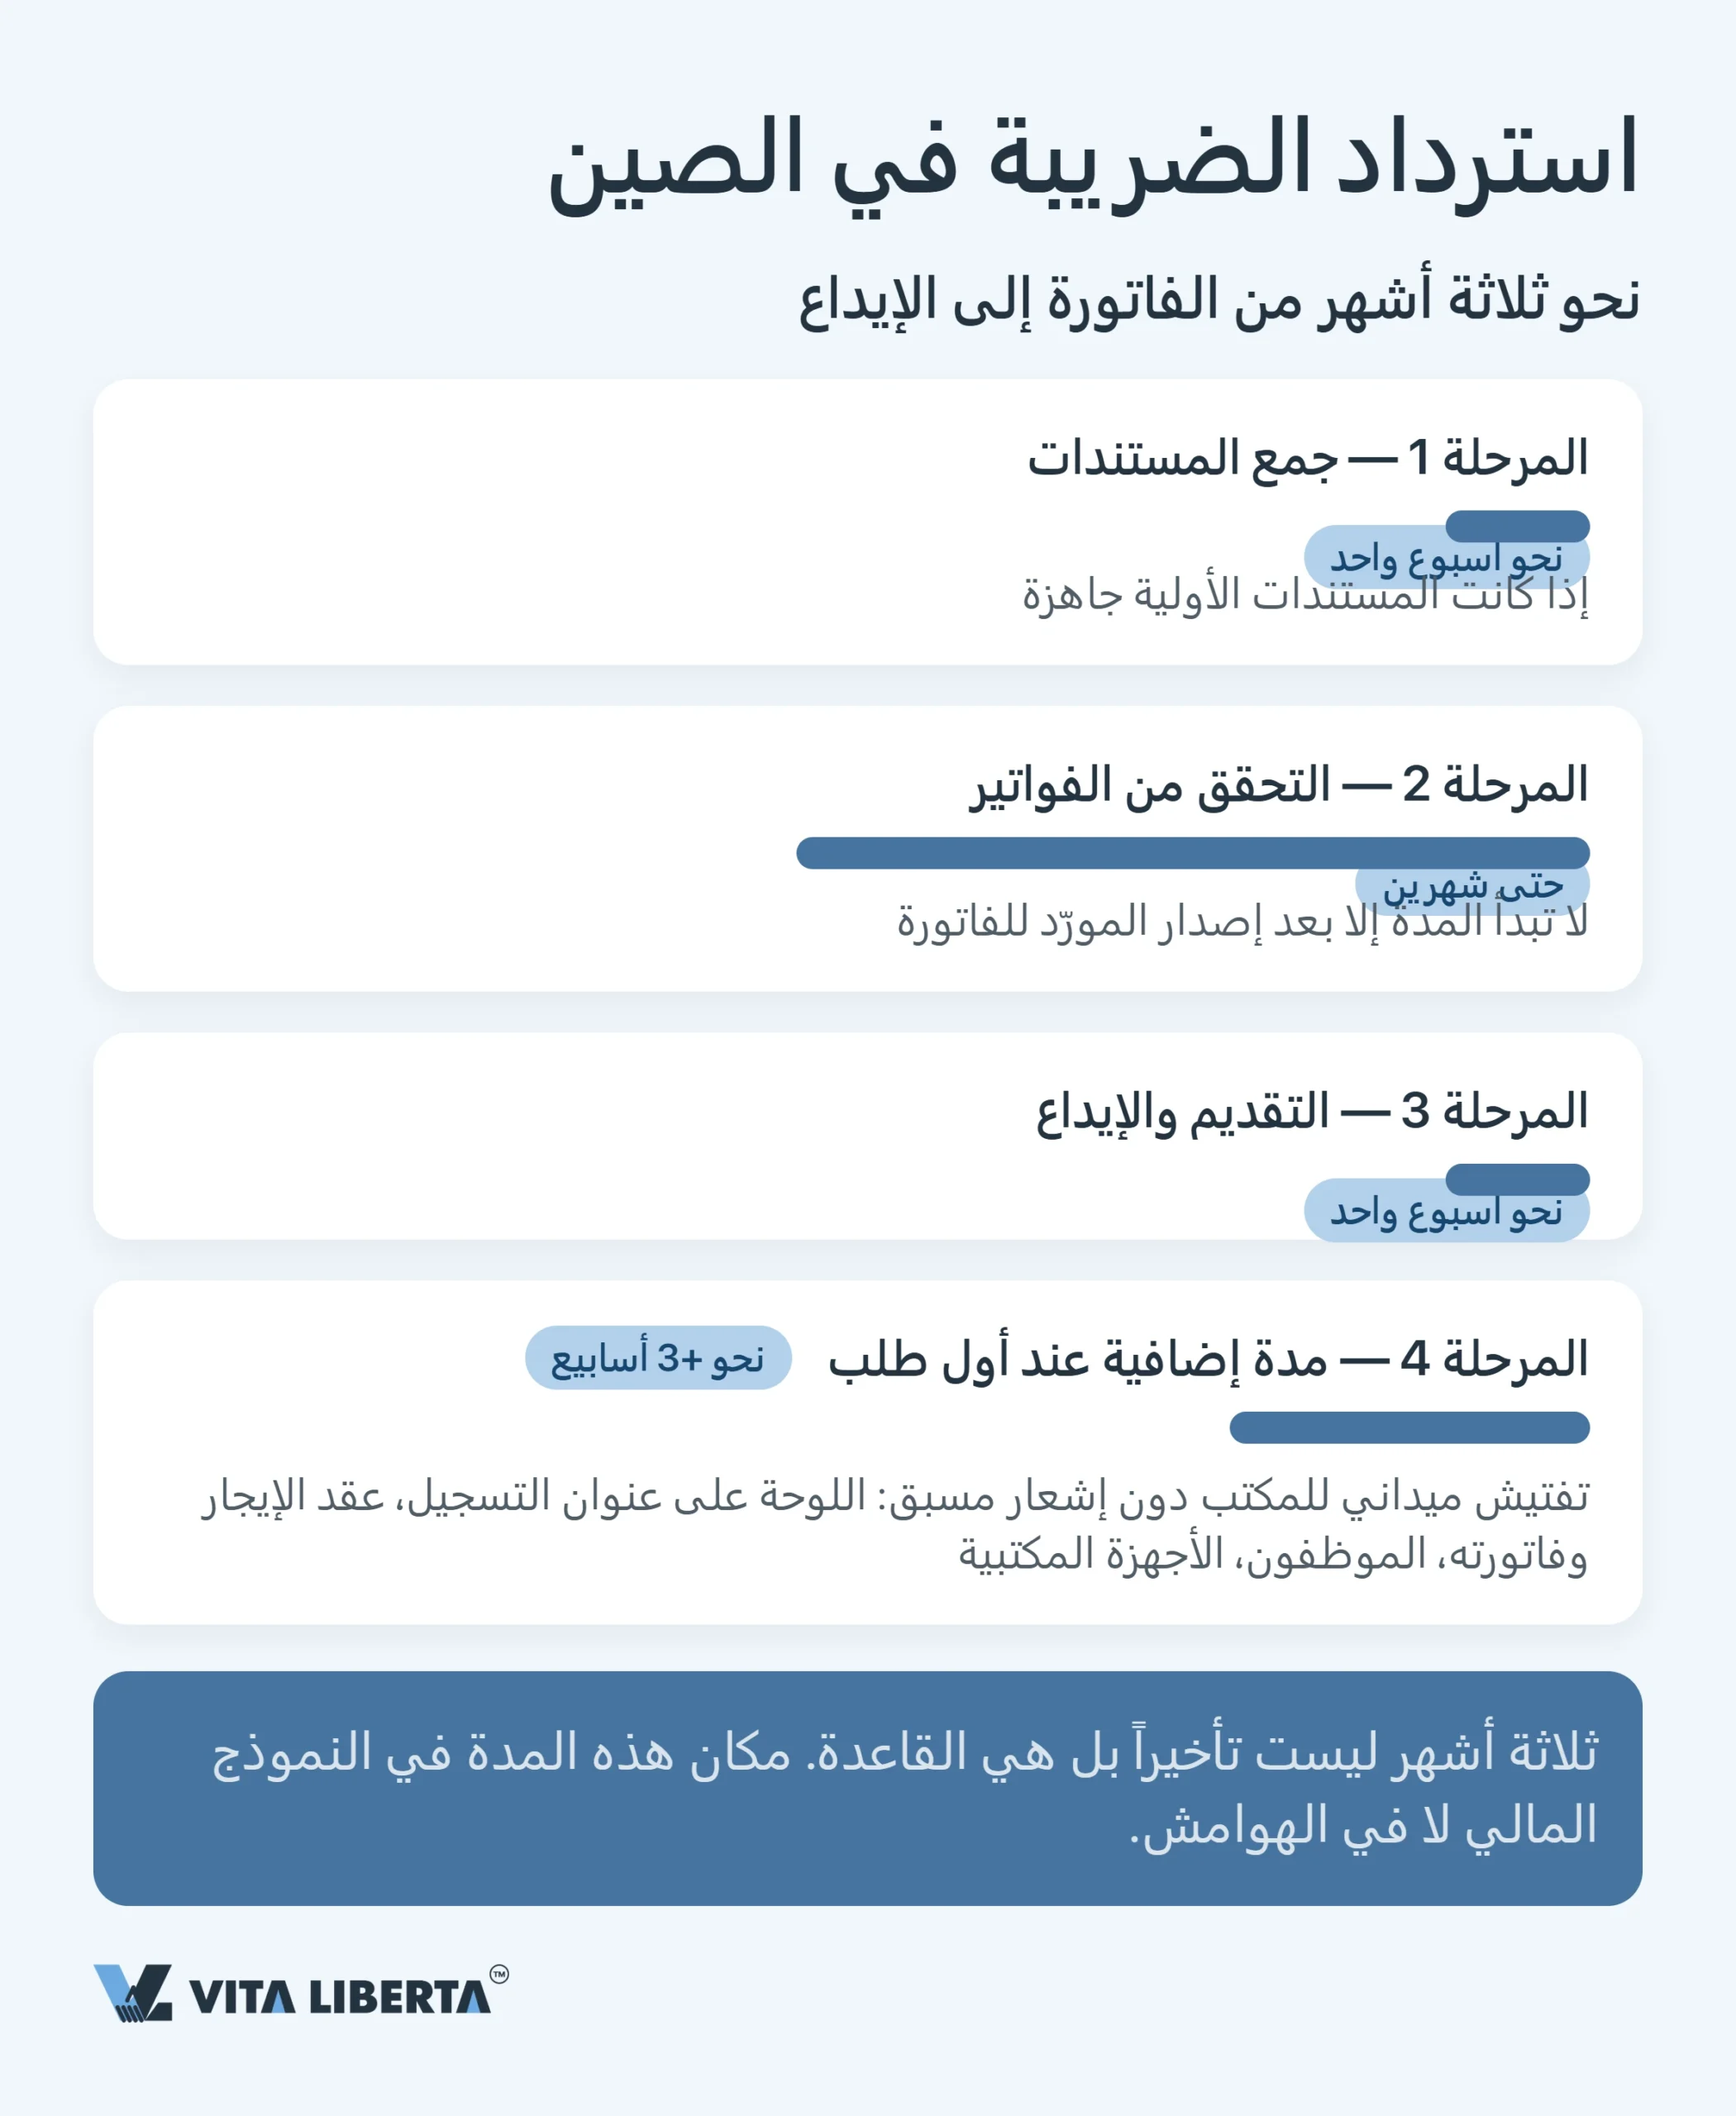
لا توجد مهلة رسمية مقدارها «ثلاثة أشهر». لكن في الواقع كثيرًا ما تمر أشهر بين الشحن ووصول المبلغ، وهذا أمر يُدرج في النموذج المالي لا في الحواشي.
- جمع المستندات يستغرق نحو أسبوع إذا كانت الوثائق الأولية جاهزة.
- انتظار الفاتورة وتأكيدها في النظام الإلكتروني هو المرحلة الأطول والأصعب توقعًا، إذ لا يبدأ الإجراء فعليًا إلا بعد أن يُصدر المورّد الفاتورة.
- تقديم الطلب وصرف المبلغ يستغرقان وقتًا أقصر حين لا تكون لدى التفتيش أسئلة.
ومع ذلك توجد حدود صارمة:
- يُقدَّم الطلب من الشهر التالي لتاريخ التصدير حتى 30 أبريل من السنة التالية، ويجب تحصيل العملات الأجنبية قبل التاريخ نفسه.
- من فاته ذلك يمكنه التقديم لاحقًا مع إثبات التحصيل، على ألا يتجاوز 36 شهرًا من تاريخ التصدير.
- بعد ذلك تُعدّ الشحنة المصدّرة اعتبارًا من 1 يناير 2026 مبيعة داخل الصين وتخضع لضريبة القيمة المضافة (财政部 税务总局公告2026年第11号، البند التاسع؛ 国家税务总局公告2026年第5号، المادة 48).
ويستحق الطلب الأول استعدادًا خاصًا. ففي الحالات الواردة في القائمة المعتمدة من إدارة الدولة للضرائب، يجوز لمصلحة الضرائب إجراء تحقق ميداني (实地核查)، ويلتزم المصدّر بالمشاركة فيه (国家税务总局公告2026年第5号، المادة 52). ويبحث المفتشون عن مؤشرات النشاط الحقيقي: لافتة في عنوان التسجيل، وعقد إيجار مع فاتورته، وموظفون، وتجهيزات مكتبية.
| مرحلة الإجراء | ما تنص عليه القواعد | الواقع العملي والمخاطر |
| تأكيد الفاتورة | يُطلب الاسترداد بناءً على الفاتورة الخاصة للمورّد، ولا تقبل مصلحة الضرائب الطلب إلا إذا تطابقت بياناته مع المعلومات الإلكترونية للمورّد والجمارك (国家税务总局公告2026年第5号، المادتان 18 و26) | انتظار الفاتورة وتأكيدها هو الأطول، فيُحسب في التدفق النقدي منذ البداية لا في نهاية الإجراء |
| لحظة تثبيت المعدل | يتحدد معدل الاسترداد بتاريخ التصدير (出口日期) المدوّن في البيان الجمركي (财政部 税务总局公告2026年第11号، البند الثالث) | لا يؤثر تاريخ التوقيع ولا الدفع ولا تقديم البيان؛ وفي شهر تغيّر المعدل يحسم تاريخ التصدير وحده الأمر |
| تحصيل العملات الأجنبية | يجب التحصيل قبل 30 أبريل من السنة التالية للتصدير، وتبقى المستندات لدى المصدّر، ويُقبل في حالات محددة التحصيل الحكمي (视同收汇) وفق قائمة معتمدة (国家税务总局公告2026年第5号، المواد 48–51) | بلا تحصيل ولا مسوّغ للتحصيل الحكمي لا يُصرف الاسترداد، ويُسترجع ما صُرف منه |
| فئة المصدّر | يُصنَّف المصدّرون في أربع فئات (出口企业管理类别) مع مراعاة تصنيفهم الائتماني الضريبي (A وB وM وC وD) | كلما انخفضت الفئة زاد التدقيق اليدوي، ويُرفق مصدّر الفئة الرابعة مستندات التحصيل بكل طلب (国家税务总局公告2026年第5号، المادة 49) |
ما الذي تغيّر في 2026
أصبح تقليص حوافز التصدير في قطاعات بعينها سياسة ممنهجة. وتُراجَع القوائم أسرع مما يحدّث الموردون قوائم أسعارهم.
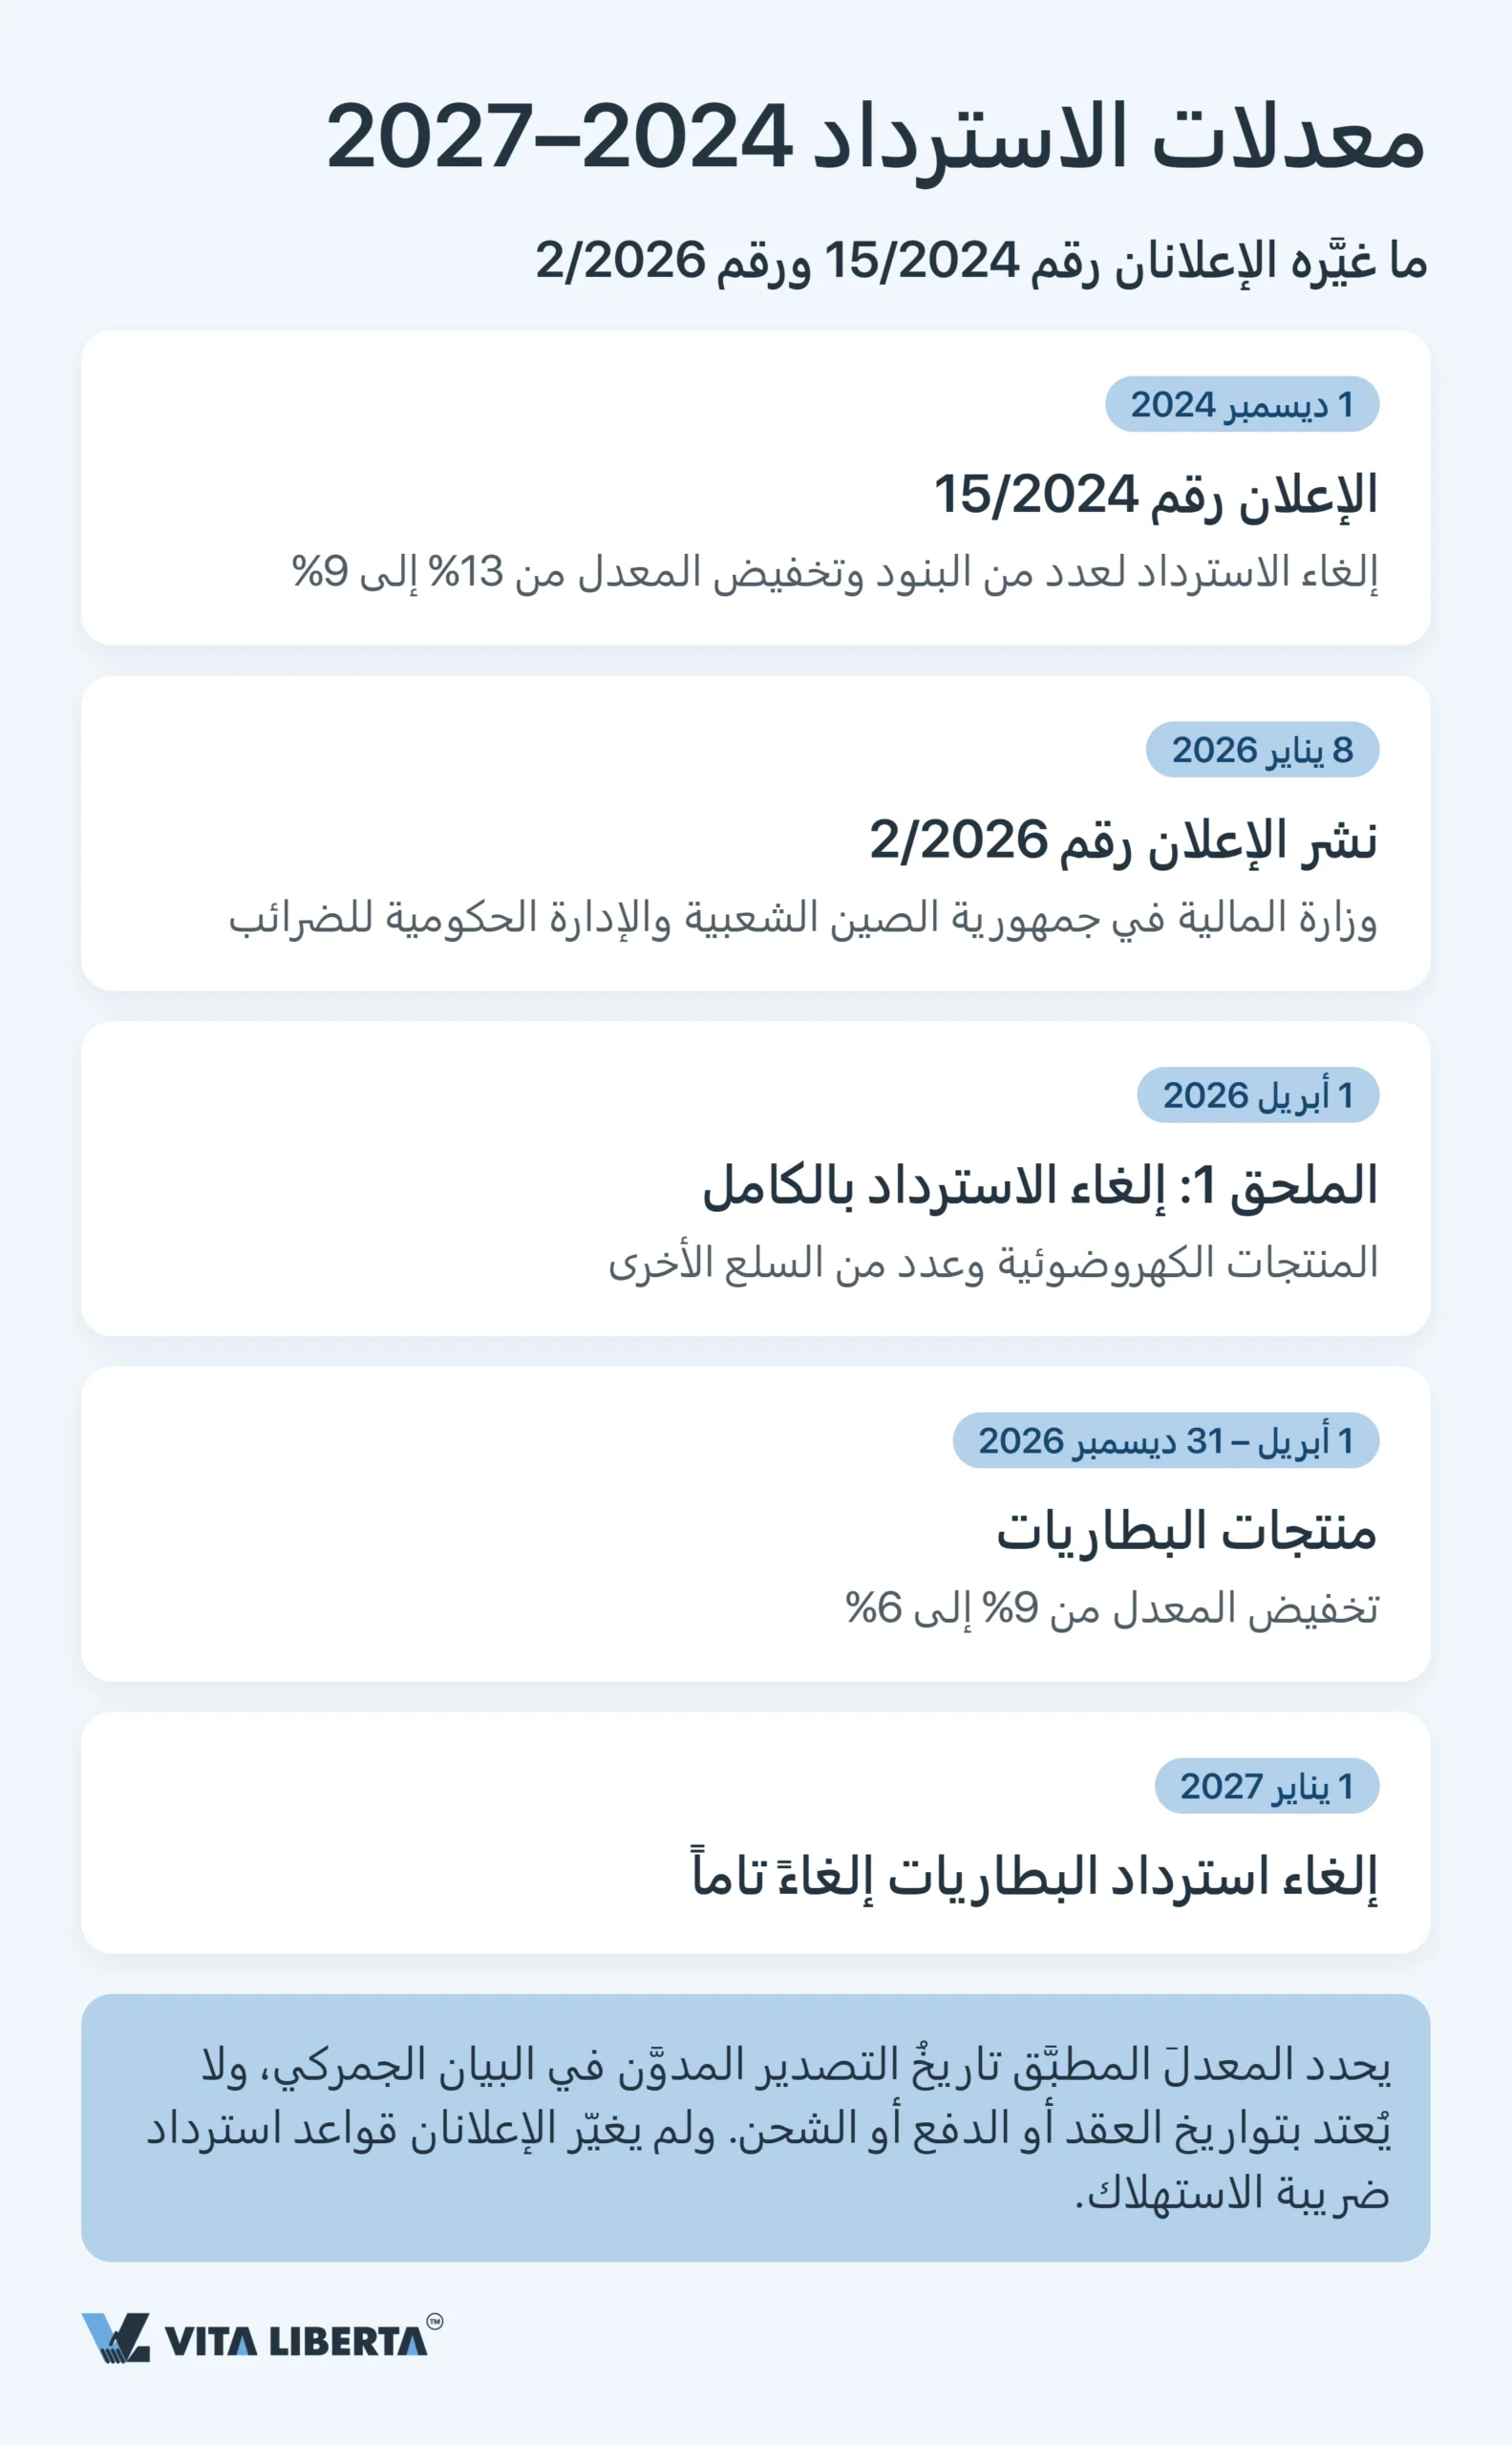
من 9% إلى 6% ثم إلى الصفر: من يطاله الإعلان رقم 2 لعام 2026
منذ 1 أبريل 2026 لا يحصل مصدّر الوحدات الشمسية على أي استرداد. وهذه نتيجة مباشرة للإعلان رقم 2 لعام 2026 (财政部 税务总局公告2026年第2号)، الذي وقّعته وزارة المالية الصينية بالاشتراك مع إدارة الدولة للضرائب (STA، 国家税务总局) في 8 يناير 2026. وثلاث نقاط ينبغي استحضارها:
- الملحق 1: استرداد صفري. فقدت المنتجات الكهروضوئية وسلع أخرى مدرجة في القائمة استرداد ضريبة القيمة المضافة اعتبارًا من 1 أبريل 2026.
- البطاريات: مرحلة انتقالية. من 1 أبريل إلى 31 ديسمبر 2026 ينخفض المعدل من 9% إلى 6%، ثم يُلغى الاسترداد كليًا اعتبارًا من 1 يناير 2027.
- العبرة بتاريخ التصدير لا بالصفقة. يحدد المعدلَ المطبَّق تاريخُ التصدير (出口日期) المدوّن في البيان الجمركي، ولا أثر لتاريخ تقديم البيان (申报日期) ولا لتاريخ الدفع.
وهذا امتداد لنهج سابق. فالإعلان رقم 15 لعام 2024 (财政部 税务总局公告2024年第15号) دخل حيز التنفيذ في 1 ديسمبر 2024، و:
- ألغى الاسترداد على منتجات الألمنيوم والنحاس المدرفلة وبنود أخرى؛
- خفّض المعدل من 13% إلى 9% لجزء من المنتجات النفطية والكهروضوئيات والبطاريات وبعض المنتجات المعدنية اللافلزية.
كما ينص الإعلان رقم 2 لعام 2026 على أن نظام استرداد ضريبة الاستهلاك والإعفاء منها عند التصدير لا يتغير بالنسبة للسلع الخاضعة لها في قوائمه.
مهم: إلغاء الاسترداد لا يعني حظر التصدير، بل ينقل عبئًا ضريبيًا بنسبة 9–13% إلى سعر التسليم من المصنع. وإذا تذرّع مورّد بـ«إلغاء عام لضريبة القيمة المضافة» دون أن يذكر رمزًا محددًا من الملحق، فاطلبوا منه المسوّغ قبل أن تعيدوا النظر في ميزانية المشتريات.
اقتصاديات الاسترداد: حماية من الخسارة لا هامش إضافي
في إعادة البيع العادية لا يحقق الاسترداد ربحًا. فهو يعيد ضريبة مدمجة أصلًا في سعر الشراء، وعدم المطالبة بها يعني إهداء الخزينة 9–13% من قيمة الشحنة. أما المكسب الحقيقي فلا يظهر إلا في حالتين:
- مورّد لا يصدّر بنفسه ويعمل بشكل نظامي ويلتزم بإصدار الفاتورة الخاصة. عندئذ تذهب ضريبة المدخلات هذه إلى المصدّر بعد أن كانت تذوب في السعر.
- مصنع صغير أو متوسط لا يتولى إجراءات الاسترداد بنفسه. فكبار المصدّرين يستردون كل شيء بأنفسهم ولا يبقى لديهم ما يتقاسمونه.
باختصار، الغاية الاقتصادية من الإجراء ليست الكسب بل تجنّب الخسارة. ففي مشتريات سنوية بقيمة 3 ملايين يوان بفواتير 13%، تبلغ ضريبة المدخلات نحو 345,000 يوان. والملف غير المكتمل يكلّف المبلغ كله عند معدل استرداد 13%، ونحو 239,000 يوان عند معدل 9%.
أسّسوا شركة التصدير في الصين بالشكل الصحيح
- صفة المكلف العام
- اختيار النموذج: التصدير باسمكم أو عبر وكيل
- القيد في نظام الاسترداد

استرداد ضريبة القيمة المضافة على الصادرات في الصين: خلاصات استراتيجية
المفارقة الجوهرية في هذا النظام أن الدولة أضفت على الإجراء أقصى درجات الشكلية: فواتير، ورموز، وتحقق إلكتروني، ومطابقة شاملة مع الجمارك. وفي الوقت نفسه أبقت عليه قابلًا للضبط اليدوي عبر قوائم الملاحق التي يكفي إعلان واحد لإعادة كتابتها.
- معدل الاسترداد متغيّر لا ثابت. تحقّقوا منه عبر رمز HS قبل العقد في قاعدة معدلات الاسترداد (退税率文库). القاعدة أنه يساوي نسبة ضريبة القيمة المضافة، لكنه مخفّض أو صفري لبعض البنود.
- الحق في الاسترداد يتبع المصدّر. امتلاك كيان قانوني خاص بكم في الصين بصفة المكلف العام هو السبيل الوحيد للاحتفاظ بالضريبة بدل تركها للوسيط. ويمكن لهذا الكيان أن يصدّر باسمه أو عبر وكيل بموجب عقد توكيل.
- الاسترداد يصل متأخرًا. انتظار فاتورة المورّد وتأكيدها يمدّ الإجراء أشهرًا، فيما يرتبط تقديم الطلب وتحصيل العملات الأجنبية بموعد 30 أبريل من السنة التالية. وهذا من عناصر رأس المال العامل، لا تفصيل محاسبي.
لذلك ينبغي التعامل مع استرداد ضريبة القيمة المضافة على الصادرات في الصين لا كإجراء شكلي في نهاية الصفقة، بل كعامل يُحسم عند اختيار المورّد ورمز المنتج. الشركة التي تحسب معدل الاسترداد قبل التوقيع تتحكم في تكلفتها، أما التي تتذكره بعد الإفراج الجمركي فلا تفعل سوى تسجيل الخسائر.
الأسئلة الشائعة
لا يمكن ذلك مباشرة. فالاسترداد لا يتولاه إلا كيان قانوني صيني يتمتع بصفة المكلف العام، يصدّر البضاعة باسمه أو يوكّل وكيلًا ويحصل منه على شهادة التصدير (《代理出口货物证明》). الحل: إما شركة تصدير خاصة بكم في الصين، أو عقد مع مصدّر يتضمن في السعر التزامه بتحويل منفعة الاسترداد إليكم.
لن تستردوا أكثر من النسبة المدوّنة في الفاتورة الخاصة للمورّد، أي 3%، أو 1% إذا طبّق النسبة المخفّضة السارية حتى 31 ديسمبر 2027. ومعدل الاسترداد المرتبط برمز HS لا يرفع هذا السقف. الحل: مع الكميات المنتظمة، يغطي الفارق بين 3% و13% عادةً تكلفة الانتقال إلى مورّد بصفة المكلف العام.
يُطبَّق معدل أبريل. فتقديم البيان في مارس لا يحمي شيئًا بذاته، لأن المفتش ينظر إلى خانة «تاريخ التصدير» (出口日期) لا إلى تاريخ تقديم البيان (申报日期). ويتحمل الفرقَ الطرفُ الذي قبل هذه المخاطرة في العقد. الحل: في الأشهر الانتقالية حدّدوا كتابةً من يتحمل تأخر تاريخ التصدير، ولا تتركوا التخليص الجمركي يجري دون متابعة.
الأسباب المعتادة هي: اختلاف اسم المنتج أو وحدة القياس بين الفاتورة والبيان الجمركي؛ اختلاف الاسم أو الكمية أو الوزن بين البيان ومستندات النقل؛ عدم تحصيل العملات الأجنبية في الموعد؛ سعر شراء أو تصدير مضخّم بوضوح دون مبرر. وبعض هذه الاختلافات لا يؤدي إلى الرفض فحسب، بل إلى فرض الضريبة كما في البيع المحلي. الحل: مطابقة الملف مع سجل موحّد للبيانات قبل التقديم، لا بعد استفسار مصلحة الضرائب.
سيرتفع السعر بالمقدار الذي كان المصنع يسترده من الخزينة تمامًا. فقد فقدت بنود الملحق 1 الاسترداد اعتبارًا من 1 أبريل 2026، وتبقى البطاريات عند 6% بدل 9% حتى 31 ديسمبر 2026، ثم يُلغى استردادها كليًا اعتبارًا من 1 يناير 2027. الحل: اطلبوا رمز HS وطابقوه مع القائمة. فعبارة «أُلغيت ضريبة القيمة المضافة لدينا» دون رمز هي أسلوب تفاوضي، لا مبرر لرفع السعر.