Hongkong
 China




تقدّم الصين أهم حوافزها الضريبية للشركات بقواعد واضحة وسعر محدد سلفاً. المستفيد هو من يثبت تقنيته بالأرقام والمستندات، لا من يعمل في التقنية فقط.
المشكلة الأساسية
«لدينا شركة مملوكة بالكامل لأجانب (WFOE) في هانغتشو، وتطوير ذاتي، ومهندسون على كشوف الرواتب، ومنتج يُباع حول العالم. فلماذا ندفع 25% مثل شركة تجارية، بينما يدفع جارنا في المجمع نفسه 15%؟ ألسنا تقنيين بما يكفي؟»
القطاع وحده لا يحسم شيئاً، فالحسم للعتبات. تنخفض ضريبة دخل الشركات (Corporate Income Tax, CIT) عندما تثبت شركتك ستة مؤشرات كمية وتحصل على صفة المؤسسة ذات التقنية العالية والجديدة (High and New Technology Enterprise, HNTE). فيما يلي: ما الذي تتضمنه الحزمة، وكم يكلّف الدخول، وأين تسقط الصفة عادةً.
حزمة HNTE: سعر 15% وثلاث أدوات إضافية
يمنحك الاعتماد ميزتين حكراً على الشركات عالية التقنية: سعر 15%، ومدة أطول لترحيل الخسائر. أما الخصم الإضافي لنفقات البحث والتطوير وخصم نفقات تدريب الموظفين، فمتاحان للشركات العادية أيضاً، لكن أثرهما يبلغ أقصاه مع الصفة. لكل أداة موضعها في الحساب. يعمل الخصم الإضافي في البداية، عند تكوين الوعاء الضريبي، بينما يُطبَّق السعر المخفّض في الخطوة الأخيرة.
من 25% إلى 15%: مليون يوان على أرباح 10 ملايين
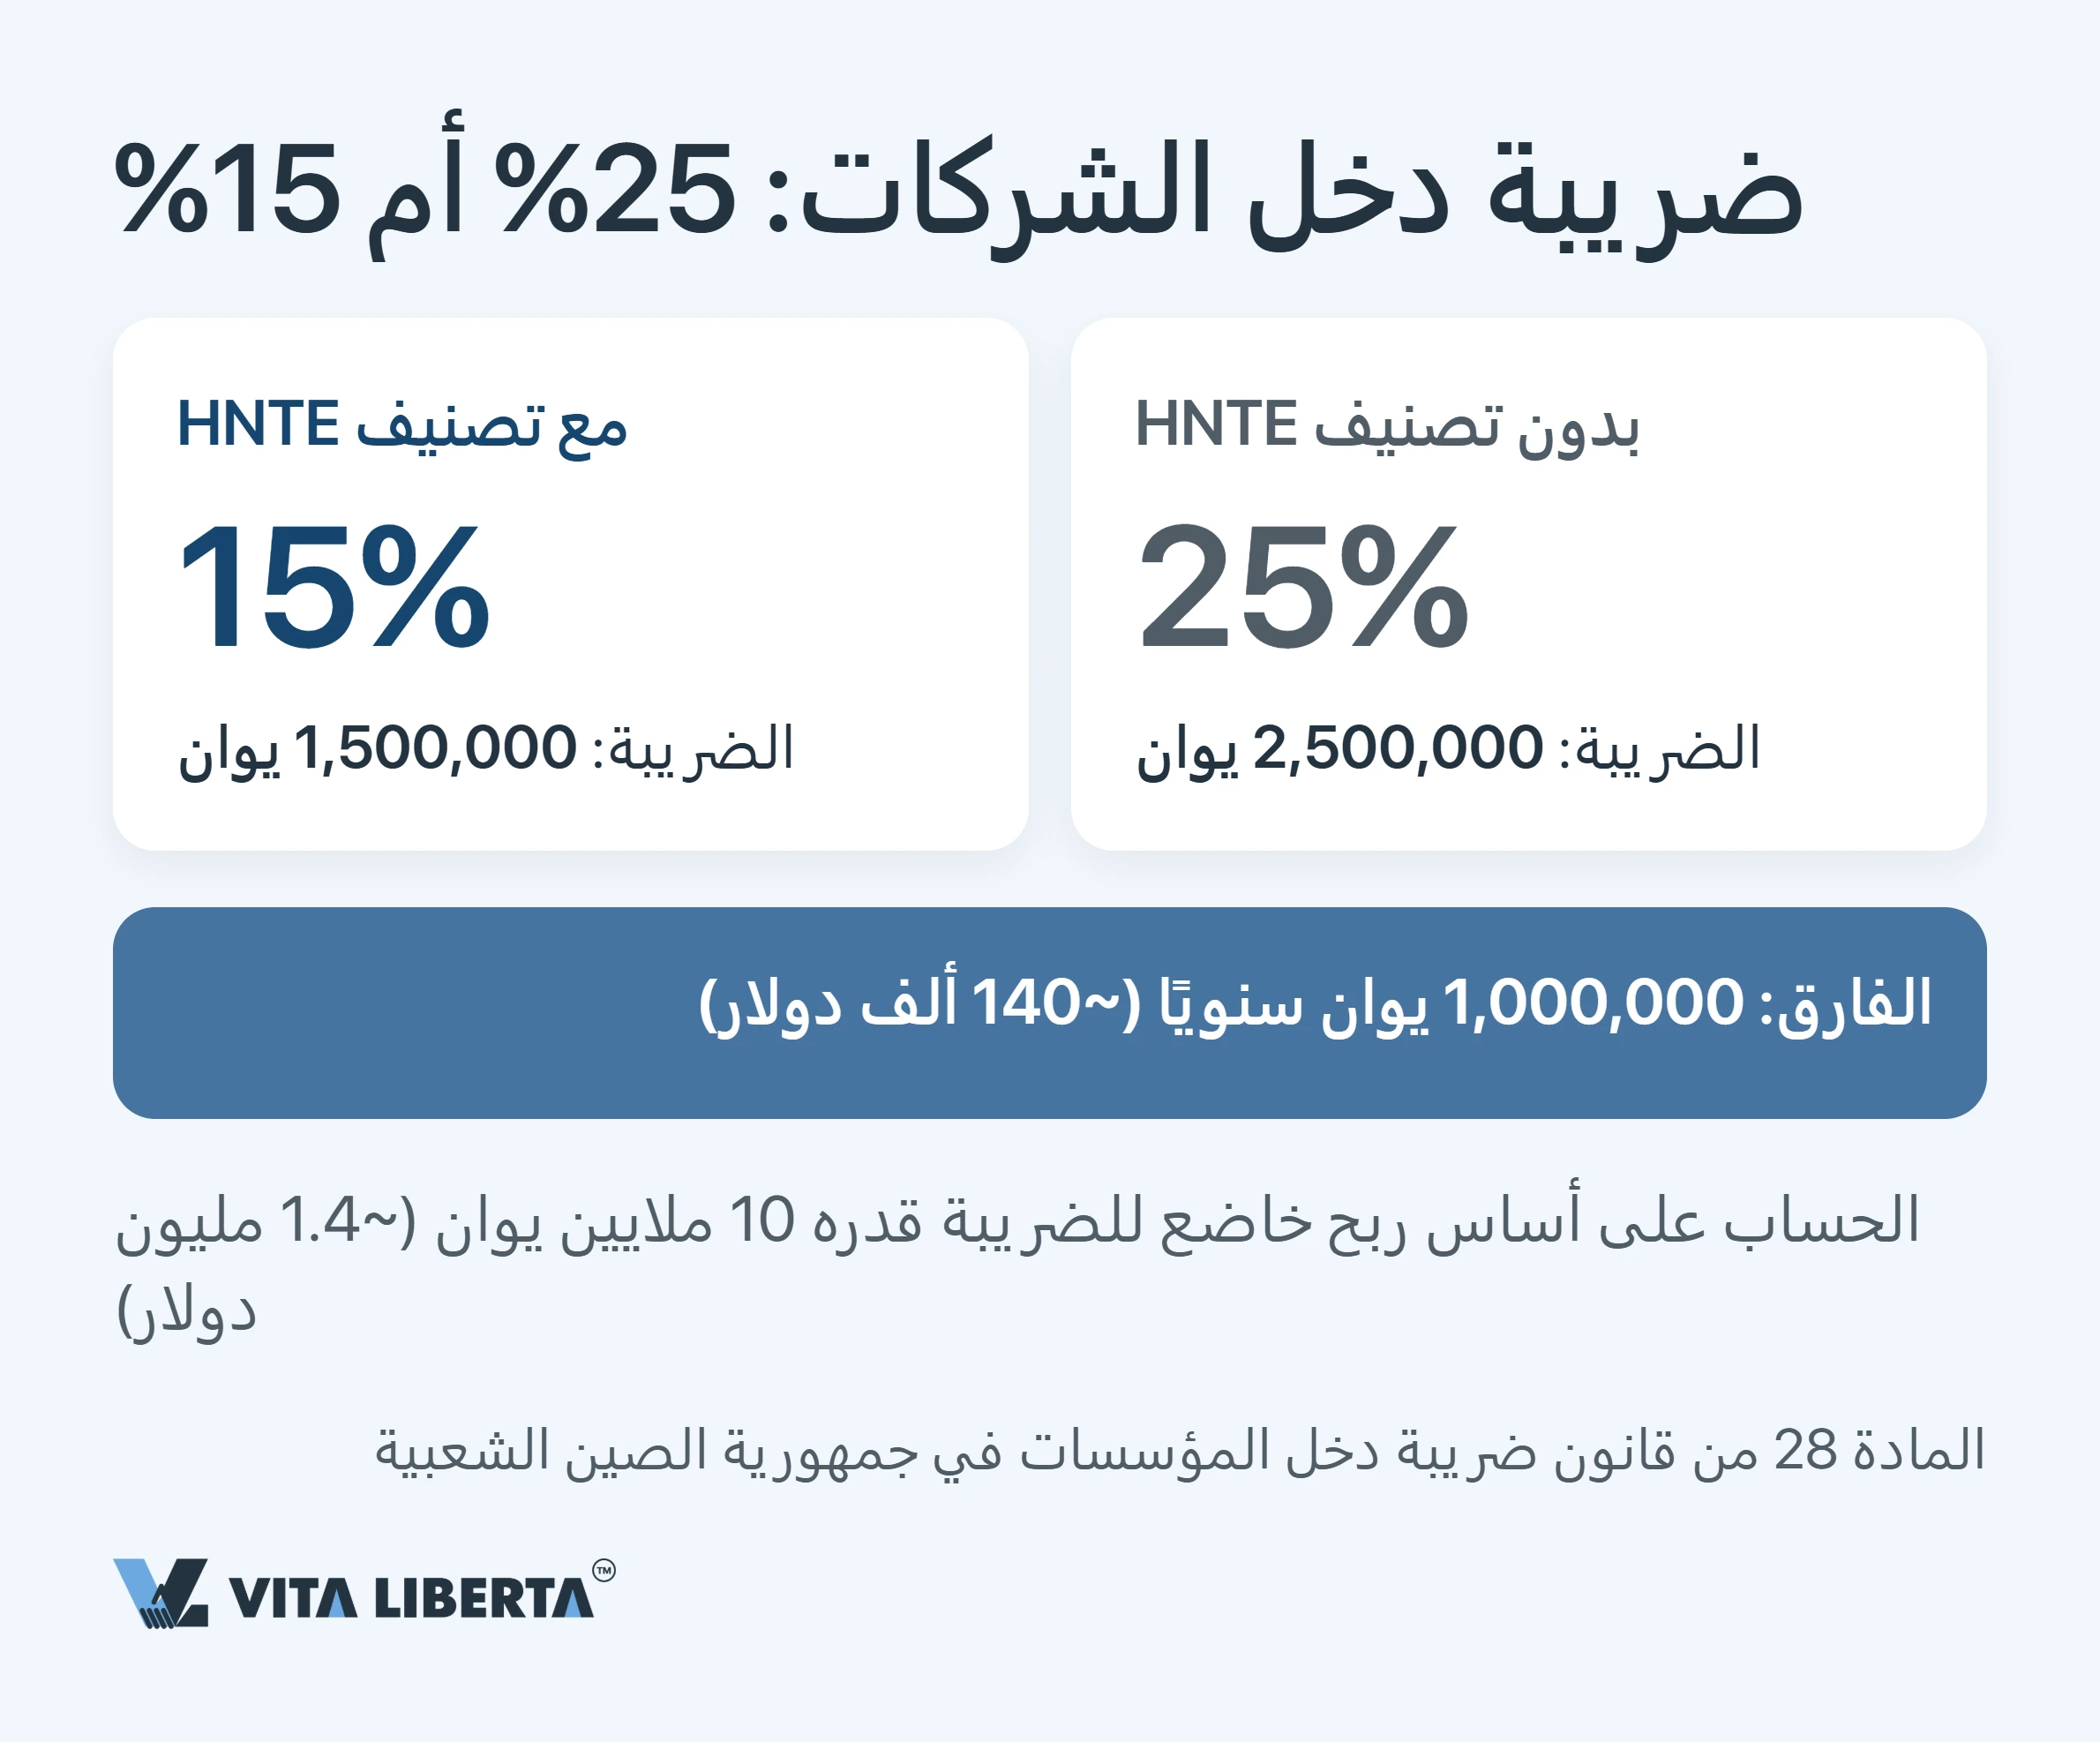
ابدأ بالأرقام. أرباح 10 ملايين يوان (نحو 1.4 مليون دولار) تعني ضريبة قدرها 2.5 مليون في النظام العادي، ومع الصفة تدفع 1.5 مليون. يستند فرق المليون يوان (نحو 140 ألف دولار) إلى المادة 28 من قانون ضريبة دخل المؤسسات في جمهورية الصين الشعبية (中华人民共和国企业所得税法). تُخرج هذه المادة الشركات المعتمدة من السعر الأساسي البالغ 25% وتحدد لها 15%. يسري سعر 15% اعتباراً من السنة الضريبية التي صدرت فيها الشهادة، ويشمل أرباح تلك السنة كاملة (国家税务总局公告2017年第24号). في السنة التي تنتهي فيها شهادتك، يمكنك مواصلة سداد الدفعات المقدمة الفصلية بنسبة 15% حتى إعادة الاعتماد. فإن لم تحصل على شهادة جديدة قبل 31 ديسمبر، تُكمل ضريبة تلك السنة حتى السعر القياسي 25%. تطبّق الشركة الحافز بنفسها وتحتفظ بالمستندات تحسباً للتفتيش. وتتحقق السلطة الضريبية من الأحقية بعد تقديم الإقرار. إذا تبيّن أن شروط الاعتماد لم تكن مستوفاة، تُسحب الصفة وتُعاد محاسبة الضريبة من السنة التي توقفت فيها الشركة عن استيفائها.
الخصم الإضافي للبحث والتطوير: 200% للجميع و220% لقطاعين
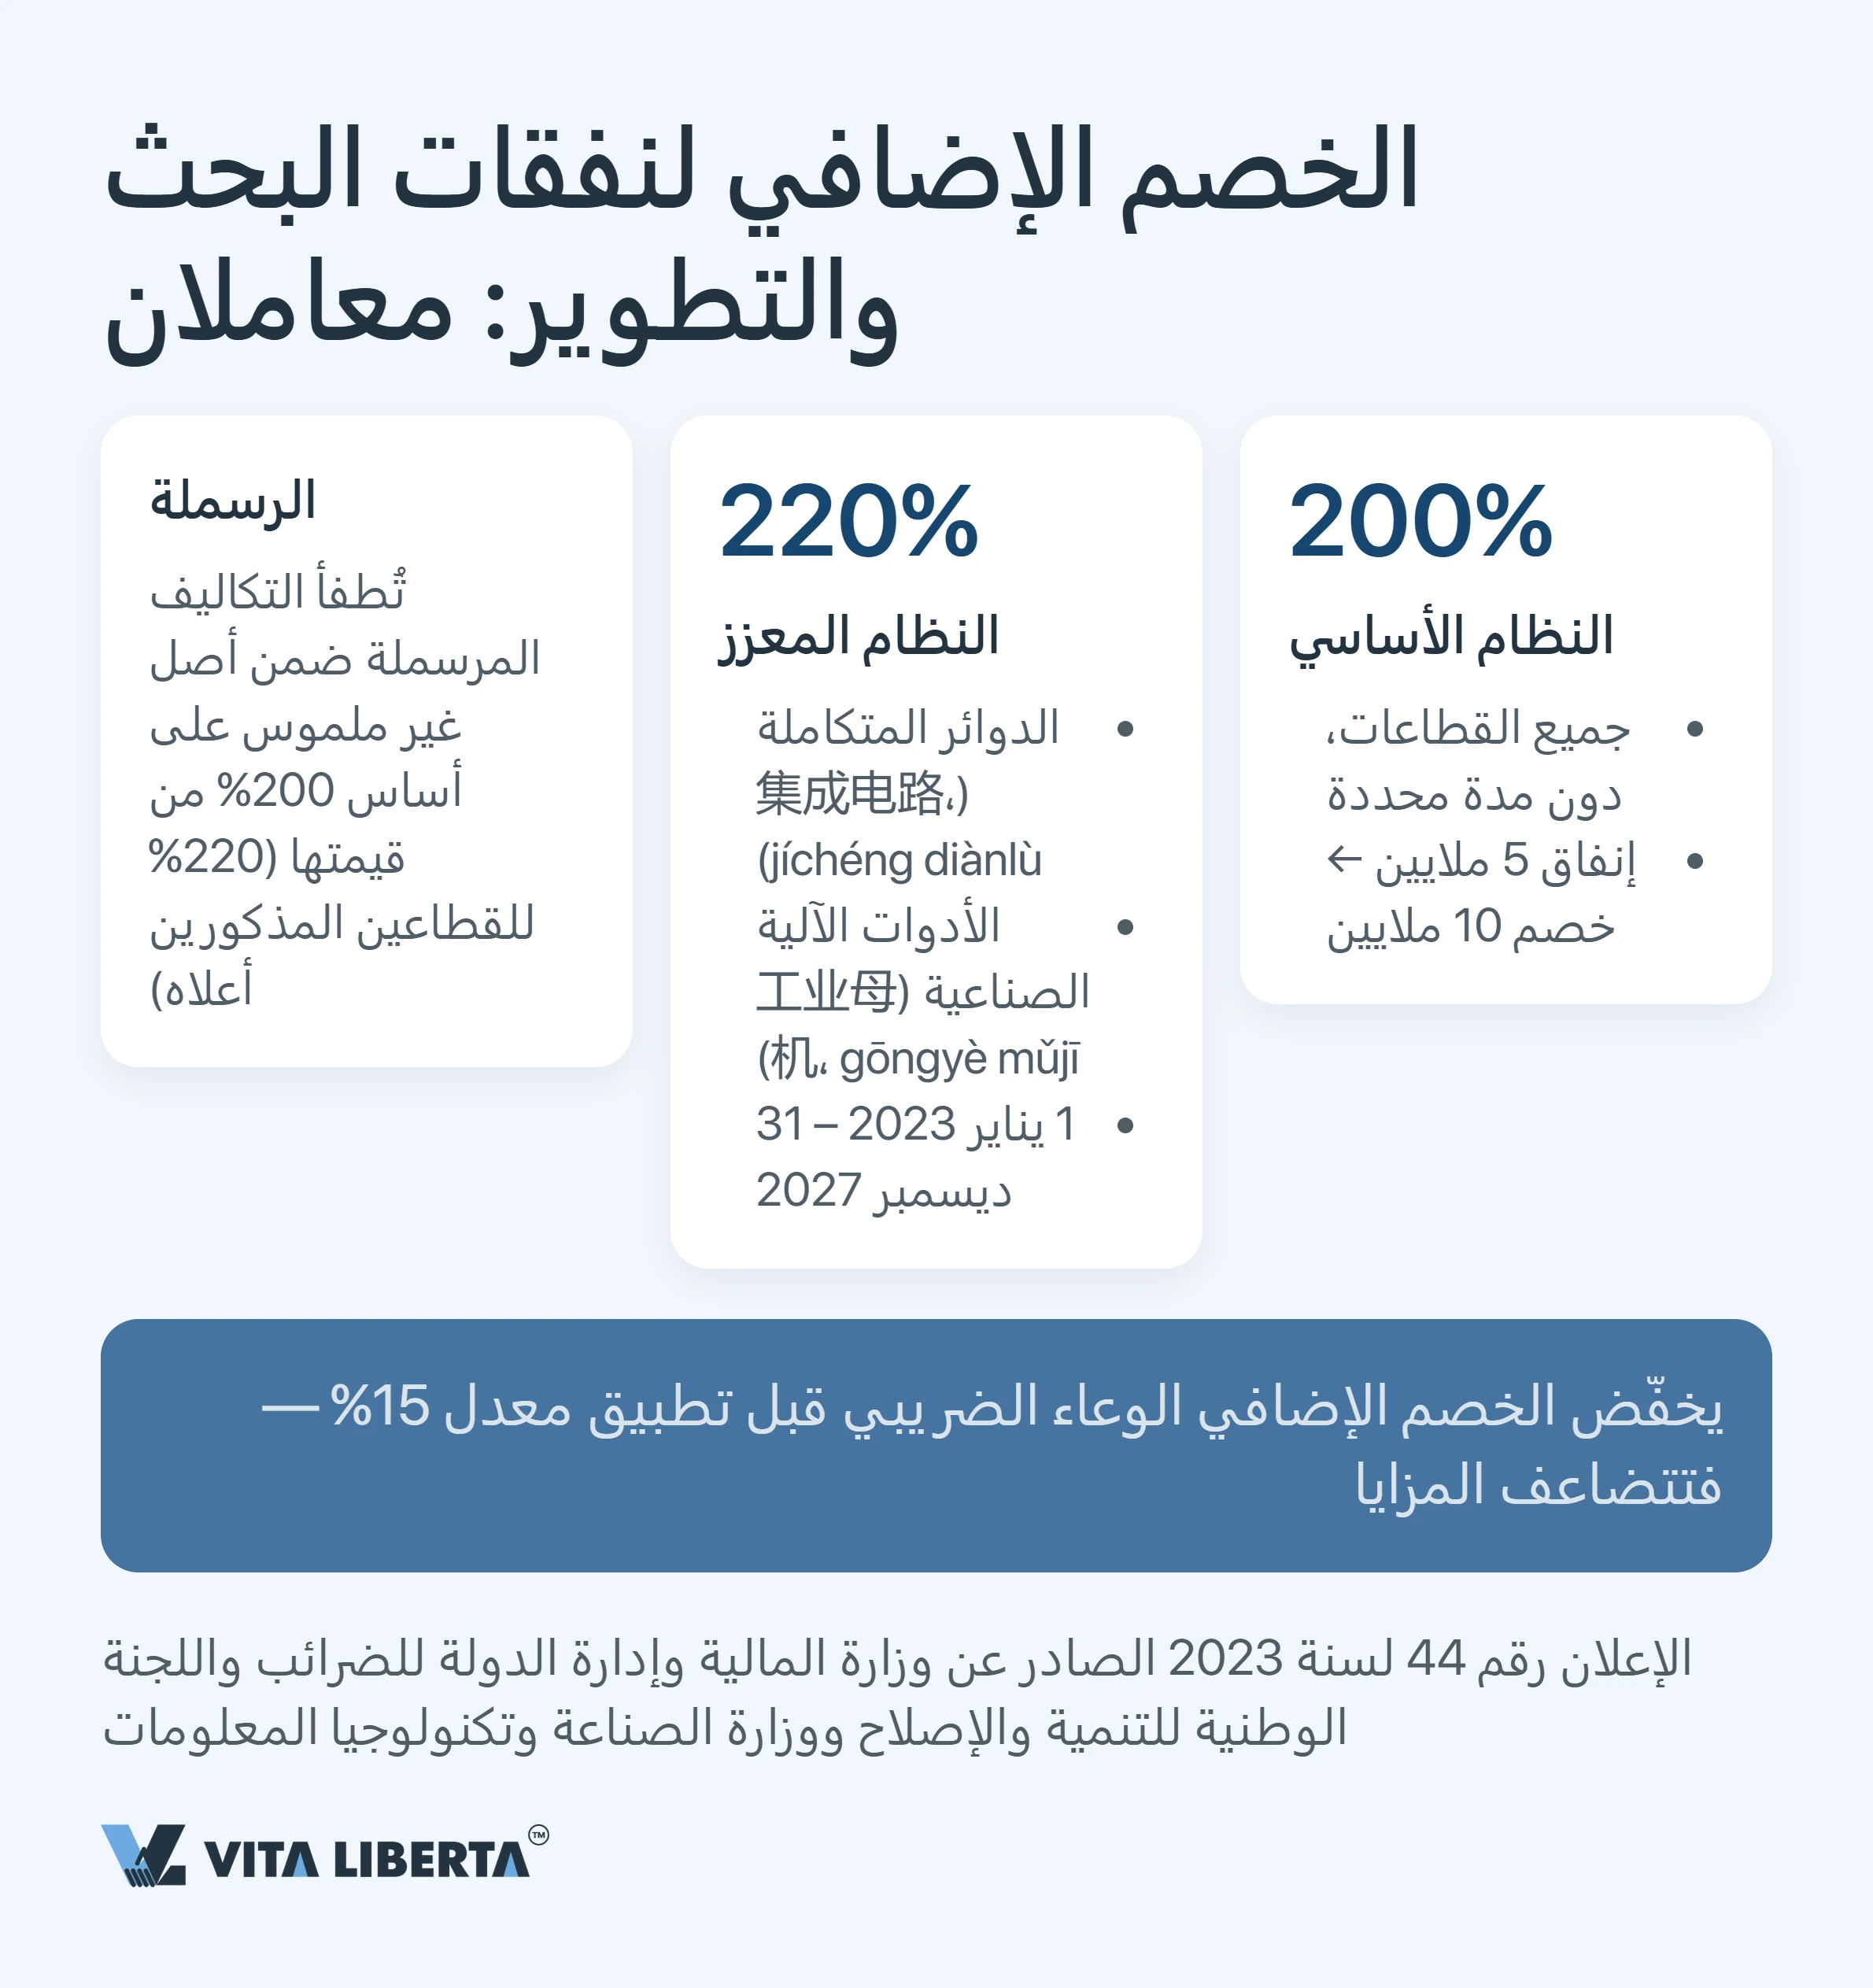
يقلّص الخصم الإضافي الوعاء أولاً، ثم يُطبَّق سعر 15% على ما تبقى. الميزتان تتضاعفان معاً، وهذا الأثر المركّب هو السبب الحقيقي للسعي إلى الصفة. الخصم المضاعف هو الأساس. تخصم من الوعاء ضعف ما أنفقته على البحث والتطوير (R&D): التكلفة الفعلية مضافاً إليها 100%. إذا أنفقت 5 ملايين يوان على التطوير، ينخفض الوعاء 10 ملايين. هذا هو معامل 200%. منذ 1 يناير 2023 لم يعد لهذه القاعدة تاريخ انتهاء (财政部 税务总局公告2023年第7号)، ولا تشترط صفة HNTE. لكنها لا تشمل صناعة التبغ، والفنادق والمطاعم، وتجارة الجملة والتجزئة، والعقارات، والتأجير وخدمات الأعمال، وقطاع الترفيه. 220% لقطاعين حتى نهاية 2027. خصّص إعلان مشترك صادر عن وزارة المالية ومصلحة الدولة للضرائب واللجنة الوطنية للتنمية والإصلاح (NDRC) ووزارة الصناعة وتكنولوجيا المعلومات (MIIT) (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号، «الإعلان 44») المعامل الأعلى لشركات الدوائر المتكاملة (集成电路) وشركات الآلات الصناعية الأم (工业母机، industrial mother machines). من 1 يناير 2023 إلى 31 ديسمبر 2027 تخصم هذه الشركات 120% إضافية بدلاً من 100%. وحيث تُطبَّق الإدارة بالقوائم، تتحدد الأحقية بقائمة سنوية ترسلها NDRC وMIIT إلى وزارة المالية ومصلحة الدولة للضرائب قبل نهاية مارس. الرسملة لا ترفع المعامل، بل تغيّر طريقة تطبيقه. إذا كوّنت نفقات البحث والتطوير أصلاً غير ملموس، فلا تُخصم دفعة واحدة. تُستهلك من أساس مضخَّم: 200% من تكلفة الأصل في النظام العام، و220% للدوائر المتكاملة والآلات الصناعية الأم. ولا يوجد معامل «ثالث» أعلى. نصيحة تمنحك هامشاً: لست مضطراً لانتظار الإقرار السنوي. يمكنك المطالبة بالخصم الإضافي في دفعة الربع الثاني التي تُقدَّم في يوليو، عن نفقات النصف الأول، أو في دفعة الربع الثالث في أكتوبر، عن نفقات تسعة أشهر (国家税务总局 财政部公告2023年第11号). الشرط واحد: أن يُمسك السجل المساعد (المحاسبة المنفصلة) لنفقات البحث والتطوير منذ اليوم الأول للمشروع، لا أن يُعاد بناؤه في مارس.
خسائر تُرحَّل 10 سنوات، وتدريب في حدود 8% من الأجور
المدة المعتادة لترحيل الخسائر خمس سنوات. وتتضاعف إلى 10 سنوات للشركة عالية التقنية وللمؤسسة الصغيرة والمتوسطة القائمة على التكنولوجيا (科技型中小企业)، وذلك لخسائر السنوات الخمس السابقة لسنة حيازة الصفة (财税〔2018〕76号). تبدو القاعدة متواضعة، لكنها هي التي تنقذ مشاريع البحث والتطوير طويلة الدورة. تخيّل مشروعاً استنزف السيولة أربع سنوات ثم حقق الربح في السنة السابعة. مع أفق خمس سنوات، كان الخصم سيضيع بالكامل. تُخصم نفقات تدريب الموظفين في حدود 8% من كتلة الأجور، ويُرحَّل الفائض إلى الفترات اللاحقة. ومنذ 1 يناير 2018 يسري هذا الحد على جميع الشركات، لا على HNTE وحدها (财税〔2018〕51号). تُضاف إلى الإجراءات الوطنية إجراءات إقليمية. ففي مناطق التنمية الصناعية عالية التقنية، من شنتشن إلى هانغتشو، تضيف السلطات المحلية منحاً ودعماً، لكنها تشترط جوهراً اقتصادياً حقيقياً: مكتباً وموظفين وحسابات تشغيلية.
ست عتبات للاعتماد و71 نقطة من 100
يجري الاعتماد وفق قائمة مغلقة من الشروط في المادة 11 من التدابير الإدارية لاعتماد المؤسسات ذات التقنية العالية والجديدة (高新技术企业认定管理办法، 国科发火〔2016〕32号، «التعميم 32»)، وتفصّلها إرشادات التطبيق (国科发火〔2016〕195号). العتبات الرئيسية ست. إذا أخفقت في واحدة، يسقط الطلب كله، فالمؤشر القوي لا يعوّض الضعيف. تضيف المادة 11 شرطين شكليين. في تاريخ الطلب، يجب أن يكون قد مضى عام على الأقل على تسجيل الشركة. وخلال العام السابق للطلب، يجب ألا تكون قد شهدت حوادث سلامة جسيمة أو مخالفات خطيرة لجودة المنتجات أو انتهاكات بيئية. ما زال التعميم 32 بصيغة 2016. أُعلن عن مراجعته في 28 يوليو 2025، لكن حتى أكتوبر 2026 لم تُنشر صيغة جديدة.
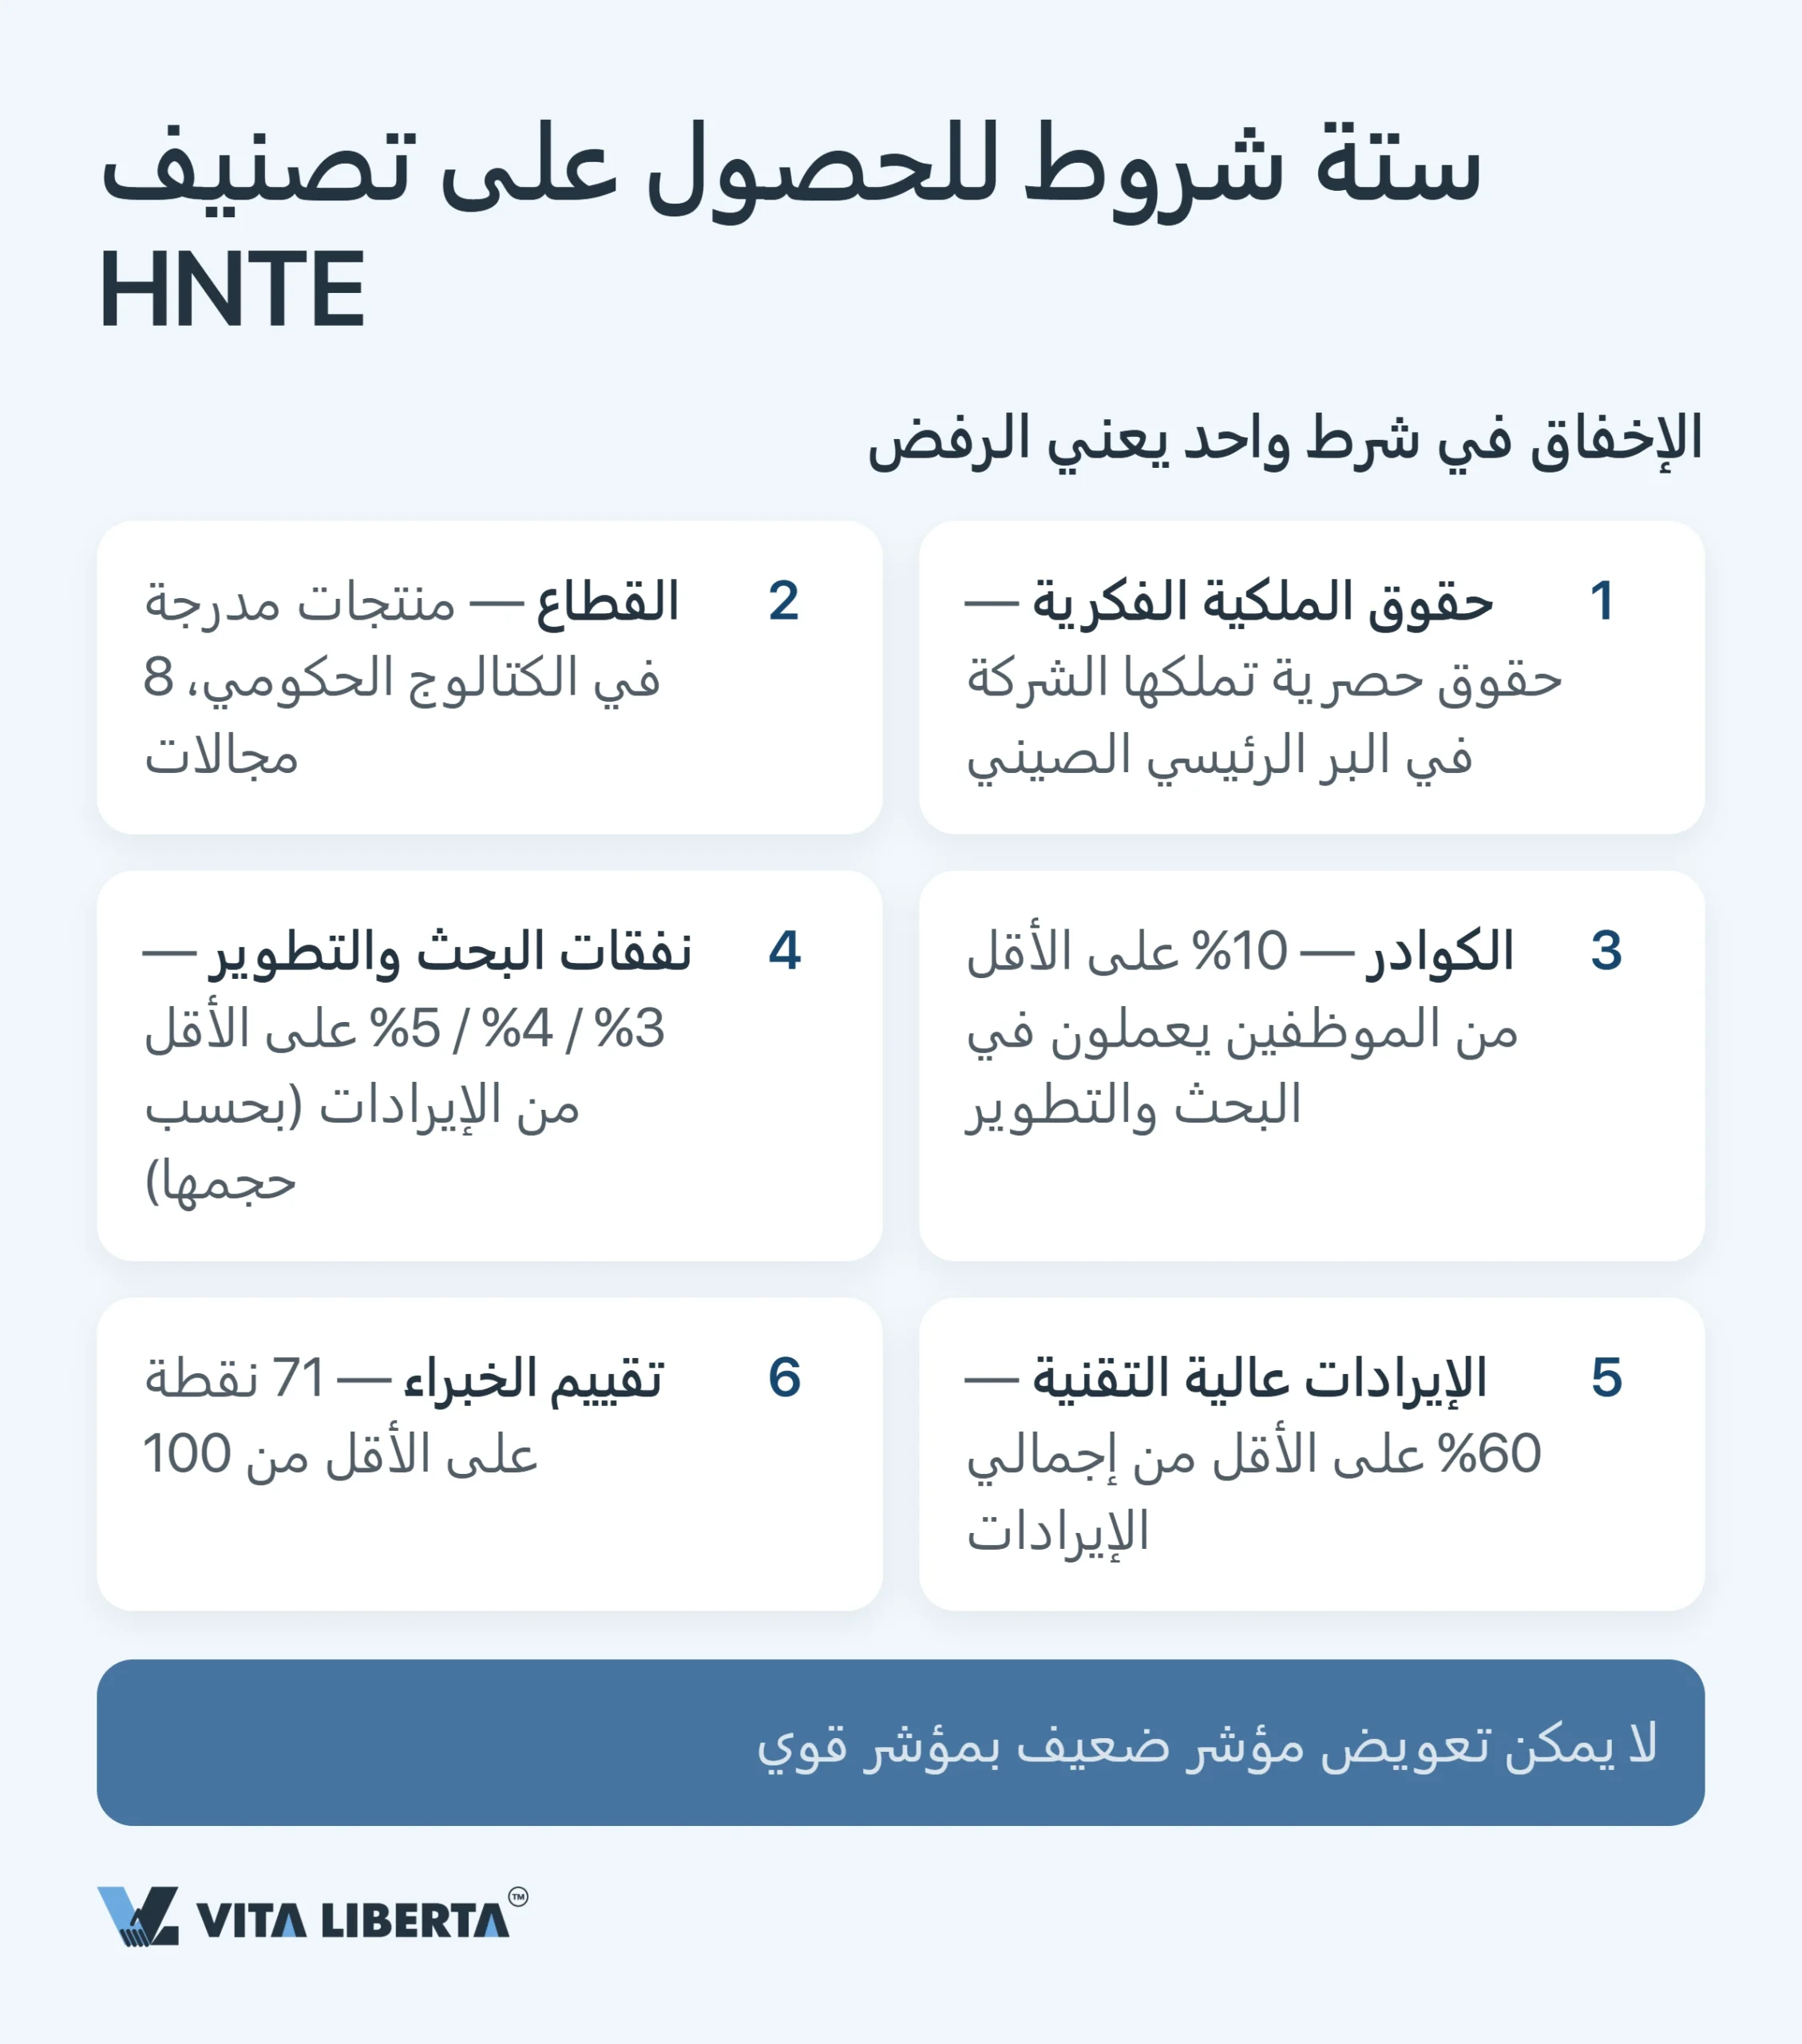
| المعيار | الشرط | ما يجب الانتباه إليه |
| الملكية الفكرية | تملك الشركة الملكية الفكرية التي تدعم التقنية الأساسية لمنتجاتها (خدماتها) الرئيسية، سواء طوّرتها ذاتياً أو اشترتها أو تلقتها هبةً أو آلت إليها بالاندماج | الصفة متاحة فقط لمقيم مسجّل في البر الرئيسي الصيني؛ شركات هونغ كونغ وماكاو وتايوان خارج النطاق. لا تُحتسب براءة الشركة الأم الأجنبية، والترخيص ولو كان حصرياً لا يحل محل الملكية: يجب نقل الحقوق إلى الكيان الصيني. نماذج المنفعة والتصاميم الصناعية وحقوق نشر البرمجيات (الفئة الثانية) تُستخدم في طلب واحد فقط |
| القطاع | تندرج التقنية الأساسية للمنتجات (الخدمات) الرئيسية ضمن «المجالات الرئيسية للتقنية العالية والجديدة التي تدعمها الدولة» (国家重点支持的高新技术领域) | 8 مجالات: الإلكترونيات وتقنية المعلومات؛ التقنية الحيوية والطب الجديد؛ الطيران والفضاء؛ المواد الجديدة؛ الخدمات عالية التقنية؛ الطاقة الجديدة وترشيد الطاقة؛ الموارد والبيئة؛ التصنيع المتقدم والأتمتة |
| كوادر البحث والتطوير | لا تقل الكوادر العلمية والتقنية العاملة في البحث والتطوير والابتكار المرتبط به عن 10% من إجمالي الموظفين خلال السنة | قد تقرأ أن 60% من الموظفين يجب أن يعملوا في البحث والتطوير، وهذا خطأ: نسبة 60% تخص الإيرادات لا عدد الموظفين |
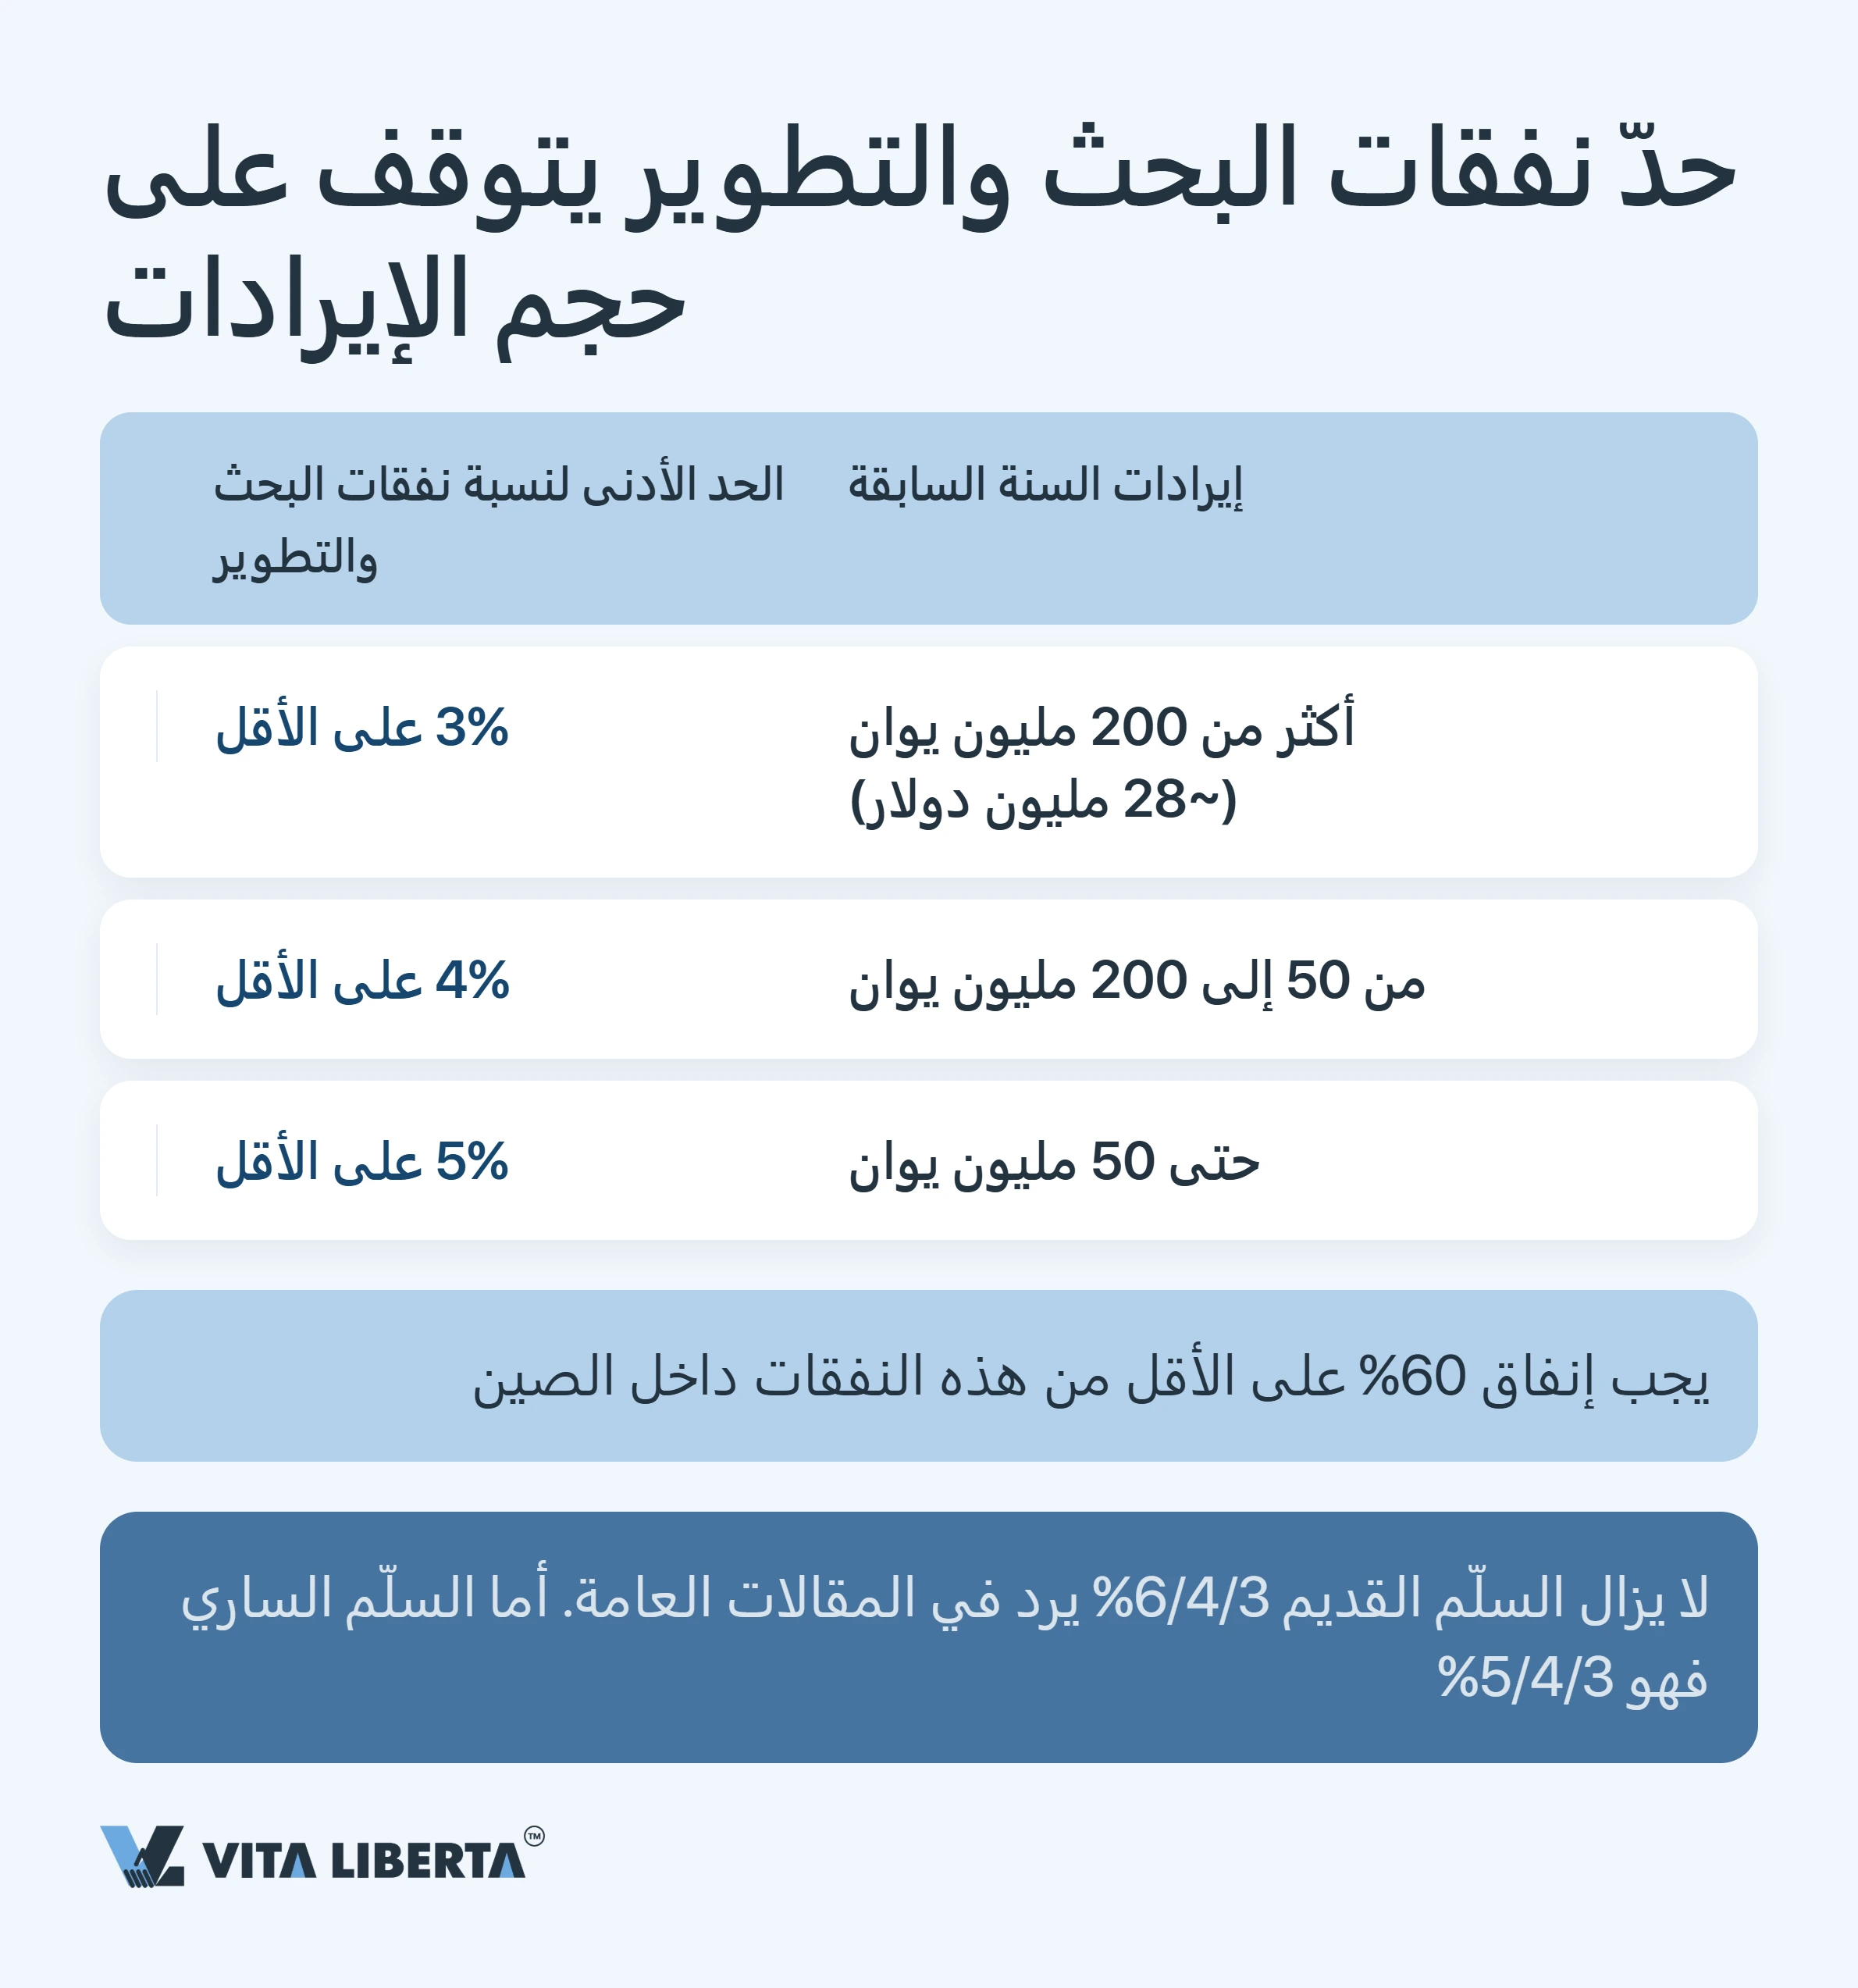
| نفقات البحث والتطوير إلى الإيرادات | مجموع نفقات البحث والتطوير في آخر ثلاث سنوات مالية إلى إيرادات المبيعات للفترة نفسها: 5% على الأقل إذا كانت إيرادات السنة الأخيرة حتى 50 مليون يوان؛ 4% بين 50 و200 مليون؛ 3% فوق 200 مليون | يجب أن تُنفق 60% على الأقل من كل نفقات البحث والتطوير داخل الصين. مركز البحث والتطوير التابع للمجموعة في الخارج لا يساعدك على تجاوز هذه العتبة |
| الإيرادات عالية التقنية | لا تقل إيرادات المنتجات (الخدمات) عالية التقنية في السنة الأخيرة عن 60% من إجمالي دخل السنة نفسها | يُحتسب إجمالي الدخل وفق قواعد ضريبة الدخل (إجمالي الدخل ناقص الإيرادات غير الخاضعة) ويشمل الإيرادات غير التشغيلية. توزيع معدات الغير لا يُحتسب ضمن هذه الـ60% مهما كان المنتج متطوراً |
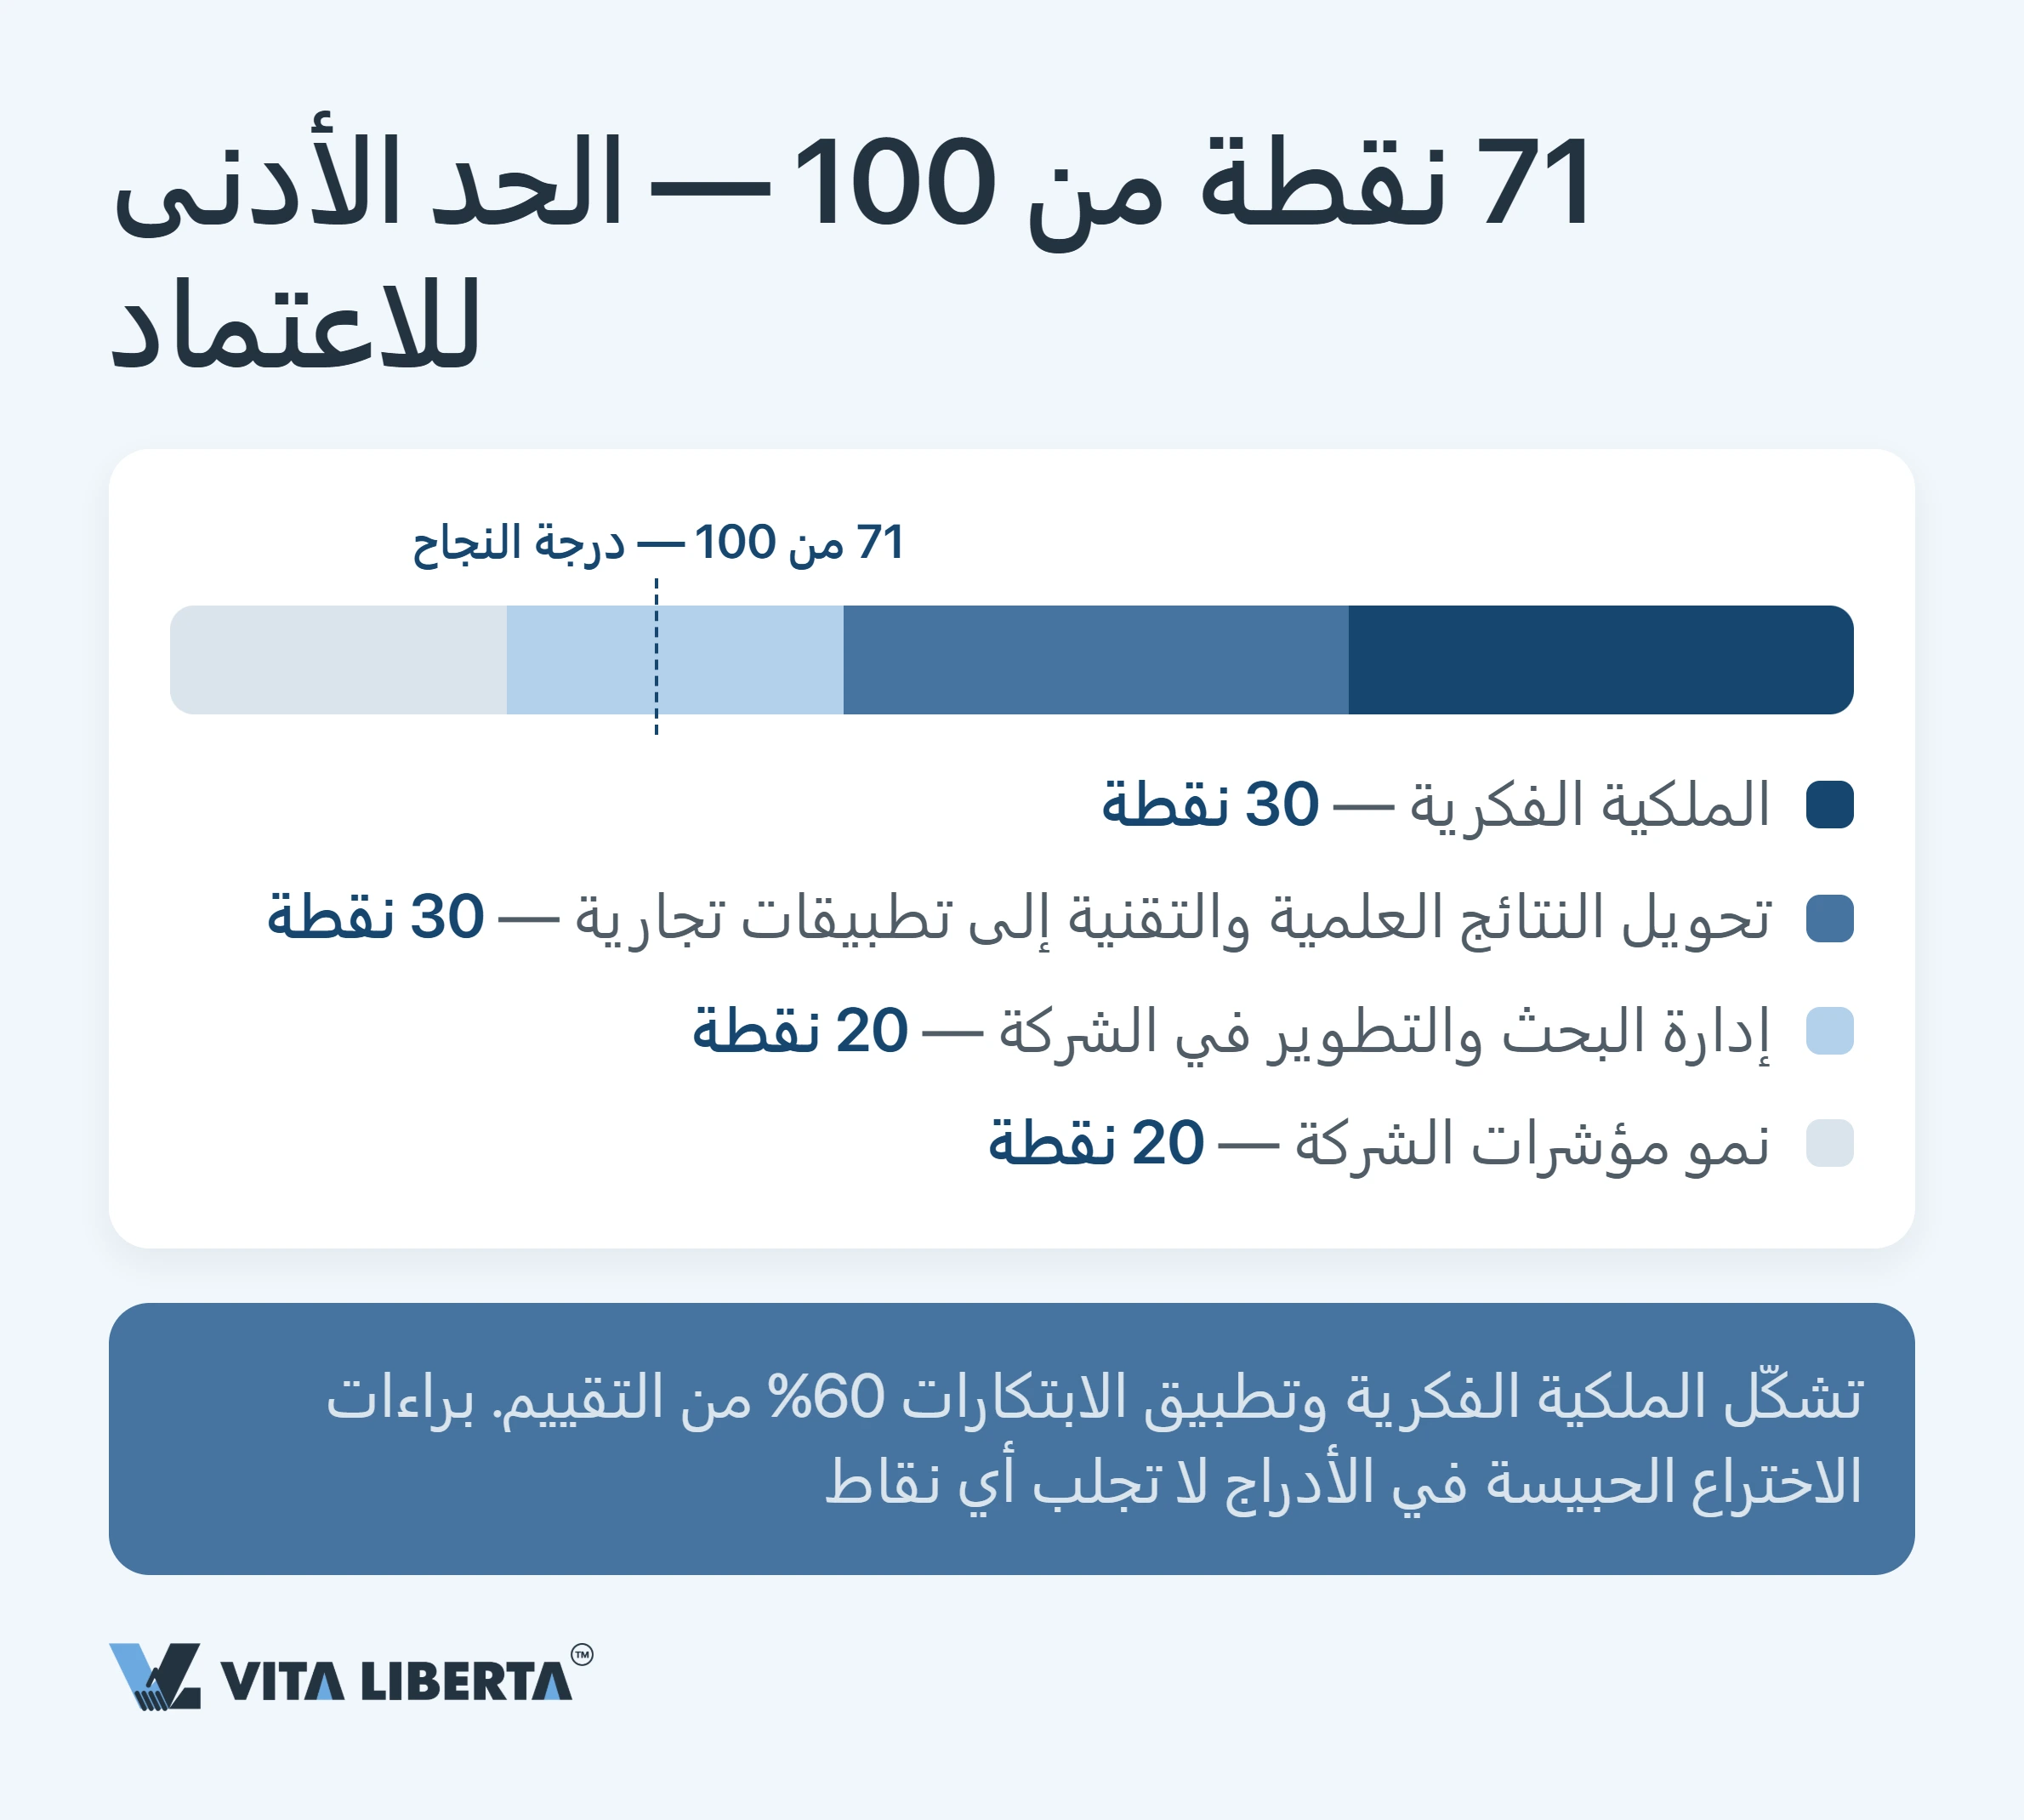
| تقييم الخبراء | لا يقل تقييم القدرة الابتكارية عن 71 نقطة من 100 موزعة على أربعة محاور | الأوزان غير متساوية: الملكية الفكرية وتحويل نتائج البحث والتطوير 30 نقطة لكل منهما؛ تنظيم إدارة البحث والتطوير ومؤشرات النمو 20 نقطة لكل منهما |
فخ آخر إذا كنت تعتمد على أدلة قديمة: بعضها ما زال يذكر سلّم نفقات البحث والتطوير 6/4/3% من تدابير 2008 (国科发火〔2008〕172号). خفّض التعميم 32 العتبة للشركات التي لا تتجاوز إيراداتها 50 مليون يوان من 6% إلى 5%، فأصبح السلّم الحالي 5/4/3%. مع إيرادات 40 مليون يوان، تساوي هذه النقطة المئوية الواحدة 400 ألف يوان من ميزانية تطوير خُطط لها بلا جدوى.
احصل على صفة HNTE في الصين دون رفض لأسباب شكلية
- فحص العتبات الست
- إعداد الملف والتدقيق
- مرافقة تقديم الطلب

كيف تحصل على شهادة HNTE: الطلب والتقييم وثلاث وزارات
لا شيء تلقائي هنا. تقدّم طلباً، وتُمنح الصفة بعد تقييم متعدد المستويات. يفحص الملف جهة الاعتماد (认定机构) في المقاطعة أو في المدينة ذات التخطيط المستقل، وتشكّلها معاً الإدارات المحلية للعلوم والتكنولوجيا والمالية والضرائب. وعلى المستوى الوطني تتولى النظام ثلاث جهات: وزارة العلوم والتكنولوجيا (MOST)، ووزارة المالية (MOF)، ومصلحة الدولة للضرائب (STA).
أين يُقدَّم الملف وفي أي نافذة
في تاريخ التقديم، يجب أن تكون شركتك مسجّلة في البر الرئيسي الصيني منذ عام على الأقل. يُقدَّم الطلب عبر المنصة الوطنية «شبكة إدارة اعتماد المؤسسات عالية التقنية» (高新技术企业认定管理工作网، www.innocom.gov.cn). تفتح المقاطعات والمدن نوافذ الاستقبال، والجداول تختلف كثيراً. في 2026 استقبلت بكين الطلبات على ثلاث دفعات، بمواعيد نهائية في 15 مايو و17 يوليو و24 سبتمبر، بينما فتحت شنغهاي نافذة واحدة أُغلقت في 10 أكتوبر 2026.
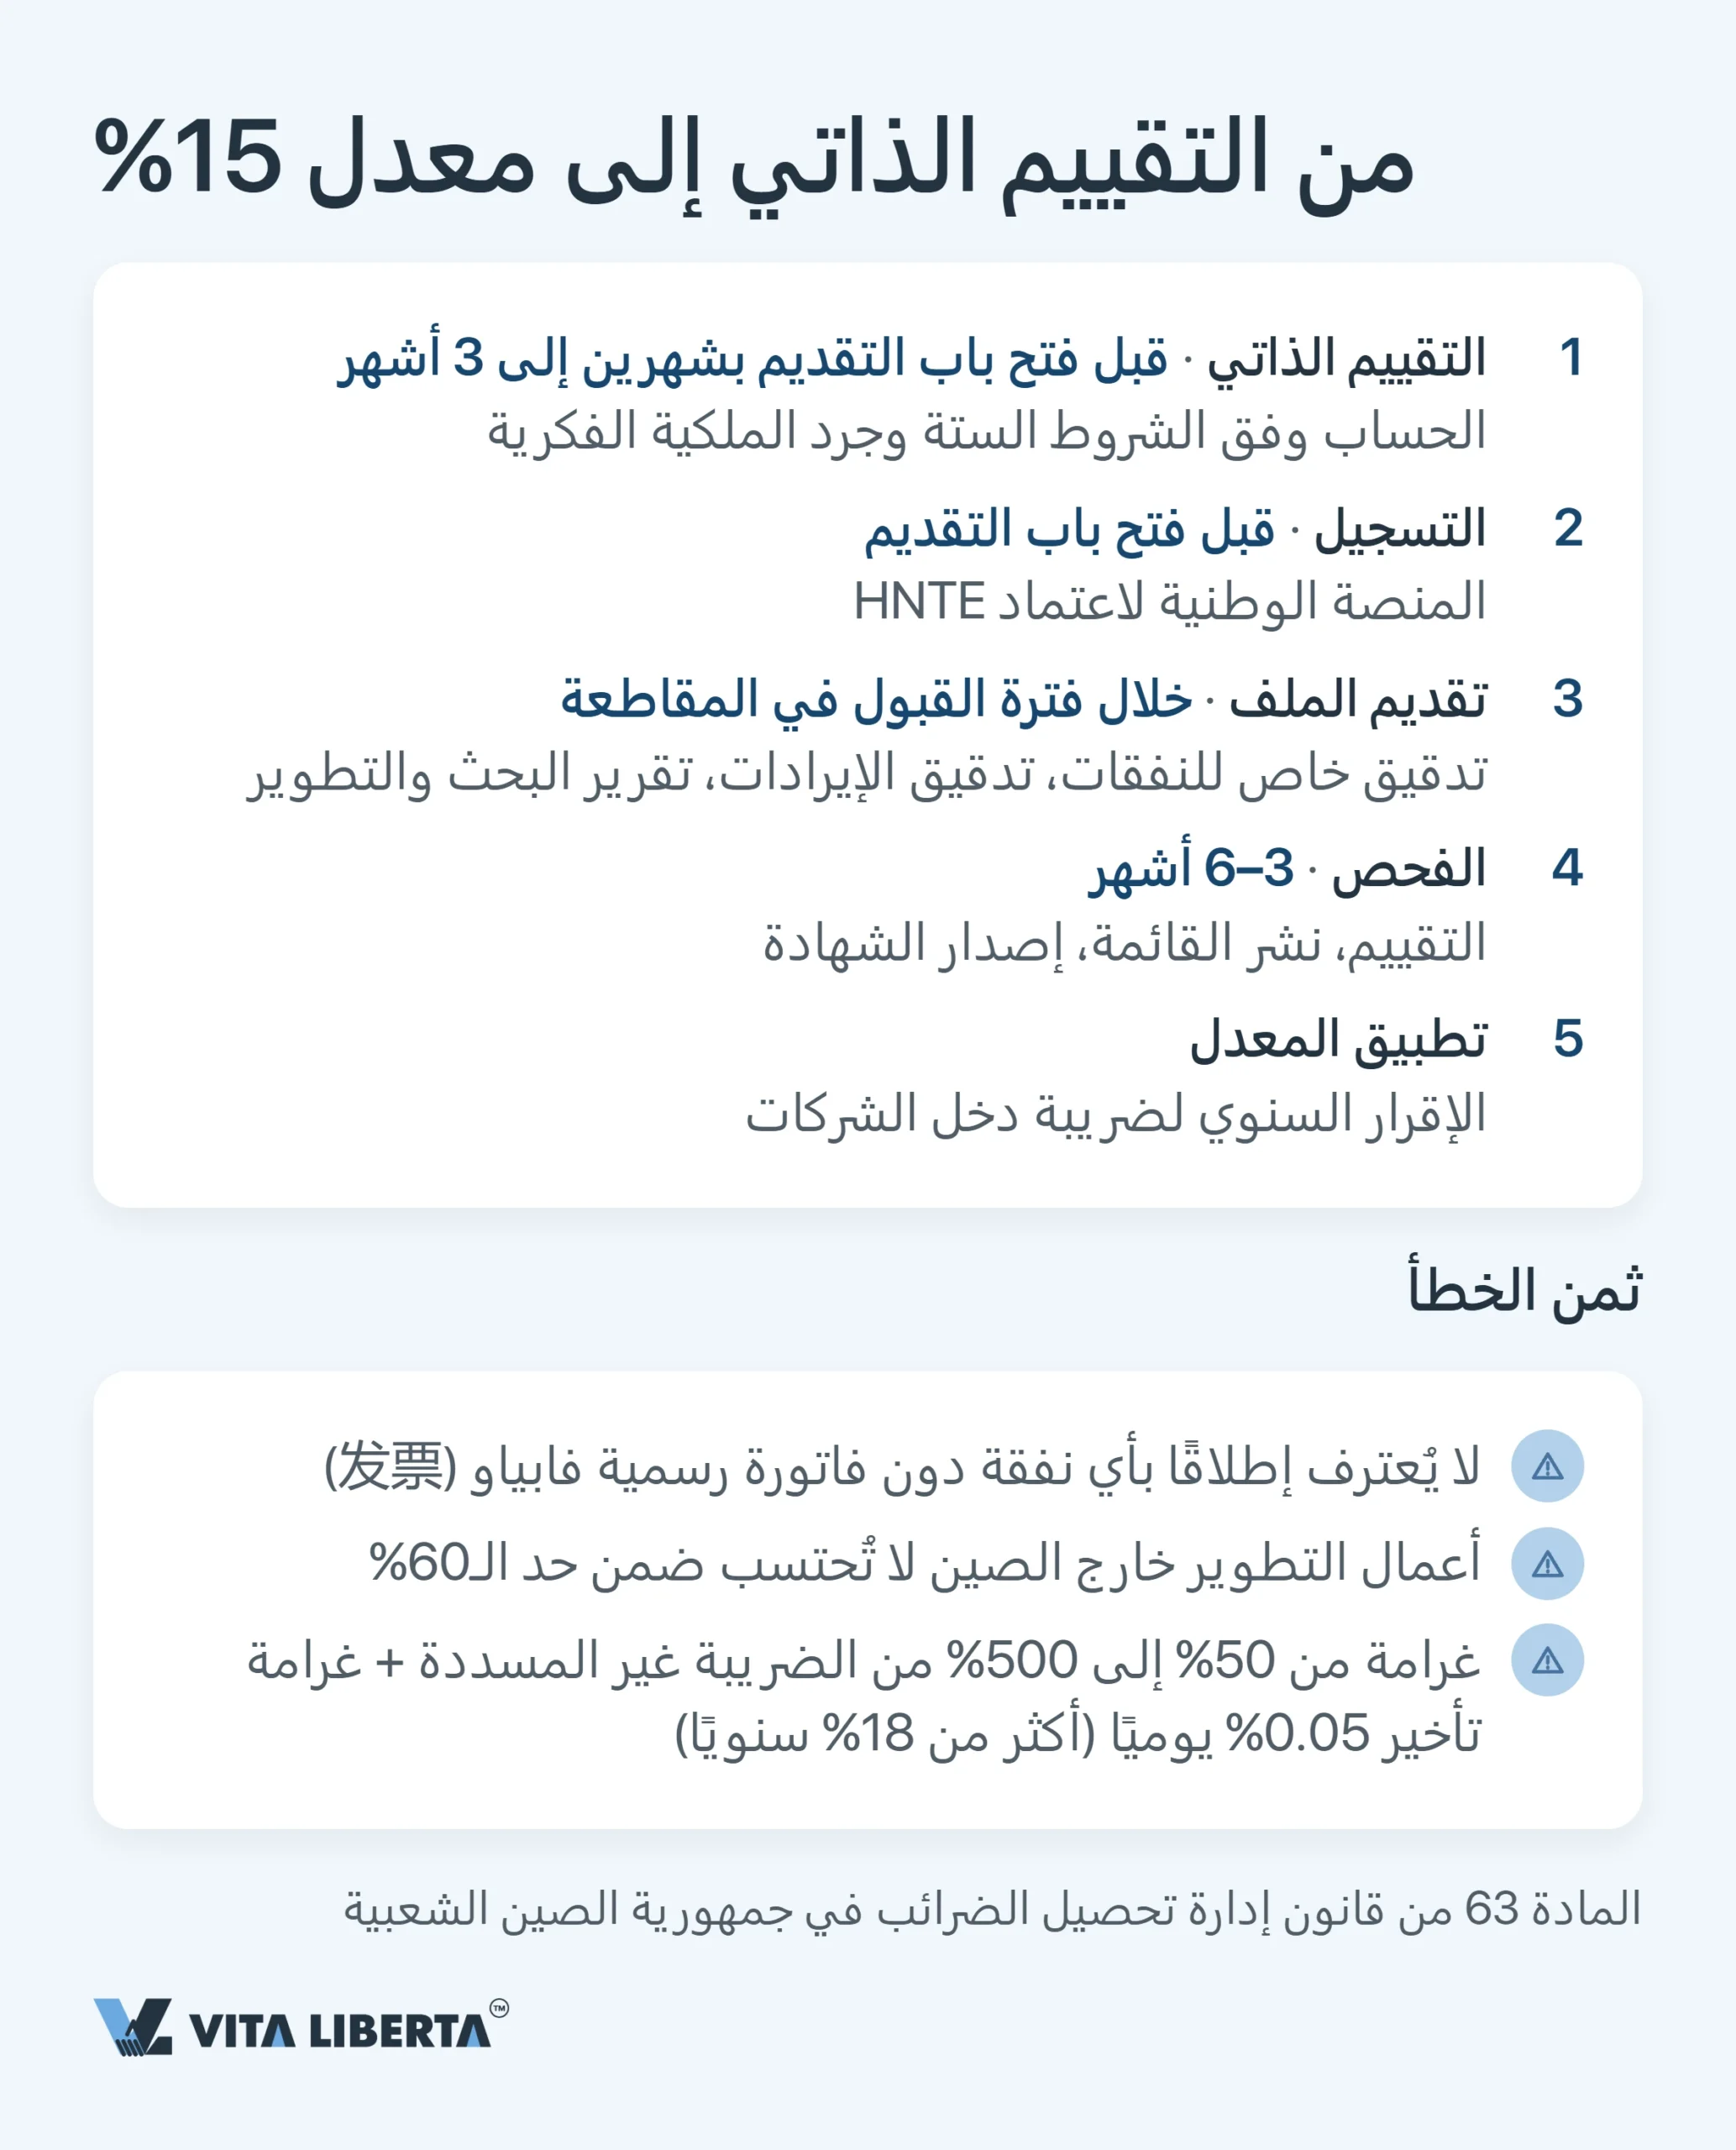
| المرحلة | التوقيت | ماذا يُقدَّم وإلى أين |
| التقييم الذاتي | قبل النافذة بشهرين إلى ثلاثة | حساب داخلي للعتبات الست، وجرد البراءات والبرمجيات |
| التسجيل على المنصة | قبل فتح النافذة | بيانات تسجيل الشركة على 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| تقديم الطلب | نافذة المقاطعة | ملف يضم إثبات الملكية الفكرية، وتقرير البحث والتطوير، والتدقيق الخاص للنفقات، وتدقيق الإيرادات عالية التقنية، وبيانات الموظفين، إلى جهة الاعتماد في المقاطعة |
| التقييم والنشر | 3–6 أشهر | تقييم الخبراء، نشر القائمة، إصدار الشهادة |
| تطبيق السعر | الإقرار السنوي | بيانات الحافز في إقرار ضريبة الدخل؛ ويبقى الملف لدى الشركة للتفتيش |
تُعدّ التدقيقَ الخاص لنفقات البحث والتطوير عن آخر ثلاث سنوات وللإيرادات عالية التقنية عن السنة الأخيرة شركةُ تدقيق أو استشارات ضريبية صينية مؤهلة. يجب أن يستند كل مصروف فيه إلى مستند سليم، وفي المشتريات داخل الصين يكون عادةً فاتورة «فابياو» (发票، بما فيها الإلكترونية 数电票). المصروف بلا مستند لا يدخل في الأساس، لا للخصم الإضافي ولا لعتبة الاعتماد.
ثلاث سنوات من الصلاحية: أين تُفقد الصفة غالباً
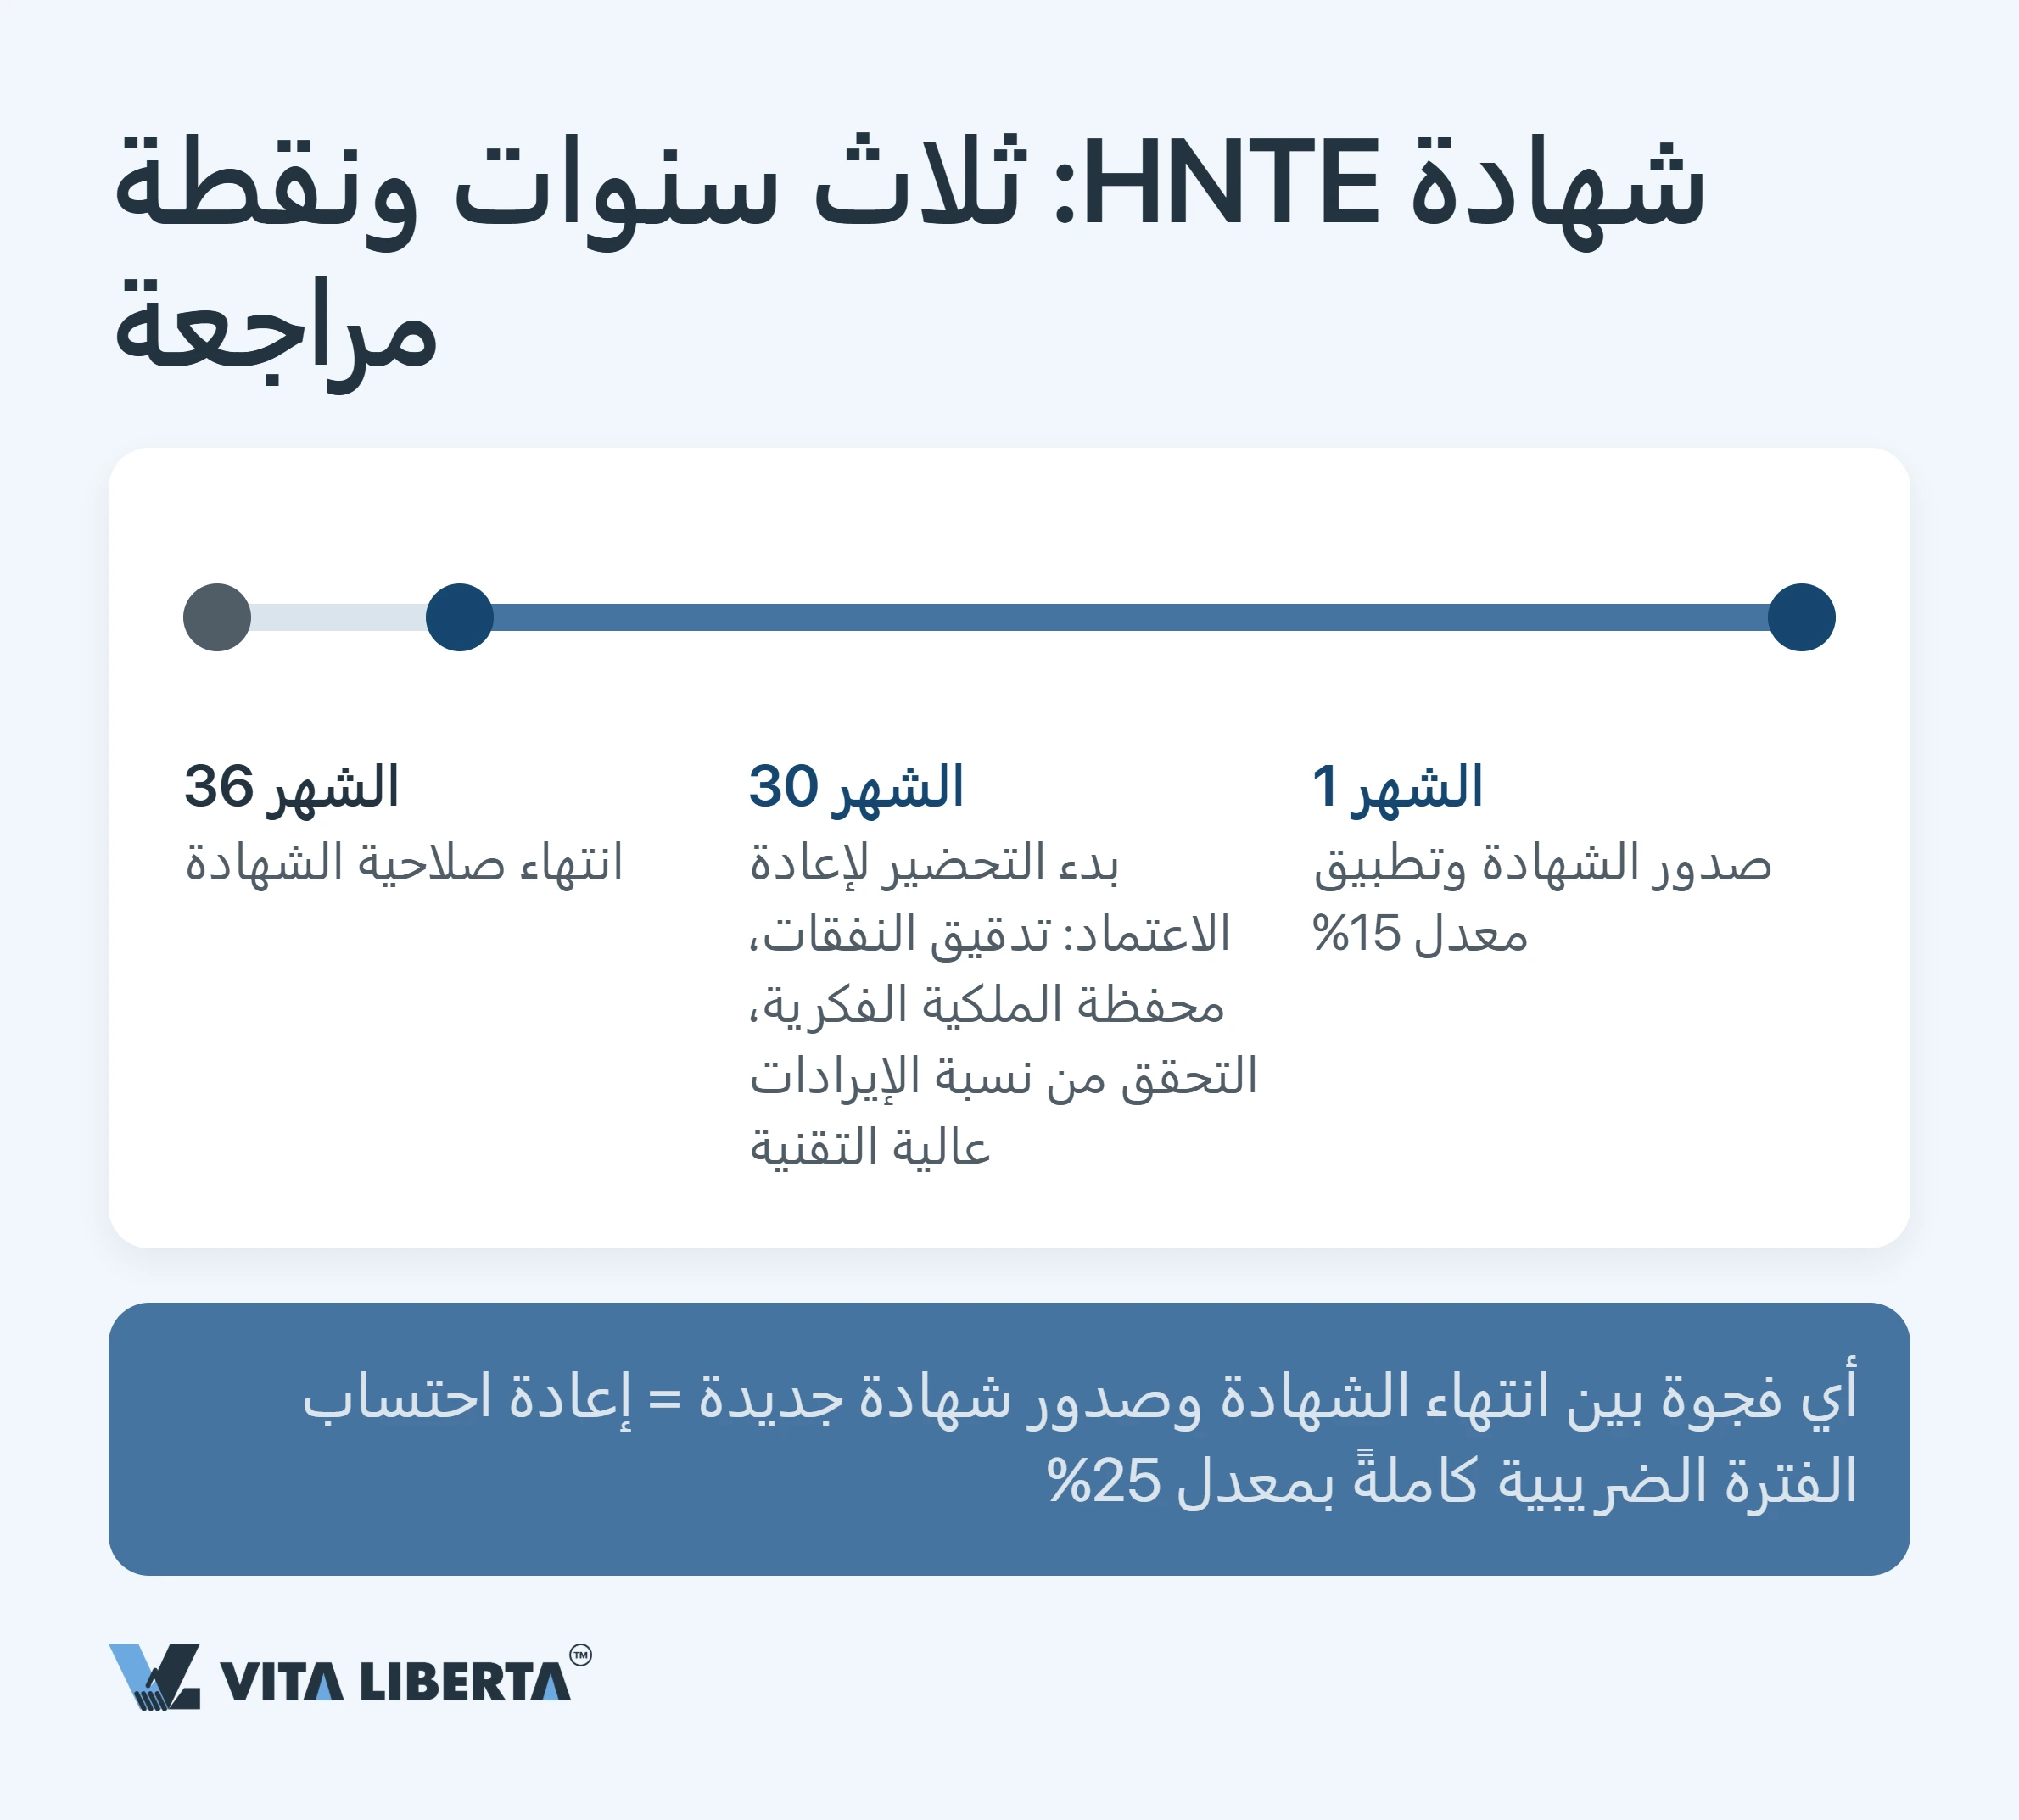
فجوة يوم واحد تكلّفك سنة كاملة بسعر 25%. الشهادة صالحة ثلاث سنوات من تاريخ إصدارها، ويُطلب إعادة الاعتماد في سنة الانتهاء بجهد يقارب الطلب الأول. إذا لم تصدر شهادة جديدة بنهاية تلك السنة، تُعاد محاسبة ضريبة السنة كلها بالسعر القياسي 25%، حتى لو سُدّدت الدفعات المقدمة بنسبة 15%. لا يكفي «مراقبة التاريخ». ضع نقطة تحقق صارمة قبل الانتهاء بستة أشهر. عندها تحتاج إلى ثلاثة أمور: تدقيق حديث لنفقات البحث والتطوير، ومحفظة ملكية فكرية محدّثة، والتأكد من أن عاماً جيداً في التوزيع لم يُنزل حصة الإيرادات عالية التقنية دون 60%. بين عمليات إعادة الاعتماد تتطلب الصفة تقارير أيضاً. تملأ الشركة سنوياً على 高新技术企业认定管理工作网 تقرير التطور السنوي (年度发展情况报表). ويجب إبلاغ جهة الاعتماد خلال ثلاثة أشهر بتغيير الاسم وبأي تغييرات جوهرية مرتبطة بشروط الاعتماد (انقسام، اندماج، إعادة هيكلة، تغيير النشاط). وإذا لم تعد الشروط مستوفاة بعد هذه التغييرات، تُسحب الصفة من سنة حدوثها. الخلاصة: الصفة ليست قيداً في سجل، بل التزام بإبقاء ستة مؤشرات ضمن الحدود ثلاث سنوات متتالية.
ثلاثة أخطاء تكلّفك الحافز: قائمة المفتش
يركّز التفتيش على ثلاث نقاط، وكل منها خطأ شائع ومكلف ترتكبه الشركات الدولية التي لم تكيّف إجراءاتها مع الممارسة الصينية. بلا مستند سليم لا يوجد مصروف. في المشتريات داخل الصين المستند هو الفابياو، وفي السلع والخدمات المشتراة من الخارج هو فاتورة المورد الأجنبي أو إيصاله مع إثبات سداد الضرائب المرتبطة (国家税务总局公告2018年第28号). توزيع التكاليف داخل المجموعة بلا مستندات أولية لا يُعترف به مصروفاً: يسقط الخصم وتخفق عتبة نفقات البحث والتطوير. تطوير خارج نطاق الصين. شرط إنفاق 60% من التكاليف داخل البلاد يُسقط النموذج الشائع «البحث والتطوير في أوروبا، والإنتاج في الصين». محاولة الجمع بين صفة HNTE ونظام الشركات الصغيرة منخفضة الربح. النظامان لا يجتمعان، وعليك اختيار أحدهما. مهم: إذا صُنّف التطبيق غير المبرر للحافز تهرباً ضريبياً (偷税)، تُطبَّق المادة 63 من قانون إدارة تحصيل الضرائب في جمهورية الصين الشعبية (中华人民共和国税收征收管理法) بغرامة من 50% إلى 500% من الضريبة غير المسددة. وتُحتسب غرامة التأخير بشكل منفصل وفق المادة 32 من القانون نفسه: 0.05% يومياً، أي أكثر من 18% سنوياً. الخلاصة: الحافز لا يُختبر عند الدخول بل عند الخروج، عند الإقرار والتفتيش، حين يكون الأوان قد فات لإعادة بناء المحاسبة.
حافظ على سعر 15% عند إعادة اعتماد HNTE
- تدقيق نفقات البحث والتطوير
- متابعة الإيرادات عالية التقنية
- الدفاع عن الحافز أثناء التفتيش

حوافز HNTE في الصين: استنتاجات استراتيجية
مفارقة النظام أن الدولة تمنح أسخى سعر ضريبي لا مقابل الابتكار ذاته، بل مقابل توثيقه. براءة الاختراع المحفوظة في خزانة لا تمنحك نقطة واحدة، بينما يمنحك تطوير متوسط مع محاسبة منفصلة لا تشوبها شائبة وتدقيق وفواتير فابياو سعر 15% وخصماً إضافياً بنسبة 200%. احسب العتبات قبل التوظيف وقبل وضع الميزانية. حصة نفقات البحث والتطوير وحصة الإيرادات عالية التقنية قابلتان للإدارة، لكن في مرحلة تخطيط السنة، لا في مارس قبيل الإقرار. ابنِ الملف بالتوازي مع التطوير. السجل المساعد والفواتير وتسجيل الملكية الفكرية باسم الكيان الصيني أقل كلفة من سنة بسعر 25%. ضع نقطة تحقق عند الشهر الثلاثين. إعادة الاعتماد ليست إجراءً شكلياً، بل دفاع جديد عن العتبات الست كلها. بهذا تتحول شهادة HNTE من بند في الإقرار الضريبي إلى أصل استراتيجي. فهي تعمل أمام المستثمرين والبنوك وسلطات المقاطعات كتأكيد رسمي على أن شركتك تقنية فعلاً. وخفض ضريبة الدخل يأتي مكافأةً إضافية لهذه السمعة، لا العكس.
الأسئلة الشائعة
لن تُقبل. يجب أن تكون الملكية الفكرية الأساسية مملوكة للشركة المؤسسة في البر الرئيسي الصيني نفسها، وهونغ كونغ وماكاو وتايوان خارج هذا النطاق. الحل: انقل الملكية إلى الكيان الصيني قبل فتح نافذة التقديم، وخصّص وقتاً لتسجيل نقل الحقوق. الترخيص، حتى الحصري، لا يُحتسب للاعتماد.
ستُخفق العتبة. يجب أن تُنفق 60% على الأقل من نفقات البحث والتطوير داخل الصين وأن تُثبت بمستندات سليمة، وعادةً بفواتير فابياو للمشتريات داخل الصين. الحل: انقل إلى الصين على الأقل حجم العمل الذي يحقق في آن واحد شرط 60% ونسبة النفقات إلى الإيرادات المطلوبة (5/4/3% حسب حجمها).
على أرباح 10 ملايين يوان، ينتج الانتقال من 25% إلى 15% توفيراً بمليون يوان سنوياً، ويضيف الخصم الإضافي بنسبة 200% توفيراً فوق ذلك لأنه يقلّص الوعاء نفسه. الشروط ستة: ملكية فكرية صينية، قطاع من قائمة الدولة، 10% على الأقل من الموظفين في البحث والتطوير، نسبة نفقات وفق سلّم 5/4/3%، 60% على الأقل من الإيرادات عالية التقنية، و71 نقطة على الأقل في تقييم الخبراء. الحل: أجرِ تقييماً ذاتياً للشروط الستة قبل التقديم.
سنة كاملة بسعر 25%. الشهادة صالحة ثلاث سنوات؛ وإذا لم تصدر شهادة جديدة بنهاية سنة الانتهاء، تُعاد محاسبة ضريبة السنة كلها بالسعر القياسي حتى لو سُددت الدفعات المقدمة بنسبة 15%، ويمكن للسلطة الضريبية التحقق من الأحقية بعد تقديم الإقرار. الحل: ابدأ قبل الانتهاء بستة أشهر: تدقيق نفقات البحث والتطوير، والتحقق من حصة الإيرادات عالية التقنية، وتحديث محفظة الملكية الفكرية.
لا. السعران المخفّضان لا يُجمعان، ويُطبَّق أحدهما فقط، بينما يبقى الخصم الإضافي لنفقات البحث والتطوير متاحاً في الحالتين. يسري نظام الشركات الصغيرة منخفضة الربح (小型微利企业) حتى 31 ديسمبر 2027 (财政部 税务总局公告2023年第12号): يدخل 25% من الربح الخاضع للضريبة في الوعاء بسعر 20%، أي 5% فعلياً. الشروط: ربح خاضع سنوي لا يتجاوز 3 ملايين يوان، وعدد موظفين لا يتجاوز 300، وأصول لا تتجاوز 50 مليون يوان (وفق المتوسطات الفصلية). أما HNTE فتمنح 15% على كامل الربح بلا حد للحجم، مع ترحيل الخسائر عشر سنوات. الحل: احسب السيناريوهين على أساس الربح المتوقع. ما دامت شركتك ضمن الحدود الثلاثة، يكون سعر الشركات الصغيرة أدنى؛ وبمجرد تجاوز الربح الخاضع 3 ملايين يوان، يصبح هذا النظام غير متاح وتكون HNTE الخيار الأجدى.