Hongkong
 China




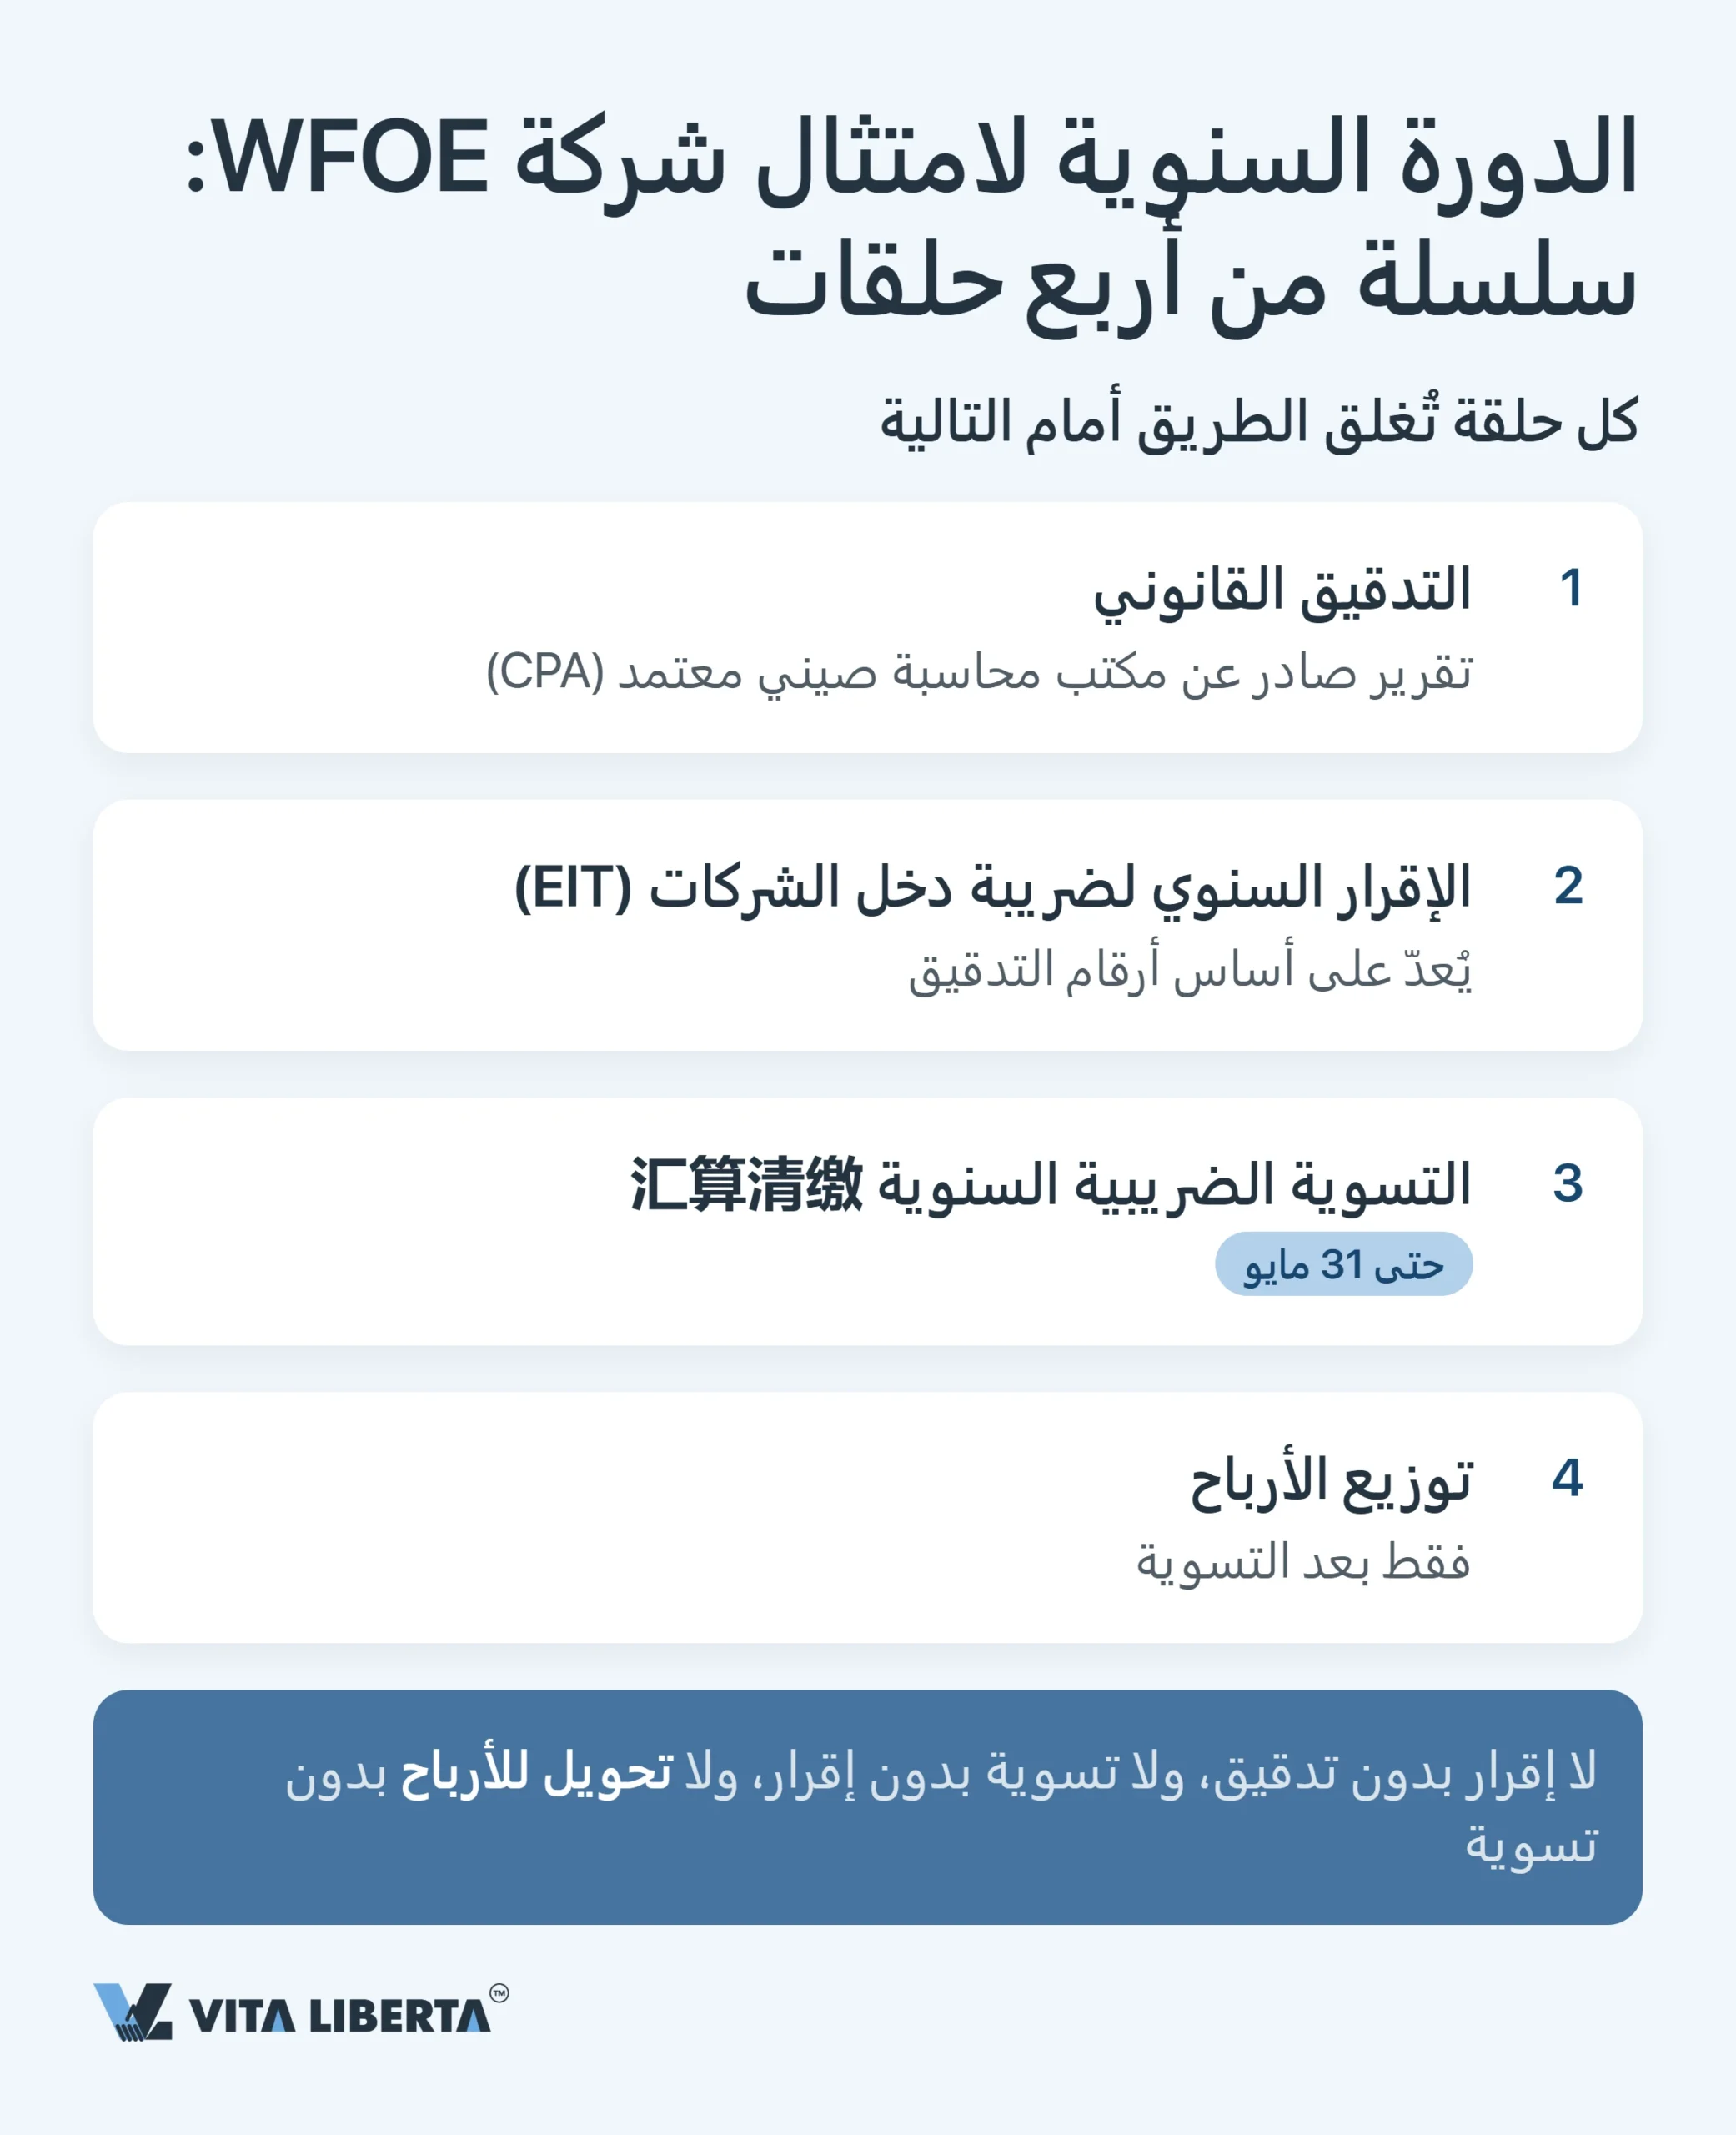
متى تنتهي السنة المالية لشركة WFOE فعلًا؟ ليس عندما يتطابق كشف الحساب البنكي. ففي كل عام يجب على الشركة أن تقدّم ثلاثة أشياء: تقرير تدقيق، وتسوية ضريبية، وإفصاحًا إلى السجل العام. ويسري ذلك سواء باعت الشركة طوال العام أو اكتفت بالإبقاء على رخصتها.
تتصل الخطوات الثلاث بترتيب ثابت، وبينها موعدان لا يتأجلان. تدخل الأرقام المدققة في الإقرار الضريبي، ويدخل الإقرار في التسوية. ولا يمكنك توزيع الأرباح إلا بعد إغلاق التسوية وتقرير التدقيق معًا.
المشكلة المعتادة
أسّس مالك أجنبي شركة WFOE، وباع طوال العام، وسدّد الدفعات المقدمة من الضريبة. وفي أبريل أبلغه المدقق بأنه لا يملك ما يبني عليه التقرير: فواتير فابياو لا تتطابق مع البنك، وجزء من المدفوعات ذهب إلى حساب آخر. بقي شهر واحد على 31 مايو، والسؤال قائم: أين وقع الخطأ؟
هذا من أكثر الاستفسارات التي تصلنا من الملاك الأجانب في البر الرئيسي الصيني.
الدورة السنوية لشركة WFOE: ثلاثة التزامات في حلقة واحدة
دخل قانون الاستثمار الأجنبي الصيني (中华人民共和国外商投资法) حيز التنفيذ في 1 يناير 2020، فاختفى معه النظام المؤسسي الخاص بالشركات ذات رأس المال الأجنبي. وأصبحت شركتك تخضع لقانون الشركات الصيني (中华人民共和国公司法) نفسه الذي يحكم أي شركة صينية. وحصلت الشركات المؤسسة قبل 2020 على فترة انتقالية انتهت في 31 ديسمبر 2024.
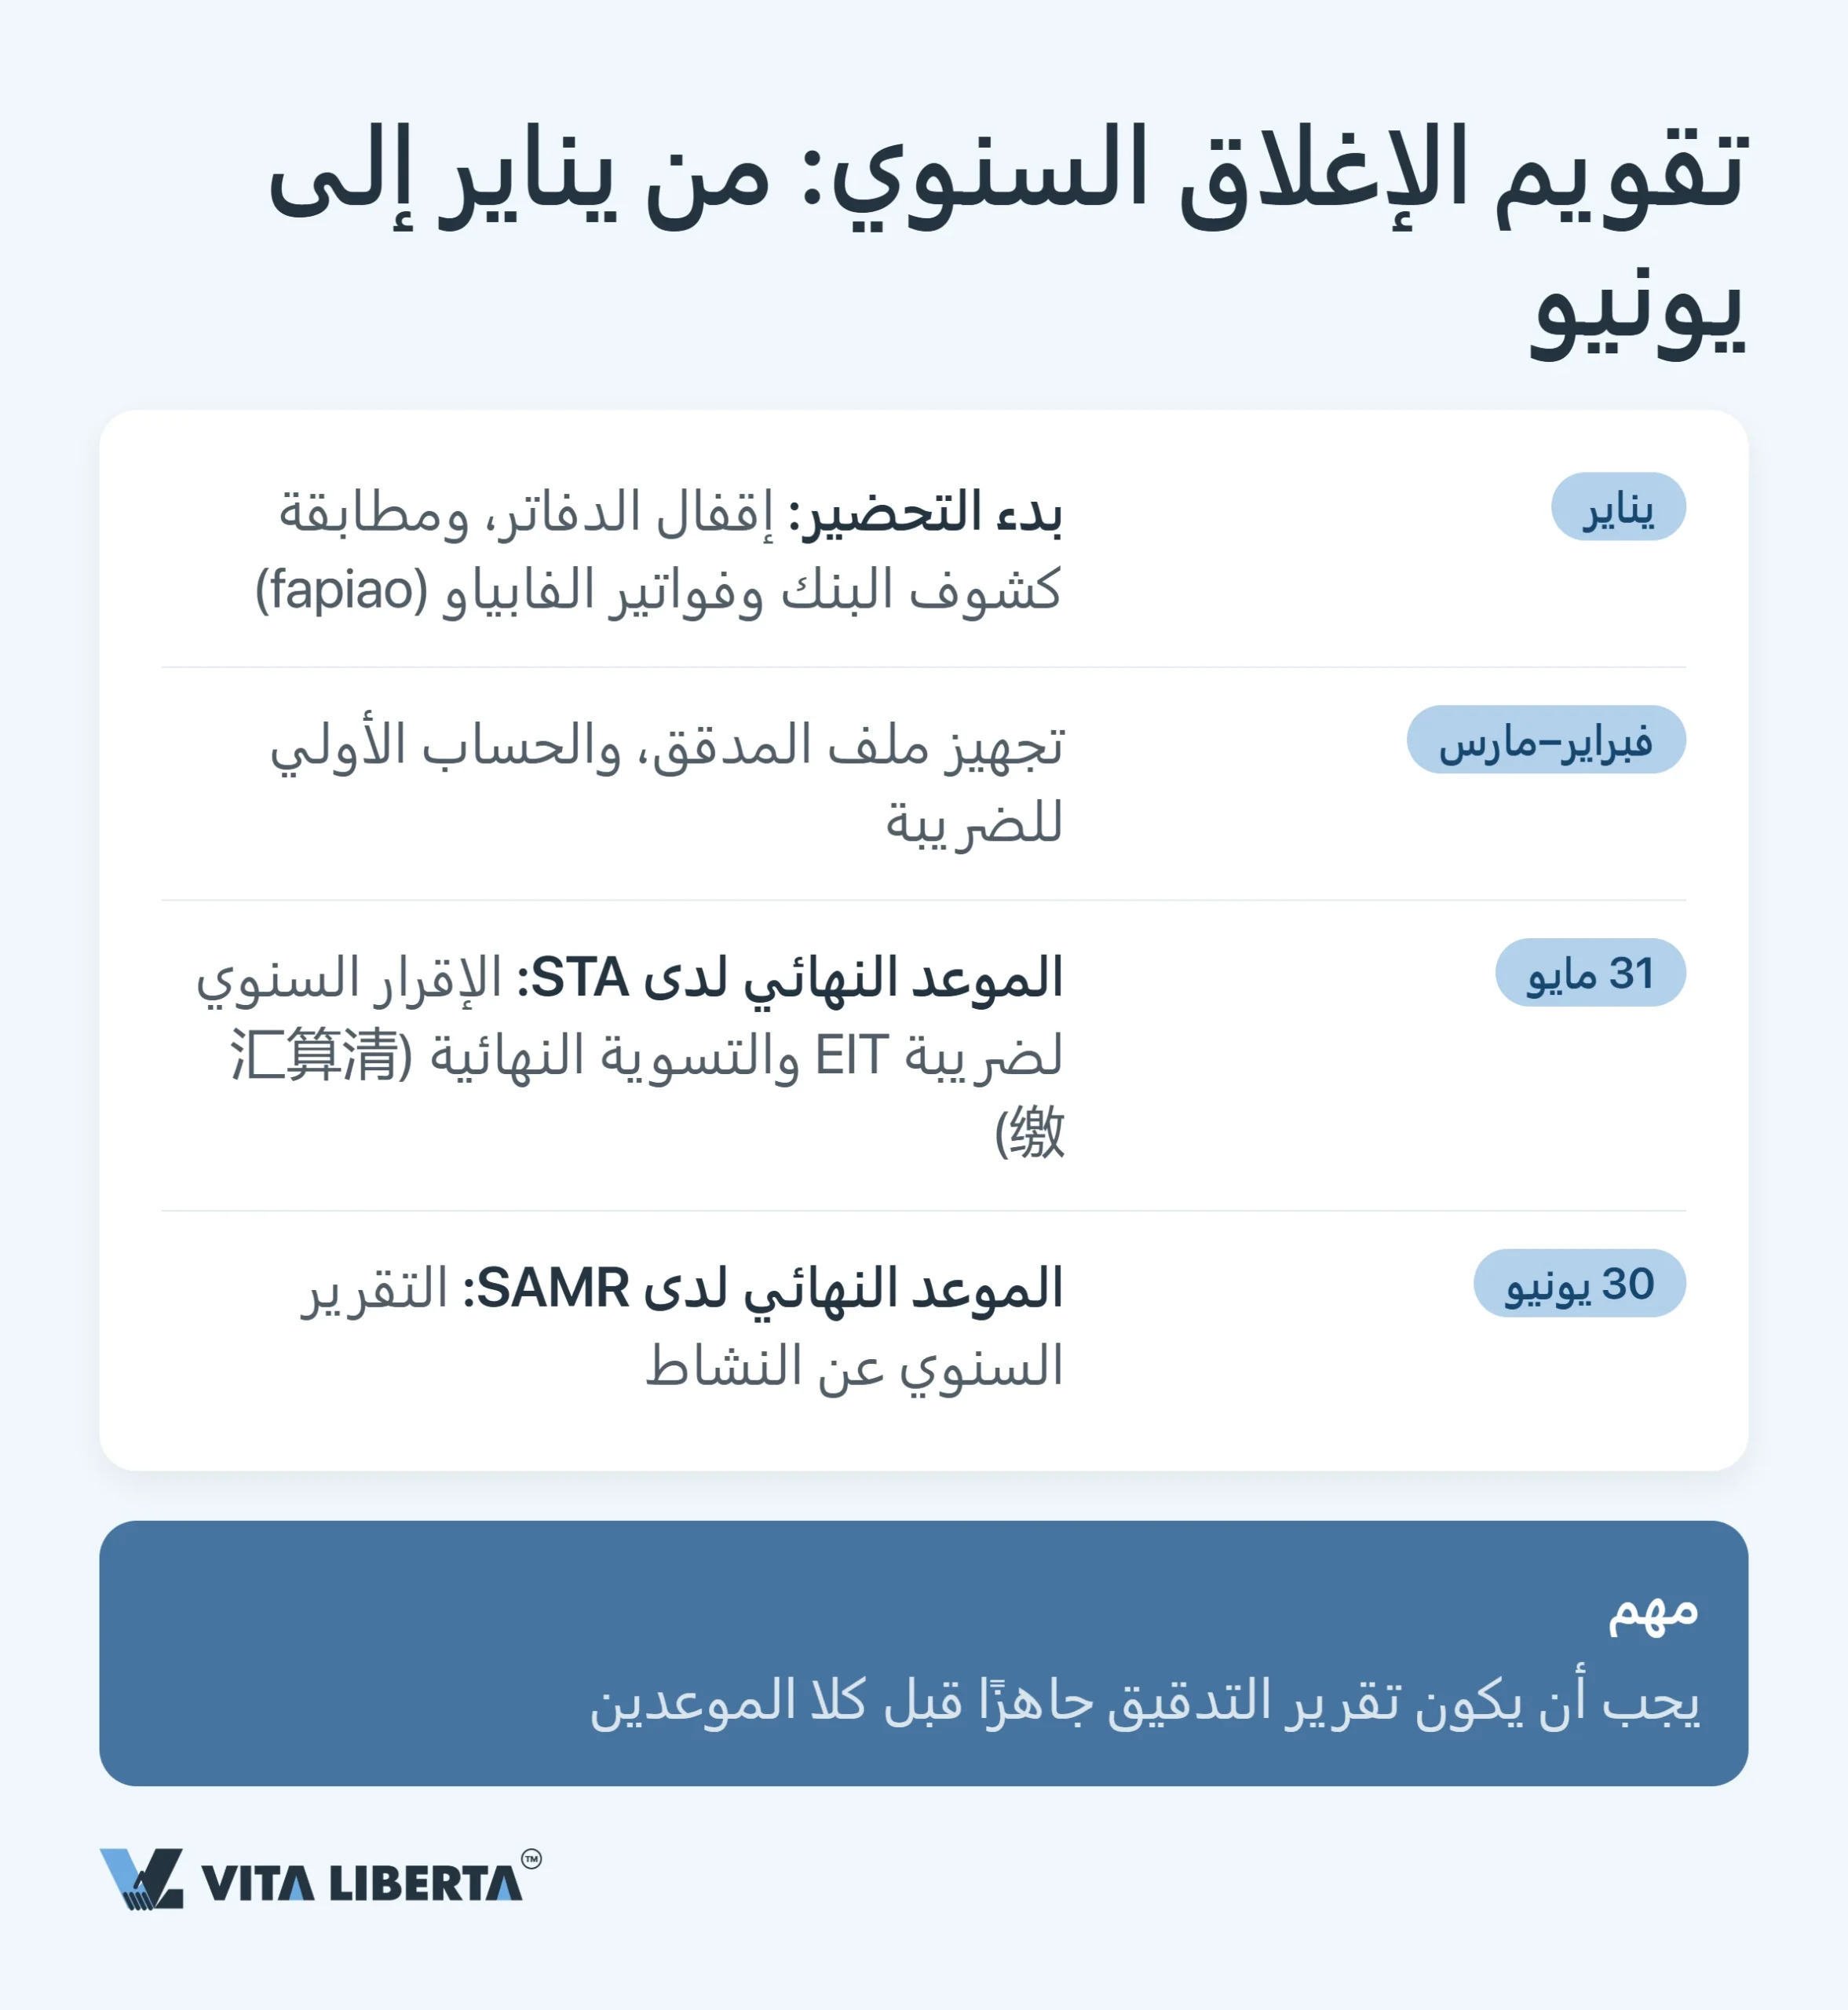
ينشأ عن ذلك ثلاثة التزامات مترابطة. فإذا أهملت أحدها، لن يصمد الآخران.
التدقيق القانوني: مكتب محاسبة صيني وتوقيعان
يشترط قانون الشركات أن يدقق مدقق حسابات القوائمَ المالية السنوية. وفي الصين يعني ذلك مكتب محاسبة (会计师事务所) مرخّصًا محليًا. ولا تقبل السلطات الصينية تقريرًا صادرًا عن مكتب تدقيق أجنبي.
تُعَدّ القوائم باللغة الصينية وفق معايير المحاسبة الصينية (CAS، 企业会计准则، وتُعرف أيضًا بـ PRC GAAP). ويجوز للمؤسسات الصغيرة تطبيق معايير المحاسبة للمؤسسات الصغيرة (小企业会计准则).
يوقّع التقرير ويختمه محاسبان قانونيان صينيان (CPA): الشريك المسؤول عن المهمة، ومدقق ثانٍ من الفريق. وعلى هذه الأرقام يُبنى إقرارك الضريبي وتجديد خدماتك المصرفية وبياناتك في السجل. لذا فالتدقيق ليس الخطوة الأخيرة، بل هو الأساس للإجراءات الثلاثة التالية.
ضريبة دخل المؤسسات: لماذا يتوقف كل شيء على 31 مايو
تُحسب ضريبة دخل المؤسسات الصينية (EIT، وتُسمى عمليًا CIT) على أساس السنة الميلادية. والسعر الأساسي 25% وفق قانون ضريبة دخل المؤسسات (中华人民共和国企业所得税法).
خلال العام تسدّد دفعات مقدمة شهرية أو ربع سنوية، في موعد أقصاه 15 يومًا بعد نهاية كل فترة. أما التسوية السنوية (汇算清缴)، وهي الإقرار والتسوية معًا، فمهلتها خمسة أشهر، أي حتى 31 مايو.
إذا تأخرت في السداد، تُضاف غرامة قدرها 0.05% من المبلغ المستحق عن كل يوم، وفق قانون تحصيل الضرائب وإدارتها (中华人民共和国税收征收管理法). وإذا زوّرت الشركة دفاترها أو أخفت إيراداتها أو لم تقدّم إقرارًا أصلًا، تشتد العقوبة. فتُفرض غرامة تتراوح بين نصف الضريبة غير المسددة وخمسة أضعافها، إضافةً إلى الغرامة اليومية.
التقرير السنوي إلى SAMR: من 1 يناير إلى 30 يونيو
يحدد الموعد الثالث منظِّمُ السوق لا مصلحة الضرائب، وهو إدارة الدولة لتنظيم السوق (SAMR، 国家市场监督管理总局). تمتد فترة التقديم من 1 يناير إلى 30 يونيو، وفق المادة 8 من اللائحة المؤقتة للإفصاح عن معلومات المؤسسات (企业信息公示暂行条例). ويُقدَّم التقرير إلكترونيًا عبر gsxt.gov.cn، النظام الوطني للإفصاح عن معلومات الائتمان للمؤسسات (国家企业信用信息公示系统).
تقدّم الشركة ذات رأس المال الأجنبي تقريرًا موحدًا يُعرف بـ«عدة تقارير في واحد» (多报合一). وبتقديم واحد تفي بثلاثة التزامات:
- التقرير السنوي إلى SAMR؛
- تقرير معلومات الاستثمار الأجنبي السنوي إلى وزارة التجارة (MOFCOM)، وفق إجراءات 2019 (外商投资信息报告办法، 商务部、市场监管总局令2019年第2号)؛
- البيانات السنوية التي تنتظرها إدارة الدولة للنقد الأجنبي (SAFE).
تُفصح فيه عن هوية المستثمرين، ومن يسيطر عليهم فعليًا، وحركة رأس المال خلال العام. ولا يُنشر إلا الجزء الخاص بـ SAMR، أما ما يصل إلى وزارة التجارة وSAFE فيبقى غير معلن. وتُملأ بعض الحقول تلقائيًا من بيانات الضرائب وصناديق التأمين الاجتماعي، وتُدخل الباقي بنفسك.
ماذا يفحص المدقق، وماذا تتسلّم في النهاية
لا تتسلّم شهادة واحدة، بل حزمة كاملة: الميزانية العمومية، وقائمة الدخل، وقائمة التدفقات النقدية، وقائمة التغيرات في حقوق الملكية، والإيضاحات. ولإعدادها يعمل المدقق على المستندات الأصلية ويفحص خمسة مجالات في آن واحد.
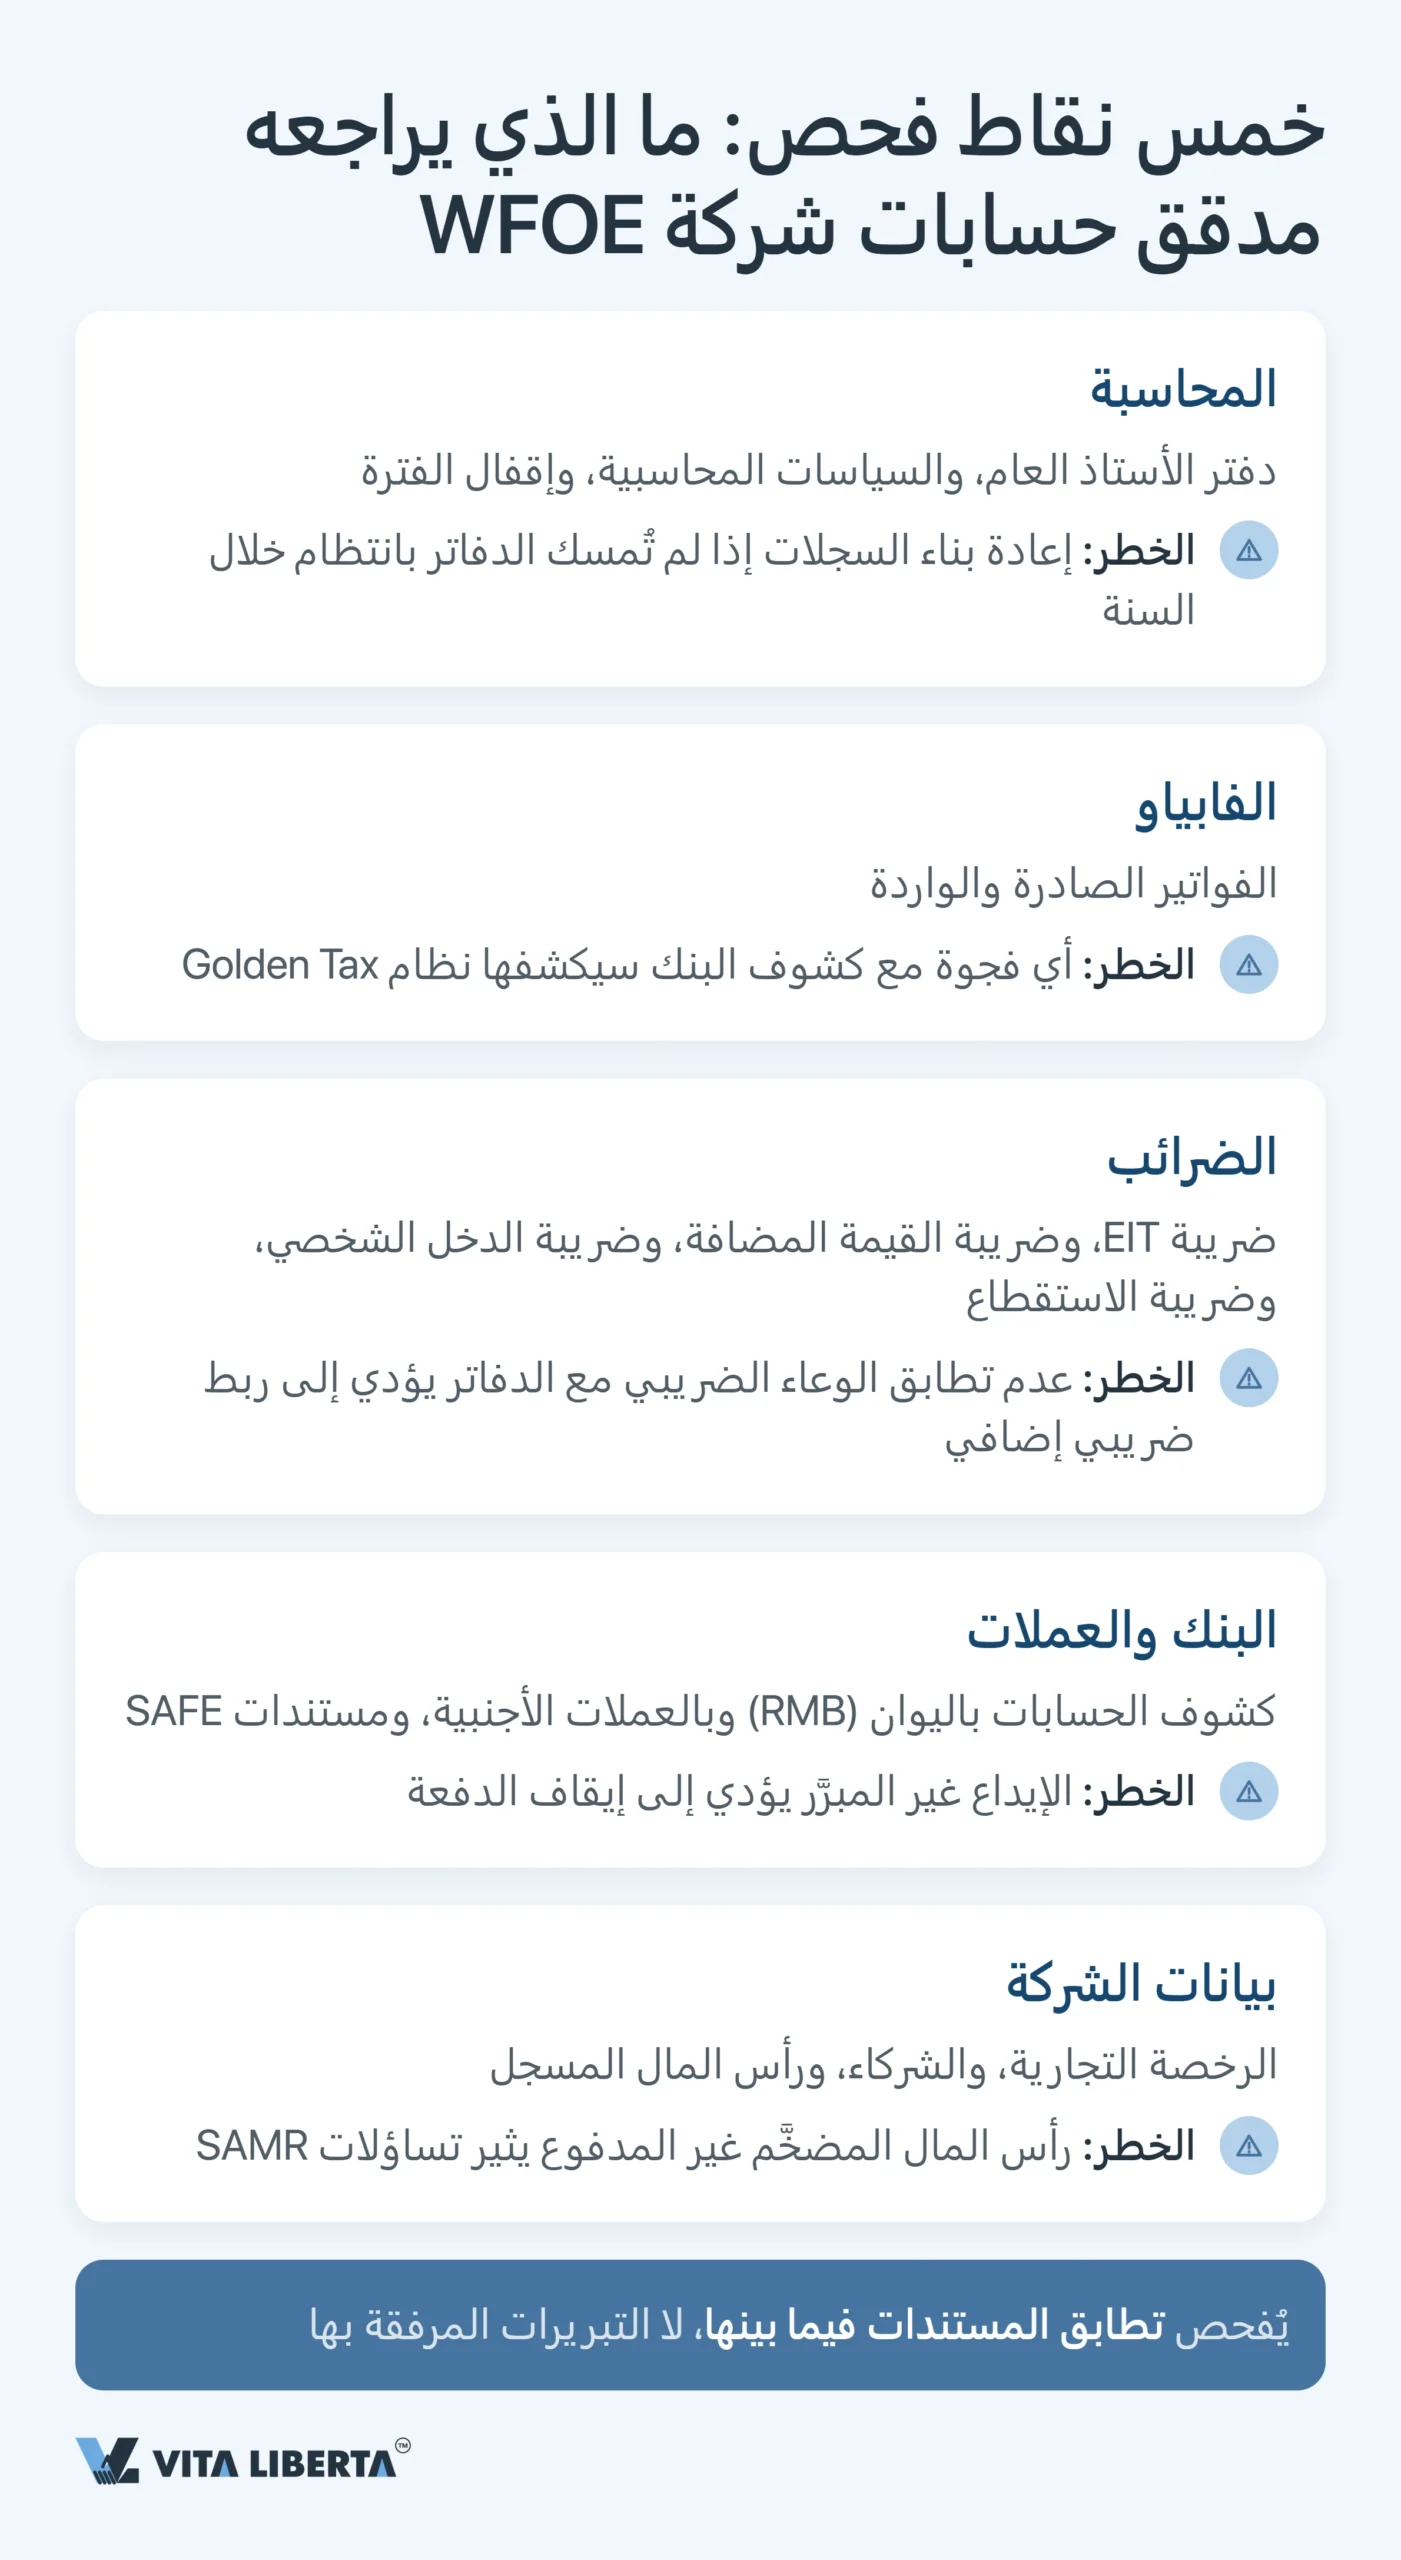
| المجال | ما ينظر إليه المدقق | عاقبة نقطة الضعف |
| الدفاتر المحاسبية | دفتر الأستاذ العام، السياسات المحاسبية، إقفال الفترات | ما لم يُقيَّد خلال العام يجب إعادة بنائه |
| فواتير فابياو | الفواتير الصادرة والواردة ومطابقتها مع المدفوعات | يكشف النظام الذهبي بسرعة أي فاتورة لا تطابق البنك |
| الضرائب | EIT، ضريبة القيمة المضافة الصينية (VAT)، ضريبة دخل الموظفين (IIT)، ضريبة الاستقطاع | اختلاف الدفاتر عن الإقرار يعني ضريبة إضافية |
| البنك والعملات | كشوف الحسابات باليوان والعملات الأجنبية، مستندات SAFE | إيداع بعملة أجنبية دون إثبات يؤخر التحويل |
| بيانات الشركة | الرخصة التجارية، الشركاء، رأس المال | رأس مال مرتفع لم يُسدَّد قط يثير أسئلة SAMR |
لا يزن مفتش الضرائب تبريراتك، بل يقارن الأرقام. فالنظام الضريبي الذهبي في مرحلته الرابعة (金税四期) يطابق آليًا بين الفواتير وحركة الحسابات البنكية والإقرارات. وأي فاتورة لا تقابلها دفعة تتحول سريعًا إلى استفسار موجّه إليك.
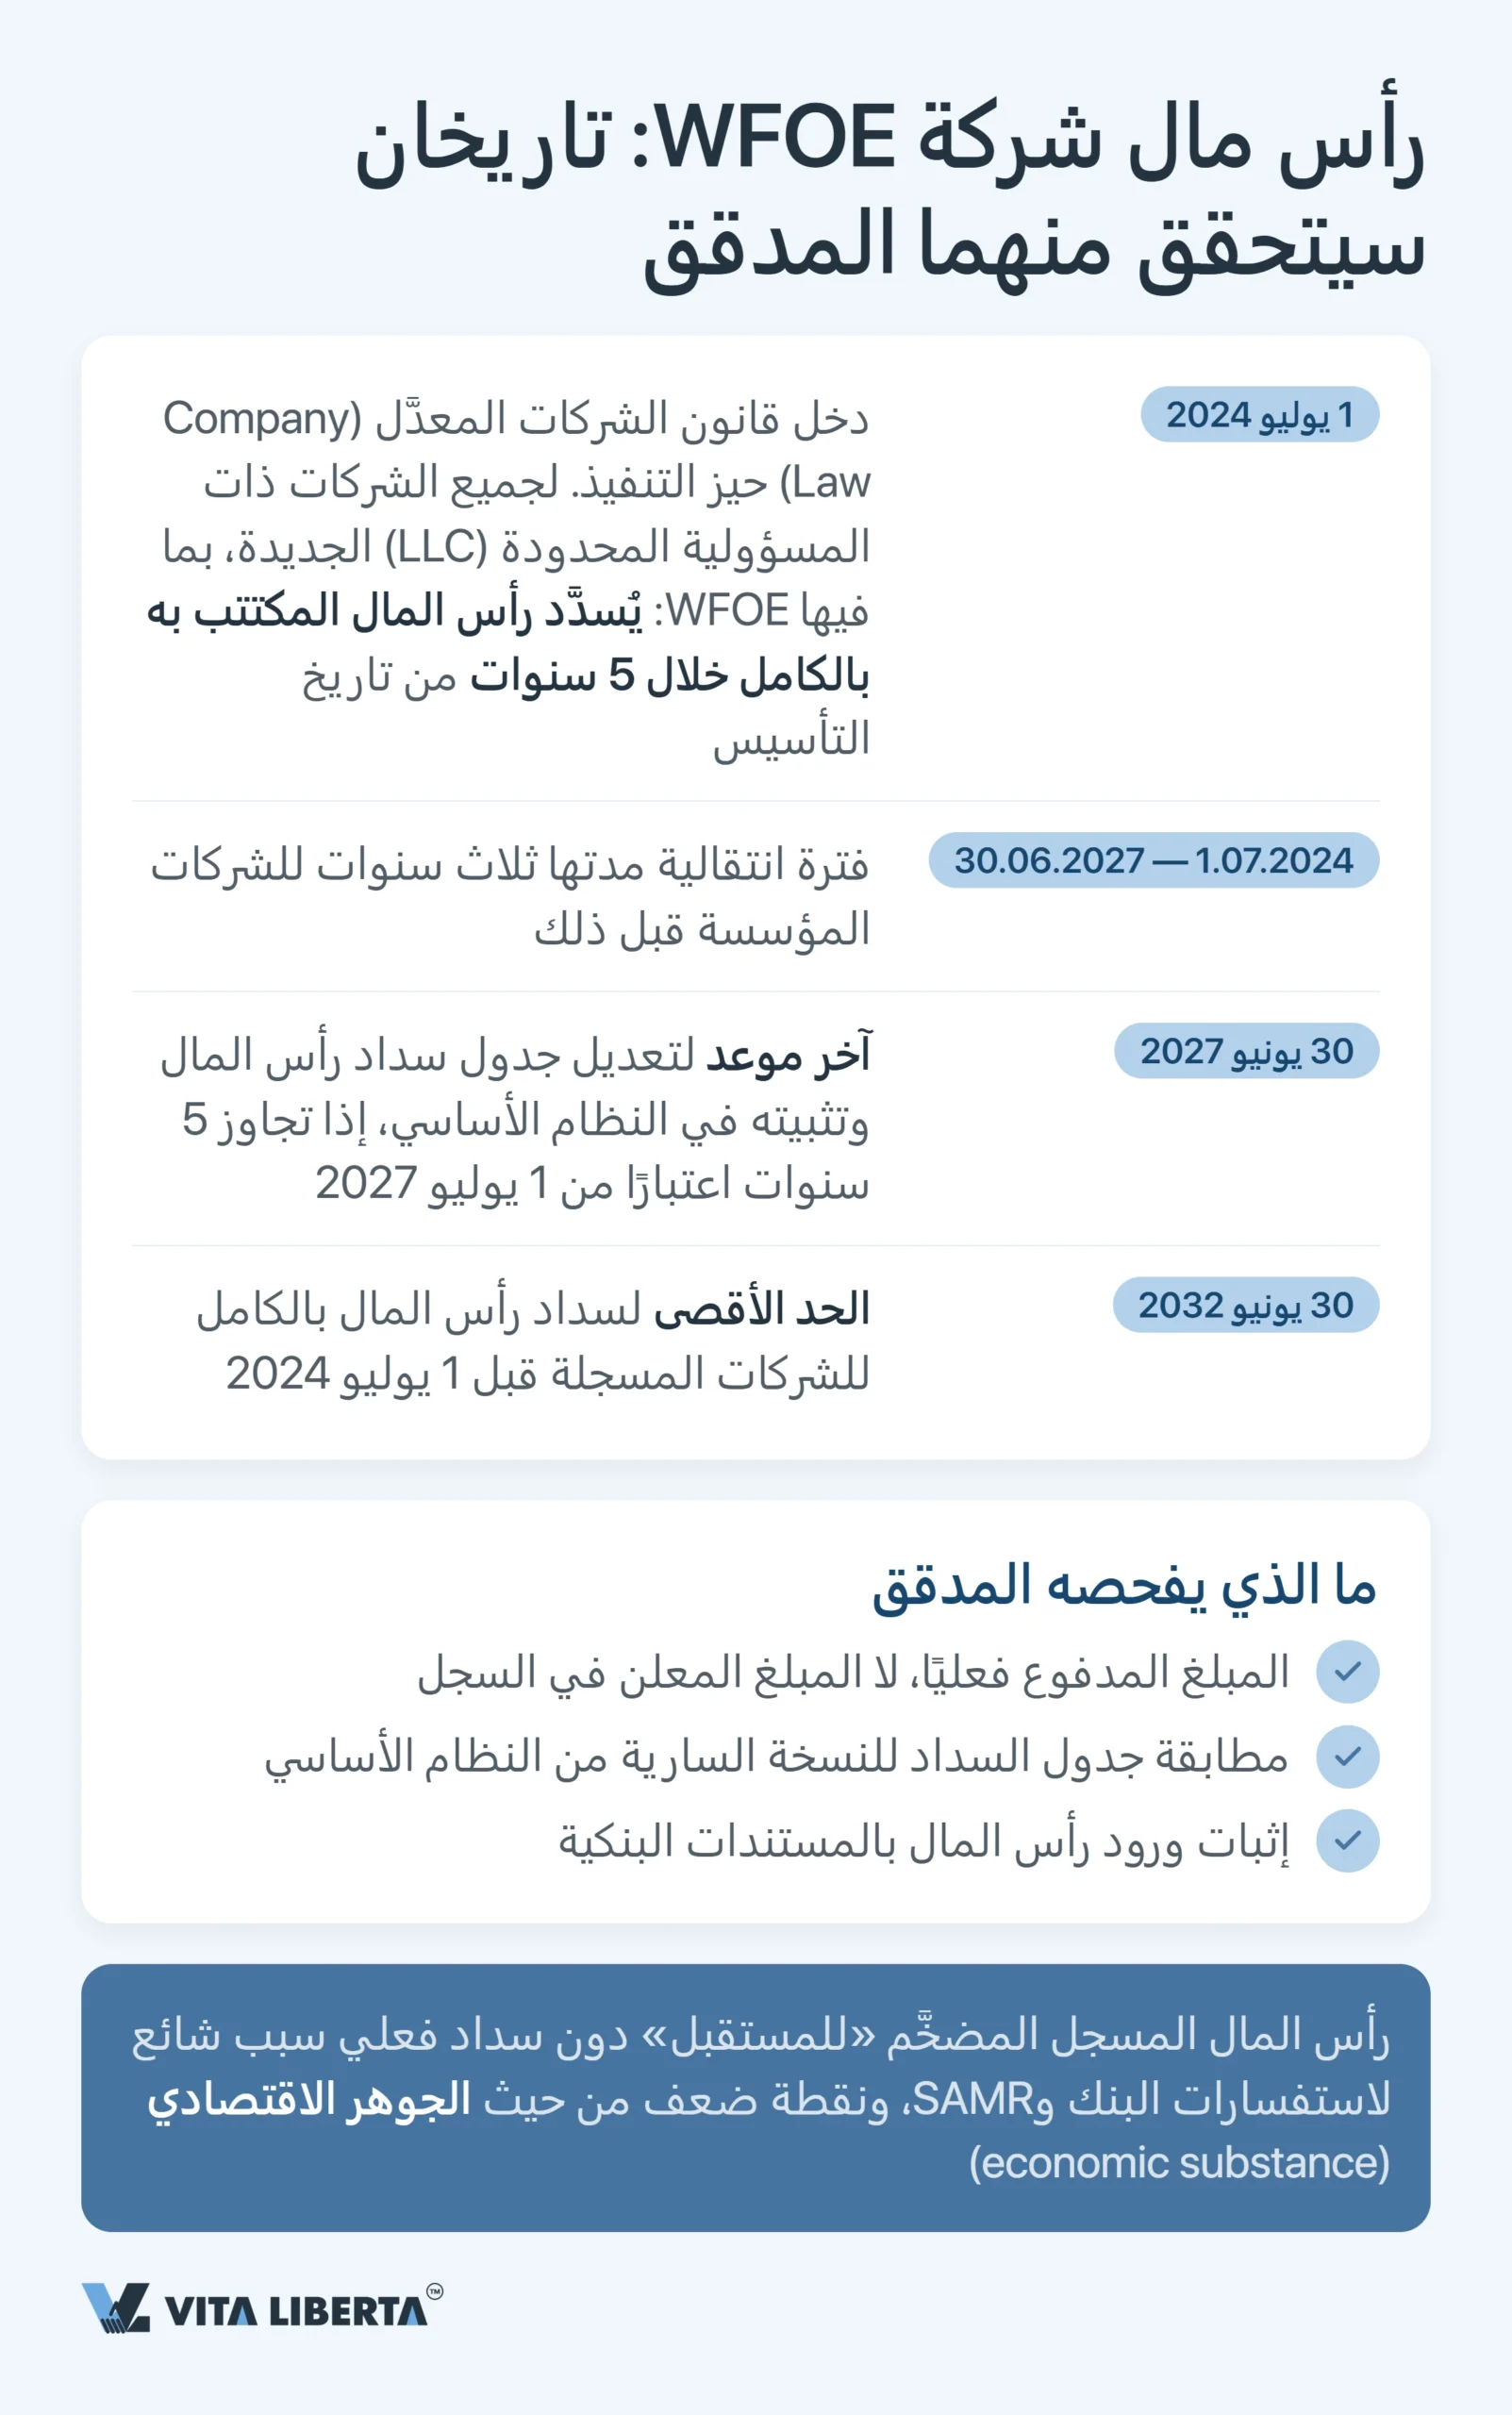
أما النقطة الحساسة الأخرى فهي رأس المال المكتتب. فمنذ 1 يوليو 2024 يمنح قانون الشركات المعدَّل الشركاء خمس سنوات لسداد رأس المال المكتتب كاملًا. وتخضع الشركات المسجلة قبل 30 يونيو 2024 لنظام انتقالي أصدره مجلس الدولة (国务院令第784号، ويُشار إليه أدناه بالأمر 784).
لتطبيقه، قارن موعد سداد حصتك بتاريخ 1 يوليو 2027. إذا كان الموعد يتجاوز هذا التاريخ بأكثر من خمس سنوات، فعليك تقصيره إلى خمس سنوات وتعديل النظام الأساسي قبل 30 يونيو 2027. وعمليًا، يجب سداد رأس المال كاملًا في موعد أقصاه 30 يونيو 2032. والمدقق ينظر إلى الأموال التي وصلت فعلًا، لا إلى الرقم المكتوب في النظام الأساسي.
اجتز التدقيق السنوي لشركتك WFOE دون تفويت المواعيد
- فحص الجاهزية لموعد 31 مايو
- مطابقة فواتير فابياو مع البنك
- مرافقة أمام STA وSAMR

ثلاث جهات وثلاثة جداول زمنية: STA وSAMR وSAFE
لكل جهة جدولها الزمني الخاص، والخلط بينها مكلف.
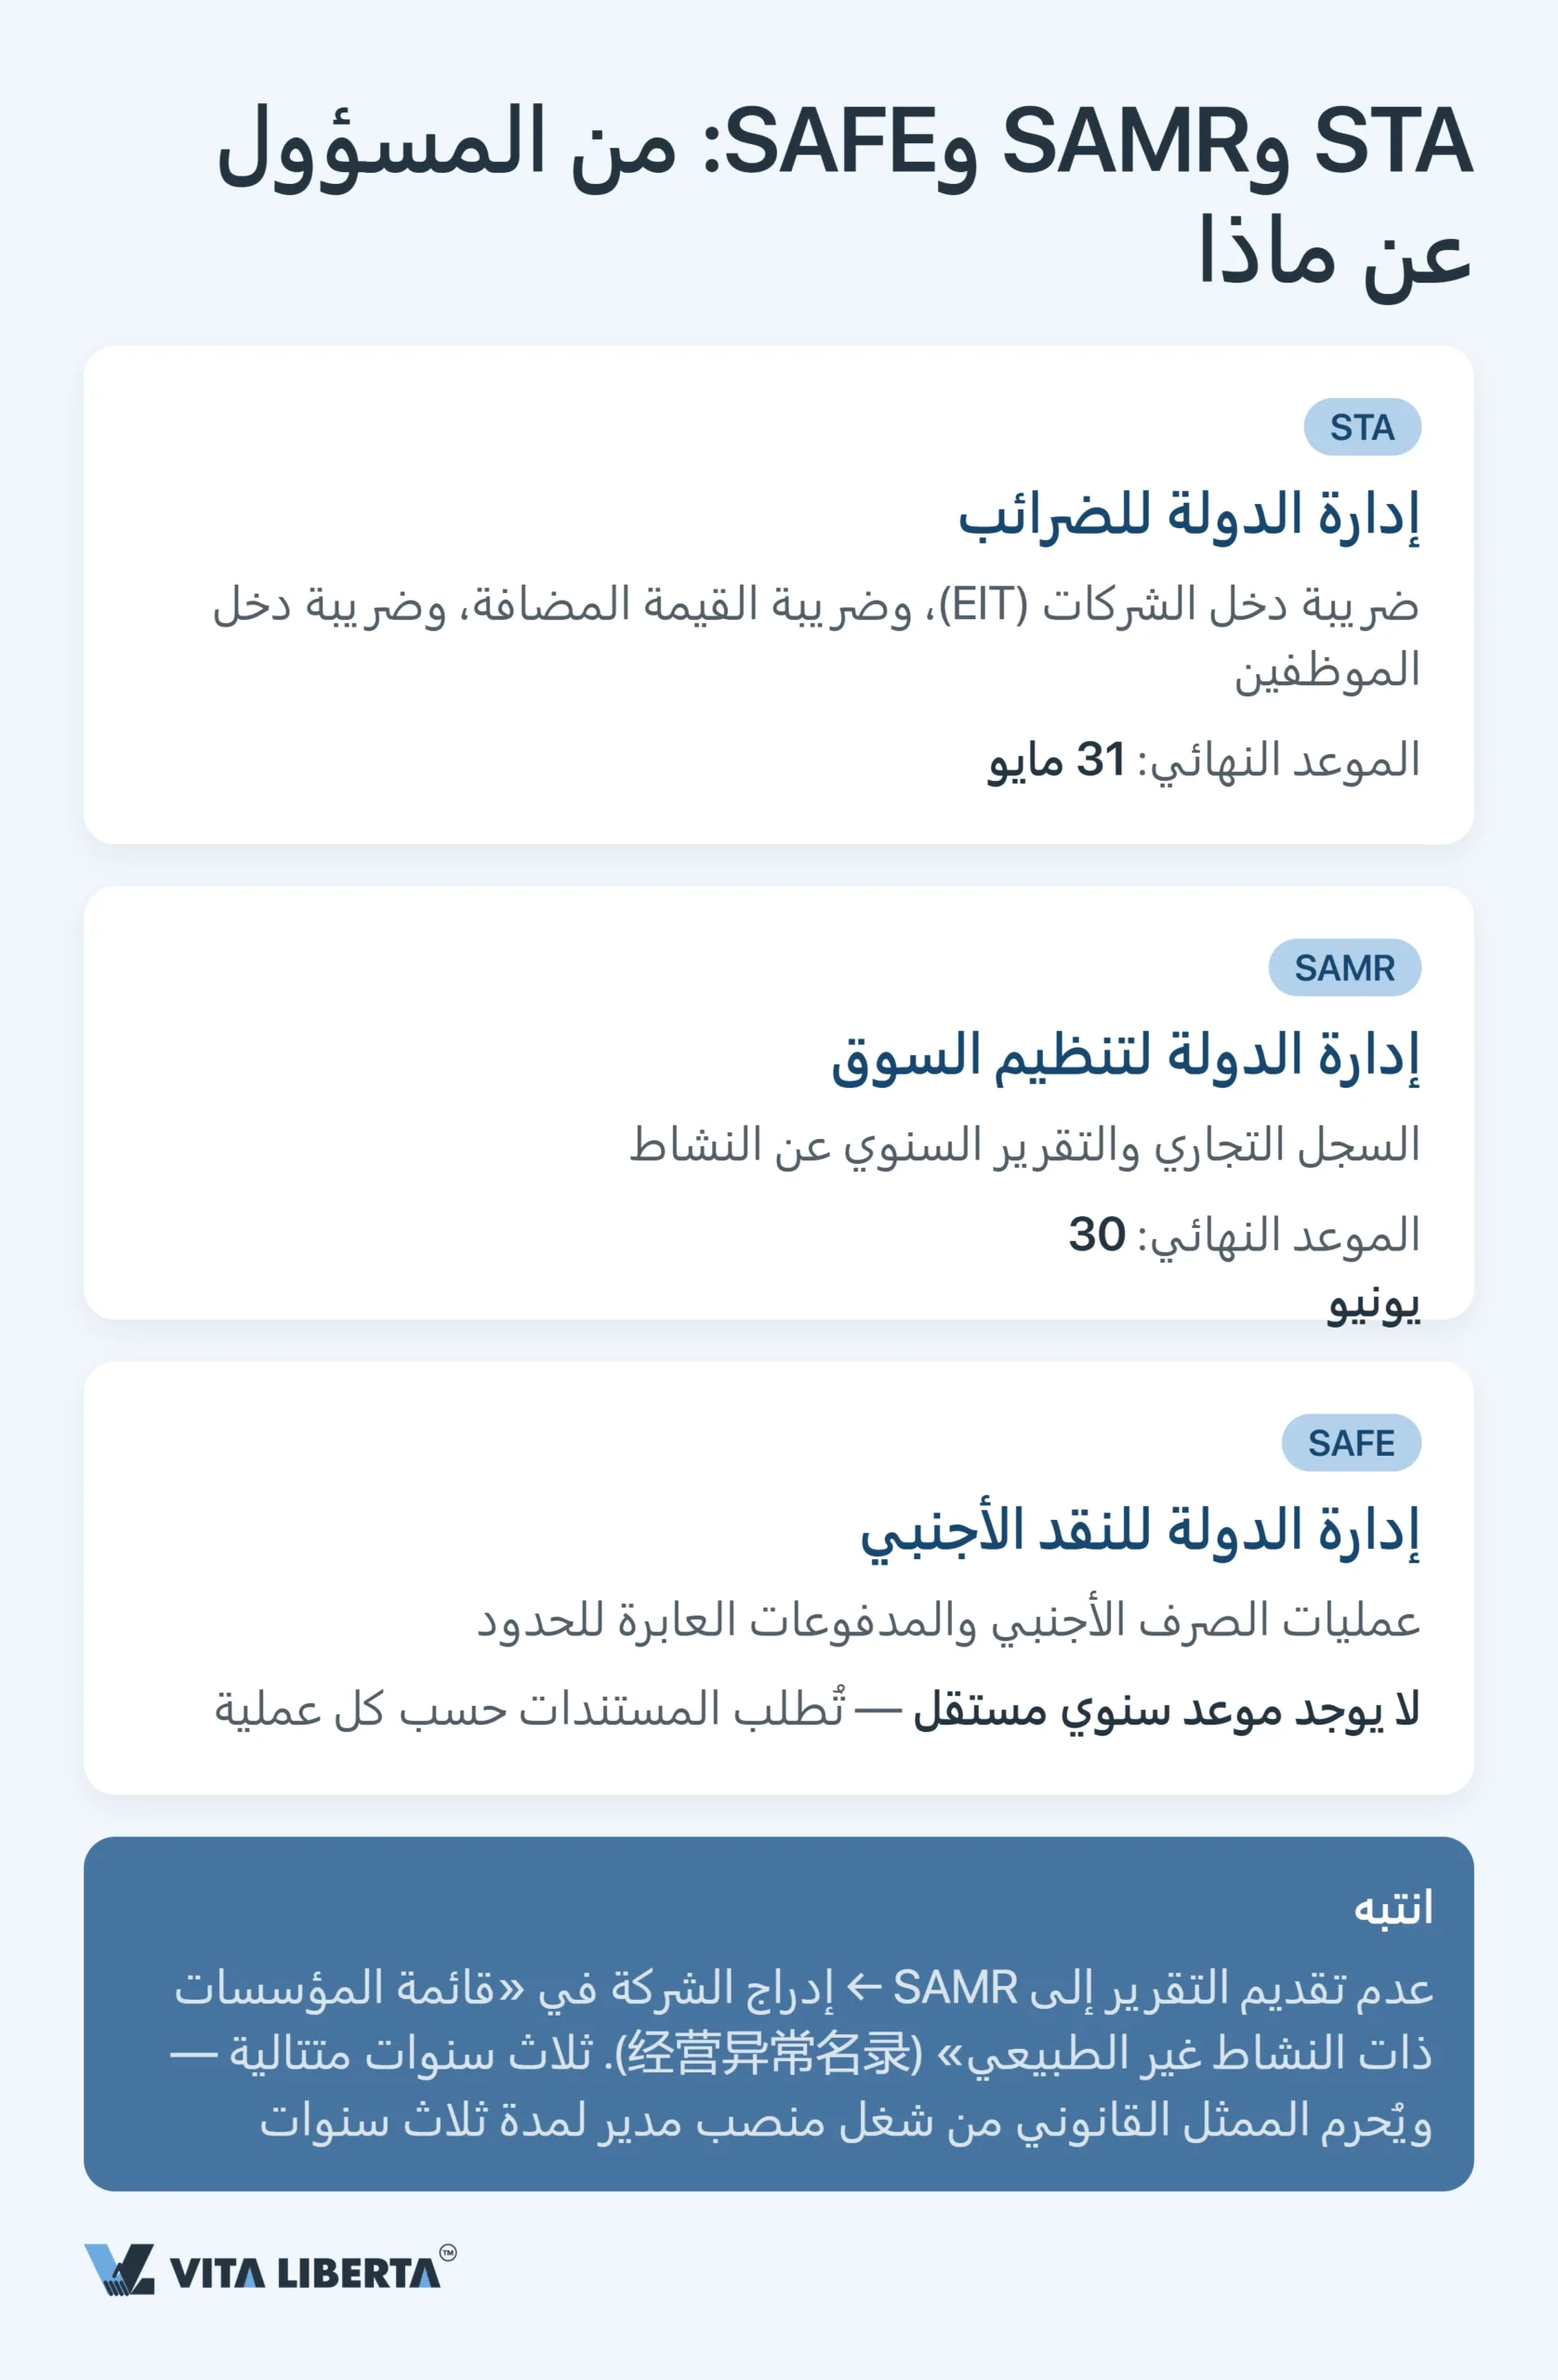
- STA (国家税务总局، إدارة الدولة للضرائب): تتولى EIT وضريبة القيمة المضافة وIIT للموظفين. موعدها 31 مايو للإقرار السنوي.
- SAMR: تدير سجل الشركات. موعدها 30 يونيو للتقرير السنوي.
- SAFE (国家外汇管理局، إدارة الدولة للنقد الأجنبي): تراقب المدفوعات العابرة للحدود. ويحتاج مدققك إلى مستندات حسابات العملات الأجنبية نفسها التي تطلبها SAFE.
ولا يُعد التسجيل السنوي لحصة المستثمر الأجنبي (存量权益登记) إجراءً مستقلًا. فهو يُقدَّم ضمن التقرير ذاته على gsxt.gov.cn، قبل 30 يونيو أيضًا.
يقع معظم الخلط في تاريخين. 31 مايو لمصلحة الضرائب، للإقرار والتسوية. و30 يونيو لـ SAMR، للتقرير السنوي. ويجب أن يكون تقرير التدقيق جاهزًا قبل الموعدين كليهما.
مهم: إذا لم يُقدَّم التقرير السنوي في موعده، تُدرج الشركة في القائمة العامة للمؤسسات ذات العمليات غير الطبيعية (经营异常名录) وتخضع لجزاء إداري. وكثيرًا ما تعطي البنوك والشركاء هذه العلامة وزنًا أكبر من تأخر الضريبة.
إذا مرّ عامان دون تقرير وتعذّر التواصل مع الشركة على عنوانها المسجل، تُسحب الرخصة التجارية. هذا ما تنص عليه المادة 18 من اللائحة بصيغتها المعدّلة بالأمر 777 (国务院令第777号)، النافذة منذ 1 مايو 2024. ويعاقَب التزوير الجسيم للبيانات المفصح عنها بغرامة من 50,000 إلى 200,000 يوان، والإدراج في قائمة المخالفين الجسيمين. وطوال ثلاث سنوات لا يجوز للممثل القانوني لتلك الشركة أن يشغل المنصب ذاته في أي مؤسسة أخرى.
كم يستغرق التدقيق، ولماذا تكون السنة الأولى أغلى
تعتمد المدة على حالة الدفاتر أكثر بكثير من حجم النشاط. إذا انتظم القيد طوال العام، سار التدقيق دون مفاجآت ومع ضريبة إضافية محدودة. وإلا اضطر المدقق إلى إعادة بناء السجلات أولًا، وهو ما يكلّف أكثر من المتابعة الشهرية.
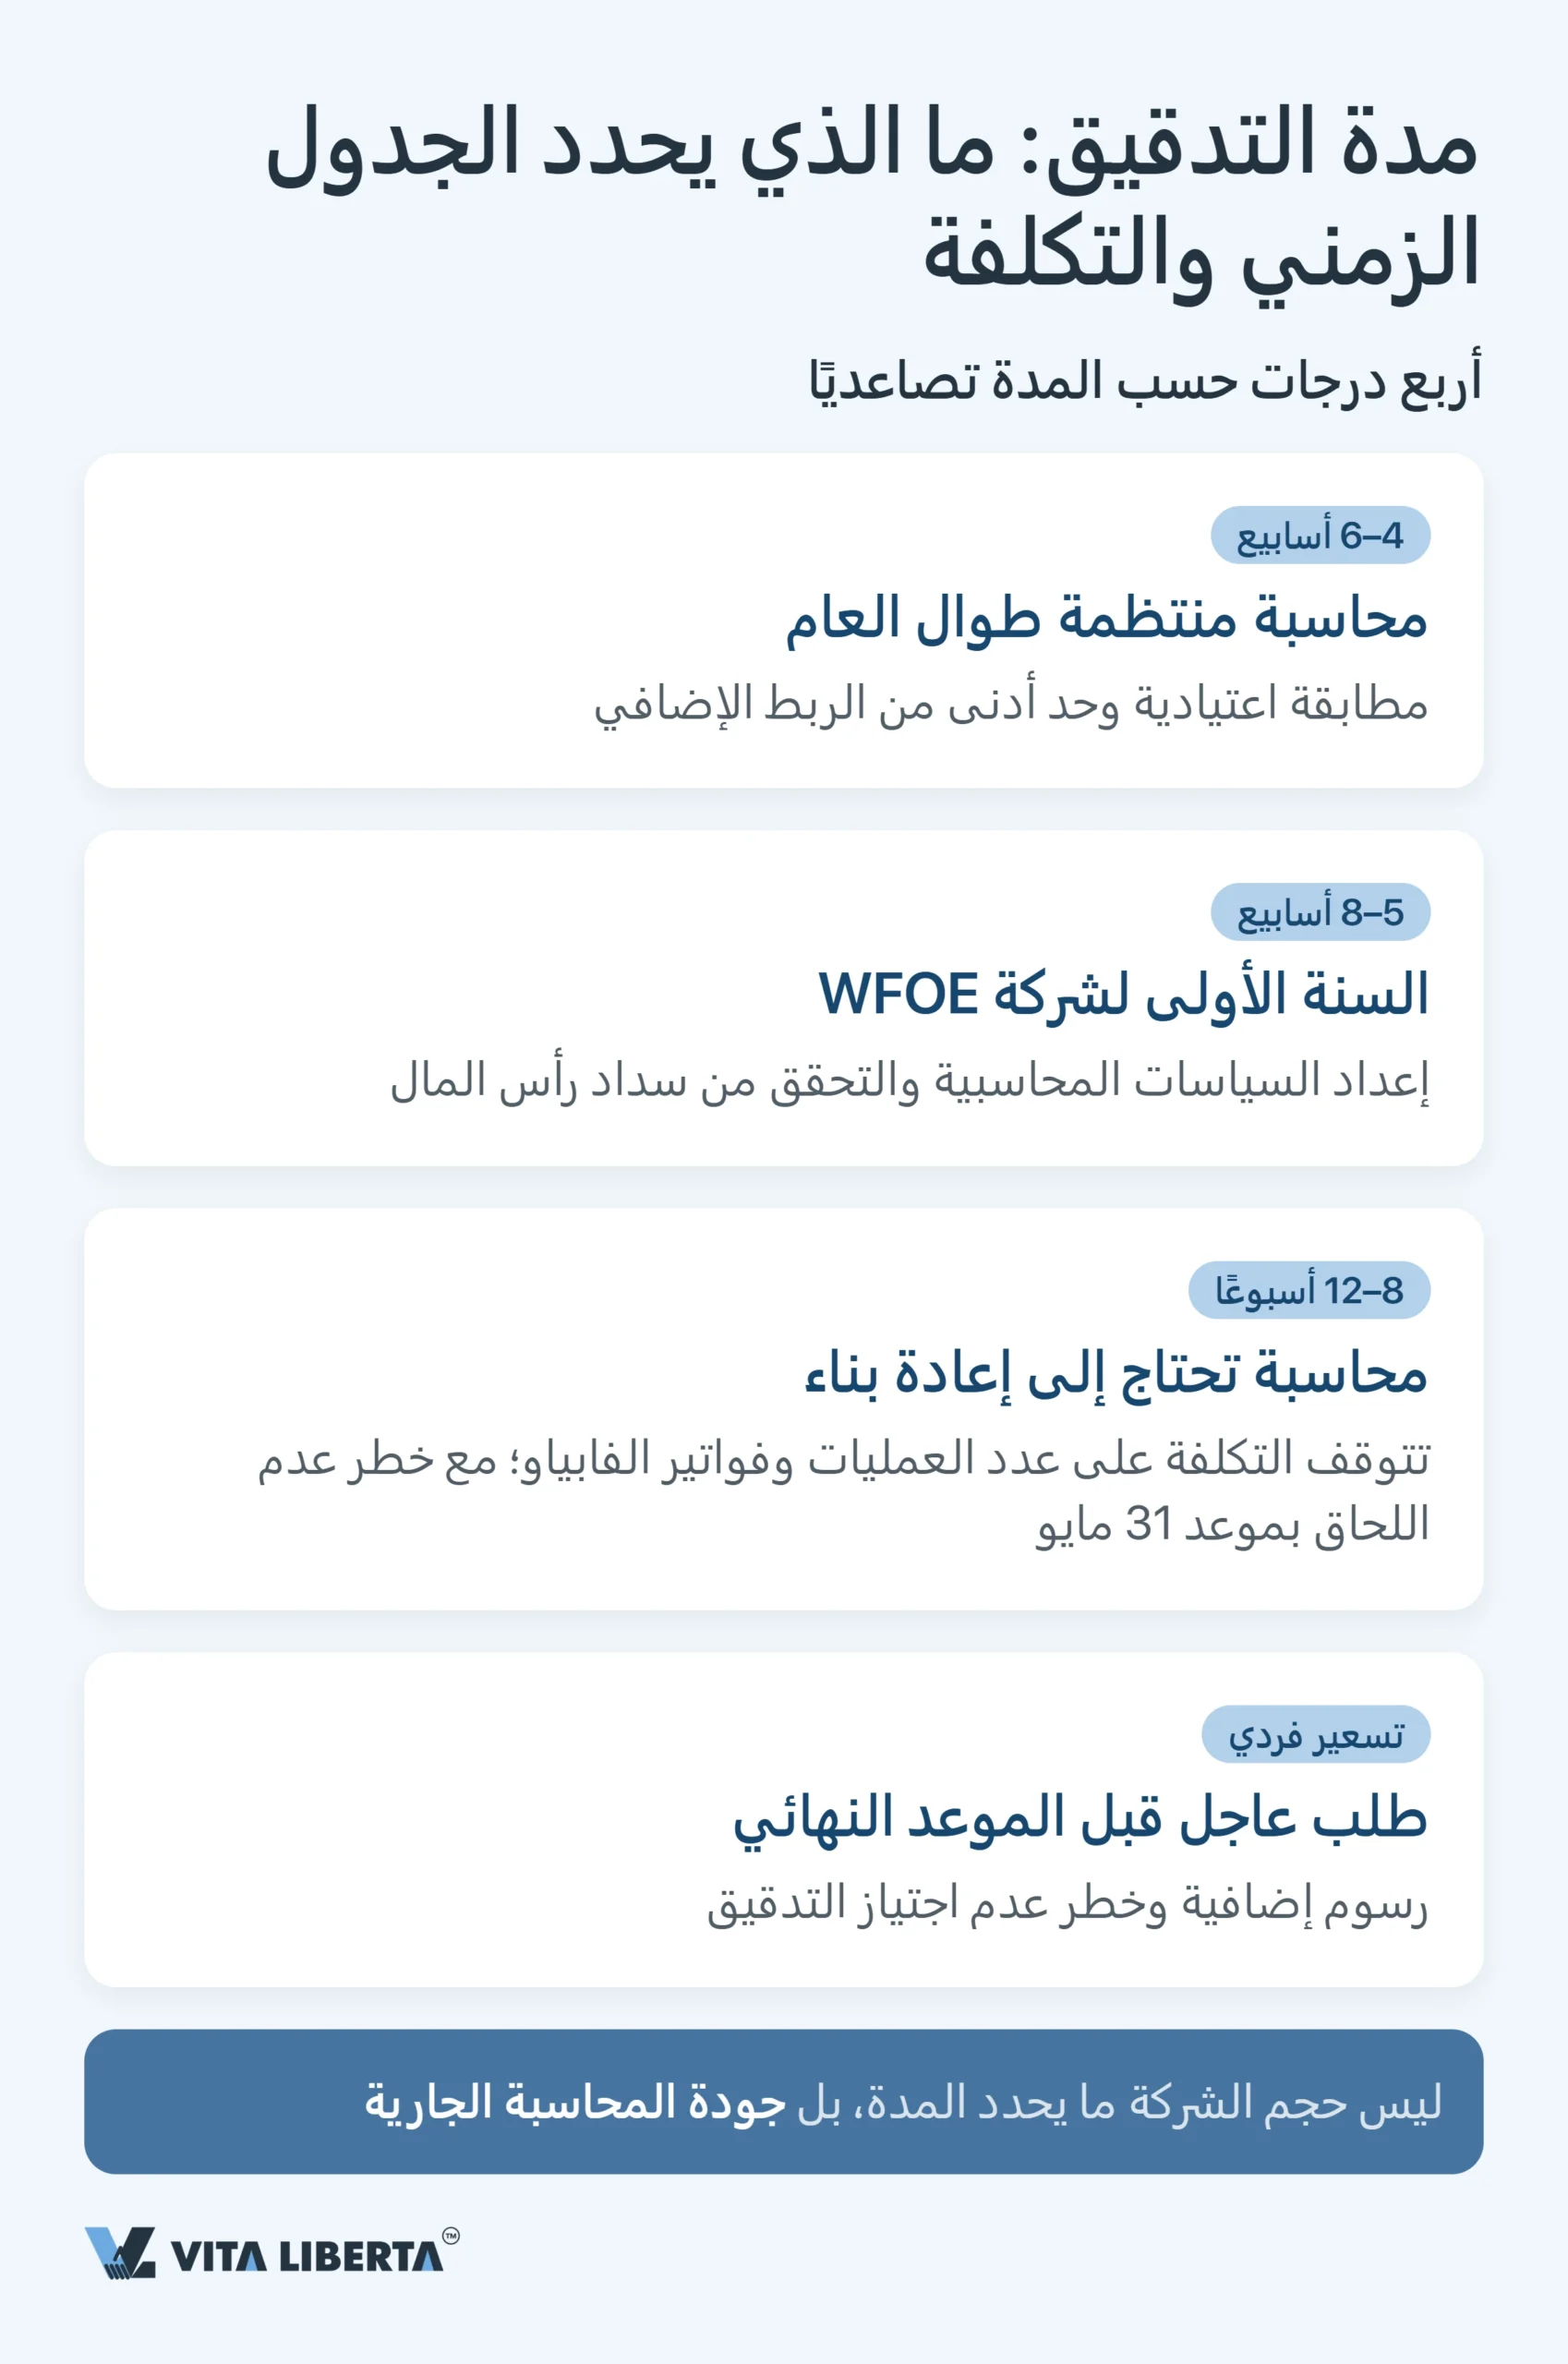
| حالة الدفاتر | مدة التدقيق المتوقعة | ما يحدد التكلفة والمخاطر |
| مسكوكة بانتظام طوال العام | 4–6 أسابيع | تدقيق اعتيادي، ضريبة إضافية محدودة |
| السنة المالية الأولى للشركة | 5–8 أسابيع | اعتماد السياسات المحاسبية والتحقق من سداد رأس المال |
| أُعيد بناؤها بأثر رجعي | 8–12 أسبوعًا | حجم العمليات والفواتير؛ خطر تفويت 31 مايو |
| تكليف في اللحظة الأخيرة | بالاتفاق | رسوم استعجال وخطر عدم اجتياز التدقيق |
لذا ابدأ الاستعداد في يناير لا في مايو. أغلق كل شهر وبياناته ما زالت حاضرة، وطابق الفواتير قبل تقديم الإقرار. عندها لا يتحول إقفال السنة إلى إعادة بناء متأخرة للدفاتر.
الأخطاء الأكثر كلفة على الملاك الأجانب
أكثر الأخطاء شيوعًا وأعلاها كلفة هو مسك الدفاتر بالإنجليزية فقط. فقانون المحاسبة الصيني (中华人民共和国会计法) يشترط القيد باللغة الصينية، ولا يُقبل أي لغة أخرى إلا بصورة موازية. ومن دون الأصل الصيني تعيد مصلحة الضرائب الملف كاملًا.
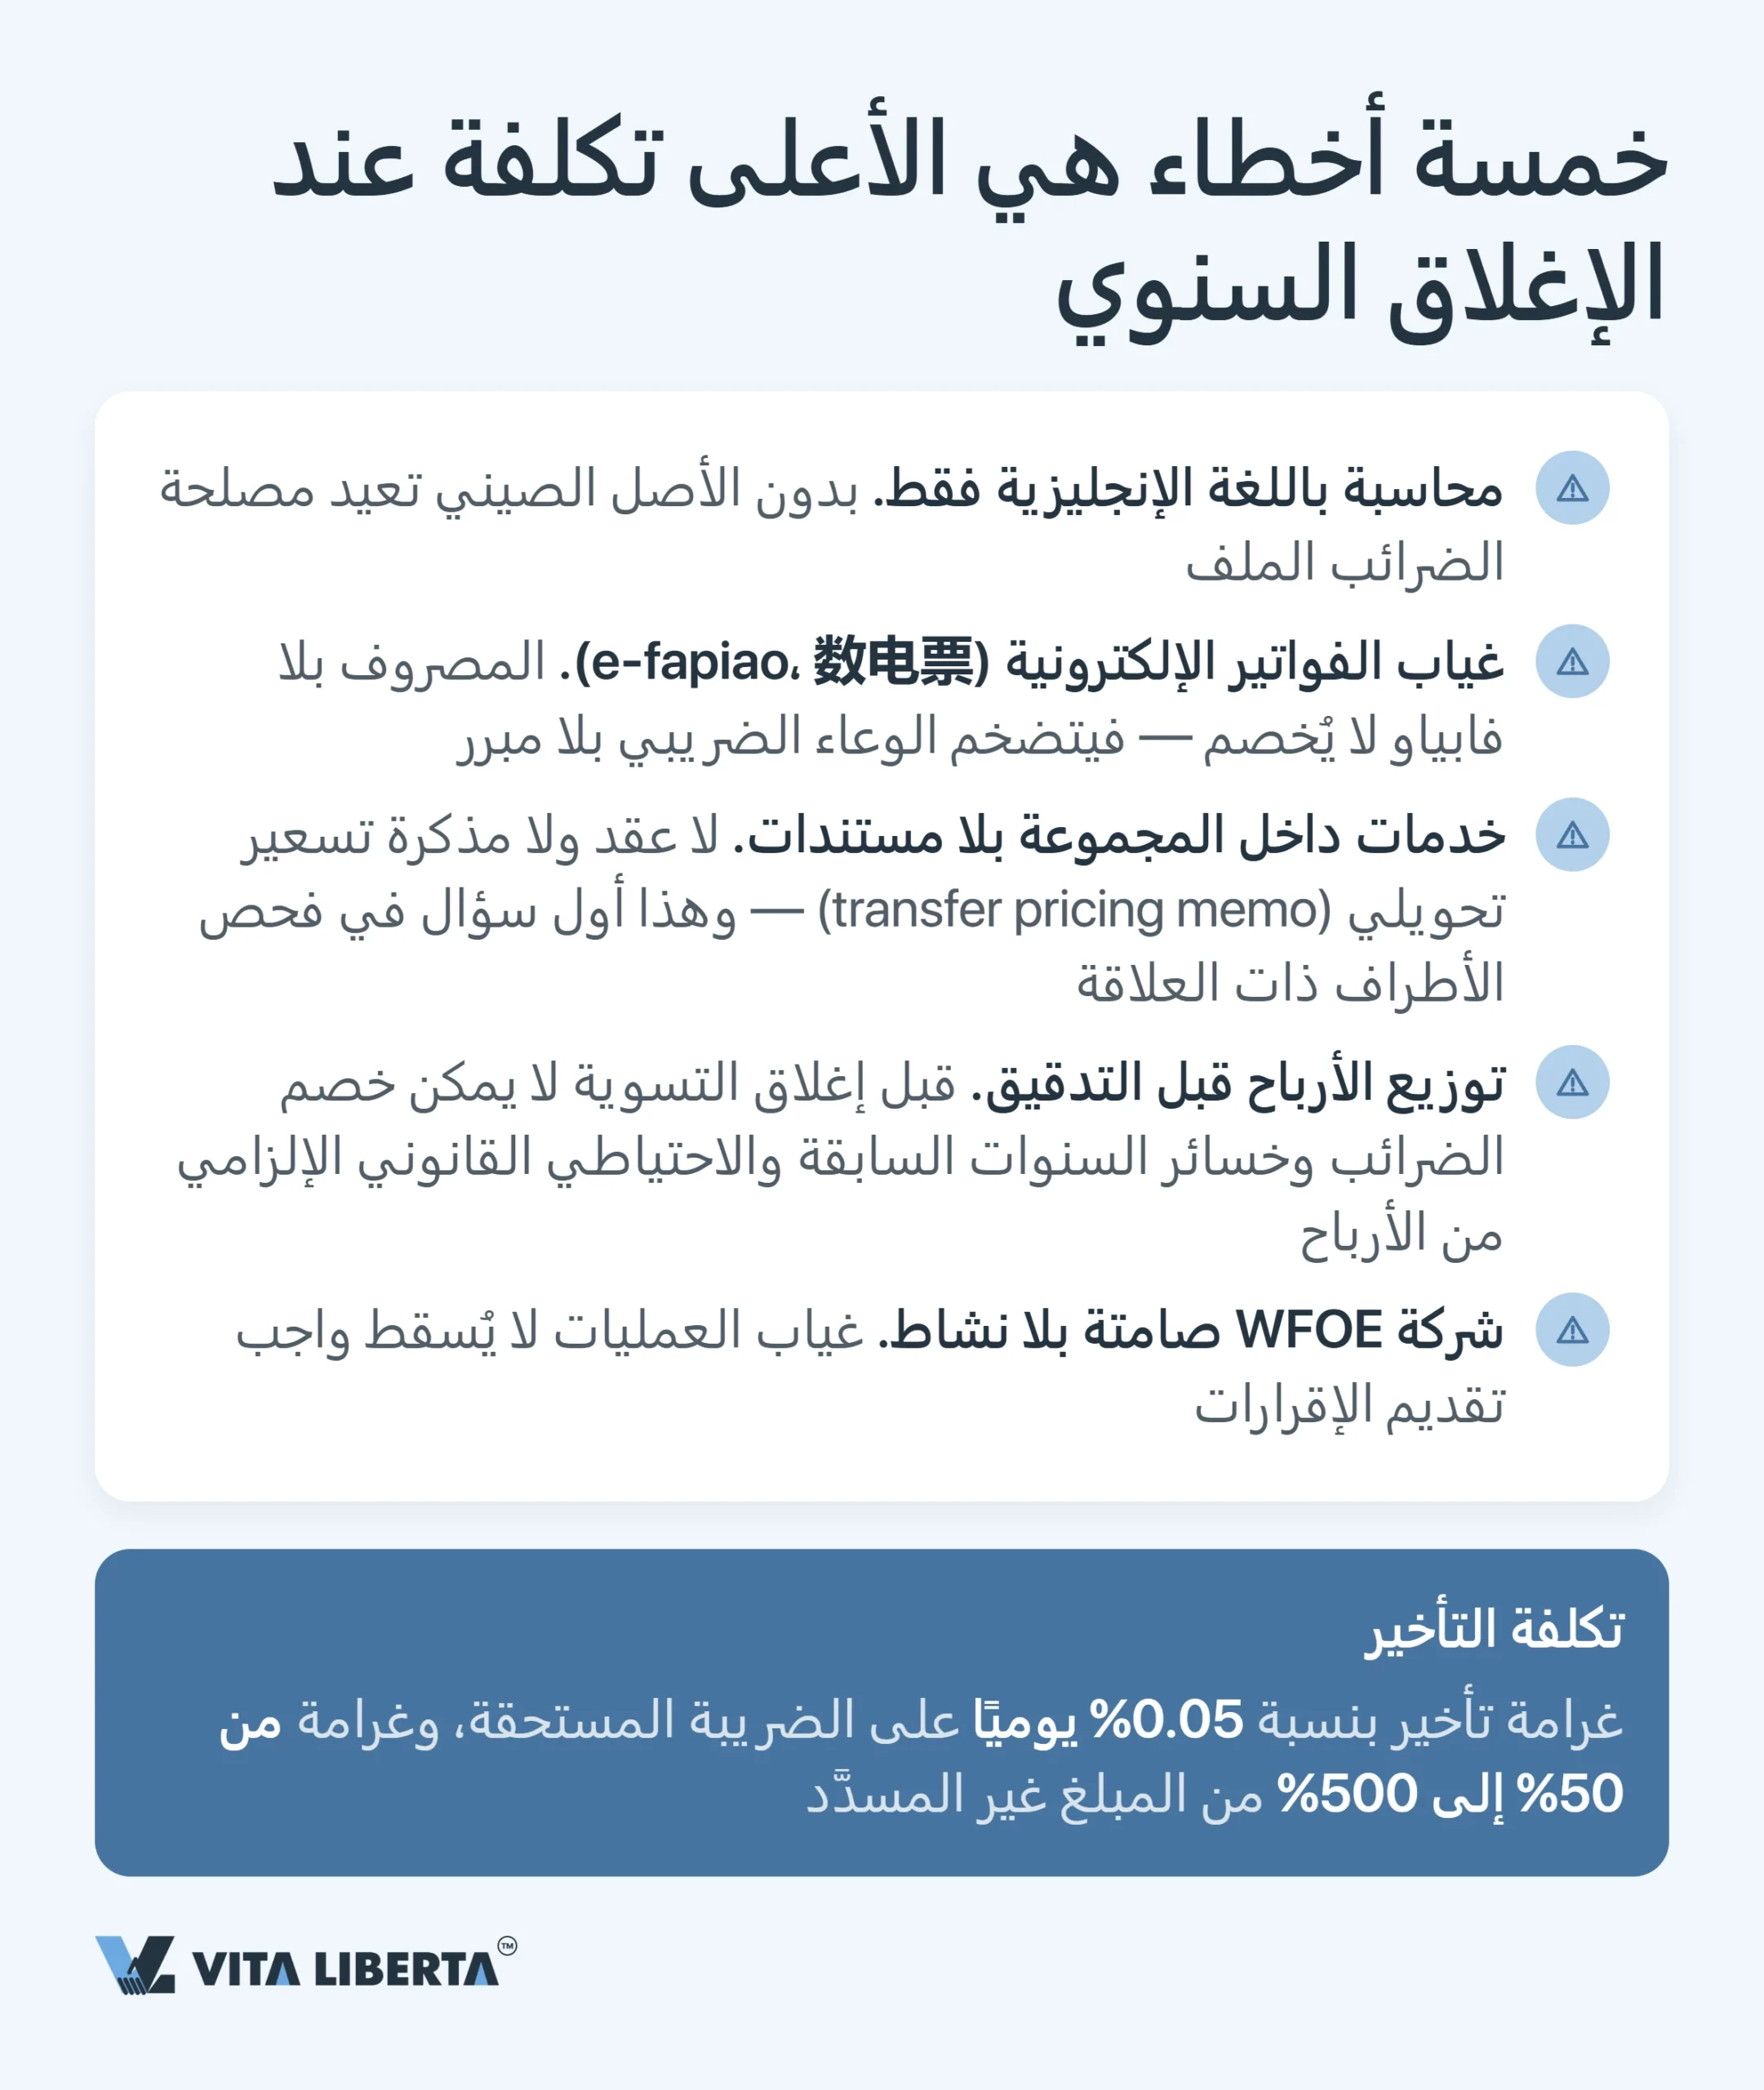
أما بقية الأخطاء، من الأعلى كلفة إلى الأدنى:
- مصروفات بلا مستندات. لا يخفّض المصروف الربح الخاضع للضريبة إلا بمستند خصم صالح (税前扣除凭证، إعلان STA رقم 28 لعام 2018). وغالبًا ما يكون فاتورة فابياو ورقية أو إلكترونية. ومنذ 1 ديسمبر 2024 تُطبَّق الفواتير الرقمية بالكامل (数电票، إعلان STA رقم 11 لعام 2024) في أنحاء البلاد. احصل على المستند قبل انتهاء التسوية السنوية، وإلا تضخّم وعاؤك الضريبي دون سبب.
- خدمات داخل المجموعة بلا أوراق. في مراجعة المعاملات مع الأطراف ذات العلاقة، يُطلب أولًا العقد وطريقة تحديد السعر. وتقدّم مع إقرار EIT السنوي تقريرًا عن المعاملات مع الأطراف ذات العلاقة (关联申报). وعند تجاوز حدود معينة يلزم أيضًا إعداد وثائق أسعار التحويل (同期资料)، وفق إعلان STA رقم 42 لعام 2016.
- توزيع الأرباح قبل التدقيق. ما دام التدقيق والتسوية لم يُغلقا، لا يمكن خصم الضرائب والخسائر السابقة والاحتياطي الإلزامي من الربح.
- شركة WFOE خاملة وصامتة. حتى السنة الخالية من العمليات تتطلب إقرارات. فعبارة «لم نمارس نشاطًا» لا تعني «ليس لدينا ما نقدّمه».
ننظّم محاسبة شركتك WFOE قبل التدقيق
- إعادة بناء الدفاتر
- إعداد المحاسبة وفق CAS
- تجهيز ملف التدقيق لمكتب المحاسبة

التدقيق والتقارير المالية لشركة WFOE في الصين: خلاصات استراتيجية
يبدو النظام صارمًا: موعدان وتوقيعان ومطابقة آلية عبر النظام الذهبي. لكن هذه الصرامة بالذات هي ما يمنحك المرونة لاحقًا. فمع تدقيق نظيف يصعب الطعن في أسعارك التفضيلية وخصومات البحث والتطوير، ويصبح تحويل الأرباح سلسًا.
- يرتكز التدقيق والتسوية على المحاسبة اليومية، وإعادة بناء السنة في أبريل تكلّف أضعافًا.
- 31 مايو و30 يونيو نافذتان لجهتين مختلفتين، ويجب أن يسبقهما تقرير التدقيق كلتيهما.
- الأرباح والبنك والسمعة في السجل تتوقف كلها على وثيقة واحدة: تقرير التدقيق.
انظر إلى التدقيق السنوي باعتباره أداة لإدارة قيمة الشركة، لا إجراءً بيروقراطيًا في آخر الطريق. فكلما كان التقرير أنظف، صارت كل خطوة بعده أرخص وأسرع.
التدقيق السنوي لشركة WFOE في الصين: 5 أسئلة رئيسية
ليس تمامًا، فموعد 31 مايو يخص أمرًا آخر. إنه آخر يوم لإقرار EIT السنوي والتسوية 汇算清缴، بعد خمسة أشهر من نهاية السنة الضريبية. ويجب أن يصدر تقرير التدقيق قبل ذلك، لأن الإقرار يأخذ أرقامه منه. حدّد موعد التدقيق في فبراير أو مارس.
نعم. فالتزام التدقيق قائم سواء وُجدت إيرادات أم لا. تواصل الشركة الخاملة مسك دفاترها ولو كانت كل بنودها صفرًا. وتقدّم أيضًا إقراراتها الضريبية وتقريرها السنوي. ومن دون هذا التقرير تُدرج في القائمة العامة 经营异常名录، سواء عملت أم لا.
لا. التدقيق القانوني في الصين مقصور على المكاتب المحلية الحاصلة على ترخيص صيني. ويُعَدّ التقرير بالصينية وفق CAS، ويوقعه محاسبان قانونيان صينيان. أما قوائم المجموعة وفق المعايير الدولية لإعداد التقارير المالية (IFRS) فهي للإدارة الداخلية للشركة الأم، ولا تحل محل التقرير الصيني.
لا يكتفي البنك الصيني الذي يخدم شركتك بكشف الحساب. فهو يراجع أيضًا الضرائب المسددة وفواتير فابياو ومستندات عمليات الصرف والرخصة التجارية. وتقرير التدقيق هو الأساس المشترك الذي تعتمد عليه مصلحة الضرائب والبنك والسجل. ومع حسابات سنوية ضعيفة يصبح تجديد الخدمات المصرفية وتنفيذ دفعة بالعملة الأجنبية أصعب.
قبل أي توزيع يجب إنجاز أمرين: التدقيق، والتسوية الضريبية السنوية. بعد ذلك يُصفّى الربح على مراحل. تُخصم الضرائب أولًا، ثم الخسائر غير المغطاة من السنوات السابقة، وأخيرًا الاحتياطي الإلزامي. ويُخصص له كل عام 10% من الربح حتى يبلغ نصف رأس المال المسجل. إذا كان الشريك غير مقيم، تُستقطع ضريبة بنسبة 10% من الأرباح الموزعة. وقد تخفّض اتفاقية تجنب الازدواج الضريبي مع بلد المستثمر هذه النسبة، إذا استوفيت شروطها (国税函〔2009〕81号). لتحويل أكثر من 50,000 دولار أمريكي (أو ما يعادلها) إلى الخارج، يطلب البنك ثلاث وثائق (汇发〔2017〕3号): قرار توزيع الأرباح؛ أصل نموذج التسجيل الضريبي للدفعة؛ القوائم المالية المدققة. خطّط للتوزيع بعد 31 مايو، لا بالتوازي مع إقفال السنة.