Hongkong
 China




نادرًا ما يفشل مشروع في الصين بسبب المنتج. فالخلل يُحسم في الغالب قبل الدخول: شكل قانوني غير مناسب، أو عقد يُحيل النزاعات إلى محاكم غير مواتية، أو شريك لم يتحقق منه أحد. والمنافسة تشتد أيضًا. فبحسب وزارة التجارة الصينية (MOFCOM، 商务部)، أسّس المستثمرون الأجانب في عام 2025 ما مجموعه 70,392 شركة ذات استثمار أجنبي (FIE) في جمهورية الصين الشعبية، بزيادة 19.1% عن العام السابق. وكلما زاد عدد اللاعبين ارتفعت كلفة الدخول، وارتفع معها ثمن كل خطأ.
المشكلة الجوهرية
«شحنّا دفعة إلى الصين بشرط دفع مقدم بنسبة 50%، ووقّعنا عقدًا يجعل الاختصاص لمحاكم بلدنا. ثم تبيّن أن المشتري شركة وهمية: ضاع المال، ولا أحد يدفع الباقي، والتحصيل يتطلب التقاضي مرتين، في بلدنا وفي الصين. أين أخطأنا قبل الشحن؟»
هذا من أكثر الأسئلة التي يطرحها علينا الوافدون الجدد إلى السوق الصينية.
أخطاء استراتيجية قبل الدخول
الأخطاء الأولى لا علاقة لها بالمحامين أو الضرائب، بل بزاوية النظر. فأنت ترى الصين فضاءً واحدًا متجانسًا، وتختار شكل نشاطك بحكم العادة. وكلا القرارين يُدفع ثمنه سنوات.
لماذا يُعدّ «دخول الصين» هدفًا خاطئًا
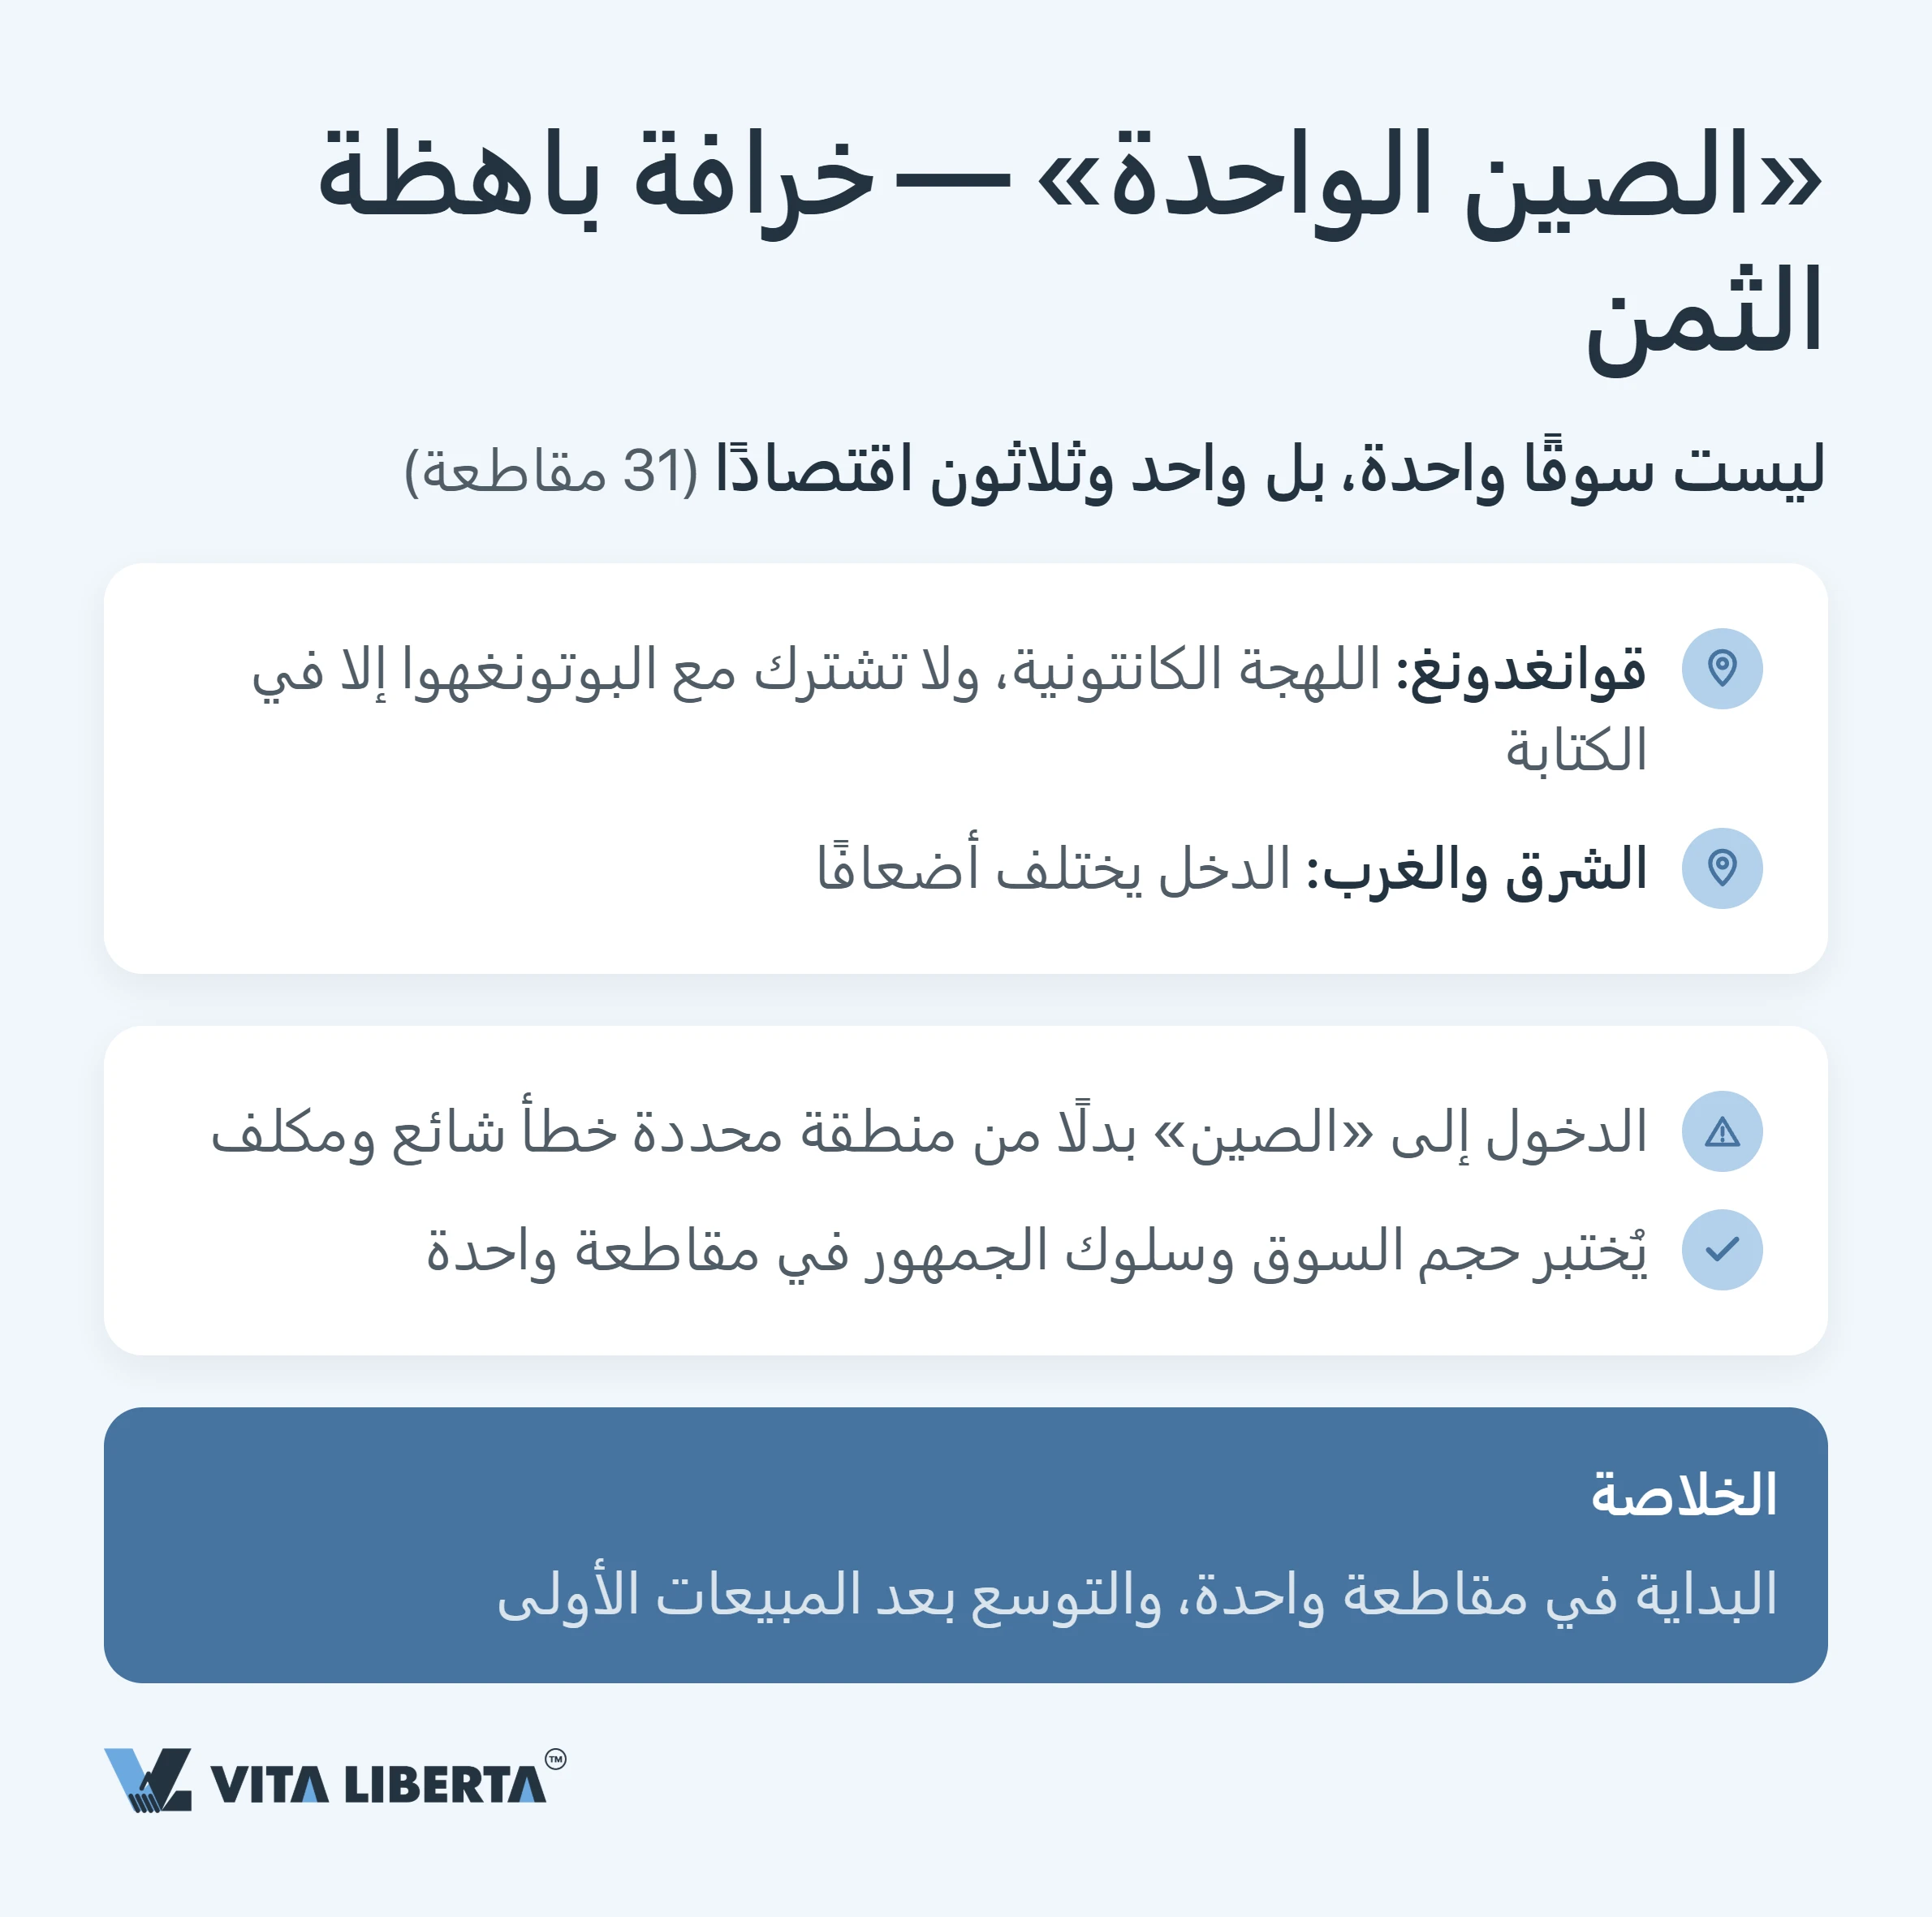
فكّر في 31 دولة لا في دولة واحدة. فهذا عمليًا ما تمثله الوحدات الإدارية الإحدى والثلاثون على مستوى المقاطعات في الصين، وكل منها بحجم دولة مستقلة. في قوانغدونغ يتحدث الناس الكانتونية، ولا يجمعها بالبوتونغهوا (الصينية الرسمية) سوى الكتابة. والفارق في الدخل بين الشرق والغرب يبلغ أضعافًا. لذلك حين تستهدف شركة دولية «الصين» بدل منطقة محددة، فإنها ترتكب خطأً شائعًا ومكلفًا. اختر مقاطعة واحدة، وانطلق منها، ثم توسّع.
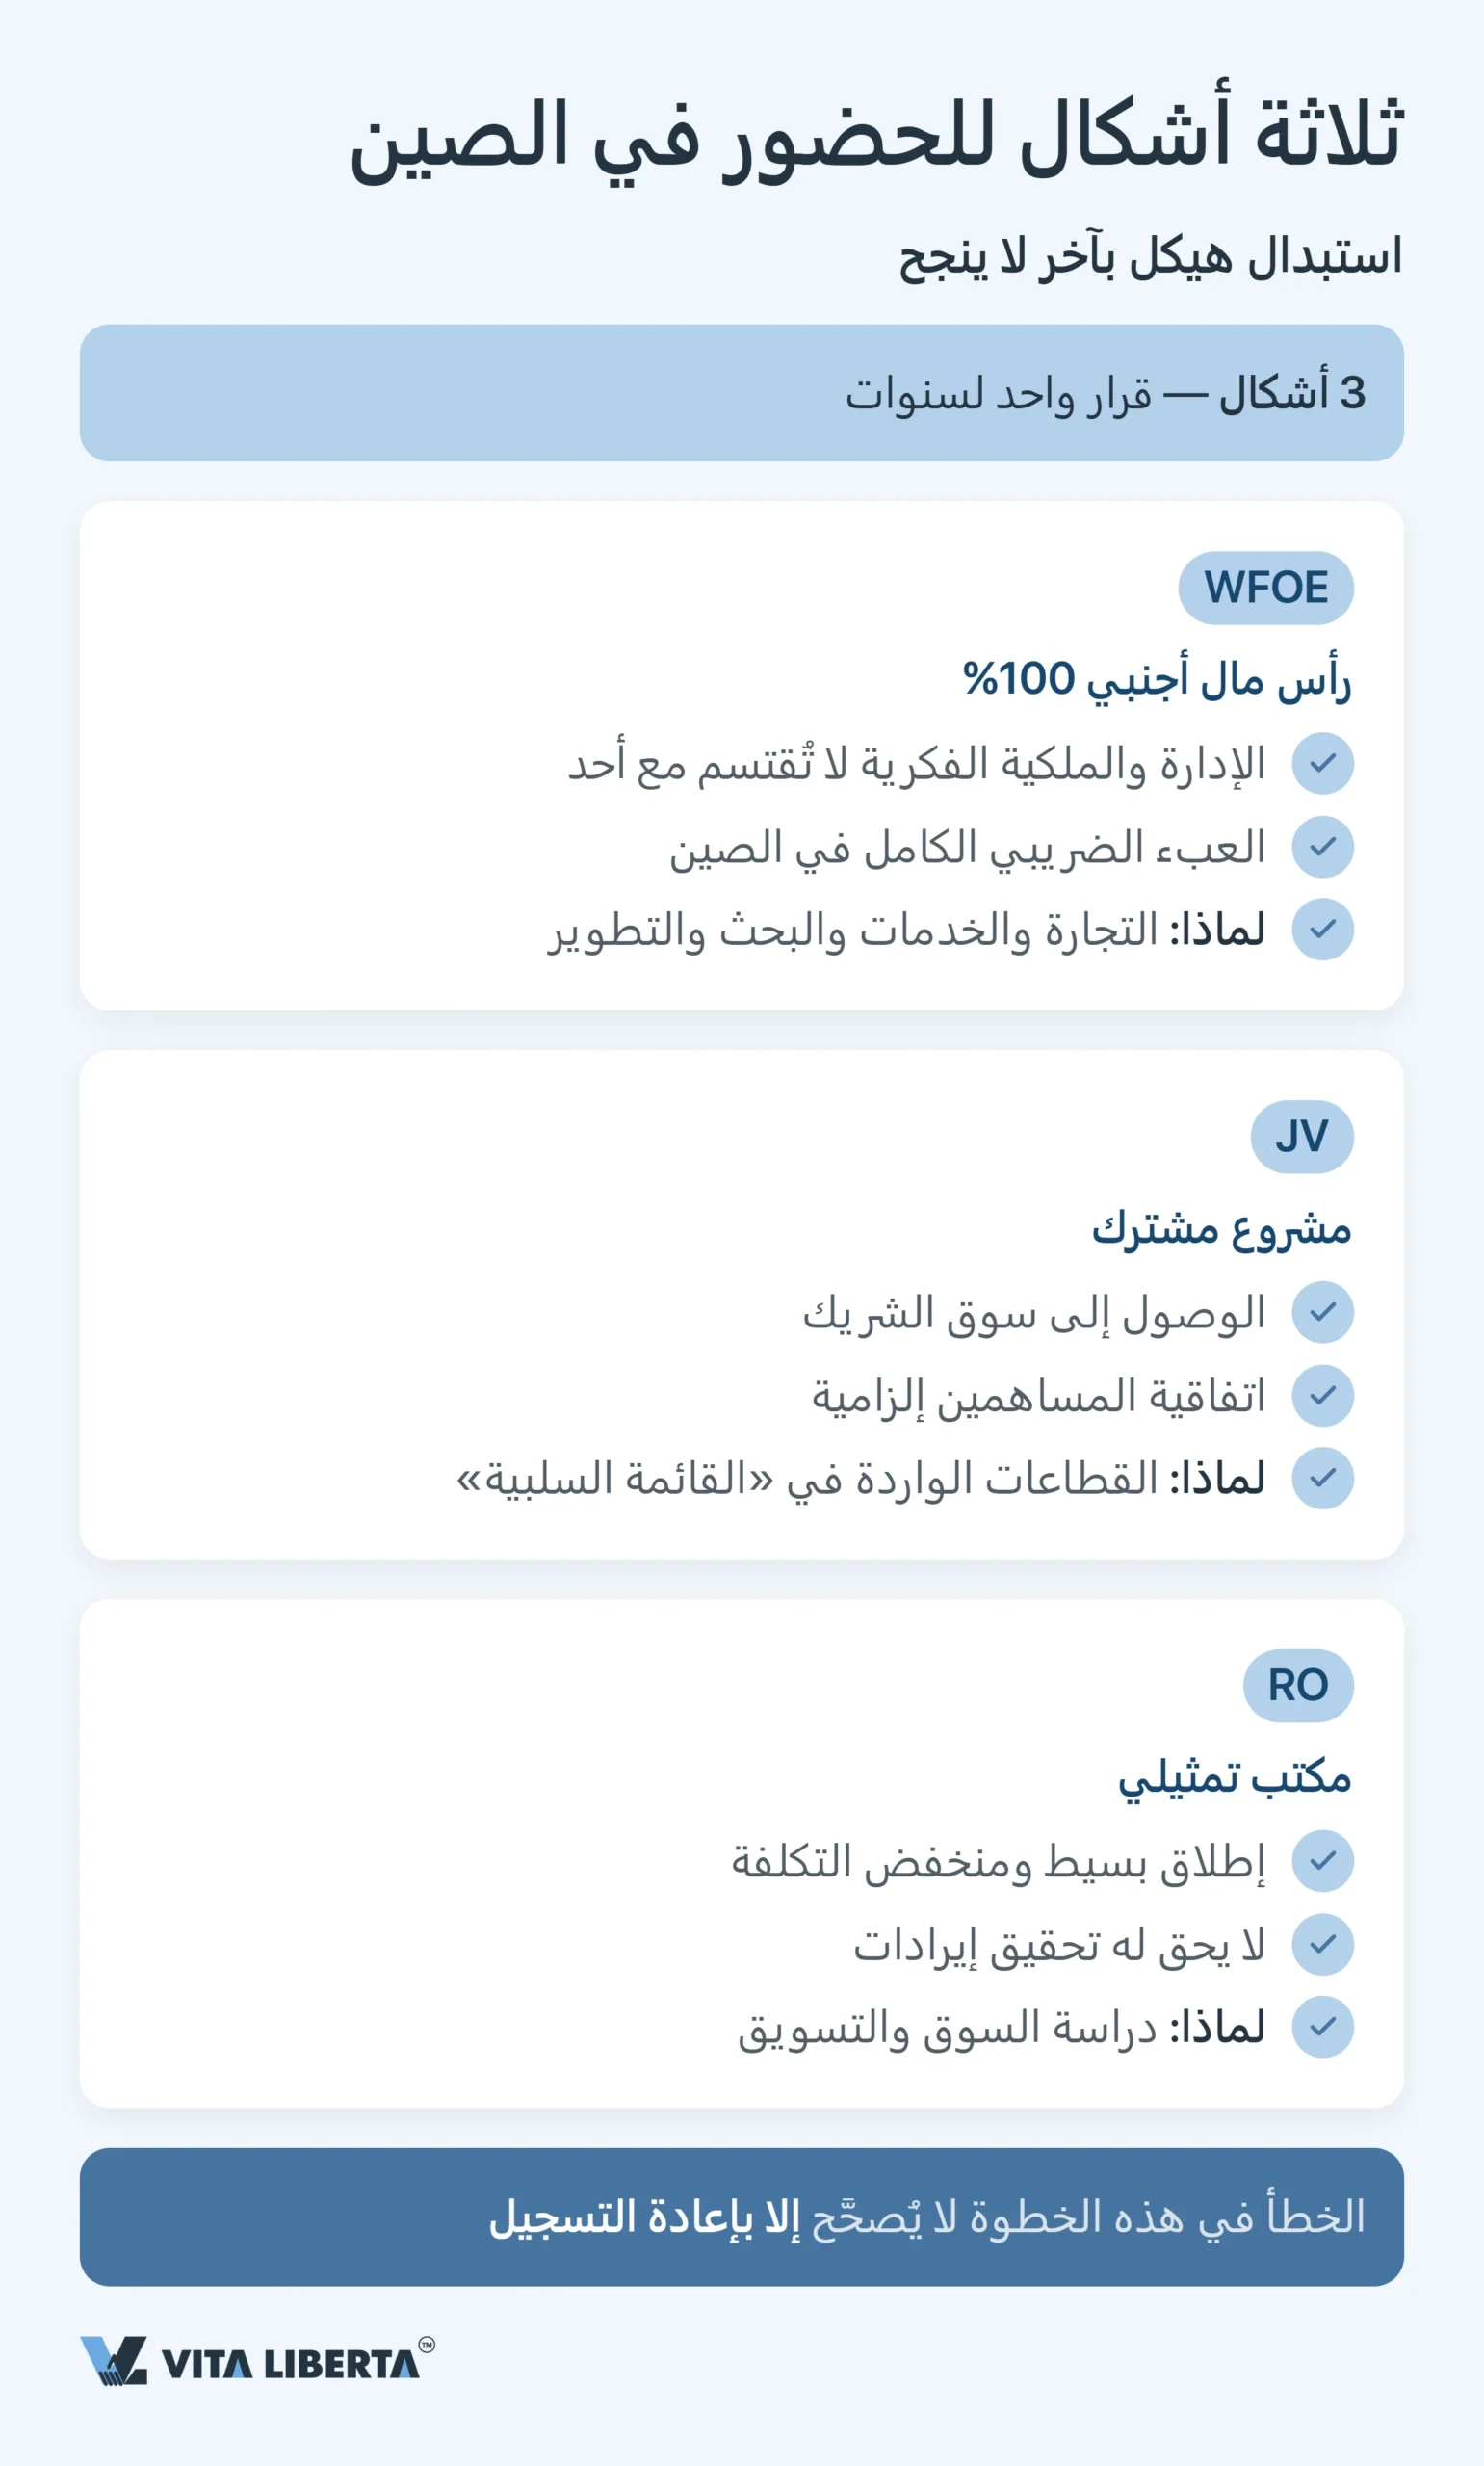
WFOE أم مشروع مشترك أم مكتب تمثيلي: ثلاثة أشكال لا يحل أحدها محل الآخر
الخطأ الثاني هو اختيار الشكل عشوائيًا. أمامك ثلاثة خيارات فقط، ولا يغني أحدها عن الآخر.
بعض السياق أولًا. في 1 يناير 2020 دخل قانون الاستثمار الأجنبي لجمهورية الصين الشعبية (中华人民共和国外商投资法) حيز التنفيذ. ومنذ ذلك الحين تتخذ كل شركة برأس مال أجنبي أحد الأشكال التي ينص عليها قانون الشركات الصيني. وما «WFOE» إلا الاسم المتداول لشركة ذات مسؤولية محدودة تملك أنت رأسمالها بالكامل. أما الشركات التي أُسست بموجب القوانين القديمة للمشاريع المشتركة والشركات الأجنبية، فقد انتهت فترتها الانتقالية في 31 ديسمبر 2024. فإن كانت شركتك منها، فعليها الآن مواءمة شكلها مع القواعد الجديدة.
- WFOE: القرار لك وحدك. رأس المال أجنبي بالكامل، فلا تتقاسم الإدارة ولا الملكية الفكرية مع أحد.
- المشروع المشترك (JV): خيار الضرورة. تحتاج إليه حين تشترط «القائمة السلبية» (外商投资准入特别管理措施(负面清单)(2024年版)) وجود شريك صيني في قطاعك. صدرت القائمة بالأمر المشترك رقم 23 للجنة الوطنية للتنمية والإصلاح (NDRC) ووزارة التجارة (国家发展改革委 商务部令第23号)، وهي سارية منذ 1 نوفمبر 2024. تضم 29 إجراءً تقييديًا، ولم يعد فيها أي قيد على الصناعات التحويلية.
- المكتب التمثيلي (RO): واجهة عرض بلا صندوق نقد. يتولى التسويق والتنسيق، لكنه لا يحقق إيرادات.
إن أخطأت الاختيار، فالعلاج الوحيد هو التسجيل من جديد.
| الشكل | ما تكسبه | ما يقيّدك | متى يناسب |
| WFOE (رأس مال أجنبي بالكامل) | سيطرة كاملة وحماية لملكيتك الفكرية | تتحمل العبء الضريبي الصيني كاملًا | التجارة، الخدمات، البحث والتطوير |
| المشروع المشترك (JV) | الوصول إلى سوق شريكك | تتقاسم السيطرة؛ النظام الأساسي (章程) وثيقة إلزامية | القطاعات المدرجة في القائمة السلبية |
| المكتب التمثيلي (RO) | حضور دون إنشاء شخصية اعتبارية | لا إيرادات ولا مبيعات؛ تقرير سنوي مع تدقيق للمصروفات (1 مارس – 30 يونيو) | استكشاف السوق، التسويق |
البنية القانونية: أين ينهار الهيكل
بعد اختيار الشكل يبدأ التصميم، وهنا يتعثر حتى المستثمرون المتمرسون. انتبه إلى ثلاث نقاط: رأس المال، والختم، والاختصاص القضائي. ولا تستهِن بالثالثة. فحتى لو اخترت قانون بلدك، تُطبَّق القواعد الآمرة الصينية بصرف النظر عن إرادة الطرفين. والحكم الأجنبي يبقى حبرًا على ورق إلى أن يُنفَّذ في الصين.
رأس المال المسجل: مهلة تتحمل مسؤوليتها شخصيًا
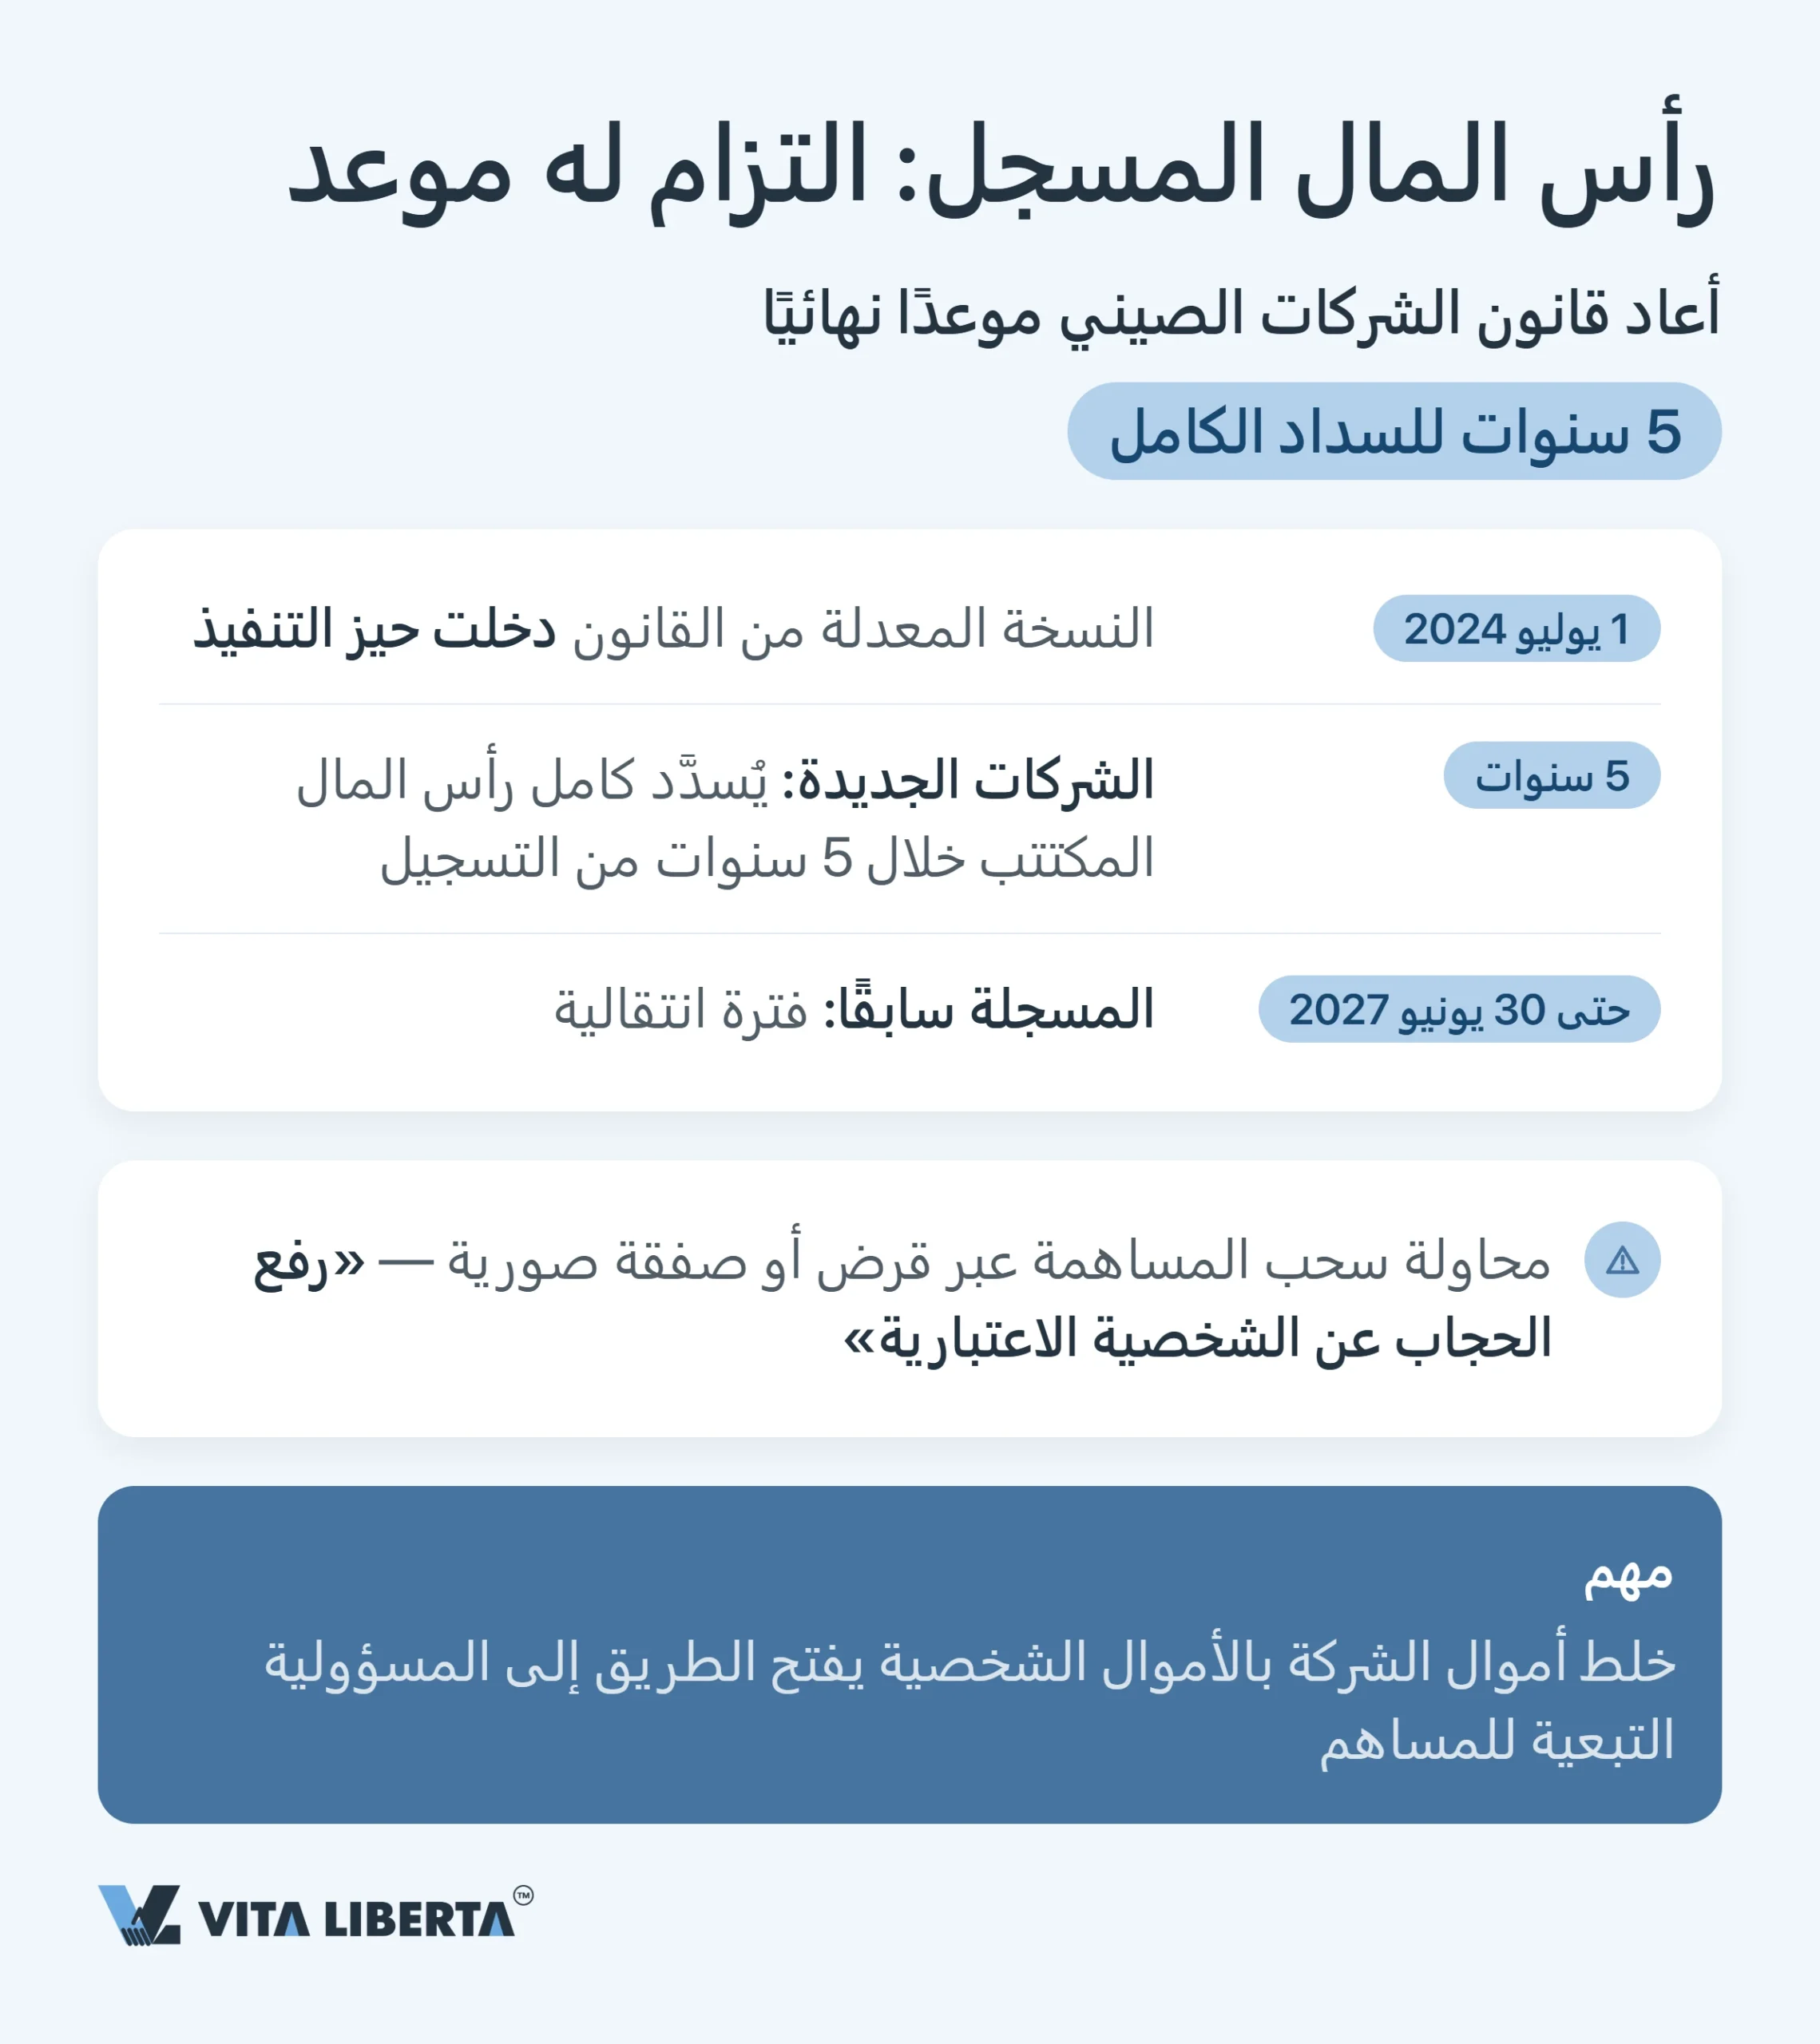
في الصين، رأس المال المسجل دَين عليك تجاه شركتك، لا رقم تختاره كما تشاء. وصار لهذا الدين الآن تاريخ استحقاق.
المهلة. أُعيدت صياغة قانون الشركات (中华人民共和国公司法، 主席令第十五号)، والنص الجديد سارٍ منذ 1 يوليو 2024، وقد أعاد وضع سقف زمني. فمعظم شركات WFOE شركات ذات مسؤولية محدودة، ولديها 5 سنوات من تاريخ التسجيل لسداد كامل رأس المال المكتتب.
هل سُجلت شركتك قبل 30 يونيو 2024؟ يمنحك القرار رقم 784 لمجلس الدولة (国务院令第784号) فترة انتقالية. احسب ما يتبقى من مهلة السداد اعتبارًا من 1 يوليو 2027. فإن زادت على 5 سنوات، فقلّصها إلى 5 سنوات قبل 30 يونيو 2027 وأثبت ذلك في النظام الأساسي. وبذلك يجب سداد رأس المال في موعد أقصاه 30 يونيو 2032. أما الشركات المساهمة فلا تحظى بهذه السنوات الخمس، إذ يجب سداد أسهمها بالكامل قبل 30 يونيو 2027.
ثمن المخالفة. لنفترض أنك سحبت الأموال المدفوعة عبر قرض أو صفقة صورية. هذا سحب غير مشروع لرأس المال (抽逃出资). عليك، بصفتك مساهمًا، إعادة المبلغ. ويتحمل المديرون المسؤولون عن ذلك معك بالتضامن تعويض الخسائر التي لحقت بالشركة.
مهم: إن سددت نفقاتك الشخصية ببطاقة الشركة، أو خلطت أموال الشركة بأموالك الخاصة بأي صورة أخرى، فقد تفتح الباب أمام رفع حجاب الشخصية الاعتبارية. فإذا أساء المساهم استغلال استقلال الشركة للتهرب من ديونها، صار مسؤولًا عن تلك الديون بالتضامن مع الشركة.
الختم والممثل القانوني: حيث قد يتجمد كل شيء
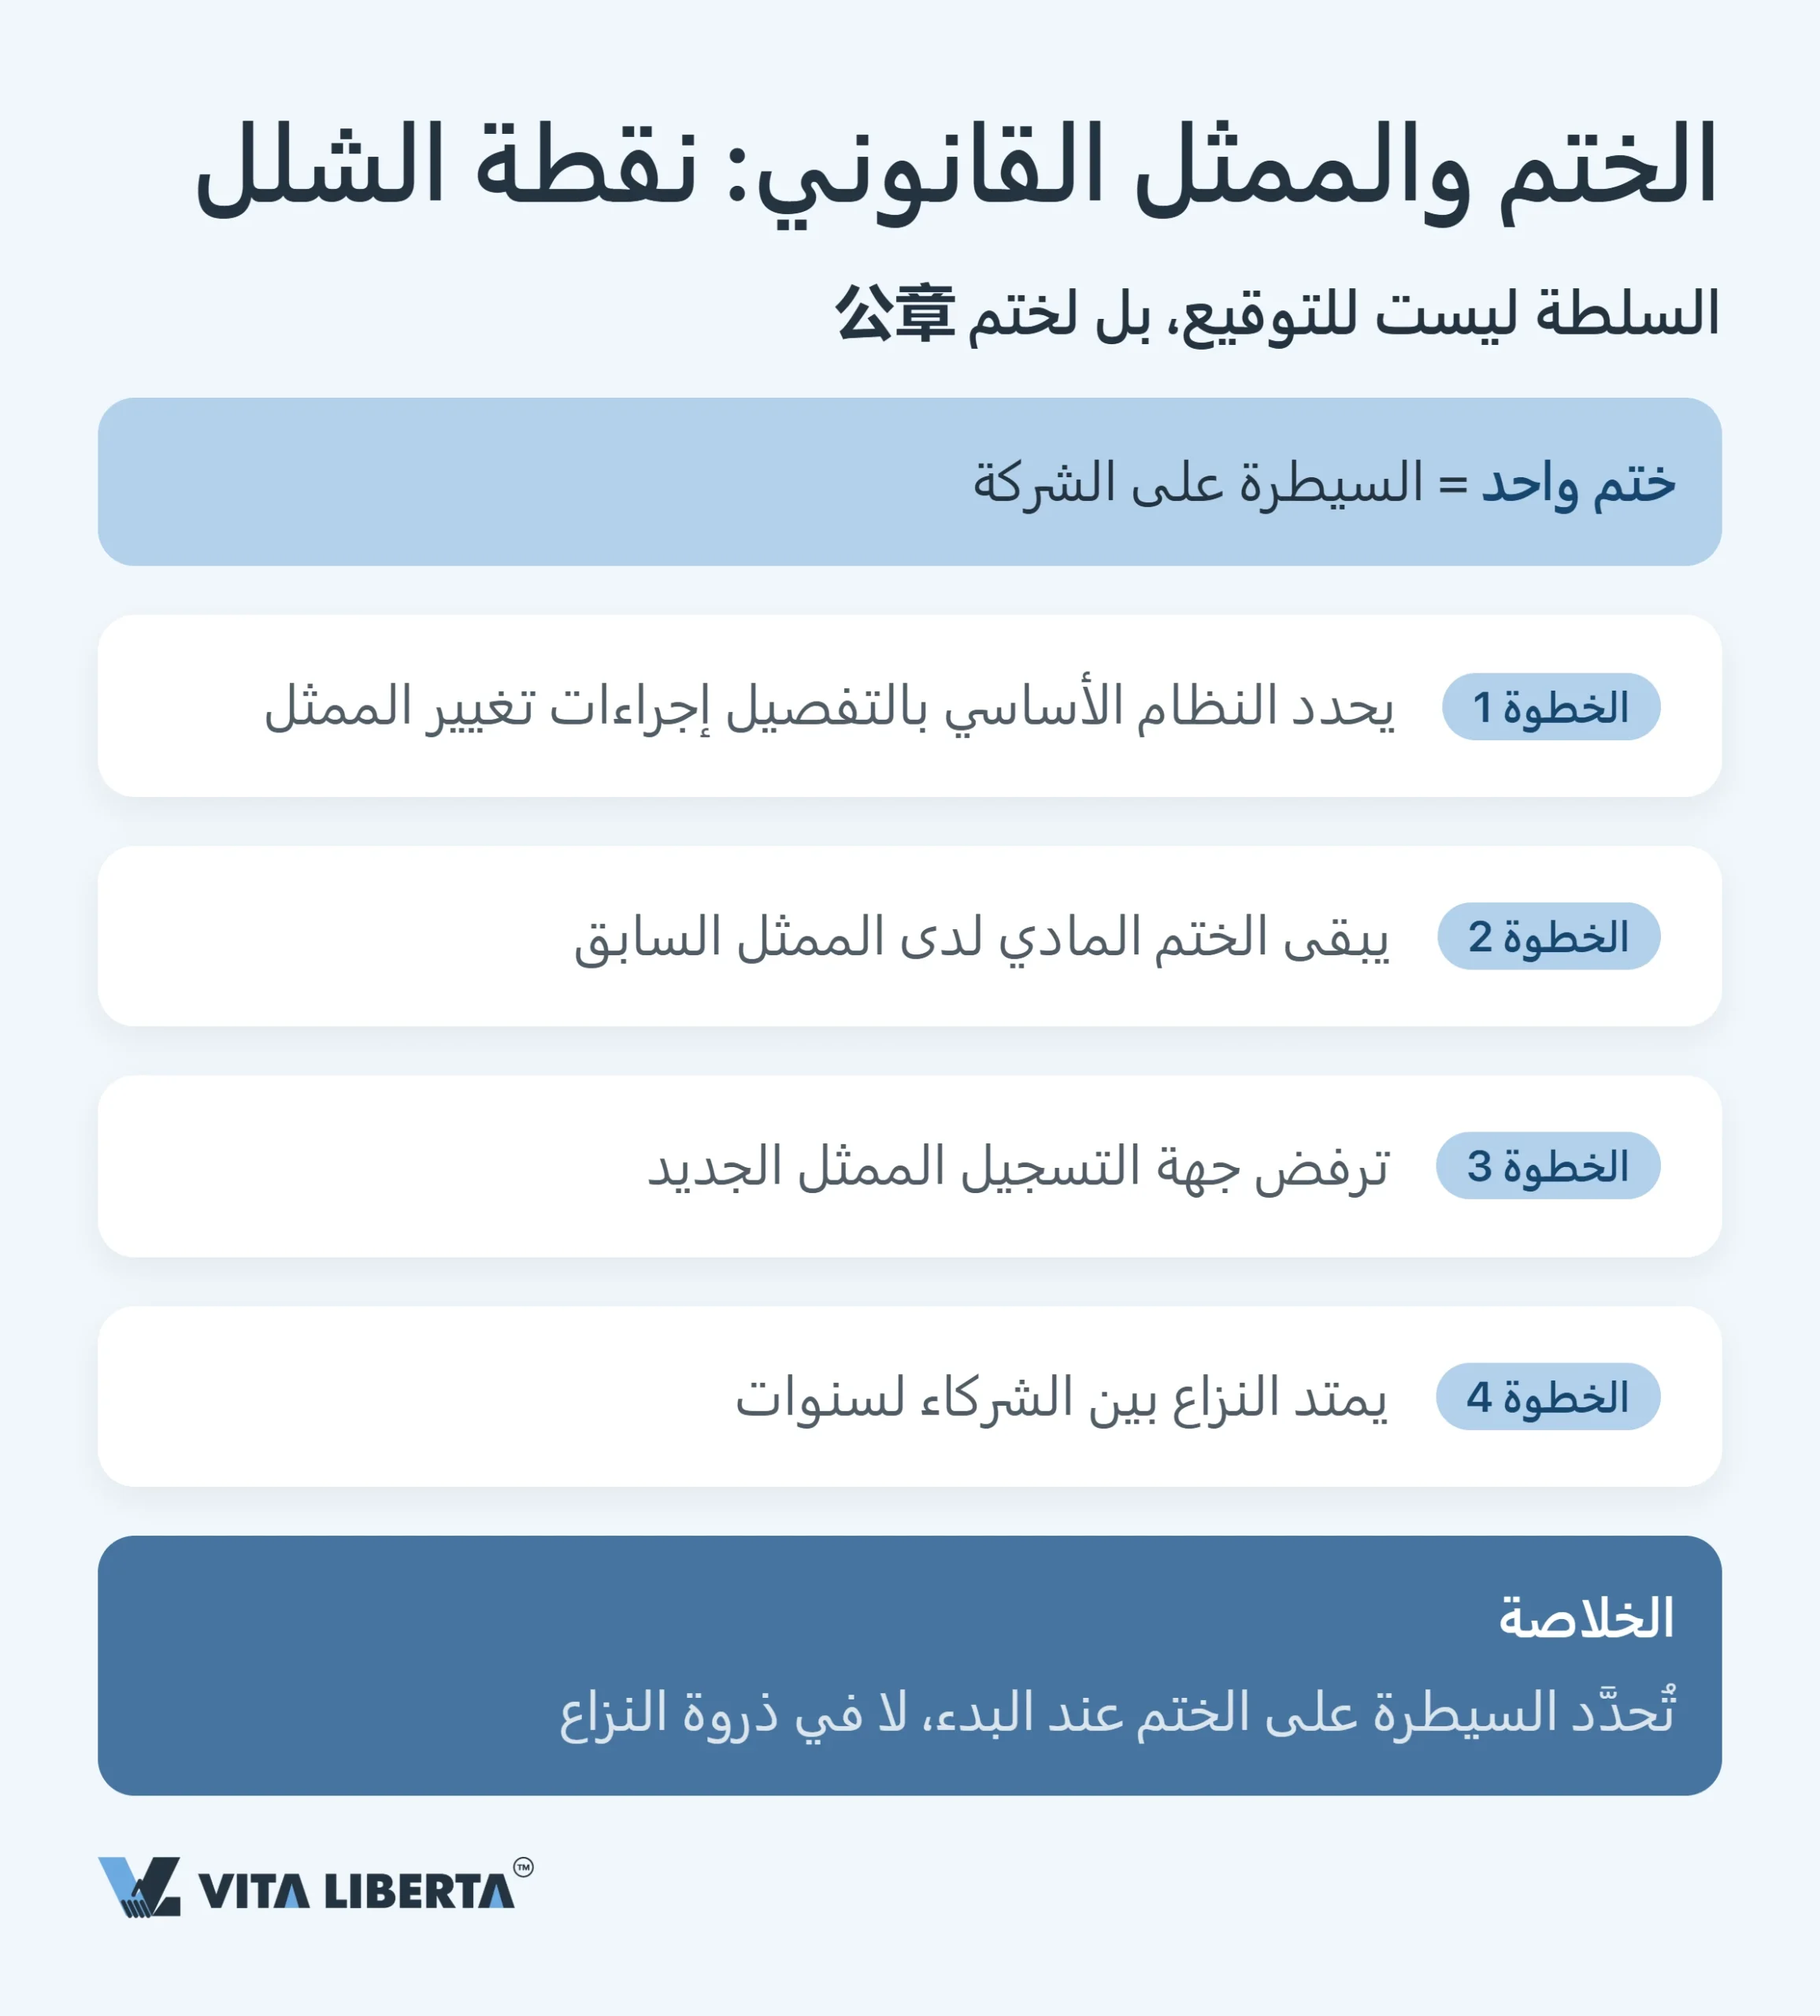
في الشركة الصينية لا يحمل التوقيع وزنًا كبيرًا. السلطة الفعلية في الختم الرسمي (公章)، وبيد الشخص المسجل ممثلًا قانونيًا. ومنذ 1 يوليو 2024 حلّت المادة 35 من قانون الشركات المأزق التقليدي: فطلب تسجيل التغيير يوقّعه الممثل القانوني الجديد، ولم يعد بوسع حائز الختم عرقلة الاستبدال لدى جهة التسجيل. ومع ذلك يظل الختم ضروريًا للبنوك والعقود وإجراءات كثيرة أخرى، ولا يزال الصراع عليه مشهدًا متكررًا في نزاعات الشركاء. حدّد من يتحكم في الختم عند التأسيس، لا في ذروة النزاع.
ابنِ هيكل نشاطك في الصين دون أخطاء
- WFOE أم مشروع مشترك: ما الأنسب لك
- الفحص وفق القائمة السلبية
- نموذج رأس المال المسجل

الفخاخ الضريبية: المنشأة الدائمة وتحويل الأرباح
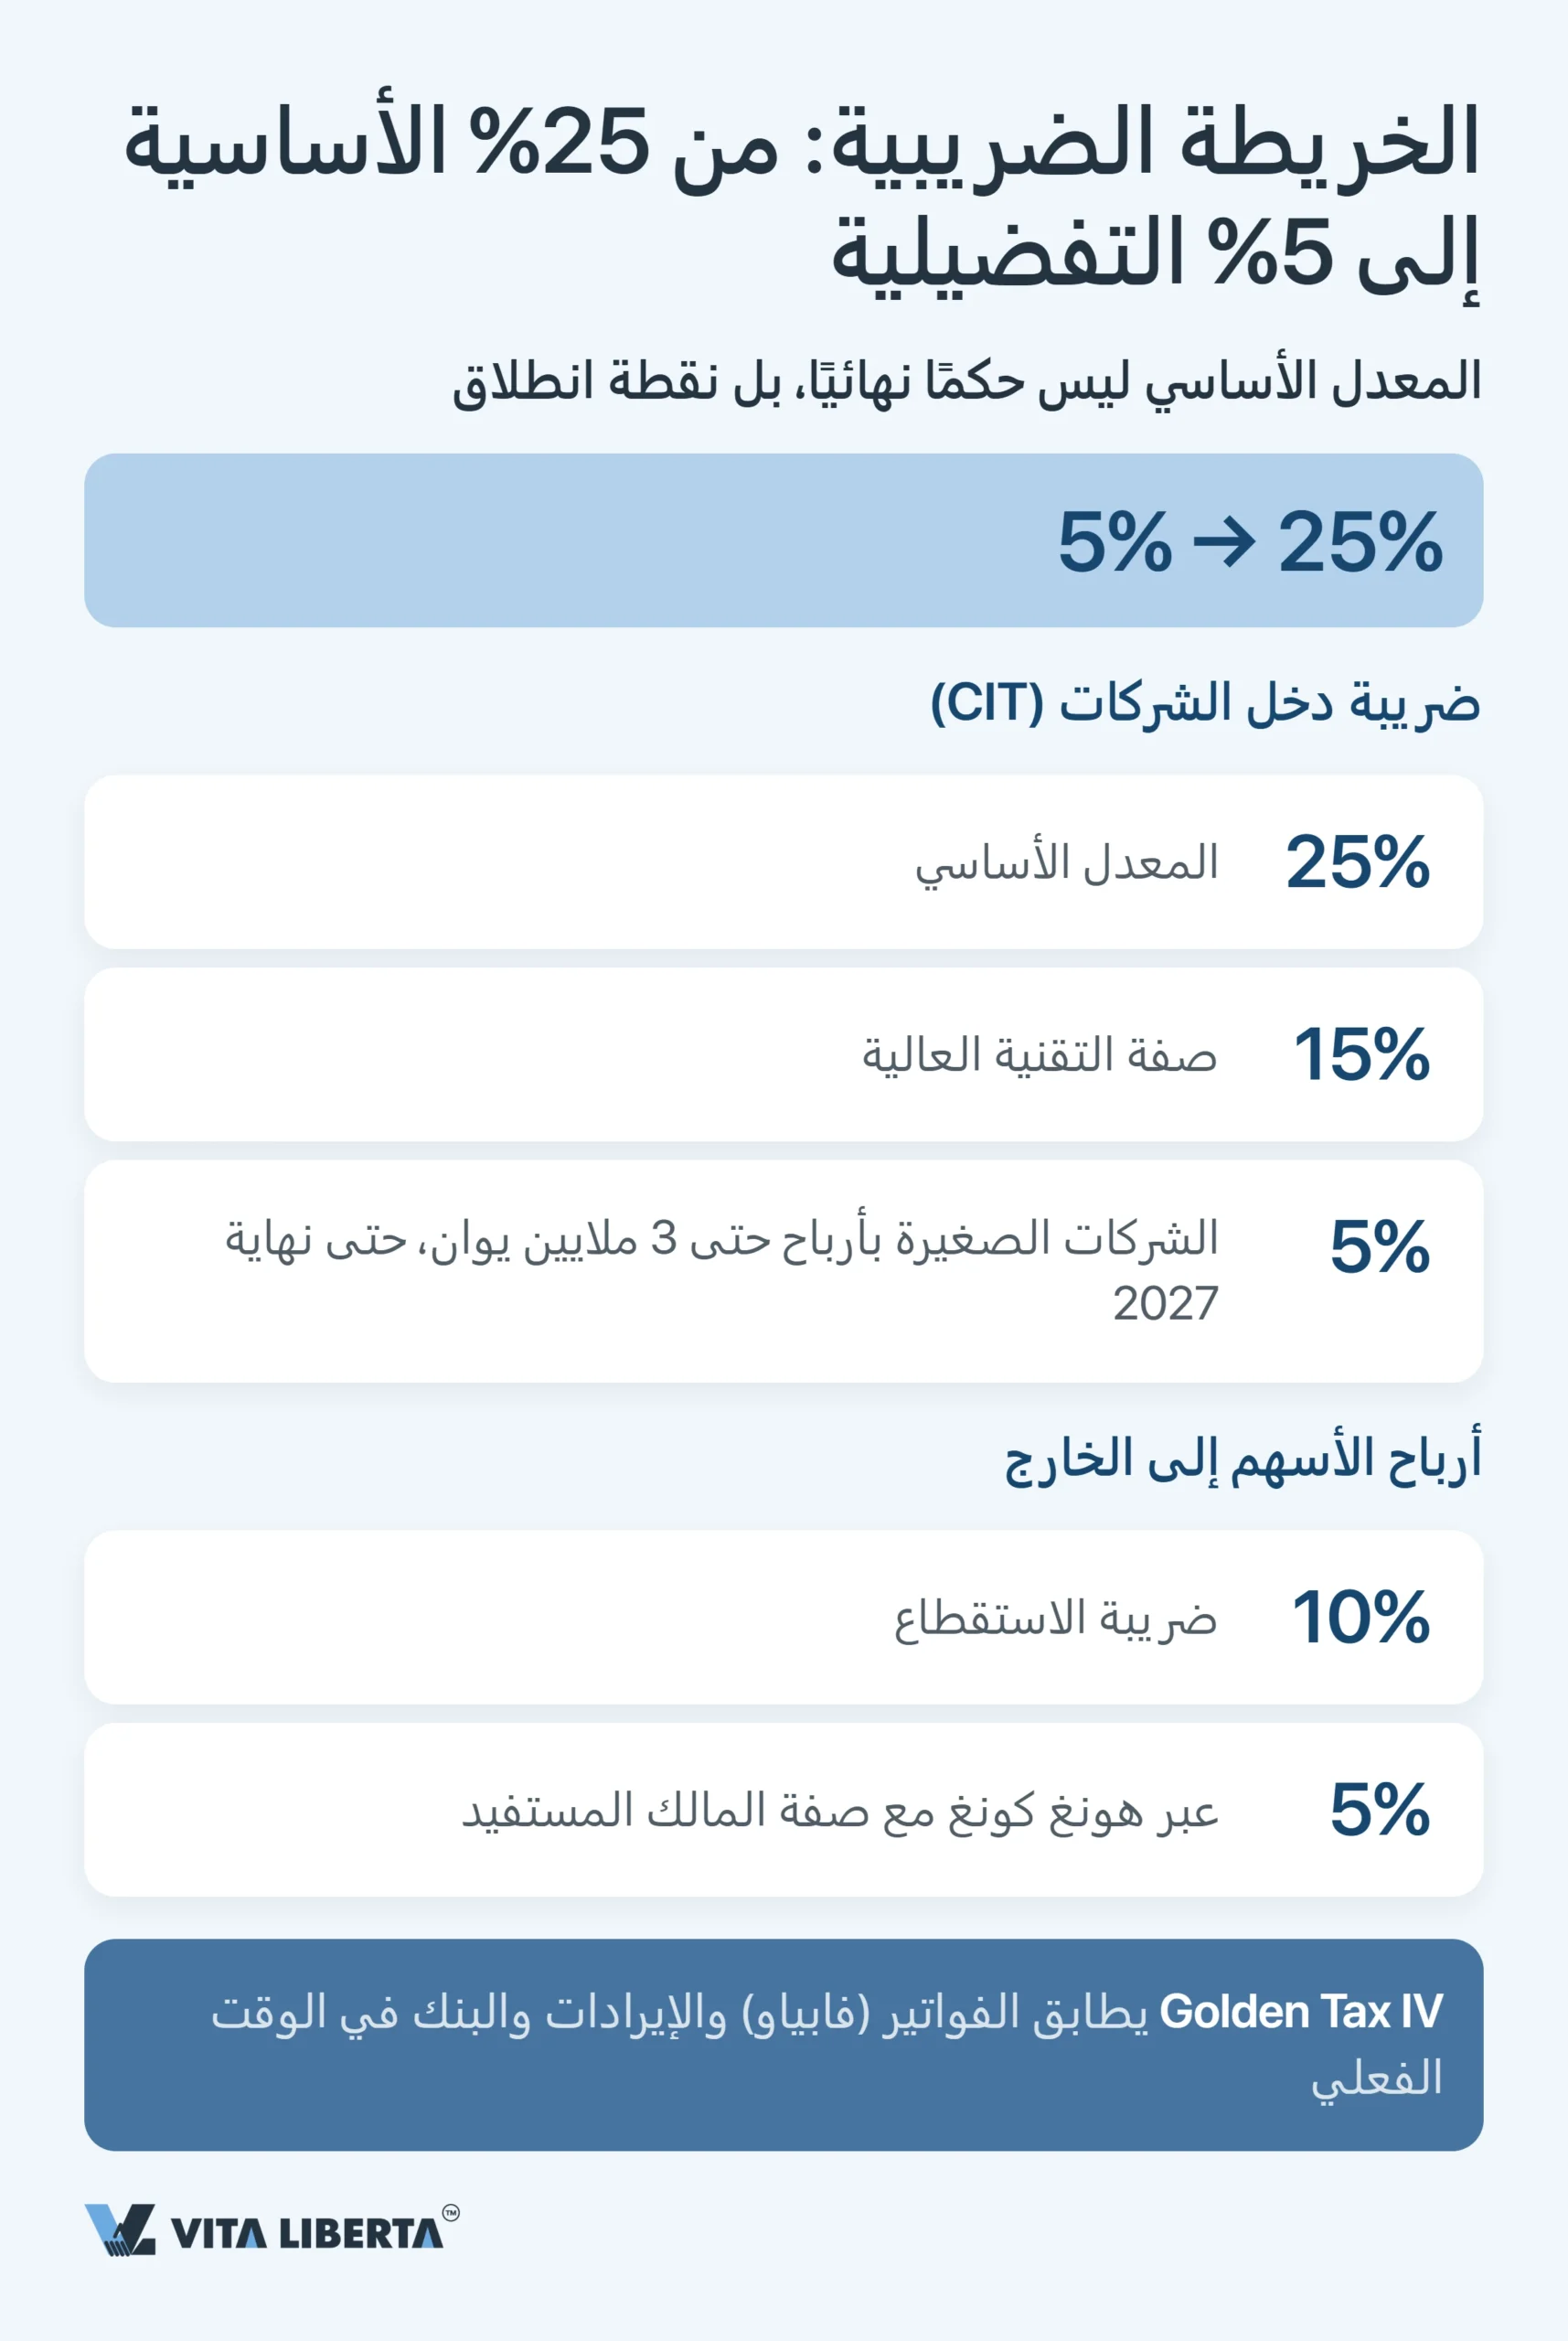
كثير من المستثمرين يبنون نموذجهم الضريبي أثناء السير، فيدفعون أكثر مما ينبغي. ونسبة 25% لضريبة دخل الشركات (CIT) ليست حكمًا نهائيًا، بل نقطة انطلاق للحوافز. فصفة مؤسسة التكنولوجيا الفائقة تخفضها إلى 15%.
وتدفع المؤسسات الصغيرة منخفضة الربح (小型微利企业) معدلًا فعليًا قدره 5%: لا يدخل الوعاء الضريبي إلا 25% من الدخل الخاضع للضريبة، ويُفرض عليه معدل 20%. وتستوفي الشروط إذا لم يتجاوز ربحك الخاضع للضريبة 3 ملايين يوان صيني، ولم يزد عدد موظفيك على 300، ولم تتخطَّ أصولك 50 مليون يوان، وكان قطاعك غير مقيَّد وغير محظور. ويستمر هذا الامتياز حتى 31 ديسمبر 2027 (الإعلان رقم 12 لعام 2023، 财政部 税务总局公告2023年第12号).
أكثر الأخطاء كلفة ثلاثة.
الأول: ممارسة النشاط دون تسجيل. إذا صنّف المفتش نشاطك منشأةً دائمة (PE)، خضع كل الربح المرتبط بها للضريبة في الصين.
الثاني: التملك المباشر دون أي تخطيط. كل توزيع أرباح يغادر البلاد يُقتطع منه 10% ضريبةَ استقطاع. ضع في المنتصف شركة قابضة في هونغ كونغ بحصة مباشرة لا تقل عن 25% وبصفة المالك المستفيد، فتدفع 5% بدلًا من ذلك. والأساس هو ترتيب تجنب الازدواج الضريبي بين البر الرئيسي الصيني وهونغ كونغ (内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排). وهونغ كونغ ولاية ضريبية مستقلة، ولا تُذكر هنا إلا بوصفها مقرًا للشركة القابضة. ولا تقبل مصلحة الضرائب الحكومية (STA، 国家税务总局) شركة قابضة على الورق، فهي تفحص الجوهر، بما في ذلك وجود نشاط فعلي لها (إعلان STA رقم 9 لعام 2018، 国家税务总局公告2018年第9号). وإذا أُنشئ الهيكل أساسًا للحصول على نسبة 5%، فلن تحصل عليها.
تفضّل إبقاء أرباحك في الصين؟ ثمة أداة لذلك أيضًا. إذا أعدت خلال الفترة 2025–2028 استثمار الأرباح الموزعة التي حصلت عليها في الصين استثمارًا مباشرًا داخلها، جاز لك خصم 10% من مبلغ الاستثمار من ضريبتك. وما لا تستخدمه يُرحَّل إلى السنوات اللاحقة (الإعلان رقم 2 لعام 2025، 财政部 税务总局 商务部公告2025年第2号، ساري حتى 31 ديسمبر 2028).
الثالث: المخططات «الرمادية». في ظل نظام «الضريبة الذهبية 4» (金税四期) تطابق السلطات الضريبية بيانات فواتير فابياو الرقمية (数电票، المعمول بها في أنحاء البلاد منذ 1 ديسمبر 2024) مع إقراراتك ومع المعلومات الواردة من البنوك والجهات الأخرى.
| أين يخفق الهيكل | ما تدفعه | كيف تعالجه |
| نشاطك يشكّل منشأة دائمة | تُفرض الضريبة في الصين على الربح المنسوب إليها | تسجيل شركة FIE وفصل الوظائف |
| تحويل الأرباح الموزعة مباشرة | ضريبة استقطاع 10% | شركة قابضة في هونغ كونغ: حصة مباشرة 25% فأكثر + صفة المالك المستفيد (نشاط فعلي للقابضة) ← 5% |
| خلط الذمم المالية | مسؤولية تضامنية للمساهم عن ديون الشركة | محاسبة منفصلة للشركة والمساهم |
الشركاء والعلامات التجارية: شرخان في الثقة
بعد الدخول يضرب خطران أموالك مباشرة: شريك لم تتحقق منه، وعلامة لم تحمِها.
الشركات الوهمية: الفحص الذي يتخطاه الجميع تقريبًا
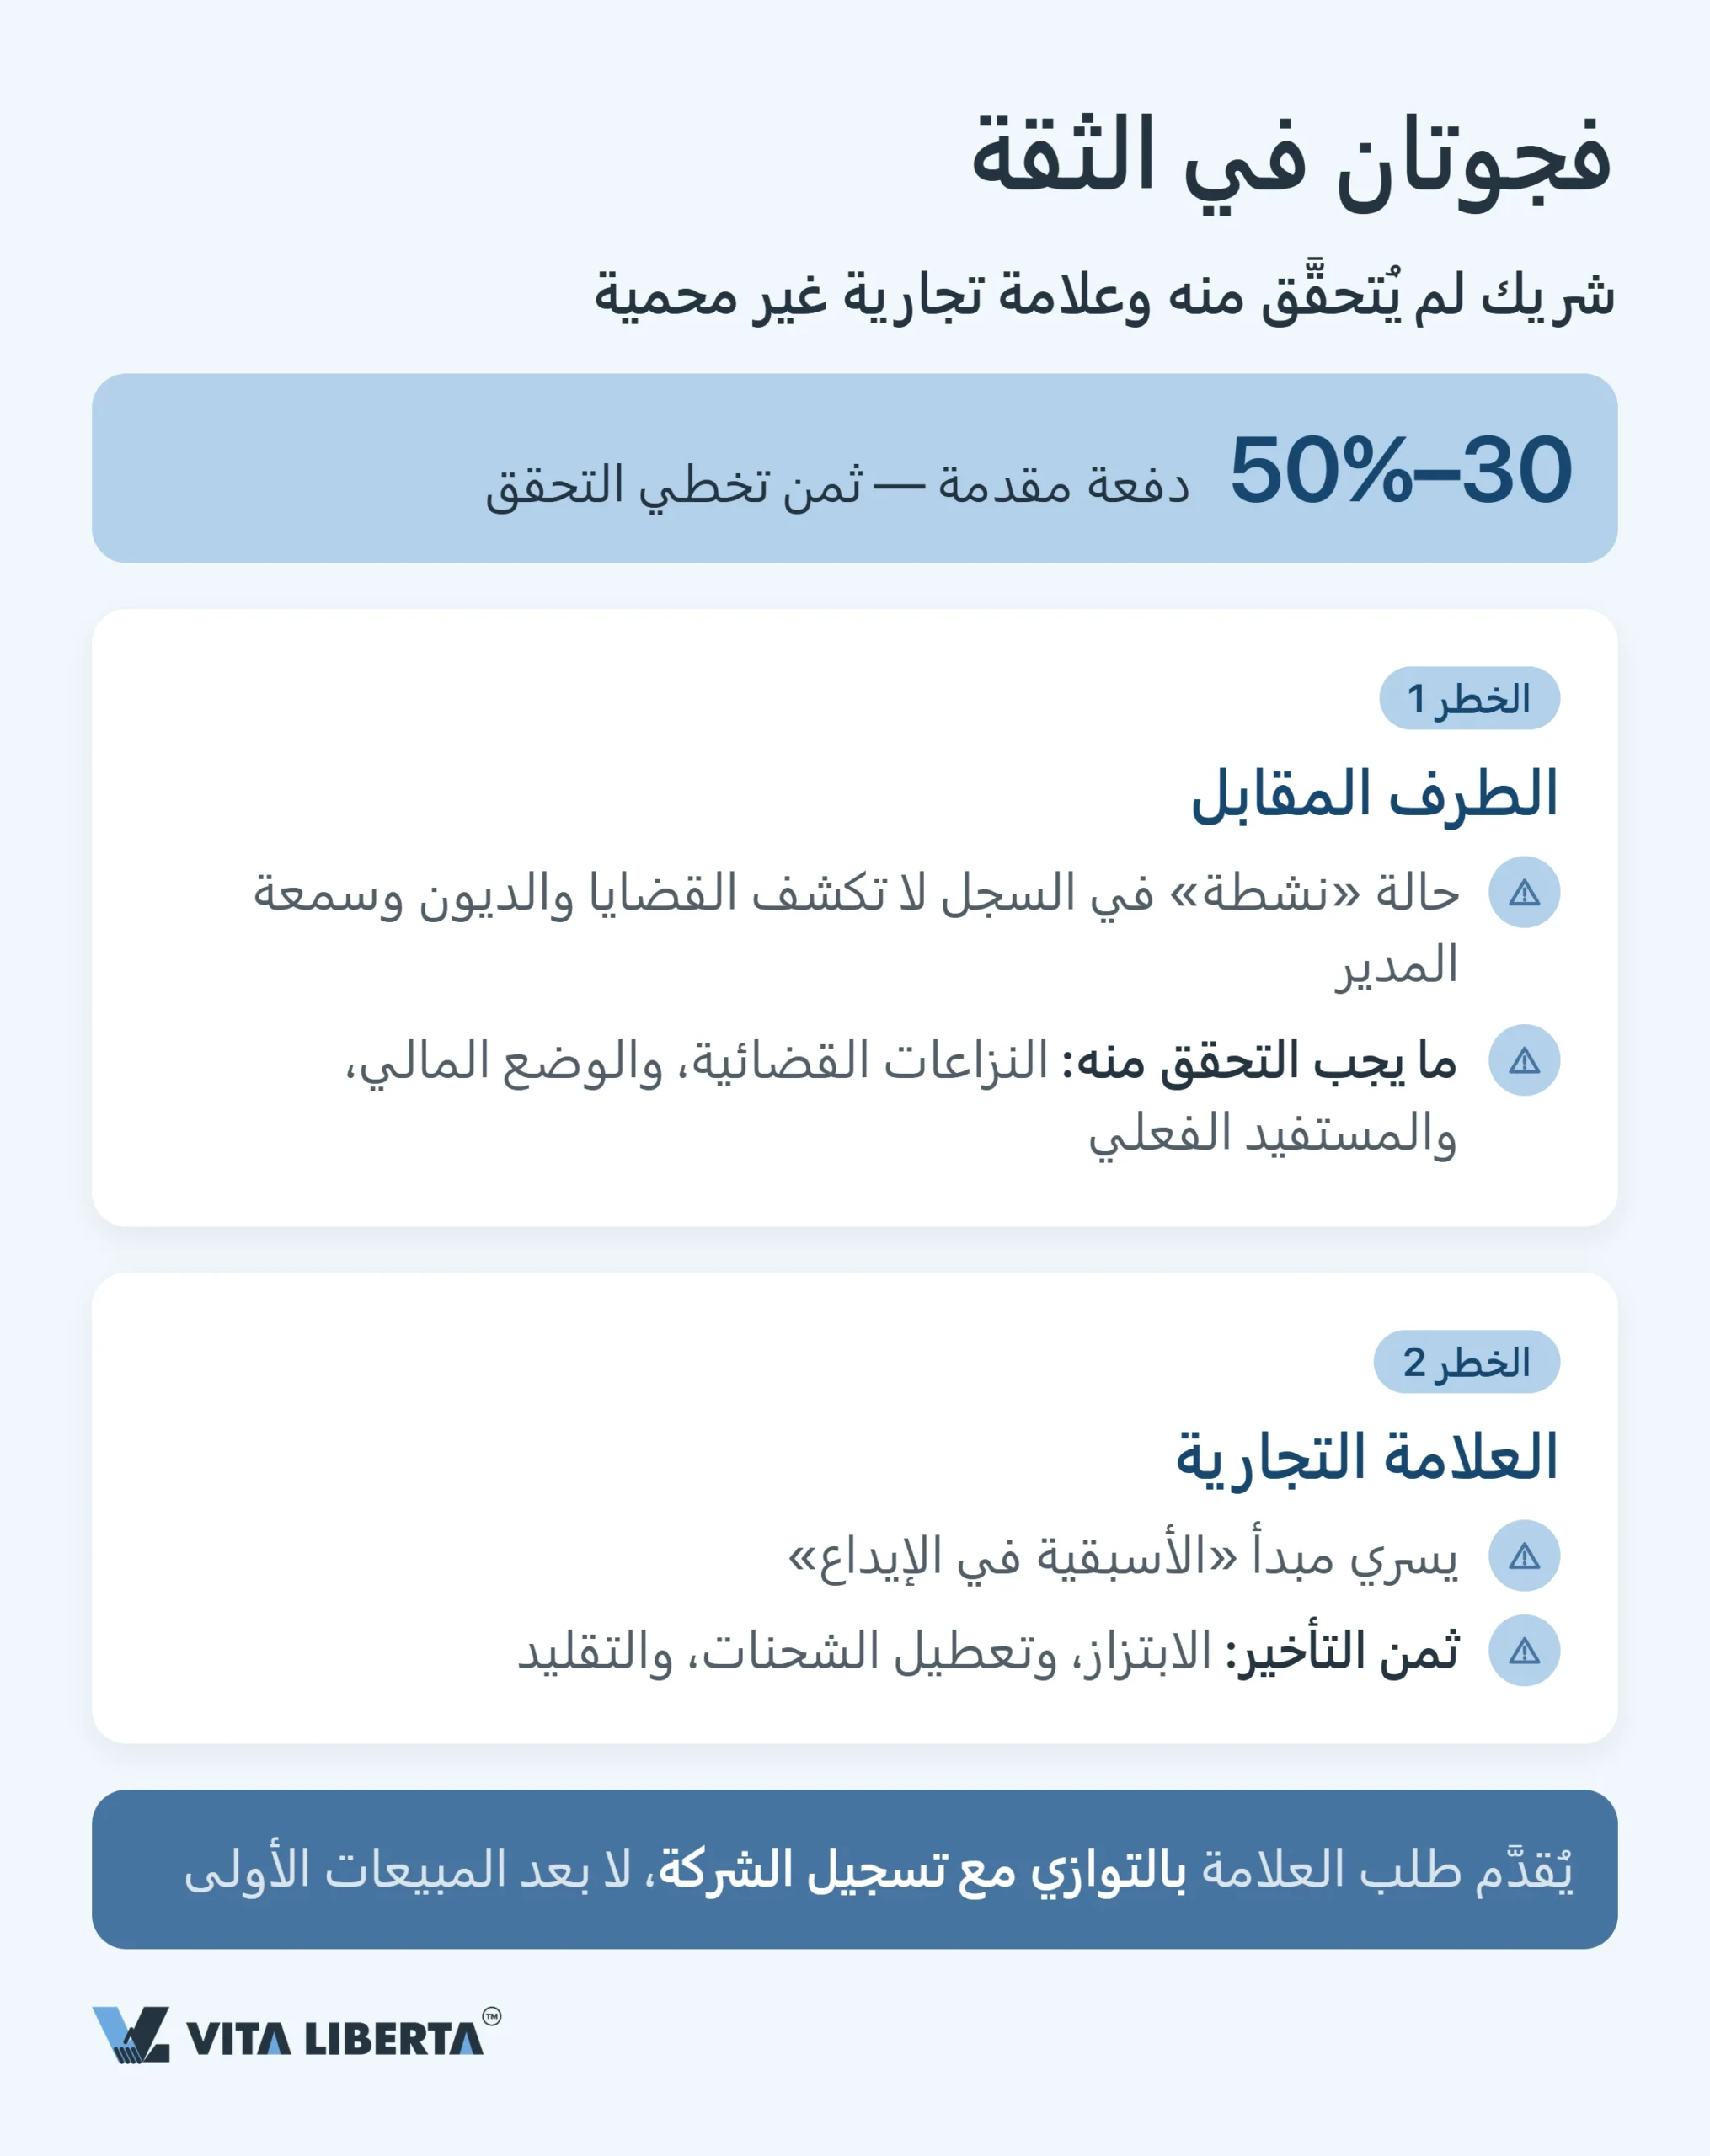
يراهن المحتالون على أمر واحد: أن تتوقف عند السجل العام. ولهذه اللحظة يجهّزون الديكور: مكتب أنيق، وموظفون لطفاء، وموقع مصقول. ثم تصل دفعتك المقدمة البالغة 30–50%، فيختفون.
لذا، نعم، ابدأ بالسجل. خذ الرمز المكوَّن من 18 خانة الذي تحصل عليه الشركة عند تسجيلها (统一社会信用代码، USCC)، واستعلم عنه في gsxt.gov.cn، وهي قاعدة البيانات العامة للدولة (国家企业信用信息公示系统). الخطوة ضرورية، لكن حصيلتها محدودة. فحالة «قائمة» لا تكشف هل الشركة ملاحَقة قضائيًا، ولا لمن تدين بالمال، ولا ما سجلّ مديرها.
لذلك يمضي الفحص الحقيقي في ثلاثة اتجاهات معًا: الدعاوى القضائية، والوضع المالي، والمالك المستفيد. ولا توجد علامة واحدة تثبت النزاهة.
الاستيلاء على العلامات التجارية: الأسبق في الإيداع يفوز
في الصين، تذهب العلامة إلى من يودع الطلب أولًا، لا إلى من استخدمها أولًا. وإن دخلت دون تسجيل، فقد تجد اسمك مودَعًا بالفعل لدى منافس أو شريك سابق. ثم يتبع ذلك الابتزاز وتعطيل الإمدادات والسلع المقلدة.
عُدّل قانون العلامات التجارية لجمهورية الصين الشعبية (主席令第七十七号): أُقر في 26 يونيو 2026، ويدخل حيز التنفيذ في 1 يناير 2027. ويشدد التعديل القواعد على المستولين على العلامات، إذ يُرفض تسجيل أي علامة أُودعت دون نية لاستخدامها وبما يتجاوز بوضوح الاحتياجات المعتادة للنشاط.
تسجيل العلامة ليس لمسة أخيرة، بل جزء من الاستعداد للدخول.
ادخل السوق الصينية دون مخاطر قانونية
- تسجيل الشركة من الألف إلى الياء
- حماية العلامة التجارية في الصين
- التخطيط الضريبي لتحويل الأرباح

دخول السوق الصينية: خلاصات استراتيجية
مفارقة السوق الصينية أنها صارمة في الشكل ومرنة في الفرص في آن واحد. فالختم والفابياو ومهلة السنوات الخمس لرأس المال تتجاور مع المعدلات التفضيلية و«كتالوج الصناعات المشجعة للاستثمار الأجنبي» (鼓励外商投资产业目录(2025年版)). والطبعة الجديدة التي أقرتها اللجنة الوطنية للتنمية والإصلاح ووزارة التجارة سارية منذ 1 فبراير 2026، وتضم 1,679 بندًا، أي بزيادة 205 بنود عن طبعة 2022. والرابح من يقرأ الوجهين.
- قرّر قبل الدخول. تغيير شكل النشاط أو الاختصاص القضائي أو هيكل الملكية لاحقًا مكلف.
- احسب مخاطرك الشخصية. أصول الشركة ليست محفظة المؤسس.
- احمِ علامتك وتحقق من شريكك قبل الصفقة الأولى، لا بعدها.
وهكذا، فالأخطاء الشائعة عند دخول السوق الصينية ليست قائمة محظورات، بل خريطة قرارات تحوّل الدخول إلى مشروع تحت السيطرة. والوثائق في البداية ليست خط نهاية بيروقراطيًا، بل الأساس الذي يقوم عليه الوصول إلى أكبر سوق على الكوكب.
5 أسئلة رئيسية حول أخطاء دخول السوق الصينية
ليس في مرحلة الاختبار، إذ يمكنك التحقق من الطلب عبر موزّع أو متجر للتجارة الإلكترونية العابرة للحدود. لكن التحكم في الأسعار وحماية التقنية يتطلبان كيانًا قانونيًا خاصًا بك، وغالبًا ما يكون WFOE. أما العلامة التجارية فمسألة منفصلة: يمكن للشركة الأجنبية إيداع طلبها دون كيان في الصين، عبر وكالة علامات تجارية مسجلة في الصين. الخلاصة: حدّد أولًا هل هو اختبار أم توسّع. الهدف يحدد الشكل، لا العكس.
كل شيء يتوقف على القائمة السلبية. إن كان قطاعك مفتوحًا وتحتاج سيطرة كاملة على تقنيتك، فاختر WFOE. وإن اشترطت القائمة شريكًا محليًا، أو كان الشريك يفتح لك أبوابًا تحتاجها، فاختر المشروع المشترك. الخلاصة: افحص القائمة قبل تقديم المستندات إلى إدارة تنظيم السوق المحلية (市场监督管理局)، فالشكل يحدد ضرائبك وكوادرك لسنوات.
أمام الشركة الجديدة 5 سنوات من التسجيل لسداده كاملًا. وإن أُسست شركتك قبل 1 يوليو 2024، فعليك قبل 30 يونيو 2027 تقليص المهلة المتبقية إلى 5 سنوات وإثباتها في النظام الأساسي. وبالنسبة إلى الشركة ذات المسؤولية المحدودة يعني ذلك السداد في موعد أقصاه 30 يونيو 2032. الخطر ليس في المهلة نفسها، بل في إغراء سحب ما دُفع. فعليك إعادته، ويتحمل المديرون المتورطون معك تعويض خسائر الشركة. وإن خلطت أموال الشركة بأموالك للتهرب من ديونها، فستتحمل تلك الديون شخصيًا. الخلاصة: خطّط لمدفوعات رأس المال مسبقًا، وافصل دائمًا بين أموالك وأموال الشركة.
لا تكتفِ بالسجل. فقد تبدو الشركة «قائمة» فيه، بينما هي غارقة في الدعاوى والديون، ويديرها شخص لن تتعامل معه أبدًا. وهذه الثغرة بالتحديد هي ما تستغله الشركات الوهمية قبل أن تختفي بدفعة مقدمة تبلغ 30–50%. الخلاصة: اطلب فحصًا شاملًا يغطي الدعاوى والوضع المالي والمالك المستفيد. وقسّم الدفعة المقدمة قدر الإمكان، واربط كل جزء بمرحلة التسليم المقابلة.
قبل الدخول. فالصين تعمل بمبدأ الأسبقية في الإيداع. وإن تأخرت، فقد يسجل منافس أو شريك سابق اسمك، ثم يأتي الابتزاز وتعطيل الإمدادات. الخلاصة: أودِع طلب العلامة بالتوازي مع تسجيل الشركة، لا بعد أولى المبيعات.