Hongkong
 China




من دون حساب محلي، تكاد التسوية باليوان مع الشركاء الصينيين تكون متعذّرة — وقد شدّدت البنوك مرشّح الدخول لديها بصورة ملحوظة خلال السنوات الأخيرة. فيما يلي ما تفحصه البنوك الصينية لدى الشركات، وأنواع الحسابات المتاحة، وكيفية اجتياز الإجراء من دون رفض.
لماذا تحتاج شركتك إلى حساب في الصين
الحساب المحلي يزيل الوسطاء من سلسلة التسوية: تدفع الشركة للمورّدين وتستلم إيراداتها مباشرة باليوان، وتوفّر خطوة تحويل إضافية، وتجتاز الرقابة على النقد الأجنبي بوتيرة أسرع. أما الشركات القائمة داخل مناطق التجارة الحرة فتحصل على ميزة إضافية: نفاذ إلى نظام مبسّط للعمليات العابرة للحدود.
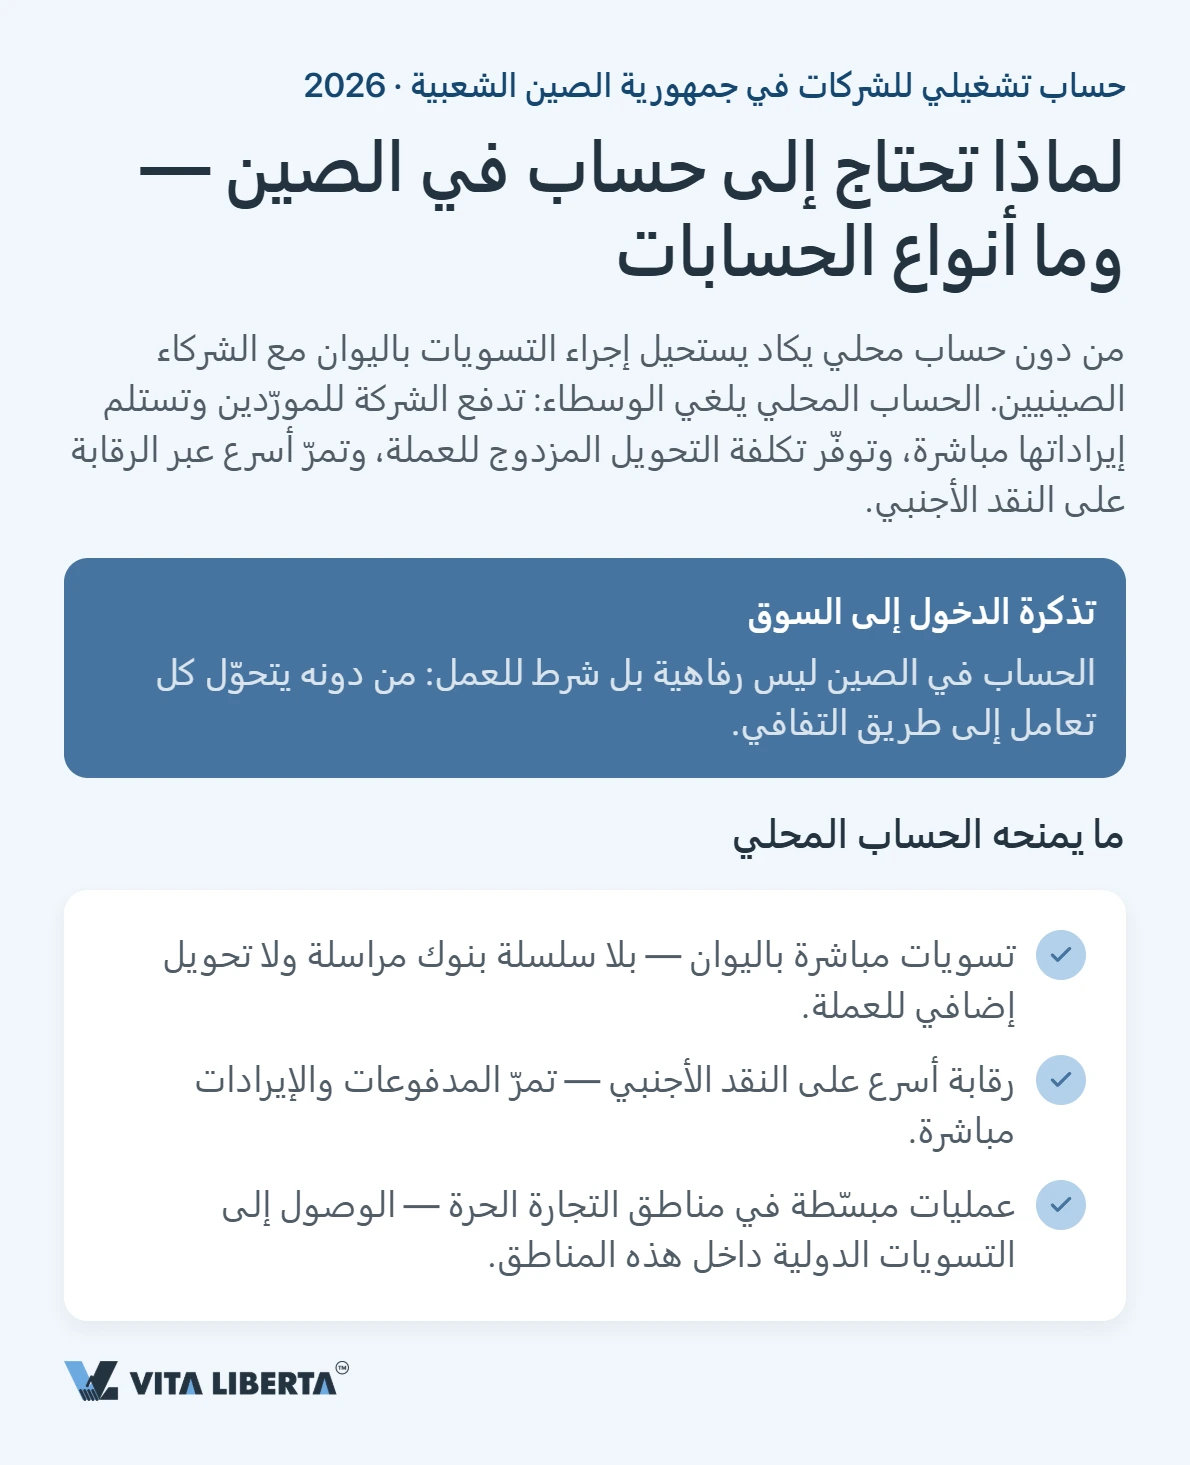
الحساب في البر الرئيسي ليس وسيلة راحة، بل بطاقة دخول إلى السوق: من دونه تتحوّل كل صفقة إلى طريق ملتوٍ.
ومن الجدير بالإشارة بصورة مستقلة أن عدداً من البنوك يظل منفتحاً نسبياً على المالكين المستفيدين من حملة جواز السفر الروسي، شريطة وضوح هيكل الملكية وبيان الغرض التجاري. وعلى هذا الأساس تسير التسويات مع الأطراف المقابلة في الخارج على نحو قابل للتوقع.
أنواع الحسابات التي تفتحها الشركات في الصين
لكل غرض نوع حساب مختلف، ويُستحسن رسم الهيكل قبل تقديم الطلب.
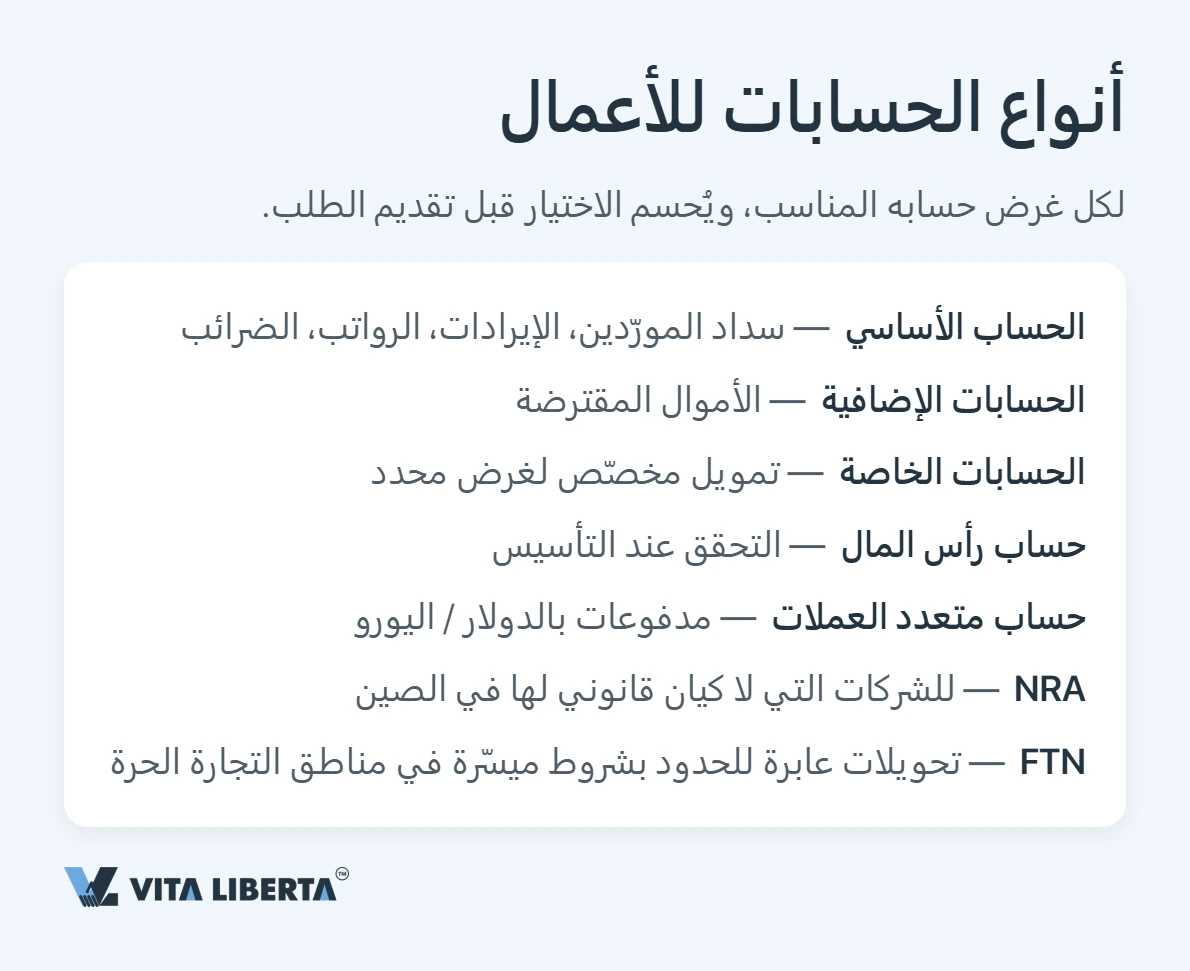
الحساب الأساسي والحسابات المكمّلة
يتولّى حساب الإيداع الأساسي النشاط اليومي: سداد المورّدين، واستلام الإيرادات، والرواتب، والضرائب. ولا يُسمح للشركة الواحدة إلا بحساب أساسي واحد. ومع نمو الأعمال تُضاف إليه:
- حسابات إيداع عامة — لخدمة الأموال المقترضة؛
- حسابات مخصصة — للتمويل المرصود لغرض بعينه وللمشاريع المنفردة؛
- حساب التحقق من رأس المال في مرحلة الانطلاق.
وكلما كان تقديرك للتدفقات النقدية المستقبلية أدقّ، سهُل على البنك بناء هيكل الخدمة الملائم.
حسابات العملات الأجنبية وحسابات NRA للشركات الأجنبية
حين تستلزم الأعمال تسويات بالدولار أو اليورو، يفتح البنك حساباً متعدد العملات. أما الشركة التي لا تملك بعد كياناً قانونياً في البر الرئيسي، فأمامها صيغة NRA (حساب غير المقيم، Non-Resident Account). والبنوك أكثر استعداداً لفتح هذا النوع لشركات هونغ كونغ، وإن ظلت سنغافورة والإمارات العربية المتحدة والمملكة المتحدة اختصاصات واردة كذلك.
وفي هذه الحالة يقيّم البنك الجوهر الاقتصادي بصرامة أكبر: وأنشطة التجارة والخدمات اللوجستية هي الأيسر اجتيازاً. كما يتاح داخل مناطق التجارة الحرة حساب من نوع FTN بشروط أخف للعمليات العابرة للحدود.
الجهات الرقابية وراء الحساب: ما الذي يضبطه PBOC وSAFE وNFRA
تتوزّع الرقابة على ثلاث جهات. فبنك الشعب الصيني (PBOC) يضع القواعد العامة ويتولى التسوية بالعملة الوطنية؛ والإدارة الحكومية للنقد الأجنبي (SAFE) تدير عمليات الصرف وحركة رأس المال العابرة للحدود؛ أما الإشراف على البنوك نفسها فيعود إلى الهيئة الوطنية للرقابة المالية (NFRA).
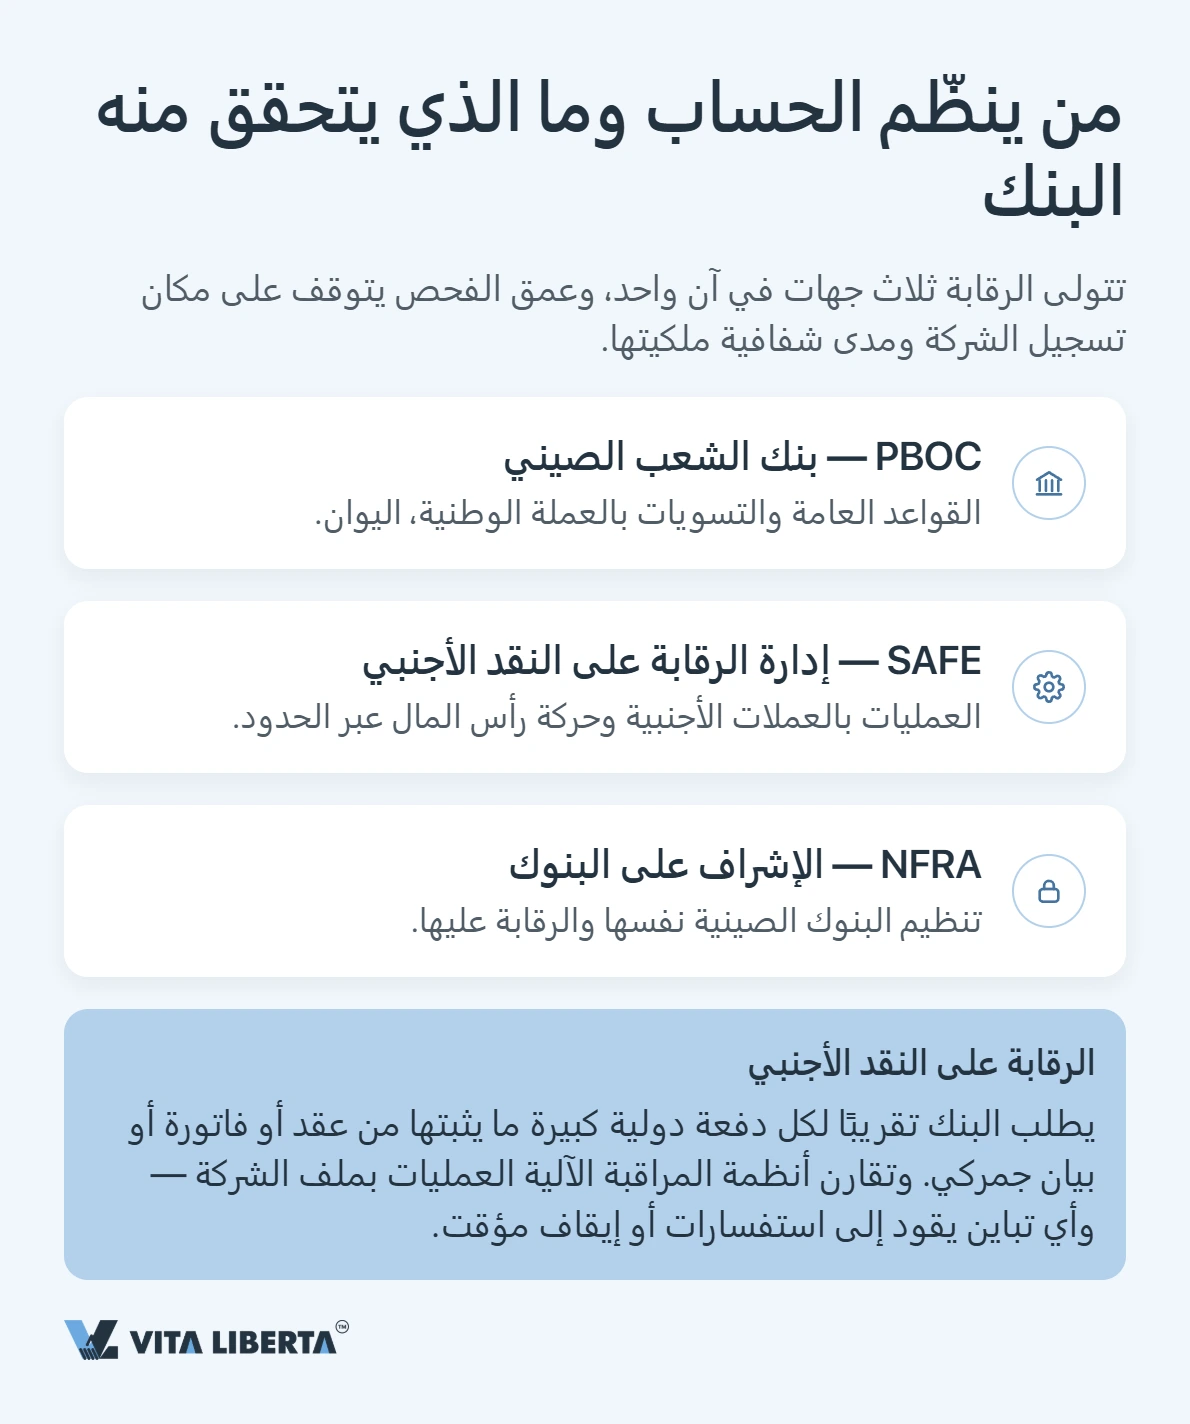
للرقابة على النقد الأجنبي أثر عملي: في كل دفعة دولية كبيرة تقريباً سيطلب البنك مستند إثبات — عقداً أو فاتورة أو بياناً جمركياً. وتقارن أنظمة المراقبة الآلية كل عملية بالملف الذي أعلنته الشركة، وأي تباين يستدعي استفسارات أو تعليقاً للحساب.
متطلبات البنوك بحسب نوع الشركة
يتوقف عمق المراجعة مباشرة على مكان تسجيل الشركة ومدى وضوح ملكيتها.
الشركات المقيمة في جمهورية الصين الشعبية وشركات WFOE
الثقة أعلى ما تكون تجاه الشركات المقيمة في الصين، ومنها المؤسسات المملوكة بالكامل للأجانب (WFOE). ويتركّز الفحص على رخصة عمل تجاري سارية، وعنوان التسجيل، ونطاق صلاحيات المدير والممثل القانوني، وسلسلة الملكية وصولاً إلى المالكين المستفيدين النهائيين. أما شركات WFOE فيرتفع سقف المتطلبات لديها: إذ يُدرس مصدر الاستثمار وسمعة الملاك على نحو منفصل.
الشركة الأجنبية بلا كيان في جمهورية الصين الشعبية
هنا يبلغ الحاجز أقصاه. والمهمة الجوهرية هي إثبات ارتباط الشركة الفعلي بالسوق الصينية، وتصلح لذلك عقود التصدير والاستيراد والفواتير ومستندات الشحن وخطط الاستثمار. ويبتّ البنك في كل طلب على حدة، موازناً بين مشروعية رأس المال والمنطق التجاري للمدفوعات المرتقبة.
تواجه صعوبة في فتح حساب بنكي؟
- اختيار البنك المناسب لنشاطك
- تجهيز حزمة المستندات
- مراعاة شروط غير المقيمين

المستندات المطلوبة وكيفية تصديقها
تتألف الحزمة القياسية من مستندات التسجيل والنظام الأساسي، والقوائم المالية والإقرارات الضريبية، ووصف للنشاط، إضافة إلى جوازات السفر وإثباتات العنوان للمديرين والمالكين المستفيدين. وتُترجَم الأوراق إلى الصينية على يد مترجم معتمد، وتُصدَّق بالأبوستيل، أما مستندات الدول خارج الاتفاقية فتحتاج تصديقاً قنصلياً. ويلزم أن تكون المستخرجات حديثة — ثلاثة أشهر كحد أقصى في الغالب.
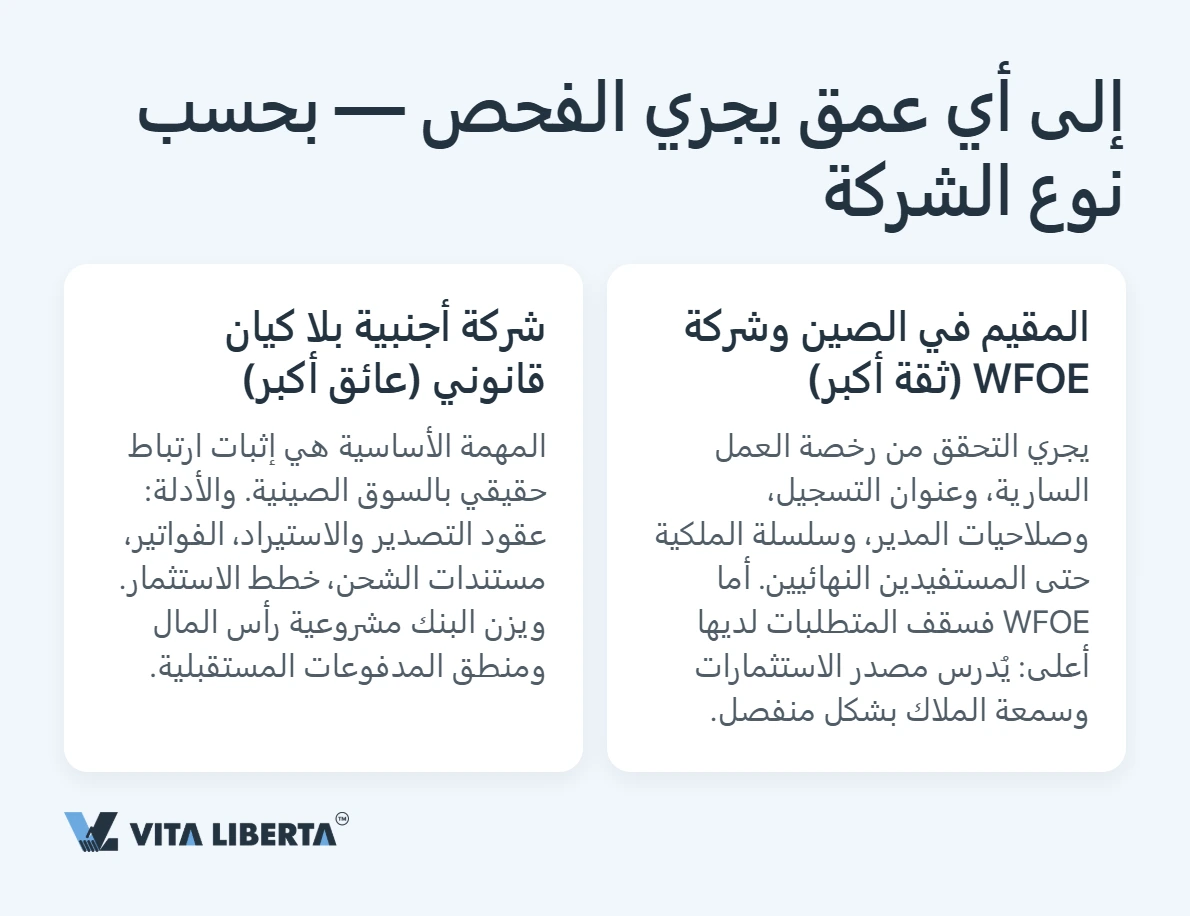
| المستند | الغرض |
|---|---|
| شهادة التسجيل | تثبت وجود الشركة |
| النظام الأساسي ووثائق التأسيس | تكشف الهيكل والصلاحيات |
| القوائم المالية والضريبية | تُظهر النشاط الفعلي |
| مستندات المديرين والمالكين المستفيدين | تحديد الهوية وفحوص KYC |
| إفادة مصرفية مرجعية (عند الطلب) | تؤكد السمعة التجارية |
إجراء الفتح: المراحل والمدد والحضور الشخصي
يقبل جزء من البنوك إرسال النسخ الممسوحة ضوئياً مسبقاً عن بُعد، غير أن حساب الشركة لا يُفتح عبر الإنترنت بالكامل: فالتفعيل يستلزم تحقّقاً من الهوية حضورياً. وتسير المراحل على النحو التالي:
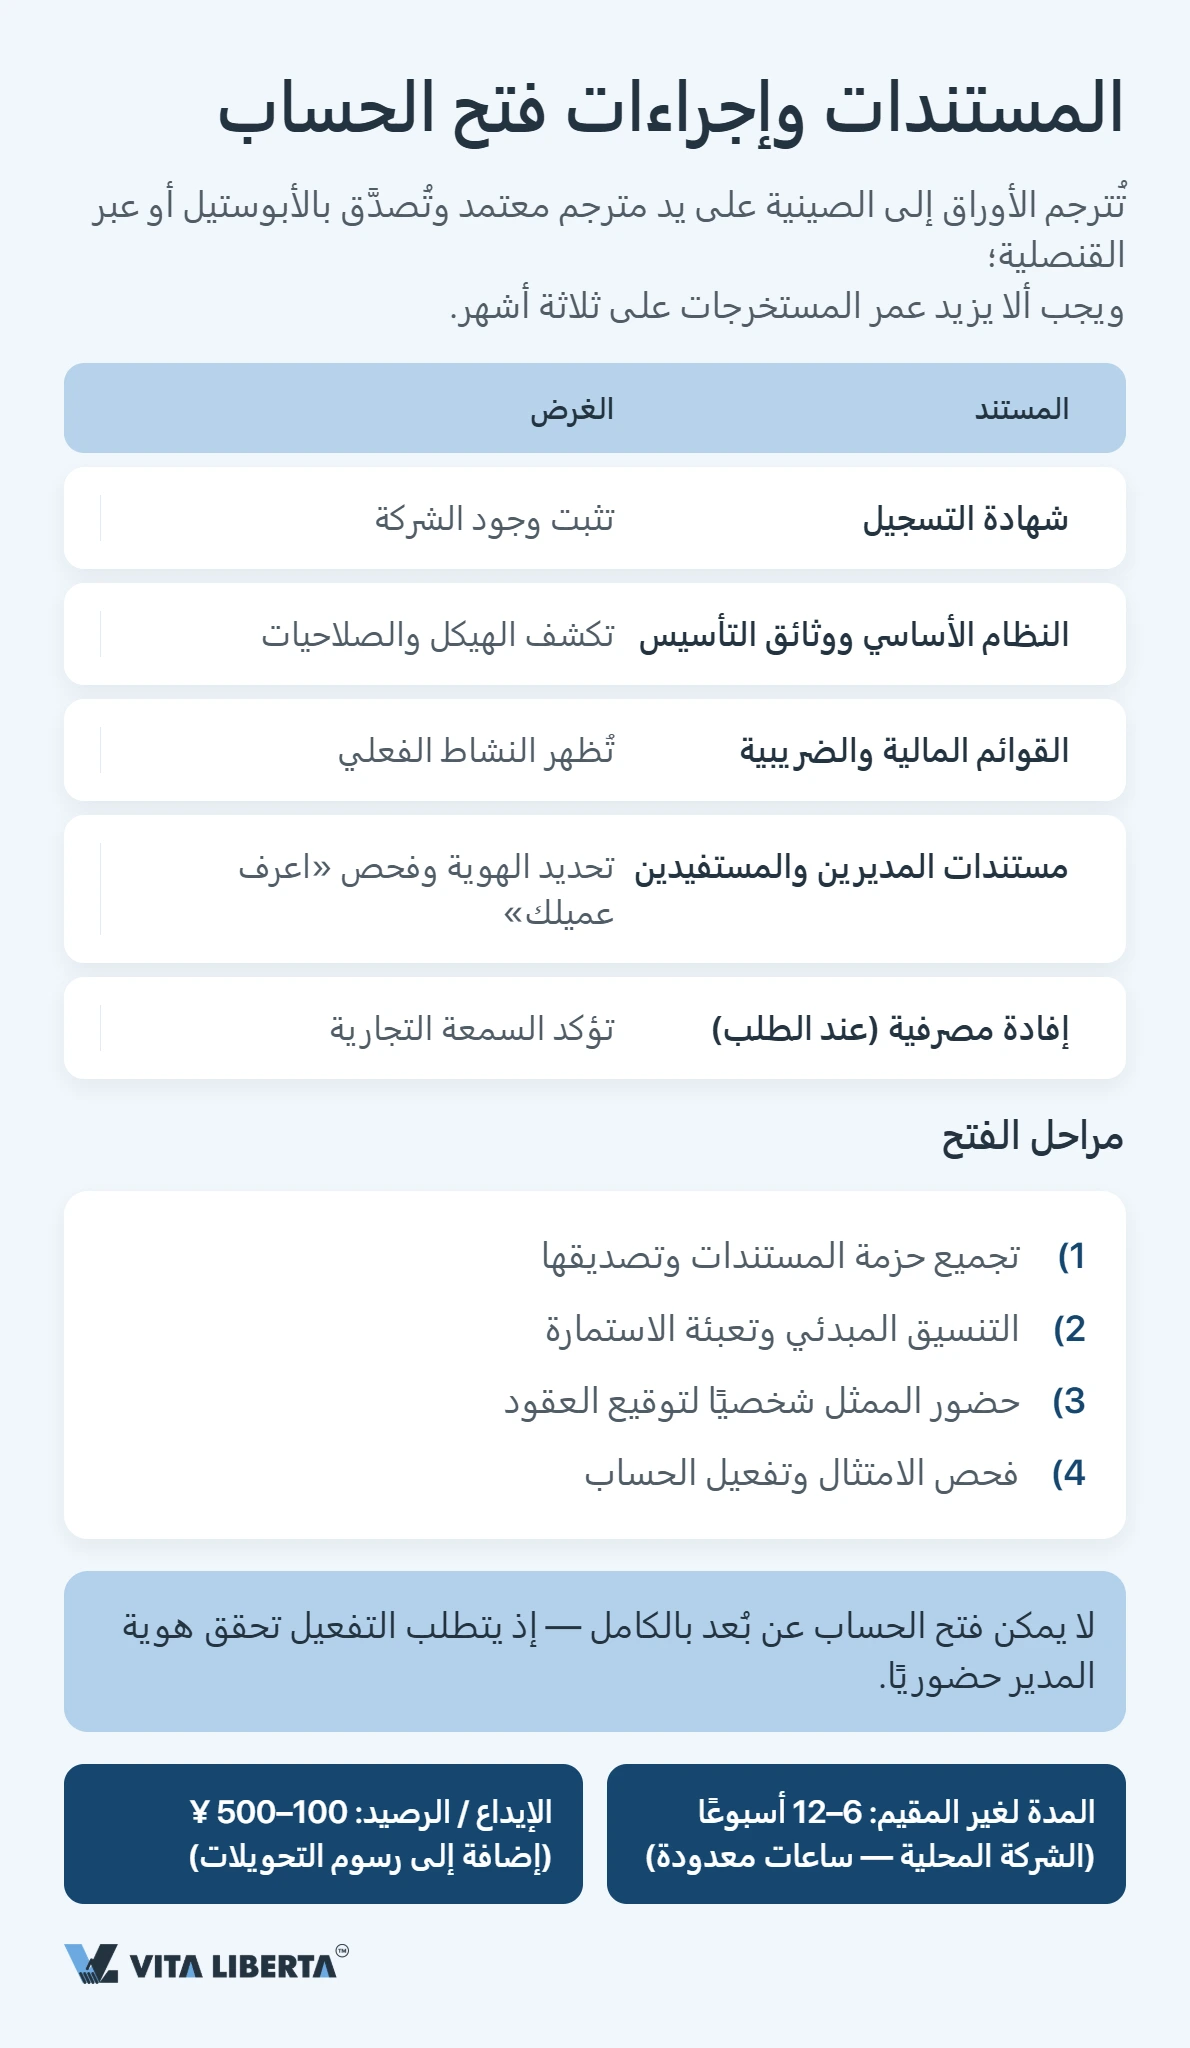
- جمع حزمة المستندات وتصديقها.
- التنسيق المسبق مع البنك وتعبئة نموذج الطلب.
- حضور الممثل القانوني لتوقيع الاتفاقيات.
- مراجعة الامتثال ثم تفعيل الحساب.
حضور المدير شخصياً إلزامي، ويُقبل الوكيل بموجب توكيل في حالات أقل تواتراً. وتستغرق المراجعة لغير المقيمين ما بين 6 و12 أسبوعاً في المتوسط، بينما تُنجز الشركة المحلية المسار ذاته خلال ساعات.
تكلفة الفتح والاحتفاظ بالحساب
الفتح في حد ذاته غير مكلف. لكن ما يستحق الانتباه أمر آخر: إذ يشترط معظم البنوك التي تتعامل مع العملاء الأجانب إيداعاً والحفاظ على رصيد أدنى. والمؤشرات السائدة في السوق تتراوح بين 100 و500 يوان للإيداع، تُضاف إليها رسوم التحويلات بين البنوك والتحويلات بالعملات الأجنبية. ولمّا كان كل بنك يحدّد مبالغه وعتبة رصيده بنفسه، فتحقّق من التعرفة قبل تقديم الطلب.
أسباب رفض البنوك وكيفية خفض هذا الخطر
نادراً ما يعود القرار السلبي إلى مستند واحد ناقص؛ فالبنك في الغالب لم يكن مستعداً لتحمّل هذا القدر من المخاطر. وأكثر ما يعمل ضد مقدّم الطلب:
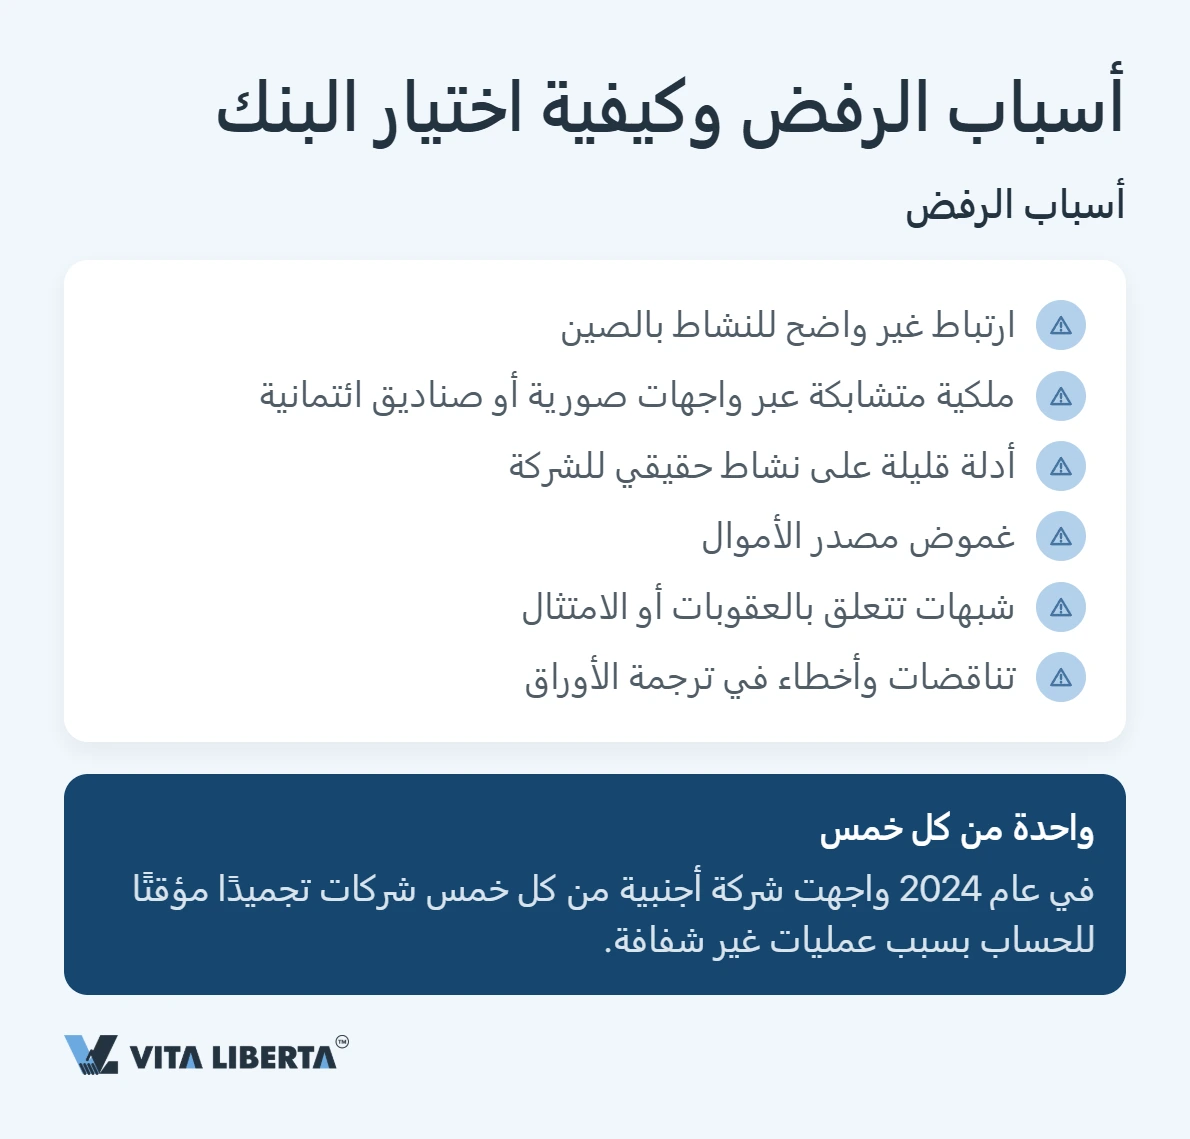
- ارتباط غير واضح بين النشاط والصين؛
- ملكية متشابكة عبر واجهات اسمية أو صناديق ائتمانية؛
- أدلة ضعيفة على أن الشركة تعمل فعلاً؛
- مصدر أموال غير واضح؛
- حساسية تتصل بالعقوبات أو بالامتثال؛
- تناقضات وعدم دقة في ترجمة الأوراق.
«البنك لا يعتمد حزمة مستندات، بل يعتمد منطقاً تجارياً مفهوماً. وحين يوضّح مقدّم الطلب مسبقاً من أين يأتي المال ولماذا يحتاج حساباً هنا تحديداً، تتسارع المراجعة أضعافاً»، يلاحظ أندريه لاغوتين، الشريك في ممارسة دعم الأعمال في جمهورية الصين الشعبية.
وبحسب تقديرات السوق، واجهت شركة أجنبية من كل خمس تجميداً مؤقتاً لحسابها خلال عام 2024 بسبب عمليات غير شفافة. لذا يهمّ بعد الفتح تحديث المستندات وإثبات الغرض من المدفوعات الكبيرة.
اختيار البنك في الصين: ما الذي ينبغي النظر إليه
تتفاوت المؤسسات في انفتاحها على غير المقيمين، وفي تشكيلة منتجاتها بالعملات الأجنبية، وفي وتيرة دراسة الطلبات. والنهج الأقل مخاطرة هو الانطلاق من البنوك الكبرى التي راكمت خبرة في خدمة العملاء الأجانب.
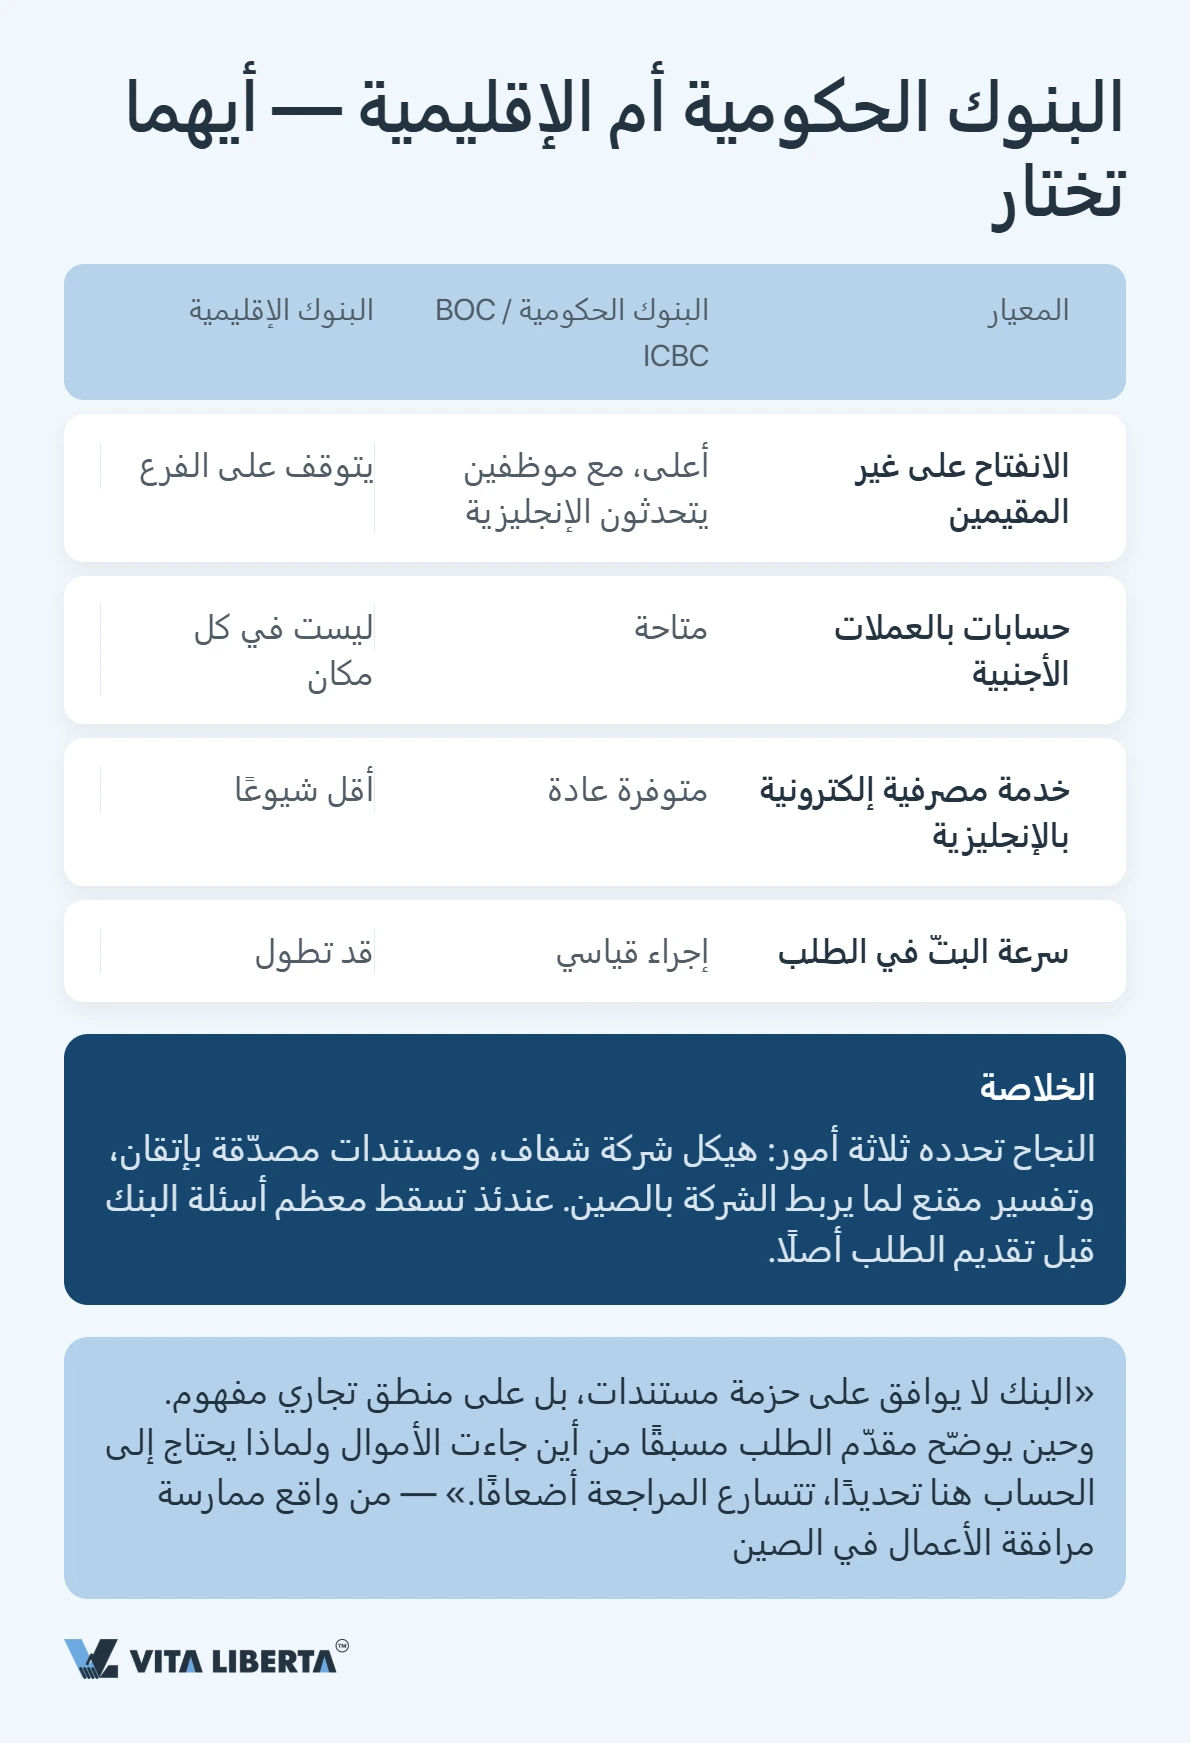
| المعيار | البنوك الحكومية الكبرى (BOC، ICBC) | البنوك الإقليمية |
|---|---|---|
| الانفتاح على غير المقيمين | أعلى، ويتوفر موظفون يتحدثون الإنجليزية | يتوقف على الفرع |
| حسابات العملات الأجنبية | متاحة | ليست متاحة في كل مكان |
| الخدمات المصرفية الإلكترونية بالإنجليزية | متوفرة عادة | أقل توفراً |
| سرعة الدراسة | إجراء معياري | قد تطول |
اربط اختيارك باختصاص تسجيل شركتك وبطبيعة عملياتك، لا بشهرة البنك وحدها.
تحتاج حسابًا بنكيًا في الصين؟
- دعم كامل لفتح الحساب
- التعامل مع الرقابة على النقد
- تسريع الموافقة

الخلاصة
فتح حساب مصرفي للشركات في الصين أمر ممكن، لكنه مشروع لا إجراء شكلي. وثلاثة عوامل تحسم النتيجة: هيكل ملكية واضح، ومستندات مصدَّقة بلا ثغرات، وتفسير مقنع لما يربط الشركة بالصين. راجع حزمتك مسبقاً وصُغ غرضك التجاري بوضوح، وعندها يزول معظم أسئلة البنك قبل تقديم الطلب أصلاً.
توقيع الخبير: سيرغي كونون (Sergey Konon)، شريك ممارسة جمهورية الصين الشعبية
الأسئلة الشائعة
لا، ليس بالكامل. تقبل بعض البنوك نموذج الطلب والنسخ الممسوحة عبر الإنترنت، لكن الحساب لا يُفعَّل إلا بعد التحقق من هوية الممثل حضورياً في الفرع.
ليس دائماً. يمكن للشركة الأجنبية غير المسجلة أن تفتح حساب NRA، لكن عليها إثبات ارتباط فعلي بين نشاطها والسوق الصينية.
المؤشر المعتاد يتراوح بين 100 و500 يوان. أما المبلغ المحدد وعتبة الرصيد الأدنى فيحددهما البنك المختار وفئة الحساب.
من شهر ونصف إلى ثلاثة أشهر عادة، شاملة تصديق المستندات ومراجعة الامتثال؛ أما الشركة المقيمة فتقطع المسار نفسه بوتيرة أسرع بكثير.
القرار يتبع ملف المخاطر: غياب الارتباط بالصين، أو غموض هيكل الملكية، أو الشكوك حول مصدر الأموال، كلها ترجح على الاكتمال الشكلي للحزمة.