Hongkong
 China




স্থানীয় হিসাব ছাড়া চীনা অংশীদারদের সঙ্গে ইউয়ানে নিষ্পত্তি প্রায় অসম্ভব — আর গত কয়েক বছরে ব্যাংকগুলোর প্রবেশ-ছাঁকনি লক্ষণীয়ভাবে কঠোর হয়েছে। নিচে রয়েছে চীনা ব্যাংকগুলো প্রতিষ্ঠানের কোন দিকগুলো যাচাই করে, কোম্পানি কোন কোন হিসাব খুলতে পারে, এবং প্রত্যাখ্যান এড়িয়ে প্রক্রিয়া শেষ করার উপায়।
আপনার প্রতিষ্ঠানের চীনে হিসাব কেন দরকার
স্থানীয় হিসাব নিষ্পত্তির শৃঙ্খল থেকে মধ্যস্থতাকারী সরিয়ে দেয়: প্রতিষ্ঠান সরবরাহকারীদের সরাসরি RMB-তে পরিশোধ করে এবং আয়ও সরাসরি RMB-তে পায়, দ্বিগুণ রূপান্তরের একটি ধাপ বেঁচে যায়, আর বৈদেশিক মুদ্রা নিয়ন্ত্রণ দ্রুত পার হয়। মুক্ত বাণিজ্য অঞ্চলে অবস্থিত ব্যবসার জন্য এর সঙ্গে যুক্ত হয় সীমান্ত-পার লেনদেনের সরলীকৃত ব্যবস্থায় প্রবেশাধিকার।
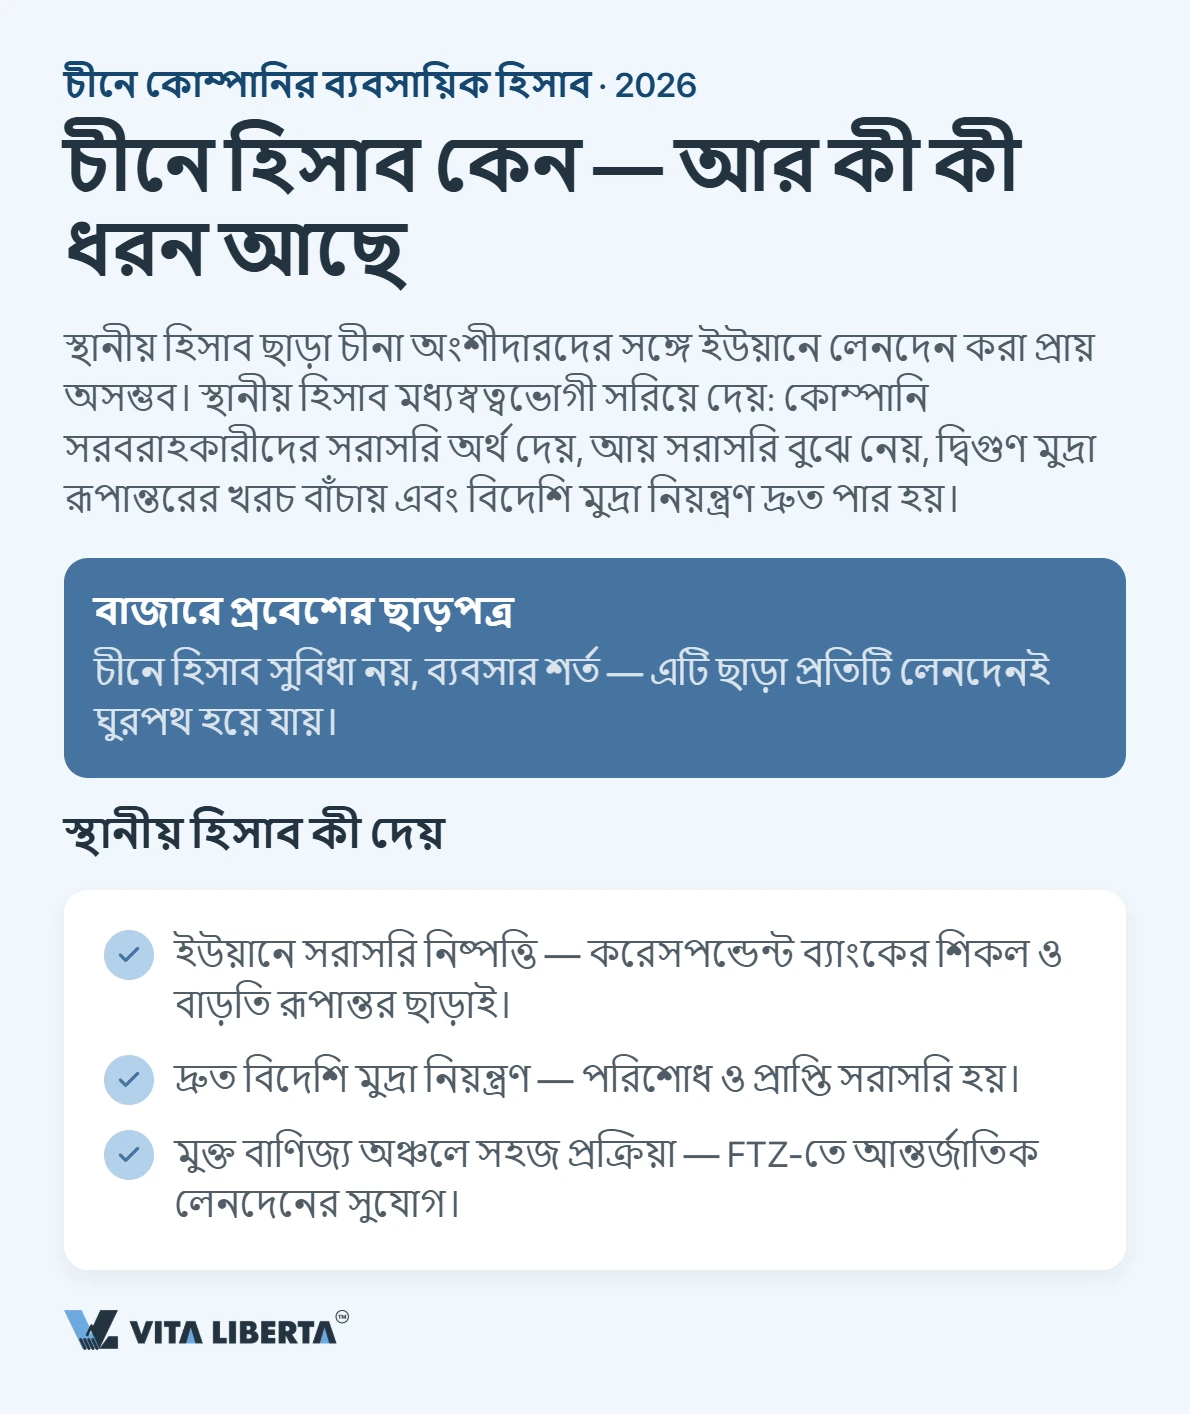
মূল ভূখণ্ডে হিসাব সুবিধার বিষয় নয়, বাজারে প্রবেশের ছাড়পত্র: এটি না থাকলে প্রতিটি লেনদেনকেই ঘুরপথে যেতে হয়।
আলাদা করে উল্লেখ্য, বেশ কিছু ব্যাংক রুশ পাসপোর্টধারী প্রকৃত সুবিধাভোগী মালিকদের প্রতি তুলনামূলকভাবে উন্মুক্ত — শর্ত হলো মালিকানা কাঠামো স্বচ্ছ এবং ব্যবসায়িক উদ্দেশ্য স্পষ্ট হতে হবে। এই ভিত্তিতে বিদেশি প্রতিপক্ষের সঙ্গে নিষ্পত্তি অনুমানযোগ্যভাবে চলে।
চীনে প্রতিষ্ঠান কোন কোন হিসাব খোলে
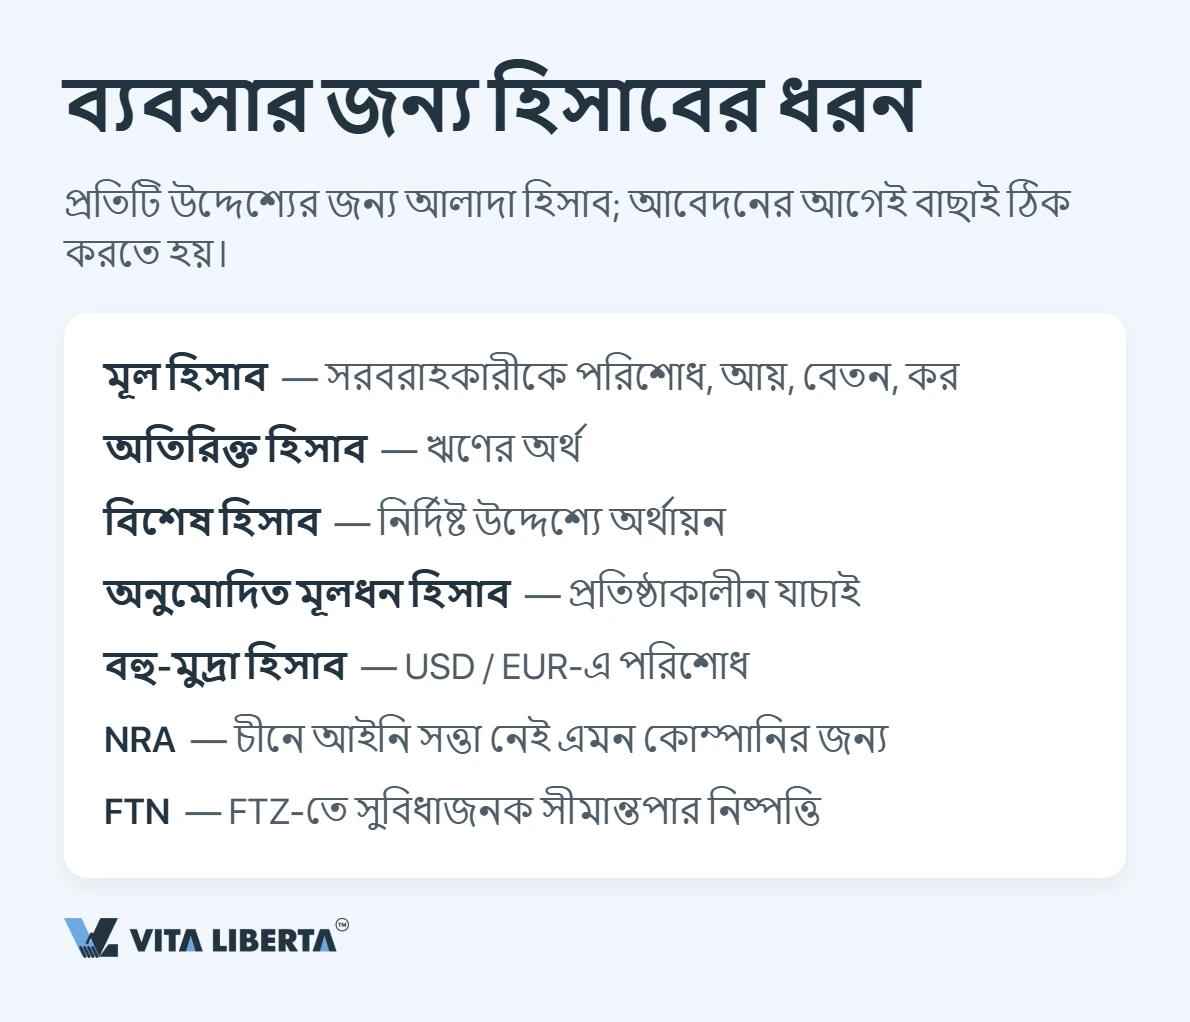
প্রতিটি উদ্দেশ্যের জন্য আলাদা ধরনের হিসাব, তাই আবেদনের আগেই কাঠামো ঠিক করে নেওয়া ভালো।
বেসিক হিসাব এবং তার সঙ্গে যুক্ত হিসাবগুলো
বেসিক ডিপোজিট অ্যাকাউন্ট দৈনন্দিন কার্যক্রম সামলায়: সরবরাহকারীদের পরিশোধ, আয় গ্রহণ, বেতন ও কর। একটি প্রতিষ্ঠান কেবল একটিই বেসিক হিসাব খুলতে পারে। ব্যবসা বাড়ার সঙ্গে সঙ্গে যুক্ত হয়:
- সাধারণ ডিপোজিট অ্যাকাউন্ট — ঋণ নেওয়া অর্থ পরিচালনার জন্য;
- বিশেষ উদ্দেশ্যের হিসাব — নির্দিষ্ট খাতের অর্থায়ন ও পৃথক প্রকল্পের জন্য;
- শুরুর পর্যায়ে মূলধন যাচাইয়ের হিসাব।
ভবিষ্যৎ নগদ প্রবাহের পূর্বাভাস যত নিখুঁত হবে, ব্যাংকের পক্ষে উপযুক্ত সেবা-কাঠামো গড়া তত সহজ হবে।
বিদেশি প্রতিষ্ঠানের জন্য বৈদেশিক মুদ্রা ও NRA হিসাব
ব্যবসার ডলার বা ইউরোতে নিষ্পত্তির প্রয়োজন হলে ব্যাংক বহু-মুদ্রা হিসাব খোলে। আর মূল ভূখণ্ডে যার এখনও নিজস্ব আইনি সত্তা নেই, সেই প্রতিষ্ঠানের জন্য রয়েছে NRA ধরন (অনিবাসী হিসাব, Non-Resident Account)। ব্যাংকগুলো এ ধরনের হিসাব সবচেয়ে সহজে হংকংয়ের কোম্পানিকে দেয়, যদিও সিঙ্গাপুর, সংযুক্ত আরব আমিরাত ও যুক্তরাজ্যের এখতিয়ারও সম্ভব।
এখানে ব্যাংক অর্থনৈতিক সারবত্তা আরও কঠোরভাবে যাচাই করে: বাণিজ্য ও লজিস্টিকসের প্রোফাইল সবচেয়ে সহজে উত্তীর্ণ হয়। মুক্ত বাণিজ্য অঞ্চলে সীমান্ত-পার লেনদেনের জন্য শিথিল শর্তের FTN ধরনের হিসাবও পাওয়া যায়।
হিসাবের পেছনের নিয়ন্ত্রক: PBOC, SAFE ও NFRA কী নিয়ন্ত্রণ করে
তদারকি তিন প্রতিষ্ঠানে ভাগ করা। পিপলস ব্যাংক অব চায়না (PBOC) সাধারণ বিধি নির্ধারণ করে এবং দেশীয় মুদ্রায় নিষ্পত্তি দেখে; স্টেট অ্যাডমিনিস্ট্রেশন অব ফরেন এক্সচেঞ্জ (SAFE) বৈদেশিক মুদ্রা লেনদেন ও সীমান্ত-পার মূলধন প্রবাহ সামলায়; আর ব্যাংকগুলোর নিজেদের তদারকির দায়িত্ব NFRA-র।
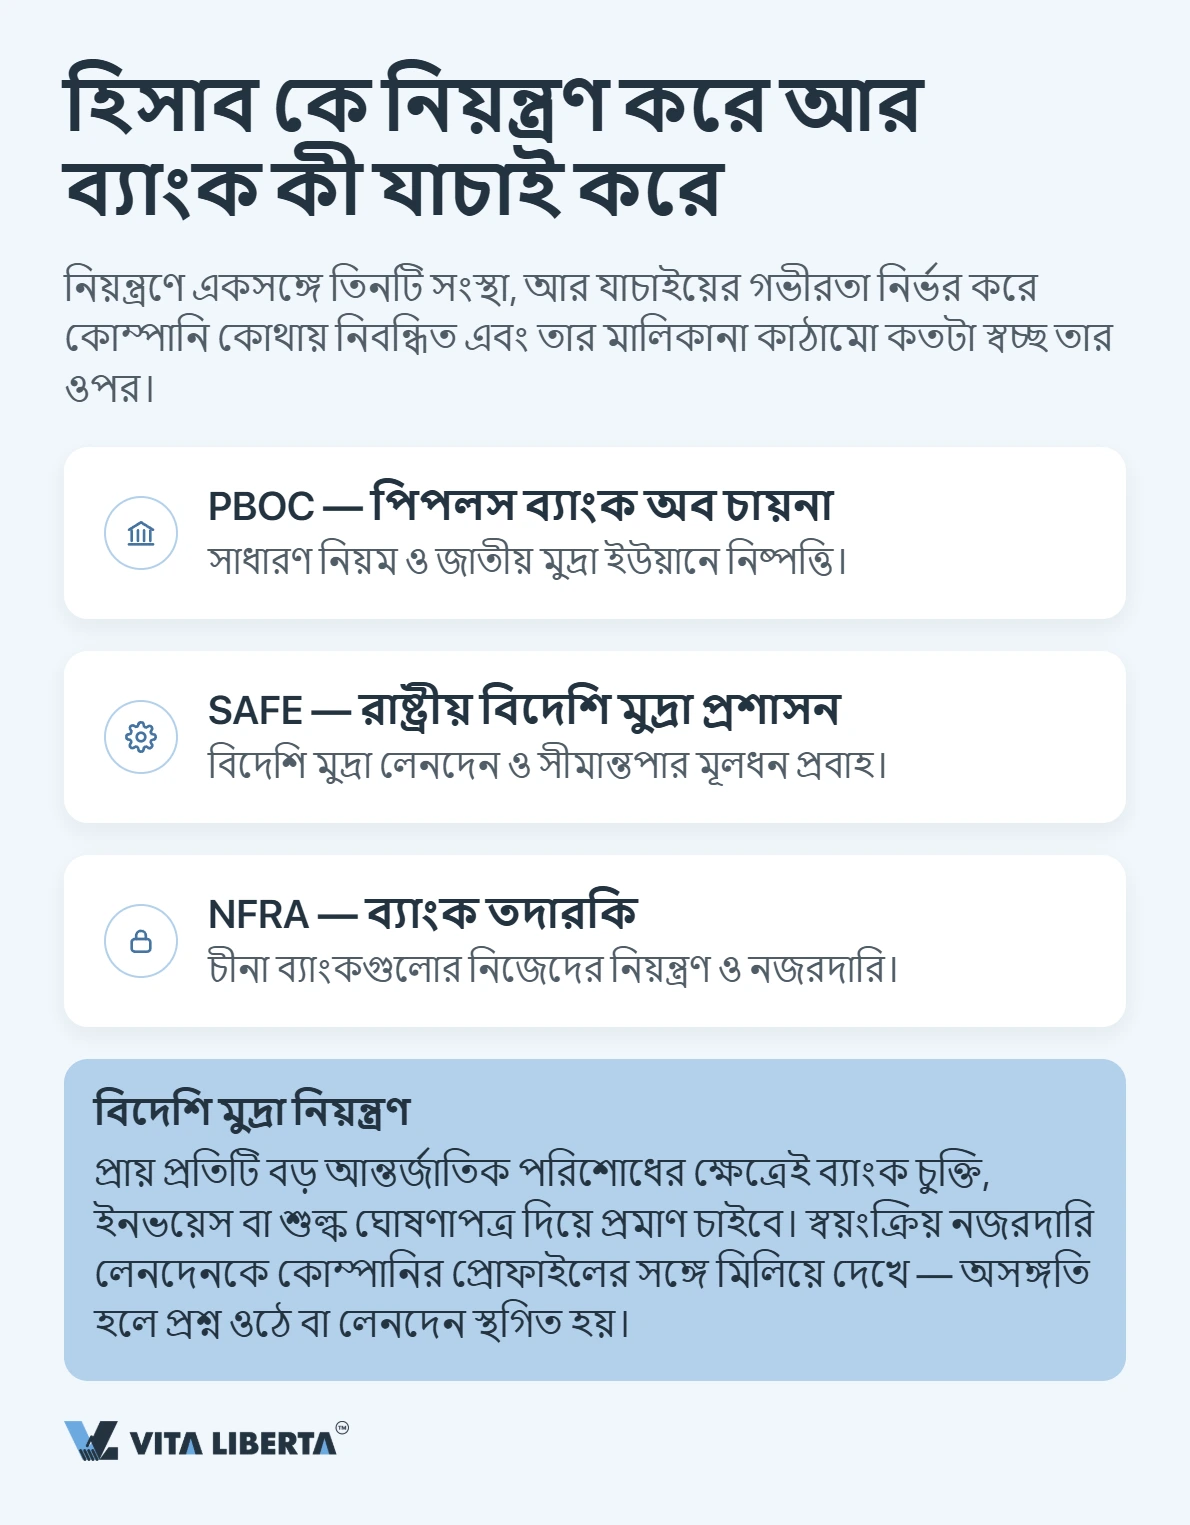
বৈদেশিক মুদ্রা নিয়ন্ত্রণের একটি ব্যবহারিক ফল আছে: বড় অঙ্কের প্রায় প্রতিটি আন্তর্জাতিক পরিশোধেই ব্যাংক প্রমাণ চাইবে — চুক্তি, ইনভয়েস বা শুল্ক ঘোষণাপত্র। স্বয়ংক্রিয় পর্যবেক্ষণ প্রতিটি লেনদেনকে প্রতিষ্ঠানের ঘোষিত প্রোফাইলের সঙ্গে মিলিয়ে দেখে, আর অসংগতি দেখা দিলেই জিজ্ঞাসা কিংবা হিসাব স্থগিত হয়।
প্রতিষ্ঠানের ধরন অনুযায়ী ব্যাংকের শর্ত
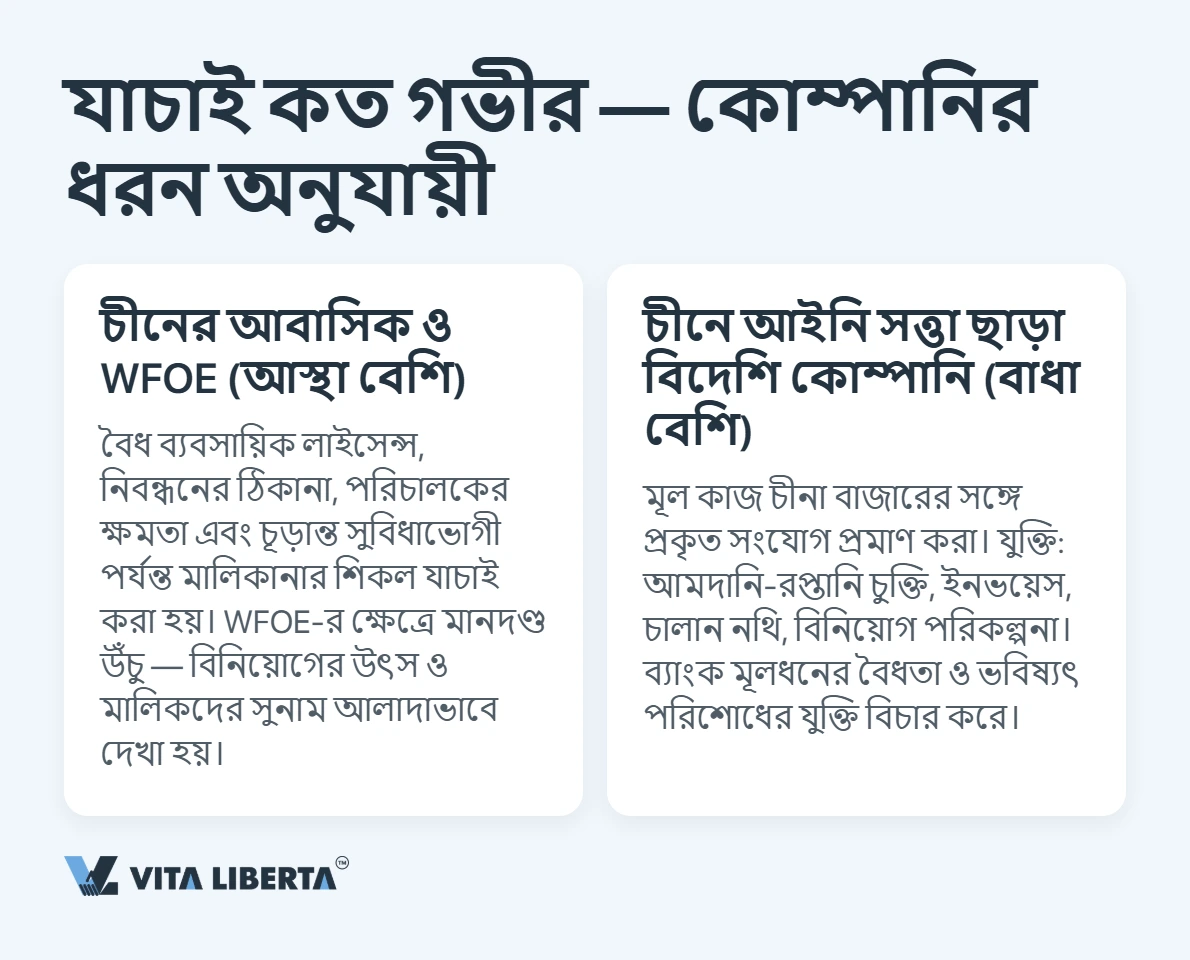
যাচাইয়ের গভীরতা সরাসরি নির্ভর করে দুটি বিষয়ে: প্রতিষ্ঠান কোথায় নিবন্ধিত, আর তার মালিকানা শৃঙ্খল কতটা স্পষ্ট।
চীনে নিবাসী প্রতিষ্ঠান ও WFOE
ব্যাংকের আস্থা সবচেয়ে বেশি চীনে নিবাসী প্রতিষ্ঠানের ওপর, যার মধ্যে সম্পূর্ণ বিদেশি মালিকানাধীন প্রতিষ্ঠানও (WFOE) পড়ে। যাচাইয়ের কেন্দ্রে থাকে: বৈধ ব্যবসায়িক লাইসেন্স, নিবন্ধিত ঠিকানা, পরিচালক ও আইনগত প্রতিনিধির ক্ষমতার পরিধি, এবং প্রকৃত সুবিধাভোগী মালিক পর্যন্ত পৌঁছানো মালিকানা শৃঙ্খল। WFOE-র ক্ষেত্রে মান আরও উঁচু: বিনিয়োগ কোথা থেকে এসেছে এবং মালিকদের সুনাম কেমন, তা আলাদাভাবে খতিয়ে দেখা হয়।
চীনে আইনি সত্তাবিহীন বিদেশি প্রতিষ্ঠান
এখানেই বাধা সবচেয়ে উঁচু। মূল কাজ হলো প্রমাণ করা যে প্রতিষ্ঠানটি বাস্তবে চীনা বাজারের সঙ্গে যুক্ত; আমদানি-রপ্তানি চুক্তি, ইনভয়েস, চালান সংক্রান্ত কাগজপত্র ও বিনিয়োগ পরিকল্পনা এর যুক্তি হিসেবে কাজ করে। ব্যাংক প্রতিটি আবেদন আলাদাভাবে বিবেচনা করে এবং মূলধনের বৈধতার সঙ্গে আসন্ন পরিশোধগুলোর বাণিজ্যিক যুক্তি ওজন করে দেখে।
ব্যাংক হিসাব খুলতে সমস্যা হচ্ছে?
- ব্যবসার উপযোগী ব্যাংক
- নথিপত্র প্রস্তুত করি
- অনিবাসীদের শর্ত অন্তর্ভুক্ত

কী কী কাগজপত্র লাগে এবং সেগুলো কীভাবে সত্যায়িত হবে
আদর্শ সেটে থাকে নিবন্ধনের কাগজপত্র ও সংঘবিধি, হিসাব ও কর সংক্রান্ত বিবরণী, কার্যক্রমের বিবরণ, পাশাপাশি পরিচালক ও প্রকৃত সুবিধাভোগী মালিকদের পাসপোর্ট এবং ঠিকানার প্রমাণ। কাগজপত্র সনদপ্রাপ্ত অনুবাদক দিয়ে চীনা ভাষায় অনূদিত হয় এবং অ্যাপোস্টিল দিয়ে সত্যায়িত হয়; কনভেনশনের বাইরের দেশের নথির জন্য কনস্যুলার সত্যায়ন লাগে। বিবরণীগুলো সাম্প্রতিক হতে হবে — সাধারণত তিন মাসের বেশি পুরোনো নয়।
| নথি | উদ্দেশ্য |
|---|---|
| নিবন্ধন সনদ | প্রতিষ্ঠানের অস্তিত্ব প্রমাণ করে |
| সংঘবিধি ও গঠন সংক্রান্ত নথি | কাঠামো ও ক্ষমতা দেখায় |
| হিসাব ও কর বিবরণী | প্রকৃত কার্যক্রম তুলে ধরে |
| পরিচালক ও সুবিধাভোগী মালিকের নথি | পরিচয় শনাক্তকরণ ও KYC যাচাই |
| ব্যাংক রেফারেন্স পত্র (চাওয়া হলে) | ব্যবসায়িক সুনাম নিশ্চিত করে |
হিসাব খোলার প্রক্রিয়া: ধাপ, সময় ও সশরীরে উপস্থিতি
কিছু ব্যাংক আগেভাগে স্ক্যান দূর থেকে গ্রহণ করে, তবে কোম্পানির হিসাব পুরোপুরি অনলাইনে খোলা যায় না: সক্রিয় করতে সশরীরে পরিচয় যাচাই লাগে। ধাপগুলো এমন:
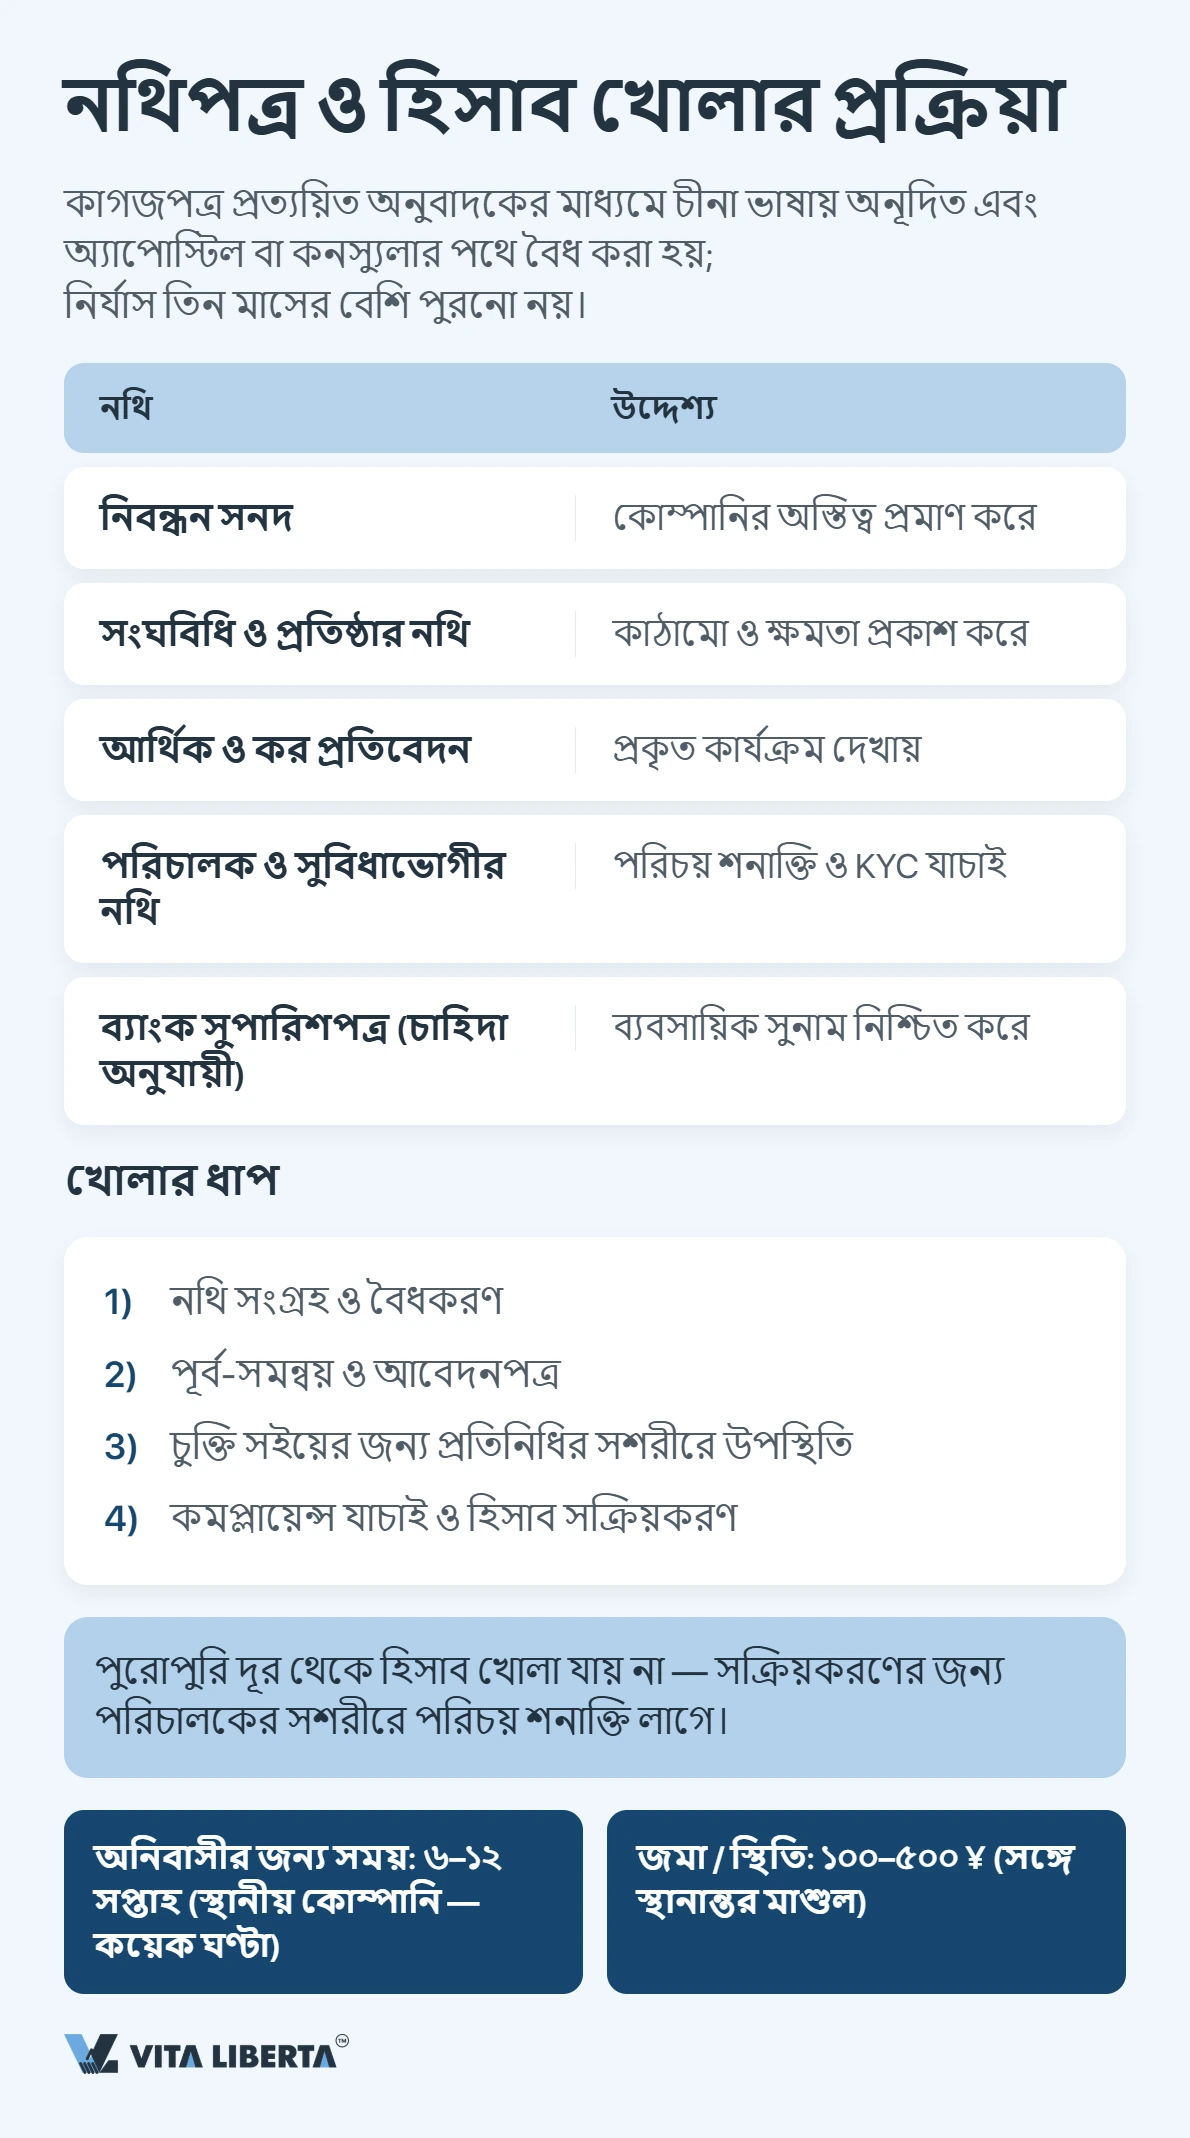
- নথিপত্র সংগ্রহ ও সত্যায়ন।
- ব্যাংকের সঙ্গে প্রাথমিক সমন্বয় ও আবেদন ফরম পূরণ।
- চুক্তিতে স্বাক্ষরের জন্য আইনগত প্রতিনিধির শাখায় উপস্থিতি।
- কমপ্লায়েন্স যাচাই ও হিসাব সক্রিয়করণ।
পরিচালকের সশরীরে উপস্থিতি বাধ্যতামূলক; পাওয়ার অব অ্যাটর্নিধারী প্রতিনিধিকে তুলনামূলক কমই গ্রহণ করা হয়। অনিবাসীদের ক্ষেত্রে যাচাইয়ে গড়ে ৬ থেকে ১২ সপ্তাহ লাগে, অথচ স্থানীয় প্রতিষ্ঠান একই পথ কয়েক ঘণ্টায় পার করে।
হিসাব খোলা ও পরিচালনার খরচ
হিসাব খোলা নিজে ব্যয়বহুল নয়। নজর দেওয়ার বিষয় অন্য: বিদেশি গ্রাহকদের নিয়ে কাজ করা অধিকাংশ ব্যাংক একটি জমা এবং ন্যূনতম স্থিতি বজায় রাখার শর্ত দেয়। বাজারের নির্দেশক হলো ১০০ থেকে ৫০০ ইউয়ানের জমা, এর সঙ্গে যুক্ত হয় আন্তঃব্যাংক ও বৈদেশিক মুদ্রা স্থানান্তরের মাশুল। সুনির্দিষ্ট অঙ্ক ও স্থিতির সীমা প্রতিটি ব্যাংক নিজেই ঠিক করে, তাই আবেদনের আগে মাশুলের তালিকা জেনে নিন।
ব্যাংক কেন প্রত্যাখ্যান করে এবং এই ঝুঁকি কীভাবে কমানো যায়
নেতিবাচক সিদ্ধান্ত প্রায় কখনোই একটিমাত্র অনুপস্থিত নথিতে গিয়ে ঠেকে না — সাধারণত ব্যাংক কেবল সেই মাত্রার ঝুঁকি নিতে প্রস্তুত থাকে না। আবেদনকারীর বিপক্ষে সবচেয়ে বেশি যা কাজ করে:
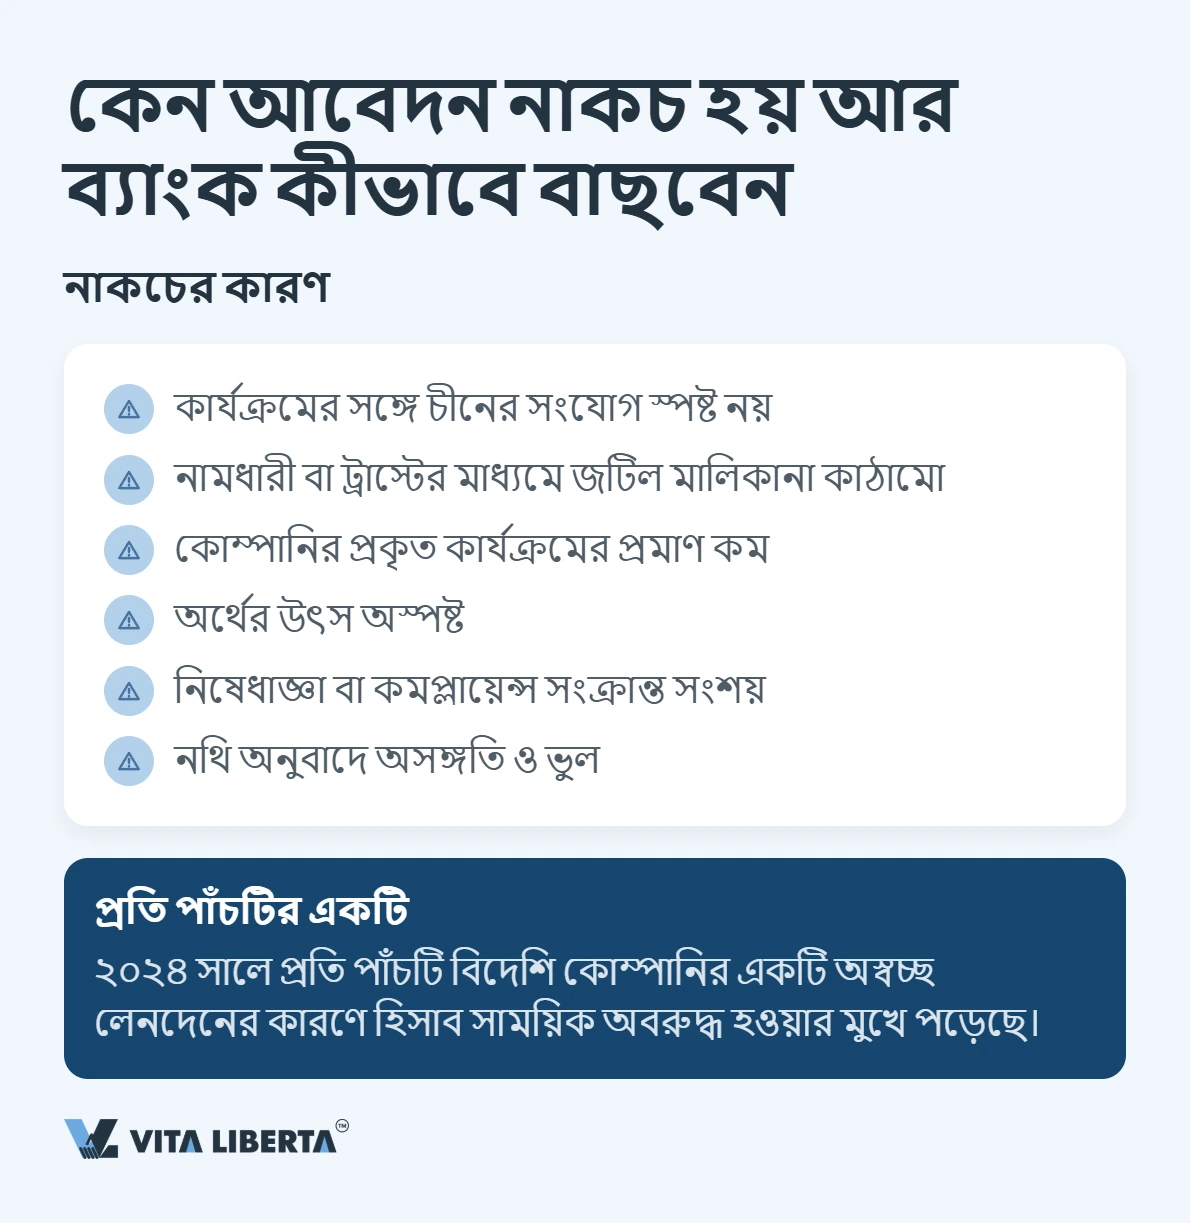
- কার্যক্রমের সঙ্গে চীনের সংযোগ স্পষ্ট না হওয়া;
- নমিনি বা ট্রাস্টের মাধ্যমে জটিল করা মালিকানা;
- প্রতিষ্ঠান বাস্তবে কাজ করছে, তার প্রমাণ কম থাকা;
- অর্থের উৎস অস্পষ্ট থাকা;
- নিষেধাজ্ঞা বা কমপ্লায়েন্স সংক্রান্ত সংবেদনশীলতা;
- নথির অনুবাদে অসংগতি ও ভুল।
“ব্যাংক একগুচ্ছ কাগজ অনুমোদন করে না, সে অনুমোদন করে একটি বোধগম্য ব্যবসায়িক যুক্তি। আবেদনকারী যখন আগেভাগেই ব্যাখ্যা করেন টাকা কোথা থেকে আসছে এবং ঠিক এখানেই হিসাব কেন দরকার, তখন যাচাই কয়েক গুণ দ্রুত হয়,” বলেন চীনে ব্যবসা সহায়তা প্র্যাকটিসের পার্টনার আন্দ্রেই লাগুতিন।
বাজারের হিসাব অনুযায়ী, ২০২৪ সালে প্রতি পাঁচটি বিদেশি প্রতিষ্ঠানের একটি অস্বচ্ছ লেনদেনের কারণে হিসাব সাময়িক স্থগিতের মুখে পড়েছে। তাই হিসাব খোলার পরেও নথি হালনাগাদ রাখা এবং বড় অঙ্কের পরিশোধের উদ্দেশ্য প্রমাণ করতে পারা গুরুত্বপূর্ণ।
চীনে ব্যাংক নির্বাচন: কোন দিকে নজর দেবেন
প্রতিষ্ঠানগুলো তিন জায়গায় আলাদা: অনিবাসীদের প্রতি উন্মুক্ততা, বৈদেশিক মুদ্রা পণ্যের পরিসর, এবং আবেদন নিষ্পত্তির গতি। কম ঝুঁকির পথ হলো সেই বড় ব্যাংকগুলো থেকে শুরু করা, যাদের বিদেশি গ্রাহক সেবার অভিজ্ঞতা ইতিমধ্যে জমেছে।
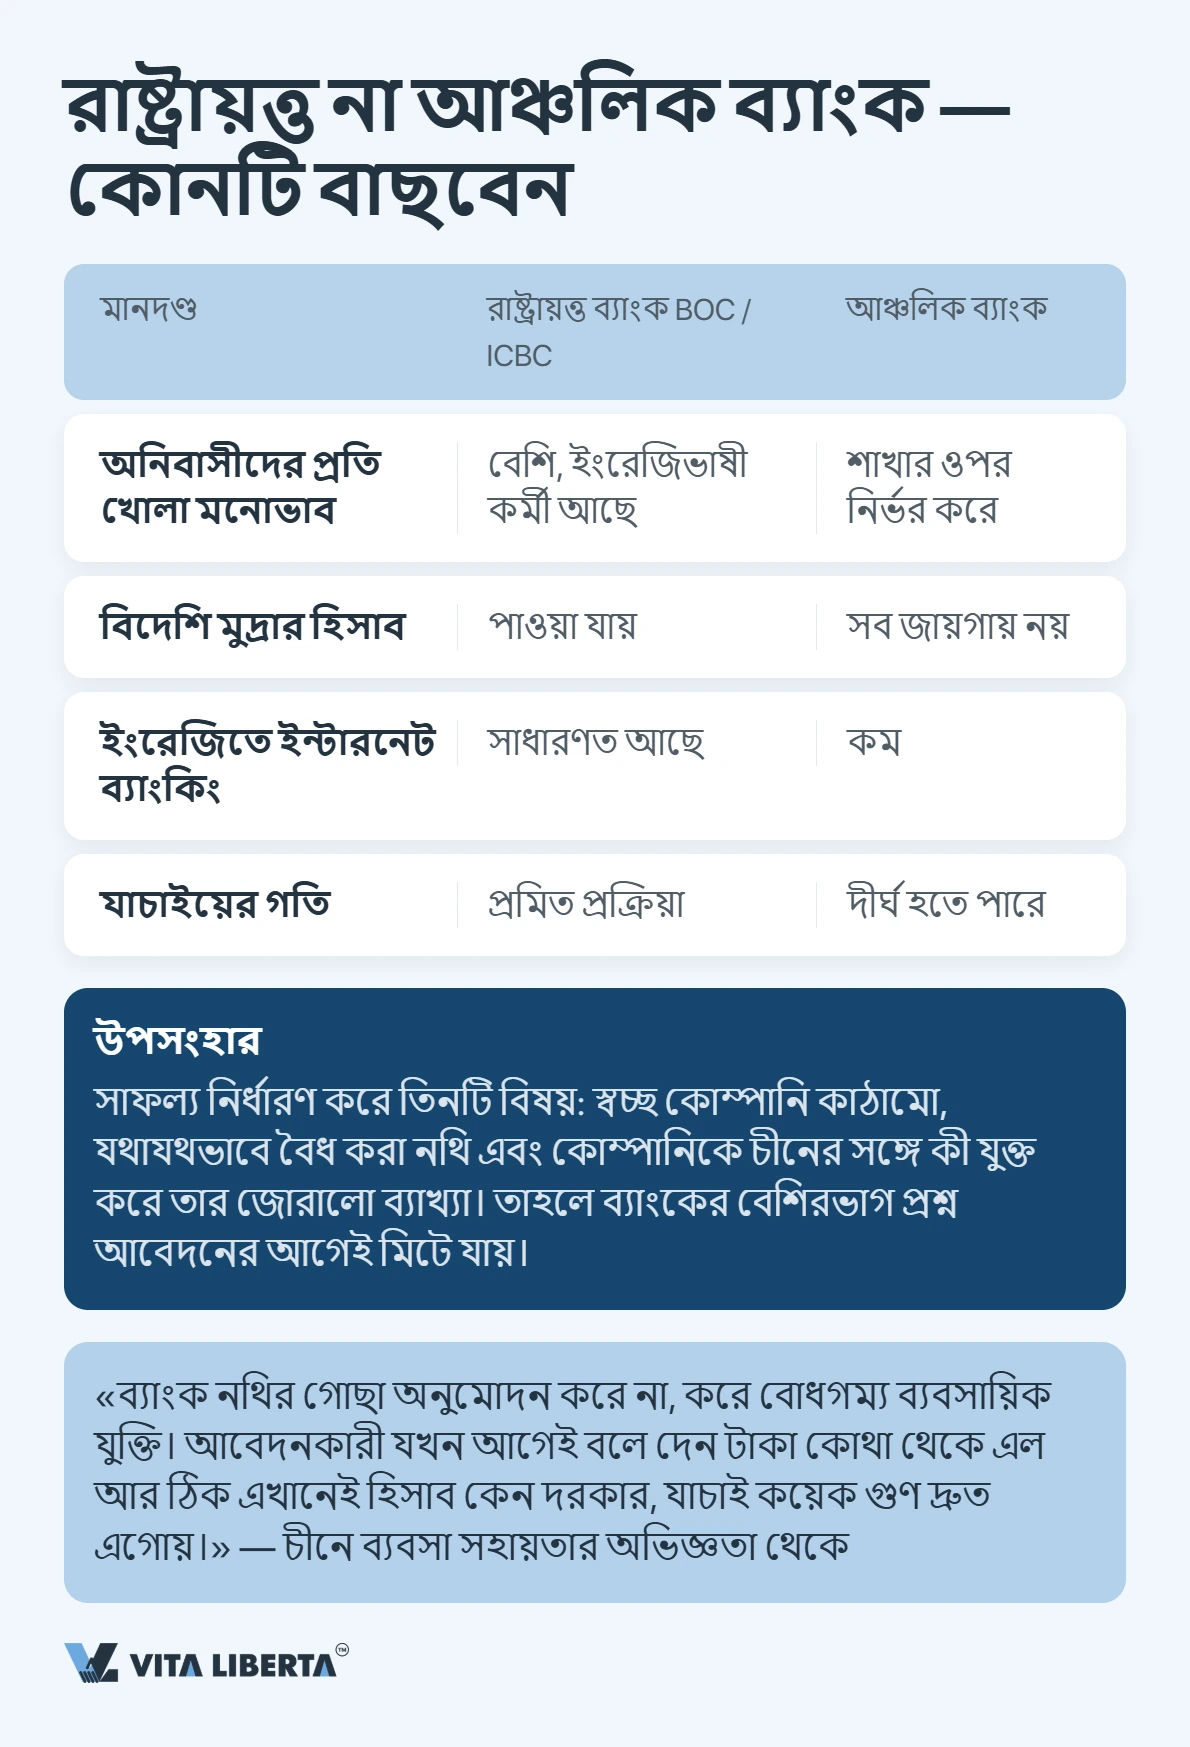
| মানদণ্ড | বড় রাষ্ট্রায়ত্ত ব্যাংক (BOC, ICBC) | আঞ্চলিক ব্যাংক |
|---|---|---|
| অনিবাসীদের প্রতি উন্মুক্ততা | বেশি; ইংরেজিভাষী কর্মী আছে | শাখাভেদে ভিন্ন |
| বৈদেশিক মুদ্রা হিসাব | পাওয়া যায় | সর্বত্র নয় |
| ইংরেজিতে ইন্টারনেট ব্যাংকিং | সাধারণত আছে | তুলনামূলক কম |
| নিষ্পত্তির গতি | মানসম্মত প্রক্রিয়া | দীর্ঘ হতে পারে |
নির্বাচনকে ব্যাংকের পরিচিতির সঙ্গে নয়, নিজের প্রতিষ্ঠানের এখতিয়ার ও লেনদেনের ধরনের সঙ্গে মিলিয়ে নিন।
চীনে কোম্পানির হিসাব দরকার?
- হিসাব খুলতে পূর্ণ সহায়তা
- বৈদেশিক মুদ্রা নিয়ন্ত্রণ
- দ্রুত অনুমোদন

উপসংহার
চীনে কোম্পানির ব্যাংক হিসাব খোলা বাস্তবেই সম্ভব, তবে একে আনুষ্ঠানিকতা নয়, একটি প্রকল্প হিসেবে ধরুন। ফল নির্ধারণ করে তিনটি বিষয়: স্বচ্ছ কর্পোরেট কাঠামো, ঘাটতিহীনভাবে সত্যায়িত নথি, এবং প্রতিষ্ঠানকে চীনের সঙ্গে কী যুক্ত করে তার জোরালো ব্যাখ্যা। নিজের নথির সেট আগেভাগে যাচাই করে নিন এবং ব্যবসায়িক উদ্দেশ্য স্পষ্ট করে লিখুন — ব্যাংকের বেশির ভাগ প্রশ্ন আবেদনের আগেই মিটে যাবে।
বিশেষজ্ঞের স্বাক্ষর: সের্গেই কোনন (Sergey Konon), চীন প্র্যাকটিস পার্টনার
সচরাচর জিজ্ঞাসিত প্রশ্ন
পুরোপুরি নয়। কিছু ব্যাংক আবেদন ফরম ও স্ক্যান অনলাইনে গ্রহণ করে, তবে প্রতিনিধির পরিচয় শাখায় সশরীরে যাচাই না হওয়া পর্যন্ত হিসাব সক্রিয় হয় না।
সবসময় নয়। নিবন্ধনহীন বিদেশি প্রতিষ্ঠান NRA হিসাব খুলতে পারে, তবে তাকে প্রমাণ করতে হবে যে তার কার্যক্রম বাস্তবে চীনা বাজারের সঙ্গে যুক্ত।
সাধারণ নির্দেশক ১০০ থেকে ৫০০ ইউয়ান। সুনির্দিষ্ট অঙ্ক ও ন্যূনতম স্থিতির সীমা নির্ভর করে নির্বাচিত ব্যাংক ও হিসাবের শ্রেণির ওপর।
নথি সত্যায়ন ও কমপ্লায়েন্স যাচাই ধরে সাধারণত দেড় থেকে তিন মাস; নিবাসী প্রতিষ্ঠান একই পথ অনেক দ্রুত পার করে।
সিদ্ধান্ত নির্ভর করে ঝুঁকির প্রোফাইলে: চীনের সঙ্গে সংযোগের অভাব, অস্বচ্ছ মালিকানা কাঠামো বা অর্থের উৎস নিয়ে সন্দেহ — এগুলো নথির আনুষ্ঠানিক পূর্ণতার চেয়ে ভারী হয়ে দাঁড়ায়।