Hongkong
 China




¿Cuándo termina de verdad el ejercicio de una WFOE? No cuando cuadra el extracto bancario. Cada año la sociedad tiene que presentar tres cosas: un informe de auditoría, una conciliación fiscal y una declaración al registro público. Da igual que haya vendido todo el año o que solo haya mantenido viva la licencia.
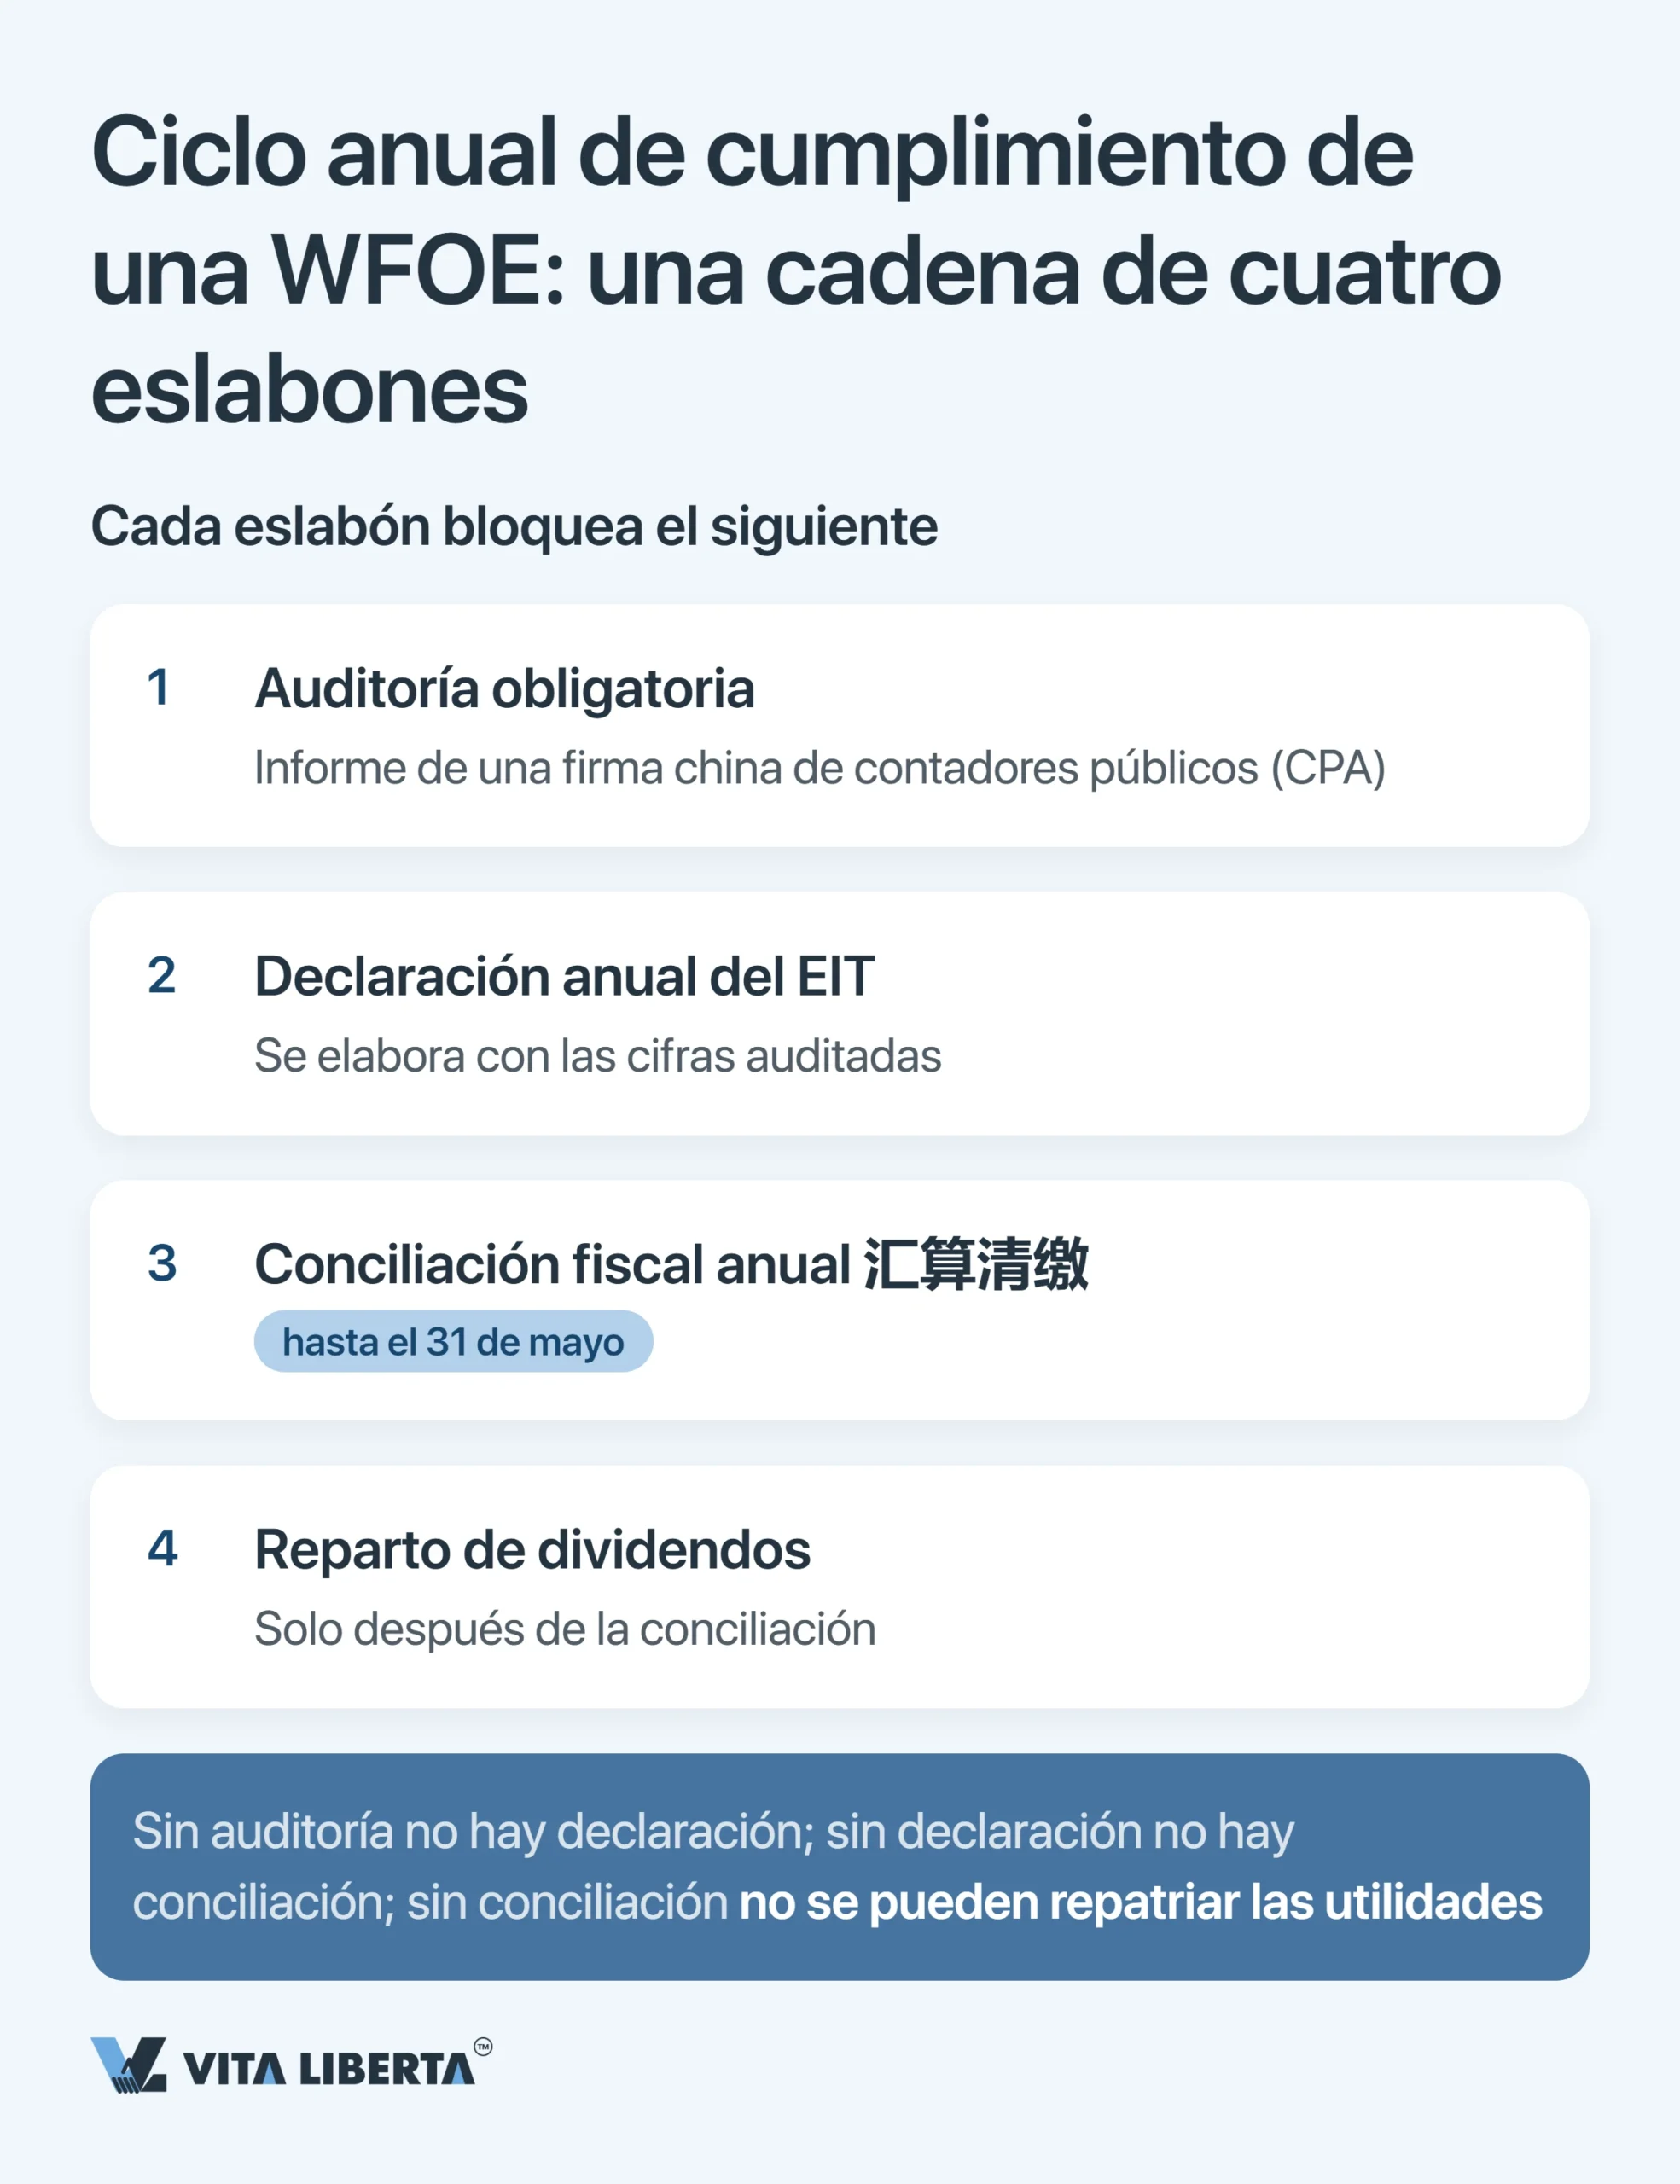
Los tres pasos se alimentan entre sí en un orden fijo, con dos fechas inamovibles. Las cifras auditadas entran en la declaración. La declaración entra en la conciliación. Solo cuando la conciliación y el informe de auditoría están cerrados puede usted repartir dividendos.
El problema típico
Una WFOE abre, vende todo el año y paga sus anticipos. En abril el auditor avisa de que no tiene con qué preparar el informe: los fapiao no cuadran con el banco y parte de los pagos ha ido a otra cuenta. Queda un mes para el 31 de mayo, y el propietario se pregunta dónde se equivocó.
Es una de las consultas que más nos llegan de propietarios extranjeros en China continental.
El ciclo anual de una WFOE: tres obligaciones en un mismo circuito
El 1 de enero de 2020 entró en vigor la Ley de Inversión Extranjera de la RPC (中华人民共和国外商投资法). Con ella desapareció el régimen societario especial para las empresas de capital extranjero. Hoy su WFOE se rige por la misma Ley de Sociedades (中华人民共和国公司法) que cualquier empresa china. Las sociedades constituidas antes de 2020 tuvieron un periodo de adaptación, que terminó el 31 de diciembre de 2024.
De ahí salen tres obligaciones enlazadas. Si se salta una, las demás tampoco se sostienen.
La auditoría legal: una firma CPA china y dos firmas
La Ley de Sociedades exige que un auditor revise las cuentas anuales. En China eso significa una firma contable (会计师事务所) con licencia local. Las autoridades chinas no aceptan un informe de una auditora extranjera.
Las cuentas se preparan en chino conforme a las Normas Contables Chinas (CAS, 企业会计准则), también llamadas PRC GAAP. Una pequeña empresa puede aplicar las normas para pequeñas empresas (小企业会计准则).
Dos contables públicos certificados (CPA) chinos firman y sellan el informe: el socio responsable del encargo y un segundo auditor del equipo. De esas cifras dependen su declaración de impuestos, la renovación del servicio bancario y sus datos en el registro. Por eso la auditoría no es el último trámite, sino la base de los tres siguientes.
Impuesto sobre sociedades: por qué todo gira en torno al 31 de mayo
El impuesto chino sobre la renta de las empresas (Enterprise Income Tax, EIT; en la práctica, CIT) se calcula por año natural. El tipo general es del 25 %, según la Ley del Impuesto sobre la Renta de las Empresas (中华人民共和国企业所得税法).
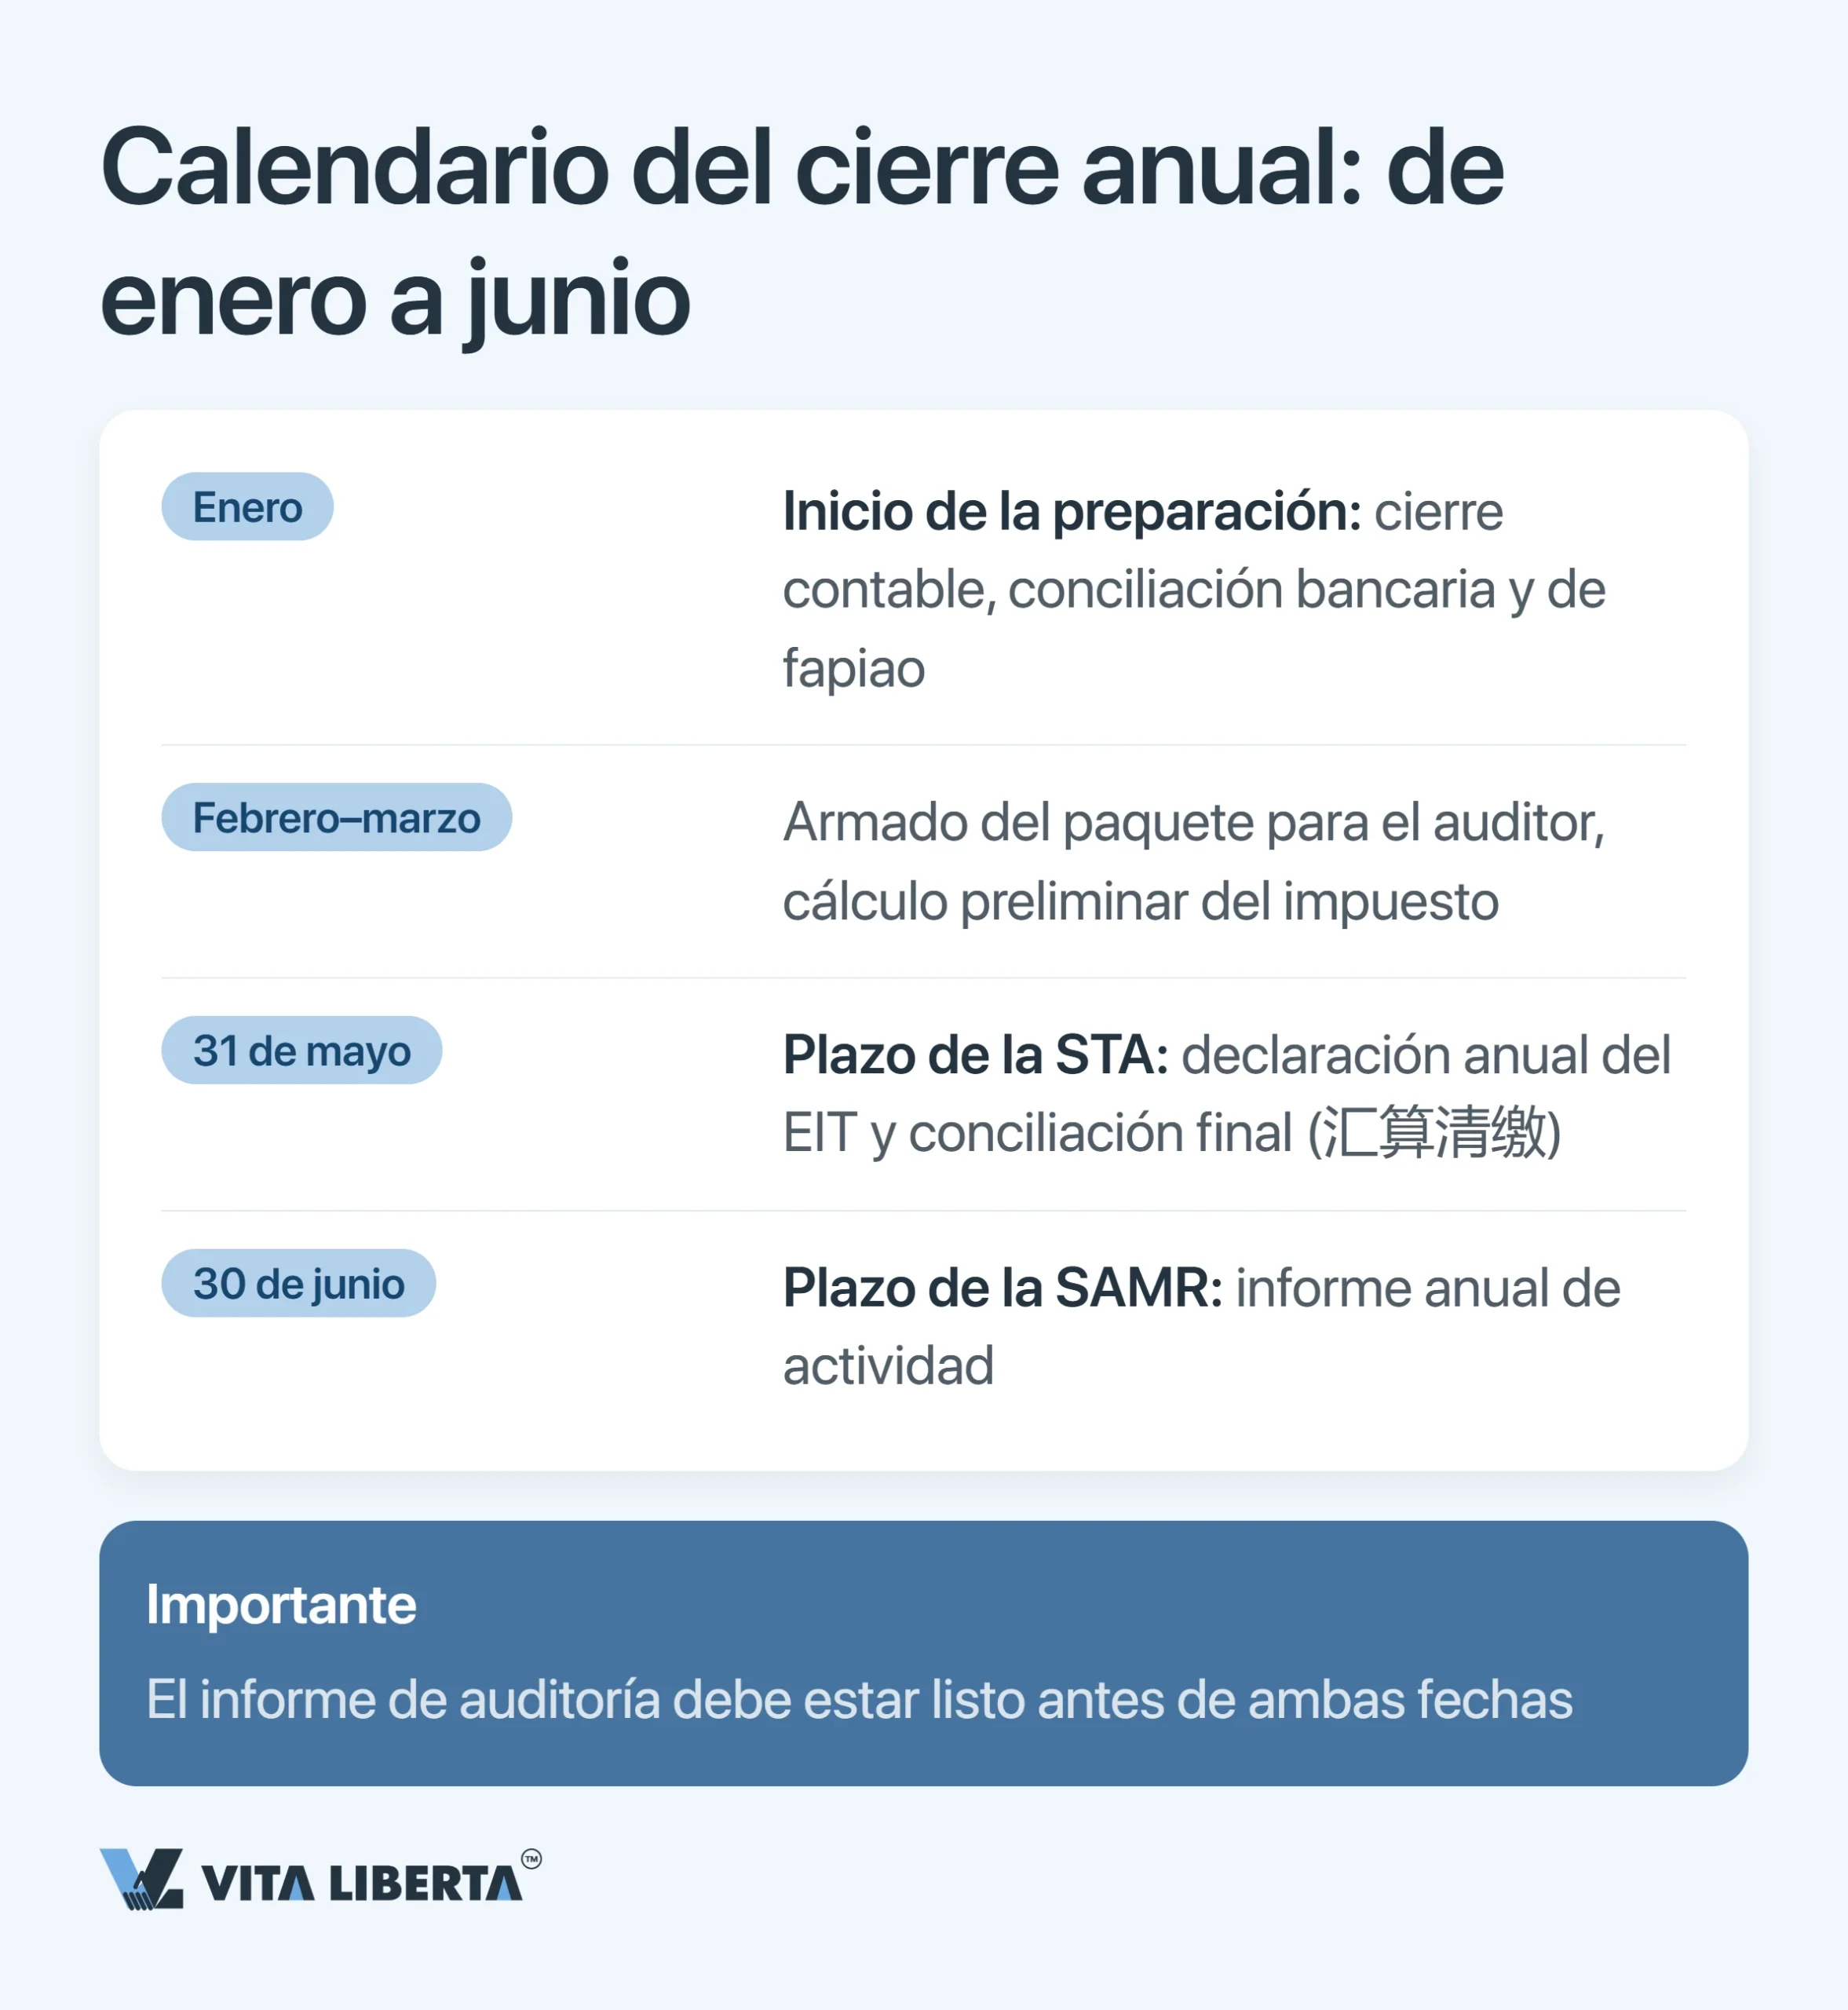
Durante el año usted paga anticipos mensuales o trimestrales, como máximo 15 días después de cerrar cada periodo. La liquidación anual, que combina declaración y conciliación (汇算清缴), tiene un plazo de cinco meses. Vence, por tanto, el 31 de mayo.
Si paga tarde, se añade un recargo del 0,05 % de la deuda por cada día de retraso, según la Ley de Administración y Recaudación Tributaria (中华人民共和国税收征收管理法). Si la empresa ha falseado la contabilidad, ha ocultado ingresos o no ha presentado la declaración, la sanción aumenta. Se impone una multa de entre la mitad y cinco veces el impuesto no pagado, además del recargo.
Informe anual a la SAMR: del 1 de enero al 30 de junio
La tercera fecha la fija el regulador del mercado, no la autoridad fiscal: la Administración Estatal de Regulación del Mercado (SAMR, 国家市场监督管理总局). El plazo va del 1 de enero al 30 de junio, según el artículo 8 del Reglamento Provisional de Divulgación de Información Empresarial (企业信息公示暂行条例). Se presenta en línea en gsxt.gov.cn, el sistema nacional de publicidad de información crediticia empresarial (国家企业信用信息公示系统).
Una empresa de capital extranjero presenta un informe combinado, el llamado «varios en uno» (多报合一). Con un solo envío cumple tres obligaciones:
- el informe anual a la SAMR;
- el informe anual de inversión extranjera para el Ministerio de Comercio (MOFCOM), previsto en las Medidas de 2019 sobre información de inversión extranjera (外商投资信息报告办法, 商务部、市场监管总局令2019年第2号);
- los datos anuales que espera la SAFE.
Usted declara quiénes son los inversores, quién los controla en última instancia y cómo se movió el capital durante el año. Solo la parte de la SAMR se hace pública; lo que recibe el MOFCOM y la SAFE no se publica. Algunos campos se rellenan solos con datos fiscales y de los fondos de seguros sociales, y el resto lo introduce usted.
Qué revisa el auditor y qué contiene el informe
No recibirá un certificado, sino un paquete completo: balance, cuenta de pérdidas y ganancias, estado de flujos de efectivo, estado de cambios en el patrimonio neto y memoria. Para elaborarlo, el auditor trabaja sobre la documentación original y revisa cinco áreas a la vez.
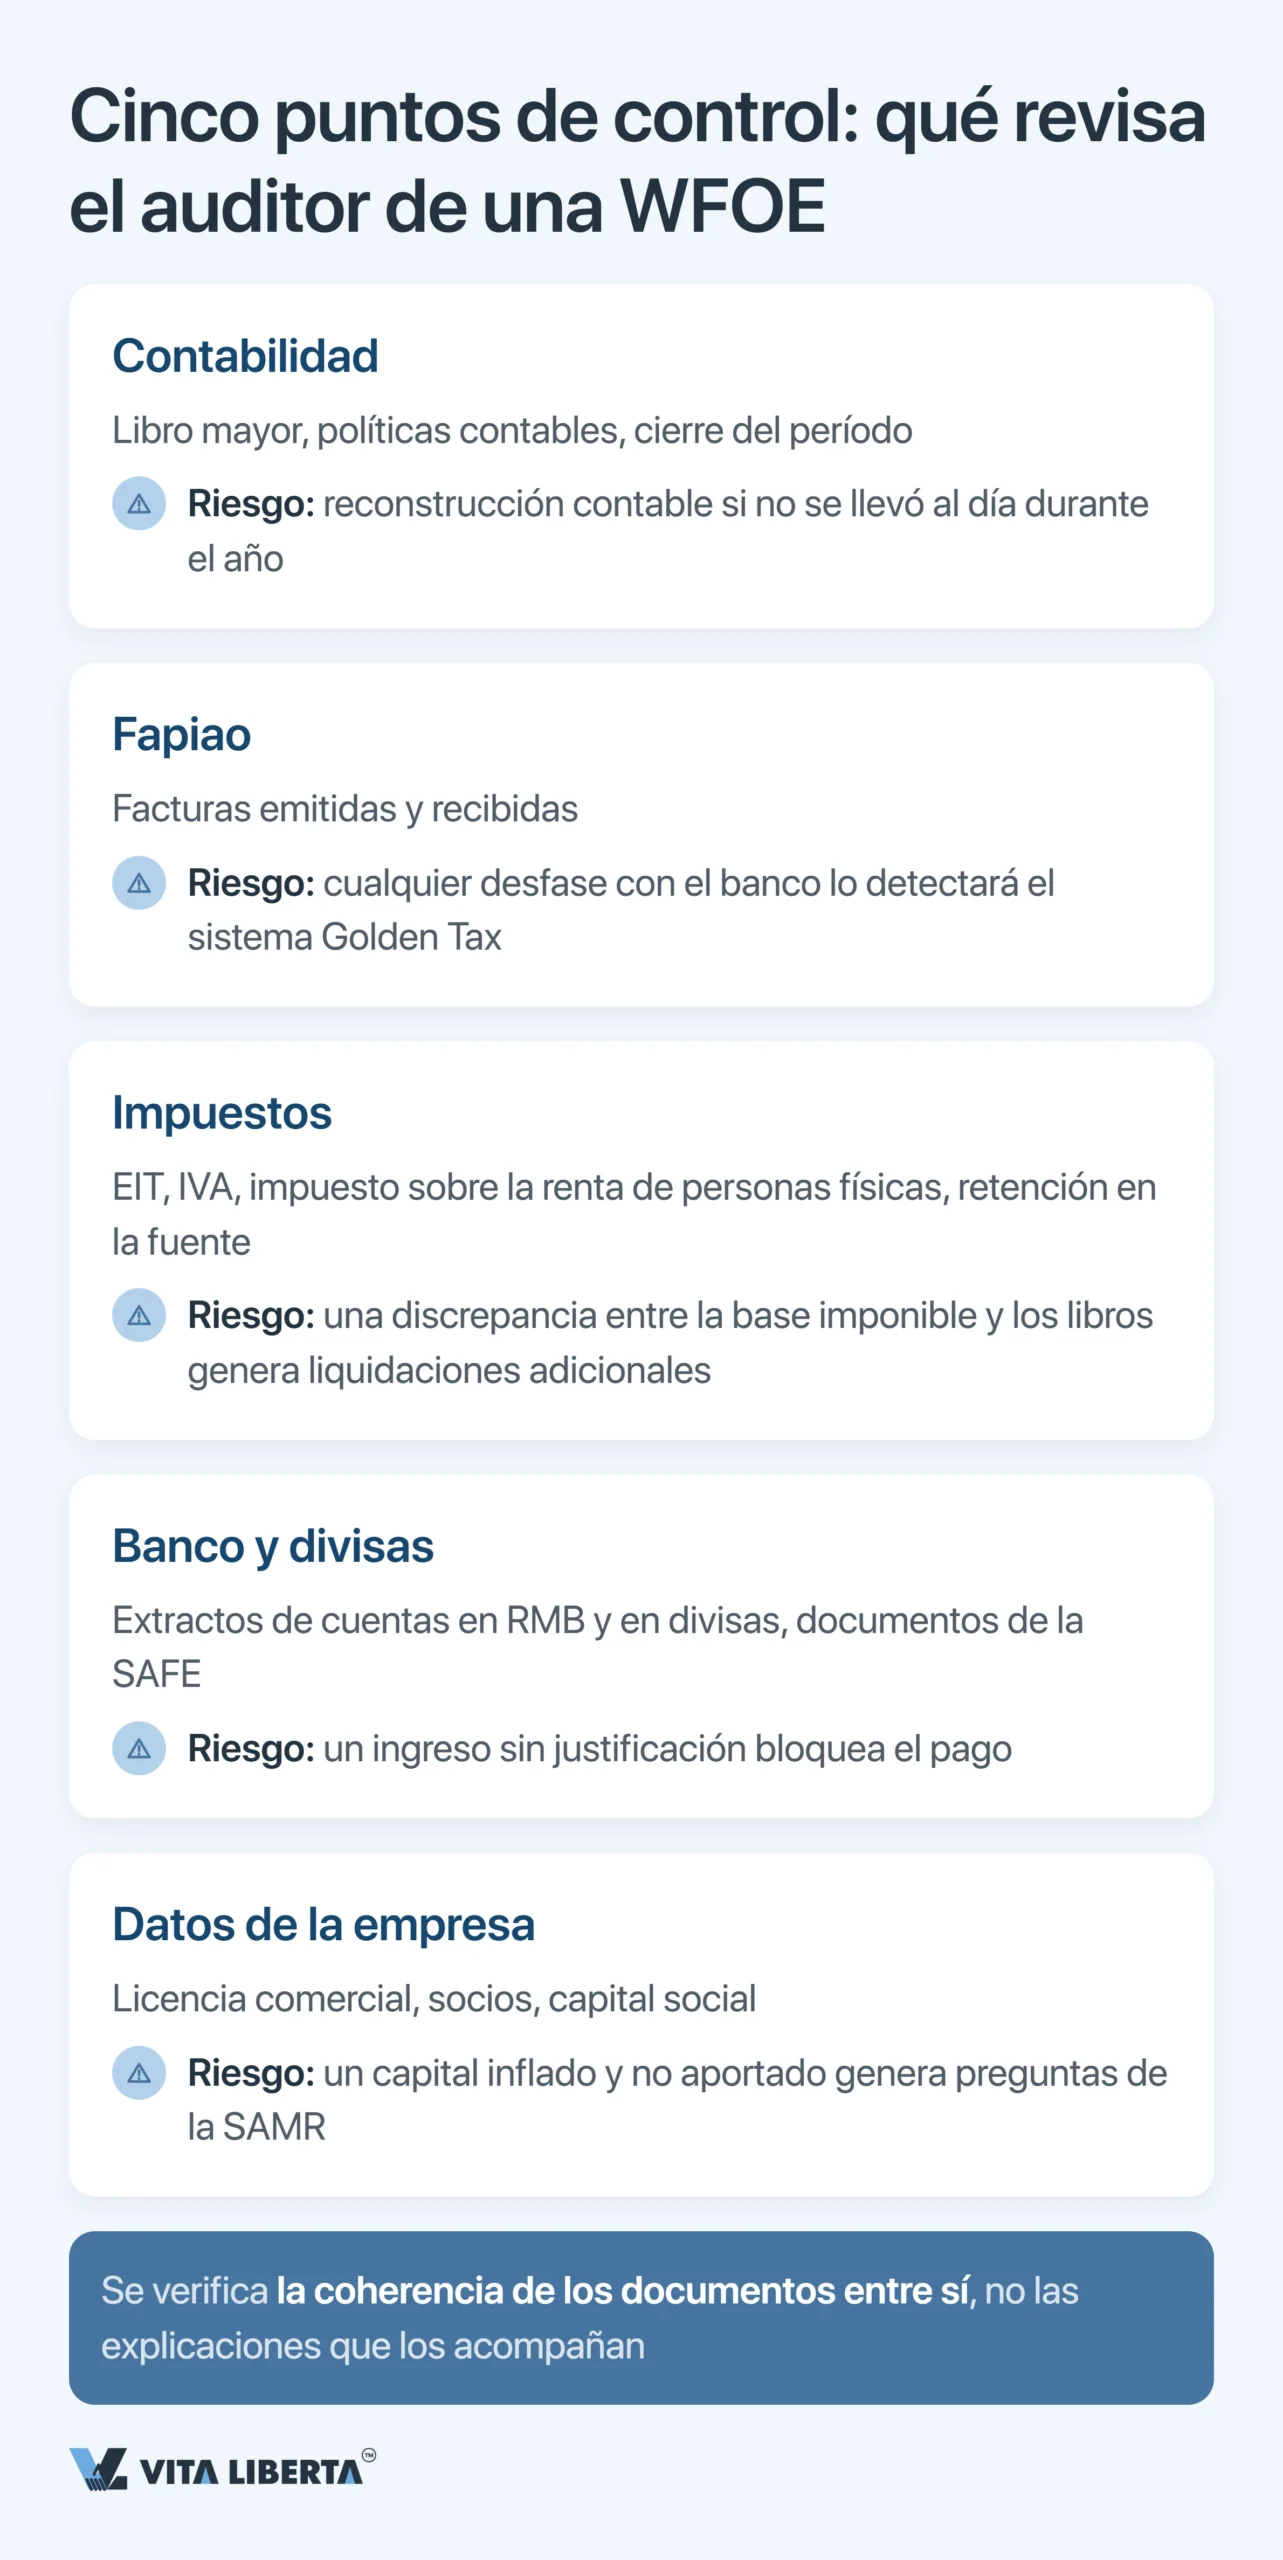
| Área | En qué se fija el auditor | Qué pasa si falla |
| Registros contables | Libro mayor, política contable, cierres de periodo | Lo que no se contabilizó durante el año habrá que reconstruirlo |
| Fapiao | Facturas emitidas y recibidas, cotejadas con cobros y pagos | Golden Tax detecta enseguida cualquier fapiao que no cuadre con el banco |
| Impuestos | EIT, IVA chino (VAT), impuesto sobre la renta de los empleados (IIT), retenciones | Libros y declaración no coinciden: liquidación complementaria |
| Banco y divisas | Extractos en RMB y en divisas, documentación para la SAFE | Un cobro en divisas sin justificar retrasa la transferencia |
| Datos societarios | Licencia comercial, socios, capital social | Un capital alto y nunca desembolsado atrae preguntas de la SAMR |
El inspector no valora sus explicaciones: compara cifras. Golden Tax fase IV (金税四期) cruza automáticamente fapiao, movimientos bancarios y declaraciones. Un fapiao sin un pago detrás acaba pronto convertido en un requerimiento.
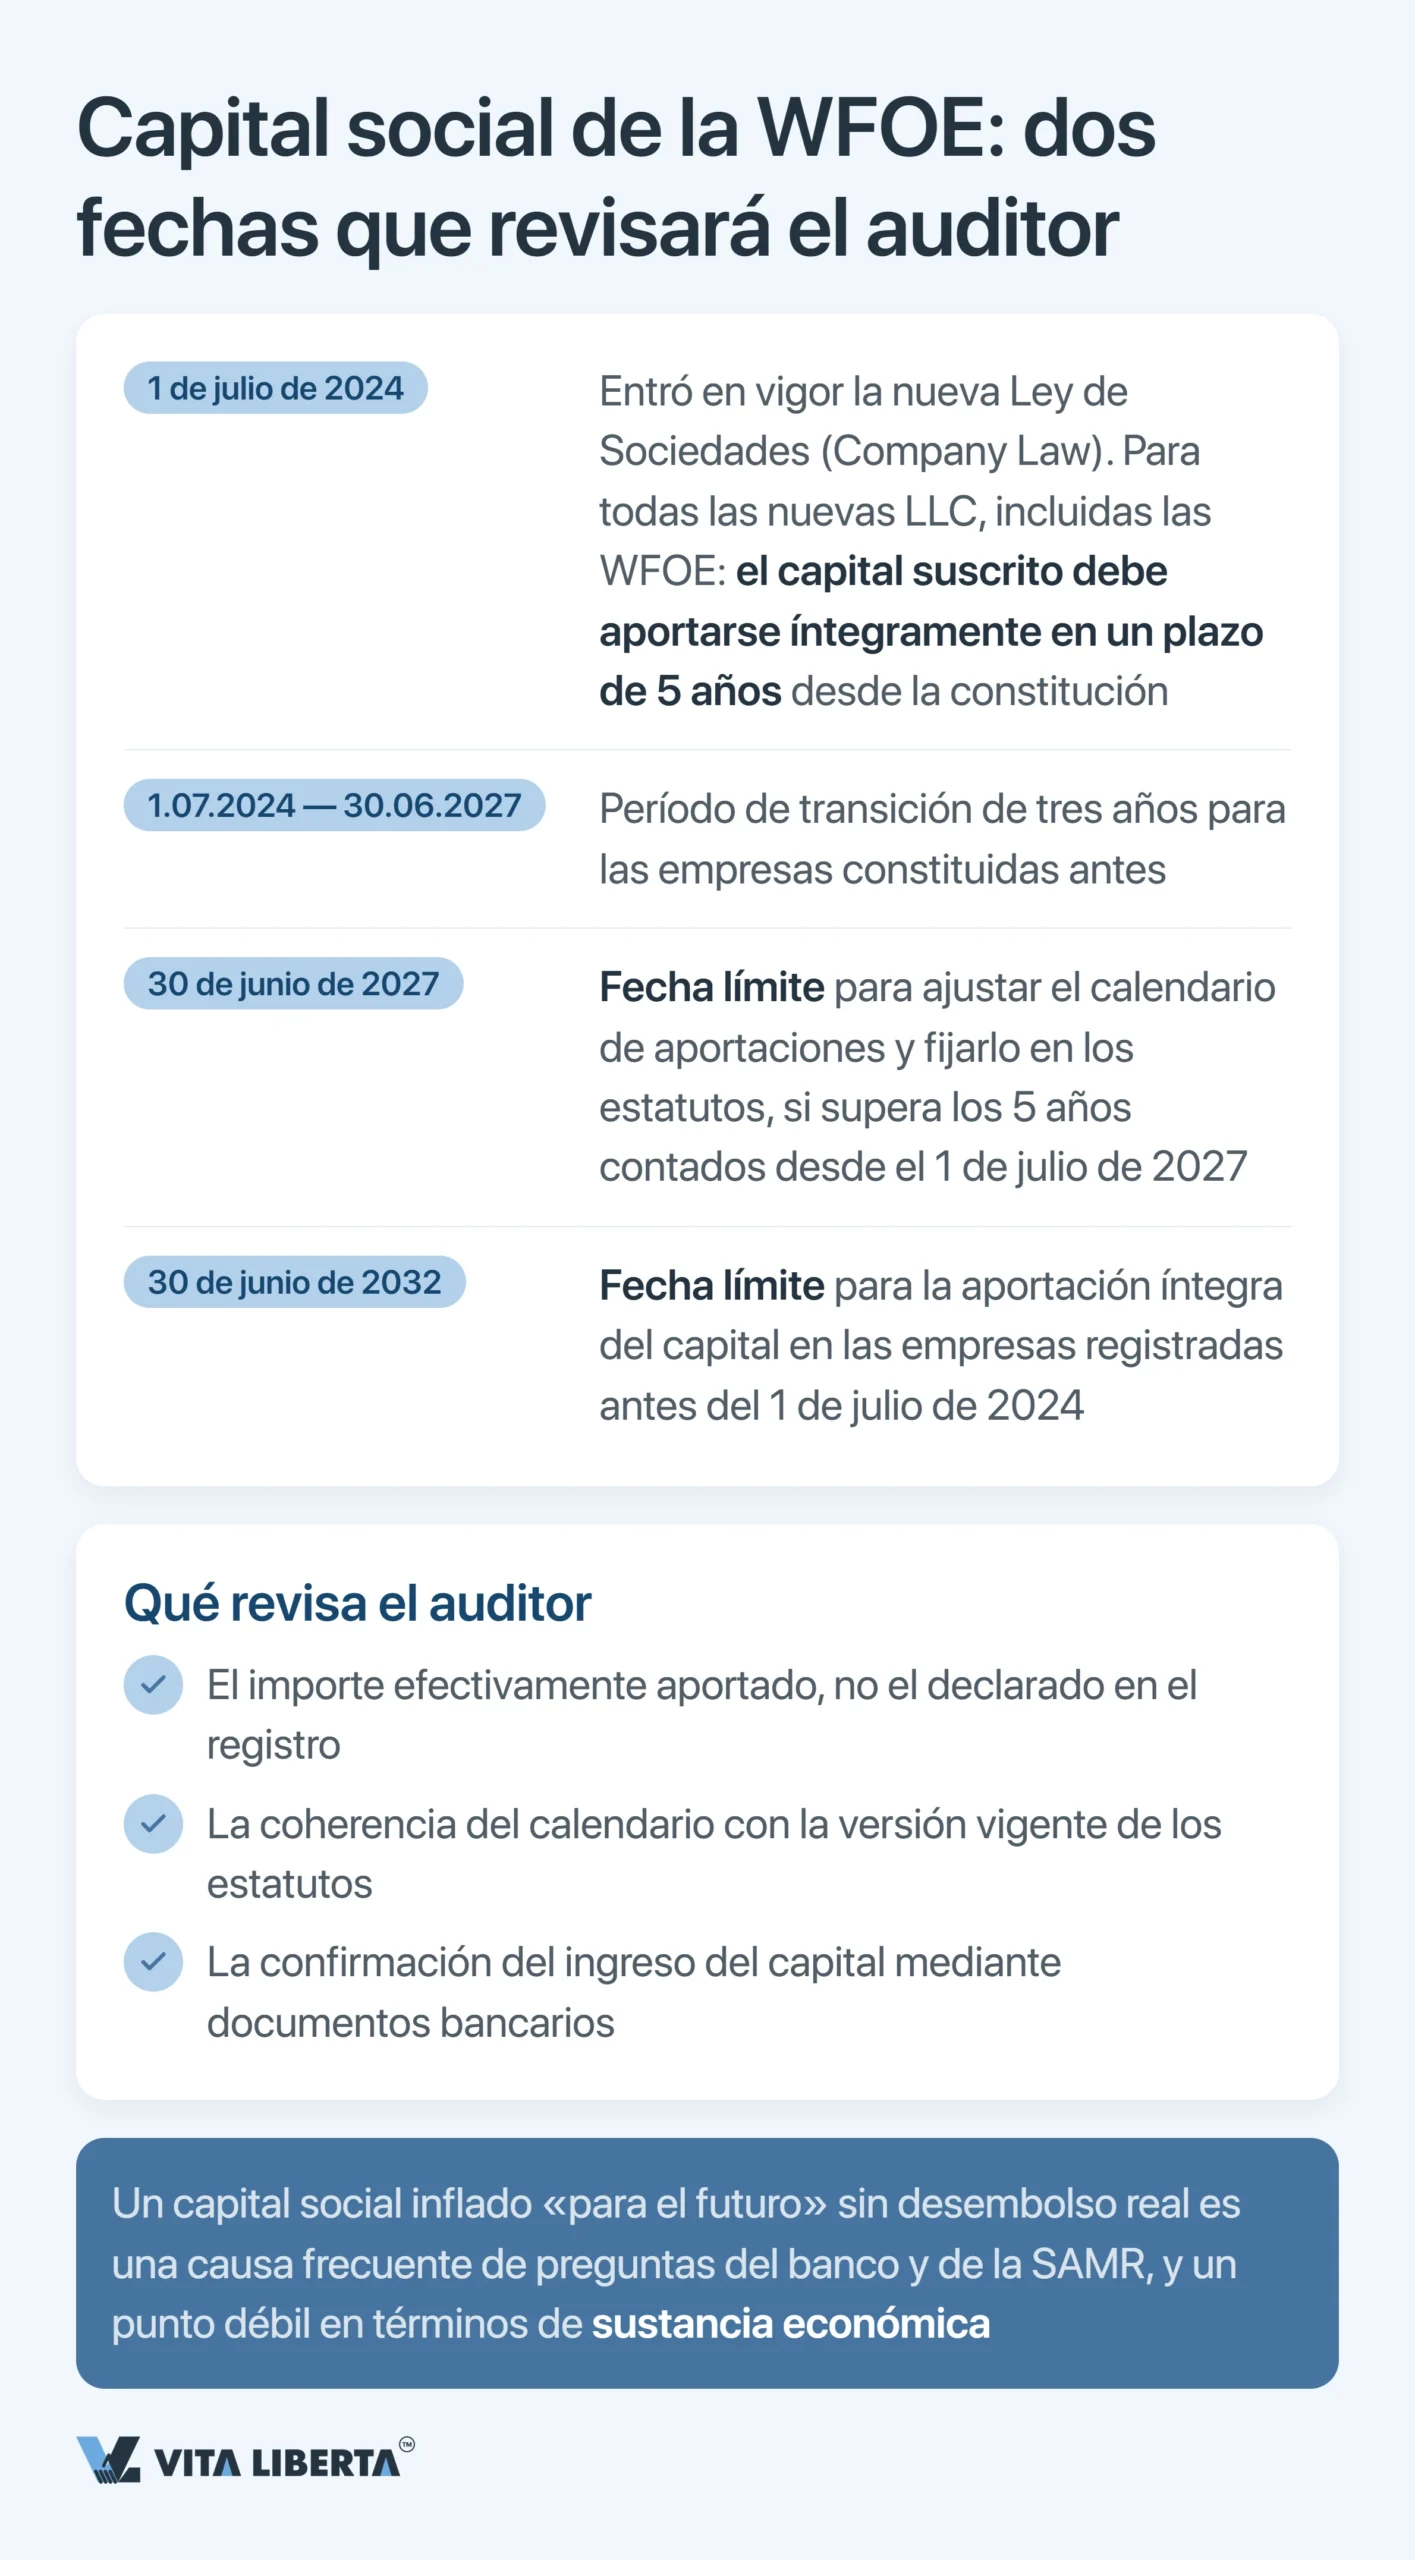
El otro punto sensible es el capital social. Desde el 1 de julio de 2024, la Ley de Sociedades reformada da a los socios cinco años para desembolsar todo el capital suscrito. Las sociedades registradas antes del 30 de junio de 2024 siguen un régimen transitorio del Consejo de Estado (国务院令第784号, en adelante, Orden 784).
Para aplicarlo, compare su fecha de desembolso con el 1 de julio de 2027. Si cae más de cinco años después de ese día, antes del 30 de junio de 2027 debe acortarla a cinco años y reflejarlo en los estatutos. En la práctica, el capital tiene que estar pagado del todo, como muy tarde, el 30 de junio de 2032. Al auditor le interesa el dinero que realmente llegó, no la cifra de los estatutos.
Supere la auditoría anual de su WFOE sin incumplir plazos
- Revisión de preparación para el 31 de mayo
- Conciliación de fapiao y banco
- Acompañamiento ante la STA y la SAMR

Tres organismos, tres calendarios: STA, SAMR y SAFE
Cada organismo funciona con su propio calendario, y confundirlos sale caro.
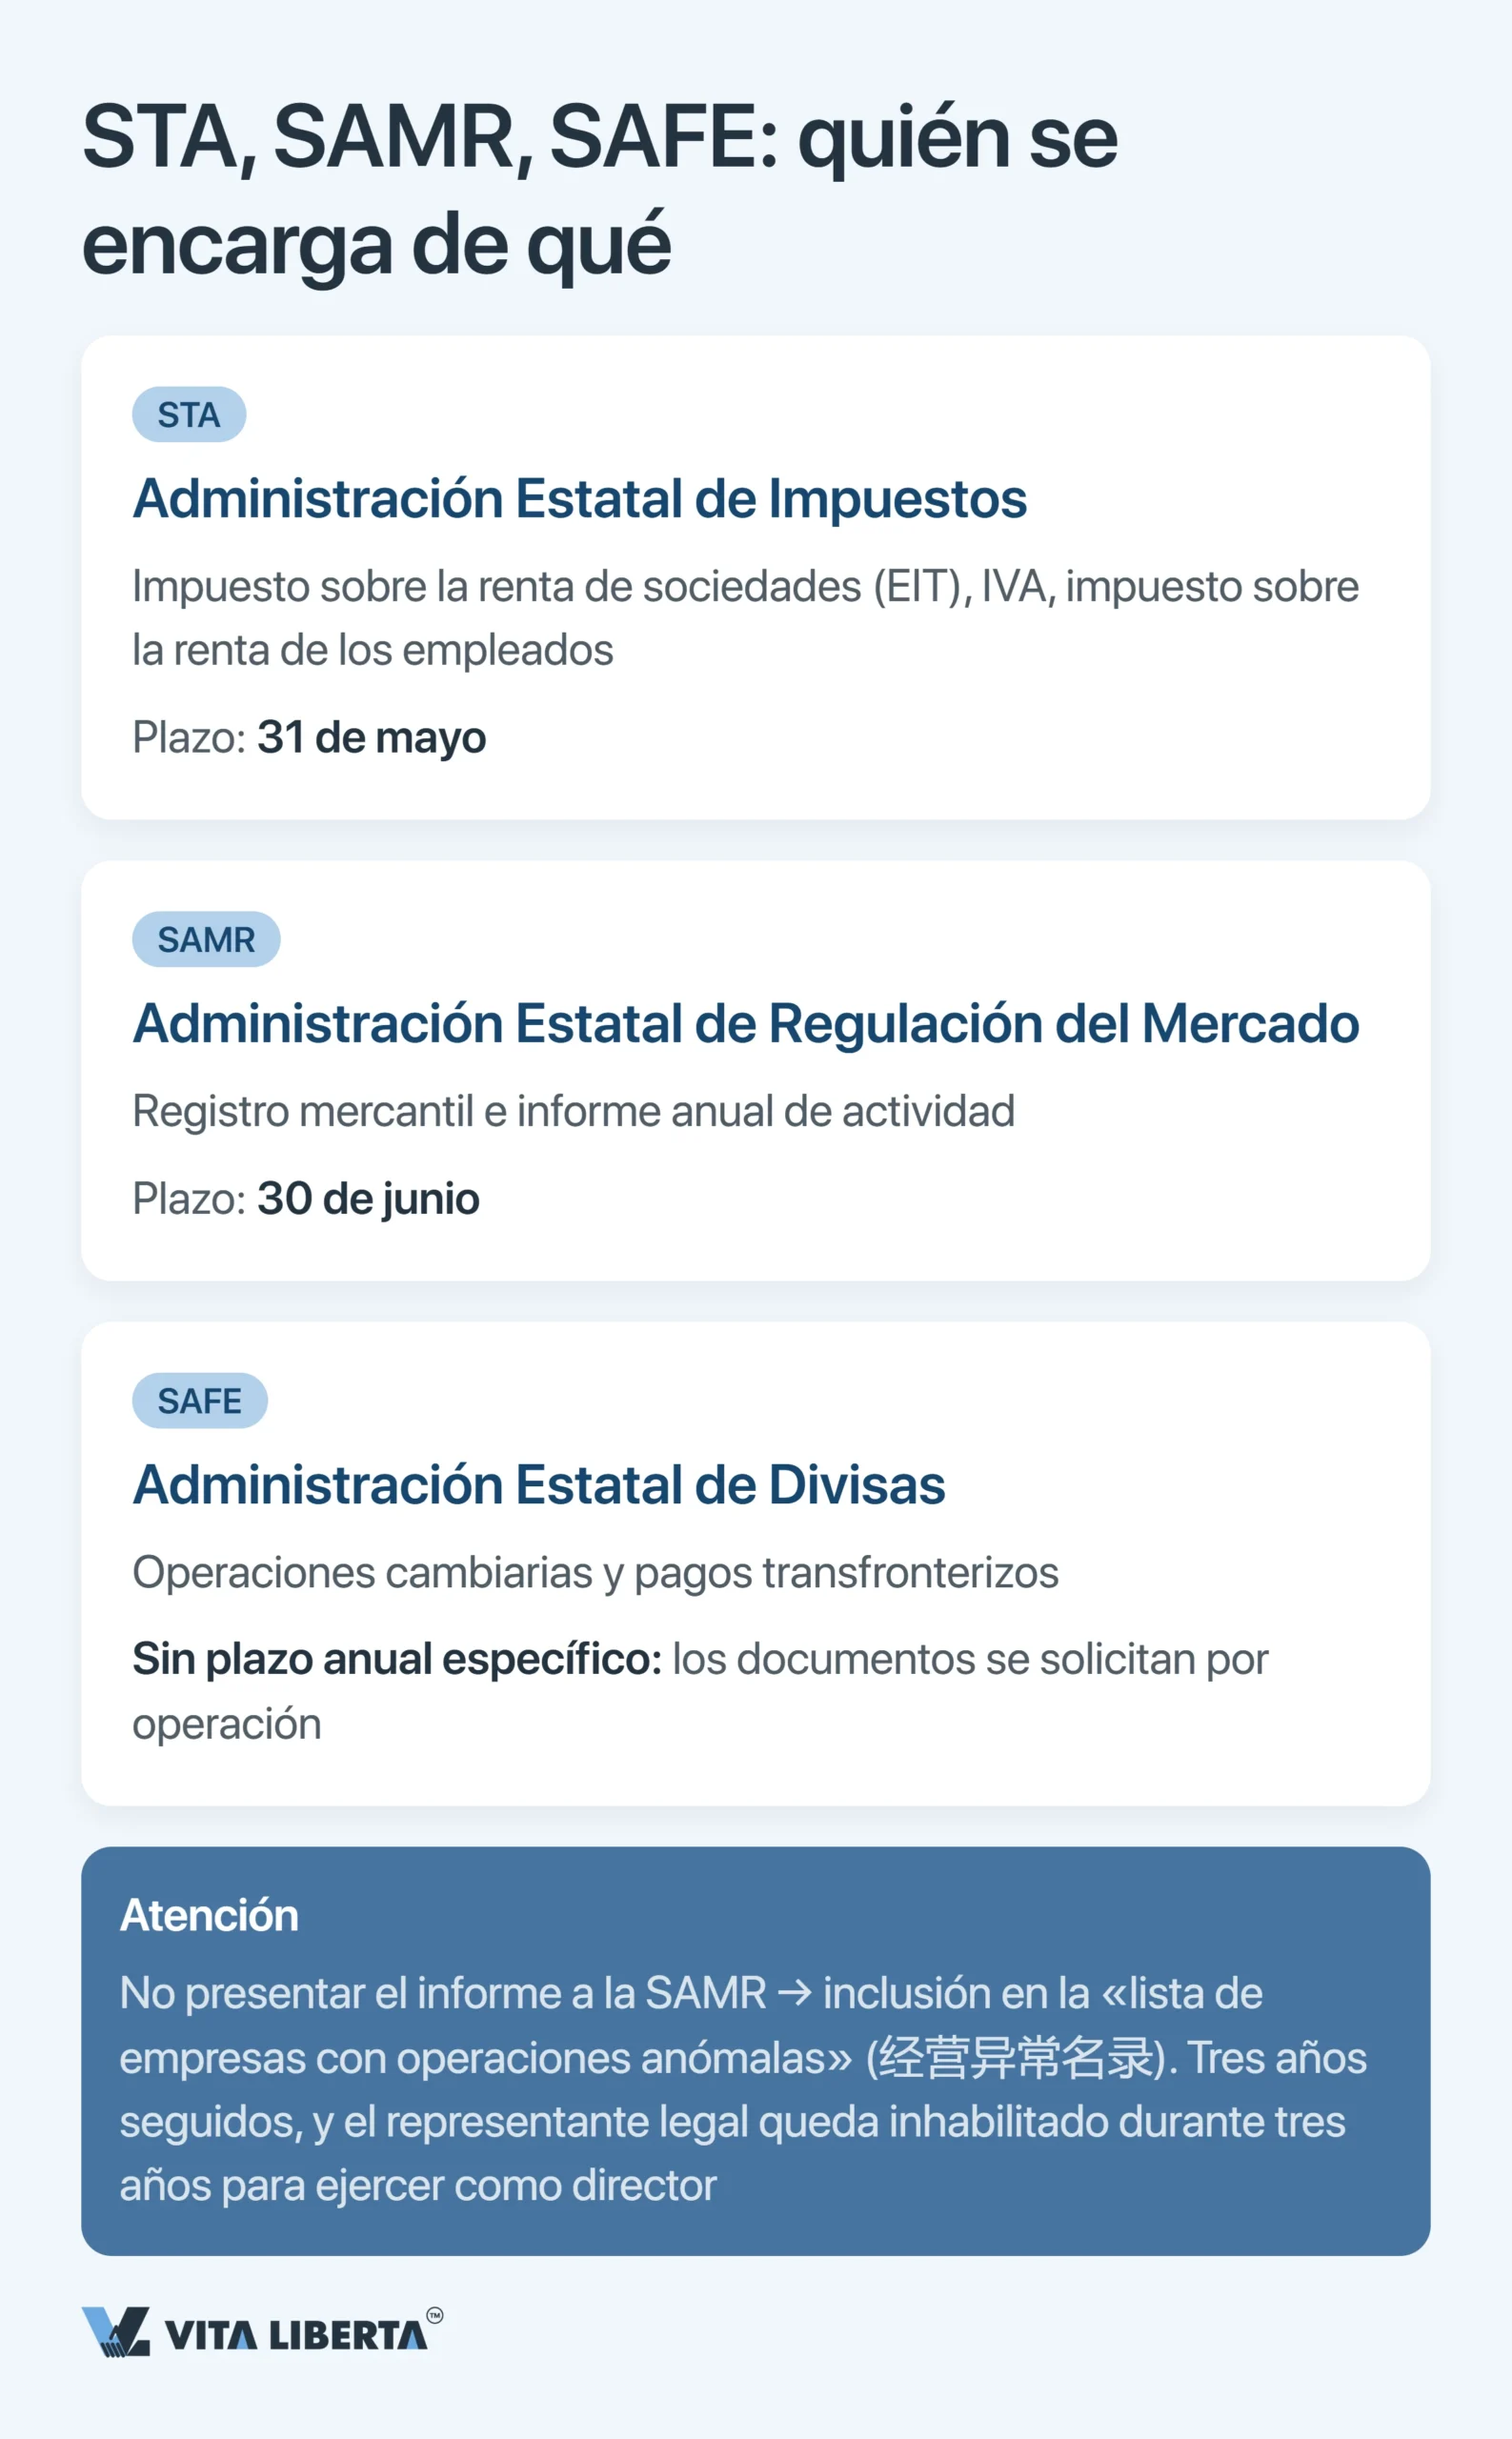
- STA (国家税务总局, Administración Estatal de Impuestos) gestiona el EIT, el IVA chino y el IIT de los empleados. Su fecha es el 31 de mayo, para la declaración anual.
- SAMR lleva el registro mercantil. Su fecha es el 30 de junio, para el informe anual.
- SAFE (国家外汇管理局, Administración Estatal de Divisas) vigila los pagos transfronterizos. Su auditor necesita los mismos documentos de las cuentas en divisas que pide la SAFE.
El registro anual de la participación del inversor extranjero (存量权益登记) no es un trámite aparte. Va dentro del mismo informe en gsxt.gov.cn, con plazo hasta el 30 de junio.
La mayoría de las confusiones giran en torno a dos fechas. El 31 de mayo corresponde a la autoridad fiscal, para la declaración y la conciliación. El 30 de junio corresponde a la SAMR, para el informe anual. El informe de auditoría tiene que estar listo antes de ambas.
Importante: si no presenta el informe anual a tiempo, la empresa entra en la lista pública de empresas con operaciones anómalas (经营异常名录) y recibe una sanción administrativa. Bancos y socios comerciales suelen dar a esa marca más peso que a un retraso fiscal.
Si pasan dos años sin informe y nadie responde en el domicilio registrado, se revoca la licencia comercial. Así lo establece el artículo 18 del reglamento en la redacción de la Orden 777 (国务院令第777号), vigente desde el 1 de mayo de 2024. Falsear gravemente los datos publicados supone una multa de 50.000 a 200.000 CNY y la inclusión en la lista de infractores graves. Durante tres años, el representante legal de esa empresa no podrá ocupar ese cargo en ninguna otra.
Cuánto dura la auditoría y por qué el primer año cuesta más
El plazo depende del estado de la contabilidad mucho más que del tamaño del negocio. Si la contabilidad se ha llevado con regularidad, la revisión avanza sin sorpresas y con pocas liquidaciones adicionales. Si no, el auditor primero tiene que reconstruir los registros, y eso cuesta más que una gestión mensual.
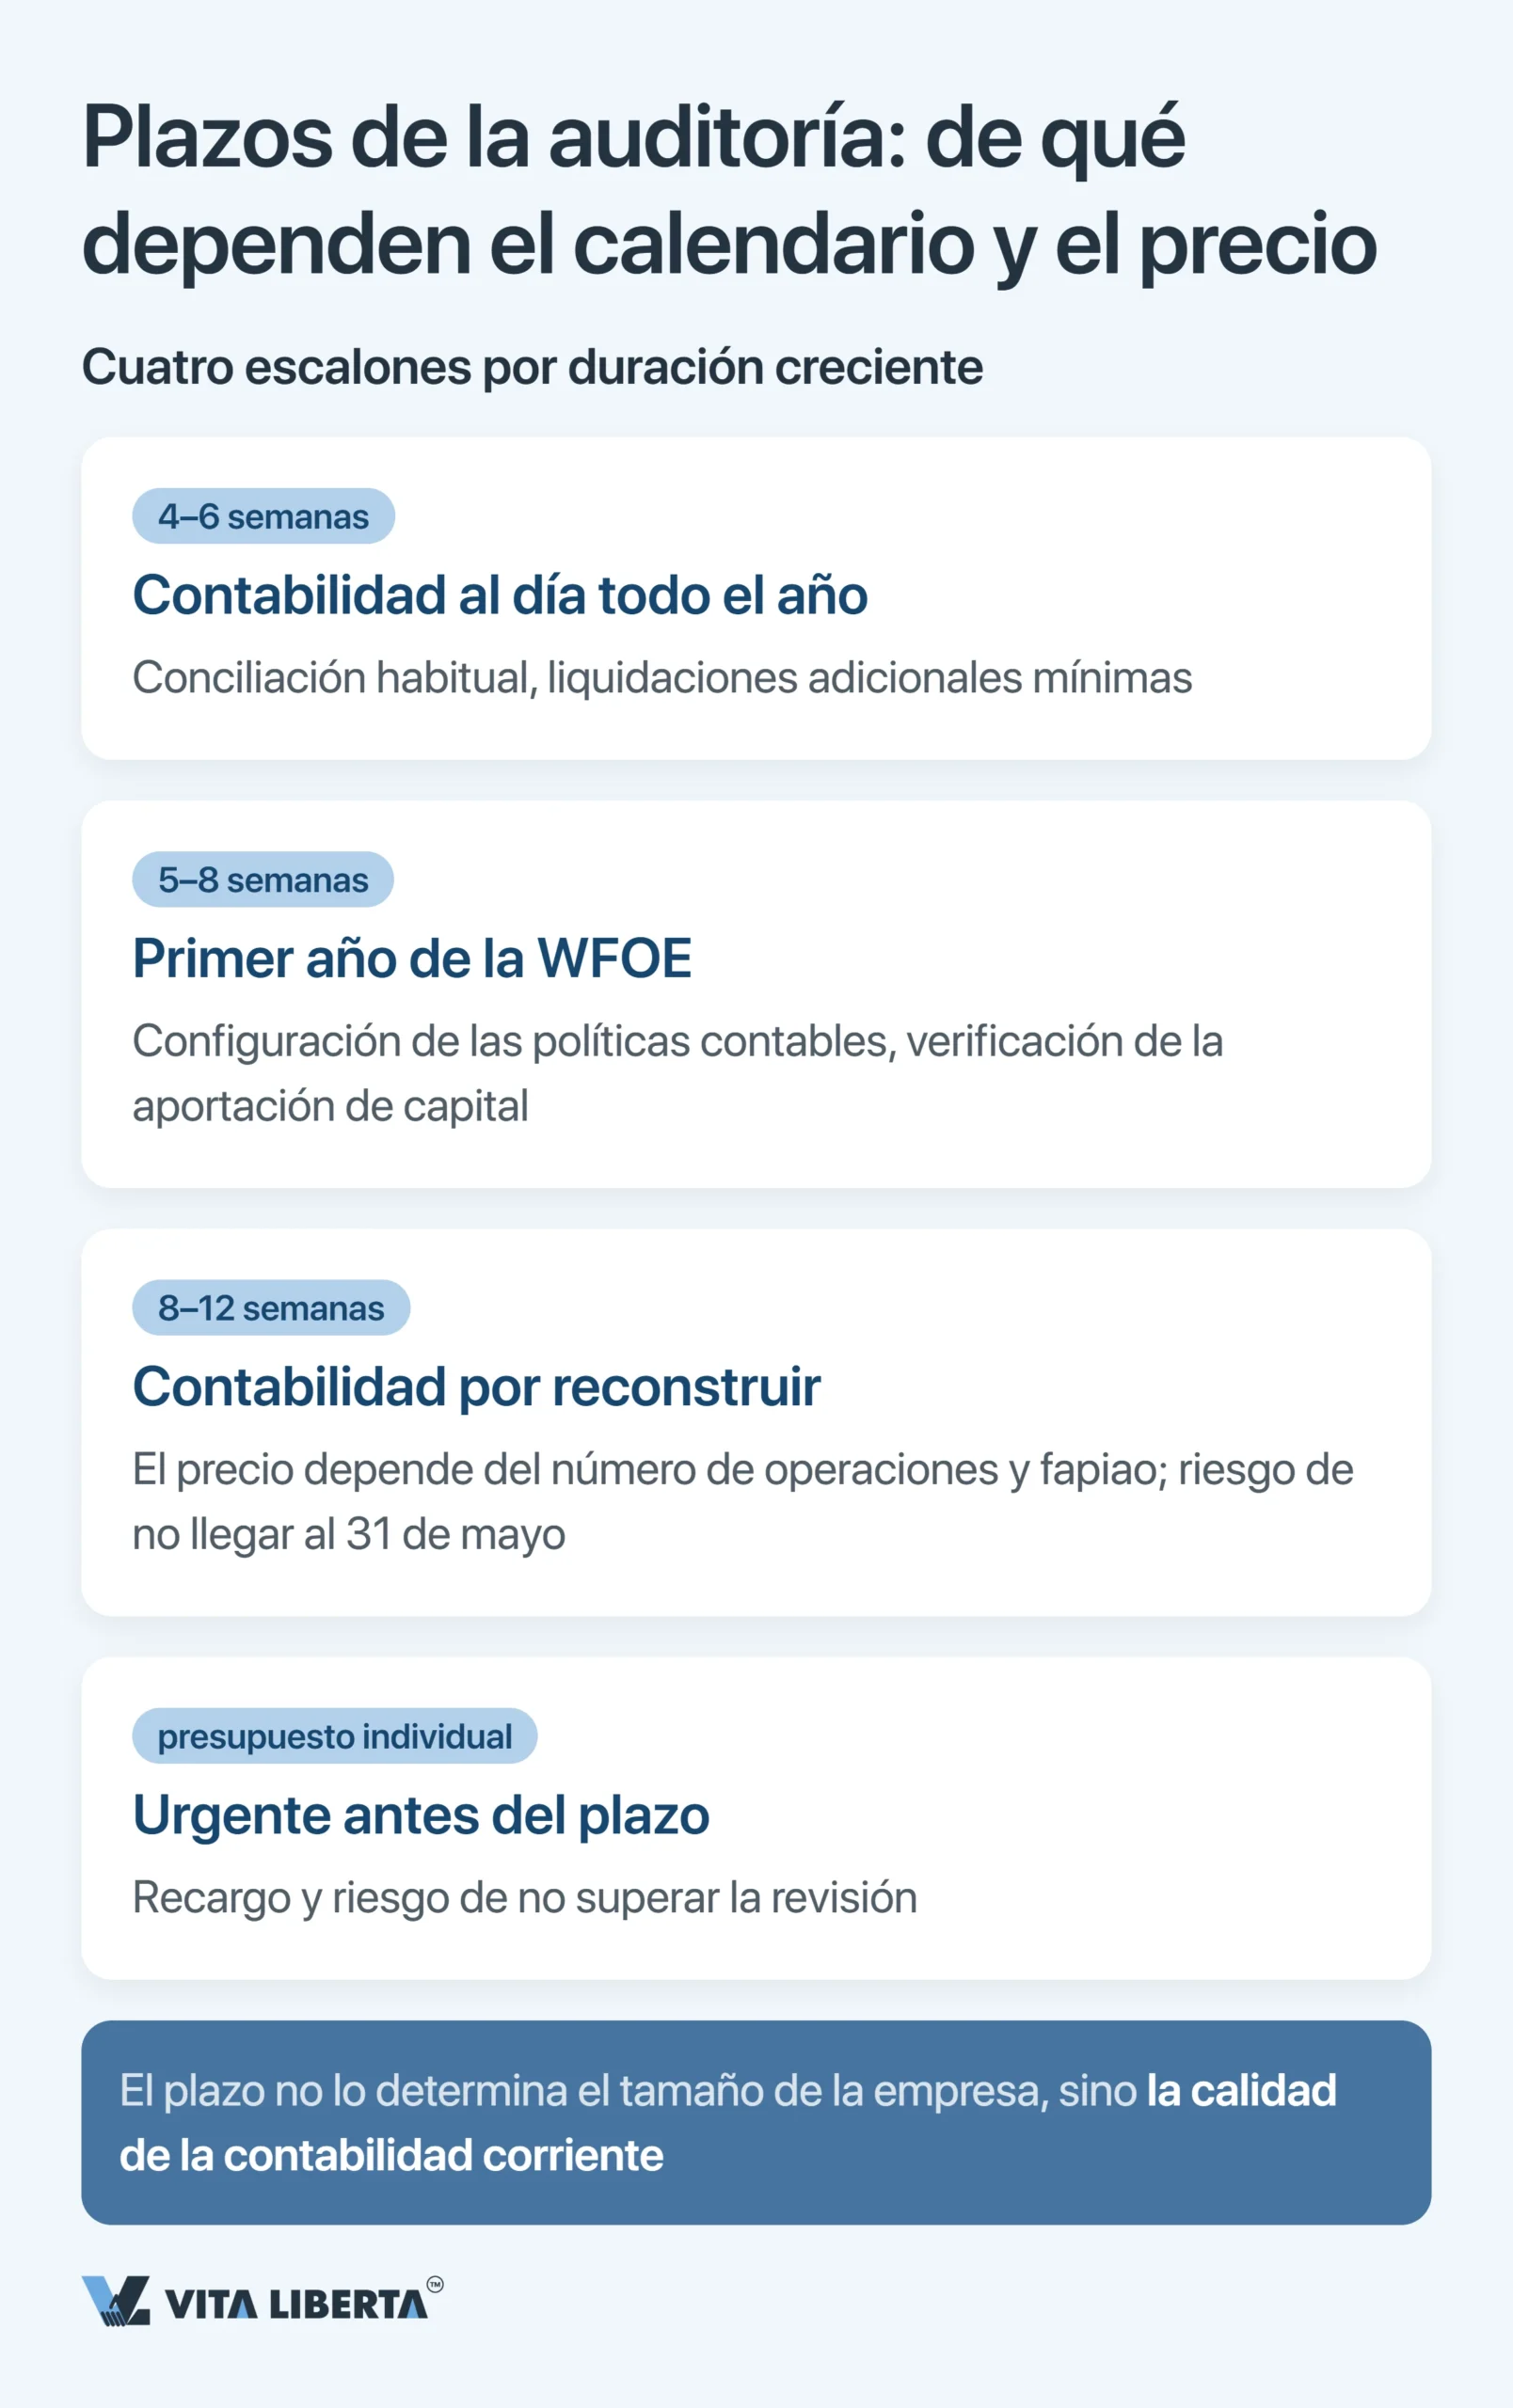
| Estado de la contabilidad | Plazo que conviene prever | De qué dependen el coste y el riesgo |
| Llevada durante todo el año | 4–6 semanas | Revisión estándar, pocas liquidaciones adicionales |
| Primer ejercicio de la WFOE | 5–8 semanas | Hay que aprobar la política contable y verificar el desembolso del capital |
| Reconstruida con carácter retroactivo | 8–12 semanas | Volumen de operaciones y fapiao; el 31 de mayo puede escaparse |
| Encargo en el último momento | Según acuerdo | Recargo por urgencia y riesgo de no superar la revisión |
Así que empiece en enero, no en mayo. Cierre cada mes cuando aún está reciente y concilie los fapiao antes de presentar la declaración. Así el cierre del ejercicio no se convierte en una reconstrucción tardía de los libros.
Los errores que más caros les salen a los propietarios extranjeros
El error más habitual, y el más costoso, es llevar la contabilidad solo en inglés. La Ley de Contabilidad china (中华人民共和国会计法) exige registros en chino. Otro idioma solo se admite como versión paralela. Si entrega a la autoridad fiscal un expediente sin original en chino, se lo devuelven.
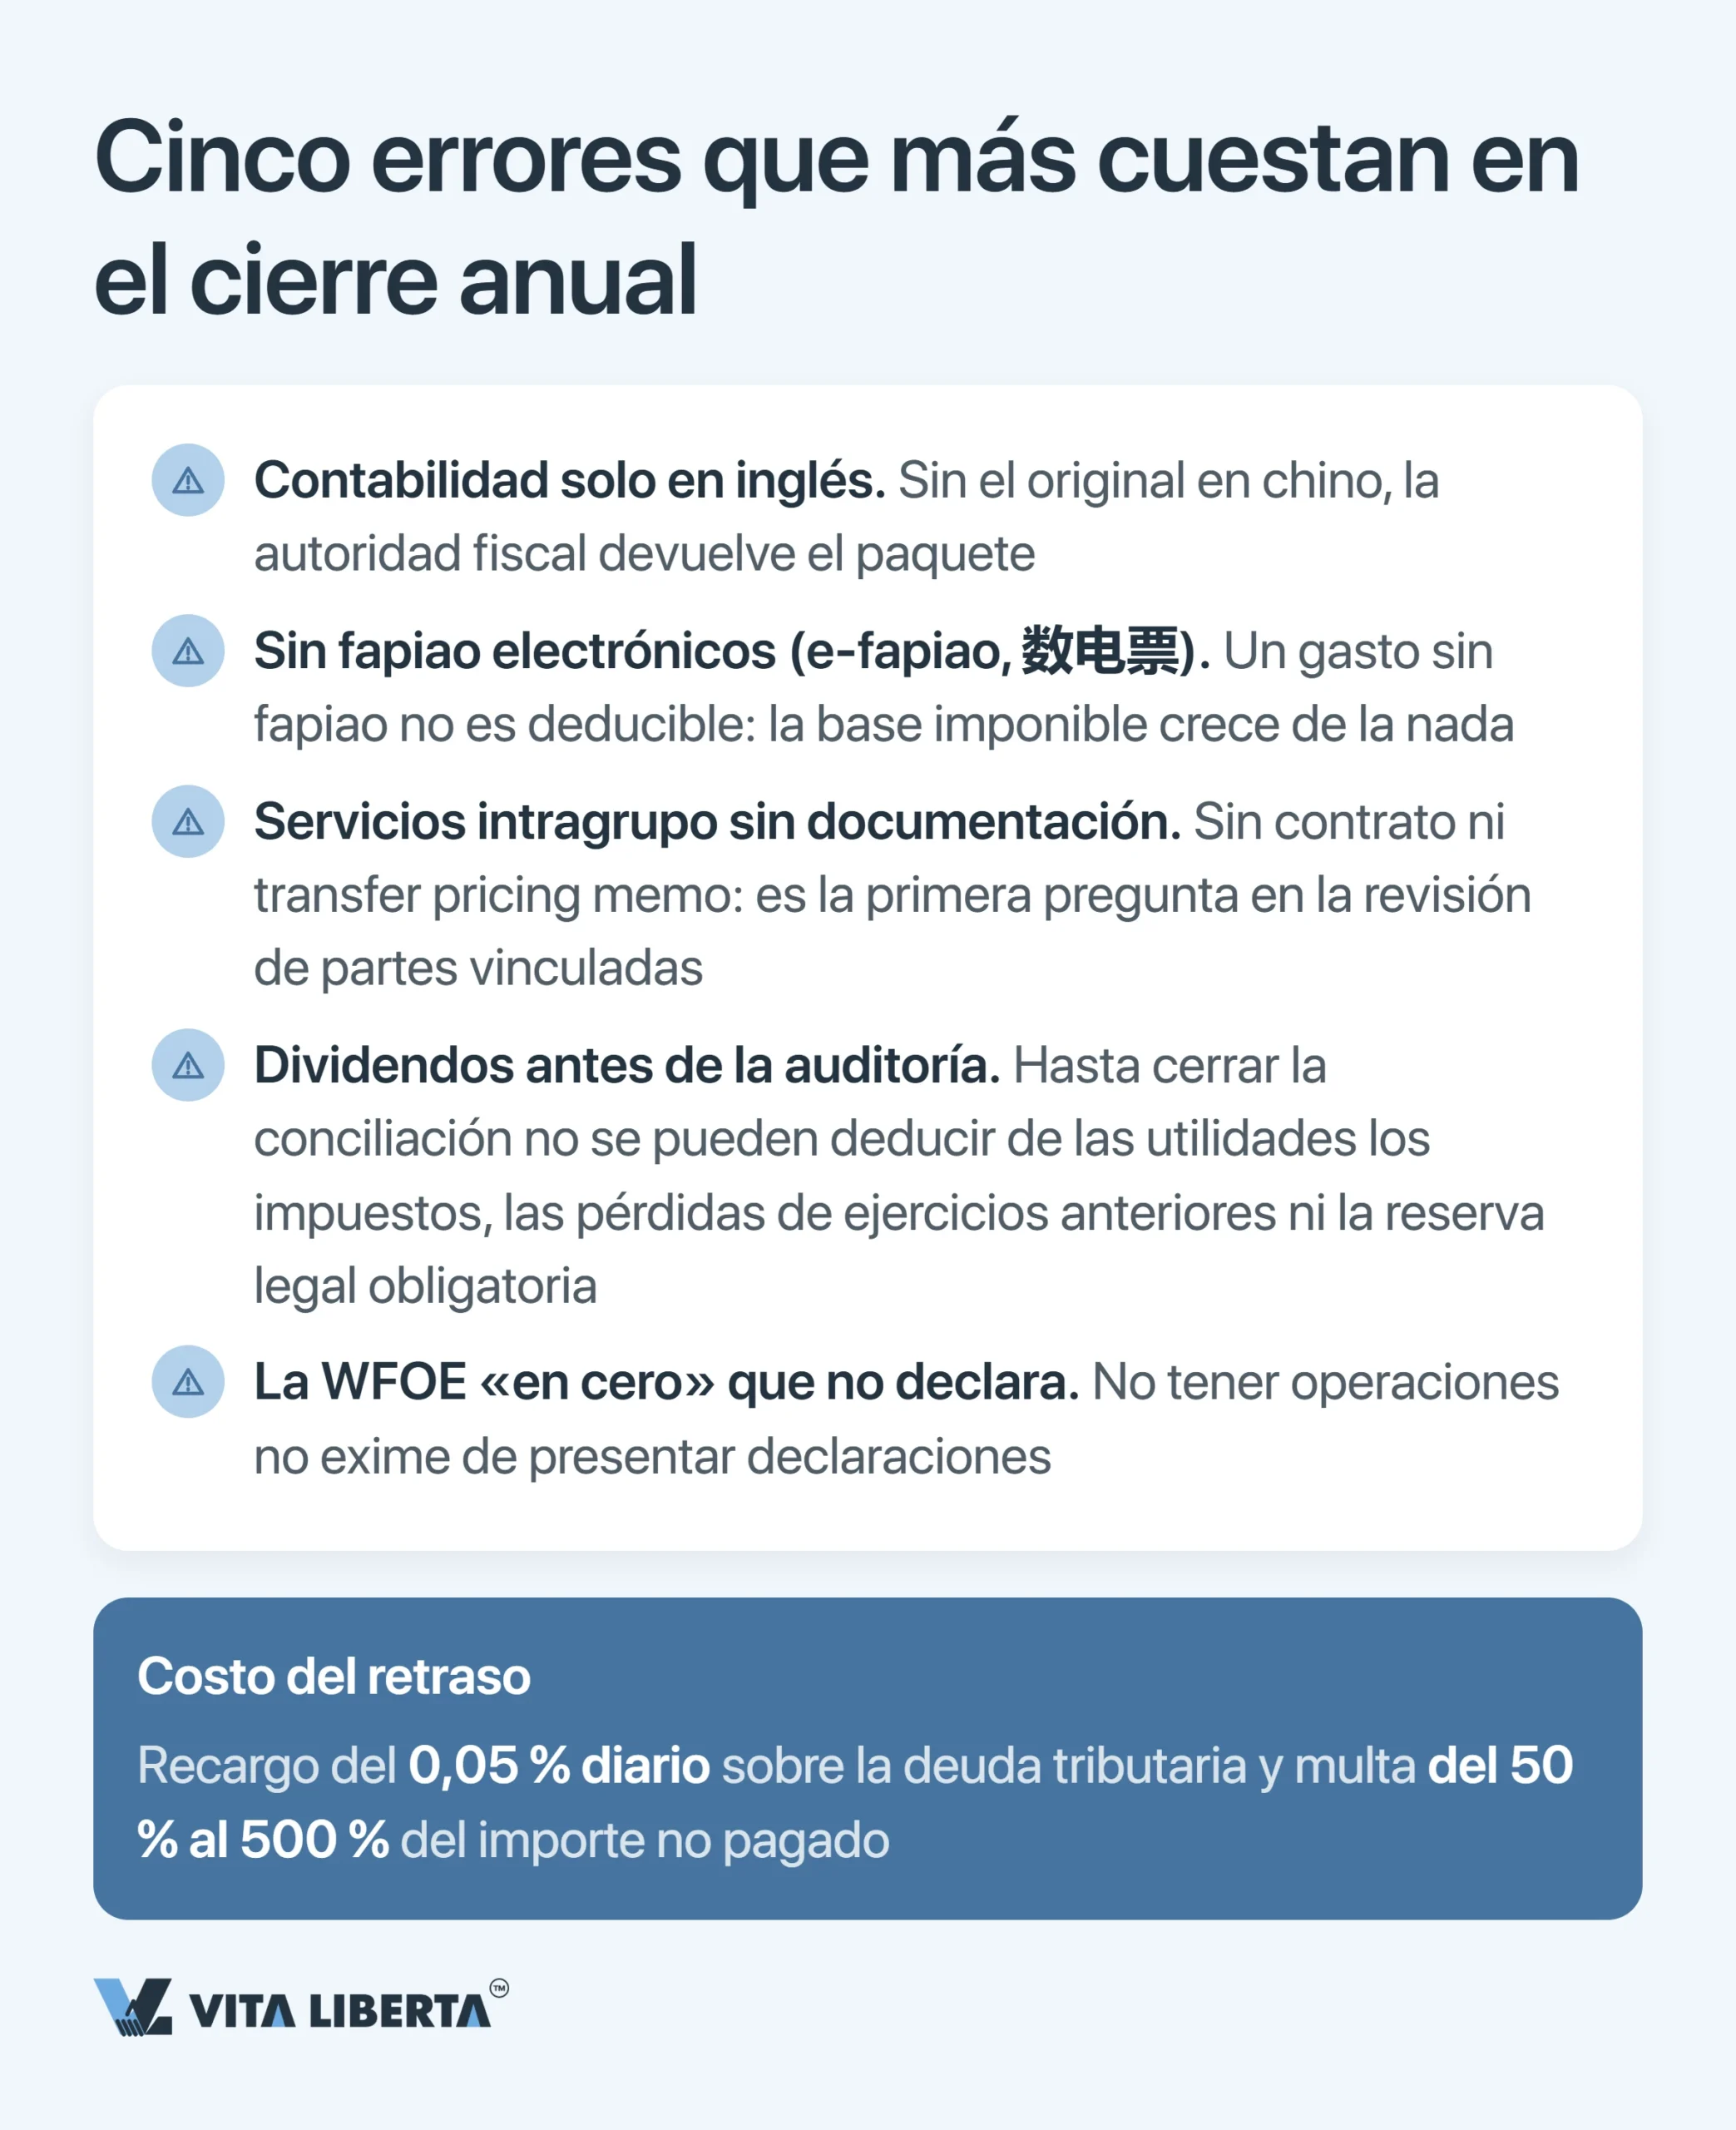
Los demás errores, de mayor a menor coste:
- Gastos sin justificante. Un gasto solo reduce la base imponible si lo respalda un justificante válido de deducción (税前扣除凭证, Anuncio de la STA n.º 28 de 2018). Normalmente es un fapiao, en papel o electrónico. Desde el 1 de diciembre de 2024 se usan en todo el país los fapiao totalmente digitales (数电票, Anuncio de la STA n.º 11 de 2024). Necesita el justificante antes de que se cierre la conciliación anual. Si no, la base imponible crece sin motivo.
- Servicios intragrupo sin papeles. En una revisión de operaciones vinculadas, lo primero que se pide es el contrato y cómo se fijó el precio. Con la declaración anual del EIT se presenta un informe de operaciones vinculadas (关联申报). Por encima de ciertos umbrales, también hace falta la documentación de precios de transferencia (同期资料), según el Anuncio de la STA n.º 42 de 2016.
- Repartir dividendos antes de la auditoría. Mientras la auditoría y la conciliación no estén cerradas, no se pueden restar del beneficio los impuestos, las pérdidas anteriores ni la reserva obligatoria.
- La WFOE inactiva que guarda silencio. Un año sin operaciones también exige declaraciones. «No hemos tenido actividad» no es lo mismo que «no tenemos nada que presentar».
Pongamos en orden la contabilidad de su WFOE antes de la auditoría
- Reconstrucción de la contabilidad
- Configuración de la contabilidad según CAS
- Preparación del expediente para la firma CPA

Auditoría y estados financieros de una WFOE en China: conclusiones estratégicas
El sistema parece rígido: dos plazos, dos firmas y los cruces automáticos de Golden Tax. Pero precisamente esa rigidez es la que le da margen más adelante. Con una auditoría limpia, es más difícil que le cuestionen los tipos reducidos y las deducciones por I+D, y sacar los beneficios resulta sencillo.
- La auditoría y la conciliación descansan sobre la contabilidad del día a día. Reconstruir el año en abril cuesta varias veces más.
- El 31 de mayo y el 30 de junio son dos ventanas de dos organismos distintos. El informe de auditoría tiene que estar listo antes que ambas.
- Dividendos, banco y reputación en el registro dependen de un único documento: el informe de auditoría.
Trate la auditoría anual como una palanca para gestionar el valor de la empresa, no como un trámite al final del camino. Cuanto más limpio sea el informe, más baratos y rápidos serán los pasos que vienen después.
Auditoría anual de una WFOE en China: 5 preguntas clave
No exactamente: el 31 de mayo vence otra cosa. Es el último día para la declaración anual del EIT y la liquidación 汇算清缴, cinco meses después del cierre del ejercicio fiscal. El informe de auditoría tiene que llegar antes, porque la declaración toma de él sus cifras. Programe la auditoría para febrero o marzo.
Sí. La obligación de auditar existe haya ingresos o no. Una WFOE inactiva sigue llevando contabilidad, aunque todas las partidas estén a cero. También presenta sus declaraciones fiscales y el informe anual. Sin ese informe entra en la lista pública 经营异常名录, haya operado o no.
No. La auditoría legal en China está reservada a firmas locales con licencia china. El informe se redacta en chino, sigue las CAS y lleva la firma de dos CPA chinos. Las cuentas del grupo según NIIF sirven para la gestión interna de la matriz y no sustituyen al informe chino.
Un banco chino que da servicio a su empresa mira más allá del extracto. También revisa los impuestos pagados, los fapiao, la documentación de las operaciones en divisas y la licencia comercial. El informe de auditoría es la base común en la que se apoyan la autoridad fiscal, el banco y el registro. Con unas cuentas anuales débiles, cuesta más renovar el servicio bancario y sacar adelante un pago en divisas.
Antes de cualquier dividendo deben estar terminadas dos cosas: la auditoría y la conciliación fiscal anual. Después, el beneficio se depura por etapas. Primero salen los impuestos, luego las pérdidas pendientes de ejercicios anteriores y, por último, la reserva obligatoria. Cada año se destina a esa reserva el 10 % del beneficio, hasta que alcance la mitad del capital social. Si el socio no es residente, se retiene en origen un 10 % del dividendo. Un convenio de doble imposición con el país del inversor puede reducir ese tipo si se cumplen sus condiciones (国税函〔2009〕81号). Si envía al extranjero más de 50.000 USD (o su equivalente), el banco le pedirá tres documentos (汇发〔2017〕3号): la decisión de reparto del beneficio; el original del formulario de registro fiscal del pago; las cuentas auditadas. Planifique el reparto para después del 31 de mayo, no en paralelo al cierre del ejercicio.