
 Hongkong
 China




Di dunia pengadaan, pengembalian PPN China (增值税) saat ekspor sering dijual sebagai potongan 13% dari harga pokok. Kas negara China menghitungnya lain: berapa yang dipungut dari partai barang tersebut, sebanyak itu pula yang dikembalikan, tanpa tambahan satu yuan pun.
Banyak orang membayangkan prosedurnya seperti loket tax refund di bandara: serahkan struk, terima uang. Mekanisme sebenarnya lebih mirip pencocokan dua basis data baris demi baris. Selisih satu huruf pada nama barang bisa membuat pembayaran tertahan berbulan-bulan.
Inti masalah:
“Kami membeli dari Guangzhou sekitar 3 juta yuan per tahun. Pabrik selalu meyakinkan bahwa mereka mendapat restitusi PPN 13% dan harga sudah memperhitungkannya. Saya lalu mendirikan perusahaan sendiri di China, mengekspor atas namanya, dan hanya menerima kembali 3%. Ke mana perginya 10% sisanya?”
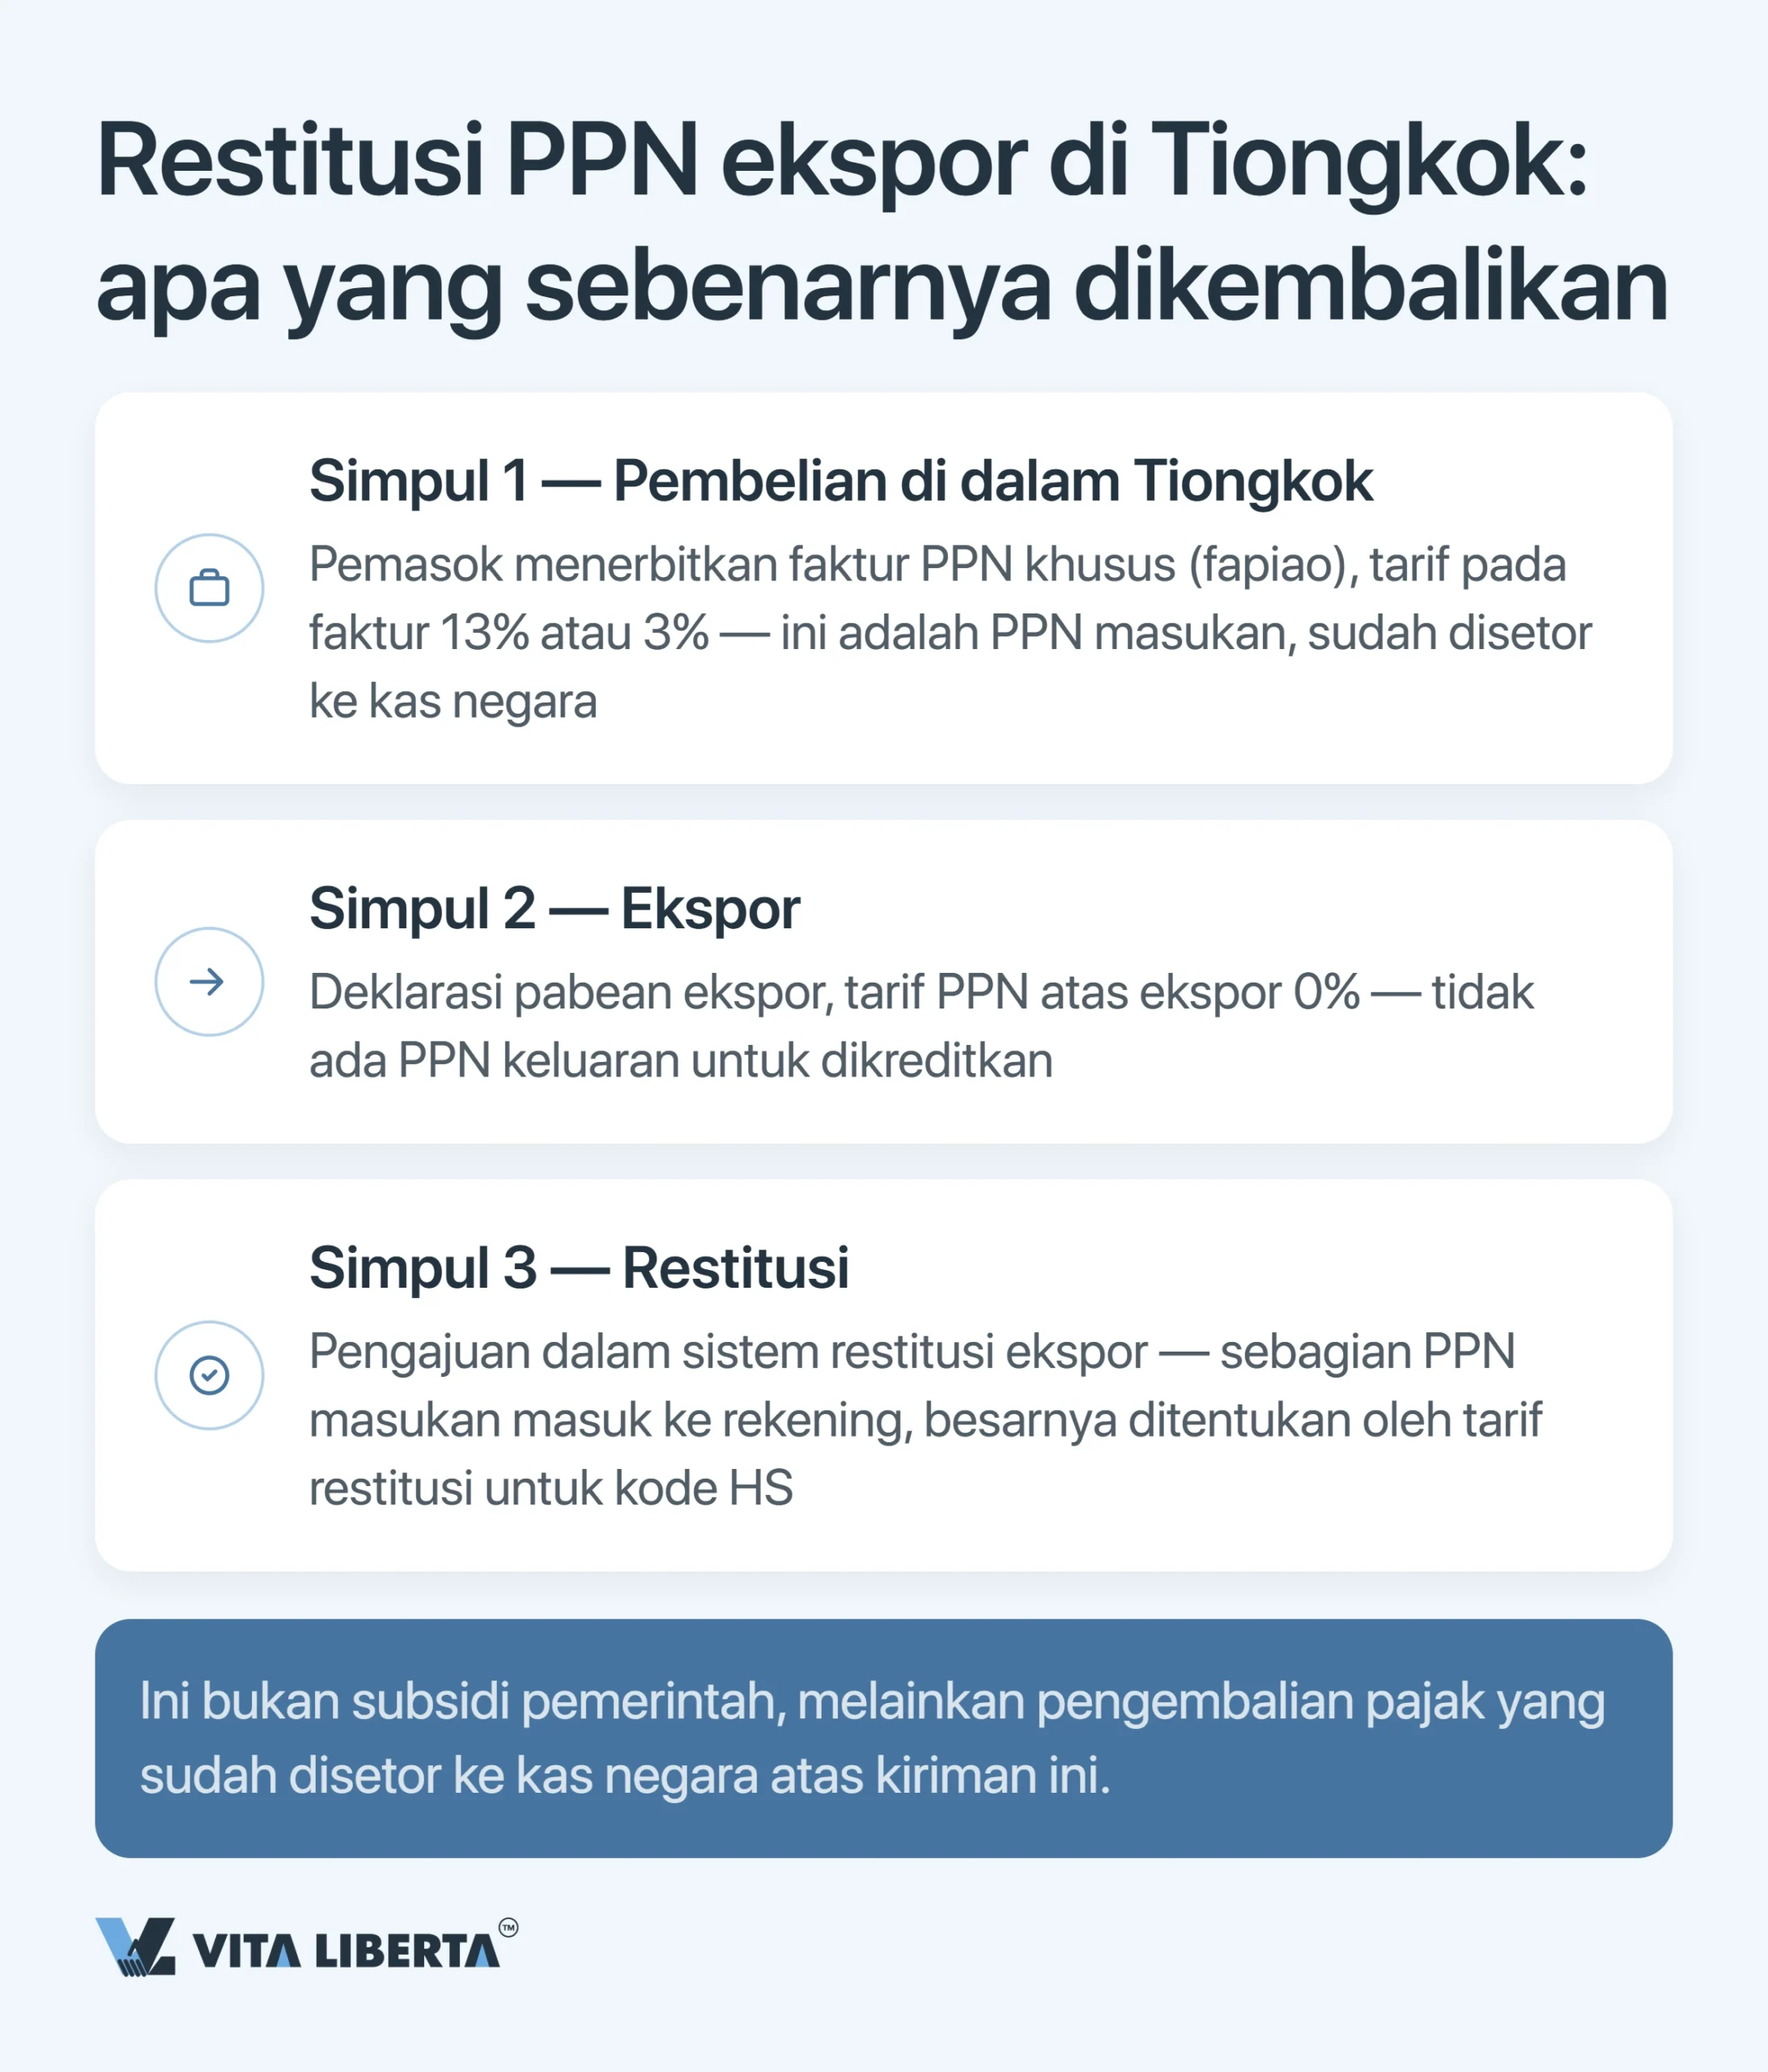
Ini salah satu pertanyaan yang paling sering diajukan pemilik asing perusahaan dagang di China kepada kami. Jawabannya ada pada rancangan sistem itu sendiri: kas negara hanya mengembalikan apa yang pernah diterimanya dari partai tersebut. Restitusi pajak ekspor (export tax rebate) mengembalikan PPN masukan (input VAT), bukan subsidi.
Kerangka hukumnya pun sudah berganti. Peraturan Sementara RRT tentang PPN (中华人民共和国增值税暂行条例) tidak berlaku lagi sejak 1 Januari 2026. Penggantinya ada dua:
- Undang-Undang PPN RRT (中华人民共和国增值税法, Perintah Presiden No. 41, disahkan 25 Desember 2024);
- peraturan pelaksanaannya (中华人民共和国增值税法实施条例, Perintah Dewan Negara No. 826).
Ekspor barang tetap dikenai tarif nol. Prosedur restitusi kini diatur dalam dokumen nasional baru yang berlaku sejak 1 Januari 2026:
- pengumuman bersama Kementerian Keuangan dan Administrasi Pajak Negara (财政部 税务总局公告2026年第11号);
- Aturan Administrasi Restitusi (国家税务总局公告2026年第5号).
Mekanismenya sendiri tidak berubah.
Tiga penentu: status, kode, metode
Hasil akhirnya ditentukan sekaligus oleh tiga hal: status pajak eksportir, tarif restitusi yang melekat pada kode barang, dan metode perhitungan. Satu kekeliruan saja sudah cukup untuk menghapus seluruh manfaatnya.
Siapa yang berhak: wajib pajak umum
Hak restitusi melekat pada badan hukum China yang mengekspor, bukan pada pemilik barang. Ada dua jalur pengajuan:
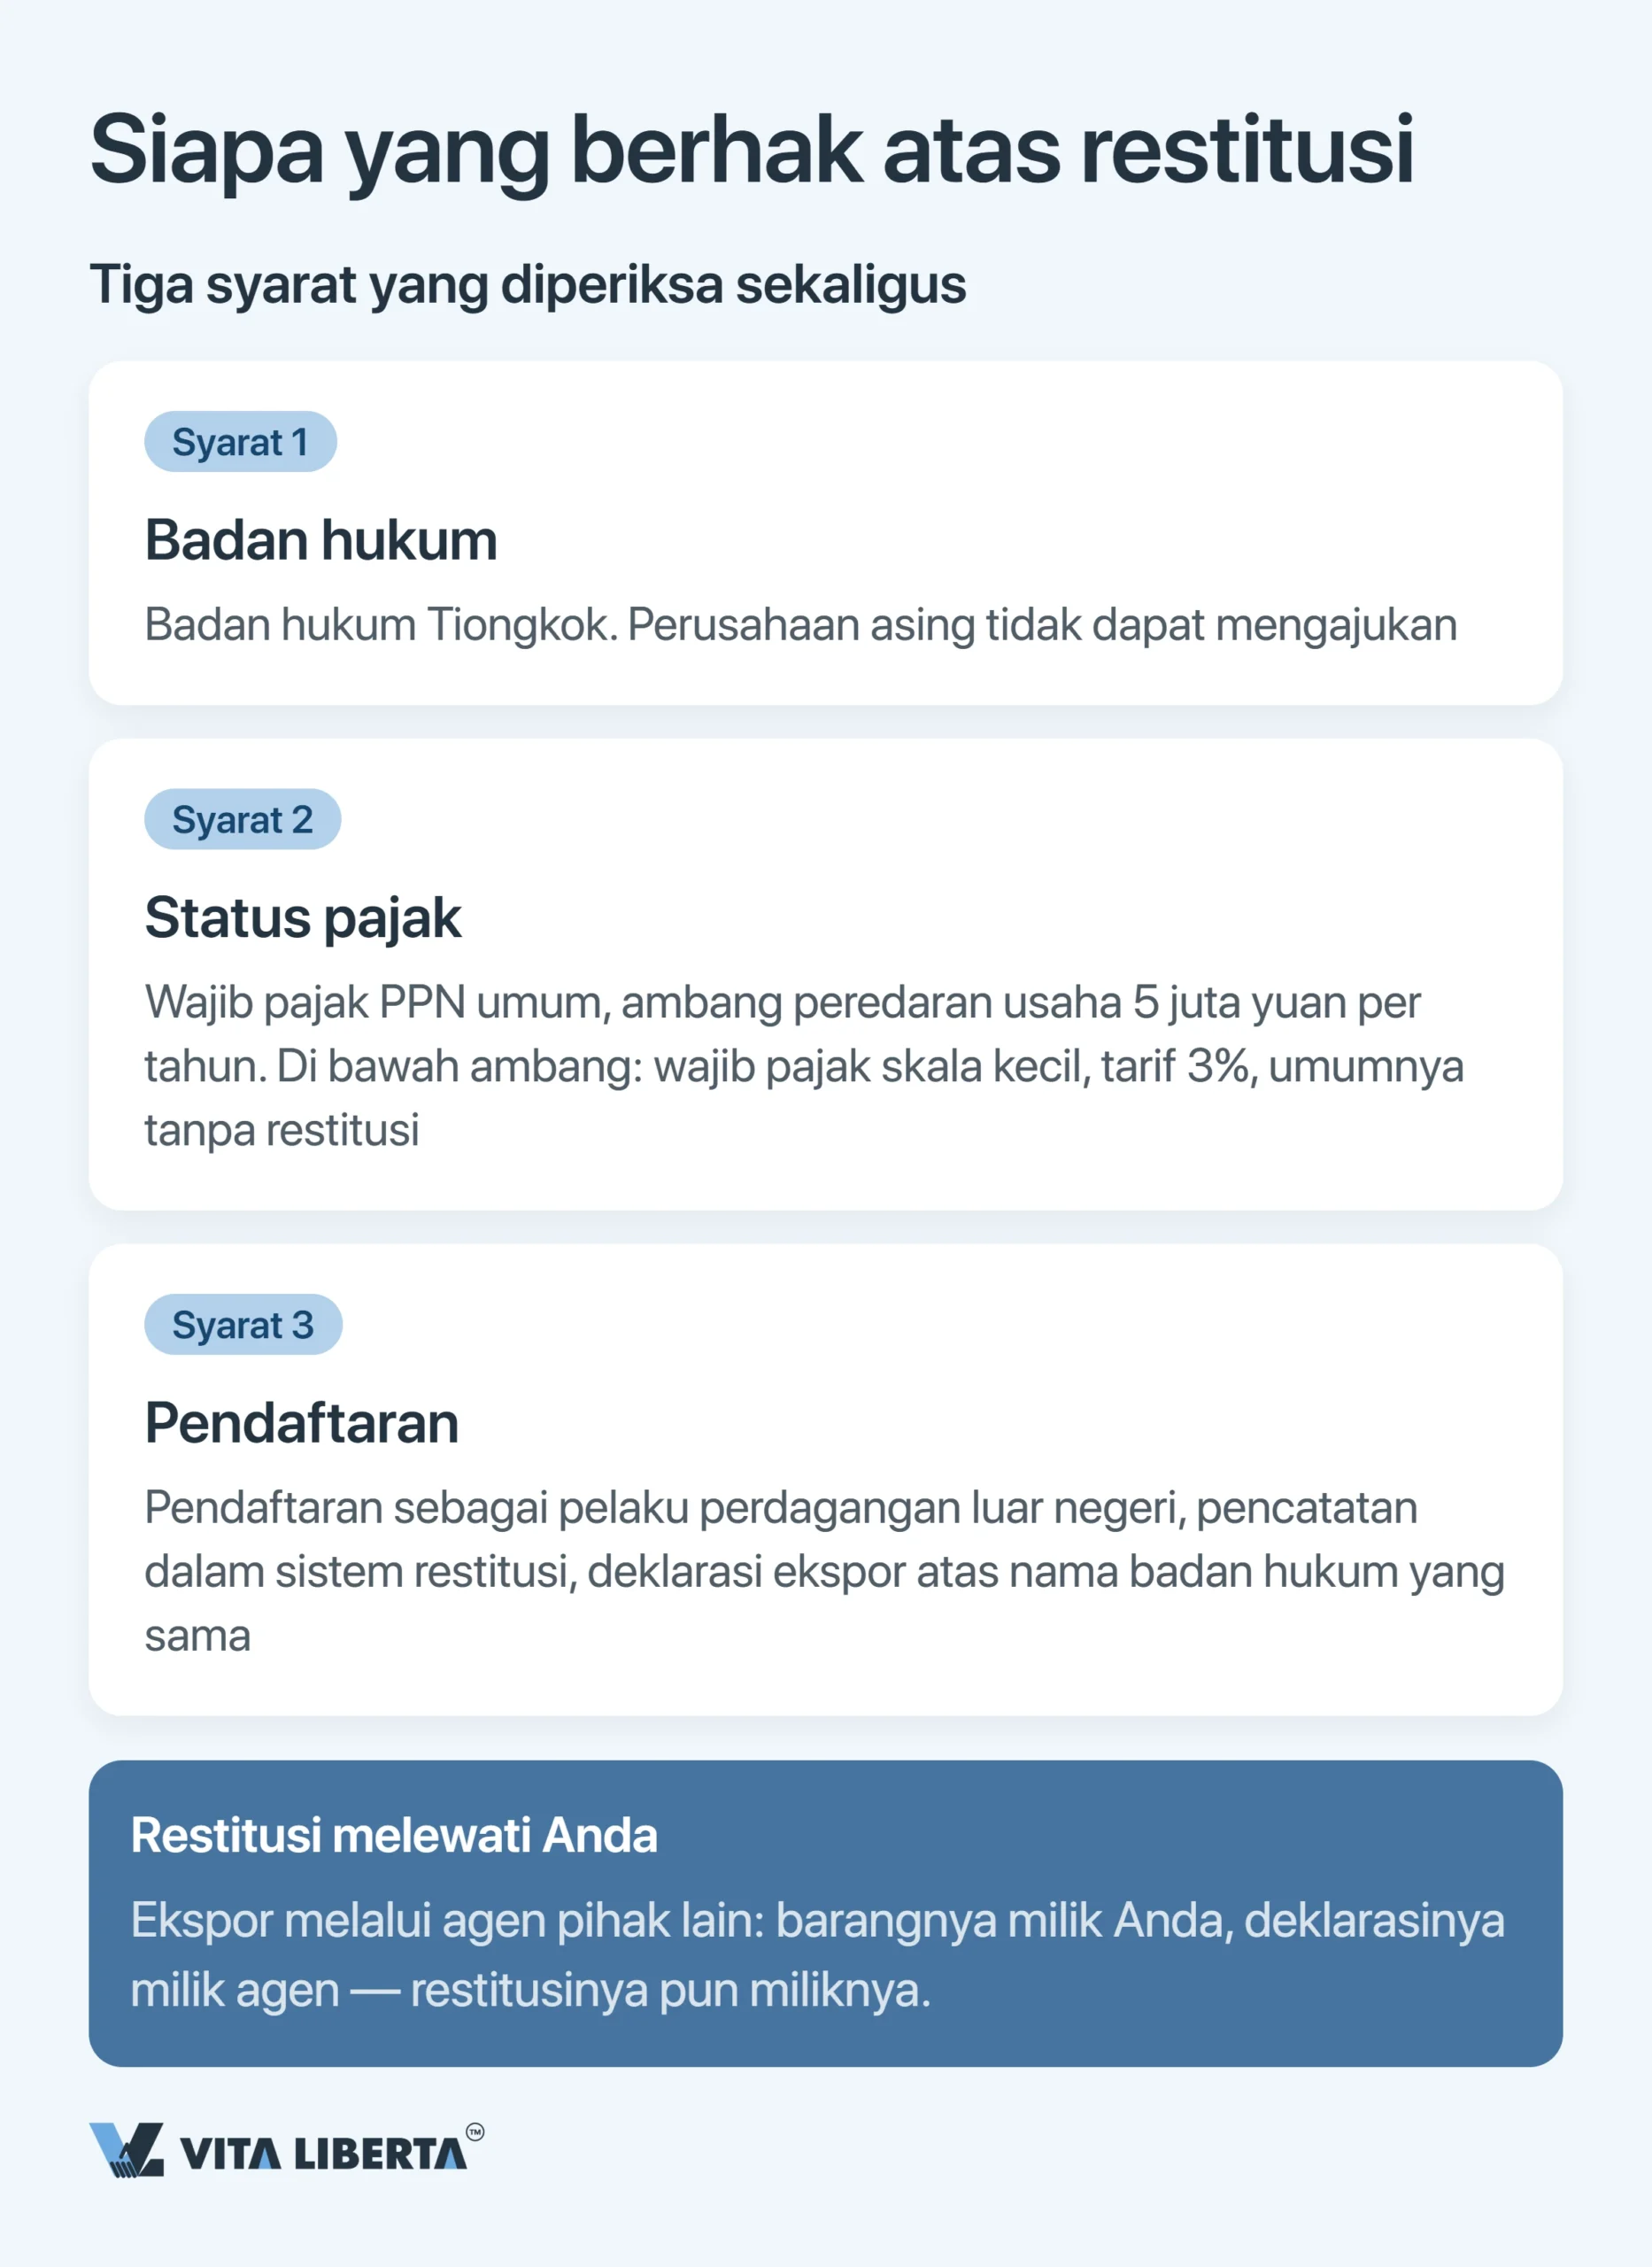
- perusahaan yang mengekspor atas namanya sendiri mengajukan sendiri;
- bila ekspor dilakukan melalui agen berdasarkan perjanjian penugasan (委托出口), perusahaan pemberi tugas mengajukan berdasarkan surat keterangan ekspor dari agen (《代理出口货物证明》).
Perusahaan asing tanpa badan hukum di China sama sekali tidak berhak atas restitusi.
Eksportir wajib berstatus wajib pajak PPN umum (General VAT Taxpayer). Menurut Undang-Undang PPN China, perusahaan dengan omzet kena pajak tahunan tidak lebih dari 5 juta yuan tergolong wajib pajak skala kecil (Small-scale Taxpayer). Namun perusahaan yang pembukuannya tertib dapat mendaftar secara sukarela sebagai wajib pajak umum tanpa menunggu ambang tersebut.
Wajib pajak skala kecil membayar PPN dengan tarif terhitung 3%; per 10 Oktober 2026, berlaku tarif keringanan 1% hingga 31 Desember 2027. Ekspornya dibebaskan dari PPN, tetapi PPN masukannya tidak dikembalikan.
Dua formalitas melengkapi gambaran ini:
- pendaftaran ke sistem restitusi (出口退(免)税备案) wajib dilakukan paling lambat bersamaan dengan pengajuan pertama;
- registrasi terpisah sebagai pelaku perdagangan luar negeri tidak diperlukan lagi sejak 30 Desember 2022, karena amandemen Undang-Undang Perdagangan Luar Negeri RRT menghapusnya.
Dari sinilah muncul kesalahan umum yang mahal di kalangan pembeli internasional: mengekspor melalui perusahaan orang lain. Jika pemasok atau perantara mengekspor atas nama dan kontraknya sendiri, restitusi tetap menjadi miliknya. Dan bila eksportir sekadar “meminjamkan” namanya untuk transaksi pihak lain, aturan yang berlaku tidak hanya mencabut hak restitusi partai tersebut, tetapi juga mengenakan PPN seolah-olah barang dijual di dalam negeri.
Tarif restitusi: ditentukan kode HS, bukan fapiao
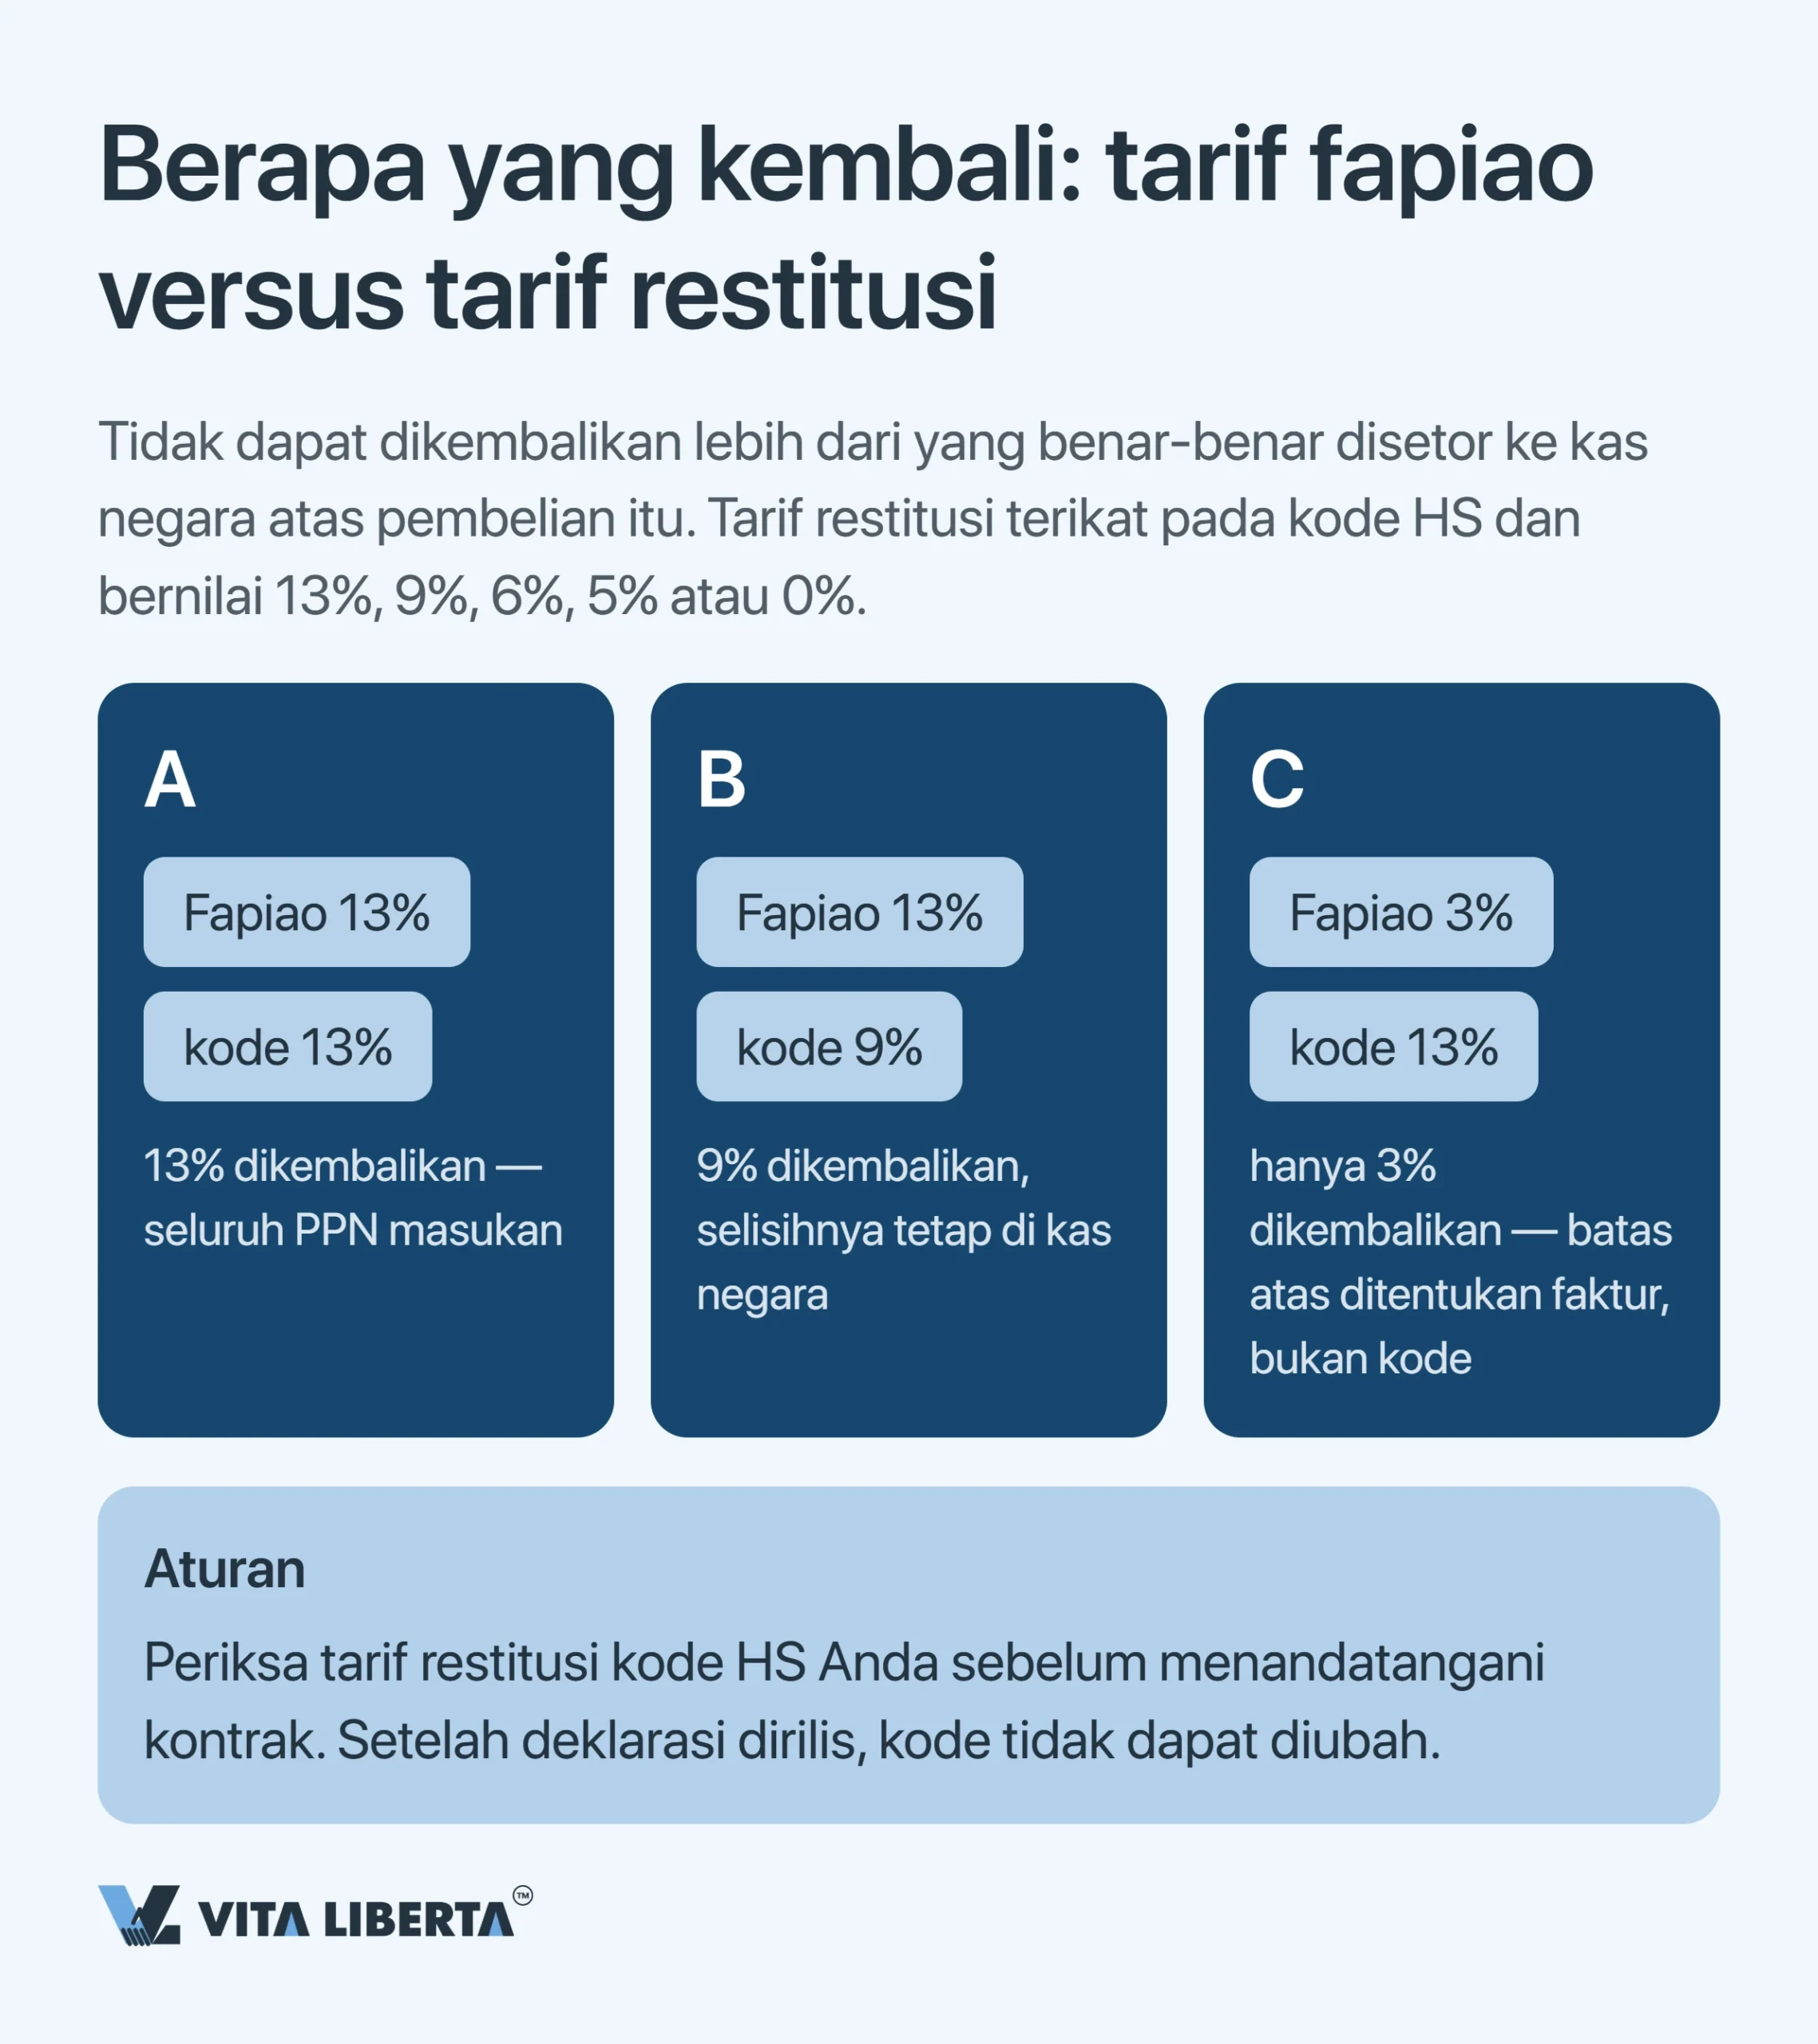
Angka 13% di faktur tidak berarti 13% masuk ke rekening. Tarif restitusi (export tax rebate rate, 出口退税率) terikat pada kode kepabeanan barang. Pada prinsipnya tarif ini sama dengan tarif PPN barang tersebut. Namun untuk sebagian pos, Kementerian Keuangan dan Administrasi Pajak Negara telah menurunkannya (misalnya menjadi 9% atau 6%) atau menjadikannya nol. Nilai yang berlaku untuk setiap kode diterbitkan di basis data tarif restitusi (退税率文库).
Ada pula batas atas. Bila pemasok menerbitkan faktur pajak khusus (fapiao) dengan tarif di bawah tarif restitusi, perusahaan dagang eksportir menerima restitusi berdasarkan yang lebih rendah dari keduanya (财政部 税务总局公告2026年第11号, bagian III):
- pemasok skala kecil menerbitkan fapiao 3%: eksportir hanya mendapat 3%, meski kodenya memungkinkan 13%;
- fapiao mencantumkan tarif keringanan 1%: restitusinya 1%.
Inilah persis penjelasan selisih 10 poin persentase pada contoh di atas.
Tips praktis: periksa tarif restitusi berdasarkan kode HS sebelum menandatangani kontrak. Setelah pemberitahuan ekspor disetujui, kode tidak bisa diubah lagi.
Perusahaan dagang dan produsen menghitung secara berbeda
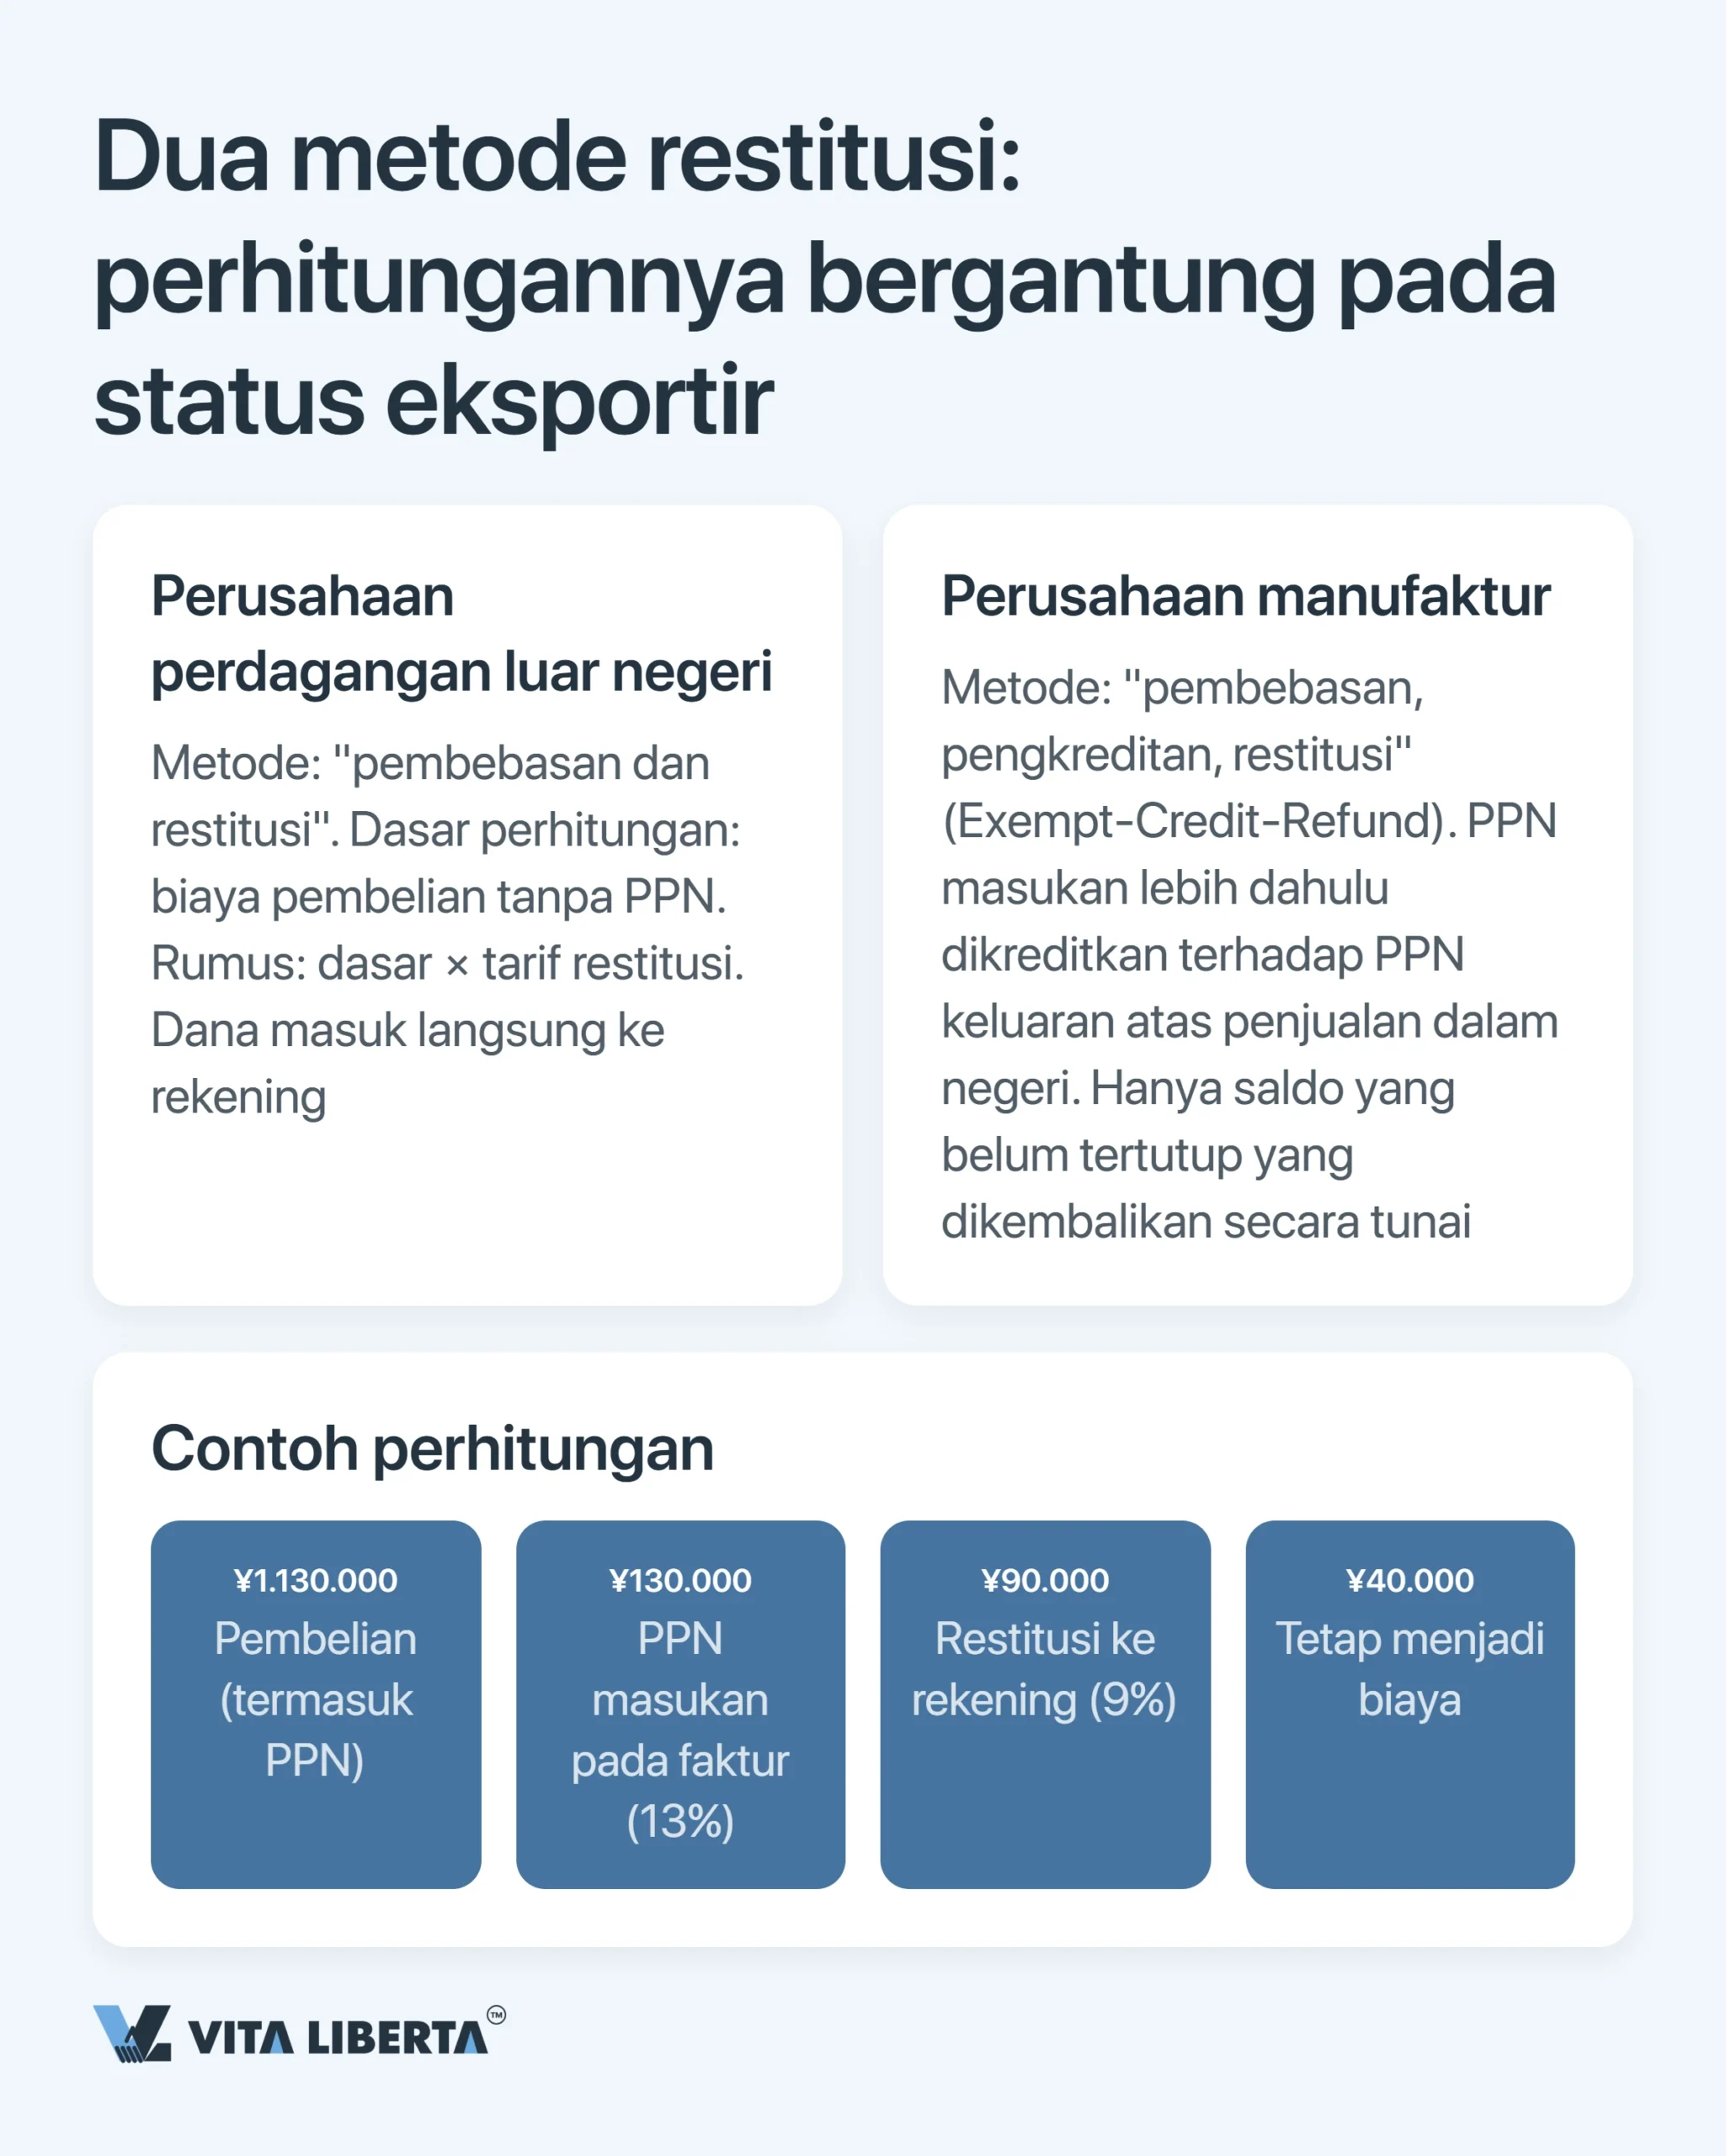
- Perusahaan perdagangan luar negeri: memakai metode “pembebasan dan restitusi”. Dasarnya adalah harga beli tanpa PPN dikalikan tarif restitusi.
- Produsen: memakai metode “pembebasan, pengkreditan, restitusi” (Exempt-Credit-Refund). PPN masukan lebih dulu dikreditkan terhadap PPN keluaran dari penjualan domestik, dan hanya sisa yang tidak tertutup dikembalikan secara tunai.
Dalam angka:
| Pos | Jumlah (yuan) |
| Pembelian dengan fapiao 13% | 1.130.000 |
| PPN masukan | 130.000 |
| Kembali dengan tarif restitusi 9% | 90.000 |
| Tertinggal permanen di harga pokok | 40.000 |
Kesimpulannya: restitusi bukan hak atas 13%, melainkan hasil dari tiga variabel. Hanya satu yang dikendalikan langsung oleh eksportir: memilih pemasok berstatus wajib pajak umum.
Restitusi PPN ekspor di China tanpa penolakan
- Pengecekan tarif berdasarkan kode HS
- Audit berkas dokumen
- Pendampingan hingga dana masuk

Dokumen dan tenggat: di mana prosedur tersendat
Penolakan jarang terjadi karena ketentuan yang masih diperdebatkan. Hampir selalu penyebabnya adalah data yang tidak cocok antardokumen.
Berkas: harga satu karakter berlebih
Diserahkan bersama pengajuan. Perusahaan dagang menyerahkan ke otoritas pajak:
- faktur pajak khusus pemasok (增值税专用发票);
- pemberitahuan ekspor ke pabean, atau surat keterangan agen 《代理出口货物证明》 untuk ekspor melalui agen;
- daftar elektronik pembelian dan ekspor.
Otoritas pajak mencocokkannya dengan data elektronik pabean.
Tidak diserahkan, tetapi disimpan.
- kontrak pembelian dan penjualan;
- bill of lading atau dokumen pengangkutan lain;
- fapiao ongkos angkut domestik dan internasional;
- perjanjian dengan PPJK (pengurus jasa kepabeanan).
Dokumen ini harus dikumpulkan dan dicatat dalam daftar dalam 15 hari setelah pengajuan, lalu disimpan selama 10 tahun (国家税务总局公告2026年第5号, Pasal 44–45).
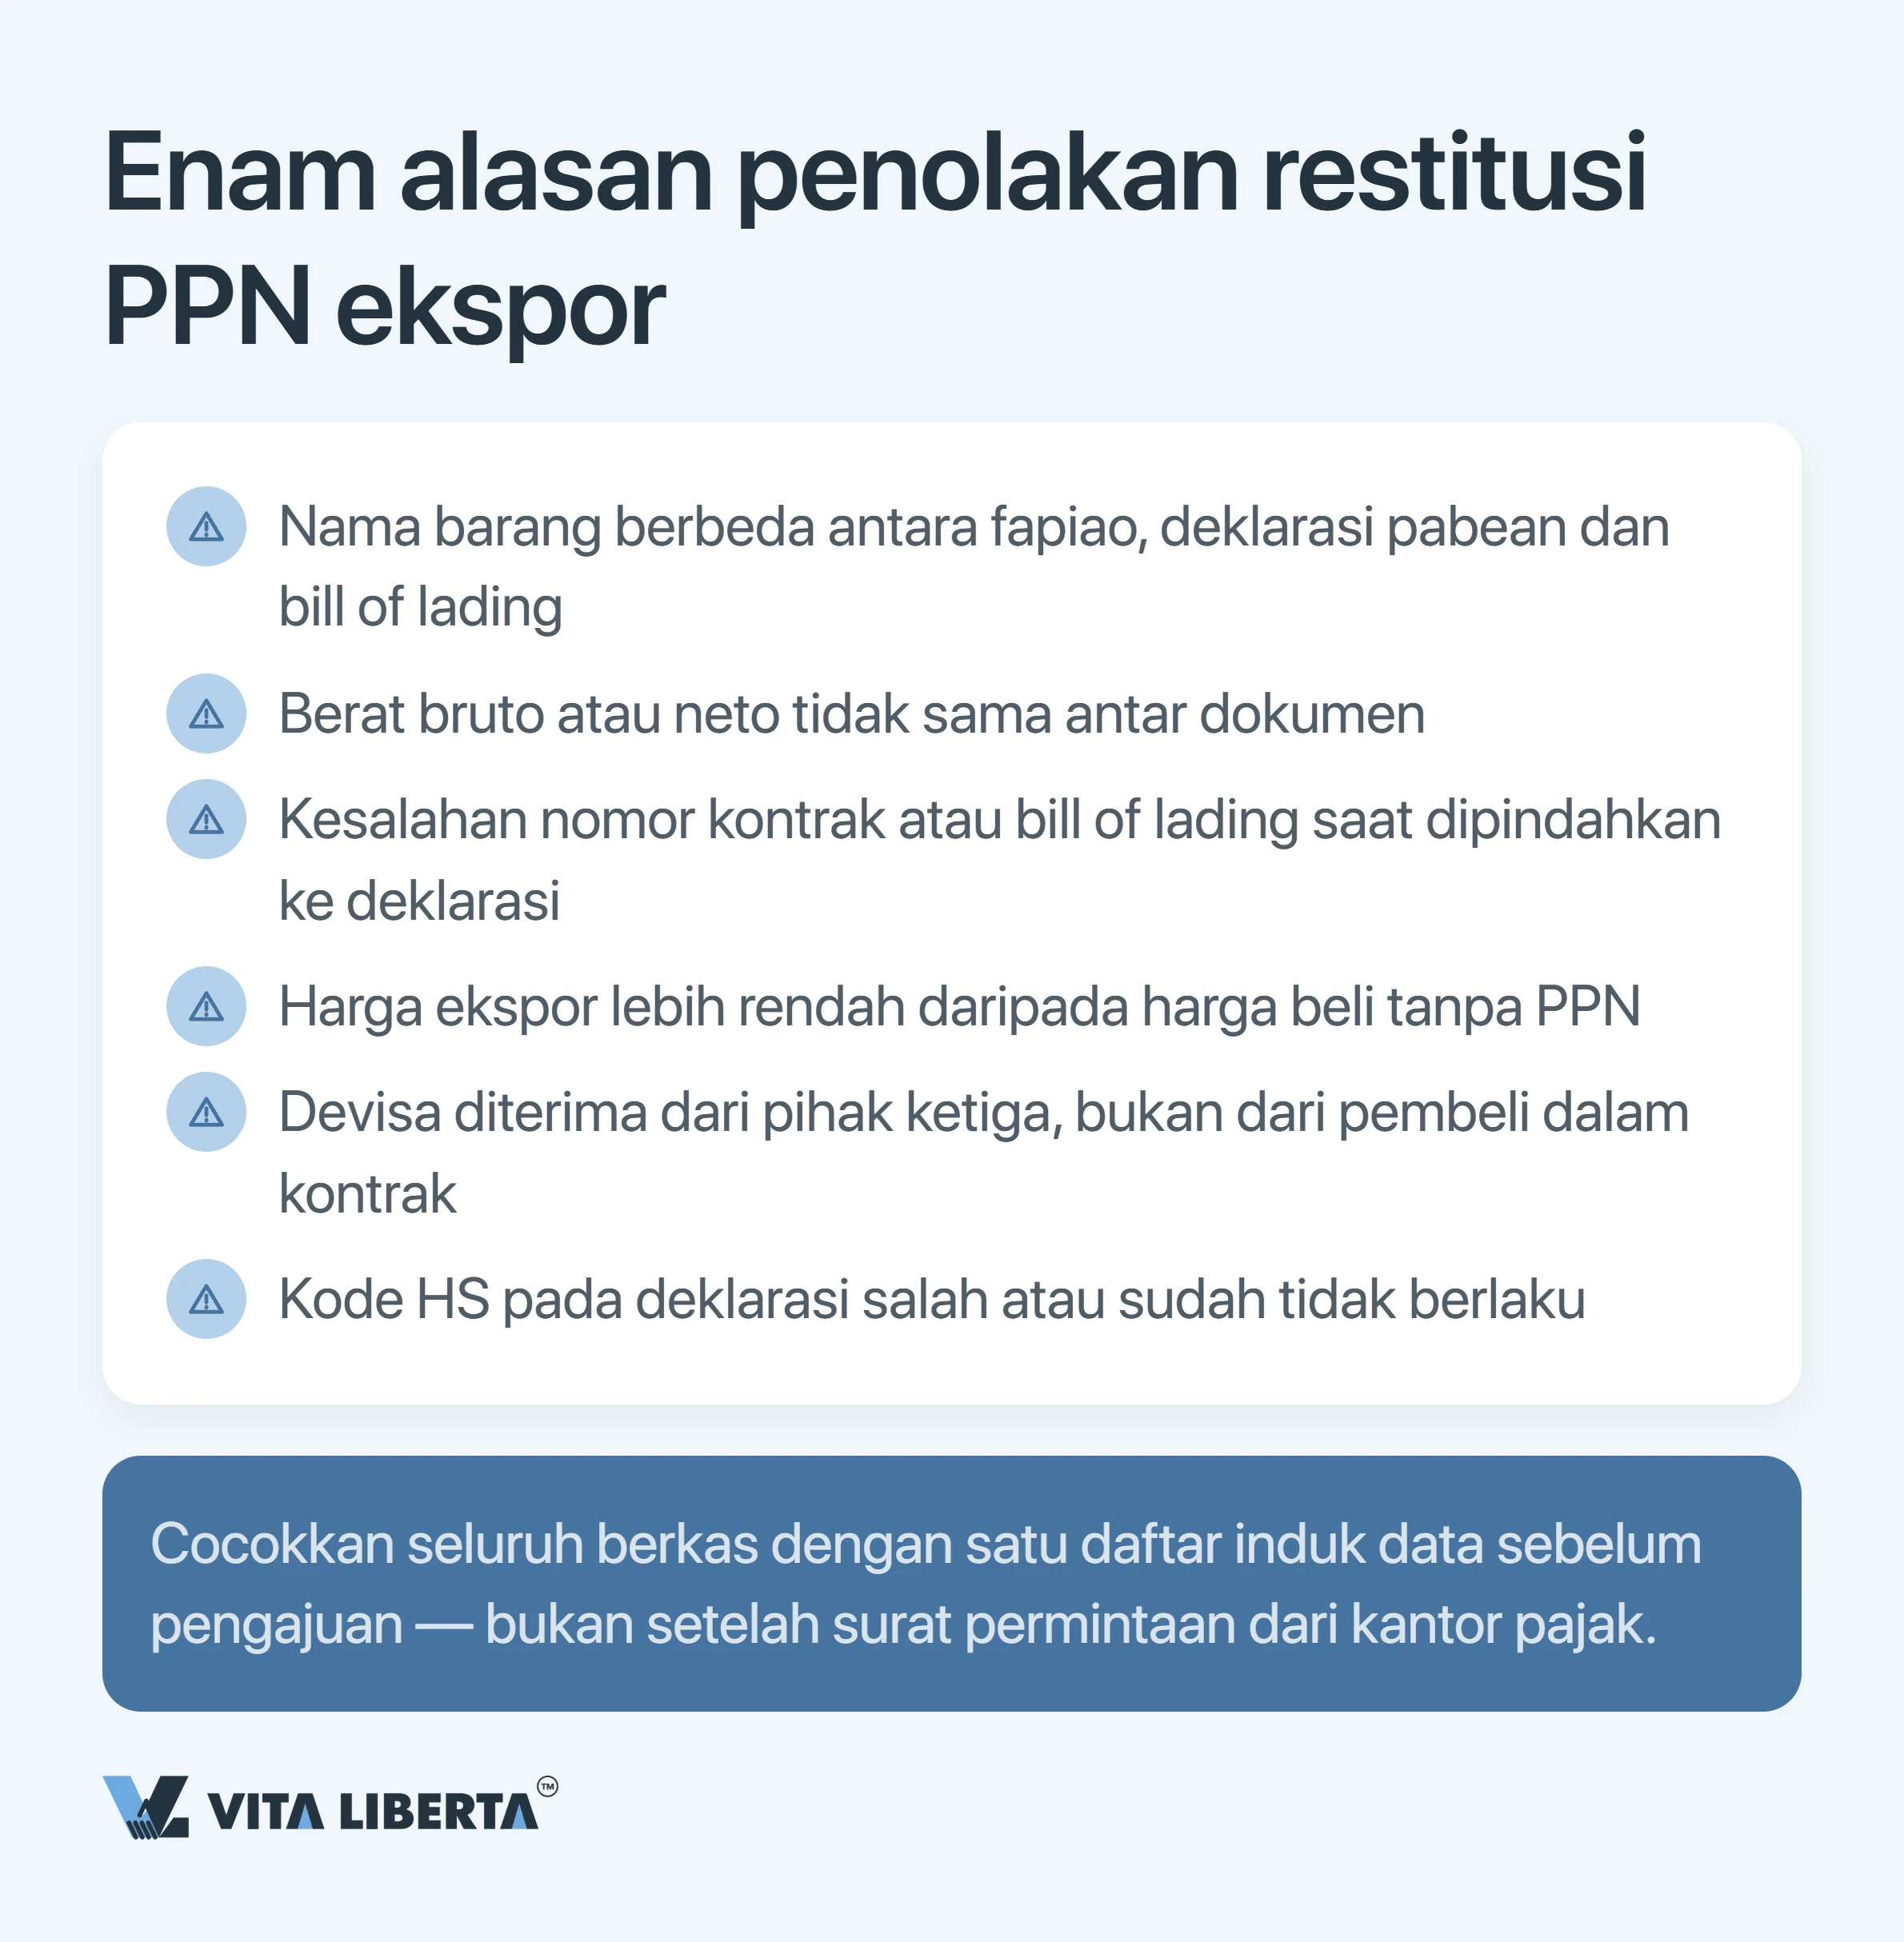
Yang harus cocok. Nama barang dan satuan ukur di pemberitahuan ekspor dan fapiao wajib sama persis. Sebagian ketidakcocokan tidak hanya menghapus restitusi, partai barang juga dikenai pajak seperti penjualan domestik (aturan yang sama, Pasal 23 dan 57). Hal ini terjadi bila:
- nama atau jumlah di fapiao berbeda dari dokumen pengiriman pemasok;
- nama, jumlah, atau berat di pemberitahuan berbeda dari dokumen pengangkutan melebihi susut wajar.
Harga. Tidak ada ketentuan tersendiri dalam aturan yang berlaku bahwa ekspor di bawah harga beli dengan sendirinya berujung penolakan. Namun bila harga beli atau harga ekspor jelas-jelas digelembungkan tanpa alasan yang wajar, partai tersebut dipindahkan dari rezim restitusi ke pembebasan biasa, tanpa pengembalian PPN masukan (财政部 税务总局公告2026年第11号, bagian IX).
Tenggat: tiga tahap dan pengajuan pertama yang lebih berat
Tidak ada ketentuan resmi soal “tiga bulan”. Dalam praktik, jarak antara pengapalan dan dana masuk sering mencapai berbulan-bulan, dan ini urusan model keuangan, bukan catatan kaki.
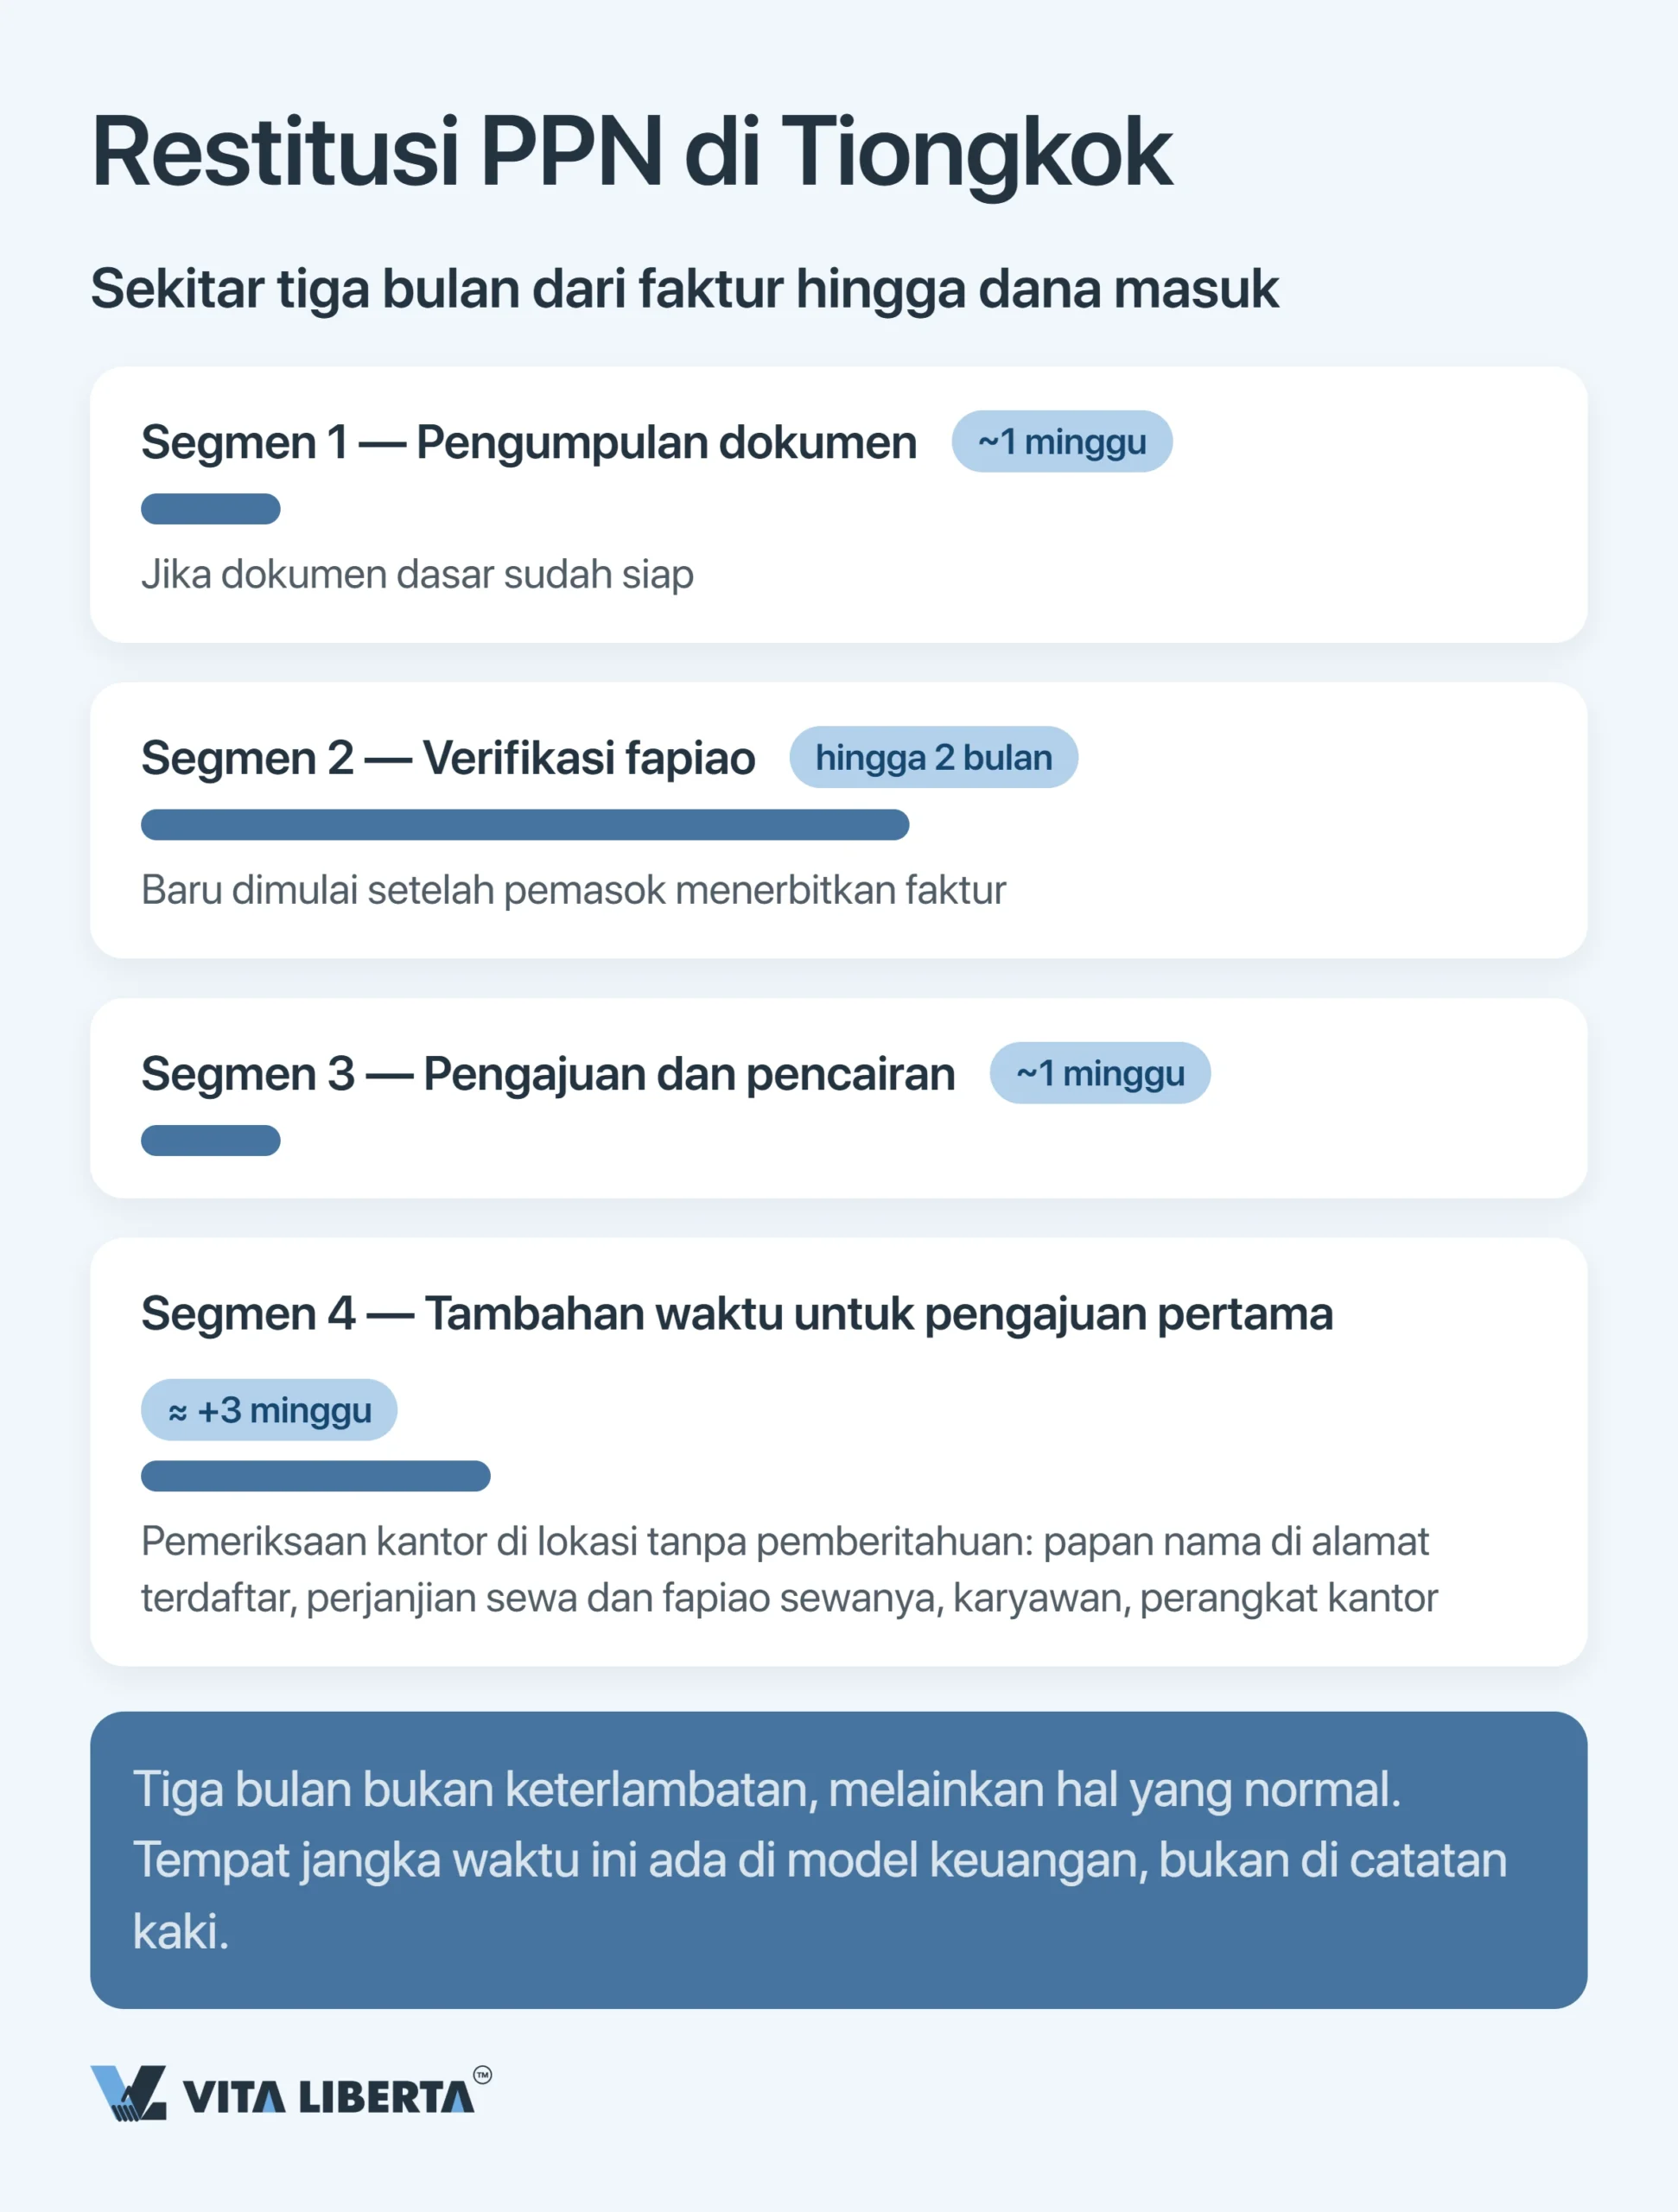
- Mengumpulkan dokumen sekitar satu minggu bila dokumen dasar sudah siap.
- Menunggu fapiao terbit dan dikonfirmasi di sistem elektronik adalah tahap terlama dan paling sulit diprediksi. Proses baru benar-benar berjalan setelah pemasok menerbitkan faktur.
- Pengajuan dan pencairan berlangsung lebih singkat bila pemeriksa tidak punya pertanyaan.
Meski begitu, ada batas waktu yang kaku:
- Pengajuan dilakukan mulai bulan setelah tanggal ekspor hingga 30 April tahun berikutnya. Devisa hasil ekspor juga harus sudah diterima paling lambat tanggal yang sama.
- Yang terlambat masih bisa mengajukan belakangan dengan bukti penerimaan devisa, tetapi paling lama 36 bulan sejak tanggal ekspor.
- Lewat dari itu, partai yang diekspor sejak 1 Januari 2026 dianggap terjual di dalam negeri dan dikenai PPN (财政部 税务总局公告2026年第11号, bagian IX; 国家税务总局公告2026年第5号, Pasal 48).
Pengajuan pertama sebaiknya disiapkan secara khusus. Untuk kasus yang tercantum dalam daftar yang disetujui Administrasi Pajak Negara, otoritas pajak dapat melakukan pemeriksaan lapangan (实地核查), dan eksportir wajib ikut serta (国家税务总局公告2026年第5号, Pasal 52). Yang dicari adalah tanda kegiatan usaha yang nyata: papan nama di alamat terdaftar, kontrak sewa beserta fapiao sewanya, karyawan, dan peralatan kantor.
| Tahap prosedur | Ketentuan aturan | Praktik dan risiko |
| Konfirmasi fapiao | Restitusi diajukan berdasarkan fapiao khusus pemasok; otoritas pajak hanya menerima pengajuan bila datanya cocok dengan informasi elektronik pemasok dan pabean (国家税务总局公告2026年第5号, Pasal 18 dan 26) | Menunggu fapiao dan konfirmasinya adalah tahap terlama; masukkan ke arus kas sejak awal, bukan di akhir proses |
| Saat tarif dikunci | Tarif restitusi ditentukan oleh tanggal ekspor (出口日期) yang tercantum dalam pemberitahuan pabean (财政部 税务总局公告2026年第11号, bagian III) | Tanggal kontrak, pembayaran, maupun pengajuan pemberitahuan tidak mengubah angka; di bulan perubahan tarif hanya tanggal ekspor yang menentukan |
| Devisa hasil ekspor | Devisa harus diterima sebelum 30 April tahun setelah ekspor; buktinya disimpan eksportir, dan dalam kasus tertentu berlaku penerimaan yang dipersamakan (视同收汇) sesuai daftar yang disetujui (国家税务总局公告2026年第5号, Pasal 48–51) | Tanpa penerimaan dan tanpa dasar penyamaan, restitusi tidak dibayar, dan yang sudah dibayar ditarik kembali |
| Kategori eksportir | Eksportir dibagi ke dalam empat kategori manajemen (出口企业管理类别) dengan mempertimbangkan peringkat kredit pajak (A, B, M, C, D) | Makin rendah kategorinya, makin banyak pemeriksaan manual; eksportir kategori 4 melampirkan bukti devisa pada setiap pengajuan (国家税务总局公告2026年第5号, Pasal 49) |
Apa yang berubah pada 2026
Pengurangan insentif ekspor di sektor tertentu kini sudah menjadi kebijakan yang sistematis. Daftarnya direvisi lebih cepat daripada pemasok memperbarui daftar harganya.
Dari 9% ke 6% lalu nol: siapa yang terdampak Pengumuman No. 2/2026
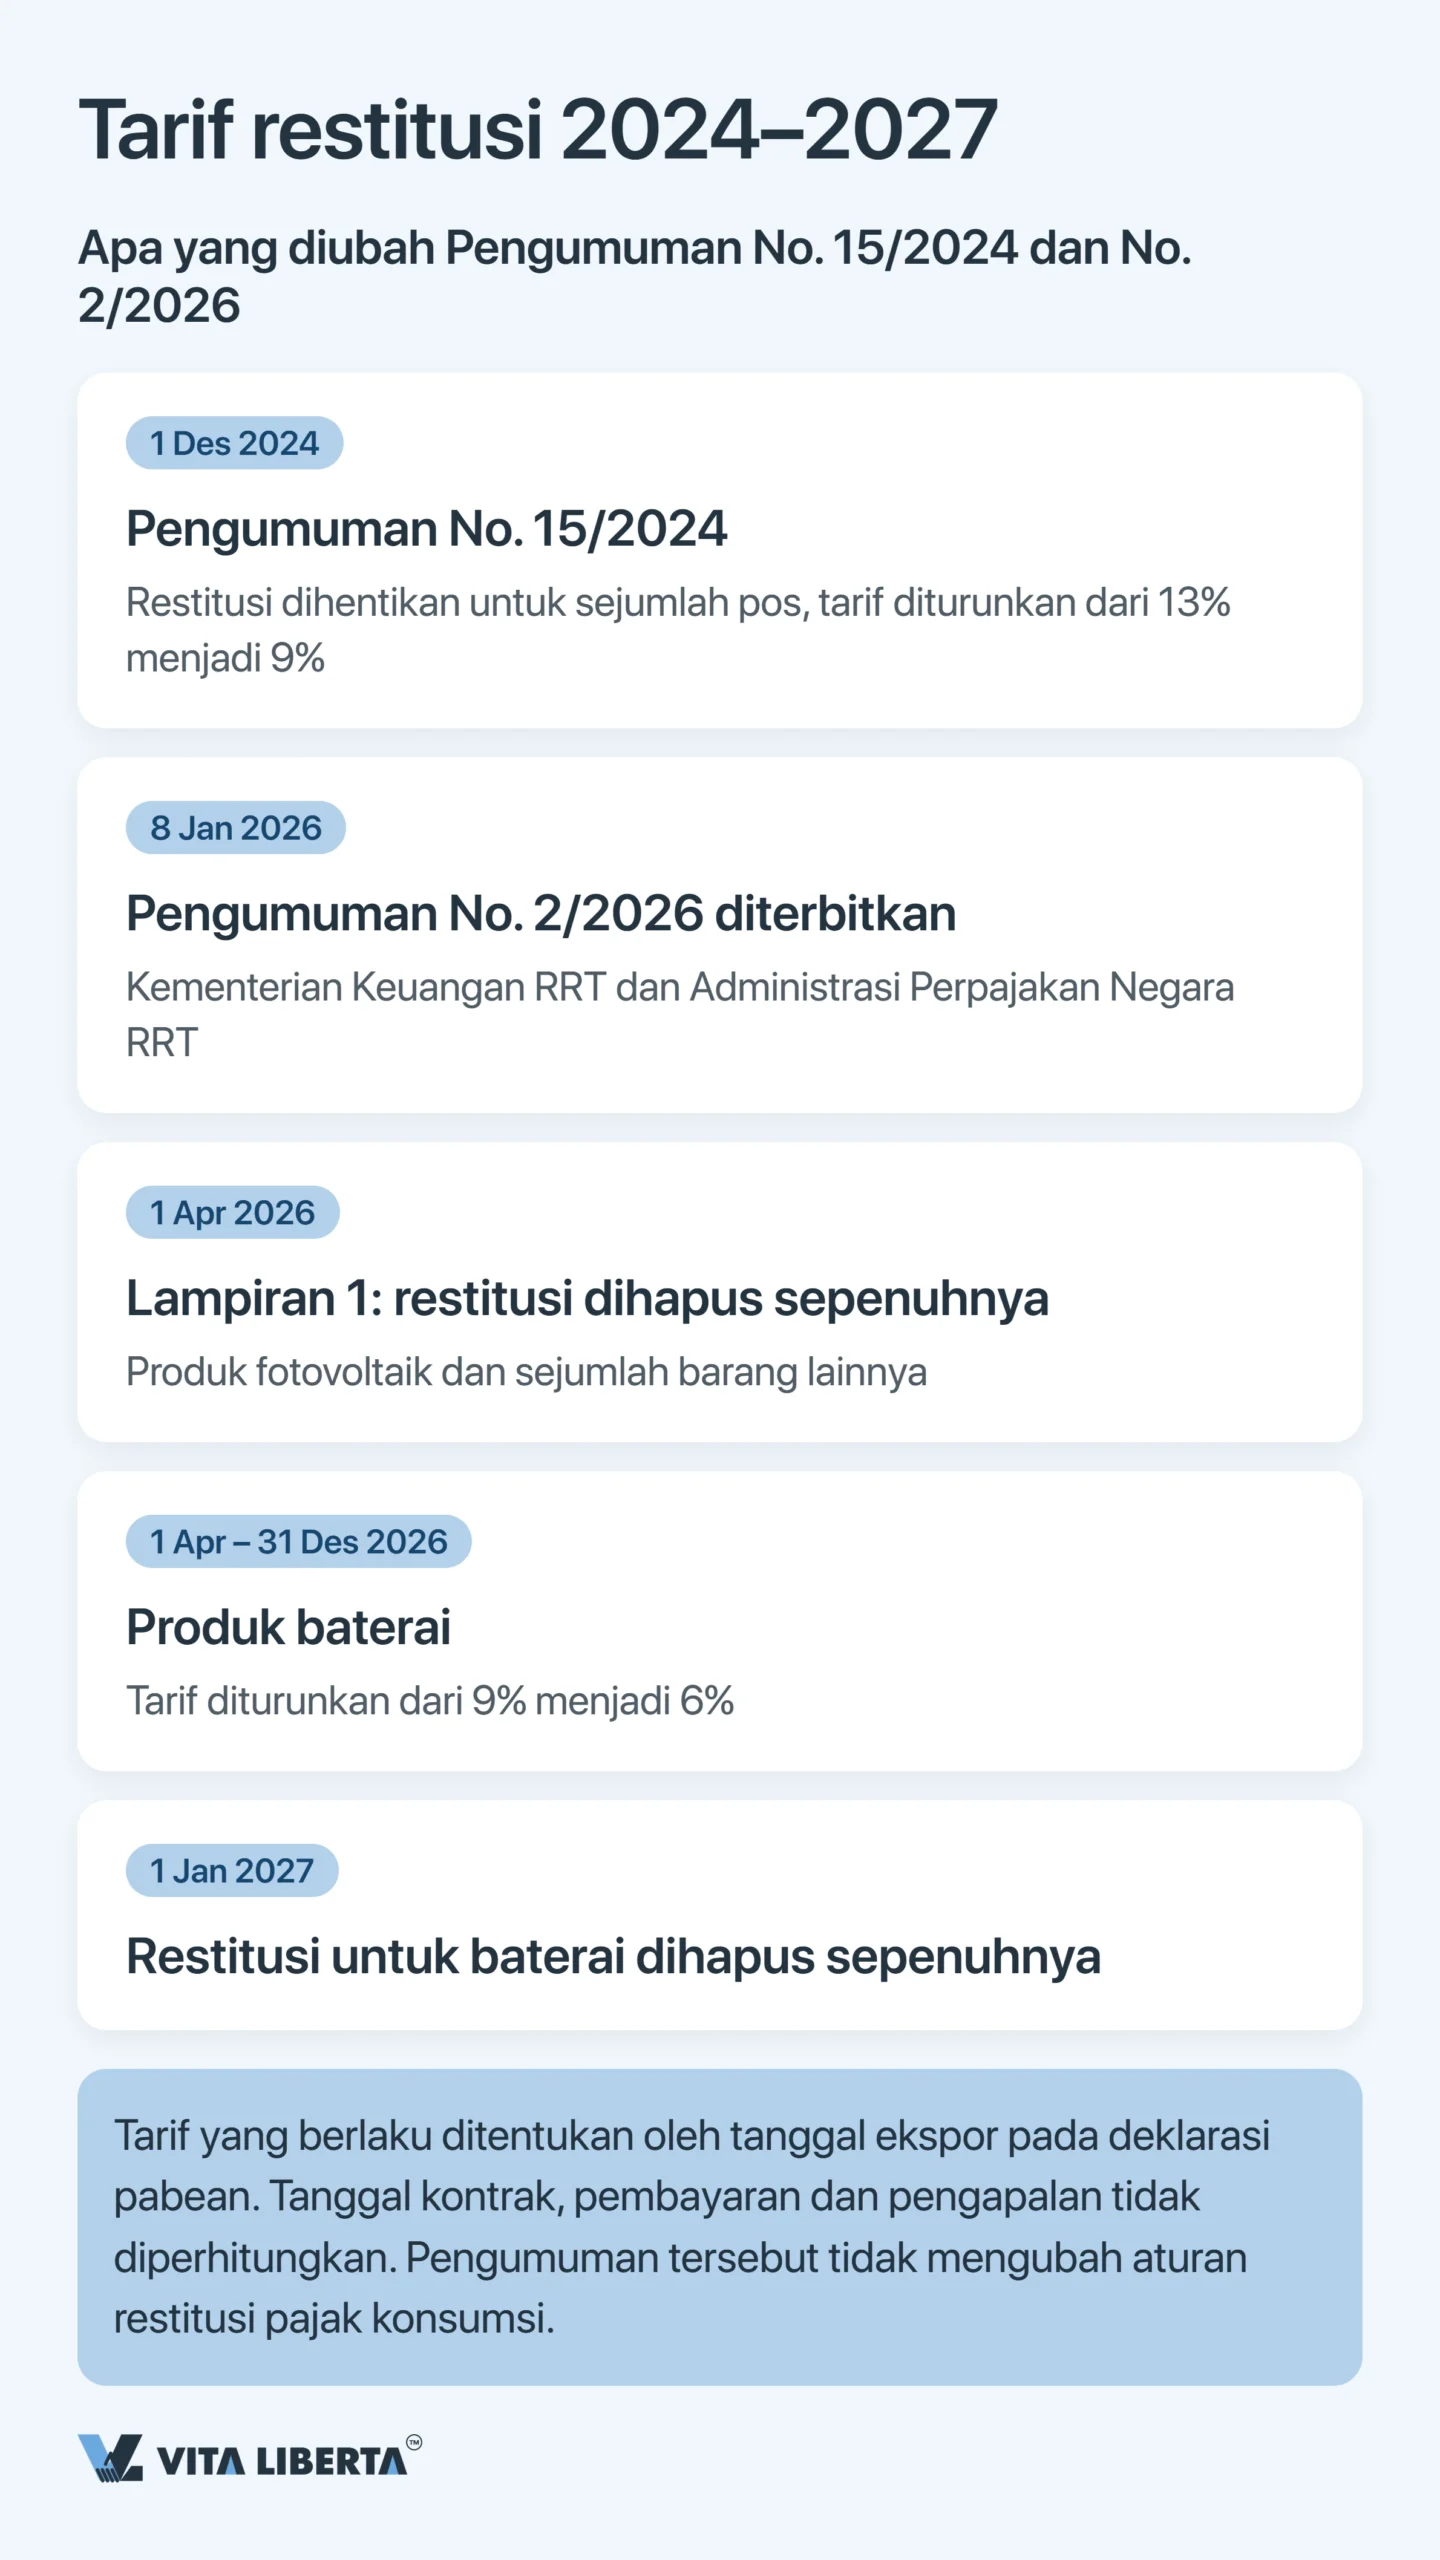
Sejak 1 April 2026, eksportir modul surya tidak menerima restitusi sama sekali. Ini akibat langsung dari Pengumuman No. 2/2026 (财政部 税务总局公告2026年第2号), yang ditandatangani Kementerian Keuangan RRT bersama Administrasi Pajak Negara (STA, 国家税务总局) pada 8 Januari 2026. Tiga hal yang perlu diingat:
- Lampiran 1: restitusi nol. Produk fotovoltaik dan sejumlah barang lain dalam daftar kehilangan restitusi PPN sejak 1 April 2026.
- Baterai: masa transisi. Mulai 1 April hingga 31 Desember 2026, tarifnya turun dari 9% menjadi 6%. Sejak 1 Januari 2027, restitusinya dihapus sepenuhnya.
- Acuannya tanggal ekspor, bukan transaksi. Tarif yang berlaku ditentukan oleh tanggal ekspor (出口日期) di pemberitahuan pabean. Tanggal pengajuan pemberitahuan (申报日期) dan tanggal pembayaran tidak berpengaruh.
Ini kelanjutan dari arah kebijakan sebelumnya. Pengumuman No. 15/2024 (财政部 税务总局公告2024年第15号) berlaku sejak 1 Desember 2024 dan:
- menghapus restitusi untuk produk canai aluminium dan tembaga serta sejumlah pos lain;
- menurunkan tarif dari 13% menjadi 9% untuk sebagian produk minyak, fotovoltaik, baterai, dan beberapa produk mineral nonlogam.
Pengumuman No. 2/2026 juga menegaskan bahwa untuk barang kena cukai dalam daftarnya, tata cara restitusi dan pembebasan pajak konsumsi saat ekspor tidak berubah.
Penting: penghapusan restitusi bukan larangan ekspor. Ia hanya memindahkan beban pajak 9–13% ke harga pabrik. Bila pemasok menyebut “PPN dihapus semua” tanpa menunjukkan kode tertentu dari lampiran, mintalah dasarnya sebelum Anda merevisi anggaran pembelian.
Hitungan ekonomi restitusi: bukan tambahan margin, melainkan pelindung dari kerugian
Dalam penjualan kembali biasa, restitusi tidak menciptakan laba. Ia hanya mengembalikan pajak yang sudah terkandung dalam harga beli; tidak mengajukannya sama dengan menghadiahkan 9–13% nilai partai kepada kas negara. Keuntungan nyata hanya muncul dalam dua situasi:
- Pemasok yang tidak mengekspor sendiri, beroperasi resmi, dan wajib menerbitkan fapiao khusus. PPN masukan itu kini menjadi milik eksportir, padahal sebelumnya larut dalam harga.
- Pabrik kecil atau menengah yang tidak mengurus restitusi sendiri. Eksportir besar mengurus semuanya sendiri dan tidak punya sisa untuk dibagi.
Pendek kata, makna ekonomi prosedur ini bukan untuk meraup untung, melainkan agar tidak rugi. Untuk pembelian 3 juta yuan per tahun dengan fapiao 13%, PPN masukannya sekitar 345.000 yuan. Berkas yang tidak lengkap menghilangkan seluruh jumlah itu pada tarif restitusi 13%, dan sekitar 239.000 yuan pada tarif 9%.
Dirikan perusahaan ekspor di China dengan benar
- Status wajib pajak umum
- Pilihan skema: ekspor atas nama sendiri atau melalui agen
- Pendaftaran ke sistem restitusi

Restitusi PPN ekspor di China: kesimpulan strategis
Paradoks utama rezim ini: negara memformalkan prosedur semaksimal mungkin, lewat fapiao, kode, verifikasi elektronik, dan pencocokan menyeluruh dengan pabean. Pada saat yang sama, negara tetap menyisakan kendali manual melalui daftar lampiran yang bisa ditulis ulang dengan satu pengumuman saja.
- Tarif restitusi adalah variabel, bukan konstanta. Periksa berdasarkan kode HS di basis data tarif restitusi (退税率文库) sebelum kontrak. Pada umumnya sama dengan tarif PPN, tetapi untuk sebagian pos sudah diturunkan atau nol.
- Hak restitusi mengikuti eksportir. Memiliki badan hukum sendiri di China berstatus wajib pajak umum adalah satu-satunya cara agar pajak itu jatuh ke tangan Anda, bukan ke perantara. Badan hukum ini bisa mengekspor atas nama sendiri atau melalui agen berdasarkan perjanjian penugasan.
- Restitusi datang terlambat. Menunggu fapiao pemasok dan konfirmasinya memperpanjang proses berbulan-bulan, sementara pengajuan dan penerimaan devisa sama-sama dibatasi 30 April tahun berikutnya. Ini parameter modal kerja, bukan detail pembukuan.
Karena itu, restitusi PPN ekspor di China sebaiknya tidak diperlakukan sebagai formalitas di akhir transaksi, melainkan sebagai parameter yang ditetapkan saat memilih pemasok dan kode barang. Perusahaan yang menghitung tarif restitusi sebelum tanda tangan mengendalikan harga pokoknya. Yang baru teringat setelah barang lolos pabean hanya bisa mencatat kerugian.
Pertanyaan yang sering diajukan
Tidak bisa secara langsung. Restitusi hanya diberikan kepada badan hukum China berstatus wajib pajak umum. Badan hukum itu harus mengekspor barang atas namanya sendiri, atau menugaskan agen dan menerima surat keterangan ekspor (《代理出口货物证明》) darinya. Solusinya: mendirikan perusahaan ekspor sendiri di China, atau membuat kontrak dengan eksportir yang memasukkan kewajiban meneruskan manfaat restitusi ke dalam harga.
Paling banyak setara tarif yang tercantum di fapiao khusus pemasok, yaitu 3%. Jika ia memakai tarif keringanan 1% (berlaku hingga 31 Desember 2027), hanya 1%. Tarif restitusi kode HS tidak menaikkan batas ini. Solusinya: dengan volume rutin, selisih antara 3% dan 13% biasanya lebih dari cukup menutup biaya beralih ke pemasok berstatus wajib pajak umum.
Tarif April yang berlaku. Mengajukan di bulan Maret tidak melindungi apa pun dengan sendirinya: pemeriksa melihat kolom “tanggal ekspor” (出口日期), bukan tanggal pengajuan pemberitahuan (申报日期). Selisihnya ditanggung pihak yang menerima risiko itu dalam kontrak. Solusinya: di bulan-bulan transisi, tetapkan secara tertulis siapa yang menanggung bila tanggal ekspor bergeser, dan jangan biarkan urusan kepabeanan berjalan sendiri.
Alasan yang umum: nama barang atau satuan ukur berbeda antara fapiao dan pemberitahuan; nama, jumlah, atau berat berbeda antara pemberitahuan dan dokumen pengangkutan; devisa tidak diterima tepat waktu; harga beli atau harga ekspor jelas digelembungkan tanpa alasan. Sebagian ketidakcocokan ini tidak hanya berujung penolakan, tetapi juga pengenaan PPN seperti penjualan domestik. Solusinya: cocokkan berkas dengan satu register data terpadu sebelum pengajuan, bukan setelah otoritas pajak bertanya.
Harga akan naik tepat sebesar jumlah yang dulu diambil kembali pabrik dari kas negara. Pos di Lampiran 1 kehilangan restitusi sejak 1 April 2026. Baterai tetap di 6% alih-alih 9% hingga 31 Desember 2026, dan sejak 1 Januari 2027 restitusinya dihapus sepenuhnya. Solusinya: minta kode HS dan cocokkan dengan daftar. Klaim “PPN di sini sudah dihapus” tanpa kode adalah taktik negosiasi, bukan dasar kenaikan harga.



