Hongkong
 China




Muita gente imagina o processo como o balcão de tax free na saída do shopping: mostra o cupom e sai com o dinheiro. O mecanismo real lembra mais o cruzamento de duas bases de dados, em que uma letra diferente na descrição do produto pode travar o pagamento por meses.
O problema central:
“Compramos em Guangzhou cerca de 3 milhões de iuanes por ano. A fábrica garantia que recuperava 13% de IVA e que o preço já considerava isso. Abri minha própria empresa na China, exportei em nome dela, e recebi de volta 3%. Para onde foram os outros 10%?”
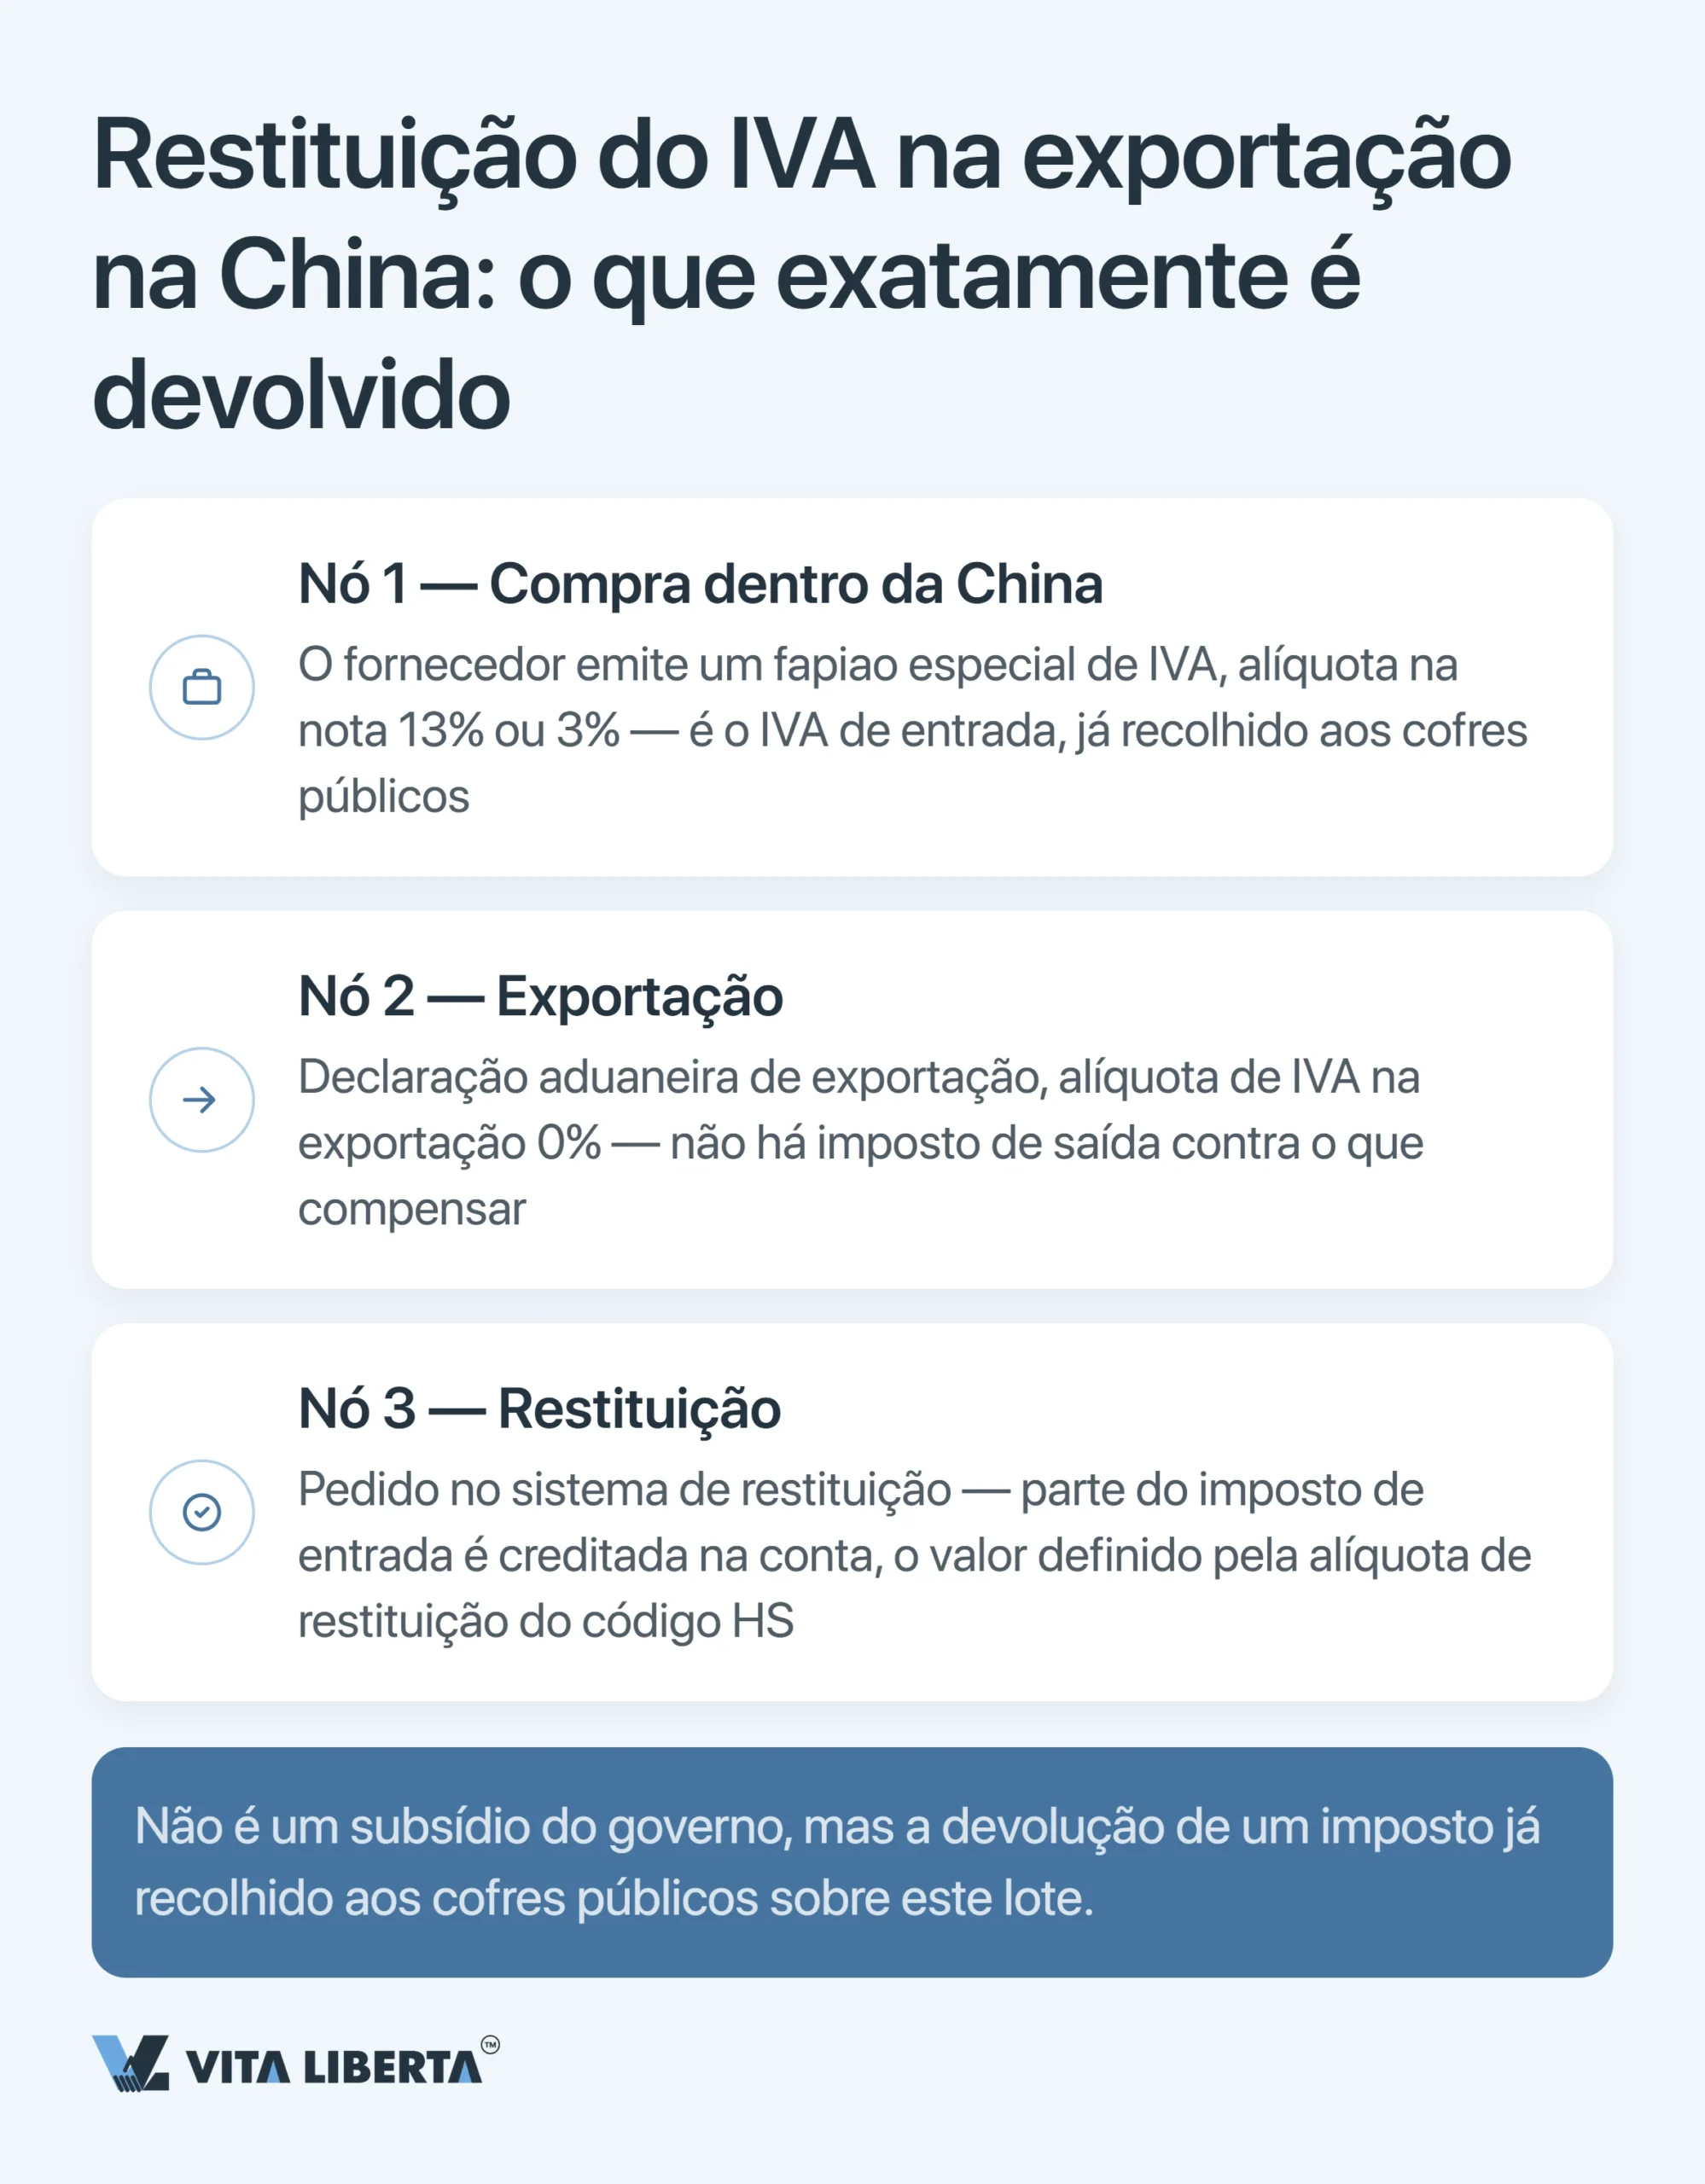
Perguntas assim estão entre as que mais ouvimos de donos estrangeiros de tradings na China. A resposta está no próprio desenho do sistema: o Tesouro devolve o que um dia recebeu por aquele lote. O export tax rebate devolve o imposto pago na entrada (input VAT). Não é subsídio.
A base legal, aliás, mudou. O Regulamento Provisório da RPC sobre o IVA (中华人民共和国增值税暂行条例) perdeu vigência em 1º de janeiro de 2026. Em seu lugar entraram a Lei da RPC sobre o Imposto sobre Valor Agregado (中华人民共和国增值税法, Ordem Presidencial nº 41, aprovada em 25/12/2024) e o Regulamento de aplicação (中华人民共和国增值税法实施条例, Ordem do Conselho de Estado nº 826). A exportação de bens continua com alíquota zero. O procedimento de restituição migrou para novos atos nacionais, aplicados desde 01/01/2026:
- o anúncio conjunto do Ministério das Finanças e da Administração Estatal de Tributação (财政部 税务总局公告2026年第11号);
- as Regras de administração da restituição (国家税务总局公告2026年第5号).
O mecanismo em si foi mantido.
Como a restituição funciona: status, código e método
O resultado depende de três parâmetros ao mesmo tempo: o status fiscal do exportador, a taxa de restituição do código do produto e o método de cálculo. Basta errar um deles para o benefício sumir por inteiro.
Quem tem direito: o contribuinte geral
O direito acompanha a pessoa jurídica chinesa que exporta, não o dono da carga. Há duas formas de pedir:
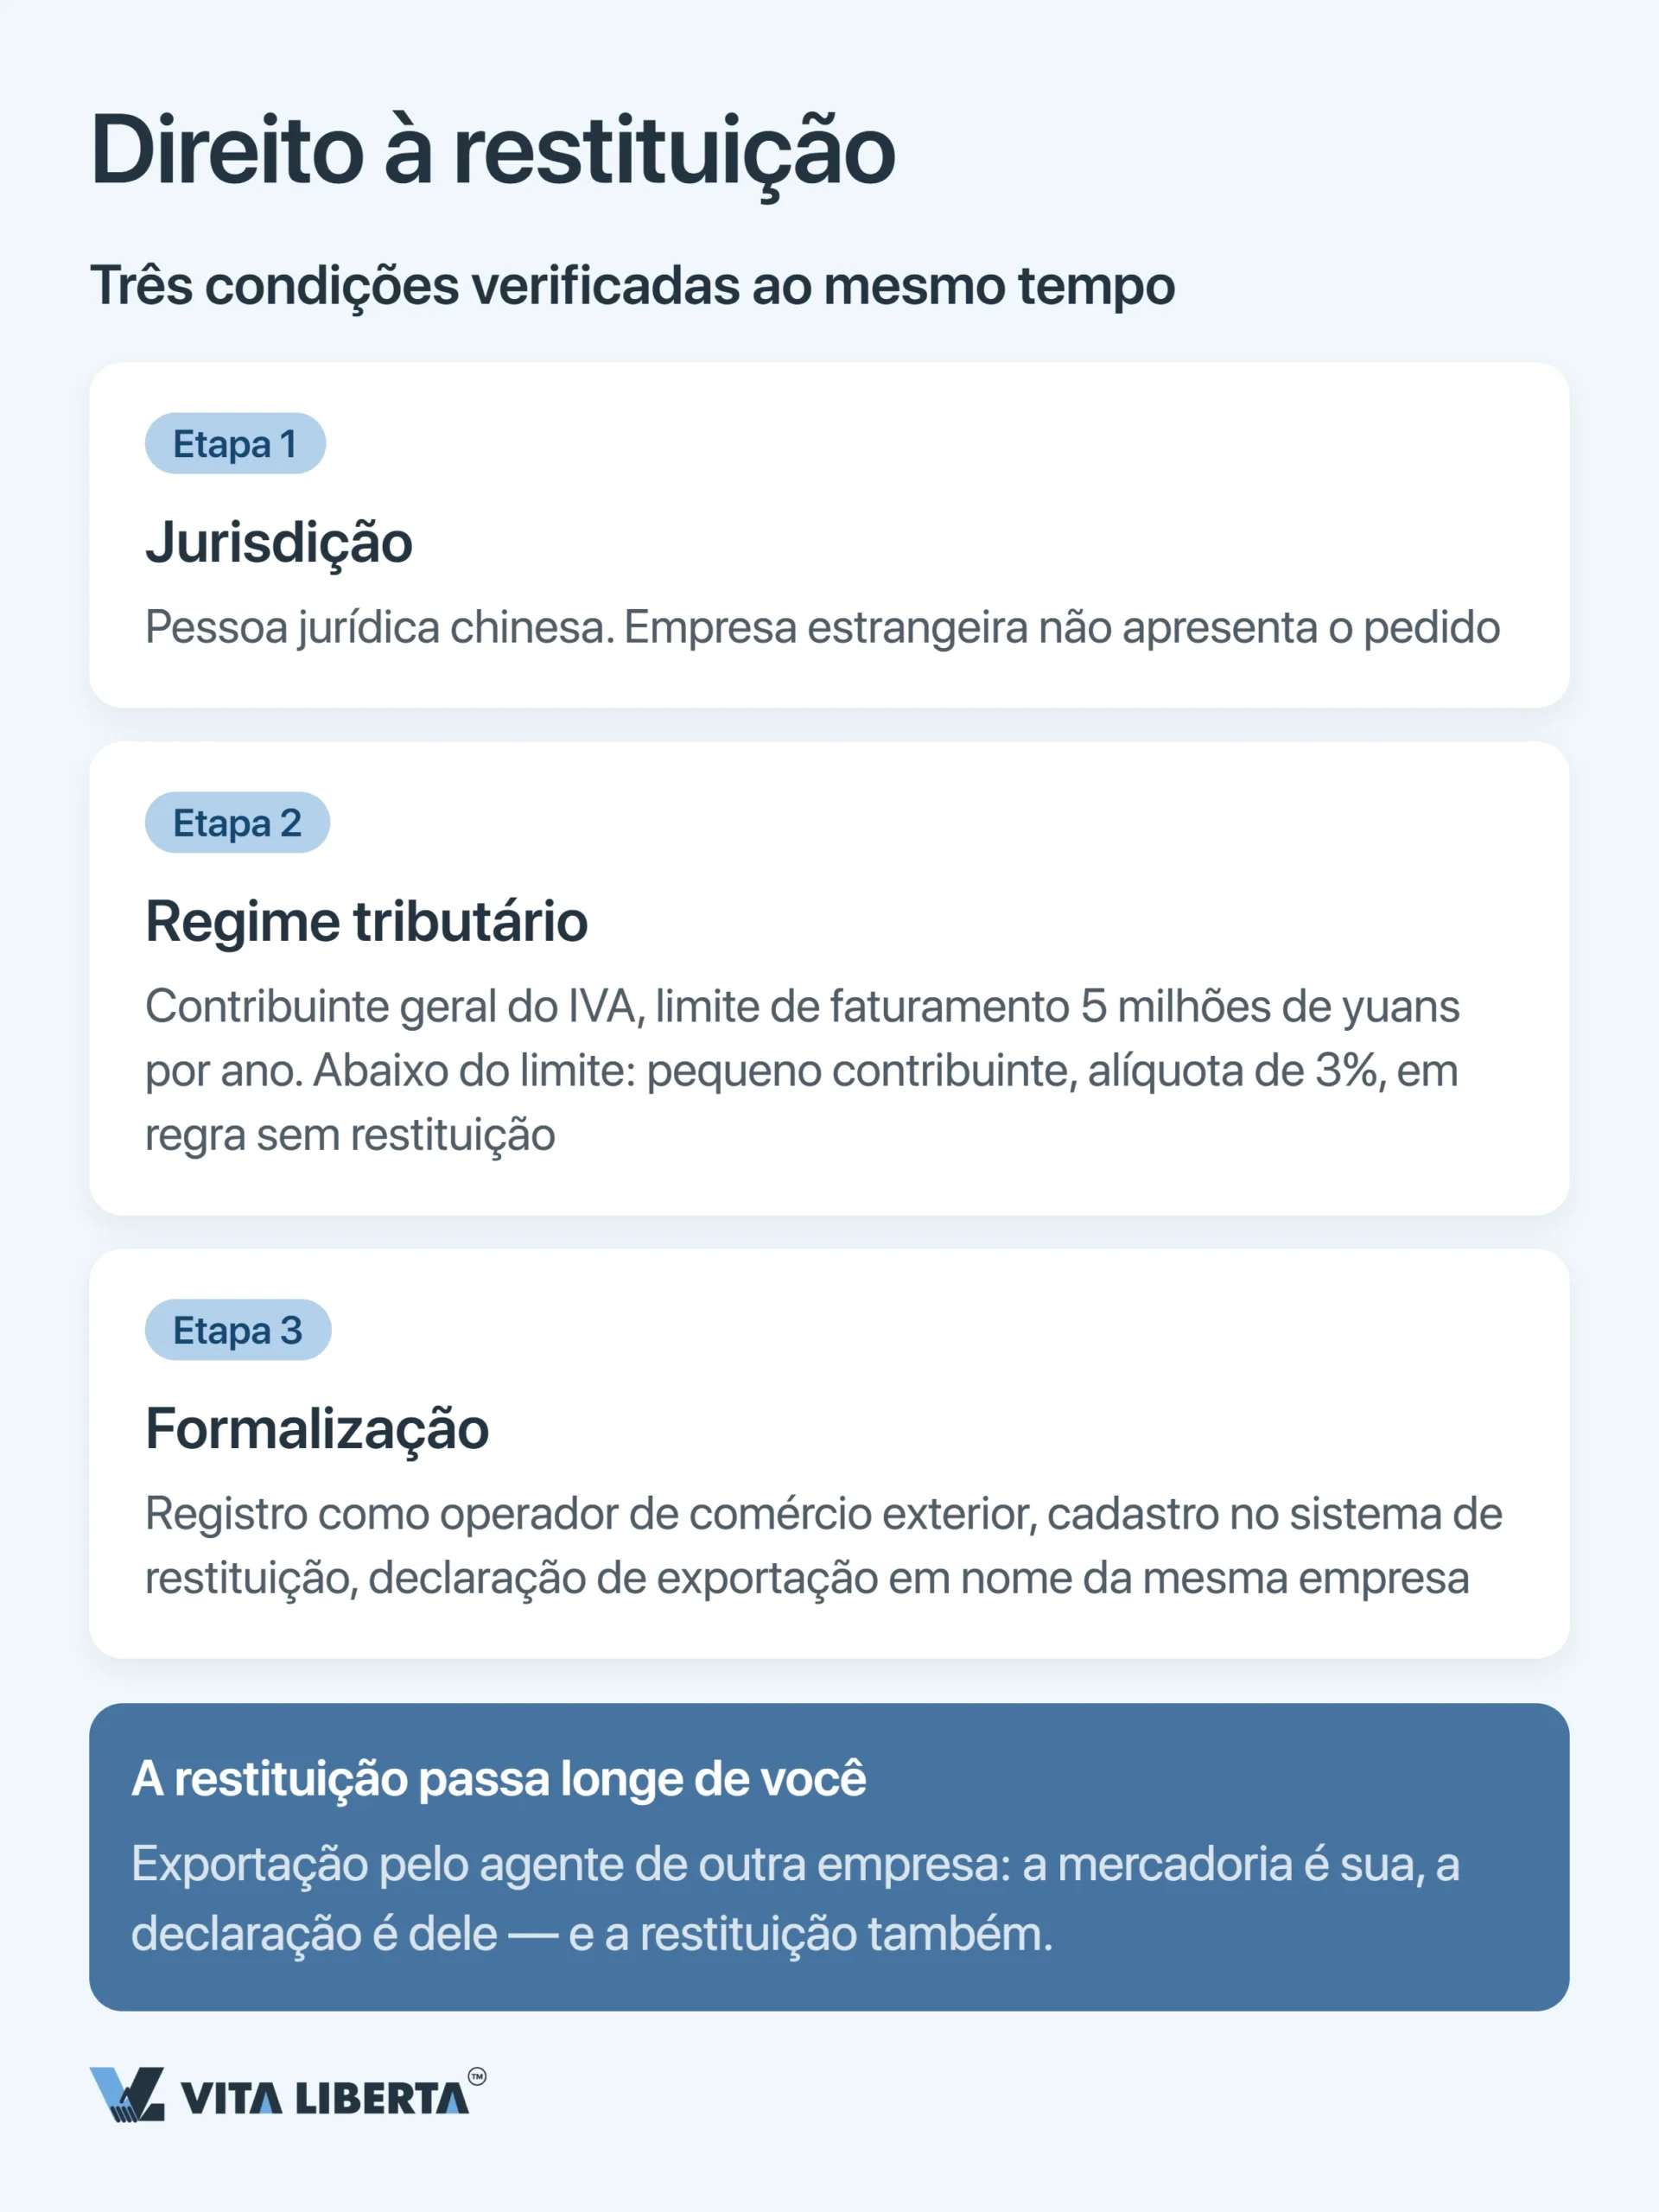
- a empresa que exporta em nome próprio faz o pedido; ou
- quando a exportação é feita por agente, sob contrato de mandato (委托出口), pede a empresa mandante, com base no certificado de exportação emitido pelo agente (《代理出口货物证明》).
Empresa estrangeira sem pessoa jurídica na China não tem direito à restituição.
É preciso ter status de contribuinte geral do IVA (General VAT Taxpayer). Pela Lei do IVA da RPC, é pequeno contribuinte (Small-scale Taxpayer) a empresa com faturamento tributável anual de até 5 milhões de iuanes. Quem mantém a contabilidade em ordem pode se registrar voluntariamente como contribuinte geral, sem esperar esse limite.
O pequeno contribuinte recolhe o IVA a uma alíquota presumida de 3%. Em 10/10/2026, vale até 31/12/2027 uma alíquota reduzida de 1%. As exportações dele ficam isentas, mas sem devolução do imposto pago na entrada.
Duas formalidades completam o quadro:
- o exportador precisa se cadastrar no sistema de restituição (出口退(免)税备案), no máximo junto com o primeiro pedido;
- o registro separado de operador de comércio exterior deixou de ser exigido em 30/12/2022, quando uma alteração da Lei de Comércio Exterior da RPC o extinguiu.
Daí um erro comum, e caro, entre compradores internacionais: exportar pela empresa de outra pessoa. Se o fornecedor ou um intermediário exporta em nome próprio, com contrato próprio, a restituição fica com ele. E se o exportador apenas “empresta” o nome para um negócio alheio, pelas regras atuais o lote não só perde a restituição como passa a ser tributado como venda no mercado interno.
A taxa de restituição: quem define é o código HS, não o fapiao
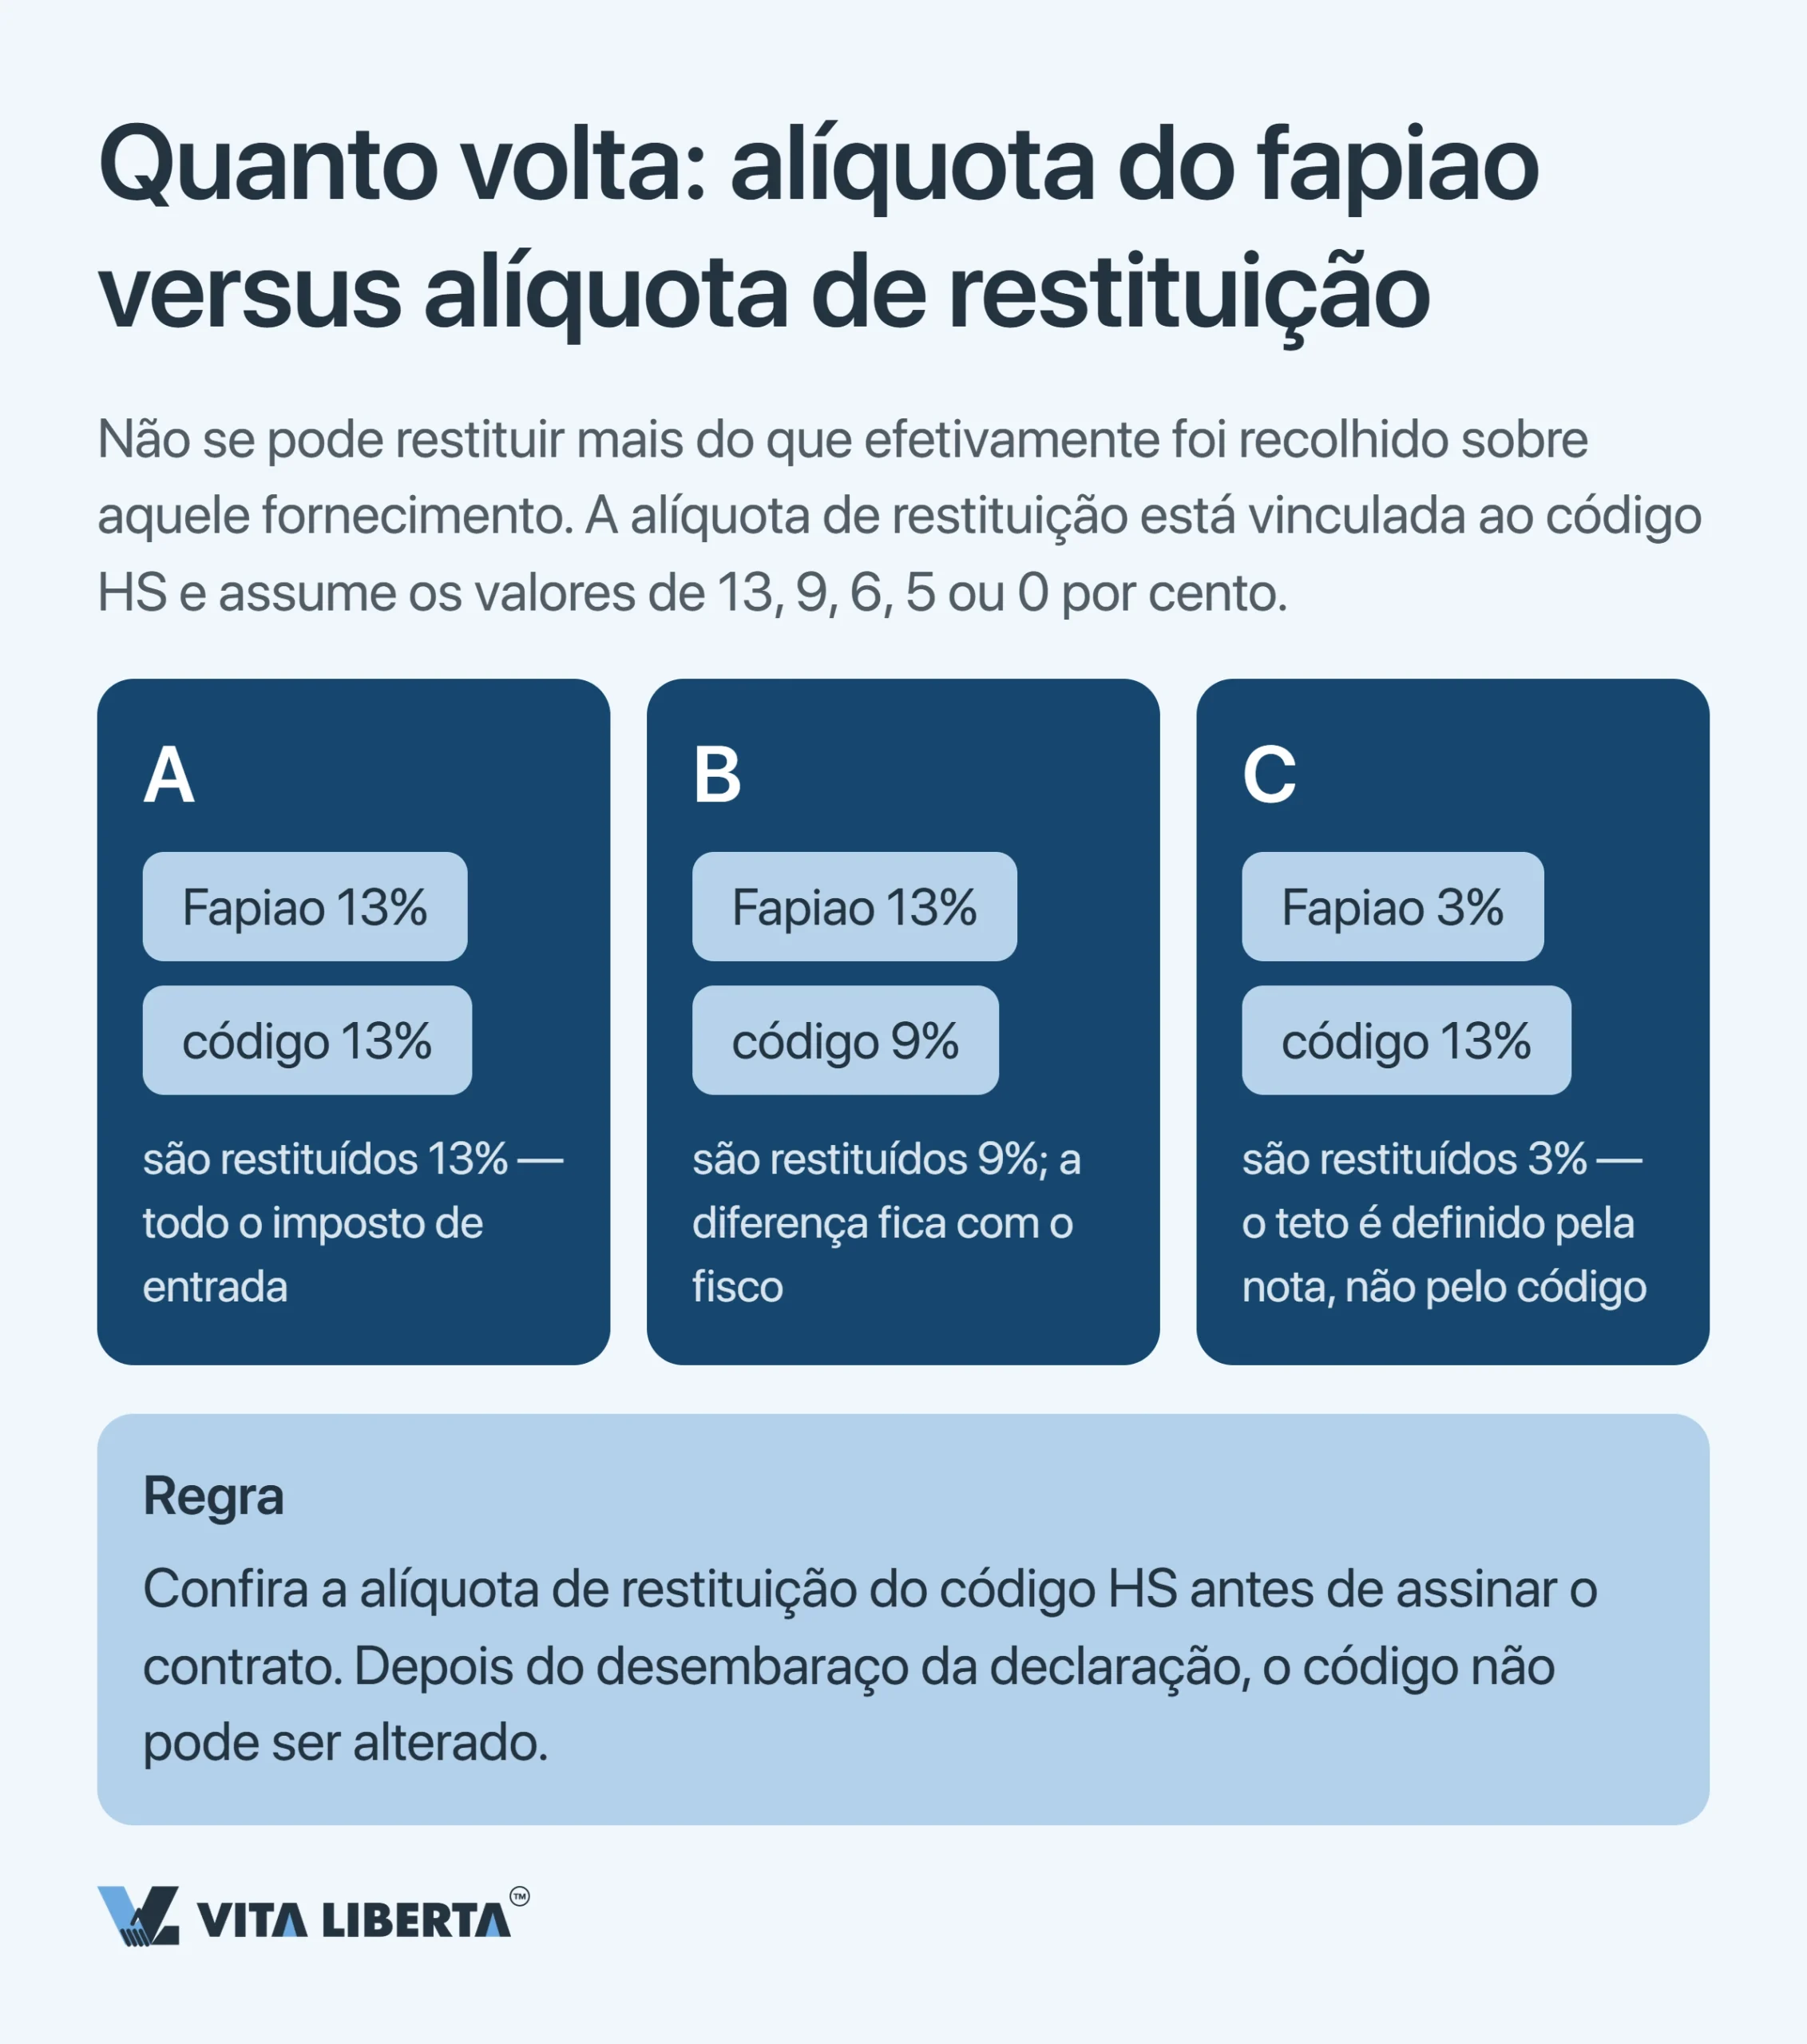
13% na nota não significa 13% na conta. A taxa de restituição (export tax rebate rate, 出口退税率) está ligada ao código aduaneiro do produto. Como regra, ela é igual à alíquota de IVA do item. Para algumas posições, porém, o Ministério das Finanças e a Administração Estatal de Tributação a reduziram (por exemplo, a 9% ou 6%) ou a zeraram. O valor vigente de cada código é publicado na base de taxas de restituição (退税率文库).
Existe ainda um teto. Se o fornecedor emitiu o fapiao especial com alíquota abaixo da taxa de restituição, a trading exportadora recebe pela menor das duas (财政部 税务总局公告2026年第11号, item III):
- fornecedor pequeno contribuinte com fapiao de 3%: o exportador recebe 3%, mesmo que o código preveja 13%;
- fapiao com a alíquota reduzida de 1%: a restituição será de 1%.
É exatamente isso que explica a diferença de 10 pontos percentuais do exemplo acima.
Dica prática: confira a taxa pelo código HS antes de assinar o contrato. Depois do desembaraço da declaração, o código não muda mais.
Trading e fabricante calculam de jeitos diferentes
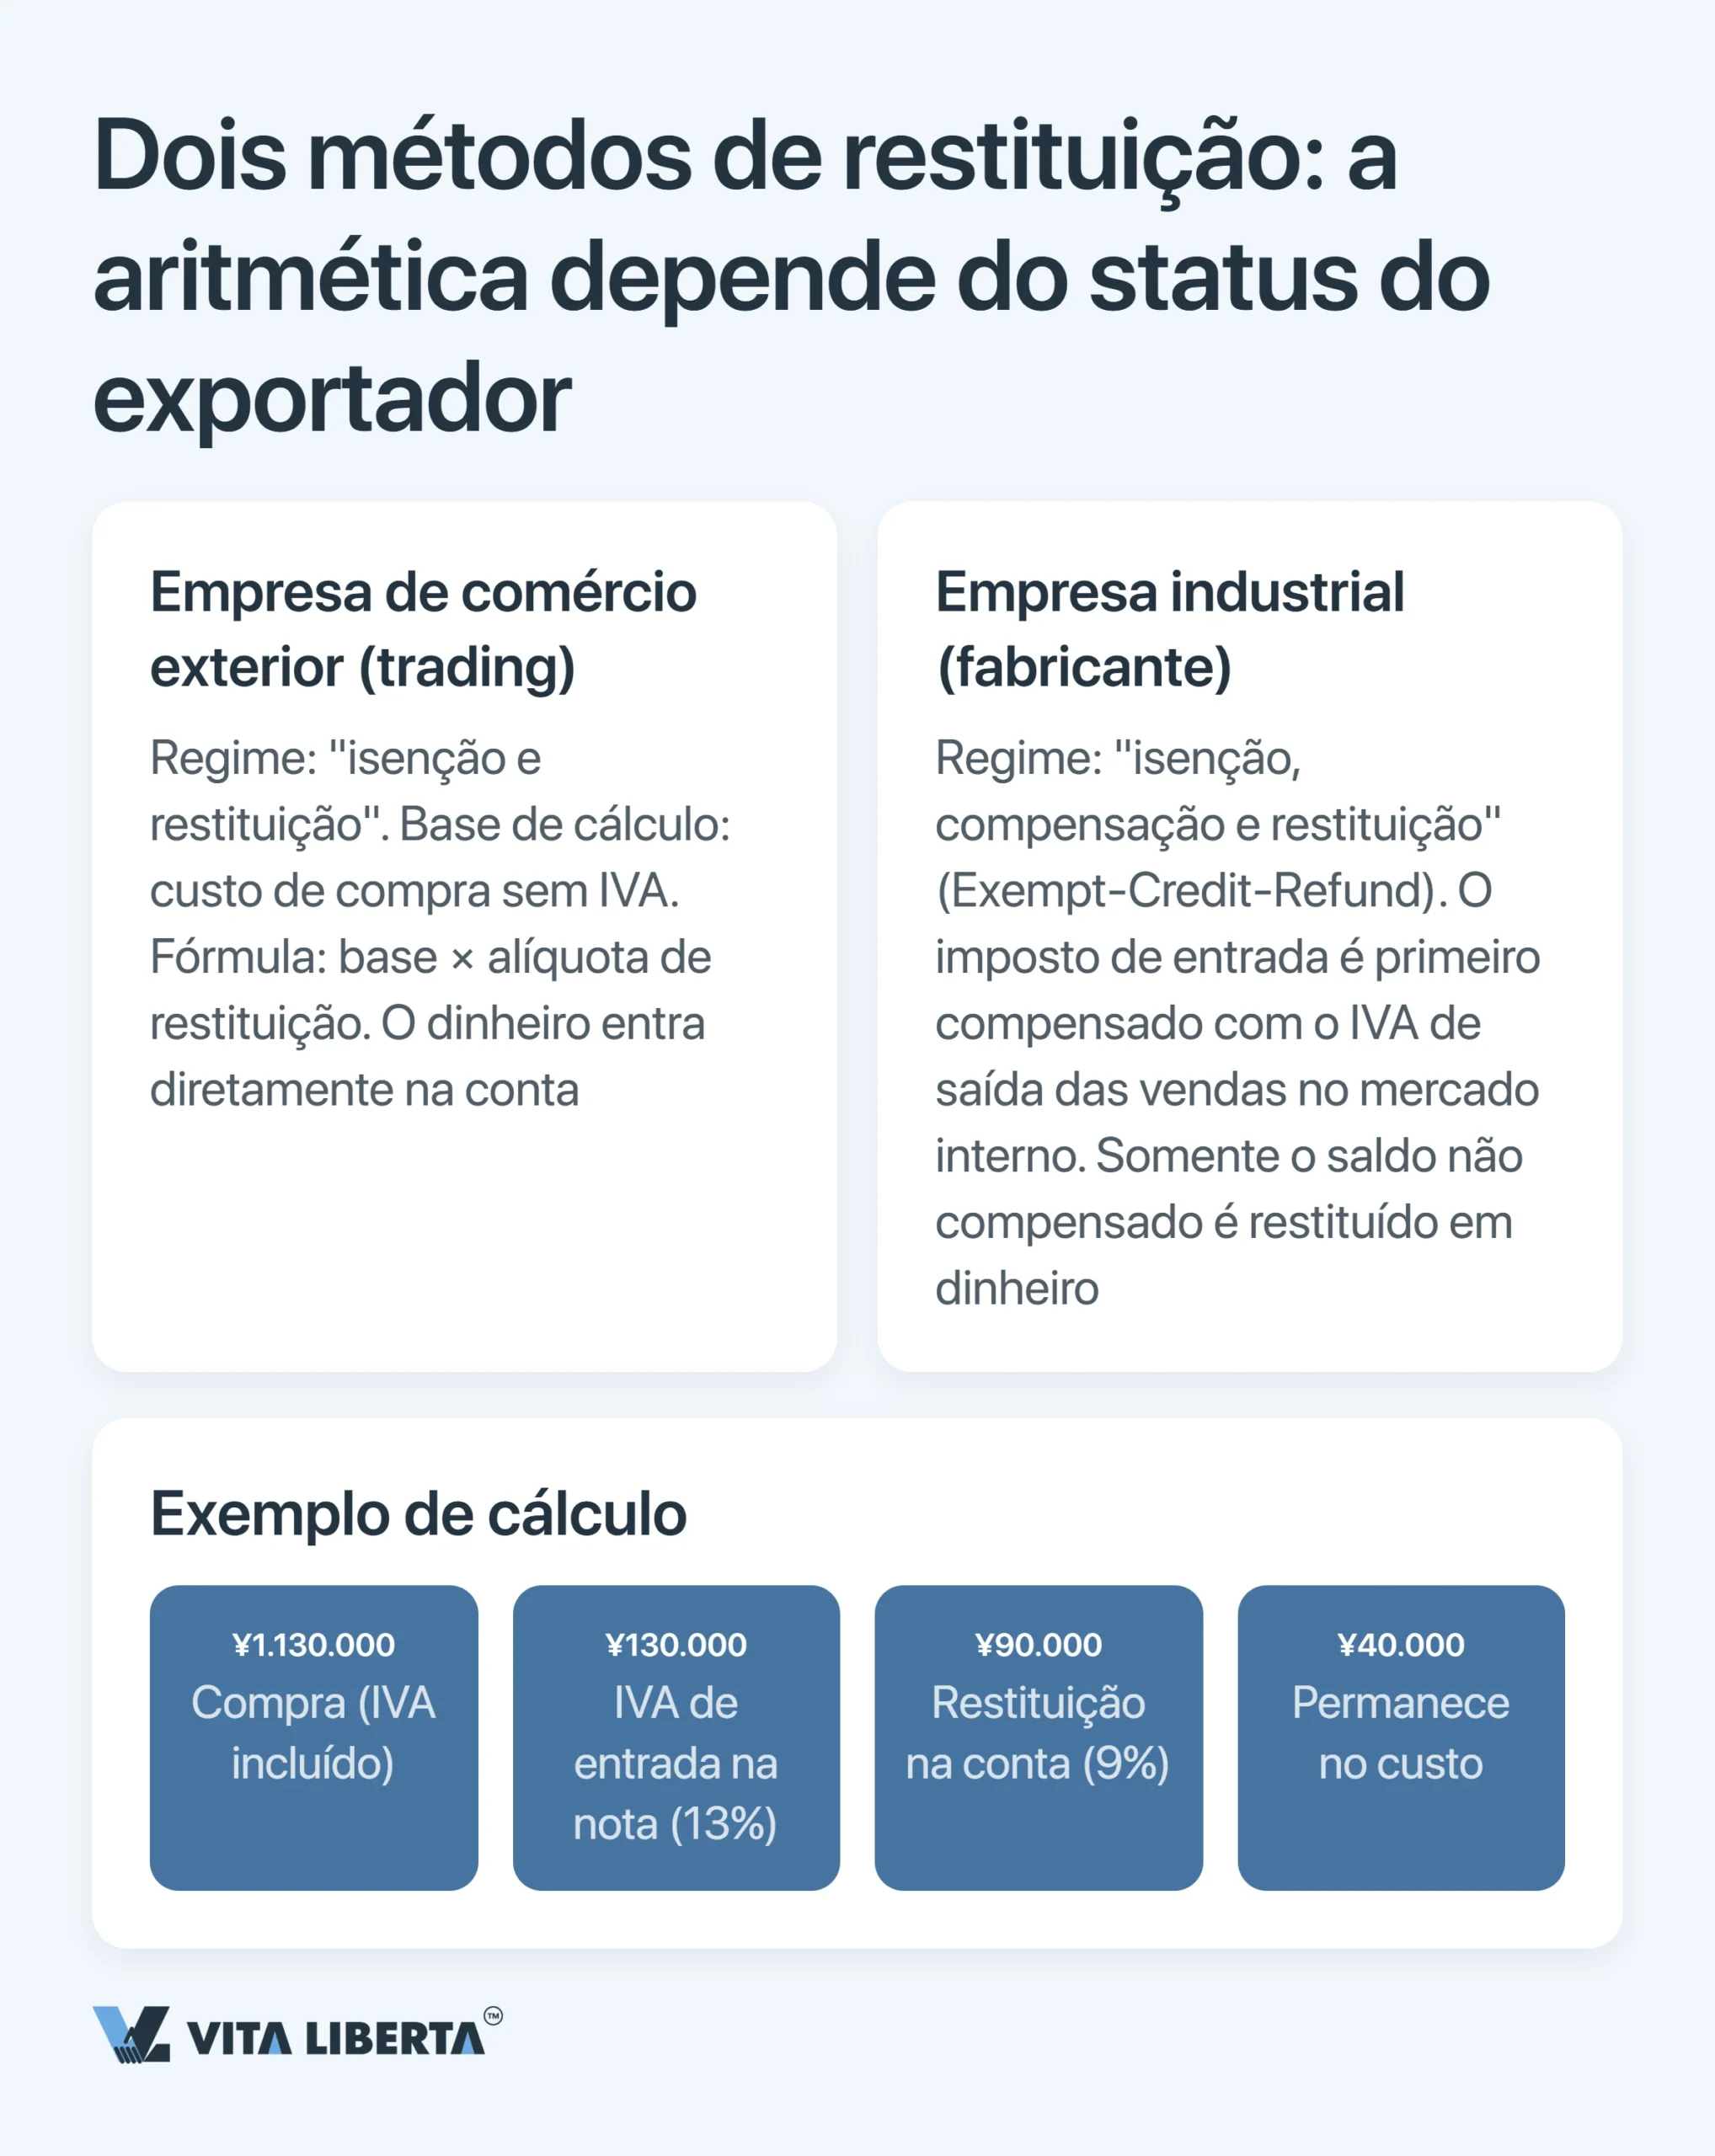
- Trading: usa o regime de “isenção e restituição”. A base é o custo de compra sem IVA multiplicado pela taxa de restituição.
- Fabricante: usa “isenção, compensação e restituição” (Exempt-Credit-Refund). O imposto de entrada primeiro abate o IVA devido nas vendas internas, e só o saldo não coberto volta em dinheiro.
Na ponta do lápis:
| Etapa | Valor, iuanes |
| Compra com fapiao de 13% | 1.130.000 |
| Imposto de entrada | 130.000 |
| Devolvido com taxa de restituição de 9% | 90.000 |
| Fica no custo para sempre | 40.000 |
Moral da história: a restituição não é um direito a 13%. É o resultado de três variáveis, e o exportador controla diretamente só uma delas: a escolha de um fornecedor com status de contribuinte geral.
Recupere o IVA da exportação na China sem recusas
- Conferência da taxa pelo código HS
- Auditoria do dossiê de documentos
- Acompanhamento até o crédito

Documentos e prazos: onde o processo trava
A recusa quase nunca vem de uma norma controversa. Vem de dados que não batem entre um documento e outro.
O dossiê: o preço de um caractere a mais
O que vai com o pedido. A trading entrega ao fisco:
- o fapiao especial de IVA do fornecedor (增值税专用发票);
- a declaração aduaneira de exportação ou, na exportação via agente, o certificado 《代理出口货物证明》;
- os registros eletrônicos de compras e exportações.
O cruzamento é feito com os dados eletrônicos da aduana.
O que fica arquivado. Estes documentos não são entregues ao fisco:
- os contratos de compra e de venda;
- o conhecimento de embarque ou outros documentos de transporte;
- os fapiaos do frete interno e internacional;
- o contrato com o despachante aduaneiro.
Eles precisam ser reunidos e indexados em até 15 dias após o pedido e guardados por 10 anos (国家税务总局公告2026年第5号, arts. 44–45).
O que precisa bater. Nome do produto e unidade de medida têm de ser idênticos na declaração e no fapiao. Algumas divergências fazem mais do que derrubar a restituição: o lote passa a ser tributado como venda interna (mesmas regras, arts. 23 e 57). Isso acontece quando:
- o nome ou a quantidade no fapiao diverge dos documentos de expedição do fornecedor; ou
- o nome, a quantidade ou o peso na declaração diverge dos documentos de transporte, além da quebra natural.
O preço. As normas vigentes não trazem regra segundo a qual exportar abaixo do preço de compra leve, por si só, à recusa. Mas se o preço de compra ou de exportação estiver claramente inflado e sem justificativa, o lote sai do regime de restituição e passa para a isenção, sem devolução do IVA de entrada (财政部 税务总局公告2026年第11号, item IX).
Prazos: três etapas e um primeiro pedido mais pesado
Não existe prazo oficial de “três meses”. Na prática, entre o embarque e o crédito costumam se passar meses, e isso é assunto do modelo financeiro, não de nota de rodapé.
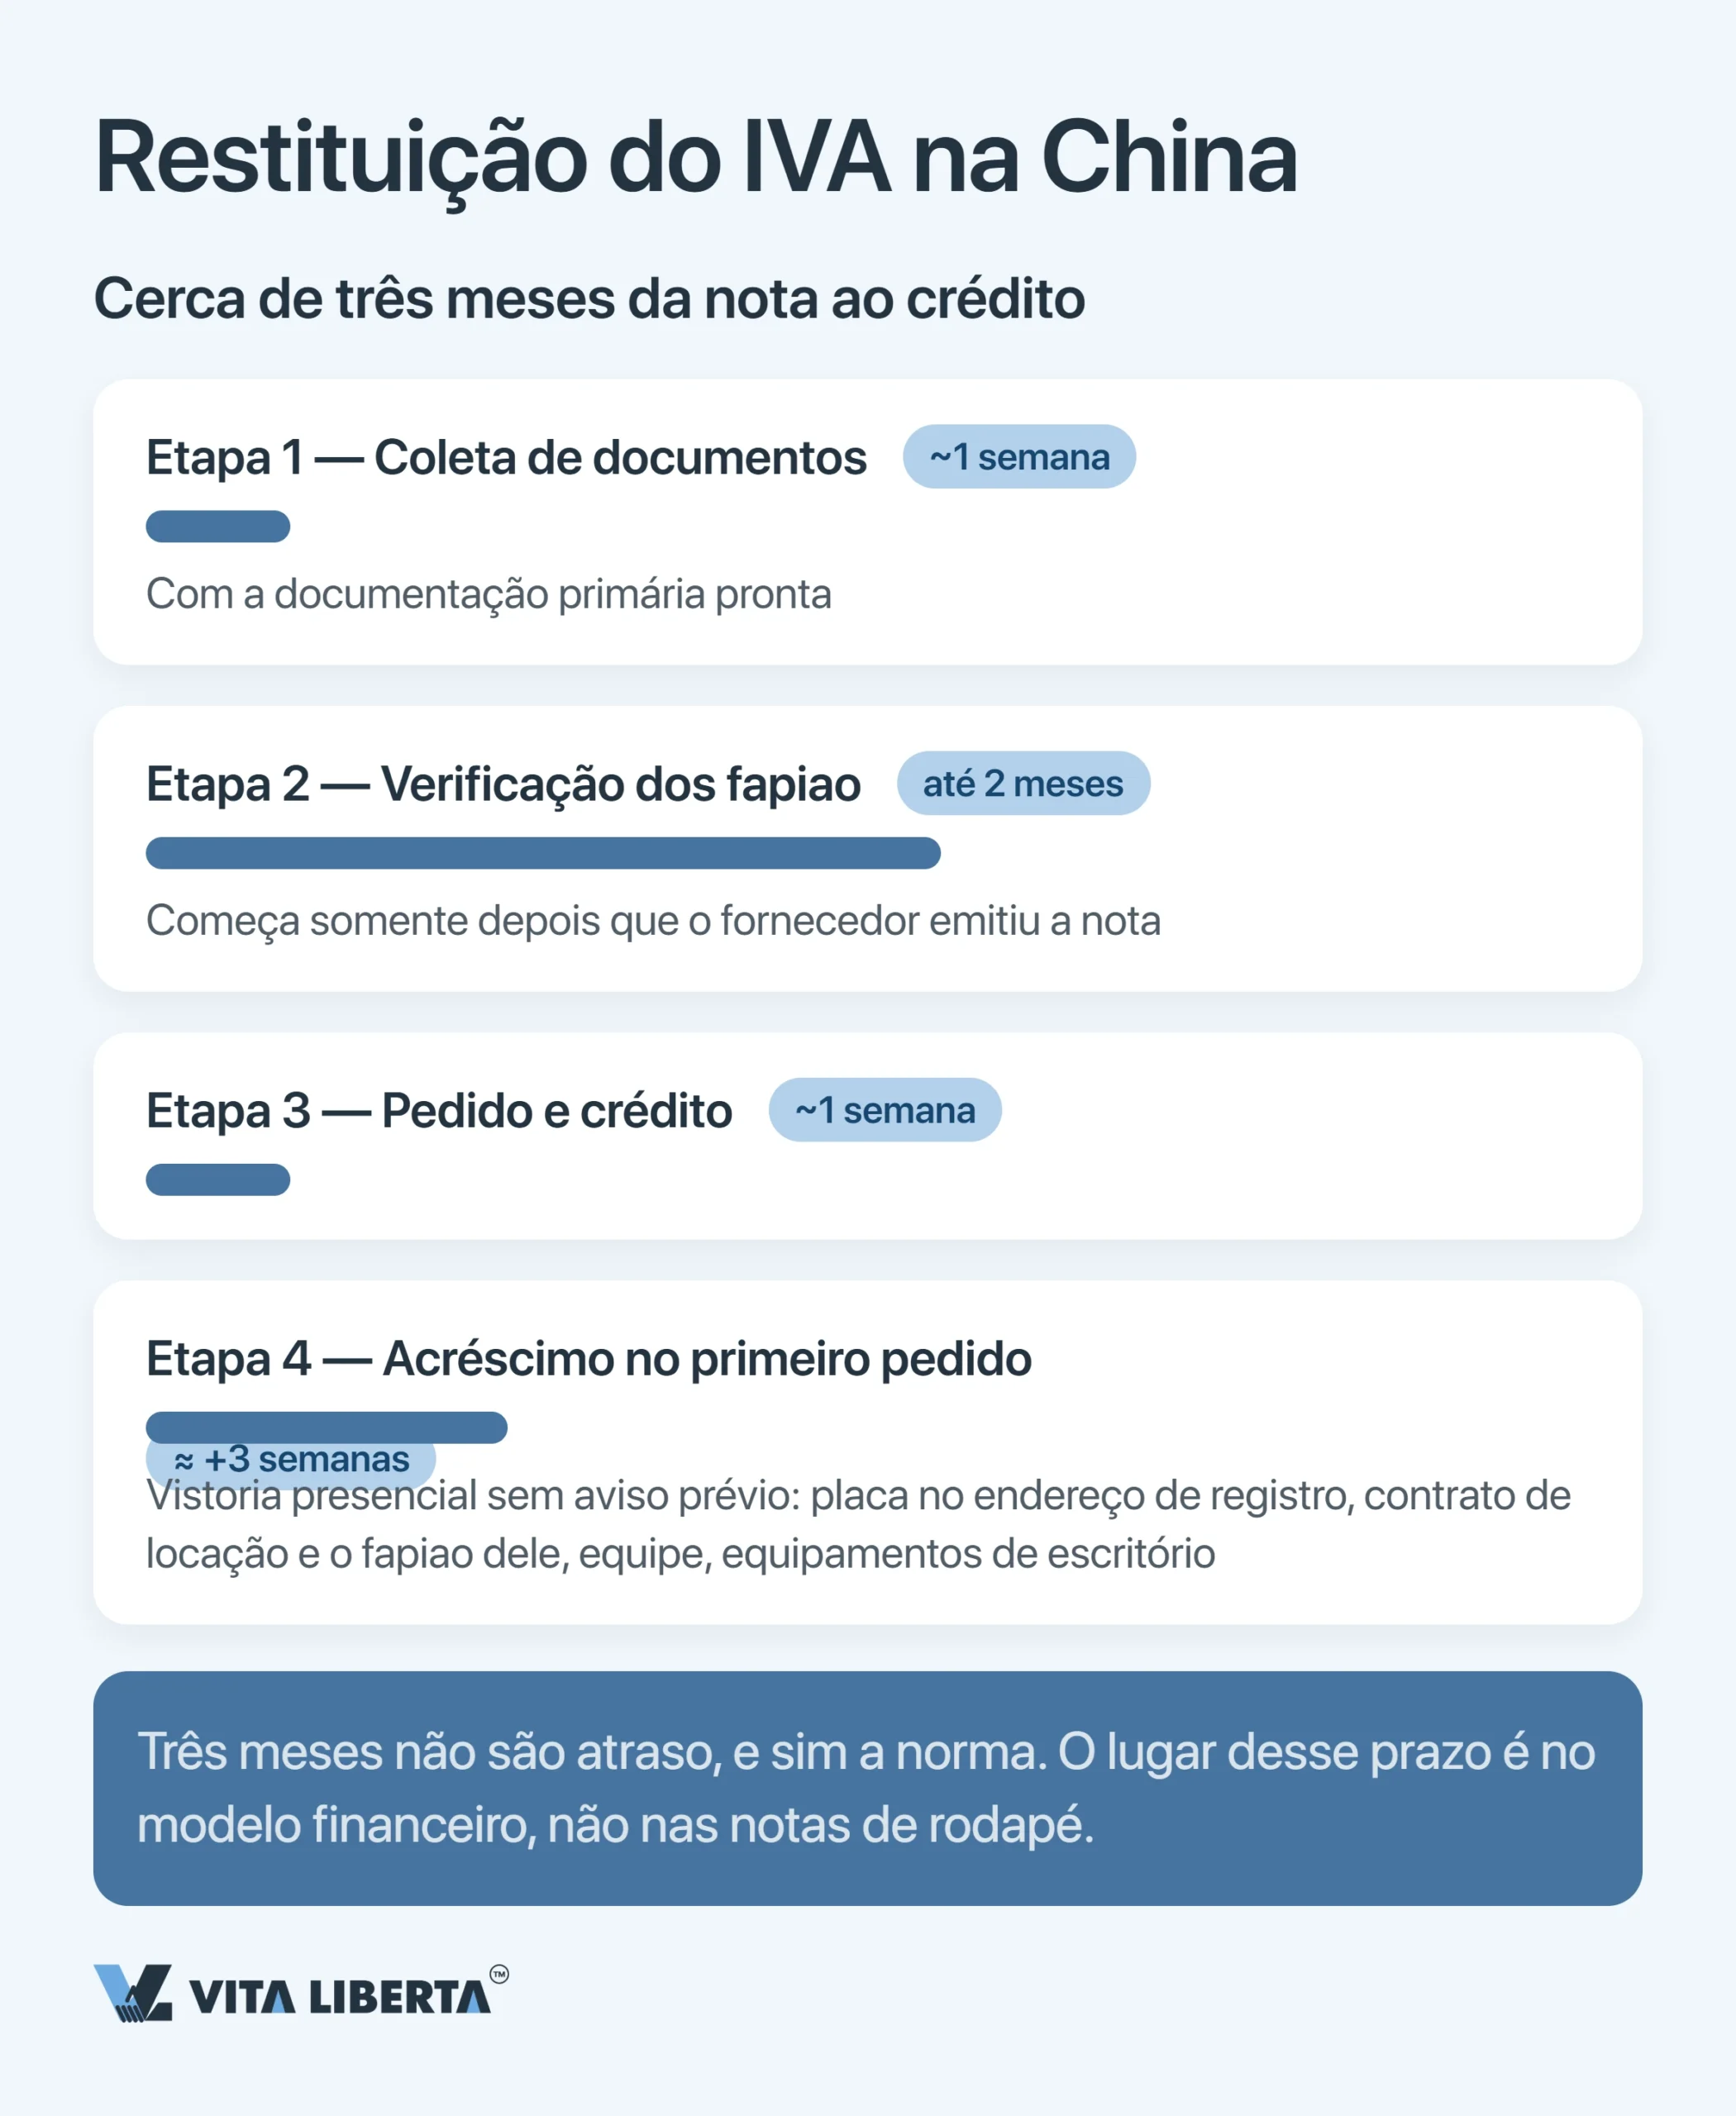
- Juntar os documentos leva cerca de uma semana, se a papelada primária estiver pronta.
- Esperar o fapiao e a confirmação dele no sistema eletrônico é a etapa mais longa e imprevisível. O processo só começa depois que o fornecedor emite a nota.
- O pedido e o crédito tomam menos tempo quando a fiscalização não faz perguntas.
Prazos rígidos, porém, existem:
- O pedido é feito a partir do mês seguinte à data de exportação até 30 de abril do ano seguinte. Até a mesma data é preciso ter recebido as divisas.
- Quem perder o prazo ainda pode pedir depois, com a comprovação do recebimento, mas no máximo até 36 meses da data de exportação.
- Passado esse limite, o lote exportado a partir de 01/01/2026 é considerado vendido no mercado interno e tributado pelo IVA (财政部 税务总局公告2026年第11号, item IX; 国家税务总局公告2026年第5号, art. 48).
Vale preparar o primeiro pedido à parte. Nos casos da lista aprovada pela Administração Estatal de Tributação, o fisco pode fazer uma verificação in loco (实地核查), e o exportador é obrigado a participar (国家税务总局公告2026年第5号, art. 52). Na visita, os fiscais procuram sinais de atividade real: placa no endereço de registro, contrato de locação e o fapiao do aluguel, funcionários e equipamentos de escritório.
| Etapa | O que dizem as regras | Na prática |
| Confirmação do fapiao | A restituição é pedida com base no fapiao especial do fornecedor; o fisco só aceita o pedido se os dados baterem com as informações eletrônicas do fornecedor e da aduana (国家税务总局公告2026年第5号, arts. 18 e 26) | Esperar o fapiao e a confirmação é a etapa mais longa; entra no fluxo de caixa desde o início, não no fim do processo |
| Quando a taxa é fixada | A taxa de restituição é definida pela data de exportação (出口日期) que consta da declaração aduaneira (财政部 税务总局公告2026年第11号, item III) | Assinatura, pagamento e data de registro da declaração não mudam o número; no mês da troca de taxa, só a data de exportação conta |
| Recebimento das divisas | As divisas devem entrar até 30 de abril do ano seguinte à exportação; os comprovantes ficam com o exportador e, em casos específicos, admite-se o recebimento equiparado (视同收汇) conforme lista aprovada (国家税务总局公告2026年第5号, arts. 48–51) | Sem recebimento e sem base para a equiparação, não há restituição, e a já paga é estornada |
| Categoria do exportador | Os exportadores são divididos em quatro categorias (出口企业管理类别), considerando a classificação de crédito fiscal (A, B, M, C, D) | Quanto mais baixa a categoria, mais verificações manuais; o exportador da categoria 4 anexa os comprovantes de câmbio a cada pedido (国家税务总局公告2026年第5号, art. 49) |
O que mudou em 2026
A retirada de incentivos à exportação em determinados setores virou política sistemática. As listas são revistas mais rápido do que os fornecedores conseguem atualizar as tabelas de preço.
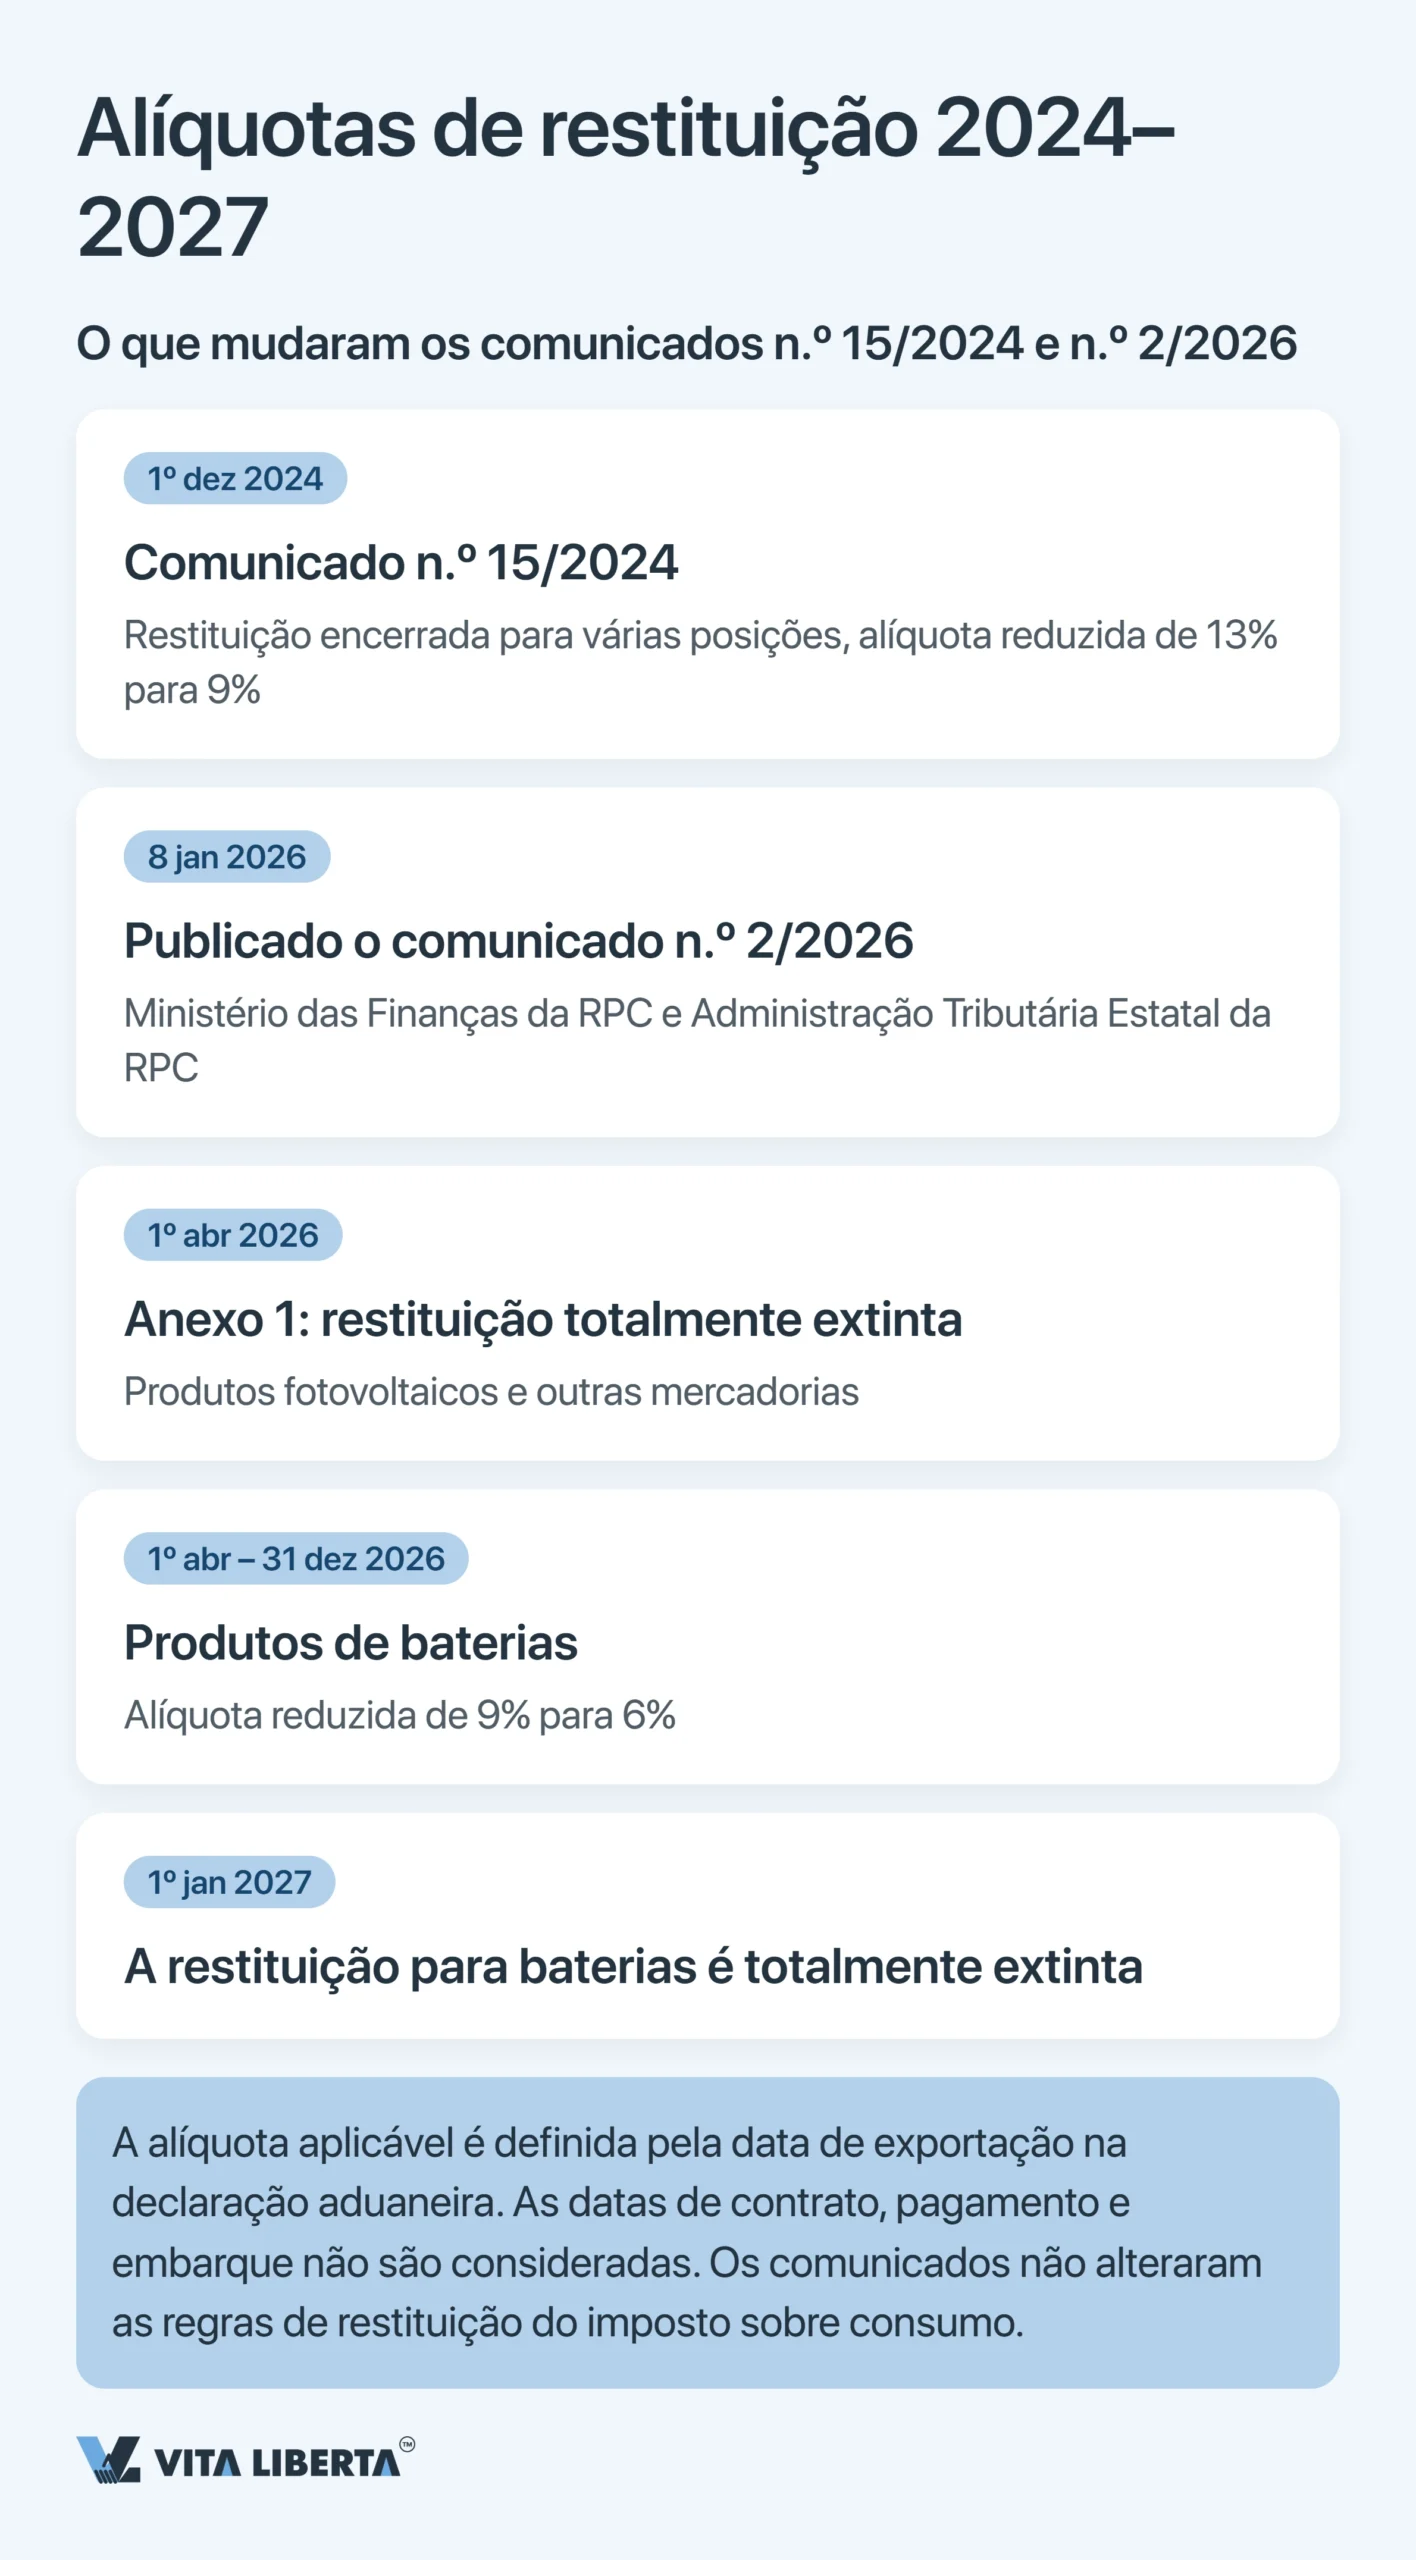
De 9% para 6% e depois zero: quem o anúncio nº 2/2026 atinge
Desde 1º de abril de 2026, o exportador de módulos solares não recebe nada. É consequência direta do anúncio nº 2/2026 (财政部 税务总局公告2026年第2号), assinado em 8 de janeiro de 2026 pelo Ministério das Finanças da RPC em conjunto com a Administração Estatal de Tributação (STA, 国家税务总局). Três parâmetros para ter em mente:
- Anexo 1: restituição zero. Os produtos fotovoltaicos e outros itens da lista perderam a restituição do IVA a partir de 1º de abril de 2026.
- Baterias: período de transição. De 1º de abril a 31 de dezembro de 2026, a taxa de restituição cai de 9% para 6%. A partir de 1º de janeiro de 2027, a restituição acaba de vez.
- O marco é a data de exportação, não o negócio. A taxa aplicável é definida pela data de exportação (出口日期) que consta da declaração aduaneira. A data de registro da declaração (申报日期) e a data de pagamento não contam.
É a continuação de uma linha anterior. O anúncio nº 15/2024 (财政部 税务总局公告2024年第15号) entrou em vigor em 1º de dezembro de 2024 e:
- eliminou a restituição de laminados de alumínio e cobre e de outros itens;
- reduziu a taxa de 13% para 9% para parte dos derivados de petróleo, a fotovoltaica, as baterias e alguns produtos minerais não metálicos.
O anúncio nº 2/2026 esclarece, à parte, que para os bens sujeitos ao imposto sobre consumo que estão nas suas listas a sistemática de restituição e isenção desse imposto na exportação não muda.
Importante: acabar com a restituição não proíbe a exportação. Só desloca 9–13% de carga tributária para o preço de saída da fábrica. Se o fornecedor alegar um “fim geral da restituição do IVA” sem apontar o código específico do anexo, o caminho é pedir a fundamentação, não rever o orçamento de compras.
A conta da restituição: não é margem extra, é proteção contra prejuízo
Na revenda comum, a restituição não gera lucro. Ela devolve um imposto que já estava embutido no preço de compra, e não pedi-la equivale a dar de presente ao Tesouro 9–13% do valor do lote. O ganho real aparece em dois cenários:
- Um fornecedor que não exporta e trabalha de forma regular. Ele é obrigado a emitir o fapiao especial, e esse imposto de entrada passa a ficar com o exportador, quando antes se diluía no preço.
- Uma fábrica pequena ou média que não faz a restituição por conta própria. Os grandes exportadores recuperam tudo sozinhos e simplesmente não têm o que repartir.
Resumo da ópera: o sentido econômico do procedimento não é ganhar, e sim não perder. Com compras de 3 milhões de iuanes por ano e fapiao de 13%, o imposto de entrada fica em torno de 345.000 iuanes. Um dossiê incompleto custa essa quantia inteira com taxa de restituição de 13%, e cerca de 239.000 iuanes com taxa de 9%.
Abra sua empresa exportadora na China do jeito certo
- Status de contribuinte geral
- Escolha do modelo: exportação em nome próprio ou via agente
- Cadastro no sistema de restituição

Restituição de impostos na exportação da China: conclusões estratégicas
O paradoxo central do regime: o Estado formalizou o procedimento ao máximo, com fapiao, códigos, verificação eletrônica e cruzamento completo com a aduana. Ao mesmo tempo, manteve um controle manual por meio das listas anexas, que mudam com uma canetada em um único anúncio.
- A taxa de restituição é variável, não constante. Verifique pelo código HS antes do contrato, na base de taxas de restituição (退税率文库). Como regra, ela é igual à alíquota do IVA, mas em certas posições foi reduzida ou zerada.
- O direito à restituição acompanha o exportador. Ter a própria pessoa jurídica na China, com status de contribuinte geral, é a única forma de ficar com o imposto em vez de deixá-lo com o intermediário. Ela pode exportar em nome próprio ou via agente sob contrato de mandato.
- A restituição chega com atraso. Esperar o fapiao do fornecedor e a confirmação dele estica o processo por meses, e tanto o pedido quanto o recebimento das divisas têm como limite 30 de abril do ano seguinte. É um parâmetro de capital de giro, não um detalhe contábil.
Portanto, a restituição do IVA na exportação da China deve ser tratada não como formalidade no fim do negócio, mas como parâmetro definido na escolha do fornecedor e do código do produto. A empresa que calcula a taxa de restituição antes de assinar o contrato administra o próprio custo. A que só lembra dela depois do desembaraço apenas contabiliza perdas.
Perguntas frequentes
Diretamente, não. A restituição só pode ser processada por uma pessoa jurídica chinesa com status de contribuinte geral. Ela precisa exportar a mercadoria em nome próprio, ou contratar um agente e receber dele o certificado de exportação (《代理出口货物证明》). Solução: ter a própria exportadora na China, ou fechar contrato com um exportador em que a obrigação de repassar o ganho da restituição esteja embutida no preço.
No máximo a alíquota que consta do fapiao especial do fornecedor: 3%. Se ele aplica a alíquota reduzida de 1% (válida até 31/12/2027), 1%. A taxa de restituição do código HS não eleva esse teto. Solução: com volumes regulares, a diferença entre 3% e 13% costuma cobrir com folga o custo de migrar para um fornecedor com status de contribuinte geral.
Vale a taxa de abril. O registro em março, sozinho, não garante nada: o fiscal olha o campo “data de exportação” (出口日期), não a data de registro da declaração (申报日期). A diferença fica com a parte que assumiu esse risco no contrato. Solução: nos meses de transição, deixe por escrito quem arca com um deslocamento da data de exportação e não deixe o despacho correr solto.
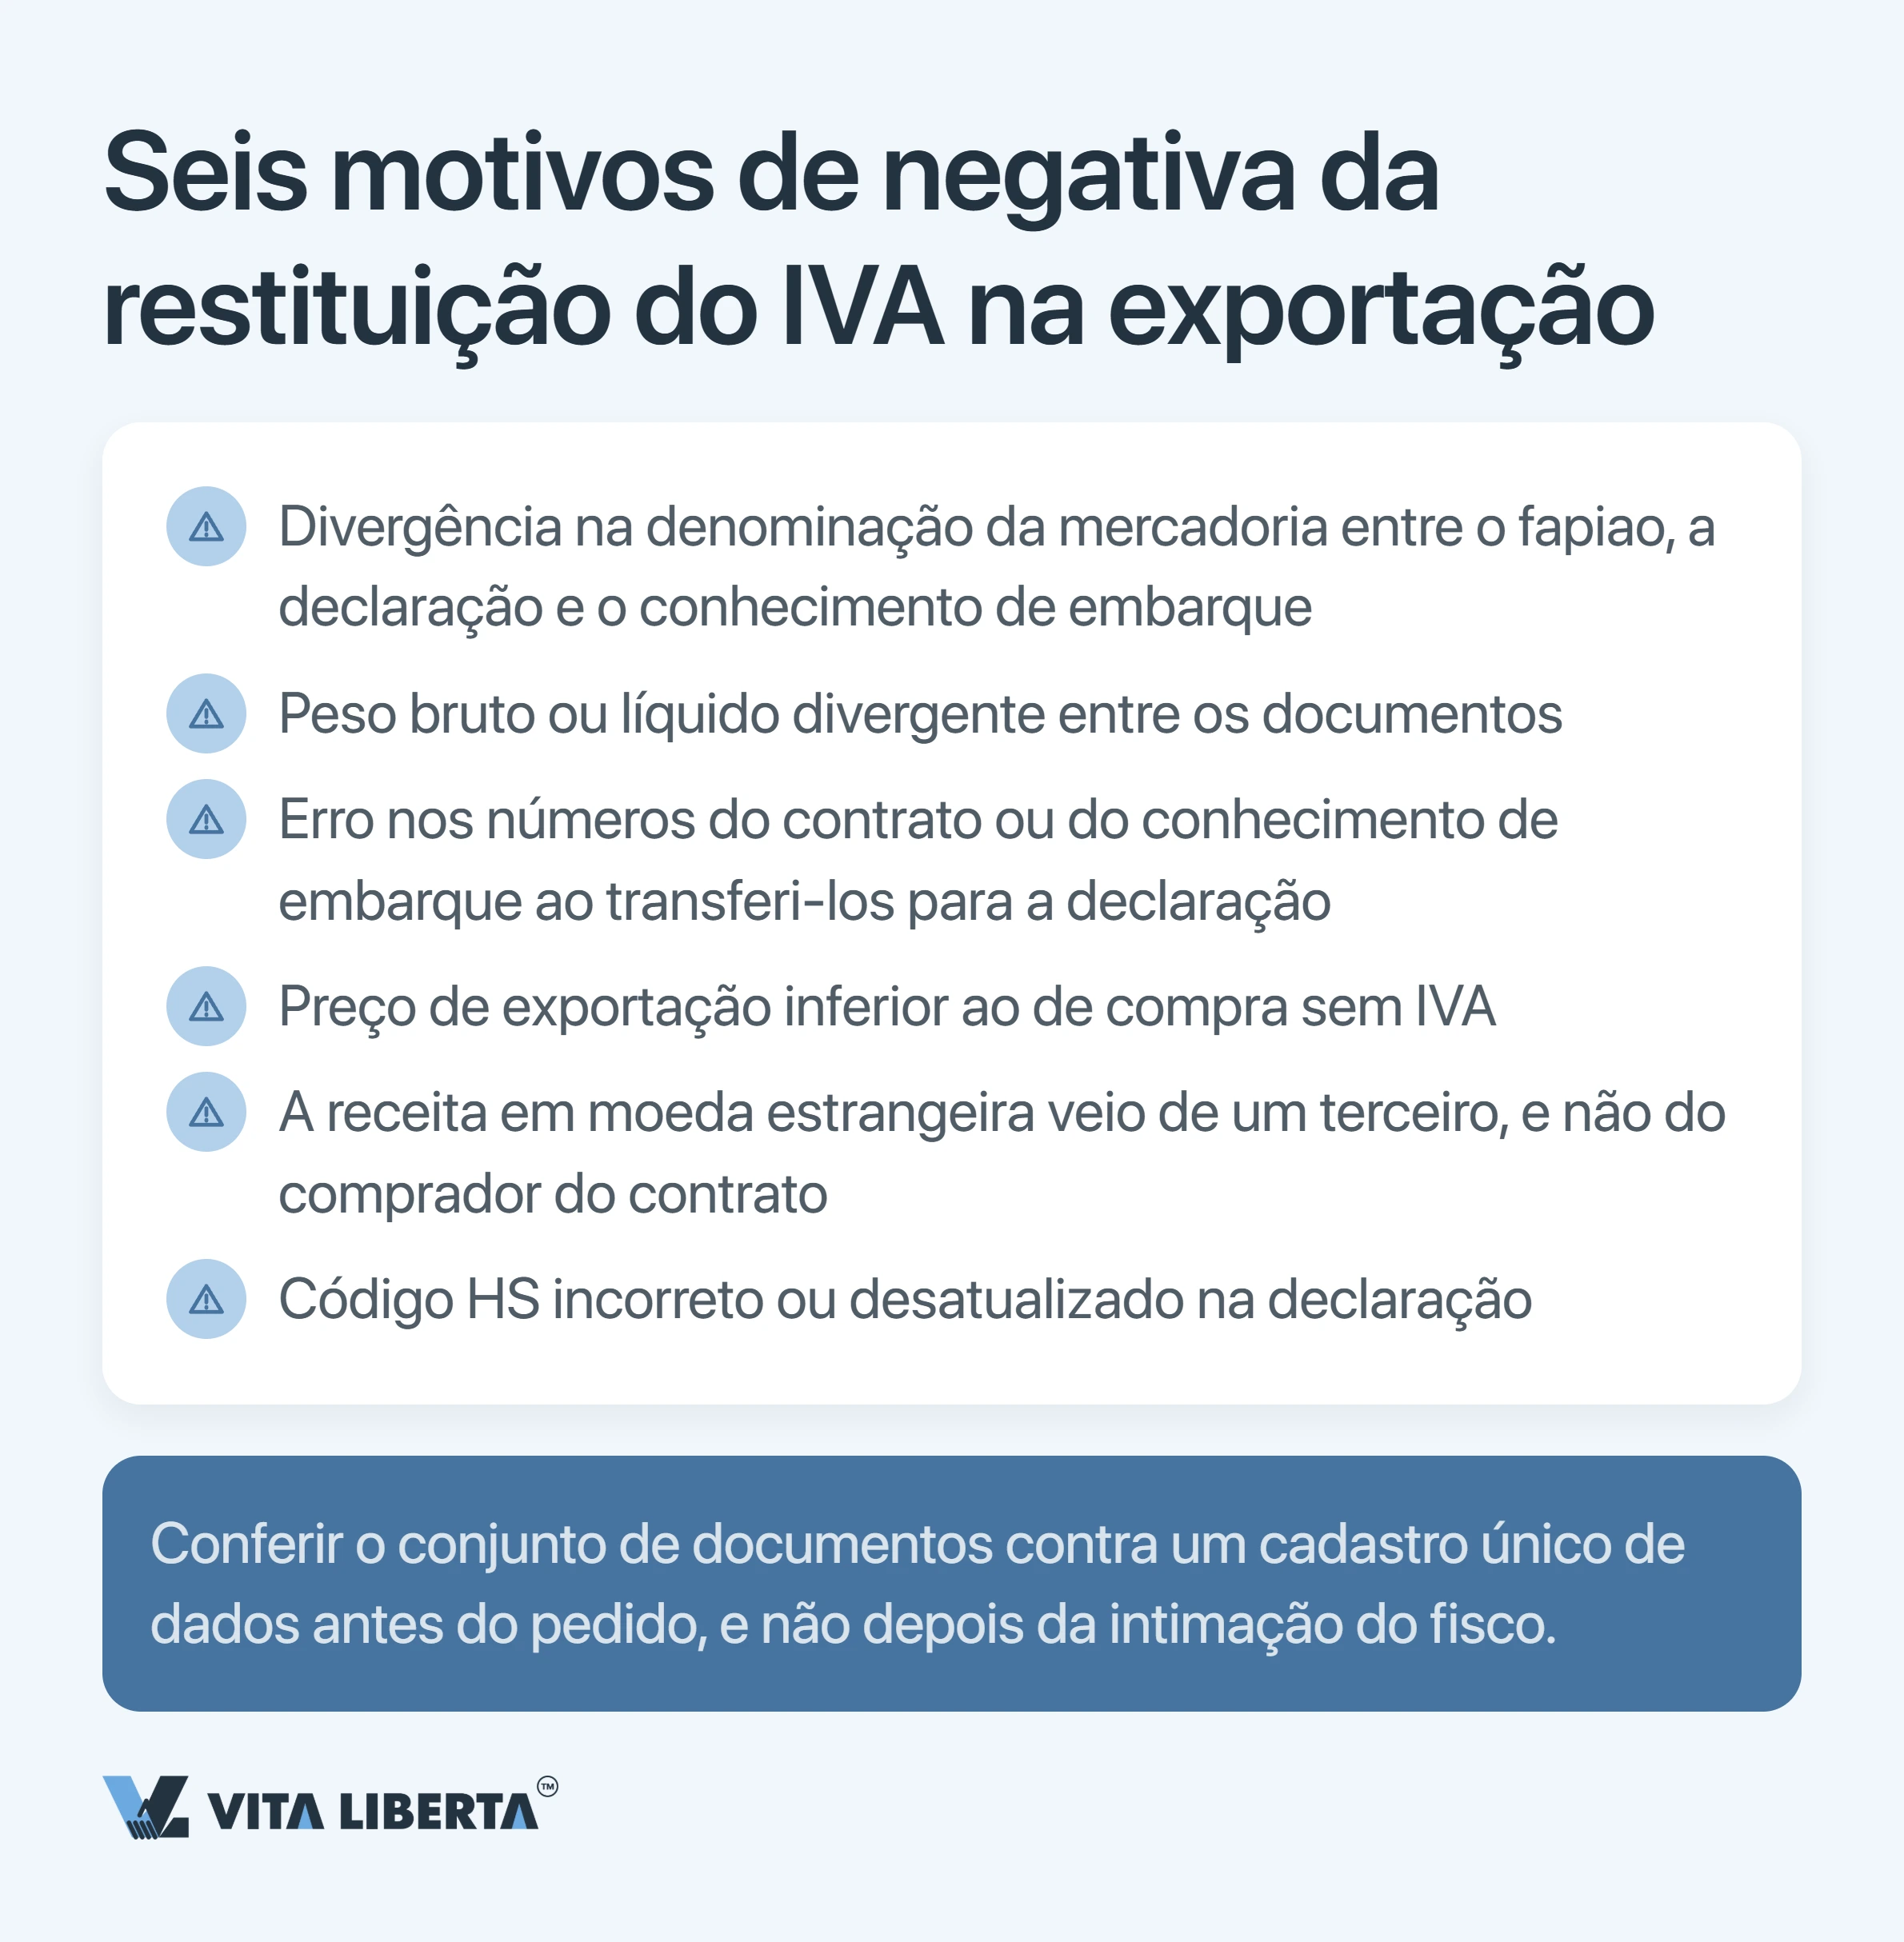
Motivos típicos: nome do produto ou unidade de medida diferente entre o fapiao e a declaração; nome, quantidade ou peso diferente entre a declaração e os documentos de transporte; divisas que não entraram no prazo; preço de compra ou de exportação claramente inflado sem justificativa. Parte dessas divergências leva não só à recusa, mas à cobrança do IVA como se fosse venda no mercado chinês. Solução: conferir o dossiê contra um cadastro único de dados antes do pedido, e não depois que a fiscalização se manifestar.
O preço vai subir exatamente o valor que a fábrica antes recuperava do Tesouro. Os itens do anexo 1 ficaram sem restituição a partir de 1º de abril de 2026. As baterias seguem com 6% em vez de 9% até 31 de dezembro de 2026, e a partir de 1º de janeiro de 2027 a restituição delas acaba por completo. Solução: exija o código HS e confira na lista. Um “aqui acabou o IVA” sem código é tática de negociação, não motivo para reajuste.